
Analyse de la taille et de la part de marché du marché des câbles électriques automobiles mondiaux 2026-2033
Aperçu de la prévision du marché mondial des harnais électriques automobiles : 2026???2033
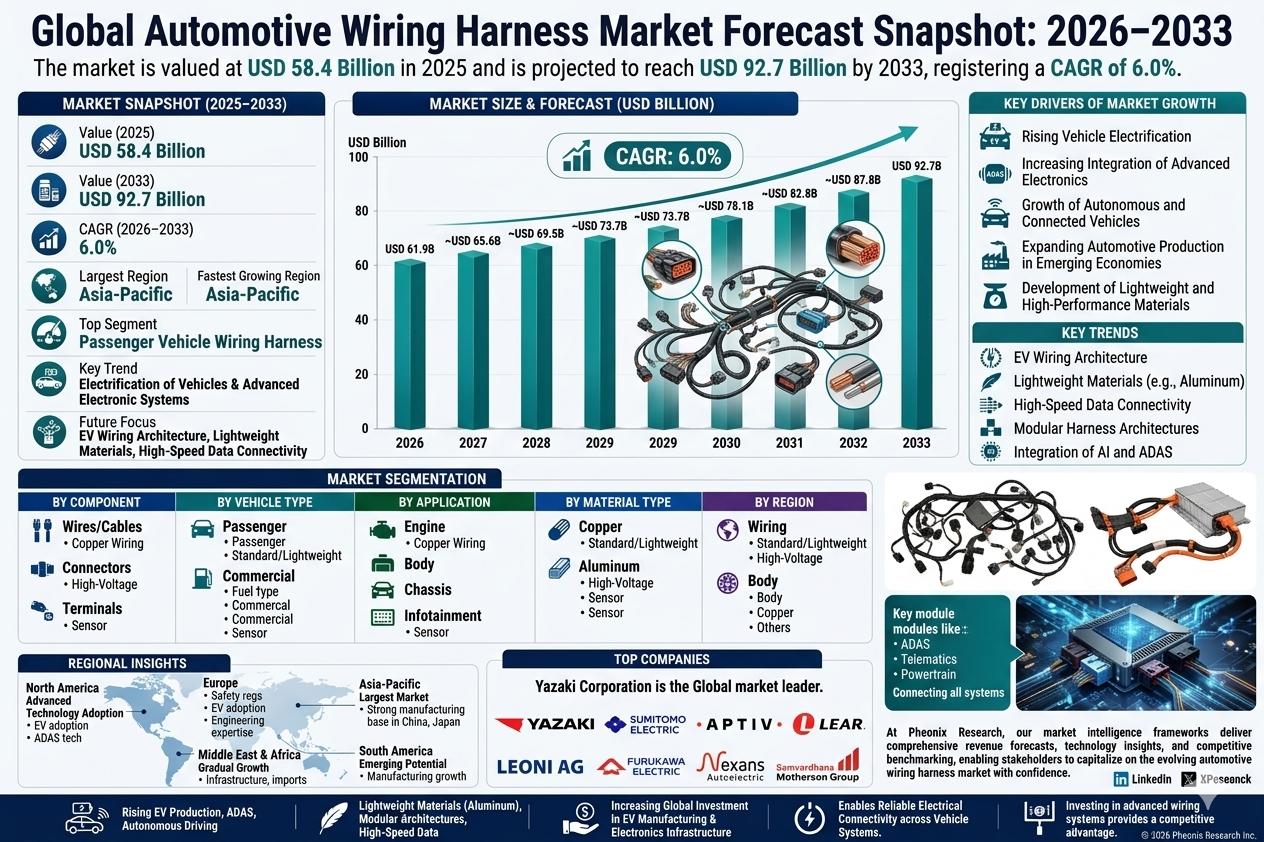
| Indicateur | Valeur |
| Taille du marché en 2025 | 58,4 milliards de dollars US |
| Taille du marché en 2033 | 92,7 milliards de dollars US |
| Taux de croissance annuel composé (2026???2033) | 6.0% |
| Plus grande région | Asie-Pacifique |
| Région à croissance la plus rapide | Asie-Pacifique |
| Segment principal | Harnais électrique pour véhicules passagers |
| Tendance clé | Électrification des véhicules et systèmes électroniques avancés |
| Focus futur | Architecture électrique pour véhicules électriques, matériaux légers et connectivité à haut débit |
Aperçu du marché mondial des harnais électriques automobiles
Le marché mondial des harnais électriques automobiles croît de manière stable, avec des voitures de plus en plus intelligentes et les harnais électriques qui en sont les héros silencieux. Ces ensembles de câbles connectent tout ??? les systèmes d'alimentation, les capteurs, l'infotainment, les lumières et la technologie de sécurité. C'est comme le système nerveux d'une voiture, soutenant les technologies avancées et croissant avec les véhicules électriques qui ont besoin de plus de magie de câblage.
Selon Pheonix Research, le marché mondial des harnais électriques automobiles est estimé à 58,4 milliards de dollars US en 2025 et devrait atteindre 92,7 milliards de dollars US d'ici 2033, enregistrant un Taux de croissance annuel composé de 6,0% pendant la période 2026???2033. L'expansion du marché est principalement entraînée par l'augmentation de la production de véhicules, l'adoption croissante des véhicules électriques (VE) et l'intégration croissante des systèmes avancés d'assistance au conducteur (ADAS).
L'Asie-Pacifique domine le marché en raison des centres de production automobiles puissants en Chine, au Japon, en Corée du Sud et en Inde. En parallèle, la transition vers les véhicules électriques et connectés crée de nouvelles opportunités pour des architectures de harnais électriques avancées capables de soutenir les systèmes à haute tension et la communication à haut débit.
L'analyse post-2025 met en évidence une demande croissante pour des solutions de câblage légères, des architectures de harnais modulaires et des matériaux à haute performance pour soutenir les plateformes de véhicules de nouvelle génération.
Principaux moteurs de la croissance du marché mondial des harnais électriques automobiles
1. Électrification croissante des véhicules
La croissance rapide des véhicules électriques et hybrides exige des systèmes de harnais électriques complexes pour soutenir les batteries à haute tension, les moteurs électriques et l'électronique de puissance.
2. Intégration croissante d'électroniques avancées
Les véhicules modernes intègrent des systèmes d'infotainment, des capteurs, des caméras et des technologies ADAS, augmentant ainsi la demande pour des réseaux de harnais électriques avancés.
3. Croissance des véhicules autonomes et connectés
Les technologies de conduite autonome exigent une connectivité étendue des capteurs et une transmission de données à haut débit, élargissant ainsi les exigences en matière de harnais électriques.
4. Développement de la production automobile dans les économies émergentes
La croissance de la production automobile en Asie-Pacifique et en Amérique latine soutient une demande plus élevée pour les composants de véhicules.
5. Développement de matériaux légers et à haute performance
Les fabricants investissent dans des matériaux de câblage légers afin d'améliorer l'efficacité au combustible et les performances des véhicules.
Segmentation du marché mondial des harnais de câblage automobile
?? ??1.Par composant
1.1 Fils et câbles
1.1.1 Harnais de cuivre
1.1.1.1 Conducteurs de cuivre standard
1.1.1.1.1 Applications pour véhicules passagers
1.1.1.1.2 Applications pour véhicules commerciaux
1.1.2 Harnais en aluminium
1.1.2.1 Conducteurs légers
1.1.2.1.1 Véhicules électriques
1.1.2.1.2 Véhicules hybrides
1.2 Connecteurs
1.2.1 Connecteurs de puissance
1.2.1.1 Connecteurs haute tension
1.2.1.1.1 Systèmes de transmission de puissance électrique
1.2.1.1.2 Systèmes de gestion de batterie
1.2.2 Connecteurs de signal
1.2.2.1 Connecteurs de transmission de données
1.2.2.1.1 Connectivité des capteurs
1.2.2.1.2 Systèmes d'infotainment
1.3 Bornes
1.3.1 Bornes à crimpage
1.3.1.1 Systèmes électriques automobiles
1.3.1.2 Systèmes de distribution d'énergie
1.3.2 Bornes étanches
1.3.2.1 Applications à haute température
1.3.2.2 Systèmes à haute fiabilité
?? 2.Par type de véhicule
2.1 Véhicules passagers
2.1.1 Véhicules à moteur à combustion interne
2.1.1.1 Voitures compacts
2.1.1.2 Véhicules de taille moyenne
2.1.2 Véhicules électriques
2.1.2.1 Véhicules électriques à batterie (BEVs)
2.1.2.1.1 Harnais de câblage haute tension
2.1.2.1.2 Câblage de gestion de batterie
2.1.2.2 Véhicules hybrides électriques (HEVs)
2.1.2.2.1 Câblage de transmission de puissance
2.1.2.2.2 Systèmes de gestion de l'énergie
2.2 Véhicules commerciaux
2.2.1 Véhicules commerciaux légers
2.2.1.1 Vans de livraison
2.2.1.2 Véhicules utilitaires
2.2.2 Véhicules commerciaux lourds
2.2.2.1 Camions
2.2.2.2 Bus
?? 3. Par application
3.1 Ensemble de câblage moteur
3.1.1 Systèmes de contrôle du moteur
3.1.1.1 Systèmes d'injection de carburant
3.1.1.2 Systèmes d'allumage
3.2 Ensemble de câblage du corps
3.2.1 Systèmes d'éclairage
3.2.1.1 Phares
3.2.1.2 Éclairage intérieur
3.2.2 Systèmes de confort
3.2.2.1 Vitres électriques
3.2.2.2 Systèmes de contrôle climatique
3.3 Ensemble de câblage de la châssis
3.3.1 Systèmes de freinage
3.3.1.1 Systèmes ABS
3.3.1.2 Contrôle électronique de stabilité
3.3.2 Systèmes de direction
3.3.2.1 Direction électrique
3.3.2.2 Capteurs de direction
3.4 Infotainment et connectivité
3.4.1 Systèmes multimédia
3.4.1.1 Systèmes audio
3.4.1.2 Systèmes de navigation
3.4.2 Connectivité du véhicule
3.4.2.1 Systèmes de télématique
3.4.2.2 Plateformes de voitures connectées
?? ??4. Par type de matériau
4.1 Ensemble de câblage en cuivre
4.1.1 Cuivre à haute conductivité
4.1.1.1 Conducteurs en cuivre pur
4.1.1.1.1 Systèmes électriques des véhicules passagers
4.1.1.1.2 Infotainment et connectivité des capteurs
4.1.1.2 Câblage en cuivre sans oxygène
4.1.1.2.1 Applications pour véhicules de haute performance
4.1.1.2.2 Systèmes électroniques de contrôle avancés
4.1.2 Câblage en cuivre résistant à la chaleur
4.1.2.1 Isolation résistante aux températures élevées
4.1.2.1.1 Câblage dans le compartiment moteur
4.1.2.1.2 Câblage en proximité du système d'échappement
4.1.2.2 Câblage en cuivre retardateur de flamme
4.1.2.2.1 Systèmes électriques critiques pour la sécurité
4.1.2.2.2 Applications en véhicules électriques à haute tension
4.2 Câble d'alimentation en aluminium
4.2.1 Conducteurs en aluminium léger
4.2.1.1 Câblage électrique optimisé en termes de poids
4.2.1.1.1 Systèmes d'alimentation des véhicules électriques
4.2.1.1.2 Réseaux électriques des véhicules hybrides
4.2.1.2 Conducteurs en alliage d'aluminium
4.2.1.2.1 Câblage automobile à haute résistance
4.2.1.2.2 Distribution d'énergie sur de longues distances
4.2.2 Câblage d'alimentation économique
4.2.2.1 Câbles d'alimentation en aluminium à faible coût
4.2.2.1.1 Systèmes électriques des véhicules commerciaux
4.2.2.1.2 Applications dans les véhicules de flotte
4.2.2.2 Câblage en aluminium à haute tension
4.2.2.2.1 Systèmes de batterie des véhicules électriques
4.2.2.2.2 Connectivité des infrastructures de recharge
??5.Par région
5.1 Amérique du Nord
5.2 Europe
5.3 Asie-Pacifique
5.4 Moyen-Orient et Afrique
5.5 Amérique du Sud
Analyse régionale du marché mondial des câbles électriques automobiles
Asie-Pacifique ??? Plus grand marché
L'Asie-Pacifique domine le marché en raison de la forte présence de l'industrie automobile et des volumes importants de production de véhicules en Chine, au Japon, en Corée du Sud et en Inde.
Amérique du Nord ??? Adoption de technologies avancées
L'Amérique du Nord connaît une croissance régulière entraînée par l'adoption croissante des véhicules électriques, des électroniques automobiles avancées et des investissements importants en recherche et développement automobile.
Europe
Le marché européen est soutenu par des réglementations strictes sur la sécurité des véhicules, une adoption croissante des véhicules électriques et une expertise avancée en ingénierie automobile.
Moyen-Orient et Afrique
L'augmentation des importations automobiles et l'expansion des infrastructures de transport soutiennent une demande de marché stable.
Amérique du Sud
La croissance de la fabrication automobile et l'augmentation du nombre de véhicules propriétés sont des moteurs de l'expansion du marché régional.
Principales entreprises du marché mondial des gaines de câblage automobile
-
Aptiv PLC
-
Lear Corporation
-
Leoni AG
-
Furukawa Electric Co., Ltd.
-
Nexans Autoelectric
-
Samvardhana Motherson Group
Intelligence Stratégique et Insights Appuyés par l'IA
Le moteur de prévision de la demande de Pheonix identifie la production croissante de véhicules électriques, les électroniques avancées des véhicules et les technologies de conduite autonome comme des catalyseurs clés de croissance. Le suivi de l'innovation met en évidence les gaines de câblage en aluminium léger, les architectures de câblage modulaires et les systèmes de connectivité à haute vitesse comme des différenciateurs majeurs. L'analyse des investissements dans l'infrastructure indique une augmentation des investissements mondiaux dans la fabrication de véhicules électriques et l'infrastructure électronique automobile. L'analyse des cinq forces de Porter révèle une force modérée des fournisseurs, une forte concurrence parmi les fabricants mondiaux de composants et des barrières d'entrée élevées en raison des exigences de compétences techniques.Pourquoi le marché mondial des gaines de câblage automobile est crucial
-
Permet une connectivité électrique fiable entre les systèmes du véhicule.
-
Soutient l'intégration croissante d'électroniques avancées et de capteurs.
-
Essentiel pour la distribution d'énergie des véhicules électriques.
-
Facilite les technologies de conduite autonome et de véhicules connectés.
-
Améliore la sécurité, l'efficacité et les performances des véhicules.
Conclusion finale sur le marché mondial des gaines de câblage automobile
Le marché mondial des gaines de câblage automobile évolue à mesure que les véhicules deviennent de plus en plus électrifiés, connectés et pilotés par logiciel. Le taux de croissance annuel composé (CAGR) du marché mondial des gaines de câblage automobile pour la période 2026-2033 de 6,0 % reflète une croissance stable soutenue par l'adoption croissante des véhicules électriques et l'intégration élargie des électroniques automobiles. Les entreprises investissant dans des systèmes de câblage haute tension pour véhicules électriques, des matériaux légers et des architectures de connectivité de données avancées gagneront un avantage concurrentiel fort. Chez Pheonix Research, nos cadres d'intelligence de marché fournissent des prévisions de revenus complètes, des informations sur la technologie et un benchmarking concurrentiel, permettant aux parties prenantes de capitaliser sur le marché en évolution des gaines de câblage automobile avec confiance.???? Mentions Sociales & Canaux de Publication
??Explorez des insights plus approfondis et suivez nos mises à jour multiplateformes sur??LinkedIn et??X??pour une intelligence continue et une couverture du marché.
LinkedIn : https://www.linkedin.com/feed/update/urn:li:activity:7436421359963897856
X : https://x.com/Pheonix_Insight/status/2030657357047619977?s=20
Paysage concurrentiel
Marché mondial des câbles et gaines de véhicules automobiles : Intensité concurrentielle et aperçu de la structure du marché
Le marché mondial des câbles et gaines de véhicules automobiles est caractérisé par un écosystème hautement concurrentiel et intensif en ingénierie, alimenté par l'électrification des véhicules, l'augmentation du contenu électronique dans les véhicules et l'évolution rapide des technologies de mobilité connectée et autonome. Les câbles et gaines sont devenus des composants essentiels de l'infrastructure des véhicules, permettant la distribution d'énergie, la communication des capteurs, l'intégration de l'infotainment et des fonctions de sécurité avancées. L'intensité concurrentielle est élevée en raison de la complexité croissante des architectures électriques automobiles et de la demande croissante de systèmes de câblage légers, performants et à haute tension. Les fabricants concompètent sur la capacité technologique, l'efficacité de coût, l'innovation des matériaux, la fiabilité et les partenariats à long terme avec les constructeurs automobiles (OEM). La structure du marché est modérément consolidée, avec des fournisseurs majeurs de premier niveau (Tier 1) dominants dans les contrats de grands constructeurs automobiles (OEM) pour les véhicules passagers, les véhicules électriques (VE) et les plateformes de véhicules commerciaux. En parallèle, les fournisseurs régionaux et les fabricants spécialisés continuent de concurrencer dans la production locale, l'approvisionnement en pièces de rechange et les applications de véhicules spécifiques.Marché mondial des câbles et gaines de véhicules automobiles : Intensité concurrentielle et structure du marché - Scénario actuel
Profils des entreprises leaders
Yazaki Corporation: Leader mondial du marché. Présence forte dans les systèmes de distribution électrique automobile, les câbles à haute tension pour véhicules électriques et les architectures de connectivité avancées des véhicules. Sumitomo Electric Industries: Fournisseur majeur de câbles et gaines automobiles. Axé sur les systèmes de câblage légers, les technologies de gaines pour véhicules électriques et les composants électriques à haute fiabilité. Aptiv PLC: Fournisseur automobile orienté technologie. Connue pour les architectures électriques avancées des véhicules, les systèmes de connectivité autonome et les solutions de réseau informatique intelligent des véhicules. Lear Corporation: Spécialiste des électroniques et de la connectivité automobile. Développement de systèmes de gaines modulaires et de plateformes de communication intelligentes des véhicules. Leoni AG: Leader européen des câbles et gaines automobiles. Expertise forte dans les câbles à haute vitesse, les matériaux légers et les systèmes électriques des véhicules électriques. Furukawa Electric Co., Ltd.: Fournisseur de câbles automobiles avancés. Axé sur les câbles automobiles de haute performance et les technologies de conducteurs énergétiquement efficaces. Nexans Autoelectric: Fabricant de câbles et de gaines automobiles. Connue pour les systèmes électriques automobiles personnalisés et les solutions de câblage durables. Samvardhana Motherson Group: Fournisseur mondial de composants automobiles. Développement des capacités de fabrication de câbles et gaines dans les segments des véhicules passagers et commerciaux.Signaux clés d'intensité concurrentielle et de structure du marché dans le marché mondial des câbles et gaines automobiles
Un signal structurel majeur sur le marché est la transition rapide vers les véhicules électriques. Les plateformes de véhicules électriques nécessitent des architectures de câblage bien plus complexes, notamment des systèmes de distribution d'énergie à haute tension, la connectivité de gestion des batteries et l'intégration de la gestion thermique. Un autre signal concurrentiel majeur est l'intégration croissante des électroniques avancées et des technologies ADAS. Les véhicules modernes nécessitent une connectivité étendue des capteurs, l'intégration de l'infotainment et des réseaux de communication à haute vitesse, intensifiant la concurrence entre les fabricants de câbles et gaines. L'adoption des matériaux légers devient un différenciateur clé. Les constructeurs automobiles demandent de plus en plus des gaines en aluminium et des architectures de câbles optimisées pour réduire le poids du véhicule, améliorer l'efficacité énergétique et l'autonomie des véhicules électriques. Le passage vers les véhicules définis par le logiciel et connectés modifie également les dynamiques concurrentielles. Les fabricants de câbles et gaines sont de plus en plus amenés à soutenir des protocoles de communication à bande passante élevée et des architectures électriques centralisées des véhicules. Malgré la complexité technologique croissante, les relations fortes avec les constructeurs automobiles (OEM), les capacités de production à grande échelle et les normes de certification de qualité favorisent toujours les fournisseurs Tier 1 établis dotés de réseaux de production mondiaux.Implications stratégiques de l'intensité concurrentielle et de la structure du marché dans le marché mondial des câbles et gaines automobiles
L'environnement concurrentiel pousse les fabricants vers des solutions d'architecture électrique hautement intégrées plutôt que vers des produits de câblage autonomes. Les entreprises capables de fournir des écosystèmes complets de connectivité automobile gagnent un avantage stratégique. La compétitivité en termes de coûts est de plus en plus liée à l'efficacité globale du véhicule plutôt qu'au prix des composants seuls. Les constructeurs automobiles privilégient les conceptions légères, la durabilité, l'efficacité énergétique et des processus d'installation simplifiés pour réduire les coûts opérationnels et de production à long terme. L'électrification et la mobilité autonome transforment les priorités du développement des produits. Les fabricants investissent massivement dans les systèmes de câblage à haute tension, les architectures de gaines modulaires et les technologies d'isolation avancées pour les applications de conduite autonome. Les partenariats stratégiques entre les constructeurs automobiles (OEM), les fabricants de véhicules électriques et les fournisseurs de systèmes électroniques deviennent de plus en plus importants. L'ingénierie collaborative accélère le développement des plateformes de véhicules de nouvelle génération et renforce les accords de fourniture à long terme. En outre, l'automatisation dans la fabrication des câbles et gaines devient un facteur concurrentiel critique, permettant une précision de production plus élevée, une dépendance réduite au personnel et des opérations de production mondiales à grande échelle.Marché mondial des câbles et gaines automobiles : Intensité concurrentielle et structure du marché - Perspective d'avenir
Le marché mondial des câbles et gaines automobiles est susceptible de rester hautement concurrentiel et orienté vers l'innovation, à mesure que les véhicules électriques, la mobilité connectée et les technologies de conduite autonome continuent de transformer les architectures des véhicules. La consolidation du marché devrait probablement augmenter, alors que les fournisseurs leaders étendent leurs capacités technologiques via des acquisitions, une expansion régionale et des collaborations stratégiques avec les fabricants de véhicules électriques et de véhicules autonomes. Les systèmes de câblage à haute tension pour véhicules électriques, les matériaux conducteurs légers et les réseaux de communication à haute vitesse des véhicules deviendront les principaux moteurs de la différenciation concurrentielle future. Les plateformes de véhicules définies par le logiciel et les architectures électriques centralisées devraient créer des opportunités importantes à long terme pour les fabricants de câbles et gaines avancés dotés de compétences en ingénierie solides. À long terme, le marché sera défini par trois piliers concurrentiels principaux : l'électrification des véhicules, l'architecture électrique légère et la connectivité à haute vitesse des données. Les entreprises qui réussiront à combiner l'échelle de production avec des compétences avancées en électronique automobile mèneront le marché mondial des câbles et gaines automobiles jusqu'en 2033.Chaîne de valeur
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des câbles électriques automobiles
La chaîne de valeur du marché mondial des gaines électriques automobiles évolue des systèmes de connectivité électrique conventionnels vers des écosystèmes de réseaux de véhicules hautement intégrés, légers, à haute tension et axés sur les données. Cette transformation est principalement entraînée par l'électrification des véhicules, l'adoption croissante des systèmes d'assistance à la conduite avancés (ADAS), les technologies de véhicules connectés et l'expansion rapide des véhicules électriques (VE). Les gaines électriques deviennent de plus en plus une infrastructure critique permettant la distribution d'énergie, la communication des capteurs, l'intégration des systèmes d'infotainment et les fonctionnalités de conduite autonome. Les systèmes de gaines électriques automobiles sont désormais conçus à l'aide de matériaux légers, de câbles à haut débit, d'isolants résistants à la chaleur, de connecteurs avancés et d'architectures modulaires conçues pour soutenir les plateformes électroniques de véhicules de plus en plus complexes. La chaîne de valeur s'étend au-delà de l'assemblage traditionnel de câbles vers l'ingénierie des matériaux avancés, la gestion de l'énergie des véhicules électriques, l'intégration des véhicules définis par logiciel et les technologies de transmission de signaux intelligents. La chaîne d'approvisionnement en amont dépend de plus en plus de conducteurs en cuivre et en aluminium, de polymères spécialisés, de matériaux d'isolation, de connecteurs compatibles avec les semi-conducteurs, de systèmes d'isolation à haute tension et de fabrication précise de terminaux. Des entreprises telles que Yazaki Corporation, Sumitomo Electric Industries, Aptiv PLC, Lear Corporation et Leoni AG renforcent des écosystèmes d'approvisionnement axés sur l'ingénierie légère, les architectures prêtes pour les véhicules électriques et des solutions de connectivité à haute performance évolutives. La fabrication se concentre sur le traitement automatique des câbles, l'assemblage robotisé des gaines, le soudage à la précision, le développement d'architectures modulaires et l'intégration des systèmes à haute tension. Les usines intègrent de plus en plus des systèmes de contrôle qualité numériques, une détection d'anomalies assistée par l'intelligence artificielle et des plateformes de fabrication flexibles pour soutenir les besoins croissants de personnalisation des véhicules et de production des véhicules électriques. La distribution inclut l'intégration directe avec les constructeurs automobiles, les partenariats de fourniture de premier niveau, les canaux de remplacement du marché après-vente et des écosystèmes de composants spécifiques aux véhicules électriques. La demande des constructeurs automobiles reste dominante en raison de la complexité croissante des systèmes électroniques dans les véhicules modernes, tandis que la demande du marché après-vente est soutenue par les besoins en réparation, entretien et mise à niveau des véhicules. Les principaux défis de la chaîne d'approvisionnement incluent la volatilité des prix du cuivre, la complexité croissante des systèmes de câblage des véhicules électriques, les exigences de gestion thermique, la compatibilité de l'intégration des semi-conducteurs et l'équilibre entre la conception légère et la durabilité ainsi que la conformité aux normes de sécurité.Chiffre d'affaires de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des câbles électriques automobiles Évolution de la situation actuelle
L'écosystème actuel des câbles électriques automobiles est façonné par l'adoption accélérée des véhicules électriques, l'expansion des véhicules connectés, le développement de la conduite autonome et l'augmentation du contenu électronique par véhicule. Les fournisseurs en amont se concentrent de plus en plus sur des conducteurs en aluminium léger, des câbles à haute vitesse, des matériaux isolants résistants à la chaleur et des systèmes de connecteurs avancés capables de soutenir les architectures de véhicules de nouvelle génération. Les stratégies de fabrication privilégient de plus en plus l'automatisation, l'assemblage modulaire des câbles électriques, l'inspection de qualité numérique, les systèmes de soudage robotisés et des capacités de production de câbles électriques pour véhicules électriques à grande échelle. L'intégration par les constructeurs d'origine s'accélère rapidement, alors que les fabricants de véhicules déployent de plus en plus des systèmes d'infotainment avancés, des technologies ADAS, des plateformes de véhicules électriques à haute tension et des systèmes de communication véhicule-à-tout (V2X). Le marché après-vente reste stratégiquement important en raison de la croissance de la possession mondiale de véhicules, de la demande de réparations et des besoins croissants de remplacement des systèmes électriques des véhicules vieillissants. Les diagnostics numériques, les systèmes de surveillance des câbles intelligents et les architectures électriques définies par logiciel émergent comme des différenciateurs stratégiques sur les plateformes de véhicules de luxe et de nouvelle génération.Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial des câbles électriques automobiles
Plusieurs tendances transformantes redéfinissent l'écosystème des câbles électriques automobiles. Premièrement, l'électrification des véhicules augmente considérablement la demande de câbles électriques à haute tension capables de soutenir les batteries, les onduleurs, les systèmes de recharge et les trains de puissance électriques. Deuxièmement, les technologies de véhicules autonomes et connectés accélèrent la demande d'architectures de transmission de données à haute vitesse et de systèmes de connectivité des capteurs. Troisièmement, l'innovation en matière de matériaux légers entraîne l'adoption de câbles en aluminium et d'architectures optimisées de câbles électriques pour réduire le poids des véhicules et améliorer l'efficacité énergétique. Quatrièmement, les architectures électriques modulaires et zonales simplifient la complexité des câbles électriques tout en améliorant l'évolutivité et l'efficacité de l'assemblage. Cinquièmement, l'intégration croissante de la fabrication assistée par l'intelligence artificielle, du contrôle qualité prédictif et des systèmes de test numérique améliore l'efficacité et la fiabilité de la production.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial des câbles électriques automobiles
Des leaders du secteur tels que Yazaki Corporation, Sumitomo Electric Industries, Aptiv PLC, Lear Corporation et Leoni AG renforcent leur position concurrentielle grâce à l'innovation axée sur les véhicules électriques, à l'ingénierie légère, aux technologies de connecteurs avancées et à des partenariats stratégiques avec les constructeurs d'origine. L'avantage concurrentiel dépend de plus en plus des capacités de production à grande échelle, de l'expertise en systèmes à haute tension, de l'intégration de matériaux légers et du soutien aux architectures électroniques avancées. Les fabricants dotés de capacités supérieures en conception de câbles modulaires, en transmission de données à haute vitesse et en intégration des plateformes de véhicules électriques sont les mieux placés pour capturer les programmes automobiles de luxe. Le succès à long terme dépendra de plus en plus de l'équilibre entre les performances électriques, la réduction du poids, l'optimisation des coûts, la durabilité thermique et la compatibilité avec les véhicules définis par logiciel. La résilience de la chaîne d'approvisionnement reste cruciale en raison des fluctuations des coûts des matières premières, des dépendances à l'écosystème des semi-conducteurs et de l'augmentation de la complexité de la production automobile mondiale.Perspective future de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des câbles électriques automobiles
Entre 2026 et 2033, la chaîne de valeur des câbles électriques automobiles devrait devenir de plus en plus axée sur l'électrification, légère, intégrée à la logique logicielle et basée sur les données. Les fabricants se concentrent de plus en plus sur les architectures de véhicules électriques à haute tension, les systèmes de câbles zonales, les technologies de conducteurs légers, les systèmes de production assistés par l'intelligence artificielle et la connectivité automobile à haut débit. Les partenariats avec les constructeurs d'origine s'intensifieront alors que les fabricants de véhicules recherchent des systèmes de câbles de nouvelle génération capables de soutenir la conduite autonome, la mobilité connectée, les véhicules définis par logiciel et l'évolutivité des véhicules électriques. Le marché après-vente restera un moteur de croissance stable en raison de la complexité croissante des véhicules, des besoins croissants en réparations électroniques et de l'expansion des écosystèmes de maintenance des véhicules électriques. Les diagnostics numériques, les systèmes de maintenance prédictive et les technologies de réseau intelligent des véhicules influenceront de plus en plus la différenciation concurrentielle. En fin de compte, la chaîne de valeur future des câbles électriques automobiles évoluera du simple fabricant de connectivité électrique vers des écosystèmes de communication intelligente intégrés des véhicules.Chaîne de valeur spécifique au marché
- Achat de matières premières : Conducteurs en cuivre, câbles en aluminium, polymères spéciaux, matériaux isolants, bornes, connecteurs, matériaux d'isolation
- Recherche et développement : Architectures de câbles pour véhicules électriques, ingénierie de câbles légers, connectivité à haute vitesse, systèmes de gestion thermique, plateformes de câbles modulaires
- Fabrication : Traitement automatique des câbles, assemblage robotisé des câbles, crimpage précis, systèmes de production modulaires, inspection qualité basée sur l'intelligence artificielle
- Intégration par les constructeurs d'origine : Véhicules passagers, plateformes de véhicules électriques, véhicules hybrides, systèmes ADAS, architectures de véhicules connectés
- Distribution et marché après-vente : Chaînes d'approvisionnement des constructeurs d'origine, fournisseurs de premier niveau, composants de remplacement, réseaux de concessionnaires, prestataires de services automobiles
- Cycle de vie et services d'assistance : Diagnostics, maintenance prédictive, services de réparation électrique, mise à niveau des câbles, intégration de recyclage et de durabilité
Cartographie entreprise-étape
- Achat de matières premières : Sumitomo Electric Industries, Leoni AG, Nexans Autoelectric, Furukawa Electric Co., Ltd.
- Recherche et développement : Aptiv PLC, Yazaki Corporation, Lear Corporation, Sumitomo Electric Industries
- Fabrication : Yazaki Corporation, Samvardhana Motherson Group, Lear Corporation, Leoni AG
- Intégration par les constructeurs d'origine : Aptiv PLC, Yazaki Corporation, Sumitomo Electric Industries, Lear Corporation
- Distribution et marché après-vente : Samvardhana Motherson Group, Nexans Autoelectric, Leoni AG, Furukawa Electric Co., Ltd.
- Cycle de vie et services d'assistance : Aptiv PLC, Yazaki Corporation, partenaires de l'écosystème de services automobiles, réseaux de concessionnaires des constructeurs d'origine
Activité d'investissement
Aperçu des dynamiques d'investissement et de financement du marché mondial des gaines de câblage automobile
L'activité d'investissement et de financement dans le marché mondial des gaines de câblage automobile s'accélère à mesure que les constructeurs automobiles passent vers des plateformes de véhicules électriques, connectés et autonomes. Entre 2026 et 2033, l'allocation de capital est prévue pour augmenter significativement en faveur des systèmes de câblage haute tension pour véhicules électriques, des matériaux de gaines légers, des architectures électriques modulaires et des solutions de connectivité de données à haut débit pour les véhicules. Le marché évolue vers un segment d'infrastructure automobile piloté par la technologie, soutenu par l'augmentation de la production de véhicules électriques, des systèmes avancés d'assistance à la conduite (ADAS) et une intégration croissante des systèmes électroniques de contrôle. Les principales entreprises telles que Yazaki Corporation, Sumitomo Electric Industries, Aptiv PLC, Lear Corporation, Leoni AG et Samvardhana Motherson Group investissent massivement dans les technologies de câblage de nouvelle génération, les capacités de fabrication automatisées et les architectures électriques intelligentes des véhicules. Un changement structurel majeur influençant les tendances d'investissement est l'électrification rapide des véhicules, qui augmente la complexité et l'importance des systèmes de gaines de câblage. Cela oriente le financement vers des conducteurs légers, des systèmes de distribution d'énergie haute tension, des matériaux résistants à la chaleur et des solutions de câblage intelligentes capables de soutenir les écosystèmes de véhicules autonomes et connectés.Dynamiques actuelles d'investissement et de financement du marché mondial des gaines de câblage automobile
L'élan actuel d'investissement est alimenté par l'expansion de la production de véhicules électriques, l'intégration croissante des électroniques automobiles et la demande croissante d'infrastructures de connectivité intelligente des véhicules dans les marchés automobiles mondiaux.- Asie-Pacifique : Domine l'activité d'investissement en raison de la production automobile à grande échelle, de l'adoption rapide des véhicules électriques et des écosystèmes de chaîne d'approvisionnement solides en Chine, au Japon, en Corée du Sud et en Inde.
- Amérique du Nord : Témoigne d'une croissance forte des investissements soutenue par l'expansion de la production de véhicules électriques, le développement de véhicules autonomes et les initiatives de recherche et développement avancées automobiles.
- Europe : Une activité d'investissement significative est alimentée par des réglementations strictes sur les émissions, des stratégies d'électrification rapides et des innovations automobiles de luxe.
- Moyen-Orient et Afrique : Des opportunités d'investissement émergent soutenues par l'expansion des importations automobiles, la modernisation des transports et le développement progressif des infrastructures des véhicules électriques.
Signaux clés des dynamiques d'investissement et de financement du marché mondial des gaines de câblage automobile
- L'adoption rapide des véhicules électriques augmente les investissements dans les systèmes de gaines de câblage haute tension et l'infrastructure de connectivité des batteries.
- Les systèmes avancés d'assistance à la conduite (ADAS) et les technologies de conduite autonome stimulent le financement vers les architectures de transmission de données à haut débit.
- Les constructeurs automobiles augmentent leurs dépenses de capital sur les systèmes de câblage en aluminium léger pour améliorer l'efficacité des véhicules et réduire leur poids.
- L'intégration croissante des systèmes d'infotainment, de télématique et de technologies de véhicules connectés accélère l'investissement dans les réseaux de câblage intelligents.
- L'intégration de l'automatisation et des robots dans les installations de fabrication de gaines améliore l'évolutivité et l'efficacité de production.
- L'expansion des usines de fabrication de véhicules électriques à l'échelle mondiale crée des opportunités d'investissement à long terme à travers les chaînes d'approvisionnement des composants électriques automobiles.
Implications stratégiques des dynamiques d'investissement et de financement du marché mondial des gaines de câblage automobile
- L'environnement d'investissement favorise de plus en plus les entreprises possédant des compétences en architecture de câblage pour véhicules électriques et en intégration d'électroniques automobiles avancées.
- Le développement de plateformes de gaines de câblage modulaires et évolutibles devient un principal différentiateur concurrentiel.
- Les partenariats stratégiques entre les constructeurs automobiles, les entreprises de semi-conducteurs et les fabricants de gaines de câblage augmentent à l'échelle mondiale.
- La diversification de la production régionale devient cruciale à mesure que les constructeurs automobiles renforcent les capacités de leurs chaînes d'approvisionnement locales.
- L'investissement dans les matériaux légers et résistants à la chaleur devient essentiel pour soutenir les véhicules électriques et autonomes de nouvelle génération.
- Les entreprises se concentrant sur les systèmes de communication à bord à haut débit sont prévues pour gagner des avantages concurrentiels à long terme.
Aperçu prospectif des dynamiques d'investissement et de financement du marché mondial des gaines de câblage automobile
À l'avenir, le marché mondial des gaines de câblage automobile est prévu pour attirer un investissement soutenu à mesure que l'électrification des véhicules, la mobilité définie par logiciel et les technologies de conduite autonome continuent de transformer les architectures électriques automobiles. L'activité de financement future se concentrera de plus en plus sur les systèmes de câblage haute tension pour véhicules électriques, les matériaux de conducteurs légers, les plateformes de gaines modulaires, les systèmes de fabrication assistés par l'intelligence artificielle et les réseaux de communication à bord ultra-rapides.- Asie-Pacifique : Continuera à mener les investissements mondiaux soutenus par une capacité de production de véhicules électriques à grande échelle, des exportations automobiles et des écosystèmes de fabrication avancés.
- Amérique du Nord : Renforcera les investissements dans le développement des véhicules autonomes, l'infrastructure de mobilité connectée et l'expansion de la production de véhicules électriques.
- Europe : Restera axé sur les technologies automobiles durables, les électroniques avancées des véhicules et l'innovation en matière de mobilité à faibles émissions.
Technologie et innovation
Aperçu du paysage technologique et de l'innovation sur le marché mondial des systèmes de câblage automobile
Le paysage technologique et l'innovation dans le marché mondial des systèmes de câblage automobile évoluent rapidement à mesure que les véhicules modernes deviennent de plus en plus électrifiés, connectés, autonomes et basés sur des logiciels. Les systèmes de câblage automobile servent de backbone électrique critique des véhicules, permettant la distribution d'énergie, la communication des capteurs, la connectivité des systèmes d'infotainment et des fonctions de sécurité avancées sur les plateformes automobiles de nouvelle génération. L'intensité de l'innovation à l'intérieur de l'écosystème des systèmes de câblage automobile s'accélère en raison de l'adoption croissante des véhicules électriques (VE), de l'intégration des systèmes d'assistance à la conduite avancés (ADAS) et de l'expansion des technologies des véhicules connectés. Les principales entreprises telles que Yazaki Corporation, Sumitomo Electric Industries, Aptiv PLC, Lear Corporation, Leoni AG et Samvardhana Motherson Group investissent massivement dans les matériaux légers, les architectures de câblage modulaires, la connectivité haute tension et les systèmes de transmission de données à haute vitesse. Une transformation technologique majeure est la convergence de l'électrification des véhicules, des technologies de conduite autonome, de l'architecture zonale des véhicules et des plateformes de véhicules définis par des logiciels. Ce changement est propulsé par le développement de systèmes de câblage avancés capables de supporter des charges de puissance plus élevées, des réseaux de capteurs complexes, une communication de données ultra-rapide et une gestion intelligente de l'énergie. En parallèle, les avancées dans les matériaux conducteurs légers, les connecteurs miniaturisés, les systèmes d'isolation de haute performance et les technologies de fabrication automatisées améliorent l'efficacité, réduisent le poids des véhicules et renforcent la fiabilité globale des systèmes de câblage.Aperçu actuel du paysage technologique et de l'innovation sur le marché mondial des systèmes de câblage automobile
Actuellement, l'industrie des systèmes de câblage automobile se concentre sur l'amélioration de l'efficacité électrique, la réduction de la complexité des systèmes, le soutien des architectures de véhicules électriques et l'activation de la communication numérique à haute vitesse à l'intérieur des véhicules. Les fabricants donnent la priorité aux technologies qui améliorent les performances tout en optimisant le poids du véhicule et l'efficacité de fabrication. Les systèmes de câblage à haute tension pour véhicules électriques font partie des domaines d'innovation les plus importants. Les véhicules électriques nécessitent des architectures avancées de câblage capable de gérer en toute sécurité les systèmes de batterie, les systèmes de propulsion électrique, l'infrastructure de recharge et les électroniques de puissance sous des conditions de tension élevée. Les câbles en aluminium léger gagnent en momentum alors que les constructeurs automobiles cherchent à réduire le poids des véhicules et à améliorer l'efficacité énergétique. Les conducteurs en aluminium et les matériaux d'isolation légers remplacement de plus en plus les systèmes traditionnels à base de cuivre dans certaines applications automobiles. Les technologies de connectivité à haute vitesse transforment les réseaux de communication des véhicules grâce aux architectures basées sur Ethernet, à la connectivité en fibre optique et aux systèmes de transmission de signaux avancés. Ces innovations soutiennent les systèmes ADAS, la conduite autonome, les systèmes d'infotainment et la communication véhicule-à-tout (V2X). Les architectures de câblage modulaires et zonales émergent comme une tendance majeure d'innovation, permettant des dispositions électriques simplifiées, une réduction de la longueur des câbles et une amélioration de l'évolutivité pour les véhicules définis par des logiciels et les plateformes de mobilité autonome. L'intégration de l'automatisation et des robots dans la fabrication des câbles améliore également l'efficacité de production, la cohérence de la qualité et l'assemblage précis. Les systèmes d'inspection de qualité basés sur l'intelligence artificielle et les technologies de fabrication intelligentes sont de plus en plus adoptés dans les usines de production des composants automobiles. Les matériaux résistants à la chaleur, les systèmes d'isolation retardant l'incendie et les connecteurs de haute durabilité améliorent la fiabilité et la sécurité dans les environnements moteurs à haute température et les applications des véhicules électriques à haute tension.Principales tendances technologiques et d'innovation sur le marché mondial des systèmes de câblage automobile
- Systèmes de câblage à haute tension pour véhicules électriques : Architectures avancées de câblage supportant les systèmes de propulsion électrique, les systèmes de batterie et l'infrastructure de recharge.
- Câblage en aluminium léger : Matériaux conducteurs optimisés en termes de poids améliorant l'efficacité du véhicule et la portée des véhicules électriques.
- Connectivité à haute vitesse : Réseaux Ethernet, connectivité en fibre optique et systèmes de transmission de signaux à large bande.
- Architectures modulaires et zonales des véhicules : Dispositions électriques simplifiées réduisant la complexité des câbles et améliorant l'évolutivité.
- Connectivité pour les systèmes ADAS et les véhicules autonomes : Intégration des capteurs et systèmes de communication en temps réel soutenant la mobilité intelligente.
- Fabrication intelligente et automatisation : Assemblage robotisé, inspection basée sur l'intelligence artificielle et technologies de production automatisée des câbles.
- Technologies avancées de connecteurs : Connecteurs miniaturisés, étanches et de haute durabilité pour les systèmes automobiles modernes.
- Matériaux résistants à la chaleur et retardant l'incendie : Amélioration de la sécurité et de la durabilité dans les environnements automobiles à haute performance.
Implications stratégiques de la technologie et de l'innovation
L'évolution technologique des systèmes de câblage automobile transforme l'infrastructure électrique des véhicules des cadres de connectivité mécanique traditionnels en écosystèmes intelligents de communication et de distribution d'énergie à haute performance. Pour les constructeurs automobiles, les technologies avancées de câblage offrent un soutien critique à l'adoption des véhicules électriques, aux capacités de conduite autonome et aux systèmes d'infotainment de nouvelle génération. Les fournisseurs qui livrent des solutions de connectivité légères, évolutives et à haute vitesse renforceront probablement leur position concurrentielle au sein des chaînes d'approvisionnement automobiles mondiales. Alors que les véhicules deviennent plus basés sur des logiciels et plus complexes électroniquement, les barrières concurrentielles augmentent en raison de l'intensité croissante de la recherche et du développement, des normes de sécurité strictes, des exigences avancées en matière de matériaux et des exigences de précision de fabrication. Les gouvernements et les régulateurs automobiles mettent de plus en plus l'accent sur la sécurité des véhicules, l'efficacité énergétique et les objectifs de réduction des émissions, accélérant davantage l'innovation dans les systèmes de câblage légers et les architectures électriques spécifiques aux véhicules électriques. La cybersécurité, la fiabilité des systèmes et la sécurité thermique deviennent également des priorités stratégiques alors que les véhicules connectés et autonomes nécessitent des communications sécurisées, ininterrompues et à haut débit à travers les réseaux des véhicules.Aperçu prospectif du marché mondial des systèmes de câblage automobile en matière de technologie et d'innovation
À l'avenir, le marché mondial des systèmes de câblage automobile est susceptible d'évoluer vers des écosystèmes de connectivité automobile hautement intégrés, légers et définis par des logiciels. Les systèmes de câblage futurs soutiendront de manière croissante la mobilité autonome, le transport électrifié, les plateformes automobiles dotées d'intelligence artificielle et les réseaux de communication à ultra-vitesse. L'architecture électrique zonale et les systèmes de calcul centralisés devraient probablement propulser la prochaine phase d'innovation, permettant aux constructeurs automobiles de réduire la complexité des câbles tout en améliorant l'évolutivité des véhicules, l'intégration logicielle et l'efficacité de fabrication. L'adoption de masse des véhicules électriques continuera d'accélérer la demande pour les systèmes de câblage haute tension, les matériaux conducteurs légers et les technologies avancées de gestion thermique capables de soutenir des charges d'énergie plus élevées et une infrastructure de recharge plus rapide. Les véhicules connectés, les systèmes de conduite autonome et les plateformes de mobilité intelligente sont attendus pour augmenter significativement la demande pour les technologies de communication à haute vitesse et l'intégration avancée des capteurs. En conclusion, le marché mondial des systèmes de câblage automobile est en transition du cadre d'infrastructure de connectivité électrique traditionnelle vers un écosystème d'habilitation de mobilité intelligente. Les entreprises qui mènent l'innovation dans le câblage haute tension pour les véhicules électriques, les matériaux légers, la conception d'architectures modulaires et les technologies de communication automobile à haute vitesse façonneront l'avenir des systèmes électriques automobiles jusqu'en 2033.Paysage réglementaire
Aperçu de l'environnement réglementaire et politique du marché mondial des gaines de câblage automobile
L'environnement réglementaire et politique du marché mondial des gaines de câblage automobile évolue rapidement à mesure que les gouvernements et les organismes réglementaires automobiles renforcent les normes de sécurité des véhicules, de contrôle des émissions, d'électrification et de connectivité. Les systèmes de gaines de câblage sont essentiels à l'architecture électrique des véhicules, permettant la distribution d'énergie, l'intégration des capteurs, la connectivité des systèmes d'infotainment et les fonctions de sécurité avancées dans les véhicules modernes. Les réglementations mondiales relatives à la sécurité des véhicules électriques (VE), à la compatibilité électromagnétique (CEM), aux technologies de conduite autonome et à la durabilité environnementale influencent fortement les normes de conception et de fabrication des gaines de câblage. Les cadres réglementaires en Amérique du Nord, en Europe et en Asie-Pacifique encouragent l'adoption de matériaux légers, de systèmes de câblage à haute tension pour les véhicules électriques et d'architectures avancées de transmission de données. L'intégration croissante des systèmes ADAS, des systèmes de véhicules connectés et des plateformes de véhicules définis par logiciel crée également de nouvelles exigences de conformité en matière de cybersécurité, de fiabilité électronique et de sécurité fonctionnelle. Les fabricants automobiles et les fournisseurs de composants investissent massivement dans des technologies de câblage avancées capables de répondre à des normes strictes de fiabilité et de performance. À mesure que l'électrification des véhicules s'accélère à l'échelle mondiale, les fabricants de gaines de câblage automobiles doivent s'aligner sur les cadres réglementaires en évolution qui régissent les systèmes de batteries, la compatibilité des infrastructures de recharge, la sécurité incendie et les pratiques de fabrication durables.Aperçu de l'environnement réglementaire et politique actuel du marché mondial des gaines de câblage automobile
L'actuel paysage réglementaire est caractérisé par des réglementations sur les émissions plus strictes, des incitations à l'adoption des véhicules électriques et des mandats renforcés en matière de sécurité des véhicules. L'Europe reste l'un des marchés automobiles les plus réglementés, mené par des objectifs ambitieux de réduction des émissions de carbone, des politiques d'électrification des véhicules et des directives sur la sécurité automobile qui influencent les spécifications des gaines de câblage et le choix des matériaux. L'Amérique du Nord maintient une surveillance réglementaire forte axée sur la sécurité des véhicules, les normes de fabrication des véhicules électriques, les cadres de cybersécurité et les technologies de mobilité avancées. Les réglementations issues d'organismes tels que l'Administration nationale de la sécurité routière (NHTSA) et les organisations de normes de sécurité automobile augmentent la demande de systèmes de câblage hautement fiables et conformes. L'Asie-Pacifique connaît une évolution rapide des réglementations, entraînée par des objectifs ambitieux d'adoption des véhicules électriques, une capacité de production automobile en expansion et des initiatives de mobilité intelligente pilotées par les gouvernements. La Chine, le Japon, la Corée du Sud et l'Inde mettent en place des normes plus strictes relatives à la sécurité des véhicules électriques, à la connectivité des batteries et à l'intégration des électroniques automobiles. Dans le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud, les réglementations automobiles s'actualisent progressivement, avec une attention croissante portée aux normes de sécurité des véhicules, à la conformité aux émissions et à la préparation à l'électrification. L'expansion des opérations d'assemblage automobile et le développement des infrastructures soutiennent également la demande de systèmes de câblage automobiles conformes. Dans toutes les principales régions, les constructeurs automobiles et les fournisseurs de composants priorisent les architectures de câblage prêtes à la conformité capables de supporter les plateformes de véhicules électriques, connectés et autonomes.Signaux clés de l'environnement réglementaire et politique du marché mondial des gaines de câblage automobile
- Règlements de sécurité des véhicules électriques : Les gouvernements appliquent des normes de sécurité à haute tension, des réglementations sur la connectivité des batteries et des exigences de conformité pour la distribution d'énergie des véhicules électriques.
- Politiques de réduction des émissions des véhicules : Les objectifs de réduction des émissions de carbone et les normes d'efficacité des carburants accélèrent l'adoption de matériaux de câblage légers et d'architectures électriques optimisées.
- Normes de sécurité fonctionnelle : ISO 26262 et les normes de sécurité automobiles associées exigent une performance fiable des systèmes électriques et des architectures de câblage fiables.
- Règlements sur la cybersécurité et les véhicules connectés : L'adoption croissante des véhicules connectés entraîne des exigences de conformité pour la transmission sécurisée des données et la protection des systèmes électroniques.
- Règlements sur la conduite autonome : Les cadres de conduite autonome et de systèmes ADAS augmentent la demande d'architectures de câblage à haut débit capables de supporter les caméras, les capteurs, les systèmes de radar et les plateformes de véhicules pilotés par l'intelligence artificielle.
- Conformité environnementale et durabilité : Les réglementations liées aux matériaux recyclables, aux restrictions des substances dangereuses et à la production durable influencent la fabrication des gaines de câblage.