
Rapport sur le marché indien des groupes électrogènes diesel, taille et prévisions 2026-2033
Aperçu des prévisions du marché indien des groupes électrogènes diesel (2026???2033)
| Mesures | Valeur |
|---|---|
| Taille du marché (2025) | USD 2,95 milliards |
| Taille du marché (2033) | 4,68 milliards USD |
| TCAC (2026–2033) | ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ??5.95% |
| Plus grand segment | 75 ??? 375 kVA Groupes électrogènes diesel |
| Segment à la croissance la plus rapide | Voici la traduction en français : Groupes électrogènes diesel de plus de 750 kVA |
| Segment d’utilisation finale principal | ??? |
| Tendance clé | Groupes électrogènes conformes CPCB IV+, solutions d'énergie hybrides et surveillance à distance basée sur l'IdO |
| Influence réglementaire | Normes d'émission CPCB, réglementations sur l'efficacité énergétique et normes de conformité environnementale industrielle |
| Perspectives d'avenir | La croissance est stimulée par le développement des infrastructures, l'expansion industrielle et la demande d'alimentation de secours fiable. |
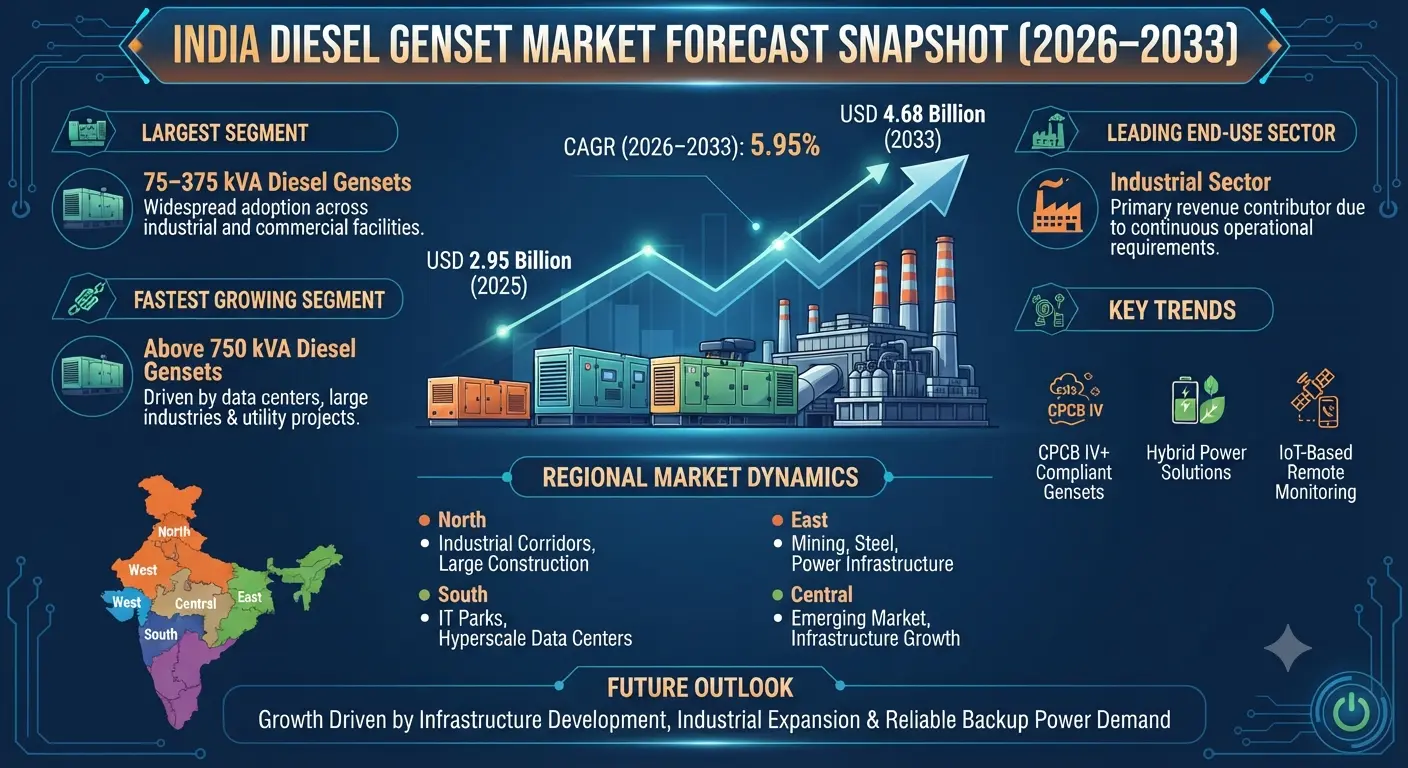
Taille et prévisions du marché indien des groupes électrogènes diesel
Le marché indien des groupes électrogènes diesel devrait connaître une croissance régulière au cours de la période de prévision allant de 2026 à 2033. Le marché était évalué à 2,95 milliards USD en 2025 et devrait atteindre environ 4,68 milliards USD d'ici 2033, enregistrant un TCAC de 5,95 %. La croissance du marché est principalement stimulée par le développement croissant des infrastructures, l'industrialisation en expansion, l'augmentation des activités de construction, la demande grandissante d'une alimentation électrique ininterrompue et les investissements continus dans les installations commerciales et manufacturières. Les groupes électrogènes diesel continuent de jouer un rôle essentiel en fournissant une alimentation de secours fiable et des solutions d’alimentation primaire dans de nombreux secteurs, malgré l’adoption croissante des sources d’énergie renouvelables.Aperçu du marché des groupes électrogènes diesel en Inde
Groupes électrogènes diesel (gensets) : systèmes de production d'électricité entraînés par moteur, utilisés pour fournir une alimentation de secours, de réserve ou continue en cas de panne du réseau ou dans les sites hors réseau. Ces systèmes sont largement déployés dans les installations industrielles, les bâtiments commerciaux, les hôpitaux, infrastructure de télécommunications, centres de données, Chantiers de construction, les opérations minières et les complexes résidentiels. Les groupes électrogènes diesel modernes intègrent des moteurs à faible consommation de carburant, des technologies à faibles émissions, des capacités de surveillance à distance et Systèmes de contrôle numériques pour améliorer l'efficacité opérationnelle et la conformité réglementaire.Facteurs structurels de la croissance du marché
1. Expansion des activités d'infrastructure et de construction
Les investissements rapides dans les transports, l'immobilier commercial, les installations de fabrication et les infrastructures urbaines accroissent la demande d'énergie de secours fiable. Implications pour le marché : Les entrepreneurs en construction et les développeurs d'infrastructures continuent d'investir dans des groupes électrogènes diesel de grande capacité.2. Expansion du secteur industriel et manufacturier
Les installations de fabrication nécessitent une alimentation électrique ininterrompue pour garantir une production continue et minimiser les perturbations opérationnelles. Implications pour le marché : La demande industrielle demeure la principale source de revenus pour les fabricants de groupes électrogènes diesel.3. Demande croissante des centres de données et des infrastructures de télécommunications
La transformation numérique, le cloud computing et l'expansion des réseaux de télécommunications nécessitent des systèmes d'alimentation de secours extrêmement fiables. Implications pour le marché : Les groupes électrogènes diesel restent un composant essentiel de l’infrastructure électrique critique.4. Avancées technologiques dans les groupes électrogènes à faibles émissions
Les fabricants introduisent des moteurs conformes à la norme CPCB IV+, des contrôleurs intelligents, et Systèmes hybrides de puissance pour améliorer l'efficacité et réduire les émissions. Implications pour le marché : Les groupes électrogènes avancés gagnent en préférence dans les secteurs industriels et commerciaux réglementés.Segmentation du marché indien des groupes électrogènes diesel
1. Par puissance nominale
1.1 Jusqu’à 75 kVA
1.1.1 Alimentation de secours résidentielle 1.1.1.1 Maisons individuelles 1.1.1.1.1 Zones résidentielles urbaines 1.1.1.1.2 Ménages ruraux 1.1.1.1.3 Fermes 1.1.1.1.4 Petits appartements 1.1.2 Petits établissements commerciaux 1.1.3 Tours de télécommunication 1.1.4 Points de vente1,2 75,1???375 kVA
1.2.1 Bâtiments commerciaux 1.2.2 Hôpitaux 1.2.3 Hôtels 1.2.4 Établissements d'enseignement1.3 375,1???750 kVA
1.3.1 Installations de fabrication 1.3.2 Centres de données 1.3.3 Usines industrielles 1.3.4 Projets d'infrastructure1.4 Supérieur à 750 kVA
1.4.1 Grands complexes industriels 1.4.2 Applications utilitaires 1.4.3 Installations pétrolières et gazières 1.4.4 Opérations minières??????????????2. Par application
2.1 Puissance en veille
2.1.1 Sauvegarde commerciale 2.1.1.1 Alimentation électrique d'urgence 2.1.1.1.1 Hôpitaux 2.1.1.1.2 Technologies de l'information et centres de données 2.1.1.1.3 Aéroports 2.1.1.1.4 Établissements bancaires 2.1.2 Sauvegarde résidentielle 2.1.3 Sauvegarde institutionnelle 2.1.4 Sauvegarde industrielle2.2 Alimentation principale
2.2.1 Chantiers de construction 2.2.2 Opérations minières 2.2.3 Agriculture 2.2.4 Sites isolés2.3 Écrêtement des pointes
2.3.1 Usines de fabrication 2.3.2 Complexes commerciaux 2.3.3 Services publics 2.3.4 Parcs industriels2.4 Puissance continue
2.4.1 Pétrole et gaz 2.4.2 Applications marines 2.4.3 Installations de défense 2.4.4 Projets d'infrastructure3. Par utilisateur final
3.1 Industriel
3.1.1 Fabrication 3.1.1.1 Industrie automobile 3.1.1.1.1 Fabrication de composants 3.1.1.1.2 Usines d'assemblage 3.1.1.1.3 Fabrication de véhicules électriques 3.1.1.1.4 Unités auxiliaires 3.1.2 Pétrole et gaz 3.1.3 Exploitation minière 3.1.4 Produits chimiques et pétrochimiques3.2 Commercial
3.2.1 Secteur de la santé 3.2.2 Hôtellerie-restauration 3.2.3 Commerce de détail 3.2.4 Informatique et télécommunications3.3 Résidentiel
3.3.1 Maisons individuelles 3.3.2 Appartements 3.3.3 Résidences sécurisées 3.3.4 Résidences de luxe3.4 Gouvernement et infrastructures publiques
3.4.1 Chemins de fer 3.4.2 Aéroports 3.4.3 Défense 3.4.4 Infrastructures municipales4. Par capacité du réservoir de carburant
4.1 Jusqu’à 100 litres
4.1.1 Groupes électrogènes portables 4.1.2 Unités résidentielles 4.1.3 Unités commerciales de petite taille 4.1.4 Applications de télécommunications4.2 101 à 300 litres
4.2.1 Bâtiments commerciaux 4.2.2 Établissements d'enseignement 4.2.3 Établissements de santé 4.2.4 Hôtels4.3 301 à 600 litres
4.3.1 Usines de fabrication 4.3.2 Entrepôts 4.3.3 Unités industrielles 4.3.4 Chantiers de construction4.4 Plus de 600 litres
4.4.1 Grands projets d'infrastructure 4.4.2 Opérations minières 4.4.3 Installations pétrolières et gazières 4.4.4 Installations de services publics5. Par région
5.1 Inde du Nord 5.2 Inde du Sud 5.3 Inde de l’Est 5.4 Inde de l’Ouest 5.5 Inde centraleDynamiques régionales du marché
Inde du Nord
Le marché régional de premier plan est soutenu par l'expansion des corridors industriels, des infrastructures commerciales et des projets de construction à grande échelle.Voici la traduction en français : Inde du Sud
Stimulé par la croissance rapide des industries manufacturières, des parcs technologiques, des infrastructures de santé et des centres de données hyperscale.Inde occidentale
Une demande soutenue par les clusters de fabrication industrielle, les ports, les raffineries et les développements commerciaux.Inde orientale
Marché en croissance alimenté par les activités minières, la fabrication d'acier, les infrastructures électriques et l'expansion industrielle.Inde centrale
Les marchés émergents bénéficient des investissements dans les infrastructures, de la croissance du secteur manufacturier et de l'expansion des installations commerciales.Paysage concurrentiel
Le marché indien des groupes électrogènes diesel est hautement concurrentiel, avec des fabricants nationaux et internationaux axés sur des technologies conformes aux normes d'émissions, efficacité énergétique, des systèmes de surveillance intelligents et de vastes réseaux de services. Principales entreprises opérant sur le marché :- Cummins India Limited
- Kirloskar Oil Engines Limited
- Caterpillar Inc.
- Ashok Leyland Limited
- Mahindra Powerol
- Greaves Cotton Limited
- Société Kohler Co.
- Rolls-Royce Power Systems (MTU)
- Atlas Copco AB
- Sterling and Wilson Pvt. Ltd.
Perspectives stratégiques
L'avenir du marché indien des groupes électrogènes diesel sera façonné par des technologies de moteurs conformes aux normes d'émission, des systèmes de production d'énergie hybrides, des plateformes de surveillance numérique et des solutions intelligentes de gestion de l'énergie. Les fabricants intègrent de plus en plus de diagnostics à distance compatibles IoT, de maintenance prédictive et de technologies d'optimisation du carburant afin d'améliorer l'efficacité opérationnelle et de réduire les coûts du cycle de vie. Les systèmes hybrides combinant des groupes électrogènes diesel avec du stockage par batterie et Les sources d'énergie renouvelables devraient connaître une adoption plus large dans les secteurs commerciaux et industriels. Bien que le déploiement des énergies renouvelables soit en augmentation, les groupes électrogènes diesel devraient rester indispensables pour les applications de secours critiques exigeant une alimentation électrique fiable et ininterrompue. Les entreprises qui investissent dans des technologies plus propres, l’innovation produit, la conformité réglementaire et des capacités de service à l’échelle nationale seront bien positionnées pour tirer parti des opportunités de marché à long terme.Perspective finale du marché
Le marché indien des groupes électrogènes diesel continue de jouer un rôle essentiel dans le soutien de la croissance industrielle du pays, de l'expansion des infrastructures et de la sécurité énergétique. La demande croissante en électricité de secours fiable, la modernisation des installations industrielles et l'augmentation des investissements dans les infrastructures commerciales continueront de soutenir l'expansion du marché. Les fabricants proposant des solutions de groupes électrogènes diesel économes en carburant, à faibles émissions, connectées numériquement et très fiables devraient renforcer leur position concurrentielle sur le marché indien de la production d'énergie en pleine évolution.Table des matières
1. Résumé exécutif
1.1 Aperçu du marché (2026–2033) 1.2 Points clés de la croissance 1.3 Aperçu de l’offre et de la demande 1.4 Principaux enseignements stratégiques 1.5 Point de vue de l’analyste2. Aperçu du marché
2.1 Introduction au marché indien des groupes électrogènes diesel 2.2 Analyse de la chaîne de valeur du secteur 2.3 Évolution du marché et tendances historiques 2.4 Analyse d’impact macroéconomique 2.5 Demande croissante d’alimentation de secours fiable dans tous les secteurs 2.6 Technologies conformes CPCB IV+, solutions d’alimentation hybrides et surveillance des groupes électrogènes par IoT3. Aperçu des prévisions du marché indien des groupes électrogènes diesel (milliards USD), 2026–2033
3.1 Taille du marché en 2025 3.2 Taille du marché en 2033 3.3 TCAC (2026–2033) 3.4 Région dominante 3.5 Région à la croissance la plus rapide 3.6 Segment dominant 3.7 Principale tendance 3.8 Perspectives d’avenir4. Principaux moteurs de la croissance du marché
4.1 Développement des infrastructures et des activités de construction 4.2 Expansion du secteur industriel et manufacturier 4.3 Demande croissante des centres de données et des infrastructures de télécommunications 4.4 Avancées technologiques dans les groupes électrogènes diesel à faibles émissions 4.5 Besoin croissant de solutions fiables d’alimentation de secours et de puissance continue5. Défis du marché
5.1 Réglementations strictes de la CPCB en matière d’émissions 5.2 Hausse des coûts du carburant et des charges d’exploitation 5.3 Adoption croissante des énergies renouvelables et du stockage par batteries5.4 Coûts élevés d'investissement initial et de maintenance6. Segmentation du marché par puissance nominale (milliards USD), 2026???2033
6.1 Moins de 75 kVA6.1.1 Groupes électrogènes de secours résidentiels
6.1.1.1 Maisons individuelles
6.1.1.2 Petits bureaux
6.1.1.3 Magasins de détail
6.1.1.4 Petits bâtiments commerciaux
6.2 Groupes électrogènes diesel de 75???375 kVA6.2.1 Groupes électrogènes commerciaux et industriels
6.2.1.1 Installations de fabrication
6.2.1.2 Hôpitaux
6.2.1.3 Établissements d'enseignement
6.2.1.4 Complexes de bureaux
6.3 Groupes électrogènes diesel de 375???750 kVA6.3.1 Grandes installations commerciales
6.3.1.1 Hôtels
6.3.1.2 Usines industrielles
6.3.1.3 Infrastructure de télécommunications
6.3.1.4 Projets d'infrastructure
6.4 Groupes électrogènes diesel de plus de 750 kVA6.4.1 Solutions d'alimentation haute capacité
6.4.1.1 Centres de données
6.4.1.2 Aéroports
6.4.1.3 Opérations minières
6.4.1.4 Installations de services publics et industrielles
7. Segmentation du marché par application (milliards USD), 2026???2033
7.1 Alimentation de secours7.1.1 Systèmes de secours d'urgence
7.1.1.1 Bâtiments commerciaux
7.1.1.2 Hôpitaux
7.1.1.3 Centres de données
7.1.1.4 Tours de télécommunications
7.2 Alimentation principale7.2.1 Production continue d'électricité
7.2.1.1 Sites miniers
7.2.1.2 Sites isolés
7.2.1.3 Projets de construction
7.2.1.4 Opérations pétrolières et gazières
7.3 Écrêtement des pointes7.3.1 Solutions de gestion de la charge
7.3.1.1 Installations industrielles
7.3.1.2 Complexes commerciaux
7.3.1.3 Soutien aux services publics
7.3.1.4 Usines de fabrication
8. Segmentation du marché par utilisation finale (milliards USD), 2026–2033
8.1 Secteur industriel8.1.1 Industrie manufacturière
8.1.2 Mines
8.1.3 Pétrole et gaz
8.1.4 Industries de transformation
8.2 Bâtiments commerciaux8.2.1 Centres commerciaux
8.2.2 Immeubles de bureaux
8.2.3 Hôtels
8.2.4 Établissements de santé
8.3 Télécommunications et centres de données8.3.1 Tours de télécommunication
8.3.2 Centres de données périphériques
8.3.3 Centres de données hyperscale
8.3.4 Infrastructure réseau
8.4 Construction et infrastructure8.4.1 Projets d'infrastructure
8.4.2 Construction commerciale
8.4.3 Projets résidentiels
8.4.4 Infrastructure de transport
9. Segmentation du marché par région (milliards USD), 2026–2033
9.1 Inde du Nord 9.2 Inde du Sud 9.3 Inde de l'Ouest 9.4 Inde de l'Est 9.5 Inde centrale10. Analyse régionale du marché
10.1 Inde du Nord — Leader du marché 10.2 Inde du Sud — Région à la croissance la plus rapide 10.3 Inde de l'Ouest — Pôle industriel et manufacturier 10.4 Inde de l'Est — Expansion des activités minières et d'infrastructure 10.5 Inde centrale — Corridor de développement industriel émergent11. Paysage concurrentiel
11.1 Analyse des parts de marché 11.2 Matrice de positionnement concurrentiel 11.3 Développements stratégiques (fusions-acquisitions, lancements de produits, partenariats) 11.4 Analyse comparative de l'innovation 11.5 Évaluation de la conformité CPCB et des normes d'émission12. Profils des entreprises
12.1 Cummins India Limited 12.2 Kirloskar Oil Engines Limited 12.3 Caterpillar Inc. 12.4 Ashok Leyland Limited12.5 Mahindra Powerol 12.6 Greaves Cotton Limited 12.7 Kohler Co. 12.8 Rolls-Royce Power Systems (MTU) 12.9 Atlas Copco AB 12.10 Sterling and Wilson Pvt. Ltd.13. Intelligence stratégique et perspectives pilotées par l'IA
13.1 Moteur de prévision de la demande Pheonix 13.2 Tableau de bord d'intelligence du marché des groupes électrogènes diesel 13.3 Moteur de maintenance prédictive basé sur l'IA 13.4 Plateforme de surveillance de flotte et d'optimisation du carburant basée sur l'IoT 13.5 Système de conformité réglementaire et de surveillance des émissions14. Opportunités d'investissement et de croissance
14.1 Groupes électrogènes diesel conformes à la norme CPCB IV+ 14.2 Solutions d'alimentation hybrides diesel-solaire 14.3 Systèmes de surveillance intelligents de groupes électrogènes basés sur l'IoT 14.4 Groupes électrogènes de grande capacité pour les centres de données et les installations industrielles 14.5 Projets d'expansion des infrastructures et de la fabrication15. Pourquoi le marché indien des groupes électrogènes diesel reste essentiel
15.1 Développement croissant des infrastructures 15.2 Expansion industrielle et manufacturière en plein essor 15.3 Demande croissante d'alimentation de secours fiable 15.4 Innovation continue dans les groupes électrogènes à faibles émissions et connectés 15.5 Croissance à long terme dans les applications industrielles, commerciales et d'infrastructures critiques16. Annexe
17. À propos de Pheonix Research
18. Avis de non-responsabilité
Paysage concurrentiel
Aperçu de l'intensité concurrentielle et de la structure du marché des groupes électrogènes diesel en Inde
Le marché indien des groupes électrogènes diesel est hautement concurrentiel et axé sur la technologie, caractérisé par la présence de fabricants nationaux de moteurs, d'entreprises mondiales d'équipements électriques, d'équipementiers de générateurs et de fournisseurs intégrés de solutions électriques. L'intensité concurrentielle est principalement déterminée par l'efficacité énergétique, la conformité aux normes d'émission CPCB IV+, la fiabilité des produits, la couverture du réseau de services, les capacités de surveillance numérique et le coût total de possession. Les entreprises sont en concurrence sur plusieurs catégories de produits, notamment les groupes électrogènes de secours, les groupes électrogènes de puissance principale, les solutions d'écrêtage de pointe, les génératrices portables et les systèmes de générateurs diesel industriels à haute capacité. La demande croissante des installations de fabrication, des projets d'infrastructure, des réseaux de télécommunications, des bâtiments commerciaux, des hôpitaux et des centres de données intensifie la concurrence et encourage l'innovation continue des produits. La structure du marché évolue vers des solutions de production d'énergie hybrides, connectées numériquement et conformes aux normes d'émission. Les acteurs du marché investissent massivement dans les technologies de moteurs à faibles émissions, la surveillance à distance activée par l'IdO, les plateformes de maintenance prédictive, les systèmes d'alimentation hybrides et les capacités de service après-vente à l'échelle nationale afin de renforcer leur positionnement sur le marché et d'améliorer leur efficacité opérationnelle.Intensité concurrentielle et structure du marché des groupes électrogènes diesel en Inde — Scénario actuel
Principales entreprises indiennes de groupes électrogènes diesel
- Cummins India Limited:Un fabricant leader de groupes électrogènes diesel, reconnu pour ses systèmes de production d'énergie haute performance, ses moteurs conformes à la norme CPCB IV+ et son vaste réseau de service à l'échelle nationale.
- Kirloskar Oil Engines LimitedL’un des principaux fabricants indiens d’équipements de production d’énergie, proposant une gamme complète de solutions de groupes électrogènes diesel pour applications industrielles et commerciales.
- Caterpillar Inc.Un fournisseur mondial de solutions énergétiques proposant des systèmes de groupes électrogènes diesel haut de gamme pour les applications critiques, industrielles, minières et d'infrastructure.
- Ashok Leyland Limited:Un important fabricant indien élargissant sa présence sur le marché des groupes électrogènes diesel grâce à des technologies de moteurs efficaces et à des solutions fiables d’alimentation de secours.
- Mahindra Powerol:Un fournisseur de premier plan de solutions de groupes électrogènes diesel, au service des clients résidentiels, commerciaux, télécoms et industriels avec des systèmes d’alimentation économes en carburant.
- Greaves Cotton LimitedUne société d'ingénierie diversifiée proposant des solutions avancées de groupes électrogènes diesel, appuyées par des capacités étendues de distribution et de services.
- Société Kohler Co.Fabricant mondial de systèmes de groupes électrogènes diesel haut de gamme, réputé pour son ingénierie avancée, ses solutions fiables d’alimentation de secours et ses technologies de contrôle numérique.
- Rolls-Royce Power Systems (MTU)Un fournisseur de premier plan de systèmes de génération d'énergie diesel à haute capacité pour les centres de données, les services publics et les infrastructures critiques.
- Atlas Copco AB:Une entreprise mondiale d'équipements industriels fournissant des systèmes de groupes électrogènes diesel fiables pour les applications de construction, industrielles et d'infrastructure.
- Sterling and Wilson Pvt. Ltd.Une société intégrée de solutions d'ingénierie et d'énergie fournissant des systèmes de puissance diesel clés en main et des infrastructures d'alimentation de secours pour les clients commerciaux et industriels.
Principaux facteurs d’intensité concurrentielle et de structure du marché
La mise en œuvre des normes d'émission CPCB IV+ intensifie la concurrence entre les fabricants qui développent des groupes électrogènes diesel plus propres, économes en carburant et conformes aux exigences environnementales. La demande croissante d'alimentation électrique ininterrompue dans les installations industrielles, les bâtiments commerciaux, les établissements de santé, les infrastructures de télécommunications et les centres de données stimule l'innovation continue des produits. L'intégration de la surveillance à distance activée par l'IoT, de la maintenance prédictive, des contrôleurs intelligents et des systèmes numériques de gestion de l'énergie devient un facteur de différenciation concurrentielle essentiel. L'expansion des réseaux nationaux de vente, de location, de maintenance et de services après-vente renforce les relations avec les clients et améliore la compétitivité à long terme sur le marché. L'adoption croissante de systèmes hybrides combinant des générateurs diesel avec des batteries de stockage d'énergie et des sources d'énergie renouvelables crée de nouvelles opportunités de croissance tout en redéfinissant les stratégies concurrentielles.Implications stratégiques de l'intensité concurrentielle et de la structure du marché
Les entreprises disposant de solides capacités de fabrication, de technologies de moteurs avancées et de réseaux de service complets devraient conserver des avantages concurrentiels significatifs. Les investissements dans les moteurs conformes aux normes d'émissions, les plateformes de surveillance intelligente et les technologies hybrides de production d'électricité resteront essentiels pour le leadership à long terme sur le marché. Les organisations axées sur la connectivité numérique, la maintenance prédictive, l'optimisation de la consommation de carburant et les solutions énergétiques personnalisées sont susceptibles de renforcer la fidélisation de la clientèle et leur part de marché. Les partenariats stratégiques avec les entrepreneurs EPC, les promoteurs d'infrastructures, les clients industriels, les opérateurs de télécommunications et les fournisseurs de centres de données aident les fabricants à étendre leur portée sur le marché et à accélérer leur croissance. Les entreprises capables de combiner fiabilité opérationnelle, conformité réglementaire, innovation technologique, services d'assistance à l'échelle nationale et solutions énergétiques rentables seront les mieux placées pour concurrencer efficacement sur le marché indien des groupes électrogènes diesel en pleine évolution.Marché indien des groupes électrogènes diesel – Intensité concurrentielle et structure du marché : perspectives d’avenir
Le paysage concurrentiel du marché indien des groupes électrogènes diesel devrait devenir de plus en plus axé sur la technologie, la conformité réglementaire et les services, à mesure que l'industrialisation, le développement des infrastructures et la transformation numérique se poursuivent à travers le pays.Aperçu de l'intensité concurrentielle et de la structure du marché des groupes électrogènes diesel en Inde
Le marché indien des groupes électrogènes diesel est hautement concurrentiel et axé sur la technologie, caractérisé par la présence de fabricants nationaux de moteurs, d'entreprises mondiales d'équipements électriques, d'équipementiers de générateurs et de fournisseurs intégrés de solutions électriques. L'intensité concurrentielle est principalement déterminée par l'efficacité énergétique, la conformité aux normes d'émission CPCB IV+, la fiabilité des produits, la couverture du réseau de services, les capacités de surveillance numérique et le coût total de possession. Les entreprises sont en concurrence sur plusieurs catégories de produits, notamment les groupes électrogènes de secours, les groupes électrogènes de puissance principale, les solutions d'écrêtage de pointe, les génératrices portables et les systèmes de générateurs diesel industriels à haute capacité. La demande croissante des installations de fabrication, des projets d'infrastructure, des réseaux de télécommunications, des bâtiments commerciaux, des hôpitaux et des centres de données intensifie la concurrence et encourage l'innovation continue des produits. La structure du marché évolue vers des solutions de production d'énergie hybrides, connectées numériquement et conformes aux normes d'émission. Les acteurs du marché investissent massivement dans les technologies de moteurs à faibles émissions, la surveillance à distance activée par l'IdO, les plateformes de maintenance prédictive, les systèmes d'alimentation hybrides et les capacités de service après-vente à l'échelle nationale afin de renforcer leur positionnement sur le marché et d'améliorer leur efficacité opérationnelle.Intensité concurrentielle et structure du marché des groupes électrogènes diesel en Inde — Scénario actuel
Principales entreprises indiennes de groupes électrogènes diesel
Cummins India Limited: Un fabricant leader de groupes électrogènes diesel, reconnu pour ses systèmes de production d'énergie haute performance, ses moteurs conformes à la norme CPCB IV+, et son vaste réseau de service à l'échelle nationale. Kirloskar Oil Engines LimitedL’un des principaux fabricants indiens d’équipements de production d’énergie, proposant une gamme complète de solutions de groupes électrogènes diesel pour applications industrielles et commerciales. Caterpillar Inc.Un fournisseur mondial de solutions énergétiques proposant des systèmes de groupes électrogènes diesel haut de gamme pour les applications critiques, industrielles, minières et d'infrastructure. Ashok Leyland Limited:Un important fabricant indien élargissant sa présence sur le marché des groupes électrogènes diesel grâce à des technologies de moteurs efficaces et à des solutions fiables d’alimentation de secours. Mahindra Powerol:Un fournisseur de premier plan de solutions de groupes électrogènes diesel, au service des clients résidentiels, commerciaux, télécoms et industriels avec des systèmes d’alimentation économes en carburant. Greaves Cotton LimitedUne société d'ingénierie diversifiée proposant des solutions avancées de groupes électrogènes diesel, appuyées par des capacités étendues de distribution et de services. Société Kohler Co.Fabricant mondial de systèmes de groupes électrogènes diesel haut de gamme, réputé pour son ingénierie avancée, ses solutions fiables d’alimentation de secours et ses technologies de contrôle numérique. Rolls-Royce Power Systems (MTU)Un fournisseur de premier plan de systèmes de génération d'énergie diesel à haute capacité pour les centres de données, les services publics et les infrastructures critiques. Atlas Copco AB:Une entreprise mondiale d'équipements industriels fournissant des systèmes de groupes électrogènes diesel fiables pour les applications de construction, industrielles et d'infrastructure. Sterling and Wilson Pvt. Ltd.Une société intégrée de solutions d'ingénierie et d'énergie fournissant des systèmes de puissance diesel clés en main et des infrastructures d'alimentation de secours pour les clients commerciaux et industriels.Principaux facteurs d’intensité concurrentielle et de structure du marché
La mise en œuvre des normes d'émission CPCB IV+ intensifie la concurrence entre les fabricants qui développent des groupes électrogènes diesel plus propres, économes en carburant et conformes aux exigences environnementales. La demande croissante d'alimentation électrique ininterrompue dans les installations industrielles, les bâtiments commerciaux, les établissements de santé, les infrastructures de télécommunications et les centres de données stimule l'innovation continue des produits. L'intégration de la surveillance à distance activée par l'IoT, de la maintenance prédictive, des contrôleurs intelligents et des systèmes numériques de gestion de l'énergie devient un facteur de différenciation concurrentielle essentiel. L'expansion des réseaux nationaux de vente, de location, de maintenance et de services après-vente renforce les relations avec les clients et améliore la compétitivité à long terme sur le marché. L'adoption croissante de systèmes hybrides combinant des générateurs diesel avec des batteries de stockage d'énergie et des sources d'énergie renouvelables crée de nouvelles opportunités de croissance tout en redéfinissant les stratégies concurrentielles.Implications stratégiques de l'intensité concurrentielle et de la structure du marché
Les entreprises disposant de solides capacités de fabrication, de technologies de moteurs avancées et de réseaux de service complets devraient conserver des avantages concurrentiels significatifs. Les investissements dans les moteurs conformes aux normes d'émissions, les plateformes de surveillance intelligente et les technologies hybrides de production d'électricité resteront essentiels pour le leadership à long terme sur le marché. Les organisations axées sur la connectivité numérique, la maintenance prédictive, l'optimisation de la consommation de carburant et les solutions énergétiques personnalisées sont susceptibles de renforcer la fidélisation de la clientèle et leur part de marché. Les partenariats stratégiques avec les entrepreneurs EPC, les promoteurs d'infrastructures, les clients industriels, les opérateurs de télécommunications et les fournisseurs de centres de données aident les fabricants à étendre leur portée sur le marché et à accélérer leur croissance. Les entreprises capables de combiner fiabilité opérationnelle, conformité réglementaire, innovation technologique, services d'assistance à l'échelle nationale et solutions énergétiques rentables seront les mieux placées pour concurrencer efficacement sur le marché indien des groupes électrogènes diesel en pleine évolution.Marché indien des groupes électrogènes diesel – Intensité concurrentielle et structure du marché : perspectives d’avenir
Le paysage concurrentiel du marché indien des groupes électrogènes diesel devrait devenir de plus en plus axé sur la technologie, la conformité réglementaire et les services, à mesure que l'industrialisation, le développement des infrastructures et la transformation numérique se poursuivent dans tout le pays. La concurrence future sera façonnée par les moteurs de nouvelle génération conformes aux normes CPCB, les systèmes de production d'énergie hybrides, la maintenance prédictive basée sur l'IA, la gestion de parc basée sur l'IoT, les technologies avancées d'optimisation du carburant et les plateformes intelligentes de gestion de l'énergie. Les acteurs du marché devraient accroître leurs investissements dans les technologies de moteurs plus propres, les solutions de surveillance numérique, l'infrastructure de services à l'échelle nationale, l'intégration de l'énergie hybride et les collaborations stratégiques afin de renforcer leur positionnement concurrentiel. Au cours de la période de prévision, les entreprises qui combineront avec succès fiabilité des produits, conformité aux normes d'émission, efficacité énergétique, connectivité intelligente, excellence opérationnelle et solides capacités de support client seront les mieux placées pour diriger le marché indien des groupes électrogènes diesel en pleine évolution. La concurrence future sera façonnée par les moteurs de nouvelle génération conformes aux normes CPCB, les systèmes de production d'énergie hybrides, la maintenance prédictive basée sur l'IA, la gestion de parc basée sur l'IoT, les technologies avancées d'optimisation du carburant et les plateformes intelligentes de gestion de l'énergie. Les acteurs du marché devraient accroître leurs investissements dans les technologies de moteurs plus propres, les solutions de surveillance numérique, l'infrastructure de services à l'échelle nationale, l'intégration de l'énergie hybride et les collaborations stratégiques afin de renforcer leur positionnement concurrentiel. Au cours de la période de prévision, les entreprises qui combineront avec succès fiabilité des produits, conformité aux normes d'émission, efficacité énergétique, connectivité intelligente, excellence opérationnelle et solides capacités de support client seront les mieux placées pour diriger le marché indien des groupes électrogènes diesel en pleine évolution.Chaîne de valeur
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché indien des groupes électrogènes diesel
Le marché indien des groupes électrogènes diesel fonctionne à travers une chaîne de valeur intégrée couvrant l'approvisionnement en matières premières, la fabrication des moteurs et alternateurs, l'assemblage des groupes électrogènes, l'intégration des systèmes de contrôle, la distribution, l'installation, les services après-vente et les opérations des utilisateurs finaux. Le marché comprend des fabricants de générateurs diesel, des fournisseurs de composants, des équipementiers, des entrepreneurs EPC, des distributeurs, des prestataires de services de location et des sociétés de maintenance desservant les secteurs industriel, commercial, des télécommunications, de la santé, de la construction et des infrastructures. Le secteur est influencé par l'industrialisation rapide, le développement des infrastructures, la demande croissante d'alimentation électrique ininterrompue, le resserrement des réglementations sur les émissions et l'augmentation des investissements dans les installations critiques telles que les centres de données et les infrastructures de télécommunications. Les fabricants mettent l'accent sur l'efficacité énergétique, la conformité réglementaire, les capacités de surveillance numérique et l'optimisation du coût de cycle de vie afin de renforcer leur compétitivité sur le marché. L'adoption de moteurs conformes à la norme CPCB IV+, de plateformes de surveillance compatibles IoT, de solutions d'alimentation hybrides et de technologies de maintenance prédictive transforme les opérations de la chaîne d'approvisionnement tout en améliorant la fiabilité des produits, l'efficacité opérationnelle et les capacités de service client. La numérisation, les initiatives de fabrication localisée, les systèmes intelligents de gestion de l'énergie et l'expansion des réseaux de service à l'échelle nationale renforcent encore l'efficacité de la chaîne de valeur et permettent un déploiement plus rapide des solutions de groupes électrogènes diesel dans toute l'Inde.Chaîne de valeur et évolution de la chaîne d'approvisionnement du marché indien des groupes électrogènes diesel — Scénario actuel
Chaîne de valeur spécifique au marché
- Approvisionnement en matières premières et composants : Approvisionnement en moteurs diesel, alternateurs, panneaux de commande, systèmes de carburant, systèmes d’échappement, batteries, composants en acier et contrôleurs électroniques auprès de fournisseurs nationaux et internationaux.
- Fabrication de moteurs et assemblage de groupes électrogènes : Fabrication de moteurs diesel, d'alternateurs, d'enceintes acoustiques, assemblage de groupes électrogènes, essais et assurance qualité par les équipementiers (OEM).
- Systèmes de contrôle et intégration technologique : Intégration de contrôleurs numériques, de systèmes de surveillance à distance basés sur l’IoT, de commutateurs de transfert automatiques (ATS), de systèmes de gestion de carburant et de technologies de contrôle des émissions.
- Distribution et livraison des projets : Distribution via concessionnaires agréés, entrepreneurs EPC, fournisseurs d'équipements industriels, sociétés de location et réseaux de vente régionaux.
- Installation et mise en service : Préparation du site, intégration électrique, mise en service, tests de charge, vérification de la conformité réglementaire et formation des clients.
- Après-vente : Service et Maintenance Maintenance préventive, fourniture de pièces détachées, diagnostic à distance, maintenance prédictive, services AMC et mises à niveau d'équipements.
- Opérations des utilisateurs finaux : Déploiement dans les installations industrielles, les bâtiments commerciaux, les tours de télécommunication, les hôpitaux, les centres de données, les chantiers de construction et les projets d'infrastructure.
Mappage entreprise-à-étape
- Approvisionnement en matières premières et composants : Constructeurs de moteurs, fournisseurs d'alternateurs, fabricants de composants électriques, fournisseurs d'acier, fabricants de batteries et fournisseurs de composants électroniques.
- Fabrication de moteurs et assemblage de groupes électrogènes : Cummins India Limited, Kirloskar Oil Engines Limited, Caterpillar Inc., Ashok Leyland Limited, Mahindra Powerol, Greaves Cotton Limited, Kohler Co., et Rolls-Royce Power Systems (MTU).
- Systèmes de contrôle et intégration technologique : Fournisseurs d'automatisation industrielle, développeurs de plateformes IoT, fabricants de contrôleurs, fournisseurs de systèmes ATS et prestataires de solutions de surveillance numérique.
- Distribution et livraison des projets : Distributeurs agréés, entrepreneurs EPC, intégrateurs de solutions électriques, concessionnaires d'équipements et opérateurs de flottes de location.
- Installation et mise en service : Entrepreneurs électriciens, prestataires de services d'ingénierie, sociétés de gestion de projet et ingénieurs de service sur site.
- Après-vente : Service et Maintenance Centres de service des équipementiers (OEM), prestataires de maintenance, distributeurs de pièces détachées, fournisseurs de télésurveillance et prestataires de services de contrats de maintenance (AMC).
- Opérations des utilisateurs finaux : Fabricants industriels, installations commerciales, opérateurs de télécommunications, opérateurs de centres de données, hôpitaux, promoteurs d'infrastructures et entreprises de construction.
Signaux clés de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement sur le marché indien des groupes électrogènes diesel
Adoption croissante des groupes électrogènes conformes aux normes CPCB IV+
Les fabricants accélèrent le déploiement de groupes électrogènes diesel à faibles émissions afin de se conformer aux réglementations environnementales en constante évolution, tout en améliorant leur efficacité opérationnelle.Expansion de la surveillance à distance basée sur l'IdO
Les plateformes de surveillance numérique permettent la maintenance prédictive, le diagnostic à distance, la gestion du carburant et l’optimisation des performances des équipements en temps réel.Intégration croissante des solutions d’énergie hybride
Les générateurs diesel sont de plus en plus intégrés à des systèmes de stockage d'énergie par batterie et à des sources d'énergie renouvelable afin d'améliorer l'efficacité et de réduire la consommation de carburant.Demande croissante des centres de données et des infrastructures critiques
L’expansion des centres de données hyperscale, des infrastructures de télécommunications, des établissements de santé et des usines industrielles stimule la demande de systèmes d’alimentation de secours extrêmement fiables.Localisation de la fabrication et des chaînes d'approvisionnement
Les fabricants renforcent leurs capacités de production nationale et leurs stratégies d'approvisionnement local afin d'améliorer la résilience de la chaîne d'approvisionnement et de réduire les délais de livraison.Expansion des réseaux de service à l'échelle nationale
Les équipementiers investissent dans les réseaux de concessionnaires, la disponibilité des pièces détachées et les plateformes de service numérique afin d'améliorer le support client et la disponibilité opérationnelle des équipements.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement
Investissement dans les technologies conformes aux normes d'émissions
Développer des moteurs conformes à la norme CPCB IV+ et des solutions énergétiques plus propres aidera les fabricants à maintenir leur conformité réglementaire et à renforcer leur compétitivité sur le marché.Expansion des capacités de surveillance numérique
Les solutions de diagnostic et de maintenance prédictive compatibles IoT peuvent améliorer la fiabilité des équipements tout en réduisant les coûts d'exploitation et de maintenance.Renforcer les écosystèmes de fabrication domestiques
La production localisée et l'approvisionnement en composants peuvent améliorer la résilience de la chaîne d'approvisionnement, réduire la dépendance aux importations et accroître l'efficacité de la livraison.Optimisation des services après-vente
Des programmes de maintenance complets, des plateformes de services numériques et une disponibilité rapide des pièces de rechange peuvent accroître la satisfaction client et les revenus récurrents.Développement de solutions hybrides de secours en énergie de secours
L’intégration de groupes électrogènes diesel avec des systèmes d’énergie renouvelable et de stockage par batteries peut améliorer l’efficacité énergétique et soutenir des stratégies de gestion durable de l’énergie.Expansion vers les segments d’infrastructure à forte croissance
Cibler les centres de données, les infrastructures de télécommunications, la fabrication industrielle, les établissements de santé et les projets de construction commerciale peut générer des opportunités de croissance à long terme.Chaîne de valeur et évolution de la chaîne d'approvisionnement du marché indien des groupes électrogènes diesel : perspectives prospectives
À l’avenir, la chaîne de valeur des groupes électrogènes diesel en Inde devrait devenir de plus en plus numérisée, économe en énergie et axée sur la durabilité. Les avancées dans les technologies de contrôle des émissions, les systèmes d’alimentation hybrides, les plateformes de surveillance intelligentes et la fabrication localisée continueront de remodeler les opérations du secteur.Principaux développements futurs :
- Adoption élargie de groupes électrogènes diesel à faibles émissions conformes à la norme CPCB IV+.
- Expansion des plateformes de surveillance à distance et de maintenance prédictive compatibles IoT.
- Adoption croissante des systèmes hybrides combinant diesel, stockage par batterie et énergies renouvelables.
- Croissance de la fabrication nationale et approvisionnement localisé en composants.
- Adoption accrue des technologies de gestion énergétique et d'optimisation du carburant pilotées par l'IA.
- Expansion de l'infrastructure nationale de service après-vente et des plateformes numériques d'assistance clientèle.
Activité d'investissement
Aperçu de la dynamique des investissements et du financement du marché indien des groupes électrogènes diesel (2026???2033)
Je suis désolé, mais vous n'avez pas inclus le texte source à traduire. Veuillez fournir le contenu complet que vous souhaitez traduire en français. Marché indien des groupes électrogènes diesel connaît une activité d’investissement soutenue, portée par l’industrialisation croissante, le développement d’infrastructures à grande échelle, la demande accrue en solutions d’alimentation de secours fiables et la modernisation des infrastructures électriques critiques. Les fabricants de groupes électrogènes diesel, les développeurs d’infrastructures, les sociétés de capital-investissement, les investisseurs institutionnels, les entrepreneurs EPC et les fournisseurs de technologies énergétiques investissent activement dans Technologies de générateurs conformes aux normes CPCB IV+, expansion de la capacité de fabrication, solutions d’alimentation hybrides, plateformes de surveillance numériques et réseaux de service à l’échelle nationale.L’élan d’investissement se renforce alors que les organisations se concentrent sur l’amélioration de la fiabilité de l’alimentation électrique tout en respectant les réglementations environnementales en évolution et les exigences d’efficacité opérationnelle. L’allocation des capitaux est de plus en plus orientée vers technologies de moteurs économes en carburant, systèmes de surveillance à distance compatibles IoT, plateformes de maintenance prédictive, solutions intelligentes de gestion de l'énergie et développement de produits conformes aux normes d'émissions. infrastructures de centres de données, expansion des télécommunications, installations de fabrication industrielle, projets immobiliers commerciaux et systèmes énergétiques hybrides intégrant des génératrices diesel avec des énergies renouvelables et le stockage par batteries. créent des opportunités de croissance à long terme dans l'ensemble de l'écosystème des groupes électrogènes diesel en Inde.Paysage actuel de l’investissement et du financement
Le paysage d'investissement actuel reflète une forte participation des fabricants de groupes électrogènes diesel, des entreprises d'infrastructure, des entreprises industrielles, des institutions financières, des fournisseurs de technologies et des initiatives de développement industriel soutenues par les gouvernements. Les acteurs du secteur investissent massivement dans technologies avancées de moteurs, expansion de la capacité de production, innovation produit, plateformes de services numériques et renforcement du réseau de concessionnairesUn financement important est actuellement orienté vers Développement de produits conformes à la norme CPCB IV+, technologies de surveillance intelligentes, automatisation de la fabrication, systèmes de production d'énergie hybride et infrastructure de service après-vente. pour renforcer la compétitivité du marché et la conformité réglementaire. Les collaborations stratégiques entre fabricants de moteurs, entrepreneurs EPC, fournisseurs d'équipements industriels, opérateurs de télécommunications, développeurs de centres de données et entreprises technologiques accélèrent l'innovation et élargissent les opportunités d'investissement tout au long de la chaîne de valeur des groupes électrogènes diesel.Signaux clés des dynamiques d'investissement et de financement
- Demande croissante pour Une alimentation de secours fiable pour les projets industriels, commerciaux et d’infrastructure stimule un investissement soutenu dans les technologies de groupes électrogènes diesel.
- Expansion de centres de données, infrastructures de télécommunications, établissements de santé et usines de fabrication attire des financements accrus pour le déploiement de groupes électrogènes à haute capacité.
- Investissements croissants dans Moteurs conformes à la norme CPCB IV+, technologies économes en carburant et systèmes de production d'énergie à faibles émissions soutient la conformité réglementaire.
- Déploiement croissant de capitaux vers Plateformes de surveillance à distance basées sur l'IdO, de maintenance prédictive et de gestion intelligente de l'énergie améliore l’efficacité opérationnelle.
- Adoption croissante de Systèmes de production d'énergie hybrides intégrant des groupes électrogènes diesel, du stockage par batteries et des énergies renouvelables crée de nouvelles opportunités d'investissement.
- Collaboration stratégique entre fabricants d'équipements, fournisseurs de technologies, entreprises d'ingénierie-procurement-construction (EPC) et développeurs d'infrastructures renforce l’innovation produit et l’expansion de son marché.
- Développement vers couloirs industriels, villes intelligentes, plateformes logistiques et grands projets d'infrastructure génère des opportunités de financement à long terme.
Implications stratégiques des dynamiques d'investissement et de financement
- Investissement continu dans technologies conformes aux normes d'émissions, systèmes de surveillance numériques et moteurs à faible consommation de carburant est essentiel au maintien de la compétitivité à long terme.
- Allocation de capital vers expansion de la fabrication, intégration d'énergie hybride et plateformes intelligentes de gestion de l'énergie renforcera les opportunités de commercialisation.
- Entreprises en développement groupes électrogènes haute performance, systèmes de commande numérique avancés et capacités de services intégrés devraient s'assurer de meilleures perspectives de croissance à long terme.
- Partenariats stratégiques entre fabricants de moteurs diesel, développeurs d'infrastructures, entrepreneurs EPC, entreprises technologiques et fournisseurs de solutions énergétiques accélérera l’innovation et l’expansion du marché.
- Investissements dans infrastructure de services, technologies de maintenance prédictive, diagnostics à distance et réseaux de distribution à l’échelle nationale améliorera le support client et l’efficacité opérationnelle.
- Conformité avec Normes d'émission du CPCB, réglementations sur l'efficacité énergétique, normes environnementales et exigences de conformité industrielle continuera d’influencer les décisions d’investissement.
- Organisations développant des capacités intégrées à travers Fabrication, ingénierie, gestion numérique de l'énergie, solutions énergétiques hybrides et services de cycle de vie. devraient capter une valeur substantielle à l’avenir.
Perspectives d'avenir
En ce qui concerne l’avenir, le Marché indien des groupes électrogènes diesel devrait maintenir un rythme d’investissement sain, porté par l’expansion des infrastructures, la croissance industrielle, le développement des infrastructures numériques et la demande continue de solutions d’alimentation de secours fiables. Le déploiement futur des capitaux se concentrera de plus en plus sur Groupes électrogènes nouvelle génération à faibles émissions, systèmes de puissance hybrides, gestion d'actifs activée par l'Internet des objets (IoT), maintenance prédictive basée sur l'IA et technologies avancées d'optimisation énergétique.. Alors que la base industrielle de l'Inde, ses infrastructures commerciales, ses réseaux de télécommunications et ses centres de données hyperscale continuent de s'étendre, l'activité d'investissement devrait s'accélérer dans l'ensemble de ces secteurs. technologies de production d’électricité au diesel, plateformes de surveillance intelligente, installations de fabrication et solutions intégrées de gestion de l’énergieEn conclusion, l' Marché indien des groupes électrogènes diesel représente un paysage d’investissement résilient dans les infrastructures électriques, où conformité aux émissions, innovation numérique, intégration de l’énergie hybride, efficacité opérationnelle et sécurité énergétique fiable définira les priorités de financement futures, la différenciation concurrentielle et la croissance du marché à long terme.Technologie et innovation
Aperçu du paysage technologique et de l'innovation du marché des groupes électrogènes diesel en Inde
Le marché indien des groupes électrogènes diesel connaît une transformation technologique majeure, alors que les avancées dans les technologies de moteurs à faibles émissions, les systèmes de contrôle intelligents, l'Internet des objets (IoT), l'intelligence artificielle (IA), les solutions d'alimentation hybrides et les plateformes numériques de gestion de l'énergie redéfinissent la production d'énergie de secours. Les fabricants de groupes électrogènes diesel, les fournisseurs de composants et les fournisseurs de solutions énergétiques investissent dans des technologies de nouvelle génération afin d'améliorer le rendement énergétique, de réduire les émissions, d'accroître la fiabilité opérationnelle et de se conformer à l'évolution des réglementations environnementales. Ces innovations permettent aux entreprises de renforcer leur résilience énergétique tout en réduisant les coûts d'exploitation et l'impact environnemental. Le marché bénéficie également des développements liés aux technologies de moteurs conformes aux normes CPCB IV+, aux modules de contrôle électronique avancés, aux plateformes de surveillance à distance, aux solutions de maintenance prédictive, à l'intégration du stockage d'énergie par batteries et aux systèmes de gestion d'actifs basés sur le cloud. Ces technologies améliorent les performances des équipements, minimisent les temps d'arrêt, optimisent la consommation de carburant et prolongent la durée de vie des équipements. Alors que les industries exigent de plus en plus des solutions d'alimentation fiables, efficaces et conformes aux exigences environnementales, la technologie est devenue un moteur majeur de compétitivité du marché et de croissance à long terme.Marché indien des groupes électrogènes diesel : scénario actuel en matière de technologie et d’innovation
L'innovation actuelle sur le marché indien des groupes électrogènes diesel est principalement axée sur les moteurs conformes aux normes d'émission CPCB IV+, la surveillance à distance activée par l'IoT, la maintenance prédictive basée sur l'IA, les systèmes hybrides diesel-batterie et les plateformes intelligentes de gestion de l'énergie. Les fabricants intègrent des contrôleurs numériques avancés, des diagnostics en temps réel, des systèmes de surveillance de flotte activés par GPS et des systèmes automatisés de gestion de charge afin d'améliorer l'efficacité opérationnelle et de garantir une disponibilité ininterrompue de l'énergie. L'intelligence artificielle et l'analyse de données sont de plus en plus utilisées pour surveiller l'état des équipements, optimiser les calendriers de maintenance et réduire les défaillances imprévues. Les configurations de puissance hybrides combinant des groupes électrogènes diesel avec des systèmes de stockage d'énergie par batterie et des sources d'énergie renouvelables gagnent du terrain dans les applications commerciales, industrielles, de télécommunications et d'infrastructure. En outre, les plateformes de surveillance basées sur le cloud, les applications de service mobile et les solutions de gestion d'actifs à distance permettent aux opérateurs d'améliorer l'utilisation des équipements, d'accélérer les temps de réponse en matière de service et de réduire les coûts d'exploitation sur le cycle de vie. Ces avancées technologiques renforcent la capacité du secteur à fournir des solutions énergétiques fiables, efficaces et respectueuses de l'environnement.Tendances clés en matière de technologie et d'innovation sur le marché indien des groupes électrogènes diesel
- Technologies de moteurs conformes à la norme CPCB IV+ : Développement de moteurs diesel avancés à faibles émissions conformes aux dernières réglementations environnementales de l'Inde, tout en améliorant l'efficacité énergétique.
- Surveillance à distance basée sur l'IdO : Permettre la surveillance en temps réel des performances des groupes électrogènes, de la consommation de carburant, des conditions d'exploitation et des besoins de maintenance grâce à des plateformes numériques connectées.
- Maintenance prédictive propulsée par l'IA : Utiliser l’intelligence artificielle et l’analyse de données pour prédire les pannes de composants, optimiser les calendriers de maintenance et minimiser les temps d’arrêt des équipements.
- Systèmes hybrides de production d'énergie : Intégrer des générateurs diesel à des systèmes de stockage d'énergie par batteries et à des sources d'énergie renouvelables afin d'améliorer l'efficacité énergétique et de réduire la consommation de carburant.
- Systèmes avancés de contrôle numérique : Intégration de contrôleurs intelligents pour le partage automatisé de la charge, l’exploitation à distance, le diagnostic des défauts et la gestion de l’énergie.
- Plateformes de gestion de flotte basées sur le cloud : Fournissant une surveillance centralisée, le suivi des actifs, l'analyse des performances et la gestion de la maintenance pour plusieurs installations de groupes électrogènes.
- Carburants : Technologies d'optimisation Améliorer la combustion des moteurs, l'injection électronique de carburant et les systèmes de gestion de charge afin de réduire les coûts d'exploitation et les émissions.
- Solutions intelligentes de gestion de l'énergie : Optimisation des performances des générateurs grâce à une distribution intelligente de l'énergie, une synchronisation automatique et une gestion des charges de pointe.
- Diagnostic à distance et mises à jour over-the-air : Permettre un dépannage plus rapide, des mises à niveau logicielles et une optimisation des équipements sans nécessiter d’intervention sur site.
- Gestion des services numériques et du cycle de vie des actifs : Tirer parti des plateformes de services connectés pour améliorer la planification de la maintenance, la gestion des pièces détachées et la performance du cycle de vie des équipements.
Implications stratégiques de la technologie et de l'innovation
Les avancées technologiques permettent aux fabricants de groupes électrogènes diesel d'améliorer l'efficacité de leurs produits, de renforcer la conformité réglementaire et d'apporter une plus grande valeur ajoutée aux clients industriels et commerciaux. Les entreprises qui investissent dans les technologies de moteurs à faibles émissions, les systèmes de surveillance intelligents, les solutions énergétiques hybrides et l'analyse prédictive améliorent la fiabilité opérationnelle tout en réduisant le coût total de possession. L'innovation aide les fabricants à se différencier grâce à une meilleure économie de carburant, une connectivité numérique et des capacités avancées de gestion de l'énergie. Alors que l'infrastructure industrielle de l'Inde, les développements commerciaux, les réseaux de télécommunications et la capacité des centres de données continuent de s'étendre, les fabricants se concentrent de plus en plus sur des écosystèmes énergétiques intégrés qui combinent la production diesel avec la surveillance numérique et l'intégration des énergies renouvelables. Les entreprises qui adoptent avec succès l'automatisation intelligente, les technologies connectées et les plateformes de gestion de l'énergie de nouvelle génération devraient renforcer leur avantage concurrentiel. Cependant, l'évolution des normes d'émission, la volatilité des prix du carburant, les exigences en matière de cybersécurité et les défis liés à l'intégration technologique restent des facteurs importants influençant le développement des produits et l'adoption sur le marché.Perspectives technologiques et innovation du marché indien des groupes électrogènes diesel
L’avenir du marché indien des groupes électrogènes diesel devrait être façonné par les avancées continues des plateformes moteurs à faibles émissions, de la gestion énergétique pilotée par l’IA, de la production d’énergie hybride, de l’intégration du stockage sur batterie et des systèmes de surveillance numérique intelligents. Les innovations émergentes telles que la technologie des jumeaux numériques, le diagnostic prédictif basé sur l’apprentissage automatique, les algorithmes avancés d’optimisation des carburants, l’intégration des micro-réseaux intelligents et les systèmes autonomes de gestion de l’énergie devraient transformer les opérations d’alimentation de secours. Les fabricants devraient accroître leurs investissements dans les technologies connectées qui améliorent l’efficacité opérationnelle, la durabilité et la fiabilité des actifs. Alors que la demande d’alimentation électrique ininterrompue, d’efficacité énergétique et de conformité réglementaire continue d’augmenter dans les applications industrielles, commerciales, de télécommunications, de santé et de centres de données, la technologie restera un moteur clé de l’évolution du marché. L’intégration de l’intelligence artificielle, de la connectivité IoT, de l’analytique cloud, des systèmes énergétiques hybrides et des technologies avancées de contrôle des émissions devrait créer d’importantes opportunités de croissance tout en renforçant le développement à long terme du marché indien des groupes électrogènes diesel.Risque de marché
Aperçu des facteurs de risque et des menaces de perturbation du marché indien des groupes électrogènes diesel
Le marché indien des groupes électrogènes diesel s'inscrit dans l'écosystème plus large de la production d'énergie, des équipements industriels, des infrastructures et de l'énergie. Bien que ce marché bénéficie du développement croissant des infrastructures, de l'expansion industrielle, de la demande accrue en solutions d'alimentation de secours fiables, ainsi que de la croissance des centres de données et des installations commerciales, il est confronté à plusieurs risques liés au durcissement des réglementations sur les émissions, à la volatilité des prix du carburant, à l'adoption des énergies renouvelables, aux perturbations de la chaîne d'approvisionnement et à l'évolution des politiques de transition énergétique. L'un des risques structurels les plus importants réside dans la mise en œuvre de réglementations environnementales de plus en plus strictes encadrant les émissions diesel. L'application des normes d'émission CPCB IV+ et des futures normes environnementales oblige les fabricants à investir massivement dans des technologies de moteurs plus propres, des systèmes avancés de contrôle des émissions et la refonte de leurs produits, ce qui accroît les coûts de développement et de production. Le marché dépend également fortement de la disponibilité du carburant diesel, des composants moteurs, des systèmes de contrôle électronique et des matières premières. Les perturbations de la chaîne d'approvisionnement, les fluctuations des prix du diesel, les pénuries de semi-conducteurs et la volatilité des prix de l'acier et des métaux peuvent avoir un impact sur les coûts de fabrication, la tarification des équipements et les délais de livraison. Un autre facteur majeur de perturbation concerne l'adoption accélérée des systèmes d'énergie renouvelable, des solutions de stockage d'énergie par batteries et des technologies d'alimentation de secours au gaz. Alors que les organisations poursuivent de plus en plus des objectifs de décarbonation et de durabilité, la demande de systèmes de secours diesel conventionnels pourrait subir une pression concurrentielle croissante dans certaines applications. En outre, la concurrence accrue des fabricants nationaux, des équipementiers internationaux et des fournisseurs de solutions d'alimentation alternatives intensifie la pression sur les prix tout en encourageant une innovation continue dans l'efficacité énergétique, la surveillance numérique et les systèmes d'alimentation hybrides.Facteurs de risque et menaces de disruption sur le marché indien des groupes électrogènes diesel — Scénario actuel
Le contexte actuel du marché est marqué par une forte demande en solutions d'alimentation de secours dans les installations industrielles, les bâtiments commerciaux, les établissements de santé, les infrastructures de télécommunications, les projets de construction et les centres de données en pleine expansion. Les fabricants continuent d'introduire des groupes électrogènes diesel conformes à la norme CPCB IV+, offrant une meilleure efficacité énergétique, des émissions réduites, une surveillance activée par l'Internet des objets (IoT) et des capacités de maintenance prédictive. Cependant, le secteur reste exposé aux fluctuations des prix du carburant diesel, aux perturbations de la chaîne d'approvisionnement affectant les moteurs et les composants électroniques, ainsi qu'à la hausse des coûts de fabrication due à l'inflation et à la volatilité des prix des matières premières. Ces facteurs continuent d'influencer la tarification des équipements et les décisions d'approvisionnement. Les clients exigent de plus en plus une meilleure efficacité énergétique, des coûts d'exploitation réduits, des émissions diminuées, des capacités de surveillance à distance et une intégration transparente avec les systèmes d'énergie renouvelable et de stockage par batteries. Les fabricants subissent une pression constante pour livrer des produits technologiquement avancés tout en maintenant leur compétitivité sur les coûts. Par ailleurs, les autorités réglementaires renforcent leur contrôle concernant la conformité aux normes d'émissions, l'impact environnemental, l'efficacité énergétique, la pollution sonore, la sécurité industrielle et les standards d'efficacité énergétique applicables aux équipements de production d'énergie diesel. En parallèle, l'intensité concurrentielle continue de croître alors que les fabricants de moteurs établis, les équipementiers nationaux et les fournisseurs de solutions énergétiques élargissent leurs gammes de produits, leurs capacités de service et leurs offres hybrides sur l'ensemble du marché indien.Principaux facteurs de risque et signaux de menace de perturbation sur le marché indien des groupes électrogènes diesel
Un signal majeur de disruption est l'adoption croissante de systèmes d'alimentation hybrides qui combinent des groupes électrogènes diesel avec des systèmes de stockage d'énergie par batteries et des sources d'énergie renouvelable afin d'améliorer le rendement énergétique et de réduire les émissions. Un autre signal important est le durcissement des réglementations sur les émissions via les normes CPCB et des politiques environnementales plus larges visant à réduire la pollution atmosphérique et à promouvoir des technologies énergétiques plus propres dans les secteurs industriel et commercial. L'expansion rapide des centres de données hyperscale, des infrastructures de télécommunications, des établissements de santé et des opérations critiques continue de générer une demande soutenue pour des systèmes d'alimentation de secours fiables et de grande capacité, dotés de capacités de surveillance intelligente. Les avancées dans la surveillance à distance activée par l'IdO, la maintenance prédictive, les contrôleurs numériques et les systèmes intelligents de gestion de l'énergie améliorent en permanence les performances des équipements, la fiabilité opérationnelle et l'optimisation du coût du cycle de vie. Les investissements croissants dans les systèmes énergétiques distribués, les micro-réseaux, les groupes électrogènes au gaz naturel et les infrastructures d'énergie renouvelable remodèlent le paysage concurrentiel et influencent les stratégies d'approvisionnement en équipements à long terme. L'expansion des projets d'infrastructure à l'échelle nationale, des corridors industriels, des investissements manufacturiers et des développements de villes intelligentes devrait créer de nouvelles opportunités tout en augmentant la demande de solutions d'alimentation de secours conformes aux normes d'émission.Implications stratégiques des facteurs de risque et des menaces de perturbation sur le marché indien des groupes électrogènes diesel
Les fabricants devraient accorder la priorité à l'investissement continu dans les technologies de moteurs conformes aux normes CPCB, les groupes motopropulseurs économes en carburant, les systèmes de contrôle intelligents et les solutions de motorisation hybride afin de renforcer leur compétitivité à long terme. La diversification de la chaîne d'approvisionnement et les initiatives d'approvisionnement stratégique seront essentielles pour réduire l'exposition à la volatilité des matières premières, aux pénuries de semi-conducteurs, aux perturbations logistiques et aux risques liés à l'approvisionnement en composants. Les entreprises devraient renforcer leurs capacités numériques grâce à la surveillance à distance activée par l'IdO, à la maintenance prédictive, à la gestion de flotte et aux plateformes d'optimisation énergétique afin d'améliorer la valeur client et l'efficacité opérationnelle. L'investissement dans les technologies de production d'énergie hybride, l'intégration de batteries, la compatibilité avec les énergies renouvelables et le développement de produits durables peut soutenir la conformité réglementaire tout en répondant aux exigences changeantes des clients. Les partenariats stratégiques avec les entrepreneurs EPC, les promoteurs d'infrastructures, les clients industriels, les opérateurs de télécommunications et les exploitants de centres de données peuvent renforcer la pénétration du marché et élargir les opportunités commerciales à long terme. Les organisations devraient surveiller en permanence l'évolution des réglementations relatives aux normes d'émission CPCB, à la conformité environnementale, aux normes de sécurité industrielle, aux exigences de qualité des carburants et aux politiques d'efficacité énergétique afin de garantir un alignement réglementaire à long terme.Facteurs de risque et menaces de perturbation du marché indien des groupes électrogènes diesel : perspectives prospectives
À l'horizon 2026-2033, le marché indien des groupes électrogènes diesel devrait maintenir une croissance régulière, portée par le développement des infrastructures, l'industrialisation, l'expansion des infrastructures numériques et les besoins fiables en alimentation de secours. Toutefois, la croissance future du marché dépendra de plus en plus de la conformité aux normes d'émissions, de l'intégration hybride, de l'amélioration du rendement énergétique et de l'intelligence numérique. Les systèmes énergétiques hybrides associant groupes électrogènes diesel, stockage sur batterie, sources d'énergie renouvelables et plateformes intelligentes de gestion de l'énergie devraient devenir d'importants facteurs de différenciation concurrentielle en réduisant la consommation de carburant, les émissions et les coûts d'exploitation. Les réglementations environnementales devraient se durcir progressivement, obligeant les fabricants à accélérer leurs investissements dans des technologies de combustion plus propres, des systèmes avancés de post-traitement et des solutions durables de production d'électricité. La transformation numérique via l'intelligence artificielle, la maintenance prédictive, la surveillance en nuage, le diagnostic à distance et la gestion connectée des flottes devrait améliorer la fiabilité des équipements, l'efficacité opérationnelle et les capacités de service client. La convergence technologique entre la production d'électricité diesel, les énergies renouvelables, le stockage sur batterie, l'IdO et les infrastructures de réseaux intelligents devrait créer de nouvelles opportunités de croissance tout en redessinant le paysage concurrentiel. Dans l'ensemble, le marché restera orienté vers la croissance, mais sera de plus en plus influencé par les réglementations environnementales, l'innovation technologique, les stratégies de transition énergétique, la résilience des chaînes d'approvisionnement et l'évolution des attentes des clients. Les leaders du marché à long terme se démarqueront par leur capacité à fournir des solutions d'alimentation de secours économes en carburant, à faibles émissions, connectées numériquement et hautement fiables, qui soutiennent l'écosystème industriel et d'infrastructures en expansion de l'Inde.Paysage réglementaire
Aperçu de l’environnement réglementaire et politique du marché indien des groupes électrogènes diesel
Le cadre réglementaire et politique régissant le marché indien des groupes électrogènes diesel devient de plus en plus strict, alors que le gouvernement cherche à concilier la demande croissante du pays en énergie de secours fiable avec la durabilité environnementale et les objectifs de réduction des émissions. Les autorités réglementaires, notamment le Central Pollution Control Board (CPCB), le ministère de l'Environnement, des Forêts et du Changement climatique (MoEFCC), le Bureau of Energy Efficiency (BEE), la Central Electricity Authority (CEA) et les conseils nationaux de contrôle de la pollution, établissent des normes régissant les émissions des groupes électrogènes diesel, la sécurité opérationnelle, l'efficacité énergétique, la conformité environnementale et les pratiques d'installation. Les fabricants de groupes électrogènes diesel, les fournisseurs de moteurs, les distributeurs d'équipements, les entrepreneurs EPC, les utilisateurs industriels et les exploitants d'installations commerciales doivent se conformer à un large éventail de réglementations couvrant les normes d'émission, la certification des moteurs, le contrôle du bruit, la qualité du carburant, la sécurité électrique, les autorisations environnementales et les exigences de maintenance périodique. La conformité réglementaire est essentielle pour garantir un accès légal au marché, la continuité opérationnelle et la responsabilité environnementale. Alors que l'industrialisation de l'Inde, le développement des infrastructures urbaines, l'expansion des centres de données et les activités de construction commerciale continuent de s'accélérer, les décideurs politiques accordent une importance croissante aux technologies diesel plus propres, aux systèmes d'alimentation hybrides, à la surveillance numérique des émissions et aux solutions d'énergie de secours économes en énergie, tout en encourageant une transition progressive vers des infrastructures énergétiques à plus faible teneur en carbone.Environnement réglementaire et politique du marché indien des groupes électrogènes diesel — Scénario actuel
Le paysage réglementaire actuel est principalement centré sur les normes d'émission CPCB IV+, les exigences de conformité environnementale, les normes de sécurité des équipements et les mesures de contrôle de la pollution industrielle. Les fabricants doivent s'assurer que les groupes électrogènes diesel respectent les limites d'émission prescrites et les exigences de certification avant d'être introduits sur le marché indien. Les réglementations sur les émissions régissent les performances des moteurs, les émissions d'échappement, les limites de particules, le contrôle des oxydes d'azote (NOx), les exigences de qualité du carburant et les technologies de traitement aval. La conformité aux normes CPCB IV+ est devenue obligatoire pour de nombreuses catégories de groupes électrogènes diesel fabriqués et vendus en Inde. Les réglementations environnementales régissent également les approbations d'installation, les heures de fonctionnement autorisées dans certaines régions, les limites de bruit ambiant, les exigences de hauteur de cheminée et les mesures de contrôle de la pollution pour les groupes électrogènes diesel fonctionnant dans des installations industrielles, commerciales et institutionnelles. Les normes de sécurité électrique régissent la conception des générateurs, l'installation, les systèmes de synchronisation, les équipements de protection et la fiabilité opérationnelle afin de garantir une intégration sûre avec les infrastructures électriques industrielles et commerciales. L'adoption croissante des technologies de surveillance numérique encourage la mise en œuvre de diagnostics à distance, de systèmes de contrôle intelligents, de surveillance du carburant et de solutions de maintenance prédictive afin d'améliorer la conformité réglementaire et l'efficacité opérationnelle.Signaux clés de l'environnement réglementaire et politique sur le marché indien des groupes électrogènes diesel
- Normes d'émission du CPCB : Règlementations régissant les limites d'émission autorisées, la certification des moteurs, les technologies de traitement des gaz d'échappement, la réduction des particules fines et la conformité aux normes CPCB IV+.
- Normes de conformité environnementale industrielle : Exigences relatives aux autorisations environnementales, aux mesures de contrôle de la pollution, aux limites de bruit, aux réglementations sur la hauteur des cheminées et à la conformité opérationnelle pour les installations de groupes électrogènes diesel.
- Normes de sécurité électrique et d’installation : Normes régissant la conception des génératrices, les systèmes de protection électrique, les procédures d'installation, la sécurité opérationnelle et les exigences d'intégration au réseau.
- Réglementations sur l’efficacité énergétique et la performance des carburants : Les politiques encourageant les technologies de moteurs économes en carburant, une consommation d'énergie optimisée, une gestion intelligente de l'alimentation et une meilleure efficacité opérationnelle.
- Réglementation du contrôle du bruit et de la santé publique : Cadres réglementaires régissant les exigences relatives aux enceintes acoustiques, les niveaux de bruit admissibles, les mesures de protection des communautés et la gestion du bruit environnemental.
- Politiques d’intégration de l’énergie hybride et de l’énergie propre : Les initiatives gouvernementales encourageant l'intégration de groupes électrogènes diesel avec des systèmes d'énergie renouvelable, des solutions de stockage d'énergie par batteries et des solutions d'alimentation hybrides intelligentes afin de réduire les émissions et la consommation de carburant.