
Analyse de la taille et de la part de marché du secteur de la santé numérique mondiale 2026-2033
Le marché mondial de la santé numérique devrait connaître une croissance exceptionnelle et soutenue pendant la période de prévision allant de 2026 à 2033. Évalué à environ 325,8 milliards de dollars américains en 2025, le marché devrait atteindre près de 975,6 milliards de dollars américains d'ici 2033, enregistrant un taux de croissance annuel composé (CAGR) d'environ 14,7 %. Cette croissance solide est tirée par l'adoption croissante des services de télémédecine, la transformation numérique rapide des systèmes de santé, l'utilisation croissante des dispositifs de surveillance de la santé portables, l'intégration croissante de l'intelligence artificielle dans le diagnostic et la prise de décision clinique, ainsi que la demande croissante pour la surveillance à distance des patients et les solutions de soins connectés.
Taille et prévision du marché mondial de la santé numérique
Le marché mondial de la santé numérique est projeté pour connaître une croissance exceptionnelle pendant la période de prévision, de 2026 à 2033. Le marché était estimé à environ 325,8 milliards de dollars en 2025 et devrait atteindre près de 975,6 milliards de dollars d'ici 2033, enregistrant un taux de croissance annuel composé (CAGR) d'environ 14,7 %. La croissance du marché est entraînée par une adoption croissante de la télémedecine, une numérisation rapide des systèmes de santé, une utilisation croissante de dispositifs portables de santé, une intégration croissante de l'intelligence artificielle dans le diagnostic, ainsi qu'une demande croissante pour des solutions de suivi à distance des patients. La santé numérique désigne l'utilisation de technologies numériques, de plateformes logicielles, de dispositifs connectés et de solutions basées sur les données pour améliorer la livraison des soins de santé, le suivi des patients, la gestion des maladies et la prise de décision clinique. Elle inclut la télé-santé, la santé mobile (mHealth), la technologie de l'information de santé, les thérapeutiques numériques, les dispositifs médicaux portables et les plateformes de santé alimentées par l'intelligence artificielle. Le marché connaît une transformation significative grâce aux avancées en calcul en nuage, en analyse basée sur l'intelligence artificielle, en suivi de la santé via l'Internet des objets (IoT), en dossiers médicaux basés sur la blockchain et en plateformes de traitement numérique personnalisées. En outre, l'augmentation de la prévalence des maladies chroniques, des populations âgées, des défis d'accessibilité aux soins de santé et des initiatives gouvernementales favorisant l'infrastructure de santé numérique accélèrent l'expansion du marché à l'échelle mondiale.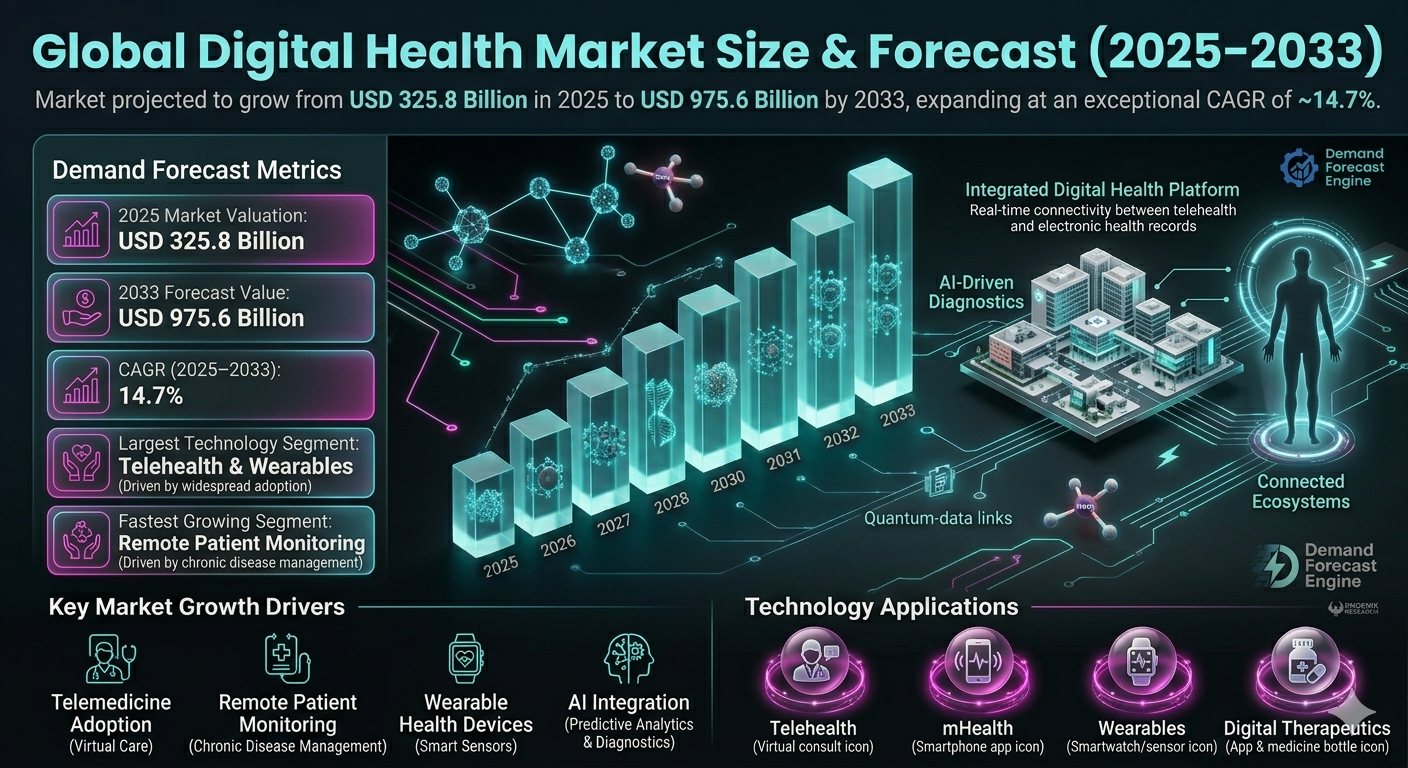
Aperçu du marché mondial de la santé numérique
Le marché de la santé numérique est un segment crucial de l'écosystème technologique de la santé mondiale. Il permet aux fournisseurs de soins de santé, aux hôpitaux, aux assureurs, aux entreprises pharmaceutiques et aux patients d'améliorer les résultats en santé grâce à des solutions connectées, efficaces et basées sur les données. Le marché inclut des plateformes de télémedecine, des dossiers de santé électroniques (DSE), des systèmes de suivi à distance des patients, des applications de santé mobile, des thérapeutiques numériques, des dispositifs portables, des outils diagnostiques basés sur l'intelligence artificielle et des solutions d'automatisation des flux de travail clinique. Les organisations de santé adoptent de plus en plus des outils numériques pour améliorer l'engagement des patients, rationaliser les opérations cliniques, réduire les coûts et délivrer des soins personnalisés. Des innovations technologiques telles que l'analyse prédictive, les consultations virtuelles, les diagnostics basés sur l'apprentissage automatique et les écosystèmes de santé connectés transforment les modèles de livraison des soins de santé mondiaux. Les principaux acteurs du marché incluent Teladoc Health Inc., Philips Healthcare, Cerner Corporation, GE HealthCare, Siemens Healthineers, Epic Systems Corporation, Medtronic plc, Oracle Health, Apple Inc., et Veradigm Inc.Principaux moteurs de la croissance du marché mondial de la santé numérique
Adoption rapide de la télémedecine et des soins virtuels
L'acceptation croissante des consultations de soins de santé virtuelles est un facteur majeur de la croissance de l'adoption de la santé numérique à l'échelle mondiale. La télémedecine améliore l'accessibilité aux soins de santé, réduit les coûts opérationnels et permet une gestion efficace des patients.Prévalence croissante des maladies chroniques
La charge croissante des maladies chroniques telles que le diabète, les maladies cardiovasculaires et les troubles respiratoires augmente la demande de solutions de suivi à distance des patients et de gestion numérique des maladies. Le suivi continu améliore l'intervention précoce et les résultats du traitement.Avancées dans les dispositifs portables de santé
Des dispositifs portables tels que les montres intelligentes, les capteurs biologiques et les trackers de fitness connectés permettent un suivi de la santé en temps réel. Ces dispositifs fournissent des données de santé précieuses pour la prévention et la prise de décision clinique.Intégration croissante de l'intelligence artificielle
Les outils diagnostiques alimentés par l'intelligence artificielle, l'analyse prédictive et les systèmes d'assistance à la prise de décision clinique automatisée améliorent la précision et l'efficacité des soins de santé. L'intelligence artificielle transforme la détection des maladies, la planification du traitement et les flux de travail opérationnels.Soutien gouvernemental à la numérisation des soins de santé
Les gouvernements du monde entier investissent dans l'infrastructure de santé numérique, les systèmes de dossiers de santé électroniques et les politiques de remboursement pour la télémedecine. Ces initiatives accélèrent l'adoption de la santé numérique à l'échelle des systèmes de santé.Segmentation du marché mondial de la santé numérique
Par technologie
Le marché est segmenté en télé-santé, mHealth, thérapeutiques numériques, analyse de la santé, dossiers de santé électroniques, dispositifs portables et plateformes de santé alimentées par l'intelligence artificielle. La télé-santé et les technologies de santé portables représentent une part importante du marché en raison de l'adoption généralisée par les consommateurs et les fournisseurs.Par composant
Le marché inclut logiciels, matériels et services. Les solutions logicielles dominent en raison du déploiement croissant de plateformes de santé basées sur le cloud.Par application
Les applications incluent le suivi à distance des patients, la gestion des maladies chroniques, le diagnostic, le fitness et le bien-être, la gestion de la santé mentale et l'administration des soins de santé. Le suivi à distance des patients est l'un des segments d'applications les plus en croissance.Par utilisateur final
Les utilisateurs finaux incluent les hôpitaux, les cliniques, les fournisseurs de soins de santé, les patients, les compagnies d'assurance et les entreprises pharmaceutiques. Les hôpitaux et les fournisseurs de soins de santé restent le segment d'utilisateur final le plus important à l'échelle mondiale.Dynamiques du marché régional
Amérique du Nord
L'Amérique du Nord domine le marché mondial de la santé numérique en raison de l'infrastructure de santé avancée, d'une adoption élevée des technologies numériques, de cadres de remboursement solides et d'investissements importants dans les technologies de l'information de santé. Les États-Unis mènent la croissance régionale grâce à un déploiement étendu de la télémedecine et des innovations en santé alimentées par l'intelligence artificielle.Europe
L'Europe représente un marché majeur, tiré par les initiatives de numérisation des soins de santé, les populations âgées et les cadres réglementaires favorables. L'Allemagne, le Royaume-Uni, la France et les pays nordiques sont des contributeurs majeurs.Asie-Pacifique
L'Asie-Pacifique est la région la plus rapide à croître en raison de la croissance de la pénétration des smartphones, de l'accès accru aux soins de santé, de l'augmentation de la prévalence des maladies chroniques et d'initiatives gouvernementales en matière de santé numérique. La Chine, l'Inde, le Japon et la Corée du Sud sont des marchés clés de croissance.Amérique latine
L'Amérique latine connait une adoption croissante en raison de la modernisation des soins de santé et de la pénétration croissante de la télémedecine. Le Brésil et le Mexique sont des marchés régionaux majeurs.Moyen-Orient et Afrique
La région connait une expansion progressive en raison des investissements dans l'infrastructure de santé, des initiatives de villes intelligentes et des programmes de transformation numérique. Les pays du Golfe coopté (GCC) sont les leaders de l'adoption de la santé numérique.Landscape concurrentiel
Le marché mondial de la santé numérique est hautement concurrentiel et basé sur l'innovation, avec des entreprises de technologie, des fournisseurs de soins de santé et des fabricants de dispositifs médicaux qui compètent via l'innovation de plateformes et des solutions intégrées de santé. Les principaux acteurs incluent Teladoc Health Inc., Philips Healthcare, Cerner Corporation, GE HealthCare, Siemens Healthineers, Epic Systems Corporation, Medtronic plc, Oracle Health, Apple Inc., et Veradigm Inc. Les entreprises investissent de plus en plus dans les diagnostics alimentés par l'intelligence artificielle, les plateformes de santé basées sur le cloud, l'intégration des dispositifs portables, l'analyse prédictive et les thérapeutiques numériques personnalisées. Les partenariats stratégiques entre les entreprises technologiques, les institutions de santé et les assureurs façonnent le paysage concurrentiel.Aperçu stratégique
L'aperçu stratégique du marché mondial de la santé numérique reste très positif en raison de la transformation numérique croissante dans les systèmes de santé à l'échelle mondiale. Les opportunités futures incluent la médecine personnalisée alimentée par l'intelligence artificielle, les hôpitaux virtuels, les dossiers médicaux sécurisés via la blockchain, les écosystèmes de santé numérique interopérables et l'analyse prédictive avancée de la santé. L'intégration de la 5G, de l'Internet des objets (IoT) et de l'infrastructure de santé native au cloud renforcera davantage les capacités de la santé numérique. Les organisations investissant dans la gestion sécurisée des données, des solutions numériques centrées sur le patient et des plateformes technologiques de santé évolutives sont attendues pour renforcer leur position concurrentielle.Perspective du marché final
Le marché mondial de la santé numérique transforme fondamentalement la livraison des soins de santé grâce à des solutions numériques connectées, intelligentes et axées sur le patient. La demande croissante pour une santé accessible, un suivi à distance et des décisions cliniques basées sur les données continuera de stimuler une forte expansion du marché durant toute la période de prévision. Les entreprises qui réussiront à combiner l'innovation technologique, la conformité réglementaire et des écosystèmes de santé numérique axés sur le patient resteront fortement positionnées sur le marché mondial en évolution de la santé numérique.Table des matières
Table des matières
- 1. Résumé exécutif
- 1.1 Aperçu du marché mondial de la santé numérique (2026-2033)
- 1.2 Analyse de la taille du marché et du taux de croissance annuelle composé (CAGR)
- 1.3 Plus grands et plus rapides segments de croissance
- 1.4 Principales perspectives régionales
- 1.5 Principaux moteurs de croissance du marché
- 1.6 Aperçu du paysage concurrentiel
- 1.7 Perspective stratégique jusqu'en 2033
- 2. Introduction et aperçu du marché
- 2.1 Définition de la santé numérique
- 2.2 Portée de l'étude
- 2.3 Évolution des technologies de santé numériques
- 2.4 Analyse de la chaîne de valeur de la santé numérique
- 2.5 Aperçu de l'écosystème des technologies de l'information de la santé
- 2.6 Paysage réglementaire et conformité
- 2.7 Tendances technologiques émergentes en santé numérique
- 3. Méthodologie de recherche
- 3.1 Recherche primaire
- 3.2 Recherche secondaire
- 3.3 Modèle d'estimation de la taille du marché
- 3.4 Hypothèses de prévision (2026-2033)
- 3.5 Validation des données et triangulation du marché
- 4. Dynamiques du marché
- 4.1 Moteurs
- 4.1.1 Adoption rapide de la télémédecine et des soins virtuels
- 4.1.2 Augmentation de la prévalence des maladies chroniques
- 4.1.3 Progrès des dispositifs portables de santé
- 4.1.4 Intégration croissante de l'intelligence artificielle
- 4.1.5 Soutien gouvernemental à la numérisation de la santé
- 4.2 Freins
- 4.2.1 Préoccupations liées à la confidentialité et à la sécurité des données
- 4.2.2 Complexité réglementaire à travers les régions
- 4.2.3 Coûts élevés d'implémentation
- 4.2.4 Interopérabilité limitée entre les plateformes
- 4.3 Opportunités
- 4.3.1 Développement de la médecine personnalisée alimentée par l'intelligence artificielle
- 4.3.2 Croissance des hôpitaux virtuels
- 4.3.3 Dossiers médicaux basés sur la blockchain
- 4.3.4 Santé connectée basée sur la 5G émergente
- 4.4 Défis
- 4.4.1 Menaces en matière de cybersécurité
- 4.4.2 Barrières liées à la littératie numérique
- 4.4.3 Intégration avec les systèmes de soins de santé obsolètes
- 4.4.4 Incertitudes en matière de remboursement et de politiques
- 4.1 Moteurs
- 5. Analyse du marché de la santé numérique mondiale (en milliards de dollars), 2026-2033
- 5.1 Aperçu de la taille du marché
- 5.2 Analyse du taux de croissance annuel composé (CAGR)
- 5.3 Répartition des revenus par région
- 5.4 Analyse des revenus par segment
- 5.5 Tendances d'investissement en santé numérique
- 5.6 Analyse des taux d'adoption
- 6. Segmentations du marché (en milliards de dollars), 2026-2033
- 6.1 Par technologie
- 6.1.1 Télémédecine
- 6.1.1.1 Plateformes de consultations à distance
- 6.1.1.1.1 Systèmes de soins aux patients en temps réel
- 6.1.1.1.1.1 Solutions d'engagement clinique à distance
- 6.1.1.1.1 Systèmes de soins aux patients en temps réel
- 6.1.1.1 Plateformes de consultations à distance
- 6.1.2 Santé mobile (mHealth)
- 6.1.2.1 Applications de suivi de la santé
- 6.1.3 Thérapies numériques
- 6.1.3.1 Plateformes de traitement personnalisé
- 6.1.4 Analyse de la santé
- 6.1.5 Dossiers médicaux électroniques (DME)
- 6.1.6 Dispositifs portables
- 6.1.7 Plateformes de santé alimentées par l'intelligence artificielle
- 6.1.1 Télémédecine
- 6.2 Par composant
- 6.2.1 Logiciel
- 6.2.2 Matériel
- 6.2.3 Services
- 6.3 Par application
- 6.3.1 Surveillance des patients à distance
- 6.3.2 Gestion des maladies chroniques
- 6.3.3 Diagnostique
- 6.3.4 Fitness et bien-être
- 6.3.5 Gestion de la santé mentale
- 6.3.6 Administration de la santé
- 6.4 Par utilisateur final
- 6.4.1 Hôpitaux
- 6.4.2 Cliniques
- 6.4.3 Fournisseurs de soins de santé
- 6.4.4 Patients
- 6.4.5 Compagnies d'assurance
- 6.4.6 Compagnies pharmaceutiques
- 6.1 Par technologie
- 7. Segmentations de marché par géographie
- 7.1 Amérique du Nord
- 7.2 Europe
- 7.3 Asie-Pacifique
- 7.4 Amérique latine
- 7.5 Moyen-Orient et Afrique
- 8. Paysage concurrentiel
- 8.1 Analyse de la part de marché
- 8.2 Benchmarking technologique
- 8.3 Partenariats et collaborations stratégiques
- 8.4 Analyse de l'innovation produit
- 8.6 Fusions et acquisitions
- 9. Profils des entreprises
- 9.1 Teladoc Health Inc.
- 9.2 Philips Healthcare
- 9.3 Oracle Health
- 9.4 GE HealthCare
- 9.5 Siemens Healthineers
- 9.6 Epic Systems Corporation
- 9.7 Medtronic plc
- 9.8 Apple Inc.
- 9.9 Veradigm Inc.
- 9.10 Cerner Corporation
- 10. Intelligence stratégique et insights de l'IA de Pheonix
- 10.1 Pheonix Demand Forecast Engine
- 10.2 Analyseur d'adoption des soins de santé numériques
- 10.3 Suivi de l'engagement des patients
- 10.4 Évaluation de la pénétration des diagnostics par IA
- 10.5 Analyse automatique des cinq forces de Porter
- 11. Perspective future et recommandations stratégiques
- 11.1 Élargissement des écosystèmes de soins de santé virtuels
- 11.2 Croissance des soins personnalisés pilotés par l'IA
- 11.3 Intégration de la blockchain et des plateformes de données sécurisées
- 11.4 Investissement dans l'infrastructure numérique interopérable
- 11.5 Perspective à long terme du marché (2033+)
- 12. Annexe
- 13. À propos de Pheonix Research
- 14. Avertissement
Paysage concurrentiel
Structure: Fragmented
Joueurs de niveau 1: 10
Intensité: High
Aperçu de l'intensité de la concurrence et de la structure du marché mondial de la santé numérique
Le marché mondial de la santé numérique est très concurrentiel, en constante évolution et axé sur l'innovation, avec une forte participation des entreprises de technologie de la santé, des fabricants d'appareils médicaux, des fournisseurs de logiciels, des vendeurs de plateformes cloud et des fournisseurs de services de santé numérisés. La concurrence est principalement centrée sur l'interopérabilité des plateformes, l'intelligence clinique pilotée par l'intelligence artificielle, les capacités d'engagement des patients, la sécurité des données, la conformité réglementaire et le développement d'écosystèmes de soins de santé intégrés. La structure du marché est modérément fragmentée, avec un mélange de leaders établis dans la technologie de la santé, de startups spécialisées en santé numérique, de fournisseurs de soins à distance, de sociétés de dispositifs portables et de sociétés de logiciels d'entreprise. La consolidation stratégique par le biais de fusions, d'acquisitions et de partenariats devient de plus en plus courante, alors que les organisations cherchent à construire des écosystèmes de soins de santé numériques à l'échelle complète. La numérisation rapide de la santé, l'adoption croissante des soins à distance, l'utilisation croissante des technologies portables et la demande croissante de prestations de soins personnalisés et à distance intensifient considérablement la concurrence sur le marché mondial.Aperçu actuel de l'intensité de la concurrence et de la structure du marché mondial de la santé numérique
Entreprises majeures de santé numérique et de technologie de la santé
Teladoc Health Inc.: Fournisseur majeur de soins à distance et de soins virtuels, doté de solides capacités en consultations à distance, en gestion des soins chroniques et en services de plateforme de santé numérique. Philips Healthcare: Grande entreprise de technologie de la santé offrant des systèmes de surveillance des patients connectés, des diagnostics numériques et des solutions de soins à distance intégrées. Oracle Health: Fournisseur majeur de technologies de santé informatique, axé sur les dossiers de santé électroniques, l'infrastructure de santé en cloud et les solutions d'interopérabilité des données. GE HealthCare: Acteur clé dans les diagnostics alimentés par l'intelligence artificielle, les systèmes d'imagerie numériques et les technologies de flux clinique connectés. Siemens Healthineers: Grand innovateur en diagnostics numériques, en plateformes d'imagerie pilotées par l'intelligence artificielle et en solutions d'analyse de santé intégrées. Epic Systems Corporation: Fournisseur majeur de systèmes de dossiers de santé électroniques et de plateformes de gestion des flux de soins de santé. Medtronic plc: Acteur majeur dans les dispositifs médicaux connectés, la surveillance à distance des patients et les solutions de thérapie numérique. Apple Inc.: Acteur important qui favorise l'adoption des technologies portables de santé grâce à des écosystèmes de surveillance de la santé connectés et des solutions de bien-être numérique pour les consommateurs. Veradigm Inc.: Fournisseur actif d'analyse des données de santé, de plateformes d'intelligence clinique et de solutions technologiques basées sur la valeur des soins. Cerner Corporation: Fournisseur établi de technologies de l'information de santé axé sur les systèmes cliniques numériques et les solutions de gestion intégrée de la santé.Principaux moteurs de l'intensité de la concurrence et de la structure du marché
L'adoption rapide des soins à distance et des plateformes de soins virtuels augmente considérablement la concurrence parmi les fournisseurs de santé numérique pour offrir des expériences d'engagement des patients fluides, évolutives et sécurisées. L'intégration de l'intelligence artificielle dans les diagnostics, l'analyse prédictive et les systèmes d'aide à la décision clinique devient un principal différentiateur de concurrence. L'interopérabilité des soins de santé et les capacités d'échange sécurisé des données deviennent de plus en plus importantes, alors que les systèmes de santé exigent des écosystèmes numériques intégrés au niveau des fournisseurs, des assureurs et des patients. L'adoption croissante des dispositifs de santé portables et des systèmes de surveillance à distance des patients intensifie la concurrence entre les entreprises de technologie grand public et les fabricants traditionnels d'appareils médicaux. La conformité réglementaire, la protection contre la cybercriminalité et les capacités de confidentialité des données des patients deviennent des exigences de concurrence critiques sur les marchés mondiaux de la santé.Implications stratégiques de l'intensité de la concurrence et de la structure du marché
Les entreprises investissent de plus en plus dans les diagnostics alimentés par l'intelligence artificielle, l'analyse prédictive de la santé et les plateformes de santé nativement cloud pour améliorer l'évolutivité et l'efficacité clinique. Les collaborations stratégiques entre les fournisseurs de soins de santé, les assureurs, les entreprises pharmaceutiques et les entreprises technologiques deviennent essentielles pour développer des écosystèmes de soins axés sur le patient. L'interopérabilité des plateformes et l'architecture de données ouverte de la santé émergent comme des priorités stratégiques clés pour permettre un échange d'informations fluide à travers les systèmes de santé numériques. Les fusions et acquisitions s'accélèrent alors que les grandes entreprises de technologie de la santé cherchent à renforcer leurs capacités en soins à distance, thérapies numériques, intégration de dispositifs portables et surveillance à distance. La médecine personnalisée, les thérapies numériques et les plateformes de soins basés sur la valeur deviennent de plus en plus importantes comme domaines stratégiques pour la leadership à long terme sur le marché mondial de la santé numérique.Aperçu prospectif de l'intensité de la concurrence et de la structure du marché mondial de la santé numérique
Le marché mondial de la santé numérique est prévu pour rester hautement axé sur l'innovation, alors que les systèmes de santé accordent de plus en plus d'importance à la livraison de soins connectés, aux solutions centrées sur le patient et aux décisions cliniques guidées par les données. La concurrence future est susceptible d'intensifier autour de la santé personnalisée pilotée par l'intelligence artificielle, des hôpitaux virtuels, des écosystèmes de santé interopérables, des thérapies numériques et des plateformes d'intelligence clinique prédictive en temps réel. L'intégration de la 5G, de la surveillance de la santé via l'IoT, de dossiers médicaux sécurisés via la blockchain et de l'analyse de santé basée sur le bord est prévue pour transformer considérablement les dynamiques du marché. L'Amérique du Nord devrait maintenir sa leadership technologique, tandis que l'Asie-Pacifique connaîtra la plus rapide expansion, entraînée par les initiatives de numérisation de la santé et l'accessibilité croissante des soins numériques. Dans l'ensemble, les organisations qui réussiront à combiner une analyse avancée de la santé, des plateformes interopérables sécurisées, la conformité réglementaire et l'innovation numérique centrée sur le patient resteront fortement positionnées sur le marché mondial de la santé numérique en évolution.Chaîne de valeur
Modèle: Vertically_integrated
Distribution: Hybrid
Complexité de l'approvisionnement: High
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial de la santé numérique
La chaîne de valeur du marché de la santé numérique mondiale connaît une transformation profonde, alors que les systèmes de santé du monde entier passent progressivement vers des écosystèmes numériques connectés, basés sur les données et centrés sur le patient. Les progrès rapides en télémedecine, en technologies médicales portables, en intelligence artificielle (IA), en calcul en nuage, en surveillance de la santé via l'Internet des Objets (IoT) et en thérapies numériques redéfinissent les modèles de livraison des soins de santé dans les hôpitaux, les cliniques, les assureurs, les entreprises pharmaceutiques et les environnements de soins à domicile. La santé numérique n'est plus perçue comme une couche technologique complémentaire, mais comme un moteur stratégique central de l'infrastructure de santé moderne. La chaîne de valeur de la santé numérique englobe le développement de plateformes logicielles, la fabrication d'appareils connectés, l'intégration d'infrastructures en nuage, la gestion des données de santé, les systèmes de cybersécurité, l'analyse basée sur l'intelligence artificielle, l'automatisation des flux de travail cliniques, les cadres d'interopérabilité, les services d'implémentation et les applications de livraison des soins au patient en aval. Ces couches interconnectées permettent aux solutions de santé numérique de soutenir les consultations par téléconsultation, la surveillance à distance des patients, les diagnostics prédictifs, les dossiers de santé électroniques (DSE), la gestion personnalisée des soins et les systèmes d'appui décisionnel clinique intelligent. L'écosystème du marché inclut les développeurs de logiciels, les fournisseurs de services cloud, les fabricants d'appareils médicaux, les fournisseurs de solutions informatiques de santé, les entreprises de cybersécurité, les intégrateurs de systèmes, les opérateurs de télécommunications, les hôpitaux, les assureurs, les entreprises pharmaceutiques et les fournisseurs de services de soins numériques. Les principales entreprises telles que Teladoc Health, Philips Healthcare, Oracle Health, GE HealthCare, Siemens Healthineers, Epic Systems, Medtronic, Apple, Veradigm et Cerner investissent massivement dans des plateformes de soins propulsées par l'intelligence artificielle, des systèmes de santé natifs en nuage, des intégrations portables et des écosystèmes de soins numériques interopérables afin de renforcer leur position concurrentielle. Les activités en amont de la chaîne de valeur dépendent de plus en plus des fournisseurs de semi-conducteurs, des fabricants de capteurs, de l'infrastructure de calcul en nuage, de l'architecture de cybersécurité, des capacités d'ingénierie logicielle, des modèles de formation à l'intelligence artificielle et des normes d'interopérabilité des données de santé. Les opérations en aval se concentrent sur l'intégration des plateformes, le déploiement logiciel, la validation de la conformité, la personnalisation des flux de travail cliniques, l'interopérabilité des API et le traitement des données de santé. Les applications en aval couvrent la livraison de soins à distance, la gestion des maladies chroniques, l'automatisation hospitalière, la diagnostic à distance, la santé préventive, les thérapies personnalisées et les plateformes de participation des patients. Les priorités opérationnelles à travers la chaîne de valeur de la santé numérique mettent de plus en plus l'accent sur l'évolutivité, la sécurité des données, l'interopérabilité, l'intégration de l'intelligence artificielle, la conformité à la protection de la vie privée des patients, le design centré sur l'utilisateur et la fiabilité clinique. Cependant, le marché continue de faire face à des défis liés à la complexité réglementaire, aux systèmes de données de santé fragmentés, aux vulnérabilités en cybersécurité, aux limites de remboursement, aux lacunes en interopérabilité, aux barrières à l'adoption par les professionnels de santé et aux disparités d'infrastructure dans les systèmes de santé émergents.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial de la santé numérique
Le marché actuel de la santé numérique est façonné par une digitalisation accélérée de la santé, une demande croissante pour les soins virtuels, une prévalence croissante des maladies chroniques et des investissements croissants dans les infrastructures de soins connectés. Les organisations de santé remplacent les systèmes hérités fragmentés par des plateformes numériques intégrées capables de fournir une surveillance des patients en temps réel, des diagnostics à distance, des dossiers médicaux centralisés et des outils d'aide à la décision assistés par l'intelligence artificielle. Le Nord de l'Amérique occupe actuellement une position de leader dans l'écosystème mondial de la santé numérique en raison de l'infrastructure informatique avancée de la santé, des politiques de remboursement favorables, des investissements importants en capital-investissement et de l'adoption rapide des soins à distance. Les États-Unis restent le plus grand marché de la santé numérique à l'échelle mondiale, soutenu par une déploiement généralisé des plateformes de soins virtuels, des analyses cliniques basées sur l'intelligence artificielle et des initiatives de transformation numérique des hôpitaux. L'Europe connaît une croissance forte grâce aux stratégies de digitalisation des soins soutenues par le gouvernement, aux réglementations d'interopérabilité, aux programmes de gestion de la population vieillissante et à l'adoption croissante des thérapies numériques. L'Asie-Pacifique émerge comme le marché régional à la croissance la plus rapide en raison de la pénétration croissante des smartphones, des initiatives d'accessibilité des soins de santé, du déploiement de la télémédecine et des investissements croissants dans les technologies de santé basées sur l'intelligence artificielle. Les plateformes numériques de santé nativement basées sur le cloud prennent de plus en plus de l'importance dans les nouveaux déploiements en raison de leurs avantages en termes de flexibilité, d'évolutivité, d'accessibilité à distance et d'efficacité des coûts. En parallèle, les organisations de santé augmentent leurs investissements dans les systèmes de cybersécurité, la sécurité des dossiers médicaux basée sur la blockchain, l'architecture à zéro confiance et des cadres avancés de gouvernance des données des patients pour répondre aux risques croissants liés à la sécurité numérique. Les fournisseurs de soins de santé demandent de plus en plus des écosystèmes numériques interchangeables capables d'intégrer les systèmes de dossiers médicaux électroniques, les dispositifs de surveillance à distance, les plateformes de télémédecine, les systèmes de pharmacie, les diagnostics en laboratoire, les systèmes d'imagerie et les plateformes de paiement dans des environnements de soins unifiés. Cette demande accélère les partenariats entre les fournisseurs de technologie, les institutions de santé, les opérateurs de télécommunications et les fournisseurs de services cloud.Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial de la santé numérique
Un des signaux de transformation les plus significatifs est l'expansion rapide des modèles de livraison de soins de santé virtuels. La télémédecine et la surveillance à distance des patients deviennent des composants standards des systèmes de santé, permettant aux fournisseurs d'améliorer l'accessibilité, de réduire les coûts opérationnels et de délivrer des soins au-delà des cadres cliniques traditionnels. Un autre signal critique est l'intégration croissante de l'intelligence artificielle à travers les plateformes de santé numérique. Les diagnostics basés sur l'IA, l'analyse prédictive, la documentation clinique automatisée, les systèmes de tri intelligent et les outils d'aide à la décision améliorent significativement l'efficacité des soins, la précision diagnostique et la planification des traitements personnalisés. La croissance rapide des technologies portables de santé est également en train de transformer la chaîne de valeur en générant des données de santé des patients en temps réel. Les montres intelligentes, les capteurs biologiques, les dispositifs de surveillance connectés et les plateformes médicales portables permettent une prise en charge préventive, une gestion des maladies chroniques et des stratégies d'intervention précoce. L'interopérabilité devient un objectif stratégique majeur à travers les écosystèmes de santé. L'adoption croissante des API ouvertes, des normes basées sur FHIR, des cadres d'interopérabilité en nuage et des systèmes d'échange de données de santé connectés permettent un partage d'informations fluide entre les fournisseurs, les assureurs et les patients. La cybersécurité et la conformité à la protection de la vie privée deviennent des signaux clés de la chaîne de valeur à mesure que les volumes de données de santé croissent rapidement. Les fournisseurs de santé numérique investissent massivement dans les systèmes de chiffrement, la détection des menaces basée sur l'intelligence artificielle, des environnements cloud sécurisés et des infrastructures de conformité réglementaire pour protéger les informations sensibles des patients et maintenir la confiance opérationnelle. La convergence croissante entre la livraison des soins de santé, la technologie grand public, l'innovation pharmaceutique et les thérapies numériques est également un moteur de l'intégration de l'écosystème, permettant des expériences de soins de santé hautement personnalisées et basées sur les données.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial de la santé numérique
Les principaux fournisseurs de santé numérique se concentrent de plus en plus sur l'innovation de plateforme basée sur l'IA, le développement d'infrastructures nativement basées sur le cloud, l'interopérabilité de l'écosystème et les partenariats stratégiques en santé pour renforcer leur position sur le marché. La différenciation concurrentielle dépend de plus en plus de la capacité à délivrer des écosystèmes de santé numériques sécurisés, évolutifs, validés cliniquement et centrés sur le patient. Les entreprises capables d'intégrer les diagnostics basés sur l'IA, l'analyse prédictive, la connectivité des dispositifs portables, l'automatisation des soins à distance et l'interopérabilité fluide avec les systèmes des fournisseurs de soins de santé sont censées saisir les opportunités de croissance premium à mesure que la digitalisation de la santé s'accélère à l'échelle mondiale. Les collaborations stratégiques entre les fournisseurs de soins, les assureurs, les opérateurs de télécommunications, les fournisseurs de services cloud, les entreprises de dispositifs médicaux et les firmes pharmaceutiques deviennent cruciales pour étendre les capacités de livraison des soins, améliorer l'engagement des patients et renforcer l'intégration de l'écosystème de la santé. La conformité réglementaire et la résilience en matière de cybersécurité deviennent des différenciateurs stratégiques majeurs. Les organisations investissant dans une architecture cloud conforme à HIPAA, des systèmes avancés de protection de la vie privée, des échanges sécurisés de données de santé et des cadres de gouvernance numérique prêts à l'audit renforceront leur position compétitive à long terme. L'innovation centrée sur le patient émerge également comme une zone stratégique clé. Les entreprises de santé numérique priorisent les interfaces intuitives, les recommandations personnalisées de santé, les thérapies numériques, l'accessibilité des soins à distance et l'optimisation de l'engagement des utilisateurs pour améliorer l'adoption et la rétention parmi les populations de patients. Avec l'évolution des modèles de remboursement, les entreprises capables de démontrer des résultats cliniques mesurables, une efficacité des coûts et des améliorations des soins basées sur des preuves seront mieux positionnées pour élargir leurs partenariats avec les systèmes de santé et les assureurs.Perspective d'avenir de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial de la santé numérique
Entre 2026 et 2033, la chaîne de valeur de la santé numérique est censée devenir de plus en plus intelligente, interopérable, décentralisée et profondément intégrée dans les systèmes de livraison des soins de santé principaux. Les écosystèmes de soins alimentés par l'IA, l'analyse prédictive de la santé, les thérapies numériques personnalisées et les hôpitaux virtuels connectés devraient redéfinir l'infrastructure des soins de santé du futur. Les plateformes numériques de santé nativement basées sur le cloud continueront à dominer les déploiements futurs alors que les fournisseurs de soins de santé privilégient l'infrastructure à grande échelle, l'accessibilité transplateforme, la gouvernance centralisée des données et la collaboration clinique en temps réel. Le calcul en périphérie et la connectivité 5G devraient améliorer davantage les diagnostics à distance, la surveillance en temps réel et la réactivité des soins connectés. Les modèles d'IA avancés, les systèmes de traitement du langage naturel, les assistants cliniques autonomes et les outils d'aide à la décision basés sur l'apprentissage automatique automatiseront de plus en plus les workflows administratifs, l'interprétation diagnostique, le tri des patients et l'optimisation des traitements personnalisés. Les dispositifs portables et les écosystèmes de santé connectés via l'Internet des objets évolueront vers une surveillance de la santé continue, proactive et prédictive. Les flux de données biométriques en temps réel soutiendront la détection précoce des maladies, les interventions personnalisées et les modèles de soins préventifs auprès de diverses populations de patients. L'échange de données de santé basé sur la blockchain, les systèmes d'identité des patients décentralisés et les cadres d'interopérabilité préservant la vie privée devraient renforcer la sécurité de la santé et la propriété des données des patients à travers les écosystèmes numériques. La durabilité et l'équité en matière de santé deviendront de plus en plus des priorités importantes. Les fournisseurs de santé numérique se concentreront sur l'amélioration de l'accessibilité des soins dans les régions sous-développées, la réduction de la charge des infrastructures de santé et l'expansion des modèles de livraison des soins numériques à faible coût. En fin de compte, la chaîne de valeur de la santé numérique du futur évoluera vers un écosystème intelligent de santé pleinement intégré capable de fournir des services de soins prédictifs, personnalisés, accessibles et hautement efficaces à travers les populations mondiales.Chaine de valeur spécifique au marché
- Infrastructure technologique et développement fondamental : Plateformes de calcul en nuage, fabrication de semi-conducteurs, ingénierie logicielle, développement de modèles d'IA, cadres de cybersécurité, connectivité télécom et architecture des données de santé.
- Développement de plateformes de santé numérique et de dispositifs : Logiciels de télémédecine, systèmes de dossiers médicaux électroniques (EHR), fabrication d'appareils médicaux portables, systèmes de surveillance à distance, applications de santé mobiles et développement de solutions de santé basées sur l'intelligence artificielle.
- Intégration des systèmes et déploiement clinique : Intégration de la santé informatique, mise en œuvre de l'interopérabilité, personnalisation des flux de travail, validation de la conformité, services de déploiement, formation du personnel et soutien à l'intégration clinique.
- Livraison des soins de santé et engagement des patients : Services de télémédecine, consultations virtuelles, surveillance à distance des patients, livraison de thérapies numériques, gestion des maladies chroniques et services de soins connectés pour les patients.
- Analyse des données et intelligence clinique : Analyse prédictive, diagnostics basés sur l'intelligence artificielle, analyse de la santé de la population, systèmes d'aide à la décision, recommandations de traitements personnalisés et intelligence de surveillance en temps réel de la santé.
- Optimisation à long terme de l'écosystème : Automatisation des soins préventifs, systèmes décentralisés de données de santé, expansion des thérapies numériques, optimisation de l'accessibilité des soins de santé et amélioration continue de l'écosystème de soins numériques.
Cartographie entreprise-vers-étape
- Infrastructure technologique et développement fondamental : Microsoft Azure, Amazon Web Services (AWS), Google Cloud, NVIDIA, fournisseurs de solutions de cybersécurité.
- Développement de plateformes de santé numérique et de dispositifs : Teladoc Health, Apple Inc., Philips Healthcare, Medtronic, Siemens Healthineers, Oracle Health.
- Intégration des systèmes et déploiement clinique : Epic Systems, Cerner Corporation, Accenture, Deloitte, IBM Consulting, intégrateurs de systèmes de santé.
- Livraison des soins de santé et engagement des patients : Hôpitaux, fournisseurs de soins de santé, réseaux de télémédecine, assureurs, entreprises de services de soins virtuels.
- Analyse des données et intelligence clinique : GE HealthCare, Veradigm, entreprises d'analyse de santé basées sur l'intelligence artificielle, fournisseurs de solutions de diagnostics prédictifs.
- Optimisation à long terme de l'écosystème : Entreprises de thérapies numériques, développeurs de plateformes de santé basées sur la blockchain, innovateurs de l'écosystème de santé connecté, fournisseurs de technologies de médecine personnalisée.
Activité d'investissement
Tendance: Rising
Intensité capitalistique: High
M&A récentes: Yes
Aperçu des investissements et des dynamiques de financement du marché mondial de la santé numérique
L'activité d'investissement sur le marché mondial de la santé numérique s'accélère rapidement en raison de la numérisation croissante des soins de santé, de l'adoption croissante de la télémédecine, de la demande croissante pour le suivi à distance des patients, et de l'intégration croissante de l'intelligence artificielle dans les systèmes de santé. Entre 2026 et 2033, le financement se concentrera de plus en plus sur les diagnostics basés sur l'intelligence artificielle, les plateformes de soins virtuels, les technologies portables de santé, les systèmes de données de santé interopérables et l'infrastructure numérique native du cloud. Le marché de la santé numérique s'est transformé en l'un des segments d'investissement les plus attractifs du secteur technologique de la santé mondial. Les fournisseurs de soins de santé, les entreprises de technologie, les fonds de capital-investissement, les investisseurs en capital-investissement privé, les assureurs et les gouvernements augmentent significativement leurs investissements pour moderniser la livraison des soins de santé et améliorer les résultats des patients grâce à des solutions numériques connectées. Une transformation majeure façonnant les dynamiques d'investissement est le passage des modèles traditionnels centrés sur les hôpitaux vers des systèmes décentralisés, centrés sur le patient et basés sur les données. Ce changement accélère les investissements dans les plateformes de télémédecine, les thérapeutiques numériques, les technologies de suivi à distance, les systèmes d'analyse prédictive et les solutions de soins de santé personnalisées. Le marché bénéficie également d'une augmentation des financements pour les diagnostics assistés par l'intelligence artificielle, les dossiers de santé sécurisés par la blockchain, l'automatisation des flux cliniques, les capteurs biologiques portables et les plateformes d'analyse de santé intégrées. La pression croissante sur les coûts de santé et la demande croissante d'accès à des soins de santé évolutifs renforcent davantage les opportunités d'investissement à long terme.Paysage actuel des investissements et du financement
L'activité de financement actuelle sur le marché de la santé numérique est fortement soutenue par des initiatives de transformation numérique à grande échelle, par l'expansion croissante des plateformes de télémédecine, par l'innovation rapide des dispositifs portables et par l'augmentation des partenariats stratégiques entre les fournisseurs de soins de santé et les entreprises de technologie. Les organisations investissent activement dans la modernisation de l'infrastructure numérique, les cadres de cybersécurité, les systèmes d'appui clinique basés sur l'intelligence artificielle et les plateformes d'engagement des patients.- Amérique du Nord : Dominante dans l'activité d'investissement mondiale en raison de l'infrastructure informatique de santé avancée, de la forte présence de capital-investissement, des taux d'adoption numérique élevés et de la large déployement de télémédecine aux États-Unis et au Canada.
- Europe : Témoigne d'une croissance soutenue des financements, soutenue par les stratégies nationales de numérisation de la santé, les populations vieillissantes et le soutien réglementaire pour les systèmes de santé interopérables.
- Asie-Pacifique : Émerge comme la région d'investissement en croissance la plus rapide en raison de la pénétration croissante des smartphones, de l'accès croissant aux soins de santé numériques, de la charge croissante des maladies chroniques et des initiatives numériques de santé soutenues par le gouvernement.
- Moyen-Orient et Amérique latine : Attractif par des investissements croissants grâce aux programmes de modernisation des soins de santé, au développement d'hôpitaux intelligents et à l'expansion de l'infrastructure de télémédecine.
Moteurs clés des investissements et du financement
- L'adoption rapide de la télémédecine augmente les investissements dans des plateformes de soins virtuels évolutibles et l'infrastructure de consultation à distance.
- La prévalence croissante des maladies chroniques entraîne des financements pour le suivi à distance des patients et les systèmes de gestion numérique des maladies.
- L'intégration de l'intelligence artificielle dans les diagnostics et le soutien aux décisions cliniques attire des investissements importants axés sur la technologie.
- L'innovation dans les dispositifs portables de santé soutient les investissements dans les écosystèmes de suivi connectés et les technologies de capteurs biologiques.
- Les programmes de numérisation des soins de santé des gouvernements accélèrent le déploiement des capitaux publics et privés dans l'infrastructure informatique de santé.
- La demande croissante pour l'interopérabilité des soins de santé augmente les investissements dans les plateformes d'échange de données de santé basées sur le cloud.
- L'expansion de la médecine personnalisée crée des opportunités de financement pour les plateformes d'analyse prédictive et les thérapeutiques numériques.
Implications d'investissement stratégique
- Le paysage d'investissement favorise de plus en plus les entreprises capables de combiner l'intelligence artificielle, la gestion sécurisée des données et des solutions d'engagement des patients évolutibles.
- L'interopérabilité, la conformité réglementaire et la cybersécurité des soins de santé deviennent des différenciateurs concurrentiels majeurs pour les investisseurs.
- Les collaborations stratégiques entre les hôpitaux, les assureurs, les fournisseurs de technologies et les entreprises pharmaceutiques deviennent critiques pour l'évolutivité des plateformes.
- Les stratégies de diversification régionale s'approfondissent à mesure que l'adoption de la santé numérique s'accélère dans les systèmes de santé émergents.
- Les organisations investissant dans des écosystèmes de soins numériques intégrés sont attendues pour atteindre une position concurrentielle plus forte à long terme.
- L'innovation centrée sur le patient et les modèles de soins basés sur la valeur déterminent de plus en plus les décisions d'allocation des capitaux.
- Les entreprises possédant une validation clinique solide, une alignement réglementaire et une infrastructure de soins de santé évolutible sont attendues pour attirer une confiance d'investissement plus forte.
Perspective d'investissement future
Le marché mondial de la santé numérique est attendu pour maintenir un momentum d'investissement extrêmement fort à long terme en raison de la transformation numérique croissante des soins de santé, de la demande croissante pour des soins à distance et personnalisés, et de l'avancement rapide des technologies d'intelligence artificielle dans le secteur de la santé. Les activités de financement futures se concentreront sur les hôpitaux virtuels, les plateformes de médecine personnalisée basées sur l'intelligence artificielle, les systèmes de dossiers médicaux basés sur la blockchain, les écosystèmes numériques interopérables, les solutions de suivi à distance de nouvelle génération et l'infrastructure d'analyse prédictive de la santé.- Amérique du Nord : Restera le centre d'investissement principal en raison de l'innovation technologique de la santé et de la continuation de l'expansion des systèmes de livraison des soins numériques.
- Asie-Pacifique : Renforcera sa position grâce à la numérisation à grande échelle des soins de santé et à l'adoption numérique d'abord mobile.
- Europe : Se concentrera sur les cadres d'interopérabilité sécurisée, la numérisation de la santé publique et les écosystèmes de soins intégrés.
Technologie et innovation
Innovation: High
Activité des brevets: Moderate
Maturité: Mature
Aperçu du paysage technologique et des innovations du marché mondial de la santé numérique
Le marché mondial de la santé numérique connait une transformation technologique rapide, portée par l'intelligence artificielle, le calcul en nuage, l'Internet des objets (IoT), les analyses avancées et les écosystèmes de soins connectés. L'innovation à travers le marché se concentre sur l'amélioration de l'accessibilité à la santé, l'habilitation des traitements personnalisés, l'amélioration des décisions cliniques et l'optimisation de l'efficacité opérationnelle dans les hôpitaux, les cliniques et les environnements de soins à distance. Les technologies de santé numérique intègrent de plus en plus le suivi en temps réel des patients, l'analyse prédictive, les capteurs biosensoriels portables, les plateformes de soins virtuels et les systèmes d'automatisation intelligente pour créer des modèles de livraison de soins plus connectés, proactifs et centrés sur le patient. Ces innovations améliorent considérablement la prévention des maladies, la précision du diagnostic, l'optimisation du traitement et l'engagement à long terme des patients. Le marché connaît également une adoption accélérée des plateformes de santé natives en nuage, des dossiers de santé électroniques interopérables, des diagnostics alimentés par l'intelligence artificielle, des systèmes de sécurité des données de santé basés sur la blockchain et des applications mobiles de santé qui soutiennent un accès continu aux soins et des flux de travail cliniques numériques.Paysage actuel des technologies et innovations du marché mondial de la santé numérique
Actuellement, l'innovation en santé numérique se concentre sur les écosystèmes de soins virtuels, le suivi à distance des patients, les diagnostics assistés par l'intelligence artificielle et les technologies portables connectées. Les fournisseurs de soins de santé adoptent de plus en plus des plateformes de télémédecine qui permettent des consultations vidéo sécurisées, des systèmes de tri numérique, des ordonnances à distance et des outils d'engagement des patients intégrés. L'intelligence artificielle joue un rôle transformateur à travers les systèmes de santé. Les algorithmes alimentés par l'intelligence artificielle sont déployés pour la prédiction des maladies, l'analyse des images diagnostiques, le soutien aux décisions cliniques, la planification des traitements personnalisés et l'automatisation des flux de travail opérationnels. Des technologies portables telles que les montres intelligentes, les capteurs biosensoriels, les dispositifs de surveillance ECG et les systèmes de surveillance continue de la glycémie génèrent des données de santé en temps réel qui permettent une intervention précoce et une gestion proactive des maladies. Le calcul en nuage devient une fondation critique pour des écosystèmes de santé numériques évolutifs, permettant le stockage sécurisé des dossiers médicaux, l'interopérabilité à travers les réseaux de soins et le déploiement rapide des applications de santé. La technologie blockchain gagne en momentum en tant qu'infrastructure sécurisée pour la gestion des dossiers des patients, l'amélioration de l'intégrité des données de santé, l'autorisation du partage de données sécurisé et le renforcement de la conformité aux réglementations sur la confidentialité des données de santé. L'émergence des thérapeutiques numériques transforme également la gestion des maladies chroniques grâce à des interventions cliniques basées sur des logiciels pour des conditions telles que le diabète, les troubles de la santé mentale, les maladies cardiovasculaires et les maladies respiratoires.Tendances clés des technologies et innovations du marché mondial de la santé numérique
- Diagnostiques alimentés par l'intelligence artificielle : Algorithmes d'apprentissage automatique permettant une détection plus rapide et plus précise des maladies et un soutien aux décisions cliniques.
- Suivi à distance des patients : Systèmes de surveillance connectés permettant un suivi continu de la santé des patients en dehors des cadres cliniques traditionnels.
- Appareils de santé portables : Capteurs biosensoriels intelligents et dispositifs portables connectés fournissant des données physiologiques en temps réel.
- Plateformes de santé basées sur le cloud : Infrastructure numérique évolutive soutenant l'interopérabilité, la gestion sécurisée des dossiers médicaux et la livraison de soins virtuels.
- Télémédecine et soins virtuels : Plateformes avancées de consultation numérique améliorant l'accessibilité à la santé et réduisant les retards de traitement.
- Thérapeutiques numériques : Solutions de traitement basées sur le logiciel soutenant la gestion des maladies chroniques et les interventions en santé comportementale.
- Sécurité des données de santé basée sur la blockchain : Systèmes décentralisés améliorant la sécurité des données des patients, la transparence et l'échange d'informations de santé fiables.
- Analyse prédictive en santé : Outils de prévision basés sur les données soutenant le diagnostic précoce et les interventions de santé préventive.
- Santé intelligente basée sur l'IoT : Appareils médicaux connectés et infrastructures hospitalières améliorant l'intelligence opérationnelle et la coordination des soins.
- Médecine numérique personnalisée : Modèles de traitement basés sur les données adaptés aux profils de santé individuels et aux insights génomiques.
Implications stratégiques des technologies et innovations
L'innovation technologique est fondamentalement en train de transformer la livraison des soins en déplaçant les systèmes des modèles de traitement réactifs vers des écosystèmes de soins prédictifs, préventifs et personnalisés. Les organisations de santé adoptant des technologies avancées de santé numérique améliorent les résultats cliniques, l'efficacité opérationnelle et l'engagement des patients. Les diagnostics alimentés par l'intelligence artificielle et l'analyse prédictive réduisent les erreurs diagnostiques, accélèrent les décisions de traitement et permettent une détection plus précoce des maladies. Cela crée des opportunités significatives pour les fournisseurs de soins de santé d'améliorer la qualité des soins tout en réduisant les coûts de traitement à long terme. L'expansion des technologies portables et des solutions de suivi à distance permet une livraison de soins décentralisée, réduit les réadmissions hospitalières et soutient la gestion à long terme des maladies chroniques. L'interopérabilité et la gestion sécurisée des données deviennent des priorités stratégiques critiques alors que les systèmes de santé dépendent de plus en plus de plateformes numériques intégrées pour la collaboration entre les fournisseurs de soins et l'échange d'informations sur les patients. En même temps, les risques de cybersécurité, la complexité de la conformité réglementaire, les préoccupations liées à la confidentialité des données et les défis d'intégration restent des obstacles importants que les fournisseurs de technologies doivent relever pour assurer une adoption généralisée.Perspective future des technologies et innovations du marché mondial de la santé numérique
À l'avenir, le marché de la santé numérique est attendu pour évoluer vers des écosystèmes de soins entièrement interconnectés, basés sur l'intelligence artificielle et hautement personnalisés, capables de délivrer des soins médicaux prédictifs et basés sur la précision. L'innovation future se concentrera sur les hôpitaux virtuels, les systèmes d'assistance aux décisions cliniques autonomes, la robotique assistée par l'intelligence artificielle en soins de santé, les jumeaux numériques pour la simulation des patients et les plateformes de traitement basées sur la génomique avancée. L'infrastructure de soins connectés alimentée par le 5G améliorera considérablement la télémédecine en temps réel, les performances des dispositifs portables et les capacités de soutien chirurgical à distance. L'intégration des technologies de réalité augmentée (RA) et de réalité virtuelle (RV) est attendue pour élargir les applications en formation médicale, thérapie de rééducation, diagnostic à distance et traitement de la santé mentale. Des cadres d'interopérabilité avancés et des écosystèmes mondiaux d'échange de données de santé renforceront davantage la livraison collaborative des soins et accéléreront l'évolutivité de la santé numérique. En général, le paysage technologique et des innovations du marché mondial de la santé numérique évolue vers des écosystèmes de soins intelligents, sécurisés, centrés sur les données et orientés vers le patient, qui redéfiniront la livraison de soins à l'échelle mondiale au cours des prochaines décennies.Risque de marché
Risque global: Moderate
Geopolitical Exposure: High
Risque de substitution: Low
Aperçu des facteurs de risque et des menaces de disruption du marché de la santé numérique mondiale
Le marché mondial de la santé numérique connaît une expansion accélérée, alimentée par la numérisation rapide du secteur de la santé, l'adoption croissante de la télémédecine, la pénétration des dispositifs portables de santé, ainsi que l'intégration croissante de l'intelligence artificielle dans les systèmes de santé. Malgré un potentiel de croissance à long terme solide, le marché fait face à plusieurs risques critiques, notamment les vulnérabilités en matière de cybersécurité, la complexité réglementaire, les préoccupations liées à la confidentialité des données, les défis d'interopérabilité, l'incertitude concernant le remboursement et la disruption technologique. L'une des menaces de disruption les plus importantes affectant le marché de la santé numérique est le risque croissant de fuites de cybersécurité et d'attaques sur les données de santé. Les plateformes de santé numérique traitent des informations très sensibles des patients, ce qui les rend des cibles privilégiées pour les rançonnages, le vol de données, l'accès non autorisé et les intrusions dans les systèmes. Les cyberattaques peuvent perturber la livraison des soins aux patients, nuire à la confiance, déclencher des sanctions réglementaires et avoir un impact significatif sur la continuité opérationnelle. La complexité réglementaire et de conformité représente également un défi majeur pour les acteurs du marché. Les solutions de santé numérique doivent se conformer à des réglementations strictes relatives à la protection des données des patients, à l'approbation des dispositifs médicaux, à la validation du logiciel et à la licence de télémédecine. Les variations réglementaires d'un pays à l'autre créent des barrières à l'expansion du marché et augmentent les coûts de conformité. L'interopérabilité constitue un autre facteur de risque majeur. Les systèmes de santé fonctionnent souvent sur une infrastructure informatique héritée fragmentée, ce qui rend difficile l'intégration fluide entre les plateformes numériques, les dossiers de santé électroniques, les dispositifs portables et les systèmes cliniques. Une interopérabilité limitée peut réduire l'efficacité des solutions et entraver leur adoption à grande échelle. Le marché est également exposé à l'incertitude concernant le remboursement. Beaucoup de solutions de santé numérique dépendent des politiques de remboursement des assurances et du soutien financier du secteur de la santé. Les changements dans les cadres de remboursement de la télémédecine, les limites de couverture d'assurance ou les contraintes budgétaires de la santé pourraient avoir un effet négatif sur les taux d'adoption. Le changement technologique rapide présente également des risques supplémentaires de disruption. L'innovation continue dans le diagnostic par l'intelligence artificielle, les technologies de surveillance à distance, les dispositifs portables et les plateformes de santé en cloud exige des investissements continus. Les entreprises incapables d'adapter leurs activités aux normes technologiques de santé en évolution rapide risquent de perdre leur compétitivité. En outre, les préoccupations croissantes des patients concernant la confidentialité des données, le biais algorithmique, l'accessibilité numérique et la dépendance excessive aux décisions automatisées peuvent affecter la confiance et l'adoption des plateformes de santé numérique.Facteurs de risque et menaces de disruption du marché de la santé numérique mondial - Scénario actuel
L'environnement actuel du marché de la santé numérique reflète une forte dynamique, avec une adoption croissante par les fournisseurs de soins de santé de la télémédecine, des systèmes de surveillance à distance, des diagnostics basés sur l'intelligence artificielle, ainsi que des solutions de soins des patients connectés. Les systèmes de santé à travers le monde investissent massivement dans des initiatives de transformation numérique afin d'améliorer l'efficacité, de réduire les coûts, d'élargir l'accès aux soins de santé et d'améliorer la prise de décision clinique. Les gouvernements encouragent activement les dossiers de santé électroniques, les cadres de soins virtuels et les normes d'interopérabilité des soins de santé. L'utilisation généralisée des dispositifs portables de santé et des applications de santé mobile génère des volumes sans précédent de données liées à la santé. Bien que cela crée des opportunités fortes pour l'analyse prédictive en santé, cela augmente également l'exposition aux risques de confidentialité et aux défis de gouvernance des données. L'intelligence artificielle devient de plus en plus intégrée dans les diagnostics, l'analyse d'images, la surveillance des patients et la planification des traitements. Cependant, les préoccupations concernant la transparence des algorithmes, la validation clinique et la supervision réglementaire restent importantes. En même temps, les organisations de santé continuent de faire face à des défis pour intégrer les solutions numériques avec l'infrastructure existante, gérer l'adoption par les professionnels de santé et garantir un accès équitable aux services de soins numériques auprès des populations sous-servies.Facteurs de risque clés et signaux de menaces de disruption du marché de la santé numérique mondial
- Menaces en matière de cybersécurité : Augmentation des risques de rançonnage, de fuites de données, d'accès non autorisé et d'attaques cybernétiques sur les systèmes de santé.
- Complexité de la conformité réglementaire : Règlements stricts et en évolution concernant la confidentialité des patients, l'approbation des logiciels médicaux et la licence de télémédecine.
- Préoccupations en matière de confidentialité des données : Sensibilité croissante des patients concernant la collecte, le stockage et le partage des données de santé personnelles.
- Défis d'interopérabilité : Difficulté à intégrer les plateformes numériques avec les systèmes d'informatique de santé fragmentés et l'infrastructure héritée.
- Incertitude sur le remboursement : Changements des politiques d'assurance et des cadres de remboursement de la télésanté affectant l'adoption.
- Obsolescence technologique rapide : Innovation continue nécessitant des investissements importants dans les mises à jour des plateformes.
- Biais algorithmiques et risques de validation clinique : Inexactitudes ou biais potentiels dans les outils diagnostiques alimentés par l'intelligence artificielle.
- Écarts d'accessibilité numérique : Accès inégal aux technologies de santé numérique à travers les régions et les populations de patients.
- Coûts d'implémentation élevés : Investissements importants en infrastructure et en intégration nécessaires pour le déploiement à grande échelle.
- Résistance à l'adoption par les utilisateurs : Hésitation parmi les professionnels de santé et les patients à pleinement adopter les workflows de santé numérique.
Implications stratégiques des facteurs de risque
Les entreprises de santé numérique doivent prioriser des cadres de cybersécurité robustes, des protocoles de chiffrement et des systèmes de détection en temps réel des menaces pour protéger les données des patients et maintenir la confiance. Les organisations devraient se concentrer sur le développement de solutions interopérables basées sur des normes capables d'intégration sans faille avec divers systèmes d'informatique de santé et des plateformes de dossiers de santé électroniques. L'expertise réglementaire et les stratégies de conformité proactive deviendront de plus en plus essentielles pour s'étendre sur les marchés de santé mondiaux et maintenir la résilience opérationnelle. Les entreprises doivent investir massivement dans la validation clinique, la transparence des algorithmes et le développement de produits basés sur des preuves pour renforcer la crédibilité et soutenir l'approbation réglementaire. Les partenariats stratégiques avec les fournisseurs de soins de santé, les assureurs, les entreprises de technologie et les agences gouvernementales resteront critiques pour le soutien au remboursement, l'intégration de l'infrastructure et le déploiement à grande échelle.Aperçu des risques futurs du marché de la santé numérique mondial
En regardant vers 2026???2033, le marché de la santé numérique est prévu pour rester l'un des secteurs technologiques de santé les plus rapides à croître, porté par l'expansion des soins virtuels, l'intelligence clinique alimentée par l'IA, les écosystèmes de santé connectés et la médecine personnalisée. L'évolution future du marché sera façonnée par l'analyse prédictive avancée, les hôpitaux virtuels, les thérapeutiques numériques, les écosystèmes de santé interopérables et les capacités de soins à distance en temps réel grâce au 5G. Cependant, les risques en matière de cybersécurité, l'inspection réglementaire, l'incertitude sur le remboursement et les défis de gouvernance des données sont prévus pour rester des préoccupations stratégiques majeures pour les participants du marché. La convergence croissante de la santé, de l'IA, du calcul en nuage et des technologies portables créera à la fois des opportunités de croissance significatives et une complexité opérationnelle accrue. Dans l'ensemble, bien que le marché mondial de la santé numérique offre un potentiel de croissance à long terme exceptionnel, la compétitivité durable dépendra de la résilience en matière de cybersécurité, de l'adaptabilité réglementaire, des capacités d'interopérabilité, de la confiance des patients et de l'innovation technologique continue.Paysage réglementaire
Complexité: High
Approval Pathway: Standardized_commercial
Aperçu de l'environnement réglementaire et politique du marché mondial de la santé numérique
L'environnement réglementaire et politique qui régit le marché mondial de la santé numérique est façonné par les lois sur la confidentialité des données de santé, les réglementations sur les dispositifs médicaux, les politiques de téléconsultation, les normes de cybersécurité, les exigences d'interopérabilité et les cadres de remboursement des soins numériques. Alors que les technologies de santé numérique s'intègrent de plus en plus dans la prestation des soins cliniques, la surveillance réglementaire s'étend pour garantir la sécurité des patients, la sécurité des données, la fiabilité des systèmes et l'utilisation éthique des nouvelles technologies telles que l'intelligence artificielle. Les solutions de santé numérique, notamment les plateformes de téléconsultation, les dispositifs portables, les systèmes de surveillance à distance des patients, les diagnostics basés sur l'intelligence artificielle, les thérapeutiques numériques et les systèmes d'enregistrement électronique des dossiers médicaux (EHR), sont soumises à des niveaux variables de surveillance réglementaire en fonction de leur utilisation clinique prévue et de leur impact sur les décisions relatives aux soins des patients. Les gouvernements et les régulateurs de la santé à travers le monde modernisent activement les cadres politiques pour accélérer l'adoption de la santé numérique tout en maintenant la conformité aux normes cliniques, à la protection de la vie privée, aux exigences de cybersécurité et aux réglementations sur la sécurité des dispositifs médicaux. En parallèle, les initiatives politiques axées sur la numérisation de la santé, l'accès universel à la santé, la réforme du remboursement et l'interopérabilité créent un soutien réglementaire fort pour l'innovation et le développement des infrastructures de santé numérique à l'échelle mondiale.Aperçu de l'environnement réglementaire et politique actuel du marché mondial de la santé numérique
L'environnement réglementaire actuel de la santé numérique est caractérisé par des cadres en constante évolution visant à équilibrer l'innovation avec la sécurité des patients, la confidentialité et l'intégrité des systèmes de santé. Les agences réglementaires établissent de plus en plus des directives spécifiques aux technologies numériques pour le logiciel en tant que dispositif médical (SaMD), les diagnostics basés sur l'intelligence artificielle, les plateformes de surveillance à distance et les thérapeutiques numériques. Aux États-Unis, les solutions de santé numérique sont régulées par la Food and Drug Administration (FDA), la Health Insurance Portability and Accountability Act (HIPAA) et les politiques de remboursement des Centers for Medicare & Medicaid Services (CMS). Le centre d'excellence de la santé numérique de la FDA guide activement la réglementation du logiciel de santé alimenté par l'intelligence artificielle, des dispositifs connectés et des plateformes de thérapeutiques numériques. En Europe, les solutions de santé numérique doivent se conformer à la Réglementation sur les dispositifs médicaux (MDR), au Règlement général sur la protection des données (RGPD) et aux initiatives sur l'Espace européen des données de santé (EHDS). L'Union européenne renforce également les exigences d'interopérabilité et avance dans le soutien politique aux services de santé numérique transfrontaliers. Les pays de l'Asie-Pacifique, notamment la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie, renforcent rapidement la gouvernance de la santé numérique via des réglementations sur la téléconsultation, des exigences de localisation des données, des normes informatiques de santé et des initiatives de santé publique numérique. Les missions nationales de santé numérique et les investissements dans l'infrastructure de santé intelligente accélèrent le développement réglementaire dans cette région. L'Amérique latine et le Moyen-Orient ainsi que l'Afrique introduisent progressivement des cadres de licence de téléconsultation, des réglementations sur les données de santé électroniques et des stratégies de numérisation de la santé pour améliorer l'accès et moderniser les systèmes de santé.Signaux clés de l'environnement réglementaire et politique du marché mondial de la santé numérique
- Règlements sur la confidentialité des données de santé : Des lois strictes sur la protection des données des patients régissent les plateformes de santé numérique, le stockage des dossiers médicaux, le partage des données et la gestion du consentement des patients.
- Réglementation du logiciel en tant que dispositif médical (SaMD) : Les logiciels de santé alimentés par l'intelligence artificielle et les outils d'aide à la décision clinique sont de plus en plus soumis aux cadres d'approbation des dispositifs médicaux.
- Licences et normes de pratique de la téléconsultation : Les gouvernements formalisent les réglementations pour les consultations à distance, la licence des professionnels de santé et la prestation de soins de santé numériques transfrontaliers.
- Exigences de conformité en cybersécurité : Les organisations de santé doivent se conformer à des normes de cybersécurité robustes pour protéger les données sensibles des patients et l'infrastructure numérique.
- Politiques d'interopérabilité et d'échange des données de santé : Les cadres réglementaires favorisent de plus en plus un échange fluide des données de santé entre les fournisseurs, les systèmes et les plateformes numériques.
- Politiques de remboursement de la santé numérique : Les cadres de remboursement élargis pour la téléconsultation, la surveillance à distance et les thérapeutiques numériques améliorent l'adoption commerciale.
- Normes d'éthique et de transparence des algorithmes en intelligence artificielle : Les régulateurs se concentrent sur l'explicabilité, la réduction des biais et la responsabilité clinique des applications de santé alimentées par l'intelligence artificielle.
Implications stratégiques de l'environnement réglementaire et politique
L'environnement réglementaire en évolution influence significativement le développement de produits, les stratégies d'entrée sur le marché et les modèles opérationnels à travers l'écosystème de la santé numérique. Les entreprises doivent de plus en plus prioriser la conformité réglementaire, une architecture de confidentialité par conception, une résilience en cybersécurité et une validation clinique pour obtenir l'approbation et l'adoption du marché. Les exigences de confidentialité et de cybersécurité entraînent des investissements importants dans l'infrastructure cloud sécurisée, les technologies de chiffrement, les contrôles d'accès et la préparation aux audits réglementaires à travers les plateformes de santé numérique. L'expansion des politiques de remboursement de la téléconsultation et des programmes de numérisation de la santé favorise les opportunités de commercialisation pour les fournisseurs de soins virtuels, les entreprises de surveillance à distance et les développeurs de thérapeutiques numériques. Les exigences d'interopérabilité encouragent une collaboration plus forte entre les fournisseurs de soins, les fournisseurs de technologies et les échanges d'informations de santé pour créer des écosystèmes de santé numérique intégrés. La surveillance réglementaire des outils de santé basés sur l'intelligence artificielle encourage également les entreprises à investir dans la conception d'algorithmes transparents, la génération de preuves cliniques et les capacités d'intelligence artificielle explicable pour construire la confiance et accélérer les approbations réglementaires.Aperçu futur de l'environnement réglementaire et politique du marché mondial de la santé numérique
Entre 2026 et 2033, l'environnement réglementaire du marché mondial de la santé numérique est susceptible de devenir plus structuré, harmonisé à l'échelle mondiale et spécifique aux technologies. Les agences réglementaires introduiront probablement des voies plus claires pour l'approbation et la surveillance des diagnostics basés sur l'intelligence artificielle, des thérapeutiques numériques, des systèmes de surveillance à distance et des outils d'aide à la prise de décisions autonomes en santé. Les cadres d'interopérabilité des données de santé et les initiatives sur l'identité numérique devraient s'étendre considérablement, permettant la création d'écosystèmes de santé plus connectés et centrés sur le patient. Les exigences de cybersécurité deviendront de plus en plus strictes à mesure que les systèmes de santé font face à des menaces numériques croissantes, ce qui entraînera des obligations de conformité plus fortes pour les développeurs de logiciels et les organisations de santé. Les cadres de gouvernance de l'intelligence artificielle continueront d'évoluer, avec une attention accrue portée à la responsabilité des algorithmes, à la détection des biais, aux normes de transparence et à la surveillance post-commercialisation des applications de santé numérique. Les investissements gouvernementaux dans l'infrastructure de santé publique numérique, les hôpitaux intelligents, la modernisation des remboursements de téléconsultation et les initiatives de numérisation universelle de la santé renforceront davantage les opportunités de croissance du marché. En général, l'environnement réglementaire et politique restera une force déterminante dans l'évolution du marché de la santé numérique, avec les organisations investissant dans des solutions de santé numérique sécurisées, conformes, interopérables et validées cliniquement s'attendant à maintenir des avantages concurrentiels à long terme solides.Questions fréquemment posées
Quelle est la taille actuelle du marché mondial de la santé numérique ?
Le marché mondial de la santé numérique était estimé à environ 325,8 milliards de dollars en 2025.
Quelle est la taille prévue du marché de la santé numérique d'ici 2033 ?
Le marché est prévu pour atteindre près de 975,6 milliards de dollars d'ici 2033.
Quels sont les principaux facteurs qui stimulent la croissance du marché de la santé numérique ?
Les principaux moteurs de croissance incluent l'adoption croissante de la télémédecine, l'utilisation croissante des dispositifs portables, la numérisation de la santé, l'intégration de l'intelligence artificielle dans le diagnostic, ainsi que la demande croissante pour la surveillance à distance des patients.
Quelle région domine le marché mondial de la santé numérique ?
L'Amérique du Nord domine le marché en raison de l'infrastructure de santé avancée, des investissements solides en informatique de santé, et d'une forte adoption de la télémédecine et des solutions de santé pilotées par l'intelligence artificielle.