
Rapport sur le marché mondial de la cybersécurité industrielle, taille et prévision 2026 - 2033
Aperçu de la prévision du marché mondial de la cybersécurité industrielle : 2026–2033
| Métrique | Valeur |
|---|---|
| Taille du marché en 2025 | 25,40 milliards de dollars |
| Taille du marché en 2033 | ~58,70 milliards de dollars |
| Taux de croissance annuel composé (2026–2033) | ~11.03% |
| Plus grande région | Amérique du Nord |
| Région en pleine croissance | Asie-Pacifique |
| Segment principal | Solutions de sécurité réseau |
| Tendance clé | Détection de menaces alimentée par l'intelligence artificielle et sécurité zéro trust pour les réseaux OT |
| Préoccupation future | Architecture zéro trust, intelligence des menaces alimentée par l'intelligence artificielle, sécurité de l'Internet des objets industriels et protection des réseaux OT basée sur le cloud |
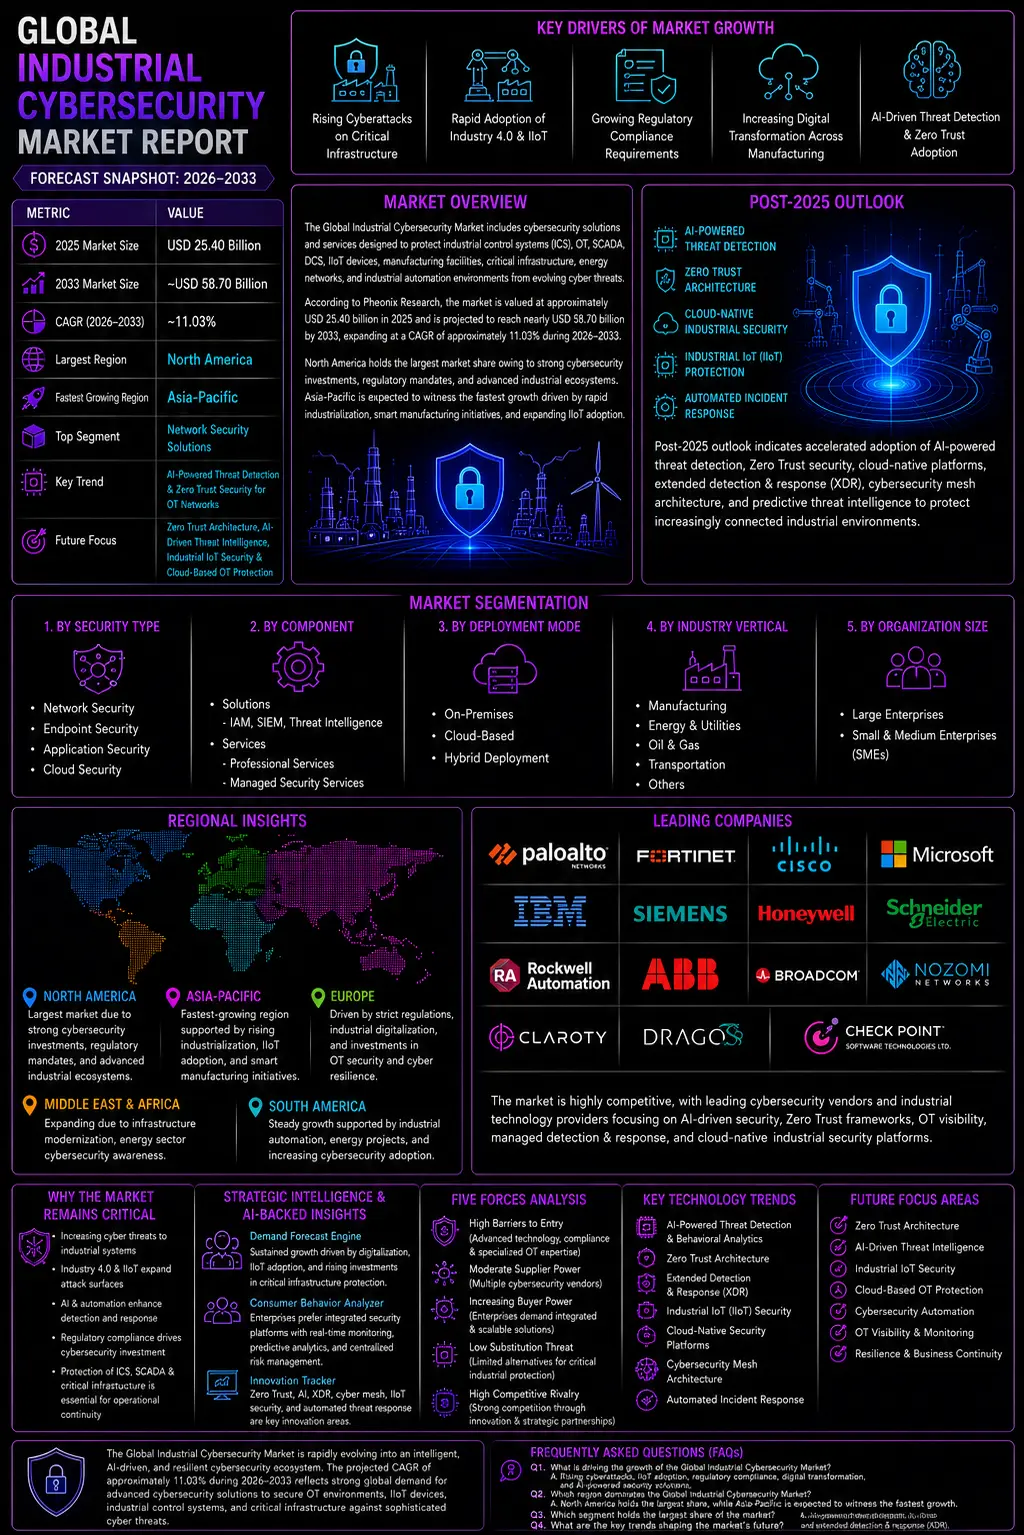
Aperçu du marché mondial de la cybersécurité industrielle
Le marché mondial de la cybersécurité industrielle comprend des solutions et services de cybersécurité conçus pour protéger les systèmes de contrôle industriels (ICS), la technologie opérationnelle (OT), les systèmes de contrôle supervisé et d'acquisition de données (SCADA), les systèmes de contrôle distribués (DCS), les dispositifs de l'Internet des objets industriels (IIoT), les installations de fabrication, l'infrastructure critique, les réseaux énergétiques, les systèmes de transport, et les environnements d'automatisation industrielle contre les menaces numériques. Le marché inclut la sécurité réseau, la protection des terminaux, la sécurité des applications, la sécurité cloud, la gestion d'identité et d'accès, l'intelligence des menaces et les services de cybersécurité gérés. La cybersécurité industrielle est devenue une priorité stratégique alors que les installations de fabrication, les services publics, les opérations pétrolières et gazières, les réseaux de transport et les usines intelligentes continuent de numériser leurs opérations. L'augmentation des cyberattaques ciblant l'infrastructure critique, l'adoption rapide des technologies de l'industrie 4.0, les actifs industriels connectés au cloud, et le déploiement de l'IIoT sont des moteurs de la demande en solutions de cybersécurité avancées capables de protéger les environnements industriels critiques. Selon Pheonix Research, le marché mondial de la cybersécurité industrielle est estimé à environ 25,40 milliards de dollars en 2025 et devrait atteindre près de 58,70 milliards de dollars d'ici 2033, enregistrant un taux de croissance annuel composé d'environ 11.03% pendant la période 2026–2033. L'Amérique du Nord représente la plus grande part de marché en raison des investissements importants en cybersécurité, du déploiement étendu de l'automatisation industrielle, des normes réglementaires strictes et de la présence des principaux fournisseurs de solutions de cybersécurité. L'Asie-Pacifique devrait enregistrer la plus forte croissance, soutenue par l'industrialisation rapide, les initiatives de fabrication intelligente, l'adoption croissante de l'IIoT et les investissements croissants dans la protection de l'infrastructure critique en Chine, en Inde, au Japon, en Corée du Sud et en Asie du Sud-Est. L'aperçu post-2025 indique une adoption accélérée de la détection de menaces alimentée par l'intelligence artificielle, de l'architecture de sécurité zéro trust, des plateformes de sécurité industrielles natives cloud, de la détection étendue et de la réponse (XDR), de l'architecture de cybersécurité en réseau, de l'intelligence prédictive des menaces et des capacités de réponse automatisée aux incidents pour protéger les environnements industriels de plus en plus connectés.Marché mondial de la cybersécurité industrielle
Principaux moteurs de la croissance du marché mondial de la cybersécurité industrielle
1. Augmentation des cyberattaques sur l'infrastructure critique
Les secteurs d'infrastructure critique tels que l'énergie, les services publics, la fabrication, le transport, le traitement de l'eau et les opérations pétrolières et gazières subissent des cyberattaques de plus en plus sophistiquées. Cela a considérablement augmenté les investissements dans les solutions de cybersécurité industrielle.2. Adoption rapide de l'industrie 4.0 et de l'IIoT
Le déploiement généralisé de l'Internet des objets industriels (IIoT), de capteurs connectés, de robots, d'automatisation industrielle et de systèmes de fabrication intelligente étendent la surface d'attaque industrielle, stimulant la demande de plateformes de cybersécurité avancées.3. Augmentation des exigences de conformité réglementaire
Les gouvernements et les autorités réglementaires à travers le monde renforcent les normes de cybersécurité pour les infrastructures critiques, encourageant les industries à déployer des cadres de cybersécurité robustes, une surveillance continue et des solutions de gestion des risques.4. Transformation numérique croissante dans l'industrie manufacturière
Les fabricants intègrent le cloud computing, l'intelligence artificielle, les jumeaux numériques, l'analyse industrielle et les opérations à distance dans les environnements de production, créant de nouvelles exigences de cybersécurité pour les réseaux de technologie opérationnelle.5. Détection des menaces basée sur l'IA et adoption du modèle Zero Trust
L'intelligence artificielle, l'apprentissage automatique, l'analyse comportementale et les architectures de sécurité Zero Trust permettent aux organisations de détecter plus rapidement les menaces cyber sophistiquées tout en minimisant les perturbations opérationnelles dans les environnements industriels.Segmentation du marché mondial de la cybersécurité industrielle
1. Par type de sécurité
1.1 Sécurité réseau 1.1.1 Solutions de pare-feu 1.1.1.1 Pare-feu de nouvelle génération 1.1.1.2 Pare-feu industriels 1.1.1.3 Segmentation du réseau 1.1.2 Détection et prévention des intrusions 1.1.2.1 IDS 1.1.2.2 IPS 1.1.2.3 Surveillance du réseau 1.2 Sécurité des terminaux 1.2.1 Terminaux industriels 1.2.1.1 Protection des PLC 1.2.1.2 Protection des HMI 1.2.1.3 Postes de travail d'ingénierie 1.2.2 Protection des serveurs 1.2.2.1 Serveurs industriels 1.2.2.2 Serveurs de contrôle 1.2.2.3 Machines virtuelles 1.3 Sécurité des applications 1.3.1 Logiciels industriels 1.3.1.1 Sécurité SCADA 1.3.1.2 Sécurité MES 1.3.1.3 Sécurité d'intégration ERP 1.4 Sécurité du cloud 1.4.1 Plateformes de cloud industriel 1.4.1.1 Cloud privé 1.4.1.2 Cloud public 1.4.1.3 Cloud hybride2. Par composant
2.1 Solutions 2.1.1 Gestion des identités et des accès 2.1.1.1 Authentification à plusieurs facteurs 2.1.1.2 Gestion des accès privilégiés 2.1.2 Gestion de l'information et des événements de sécurité (SIEM) 2.1.2.1 Gestion des journaux 2.1.2.2 Analyse des menaces 2.1.3 Intelligence sur les menaces 2.1.3.1 Évaluation des risques 2.1.3.2 Gestion des vulnérabilités 2.2 Services 2.2.1 Services professionnels 2.2.1.1 Conseil 2.2.1.2 Intégration du système 2.2.1.3 Évaluation de la sécurité 2.2.2 Services de sécurité gérés 2.2.2.1 Surveillance de la sécurité 2.2.2.2 Réponse aux incidents 2.2.2.3 SOC-as-a-Service3. Par mode de déploiement
3.1 Déploiement sur site 3.1.1 Déploiement d'entreprise 3.1.1.1 Installations de fabrication 3.1.1.2 Infrastructures énergétiques 3.2 Déploiement basé sur le cloud 3.2.1 Plateformes SaaS 3.2.1.1 Analyse de la sécurité 3.2.1.2 Intelligence sur les menaces 3.2.2 Déploiement hybride 3.2.2.1 Opérations multisites 3.2.2.2 Réseaux industriels répartis4. Par secteur vertical
4.1 Fabrication 4.1.1 Fabrication automobile 4.1.1.1 Usines intelligentes 4.1.1.2 Production robotisée 4.1.2 Fabrication électronique 4.1.2.1 Usines de semi-conducteurs 4.1.2.2 Électronique grand public 4.2 Énergie et services publics 4.2.1 Production d'énergie 4.2.1.1 Centrales traditionnelles 4.2.1.2 Installations d'énergie renouvelable 4.2.2 Transmission et distribution 4.2.2.1 Réseau intelligent 4.2.2.2 Réseaux des services publics 4.3 Pétrole et gaz 4.3.1 Opérations upstream 4.3.1.1 Exploration 4.3.1.2 Forage 4.3.2 Midstream et downstream 4.3.2.1 Pipelines 4.3.2.2 Raffineries 4.4 Transport 4.4.1 Infrastructures ferroviaires 4.4.1.1 Systèmes de signalisation 4.4.1.2 Réseaux ferroviaires 4.4.2 Aéroports et ports 4.4.2.1 Opérations aéroportuaires 4.4.2.2 Infrastructures maritimes5. Par taille de l'organisation
5.1 Grandes entreprises 5.1.1 Opérateurs d'infrastructures critiques 5.1.1.1 Fabricants multinationaux 5.1.1.2 Entreprises d'énergie 5.2 Petites et moyennes entreprises (PME) 5.2.1 PME industrielles 5.2.1.1 Fabricants de composants 5.2.1.2 Fournisseurs de services industrielsAnalyse régionale du marché mondial de la cybersécurité industrielle
Amérique du Nord – Marché le plus important
L'Amérique du Nord domine le marché mondial de la cybersécurité industrielle grâce à son écosystème d'automatisation industrielle très développé, au déploiement généralisé des technologies de l'Internet des objets industriels (IIoT), aux réglementations strictes en matière de cybersécurité et aux investissements importants pour protéger les infrastructures critiques. Les États-Unis mènent le marché régional grâce à l'adoption extensive des solutions de sécurité de la technologie opérationnelle (OT) dans les secteurs de la fabrication, des services publics, du pétrole et du gaz, de la défense, des transports et de l'énergie. Les investissements continus dans l'architecture Zero Trust, la détection des menaces basée sur l'intelligence artificielle et la sécurité du cloud renforcent davantage la leadership du marché régional.Asie-Pacifique
L'Asie-Pacifique représente le marché régional qui croît le plus rapidement, soutenu par une industrialisation rapide, des initiatives de fabrication intelligente en expansion, une adoption croissante des technologies de l'industrie 4.0 et une sensibilisation croissante à la cybersécurité en Chine, en Inde, au Japon, en Corée du Sud, en Singapour et en Asie du Sud-Est. Les investissements gouvernementaux dans l'infrastructure numérique, la protection des infrastructures critiques et l'automatisation industrielle continuent d'accélérer la demande de solutions avancées de cybersécurité industrielle dans toute la région.Europe
L'Europe reste un marché important, alimenté par des réglementations strictes en matière de cybersécurité, une transformation numérique croissante dans les industries de fabrication et des investissements croissants pour sécuriser les infrastructures critiques. Les pays tels que l'Allemagne, la France, le Royaume-Uni, l'Italie et la région nordique déployent activement la sécurité de la technologie opérationnelle (OT), la surveillance des réseaux industriels et les plateformes de résilience cyber pour renforcer la continuité opérationnelle et la conformité réglementaire.Moyen-Orient et Afrique
Le marché du Moyen-Orient et de l'Afrique s'élargit progressivement grâce à une augmentation des investissements dans l'infrastructure pétrolière et gazière, les services publics intelligents, les programmes de diversification industrielle et la modernisation des infrastructures critiques. Les menaces cyber croissantes ciblant les installations énergétiques, les raffineries, les usines de traitement de l'eau et les réseaux de transport continuent de stimuler l'adoption de la cybersécurité dans toute la région.Amérique du Sud
L'Amérique du Sud connaît une croissance du marché progressive, soutenue par une augmentation de l'automatisation industrielle, la modernisation des installations de fabrication, l'expansion des projets d'énergie renouvelable et une prise de conscience croissante des risques de cybersécurité. Les gouvernements et les entreprises industrielles renforcent leurs capacités de cybersécurité pour protéger les systèmes de technologie opérationnelle contre les menaces cyber émergentes.Entreprises leaders du marché mondial de la cybersécurité industrielle
- Palo Alto Networks
- Fortinet Inc.
- Cisco Systems, Inc.
- Microsoft Corporation
- IBM Corporation
- Siemens AG
- Honeywell International Inc.
- Schneider Electric SE
- Rockwell Automation, Inc.
- ABB Ltd.
- Broadcom Inc. (Symantec Enterprise)
- Nozomi Networks
- Claroty
- Dragos, Inc.
- Check Point Software Technologies Ltd.
Pourquoi le marché mondial de la cybersécurité industrielle reste critique
- L'augmentation des cyberattaques ciblant l'infrastructure critique continue d'accélérer les investissements en cybersécurité industrielle à l'échelle mondiale.
- L'industrie 4.0, l'IIoT, le cloud computing et la fabrication intelligente étendent significativement les exigences de cybersécurité dans les environnements de technologie opérationnelle.
- La détection des menaces alimentée par l'IA et la réponse automatisée aux incidents améliorent la résilience cyber tout en minimisant l'arrêt opérationnel.
- Les exigences de conformité réglementaire encouragent les organisations à renforcer la gouvernance en cybersécurité et leurs capacités de gestion des risques.
- Protéger les systèmes de contrôle industriels, les réseaux SCADA et les actifs opérationnels critiques est devenu essentiel pour assurer la continuité des activités et la sécurité nationale.
Intelligence stratégique et analyses basées sur l'IA – Marché mondial de la cybersécurité industrielle
Pheonix Demand Forecast Engine identifie une croissance du marché soutenue par une numérisation industrielle rapide, une augmentation des investissements dans la protection de l'infrastructure critique, une adoption croissante de systèmes industriels connectés au cloud, ainsi qu'un déploiement croissant de plateformes de cybersécurité alimentées par l'IA dans les secteurs de la fabrication et de l'énergie. L'Analyseur du comportement des consommateurs met en évidence une préférence croissante des entreprises pour des plateformes de cybersécurité intégrées capables de fournir une surveillance continue des menaces, une réponse aux incidents en temps réel, une visibilité sur la technologie opérationnelle, une intelligence prédictive des menaces et une gestion centralisée de la sécurité dans les environnements industriels. Le Suivi de l'innovation met l'accent sur l'architecture Zero Trust, alimentée par l'IA analyse du comportement, Extended Detection and Response (XDR), Security Information and Event Management (SIEM), architecture de sécurité en maillage, sécurité de l'Internet des objets industriels, plateformes de sécurité natives cloud, et réponse autonome aux menaces comme les principales technologies transformant le paysage de la cybersécurité industrielle. Analyse des cinq forces indique des barrières d'entrée élevées en raison de l'expertise technologique avancée, des exigences de conformité réglementaire et des capacités spécialisées en sécurité OT. La puissance des fournisseurs reste modérée en raison de la disponibilité de plusieurs fournisseurs de technologies de cybersécurité, tandis que la puissance des acheteurs continue d'augmenter à mesure que les entreprises exigent des solutions de cybersécurité intégrées, évolutives et alimentées par l'IA. La rivalité concurrentielle reste élevée, car les fournisseurs mondiaux de technologies se concurrencent à travers l'innovation continue, les acquisitions, les capacités de sécurité cloud et les offres de cybersécurité spécifiques à l'industrie.Conclusion finale sur le marché mondial de la cybersécurité industrielle
Le marché mondial de la cybersécurité industrielle évolue rapidement vers un écosystème de cybersécurité intelligent, alimenté par l'IA et résilient, conçu pour protéger les opérations industrielles de plus en plus connectées. Le taux de croissance annuel composé (CAGR) projeté d'environ 11.03% pendant la période 2026–2033 reflète une forte demande mondiale pour des solutions de cybersécurité avancées capables de sécuriser les environnements de technologie opérationnelle, les dispositifs de l'Internet des objets industriels (IIoT), les systèmes de contrôle industriels et l'infrastructure critique contre des menaces cyber de plus en plus sophistiquées. La croissance future du marché sera entraînée par l'architecture de sécurité Zero Trust, la détection des menaces alimentée par l'IA, l'automatisation de la cybersécurité, les plateformes de sécurité industrielles natives cloud, l'intelligence prédictive des menaces, la détection étendue et la réponse (XDR), ainsi que la gestion intégrée de la sécurité IT-OT. À mesure que la transformation numérique s'accélère dans les secteurs de la fabrication, des services publics, des transports, de l'énergie et de l'infrastructure critique, les organisations industrielles continueront de prioriser les investissements en cybersécurité pour assurer la résilience opérationnelle et la conformité réglementaire. Les organisations qui réussiront à intégrer l'intelligence artificielle, la réponse automatisée aux menaces, la visibilité des réseaux industriels, la gestion des identités et des accès, ainsi que les stratégies de résilience cyber seront bien positionnées pour renforcer leur posture de sécurité tout en soutenant des initiatives de transformation numérique à long terme. Chez Pheonix Research, nos modèles de prévision avancés livrent des prévisions de revenus du marché mondial de la cybersécurité industrielle, un benchmarking compétitif, une analyse des opportunités régionales et une intelligence stratégique – permettant aux fournisseurs de cybersécurité, aux entreprises industrielles, aux investisseurs et aux fournisseurs de technologies de capitaliser sur la perspective post-2025 avec confiance et une prise de décision guidée par les données.Table des matières
1. Résumé exécutif
1.1 Aperçu du marché 1.2 Principaux points forts du marché 1.3 Taille du marché et prévisions (2026–2033) 1.4 Analyse du plus grand marché régional 1.5 Analyse du marché régional en croissance la plus rapide 1.6 Analyse du segment le plus important 1.7 Aperçu du paysage concurrentiel 1.8 Perspectives du marché futur2. Introduction du marché mondial de la cybersécurité industrielle
2.1 Définition du marché 2.2 Portée de l'étude 2.3 Hypothèses de recherche 2.4 Méthodologie de recherche 2.5 Paramètres de prévision3. Aperçu du marché mondial de la cybersécurité industrielle
3.1 Évolution du marché 3.2 Analyse de l'écosystème industriel 3.3 Analyse de la chaîne de valeur 3.4 Analyse des modèles de tarification et de services 3.5 Paysage de la sécurité des systèmes OT industriels et des infrastructures critiques 3.6 Paysage des solutions de cybersécurité 3.6.1 Sécurité réseau 3.6.1.1 Solutions de pare-feu 3.6.1.1.1 Pare-feu de nouvelle génération 3.6.1.1.1.1 Pare-feu industriels 3.6.1.1.1.2 Segmentation réseau 3.6.2 Sécurité des terminaux 3.6.2.1 Protection des terminaux industriels 3.6.2.1.1 Protection des serveurs 3.6.2.1.1.1 Sécurité des PLC et HMI 3.6.2.1.1.2 Postes de travail d'ingénierie 3.6.3 Sécurité des applications 3.6.3.1 Sécurité du logiciel industriel 3.6.3.1.1 Sécurité SCADA 3.6.3.1.1.1 Sécurité MES 3.6.3.1.1.2 Sécurité de l'intégration ERP 3.6.4 Sécurité cloud 3.6.4.1 Plateformes cloud industrielles 3.6.4.1.1 Cloud privé 3.6.4.1.1.1 Cloud public 3.6.4.1.1.2 Cloud hybride4. Paysage réglementaire
4.1 Règlements de cybersécurité des infrastructures critiques 4.2 Normes de sécurité des systèmes de contrôle industriels (ICS) 4.3 Cadres de conformité en technologie opérationnelle (OT) 4.4 Règlements de protection des données et de confidentialité 4.5 Normes de gouvernance et de résilience des risques cyber pour l'industrie5. Tendances du marché et perspectives d'innovation
5.1 Détection des menaces alimentée par l'intelligence artificielle 5.2 Architecture de sécurité Zero Trust 5.3 Détection étendue et réponse (XDR) 5.4 Sécurité de l'Internet des objets industriels (IIoT) 5.5 Protection OT basée sur le cloud 5.6 Architecture de maillage de cybersécurité 5.7 Intelligence prédictive des menaces 5.8 Réponse automatisée aux incidents et automatisation du centre d'opérations de sécurité (SOC)6. Dynamiques du marché mondial de la cybersécurité industrielle
6.1 Facteurs moteurs du marché
6.1.1 Augmentation des cyberattaques sur les infrastructures critiques 6.1.2 Adoption rapide de l'industrie 4.0 et de l'IIoT 6.1.3 Croissance des exigences de conformité réglementaire 6.1.4 Augmentation de la transformation numérique dans l'industrie manufacturière 6.1.5 Détection des menaces alimentée par l'IA et adoption du Zero Trust6.2 Freins du marché
6.2.1 Coûts élevés de déploiement et d'implémentation 6.2.2 Complexité des environnements OT hérités 6.2.3 Pénurie de professionnels de la cybersécurité qualifiés 6.2.4 Défis d'intégration entre les systèmes IT et OT6.3 Opportunités du marché
6.3.1 Plateformes d'intelligence des menaces basées sur l'IA 6.3.2 Services de détection et de réponse gérés (MDR) 6.3.3 Solutions de sécurité cloud industrielles 6.3.4 Étendue de la sécurité de l'IIoT industrielle 6.3.5 Cybersécurité pour la fabrication intelligente6.4 Défis du marché
6.4.1 Menaces persistantes avancées (APT) 6.4.2 Ransomware ciblant les infrastructures critiques 6.4.3 Complexité réglementaire à travers les marchés mondiaux 6.4.4 Sécurisation des réseaux industriels distribués7. Analyse de la taille du marché mondial de la cybersécurité industrielle (en milliards de dollars), 2026–2033
7.1 Analyse de la prévision des revenus 7.2 Analyse du taux de croissance annuel composé (CAGR) 7.3 Analyse de la demande par secteur d'activité 7.4 Tendances de tarification et de dépenses 7.5 Analyse des tendances d'investissement8. Analyse de la segmentation du marché mondial de la cybersécurité industrielle
8.1 Par type de sécurité
8.1.1 Sécurité réseau 8.1.2 Sécurité des terminaux 8.1.3 Sécurité des applications 8.1.4 Sécurité cloud8.2 Par composant
8.2.1 Solutions 8.2.2 Services8.3 Par mode de déploiement
8.3.1 En local 8.3.2 Basé sur le cloud 8.3.3 Déploiement hybride8.4 Par secteur vertical
8.4.1 Fabrication 8.4.2 Énergie et services publics 8.4.3 Pétrole et gaz 8.4.4 Transport8.5 Par taille de l'organisation
8.5.1 Grandes entreprises 8.5.2 Petites et moyennes entreprises (PME)9. Analyse du marché régional
9.1 Amérique du Nord
9.1.1 États-Unis 9.1.2 Canada 9.1.3 Mexique9.2 Asie-Pacifique
9.2.1 Chine 9.2.2 Inde 9.2.3 Japon 9.2.4 Corée du Sud 9.2.5 Singapour 9.2.6 Reste de l'Asie-Pacifique9.3 Europe
9.3.1 Allemagne 9.3.2 Royaume-Uni 9.3.3 France 9.3.4 Italie 9.3.5 Pays nordiques 9.3.6 Reste de l'Europe9.4 Moyen-Orient et Afrique
9.4.1 Pays du Golfe coopératif (GCC) 9.4.2 Afrique du Sud 9.4.3 Reste du Moyen-Orient et de l'Afrique9.5 Amérique du Sud
9.5.1 Brésil 9.5.2 Argentine 9.5.3 Reste de l'Amérique du Sud10. Paysage concurrentiel
10.1 Analyse de la part de marché 10.2 Aperçu de l'intensité concurrentielle 10.3 Développements stratégiques 10.4 Innovation produit et plateformes de sécurité en IA 10.5 Partenariats, acquisitions et collaborations 10.6 Analyse de la position des fournisseurs11. Profils des entreprises
11.1 Palo Alto Networks 11.2 Fortinet Inc. 11.3 Cisco Systems, Inc. 11.4 Microsoft Corporation 11.5 IBM Corporation 11.6 Siemens AG 11.7 Honeywell International Inc. 11.8 Schneider Electric SE 11.9 Rockwell Automation, Inc. 11.10 ABB Ltd. 11.11 Broadcom Inc. (Symantec Enterprise) 11.12 Nozomi Networks 11.13 Claroty 11.14 Dragos, Inc. 11.15 Check Point Software Technologies Ltd.12. Intelligence stratégique et insights AI de Pheonix
12.1 moteur de prévision de la demande de Pheonix 12.2 Analyseur du comportement des consommateurs 12.3 Suivi de l'innovation 12.4 Tableau de bord de l'intelligence sur les risques cybernétiques 12.5 Analyse automatisée des cinq forces de Porter13. Aperçu futur et recommandations stratégiques
13.1 Carte d'adoption de Zero Trust 13.2 Stratégie de cybersécurité basée sur l'IA 13.3 Cadre de sécurité pour l'IoT industriel 13.4 Stratégie de protection OT basée sur le cloud 13.5 Aperçu du marché à long terme (2033+)14. À propos de Pheonix Market Research
15. Avertissement
Paysage concurrentiel
Aperçu de l'intensité de la concurrence et de la structure du marché mondial de l'automatisation industrielle
Le marché mondial de l'automatisation industrielle est très concurrentiel et se caractérise par la présence de fournisseurs d'automatisation industrielle, de fabricants de robots, de développeurs de logiciels industriels, de fournisseurs de systèmes de contrôle, de fabricants de capteurs, de sociétés de technologies de communication industrielle et de fournisseurs de solutions de transformation numérique. L'intensité de la concurrence est stimulée par l'adoption rapide de l'industrie 4.0, de l'Internet des objets industriel (IIoT), de l'intelligence artificielle (IA), de l'apprentissage automatique, des jumeaux numériques, de la fabrication en nuage, du calcul en périphérie et des robots avancés dans les industries de fabrication. Les entreprises concourent sur plusieurs segments d'automatisation, notamment les systèmes de contrôle industriels (ICS), les contrôleurs logiques programmables (PLC), les systèmes de contrôle distribués (DCS), le contrôle supervisé et la collecte de données (SCADA), les systèmes d'exécution de fabrication (MES), la robotique industrielle, les robots collaboratifs (cobots), les plateformes IA industrielles, les systèmes de vision machine, la cybersécurité industrielle et les solutions de maintenance prédictive. La demande croissante pour des usines intelligentes, une fabrication autonome, une efficacité opérationnelle, une optimisation de la main-d'œuvre et des opérations industrielles durables intensifie la concurrence tout en accélérant l'innovation technologique à travers l'écosystème d'automatisation. La structure du marché évolue vers des écosystèmes d'automatisation intégrés combinant du matériel industriel, des logiciels intelligents, des analyses alimentées par l'IA, une connectivité en nuage, un calcul en périphérie industriel, des jumeaux numériques et une cybersécurité intégrée dans des plateformes de fabrication unifiées. Les participants au marché investissent massivement dans l'automatisation alimentée par l'IA, l'infrastructure IoT industrielle, le logiciel de robotique, les plateformes de nuage industriel, les technologies de détection avancées et des partenariats stratégiques pour renforcer leur position sur le marché tout en permettant aux fabricants d'atteindre une productivité, une flexibilité et une résilience accrues.Aperçu actuel de l'intensité de la concurrence et de la structure du marché mondial de l'automatisation industrielle
Principales entreprises mondiales de l'automatisation industrielle
Siemens AG : Un leader mondial en technologies industrielles qui fournit des systèmes d'automatisation industrielle, des solutions de fabrication numérique, des PLC, des SCADA, des plateformes de jumeaux numériques, des logiciels industriels, une fabrication alimentée par l'intelligence artificielle et des technologies d'infrastructure intelligente. ABB Ltd. : Un principal fournisseur de robotique industrielle, d'électrification, de contrôle de mouvement, de systèmes de contrôle distribués, de plateformes d'automatisation alimentées par l'IA, de robots collaboratifs et de solutions de fabrication intelligente. Schneider Electric SE : Une entreprise mondiale d'automatisation et de gestion de l'énergie qui propose des systèmes de contrôle industriels, des plateformes numériques EcoStruxure, des logiciels industriels, des technologies de fabrication intelligente et des solutions IoT industrielles. Rockwell Automation, Inc. : Un spécialiste de l'automatisation industrielle qui fournit des PLC, des systèmes de contrôle industriels, des systèmes d'exécution de fabrication, de l'IA industrielle, des solutions de transformation numérique et des plateformes d'automatisation d'usine. Mitsubishi Electric Corporation : Une entreprise mondiale d'automatisation qui fournit de l'équipement d'automatisation d'usine, des PLC, des systèmes de contrôle de mouvement, de la robotique, des logiciels industriels et des technologies de fabrication intelligentes. Emerson Electric Co. : Un principal fournisseur d'automatisation qui propose des systèmes d'automatisation de processus, des systèmes de contrôle distribués, des logiciels industriels, de la maintenance prédictive, des technologies de mesure et des solutions de transformation numérique. Honeywell International Inc. : Une entreprise technologique qui propose de l'automatisation industrielle, des systèmes de contrôle de processus, de la cybersécurité industrielle, des logiciels de fabrication intelligente et des opérations industrielles connectées. FANUC Corporation : Un fabricant mondial de robots qui se spécialise dans les robots industriels, les systèmes CNC, l'automatisation d'usine, des solutions robotiques alimentées par l'IA et des technologies de fabrication de précision. Yaskawa Electric Corporation : Un principal fournisseur de robots industriels, de systèmes de servomoteurs, de technologies de contrôle de mouvement, de plateformes d'automatisation intelligente et de solutions de fabrication avancées. Omron Corporation : Une entreprise d'automatisation industrielle qui propose des capteurs, des systèmes de vision machine, des PLC, des systèmes de sécurité industrielle, des robots mobiles autonomes et des technologies d'automatisation d'usine intelligente.Principaux moteurs de l'intensité de la concurrence et de la structure du marché
L'adoption croissante de l'industrie 4.0, des usines intelligentes et des initiatives de fabrication numérique intensifie la concurrence parmi les fournisseurs d'automatisation industrielle dans les industries de fabrication mondiales. Le déploiement croissant de l'intelligence artificielle industrielle, de l'Internet des objets industriel (IIoT), de la vision machine, de robots collaboratifs, de jumeaux numériques et de solutions de maintenance prédictive crée une différenciation technologique significative parmi les participants au marché. La demande croissante pour l'efficacité de la fabrication, l'optimisation du personnel, l'amélioration de la qualité, le suivi en temps réel de la production et des opérations d'usine autonomes renforce l'intensité de la concurrence tout en accélérant l'innovation dans les plateformes d'automatisation. Les collaborations stratégiques entre les entreprises d'automatisation, les fabricants de robots, les fournisseurs de services en nuage, les entreprises de semi-conducteurs, les développeurs de logiciels IA, les entreprises de cybersécurité industrielle et les entreprises de fabrication accélèrent l'innovation des produits, étendent les capacités numériques et améliorent les performances opérationnelles. Les investissements continus dans l'intelligence artificielle industrielle, les plateformes de fabrication en nuage, le calcul en périphérie industriel, la robotique, la cybersécurité industrielle, la vision machine et les écosystèmes d'automatisation intégrés permettent aux entreprises d'améliorer l'efficacité opérationnelle, la valeur client et la compétitivité à long terme.Implications stratégiques de l'intensité de la concurrence et de la structure du marché
Les entreprises offrant des plateformes d'automatisation industrielles complètes, des écosystèmes matériels-logiciels intégrés et des technologies de fabrication alimentées par l'IA sont susceptibles de maintenir des avantages concurrentiels significatifs. Les investissements dans l'intelligence artificielle industrielle, l'analyse prédictive, les jumeaux numériques, la connectivité IoT industrielle, les robots collaboratifs et la cybersécurité industrielle deviennent de plus en plus importants pour maintenir une leadership à long terme sur le marché. Les organisations se concentrant sur l'expansion des capacités d'automatisation intelligente, l'amélioration de l'interopérabilité logicielle, le renforcement des solutions de fabrication basées sur le cloud et l'amélioration de la flexibilité de production sont susceptibles d'augmenter leur croissance des revenus et leur part de marché. Les partenariats stratégiques avec les entreprises de fabrication, les fournisseurs de technologies cloud, les fabricants de semi-conducteurs, les intégrateurs de systèmes, les développeurs de logiciels industriels et les institutions de recherche soutiennent l'innovation, l'expansion mondiale et le développement de l'automatisation de nouvelle génération. Les entreprises capables de combiner l'innovation technologique, l'expertise en ingénierie industrielle, l'intelligence logicielle, l'évolutivité opérationnelle, la cybersécurité et des écosystèmes d'automatisation intégrés seront les mieux positionnées pour concurrencer efficacement sur le marché mondial d'automatisation industrielle en évolution.Aperçu prospectif de l'intensité de la concurrence et de la structure du marché mondial de l'automatisation industrielle
Le paysage concurrentiel du marché mondial de l'automatisation industrielle est susceptible de devenir de plus en plus alimenté par l'intelligence artificielle, défini par le logiciel et orienté vers l'industrie 4.0, à mesure que les fabricants accélèrent leurs investissements dans les systèmes de production intelligents et la transformation numérique. La concurrence future sera façonnée par l'intelligence artificielle industrielle, les robots collaboratifs (cobots), la fabrication autonome, l'Internet des objets industriel (IIoT), les jumeaux numériques, la fabrication en nuage, le calcul en périphérie, la vision machine, la cybersécurité industrielle et les technologies de maintenance prédictive. Les participants au marché sont attendus pour augmenter leurs investissements dans le logiciel d'automatisation intelligente, les plateformes de robotique, l'optimisation de production alimentée par l'IA, l'infrastructure industrielle en nuage, les technologies de détection avancées et des écosystèmes de fabrication connectés afin de renforcer leur position concurrentielle. Pendant la période de prévision, les entreprises qui réussiront à combiner l'intelligence artificielle, l'expertise en automatisation industrielle, l'ingénierie robotique, l'innovation logicielle, les plateformes de fabrication numérique et des solutions d'automatisation à l'échelle end-to-end seront les mieux positionnées pour mener le marché mondial d'automatisation industrielle en évolution.Chaîne de valeur
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial de la cybersécurité industrielle
Le marché mondial de la cybersécurité industrielle fonctionne à travers une chaîne de valeur hautement intégrée de la cybersécurité, comprenant la recherche en cybersécurité, la fabrication d'équipements de sécurité, le développement de logiciels de cybersécurité, l'intégration des systèmes, la validation de la conformité, la distribution, le déploiement et la mise en œuvre, les opérations de sécurité et les services de cybersécurité gérés. L'écosystème inclut les fournisseurs de cybersécurité, les entreprises d'automatisation industrielle, les spécialistes de la sécurité OT, les fournisseurs de sécurité cloud, les fournisseurs de services de sécurité gérés (MSSPs), les intégrateurs de systèmes, les entreprises industrielles, les organismes de réglementation et les opérateurs d'infrastructures critiques qui collaborent pour sécuriser les environnements industriels contre les menaces cyber émergentes. Le marché est tiré par l'adoption rapide de l'industrie 4.0, l'augmentation de la convergence des technologies opérationnelles (OT) et des technologies de l'information (IT), l'expansion des déploiements de l'Internet des objets industriel (IIoT), la fabrication basée sur le cloud et l'augmentation de la sophistication des cyberattaques ciblant les infrastructures critiques. Les organisations investissent dans la détection des menaces alimentée par l'intelligence artificielle, les architectures Zero Trust, les centres d'opérations de sécurité industrielle (SOC), les pare-feux industriels, la protection des terminaux et des plateformes avancées d'intelligence des menaces pour renforcer la résilience opérationnelle. L'intégration de l'intelligence artificielle, de l'analyse comportementale, de l'intelligence des menaces industrielles, de la sécurité cloud, de la sécurité de l'Internet des objets industriel, de la gestion des identités et des accès, de la segmentation du réseau et de la réponse automatisée aux incidents a considérablement renforcé la chaîne de valeur de la cybersécurité. Les entreprises élargissent leurs collaborations stratégiques entre fournisseurs de cybersécurité, fournisseurs d'automatisation industrielle, entreprises de services cloud, fournisseurs de télécommunications, fabricants de semi-conducteurs et intégrateurs de systèmes pour construire des écosystèmes de sécurité industrielle résilients. Les progrès dans la sécurité Zero Trust, la défense cyber basée sur l'intelligence artificielle, la protection cloud industrielle, l'analyse prédictive des menaces, la sécurité de l'edge industriel, l'accès distant sécurisé et les plateformes de cybersécurité spécifiques à l'OT continuent de transformer la chaîne d'approvisionnement tout en améliorant la résilience cyber, la conformité réglementaire, la continuité opérationnelle et la protection des actifs industriels critiques à travers les industries mondiales.Chiffre d'affaires de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial de la cybersécurité industrielle - Scénario actuel
Chaîne de valeur spécifique au marché
Recherche en cybersécurité et intelligence sur les menaces : Recherche sur les menaces cybernétiques, évaluation des vulnérabilités, développement d'algorithmes de sécurité basés sur l'intelligence artificielle, intelligence sur les menaces industrielles, analyse des logiciels malveillants, analyse de la sécurité, et innovation en cybersécurité. Développement du matériel et du logiciel de sécurité : Pare-feux industriels, systèmes de détection d'intrusion (IDS/IPS), protection des terminaux, SIEM, SOAR, gestion de l'identité et des accès (IAM), gestion des accès privilégiés (PAM), plateformes Zero Trust, solutions de sécurité en nuage, et développement de logiciels de sécurité OT. Intégration des systèmes et ingénierie des solutions : Architecture des réseaux industriels, intégration de la sécurité OT-IT, sécurité industrielle en nuage, conseil en cybersécurité, mise en œuvre d'un accès distant sécurisé, déploiement d'un centre de sécurité opérationnelle (SOC) industriel, et ingénierie de la cybersécurité. Assurance qualité et conformité réglementaire : Tests de sécurité, tests de pénétration, évaluation des vulnérabilités, conformité IEC 62443, mise en œuvre du Cadre de cybersécurité NIST, certification ISO/IEC 27001, évaluation des risques, et audits de cybersécurité. Chaîne d'approvisionnement, distribution et déploiement : Licences de logiciels de cybersécurité, distribution du matériel, déploiement de la sécurité en nuage, réseaux de partenaires canaux, fournisseurs de solutions industrielles, livraison de services gérés, et mise en œuvre de la cybersécurité. Opérations de sécurité et réponse aux incidents : Surveillance des menaces, opérations des centres de sécurité opérationnelle (SOC) industriels, détection et réponse gérées (MDR), réponse aux incidents, gestion des vulnérabilités, orchestration de la sécurité, surveillance continue, et gestion des risques cybernétiques. Services de cycle de vie et sécurité gérée : Services de sécurité gérés (MSS), mises à jour de sécurité, gestion de la conformité, formation des employés en cybersécurité, support technique, conseil en cybersécurité, et optimisation continue de la sécurité. Applications des utilisateurs finaux : Déploiement dans les secteurs de la fabrication, de l'énergie et des services publics, du pétrole et du gaz, des produits chimiques, des médicaments, des aliments et boissons, des transports et logistique, de l'eau et des eaux usées, de la mine et des métaux, ainsi que des secteurs d'infrastructures critiques.Cartographie des entreprises par stade
Recherche en cybersécurité et intelligence sur les menaces : Cisco Systems, Palo Alto Networks, Fortinet, Microsoft Corporation, IBM Corporation, Nozomi Networks, Claroty, Dragos, CrowdStrike, Trend Micro, et organisations de recherche en cybersécurité. Développement du matériel et du logiciel de sécurité : Cisco Systems, Palo Alto Networks, Fortinet, Microsoft, IBM, Honeywell International, Siemens AG, Schneider Electric, Rockwell Automation, ABB Ltd., Check Point Software Technologies, Broadcom (Symantec Enterprise), Kaspersky, et TXOne Networks. Intégration des systèmes et ingénierie des solutions : Siemens AG, Schneider Electric, Honeywell International, Rockwell Automation, IBM Corporation, Cisco Systems, intégrateurs de systèmes industriels, consultants en sécurité OT, et fournisseurs de services en nuage. Chaîne d'approvisionnement, distribution et déploiement : Distributeurs de cybersécurité, fournisseurs de services de sécurité gérés, fournisseurs de plateformes en nuage, partenaires en automatisation industrielle, revendeurs à valeur ajoutée, partenaires canaux, et intégrateurs de solutions industrielles. Opérations de sécurité et réponse aux incidents : Fournisseurs de services de sécurité gérés (MSSPs), centres d'opérations de sécurité (SOCs), Cisco Systems, IBM Corporation, Microsoft, CrowdStrike, Dragos, Nozomi Networks, Claroty, et spécialistes de la réponse aux incidents cybernétiques industriels. Services de cycle de vie et sécurité gérée : Cisco Systems, IBM Corporation, Microsoft Corporation, Honeywell International, Siemens AG, Schneider Electric, Fortinet, Palo Alto Networks, cabinets de conseil en cybersécurité, et fournisseurs de services de conformité. Assurance qualité et conformité réglementaire : Organismes de certification en cybersécurité industrielle, spécialistes de la conformité IEC 62443, auditeurs ISO/IEC 27001, consultants en mise en œuvre NIST, cabinets conseil en réglementation, et laboratoires de test en cybersécurité. Applications des utilisateurs finaux : Entreprises de fabrication, opérateurs d'énergie et services publics, entreprises pétrolières et gazières, fabricants de médicaments, opérateurs d'infrastructures de transport, entreprises minières, services d'eau, fournisseurs de logistique, et organisations d'infrastructures critiques.Signaux clés de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial de la cybersécurité industrielle
Élargissement de l'architecture de sécurité Zero Trust
Les organisations industrielles adoptent rapidement les cadres Zero Trust avec une sécurité axée sur l'identité, un accès au minimum nécessaire, une authentification continue, et une segmentation réseau micro.Adoption croissante de la détection des menaces alimentée par l'intelligence artificielle
L'intelligence artificielle et l'apprentissage automatique améliorent la détection d'anomalies, l'analyse prédictive des risques cybernétiques, la réponse automatisée aux incidents, et l'intelligence sur les menaces comportementales.Convergence croissante de la sécurité OT et IT
Des plateformes de cybersécurité intégrées sécurisent à la fois les technologies opérationnelles et les environnements informatiques d'entreprise grâce à une visibilité centralisée et une gestion unifiée des risques.Avancement de la sécurité en nuage et en périphérie industrielle
La cybersécurité native en nuage, la protection en périphérie industrielle, l'accès distant sécurisé, et les solutions de sécurité en nuage hybride renforcent les environnements de production connectés.Renforcement des centres d'opérations de sécurité industrielle (SOCs)
Les organisations étendent les capacités des centres d'opérations de sécurité industrielle pour offrir une surveillance continue, une intelligence sur les menaces, une réponse rapide aux incidents, et une résilience opérationnelle.Élargissement de la conformité réglementaire et de la protection des infrastructures critiques
L'implémentation croissante d'IEC 62443, du Cadre de cybersécurité NIST, de la directive NIS2, d'ISO/IEC 27001, et des réglementations nationales sur la résilience cybernétique accélère les investissements en cybersécurité industrielle.Implications Stratégiques de l'Évolution de la Chaîne de Valeur et de la Chaîne d'Approvisionnement
Investissement dans des Technologies de Défense Cyber Avancées
Les plateformes de sécurité alimentées par l'intelligence artificielle, l'intelligence menaçante industrielle, les architectures Zero Trust et l'analyse prédictive en cybersécurité renforcent la protection contre les menaces cyber évolutives.Élargissement de l'Infrastructure de Fabrication Numérique Sécurisée
La sécurité intégrée OT-IT, la protection du cloud industriel, les réseaux industriels sécurisés et l'automatisation de la cybersécurité améliorent la résilience dans les environnements de fabrication intelligente.Renforcement de la Cybersécurité des Chaînes d'Approvisionnement
Les organisations améliorent la sécurité des fournisseurs, l'intégrité logicielle, la gestion des risques tiers et les communications industrielles sécurisées afin de minimiser les vulnérabilités cyber.Optimisation de la Résilience Opérationnelle
Le suivi continu, la réponse automatisée aux incidents, les services SOC industriels et la gestion proactive des vulnérabilités réduisent les perturbations opérationnelles et améliorent la continuité des activités.Amélioration de la Conformité Réglementaire et de la Gouvernance
La gestion complète de la conformité, les audits de cybersécurité, l'évaluation des risques industriels et les cadres de gouvernance renforcent la préparation réglementaire et la sécurité de l'entreprise.Exploitation de l'Innovation en Sécurité Alimentée par l'IA
L'intelligence artificielle, l'apprentissage automatique, l'analyse comportementale et l'automatisation de la sécurité améliorent les capacités de défense cyber tout en réduisant le temps de réponse et les risques opérationnels.Aperçu à Court Terme de l'Évolution de la Chaîne de Valeur et de la Chaîne d'Approvisionnement du Marché de la Cybersécurité Industrielle Mondiale
La chaîne de valeur de la cybersécurité industrielle est prévue pour devenir de plus en plus intelligente, automatisée, axée sur l'identité et résiliente à mesure que les organisations industrielles accélèrent leur transformation numérique. Les progrès continus dans la détection des menaces alimentée par l'IA, la sécurité Zero Trust, la protection du cloud industriel, la sécurité du IoT industriel, la sécurité du calcul en périphérie et l'analyse prédictive cyber renforceront la protection des écosystèmes industriels connectés.Les Développements Clés à Venir Incluent :
- L'expansion de la détection des menaces industrielles alimentée par l'IA et des plateformes de défense cyber autonomes.
- Une adoption accrue des architectures Zero Trust dans les environnements OT, IT, cloud et en périphérie industrielle.
- Un déploiement croissant des centres de cybersécurité industriels (SOC), de la détection et réponse gérée (MDR) et des plateformes d'intelligence menaçante en temps réel.
- Une intégration plus large de la sécurité du IoT industriel, de la cybersécurité native cloud, d'un accès distant sécurisé et de solutions de gestion des identités.
- Un investissement croissant dans la cybersécurité des chaînes d'approvisionnement, la conformité réglementaire, la gouvernance des risques industriels et la protection des infrastructures critiques.
- Un renforcement des collaborations entre les fournisseurs de cybersécurité, les fournisseurs d'automatisation industrielle, les entreprises de services cloud, les fabricants de semi-conducteurs, les intégrateurs de systèmes et les entreprises industrielles.
Activité d'investissement
Activité d'investissement sur le marché mondial de la cybersécurité industrielle
Activité d'investissement sur le marché mondial de la cybersécurité industrielle s'accélère rapidement alors que les fournisseurs de cybersécurité, les entreprises d'automatisation industrielle, les fournisseurs de services cloud, les gouvernements et les opérateurs d'infrastructures critiques augmentent l'allocation de capitaux visant à sécuriser les environnements industriels contre les menaces cyber émergentes. L'adoption croissante de l'Industrie 4.0, de l'Internet des objets industriels (IIoT), des usines intelligentes, de la modernisation de la technologie opérationnelle (OT) et des systèmes industriels connectés à Internet des services cloud est un moteur important d'investissements substantiels à travers l'écosystème de la cybersécurité. Les principaux fournisseurs de technologies investissent lourdement dans la détection des menaces alimentée par l'intelligence artificielle, les cadres de sécurité Zero Trust, les centres d'opérations de sécurité industrielle (SOC), les plateformes de gestion de l'information et des événements de sécurité (SIEM), les solutions de coordination, d'automatisation et de réponse à la sécurité (SOAR), ainsi que la surveillance en temps réel des réseaux industriels. Ces investissements permettent aux organisations d'améliorer leur résilience cybernétique, de renforcer leur continuité opérationnelle et de réduire les risques d'attaques ciblant les systèmes de contrôle industriel. La convergence des environnements informatiques (IT) et opérationnels (OT) a encouragé des investissements majeurs dans des plateformes de cybersécurité unifiées capables de protéger les contrôleurs logiques programmables (PLC), les systèmes de supervision, de contrôle et d'acquisition de données (SCADA), les systèmes de contrôle distribués (DCS), les robots industriels, les dispositifs de bord et les applications de fabrication basées sur le cloud. Les organisations augmentent également leurs dépenses dans la gestion des identités et des accès (IAM), la gestion des accès privilégiés (PAM), les pare-feux industriels, la protection des terminaux et les solutions d'accès sécurisé à distance. Les gouvernements du monde entier renforcent leurs investissements dans les programmes de protection des infrastructures critiques, les initiatives nationales de cybersécurité et les cadres de conformité réglementaire alignés sur des normes telles que l'IEC 62443, le Cadre de cybersécurité NIST, l'ISO/IEC 27001 et la directive NIS2. Les partenariats public-privé étendent les investissements en cybersécurité industrielle, en capacités de réponse aux incidents et en évaluation des risques cyber pour protéger la fabrication, l'énergie, les services publics, les transports et d'autres secteurs critiques. Les fusions stratégiques, les acquisitions, le financement par les fonds de capital-investissement, ainsi que les partenariats entre entreprises de cybersécurité, fournisseurs d'automatisation industrielle, fournisseurs de services cloud, entreprises de semi-conducteurs et fournisseurs de services de sécurité gérés (MSSPs) continuent de redéfinir le paysage concurrentiel. Les investissements augmentent également dans l'intelligence artificielle industrielle, l'analyse comportementale, les plateformes d'intelligence des menaces, les jumeaux numériques, la sécurité privée 5G et les solutions de cybersécurité industrielles natives du cloud pour soutenir les écosystèmes de fabrication intelligente de nouvelle génération.Tendances clés d'investissement
- Augmentation des investissements dans la détection des menaces alimentée par l'intelligence artificielle, les centres de cybersécurité industriels (SOC), les plateformes SIEM et SOAR afin de renforcer la résilience cybernétique.
- Augmentation des financements pour l'architecture Zero Trust, la sécurité des systèmes OT, la segmentation des réseaux industriels et l'accès distant sécurisé.
- Expansion des investissements dans la sécurité des objets connectés industriels (IIoT), la protection du calcul en périphérie, la sécurité privée 5G et les plateformes de cybersécurité natives cloud.
- Augmentation de l'allocation de capital vers la protection des infrastructures critiques, la défense contre le rançonnage, l'intelligence menaces et l'analyse prédictive des risques cybernétiques.
- Augmentation des partenariats stratégiques entre les fournisseurs de cybersécurité, les entreprises d'automatisation industrielle, les fournisseurs de cloud, les fabricants de semi-conducteurs et les MSSPs.
- Investissement accru dans la gestion des identités et des accès (IAM), la gestion des accès privilégiés (PAM), la protection des terminaux et les pare-feux industriels.
- Financement continu pour les solutions de conformité réglementaire, la formation en cybersécurité industrielle, les services de réponse aux incidents et la conseil en cybersécurité.
Perspective d'investissement stratégique
L'activité d'investissement est prévue pour rester solide tout au long de la période de prévision, alors que les organisations industrielles continuent d'étendre leur fabrication numérique, leurs opérations connectées au cloud, leurs systèmes de production alimentés par l'intelligence artificielle et leur infrastructure industrielle intelligente. Le déploiement de capitaux futur se concentrera de plus en plus sur la cybersécurité autonome, l'intelligence menaces assistée par l'IA, les cadres Zero Trust industriels, la sécurité cloud, la résilience cybernétique de la chaîne d'approvisionnement et la protection avancée des environnements OT connectés. Les organisations investissant dans des plateformes de cybersécurité évolutives, l'intelligence artificielle industrielle, des solutions de sécurité orientées conformité, la détection et la réponse gérées (MDR) et des stratégies de protection intégrées IT-OT sont prévues pour renforcer leur position concurrentielle et tirer parti des opportunités de croissance à long terme qui émergent sur le marché mondial de la cybersécurité industrielle.Technologie et innovation
Aperçu du paysage technologique et de l'innovation du marché mondial de la cybersécurité industrielle
Le marché mondial de la cybersécurité industrielle connaît une transformation technologique rapide, alimentée par la convergence de la technologie opérationnelle (OT), de la technologie de l'information (IT), de l'intelligence artificielle (IA), de l'Internet des objets industriels (IIoT), du calcul en nuage, de la sécurité en périphérie et des architectures Zero Trust. Alors que les organisations industrielles accélèrent leur transformation numérique grâce aux initiatives Industry 4.0, la cybersécurité a évolué d'une fonction IT autonome vers un pilier stratégique qui soutient des opérations industrielles résilientes, connectées et autonomes.
L'innovation transforme la sécurité industrielle grâce à la détection des menaces alimentée par l'IA, aux analyses comportementales, aux centres de cybersécurité industriels (SOC), à la gestion d'accès axée sur l'identité, aux jumeaux numériques industriels et à l'intelligence en temps réel sur les risques cyber. Ces technologies permettent aux organisations de détecter les menaces cyber sophistiquées, de sécuriser les infrastructures critiques et de maintenir la continuité opérationnelle dans les usines, les services publics, les installations énergétiques, les réseaux de transport et autres environnements industriels.
La poursuite de l'expansion des écosystèmes industriels connectés, des réseaux 5G privés, de la fabrication native en nuage et des opérations à distance accélère davantage les investissements dans les technologies de cybersécurité industrielles avancées.
Aperçu du paysage technologique et de l'innovation du marché mondial de la cybersécurité industrielle
Le paysage actuel de la cybersécurité industrielle se caractérise par une large mise en œuvre d'analyses de sécurité alimentées par l'IA, des cadres de sécurité Zero Trust, des plateformes de surveillance OT spécifiques, des systèmes de détection d'intrusion industriels (IDS), des systèmes de gestion de l'information et des événements de sécurité (SIEM), de l'orchestration, de l'automatisation et de la réponse à la sécurité (SOAR), ainsi que des solutions de sécurité basées sur le cloud. Les organisations mettent de plus en plus en œuvre des architectures de sécurité IT-OT unifiées qui offrent une visibilité centralisée sur les actifs industriels tout en minimisant les perturbations opérationnelles.
Les entreprises industrielles intègrent l'apprentissage automatique, la détection et la réponse aux extrémités (EDR), les pare-feux industriels, la gestion des accès privilégiés (PAM), l'accès distant sécurisé et l'évaluation continue des vulnérabilités dans leurs stratégies de cybersécurité. En parallèle, le calcul en périphérie, l'IA industrielle, les jumeaux numériques industriels et les plateformes de sécurité IIoT renforcent la détection en temps réel des menaces, l'analyse prédictive des risques et la réponse automatisée aux incidents dans les environnements de fabrication connectés.
Tendances clés du paysage technologique et de l'innovation du marché mondial de la cybersécurité industrielle
- La détection des menaces alimentée par l'IA et l'analyse comportementale permettent l'identification en temps réel des anomalies cyber, des attaques par rançonnage et des menaces persistantes avancées (APT).
- L'architecture Zero Trust devient le modèle de cybersécurité préféré grâce à l'authentification continue, à l'accès à privilège minimal, à la microsegmentation et à la sécurité axée sur l'identité.
- Les plateformes de sécurité OT industrielles améliorent la protection des PLC, des systèmes SCADA, des environnements DCS, des robots industriels et des équipements de production connectés.
- Les plateformes de gestion de l'information et des événements de sécurité (SIEM) et d'orchestration, d'automatisation et de réponse à la sécurité (SOAR) renforcent la détection automatisée des incidents, l'enquête et la réponse.
- Les solutions de sécurité IIoT industrielles sécurisent les capteurs connectés, les appareils intelligents, les passerelles industrielles et les communications machine à machine.
- Les plateformes de cybersécurité industrielles natives en nuage renforcent la sécurité des environnements de fabrication hybrides, privés et multi-nuage.
- La sécurité industrielle en périphérie permet l'analyse locale des menaces, le monitoring à faible latence et le calcul en périphérie sécurisé pour les opérations industrielles réparties.
- La gestion des vulnérabilités alimentée par l'IA et l'analyse prédictive des risques cyber aident les organisations à identifier proactivement les faiblesses avant leur exploitation.
- Les centres de cybersécurité industriels (SOC) et les services de détection et de réponse gérés (MDR) étendent les capacités de surveillance continue et de réponse rapide aux incidents.
- Les jumeaux numériques industriels et les technologies de sécurité des systèmes cyber-physiques soutiennent la simulation sécurisée, la résilience opérationnelle et l'évaluation des risques pour les usines intelligentes.
Implications stratégiques de la technologie et de l'innovation dans le marché mondial de la cybersécurité industrielle
Les investissements continus dans la cybersécurité alimentée par l'IA, les cadres Zero Trust, les plateformes de sécurité OT, la sécurité industrielle en nuage et l'intelligence des menaces cyber deviennent essentiels pour protéger les environnements industriels de plus en plus connectés.
La convergence de l'IA, de l'IIoT, du calcul en nuage, de la sécurité en périphérie et de la technologie opérationnelle permet aux organisations d'établir des écosystèmes de cybersécurité résilients capables de sécuriser les infrastructures critiques tout en maintenant l'efficacité de production et la conformité réglementaire.
Les fournisseurs de cybersécurité industrielle investissant dans des plateformes de sécurité IT-OT intégrées, la détection des menaces assistée par l'IA, les capacités de SOC industrielle et la réponse automatisée aux incidents sont attendus pour renforcer leur position concurrentielle alors que l'adoption de la fabrication intelligente s'accélère à l'échelle mondiale.
La collaboration stratégique entre les fournisseurs de cybersécurité, les entreprises d'automatisation industrielle, les fournisseurs de cloud, les entreprises de télécommunications et les développeurs de logiciels industriels accélère l'innovation tout en permettant des solutions de sécurité industrielles end-to-end complètes.
L'investissement croissant dans l'IA industrielle, l'analyse prédictive des risques cyber, les opérations à distance sécurisées, la cybersécurité de la chaîne d'approvisionnement et la protection native en nuage continuera de créer des opportunités significatives dans les secteurs de la fabrication, de l'énergie, des services publics, de la pharmacie, des transports, de l'exploitation minière et des infrastructures critiques.
Les organisations capables d'intégrer l'IA, la sécurité Zero Trust, l'intelligence des menaces industrielles, la visibilité OT, la protection en nuage et la conformité réglementaire dans des plateformes de cybersécurité unifiées seront bien positionnées pour relever les risques cyber industriels futurs.
Aperçu prospectif du paysage technologique et de l'innovation du marché mondial de la cybersécurité industrielle
L'innovation future du marché mondial de la cybersécurité industrielle se concentrera de plus en plus sur la défense cyber autonome, les centres de cybersécurité (SOC) alimentés par l'IA, la cryptographie résistante aux ordinateurs quantiques, la gestion des identités numériques industrielles, les réseaux 5G industriels sécurisés et les systèmes cyber-physiques auto-réparateurs. La poursuite de l'expansion des usines intelligentes, des infrastructures connectées, du calcul en périphérie et des opérations industrielles autonomes augmentera davantage la demande de solutions de cybersécurité intelligentes, adaptatives et prédictives.
Les technologies émergentes telles que l'intelligence des menaces assistée par l'IA générative, la remédiation automatique des vulnérabilités, le calcul confidentiel, les jumeaux numériques cyber industriels et les plateformes de résilience cyber prédictive sont attendues pour redéfinir les stratégies de sécurité industrielle au cours des prochaines décennies. Alors que les industries priorisent la résilience opérationnelle, la transformation numérique et la protection des infrastructures critiques, l'innovation technologique en cybersécurité restera un moteur clé de la modernisation industrielle sécurisée.
Risque de marché
Analyse des risques et des perturbations du marché mondial de la cybersécurité industrielle
Le marché mondial de la cybersécurité industrielle fonctionne dans un environnement à haut risque, en constante évolution influencé par des menaces cyber de plus en plus sophistiquées, une numérisation industrielle accélérée, une réglementation plus stricte, ainsi que la convergence des technologies opérationnelles (OT) avec les technologies de l'information (IT). Alors que les industries adoptent l'Industrie 4.0, l'Internet des Objets Industriel (IIoT), la fabrication en cloud, l'intelligence artificielle (IA) et des infrastructures critiques connectées, la cybersécurité est devenue une nécessité stratégique plutôt qu'une fonction opérationnelle d'appui.
Les organisations industrielles passent d'une sécurité basée sur la périphérie traditionnelle vers des architectures Zero Trust, une détection des menaces alimentée par l'intelligence artificielle, des centres de cybersécurité industrielle (SOC), une sécurité axée sur l'identité, une analyse comportementale et des cadres de résilience cyber en temps réel. Bien que ces innovations renforcent la protection, elles introduisent également une complexité systémique plus grande, des défis d'interopérabilité et des surfaces d'attaque en évolution.
En outre, les attaques par rançonnage en augmentation ciblant les usines de fabrication, les services publics, les réseaux de transport, la production pharmaceutique, les infrastructures pétrolières et gazières, ainsi que les usines intelligentes continuent de redéfinir les priorités d'investissement en cybersécurité à l'échelle mondiale. Les attaques via la chaîne d'approvisionnement, les menaces internes, les vulnérabilités en cloud, les exigences de conformité réglementaire et le manque de professionnels qualifiés en cybersécurité restent des défis majeurs influençant le développement du marché.
Environnement actuel des risques du marché mondial de la cybersécurité industrielle
Le marché de la cybersécurité industrielle fonctionne actuellement dans l'un des environnements technologiques les plus dynamiques et à risque, alors que les systèmes industriels deviennent de plus en plus interconnectés.
L'un des risques les plus importants est le développement rapide des attaques par rançonnage et des menaces persistantes avancées (APT) ciblant les systèmes de contrôle industriels (ICS), les environnements SCADA, les systèmes d'exécution de la fabrication (MES) et les infrastructures critiques. Les cybercriminels et les acteurs étatiques continuent d'exploiter les vulnérabilités des environnements technologiques opérationnels pour perturber la production et les services critiques.
Un autre défi majeur est le développement de la surface d'attaque causé par la convergence OT-IT. L'intégration croissante des plateformes en cloud, des appareils IIoT, de la surveillance à distance, du calcul en périphérie, de l'intelligence artificielle industrielle et des écosystèmes de fabrication connectés a considérablement augmenté la complexité de la cybersécurité.
Le marché fait également face à des risques réglementaires et de conformité, car les organisations doivent se conformer aux normes en évolution en matière de cybersécurité industrielle telles que IEC 62443, NIST Cybersecurity Framework, ISO/IEC 27001, NIS2 Directive et aux exigences nationales de protection des infrastructures critiques.
De plus, les vulnérabilités de la chaîne d'approvisionnement industrielle continuent d'augmenter à mesure que les fabricants dépendent d'écosystèmes complexes de fournisseurs d'automatisation, de fournisseurs de logiciels, de plateformes en cloud, de fournisseurs d'équipements et de prestataires de services tiers.
Un manque persistant de professionnels qualifiés en cybersécurité, combiné à des exigences d'investissement croissantes pour des plateformes de défense alimentées par l'IA et à une surveillance continue, continue d'influencer les stratégies de cybersécurité des entreprises.
Signaux clés de risques et de perturbations dans le marché mondial de la cybersécurité industrielle
1. Escalade des cyberattaques sur les infrastructures critiques
Les usines de fabrication, les services énergétiques, les systèmes de transport, les installations pharmaceutiques et les infrastructures de l'eau subissent une augmentation des attaques par rançonnage, des logiciels malveillants industriels et des intrusions cyber sophistiquées.
2. La convergence OT-IT élargit la surface d'attaque
L'intégration des technologies opérationnelles avec l'informatique d'entreprise, les plateformes en cloud, les appareils IIoT et les opérations à distance crée de nouvelles vulnérabilités de cybersécurité nécessitant des stratégies de sécurité unifiées.
3. Adoption rapide de la cybersécurité Zero Trust
Les organisations remplacement de plus en plus les modèles de sécurité basés sur la périphérie par des architectures Zero Trust caractérisées par une authentification continue, un accès au minimum nécessaire et une protection basée sur l'identité.
4. Évolution des menaces cyber alimentée par l'intelligence artificielle
L'intelligence artificielle transforme à la fois la défense cyber et les cyberattaques, obligeant les organisations à adopter une détection des menaces assistée par l'IA, une analyse comportementale et une réponse automatisée aux incidents.
5. Intensification réglementaire et de conformité
Les organisations industrielles font face à des obligations de cybersécurité croissantes conformément aux normes mondiales régissant la résilience opérationnelle, le signalement des incidents, la protection des infrastructures critiques et la gouvernance cyber.
6. Risques de cybersécurité liés à la chaîne d'approvisionnement
La dépendance croissante aux fournisseurs interconnectés, aux fournisseurs de logiciels industriels, aux fournisseurs de cloud et aux partenaires d'automatisation augmente l'exposition cyber de tiers.
7. Défis de la cybersécurité liés au cloud et au calcul en périphérie
Le passage vers des plateformes de fabrication natives en cloud et au calcul industriel en périphérie introduit des exigences supplémentaires en matière de connectivité sécurisée, de chiffrement, de gestion des identités et de protection des charges de travail.
8. Pénurie de talents en cybersécurité
La pénurie mondiale d'experts en sécurité OT, d'ingénieurs en cybersécurité industrielle et d'analystes de menaces continue de limiter la mise en œuvre de la cybersécurité et la résilience opérationnelle.
Implications stratégiques des risques de marché et des disruptions sur le marché mondial de la cybersécurité industrielle
Le paysage en constante évolution des menaces cybernétiques oblige les organisations industrielles à adopter des stratégies de cybersécurité globales et basées sur l'intelligence, axées sur la résilience opérationnelle, la conformité réglementaire et la continuité des activités.
L'une des priorités stratégiques les plus importantes est l'investissement dans des plateformes de cybersécurité alimentées par l'intelligence artificielle, des architectures de sécurité Zero Trust, des centres de cybersécurité industriels (SOC), des systèmes de détection d'intrusion industriels (IDS), la gestion des identités et des accès (IAM), la gestion des accès privilégiés (PAM), et l'intelligence des menaces industrielles afin de renforcer la défense cyber dans les environnements industriels connectés.
Les organisations industrielles doivent également renforcer la gouvernance de la sécurité OT, la cybersécurité de la chaîne d'approvisionnement, la sécurité cloud, la protection des terminaux, la segmentation des réseaux industriels, et la gestion continue des vulnérabilités afin de réduire les risques cybernétiques.
La collaboration stratégique entre les fournisseurs d'automatisation industrielle, les entreprises de cybersécurité, les fournisseurs de cloud, les entreprises de télécommunications, les fabricants de semi-conducteurs et les intégrateurs de systèmes devient de plus en plus critique pour délivrer des écosystèmes industriels sécurisés et interopérables.
La convergence de l'intelligence artificielle, l'IIoT, la fabrication cloud, le calcul en périphérie industriel, le 5G privé, les jumeaux numériques et les systèmes de production autonomes transforme fondamentalement les exigences en matière de cybersécurité. Les fournisseurs capables de délivrer des plateformes de sécurité IT-OT intégrées, dotées d'analyses en temps réel et de capacités de réponse automatisées, sont attendus pour renforcer leur position concurrentielle à long terme.
La direction du marché futur dépendra de plus en plus de la résilience cybernétique, la préparation à la conformité, l'automatisation de la sécurité alimentée par l'intelligence artificielle, l'analyse des risques industriels, l'implémentation de Zero Trust et les capacités de transformation numérique sécurisée.
Aperçu prospectif des risques et des disruptions du marché mondial de la cybersécurité industrielle
En perspective, d'ici 2026-2033, le marché mondial de la cybersécurité industrielle devrait connaître une disruption continue à mesure que les environnements industriels deviennent de plus en plus autonomes, connectés à Internet des objets et alimentés par l'intelligence artificielle.
1. La défense cyber alimentée par l'intelligence artificielle deviendra la norme
L'intelligence artificielle soutiendra de manière croissante la détection automatisée des menaces, l'identification des anomalies, l'analyse prédictive en matière de cybersécurité et la réponse autonome aux incidents.
2. L'architecture Zero Trust dominera la sécurité industrielle
L'authentification continue, la vérification des identités, la micro-segmentation et les modèles d'accès au minimum nécessaire deviendront des principes de sécurité fondamentaux dans les opérations industrielles.
3. Expansion des centres de cybersécurité industriels (SOC)
Les organisations déployeront de plus en plus des centres de cybersécurité industriels dédiés intégrant la surveillance OT, l'intelligence des menaces alimentée par l'intelligence artificielle et la gestion centralisée des incidents.
4. Exigences accrues en matière de sécurité de la chaîne d'approvisionnement
Les entreprises industrielles renforceront la gouvernance de la cybersécurité à travers les fournisseurs, les fournisseurs logiciels, les partenaires d'automatisation et les écosystèmes cloud afin de réduire les risques tiers.
5. Croissance des plateformes de sécurité cloud et en périphérie
La sécurité industrielle native cloud, le calcul sécurisé en périphérie, le calcul confidentiel, les communications industrielles chiffrées et les architectures de sécurité hybrides se développeront rapidement.
6. Surveillance réglementaire croissante
Les gouvernements continueront d'approfondir la législation en matière de cybersécurité industrielle, les exigences de signalement obligatoire, les cadres de protection des infrastructures critiques et les réglementations sur la résilience cybernétique.
7. La sécurité de l'intelligence artificielle industrielle deviendra critique
Le déploiement rapide des systèmes de fabrication alimentés par l'intelligence artificielle exigera une protection dédiée des modèles d'intelligence artificielle, des systèmes de prise de décision autonomes, des algorithmes industriels et des workflows de machine learning.
8. La résilience cybernétique deviendra un avantage concurrentiel central
Les organisations capables de maintenir des opérations industrielles sécurisées, résilientes et en constante surveillance atteindront une continuité opérationnelle plus forte, une conformité réglementaire et une confiance accrue des clients.
Dans l'ensemble, le marché mondial de la cybersécurité industrielle restera l'un des segments les plus stratégiques de la transformation numérique industrielle, où la défense cybernétique alimentée par l'intelligence artificielle, la sécurité Zero Trust, la protection OT, la conformité réglementaire et la résilience opérationnelle définiront la direction du marché à l'avenir.