
Analyse de la taille et de la part de marché du eSIM mondial 2026-2033
Le marché mondial de l'eSIM devrait connaître une croissance rapide et transformative pendant la période de prévision allant de 2026 à 2033. Évalué à environ 12,4 milliards de dollars en 2025, le marché devrait atteindre près de 38,9 milliards de dollars d'ici 2033, enregistrant un taux de croissance annuelle composé (CAGR) d'environ 15,3 %. Cette croissance est soutenue par l'expansion accélérée de la connectivité IoT, l'adoption croissante d'appareils intelligents et connectés, la demande croissante d'une fourniture mobile réseau sans interruption et à distance, ainsi qu'une forte pénétration des smartphones, des accessoires portables et d'autres technologies connectées dotés de la 5G.
Taille du marché mondial des eSIM et prévision
Le marché mondial des eSIM est projeté de connaître une croissance exponentielle pendant la période de prévision, de 2026 à 2033. Le marché était estimé à environ 12,4 milliards de dollars en 2025 et devrait atteindre presque 38,9 milliards de dollars d'ici 2033, enregistrant un taux de croissance annuelle composé (CAGR) d'environ 15,3 %. La croissance du marché est entraînée par l'expansion rapide de la connectivité IoT, l'adoption croissante des appareils intelligents, la demande croissante d'une commutation sans faille des réseaux mobiles, ainsi qu'une forte pénétration des smartphones et appareils connectés à 5G. L'eSIM (SIM intégrée) est une technologie de SIM numérique intégrée directement dans les appareils, éliminant ainsi le besoin de cartes SIM physiques. Elle permet le provisionnement à distance des profils de réseaux mobiles et permet aux utilisateurs de basculer d'un opérateur à un autre sans remplacer les cartes SIM, améliorant ainsi considérablement la flexibilité et la gestion de la connectivité. Le marché connait une forte dynamique en raison de la demande croissante d'appareils connectés, de la technologie portative, des systèmes de télémécanique automobile et des applications d'Internet des objets (IoT) industriel. La tendance croissante vers la transformation numérique et les solutions de roaming mondial basées sur l'eSIM accélère davantage l'adoption.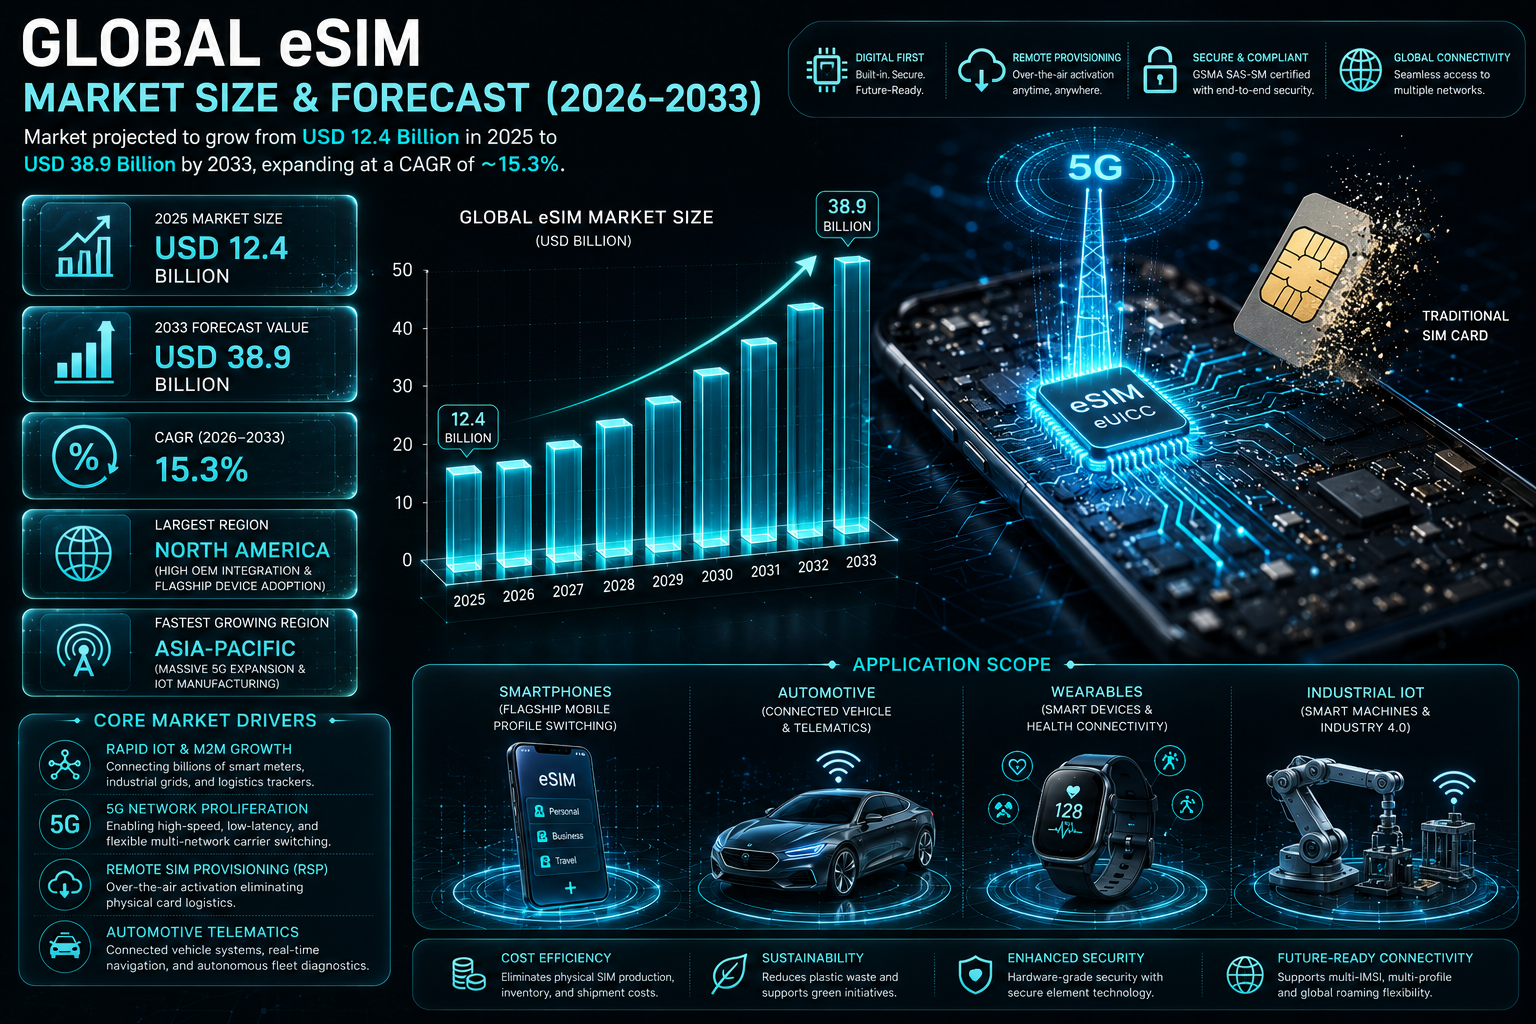
Aperçu du marché mondial des eSIM
Le marché des eSIM est un segment clé de l'écosystème des télécommunications mondiales et des appareils connectés. Il permet une connectivité fluide sur les smartphones, tablettes, ordinateurs portables, appareils portables, compteurs intelligents, systèmes automobiles et appareils industriels dotés d'Internet des objets (IoT). Les opérateurs de télécommunications, les fabricants d'appareils et les fournisseurs d'IoT d'entreprise adoptent de plus en plus la technologie eSIM pour simplifier la gestion de la connectivité et réduire la dépendance logistique aux cartes SIM physiques. L'écosystème comprend les fournisseurs de matériels eSIM, les opérateurs de réseaux mobiles (MNO), les opérateurs virtuels de réseaux mobiles (MVNO), les fabricants d'appareils (OEM) et les fournisseurs de services de plateformes eSIM. Les avancées dans le provisionnement à distance des SIM (RSP), les éléments sécurisés intégrés et les normes GSMA permettent un déploiement à grande échelle de la technologie eSIM à l'échelle mondiale. Les principaux acteurs du marché incluent Apple Inc., Samsung Electronics, Qualcomm Technologies, Thales Group, STMicroelectronics, Giesecke+Devrient, NXP Semiconductors, Deutsche Telekom, Vodafone Group, AT&T Inc., et STC Group.Principaux moteurs de la croissance du marché mondial des eSIM
Adoption rapide des appareils connectés
Le nombre croissant de smartphones, d'appareils portables, de tablettes, d'ordinateurs portables et d'appareils IoT entraîne une demande croissante de solutions de connectivité intégrée. La technologie eSIM simplifie l'activation des appareils et permet une connectivité réseau instantanée sur les marchés mondiaux.Développement des communications IoT et M2M
L'eSIM joue un rôle critique dans les communications machine à machine (M2M) et les écosystèmes IoT, permettant une gestion à distance des appareils et une connectivité échelle. Les secteurs tels que l'automobile, la santé, la logistique et les villes intelligentes sont des grands adopteurs.Croissance des réseaux 5G
Le déploiement mondial des réseaux 5G booste considérablement l'adoption des eSIM en raison de sa capacité à soutenir des solutions de connectivité à haute vitesse, à faible latence et flexibles. L'eSIM améliore les capacités de commutation multi-réseau nécessaires aux applications 5G avancées.Demande croissante de roaming sans faille
Les voyageurs internationaux et les entreprises mondiales adoptent de plus en plus les solutions eSIM pour un roaming sans souci et une connectivité multi-pays. Cela élimine le besoin de remplacer les cartes SIM physiques et réduit les coûts de roaming.Adoption croissante dans le secteur automobile
Les véhicules connectés, les systèmes d'infotainment, les télémécaniques et les technologies de conduite autonome sont de plus en plus intégrés à la technologie eSIM. Les fabricants automobiles intègrent les eSIM pour la navigation en temps réel, les diagnostics et les services de sécurité.Segmentation du marché mondial des eSIM
Par application
Le marché inclut les smartphones, tablettes, ordinateurs portables, appareils portables, automobiles, appareils IoT et équipements industriels. Les smartphones dominent le marché en raison de l'adoption généralisée des appareils phares à eSIM.Par utilisateur final
Les utilisateurs finaux incluent les consommateurs individuels, les entreprises, les fabricants automobiles, les opérateurs de télécommunications et les organisations industrielles. Les segments d'entreprise et automobile connaissent la plus forte croissance en raison de l'intégration IoT.Par type de connectivité
Le marché inclut l'eSIM grand public et l'eSIM M2M/IoT. L'eSIM M2M/IoT connaît une expansion rapide en raison de l'automatisation industrielle croissante et du déploiement des appareils intelligents.Par canal de distribution
Le marché inclut les ventes directes par les opérateurs, l'intégration par les fabricants d'appareils (OEM), les plateformes en ligne et les fournisseurs de solutions d'entreprise. Les solutions eSIM intégrées par les OEM deviennent le modèle dominant de distribution à l'échelle mondiale.Dynamiques du marché régional
Amérique du Nord
L'Amérique du Nord détient une part importante du marché des eSIM en raison de l'adoption précoce des technologies mobiles avancées, d'une infrastructure télécom solide et d'une forte pénétration des smartphones. Les États-Unis mènent la croissance régionale avec une forte participation des écosystèmes Apple, AT&T et Verizon.Europe
L'Europe est un marché mature, tiré par une réglementation télécom forte, une adoption généralisée de l'Internet des objets (IoT) et une demande croissante de solutions de connectivité numérique. Les pays tels que l'Allemagne, le Royaume-Uni, la France et les Pays-Bas sont des contributeurs clés.Asie-Pacifique
L'Asie-Pacifique est la région qui connaît la plus forte croissance en raison de l'adoption rapide des smartphones, de l'expansion des réseaux 5G et d'écosystèmes de fabrication robustes. La Chine, l'Inde, le Japon et la Corée du Sud sont les marchés leaders pour les appareils à eSIM et les déploiements IoT.Amérique latine
L'Amérique latine connait une adoption progressive entraînée par une pénétration croissante des smartphones et une infrastructure télécom améliorée. Le Brésil et le Mexique sont des marchés émergents clés.Moyen-Orient et Afrique
La région connait une adoption croissante soutenue par la modernisation des télécommunications, les initiatives de villes intelligentes et une demande croissante de services de connectivité numérique. Les pays du Golfe coopératif (GCC) mènent l'adoption des eSIM dans les segments d'entreprise et de consommation.Landscape concurrentiel
Le marché mondial des eSIM est hautement concurrentiel et technologique, avec la participation de sociétés de semi-conducteurs, d'opérateurs de télécommunications et de fabricants d'appareils. Les principaux acteurs incluent Apple Inc., Samsung Electronics, Qualcomm Technologies, Thales Group, Giesecke+Devrient, STMicroelectronics, NXP Semiconductors, Deutsche Telekom, Vodafone Group, AT&T Inc., et STC Group. Les entreprises se concentrent sur le développement des plateformes eSIM, des solutions de connectivité sécurisées, des technologies de provisionnement à distance et des partenariats de roaming mondial. Les collaborations stratégiques entre les opérateurs de télécommunications, les OEM et les fournisseurs de plateformes IoT accélèrent l'expansion du marché.Perspective stratégique
La perspective stratégique du marché mondial des eSIM reste très positive en raison de la numérisation rapide et de la demande croissante pour des écosystèmes connectés. Les opportunités futures incluent des écosystèmes IoT entièrement intégrés, la connectivité des véhicules autonomes, des plateformes de roaming unifiées mondiales et des solutions de gestion de SIM numérique à l'échelle de l'entreprise. Les avancées en 5G, en calcul en périphérie et en gestion de l'identité sécurisée renforceront davantage les capacités et l'adoption des eSIM. Les entreprises investissant dans les partenariats télécom, les plateformes de provisionnement sécurisées et l'intégration multi-appareils gagneront un avantage compétitif fort.Perspective du marché final
Le marché mondial de l'eSIM est en train de transformer le paysage des télécommunications en permettant une connectivité fluide, flexible et évolutible à travers les appareils et les industries. La demande croissante en matière d'IoT, de connectivité 5G et d'expériences mobiles axées sur le numérique continuera de stimuler une forte expansion du marché pendant toute la période de prévision. Les organisations qui intégreront efficacement une infrastructure eSIM sécurisée aux écosystèmes de connectivité mondiaux resteront fortement positionnées sur le marché en évolution de la connectivité numérique.Table des matières
Table des matières
- 1. Résumé exécutif
- 1.1 Aperçu du marché mondial eSIM (2026-2033)
- 1.2 Analyse de la taille du marché et du taux de croissance annuelle composée (CAGR)
- 1.3 Plus grands et plus rapides segments de croissance
- 1.4 Principales perspectives régionales
- 1.5 Facteurs moteurs de la croissance du marché
- 1.6 Aperçu du paysage concurrentiel
- 1.7 Perspective future de l'industrie
- 2. Introduction et aperçu du marché
- 2.1 Définition de l'eSIM (SIM intégré)
- 2.2 Portée de l'étude
- 2.3 Évolution de la technologie SIM
- 2.4 Aperçu de l'écosystème eSIM
- 2.5 Analyse de la chaîne de valeur
- 2.6 Tendances de la connectivité des consommateurs et des entreprises
- 2.7 Normes GSMA et cadre réglementaire
- 3. Méthodologie de recherche
- 3.1 Recherche primaire
- 3.2 Recherche secondaire
- 3.3 Méthodologie d'estimation du marché
- 3.4 Hypothèses de prévision (2026-2033)
- 3.5 Validation des données et triangulation du marché
- 4. Dynamiques du marché
- 4.1 Facteurs moteurs
- 4.1.1 Adoption rapide des appareils connectés
- 4.1.2 Développement des communications IoT et M2M
- 4.1.3 Croissance des réseaux 5G
- 4.1.4 Demande croissante d'une roaming sans interruption
- 4.1.5 Adoption croissante dans le secteur automobile
- 4.2 Contraintes
- 4.2.1 Limitations de compatibilité des appareils
- 4.2.2 Préoccupations liées à la sécurité et à la vie privée
- 4.2.3 Variations réglementaires selon les régions
- 4.2.4 Coûts de transition pour les opérateurs de télécommunications
- 4.3 Opportunités
- 4.3.1 Écosystèmes IoT entièrement intégrés
- 4.3.2 Plateformes de roaming unifiées mondiales
- 4.3.3 Solutions de connectivité pour véhicules autonomes
- 4.3.4 Gestion des SIM numériques d'entreprise
- 4.4 Défis
- 4.4.1 Problèmes de standardisation et d'interopérabilité
- 4.4.2 Résistance des opérateurs à la désintermédiation des SIM
- 4.4.3 Risques de cybersécurité dans le provisionnement à distance
- 4.4.4 Présence des infrastructures dans les marchés émergents
- 4.1 Facteurs moteurs
- 5. Analyse du marché mondial des eSIM (2026-2033)
- 5.1 Aperçu de la taille du marché
- 5.2 Analyse du taux de croissance annuel composé (CAGR)
- 5.3 Répartition des revenus par région
- 5.4 Analyse du marché par segment
- 5.5 Tendances d'adoption et d'utilisation
- 5.6 Tendances d'innovation technologique
- 6. Segmentation du marché
- 6.1 Par application
- 6.1.1 Smartphones
- 6.1.2 Tablettes
- 6.1.3 Ordinateurs portables
- 6.1.4 Objets connectés
- 6.1.5 Automobile
- 6.1.6 Dispositifs IoT
- 6.1.7 Équipements industriels
- 6.2 Par utilisateur final
- 6.2.1 Consommateurs individuels
- 6.2.2 Entreprises
- 6.2.3 Constructeurs automobiles
- 6.2.4 Opérateurs de télécommunications
- 6.2.5 Organisations industrielles
- 6.3 Par type de connectivité
- 6.3.1 eSIM grand public
- 6.3.2 eSIM M2M / IoT
- 6.4 Par canal de distribution
- 6.4.1 Ventes directes par opérateur
- 6.4.2 Intégration par le fabricant du dispositif
- 6.4.3 Plateformes en ligne
- 6.4.4 Fournisseurs de solutions pour entreprises
- 6.1 Par application
- 7. Segmentation du marché par géographie
- 7.1 Amérique du Nord
- 7.2 Europe
- 7.3 Asie-Pacifique
- 7.4 Amérique latine
- 7.5 Moyen-Orient et Afrique
- 8. Paysage concurrentiel
- 8.1 Analyse de la part de marché
- 8.2 Benchmarking de l'innovation des plateformes eSIM
- 8.3 Analyse de l'écosystème des opérateurs de télécommunications
- 8.4 Partenariats entre fabricants d'origine et semi-conducteurs
- 8.5 Alliances stratégiques et accords de roaming
- 9. Profils des entreprises
- 9.1 Apple Inc.
- 9.2 Samsung Electronics
- 9.3 Qualcomm Technologies
- 9.4 Groupe Thales
- 9.5 STMicroelectronics
- 9.6 Giesecke+Devrient
- 9.7 NXP Semiconductors
- 9.8 Deutsche Telekom
- 9.9 Vodafone Group
- 9.10 AT&T Inc.
- 10. Intelligence stratégique et insights de l'IA Pheonix
- 10.1 Analyse de la connectivité basée sur l'IA
- 10.2 Intelligence de la provisioning des appareils intelligents
- 10.3 Systèmes d'optimisation du roaming mondial
- 10.4 Modèles de prévision de l'adoption eSIM
- 10.5 moteur de benchmarking concurrentiel
- 11. Aperçu prospectif et recommandations stratégiques
- 11.1 Expansion des écosystèmes de connectivité entièrement numériques
- 11.2 Croissance de la mobilité autonome et connectée
- 11.3 Infrastructure télécom pilotée par l'IA
- 11.4 Plateformes de gestion et d'identité sécurisées
- 11.5 Prévision du marché à long terme (2033+)
- 12. Annexe
- 13. À propos de Pheonix Research
- 14. Avertissement
Paysage concurrentiel
Structure: Fragmented
Intensité: High
Aperçu de l'intensité de la concurrence et de la structure du marché mondial de l'eSIM
Le marché mondial de l'eSIM est fortement concentré au niveau de l'infrastructure technologique, mais largement réparti au niveau de l'écosystème, ce qui en fait une structure de concurrence hybride dominée par les leaders des semi-conducteurs, les opérateurs télécom, les fabricants d'appareils et les fournisseurs de plateformes de connectivité sécurisée. La concurrence est principalement déterminée par la leadership en matière de conformité GSMA, les capacités de provisionnement à distance de la carte SIM (RSP), l'échelle d'intégration des appareils et les partenariats mondiaux avec les opérateurs. Alors que les fabricants d'appareils et les fournisseurs de puces contrôlent les composants matériels clés et les composants de sécurité embarqués, les opérateurs télécom et les fournisseurs de plateformes eSIM influencent la livraison des services, la gestion des abonnements et les expériences de roaming international. Cet écosystème à plusieurs niveaux crée une interdépendance entre les parties prenantes, accélérant la coopération tout en intensifiant la concurrence stratégique pour le contrôle de l'écosystème. Le marché subit également une standardisation rapide et une concentration autour des plateformes de connectivité sécurisée, avec une plus grande emphasis sur l'interopérabilité, la cybersécurité et la connectivité transfrontalière fluide pour les particuliers et les entreprises.Aperçu de l'intensité de la concurrence et de la structure du marché mondial de l'eSIM
Principaux fabricants d'appareils, entreprises de semi-conducteurs et opérateurs télécom
Apple Inc.: Leader mondial en matière d'adoption de l'eSIM, qui favorise la migration à grande échelle des consommateurs grâce à des stratégies d'appareils uniquement eSIM sur certains modèles de smartphones et une forte intégration de l'écosystème. Samsung Electronics: Leader principal de l'écosystème Android, permettant un large soutien eSIM sur les smartphones de premier plan, les wearables et les appareils IoT avec la compatibilité mondiale des opérateurs. Qualcomm Technologies: Fournisseur clé de puces permettant la fonctionnalité eSIM sur les appareils mobiles grâce à des solutions modem intégrées et des solutions de connectivité sécurisée. Thales Group: Fournisseur principal de modules eSIM sécurisés, de solutions d'identité numérique et d'infrastructures de provisionnement à distance de la carte SIM pour les opérateurs télécom et les entreprises. STMicroelectronics: Principal fournisseur de semi-conducteurs qui fournit des éléments sécurisés intégrés et des composants matériels essentiels pour les appareils eSIM. Giesecke+Devrient (G+D): Leader mondial des plateformes de gestion eSIM, des solutions de sécurité numérique et des systèmes de gestion du cycle de vie de la connectivité mobile. NXP Semiconductors: Acteur clé dans la connectivité sécurisée et les solutions embarquées pour les applications eSIM automobiles, IoT et industrielles. Deutsche Telekom: Grand opérateur télécom qui déploie activement des solutions de connectivité et d'entreprise basées sur l'eSIM en Europe et sur les marchés mondiaux. Vodafone Group: L'un des principaux opérateurs mondiaux proposant des services de roaming basés sur l'eSIM, de connectivité IoT et de SIM numérique d'entreprise. AT&T Inc.: Grand opérateur télécom nord-américain permettant une adoption à grande échelle de l'eSIM par les particuliers et les entreprises sur les segments mobiles et IoT. STC Group: Leader des opérateurs télécom du Moyen-Orient qui avance dans le déploiement de l'eSIM dans la mobilité des consommateurs, l'IoT d'entreprise et l'infrastructure des villes intelligentes.Principaux moteurs de l'intensité de la concurrence et de la structure du marché
Un moteur majeur de la concurrence sur le marché de l'eSIM est le contrôle des plateformes de provisionnement à distance de la carte SIM (RSP). Les entreprises qui détiennent ou gèrent les écosystèmes de provisionnement exercent une influence considérable sur la gestion des abonnés, le changement d'opérateur et l'orchestration de la connectivité mondiale. L'intégration par les fabricants d'appareils est un autre facteur critique, car l'adoption à grande échelle dépend fortement de l'intégration de la fonctionnalité eSIM dans les smartphones, wearables, ordinateurs portables et véhicules connectés à l'étape de la fabrication. Les partenariats avec les opérateurs télécom jouent un rôle décisif dans l'expansion du marché, car la fonctionnalité eSIM dépend de la participation des opérateurs pour l'activation des profils, les accords de roaming et les services de connectivité transfrontalière. Les normes de sécurité et de conformité sont au centre de la concurrence, avec la certification GSMA, les protocoles de chiffrement et l'intégration des éléments sécurisés agissant comme des barrières clés à l'entrée pour de nouveaux participants. L'expansion des écosystèmes IoT et M2M intensifie davantage la concurrence, en particulier dans les segments automobile et industriel, où la provision à grande échelle et la gestion du cycle de vie des appareils sont essentielles.Implications stratégiques de l'intensité de la concurrence et de la structure du marché
Les entreprises se concentrent de plus en plus sur des partenariats d'écosystème intégrant les fabricants de puces, les fabricants d'appareils et les opérateurs télécom afin d'assurer un déploiement eSIM fluide et end-to-end sur plusieurs catégories d'appareils. Les modèles d'entreprise basés sur des plateformes gagnent en traction, avec des plateformes de gestion eSIM qui évoluent en hubs de connectivité centralisés pour les entreprises gérant des flottes d'appareils mondiales et des déploiements IoT. Les opérateurs télécom se tournent vers des modèles d'abonnement numériques, exploitant l'eSIM pour réduire les coûts de distribution des cartes SIM physiques tout en développant des revenus de roaming international et des services de connectivité d'entreprise. Les fabricants d'appareils utilisent l'intégration eSIM comme un différentiateur concurrentiel, permettant des conceptions d'appareils plus fines, un soutien à plusieurs réseaux et des expériences d'inscription des utilisateurs améliorées. L'adoption par l'automobile et l'IoT industriel pousse à des investissements stratégiques à long terme dans des systèmes de connectivité à grande échelle, sécurisés et autonomes alimentés par des architectures eSIM.Aperçu prospectif de l'intensité de la concurrence et de la structure du marché mondial de l'eSIM
Le marché mondial de l'eSIM est prévu pour devenir de plus en plus orienté plateforme, avec des plateformes d'orchestration d'écosystème jouant un rôle central dans la gestion de la connectivité sur des milliards d'appareils à travers le monde. La concurrence future sera façonnée par les avancées en matière de connectivité entièrement intégrée (iSIM), la convergence de l'eSIM avec le calcul en périphérie et l'expansion des réseaux d'appareils autonomes à travers les industries. Une consolidation est prévue parmi les fournisseurs de plateformes de gestion de la connectivité, car les opérateurs télécom et les entreprises technologiques recherchent des solutions intégrées pour la provision et la gestion du cycle de vie des appareils à l'échelle mondiale. L'interopérabilité, la résilience en matière de cybersécurité et les expériences de roaming international fluide resteront des différenciateurs clés alors que le marché évolue vers une couche d'infrastructure de connectivité numérique standardisée. Au global, les entreprises qui réussiront à combiner une infrastructure eSIM sécurisée, des partenariats mondiaux avec les opérateurs, des plateformes IoT à grande échelle et une forte intégration avec les fabricants d'appareils resteront fortement positionnées dans l'écosystème eSIM mondial en évolution.Chaîne de valeur
Modèle: Hybrid
Distribution: Direct_to_consumer
Complexité de l'approvisionnement: High
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des eSIM
La chaîne de valeur du marché mondial des eSIM évolue vers une infrastructure télécom hautement digitalisée, pilotée par le logiciel et intégrée à un écosystème, façonnée par l'expansion rapide de la connectivité IoT, l'adoption du 5G et le passage vers une gestion d'identité mobile embarquée et indépendante du matériel. Contrairement aux écosystèmes basés sur les cartes SIM traditionnelles, la chaîne de valeur des eSIM est de plus en plus définie par l'interopérabilité des plateformes, les capacités de provisioning à distance et la collaboration transsectorielle entre opérateurs télécom, fabricants d'appareils et fournisseurs de semi-conducteurs. Le segment amont de la chaîne de valeur est ancré par les fabricants de semi-conducteurs et les fournisseurs d'éléments sécurisés chargés de développer des puces SIM embarquées, des composants eUICC (embedded Universal Integrated Circuit Card) et des modules matériels sécurisés. Les entreprises de ce niveau se concentrent sur la miniaturisation avancée des puces, la sécurité cryptographique et la conformité aux normes GSMA afin d'assurer l'interopérabilité mondiale et la gestion sécurisée des identités à travers les appareils. Le segment intermédiaire comprend les fournisseurs de plateformes eSIM, les opérateurs de réseaux mobiles (MNOs) et les opérateurs virtuels mobiles (MVNOs), qui gèrent collectivement le provisioning à distance des SIM (RSP), la gestion des profils abonnés et les systèmes d'authentification réseau. Ce niveau est de plus en plus orienté logiciel, avec des plateformes d'orchestration basées en cloud permettant l'activation en temps réel, le passage d'un opérateur à un autre et la gestion du cycle de vie des abonnements mobiles sur les réseaux mondiaux. Les fabricants d'appareils et les OEM (Original Equipment Manufacturers) forment une couche d'intégration critique au sein de la chaîne de valeur, en intégrant des modules eSIM dans les smartphones, les dispositifs portables, les ordinateurs portables, les systèmes automobiles et les appareils IoT. Cette intégration devient standard dans les appareils de pointe, motivée par la demande des consommateurs en connectivité fluide et la flexibilité des opérateurs. Les fabricants automobiles émergent également comme des acteurs majeurs, en intégrant la technologie eSIM dans les véhicules connectés pour les applications de télémécanique, de navigation et de conduite autonome. L'écosystème aval inclut les opérateurs télécom, les fournisseurs de solutions IoT pour les entreprises, les plateformes de connectivité numérique et les utilisateurs finaux dans les segments grand public, entreprises et industriels. La distribution évolue de plus en plus vers des modèles d'activation axés sur le numérique, supprimant la logistique des cartes SIM physiques et permettant un onboarding instantané via des systèmes de provisioning basés sur les codes QR ou les applications. Les cadres réglementaires et les normes sectorielles, en particulier celles régies par la GSMA, jouent un rôle central pour garantir l'interopérabilité, la conformité à la sécurité et la compatibilité de la roamerie mondiale. Une attention croissante portée à la cybersécurité, à la protection de l'identité et à la gouvernance des données transfrontalières pousse à l'amélioration continue des architectures de sécurité des eSIM et des protocoles de provisioning.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial des eSIM
La chaîne d'approvisionnement actuelle des eSIM est caractérisée par une convergence numérique rapide, une forte centralisation des plateformes et une intégration verticale croissante entre les opérateurs télécoms et les écosystèmes de dispositifs. Les grandes entreprises technologiques consolident le contrôle des plateformes de provisionnement, permettant une activation de dispositif fluide et réduisant la dépendance aux réseaux de distribution physiques. Les fabricants de smartphones, en particulier les OEM de haut de gamme, ont largement standardisé l'intégration des eSIM, accélérant l'adoption mondiale et réduisant la dépendance à la production et à la logistique des SIM physiques. Ce changement perturbe significativement les écosystèmes traditionnels de fabrication et de distribution des cartes SIM. Les opérateurs télécoms transforment leurs modèles de distribution centrés sur le matériel vers des services de connectivité définis par le logiciel. Les plateformes de provisionnement à distance permettent désormais une activation instantanée des abonnements, une gestion de profils multiples et des solutions de connectivité transfrontalière, notamment pour les voyageurs fréquents et les entreprises mondiales. La connectivité IoT et M2M représente le segment le plus rapide en croissance au sein de la structure actuelle de la chaîne d'approvisionnement. Les industries telles que l'automobile, la logistique, la santé et les villes intelligentes dépendent de plus en plus de déploiements à grande échelle de eSIM pour gérer efficacement et en toute sécurité les réseaux de dispositifs distribués. Les plateformes d'orchestration basées en nuage et les systèmes de gestion de connectivité pilotés par des API deviennent centraux pour l'efficacité opérationnelle, permettant aux entreprises de gérer des milliers de dispositifs connectés en temps réel avec un minimum d'intervention physique.Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des eSIM
L'un des signaux de transformation les plus importants est la baisse rapide de la dépendance aux SIM physiques, entraînée par l'adoption menée par les OEM de solutions de connectivité intégrées dans l'électronique grand public et les écosystèmes IoT. Un autre changement majeur est la domination croissante des infrastructures télécoms définies par le logiciel, où la provision de connectivité, la gestion des abonnés et le commutement réseau sont entièrement contrôlés par des plateformes nativement cloud plutôt que par des canaux de distribution physiques. L'expansion des écosystèmes de connectivité tirés par l'IoT est également en train de remodeler la chaîne de valeur, avec la eSIM devenant une technologie fondamentale pour les villes intelligentes, l'automatisation industrielle, les véhicules connectés et les technologies portables. Les collaborations stratégiques entre les entreprises de semi-conducteurs, les opérateurs télécoms et les fabricants de dispositifs s'intensifient, menant à des écosystèmes intégrés verticalement qui réduisent les frottements d'activation et améliorent l'évolutivité mondiale. En outre, l'essor de la simplification des roaming mondial et des capacités de commutation multi-réseau pousse les opérateurs vers des modèles tarifaires plus compétitifs et flexibles, redéfinissant les structures de revenus traditionnelles des télécoms.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des eSIM
L'évolution de la chaîne de valeur des eSIM présente des implications stratégiques importantes pour les opérateurs télécoms, les fabricants de dispositifs, les entreprises de semi-conducteurs et les fournisseurs de connectivité d'entreprise. L'avantage concurrentiel dépend de plus en plus du contrôle des plateformes, de l'intégration des écosystèmes et des capacités de provisionnement mondiales plutôt que de l'échelle de distribution physique. Les opérateurs télécoms sont sous pression pour devenir des fournisseurs de services de connectivité axés sur le numérique, se concentrant sur des offres basées sur des API, des solutions IoT d'entreprise et des plateformes de roaming transfrontalier pour rester compétitifs dans un paysage en rapide numérisation. Les fabricants de dispositifs gagnent une influence croissante dans l'écosystème de connectivité en intégrant la fonctionnalité eSIM comme fonctionnalité par défaut, transférant ainsi efficacement le contrôle de l'inscription des abonnés vers la couche matérielle. Les investissements dans l'infrastructure de provisionnement sécurisée, les systèmes de gestion des identités et les plateformes cloud interopérables deviennent un différentiateur clé pour la compétitivité à long terme dans l'écosystème mondial de la connectivité. L'adoption par les entreprises de la connectivité IoT basée sur eSIM crée de nouvelles opportunités de revenus pour les services de connectivité gérés, les plateformes de gestion du cycle de vie et les solutions d'orchestration de réseaux intelligentes.Perspective d'avenir de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des eSIM
Entre 2026 et 2033, la chaîne de valeur des eSIM est prévue pour évoluer vers un écosystème de connectivité entièrement défini par le logiciel, interopérable à l'échelle mondiale et hautement automatisé. L'infrastructure des SIM physiques continuera de diminuer à mesure que la connectivité intégrée deviendra la norme par défaut dans les dispositifs et les industries. Les avancées en 5G, en calcul en périphérie et en technologies de découpage de réseau renforceront davantage les capacités des eSIM, permettant un choix dynamique de réseaux, une connectivité à latence ultra-basse et une mobilité transfrontalière fluide pour les consommateurs et les entreprises. L'expansion de l'IoT restera un moteur de croissance dominant, avec des milliards de dispositifs connectés dépendant des systèmes de provisionnement à grande échelle des eSIM pour la gestion de la connectivité en temps réel et l'authentification sécurisée. L'intégration des systèmes d'optimisation des réseaux pilotés par l'intelligence artificielle, de la gestion prédictive de la connectivité et des systèmes de provisionnement automatisés améliorera significativement l'efficacité opérationnelle et réduira la latence dans les écosystèmes télécoms mondiaux. En fin de compte, la chaîne de valeur des eSIM du futur sera définie par une architecture de connectivité numérique entièrement intégrée, où le design des semi-conducteurs, l'infrastructure télécom, l'orchestration en nuage et les écosystèmes de dispositifs fonctionnent comme un réseau mondial unifié, permettant une connectivité fluide, sécurisée et à grande échelle dans toutes les industries.Chaîne de valeur spécifique au marché
- Fabrication de semi-conducteurs et éléments sécurisés : Fabricants de puces eSIM, fournisseurs d'éléments sécurisés, développeurs d'hardware cryptographique
- Plateformes et systèmes de provisionnement à distance : Plateformes de gestion eSIM, fournisseurs de RSP conformes à GSMA, systèmes d'orchestration de connectivité en nuage
- Opérateurs de réseaux télécoms : MNO, MVNO, fournisseurs de services de roaming mondial, plateformes d'API de connectivité
- Intégration des dispositifs et OEM : fabricants de smartphones, fabricants de dispositifs portables, constructeurs automobiles, producteurs d'équipements IoT
- Gestion de la connectivité d'entreprise et IoT : plateformes IoT industrielles, systèmes de gestion de flottes, fournisseurs d'infrastructures de villes intelligentes
- Applications à destination des utilisateurs finaux : consommateurs, entreprises, systèmes automobiles, automatisation industrielle, écosystèmes de dispositifs connectés
Activité d'investissement
Tendance: Rising
Intensité capitalistique: Low
M&A récentes: Yes
Aperçu des dynamiques d'investissement et de financement du marché mondial des eSIM
L'activité d'investissement et de financement dans le marché mondial des eSIM s'accélère rapidement en raison du passage mondial vers la connectivité numérique, de l'expansion rapide des écosystèmes IoT, du déploiement des réseaux 5G et de la demande croissante d'une connectivité mobile sans interruption transfrontalière. Entre 2026 et 2033, les flux de capitaux devraient se concentrer fortement sur la modernisation des infrastructures télécoms, les plateformes de connectivité intégrée, l'innovation en semi-conducteurs et les technologies de provisionnement à distance sécurisé des SIM (RSP). Le marché attire des investissements importants provenant des opérateurs télécoms, des fabricants d'appareils, des entreprises de semi-conducteurs et des fonds d'infrastructure numérique. Les financements stratégiques sont de plus en plus orientés vers la création d'écosystèmes eSIM évolutifs qui soutiennent les smartphones, les wearables, la télémécanique automobile et les applications IoT industrielles. Une tendance clé des investissements est la transition rapide des logistiques de SIM physiques vers des cadres de connectivité entièrement numériques. Ce changement encourage un déploiement massif de capitaux dans les plateformes de gestion des SIM basées sur le cloud, les systèmes d'orchestration de la mobilité internationale et les API de connectivité intégrée pour les entreprises et les fabricants d'appareils. En parallèle, les entreprises de semi-conducteurs et les fournisseurs d'éléments sécurisés reçoivent des financements importants pour améliorer la sécurité intégrée, l'intégration au niveau des puces et les technologies d'authentification nécessaires aux déploiements d'eSIM de nouvelle génération.Scénario actuel d'investissement et de financement du marché mondial des eSIM
L'activité d'investissement actuelle sur le marché des eSIM est fortement motivée par l'expansion des réseaux 5G, l'augmentation des déploiements d'appareils IoT et la demande croissante des entreprises pour une gestion centralisée de la connectivité. Les opérateurs télécoms investissent massivement dans des plateformes de services eSIM pour réduire les coûts opérationnels et améliorer l'efficacité de l'intégration client.- Amérique du Nord : Région d'investissement leader grâce à la forte participation des écosystèmes Apple, Qualcomm, AT&T et Verizon, ainsi qu'aux infrastructures télécoms avancées et à l'adoption précoce des technologies.
- Europe : Des investissements importants motivés par un soutien réglementaire fort pour l'infrastructure télécom numérique, l'expansion des IoT et les initiatives de connectivité transfrontalière.
- Asie-Pacifique : Le plus rapide centre d'investissement en croissance, soutenu par la production en masse de smartphones, le déploiement croissant de 5G et des écosystèmes télécoms solides en Chine, Inde, Japon et Corée du Sud.
- Moyen-Orient et Afrique : Destination d'investissement émergente motivée par les programmes de villes intelligentes, la modernisation des télécoms et les initiatives de transformation numérique des entreprises.
Principaux moteurs d'investissement et de financement du marché mondial des eSIM
- L'expansion rapide des réseaux 5G stimule les investissements dans des plateformes de connectivité avancées et des technologies de commutation multi-réseaux.
- L'adoption croissante d'appareils IoT et M2M attire les financements vers des systèmes de gestion de la connectivité intégrée évolutifs.
- La demande croissante pour une mobilité internationale sans interruption encourage les investissements dans l'orchestration globale des eSIM et les plateformes de connectivité unifiée.
- La croissance de la connectivité automobile stimule les flux de capitaux vers la télémécanique, les plateformes de véhicules connectés et les systèmes de communication pour la conduite autonome.
- L'innovation en semi-conducteurs et en éléments sécurisés attire les financements pour l'intégration au niveau des puces et les technologies de chiffrement avancées.
- La transformation numérique des entreprises soutient les investissements dans la gestion du cycle de vie des SIM centralisée et les solutions de connectivité basées sur le cloud.
- Les partenariats télécoms stratégiques accélèrent les financements pour les alliances de mobilité internationale et les cadres d'interopérabilité des eSIM interopérables.
Implications stratégiques des dynamiques d'investissement et de financement
- Les entreprises offrant des plateformes eSIM intégrées combinant matériel, logiciel et orchestration réseau gagnent un fort intérêt des investisseurs.
- Les opérateurs télécoms passent des modèles traditionnels de distribution de SIM vers des écosystèmes d'intégration numérique complète, améliorant l'évolutivité et réduisant les coûts.
- Les fabricants d'appareils intégrant nativement le support eSIM renforcent le contrôle à long terme sur l'écosystème et les opportunités de revenus récurrents.
- Les entreprises de semi-conducteurs dotées de technologies d'éléments sécurisés deviennent des éléments clés de l'infrastructure de connectivité de nouvelle génération.
- Les partenariats mondiaux entre les fabricants OEM, les opérateurs télécoms et les fournisseurs de plateformes IoT façonnent des paysages de financement compétitifs.
- Les plateformes de calcul en périphérie et les solutions de connectivité natives du cloud émergent comme des segments d'investissement à haute valeur au sein de l'écosystème eSIM.
- Les entreprises axées sur la gestion des identités sécurisées et les solutions de connectivité conformes aux réglementations gagnent un soutien institutionnel plus fort.
Aperçu prospectif d'investissement et de financement du marché mondial des eSIM
À l'avenir, l'investissement sur le marché mondial des eSIM est prévu pour rester fortement solide, soutenu par l'expansion continue des appareils connectés, le déploiement rapide du 5G et la demande croissante de solutions de connectivité globale unifiée. L'allocation future des capitaux se concentrera sur des écosystèmes IoT entièrement autonomes, la gestion de la connectivité pilotée par l'intelligence artificielle, les plateformes de télémécanique automobile de nouvelle génération et les réseaux d'optimisation de la mobilité internationale. Une croissance forte des investissements est également prévue dans la provision des SIM basée sur le cloud sécurisée et les systèmes d'orchestration multi-appareils.- Amérique du Nord : Continuera à mener l'innovation dans l'intégration des appareils, les plateformes télécoms et les écosystèmes de connectivité sécurisée.
- Europe : Se concentrera sur l'expansion de la connectivité numérique pilotée par la réglementation et les cadres d'intégration télécoms transfrontalière.
- Asie-Pacifique : Restera le plus grand centre de croissance en raison de l'échelle de production, de l'expansion télécoms et de l'adoption des IoT.
Technologie et innovation
Innovation: Moderate
Activité des brevets: Moderate
Maturité: Mature
Aperçu du paysage technologique et des innovations du marché mondial de l'eSIM
Le marché mondial de l'eSIM est en train d'être transformé par des avancées rapides dans l'architecture de connectivité intégrée, la provisionnement à distance des SIM (RSP), l'infrastructure télécom native en cloud et les systèmes de gestion des identités numériques sécurisées. La technologie eSIM évolue d'un simple outil de connectivité vers une couche fondamentale pour des écosystèmes télécoms entièrement numériques, programmables et gérés à distance, couvrant les appareils grand public, les entreprises et les réseaux IoT. Au cœur de cette évolution, l'eSIM remplace les cartes SIM physiques par des éléments sécurisés intégrés qui permettent une provisionnement dynamique des profils de réseaux mobiles. Ce changement permet une approche entièrement basée sur le logiciel pour la gestion de la connectivité, où l'accès au réseau peut être activé, basculé et géré à distance, sans intervention physique.Paysage actuel de la technologie et des innovations du marché mondial de l'eSIM
L'écosystème actuel de l'eSIM repose sur des plateformes de provisionnement à distance des SIM (RSP) normalisées par la GSMA, qui permettent une activation et une gestion du cycle de vie des profils sécurisées par le biais de mises à jour à distance (OTA). Ces plateformes sont de plus en plus intégrées à une infrastructure télécom native en cloud, permettant aux opérateurs de gérer en temps réel des millions d'appareils connectés. Les éléments sécurisés intégrés (eSE) et les architectures SIM intégrées sont déployés à grande échelle sur les smartphones, les wearables, les ordinateurs portables, les unités de télématique automobile et les modules IoT industriels. Ces composants de sécurité matérielle assurent une authentification chiffrée, une résistance aux manipulations et un stockage sécurisé des identités. Les opérateurs télécoms évoluent également vers des fonctions réseau virtuelles et une intégration avec le cœur 5G, permettant un découpage dynamique du réseau, un contrôle des politiques en temps réel et une gestion intelligente du roaming pour les appareils équipés d'eSIM.Tendances clés de la technologie et des innovations du marché mondial de l'eSIM
- Plateformes de provisionnement à distance des SIM (RSP): Systèmes basés en cloud permettant une activation sécurisée OTA, un basculement de profil et une gestion du cycle de vie des identités eSIM.
- Architecture d'élément sécurisé intégré (eSE): Modules cryptographiques basés sur le matériel assurant un stockage sécurisé des identifiants SIM et la protection de l'identité.
- Intégration iSIM (évolution de prochaine génération): Fonctionnalités SIM intégrées directement dans les puces des appareils, réduisant l'espace matériel et les coûts.
- Intégration avec les réseaux 5G: Soutien renforcé pour la connectivité à faible latence et à haute vitesse avec des capacités de basculement entre réseaux multiples.
- Plateformes de connectivité IoT et M2M: Systèmes de gestion de la connectivité évolutifs pour l'IoT industriel, les villes intelligentes et les appareils connectés.
- Infrastructure télécom native en cloud: Réseaux de noyau virtuels permettant une gestion des appareils en temps réel et une échelle mondiale.
- Provisionnement à distance sans intervention (zero-touch): Activation et configuration automatisées des appareils sans installation ou configuration manuelle de la SIM.
- Optimisation des réseaux par l'intelligence artificielle: Algorithmes intelligents optimisant le choix des opérateurs, les performances de roaming et l'efficacité des coûts de connectivité.
- Cryptage avancé et sécurité de l'identité: Protocoles de sécurité basés sur le matériel assurant une authentification sécurisée et la prévention des fraudes.
- Intégration du calcul en périphérie: Traitement distribué pour des décisions de connectivité en temps réel dans les environnements IoT et automobiles.
Implications stratégiques de la technologie et des innovations
L'innovation technologique transforme l'écosystème eSIM en une couche de connectivité entièrement basée sur le logiciel qui permet un accès à des réseaux globaux et indépendants des appareils. Cela réduit considérablement la dépendance logistique aux cartes SIM physiques tout en permettant une orchestration de la connectivité à grande échelle et en temps réel à travers les industries. La convergence de l'eSIM avec le 5G, l'IoT et les systèmes télécoms natifs en cloud permet des architectures réseau très flexibles, où les appareils peuvent basculer dynamiquement entre les opérateurs en fonction des performances, des coûts et de la disponibilité. Les opérateurs télécoms et les fabricants d'appareils (OEM) se concentrent de plus en plus sur les capacités des écosystèmes numériques plutôt que sur les services de connectivité traditionnels, en mettant l'accent sur l'intégration des plateformes, la provisionnement par API et les partenariats de roaming mondiaux. Cependant, la complexité croissante des normes d'interopérabilité, les risques de cybersécurité et les cadres réglementaires transfrontaliers continuent de poser des défis à la cohérence du déploiement à grande échelle.Aperçu futur de la technologie et des innovations du marché mondial de l'eSIM
L'avenir de l'écosystème eSIM est susceptible de se tourner vers des modèles de connectivité entièrement intégrés, propulsés par la technologie iSIM, où la fonctionnalité SIM est intégrée directement dans les processeurs des appareils, éliminant complètement le matériel SIM dédié. L'intelligence artificielle jouera un rôle critique dans la gestion de la connectivité de nouvelle génération, permettant un choix de réseau autonome, une optimisation prédictive du roaming et un ajustement en temps réel des performances de connectivité. La convergence de 5G avancée, du calcul en périphérie et de l'infrastructure télécoms en cloud distribué renforcera davantage les capacités de l'eSIM, permettant une connectivité ultra-fiable pour les véhicules autonomes, les systèmes d'automatisation industrielle et les applications IoT critiques. De plus, l'adoption par les entreprises de plateformes de gestion centralisée de la connectivité s'étendra considérablement, permettant aux organisations mondiales de gérer des millions d'appareils connectés via des tableaux de bord numériques unifiés. Dans l'ensemble, le paysage technologique de l'eSIM évolue vers un écosystème de connectivité programmable, intelligent et à grande échelle, qui constitue la base de l'infrastructure de communication numérique de prochaine génération.Risque de marché
Risque global: Moderate
Geopolitical Exposure: Moderate
Risque de substitution: Moderate
Aperçu des facteurs de risque et des menaces de dés扰乱 du marché mondial des eSIM
Le marché mondial des eSIM connait une expansion rapide, tirée par l'adoption croissante des appareils connectés, le déploiement du 5G, la croissance de l'Internet des objets (IoT) et la demande croissante d'une connectivité numérique fluide. Cependant, malgré des perspectives de croissance solides, le marché fait face à plusieurs risques critiques, notamment les vulnérabilités en matière de cybersécurité, la fragmentation réglementaire des opérateurs de télécommunications, la complexité élevée d'implémentation, la dépendance aux écosystèmes des opérateurs, les défis d'interopérabilité et les normes de conformité internationales en évolution. L'un des principaux facteurs de risque dans le marché des eSIM est la cybersécurité et l'exposition aux identités numériques. Puisque la technologie eSIM repose sur le provisionnement de SIM à distance et la gestion de profils basée sur le cloud, elle augmente la surface d'attaque potentielle pour les tentatives de piratage, l'accès non autorisé et le contrefaçon d'identité. Toute violation des plateformes de provisionnement eSIM ou des infrastructures télécoms peut perturber la connectivité pour de larges bases d'utilisateurs et compromettre les données sensibles des abonnés. La fragmentation réglementaire à l'échelle des pays et des opérateurs de télécommunications représente également un défi majeur. Les différentes régions suivent des règles variées concernant l'enregistrement des SIM, la confidentialité des données, l'interception légale et la licence télécom. Cette absence de standardisation mondiale peut ralentir l'adoption transfrontalière de la technologie eSIM et augmenter les coûts de conformité pour les opérateurs et les fabricants d'appareils. Un autre facteur de risque majeur est la dépendance aux écosystèmes des opérateurs de télécommunications. L'adoption de l'eSIM nécessite une collaboration forte entre les fabricants d'appareils, les opérateurs de réseaux mobiles (MNO) et les opérateurs virtuels de réseaux mobiles (MVNO). La résistance des modèles d'affaires traditionnels basés sur les SIM ou l'inscription lente des opérateurs de télécommunications peuvent retarder l'expansion du marché et limiter la flexibilité des consommateurs dans certaines régions. Les défis d'interopérabilité et de standardisation persistent également. Bien que les normes GSMA soutiennent le déploiement de l'eSIM, les différences d'implémentation entre appareils, réseaux et plateformes de provisionnement peuvent créer des problèmes de compatibilité. Cela peut affecter l'expérience utilisateur, l'efficacité du roaming et les déploiements d'Internet des objets en entreprise à grande échelle. La complexité élevée d'implémentation et d'intégration ajoute davantage de risques pour le marché. Les entreprises et les fabricants originaux (OEM) doivent investir dans des plateformes de provisionnement sécurisées, des systèmes de connectivité arrière et l'intégration au niveau des appareils. Ces exigences techniques peuvent augmenter les coûts initiaux et ralentir l'adoption, en particulier pour les petites et moyennes organisations. La dépendance à la chaîne d'approvisionnement en composants semi-conducteurs et en modules matériels sécurisés affecte également le marché. La technologie eSIM repose sur des éléments sécurisés intégrés et une fabrication avancée de puces, ce qui la rend vulnérable aux pénuries de semi-conducteurs, aux restrictions géopolitiques et aux perturbations de production.Facteurs de risque du marché mondial eSIM et menaces de disruption - Scénario actuel
L'environnement actuel du marché eSIM reflète une accélération forte dans l'intégration des smartphones, la connectivité automobile et les déploiements IoT. Les principaux fabricants de dispositifs et opérateurs télécoms sont activement en train d'étendre le support eSIM, en particulier dans les smartphones de luxe, les dispositifs portables et les véhicules connectés. Cependant, l'adoption est inégale selon les régions en raison des différences de maturité des télécoms et des cadres réglementaires. Les marchés développés tels que l'Amérique du Nord et certaines parties de l'Europe mènent l'adoption, tandis que plusieurs économies émergentes continuent de dépendre fortement des infrastructures SIM traditionnelles. En même temps, la dépendance croissante à la connectivité numérique a rendu les écosystèmes télécoms plus sensibles aux interruptions de service. Les pannes de réseau, les échecs de provisionnement ou les temps d'arrêt des plateformes peuvent avoir un impact généralisé sur les opérations des entreprises, les systèmes logistiques et la connectivité des consommateurs. L'essor des applications IoT et M2M augmente également la pression opérationnelle sur les plateformes eSIM. Les déploiements à grande échelle de dispositifs exigent des systèmes de provisionnement hautement évolutifs et sécurisés, et toute inefficacité dans l'orchestration ou l'authentification peut entraîner des pannes de connectivité dans les réseaux industriels. Les dynamiques de concurrence s'intensifient alors que les opérateurs télécoms, les entreprises de semi-conducteurs et les fournisseurs de services cloud竞逐 pour contrôler l'infrastructure eSIM et les plateformes d'écosystèmes. Cette concurrence peut entraîner des solutions fragmentées et un ralentissement de l'harmonisation mondiale à court terme.Facteurs de risque clés du marché mondial eSIM et signaux de menaces de disruption
- Risques de cybersécurité et de confidentialité des données : Exposition des systèmes de provisionnement SIM à distance aux piratages, au vol d'identité et à l'accès non autorisé.
- Fragmentation réglementaire : Lois télécoms différentes, règles d'enregistrement SIM et exigences de conformité selon les pays.
- Dépendance à l'écosystème télécom : Dépendance à l'adoption par les opérateurs et la résistance des modèles d'affaires traditionnels SIM.
- Défis d'interopérabilité : Implémentation incohérente des normes GSMA sur les dispositifs et les réseaux.
- Complexité d'intégration élevée : Exigences techniques et d'infrastructure importantes pour le déploiement et la gestion.
- Risques liés à la chaîne d'approvisionnement des semi-conducteurs : Dépendance aux éléments sécurisés et à la fabrication de puces vulnérables aux pénuries mondiales.
- Problèmes de fiabilité des plateformes : Risque de pannes de service affectant la connectivité à grande échelle et les opérations des entreprises.
- Adoption lente des marchés émergents : Dépendance continue à l'infrastructure SIM physique dans les régions en développement.
- Fragmentation des plateformes concurrentielles : Plusieurs fournisseurs d'écosystèmes créant des normes mondiales non uniformes.
- Complexité des déploiements d'entreprises : Déploiements à grande échelle IoT et M2M nécessitant des systèmes d'orchestration avancés.
Implications stratégiques des facteurs de risque
Pour atténuer les risques, les acteurs de l'écosystème eSIM doivent prioriser le renforcement de la cybersécurité, notamment des systèmes de provisionnement chiffrés, une authentification à plusieurs niveaux et une surveillance en temps réel des menaces. Garantir la gestion sécurisée des identités numériques sera crucial pour maintenir la confiance dans les déploiements à grande échelle. Une plus grande alignement réglementaire et la collaboration entre les autorités télécoms, les fabricants de dispositifs et les organismes de normes mondiaux seront essentiels pour réduire la fragmentation et faciliter une connectivité transfrontalière plus fluide. Les opérateurs télécoms et les fabricants d'OEM doivent également investir dans des plateformes interopérables et des systèmes de provisionnement unifiés pour améliorer la compatibilité entre les dispositifs et les réseaux. La standardisation sera un facteur clé pour l'adoption à grande échelle des entreprises et des IoT. Le renforcement des chaînes d'approvisionnement en semi-conducteurs et la diversification des stratégies d'approvisionnement en puces seront importants pour réduire les risques de dépendance matérielle. Les investissements dans des écosystèmes de fabrication résilients soutiendront la stabilité à long terme.Aperçu des risques futurs du marché mondial eSIM
Envisageant l'avenir jusqu'en 2026???2033, le marché eSIM est prévu pour s'élargir considérablement à mesure que la connectivité numérique devient centrale dans les appareils grand public, les systèmes d'entreprises et les réseaux IoT industriels. Cependant, la stabilité à long terme du marché dépendra fortement de la résilience en matière de cybersécurité, de l'harmonisation réglementaire et de l'interopérabilité de l'écosystème. La croissance future sera façonnée par les avancées en 5G, les véhicules autonomes, les villes intelligentes et les écosystèmes IoT pleinement connectés. Ces développements augmenteront la demande d'infrastructures eSIM évolutives et sécurisées tout en amplifiant la complexité des systèmes et l'exposition aux risques. La convergence des télécoms, du calcul en nuage et de la fabrication d'appareils continuera à redéfinir les dynamiques de concurrence. Les entreprises qui ne s'alignent pas sur les normes mondiales ou n'investissent pas dans des écosystèmes de provisionnement sécurisés pourraient rencontrer des barrières d'adoption. Dans l'ensemble, bien que le marché eSIM présente un potentiel de croissance fort à long terme, la réussite durable dépendra de l'équilibre entre l'innovation, la sécurité, la conformité réglementaire et l'interopérabilité mondiale au sein d'un écosystème numérique de plus en plus connecté.Paysage réglementaire
Complexité: High
Approval Pathway: Standardized_commercial
Aperçu de l'environnement réglementaire et politique du marché mondial de l'eSIM
L'environnement réglementaire et politique qui régit le marché mondial de l'eSIM évolue rapidement à mesure que la technologie eSIM intégrée devient un pilier essentiel des télécommunications modernes, de la connectivité IoT et des écosystèmes de mobilité numérique. Les cadres réglementaires se concentrent principalement sur les licences télécom, les normes de provisionnement à distance des SIM (RSP), la protection des données, la cybersécurité, la connectivité transfrontalière et les exigences d'interopérabilité entre appareils et réseaux. Contrairement aux cartes SIM traditionnelles, la technologie eSIM introduit une approche basée sur le logiciel pour la connectivité mobile, ce qui place un accent particulier sur les protocoles de sécurité numérique, la gestion des identités et les systèmes de provisionnement normalisés. En conséquence, les régulateurs télécom mondiaux et les organismes de normalisation tels que la GSMA, les autorités nationales des télécommunications et les agences de protection des données jouent un rôle central dans la définition de la structure du marché et des exigences de conformité. Le marché est également influencé par des initiatives politiques numériques plus larges, notamment les réglementations sur le déploiement de la 5G, les cadres de connectivité IoT, les programmes d'identité numérique et la législation sur la cybersécurité. Les gouvernements encouragent de plus en plus des solutions de connectivité sécurisées et flexibles pour soutenir les villes intelligentes, les véhicules connectés, l'Internet des objets industriel et les services numériques transfrontaliers. De plus, les lois sur la souveraineté des données et les réglementations sur la protection de la vie privée, telles que le RGPD en Europe et des cadres similaires dans d'autres régions, façonnent la manière dont les profils eSIM sont gérés, stockés et transférés entre réseaux et juridictions.Aperçu actuel de l'environnement réglementaire et politique du marché mondial de l'eSIM
Le paysage réglementaire actuel du marché de l'eSIM est défini par l'adoption des normes GSMA Remote SIM Provisioning (RSP), qui assurent l'interopérabilité entre les opérateurs de réseaux mobiles (MNO), les fabricants d'appareils et les fournisseurs de plateformes eSIM. Ces normes régissent la manière dont les profils eSIM sont téléchargés, activés et gérés de manière sécurisée sur les appareils. En Amérique du Nord, le contrôle réglementaire est principalement assuré par la Federal Communications Commission (FCC), qui soutient des modèles de connectivité flexibles tout en garantissant la sécurité des réseaux et la protection des consommateurs. Les opérateurs télécoms des États-Unis et du Canada déployent activement des services basés sur l'eSIM sur les smartphones, les wearables et les écosystèmes IoT, dans un environnement réglementaire relativement favorable à l'innovation. En Europe, l'environnement réglementaire est plus structuré, avec une forte emphasis sur la protection de la vie privée, les droits des consommateurs et l'interopérabilité. Le Code européen des communications électroniques (EECC) et le cadre RGPD influencent la manière dont les données eSIM et les identités des abonnés sont gérées. Les régulateurs européens favorisent également la concurrence et l'accès à plusieurs opérateurs, soutenant ainsi une adoption plus large des services basés sur l'eSIM. Le Pacifique asiatique présente un paysage réglementaire diversifié. Des pays tels que le Japon et la Corée du Sud disposent de cadres télécoms bien développés qui soutiennent le déploiement avancé de l'eSIM, particulièrement dans les applications 5G et IoT. La Chine maintient un contrôle plus strict sur l'infrastructure télécom et la provision des SIM, avec une adoption de l'eSIM qui progresse sous des programmes pilotes réglementés. L'Inde étend progressivement le support de l'eSIM dans le cadre de ses politiques plus larges de communication numérique et de modernisation des télécoms. En Amérique latine, les cadres réglementaires évoluent, avec une adoption croissante de politiques favorables à l'eSIM visant à améliorer la pénétration mobile et à permettre des services numériques. Des pays tels que le Brésil et le Mexique mènent l'adoption régionale avec une mise en œuvre progressive vers les normes internationales. La région du Moyen-Orient et l'Afrique connaissent une modernisation réglementaire croissante, notamment dans les pays du Golfe coopératif (GCC), où les régulateurs télécoms soutiennent activement les initiatives de villes intelligentes, les programmes de transformation numérique et l'expansion de l'IoT grâce aux cadres de connectivité basés sur l'eSIM.Principaux signaux de l'environnement réglementaire et politique du marché mondial de l'eSIM
- Normes GSMA de provisionnement à distance de la carte SIM (RSP) : Cadre fondamental mondial permettant l'activation sécurisée de l'eSIM, la gestion des profils et l'interopérabilité entre les réseaux et les appareils.
- Licences télécom et réglementations sur le spectre radio : Les autorités télécom nationales régulent les opérateurs mobiles et assurent le respect des normes pour les services à l'eSIM sur les réseaux 4G et 5G.
- Lois sur la protection des données et l'identité numérique : Des réglementations telles que le RGPD et des cadres similaires régissent la protection des données des abonnés, la vérification de l'identité et le transfert transfrontalier de données.
- Conformité aux normes de cybersécurité et de sécurité des appareils : Une attention particulière est portée à l'intégration de l'élément sécurisé, aux protocoles de chiffrement et à la protection contre l'accès non autorisé aux profils de carte SIM.
- Politiques de connectivité IoT et machine-to-machine (M2M) : Les gouvernements promeuvent des cadres normalisés pour l'IoT industriel, les véhicules connectés et l'infrastructure intelligente en utilisant la technologie eSIM.
- Règlements sur le roaming et la connectivité transfrontalière : Les politiques permettant un roaming international fluide et un accès à plusieurs réseaux soutiennent l'adoption mondiale de l'eSIM.
Implications stratégiques de l'environnement réglementaire et politique
L'environnement réglementaire en évolution influence significativement la structure concurrentielle du marché de l'eSIM. La conformité aux normes GSMA et aux réglementations télécom nationales est devenue un critère essentiel d'entrée pour les fournisseurs de plateformes eSIM, les opérateurs télécom et les fabricants d'appareils. Les réglementations strictes sur la protection des données et la cybersécurité entraînent un investissement accru dans des plateformes de provisionnement sécurisées, des systèmes de gestion des identités chiffrées et des technologies d'authentification avancées. Cela renforce le rôle des fournisseurs spécialisés d'infrastructures eSIM au sein de l'écosystème. L'accent croissant sur la connectivité IoT et les politiques d'infrastructure intelligente accélère l'adoption de l'eSIM dans les applications automobiles, industrielles et d'entreprise. Les gouvernements soutiennent activement les cadres de véhicules connectés, les déploiements de villes intelligentes et les initiatives d'automatisation industrielle qui reposent sur des solutions de connectivité intégrées. En parallèle, la complexité réglementaire à l'échelle régionale encourage des partenariats stratégiques entre opérateurs télécom, constructeurs et fournisseurs de plateformes pour garantir la conformité et l'interopérabilité sur les marchés mondiaux. Les pays possédant un environnement réglementaire favorable à l'innovation émergent comme des pionniers de l'adoption d'applications avancées de l'eSIM, tandis que les régimes réglementaires plus stricts façonnent des modèles de déploiement plus contrôlés et étalés.Aperçu prospectif de l'environnement réglementaire et politique du marché mondial de l'eSIM
Entre 2026 et 2033, l'environnement réglementaire du marché mondial de l'eSIM est susceptible de se tourner vers une plus grande harmonisation, standardisation et application des mesures de sécurité numérique. Les normes GSMA deviendront probablement encore plus intégrées aux réglementations télécom nationales, garantissant une interopérabilité mondiale cohérente. Les gouvernements sont attendus pour étendre leur soutien politique aux écosystèmes 5G, IoT et mobilité connectée, renforçant davantage le rôle de la technologie eSIM dans le développement de l'infrastructure numérique. Les cadres réglementaires se concentreront de plus en plus sur la possibilité de connectivité transfrontalière fluide et de commutations entre réseaux multiples. Les réglementations sur la cybersécurité et l'identité numérique sont susceptibles de devenir plus strictes, en particulier à mesure que l'eSIM devient largement utilisé dans des applications critiques telles que les véhicules autonomes, les dispositifs médicaux et les systèmes d'automatisation industrielle. En parallèle, les efforts mondiaux en faveur de l'inclusion numérique et de l'expansion de la connectivité devraient accélérer l'adoption de l'eSIM sur les marchés émergents, soutenus par des initiatives de libéralisation télécom et de modernisation des infrastructures. Dans l'ensemble, le paysage réglementaire et politique restera un déterminant clé de la vitesse d'innovation, des stratégies d'entrée sur le marché et des partenariats au sein de l'écosystème de la connectivité numérique mondiale. Les entreprises qui s'alignent tôt sur les normes télécom émergentes, les cadres de cybersécurité et les politiques de gouvernance des données maintiendront un avantage concurrentiel fort au sein de l'écosystème de la connectivité numérique en expansion.Questions fréquemment posées
Quelle est la taille actuelle du marché mondial de l'eSIM ?
Le marché mondial de l'eSIM était estimé à environ 12,4 milliards de dollars en 2025.
Quel est le CAGR prévu pour le marché mondial de l'eSIM ?
Le marché mondial de l'eSIM devrait s'étendre à un taux de croissance annuelle composé (CAGR) d'environ 15,3 % entre 2026 et 2033.
Quelle région mène le marché mondial de l'eSIM ?
L'Amérique du Nord mène le marché en raison de l'adoption précoce des technologies, d'une infrastructure télécom solide et d'une forte pénétration des smartphones avancés et des appareils connectés.
Quelles sont les tendances émergentes du marché de l'eSIM ?
Les tendances clés incluent la croissance rapide de l'adoption d'eSIM pour les applications M2M/IoT, l'intégration avec la 5G et le calcul en périphérie, l'expansion des solutions de connectivité automobile, le développement de plateformes de roaming mondial et l'augmentation des déploiements d'eSIM intégrés par les fabricants.