
Rapport sur le marché mondial de l'exploitation minière de graphite, taille et prévision 2026-2033
Aperçu des prévisions du marché mondial de l'exploitation minière de graphite 2026 - 2033
| Indicateur | Valeur |
|---|---|
| Année de base (2025) Taille du marché | 0,84 milliard de dollars US |
| Période de prévision | 2026 – 2033 |
| Direction du marché | Fortement positive |
| Taux de croissance annuel moyen (CAGR) de base (2025–2033) | 15.71% |
| Taux de croissance annuel moyen (CAGR) du scénario optimiste | 18.21% |
| Taux de croissance annuel moyen (CAGR) du scénario conservateur | 13.21% |
| Point final de base 2033 | 2,69 milliard de dollars US |
| Région la plus importante (par part de marché) | Non fourni – la concentration en Chine est exclue du périmètre |
| Région en plus rapide croissance | Non fourni – les projets nord-américains montrent la plus rapide augmentation de l'offre non chinoise |
| Segment de haut niveau (par part de marché) | Application en anode de batterie (moteur de la demande) |
| Segment de haut niveau en plus rapide croissance | Graphite sphérique pour anodes de batteries lithium-ion |
| Tendances clés | Restrictions d'exportation qui réduisent l'offre ; retards réglementaires qui repoussent la nouvelle production ; investissements gouvernementaux qui réduisent les risques des projets nord-américains |
| Focus futur | Développement de mines non chinoises 2028–2030 ; alternative en graphite biologique après 2030 |
| Répartition par région (indicative) | Amérique du Nord : plusieurs projets avancés ; Afrique : poussée opérationnelle (Mozambique) et pause (Madagascar) ; Europe : phase de faisabilité préliminaire ; Chine : dominante mais exclue des données fournies |
Aperçu du marché mondial de l'exploitation minière de graphite
Le marché mondial de l'exploitation minière de graphite était estimé à environ 0,84 milliard de dollars US en 2025 et devrait atteindre 2,69 milliard de dollars US d'ici 2033, enregistrant une croissance à un CAGR de base de 15,71 % pendant la période de prévision (2026–2033). Le marché couvre les activités d'exploitation minière de graphite naturel, y compris l'exploration, l'extraction, l'enrichissement, la purification et le calibrage du graphite en feuillets, amorphe et sphérique. Ces matériaux sont principalement utilisés dans les anodes de batteries lithium-ion ainsi que dans des applications industrielles telles que la sidérurgie, les lubrifiants et les réfractaires. L'analyse exclut le graphite synthétique, la fabrication des matériaux actifs d'anodes en aval, le recyclage du graphite et les dynamiques de production domestique en Chine. La taille du marché en 2025 est basée sur une seule estimation disponible au public.Moteurs du marché et dynamiques
Selon Pheonix Research, la croissance sur le marché mondial de l'exploitation minière de graphite est principalement alimentée par un déficit structurel d'offre de graphite naturel non chinois. Ce décalage a été déclenché par des restrictions d'exportation qui affectent environ 47 % des exportations mondiales de graphite (moyenne 2022–2024, OCDE 2026), couplé à des retards réglementaires en cours qui continuent de retarder la production nouvelle provenant de projets miniers critiques.
Pour atténuer ces problèmes de capacité, le soutien du secteur public, notamment le financement via la Loi américaine sur la production de défense, crédits d'impôt canadiens, et subventions gouvernementales stratégiques— aide à réduire les risques des développements à travers l'Amérique du Nord. Cependant, la plupart de ces projets restent à la phase pré-production et dépendent de la sécurisation d'un financement réussi.
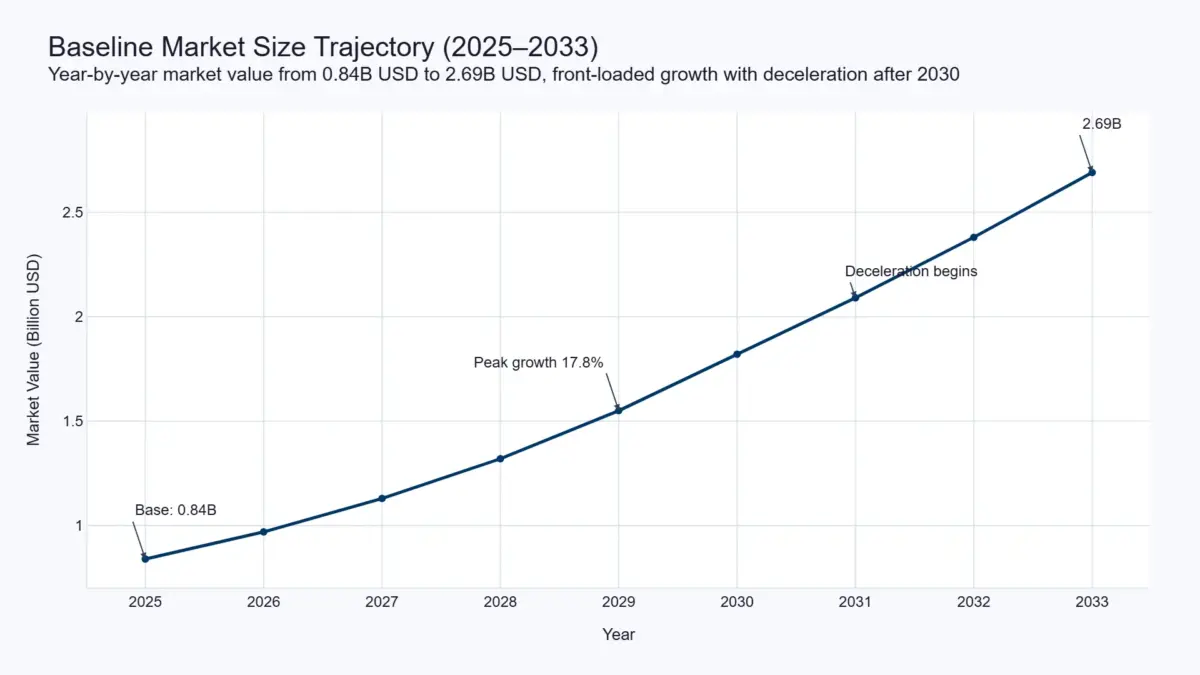
Au global, le marché présente une forme de croissance distinctement avancée en tête, avec des augmentations annuelles maximales prévues pour 2028–2030. Cela crée une fenêtre limitée et critique d'avantage du premier arrivé avant l'apparition potentielle de perturbations provenant d'alternatives technologies de graphite biologique.
Points clés
- Le marché de l'exploitation du graphite est prévu pour passer de 0,84 milliard de dollars US (2025) à 2,69 milliard de dollars US (2033) avec un taux de croissance annuel composé de base de 15,71 %, motivé par les contraintes d'approvisionnement et le développement de projets non chinois.
- Les restrictions aux exportations de graphite — 47 % des exportations mondiales soumises à au moins une mesure en 2022–2024 — resserrent l'offre et augmentent les attentes de prix, créant une forte direction positive du marché.
- Les retards réglementaires (l'Étude d'impact environnemental de Graphite One ajoutant au moins un an ; la nouvelle loi minière du Mozambique exigeant 15 % de propriété de l'État et un traitement local) retardent la production initiale à partir de nouvelles sources, maintenant un déséquilibre entre l'offre et la demande.
- Les investissements gouvernementaux (accord de 37,5 millions de dollars US selon la Loi sur la production de défense, subvention de 1,38 million de dollars canadiens, 30 % de crédits d'impôt pour les technologies propres) réduisent les risques des projets nord-américains, mais la plupart restent en phase pré-production et dépendent du financement.
- La croissance est avancée, avec une augmentation annuelle maximale prévue entre 2028 et 2030, favorisant les développeurs qui atteignent la production dans cette fenêtre ; le graphite biologique alternatif provenant de CATL/CarbonScape est un potentiel disrupteur après 2030.
Prévision du marché mondial de l'exploitation du graphite et trajectoire de croissance
La prévision de base montre que le marché passera de 0,84 milliard de dollars US en 2025 à 2,69 milliard de dollars US d'ici 2033. Le taux de croissance annuel composé sur cette période de huit ans est de 15,71 %. Dans le scénario optimiste, en supposant un investissement accéléré, une autorisation réussie et une forte demande, le taux de croissance annuel composé atteint 18,21 %. Dans le scénario conservateur, où les retards de projet et les lacunes de financement se concrétisent davantage, le taux de croissance annuel composé tombe à 13,21 %. Le tableau ci-dessous présente les valeurs de marché de base année par année et les taux de croissance annuelle.| Année | Valeur du marché (en milliards de dollars US) | Taux de croissance annuelle |
|---|---|---|
| 2025 | 0.84 | — (année de base) |
| 2026 | 0.97 | 15.71% |
| 2027 | 1.13 | 16.25% |
| 2028 | 1.32 | 17.10% |
| 2029 | 1.55 | 17.81% |
| 2030 | 1.82 | 16.80% |
| 2031 | 2.09 | 15.26% |
| 2032 | 2.38 | 13.90% |
| 2033 | 2.69 | 12.96% |
Principaux moteurs de croissance du marché mondial de l'exploitation du graphite : contraintes d'approvisionnement et catalyseurs politiques
Moteurs clés
Restrictions aux exportations de matières premières critiques
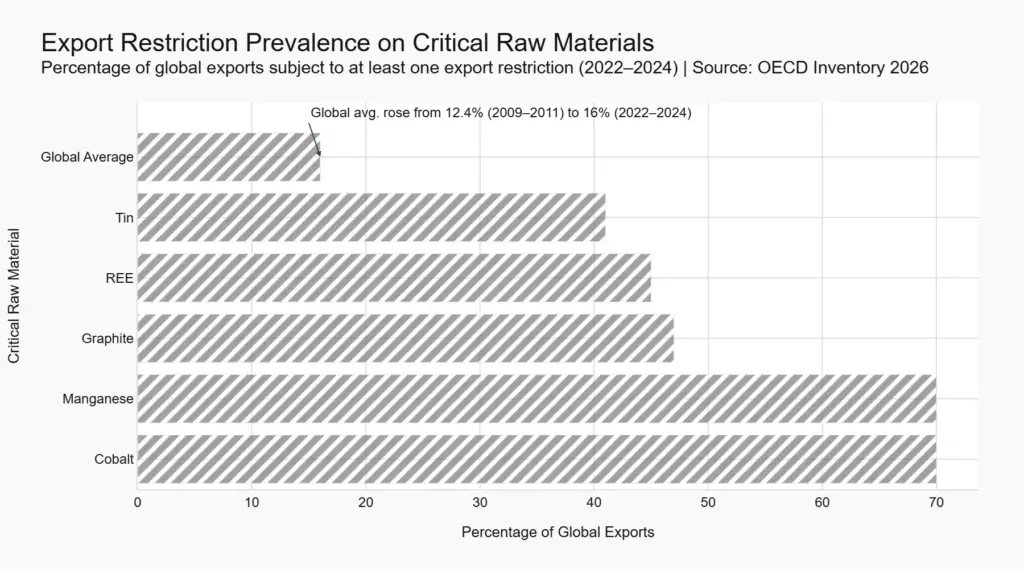
Selon l'inventaire de l'OCDE des restrictions aux exportations de matières premières critiques 2026, environ 47 % des exportations mondiales de graphite étaient soumises à au moins une mesure de restriction aux exportations pendant la période 2022–2024. Cela est presque trois fois supérieur à la moyenne mondiale des matières premières de 16 % et bien au-dessus de la moyenne de 12,4 % enregistrée entre 2009–2011. Les restrictions (licences, quotas, taxes) resserrent l'offre de graphite naturel disponible pour les économies dépendantes des importations, exerçant une pression ascendante sur les prix et incitant au développement de nouvelles mines dans des juridictions non soumises à des restrictions. Ce mécanisme est le catalyseur le plus puissant du côté de l'offre sous-jacent à la prévision.Retards réglementaires dans le développement de nouvelles mines
Les processus réglementaires retiennent activement la production initiale des projets non chinois. En juillet 2026, le Corps des ingénieurs de l'armée américaine a exigé une Étude d'impact environnemental complète pour le projet Graphite Creek de Graphite One, ajoutant au moins un an au calendrier d'autorisation et déplaçant la date prévue de finition de 2027 à 2029. Au Mozambique, une nouvelle loi minière signée en juin 2026 exige une propriété de l'État non dilutable d'au moins 15 % et interdit l'exportation de minéraux non traités sauf approbation spéciale. Ces retards réduisent le rythme de l'approvisionnement nouveau et maintiennent le déficit actuel, soutenant ainsi la croissance de la valeur du marché.Investissements gouvernementaux et réduction des risques
Le financement du secteur public accélère la faisabilité des projets et réduit les risques de capital. Graphite One a obtenu un accord de 37,5 millions de dollars selon le Titre III de la Loi sur la production de défense. Focus Graphite a reçu un subvention de 1 378 700 dollars canadiens du ministère des Ressources naturelles du Canada dans le cadre du Fonds des premières et dernières étapes. Les crédits d'impôt canadiens pour les technologies propres pouvant aller jusqu'à 30 % réduisent les dépenses de capital effectives pour les projets éligibles. Ces catalyseurs améliorent l'économie des projets et raccourcissent les délais de développement, mais la plupart restent en phase pré-production et nécessitent un financement futur.Contraintes
Risques d'exécution et de financement des projets
Malgré un fort soutien gouvernemental, presque tous les projets de graphite non chinois sont à la phase de faisabilité ou de pré-faisabilité. Nouveau Monde Graphite a levé environ 309,5 millions de dollars en actions en 2026, mais les fonds sont destinés à un développement par étapes et le déploiement reste conditionnel aux jalons. Le redémarrage d'Okanjande de Northern Graphite est ciblé pour la fin de 2027, mais est soumis à un financement. Les exigences de capital élevées (346,3 millions de dollars uniquement pour Lac Carheil) et la dépendance aux marchés d'équity ou de dette futurs introduisent un risque d'exécution qui pourrait pousser les projets au-delà de la fenêtre de pic 2028–2030.Santé professionnelle héritage
Des données historiques sur un groupe de personnes exposées à la mine de graphite du Sri Lanka (1987-1993) ont documenté une latence moyenne de 22,6 ans avant le diagnostic de pneumoconiose au graphite. Bien que les contrôles modernes de poussière réduisent l'incidence, la responsabilité à long terme peut dissuader l'appétit des investisseurs et augmenter les coûts d'assurance pour les nouvelles opérations, particulièrement dans les juridictions avec des réglementations strictes en matière de santé professionnelle.Opportunités
Avantage du premier arrivé dans la fenêtre 2028-2030
Le profil de croissance frontale signifie que les développeurs atteignant la production entre 2028 et 2030 captureront les plus hautes augmentations annuelles du marché. Des projets tels que Graphite One (visant 2029 après le retard de l'EIS) et Nouveau Monde (planification de la phase 2) sont bien positionnés s'ils peuvent sécuriser le financement final et les autorisations.Intégration verticale dans la fabrication d'anodes
Les entreprises qui intègrent l'exploitation minière à la production active de matériaux d'anodes, telles que Syrah Resources (usine de Vidalia visant 45 ktpa d'ici 2029) et Nouveau Monde (44 100 tpa AAM), peuvent capturer des marges plus élevées et sécuriser des accords de rachat avec les fabricants de batteries. Cette stratégie réduit le risque de demande et crée des barrières compétitives.Menaces
Bio-Graphite en tant qu'alternative disruptive
En juillet 2026, CATL (le plus grand fabricant de batteries au monde) et Lochpine Capital ont acquis une participation de 20 % dans CarbonScape, une entreprise convertissant les sous-produits de la sylviculture en graphite de grade de batterie. Bien que aucune donnée de performance n'ait été dévoilée, cet investissement signale que les routes d'approvisionnement non minières pourraient éroder la demande de graphite naturel après 2030, surtout si elles atteignent l'équivalence de coûts.Risque souverain dans les pays producteurs d'Afrique
La rétroactivité de la nouvelle loi minière du Mozambique est incertaine, et les pressions de dette souveraine (la DFC américaine convertissant un prêt de 31 M$ en capital pour la mine Balama de Syrah) combinées aux disputes sur les prix de l'énergie (réduction de la production d'aluminium de Mozal) créent un environnement opérationnel instable. La mine Vatomina de Madagascar a suspendu sa production mi-2026 pour une optimisation, soulignant la fragilité opérationnelle dans la région.Segmentation du marché mondial de l'exploitation minière de graphite
- par type de produit
- Graphite en feuilles
- Graphite en grandes feuilles
- Graphite en feuilles moyennes
- Graphite en feuilles fines
- Graphite en feuilles microcristallines
- Graphite amorphe
- Graphite amorphe à haute teneur en carbone
- Graphite amorphe à teneur moyenne en carbone
- Graphite amorphe à faible teneur en carbone
- Graphite amorphe de grade industriel
- Graphite sphérique
- Graphite sphérique de grade batterie
- Graphite sphérique purifié
- Graphite sphérique revêtu
- Graphite sphérique à ultra haute pureté
- Graphite en feuilles
- par application
- Anodes de batterie
- Batteries de véhicules électriques
- Systèmes de stockage d'énergie
- Batteries pour appareils électroniques grand public
- Batteries industrielles
- Industrie sidérurgique
- Fours à arc électrique
- Applications en fonderie
- Traitement métallurgique
- Production d'alliages ferreux
- Lubrifiants
- Lubrifiants industriels
- Lubrifiants automobiles
- Lubrifiants à haute température
- Lubrifiants spécialisés
- Résistances à la chaleur
- Résistances à la chaleur en acier
- Revêtements de fours
- Composants à haute température
- Produits réfractaires industriels
- Anodes de batterie
- par méthode d’extraction
- Extraction en open-pit
- Extraction souterraine
- Extraction en surface
- Extraction et enrichment intégrés
- .par utilisateur final
- Fabricants de matériaux pour batteries
- Fabricants d’acier
- Producteurs de matériaux industriels
- Fabricants de matériaux chimiques et spécialisés
Analyse régionale
Amérique du Nord est la région la plus dynamique pour le développement du graphite non chinois. Les projets au Québec (Lac Carheil, Matawinie), en Alaska (Graphite Creek), à New York (Kilbourne) et en Ohio (Graphite One, usine d’anodes) avancent dans les étapes de faisabilité et de permis. Les crédits fiscaux canadiens pouvant atteindre 30 % et le financement américain du DPA sont des avantages stratégiques. Cependant, les retards réglementaires (Graphite One EIS) poussent la première production vers 2029.
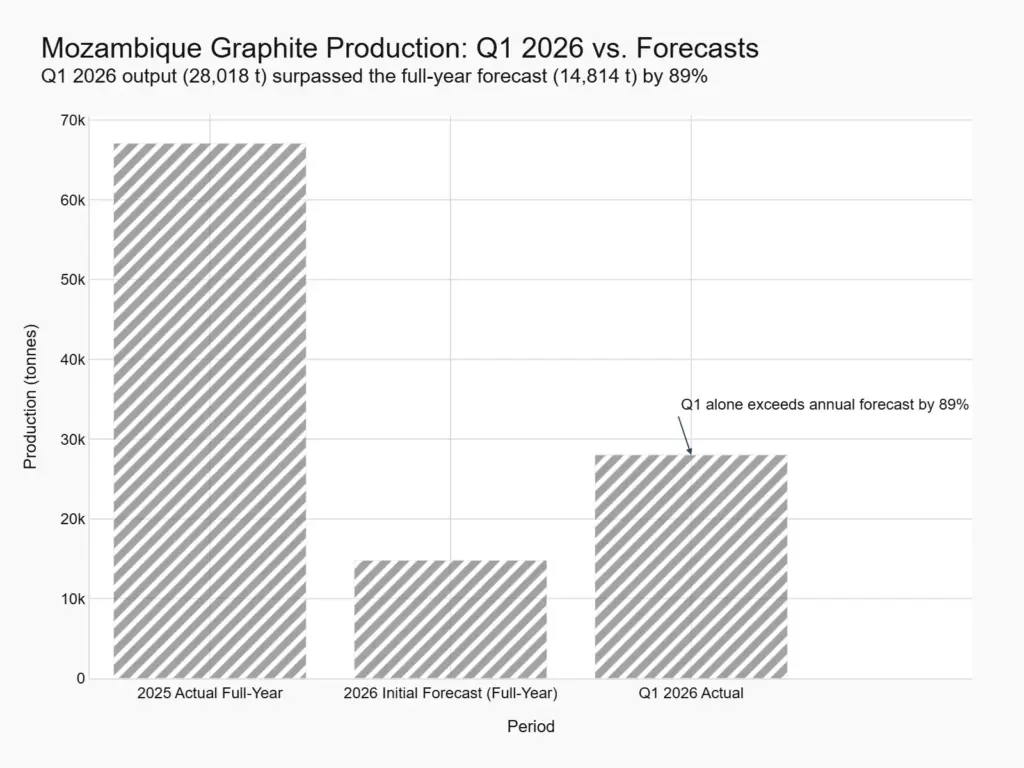
Afrique présente un tableau mixte. La production de graphite au Mozambique a bondi à 28 018 tonnes au premier trimestre 2026 (189 % de la prévision initiale annuelle du gouvernement), grâce à la cohérence opérationnelle et à un nouveau entrant. En revanche, Total Graphite a mis en pause la mine de Vatomina à Madagascar pour une optimisation, visant un redémarrage supérieur à 1 000 tonnes par mois à partir de décembre 2026. Les risques souverains, les crises d’énergie et de nouvelles lois minières (15 % de propriété de l’État au Mozambique) atténuent le potentiel de la région.
Europe abrite deux projets suédois : le projet d’anode de Vittangi de Talga (étape FEED) et la mine de Woxna de Leading Edge Materials (validation de purification à 99,96 % de pureté). Les deux ciblent la chaîne d’anodes de batterie européenne mais sont à des étapes plus précoces que leurs homologues nord-américains.
Aucunes parts de marché régionales quantitatives ne sont disponibles, mais l’Amérique du Nord et l’Europe sont les principales frontières des nouvelles sources d’approvisionnement, tandis que l’Afrique reste un producteur fluctuant.Entreprises leaders du marché mondial de l’extraction de graphite
-
Pourquoi le Marché Montre une Tendance à la hausse : Contraintes d'Approvisionnement et Impulsion Politique
L'optimisme fort concernant le marché de l'exploitation minière de graphite est principalement tiré par les pressions côté offre. Avec 47 % des exportations mondiales de graphite soumis à des restrictions d'exportation, la quantité de matière disponible pour les marchés dépendants des importations devient de plus en plus limitée. Cela pousse les fabricants d'anodes de batterie et les producteurs d'acier à chercher des sources fiables non chinoises. En même temps, les retards réglementaires ralentissent le développement de nouvelles mines qui pourraient aider à atténuer le manque. Ensemble, ces facteurs créent un déséquilibre entre l'offre et la demande qui soutient la croissance de la valeur du marché, même si les volumes physiques pourraient rester limités à court terme.
Le soutien gouvernemental aide à réduire certains des risques associés au développement de nouveaux projets. Des subventions, des crédits d'impôt et un soutien lié à l'armée peuvent améliorer la faisabilité des projets et réduire les exigences de capital, mais ils n'éliminent pas le besoin de financement supplémentaire. Le marché devrait connaître ses plus fortes augmentations annuelles entre 2028 et 2030, alors que plusieurs projets passeront de la faisabilité et de la permis à la construction et à la production. Les développeurs qui réussiront à mettre en ligne des projets pendant cette période pourraient bénéficier des conditions du marché les plus favorables. Après 2030, la croissance devrait se modérer à mesure que la première vague de projets mûrisse et que des options alternatives d'approvisionnement, y compris le graphite biologique et les anodes en silicium, deviennent plus pertinentes. L'investissement continu restera donc important, car la perspective du marché dépend de la transformation des projets prévus en mines en exploitation avant que les technologies alternatives ne commencent à réduire la demande de graphite naturel.Insights Analytiques Clés
- La forme de croissance frontale est cohérente dans les trois scénarios : la période 2028–2030 est décisive. Tout projet qui ne parvient pas à atteindre la production dans cette fenêtre perdra le bénéfice des plus importantes augmentations du marché.
- Les restrictions d'exportation (47 %) sont le moteur le plus puissant, mais leur effet dépend du fait que les projets surmontent effectivement les obstacles de permis et de financement. La croissance de la valeur du marché n'est pas uniquement tirée par le volume mais aussi soutenue par le prix.
- Le financement gouvernemental est une condition nécessaire mais non suffisante. La plupart des développeurs ont encore besoin d'une équité ou d'un emprunt supplémentaire ; l'écart entre le dérisquement gouvernemental et la fermeture financière complète représente une fragilité clé dans la prévision.
- L'absence d'un modèle détaillé d'approvisionnement chinois et la dépendance à une estimation unique de l'année de base sont des limites matérielles. La prévision devrait être mise à jour à mesure que les données de production officielles et les indicateurs côté demande deviennent disponibles.
Table des matières
1. Résumé exécutif
1.1 Aperçu du marché (2026–2033) 1.2 Points clés du marché 1.3 Hypothèses de prévision et aperçu des scénarios 1.4 Aperçu de l'offre et de la demande 1.5 Point de vue de l'analyste2. Aperçu du marché
2.1 Introduction au marché mondial de l'exploitation du graphite 2.2 Définition du marché et périmètre 2.3 Analyse de la chaîne de valeur industrielle 2.4 Évolution du marché et tendances historiques 2.5 Structure de la chaîne d'approvisionnement 2.6 Restrictions d'exportation, développement de l'offre non chinoise et demande en anodes de batterie3. Aperçu de la prévision du marché mondial du graphite (en milliards de dollars), 2025–2033
3.1 Taille du marché de base (2025) 3.2 Prévision du marché de base (2033) 3.3 Taux de croissance annuel composé (2025–2033) 3.4 Direction du marché 3.5 Région la plus importante prévue 3.6 Région à la croissance la plus rapide 3.7 Segment le plus important 3.8 Segment à la croissance la plus rapide 3.9 Tendances clés 3.10 Perspective future4. Analyse des scénarios de prévision du marché
4.1 Scénario de prévision de base 4.2 Scénario de prévision optimiste 4.3 Scénario de prévision conservateur 4.4 Prévision du marché année par année (2025–2033) 4.5 Analyse de la forme de croissance 4.6 Analyse du taux de croissance annuel 4.7 Comparaison des scénarios et implications du marché5. Dynamiques du marché
5.1 Moteurs 5.1.1 Restrictions d'exportation des matières premières critiques 5.1.2 Retards réglementaires soutenant le déficit d'offre 5.1.3 Investissements gouvernementaux et dérisquage des projets 5.2 Freins 5.2.1 Risques d'exécution et de financement des projets 5.2.2 Héritage en matière de santé professionnelle 5.3 Opportunités 5.3.1 Avantage du premier arrivé (2028–2030) 5.3.2 Intégration verticale vers la fabrication d'anodes 5.4 Menaces 5.4.1 Graphite biologique comme alternative disruptive 5.4.2 Risque souverain dans les pays producteurs africains6. Segmentations du marché par type de produit (en milliards de dollars), 2025–2033
6.1 Graphite en feuilles 6.1.1 Graphite en feuilles de grande taille 6.1.2 Graphite en feuilles de taille moyenne 6.1.3 Graphite en feuilles fines 6.1.4 Graphite en feuilles microcristallines 6.2 Graphite amorphe 6.2.1 Graphite amorphe à haute teneur en carbone 6.2.2 Graphite amorphe à teneur moyenne en carbone 6.2.3 Graphite amorphe à faible teneur en carbone 6.2.4 Graphite amorphe industriel 6.3 Graphite sphérique 6.3.1 Graphite sphérique pour batteries 6.3.2 Graphite sphérique purifié 6.3.3 Graphite sphérique revêtu 6.3.4 Graphite sphérique à ultra haute pureté7. Segmentations du marché par application (en milliards de dollars), 2025–2033
7.1 Anodes de batterie 7.1.1 Batteries des véhicules électriques 7.1.2 Systèmes de stockage d'énergie 7.1.3 Batteries pour appareils électroniques grand public 7.1.4 Batteries industrielles 7.2 Industrie de l'acier 7.2.1 Four à arc électrique 7.2.2 Applications en fonderie 7.2.3 Traitement métallurgique 7.2.4 Production d'alliages ferreux 7.3 Lubrifiants 7.3.1 Lubrifiants industriels 7.3.2 Lubrifiants automobiles 7.3.3 Lubrifiants à haute température 7.3.4 Lubrifiants spécialisés 7.4 Réfractaires 7.4.1 Réfractaires pour l'acier 7.4.2 Revêtements de fours 7.4.3 Composants à haute température 7.4.4 Produits réfractaires industriels8. Segmentations du marché par méthode d'exploitation (en milliards de dollars), 2025–2033
8.1 Exploitation en open-pit 8.2 Exploitation souterraine 8.3 Exploitation en surface 8.4 Exploitation intégrée et valorisation9. Segmentations du marché par utilisateur final (en milliards de dollars), 2025–2033
9.1 Fabricants de matériaux pour batteries 9.2 Fabricants d'acier 9.3 Producteurs de matériaux industriels 9.4 Fabricants de matériaux chimiques et spécialisés10. Analyse du marché régional
10.1 Amérique du Nord 10.2 Europe 10.3 Afrique 10.4 Chine (contexte du marché)11. Analyse régionale
11.1 Amérique du Nord – la région non chinoise à la croissance la plus rapide 11.2 Afrique – expansion opérationnelle et risque souverain 11.3 Europe – chaîne d'approvisionnement en anodes de batterie émergente 11.4 Chine – restrictions d'exportation et influence sur le marché mondial12. Analyse de la chaîne d'approvisionnement et des investissements
12.1 Pipeline de développement des mines non chinoises mondiales 12.2 Chronologie du développement des projets (2025–2033) 12.3 Analyse de l'impact des restrictions d'exportation 12.4 Financements gouvernementaux et incitations fiscales 12.5 Évaluation des risques de financement 12.6 Développement de la chaîne d'approvisionnement en anodes de batterie13. Paysage concurrentiel
13.1 Analyse de la structure du marché 13.2 Matrice de positionnement concurrentiel 13.3 Répartition géographique des projets non chinois 13.4 Développements stratégiques 13.5 Activités d'investissement et de financement14. Profils des entreprises
14.1 Nouveau Monde Graphite 14.2 Graphite One 14.3 Syrah Resources 14.4 Talga Group 14.5 Metals Australia 14.6 Leading Edge Materials 14.7 Northern Graphite 14.8 Total Graphite15. Intelligence stratégique et insights tirés de l'intelligence artificielle
15.1 Pheonix Forecast Intelligence Engine 15.2 Tableau de bord de l'intelligence sur les restrictions d'exportation 15.3 Intelligence sur l'approvisionnement en matériaux pour batterie 15.4 Surveillance des risques de développement minier 15.5 Intelligence sur les opportunités d'investissement16. Opportunités d'investissement et de croissance
16.1 Développement minier en Amérique du Nord 16.2 Expansion de la chaîne d'approvisionnement en anodes de batterie 16.3 Opportunités d'intégration verticale 16.4 Programmes d'incitations gouvernementales 16.5 Traitement durable du graphite17. Pourquoi le marché mondial de l'exploitation du graphite reste critique
17.1 Sécurité de la chaîne d'approvisionnement en batterie 17.2 Écart d'approvisionnement dû aux restrictions d'exportation 17.3 Soutien gouvernemental aux minéraux critiques 17.4 Importance stratégique des approvisionnements non chinois 17.5 Croissance à long terme de la mobilité électrique18. Principales insights analytiques
18.1 Analyse de la fenêtre de croissance front-loadée 18.2 Évaluation de l'impact des restrictions d'exportation 18.3 Efficacité du financement gouvernemental 18.4 Hypothèses et limites des prévisions19. Méthodologie et approche de recherche
19.1 Méthodologie de recherche 19.2 Cadre de modélisation des prévisions 19.3 Sources de données 19.4 Hypothèses et limites20. À propos de Pheonix Research
21. Avertissement
Paysage concurrentiel
Marché mondial de l'exploitation minière de graphite : paysage concurrentiel
Points clés
- Au moins cinq entreprises — Talga Group, Leading Edge Materials, Metals Australia, Nouveau Monde Graphite, et Graphite One — avancent des projets de graphite en Suède, au Canada et aux États-Unis, tous ciblant la chaîne d'approvisionnement en anodes de batterie.
- L'intégration verticale, depuis l'exploitation minière jusqu'à la production d'anodes actives, est une stratégie dominante pour les juniors occidentaux cherchant à capturer de la valeur et à sécuriser des engagements de vente à long terme.
- Une alternative de production — le graphite bio soutenu par CATL, issu des sous-produits de la sylviculture — introduit une technologie disruptive potentielle qui pourrait réduire la dépendance à l'égard de l'exploitation minière traditionnelle.
- Le soutien gouvernemental, en particulier les fonds de la Titre III de l'Acte de production de défense des États-Unis, est un différentiateur clé affectant les délais de projet et les coûts de capital.
- Les engagements de vente portent principalement sur des fabricants de batteries non chinois, reflétant une diversification de la chaîne d'approvisionnement éloignée de la Chine.
Structure du marché et positionnement stratégique
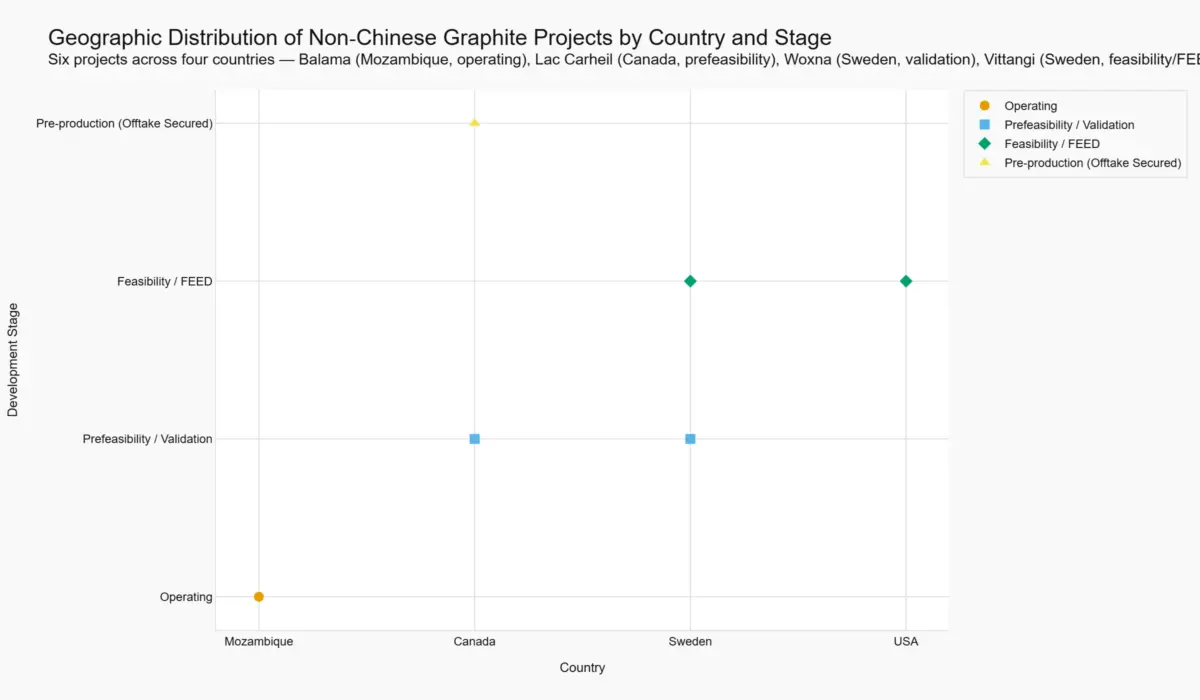
Le paysage concurrentiel de l'exploitation minière de graphite non chinoise peut être segmenté par géographie, stade de développement et focus sur le marché final. Ces facteurs influencent directement l'avantage concurrentiel via l'accès au capital, le soutien politique et les relations clients. Les preuves fournies couvrent des projets en Suède, au Canada, aux États-Unis, en Mozambique et en Australie, avec chaque projet à un stade distinct — allant des mines en exploitation aux études de faisabilité préliminaires et à la conception d'ingénierie de l'avant (FEED).Suède : Deux projets ciblant la chaîne d'anodes européenne
En Suède, à la fois Talga Group et Leading Edge Materials développent des projets de graphite ciblant la chaîne d'approvisionnement en anodes de batterie européenne. Le projet d'anode de Vittangi de Talga avance vers la FEED, avec un volume d'anodes record provenant de sa usine EVA et 21 programmes d'éligibilité client actifs dans des secteurs de batteries de haute puissance premium — y compris les centres de données d'intelligence artificielle, les systèmes de stockage d'énergie à batterie, la défense, la robotique, les drones et les véhicules électriques de performance. L'entreprise signale un fort soutien des clients pour des discussions de financement avec plusieurs États européens et des agences de financement. Leading Edge Materials avance dans sa mine de graphite Woxna 100 % détenue et a atteint une pureté de 99,96 % via un processus alcalin en deux étapes sans préchauffage énergivore. Les essais ont utilisé un minerai stocké historiquement qui montrait des signes d'oxydation — des conditions connues pour réduire l'efficacité de la flottation — suggérant un potentiel pour une performance encore plus forte avec du minerai frais. L'entreprise cible à la fois les applications en batterie et les applications industrielles de haut niveau, avec Benchmark Mineral Intelligence prévoyant que la demande mondiale de graphite en feuilles naturelles doublera plus que le double d'ici 2035.Amérique du Nord : Trois projets, trois étapes de développement
Metals Australia a achevé une étude de faisabilité préliminaire (PFS) pour son projet de graphite Lac Carheil au Québec, Canada. Le PFS décrit une durée de vie minière de 24 ans avec une production annuelle moyenne de 101 241 tonnes de concentré de graphite en feuilles notant 95,4 % de carbone graphitique. L'étude rapporte un NPV avant impôt de 790,8 millions de dollars australiens, un NPV après impôt de 572,0 millions de dollars australiens, un taux de rendement interne (IRR) de 22 %, et un délai de remboursement de 4,2 ans. Le coût total de capital est estimé à 346,3 millions de dollars américains, avec des crédits fiscaux potentiels réduisant le coût de capital effectif à environ 249,6 millions de dollars américains. Le projet est soutenu par une réserve de minerai de 21,51 millions de tonnes à 11,14 % de Cg, reflétant une conversion de 86 % des ressources indiquées. Nouveau Monde Graphite développe la mine Matawinie au Québec, avec une production planifiée de 14 720 tonnes par an de graphite en feuilles et de 44 100 tonnes par an de matériau d'anode actif. Le matériau d'anode actif est facturé en moyenne à 10 106 dollars américains par tonne pendant la durée de vie du projet, avec une pureté du produit fini de ≥99,90 % de C(t). L'entreprise signale un coût total de CAPEX de 911 millions de dollars américains pour le projet intégré et a sécurisé un accord de vente de matériau d'anode actif de 13 000 tonnes par an avec Panasonic Energy. Graphite One développe ses ressources de Graphite Creek en Alaska et a sécurisé un accord de 37,5 millions de dollars américain de la Titre III de l'Acte de production de défense des États-Unis du Département de la Défense des États-Unis pour accélérer son étude de faisabilité d'un an. La stratégie de chaîne d'approvisionnement de l'entreprise inclut l'exploitation minière à partir de Graphite Creek, le traitement à travers une usine de production de matériaux avancés et d'anodes de batterie prévue à être située dans l'État de Washington, et une installation de recyclage cotée — formant une approche de l'économie circulaire.Mozambique : L'unique actif en cours de production
Syrah Resources exploite la mine de graphite de Balama au Mozambique, l'unique actif en cours de production parmi les participants couverts. En Q4 2025, Balama a produit 34 kilotonnes à 76 % de récupération et 95 % de grade. Syrah intègre verticalement vers les États-Unis via son usine de matériau d'anode active de Vidalia, qui produira 11,25 kilotonnes par an en 2024 et vise 45 kilotonnes par an d'ici 2029, avec une cible à long terme dépassant 100 kilotonnes par an. L'investissement historique de l'entreprise au Mozambique s'élève à 580 millions de dollars américains.Comparaison concurrentielle
| Participant | Projet / Emplacement | Stade | Produit et capacité | Pureté | Principaux engagements de vente / clients | Soutien gouvernemental |
|---|---|---|---|---|---|---|
| Talga Group | Projet d'anode de Vittangi, Suède | FEED | Anode Talnode®-C ; 21 programmes d'éligibilité actifs | Non spécifié | Dainen Materials (LOI, terme de feuille de route ciblé en septembre 2026) | Discussions avec les États européens et les agences de financement |
| Leading Edge Materials | Mine de graphite Woxna, Suède | Validation de purification | Concentré de grandes feuilles pour applications en batterie et industrielles | 99,96 % C(t) via process alcalin à deux étapes | Pas encore divulgué | Non spécifié |
| Metals Australia | Lac Carheil, Québec, Canada | Étude de faisabilité (PFS achevée) | 101 241 tpa concentré de graphite en feuilles | 95,4 % de carbone graphitique | Pas encore divulgué | Crédits fiscaux potentiels réduisant les coûts de CAPEX effectifs à environ 249,6 M USD |
| Nouveau Monde Graphite | Mine Matawinie et usine de Bécancour, Québec, Canada | Pré-production (planification de la phase 2) | 14 720 tpa en feuilles ; 44 100 tpa matériau d'anode actif | ≥99,90 % C(t) pour le matériau d'anode actif | Panasonic Energy (13 000 tpa de matériau d'anode actif) | Non spécifié |
| Graphite One | Graphite Creek, Alaska, États-Unis | Faisabilité (accéléré) | Exploitation minière intégrée + fabrication d'anodes + recyclage | Non spécifié | Pas encore divulgué | Accord DPA Titre III de 37,5 M USD |
| Syrah Resources | Balama, Mozambique | En exploitation | 34 kt (4e trimestre 2025) ; 95 % de teneur | 95 % de carbone graphitique | POSCO Future M, Westwater, Graphex, BTR Indonesia | Non spécifié |
Stratégies corporatives : Intégration verticale, Technologie et Offtake
Au-delà de la position géographique, la différenciation concurrentielle est déterminée par les choix du modèle d'entreprise — particulièrement le degré d'intégration verticale, les voies technologiques de purification, et la structure des accords d'offtake. Le financement gouvernemental influence davantage les projets capables d'accélérer les délais.L'intégration verticale comme stratégie dominante
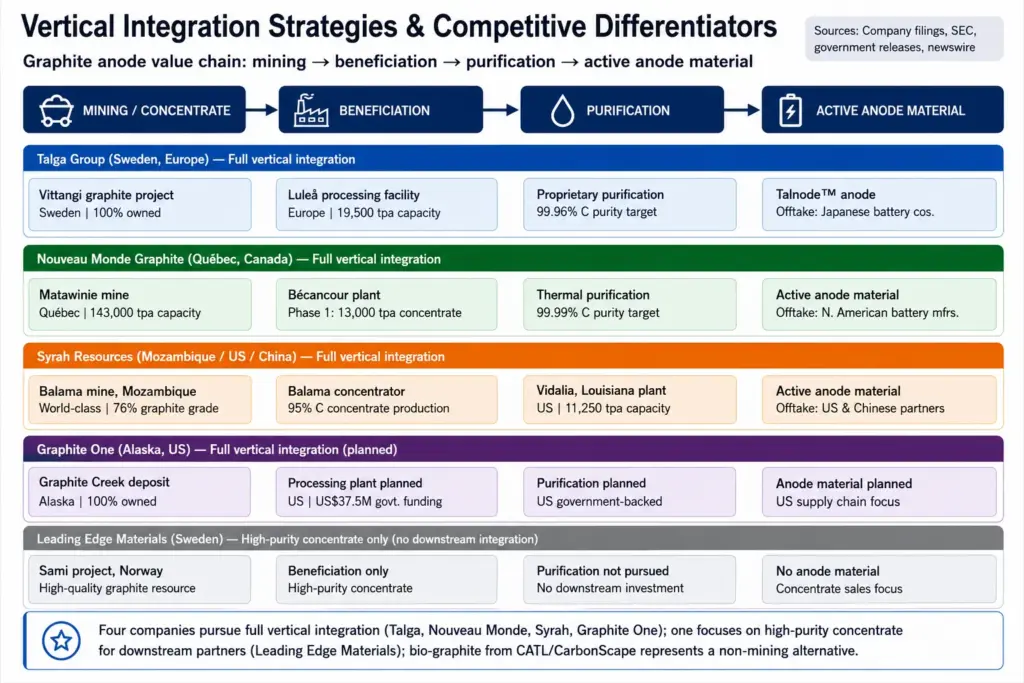
Plusieurs entreprises poursuivent une intégration totale allant de la mine au matériau d'anode actif, une stratégie qui capture plus de valeur par tonne et renforce les relations clients. Nouveau Monde Graphite incarne cette approche : elle contrôle la mine Matawinie pour la production de graphite en feuilles et construit une usine dédiée de matériaux pour batterie à Bécancour, au Québec, afin de fournir à Panasonic Energy 13 000 tonnes par an de matériau d'anode actif. L'entreprise a acquis un site de 143 000 mètres carrés en site existant à côté de son site neuf pour accélérer la mise en service, en utilisant une approche à deux étapes pour optimiser les coûts et réduire le temps de mise sur le marché. Syrah Resources suit un modèle similaire, avec la mine de Balama qui fournit du graphite naturel à sa usine de matériau d'anode actif de Vidalia aux États-Unis. Vidalia a fonctionné à 11,25 kilotonnes par an en 2024, avec une cible de 45 kilotonnes par an en 2029 et une cible à long terme dépassant 100 kilotonnes par an. Syrah a signé des accords d'offtake avec POSCO Future M, Westwater et Graphex, et signale des ventes à BTR Indonesia, reflétant une concentration sur des clients hors Chine.
La stratégie de Graphite One englobe trois liens : l'exploitation minière à Graphite Creek en Alaska, une usine de fabrication de matériaux avancés et d'anodes pour batterie dans l'État de Washington, et un centre de recyclage en co-localisation, créant une approche économique circulaire pour une chaîne d'approvisionnement complète de graphite pour anodes aux États-Unis. Talga Group est intégré verticalement via son projet d'anode de Vittangi en Suède, avec sa usine EVA déjà produisant des volumes d'anodes records pour les programmes de qualification clients. L'entreprise a signé un lettre d'intention non contraignante avec l'entreprise japonaise de matériaux pour batteries Dainen Materials pour la fourniture de Talnode®-C, avec un terme de feuille de route contraignante ciblé pour septembre 2026 et un accord d'offtake d'anode stratégique à long terme définitif visant à être exécuté d'ici décembre 2026.Voies technologiques
La technologie de purification représente un différentiateur clé. Leading Edge Materials a atteint une pureté de 99,96 % via un processus alcalin à deux étapes sans chauffage intensif énergétiquement, en utilisant des minerais stockés historiquement — des conditions qui réduisent généralement l'efficacité de la flottation. L'entreprise note que la rétention de grandes feuilles à partir de la flottation est un moteur de valeur clé pour les applications premium. Le PFS de Metals Australia pour Lac Carheil vise une pureté de 95,4 % à l'étape du concentré, positionnant le projet comme une source d'alimentation pour la purification en aval. Le matériau d'anode actif de Nouveau Monde atteint ≥99,90 % de pureté, et sa usine de phase 1 a déjà intégré les processus de façonnage — transformation mécanique qui réduit la taille des feuilles et arrondit le graphite pour l'utilisation dans les batteries — pour informer l'ingénierie de la phase 2.Le financement gouvernemental comme accélérateur concurrentiel
Le soutien gouvernemental émerge comme un facteur décisif dans les délais des projets. Graphite One a sécurisé un accord DPA Titre III de 37,5 million de dollars avec le Département de la Défense des États-Unis, en utilisant des fonds alloués par la loi sur la réduction de l'inflation, afin d'accélérer son étude de faisabilité d'un an complet. Talga signale un fort soutien des clients pour les discussions de financement avec plusieurs États européens et organismes de financement, cherchant un capital non dilutif. Bien que non quantifié, cette dimension politique favorise les projets dans les juridictions ayant des stratégies explicites sur les minéraux critiques.Patterns d'offtake : diversification hors Chine
Le paysage de l'offtake montre un modèle clair : les accords sont principalement avec des fabricants de batteries et des entreprises de matériaux non chinois. L'offtake de Nouveau Monde avec Panasonic Energy, le LOI de Talga avec Dainen Materials, et les accords de Syrah avec POSCO Future M, Westwater, Graphex et BTR Indonesia reflètent tous une diversification de la chaîne d'approvisionnement. Syrah signale explicitement une collaboration avec neuf clients de matériau d'anode actif hors Chine.Menace concurrentielle émergente : Bio-Graphite
Une autre voie de production émerge via l'investissement de CATL dans CarbonScape, annoncé en juillet 2026. CarbonScape convertit les sous-produits de la sylviculture en graphite de grade batterie, offrant un chemin qui n'exige pas une extraction minière traditionnelle. Bien que les preuves fournies ne spécifient pas les volumes de production ou la pureté, le fait que CATL — le plus grand fabricant de batteries pour véhicules électriques au monde — soutienne cette technologie signale un potentiel changement disruptif qui pourrait modifier les dynamiques concurrentielles pour les projets basés sur l'exploitation minière. Illustrer les stratégies concurrentielles des principaux acteurs à travers la chaîne de valeur : exploitation minière → enrichment → purification → production de matériau d'anode actif, avec des mentions spécifiques aux partenaires d'offtake et aux financements gouvernementaux. Informations fournies par les annonces des entreprises, les documents SEC, les publications gouvernementales et les rapports des agences de presse couvrant Talga, Nouveau Monde, Syrah, Graphite One et Leading Edge Materials. Quatre entreprises poursuivent une intégration verticale complète (Talga, Nouveau Monde, Syrah, Graphite One) ; une se concentre sur un concentré à haute pureté pour les partenaires en aval (Leading Edge Materials) ; le bio-graphite provenant de CATL/CarbonScape représente une alternative non minière.Chaîne de valeur
Chaîne de valeur de l'exploitation du graphite : convergence du développement nord-américain et du déplacement de la production africaine
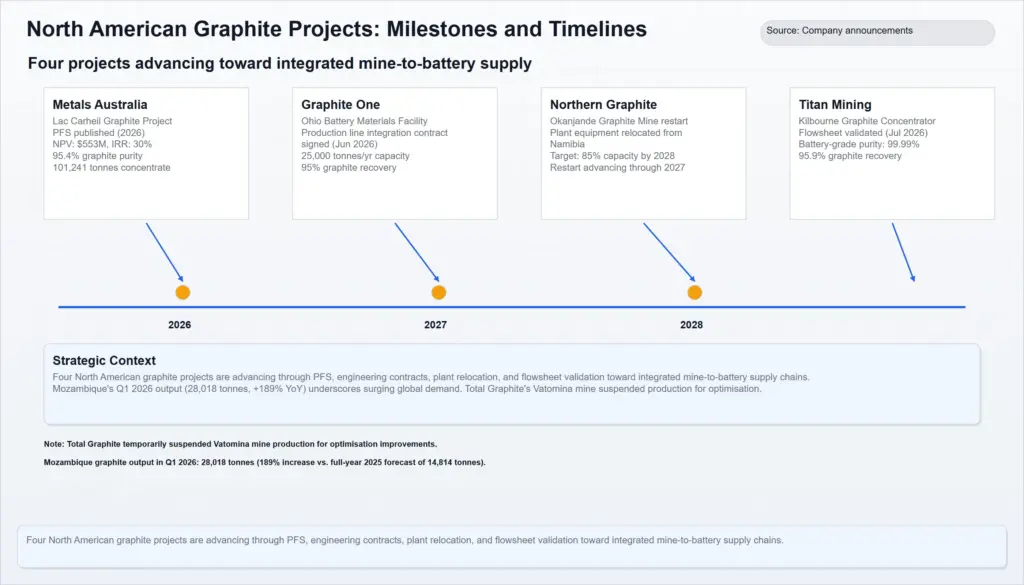
La chaîne de valeur de l'exploitation du graphite couvre l'exploration, les études de faisabilité, le développement de la mine, l'extraction, la concentration et la flottation, la purification, ainsi que la classification par taille avant que le graphite n'atteigne les marchés des électrodes de batterie, de la sidérurgie, des lubrifiants et d'autres secteurs industriels. En 2026, la chaîne d'approvisionnement montre une scission régionale claire. Les projets nord-américains font des progrès dans les chaînes d'approvisionnement intégrées mine-batterie grâce à une économie de projet plus solide et des jalons d'ingénierie, tandis que les opérations africaines enregistrent à la fois des augmentations de production marquées et des interruptions temporaires de production. Ces développements modifient le paysage mondial de l'offre à court terme. Les sections ci-dessous suivent les étapes soutenues de la chaîne de valeur à l'aide des annonces des entreprises et des données gouvernementales du milieu de 2026.Le développement des projets en Amérique du Nord s'accélère
Plusieurs projets liés au graphite en Amérique du Nord ont franchi des jalons techniques et économiques critiques, passant du stade de planification à celui de mise en œuvre. Collectivement, ces projets réduisent les risques des étapes amont et du milieu de la chaîne de valeur du graphite - exploration, définition des réserves minérales, conception des concentrateurs et purification - les positionnant pour approvisionner le marché croissant des électrodes de batterie nord-américaine.| Projet | Participant | Activité | Géographie | Métriques clés | Statut |
|---|---|---|---|---|---|
| Lac Carheil | Metals Australia | Étude de faisabilité préliminaire (PFS) pour une mine à ciel ouvert et une usine de concentrate de graphite en feuilles | Québec, Canada | NPV 790,8 M AUD ($553 M USD) ; Taux de rendement interne 22 % ; production annuelle de 101 241 t à 95,4 % Cg ; durée de vie de la mine 24 ans ; réserve minérale initiale 21,51 Mt à 11,14 % Cg | PFS achevé ; passage à la faisabilité finale ; éligible aux crédits fiscaux canadiens de technologies propres de 30 % (coût d'investissement effectif 249,6 M USD) |
| Usine avancée de matériaux de graphite en Ohio | Graphite One | Contrat de mise en œuvre de la ligne de production signé avec un fournisseur d'ingénierie mondial | Ohio, États-Unis | Ingénierie et intégration pour l'acquisition et l'installation du matériel de fabrication | Jalon d'exécution ; soumis au financement du projet |
| Redémarrage de la mine d'Okanjande | Northern Graphite | Usine de traitement déplacée de 85 km de Okorusu vers Okanjande | Namibie (exploitée par une entreprise canadienne) | Déplacement achevé en toute sécurité et dans les délais ; reconstitution de l'usine en cours ; redémarrage visé à la fin de 2027 | Jalon de déplacement atteint ; redémarrage soumis au financement |
| Projet Kilbourne Graphite | Titan Mining | Validation du diagramme de concentration et tests de purification | New York, États-Unis | Tests en cycle verrouillé : concentrate à 95,9 % C(t) avec un taux de récupération de 91,4 % ; purification produite ≥99,90 % de carbone fixe | Flowsheet validée, dépassant la base de conception PEA ; étude de faisabilité soutenue |
Production africaine : accélération et suspension
Activité d'investissement
Investissement : Marché mondial de l'exploitation minière du graphite
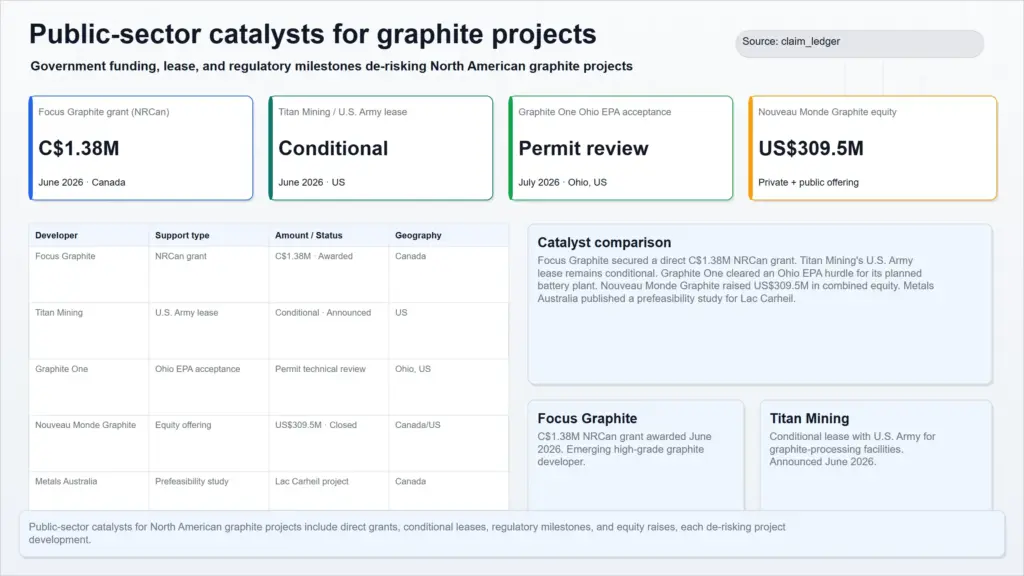
Catalyseurs du secteur public
Les financements publics, les locations stratégiques et les autorisations réglementaires façonnent le profil de risque des projets de graphite en phase préliminaire en Amérique du Nord. Focus Graphite a obtenu jusqu'à 1 378 700 dollars canadiens grâce au Fonds du premier et dernier mile du Canada de Ressources naturelles pour avancer dans la planification des infrastructures routières et électriques de son projet Lac Knife au Québec. La contribution non remboursable fait partie du Paquet d'investissement dans les minéraux critiques de 3,6 milliards de dollars canadiens annoncé lors de PDAC 2026. Le sous-société Empire State Mines de Titan Mining a reçu des notifications de sélection conditionnelle de l'armée américaine pour des locations de mise en œuvre améliorée à deux sites aux États-Unis afin de développer la capacité de traitement du graphite. Le partenariat, annoncé en juin 2026, permet à Titan de construire des installations sur des terres militaires, réduisant ainsi les risques liés à l'acquisition de sites et à l'obtention des autorisations. Graphite One a franchi un important jalon réglementaire en juillet 2026 lorsque l'EPA de l'Ohio a accepté sa demande de permis d'air comme complète et a commencé l'examen technique pour l'usine prévue de matériaux d'anode active à Conneaut, dans l'Ohio. L'usine est conçue pour une production initiale de 10 000 tonnes par an, avec une expansion potentielle à 25 000 tonnes par an.| Projet / Compagnie | Type de financement | Montant / Valeur | Statut | Juridiction |
|---|---|---|---|---|
| Focus Graphite – Lac Knife | Subvention du Fonds du premier et dernier mile de NRCan | 1 378 700 dollars canadiens | Accord de contribution exécuté | Canada (Québec) |
| Titan Mining – Empire State Mines | Location de mise en œuvre améliorée de l'armée américaine | Non divulgué | Notifications de sélection conditionnelles | États-Unis (deux sites) |
| Graphite One – Usine AAM de Conneaut | Acceptation du permis d'air de l'EPA de l'Ohio | Non applicable (réglementaire) | Examen technique commencé | États-Unis (Ohio) |
Financement corporatif et exécution des projets
Les développeurs de graphite levant des capitaux et avançant des jalons d'ingénierie, bien que la plupart dépendent encore de financements futurs. Nouveau Monde Graphite (NMG) a levé 213 millions de dollars américains par un placement privé en mai 2026 avec Canada Growth Fund, Investissement Québec et ENI au prix de 1,84 dollar par action, ainsi qu'une offre publique séparée de 96,5 millions de dollars américains en avril 2026, pour un montant brut total d'environ 309,5 millions de dollars américains. Les fonds sont prévus pour le développement en phases de la mine Matawinie. Graphite One a engagé une firme d'ingénierie majeure internationale en juin 2026 pour des services d'intégration de la ligne de production à son usine prévue de matériaux de batteries en Ohio, une étape qui réduit le risque d'exécution, bien que le contrat soit explicitement soumis à la financement du projet. En juillet 2026, l'entreprise a également atteint l'acceptation du permis d'air de l'EPA de l'Ohio mentionnée ci-dessus. Northern Graphite a terminé le transfert de l'équipement de traitement de la mine d'Okorusu vers la mine d'Okanjande au Namibie, à une distance d'environ 85 km. Ce transfert a été basé sur une évaluation économique préliminaire de 2023 confirmant la viabilité technique et économique de cette approche. L'entreprise vise à relancer la production à Okanjande à la fin de 2027, sous réserve de financement, et prévoit de fournir une usine d'anodes en joint-venture à Yanbu, en Arabie saoudite, avec une production initiale visée en 2028.Diversification technologique et sources alternatives
Au-delà de l'exploitation conventionnelle, l'investissement s'oriente vers le graphite à base biologique. CATL, le plus grand fabricant mondial de batteries pour véhicules électriques, et Lochpine Capital ont pris ensemble une participation de 20 % dans CarbonScape Ltd., une entreprise néo-zélandaise qui convertit les sous-produits de la sylviculture en graphite de batterie de qualité. L'opération inclut des plans pour tester la technologie de CarbonScape dans les installations de démonstration de CATL en Chine et viser une production commerciale d'ici la fin de la décennie. Cet investissement répond à la croissance de la demande prévue : Benchmark Mineral Intelligence prévoit que le reste du monde connaîtra un déficit à la fois du graphite naturel et synthétique jusqu'au moins 2031, et CarbonScape note que plus de 75 % du graphite des batteries actuelles proviennent d'une source à base pétrolière. Bien que le montant de l'investissement n'ait pas été divulgué, la participation de CATL offre un potentiel chemin vers l'échelle et peut valider des routes alternatives de production de graphite pour la chaîne d'approvisionnement en batteries.Économie des projets et benchmarks de faisabilité
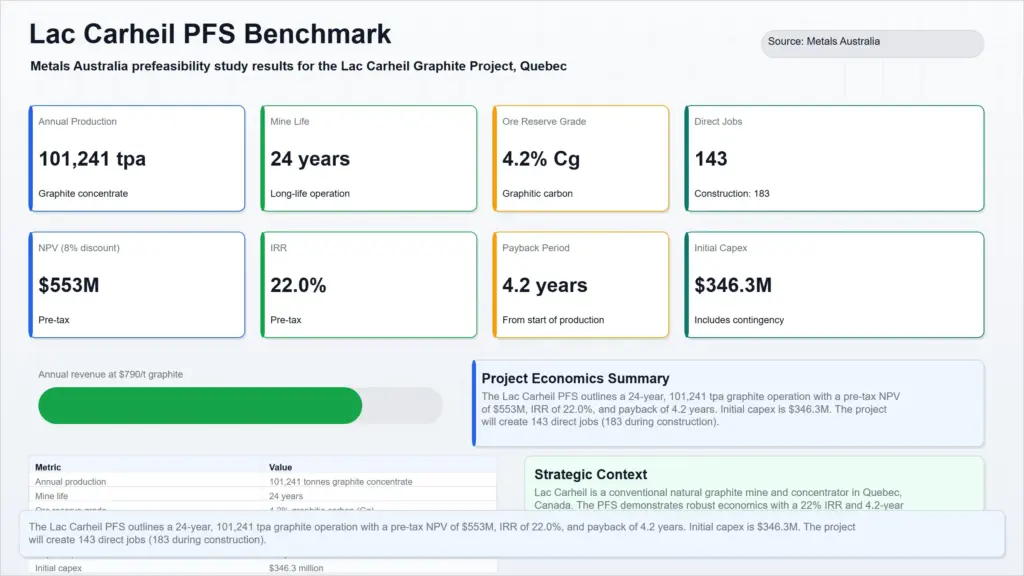
Metals Australia a publié les résultats de l'étude préliminaire (PFS) de son projet de graphite Lac Carheil au Québec en juillet 2026. La mine en amont et l'usine de concentration de graphite en feuilles sont conçues pour produire 101 241 tonnes par an de concentrés de graphite de haute pureté sur une durée de projet de 24 ans. L'étude indique une valeur actuelle nette pré-taxée de 553 millions de dollars américains à un taux de discount de 8 %, un taux de rendement interne de 22,0 % et un délai de remboursement de 4,2 ans. Le projet est soutenu par une réserve de minerai initiale de 21,51 millions de tonnes avec un grade de 11,14 % Cg, contenant environ 2,4 millions de tonnes de graphite. L'investissement de capital est estimé à 346,3 millions de dollars américains. Le projet créera 143 emplois à temps plein à partir de 2030, augmentant à 183 au cours de la durée de vie de la mine. Ces métriques offrent un benchmark financier pour les projets de graphite au Québec, bien que l'exigence de capital soit importante et que le projet reste à l'étape de l'étude préliminaire, avec une étude finale de faisabilité encore à accomplir.| Métrique | Valeur |
|---|---|
| Production annuelle | 101 241 tonnes de concentrés de graphite à haute pureté |
| Durée du projet | 24 ans |
| Teneur des réserves de minerai | 21,51 Mt @ 11,14 % Cg (2,4 Mt de graphite contenu) |
| NPV pré-taxé (rabattement de 8 %) | 553 millions de dollars US |
| Taux de rendement interne | 22.0% |
| Période de recouvrement | 4,2 ans |
| Dépenses de capital | 346,3 millions de dollars US |
| Emplois (ramp-up vers l'état stable) | 143 (2030) à 183 (état stable) |
Technologie et innovation
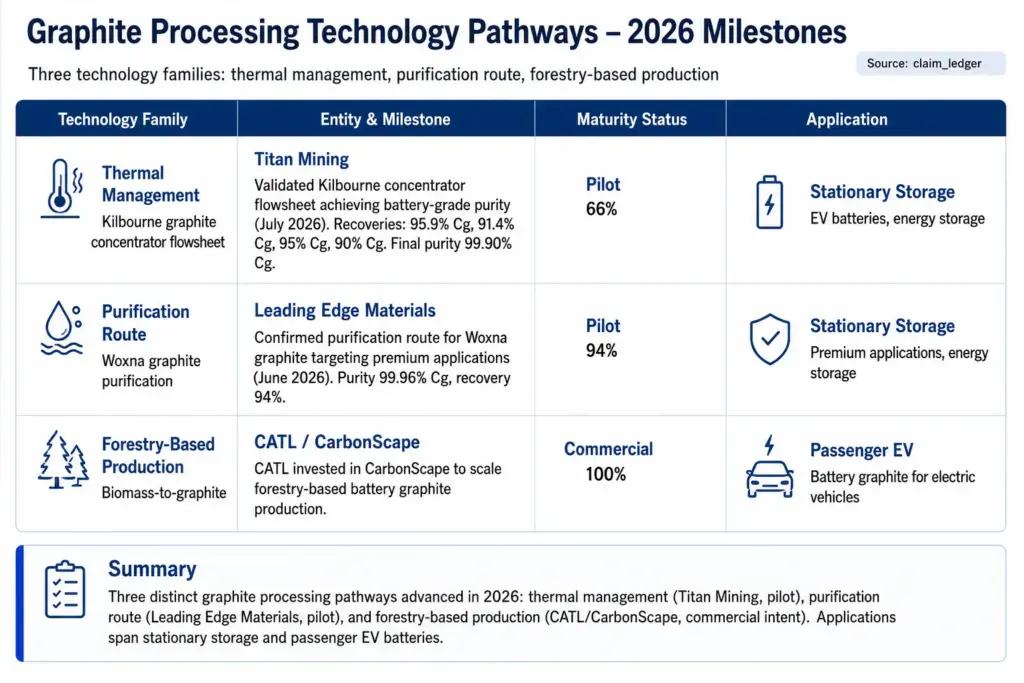
Développements technologiques dans le traitement du graphite : jalons de 2026
En 2026, trois développements technologiques distincts montrent comment le traitement du graphite s'approche des exigences des batteries. Titan Mining a validé son schéma de concentration, Leading Edge Materials a confirmé sa voie de purification, et CATL a investi dans le graphite basé sur la forêt. Ensemble, ces développements aident à réduire l'incertitude technique le long des chaînes d'approvisionnement minière-batterie, tout en ouvrant des options supplémentaires d'approvisionnement pour les applications de véhicules électriques et de stockage d'énergie.Points clés
- La validation de Kilbourne par Titan Mining prouve que la chaîne d'approvisionnement en graphite intégrée aux États-Unis, du gisement à la sphère de graphite de grade batterie, est techniquement réalisable. Les performances du concentrateur ont dépassé les hypothèses du pré-étude économique (PEA).
- Les essais de Woxna menés par Leading Edge Materials démontrent qu'un concentré de grandes plaques combiné à une purification alcaline simple en deux étapes peut atteindre une pureté de ≥99,96 %, positionnant le projet pour des applications premium de batteries et industrielles, malgré l'utilisation de matériau stocké oxydé.
- L'investissement de CATL dans CarbonScape indique que le graphite à base biologique gagne en crédibilité comme source d'approvisionnement complémentaire, potentielle réduction de la dépendance à l'exploitation minière et une alternative pour atteindre l'échelle commerciale.
- Les trois annonces se sont produites entre juin et juillet 2026, signalant une accélération de la maturité technologique dans le secteur de l'exploitation du graphite.
Avancées dans la concentration et la purification du graphite
Deux projets indépendamment signalés ont réduit les risques des étapes de traitement nécessaires à la production de graphite de grade batterie à partir de l'exploitation conventionnelle. Le projet Kilbourne de Titan Mining aux États-Unis et le projet Woxna de Leading Edge Materials en Suède ont chacun validé des étapes clés du processus, avec des implications pour la viabilité des chaînes d'approvisionnement régionales et la vente en aval.Titan Mining : validation du schéma de traitement du concentrateur Kilbourne
En juillet 2026, Titan Mining a annoncé des résultats positifs sur l'ensemble de la chaîne de traitement du graphite pour le projet Kilbourne Graphite. Les tests en cycle verrouillé ont produit un concentré de graphite à 95,9 % de carbone total (C(t)) avec un taux de récupération de 91,4 %. Ces chiffres dépassent les hypothèses de conception du PEA de 95 % de grade de concentré et de 90 % de récupération. L'entreprise a également confirmé son processus de purification commercial préféré, qui produit régulièrement du graphite purifié de grade batterie avec ≥99,90 % de carbone fixe. Titan a déclaré que ces résultats réduisent les risques de l'étude de faisabilité en cours et soutiennent son plan de construire la première chaîne d'approvisionnement en graphite intégrée aux États-Unis depuis plus de 70 ans. Les rendements en aval en phase pilote ont été signalés comme étant supérieurs à la moyenne du secteur, bien qu'aucun pourcentage de rendement spécifique n'ait été fourni pour cette étape.Leading Edge Materials : confirmation de la voie de purification de Woxna
En juin 2026, Leading Edge Materials a rapporté des essais sur des minerais provenant de sa mine de graphite Woxna, dont elle détient 100 %. Les essais de flottation ont produit un concentré de haute teneur en carbone à 94 %, conservant plus de la moitié de toutes les particules sous forme de grandes plaques - un indicateur important pour les applications de graphite premium. Un processus alcalin simple et industriellement pratique en deux étapes (sans étape de préchauffage énergétiquement intensif) a atteint un taux de perte sur ignition (LOI) de 99,96 %, ce qui en fait la voie préférée pour l'industrialisation à grande échelle. Les essais ont été menés sur un matériau stocké historique qui présentait des signes d'oxydation, ce qui est connu pour réduire les performances de flottation. L'entreprise s'attend à ce que le minerai frais performe mieux, ce qui implique une marge supplémentaire pour le grade du concentré et la récupération.| Technologie / Participant | Grade de concentré (C(t) ou carbone) | Récupération | Méthode de purification | Pureté finale | Notes sur la mise sur le marché |
|---|---|---|---|---|---|
| Titan Mining - schéma de traitement du concentrateur Kilbourne | 95,9 % C(t) | 91.4% | Procédé de purification préféré (méthode non spécifiée dans la source) | ≥99,90 % de carbone fixe | Dépassé les hypothèses de conception du PEA ; étude de faisabilité en cours ; première chaîne d'approvisionnement en graphite intégrée aux États-Unis visée |
| Leading Edge Materials - graphite Woxna | 94 % de pureté en carbone | Données non fournies | Procédé alcalin en deux étapes (sans étape de préchauffage) | 99,96 % LOI (perte sur ignition) | Essais sur un matériau stocké oxydé ; le minerai frais devrait performer mieux ; voie de mise à l'échelle préférée identifiée |
Investissement dans le graphite à base forestière comme source d'approvisionnement complémentaire
En juillet 2026, Contemporary Amperex Technology Co. Ltd. (CATL), le plus grand fabricant de batteries pour véhicules électriques au monde, a investi dans CarbonScape Ltd., basée en Nouvelle-Zélande. L'entreprise convertit les sous-produits de la forêt en graphite pour utilisation dans les batteries lithium. CATL collaborera avec CarbonScape dans l'optique de mettre à l'échelle la production de graphite à base biologique pour répondre à la demande des industries automobiles et de stockage d'énergie mondiales. L'investissement signale que le graphite non miné gagne en crédibilité comme source d'approvisionnement complémentaire. Cependant, aucun données numériques sur les performances - telles que les cibles de pureté, les rendements de processus ou les coûts de production - n'ont été divulguées dans l'annonce, empêchant une comparaison directe avec les projets basés sur l'exploitation minière. La structure de partenariat et le soutien stratégique de CATL suggèrent un potentiel accélération vers la production à l'échelle commerciale, mais les délais restent indéterminés.Risque de marché
Analyse des risques : Marché mondial de l'exploitation du graphite
Le marché de l'exploitation du graphite était estimé à environ 0,8379 milliard de dollars en 2025, selon une estimation issue d'une seule source, et fournit du graphite naturel en feuilles et amorphe pour les anodes des batteries lithium-ion, la sidérurgie et d'autres applications industrielles. Ce chapitre examine les principaux risques affectant le développement et la production minière en Alaska, au Mozambique, à Madagascar, ainsi que des données historiques sur la santé professionnelle au Sri Lanka, en utilisant les informations et rapports disponibles à mi-2026. L'accent est mis sur l'exploitation du graphite naturel et la concentration primaire ; le graphite synthétique, la purification en aval au-delà de la concentration concentrée, les restrictions commerciales et les risques liés aux mines chinoises sont hors de portée.
Le projet phare de Graphite One sur la péninsule de Seward fait face à un retard d'au moins un an dans l'obtention des autorisations après que le Corps des ingénieurs de l'armée des États-Unis a exigé un Étude d'impact environnemental complète. Le projet fait également face à l'opposition de la communauté liée aux ressources de subsistance dans le bassin d'Imuruk. Au Mozambique, une nouvelle loi minière exige une participation minimale de 15 % non dilutable de l'État et un traitement local avant l'exportation, créant une incertitude réglementaire supplémentaire pour les opérateurs étrangers, tandis que le ministère des mines n'a pas clarifié si ces règles s'appliqueraient à posteriori aux opérations existantes. À Madagascar, Total Graphite a mis en pause la production à sa mine de Vatomina pour une optimisation opérationnelle et vise un redémarrage supérieur à 1 000 tonnes par mois à partir de décembre 2026, retirant temporairement cette offre du marché.
Les pressions de dette souveraine du Mozambique et les disputes sur le prix de l'électricité, illustrées par la réduction de la production à l'aciérie de Mozal, soulèvent également des préoccupations quant à la fiabilité des infrastructures et à la confiance des investisseurs dans les projets d'exploitation du graphite. La santé professionnelle reste un autre risque à long terme. Des données historiques d'une cohorte d'un mine au Sri Lanka ont enregistré 18 cas de pneumoconiose au graphite sur trois rounds de dépistage. Les données indiquent que l'amélioration du contrôle de la poussière peut réduire la prévalence de cette condition, mais la période moyenne de 22,6 ans entre l'exposition et le diagnostic met en évidence les responsabilités à long terme en matière de santé professionnelle qui peuvent rester associées à l'exploitation du graphite.Risques réglementaires et communautaires dans les nouveaux centres d'approvisionnement en graphite
Deux chocs réglementaires distincts injectent de l'incertitude sur les délais et les coûts dans les nouveaux centres miniers en graphite. En Alaska, le Corps des ingénieurs de l'armée des États-Unis a informé Graphite One en juillet 2026 qu'un Étude d'impact environnemental (EIS) complète serait nécessaire au lieu de l'Évaluation environnementale moins contraignante qui avait été anticipée précédemment. Cette décision allonge le délai de délivrance des autorisations d'au moins un an : le tableau de bord FAST‑41 prévoyait la fin de toutes les autorisations en 2027 ; le processus EIS repousse maintenant cette date vers 2029. Le Corps a également prolongé sa révision en vertu de l'article 106 après que le projet a mis au jour des artefacts anciens appartenant aux peuples autochtones. L'événement observé est l'escalade réglementaire ; l'implication directe est un retard dans la construction qui repousse la production initiale et augmente les dépenses de capital préalables au développement. L'opposition de la communauté ajoute au risque de délivrance des autorisations. Les résidents de Brevig Mission et de Teller, soutenus par le Conseil de bassin de Norton Bay, ont alerté sur les menaces pour les ressources de subsistance dans le bassin d'Imuruk. Une réunion publique prévue pendant une période de subsistance a été reportée ; Graphite One reviendra à Brevig Mission le 28 juillet 2026. La Bering Straits Native Corporation, une entreprise autochtone de l'Alaska qui a investi dans le projet, a approuvé la décision concernant l'EIS, reconnaissant le besoin de consultations plus approfondies. Le risque de licence sociale retarde activement l'engagement plutôt que le processus de délivrance des autorisations lui-même. En Mozambique, une nouvelle législation minière signée en juin 2026 exige une participation minimale de 15 % non dilutable du État dans toutes les entreprises minières, canalisée par une nouvelle Compagnie minière nationale. L'exportation des minerais avant leur traitement local est interdite sauf approbation spéciale. Le ministère des mines n'a pas encore précisé si la loi s'applique rétroactivement aux opérations existantes qui opèrent sous des accords à long terme séparés. Pour les développeurs de graphite étrangers, cela crée une incertitude sur l'évaluation des projets, les structures de coûts et les flux de trésorerie futurs. Le mécanisme est une imposition réglementaire souveraine ; les participants concernés incluent toutes les entreprises minières de graphite opérant ou planifiant des projets au Mozambique, notamment Syrah Resources à Balama et le développement de Montepuez de Total Graphite.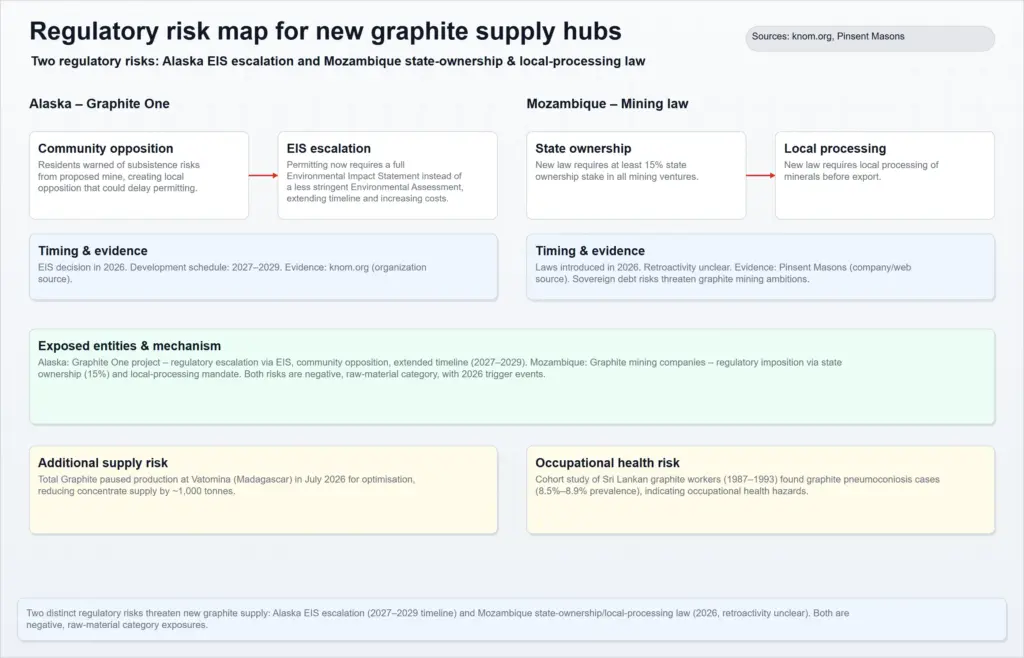 Carte des risques réglementaires du marché mondial du graphite
Risques opérationnels et financiers affectant la production de graphite existante
Au-delà des obstacles réglementaires, les opérations en cours font face à des arrêts de production et à des pressions financières à niveau d'État. Total Graphite a mis en pause la production à sa mine de Vatomina en Madagascar en juillet 2026 après une revue technique indépendante qui a identifié des mises à niveau nécessaires dans l'évaluation géologique, la planification minière, l'infrastructure et l'optimisation de la usine. Cinq forages diamantaires ont été effectués ; le programme de forage se poursuit jusqu'au quatrième trimestre. L'entreprise vise un redémarrage de la production supérieur à 1 000 tonnes par mois à partir de décembre 2026, sous réserve de l'avancement des forages. Cet éloignement temporaire de l'approvisionnement en concentré renforce la disponibilité à court terme du graphite naturel, particulièrement pour les acheteurs sans approvisionnement diversifié. Au Mozambique, les risques liés à la dette publique et à la politique énergétique menacent l'écosystème minier plus large du graphite. La US International Development Finance Corp. transforme un prêt de 31 millions de dollars à Syrah Resources en une participation estimée à 20 % dans l'opération de graphite de Balama — une mesure qui signale à la fois un soutien stratégique et le niveau de pression financière. En même temps, un litige sur le prix de l'électricité entre le gouvernement et South32 a entraîné une réduction des opérations de l'aciérie d'aluminium de Mozal en mars 2026. Cette crise énergétique augmente les coûts et les préoccupations liées à la fiabilité pour les mineurs intensifs en énergie, notamment la valorisation du graphite. La combinaison de l'exposition à la dette et de l'insécurité énergétique affaiblit l'attractivité du Mozambique comme centre de fourniture stable. Les analystes du marché cités dans les rapports avertissent que le potentiel des ressources brutes seul ne garantira pas le succès.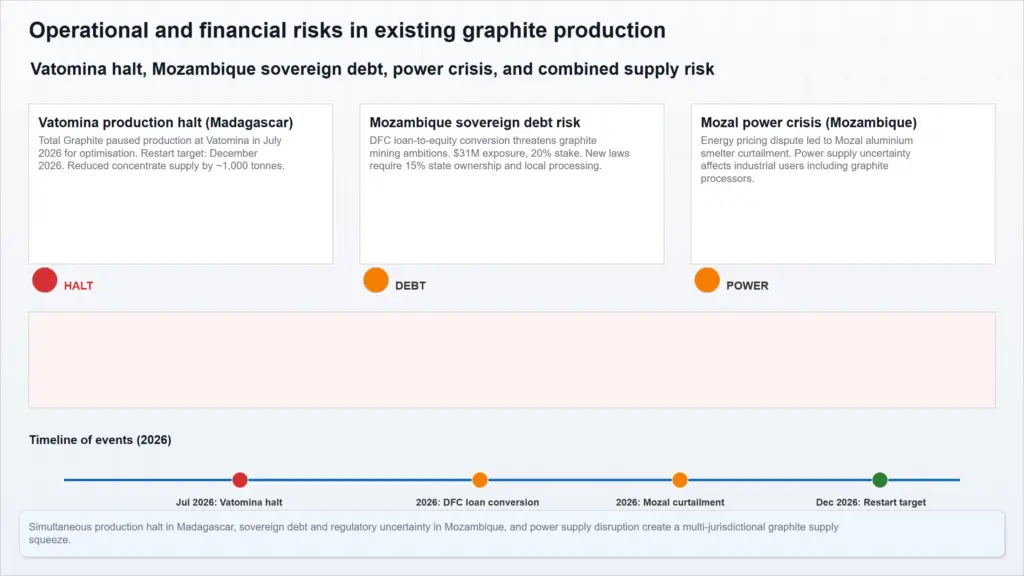 risques opérationnels et financiers production de graphite échelle
Héritage de santé professionnelle et risque de main-d'œuvre dans l'exploitation du graphite
Des données historiques sur un groupe de travail d'une mine de graphite au Sri Lanka, étudié en trois rounds (1987, 1990, 1993), documentent le risque à long terme de maladies pulmonaires pour les mineurs. Des lésions radiographiques ont été trouvées chez 8,5 % des travailleurs en 1987, augmentant légèrement à 8,9 % en 1990, puis diminuant à 4,1 % en 1993. L'examen clinique de ceux atteints a détecté un total de 18 cas de pneumoconiose au graphite et sept cas de tuberculose pulmonaire active au cours des trois rounds. Cinq travailleurs ont développé de la pneumoconiose pendant l'étude ; la durée moyenne d'exposition avant le diagnostic était de 22,6 ans. La diminution de la prévalence en 1993 est attribuée aux mesures de contrôle de la poussière introduites dans la mine après 1972. Cette preuve est historique (dernier round d'étude en 1993) et provient d'une seule opération spécifique au Sri Lanka, mais elle illustre un héritage de risque persistant : l'exposition à la poussière de graphite, même avec des contrôles, peut produire des maladies après plus de deux décennies. Pour les opérateurs de mines actuels, cela implique une responsabilité à long terme pour les réclamations de santé professionnelle et la nécessité de programmes rigoureux et bien documentés de gestion de l'exposition. Les données montrent également que les contrôles efficaces peuvent réduire de manière significative la prévalence des maladies, mais la latence longue signifie que même les mines avec des systèmes modernes de suppression de poussière peuvent faire face à des compensations ou des actions réglementaires différées à mesure que les travailleurs vieillissent.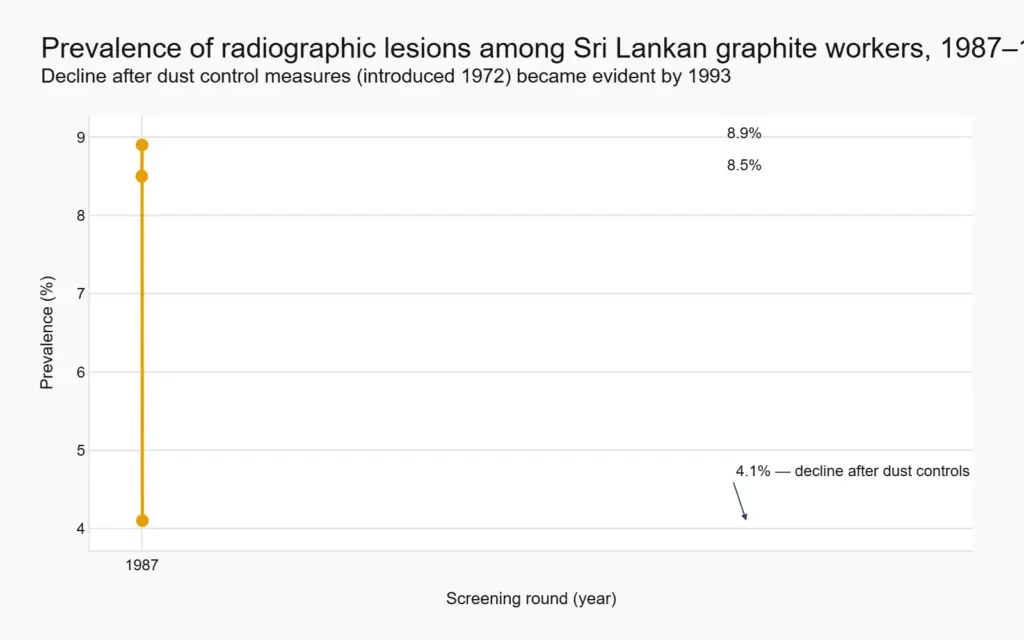 risque du marché mondial du graphite 3 lésions radiographiques
Paysage réglementaire
Portée de ce chapitre
États-Unis : Escalade des autorisations selon le NEPA au projet Graphite Creek
En juillet 2026, le Corps des ingénieurs de l'armée des États-Unis a informé Graphite One Inc. que son projet Graphite Creek sur la péninsule de Seward en Alaska nécessiterait une Étude d'impact environnemental complète (EIS) selon la Loi sur la politique environnementale nationale (NEPA), au lieu de l'Évaluation environnementale (EA) moins exigeante qui était actuellement en cours. Le Corps a également indiqué qu'il avait besoin de plus de temps pour achever l'examen du chapitre 106 selon la Loi sur la préservation nationale du patrimoine historique, déclenché par la découverte d'artefacts anciens d'origine indigène sur le site. Cette décision ajoute au moins un an au délai d'autorisation. Le projet Graphite One figurait sur le tableau de bord fédéral FAST-41, qui impose des délais serrés aux projets d'infrastructure ; ce tableau de bord avait précédemment prévu la fin de toutes les autorisations d'ici 2027. Avec l'exigence d'EIS, la fin est désormais prévue pour 2029. L'entreprise était potentiellement à quelques mois des autorisations fédérales clés avant l'annonce. Pour Graphite One, le délai prolongé soulève des questions sur le financement du projet, les accords avec les partenaires et les estimations de première production. La mine est le seul projet avancé de graphite aux États-Unis et est destinée à fournir du graphite brut pour les anodes de batteries. Le retard repousse la disponibilité du graphite national pour les fabricants de batteries américains, qui continueront à dépendre des importations, de plus en plus provenant de juridictions soumises elles-mêmes à des restrictions aux exportations, à court terme. Aucun autre projet national de graphite n'est à un stade équivalent de développement.Restrictions mondiales aux exportations de graphite : Inventaire de l'OCDE 2026
| Matériau | Part des exportations restreintes |
|---|---|
| Graphite | 47% |
| Cobalt | 70% |
| Manganèse | 70% |
| Éléments terres rares | 45% |
| Étain | 41% |
| Moyenne mondiale des matières premières | 16% |
Réformes de la loi minière dans les principaux pays producteurs de graphite : Mongolie et Mozambique
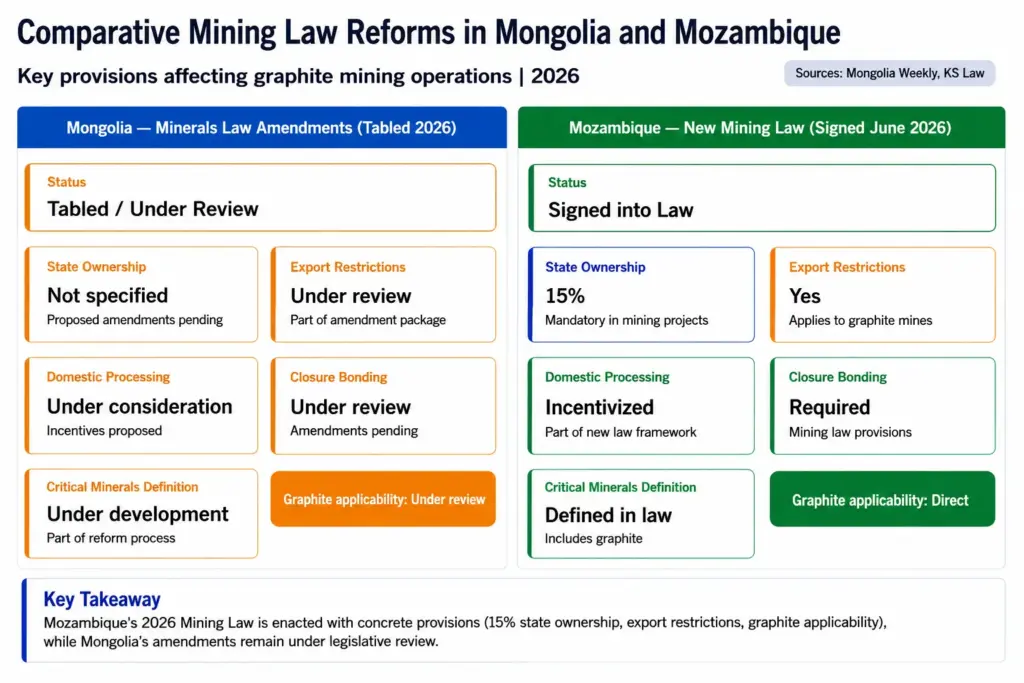
Mongolie : Amendements à la Loi sur les minéraux (présentés le 26 mai 2026)
Le 26 mai 2026, le gouvernement de la Mongolie a présenté une révision complète de sa Loi sur les minéraux, affectant directement les entreprises minières de graphite opérant dans le pays. Le projet, qui doit passer devant le vote parlementaire et obtenir la promulgation présidentielle avant de prendre effet, introduit plusieurs dispositions directement pertinentes pour l'exploitation du graphite. Il établit la première définition légale de « minéraux critiques » (article 4.1.32), définit « les minéraux et éléments par produits secondaires économiquement significatifs » (article 4.1.33) et établit un nouveau cadre réglementaire pour le traitement des minéraux. Des réductions des redevances sont proposées pour encourager le traitement national. L'amendement exige également un garantie financière pour la fermeture des mines, la réhabilitation et le suivi post-fermeture, avec des fonds assurés via des institutions financières internationales ou déposés auprès de l'autorité environnementale selon un calendrier basé sur l'ensemble de la durée de vie de la mine (article 27.1.16). Ces changements modifient le calcul des investissements pour les chercheurs et les développeurs de graphite, augmentant la responsabilité de fermeture tout en offrant des incitations à l'intégration verticale.Mozambique : Nouvelle loi minière (signée le 3 juin 2026)
Le 3 juin 2026, le président du Mozambique a signé une révision complète de la loi minière, remplaçant la loi n° 20/2014. La nouvelle loi exige que l'État, agissant par le biais d'une nouvelle entreprise minière nationale, Empresa Nacional de Minas (ENM), détienne une participation minimale de 15 % gratuite et non dilutive dans tous les projets miniers à tout stade de la chaîne de valeur. Elle interdit également l'exportation de produits minéraux non traités ou semi-traités sans autorisation explicite du ministre. Le gouvernement dispose de 180 jours pour proposer une liste de minéraux stratégiques, sur lesquels ENM disposera de droits exclusifs. La loi s'applique à toutes les opérations minières, à l'exception du pétrole, du gaz naturel et du gaz associé. Il est important de noter qu'elle ne contient aucune disposition de transition explicite pour les accords miniers existants, les licences ou les demandes en attente, injectant de l'incertitude dans les opérations de graphite en cours. Le Mozambique est l'un des plus grands producteurs mondiaux de graphite, et ces dispositions affectent directement les entreprises minières de graphite et les mines qui fournissent du graphite naturel pour les anodes de batteries et d'autres applications industrielles.| Pays | Instrument juridique | Statut | Dispositions clés affectant le graphite | Date d'effet / date prévue |
|---|---|---|---|---|
| Mongolie | Amendements à la Loi sur les minéraux | Présentés le 26 mai 2026 ; en attente de l'approbation parlementaire | Définition des minéraux critiques ; réduction des redevances pour le traitement national ; garantie financière de fermeture (Art. 27.1.16) ; cadre de traitement des minéraux | Pas encore promulguée |
| Mozambique | Nouvelle loi minière (remplace la loi n° 20/2014) | Promulguée le 3 juin 2026 | 15 % de participation étatique gratuite (ENM) ; restrictions à l'exportation des minéraux non transformés ; liste des minéraux stratégiques à établir dans les 180 jours ; pas de dispositions de transition pour les permis existants | Immédiatement après la signature ; la liste des minéraux stratégiques devra être présentée d'ici novembre 2026 |