
Rapport sur le marché mondial de l'exploitation du lithium, taille et prévision 2026 - 2033
Aperçu de la prévision du marché mondial de l'exploitation du lithium 2025 - 2033
Le marché mondial de l'exploitation du lithium, couvrant l'extraction, la concentration et l'affinage du lithium à partir de spodumène de roche dure et de sources de bromure, est prévu à partir d'une année de base de 2025 jusqu'en 2033. Le marché est exprimé en milliards de dollars US et inclut toute la production de concentré de lithium et de composés de lithium à grade batterie destinés à la fabrication de batteries, céramiques et verre, lubrifiants, métallurgie et applications pharmaceutiques. Exclues sont la recyclage, la fabrication de batteries en aval au-delà de l'impact de la demande, et d'autres marchés de minéraux critiques. Le marché entre dans la période de prévision à partir d'une base de 1,4 milliard de dollars en 2025, façonné par deux forces contraires. Une correction des prix punitrice — les prix du lithium ont chuté de plus de 85 % par rapport à leur pic de 80 000 dollars par tonne en 2022 à environ 10 000 dollars par tonne— a compressé les marges et a maintenu le marché en surplus prudent jusqu'au début de 2026. Cependant, les moteurs de la demande structurelle gagnent en momentum : une montée en flèche de l'accumulation d'énergie, une mise en œuvre continue des véhicules électriques et un stockage direct par le gouvernement des États-Unis. Du côté de l'offre, les interventions politiques au Zimbabwe, les retards de projets au Chili et en Californie, ainsi que les contraintes d'approvisionnement en eau à travers le sud-ouest des États-Unis, resserrent le pipeline futur de l'offre. Le résultat est un marché prêt à un tournant de l'excédent en 2025–2026 vers un rapprochement progressif à partir de 2027, soutenant un taux de croissance annuel moyen (CAGR) de base de 18.97% qui élève la valeur du marché à 5,62 milliards de dollars d'ici 2033.Matrice de prévision du marché de l'exploitation du lithium
| Indicateur | Valeur |
|---|---|
| Année de base | 2025 |
| Taille de marché de base | 1,4 milliard de dollars |
| Période de prévision | 2026–2033 |
| Direction du marché | Fortement positive |
| Taux de croissance annuel moyen (CAGR) de base (2025–2033) | 18.97% |
| Taux de croissance optimiste | 21.47% |
| Taux de croissance conservateur | 16.47% |
| Point final de base 2033 | 5,62 milliards de dollars |
| Forme de croissance | Préchargée ; pic de croissance annuelle ~2029–2030, modération jusqu'en 2033 |
| Plus grandes régions productrices | Australie (roche dure), Chili et Argentine (bromure), Chine (affinage) |
| Plus rapide nœud de demande | Systèmes de stockage d'énergie en Chine et à l'échelle mondiale |
| Segment d'application dominant | Fabrication de batteries (véhicules électriques, stockage d'énergie, électroménager) |
| Tendance clé | Transition d'un surplus à court terme vers un déficit structurel d'ici 2027 |
-
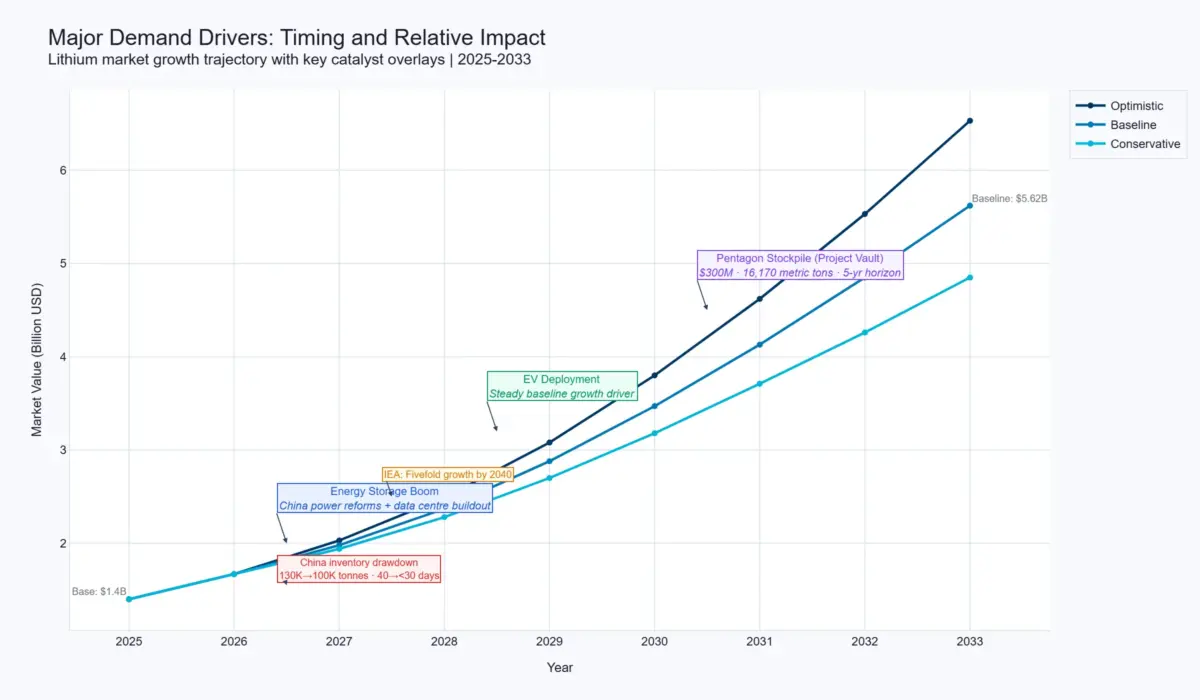
L'explosion du stockage d'énergie, particulièrement en Chine, entraînée par les réformes du secteur électrique et la construction mondiale de centres de données, accélère la demande en lithium plus rapidement que prévu et pourrait absorber l'excédent actuel d'ici la fin de 2026. L'IEA projette que la demande en lithium augmentera cinq fois d'ici 2040. - Les contraintes côté offre — notamment l'interdiction des exportations de concentré au Zimbabwe en vigueur à partir de janvier 2027, le retard du projet Maricunga jusqu'en 2034, et une étude de l'USGS indiquant que la pénurie d'eau pourrait rendre 22 mines proposées aux États-Unis non viables d'ici 2040–2060 — resserreront le marché d'ici 2027, soutenant ainsi une récupération des prix à partir des niveaux actuellement déprimés.
- Le stockage gouvernemental sous la direction du Pentagone Projet Vault de 300 millions de dollars crée un nouveau plancher de demande pour le carbonate de lithium de grade batterie, tout en signalant que la diminution des stocks en Chine depuis 130 000 tonnes (T3 2024) à 100 000 tonnes indique que le surplus est absorbé.
- Le marché de l'exploitation du lithium est prévisible pour croître à partir de 1,4 milliard de dollars en 2025 à 5,62 milliards de dollars d'ici 2033 sous la scenario de base (Taux de croissance annuelle composé 18.97%), avec le scenario optimiste atteignant un Taux de croissance annuelle composé de 21.47% et le scenario conservateur un Taux de croissance annuelle composé de 16.47%, selon le rythme de déploiement des unités de traitement, les résultats réglementaires et la trajectoire de la demande.
- Les analystes Bernstein prévoient que la demande dépassera la croissance de la capacité d'ici 2026, avec un marché plus tendu à partir de 2027, alors que les jours de stock en Chine passeront de 40 à moins de 30 et que les restrictions des fournisseurs à haut coût stabilisent les prix.
Moteurs de la demande : Stockage d'énergie, déploiement des véhicules électriques et stockage stratégique
L'explosion du stockage d'énergie redéfinit la trajectoire de la demande
Le changement le plus important du paysage de la demande en lithium est l'accélération de l'explosion du stockage d'énergie, rapportée par Reuters en janvier 2026. Les réformes du secteur électrique en Chine, combinées à la construction des centres de données mondiaux, ont stimulé une demande en lithium plus forte que prévu provenant du stockage par batterie au deuxième semestre 2025. Les analystes de la consultancy Fubao ont noté que la croissance rapide de la demande en lithium provenant du stockage d'énergie durant cette période a dépassé les attentes et est susceptible d'être un changement de jeu pour le marché du lithium. Le Global Critical Minerals Outlook 2025 de l'Agence internationale de l'énergie prévoit que la demande en lithium augmentera cinq fois d'ici 2040 sous la Scénario des politiques énoncées, principalement entraîné par le déploiement des véhicules électriques et du stockage. L'Energy Transition Outlook pour le lithium de Wood Mackenzie soutient également une perspective de demande forte. Ce changement structurel signifie que le stockage d'énergie n'est plus un moteur secondaire de la demande, mais une force principale capable d'absorber le surplus qui a pesé sur les prix depuis 2023.Stockage stratégique gouvernemental : Projet Vault du Pentagone
En juillet 2026, le Département de la Défense des États-Unis a lancé Projet Vault, visant à acheter jusqu'à 300 millions de dollars de carbonate de lithium de grade batterie sur cinq ans. L'Agence logistique de la Défense a émis un appel d'offres d'achat pour 35,64 millions de livres (environ 16 170 tonnes métriques) de carbonate de lithium sous un modèle de contrat à prix fixe. Contrairement aux réserves gouvernementales traditionnelles, le Projet Vault fonctionne sur un modèle orienté demande où les fabricants d'origine identifient les grades et les volumes spécifiques dont ils ont besoin et paient une somme d'engagement pour un accès d'urgence. Ce projet plus large, établi en février 2026, est un 12 milliards de dollars programme de stockage public-privé soutenu par un 10 milliards de dollars prêt de la Banque d'exportation-import des États-Unis et près de 2 milliards de dollars d'investissement du secteur privé. Cela crée un nouveau plancher de demande soutenu par l'État pour le lithium de grade batterie qui persiste au-delà de la fenêtre de prévision, isolant une partie de la demande des mouvements de prix cycliques.Déploiement des véhicules électriques maintient la croissance de la demande de base
Le déploiement continu des véhicules électriques dans tous les marchés majeurs – Chine, Europe et Amérique du Nord – fournit la croissance de la demande sous-jacente qui sous-tend la prévision de base. L'IEA prévoit que le déploiement de batteries dans les véhicules électriques et les applications de stockage entraîne la majeure partie de la croissance de la demande en lithium jusqu'en 2040. Bien que la croissance des ventes de véhicules électriques à court terme se soit ralentie par rapport à la phase d'hyper-croissance de 2020-2023, le volume absolu de batteries déployées continue d'augmenter, maintenant la croissance de la consommation de lithium à des taux qui dépassent la plupart des autres marchés de matières premières.Prévision de Bernstein : la demande dépassera la croissance de la capacité d'ici 2026
Les analystes Bernstein prévoient que bien que les extensions de capacité en 2025 soient suffisantes pour satisfaire la demande, la croissance de la capacité ralentira en 2026 et 2027, entraînant un marché plus tendu. Leur rapport, publié au début de 2025, note que les prix du lithium – après avoir atteint un pic en 80 000 dollars par tonne en 2022 en 2022 et chuté de plus de 85% à 10 000 dollars par tonne– sont désormais inférieurs au coût marginal de production, incitant les fournisseurs à haut coût à réduire leur production. Le stock de lithium en Chine a diminué de 130 000 tonnes en T3 2024 à 100 000 tonnes, avec une diminution des jours de stock de 40 moins de 30, suggérant que l'offre et la demande se rapprochent de l'équilibre. Bernstein prévoit une hausse supplémentaire des prix du lithium à mesure que le marché se resserre jusqu'en 2027.Principaux moteurs de la demande : Sources et calendrier
| Moteur | Source | Calendrier | Impact |
|---|---|---|---|
| Boom de stockage d'énergie | Reuters, IEA, Wood Mackenzie | Accélération à partir de 2025 ; maintenu jusqu'en 2040 | Croissance cinq fois supérieure de la demande d'ici 2040 ; pourrait absorber l'excédent d'offre d'ici la fin 2026 |
| Stock de la base de projets du Pentagone | Investing News Network | Achats entre 2026 et 2031 | 300 millions de dollars, 16 170 tonnes métriques ; plafond de la demande souveraine |
| Déploiement des véhicules électriques | IEA, Bernstein | Stable jusqu'en 2033 | Croissance de la demande de base ; volumes absolus de batteries en augmentation |
| Projections de Bernstein : demande supérieure à la capacité | Analyse de Bernstein | La demande dépasse la croissance de la capacité d'ici 2026, la tension s'accentuera d'ici 2027 | Soutient la récupération des prix à partir du niveau de 10 000 dollars par tonne |
Contraintes de l'offre et trajectoire des prix
Interdiction d'exportation du Zimbabwe crée un goulot d'étranglement de l'offre
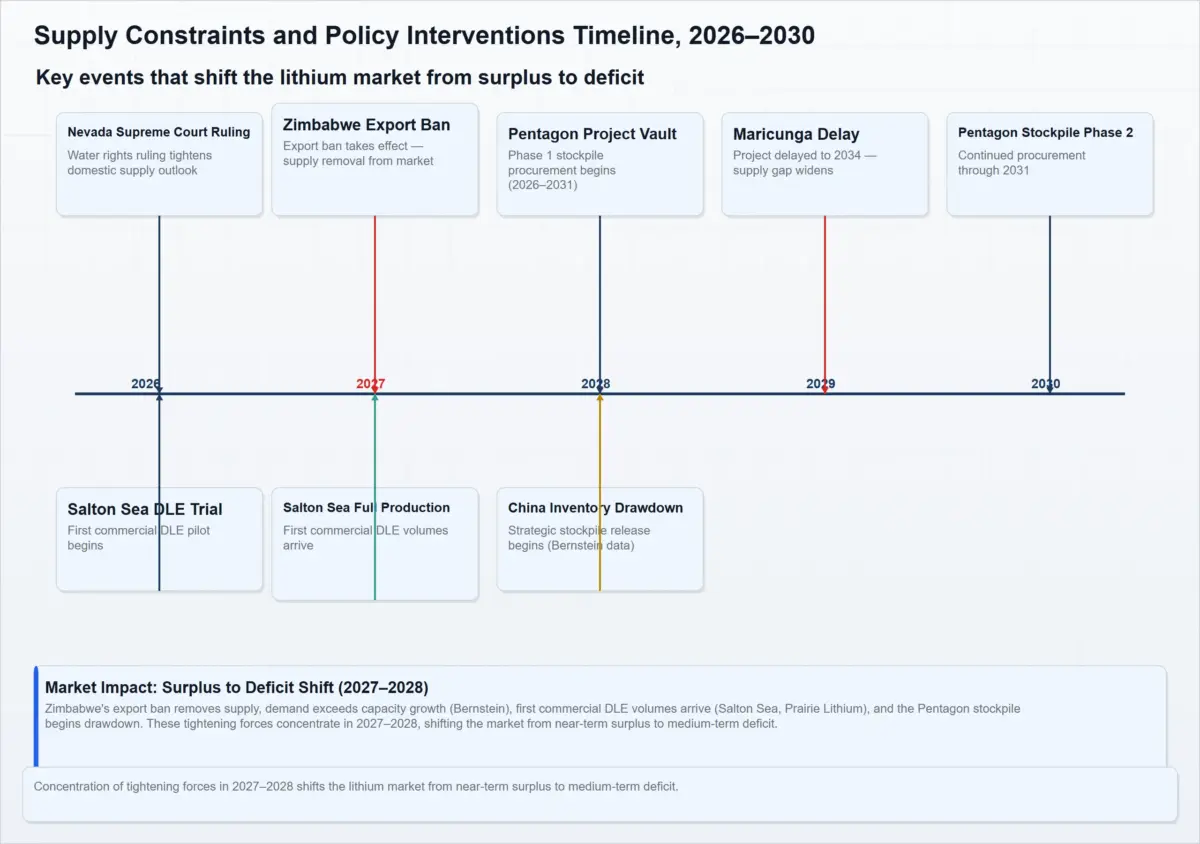
Le Zimbabwe, principal producteur de lithium en Afrique, met en œuvre une interdiction d'exportation progressive des concentrés de lithium, avec une interdiction totale en vigueur 1er janvier 2027. Le ministère des mines a rejeté les demandes de l'industrie pour une période de grâce, malgré le fait qu'il n'y ait qu'une seule usine de sulfate de lithium (appartenant à Zhejiang Huayou Cobalt) en exploitation et incapable de traiter des matières tierces. Sinomine's Bikita Minerals et Kamativi Mining Company construisent des usines, mais ne disposeront pas de capacité avant l'interdiction. Cela crée un goulot d'étranglement de l'offre qui pourrait éliminer des volumes importants de concentrés du marché mondial pendant une période prolongée, perturbant les chaînes d'approvisionnement pour les convertisseurs en aval dépendant des matières du Zimbabwe.Pénurie d'eau menace la viabilité des mines américaines
Une étude approfondie de 2026 menée par le U.S. Geological Survey et l'Université Northwestern a analysé l'unique mine existante et les 22 mines proposées aux États-Unis dans quatre scénarios socio-économiques-climatiques et cinq modèles climatiques. L'étude a constaté que l'approvisionnement en eau disponible dans la plupart des sous-bassins serait probablement insuffisant pour soutenir les besoins en eau des nouvelles mines, voire même les besoins en eau non-minière d'autres secteurs. L'auteur principal a noté qu'en supposant que toutes les mines proposées deviennent opérationnelles, les États-Unis n'auraient pas suffisamment de lithium pour satisfaire la demande intérieure, rendant nécessaire une augmentation des importations. Cela contraint directement la croissance de l'offre qui, autrement, soutiendrait le scénario optimiste, en particulier pour les projets de roche dure et de précipitation en Amérique du Sud aride.Retards de développement de projets dans plusieurs juridictions
Les grands projets de lithium continuent de reculer. Le projet Maricunga au Chili, une collaboration entre Codelco et Rio Tinto, était initialement ciblé pour 2030, mais a été retardé jusqu'en 2034 en raison des procédures de permis, de consultation et d'environnement. Le projet DLE de Salton Sea en Californie, soutenu par un prêt de 1,4 milliard de dollars du DOE, a changé de la cible initiale de 2025 à une production complète d'ici la fin de 2027. Le projet Hell's Kitchen de la même région fait face à un défi juridique sous le CEQA qui pourrait entraîner des retards supplémentaires si l'appel réussit. Ces retards aggravent le déficit d'offre que Bernstein projette d'apparaître d'ici 2027.Surproduction à court terme et excédent de stocks
Malgré les signaux positifs de la demande, le marché du lithium a commencé la période de prévision avec un surplus important. Les stocks chinois, bien qu'en baisse depuis 130 000 tonnes en T3 2024 à 100 000 tonnes, restent supérieurs à la moyenne à long terme, et les jours de stock, bien qu'abaissés depuis 40 à moins de 30, n'ont pas encore atteint les niveaux d'équilibre. Bernstein note que les stocks abondants et les éventuelles reprises de la capacité réduite devraient maintenir un plafond des prix à court terme, limitant ainsi le rythme de croissance de la valeur du marché en 2025-2026.Contraintes clés de l'offre : Calendrier et impact sur le marché
| Contrainte | Date d'effet | Impact attendu sur le marché |
|---|---|---|
| Interdiction de l'exportation des concentrés du Zimbabwe | 1er janvier 2027 | Élimination d'une importante offre de concentrés ; goulet d'étranglement pour les convertisseurs en aval |
| Pénurie d'eau (étude USGS) | Risque soutenu jusqu'en 2040–2060 | 22 projets miniers américains proposés potentiellement non viables ; dépendance accrue aux importations |
| Retard au projet Maricunga | Première production en 2034 (retard de 4 ans) | Accroissement de la pénurie d'offre à partir de 2027 |
| Retard au projet DLE de Salton Sea | Production pleine fin 2027 (retard de 2 ans) | Retard dans l'offre de DLE en Amérique du Nord |
| Surstockage des inventaires en Chine | Jusqu'en 2025–2026 | Prix maintenus bas jusqu'à la normalisation des stocks |
Scénarios de prévision du marché : 2025–2033
La prévision de base suit une forme de croissance frontale, ce qui signifie que les taux de croissance annuels les plus élevés se produisent plus tôt dans la fenêtre de prévision avant de se modérer. Le déclencheur de cette forme est une augmentation précoce des investissements en capital et en technologie qui concentre les modificateurs positifs pendant la période 2027–2030. Le taux de croissance annuel augmente à partir de 18,79 % en 2027 jusqu'à un pic de 21,19 % en 2029, puis décélère progressivement à 15,89 % en 2033. L'axe de la chaîne de valeur est le contributeur positif dominant de 2027 à 2030, reflétant des accords de vente à long terme, une intégration en aval (notamment l'usine de Texas de Tesla) et de nouvelles capacités de traitement. L'axe des risques exerce un frein négatif persistant qui atteint son pic en 2030, alimenté par les prévisions de pénurie d'eau, les retards de permis et la chronologie de l'interdiction d'exportation du Zimbabwe. L'axe technologique apporte des modificateurs positifs croissants à partir de 2028, à mesure que les projets d'extraction directe de lithium (DLE) passent des essais à l'échelle commerciale. Dans les années plus récentes (2031–2033), l'axe du paysage de la concurrence devient le modificateur positif dominant, à mesure que de nouveaux entrants et des changements technologiques intensifient les investissements dans de nouvelles capacités.Valeurs du marché minier au lithium et taux de croissance annuelle, 2025–2033
| Année | Valeur du marché (en milliards de USD) | Taux de croissance annuelle |
|---|---|---|
| 2025 | 1.40 | Année de base |
| 2026 | 1.67 | 18.97% |
| 2027 | 1.98 | 18.79% |
| 2028 | 2.37 | 19.97% |
| 2029 | 2.88 | 21.19% |
| 2030 | 3.47 | 20.59% |
| 2031 | 4.13 | 19.04% |
| 2032 | 4.85 | 17.37% |
| 2033 | 5.62 | 15.89% |
Comparaison des scénarios : Optimiste, de base et conservateur
Trois scénarios encadrent la fourchette de prévision pour le marché minier au lithium de 2025 à 2033.1. Scénario de base (CAGR 18,97 %, valeur finale de 5,62 milliards de dollars)
Réfléchit la convergence de la demande croissante en stockage d'énergie et en véhicules électriques avec une croissance modérée de l'offre provenant des projets existants et de nouvelles capacités DLE, partiellement compensée par des retards connus, des contraintes d'eau et l'interdiction d'exportation du Zimbabwe. La trajectoire de croissance est frontale avec un pic annuel de croissance de 21,19 % en 2029.2. Scénario optimiste (CAGR 21,47 %)
Suppose une mise à l'échelle DLE plus rapide que prévu, y compris EnergySource, Prairie Lithium, POSCO–Anson et d'autres projets atteignant la production commerciale à temps. Il suppose également une résolution rapide du déficit de traitement au Zimbabwe grâce à une construction accélérée d'usines, une extension du projet Vault de la Pentagone au-delà de la première 300 millions de dollars tranche, et une demande de stockage d'énergie plus forte que prévu en Chine. Dans ce scénario, le marché suit une trajectoire de croissance annuelle plus abrupte avec un pic annuel de croissance de 23,88 % en 2029.3. Scénario conservateur (Taux de croissance annuelle composée (CAGR) 16,47%)
Suppose que les décisions sur la pénurie d'eau, les retards dans l'obtention des autorisations – notamment le report de Maricunga jusqu'en 2034 et les recours juridiques de Hell's Kitchen – ainsi que l'interdiction d'exportation du Zimbabwe, créent des perturbations des approvisionnements plus graves que prévu. Il suppose également des retards supplémentaires dans la commercialisation des DLE et un ralentissement de l'épuisement des stocks. Malgré ces défis, le marché continue d'exploser, atteignant un taux de croissance annuel maximal de 18,45 % en 2029. Les trois scénarios suivent le même profil de croissance front-loaded et sont animés par les mêmes axes de chaîne de valeur, technologie, concurrence et risques. La différence réside dans l'intensité et le moment de ces facteurs, en particulier en ce qui concerne la commercialisation des DLE, les résultats réglementaires et la demande future en stockage d'énergie. Environ cinq points de pourcentage d'écart entre le scénario optimiste et le scénario conservateur en termes de TAC reflète la fourchette réaliste des résultats possibles du marché.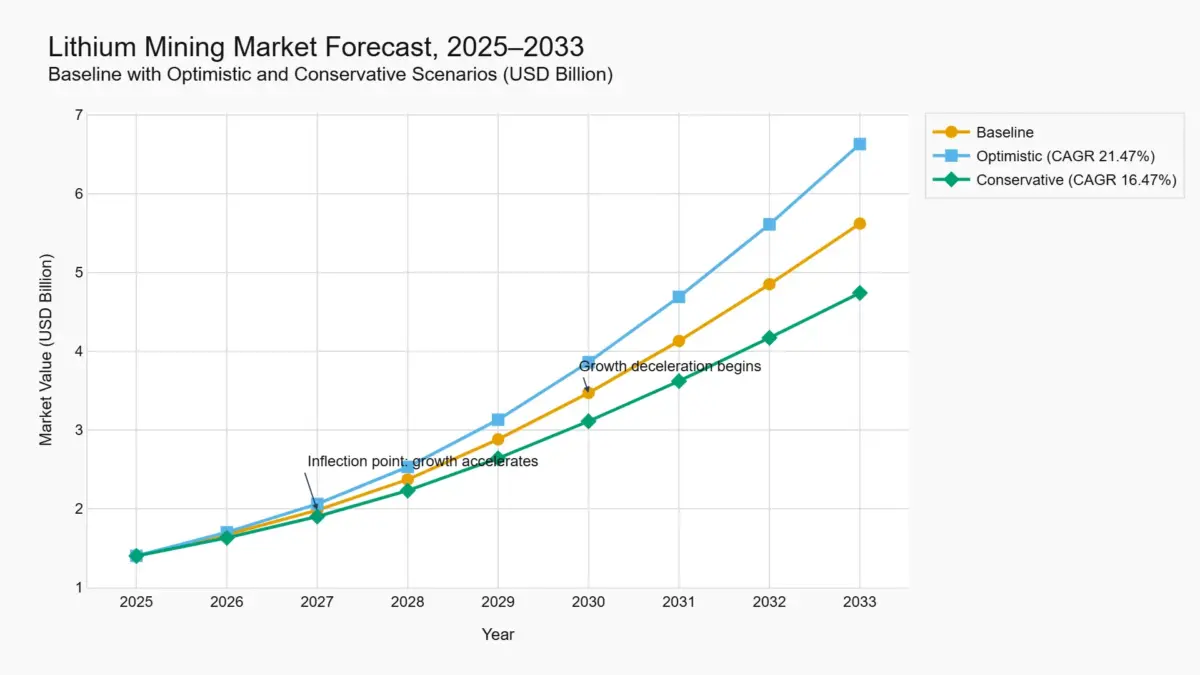
Comparaison des scénarios : TAC et valeurs finales
| Scénario | TAC (2025–2033) | Valeur finale 2033 (en milliards de dollars US) | Taux de croissance annuel maximal (année) |
|---|---|---|---|
| Optimiste | 21.47% | Déduit du TAC (valeur finale de base 5,62 milliards de dollars US) | 23.88% (2029) |
| Base | 18.97% | $5.62 | 21.19% (2029) |
| Conservateur | 16.47% | Déduit du TAC (valeur finale de base 5,62 milliards de dollars US) | 18.45% (2029) |
Pourquoi le marché du lithium tend vers un resserrement structurel
Le marché minier du lithium ne se contente pas de croître – il subit une transformation structurelle d'un marché de la matière première en surplus, soumis à des prix bas, vers un marché de plus en plus soutenu par une demande à long terme et des approvisionnements contraints. Trois forces structurelles sous-tendent cette transformation.1. La demande se diversifie et devient plus résiliente
Le stockage d'énergie s'est imposé comme un moteur de la demande comparable en importance aux véhicules électriques. Les réformes du secteur de l'énergie de Chine et l'expansion mondiale des centres de données créent une nouvelle source de consommation de lithium soutenue par des politiques. En même temps, le Pentagone Projet Vault crée une couche de demande souveraine avec un horizon de commande de cinq ans. La projection de l'Agence internationale de l'énergie d'un déficit de 40 % de l'offre de lithium d'ici 2035 selon les politiques actuelles indique que la demande devrait dépasser l'offre malgré l'expansion agressive des capacités.2. La croissance de l'offre fait face à des contraintes structurelles
L'interdiction progressive d'exportation du Zimbabwe élimine une importante source de concentré de lithium à une étape critique du développement du marché. En même temps, l'étude du USGS–Université Northwestern met en évidence des contraintes sévères en eau à travers le sud-ouest des États-Unis, pouvant affecter la viabilité de 22 mines de lithium proposées. Des retards supplémentaires affectant des projets tels que Maricunga, Salton Sea et d'autres développements renforcent les limites structurelles auxquelles l'offre future est confrontée.3. La croissance de la demande arrive plus rapidement que l'offre nouvelle
Bernstein prévoit que la demande dépassera la croissance des capacités de 2026, avec un resserrement du marché de 2027. Cependant, les importantes additions d'offre – notamment Thacker Pass (fin 2027), Salton Sea (fin 2027), Rincon (au-delà de 2027), et Maricunga (2034)– restent chargées à la fin par rapport à la courbe croissante de la demande. Ce déséquilibre temporel crée une fenêtre de plusieurs années de resserrement qui soutient les prix du lithium plus élevés et une croissance continue de la valeur du marché pendant que le pipeline de projets à plus long terme entre progressivement en service.Hypothèses et limites
-
- The Taille de marché de base de 2025 d'un milliard de dollars est dérivée d'une seule estimation disponible au public et peut différer des statistiques officielles de l'industrie. Les scénarios de prévision doivent donc être interprétés comme des plages de marché indicatives.
- La prévision repose sur des informations disponibles au public, notamment les annonces gouvernementales, les rapports d'analystes, les communiqués des entreprises et les sources d'actualités. Les investissements privés, les développements de projets confidentiels et les accords commerciaux non divulgués ne sont peut-être pas reflétés.
- Aucune courbe de coûts indépendante ou hypothèse à long terme sur les prix du lithium n'était disponible. Les projections de valeur du marché supposent donc un prix réel constant et ne modélisent pas explicitement l'élasticité des prix.
- La prévision de l'Agence internationale de l'énergie déficit de 40 % de l'offre de lithium d'ici 2035 est directionnelle et dépend des décisions politiques futures, des engagements d'investissement et du déploiement technologique qui restent incertains.
- Les délais de déploiement commercial pour les projets d'extraction directe du lithium (DLE) restent incertains. Beaucoup de projets sont encore en phase pilote ou démonstration et pourraient connaître des retards supplémentaires liés à l'autorisation, au financement, à l'ingénierie ou à la mise en service.
- Aucune décomposition de la valeur de marché au niveau des applications n'est disponible pour les secteurs d'utilisation finale individuels tels que les véhicules électriques, le stockage d'énergie stationnaire, les appareils électroniques grand public, les céramiques, le verre ou les applications industrielles. En conséquence, la prévision agrège la demande à travers tous les marchés majeurs d'utilisation finale.
Table des matières
1. Résumé exécutif
1.1 Aperçu du marché mondial de l'exploitation du lithium (2025–2033)
1.2 Analyse de la taille du marché et du taux de croissance annuelle composé (CAGR)
1.3 Région la plus productive et nœud de demande en croissance la plus rapide
1.4 Principales perspectives régionales
1.5 Principaux moteurs de croissance du marché
1.6 Aperçu du paysage concurrentiel
1.7 Perspective stratégique jusqu'en 2033
2. Introduction et aperçu du marché
2.1 Définition de l'exploitation du lithium
2.2 Portée de l'étude
2.3 Évolution de l'industrie mondiale de l'exploitation du lithium
2.4 Analyse de la chaîne de valeur de l'exploitation du lithium
2.5 Chaîne d'approvisionnement mondiale du lithium et paysage de production
2.6 Cadre réglementaire pour l'exploitation du lithium et les minéraux critiques
2.7 Innovations technologiques dans l'exploitation et le traitement du lithium
3. Méthodologie de recherche
3.1 Recherche primaire
3.2 Recherche secondaire
3.3 Modèle d'estimation de la taille du marché
3.4 Hypothèses de prévision (2025–2033)
3.5 Validation des données et triangulation du marché
4. Dynamiques du marché
4.1 Moteurs
4.1.1 Boom de la demande en systèmes de stockage d'énergie (ESS)
4.1.2 Stockage stratégique gouvernemental (Project Vault)
4.1.3 Croissance du déploiement des véhicules électriques
4.1.4 La demande dépasse la croissance de la capacité
4.1.4 Expansion des investissements dans la fabrication de batteries
4.2 Freins
4.2.1 Correction des prix du lithium et surapprovisionnement du marché
4.2.2 Interdiction d'exportation du concentré de lithium du Zimbabwe
4.2.3 Pénurie d'eau affectant les projets miniers
4.2.4 Retards dans le développement et l'obtention des permis de projet
4.3 Opportunités
4.3.1 Commercialisation de l'extraction directe du lithium (DLE)
4.3.2 Expansion des applications de stockage d'énergie
4.3.3 Investissements stratégiques dans les minéraux critiques
4.3.4 Expansion des capacités de raffinage et de traitement
4.4 Défis
4.4.1 Contraintes environnementales et ressources en eau
4.4.2 Complexité réglementaire et obtention des autorisations
4.4.3 Risques liés à la concentration de la chaîne d'approvisionnement
4.4.4 Durée prolongée de développement des mines
5. Analyse du marché mondial de l'extraction du lithium (en milliards de dollars), 2025–2033
5.1 Aperçu de la taille du marché
5.2 Analyse du taux de croissance annuel composé (CAGR)
5.3 Répartition des revenus par région
5.4 Analyse des revenus par segment
5.5 Analyse de l'équilibre entre l'offre et la demande
5.6 Tendances technologiques et d'investissement
6. Segmentation du marché (en milliards de dollars), 2025–2033
6.1 Par méthode d'extraction
6.1.1 Extraction à partir de roches dures
6.1.1.1 Extraction de spodumène
6.1.1.1.1 Extraction en open-pit
6.1.1.1.1.1 Traitement de la mine vers le concentré
6.1.2 Extraction par évaporation
6.1.2.1 Évaporation conventionnelle
6.1.2.1.1 Extraction directe du lithium (DLE)
6.1.2.1.1.1 Opérations commerciales DLE
6.1.3 Technologies émergentes d'extraction du lithium
6.2 Par type de produit
6.2.1 Concentré de lithium
6.2.2 Carbonate de lithium
6.2.3 Hydroxyde de lithium
6.2.4 Autres composés lithium
6.3 Par application
6.3.1 Fabrication de batteries
6.3.2 Systèmes de stockage d'énergie
6.3.3 Électronique grand public
6.3.4 Céramiques et verre
6.3.5 Lubrifiants
6.3.6 Métallurgie
6.3.7 Pharmaceutique
6.4 Par utilisateur final
6.4.1 Fabricants de batteries
6.4.2 Industrie automobile
6.4.3 Fournisseurs de systèmes de stockage d'énergie
6.4.4 Fabricants industriels
6.4.5 Gouvernements et organisations des stocks stratégiques
7. Segmentations du marché par géographie
7.1 Australie
7.2 Chili
7.3 Argentine
7.4 Chine
7.5 Zimbabwe
7.6 États-Unis
7.7 Canada
7.8 Brésil
7.9 Reste du monde
8. Paysage concurrentiel
8.1 Analyse de la part de marché
8.2 Benchmarking technologique et de traitement
8.3 Analyse de la capacité de production
8.4 Partenariats stratégiques, investissements et acquisitions
8.5 Durabilité et stratégies ESG
9. Profils des entreprises
9.1 Albemarle Corporation
9.2 SQM (Sociedad Química y Minera de Chile S.A.)
9.3 Tianqi Lithium Corporation
9.4 Ganfeng Lithium Group Co., Ltd.
9.5 Pilbara Minerals Limited
9.6 Mineral Resources Limited
9.7 Arcadium Lithium plc
9.8 Sigma Lithium Corporation
9.9 Lithium Americas Corp.
9.10 Rio Tinto Group
9.11 Codelco
9.12 Zhejiang Huayou Cobalt Co., Ltd.
9.13 POSCO Holdings Inc.
9.14 EnergySource Minerals LLC
9.15 Prairie Lithium Corporation
10. Intelligence stratégique et insights de l'IA de Pheonix
10.1 Moteur de prévision de la demande de lithium de Pheonix
10.2 Tableau de bord d'analyse des risques de la chaîne d'approvisionnement
10.3 Suivi des investissements en minéraux critiques
10.4 Suivi des opportunités du marché du lithium
10.5 Analyse automatisée des cinq forces de Porter
11. Perspectives d'avenir et recommandations stratégiques
11.1 Extraction directe de lithium (DLE) - Perspectives de mise sur le marché
11.2 Diversification des approvisionnements et stratégie de sécurité des ressources
11.3 Investissement dans une extraction de lithium durable
11.4 Stratégie de localisation de la chaîne d'approvisionnement en batteries
11.5 Perspective du marché à long terme (2033+)
12. Annexe
13. À propos de Pheonix Research
14. Avertissement
Paysage concurrentiel
Global Lithium Mining Market Competitive Landscape
Le paysage concurrentiel de l'exploitation du lithium se fragmente le long des lignes réglementaires, technologiques et d'intégration verticale. Les acteurs établis font face à une pression croissante provenant des nouveaux entrants déployant l'extraction directe du lithium (DLE), des constructeurs automobiles sécurisant une capacité de raffinage captive, et des changements réglementaires qui obligent le traitement local. Les producteurs de brine établis tels que SQM continuent de fournir du carbonate de lithium à partir de leurs opérations au Chili, mais leurs positions sur le marché sont sous pression à cause des nouveaux entrants et des changements technologiques. Ce chapitre examine quatre domaines concurrentiels : le régime des quotas d'exportation du Zimbabwe, la stratégie de double approvisionnement et de raffinerie captive de Tesla, la course au DLE dans les brines nord-américaines, et l'élan des projets européens et canadiens. Aucune seule entreprise ne domine ; la différenciation s'accentue de plus en plus grâce à la technologie, à la stratégie réglementaire et aux relations de vente, plutôt qu'à la simple propriété des ressources brutes.Points clés
- La politique de quotas d'exportation du Zimbabwe oblige les mineurs à investir dans des usines locales de sulfate de lithium, modifiant les structures de coûts et favorisant les groupes soutenus par la Chine disposant de capitaux disponibles.
- L'usine de hydroxyde de lithium sans acide de Tesla au Texas, ainsi que ses accords de fourniture à long terme avec Ganfeng Lithium et Albemarle, intensifient la pression concurrentielle sur les raffineurs traditionnels pour proposer des contrats sécurisés et compétitifs en termes de coûts.
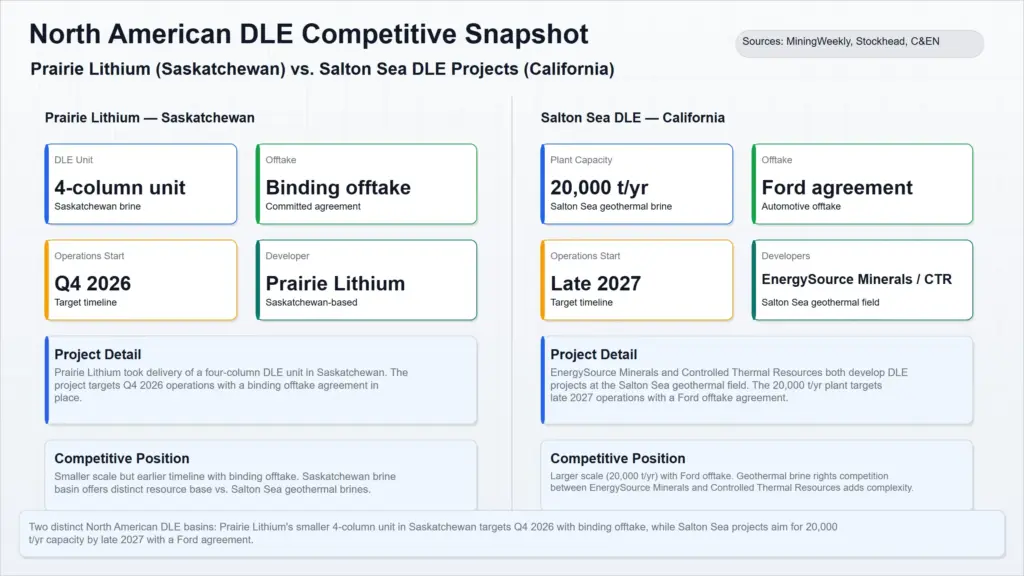
- L'extraction directe du lithium s'élargit commercialement en Amérique du Nord. Prairie Lithium a installé l'unité de DLE la plus grande du Saskatchewan, tandis que les projets du lac Salton attirent le soutien du DOE, augmentant ainsi la concurrence pour les droits sur les brines géothermiques.
- L'approvisionnement en lithium en Europe a avancé avec le financement de 2,2 milliards d'euros de Vulcan Energy pour le projet Lionheart, tandis que la coentreprise Harfang-Eramet au Québec signale un intérêt renouvelé pour l'exploration du lithium dans les roches dures.
- Limitations de la couverture : Les données officielles sur la part de marché des principaux producteurs (Albemarle, SQM et Ganfeng) ne sont pas disponibles. La position concurrentielle est déduite à partir de l'activité au niveau des projets et des événements de clôture financière.
Intervention réglementaire en Afrique sur le lithium : les quotas d'exportation du Zimbabwe
En avril 2026, le Zimbabwe a introduit des quotas d'exportation de concentrés de lithium et a rétabli un droit de 10 % sur les concentrés, avec une interdiction totale prévue pour 2027. Le ministère des mines a exigé des producteurs de soumettre des engagements écrits sur des délais dédiés pour établir des usines de sulfate de lithium avant le 1er janvier 2027, ainsi que de publier des états financiers annuels. Six entreprises, majoritairement contrôlées par des groupes chinois, ont reçu des quotas :- Sinomine (Bikita Minerals)
- Chengxin Lithium (Sabi Star)
- Sichuan Yahua (Kamativi)
- Huayou Cobalt (Arcadia)
- Tsingshan (Gwanda)
- Kuvimba Mining (Sandawana)
Intégration verticale et sécurité de l'approvisionnement : les constructeurs automobiles en tant que producteurs de lithium
Tesla opère sa propre usine de raffinage de hydroxyde de lithium à Corpus Christi, au Texas — la première usine de spodumène à hydroxyde en Amérique du Nord. L'usine a commencé à être construite en 2023, a été mise en service en 2025, et représente un investissement supérieur à 1 milliard de dollars américains. Son processus sans acide utilise une route de lessivage alcalin, élimine la chaîne de transport d'environ 32 000 km qui envoie traditionnellement l'oreille en Asie pour le traitement, et vise 50 GWh de production annuelle de matériau de batterie, suffisant pour environ un million de véhicules électriques. En parallèle, Tesla a sécurisé des accords de fourniture à long terme avec deux des plus grands producteurs de lithium du monde :- Ganfeng Lithium (2022–2024) pour le hydroxyde de lithium de grade batterie.
- Albemarle Corporation (accord de 1,2 milliard de dollars américain en vigueur à partir de 2026), couvrant une estimation de déficit de 80 000 tonnes métriques de LCE.
Dynamiques concurrentielles de la stratégie d'approvisionnement en lithium de Tesla
| Participant | Relation | Dimension concurrentielle | Produit / Client | Géographie | Base de mesure |
|---|---|---|---|---|---|
| Tesla | Raffinerie captive | Intégration verticale | Hydroxyde de lithium de grade batterie ; utilisation interne | Corpus Christi, Texas | Investissement de 1 milliard de dollars US ; capacité de 50 GWh ; opérationnel en 2025 |
| Ganfeng Lithium | Fournisseur de Tesla | Concurrence pour l'acheminement | Hydroxyde de lithium de grade batterie ; Tesla | Chine → États-Unis | Accord pluriannuel (2022–2024) ; valeur non divulguée |
| Albemarle Corporation | Fournisseur de Tesla | Concurrence pour l'acheminement | Composés de lithium ; Tesla | Monde → États-Unis | Accord de 1,2 milliard de dollars US en vigueur en 2026 ; répond à un déficit prévu de 80 000 t de LCE |
Extraction directe de lithium : La lutte pour le bromure nord-américain
L'extraction directe de lithium (DLE) passe de l'étape pilote à l'échelle commerciale en Amérique du Nord, avec plusieurs projets qui se disputent les droits sur les bromures, les partenariats technologiques et les accords d'acheminement.Prairie Lithium – Saskatchewan
Prairie Lithium a reçu un unité DLE à quatre colonnes à son projet Prairie au Saskatchewan, représentant l'unité DLE commerciale la plus grande d'Amérique du Nord. L'unité est environ quatre fois plus grande que le système C-DLE déployé au projet Arkansas de Standard Lithium, où une seule colonne a été installée en mars 2024. Prairie a déjà terminé les puits de production et d'élimination, l'infrastructure électrique et l'installation des transformateurs électriques sur site. Le démarrage reste sur les rails pour le quatrième trimestre 2026. Toute la production de la phase 1 a été sécurisée sous un accord d'acheminement de 100 % avec Hydro Lithium.Salton Sea – Californie
Deux développeurs—EnergySource Minerals et Controlled Thermal Resources—se disputent les droits sur les bromures géothermiques au champ de Salton Sea dans le comté d'Imperial, en Californie. EnergySource a reçu un prêt de 1,4 milliard de dollars US de la DOE et prévoit de construire une usine DLE capable de produire 20 000 tonnes par an d'hydroxyde de lithium. Des opérations pilotes sont prévues pour 2026, avec une production commerciale complète prévue à la fin de 2027. EnergySource a sécurisé des investissements de la part de SLB et Livent (maintenant partie de Rio Tinto), ainsi qu'un accord d'acheminement de 2023 avec Ford. Controlled Thermal Resources développe également des projets dans le même champ géothermique, bien que les informations détaillées sur la capacité de production et le financement n'aient pas été publiées. La concurrence pour les ressources de bromures géothermiques et le soutien financier de la DOE crée un dynamisme où le gagnant emporte la majorité dans la chaîne d'approvisionnement en lithium des États-Unis.Dynamiques concurrentielles des projets DLE d'Amérique du Nord
| Participant | Relation | Dimension concurrentielle | Géographie | Base de mesure |
|---|---|---|---|---|
| Prairie Lithium | Développeur DLE | Échelle et rachat | Saskatchewan, Canada | Unité DLE à quatre colonnes (la plus grande d'Amérique du Nord) ; rachat contraignant de 100 % avec Hydro Lithium ; mise en service au quatrième trimestre 2026 |
| EnergySource Minerals | Développeur DLE | Soutien du DOE et rachat | Californie, États-Unis | Prêt de 1,4 milliard de dollars du DOE ; capacité annuelle de 20 000 t de hydroxyde de lithium ; accord de rachat avec Ford ; opérations pilotes en 2026 ; production pleine en fin 2027 |
Momentum des projets européens et canadiens : financement et partenariats d'exploration
Vulcan Energy – Projet Lionheart, Allemagne
Vulcan Energy Resources a atteint la clôture financière de Phase 1 de son projet Lionheart de lithium et d'énergie renouvelable dans la vallée du Haut Rhin en Allemagne. Le projet vise à produire :- 24 000 tonnes par an de hydroxyde de lithium monohydraté de qualité batterie (LHM).
- Une production suffisante pour environ 500 000 batteries électriques par an.
- 275 GWh/an d'électricité renouvelable.
- 560 GWh/an de chaleur renouvelable.
- Une usine d'extraction de lithium et géothermique à Landau.
- Une usine centrale de traitement du lithium située dans le Höchst Industrial Park près de Francfort.
Harfang & Eramet – Projet Serpent, Québec
En juillet 2026, Harfang Exploration a signé un Lettre d'intention avec le Groupe Eramet couvrant le Projet Serpent dans Eeyou Istchee James Bay, Québec. Dans le cadre du projet proposé :- Eramet pourrait percevoir jusqu'à 65 % de participation.
- Eramet financerait 100 % des dépenses d'exploration au cours de trois étapes de rachat en phases.
- Le programme culmine avec l'achèvement d'une Évaluation économique préliminaire (PEA).
- Harfang reçoit des paiements en espèces par étapes.
- Harfang reste opérateur des activités d'exploration quotidiennes.
Comparaison de l'échelle du projet et de son avancement
| Projet | Capacité / Échelle | Technologie | Acheminement / Client | Échéance de la production | Région |
|---|---|---|---|---|---|
| Vulcan – Lionheart | 24 000 t/an d'hydroxyde de lithium monohydraté ; 275 GWh d'énergie renouvelable ; 560 GWh de chaleur renouvelable | Brine géothermique avec DLE | Aucun acheminement spécifique divulgué ; ciblant les secteurs de batteries et automobiles européens | Clôture financière décembre 2025 ; construction en cours | Allemagne (vallée du Rhin supérieur) |
| Harfang–Eramet – Serpent | Stade d'exploration ; aucune capacité de production encore | Spodumène en roche dure | Aucun (stade pré-PEA) | Évaluation économique préliminaire prévue dans les quatre ans | Québec, Canada |
| EnergySource – Salton Sea | 20 000 t/an d'hydroxyde de lithium | Brine géothermique avec DLE | Ford (accord d'acheminement de 2023) | Opérations pilotes en 2026 ; production complète fin 2027 | Californie, États-Unis |
| Prairie Lithium | Unité DLE à quatre colonnes (la plus grande d'Amérique du Nord) | Extraction directe de lithium (DLE) | Accord d'acheminement contraignant à 100 % avec Hydro Lithium | Mise en service trimestre 4 2026 | Saskatchewan, Canada |
Hypothèses et Limites
- Les données officielles sur la part de marché des principaux producteurs de lithium, notamment Albemarle, SQM et Ganfeng Lithium, ne sont pas disponibles au public. La position concurrentielle a donc été déduite à partir de l'activité de développement des projets, des jalons de financement, des développements réglementaires et des partenariats stratégiques.
- Les calendriers des projets, y compris l'interdiction d'exportation du Zimbabwe en 2027 et les calendriers de mise en service des usines de traitement du lithium (DLE) en Amérique du Nord, restent soumis aux approbations réglementaires, aux processus de permis, aux conditions de financement, aux progrès d'ingénierie et à l'exécution opérationnelle.
- Les métriques financières détaillées, les courbes de coûts d'exploitation, l'économie de production et les données de rentabilité des entreprises individuelles ne sont pas disponibles dans les sources citées et ne sont donc pas incluses dans cette évaluation.
- Les développements concurrentiels dans d'autres régions majeures productrices de lithium, notamment l'Australie et l'Argentine, sont hors de portée de ce chapitre, car des informations de projet disponibles au public de manière comparable n'étaient pas systématiquement disponibles.
Chaîne de valeur
Chaine de valeur de l'exploitation du lithium
La chaine de valeur de l'exploitation du lithium englobe l'extraction du lithium à partir de spodumène de roche dure ou de brine et son traitement initial en concentrate de spodumène, carbonate de lithium ou hydroxyde de lithium. Deux itinéraires de production dominent : l'exploitation minière de roche dure en Australie et l'évaporation de brine en Amérique du Sud. Les fabricants de batteries et les constructeurs automobiles en aval intègrent en amont via le raffinage direct et des accords de vente à long terme, tandis que les technologies d'extraction directe du lithium (DLE) et de nouveaux projets nord-américains visent à élargir les sources d'approvisionnement.Points clés
- Spodumène de roche dure (Greenbushes, 1,95 Mt/an) et l'évaporation de brine (Salar de Atacama et Olaroz) restent les principales voies d'approvisionnement en lithium. Les projets d'extraction directe du lithium (DLE) en Amérique du Nord émergent mais n'ont pas encore atteint un déploiement commercial à grande échelle.
- L'usine de raffinage d'hydroxyde de lithium de Tesla au Texas est la première usine de conversion du spodumène en hydroxyde de lithium de grade batterie en Amérique du Nord, contournant les installations de conversion traditionnelles en Asie.
- Des accords de vente à long terme, notamment SQM–LG Energy Solution (jusqu'à 100 000 tonnes LCE) et Pilbara Minerals–Ganfeng Lithium (jusqu'à 310 ktpa de concentrate de spodumène)—sécurisent les volumes d'approvisionnement à long terme et offrent une visibilité sur la demande, bien que le prix reste lié aux conditions du marché actuelles.
Base de production mondiale : Opérations de roche dure et de brine
L'exploitation du lithium est actuellement concentrée en Australie, Chili et Argentine, reflétant deux méthodes d'extraction dominantes. Le Greenbushes Mine en Australie occidentale est la plus grande opération de lithium de roche dure au monde, produisant environ 1,95 million de tonnes de concentrate de spodumène annuellement. La propriété est divisée via la société en participation Talison Lithium:- Tianqi Lithium Corporation – 51%
- Albemarle Corporation – 49%
- Pompage de la brine contenant du lithium depuis des puits souterrains.
- Concentration du lithium par évaporation solaire.
- Production de carbonate de lithium et d'hydroxyde de lithium.
- Capacité de production initiale de 17 500 tonnes par an.
- Extension prévue à 42 500 tonnes par an.
- Étangs d'évaporation solaire.
- Une usine de conversion en aval.
- L'Australie domine la production de spodumène à partir de roche dure.
- Le Triangle du Lithium (Chili et Argentine) fournit la majeure partie du lithium à base de brine mondiale.
- L'Amérique du Nord ne possède actuellement qu'une seule opération commerciale de production de lithium à partir de brine—Silver Peak.
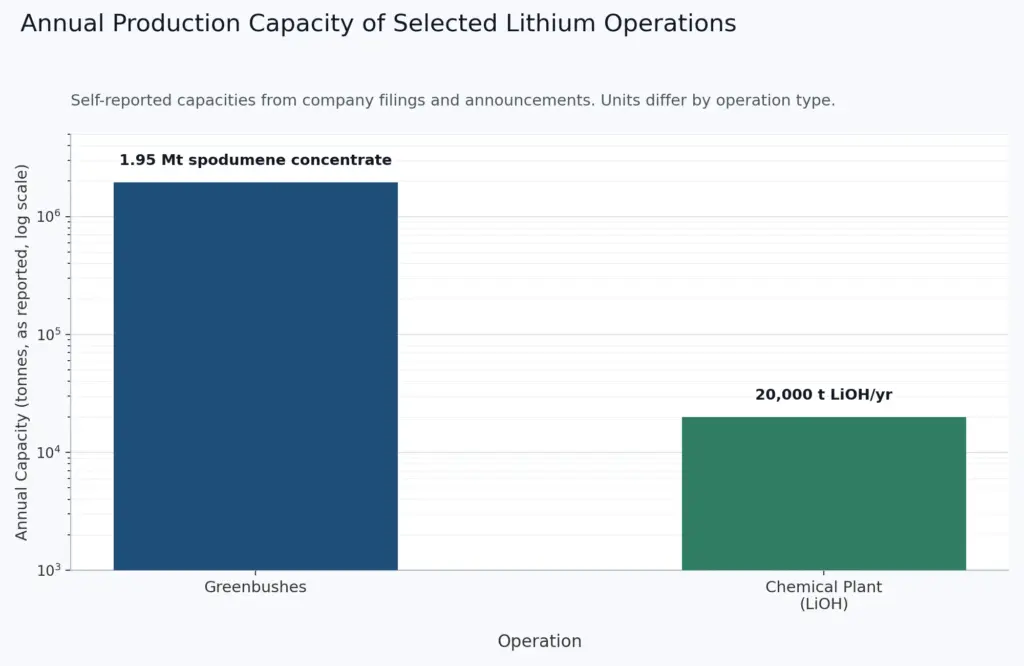
Grandes opérations de lithium et leurs caractéristiques
(Données compilées à partir des rapports des entreprises et des déclarations réglementaires.)| Opération | Type | Emplacement | Capacité annuelle | Produit principal | Propriété |
|---|---|---|---|---|---|
| Greenbushes | Roches dures (spodumène) | Ouest de l'Australie | 1,95 million de tonnes de concentré de spodumène | Concentré de spodumène | Tianqi (51%) / Albemarle (49%) |
| Salar de Atacama (SQM) | Évaporation de brine | Antofagasta, Chili | Non divulgué dans le matériel source | Carbonate de lithium / Hydroxyde de lithium | SQM (location CORFO d'environ 1 400 km²) |
| Olaroz | Évaporation de brine | Jujuy, Argentine | 17 500 t/an (initial) ; 42 500 t/an (ultime) | Carbonate de lithium | Allkem Limited |
| Silver Peak | Évaporation de brine | Nevada, États-Unis | Non divulgué | Carbonate de lithium | Albemarle Corporation |
Intégration en aval et accords de fourniture à long terme
Les constructeurs automobiles et les producteurs de batteries transforment la chaîne de valeur du lithium par la propriété directe d'actifs de raffinage et des accords de fourniture à long terme. Ces arrangements :- Assurent un approvisionnement à long terme en matières premières.
- Améliorent la visibilité de la demande pour les producteurs.
- Réduisent la dépendance envers les convertisseurs traditionnels de lithium tiers.
- Convertit directement le concentré de spodumène en hydroxyde de lithium de grade batterie.
- Utilise un processus de raffinage sans acide.
- Produit de l'anhydrite en produit co-généré.
- Les travaux ont commencé en 2023.
- Les opérations du four ont commencé pendant 2024.
- Le démarrage de la usine intégrée a commencé pendant 2025.
- Ganfeng Lithium → Tesla
- Hydroxyde de lithium de grade batterie.
- Période du contrat : 2022–2024.
- Volume non divulgué publiquement.
- SQM → LG Energy Solution
- Carbonate de lithium et hydroxyde de lithium de qualité batterie.
- Accord original : environ 55 000 tonnes LCE (2021–2029).
- Accord révisé : 100 000 tonnes LCE (2023–2029).
- Pilbara Minerals → Ganfeng Lithium
- Jusqu'à 310 ktpa de concentré de spodumène.
- Années calendaires 2024–2026.
- Les prix sont déterminés à l'aide des taux du marché en vigueur.
Accords clés de vente en amont dans la chaîne de valeur du lithium
| Fournisseur | Acheteur | Produit | Volume | Période |
|---|---|---|---|---|
| Ganfeng Lithium | Tesla | Hydroxyde de lithium de qualité batterie | Non divulgué | 2022–2024 |
| SQM | LG Energy Solution | Carbonate de lithium / Hydroxyde de lithium | Environ 55 000 t LCE (2021–2029) ; remplacé par 100 000 t (2023–2029) | Original : 2021–2029 ; Révisé : 2023–2029 |
| Pilbara Minerals | Ganfeng Lithium | Concentré de spodumène | Jusqu'à 310 ktpa | 2024–2026 |
Projets émergents et changements technologiques : extraction directe du lithium et diversification nord-américaine
Nouvelles technologies d'extraction et projets de développement en Amérique du Nord visent à réduire la dépendance à la brine chilienne et à l'approvisionnement en roche dure australienne, bien que la plupart restent à l'étape de développement.EnergySource Minerals – Projet d'extraction directe du lithium de Salton Sea
EnergySource Minerals développe un projet d'extraction directe du lithium (DLE) au champ géothermique de Salton Sea dans le comté d'Imperial, en Californie. Le Département de l'Énergie des États-Unis a émis un engagement conditionnel pour un prêt direct jusqu'à 1,36 milliard de dollars US (comprenant 1,22 milliard de dollars US de principal et 141 millions de dollars US d'intérêts capitalisés) afin de financer le projet. Le projet devrait :- Produire 20 000 tonnes métriques d'hydroxyde de lithium par an.
- Fournir un lithium équivalent à environ 52 GWh de capacité de batterie chaque année.
Autres projets de lithium en Amérique du Nord
Plusieurs autres projets visent à diversifier la production de lithium en Amérique du Nord.- Lithium Americas – Thacker Pass (Nevada, États-Unis)
- Dépôt de lithium hébergé dans des argiles.
- Usine intégrée de traitement du lithium prévue.
- Standard Lithium – Southwest Arkansas Project (États-Unis)
- Extraction directe du lithium à partir du bromure de la formation Smackover.
- Couvre environ 22 000 acres bruts.
- Cible la production de carbonate de lithium de grade batterie.
- Bacanora Lithium – Sonora Project (Mexique)
- Usine intégrée de traitement du lithium incluse dans le développement du projet.
- A commencé la production pendant 2025.
- A suivi environ 790 millions de dollars US d'investissement.
- Cible la production annuelle de 20 000 tonnes métriques de chlorure de lithium.
Implications stratégiques
Ces projets montrent une augmentation des efforts visant à diversifier l'approvisionnement mondial en lithium, en s'éloignant de sa dépendance traditionnelle à :- Les opérations de bromures au Chili.
- Extraction minière de roche dure en Australie.
- Réduction de la consommation d'eau.
- Exigences d'utilisation du sol plus faibles.
- Meilleures performances environnementales par rapport aux bassins d'évaporation conventionnels.
- Les coûts d'exploitation commerciale.
- L'échelle à long terme.
- La compétitivité par rapport aux technologies conventionnelles d'extraction du lithium.
Hypothèses et Limitations
- Ce chapitre se base principalement sur les divulgations publiques des entreprises, les publications gouvernementales et les rapports de presse.
- Une vérification indépendante des données de production et d'exploitation par des associations industrielles ou des sources tierces n'est pas incluse.
- Les chiffres de capacité de production des projets émergents sont basés sur les annonces des entreprises et les spécifications des projets prévus et peuvent différer des performances opérationnelles finales.
- Beaucoup de projets d'extraction directe du lithium restent en cours de développement ou en phase initiale de commercialisation ; par conséquent, les calendriers de production futurs, les taux de récupération et les performances commerciales restent sujets à changement.
Activité d'investissement
Activité d'investissement minière mondiale au lithium
En 2026, les investissements dans l'exploitation du lithium ont été marqués par des financements à grande échelle de projets, menés par des entreprises diversifiées du secteur minier et de l'énergie, ainsi que par des accords stratégiques en actions qui signalent une diversification technologique et géographique. Des engagements de capitaux importants ont été dévoilés pour cinq projets situés en Nevada, en Argentine, en Allemagne, au Chili et au Ghana. Tous les grands engagements visent la production après 2027, ce qui soulève des questions sur le rythme de croissance de l'offre provenant d'actifs en phase plus précoce non couverts par ce rapport.Points clés
- Trois projets en phase avancée — Thacker Pass, Rincon et Lionheart — ont attiré des financements de projets et des orientations des dépenses de capital soutenus par des prêteurs multilatéraux, des agences de crédit d'exportation des États souverains et des prêts de l'Office fédéral de l'énergie des États-Unis.
- Le géant pétrolier Eni a pénétré dans l'exploitation du lithium via un 225 millions de dollars américains investissement en actions dans le projet Black Giant DLE au Chili, reflétant une stratégie de diversification motivée par la technologie et la décarbonisation.
- La société chinoise spécialisée dans les matériaux de batteries Zhejiang Huayou Cobalt a convenu d'acquérir le projet Ewoyaa d'Atlantic Lithium au Ghana pour environ 210 millions de dollars américains, élargissant ainsi sa présence en amont en Afrique.
- Tous les principaux objectifs de production sont prévus pour 2027 ou plus tard, ce qui implique que la croissance de l'offre à court terme dépendra d'actifs hors de portée de cette analyse.
- Les Amériques et l'Europe ont attiré les plus grands investissements déclarés, tandis que les actifs africains ont connu une activité accrue d'acquisition par des investisseurs chinois, avec des valeurs de transaction relativement plus faibles.
Financement principal et orientation des dépenses de capital
Trois grands développements au lithium —Thacker Pass (Nevada), Rincon (Argentine) et Lionheart (Allemagne)— représentent la majorité des engagements de capital dévoilés publiquement en 2026, chacun soutenu par des prêteurs institutionnels ou des financements souverains.Thacker Pass (Lithium Americas)
En février 2026, Lithium Americas a annoncé une orientation des dépenses de capital de 1,3 à 1,6 milliard de dollars américains pour le projet Thacker Pass dans le comté de Humboldt, Nevada.- 1,2 à 1,5 milliard de dollars américains de coûts de construction.
- 30 à 40 millions de dollars américains d'autres coûts de développement capitalisés.
- 45 à 55 millions de dollars américains d'intérêts capitalisés liés à un prêt de l'Office fédéral de l'énergie des États-Unis.
Rincon (Rio Tinto)
En mars 2026, Rio Tinto a sécurisé un package de financement de projet de 1,175 milliard de dollars américains pour le projet de lithium Rincon à Salta, en Argentine. Le projet a un coût de développement estimé de 2,5 milliards de dollars américains et vise une production annuelle d'environ 60 000 tonnes de carbonate de lithium de grade batterie équivalent (LCE). Les sources de financement incluent :- International Finance Corporation (IFC): 400 millions de dollars US
- IDB Invest : 100 millions de dollars US
- Export Finance Australia : 275 millions de dollars US
- Japan Bank for International Cooperation (JBIC) : 240 millions de dollars US, plus 160 millions de dollars US en prêts commerciaux soutenus par JBIC.
Lionheart (Vulcan Energy Resources)
En mai 2026, Vulcan Energy Resources a atteint le stade de fermeture financière d'un 2,2 milliard d'euros (environ 3,9 milliards de dollars US) package de financement pour son projet intégré de lithium hydroxyde monohydraté (LHM) et d'énergie renouvelable Lionheart dans la vallée du Haut-Rhin en Allemagne. Le projet vise à produire :- 24 000 tonnes par an de lithium hydroxyde monohydraté.
- Une production suffisante pour environ 500 000 batteries pour véhicules électriques par an.
- 275 GWh de production d'électricité renouvelable annuelle.
Comparaison des financements majeurs et des engagements de dépenses (2026)
| Projet / Entreprise | Investisseur ou Opérateur | Géographie | Montant / Financement | Capacité cible (t/an LCE ou LHM) | Timing | Statut |
|---|---|---|---|---|---|---|
| Thacker Pass Phase 1 | Lithium Americas (prêt soutenu par le DOE) | Nevada, États-Unis | Guidance de dépenses de 1,3 à 1,6 milliard de dollars US (inclut 45 à 55 millions de dollars US d'intérêts du DOE) | Non divulgué (Phase 1) | Objectif fin 2027 | En cours de construction ; guidance de dépenses annoncée |
| Projet Rincon Lithium | Rio Tinto (IFC, IDB Invest, Export Finance Australia, JBIC) | Salta, Argentine | Package de financement de 1,175 milliard de dollars US ; coût total du projet de 2,5 milliard de dollars US | 60,000 | Avancement des travaux | Financement sécurisé ; en cours de développement |
| Usine de Lithium Hydroxyde Lionheart | Vulcan Energy Resources | Vallée supérieure du Rhin, Allemagne | Paket de financement de 2,2 milliards d'euros (3,9 milliards de dollars américains) | 24 000 LHM | Non divulgué | Clôture financière atteinte |
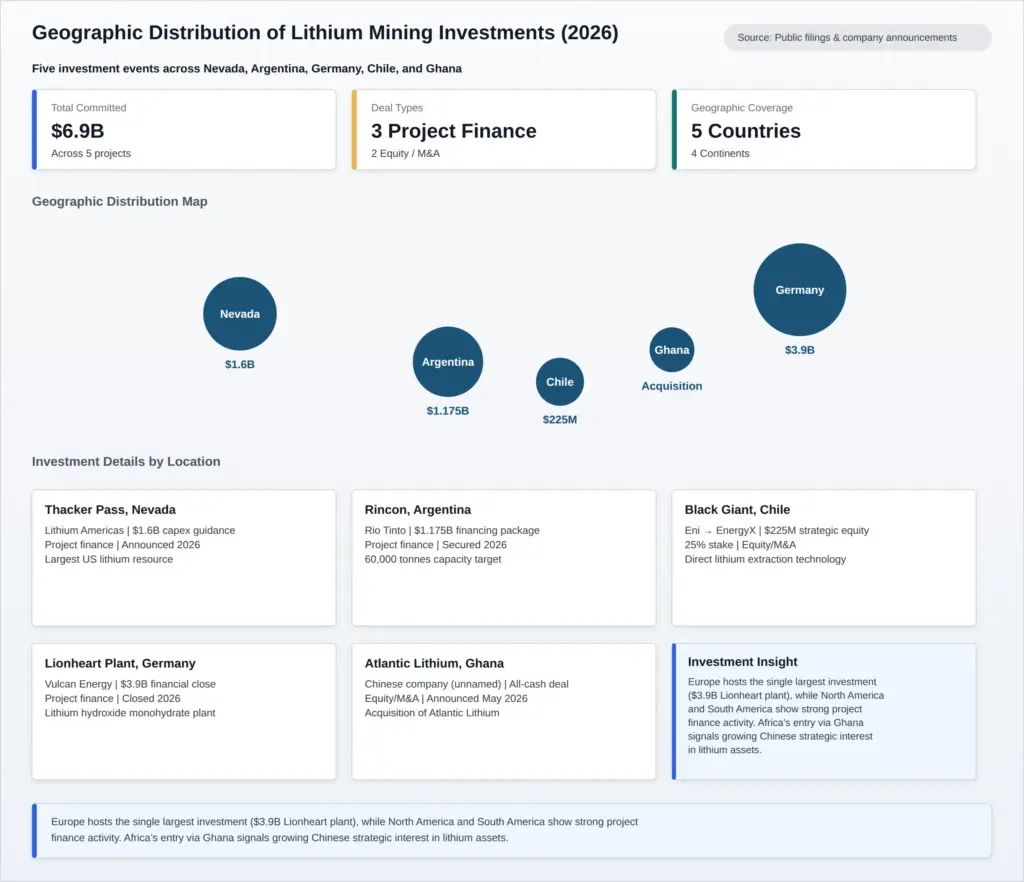
Investissements en capital stratégique et fusions-acquisitions
Deux transactions achevées en 2026 illustrent des approches stratégiques divergentes en matière d'investissement en lithium : une entrée technologique d'un grand acteur pétrolier via l'extraction directe du lithium (DLE) et l'acquisition par un producteur chinois de matériaux de batterie d'un projet de lithium à roche dure en Afrique de l'Ouest.Eni / EnergyX (Projet Black Giant, Chili)
En juillet 2026, Eni a annoncé un 225 millions de dollars américains investissement en plusieurs étapes visant à acquérir un participation de 25 % dans Black Giant SpA, la filiale chilienne d'EnergyX basée aux États-Unis. Le projet Black Giant est un développement d'extraction directe du lithium (DLE) situé près de Salar de Punta Negra dans le nord du Chili et est conçu comme un système en boucle fermée utilisant la réinjection de brine. Le plan de développement du projet inclut :- Train 1 avec 7,5 kt/an production équivalente en carbonate de lithium (LCE) par 2028.
- Extension à 52,5 kt/an capacité totale de production par 2030.
- Un siège au conseil d'administration d'Eni.
Zhejiang Huayou Cobalt / Atlantic Lithium (Projet Ewoyaa, Ghana)
En mai 2026, Zhejiang Huayou Cobalt a signé un accord contraignant de mise en œuvre du plan d'implémentation pour acquérir Atlantic Lithium pour 0,25 $ US par action, évaluant ainsi l'entreprise à environ 210 millions de dollars américains. L'acquisition comprend :- le projet phare d'Atlantic Lithium Ewoyaa Lithium Project au Ghana.
- Des actifs d'exploration situés en Ghana et Côte d'Ivoire.
Comparaison des investissements stratégiques en actions et des transactions de fusions-acquisitions (2026)
| Transaction | Investisseur / Acquéreur | Cible / Actif | Géographie | Montant | Part / Contrôle | Technologie / Étape | Objectif stratégique |
|---|---|---|---|---|---|---|---|
| Investissement d'Eni dans Black Giant | Eni (via Eni Next) | Black Giant SpA (filiale d'EnergyX) | Chili (Salar de Punta Negra) | 225 millions de dollars US (étalé) | Part sociale de 25 % plus représentation au conseil d'administration | Extraction directe de lithium (DLE) ; 7,5 kt/an LCE d'ici 2028, 52,5 kt/an d'ici 2030 | Diversification technologique et stratégie de décarbonation |
| Acquisition de Huayou Cobalt d'Atlantic Lithium | Zhejiang Huayou Cobalt | Atlantic Lithium (Ewoyaa Project) | Ghana et Côte d'Ivoire | Environ 210 millions de dollars US (0,25 $ US par action) | Acquisition totale | Projet de spodumène à roche dure en cours de développement | Étendue du portefeuille d'origine africaine de lithium et intégration avec les opérations existantes en métaux pour batteries |
Prémisses et limites
- Les valeurs d'investissement sont basées sur les annonces des entreprises et les rapports tiers disponibles au public. Les montants déclarés restent soumis aux résultats des autorisations, aux conditions de financement et aux révisions potentielles pendant l'exécution du projet.
- Des informations détaillées concernant la composition de l'emprunt Lionheart en termes d'équity et de dette, ainsi que les hypothèses sur le prix du lithium au niveau du projet utilisées par les promoteurs, ne sont pas disponibles au public.
- Uniquement cinq grands événements d'investissement sont inclus dans cette évaluation. L'échantillon ne doit pas être interprété comme représentant l'ensemble des investissements en extraction de lithium achevés en 2026.
- Aucune donnée sur les coûts d'exploitation, l'économie de production ou les courbes de coûts de référence n'est disponible pour les projets examinés, limitant ainsi les comparaisons directes de compétitivité à long terme.
- Le moment de la production commerciale de Thacker Pass n'est indiqué que comme la fin de 2027, tandis que les dates précises de production commerciale pour les projets Rincon et Ewoyaa n'ont pas été publiquement divulguées.
Recommandation de visualisation
Créer un carte du monde ou graphique à bulles affichant les cinq grands événements d'investissement par emplacement :- Nevada, États-Unis – Thacker Pass
- Salta, Argentine – Rincon
- Vallée du Rhin supérieur, Allemagne – Lionheart
- Salar de Punta Negra, Chili – Black Giant
- Ghana – Ewoyaa
- Montant de l'investissement.
- Type de transaction (Financement de projet vs. Investissement en actions vs. Acquisition et fusion).
- Statut actuel du projet.
- Répartition géographique.
- Partenaires stratégiques et participants au financement.
- Capacité de production prévue ou implications de capacité où divulguées.
Technologie et innovation
Paysage technologique de l'extraction du lithium
Le chapitre sur la technologie examine la transition de l'extraction directe du lithium (DLE) des étapes pilote vers une échelle quasi commerciale à travers plusieurs projets, ainsi que des procédés émergents basés sur les roches dures et les solvants, qui redéfinissent collectivement la sécurité d'approvisionnement, les structures de coûts et les profils environnementaux de l'extraction du lithium.Points clés
- Au moins six projets DLE ont atteint l'étape pilote ou de démonstration durant 2025–2026, avec des capacités allant de 250 tpa (EnergyX) à 20 000 tpa (EnergySource), démontrant une maturation rapide de la technologie.
- Les engagements de financement des gouvernements et des entreprises dépassent 1,4 milliard de dollars américains (y compris le prêt du DOE à EnergySource), ainsi que des investissements stratégiques privés provenant de Rio Tinto, SLB et POSCO, validant l'importance stratégique de la technologie DLE.
- Des méthodes d'extraction innovantes pour les ressources de roches dures (traitement à basse température de MIT) et les ressources d'argiles (technologie de solvant eutectique superacide) promettent de réduire les coûts de production et les impacts environnementaux, mais restent à l'étape de laboratoire ou de pilote précoce.
- Comparé à l'évaporation des brines conventionnelle, les technologies DLE offrent des exigences d'eau et de terre significativement plus faibles, créant un avantage important pour l'approbation réglementaire et l'acceptation communautaire.
- Les partenariats entre les développeurs de technologies et les grandes entreprises minières — notamment Rio Tinto/ILiAD et POSCO/Anson— démontrent un changement de l'industrie vers une commercialisation collaborative plutôt qu'une développement technologique entièrement interne.
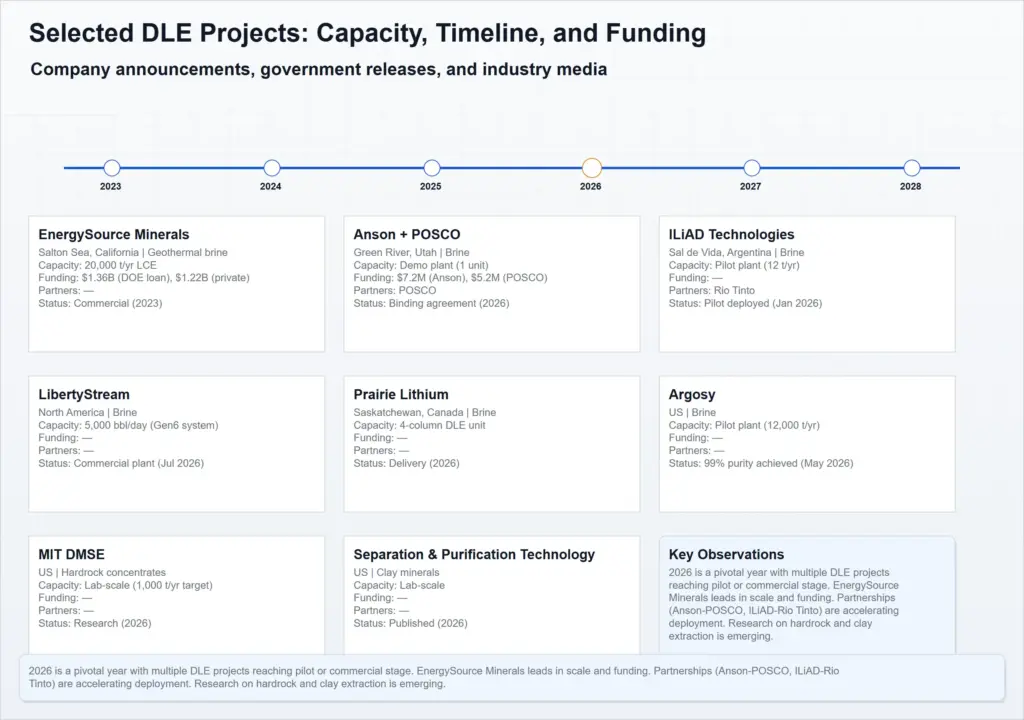
Extraction directe du lithium : la course accélérée à la mise en œuvre
Plusieurs projets d'extraction directe du lithium (DLE) ont atteint des jalons pilote ou de démonstration durant 2025–2026, soutenus par un investissement corporatif important et un financement gouvernemental. Ces projets couvrent :- Les brines géothermiques en Californie.
- Les brines des champs pétrolifères en Utah et au Texas.
- Les brines sédimentaires au Saskatchewan et en Argentine.
EnergySource Minerals – Projet ATLiS (Salton Sea, Californie)
Le Département de l'Énergie des États-Unis a émis un engagement conditionnel pour un prêt de 1,36 milliard de dollars américains soutenant la construction d'une usine capable de produire jusqu'à 20 000 tonnes métriques par an d'hydroxyde de lithium de qualité batterie à partir des brines géothermiques. Le calendrier du projet inclut :- Opérations pilote durant 2026.
- Production commerciale complète d'ici le fin 2027.
- Des investissements stratégiques provenant de SLB.
- Des investissements stratégiques provenant de Livent (maintenant partie de Rio Tinto).
- Un accord de revente de lithium avec Ford, signé en 2023.
Anson Resources / POSCO (Green River, Utah)
En Juin 2026, Anson Resources a signé un accord contraignant pour un pilote de démonstration avec POSCO Holdings. Selon l'accord :- POSCO concevra l'usine pilote.
- POSCO construira l'usine pilote.
- POSCO exploitera sa technologie DLE proprietaire au projet Green River d'Anson.
- Anson recevra environ 5,2 millions de dollars US en paiement de facilitation.
Aquatech / Prairie Lithium (Saskatchewan, Canada)
Aquatech fournira l'unité DLE la plus grande d'Amérique du Nord à Prairie Lithium. Le système modulaire Quadpod™ comprend :- Quatre colonnes d'extraction à échelle pleine Li-Pro™ .
- Plus de 15 000 cycles d'exploitation DLE.
- Traitement de plus de 1 million de barils de brine portant du lithium.
EnergyX – Projet Lonestar (États-Unis)
En Mars 2026, EnergyX a commandé Projet Lonestar, un usine de production d'extraction directe de lithium de 250 tonnes par an située aux États-Unis. Le projet :- Produit du lithium directement à partir des ressources de brine.
- Représente une étape importante à l'échelle commerciale pour la technologie propriétaire d'EnergyX.
ILiAD Technologies / Rio Tinto – Sal de Vida (Argentine)
En Janvier 2026, ILiAD Technologies a déployé une unité pilote avancée de DLE à Rio Tinto's Sal de Vida Project à Catamarca, en Argentine. L'unité pilote intègre :- des améliorations technologiques ILiAD+.
- des tests réels de mise à l'échelle.
- la validation de l'efficacité.
- des tests de sélectivité sous des conditions de fonctionnement.
LibertyStream (Freedom Launchpad, États-Unis)
En juillet 2026, LibertyStream a mis en service son système entièrement automatisé de Génération 6 (Gen 6) extraction du lithium. La plateforme Gen 6 :- Traite environ 5 000 barils de brine par jour.
- Produit du carbonate de lithium pour la qualification et la formation des clients via l'installation Freedom Launchpad .
Prairie Lithium (Commercial DLE Delivery)
Pendant juillet 2026, Prairie Lithium a reçu la livraison d'un unité de traitement DLE à quatre colonnes, actuellement le plus grand système commercial DLE déployé en Amérique du Nord. L'unité :- Est environ quatre fois plus grande que le système à une seule colonne en fonctionnement au projet Arkansas de Standard Lithium.
- Serait installée au projet de développement de Prairie Lithium en Saskatchewan.
- Utilisera les puits de production et l'infrastructure électrique existants déjà en place.
Argosy Minerals – Projet Rincon (Argentine)
En Mai 2026, Argosy Minerals a signalé des tests réussis en usine pilote pour son Projet Rincon de 12 000 tonnes par an. Les tests ont atteint :- 99 % de pureté du chlorure de lithium.
- Récupération maximale de lithium de 94.4%.
Comparaison des projets d'extraction directe du lithium avancée (2025–2026)
| Développeur | Emplacement | Type de ressource | Capacité (tpa LCE ou LiOH) | Échéance | Partenaires clés | Source de financement |
|---|---|---|---|---|---|---|
| EnergySource Minerals | Salton Sea, Californie, États-Unis | Brine géothermique | 20 000 tpa LiOH | Essais 2026 ; production commerciale 2027 | SLB, Livent (Rio Tinto), Ford (offtake) | Prêt conditionnel du DOE – 1,36 milliard de dollars US |
| Anson Resources / POSCO | Green River, Utah, États-Unis | Brine (bassin du Paradox) | Usine de démonstration (capacité non divulguée) | Accord juin 2026 ; construction de la démonstration en cours | POSCO Holdings | Financement par POSCO ; 5,2 millions de dollars US droit de facilitation |
| Aquatech / Prairie Lithium | Saskatchewan, Canada | Brine sédimentaire | Unité commerciale DLE à quatre colonnes (capacité non divulguée) | Livraison été 2026 ; mise en service trimestre 4 2026 | Prairie Lithium | Financement privé |
| EnergyX | États-Unis | Brine | 250 tpa | Mise en service mars 2026 | — | Financement privé |
| ILiAD Technologies | Sal de Vida, Catamarca, Argentine | Brine | Unité pilote (capacité non divulguée) | Déployée janvier 2026 | Rio Tinto | Investissement stratégique de Rio Tinto (2023) |
| LibertyStream | Freedom Launchpad, États-Unis | Brine d'exploitation pétrolière | Système Gen 6 (5 000 barils/jour) ; Freedom 1 (1 000 tpa prévus) | Gen 6 mis en service juillet 2026 ; Freedom 1 en développement | — | Financement privé |
| Prairie Lithium (Livraison commerciale) | Saskatchewan, Canada | Brine | Plus grande unité DLE à quatre colonnes en Amérique du Nord | Livraison juillet 2026 | Aquatech | Financement privé |
| Argosy Minerals | Rincon, Salta, Argentine | Brine concentrée | Unité pilote soutenant un projet de 12 000 tpa | Pureté de 99 % atteinte en mai 2026 | — | Financement privé |
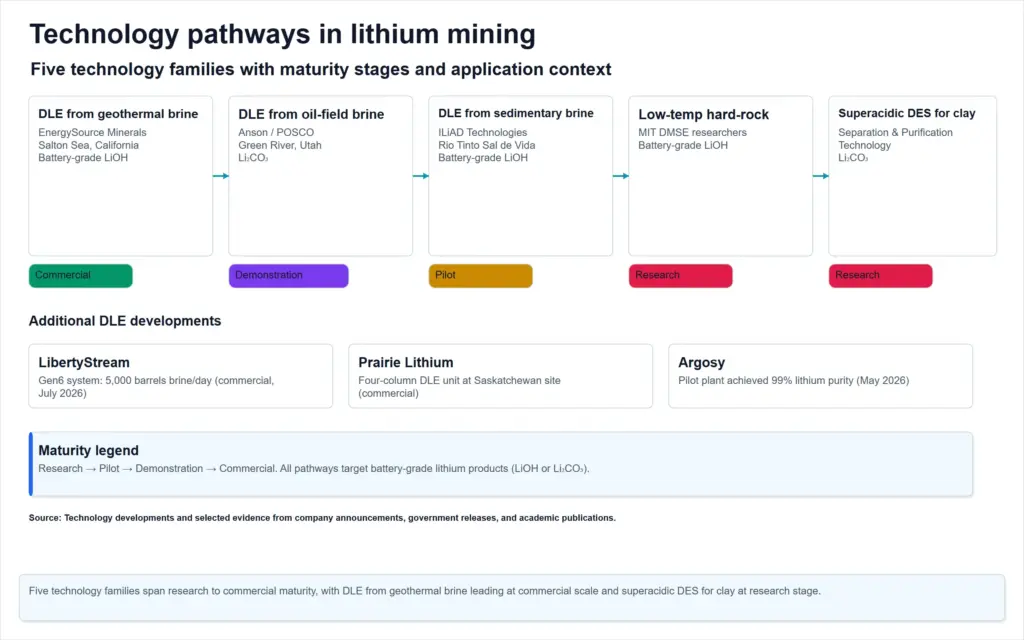
Technologies d'extraction émergentes : Élargissement de la base de ressources
Au-delà de l'extraction directe du lithium (DLE) axée sur le brine, de nouvelles technologies d'extraction sont en cours de développement pour récupérer le lithium à partir des ressources de roches dures et de grès. Ces approches ont le potentiel de réduire la dépendance à l'extraction conventionnelle de brine tout en réduisant les coûts de production et les impacts environnementaux.Traitement à basse température des roches dures (MIT)
En Mai 2026, les chercheurs du Massachusetts Institute of Technology (MIT) ont rapporté un procédé à basse température capable de produire du lithium de qualité de batterie à partir de la roche dure commune spodumène. Le processus :- Utilise un réactif liquide pour dissoudre le spodumène à des températures bien inférieures à celles conventionnelles 1 000°C de calcination du processus.
- Réduit considérablement la consommation d'énergie par rapport au traitement traditionnel des roches dures.
- Minimise la production de déchets pendant l'extraction.
- Permet la récupération de constituants minéraux supplémentaires contenus dans l'ore.
Superacide Deep Eutectic Solvent pour les minéraux argileux
Un 2026 étude publiée dans Separation and Purification Technology a démontré un superacide urée–acide méthanesulfonique (MSA) deep eutectic solvent (DES) pour l'extraction sélective du lithium à partir des minerais contenant de l'argile. Le système optimisé 1:2 urée–MSA contenant 20% d'eau a démontré :- Superacidité de H₀ = –3,102.
- 100% d'extraction du lithium, du sodium et du strontium.
- Seulement 23% d'aluminium dissolution.
- Seulement 6% de potassium dissolution.
- L'extraction conventionnelle à l'acide sulfurique a atteint environ 4% de récupération du lithium.
- L'extraction à l'acide citrique a atteint environ 92% de récupération du lithium.
- Le processus DES a atteint 100% d'extraction du lithium tout en réduisant considérablement la dissolution des éléments indésirables.
Implications stratégiques : Sécurité de l'approvisionnement, Coût et Impact environnemental
L'accélération du déploiement des technologies DLE, associée aux méthodes d'extraction émergentes, a des implications significatives pour la sécurité de l'approvisionnement en lithium, les coûts de production et les performances environnementales.Sécurité de l'approvisionnement
Le Prêt conditionnel de 1,36 milliard de dollars du Département de l'Énergie des États-Unis à EnergySource Minerals démontre un fort soutien fédéral aux chaînes d'approvisionnement domestiques en lithium basées sur l'extraction directe du lithium. Avec des projets dans :- Canada (Prairie Lithium).
- Argentine (Rio Tinto/ILiAD).
- Argentine (Argosy Minerals).
- Les États-Unis.
- L'Australie.
- L'Europe.
Avantages en termes de coût et environnementaux
Selon le Département de l'Énergie des États-Unis, l'extraction directe du lithium :- Nécessite moins d'eau que les bassins d'évaporation conventionnels.
- Nécessite moins de terrain que les méthodes conventionnelles d'évaporation de brine.
- Environ 60 minutes en utilisant la technologie Génération 5.
- Environ 20 minutes en utilisant la technologie Génération 6.
- Réduire la consommation d'énergie globale.
- Réduire les coûts d'exploitation.
- Minimiser les déchets du processus par rapport aux méthodes conventionnelles 1 000°C de calcination.
Dynamiques des participants
Les développeurs de technologies sont de plus en plus commercialiser leurs innovations via des partenariats stratégiques plutôt que par le développement indépendant de mines. Des exemples incluent :- Aquatech en partenariat avec Prairie Lithium.
- ILiAD Technologies en partenariat avec Rio Tinto.
- EnergyX collaborant avec des participants majeurs de l'industrie.
- Rio Tinto (par l'acquisition de Livent et l'investissement dans ILiAD).
- SLB.
- POSCO Holdings.
- Ford a signé un accord d'acheminement avec EnergySource Minerals.
Limites des preuves actuelles
- Les comparaisons à long terme des coûts entre l'extraction directe du lithium et les technologies d'extraction conventionnelles ne sont pas soutenues par des preuves disponibles publiquement.
- Les indicateurs de performance comparatifs – notamment les taux de récupération du lithium, la consommation d'énergie par tonne et les coûts d'exploitation sur les différentes technologies DLE concurrentes – restent largement inaccessibles.
-
Des technologies émergentes telles que le procédé à basse température de roche dure de MIT et l'extraction par solvant eutectique profond restent à l'étape de laboratoire ou de pilote précoce, sans calendrier confirmé de commercialisation.
- La couverture géographique des preuves disponibles est principalement concentrée aux États-Unis, au Canada et en Argentine. Des informations limitées sont disponibles sur les développements au Chili et en Chine.
Recommandation de visualisation
Illustrer les principales familles de technologies d'extraction de lithium, leur niveau actuel de maturité et leurs applications prévues. La visualisation devrait comparer :- Extraction directe du lithium à partir des eaux salines géothermiques.
- Extraction directe du lithium à partir des eaux salines des champs pétrolifères.
- Extraction directe du lithium à partir des eaux salines sédimentaires.
- Extraction à basse température de roche dure.
- Extraction par solvant eutectique superacide pour les ressources argileuses.
- Niveau de maturité de la technologie (recherche, pilote, démonstration ou commercialisation).
- Type de ressource.
- Application principale (hydroxyde de lithium de grade batterie ou carbonate de lithium).
- Projets ou développeurs représentatifs.
Risque de marché
Points clés
- La pénurie d'eau sous les scénarios climatiques projetés pourrait rendre 22 projets miniers de lithium aux États-Unis non viables dans la plupart des sous-bassins d'ici 2040–2060, forçant ainsi une dépendance continue aux importations même si toutes les mines entrent en production.
- Les blocs commerciaux de minerais critiques proposés aux États-Unis et l'interdiction par le Zimbabwe de l'exportation de concentrés sont mal alignés dans le timing. La capacité de traitement nationale au Zimbabwe prendra des années à être mise en place, créant un goulet d'étranglement important en matière d'approvisionnement.
- Les grands projets de lithium au Chili et en Californie se décalent de 4 à 8 ans par rapport à leurs objectifs de production initiaux en raison des retards d'autorisation, des obstacles technologiques et des défis juridiques, élargissant ainsi le déficit d'approvisionnement pour les utilisateurs en aval.
- Les incidents liés à la conformité environnementale, notamment l'amende infligée à Sigma Lithium pour ses tas de déchets, introduisent des risques de perturbations opérationnelles dans les mines en production, séparés des incertitudes affectant les projets de développement de nouvelles mines.
Pénurie d'eau et conformité environnementale
Contraintes liées à l'eau, imposées par le climat, sur la production de lithium aux États-Unis
Pour les projets miniers de lithium aux États-Unis, la disponibilité de l'eau représente le risque physique le plus clairement quantifiable. L'extraction de lithium est très consommatrice d'eau, tandis que le changement climatique réduit la disponibilité de l'eau dans les régions arides où se trouvent la plupart des gisements de lithium des États-Unis. Une étude approfondie menée par la U.S. Geological Survey (USGS) et l'Université Northwestern a analysé la seule mine de lithium en fonctionnement et 22 projets de lithium aux États-Unis proposés dans quatre scénarios socio-économiques-climatiques et cinq modèles climatiques. Publiée dans 2026, la recherche a conclu que les approvisionnements en eau disponibles dans la plupart des sous-bassins ne pourraient pas soutenir les besoins en eau des nouvelles mines de lithium, ni même satisfaire les demandes concurrentes de l'agriculture, des ménages et de l'industrie. L'auteur principal a conclu que même si chaque projet de lithium proposé atteint la production, les ressources nationales resteront insuffisantes pour satisfaire la demande américaine, nécessitant ainsi une dépendance continue au lithium importé. Les risques liés à l'utilisation de l'eau varient considérablement selon les technologies d'extraction.- Étangs d'évaporation consomment des quantités importantes d'eau par l'évaporation atmosphérique.
- Extraction de roches dures nécessite de l'eau pour le traitement des minerais et le refroidissement, tout en créant des risques de contamination provenant de substances comme l'arsenic, rendant le recyclage de l'eau coûteux.
- Extraction directe du lithium (DLE) consomme généralement moins d'eau car une grande partie du bromure est renvoyée sous terre, bien qu'elle nécessite toujours une quantité importante d'énergie et de gestion du bromure.
Risques liés à l'utilisation de l'eau selon la méthode d'extraction (basé sur l'étude de l'USGS/Northwestern)
| Méthode d'extraction | Consommation d'eau par unité | Risque de contamination | Vulnérabilité à la pénurie d'eau |
|---|---|---|---|
| Évaporation (bromure) | Élevée (eau perdue par évaporation) | Faible (bromure contenu) | Élevée – nécessite de grandes quantités de bromure avec une perte permanente d'eau |
| Extraction de roches dures | Modéré à élevé (traitement, lavage, refroidissement) | Élevé (arsenic et autres contaminants) | Élevé – les limites de contamination limitent la réutilisation de l'eau et concurrencent les utilisateurs locaux |
| Extraction de Lithium Directe (DLE) | Faible (la plupart de l'eau est renvoyée sous terre) | Faible à modéré | Modéré – consommation réduite mais dépendante de la disponibilité du sel et de l'énergie |
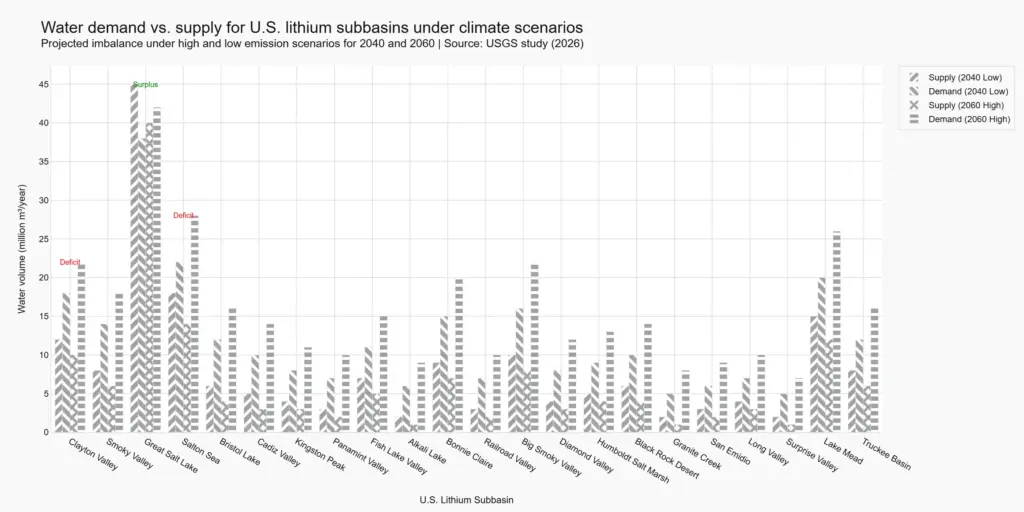
- L'incident n'a eu aucun impact matériel sur les opérations minières.
- Les rapports médiatiques entourant cet événement étaient des "fausses nouvelles."
Risques géopolitiques des chaînes d'approvisionnement et changements de politique
Proposition de bloc commercial des minéraux critiques des États-Unis
La proposition de bloc commercial des minéraux critiques des États-Unis, annoncée en février 2026 par le vice-président Vance, vise à créer une alliance préférentielle entre les pays producteurs de minéraux critiques. Environ 55 pays ont participé à la réunion de Washington. La proposition inclut :- Des plafonds coordonnés des prix des minéraux critiques.
- Des mécanismes de tarification de référence à travers les étapes de production.
- Une coordination des tarifs entre les pays participants.
Interdiction d'exportation du Zimbabwe et lacune de capacité de traitement
Le Zimbabwe, plus grand producteur de lithium d'Afrique, a annoncé une interdiction d'exportation de concentrés de lithium, accompagnée de : janvier 2027 une interdiction d'exportation de concentrés de lithium, accompagnée de :- Une taxe d'exportation de 16 % sur les concentrés.
- Quotas d'exportation de concentrés de lithium.
- Sinomine's Bikita Minerals
- Kamativi Mining
Comparaison de l'historique des politiques
| Politique | Date d'annonce / date d'effet | Détails clés | Préparation de la capacité de traitement |
|---|---|---|---|
|
.S. Bloc commercial des minéraux critiques |
février 2026 (proposé) | 55 pays participants ; prix plafonds coordonnés ; tarification de référence ; coordination des droits de douane | Aucune exigence de traitement national ; se concentre sur le commerce et l'investissement |
| Interdiction de l'exportation du concentré du Zimbabwe | En vigueur en janvier 2027 | Interdiction de l'exportation ; taxe d'exportation de 16 % ; système de quotas | Un seul usine de traitement de sulfate existe et ne peut pas traiter de matériaux tiers ; d'autres installations restent en cours de construction |
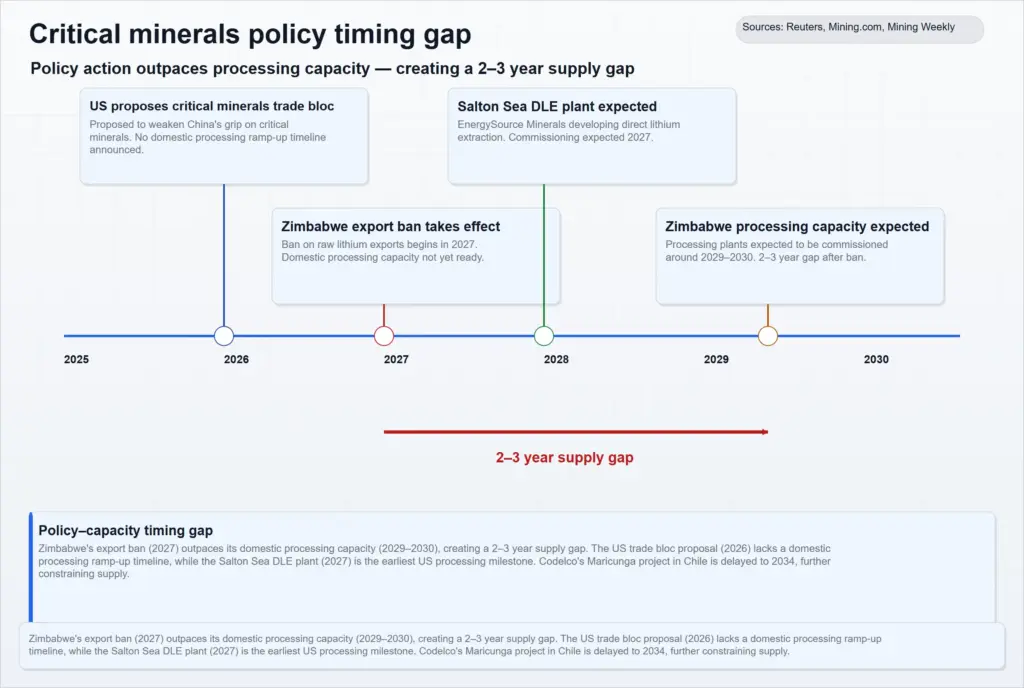
Retards dans le développement des projets et incertitude sur les permis
Chili : Projet Maricunga de Codelco–Rio Tinto reporté à 2034
Le projet lithium Maricunga au Chili, une coentreprise entre Codelco et Rio Tinto, devait initialement commencer la production en 2030. En juillet 2026, le président de Codelco a informé le comité des mines du Sénat que la première production est désormais prévue pas avant 2034, représentant un délai de quatre ans. Le retard est principalement imputable à :- Des processus longs d'autorisation.
- Des exigences de consultation des parties prenantes.
- Des procédures d'approbation environnementale.
- Phase 1 : Production de 15 000 à 20 000 tonnes par an de carbonate de lithium équivalent (LCE) en utilisant la technologie d'évaporation conventionnelle.
- Phase 2 : Extension à environ 55 000 tonnes par an en utilisant l'extraction directe de lithium (DLE).
Californie : Projet DLE de Salton Sea et défi juridique de la vallée d'Imperial
EnergySource Minerals développe un projet d'extraction directe de lithium (DLE) dans le champ géothermique de Salton Sea, soutenu par un prêt de 1,4 milliard de dollars américains du Département de l'énergie des États-Unis. Le calendrier révisé de développement inclut maintenant :- Opérations pilotes pendant 2026.
- Production commerciale de 20 000 tonnes métriques par an d'hydroxyde de lithium d'ici la fin de 2027 Cela représente approximativement un.
- Ford Partenariats technologiques avec.
- SLB Livent.
- SLB Cependant, la chimie complexe des eaux salines au sein du système géothermique du Salton Sea a répétitivement retardé la commercialisation..
Séparément, le
Hell's Kitchen le projet géothermique de lithium en vallée d'Imperial en Californie continue de faire face à une incertitude juridique. L'organisation à but non lucratif Comite Civico del Valle affirme que le rapport d'impact environnemental du projet, préparé en vertu du California Environmental Quality Act (CEQA) n'a pas évalué de manière adéquate :- Les impacts sur l'approvisionnement en eau régionale.
- Les ressources culturelles des tribus.
- Les impacts sur la qualité de l'air.
- Des retards supplémentaires dans l'obtention des autorisations.
- Une révision de la documentation environnementale.
- Un report supplémentaire de la production commerciale.
Comparaison des calendriers des projets : retards dans le développement du lithium
| Projet | Objectif initial de production | Estimation actuelle | Cause principale du retard |
|---|---|---|---|
| Maricunga (Chili) | 2030 | 2034 | Demandes de permis, consultations avec les parties prenantes et approbations environnementales |
| Salton Sea DLE (Californie) | 2025 | Fin 2027 | Échelle technologique et chimie complexe des saumures |
| Hell's Kitchen (Californie) | 2024 (après l'approbation du projet) | Indéterminé (sous appel) | Défi juridique sous le CEQA ; un examen environnemental supplémentaire pourrait être nécessaire |
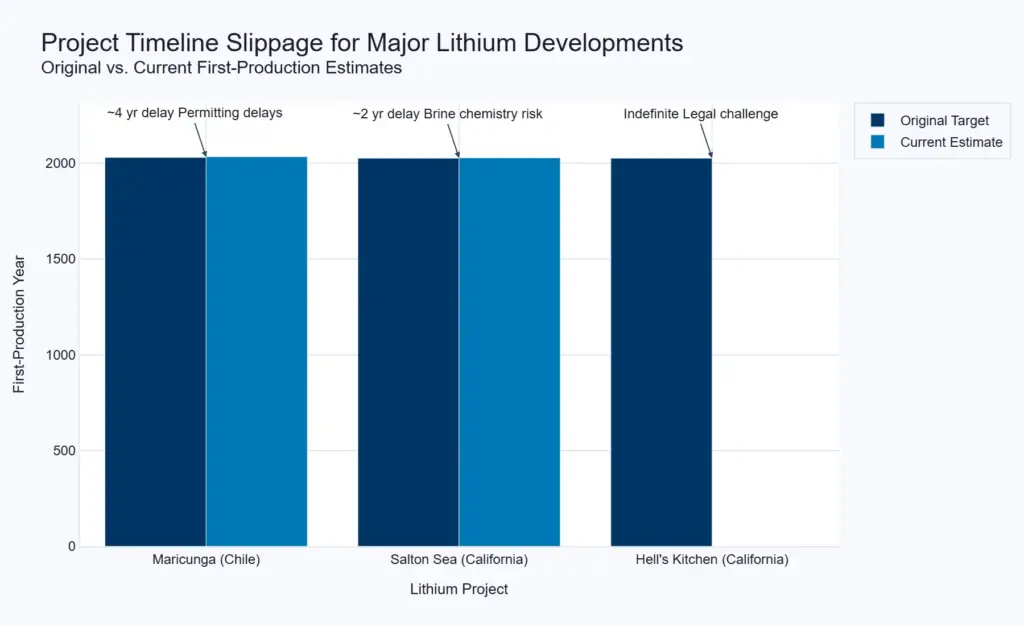
Remarque sur la couverture
Cette évaluation est limitée aux preuves fournies et doit être interprétée dans ces limites.- L'analyse ne quantifie pas l'impact de la volatilité des prix de l'énergie sur les marges minières de lithium, car seules des preuves limitées étaient disponibles.
- Aucun modèle complet d'équilibre offre-demande n'a été développé ; par conséquent, les conclusions présentées sont indicatives plutôt que prédictives.
- Les projections de disponibilité de l'eau reposent sur quatre scénarios socio-économiques-climatiques et cinq modèles climatiques. Des trajectoires climatiques alternatives pourraient considérablement modifier les résultats projetés.
- L'interdiction d'exportation du Zimbabwe est supposée devenir effective en janvier 2027. Toutefois, une campagne continue de lobbying de l'industrie pourrait entraîner des retards dans la mise en œuvre.
- Des retards supplémentaires liés à l'autorisation, au droit ou à la technique affectant le Maricunga ou le Salton Sea pourraient rester possibles et pourraient retarder davantage la croissance future de l'approvisionnement en lithium.
Paysage réglementaire
Macro Regulatory Trends in Lithium Mining
Les gouvernements du Zimbabwe, du Mexique, du Chili, du Pérou et des États-Unis renforcent leur contrôle sur l'extraction et le traitement du lithium via des restrictions aux exportations, des exigences de propriété étatique et des autorisations environnementales, réconfigurant la chaîne d'approvisionnement et obligeant les acteurs de l'industrie minière à adapter leurs stratégies d'investissement et opérationnelles. Ce chapitre couvre les lois contraignantes, les décrets, les autorisations et les désignations officielles émis par ces gouvernements pendant 2025–2026, en excluant les dynamiques non réglementaires du marché et les juridictions non prises en charge par des revendications.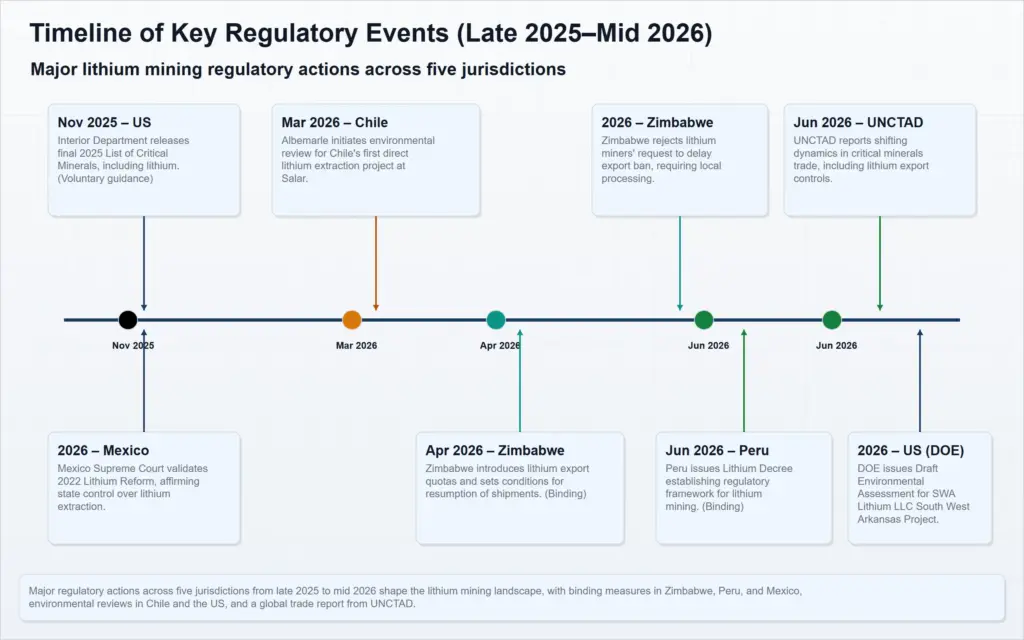
Points clés
- Le Zimbabwe applique un interdiction progressive aux exportations de concentrés de lithium avec un traitement obligatoire sur le territoire national par janvier 2027, refusant les demandes de l'industrie d'une prolongation et révélant un manque de capacité de traitement locale.
- La Cour suprême du Mexique a validé l'exclusivité étatique sur le lithium, tandis que le Pérou et le Chili renforcent le contrôle étatique via des désignations de minéraux stratégiques et des contrats public-privé, limitant l'accès au droit de propriété privée.
- L'obtention des autorisations environnementales pour les projets d'extraction directe de lithium (DLE) au Chili et aux États-Unis avance, créant des modèles réglementaires tout en introduisant une incertitude sur les délais pour les développeurs.
- L'inclusion du lithium dans la Liste des minéraux critiques de 2025 signale une priorité fédérale, mais n'octroie pas, par elle-même, des autorisations de permis ou des approbations de financement.
- À l'échelle mondiale, près de 100 mesures relatives aux exportations affectant les minéraux critiques ont été introduites depuis 2020, indiquant un changement structurel vers le nationalisme des ressources.
Contrôles aux exportations et exigences de traitement national
Le Zimbabwe, le plus grand producteur de lithium d'Afrique, a mis en œuvre une série de contrôles aux exportations de plus en plus stricts. Le 26 février 2026, le gouvernement a suspendu les exportations de concentrés de lithium et d'autres minéraux non transformés, invoquant des fuites de minéraux et un non-respect des réglementations. En avril 2026, le Zimbabwe a introduit des quotas d'exportation accompagnés de conditions régissant l'approbation des expéditions. Ces conditions obligent les entreprises minières à :- Publier des états financiers annuels.
- Démontrer le respect des réglementations relatives au travail, à la sécurité professionnelle et à l'environnement.
- Soumettre des engagements écrits et des calendriers d'implémentation pour la construction de usines de traitement du sulfate de lithium avant le 1er janvier 2027.
- A une capacité de traitement d'environ 400 000 tonnes par an.
- Ne peut traiter les concentrés tiers, selon le directeur de la mine.
- la usine de traitement de Bikita Minerals de Sinomine Resource Group. Kamativi Mining Company
- Cependant, aucune de ces installations ne devrait entrer en exploitation avant que l'interdiction d'exportation ne prenne effet. Ces mesures réglementaires obligent les producteurs de lithium à développer rapidement une capacité de traitement nationale ou à risquer de perdre l'accès aux marchés d'exportation. Jusqu'à ce que des installations supplémentaires de traitement soient en exploitation, l'absence de capacité de traitement tierce est susceptible de créer un goulot d'étranglement important, réduisant potentiellement les exportations de concentrés de lithium du Zimbabwe et perturbant les chaînes d'approvisionnement mondiales en aval. Kamativi Mining Company
Comparaison des instruments réglementaires selon les juridictions
| Juridiction | Règle / Norme | Exigence | Date d'application | Participant concerné |
|---|---|---|---|---|
| Zimbabwe | Suspension des exportations (février 2026) | Suspension de toutes les exportations de concentrés de lithium | 26 février 2026 | Tous les producteurs et exportateurs de lithium |
| Zimbabwe | Quotas d'exportation et conditions (avril 2026) | Quotas d'exportation, reporting financier obligatoire, conformité au travail, à la sécurité et à l'environnement, engagements écrits de construire des usines de sulfate de lithium avant janvier 2027 | 8 avril 2026 (en vigueur jusqu'à la prohibition de janvier 2027) | Mineurs de lithium nécessitant des autorisations d'exportation |
| Zimbabwe | Interdiction totale d'exportation des concentrés | Interdiction d'exportation des concentrés de lithium ; traitement intérieur obligatoire | le 1er janvier 2027 | Tous les producteurs de concentrés de lithium |
| Mexique | Réforme de la loi minière de 2022 (confirmée par la Cour suprême en 2026) | Exclusivité étatique sur le lithium, interdiction des concessions privées, création de LitioMx | Réforme adoptée en 2022 ; arrêt de la Cour suprême en 2026 | Entreprises minières privées et investisseurs |
| Pérou | Décree suprême sur les minéraux stratégiques | Déclare le lithium et l'uranium comme minéraux stratégiques critiques ; impose une coordination entre le ministère de l'Énergie et des Mines (MINEM) et le ministère de l'Habitat | Fin juin 2026 | Tous les opérateurs minières de lithium, en particulier American Lithium (projets Falchani et Macusani) |
| Chili | Modification de la CEOL dans le cadre de la Stratégie nationale sur le lithium | Étend l'aire contrôlée par l'État, révise les délais d'exploration et d'exploitation, permet un partenariat public-privé avec Rio Tinto (investissement jusqu'à 900 millions de dollars américains) | 12 février 2026 | Codelco, Rio Tinto et partenaires de projets |
| États-Unis | Liste des minéraux critiques de 2025 | Inclut le lithium parmi les 60 minéraux critiques désignés en utilisant une méthodologie d'évaluation mise à jour | 6 novembre 2025 | Entreprises minières, investisseurs et agences fédérales |
| Chili | Évaluation environnementale du projet TED d'Albemarle | Évaluation d'impact environnemental soumise pour le premier projet DLE au Salar de Atacama comprenant une récupération accrue, une réinjection de brine gravitaire et pas de nouveaux étangs d'évaporation supplémentaires | 25 mars 2026 | Albemarle et le service d'évaluation environnementale chilien |
| États-Unis | Évaluation environnementale préliminaire du projet Lithium Arkansas de SWA Lithium | Évaluation environnementale couvrant l'extraction de 200 000 barils/jour de brine, la production annuelle de 22 500 tonnes de carbonate de lithium et une durée de vie opérationnelle de 20 ans | Mars 2026 | SWA Lithium LLC, Département de l'Énergie des États-Unis et potentiels bénéficiaires de financement fédéral |
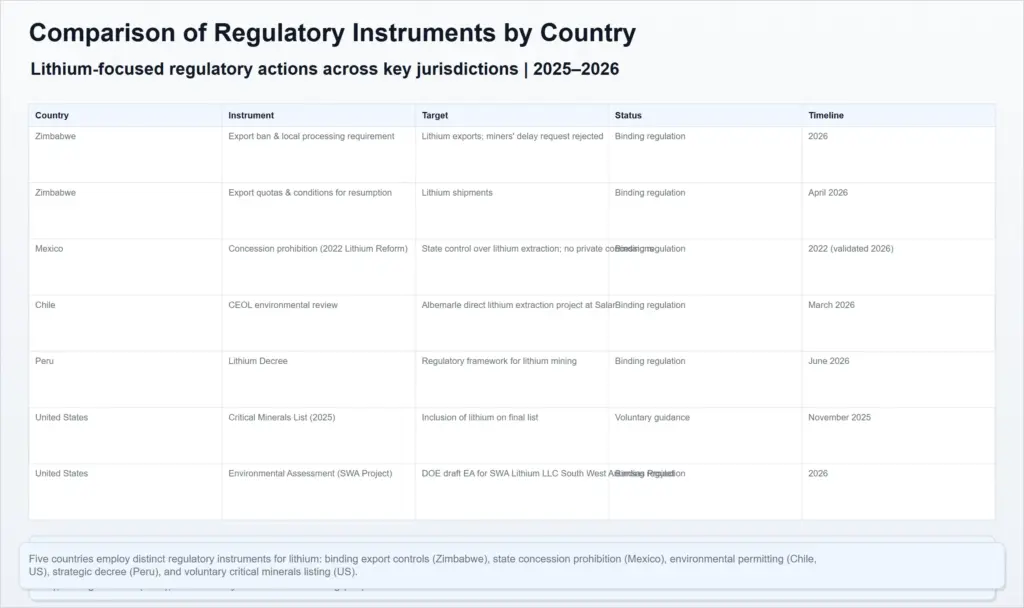
Propriété étatique et exclusivité stratégique
du Cour suprême de la République a confirmé la réforme de la loi minière de 2022, validant Articles 1, 5 Bis et 10, qui établissent l'exclusivité de l'État dans l'exploration, l'extraction, le traitement et l'utilisation du lithium. La décision interdit également l'attribution de nouvelles concessions privées de lithium et classe les gisements de lithium en zones de réserve minière. La décision, rendue en vertu de Action constitutionnelle 78/2022, confirme le cadre juridique régissant l'entreprise d'État LitioMx. Malgré ce renforcement du cadre juridique, le budget de LitioMx pour 2026 ne totalise que 13,9 millions de pesos mexicains (environ 805 000 dollars américains), couvrant uniquement les dépenses opérationnelles. Ce financement limité laisse le Mexique significativement en arrière des grands pays producteurs de lithium tels que le Chili, la Bolivie et l'Australie. La consommation mondiale de lithium est prévue pour augmenter 13.5% à 1,48 million de tonnes équivalent carbonate de lithium (LCE) pendant l'année 2026. Le Pérou a publié un Décès suprême en début juin 2026 déclarant le lithium et l'uranium être des minéraux critiques et stratégiques d'importance nationale. Le décret exige une coordination entre :- Le ministère de l'Énergie et des Mines (MINEM).
- Le ministère du Logement, de la Construction et de l'Hygiène.
- Étendent la zone du contrat en intégrant les titres miniers antérieurs à 1979 ainsi que les actifs acquis auprès de Lithium Power International.
- Révisent les délais d'exploration et d'exploitation.
- Établissent des exigences de contribution communautaire.
- Restreindre la propriété privée non encadrée des ressources de lithium.
- Élargir le rôle des entreprises d'État et des partenariats approuvés par l'État.
- Exiger des entreprises minières internationales d'adapter leurs opérations aux restrictions de concession et aux modèles de fonctionnement en partenariat.
Autorisation environnementale et transitions technologiques
Albemarle, le plus grand producteur de lithium au monde, a soumis un Étude d'impact environnemental (EIA) le 25 mars 2026, pour son Transition vers l'extraction directe de lithium (TED) projet au Salar d'Atacama, Chili. Le projet introduit la technologie d'extraction directe de lithium (DLE) conçue pour :- Récupérer presque deux fois plus de lithium que les opérations actuelles.
- Réduire les besoins globaux d'extraction de brine.
- Renvoyer le brine dépourvu de lithium vers le salar par écoulement gravitaire afin de préserver l'équilibre hydrologique et géochimique.
- Éliminer le besoin de nouveaux étangs de dessiccation solaire.
- Éviter l'expansion vers de nouvelles zones d'extraction.
- L'extraction de brine jusqu'à 200 000 barils par jour du Formation Smackover.
- Une production annuelle de 22 500 tonnes métriques de carbonate de lithium de grade batterie.
- Une durée de vie opérationnelle projetée de 20 ans.
- Un centre de traitement du lithium.
- Un champ de puits comprenant cinq zones de puits.
- Des puits de production et d'injection de brine.
- Des pipelines de collecte.
- Un pipeline de traitement des gaz sulfurés.
- L'infrastructure de transmission et de distribution électrique.
Recommandation de visualisation 1
Illustrer la séquence des principales actions réglementaires affectant l'exploitation du lithium dans le Zimbabwe, le Mexique, le Chili, le Pérou et les États-Unis.Sources de données suggérées :
- UNCTAD
- USGS
- Reuters
- Mining.com
- BNamericas
- Codelco
- U.S. Department of Energy (energy.gov)
- Instrument réglementaire.
- Juridiction.
- Date d'entrée en vigueur.
- Statut actuel (obligatoire, volontaire ou en examen).
Recommandation de visualisation 2
Comparer les principaux instruments réglementaires dans le Zimbabwe, le Mexique, le Chili, le Pérou et les États-Unis. La visualisation devrait résumer :- Type d'instrument.
- Cible réglementaire (exportations, concessions, autorisations, examen environnemental ou désignation stratégique).
- Statut contraignant.
- Calendrier d'implémentation.
- Zimbabwe : interdiction d'exportation et quotas d'exportation.
- Mexique : exclusivité de l'État et interdiction des concessions privées.
- Pérou : décret sur les minéraux stratégiques.
- Chili : modifications du CEOL et Stratégie nationale du lithium.
- États-Unis : Liste des minéraux critiques et évaluations environnementales.