
Rapport sur le marché des statines, taille et prévision 2026-2033
Le marché mondial des statines devrait connaître une croissance continue et soutenue pendant la période de prévision allant de 2026 à 2033. Évalué à environ 18,9 milliards de dollars en 2025, le marché devrait atteindre près de 27,8 milliards de dollars d'ici 2033, enregistrant un taux de croissance annuelle composé (CAGR) d'environ 4,9 %. La croissance du marché est entraînée par l'augmentation de la prévalence des maladies cardiovasculaires, l'incidence croissante de l'hypercholestérolémie, la population gériatrique croissante, ainsi qu'une sensibilisation croissante à la prise en charge préventive cardiovasculaire et à la gestion du cholestérol à l'échelle mondiale.
Taille du marché mondial des statines et prévisions
Le marché mondial des statines devrait connaître une croissance stable pendant la période de prévision, de 2026 à 2033. Le marché était estimé à environ 18,9 milliards de dollars en 2025 et devrait atteindre près de 27,8 milliards de dollars d'ici 2033, avec un taux de croissance annuelle composé (CAGR) d'environ 4,9 %. La croissance du marché est entraînée par l'augmentation de la prévalence des maladies cardiovasculaires, l'incidence croissante de l'hypercholestérolémie, la population vieillissante croissante et la sensibilisation croissante concernant la santé cardiovasculaire préventive. Les statines sont des médicaments hypolipémiants principalement utilisés pour réduire les niveaux de LDL (lipoprotéines de basse densité) et diminuer le risque d'infarctus du myocarde, d'AVC et d'autres complications cardiovasculaires. Ces médicaments agissent en inhibant l'enzyme HMG-CoA réductase impliquée dans la synthèse du cholestérol dans le foie. Le marché continue de bénéficier d'une augmentation des dépenses sanitaires mondiales, de l'adoption généralisée des directives de gestion du cholestérol par les médecins et d'une croissante attention portée à la médecine préventive et à la réduction du risque cardiovasculaire à long terme. En outre, la demande croissante pour des thérapies combinées, la disponibilité des statines génériques et les améliorations des programmes de conformité des patients contribuent davantage à l'expansion du marché à l'échelle mondiale.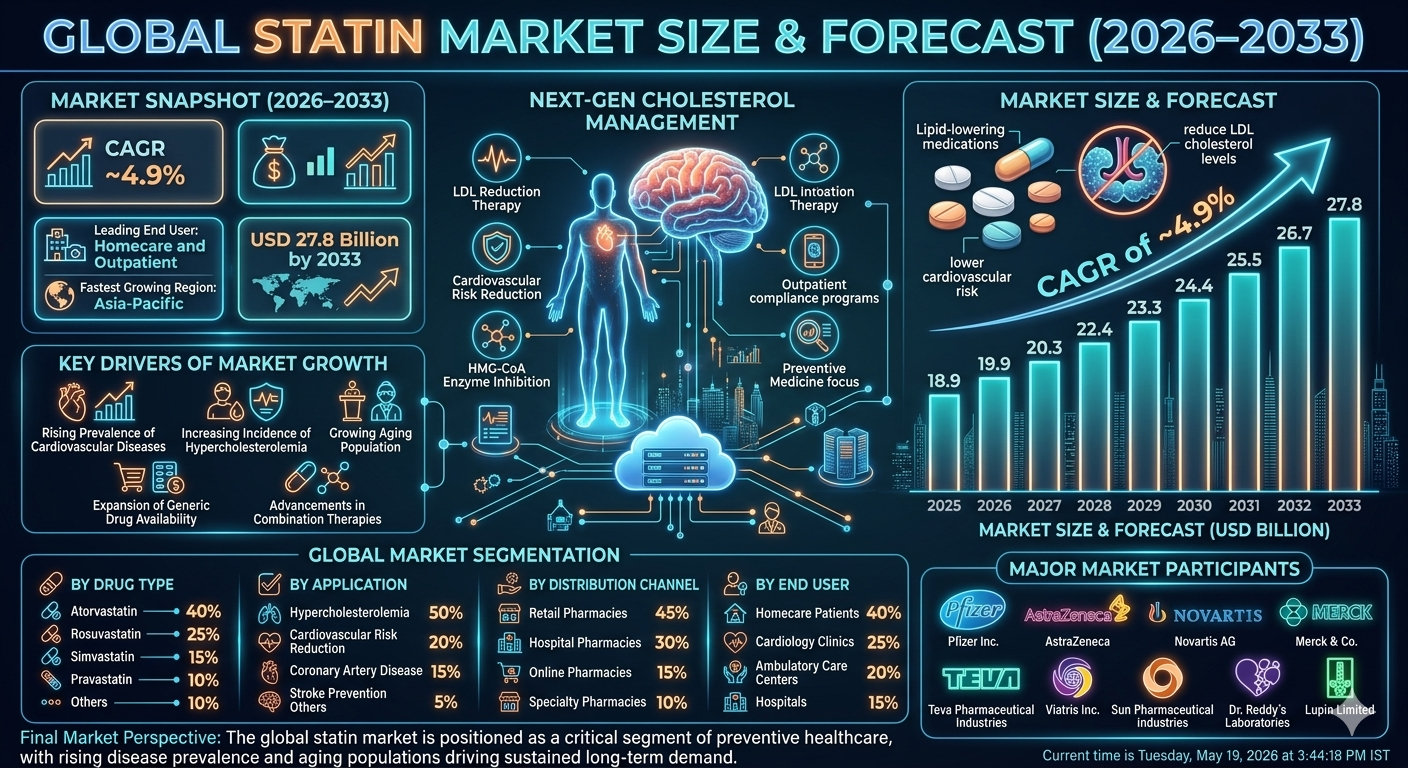
Aperçu du marché mondial des statines
Le marché des statines représente un segment majeur de l'industrie mondiale des thérapeutiques cardiovasculaires. Les statines figurent parmi les médicaments les plus prescrits à l'échelle mondiale en raison de leur efficacité prouvée pour réduire les niveaux de cholestérol et le risque cardiovasculaire. Le marché inclut des médicaments statines de marque et génériques tels qu'atorvastatine, rosuvastatine, simvastatine, pravastatine, fluvastatine, pitavastatine et lovastatine. Les statines sont couramment prescrites aux patients souffrant de maladie coronarienne, de diabète, d'obésité, d'hypertension et de niveaux élevés de cholestérol, en les rendant des composants essentiels de la prise en charge cardiovasculaire préventive. L'augmentation de la prévalence des modes de vie sédentaires, des habitudes alimentaires inadéquates, du tabagisme, de l'obésité et du diabète augmente significativement la charge mondiale des troubles cardiovasculaires et stimule la demande à long terme pour les thérapies hypolipémiantes. Les principaux acteurs du secteur incluent Pfizer Inc., AstraZeneca, Novartis AG, Merck & Co., Teva Pharmaceutical Industries, Viatris Inc., Sun Pharmaceutical Industries, Dr. Reddy???s Laboratories et Lupin Limited.Principaux moteurs de la croissance du marché mondial des statines
Croissance de la prévalence des maladies cardiovasculaires
Les maladies cardiovasculaires restent l'une des principales causes de mortalité à l'échelle mondiale, augmentant considérablement la demande pour les thérapies hypolipémiantes. Les statines sont largement prescrites à la fois pour la prévention primaire et secondaire des complications cardiovasculaires.Incidence croissante de l'hypercholestérolémie
Les taux croissants d'obésité, de diabète, d'habitudes alimentaires inadéquates et de modes de vie sédentaires contribuent à l'augmentation des affections liées au cholestérol. Cela élargit la population mondiale de patients nécessitant une thérapie de gestion lipidique à long terme.Population vieillissante croissante
La population mondiale vieillissante est plus exposée aux maladies cardiovasculaires et aux niveaux élevés de cholestérol. Les personnes âgées ont de plus en plus besoin d'une thérapie à long terme à base de statines pour la prise en charge cardiovasculaire préventive.Élargissement de la disponibilité des médicaments génériques
L'expiration des brevets de plusieurs statines majeures a augmenté la disponibilité d'alternatives génériques abordables. La concurrence générique améliore l'accessibilité des patients et la conformité au traitement à la fois dans les marchés émergents et développés.Avancées des thérapies combinées
Les thérapies combinées intégrant des statines avec des médicaments anti-hypertenseurs, des inhibiteurs de PCSK9 ou d'autres agents hypolipémiants améliorent les résultats du traitement. Ces avancées thérapeutiques renforcent l'adoption par les médecins et la conformité des patients.Segmentation du marché mondial des statines
Par type de médicament
Le marché est segmenté en atorvastatine, rosuvastatine, simvastatine, pravastatine, pitavastatine, fluvastatine et lovastatine. L'atorvastatine et la rosuvastatine représentent une part majeure du marché en raison de leur forte efficacité clinique et de la préférence généralisée des médecins.Par application
Les applications incluent l'hypercholestérolémie, la maladie coronarienne, la prévention des accidents vasculaires cérébraux, la réduction du risque cardiovasculaire et la dyslipidémie associée au diabète. Le traitement de l'hypercholestérolémie représente le segment d'application dominant à l'échelle mondiale.Par canal de distribution
Le marché comprend les pharmacies hospitalières, les pharmacies de détail, les pharmacies en ligne et les pharmacies spécialisées. Les pharmacies de détail représentent la plus grande part du marché en raison de l'utilisation à long terme des statines en ambulatoire.Par utilisateur final
Les utilisateurs finaux incluent les hôpitaux, les cliniques de cardiologie, les centres de soins ambulatoires et les patients en soins à domicile. Les soins à domicile et la gestion ambulatoire représentent des segments majeurs en raison des exigences de médicaments quotidiens chroniques.Dynamiques du marché régional
Amérique du Nord
L'Amérique du Nord domine le marché des statines en raison de la prévalence élevée des maladies cardiovasculaires, de l'infrastructure sanitaire forte et des programmes généralisés de dépistage du cholestérol. Les États-Unis restent le plus grand marché régional, soutenu par des systèmes de soins préventifs avancés et des taux élevés de prescriptions pour les thérapies hypolipémiantes.Europe
L'Europe détient une part de marché importante, entraînée par la population vieillissante croissante, les systèmes de santé publique solides et la sensibilisation croissante concernant la gestion du risque cardiovasculaire. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne sont les principaux contributeurs à la demande du marché régional.Asie-Pacifique
L'Asie-Pacifique est la région la plus rapide à croître en raison de l'urbanisation croissante, de la charge croissante des maladies cardiovasculaires et de l'accès croissant aux soins de santé. La Chine, l'Inde, le Japon et la Corée du Sud sont des marchés clés connaissant une adoption croissante des thérapies de gestion du cholestérol. La région bénéficie également d'une croissance de la production de médicaments génériques et des dépenses de santé croissantes.Amérique latine
L'Amérique latine connaît une croissance stable en raison de la sensibilisation croissante aux soins de santé et de la prévalence croissante de l'obésité et des maladies cardiovasculaires. Le Brésil et le Mexique figurent parmi les principaux contributeurs régionaux.Moyen-Orient et Afrique
La région du Moyen-Orient et de l'Afrique s'élargit progressivement en raison de l'incidence croissante des maladies liées au mode de vie et de l'amélioration de l'infrastructure sanitaire.Landscape concurrentiel
Le marché mondial des statines est très concurrentiel et est principalement entraîné par les fabricants de médicaments génériques suivant l'expiration des brevets des principales statines de marque. Les principaux acteurs incluent Pfizer Inc., AstraZeneca, Novartis AG, Merck & Co., Viatris Inc., Teva Pharmaceutical Industries, Sun Pharmaceutical Industries, Dr. Reddy???s Laboratories et Lupin Limited. Les entreprises se concentrent sur l'expansion de leurs portefeuilles de médicaments génériques, l'amélioration des formulations de médicaments et le développement de thérapies combinées en dose fixe pour renforcer leur position sur le marché. La concurrence est principalement entraînée par le prix, l'échelle de production, les capacités de distribution, les approbations réglementaires et la disponibilité des produits.Perspective stratégique
La perspective stratégique du marché mondial des statines reste positive en raison de la demande durable à long terme pour la gestion du cholestérol et la prévention des maladies cardiovasculaires. Les opportunités futures comprennent des thérapies de gestion personnalisée des lipides, le suivi des patients à distance, la prédiction du risque cardiovasculaire basée sur l'intelligence artificielle, ainsi que des approches de traitement combiné. Les systèmes de santé mettent de plus en plus l'accent sur les initiatives de soins préventifs et les programmes de dépistage précoce du cholestérol, ce qui devrait soutenir davantage l'expansion du marché. Les entreprises investissant dans les technologies favorisant l'adhésion des patients, la fabrication à faible coût et des solutions de traitement cardiovasculaire intégrées sont susceptibles de renforcer leurs avantages concurrentiels.Perspective finale du marché
Le marché mondial des statines continue de jouer un rôle critique dans la santé cardiovasculaire préventive et la gestion à long terme du cholestérol à l'échelle mondiale. L'augmentation de la prévalence des maladies cardiovasculaires, les populations vieillissantes et la croissante sensibilisation à la santé préventive continueront de stimuler la demande en thérapies à base de statines tout au long de la période de prévision. Les organisations qui réussiront à combiner accessibilité, portée de distribution étendue, efficacité clinique et approches de traitement centrées sur le patient resteront fortement positionnées sur le marché mondial des statines en évolution.Table des matières
Table des matières
- 1. Résumé exécutif
- 1.1 Aperçu du marché mondial des statines (2026-2033)
- 1.2 Analyse de la taille du marché et du taux de croissance annuelle composé (CAGR)
- 1.3 Plus grands et plus rapides segments de croissance
- 1.4 Principales perspectives régionales
- 1.5 Facteurs moteurs de la croissance du marché
- 1.6 Aperçu du paysage concurrentiel
- 1.7 Perspective future de l'industrie
- 2. Introduction et aperçu du marché
- 2.1 Définition des statines
- 2.2 Portée de l'étude
- 2.3 Évolution des thérapies de gestion du cholestérol
- 2.4 Écosystème du marché des statines
- 2.5 Analyse de la chaîne de valeur
- 2.6 Fardeau des maladies cardiovasculaires et tendances de traitement
- 2.7 Cadre réglementaire et approbation des médicaments
- 3. Méthodologie de recherche
- 3.1 Recherche primaire
- 3.2 Recherche secondaire
- 3.3 Méthodologie d'estimation du marché
- 3.4 Hypothèses de prévision (2026-2033)
- 3.5 Validation des données et triangulation du marché
- 4. Dynamiques du marché
- 4.1 Facteurs moteurs
- 4.1.1 Augmentation de la prévalence des maladies cardiovasculaires
- 4.1.2 Augmentation de la fréquence de l'hypercholestérolémie
- 4.1.3 Croissance de la population âgée
- 4.1.4 Élargissement de la disponibilité des médicaments génériques
- 4.1.5 Progrès dans les thérapies combinées
- 4.2 Freins
- 4.2.1 Effets secondaires associés aux thérapies à base de statines
- 4.2.2 Échéance des brevets et pression sur les prix
- 4.2.3 Disponibilité d'autres thérapies réduisant les lipides
- 4.2.4 Non-adhésion des patients au traitement à long terme
- 4.3 Opportunités
- 4.3.1 Thérapies de gestion personnalisée des lipides
- 4.3.2 Développement des marchés sanitaires émergents
- 4.3.3 Intégration de la surveillance de la santé numérique
- 4.3.4 Développement de médicaments en dose fixe combinée
- 4.4 Défis
- 4.4.1 Concurrence intense sur le marché générique
- 4.4.2 Conformité réglementaire et normes de qualité
- 4.4.3 Exigences de surveillance de la sécurité des médicaments
- 4.4.4 Adoption croissante de nouvelles thérapies pour le cholestérol
- 4.1 Facteurs moteurs
- 5. Analyse du marché des statines mondiales (en milliards de dollars), 2026-2033
- 5.1 Aperçu de la taille du marché
- 5.2 Analyse du taux de croissance annuel composé (CAGR)
- 5.3 Répartition des revenus par région
- 5.4 Analyse des revenus par segment
- 5.5 Tendances des prescriptions et de la demande
- 5.6 Tendances d'innovation et de développement thérapeutique
- 6. Analyse de la segmentation du marché (en milliards de dollars), 2026-2033
- 6.1 Par type de médicament
- 6.1.1 Atorvastatine
- 6.1.2 Rosuvastatine
- 6.1.3 Simvastatine
- 6.1.4 Pravastatine
- 6.1.5 Pitavastatine
- 6.1.6 Fluvastatine
- 6.1.7 Lovastatine
- 6.2 Par application
- 6.2.1 Hypercholestérolémie
- 6.2.2 Maladie coronarienne
- 6.2.3 Prévention des accidents vasculaires cérébraux
- 6.2.4 Réduction du risque cardiovasculaire
- 6.2.5 Dyslipidémie associée au diabète
- 6.3 Par canal de distribution
- 6.3.1 Pharmacies hospitalières
- 6.3.2 Pharmacies de détail
- 6.3.3 Pharmacies en ligne
- 6.3.4 Pharmacies spécialisées
- 6.4 Par utilisateur final
- 6.4.1 Hôpitaux
- 6.4.2 Cliniques de cardiologie
- 6.4.3 Centres de soins ambulatoires
- 6.4.4 Patients soignés à domicile
- 6.1 Par type de médicament
- 7. Segmentations du marché par géographie
- 7.1 Amérique du Nord
- 7.2 Europe
- 7.3 Asie-Pacifique
- 7.4 Amérique latine
- 7.5 Moyen-Orient et Afrique
- 8. Paysage concurrentiel
- 8.1 Analyse des parts de marché
- 8.2 Analyse des statines génériques vs. de marque
- 8.3 Benchmarking des portefeuilles de produits
- 8.4 Partenariats et collaborations stratégiques
- 8.5 Stratégies de prix et de distribution
- 9. Profils des entreprises
- 9.1 Pfizer Inc.
- 9.2 AstraZeneca
- 9.3 Novartis AG
- 9.4 Merck & Co.
- 9.5 Viatris Inc.
- 9.6 Teva Pharmaceutical Industries
- 9.7 Sun Pharmaceutical Industries
- 9.8 Dr. Reddy???s Laboratories
- 9.9 Lupin Limited
- 9.10 Hikma Pharmaceuticals
- 10. Intelligence stratégique et insights Pheonix AI
- 10.1 Analyse du risque cardiovasculaire basée sur l'intelligence artificielle
- 10.2 Systèmes de suivi numérique du cholestérol
- 10.3 Analyse prédictive de l'adhésion des patients
- 10.4 Analyse des tendances de santé préventive
- 10.5 Système d'analyse de benchmarking concurrentiel automatisé
- 11. Perspectives d'avenir et recommandations stratégiques
- 11.1 Développement de la santé cardiovasculaire préventive
- 11.2 Croissance des thérapies lipidiques combinées
- 11.3 Approches personnalisées basées sur l'intelligence artificielle
- 11.4 Stratégies d'expansion des marchés émergents
- 11.5 Perspective à long terme du marché (2033+)
- 12. Annexe
- 13. À propos de Pheonix Research
- 14. Avertissement
Paysage concurrentiel
Structure: Moderately_consolidated
Joueurs de niveau 1: 10
Intensité: High
Aperçu de l'intensité concurrentielle et de la structure du marché mondial des statines
Le marché mondial des statines est très concurrentiel, mûr et principalement orienté vers les génériques, caractérisé par une forte concurrence tarifaire et une participation à grande échelle des entreprises pharmaceutiques multinationales ainsi que des fabricants de médicaments génériques régionaux. La structure du marché est relativement consolidée parmi les principaux fabricants en termes d'échelle de production et de capacités de distribution, tout en restant fragmentée parmi les fournisseurs de médicaments génériques régionaux et les entreprises pharmaceutiques locales. L'intensité de la concurrence sur le marché est principalement influencée par les stratégies tarifaires des génériques, l'efficacité de la production, les autorisations réglementaires, la disponibilité des produits et la portée de la distribution. Puisque la plupart des principaux médicaments à base de statines ont perdu leur exclusivité brevetée, la concurrence s'est déplacée de la différenciation des marques vers l'optimisation des coûts, la force de la chaîne d'approvisionnement et l'accessibilité des patients. Le marché continue d'évoluer grâce au développement de thérapies en combinaison à dose fixe, à des solutions améliorées pour la conformité des patients et à l'intégration des statines dans des programmes plus larges de gestion des maladies cardiovasculaires.Aperçu actuel de l'intensité concurrentielle et de la structure du marché mondial des statines
Principaux fabricants de statines et entreprises pharmaceutiques cardiovasculaires
Pfizer Inc.: L'un des acteurs les plus reconnus du marché des statines grâce à son leadership historique avec l'atorvastatine (Lipitor), l'un des médicaments les plus vendus pour la réduction du cholestérol au monde. AstraZeneca: Acteur important dans les thérapies à réduction des lipides, avec une forte présence dans les portfolios de traitements cardiovasculaires à base de rosuvastatine. Novartis AG: Acteur actif dans les thérapeutiques cardiovasculaires, doté de capacités de distribution pharmaceutique étendues et d'une présence mondiale dans le secteur de la santé. Merck & Co.: Principal contributeur aux thérapeutiques cardiovasculaires et aux solutions de soins préventifs, doté d'une infrastructure pharmaceutique mondiale solide. Viatris Inc.: Fabricant majeur de médicaments génériques à l'échelle mondiale, avec une distribution étendue des statines sur les marchés développés et émergents. Teva Pharmaceutical Industries: Fabricant important de médicaments génériques, avec une large disponibilité de produits à base de statines et des capacités de chaîne d'approvisionnement mondiales. Sun Pharmaceutical Industries: Acteur majeur dans les médicaments génériques cardiovasculaires, doté d'une échelle de production solide et d'une portée croissante sur les marchés internationaux. Dr. Reddy's Laboratories: Acteur important dans la production de statines génériques et dans la fourniture de médicaments cardiovasculaires abordables sur les marchés mondiaux. Lupin Limited: Entreprise pharmaceutique clé avec un portefeuille cardiovasculaire en croissance et une forte présence dans les thérapies génériques à réduction des lipides. Fabricants de médicaments génériques régionaux: De nombreuses entreprises pharmaceutiques régionales dans l'Asie-Pacifique, l'Amérique latine et l'Europe de l'Est intensifient continuellement la fragmentation du marché grâce à des offres de statines à faible coût.Principaux moteurs de l'intensité concurrentielle et de la structure du marché
L'un des moteurs concurrentiels les plus puissants est la disponibilité étendue des statines génériques après l'expiration des brevets des principaux médicaments brevetés. Cela a considérablement intensifié la pression tarifaire sur les marchés pharmaceutiques mondiaux. L'échelle de production et l'efficacité des coûts sont des facteurs concurrentiels critiques, particulièrement dans les marchés émergents où l'accessibilité influence fortement les volumes de prescriptions et la conformité des patients. Les thérapies en combinaison à dose fixe intégrant des statines avec des agents anti-hypertenseurs, des médicaments pour le diabète ou d'autres composants à réduction des lipides deviennent des stratégies importantes de différenciation parmi les entreprises pharmaceutiques. La conformité réglementaire et les capacités d'approbation mondiales jouent également un rôle majeur dans la concurrence du marché, particulièrement pour les fabricants fournissant des statines génériques à grande échelle sur les marchés réglementés tels que les États-Unis et l'Europe. L'intégration des soins numériques et les programmes de conformité des patients émergent également comme des différenciateurs concurrentiels supplémentaires, particulièrement dans la gestion à long terme des maladies cardiovasculaires chroniques.Implications stratégiques de l'intensité concurrentielle et de la structure du marché
Les entreprises pharmaceutiques accordent de plus en plus de priorité à la production à grande échelle de médicaments génériques et à l'optimisation de la chaîne d'approvisionnement pour maintenir la rentabilité dans des conditions de marché très sensibles aux prix. Les investissements stratégiques dans les thérapies en combinaison à dose fixe aident les entreprises à différencier leurs offres de produits tout en améliorant la conformité des patients et les résultats des traitements. Les marchés émergents deviennent de plus en plus importants en tant que régions de croissance concurrentielle en raison de la prévalence croissante des maladies cardiovasculaires, de l'amélioration de l'accès aux soins de santé et de la demande croissante en médicaments génériques. Les partenariats avec les fournisseurs de soins de santé, les systèmes d'assurance et les réseaux de pharmacies de détail deviennent des stratégies essentielles pour améliorer la pénétration des prescriptions et l'accessibilité des patients. Les entreprises investissent également dans des outils d'évaluation du risque cardiovasculaire pilotés par l'intelligence artificielle, des systèmes de surveillance numériques et des plateformes de soins préventifs pour soutenir des écosystèmes plus larges de gestion cardiovasculaire.Aperçu prospectif de l'intensité concurrentielle et de la structure du marché mondial des statines
Le marché mondial des statines est prévu pour rester fortement concurrentiel et fortement orienté vers les génériques jusqu'en 2033, avec une pression tarifaire continue qui façonne dynamiquement le marché dans son ensemble. La concurrence future se concentrera de plus en plus sur les solutions intégrées de gestion des maladies cardiovasculaires, les thérapies combinées, les approches personnalisées de traitement des lipides et les technologies numériques de conformité des patients. Bien que le marché soit mûr dans les économies développées, les régions émergentes de l'Asie-Pacifique, de l'Amérique latine et du Moyen-Orient sont prévues pour créer de nouvelles opportunités de croissance en raison de l'augmentation des troubles cardiovasculaires liés au mode de vie, de l'amélioration de l'accès aux soins de santé et de la demande croissante en médicaments génériques. La consolidation du marché pourrait progressivement augmenter à mesure que les grands fabricants pharmaceutiques renforcent leurs avantages d'échelle par des acquisitions, une expansion régionale et des stratégies de chaîne d'approvisionnement intégrée verticalement. En général, le marché des statines restera structuralement stable mais fortement concurrentiel, soutenu par la demande mondiale à long terme pour les soins préventifs cardiovasculaires et les thérapies de gestion du cholestérol. Les entreprises qui réussiront à combiner accessibilité, efficacité de production, force réglementaire et solutions de traitement axées sur le patient resteront fortement positionnées sur le marché mondial des statines en évolution.Chaîne de valeur
Modèle: Hybrid
Distribution: Direct_to_consumer
Complexité de l'approvisionnement: High
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des statines
La chaîne de valeur du marché mondial des statines évolue d'un écosystème traditionnel de fabrication pharmaceutique vers un réseau thérapeutique hautement intégré, efficace en termes de coûts, réparti à l'échelle mondiale et axé sur la santé préventive. Cette transformation est entraînée par l'augmentation de la prévalence des maladies cardiovasculaires, la demande croissante en thérapies de gestion à long terme du cholestérol, l'expansion de la fabrication de médicaments génériques, ainsi qu'une attention croissante aux stratégies de santé préventive à l'échelle mondiale. La chaîne de valeur des statines commence par l'approvisionnement en matières premières en amont et la production d'ingrédients pharmaceutiques actifs (IPA), qui incluent des intermédiaires chimiques, des solvants, des catalyseurs, des excipients, des composés de qualité pharmaceutique et des matériaux d'emballage nécessaires à la formulation des statines et à la fabrication des médicaments. Les fabricants d'IPAs et les fournisseurs de produits chimiques spécialisés jouent un rôle critique dans la maintenance de la qualité du produit, de l'efficacité des coûts et de la conformité réglementaire. L'accent croissant mis sur la résilience de la chaîne d'approvisionnement et l'accessibilité des médicaments abordables encourage les entreprises pharmaceutiques à diversifier leurs stratégies d'approvisionnement et à renforcer leurs capacités de fabrication régionales. Le niveau de fabrication forme le cœur opérationnel de la chaîne de valeur du marché des statines et inclut la synthèse des IPAs, le développement de formulations, la compression en comprimés, l'encapsulation, le revêtement, l'emballage, l'étiquetage et les opérations d'assurance qualité. Les fabricants pharmaceutiques adoptent de plus en plus l'automatisation des processus, des systèmes de fabrication continue, des technologies d'assurance qualité assistées par l'intelligence artificielle et des plateformes d'analyse avancée pour améliorer l'efficacité opérationnelle, réduire les coûts de production et maintenir la cohérence du produit. La production de statines génériques continue de dominer les activités de fabrication après l'expiration des brevets des principaux médicaments statines de marque. Les organisations de fabrication contractuelle (CMOs) et les organisations de développement et de fabrication contractuelle (CDMOs) jouent un rôle de plus en plus important dans l'écosystème des statines, alors que les entreprises pharmaceutiques continuent à externaliser leurs opérations de production afin d'optimiser les coûts de fabrication et d'étendre leurs capacités de distribution mondiales. L'Inde et la Chine restent des pôles mondiaux majeurs de fabrication d'IPAs des statines et de production de médicaments génériques, grâce à leur infrastructure de fabrication chimique robuste, aux avantages en termes de coûts et aux écosystèmes établis de commerce pharmaceutique. L'organisation de distribution du marché des statines est très étendue et fortement interconnectée à l'échelle mondiale, impliquant des grossistes pharmaceutiques, des chaînes d'approvisionnement hospitaliers, des réseaux de pharmacies de détail, des pharmacies en ligne, des distributeurs de santé et des systèmes logistiques indépendants en chaîne du froid. Les thérapies à base de statines sont largement distribuées aux hôpitaux, aux cliniques de cardiologie, aux centres de soins ambulatoires, aux pharmacies et aux patients en soins à domicile, tant dans les marchés de santé développés que dans les marchés émergents. Une gestion efficace des stocks, une traçabilité réglementaire et une disponibilité continue des médicaments restent critiques tout au long de la chaîne d'approvisionnement pharmaceutique. La conformité réglementaire et l'assurance qualité représentent des piliers centraux de la chaîne de valeur des statines. Les fabricants doivent se conformer aux réglementations pharmaceutiques strictes établies par des organisations telles que l'FDA américaine, l'Agence européenne des médicaments (EMA), l'OMS, la PMDA et les autorités nationales de santé régissant les Bonnes Pratiques de Fabrication (BPF), les tests de bioéquivalence, la stabilité du produit, le suivi de la sécurité et les normes d'étiquetage. L'augmentation de la surveillance réglementaire encourage les investissements dans des systèmes de gestion de la qualité numériques, des dossiers de lot électroniques et des technologies d'inspection de fabrication assistées par l'intelligence artificielle. Au global, la chaîne de valeur du marché des statines évolue vers un écosystème pharmaceutique hautement scalable, optimisé en termes de coûts, diversifié à l'échelle mondiale et orienté vers la santé préventive, axé sur l'accessibilité, l'abordabilité, la conformité réglementaire et la continuité des traitements à long terme.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial des statines - Scénario actuel
La chaîne d'approvisionnement actuelle du marché des statines est caractérisée par une production à grande échelle de médicaments génériques, des réseaux de distribution mondiaux étendus, et une forte emphasis sur l'accessibilité des traitements cardiovasculaires à long terme abordables. Les fabricants de médicaments génériques représentent une part majeure de la production mondiale de statines, suite à l'expiration des brevets de plusieurs thérapies statines de marque majeures. L'Asie-Pacifique continue de dominer les activités de production d'API et de médicaments génériques mondiales, en particulier l'Inde et la Chine, qui bénéficient d'infrastructures de production pharmaceutique à grande échelle, de capacités d'exportation établies, et d'écosystèmes de production rentables. Ces régions jouent un rôle critique dans l'approvisionnement en thérapies statines pour les systèmes de santé à travers le monde. Les pharmacies de détail restent le canal de distribution dominant en raison de la nature chronique et à long terme de l'utilisation des thérapies à base de statines. Les plateformes de pharmacies en ligne s'expandent également rapidement en raison de l'adoption croissante des soins de santé numériques, de la commodité des livraisons à domicile, et de l'intégration croissante de la télémedecine. La transformation numérique est de plus en plus en train de remodeler les opérations des chaînes d'approvisionnement pharmaceutiques, avec des prévisions de demande assistées par l'intelligence artificielle, une gestion prédictive des stocks, un suivi automatique de la qualité, des systèmes réglementaires basés en nuage, et des technologies de suivi logistique intelligent devenant plus largement adoptés. Ces technologies aident les entreprises pharmaceutiques à améliorer l'efficacité opérationnelle et à maintenir une fourniture stable des médicaments. La durabilité devient également de plus en plus une priorité opérationnelle importante au sein de la chaîne d'approvisionnement des statines. Les fabricants pharmaceutiques investissent dans des initiatives de chimie verte, des systèmes de production économes en énergie, des technologies de recyclage de solvants, et des solutions d'emballage durables pour respecter les réglementations environnementales en évolution et les objectifs de durabilité des entreprises.Signaux majeurs d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement sur le marché mondial des statines
L'un des signaux de transformation les plus forts au sein du marché des statines est l'augmentation de la domination des médicaments génériques, qui améliore considérablement l'accessibilité des traitements et élargit l'accès des patients à l'échelle mondiale. Les entreprises pharmaceutiques développent activement leurs capacités de production de médicaments génériques afin de répondre à la demande croissante en traitements cardiovasculaires à la fois dans les marchés émergents et développés. Un autre signal majeur d'évolution est l'intégration croissante de stratégies de soins préventifs et de programmes de gestion précoce des risques cardiovasculaires. Les gouvernements et les systèmes de santé mettent de plus en plus l'accent sur les tests de cholestérol, les protocoles de traitement préventif, et les programmes de gestion à long terme des lipides, ce qui stimule une demande stable à long terme pour les thérapies à base de statines. La numérisation devient une caractéristique définissante de la chaîne d'approvisionnement pharmaceutique, avec des analyses de production assistées par l'intelligence artificielle, des systèmes de gestion de la qualité électroniques, des plateformes de maintenance prédictive, et des systèmes de documentation réglementaire automatisés qui améliorent les performances opérationnelles et la conformité réglementaire. L'expansion des thérapies combinées intégrant des statines avec des médicaments anti-hypertenseurs, des inhibiteurs de PCSK9 et des médicaments de gestion du diabète est également en train de remodeler les stratégies de développement de produits et les priorités de production pharmaceutique. De plus, la diversification des chaînes d'approvisionnement régionales et les initiatives de production pharmaceutique localisée deviennent de plus en plus importantes, car les gouvernements cherchent à réduire la dépendance aux centres mondiaux de production pharmaceutique concentrés et à renforcer les capacités de sécurité nationale en matière de médicaments.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement sur le marché mondial des statines
L'évolution de la chaîne de valeur des statines présente des implications stratégiques importantes pour les fabricants pharmaceutiques, les producteurs de médicaments génériques, les fournisseurs d'API, les distributeurs de santé et les autorités réglementaires. Les entreprises qui réussissent à combiner une production à faible coût, une efficacité de production à grande échelle, une conformité réglementaire, et des capacités de distribution étendues sont censées renforcer leur position compétitive au sein de l'écosystème des traitements cardiovasculaires mondiaux. La résilience de la chaîne d'approvisionnement devient une priorité stratégique alors que les entreprises pharmaceutiques diversifient de plus en plus leurs réseaux d'approvisionnement, leurs opérations de production régionales, et leurs systèmes de gestion des stocks afin de minimiser les perturbations futures et d'assurer une disponibilité stable des médicaments à long terme. L'investissement dans les technologies de fabrication numériques, les systèmes de qualité assistés par l'intelligence artificielle, et l'analyse prédictive de la chaîne d'approvisionnement crée des avantages en termes d'efficacité opérationnelle en améliorant la cohérence de la production, en réduisant les coûts opérationnels, et en renforçant les capacités de surveillance réglementaire. L'expansion vers les thérapies à dose fixe combinée et les approches de traitement cardiovasculaire personnalisé crée de nouvelles opportunités de différenciation des produits pour les entreprises pharmaceutiques recherchant une compétitivité à long terme sur le marché. Le succès compétitif à long terme dépendra de plus en plus de la capacité à équilibrer l'accessibilité, l'échelle de production, l'excellence réglementaire, l'efficacité de distribution, les objectifs de durabilité, et le soutien à l'adhérence des patients tout en maintenant une continuité stable de la production pharmaceutique à travers les marchés de santé mondiaux.Aperçu prospectif de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des statines
Entre 2026 et 2033, la chaîne de valeur des statines est prévue pour devenir de plus en plus numérisée, régionalement diversifiée, rentable et centrée sur le patient. Les fabricants pharmaceutiques sont prévus pour continuer à investir dans les systèmes d'automatisation, les analyses de production pilotées par l'intelligence artificielle, les technologies de fabrication continue, et les plateformes de gestion intelligente de la chaîne d'approvisionnement afin d'améliorer la résilience opérationnelle et l'échelle de production. La production de statines génériques continuera à dominer le paysage du marché, tandis que les thérapies combinées et les solutions de traitement cardiovasculaire personnalisé sont prévues pour créer de nouvelles opportunités de croissance sur les marchés de la santé préventive. L'intégration des soins de santé numériques, y compris le suivi à distance des patients, les systèmes de prévision des risques cardiovasculaires pilotés par l'intelligence artificielle, les plateformes de télémedecine, et les technologies de gestion de l'adhérence numérique, est prévue pour renforcer la conformité à long terme des traitements et l'engagement des patients. Les initiatives de durabilité continueront à prendre de l'importance à travers l'écosystème pharmaceutique, avec un investissement croissant dans des systèmes de production responsables environnementalement, des matériaux d'emballage recyclables, des opérations logistiques à faibles émissions, et des technologies de chimie verte. En fin de compte, la chaîne de valeur des statines du futur évoluera vers un écosystème pharmaceutique hautement efficace, numériquement connecté, globalement diversifié et orienté vers la santé préventive, où l'accessibilité, l'excellence de la production, la résilience de la chaîne d'approvisionnement, et l'accessibilité des traitements centrés sur le patient définiront collectivement la compétitivité à long terme de l'industrie.Chaîne de valeur spécifique au marché
- Fourniture de matières premières et d'API : Fournisseurs de composés intermédiaires chimiques, fabricants de composés pharmaceutiques, fournisseurs de solvants et de catalyseurs, entreprises de production d'API
- Fabrication et formulation de médicaments : Fabricants de formulations de statines, installations de compression de comprimés, unités d'encapsulation, entreprises de conditionnement pharmaceutique
- Assurance qualité et conformité réglementaire : Laboratoires de tests GMP, fournisseurs de tests de bioéquivalence, systèmes de documentation réglementaire, fournisseurs de services de contrôle qualité
- Fabrication contractuelle et production générique : Fabricants de médicaments génériques, CMO, CDMO, installations de production pharmaceutique externalisées
- Distribution et logistique pharmaceutique : Chaînes de pharmacies de détail, distributeurs hospitaliers, plateformes de pharmacies en ligne, grossistes pharmaceutiques, fournisseurs de logistique de santé
- Livraison des soins de santé et gestion des patients : Hôpitaux, cliniques de cardiologie, programmes de soins préventifs, plateformes de télémedecine, fournisseurs de gestion de l'adhérence des patients
Activité d'investissement
Tendance: Stable
Intensité capitalistique: High
M&A récentes: Yes
Aperçu des dynamiques d'investissement et de financement du marché mondial des statines
Les dynamiques d'investissement et de financement du marché mondial des statines sont impulsées par la charge croissante des maladies cardiovasculaires à l'échelle mondiale, la demande croissante de solutions de soins préventifs et l'adoption croissante des thérapies abordables pour la réduction des lipides. Entre 2026 et 2033, les investissements se concentreront sur l'expansion de la production des statines génériques, les thérapies en associations à dose fixe, les technologies numériques pour l'adhésion des patients et des programmes à grande échelle de gestion des maladies cardiovasculaires visant à améliorer les résultats à long terme des traitements. L'industrie des statines continue d'évoluer grâce à l'intégration des stratégies de médecine personnalisée, des outils d'évaluation du risque cardiovasculaire basés sur l'intelligence artificielle et des systèmes de suivi des patients numériques conçus pour améliorer la conformité au traitement et la gestion des soins préventifs. Les grandes entreprises pharmaceutiques, notamment Pfizer Inc., AstraZeneca, Novartis AG, Merck & Co., Viatris Inc., Teva Pharmaceutical Industries, Sun Pharmaceutical Industries, Dr. Reddy's Laboratories et Lupin Limited, investissent activement dans l'optimisation de la production, l'expansion des chaînes d'approvisionnement et des portefeuilles avancés de traitements cardiovasculaires. Une tendance structurelle majeure influençant l'activité d'investissement est la transition croissante vers des thérapies génériques des statines à faible coût et des approches de traitement combiné intégrant les statines avec des médicaments antihypertenseurs, des médicaments pour le diabète et des agents réducteurs des lipides de nouvelle génération. Ces développements encouragent les financements vers des solutions intégrées de soins cardiovasculaires capables d'améliorer l'adhésion des patients et l'efficacité clinique à long terme. Le marché bénéficie également d'investissements croissants dans l'infrastructure de soins préventifs, les programmes de dépistage du cholestérol en milieu public, les plateformes de télémédecine et les initiatives de sensibilisation aux maladies cardiovasculaires à l'échelle de la population. L'augmentation de la numérisation des soins de santé et l'expansion des écosystèmes de gestion des maladies chroniques créent des opportunités supplémentaires pour les fabricants pharmaceutiques et les fournisseurs de technologies de santé à l'échelle mondiale.Dynamiques actuelles d'investissement et de financement du marché mondial des statines
L'activité d'investissement actuelle sur le marché des statines est fortement soutenue par la prévalence croissante des maladies cardiovasculaires, les dépenses de santé croissantes et la demande mondiale croissante pour des thérapies de gestion des maladies chroniques abordables. Les entreprises pharmaceutiques investissent activement dans des capacités de production à grande échelle de médicaments génériques, le développement de médicaments combinés, des plateformes numériques d'engagement des patients et l'expansion des réseaux de distribution afin d'améliorer l'accessibilité et la compétitivité du marché.- Amérique du Nord : Continue d'attirer des investissements majeurs en raison de la forte incidence des maladies cardiovasculaires, des volumes importants de prescriptions, des systèmes de soins préventifs avancés et de l'adoption croissante des technologies de surveillance cardiovasculaire numérique.
- Asie-Pacifique : Représente l'une des régions les plus dynamiques en termes d'investissements, soutenue par l'expansion de l'accès aux soins de santé, l'augmentation de la capacité de production de médicaments génériques et la charge croissante des maladies cardiovasculaires en Chine, en Inde, au Japon et en Corée du Sud.
- Europe : Assiste à une croissance stable des investissements, soutenue par les populations vieillissantes, des programmes de soins préventifs soutenus par le gouvernement et une forte adoption des thérapies de gestion du cholestérol en Allemagne, en France, en Italie, en Espagne et au Royaume-Uni.
- Amérique latine et Moyen-Orient : Émergent comme des marchés de croissance importants, soutenus par l'amélioration de l'infrastructure de santé, une prise de conscience croissante des maladies liées au mode de vie et une augmentation des investissements dans des programmes de traitement des maladies chroniques abordables.
Signaux clés des dynamiques d'investissement et de financement du marché mondial des statines
- La prévalence croissante de l'obésité, du diabète, de l'hypertension et des troubles cardiovasculaires est un moteur d'investissements dans des thérapies de gestion du cholestérol à long terme et des programmes de soins cardiovasculaires préventifs.
- L'expansion de la production des statines génériques attire une forte activité de financement en raison de la demande croissante mondiale pour des médicaments réducteurs des lipides à faible coût.
- Les thérapies combinées intégrant les statines avec des médicaments antihypertenseurs et des médicaments pour le diabète encouragent les investissements dans les formulations à dose fixe et les plateformes de traitement cardiovasculaire intégrées.
- Les outils d'évaluation du risque cardiovasculaire basés sur l'intelligence artificielle et les plateformes de santé numérique soutiennent les investissements dans les systèmes de gestion personnalisée des patients et les technologies de suivi de l'adhésion.
- L'expansion de la télémédecine et des systèmes de suivi à distance des patients augmentent les financements vers des écosystèmes de soins cardiovasculaires numériques et des infrastructures de gestion des maladies chroniques.
- Les initiatives de dépistage du cholestérol menées par le gouvernement et les campagnes de soins préventifs renforcent les opportunités d'investissement dans les stratégies de prévention primaire et secondaire des maladies cardiovasculaires.
- L'optimisation des chaînes d'approvisionnement pharmaceutiques et la diversification de la production régionale deviennent des priorités d'investissement clés pour améliorer l'accessibilité mondiale des médicaments et la résilience de la production.
Implications stratégiques des dynamiques d'investissement et de financement du marché mondial des statines
- Le paysage d'investissement privilégie de plus en plus les entreprises capables de combiner une production à faible coût, des capacités de distribution étendues et des solutions intégrées de soins cardiovasculaires.
- L'innovation technologique devient de plus en plus importante dans les systèmes numériques d'adhésion des patients, l'analyse cardiovasculaire basée sur l'intelligence artificielle et les plateformes de suivi à distance des maladies chroniques.
- Les collaborations stratégiques entre entreprises pharmaceutiques, fournisseurs de soins de santé, assureurs et entreprises de technologie de santé numérique deviennent cruciales pour étendre les services de soins cardiovasculaires préventifs.
- Les stratégies de diversification régionale restent importantes, avec l'Amérique du Nord en tête de l'innovation en matière de soins préventifs, l'Asie-Pacifique propulsant la croissance de la production de médicaments génériques et l'Europe mettant l'accent sur la gestion de la santé cardiovasculaire à l'échelle de la population.
- Les entreprises investissant dans les associations à dose fixe et les approches de traitement personnalisées sont censées renforcer l'adoption à long terme par les médecins et la conformité des patients.
- L'accès abordable aux soins de santé et l'infrastructure de production à grande échelle émergent comme des différenciateurs majeurs de compétitivité à la fois dans les marchés pharmaceutiques développés et émergents.
- Les organisations dotées d'une expertise réglementaire solide, de capacités de recherche cardiovasculaire et de partenariats intégrés en santé sont censées maintenir une position de marché plus forte.
Aperçu prospectif des dynamiques d'investissement et de financement du marché mondial des statines
À l'avenir, le marché mondial des statines est censé maintenir un momentum stable d'investissement à long terme, soutenu par la prévalence croissante des maladies cardiovasculaires, l'augmentation des populations âgées et l'expansion de l'accent mis sur les soins préventifs à l'échelle mondiale. L'allocation future des capitaux privilégiera les solutions personnalisées de gestion des lipides, les diagnostics cardiovasculaires basés sur l'intelligence artificielle, les thérapies combinées de nouvelle génération, les technologies numériques d'engagement des patients et l'infrastructure de production de médicaments génériques à grande échelle.- Asie-Pacifique : Restera une région majeure de croissance des investissements en raison des dépenses de santé croissantes, des écosystèmes de production pharmaceutique en expansion et des initiatives croissantes de gestion des maladies cardiovasculaires.
- Amérique du Nord : Continuera à renforcer sa leadership sur le marché grâce aux investissements dans les plateformes de soins cardiovasculaires numériques, les programmes de médecine préventive et les technologies d'intégration des soins chroniques.
- Europe : Se concentrera de plus en plus sur les stratégies de santé pour les populations âgées, les programmes de traitement cardiovasculaire préventif et les solutions à long terme de gestion du cholestérol à faible coût.
Technologie et innovation
Innovation: High
Activité des brevets: Moderate
Maturité: Growth
Aperçu du paysage technologique et de l'innovation du marché mondial des statines
Le paysage technologique et innovant du marché mondial des statines évolue de manière continue, à mesure que les entreprises pharmaceutiques, les prestataires de soins de santé et les plateformes de santé numérique concentrent leurs efforts de plus en plus sur l'amélioration de la gestion des risques cardiovasculaires, de l'adhésion des patients, de la médecine personnalisée et des stratégies à long terme de contrôle du cholestérol. L'innovation sur le marché repose principalement sur des formulations avancées de médicaments, des thérapies combinées, des systèmes de surveillance des patients à distance, des analyses cardiovasculaires basées sur l'intelligence artificielle, ainsi que des approches de gestion des lipides personnalisées, conçues pour améliorer l'efficacité du traitement et les résultats des patients. L'intégration croissante des technologies de santé numérique dans la gestion des maladies cardiovasculaires transforme considérablement l'écosystème des thérapies à base de statines. Les prestataires de soins de santé utilisent de plus en plus les dossiers de santé électroniques (DSE), les systèmes de surveillance à distance des patients, les modèles de prédiction des risques cardiovasculaires soutenus par l'intelligence artificielle, ainsi que des outils numériques d'adhésion aux traitements, afin d'optimiser la gestion à long terme des thérapies à base de statines et les stratégies de soins préventifs. L'innovation pharmaceutique sur le marché des statines se concentre de plus en plus sur des thérapies combinées en dose fixe qui associent les statines à des agents anti-hypertenseurs, à l'ezétimibe, aux inhibiteurs de la PCSK9 ou à des médicaments pour le diabète, afin d'améliorer la commodité du traitement et les résultats cardiovasculaires. Ces thérapies combinées contribuent à améliorer la conformité des patients tout en soutenant une réduction plus complète des risques cardiovasculaires. L'intelligence artificielle et l'analyse prédictive émergent également comme des domaines importants d'innovation dans la santé cardiovasculaire préventive. Les plateformes diagnostiques basées sur l'intelligence artificielle sont de plus en plus utilisées pour analyser les profils lipidiques, les facteurs de mode de vie, les marqueurs génétiques de risque cardiovasculaire et l'évolution des maladies cardiovasculaires, afin de soutenir la planification des traitements personnalisés et les stratégies d'intervention précoce. En outre, les progrès technologiques dans la fabrication pharmaceutique, les formulations à libération contrôlée, l'optimisation de la bioavailability et la production de médicaments génériques améliorent l'accessibilité des médicaments, la cohérence des traitements et l'efficacité des coûts à travers les systèmes de santé mondiaux. Les fabricants se concentrent également de plus en plus sur les systèmes de pharmacovigilance et les technologies d'engagement des patients afin d'améliorer l'adhésion aux médicaments et le suivi de la sécurité.Global Statin Market Technology & Innovation Landscape Current Scenario
Actuellement, le marché mondial des statines connaît un développement technologique modéré mais continu, alimenté par une demande croissante en soins de santé cardiovasculaires préventifs et en solutions de gestion des maladies chroniques. Les principaux marchés pharmaceutiques tels que les États-Unis, l'Europe, la Chine, le Japon et l'Inde intègrent de plus en plus des technologies de santé numériques, des diagnostics soutenus par l'intelligence artificielle et des approches de traitement personnalisé dans les systèmes de soins cardiovasculaires. Les thérapies en association fixe deviennent de plus en plus importantes sur le marché. Les produits combinés intégrant des statines avec des médicaments anti-hypertenseurs, des thérapies antiplaquettaires ou d'autres agents réducteurs de lipides améliorent l'adhérence au traitement et simplifient les régimes médicamenteux pour les patients à risque cardiovasculaire élevé. Les technologies d'adhérence numériques gagnent également du terrain sur le paysage des traitements à base de statines. Les applications de santé mobile, les rappels intelligents des médicaments, les distributeurs de pilules connectés et les systèmes de surveillance à distance aident à améliorer la conformité des patients aux programmes de gestion à long terme du cholestérol. L'intelligence artificielle est de plus en plus intégrée dans les plateformes d'évaluation du risque cardiovasculaire pour soutenir la détection précoce des maladies et la planification des traitements préventifs. Les systèmes dotés d'intelligence artificielle peuvent analyser les niveaux de cholestérol, les comportements de mode de vie, l'historique familial, les données d'imagerie et les profils de marqueurs biologiques pour identifier les patients présentant un risque cardiovasculaire accru. Les fabricants pharmaceutiques se concentrent également sur l'amélioration de l'efficacité de la production et de la résilience de la chaîne d'approvisionnement grâce à des technologies de production avancées, à l'automatisation des processus et à des systèmes de fabrication de médicaments génériques à grande échelle. Ces innovations aident à améliorer l'accessibilité mondiale aux thérapies à base de statines abordables. En outre, les systèmes de santé adoptent de plus en plus la télémedecine et les technologies de surveillance cardiovasculaire à distance pour améliorer la gestion à long terme des patients, l'optimisation des médicaments et la livraison des soins préventifs pour les patients recevant un traitement à base de statines.Principales tendances technologiques et d'innovation sur le marché mondial des statines
- Thérapies en association fixe : Formulations intégrées combinant des statines avec des médicaments anti-hypertenseurs ou d'autres agents réducteurs de lipides.
- Prévision du risque cardiovasculaire basée sur l'intelligence artificielle : Plateformes d'intelligence artificielle analysant les facteurs de risque des patients et les profils de cholestérol pour optimiser les soins préventifs.
- Outils numériques d'adhérence des patients : Rappels intelligents des médicaments, distributeurs de pilules connectés et applications de santé mobile améliorant la conformité au traitement.
- Surveillance cardiovasculaire à distance : Systèmes de télésoins et de surveillance portables soutenant la gestion du cholestérol à long terme.
- Gestion personnalisée des lipides : Approches de médecine personnalisée adaptées aux profils génétiques, métaboliques et de risque cardiovasculaire.
- Formulations à libération contrôlée : Technologies avancées de livraison de médicaments améliorant la commodité de la posologie et la régularité du traitement.
- Optimisation de la fabrication des médicaments génériques : Systèmes de production pharmaceutique à grande échelle améliorant l'accessibilité et l'abordabilité mondiales.
- Intégration basée sur le cloud dans le domaine de la santé : Plateformes de santé numériques soutenant la surveillance des patients, la gestion des ordonnances et l'analyse clinique.
- Analyse prédictive des soins de santé préventive : Stratégies de prévention cardiovasculaire basées sur les données améliorant les résultats des interventions précoces.
- Systèmes de pharmacovigilance et de surveillance de la sécurité : Technologies de surveillance avancées améliorant le suivi des effets indésirables et la sécurité des médicaments.
Implications stratégiques des technologies et de l'innovation
L'innovation technologique transforme progressivement le marché des statines en orientant la prise en charge cardiovasculaire vers des modèles de soins préventifs, personnalisés et connectés numériquement. Les entreprises pharmaceutiques et les fournisseurs de soins de santé se concentrent de plus en plus sur des écosystèmes de traitement intégrés qui combinent la thérapie médicamenteuse, la surveillance des patients, l'engagement numérique et l'analyse prédictive pour améliorer les résultats cardiovasculaires à long terme. Pour les fabricants pharmaceutiques, les investissements dans les thérapies combinées, les technologies d'adhérence numérique et les stratégies de médecine personnalisée deviennent de plus en plus importants pour maintenir leur compétitivité sur le marché des statines mature. Les entreprises qui exploitent des modèles de traitement centrés sur le patient et l'intégration des soins de santé numériques renforcent leur position sur le marché à long terme. L'adoption croissante des diagnostics cardiovasculaires soutenus par l'intelligence artificielle et des analyses prédictives de santé améliore également la stratification des patients, l'intervention précoce et la planification des traitements préventifs. Ces technologies aident les fournisseurs de soins de santé à optimiser le choix des thérapies et à réduire les complications cardiovasculaires à long terme. En même temps, des défis tels que les problèmes d'adhérence aux médicaments, la pression tarifaire due à la concurrence des médicaments génériques, les exigences de conformité réglementaire et la surveillance de la sécurité des patients restent des facteurs clés influençant la dynamique du marché. Les fabricants doivent continuer à se concentrer sur l'abordabilité, la qualité de la production et la génération de preuves cliniques pour maintenir la confiance des médecins et l'adoption des traitements. L'accent croissant mis sur la santé préventive et la gestion des maladies chroniques devrait renforcer davantage le rôle des technologies de santé numériques et de la médecine personnalisée sur le paysage des traitements à base de statines.Global Statin Market Technology & Innovation Forward Outlook
À l'avenir, le marché mondial des statines est prévu pour évoluer vers des écosystèmes de gestion cardiovasculaire plus personnalisés, prédictifs et intégrés numériquement, soutenus par l'intelligence artificielle, la surveillance à distance des patients, la médecine personnalisée et des stratégies de santé préventive basées sur les données. L'intelligence artificielle devrait jouer un rôle plus important dans l'identification des patients cardiovasculaires à haut risque, l'optimisation des parcours de traitement et la prédiction des résultats à long terme des traitements basés sur les marqueurs génétiques, l'analyse des marqueurs biologiques, les données de mode de vie et des preuves en situation réelle. Les thérapeutiques numériques et les plateformes de santé connectées devraient également devenir de plus en plus intégrées dans les programmes de gestion du cholestérol. Les patients recevant un traitement à base de statines utiliseront de plus en plus des écosystèmes de santé mobiles, des dispositifs de surveillance portables et des systèmes de coaching de santé alimentés par l'intelligence artificielle pour améliorer l'adhérence au traitement et la gestion du mode de vie. L'innovation pharmaceutique future pourrait également se concentrer sur des combinaisons avancées de réduction des lipides, des thérapies de prévention cardiovasculaire de nouvelle génération et une optimisation des traitements individuelle basée sur la pharmacogénomique et les technologies de médecine personnalisée. En outre, les systèmes de santé mondiaux devraient de plus en plus accorder une importance à la détection précoce du cholestérol, aux programmes de cardiologie préventive et aux initiatives de réduction du risque cardiovasculaire au niveau de la population, soutenant ainsi davantage la demande mondiale à long terme en statines. En conclusion, le marché mondial des statines subit une transformation technologique progressive, entraînée par l'intégration des soins de santé numériques, l'analyse cardiovasculaire soutenue par l'intelligence artificielle, l'innovation en matière de thérapie combinée et les stratégies de médecine préventive personnalisée. Les entreprises qui réussiront à combiner l'abordabilité, l'efficacité clinique, l'engagement numérique des patients et l'intégration à grande échelle des soins de santé resteront fortement positionnées sur le marché mondial en évolution des traitements à base de statines.Risque de marché
Risque global: Moderate
Geopolitical Exposure: Moderate
Risque de substitution: High
Aperçu des facteurs de risque et des menaces de désorganisation du marché mondial des statines
Le marché mondial des statines continue d'expandre de manière stable en raison de la prévalence croissante des maladies cardiovasculaires, de l'augmentation des troubles de santé liés au cholestérol, de la croissance des populations âgées et de l'accent mis à l'échelle mondiale sur la santé préventive. Malgré une demande à long terme stable, le marché fonctionne dans un environnement pharmaceutique hautement concurrentiel et réglementé, exposé à plusieurs facteurs de risque tels que la pression tarifaire, la saturation du marché des génériques, l'inspection réglementaire, l'expiration des brevets, les préoccupations liées aux effets indésirables des médicaments, les perturbations des chaînes d'approvisionnement et l'évolution des alternatives thérapeutiques. L'un des principaux facteurs de risque affectant le marché des statines est la concurrence intense sur les prix, due à la disponibilité généralisée des médicaments génériques. L'expiration des brevets des principales marques de statines a considérablement augmenté la présence de fabricants de génériques à faible coût sur les marchés mondiaux. Bien que les génériques améliorent l'accessibilité des traitements, ils créent également une forte pression tarifaire et une compression des marges bénéficiaires pour les entreprises pharmaceutiques. Les environnements de prix hautement concurrentiels peuvent réduire la rentabilité et limiter la capacité d'investissement dans la différenciation et l'innovation des produits. La conformité réglementaire constitue un autre défi critique dans l'industrie des statines. Les fabricants doivent se conformer à des réglementations strictes liées aux Bonnes Pratiques de Fabrication (BPF), à l'assurance qualité du produit, aux tests de bioéquivalence, aux normes d'étiquetage et au suivi de la pharmacovigilance. Les agences réglementaires telles que l'FDA des États-Unis, l'EMA et les autorités nationales de santé continuent d'augmenter l'inspection concernant la cohérence de la fabrication, la sécurité des médicaments et la traçabilité des chaînes d'approvisionnement. La non-conformité peut entraîner des rappels de produits, des lettres de mise en garde, des restrictions d'importation ou la fermeture des usines de fabrication. Les préoccupations liées aux effets secondaires des statines et à l'adhésion à long terme des patients représentent également des risques majeurs pour le marché. Certains patients souffrent de douleurs musculaires, de complications hépatiques, de fatigue ou d'effets métaboliques associés à l'utilisation prolongée des statines. La couverture médiatique négative, le scepticisme des patients et les informations erronées sur la sécurité des statines peuvent réduire les taux d'adhésion au traitement et affecter la croissance des prescriptions dans certains marchés. Le marché fait également face à une disruption croissante provenant d'autres thérapies réductrices de lipides et de traitements cardiovasculaires de nouvelle génération. Les inhibiteurs de PCSK9, les thérapies à base d'ARN, les technologies d'édition génétique et les approches de médecine cardiovasculaire personnalisée émergent comme des menaces potentielles pour les thérapies traditionnelles à base de statines. Bien que les statines restent largement prescrites en raison de leur accessibilité et de leur efficacité clinique, les thérapies biologiques avancées pourraient progressivement redéfinir les stratégies de traitement à long terme pour les patients cardiovasculaires à haut risque. L'instabilité des chaînes d'approvisionnement et la dépendance aux matières premières constituent également des risques opérationnels affectant le marché. Les fabricants de statines dépendent des réseaux de production d'ingrédients pharmaceutiques actifs (API) concentrés dans des pays tels que la Chine et l'Inde. Les tensions géopolitiques, les restrictions d'exportation, les embouteillages de transport et les pénuries d'API peuvent perturber les chaînes d'approvisionnement pharmaceutiques mondiales et affecter la disponibilité des médicaments.Facteurs de risque et menaces de déséquilibre du marché mondial des statines - Scénario actuel
L'environnement actuel du marché des statines reflète une demande globale stable associée à une pression croissante sur les coûts des soins de santé et une concurrence accrue entre les fabricants de génériques. Les gouvernements et les systèmes de santé à travers le monde se concentrent fortement sur la réduction des dépenses pharmaceutiques, ce qui entraîne des négociations agressives sur les prix et des restrictions de remboursement dans de nombreux marchés. En parallèle, la prévalence des maladies cardiovasculaires continue d'augmenter à l'échelle mondiale en raison de modes de vie sédentaires, d'obésité, de diabète, de tabagisme et de populations vieillissantes. Cette augmentation continue de la charge de maladies chroniques soutient la demande à long terme pour les thérapies de gestion du cholestérol, malgré les défis liés aux prix du marché. Le marché connaît également une croissance de l'accent mis sur la santé préventive et la détection précoce des risques cardiovasculaires. Les professionnels de la santé promeuvent de plus en plus des programmes de suivi du cholestérol et des stratégies de traitement préventif afin de réduire les coûts à long terme liés aux complications cardiovasculaires. Les technologies de santé numérique et les systèmes de surveillance des patients assistés par l'intelligence artificielle sont progressivement intégrés à la gestion des soins cardiovasculaires. Les applications de santé mobile, les dispositifs portables et les outils de suivi de l'adhérence numérique améliorent l'engagement des patients et la conformité aux traitements à long terme. Cependant, l'intégration numérique introduit également des risques en matière de cybersécurité et des préoccupations concernant la confidentialité des données de santé. En outre, les fabricants pharmaceutiques investissent de plus en plus dans des thérapies en combinaison fixe qui associent les statines à des médicaments anti-hypertenseurs, des agents antiplaquettaires ou des thérapies avancées pour le contrôle des lipides. Bien que ces innovations améliorent la commodité du traitement et l'adhérence, elles augmentent également la complexité réglementaire et les coûts de développement des produits.Facteurs de risque clés et signaux de menaces de déséquilibre du marché mondial des statines
- Pression sur les prix des génériques : Concurrence intense entre les fabricants de génériques entraînant une compression des marges et une réduction de la rentabilité.
- Risques liés à la conformité réglementaire : Surveillance croissante concernant les normes GMP, les tests de bioéquivalence et la qualité de la fabrication pharmaceutique.
- Concurrence des thérapies alternatives : Adoption croissante des inhibiteurs de PCSK9, des thérapies à base d'ARN et des traitements avancés pour la réduction des lipides.
- Défis liés à l'adhérence des patients : Effets secondaires, informations erronées et fatigue liée aux médicaments à long terme affectant la continuation du traitement.
- Vulnérabilités de la chaîne d'approvisionnement : Risques liés à la concentration des API, à l'instabilité géopolitique et aux perturbations logistiques pharmaceutiques.
- Contenu des coûts de santé : Contrôles de prix gouvernementaux et restrictions de remboursement affectant la croissance des revenus.
- Risques liés aux médicaments contrefaits : Élargissement des produits statines de basse qualité ou falsifiés au sein des chaînes d'approvisionnement pharmaceutiques mondiales.
- Risques de cybersécurité liés à la santé numérique : Utilisation croissante des technologies de surveillance cardiovasculaire numérique créant des défis en matière de sécurité des données.
- Impact de l'expiration des brevets : Érosion continue des revenus des statines de marque en raison de la pénétration croissante des génériques.
- Changements des directives cliniques de traitement : Protocoles de traitement cardiovasculaire en évolution pouvant affecter le comportement de prescription.
Implications stratégiques des facteurs de risque
Les fabricants de statines doivent prioriser l'efficacité opérationnelle, l'optimisation des coûts et la résilience de la chaîne d'approvisionnement pour maintenir leur compétitivité dans des marchés pharmaceutiques de plus en plus sensibles aux prix. L'élargissement des stratégies d'approvisionnement en API multi-régions et le renforcement des systèmes de qualité de fabrication deviendront de plus en plus importants pour la stabilité opérationnelle à long terme. Les entreprises devraient continuer à investir dans les thérapies combinées, les programmes d'adhérence des patients et l'intégration de la santé numérique afin d'améliorer les résultats des traitements et de différencier leurs produits dans des environnements de génériques très concurrentiels. Les solutions de soins cardiovasculaires personnalisés et les technologies de suivi des patients assistées par l'intelligence artificielle pourraient renforcer davantage la position sur le marché. L'excellence réglementaire et les capacités de pharmacovigilance resteront des priorités stratégiques cruciales. Les entreprises pharmaceutiques doivent maintenir des systèmes de conformité solides, des processus d'assurance qualité transparents et des normes de fabrication avancées pour assurer les autorisations réglementaires et l'accès aux marchés mondiaux. Les fabricants devraient également surveiller la concurrence émergente des biologiques, des thérapies géniques et des technologies de gestion des lipides à base d'ARN. Des partenariats stratégiques, des investissements en recherche cardiovasculaire et une diversification du pipeline pourraient aider les entreprises à s'adapter aux paysages thérapeutiques en évolution. La durabilité environnementale et les pratiques de fabrication pharmaceutique éthiques deviennent de plus en plus importantes dans les systèmes d'approvisionnement en santé mondiaux. Les entreprises adoptant des méthodes de production d'API durables, des systèmes de réduction des déchets et des pratiques de fabrication responsables envers l'environnement pourraient renforcer leur réputation corporative et leurs partenariats à long terme en santé.Aperçu des risques futurs du marché mondial des statines
En perspective jusqu'en 2026 à 2033, le marché mondial des statines devrait maintenir une croissance stable soutenue par l'augmentation de la prévalence des maladies cardiovasculaires, des populations vieillissantes et de la prise de conscience croissante en matière de santé préventive. Toutefois, les dynamiques du marché futures seront de plus en plus façonnées par les pressions tarifaires, les innovations thérapeutiques, les changements des politiques de santé et la transformation technologique dans la gestion des soins cardiovasculaires. Les thérapies avancées pour la réduction des lipides, les approches de médecine personnalisée et les systèmes de prédiction des risques cardiovasculaires basés sur l'intelligence artificielle sont prévus pour influencer les stratégies thérapeutiques futures. Bien que les statines restent probablement des thérapies fondamentales en raison de leur accessibilité et de leur efficacité clinique éprouvée, les nouvelles thérapies biologiques et génétiques pourraient progressivement modifier les parcours de traitement des patients à risque élevé. Les écosystèmes de santé numérique intégrant les technologies portables, le suivi à distance des patients et l'analyse prédictive sont également prévus pour améliorer l'adhérence à long terme des patients et la gestion préventive des soins cardiovasculaires. Les entreprises investissant dans des solutions de santé connectées et des écosystèmes de traitement centrés sur le patient pourraient renforcer leur compétitivité future. L'incertitude géopolitique, les réformes des prix pharmaceutiques et les normes réglementaires mondiales en évolution continueront d'influencer les investissements de fabrication, les stratégies de chaîne d'approvisionnement et l'accessibilité des marchés tout au long de la période de prévision. Au global, bien que le marché mondial des statines présente des opportunités de croissance à long terme stables, l'avantage concurrentiel durable dépendra de la capacité à équilibrer l'accessibilité, la conformité réglementaire, l'échelle de production, l'innovation thérapeutique, l'adhérence des patients et la résilience opérationnelle au sein d'un environnement de thérapies cardiovasculaires mondiales de plus en plus complexe.Paysage réglementaire
Complexité: High
Approval Pathway: Multi_jurisdictional
Aperçu de l'environnement réglementaire et politique du marché mondial des statines
L'environnement réglementaire et politique qui régit le marché mondial des statines est très structuré et axé sur les médicaments, en raison du rôle critique que jouent les statines dans la prévention des maladies cardiovasculaires et la gestion à long terme des maladies chroniques. Les agences de réglementation à travers le monde maintiennent un contrôle strict concernant la sécurité des médicaments, la qualité de la fabrication, l'efficacité clinique, les normes d'étiquetage, la pharmacovigilance et l'approbation des médicaments génériques. Les statines font partie des médicaments sur ordonnance les plus prescrits à l'échelle mondiale, ce qui rend la conformité réglementaire essentielle à chaque étape de la mise au point, de la production, de la distribution, de la surveillance post-commercialisation et du suivi de la sécurité des patients. Les fabricants pharmaceutiques doivent se conformer aux normes internationalement reconnues relatives aux Bonnes Pratiques de Fabrication (BPF), aux tests de bioéquivalence, aux systèmes d'assurance qualité et à la déclaration des événements indésirables. Les gouvernements et les autorités sanitaires mettent également de plus en plus l'accent sur les politiques de santé préventive, les programmes de dépistage du cholestérol et les initiatives de réduction des maladies cardiovasculaires, qui continuent de soutenir l'utilisation à long terme des statines à la fois dans les systèmes de santé développés et émergents. En outre, les réglementations tarifaires, les cadres de remboursement, les politiques de substitution par des médicaments génériques et les initiatives d'accès aux soins de santé jouent un rôle majeur dans la détermination des dynamiques concurrentielles du marché mondial des statines.Environnement réglementaire et politique du marché mondial des statines - Situation actuelle
L'environnement réglementaire actuel du marché des statines se caractérise par une surveillance stricte de la sécurité pharmaceutique, une croissante importance accordée à l'accessibilité des médicaments génériques et une expansion des politiques de prévention cardiovasculaire. Les agences de réglementation continuent de surveiller de près les données de sécurité liées aux statines, la cohérence de la fabrication, la précision des étiquetages et les preuves des résultats cardiovasculaires à long terme. En Amérique du Nord, la Food and Drug Administration (FDA) des États-Unis régule les statines sous des cadres de mise sur le marché et de surveillance post-commercialisation pharmaceutiques rigoureux. Les fabricants doivent se conformer à des exigences importantes concernant les essais cliniques, les normes de bioéquivalence pour les médicaments génériques, les systèmes de déclaration des événements indésirables et les inspections continues de la fabrication. L'Europe impose des normes pharmaceutiques strictes via l'Agence européenne des médicaments (EMA) et les autorités de réglementation nationales. Les systèmes de santé européens mettent un fort accent sur l'accès aux statines génériques économiques, les politiques de soins cardiovasculaires préventifs et les lignes directrices basées sur des preuves pour la gestion du cholestérol. L'Asie-Pacifique représente une région en rapide croissance en termes de fabrication et de consommation pharmaceutique, en particulier en Chine et en Inde, où les gouvernements renforcent les réglementations sur la qualité des médicaments, les systèmes de conformité à la fabrication de médicaments génériques et les initiatives de soins cardiovasculaires. Le Japon et la Corée du Sud maintiennent des environnements réglementaires pharmaceutiques très avancés axés sur la qualité des médicaments, le suivi de la sécurité et la gestion de la santé des populations âgées. L'Amérique latine et le Moyen-Orient améliorent progressivement leurs systèmes réglementaires pharmaceutiques, leurs structures de remboursement et leur infrastructure de soins préventifs pour répondre aux charges croissantes des maladies cardiovasculaires et améliorer l'accès des patients aux traitements des maladies chroniques.Signaux clés de l'environnement réglementaire et politique du marché mondial des statines
- Conformité aux Bonnes Pratiques de Fabrication (BPF): Les fabricants de statines doivent se conformer à des normes strictes de production pharmaceutique régissant le contrôle de la qualité, la prévention des contaminations et la cohérence de la fabrication.
- Approbation des médicaments génériques et réglementations sur la bioéquivalence: Les agences de réglementation exigent des tests complets de bioéquivalence et une validation de la qualité pour l'approbation des statines génériques.
- Pharmacovigilance et suivi de la sécurité des médicaments: Le suivi continu des réactions indésirables aux médicaments, de la sécurité hépatique et des résultats cardiovasculaires à long terme reste un point central de la réglementation.
- Réglementations tarifaires et politiques de remboursement: Les gouvernements et les systèmes de santé régulent de plus en plus les prix des statines et les politiques de remboursement afin d'améliorer l'accessibilité et l'accès aux soins de santé publique.
- Lignes directrices sur la santé préventive et la gestion du cholestérol: Les programmes nationaux de prévention cardiovasculaire et les initiatives de dépistage du cholestérol soutiennent une adoption plus large des statines.
- Exigences de conformité sur la prescription et l'étiquetage: Les autorités de réglementation imposent des normes strictes concernant les informations sur la prescription, les avertissements aux patients, les instructions posologiques et les lignes directrices de traitement.
Implications stratégiques de l'environnement réglementaire et politique
L'environnement réglementaire en évolution façonne considérablement les stratégies de fabrication, les modèles de tarification et la positionnement des produits sur le marché mondial des statines. Les entreprises pharmaceutiques investissent de plus en plus dans la fabrication de médicaments génériques à haute efficacité, la fiabilité de la chaîne d'approvisionnement et les systèmes de conformité réglementaire pour maintenir leur compétitivité sur le marché. L'accent croissant des gouvernements sur l'accès abordable aux soins de santé et la prévention des maladies chroniques intensifie la pression tarifaire, en particulier sur les marchés pharmaceutiques matures où la concurrence des médicaments génériques est forte. En conséquence, les fabricants privilégient la production à grande échelle et l'expansion géographique vers les marchés émergents. L'accent mis par la réglementation sur la pharmacovigilance et la sécurité à long terme des patients pousse également aux investissements dans des études sur les preuves en conditions réelles, des systèmes de suivi des patients et des infrastructures de surveillance post-commercialisation. Les thérapies combinées impliquant des statines et des traitements cardiovasculaires complémentaires créent des opportunités et des complexités supplémentaires réglementaires, nécessitant des preuves cliniques mises à jour, des approbations étendues d'étiquetage et des stratégies de remboursement coordonnées. En parallèle, les politiques de santé numérique soutenant la télémedecine, les ordonnances électroniques et l'évaluation du risque cardiovasculaire par l'intelligence artificielle influencent progressivement les pratiques de prescription de statines et les programmes de conformité des patients à l'échelle des systèmes de santé mondiaux.Aperçu prospectif de l'environnement réglementaire et politique du marché mondial des statines
Entre 2026 et 2033, l'environnement réglementaire du marché mondial des statines est susceptible de devenir de plus en plus axé sur l'intégration de la santé préventive, l'accessibilité des médicaments génériques et la gestion des maladies chroniques soutenue par la technologie numérique. Les agences de réglementation renforceront probablement la surveillance liée à la qualité de la fabrication, au suivi de la sécurité des patients et à l'efficacité à long terme des traitements cardiovasculaires. Les gouvernements devraient continuer à élargir les programmes de dépistage du cholestérol, les initiatives de santé cardiovasculaire préventive et les systèmes de remboursement de la santé publique visant à réduire la charge économique des maladies cardiovasculaires. Les politiques des médicaments génériques resteront probablement une priorité réglementaire majeure alors que les systèmes de santé cherchent à améliorer l'accessibilité et à élargir l'accès aux thérapies essentielles de réduction du cholestérol dans les économies développées et émergentes. L'intégration de la santé numérique devrait également influencer les cadres politiques futurs, notamment par le biais de la prédiction du risque cardiovasculaire basée sur l'intelligence artificielle, des systèmes d'ordonnance électronique, de la surveillance à distance des patients et des technologies de gestion de la conformité. L'harmonisation internationale des réglementations pharmaceutiques par des organisations telles que le Conseil international pour l'harmonisation (ICH) devrait améliorer davantage la cohérence des normes de qualité, du suivi de la sécurité et des procédures d'approbation des médicaments génériques à l'échelle mondiale. En général, l'environnement réglementaire et politique restera un facteur critique façonnant les dynamiques tarifaires, l'accessibilité des patients, les stratégies de fabrication et la compétitivité à long terme du marché mondial des statines. Les entreprises qui réussiront à s'aligner sur les réglementations pharmaceutiques en évolution, les priorités de santé préventive et les modèles de traitement économiques resteront fortement positionnées dans l'industrie des thérapeutiques cardiovasculaires mondiales.Questions fréquemment posées
Quelle est la taille actuelle du marché mondial des statines ?
Le marché mondial des statines était estimé à environ 18,9 milliards de dollars en 2025.
Quelle est la taille prévue du marché des statines d'ici 2033 ?
Le marché devrait atteindre près de 27,8 milliards de dollars d'ici 2033.
Quel est le taux de croissance annuel composé (CAGR) prévu pour le marché mondial des statines ?
Le marché mondial des statines est prévisible pour s'élargir à un taux de croissance annuel composé (CAGR) d'environ 4,9 % entre 2026 et 2033.
Quels sont les principaux facteurs qui stimulent la croissance du marché des statines ?
Les principaux moteurs de croissance incluent l'augmentation de la prévalence des maladies cardiovasculaires, l'incidence croissante de l'hypercholestérolémie, la population vieillissante croissante, la sensibilisation croissante à la santé préventive et la disponibilité plus large de statines génériques abordables.