
Analyse de la taille et de la part de marché du système de refroidissement des centres de données mondiaux 2026-2033
Aperçu de la prévision du marché mondial des systèmes de refroidissement des centres de données : 2026???2033
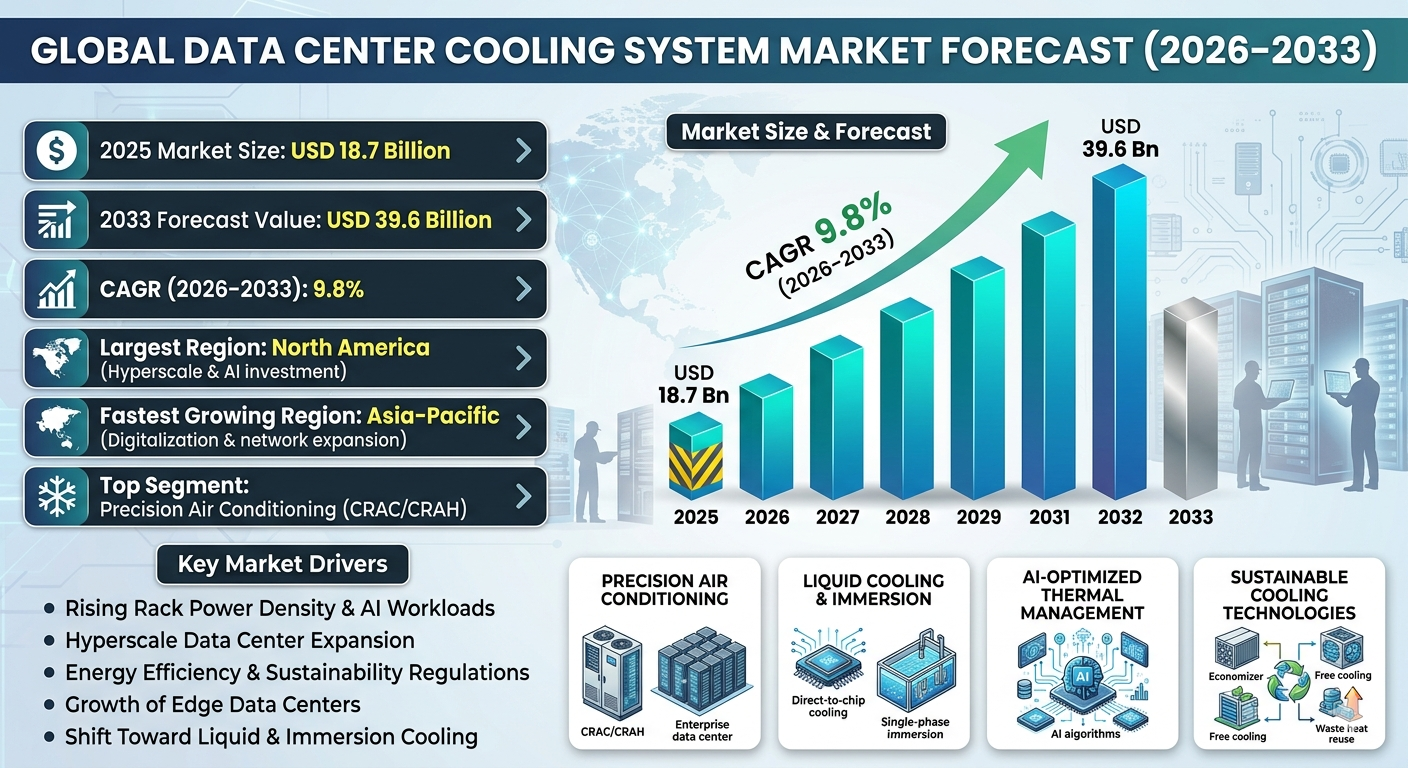
| Métrique | Valeur |
| Taille du marché en 2025 | 18,7 milliards de dollars américains |
| Taille du marché en 2033 | 39,6 milliards de dollars américains |
| Taux de croissance annuel composé (2026???2033) | 9.8% |
| Plus grande région | Amérique du Nord |
| Région en plus forte croissance | Asie-Pacifique |
| Segment principal | Systèmes de climatisation précise (CRAC/CRAH) |
| Tendance clé | Refroidissement liquide et gestion thermique optimisée par l'intelligence artificielle |
| Axes de développement futur | Refroidissement par immersion, refroidissement des centres de données de périphérie, technologies de refroidissement durables |
Aperçu du marché mondial des systèmes de refroidissement des centres de données
Le marché mondial des systèmes de refroidissement des centres de données connaît une croissance accélérée, soutenue par l'expansion des centres de données hyperscale, la prolifération des charges de travail d'intelligence artificielle, la croissance du calcul en nuage et l'augmentation des densités de puissance des racks. Les systèmes de refroidissement constituent des composants essentiels de l'infrastructure qui assurent la fiabilité opérationnelle, l'efficacité énergétique et la durée de vie des équipements dans les centres de données modernes.
Selon Pheonix Research, le marché mondial des systèmes de refroidissement des centres de données est estimé à 18,7 milliards de dollars américains en 2025 et devrait atteindre 39,6 milliards de dollars américains d'ici 2033, enregistrant un taux de croissance annuel composé de 9,8 % pendant la période 2026???2033. Cette croissance reflète l'augmentation du trafic de données mondial, la transformation numérique accélérée, le déploiement de la 5G et la migration des entreprises vers le cloud.
L'Amérique du Nord mène le marché grâce aux investissements forts en centres de données hyperscale par les principaux fournisseurs de services cloud et à l'expansion de l'infrastructure d'intelligence artificielle. En parallèle, l'Asie-Pacifique émerge comme la région en plus forte croissance, soutenue par la numérisation, le développement des villes intelligentes et la construction de grands centres de données en Inde, en Chine, en Singapour et en Asie du Sud-Est.
Après 2025, l'industrie se tourne vers les technologies de refroidissement liquide, les systèmes d'immersion, les infrastructures de refroidissement modulaires, l'optimisation énergétique pilotée par l'intelligence artificielle et les systèmes de récupération thermique durable, transformant les modèles traditionnels de refroidissement basés sur l'air en écosystèmes thermiques à haute efficacité.
Principaux moteurs de la croissance du marché mondial des systèmes de refroidissement des centres de données
1. Augmentation de la densité de puissance des racks et des charges de travail d'intelligence artificielle
Les serveurs d'intelligence artificielle et les clusters de GPU génèrent des charges thermiques significativement plus élevées que l'équipement informatique traditionnel, nécessitant des systèmes de refroidissement liquide et à haute efficacité avancés.
2. Expansion des centres de données hyperscale
Les principaux fournisseurs de services cloud construisent des centres de données géants à l'échelle mondiale, augmentant la demande d'infrastructures de refroidissement évolutives et modulaires.
3. Efficacité énergétique et réglementations de durabilité
Les gouvernements et les entreprises donnent la priorité aux systèmes de refroidissement à efficacité énergétique pour réduire le PUE (Power Usage Effectiveness) et les émissions de carbone.
4. Croissance des centres de données de périphérie
La prolifération de la 5G et de l'Internet des objets entraîne une augmentation des centres de données de périphérie à petite échelle nécessitant des solutions de refroidissement compactes et à faible consommation d'énergie.
5. Passage vers le refroidissement liquide et l'immersion
Le refroidissement traditionnel par air devient insuffisant pour les charges de travail à haute densité, accélérant l'adoption des technologies de refroidissement direct sur puce et par immersion.
Segmentation du marché mondial des systèmes de refroidissement des centres de données
1. Par type de refroidissement
1.1 Systèmes de refroidissement basés sur l'air
1.1.1 Unités de conditionnement d'air pour salles informatiques (CRAC)
1.1.1.1 Unités de refroidissement basées sur le système DX
1.1.1.1.1 Centres de données d'entreprises petites
1.1.1.1.2 Installations de colocation
1.1.2 Unités de gestion de l'air pour salles informatiques (CRAH)
1.1.2.1 Systèmes basés sur l'eau refroidie
1.1.2.1.1 Installations hyperscale
1.1.2.1.2 Centres de données d'entreprises importantes
1.1.3 Systèmes de refroidissement en ligne
1.1.3.1 Refroidissement à proximité immédiate
1.1.3.1.1 Racks à haute densité
1.1.3.1.2 Centres de données modulaires
1.2 Systèmes de refroidissement basés sur le liquide
1.2.1 Refroidissement direct sur puce
1.2.1.1 Systèmes de plaques froides
1.2.1.1.1 Serveurs IA
1.2.1.1.2 Clusters HPC
1.2.2 Refroidissement par immersion
1.2.2.1 Immersion monophasée
1.2.2.1.1 Centres de données de périphérie
1.2.2.1.2 Installations de minage de crypto-monnaies
1.2.2.2 Immersion biphasée
1.2.2.2.1 Charges de travail IA hyperscale
1.2.2.2.2 Déploiements HPC avancés
1.3 Refroidissement évaporatif et gratuit
1.3.1 Économiseurs côté air
1.3.1.1 Déploiement basé sur le climat
1.3.1.1.1 Centres de données des régions froides
1.3.1.1.2 Sites alimentés par des énergies renouvelables
1.3.2 Économiseurs côté eau
1.3.2.1 Systèmes de refroidissement hybrides
1.3.2.1.1 Grandes installations hyperscale
1.3.2.1.2 Centres de données verts durables
2. Par composant
2.1 Équipements de refroidissement
2.1.1 Frigos
2.1.1.1 Frigos à air
2.1.1.1.1 Centers de données de moyenne échelle
2.1.1.1.2 Installations informatiques d'entreprise
2.1.2 Tours de refroidissement
2.1.2.1 Tours de refroidissement en circuit ouvert
2.1.2.1.1 Déploiements hyperscale de grande taille
2.1.2.1.2 Centers de données industriels
2.1.3 Pompes et échangeurs de chaleur
2.1.3.1 Échangeurs de chaleur à plaques
2.1.3.1.1 Charges de haute densité
2.1.3.1.2 Intégration du refroidissement liquide
2.2 Systèmes de contrôle et de surveillance
2.2.1 Logiciels de gestion thermique
2.2.1.1 Plateformes d'optimisation basées sur l'intelligence artificielle
2.2.1.1.1 Maintenance prédictive
2.2.1.1.2 Optimisation de l'efficacité énergétique
2.2.2 Capteurs et surveillance IoT
2.2.2.1 Surveillance environnementale en temps réel
2.2.2.1.1 Régulation de la température
2.2.2.1.2 Régulation de l'humidité
3. Par type de centre de données
3.1 Centers de données hyperscale
3.1.1 Fournisseurs de services cloud
3.1.1.1 Infrastructure pour l'intelligence artificielle et le machine learning
3.1.1.1.1 Clusters GPU
3.1.1.1.2 Systèmes de formation en IA
3.2 Centers de données en colocation
3.2.1 Installations à usage multiple
3.2.1.1 Systèmes de refroidissement modulaires
3.2.1.1.1 Infrastructure évolutible
3.2.1.1.2 Conceptions à faible consommation d'énergie
3.3 Centers de données d'entreprise
3.3.1 Banque et services financiers
3.3.1.1 Systèmes de refroidissement à haute sécurité
3.3.1.1.1 Opérations critiques
3.3.1.1.2 Sites de récupération après sinistre
3.4 Centers de données en périphérie
3.4.1 Installations de la périphérie des télécommunications
3.4.1.1 Unités de refroidissement compacts
3.4.1.1.1 Infrastructure 5G
3.4.1.1.2 Déploiements IoT
4. Par région
4.1 Amérique du Nord
4.2 Asie-Pacifique
4.3 Europe
4.4 Moyen-Orient et Afrique
4.5 Amérique du Sud
Analyse régionale du marché mondial des systèmes de refroidissement des centres de données
Amérique du Nord ??? Plus grand marché
L'Amérique du Nord mène le marché en raison de l'expansion forte des centres de données hyperscale, des investissements importants dans l'infrastructure d'intelligence artificielle et des initiatives de durabilité en cours. Les États-Unis dominent la région grâce à des infrastructures cloud à grande échelle et des centres de co-localisation qui alimentent une forte demande en systèmes de refroidissement.
Asie-Pacifique ??? Marché en croissance la plus rapide
La numérisation rapide, le déploiement des réseaux 5G et les politiques croissantes de localisation des données en Chine, en Inde et en Asie du Sud-Est accélèrent la construction des centres de données, stimulant ainsi une forte croissance de l'adoption des systèmes de refroidissement.
Europe
La croissance du marché en Europe est entraînée par des réglementations strictes sur l'efficacité énergétique, des objectifs ambitieux de neutralité carbone et une adoption généralisée des technologies de refroidissement durables, notamment les économiseurs d'air et d'eau ainsi que les systèmes de refroidissement gratuit.
Moyen-Orient et Afrique
Les investissements croissants dans les villes intelligentes, les initiatives de transformation numérique et les projets d'infrastructure cloud régionaux alimentent la demande pour des solutions avancées de refroidissement des centres de données.
Amérique du Sud
L'expansion des services cloud, l'adoption numérique par les entreprises et l'émergence des centres de co-localisation soutiennent une croissance stable de la demande en systèmes de refroidissement à travers la région.
Entreprises leaders du marché mondial des systèmes de refroidissement des centres de données
??Schneider Electric ??Vertiv Group Corp. STULZ GmbH Rittal GmbH & Co. KG Johnson Controls Daikin Industries Mitsubishi Electric Huawei Digital Power Asetek (Refroidissement liquide) Submer TechnologiesSchneider Electric et Vertiv sont reconnus comme leaders mondiaux en raison de leurs portefeuilles de refroidissement intégrés, de leur forte présence mondiale et de leurs plateformes d'optimisation énergétique pilotées par l'intelligence artificielle.
Intelligence stratégique et analyses fondées sur l'IA
Le moteur de prévision de la demande de Pheonix identifie le déploiement des serveurs IA, les investissements hyperscale et l'adoption du refroidissement liquide comme principaux catalyseurs de croissance à long terme.
L'analyseur d'investissement en infrastructure indique une augmentation des dépenses de capital dans les systèmes de refroidissement modulaires et durables à l'échelle mondiale.
Le suivi de l'innovation met en avant le refroidissement immergé, les solutions directes sur puce, l'optimisation thermique pilotée par l'IA et les systèmes de réutilisation de la chaleur perdue comme principaux différenciateurs concurrentiels.
L'analyse des cinq forces de Porter révèle une puissance modérée des fournisseurs, des barrières élevées liées à l'intensité du capital, une forte rivalité technologique et une différenciation croissante basée sur l'innovation.
Pourquoi le marché mondial des systèmes de refroidissement des centres de données reste critique
??? Assure la fiabilité opérationnelle de l'infrastructure numérique
??? Permet un calcul d'IA et cloud à haute performance
??? Réduit la consommation d'énergie et l'empreinte carbone
??? Soutient l'expansion des centres de données hyperscale et de l'informatique en périphérie
??? Renforce la résilience de l'économie numérique mondiale
Conclusion finale sur le marché mondial des systèmes de refroidissement des centres de données
Le marché mondial des systèmes de refroidissement des centres de données bascule rapidement vers des écosystèmes de gestion thermique à haute efficacité, intelligents et basés sur le liquide. Le taux de croissance annuel composé (CAGR) projeté de 9,8 % entre 2026 et 2033 reflète une forte expansion hyperscale, une croissance des charges de travail IA et une modernisation des infrastructures guidée par la durabilité.
Les entreprises investissant dans le refroidissement immergé, les plateformes d'optimisation pilotées par l'IA, l'infrastructure modulaire et les technologies de récupération d'énergie efficientes sécuriseront un avantage concurrentiel à long terme dans le paysage des centres de données post-2025.
Chez Pheonix Research, nos cadres avancés de prévision délivrent une analyse approfondie des revenus, une benchmarking technologique, une intelligence concurrentielle et des insights sur les investissements en infrastructure ??? permettant aux parties prenantes de capitaliser sur les opportunités de refroidissement des centres de données de nouvelle génération avec une confiance fondée sur les données.
???? Mentions sociales & canaux de publication
??Découvrez des analyses approfondies et suivez nos mises à jour multiplateformes sur??LinkedIn??et??X??pour des informations continues et une couverture du marché.??
LinkedIn : https://www.linkedin.com/feed/update/urn:li:activity:7433756839244169216
X : https://x.com/Pheonix_Insight/status/2027994762461192287?s=20
Paysage concurrentiel
Global Data Center Cooling System Market Competitive Intensity & Market Structure Overview
Le marché mondial des systèmes de refroidissement des centres de données est caractérisé par un paysage technologiquement avancé et concurrentiel, où l'innovation, l'efficacité énergétique et l'évolutivité définissent la leadership du marché. La structure du marché est modérément consolidée, avec un groupe de fournisseurs mondiaux d'infrastructures et de gestion thermique qui dominent les déploiements à grande échelle, particulièrement dans les centres de données hyperscale et de co-localisation. L'intensité de la concurrence est élevée en raison de l'évolution rapide des technologies, de l'augmentation des densités de puissance des racks et de la transition des systèmes traditionnels à base d'air vers des solutions avancées de refroidissement liquide et d'immersion. Les fournisseurs compètent non seulement sur les performances des équipements, mais aussi sur des solutions intégrées, l'efficacité du coût sur le cycle de vie et des indicateurs de durabilité tels que l'efficacité du rendement énergétique (PUE). Le marché fonctionne selon une structure double : les grands acteurs de premier niveau sécurisent des contrats à long terme avec les fournisseurs de cloud hyperscale et les clients d'entreprise, tandis que les acteurs de niche et les joueurs émergents compètent grâce à des innovations spécialisées telles que le refroidissement liquide, les systèmes d'immersion et les plateformes d'optimisation thermique pilotées par l'intelligence artificielle.Global Data Center Cooling System Market Competitive Intensity & Market Structure Current Scenario
Profils des entreprises leaders
Schneider Electric: Leader mondial de la gestion de l'énergie. Propose des solutions intégrées de refroidissement des centres de données, de gestion de l'énergie et des infrastructures, avec des capacités d'optimisation pilotées par l'intelligence artificielle. Vertiv Group Corp.: Fournisseur d'infrastructures numériques critiques. Connue pour ses systèmes de gestion thermique end to end, des solutions de refroidissement modulaires et des partenariats solides avec les hyperscale. STULZ GmbH: Spécialiste du refroidissement précis. Axé sur les systèmes CRAC/CRAH de haute performance et des solutions de refroidissement personnalisées pour les environnements critiques. Rittal GmbH & Co. KG: Fournisseur d'infrastructures industrielles. Fort en solutions de refroidissement modulaires et évolutives pour les centres de données d'entreprise et de périphérie. Johnson Controls: Leader des technologies de bâtiment. Fournit des systèmes HVAC et de refroidissement des centres de données à efficacité énergétique élevée avec des solutions axées sur la durabilité. Daikin Industries: Leader mondial des systèmes HVAC. Propose des technologies de refroidissement avancées avec une focalisation sur l'efficacité énergétique et les capacités de déploiement à grande échelle. Mitsubishi Electric: Fournisseur de systèmes de refroidissement avancés. Présence forte dans le conditionnement d'air précis et les technologies de refroidissement à efficacité énergétique élevée. Huawei Digital Power: Joueur émergent en technologie. Axé sur l'optimisation du refroidissement pilotée par l'intelligence artificielle et des solutions d'infrastructure numérique intégrées. Asetek: Innovateur en refroidissement liquide. Spécialiste des solutions de refroidissement direct au processeur pour les charges de travail à haute performance et les applications d'intelligence artificielle. Submer Technologies: Spécialiste du refroidissement par immersion. Fournisseur majeur de systèmes de refroidissement par immersion durables pour les centres de données hyperscale et de périphérie.Principaux signaux d'intensité de la concurrence et de la structure du marché dans le marché mondial des systèmes de refroidissement des centres de données
Un signal concurrentiel majeur est le passage rapide vers les technologies de refroidissement liquide et par immersion. Alors que les charges de travail d'intelligence artificielle et les racks à haute densité augmentent la production thermique, les systèmes traditionnels à base d'air deviennent de moins en moins efficaces, intensifiant la concurrence parmi les fournisseurs offrant des solutions de refroidissement de nouvelle génération. Les contrats à long terme avec les fournisseurs de cloud hyperscale représentent un champ de bataille critique. Ces contrats exigent une grande fiabilité, une échelle et une efficacité énergétique élevées, créant des barrières d'entrée élevées pour les nouveaux joueurs tout en renforçant la position des fournisseurs établis. La durabilité et l'efficacité énergétique sont au cœur de la différenciation concurrentielle. Les fournisseurs se concentrent de plus en plus sur la réduction du PUE, la récupération de la chaleur perdue et l'intégration de systèmes de refroidissement compatibles avec les énergies renouvelables pour s'aligner sur les objectifs mondiaux de réduction des émissions de carbone. L'émergence des centres de données de périphérie introduit un nouveau niveau de concurrence, où les solutions de refroidissement compactes, modulaires et à efficacité énergétique élevée sont essentielles. Cela permet à de plus petits et joueurs spécialisés de concurrencer les entreprises établies.Implications stratégiques de l'intensité de la concurrence et de la structure du marché dans le marché mondial des systèmes de refroidissement des centres de données
Les entreprises passent des fournisseurs d'équipements autonomes à des partenaires de solutions d'infrastructure intégrées. Les offres end to end combinant le refroidissement, la gestion de l'énergie, le suivi et l'optimisation basée sur l'intelligence artificielle deviennent essentielles pour sécuriser les contrats à grande échelle. L'investissement en innovation est une priorité stratégique clé, particulièrement dans le refroidissement liquide, les systèmes d'immersion et la gestion thermique pilotée par l'intelligence artificielle. Les fournisseurs qui mènent ces technologies gagnent un avantage concurrentiel significatif dans les segments à forte croissance d'intelligence artificielle et de HPC. Les partenariats avec les fournisseurs de cloud hyperscale, les opérateurs de co-localisation et les entreprises de semi-conducteurs façonnent de plus en plus la position sur le marché. Les écosystèmes collaboratifs permettent un déploiement plus rapide, une personnalisation et des accords de service à long terme. La compétitivité des coûts évolue vers le coût total d'exploitation (TCO), où les économies d'énergie, l'efficacité opérationnelle et la longévité des systèmes surpassent les dépenses initiales, influençant les décisions d'approvisionnement.Global Data Center Cooling System Market Competitive Intensity & Market Structure Forward Outlook
Le marché est prévu pour rester hautement concurrentiel, avec une augmentation de la consolidation parmi les fournisseurs d'infrastructures majeurs et une croissance rapide des entreprises spécialisées dans les technologies de refroidissement. Les fusions, acquisitions et alliances stratégiques joueront un rôle critique dans l'expansion des capacités technologiques et de la portée du marché. Les technologies de refroidissement liquide et d'immersion sont anticipées pour devenir des normes dans les centres de données hyperscale et pilotés par l'intelligence artificielle, réorganisant les dynamiques concurrentielles et créant de nouvelles opportunités de leadership pour les entreprises axées sur l'innovation. L'optimisation thermique pilotée par l'intelligence artificielle et la maintenance prédictive deviendront des fonctionnalités standard, améliorant l'efficacité opérationnelle et réduisant les temps d'arrêt, intensifiant davantage la concurrence sur les capacités numériques. À long terme, le marché sera défini par trois piliers concurrentiels principaux : l'efficacité énergétique, l'innovation avancée en refroidissement et la gestion d'infrastructures numériques intégrées. Les entreprises qui s'alignent sur ces piliers tout en maintenant des partenariats mondiaux solides mèneront le marché mondial des systèmes de refroidissement des centres de données jusqu'en 2033.Chaîne de valeur
Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial des systèmes de refroidissement des centres de données
La chaîne de valeur du marché mondial des systèmes de refroidissement des centres de données évolue des infrastructures basées sur le chauffage, la ventilation et la climatisation (CVC) vers un écosystème avancé, à faible consommation d'énergie et optimisé par l'intelligence artificielle. Avec l'expansion rapide des centres de données hyperscale, des charges de travail basées sur l'intelligence artificielle et des environnements de calcul à haute densité, les systèmes de refroidissement deviennent des leviers critiques pour la performance, la durabilité et la continuité opérationnelle. La chaîne de valeur englobe la fabrication de composants, l'ingénierie des systèmes de refroidissement, l'optimisation du design thermique, les systèmes de contrôle basés sur l'intelligence artificielle, l'intégration des systèmes, le déploiement, le suivi et la gestion du cycle de vie. De plus en plus, le marché se déplace vers les technologies de refroidissement à base de liquide, des architectures de refroidissement modulaires et des plateformes de gestion thermique intelligentes qui optimisent l'utilisation de l'énergie et réduisent l'empreinte carbone. Les dynamiques de la chaîne d'approvisionnement en amont sont déterminées par les fabricants de composants tels que les producteurs de réfrigérateurs, les fournisseurs d'échangeurs de chaleur, les fabricants de pompes, les fournisseurs de frigorigénés et les développeurs de capteurs. L'essor du refroidissement à base de liquide a également introduit des fournisseurs spécialisés axés sur les fluides d'immersion, les plaques froides et les matériaux d'interface thermique avancés. Les activités en aval se concentrent sur l'intégration des systèmes, y compris l'ingénierie du design, la planification de l'architecture de refroidissement, les logiciels d'optimisation basés sur l'intelligence artificielle et le déploiement de l'infrastructure. Les entreprises intègrent des capteurs IoT, une analyse prédictive et des systèmes d'automatisation pour garantir un suivi en temps réel et une performance de refroidissement adaptative. La distribution en aval inclut les centres de données hyperscale, les fournisseurs de colocation, les infrastructures informatiques d'entreprises et les déploiements de centres de données en périphérie. Les fournisseurs de services jouent également un rôle clé dans l'installation, l'entretien, la rénovation et les services d'optimisation des performances. Les principaux défis à travers la chaîne de valeur incluent les investissements de capital élevés, les contraintes liées à la consommation d'énergie, la complexité d'intégration, les réglementations de durabilité en évolution et la transition des systèmes de refroidissement basés sur l'air vers ceux basés sur le liquide.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial des systèmes de refroidissement des centres de données - Scénario actuel
Le paysage actuel du marché est façonné par l'augmentation de la génération de données, l'adoption de l'intelligence artificielle et le besoin d'infrastructures informatiques à haute performance. En amont, les fournisseurs innovent dans les composants à faible consommation d'énergie, les frigorigénés avancés et les technologies de refroidissement à base de liquide pour répondre aux demandes thermiques croissantes. Les acteurs en aval se concentrent sur les systèmes de refroidissement modulaires, les architectures évolutives et les plateformes de gestion thermique basées sur l'intelligence artificielle pour améliorer l'efficacité et réduire les coûts opérationnels. En aval, les centres de données hyperscale dominent la demande, tandis que les centres de données en périphérie émergent comme un nouveau segment de croissance nécessitant des solutions de refroidissement compactes et efficaces. Les écosystèmes de services s'expandent pour inclure l'entretien prédictif, le suivi à distance et les services d'optimisation du cycle de vie, assurant ainsi une performance continue des systèmes et une réduction des temps d'arrêt.Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial des systèmes de refroidissement des centres de données
Plusieurs tendances transformantes redéfinissent l'écosystème des systèmes de refroidissement à l'échelle mondiale. Premièrement, les technologies de refroidissement à base de liquide, notamment le refroidissement direct au processeur et l'immersion, remplacent rapidement les systèmes traditionnels à base d'air dans les environnements à haute densité. Deuxièmement, l'optimisation thermique basée sur l'intelligence artificielle améliore l'efficacité du refroidissement en temps réel grâce à l'analyse prédictive et aux systèmes de contrôle automatisés. Troisièmement, les systèmes de refroidissement modulaires et préfabriqués gagnent en popularité, permettant un déploiement plus rapide et une évolutivité pour les centres de données hyperscale et en périphérie. Quatrièmement, les initiatives de durabilité poussent à l'adoption de systèmes de refroidissement à faible consommation d'énergie, de technologies de récupération de chaleur et de frigorigénés à faible GWP (potentiel de réchauffement global). Cinquièmement, l'intégration avec des capteurs IoT et des technologies de jumeaux numériques améliore le suivi des systèmes, la détection des pannes et l'optimisation des performances. Sixièmement, la croissance des centres de données en périphérie crée une demande pour des solutions de refroidissement compactes, décentralisées et à faible consommation d'énergie.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial des systèmes de refroidissement des centres de données
Des entreprises leaders telles que Schneider Electric, Vertiv, STULZ, Rittal et Johnson Controls renforcent leurs positions sur le marché grâce à des solutions de refroidissement intégrées, des plateformes d'optimisation basées sur l'intelligence artificielle et des réseaux de services mondiaux. L'avantage concurrentiel dépend de plus en plus de l'efficacité énergétique, de l'évolutivité, de la fiabilité du système et de la capacité à intégrer des technologies avancées telles que l'intelligence artificielle et le refroidissement à base de liquide. Les entreprises investissant dans des technologies de refroidissement durables et des systèmes de réutilisation de la chaleur sont mieux positionnées pour répondre aux exigences réglementaires et aux objectifs ESG (environnement, social, gouvernance) des entreprises. Les partenariats stratégiques entre les fournisseurs de refroidissement, les entreprises de cloud computing et les développeurs d'infrastructures deviennent critiques pour les déploiements à grande échelle. Les services de cycle de vie, notamment l'entretien, la rénovation et l'optimisation des performances, émergent comme des sources clés de revenus et des facteurs de différenciation.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial des systèmes de refroidissement des centres de données - Perspective future
Entre 2026 et 2033, la chaîne de valeur devrait devenir plus intelligente, durable et intégrée aux écosystèmes d'infrastructures numériques. Les technologies de refroidissement à base de liquide et d'immersion deviendront le standard pour les environnements de calcul à haute performance et d'intelligence artificielle. Les plateformes d'optimisation énergétique basées sur l'intelligence artificielle joueront un rôle central dans la réduction des coûts opérationnels et l'amélioration de l'efficacité des systèmes. L'expansion des centres de données en périphérie stimulera la demande pour des systèmes de refroidissement compacts, modulaires et autonomes. La durabilité restera un axe principal, avec une adoption croissante de l'intégration d'énergies renouvelables, de la récupération de la chaleur perdue et de technologies de refroidissement écologiques. Au global, la chaîne de valeur évoluera vers un écosystème complet de gestion thermique soutenant l'infrastructure numérique de nouvelle génération.Chaine de valeur spécifique au marché
- Matériaux bruts et fabrication de composants : Réfrigérateurs, compresseurs, échangeurs de chaleur, pompes, frigorigénés, capteurs
- Développement des technologies de refroidissement : Systèmes basés sur l'air, refroidissement à base de liquide, refroidissement par immersion, ingénierie thermique
- Intégration des systèmes et logiciels : Gestion thermique basée sur l'intelligence artificielle, suivi IoT, systèmes de contrôle, jumeaux numériques
- Déploiement de l'infrastructure : Installations de centres de données hyperscale, de colocation, d'entreprises et en périphérie
- Distribution et applications à fin d'usage : Fournisseurs de cloud, opérateurs de télécommunications, entreprises, fournisseurs de colocation
- Services et gestion du cycle de vie : Entretien, rénovation, suivi, optimisation, solutions de durabilité
Cartographie entreprise-par-étape
- Matériaux bruts et fabrication de composants : Daikin Industries, Mitsubishi Electric, Johnson Controls
- Développement des technologies de refroidissement : STULZ, Rittal, Asetek, Submer Technologies
- Intégration des systèmes et logiciels : Schneider Electric, Vertiv, Huawei Digital Power
- Déploiement de l'infrastructure : Schneider Electric, Vertiv, contractants EPC mondiaux
- Distribution et applications à fin d'usage : AWS, Google Cloud, Microsoft Azure, fournisseurs de colocation
- Services et gestion du cycle de vie : Vertiv Services, Services Schneider Electric, Johnson Controls
Activité d'investissement
Aperçu des dynamiques d'investissement et de financement du marché mondial des systèmes de refroidissement des centres de données
Les dynamiques d'investissement et de financement du marché mondial des systèmes de refroidissement des centres de données sont fortement impulsées par l'expansion rapide des centres de données hyperscale, l'augmentation de l'intensité des charges de travail d'IA, la hausse des densités de puissance des racks, ainsi que l'accent croissant mis sur l'efficacité énergétique et la durabilité. Entre 2026 et 2033, l'allocation de capital devrait de plus en plus se concentrer sur les technologies de refroidissement à liquide, les plateformes d'optimisation thermique pilotées par l'IA, l'infrastructure de refroidissement modulaire et les systèmes de gestion thermique durables. Le marché devient de plus en plus intensif en capital et orienté vers l'innovation, attirant des investissements importants provenant des fournisseurs de cloud hyperscale, des opérateurs de colocation et des fonds d'infrastructure. Les principaux acteurs tels que Schneider Electric, Vertiv, STULZ, Rittal, Johnson Controls et les spécialistes émergents du refroidissement à liquide investissent massivement dans des architectures de refroidissement de nouvelle génération et des plateformes de gestion numérique intégrées afin de répondre aux exigences évoluantes des centres de données. Une transformation majeure influençant les flux de financement est le passage des méthodes traditionnelles de refroidissement à air vers les technologies de refroidissement à liquide et d'immersion. Ce changement dirige les investissements vers des systèmes de refroidissement à haute efficacité capables de supporter les charges de travail d'IA, de calcul intensif et de GPU tout en minimisant la consommation d'énergie et les émissions de carbone.Dynamiques actuelles d'investissement et de financement du marché mondial des systèmes de refroidissement des centres de données
Actuellement, l'activité d'investissement s'accélère en raison de la construction de grands centres de données, de l'expansion du cloud, du déploiement d'infrastructures d'IA et de la pression réglementaire en faveur des opérations à efficacité énergétique. L'infrastructure de refroidissement est désormais une priorité stratégique d'investissement plutôt qu'une fonction d'appui.- Amérique du Nord : Mène les investissements mondiaux grâce à l'expansion des centres de données hyperscale, aux investissements dans les infrastructures d'IA et à la forte présence des principaux fournisseurs de services cloud.
- Asie-Pacifique : Région de croissance la plus rapide, motivée par la numérisation rapide, les politiques de localisation des données et la construction à grande échelle de centres de données en Chine, en Inde et en Asie du Sud-Est.
- Europe : Des investissements importants axés sur les technologies de refroidissement durables, les objectifs de neutralité carbone et les systèmes énergétiques efficaces conformes aux réglementations.
- Moyen-Orient et Afrique : Un pôle d'investissement émergent soutenu par les initiatives de villes intelligentes, le développement de l'infrastructure cloud et l'augmentation des programmes de transformation numérique.
Signaux clés des dynamiques d'investissement et de financement du marché mondial des systèmes de refroidissement des centres de données
- L'augmentation des charges de travail d'IA et de calcul à haute densité accélère les investissements dans les systèmes de refroidissement à liquide, les systèmes d'immersion et les technologies de refroidissement direct au processeur.
- L'expansion des centres de données hyperscale entraîne un déploiement massif de capitaux dans l'infrastructure de refroidissement modulaire et évolutive.
- Les réglementations sur l'efficacité énergétique et les obligations de durabilité augmentent le financement des systèmes de refroidissement à faible PUE et des technologies de réduction des émissions de carbone.
- La croissance des centres de données en périphérie crée de nouvelles opportunités d'investissement dans des solutions de refroidissement compactes, décentralisées et à faible consommation énergétique.
- La transformation numérique stimule les investissements dans des logiciels de gestion thermique pilotés par l'IA, des systèmes de surveillance basés sur l'Internet des objets et des plateformes de maintenance prédictive.
Implications stratégiques des dynamiques d'investissement et de financement du marché mondial des systèmes de refroidissement des centres de données
- Le paysage des investissements favorise les entreprises dotées de capacités fortes en technologies de refroidissement à liquide et en solutions d'optimisation énergétique pilotées par l'IA.
- L'intégration des systèmes de gestion du refroidissement basés sur du matériel et du logiciel devient cruciale pour la différenciation concurrentielle.
- Les partenariats entre les fournisseurs de solutions de refroidissement, les opérateurs de cloud et les entreprises de semi-conducteurs augmentent afin de co-développer des systèmes thermiques de nouvelle génération.
- La diversification régionale est essentielle, avec l'Amérique du Nord menant les investissements hyperscale et l'Asie-Pacifique propulsant la croissance future.
- L'innovation axée sur la durabilité, notamment la réutilisation de la chaleur et le refroidissement alimenté par les énergies renouvelables, devient une priorité d'investissement clé.
Aperçu prospectif des dynamiques d'investissement et de financement du marché mondial des systèmes de refroidissement des centres de données
À l'avenir, le marché mondial des systèmes de refroidissement des centres de données est prévu pour attirer des investissements importants et durables, alors que l'infrastructure numérique continue d'expandre à l'échelle mondiale et que les charges de travail d'IA redéfinissent les exigences de gestion thermique. L'allocation de capital future accordera de plus en plus de priorité au refroidissement par immersion, au refroidissement à liquide direct au processeur, aux plateformes d'optimisation pilotées par l'IA, aux systèmes de refroidissement en périphérie modulaires et aux technologies de récupération thermique durable.- Amérique du Nord : Maintiendra sa leadership dans les investissements en refroidissement hyperscale et piloté par l'IA, soutenu par les principales entreprises de cloud et de technologie.
- Asie-Pacifique : Dominera la croissance future des investissements en raison de l'expansion rapide des centres de données et de l'accélération de l'économie numérique.
- Europe : Continuera de se concentrer sur l'innovation en matière de refroidissement durable et conforme aux réglementations.
Technologie et innovation
Aperçu du paysage technologique et de l'innovation du marché mondial des systèmes de refroidissement des centres de données
Le paysage technologique et l'innovation dans le marché mondial des systèmes de refroidissement des centres de données évoluent rapidement vers des écosystèmes de gestion thermique à haute efficacité, intelligents et durables. Alors que les centres de données deviennent le pilier de l'infrastructure numérique, les technologies de refroidissement passent des systèmes de soutien traditionnels aux moteurs critiques de performance, d'évolutivité et d'optimisation énergétique. L'intensité de l'innovation dans ce marché s'accélère en raison de la croissance exponentielle des charges de travail d'IA, des centres de données hyperscale et des environnements de calcul à haute densité. Des entreprises leaders telles que Schneider Electric, Vertiv, STULZ, Rittal et des spécialistes émergents du refroidissement liquide investissent massivement dans des architectures de refroidissement de nouvelle génération qui combinent l'innovation matérielle à l'intelligence pilotée par des logiciels. Une transformation majeure est le passage du refroidissement basé sur l'air aux technologies de refroidissement avancées, notamment les systèmes de refroidissement direct sur puce et les systèmes de refroidissement par immersion. Ces innovations permettent une dissipation efficace de la chaleur pour le calcul à haute performance (HPC), les serveurs d'IA et les clusters de GPU, là où les méthodes de refroidissement traditionnelles ne sont plus suffisantes. En parallèle, l'intégration de l'IA, de capteurs IoT et de plateformes de gestion thermique basées sur le cloud permet une surveillance en temps réel, une maintenance prédictive et une optimisation dynamique des performances de refroidissement. Cette convergence transforme le refroidissement des centres de données en un système intelligent, autonome et adaptatif.Paysage technologique et de l'innovation du marché mondial des systèmes de refroidissement des centres de données - Scénario actuel
Actuellement, le marché se concentre sur l'amélioration de l'efficacité énergétique, la gestion des charges thermiques croissantes et la réduction des coûts opérationnels. Les opérateurs de centres de données adoptent des technologies de refroidissement innovantes qui équilibrent les performances et les objectifs de durabilité. Les technologies de refroidissement liquide gagnent en popularité, particulièrement dans les environnements hyperscale et à l'IA. Les systèmes de refroidissement direct sur puce utilisent des plaques froides pour éliminer la chaleur directement des processeurs, tandis que le refroidissement par immersion plonge le matériel dans des fluides conducteurs de chaleur pour une efficacité maximale. Les systèmes de gestion thermique pilotés par l'IA émergent comme un pilier clé de l'innovation. Ces plateformes utilisent des algorithmes d'apprentissage automatique pour analyser les motifs de température, la distribution des charges de travail et les conditions environnementales afin d'optimiser en temps réel les opérations de refroidissement. Le refroidissement gratuit et les technologies d'économiseurs sont largement adoptés dans les régions à climat favorable. Les économiseurs côté air et côté eau exploitent les conditions environnementales ambiantes pour réduire la dépendance au refroidissement mécanique, améliorant considérablement l'efficacité énergétique. L'infrastructure de refroidissement modulaire et évolutive gagne également en importance, particulièrement dans les centres de données de co-localisation et de périphérie. Ces systèmes permettent aux opérateurs d'augmenter progressivement la capacité tout en maintenant une performance thermique optimale. En outre, les systèmes de récupération et de réutilisation de la chaleur sont intégrés dans les conceptions des centres de données, permettant de réutiliser la chaleur perdue pour le chauffage de district ou des applications industrielles, contribuant ainsi aux objectifs de durabilité.Tendances clés de la technologie et de l'innovation dans le marché mondial des systèmes de refroidissement des centres de données
- Adoption du refroidissement liquide : Refroidissement direct sur puce et par immersion pour les charges de travail à haute densité.
- Optimisation thermique pilotée par l'IA : Analyse prédictive et gestion du refroidissement en temps réel.
- Solutions de refroidissement pour les centres de données de périphérie : Systèmes compacts et à faible consommation d'énergie pour l'infrastructure distribuée.
- Refroidissement gratuit et économiseurs : Exploitation des conditions ambiantes pour économiser de l'énergie.
- Infrastructure de refroidissement modulaire : Modèles de déploiement évolutifs et flexibles.
- Systèmes de surveillance basés sur l'IoT : Suivi en temps réel de la température et de l'humidité.
- Systèmes de récupération de chaleur : Réutilisation de la chaleur perdue pour la durabilité et l'efficacité des coûts.
- Équipements de refroidissement à haute efficacité : Refroidisseurs avancés, échangeurs de chaleur et tours de refroidissement.