
Rapport d'analyse de la taille et de la part de marché du marché mondial des machines CNC 2026-2033
Aperçu de la prévision du marché mondial des machines CNC : 2026???2033
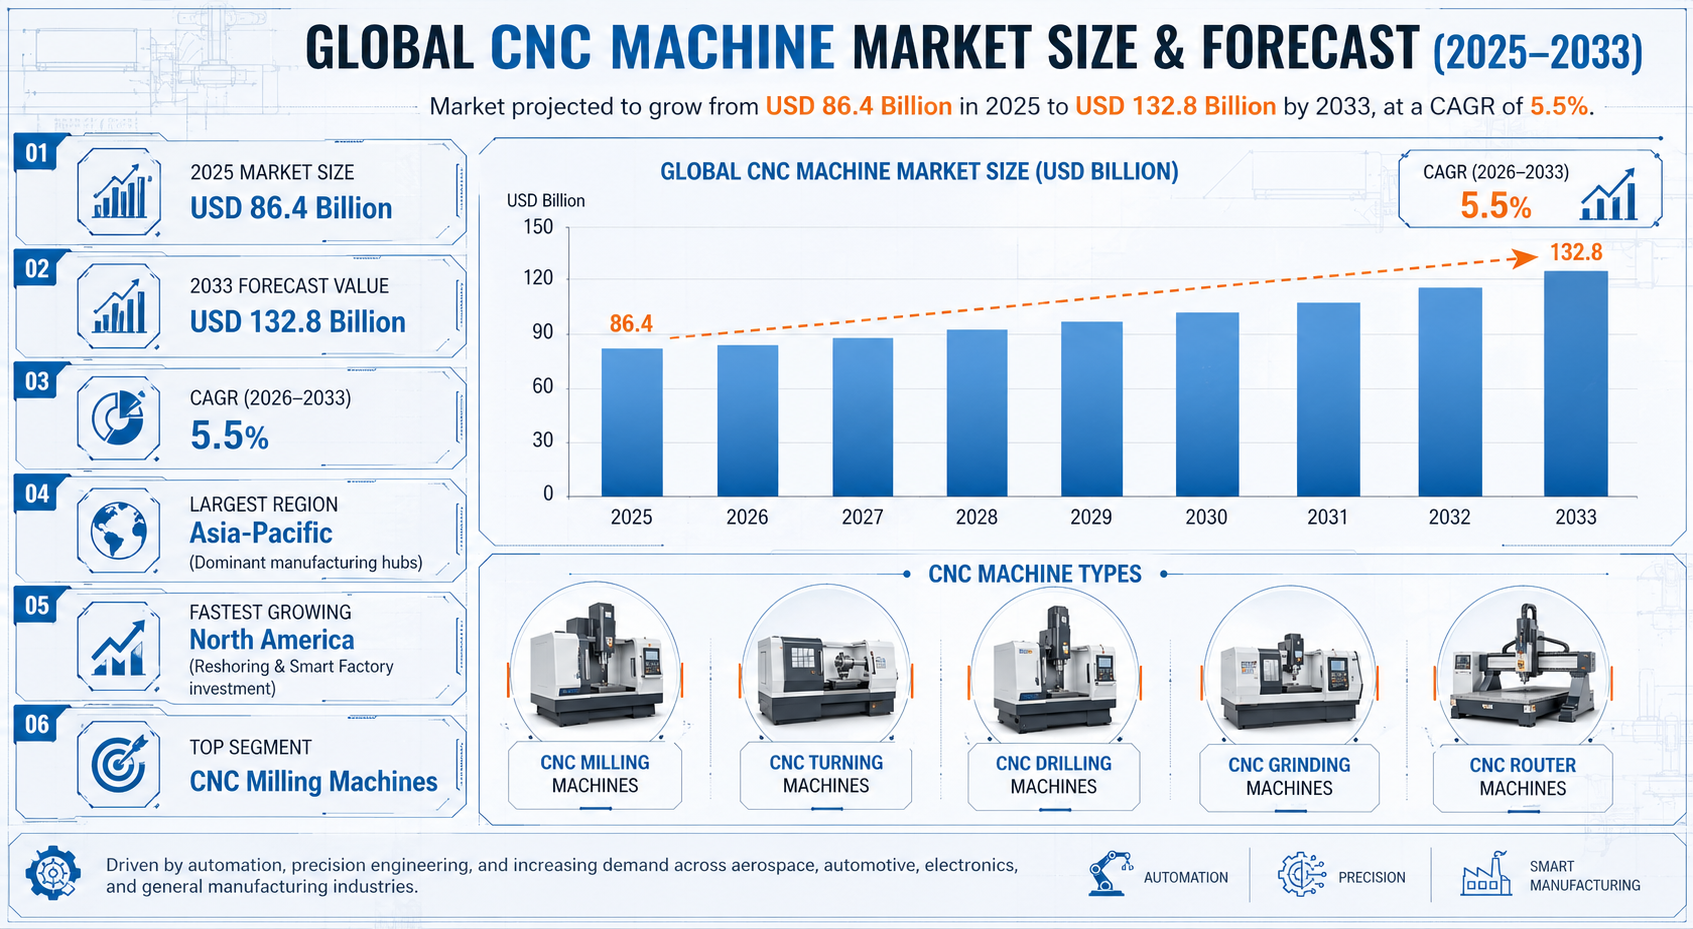
| Métrique | Valeur |
| Taille du marché en 2025 | 86,4 milliards de dollars US |
| Taille du marché en 2033 | 132,8 milliards de dollars US |
| Taux de croissance annuel composé (2026???2033) | 5.5% |
| Plus grande région | Asie-Pacifique |
| Région en plus rapide croissance | Amérique du Nord |
| Segment principal | Machines CNC de fraiseuse |
| Tendance clé | Intégration de l'industrie 4.0 et fabrication intelligente |
| Préoccupation future | Automatisation pilotée par l'intelligence artificielle, précision multi-axes et technologie des jumeaux numériques |
Aperçu du marché mondial des machines CNC
Le marché mondial des machines CNC est en train de subir une transformation significative, entraînée par l'automatisation industrielle, les exigences de fabrication précise et l'adoption rapide des technologies de l'industrie 4.0. Les machines CNC (Computer Numerical Control) sont essentielles aux écosystèmes de fabrication modernes, permettant une usinage de haute précision dans les secteurs de l'automobile, de l'aéronautique, de la défense, des électroniques, des dispositifs médicaux et des industries lourdes.
Selon Pheonix Research, le marché mondial des machines CNC est estimé à 86,4 milliards de dollars US en 2025 et devrait atteindre 132,8 milliards de dollars US d'ici 2033, enregistrant un Taux de croissance annuel composé de 5.5% pendant la période 2026???2033. Cette prévision des revenus des machines CNC reflète une augmentation des investissements de capital dans les lignes de production automatisées, la demande de solutions d'usinage multi-axes et l'expansion des centres de fabrication avancés à travers le monde.
L'Asie-Pacifique détient la plus grande part du marché mondial des machines CNC, soutenue par des bases de fabrication solides en Chine, au Japon, en Corée du Sud et en Inde. En parallèle, l'Amérique du Nord émerge comme la région en plus rapide croissance, entraînée par les initiatives de réimportation, l'innovation aéronautique, l'expansion de la fabrication de véhicules électriques et les investissements dans les usines intelligentes.
L'avenir du marché des machines CNC après 2025 indique une adoption accélérée de la maintenance prédictive basée sur l'intelligence artificielle, l'intégration de la robotique, la simulation des jumeaux numériques et des plateformes d'usinage connectées à Internet ??? transformant l'usinage traditionnel en écosystèmes de précision basés sur les données.
Principaux moteurs de la croissance du marché mondial des machines CNC
1. Accélération de l'adoption de l'automatisation industrielle
Les fabricants du monde entier intègrent rapidement les systèmes CNC pour atteindre une plus grande précision, réduire l'intervention humaine et optimiser la productivité dans les environnements de fabrication de composants à grande quantité et complexes.
2. Expansion de la fabrication automobile et des véhicules électriques (VE)
La hausse constante de la production automobile mondiale ??? en particulier des véhicules électriques ??? augmente la demande de composants usinés avec précision tels que les boîtiers de batterie, les carénages moteurs, les pièces structurales légères et les systèmes de transmission avancés.
3. Progrès dans le secteur aéronautique et de la défense
Les avions modernes, les systèmes à turbines et l'équipement de défense nécessitent des capacités de usinage multi-axes extrêmement précises. L'innovation continue dans le domaine aéronautique et les programmes de modernisation de la défense renforcent la demande à long terme en machines à commande numérique (CNC).
4. Intégration de l'Industrie 4.0 et de la fabrication intelligente
L'adoption de capteurs connectés à l'Internet des objets, d'analyses basées sur l'intelligence artificielle, de connectivité cloud et de suivi en temps réel des performances transforme les machines CNC en actifs de production intelligents, améliorant ainsi l'entretien prédictif et l'efficacité opérationnelle.
5. Augmentation de la demande en équipements médicaux à haute précision
L'augmentation de la production d'instruments chirurgicaux, d'implants orthopédiques, de composants dentaires et d'appareils diagnostiques stimule la demande en systèmes CNC avancés capables de fournir une précision et une répétabilité au niveau des microns.
Segmentation du marché mondial des machines CNC
?? ??1. Par type de machine
1.1 Machines à usiner CNC
1.1.1 Machines à usiner verticales
1.1.1.1 Usinage vertical à 3 axes
1.1.1.1.1 Unités de production de base
1.1.1.1.2 Unités de haute vitesse à précision
1.1.1.2 Usinage vertical à 4 axes
1.1.1.2.1 Table tournante intégrée
1.1.1.2.2 Systèmes basés sur l'indexation
1.1.1.3 Usinage vertical à 5 axes
1.1.1.3.1 Usinage simultané à 5 axes
1.1.1.3.2 Systèmes de contournage continu
1.1.2 Machines à usiner horizontales
1.1.2.1 Systèmes à palette unique
1.1.2.1.1 Applications automobiles
1.1.2.1.2 Composants aéronautiques
1.1.2.2 Systèmes à plusieurs paliers
1.1.2.2.1 Production en grande quantité
1.1.2.2.2 Cellules de fabrication flexibles
1.2 Machines tournantes CNC
1.2.1 Fraiseuses CNC
1.2.1.1 Fraiseuses à deux axes
1.2.1.1.1 Opérations de tournage de base
1.2.1.1.2 Axes et composants cylindriques
1.2.1.2 Fraiseuses à plusieurs axes
1.2.1.2.1 Composants à géométrie complexe
1.2.1.2.2 Pièces automobiles précises
1.2.2 Fraiseuses du type suisse
1.2.2.1 Fabrication de composants médicaux
1.2.2.1.1 Pivots chirurgicaux
1.2.2.1.2 Micro-implants
1.2.2.2 Micro-composants électroniques
1.2.2.2.1 Connecteurs
1.2.2.2.2 Vis précises
1.2.3 Centres de tournage multi-axes
1.2.3.1 Automobile à grande volume
1.2.3.1.1 Pièces de transmission
1.2.3.1.2 Arbre moteur
1.2.3.2 Ressorts industriels
1.2.3.2.1 Vis
1.2.3.2.2 Composants filetés
1.3 Machines à usiner par brochage CNC
1.3.1 Brochage de surface
1.3.1.1 Composants de surface plane
1.3.1.1.1 Applications outillage
1.3.1.1.2 Composants de moule
1.3.2 Brochage cylindrique
1.3.2.1 Brochage interne
1.3.2.1.1 Composants de roulements
1.3.2.1.2 Tubes précision
1.3.2.2 Brochage externe
1.3.2.2.1 Arbre
1.3.2.2.2 Rouleaux
1.3.3 Brochage d'outils et de fraises
1.3.3.1 Mèches de forage
1.3.3.1.1 Outils en carbure
1.3.3.1.2 Outils en acier à haute vitesse
1.3.3.2 Fraiseuses
1.3.3.2.1 Fraise à queue
1.3.3.2.2 Outils de forme spéciale
1.4 Machines à décharge électrique à commande numérique (EDM)
1.4.1 EDM à fil
1.4.1.1 Fabrication de moules de précision
1.4.1.1.1 Moules à injection
1.4.1.1.2 Moules de coulée sous pression
1.4.1.2 Composants aéronautiques
1.4.1.2.1 Contours complexes
1.4.1.2.2 Matériaux durs
1.4.2 EDM de cavité
1.4.2.1 Industrie outillage et moule
1.4.2.1.1 Moules de stampage
1.4.2.1.2 Moules de forge
1.4.2.2 Applications EDM micro
1.4.2.2.1 Électronique
1.4.2.2.2 Composants médicaux
1.5 Machines de découpe au laser et plasma CNC
1.5.1 Découpe au laser à fibre
1.5.1.1 Usinage des métaux en feuille
1.5.1.1.1 Panneaux automobiles
1.5.1.1.2 Cadres structurels
1.5.2 Découpe au laser CO???
1.5.2.1 Matériaux non métalliques
1.5.2.1.1 Plastiques
1.5.2.1.2 Bois et composites
1.5.3 Systèmes de découpe au plasma
1.5.3.1 Fabrication industrielle lourde
1.5.3.1.1 Construction navale
1.5.3.1.2 Équipements de construction
?? ?? 2. Par application
2.1 Automobile
2.1.1 Composants moteur
2.1.1.1 Blocs de cylindres
2.1.1.2 Manivelles
2.1.2 Systèmes de transmission
2.1.2.1 Systèmes de roue dentée
2.1.2.2 Arbres de transmission
2.1.3 Composants de batterie et moteur EV
2.1.3.1 Carcasses de batterie
2.1.3.2 Carcasses de moteur
2.2 Aéronautique et défense
2.2.1 Composants structurels
2.2.2 Pièces de turbines et moteurs
2.2.3 Équipements de défense
2.3 Électronique
2.3.1 Équipement semi-conducteur
2.3.2 Composants d'électronique grand public
2.4 Dispositifs médicaux
2.4.1 Instruments chirurgicaux
2.4.2 Implants et prothèses
2.5 Machinerie industrielle
2.5.1 Composants d'équipement lourd
2.5.2 Pièces de machinerie de construction
?? ?? ?? 3. Par secteur d'activité des utilisateurs finaux
3.1 Grandes entreprises manufacturières
3.1.1 Constructeurs automobiles OEM
3.1.1.1 Constructeurs de véhicules passagers
3.1.1.1.1 Unités de production de véhicules à moteur à combustion
3.1.1.1.2 Unités de production de véhicules électriques
3.1.1.2 Constructeurs de véhicules commerciaux
3.1.1.2.1 Camions lourds
3.1.1.2.2 Bus et véhicules de flotte
3.1.2 Constructeurs aéronautiques
3.1.2.1 Fabricants d'avions commerciaux
3.1.2.1.1 Fabrication d'avions
3.1.2.1.2 Fabrication de moteurs
3.1.2.2 Fabrication spatiale et de satellites
3.1.2.2.1 Composants de véhicules de lancement
3.1.2.2.2 Pièces structurelles de satellites
3.1.3 Fabricants d'équipements industriels lourds
3.1.3.1 Équipements de construction
3.1.3.1.1 Pelleteuses
3.1.3.1.2 Chargeurs et grues
3.1.3.2 Équipements de mines
3.1.3.2.1 Systèmes de forage
3.1.3.2.2 Systèmes de manutention des matériaux
3.2 Petites et moyennes entreprises (PME)
3.2.1 Fabricants de composants précis
3.2.1.1 Fournisseurs automobiles de niveau 2 et 3
3.2.1.1.1 Sous-composants moteurs
3.2.1.1.2 Fixations et petites pièces
3.2.1.2 Fournisseurs de composants électroniques
3.2.1.2.1 Pièces micro-mécaniques
3.2.1.2.2 Systèmes de connecteurs
3.2.2 Fabricants d'outils et de moules
3.2.2.1 Fabricants de moules à injection
3.2.2.1.1 Moules en plastique
3.2.2.1.2 Moules de fonderie sous pression
3.2.2.2 Fabricants de matrices et d'outillages
3.2.2.2.1 Matrices de mise en forme
3.2.2.2.2 Jigs et fixations
3.2.3 Unités de fabrication spécialisées
3.2.3.1 Fabricants de tôles
3.2.3.1.1 Enceintes
3.2.3.1.2 Cadres structurels
3.2.3.2 Ateliers de machines sur mesure
3.2.3.2.1 Fabrication de prototypes
3.2.3.2.2 Production à faible volume
3.3 Fabrication sous contrat et ateliers spécialisés
3.3.1 Fabricants sous contrat à grande échelle
3.3.1.1 Sous-traitance de composants automobiles
3.3.1.1.1 Pièces de transmission
3.3.1.1.2 Composants de châssis
3.3.1.2 Fabrication d'équipements électroniques grand public
3.3.1.2.1 Coques en métal
3.3.1.2.2 Pièces structurelles internes
3.3.2 Ateliers à faible volume / à grande diversité
3.3.2.1 Développement de prototypes
3.3.2.1.1 Projets de recherche et développement
3.3.2.1.2 Composants pour tests de produits
3.3.2.2 Projets d'ingénierie sur mesure
3.3.2.2.1 Rétrofitting industriel
3.3.2.2.2 Pièces de machinerie spécialisée
3.3.3 Unités de fabrication orientées vers l'exportation
3.3.3.1 Fourniture globale aux fabricants OEM
3.3.3.1.1 Exportation aéronautique
3.3.3.1.2 Exportation automobile
3.3.3.2 Ingénierie précise transfrontalière
3.3.3.2.1 Exportation médicale
3.3.3.2.2 Exportation d'équipements industriels
3.4 Installations gouvernementales et militaires
3.4.1 Unités de fabrication militaire
3.4.1.1 Armes et systèmes d'armement
3.4.1.1.1 Composants d'armes précises
3.4.1.1.2 Composants de systèmes de missiles
3.4.1.2 Fabrication de véhicules militaires
3.4.1.2.1 Véhicules blindés
3.4.1.2.2 Équipement de défense naval
3.4.2 Entreprises de fabrication du secteur public
3.4.2.1 Chemins de fer et équipements de transport
3.4.2.1.1 Composants de locomotives
3.4.2.1.2 Systèmes de voie ferrée
3.4.2.2 Équipements énergétiques et électriques
3.4.2.2.1 Composants de turbines
3.4.2.2.2 Systèmes électriques lourds
3.4.3 Institutions de recherche et développement
3.4.3.1 Laboratoires de recherche aéronautique
3.4.3.1.1 Moteurs prototypes
3.4.3.1.2 Matériaux expérimentaux
3.4.3.2 Centres de recherche en fabrication avancée
3.4.3.2.1 Intégration robotique
3.4.3.2.2 Tests d'usine intelligente
?? ?? ?? 4. Par région
4.1 Asie-Pacifique
4.2 Amérique du Nord
4.3 Europe
4.4 Moyen-Orient et Afrique
4.5 Amérique du Sud
Analyse régionale du marché mondial des machines à commande numérique (CNC)
Asie-Pacifique ??? Plus grand marché
Asie-Pacifique mène le marché mondial des machines à commande numérique, soutenu par des centres de production bien établis en Chine, au Japon, en Corée du Sud et en Inde. La région bénéficie d'une production orientée exportation forte, de programmes gouvernementaux proactifs d'industrialisation, ainsi que de la production à grande échelle dans les secteurs automobile, électronique et des machines lourdes. Les investissements continus dans l'automatisation des usines et l'expansion des capacités renforcent davantage sa position dominante.
Amérique du Nord ??? Marché en plus rapide croissance
L'Amérique du Nord émerge comme la région en plus rapide croissance, tirée par des initiatives de réimportation, l'innovation dans l'aéronautique et la défense, la croissance rapide de la production d'véhicules électriques (EV), et l'adoption croissante des technologies de fabrication intelligente. L'augmentation des dépenses de capital dans l'automatisation avancée, l'intégration robotique et les systèmes de production numériques aux États-Unis et au Canada accélère la demande en machines à commande numérique (CNC).
Europe
Le marché européen des machines à commande numérique (CNC) est soutenu par son héritage solide en ingénierie de précision, particulièrement en Allemagne et en Italie. La production automobile avancée, la fabrication aéronautique et l'implémentation généralisée des cadres Industry 4.0 soutiennent une croissance régionale stable. L'accent mis sur la réglementation de l'efficacité et des normes de production de haute qualité contribue également à la demande soutenue.
Moyen-Orient et Afrique
La région du Moyen-Orient et de l'Afrique assiste à une adoption progressive des machines à commande numérique (CNC), soutenue par des stratégies de diversification industrielle, des projets de développement des infrastructures et des investissements croissants dans la production de défense. Les gouvernements se concentrent de plus en plus sur les capacités de production locales pour réduire la dépendance aux importations.
Amérique du Sud
L'Amérique du Sud connaît une croissance de marché stable, soutenue par la modernisation des installations de production et l'expansion des opérations d'assemblage automobile. Les initiatives croissantes d'automatisation industrielle et la demande croissante pour des composants produits localement soutiennent l'adoption à long terme des machines à commande numérique (CNC).
Entreprises majeures du marché mondial des machines à commande numérique (CNC)
Les principaux acteurs incluent :
-
Haas Automation, Inc.
-
Okuma Corporation
-
FANUC Corporation
-
Makino Milling Machine Co., Ltd.
-
Hyundai WIA
-
TRUMPF Group
-
Siemens AG (Contrôles CNC)
-
Doosan Machine Tools
Parmi ceux-ci, DMG MORI et Mazak sont considérés comme des leaders mondiaux en raison de solutions multi-axes avancées, de capacités d'intégration numérique et de réseaux de distribution mondiaux solides.
Intelligence stratégique et insights basés sur l'IA
L'Engine de prévision de la demande Pheonix identifie les dépenses de capital durables dans l'automatisation, la fabrication de véhicules électriques et les composants de précision aéronautique comme principaux moteurs de croissance à long terme. L'Analyseur du comportement des consommateurs (acheteurs industriels) indique une demande croissante pour des systèmes CNC à haute vitesse, économes en énergie et multifonctionnels parmi les fabricants recherchant une optimisation de la productivité.Le Suivi de l'innovation met en évidence l'entretien prédictif basé sur l'intelligence artificielle, les simulations de jumeaux numériques, les plateformes CNC connectées à Internet des objets et l'intégration de la robotique comme principaux différenciateurs concurrentiels.
L'Analyse des Cinq Forces de Porter révèle un pouvoir des fournisseurs modéré, des barrières élevées en termes d'intensité du capital, une rivalité technologique forte et un fort potentiel de différenciation dans les solutions de fraisage multi-axes avancées.
Pourquoi le marché mondial des machines CNC reste critique
-
Pilier de la fabrication précise moderne à travers les industries
-
Essentiel pour la production de véhicules électriques, d'aéronefs, de semi-conducteurs et d'appareils médicaux
-
Permet l'automatisation, l'efficacité des coûts et la cohérence de la qualité
-
Soutient la transformation de l'industrie 4.0 et l'évolution des usines intelligentes
-
Favorise la compétitivité industrielle nationale et les capacités d'exportation
Conclusion finale sur le marché mondial des machines CNC
Le marché mondial des machines CNC évolue vers des écosystèmes de fabrication intelligents, connectés et de haute précision. Le taux de croissance annuel composé (CAGR) projeté de 5,5 % pendant la période 2026-2033 reflète une croissance stable de l'automatisation industrielle, une expansion de la production de véhicules électriques et une modernisation de l'aéronautique.
Les entreprises investissant dans des systèmes de fraisage dotés d'intelligence artificielle, de capacités multi-axes, d'intégration de jumeaux numériques et de compatibilité avec les usines intelligentes sécuriseront un avantage concurrentiel à long terme.
Chez Pheonix Research, nos cadres avancés de prévision fournissent une analyse approfondie des revenus des machines CNC, com
???? Mentions sociales & canaux de publication
??Explorez des informations plus approfondies et suivez nos mises à jour transversales sur LinkedIn et X pour une intelligence continue et une couverture du marché.
LinkedIn : https://www.linkedin.com/feed/update/urn:li:activity:7433406159249715200
X : https://x.com/Pheonix_Insight/status/2027642968501588103?s=20
Paysage concurrentiel
Aperçu de l'intensité concurrentielle et de la structure du marché mondial des machines CNC
Le marché mondial des machines CNC est caractérisé par un écosystème hautement concurrentiel, exigeant en capital et orienté technologie, dominé par un petit groupe de fabricants mondiaux de machines-outils. Ces acteurs concourent sur les systèmes de machining multi-axes, l'intégration de l'automatisation, les contrôles pilotés par logiciel et les solutions de fabrication intelligente. Le marché fonctionne dans une hiérarchie structurée où les fabricants de premier rang tels que DMG MORI, Mazak, Haas, Okuma et FANUC exercent une forte influence mondiale grâce à leurs portefeuilles de produits avancés, leurs relations OEM solides et leurs réseaux de distribution étendus. Toutefois, les fabricants de deuxième rang et régionaux continuent de concurrencer agressivement sur l'efficacité des coûts, le service localisé et les solutions d'automatisation de milieu de gamme. L'intensité concurrentielle est élevée en raison de la demande croissante de fabrication précise, de machining des composants EV, de pièces aérospatiales et d'outils de semi-conducteurs. La différenciation est de plus en plus déterminée par la capacité technologique plutôt que par le prix seul, avec un accent sur l'automatisation, l'intégration numérique et l'efficacité de production. Le marché est modérément consolidé en tête, tout en restant fragmenté dans les segments de milieu de gamme et d'entrée. L'adoption croissante des technologies Industry 4.0 intensifie davantage la concurrence alors que les fabricants intègrent l'intelligence artificielle, l'Internet des objets et les systèmes jumeaux numériques aux plateformes CNC.Aperçu de l'intensité concurrentielle et de la structure du marché mondial des machines CNC
Profil des entreprises leaders
DMG MORI Co., Ltd.: Leader mondial en solutions de machining CNC avancées, systèmes multi-axes et écosystèmes de fabrication numérique avec des capacités d'intégration importantes en matière d'Industry 4.0. Mazak Corporation: Grand fabricant mondial de machines CNC spécialisé dans les machines multitâches, les systèmes d'automatisation et les solutions de fabrication intelligente. Haas Automation, Inc.: Leader américain des machines CNC connu pour ses centres de machining à faible coût et son adoption extensive par les PME. Okuma Corporation: Fabricant japonais de machines CNC axé sur le machining à haute précision, les systèmes de stabilité thermique et les technologies de contrôle intégrées. FANUC Corporation: Leader mondial en contrôles CNC, intégration robotique et systèmes d'automatisation d'usine permettant des écosystèmes de fabrication intelligente. Makino Milling Machine Co., Ltd.: Spécialiste du fraisage CNC à haute précision et des systèmes EDM pour les industries aérospatiale, automobile et de moules. Hyundai WIA: Présence forte dans les solutions de machining CNC pour l'industrie automobile et les systèmes de production de masse en Asie-Pacifique. TRUMPF Group: Acteur clé dans le découpage laser CNC et les systèmes de traitement des tôles intelligentes avec des capacités fortes en matière d'Industry 4.0. Siemens AG: Fournisseur majeur de systèmes de contrôle CNC et de plateformes d'automatisation d'usine numérique permettant des environnements de machining connectés. Doosan Machine Tools: Concurrent mondial émergent axé sur les machines CNC de tournage et de fraisage de haute performance pour les applications industrielles.Signaux clés d'intensité concurrentielle et de structure du marché des machines CNC
Un facteur structurel clé du marché des machines CNC est le déplacement croissant vers des écosystèmes de fabrication intelligente. Les OEM et les fabricants industriels privilégient les machines qui s'intègrent de manière fluide aux plateformes numériques, permettant un entretien prédictif, un suivi en temps réel et une optimisation de la production. Des barrières d'entrée élevées existent en raison des exigences de capital importantes, de la complexité technologique et de la forte loyauté de marque parmi les acheteurs industriels. Cependant, la concurrence reste intense dans les segments de milieu de gamme des machines CNC où des alternatives à faible coût sont largement disponibles. Un autre moteur concurrentiel majeur est la croissance rapide de la fabrication d'EV, aérospatiale et de semi-conducteurs, toutes exigeant un machining ultra-précis. Cela pousse les fabricants à investir massivement dans les systèmes multi-axes, le fraisage à haute vitesse et les lignes de production automatisées. L'essor de l'Industry 4.0 transforme la concurrence en rendant l'intégration logicielle, l'analyse des données et la connectivité cloud des différenciateurs clés. Les machines CNC évoluent des équipements autonomes vers des actifs de fabrication intelligents connectés. Les fabricants régionaux continuent de jouer un rôle fort dans les marchés sensibles aux prix, tandis que les leaders mondiaux dominent les segments de précision et d'automatisation de haute valeur.Implications stratégiques de l'intensité concurrentielle et de la structure du marché des machines CNC
L'environnement concurrentiel pousse les fabricants vers des stratégies basées sur des écosystèmes plutôt que sur la vente de machines autonomes. Les entreprises offrent de plus en plus des solutions intégrées qui combinent le matériel CNC, les systèmes d'automatisation, les robots et les plateformes d'analyse logicielle. Le coût total d'utilisation (CTU), plutôt que le coût initial de la machine, devient un facteur clé d'achat. Cela bénéficie aux fabricants offrant des systèmes CNC à faible consommation d'énergie, à faible entretien et à longue durée de vie, dotés de capacités de maintenance prédictive. La transformation numérique est un différenciateur stratégique majeur. Les entreprises investissant dans la technologie jumeau numérique, l'optimisation du fraisage par IA et les systèmes d'usine connectés au cloud gagnent des avantages compétitifs importants dans les contrats OEM à long terme. L'électrification et la fabrication des mobilités avancées transforment également les schémas de demande. La production d'EV exige des systèmes CNC spécialisés pour les composants de batterie, les boîtiers de moteur et les pièces structurelles légères, créant de nouvelles opportunités de valeur premium. De plus, l'intégration des robots devient centrale dans la position concurrentielle, car les cellules de machining entièrement automatisées réduisent la dépendance au personnel et augmentent l'échelle de production.Aperçu prospectif de l'intensité concurrentielle et de la structure du marché mondial des machines CNC
Le marché mondial des machines CNC est prévu pour rester hautement concurrentiel tout en restant structuralement stable, avec la domination continue des fabricants mondiaux de premier rang et une consolidation progressive par le biais de fusions, de partenariats et d'acquisitions technologiques. La concurrence future se concentrera de plus en plus sur le fraisage alimenté par l'IA, les systèmes de production autonomes et les usines intelligentes entièrement connectées. Les fabricants qui ne s'adapteront pas à la transformation numérique risquent de perdre des parts de marché dans les segments industriels à forte croissance. L'Asie-Pacifique continuera à dominer la demande de fabrication, tandis que l'Amérique du Nord accélérera la croissance grâce au réaménagement des usines, à l'expansion des EV et à la modernisation aérospatiale. L'Europe restera un bastion de l'ingénierie précise et de l'adoption de l'Industry 4.0. À long terme, trois piliers compétitifs clés définiront le marché : l'automatisation intelligente, la capacité de précision multi-axes et les écosystèmes de fabrication numériques entièrement intégrés. Les entreprises alignées sur ces tendances mèneront le marché des machines CNC jusqu'en 2033.Chaîne de valeur
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des machines CNC
La chaîne de valeur du marché mondial des machines CNC évolue progressivement de la fabrication traditionnelle d'outils de machine vers un écosystème industriel fortement intégré et numériquement connecté, centré sur l'ingénierie de précision, la production intelligente et l'intelligence avancée de la fabrication. Contrairement aux systèmes de usinage conventionnels qui se concentrent principalement sur les performances matérielles, les écosystèmes modernes de machines CNC intègrent de plus en plus des outils de machine, des contrôles logiciels, des capteurs, des plateformes d'automatisation, des robots, des systèmes prédictifs alimentés par l'intelligence artificielle et des systèmes de gestion de production connectés à Internet. La chaîne de valeur des machines CNC couvre l'approvisionnement en matières premières, la fabrication de composants de précision, les systèmes de contrôle des machines CNC, les moteurs à servomoteur, les technologies d'arbres d'entraînement, les logiciels de CAO/DAO, l'intégration robotique, l'assemblage des machines, la distribution industrielle, le service après-vente, l'entretien prédictif et le déploiement d'usines intelligentes. Alors que l'industrie mondiale se déplace vers une efficacité accrue, une automatisation plus poussée et une précision au niveau des microns, le marché dépend de plus en plus d'écosystèmes numériques intégrés plutôt que de ventes de machines autonomes. Les dynamiques de la chaîne d'approvisionnement en amont sont façonnées par les fournisseurs de fonderie et de matériaux structuraux, les fabricants d'arbres d'entraînement de haute précision, les fournisseurs de vis à bille et de mouvement linéaire, les fabricants de semi-conducteurs et de contrôles CNC, les fournisseurs de moteurs à servomoteur, les développeurs logiciels, les intégrateurs robotiques et les fournisseurs de technologies IoT industrielles. De plus en plus, les systèmes CNC avancés dépendent de l'électronique sophistiquée, de capteurs, de diagnostics basés sur l'intelligence artificielle et d'architectures logicielles, ainsi que de l'ingénierie mécanique traditionnelle. Les stratégies de développement des machines mettent de plus en plus l'accent sur la précision multi-axes, l'automatisation modulaire, la simulation de jumeaux numériques, l'entretien prédictif, les diagnostics en nuage, l'efficacité énergétique et la compatibilité sans faille avec l'Industrie 4.0. Les entreprises de machines CNC passent progressivement de la production d'équipements vers des plateformes de fabrication intelligentes capables d'optimisation autonome et d'analyse opérationnelle en temps réel. La distribution devient de plus en plus orientée entreprises, avec des réseaux de vente en usine (OEM), des distributeurs industriels, des intégrateurs de systèmes, des canaux de fabrication sous contrat, des partenariats dans l'aéronautique et l'automobile, ainsi que des programmes d'industrialisation soutenus par le gouvernement, qui stimulent l'expansion. Les financements d'équipements de capital, les contrats de service sur la durée de vie, les abonnements logiciels et les paquets d'entretien prédictif transforment les structures de monétisation à l'échelle mondiale. Les défis de la chaîne d'approvisionnement comprennent les pénuries de semi-conducteurs, les délais de livraison des composants de précision, les déplacements géopolitiques de la fabrication, les cycles d'investissement en capital, les pénuries de main-d'œuvre qualifiée, les risques de cybersécurité dans les systèmes connectés, ainsi que le maintien d'une capacité technologique avancée tout en restant compétitif en termes de coûts.Chaîne de valeur et évolution de la chaîne d'approvisionnement du marché mondial des machines CNC
Le marché actuel des machines CNC est façonné par l'accélération de l'automatisation des usines, l'expansion de la production de véhicules électriques, la modernisation de l'aéronautique, les stratégies de réimportation, et le déploiement de l'Industrie 4.0. En amont, les fabricants de machines CNC investissent de plus en plus dans des électroniques avancées, des systèmes logiciels d'intelligence artificielle, des technologies de servomoteurs, l'intégration robotique, et des contrôles numériques numériques pour différencier les capacités des produits et améliorer la valeur opérationnelle à long terme. Les écosystèmes de production se concentrent de plus en plus sur les machines à fraiser CNC, les centres d'usinage, les systèmes laser, les technologies EDM et les cellules d'usinage intégrées optimisées pour la productivité, la flexibilité et la précision. L'infrastructure technologique inclut de plus en plus la connectivité cloud, l'entretien prédictif alimenté par l'intelligence artificielle, la vision machine, les plateformes de jumeaux numériques, les algorithmes d'usinage adaptatifs et l'intelligence de production en temps réel. Les réseaux de distribution sont dominés par des partenariats OEM industriels, des fournisseurs de solutions d'automatisation, des contrats de production pour les grandes entreprises, des projets industriels gouvernementaux et des canaux spécialisés de petites et moyennes entreprises dans le secteur des machines-outils. La fidélisation des clients dépend de plus en plus des écosystèmes logiciels, de la fiabilité des services, des parcours de mise à niveau, de la formation des opérateurs, de la disponibilité des pièces de rechange et de l'amélioration de la productivité sur le cycle de vie à long terme.Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement sur le marché mondial des machines CNC
Plusieurs transformations structurelles sont en train de transformer l'écosystème des machines CNC à l'échelle mondiale. Premièrement, les machines CNC évoluent de plus en plus vers des actifs intelligents d'usine intelligente grâce aux diagnostics d'intelligence artificielle, à l'intégration IoT et aux capacités d'entretien prédictif. Deuxièmement, la production de véhicules électriques, l'ingénierie précise de l'aéronautique et la fabrication de semi-conducteurs émergent comme des moteurs majeurs de la demande à long terme en raison de leurs exigences en usinage de haute complexité. Troisièmement, la technologie des jumeaux numériques améliore de plus en plus la simulation de conception, l'optimisation des machines et la prévision opérationnelle dans les systèmes de production avancés. Quatrièmement, l'intégration des robots s'élargit grâce à la gestion automatisée des outils, à la fabrication sans surveillance humaine et à des cellules de production flexibles qui réduisent la dépendance au travail humain. Cinquièmement, des écosystèmes logiciels tels que les outils CAD/CAM, l'analyse des machines et les plateformes de contrôle basées en cloud deviennent de plus en plus des différenciateurs compétitifs stratégiques. Sixièmement, les initiatives de localisation de la chaîne d'approvisionnement et de réimportation influencent de plus en plus la demande de machines par région, notamment en Amérique du Nord et en Europe.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement sur le marché mondial des machines CNC
Des entreprises telles que DMG MORI, Mazak, Haas Automation, FANUC, Okuma et TRUMPF renforcent leurs positions sur le marché grâce à l'automatisation avancée, à l'intégration d'intelligence artificielle, à des écosystèmes logiciels et à des partenariats industriels mondiaux. L'avantage concurrentiel à long terme dépend de plus en plus de l'intégration technologique, de la capacité de précision, de la compatibilité logicielle et des écosystèmes de services sur le cycle de vie plutôt que du matériel des machines seul. Les entreprises possédant des portefeuilles d'usinage multi-axes, une connectivité numérique et des capacités de services prédictifs sont mieux positionnées pour capturer la demande industrielle de haute valeur. L'entretien prédictif basé sur l'intelligence artificielle, les écosystèmes de jumeaux numériques et l'intégration robotique deviennent de plus en plus importants pour la différenciation premium. La résilience de la chaîne d'approvisionnement dépend de plus en plus de l'équilibre entre la sécurité d'approvisionnement des composants, la disponibilité des électro-électroniques, l'échelle de production et la diversification géopolitique de la fabrication. À mesure que la concurrence s'intensifie, les fabricants de machines CNC doivent de plus en plus évoluer des fournisseurs de machines vers des fournisseurs de solutions de fabrication intelligente à spectre complet.Projections futures de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des machines CNC
Entre 2026 et 2033, la chaîne de valeur du marché des machines CNC devrait devenir plus automatisée par l'intelligence artificielle, définie par le logiciel, connectée au cloud et autonome numériquement. Les plateformes CNC accorderont de plus en plus d'importance à l'intelligence d'usinage adaptative, à l'automatisation pilotée par les robots, à l'analyse opérationnelle prédictive, aux écosystèmes de fabrication de jumeaux numériques et à la compatibilité avec les usines intelligentes intégrées. Les écosystèmes de distribution s'élargiront de plus en plus via des plateformes numériques industrielles, des abonnements logiciels OEM, des partenariats en robotique, des programmes de modernisation aéronautique, l'intégration de la chaîne d'approvisionnement des véhicules électriques et des incitations gouvernementales pour la fabrication avancée. Les écosystèmes de monétisation évolueront probablement vers des modèles de connaissance de la fabrication sur le cycle de vie combinant la vente d'équipements, l'optimisation des machines basée sur le SaaS, des abonnements à l'entretien prédictif et des cadres de production en tant que service. L'analyse avancée, l'optimisation par apprentissage automatique et la planification de production autonome devraient redéfinir les modèles de productivité industrielle. En fin de compte, la chaîne de valeur des machines CNC évoluera d'une fabrication d'équipements de précision indépendante vers une infrastructure industrielle intelligente plus large soutenant l'automatisation mondiale, la souveraineté industrielle et la compétitivité de la fabrication de nouvelle génération.Chaîne de valeur spécifique au marché
- Matériaux bruts et composants de précision : Fontes, structures en acier, arbre d'entraînement, roulements, guides linéaires, vis à billes, moteurs, semi-conducteurs, systèmes servo
- Systèmes de contrôle et infrastructure numérique : Contrôleurs CNC, logiciels CAD/CAM, diagnostics d'intelligence artificielle, systèmes de jumeaux numériques, capteurs IoT, connectivité cloud
- Fabrication de machines et productisation : Usinage CNC, tournage, brochage, EDM, systèmes laser, intégration robotique, cellules d'automatisation modulaires
- Distribution et déploiement industriel : Réseaux OEM, distributeurs industriels, intégrateurs d'automatisation, contrats aéronautiques/automobiles, canaux de modernisation industrielle gouvernementaux
- Services après-vente et monétisation du cycle de vie : Entretien, mises à jour logicielles, analyse prédictive, services d'outillage, formation des opérateurs, solutions de rénovation
- Élargissement de l'écosystème de fabrication intelligente : Intégration de l'Industrie 4.0, production autonome, écosystèmes robotiques, fabrication cloud, transformation en usine numérique
Cartographie entreprise-par-étape
- Matériaux bruts et composants de précision : THK, NSK, Bosch Rexroth, systèmes de mouvement de Siemens, technologies servo de FANUC
- Systèmes de contrôle et infrastructure numérique : Siemens AG, FANUC, Mitsubishi Electric, Heidenhain, écosystèmes CAM d'Autodesk
- Fabrication de machines et productisation : DMG MORI, Mazak, Haas Automation, Okuma, Makino, TRUMPF
- Distribution et déploiement industriel : Réseaux de distributeurs OEM mondiaux, distributeurs industriels, intégrateurs d'automatisation, partenaires de production d'entreprises
- Services après-vente et monétisation du cycle de vie : Écosystèmes de services de DMG MORI, systèmes de soutien de Haas, entretien prédictif de FANUC, plateformes de services numériques de Siemens
- Élargissement de l'écosystème de fabrication intelligente : Industrie 4.0 de Siemens, robotique de FANUC, systèmes d'usine intelligente de TRUMPF, plateformes de transformation numérique de DMG MORI
Activité d'investissement
Aperçu des dynamiques d'investissement et de financement du marché mondial des machines CNC
Les dynamiques d'investissement et de financement du marché mondial des machines CNC sont fortement impulsées par le changement mondial vers l'automatisation industrielle, la fabrication précise, l'expansion de la production de véhicules électriques, la modernisation aérospatiale et l'adoption de l'Industrie 4.0. Entre 2026 et 2033, les dépenses de capital sont de plus en plus axées sur l'infrastructure des usines intelligentes, les systèmes CNC à plusieurs axes, les plateformes de machinage dotées d'intelligence artificielle, l'intégration robotique et les écosystèmes de fabrication basés sur des jumeaux numériques. Le marché est hautement capitaliste et technologique, ce qui en fait l'un des segments les plus stratégiques du paysage mondial de la machinerie industrielle. Les entreprises leaders telles que DMG MORI, Mazak, FANUC, Haas Automation, Okuma, Makino et TRUMPF investissent lourdement dans les technologies CNC de nouvelle génération, les systèmes de machinage connectés à Internet des objets et les solutions de maintenance prédictive afin de renforcer leur position concurrentielle à long terme. Une transformation structurelle clé façonnant les flux d'investissement est la transition des systèmes de machinage traditionnels autonomes vers des écosystèmes de fabrication intelligents intégrés. Ce changement oriente les financements vers l'automatisation alimentée par l'intelligence artificielle, le suivi en temps réel des machines, l'optimisation de la production numérique et des plateformes de machinage à plusieurs axes de haute précision conçues pour les applications de véhicules électriques, aérospatiales, semi-conductrices et médicales.Dynamiques d'investissement et de financement actuelles du marché mondial des machines CNC
L'activité d'investissement actuelle est alimentée par la demande mondiale croissante de composants de précision, les initiatives de relocalisation de la production et l'expansion rapide de la production de véhicules électriques et aérospatiales. Les gouvernements et les fabricants privés augmentent le déploiement de capital dans les technologies de production avancées afin d'améliorer la productivité, de réduire la dépendance au travail manuel et d'améliorer l'efficacité de la fabrication.- Asie-Pacifique : Domine les activités d'investissement en raison des écosystèmes de fabrication à grande échelle en Chine, au Japon, en Corée du Sud et en Inde, soutenus par une croissance industrielle fortement orientée vers l'exportation.
- Amérique du Nord : Région d'investissement en croissance la plus rapide, impulsionnée par les stratégies de relocalisation, l'innovation aérospatiale, l'expansion de la production de véhicules électriques et la modernisation des usines intelligentes.
- Europe : Base de financement solide soutenue par la leadership en ingénierie précise, l'adoption de l'Industrie 4.0 et les écosystèmes avancés de fabrication automobile.
- Moyen-Orient, Afrique et Amérique du Sud : Régions émergentes d'investissement axées sur la diversification industrielle, le développement de l'infrastructure et l'adoption progressive de l'automatisation.
Signaux clés des dynamiques d'investissement et de financement du marché mondial des machines CNC
- L'expansion rapide de la production de véhicules électriques entraîne un flux de capitaux vers les systèmes de machinage à haute précision pour les boîtier de batterie, les composants moteur et les structures légères.
- Les programmes de modernisation de l'aéronautique et de la défense augmentent la demande de machines CNC à plusieurs axes capables de machiner ultra-précise des composants complexes.
- La transformation de l'Industrie 4.0 accélère les investissements dans les systèmes CNC dotés d'intelligence artificielle, les machines connectées à l'Internet des objets et les plateformes d'usine intelligente.
- L'adoption de la technologie des jumeaux numériques attire des financements pour l'optimisation de la fabrication basée sur la simulation et la planification de la production prédictive.
- La demande pour des solutions de machinage économes en énergie et rapides entraîne une allocation de capital axée sur l'innovation parmi les constructeurs et les acheteurs industriels.
Implications stratégiques des dynamiques d'investissement et de financement du marché mondial des machines CNC
- L'avantage concurrentiel est de plus en plus défini par les capacités d'automatisation, l'ingénierie précise et l'intégration numérique plutôt que par le matériel seul.
- Les entreprises possédant des écosystèmes de machinage alimentés par l'intelligence artificielle, la robotique et les logiciels attirent des évaluations plus élevées et un intérêt accru en matière d'investissement.
- Les tendances de relocalisation de la production régionale redéfinissent les flux d'investissement mondiaux, en particulier en Amérique du Nord et en Europe.
- L'intégration verticale à travers les écosystèmes de matériel, de logiciel et de services devient essentielle pour la rentabilité à long terme.
- Les partenariats stratégiques entre les fabricants de machines CNC, les fournisseurs de logiciels et les entreprises de l'automatisation industrielle accélèrent le développement de l'écosystème.
Aperçu futur des dynamiques d'investissement et de financement du marché mondial des machines CNC
À l'avenir, le marché mondial des machines CNC devrait connaître une croissance continue des investissements alors que les industries transforment leur environnement de production vers des environnements entièrement automatisés, intelligents et connectés. L'allocation de capital future se concentrera de plus en plus sur l'optimisation de la machinage pilotée par l'intelligence artificielle, les plateformes CNC basées sur le cloud, les lignes de production intégrées à la robotique et les systèmes de fabrication basés sur des jumeaux numériques conçus pour améliorer l'efficacité, la précision et l'évolutivité.- Asie-Pacifique : Restera le plus grand centre d'investissement en raison de sa domination industrielle et de son expansion continue.
- Amérique du Nord : Mènera la croissance en matière de fabrication intelligente, de demande en machinage tirée par les véhicules électriques et d'investissements en ingénierie précise aérospatiale.
- Europe : Continuera à impulser l'innovation dans l'Industrie 4.0, la fabrication durable et les systèmes d'ingénierie de haute précision.
Technologie et innovation
Aperçu du paysage technologique et de l'innovation sur le marché mondial des machines CNC
Le paysage technologique et l'innovation dans le marché mondial des machines CNC évoluent rapidement vers des systèmes de fabrication intelligente, où l'ingénierie précise est de plus en plus guidée par les données, l'automatisation et la connectivité numérique. La fabrication CNC traditionnelle est en train de devenir un écosystème de fabrication intelligent pleinement intégré, soutenu par l'intelligence artificielle, l'Internet des objets, la robotique et des technologies de simulation avancées. L'intensité de l'innovation dans l'industrie des machines CNC est élevée, motivée par le besoin de fabrication ultra-précise, de réduction des cycles de production, d'efficacité énergétique et d'intégration fluide avec les cadres de l'Industrie 4.0. Les systèmes CNC modernes ne sont plus des machines autonomes ; ils deviennent des nœuds connectés au sein des usines numériques qui communiquent continuellement, optimisent et se corrigent seuls. Une transformation clé est l'intégration des systèmes de contrôle alimentés par l'intelligence artificielle, où des paramètres de fraisage tels que la vitesse, le taux d'alimentation, l'usure de l'outil et les vibrations sont continuellement optimisés en temps réel. Ce changement améliore considérablement la productivité, réduit le gaspillage de matériaux et améliore la précision des composants dans les secteurs de l'automobile, de l'aéronautique et de la médecine. Un autre grand trend d'innovation est l'adoption de la technologie des jumeaux numériques, qui permet aux fabricants de créer des répliques virtuelles des processus de fraisage. Ces simulations permettent aux ingénieurs de tester, prédire et optimiser les opérations de fraisage avant la production physique, réduisant ainsi l'immobilisation et améliorant l'efficacité opérationnelle.Aperçu du paysage technologique et de l'innovation sur le marché mondial des machines CNC
Actuellement, l'industrie des machines CNC connait une forte transition vers des systèmes de production intelligents, connectés et automatisés. Les fabricants se concentrent sur l'amélioration de l'intelligence des machines, de la flexibilité opérationnelle et des capacités de maintenance prédictive afin d'améliorer l'efficacité globale des équipements (OEE). Les systèmes de maintenance prédictive alimentés par l'intelligence artificielle sont largement déployés pour surveiller en temps réel l'état des machines. En analysant les motifs de vibration, les données thermiques et les performances de l'arbre, ces systèmes peuvent prédire les pannes potentielles avant qu'elles ne surviennent, minimisant ainsi les arrêts non planifiés et les coûts de maintenance. Les machines CNC connectées à l'Internet des objets deviennent également standards dans les usines modernes. Ces machines sont équipées de capteurs qui collectent continuellement des données opérationnelles et les transmettent vers des plateformes cloud centralisées, permettant la surveillance à distance, le suivi des performances et la prise de décisions basée sur les données à travers les réseaux de production mondiaux. La technologie de fraisage multi-axes, en particulier les systèmes CNC à 5 axes et à 7 axes, gagne fortement en popularité en raison de sa capacité à produire des géométries complexes en une seule opération. Cela réduit le temps de production, améliore la précision et élimine plusieurs étapes de fraisage, particulièrement dans la fabrication de composants aéronautiques et médicaux. L'intégration de la robotique est également une avancée clé, où les machines CNC sont combinées à des bras robotiques pour le chargement, le déchargement et le manutention d'outils. Cela améliore considérablement l'efficacité de production et permet des cellules de fabrication entièrement automatisées. Les plateformes CNC basées sur le cloud émergent comme une couche d'innovation cruciale, permettant un contrôle centralisé, des mises à jour logicielles et une optimisation de la production à travers plusieurs installations. Cette connectivité améliore l'évolutivité et la transparence opérationnelle dans les réseaux de fabrication mondiaux. En outre, des matériaux avancés pour les outils de coupe tels que les composites en carbure, les revêtements céramiques et les outils recouverts de diamant améliorent la durabilité du fraisage, réduisent l'usure des outils et permettent une fabrication précise à grande vitesse.Tendances clés de technologie et d'innovation sur le marché mondial des machines CNC
- Optimisation du fraisage alimentée par l'intelligence artificielle : Ajustement en temps réel des paramètres de coupe pour une efficacité et une précision améliorées.
- Intégration des jumeaux numériques : Simulation virtuelle des opérations de fraisage pour une optimisation prédictive et une réduction de l'immobilisation.
- Usines intelligentes connectées à l'Internet des objets : Machines CNC intégrées dans des écosystèmes industriels basés sur le cloud.
- Fraisage haute précision multi-axes : Systèmes à 5 axes et à 7 axes permettant la fabrication de composants complexes.
- Systèmes de maintenance prédictive : Prédiction des pannes basée sur des capteurs et planification automatisée de la maintenance.
- Intégration de la robotique et de l'automatisation : Cellules de production entièrement automatisées avec des systèmes de manutention robotiques.
- Plateformes de contrôle CNC basées sur le cloud : Surveillance à distance, analyse et contrôle centralisé de la production.
- Matériaux d'outils avancés : Revêtements à haute durabilité et outils de coupe de nouvelle génération améliorant la durée de vie et la précision.