
Taille du marché mondial des robots humanoïdes, part de marché et prévision 2026-2033
Aperçu de la prévision du marché mondial des robots humanoïdes : 2026???2033
| Indicateur | Valeur |
| Taille du marché en 2025 | 1,15 milliard de dollars américains |
| Taille du marché en 2033 | 3,42 milliard de dollars américains |
| Taux de croissance annuel composé (2026???2033) | ~13.2% |
| Plus grande région | Amérique du Nord |
| Région en plus rapide croissance | Asie-Pacifique |
| Segment principal | Robots humanoïdes de service et d'accompagnement |
| Tendance clé | Interaction alimentée par l'intelligence artificielle et robotique collaborative |
| Focus futur | Assistance médicale, éducation et automatisation industrielle |
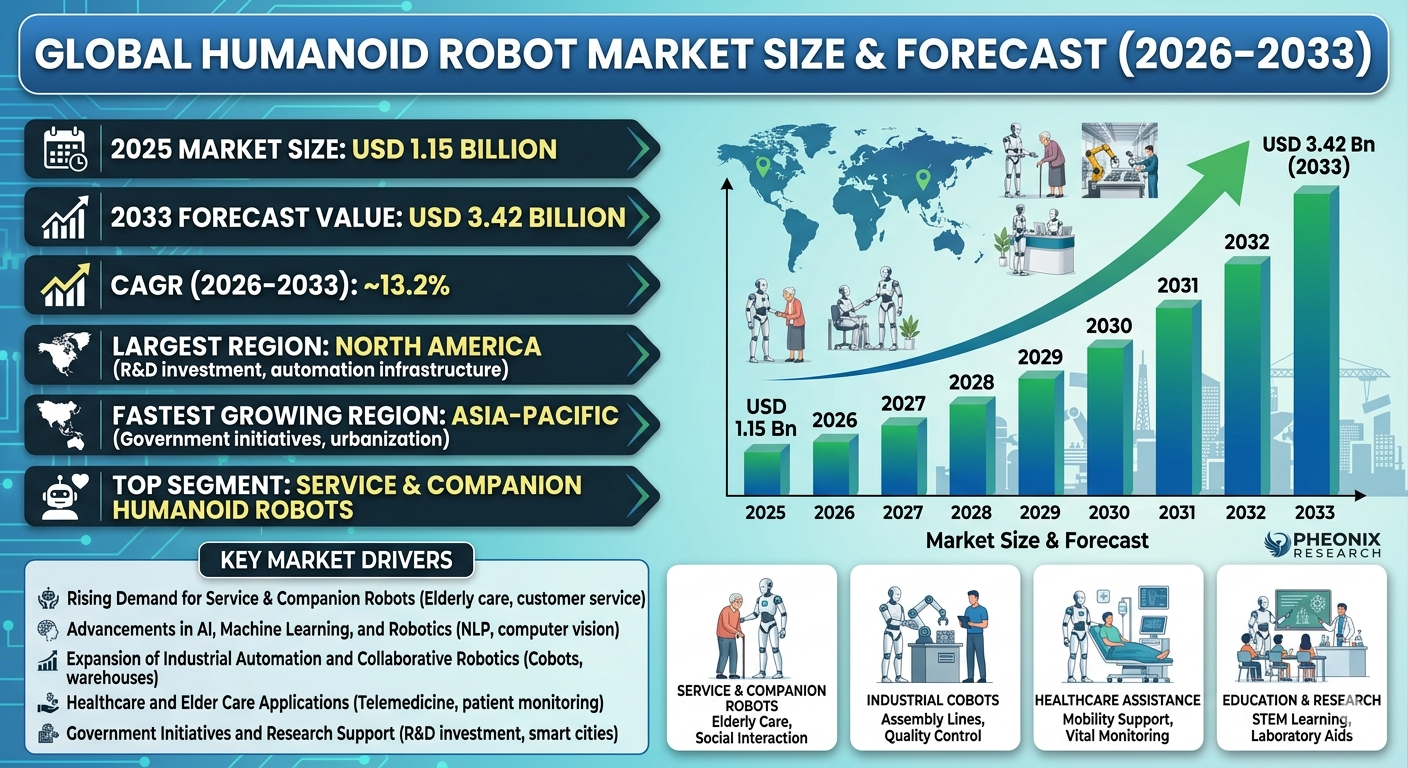
Aperçu du marché mondial des robots humanoïdes
Le marché mondial des robots humanoïdes connaît une expansion rapide, alimentée par les avancées en intelligence artificielle, robotique, apprentissage automatique et technologies de capteurs. Les robots humanoïdes???conçus pour imiter le comportement et l'interaction humaine???sont de plus en plus déployés dans les domaines de la santé, de l'éducation, du commerce, de la recherche et de l'automatisation industrielle.
Selon Pheonix Research, le marché mondial des robots humanoïdes était estimé à 1,15 milliard de dollars américains en 2025 et devrait atteindre 3,42 milliard de dollars américains d'ici 2033, enregistrant un Taux de croissance annuel composé de ~13.2% pendant la période 2026???2033. La croissance est alimentée par la demande croissante de robots de service intelligents, l'automatisation dans le secteur de la santé et de la fabrication, ainsi que par l'adoption croissante de robots collaboratifs dotés d'intelligence artificielle.
L'Amérique du Nord domine actuellement en raison des investissements élevés en recherche et développement, de l'adoption précoce des robots avancés et d'un écosystème d'automatisation industrielle mûr. L'Asie-Pacifique est la région en plus rapide croissance, soutenue par une urbanisation rapide, des incitations gouvernementales en matière de robotique, ainsi que l'adoption d'technologies d'intelligence artificielle et d'internet des objets dans les secteurs industriels et de services.
Après 2025, le marché devrait voir une intégration plus profonde des assistants personnels basés sur l'intelligence artificielle, de l'intelligence robotique basée sur le cloud, des cadres de collaboration humain-robot et des fonctionnalités de mobilité améliorées, positionnant les robots humanoïdes comme des outils critiques dans les domaines de la santé, de l'éducation et de l'automatisation industrielle plutôt que comme des innovations de niche.
Principaux moteurs de la croissance du marché mondial des robots humanoïdes
Demande croissante de robots de service et d'accompagnement
Les besoins croissants dans les domaines de la santé, de l'accompagnement des personnes âgées, de l'éducation et du service client alimentent la demande de robots humanoïdes capables d'interactions sociales, d'assistance aux tâches et de soutien automatisé.
Avancées en intelligence artificielle, apprentissage automatique et robotique
L'intégration de l'intelligence artificielle, du traitement du langage naturel et de la vision par ordinateur permet aux robots humanoïdes de percevoir, comprendre et répondre aux commandes humaines, améliorant ainsi les fonctionnalités dans les domaines de la santé, de l'éducation, du commerce et de l'industrie.
Développement de l'automatisation industrielle et de la robotique collaborative
Les robots humanoïdes travaillent de plus en plus aux côtés des humains dans les usines, les entrepôts et les laboratoires, exécutant des tâches répétitives, de haute précision et collaboratives qui améliorent la productivité et l'efficacité opérationnelle.
Applications en santé et soins aux personnes âgées
Les robots qui assistent à la mobilité, la surveillance des patients, la télémédecine et le compagnonnage gagnent en popularité en tant qu'outils essentiels pour répondre aux populations âgées, aux pénuries de main-d'œuvre et à la demande croissante de solutions de soins personnalisés.
Initiatives gouvernementales et soutien à la recherche
Les investissements mondiaux en recherche et développement en robotique, les programmes de villes intelligentes et les politiques d'innovation en intelligence artificielle accélèrent le développement, les tests et la commercialisation des robots humanoïdes, soutenant ainsi l'expansion du marché à long terme.
Segmentation du marché mondial des robots humanoïdes
?? ?? ?? ??1.Par type de robot
1. Robots de service et de compagnie1.1 Robots d'assistance pour les soins des personnes âgées et de santé
1.1.1 Robots d'assistance à la mobilité
1.1.1.1 Robots d'assistance à la marche
1.1.1.2 Robots d'assistance pour monter les escaliers
1.1.1.3 Robots d'assistance à la mobilité avec exosquelette
1.1.2 Robots de surveillance et d'assistance des patients
1.1.2.1 Robots de télémédecine
1.1.2.2 Robots de surveillance des signes vitaux
1.1.2.3 Robots de distribution de médicaments
1.1.3 Robots de compagnie sociale
1.1.3.1 Robots d'IA conversationnelle
1.1.3.2 Robots d'interaction cognitive et émotionnelle
1.1.3.3 Robots de divertissement et d'engagement 1.2 Robots de service et de commerce de détail
1.2.1 Robots de réception et de conciergerie
1.2.1.1 Robots de réception en hall d'entrée
1.2.1.2 Robots de conciergerie hôtelière
1.2.1.3 Robots de réception en entreprise et en bureau
1.2.2 Robots d'information et de navigation
1.2.2.1 Robots de guidance
1.2.2.2 Robots de kiosque interactif
1.2.2.3 Robots d'assistance au shopping
1.2.3 Robots de divertissement et d'hébergement
1.2.3.1 Robots de service en parc d'attractions
1.2.3.2 Robots d'organisation d'événements et de performances
1.2.3.3 Robots de service en restaurant et café 2. Robots humanoïdes industriels et de recherche
2.1 Robots de fabrication et d'assemblage
2.1.1 Robots collaboratifs industriels (Cobots)
2.1.1.1 Cobots de ligne d'assemblage
2.1.1.2 Cobots de contrôle qualité
2.1.1.3 Cobots d'emballage et de palétisation
2.1.2 Robots d'inspection et de contrôle qualité
2.1.2.1 Robots de détection de défauts
2.1.2.2 Robots de mesure précise
2.1.2.3 Cobots d'inspection visuelle
2.1.3 Humanoïdes de manipulation de matériaux
2.1.3.1 Robots de transport en entrepôt
2.1.3.2 Robots de chargement et déchargement
2.1.3.3 Robots de manipulation de composants lourds 2.2 Robots de recherche et d'éducation
2.2.1 Assistants de laboratoire
2.2.1.1 Assistants automatisés d'expériences
2.2.1.2 Robots de manipulation d'échantillons
2.2.1.3 Robots d'assistance au laboratoire dotés d'intelligence artificielle
2.2.2 Assistants pédagogiques
2.2.2.1 Robots d'instruction en classe
2.2.2.2 Robots d'apprentissage STEM
2.2.2.3 Robots compagnons pour l'apprentissage à distance
2.2.3 Plateformes expérimentales d'intelligence artificielle et de robotique
2.2.3.1 Robots de développement de prototypes
2.2.3.2 Humanoïdes de simulation et de test
2.2.3.3 Robots modulaires orientés recherche 3. Robots humanoïdes militaires et de défense
3.1 Humanoïdes de surveillance et de reconnaissance
3.1.1 Robots de patrouille frontalière
3.1.2 Humanoïdes de sécurité des installations
3.1.3 Drones de reconnaissance avec interfaces humanoïdes
3.2 Robots de déminage et de tâches à risque
3.2.1 Robots de désamorçage d'explosifs (EOD)
3.2.2 Robots de gestion des risques chimiques et biologiques
3.2.3 Robots de réponse aux incendies et aux catastrophes
3.3 Robots de formation tactique et de simulation
3.3.1 Simulateurs de formation au combat
3.3.2 Humanoïdes de scénarios tactiques
3.3.3 Robots de développement des compétences militaires
?? ??2.Par charge utile et mobilité
1. Humanoïdes légers (<50 kg)1.1 Robots de service intérieur
1.1.1 Réception et orientation
1.1.2 Divertissement et éducation
1.1.3 Manipulation de matériaux légers 2. Humanoïdes moyens (50???150 kg)
2.1 Cobots industriels
2.1.1 Assistance sur chaîne de montage
2.1.2 Inspection et contrôle qualité
2.1.3 Assistance en entrepôt 3. Humanoïdes lourds (>150 kg)
3.1 Construction et manipulation de matériaux lourds
3.1.1 Transport de composants automobiles
3.1.2 Soutien à l'assemblage aérospatial
3.1.3 Soutien logistique militaire 4. Robots de mobilité à roues
4.1 Navigation intérieure
4.1.1 Robots de transport hospitalier
4.1.2 Robots de livraison en magasin
4.1.3 Plateformes éducatives et de recherche 5. Robots de mobilité bipèdes / à pattes
5.1 Robots adaptés au terrain
5.1.1 Assistant de marche pour personnes âgées
5.1.2 Cobots d'assistance industrielle
5.1.3 Réponse militaire et aux catastrophes
?? ?? ?? 3.Par secteur d'activité final
1. Santé et soins aux personnes âgées1.1 Hôpitaux et cliniques
1.1.1 Humanoïdes d'assistance chirurgicale
1.1.2 Robots de transport de patients
1.1.3 Robots de soutien à la télémédecine
1.2 Résidences autonomes et maisons de retraite
1.2.1 Humanoïdes d'assistance à la mobilité
1.2.2 Robots compagnons sociaux
1.2.3 Robots de surveillance à distance
1.3 Soins à domicile
1.3.1 Robots compagnons pour soins à domicile
1.3.2 Robots pour la distribution de médicaments et rappels
1.3.3 Robots de téléprésence en santé 2. Éducation et recherche
2.1 Écoles et universités
2.1.1 Humanoïdes d'enseignement STEM
2.1.2 Robots d'assistance en classe
2.1.3 Robots d'interaction et d'apprentissage étudiant
2.2 Laboratoires de recherche en robotique
2.2.1 Plateformes d'IA expérimentales
2.2.2 Humanoïdes de recherche collaborative
2.2.3 Robots de prototypage et de test
2.3 Centres de formation technique
2.3.1 Humanoïdes de compétences professionnelles
2.3.2 Robots de simulation industrielle
2.3.3 Robots de formation en laboratoire 3. Industrie et fabrication
3.1 Assemblage automobile et électronique
3.1.1 Cobots d'assemblage en ligne
3.1.2 Robots d'inspection et de qualité
3.1.3 Humanoïdes de manipulation de composants
3.2 Fabrication de biens de consommation
3.2.1 Robots de conditionnement et de palettisation
3.2.2 Humanoïdes logistiques de magasin
3.2.3 Robots d'inspection des produits
3.3 Traitement pharmaceutique et chimique
3.3.1 Manipulation d'échantillons en laboratoire
3.3.2 Robots de fabrication précise
3.3.3 Robots de sécurité et de matériaux dangereux 4. Commerce de détail et hôtellerie
4.1 Hôtels et restaurants
4.1.1 Robots de conciergerie et de réception
4.1.2 Humanoïdes pour services de chambre
4.1.3 Robots de divertissement et d'expérience
4.2 Centres commerciaux et service client
4.2.1 Robots d'orientation et d'assistance
4.2.2 Robots de sécurité et de surveillance
4.2.3 Robots d'interaction avec les produits
4.3 Divertissement et parcs à thème
4.3.1 Robots artistes et animateurs
4.3.2 Robots guides interactifs
4.3.3 Robots d'assistance aux divertissements 5. Défense et sécurité
5.1 Entraînement militaire et reconnaissance
5.1.1 Humanoïdes de simulation tactique
5.1.2 Robots de patrouille et de surveillance des frontières
5.1.3 Humanoïdes assistés par drones
5.2 Sécurité des frontières et des installations
5.2.1 Robots de garde et de surveillance
5.2.2 Humanoïdes de détection des menaces
5.2.3 Robots de sécurité intégrant l'intelligence artificielle
5.3 Automatisation des tâches dangereuses
5.3.1 Robots de désamorçage de bombes
5.3.2 Robots pour risques chimiques/biologiques
5.3.3 Humanoïdes de réponse aux incendies et aux catastrophes
?? ?? ??4par Région
7.1 Amérique du Nord
7.2 Europe
7.3 Asie-Pacifique
7.4 Moyen-Orient et Afrique
7.5 Amérique du Sud
Analyse régionale du marché mondial des humanoïdes
Amérique du Nord ??? Plus grand marché
L'Amérique du Nord mène le marché mondial des robots humanoïdes, soutenu par une forte adoption des robots dotés d'intelligence artificielle, des investissements importants en recherche et développement, ainsi qu'une infrastructure industrielle automatisée avancée. Les États-Unis et le Canada occupent la pointe, en exploitant l'intégration technologique dans les secteurs de la santé, de la recherche et de l'industrie pour maintenir leur domination sur le marché.
Asie-Pacifique ??? Marché en croissance la plus rapide
L'Asie-Pacifique est la région en croissance la plus rapide, alimentée par des initiatives gouvernementales en matière de robotique, une urbanisation rapide et une modernisation industrielle. Des marchés clés tels que la Chine, le Japon, la Corée du Sud et l'Inde connaissent un déploiement significatif de robots humanoïdes dans les secteurs de la fabrication, des services, de la santé et de la recherche.
Europe
La croissance de l'Europe repose sur des capacités d'ingénierie précise solides, l'intégration de l'intelligence artificielle et de l'apprentissage automatique, ainsi que l'expansion des applications dans les domaines de la santé et de la recherche. L'Allemagne, la France et le Royaume-Uni émergent comme des pôles d'innovation pour les robots humanoïdes de service, industriels et collaboratifs.
Moyen-Orient et Afrique
La croissance du Moyen-Orient et de l'Afrique est soutenue par l'automatisation de la défense et de la sécurité, des projets d'infrastructure à grande échelle, ainsi qu'une adoption précoce de robots humanoïdes industriels et de services. Les centres urbains intègrent de plus en plus la robotique dans les services publics, la logistique et les opérations de sécurité.
Amérique du Sud
L'Amérique du Sud connaît une expansion continue, soutenue par la modernisation industrielle, la recherche en robotique menée par les universités, ainsi que des initiatives à petite échelle en robotique de santé et de services. Le Brésil, l'Argentine et le Chili sont des contributeurs clés au développement du marché régional.
Principales entreprises de marché mondial des robots humanoïdes
-
Toyota Motor Corporation
-
Boston Dynamics
-
PAL Robotics
-
FANUC Corporation
-
Kawada Robotics
-
Innovations et startups en robotique
SoftBank Robotics et Honda restent les leaders en robotique sociale et de service en raison de leur déploiement étendu, de leur reconnaissance de marque et de leurs capacités avancées en intelligence artificielle.
Intelligence stratégique et insights soutenus par l'intelligence artificielle
-
Pheonix Demand Forecast Engine: Prévoit une croissance robuste à double chiffre dans les applications des robots humanoïdes en santé, en soins aux personnes âgées, en recherche et en industrie, soutenue par une adoption croissante et des avancées technologiques.
-
Analyseur du comportement des consommateurs: Met en évidence les moteurs de demande clés, notamment les soins aux personnes âgées, les institutions éducatives, les laboratoires de recherche et les entreprises industrielles nécessitant des robots humanoïdes collaboratifs et orientés services.
-
Suivi de l'innovation: Insiste sur l'interaction humaine assistée par l'intelligence artificielle, l'intégration avancée des capteurs, la mobilité et la dextérité améliorées, ainsi que les fonctionnalités connectées à Internet des objets comme différenciateurs clés pour les robots humanoïdes de nouvelle génération.
-
Analyse des Cinq Forces de Porter: Indique une concurrence intense, une levée modérée des fournisseurs, et des opportunités significatives pour les entreprises proposant des solutions de robots humanoïdes différenciées, dotées d'intelligence artificielle et spécifiques à des applications.
Pourquoi le marché des robots humanoïdes est crucial
-
Demande croissante d'automatisation dans les secteurs de la santé, de l'éducation et de l'industrie.
-
Les humanoïdes dotés d'intelligence artificielle améliorent l'efficacité opérationnelle, la collaboration homme-machine et l'optimisation du travail.
-
Les investissements croissants en recherche et développement accélèrent l'innovation et l'adoption.
-
Les robots humanoïdes avancés répondent aux pénuries de main-d'œuvre, aux préoccupations de sécurité et aux exigences de précision.
Conclusion sur le marché mondial des robots humanoïdes
Le marché mondial des robots humanoïdes connaît une transition rapide des prototypes expérimentaux à l'adoption généralisée dans les secteurs de la santé, de l'industrie, de la recherche et des services. Avec une croissance annuelle composée (CAGR) estimée à ~13,2 % entre 2026 et 2033, la croissance est soutenue par l'intégration de l'intelligence artificielle, l'innovation en robotique et la demande croissante d'automatisation.
Les entreprises qui investissent dans des plateformes humanoïdes dotées d'intelligence artificielle, en robotique collaborative, en mobilité améliorée et en connectivité cloud sont bien placées pour capturer une valeur à long terme. Les partenariats stratégiques, les investissements en recherche et développement, et l'alignement sur les besoins d'automatisation sectoriels resteront des différenciateurs clés dans le paysage post-2025.
Chez Pheonix Research, nos modèles de prévision avancés offrent une analyse approfondie des revenus, un benchmarking compétitif et une intelligence stratégique ??? permettant aux parties prenantes de capitaliser sur les opportunités émergentes du marché des robots humanoïdes avec une confiance fondée sur les données et des stratégies de croissance durables.
???? Mentions sociales & canaux de publication
??Explorez des analyses approfondies et suivez nos mises à jour multiplateformes sur LinkedIn??et X pour une intelligence continue et une couverture du marché.
LinkedIn : https://www.linkedin.com/feed/update/urn:li:activity:7433442331619520512
X : https://x.com/Pheonix_Insight/status/2027678437176123826?s=20
Paysage concurrentiel
Aperçu de l'intensité de la concurrence et de la structure du marché mondial des robots humanoïdes
Le marché mondial des robots humanoïdes se caractérise par un écosystème concurrentiel en constante évolution, intensif en innovation et modérément fragmenté, dans lequel des entreprises de robotique avancée, des développeurs d'intelligence artificielle, des leaders de l'automatisation industrielle et des startups émergentes s'affrontent dans des applications de services, de santé, d'industrie, d'éducation et de défense. Contrairement aux segments mûrs de la robotique industrielle, la robotique humanoïde reste en phase de transition entre développement et commercialisation, où la position concurrentielle est définie moins par l'échelle seule et davantage par la capacité en intelligence artificielle, la sophistication de la mobilité, l'intégration des capteurs et les performances d'interaction homme-machine. La structure du marché est divisée entre des entreprises multinationales établies telles que SoftBank Robotics, Honda, Toyota et Boston Dynamics, qui tirent parti de ressources R&D solides et d'une visibilité mondiale de déploiement, et des innovateurs émergents se concentrant sur des applications humanoïdes spécifiques telles que le soin aux personnes âgées, la collaboration industrielle ou l'éducation. L'intensité de la concurrence est élevée en raison de l'innovation technologique rapide, de l'augmentation des flux de capital-investissement, de programmes de robotique soutenus par le gouvernement et de l'adoption croissante par les entreprises. Cependant, les barrières à la commercialisation restent importantes en raison des coûts de développement élevés, de la complexité matérielle et des cycles de déploiement longs. À mesure que l'interaction basée sur l'intelligence artificielle, la mobilité autonome et la robotique collaborative avancent, le marché passe de la concurrence sur prototypes vers des écosystèmes de déploiement échelonnés, créant ainsi une course pour la leadership technologique, l'accessibilité et la spécialisation sectorielle.Aperçu actuel de l'intensité de la concurrence et de la structure du marché mondial des robots humanoïdes
Profils des entreprises leaders
SoftBank Robotics: Leader mondial en robotique sociale et de service, connu pour les plateformes Pepper et NAO, avec une forte présence dans l'éducation, l'engagement client et la robotique de service d'entreprise. Honda Motor Co., Ltd.: Pionnier en robotique humanoïde grâce à ASIMO et à des systèmes d'intelligence artificielle axés sur la mobilité, mettant l'accent sur l'interaction humaine et les applications assistantes. Toyota Motor Corporation: Développement croissant de robots humanoïdes et assistants via des initiatives de santé, de mobilité et d'automatisation industrielle. Boston Dynamics: Innovateur en robotique de haute performance spécialisé dans la mobilité, l'équilibre dynamique et les systèmes de mouvement humanoïde avancés, avec une pertinence industrielle et de défense. PAL Robotics: Entreprise européenne de robotique axée sur la recherche, la santé, le commerce de détail et des solutions humanoïdes collaboratives. FANUC Corporation: Puissance industrielle en robotique de plus en plus intégrant des capacités d'automatisation collaboratives proches des humanoïdes. Kawada Robotics: Connue pour des systèmes humanoïdes de précision dans la recherche et la collaboration industrielle. Tesla (Programme Optimus): Joueuse disruptive émergente ciblant le déploiement échelonné industriel et généraliste des humanoïdes. Agility Robotics: Innovateur en croissance rapide dans la robotique humanoïde pour les entrepôts et la logistique. Sanctuary AI & Figure AI: Concurrents basés sur des startups axés sur l'intelligence humanoïde centrée sur l'IA et les modèles de déploiement d'entreprise.Signaux clés d'intensité de la concurrence et de la structure du marché des robots humanoïdes
Un signal structurel majeur est l'augmentation de la convergence entre le matériel robotique et les écosystèmes logiciels d'intelligence artificielle. La différenciation concurrentielle est de plus en plus centrée sur l'intelligence cognitive, l'apprentissage adaptatif, la vision par ordinateur et l'interaction en temps réel plutôt que sur le matériel robotique seul. Un autre facteur déterminant est la spécialisation sectorielle. La santé et le soin aux personnes âgées privilégient l'empathie, la communication et le soutien aux patients ; les environnements industriels privilégient la force, la résistance et la sécurité ; tandis que l'éducation met l'accent sur l'interactivité et la programmabilité. Les financements publics et les stratégies nationales en robotique influencent également la structure du marché, particulièrement en Asie-Pacifique, où la Chine, le Japon et la Corée du Sud accélèrent la commercialisation grâce à des investissements public-privé. Malgré l'enthousiasme technologique, les coûts de production élevés, les limites des batteries et l'échelle de déploiement restent des obstacles majeurs, limitant la commoditisation généralisée et préservant les avantages concurrentiels des entreprises bien capitalisées. Les partenariats stratégiques entre entreprises d'IA, entreprises de semi-conducteurs, fournisseurs de cloud et fabricants de robotique deviennent de plus en plus critiques, signalant que la robotique humanoïde devient une compétition d'écosystème plutôt qu'un marché matériel isolé.Implications stratégiques de l'intensité de la concurrence et de la structure du marché des robots humanoïdes
Les fabricants doivent prioriser des stratégies de plateforme intégrée combinant matériel robotique, IA conversationnelle, intelligence cloud et logiciels spécifiques aux secteurs pour rester compétitifs. L'avantage du premier arrivé dans le déploiement en situation réelle devient de plus en plus précieux, particulièrement dans la santé, la logistique et l'automatisation industrielle, où la collecte de données et l'apprentissage itératif améliorent les performances des produits à long terme. La réduction des coûts grâce à la conception modulaire, à la fabrication échelonnée et à l'innovation des batteries sera cruciale pour déverrouiller une adoption plus large par les entreprises et les consommateurs. La confiance, la conformité à la sécurité et les cadres éthiques en IA émergent comme des nécessités stratégiques, particulièrement pour les humanoïdes déployés dans la santé, l'éducation et les environnements publics. L'essor des humanoïdes collaboratifs (travaillant aux côtés des humains) plutôt que de remplacer entièrement les humains suggère que les entreprises mettant l'accent sur l'augmentation, la sécurité et l'amélioration de la productivité pourraient atteindre une adoption plus forte que les modèles purement disruptifs d'automatisation.Aperçu prospectif de l'intensité de la concurrence et de la structure du marché mondial des robots humanoïdes
Le marché mondial des robots humanoïdes est prévu pour rester hautement dynamique et orienté innovation jusqu'en 2033, avec une augmentation de la consolidation autour des entreprises capables de combiner la leadership en IA, l'ingénierie de mobilité et l'économie de déploiement échelonné. L'Amérique du Nord devrait maintenir sa leadership technologique grâce à l'innovation en IA et aux écosystèmes de startups, tandis que l'Asie-Pacifique est attendu pour dominer l'échelle de production et l'expansion des déploiements. La concurrence future se concentrera de plus en plus sur trois piliers stratégiques : la cognition alimentée par l'IA, la dextérité de mobilité et l'échelle commerciale. À mesure que les robots humanoïdes passent des projets pilotes au déploiement en entreprise et institutionnelle, les alliances stratégiques entre développeurs de robotique, fournisseurs d'IA cloud, entreprises de semi-conducteurs et opérateurs de santé ou industriels s'intensifieront. À long terme, le marché évoluera probablement vers une structure hybride où les humanoïdes avancés de haut de gamme dominent les secteurs spécialisés, tandis que les humanoïdes fonctionnels à bas coût s'étendent vers des applications commerciales plus larges. Les entreprises qui réussiront à aligner intelligence, sécurité et efficacité des coûts mèneront le marché mondial des robots humanoïdes jusqu'en 2033.Chaîne de valeur
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des robots humanoïdes
La chaîne de valeur du marché mondial des robots humanoïdes évolue rapidement, passant des innovations robotiques expérimentales à un écosystème d'automatisation dérivé de l'intelligence artificielle, intégrant la fabrication avancée, l'intelligence logicielle, la fusion des capteurs, l'ingénierie de la mobilité et des modèles de déploiement spécifiques à l'industrie. Contrairement aux robots industriels traditionnels se concentrant uniquement sur l'automatisation répétitive, les robots humanoïdes sont de plus en plus conçus pour des interactions similaires à celles des humains, la mobilité, la prise de décision et l'exécution collaborative de tâches dans les secteurs de la santé, de l'éducation, de la fabrication, de la défense, de l'hôtellerie et de la recherche. La chaîne de valeur des robots humanoïdes s'étend des fournisseurs de semi-conducteurs et de capteurs en amont, au développement logiciel d'intelligence artificielle, à l'ingénierie du matériel robotique, aux systèmes d'actionneurs, aux technologies de batteries, aux plateformes de vision machine, aux systèmes d'intelligence cloud, à l'intégration des systèmes, à la fabrication OEM, au déploiement des applications, aux partenariats d'entreprise et aux services de soutien tout au long du cycle de vie. À mesure que les robots humanoïdes passent du développement de prototypes aux systèmes opérationnels du monde réel, la création de valeur dépend de plus en plus de l'autonomie intelligente, de l'adaptabilité et de la spécialisation sectorielle. Les dynamiques de la chaîne d'approvisionnement en amont sont façonnées par les fabricants de puces de haute performance, les développeurs de vision par ordinateur, les fournisseurs de LiDAR et de capteurs, les fournisseurs de moteurs à servomoteur, les innovateurs en technologies de batteries, les ingénieurs en châssis robotiques et les plateformes logicielles d'intelligence artificielle. Les fonctions avancées des robots humanoïdes dépendent de plus en plus de percées dans le calcul en périphérie, l'intelligence artificielle générative, l'apprentissage automatique, les systèmes de perception en temps réel et les cadres de mobilité. Les stratégies de développement de plateforme donnent de plus en plus la priorité à des architectures robotiques modulaires, à des systèmes cognitifs alimentés par l'intelligence artificielle, à des robots connectés à Internet des objets, à la simulation jumeau numérique, à l'adaptabilité multi-environnement et à la personnalisation spécifique aux secteurs de la santé, de l'automatisation industrielle, de la défense et des applications de service. Les modèles de distribution évoluent à travers les ventes directes aux entreprises, le robotique en tant que service (RaaS), les partenariats de santé, les déploiements éducatifs, les contrats de défense gouvernementaux et l'intégration de l'automatisation industrielle. La monétisation des robots humanoïdes se déplace du simple vente de matériel vers des mises à niveau logicielles récurrentes, des licences d'intelligence artificielle, des entretiens prédictifs et une intelligence opérationnelle basée sur le cloud. Les défis de la chaîne d'approvisionnement comprennent les coûts de production élevés, les dépendances envers les semi-conducteurs, les préoccupations en matière de sécurité de l'intelligence artificielle, les limites des batteries, l'encadrement réglementaire, les débats sur le déplacement de la main-d'œuvre, la gouvernance éthique et la complexité technologique liée à l'équilibre entre mobilité, agilité et fonctionnalité cognitive.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial des robots humanoïdes
Le marché actuel des robots humanoïdes est façonné par l'augmentation de la maturité de l'intelligence artificielle, le manque de main-d'œuvre, les priorités d'automatisation industrielle, les populations vieillissantes, ainsi qu'une demande croissante de solutions de robotique collaborative. En amont, les fabricants investissent massivement dans les puces IA, les actionneurs robotiques, les systèmes de vision machine, les systèmes avancés de batteries et l'ingénierie de précision afin d'améliorer la dextérité, l'efficacité du mouvement et les capacités de prise de décision des humanoïdes. Les écosystèmes technologiques se concentrent de plus en plus sur l'IA conversationnelle, le traitement du langage naturel, l'amélioration de la mobilité, la robotique cloud, l'adaptation à l'apprentissage automatique et la réactivité environnementale en temps réel. L'infrastructure de déploiement s'étend à l'assistance médicale, la prise en charge des personnes âgées, le service client, l'industrie manufacturière, la logistique des entrepôts, l'éducation et les programmes de simulation de défense. La distribution est actuellement dominée par les contrats d'entreprise, les laboratoires de robotique, l'adoption institutionnelle, les partenariats OEM industriels et les déploiements pilotes dans les secteurs de la santé et des services. L'avantage concurrentiel dépend de plus en plus de la sophistication de l'IA, de la fiabilité matérielle, de la flexibilité opérationnelle, de l'interaction sécurisée pour les humains et du retour sur investissement spécifique à l'application.Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des robots humanoïdes
Plusieurs tendances transformationnelles redéfinissent l'écosystème de la robotique humanoïde à l'échelle mondiale. Premièrement, les systèmes d'interaction alimentés par l'IA deviennent le principal différenciateur, permettant aux humanoïdes de dépasser l'automatisation mécanique pour devenir des systèmes socialement intelligents et adaptatifs. Deuxièmement, les applications en santé et en prise en charge des personnes âgées émergent comme des moteurs majeurs de croissance en raison du vieillissement de la population, du manque de main-d'œuvre et de la demande de systèmes de soutien personnalisés. Troisièmement, les humanoïdes collaboratifs sont de plus en plus intégrés aux usines intelligentes, aux centres logistiques et aux environnements de fabrication de précision. Quatrièmement, les modèles de robotique en tant que service (RaaS) élargissent l'accessibilité en réduisant les coûts d'investissement initiaux pour les entreprises et les institutions. Cinquièmement, la robotique connectée à Internet des objets et les écosystèmes de jumeaux numériques améliorent l'évolutivité, les mises à jour logicielles, les diagnostics prédictifs et l'optimisation opérationnelle. Sixièmement, les initiatives de robotique soutenues par le gouvernement accélèrent la commercialisation, les tests de sécurité et la compétitivité industrielle à l'échelle mondiale.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des robots humanoïdes
Des entreprises leaders telles que SoftBank Robotics, Honda, Boston Dynamics, Toyota et PAL Robotics renforcent leurs positions concurrentielles grâce à l'intégration de l'IA, à l'innovation en matière de mobilité, à la spécialisation sectorielle et à des partenariats de déploiement à grande échelle. La direction stratégique à long terme dépend de plus en plus de l'équilibre entre l'innovation matérielle et les écosystèmes d'IA évolutifs, la monétisation logicielle et l'intégration verticale. Les entreprises spécialisées dans le soutien médical, la collaboration industrielle et la robotique de service interactive avec les humains sont mieux positionnées pour capter une adoption commerciale durable. La différenciation stratégique exige de plus en plus une intelligence cloud, des systèmes d'apprentissage adaptatifs, une ingénierie modulaire et des cadres de robotique certifiés pour la sécurité. La résilience des chaînes d'approvisionnement dépendra de plus en plus de l'accès aux semi-conducteurs, de l'efficacité des actionneurs, de l'évolutivité logicielle et de l'adaptabilité réglementaire. À mesure que la commercialisation s'accélère, les entreprises de robotique humanoïde devront progressivement évoluer des fabricants de matériels vers des fournisseurs d'écosystèmes d'automatisation intelligente.Perspective future de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des robots humanoïdes
Entre 2026 et 2033, la chaîne de valeur des robots humanoïdes devrait devenir plus native à l'IA, connectée à Internet des objets, intégrée à la santé et déployée dans les entreprises. Les plateformes humanoïdes accorderont de plus en plus d'importance à l'apprentissage autonome, à l'interaction consciente des émotions, aux systèmes de mobilité avancés et aux capacités de déploiement sectoriel spécialisé. Les chaînes d'approvisionnement devraient intégrer de plus en plus l'optimisation des semi-conducteurs, l'innovation des batteries, les plateformes logicielles de robotique et les écosystèmes avancés de capteurs. Les cadres de distribution devraient s'étendre via les systèmes de santé, les fournisseurs d'automatisation industrielle, les systèmes éducatifs, les entreprises de logistique et les déploiements d'infrastructures publiques. Les modèles de monétisation récurrente devraient évoluer via les cadres d'abonnement à l'IA, la licence logicielle, la maintenance prédictive et les plateformes de Robotique en tant que service (RaaS). Finalement, le marché des robots humanoïdes passera d'une innovation centrée sur le matériel vers une infrastructure plus large d'automatisation intelligente humaine-machine soutenant la santé, l'éducation, la productivité industrielle et l'automatisation de nouvelle génération.Chaîne de valeur spécifique au marché
- Fourniture de la technologie et des composants centraux : Semi-conducteurs, puces IA, capteurs, LiDAR, caméras, moteurs servos, actionneurs, systèmes de batterie, processeurs de robotique
- Logiciels IA et infrastructure cognitive : Apprentissage automatique, NLP, vision par ordinateur, robotique cloud, IA au bord, jumeaux numériques, intelligence prédictive
- Ingénierie matérielle et fabrication de robots : Conception de châssis, assemblage humanoïde, systèmes de mobilité, plateformes de dextérité, fabrication de robotique OEM
- Intégration de plateforme et développement d'applications : Robots médicaux, humanoïdes industriels, robots éducatifs, robots de service, plateformes de défense
- Distribution et déploiement commercial : Ventes aux entreprises, modèles RaaS, systèmes de santé, contrats gouvernementaux, partenariats en automatisation industrielle
- Services du cycle de vie et expansion de l'écosystème : Mises à jour logicielles IA, maintenance, diagnostics prédictifs, intelligence cloud, écosystèmes de robotique
Cartographie entreprise-étape
- Fourniture de la technologie et des composants centraux : NVIDIA, Intel, Qualcomm Robotics, Sony Sensors, Bosch Sensortec
- Logiciels IA et infrastructure cognitive : Systèmes IA de Boston Dynamics, IA de SoftBank Robotics, laboratoires IA de Toyota, développeurs de robotique cloud
- Ingénierie matérielle et fabrication de robots : Honda, SoftBank Robotics, PAL Robotics, Kawada Robotics, Tesla Optimus
- Intégration de plateforme et développement d'applications : Développeurs de humanoïdes médicaux, OEM de robotique industrielle, entreprises de robotique éducative
- Distribution et déploiement commercial : Fournisseurs d'automatisation d'entreprise, agences de défense, hôpitaux, écoles, opérateurs de logistique
- Services du cycle de vie et expansion de l'écosystème : Fournisseurs de Robotique en tant que service (RaaS), partenaires logiciels IA, plateformes de maintenance prédictive, écosystèmes de robotique cloud
Activité d'investissement
Aperçu des dynamiques d'investissement et de financement du marché mondial des robots humanoïdes
Les dynamiques d'investissement et de financement sur le marché mondial des robots humanoïdes s'accélèrent rapidement, à mesure que l'innovation en intelligence artificielle, l'ingénierie robotique, les priorités d'automatisation et la collaboration entre humains et machines transforment les écosystèmes technologiques de nouvelle génération. Entre 2026 et 2033, le déploiement de capitaux est prévu pour s'étendre de manière agressive dans les robots de service, les humanoïdes industriels, les systèmes de soutien à la santé, les plateformes de mobilité, les cadres logiciels d'IA et l'intelligence robotique connectée à Internet des objets. Le secteur des robots humanoïdes est en transition des expérimentations intensives en recherche et développement vers des cycles d'investissement guidés par la commercialisation, attirant ainsi le capital-investissement, les fonds nationaux d'innovation, les investisseurs en automatisation industrielle et des partenariats stratégiques entre entreprises. Les principaux acteurs tels que SoftBank Robotics, Honda, Toyota, Boston Dynamics et les start-ups émergentes en robotique sécurisent des investissements importants pour écheller la production, améliorer les capacités d'interaction en IA et étendre les applications des humanoïdes sectorielles. Une transformation majeure façonnant le flux d'investissement est le passage des robots basés sur la nouveauté vers des déploiements humanoïdes orientés productivité, où le financement privilégie de plus en plus l'assistance médicale, l'augmentation du travail industriel, la prise en charge des personnes âgées, la logistique, la défense et l'éducation. Cette transition dirige le capital vers des capteurs avancés, des systèmes de mouvement autonomes, une intégration d'IA générative et des écosystèmes d'exploitation robotique.État actuel des dynamiques d'investissement et de financement du marché mondial des robots humanoïdes
Actuellement, l'activité d'investissement mondiale est soutenue par l'augmentation des pénuries de main-d'œuvre, les percées en IA, la demande croissante en soins pour personnes âgées, l'expansion de l'automatisation industrielle et les stratégies nationales d'innovation robotique. L'élan de financement est le plus fort dans la conception de humanoïdes dotés d'IA, les robots collaboratifs industriels, les compagnons de santé et les plateformes robotiques de recherche.- Amérique du Nord : Mène l'activité d'investissement grâce à des écosystèmes de capital-investissement solides, un développement avancé en IA, la robotique de défense et des financements de recherche et développement à grande échelle.
- Asie-Pacifique : Le plus rapide centre d'investissement en croissance, soutenu par des politiques industrielles favorables à la robotique, l'expansion de la fabrication intelligente et la commercialisation à grande échelle des humanoïdes en Chine, au Japon et en Corée du Sud.
- Europe : Un fort élan de financement, tiré par l'ingénierie robotique de précision, l'innovation en santé et l'automatisation industrielle collaborative.
- Moyen-Orient et Afrique ainsi que l'Amérique du Sud : Des marchés d'investissement émergents axés sur la robotique de sécurité, l'automatisation des services publics et la modernisation industrielle.
Signaux clés des dynamiques d'investissement et de financement du marché mondial des robots humanoïdes
- Les systèmes d'interaction alimentés par l'IA attirent un financement important pour l'intelligence conversationnelle, l'apprentissage adaptatif et la simulation du comportement humain.
- La robotique de santé et de soins pour personnes âgées devient un aimant majeur de capital en raison du vieillissement de la population et de la pénurie de main-d'œuvre.
- Les humanoïdes industriels attirent des investissements alors que les fabricants recherchent une automatisation flexible au-delà des bras robotiques fixes.
- La robotique connectée à Internet des objets et les modèles d'entreprise Robotique en tant que service (RaaS) ouvrent des opportunités d'investissement à revenus récurrents.
- Les subventions nationales pour l'innovation robotique et les programmes de modernisation de la défense accélèrent les pipelines de commercialisation.
Implications stratégiques des dynamiques d'investissement et de financement du marché mondial des robots humanoïdes
- Le leadership en investissement se tourne de plus en plus vers les entreprises capables de combiner des logiciels d'IA avancés avec une production de matériel robotique à grande échelle.
- La santé, l'automatisation industrielle et l'éducation représentent les segments les plus rentables à long terme pour les investisseurs en robotique humanoïde.
- Les partenariats stratégiques entre entreprises de robotique, développeurs d'IA, fournisseurs de semi-conducteurs et fournisseurs de cloud deviennent essentiels pour dominer l'écosystème.
- La diversification régionale est cruciale, avec l'Amérique du Nord en tête de l'innovation en IA, tandis que l'Asie-Pacifique échelle la production et le déploiement.
- La réduction des coûts, l'amélioration de la mobilité et la fiabilité fonctionnelle dans le monde réel restent des priorités principales en matière de financement.
Aperçu prospectif des dynamiques d'investissement et de financement du marché mondial des robots humanoïdes
À l'avenir, le marché mondial des robots humanoïdes est prévu pour attirer des investissements à long terme solides, à mesure que les humanoïdes évoluent progressivement vers des actifs commercialement viables dans les domaines de la santé, de la fabrication, de la logistique, de l'éducation et de la défense. Les financements futurs se concentrent de plus en plus sur les systèmes de mobilité autonome, la manipulation habile, l'intégration d'IA générative, l'intelligence décisionnelle en temps réel, l'optimisation des batteries et les plateformes humanoïdes sectorielles.- Amérique du Nord : Restera la capitale de l'innovation pour le logiciel d'IA, la robotique de défense et les systèmes d'intelligence humanoïde avancée.
- Asie-Pacifique : Dominera l'investissement à grande échelle en fabrication et l'expansion du déploiement commercial.
- Europe : Renforcera son rôle en ingénierie de précision, en robotique collaborative et en développement des humanoïdes de santé.
Technologie et innovation
Aperçu du paysage technologique et de l'innovation du marché mondial des robots humanoïdes
Le paysage technologique et l'innovation dans le marché mondial des robots humanoïdes évoluent rapidement vers des écosystèmes de robotique intelligente, adaptative et collaborative, où les machines humanoïdes reproduisent de plus en plus les interactions, les mouvements et les prises de décision humaines. Les robots humanoïdes passent du statut de plateformes expérimentales à des actifs commercialement viables dans les domaines des services, de l'industrie, de la santé et de l'éducation, alimentés par l'intelligence artificielle, l'apprentissage automatique, la fusion des capteurs et la robotique en nuage. L'intensité de l'innovation dans le secteur de la robotique humanoïde est particulièrement élevée, portée par des percées dans l'intelligence artificielle, le traitement du langage naturel (NLP), la vision par ordinateur, la précision des actionneurs, l'ingénierie de la mobilité et les cadres d'interaction homme-robot. Des entreprises leaders comme SoftBank Robotics, Honda, Tesla Robotics, Boston Dynamics, Toyota et des startups émergentes dans le domaine de la robotique investissent massivement dans des plateformes humanoïdes de nouvelle génération qui combinent agilité physique et intelligence cognitive. Une transformation technologique majeure est la convergence de l'intelligence artificielle générative, de la détection environnementale en temps réel et de l'intelligence incarnée, permettant aux robots humanoïdes de dépasser les fonctionnalités prédéfinies pour atteindre une raisonnement autonome, une conscience contextuelle et une adaptation dynamique des tâches. Ce changement positionne les robots humanoïdes comme des outils d'augmentation des effectifs échelonnables dans les domaines de la prise en charge des personnes âgées, de l'automatisation industrielle, des logistiques, de l'éducation et des environnements de services en face-à-face. En parallèle, les avancées en calcul en périphérie, en robotique en nuage, en efficacité des batteries et en systèmes d'exploitation robotiques accélèrent la faisabilité du déploiement en améliorant la réactivité, en réduisant la latence et en permettant des mises à jour logicielles continues sur des flottes de robots humanoïdes répartis.Paysage technologique et d'innovation actuel du marché mondial des robots humanoïdes
Actuellement, l'industrie des robots humanoïdes se concentre sur l'amélioration de la réalisme de la mobilité, de l'intelligence cognitive, de la sécurité humaine et de l'échelle de déploiement. Les entreprises prioritisent les technologies qui améliorent l'utilité pratique tout en réduisant les barrières de coût et en élargissant les applications commerciales. L'intelligence conversationnelle alimentée par l'IA est l'une des piliers d'innovation les plus importants. Les systèmes avancés de traitement du langage naturel (NLP), l'IA multimodale et les technologies de reconnaissance émotionnelle permettent aux robots humanoïdes de comprendre le langage, d'interpréter le contexte et d'interagir naturellement avec les humains dans des environnements de santé, de commerce, d'hôtellerie et d'éducation. Les systèmes de mobilité et de locomotion subissent des percées majeures grâce aux algorithmes d'équilibre bipodal, aux systèmes de contrôle à rétroaction de force, aux systèmes de stabilité gyroscopique et aux actionneurs avancés. Ces innovations permettent aux robots humanoïdes de naviguer sur des escaliers, des terrains irréguliers, des entrepôts et des espaces publics avec une agilité croissante. Les technologies de fusion des capteurs combinant LiDAR, caméras, capteurs ultrasoniques, capteurs tactiles et vision par ordinateur améliorent considérablement la conscience environnementale. Cela permet aux humanoïdes d'identifier les objets, d'éviter les obstacles, d'interpréter les gestes et de collaborer en toute sécurité aux côtés des humains. Les humanoïdes collaboratifs industriels gagnent en momentum dans la fabrication et la logistique grâce à des systèmes de saisie précise, à la navigation autonome et à l'intelligence artificielle d'apprentissage des tâches. Ces systèmes sont de plus en plus conçus pour effectuer des tâches répétitives, dangereuses ou difficiles en termes d'ergonomie. L'intelligence robotique connectée à la cloud émerge comme un moteur majeur d'innovation, permettant aux robots humanoïdes d'améliorer continuellement grâce à des modèles d'apprentissage partagés, des mises à jour à distance et une optimisation comportementale à l'échelle des flottes. Les innovations en matière de batteries et d'ingénierie des matériaux légers transforment également le marché en prolongeant le temps de fonctionnement, en améliorant l'efficacité des mouvements et en réduisant les limites de déploiement dans les applications mobiles.Tendances clés de technologie et d'innovation dans le marché mondial des robots humanoïdes
- Interaction humaine alimentée par l'IA : NLP, IA émotionnelle et intelligence conversationnelle permettant une engagement naturel.
- Mobilité et dextérité avancée : Locomotion bipodale, systèmes d'équilibre et développement des compétences motrices fines.
- Fusion des capteurs et conscience environnementale : LiDAR, systèmes visuels, capteurs tactiles et reconnaissance contextuelle.
- Robotique en nuage et apprentissage partagé : Intelligence centralisée améliorant les performances à l'échelle des flottes.
- Humanoïdes collaboratifs industriels : Augmentation des effectifs dans les usines, entrepôts et environnements dangereux.
- Robotique de santé et de prise en charge des personnes âgées : Assistance aux patients, soutien à la mobilité, téléprésence et compagnie émotionnelle.
- Intégration de l'IA générative : Capacités de raisonnement adaptatif et de prise de décision contextuelle.
- Matériaux légers et efficacité des batteries : Mobilité étendue et contraintes énergétiques réduites.