
Analyse de la taille et de la part de marché du système d'antennes distribué mondial 2026-2033
Aperçu de la prévision du marché mondial des systèmes d'antennes répartis : 2026???2033
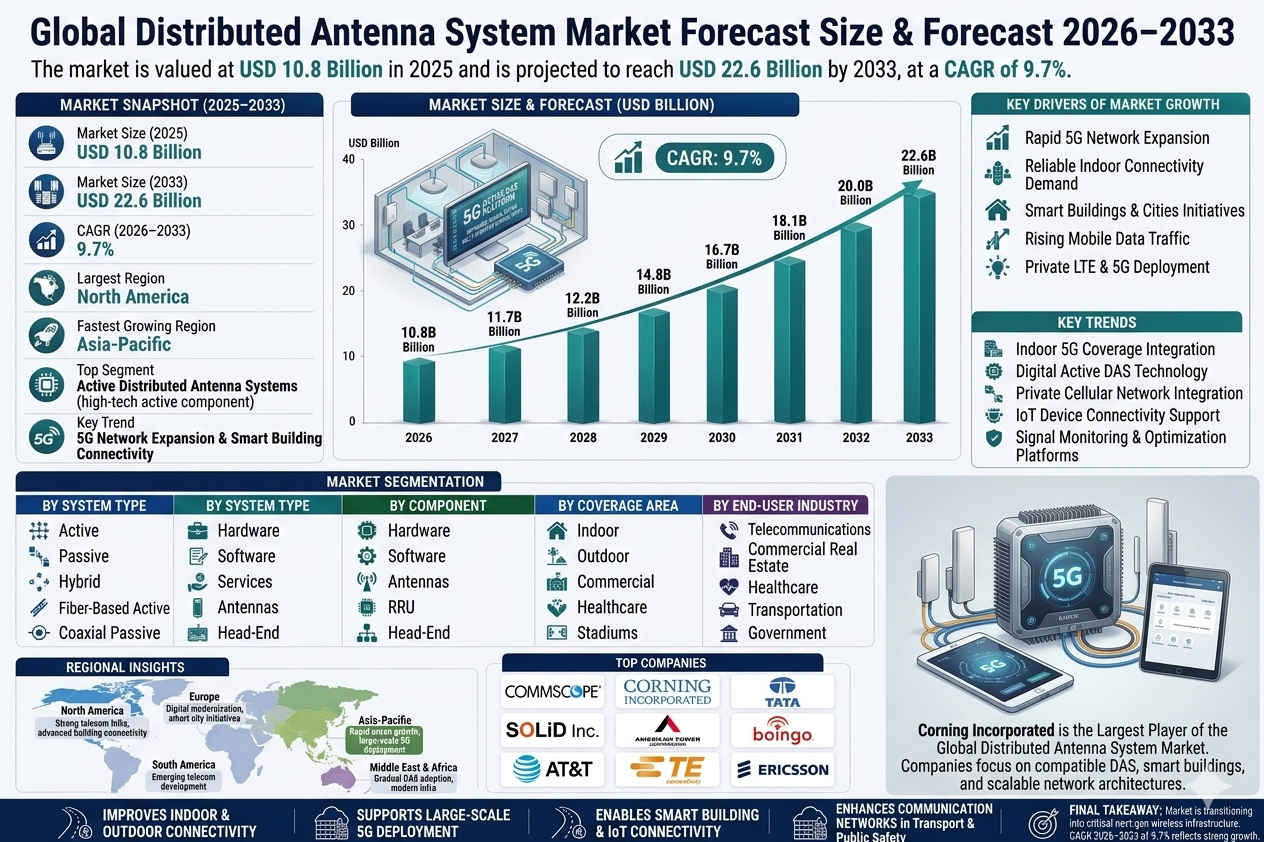
| Indicateur | Valeur |
| Taille du marché en 2025 | 10,8 milliards de dollars US |
| Taille du marché en 2033 | 22,6 milliards de dollars US |
| Taux de croissance annuel composé (2026???2033) | 9.7% |
| Plus grande région | Amérique du Nord |
| Région en plus rapide croissance | Asie-Pacifique |
| Segment principal | Systèmes d'antennes répartis actifs |
| Tendance clé | Déploiement des réseaux 5G et connectivité des bâtiments intelligents |
| Focus futur | Couverture 5G intérieure, villes intelligentes et réseaux cellulaires privés |
Aperçu du marché mondial des systèmes d'antennes répartis
Le marché mondial des systèmes d'antennes répartis (DAS) connaît une croissance significative, à mesure que la demande en connectivité filaire fiable à l'intérieur et à l'extérieur continue d'augmenter. Les systèmes d'antennes répartis améliorent la couverture cellulaire et la capacité du réseau en distribuant les signaux radio à travers un réseau d'antennes installées dans les bâtiments, les campus, les stades et l'infrastructure publique.
Selon Pheonix Research, le marché mondial des systèmes d'antennes répartis est estimé à 10,8 milliards de dollars US en 2025 et devrait atteindre 22,6 milliards de dollars US d'ici 2033, enregistrant un TAC de 9,7 % pendant la période 2026???2033. La croissance du marché est principalement entraînée par le déploiement rapide des réseaux 5G, l'augmentation de l'utilisation des smartphones et la demande croissante d'une connectivité fluide dans les environnements intérieurs à forte densité.
L'Amérique du Nord mène actuellement le marché en raison de l'adoption précoce du 5G, de l'infrastructure télécom avancée et des investissements solides dans la connectivité des bâtiments intelligents. En revanche, l'Asie-Pacifique est la région en plus rapide croissance, soutenue par l'urbanisation rapide, l'expansion des réseaux télécom et des initiatives importantes de développement des villes intelligentes. L'analyse post-2025 indique une intégration croissante des réseaux 5G privés, de la connectivité IoT et de l'infrastructure intelligente des bâtiments, positionnant les systèmes d'antennes répartis comme un composant critique des réseaux de communication filaires de nouvelle génération.Principaux moteurs de la croissance du marché mondial des systèmes d'antennes répartis
1. Déploiement rapide des réseaux 5G
Les opérateurs télécom déployent des solutions DAS pour soutenir la connectivité 5G à haute vitesse et améliorer la couverture du réseau dans les environnements intérieurs.
2. Augmentation de la demande en connectivité intérieure fiable
Les grands bâtiments tels que les aéroports, les stades, les hôpitaux et les complexes commerciaux nécessitent une infrastructure DAS pour maintenir des signaux sans fil cohérents.
3. Développement des bâtiments intelligents et des villes intelligentes
Les initiatives d'infrastructure intelligente intègrent des réseaux de communication avancés, y compris le DAS, pour soutenir les dispositifs IoT et les services numériques.
4. Augmentation du trafic de données mobiles
L'augmentation de l'utilisation des smartphones, du streaming vidéo et des applications cloud entraîne la nécessité d'améliorer la capacité et la couverture du réseau.
5. Expansion des réseaux cellulaires privés
Les entreprises déployent de plus en plus des réseaux privés LTE et 5G soutenus par l'infrastructure DAS pour améliorer la connectivité dans les installations industrielles et commerciales.
Segmentation du marché mondial des systèmes d'antennes réparties
?? 1.Par type de système
1.1 Systèmes d'antennes réparties actifs
1.1.1 Systèmes DAS actifs à base de fibre optique
1.1.1.1 Distribution de signaux à grande capacité
1.1.1.1.1 Grands bâtiments commerciaux
1.1.1.1.2 Hubs de transport
1.1.2 Systèmes DAS actifs numériques
1.1.2.1 Systèmes de traitement du signal numérique
1.1.2.1.1 Réseaux de bâtiments intelligents
1.1.2.1.2 Déploiements en stades et arènes
1.2 Systèmes d'antennes réparties passifs
1.2.1 Systèmes à base de câbles coaxiaux
1.2.1.1 Petits et moyens bâtiments
1.2.1.1.1 Bâtiments de bureau
1.2.1.1.2 Centres commerciaux
1.2.2 Systèmes passifs hybrides
1.2.2.1 Réseaux d'infrastructure mixte
1.2.2.1.1 Déploiements de campus
1.2.2.1.2 Installations industrielles
1.3 Systèmes d'antennes réparties hybrides
1.3.1 Systèmes hybrides fibre-coax
1.3.1.1 Déploiements dans les installations de moyenne à grande taille
1.3.1.1.1 Hôpitaux
1.3.1.1.2 Universités
?? 2.Par composant
2.1 Matériel
2.1.1 Antennes
2.1.1.1 Antennes intérieures
2.1.1.1.1 Antennes murales
2.1.1.1.2 Antennes plafonnières
2.1.1.2 Antennes extérieures
2.1.1.2.1 Antennes macro
2.1.1.2.2 Antennes de petite cellule
2.1.2 Unités de radio à distance (RRU)
2.1.2.1 Unités d'amplification de signal
2.1.2.2 Unités de distribution RF
2.1.3 Unités de tête
2.1.3.1 Unités de traitement du signal
2.1.3.2 Systèmes de contrôle du réseau
2.2 Logiciels
2.2.1 Logiciels de gestion du réseau
2.2.1.1 Systèmes de surveillance des signaux
2.2.1.2 Plateformes d'optimisation des performances
2.2.2 Plateformes d'analyse
2.2.2.1 Analyse des performances du réseau
2.2.2.2 Analyse du trafic des utilisateurs
2.3 Services
2.3.1 Installation et intégration
2.3.1.1 Déploiement de l'infrastructure
2.3.1.2 Intégration du réseau
2.3.2 Maintenance et support
2.3.2.1 Support technique
2.3.2.2 Mises à niveau du système
??3. Par zone de couverture
3.1 DAS intérieur
3.1.1 Immeubles commerciaux
3.1.2 Établissements de santé
3.1.3 Aéroports et centres de transport
3.1.4 Centres commerciaux et centres de vente au détail
3.2 DAS extérieur
3.2.1 Zones publiques urbaines
3.2.2 Stades et lieux d'événements
3.2.3 Campus universitaires
3.2.4 Parcs industriels
?? ?? 4. Par secteur d'activité des utilisateurs finaux
4.1 Télécologie
4.1.1 Opérateurs de réseaux mobiles
4.1.1.1 Couverture du réseau 4G LTE
4.1.1.2 Infrastructure du réseau 5G
4.1.2 Fournisseurs de services Internet
4.1.2.1 Fournisseurs de réseaux à large bande
4.1.2.2 Réseaux Internet à base de fibre optique
4.2 Immobilier commercial
4.2.1 Complexe d'offices
4.2.1.1 Immeubles de bureaux corporatifs
4.2.1.2 Parcs commerciaux
4.2.2 Centres commerciaux
4.2.2.1 Grand centres commerciaux
4.2.2.2 Développements commerciaux mixtes
4.3 Santé
4.3.1 Hôpitaux
4.3.1.1 Hôpitaux à spécialités multiples de grande taille
4.3.1.2 Centres médicaux d'urgence
4.3.2 Centres de recherche médicale
4.3.2.1 Installations de recherche clinique
4.3.2.2 Instituts de recherche biomédicale
4.4 Transport
4.4.1 Aéroports
4.4.1.1 Terminaux passagers
4.4.1.2 Installations opérationnelles d'aéroport
4.4.2 Gares ferroviaires
4.4.2.1 Gares du métro
4.4.2.2 Réseaux ferroviaires à grande vitesse
4.5 Gouvernement et sécurité publique
4.5.1 Systèmes de communication d'urgence
4.5.1.1 Communication pour la réponse aux catastrophes
4.5.1.2 Réseaux de radio de sécurité publique
4.5.2 Infrastructure de ville intelligente
4.5.2.1 Réseaux de surveillance urbaine
4.5.2.2 Infrastructure publique connectée
?? ??5.Par région
5.1 Amérique du Nord
5.2 Europe
5.3 Asie-Pacifique
5.4 Moyen-Orient et Afrique
5.5 Amérique du Sud
Analyse régionale du marché mondial des systèmes d'antennes distribuées
Amérique du Nord ??? Plus grand marché
L'Amérique du Nord mène le marché en raison de l'infrastructure télécom solide, de l'adoption précoce de la technologie 5G et des investissements croissants dans la connectivité des bâtiments intelligents aux États-Unis et au Canada.
Asie-Pacifique ??? Marché en plus rapide croissance
L'Asie-Pacifique connaît une croissance rapide en raison de l'expansion de l'infrastructure urbaine, du déploiement à grande échelle de la 5G et de la croissance de la pénétration des smartphones en Chine, en Inde, au Japon et en Corée du Sud.
Europe
La croissance du marché en Europe est soutenue par la demande croissante de connectivité mobile à haut débit, la modernisation de l'infrastructure numérique et l'expansion des initiatives de ville intelligente.
Moyen-Orient et Afrique
Les investissements dans les villes intelligentes, les hubs de transport modernes et les grands développements commerciaux stimulent progressivement le déploiement des systèmes DAS dans la région.
Amérique du Sud
Le développement croissant de l'infrastructure télécom et la croissance de la consommation de données mobiles soutiennent une expansion du marché stable.
Principales entreprises du marché mondial des systèmes d'antennes distribuées
-
SOLiD Inc.
-
American Tower Corporation
-
Boingo Wireless
-
AT&T Inc.
-
TE Connectivity
-
Ericsson
Ces entreprises se concentrent sur des infrastructures DAS compatibles avec le 5G avancé, des solutions de connectivité pour les bâtiments intelligents et des architectures de réseau évolutives afin de renforcer leur position concurrentielle. Corning Incorporated est le plus grand acteur du marché mondial des systèmes d'antennes distribués.
Intelligence Stratégique & Analyse basée sur l'IA
Le moteur de prévision de la demande de Pheonix identifie le déploiement rapide du 5G, la demande de connectivité pour les bâtiments intelligents et l'augmentation du trafic de données mobiles comme principaux moteurs de croissance.
L'analyseur d'investissement dans l'infrastructure indique une augmentation des investissements mondiaux dans l'infrastructure télécom et les réseaux 5G privés.
Le suivi de l'innovation met en avant les plateformes DAS numériques, les systèmes d'optimisation du signal intelligent et l'infrastructure de connectivité dotée d'Internet des objets comme principaux différenciateurs concurrentiels.
L'analyse des cinq forces de Porter révèle des barrières d'entrée modérées, une forte concurrence entre les fournisseurs d'infrastructures télécom et une différenciation technologique croissante.
Pourquoi le marché mondial des systèmes d'antennes distribués est critique
-
Améliore la couverture des réseaux sans fil dans les environnements à forte densité.
-
Soutient le déploiement à grande échelle des réseaux 5G.
-
Améliore la connectivité intérieure pour les infrastructures commerciales et publiques.
-
Permet la connectivité des bâtiments intelligents et des objets connectés.
-
Renforce les réseaux de communication dans les systèmes de transport et de sécurité publique.
Final Points clés du marché mondial des systèmes d'antennes distribués
Le marché mondial des systèmes d'antennes distribués évolue vers un composant critique de l'infrastructure pour la connectivité sans fil de nouvelle génération. Le taux de croissance annuel composé (CAGR) du marché des systèmes d'antennes distribués mondial de 2026 à 2033, à 9,7 %, reflète une forte croissance entraînée par l'expansion du 5G, l'augmentation du trafic de données mobiles et la demande croissante d'une connectivité intérieure fiable.
Les entreprises investissant dans des infrastructures DAS compatibles avec le 5G avancé, des plateformes de connectivité pour les bâtiments intelligents et une intégration de réseaux cellulaires privés seront bien positionnées pour saisir les opportunités du marché à long terme.
Chez Pheonix Research, nos cadres de prévision avancés livrent des prévisions de revenus approfondies, des insights régionaux, une analyse de l'infrastructure et un benchmarking de l'innovation, permettant aux parties prenantes de capitaliser sur le marché en évolution des systèmes d'antennes distribués avec confiance.
???? Mentions sociales & canaux de publication
??Découvrez des insights plus approfondis et suivez nos mises à jour multiplateformes sur??LinkedIn??et??X??pour une intelligence continue et une couverture du marché.
LinkedIn : https://www.linkedin.com/feed/update/urn:li:activity:7436367229534765056
X : https://x.com/Pheonix_Insight/status/2030603055507644735?s=20
Paysage concurrentiel
Marché mondial des systèmes d'antennes distribués - Intensité de la concurrence et aperçu de la structure du marché
Le marché mondial des systèmes d'antennes distribués (DAS) est caractérisé par un écosystème hautement concurrentiel et axé sur l'infrastructure, alimenté par le déploiement rapide du 5G, l'augmentation du trafic de données mobiles et la demande croissante d'une connectivité sans fil intérieure fluide. Le marché évolue des systèmes traditionnels d'amplification du signal vers une infrastructure de connectivité intelligente, pilotée par des logiciels et prête pour le 5G. L'intensité de la concurrence est élevée en raison de la convergence des fournisseurs d'infrastructures télécom, des fabricants d'équipements réseau et des entreprises de technologie des bâtiments intelligents. Les fournisseurs concompent sur l'évolutivité, la qualité du signal, la flexibilité du déploiement, la capacité d'intégration du réseau et le soutien aux écosystèmes cellulaires privés et IoT. La structure du marché est modérément consolidée, avec des grandes entreprises de l'infrastructure télécom dominant les déploiements à grande échelle dans les aéroports, les stades, les installations de santé, les villes intelligentes et les bâtiments commerciaux. Cependant, les acteurs émergents et les intégrateurs régionaux continuent d'acquérir de la notoriété grâce à des capacités de déploiement spécialisées et des solutions compétitives en termes de coût.Situation actuelle de l'intensité de la concurrence et de la structure du marché mondial des systèmes d'antennes distribués
Profils des principales entreprises
CommScope Inc.: Leader mondial de l'infrastructure de connectivité. Présence forte dans l'infrastructure DAS prête pour le 5G, la connectivité d'entreprise et les solutions sans fil pour les bâtiments intelligents. Corning Incorporated: Fournisseur majeur d'infrastructures DAS. Connue pour ses systèmes DAS basés sur la fibre, ses solutions de connectivité optique et ses déploiements de réseaux intérieurs à grande échelle. SOLiD Inc.: Spécialiste des technologies DAS. Axé sur les plateformes DAS actives évolutibles et les systèmes de couverture sans fil intérieure de haute performance. American Tower Corporation: Fournisseur d'infrastructures télécom. Développement des services DAS et de connectivité intérieure via des partenariats télécom stratégiques. Boingo Wireless: Fournisseur de connectivité sans fil. Forte présence dans les déploiements DAS d'aéroports, de stades et de lieux publics, avec une expertise en infrastructures neutres des opérateurs. AT&T Inc.: Leader des télécommunications. Investissement dans l'infrastructure DAS d'entreprise et les solutions de connectivité privée 5G. TE Connectivity: Fournisseur de technologies de connectivité. Axé sur les systèmes d'antennes avancés, la connectivité RF et l'intégration des infrastructures télécom. Ericsson: Fabricant mondial d'équipements télécom. Développement de solutions intelligentes DAS et d'optimisation des réseaux 5G pour les applications d'infrastructures intelligentes.Signaux majeurs d'intensité de la concurrence et de la structure du marché mondial des systèmes d'antennes distribués
Un signal structurel majeur du marché est l'accélération rapide du déploiement mondial du 5G. Les opérateurs télécom et les entreprises investissent de plus en plus dans l'infrastructure DAS pour améliorer la couverture intérieure, la capacité du réseau et la connectivité à faible latence dans les environnements densément peuplés. La transition vers les bâtiments intelligents et les infrastructures connectées intensifie la concurrence entre les fournisseurs. Les systèmes DAS sont de plus en plus intégrés aux écosystèmes IoT, aux plateformes d'automatisation des bâtiments et aux réseaux cellulaires privés, créant de nouvelles opportunités de différenciation technologique. Un autre signal clé de concurrence est la demande croissante pour des déploiements DAS neutres des opérateurs. Les grands lieux, les hubs de transport et les complexes commerciaux exigent un support de connectivité multi-opérateurs, encourageant les fournisseurs à délivrer des architectures réseau hautement évolutibles et interopérables. L'essor des réseaux LTE privés et 5G privés dans les installations industrielles, les institutions de santé et les campus d'entreprises modifie également les dynamiques de concurrence. Les fournisseurs capables de délivrer une infrastructure sans fil d'entreprise intégrée gagnent des avantages stratégiques. Malgré l'innovation croissante, les grands fournisseurs d'infrastructure continuent de dominer en raison des relations fortes avec les opérateurs télécom, des capacités de déploiement mondiales et d'une expertise en intégration de réseaux à grande échelle.Implications stratégiques de l'intensité de la concurrence et de la structure du marché mondial des systèmes d'antennes distribués
L'environnement concurrentiel pousse les entreprises vers des écosystèmes de connectivité de bout en bout plutôt que vers des offres matérielles DAS autonomes. Les solutions intégrées combinant antennes, infrastructure en fibre, analyse logicielle et plateformes de gestion réseau deviennent de plus en plus importantes. Le coût total d'utilisation (TCO) émerge comme un facteur clé d'acquisition, surtout pour les projets d'infrastructure d'entreprise et publique. Les clients privilégient de plus en plus l'évolutivité à long terme, l'efficacité opérationnelle et la maintenance simplifiée par rapport aux coûts de déploiement initiaux. L'expansion du 5G et de l'IoT modifie les priorités de développement de produits. Les fournisseurs DAS investissent massivement dans l'optimisation intelligente du signal, l'infrastructure gérée par le cloud et la surveillance du réseau basée sur l'intelligence artificielle pour répondre aux exigences futures des infrastructures intelligentes. Les partenariats entre opérateurs télécom, fournisseurs d'infrastructure et développeurs de villes intelligentes deviennent stratégiquement importants. Les modèles de déploiement collaboratifs aident à accélérer les projets de connectivité à grande échelle et renforcent les revenus de service à long terme. En outre, les capacités de gestion réseau définie par logiciel et d'analyse émergent comme des différenciateurs majeurs de concurrence, particulièrement pour les déploiements d'entreprise et de lieux publics à forte densité.Aperçu prospectif de l'intensité de la concurrence et de la structure du marché mondial des systèmes d'antennes distribués
Le marché mondial des systèmes d'antennes distribués est prévu pour rester hautement concurrentiel et axé sur la technologie, à mesure que l'adoption mondiale du 5G, le développement des villes intelligentes et la transformation numérique des entreprises continuent d'accélérer. La consolidation du marché est probablement en augmentation, à mesure que les principaux fournisseurs d'infrastructure télécom renforcent leurs portefeuilles via des acquisitions, des alliances stratégiques et l'expansion vers des écosystèmes de réseaux privés. Les plateformes actives DAS prêtes pour le 5G, les systèmes d'optimisation des réseaux dotés d'intelligence artificielle et les solutions de connectivité intérieure intelligentes deviendront les principaux moteurs de différenciation concurrentielle future. L'infrastructure neutre des opérateurs et les réseaux cellulaires privés sont prévus pour créer des opportunités significatives à long terme dans les secteurs du transport, de la santé, de l'industrie et des biens immobiliers commerciaux. À long terme, le marché sera défini par trois piliers concurrentiels principaux : la connectivité avancée 5G, la gestion intelligente du réseau et l'intégration d'infrastructures intelligentes évolutibles. Les entreprises qui réussiront à combiner l'expertise en infrastructures télécom avec des solutions de connectivité pilotées par logiciel mèneront le marché mondial des systèmes d'antennes distribués jusqu'en 2033.Chaîne de valeur
Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial des systèmes d'antennes distribués
La chaîne de valeur du marché mondial des systèmes d'antennes distribués (DAS) évolue des infrastructures de distribution de signaux conventionnelles vers des écosystèmes de connectivité sans fil intelligents, intégrés par logiciel et optimisés pour le 5G. Cette transformation est entraînée par le déploiement rapide du 5G, l'augmentation du trafic de données mobiles, le développement d'immeubles intelligents et la demande croissante d'une couverture sans fil fluide à l'intérieur et à l'extérieur. Les systèmes d'antennes distribués deviennent des composants critiques des réseaux de télécommunications modernes en améliorant la couverture du signal, en améliorant la capacité du réseau et en soutenant les applications de connectivité de nouvelle génération. La chaîne de valeur s'étend désormais au-delà de la fabrication matérielle vers la mise en réseau définie par logiciel, l'optimisation du signal guidée par l'intelligence artificielle, l'intégration IoT et la connectivité des infrastructures intelligentes. La chaîne d'approvisionnement en amont dépend des semi-conducteurs, des composants RF, des systèmes en fibre optique, des antennes, des connecteurs, des processeurs de réseau et des modules électroniques avancés. Les fournisseurs d'infrastructures de télécommunications collaborent de plus en plus avec des entreprises de cloud, d'IoT et de technologies d'immeubles intelligents pour créer des écosystèmes DAS évolutifs et intégrés. La fabrication se concentre sur des systèmes d'antennes à haute performance, du matériel de traitement du signal numérique, des infrastructures de communication basées sur la fibre optique et des architectures de déploiement modulaires. Les entreprises investissent de plus en plus dans des conceptions à faible consommation d'énergie, des systèmes de réseau contrôlés par logiciel et des infrastructures prêtes pour le 5G évolutives. La distribution inclut les opérateurs de télécommunications, les intégrateurs de systèmes, les fournisseurs d'infrastructures et les partenaires de connectivité d'entreprise qui servent les bâtiments commerciaux, les hubs de transport, les installations de santé, les stades et les projets de villes intelligentes. Les principaux défis de la chaîne d'approvisionnement incluent les coûts élevés de déploiement des infrastructures, la complexité d'intégration avec les systèmes de télécommunications hérités, les problèmes de gestion des fréquences et la maintenance d'une performance cohérente dans les environnements urbains denses.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial des systèmes d'antennes distribués - Scénario actuel
L'écosystème DAS actuel est façonné par l'accélération du déploiement du 5G, l'augmentation de la pénétration des smartphones et la demande croissante d'une connectivité ininterrompue à travers les infrastructures commerciales et publiques. Les fournisseurs en amont privilégient les technologies RF avancées, les solutions de connectivité en fibre optique et les antennes à haute performance compactes pour soutenir les architectures réseau modernes. Les fabricants intègrent des optimisations de signal guidées par l'intelligence artificielle, des systèmes de surveillance basés sur le cloud et des plateformes de gestion réseau intelligentes dans les déploiements DAS. Les opérateurs de télécommunications et les entreprises déployent de plus en plus des infrastructures DAS dans des environnements à haute densité, notamment les aéroports, les hôpitaux, les centres commerciaux et les stades. Les déploiements de réseaux privés LTE et 5G créent une demande croissante pour des solutions DAS personnalisées dans les applications industrielles et d'entreprise. La mise en réseau définie par logiciel, l'intégration de la connectivité IoT et l'analyse prédictive du réseau émergent comme différenciateurs majeurs au sein de l'écosystème.Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial des systèmes d'antennes distribués
Plusieurs tendances transformantes redéfinissent l'écosystème DAS. Premièrement, le déploiement rapide du 5G accélère la demande d'infrastructures de connectivité intérieure à haute capacité et à faible latence. Deuxièmement, les bâtiments intelligents et les projets de villes intelligentes augmentent l'adoption de plateformes DAS intelligentes intégrées aux écosystèmes IoT. Troisièmement, l'augmentation du trafic de données mobiles entraîne une densification continue du réseau et des investissements avancés dans la distribution du signal. Quatrièmement, les réseaux cellulaires privés créent de nouvelles opportunités pour des déploiements DAS axés sur les entreprises. Cinquièmement, l'optimisation du réseau guidée par l'intelligence artificielle et l'infrastructure définie par logiciel améliorent l'efficacité opérationnelle et l'expérience utilisateur.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial des systèmes d'antennes distribués
Des entreprises leaders telles que CommScope, Corning Incorporated, Ericsson et SOLiD Inc. renforcent leur position concurrentielle grâce à des infrastructures compatibles avec le 5G avancées, une gestion réseau intelligente et des solutions de déploiement évolutives. L'avantage concurrentiel dépend de plus en plus de l'expertise en ingénierie RF, des capacités d'intégration logicielle, de l'évolutivité du déploiement et de la capacité à soutenir les écosystèmes 5G et IoT en évolution. Les entreprises possédant des compétences fortes en infrastructure en fibre, en optimisation basée sur l'intelligence artificielle et en intégration de réseaux privés sont mieux positionnées pour saisir les opportunités du marché à long terme. Les partenariats stratégiques entre les opérateurs de télécommunications, les développeurs d'infrastructures et les fournisseurs d'immeubles intelligents deviennent de plus en plus importants pour l'expansion de l'écosystème. Le maintien d'un équilibre entre les coûts de déploiement, l'évolutivité et la couverture à haute performance reste critique, particulièrement pour les projets d'infrastructures intelligentes émergentes.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial des systèmes d'antennes distribués - Perspective future
Entre 2026 et 2033, la chaîne de valeur DAS est prévue pour devenir de plus en plus définie par logiciel, optimisée par l'intelligence artificielle et profondément intégrée aux écosystèmes d'infrastructures intelligentes. Les fabricants valoriseront de plus en plus la gestion intelligente du signal, l'architecture réseau modulaire, la surveillance basée sur le cloud et l'infrastructure de communication à faible consommation d'énergie. Les réseaux 5G privés, l'intégration du calcul en périphérie et les environnements intelligents connectés via l'IoT continueront d'étendre le marché accessible des solutions DAS. L'analyse du trafic guidée par l'intelligence artificielle, l'entretien prédictif et l'optimisation autonome du réseau deviendront des capacités standard dans les déploiements avancés. Les villes intelligentes, les systèmes de transport connectés et les projets d'infrastructures publiques numériques créeront une demande durable d'infrastructures à long terme. Finalement, le marché DAS évoluera d'une infrastructure de connectivité conventionnelle vers un squelette de communication sans fil intelligent soutenant des écosystèmes numériques de nouvelle génération.Chaine de valeur spécifique au marché
- Fourniture de matières premières et de composants : Composants RF, semi-conducteurs, systèmes en fibre optique, antennes, connecteurs, processeurs de réseau
- Recherche et développement : Optimisation 5G, analyse du signal basée sur l'intelligence artificielle, mise en réseau définie par logiciel, intégration de la connectivité IoT
- Fabrication : Production d'antennes, systèmes de traitement du signal, assemblage d'infrastructures en fibre, fabrication d'équipements DAS modulaires
- Intégration et déploiement du système : Intégration des infrastructures de télécommunications, déploiement d'immeubles intelligents, installation de réseaux privés, systèmes de connectivité des transports
- Distribution et commercialisation : Opérateurs de télécommunications, fournisseurs d'infrastructures, partenaires de connectivité d'entreprise, intégrateurs de systèmes
- Opérations réseau et services du cycle de vie : Surveillance, entretien prédictif, mises à jour logicielles, optimisation du réseau, services de connectivité gérés
Cartographie entreprise-étape
- Fourniture de matières premières et de composants : TE Connectivity, Corning Incorporated, fournisseurs de semi-conducteurs et de composants RF
- Recherche et développement : Ericsson, CommScope Inc., SOLiD Inc.
- Fabrication : Corning Incorporated, CommScope Inc., SOLiD Inc., Ericsson
- Intégration et déploiement du système : AT&T Inc., American Tower Corporation, Boingo Wireless
- Distribution et commercialisation : Opérateurs de télécommunications, intégrateurs d'infrastructures, fournisseurs de connectivité d'entreprise
- Opérations réseau et services du cycle de vie : Ericsson, CommScope Inc., AT&T Inc., fournisseurs de services gérés
Activité d'investissement
Aperçu des dynamiques d'investissement et de financement du marché mondial des systèmes d'antennes distribués
L'activité d'investissement et de financement sur le marché mondial des systèmes d'antennes distribués (DAS) s'accélère rapidement alors que les opérateurs de télécommunications, les fournisseurs d'infrastructures et les entreprises étendent l'infrastructure de connectivité sans fil de nouvelle génération. Entre 2026 et 2033, l'allocation de capitaux est prévue pour augmenter significativement en faveur des déploiements de DAS compatibles avec le 5G, des systèmes de connectivité des bâtiments intelligents, des réseaux cellulaires privés et des plateformes d'optimisation des signaux intelligentes. Le marché évolue vers un segment d'investissement en infrastructure à fort potentiel de croissance, animé par la croissance de la consommation de données mobiles, les exigences de connectivité intérieure et l'expansion des écosystèmes de villes intelligentes. Les principales entreprises telles que CommScope Inc., Corning Incorporated, SOLiD Inc., Ericsson, American Tower Corporation et TE Connectivity augmentent leurs investissements dans des architectures DAS évolutives, des systèmes de distribution de signaux basés sur la fibre optique et des technologies de gestion de réseaux dotées d'intelligence artificielle. Une tendance structurelle majeure influençant l'activité de financement est la transition vers une infrastructure sans fil intérieure à grande capacité capable de supporter le trafic dense 5G, la connectivité IoT et les systèmes de communication d'entreprise de haut niveau. Cela oriente l'investissement vers des plateformes DAS actives avancées, des technologies de traitement du signal numérique et des solutions intégrées d'infrastructures intelligentes.Dynamiques actuelles d'investissement et de financement du marché mondial des systèmes d'antennes distribués
L'élan actuel des investissements est alimenté par les initiatives mondiales de déploiement du 5G, la modernisation de l'infrastructure télécom et la demande croissante d'une couverture sans fil intérieure fluide dans les environnements commerciaux, de santé, de transport et industriels.- Amérique du Nord : Mène l'activité d'investissement en raison d'un déploiement agressif du 5G, d'une modernisation forte de l'infrastructure télécom et d'une augmentation des projets de connectivité des bâtiments intelligents.
- Asie-Pacifique : Région de croissance la plus rapide, soutenue par une urbanisation rapide, le développement des villes intelligentes et l'expansion de l'infrastructure réseau mobile dans la Chine, l'Inde, le Japon et la Corée du Sud.
- Europe : Activité d'investissement forte animée par les mises à niveau de l'infrastructure numérique, les initiatives de mobilité intelligente et la demande croissante de réseaux sans fil à grande capacité.
- Moyen-Orient et Afrique : Paysage émergent d'investissement alimenté par des mégaprojets de villes intelligentes, la modernisation des aéroports et l'expansion de l'infrastructure de communication publique.
Signaux clés des dynamiques d'investissement et de financement du marché mondial des systèmes d'antennes distribués
- Le déploiement rapide des réseaux 5G accélère l'investissement dans les infrastructures de distribution de signaux actives DAS et basées sur la fibre.
- La demande croissante pour une connectivité intérieure fluide augmente les financements pour le déploiement DAS dans les aéroports, les hôpitaux, les stades et les complexes commerciaux.
- La croissance des réseaux LTE privés et des réseaux 5G privés pousse l'investissement dans l'infrastructure DAS d'entreprise de haut niveau.
- L'expansion des bâtiments intelligents et des écosystèmes IoT crée de fortes opportunités pour des plateformes d'intégration DAS intelligentes.
- L'augmentation du trafic de données mobiles encourage les opérateurs de télécommunications à investir dans des solutions de couverture réseau évolutives et à grande capacité.
- L'analyse des réseaux dotée d'intelligence artificielle et le suivi en temps réel des performances deviennent des domaines clés d'investissement à travers les écosystèmes DAS avancés.
Implications stratégiques des dynamiques d'investissement et de financement du marché mondial des systèmes d'antennes distribués
- Le paysage des investissements préfère de plus en plus les entreprises offrant des plateformes DAS actives prêtes pour le 5G avec des capacités d'architecture évolutives.
- L'intégration de logiciels d'optimisation réseau pilotés par l'intelligence artificielle avec l'infrastructure matérielle DAS devient un différentiateur compétitif critique.
- Les partenariats stratégiques entre opérateurs télécom, fournisseurs d'infrastructure et développeurs de bâtiments intelligents augmentent à l'échelle mondiale.
- Les stratégies de diversification régionale deviennent essentielles alors que l'Asie-Pacifique émerge comme un marché à long terme de déploiement à fort potentiel de croissance.
- L'investissement dans l'infrastructure des réseaux cellulaires privés s'étend à travers les installations industrielles, les campus, les institutions de santé et les hubs de transport.
- Les initiatives de villes intelligentes et les systèmes de communication de sécurité publique créent des opportunités d'investissement en infrastructure à long terme.
Aperçu prospectif des dynamiques d'investissement et de financement du marché mondial des systèmes d'antennes distribués
À l'avenir, le marché mondial des systèmes d'antennes distribués est prévu pour connaître une croissance continue des investissements alors que l'adoption du 5G, le développement des infrastructures intelligentes et la transformation numérique des entreprises continuent de remodeler les écosystèmes de communication sans fil. L'activité de financement future se concentrera de plus en plus sur les déploiements DAS actifs, l'intégration du 5G privé, les systèmes d'optimisation des signaux intelligents, l'infrastructure de connectivité en périphérie et les plateformes de gestion réseau dotées d'intelligence artificielle.- Amérique du Nord : Continuera à mener les investissements dans l'infrastructure télécom avancée, les réseaux cellulaires privés et les solutions de connectivité des bâtiments intelligents.
- Asie-Pacifique : Dominera la croissance future des déploiements soutenue par l'expansion urbaine rapide, la modernisation télécom et les investissements dans les villes intelligentes.
- Europe : Restera axée sur la modernisation de l'infrastructure numérique, les systèmes de connectivité économes en énergie et les réseaux de communication urbains intelligents.
Technologie et innovation
Aperçu du paysage technologique et de l'innovation du marché mondial des systèmes d'antennes distribués
Le paysage technologique et l'innovation dans le marché mondial des systèmes d'antennes distribués (DAS) évoluent rapidement, alors que les opérateurs de télécommunications, les entreprises et les développeurs d'infrastructures accélèrent le déploiement de solutions de connectivité sans fil à grande capacité. Les systèmes d'antennes distribuées deviennent essentiels pour assurer une couverture cellulaire fluide à l'intérieur et à l'extérieur des bâtiments commerciaux, des aéroports, des stades, des hôpitaux, des campus, des installations industrielles et des infrastructures de villes intelligentes. L'intensité de l'innovation au sein de l'écosystème DAS augmente considérablement en raison du déploiement rapide du 5G, de la croissance du trafic de données mobiles, de l'expansion de l'Internet des objets (IoT) et de la demande croissante d'une connectivité ininterrompue dans les environnements à forte densité. Des entreprises leaders telles que CommScope, Corning Incorporated, Ericsson, SOLiD, AT&T et American Tower investissent massivement dans des architectures DAS avancées, des plateformes de gestion de signaux intelligentes et des solutions d'infrastructure réseau évolutives. Une transformation technologique majeure est la convergence des technologies radio 5G, de la gestion de réseau native en cloud, de l'optimisation pilotée par l'intelligence artificielle (IA) et de la connectivité en périphérie. Cette évolution permet aux solutions DAS de dépasser les systèmes de prolongement de signal traditionnels pour devenir des infrastructures sans fil intelligentes et définies par logiciel, capables de supporter des communications à très faible latence, une densité élevée d'appareils et des applications de connectivité critiques. En parallèle, les avancées dans la communication par fibres optiques, le traitement du signal numérique, la virtualisation du réseau et les réseaux cellulaires privés accélèrent la flexibilité du déploiement tout en améliorant l'évolutivité du réseau, l'efficacité énergétique et les performances opérationnelles.Aperçu du paysage technologique et de l'innovation du marché mondial des systèmes d'antennes distribués
Actuellement, l'industrie des systèmes d'antennes distribuées se concentre sur l'amélioration de la couverture réseau, de la qualité du signal, de l'évolutivité du déploiement et du soutien aux applications 5G et IoT de nouvelle génération. Les fournisseurs privilégient les technologies qui renforcent la fiabilité de la connectivité tout en réduisant la complexité des infrastructures et les coûts opérationnels. Les solutions DAS actives compatibles avec le 5G sont l'une des zones d'innovation les plus importantes. Les plateformes DAS basées sur la fibre et numériques avancées permettent une distribution de signal à grande capacité, une efficacité spectrale améliorée et une connectivité multi-opérateurs dans les grands environnements commerciaux et publics. Les technologies d'optimisation réseau alimentées par l'intelligence artificielle gagnent en momentum grâce à la gestion intelligente du trafic, à la maintenance prédictive et à l'analyse des performances en temps réel. Ces capacités aident les opérateurs à optimiser la qualité du signal, à réduire les temps d'arrêt et à améliorer l'expérience utilisateur dans les environnements sans fil à forte densité. Les plateformes de gestion DAS basées sur le cloud transforment les opérations réseau en permettant une surveillance centralisée, une configuration à distance, une dépannage automatisé et un contrôle d'infrastructure piloté par logiciel. Ce changement soutient le déploiement évolutif à l'échelle des écosystèmes d'entreprises et des villes intelligentes. Les réseaux cellulaires privés et les réseaux sans fil d'entreprise émergent également comme un segment majeur d'innovation. Les entreprises intègrent de plus en plus l'infrastructure DAS avec les systèmes LTE et 5G privés pour soutenir l'automatisation industrielle, la fabrication intelligente, la connectivité en santé et la communication sans fil sur les campus. L'intégration de la connectivité IoT et des technologies d'immeubles intelligents redéfinit davantage le marché. Les plateformes DAS prennent de plus en plus en charge les appareils connectés, les systèmes d'automatisation des bâtiments, les réseaux de communication de sécurité publique et les applications d'infrastructure intelligente. Les composants réseau à faible consommation d'énergie, les conceptions d'antennes compacts et les architectures de déploiement modulaires améliorent la flexibilité d'installation tout en réduisant la consommation d'énergie et les coûts d'infrastructure dans les environnements DAS intérieurs et extérieurs.Principales tendances technologiques et d'innovation dans le marché mondial des systèmes d'antennes distribués
- Infrastructure DAS compatible avec le 5G : Systèmes de distribution de signal à grande capacité soutenant le déploiement des réseaux 5G avancés.
- Optimisation réseau basée sur l'intelligence artificielle : Analyse intelligente, maintenance prédictive et plateformes de gestion de signal automatisée.
- Gestion DAS native en cloud : Surveillance centralisée, configuration à distance et contrôle d'infrastructure définie par logiciel.
- Réseaux LTE et 5G privés : Connectivité sans fil d'entreprise pour les applications industrielles, de santé et de campus.
- Systèmes DAS actifs basés sur la fibre : Architectures à haut rendement en fibres optiques améliorant l'évolutivité et la couverture.
- Intégration IoT et bâtiments intelligents : Infrastructure connectée permettant l'écosystème de bâtiments intelligents et de villes intelligentes.
- Technologies de traitement du signal numérique : Qualité de signal améliorée, efficacité spectrale et support multi-opérateur.
- Déploiements à faible consommation d'énergie et modulaires : Infrastructure compacte réduisant la complexité d'installation et les coûts opérationnels.
Implications stratégiques de la technologie et de l'innovation
L'évolution technologique des systèmes d'antennes distribués redéfinit l'infrastructure de communication sans fil en transformant les systèmes traditionnels d'amélioration de la couverture en écosystèmes intelligents de connectivité capables de soutenir des services numériques avancés et des applications de mobilité de nouvelle génération. Pour les opérateurs de télécommunications, les technologies DAS avancées offrent des solutions évolutives pour améliorer la couverture intérieure, augmenter la capacité du réseau et soutenir les environnements de trafic 5G à forte densité. Les entreprises et les développeurs immobiliers commerciaux utilisent de plus en plus l'infrastructure DAS pour améliorer la connectivité des locataires, l'efficacité opérationnelle et l'intégration des bâtiments intelligents. À mesure que l'adoption du 5G s'accélère à l'échelle mondiale, les barrières concurrentielles augmentent en raison des exigences élevées d'investissement en infrastructure, de la complexité de la gestion des fréquences, des défis d'intégration et des normes télécoms évolutives. Les gouvernements et les planificateurs d'infrastructures considèrent de plus en plus le déploiement DAS comme une infrastructure numérique stratégique essentielle pour les villes intelligentes, les systèmes de transport, les réseaux de communication d'urgence et la modernisation de la sécurité publique. La cybersécurité, la fiabilité du réseau et l'interopérabilité deviennent également des priorités stratégiques à mesure que les plateformes DAS s'intègrent aux architectures natives en cloud, aux écosystèmes IoT et aux systèmes de communication critiques.Aperçu prospectif du marché mondial des systèmes d'antennes distribués en termes de technologie et d'innovation
À l'avenir, le marché mondial des systèmes d'antennes distribués est attendu pour évoluer vers des écosystèmes de connectivité sans fil pilotés par l'intelligence artificielle, définis par logiciel et entièrement intégrés. Les plateformes DAS futures fonctionneront de plus en plus comme une infrastructure de communication intelligente soutenant les bâtiments intelligents, les systèmes autonomes, l'automatisation industrielle et les environnements urbains hyperconnectés. Le 5G Advanced, les réseaux cellulaires privés et l'intégration du calcul en périphérie devraient probablement impulser la prochaine phase d'innovation, permettant des communications à très faible latence, une transmission de données à grande vitesse et une connectivité fluide à travers les infrastructures numériques réparties. L'évolutivité du déploiement à grande échelle dépendra fortement de la réduction de la complexité d'installation, de l'amélioration de l'interopérabilité et de l'expansion des architectures réseau modulaires capables de soutenir les exigences diversifiées des infrastructures d'entreprises et publiques. La connectivité 5G intérieure, l'infrastructure de transport et les déploiements de villes intelligentes sont attendus pour devenir des zones de croissance majeures, tandis que l'intégration des réseaux privés d'entreprise pourrait émerger comme l'une des opportunités les plus transformantes du marché. En conclusion, le marché mondial des systèmes d'antennes distribués est en transition depuis l'infrastructure traditionnelle de distribution de signal vers un écosystème de connectivité sans fil évolutif et intelligent. Les entreprises qui mènent l'innovation dans l'infrastructure 5G, l'optimisation réseau alimentée par l'intelligence artificielle, la gestion native en cloud et l'intégration de la connectivité intelligente façonneront la prochaine génération des réseaux de communication numériques jusqu'en 2033.Paysage réglementaire
Aperçu de l'environnement réglementaire et politique du marché mondial des systèmes d'antennes distribués
L'environnement réglementaire et politique du marché mondial des systèmes d'antennes distribués (DAS) évolue rapidement, alors que les gouvernements et les autorités des télécommunications priorisent la connectivité sans fil à haut débit, le déploiement de la 5G et la modernisation des infrastructures numériques. Les systèmes d'antennes distribuées sont de plus en plus reconnus comme une infrastructure de communication essentielle pour garantir une couverture réseau fiable à l'intérieur et à l'extérieur des bâtiments commerciaux, des centres de transport, des stades, des installations de santé et des écosystèmes de villes intelligentes. Les cadres réglementaires des principales régions se concentrent sur l'allocation de la bande de fréquence, les normes d'infrastructure télécom, les exigences de communication de sécurité publique et l'interopérabilité des réseaux. Les gouvernements soutiennent activement le déploiement du DAS via des politiques favorisant le déploiement de la 5G, le développement des villes intelligentes et l'expansion de la connectivité à large bande dans les zones urbaines densément peuplées. En outre, les réglementations de sécurité des bâtiments et les directives sur les communications d'urgence augmentent l'adoption des solutions DAS capables de supporter les systèmes de radio de sécurité publique et une couverture sans fil ininterrompue en cas d'urgence. Les autorités réglementaires encouragent également l'intégration des réseaux LTE privés et de la 5G privée dans les environnements industriels et d'entreprise. À mesure que l'infrastructure de communication sans fil devient plus critique pour le développement économique et numérique, les opérateurs et les fournisseurs d'infrastructure doivent se conformer aux réglementations télécom spécifiques à la région, aux normes de cybersécurité et aux politiques de déploiement d'infrastructure.Aperçu de l'environnement réglementaire et politique actuel du marché mondial des systèmes d'antennes distribués
L'actuel paysage réglementaire est caractérisé par un soutien accéléré des politiques pour l'expansion de la 5G, la connectivité numérique et le déploiement d'infrastructures intelligentes. L'Amérique du Nord reste l'une des régions réglementaires les plus matures, soutenue par des politiques de gestion des fréquences menées par la FCC, des programmes de modernisation des télécommunications et des normes de communication de sécurité publique. Aux États-Unis et au Canada, les autorités réglementaires promeuvent les normes de couverture sans fil à l'intérieur, les exigences de DAS de sécurité publique et des processus d'approbation simplifiés pour le déploiement de l'infrastructure télécom. La demande croissante de connectivité fiable dans les bâtiments commerciaux et les installations de transport renforce davantage l'adoption du DAS. L'Europe maintient un environnement réglementaire des télécommunications très structuré, axé sur l'interopérabilité des réseaux, la harmonisation des fréquences, la cybersécurité et la modernisation des infrastructures numériques. Les politiques des villes intelligentes et les objectifs de connectivité numérique stimulent le déploiement accru d'infrastructures DAS dans les centres urbains et les installations publiques. L'Asie-Pacifique connait une évolution rapide des réglementations, entraînée par le déploiement à grande échelle de la 5G, l'urbanisation et les initiatives de villes intelligentes. Des pays tels que la Chine, l'Inde, le Japon et la Corée du Sud introduisent des politiques favorables à l'infrastructure télécom, des réformes de la bande de fréquence et des incitations à l'expansion de la connectivité numérique. Dans le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud, les gouvernements augmentent les investissements dans la modernisation de l'infrastructure télécom, la connectivité des transports et l'infrastructure publique intelligente, renforçant progressivement la base réglementaire pour le déploiement du DAS. Dans toutes les régions, les opérateurs télécom, les fournisseurs d'infrastructure et les opérateurs de réseaux d'entreprises priorisent des stratégies de déploiement orientées conformité, alignées sur les réglementations télécom émergentes et les normes de communication sans fil.Signaux clés de l'environnement réglementaire et politique du marché mondial des systèmes d'antennes distribués
- Politiques d'allocation de la bande de fréquence 5G : Les gouvernements accélèrent l'allocation des bandes de fréquence pour soutenir le déploiement national de la 5G et l'expansion du DAS.
- Règlements sur l'infrastructure télécom : Les autorités mettent en place des normes pour le déploiement d'infrastructures sans fil à l'intérieur et à l'extérieur.
- Exigences réglementaires sur les communications de sécurité publique : Les normes de construction exigent de plus en plus que les systèmes DAS soutiennent les réseaux de communication des services d'urgence.
- Politiques des villes intelligentes et des infrastructures numériques : Les gouvernements promeuvent l'infrastructure connectée et les écosystèmes de communication basés sur l'Internet des objets.
- Normes de cybersécurité et de résilience des réseaux : Les organismes réglementaires renforcent les exigences en matière d'infrastructure télécom sécurisée et de protection des données.
- Politiques des réseaux LTE et 5G privés : Les entreprises sont encouragées à déployer des réseaux sans fil privés soutenus par l'architecture DAS.