
Analyse de la taille et de la part de marché des équipements de protection CBRN mondiaux 2026-2033
Le marché mondial des équipements de protection CBRN devrait connaître une croissance stable pendant la période de prévision, allant de 2026 à 2033. Évalué à 7,10 milliards de dollars en 2025, ce marché devrait s'étendre à un taux de croissance annuel composé (CAGR) de 5,70 %, atteignant environ 11,06 milliards de dollars d'ici 2033. Cette croissance est motivée par une attention croissante à la sécurité et à la sécurité face à l'augmentation des tensions géopolitiques, la menace persistante du terrorisme, les accidents industriels fréquents et le risque potentiel d'utilisation abusive de matières dangereuses, soulignant ainsi la demande d'offres de protection CBRN avancées.
Taille du marché & prévision
Le marché mondial des équipements de protection CBRN devrait connaître une croissance significative, passant d'une valeur de base de 7,10 milliards de dollars en 2025 à une estimation de 11,17 milliards de dollars en 2033. Cette trajectoire de croissance correspond à un taux de croissance annuel composé (CAGR) d'environ 5,82 % pendant la période de prévision allant de 2026 à 2033. L'expansion du marché est soutenue par l'intensification des tensions géopolitiques et l'augmentation fréquente des menaces chimiques, biologiques, radiologiques et nucléaires (CBRN) à l'échelle mondiale, qui stimulent collectivement la demande accrue d'équipements de protection avancés. Plusieurs dynamiques du marché convergent pour impulser cette croissance. L'augmentation des préoccupations en matière de sécurité mondiale, notamment la menace persistante du terrorisme et les programmes de modernisation des défenses au niveau des États, ont catalysé des investissements importants dans l'infrastructure de défense CBRN. Par exemple, l'initiative de défense CBRN de l'OTAN lancée en 2023 a stimulé le financement et le développement technologique visant à accélérer les cycles d'innovation. De même, les investissements gouvernementaux dans la sécurité nationale et la préparation aux urgences augmentent davantage les taux d'adoption des équipements, notamment dans les secteurs militaire, de la protection civile et des interventions d'urgence. En outre, des cadres réglementaires tels que le Règlement européen sur les équipements de protection individuelle (PPE) 2016/425 et les normes nationales émergentes en Corée du Sud, aux États-Unis et dans les pays européens imposent des exigences opérationnelles strictes, obligeant les fabricants à innover et à se conformer à des normes de sécurité élevées. Cette rigidification réglementaire élève simultanément les barrières à l'entrée du marché et améliore la qualité des produits, orientant le marché vers des solutions technologiquement sophistiquées et conformes. La taille du marché prévue reflète la manière dont ces facteurs complexes s'entrelacent. Le CAGR de 5,82 % n'est pas seulement une fonction de la demande croissante, mais est également façonné par la compression des cycles de développement-commercialisation dus à la maturité technologique et au déploiement croissant de capitaux. Par exemple, des entreprises telles qu'Avon Protection et AirBoss Defense Group ont lancé des combinaisons de protection de nouvelle génération et ont sécurisé des contrats stratégiques, indiquant que le marché est prêt à adopter à grande échelle ces solutions. En résumé, la taille du marché et la prévision reflètent un paysage où les impératifs géopolitiques, application réglementaire, l'innovation technologique et dynamiques d'investissement redéfinissent collectivement la demande et l'offre, favorisant une croissance robuste et durable sur le marché mondial des équipements de protection CBRN pendant la prochaine décennie.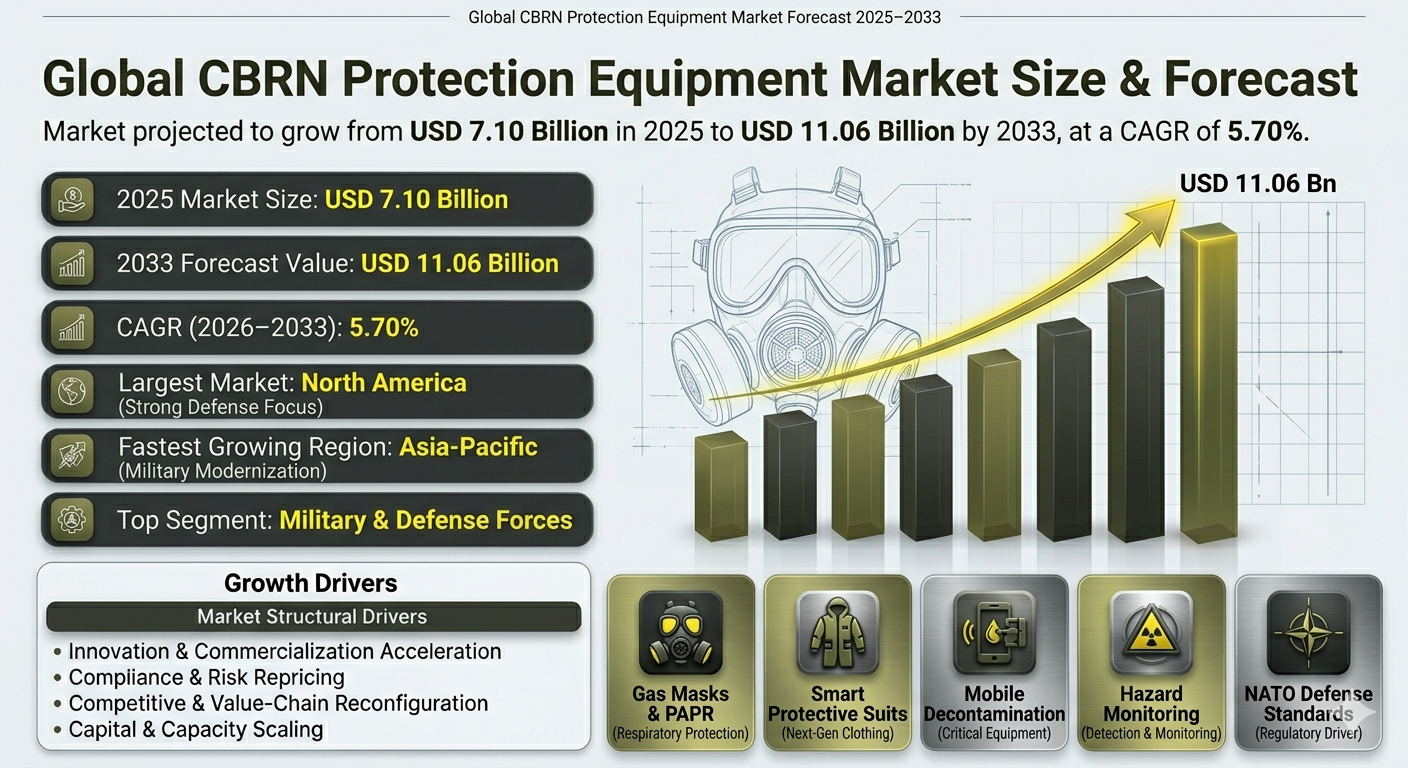
Aperçu du marché
Le marché mondial des équipements de protection CBRN fonctionne dans une structure concurrentielle modérément consolidée, caractérisée par une intensité concurrentielle élevée. Ce marché est peuplé par plusieurs grands acteurs, notamment 3M, Honeywell International Inc., Drägerwerk AG, Avon Protection, Thales Group, Rheinmetall AG, Smiths Detection, Teledyne FLIR, MSA Safety et AirBoss of America Corporation. Ces acteurs dominants s'appuient sur leurs capacités R&D étendues, leur expertise en conformité réglementaire et leurs chaînes de valeur intégrées, qui prennent en charge une intensité de capital élevée et des logistiques d'approvisionnement complexes. Le profil de la demande du marché est fortement influencé par la volatilité géopolitique ainsi que par l'augmentation de la fréquence des accidents industriels et des menaces terroristes impliquant des agents chimiques, biologiques, radiologiques et nucléaires. Les préoccupations sécuritaires mondiales accrues ont poussé les gouvernements à augmenter significativement leurs budgets de défense, comme en témoignent l'annonce d'une augmentation des dépenses militaires en Allemagne et l'augmentation des investissements militaires en Chine, et à prioriser les initiatives de modernisation. Ces actions se traduisent par une accélération de l'acquisition d'équipements de protection CBRN avancés. L'innovation technologique constitue un différentiateur clé, avec des entreprises se concentrant sur des combinaisons de protection intelligentes, des matériaux de filtrage avancés et des unités de décontamination portables. Par exemple, en février 2026, Avon Protection a lancé le combinaison de protection CBRN EXOSKIN-S2, intégrant des matériaux de pointe et un design ergonomique pour améliorer l'efficacité opérationnelle des équipes militaires et de réponse d'urgence. De même, le lancement par 3M de produits avancés de protection respiratoire tels que la masque facial Scott AV-3000 HT reflète l'accent croissant mis sur l'amélioration de la sécurité et du confort des utilisateurs. Les pressions réglementaires constituent une force puissante qui façonne le marché. Des organismes tels que NIOSH, l'Union européenne, l'OTAN et le Département de la Sécurité intérieure des États-Unis imposent des normes rigoureuses allant de la Partie 84 du Titre 42 du Code des réglementations fédérales aux Plans d'action CBRN de l'Union européenne de 2017. Ces réglementations élèvent les exigences de base pour les performances et la certification des équipements, obligeant les fabricants à investir lourdement dans la conformité. L'effet net est un environnement de marché dans lequel les feuilles de route des produits sont réalignées pour répondre aux normes émergentes, et les standards d'exécution sont élevés, soutenant ainsi des solutions de protection de plus haute qualité et plus fiables. Les flux d'investissement renforcent ces dynamiques. Malgré l'intensité de capital élevée, les secteurs de la défense et de la sécurité nationale attirent des investissements croissants visant à étendre la capacité de production et à améliorer l'efficacité des processus. La fusion qui a créé Airboss Defense Group illustre une consolidation stratégique visant à atteindre des économies d'échelle et à améliorer la position concurrentielle. Les contrats gouvernementaux, tels que l'accord d'Airboss Defense Group avec le ministère de la Défense canadien en novembre 2025, soulignent le rôle critique des dépenses du secteur public dans la sustentation de la dynamique du marché. Cependant, le marché fait face à des défis notables. Les coûts élevés des équipements CBRN avancés et les processus complexes de certification réglementaire constituent des barrières à l'entrée et à l'échelle, en particulier pour les nouveaux acteurs. Le besoin d'intégrer les technologies émergentes, telles que les capteurs intelligents et les matériaux innovants, dans les chaînes d'approvisionnement existantes complique davantage le développement de produits. Ces facteurs maintiennent une structure de marché modérément consolidée dans laquelle les entreprises de premier plan, dotées de ressources considérables, dominent. Dans l'ensemble, le panorama du marché révèle un jeu complexe de moteurs – les impératifs géopolitiques, les exigences réglementaires, l'innovation technologique et les tendances d'investissement – qui façonnent collectivement le paysage concurrentiel et les opportunités de croissance du marché mondial des équipements de protection CBRN.Facteurs Structurels de la Croissance du Marché
La trajectoire de croissance du marché mondial des équipements de protection CBRN est fondamentalement entraînée par quatre facteurs structurels interconnectés qui synthétisent des signaux concurrentiels, technologiques, d'investissement, réglementaires et de risque en mécanismes causaux distincts façonnant l'évolution du marché. Accélération de l'Innovation et de la Commercialisation Le premier facteur provient de la maturité technologique associée à l'allocation stratégique des fonds, qui réduit le délai entre le développement et la commercialisation. Ce mécanisme est illustré par des initiatives telles que l'Initiative de défense CBRN de l'OTAN lancée en 2023, qui a stimulé des investissements ciblés et des cycles de développement technologique visant à déployer rapidement des équipements de protection avancés. L'expansion des programmes de formation des intervenants en situation d'urgence soutient une adoption plus rapide en créant une base d'utilisateurs qualifiés prêts à utiliser les nouvelles technologies. L'augmentation des investissements dans les forces de défense et les services de police amplifie cet effet, permettant aux fabricants de mettre à l'échelle rapidement des solutions innovantes. En conséquence, le marché voit un espace d'application abordable croissant pour les équipements CBRN, couvrant les secteurs militaire, industriel et civil, ce qui accélère la croissance globale de la demande. Réévaluation des Réglementations et des Risques Le deuxième facteur est la rigidification réglementaire associée à une prise de conscience accrue des risques, qui réévalue les exigences opérationnelles et élève les normes d'exécution à travers le marché. Les cadres réglementaires tels que le Règlement sur l'équipement de protection individuelle (PPE) de l'UE 2016/425 et les politiques de l'Administration du programme d'acquisition de défense de la Corée du Sud imposent une conformité plus stricte, tandis que les contrôles d'exportation et les restrictions sur la transfert de technologie limitent la diffusion de certaines technologies avancées. Ces changements réglementaires obligent les développeurs de produits à réaligner leurs plans vers des benchmarks de sécurité et de performance plus élevés. En parallèle, les facteurs de risque, notamment la menace croissante d'armes chimiques ou biologiques, l'utilisation abusive de matières dangereuses par des acteurs non étatiques et la fréquence croissante d'accidents industriels, intensifient le besoin de protection fiable. L'effet combiné est un marché qui privilégie l'innovation guidée par la conformité, entraînant un équipement de meilleure qualité, mais aussi des coûts de développement et de certification accrus, qui renforcent les barrières à l'entrée. Réconfiguration Concurrentielle et de la Chaîne de Valeur Le troisième facteur émerge des manœuvres concurrentielles et des contraintes de la chaîne de valeur qui réallouent le pouvoir de négociation et réconfigurent les portefeuilles du marché. Des mouvements concurrentiels notables incluent l'acquisition par AirBoss Defense Group d'un fabricant spécialisé d'équipements de protection et l'introduction par Avon Protection de masques et combinaisons de nouvelle génération, signalant une répositionnement actif vers des produits à haute performance et différenciés. L'expansion des programmes de modernisation nationale de la défense et des investissements gouvernementaux déclenchent des déplacements de la demande, incitant les entreprises à optimiser leurs chaînes d'approvisionnement et leurs processus de production pour saisir les segments de croissance émergents. Le coût élevé du développement d'équipements, les exigences complexes de certification et les défis de compatibilité créent des goulots d'étranglement au sein de la chaîne de valeur, concentrant les marges chez les entreprises capables de gérer efficacement ces complexités. En conséquence, le paysage concurrentiel devient plus dynamique, avec la consolidation et les partenariats stratégiques servant de réponses clés aux contraintes systémiques de la chaîne de valeur. Capital et Échelle des Capacités Le quatrième facteur est le déploiement de capital dans l'expansion des capacités et l'amélioration des processus, ce qui améliore le débit et réduit les frottements dans le déploiement des équipements. Ce mécanisme s'appuie sur les investissements croissants des secteurs public et privé visant à échelonner les capacités de production pour répondre à la demande croissante, particulièrement dans les segments prioritaires tels que les systèmes respiratoires de grade militaire et les unités de décontamination à déploiement rapide. L'expansion des initiatives de sécurité nationale, combinée aux programmes de formation des intervenants en situation d'urgence, crée une pression pour une disponibilité plus rapide d'équipements fiables. En outre, les programmes de modernisation de la défense facilitent l'apport de capitaux qui financent les mises à niveau technologiques et les efficacités de fabrication. L'intégration de nouveaux matériaux et de technologies intelligentes est accélérée par ces investissements, permettant au marché d'aborder plus efficacement les environnements de menace complexes. En conséquence, l'expansion des capacités réduit les pressions de temps de mise sur le marché et les coûts, soutenant une croissance durable et une expansion du marché. Ensemble, ces quatre facteurs structurels ??? Accélération de l'Innovation et de la Commercialisation, Réévaluation des Réglementations et des Risques, Réconfiguration Concurrentielle et de la Chaîne de Valeur, et Capital et Échelle des Capacités ??? interagissent pour sous-tendre les dynamiques fondamentales de croissance du marché mondial des équipements de protection CBRN. Ils expliquent non seulement l'expansion quantitative prévue, mais aussi l'évolution qualitative en termes de sophistication des produits, de structure du marché et d'efficacité opérationnelle.Analyse de la Segmentación du Marché
Répartition des Part de Marché au Niveau Supérieur
- Par Utilisateur Final: 25,00 % (Les forces armées, les intervenants en situation d'urgence et les agences de sécurité nationale sont les principaux utilisateurs finaux qui entraînent la demande.)
- Par Type d'Équipement: 20,00 % (Inclut la protection respiratoire, les systèmes de filtration et les dispositifs de détection, essentiels pour la défense CBRN.)
- Par Vêtements de Protection: 20,00 % (Les combinaisons et vêtements de protection sont essentiels à la sécurité des personnels dans les environnements dangereux.)
- Par Équipements de Décontamination: 15,00 % (Les technologies de décontamination portables et mobiles sont de plus en plus adoptées pour une réponse rapide.)
- Par Équipements de Détection et de Surveillance: 20,00 % (Les capteurs avancés et les dispositifs de surveillance sont essentiels à la détection précoce des menaces et à la conscience de la situation.)
Dynamiques du Marché Régional
Répartition des Parts Régionales
- Asie-Pacifique: 30,00 % (La modernisation rapide des forces armées et l'augmentation des tensions géopolitiques dans des pays comme la Chine, l'Inde et la Corée du Sud entraînent une forte demande.)
- Amérique du Nord: 28,00 % (Un fort investissement dans la défense, des initiatives de sécurité nationale et une adoption avancée des technologies aux États-Unis et au Canada.)
- Amérique du Sud: 5,00 % (Une conscience et des investissements plus faibles mais croissants en matière de préparation aux urgences et de gestion des risques chimiques.)
- Europe: 27,00 % (Des cadres réglementaires solides, des budgets de défense et la présence de fabricants clés en Allemagne, Royaume-Uni et France.)
- Moyen-Orient et Afrique: 10,00 % (Des préoccupations croissantes en matière de sécurité et des investissements dans l'infrastructure de défense à la suite de conflits régionaux.)
Paysage Concurrentiel
Le marché mondial des équipements de protection CBRN est caractérisé comme modérément consolidé, avec cinq acteurs de premier plan qui dominent un environnement hautement concurrentiel. Des entreprises clés telles que 3M, Honeywell International Inc., Drägerwerk AG, Avon Protection, Thales Group, Rheinmetall AG, Smiths Detection, Teledyne FLIR, MSA Safety et AirBoss of America Corporation maintiennent leur leadership sur le marché grâce à des capacités stratégiques différenciées qui exploitent la technologie, l'expertise réglementaire et l'intégration de la chaîne de valeur. L'intensité élevée du capital et l'environnement réglementaire complexe imposent des barrières importantes à l'entrée, limitant la capacité d'échelle des acteurs plus petits et renforçant la domination des entreprises établies. La nécessité d'une R&D avancée, des processus d'homologation rigoureux conformément aux réglementations telles que le règlement européen sur l'équipement de protection individuelle (PPE) 2016/425 et les normes NIOSH, ainsi que l'intégration des technologies de protection contre les menaces multiples créent des obstacles que seules les entreprises possédant des ressources et une expertise considérables peuvent surmonter. 3M maintient un avantage concurrentiel grâce à son vaste portefeuille d'équipements de protection respiratoire, y compris des produits innovants tels que le masque facial 3M Scott AV-3000 HT et le régulateur E-Z Flo C5. Son expertise approfondie en technologie de filtration et ses réseaux de distribution mondiaux assurent une résilience et une pénétration rapide sur le marché, en particulier en Amérique du Nord et en Europe. Honeywell International Inc. exploite ses compétences en sciences des matériaux avancées et en technologies de sécurité pour développer des combinaisons de protection intelligentes et des systèmes de détection, correspondant aux exigences réglementaires croissantes et aux spécifications militaires à l'échelle mondiale. Les investissements substantiels de Honeywell dans les programmes de modernisation de la défense et les initiatives de sécurité nationale renforcent sa position sur le marché. Les forces de Drägerwerk AG résident dans ses systèmes intégrés de protection respiratoire et de détection, conçus pour les applications militaires et de réponse aux urgences, soutenus par une infrastructure de service mondiale robuste. Cette capacité permet un déploiement rapide et un support après-vente critique dans les scénarios CBRN à haut risque. La stratégie d'innovation d'Avon Protection se manifeste par le lancement du manteau de protection CBRN EXOSKIN-S2 en février 2026, qui intègre des matériaux légers et une mobilité améliorée pour les forces militaires et les intervenants en situation d'urgence. L'agilité d'Avon dans l'expansion de son portefeuille et sa réactivité aux besoins de protection en zone de combat assurent sa pertinence dans un paysage concurrentiel en constante évolution. Le groupe Thales combine son expertise en électronique de défense et en intégration de systèmes avec les capacités de puissance de feu et d'équipements de protection de Rheinmetall AG, créant des synergies qui renforcent les solutions CBRN multidomaines. Leur partenariat et l'acquisition de Rheinmetall de Loc Performance Products, LLC, illustrent des mouvements stratégiques visant à contrôler des segments clés de la chaîne de valeur et à délivrer des systèmes de fusées et de protection intégrés. AirBoss of America Corporation, par la création du groupe AirBoss Defense, consolide des capacités spécialisées dans les combinaisons de protection chimique et les technologies de filtration, comme en témoigne sa signature d'un contrat avec le ministère canadien de la Défense en novembre 2025. La concentration d'AirBoss sur l'équipement de protection spécialisée et l'innovation en filtration positionne l'entreprise bien dans les segments militaires et industriels à forte demande. L'intensité concurrentielle est encore accrue par les activités de fusions-acquisitions en cours et les innovations de produits, telles que l'introduction d'Avon des combinaisons EXOSKIN-S1 et EXOSKIN-S2 et les avancées de 3M en matière de protection respiratoire. Ces initiatives reflètent un dynamisme industriel où l'innovation technologique, la conformité réglementaire et les avantages d'échelle convergent pour redéfinir la position sur le marché. En outre, la position concurrentielle est influencée par l'importance croissante du contrôle de la chaîne de valeur. Les entreprises capables de gérer efficacement les complexités de la chaîne d'approvisionnement, les processus d'homologation et les réseaux de services après-vente peuvent capturer des marges plus élevées et accélérer leur croissance. Le modèle opérationnel hybride répandu sur le marché, combinant une distribution menée par des distributeurs et des contrats directs avec les forces militaires et les gouvernements, favorise les acteurs possédant des empreintes mondiales établies et des relations clients profondes. En résumé, le paysage concurrentiel du marché mondial des équipements de protection CBRN est façonné par l'interaction entre une forte innovation technologique, une conformité réglementaire stricte, une intensité de capital et des exigences clients en évolution, créant un environnement où les leaders établis maintiennent leur domination grâce à des investissements continus et à un repositionnement stratégique.Perspective stratégique
À l'avenir, le marché mondial des équipements de protection CBRN sera façonné par une innovation croissante, l'évolution réglementaire et le déploiement stratégique du capital, qui ensemble permettront l'expansion du marché et la maturité technologique. Les acteurs de l'industrie devront naviguer dans une complexité croissante des exigences des clients, des environnements de risques géopolitiques et des paysages de conformité afin de saisir les opportunités émergentes. L'accélération de l'innovation et de la commercialisation restent des priorités stratégiques critiques. La compression des cycles de développement-commercialisation, poussée par la maturité technologique et les investissements croissants dans la défense et la police, accélère l'adoption de solutions protectrices avancées dans de multiples applications. L'initiative de défense CBRN de l'OTAN lancée en 2023 et l'expansion des programmes de formation des intervenants en situation d'urgence illustrent les engagements institutionnels qui sous-tendent la demande du marché. Les entreprises investissant dans des matériaux intelligents, des équipements de protection légers et des systèmes de capteurs intégrés gagneront un avantage concurrentiel en répondant aux exigences opérationnelles en évolution et en améliorant le confort et les performances des utilisateurs. Le durcissement réglementaire et la réévaluation des risques continueront de provoquer des changements dans les feuilles de route des produits et d'élever les normes d'entrée sur le marché. La conformité aux cadres réglementaires en évolution tels que le Règlement de l'UE sur l'équipement de protection individuelle (UE) 2016/425, les directives du Département de la Sécurité nationale des États-Unis et les normes nationales de l'Asie-Pacifique exigiront des fabricants d'intégrer dès les étapes de développement des fonctionnalités de sécurité renforcées et des processus de certification. Cette dynamique incite à l'investissement dans l'infrastructure de test et à la collaboration avec les organismes réglementaires, en mettant l'accent sur la garantie de qualité et la traçabilité. La réévaluation des risques, comprenant une tension géopolitique accrue et des risques de terrorisme, maintiendra la demande d'équipements déployables rapidement et de solutions modulaires adaptées à divers environnements de menace. La reconfiguration compétitive et de la chaîne de valeur est attendue pour s'intensifier alors que les acquisitions stratégiques, les partenariats et le réajustement des portefeuilles redéfinissent les dynamiques du marché. L'acquisition récente par le groupe AirBoss Defense d'un fabricant spécialisé et la collaboration entre Thales et Rheinmetall illustrent la manière dont les entreprises cherchent à consolider leur expertise et à contrôler des segments clés de la chaîne de valeur, tels que les technologies de filtration et de vêtements de protection. Ces initiatives permettent d'étendre les marges et de se différencier en intégrant l'innovation en amont avec les capacités de livraison en aval. Les entreprises qui optimisent la résilience de leur chaîne d'approvisionnement malgré des structures réglementaires et des coûts complexes renforceront leur échelle et leur réactivité face aux besoins du marché en fluctuant. Le capital et l'expansion des capacités seront primordiaux pour satisfaire la demande croissante et réduire les frictions de déploiement. Un investissement accru dans la capacité de production, l'automatisation des processus et la numérisation de la chaîne d'approvisionnement permettra un débit plus rapide, en particulier dans les segments à forte demande tels que l'équipement de protection respiratoire et les systèmes de décontamination. Le financement soutenu des gouvernements pour les programmes de modernisation de la sécurité nationale et de la défense fournira un apport de capital stable, encourageant les mises à niveau industrielles des technologies de production et des réseaux logistiques. Un déploiement stratégique du capital pour renforcer les capacités de service, notamment la formation et l'entretien, consolidera davantage la fidélisation des clients et la pénétration du marché. Dans ce paysage en évolution, les entreprises devraient adopter des approches intégrées qui combinent l'innovation technologique, une anticipation réglementaire et l'excellence opérationnelle. Renforcer les pipelines de recherche et développement, étendre les partenariats pour le partage de la technologie et utiliser l'analyse de données pour l'évaluation du marché et des risques seront essentiels. De plus, l'équilibre de la diversification du portefeuille de produits entre les utilisateurs militaires, industriels et de sécurité nationale permettra de réduire l'exposition à la volatilité géopolitique et aux chocs réglementaires. La trajectoire du marché mondial des équipements de protection CBRN jusqu'en 2033 souligne l'importance croissante des solutions de protection résilientes, adaptatives et conformes. Les organisations qui réussiront à combiner efficacement l'innovation, l'efficacité du capital et l'alignement stratégique avec les priorités de sécurité nationale et internationale captureront une croissance disproportionnée et renforceront leur leadership sur le marché.Perspective du marché finale
Le point de vue sur le marché mondial des équipements de protection CBRN reflète une convergence d'urgence géopolitique, d'avancées technologiques et d'une rigueur réglementaire qui renforcent collectivement l'importance stratégique des capacités de défense CBRN à l'échelle mondiale. Alors que les tensions géopolitiques s'intensifient et que le paysage des menaces évolue, la demande en équipements de protection sophistiqués devrait s'accroître, nécessitant une innovation accélérée et une commercialisation rationalisée pour maintenir une prêtesse opérationnelle. Le déploiement de capitaux se concentrera de plus en plus sur l'expansion de la production et l'amélioration de l'intégration de la chaîne de valeur, réduisant ainsi les goulets d'étranglement liés aux coûts élevés des équipements et aux complexités réglementaires. La structure modérément consolidée du marché, dominée par quelques acteurs de premier plan possédant une expertise approfondie en technologie et en réglementation, persistera car les barrières à l'entrée restent considérables. Ces leaders, en contrôlant les technologies critiques et les réseaux d'approvisionnement, continueront à définir les normes des produits et les attentes du marché. Les pressions liées à la revalorisation des risques et réglementaires maintiendront des normes élevées d'exécution, imposant des améliorations continues en matière de sécurité des produits, de protection contre plusieurs menaces et de capacités de réponse rapide. L'innovation pilotée par la conformité restera un différentiateur compétitif central, garantissant que l'équipement s'aligne sur les normes mondiales en évolution et les cadres d'urgence. Régionalement, la modernisation rapide et les dépenses de défense en Asie-Pacifique, la leadership technologique et la maturité réglementaire en Amérique du Nord, ainsi que la demande orientée conformité en Europe, soutiendront collectivement la majeure partie de la croissance du marché mondial. Les régions émergentes telles que le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud contribueront progressivement en répondant aux vulnérabilités de sécurité locales et aux besoins en sécurité industrielle. Dans l'ensemble, la trajectoire de croissance du marché, qui devrait atteindre 11,17 milliards de dollars américains d'ici 2033, à un taux de croissance annuelle composé (CAGR) d'environ 5,82 %, illustre un écosystème équilibré mais dynamique où l'innovation, le capital et la conformité interagissent pour répondre à un environnement de menace complexe et en évolution. Les parties prenantes qui exploiteront stratégiquement ces forces non seulement sécuriseront un avantage compétitif, mais contribueront également de manière décisive à la préparation et à la résilience CBRN mondiales.Méthodologie de recherche
Cette étude utilise une méthodologie de recherche approfondie combinant à la fois des recherches primaires et secondaires afin d'assurer des informations de marché robustes et fiables pour le marché mondial des équipements de protection CBRN, année de base 2025. La recherche primaire a consisté en des entretiens approfondis avec un groupe soigneusement sélectionné de participants appropriés au marché, notamment des fabricants et distributeurs, des partenaires de distribution, des gestionnaires d'approvisionnement et de catégories, ainsi que des experts de l'industrie et des cadres dirigeants. Ces interactions ont fourni des perspectives directes sur la dynamique du marché, le paysage concurrentiel, l'innovation produit et la demande des utilisateurs finaux dans les segments clés tels que les forces militaires et de défense, la protection industrielle et civile, ainsi que les applications de sécurité nationale. La recherche secondaire a été menée à l'aide d'une approche triangulée sophistiquée, s'appuyant sur une diversité de sources autorisées pour valider et enrichir les résultats des recherches primaires. Cela a inclus l'analyse de bases de données propriétaires, de rapports d'intelligence de marché, de publications financières, de publications réglementaires et de documents blancs de l'industrie obtenus auprès de plateformes majeures telles que Future Market Insights, Data Bridge Market Research, HTF Market Intelligence, Grand View Research, Markets and Markets, et d'autres. Des informations supplémentaires ont été recueillies à partir de dépôts numériques pertinents et de réseaux professionnels afin de capturer les tendances émergentes, les avancées technologiques et les prévisions de marché. Le processus de triangulation a assuré la vérification croisée des points de données, renforçant ainsi la précision globale et la profondeur de l'évaluation du marché. Cette rigueur méthodologique permet une compréhension nuancée des moteurs de croissance spécifiques aux segments, de la position concurrentielle et des exigences émergentes des utilisateurs finaux dans le paysage mondial des équipements de protection CBRN liés à la défense.Table des matières
Table des matières
- 1. Résumé exécutif
- 1.1 Aperçu de la prévision du marché (2026-2033)
- 1.2 Taille du marché mondial et analyse du taux de croissance annuelle composée (CAGR)
- 1.3 Plus grands et plus rapides segments de croissance
- 1.4 Leadership et tendances de croissance au niveau régional
- 1.5 Principaux moteurs du marché
- 1.6 Aperçu du paysage concurrentiel
- 1.7 Perspective stratégique jusqu'en 2033
- 2. Introduction et aperçu du marché
- 2.1 Définition du marché mondial d'équipements de protection CBRN
- 2.2 Portée de l'étude
- 2.3 Évolution de l'industrie et développement du marché
- 2.4 Chaîne d'approvisionnement et infrastructure de distribution
- 2.5 Impact des tendances des consommateurs
- 2.6 Durabilité et paysage réglementaire
- 2.7 Paysage technologique et innovation
- 3. Méthodologie de recherche
- 3.1 Recherche primaire
- 3.2 Recherche secondaire
- 3.3 Modèle d'estimation de la taille du marché
- 3.4 Hypothèses de prévision (2026-2033)
- 3.5 Validation des données et triangulation
- 4. Dynamiques du marché
- 4.1 Moteurs
- 4.1.1 Moteurs croissants de la demande
- 4.1.2 Moteurs d'innovation industrielle
- 4.1.3 Facteurs d'expansion du marché
- 4.1.4 Soutien réglementaire ou politique
- 4.1.5 Moteurs d'adoption technologique
- 4.2 Freins
- 4.2.1 Contraintes de coûts
- 4.2.2 Limitations d'infrastructure
- 4.2.3 Défis réglementaires
- 4.2.4 Barrières à la sensibilisation du marché
- 4.3 Opportunités
- 4.3.1 Opportunités des marchés émergents
- 4.3.2 Opportunités d'innovation produit
- 4.3.3 Opportunités d'expansion technologique
- 4.3.4 Améliorations de la chaîne d'approvisionnement
- 4.4 Défis
- 4.4.1 Complexité de la chaîne d'approvisionnement
- 4.4.2 Contrôle de la qualité et conformité
- 4.4.3 Fragmentation du marché régional
- 4.4.4 Pression concurrentielle
- 4.1 Moteurs
- 5. Analyse du marché mondial des équipements de protection CBRN (en milliards de dollars), 2026-2033
- 5.1 Aperçu de la taille du marché
- 5.2 Analyse du taux de croissance annuel composé (CAGR)
- 5.3 Répartition des revenus par région
- 5.4 Analyse des revenus par segment
- 5.5 Analyse des canaux de distribution
- 5.6 Analyse de l'impact sur les consommateurs
- 6. Analyse de la segmentation du marché (en milliards de dollars), 2026-2033
- 6.1 Par utilisateur final
- 6.1.1 Forces militaires et de défense
- 6.1.1.1 Systèmes de protection sur le champ de bataille
- 6.1.1.1.1 Équipements de protection individuelle CBRN
- Ensembles d'équipements de protection CBRN individuels
- Systèmes d'équipements de protection tactique
- 6.1.1.1.1 Équipements de protection individuelle CBRN
- 6.1.1.1 Systèmes de protection sur le champ de bataille
- 6.1.2 Protection industrielle et civile
- 6.1.2.1 Systèmes de protection contre les risques industriels
- 6.1.2.1.1 Équipements de sécurité pour usines chimiques
- Équipements de protection contre les risques industriels
- Équipements de surveillance des risques sur le lieu de travail
- 6.1.2.1.1 Équipements de sécurité pour usines chimiques
- 6.1.2.1 Systèmes de protection contre les risques industriels
- 6.1.3 Sécurité nationale et réponse aux urgences
- 6.1.3.1 Unités de réponse aux matières dangereuses
- 6.1.3.1.1 Équipements de réponse d'urgence CBRN
- Systèmes de réponse aux risques urbains
- Équipements de protection pour la gestion des catastrophes
- 6.1.3.1.1 Équipements de réponse d'urgence CBRN
- 6.1.3.1 Unités de réponse aux matières dangereuses
- 6.1.1 Forces militaires et de défense
- 6.2 Par type d'équipement
- 6.2.1 Équipements de protection respiratoire
- 6.2.1.1 Masques à gaz
- 6.2.1.1.1 Masques à gaz à visière complète
- Masques à gaz de grade militaire
- Masques à gaz de défense civile
- 6.2.1.1.2 Masques respiratoires demi-visière
- Masques respiratoires industriels
- Masques respiratoires de réponse d'urgence
- 6.2.1.1.1 Masques à gaz à visière complète
- 6.2.1.2 Respirateurs à air purifié par aspiration (PAPR)
- Systèmes PAPR militaires
- Systèmes de protection respiratoire tactique
- Systèmes respiratoires pour environnements de combat
- Systèmes PAPR industriels
- Masques respiratoires pour manipulation de matières dangereuses
- Masques respiratoires de protection en laboratoire
- Systèmes PAPR militaires
- 6.2.1.3 Appareils à air autonome (SCBA)
- SCBA en circuit ouvert
- Systèmes respiratoires pour pompiers
- Systèmes respiratoires pour réponse aux matières dangereuses
- SCBA en circuit fermé
- Appareils respiratoires de longue durée
- Systèmes fermés militaires
- SCBA en circuit ouvert
- 6.2.1.1 Masques à gaz
- 6.2.1 Équipements de protection respiratoire
- 6.3 Selon le vêtement de protection
- 6.3.1 Combinaisons de protection chimique
- 6.3.1.1 Combinaisons de protection contre les projections
- Combinaisons de niveau B pour matières dangereuses
- Combinaisons résistantes aux produits chimiques liquides
- Combinaisons de réponse aux liquides dangereux
- Combinaisons de niveau B pour matières dangereuses
- 6.3.1.2 Combinaisons entièrement encapsulées
- Combinaisons de niveau A pour matières dangereuses
- Combinaisons de protection chimique étanches aux gaz
- Combinaisons de protection contre les risques maximums
- Combinaisons de niveau A pour matières dangereuses
- 6.3.1.1 Combinaisons de protection contre les projections
- 6.3.2 Vêtements de protection biologique
- 6.3.2.1 Combinaisons de protection contre les risques biologiques
- Combinaisons résistantes aux pathogènes
- Combinaisons de protection contre les maladies infectieuses
- Combinaisons de protection d'isolement médical
- Combinaisons résistantes aux pathogènes
- 6.3.2.2 Combinaisons de protection biologique militaires
- Vêtements de protection intégrés CBRN
- Systèmes de vêtements de protection tactique
- Systèmes de protection biologique tactique
- Vêtements de protection intégrés CBRN
- 6.3.2.1 Combinaisons de protection contre les risques biologiques
- 6.3.1 Combinaisons de protection chimique
- 6.4 Selon l'équipement de décontamination
- 6.4.1 Systèmes de décontamination des personnes
- Unités de décontamination portables
- Systèmes de décontamination de réponse d'urgence
- Abris de décontamination mobiles
- Unités de décontamination déployables rapidement
- Systèmes de décontamination de réponse d'urgence
- Unités de décontamination portables
- 6.4.2 Décontamination d'équipements et de surfaces
- Systèmes de décontamination chimique
- Décontamination à base de chlore
- Systèmes de décontamination d'équipement militaire
- Systèmes de neutralisation des surfaces dangereuses
- Décontamination à base de chlore
- Décontamination au peroxyde d'hydrogène
- Systèmes de peroxyde d'hydrogène vaporisé
- Systèmes de décontamination des installations
- Plateformes de décontamination de laboratoire
- Systèmes de peroxyde d'hydrogène vaporisé
- Systèmes de décontamination chimique
- 6.4.1 Systèmes de décontamination des personnes
- 6.5 Par équipement de détection et de surveillance
- Systèmes de détection chimique
- Détecteurs chimiques portables
- Appareils de détection chimique à la main
- Systèmes de détection chimique de champ de bataille
- Détection chimique en réponse aux urgences
- Appareils de détection chimique à la main
- Systèmes de surveillance chimique fixes
- Plateformes de surveillance chimique industrielle
- Systèmes de surveillance continue des dangers
- Systèmes de surveillance chimique des installations
- Plateformes de surveillance chimique industrielle
- Détecteurs chimiques portables
- Systèmes de détection biologique
- Systèmes de détection des agents biologiques
- Systèmes de détection rapide des pathogènes
- Unités de détection des agents biologiques portables
- Plateformes de détection des menaces biologiques en laboratoire
- Systèmes de détection rapide des pathogènes
- Systèmes de surveillance de la biosurveillance
- Surveillance environnementale des agents biologiques
- Systèmes de détection des pathogènes aériens
- Plateformes de surveillance des biohazards environnementaux
- Surveillance environnementale des agents biologiques
- Systèmes de détection des agents biologiques
- Détection radiologique et nucléaire
- Équipement de détection des radiations
- Systèmes de compteur Geiger
- Détecteurs de radiations portables
- Appareils de surveillance personnelle des radiations
- Systèmes de compteur Geiger
- Systèmes de détection des menaces nucléaires
- Moniteurs de portail de radiations
- Systèmes de surveillance des radiations aux frontières
- Systèmes d'inspection des marchandises en radiations
- Moniteurs de portail de radiations
- Équipement de détection des radiations
- Systèmes de détection chimique
- 6.1 Par utilisateur final
- 7. Segmentations du marché par géographie
- 7.1 Amérique du Nord
- 7.2 Europe
- 7.3 Asie-Pacifique
- 7.4 Amérique latine
- 7.5 Moyen-Orient et Afrique
- 8. Paysage concurrentiel
- 8.1 Analyse des parts de marché
- 8.2 Benchmarking du portefeuille de produits
- 8.3 Cartographie de la positionnement des produits
- 8.4 Partenariats de chaîne d'approvisionnement et de distribution
- 8.5 Intensité concurrentielle et différenciation
- 9. Profils des entreprises
- 10. Intelligence stratégique et insights de Pheonix AI
- 10.1 moteur de prévision de la demande de Pheonix
- 10.2 Analyseur de chaîne d'approvisionnement et d'infrastructure
- 10.3 Suivi de la technologie et de l'innovation
- 10.4 Insights sur le développement de produits
- 10.5 Analyse automatique des cinq forces de Porter
- 11. Aperçu futur et recommandations stratégiques
- 11.1 Expansion des marchés émergents
- 11.2 Stratégies d'innovation technologique
- 11.3 Plan de développement des produits
- 11.4 Stratégies d'expansion régionale
- 11.5 Aperçu à long terme du marché (2033+)
- 12. Annexe
- 13. À propos de Pheonix Research
- 14. Avertissement
Paysage concurrentiel
Structure: Moderately_consolidated
Joueurs de niveau 1: 5
Intensité: High
Aperçu de l'intensité de la concurrence et de la structure du marché mondial des équipements de protection CBRN
Le marché mondial des équipements de protection contre les menaces chimiques, biologiques, radiologiques et nucléaires (CBRN) présente une structure modérément consolidée, façonnée par un éventail restreint de grands acteurs (Tier 1) associé à une forte intensité concurrentielle persistante. Cette particularité du marché découle de l'interaction entre des barrières d'entrée importantes, des portefeuilles de produits différenciés et la nature spécialisée des menaces CBRN, qui exigent des solutions de protection avancées et fiables. La présence d'environ cinq entreprises de premier plan, telles que 3M, Honeywell International Inc., Drägerwerk AG, Avon Protection et le groupe Thales, ancre le cœur du marché, tandis que plusieurs acteurs de second plan et des entreprises émergent renforcent la pression concurrentielle par des innovations ciblées et des acquisitions stratégiques de contrats. Cette structure modérément consolidée s'explique par l'intensité de capital nécessaire et les normes strictes de conformité réglementaire inhérentes à la fabrication d'équipements de protection CBRN. Ces barrières limitent efficacement le nombre d'opérateurs capables de maintenir des contrats de défense et de réponse d'urgence à l'échelle mondiale. En parallèle, la différenciation élevée des capacités des produits, allant des systèmes de filtration avancés aux solutions intégrées de détection et de décontamination, crée un paysage concurrentiel où la leadership technologique et les partenariats stratégiques deviennent cruciaux. Cela favorise un environnement de marché où les acteurs établis maintiennent leur domination grâce à l'innovation continue et aux activités de fusions-acquisitions, tandis que les acteurs plus petits s'opposent par leur agilité et leur spécialisation. L'intensité concurrentielle demeure élevée, car les tensions géopolitiques et l'augmentation des menaces de sécurité à l'échelle mondiale renforcent la demande d'équipements CBRN avancés. Cette dynamique oblige les entreprises à adopter des stratégies agressives, notamment le lancement de produits, l'acquisition de contrats et des collaborations, afin de sécuriser leur part de marché et de renforcer les relations clients orientées défense. Par exemple, le lancement par Avon Protection du combinaison de protection CBRN EXOSKIN-S2 en février 2026 illustre l'impulsion vers des améliorations de protection de nouvelle génération, combinant mobilité et normes de sécurité accrues. De même, l'expansion stratégique d'AirBoss Defense Group par des fusions et des gains de contrats souligne l'importance compétitive de construire de l'échelle et de la portée géographique. Une telle structure de marché, caractérisée par une leadership concentrée mais soumise à des pressions concurrentielles élevées, entraîne un équilibre délicat. D'une part, les acteurs établis utilisent leurs capacités R&D approfondies pour maintenir des prix élevés et des marges solides. D'autre part, l'augmentation de la concurrence des entreprises émergentes et des investissements gouvernementaux croissants dans la préparation CBRN exercent une pression sur les prix et accélèrent les cycles d'innovation. En fin de compte, ce marché modérément consolidé mais fortement concurrentiel reflète l'importance et la complexité des besoins en protection CBRN, face à un paysage de défis de sécurité mondiaux en constante évolution.Global CBRN Protection Equipment Market Competitive Intensity & Market Structure Current Scenario
Leading Company Profiles
3M: Fabricant de matériaux filtrants avancés et d'équipements de protection respiratoire. Utilise l'innovation dans la technologie de filtration pour fournir des équipements militaires et de protection aux intervenants d'urgence à l'échelle mondiale. Honeywell International Inc.: Fournisseur d'équipements de protection CBRN intégrés et de systèmes de détection. Portefeuille fort dans les vêtements de protection et l'équipement de détection, avec des contrats de défense mondiaux. Dr??gerwerk AG: Spécialiste de la protection respiratoire et des technologies de détection. Leader européen avec des technologies de capteurs avancés et des équipements de protection contre les menaces CBRN. Avon Protection: Développeur de combinaisons de protection intelligentes et de systèmes respiratoires. Connus pour la série EXOSKIN-S innovante, améliorant la protection et la mobilité des soldats. Thales Group: Fournisseur de solutions intégrées de détection et de défense CBRN. Fort dans l'électronique de défense et en partenariat avec Rheinmetall pour des technologies avancées de roquettes et de détection. Rheinmetall AG: Entreprise de technologie de défense avec des solutions de protection et de décontamination CBRN. Collabore sur des systèmes de défense avancés et des technologies mobiles de décontamination. AirBoss Defense Group: Fabricant d'équipements de vêtements de protection et de protection respiratoire. A sécurisé des contrats clés de défense en Amérique du Nord, étendant sa présence dans l'équipement de protection CBRN. Safeguard Global Solutions: Entreprise modélisée spécialisée dans les systèmes de décontamination portables. Acteur émergent axé sur les unités de décontamination déployables rapidement pour l'usage militaire et d'urgence. Sentinel CBRN Technologies: Entreprise modélisée fournissant du matériel de détection et de surveillance avancé. Innovateur dans la fusion de capteurs et l'analyse en temps réel des menaces dans les environnements CBRN.Key Competitive Intensity & Market Structure Signals in Global CBRN Protection Equipment Market
Plusieurs signaux critiques révèlent les forces sous-jacentes qui façonnent l'intensité concurrentielle et la structure du marché mondial des équipements de protection CBRN. L'acquisition en août 2024 par AirBoss Defense Group d'un fabricant spécialisé dans les vêtements de protection chimique et les technologies de filtration met en évidence la tendance continue de concentration parmi les principaux acteurs. Ce mouvement ne se limite pas à élargir la base technologique d'AirBoss, mais il souligne également l'importance stratégique de l'intégration verticale pour contrôler les chaînes d'approvisionnement et améliorer la différenciation des produits sur un marché où fiabilité et performance sont incontournables. La série de lancements de produits d'Avon Protection, notamment l'appareil de protection CBRN portable CH15 ainsi que les combinaisons de protection EXOSKIN-S1 et S2, démontre comment l'innovation durable est cruciale pour maintenir un avantage concurrentiel. En particulier, l'introduction de la combinaison EXOSKIN-S2 en février 2026 reflète l'engagement de l'entreprise à améliorer la protection des soldats grâce à des matériaux légers, flexibles et extrêmement durables. Une telle innovation produit directement un impact sur la position concurrentielle en répondant aux exigences opérationnelles émergentes et aux normes réglementaires, ce qui favorise ainsi les préférences des clients et les attributions de contrats. Les contrats gouvernementaux et les achats de défense restent des signaux concurrentiels clés. Le contrat signé en novembre 2025 par AirBoss Defense Group auprès du ministère de la Défense national canadien illustre comment sécuriser des partenariats gouvernementaux est essentiel pour mener le marché. Ces contrats impliquent souvent des engagements pluriannuels avec des critères d'éligibilité stricts, renforçant ainsi les barrières à l'entrée et maintenant la structure modérément consolidée du marché. En outre, l'augmentation des réglementations de sécurité industrielle dans des secteurs tels que la fabrication chimique, l'énergie et les pharmaceutiques impose des exigences de conformité plus élevées aux fournisseurs d'équipements CBRN. Ces pressions réglementaires agissent comme des moteurs de concurrence non basés sur le prix, mettant l'accent sur la qualité, les certifications et la fiabilité au-delà du coût seul. En conséquence, les entreprises capables de démontrer une conformité supérieure et des performances souvent grâce à des fonctionnalités innovantes gagnent un avantage durable, augmentant ainsi l'intensité concurrentielle et renforçant leurs positions sur le marché. Le leadership dans les initiatives de défense collaboratives signale également des dynamiques concurrentielles. L'Université des sciences appliquées (UAH) menant une partenariats avec l'OTAN pour relever les défis de sécurité posés par les technologies quantiques illustre comment les menaces émergentes transforment les priorités de défense. De tels partenariats indiquent une dimension à long terme de la concurrence, où l'anticipation technologique et la construction d'alliances sont aussi cruciales que les portefeuilles de produits. Collectivement, ces signaux révèlent un paysage concurrentiel marqué par des acquisitions stratégiques, une innovation de produits robuste et une demande pilotée par le gouvernement. La structure modérément consolidée du marché coexiste avec une forte rivalité, alimentée par la nature critique de la défense CBRN et la complexité croissante des menaces de sécurité mondiales. Cet environnement favorise un manœuvrement stratégique continu alors que les entreprises cherchent à sécuriser le leadership technologique et des relations de fourniture à long terme. --- [L'article se poursuit au-delà de ce point dans les sections suivantes selon la structure demandée.]Key Competitive Intensity & Market Structure Signals in Global CBRN Protection Equipment Market
Le paysage concurrentiel du marché mondial des équipements de protection CBRN est défini par un jeu complexe de consolidations parmi les principaux acteurs et d'une rivalité vigoureuse alimentée par l'innovation et la position stratégique. La structure modérément consolidée, caractérisée par cinq acteurs dominants de premier plan tels que 3M, Honeywell International Inc., Avon Protection, Drägerwerk AG et Thales Group, reflète des barrières d'entrée élevées et la nécessité d'une spécialisation approfondie. Cependant, malgré cette concentration, l'intensité concurrentielle reste élevée en raison de plusieurs forces du marché convergentes. Un pilier structurel clé est l'accélération du rythme d'innovation produit et de différenciation des capacités. Le lancement d'Avon Protection du EXOSKIN-S1 et de son successeur EXOSKIN-S2, en début d'année 2026, illustre comment les améliorations progressives des performances et l'augmentation de la mobilité des soldats peuvent établir des avantages concurrentiels distincts. Ces combinaisons avancées intègrent des éléments de conception intelligente, répondant à des scénarios militaires et de réponse aux urgences de plus en plus exigeants. De même, l'introduction par 3M d'équipements de protection respiratoire de nouvelle génération, notamment le masque facial 3M Scott AV-3000 HT et le régulateur Scott E-Z Flo C5, souligne comment la sophistication technique en matière de filtration et de confort du porteur est un champ de bataille crucial. Cette concurrence orientée innovation oblige les acteurs établis à continuer d'investir dans la recherche et le développement pour éviter l'obsolescence des produits, ce qui intensifie la rivalité même dans un marché modérément consolidé. Un autre signal concurrentiel essentiel réside dans les acquisitions et les partenariats stratégiques qui élargissent l'étendue technologique et géographique. Par exemple, l'acquisition en août 2024 par AirBoss Defense Group d'un fabricant spécialisé dans les combinaisons de protection chimique et les technologies de filtration reflète un effort délibéré pour approfondir la diversité du portefeuille de produits et échelonner les capacités opérationnelles. Ce mouvement ne consolide pas seulement les compétences de niche mais renforce également la position d'AirBoss sur les canaux d'approvisionnement militaire nord-américain, comme en témoigne le contrat clé obtenu auprès du ministère canadien de la Défense à la fin de 2025. De plus, l'acquisition par Rheinmetall AG de Loc Performance Products et son partenariat avec Thales Group pour co-développer des technologies de roquettes et de détection mettent en lumière comment les alliances permettent d'accéder à des capacités complémentaires, favorisant des solutions systémiques au-delà des équipements de protection isolés. Ces intégrations stratégiques augmentent les barrières d'entrée pour les nouveaux acteurs et intensifient la concurrence parmi les acteurs établis qui rivalisent pour obtenir des contrats de systèmes complets. Les dynamiques concurrentielles du marché sont également influencées par les tensions géopolitiques et l'augmentation des budgets de défense à l'échelle mondiale, ce qui se traduit par une demande soutenue pour des solutions de protection CBRN avancées. L'augmentation des dépenses militaires déclarée par l'Allemagne et l'expansion des budgets de défense en Chine s'inscrivent dans un contexte plus large où les cycles d'approvisionnement gouvernementaux deviennent un levier compétitif décisif. Ce cadre favorise les acteurs établis possédant des parcours éprouvés et des liens existants avec les gouvernements, tout en incitant à la différenciation des produits et à une réponse rapide aux scénarios de menaces en évolution. La partnership dirigée par l'Ukraine au sein de l'OTAN, traitant des défis liés aux technologies quantiques, signale également que la concurrence du marché CBRN futur pourrait de plus en plus intégrer des préoccupations de sécurité transdomaines, élevant l'importance stratégique des écosystèmes d'innovation et de la construction de coalitions. Enfin, les moteurs réglementaires et de sécurité industrielle apportent des couches supplémentaires de complexité à l'intensité concurrentielle. L'augmentation des réglementations de sécurité dans les secteurs de la fabrication chimique, de l'énergie et des médicaments crée une demande élargie pour l'équipement CBRN, mais impose également des exigences strictes en matière de performance et de conformité. Des entreprises telles qu'Avon Protection, avec son dispositif de protection CBRN portable CH15, répondent à ces besoins industriels en offrant des solutions polyvalentes et déployables adaptées aux contextes civils et militaires. Cette diversification des marchés finaux introduit de nouvelles pressions concurrentielles, car les fournisseurs doivent équilibrer l'innovation pour des applications militaires spécialisées avec des produits à grande échelle pour les segments industriels et des intervenants en situation d'urgence. Ensemble, ces signaux soulignent un marché où une forte intensité concurrentielle coexiste avec une consolidation modérée, alimentée par l'innovation continue, les acquisitions stratégiques, la demande géopolitique et la complexité réglementaire. L'implication est une structure concurrentielle dynamique marquée par une augmentation des investissements dans la différenciation des produits et la formation d'alliances, intensifiant la rivalité au sein d'un ensemble concentré de leaders mondiaux.Implications Stratégiques de l'Intensité Concurrentielle & de la Structure du Marché dans le Marché Mondial des Équipements de Protection CBRN
Le dynamisme concurrentiel observé et la structure du marché présentent plusieurs implications stratégiques critiques pour les acteurs établis, les nouveaux entrants ainsi que les participants plus larges de la chaîne d'approvisionnement dans le marché mondial des équipements de protection CBRN. Une forte intensité concurrentielle au sein d'une consolidation modérée oblige les entreprises à adopter des stratégies multidimensionnelles combinant leadership technologique, échelle et partenariats stratégiques pour maintenir leur position sur le marché. Premièrement, le leadership en innovation devient une exigence incontournable. Le déploiement réussi du combinaison EXOSKIN-S2 d'Avon Protection en février 2026 et l'introduction par 3M de nouveaux équipements respiratoires démontrent que les avantages technologiques progressifs sont essentiels pour se différencier sur un marché où la fiabilité des produits dans des conditions à risque vital est primordiale. Les entreprises incapables de suivre les normes de performance en évolution risquent de perdre leur pertinence face à des concurrents plus agiles ou mieux financés. Par conséquent, un investissement soutenu en recherche et développement est une nécessité stratégique, mais doit être associé à une commercialisation rapide et à une validation sur le terrain pour transformer l'innovation en victoires en termes d'achats. Cette dynamique accorde une importance cruciale à la rapidité de mise sur le marché et à l'évolution continue des produits, influençant ainsi la flexibilité des prix et la durabilité des marges. Deuxièmement, les acquisitions et les partenariats stratégiques deviennent de plus en plus essentiels pour construire des portefeuilles de compétences complets et sécuriser des contrats d'approvisionnement. L'acquisition par AirBoss Defense Group d'un fabricant spécialisé d'équipements de protection chimique en 2024 et son contrat réussi avec le ministère canadien de la Défense illustrent comment l'expansion de l'échelle et de la portée par des fusions renforce directement la position concurrentielle. De même, la collaboration entre Rheinmetall et le groupe Thales permet à ces deux entreprises d'offrir des solutions intégrées de défense CBRN et de missiles, plus attractives pour les armées recherchant l'interopérabilité des systèmes à multiples menaces. Cette tendance suggère que la consolidation du marché pourrait continuer dans des secteurs où les technologies complémentaires et l'accès géographique peuvent être synergisés, augmentant ainsi les barrières pour les nouveaux entrants plus petits et potentiellement réduisant les marges des fournisseurs en raison de la concurrence accrue. Troisièmement, l'intensification des tensions géopolitiques et des dépenses de défense associées crée à la fois des opportunités et des risques. D'une part, les budgets augmentés dans des régions comme l'Amérique du Nord, l'Europe et l'Asie fournissent une base de demande prévisible pour les acteurs de premier plan, soutenant ainsi la croissance en volume et la stabilité à long terme des contrats. D'autre part, la volatilité géopolitique exige de l'agilité et de l'adaptabilité dans la gestion de la chaîne d'approvisionnement, les négociations de contrats et la personnalisation des produits. Par exemple, l'introduction par l'armée américaine de technologies de décontamination portables avancées en février 2026 signale une demande pour des solutions de pointe pouvant être déployées rapidement et intégrées aux cadres de défense existants. Les entreprises capables d'anticiper et de répondre à ces exigences évolutives gagnent un avantage concurrentiel, tandis que celles limitées par des systèmes hérités ou des cycles d'innovation plus lents risquent de perdre des parts de marché. Cet environnement intensifie également la pression sur les entreprises pour sécuriser leurs brevets et protéger leurs technologies contre la fuite géopolitique, influençant ainsi les structures de partenariats et le comportement concurrentiel. Quatrièmement, l'élargissement des cadres réglementaires dans les domaines de la sécurité industrielle introduit de nouvelles considérations concurrentielles. Les réglementations croissantes en matière de sécurité industrielle dans les secteurs de la fabrication chimique, de l'énergie et de la pharmacie, qui exigent des équipements de protection CBRN robustes, élargissent le marché, mais imposent également des charges de conformité qui favorisent les acteurs établis dotés de systèmes de qualité matures et de capacités de certification. Le dispositif portable CH15 d'Avon Protection illustre comment les entreprises peuvent exploiter la demande des secteurs industriels pour diversifier leurs sources de revenus et atténuer les risques liés à la cyclicité des achats de défense. Cependant, cette approche à plusieurs segments exige de concilier les performances de niveau militaire spécialisé avec des solutions industrielles échelonnables et économiques, défiant les entreprises pour gérer la complexité dans la production, le marketing et le soutien après-vente. Enfin, la présence de nouveaux acteurs axés sur des segments niche, tels que les systèmes de décontamination portables de Safeguard Global Solutions et les analyses avancées de détection de Sentinel CBRN Technologies, introduit un élément disruptif. Bien que ces entreprises manquent actuellement de l'échelle et de la diversité des acteurs établis de premier plan, leur concentration sur l'innovation, la déploiement rapide et les technologies de fusion de capteurs menace de redéfinir les exigences concurrentielles. Les acteurs établis doivent donc évaluer des stratégies de coopération ou d'acquisition pour intégrer ces capacités, ou risquent de devenir obsolètes à mesure que les utilisateurs finaux exigent de plus en plus des écosystèmes de protection intégrés et en temps réel. En résumé, le paysage stratégique du marché mondial des équipements de protection CBRN exige que les acteurs établis poursuivent l'innovation intégrée, construisent leur échelle par des acquisitions et des partenariats, développent une agilité géopolitique, assurent la conformité réglementaire et s'engagent sélectivement avec les fournisseurs de technologies émergentes. Les entreprises qui alignent efficacement ces dimensions renforceront leur résilience concurrentielle et capteront la demande croissante alimentée par les préoccupations accrues de sécurité mondiale.Global CBRN Équipement de protection Marché Intensité de la concurrence & Structure du marché Prévision d'avenir
En prospectant jusqu'en 2026-2033, l'intensité concurrentielle et la structure du marché mondial des équipements de protection CBRN connaîtront probablement une évolution sous l'influence de plusieurs forces convergentes, façonnant le comportement stratégique et les résultats du marché de manière nuancée. Une consolidation modérée devrait persister, les acteurs de premier plan approfondissant leurs compétences clés par des acquisitions ciblées et des partenariats. L'acquisition récente d'un fabricant spécialisé d'équipements de protection chimique par AirBoss Defense Group, combinée à l'acquisition de Loc Performance Products par Rheinmetall, suggère que l'intégration verticale et la complémentarité des capacités seront des stratégies centrales pour renforcer les barrières concurrentielles. Cette trajectoire de consolidation est susceptible de marginaliser les petits acteurs indépendants manquant d'échelle ou de technologie unique, concentrant davantage le pouvoir du marché entre un petit nombre de leaders mondiaux. En parallèle, le rythme de l'innovation s'accélérera, poussé par la demande militaire et industrielle croissante pour une meilleure protection, mobilité et intégration des systèmes. La succession rapide de lancements de produits d'Avon Protection, allant des combinaisons EXOSKIN-S1 à EXOSKIN-S2 en passant par l'appareil portable CH15, fixe un benchmark pour des cycles d'amélioration continue que les autres entreprises s'efforceront de suivre ou de dépasser. Les solutions de protection respiratoire de 3M et Honeywell continueront également probablement d'évoluer pour répondre à des normes de performance et de confort de plus en plus exigeantes. Ces impératifs d'innovation maintiendront une forte intensité concurrentielle, car la différenciation des produits reste un moteur clé des attributions de contrats et du pouvoir tarifaire. La volatilité géopolitique et l'augmentation des dépenses de défense continueront à soutenir une demande robuste, mais introduiront également de la complexité concernant la résilience des chaînes d'approvisionnement et les délais d'acquisition. Le déploiement par l'armée américaine de technologies de décontamination portables avancées dès le début de 2026 illustre comment les exigences des utilisateurs finaux peuvent changer rapidement face aux menaces émergentes, obligeant les fournisseurs à maintenir des capacités de production et de recherche-développement flexibles. En outre, les initiatives dirigées par l'OTAN, notamment celles abordant les implications des technologies quantiques, ouvriront de nouveaux domaines de concurrence où la protection CBRN intersecte avec les systèmes avancés de capteurs et de guerre électronique. Les pressions réglementaires provenant des secteurs de la sécurité industrielle influenceront davantage la structure du marché en encourageant la diversification des produits et l'engagement multi-sectoriel. Les entreprises capables de naviguer dans les régimes de certification et d'adapter des solutions aux applications civiles réduiront leur dépendance aux contrats de défense et lisseront les cycles de revenus. Cependant, cette diversification ajoute de la complexité à la position concurrentielle, car les entreprises doivent simultanément satisfaire des exigences client divergentes sans diluer la force de leur marque ou leur concentration opérationnelle. Les fournisseurs de technologies émergentes représentent à la fois un défi et une opportunité. Les startups et les entreprises spécialisées axées sur des technologies de décontamination rapide ou de fusion de capteurs, telles que Safeguard Global Solutions et Sentinel CBRN Technologies, sont prêtes à perturber les paradigmes de produits traditionnels. Les acteurs établis devront soit intégrer ces innovations par des partenariats et des acquisitions, soit risquer de perdre des segments de marché caractérisés par une adaptabilité rapide et une sophistication technologique. Cette dynamique pourrait déclencher une nouvelle vague de restructuration concurrentielle au sein du marché modérément consolidé. En conclusion, le marché mondial des équipements de protection CBRN jusqu'en 2033 restera caractérisé par un équilibre délicat entre consolidation et concurrence. Les entreprises leaders exploiteront l'innovation, l'acquisition et l'agilité géopolitique pour consolider leur domination du marché, tandis que les acteurs émergents et les profils de demande changeants alimenteront l'intensité concurrentielle continue. Les participants au marché qui anticipent ces dynamiques émergentes et alignent leurs priorités stratégiques en conséquence seront les mieux placés pour capturer de la valeur dans un environnement à enjeux élevés et orienté vers la sécurité.Chaîne de valeur
Modèle: Hybrid
Distribution: Distributor_led
Complexité de l'approvisionnement: High
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des équipements de protection CBRN
La chaîne de valeur et les dynamiques de la chaîne d'approvisionnement sur le marché mondial des équipements de protection contre les agents chimiques, biologiques, radiologiques et nucléaires (CBRN) sont déterminantes pour définir la position concurrentielle, l'efficacité opérationnelle et la réalisation des marges. Au cœur de ce marché, l'opération se déroule selon un modèle opérationnel primaire hybride, combinant des canaux directs et des canaux gérés par des distributeurs. Cette hybridation permet de répondre à la complexité intrinsèque de la chaîne d'approvisionnement, qui comporte plusieurs étapes complexes, notamment la recherche et le développement, la fabrication des composants, l'intégration des systèmes, des tests rigoureux et des certifications, la distribution et le support après-vente. La complexité élevée de la chaîne d'approvisionnement est directement liée à la sophistication des équipements de protection CBRN et à leur application critique. L'intégration de matériaux avancés, de technologies de capteurs et de systèmes de protection exige des processus spécialisés de fabrication de composants, notamment des médias filtrants, des capteurs, des tissus et des électro-technologies. Des entreprises telles que 3M, Honeywell International Inc., Drägerwerk AG et Avon Protection sont profondément impliquées dans ces activités en amont, où l'innovation et le contrôle qualité influencent fortement les capacités en aval. La structure de la chaîne d'approvisionnement dirigée par les distributeurs complique davantage les dynamiques des marges et la répartition du pouvoir. Les distributeurs agissent en tant qu'intermédiaires entre les fabricants et les utilisateurs finaux, principalement militaires, intervenants en situation d'urgence et agences gouvernementales, ajoutant ainsi des couches aux structures de coûts tout en offrant une portée nécessaire vers des géographies et des contextes opérationnels variés. Ce modèle de distribution exige une coordination étroite pour garantir un déploiement opportun et un support après-vente, particulièrement en raison des besoins de maintenance et de stockage liés aux équipements de protection spécialisés. Les goulots d'étranglement dans cette chaîne de valeur dépassent les contraintes typiques liées au capital et aux logistiques, s'étendant vers les domaines réglementaires et technologiques. Les normes réglementaires complexes imposent des processus d'essai et de certification étendus, qui allongent non seulement le délai de mise sur le marché, mais augmentent également les coûts de développement. La nature coûteuse de l'innovation, particulièrement dans les technologies émergentes de détection et de décontamination, exerce une pression sur l'allocation de capital et les stratégies de tarification des entreprises. Cela est particulièrement prononcé en phase de recherche et développement et d'essai, où des entreprises telles que Honeywell International Inc. et Drägerwerk AG investissent lourdement pour maintenir une différenciation concurrentielle et une conformité. De plus, le rôle du gouvernement en tant qu'acheteur principal et législateur introduit une complexité supplémentaire. Une allocation limitée des budgets pour la préparation aux urgences dans les pays en développement freine la croissance de la demande et exerce une pression à la baisse sur les prix, tandis que l'expansion des programmes de modernisation de la défense nationale dans les économies développées augmente les volumes d'achats, mais exige des capacités de pointe. La chaîne d'approvisionnement doit donc rester adaptable à ces deux pressions, équilibrant la maîtrise des coûts avec des exigences strictes de performance et de certification. Les effets sur les marges sont ainsi étroitement liés à la capacité des entreprises à naviguer efficacement à travers ces goulots d'étranglement. Les coûts élevés liés au développement et à la maintenance des technologies, combinés aux dépenses de cycle de vie et de maintenance, compressent les marges, particulièrement lorsque les dépenses publiques en sécurité CBRN restent faibles ou incohérentes. En conséquence, les entreprises capables d'optimiser l'intégration et le support après-vente, telles que Rheinmetall AG et Avon Protection, gagnent en levier pour capturer de la valeur à travers le cycle de vie des équipements, en améliorant l'utilisation des capacités et en renforçant leur pouvoir négociateur auprès des fournisseurs et des acheteurs.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial des équipements de protection CBRN - Scénario actuel
Actuellement, la chaîne de valeur mondiale des équipements de protection CBRN reflète un paysage défini à la fois par une urgence stratégique accrue et une complexité opérationnelle. L'escalade des tensions géopolitiques, la fréquence croissante des accidents industriels et une attention croissante mondiale à la préparation à la défense ont intensifié les investissements gouvernementaux, bien que ces investissements restent inégaux selon les régions. Cette inégalité se manifeste par des disparités dans la chaîne d'approvisionnement et une volatilité des marges. À l'étape de la recherche et du développement, des entreprises comme 3M et Honeywell International Inc. dominent l'innovation en matière de matériaux avancés et de technologies de capteurs. Leurs efforts sont essentiels pour résoudre les problèmes liés aux coûts élevés de développement et d'acquisition ainsi qu'aux défis de l'intégration technologique. Par exemple, l'intégration des technologies de décontamination portables exige un investissement capital important et une expertise technique, ce qui limite l'entrée et l'expansion des acteurs plus petits et accroît le pouvoir de négociation des entreprises établies. La complexité de l'intégration des technologies émergentes, couplée aux normes internationales variables, crée des problèmes de compatibilité qui se propagent vers les étapes ultérieures de fabrication et d'assemblage. La fabrication des composants est également limitée par le besoin d'entrées spécialisées telles que les médias filtrants et les capteurs électroniques, qui sont soumis à des exigences de qualité strictes. Des entreprises comme AirBoss Defense Group et Drägerwerk AG gèrent ces contraintes via des opérations intégrées verticalement ou des partenariats stratégiques avec des fournisseurs, afin de minimiser les risques liés aux ruptures d'approvisionnement et aux fluctuations des coûts. Cependant, le coût de base élevé de la fabrication des composants se traduit directement par le prix global des équipements, influençant les stratégies de distribution en aval et la fiabilité des livraisons. L'intégration des systèmes, qui implique des entreprises telles qu'Avon Protection, Thales Group, Rheinmetall AG et AirBoss Defense Group, fait face à ses propres problèmes de goulets d'étranglement. L'assemblage des combinaisons de protection, des dispositifs de détection et des unités de décontamination exige une coordination précise pour garantir la conformité aux normes réglementaires et la validation des performances. Des processus d'essai et de certification, souvent hétérogènes selon les juridictions, retardent les délais de lancement des produits et augmentent les coûts opérationnels. Ces complexités de certification réduisent les taux d'utilisation des capacités et ajoutent des couches de risque, particulièrement lorsque les changements réglementaires surviennent de manière imprévisible. La phase de distribution et de déploiement, menée par des entités telles que Safeguard Global Solutions aux côtés de Honeywell et de 3M, est fortement influencée par le modèle piloté par les distributeurs. Cette structure introduit des acteurs supplémentaires qui doivent gérer les stocks, le transport et les calendriers de livraison vers les services militaires et d'urgence. Étant donné la nature spécialisée des produits, les exigences de stockage et d'entretien deviennent des moteurs importants de coûts. Ces facteurs réduisent collectivement les marges et rendent nécessaire l'adoption de stratégies de tarification premium pour maintenir la rentabilité tout en répondant aux attentes strictes en matière de performance de livraison. Le soutien et l'entretien après-vente représentent un levier crucial de marge sur ce marché. Des entreprises telles que Rheinmetall AG et Avon Protection tirent parti de la gestion du cycle de vie, de l'entretien des équipements et des mises à niveau pour renforcer les relations avec les clients et extraire une valeur supplémentaire. Cependant, ces activités sont également affectées par les coûts opérationnels élevés liés à l'entretien des systèmes de protection complexes, ce qui réduit davantage les marges de profit à moins que ces coûts ne soient gérés efficacement. Les dépenses gouvernementales en matière de sécurité CBRN restent un double tranchant dans cette équation. Bien que l'expansion des programmes de modernisation nationale et l'augmentation des dépenses militaires dans les pays développés (tels que les États membres de l'OTAN) stimulent la demande et justifient les investissements dans l'équipement de protection avancé, l'allocation limitée des budgets dans les pays en développement freine la pénétration du marché et la croissance du volume. Cette divergence crée une puissance d'achat inégale selon les régions, influençant la priorisation des chaînes d'approvisionnement et compliquant les stratégies de distribution mondiales. De plus, les coûts élevés associés à l'entretien et à la mise à niveau des équipements tout au long de leur cycle de vie imposent des fardeaux financiers aux utilisateurs finaux, ce qui peut entraîner des cycles de remplacement prolongés ou une demande d'alternatives moins coûteuses. Ces dynamiques réduisent le pouvoir de négociation des fournisseurs lors des discussions sur les prix, surtout lorsqu'ils sont confrontés à des contraintes budgétaires et à des retards d'approvisionnement.??Chaîne de valeur et évolutions des chaînes d'approvisionnement dans le marché mondial des équipements de protection CBRN
Plusieurs signaux critiques émergent du paysage actuel de la chaîne de valeur et de la chaîne d'approvisionnement, signalant des dynamiques de pouvoir en évolution et des défis opérationnels. Premièrement, l'expansion des programmes de modernisation de la défense nationale agit comme un moteur clé qui modifie l'allocation des ressources et l'utilisation des capacités à travers la chaîne d'approvisionnement. Les gouvernements, augmentant leurs dépenses militaires en réponse à des préoccupations croissantes en matière de sécurité mondiale, incitent des fabricants tels que 3M et Honeywell International Inc. à prioriser les innovations qui offrent une performance protectrice améliorée et la conformité aux normes émergentes. Deuxièmement, les investissements gouvernementaux, bien qu'importants dans certaines régions, restent inégaux à l'échelle mondiale, avec de nombreux pays en développement allouant des budgets limités pour la préparation aux urgences. Cela crée un paysage de la demande bifurqué, où la personnalisation des produits, les stratégies de prix et les modèles de distribution doivent être adaptés pour répondre aux capacités financières variables et aux cadres réglementaires. La structure dirigée par les distributeurs devient ainsi une nécessité stratégique pour combler les lacunes d'accès au marché et garantir la disponibilité malgré les contraintes financières et logistiques. Troisièmement, l'augmentation des incidents impliquant des produits chimiques industriels dangereux exerce davantage de pression sur la chaîne d'approvisionnement en augmentant la demande d'équipements spécialisés de détection et de protection. Cette tendance oblige des entreprises telles que Drägerwerk AG et Avon Protection à élargir leurs capacités d'intégration de systèmes et de maintenance post-vente afin de suivre les besoins du marché. Cependant, les coûts élevés de maintenance et de cycle de vie associés à ces produits aggravent la pression sur les marges, particulièrement dans les segments sensibles aux prix. Quatrièmement, les exigences en matière d'entretien et de stockage des équipements de protection spécialisés imposent des coûts opérationnels continus qui traversent l'ensemble de la chaîne de valeur, des fabrications jusqu'à la mise en œuvre finale. Ces exigences limitent la flexibilité des stocks et nécessitent des investissements dans des infrastructures logistiques et de soutien robustes, qui influencent à leur tour les structures de coûts et le pouvoir de négociation. Les entreprises possédant des fonctions de soutien post-vente intégrées, comme Rheinmetall AG, bénéficient d'avantages concurrentiels pour gérer ces complexités. Enfin, le goulot d'étranglement global lié aux coûts élevés liés au développement et à la maintenance des technologies reste une contrainte déterminante. Le besoin de respecter des normes réglementaires complexes et d'atteindre un test et une certification étendus augmentent les dépenses de capital et allongent les cycles de développement des produits. Cette contrainte élève les barrières à l'entrée et concentre le pouvoir chez les acteurs établis qui disposent de l'expertise technique et de la capacité financière nécessaires pour absorber ces coûts. Cette analyse de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des équipements de protection CBRN révèle un paysage façonné par des goulets d'étranglement complexes, des pressions de coûts marquées et un pouvoir de négociation en évolution, réparti de manière inégale entre les étapes et les régions. Les défis persistants exigent une alignement stratégique entre l'innovation, la conformité réglementaire et l'efficacité opérationnelle pour maintenir les marges et garantir les performances de livraison dans un environnement de sécurité à haut risque. Les sections suivantes exploreront plus en détail les implications stratégiques et la perspective d'avenir, s'appuyant sur ces insights fondamentaux.??Implications Stratégiques de l'Évolution de la Chaîne de Valeur et de la Chaîne d'Approvisionnement sur le Marché Mondial des Équipements de Protection CBRN
Le jeu complexe des goulets d'étranglement, des structures de coûts et de la répartition du pouvoir au sein de la chaîne de valeur de ce marché génère des implications stratégiques profondes pour les acteurs de l'industrie, les décideurs politiques et les utilisateurs finaux. Les coûts élevés liés au développement et à la maintenance des technologies de protection CBRN d'avant-garde réduisent directement les marges, surtout lorsqu'ils sont associés à une dépense gouvernementale limitée en matière de sécurité CBRN. Cette dynamique entraîne une stratification des acteurs du marché, distinguant clairement les leaders des fournisseurs plus petits ou régionaux qui luttent pour absorber l'intensité du capital et l'excédent réglementaire. Des entreprises comme Honeywell International Inc., 3M et Avon Protection, qui exploitent des capacités intégrées verticalement allant de la R&D au soutien après-vente, bénéficient d'une plus grande puissance de négociation par rapport aux fournisseurs et aux distributeurs de composants. Leur échelle leur permet d'obtenir des conditions de contrat plus favorables, une résilience accrue de la chaîne d'approvisionnement et des processus d'homologation accélérés, ce qui renforce collectivement l'utilisation des capacités et la performance de livraison. Cette concentration de pouvoir favorise une meilleure marge de profit, mais elle augmente également les enjeux pour la différenciation basée sur l'innovation, car la leadership en matière de coûts seule n'est pas suffisante dans un marché où la conformité réglementaire et la fiabilité opérationnelle sont incontournables. En revanche, les distributeurs opérant dans le modèle hybride dirigé par les distributeurs font face à une pression croissante pour apporter de la valeur au-delà du simple logistique. Étant donné les exigences élevées en matière de maintenance et de stockage des équipements spécialisés, les distributeurs doivent développer des capacités en gestion des stocks, en formation technique et en coordination du cycle de vie des services pour rester pertinents et justifier leur part de marge. Safeguard Global Solutions illustre une telle adaptation stratégique en élargissant ses offres de services qui réduisent le coût total de possession pour les utilisateurs finaux, influençant ainsi les décisions d'achat et renforçant les dynamiques du canal. La complexité de la chaîne d'approvisionnement, exacerbée par les problèmes de compatibilité et les normes internationales variables, impose également des risques significatifs sur les délais de livraison et la fiabilité de la satisfaction des commandes. Les retards dans les tests et l'homologation peuvent se répercuter sur la chaîne d'approvisionnement, compromettant la préparation opérationnelle des services militaires et d'urgence. Par conséquent, les entreprises investissant dans la simplification des flux de conformité et dans la mise en place de relations collaboratives avec les autorités réglementaires gagnent un avantage concurrentiel. Le groupe Thales et Drägerwerk AG, par exemple, ont mis l'accent sur des processus intégrés de test et d'homologation comme un pilier central de leurs stratégies d'intégration de systèmes, réduisant ainsi le temps de mise sur le marché et assurant une performance continue de livraison. Stratiquement, le marché est contraint de se tourner vers une innovation plus collaborative et une transparence accrue de la chaîne d'approvisionnement. Les coûts élevés de développement et d'acquisition incitent à des partenariats qui répartissent les risques et exploitent l'expertise spécialisée à différentes étapes. Les alliances entre les fabricants de composants tels qu'AirBoss Defense Group et les intégrateurs de systèmes comme Rheinmetall AG permettent des architectures de produits modulaires qui intègrent les technologies émergentes tout en gérant les risques de compatibilité. Cette approche coopérative facilite également des investissements partagés dans des régimes d'essai étendus, cruciaux pour répondre aux normes strictes qui définissent l'entrée sur le marché. En outre, les goulets d'étranglement persistants et les moteurs de coûts façonnent les stratégies d'approvisionnement, notamment pour les gouvernements qui doivent équilibrer la modernisation de la défense et les budgets limités de préparation aux urgences. La poussée vers des solutions économiques entraîne une demande accrue pour de l'équipement évolutif et adaptable qui peut être mis à niveau progressivement plutôt que remplacé en totalité. Cette dynamique encourage les fournisseurs à privilégier les services de gestion du cycle de vie et les conceptions modulaires, prolongeant l'horizon d'utilisation et lisant les pics de dépenses. Du point de vue des marges, la concentration de la puissance de négociation parmi les entreprises leaders permet un prix premium pour les solutions avancées, mais la nécessité d'accommoder les contraintes budgétaires pousse à l'innovation en matière de maîtrise des coûts et d'efficacité opérationnelle. Les investissements dans les technologies de décontamination portables et les systèmes de capteurs avancés, mis en évidence par 3M et Honeywell, reflètent ce double impératif, visant à offrir des capacités renforcées à des coûts durables. Toutefois, la complexité inhérente et les exigences réglementaires suggèrent que l'expansion des marges restera étroitement liée à la gestion efficace des coûts et à la différenciation plutôt qu'à l'échelle purement quantitative. L'évolution du paysage géopolitique et de la sécurité amplifie davantage ces considérations stratégiques. L'augmentation des dépenses militaires et des investissements gouvernementaux signalent des marchés accessibles en expansion, mais elles augmentent également les attentes en matière de livraison rapide et de soutien continu. Les entreprises capables de démontrer une agilité de la chaîne d'approvisionnement robuste et des capacités de service après-vente complètes gagnent une position privilégiée lors des négociations de contrat et des partenariats à long terme. L'accent mis par Rheinmetall AG sur la gestion du cycle de vie et l'attention portée par Avon Protection aux offres de maintenance globale soulignent cette tendance. Enfin, le coût élevé et la complexité des chaînes d'approvisionnement imposent des risques importants liés à l'utilisation des capacités. Un surinvestissement dans les stocks ou les capacités de production risque de créer une pression financière si les budgets gouvernementaux se resserrent ou si les tensions géopolitiques se réduisent. En revanche, un manque de capacité risque d'éroder la performance de livraison et la part de marché. Les modèles opérationnels hybrides offrent certaine flexibilité, mais nécessitent une coordination sophistiquée entre les réseaux de fabrication directe et de distribution pour optimiser le débit et la réactivité.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial des équipements de protection CBRN
Envisageant la période de prévision 2026-2033, la chaîne de valeur et la chaîne d'approvisionnement du marché mondial des équipements de protection CBRN continueront d'être définis par un équilibre délicat entre l'avancée technologique, la maîtrise des coûts et les leviers géopolitiques. L'expansion continue des programmes de modernisation de la défense nationale, conjuguée à l'augmentation des incidents impliquant des produits chimiques industriels dangereux, maintiendra la demande en solutions de protection avancées. Cependant, la persistance des limites des budgets alloués à la préparation aux urgences, en particulier dans les marchés émergents, exercera une pression descendante sur les volumes d'achats et accroîtra l'importance des équipements économiques et adaptables. Les leaders du secteur, tels que Honeywell International Inc., 3M et Avon Protection, sont censés approfondir leurs investissements en recherche et développement ainsi que leurs capacités en chaîne d'approvisionnement intégrée, exploitant leur échelle pour renforcer la résilience des marges et la fiabilité des livraisons. Leur capacité à gérer les coûts importants liés au développement technologique et à la conformité réglementaire restera un différentiateur compétitif crucial. En parallèle, les fabricants de composants et les intégrateurs de systèmes poursuivront probablement une collaboration plus étroite et des principes de conception modulaire pour surmonter les obstacles de compatibilité et réduire les risques liés au délai de mise sur le marché. L'aspect dirigé par les distributeurs du modèle opérationnel hybride évoluera vers des services à valeur ajoutée plus sophistiqués, notamment l'entretien prédictif, les garanties étendues et des programmes de formation des utilisateurs, visant à réduire le coût total du cycle de vie pour les utilisateurs finaux. Des entreprises comme Safeguard Global Solutions joueront des rôles clés dans le rapprochement entre fabricants et utilisateurs finaux, assurant que l'équipement spécialisé reste opérationnellement prêt et conforme aux normes en évolution. Les environnements réglementaires devraient devenir plus stricts et harmonisés, impulsés par des initiatives de coopération internationale telles que l'Initiative de défense CBRN de l'OTAN lancée en 2023. Cette tendance augmentera probablement les exigences initiales de tests et de certification, mais pourrait finalement réduire la complexité en alignant les normes sur les marchés clés. Les entreprises qui s'engagent proactivement avec les régulateurs et investissent dans l'infrastructure de conformité atténueront les risques de perturbations de la chaîne d'approvisionnement et bénéficieront d'un accès précoce aux opportunités émergentes. De plus, l'accent croissant mis sur les technologies émergentes, telles que les unités de décontamination portables et l'intégration avancée des capteurs, exigera une adaptation continue de la chaîne d'approvisionnement. Les coûts élevés et les défis techniques impliqués favoriseront les acteurs bien capitalisés et les collaborations capables d'amortir les investissements sur plusieurs générations de produits et marchés géographiques. Du point de vue des risques, les tensions géopolitiques volatiles et les préoccupations croissantes de sécurité mondiale imposeront des fluctuations imprévisibles dans les dépenses publiques, affectant l'utilisation des capacités et les stratégies d'inventaire. Les entreprises devront renforcer l'agilité de leur chaîne d'approvisionnement grâce à des arrangements de fabrication flexibles et une approvisionnement diversifié pour atténuer les perturbations. La flexibilité du modèle opérationnel hybride sera un atout stratégique dans ce contexte, permettant une mise à l'échelle rapide ou une contraction en réponse aux modèles de demande en évolution. En résumé, l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des équipements de protection CBRN sera caractérisée par une pression accrue sur les coûts, un pouvoir de négociation concentré et l'impératif de collaboration stratégique. Les entreprises qui intègrent l'innovation à l'excellence de la chaîne d'approvisionnement, à la prévision réglementaire et à la gestion du cycle de vie navigueront plus efficacement dans le paysage complexe, maintenant les marges et la performance de livraison dans un environnement de sécurité exigeant et dynamique.Chaine de valeur spécifique au marché
- Recherche et développement : Innovation des matériaux avancés, des technologies de capteurs et des systèmes de protection
- Fabrication de composants : Production des médias de filtration, des capteurs, des tissus et des électroniques
- Intégration des systèmes : Montage des combinaisons de protection, des dispositifs de détection et des unités de décontamination
- Tests et certification : Conformité aux normes réglementaires et validation des performances
- Distribution et déploiement : Gestion de la chaîne d'approvisionnement et livraison aux forces militaires, aux services d'urgence et aux agences
- Support et maintenance après-vente : Entretien des équipements, mises à niveau et gestion du cycle de vie
Cartographie entreprise-étape
- Recherche et développement : 3M, Honeywell International Inc., Dr??gerwerk AG, Avon Protection, Sentinel CBRN Technologies
- Fabrication de composants : 3M, Honeywell International Inc., Dr??gerwerk AG, AirBoss Defense Group
- Intégration des systèmes : Avon Protection, Thales Group, Rheinmetall AG, AirBoss Defense Group
- Tests et certification : Honeywell International Inc., Dr??gerwerk AG, Avon Protection, Thales Group
- Distribution et déploiement : 3M, Honeywell International Inc., AirBoss Defense Group, Safeguard Global Solutions
- Support et maintenance après-vente : 3M, Honeywell International Inc., Rheinmetall AG, Avon Protection
Activité d'investissement
Tendance: Rising
Intensité capitalistique: High
M&A récentes: Yes
Aperçu des dynamiques d'investissement et de financement du marché mondial des équipements de protection CBRN
Les dynamiques d'investissement et de financement façonnent fondamentalement le paysage concurrentiel et la trajectoire de croissance du marché mondial des équipements de protection CBRN (Chimique, Biologique, Radiologique et Nucléaire). Durant la période de prévision allant de 2026 à 2033, les décisions d'allocation de capital détermineront de plus en plus lesquels des acteurs pourront maintenir l'innovation, étendre la production et sécuriser des partenariats stratégiques dans ce secteur à haut risque. La logique de capital du marché est principalement entraînée par la convergence des tensions géopolitiques croissantes et des préoccupations mondiales croissantes en matière de sécurité, qui ont accéléré les dépenses de défense et les investissements en sécurité nationale à l'échelle mondiale. Ces dynamiques à l'échelle macro traduisent un environnement d'investissement distinct, caractérisé par une intensité de capital élevée, une consolidation stratégique et une attention marquée portée aux capacités de détection et de réduction des menaces émergentes. L'intensité de capital intrinsèque à la protection CBRN provient de la complexité et de la sophistication technologique des équipements, qui exigent une innovation continue, une conformité rigoureuse aux normes de sécurité et des protocoles d'essai étendus. Cela entraîne à son tour un besoin d'investissements importants, à la fois initiaux et continus, souvent au-delà des capacités des acteurs plus petits, encourageant ainsi une consolidation sectorielle par des fusions et acquisitions. L'activité récente en matière de fusions et acquisitions, impliquant des acteurs clés tels que Honeywell International Inc., Avon Protection et Drägerwerk AG, reflète des mouvements stratégiques visant à intégrer des technologies complémentaires, à élargir les portefeuilles de produits et à accélérer la pénétration du marché. La participation de groupes multinationaux tels que 3M, MSA Safety et Thales Group souligne davantage l'attractivité du secteur comme un domaine d'investissement stratégique en défense et en sécurité, où l'échelle et les capacités transversales constituent des avantages concurrentiels critiques. L'allocation de capital dans ce marché est également influencée par l'évolution des priorités gouvernementales, avec la modernisation de la défense et les programmes de préparation aux urgences qui émergent comme des thèmes d'investissement principaux. Les gouvernements à l'échelle mondiale orientent des financements croissants vers la défense CBRN, reconnaissant le risque croissant d'incidents chimiques, biologiques, radiologiques et nucléaires, qu'ils proviennent d'acteurs étatiques, de menaces non étatiques ou d'accidents industriels. Cette attention accrue du gouvernement stimule non seulement la demande pour des équipements de protection avancés, mais aussi pour des solutions intégrées comprenant la détection, la décontamination et la gestion des réponses. En conséquence, les entreprises possédant des pipelines de recherche et développement solides et des contrats gouvernementaux établis attirent des flux de capitaux importants, renforçant ainsi leurs positions de leadership. En outre, l'expansion des initiatives de sécurité nationale crée un vecteur d'investissement parallèle, élargissant ainsi la base d'utilisateurs du marché au-delà des agences militaires et de défense traditionnelles pour inclure les forces de l'ordre et les intervenants d'urgence civils. L'augmentation des investissements dans ces domaines stimule la demande pour des solutions polyvalentes et évolutives pouvant être déployées rapidement dans divers scénarios opérationnels. Cette tendance est illustrée par les engagements stratégiques en capital d'entités telles qu'AirBoss of America Corporation et Blauer Manufacturing Co., Inc., qui ont étendu leurs gammes de produits pour répondre aux exigences des utilisateurs en évolution. L'interaction entre le financement impulsé par les gouvernements et l'innovation du secteur privé définit ainsi un paysage d'allocation de capital dynamique, où les décisions d'investissement sont étroitement liées aux perceptions des menaces émergentes et aux changements de politique. En synthèse, les dynamiques d'investissement et de financement dans le marché mondial des équipements de protection CBRN sont façonnées par quatre moteurs structurels principaux : l'augmentation des tensions géopolitiques et des augmentations correspondantes des dépenses de défense ; l'expansion des initiatives de sécurité nationale et de préparation aux urgences ; la priorisation par les gouvernements des financements en matière de défense CBRN ; et l'adoption croissante des technologies avancées CBRN par les forces militaires et les forces de l'ordre. Ces moteurs créent collectivement un environnement d'investissement solide marqué par un flux accru de capitaux, une accumulation stratégique d'actifs et une repositionnement concurrentiel par des fusions et acquisitions, sous-tendant l'évolution du marché sur l'horizon de prévision.Dynamiques d'investissement et de financement du marché mondial des équipements de protection CBRN - Scénario actuel
En ce qui concerne l'état actuel du marché, les flux d'investissement dans le marché mondial des équipements de protection CBRN montrent clairement une tendance à la hausse, reflétant le rôle critique du capital dans l'innovation et l'expansion des capacités. L'intensité du capital dans ce secteur est particulièrement élevée, motivée par la nature spécialisée des équipements CBRN, qui nécessite des dépenses importantes en recherche et développement ainsi qu'une conformité aux normes réglementaires strictes. Cette intensité agit comme un obstacle à l'entrée, concentrant les investissements auprès des acteurs établis dotés d'une expertise technologique prouvée et de relations gouvernementales. L'activité récente en matière de fusions et acquisitions illustre le déploiement stratégique du capital qui façonne le marché. Par exemple, Honeywell International Inc. a activement recherché des acquisitions et des partenariats pour consolider sa position dans le domaine CBRN, exploitant sa plateforme industrielle diversifiée pour intégrer des technologies avancées de détection et de protection. Les récents mouvements stratégiques d'Avon Protection reflètent également une logique de capital axée sur l'élargissement de son portefeuille de produits pour inclure des équipements respiratoires et de protection de nouvelle génération, positionnant ainsi l'entreprise pour des contrats gouvernementaux étendus dans le contexte d'un budget de défense croissant. Drägerwerk AG, qui met particulièrement l'accent sur la préparation aux urgences et la gestion des matières dangereuses, attire des investissements visant à élargir ses capacités de production et à améliorer ses réseaux de distribution mondiaux. Une manifestation clé de la dynamique actuelle des financements est l'augmentation des investissements effectués par les pays dans les capacités de défense CBRN. Les budgets gouvernementaux ont connu une allocation accrue, particulièrement dans les régions confrontées à des risques géopolitiques élevés et à des vulnérabilités industrielles. Cette influx de capital piloté par l'État a stimulé la demande en équipements de protection sophistiqués, avec une attention particulière portée aux systèmes intégrés combinant détection, filtration et décontamination. Des entreprises telles que 3M et MSA Safety, réputées pour leur innovation dans la protection respiratoire et les dispositifs de détection, ont profité de cette tendance, réorientant leurs investissements vers l'expansion des lignes de production et l'accélération des cycles de développement des produits. L'expansion des initiatives de sécurité nationale amplifie davantage le momentum des investissements. Les forces de police et les agences de réponse aux urgences dans plusieurs pays augmentent l'acquisition d'équipements CBRN, soutenues par des financements gouvernementaux visant à améliorer la préparation aux incidents chimiques, biologiques et radiologiques. Cette expansion crée de nouveaux segments de marché et des sources de revenus, incitant des entreprises telles qu'AirBoss of America Corporation et Blauer Manufacturing Co., Inc. à innover dans les vêtements et équipements de protection répondant à des besoins opérationnels variés. La logique de capital ici souligne l'importance de l'adaptabilité et des capacités de réponse rapide, conduisant les investisseurs à privilégier les entreprises démontrant une agilité dans la personnalisation et la livraison des produits. De plus, l'adoption croissante des technologies CBRN attire le capital en promettant une efficacité opérationnelle plus élevée et des économies de coûts à long terme. L'intégration de technologies émergentes telles que les capteurs avancés, l'analyse de données et les systèmes de détection automatique des menaces améliore la fonctionnalité des équipements, stimulant l'investissement dans les entreprises capables de délivrer ces capacités. Le groupe Thales et Rheinmetall AG, par exemple, ont alloué stratégiquement du capital pour développer et commercialiser des solutions de défense avancées répondant aux menaces complexes CBRN, s'alignant sur les programmes de modernisation gouvernementaux et militaires. Derrière ces flux se trouve un contexte géopolitique plus large marqué par une augmentation des dépenses militaires et des préoccupations de sécurité globales persistantes. Ces facteurs créent un effet multiplicateur sur la disponibilité du capital, encourageant à la fois les acteurs du secteur privé et public à allouer des fonds vers la protection CBRN en tant qu'élément clé de l'infrastructure de sécurité nationale. L'intensité du capital du marché, combinée à ces moteurs, résulte en un environnement concurrentiel où l'échelle, la leadership technologique et l'engagement gouvernemental sont essentiels pour sécuriser l'investissement. Quantitativement, les dimensions financières du marché soulignent cette dynamique. Les investissements gouvernementaux dans la défense CBRN atteignent un montant estimé de 14 137,2 millions de dollars, soutenant une demande croissante mondiale en équipements. En parallèle, les dépenses militaires mondiales, dépassant 968,4 milliards de dollars, alimentent indirectement ce marché, alors que les pays modernisent et étendent leurs portefeuilles de défense. Le taux de croissance annuel composé (CAGR) projeté entre 5,3 % et 7,1 % sur la période de prévision valide davantage l'attractivité de l'allocation de capital dans ce domaine. Ces chiffres reflètent non seulement une tendance croissante d'investissement, mais aussi un changement structurel dans la manière dont le capital est alloué au sein de l'écosystème de la défense et de la sécurité. Les thèmes d'investissement dans la situation actuelle tournent autour de la modernisation de la défense, de la préparation aux urgences et de la gestion des matières dangereuses. Ces thèmes ne sont pas isolés, mais interconnectés, créant un paysage de financement multidimensionnel. Par exemple, l'initiative de défense CBRN de l'OTAN lancée en 2023 a mobilisé la coopération transfrontalière et regroupé les ressources de capital pour renforcer les capacités de réponse collective CBRN. Cette initiative illustre comment les cadres politiques stratégiques peuvent diriger les flux d'investissement vers des programmes de développement conjoint et des normes d'équipement interopérables, influençant les décisions d'allocation d'actifs parmi les parties prenantes à la fois entreprises et gouvernementales. Les implications concurrentielles de ces dynamiques d'investissement et de financement sont significatives. Les entreprises dotées de grands moyens financiers et de portefeuilles diversifiés, tels que Honeywell International Inc., 3M et le groupe Thales, sont bien positionnées pour utiliser leur capital afin d'acquérir des innovateurs spécialisés, d'étendre l'infrastructure de production et de sécuriser des contrats gouvernementaux à long terme. En parallèle, les entreprises de taille moyenne telles qu'Avon Protection et MSA Safety concentrent leur capital sur l'amélioration de leurs compétences clés et l'expansion de leurs opérations pour concurrencer efficacement sur les appels d'offres gouvernementaux. Cette stratification influence la puissance de prix et la stabilité des marges dans l'industrie, car les entreprises dotées de capitaux peuvent absorber les coûts de recherche et développement et l'expansion de production de manière plus efficace, exerçant ainsi une pression sur les concurrents plus petits. En résumé, le paysage actuel d'investissement et de financement dans le marché mondial des équipements de protection CBRN est défini par une augmentation des flux de capitaux motivée par l'urgence géopolitique, la priorisation gouvernementale et l'élargissement des mandats de sécurité. Une intensité élevée du capital et des activités récentes en matière de fusions et acquisitions illustrent comment l'allocation stratégique d'actifs permet aux leaders du marché de maintenir leur avance technologique et leur échelle opérationnelle. L'interaction entre les efforts de modernisation de la défense et l'expansion de la sécurité nationale crée une demande étendue, attirant un financement soutenu et façonnant le comportement concurrentiel à travers le marché.Principaux indicateurs des dynamiques d'investissement et de financement du marché mondial de l'équipement de protection CBRN
Les flux de capitaux sur le marché mondial des équipements de protection CBRN sont de plus en plus influencés par plusieurs signaux d'investissement convergents qui mettent en évidence les opportunités de croissance et les risques. Parmi ceux-ci, l'augmentation des investissements dans les forces de défense et les forces de l'ordre représente le moteur le plus puissant de l'allocation des fonds. Les gouvernements du monde entier augmentent significativement leurs budgets afin d'équiper les forces militaires et policières d'équipements de protection CBRN d'avant-garde, reflétant une réponse stratégique aux paysages de menaces en évolution. Cette tendance est soutenue par des engagements concrets en capital des entreprises de défense telles que Rheinmetall AG et Drägerwerk AG, qui ont étendu leurs capacités de production et leur gamme de produits pour répondre à la demande croissante. Closement liée à cela, l'expansion des initiatives de sécurité nationale a élargi la base d'investissement et diversifié les sources de financement. L'augmentation des fonds alloués aux organismes de défense civile et de réponse aux urgences a incité des entreprises comme AirBoss of America Corporation et Blauer Manufacturing Co., Inc. à orienter leurs investissements vers le développement d'équipements polyvalents et faciles à utiliser, adaptés à un déploiement rapide. Cette expansion amplifie non seulement la taille du marché, mais introduit également de nouveaux besoins technologiques et opérationnels, orientant les préférences des investisseurs vers les entreprises démontrant une adaptabilité et une innovation dans la réponse à ces besoins. Les investissements gouvernementaux dans la défense CBRN constituent un autre signal critique qui façonne les flux de capitaux. Les programmes d'achats du secteur public restent la plus grande et la plus stable source de financement, soutenant des contrats à long terme et des partenariats de recherche et développement. Par exemple, les collaborations en cours de Honeywell International Inc. avec plusieurs gouvernements reflètent une logique de capital visant à sécuriser des flux de revenus prévisibles dans un contexte d'incertitude géopolitique. Ces investissements sont souvent liés à des agendas plus larges de modernisation de la défense, renforçant davantage l'alignement entre les priorités stratégiques gouvernementales et le déploiement du capital par le secteur privé. L'adoption croissante des technologies CBRN représente un quatrième signal clé influençant les dynamiques d'investissement et de financement. Alors que la détection des menaces et les équipements de protection évoluent pour intégrer des fonctionnalités avancées telles que l'analyse en temps réel et l'identification automatique des menaces, les investisseurs orientent leurs capitaux vers des entreprises telles que 3M et MSA Safety, qui détiennent une leadership technologique et des pipelines d'innovation. Cette tendance augmente non seulement l'intensité du capital dans le développement de produits, mais aussi les barrières à l'entrée, consolidant ainsi le pouvoir du marché parmi les entreprises centrales technologiques. Enfin, les investissements accrues par les pays, particulièrement ceux confrontés à un risque géopolitique accru ou à des vulnérabilités industrielles, amplifient le momentum global des financements. Cela se manifeste par la priorisation de la défense CBRN dans les budgets de sécurité nationale et l'accélération des cycles d'achats. Le résultat est un environnement de marché plus compétitif et plus intensif en capital, où les entreprises doivent allouer stratégiquement leurs ressources pour échelonner la production, innover dans les gammes de produits et sécuriser des contrats gouvernementaux afin de maintenir leur pertinence sur le marché. Ensemble, ces signaux d'investissement décrivent un paysage de capital marqué par des volumes de financement croissants, des allocations stratégiques ciblées et une concurrence accrue pour les contrats du secteur public et privé. L'interaction entre l'augmentation des dépenses militaires, l'expansion de la sécurité nationale, l'adoption technologique et la priorisation au niveau des pays explique les mécanismes sous-jacents renforçant la logique de capital et les dynamiques concurrentielles du marché. Cette synthèse des signaux fournit la base pour comprendre les implications stratégiques et la perspective future des investissements et des financements sur le marché mondial des équipements de protection CBRN.Implications Stratégiques des Dynamiques d'Investissement et de Financement sur le Marché Mondial des Équipements de Protection CBRN
Le dynamisme des investissements et des financements en cours dans le marché mondial des équipements de protection CBRN a des implications stratégiques profondes pour les acteurs de l'industrie, façonnant le comportement concurrentiel, la structure du marché et la rentabilité à long terme. Une conséquence immédiate réside dans l'intensification des exigences de capital, qui profite de manière disproportionnée aux entreprises ayant des relations établies avec les gouvernements et des fonds importants. Une forte intensité de capital, due au besoin d'investir dans des R&D sophistiqués, des infrastructures de fabrication avancées et la conformité aux normes d'achats strictes, augmente les barrières à l'entrée et consolide le pouvoir du marché chez les acteurs historiques tels que Honeywell International Inc., 3M et Rheinmetall AG. Ces entreprises utilisent leur force financière pour sécuriser des contrats pluriannuels et investir dans des pipelines d'innovation que les petits acteurs pourraient avoir du mal à rivaliser. En parallèle, l'augmentation des investissements provenant des agences de défense et de police, ainsi que des extensions de la sécurité nationale, crée un dynamisme à deux marchés. D'un côté, les entreprises s'adaptent de plus en plus pour répondre aux besoins stricts et spécialisés des clients militaires, qui exigent des solutions de protection et de détection d'avant-garde. De l'autre, l'adoption croissante des technologies CBRN dans les environnements de préparation aux urgences civiles crée un marché secondaire important, caractérisé par des rythmes d'achat et des cycles budgétaires différents. Avon Protection et MSA Safety illustrent des entreprises qui tirent parti de cette bifurcation en diversifiant leurs portefeuilles pour inclure à la fois des produits militaires et des produits de défense civile, réduisant ainsi la dépendance à un seul segment client et atténuant la volatilité des revenus. Du point de vue de la structure du marché, l'augmentation des investissements gouvernementaux pour la modernisation de la défense CBRN accélère la consolidation et les alliances stratégiques. L'activité récente en matière de fusions et acquisitions impliquant des acteurs clés souligne un calcul stratégique plus large : l'acquisition de fournisseurs de technologies spécialisées ou de capacités de production complémentaires pour construire des offres de solutions de bout en bout. Par exemple, la stratégie d'acquisition d'AirBoss of America Corporation vise à élargir son empreinte sur les équipements de protection individuelle et les équipements de protection, renforçant ainsi sa capacité à concurrencer pour de grands programmes gouvernementaux. Cette tendance de consolidation ne favorise pas seulement les économies d'échelle, mais renforce également la puissance de négociation des entreprises avec leurs fournisseurs et clients, renforçant ainsi la discipline tarifaire et la stabilité des marges. Les investissements accrues à l'échelle mondiale exigent également une approche nuancée géographiquement pour l'allocation des capitaux. Les entreprises évaluent de plus en plus leurs chaînes d'approvisionnement et leurs empreintes régionales pour s'aligner sur les priorités de sécurité nationale et les politiques d'approvisionnement locales. L'expansion de Drägerwerk AG vers les marchés de l'Asie-Pacifique, soutenue par des investissements ciblés et des partenariats, reflète cette orientation stratégique. Une telle diversification géographique atténue les risques liés à la volatilité géopolitique et aux changements réglementaires, tout en positionnant les entreprises pour profiter des budgets croissants de défense CBRN dans les économies émergentes. De plus, l'adoption croissante des technologies CBRN intégrées pousse les entreprises à prioriser des stratégies d'investissement axées sur l'innovation. Le marché assiste à un passage des équipements de protection isolés vers des systèmes complets combinant détection, décontamination et fonctionnalités de communication. Cette évolution oblige des entreprises comme le groupe Thales et Rheinmetall AG à allouer un capital important aux technologies de capteurs avancés et aux plateformes d'analyse des menaces en temps réel. L'implication stratégique est une transition progressive des modèles d'entreprise axés sur les produits vers des modèles axés sur les solutions, qui offrent des flux de revenus récurrents via des contrats de service, des mises à jour logicielles et des mises à niveau des systèmes. Cette transition renforce la fidélisation des clients et ouvre des voies vers une valeur de vie plus élevée par contrat. Cependant, la nature coûteuse du secteur introduit également des risques stratégiques. Un surinvestissement dans des capacités ou des domaines technologiques qui ne réussissent pas à gagner de l'adhésion du marché peut mettre en difficulté les bilans et éroder la confiance des investisseurs. La pression concurrentielle pour innover rapidement peut également mener à des efforts de recherche et développement fragmentés et à des cycles de développement coûteux en double. Ainsi, les décisions d'allocation du capital doivent équilibrer l'expansion agressive avec une gestion disciplinée du portefeuille et une adéquation étroite avec les priorités d'approvisionnement gouvernemental en évolution. De plus, l'interaction entre les financements gouvernementaux et les investissements du secteur privé introduit une vulnérabilité aux fluctuations politiques et budgétaires. Bien que les signaux actuels indiquent une augmentation des dépenses de défense et des initiatives de sécurité nationale, des changements dans les paysages géopolitiques ou des mesures d'austérité budgétaire pourraient perturber les flux de financement. Les entreprises ayant des bases clients diversifiées et des structures de coûts flexibles, telles que 3M et Honeywell International Inc., sont mieux positionnées pour naviguer dans ces incertitudes, soulignant l'importance stratégique de l'agilité opérationnelle en plus de la force financière. En résumé, les dynamiques d'investissement et de financement du marché mondial des équipements de protection CBRN transforment les stratégies concurrentielles vers la consolidation, la diversification géographique et une orientation innovante axée sur les solutions. Les entreprises qui réussiront à naviguer efficacement dans ces dynamiques sécuriseront un accès privilégié aux financements gouvernementaux, capteront des opportunités de marché croissantes et maintiendront une performance financière résiliente face aux défis de sécurité en évolution.Dynamiques d'investissement et de financement du marché mondial des équipements de protection CBRN - Perspective à long terme
Envisageant la période de prévision 2026-2033, l'évolution des investissements et du financement sur le marché mondial des équipements de protection CBRN continuera d'être façonnée par un mélange complexe de facteurs géopolitiques, technologiques et fiscaux qui renforcent collectivement l'intensité du capital et les schémas d'allocation stratégique observés aujourd'hui. L'augmentation soutenue des investissements par les agences de défense et de police devrait persister, soutenue par des préoccupations croissantes en matière de sécurité mondiale et une fréquence croissante d'incidents industriels et terroristes impliquant des menaces CBRN. Cette demande durable incitera des entreprises telles que Honeywell International Inc., Avon Protection et Drägerwerk AG à approfondir davantage leurs engagements de capital en faveur de la capacité de production avancée et du développement de produits innovants. En outre, l'expansion des initiatives de sécurité intérieure élargira la base de financement, intégrant la préparation aux urgences et la défense civile dans les considérations d'investissement centrales. L'interaction entre les agendas de protection militaire et civile devrait conduire à la création de mécanismes de financement hybrides, combinant des subventions publiques, des partenariats public-privé et des contrats de commande directe. Cette diversification des sources de financement encouragera les entreprises à adopter des stratégies d'allocation de capital flexibles qui équilibrent les investissements à long terme en recherche et développement avec des capacités d'échelle de production agile. Les investissements gouvernementaux spécifiquement orientés vers la modernisation de la défense contre les menaces CBRN devraient augmenter modérément mais de manière continue, à mesure que les pays recalibrent leurs postures de sécurité face aux paysages de menaces en évolution. Le lancement d'initiatives telles que l'Initiative de défense CBRN de l'OTAN en 2023 illustre une approche multilatérale en matière de financement et de développement des capacités, qui pourrait stimuler des programmes d'approvisionnement coordonnés et des accords de partage de technologies. Les entreprises possédant un réseau transnational étendu, telles que le groupe Thales et Rheinmetall AG, bénéficieront de ces développements en exploitant leurs réseaux mondiaux pour accéder à des opportunités de financement collaboratif et à des partenariats conjoints. Les investissements croissants des pays de régions diverses continueront à redéfinir la géographie concurrentielle du marché. Les économies émergentes dotées de budgets de défense en expansion et d'une attention accrue portée aux menaces CBRN, illustrée par des politiques stratégiques telles que l'Administration de l'acquisition de défense de Corée du Sud, stimuleront la demande sur de nouveaux marchés. Cette diversification régionale nécessitera des stratégies de capital adaptatives pour naviguer dans des environnements réglementaires variés, des complexités des chaînes d'approvisionnement et des dynamiques de partenariats locaux. Les entreprises investissant dans des capacités régionales personnalisées devraient probablement atteindre une différenciation concurrentielle et une pénétration accrue sur le marché. L'adoption croissante des technologies intégrées CBRN restera un moteur critique des décisions d'allocation de capital. La perspective à court terme prévoit un passage vers des écosystèmes de défense holistiques combinant des réseaux de capteurs, l'analyse des données et des outils de réponse automatisée. Cette évolution accentuera l'importance des investissements interdisciplinaires dans le développement logiciel, l'intégration des systèmes et la cybersécurité, à côté de la fabrication traditionnelle d'équipements. Les priorités d'investissement favoriseront de plus en plus les entreprises capables de fournir des solutions globales et évolutives qui répondent à la fois aux menaces conventionnelles et émergentes CBRN, renforçant ainsi le virage stratégique vers des modèles d'entreprise orientés solutions. Financièrement, le marché mondial des équipements de protection CBRN continuera d'exprimer une forte intensité de capital, avec des volumes d'investissements anticipés en croissance suivant l'augmentation des financements publics et la demande de marché croissante. Cette dynamique maintiendra une pression ascendante sur les prix et les marges pour les produits technologiquement avancés, tout en intensifiant la concurrence pour sécuriser des contrats de valeur élevée limités. La valeur du marché estimée à environ 14 137,2 millions de dollars souligne l'empreinte économique considérable du secteur et son potentiel de croissance robuste, à condition que les entreprises exécutent efficacement leurs plans stratégiques d'allocation de capital et d'innovation. En conclusion, le paysage d'investissement et de financement du marché mondial des équipements de protection CBRN au cours des dix prochaines années sera caractérisé par une augmentation des flux de capital, une allocation de plus en plus stratégique et diversifiée, ainsi qu'un déplacement marqué vers des solutions de défense intégrées. Les entreprises qui alignent leur déploiement de capital sur les impératifs géopolitiques et technologiques en évolution, tout en gérant les risques inhérents à un environnement intensif en capital, seront les mieux placées pour mener et maintenir un avantage concurrentiel dans ce domaine critique de la sécurité.Technologie et innovation
Innovation: High
Activité des brevets: Moderate
Maturité: Growth
Aperçu du paysage technologique et innovant du marché mondial des équipements de protection CBRN
Le paysage technologique et innovant du marché mondial des équipements de protection chimique, biologique, radiologique et nucléaire (CBRN) façonne fondamentalement l'architecture du marché en déterminant la manière dont de nouvelles capacités sont développées, intégrées et déployées. Au cœur de ce paysage, l'intensité de l'innovation est élevée, motivée par des impératifs de sécurité urgents et en évolution qui exigent des solutions de protection avancées. Cependant, le stade de maturité technologique reste en phase de croissance, ce qui signifie que si les technologies fondamentales liées aux CBRN sont établies, des améliorations significatives et des percées continuent de redéfinir les caractéristiques des produits, les flux de travail opérationnels et les déploiements stratégiques. Ce contexte dynamique oblige les entreprises à adapter constamment leurs portefeuilles technologiques, en équilibrant les améliorations progressives avec les innovations disruptives. Par exemple, le développement de combinaisons de protection intelligentes et de technologies portables avancées de décontamination non seulement améliore la sécurité des utilisateurs, mais transforme également les procédures de réponse en permettant une identification et une atténuation des menaces plus rapides et plus précises. L'impact de ces innovations se propage tout le long de la chaîne de valeur, en améliorant le débit des intervenants en cas d'urgence, en réduisant les temps d'arrêt opérationnels et en permettant une adoption plus large à la fois dans les contextes militaires et civils. Une activité de brevets modérée dans ce paysage indique que si le rythme des inventions nouvelles est stable, l'accent est mis fortement sur l'amélioration des technologies existantes et l'intégration de multiples capacités en systèmes cohérents. Cette approche d'innovation itérative accélère la maturité technologique en améliorant la fiabilité et l'utilisabilité, ce qui, à son tour, catalyse la croissance du marché et son adoption. Des entreprises comme 3M, Honeywell International Inc. et Drägerwerk AG illustrent cette trajectoire en investissant dans des matériaux filtrants avancés et de l'équipement de protection respiratoire qui améliorent les performances de protection sans compromettre le confort ou la mobilité. De plus, l'interaction entre les nouvelles technologies et les réalités géopolitiques en évolution crée une boucle de rétroaction : une tension géopolitique accrue et des préoccupations de sécurité croissantes stimulent l'innovation, tandis que de nouvelles capacités technologiques redéfinissent les normes de préparation à la défense et les doctrines opérationnelles. Cette interdépendance assure que le paysage de l'innovation n'est pas statique, mais constamment réactif aux facteurs externes, façonnant ainsi l'environnement concurrentiel et les schémas d'allocation des ressources sur le marché de l'équipement de protection CBRN. En substance, la dimension technologique et d'innovation réconfigure la structure du marché en influençant le rythme et l'échelle du développement des produits, la sophistication des solutions de protection et, finalement, les choix stratégiques des utilisateurs finaux et des fournisseurs. Elle agit comme un mécanisme critique par lequel les participants du marché se différencient, gèrent les risques et répondent aux menaces CBRN de plus en plus complexes à l'échelle mondiale.Global CBRN Protection Equipment Market Technology & Innovation Landscape Current Scenario
Actuellement, le paysage technologique et innovant du marché mondial des équipements de protection CBRN reflète une phase de croissance active et de raffinement stratégique, marquée par la convergence des avancées technologiques et d'une demande accrue motivée par des impératifs de défense et de sécurité. La maturité technologique du marché progresse à mesure que les entreprises exploitent des matériaux d'avant-garde et des intégrations de systèmes intelligents pour améliorer les capacités de protection et l'efficacité opérationnelle. L'une des caractéristiques définissantes de cette phase est la montée en importance des technologies de décontamination portables avancées et des systèmes de décontamination mobiles.. Ces innovations résolvent un obstacle procédural critique dans la réponse CBRN : la neutralisation rapide et efficace de la contamination sur le terrain. Par exemple, des entreprises telles que HDT Global et AirBoss of America Corporation ont intensifié leurs efforts pour développer des unités de décontamination compactes et transportables pouvant être déployées rapidement dans divers théâtres opérationnels. Ces systèmes améliorent considérablement le débit des interventions d'urgence en réduisant les temps de mise en place et en augmentant l'efficacité des cycles de décontamination, ce qui réduit ainsi les risques d'exposition et les perturbations opérationnelles. Les combinaisons de protection intelligentes représentent une autre avancée technologique cruciale qui façonne l'actuelle landscape. L'intégration de capteurs et de systèmes de surveillance dans l'habillement de protection, pionnière par des entités comme Avon Protection et Blauer Manufacturing Co., Inc., permet la détection en temps réel des menaces et le suivi physiologique des porteurs. Cette capacité transforme la protection passive traditionnelle en une plateforme de défense active, permettant aux intervenants d'urgence et au personnel militaire de s'adapter dynamiquement aux menaces CBRN en évolution. L'implication opérationnelle est profonde : une meilleure conscience de la situation non seulement améliore les résultats en termes de sécurité mais optimise également l'allocation des ressources lors de la gestion des crises. Complétant ces développements, les technologies de filtration continuent d'évoluer avec un accent sur des matériaux de filtration avancés qui combinent efficacité élevée, respirabilité et durabilité. Des entreprises telles que 3M et MSA Safety ont intensifié leurs recherches pour innover des matériaux capables de filtrer des agents chimiques et biologiques de plus en plus complexes sans compromettre le confort de l'utilisateur. Cette amélioration technologique a un impact direct sur les taux d'adoption, car une meilleure portabilité réduit la fatigue et prolonge la durée des missions pour le personnel dans des environnements contaminés. Les systèmes de détection et de surveillance ont également connu des innovations significatives, motivées par la nécessité d'identifier rapidement et précisément les menaces CBRN. Thales Group et Rheinmetall AG ont investi dans des technologies de capteurs intégrant des capacités de détection multispectrales avec des plateformes de communication numérique, facilitant ainsi le partage de données sans faille et des actions de réponse coordonnées. Cela non seulement améliore les résultats opérationnels mais s'aligne également sur les réglementations internationales favorisant la coopération et l'interopérabilité entre les forces alliées et les agences d'urgence. Sous-jacente à ces avancées technologiques est un modèle modéré mais régulier d'activité de brevet, reflétant un marché où les innovations incrémentielles et les intégrations de systèmes prédominent sur les percées radicales. Ce paysage de brevets suggère un écosystème d'innovation en maturité où les entreprises privilégient la fiabilité, la conformité et le design centré sur l'utilisateur, des facteurs critiques pour l'acceptation dans des contextes réglementaires stricts tels que le Règlement européen sur l'équipement de protection individuelle (UE) 2016/425. La situation actuelle est également façonnée par l'initiative de défense CBRN de l'OTAN lancée en 2023, qui a catalysé le développement et le déploiement de technologies interopérables au sein des États membres. Cette initiative accélère la diffusion de l'innovation en établissant des normes communes et en favorisant la recherche et le développement collaboratif, réduisant ainsi les duplications et améliorant les économies d'échelle. L'influence de cette initiative s'étend à l'expansion des programmes de formation pour les intervenants d'urgence, qui stimule la demande en technologies sophistiquées et faciles à utiliser pouvant être rapidement maîtrisées et opérationnalisées dans des scénarios divers. Les investissements gouvernementaux dans la défense CBRN constituent un autre facteur clé sous-jacent à l'environnement actuel d'innovation. Ces investissements, souvent canalisés via des programmes de modernisation de la défense, incitent des entreprises telles que Honeywell International Inc. et Drägerwerk AG à approfondir leurs capacités technologiques et à accélérer la commercialisation de leurs produits. Le résultat est un portefeuille croissant d'équipements de protection CBRN de nouvelle génération qui répond à la fois aux besoins militaires et de sécurité nationale. L'expansion des initiatives de sécurité nationale à l'échelle mondiale alimente davantage l'innovation technologique en élargissant la base de marché au-delà des secteurs de défense traditionnels. Cette enveloppe inclut les agences de protection civile, les forces de police et les opérateurs d'infrastructures critiques, tous lesquels exigent des solutions échelonnables, interopérables et économiques. La complexité et la diversité croissantes des exigences des utilisateurs finaux exercent une pression sur les fournisseurs pour innover dans plusieurs dimensions, à savoir la science des matériaux, l'intégration des capteurs et la mobilité des systèmes, ce qui renforce ainsi la sophistication globale du marché. En résumé, le paysage actuel de la technologie et de l'innovation sur le marché des équipements de protection CBRN est caractérisé par une maturité en phase de croissance, où une forte intensité d'innovation et une activité modérée en matière de brevets convergent avec des initiatives gouvernementales stratégiques et une coopération internationale. Cet environnement favorise des améliorations continues des technologies de protection, permettant des réponses plus rapides, plus sûres et plus efficaces aux menaces CBRN, tout en réformant les dynamiques concurrentielles et les parcours d'adoption au sein du marché.Signaux clés du paysage technologique et de l'innovation sur le marché mondial des équipements de protection CBRN
Le paysage technologique et innovant du marché mondial des équipements de protection CBRN présente plusieurs signaux critiques qui éclairent l'évolution technologique et son impact sur le marché. Un premier signal est l'Initiative de défense CBRN de l'OTAN lancée en 2023, qui a agi comme un catalyseur stratégique pour harmoniser les normes technologiques et accélérer l'innovation collaborative entre les pays alliés. Cette initiative réduit les obstacles à l'adoption technologique en favorisant l'interopérabilité entre les différentes plateformes d'équipement, encourageant ainsi des entreprises comme Rheinmetall AG et Thales Group à concevoir des systèmes intégrés de détection et de surveillance compatibles avec les opérations multinationales. Un autre signal clé est l'expansion des programmes de formation pour les intervenants en situation d'urgence. Cette tendance augmente non seulement la demande en technologies CBRN sophistiquées et faciles à utiliser, mais influence également les priorités de conception, car l'équipement doit permettre une familiarisation rapide et un fonctionnement cohérent dans des conditions de stress élevé. Des entreprises comme Avon Protection et MSA Safety ont répondu à cela en améliorant l'ergonomie et les interfaces numériques des combinaisons de protection et des équipements respiratoires, améliorant ainsi l'économie des procédures en réduisant le temps de formation et les erreurs opérationnelles. Les réglementations internationales favorisant la coopération, notamment les cadres alignés sur le Règlement européen sur l'Équipement de Protection Individuelle (PPE) 2016/425, constituent également des signaux façonnant l'innovation technologique. Ces réglementations établissent des exigences minimales de sécurité et d'interopérabilité qui obligent les développeurs technologiques à respecter des normes de certification strictes. Ce contexte réglementaire pousse des entreprises comme 3M et Honeywell International Inc. à investir dans des matériaux de filtration avancés et des technologies de détection conformes aux directives émergentes, augmentant ainsi efficacement les seuils d'entrée sur le marché et favorisant l'innovation alignée sur les protocoles de sécurité mondiaux. L'augmentation des investissements gouvernementaux dans la défense CBRN, en particulier dans les initiatives de modernisation de la défense, signale un soutien robuste à l'avancement technologique. Ces investissements permettent aux fabricants d'allouer des ressources à la recherche et au développement, à la conception de prototypes et aux tests en conditions réelles d'équipements de protection de nouvelle génération. Par exemple, Drägerwerk AG et HDT Global ont exploité un tel financement pour affiner des systèmes de décontamination mobiles et des combinaisons de protection intelligentes qui améliorent la flexibilité et la résilience opérationnelle. Enfin, l'expansion des initiatives de sécurité nationale à l'échelle mondiale souligne une portée de marché élargie pour les technologies CBRN au-delà des applications militaires. Cette expansion stimule la demande en solutions évolutives et adaptatives pouvant être déployées dans des contextes urbains et civils. La pression du marché résultante encourage l'innovation dans les architectures de systèmes modulaires et l'équipement portable, facilitant ainsi des cycles de déploiement plus rapides et un coût total de possession plus bas. Ces signaux reflètent collectivement les mécanismes par lesquels la technologie et l'innovation transforment le marché mondial des équipements de protection CBRN, influençant la conception des produits, les priorités de développement et les dynamiques d'adoption. L'interaction entre la coopération internationale, les cadres réglementaires, les investissements ciblés et les exigences émergentes des utilisateurs finaux crée un environnement propice à l'évolution technologique continue, modifiant fondamentalement le paysage concurrentiel et opérationnel du marché.Implications stratégiques du paysage technologique et de l'innovation sur le marché mondial des équipements de protection CBRN
Les signaux interconnectés des initiatives multinationales, de l'évolution réglementaire, de la formation élargie et des investissements gouvernementaux redéfinissent collectivement le paysage stratégique du marché mondial des équipements de protection CBRN en modifiant les dynamiques de concurrence, les taux de diffusion technologique et l'économie du cycle de vie des produits. En premier lieu, l'accent mis par l'initiative de défense CBRN de l'OTAN sur l'interopérabilité et le développement des capacités conjointes impose un impératif stratégique aux fournisseurs d'aligner leurs roadmaps technologiques sur les normes de l'alliance. Cet alignement réduit la fragmentation du marché, favorisant un environnement concurrentiel dans lequel la différenciation dépend de plus en plus de la sophistication technologique et des capacités d'intégration plutôt que simplement de la disponibilité des produits. Les entreprises ancrées dans les écosystèmes d'acquisition de l'OTAN et de ses alliés, telles que le groupe Thales et Rheinmetall AG, obtiennent des avantages stratégiques en co-développant des solutions répondant aux spécifications de l'alliance, ce qui leur permet de sécuriser des contrats à long terme et de réduire le risque concurrentiel des entrants non conformes. En parallèle, l'expansion généralisée des programmes de formation des intervenants d'urgence élève les attentes opérationnelles placées sur les technologies de protection CBRN. Le mécanisme résultant oblige les fabricants à prioriser non seulement l'efficacité de la protection, mais également l'utilisabilité, la durabilité et les fonctionnalités d'intégration des données. Par exemple, les investissements de 3M et Honeywell dans des combinaisons de protection intelligentes intégrant des capteurs et des systèmes de communication reflètent un virage stratégique vers l'amélioration de l'expérience utilisateur et de l'intelligence opérationnelle. Ce changement influence les résultats du marché en encourageant des cycles d'adoption plus rapides dans les secteurs civils, où l'aisance d'utilisation et les retours d'information en temps réel influencent critiquement les décisions d'acquisition. En conséquence, les entreprises qui ne s'innovent pas dans ces dimensions risquent l'obsolescence ou la réduction à un statut de fournisseur de niche, tandis que les leaders peuvent imposer des primes de prix justifiées par un débit opérationnel supérieur et une réduction des risques liés au personnel. La coopération et l'harmonisation réglementaires internationales renforcent davantage ces changements stratégiques en réduisant les barrières techniques à l'entrée et en accélérant la diffusion technologique à travers les frontières. Le règlement de l'UE sur l'équipement de protection individuelle 2016/425 illustre comment les exigences de conformité orientées sécurité peuvent agir comme un accélérateur d'innovation de fait, poussant des entreprises comme Avon Protection et MSA Safety à intégrer des technologies avancées de filtrage et de détection répondant aux benchmarks de certification stricts. Cet environnement réglementaire crée un marché dérisqué pour les acheteurs, permettant des achats à grande échelle au prix compétitif, ce qui encourage à son tour les fournisseurs à investir dans des processus de fabrication à grande échelle et des conceptions de produits modulaires. L'implication stratégique est une convergence progressive vers des solutions de protection standardisées pouvant être rapidement personnalisées, réduisant le délai de mise sur le marché et permettant une réponse plus rapide aux profils de menaces émergents. Les schémas d'investissement gouvernemental, en particulier dans la modernisation de la défense et le financement de la défense CBRN, introduisent un mécanisme double impactant le marché. D'une part, ils accélèrent les cycles d'innovation en fournissant des flux de financement stables pour les initiatives de recherche et développement dans les technologies avancées de décontamination et de filtrage. D'autre part, ces investissements augmentent la volatilité de la demande du marché, car les changements dans les tensions géopolitiques ou les priorités politiques peuvent rapidement modifier les volumes d'achats. Des entreprises telles que HDT Global et AirBoss of America Corporation, dont l'accent est mis sur les systèmes de décontamination mobiles et les technologies de filtrage, doivent donc adopter des stratégies d'innovation et de production agiles pour naviguer dans ces fluctuations. Cette dynamique affecte les structures tarifaires et la durabilité des marges, les entreprises équilibrant les coûts initiaux de recherche et développement avec la nécessité de chaînes d'approvisionnement flexibles capables d'adapter la production en réponse aux contrats gouvernementaux. L'expansion des initiatives de sécurité nationale induit également un réalignement stratégique profond en élargissant la base client pour inclure des agences urbaines et civiles non familières avec les processus traditionnels d'acquisition de défense. Ce changement exige non seulement l'innovation sur la fonctionnalité du produit mais aussi sur les flux de déploiement et la gestion du cycle de vie. Le développement par Blauer Manufacturing Co., Inc. de combinaisons de protection modulaires illustre une réponse stratégique à ces exigences, permettant une personnalisation rapide et une réutilisation dans divers contextes opérationnels. L'implication économique est un mouvement vers des solutions qui réduisent le coût total de possession en permettant l'utilisation multi-mission et en simplifiant l'entretien. En outre, cette tendance favorise une concurrence accrue provenant de fournisseurs non traditionnels spécialisés dans l'équipement de protection civile, obligeant les entreprises établies orientées défense à innover activement pour maintenir leur part de marché.Global CBRN Protection Equipment Market Technology & Innovation Landscape Forward Outlook
En perspective pour la période de prévision 2026-2033, le paysage technologique et innovant du marché mondial des équipements de protection CBRN sera marqué par une convergence accélérée des technologies de détection, de filtration et de systèmes de protection avancés, soutenue par des impératifs stratégiques en évolution. L'évolution continue de l'Initiative de défense CBRN de l'OTAN poursuivra son rôle dans la standardisation et l'interopérabilité, obligeant les fournisseurs à investir massivement dans des solutions de protection modulaires et connectées capables d'intégration sans faille au sein des forces multinationales. Cette trajectoire suggère une mise en avant accrue des technologies des jumeaux numériques, des systèmes de détection renforcés par l'intelligence artificielle et des architectures de combinaisons intelligentes capables d'adapter dynamiquement les niveaux de protection en fonction des évaluations des menaces en temps réel, optimisant ainsi l'utilisation des ressources et la sécurité des personnel. L'expansion des programmes de formation pour les intervenants d'urgence à travers le monde soutiendra la demande d'équipements qui équilibrent les niveaux de protection élevés avec une meilleure utilisation et une connectivité des données. Des entreprises comme 3M et Honeywell devraient probablement mener les innovations dans les tableaux de capteurs portables et les masques respiratoires intégrant la communication, propulsant une nouvelle génération d'équipements de protection qui transforment les flux logistiques et opérationnels lors des incidents CBRN. Ce changement améliorera le débit des actions de réponse d'urgence en permettant une identification plus rapide des dangers, une communication simplifiée et des mesures de protection adaptatives, réduisant ainsi les taux de blessés et les temps d'arrêt opérationnels. La coopération internationale, soutenue par l'alignement réglementaire, continuera à réduire les barrières à la transfert technologique transfrontalier et au développement conjoint. Cet environnement incitera les entreprises à développer des solutions évolutives, prêtes à la conformité, pouvant être déployées dans des contextes juridiques et opérationnels divers sans modifications importantes. Avon Protection et MSA Safety resteront des acteurs clés dans ce secteur, développant des matériaux filtrants et des technologies de détection qui répondent ou dépassent les normes mondiales. Les économies d'échelle et les cycles d'innovation accélérés amélioreront l'accessibilité, permettant une adoption plus large, y compris par les économies émergentes qui élargissent leurs capacités en matière de sécurité nationale et de préparation aux catastrophes. Les investissements gouvernementaux dans la modernisation de la défense contre les menaces CBRN devraient probablement s'intensifier, particulièrement dans les régions confrontées à une tension géopolitique croissante et des préoccupations liées aux menaces biologiques. Ces investissements stimuleront l'innovation dans les systèmes de décontamination mobiles, les technologies de filtration avancées et les plateformes de détection intégrées. Des entreprises telles que HDT Global et AirBoss of America Corporation seront positionnées pour capitaliser sur cette tendance en livrant des solutions techniques sophistiquées, déployables rapidement et adaptées aux environnements de menaces dynamiques. Le défi stratégique consistera à équilibrer la vitesse d'innovation avec la flexibilité de production, car les modèles de dépenses de défense fluctuants exigent des stratégies de fabrication et de chaîne d'approvisionnement agiles. Enfin, l'expansion continue des initiatives de sécurité nationale élargira la portée du marché, encourageant le développement de systèmes de protection modulaires et polyvalents adaptés aux contextes d'urgence urbaine et civile. L'approche de Blauer Manufacturing Co., Inc. envers les combinaisons modulaires signale un changement sectoriel vers des équipements qui réduisent le coût total de possession et améliorent la flexibilité opérationnelle. À l'avenir, l'innovation des produits intégrera de plus en plus les avancées en sciences des matériaux avancés avec un design axé sur l'utilisateur, permettant aux intervenants de prolonger leurs durées opérationnelles avec moins de fatigue et de risques. En résumé, la perspective future du paysage technologique et innovant du marché mondial des équipements de protection CBRN est définie par une intégration approfondie des technologies numériques, une standardisation dirigée par la réglementation et des exigences opérationnelles en expansion qui, ensemble, conduisent à l'évolution des solutions de protection des barrières statiques vers des systèmes intelligents et dynamiques. Cette évolution redéfinira les structures du marché, favorisant les innovateurs agiles capables de fournir des technologies interopérables, évolutives et adaptées aux utilisateurs, alignées sur les exigences complexes des opérations de défense CBRN et de sécurité nationale modernes.Risque de marché
Risque global: Moderate
Geopolitical Exposure: High
Risque de substitution: Moderate
Aperçu des facteurs de risque et des menaces de disruption du marché mondial des équipements de protection CBRN
Le marché mondial des équipements de protection chimique, biologique, radiologique et nucléaire (CBRN) fonctionne dans un environnement de risque complexe façonné par la conjonction de contraintes structurelles et de dynamiques géopolitiques. Ces facteurs influencent de manière étroite le paysage concurrentiel du marché, les mécanismes tarifaires, l'élasticité de la demande et la résilience opérationnelle. Au cœur de ce marché, le profil des risques est modéré dans l'ensemble, bien qu'il soit marqué par un niveau élevé d'exposition géopolitique qui façonne fondamentalement les décisions stratégiques des principaux acteurs ainsi que des gouvernements. L'un des moteurs structurels les plus significatifs affectant ce marché est la persistance des réglementations strictes sur les exportations et les restrictions liées à la transfert technologique. Ces cadres réglementaires ne sont pas seulement des barrières procédurales, mais des instruments stratégiques qui limitent le libre écoulement des technologies avancées CBRN à travers les frontières. Le mécanisme est simple : lorsque des équipements critiques de protection et les technologies associées sont soumis à des contrôles d'exportation stricts, les fabricants font face à une accessibilité réduite sur le marché et à des coûts de conformité accrus. Cela limite les économies d'échelle et renforce les chaînes d'approvisionnement nationales, fragmentant ainsi le marché en blocs alignés sur des considérations géopolitiques. Cette fragmentation augmente la complexité opérationnelle et restreint la concurrence, ce qui peut renforcer le pouvoir de tarification des acteurs établis, mais limite simultanément l'élasticité globale de la demande, les utilisateurs finaux faisant face à des alternatives limitées. En outre, ces contraintes réglementaires sont aggravées par l'exposition géopolitique élevée qui caractérise le marché des équipements de protection CBRN. Les tensions géopolitiques croissantes à l'échelle mondiale, alimentées par des conflits, des disputes territoriales et la menace d'une guerre chimique ou biologique, exercent une double pression sur le marché. D'un côté, elles augmentent la demande pour des solutions de protection avancées, incitant les gouvernements et les agences de défense à augmenter leurs investissements dans l'infrastructure de sécurité nationale. D'un autre côté, elles amplifient le risque de perturbations des chaînes d'approvisionnement et de volatilité politique, qui peuvent retarder les cycles d'acquisition et augmenter les coûts opérationnels. Cette dualité influence directement la structure du marché en incitant les entreprises de défense intégrées verticalement et les fournisseurs de technologies spécialisées à approfondir leurs partenariats gouvernementaux, renforçant ainsi les tendances oligopolistiques. En parallèle, les investissements continus et accrus dans les initiatives de sécurité nationale et les infrastructures de défense civile servent de mécanismes critiques qui atténuent certains des risques structurels du marché. Ces investissements reflètent une priorisation stratégique des gouvernements visant à renforcer la préparation nationale contre les menaces CBRN, notamment en raison de l'augmentation des activités terroristes et des préoccupations croissantes concernant l'utilisation abusive de matières dangereuses par des acteurs non étatiques. L'effet est une base de demande plus stable qui compense partiellement les risques de substitution et les sensibilités aux coûts intrinsèques au secteur. Cependant, les coûts d'implémentation élevés et la nature capital intensive de ces projets d'infrastructure imposent des barrières d'entrée importantes, favorisant les acteurs établis capables de tirer parti de l'échelle et de relations gouvernementales à long terme. Un quatrième moteur structurel sous-jacent au paysage des risques du marché est l'adoption croissante de systèmes non pilotés pour la défense CBRN. Cette tendance représente à la fois une opportunité et une menace de disruption. Mécaniquement, les plateformes non pilotées, telles que les drones équipés de capteurs de détection ou les unités robotisées de décontamination, introduisent des complexités dans l'acquisition, l'intégration et l'entretien qui peuvent étirer les chaînes d'approvisionnement et les protocoles opérationnels existants. Elles modifient également les dynamiques concurrentielles en renforçant l'importance des capacités technologiques transversales et des écosystèmes d'innovation. Les acteurs du marché qui ne s'adaptent pas à ces exigences émergentes courent le risque d'obsolescence ou de perte de parts de marché, tandis que ceux qui réussissent peuvent demander un prix premium et accéder à de nouveaux segments clients. Enfin, les réglementations internationales favorisant la collaboration, bien qu'elles soient conçues pour faciliter des efforts conjoints dans la réduction des risques CBRN, introduisent des défis subtils pour les acteurs du marché. Bien que la collaboration puisse favoriser l'interopérabilité et les normes partagées, elle nécessite également la transparence, l'échange d'informations et le respect des normes multilatérales qui peuvent entrer en conflit avec les priorités de sécurité nationale ou les préoccupations liées aux technologies propriétaires. Ce jeu d'équilibre influence le comportement concurrentiel, limitant potentiellement l'application agressive des droits de propriété intellectuelle ou les contrats exclusifs, et ainsi impactant les marges et la position stratégique.Facteurs de risque et menaces de perturbation du marché mondial des équipements de protection CBRN - Scénario actuel
Le paysage actuel du marché mondial des équipements de protection CBRN reflète vivement l'interaction des leviers structurels mentionnés ci-dessus, dans un contexte de tensions géopolitiques élevées et de profils de menaces en évolution. Les gouvernements du monde entier répondent à la montée des préoccupations en matière de sécurité mondiale, qui incluent une augmentation des incidents de fuites chimiques industrielles et des accidents impliquant des matières dangereuses, en renforçant leur attention portée à l'infrastructure de sécurité nationale. Notamment, les investissements gouvernementaux dans l'infrastructure de défense civile ont connu une forte augmentation, visant à renforcer la capacité de réaction face à un éventail de menaces CBRN. Ce flux de financement, bien qu'il stimule la demande, expose également le marché à des vulnérabilités inhérentes aux cycles de procédure d'approvisionnement public à grande échelle, tels que les contraintes budgétaires, l'inertie bureaucratique et les changements de priorités politiques. Une caractéristique notable de la situation actuelle est la persistance des coûts élevés associés aux équipements de protection CBRN avancés. Ces coûts englobent non seulement l'acquisition initiale, mais aussi les dépenses de maintenance et de formation continues. Les implications sont multiples : tout d'abord, elles réduisent l'élasticité de la demande, car les utilisateurs finaux, en particulier dans les économies en développement, peuvent retarder ou réduire leurs achats. Deuxièmement, elles contribuent à une structure de marché biaisée en faveur d'une poignée de grands contractants de défense bien capitalisés capables d'absorber les investissements initiaux et de naviguer dans les régimes réglementaires complexes. Troisièmement, les coûts élevés incitent les gouvernements à rechercher des solutions économiques, souvent par le biais de systèmes de protection multi-menaces intégrant des matériaux légers avancés et des technologies intelligentes. En parallèle, la volatilité géopolitique persistante a engendré une approche prudente mais stratégique parmi les acteurs du marché. L'initiative de défense CBRN de l'OTAN, lancée en 2023, illustre comment les efforts de coopération internationale prennent forme dans des programmes structurés qui mettent l'accent sur l'interopérabilité et les capacités partagées. Cependant, cette initiative souligne également la tension entre la coopération et les contrôles d'exportation. Les réglementations strictes sur les exportations et les restrictions de transfert de technologies restent fermement en place, reflétant des impératifs de sécurité nationale qui limitent le transfert de technologies sensibles même entre alliés. Ce cadre réglementaire conduit à un paysage des chaînes d'approvisionnement fragmenté, où les entreprises doivent maintenir plusieurs lignes de production ou des partenariats adaptés à des blocs géopolitiques spécifiques. Cette fragmentation augmente la complexité opérationnelle et les coûts, tout en limitant la vitesse de diffusion des innovations. Un autre aspect critique façonnant le marché actuel est l'adoption croissante de systèmes non pilotes pour la défense CBRN. Ces plateformes sont de plus en plus intégrées aux initiatives de sécurité nationale et à l'infrastructure de défense civile, offrant des capacités de réponse rapide et réduisant l'exposition humaine aux environnements dangereux. Toutefois, l'intégration de ces systèmes non pilotes introduit de nouveaux risques opérationnels, notamment des vulnérabilités en cybersécurité, des défis d'interopérabilité des systèmes et le besoin d'une maintenance spécialisée. Ces facteurs créent des barrières pour les acteurs plus petits et stimulent la concentration parmi les entreprises possédant les compétences technologiques nécessaires et la confiance gouvernementale. En parallèle, le marché fait face au défi persistant des barrières réglementaires qui s'étendent au-delà des contrôles d'exportation pour inclure des exigences de conformité et de certification nationales. Ces barrières ralentissent le déploiement des produits et compliquent les collaborations transfrontalières, particulièrement dans les régions présentant des régimes réglementaires divergents. Pour les fabricants, cela signifie des délais de livraison plus longs et des coûts de conformité accrus, qui sont souvent transférés aux utilisateurs finaux, restreignant davantage l'élasticité de la demande. Malgré ces défis, l'augmentation des budgets de défense et l'augmentation des dépenses gouvernementales en matière de défense et de sécurité nationale constituent un signal atténuant qui maintient la dynamique du marché. Les efforts nationaux de préparation sont renforcés par l'expansion des programmes de formation pour les intervenants d'urgence et par une augmentation des investissements dans les agences de police chargées de la réponse CBRN. Cette tendance stabilise la demande et encourage l'innovation continue, bien qu'elle perpétue également un paysage acheteur dominé par des entités gouvernementales dotées de processus d'approvisionnement stricts.Principaux facteurs de risque et signaux de menaces de déséquilibre sur le marché mondial des équipements de protection CBRN
Le paysage en évolution du marché mondial des équipements de protection CBRN est profondément influencé par un petit nombre de signaux de risque dominants qui définissent collectivement ses vulnérabilités structurelles et ses défis opérationnels. Parmi ceux-ci, les réglementations strictes sur les exportations et les restrictions liées à la transfert de technologie se distinguent comme des contraintes clés qui façonnent la chaîne d'approvisionnement et les dynamiques concurrentielles. Ces contrôles réglementaires, souvent mis en place pour protéger les intérêts de la sécurité nationale et limiter les risques de prolifération, restreignent intrinsèquement le libre échange des technologies avancées CBRN à l'international. Cela crée un environnement de marché fragmenté où les fabricants doivent naviguer dans un labyrinthe de exigences de conformité, limitant ainsi leur capacité à écheller leur production à l'échelle mondiale ou à servir uniformément les marchés de défense émergents. Par exemple, les gouvernements appliquant ces contrôles d'exportation créent effectivement des points de goulet d'étranglement qui augmentent les barrières à l'entrée pour de nouveaux acteurs ou des entreprises plus petites, consolidant ainsi le pouvoir du marché parmi les fournisseurs établis capables de gérer des paysages réglementaires complexes. Complétant ces contrôles, l'investissement continu dans l'infrastructure de sécurité nationale apparaît comme une force atténuante critique, mais aussi une source de dépendance du marché. Cette engagement financier soutenu, illustré par les allocations gouvernementales vers l'infrastructure de défense civile et les capacités spécialisées CBRN, stimule une demande régulière pour l'équipement de protection. Cependant, cela centralise également les achats autour d'un petit groupe d'entités du secteur public, ce qui amplifie la sensibilité du marché aux priorités politiques et aux cycles budgétaires. Lorsque les tensions géopolitiques s'intensifient, les budgets de défense, qui dépassent parfois 40 milliards de dollars dans les secteurs liés à l'échelle mondiale, tendent à augmenter, renforçant ainsi la croissance du marché. En revanche, tout recalibrage politique ou toute austérité budgétaire peut brusquement réduire les financements, entraînant des chocs de demande et des perturbations de la chaîne d'approvisionnement. La nature cyclique de ces investissements introduit un risque structurel où les entreprises doivent maintenir une readiness face à une demande variable tout en gérant les coûts fixes élevés associés à la recherche et au développement ainsi qu'à la production. L'augmentation des investissements dans les initiatives de sécurité nationale et les investissements gouvernementaux dans l'infrastructure de défense civile signalent collectivement une posture de plus en plus militarisée et orientée vers la préparation des nations, motivée par les préoccupations croissantes liées au terrorisme et aux menaces CBRN. Cela a un impact double : il stimule l'innovation et l'adoption de systèmes de protection avancés, tels que l'équipement de protection multi-menace et les systèmes non pilotes pour la défense CBRN, tout en augmentant simultanément les coûts d'acquisition et d'entretien. Les acteurs du marché font face au défi de concilier le coût élevé de l'équipement avancé, un facteur de risque reconnu, avec l'impératif de fournir des solutions rapides et polyvalentes. Ces dynamiques compressent les marges des fabricants, surtout lorsque l'élasticité de la demande reste faible en raison de la nature critique et non substituable des dispositifs de protection CBRN. Les coûts élevés d'implémentation et d'exploitation, combinés aux exigences complexes de formation et de déploiement, limitent la vitesse à laquelle les nouveaux entrants peuvent échelonner leur croissance et remettre en cause les acteurs établis. L'adoption croissante des systèmes non pilotes pour la défense CBRN représente un signal technologique transformateur mais disruptif. Bien que ces systèmes améliorent la résilience opérationnelle et réduisent l'exposition humaine aux environnements dangereux, ils introduisent également de nouveaux défis d'intégration et des pressions de coûts. Le développement et le déploiement de ces plateformes non pilotes nécessitent un investissement initial important et une coordination complexe de la chaîne d'approvisionnement, souvent soutenue par des financements publics et des politiques. Cette tendance ne réforme pas seulement les dynamiques concurrentielles en favorisant les entreprises dotées de capacités technologiques avancées, mais elle impose également des complexités opérationnelles qui peuvent perturber les délais traditionnels de fabrication et de livraison. De plus, la dépendance à ces systèmes pourrait créer de nouvelles vulnérabilités concernant l'interopérabilité des systèmes et la cybersécurité, compliquant davantage les stratégies de gestion des risques. Enfin, les réglementations internationales favorisant la collaboration constituent une influence stabilisante mais complexe sur la structure du marché. Bien que la coopération multilatérale sur la défense CBRN puisse simplifier l'achèvement et standardiser les exigences des équipements de protection, ces réglementations exigent également une mise en conformité avec des intérêts nationaux diversifiés et des cadres réglementaires. Cette dynamique peut ralentir la diffusion de l'innovation et compliquer les chaînes d'approvisionnement, surtout lorsque les tensions géopolitiques entravent la coopération fluide. Les entités engagées dans des contrats multinationaux doivent soigneusement naviguer à travers ces couches de complexité réglementaire, ce qui affecte à son tour la puissance de prix et la fiabilité de l'exécution des contrats. Ensemble, ces signaux clés soulignent un environnement de marché marqué par une rigidité structurelle, des coûts opérationnels élevés et une sensibilité géopolitique. L'interaction entre les contrôles d'exportation, l'achèvement gouvernemental concentré, l'adoption technologique et la collaboration réglementaire façonne un paysage concurrentiel où l'agilité stratégique et la mitigation des risques sont primordiales.Implications Stratégiques des Facteurs de Risque et des Menaces de Désorganisation sur le Marché Mondial des Équipements de Protection CBRN
Les contraintes structurelles et les signaux de risque identifiés ont des implications stratégiques profondes pour les participants au marché, influençant le comportement concurrentiel, les priorités d'investissement et la positionnement à long terme. Premièrement, la présence de réglementations strictes sur les exportations et les restrictions de transfert de technologie modifie fondamentalement les architectures des chaînes d'approvisionnement mondiales. Les principaux fabricants d'équipements CBRN doivent stratégiquement localiser leur production et établir des partenariats spécifiques à la région afin d'éviter les goulets d'étranglement réglementaires. Cette localisation, bien qu'elle atténue les risques d'exportation, augmente la complexité opérationnelle et les coûts structurels, réduisant les économies d'échelle et compressant les marges. Des entreprises telles qu'Avon Protection et 3M, connues pour leurs équipements respiratoires et de protection avancés, investissent souvent massivement dans l'infrastructure de conformité et les centres de production régionaux afin de maintenir un accès au marché mondial. Cette approche, bien qu'indispensable, limite la scalabilité rapide et peut retarder le déploiement des produits dans des régions à forte demande émergentes. En outre, les investissements continus et accrus dans l'infrastructure de sécurité nationale et la défense civile représentent à la fois des opportunités et des contraintes. D'un côté, ces investissements offrent une base de demande relativement prévisible et incitent à l'innovation dans les systèmes de protection contre les menaces multiples et les matériaux légers avancés. L'accent croissant des gouvernements sur la préparation à la défense, comme en témoignent les budgets accrus pour la défense et la sécurité nationale, favorisent des cycles d'approvisionnement stables. D'un autre côté, la centralisation des achats au sein des agences gouvernementales crée un risque de dépendance élevé. La volatilité politique ou les changements de priorités de défense peuvent entraîner des réallocations de financement brutales, exposant les fabricants à une volatilité de la demande. Ce scénario exige des entreprises d'optimiser leur résilience opérationnelle grâce à des capacités de production flexibles et des portefeuilles de contrats diversifiés, équilibrant les contrats gouvernementaux avec des opportunités potentielles sur les marchés commerciaux ou alliés. L'adoption croissante de systèmes non pilotes pour la défense CBRN introduit une nouvelle dimension de complexité du marché. Une vision stratégique est nécessaire pour intégrer ces systèmes aux offres d'équipements de protection traditionnels, créant des solutions groupées qui répondent aux doctrines opérationnelles en évolution. Les entreprises investissant dans la recherche et le développement de technologies non pilotes doivent anticiper des cycles de développement de produits plus longs et des dépenses de capital plus élevées, ce qui peut retarder le retour sur investissement. Cependant, l'échec d'engager dans ce changement technologique risque l'obsolescence, particulièrement alors que les agences militaires et de sécurité nationale privilégient la réduction de l'exposition humaine et les capacités de réponse rapide. Le paysage concurrentiel se divise ainsi entre les entreprises établies possédant des pipelines de recherche et développement solides et les nouveaux entrants spécialisés dans les systèmes autonomes et les technologies intégrées. Les réglementations internationales encourageant la coopération, bien qu'elles visent à harmoniser les normes et à renforcer la prélèvement CBRN collective, imposent des contraintes stratégiques à l'agilité du marché. Les programmes d'approvisionnement internationaux exigent de respecter des protocoles de conformité divers, ce qui ralentit parfois les négociations de contrats et l'approbation des produits. Cet environnement favorise les entreprises établies possédant une expertise réglementaire étendue et une empreinte mondiale, renforçant la concentration du marché. En parallèle, ces cadres collaboratifs peuvent ouvrir des voies pour des partenariats conjoints et des collaborations public-privé, permettant le partage des risques et l'accélération de l'innovation. Par exemple, l'Initiative de Défense CBRN de l'OTAN lancée en 2023 illustre comment la coopération internationale peut catalyser les investissements dans les programmes de formation et la standardisation de l'équipement, bien que cela se fasse dans un contexte réglementaire strictement contrôlé. Le pouvoir de fixation des prix sur ce marché est étroitement lié à ces facteurs structurels. La nécessité d'équipements de protection avancés contre les menaces multiples intégrant des matériaux innovants impose naturellement un prix de luxe, soutenu par le financement gouvernemental. Cependant, l'élasticité de la demande reste limitée par les cycles budgétaires et les priorités de défense concurrentes, limitant ainsi l'étendue dans laquelle les fabricants peuvent augmenter les prix sans risquer de perdre des contrats. Les coûts d'implémentation élevés et la nécessité d'une formation spécialisée renforcent davantage un modèle de tarification au coût plus frais, avec les gouvernements négociant souvent dur sur les termes d'approvisionnement. Le résultat est un environnement concurrentiel où la différenciation par l'innovation technologique et la fiabilité opérationnelle devient le principal moteur de la durabilité des marges. La résilience opérationnelle est également façonnée par ces facteurs de risque. Les vulnérabilités des chaînes d'approvisionnement découlent des restrictions d'exportation et de la nécessité de produire localement, obligeant les entreprises à investir dans des sites de production redondants et des bases d'approvisionneurs diversifiés. Les coûts élevés des équipements et de leur maintenance, combinés aux complexités réglementaires, exigent des systèmes robustes de garantie de la qualité et de surveillance de la conformité. De plus, le risque potentiel d'utilisation de matières dangereuses par des acteurs non étatiques et le risque de guerre chimique ou biologique augmentent l'importance de capacités de réponse rapide et de planification d'urgence. Les entreprises doivent donc intégrer une gestion stratégique des risques dans la conception des produits et la livraison des services, assurant que les solutions restent efficaces dans des scénarios de menace diversifiés.Marché mondial des équipements de protection CBRN Facteurs de risque et menaces de disruption Perspective d'avenir
Envisageant la période de prévision 2026-2033, le marché mondial des équipements de protection CBRN continuera de faire face à ses contraintes structurelles intrinsèques tout en naviguant dans un paysage géopolitique de plus en plus volatil. La persistance des réglementations strictes sur les exportations et les restrictions concernant la transfert de technologie maintiendront probablement la segmentation du marché, obligeant les fabricants à rechercher une régionalisation stratégique et à approfondir leurs relations avec les gouvernements. Ce scénario favorise les acteurs établis dotés des ressources nécessaires pour se conformer aux régimes réglementaires complexes et construire une infrastructure locale, limitant potentiellement l'entrée d'entreprises innovantes ou de fournisseurs plus petits. Les investissements gouvernementaux dans l'infrastructure de défense civile et les initiatives de sécurité nationale devraient rester solides, motivés par l'augmentation des menaces terroristes mondiales et la prise de conscience croissante des risques CBRN. Ces investissements soutiendront la demande durable pour des solutions de protection avancées, notamment le développement de systèmes polyvalents et l'intégration de matériaux innovants et de technologies intelligentes. Cependant, la concentration des achats au sein des agences gouvernementales exposera continuellement le marché aux risques politiques et aux fluctuations budgétaires, nécessitant des modèles opérationnels agiles et des sources de revenus diversifiées. L'adoption de systèmes non pilotes pour la défense CBRN s'accélérera, transformant le paysage concurrentiel et les paradigmes opérationnels. Les entreprises investissant tôt dans des plateformes autonomes et des solutions intégrées sont en position de gagner un avantage stratégique, bien que cela implique un coût accru d'investissement en recherche et développement ainsi que des cycles de développement plus longs. La convergence des systèmes robotiques avec l'équipement de protection traditionnelle pourrait redéfinir la segmentation du marché, créant de nouveaux niches et des partenariats entre les fournisseurs de technologies et les contractants de défense. Les réglementations internationales favorisant la coopération évolueront en tant qu'éléments clés de la sécurité collective, particulièrement au sein d'alliances telles que l'OTAN, qui a lancé une initiative de défense CBRN en 2023. Bien que ces cadres renforcent l'interopérabilité et la standardisation, ils imposeront également des complexités de conformité qui favoriseront les acteurs existants. Les programmes multilatéraux pourraient faciliter l'approvisionnement commun et des initiatives de formation conjointe, stabilisant potentiellement la demande, tout en introduisant des obstacles bureaucratiques qui freinent la diffusion de l'innovation. Au global, le niveau modéré de risque global masque un paysage marqué par des vulnérabilités concentrées et des incertitudes dynamiques. Les entreprises doivent stratégiquement équilibrer les investissements en innovation avec la conformité réglementaire et la résilience opérationnelle. Les stratégies de tarification devront refléter les coûts élevés et la faible élasticité de la demande, tandis que la chaîne d'approvisionnement et la production doivent s'adapter à la réalité fragmentée du paysage géopolitique. La trajectoire du marché futur favorisera celles des entreprises capables de naviguer avec agilité, anticipation et engagement collaboratif à travers ces contraintes interconnectées. En conclusion, les facteurs de risque et les menaces de disruption du marché mondial des équipements de protection CBRN créent un environnement complexe où la rigidité structurelle, la volatilité géopolitique et l'évolution technologique se croisent. Le succès stratégique dépendra de la gestion de ces défis multifacettes par des investissements ciblés, une navigation réglementaire et une leadership en innovation, assurant la préparation dans une ère marquée par l'augmentation des menaces CBRN et des impératifs de sécurité globale renforcés.Paysage réglementaire
Complexité: High
Approval Pathway: Standardized_commercial
Aperçu de l'environnement réglementaire et politique du marché mondial des équipements de protection CBRN
L'environnement réglementaire et politique régissant le marché mondial des équipements de protection contre les substances chimiques, biologiques, radiologiques et nucléaires (CBRN) exerce une influence déterminante sur ses caractéristiques structurelles, façonnant les barrières à l'entrée, les coûts de conformité et les dynamiques de concurrence. Cette dimension fonctionne comme un gardien critique en définissant les voies d'approbation, les exigences de certification et les normes opérationnelles auxquelles les fabricants et fournisseurs doivent s'adapter. Les cadres réglementaires établissent non seulement des seuils minimums de sécurité et de performance, mais intègrent également des préoccupations stratégiques de sécurité nationale, des impératifs de santé publique et des engagements de coopération internationale dans le tissu de la participation au marché. Au cœur de cela, la politique réglementaire affecte la structure du marché par l'imposition de exigences strictes de conformité, telles que celles énoncées dans le Règlement européen sur l'équipement de protection individuelle (PPE) 2016/425 et les réglementations du Département des affaires du Homeland Security des États-Unis (DHS). Ces cadres introduisent des processus rigoureux de test, de certification et d'approbation qui allongent les délais de développement de produits et augmentent les coûts d'investissement initiaux. Les entreprises doivent allouer des ressources importantes pour répondre à ces normes, ce qui exige souvent des expertises spécialisées et des validations répétées, un facteur qui pénalise particulièrement les petites entreprises ou les nouveaux entrants. Cette dynamique consolide le pouvoir du marché parmi les acteurs établis capables d'absorber les dépenses de conformité et de gérer des chaînes d'approvisionnement complexes alignées sur les exigences réglementaires. En outre, l'environnement réglementaire intègre des instruments politiques géopolitiques et liés à la sécurité, tels que les directives issues des politiques de l'Administration de l'acquisition de défense de Corée du Sud et des normes en évolution de la défense CBRN de l'OTAN. Ces politiques mettent l'accent sur l'interopérabilité, les capacités à double usage et le stockage stratégique, incitant ainsi les fournisseurs à adapter leurs portefeuilles de produits vers les clients gouvernementaux et du secteur de la défense. La présence de coopérations internationales et de partenariats stratégiques complique davantage le paysage réglementaire en exigeant une conformité aux normes multijuridictionnelles et à des régimes de certification harmonisés, ce qui peut faciliter l'accès au marché ou accroître les barrières d'entrée selon l'alignement des politiques nationales. L'effet cumulé est un environnement où la conformité n'est pas seulement une nécessité légale, mais aussi un facteur de différenciation concurrentielle. Les entreprises qui s'engagent activement avec les cadres réglementaires en évolution, investissent dans les processus de certification et alignent l'innovation de leurs produits sur les normes imposées peuvent utiliser ces facteurs pour sécuriser des contrats de fourniture préférentiels et des partenariats gouvernementaux à long terme. En revanche, la fragmentation réglementaire et l'augmentation de la complexité des normes introduisent des risques de non-conformité, de retards et d'augmentation des coûts de production. Ces résultats influencent les structures tarifaires, les profils de marge et le taux global de diffusion de l'innovation au sein du marché des équipements de protection CBRN.Environnement réglementaire et politique du marché mondial des équipements de protection CBRN - Scénario actuel
Actuellement, l'environnement réglementaire et politique concernant l'équipement de protection CBRN à l'échelle mondiale se caractérise par une exigence accrue, une portée étendue et des sous-courants géopolitiques renforcés qui redéfinissent collectivement les dynamiques du marché. Au cœur de ce scénario se trouve le Règlement européen sur l'équipement de protection individuelle (PPE) 2016/425, qui représente l'un des cadres les plus complets régissant l'équipement de protection individuelle (PPE), y compris l'équipement CBRN, au sein de l'Union européenne. Ce règlement impose des évaluations de conformité, des tests des produits et des audits périodiques, ce qui entraîne des coûts de conformité importants et allonge le délai de mise sur le marché pour les fournisseurs d'équipements. Les entreprises opérant ou exportant vers l'UE doivent maintenir des systèmes de gestion de la qualité robustes et investir dans une surveillance continue afin de conserver leur certification, ce qui constitue un surcoût opérationnel important. En parallèle, le Département du Commerce et de la Sécurité nationale des États-Unis a mis en œuvre un ensemble de réglementations et de normes qui mettent l'accent non seulement sur l'efficacité des produits, mais aussi sur la résilience stratégique face aux menaces CBRN émergentes. La Stratégie nationale du Département du Commerce et de la Sécurité nationale sur les normes liées aux menaces chimiques, biologiques, radiologiques, nucléaires et explosives (CBRNE) souligne la nécessité d'équipements interchangeables capables d'être déployés rapidement et utilisés durablement dans divers théâtres opérationnels. La conformité à ces exigences impose souvent une coordination avec des organismes tels que l'Institut national de santé et de sécurité professionnelle (NIOSH), dont les normes de certification servent de référence pour l'efficacité des masques respiratoires et de l'équipement de protection. Les réglementations du DHS reflètent également une attention accrue portée au contrôle de la contamination et à la sécurité publique, obligeant les fabricants à innover dans des cadres réglementaires restreints. Les politiques de l'Administration de l'acquisition de défense de la Corée du Sud illustrent davantage comment les cadres nationaux d'acquisition de défense façonnent la conformité réglementaire. En imposant des directives d'acquisition strictes et des critères de performance, la Corée du Sud encourage les fabricants locaux à développer des systèmes de protection CBRN avancés alignés sur les exigences militaires, tout en promouvant le transfert technologique et les partenariats internationaux. Cette orientation politique conduit à une segmentation du marché où les technologies à double usage, applicables tant à la réponse aux urgences civiles qu'à la défense, sont de plus en plus priorisées. Les exigences résultantes concernant l'infrastructure de décontamination à double usage reflètent une tendance plus large envers le développement de capacités intégrées, impactant les chaînes d'approvisionnement et les flux d'investissement. Les collaborations internationales et les partenariats stratégiques sont apparus comme des mécanismes clés dans le paysage réglementaire actuel, facilitant les normes harmonisées et les initiatives de co-approvisionnement. Des organisations telles que l'OTAN ont récemment lancé l'Initiative de défense CBRN de l'OTAN (2023), qui vise à standardiser l'équipement de défense parmi les États membres et à améliorer l'interopérabilité. Cette initiative impose des exigences supplémentaires de certification, mais ouvre également des possibilités de coopération transfrontalière et d'investissements de recherche partagés. De même, les partenariats impliquant le Bureau des opérations antiterroristes des Nations Unies et l'Agence des recherches et du développement avancé en biologie (BARDA) mettent l'accent sur la coordination multinationale pour les systèmes de protection biologique, s'alignant sur l'augmentation observée des investissements gouvernementaux visant à atténuer les menaces biologiques. L'environnement réglementaire actuel répond également dynamiquement à des signaux tels que l'augmentation des tensions géopolitiques et la menace croissante du terrorisme, qui ont accru l'importance stratégique de la préparation CBRN. Les gouvernements du monde entier ont augmenté les budgets destinés à la modernisation de la défense et aux initiatives de sécurité intérieure, allouant des fonds considérables à l'acquisition d'équipements certifiés et à l'établissement de protocoles de contrôle de la contamination. Par exemple, les États-Unis ont alloué des investissements totalisant environ 12 milliards de dollars à une meilleure préparation CBRN, soulignant l'ampleur du engagement gouvernemental. Ces investissements stimulent la demande d'équipements répondant à des normes de certification strictes, amplifiant ainsi l'influence des cadres réglementaires sur les trajectoires de croissance du marché. De plus, le paysage réglementaire en évolution est façonné par l'augmentation des incidents de fuites chimiques industrielles, des accidents impliquant des matières dangereuses et des épidémies biologiques, qui ont intensifié les appels à une conformité renforcée en matière de sécurité. Les organismes réglementaires ont répondu en élargissant les cadres de préparation aux urgences et en imposant des contrôles opérationnels plus stricts, obligeant les fabricants à intégrer des technologies de filtration avancées, des capacités de décontamination et des caractéristiques ergonomiques pour satisfaire à la fois les critères juridiques et opérationnels. L'intersection de ces facteurs crée un environnement dans lequel la conformité réglementaire agit comme un déterminant critique de l'accès au marché, de la différenciation des produits et du succès des appels d'offres.Principaux signaux du cadre réglementaire et politique dans le marché mondial des équipements de protection CBRN
Plusieurs signaux réglementaires et politiques importants influencent actuellement le marché mondial des équipements de protection CBRN, chacun contribuant à l'évolution du paysage concurrentiel et structurel. Parmi ceux-ci, le premier est le Règlement européen sur l'Équipement de Protection Individuelle (PPE) 2016/425, qui continue d'imposer une barre élevée en matière de conformité pour les fournisseurs d'équipements de protection visant le marché européen. Les procédures d'évaluation de conformité approfondies de ce règlement exigent des fabricants de consacrer des investissements importants aux tests, à la documentation et à la gestion de la qualité, ce qui établit des barrières d'entrée élevées et favorise les entreprises établies possédant des capacités de certification éprouvées. L'accent mis sur la surveillance continue des produits selon ce règlement impose également des coûts récurrents qui influencent les stratégies de prix et les critères de sélection des fournisseurs. Les politiques de l'Administration de l'acquisition de la défense (DAPA) de la Corée du Sud représentent un autre signal critique, reflétant une approche stratégique nationale pour l'acquisition de défense CBRN. Ces politiques privilégient le développement de capacités nationales, équilibré par une coopération internationale sélective, encourageant ainsi les fabricants à innover dans les technologies à double usage qui répondent aux exigences de la défense militaire et des réponses d'urgence civiles. Cette approche stimule non seulement les investissements en recherche et développement, mais influence également la configuration des chaînes d'approvisionnement, car les fabricants doivent se conformer aux normes nationales prescrites tout en naviguant dans les exigences de certification internationales. Les coopérations internationales et les partenariats stratégiques jouent un rôle important dans les signaux réglementaires influençant le marché. Ces cadres coopératifs, souvent facilités par des entités telles que l'OTAN et les Nations Unies, favorisent l'harmonisation des normes et le développement conjoint des capacités. L'Initiative de défense CBRN de l'OTAN lancée en 2023 illustre cette tendance, visant à unifier les normes d'équipement parmi les États membres et à simplifier les processus d'acquisition. De telles collaborations augmentent la complexité réglementaire, mais créent également des opportunités pour les fabricants capables d'aligner leurs produits sur les benchmarks de certification multinationale et les critères d'interopérabilité. L'augmentation des investissements dans les systèmes de protection biologique constitue un autre signal réglementaire, motivée par une prise de conscience accrue des menaces biologiques et des directives gouvernementales mettant l'accent sur le contrôle des contaminations. Des entités telles que BARDA et les agences nationales de santé ont élargi le financement des équipements de protection répondant aux normes strictes des risques biologiques, obligeant ainsi les fabricants à prioriser la certification selon des normes telles que celles établies par NIOSH et le Département de la Sécurité intérieure des États-Unis. Cette dynamique d'investissement augmente la demande pour des équipements de protection individuelle avancés et des technologies de décontamination, tout en augmentant simultanément les obstacles de conformité. Les exigences relatives à l'infrastructure de décontamination à double usage soulignent un changement réglementaire vers une préparation intégrée, exigeant aux fournisseurs d'équipements de développer des solutions polyvalentes applicables tant dans les domaines civils que militaires. Cette tendance réglementaire, souvent intégrée dans les stratégies nationales et les politiques d'acquisition telles que celles de la Corée du Sud, oblige les fournisseurs à optimiser les conceptions de leurs produits pour la multifonctionnalité et à naviguer dans des voies d'approbation complexes qui traversent plusieurs autorités réglementaires. Enfin, les réglementations du Département de la Sécurité intérieure des États-Unis restent un signal fondamental, reflétant la priorité stratégique attribuée à la préparation CBRN dans la politique de sécurité nationale américaine. Ces réglementations imposent des normes strictes de certification et d'opérations, particulièrement pour l'équipement déployé dans les infrastructures critiques et les contextes de réponse aux urgences. La conformité aux exigences du DHS nécessite souvent une coordination avec NIOSH et d'autres agences, créant un environnement réglementaire multistratifié qui influence les cycles de développement des produits, les structures de coûts et les décisions d'entrée sur le marché. Ensemble, ces signaux mettent en évidence un environnement réglementaire caractérisé par une complexité croissante, des exigences d'investissement accrues et une alignement stratégique avec les politiques de sécurité nationale et internationale. Comprendre ces signaux est essentiel pour anticiper la manière dont les cadres réglementaires continueront à façonner les limites du marché, la position concurrentielle et les voies d'innovation sur le marché mondial des équipements de protection CBRN.Implications Stratégiques de l'Environnement Réglementaire et Politique sur le Marché Mondial des Équipements de Protection CBRN
L'environnement réglementaire et politique transforme fondamentalement le paysage concurrentiel du marché mondial de l'équipement de protection CBRN en modifiant l'équilibre du pouvoir entre les acteurs établis, les nouveaux entrants et les joueurs régionaux. La complexité réglementaire, générée par des cadres tels que le Règlement sur l'équipement de protection individuelle (PPE) de l'Union européenne 2016/425 et les directives du Département américain de la Sécurité intérieure, augmente les barrières à l'entrée, affectant de manière désproportionnée les fabricants plus petits et les start-ups. Ces entités manquent souvent des réserves financières et de l'expertise institutionnelle nécessaires pour répondre aux exigences strictes de certification, ce qui allonge les cycles de développement des produits et augmente les coûts. En conséquence, la concentration du marché s'intensifie, les entreprises établies disposant de fonctions mûres en matière d'affaires réglementaires et de relations gouvernementales consolidant leurs positions. Cette dynamique favorise une structure de marché oligopolistique, où un petit nombre d'entreprises dominent les chaînes d'approvisionnement, influençant les trajectoires de prix et d'innovation. La nécessité de se conformer aux politiques de l'Administration de l'acquisition de la défense coréenne (DAPA) et aux normes similaires en matière d'approvisionnement de la défense régionales complique davantage les stratégies d'accès au marché. Les fournisseurs doivent adapter leurs approches de conformité pour répondre aux règles relatives au contenu local, aux exigences d'interopérabilité et aux protocoles d'évaluation du cycle de vie. Cette hétérogénéité réglementaire régionale incite les entreprises multinationales à former des joint ventures ou des alliances stratégiques avec des entreprises locales, exploitant l'expertise locale pour naviguer dans les voies d'approbation. Ces collaborations réduisent non seulement les risques liés à la non-conformité réglementaire, mais elles renforcent également la réactivité du marché grâce à l'innovation partagée et aux réseaux de distribution. L'implication stratégique est un marché caractérisé par des partenariats hiérarchisés, où le transfert de technologie et les synergies de conformité deviennent des différenciateurs concurrentiels. Les collaborations internationales encouragées par l'OTAN et le Bureau des Nations Unies contre le terrorisme renforcent un changement structurel vers la standardisation et l'approvisionnement collectif. Cette tendance réduit les frottements transactionnels et harmonise les normes de qualité, mais elle concentre également le pouvoir d'achat au sein de consortiums multinationaux. Les fournisseurs qui obtiennent une inclusion dans ces cadres gagnent un accès privilégié aux budgets de défense importants, tels que le montant global de 968,4 milliards de dollars alloué à la défense CBRN, tandis que ceux exclus font face à une marginalisation. L'oligopole des fournisseurs certifiés exerce une pression à la hausse sur les prix et impose des normes implicites d'innovation, car l'équipement doit se conformer aux doctrines opérationnelles conjointes en évolution et aux exigences d'interopérabilité. Cet environnement encourage les acteurs établis à investir continuellement dans la recherche et le développement ainsi que dans l'engagement réglementaire pour maintenir leur position privilégiée sur le marché. L'accent mis sur l'augmentation des investissements dans les systèmes de protection biologique introduit des opportunités stratégiques et des risques. Le financement gouvernemental par des agences telles que BARDA et DRDO accélère l'innovation des produits, mais il impose également des normes strictes de biosécurité et d'efficacité. Les entreprises capables d'aligner leurs pipelines de R&D sur ces attentes réglementaires obtiennent un avantage de pionnier, en sécurisant des contrats liés aux cadres de préparation aux urgences nationales. Cependant, les coûts de conformité et les délais de validation nécessitent une allocation prudente du capital, pouvant marginaliser les petites entreprises et limiter l'entrée sur le marché. De plus, la surveillance accrue par les autorités gouvernementales et le suivi post-commercialisation amplifient les risques de réputation, car l'échec de respecter les normes réglementaires peut entraîner la fin des contrats et des responsabilités juridiques. Les exigences d'intégration d'infrastructures de décontamination à double usage obligent les fabricants à reconsidérer la conception de leurs produits et la configuration de leurs chaînes d'approvisionnement. La conformité exige de concilier la protection de grade militaire avec l'applicabilité civile, ce qui conduit à la modularité et à l'interopérabilité comme impératifs de conception. Cette exigence réglementaire augmente la complexité et les coûts de production, mais elle ouvre également de nouvelles sources de revenus en élargissant le marché cible au-delà de la défense vers les secteurs de la réponse aux urgences civiles et de la sécurité industrielle. Stratégiquement, les entreprises investissant dans des systèmes modulaires évolutifs et collaborant avec des fournisseurs de technologies de décontamination peuvent se différencier, renforçant leur résilience face aux changements réglementaires et élargissant leurs bases clients. L'effet combiné de ces moteurs réglementaires est un environnement où la capacité de conformité devient un actif stratégique central. Les entreprises doivent investir dans des équipes dédiées aux affaires réglementaires, des infrastructures de certification et une expertise juridique transfrontalière pour anticiper et répondre aux mandats en évolution. Cette nécessité augmente les coûts fixes, réduisant les marges des entreprises moins capitalisées et incitant à la consolidation par des fusions et acquisitions. De plus, les exigences de standardisation et d'interopérabilité des produits, imposées par la réglementation, redirigent les efforts d'innovation vers des améliorations incrémentielles et l'optimisation de la conformité plutôt que vers des ruptures disruptives, façonnant ainsi la dynamique concurrentielle autour de l'agilité réglementaire et de l'excellence opérationnelle. Les stratégies de tarification sont également profondément affectées, car les augmentations de coûts liés à la conformité sont fréquemment transmises le long de la chaîne de valeur, particulièrement dans les marchés où l'approvisionnement gouvernemental domine. La valeur de 14 137,2 millions de dollars du marché de l'équipement de protection CBRN reflète ce surcoût, soutenu par des budgets importants de défense et de sécurité intérieure. Bien que la demande reste solide, la sensibilité au prix pourrait augmenter dans les secteurs civils, incitant les fournisseurs à segmenter leurs offres selon les niveaux de certification et les cas d'utilisation prévus. Ce segmentation permet des investissements ciblés en conformité alignés sur la rentabilité des marchés ciblés. En résumé, l'environnement réglementaire et politique orchestre un interplay complexe de barrières et de leviers qui déterminent de manière décisive la structure du marché, le comportement concurrentiel et les trajectoires d'innovation sur le marché mondial de l'équipement de protection CBRN. Les entreprises qui s'engagent activement avec les cadres réglementaires, investissent dans les capacités de certification et de conformité et cultivent des partenariats stratégiques seront les mieux placées pour naviguer dans ce paysage exigeant et saisir les opportunités de croissance au milieu des risques géopolitiques et de sécurité biologique croissants.Environnement réglementaire et politique du marché mondial des équipements de protection CBRN Perspective d'avenir
Envisageant la période de prévision 2026-2033, l'environnement réglementaire et politique est sur le point de devenir une force structurelle encore plus dominante, façonnant l'évolution du marché mondial des équipements de protection CBRN. L'escalade des tensions géopolitiques et la menace croissante d'armes chimiques et biologiques pousseront les gouvernements à renforcer l'encadrement réglementaire et à étendre les budgets de préparation CBRN, renforçant ainsi la priorité stratégique de l'excellence en conformité et en certification. En particulier, le Département de la Sécurité intérieure des États-Unis devrait mettre à jour et élargir ses cadres réglementaires, intégrant les leçons tirées des récentes épidémies biologiques et des incidents liés aux risques chimiques, afin d'assurer des normes de sécurité plus strictes et des directives opérationnelles plus rigoureuses. Ces mises à jour augmenteront probablement la complexité des certifications et allongeront les délais d'approbation, augmentant ainsi le coût d'entrée sur le marché et favorisant les fournisseurs établis disposant d'infrastructures réglementaires existantes. Le Règlement européen sur l'équipement de protection individuelle (PPE) 2016/425 restera un repère critique, avec des révisions anticipées intégrant les connaissances scientifiques émergentes et les avancées technologiques en matière de matériaux filtrants, d'intégration de capteurs et de méthodes de décontamination. Ces évolutions réglementaires imposeront des exigences supplémentaires de conformité, poussant les fabricants à innover constamment dans un cadre de sécurité défini et à investir dans des processus d'évaluation de conformité accélérés. La rigueur réglementaire du marché européen continuera à servir de norme mondiale, influençant les attentes en matière de certification dans d'autres régions et favorisant l'alignement grâce à des collaborations internationales. Les politiques de l'Administration de l'acquisition de la défense de Corée du Sud (DAPA) devraient davantage insister sur l'interopérabilité avec les systèmes de défense alliés et les capacités à double usage, reflétant la posture stratégique du pays face aux défis de sécurité régionaux. Cette évolution soutiendra la demande en équipements CBRN avancés conformes aux exigences de la DAPA, incitant ainsi les fournisseurs étrangers à approfondir leurs partenariats avec les entreprises locales pour maintenir un accès au marché. Les politiques coréennes pourraient également encourager l'innovation nationale, soutenue par des incitations gouvernementales en matière de recherche et développement et de facilitation des exportations, augmentant progressivement la compétitivité des fabricants locaux sur la scène mondiale. Les collaborations internationales et les partenariats stratégiques deviendront plus institutionnalisés, avec l'OTAN et les organisations alliées qui étendront les cadres d'approvisionnement conjoint et harmoniseront les normes de défense CBRN. Ces développements simplifieront la conformité réglementaire au sein des États membres, tout en concentrant le pouvoir du marché auprès d'un groupe restreint de fournisseurs certifiés. L'initiative OTAN de défense CBRN, lancée en 2023, illustre cette tendance et signale une intégration accrue des politiques et des achats de défense collective, qui formeront la sélection des fournisseurs et l'attribution des contrats au cours des prochaines années. L'avenir réglementaire sera également marqué par une plus grande attention aux exigences liées aux infrastructures de décontamination à double usage, motivées par les scénarios de menaces émergents et une augmentation des incidents de fuites chimiques industrielles et d'accidents impliquant des matériaux dangereux. Les décideurs politiques imposeront probablement des exigences d'interopérabilité plus strictes entre les systèmes de protection militaires et civils, obligeant les fabricants à adopter des conceptions flexibles et modulaires capables d'une adaptation rapide à différents contextes opérationnels. Ce changement créera des opportunités pour les fournisseurs capables de démontrer la conformité dans plusieurs domaines réglementaires et de renforcer des partenariats avec les fournisseurs de technologies de décontamination, élargissant ainsi leur marché cible et renforçant leur résilience face aux fluctuations politiques. Enfin, l'augmentation des investissements dans les systèmes de protection biologique par les gouvernements et les organismes tels que BARDA maintiendront le momentum de l'innovation et l'intensité de la surveillance réglementaire. Ces investissements seront accompagnés d'une augmentation des protocoles de suivi et de validation post-commercialisation pour garantir l'efficacité et la sécurité, augmentant ainsi les enjeux liés aux manquements de conformité. Les entreprises capables d'intégrer efficacement la conformité réglementaire à leurs cycles d'innovation, en équilibrant la rapidité d'entrée sur le marché avec une validation approfondie, gagneront un avantage compétitif pour sécuriser les contrats du secteur public et de la défense. En conclusion, l'environnement réglementaire et politique continuera à agir à la fois comme un gardien et un accélérateur, élevant des barrières renforçant l'incumbency tout en incitant l'innovation alignée sur les impératifs de sécurité nationale et internationale. La capacité à naviguer dans ce paysage complexe par une engagement stratégique en matière de réglementation, la formation de partenariats et les investissements en conformité déterminera la leadership du marché et façonnant la trajectoire de l'industrie mondiale des équipements de protection CBRN au cours des prochaines décennies.Questions fréquemment posées
Quel cadre réglementaire est important pour l'équipement de protection CBRN en Europe ?
Le règlement européen sur l'Équipement de Protection Individuelle (PPE) 2016/425 est un cadre réglementaire important pour l'équipement de protection CBRN en Europe.
Quels sont les segments clés du marché mondial de l'équipement de protection CBRN ?
Les segments clés du marché mondial de l'équipement de protection CBRN comprennent l'utilisateur final, le type d'équipement, le vêtement de protection, l'équipement de décontamination, ainsi que l'équipement de détection et de surveillance.
Quelle initiative a été lancée en 2023 pour améliorer les mesures de protection CBRN ?
L'initiative de défense CBRN de l'OTAN a été lancée en 2023 afin d'améliorer les mesures de protection CBRN.
Quel est le taux de croissance annuel composé (CAGR) du marché mondial de l'équipement de protection CBRN ?
5,82 % pendant la période de prévision 2026 à 2033.