
Analyse de la taille et de la part de marché mondiale des pods de ciblage 2026-2033
Le marché mondial des pods de ciblage est censé connaître une croissance forte et durable pendant la période de prévision allant de 2026 à 2033. Évalué à environ 5,9 milliards de dollars en 2025, le marché devrait atteindre près de 10,8 milliards de dollars d'ici 2033, enregistrant un taux de croissance annuel composé (CAGR) d'environ 7,8 %. Cette croissance est entraînée par l'augmentation des initiatives de modernisation de la défense, l'augmentation des achats d'avions de combat avancés, la demande croissante pour des armes guidées avec précision, ainsi que les progrès continus dans les technologies militaires de surveillance, de reconnaissance et de ciblage.
Taille du marché et prévision des pods de ciblage mondiaux
Le marché mondial des pods de ciblage devrait connaître une croissance forte pendant la période de prévision, de 2026 à 2033. Le marché était estimé à environ 5,9 milliards de dollars en 2025 et devrait atteindre près de 10,8 milliards de dollars d'ici 2033, avec un taux de croissance annuelle composé (CAGR) d'environ 7,8 %. La croissance du marché est soutenue par l'augmentation des programmes de modernisation de la défense, l'augmentation des achats d'avions de chasse avancés, la demande croissante pour des systèmes d'armes guidés avec précision, ainsi que les progrès continus dans les technologies de surveillance et de ciblage militaires. Les pods de ciblage sont des systèmes électroniques externes intégrés aux avions militaires pour offrir une détection améliorée des cibles, un suivi, une désignation laser, une imagerie infrarouge, une navigation et des capacités de renseignement. Ces systèmes améliorent considérablement l'efficacité des frappes précises et la conscience opérationnelle pendant les missions militaires. Le marché connaît une évolution technologique rapide grâce à l'intégration de capteurs électro-optiques haute définition, de systèmes d'imagerie infrarouge, de reconnaissance de cibles assistée par l'intelligence artificielle, de désignateurs laser avancés et de systèmes de communication en temps réel sur le champ de bataille. En outre, l'augmentation des tensions géopolitiques, des conflits transfrontaliers et des investissements croissants dans les systèmes de combat aérien de nouvelle génération accélèrent la demande mondiale pour des solutions avancées de pods de ciblage.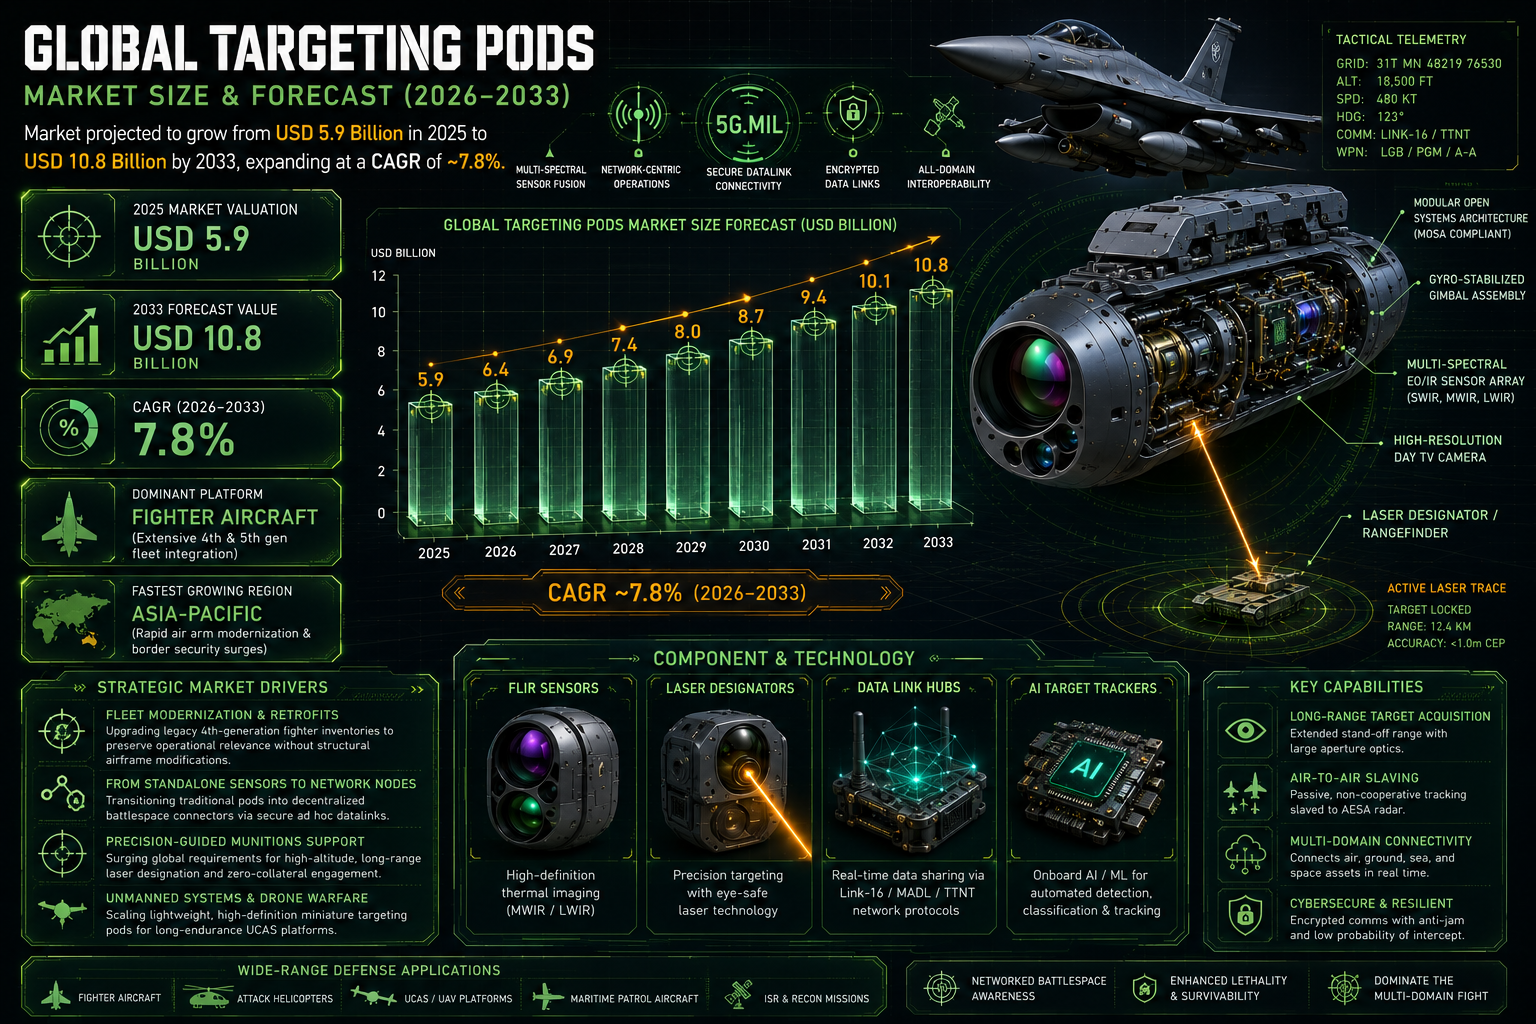
Aperçu du marché mondial des pods de ciblage
Le marché des pods de ciblage constitue un segment critique de l'industrie mondiale des avioniques militaires et des systèmes de défense aérienne. Les pods de ciblage sont largement déployés sur les avions de chasse, les hélicoptères d'attaque, les aéronefs non pilotés (UAV) et les avions de surveillance pour soutenir les opérations de frappe précise et les missions de renseignement tactique. Le marché inclut les pods de ciblage, les pods de navigation, les pods de renseignement, les systèmes FLIR (Forward Looking Infrared) et les systèmes de désignation laser intégrés aux plateformes militaires modernes. Les pods de ciblage modernes permettent aux pilotes et opérateurs d'identifier, de suivre et d'engager des cibles avec une grande précision, tant en conditions diurnes qu'en conditions nocturnes. Les avancées en fusion de capteurs, en traitement d'image en temps réel, en analyse du champ de bataille pilotée par l'intelligence artificielle et en systèmes de ciblage à longue portée transforment le paysage concurrentiel du marché. Les principaux acteurs du marché incluent Lockheed Martin Corporation, Northrop Grumman Corporation, Raytheon Technologies, L3Harris Technologies, Thales Group, Leonardo S.p.A., BAE Systems, Saab AB, ASELSAN A.S. et Rafael Advanced Defense Systems.Principaux moteurs de la croissance du marché mondial des pods de ciblage
Augmentation des programmes de modernisation de la défense
Les gouvernements du monde entier investissent massivement dans la modernisation des flottes aériennes militaires et dans la mise à niveau des capacités de ciblage aériennes. Les pods de ciblage jouent un rôle critique dans l'amélioration de la précision des missions, de l'efficacité de la surveillance et de l'efficacité combative.Demande croissante pour des munitions guidées avec précision
L'utilisation croissante de bombes, de missiles et d'armes guidées par laser est un moteur de la demande pour des systèmes de ciblage avancés. Les pods de ciblage fournissent une désignation laser précise et des informations de ciblage en temps réel pour des frappes précises.Avancées en technologies électro-optiques et infrarouges
Les améliorations continues des capteurs infrarouges, des systèmes d'imagerie thermique et des capacités de ciblage électro-optiques améliorent les performances des pods. Les systèmes modernes offrent une portée de détection améliorée, une clarté de cible et une flexibilité opérationnelle accrue.Adoption croissante des aéronefs non pilotés (UAV)
Les aéronefs militaires non pilotés ont besoin de systèmes de pods de ciblage compacts pour la collecte d'intelligence, la surveillance, le renseignement (ISR) et les opérations de combat. La croissance de la guerre par drones crée des opportunités significatives pour des solutions de ciblage légères.Augmentation des tensions géopolitiques et des préoccupations de sécurité des frontières
L'instabilité géopolitique mondiale et les conflits régionaux augmentent les budgets de défense et l'acquisition de technologies de combat aériennes avancées. La supériorité aérienne et les capacités de ciblage précises restent des priorités stratégiques pour les forces militaires du monde entier.Segmentation du marché mondial des pods de ciblage
Par type
Le marché est segmenté en pods de ciblage, pods de navigation, pods de renseignement et pods multifonctions. Les pods de ciblage représentent la plus grande part du marché en raison de leur déploiement généralisé sur les avions de combat.Par plateforme
Le marché inclut les avions de chasse, les hélicoptères de combat, les UAV, les avions de surveillance et les avions d'entraînement. Les avions de chasse dominent le marché en raison de l'intégration étendue de systèmes de ciblage avancés dans les forces aériennes modernes.Par composant
Le marché inclut les capteurs FLIR, les caméras CCD, les désignateurs laser, les systèmes de suivi, les processeurs et les systèmes de communication. Les systèmes d'imagerie infrarouge et de désignation laser représentent des segments majeurs en termes de revenus.Par utilisateur final
Les utilisateurs finaux incluent les forces aériennes, les unités de l'aviation navale, les organisations de défense et les agences de sécurité nationale. Les programmes de modernisation des forces aériennes restent le principal moteur de la demande du marché à l'échelle mondiale.Dynamiques du marché régional
Amérique du Nord
L'Amérique du Nord détient la plus grande part du marché des pods de ciblage en raison des dépenses de défense élevées, de l'infrastructure aérienne militaire avancée et de la forte présence des grands industriels de la défense. Les États-Unis dominent la demande régionale, soutenus par la modernisation continue des avions de combat et des capacités ISR avancées.Europe
L'Europe représente un marché significatif, entraîné par les initiatives de défense de l'OTAN, l'augmentation des achats militaires et la modernisation des flottes d'avions de chasse. Les pays tels que le Royaume-Uni, la France, l'Allemagne et l'Italie sont les principaux contributeurs régionaux.Asie-Pacifique
L'Asie-Pacifique est la région la plus rapide à croître en raison de l'augmentation des budgets de défense, des tensions géopolitiques et des programmes de modernisation militaire rapides. La Chine, l'Inde, le Japon et la Corée du Sud investissent massivement dans les technologies aériennes de combat de nouvelle génération.Moyen-Orient
Le Moyen-Orient est un marché majeur en raison des dépenses militaires élevées, des défis de sécurité régionaux et de l'acquisition d'avions de chasse avancés. Les pays tels que l'Arabie saoudite, les Émirats arabes unis et Israël sont des adopteurs clés des systèmes de pods de ciblage avancés.Amérique latine et Afrique
Ces régions connaissent une croissance progressive entraînée par les initiatives de modernisation de la défense et les investissements croissants dans les capacités de surveillance des frontières.Paysage concurrentiel
Le marché mondial des pods de ciblage est hautement concurrentiel et technologiquement intensif, avec des grands industriels de la défense qui compètent via l'intégration avancée de capteurs et la compatibilité avec les plateformes militaires. Les entreprises clés incluent Lockheed Martin Corporation, Northrop Grumman Corporation, Raytheon Technologies, L3Harris Technologies, Thales Group, Leonardo S.p.A., BAE Systems, Saab AB, ASELSAN A.S. et Rafael Advanced Defense Systems. Les entreprises investissent de plus en plus dans des systèmes de ciblage dotés d'intelligence artificielle, des technologies d'imagerie thermique améliorées, des architectures de pods légères et des capacités de communication intégrées sur le champ de bataille. Les contrats de défense stratégiques, les partenariats militaires et les programmes de modernisation d'avions à long terme restent au centre de la position concurrentielle.Perspective stratégique
La perspective stratégique du marché mondial des pods de ciblage reste fortement positive en raison de la demande croissante pour des systèmes de guerre précise et des technologies avancées de surveillance aérienne. Les opportunités de croissance futures incluent des systèmes de ciblage autonomes alimentés par l'intelligence artificielle, des technologies de fusion de capteurs multiples, des pods de ciblage pour drones de nouvelle génération et des capacités de guerre électronique intégrées. Les avancées en matière de capteurs miniaturisés, d'imagerie hyperspectrale et d'analyse en temps réel des données tactiques sont susceptibles de transformer davantage le paysage du marché. Les entreprises de défense investissant dans l'interopérabilité, la précision des capteurs et les technologies de réseau de champ de bataille de nouvelle génération renforceront probablement leurs avantages concurrentiels.Perspective finale du marché
Le marché mondial des pods de ciblage continue d'assurer un rôle vital dans les opérations militaires modernes en améliorant la précision du ciblage aérien, les capacités de surveillance et l'efficacité combattante. Les tensions géopolitiques croissantes, l'augmentation des programmes de modernisation de la défense, et l'adoption croissante de munitions guidées précises continueront de stimuler l'expansion du marché pendant toute la période de prévision. Les organisations qui réussiront à combiner efficacement les technologies de capteurs avancés, les systèmes de ciblage alimentés par l'intelligence artificielle et les solutions de connectivité de champ de bataille intégrées resteront fortement positionnées sur le marché mondial des pods de ciblage en évolution.Table des matières
Table des matières
1. Résumé exécutif
- 1.1 Aperçu du marché mondial des pods de ciblage (2026???2033)
- 1.2 Analyse de la taille du marché et du taux de croissance annuel composé (CAGR)
- 1.3 Principaux moteurs du marché et opportunités de croissance
- 1.4 Plus grands segments et segments en pleine croissance
- 1.5 Insights sur les dépenses de défense régionales
- 1.6 Aperçu du paysage concurrentiel
- 1.7 Perspective stratégique jusqu'en 2033
2. Introduction et aperçu du marché
- 2.1 Définition des pods de ciblage
- 2.2 Portée du marché mondial des pods de ciblage
- 2.3 Taille du marché et prévisions (2026???2033)
- 2.4 Évolution des systèmes de ciblage aériens
- 2.5 Rôle des pods de ciblage dans la guerre moderne
- 2.6 Tendances d'achats de défense et de modernisation
- 2.7 Paysage réglementaire et conformité militaire
3. Méthodologie de recherche
- 3.1 Recherche primaire
- 3.2 Recherche secondaire
- 3.3 Cadre de collecte et de validation des données
- 3.4 Méthodologie d'estimation du marché
- 3.5 Hypothèses de prévision (2026???2033)
- 3.6 Triangulation des données et modélisation analytique
4. Dynamiques du marché
4.1 Moteurs du marché- 4.1.1 Augmentation des programmes de modernisation de la défense
- 4.1.2 Demande croissante d'armes guidées précises
- 4.1.3 Progrès des technologies électro-optiques et infrarouges
- 4.1.4 Adoption croissante des aéronefs non pilotés (UAV)
- 4.1.5 Augmentation des tensions géopolitiques et des préoccupations liées à la sécurité des frontières
- 4.2.1 Coûts élevés de développement et d'acquisition
- 4.2.2 Restrictions d'exportation et réglementations de défense
- 4.2.3 Intégration complexe avec les systèmes d'avions hérités
- 4.2.4 Défis de maintenance et de gestion du cycle de vie
- 4.3.1 Reconnaissance de cible autonome basée sur l'intelligence artificielle
- 4.3.2 Technologies de fusion multisensorielle
- 4.3.3 Développement des pods de ciblage pour UAV de nouvelle génération
- 4.3.4 Capacités intégrées de guerre électronique
- 4.4.1 Risques de cybersécurité dans l'avionique de défense
- 4.4.2 Exigences du champ de bataille en évolution rapide
- 4.4.3 Dépendance de la chaîne d'approvisionnement aux électro-équipements avancés
- 4.4.4 Interopérabilité entre les plateformes militaires
5. Analyse du marché mondial des pods de ciblage (en milliards de dollars), 2026???2033
- 5.1 Analyse des revenus du marché
- 5.2 Analyse du taux de croissance annuel composé (CAGR)
- 5.3 Répartition des revenus par région
- 5.4 Analyse de la demande par plateforme
- 5.5 Tendances d'achats de défense
- 5.6 Analyse des technologies de capteurs et d'imagerie
6. Analyse de la segmentation du marché (en milliards de dollars), 2026???2033
6.1 Par type- 6.1.1 Pods de ciblage
- 6.1.2 Pods de navigation
- 6.1.3 Pods de reconnaissance
- 6.1.4 Pods multifonctions
- 6.2.1 Avions de chasse
- 6.2.2 Hélicoptères de combat
- 6.2.3 Véhicules aériens sans pilote (UAVs)
- 6.2.4 Avions de surveillance
- 6.2.5 Avions d'entraînement
- 6.3.1 Capteurs FLIR
- 6.3.2 Caméras CCD
- 6.3.3 Designateurs laser
- 6.3.4 Systèmes de suivi
- 6.3.5 Processeurs
- 6.3.6 Systèmes de communication
- 6.4.1 Forces aériennes
- 6.4.2 Unités de l'aviation navale
- 6.4.3 Organisations de défense
- 6.4.4 Agences de sécurité nationale
7. Segmentation du marché par région
- 7.1 Amérique du Nord
- 7.2 Europe
- 7.3 Asie-Pacifique
- 7.4 Moyen-Orient
- 7.5 Amérique latine et Afrique
8. Analyse des marchés régionaux
- 8.1 Analyse du marché de l'Amérique du Nord
- 8.2 Analyse du marché de l'Europe
- 8.3 Analyse du marché de l'Asie-Pacifique
- 8.4 Analyse du marché du Moyen-Orient
- 8.5 Analyse du marché de l'Amérique latine et de l'Afrique
9. Paysage concurrentiel
- 9.1 Analyse de la part de marché
- 9.2 Benchmarking des portefeuilles de produits
- 9.3 Analyse des contrats et des achats de défense
- 9.4 Stratégies d'intégration de l'IA et des capteurs
- 9.5 Cartographie de la compatibilité des plateformes militaires
- 9.6 Partenariats et collaborations stratégiques
10. Profils des entreprises
- 10.1 Lockheed Martin Corporation
- 10.2 Northrop Grumman Corporation
- 10.3 Raytheon Technologies
- 10.4 L3Harris Technologies
- 10.5 Thales Group
- 10.6 Leonardo S.p.A.
- 10.7 BAE Systems
- 10.8 Saab AB
- 10.9 ASELSAN A.S.
- 10.10 Rafael Advanced Defense Systems
11. Informations stratégiques et insights en IA
- 11.1 Systèmes de reconnaissance ciblée basés sur l'IA
- 11.2 Fusion de capteurs et analyse du champ de bataille
- 11.3 Tendances d'intégration des drones de combat
- 11.4 Perspectives des images infrarouges de nouvelle génération
- 11.5 Analyse des cinq forces de Porter
12. Aperçu futur et recommandations stratégiques
- 12.1 Évolution de la ciblage de combat autonome
- 12.2 Développement des systèmes de pods multi-rôles
- 12.3 Croissance des systèmes d'avionique de défense intégrés à l'IA
- 12.4 Stratégies de réseau de champ de bataille avancé
- 12.5 Aperçu du marché à long terme (2033+)
13. Annexe
14. À propos de Pheonix Research
15. Avertissement
Paysage concurrentiel
Structure: Moderately_consolidated
Joueurs de niveau 1: 10
Intensité: High
Global Targeting Pods Market Competitive Intensity & Market Structure Overview
Le marché mondial des pods de ciblage est très concurrentiel, technologiquement intensif et modérément consolidé, avec une domination exercée par les principaux constructeurs de défense et les fabricants d'électronique militaire. La concurrence est principalement déterminée par la précision des capteurs, la précision du ciblage, les capacités d'imagerie infrarouge, la compatibilité des plateformes, l'intégration dans les réseaux de champ de bataille, et les contrats à long terme de fourniture de défense. La structure du marché est caractérisée par un nombre limité d'entreprises de défense établies, possédant des compétences solides dans les systèmes de surveillance aérienne, les technologies électro-optiques et l'intégration des électroniques militaires. Les barrières à l'entrée élevées, les réglementations strictes en matière de défense et les longs cycles de développement des produits limitent considérablement la participation de nouveaux acteurs sur le marché. Les collaborations stratégiques entre les gouvernements, les organisations militaires et les fournisseurs de technologies de défense jouent un rôle critique dans la formation des dynamiques du marché, en particulier via les programmes de modernisation des aéronefs et les accords de fourniture de défense pluriannuels.Global Targeting Pods Market Competitive Intensity & Market Structure Current Scenario
Leading Defense & Military Avionics Companies
Lockheed Martin Corporation: L'un des principaux fournisseurs de systèmes de pods de ciblage avancés intégrés aux avions de chasse et aux plateformes aériennes de combat, avec des compétences solides en ciblage précis et en technologies ISR. Northrop Grumman Corporation: Grand contracteur de défense spécialisé dans les systèmes de surveillance aérienne, les technologies de ciblage électro-optiques et les solutions de champ de bataille intégrées. Raytheon Technologies: Acteur clé du marché connu pour ses systèmes de ciblage avancés, l'intégration d'armes guidées avec précision et des technologies d'imagerie infrarouge de haute performance. L3Harris Technologies: Acteur important dans les électroniques aériennes militaires, les systèmes ISR et les technologies de communication aérienne qui soutiennent les opérations de ciblage avancées. Thales Group: Leader mondial des technologies de défense en Europe, spécialisé dans les systèmes de ciblage à capteurs multiples, les solutions de surveillance avancées et les électroniques de combat intégrées. Leonardo S.p.A.: Acteur important du marché offrant des systèmes de ciblage électro-optiques et des électroniques de défense aériennes pour les plateformes d'avions militaires. BAE Systems: Grande entreprise de défense impliquée dans les électroniques de combat, l'intégration des capteurs et les technologies de ciblage militaire de nouvelle génération. Saab AB: Entreprise de défense et d'aéronautique axée sur la reconnaissance avancée, la surveillance et les systèmes de soutien au combat aérien. ASELSAN A.S.: Entreprise de défense électronique en pleine expansion spécialisée dans les pods de ciblage électro-optiques et les systèmes de surveillance infrarouge. Rafael Advanced Defense Systems: Fournisseur principal de systèmes de ciblage précis et de systèmes de combat aériens intégrés dans des plateformes militaires avancées.Key Competitive Intensity & Market Structure Drivers
Les progrès continus en matière de technologies de capteurs électro-optiques et infrarouges intensifient la concurrence entre les entreprises de défense recherchant une précision de ciblage supérieure et une visibilité sur le champ de bataille. Les programmes de modernisation des avions militaires restent un moteur majeur de concurrence, car les pays mettent de plus en plus à jour leurs flottes de chasseurs avec des systèmes de ciblage et de surveillance avancés. La demande croissante pour des armes guidées avec précision et des informations en temps réel sur le champ de bataille augmente l'importance des systèmes de pods de ciblage avancés au sein des écosystèmes d'avions de combat. L'intelligence artificielle, la fusion de capteurs et les technologies de reconnaissance automatique des cibles émergent comme des différenciateurs majeurs dans les systèmes de ciblage de nouvelle génération. La compatibilité avec plusieurs plateformes aériennes, notamment les avions de chasse, les drones, les hélicoptères et les avions de surveillance, devient de plus en plus importante pour sécuriser des contrats de défense internationaux.Strategic Implications of Competitive Intensity & Market Structure
Les entreprises de défense investissent de plus en plus dans des systèmes de ciblage dotés d'intelligence artificielle, des analyses tactiques en temps réel et des technologies de fusion multisensorielle pour améliorer l'efficacité opérationnelle et leur position concurrentielle. Les contrats de défense à long terme et les accords de fourniture militaire restent essentiels pour maintenir la stabilité des revenus et sécuriser la leadership technologique sur le marché. Les partenariats stratégiques entre les fabricants d'avions, les fournisseurs d'électroniques aériennes et les agences de défense deviennent de plus en plus importants pour le développement de systèmes de combat intégrés. La miniaturisation des systèmes de pods de ciblage devient un domaine stratégique majeur, en particulier pour l'intégration aux drones et aux plateformes aériennes de combat légères. La cybersécurité et les capacités de communication sécurisées sur le champ de bataille deviennent également de plus en plus importantes en raison de la dépendance croissante aux systèmes de guerre réseau centrés.Global Targeting Pods Market Competitive Intensity & Market Structure Forward Outlook
Le marché mondial des pods de ciblage est susceptible de rester fortement orienté vers l'innovation, alors que les forces militaires accordent de plus en plus d'importance à la guerre précise, à la conscience situationnelle en temps réel et aux opérations de combat intégrées. La concurrence future risque d'intensifier autour des systèmes de ciblage autonomes basés sur l'intelligence artificielle, des technologies d'imagerie thermique avancées, de la détection hyperspectrale et des capacités de guerre électronique intégrées. L'expansion rapide des déploiements militaires de drones et des programmes d'avions de chasse de nouvelle génération est susceptible de créer des opportunités substantielles pour des systèmes de pods de ciblage compacts et multifonctionnels. L'Amérique du Nord et l'Europe devraient maintenir leur leadership technologique, tandis que l'Asie-Pacifique et le Moyen-Orient continuent d'étendre leurs achats de défense et leurs capacités de production militaire indigène. En général, les organisations qui réussiront à combiner l'innovation des capteurs avancés, l'interopérabilité des plateformes, l'intelligence de ciblage basée sur l'intelligence artificielle et des partenariats de défense à long terme resteront fortement positionnées sur le marché mondial des pods de ciblage en évolution.Chaîne de valeur
Modèle: Vertically_integrated
Distribution: Hybrid
Complexité de l'approvisionnement: Moderate
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché des pods de ciblage globaux
La chaîne de valeur du marché mondial des pods de ciblage évolue vers un écosystème hautement sophistiqué, orienté défense et intensif technologiquement, soutenu par les avancées en systèmes électro-optiques, en technologies d'imagerie infrarouge, en solutions de ciblage assistées par l'intelligence artificielle et en réseaux de communication de champ de bataille intégrés. L'industrie passe progressivement des équipements de ciblage conventionnels vers des systèmes aériens de combat à base multi-sensorielle, centrés sur le réseau et intégrant des logiciels. La chaîne de valeur commence par la fourniture de matières premières en amont et la fabrication de composants avancés, notamment les semi-conducteurs, les lentilles optiques, les capteurs thermiques, les modules radar, les systèmes laser, les processeurs d'avionique, les matériaux composites et les assemblages électroniques de précision. Les fournisseurs d'électroniques militaires, de détecteurs infrarouges et de matériaux aérospatiaux de qualité jouent un rôle critique pour garantir la durabilité, la précision et la fiabilité opérationnelle des systèmes. L'étape de développement des sous-systèmes et de l'intégration des capteurs forme le cœur technologique du marché. Les entreprises spécialisées en électronique de défense développent des systèmes FLIR, des caméras CCD, des indicateurs laser, des processeurs de ciblage, des systèmes de stabilisation, des modules de communication et des technologies de reconnaissance d'images dotées de l'intelligence artificielle. L'innovation continue dans la fusion des capteurs, l'imagerie thermique, la détection hyperspectrale et les systèmes de surveillance à longue portée améliore les performances opérationnelles. Le niveau d'assemblage des pods de ciblage et d'intégration sur les plateformes inclut les fabricants originaux équipementiers (OEM) de défense et les constructeurs aérospatiaux intégrant les systèmes de ciblage dans les avions de chasse, les hélicoptères de combat, les drones et les plateformes de surveillance. Les fabricants se concentrent sur des architectures de pods légères, la compatibilité aérodynamique, l'intégration modulaire et l'interopérabilité avec des armes guidées à la précision moderne et les systèmes d'avionique des avions. Les activités post-déploiement incluent les mises à jour logicielles, l'intégration des systèmes de mission, l'entretien prédictif, le soutien en analyse de champ de bataille et les services de soutien tout au long du cycle de vie. Les contractants de défense proposent de plus en plus des contrats de soutien à long terme, des améliorations des capacités définies par logiciel et des solutions d'optimisation des missions en temps réel. Le niveau de distribution et de commercialisation fonctionne principalement via les systèmes d'achats gouvernementaux de défense, les contrats de modernisation militaire, les alliances stratégiques de défense et les partenariats internationaux en aéronautique. Les accords de défense à long terme et les alliances géopolitiques influencent significativement les structures des chaînes d'approvisionnement mondiales. La cybersécurité, la résilience de la chaîne d'approvisionnement et la souveraineté de défense deviennent de plus en plus importantes à travers l'écosystème des pods de ciblage. Les gouvernements et les contractants de défense investissent dans la fourniture sécurisée de semi-conducteurs, dans les capacités de fabrication nationales et dans les architectures de communication chiffrées pour renforcer la prêtesse nationale en matière de défense.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial des pods de ciblage
La chaîne d'approvisionnement actuelle des pods de ciblage est caractérisée par une forte complexité technologique, une surveillance gouvernementale rigoureuse et une participation concentrée des principaux constructeurs mondiaux de défense. L'industrie dépend fortement des fournisseurs d'électronique militaire spécialisée, des fabricants d'optiques avancés et des réseaux d'intégration aérospatiale sécurisés. L'Amérique du Nord domine le marché en raison de l'infrastructure aéronautique militaire avancée, des dépenses de défense élevées et de la forte présence des entreprises de technologie de défense majeures. Les États-Unis restent le plus grand développeur et déploiement de systèmes de pods de ciblage avancés à l'échelle mondiale. L'Europe maintient une position forte grâce aux programmes de modernisation de l'OTAN, aux projets collaboratifs de défense et aux capacités avancées d'ingénierie aérospatiale. Des pays tels que la France, le Royaume-Uni, l'Italie et l'Allemagne continuent d'investir dans les systèmes de ciblage des avions de combat de nouvelle génération. L'Asie-Pacifique émerge comme la région en croissance la plus rapide en raison de l'augmentation des tensions géopolitiques, de l'augmentation des budgets de défense et de la modernisation des flottes aériennes de combat. La Chine, l'Inde, le Japon et la Corée du Sud développent leurs capacités de fabrication de défense indigènes et leurs programmes d'acquisition de pods de ciblage. L'industrie est de plus en plus en transition vers des systèmes de ciblage dotés d'intelligence artificielle, capables d'identifier de manière autonome les menaces, d'analyser en temps réel le champ de bataille et de fusionner les données provenant de plusieurs capteurs. L'intégration avec les systèmes de guerre axés sur le réseau devient une exigence opérationnelle clé. Cependant, le marché continue de faire face à des défis liés aux réglementations sur les exportations, à la complexité des achats de défense, aux contraintes de la chaîne d'approvisionnement en semi-conducteurs, aux risques de cybersécurité et aux coûts élevés associés au développement des systèmes d'aéronautique militaire avancés.Signaux clés de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement sur le marché mondial des pods de ciblage
L'un des signaux de transformation les plus importants est l'intégration rapide des technologies d'intelligence artificielle et d'apprentissage automatique dans les systèmes de ciblage pour la reconnaissance automatique des cibles, l'analyse prédictive des menaces et une meilleure conscience de la situation. Un autre signal majeur est l'augmentation de la convergence des pods de ciblage avec les systèmes ISR (Intelligence, Surveillance et Reconnaissance), permettant des capacités de mission multi-rôle sur les avions de combat et les plateformes non pilotes. L'adoption croissante des UAV (véhicules aériens sans pilote) et des systèmes aériens de combat non pilotes augmente considérablement la demande pour des architectures de pods de ciblage légères, compactes et économes en énergie. Les technologies de fusion de capteurs combinant l'imagerie infrarouge, les systèmes electro-optiques, la désignation laser, le suivi radar et le réseau de champ de bataille en temps réel deviennent essentielles pour les systèmes de guerre précise de nouvelle génération. La localisation des chaînes d'approvisionnement de défense et les initiatives de fabrication souveraine s'accélèrent alors que les gouvernements cherchent à réduire leur dépendance aux technologies de défense étrangères et à renforcer la résilience nationale en matière de sécurité. En outre, les avancées dans l'imagerie hyperspectrale, les micro-électroniques, le calcul en périphérie et les systèmes de communication chiffrés redéfinissent davantage l'innovation produit et les stratégies de déploiement militaire.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement sur le marché mondial des pods de ciblage
L'évolution de la chaîne de valeur présente des implications stratégiques importantes pour les constructeurs de défense, les fabricants aéronautiques, les fournisseurs d'électronique militaire et les agences d'achats gouvernementaux. Les entreprises possédant des capacités d'intégration de capteurs avancées et des technologies de ciblage basées sur l'intelligence artificielle gagnent un avantage concurrentiel fort. L'intégration verticale à travers la fabrication d'optiques, les systèmes d'aéronautique, le développement logiciel et l'intégration des plateformes aéronautiques devient de plus en plus importante pour garantir la compatibilité opérationnelle et la sécurité de la chaîne d'approvisionnement. L'investissement dans les capacités de fabrication de défense indigènes et dans les chaînes d'approvisionnement en semi-conducteurs sécurisées émerge comme une priorité stratégique pour les gouvernements souhaitant l'autonomie en matière de défense et réduire la dépendance géopolitique. Les programmes de modernisation militaire à long terme et les partenariats stratégiques de défense créent des opportunités de demande stable pour les entreprises capables de soutenir l'entretien au cours de la vie, les mises à jour logicielles et l'intégration multiplateforme. Les investissements technologiques dans l'analyse en temps réel, le traitement d'IA en périphérie, la fusion de capteurs multiples et les réseaux de champ de bataille sécurisés permettent aux entreprises de défense de renforcer leur position dans les écosystèmes de guerre de nouvelle génération. La compétitivité à long terme sur le marché des pods de ciblage dépendra de la capacité à équilibrer la supériorité technologique, la résilience en cybersécurité, l'interopérabilité, la fiabilité opérationnelle et les capacités de production de défense à coût réduit.Aperçu prospectif de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des pods de ciblage
Entre 2026 et 2033, la chaîne de valeur des pods de ciblage deviendra de plus en plus basée sur l'intelligence artificielle, définie par le logiciel et axée sur le réseau. Les systèmes futurs intégreront des capacités de ciblage autonomes, des analyses tactiques en temps réel et une interopérabilité fluide entre les plateformes aériennes pilotes et non pilotes. Les avancées en capteurs miniaturisés, en technologies d'imagerie quantique, en calcul en périphérie et en systèmes de surveillance hyperspectraux amélioreront considérablement la précision de ciblage, la portée opérationnelle et la conscience du champ de bataille. Les chaînes d'approvisionnement de défense sont prévues pour devenir plus diversifiées régionalement et axées sur la cybersécurité grâce à des initiatives de semi-conducteurs souverains, à l'infrastructure de communication sécurisée et aux écosystèmes de fabrication de défense locaux. L'expansion des programmes d'avions de combat de nouvelle génération, des drones de combat autonomes et des systèmes de défense aérienne intégrés continuera d'augmenter la demande mondiale pour les technologies avancées de ciblage et de reconnaissance. L'intégration du champ de bataille numérique et les systèmes de gestion des combats basés sur le cloud renforceront la coordination en temps réel entre les systèmes de ciblage aériens, les forces terrestres et les centres de commandement. En fin de compte, la chaîne de valeur des pods de ciblage du futur évoluera vers un écosystème de technologies de défense hautement intégré, basé sur l'intelligence artificielle et sécurisé, dans lequel la précision des capteurs, le soutien décisionnel autonome, l'interopérabilité et les capacités de guerre axée sur le réseau définiront la compétitivité du marché à long terme.Chaîne de valeur spécifique au marché
- Approvisionnement en matières premières et composants électroniques : Fournisseurs de semi-conducteurs, fabricants de détecteurs infrarouges, fournisseurs de lentilles optiques, fournisseurs de matériaux composites aéronautiques, fabricants d'électronique d'aéronautique
- Développement de sous-systèmes et intégration de capteurs : Développeurs de systèmes FLIR, fournisseurs de technologies de désignation laser, fabricants de modules radar, développeurs de logiciels de ciblage basés sur l'intelligence artificielle, intégrateurs de systèmes de communication
- Fabrication des pods de ciblage et intégration sur les avions : Constructeurs de défense, intégrateurs de systèmes aéronautiques, fabricants d'avions de combat, entreprises d'intégration de drones
- Logiciels, analyses et support de cycle de vie : Fournisseurs d'analyse du champ de bataille, développeurs de logiciels de maintenance prédictive, entreprises de solutions de cybersécurité, fournisseurs de support des systèmes de mission
- Achats de défense et distribution : Agences de défense gouvernementales, organisations d'achats militaires, entreprises de défense, réseaux d'alliances aéronautiques stratégiques
- Applications à l'usage final : Ciblage des avions de combat, surveillance par drones, armes guidées précises, missions ISR, opérations de l'aviation navale, surveillance des frontières, reconnaissance tactique
Activité d'investissement
Tendance: Rising
Intensité capitalistique: Medium
M&A récentes: Yes
Global Targeting Pods Market Investment & Funding Dynamics Overview
L'activité d'investissement et de financement sur le marché mondial des pods de ciblage s'accélère de manière stable en raison des programmes croissants de modernisation de la défense, de l'augmentation des tensions géopolitiques, de l'expansion des achats d'avions de combat avancés, et de la demande croissante de systèmes de guerre guidée avec précision. Entre 2026 et 2033, les investissements devraient de plus en plus se concentrer sur les systèmes de ciblage dotés d'intelligence artificielle, les capteurs électro-optiques de nouvelle génération, les technologies d'imagerie infrarouge, les plateformes de fusion multi-capteurs, et les solutions de communication intégrées sur le champ de bataille. L'industrie des pods de ciblage évolue vers un segment hautement stratégique de l'écosystème mondial des avioniques militaires et de la défense aérienne. Les constructeurs de défense, les fournisseurs de technologies militaires, et les agences de défense gouvernementales augmentent significativement leurs investissements dans des technologies avancées de surveillance, de reconnaissance, de désignation laser, et de ciblage précis conçues pour renforcer la supériorité opérationnelle et l'efficacité des missions. Une transformation structurelle influençant l'activité d'investissement est l'accent croissant sur la guerre précise, les opérations de combat centrées sur le réseau, et l'intelligence en temps réel sur le champ de bataille. Les forces aériennes modernes investissent de plus en plus dans des pods de ciblage avancés capables de soutenir des missions de frappe à haute précision, la détection autonome des menaces, et des opérations ISR (renseignement, surveillance et reconnaissance) intégrées. Le marché bénéficie également de l'augmentation des investissements dans les systèmes aériens non pilotés (UAS), les programmes d'avions de combat de nouvelle génération, les systèmes d'identification des cibles assistés par l'intelligence artificielle, et les technologies d'intégration des guerres électroniques. L'expansion des initiatives de numérisation militaire et des plateformes de combat guidées par les capteurs crée des opportunités de financement à long terme substantielles à l'échelle mondiale.Global Targeting Pods Market Investment & Funding Dynamics Current Scenario
L'activité d'investissement actuelle sur le marché des pods de ciblage est fortement soutenue par l'augmentation des budgets de défense, l'amélioration des avions de combat, et l'adoption croissante de technologies avancées de surveillance sur les plateformes aériennes militaires. Les entreprises investissent activement dans des architectures de pods légers, des systèmes d'imagerie thermique améliorés, des capacités de ciblage à longue portée, et des technologies de traitement des données tactiques en temps réel pour renforcer l'efficacité opérationnelle et la compatibilité des plateformes.- North America: Dominante dans l'activité d'investissement mondiale en raison des dépenses de défense élevées, des programmes étendus de modernisation militaire, et de la présence forte des principaux constructeurs de défense tels que Lockheed Martin, Raytheon Technologies et Northrop Grumman.
- Europe: Témoigne d'une croissance forte des investissements soutenue par les initiatives de défense de l'OTAN, les programmes de développement d'avions de combat de nouvelle génération, et l'augmentation des investissements dans des systèmes de surveillance aérienne intégrés.
- Asia-Pacific: Émerge comme la région de croissance la plus rapide en raison de l'augmentation des budgets de défense, des tensions géopolitiques, et de la modernisation rapide de l'aviation militaire en Chine, en Inde, au Japon et en Corée du Sud.
- Middle East: Continue d'attirer des investissements substantiels motivés par les défis de sécurité régionaux, l'acquisition d'avions de combat avancés, et la demande croissante de capacités de frappe précise.
Key Investment & Funding Dynamics Signals in Global Targeting Pods Market
- L'adoption croissante de munitions guidées avec précision pousse les investissements dans les technologies avancées de désignation laser et de suivi des cibles.
- L'expansion des analyses de champ de bataille pilotées par l'intelligence artificielle augmente le financement des systèmes d'identification automatique des cibles, de fusion de capteurs, et d'intelligence de mission en temps réel.
- Les avancées dans les technologies d'imagerie électro-optique et infrarouge soutiennent les investissements dans des capacités de surveillance à longue portée et de ciblage dans toutes les conditions météorologiques.
- L'augmentation du déploiement des UAV et des plateformes de combat autonomes crée une forte demande d'investissement pour des systèmes de pods de ciblage compacts et légers.
- Les programmes de modernisation militaire encouragent les investissements dans des systèmes de communication intégrés, des technologies de réseau tactique, et des plateformes de combat aériennes interoperables.
- L'intégration des guerres électroniques et des architectures avioniques sécurisées contre les cybermenaces émergent comme des domaines d'innovation importants attirant les investissements technologiques de défense.
- Les gouvernements finançent de plus en plus la fabrication nationale de défense et le développement de technologies aéronautiques avancées pour renforcer les capacités de sécurité nationale.
Strategic Implications of Investment & Funding Dynamics in Global Targeting Pods Market
- Le paysage d'investissement favorise de plus en plus les entreprises capables de combiner des technologies de capteurs avancés, des systèmes de ciblage dotés d'intelligence artificielle, et des expertises en avioniques intégrées.
- L'innovation technologique devient un différenciateur compétitif majeur, notamment en matière de précision de l'imagerie thermique, du ciblage autonome, de miniaturisation des capteurs, et de connectivité sur le champ de bataille.
- Les partenariats stratégiques entre les constructeurs de défense, les fabricants aéronautiques, les entreprises de technologies d'intelligence artificielle, et les agences gouvernementales deviennent de plus en plus importants pour le développement des systèmes de combat de nouvelle génération.
- Les stratégies de diversification régionale restent critiques, avec l'Amérique du Nord menant l'innovation technologique de la défense, l'Europe insistant sur la modernisation intégrée des forces armées, et l'Asie-Pacifique propulsant la croissance rapide des achats.
- Les entreprises investissant dans des architectures de pods de ciblage modulaires et la compatibilité interplateforme sont censées atteindre une position compétitive plus forte à long terme.
- La numérisation militaire et les stratégies de guerre centrées sur le réseau accélèrent les investissements dans des systèmes de mission basés sur le cloud, des analyses de ciblage prédictives, et une intégration des données de combat en temps réel.
- Les organisations dotées de fortes capacités de recherche et développement, de contrats de défense à long terme, et d'expertises avancées d'intégration ISR devraient maintenir une leadership plus forte sur le marché mondial.
Global Targeting Pods Market Investment & Funding Dynamics Forward Outlook
À l'avenir, le marché mondial des pods de ciblage est censé attirer des investissements forts à long terme soutenus par l'augmentation des dépenses de défense mondiales, l'expansion des systèmes aériens de combat de nouvelle génération, et l'adoption croissante des technologies militaires dotées d'intelligence artificielle. L'allocation future des capitaux privilégiera les systèmes d'imagerie hyperspectrale, les technologies de ciblage autonomes, l'intégration des combats multi-domaines, les pods de ciblage pour UAV de nouvelle génération, les plateformes de fusion avancées de capteurs, et les systèmes de gestion de mission dotés d'intelligence artificielle.- North America: Restera la région d'investissement leader en raison de la modernisation continue des avions militaires, de l'innovation aéronautique avancée, et des écosystèmes technologiques de défense solides.
- Asia-Pacific: Continuera à renforcer sa position sur le marché grâce à l'augmentation des achats d'avions de combat avancés et à l'expansion des capacités de fabrication nationale de défense.
- Europe: Se concentrera de plus en plus sur les programmes de défense collaboratifs, le réseau de champ de bataille intégré, et les technologies de surveillance de nouvelle génération.
Technologie et innovation
Innovation: High
Activité des brevets: High
Maturité: Mature
Global Targeting Pods Market Technology & Innovation Landscape Overview
Le marché mondial des pods de ciblage connaît une avancée technologique rapide, impulsée par l'évolution des systèmes électro-optiques, de l'intelligence artificielle, de la fusion des capteurs et des technologies de réseau de champ de bataille en temps réel. L'innovation sur le marché est principalement axée sur l'amélioration de la précision d'acquisition des cibles, l'amélioration de la conscience de la situation, l'extension de la portée opérationnelle et la possibilité d'intégration dans des combats multidomaines pour les systèmes aériens modernes. Les technologies des pods de ciblage intègrent de plus en plus des capteurs infrarouges en haute définition, des systèmes de désignation laser avancés, la reconnaissance d'images assistée par l'intelligence artificielle et des capacités d'imagerie multispectrale pour soutenir des missions de frappe guidée précise dans des environnements opérationnels complexes. Ces avancées améliorent significativement l'efficacité de ciblage jour/nuit, les performances de surveillance et la flexibilité des missions de combat. Le marché connaît également une forte innovation en matière de miniaturisation, d'architectures de pods légères et d'intégration d'avionique modulaire, permettant le déploiement sur les avions de chasse, les hélicoptères, les aéronefs sans pilote (UAV) et les plateformes de combat de nouvelle génération. Les pods de ciblage modernes deviennent de plus en plus définis par le logiciel, connectés en réseau et compatibles avec des écosystèmes avancés de commandement et de contrôle.Global Targeting Pods Market Technology & Innovation Current Scenario
Actuellement, les fabricants de défense se concentrent fortement sur les technologies de fusion des capteurs qui combinent l'imagerie infrarouge, les caméras électro-optiques, les systèmes de suivi laser et l'analyse en temps réel du ciblage en solutions de ciblage aériennes unifiées. Ces systèmes intégrés améliorent la précision d'identification des cibles tout en réduisant la charge de travail des pilotes pendant les opérations de combat. Les systèmes Forward Looking Infrared (FLIR) restent un composant technologique central dans les pods de ciblage modernes. Les capteurs FLIR de nouvelle génération offrent une résolution d'imagerie thermique améliorée, une portée de détection plus longue et un suivi des cibles amélioré dans des conditions météorologiques difficiles et des conditions de faible visibilité. L'intelligence artificielle et l'apprentissage automatique sont de plus en plus intégrés aux systèmes de pods de ciblage pour soutenir la reconnaissance automatique des cibles, la classification des menaces, le suivi prédictif et l'analyse du champ de bataille. Les systèmes dotés d'intelligence artificielle peuvent analyser rapidement les données des capteurs et identifier les menaces potentielles avec une vitesse opérationnelle et une précision accrues. L'intégration de liens de données en temps réel devient également une priorité technologique majeure. Les pods de ciblage modernes sont de plus en plus connectés à des réseaux de communication tactiques, permettant la transmission en direct des informations de ciblage, des données ISR et des informations critiques de champ de bataille entre les aéronefs, les forces terrestres et les centres de commandement. Les technologies d'imagerie hyperspectrale émergent comme des outils avancés de surveillance capables de détecter des cibles cachées, des objets camouflés et des signatures thermiques à travers plusieurs bandes spectrales. Ces technologies améliorent les capacités de reconnaissance et de conscience du champ de bataille pour les opérations militaires de nouvelle génération. L'augmentation du déploiement des pods de ciblage sur les plateformes UAV stimule l'innovation dans les systèmes de ciblage compacts, légers et à faible consommation d'énergie optimisés pour la surveillance et les missions de frappe précise basées sur des drones.Key Technology & Innovation Trends in Global Targeting Pods Market
- Reconnaissance Assistée par l'IA : Systèmes d'intelligence artificielle permettant une identification automatique des cibles, un suivi des cibles et une classification des menaces.
- Systèmes d'imagerie FLIR avancés : Technologies d'imagerie thermique à haute résolution améliorant les capacités de détection à longue portée et de fonctionnement de nuit.
- Technologies de fusion des capteurs : Intégration des systèmes électro-optiques, infrarouges, lasers et radar dans des plateformes de ciblage unifiées.
- Imagerie hyperspectrale : Technologies d'imagerie multispectrale améliorant la détection des cibles et la reconnaissance du champ de bataille.
- Liens tactiques en temps réel : Pods de ciblage connectés en réseau permettant la communication en temps réel sur le champ de bataille et le partage de données ISR.
- Architectures de pod légères et modulaires : Systèmes de ciblage compacts optimisés pour les avions de chasse, les UAV et le déploiement sur plusieurs plateformes.
- Désignation laser et guidance précise : Systèmes de ciblage laser avancés améliorant la précision des armes guidées et des opérations de frappe.
- Intégration du champ de bataille numérique : Intégration avec les systèmes de commandement et de contrôle et les plateformes de gestion des combats de nouvelle génération.
- Systèmes de ciblage autonomes pour UAV : Technologies de ciblage dotées d'intelligence artificielle permettant la surveillance et les missions de frappe autonomes basées sur des drones.
- Algorithmes d'analyse d'image améliorés : Amélioration en temps réel de l'image et du suivi des objets améliorant la précision opérationnelle et la prise de décision.
Strategic Implications of Technology & Innovation
La technologie et l'innovation transforment fondamentalement le marché des pods de ciblage en améliorant la précision des combats, en réduisant les temps de réponse et en améliorant la conscience de la situation dans les opérations militaires modernes. Les organisations de défense accordent de plus en plus de priorité aux systèmes de ciblage basés sur l'intelligence artificielle et aux capacités ISR intégrées pour soutenir les stratégies de guerre centrées sur le réseau. L'adoption des technologies de fusion des capteurs et de réseau de champ de bataille en temps réel permet des prises de décision plus rapides et une meilleure coordination entre les plateformes aériennes, les unités terrestres et les centres de commandement. Cela améliore significativement l'efficacité opérationnelle lors des missions de frappe précise et des opérations de surveillance. L'importance croissante de la guerre aérienne par drones est également en train de transformer le paysage de l'innovation, créant une demande pour des systèmes de ciblage compacts et légers capables de surveiller et de soutenir les opérations de combat de manière autonome. Les entreprises investissant dans des technologies de ciblage compatibles avec les drones sont susceptibles de gagner un avantage concurrentiel fort. En même temps, la complexité technologique croissante et les exigences d'intégration augmentent les coûts de développement et créent des barrières à l'entrée importantes pour les fabricants de défense plus petits. La sécurité informatique et l'infrastructure de communication sécurisée deviennent également des priorités stratégiques critiques en raison des menaces croissantes liées à la guerre électronique et des risques d'attaques informatiques.Global Targeting Pods Market Technology & Innovation Forward Outlook
À l'avenir, le marché des pods de ciblage est susceptible d'évoluer vers des systèmes de combat hautement autonomes, dotés d'intelligence artificielle et centrés sur le réseau, intégrés aux plateformes aériennes militaires de nouvelle génération. Les pods de ciblage futurs fonctionneront de plus en plus comme des nœuds intelligents du champ de bataille capables d'analyser autonomement les menaces et de coordonner les missions. Les avancées en calcul en périphérie, en analyse du champ de bataille pilotée par l'intelligence artificielle et en traitement des capteurs en temps réel sont susceptibles d'améliorer significativement la réactivité opérationnelle et de réduire la charge cognitive des pilotes pendant les scénarios de combat à haute intensité. Les pods de ciblage de nouvelle génération intégreront également des capacités améliorées de guerre électronique, des systèmes de communication résilients aux cyberattaques et une interopérabilité avancée multidomaine, soutenant les opérations intégrées aériennes, terrestres, maritimes et spatiales. L'imagerie hyperspectrale, les technologies d'imagerie quantique et les systèmes de détection infrarouge à ultra-longue portée sont susceptibles de transformer davantage les capacités de surveillance et d'acquisition des cibles au cours des prochaines années. Les avancées en miniaturisation et en efficacité énergétique soutiendront un déploiement plus large des systèmes avancés de ciblage sur les flottes de drones, les aéronefs de combat sans pilote (UCAVs) et les plateformes de défense autonomes. En général, le paysage technologique et innovant du marché mondial des pods de ciblage évolue rapidement vers des écosystèmes de combat intelligents, interconnectés et pilotés par l'intelligence artificielle, conçus pour soutenir la guerre précise du futur et les opérations militaires de nouvelle génération.Risque de marché
Risque global: High
Geopolitical Exposure: Moderate
Risque de substitution: High
Aperçu des facteurs de risque et des menaces de disruption du marché des pods de ciblage mondial
Le marché mondial des pods de ciblage connait une croissance significative, portée par l'accélération des programmes de modernisation de la défense, l'augmentation des achats d'avions de combat avancés, ainsi que l'adoption croissante de systèmes d'armes guidés avec précision. Cependant, malgré une forte demande à long terme, le marché fait face à plusieurs risques opérationnels, géopolitiques, technologiques et budgétaires qui pourraient perturber les trajectoires de croissance futures. L'un des principaux facteurs de risque affectant le marché des pods de ciblage est l'incertitude géopolitique et les fluctuations des dépenses de défense. Les programmes d'acquisition militaire dépendent fortement des budgets de défense des gouvernements, qui peuvent être influencés par des changements politiques, des ralentissements économiques, des déficits fiscaux et des priorités de sécurité nationale en évolution. Des retards ou des réductions des allocations de défense pourraient négativement affecter les programmes d'acquisition des pods de ciblage et les projets de modernisation. Le marché fait également face à des risques liés à l'évolution rapide des systèmes de guerre aérienne. Les progrès continus dans le ciblage assisté par l'intelligence artificielle, la fusion des capteurs, les systèmes de guerre électronique et les technologies de combat autonomes exigent des investissements de recherche et développement importants des entreprises de défense. Les entreprises incapables de suivre le rythme des technologies militaires émergentes pourraient perdre leur compétitivité lors des cycles d'acquisition futurs. Les vulnérabilités des chaînes d'approvisionnement représentent un autre risque majeur de perturbation pour l'industrie. Les pods de ciblage dépendent de composants hautement spécialisés tels que les capteurs infrarouges, les puces à semi-conducteurs, les systèmes optiques, les modules d'imagerie thermique, les indicateurs laser et les processeurs avancés. Les restrictions commerciales géopolitiques, les pénuries de semi-conducteurs, les réglementations sur l'exportation et les perturbations logistiques mondiales pourraient affecter les calendriers de production et les délais de livraison. Les menaces en matière de cybersécurité prennent de plus en plus d'importance, à mesure que les pods de ciblage modernes intègrent la communication en temps réel sur le champ de bataille, l'analyse pilotée par l'intelligence artificielle et des systèmes de guerre axés sur les réseaux. Les attaques informatiques, le brouillage électronique, l'interception de signaux et les vulnérabilités logicielles pourraient compromettre l'efficacité opérationnelle et l'infrastructure de sécurité nationale. Les réglementations strictes sur l'exportation de défense et les politiques internationales de contrôle des armes pourraient également restreindre les opportunités d'expansion du marché. Les exigences en matière de licence d'exportation, les sanctions géopolitiques et les accords de défense régionaux peuvent limiter les ventes transfrontalières de défense et réduire les opportunités de marché accessibles pour les fabricants. En outre, l'augmentation de la concurrence provenant d'autres technologies de surveillance et de ciblage, telles que les drones avancés, les systèmes ISR basés sur satellite, les plateformes de combat autonomes et les systèmes intégrés d'intelligence de champ de bataille, pourrait redéfinir les dynamiques de la demande du marché à l'avenir.Marché mondial des pods de ciblage : Facteurs de risque et menaces de disruption - Scénario actuel
L'environnement actuel du marché des pods de ciblage reflète une augmentation des investissements mondiaux dans la modernisation de l'armée de l'air, les capacités de frappe précise, ainsi que les systèmes d'intelligence, de surveillance et de reconnaissance (ISR). Les forces militaires à travers le monde accordent une priorité à une meilleure connaissance de la situation et à une précision de ciblage avancée dans les environnements de combat modernes. L'utilisation croissante d'aéronefs sans pilote (UAV), d'avions de combat de nouvelle génération et de systèmes de combat multi-domaine stimule la demande de solutions de pods de ciblage compacts, dotés d'intelligence artificielle et hautement intégrés. Cependant, cette transition augmente également la complexité technologique et la pression concurrentielle parmi les industriels de la défense. L'augmentation des tensions géopolitiques en Europe de l'Est, au Moyen-Orient et en Asie-Pacifique accélère les activités d'acquisition de défense. En parallèle, les fabricants de défense font face à une pression accrue pour se conformer aux normes de cybersécurité, aux réglementations sur les exportations et aux exigences d'interopérabilité sur les plateformes militaires alliées. Le marché connaît également une croissance de l'accent mis sur la résilience aux guerres électroniques, la précision des capteurs, le traitement des données en temps réel et les capacités de communication sécurisées sur le champ de bataille. Les fabricants doivent continuellement mettre à niveau les systèmes de pods de ciblage pour répondre aux menaces émergentes sur le champ de bataille et aux technologies de contresystèmes. En outre, la pression inflationniste, les perturbations des chaînes d'approvisionnement et l'augmentation des coûts des matières premières augmentent les coûts de production dans l'industrie aérospatiale et de la défense, ce qui pourrait affecter la rentabilité et les délais d'acquisition.Marché mondial des pods de ciblage : Principaux facteurs de risque et signaux de menaces de disruption
- Volatilité des budgets de défense : Changements dans les priorités des dépenses militaires et les contraintes budgétaires gouvernementales affectant les programmes d'acquisition.
- Obsolescence technologique rapide : Cycles d'innovation continus dans l'intelligence artificielle, la fusion des capteurs et les systèmes de guerre électronique nécessitant un investissement de recherche et développement élevé.
- Perturbations des chaînes d'approvisionnement : Dépendance aux semi-conducteurs, aux capteurs infrarouges, aux systèmes optiques et aux composants aérospatiaux spécialisés.
- Risques liés à la cybersécurité et aux menaces de guerre électronique : Risques associés aux cyberattaques, au brouillage des signaux et aux vulnérabilités réseau dans les systèmes de combat connectés.
- Contrôles d'exportation et restrictions réglementaires : Règlements internationaux sur les armes et sanctions géopolitiques limitant les exportations de défense mondiales.
- Instabilité géopolitique : Conflits régionaux et tensions diplomatiques influençant les cycles d'acquisition de défense et les collaborations internationales.
- Croissance de la concurrence des technologies ISR alternatives : Développement des drones, des systèmes autonomes et des plateformes de surveillance par satellite.
- Retards de programmes et complexités d'acquisition : Cycles d'acquisition de défense longs et difficultés d'intégration retardant les déploiements.
- Coûts élevés de développement et d'intégration : Investissement significatif nécessaire pour les technologies de ciblage avancées et la compatibilité avec les avions.
- Défis d'interopérabilité : Besoin de compatibilité avec plusieurs plateformes d'avions, systèmes alliés et architectures de guerre réseau centrale.
Implications stratégiques des facteurs de risque
Les industriels de la défense et les fabricants d'électronique aéronautique doivent prioriser l'innovation continue dans le ciblage assisté par l'intelligence artificielle, les technologies de fusion des capteurs, la résistance à la guerre électronique et l'analyse en temps réel des opérations sur le champ de bataille afin de maintenir leur position concurrentielle. Les entreprises devraient diversifier leurs stratégies d'approvisionnement en semi-conducteurs et en composants critiques pour renforcer la résilience de leur chaîne d'approvisionnement et réduire la dépendance envers les fournisseurs d'une seule région ou les marchés géopolitiquement sensibles. Les investissements en cybersécurité deviendront de plus en plus critiques à mesure que les pods de ciblage évolueront vers des systèmes d'intelligence de champ de bataille interconnectés intégrés aux réseaux de communication militaires et aux plateformes de combat autonomes. Les fabricants sont également prévus pour se concentrer sur des architectures de pods légères, des capacités d'amélioration modulaire et une interopérabilité multiplateforme afin de soutenir les avions de combat de nouvelle génération, les UAV et les opérations militaires conjointes. Les partenariats stratégiques avec les agences de défense, les constructeurs d'avions et les organisations militaires alliées resteront essentiels pour sécuriser des contrats d'acquisition à long terme et des opportunités d'intégration technologique.Aperçu prospectif des risques du marché mondial des pods de ciblage
En regardant vers 2026???2033, le marché des pods de ciblage est prévu pour rester hautement orienté vers la technologie et stratégiquement important dans les programmes mondiaux de modernisation de la défense. La guerre précise, le ciblage autonome et les capacités avancées d'ISR continueront de façonner les priorités d'acquisition futures. Les systèmes de ciblage alimentés par l'intelligence artificielle, l'imagerie hyperspectrale, la miniaturisation des capteurs, l'intelligence de champ de bataille connectée à la cloud et les plateformes de guerre électronique intégrées sont prévus pour redéfinir les dynamiques concurrentielles futures à travers l'industrie. Cependant, l'augmentation des menaces de cybersécurité, l'instabilité géopolitique, la dépendance aux semi-conducteurs et les réglementations d'exportation émergentes sont susceptibles de rester des défis opérationnels et stratégiques clés pour les participants du marché. La convergence croissante entre les aéronefs pilotes, les écosystèmes de UAV et les plateformes de guerre multi-domaine pourrait également augmenter la pression concurrentielle et accélérer la disruption technologique sur les systèmes de ciblage aériens. Au global, bien que le marché mondial des pods de ciblage offre des opportunités solides à long terme motivées par la modernisation militaire et les exigences de frappe précise, la compétitivité durable dépendra de la leadership technologique, de la résilience des chaînes d'approvisionnement, des capacités en cybersécurité et des partenariats de défense mondiaux.Paysage réglementaire
Complexité: High
Approval Pathway: Standardized_commercial
Aperçu de l'environnement réglementaire et politique du marché mondial des pods de ciblage
Le marché mondial des pods de ciblage fonctionne dans un environnement de défense et d'aéronautique très réglementé, régi par des réglementations sur l'approvisionnement militaire, des lois sur le contrôle des exportations, des politiques de transfert de technologies de défense, des normes de cybersécurité et des cadres de conformité à la sécurité aérienne. Puisque les pods de ciblage contiennent des technologies militaires très sensibles, notamment des systèmes d'imagerie infrarouge, des équipements de désignation laser, des capteurs électro-optiques et des systèmes de communication de champ de bataille, les gouvernements maintiennent un contrôle strict sur leur développement, leur déploiement et leur commerce international. Les cadres réglementaires se concentrent principalement sur la protection de la sécurité nationale, le contrôle des exportations d'armes, la sécurité opérationnelle, l'interopérabilité de la défense, la résilience en matière de cybersécurité et la conformité aux accords internationaux sur le transfert d'armes. L'intégration croissante de systèmes de ciblage dotés d'intelligence artificielle et de technologies de champ de bataille autonomes élargit également l'étendue de la surveillance réglementaire de défense à l'échelle mondiale. Les gouvernements du monde entier augmentent leurs investissements dans les technologies aériennes de ciblage de nouvelle génération tout en renforçant simultanément les procédures de licence d'exportation et les exigences de cybersécurité de la défense. Cet environnement politique en évolution influence significativement les stratégies d'approvisionnement, les collaborations de défense internationales et l'innovation technologique sur le marché des pods de ciblage.Aperçu de l'environnement réglementaire et politique actuel du marché mondial des pods de ciblage
L'actuel paysage réglementaire des pods de ciblage est caractérisé par des réglementations strictes sur l'exportation militaire, des normes avancées d'approvisionnement en défense et des obligations croissantes en matière de conformité à la cybersécurité. En raison de leur importance militaire stratégique, les pods de ciblage sont classés comme des systèmes de défense contrôlés dans plusieurs cadres internationaux de contrôle des armes. Aux États-Unis, les pods de ciblage sont réglementés par les Règlements sur le commerce international d'armes (ITAR), les Règlements d'administration des exportations (EAR), ainsi que par le Département de la Défense des États-Unis (DoD) et la Direction du contrôle des transactions de défense (DDTC). Des autorisations d'exportation sont requises pour le transfert de technologies de ciblage avancées, de systèmes d'imagerie thermique et d'équipements de ciblage guidés par laser. La Federal Aviation Administration (FAA) et les autorités de conformité aéronautique militaire régulent également l'intégration d'avions et la certification opérationnelle des systèmes de pods de ciblage déployés sur les plateformes militaires. En Europe, les systèmes de pods de ciblage sont réglementés par la Position commune de l'Union européenne sur le contrôle des exportations d'armes, les normes d'interopérabilité de l'OTAN et les agences nationales d'approvisionnement en défense. Les fabricants de défense européens doivent se conformer à des procédures strictes d'autorisation d'exportation, aux protocoles de cybersécurité et aux exigences de certification des systèmes militaires. Les pays de l'Asie-Pacifique maintiennent des réglementations spécifiques à la région en matière de technologies de défense. La Chine contrôle les technologies d'avionique militaire via des réglementations nationales sur l'exportation de la défense, tandis que l'Inde accorde de plus en plus d'importance à la localisation et à la fabrication nationale via la procédure d'acquisition de la défense (DAP) et les politiques de défense ???Make in India???. Les pays du Moyen-Orient régulent principalement l'approvisionnement en pods de ciblage via des accords d'acquisition militaire, des partenariats de défense stratégique et des cadres nationaux de commerce d'importation de défense.Signaux clés de l'environnement réglementaire et politique du marché mondial des pods de ciblage
- Règlements sur le contrôle des exportations de défense : Des procédures de licence strictes régissent le transfert international des pods de ciblage, des systèmes d'imagerie infrarouge et des technologies avancées d'avionique militaire.
- Normes d'approvisionnement militaire : Les gouvernements exigent la conformité aux normes de certification de vol, à la validation des performances en combat et aux normes de fiabilité opérationnelle.
- Cybersécurité et protection des réseaux de défense : Les systèmes de champ de bataille de plus en plus connectés sont soumis à des cadres de conformité en matière de cybersécurité stricts et à des normes de communication chiffrée.
- Gouvernance de l'intelligence artificielle et des armes autonomes : L'attention réglementaire s'accroît concernant le déploiement éthique et la supervision opérationnelle des systèmes de ciblage assistés par l'intelligence artificielle et des technologies de combat autonomes.
- Normes de l'OTAN et d'interopérabilité de la défense : Les alliances militaires exigent la compatibilité entre les systèmes de ciblage aériens, les systèmes de communication et les capteurs.
- Politiques de localisation de la défense : Les gouvernements encouragent la fabrication nationale de la défense, les accords de transfert de technologies et les exigences de participation industrielle locale.
Règlements sur le contrôle des exportations militaires et les réglementations sur le transfert d'armes
Les pods de ciblage sont classés comme des systèmes militaires stratégiques sous les réglementations internationales sur le transfert d'armes en raison de leur rôle direct dans les opérations de frappe précise et la collecte d'informations de champ de bataille. Les cadres clés de contrôle des exportations affectant le marché comprennent :- Règlements sur le commerce international d'armes (ITAR)
- Règlements d'administration des exportations (EAR)
- Accord de Wassenaar
- Traité sur le commerce des armes (ATT)
- Régime de contrôle des technologies des missiles (MTCR)
- Systèmes nationaux de licence d'exportation militaire
- Procédures de vérification des utilisateurs finaux
- Règles sur le transfert restreint de technologies
- Conformité aux sanctions et aux embargos
- Approbations du commerce de défense transfrontalier
- Normes de documentation des équipements militaires
Règlements de l'aviation militaire et de la conformité aéronautique
Les pods de ciblage intégrés aux avions de combat, aux hélicoptères et aux drones doivent subir des procédures de certification aéronautique militaire et d'approbation de conformité aéronautique rigoureuses avant leur déploiement opérationnel. Les exigences réglementaires comprennent généralement :- Essais de compatibilité électromagnétique (EMC)
- Essais de vibration et de stress environnemental
- Validation des performances thermiques et d'altitude
- Évaluations de survie en combat
- Certification de fiabilité logicielle
- Tests d'intégration opérationnelle avec les systèmes d'avionique d'avion
Réglementations sur la cybersécurité et la protection des données de défense
À mesure que les pods de ciblage deviennent de plus en plus définis par des logiciels et connectés via des systèmes de guerre réseau-centrée, la conformité à la cybersécurité devient une priorité réglementaire majeure. Les systèmes de ciblage militaires doivent se conformer à :- Normes de cybersécurité de NIST
- CMMC (Certification du niveau de maturité en cybersécurité)
- Protocoles de communication chiffrés de la Défense
- Cadres de défense cyber de l'OTAN
- Normes de transmission de données tactiques sécurisées
- Exigences anti-brouillage et anti-spoofing
Conformité aux matériaux dangereux et environnementale
Bien que les pods de ciblage soient des systèmes militaires, les fabricants doivent tout de même se conformer aux réglementations environnementales et sur les matériaux dangereux régissant la fabrication électronique et les processus de production industrielle. Les cadres de conformité importants comprennent :- RoHS (Restriction des substances dangereuses)
- Règlements REACH
- Normes de recyclage des déchets électroniques
- Politiques de gestion environnementale de la Défense
- Lignes directrices sur l'électronique à faible consommation d'énergie
Politiques d'approvisionnement et de localisation de la défense
Les gouvernements du monde entier renforcent les politiques industrielles nationales de défense afin de réduire la dépendance aux technologies militaires étrangères et d'améliorer les capacités de sécurité nationale. Les réglementations sur l'approvisionnement en défense exigent de plus en plus :- Accords de transfert de technologie
- Assemblage et fabrication locaux
- Participation des fournisseurs locaux
- Obligations de compensation
- Collaboration nationale en recherche et développement de la défense
Implications stratégiques de l'environnement réglementaire et politique
L'environnement réglementaire en évolution influence significativement les décisions stratégiques à travers le marché des pods de ciblage. Les entreprises investissent de plus en plus dans :- Systèmes de fabrication de défense conformes aux réglementations
- Technologies de ciblage dotées d'IA sécurisées
- Plateformes d'électronique de bord résilientes en cybersécurité
- Architectures de systèmes conformes aux exportations
- Partenariats de production localisés
- Capacités de communication de champ de bataille interopérables
Aperçu prospectif de l'environnement réglementaire et politique du marché mondial des pods de ciblage
Entre 2026 et 2033, l'environnement réglementaire du marché des pods de ciblage est susceptible de devenir de plus en plus complexe en raison des progrès rapides dans les systèmes de guerre assistés par l'IA, les technologies de combat autonomes et les écosystèmes numériques intégrés du champ de bataille. Les réglementations futures se concentreront probablement sur :- Gouvernance de l'IA et exigences de supervision humaine
- Certification renforcée en cybersécurité militaire
- Normes d'interopérabilité transplateforme
- Restrictions avancées d'exportation sur les technologies de défense sensibles
- Cadres de responsabilité des systèmes de ciblage autonomes
- Règlements d'intégration sécurisée basée sur le cloud du champ de bataille
Questions fréquemment posées
Quelle est la taille actuelle du marché mondial des pods de ciblage ?
Le marché mondial des pods de ciblage était estimé à environ 5,9 milliards de dollars en 2025.
Quelle est la taille prévue du marché des pods de ciblage d'ici 2033 ?
Le marché est prévu pour atteindre près de 10,8 milliards de dollars d'ici 2033.
Quel segment détient la plus grande part du marché des pods de ciblage ?
Les pods de ciblage pour avions de chasse représentent la plus grande part de marché en raison de leur déploiement généralisé dans l'aviation militaire moderne et les missions de frappe précise.
Quelle région domine le marché mondial des pods de ciblage ?
L'Amérique du Nord domine le marché mondial des pods de ciblage en raison des dépenses militaires élevées, de l'infrastructure aéronautique militaire avancée et de la forte présence des grands contractants de défense aux États-Unis.