
Rapport sur le marché mondial de la gestion de flotte, taille et prévision 2026-2033
Le marché mondial de la gestion de flotte est caractérisé par une croissance élevée, une forte intégration technologique et une adoption croissante à la fois dans les segments de flotte commerciale et passagère. Le marché fonctionne grâce à une combinaison de plateformes logicielles, de dispositifs matériels (télématique et GPS) et de services à valeur ajoutée.
Les solutions de gestion de flotte englobent une large gamme de fonctionnalités, notamment le suivi des véhicules, la gestion du carburant, le suivi des conducteurs, l'entretien prédictif et la gestion de la conformité. Ces fonctionnalités deviennent essentielles pour améliorer l'efficacité opérationnelle et réduire le coût total de possession (TCO).
L'innovation technologique est un élément clé de différenciation, avec des plateformes basées en nuage, des analyses pilotées par l'intelligence artificielle et des dispositifs connectés à l'Internet des objets (IoT) qui transforment les opérations de flotte traditionnelles en écosystèmes basés sur les données.
Régionalement, l'Amérique du Nord mène le marché en raison de l'adoption précoce et de la maturité technologique, tandis que l'Asie-Pacifique est la région la plus rapide à croître, soutenue par une digitalisation rapide, des réseaux logistiques en expansion et une augmentation des flottes de véhicules.
Aperçu de la prévision du marché mondial de la gestion de flotte : 2026???2033
| Paramètre | Valeur |
|---|---|
| Année de base | 2025 |
| Taille du marché à l'année de base | 25,4 milliards de dollars |
| Période de prévision | 2026???2033 |
| Taux de croissance annuel composé prévisionnel | ~11.2% |
| Taille du marché prévisionnelle (2033) | 58,7 milliards de dollars |
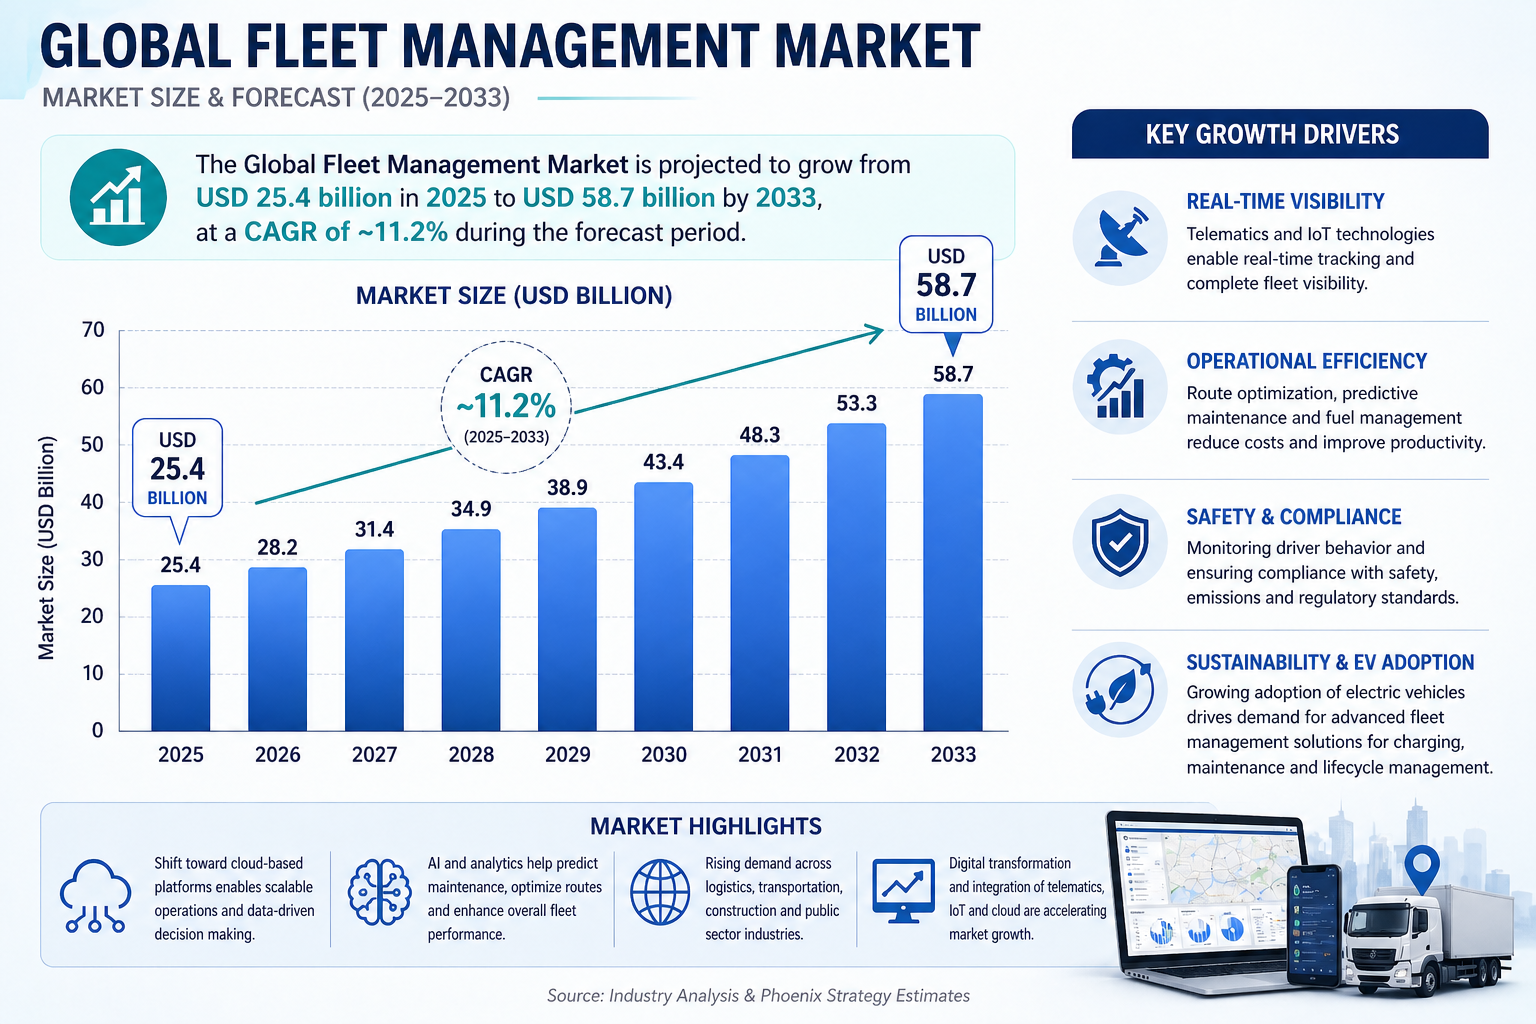
Taille du marché et prévision
Le marché mondial de la gestion de flotte est prévu pour passer de 25,4 milliards de dollars en 2025 à environ 58,7 milliards de dollars d'ici 2033, reflétant un fort taux de croissance annuel composé (~11,2 %) pendant la période de prévision. Cette croissance est entraînée par une demande croissante de visibilité en temps réel sur les flottes, d'efficacité opérationnelle et de conformité réglementaire dans les secteurs du transport, de la logistique, de la construction et du secteur public. Une caractéristique structurelle définissante de ce marché est sa transition du suivi traditionnel des flottes vers des plateformes numériques intégrées combinant la télémécanique, l'Internet des objets (IoT), l'intelligence artificielle (IA) et l'analyse basée sur le cloud. Ces systèmes permettent aux organisations de surveiller les performances des véhicules, d'optimiser les itinéraires, de réduire la consommation de carburant et d'améliorer la sécurité des conducteurs. L'expansion du marché est également soutenue par la poussée mondiale vers la durabilité et l'électrification. Les gestionnaires de flottes adoptent de plus en plus des véhicules électriques (VE), nécessitant des solutions avancées de gestion de flotte pour la recharge, l'entretien et l'optimisation du cycle de vie. En outre, l'augmentation des exigences de conformité liées aux émissions, au comportement des conducteurs et aux normes de sécurité accélère l'adoption des plateformes de gestion de flotte numérique.Aperçu du marché
Le marché mondial de la gestion de flotte se caractérise par une croissance élevée, une forte intégration technologique et une adoption croissante à la fois commerciale et de passagers segments de flotte. Le marché opère à travers une combinaison de plateformes logicielles, de dispositifs matériels (télémécanique et GPS) et de services à valeur ajoutée. Les solutions de gestion de flotte englobent une large gamme de fonctionnalités, notamment le suivi des véhicules, la gestion du carburant, le suivi des conducteurs, l'entretien prédictif et la gestion de la conformité. Ces capacités deviennent essentielles pour améliorer l'efficacité opérationnelle et réduire le coût total d'exploitation (CTE). L'innovation technologique est un différenciateur clé, avec des plateformes basées sur le cloud, des analyses basées sur l'intelligence artificielle et des dispositifs connectés à l'Internet des objets qui transforment les opérations traditionnelles de flotte en écosystèmes basés sur les données. Régionalement, l'Amérique du Nord mène le marché en raison de l'adoption précoce et de la maturité technologique, tandis que l'Asie-Pacifique est la région la plus rapide à croître, portée par la digitalisation rapide, l'expansion des réseaux logistiques et l'augmentation des flottes de véhicules.Moteurs structurels de la croissance du marché
- Adoption croissante de la télémécanique et de l'Internet des objets Le suivi en temps réel, l'entretien prédictif et l'amélioration des performances des conducteurs sont des moteurs de l'adoption généralisée des solutions de télémécanique.
- Optimisation du carburant et des coûts Les gestionnaires de flotte se concentrent de plus en plus sur la réduction de la consommation de carburant et des coûts opérationnels grâce à des informations basées sur les données.
- Exigences de conformité réglementaire Les réglementations gouvernementales strictes sur la sécurité des véhicules, les émissions et les heures de travail des conducteurs accélèrent l'adoption des systèmes de gestion de flotte axés sur la conformité.
- Transformation numérique et adoption du cloud L'intégration de l'intelligence artificielle, de l'apprentissage automatique et de plateformes basées sur le cloud améliore l'évolutivité, l'efficacité et la prise de décision.
- Intégration des flottes électriques et autonomes L'adoption croissante des véhicules électriques et autonomes crée une demande pour des solutions avancées de gestion de flotte.
Analyse de la segmentation du marché
Part de marché au niveau supérieur
- Par composant : 30 %
- Par mode de déploiement : 20 %
- Par type de flotte : 20 %
- Par industrie utilisatrice : 20 %
- Par région : 10 %
Dynamiques du marché régional
- Amérique du Nord ??? Plus grand marché Porté par l'adoption précoce de la télémécanique, des cadres réglementaires solides et une infrastructure technologique avancée.
- Europe La croissance est soutenue par les initiatives de durabilité, l'adoption des véhicules électriques, et des réglementations strictes en matière de sécurité et d'environnement.
- Asie-Pacifique ??? Région la plus rapide à croître La croissance rapide est portée par l'expansion des secteurs logistiques et du commerce électronique, l'urbanisation et la transformation numérique dans des pays comme la Chine et l'Inde.
- Amérique latine Croissance stable soutenue par la modernisation de l'infrastructure de transport et des opérations de flotte.
- Moyen-Orient et Afrique L'adoption croissante de la numérisation des flottes et des initiatives de transport intelligent, menées par les investissements gouvernementaux.
Paysage concurrentiel
Le marché mondial de la gestion de flotte inclut des acteurs majeurs tels que :- Geotab Inc.
- Trimble Inc.
- Verizon Connect
- Samsara Inc.
- Teletrac Navman
- MiX Telematics
- Omnitracs LLC
- TomTom Telematics
- AT&T Inc.
- Fleet Complete
Perspective stratégique
- Optimisation de la flotte pilotée par l'IA L'analyse avancée améliorera la maintenance prédictive, l'optimisation des itinéraires et la sécurité des conducteurs.
- Intégration du cloud et de la mobilité Les plateformes basées sur le cloud permettront une gestion de flotte à grande échelle et en temps réel à travers les régions.
- Solutions de gestion de flotte électrique Développement d'outils spécialisés pour l'infrastructure de recharge des véhicules électriques, le suivi des batteries et la gestion du cycle de vie.
- Préparation à la flotte autonome Préparation à l'intégration des véhicules autonomes dans les écosystèmes de flotte.
Perspective du marché finale
Le marché mondial de la gestion de flotte connaît une transformation rapide entraînée par la numérisation, la durabilité et les tendances évolutives de la mobilité. Son rôle dans l'amélioration de l'efficacité opérationnelle, la réduction des coûts et l'assurance de la conformité en fait un élément critique des écosystèmes de transport modernes. Le passage vers des flottes connectées, intelligentes et électriques redéfinit les dynamiques concurrentielles, avec des plateformes basées sur les données devenant centrales dans les opérations de flotte. Les entreprises qui exploitent l'IA, les technologies cloud et l'intégration des véhicules électriques seront les mieux positionnées pour capturer une croissance à long terme.Méthodologie de recherche
Cette étude adopte une approche de recherche mixte complète intégrant des sources de données primaires et secondaires. La recherche primaire inclut des informations provenant des gestionnaires de flotte, des fournisseurs de technologies, des constructeurs automobiles et d'experts du secteur, offrant une compréhension en temps réel des tendances du marché et des modèles d'adoption. La recherche secondaire implique une triangulation des données provenant de rapports sectoriels, des cadres réglementaires, des bases de données technologiques et des analyses économiques pour garantir une évaluation précise du marché et des prévisions. Cette méthodologie fournit une base solide et fiable pour la prise de décisions stratégiques au sein de l'écosystème du marché mondial de la gestion de flotte.Table des matières
Résumé exécutif
1.1 Aperçu de la prévision du marché (2026???2033) 1.2 Taille du marché mondial et analyse du taux de croissance annuel composé (CAGR) 1.3 Segments les plus importants et les plus dynamiques 1.4 Leadership et tendances de croissance au niveau régional 1.5 Principaux moteurs du marché 1.6 Aperçu du paysage concurrentiel 1.7 Perspective stratégique jusqu'en 2033Introduction et aperçu du marché
1.1 Définition du marché mondial de la gestion de flotte 1.2 Portée de l'étude 1.3 Évolution de l'industrie et développement du marché 1.4 Chaîne d'approvisionnement et infrastructure de distribution 1.5 Impact de la transformation numérique et des tendances de mobilité 1.6 Environnement réglementaire et conformité 1.7 Paysage technologique et innovationMéthodologie de recherche
1.1 Recherche primaire 1.2 Recherche secondaire 1.3 Modèle d'estimation de la taille du marché 1.4 Hypothèses de prévision (2026???2033) 1.5 Validation des données et triangulationDynamiques du marché
1.1 Moteurs 1.1.1 Augmentation de l'adoption des télématiques et de l'Internet des objets (IoT) 1.1.2 Exigences d'optimisation du carburant et des coûts 1.1.3 Conformité réglementaire et exigences de sécurité 1.1.4 Transformation numérique et adoption du cloud 1.1.5 Intégration des flottes électriques et autonomes 1.2 Freins 1.2.1 Coûts d'implémentation élevés initiaux 1.2.2 Préoccupations liées à la confidentialité des données et à la cybersécurité 1.2.3 Complexité d'intégration avec les systèmes hérités 1.2.4 Adoption limitée chez les opérateurs de petites flottes 1.3 Opportunités 1.3.1 Analyse et automatisation des flottes basées sur l'intelligence artificielle (IA) 1.3.2 Développement des solutions de gestion des flottes électriques 1.3.3 Croissance des marchés émergents et des réseaux logistiques 1.3.4 Plateformes de gestion des flottes basées sur le SaaS 1.4 Défis 1.4.1 Gestion des volumes de données à grande échelle 1.4.2 Standardisation des flottes multi-régionales 1.4.3 Évolution rapide des technologies 1.4.4 Fragmentation du marché concurrentielAnalyse du marché mondial de la gestion de flotte (en milliards de dollars), 2026???2033
1.1 Aperçu de la taille du marché 1.2 Analyse du CAGR 1.3 Répartition des revenus régionaux 1.4 Analyse des revenus par segment 1.5 Analyse du mode de déploiement 1.6 Analyse de l'impact par industrie utilisateur finalSegmentation du marché (en milliards de dollars), 2026???2033
1.1 Par composant 1.1.1 Solutions 1.1.1.1 Suivi de flotte et télématiques 1.1.1.1.1 Surveillance en temps réel des véhicules 1.1.2 Services 1.1.2.1 Services gérés 1.1.2.1.1 Services de conseil et d'intégration 1.2 Par mode de déploiement 1.2.1 Basé sur le cloud 1.2.1.1 Plateformes SaaS 1.2.1.1.1 Systèmes cloud multi-locataires 1.2.2 Sur site 1.2.2.1 Déploiement d'entreprise 1.2.2.1.1 Systèmes d'infrastructures privées 1.3 Par type de flotte 1.3.1 Flottes commerciales 1.3.1.1 Flottes de logistique et de transport 1.3.1.1.1 Véhicules de fret et de livraison 1.3.2 Flottes de passagers 1.3.2.1 Services de covoiturage et de mobilité 1.3.2.1.1 Flottes de transport d'entreprise 1.4 Par industrie utilisateur final 1.4.1 Transport et logistique 1.4.1.1 Services de fret et de livraison 1.4.1.1.1 Opérations de livraison de dernière mile 1.4.2 Construction 1.4.2.1 Flottes d'équipements lourds 1.4.2.1.1 Flottes des projets d'infrastructure 1.4.3 Gouvernement et secteur public 1.4.3.1 Flottes municipales 1.4.3.1.1 Véhicules d'urgence et d'utilité publique 1.4.4 Commerce de détail et e-commerce 1.4.4.1 Flottes de livraison et de distribution 1.4.4.1.1 Intégration logistique des entrepôts 1.5 Par technologie 1.5.1 Systèmes de télématiques 1.5.1.1 Suivi GPS 1.5.1.1.1 Surveillance en temps réel de la localisation 1.5.2 IA et analyse 1.5.2.1 Maintenance prédictive 1.5.2.1.1 Analyse du comportement des conducteurs 1.5.3 Intégration IoT 1.5.3.1 Systèmes de véhicules connectés 1.5.3.1.1 Surveillance basée sur les capteursSegmentation du marché par géographie
1.1 Amérique du Nord 1.2 Europe 1.3 Asie-Pacifique 1.4 Amérique latine 1.5 Moyen-Orient et AfriquePaysage concurrentiel
1.1 Analyse des parts de marché 1.2 Benchmarking des portefeuilles de produits 1.3 Cartographie de la positionnement des produits 1.4 Partenariats stratégiques et développement de l'écosystème 1.5 Intensité de la concurrence et différenciationProfils des entreprises
Intelligence stratégique et insights de Pheonix AI
1.1 moteur de prévision de la demande de Pheonix 1.2 Analyseur d'efficacité et d'optimisation des coûts des flottes 1.3 Suivi de la technologie et de l'innovation 1.4 Insights sur la transition des flottes électriques 1.5 Analyse automatique des cinq forces de PorterPerspective future et recommandations stratégiques
1.1 Stratégies d'optimisation des flottes basées sur l'intelligence artificielle (IA) 1.2 Expansion de l'évolutivité des plateformes et du cloud 1.3 Intégration des flottes électriques et autonomes 1.4 Expansion régionale et pénétration du marché 1.5 Perspective à long terme du marché (2033+)Annexe
À propos de Pheonix Market Research
Avertissement
Paysage concurrentiel
Structure: Fragmented
Joueurs de niveau 1: 7
Intensité: High
Aperçu de l'intensité de la concurrence et de la structure du marché mondial de la gestion des flottes
Le marché mondial de la gestion des flottes se caractérise par une structure modérément fragmentée avec une forte intensité de la concurrence, alimentée par la présence de multiples fournisseurs mondiaux de technologies, entreprises de télématique et joueurs émergents de plateformes basées sur le SaaS. Le marché présente un environnement de concurrence axé sur la technologie, où l'innovation, les capacités de plateforme et l'analyse des données sont des différenciateurs clés. Des entreprises telles que Geotab Inc., Trimble Inc., Verizon Connect et Samsara Inc. jouent un rôle important dans la détermination des dynamiques du marché grâce à des plateformes basées sur le cloud, une analyse basée sur l'IA et des solutions de télématique intégrées. En parallèle, des entreprises comme MiX Telematics et Teletrac Navman contribuent à la diversité de la concurrence grâce à des offres spécialisées et à des forces régionales. L'intensité de la concurrence est principalement déterminée par l'innovation technologique rapide, l'intégration des plateformes, les modèles tarifaires et la demande croissante d'optimisation des flottes basée sur des données en temps réel. Le passage vers des flottes connectées, intelligentes et électriques intensifie davantage la concurrence, créant un écosystème dynamique et en évolution.Aperçu actuel de l'intensité de la concurrence et de la structure du marché mondial de la gestion des flottes
Profil des principales entreprises
- Geotab Inc. : Leader des plateformes de télématique et d'analyse des données avec une forte présence mondiale.
- Trimble Inc. : Fournit des solutions avancées de gestion des flottes et des actifs à travers divers secteurs.
- Verizon Connect : Acteur clé proposant des solutions de télématique et de connectivité intégrées.
- Samsara Inc. : Acteur en rapide croissance se concentrant sur la visibilité des flottes basée sur l'IoT et l'analyse basée sur l'IA.
- Teletrac Navman : Forte présence dans les solutions de télématique et de conformité.
- MiX Telematics : Axée sur la gestion des flottes d'entreprise et les solutions de sécurité.
- Omnitracs LLC : Fournisseur établi de solutions de gestion des flottes du transport et de la logistique.
- TomTom Telematics : Reconnue pour ses technologies de navigation et d'optimisation des flottes.
- AT&T Inc. : Fournit des solutions de gestion des flottes basées sur la connectivité.
- Fleet Complete : Propose des services complets de télématique et de suivi des actifs.
Signaux clés d'intensité de la concurrence et de la structure du marché mondial de la gestion des flottes
Plusieurs signaux définissent les dynamiques de la concurrence sur le marché :- La présence de plusieurs acteurs mondiaux et régionaux indique une structure modérément fragmentée sans joueur dominant unique, intensifiant la concurrence sur les segments.
- L'évolution rapide des technologies, notamment l'intelligence artificielle, l'IoT et les plateformes basées sur le cloud, crée une pression continue d'innovation parmi les concurrents.
- Le passage vers des modèles SaaS basés sur l'abonnement introduit des flux de revenus récurrents mais augmente la concurrence sur les prix et la différenciation des fonctionnalités.
- La demande croissante pour la gestion des flottes à énergie électrique et les solutions de durabilité crée de nouveaux champs de bataille concurrentiels.
- Les capacités d'intégration entre télématique, analyse et systèmes d'entreprise agissent comme un facteur de différenciation clé, influençant l'adoption par les clients.
- Les partenariats stratégiques et l'expansion de l'écosystème (constructeurs automobiles, fournisseurs de télécommunications et plateformes logicielles) renforcent la position concurrentielle et la portée du marché.
Implications stratégiques de l'intensité de la concurrence et de la structure du marché mondial de la gestion des flottes
La structure concurrentielle entraîne plusieurs implications stratégiques :- L'innovation continue est essentielle, particulièrement dans l'analyse pilotée par l'intelligence artificielle, la maintenance prédictive et l'automatisation.
- L'évolutivité des plateformes et les capacités d'intégration sont cruciales, permettant une connectivité fluide à travers les flottes et les géographies.
- Les modèles de tarification et les abonnements doivent être optimisés, équilibrant l'accessibilité avec l'offre de fonctionnalités avancées.
- La création de valeur basée sur les données est un différenciateur clé, avec des informations et des analyses qui favorisent la fidélisation des clients.
- Les écosystèmes de partenariats deviennent de plus en plus importants, permettant aux entreprises d'étendre leurs capacités et leur accès au marché.
- La préparation des flottes électriques et autonomes est une priorité stratégique, façonnant le développement futur des produits.
Intensité concurrentielle et structure du marché du marché mondial de la gestion des flottes - Perspective à long terme
À l'avenir, le marché mondial de la gestion des flottes devrait maintenir son structure modérément fragmentée avec une forte intensité de la concurrence, alimenté par la transformation numérique rapide et les tendances de mobilité émergentes.- L'intelligence artificielle et l'apprentissage automatique renforceront l'analyse prédictive, l'optimisation des itinéraires et l'efficacité opérationnelle.
- Les plateformes basées sur le cloud stimuleront des solutions de gestion des flottes évolutives et en temps réel à l'échelle mondiale.
- L'adoption croissante des véhicules électriques et autonomes accélérera la demande de capacités avancées de gestion des flottes.
- La concurrence s'intensifiera à mesure que de nouveaux entrants et fournisseurs de technologies étendent leur présence sur le marché avec des solutions SaaS innovantes.
- La concentration et les partenariats stratégiques pourraient augmenter à mesure que les entreprises cherchent à renforcer leurs capacités technologiques et élargir leur présence sur le marché.
Chaîne de valeur
Modèle: Hybrid
Distribution: Hybrid
Complexité de l'approvisionnement: Moderate
Vue d'ensemble de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial de la gestion de flotte
Le marché mondial de la gestion de flotte est en train de subir une transformation structurelle rapide, entraînée par la numérisation, l'analyse de données en temps réel et l'intégration de technologies avancées telles que la télémétrie, l'Internet des objets (IoT), l'intelligence artificielle (IA) et le calcul en nuage. La chaîne de valeur du marché est caractérisée par un modèle opérationnel hybride, soutenu par une structure de distribution hybride qui combine les ventes directes aux entreprises avec des modèles de livraison dirigés par des partenaires et basés sur des plateformes. Ce cadre joue un rôle critique dans la formation des flux de revenus, de la livraison des services et de la différenciation concurrentielle parmi les fournisseurs de solutions. Une caractéristique définissante de cette chaîne de valeur est sa transition des systèmes de suivi centrés sur le matériel vers des écosystèmes basés sur le logiciel et les plateformes. Les solutions de gestion de flotte opèrent désormais comme des modèles de service intégrés combinant des dispositifs matériels (GPS, capteurs), des plateformes logicielles (tableaux de bord en nuage) et des services d'analyse à valeur ajoutée. Ce changement place les revenus basés sur des abonnements récurrents au centre de la chaîne de valeur, mettant l'accent sur l'engagement à long terme des clients et la gestion du cycle de vie. La complexité de la chaîne d'approvisionnement est modérée, mais de plus en plus orientée vers la technologie. Elle implique une coordination entre les fabricants de matériels, les développeurs de logiciels, les fournisseurs de connectivité et les intégrateurs de services. L'adoption croissante des véhicules électriques (VE), des technologies autonomes et des exigences de conformité réglementaire ajoute de nouvelles couches de complexité, notamment en matière de gestion des données, d'intégration des systèmes et de cybersécurité. En réponse, les entreprises investissent dans l'infrastructure en nuage, l'analyse pilotée par l'IA et des plateformes SaaS évolutives pour améliorer l'efficacité opérationnelle, améliorer la prise de décision en temps réel et fournir une intelligence de flotte end to end. La chaîne de valeur évolue vers un écosystème connecté, axé sur les données, axé sur l'efficacité, la conformité et la durabilité.Vue d'ensemble de la situation actuelle de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial de la gestion de flotte
Chaîne de valeur spécifique au marché
- Fabrication de matériels : Dispositifs GPS, unités de télémétrie, capteurs et systèmes de diagnostic à bord
- Développement logiciel : Plateformes de gestion de flotte, outils d'analyse, systèmes d'optimisation pilotés par l'IA
- Connectivité et intégration : Réseaux télécom, connectivité IoT, intégration de l'infrastructure en nuage
- Distribution et déploiement : Ventes directes aux entreprises, intégrateurs de systèmes, partenaires de distribution
- Service et support : Analyse des données, maintenance prédictive, gestion de la conformité, support client
- Utilisation par les utilisateurs finaux : Opérateurs de flotte dans les domaines de la logistique, des transports, de la construction et du secteur public
Cartographie entreprise-par-étape
- Fabrication de matériels : Fabricants de dispositifs de télémétrie, fournisseurs de matériels IoT
- Développement logiciel : Samsara Inc., Geotab Inc., Trimble Inc.
- Connectivité et intégration : AT&T Inc., Verizon Connect
- Distribution : Partenaires de distribution, intégrateurs de systèmes, équipes de ventes aux entreprises
- Service et support : Teletrac Navman, MiX Telematics
- Utilisation par les utilisateurs finaux : Entreprises de logistique, opérateurs de flotte, agences de transport gouvernementales
Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial de la gestion de flotte
- Passage aux modèles SaaS et basés sur l'abonnement Les modèles de revenus récurrents remplacent les ventes une fois du matériel, augmentant ainsi la valeur à long terme des clients.
- Intégration de l'IA et de l'analyse prédictive L'analyse avancée permet la maintenance prédictive, l'optimisation des itinéraires et le suivi du comportement des conducteurs.
- Développement de l'IoT et des appareils connectés L'augmentation du déploiement de capteurs et d'appareils de télémétrie améliore la visibilité en temps réel des flottes.
- Intégration de la gestion des flottes de véhicules électriques L'adoption des véhicules électriques entraîne une demande croissante pour des solutions spécialisées de gestion de flotte, notamment la gestion de la recharge et des batteries.
- Conformité réglementaire et gouvernance des données Les réglementations strictes augmentent la demande de capacités de surveillance et de reporting de la conformité.
- Écosystèmes basés sur le cloud et les plateformes L'infrastructure en nuage permet une gestion de flotte évolutive et centralisée à l'échelle de plusieurs géographies.
Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement
- Préoccupation pour la différenciation basée sur les plateformes Les entreprises doivent développer des plateformes intégrées combinant les capacités matérielles, logicielles et d'analyse.
- Renforcer les réseaux de partenaires et d'écosystèmes La collaboration avec les fournisseurs de télécommunications, les fabricants originaux (OEM) et les intégrateurs de systèmes est essentielle pour l'évolutivité.
- Investissement dans les capacités d'intelligence artificielle et de données Les informations basées sur les données deviennent un avantage concurrentiel clé dans l'optimisation des flottes.
- Renforcement de la cybersécurité et de la protection des données Une connectivité accrue exige des cadres de cybersécurité robustes pour protéger les données des flottes.
- Développement des solutions pour les véhicules électriques et les flottes autonomes Le développement de solutions pour les flottes électriques et autonomes est crucial pour la croissance future.
- Évolutivité mondiale et localisation Les plateformes doivent s'adapter aux réglementations régionales, aux infrastructures et aux exigences des flottes.
Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial de la gestion des flottes
À l'avenir, la chaîne de valeur est prévue pour évoluer vers un écosystème hautement intégré, basé sur l'intelligence artificielle et le cloud.Les développements clés à venir incluent :
- Une adoption généralisée des systèmes de gestion prédictive des flottes alimentés par l'intelligence artificielle
- L'expansion des solutions de gestion des flottes électriques et des infrastructures de recharge
- L'intégration des capacités de gestion des véhicules autonomes
- La croissance de l'analyse des données en temps réel et des technologies de jumeaux numériques
- Une utilisation accrue d'architectures cloud-native et de calcul en périphérie
Activité d'investissement
Tendance: Rising
Intensité capitalistique: High
M&A récentes: Yes
Aperçu des dynamiques d'investissement et de financement du marché mondial de la gestion des flottes
Le paysage d'investissement et de financement dans le marché mondial de la gestion des flottes se caractérise par une activité d'investissement en rapide croissance et une intensité de capital élevée, soutenue par une forte transformation numérique du marché et son rôle critique dans l'optimisation des écosystèmes de transport modernes. Des moteurs structurels tels qu'une adoption croissante des télématiques, des dispositifs connectés à l'Internet des objets (IoT), des analyses basées sur l'intelligence artificielle (IA) et des plateformes basées sur le cloud attirent des flux de capitaux importants dans le secteur. Ces investissements sont principalement axés sur l'amélioration des capacités logicielles, l'expansion de l'infrastructure d'analyse de données et l'intégration de technologies avancées pour améliorer l'efficacité, la sécurité et la conformité des flottes. Un facteur clé qui façonne les dynamiques d'investissement dans ce marché est la transition des systèmes de suivi des flottes traditionnels vers des plateformes de gestion des flottes entièrement intégrées et intelligentes. Ce changement exige un investissement important dans le développement logiciel, l'infrastructure de traitement des données et les écosystèmes de matériel connecté. Les entreprises allouent de plus en plus de capitaux à la maintenance prédictive basée sur l'IA, aux diagnostics en temps réel des véhicules et aux solutions d'optimisation des itinéraires avancées. De plus, l'adoption croissante des véhicules électriques (VE) stimule l'investissement dans des systèmes spécialisés de gestion des flottes capables de gérer l'infrastructure de recharge, l'analyse des batteries et l'optimisation du cycle de vie. En outre, l'allocation de capitaux est influencée par le besoin de répondre à des défis opérationnels tels que l'augmentation des coûts du carburant, les exigences de conformité réglementaire et la demande de prises de décision en temps réel. En conséquence, les organisations investissent dans des plateformes numériques de bout en bout qui améliorent la visibilité, réduisent les coûts opérationnels et améliorent globalement les performances des flottes.Dynamiques actuelles d'investissement et de financement du marché mondial de la gestion des flottes
Dans la situation actuelle, le marché mondial de la gestion des flottes connaît un fort flux d'investissement, soutenu par sa trajectoire de croissance élevée et l'augmentation de la dépendance des entreprises aux opérations de flottes basées sur les données. L'intensité de capital élevée reflète des engagements financiers importants en matière de développement technologique, d'évolutivité des plateformes et d'intégration des infrastructures. L'activité d'investissement est particulièrement concentrée dans des domaines tels que les analyses basées sur l'IA, les plateformes de gestion des flottes basées sur le cloud, les dispositifs de télématiques connectés à l'Internet des objets (IoT) et les solutions de gestion des flottes de véhicules électriques (VE). Les entreprises allouent des capitaux à la création d'écosystèmes logiciels avancés qui intègrent le suivi des véhicules, le suivi du comportement des conducteurs, la maintenance prédictive et la gestion de la conformité dans des plateformes unifiées. Le marché connaît également une activité active de fusions et acquisitions (F&A), car les entreprises cherchent à renforcer leurs capacités technologiques, à élargir leur portée mondiale et à améliorer leurs offres de services. Les acquisitions stratégiques et les partenariats se concentrent de plus en plus sur l'intégration de l'IA, l'expansion des capacités de télématique et la création de solutions de mobilité globales. De plus, le paysage des financements est dominé par les investissements de capital-investissement et les investissements en phase de croissance, en particulier dans les startups technologiques qui offrent des solutions innovantes de gestion des flottes. Les entreprises priorisent l'évolutivité des plateformes, l'expansion géographique et l'intégration de technologies avancées pour capturer une part du marché dans un environnement hautement concurrentiel.Signaux clés des dynamiques d'investissement et de financement du marché mondial de la gestion des flottes
Les dynamiques d'investissement et de financement dans le marché mondial de la gestion des flottes sont façonnées par plusieurs signaux clés reflétant les priorités changeantes de l'industrie. Un des principaux signaux est la numérisation rapide des opérations de flottes, qui pousse à un investissement continu dans les technologies connectées, l'analyse des données et l'infrastructure en nuage. Un autre signal critique est l'adoption croissante des véhicules électriques, qui crée une demande pour des solutions spécialisées de gestion des flottes. Ce changement pousse à un investissement important dans les analyses axées sur les véhicules électriques, les systèmes de gestion de la recharge et les outils d'optimisation de l'énergie. Les exigences de conformité réglementaire agissent également comme un moteur important d'investissement. Les gouvernements de différentes régions appliquent des réglementations plus strictes concernant les émissions, la sécurité des conducteurs et la transparence opérationnelle, encourageant les entreprises à investir dans des solutions numériques axées sur la conformité. L'importance croissante de l'optimisation des coûts est un autre signal clé. Les gestionnaires de flottes investissent dans des technologies qui réduisent la consommation de carburant, améliorent l'efficacité des itinéraires et minimisent les coûts de maintenance, ce qui améliore ainsi la rentabilité globale. De plus, l'émergence des technologies de véhicules autonomes influence les stratégies d'investissement à long terme. Les entreprises allouent des ressources pour développer des plateformes capables de supporter les opérations de flottes autonomes futures, garantissant ainsi une préparation pour les écosystèmes de mobilité de nouvelle génération.Implications stratégiques des dynamiques d'investissement et de financement du marché mondial de la gestion des flottes
Les dynamiques actuelles d'investissement ont des implications stratégiques importantes pour les entreprises opérant dans le marché mondial de la gestion des flottes. L'une des implications principales est le besoin d'innovation technologique continue pour rester compétitive dans un paysage numérique en rapide évolution. Les entreprises doivent investir massivement dans l'intelligence artificielle (IA), l'Internet des objets (IoT) et les technologies en nuage pour proposer des solutions différenciées et évolutives. L'intensité de capital élevée exige également une allocation efficace du capital et une priorisation stratégique. Les entreprises doivent équilibrer les investissements dans le développement technologique avec le besoin d'atteindre la rentabilité et une croissance durable. Cela crée un fort accent sur l'efficacité des plateformes, l'acquisition de clients et la création de valeur à long terme. L'augmentation du rôle des activités de fusions et acquisitions (F&A) met en évidence l'importance de la consolidation stratégique et de l'expansion des capacités. Les entreprises utilisent les acquisitions pour accéder à de nouvelles technologies, s'étendre vers de nouveaux marchés et renforcer leur position compétitive. De plus, le passage vers des écosystèmes de mobilité intégrés modifie les stratégies commerciales. Les entreprises investissent dans des solutions de bout en bout qui combinent matériel, logiciel et services, leur permettant d'offrir des plateformes de gestion des flottes complètes et de créer des flux de revenus récurrents.Aperçu prospectif des dynamiques d'investissement et de financement du marché mondial de la gestion des flottes
À l'avenir, les dynamiques d'investissement et de financement dans le marché mondial de la gestion des flottes sont attendues pour rester fortement robustes, soutenues par la transformation numérique continue, l'adoption croissante des véhicules électriques et les avancées en matière de technologies de mobilité connectée. L'intégration continue de l'intelligence artificielle (IA), de l'apprentissage automatique et de l'Internet des objets (IoT) agira comme un catalyseur majeur pour un investissement soutenu. L'innovation technologique restera au centre des préoccupations, avec une augmentation des investissements dans l'analyse prédictive, les capacités de gestion des flottes autonomes et les systèmes de traitement des données en temps réel. Ces avancées sont attendues pour améliorer l'efficacité opérationnelle, améliorer la sécurité et réduire les coûts pour les gestionnaires de flottes. La durabilité jouera également un rôle critique dans la formation des tendances d'investissement futures. Les entreprises sont susceptibles d'augmenter leurs investissements dans les solutions de gestion des flottes de véhicules électriques, les systèmes de suivi des émissions de carbone et les outils d'optimisation de l'énergie pour s'aligner sur les objectifs environnementaux mondiaux et les exigences réglementaires. De plus, l'expansion des plateformes basées sur le cloud et des applications mobiles stimulera davantage d'investissements dans des solutions de gestion des flottes évolutives et flexibles. Cette transformation numérique permettra aux organisations de gérer plus efficacement les flottes à travers différentes régions et environnements opérationnels. En résumé, le marché mondial de la gestion des flottes est positionné pour une croissance continue d'investissement, soutenu par son potentiel de croissance élevé et son rôle critique dans les systèmes de transport modernes. Les entreprises qui investissent stratégiquement dans la technologie, l'évolutivité et l'innovation seront les mieux placées pour saisir les opportunités à long terme et maintenir un avantage concurrentiel dans ce marché en constante évolution.Technologie et innovation
Innovation: High
Activité des brevets: High
Maturité: Mature
Aperçu du paysage technologique et de l'innovation du marché mondial de la gestion de flotte
Le marché mondial de la gestion de flotte est en train de subir une transformation rapide, impulsée par des technologies numériques avancées et une innovation axée sur les données. Ce paysage est caractérisé par une maturité technologique élevée dans les systèmes centraux et une intensité d'innovation élevée, reflétant l'évolution du marché vers un écosystème de mobilité intelligent et intégré. La convergence de la télémécanique, l'Internet des objets (IoT), l'intelligence artificielle (IA) et le calcul en nuage redéfinit les opérations de flotte, permettant une visibilité en temps réel, des insights prédictifs et une prise de décision automatisée. Au cœur de cette transformation se trouvent les systèmes de télémécanique dotés d'objets connectés (IoT), qui permettent un suivi continu de la localisation du véhicule, des performances, de la consommation de carburant et du comportement du conducteur. Ces systèmes forment le pilier de la gestion de flotte moderne, permettant aux organisations d'optimiser leurs opérations, de réduire les coûts et d'améliorer la sécurité. Un autre moteur d'innovation majeur est l'analyse basée sur l'intelligence artificielle (IA), qui permet une maintenance prédictive, une optimisation des itinéraires et une évaluation des risques liés au comportement des conducteurs. En exploitant des algorithmes d'apprentissage automatique, les gestionnaires de flotte peuvent anticiper les problèmes de maintenance, minimiser les temps d'arrêt et améliorer l'efficacité globale. Les plateformes basées sur le cloud jouent également un rôle crucial en offrant des solutions de gestion de flotte évolutives et centralisées. Ces plateformes permettent une intégration des données sans interruption, un suivi en temps réel et une coordination des flottes à l'échelle géographique, les rendant essentielles pour les opérations de flotte importantes et réparties. En outre, l'adoption croissante de véhicules électriques et autonomes pousse l'innovation dans les solutions de gestion de flotte, notamment le suivi de la santé des batteries, l'optimisation de la recharge et l'intégration des flottes autonomes.Aperçu actuel du paysage technologique et de l'innovation du marché mondial de la gestion de flotte
Actuellement, le marché mondial de la gestion de flotte présente un niveau élevé d'activité brevetière et un progrès technologique continu, impulsé par une forte concurrence et une transformation numérique rapide.- Intégration de la télémécanique et de l'Internet des objets (IoT) Des dispositifs de télémécanique avancés et des capteurs IoT permettent la collecte de données en temps réel et le suivi des véhicules.
- IA et analyse prédictive Utilisation croissante de l'IA pour la maintenance prédictive, l'optimisation des itinéraires et l'analyse du comportement des conducteurs.
- Plateformes de gestion de flotte basées sur le cloud Adoption généralisée de solutions basées sur le cloud pour des opérations de gestion de flotte évolutives, centralisées et axées sur les données.
- Technologies de gestion de flottes de véhicules électriques (VE) Développement d'outils pour le suivi de l'état des batteries, la gestion de l'infrastructure de recharge et l'optimisation de l'énergie.
- Automatisation et préparation à l'autonomie Intégration précoce des technologies soutenant la gestion de flottes de véhicules autonomes.
Signaux clés du paysage technologique et de l'innovation dans le marché mondial de la gestion de flotte
Le marché est façonné par plusieurs signaux d'innovation forts :- Transition vers des écosystèmes de flotte basés sur les données Passage des systèmes de suivi de base vers des plateformes intelligentes et basées sur l'analyse.
- Adoption rapide de l'IA dans les opérations Augmentation de la dépendance à l'IA pour l'optimisation, la sécurité et la réduction des coûts.
- Étendue des plateformes nativement basées sur le cloud Croissance des solutions basées sur le cloud permettant une gestion mondiale des flottes en temps réel.
- Innovation impulsée par l'électrification Croissante demande de capacités spécifiques à la gestion de flottes de véhicules électriques (VE).
- Émergence des technologies de flottes autonomes Développement préparatoire pour la gestion de flottes de véhicules autonomes.
Implications stratégiques du paysage technologique et de l'innovation sur le marché mondial de la gestion de flottes
Le paysage technologique déplace la compétition vers les capacités des plateformes, l'intelligence des données et les écosystèmes d'intégration. Les entreprises doivent investir dans l'intelligence artificielle, l'Internet des objets et les technologies cloud pour rester compétitives dans un environnement de plus en plus numérique. L'essor des véhicules électriques et des véhicules autonomes crée de nouvelles opportunités stratégiques, nécessitant des solutions spécialisées pour la gestion de l'énergie, la coordination des véhicules et l'analyse prédictive. En outre, la sécurité des données, l'interopérabilité des systèmes et l'évolutivité deviennent des facteurs de succès critiques. Les organisations qui intègrent avec succès l'analyse avancée, le suivi en temps réel et l'automatisation dans leurs plateformes gagneront un avantage compétitif important. Les partenariats stratégiques avec les constructeurs automobiles, les fournisseurs de technologies et les plateformes de mobilité renforceront davantage leur position sur le marché.Paysage technologique et innovation du marché mondial de la gestion de flottes - Projections à l'avenir
En regardant vers 2026???2033, le paysage technologique et l'innovation sont prévus pour évoluer vers des écosystèmes de flottes entièrement connectés, dirigés par l'intelligence artificielle et autonomes. Les développements futurs incluront une intégration plus approfondie de l'intelligence artificielle et l'apprentissage automatique, l'expansion de la connectivité en temps réel basée sur le 5G, et l'adoption généralisée de des plateformes de flottes intelligentes et connectées. Les solutions de gestion des flottes de véhicules électriques deviendront plus sophistiquées, avec des capacités d'analyse des batteries avancées et d'optimisation de l'énergie. L'intégration des véhicules autonomes redéfinira davantage les opérations de flottes, nécessitant des systèmes de coordination avancés et des cadres conformes aux réglementations. L'innovation portée par la durabilité, notamment le suivi des émissions de carbone et l'analyse axée sur les critères ESG, gagnera également en importance. Dans l'ensemble, les entreprises qui investissent dans des plateformes intelligentes, l'intégration des véhicules électriques et les technologies d'automatisation seront les mieux positionnées pour mener la prochaine phase de croissance du marché mondial de la gestion de flottes.Risque de marché
Risque global: Moderate
Geopolitical Exposure: Moderate
Risque de substitution: Low
Aperçu des facteurs de risque et des menaces de désintercation du marché mondial de la gestion de flotte
Le marché mondial de la gestion de flotte fonctionne dans un écosystème en constante évolution, piloté par la technologie, ce qui l'expose à une diversité de risques structurels et de menaces de désintercation. Le niveau global de risque du marché est modéré, soutenu par des fondamentaux de croissance solides, mais influencé par la dépendance technologique, les préoccupations en matière de cybersécurité et la complexité réglementaire. Bien que l'adoption croissante de la digitalisation et la nécessité opérationnelle apportent de la stabilité, le rythme de l'innovation et de l'intégration introduisent des risques d'exécution et de conformité. L'exposition géopolitique est modéré, car le marché repose sur l'infrastructure de connectivité mondiale, les chaînes d'approvisionnement en semi-conducteurs et les flux de données transfrontaliers. Les restrictions commerciales, les lois sur la localisation des données et les différences réglementaires régionales peuvent affecter le déploiement, l'évolutivité et l'efficacité opérationnelle des solutions de gestion de flotte. Le risque de substitution est faible, étant donné le rôle essentiel des systèmes de gestion de flotte dans l'optimisation des opérations, la garantie de la conformité et la réduction des coûts. Bien que des alternatives de suivi de base existent, elles ne peuvent pas remplacer les capacités complètes des plateformes de télématique intégrée et pilotées par l'intelligence artificielle.Aperçu des facteurs de risque et des menaces de désintercation du marché mondial de la gestion de flotte Actuellement, le marché navigue dans un paysage de risque complexe, alimenté par l'avancée technologique rapide, les pressions réglementaires et les préoccupations en matière de sécurité des données. L'un des principaux facteurs de risque est la vulnérabilité à la cybersécurité. Puisque les systèmes de gestion de flotte dépendent fortement des plateformes cloud, des dispositifs IoT et de l'échange de données en temps réel, ils sont de plus en plus exposés aux menaces cybernétiques, aux fuites de données et aux interruptions de systèmes. Un autre défi majeur est la fragmentation réglementaire à l'échelle des régions. Les différences dans les lois sur la protection de la vie privée, les réglementations en télématique et les exigences de conformité créent une complexité opérationnelle pour les opérateurs de flottes et les fournisseurs de solutions mondiaux. Les coûts élevés d'implémentation et d'intégration constituent également un obstacle, en particulier pour les opérateurs de flottes de petite et moyenne taille. Le passage des systèmes hérités vers des plateformes numériques avancées nécessite un investissement important en matériel, en logiciels et en formation. En outre, l'évolution rapide des véhicules électriques et autonomes introduit une incertitude technologique. Les systèmes de gestion de flotte doivent continuellement s'adapter aux nouvelles architectures de véhicules, aux infrastructures de recharge et aux cadres réglementaires, augmentant ainsi la complexité du développement.
Signaux clés des facteurs de risque et des menaces de désintercation dans le marché mondial de la gestion de flotte
- Risques en matière de cybersécurité : Exposition croissante aux fuites de données et aux vulnérabilités des systèmes en raison des opérations numériques et basées sur le cloud.
- Complexité réglementaire : Variations des lois sur la protection de la vie privée, les télématiques et les exigences de conformité à l'échelle des régions.
- Coûts d'implémentation élevés : Investissement significatif requis pour l'intégration des systèmes, le déploiement du matériel et la formation du personnel.
- Obsolescence technologique : Rythme rapide d'innovation augmentant le risque de systèmes obsolètes et de besoins continus de mise à jour.
- Dépendance à l'infrastructure de connectivité : Dépendance au GPS, aux réseaux IoT et aux services cloud pour les opérations en temps réel.
- Défis liés à la transition vers les véhicules électriques et autonomes : Exigences émergentes pour la gestion des flottes électriques et autonomes.
Implications stratégiques des facteurs de risque et des menaces de désintercation dans le marché mondial de la gestion de flotte
L'environnement de risque modéré exige que les entreprises priorisent la cybersécurité, l'évolutivité et la conformité réglementaire. L'investissement dans des architectures cloud sécurisées, le chiffrement des données et la surveillance en temps réel des menaces est essentiel pour protéger les données sensibles des flottes et garantir la continuité opérationnelle. Le développement de plateformes flexibles et modulaires peut aider à répondre à la fragmentation réglementaire et permettre une personnalisation plus facile à l'échelle des régions. Cette adaptabilité est cruciale pour l'expansion mondiale et la compétitivité à long terme. Des stratégies d'optimisation des coûts, notamment des modèles basés sur le SaaS et un tarif d'abonnement, peuvent aider à réduire les barrières d'entrée et à étendre l'adoption parmi les opérateurs de flottes de petite taille. En outre, l'innovation continue et l'intégration avec les technologies émergentes telles que l'intelligence artificielle, les systèmes de véhicules électriques et les plateformes autonomes seront clés pour maintenir la pertinence sur un marché en constante évolution.Aperçu prospectif des facteurs de risque et des menaces de désintercation du marché mondial de la gestion de flotte
En regardant vers l'avenir, jusqu'en 2026???2033, le profil de risque du marché???s est prévu pour rester modéré, avec des désintercations émergentes alimentées par la transformation numérique, l'évolution réglementaire et la convergence technologique.- Augmentation des menaces cybernétiques ciblant les écosystèmes de flottes connectés
- Élargissement des réglementations sur la protection des données et la localisation des données sur les marchés mondiaux
- Avancées technologiques rapides nécessitant des mises à jour continues des systèmes
- Complexité croissante dans la gestion des flottes électriques et autonomes
- Dépendance à une connectivité fiable et à l'infrastructure cloud
Paysage réglementaire
Complexité: High
Approval Pathway: Multi_jurisdictional
Aperçu de l'environnement réglementaire et politique du marché mondial de la gestion de flotte
L'environnement réglementaire et politique joue un rôle central dans la structuration et la trajectoire de croissance du marché mondial de la gestion de flotte. Les cadres réglementaires régissent des aspects critiques tels que la sécurité des véhicules, le contrôle des émissions, le suivi du comportement des conducteurs, la protection des données et la conformité opérationnelle. Étant donné que les solutions de gestion de flotte sont profondément intégrées aux systèmes de transport et à l'infrastructure publique, la conformité aux normes réglementaires n'est pas optionnelle, mais une exigence fondamentale pour la participation au marché. Les gouvernements et les organismes réglementaires du monde entier exigent de plus en plus l'adoption de systèmes de surveillance numériques pour améliorer la sécurité routière, réduire les émissions et accroître la transparence opérationnelle. Les réglementations relatives aux dispositifs d'enregistrement électronique (ELD), aux heures de travail des conducteurs et au suivi des véhicules accélèrent l'adoption de la télémétrie et des plateformes de gestion de flotte. En parallèle, les politiques environnementales ciblant les émissions de carbone poussent les gestionnaires de flottes vers l'électrification et des pratiques durables, augmentant ainsi davantage la dépendance aux systèmes avancés de gestion de flotte. En outre, l'intégration des technologies IoT, IA et cloud introduit de nouvelles considérations réglementaires liées à la cybersécurité, à la protection des données et à l'interopérabilité des systèmes. Ce paysage réglementaire en évolution crée à la fois des défis de conformité et des opportunités de croissance pour les fournisseurs de solutions.État actuel de l'environnement réglementaire et politique du marché mondial de la gestion de flotte
Actuellement, le marché mondial de la gestion de flotte fonctionne dans un environnement réglementaire et de conformité hautement réglementé et multi-couches qui varie selon les régions et les secteurs d'activité.- Règlements de sécurité des véhicules et de conformité des conducteurs Les autorités appliquent des règles strictes concernant les heures de travail des conducteurs, l'entretien des véhicules et le suivi de la sécurité. La conformité aux exigences liées aux ELD et aux systèmes de suivi du comportement des conducteurs devient la norme dans les marchés majeurs.
- Règlements sur les émissions et les politiques environnementales Les normes strictes d'émission et les objectifs de durabilité stimulent l'adoption de solutions de gestion de flotte optimisant la consommation de carburant et soutenant l'intégration des véhicules électriques.
- Règlements de protection des données et de cybersécurité Avec une dépendance croissante à la télémétrie et aux plateformes cloud, les réglementations sur la sécurité des données, la vie privée des utilisateurs et le transfert transfrontalier de données deviennent de plus en plus strictes.
- Normes d'infrastructure numérique et de connectivité Les gouvernements promeuvent la mobilité intelligente et les écosystèmes de véhicules connectés, exigeant l'interopérabilité et la conformité aux normes de communication numérique.
- Règlements sur les véhicules électriques et la mobilité intelligente La transition vers les flottes électriques et autonomes introduit de nouveaux cadres réglementaires axés sur l'infrastructure de recharge, la gestion des batteries et l'intégration des systèmes.
Signaux clés de l'environnement réglementaire et politique dans le marché mondial de la gestion de flotte
- Élargissement des obligations liées à la télémétrie Les gouvernements exigent de plus en plus le suivi GPS, les ELD et les systèmes de surveillance en temps réel pour améliorer la sécurité et la conformité.
- Renforcement des politiques de contrôle des émissions Les efforts mondiaux pour réduire les émissions de carbone accélèrent l'adoption de solutions d'optimisation des flottes et d'électrification.
- Croissante importance de la gouvernance des données Les réglementations sur la protection des données et la cybersécurité deviennent critiques alors que les plateformes de gestion de flotte gèrent de grandes quantités de données sensibles.
- Développement des initiatives de transport intelligent Les investissements du secteur public dans les villes intelligentes et les systèmes de transport intelligents stimulent le soutien réglementaire aux solutions de flottes connectées.
- Croissante complexité de la conformité transrégionale Les opérateurs de flottes mondiales doivent naviguer dans des cadres réglementaires diversifiés selon les régions, ajoutant des couches de complexité de conformité.
Implications stratégiques de l'environnement réglementaire et politique dans le marché mondial de la gestion de flotte
L'environnement réglementaire influence significativement les dynamiques concurrentielles et les décisions stratégiques. Les entreprises doivent investir dans les capacités de conformité, notamment les mises à jour logicielles, les systèmes de sécurité des données et les certificats réglementaires, pour rester compétitives. La complexité croissante des réglementations crée des barrières d'entrée élevées, favorisant les acteurs établis possédant une infrastructure technologique solide et des expertises en conformité. En même temps, la demande réglementaire en télémétrie, en analyse IA et en solutions de gestion de flottes électriques crée de nouvelles opportunités de croissance. Les organisations qui s'alignent proactivement sur les exigences réglementaires, particulièrement en matière d'émissions, de sécurité et de gouvernance des données, peuvent obtenir un avantage concurrentiel grâce à une efficacité opérationnelle améliorée et une confiance accrue des clients.Aperçu prospectif de l'environnement réglementaire et politique du marché mondial de la gestion de flotte
À l'avenir, l'environnement réglementaire est censé devenir de plus en plus strict et orienté vers la technologie jusqu'en 2033. Les réglementations futures se concentreront probablement sur une intégration plus approfondie de l'IA, des objectifs d'émission plus stricts, des lois de protection des données renforcées et une standardisation des opérations des véhicules autonomes. L'expansion des flottes électriques et autonomes introduira de nouveaux cadres de conformité, augmentant davantage la complexité réglementaire. De plus, les exigences de surveillance et de rapport en temps réel devraient devenir plus répandues, renforçant l'importance des plateformes avancées de gestion de flotte. Dans l'ensemble, les entreprises capables de naviguer efficacement dans les exigences réglementaires multi-couches tout en exploitant la technologie pour la conformité et l'optimisation seront les mieux placées pour capitaliser sur les opportunités de croissance à long terme dans le marché mondial de la gestion de flotte.Questions fréquemment posées
Quels sont les moteurs de croissance du marché mondial de la gestion de flotte ?
Le marché est alimenté par la demande croissante d'un suivi en temps réel des flottes, les besoins croissants d'optimisation du carburant et des coûts, une conformité réglementaire plus stricte, ainsi qu'une adoption rapide des technologies IoT, IA et basées sur le cloud. Le passage vers des flottes électriques et connectées accélère également la croissance.
Pourquoi la gestion de flotte basée sur le cloud gagne-t-elle en popularité ?
Les solutions de gestion de flotte basées sur le cloud offrent une échelle, un accès aux données en temps réel, des coûts initiaux réduits et une intégration fluide avec les appareils IoT. Ces avantages les rendent idéales pour gérer des flottes importantes et réparties géographiquement.
Comment les véhicules électriques (VE) impactent-ils les solutions de gestion de flotte ?
Les véhicules électriques (VE) nécessitent des systèmes spécialisés de gestion de flotte pour surveiller les performances des batteries, l'infrastructure de recharge et la consommation d'énergie. Cela a conduit au développement de plateformes de gestion de flotte spécifiques aux VE axées sur l'efficacité et l'optimisation du cycle de vie.
Quelle région mène le marché mondial de la gestion de flotte ?
L'Amérique du Nord est le plus grand marché en raison de l'adoption précoce des technologies avancées et des cadres réglementaires solides. L'Asie-Pacifique est la région la plus dynamique, tirée par l'expansion des réseaux logistiques, l'urbanisation et la transformation numérique.