
Taille du marché mondial des pneus industriels et spécialisés, part de marché et prévision 2026-2033
Aperçu de la prévision du marché (2026???2033)
| Indicateur | Valeur |
|---|---|
| Taille du marché en 2025 | 118,9 milliards de dollars américains |
| Taille du marché en 2033 | 178,6 milliards de dollars américains |
| Taux de croissance annuel composé (2026???2033) | ~5.3% |
| Plus grande région | Asie-Pacifique |
| Région en pleine croissance | Europe |
| Plus grand segment | Pneus industriels et de manutention |
| Segment en pleine croissance | Pneus électriques et industriels intelligents |
| Tendance clé | Pneus axés sur le coût total et connectés |
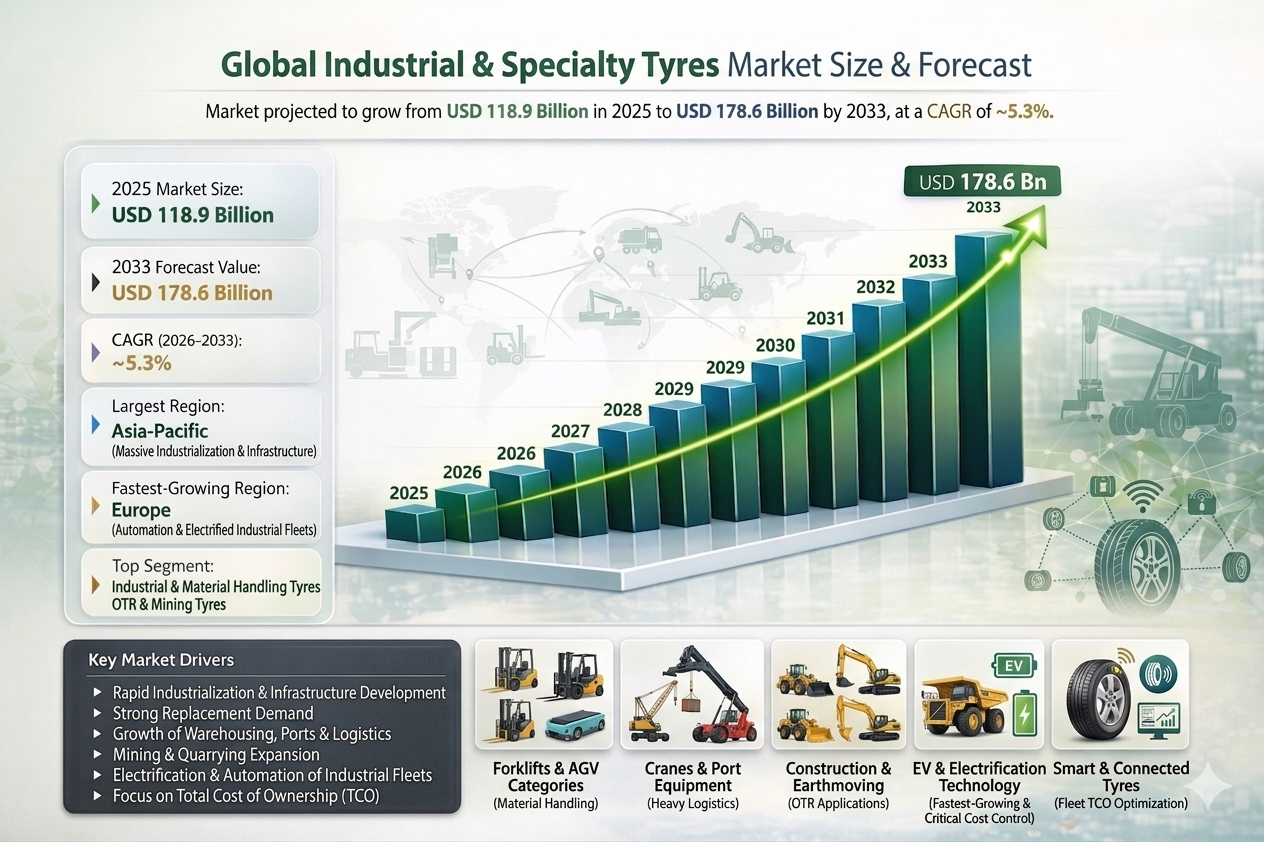
Aperçu du marché mondial des pneus industriels et spécialisés
Le marché mondial des pneus industriels et spécialisés fabrique des pneus pour des véhicules non routiers robustes, tels que les chariots élévateurs, les grues, les chargeurs et l'équipement portuaire. Ces pneus se concentrent sur la force, le transport de charges lourdes, la stabilité et l'efficacité, pas sur la vitesse ou le confort. Vous les trouverez sur les chantiers de construction, les mines, les fermes, les entrepôts, les aéroports et les usines. Ils sont conçus pour résister à un usage rude et maintenir les machines en marche.
Le marché mondial des pneus industriels et spécialisés fabrique des pneus pour des machines robustes comme les chariots élévateurs, les grues et les chargeurs, utilisés dans la construction, les mines, les fermes, les entrepôts et les aéroports. Ces pneus ne sont pas comme les pneus normaux de voitures???ils supportent des charges lourdes, des débris aigus, des températures extrêmes (chaudes ou froides), et des sols rugueux et irréguliers pendant de longues heures chaque jour. Pour y faire face, ils sont construits avec des coques extrêmement solides, du caoutchouc résistant aux coupures et à la chaleur, et conçus pour porter des poids colossaux sans s'user rapidement. Ils durent aussi beaucoup plus longtemps que les pneus normaux, ce qui est crucial car l'arrêt des machines coûte de l'argent.
Le marché mondial des pneus industriels et spécialisés croît de manière stable à mesure que les usines, la construction, la minéralogie, l'agriculture et les entrepôts s'expandent à l'échelle mondiale. Plus de chariots élévateurs électriques, véhicules guidés automatiques (AGVs), et de machines intelligentes changent ce que les pneus doivent faire. Aujourd'hui, les pneus doivent avoir une résistance au roulement basse pour économiser de l'énergie, être extrêmement durables et parfois même intégrer des capteurs pour une meilleure performance. Cette évolution permet aux industries de travailler plus vite et plus intelligemment. Ainsi, les fabricants de pneus s'adaptent pour suivre ces nouvelles tendances technologiques et les demandes croissantes.
Selon le Pheonix Demand Forecast Engine, le marché mondial des pneus industriels et spécialisés taille est estimée à 118,9 milliards de dollars américains en 2025 et devrait atteindre 178,6 milliards de dollars américains d'ici 2033, enregistrant un Taux de croissance annuel composé (~5,3 %) pendant la période de prévision (2026???2033).
Asie-Pacifique représente le plus grand marché en raison de l'industrialisation rapide et des investissements dans les infrastructures, tandis que Europe est la région qui connaît la croissance la plus rapide, tirée par l'automatisation, les réglementations sur la durabilité et l'électrification des flottes industrielles.
Principaux moteurs de la croissance du marché mondial des pneus industriels et spéciaux
Industrialisation rapide et développement des infrastructures
Des projets de construction à grande échelle, l'expansion minière et la croissance industrielle augmentent directement la demande de pneus lourds et spécialisés.
Forte demande de remplacement
Les pneus industriels s'usent rapidement ???car ils ???sont toujours en mouvement sous de lourdes charges et des surfaces rugueuses. C???est pourquoi les ventes en après-vente représentent la part la plus importante des revenus de ce marché. Alors que les industries s'expandent et utilisent davantage de machines, la demande de remplacement continue d'augmenter, stimulant une croissance du marché stable.
Croissance des entrepôts, ports et logistique
L'expansion des ports, aéroports, entrepôts de commerce électronique et terminaux de conteneurs stimule la demande de pneus pour chariots élévateurs, chariots à portée et équipements portuaires.
Expansion de la mine et de la carrière
La demande croissante de minéraux, métaux et matériaux de construction stimule la demande de pneus OTR et miniers ultra-durables.
Électrification et automatisation des flottes industrielles
Les chariots élévateurs électriques, les AGVs et les véhicules industriels autonomes nécessitent des pneus à faible résistance au roulement, à longue durée de vie et équipés de capteurs.
Prise en compte du coût total d'exploitation (TCO)
Les opérateurs industriels privilégient la durée de vie des pneus, leur rechapage et leur temps de fonctionnement pour réduire les coûts d'exploitation.
Segmentation du marché mondial des pneus industriels et spéciaux
1. Par construction de pneu
1.1 Pneus radiaux (segment en croissance la plus rapide)
1.1.1 Pneus radiaux à bande en acier
1.1.2 Pneus radiaux à bande en tissu
1.1.3 Caractéristiques de performance
1.2 Pneus diagonaux (pneus croisés)
1.2.1 Pneus diagonaux en nylon
1.2.2 Pneus diagonaux en polyester
1.2.3 Focalisation des applications
1.3 Pneus solides et pneus à coussinet
1.3.1 Pneus en caoutchouc solide
1.3.2 Pneus à coussinet
1.3.3 Environnement d'utilisation
2. Par type d'équipement
2.1 Équipements de construction
2.1.1 Chargeurs
2.1.2 Pelles excavatrices
2.1.3 BULLDOZERS
2.1.4 Graders
2.2 Équipements de mines
2.2.1 Camions de transport
2.2.2 Chargeurs sur pneus
2.2.3 Véhicules de mines souterraines
2.3 Équipements agricoles et forestiers
2.3.1 Tracteurs
2.3.2 Récolteurs
2.3.3 Équipements forestiers
2.4 Équipements industriels et de manutention (segment le plus important)
2.4.1 Pales à conteneurs
2.4.2 Grues
2.4.3 Remorques industrielles
2.5 Équipements de soutien des ports et aéroports
2.5.1 Équipements de manutention des ports
2.5.2 Équipements de soutien des aéroports
3. Par application
3.1 Construction et infrastructures
3.1.1 Projets de construction routière
3.1.2 Développement de l'infrastructure urbaine
3.1.3 Construction industrielle et commerciale
3.2 Mines et carrières
3.2.1 Opérations de mines à ciel ouvert
3.2.2 Opérations de mines souterraines
3.3 Agriculture et sylviculture
3.3.1 Opérations de labour et de récolte
3.3.2 Extraction de bois et de sciage
3.4 Ports, aéroports et logistique industrielle
3.4.1 Opérations de manutention de conteneurs
3.4.2 Déplacement et empilage de matériaux lourds
4. Par taille de pneu
4.1 En dessous de 25 pouces
4.1.1 Pales à conteneurs et équipements de magasinage
4.1.2 Machines de construction compactes
4.2 25???49 pouces (segment le plus important)
4.2.1 Chargeurs et déchargeurs
4.2.2 Équipement industriel de grande taille
4.3 Plus de 49 pouces
4.3.1 Pneus de mines ultra-grands
4.3.2 Pneus de camions de transport de carrières
5. Par canal de vente
5.1 OEM (Fabricant d'équipement original)
5.1.1 OEM d'équipements de construction
5.1.2 OEM d'équipements de mines
5.1.3 OEM d'équipements industriels
5.2 Marché secondaire / Remplacement (Segment le plus important)
5.2.1 Réseaux de détaillants autorisés
5.2.2 Spécialistes des pneus industriels
5.2.3 Gestion des pneus sur site et contrats de service
6. Par technologie de pneu
6.1 Pneus industriels conventionnels
6.1.1 Pneus en composé de caoutchouc standard
6.2 Pneus résistants à la chaleur et aux coupures
6.2.1 Pneus de mines résistants à la chaleur
6.2.2 Pneus de carrières pour terrains abrupts
6.3 Pneus à faible résistance au roulement
6.3.1 Pneus industriels économes en énergie
6.3.2 Pneus optimisés pour l'équipement électrique
6.4 Pneus rétreadables
6.4.1 Carcasses industrielles à multiples vies
6.4.2 Pneus de mines prêts à être rétreadés
6.5 Pneus intelligents et connectés (Émergents)
6.5.1 Capteurs de pression intégrés
6.5.2 Systèmes de surveillance de température
6.5.3 Plateformes d'analyse de maintenance prédictive
7. Par géographie
7.1 Asie-Pacifique (Région la plus importante)
7.1.1 Chine
7.1.2 Inde
7.1.3 Japon
7.1.4 Asie du Sud-Est
7.2 Europe (Région la plus rapide de croissance)
7.2.1 Allemagne
7.2.2 France
7.2.3 Royaume-Uni
7.2.4 Italie
7.3 Amérique du Nord
7.3.1 États-Unis
7.3.2 Canada
7.4 Amérique latine
7.4.1 Brésil
7.4.2 Mexique
7.5 Moyen-Orient et Afrique
7.5.1 Émirats arabes unis
7.5.2 Arabie saoudite
7.5.3 Afrique du Sud
Analyse régionale du marché mondial des pneus industriels et spécialisés
Asie-Pacifique ??? Plus grand marché
Soutenu par le développement à grande échelle des infrastructures, l'activité minière, l'expansion de la fabrication et une forte demande du marché après-vente.
Europe ??? Région en plus forte croissance
La croissance est soutenue par l'automatisation des entrepôts, les flottes industrielles électrifiées, les réglementations sur la durabilité et l'adoption des pneus de luxe.
Amérique du Nord
Une forte demande provenant de l'industrie minière, de la construction, des hubs logistiques et des opérations industrielles à forte teneur de remplacement.
Amérique latine
L'expansion minière et les investissements dans les infrastructures soutiennent une croissance stable.
Moyen-Orient et Afrique
La demande est soutenue par les mégaprojets de construction, l'industrie minière, les ports et les logistiques industrielles.
Principales entreprises du marché mondial des pneus industriels et spécialisés
-
Goodyear Tire & Rubber Company
-
Continental AG
-
Yokohama Rubber Company
-
Pirelli & C. S.p.A.
-
Apollo Tyres
-
BKT (Balkrishna Industries)
-
Trelleborg Group
-
Nokian Tyres
Michelin est l'entreprise la plus importante sur le marché mondial des pneus industriels et spécialisés
Intelligence stratégique et analyses basées sur l'IA de Pheonix
Pheonix Demand Forecast Engine
Modélise la croissance du parc d'équipements industriels, les cycles de remplacement, les dépenses en infrastructures et l'activité minière.
Analyseur de l'impact de l'électrification
Évalue le changement de la demande des pneus des engins de manutention, des grues et des véhicules industriels, passant du diesel à l'électrique.
Modèle de sensibilité aux matières premières
Suivi de la volatilité des prix du caoutchouc naturel, du caoutchouc synthétique, du câble en acier et de l'huile.
Analyse Porter???s Five Forces Automatisée (Synthèse)
-
Pouvoir des acheteurs : Modéré ??? les opérateurs de grandes flottes négocient les prix
-
Pouvoir des fournisseurs : Modéré ??? dépendance aux entrées en caoutchouc et en acier
-
Menace des entrants nouveaux : Faible ??? intensif en capital et à technologie avancée
-
Menace des substituts : Faible ??? les pneus sont des consommables critiques pour la mission
-
Concurrence entre les entreprises : Élevée ??? les grands acteurs mondiaux et les spécialistes régionaux se concurrencent
Pourquoi le marché des pneus industriels et spécialisés reste critique
-
Essentiel pour la productivité industrielle et la disponibilité des équipements
-
Demande forte et prévisible basée sur le remplacement
-
Impact direct sur l'efficacité opérationnelle et la sécurité
-
Moyen clé d'automatisation, d'électrification et de logistique intelligente
Conclusion sur le marché mondial des pneus industriels et spécialisés
Le marché mondial des pneus industriels et spécialisés est un marché critique pour la mission, basé sur le remplacement et en évolution technologique soutenu par la croissance industrielle, le développement des infrastructures et l'expansion des logistiques. L'électrification, l'automatisation et les technologies de pneus intelligents transforment les exigences des produits, tandis que la durabilité et l'efficacité coût restent des critères d'achat centraux. Les fabricants qui livrent des pneus à longue durée de vie, rétreadables, compatibles avec les véhicules électriques et équipés de capteurs, tout en renforçant les capacités de service après-vente et en site, seront les mieux positionnés pour mener le marché à travers 2033.
Paysage concurrentiel
Pneus industriels et spécialisés Intensité de la concurrence & Structure du marché
Le marché mondial des pneus industriels et spécialisés est caractérisé par une structure concurrentielle hautement ingénieuse et axée sur le service, où la fiabilité des performances, la durabilité au cours de la vie et le temps d'arrêt opérationnel sont plus critiques que le prix seul. Le marché est fortement impulsé par les utilisateurs finaux industriels tels que la construction, l'exploitation minière, le stockage, les ports et la fabrication, qui exigent tous des pneus capables de résister à des conditions de charge extrêmes et à une utilisation continue. L'intensité de la concurrence est élevée en raison de la nature critique des applications industrielles. L'arrêt des équipements se traduit directement par des pertes financières, poussant les acheteurs à prioriser la fiabilité, la rechapage et le coût total d'exploitation (CTE). En conséquence, les fabricants concourent par des avancées en science des matériaux, des technologies de construction renforcées et des services de gestion des pneus intégrés plutôt que par une simple différenciation de produit. Le marché est modérément consolidé au niveau mondial, avec des acteurs de premier plan dominants dans les segments premium industriels et OTR (off-road). Cependant, la fragmentation persiste dans les segments de marché d'après-vente régionaux et industriels de moyenne échelle, où les fournisseurs locaux concourent sur la disponibilité, le prix et les capacités de service sur site.Pneus industriels et spécialisés Intensité de la concurrence & Structure du marché - Scénario actuel
Profil des entreprises leaders
Michelin: Fabricant mondial de pneus. Leader des pneus OTR et industriels de haute performance, avec une forte attention portée à la durabilité, à l'efficacité et à l'optimisation du cycle de vie. Bridgestone Corporation: Fabricant mondial de pneus. Portefeuille de pneus industriels solide soutenu par des systèmes avancés de service flotte et de gestion des pneus. Goodyear Tire & Rubber Company: Fabricant de pneus. Axé sur des solutions industrielles durables et des technologies de maintenance prédictive. Continental AG: Fabricant de pneus orienté technologie. Fort dans les systèmes de pneus intelligents et les solutions de mobilité industrielle. Yokohama Rubber Company: Fabricant de pneus industriels. Réputé pour sa construction robuste et les solutions de pneus miniers. Pirelli & C. S.p.A.: Fabricant de pneus premium. Axé sur des applications industrielles et spécialisées de haute performance. Apollo Tyres: Concurrent mondial émergent. Fort dans les solutions de pneus industriels à faible coût. BKT (Balkrishna Industries): Leader mondial hors des routes. Présence forte dans les segments agricoles, miniers et industriels de pneus. Trelleborg Group: Fabricant de pneus spécialisés. Leader dans les pneus de manutention et d'applications industrielles. Nokian Tyres: Fabricant de pneus spécialisés. Axé sur les performances des pneus industriels et spécialisés dans des conditions extrêmes.Signaux clés d'intensité de la concurrence et de la structure du marché dans les pneus industriels et spécialisés
Un moteur structurel clé du marché est l'adoption croissante d'équipements industriels électriques et automatisés, notamment les chariots élévateurs électriques, les véhicules guidés par ordinateur (AGVs) et les systèmes de gestion portuaire autonomes. Ce changement augmente la demande de pneus à faible résistance au roulement, à haute efficacité énergétique et dotés de capteurs. La domination du marché d'après-vente reste une caractéristique définissante de l'industrie. Les pneus industriels sont soumis à des remplacements fréquents en raison de leur utilisation continue sous des charges lourdes, rendant les contrats de service, l'entretien sur site et la gestion des pneus flotte des différenciateurs concurrentiels critiques. Un autre trend majeur est l'importance croissante des écosystèmes de pneus intelligents. Les fabricants intègrent de plus en plus des systèmes de surveillance basés sur l'Internet des objets (IoT) pour suivre la pression, la température, les motifs d'usure et les cycles de maintenance prédictive, améliorant l'efficacité opérationnelle pour les clients industriels. Malgré la consolidation dans les segments premium, les acteurs régionaux maintiennent leur pertinence dans les marchés industriels sensibles au coût, où les décisions d'achat sont fortement influencées par le prix et la disponibilité du service local.Implications stratégiques de l'intensité de la concurrence et de la structure du marché dans les pneus industriels et spécialisés
Les fabricants passent des modèles axés sur le produit vers des écosystèmes intégrés au service, offrant la gestion du cycle de vie des pneus, la maintenance prédictive et le service sur site. Ce passage devient essentiel pour sécuriser des contrats industriels à long terme. Le coût total d'exploitation (CTE) est le principal indicateur d'achat, poussant les fabricants à se concentrer sur une durée de vie plus longue des pneus, la rechapage et la réduction des temps d'arrêt plutôt que sur le prix initial. Cela bénéficie aux acteurs possédant des capacités d'ingénierie fortes et des portefeuilles de produits durables. L'électrification des flottes industrielles réoriente les priorités du développement de produits. Les pneus conçus pour les chariots élévateurs électriques et les machines automatisées nécessitent une capacité de charge accrue, une génération de chaleur réduite et une efficacité énergétique améliorée. La transformation numérique devient un champ de bataille clé de la concurrence, avec des pneus intelligents et des systèmes de flotte connectés permettant l'analyse prédictive et des informations opérationnelles en temps réel, créant de nouvelles sources de revenus à valeur ajoutée.Pneus industriels et spécialisés Intensité de la concurrence & Structure du marché - Perspective future
Le marché des pneus industriels et spécialisés est prévu pour rester structuralement stable mais hautement concurrentiel, avec une augmentation de la concentration parmi les fabricants mondiaux de premier plan et une fragmentation persistante dans les segments d'après-vente régionaux. Une consolidation future est probable à mesure que les entreprises leaders s'expandent par des acquisitions, des partenariats stratégiques et une intégration verticale vers la gestion de flotte et les écosystèmes de services industriels. Cela renforcera leur position dans les contrats industriels de haute valeur. Les pressions réglementaires concernant la durabilité, la réduction des émissions et l'efficacité énergétique accéléreront l'innovation dans les technologies de pneus à faible résistance au roulement et écologiques. À long terme, le marché sera défini par trois piliers de concurrence principaux : l'efficacité opérationnelle du temps d'arrêt, la prêts à l'électrification et l'intelligence des pneus connectés. Les entreprises qui réussiront à intégrer ces éléments tout en maintenant des capacités de service d'après-vente fortes mèneront le marché mondial des pneus industriels et spécialisés jusqu'en 2033.Chaîne de valeur
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des pneus industriels et spéciaux
La structure de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des pneus industriels et spéciaux est fortement intégrée aux écosystèmes de la construction, de la mine, des entrepôts, des ports, de l'agriculture et des logistiques industrielles. Le marché fonctionne à travers un système à plusieurs niveaux impliquant des fournisseurs de matières premières, des fabricants de pneus, des producteurs d'équipements OEM, des opérateurs de flottes industrielles, des distributeurs et des prestataires de services spécialisés. Cette structure soutient une demande continue via deux canaux majeurs : le montage OEM pour de nouveaux équipements industriels et de construction, et un vaste marché de remplacement alimenté par une utilisation intensive dans des environnements d'exploitation difficiles. En raison des conditions de charge élevées et des coûts de temps d'arrêt opérationnel, la fiabilité de la chaîne d'approvisionnement, la garantie de durabilité et la réactivité des services sont des facteurs clés de succès. La chaîne d'approvisionnement en amont est alimentée par le caoutchouc naturel, le caoutchouc synthétique, le noir de carbone, les cordes en acier et des composés spécialisés conçus pour la résistance à la chaleur, la résistance aux coupures et la durabilité sous charge. Les principaux fabricants maintiennent des stratégies d'approvisionnement diversifiées et des contrats à long terme avec leurs fournisseurs afin de réduire la volatilité des matières premières et d'assurer une qualité cohérente sur les marchés mondiaux. La fabrication dans ce segment est fortement axée sur l'ingénierie, en mettant l'accent sur les structures de carcasse renforcées, les technologies de pneus solides et à coussinet, la construction radiale et les formulations avancées de composés. Une attention croissante est portée aux conceptions à faible résistance au roulement, aux carcasses réutilisables et aux pneus intelligents dotés de capteurs, afin de soutenir les flottes industrielles électrifiées et automatisées. La distribution est dominée par des partenariats OEM avec les fabricants d'équipements de construction et de mines, ainsi qu'un écosystème robuste du marché de remplacement soutenu par des spécialistes des pneus industriels, des contractants de services et des programmes de gestion des pneus sur site. Les opérateurs de flottes préfèrent de plus en plus des modèles d'approvisionnement basés sur les services comprenant l'entretien, le suivi et l'optimisation du cycle de vie. Les principaux défis de la chaîne d'approvisionnement incluent la volatilité des prix des matières premières, les coûts logistiques élevés pour les pneus de grande taille, les exigences strictes en matière de conditions d'utilisation extrêmes et les réglementations croissantes en matière de durabilité. Les fabricants investissent également dans des pratiques économiques circulaires telles que le recouvrement, le recyclage et les systèmes de récupération des matières.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial des pneus industriels et spécialisés - Scénario actuel
Le marché mondial des pneus industriels et spécialisés est actuellement en transition, motivée par l'automatisation, l'électrification et la transformation numérique de l'industrie. Au niveau amont, les fluctuations des matières premières telles que le caoutchouc, l'acier et les pétrochimiques continuent d'impacter les coûts de production. Les fabricants répondent à cela par des stratégies de sourcing multi-régions, des contrats de fourniture à long terme et une planification stratégique des stocks afin de stabiliser les chaînes d'approvisionnement. Dans la fabrication, des entreprises telles que Michelin, Bridgestone, Goodyear, Continental et BKT se concentrent sur des composés à haute durabilité, des matériaux résistants à la chaleur et des pneus industriels à faible résistance au roulement. Il y a une augmentation de la standardisation des catégories d'équipements afin d'améliorer l'évolutivité et de réduire la complexité de la production. L'intégration par les constructeurs d'origine reste un pilier clé de la croissance, avec les fabricants d'équipements dans les secteurs de la construction, de la mine et du traitement des matériaux collaborant étroitement avec les producteurs de pneus pour optimiser les performances, la durabilité et les normes de sécurité. Ces partenariats incluent de plus en plus des accords de service sur le cycle de vie. Le segment du marché de l'après-vente continue de dominer en raison des taux d'usure élevés dans les environnements industriels tels que les sites miniers, les ports et les entrepôts. Les recouvrements de pneus et les systèmes de pneus à multiples vies sont largement adoptés pour réduire les coûts opérationnels et les temps d'arrêt. La transformation numérique accélère à travers la chaîne d'approvisionnement, avec des systèmes de maintenance prédictive, des systèmes de surveillance des pneus connectés à l'Internet des objets (IoT) et des plateformes d'analyse des flottes qui améliorent la disponibilité, réduisent les pannes et optimisent les cycles de remplacement.Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement sur le marché mondial des pneus industriels et spécialisés
Plusieurs changements structurels sont en train de transformer la chaîne de valeur des pneus industriels et spécialisés. Premièrement, l'électrification des équipements industriels tels que les chariots élévateurs, les chargeurs et les véhicules guidés automatiquement stimule la demande de conceptions de pneus à faible résistance au roulement et à faible consommation d'énergie. Deuxièmement, l'automatisation et la logistique intelligente augmentent le besoin de pneus équipés de capteurs qui permettent une maintenance prédictive et une surveillance des performances en temps réel. Troisièmement, l'augmentation des travaux d'infrastructure et de l'activité minière renforcent la demande de pneus extrêmement durables capables de fonctionner dans des conditions extrêmes avec un minimum de temps d'arrêt. Quatrièmement, la domination du segment de l'après-vente continue de s'intensifier en raison des cycles d'usure rapides et des taux d'utilisation élevés dans les applications industrielles. Enfin, les initiatives de durabilité encouragent l'adoption de pneus rétreadables, de matériaux recyclables et de pratiques de fabrication basées sur l'économie circulaire.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement sur le marché mondial des pneus industriels et spécialisés
Les principaux fabricants tels que Michelin, Bridgestone, Goodyear, Continental et BKT bénéficient de partenariats solides avec les constructeurs d'origine, d'une empreinte de fabrication mondiale et de capacités avancées en ingénierie des matériaux. Des barrières d'entrée élevées existent en raison des processus de production coûteux, de la complexité technique et des exigences strictes en matière de performance dans les applications industrielles, ce qui entraîne un paysage concurrentiel consolidé. Les opérateurs de flottes et les entreprises industrielles adoptent de plus en plus des contrats de service à long terme, y compris des solutions de gestion des pneus, de surveillance et de maintenance, créant ainsi des opportunités de revenus récurrents pour les fabricants. L'optimisation des coûts reste une priorité centrale, avec les fabricants qui équilibrent l'inflation des matières premières contre les investissements dans des composés durables, des conceptions prêtes pour les véhicules électriques et des technologies de pneus intelligents. Le passage vers des flottes industrielles électrifiées et automatisées présente à la fois des défis et des opportunités, nécessitant des innovations en matière de gestion des charges, d'efficacité énergétique et d'intégration numérique à travers les systèmes de pneus.Aperçu prospectif de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des pneus industriels et spécialisés
Entre 2026 et 2033, la chaîne de valeur des pneus industriels et spécialisés est prévue pour devenir plus digitalisée, plus orientée durabilité et plus optimisée en termes de performance. Les fabricants se concentreront davantage sur les pneus industriels compatibles avec les véhicules électriques, sur les systèmes avancés de recouvrement et sur l'intégration de capteurs intelligents pour s'aligner sur les tendances futures de l'automatisation industrielle. Le segment de l'après-vente restera le contributeur principal de revenus en raison de l'utilisation continue des équipements dans les opérations minières, de construction, de stockage et de logistique. Les écosystèmes numériques s'étendront considérablement, avec la maintenance prédictive basée sur l'intelligence artificielle, la surveillance des pneus basée sur l'Internet des objets (IoT) et les plateformes d'optimisation des flottes devenant standards dans les opérations industrielles. Dans l'ensemble, la chaîne de valeur du futur sera définie par l'électrification, l'automatisation, l'ingénierie de durabilité et l'intégration de l'économie circulaire, avec les entreprises qui alignent l'innovation sur l'efficacité opérationnelle gagnant un avantage de leadership à long terme.Chaîne de valeur spécifique au marché
- Achat des matières premières : approvisionnement en caoutchouc naturel, caoutchouc synthétique, noir de carbone, cordes en acier et composés spéciaux
- Recherche et développement : ingénierie de résistance à la chaleur, composés résistants aux coupures, conception de pneus industriels pour véhicules électriques et technologies de pneus intelligents
- Fabrication : production de pneus radiaux, à biais, solides et à coussin, avec des tests et contrôles de qualité à niveau industriel
- Intégration par les constructeurs d'origine : fourniture de pneus pour les équipements de construction, les machines minières, les chariots élévateurs, les grues et les équipements de manutention portuaire
- Distribution et approvisionnement en flottes : contrats OEM, distributeurs industriels, détaillants d'équipements et fournisseurs de services de pneus sur site
- Services de l'après-vente : pneus de remplacement, recouvrement, maintenance de flottes, surveillance prédictive et services de gestion du cycle de vie
Cartographie entreprise-par-étape
- Achat des matières premières : Michelin, Bridgestone Corporation, Continental AG, Goodyear Tire & Rubber Company
- Recherche et développement : Michelin, Continental AG, Pirelli & C. S.p.A., Nokian Tyres
- Fabrication : Bridgestone Corporation, Goodyear Tire & Rubber Company, Yokohama Rubber Company, BKT (Balkrishna Industries)
- Intégration par les constructeurs d'origine : Michelin, Bridgestone Corporation, Continental AG, Trelleborg Group
- Distribution et approvisionnement en flottes : Apollo Tyres, BKT, Yokohama Rubber Company, Goodyear Tire & Rubber Company
- Services de l'après-vente : Michelin, Bridgestone Corporation, Continental AG, Trelleborg Group
Activité d'investissement
Aperçu des dynamiques d'investissement et de financement du marché mondial des pneus industriels et spéciaux
Les dynamiques d'investissement et de financement du marché mondial des pneus industriels et spéciaux sont façonnées par une industrialisation rapide, l'expansion des activités minières et de construction, ainsi que le passage croissant vers l'automatisation et l'électrification des flottes industrielles. Entre 2026 et 2033, le déploiement de capitaux devrait se concentrer sur des technologies de pneus durables, résistantes à la chaleur et intelligentes, conçues pour des applications à charge élevée et hors route dans les entrepôts, les ports, les sites miniers et les environnements de construction. Le marché est modérément intensif en capital, nécessitant un investissement soutenu dans des compositions en caoutchouc avancées, des structures renforcées et une ingénierie de bande adaptée à des applications spécifiques. Les principaux acteurs tels que Michelin, Bridgestone, Continental, Goodyear et BKT augmentent leurs dépenses de recherche et développement et étendent leurs capacités de production pour répondre à la demande croissante des secteurs de la manutention, de la mine et des infrastructures. Un changement structurel majeur influençant le financement est l'électrification des équipements industriels, notamment des chariots élévateurs, des grues et des véhicules guidés automatiquement (AGVs). Cela accélère les investissements dans des pneus à faible résistance au roulement, des pneus solides économes en énergie et des solutions dotées de capteurs qui soutiennent la maintenance prédictive et l'efficacité opérationnelle.Dynamiques actuelles d'investissement et de financement du marché mondial des pneus industriels et spéciaux
Actuellement, l'activité d'investissement est fortement soutenue par la croissance des entrepôts, des centres logistiques, des mégaprojets de construction et des opérations minières. Ces secteurs nécessitent des pneus de haute performance capables de résister à des charges extrêmes, à une utilisation continue et aux conditions de terrain difficiles. L'Asie-Pacifique mène en tant que plus grand centre d'investissement en raison de l'expansion industrielle rapide en Chine et en Inde, ainsi que du développement d'infrastructures à grande échelle et de la croissance de la production. L'Europe est la région la plus dynamique en termes d'investissement, entraînée par l'automatisation des entrepôts, les réglementations strictes en matière de durabilité et l'adoption de flottes industrielles électriques nécessitant des solutions de pneus avancées. L'Amérique du Nord continue d'attirer de solides investissements dans les activités minières, de construction et de logistique, avec une attention portée aux pneus industriels de haute qualité et de grande durabilité. L'Amérique latine et le Moyen-Orient ainsi que l'Afrique connaissent un flux d'investissements soutenu, soutenu par le développement des infrastructures, l'expansion des ports et l'activité industrielle liée à la mine.Signaux clés des dynamiques d'investissement et de financement du marché mondial des pneus industriels et spéciaux
Un signal d'investissement clé est la demande croissante des flottes industrielles automatisées et électrifiées, qui nécessitent des pneus optimisés en termes d'efficacité énergétique, de durabilité et de capacités de surveillance intelligente. L'expansion de l'infrastructure logistique mondiale, notamment des ports, des aéroports et des entrepôts de commerce électronique, augmente considérablement la demande de pneus pour chariots élévateurs, de chariots de levage et de manutention. La forte demande de remplacement reste un moteur constant d'investissement, car les pneus industriels subissent des taux d'usure élevés en raison d'une utilisation continue à grande intensité. La croissance des secteurs minier et de construction continue d'attirer des capitaux dans des pneus OTR ultra-durables conçus pour des environnements extrêmes et des opérations de charges lourdes. L'intégration des technologies de pneus intelligents, notamment des capteurs intégrés et des systèmes de maintenance prédictive, crée de nouvelles opportunités d'investissement dans les solutions de gestion de flottes numériques.Implications stratégiques des dynamiques d'investissement et de financement du marché mondial des pneus industriels et spéciaux
Le paysage d'investissement privilégie fortement les fabricants mondiaux établis dotés de capacités de recherche et développement avancées et de réseaux de distribution industriels robustes, créant des barrières d'entrée significatives pour de nouveaux acteurs. Les partenariats avec les constructeurs d'équipements de construction, de machines minières et de véhicules industriels sont essentiels pour sécuriser des contrats de fourniture à long terme et des flux de revenus stables. L'innovation en matière de durabilité, de résistance à la chaleur et de capacité de charge est devenue un différentiateur clé pour sécuriser des contrats industriels. La diversification régionale est essentielle, avec l'Asie-Pacifique qui entraîne la croissance du volume, l'Europe qui mène l'innovation en matière d'électrification et d'adoption de technologies industrielles axées sur la durabilité, et l'Amérique du Nord qui se concentre sur les applications minérales et industrielles à grande échelle. La volatilité des prix des matières premières, notamment du caoutchouc naturel, du caoutchouc synthétique, des cordes en acier et des coûts énergétiques, continue d'avoir un impact sur la rentabilité, nécessitant des initiatives stratégiques de sourcing et d'optimisation des coûts.Projet d'avenir des dynamiques d'investissement et de financement du marché mondial des pneus industriels et spéciaux
À l'avenir, le marché mondial des pneus industriels et spéciaux est prévu pour attirer un investissement constant, alimenté par l'expansion des infrastructures, la croissance minière et l'augmentation de l'automatisation dans les opérations industrielles. L'allocation future des capitaux priorisera les pneus intelligents, les pneus industriels compatibles avec les véhicules électriques et des solutions à grande durabilité conçues pour l'équipement de manutention et de mine de nouvelle génération. L'Asie-Pacifique restera la région dominante en matière d'investissement, tandis que l'Europe mènera l'innovation en matière d'électrification et de technologies industrielles axées sur la durabilité. L'Amérique du Nord continuera à soutenir la demande pour les applications à haute performance et à grande intensité. La transformation numérique dans les secteurs industriels accélérera davantage les investissements dans les systèmes de pneus connectés, les plateformes de maintenance prédictive et les solutions d'optimisation des flottes basées sur l'intelligence artificielle. Dans l'ensemble, le marché maintiendra une croissance stable en raison de son rôle essentiel dans la productivité industrielle mondiale. Les entreprises qui alignent l'innovation sur la durabilité, l'efficacité et l'intégration des technologies intelligentes seront les mieux positionnées pour mener le marché jusqu'en 2033.Technologie et innovation
Aperçu du paysage technologique et de l'innovation du marché mondial des pneus industriels et spécialisés
Le paysage technologique et l'innovation dans le marché mondial des pneus industriels et spécialisés sont motivés par le besoin d'une extrême durabilité, d'une résistance au poids, de sécurité opérationnelle et d'une optimisation des coûts de cycle de vie. Ces pneus opèrent dans des environnements difficiles tels que les chantiers de construction, les mines, les ports, les entrepôts et les zones industrielles, où l'arrêt de production impacte directement la productivité et l'efficacité des coûts. L'intensité de l'innovation dans ce marché est modérée mais avance progressivement, soutenue par des améliorations en ingénierie des composés, en renforcement structurel et en matériaux résistants à la chaleur. Bien que les architectures de pneus de base telles que les pneus diagonaux, radiaux et solides soient matures, les améliorances continues en composés de bande de roulement résistants aux coupures, en structures renforcées et en conceptions réutilisables prolongent considérablement la durée de vie et l'efficacité opérationnelle. Les principaux fabricants tels que Michelin, Bridgestone Corporation, Goodyear Tire & Rubber Company, Continental AG, Yokohama Rubber Company et BKT se concentrent sur les solutions de résistance aux charges élevées, les pneus prêts pour l'électrification et l'intégration des pneus intelligents pour les flottes industrielles. Un changement technologique clé est l'adoption croissante de pneus industriels compatibles avec les véhicules électriques et l'automatisation, motivée par l'électrification des chariots élévateurs, des VAG (véhicules guidés automatiquement), des grues et de l'équipement portuaire. Ces pneus nécessitent une faible résistance au roulement, une haute efficacité énergétique et une durabilité accrue en cas d'utilisation continue. Les technologies de pneus intelligents émergent également, permettant un suivi en temps réel de la pression, de la température, de la charge et de l'usure pour une maintenance prédictive et une réduction des temps d'arrêt.Aperçu du paysage technologique et de l'innovation du marché mondial des pneus industriels et spécialisés
Actuellement, le paysage technologique se concentre sur l'amélioration de la durabilité, l'optimisation du temps de fonctionnement et la réduction du coût total de possession. Les fabricants développent des composés en caoutchouc avancés résistants aux coupures, aux abrasions et à l'accumulation de chaleur, particulièrement pour les applications minières, de construction et industrielles lourdes. Les technologies de pneus solides et de pneus à coussinet sont largement utilisées dans les environnements industriels intérieurs tels que les entrepôts et les unités de production, où la résistance aux perforations et la stabilité sont essentielles. En parallèle, les pneus industriels radiaux gagnent en adoption dans les applications lourdes en raison d'une meilleure dissipation de la chaleur, d'une durée de vie plus longue de la bande de roulement et d'une meilleure efficacité énergétique. La technologie de réutilisation des pneus reste un pilier majeur de l'innovation. Les conceptions de carrosserie multi-vies permettent de réutiliser les pneus plusieurs fois, réduisant considérablement les coûts de cycle de vie, particulièrement important dans les opérations minières et de construction où les coûts de remplacement des pneus sont élevés. Les technologies à faible résistance au roulement sont de plus en plus intégrées dans les pneus industriels utilisés dans les chariots élévateurs électriques et l'équipement automatisé, améliorant ainsi l'efficacité énergétique et prolongeant la durée de vie des batteries. Les solutions de pneus intelligents et connectés s'étendent progressivement dans les applications industrielles de haute valeur. Les capteurs intégrés permettent un suivi en temps réel de la pression, de la température et des conditions d'usure, soutenant la maintenance prédictive et réduisant les pannes d'équipement dans des opérations critiques telles que les ports et les mines. L'innovation de fabrication progresse également grâce à l'automatisation, à la cuisson précise et aux systèmes d'inspection de qualité basés sur l'intelligence artificielle. Les initiatives de durabilité, notamment l'utilisation de matériaux recyclés et des processus de production économes en énergie, deviennent plus importantes en raison des exigences réglementaires et des critères ESG.Signaux clés du paysage technologique et de l'innovation du marché mondial des pneus industriels et spécialisés
- Pneus compatibles avec les véhicules électriques et l'automatisation : Demande croissante de pneus conçus pour les chariots élévateurs électriques, les VAG (véhicules guidés automatiquement) et l'équipement industriel intelligent.
- Composés résistants aux coupures et à la chaleur : Matériaux avancés pour les environnements miniers, de construction et de carrières.
- Conceptions de pneus réutilisables multi-vies : Concentration sur l'extension de la durée de vie du pneu et la réduction des coûts d'exploitation.
- Pneus intelligents et connectés : Capteurs connectés à l'Internet des objets pour le suivi en temps réel et la maintenance prédictive.
- Innovation des pneus solides et à coussinet : Amélioration de la résistance aux perforations, de la stabilité et de la capacité de charge.
- Solutions à faible résistance au roulement : Conceptions économes en énergie pour l'équipement industriel électrifié.
- Initiatives de durabilité : Utilisation accrue de matériaux recyclés et de processus de fabrication écologiques.
Implications stratégiques du paysage technologique et de l'innovation du marché mondial des pneus industriels et spécialisés
L'évolution du paysage technologique a des implications stratégiques fortes pour les fabricants, les constructeurs et les opérateurs industriels. Un investissement continu en recherche et développement est essentiel pour améliorer la durabilité, la capacité de charge et l'efficacité énergétique tout en réduisant les coûts d'exploitation totaux. Le passage vers l'électrification et l'automatisation est en train de redéfinir les priorités du développement de produits. Les pneus doivent maintenant supporter des charges plus lourdes, des cycles d'opération continus et une meilleure efficacité énergétique, ce qui conduit à une collaboration plus étroite entre les fabricants de pneus et les constructeurs d'équipements industriels. Les technologies de pneus intelligents permettent une transition vers des modèles d'entreprise axés sur le service. La maintenance prédictive, l'analyse des flottes et le suivi des performances créent de nouvelles sources de revenus à valeur ajoutée au-delà des ventes traditionnelles de pneus. La durabilité devient un pilier stratégique clé, avec une adoption croissante de programmes de réutilisation, de pratiques économiques circulaires et de matériaux écologiques. La conformité aux exigences ESG influence de plus en plus les décisions d'achat dans les secteurs industriels. Pour les opérateurs industriels, l'innovation des pneus a un impact direct sur le temps de fonctionnement, la sécurité et l'efficacité des coûts. Les pneus avancés aident à réduire les temps d'arrêt, à prolonger la durée de vie et à optimiser la consommation d'énergie dans les opérations électrifiées et automatisées.Aperçu futur du paysage technologique et de l'innovation du marché mondial des pneus industriels et spécialisés
À l'avenir, le marché est prévu pour évoluer vers des solutions de pneus plus intelligentes, plus durables et plus économes en énergie. L'électrification et l'automatisation resteront des moteurs de croissance clés, augmentant considérablement la demande de pneus industriels compatibles avec les véhicules électriques et intelligents. Les systèmes de pneus intelligents sont prévus pour être plus largement adoptés dans les flottes industrielles, permettant des analyses en temps réel, une planification de maintenance basée sur l'intelligence artificielle et une efficacité opérationnelle améliorée. L'innovation des matériaux continuera d'avancer, en se concentrant sur des composés ultra-durables, des formulations résistantes à la chaleur et des matières premières durables qui améliorent les performances tout en réduisant l'impact environnemental. La production deviendra plus automatisée et intégrée numériquement, avec des systèmes d'inspection alimentés par l'intelligence artificielle et des usines intelligentes qui accélèrent les cycles d'innovation et améliorent la cohérence des produits. En conclusion, le marché mondial des pneus industriels et spécialisés subit une transformation technologique continue, où la durabilité, la compatibilité avec l'électrification et la connectivité intelligente émergent comme piliers d'innovation centraux. Les entreprises qui intègrent la compatibilité avec les véhicules électriques, des solutions à capteurs et une optimisation des coûts de cycle de vie seront les mieux placées pour mener le marché jusqu'en 2033.Risque de marché
Aperçu des facteurs de risque et des menaces de disruption du marché mondial des pneus industriels et spécialisés
Le marché mondial des pneus industriels et spécialisés fonctionne dans un environnement très exigeant et intensif en capitaux, alimenté par l'industrialisation, l'expansion des infrastructures, l'activité minière et la croissance du transport logistique mondial. Bien que le marché bénéficie d'une forte demande de remplacement et d'applications finales essentielles, il comporte un profil de risque modéré à élevé en raison de la volatilité des matières premières, de la cyclique des équipements et des conditions opérationnelles intensives. Un risque structurel majeur est la volatilité des prix des matières premières, notamment le caoutchouc naturel, le caoutchouc synthétique, les cordes en acier et les intrants énergétiques. Puisque les pneus industriels sont de grands produits lourds en matières, même de petites fluctuations de coûts peuvent avoir un impact significatif sur les marges de production, particulièrement dans les contrats à long terme avec les constructeurs et les flottes. Un autre facteur de disruption clé est l'exposition à la demande cyclique liée aux industries de la construction, de la mine et de la fabrication. Les baisses des dépenses en infrastructures ou des marchés des matières premières peuvent rapidement réduire les taux d'utilisation des équipements, affectant directement les cycles de remplacement des pneus et la demande nouvelle. Les conditions opérationnelles difficiles créent également une pression continue de risque. Les pneus industriels sont exposés à des charges extrêmes, à des débris tranchants, au stress thermique et à une utilisation continue, entraînant un usure rapide, des perforations et des risques de temps d'arrêt qui poussent les fabricants vers des composés hautement durables et spécialisés. L'accélération du passage vers l'électrification et l'automatisation des flottes industrielles perturbe davantage le marché. Les chariots élévateurs électriques, les AGV et les machines automatisées nécessitent des pneus à faible résistance au roulement, à haute efficacité thermique et équipés de capteurs, augmentant l'intensité de la recherche et développement et raccourcissant les cycles de vie des produits.Aperçu des facteurs de risque et des menaces de disruption du marché mondial des pneus industriels et spécialisés
La situation actuelle du marché reflète une expansion soutenue, soutenue par le développement des infrastructures, les opérations minières, l'automatisation des entrepôts et l'activité commerciale mondiale. Cependant, la croissance est équilibrée par l'augmentation des coûts d'input, les contraintes de la chaîne d'approvisionnement et l'augmentation de la complexité technologique. L'inflation des matières premières reste une préoccupation persistante, affectant directement les coûts de fabrication et obligeant les fabricants de pneus à équilibrer la rentabilité avec des prix compétitifs dans des contrats B2B hautement négociés. Le segment du marché secondaire domine en raison de l'usure importante et des cycles d'utilisation continue. Cependant, l'adoption croissante de contrats de gestion de flottes et de modèles de service sur site est en train de transformer les structures de distribution traditionnelles. Les perturbations de la chaîne d'approvisionnement, en particulier dans les composants en caoutchouc lourd et les matériaux d'armature en acier, peuvent affecter les délais de livraison pour les grands projets industriels, impactant les partenariats OEM et le temps d'activité des flottes. En même temps, l'électrification de l'équipement de manutention et des véhicules industriels crée une exigence de double produit, augmentant la complexité pour les fabricants gérant à la fois des portefeuilles de pneus conventionnels et optimisés pour les véhicules électriques.Signaux clés des facteurs de risque et des menaces de disruption dans le marché mondial des pneus industriels et spécialisés
Un signal clé de risque est la croissance rapide de systèmes d'automatisation et de stockage intelligent. Alors que les AGV et les robots remplacent l'équipement traditionnel, la demande se déplace vers des pneus ingénierisés avec précision, silencieux et économes en énergie. La consolidation dans l'approvisionnement industriel est un autre signal majeur. Les grandes entreprises de logistique, de mines et de construction centralisent de plus en plus l'approvisionnement en pneus, augmentant ainsi la puissance d'achat et intensifiant les négociations de prix. La transition vers des flottes industrielles électrifiées s'accélère, stimulant la demande de pneus offrant une plus grande efficacité énergétique, une résistance à la chaleur et une performance prolongée en mode opérationnel continu. Les réglementations sur la durabilité et les ESG influencent également les décisions d'approvisionnement, encourageant l'adoption de solutions de pneus réutilisables, à longue durée de vie et éco-efficaces. En outre, l'utilisation croissante de systèmes de gestion de flottes connectés à l'Internet des objets stimule la demande de pneus intelligents équipés de capteurs pour le suivi en temps réel et l'entretien prédictif.Implications stratégiques des facteurs de risque et des menaces de disruption dans le marché mondial des pneus industriels et spécialisés
Les fabricants doivent prioriser la durabilité, la capacité de charge et la résistance à la chaleur pour répondre aux exigences exigeantes des applications industrielles où l'arrêt de production a un impact direct sur les coûts opérationnels. Le développement de partenariats solides avec les OEM et les opérateurs de flottes de grande taille est crucial, car les modèles de service intégrés et les contrats à long terme deviennent plus importants que les ventes ponctuelles de produits. L'investissement dans des technologies de pneus compatibles avec les véhicules électriques et prêts à l'automatisation est essentiel pour s'aligner sur la transformation en cours des écosystèmes de mobilité et de logistique industrielle. La résilience de la chaîne d'approvisionnement et les stratégies de diversification des matières premières sont nécessaires pour gérer la volatilité des coûts et garantir une livraison cohérente aux grands clients industriels. La transformation numérique via les pneus intelligents et les plateformes d'entretien prédictif émerge comme un différenciateur clé, permettant aux fabricants d'offrir des services à valeur ajoutée au-delà de la simple fourniture de pneus traditionnels.Aperçu prospectif des facteurs de risque et des menaces de disruption du marché mondial des pneus industriels et spécialisés
Envisageant la période 2026-2033, le marché mondial des pneus industriels et spécialisés continuera d'expander de manière stable, soutenu par la croissance des infrastructures, l'expansion minière et l'industrialisation mondiale. Cependant, l'environnement des risques deviendra de plus en plus déterminé par la technologie et sensible aux coûts. L'électrification et l'automatisation resteront les forces disruptives les plus importantes, modifiant les exigences de conception des pneus vers l'efficacité, la durabilité et l'intégration de capteurs. La numérisation des flottes et l'adoption de l'entretien prédictif augmenteront, déplaçant la concurrence vers des écosystèmes de services intégrés plutôt qu'aux produits de pneus isolés. Les pressions liées à la durabilité influenceront davantage l'innovation matérielle, encourageant le développement de solutions de pneus réutilisables, à faible déchet et à haute efficacité énergétique. Dans l'ensemble, le marché restera structuralement solide mais opérationnellement complexe, avec le succès dépendant de la capacité des fabricants à équilibrer l'efficacité des coûts, l'innovation et les performances à long terme tout en s'adaptant aux exigences industrielles en constante évolution.Paysage réglementaire
Aperçu de l'environnement réglementaire et politique du marché mondial des pneus industriels et spécialisés
L'environnement réglementaire et politique qui régit le marché mondial des pneus industriels et spécialisés est façonné par des exigences strictes en matière de sécurité, d'efficacité opérationnelle et de conformité environnementale dans les secteurs de la construction, de la minéralogie, des entrepôts, des ports et des logistiques industrielles. Puisque ces pneus fonctionnent sous des charges extrêmes et dans des environnements difficiles, les régulateurs se concentrent fortement sur les normes de durabilité, la sécurité au travail et la performance sur le cycle de vie. Des cadres réglementaires clés tels que le Règlement européen sur l'étiquetage des pneus (UE) 2020/740 et les normes de sécurité des pneus de l'UN-ECE définissent les exigences de base en matière de résistance au roulement, d'intégrité structurelle et de performance acoustique. Bien qu'initialement conçus pour les pneus routiers, ces cadres influencent de plus en plus la conception des pneus industriels, en particulier pour les équipements industriels électrifiés et automatisés. En outre, les réglementations sur la sécurité professionnelle et les équipements industriels jouent un rôle majeur dans l'adoption des pneus. Des organismes tels qu'OSHA aux États-Unis et leurs homologues en Europe et en Asie imposent des exigences strictes de conformité à la sécurité pour les chariots élévateurs, les grues, les véhicules miniers et l'équipement des ports, ce qui entraîne indirectement une demande croissante de pneus à haute durabilité, résistants aux coupures et résistants à la chaleur. Les réglementations environnementales deviennent également de plus en plus importantes à mesure que les industries se tournent vers la durabilité. Les mandats de réduction des émissions de carbone, les incitations à l'électrification et les politiques d'efficacité énergétique encouragent l'adoption de pneus industriels à faible résistance au roulement et réutilisables qui réduisent les émissions opérationnelles et améliorent l'efficacité sur le cycle de vie. Les économies émergentes telles que l'Inde, la Chine, le Brésil et les pays du Golfe renforcent les normes de sécurité industrielle, les réglementations minières et les politiques de développement des infrastructures. Ces initiatives améliorent la standardisation des équipements et accélèrent la demande de solutions de pneus industriels certifiés et performants.Environnement réglementaire et politique actuel du marché mondial des pneus industriels et spécialisés
L'actuel paysage réglementaire est défini par l'augmentation des exigences de sécurité industrielle, l'augmentation de l'automatisation et une croissante emphasis sur la durabilité dans les industries lourdes. L'Europe mène en matière de maturité réglementaire, avec des lois sur la sécurité au travail strictes et des cadres de conformité environnementale influençant les décisions d'achat d'équipements et de pneus. En Europe, les réglementations strictes sur les émissions et la durabilité poussent à l'adoption d'équipements industriels énergétiques, ce qui augmente à son tour la demande de pneus industriels à faible résistance au roulement et intelligents. L'automatisation des entrepôts et l'électrification des flottes de manutention des matières augmentent davantage ce changement. En Asie-Pacifique, l'industrialisation rapide en Chine et en Inde est soutenue par des programmes de développement des infrastructures et de l'industrie menés par le gouvernement. Ces initiatives stimulent la demande d'équipements de construction, de minéralogie et de logistique, augmentant directement la consommation de pneus industriels. L'Amérique du Nord maintient une forte surveillance réglementaire grâce aux normes de sécurité d'OSHA et aux programmes de durabilité de l'EPA. Les opérations à grande échelle de minéralogie, de construction et de logistique adoptent de plus en plus des technologies avancées de pneus pour améliorer le temps de fonctionnement et réduire les coûts opérationnels. À l'échelle mondiale, l'essor des véhicules industriels électriques et autonomes influence les attentes réglementaires, introduisant de nouvelles exigences de performance telles que la résistance au couple, la gestion thermique et la compatibilité avec les capteurs dans la conception des pneus industriels.Signaux clés de l'environnement réglementaire et politique dans le marché mondial des pneus industriels et spécialisés
- Règlement européen sur l'étiquetage des pneus (UE 2020/740): Influence les normes de performance en matière d'efficacité, de durabilité et de bruit.
- Normes de sécurité des pneus de l'UN-ECE: Définissent les exigences en matière d'intégrité structurelle et de performance de charge.
- Règlements sur la sécurité professionnelle (OSHA et équivalents): Imposent des normes de fonctionnement sécurisées pour les véhicules et équipements industriels.
- Règlements sur les émissions industrielles et la durabilité: Encouragent l'adoption de pneus à faible résistance au roulement et réutilisables.
- Normes de sécurité de la minéralogie et de la construction: Stimulent la demande de solutions de pneus résistants aux coupures et à la chaleur.
- Politiques d'électrification industrielle: Encouragent les pneus compatibles avec les véhicules électriques pour les chariots élévateurs, les grues et l'équipement automatisé.