
Taille du marché mondial des pneus radiaux par rapport aux pneus à biais, part de marché & prévision 2026-2033
Aperçu de la prévision du marché (2026???2033)
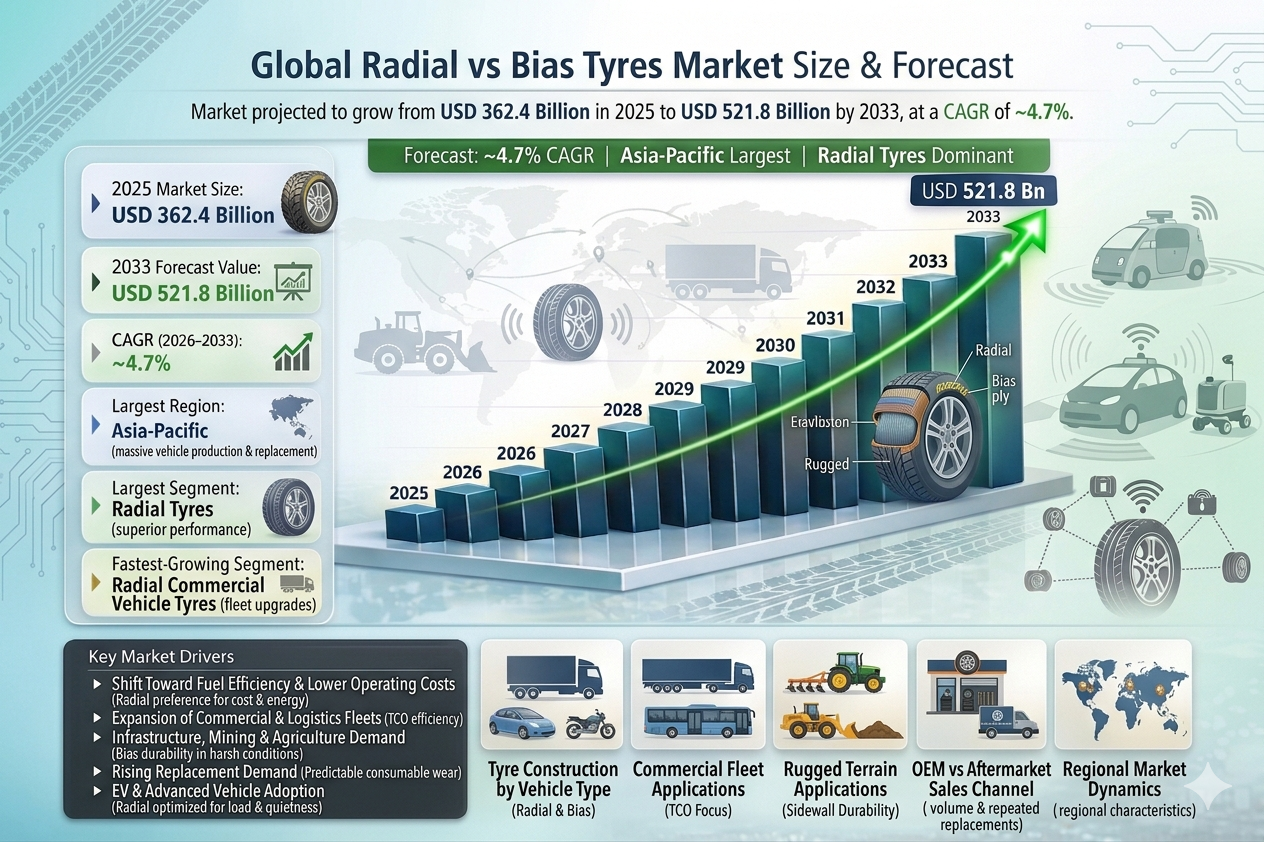
| Indicateur | Valeur |
|---|---|
| Taille du marché en 2025 | 362,4 milliards de dollars US |
| Taille du marché en 2033 | 521,8 milliards de dollars US |
| Taux de croissance annuel composé (2026???2033) | ~4.7% |
| Plus grand segment | Pneus radiaux |
| Segment en plus forte croissance | Pneus radiaux pour véhicules commerciaux |
| Plus grande région | Asie-Pacifique |
| Tendance clé | Transition du type biais vers le type radial pour une efficacité du coût total |
Aperçu du marché mondial des pneus radiaux vs. pneus biais
Le marché mondial des pneus radiaux vs. pneus biais se décompose selon la manière dont les pneus sont construits ??? radiaux ou biais (à ply croisé) ??? et chacun a ses propres particularités. Les pneus radiaux sont plus résistants, durent plus longtemps et offrent une meilleure maniabilité, ce qui les rend populaires pour les voitures, les camions et les machines lourdes. Les pneus biais sont moins chers, plus simples et adaptés aux tâches difficiles à faible vitesse comme l'agriculture ou l'utilisation industrielle. Les deux types répondent à des besoins différents, allant des voitures de passage à des véhicules hors route.
Le marché mondial des pneus radiaux vs. pneus biais couvre les pneus vendus en tant qu'équipement d'origine pour de nouveaux véhicules, et plus important encore, via le marché après-vente, où la plupart du volume provient de remplacements répétés. Alors que le nombre de véhicules sur les routes augmente et que l'infrastructure, la mine, l'agriculture et les véhicules électriques s'expandent, la demande en pneus radiaux et biais se déplace et évolue. Les pneus radiaux dominent en termes de durabilité et de performance, tandis que les pneus biais conservent leur position dans les applications à faible coût et robustes.
Selon le Pheonix Demand Forecast Engine, la marché mondial des pneus radiaux vs. pneus biais taille est estimée à 362,4 milliards de dollars US en 2025 et devrait atteindre 521,8 milliards de dollars US d'ici 2033, avec une croissance d'environ 4,7 % par an pendant la période 2026???2033. La croissance est fortement orientée vers les pneus radiaux, tandis que les pneus biais maintiennent une demande stable dans les applications nichées et les marchés émergents.
L'Asie-Pacifique est le plus grand marché régional, soutenu par des volumes élevés de production de véhicules, une base importante de pneus de remplacement, une forte activité agricole et des investissements croissants dans l'infrastructure et l'exploitation minière dans la Chine, l'Inde et l'Asie du Sud-Est.
L'Europe est la région en plus forte croissance, impulsé par une pénétration rapide des pneus radiaux, la modernisation des flottes, des réglementations strictes sur l'efficacité énergétique et une adoption croissante de véhicules électriques et de luxe.
Principaux moteurs de la croissance du marché mondial des pneus radiaux par rapport aux pneus diagonaux
Transition vers l'efficacité énergétique et la réduction des coûts d'exploitation
Les pneus radiaux offrent une résistance au roulement plus faible et une durée de vie plus longue, ce qui les rend de plus en plus préférés par les gestionnaires de flottes et les consommateurs soucieux des coûts.
Expansion des flottes commerciales et logistiques
Le fret, le commerce électronique et les mises à niveau des flottes poussent davantage de camions, de bus et de véhicules légers commerciaux à passer aux pneus radiaux. Ils durent plus longtemps, offrent une meilleure maniabilité et économisent du carburant. Ce changement entraîne une croissance solide du marché.
Demande liée à l'infrastructure, à la mine et à l'agriculture
Les pneus diagonaux restent essentiels pour les équipements lourds, les véhicules hors route et les outils agricoles, grâce à leurs parois latérales robustes capables de résister aux chocs et aux impacts. Leur durabilité maintient la demande stable, ce qui stimule une croissance solide du marché.
Demande croissante de remplacement
Les pneus sont des consommables avec des cycles d'usure prévisibles, ce qui fait du remplacement en après-vente la plus grande contribution aux revenus des segments de pneus radiaux et diagonaux.
Adoption des véhicules électriques et avancés
Les véhicules électriques nécessitent des pneus radiaux optimisés pour la charge, la réduction du bruit et l'efficacité énergétique, accélérant ainsi la migration structurelle éloignant des pneus diagonaux.
Segmentation du marché mondial des pneus radiaux par rapport aux pneus diagonaux
1. Par construction de pneu
1.1 Pneus radiaux??
1.1.1 Pneus radiaux à bande de roulement en acier
1.1.1.1 Pneus radiaux à bande d'acier simple
1.1.1.2 Pneus radiaux à double bande d'acier
1.1.1.3 Pneus radiaux à bande d'acier multi-couches
1.1.2 Pneus radiaux à bande de tissu
1.1.2.1 Pneus radiaux en polyester
1.1.2.2 Pneus radiaux en nylon
Principaux avantages :
Durée de vie plus longue de la bande de roulement, meilleure économie de carburant, meilleure dissipation de chaleur, confort de conduite amélioré
1.2 Pneus diagonaux (pneus croisés)
1.2.1 Pneus diagonaux en nylon
1.2.1.1 Pneus diagonaux lourds
1.2.1.2 Pneus diagonaux orientés charge
1.2.2 Pneus diagonaux en polyester
1.2.2.1 Pneus diagonaux économiques
1.2.2.2 Pneus pour terrains difficiles
Principaux avantages :
Parois latérales robustes, tolérance élevée aux charges, coût d'acquisition faible, adaptés aux environnements difficiles
2. Par catégorie de véhicule
2.1 Véhicules passagers
2.1.1 Hatchbacks
2.1.2 Sedans
2.1.3 SUVs et crossovers
2.2 Véhicules commerciaux
2.2.1 Véhicules commerciaux légers (VCL)
2.2.1.1 Vans de livraison
2.2.1.2 Camions pick-up
2.2.2 Véhicules commerciaux moyens et lourds
2.2.2.1 Camions
2.2.2.2 Bus
2.3 Véhicules hors route (VHR)
2.3.1 Équipements de construction
2.3.2 Véhicules de mines
2.4 Véhicules agricoles
2.4.1 Tracteurs
2.4.2 Moissons
2.5 Véhicules à deux et trois roues
2.5.1 Motocycles
2.5.2 Scooters
2.5.3 Auto-rickshaws
3. Par canal de vente
3.1 OEM (Fabricant d'équipement original)
3.1.1 Véhicules passagers OEM
3.1.2 Véhicules commerciaux OEM
3.1.3 OEM agricoles et industriels
3.2 Après-vente / Remplacement??
3.2.1 Détaillants de pneus agréés
3.2.2 Détaillants indépendants
3.2.3 Centres de service flotte
3.2.4 Plateformes de pneus en ligne
4. Par catégorie de prix et de performance
4.1 Pneus économiques
4.1.1 Pneus à biais bas de coût
4.1.2 Pneus radials d'entrée de gamme
4.2 Pneus de gamme moyenne
4.2.1 Équilibre entre durabilité et performance
4.3 Pneus de luxe
4.3.1 Pneus radials de haute performance
4.3.2 Pneus de longue durée pour flottes
5. Par géographie
5.1 Asie-Pacifique??
5.1.1 Chine
5.1.2 Inde
5.1.3 Japon
5.1.4 Asie du Sud-Est
5.2 Europe??
5.2.1 Allemagne
5.2.2 France
5.2.3 Royaume-Uni
5.2.4 Italie
5.3 Amérique du Nord
5.3.1 États-Unis
5.3.2 Canada
5.4 Amérique latine
5.4.1 Brésil
5.4.2 Mexique
5.5 Moyen-Orient et Afrique
5.5.1 Émirats arabes unis
5.5.2 Arabie saoudite
5.5.3 Afrique du Sud
Analyse régionale
Asie-Pacifique ??? Plus grand marché
Une forte production de véhicules, une utilisation agricole importante et un marché de remplacement important soutiennent la demande pour les pneus radiaux et diagonaux. La pénétration des pneus radiaux s'accélère en Chine et en Inde.
Europe ??? Marché dominé par les pneus radiaux
Des réglementations strictes sur l'efficacité énergétique, l'adoption des véhicules électriques et la demande en véhicules de luxe ont rendu les pneus radiaux la norme de l'industrie.
Amérique du Nord
Des flottes commerciales solides, des transports routiers longue distance et une demande tirée par les remplacements favorisent les pneus radiaux, tandis que les pneus diagonaux persistent dans certains usages industriels.
Amérique latine
La sensibilité au coût maintient l'utilisation des pneus diagonaux, bien que l'adoption des pneus radiaux augmente avec la modernisation des flottes.
Moyen-Orient et Afrique
Les pneus diagonaux restent pertinents dans la construction, l'exploitation minière et les conditions d'utilisation extrêmes.
Principales entreprises du marché mondial des pneus radiaux et diagonaux
-
Goodyear Tire & Rubber Company
-
Continental AG
-
Pirelli & C. S.p.A.
-
Sumitomo Rubber Industries
-
Hankook Tire
-
Yokohama Rubber Company
-
Toyo Tires
-
Apollo Tyres
Michelin est la plus grande entreprise sur le marché mondial des pneus radiaux par rapport aux pneus à biais
Intelligence Stratégique & Perspectives soutenues par l'IA de Pheonix
Pheonix Demand Forecast Engine
Analyse la croissance du parc de véhicules, les cycles de remplacement des flottes, l'activité infrastructurale et les tendances de mécanisation agricole.
Modèle de pénétration radiale
Suivi des taux de migration des pneus à biais vers les pneus radiaux par type de véhicule et par région.
Moteur d'optimisation du coût total de possession (TCO) des flottes
Évalue les avantages en termes de coût au kilomètre favorisant l'adoption des pneus radiaux.
Analyse automatique des Cinq Forces de Porter (Version concise)
-
Pouvoir des acheteurs : Modéré ??? la consolidation des flottes augmente le pouvoir de négociation
-
Pouvoir des fournisseurs : Modéré ??? la volatilité des matières premières affecte les marges
-
Menace des nouveaux entrants : Faible ??? fabrication intensive en capital
-
Menace des substituts : Faible ??? aucun alternative fonctionnelle
-
Concurrence : Élevée ??? les grands acteurs mondiaux face aux acteurs régionaux basés sur les prix
Conclusion finale
Le marché mondial des pneus radiaux vs. pneus biais est en cours d'une transformation structurelle, avec une remplacement progressive des pneus à biais par les pneus radiaux dans la plupart des catégories de véhicules en raison d'une efficacité supérieure, d'une durabilité accrue et d'une économie de cycle de vie. Bien que les pneus à biais restent pertinents dans les applications lourdes, hors route et sensibles au coût, leur croissance à long terme reste limitée. Les fabricants qui investissent dans des technologies radiales avancées, des conceptions compatibles avec les véhicules électriques et des solutions axées sur les flottes captureront la majorité de la valeur d'ici 2033.
Paysage concurrentiel
Marché mondial des pneus radiaux vs. diagonaux : Intensité concurrentielle et aperçu de la structure du marché
Le marché mondial des pneus radiaux vs. diagonaux se caractérise par un paysage structuralement stable mais très concurrentiel, façonné par la transition continue des pneus diagonaux (à platine croisée) vers la technologie des pneus radiaux. Le marché fonctionne selon une structure à deux technologies, dans laquelle les pneus radiaux dominent les applications automobiles et commerciales de masse, tandis que les pneus diagonaux conservent leur pertinence dans des segments niche, exigeants et sensibles au coût. L'intensité concurrentielle est élevée en raison de l'échelle de l'industrie mondiale des pneus et de la transition progressive mais irréversible vers le radial. Les fabricants concourent sur la durabilité, l'efficacité énergétique, le coût de cycle de vie et l'optimisation des performances, particulièrement dans les segments de flottes et de véhicules commerciaux, où le coût total d'utilisation (TCO) est un facteur de décision clé. Le marché est modérément consolidé, avec des acteurs majeurs mondiaux contrôlant une part importante de la production de pneus radiaux et des contrats OEM. Cependant, le segment des pneus diagonaux reste fragmenté, avec une forte participation de fabricants régionaux et à faible coût qui servent l'agriculture, la minéralogie et les applications hors route.Marché mondial des pneus radiaux vs. diagonaux : Intensité concurrentielle et structure du marché - Scénario actuel
Profils des entreprises leaders
Michelin: Fabricant mondial de pneus. Leader en innovation des pneus radiaux, en conceptions éco-énergétiques et en solutions de flotte premium. Bridgestone Corporation: Fabricant mondial de pneus. Présence forte sur les pneus radiaux et les pneus spécialisés, avec des partenariats OEM étendus. Goodyear Tire & Rubber Company: Fabricant de pneus. Axé sur les pneus radiaux de haute performance et les solutions de flotte connectées. Continental AG: Fabricant de pneus orienté technologie. Fort dans les pneus intelligents et l'ingénierie radiale avancée. Pirelli & C. S.p.A.: Fabricant de pneus de luxe. Axé sur les pneus radiaux de haute performance et les segments de véhicules de luxe. Sumitomo Rubber Industries: Fabricant de pneus. Fort dans les segments radiaux et diagonaux à travers l'Asie-Pacifique. Hankook Tire: Acteur mondial en croissance rapide. Développement en cours du portefeuille de pneus radiaux pour les véhicules passagers et commerciaux. Yokohama Rubber Company: Fabricant de pneus. Réputé pour des pneus radiaux durables et éco-énergétiques. Toyo Tires: Fabricant orienté performance. Fort dans l'innovation des pneus radiaux et les segments intermédiaires premium. Apollo Tyres: Acteur mondial compétitif en termes de coût. Présence forte dans les pneus radiaux et diagonaux à travers les marchés émergents.Signaux clés d'intensité concurrentielle et de structure du marché des pneus radiaux vs. diagonaux
Un signal structurel clé est l'accélération du passage des pneus diagonaux vers les pneus radiaux dans la plupart des catégories de véhicules. Les opérateurs de flottes et les constructeurs automobiles privilégient de plus en plus l'efficacité énergétique, une durée de vie plus longue des pneus et un coût d'exploitation réduit, tous éléments qui favorisent la technologie radiale. Les contrats OEM jouent un rôle critique dans la structuration du marché. Les constructeurs automobiles spécifient principalement des pneus radiaux pour les nouveaux véhicules, renforçant ainsi leur domination et limitant les opportunités de croissance des pneus diagonaux dans les segments de masse. Le marché de remplacement reste le plus grand contributeur au chiffre d'affaires, où la concurrence s'intensifie entre les marques de pneus radiaux de luxe et les alternatives diagonales à faible coût, particulièrement dans les régions sensibles au prix. Un autre signal important est la persistance des pneus diagonaux dans des applications spécifiques telles que l'agriculture, la construction, la minéralogie et les environnements hors route. Leur robustesse latérale et leur coût initial plus bas assurent une demande continue malgré les limites technologiques. Les dynamiques régionales influencent également la concurrence, avec les marchés développés dominés par les pneus radiaux, tandis que les marchés émergents continuent d'afficher un schéma d'adoption mixte guidé par les considérations de coût et les conditions d'utilisation.Implications stratégiques de l'intensité concurrentielle et de la structure du marché des pneus radiaux vs. diagonaux
Le paysage concurrentiel pousse les fabricants à accélérer leurs investissements dans la technologie des pneus radiaux, notamment les innovations en matière de résistance au roulement réduite, de durabilité et de compatibilité avec les véhicules électriques. Les entreprises qui mènent en matière de performance radiale sont positionnées pour capturer une part de marché à long terme. Le coût total d'utilisation (TCO) devient le critère central de prise de décision, particulièrement pour les opérateurs de flottes. Ce changement profite aux pneus radiaux en raison de leur durée de vie plus longue et de leurs capacités d'économie de carburant, malgré les coûts initiaux plus élevés. Les fabricants de pneus diagonaux se concentrent de plus en plus sur des stratégies de positionnement de niche, ciblant les applications exigeantes, les opérations à faible vitesse et les marchés émergents où la sensibilité au coût reste élevée. L'électrification et les pressions réglementaires renforcent davantage la domination radiale, car les véhicules électriques et les normes d'efficacité énergétique exigent des performances de pneus avancées que la technologie diagonale ne peut efficacement délivrer. En outre, les fabricants s'expandent vers des services à valeur ajoutée tels que le rechapage, la gestion de flotte et les solutions de pneus connectés pour se différencier sur un marché autrement mûr et concurrentiel.Aperçu prospectif de l'intensité concurrentielle et de la structure du marché des pneus radiaux vs. diagonaux
Le marché des pneus radiaux vs. diagonaux est susceptible de connaître une transformation structurale continue, avec une augmentation progressive de la part des pneus radiaux dans toutes les catégories de véhicules et géographies majeures. La consolidation du marché est susceptible de s'intensifier parmi les acteurs de premier plan, particulièrement dans le segment des pneus radiaux, tandis que les acteurs régionaux plus petits continueront à dominer le marché fragmenté des pneus diagonaux. Les avancées technologiques, notamment les pneus radiaux spécifiques aux véhicules électriques et les systèmes de pneus intelligents, amplifieront davantage le fossé de performance entre les constructions radiales et diagonales. Les tendances réglementaires axées sur les émissions, l'efficacité énergétique et la sécurité accéléreront l'adoption mondiale des pneus radiaux, particulièrement dans les segments des véhicules commerciaux et des flottes. À long terme, le marché sera défini par la domination des pneus radiaux, la résilience niche des pneus diagonaux et une intégration croissante des capacités de performance, d'efficacité et de surveillance numérique. Les fabricants qui s'alignent sur l'innovation radiale et les exigences évolutives de mobilité mèneront le marché jusqu'en 2033.Chaîne de valeur
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement des pneus radiaux et à biais mondiaux
La chaîne de valeur et la chaîne d'approvisionnement du marché mondial des pneus radiaux par rapport aux pneus à biais sont fortement structurées et intégrées à l'échelle mondiale, couvrant l'approvisionnement en matières premières, la fabrication de pneus, l'intégration par les constructeurs automobiles (OEM), les réseaux de distribution et les services après-vente. Le marché fonctionne à travers deux écosystèmes de produits parallèles : les pneus radiaux et les pneus à biais, chacun ayant des processus de fabrication distincts, des motifs de demande différents et des domaines d'application spécifiques. Ce marché à double structure soutient à la fois l'adaptation aux véhicules neufs par les constructeurs automobiles et un marché après-vente dominant, où les cycles de usure prévisibles génèrent une demande continue. Bien que les pneus radiaux dominent les segments automobiles et commerciaux modernes, les pneus à biais restent essentiels dans les applications hors route, agricoles et sensibles au coût, créant ainsi une chaîne d'approvisionnement diversifiée et résiliente. Les activités en amont sont déterminées par le caoutchouc naturel, le caoutchouc synthétique, le noir de carbone, la silice, les cordages en acier et les renforcements textiles tels que le nylon et le polyester. La fabrication des pneus radiaux nécessite des intrants matériels plus avancés, notamment les rubans en acier et les composés en silice, tandis que les pneus à biais dépendent davantage des renforcements en tissu superposé. Les principaux fabricants maintiennent des stratégies d'approvisionnement mondiales et des partenariats avec les fournisseurs pour gérer la volatilité des coûts des intrants. La fabrication varie considérablement entre les deux segments. La production de pneus radiaux est intensive en technologie, se concentrant sur l'ingénierie précise, l'efficacité énergétique, la dissipation de la chaleur et la durabilité. En revanche, la fabrication des pneus à biais est relativement simple et peu coûteuse, mettant l'accent sur la robustesse, la résistance des côtés et la résistance aux chocs dans des environnements difficiles. La distribution est divisée entre les chaînes d'approvisionnement des constructeurs automobiles et des réseaux après-vente étendus. La demande des constructeurs automobiles est étroitement liée aux tendances de production des véhicules, tandis que la distribution après-vente, par le biais de concessionnaires, de détaillants et de fournisseurs de services flotte, représente la majeure partie du chiffre d'affaires. Les opérateurs de flottes, les utilisateurs agricoles et les acheteurs industriels jouent un rôle critique pour maintenir la demande pour les deux types de pneus. Les principaux défis de la chaîne d'approvisionnement incluent les fluctuations des prix des matières premières, la pression réglementaire croissante sur l'efficacité énergétique et les émissions, ainsi que la transition en cours des pneus à biais vers les pneus radiaux, qui exige des mises à niveau de fabrication et des investissements de capital.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial des pneus radiaux vs. biais
L'actuelle paysage de la chaîne d'approvisionnement est défini par un changement structurel vers les pneus radiaux, motivé par des avantages en termes de performance, d'efficacité et de coût sur le cycle de vie. Cette transition est en train de réorienter les priorités de fabrication, les relations avec les fournisseurs et les stratégies de distribution. Au niveau amont, la demande en matériaux avancés tels que la silice et les bandeaux en acier augmente en raison de la production accrue de pneus radiaux. En parallèle, les chaînes d'approvisionnement pour les pneus biais restent stables, particulièrement dans les marchés émergents et les applications hors route. Des fabricants tels que Michelin, Bridgestone, Goodyear et Continental étendent leurs capacités de production de pneus radiaux tout en optimisant progressivement ou en réduisant les lignes de production de pneus biais dans certains segments. Les investissements se concentrent sur l'automatisation, les conceptions compatibles avec les véhicules électriques et les technologies radiales à haute durabilité. L'intégration par les constructeurs d'origine (OEM) est de plus en plus alignée sur l'adoption des pneus radiaux, particulièrement dans les véhicules passagers, les flottes commerciales et les véhicules électriques. Les pneus biais continuent d'être fournis à des segments spécialisés des OEM tels que l'agriculture, la construction et l'industrie minière. Le marché de l'après-vente reste le plus important et le plus stable en termes de demande, soutenu par des cycles de remplacement prévisibles. Les opérateurs de flottes passent progressivement aux pneus radiaux pour réduire le coût total de possession, accélérant ainsi davantage la transition structurelle. La transformation numérique influence également la chaîne d'approvisionnement, avec une adoption croissante d'analyses de flottes, de systèmes de surveillance de la performance des pneus et de maintenance prédictive, principalement dans les segments de pneus radiaux.Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement sur le marché mondial des pneus radiaux vs. biais
Plusieurs signaux clés façonnent l'évolution de la chaîne de valeur de ce marché. Premièrement, le passage en cours des pneus biais vers les pneus radiaux est la tendance structurelle la plus importante, motivée par l'efficacité énergétique, la durabilité et les avantages en termes de coût sur le cycle de vie. Deuxièmement, l'accent croissant mis par les flottes sur le coût total de possession (CTP) accélère l'adoption des pneus radiaux, particulièrement dans les segments de véhicules commerciaux. Troisièmement, les pneus biais continuent de maintenir leur pertinence dans des applications spécialisées telles que l'agriculture, la construction et l'industrie minière, assurant ainsi une structure de marché dual. Quatrièmement, la standardisation des OEM favorise les pneus radiaux, en particulier dans les marchés développés et les plateformes de véhicules électriques. Enfin, la numérisation et les technologies de pneus intelligents sont adoptées principalement dans les écosystèmes de pneus radiaux, approfondissant davantage le fossé technologique entre les deux segments.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement sur le marché mondial des pneus radiaux vs. biais
Les principaux acteurs tels que Michelin, Bridgestone, Continental et Goodyear renforcent leurs positions concurrentielles grâce aux investissements dans l'innovation des pneus radiaux, aux réseaux de fabrication mondiaux et aux partenariats avec les OEM. Le passage vers les pneus radiaux crée des exigences coûteuses, augmentant ainsi les barrières à l'entrée et renforçant la concentration du marché parmi les fabricants établis. Les fabricants de pneus biais, en particulier les acteurs régionaux, continuent de concurrencer sur les coûts et la durabilité dans les segments sensibles aux prix et hors route, maintenant ainsi une croissance stable mais limitée. Les opérateurs de flottes jouent un rôle central dans la formation de la demande, privilégiant progressivement les pneus radiaux pour optimiser l'efficacité énergétique, les coûts d'entretien et la performance globale opérationnelle. L'importance croissante de la durabilité et de la conformité réglementaire accélère davantage le passage vers les pneus radiaux, qui offrent des émissions plus faibles et une efficacité énergétique améliorée.Perspective d'avenir de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des pneus radiaux vs. biais
Entre 2026 et 2033, la chaîne de valeur devrait devenir de plus en plus dominée par les pneus radiaux, avec une diminution continue de la part des pneus biais dans la plupart des segments de véhicules routiers. Les fabricants prioriseront les technologies radiales avancées, notamment les pneus compatibles avec les véhicules électriques, les composés à faible résistance au roulement et les systèmes de pneus intelligents intégrés aux plateformes numériques de flottes. Les pneus biais resteront pertinents dans les applications spécialisées, particulièrement dans l'agriculture, l'industrie minière et la construction, mais leur part globale sur le marché diminuera progressivement. L'après-vente continuerait à dominer la génération de revenus, soutenue par l'expansion du parc automobile mondial et les cycles de remplacement prévisibles. Au global, la chaîne de valeur future sera définie par l'efficacité, la durabilité et l'avancée technologique, avec les pneus radiaux capturant la majorité de la création de valeur sur le marché mondial.Chaîne de valeur spécifique au marché
- Achat des matières premières : caoutchouc naturel, caoutchouc synthétique, noir de carbone, silice, cordes en acier et renforcements textiles (nylon, polyester)
- Recherche et développement : ingénierie des pneus radiaux, optimisation de la durabilité des pneus biais, technologies à faible résistance au roulement et conceptions compatibles avec les véhicules électriques
- Fabrication : production de pneus radiaux à bande en acier et de pneus biais à couches avec un accent sur la durabilité, l'efficacité et l'optimisation des coûts
- Intégration OEM : fourniture aux véhicules passagers, aux véhicules commerciaux, aux machines agricoles et aux équipements industriels
- Distribution et vente : réseaux de concessionnaires, détaillants indépendants, fournisseurs de services de flottes et plateformes en ligne de pneus
- Services d'après-vente : pneus de remplacement, rechapage, services d'entretien et solutions de gestion des pneus de flotte
Cartographie entreprise-par-étape
- Achat des matières premières : Michelin, Bridgestone Corporation, Continental AG, Goodyear Tire & Rubber Company
- Recherche et développement : Michelin, Continental AG, Pirelli & C. S.p.A., Hankook Tire
- Fabrication : Bridgestone Corporation, Goodyear Tire & Rubber Company, Yokohama Rubber Company, Sumitomo Rubber Industries
- Intégration OEM : Michelin, Bridgestone Corporation, Continental AG, Apollo Tyres
- Distribution et vente : Goodyear Tire & Rubber Company, Apollo Tyres, JK Tyre & Industries, Yokohama Rubber Company
- Services d'après-vente : Michelin, Bridgestone Corporation, Continental AG, Goodyear Tire & Rubber Company
Activité d'investissement
Aperçu des dynamiques d'investissement et de financement du marché mondial des pneus radiaux par rapport aux pneus diagonaux
Les dynamiques d'investissement et de financement sur le marché mondial des pneus radiaux par rapport aux pneus diagonaux sont principalement déterminées par le changement structurel en cours du passage des pneus diagonaux (à carcasse croisée) vers la technologie des pneus radiaux. Entre 2026 et 2033, l'allocation de capital devrait de plus en plus privilégier la fabrication de pneus radiaux, les matériaux avancés et les technologies d'optimisation des performances qui améliorent l'efficacité énergétique et réduisent le coût total d'utilisation (TCO). Le marché est modérément capital-intensif, nécessitant des investissements importants dans l'infrastructure de fabrication, la technologie de bande de roulement en acier et l'ingénierie de précision. Les principaux fabricants de pneus tels que Michelin, Bridgestone, Continental et Goodyear se concentrent sur l'expansion de la capacité de production de pneus radiaux tout en optimisant les opérations existantes de pneus diagonaux pour des applications spécialisées. Une transformation clé façonnant les tendances d'investissement est la croissante demande de pneus à faible consommation d'énergie et durables dans les segments des véhicules passagers et commerciaux. Cela accélère le financement des innovations en pneus radiaux, notamment des composés à faible résistance au roulement, des conceptions compatibles avec les véhicules électriques et des solutions de flotte à haute durabilité.Aperçu actuel des dynamiques d'investissement et de financement du marché mondial des pneus radiaux par rapport aux pneus diagonaux
Actuellement, l'activité d'investissement est fortement alignée sur la transition mondiale vers les pneus radiaux, particulièrement dans les segments des véhicules commerciaux et passagers. Les partenariats avec les constructeurs d'origine (OEM) et les solutions axées sur les flottes constituent des domaines clés de déploiement du capital. L'Asie-Pacifique domine en tant que plus grand centre d'investissement, propulsé par les volumes élevés de production de véhicules, les marchés de remplacement en expansion et l'augmentation de la part des pneus radiaux dans des pays tels que la Chine et l'Inde. L'Europe est la région d'investissement la plus rapide à croître, soutenue par des réglementations strictes sur l'efficacité énergétique, une adoption rapide des véhicules électriques et une préférence établie pour les pneus radiaux à travers les catégories de véhicules. L'Amérique du Nord reste un marché mûr et orienté technologie, avec des investissements axés sur les pneus radiaux de luxe pour le transport routier longue distance, l'optimisation des flottes et la compatibilité avec les véhicules électriques. L'Amérique latine et le Moyen-Orient ainsi que l'Afrique continuent d'attirer des investissements ciblés, notamment dans la production de pneus diagonaux économiques et l'adoption progressive des pneus radiaux stimulée par la croissance de l'infrastructure et de l'industrie.Signaux clés des dynamiques d'investissement et de financement du marché mondial des pneus radiaux par rapport aux pneus diagonaux
Un signal d'investissement majeur est l'accélération de la transition mondiale des pneus diagonaux vers les pneus radiaux, motivée par une supériorité en termes d'efficacité énergétique, de durabilité et d'avantages en coût sur le cycle de vie. L'expansion des flottes commerciales et des réseaux logistiques est un autre signal critique, car les opérateurs de flottes privilégient de plus en plus l'optimisation du coût total d'utilisation (TCO) grâce à l'adoption des pneus radiaux. La forte demande de remplacement continue à garantir des flux de revenus stables, encourageant un investissement soutenu dans les deux segments, radiaux et diagonaux. L'essor des véhicules électriques renforce davantage l'investissement dans les technologies avancées de pneus radiaux conçus pour des charges plus élevées, un bruit réduit et une efficacité énergétique améliorée. En même temps, la demande continue pour les pneus diagonaux dans les applications hors route, agricoles et industrielles maintient des investissements ciblés dans des conceptions durables et économiques.Implications stratégiques des dynamiques d'investissement et de financement du marché mondial des pneus radiaux par rapport aux pneus diagonaux
Le paysage des investissements favorise de plus en plus les entreprises dotées de capacités technologiques fortes en pneus radiaux, créant des avantages compétitifs pour les acteurs majeurs mondiaux. Les fabricants doivent stratégiquement équilibrer les investissements entre l'expansion de la capacité de production de pneus radiaux et la maintenance d'une production efficace de pneus diagonaux pour les marchés spécialisés. Les partenariats avec les constructeurs d'origine (OEM) et les collaborations axées sur les flottes sont essentiels pour saisir la demande à long terme et renforcer la position de marché dans les deux segments. La diversification régionale reste essentielle, avec l'Asie-Pacifique propulsant la croissance en volume, l'Europe menant l'adoption orientée réglementation et l'Amérique du Nord se concentrant sur les applications de luxe et à haute performance. La volatilité des prix des matières premières, notamment du caoutchouc naturel et de l'acier, continue d'influencer les décisions d'investissement, nécessitant des stratégies robustes de sourcing et de gestion des coûts.Aperçu prospectif des dynamiques d'investissement et de financement du marché mondial des pneus radiaux par rapport aux pneus diagonaux
À l'avenir, le marché mondial des pneus radiaux par rapport aux pneus diagonaux devrait connaître des investissements soutenus, motivés par l'augmentation du parc de véhicules, le développement des infrastructures et les tendances de modernisation des flottes. L'allocation de capital future sera fortement orientée vers les technologies de pneus radiaux, notamment les conceptions optimisées pour les véhicules électriques, l'intégration des pneus intelligents et le développement de composés avancés. L'Asie-Pacifique restera la destination d'investissement la plus importante en raison de sa taille et de son potentiel de croissance, tandis que l'Europe continuera de mener l'innovation orientée réglementation et les technologies de pneus axées sur la durabilité. L'Amérique du Nord maintiendra un fort momentum d'investissement dans les pneus radiaux de luxe, particulièrement pour les flottes commerciales et les véhicules électriques. Dans l'ensemble, le marché continuera sa transition structurelle vers la domination des pneus radiaux, avec l'innovation, l'efficacité et l'optimisation du coût total d'utilisation façonnant les stratégies d'investissement à long terme jusqu'en 2033.Technologie et innovation
Aperçu du paysage technologique et de l'innovation du marché mondial des pneus radiaux par rapport aux pneus diagonaux
Le paysage technologique et l'innovation du marché mondial des pneus radiaux par rapport aux pneus diagonaux se concentrent sur l'efficacité structurelle, la durabilité et le coût total d'utilisation (TCO). La différence fondamentale entre les pneus radiaux et diagonaux réside dans leur construction, qui influence directement les performances, la durée de vie, l'efficacité énergétique et l'adéquation aux applications sur les véhicules passagers, commerciaux et hors route. L'innovation dans ce marché est principalement entraînée par le changement mondial du passage des pneus diagonaux vers les pneus radiaux. Les pneus radiaux, avec leur construction renforcée par des aciers et leurs jantes flexibles, évoluent continuellement pour offrir une meilleure économie de carburant, une dissipation de chaleur plus efficace et une durée de vie de la bande de roulement plus longue. En parallèle, les pneus diagonaux subissent des améliorations progressives axées sur la durabilité et l'optimisation des coûts pour des applications spécifiques telles que l'agriculture, la minéralogie et la construction. Les principaux fabricants tels que Michelin, Bridgestone Corporation, Goodyear Tire & Rubber Company, Continental AG et Pirelli & C. S.p.A. investissent massivement dans les technologies radiales avancées, notamment des composés à haute performance, des structures légères et des conceptions compatibles avec les véhicules électriques. En même temps, l'innovation dans les pneus diagonaux se concentre sur l'amélioration de la robustesse et des capacités de charge dans des environnements d'utilisation difficiles.Aperçu du paysage technologique et de l'innovation du marché mondial des pneus radiaux par rapport aux pneus diagonaux
Actuellement, la technologie des pneus radiaux domine le paysage de l'innovation en raison de ses caractéristiques de performance supérieures et de son adoption croissante dans toutes les catégories de véhicules majeures. Les pneus radiaux renforcés par des aciers sont largement utilisés pour leur capacité à améliorer l'efficacité énergétique, à réduire la résistance au roulement et à prolonger la durée de vie en service. Des composés de caoutchouc avancés, notamment des formulations renforcées par le silice, sont intégrés aux pneus radiaux pour optimiser l'adhérence, réduire l'usure et améliorer l'efficacité énergétique. Ces développements sont particulièrement importants pour les flottes commerciales et les véhicules électriques, où les coûts d'exploitation et l'optimisation de l'autonomie sont critiques. Les pneus diagonaux, bien que moins avancés technologiquement, continuent d'évoluer grâce à des améliorations de la résistance des jantes, de la résistance aux coupures et de la tolérance aux charges. Ces pneus restent essentiels dans les applications hors route et lourdes, où la durabilité et la résistance aux dommages mécaniques sont plus importantes que la vitesse ou l'efficacité. La rechapage est un autre domaine clé d'innovation, en particulier pour les pneus de véhicules commerciaux radiaux. Les conceptions de carcasses multi-vies permettent plusieurs cycles de rechapage, réduisant considérablement les coûts du cycle de vie pour les opérateurs de flottes. Les technologies de fabrication évoluent également, avec l'automatisation, le contrôle qualité piloté par l'intelligence artificielle et l'amélioration du traitement des matériaux, qui renforcent la cohérence, l'échelle et l'efficacité des coûts dans la production des pneus radiaux et diagonaux.Signaux clés du paysage technologique et de l'innovation dans le marché mondial des pneus radiaux par rapport aux pneus diagonaux
- Passage vers la technologie radiale : Adoption croissante en raison de l'efficacité énergétique supérieure, de la durabilité et des performances.
- Composés à faible résistance au roulement : Amélioration des économies de carburant et soutien aux exigences d'efficacité des véhicules électriques.
- Renforcement à acier : Amélioration de l'intégrité structurelle et de la durée de vie de la bande de roulement dans les pneus radiaux.
- Conceptions de pneus rechapables : Technologies de carcasse multi-vie réduisant le coût total d'utilisation pour les flottes.
- Durabilité améliorée des pneus diagonaux : Amélioration de la résistance des jantes et de la résistance aux impacts dans des environnements difficiles.
- Pneus compatibles avec les véhicules électriques : Conceptions radiales optimisées pour les hautes charges, le couple et la réduction du bruit.
- Technologies de fabrication avancées : Automatisation et contrôle qualité piloté par l'intelligence artificielle améliorant l'efficacité de production.
Implications stratégiques du paysage technologique et de l'innovation dans le marché mondial des pneus radiaux par rapport aux pneus diagonaux
Le passage continu des pneus diagonaux vers les pneus radiaux est en train de transformer les dynamiques concurrentielles et les priorités stratégiques des fabricants de pneus. L'investissement dans la technologie des pneus radiaux devient essentiel pour rester compétitif, particulièrement dans les segments des véhicules passagers et des flottes commerciales. Les opérateurs de flottes accordent de plus en plus d'importance au coût total d'utilisation, ce qui stimule la demande de pneus radiaux durables, économiques en carburant et rechapables. Cette tendance encourage les fabricants à se concentrer sur la valeur du cycle de vie plutôt que sur le prix initial. Les fabricants de pneus diagonaux doivent se différencier par leur compétitivité en termes de coûts et leur durabilité spécifique aux applications, particulièrement dans les secteurs de l'agriculture, de la minéralogie et de la construction, où ces pneus conservent encore une pertinence. L'essor des véhicules électriques accélère davantage l'innovation des pneus radiaux, car les véhicules électriques nécessitent des pneus spécialisés capables de gérer des charges plus importantes, un couple instantané et des exigences de réduction du bruit. Les partenariats stratégiques entre les fabricants de pneus et les constructeurs automobiles deviennent de plus en plus importants pour développer des solutions spécifiques aux véhicules et assurer une adoption précoce des technologies de pneus avancées.Aperçu prospectif du paysage technologique et de l'innovation du marché mondial des pneus radiaux par rapport aux pneus diagonaux
À l'avenir, le marché est susceptible de voir une domination continue des technologies des pneus radiaux, avec des avancées continues dans les matériaux, les conceptions et les processus de fabrication qui renforcent davantage leurs avantages de performance. Les pneus diagonaux resteront pertinents dans les applications de niche et lourdes, mais leur trajectoire d'innovation sera plus incrémentale par rapport aux pneus radiaux. La perspective de croissance à long terme des pneus diagonaux est prévue pour rester stable mais limitée. Des tendances émergentes telles que les pneus intelligents, l'intégration de capteurs et l'entretien prédictif sont susceptibles d'augmenter davantage la valeur des pneus radiaux, particulièrement dans les écosystèmes de véhicules commerciaux et connectés. La durabilité jouera également un rôle clé dans l'innovation future, avec une adoption croissante de matériaux écologiques, de processus de fabrication à faible consommation d'énergie et de pratiques économiques circulaires telles que le recyclage et le rechapage. En conclusion, le marché mondial des pneus radiaux par rapport aux pneus diagonaux subit une transition technologique structurelle, avec les pneus radiaux émergeant comme la plateforme d'innovation dominante. Les fabricants qui priorisent les technologies radiales avancées, la compatibilité avec les véhicules électriques et l'optimisation du coût du cycle de vie mèneront l'évolution du marché jusqu'en 2033.Risque de marché
Aperçu des facteurs de risque et des menaces de déséquilibre du marché des pneus radiaux par rapport aux pneus diagonaux mondiaux
Le marché mondial des pneus radiaux par rapport aux pneus diagonaux opère dans un environnement à grande échelle, sensible aux coûts et orienté remplacement, soutenu par les secteurs automobile, industriel, agricole et logistique. Bien que le marché bénéficie d'une demande constante et d'une utilisation essentielle des produits, il comporte un profil de risque modéré en raison de la volatilité des matières premières, des changements technologiques structurels et des déséquilibres de la demande régionale. Un risque structurel majeur est la transition en cours des pneus diagonaux vers la technologie des pneus radiaux. Bien que les pneus radiaux dominent en raison de leur performance supérieure et de leur efficacité énergétique, ce changement crée un déséquilibre de la demande pour les fabricants de pneus diagonaux, particulièrement dans les marchés émergents et les applications spécialisées. La volatilité des prix des matières premières reste un facteur de risque critique, en particulier pour le caoutchouc naturel, le caoutchouc synthétique et le câble en acier. Puisque les pneus sont des produits intensifs en matières premières, les fluctuations ont un impact direct sur les coûts de production et les marges, notamment dans les segments du marché après-vente sensibles aux prix. Un autre facteur de déséquilibre clé est la forte concurrence sur les prix au niveau mondial et régional. La présence de fabricants à faible coût, en particulier en Asie, augmente la pression tarifaire et limite l'expansion des marges des marques premium. La cyclicité de la demande liée à la production automobile, au développement des infrastructures, à l'exploitation minière et à l'agriculture introduit également un risque. Une ralentissement économique peut réduire l'utilisation des véhicules et retarder les cycles de remplacement, impactant directement la demande de pneus.Aperçu de la situation actuelle des facteurs de risque et des menaces de déséquilibre du marché mondial des pneus radiaux par rapport aux pneus diagonaux
La situation actuelle du marché reflète une croissance soutenue, soutenue par l'augmentation du parc automobile, l'expansion des réseaux logistiques et les activités continues d'infrastructures et d'agriculture. Cependant, le marché subit en même temps une transformation structurelle vers la radialisation. Les pneus radiaux continuent d'acquérir des parts de marché dans les segments des véhicules passagers et commerciaux en raison de leur durabilité supérieure, de leur efficacité énergétique et de leurs avantages en termes de coût de cycle de vie. Cela réduit progressivement la demande de pneus diagonaux dans plusieurs applications. Le segment après-vente domine la demande globale, entraîné par des cycles d'usure prévisibles et une fréquence élevée de remplacement. Cependant, l'augmentation de la numérisation et des ventes en ligne de pneus transforment les réseaux de distribution traditionnels. Les défis des chaînes d'approvisionnement, en particulier dans l'approvisionnement en caoutchouc et en câbles en acier, continuent d'impacter les coûts de production et les délais de livraison. Cela crée une pression opérationnelle pour les acteurs mondiaux et régionaux. En même temps, l'adoption des véhicules électriques accélère le passage vers des pneus radiaux avancés, car les véhicules électriques nécessitent une résistance au roulement faible, une capacité de charge élevée et une optimisation du bruit.Signaux clés des facteurs de risque et des menaces de déséquilibre dans le marché mondial des pneus radiaux par rapport aux pneus diagonaux
Un signal clé est l'augmentation rapide de la pénétration des pneus radiaux dans les segments des véhicules commerciaux et passagers. Les opérateurs de flottes privilégient le coût total d'exploitation (CTO), accélérant ainsi la transition éloignée des pneus diagonaux. Les tendances de la demande dans les marchés émergents constituent un autre signal. Bien que les pneus diagonaux restent pertinents dans l'agriculture, la construction et les applications à faible vitesse, leur part est progressivement en déclin à mesure que l'adoption des pneus radiaux s'étend. La consolidation des flottes et les stratégies d'approvisionnement à grande échelle transforment également le marché. Les grands opérateurs logistiques et les entreprises de transport négocient des contrats en gros, augmentant ainsi la puissance d'achat et la pression tarifaire. Les avancées technologiques dans les matériaux et la conception des pneus, y compris les pneus radiaux compatibles avec les véhicules électriques, signalent un passage vers des produits axés sur les performances et l'efficacité. En outre, les réglementations sur la durabilité et l'efficacité énergétique influencent le choix des pneus, favorisant les pneus radiaux à faible résistance au roulement et à faible impact environnemental.Implications stratégiques des facteurs de risque et des menaces de déséquilibre dans le marché mondial des pneus radiaux par rapport aux pneus diagonaux
Les fabricants doivent accélérer les investissements dans les technologies des pneus radiaux, en se concentrant sur la durabilité, l'efficacité énergétique et la compatibilité avec les véhicules électriques afin de s'aligner sur la demande du marché en évolution. En même temps, il est important de maintenir un portefeuille équilibré, car les pneus diagonaux continuent de servir des applications spécialisées dans l'agriculture, l'exploitation minière et la construction. Le renforcement des réseaux de distribution après-vente et des canaux de vente en ligne est crucial, car la demande de remplacement reste le contributeur principal des revenus. Les stratégies d'optimisation des coûts et de résilience de la chaîne d'approvisionnement sont essentielles pour gérer la volatilité des matières premières et maintenir la rentabilité dans un environnement de concurrence très concurrentiel. Le développement de relations solides avec les opérateurs de flottes et les constructeurs automobiles devient de plus en plus important, car les décisions d'approvisionnement deviennent de plus en plus centralisées et basées sur des données.Aperçu prospectif des facteurs de risque et des menaces de déséquilibre du marché mondial des pneus radiaux par rapport aux pneus diagonaux
Envisageant la période 2026-2033, le marché mondial des pneus radiaux par rapport aux pneus diagonaux poursuivra sa transition structurelle vers la domination des pneus radiaux, soutenue par les avantages en termes d'efficacité, de durabilité et de performances. Les pneus diagonaux resteront pertinents dans des applications spécifiques hors route, agricoles et sensibles aux coûts, mais leur part de marché globale est prévue pour diminuer progressivement. La croissance des véhicules électriques accélérera davantage la demande de pneus radiaux avancés, nécessitant une innovation continue dans les matériaux, la conception des pavés et l'efficacité énergétique. La numérisation des ventes de pneus et de la gestion des flottes augmentera la transparence et la concurrence, poussant les fabricants vers des services à valeur ajoutée et des solutions intégrées. Dans l'ensemble, le marché restera stable mais très concurrentiel, avec une réussite à long terme dépendant de la transition technologique, de l'efficacité des coûts et d'une position forte dans les segments des constructeurs automobiles et du marché après-vente.Paysage réglementaire
Aperçu de l'environnement réglementaire et politique du marché mondial des pneus radiaux par rapport aux pneus biais
L'environnement réglementaire et politique qui régit le marché mondial des pneus radiaux par rapport aux pneus biais joue un rôle déterminant dans l'accélération du passage des pneus biais vers les technologies de pneus radiaux. Les gouvernements, les autorités de transport et les agences environnementales se concentrent de plus en plus sur l'efficacité énergétique, la réduction des émissions, la sécurité routière et la durabilité tout au long du cycle de vie, des domaines où les pneus radiaux dépassent les pneus biais traditionnels. Des cadres mondiaux clés tels que le Règlement européen sur l'étiquetage des pneus (UE) 2020/740 et les normes de performance des pneus de l'UN/ECE établissent des benchmarks obligatoires pour la résistance au roulement, l'adhérence sur route mouillée et le bruit externe. Ces réglementations favorisent fortement l'adoption des pneus radiaux en raison de leur efficacité énergétique supérieure, de leur durabilité et de leurs caractéristiques de performance, en particulier dans les segments des véhicules passagers et commerciaux. En outre, les politiques sur les émissions de carbone et les réglementations sur l'efficacité énergétique se resserrant dans les marchés automobiles majeurs poussent les constructeurs automobiles et les gestionnaires de flottes vers des solutions de pneus à faible résistance au roulement. Cela accélère indirectement la déclin des pneus biais dans les applications routières tout en maintenant leur pertinence dans les secteurs spécialisés hors route et lourds. Les économies émergentes telles que l'Inde, la Chine et le Brésil renforcent également les réglementations sur la qualité des pneus, les normes d'inspection des véhicules et les certifications de sécurité. Ces efforts améliorent les normes globales des pneus et encouragent une transition progressive vers les pneus radiaux dans les segments des véhicules commerciaux et agricoles.Aperçu de l'environnement réglementaire et politique actuel du marché mondial des pneus radiaux par rapport aux pneus biais
L'actuel paysage réglementaire est caractérisé par un fort momentum en faveur de l'efficacité énergétique, de la durabilité et des normes de performance avancées des véhicules. L'Europe mène en matière de maturité réglementaire, où les systèmes d'étiquetage des pneus influencent significativement à la fois les choix d'équipement d'origine et les décisions d'achat sur le marché après-vente. En Europe, les normes strictes d'émissions et les objectifs d'efficacité énergétique ont rendu les pneus radiaux la norme dominante dans presque toutes les catégories de véhicules. Les réglementations sur la réduction du bruit dans les zones urbaines renforcent davantage la demande pour des conceptions de pneus radiaux avancées avec des motifs de bande de roulement optimisés et des composés. En Asie-Pacifique, les gouvernements promeuvent le développement des infrastructures, la conformité à la sécurité des véhicules et la modernisation des flottes. Des pays tels que la Chine et l'Inde connaissent une pénétration rapide des pneus radiaux, soutenue par les réglementations et une prise de conscience croissante des avantages du coût total de possession (TCO). L'Amérique du Nord maintient un contrôle fort via des cadres alignés sur le DOT et l'EPA, mettant l'accent sur l'efficacité énergétique et la performance de sécurité. Ces réglementations soutiennent une adoption stable des pneus radiaux dans les flottes commerciales, tandis que les pneus biais restent limités à des cas d'utilisation spécifiques dans les secteurs industriels et hors route. L'adoption croissante des véhicules électriques modifie également les attentes réglementaires, car les exigences spécifiques aux véhicules électriques telles qu'une faible résistance au roulement, une grande capacité de charge et une réduction du bruit accélèrent davantage la transition vers les technologies de pneus radiaux.Signaux clés de l'environnement réglementaire et politique dans le marché mondial des pneus radiaux par rapport aux pneus biais
- Règlement européen sur l'étiquetage des pneus (UE 2020/740): Promeut la transparence en matière d'efficacité énergétique, d'adhérence sur route mouillée et de bruit, favorisant l'adoption des pneus radiaux.
- Normes de performance des pneus de l'UN/ECE: Établissent des benchmarks mondiaux pour la durabilité, la capacité de charge et la performance de sécurité.
- Réglementations sur l'efficacité énergétique et les émissions: Promeuvent les pneus à faible résistance au roulement, accélérant la transition vers les pneus radiaux dans les flottes.
- Programmes de sécurité et d'inspection des véhicules: Renforcent la conformité et les normes de qualité dans les marchés émergents.
- Politiques liées aux véhicules électriques: Encouragent l'adoption des pneus radiaux compatibles avec les véhicules électriques, dotés d'une efficacité améliorée et d'une réduction du bruit.
- Réglementations sur les infrastructures et l'industrie: Soutiennent la demande niche pour les pneus biais dans les applications de construction, de minage et agricoles.