
Analyse de la taille et de la part de marché mondial des patates douces 2026-2033
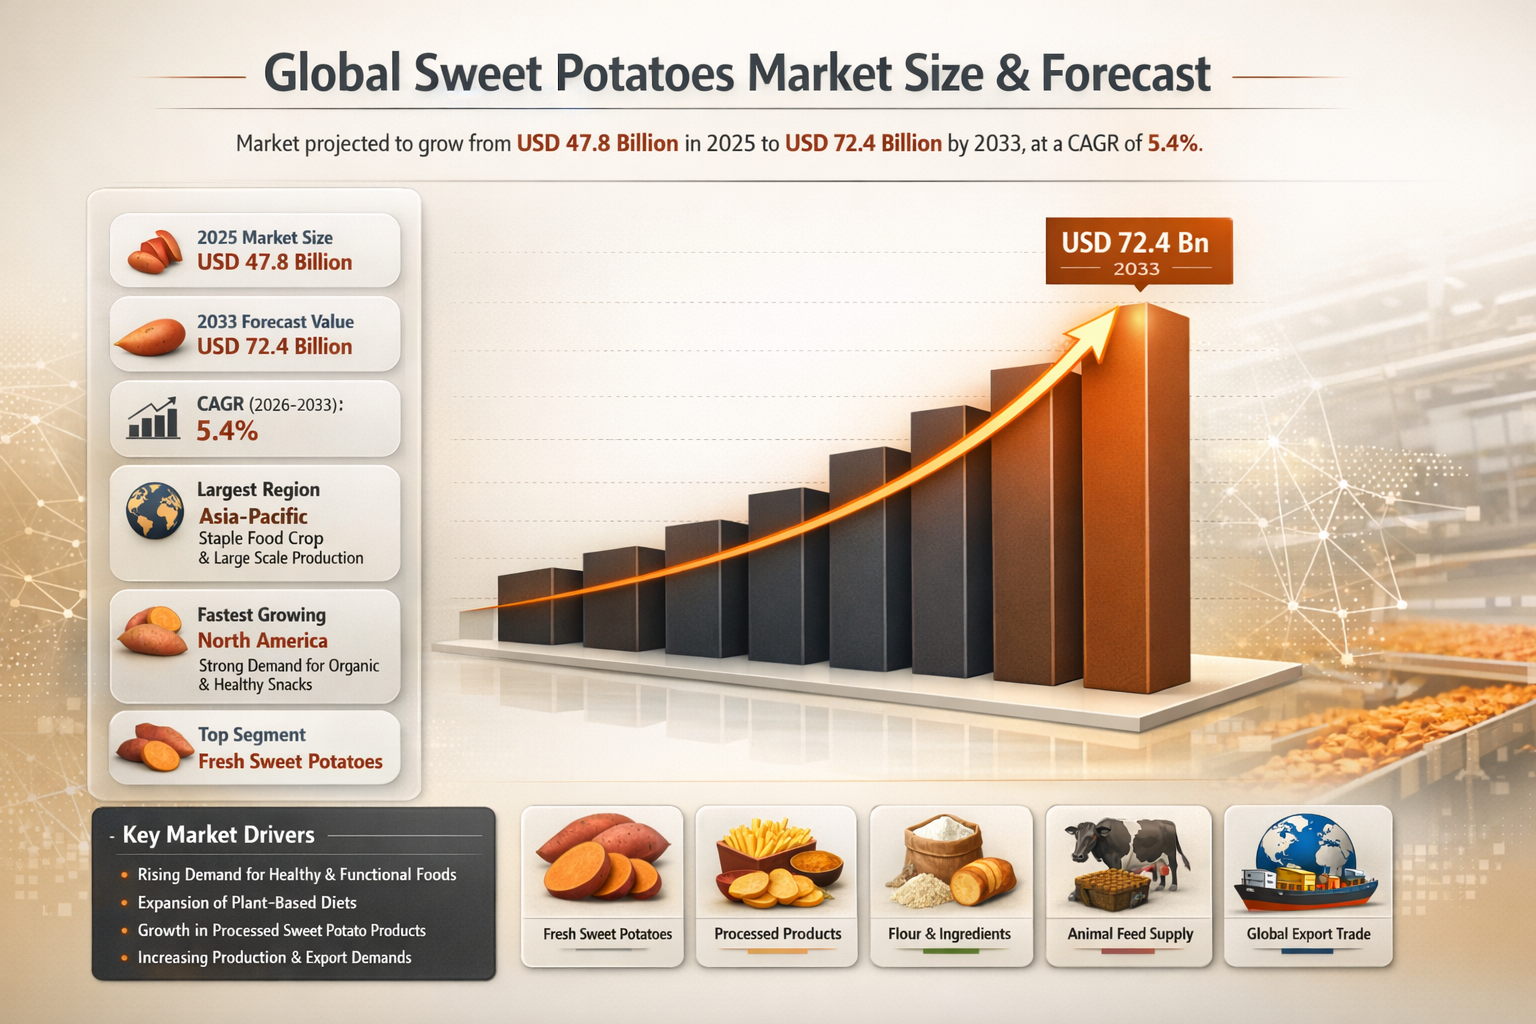
Table des matières
1. Résumé exécutif
1.1 Aperçu de la prévision du marché mondial des patates douces (2026???2033)
1.2 Analyse de la taille du marché et du taux de croissance annuel composé (CAGR)
1.3 Principaux tendances du marché
1.4 Régions les plus importantes et les plus dynamiques en termes de croissance
1.5 Analyse du segment dominant
1.6 Aperçu du paysage concurrentiel
1.7 Perspective stratégique jusqu'en 2033
2. Introduction et aperçu du marché
2.1 Définition du marché mondial des patates douces
2.2 Portée de l'étude
2.3 Évolution des patates douces en tant que culture alimentaire mondiale
2.4 Bienfaits nutritionnels et applications en tant qu'aliments fonctionnels
2.5 Rôle des patates douces dans les régimes végétariens
2.6 Impact de l'innovation agricole et de l'agriculture durable
2.7 Développement des produits transformés à base de patates douces et du commerce mondial
3. Méthodologie de recherche
3.1 Recherche primaire
3.2 Recherche secondaire
3.3 Modèle d'estimation de la taille du marché
3.4 Hypothèses de prévision (2026???2033)
3.5 Validation des données et triangulation
4. Dynamiques du marché
4.1 Facteurs moteurs du marché
4.1.1 Augmentation de la demande pour des aliments sains et fonctionnels
4.1.2 Expansion des régimes à base de plantes
4.1.3 Croissance des produits transformés à base de patates douces
4.1.4 Augmentation de la production agricole dans les économies émergentes
4.1.5 Augmentation de la demande d'exportation
4.2 Freins du marché
4.2.1 Vulnérabilité aux conditions climatiques et météorologiques
4.2.2 Durée de conservation limitée des patates douces fraîches
4.2.3 Fluctuations des prix des produits agricoles
4.2.4 Limites de la chaîne d'approvisionnement et du stockage
4.3.2 Développement de produits à valeur ajoutée à base de patates douces
4.3.3 Augmentation de la demande pour des ingrédients alimentaires sans gluten
4.3.4 Croissance du commerce international agricole 4.4 Défis du marché
4.4.1 Gestion des ravageurs et des maladies des cultures
4.4.2 Maintien de la qualité le long des chaînes d'approvisionnement
4.4.3 Concurrence tarifaire sur les marchés agricoles mondiaux
4.4.4 Conformité réglementaire pour les exportations internationales
5. Analyse du marché mondial des patates douces (en milliards de dollars), 2026???2033
5.1 Aperçu de la taille du marché mondial
5.2 Analyse de la croissance du taux de croissance annuelle composée (CAGR)
5.3 Répartition des revenus par région
5.4 Analyse de la part de marché par type de produit
5.5 Tendances de la demande selon le niveau d'application
5.6 Tendances des revenus par canal de distribution
6. Segmentations du marché selon le type de produit (en milliards de dollars), 2026???2033
6.1 Patates douces fraîches
6.1.1 Patates douces à chair orange
6.1.2 Patates douces à chair blanche
6.1.3 Patates douces violettes
6.2 Produits de patates douces transformés
6.2.1 Produits de patates douces surgelés
6.2.2 Produits de patates douces séchés
6.2.3 Farine de patate douce et purée de patate douce
7. Segmentations du marché selon l'application (en milliards de dollars), 2026???2033
7.1 Industrie des aliments et boissons
7.1.1 Produits alimentaires emballés
7.1.2 Pâtisserie et confiserie
7.2 Aliments pour animaux
7.2.1 Aliments pour animaux domestiques
7.2.2 Ingrédients pour aliments animaux nutritionnels
7.3 Applications industrielles
7.3.1 Production d'amidon
7.3.2 Ingrédients pour la transformation alimentaire
8. Segmentations du marché selon le canal de distribution (en milliards de dollars), 2026???2033
8.1 Supermarchés et hypermarchés
8.2 Commerce électronique et vente en ligne
8.3 Marchés de détail traditionnels
8.4 Industrie de la restauration collective
9. Segmentations du marché selon la géographie
9.1 Asie-Pacifique ??? Marché le plus important
9.2 Amérique du Nord ??? Marché en pleine croissance
9.3 Europe
9.4 Moyen-Orient et Afrique
9.5 Amérique du Sud
10. Paysage concurrentiel
10.1 Analyse de la part de marché mondiale
10.2 Benchmarking du portefeuille de produits
10.3 Stratégies de la chaîne d'approvisionnement agricole
10.4 Analyse du réseau d'exportation et de distribution
10.5 Stratégies de différenciation concurrentielle
11. Profils des entreprises
11.1 Nash Produce
11.2 Ham Farms
11.3 Vick Family Farms
11.4 Scott Farms International
11.5 The Sweet Potato Company
11.6 Simpson Farms
11.7 Farm Fresh Produce
11.8 McCain Foods
12. Intelligence stratégique & insights de l'IA Pheonix
12.1 moteur de prévision de la demande Pheonix
12.2 Analyseur de la chaîne d'approvisionnement agricole
12.3 Suivi de l'innovation des aliments fonctionnels
12.4 Insights sur les marchés d'exportation mondiaux
12.5 Analyse automatique des cinq forces de Porter
13. Perspectives d'avenir & recommandations stratégiques
13.1 Développement des pratiques de culture biologique
13.2 Croissance des produits transformés à base de patates douces
13.3 Développement des aliments fonctionnels et sans gluten
13.4 Renforcement des chaînes d'approvisionnement d'exportation mondiales
13.5 Prévision du marché à long terme (2033+)
14. Annexe
15. À propos de Pheonix Research
16. Avertissement
Paysage concurrentiel
Environnement concurrentiel du marché mondial des patates douces
Cadre exécutif
Le marché mondial des patates douces se caractérise par une structure fragmentée à modérément consolidée, dirigée par des producteurs agricoles régionaux et certains grands transformateurs tels que McCain Foods. Le marché comprend un vaste réseau d'exploitations agricoles petites et moyennes, d'exportateurs et de sociétés de transformation alimentaire concurrentes sur les segments frais et transformés.Réalité actuelle du marché
Le marché est principalement orienté vers l'offre, avec l'Asie-Pacifique dominant la production, en particulier la Chine. Bien que les patates douces fraîches représentent la majeure partie de la consommation, les produits transformés tels que des frites, des chips, de la farine et des purées gagnent en importance significative dans les secteurs de la grande distribution et de la restauration. Les grands acteurs exploitent l'infrastructure de chaîne du froid, les réseaux de distribution mondiaux et les capacités de transformation, tandis que les producteurs plus petits se concentrent sur les marchés locaux et la consommation traditionnelle. La demande croissante pour des produits biologiques et cultivés de manière durable modifie les pratiques agricoles à l'échelle mondiale.Signaux clés et preuves
- Dominance forte de l'Asie-Pacifique dans la production et l'offre mondiales.
- Demande croissante de produits transformés à base de patates douces dans le commerce de détail et la restauration.
- Croissance du commerce mondial et de l'expansion des exportations vers l'Amérique du Nord et l'Europe.
- Adoption croissante de pratiques agricoles biologiques et durables.
- Utilisation croissante des patates douces dans les produits alimentaires fonctionnels et à base de plantes.
Implications stratégiques
- Transformation à valeur ajoutée : Étendre l'offre vers des formats transformés tels que des collations, des aliments surgelés et de la farine sans gluten.
- Développement des exportations : Renforcer les réseaux commerciaux mondiaux et les canaux de distribution.
- Agriculture durable : Investir dans la culture biologique et les pratiques respectueuses de l'environnement.
- Optimisation de la chaîne d'approvisionnement : Améliorer le stockage, la logistique et l'infrastructure de chaîne du froid.
- Diversification du marché : Explorer les applications dans les aliments fonctionnels et les nutraceutiques.
Perspective future
Le marché mondial des patates douces devrait passer de 47,8 milliards de dollars en 2025 à 72,4 milliards de dollars d'ici 2033, avec un taux de croissance annuelle composé (CAGR) de 5,4 %. L'Asie-Pacifique restera le plus grand marché, tandis que l'Amérique du Nord connaîtra la plus forte croissance, motivée par la demande croissante de produits alimentaires sains et biologiques. La concurrence future sera façonnée par les avancées en matière de technologies de transformation, l'expansion des réseaux d'exportation mondiaux et l'accent croissant mis sur la durabilité. Les entreprises qui intègrent la transformation à valeur ajoutée, des chaînes d'approvisionnement efficaces et des pratiques agricoles durables gagneront un avantage concurrentiel à long terme.Chaîne de valeur
Marché mondial des patates douces : chaîne de valeur et dynamiques du marché
Cadre exécutif
Le marché mondial des patates douces fonctionne au sein d'un écosystème agricole et de transformation alimentaire hybride, alimenté par une demande croissante pour des produits alimentaires riches en nutriments, végétaux et fonctionnels. Les patates douces passent d'une culture céréale traditionnelle à un ingrédient de haute valeur dans les applications de consommation fraîche et de produits alimentaires transformés. La structure du marché intègre l'agriculture à grande échelle, les réseaux de culture régionaux et la fabrication de produits alimentaires transformés en expansion, permettant à la fois une offre orientée volume et l'innovation de produits à valeur ajoutée.Réalité actuelle du marché
Le marché présente une complexité modérée de la chaîne d'approvisionnement, influencée par les cycles agricoles saisonniers, la dépendance climatique et les flux commerciaux internationaux. Cependant, la disponibilité des deux formats frais et transformés renforce la flexibilité de la chaîne d'approvisionnement et réduit les risques de périssabilité. La distribution suit une structure omnicanal, incluant les marchés en gros traditionnels, les supermarchés, le commerce en ligne et les canaux de restauration collective, assurant une accessibilité généralisée et une diversification de la demande.Signaux clés et preuves
- Expansion du marché depuis 47,8 milliards de dollars (2025) jusqu'à 72,4 milliards de dollars (2033) avec un taux de croissance annuel composé (CAGR) de 5,4 %.
- Demande mondiale croissante pour des aliments fonctionnels, végétaux et riches en nutriments.
- Croissance des produits de patates douces transformés tels que des frites, des chips, de la farine et des repas prêts à consommer.
- Croissance de la demande mondiale d'exportation dans l'Amérique du Nord, l'Europe et le Moyen-Orient.
- Développement de l'agriculture biologique et des pratiques agricoles durables.
Implications stratégiques
Les acteurs du marché accordent la priorité à la création de produits à valeur ajoutée, à l'efficacité agricole et à l'expansion de la chaîne d'approvisionnement mondiale afin de renforcer leur position concurrentielle. Les investissements dans les infrastructures de stockage frigorifique, l'optimisation des logistiques et les capacités de transformation améliorent l'efficacité opérationnelle. Les entreprises se concentrent également sur la premiumisation, la certification biologique et l'intégration d'aliments fonctionnels pour cibler des segments à marges plus élevées et répondre aux préférences des consommateurs en évolution.Perspective à moyen terme
Le marché mondial des patates douces est censé évoluer vers un segment agricole stratégique et d'aliments fonctionnels, soutenu par une prise de conscience accrue de la santé et une diversification des applications.- Développement de produits transformés et à base de patates douces pratiques
- Croissance des pratiques agricoles biologiques et durables
- Utilisation croissante dans les aliments fonctionnels, les produits sans gluten et les régimes végétaux
- Renforcement des réseaux d'exportation mondiaux et de la résilience des chaînes d'approvisionnement
Activité d'investissement
Dynamiques d'investissement et de financement ??? Marché mondial des patates douces
Cadre exécutif
Réalité du marché actuelle
Évalué à 47,8 milliards de dollars en 2025 et prévu pour atteindre 72,4 milliards de dollars d'ici 2033 (Taux de croissance annuel composé de 5,4 %), le marché est mené par l'Asie-Pacifique, tandis que l'Amérique du Nord émerge comme la région à la croissance la plus rapide. Des acteurs clés tels que McCain Foods et des producteurs régionaux investissent dans l'innovation des produits transformés, l'expansion des exportations et les pratiques agricoles durables.Signaux clés et preuves
- Développement des produits transformés : Augmentation des investissements dans les frites surgelées, les chips, la farine et les produits de patates douces prêts à consommer.
- Modernisation agricole : Financement des variétés à haut rendement, des systèmes d'irrigation et des techniques de culture mécanisées.
- Développement de la chaîne du froid : Investissements dans les infrastructures de stockage, de transport et de logistique afin de réduire les pertes post-récolte.
- Croissance du marché des exportations : Allouement de capitaux vers les réseaux commerciaux mondiaux et les canaux de distribution internationaux.
- Agriculture biologique et durable : Accroissement de l'attention portée aux pratiques de culture écologiques et aux normes de certification.
- Intégration au détail et aux services alimentaires : Développement via les supermarchés, les partenariats avec les restaurants rapides et les opérateurs de services alimentaires.
- Activités de fusions et acquisitions : Limitées mais en cours, les partenariats et les activités de consolidation régionale continuent.
Implications stratégiques
Les entreprises se concentrant sur le traitement à valeur ajoutée, l'échelle des exportations et les pratiques agricoles durables sont les mieux placées pour saisir la croissance à long terme. Les investisseurs privilégient l'efficacité de la chaîne d'approvisionnement, la diversification des produits et l'alignement sur les tendances de consommation de santé et de bien-être.Perspective d'avenir
Entre 2026 et 2033, l'activité d'investissement est prévue pour rester stable, avec une croissance progressive des segments de produits transformés et des opportunités tirées des exportations. Les progrès en technologie agricole et la demande croissante à l'échelle mondiale pour des alternatives saines aux glucides renforceront davantage l'expansion du marché.Technologie et innovation
Marché mondial des patates douces : Technologie et innovation
Cadre exécutif
L'innovation sur le marché mondial des patates douces est de plus en plus façonnée par les avancées en technologies agricoles, en transformation alimentaire et en optimisation des chaînes d'approvisionnement. Alors que la demande augmente pour des sources alimentaires riches en nutriments et végétales, les parties prenantes exploitent des techniques modernes d'agriculture, une transformation à valeur ajoutée et une intégration d'aliments fonctionnels pour améliorer à la fois la productivité et la diversification des produits.Réalité actuelle du marché
Le marché, estimé à 47,8 milliards de dollars en 2025 et prévu pour atteindre 72,4 milliards de dollars d'ici 2033 avec un taux de croissance annuel composé (CAGR) de 5,4 %, reflète une innovation constante principalement dans l'efficacité de la culture et le développement des produits transformés. L'Asie-Pacifique mène la production grâce à l'agriculture traditionnelle et en grande échelle, tandis que l'Amérique du Nord accélère l'innovation en agriculture biologique, en snacks emballés et en produits de patates douces prêts à consommer.Signaux clés et preuves
- Agriculture de précision : Adoption de systèmes d'irrigation améliorés, de suivi des sols et de variétés de cultures à haut rendement pour améliorer la productivité.
- Innovation en transformation : Étendue des produits congelés, séchés et en poudre de patates douces pour des applications de détail et de restauration.
- Intégration d'aliments fonctionnels : Utilisation croissante des patates douces dans des produits axés sur la santé en raison de leur teneur élevée en fibres, antioxydants et vitamine A.
- Avancées en chaîne du froid et stockage : Développement des infrastructures de stockage au froid et de logistique pour réduire les pertes post-récolte.
- Agriculture durable et biologique : Adoption croissante de méthodes de culture écologiques et de certification biologique pour répondre à la demande des consommateurs premium.
Implications stratégiques
Les entreprises qui investissent dans des pratiques agricoles modernes, des capacités de transformation et des réseaux de distribution mondiaux renforceront leur position compétitive. La diversification vers des produits à valeur ajoutée et fonctionnels peut considérablement améliorer les marges, tandis que les améliorations en stockage et logistique garantiront une approvisionnement et une qualité cohérentes sur les marchés d'exportation.Perspective d'avenir
Le marché est susceptible d'évoluer vers une intégration accrue de l'agriculture intelligente, de variétés de cultures biofortifiées et de technologies de transformation à grande échelle. Les opportunités de croissance seront stimulées par l'expansion des aliments transformés, la demande croissante d'exportation et la préférence croissante des consommateurs pour une nutrition végétale et des étiquettes propres, positionnant les patates douces comme une culture stratégique dans l'écosystème alimentaire mondial.Risque de marché
Facteurs de Risque et Menaces de Déstabilisation sur le Marché Mondial des Patates Douces
Cadre Stratégique
Le marché mondial des patates douces représente un segment agricole stable et en croissance constante, alimenté par la demande croissante de denrées alimentaires riches en nutriments et végétales. Évalué à 47,8 milliards de dollars en 2025 et prévu pour atteindre 72,4 milliards de dollars d'ici 2033 avec un taux de croissance annuelle composé (CAGR) de 5,4 %, le marché est soutenu par une prise de conscience accrue en matière de santé, la demande en aliments fonctionnels et l'expansion du commerce international des produits à base de patates douces.Réalité Actuelle du Marché
L'Asie-Pacifique domine le marché mondial des patates douces en raison de la production à grande échelle et de la forte consommation dans des pays tels que la Chine, le Japon et le Vietnam. L'Amérique du Nord est la région la plus rapide en termes de croissance, portée par la demande croissante d'aliments biologiques, de collations saines et d'ingrédients végétaux. Les patates douces fraîches restent le segment dominant, tandis que les produits transformés gagnent en momentum dans les secteurs de la vente au détail et des services alimentaires.Signaux Clés et Preuves
- Demande mondiale croissante pour des aliments riches en nutriments, notamment en vitamine A, en fibres et en antioxydants.
- Adoption croissante des préférences alimentaires végétales et des étiquetages propres.
- Popularité croissante des produits transformés à base de patates douces tels que les chips, les frites, la farine et les purées.
- Développement de la production agricole dans les économies émergentes améliorant l'offre mondiale.
- Croissance du commerce international et de la demande d'exportation dans les marchés développés et émergents.
Implications Stratégiques
- Se concentrer sur l'innovation de produits à valeur ajoutée, notamment des collations, de la farine sans gluten et des ingrédients d'aliments fonctionnels.
- Renforcer les réseaux d'exportation mondiaux pour tirer parti de la demande internationale croissante.
- Investir dans des pratiques agricoles modernes pour améliorer le rendement et l'efficacité de la chaîne d'approvisionnement.
- Exploiter la position en matière de santé et de nutrition pour renforcer la différenciation de la marque.
- Adopter des pratiques agricoles durables et biologiques pour s'aligner sur les préférences des consommateurs en évolution.
Perspective d'Avant-Propos
Le marché devrait connaître une croissance stable, soutenue par la consommation mondiale croissante, l'expansion des applications alimentaires transformées et la demande croissante d'aliments fonctionnels. Après 2025, les progrès en productivité agricole, en logistique et en innovation de produits façonneront la dynamique du marché. Les entreprises se concentrant sur la durabilité, la diversification et la distribution mondiale seront bien positionnées pour saisir les opportunités de croissance à long terme.Paysage réglementaire
Environnement réglementaire et politique : Marché mondial des patates douces
Cadre stratégique
Le marché mondial des patates douces fonctionne dans des cadres réglementaires liés à l'agriculture, à la sécurité alimentaire et au commerce international. Les autorités clés comprennent le Département de l'agriculture des États-Unis (USDA), l'Autorité européenne de la sécurité des aliments (EFSA), l'Autorité de la sécurité et des normes alimentaires de l'Inde (FSSAI), ainsi que divers organismes nationaux de l'agriculture et des exportations. Les produits de patates douces frais et transformés doivent respecter des normes liées aux résidus de pesticides, à la sécurité alimentaire, à la classification, à l'étiquetage et aux exigences de qualité pour l'exportation. Les produits à valeur ajoutée tels que la farine de patate douce, les chips, les frites surgelées et les ingrédients d'aliments fonctionnels sont soumis à des réglementations supplémentaires concernant le traitement, les additifs, l'emballage et les affirmations nutritionnelles. Les certifications telles que « biologique », « non OGM » et « issus de l'agriculture durable » exigent un respect strict et une vérification rigoureuse.Réalité du marché actuelle
L'Asie-Pacifique domine le marché grâce à une production à grande échelle et une consommation domestique établie, soutenue par des politiques agricoles et des cadres d'exportation appuyés par le gouvernement. La surveillance réglementaire se concentre sur la qualité des cultures, le contrôle des pesticides et les normes d'exportation. L'Amérique du Nord est la région la plus dynamique, avec une forte emphasis réglementaire sur la sécurité alimentaire, la certification biologique et les normes des aliments transformés. La demande croissante pour des produits emballés et des aliments fonctionnels à base de patates douces introduit des exigences supplémentaires de conformité à travers les canaux de vente au détail et les services alimentaires.Signaux clés et preuves
- Règlements stricts sur les résidus de pesticides, les contaminants et les intrants agricoles.
- Normes de classification, de tri et de qualité pour la consommation domestique et les marchés d'exportation.
- Exigences d'étiquetage pour les produits transformés, y compris la divulgation des informations nutritionnelles et des ingrédients.
- Normes de certification pour les patates douces biologiques, non OGM et cultivées de manière durable.
- Règlements de sécurité alimentaire et d'hygiène pour les produits de patates douces transformés.
- Règlements d'importation-exportation et conformité commerciale impactant les chaînes d'approvisionnement mondiales.