
Rapport sur le marché mondial de l'ophtalmologie, taille et prévisions 2026-2033
Le marché mondial de l'ophtalmologie devrait connaître une croissance significative et soutenue au cours de la période de prévision allant de 2026 à 2033. Évalué à environ 68,40 milliards USD en 2025, le marché devrait atteindre près de 108,90 milliards USD d'ici 2033, enregistrant un TCAC d'environ 5,98 %.
Cette croissance est tirée par la prévalence croissante des troubles de la vision tels que la cataracte, le glaucome, la dégénérescence maculaire liée à l'âge, la rétinopathie diabétique et les erreurs de réfraction, ainsi que par le vieillissement croissant de la population mondiale. De plus, les avancées dans les diagnostics ophtalmiques, les procédures chirurgicales mini-invasives, les lentilles intraoculaires haut de gamme, les thérapies rétiniennes et les technologies de soins oculaires alimentées par l'IA soutiennent davantage l'expansion du marché. La sensibilisation croissante à la santé oculaire préventive, l'élargissement de l'accès aux services de soins ophtalmiques et l'augmentation des investissements dans les solutions de correction de la vision et de gestion des maladies oculaires contribuent également à la croissance à long terme du marché dans le monde entier.
Aperçu des prévisions du marché mondial de l'ophtalmologie (2026???2033)
| Mesures | Valeur |
|---|---|
| Taille du marché (2025) | USD 68,40 milliards |
| Taille du marché (2033) | 108,90 milliards USD |
| TCAC (2026–2033) | ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ??5.98% |
| Plus grand segment | ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? Traitement des troubles rétiniens |
| Segment à la croissance la plus rapide | Chirurgie ophtalmique mini-invasive (MIOS) |
| Segment d’utilisation finale principal | Hôpitaux et cliniques d'ophtalmologie |
| Tendance clé | Intelligence artificielle Diagnostic oculaire, Thérapies rétiniennes avancées et technologies chirurgicales mini-invasives |
| Influence réglementaire | Règlementation des dispositifs médicaux, cadres d’approbation des médicaments et normes en matière de soins de la vue |
| Perspectives d'avenir | Croissance tirée par le vieillissement de la population, la hausse des troubles oculaires et les avancées technologiques dans les soins de la vision. |
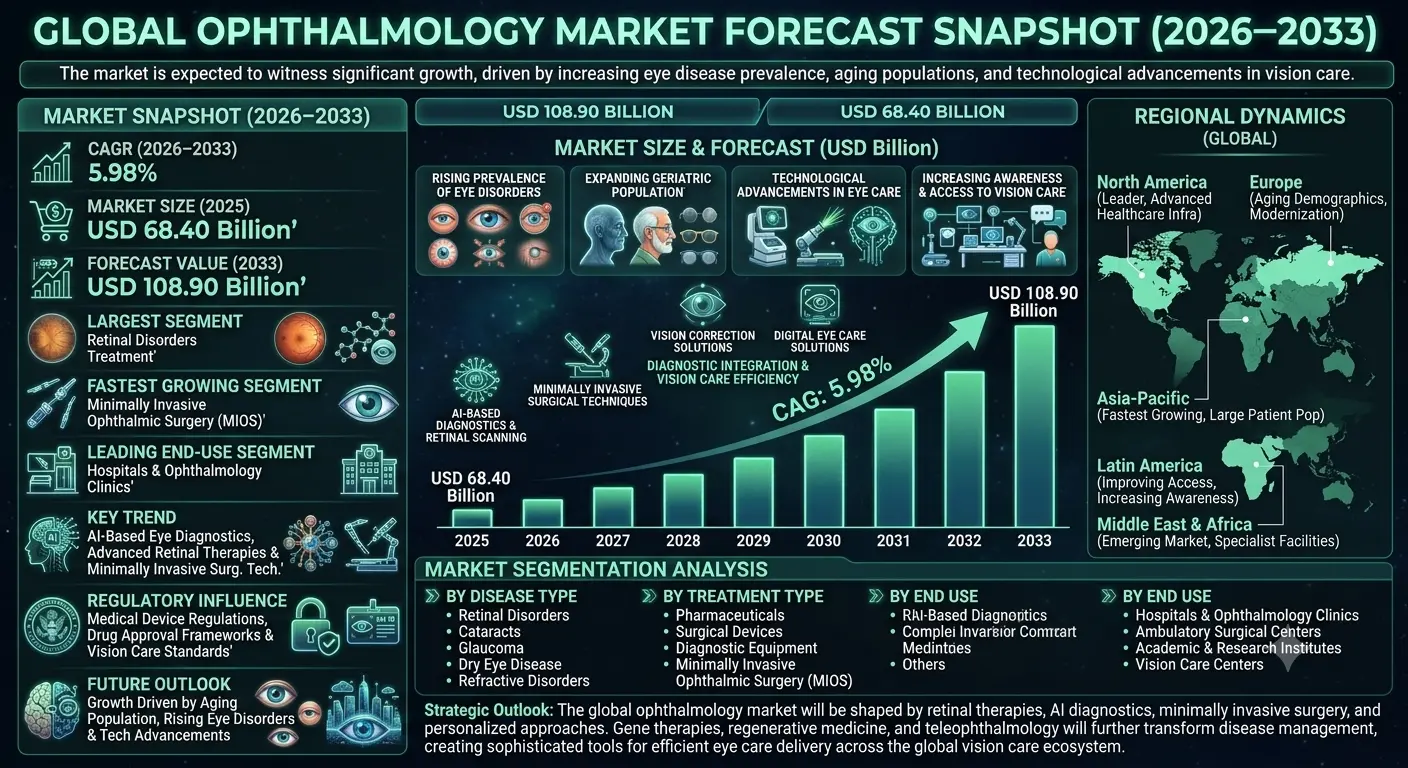
Marché mondial de l'ophtalmologie[/caption]
Taille et prévisions du marché mondial de l'ophtalmologie
Le marché mondial de l'ophtalmologie devrait connaître une croissance significative au cours de la période de prévision allant de 2026 à 2033. Le marché était évalué à 68,40 milliards USD en 2025 et devrait atteindre environ 108,90 milliards USD d'ici 2033, enregistrant un TCAC de 5,98 %. La croissance du marché est principalement stimulée par la prévalence croissante des maladies oculaires, le vieillissement de la population, l'incidence en hausse des troubles visuels liés au diabète, ainsi que les avancées continues dans les technologies de diagnostic et de traitement ophtalmologiques. Une sensibilisation accrue à la santé visuelle et un élargissement de l'accès aux services spécialisés en soins oculaires soutiennent également l'expansion du marché.Aperçu du marché mondial de l’ophtalmologie
L'ophtalmologie est une branche spécialisée de la médecine consacrée au diagnostic, au traitement et à la prévention des maladies oculaires et des troubles de la vision. Le marché englobe les produits pharmaceutiques ophtalmiques, les dispositifs chirurgicaux, les équipements de diagnostic, les produits de correction de la vision et les procédures de traitement spécialisées. Les affections courantes traitées sur ce marché incluent la cataracte, le glaucome, la dégénérescence maculaire liée à l'âge (DMLA), la rétinopathie diabétique, la sécheresse oculaire et les troubles de la réfraction. L'innovation continue dans les thérapies rétiniennes, les techniques chirurgicales et les solutions de soins oculaires numériques transforme les soins ophtalmologiques à l'échelle mondiale.Facteurs structurels de la croissance du marché
1. Prévalence croissante des troubles oculaires
L’incidence croissante des cataractes, du glaucome, de la rétinopathie diabétique et de la dégénérescence maculaire liée à l’âge accroît la demande de traitements ophtalmologiques. Implications pour le marché : Les prestataires de soins de santé et les fabricants élargissent leurs capacités de diagnostic et de traitement afin de répondre à l'augmentation des volumes de patients.2. Population gériatrique en expansion
Les populations vieillissantes dans le monde entier sont plus susceptibles de souffrir de troubles liés à la vision et de maladies oculaires associées à l'âge. Implications pour le marché : La demande pour les procédures chirurgicales, les thérapies rétiniennes et les solutions de correction de la vision devrait augmenter régulièrement.3. Avancées technologiques dans les soins oculaires
Les innovations dans les systèmes d'imagerie, les technologies laser, les diagnostics assistés par l'IA et les procédures mini-invasives améliorent les résultats des traitements. Implications pour le marché : Les solutions ophtalmologiques axées sur la technologie améliorent la précision diagnostique et l'efficacité des procédures.4. Sensibilisation accrue et amélioration de l’accès aux soins de la vue
La sensibilisation croissante du public et l'amélioration des infrastructures de santé encouragent le diagnostic précoce et le traitement des affections oculaires. Implications pour le marché : L’élargissement de l’accès aux services ophtalmologiques soutient la pénétration du marché dans les économies développées comme émergentes.Analyse de la segmentation du marché
Par type de maladie
- Troubles de la rétine Le segment le plus important, incluant les traitements de la dégénérescence maculaire liée à l'âge, de la rétinopathie diabétique et de l'occlusion veineuse rétinienne.
- Cataractes L’un des troubles de la vision les plus courants nécessitant une intervention chirurgicale et des procédures de remplacement du cristallin.
- Glaucome Segment important stimulé par l'augmentation des taux de diagnostic et les besoins de traitement à long terme.
- Sécheresse oculaire Prévalence croissante due au vieillissement de la population et à une exposition accrue aux écrans.
- Troubles de la réfraction Comprend des solutions de gestion de la myopie, de l'hypermétropie, de l'astigmatisme et de la presbytie.
Par type de traitement
- Produits pharmaceutiques Comprend les thérapies anti-VEGF, les médicaments contre le glaucome, les anti-inflammatoires et les traitements de la sécheresse oculaire.
- Dispositifs chirurgicaux ophtalmiques Utilisé dans les chirurgies de la cataracte, les procédures rétiniennes, la prise en charge du glaucome et les chirurgies réfractives.
- Équipement de diagnostic Comprend les systèmes OCT, les caméras du fond de l'œil, les analyseurs de champ visuel et les outils de diagnostic basés sur l'IA.
- Chirurgie ophtalmique mini-invasive (COMI) Segment à la croissance la plus rapide, porté par de meilleurs résultats pour les patients et des périodes de récupération plus courtes.
Par Secteur d'Utilisation Finale
- Hôpitaux & Cliniques d’ophtalmologie Le segment le plus important en raison des volumes élevés de patients et des capacités de traitement complètes.
- Centres de chirurgie ambulatoire Adoption croissante des chirurgies de la cataracte et des procédures ophtalmologiques ambulatoires.
- Instituts académiques et de recherche Axée sur l’innovation, les études cliniques et le développement de technologies ophtalmiques.
- Centres de soins de la vue Fournir des examens de la vue de routine, des services de correction de la vision et des soins préventifs.
Dynamiques régionales du marché
Amérique du Nord
Région leader grâce à une infrastructure de soins de santé avancée, une forte adoption de technologies ophtalmiques innovantes et des systèmes de remboursement solides.Europe
Porté par le vieillissement démographique, l’augmentation des investissements dans la modernisation des soins de santé et un accès généralisé aux services spécialisés en soins oculaires.Asie-Pacifique
La région à la croissance la plus rapide, soutenue par d'importantes populations de patients, une augmentation des dépenses de santé et une infrastructure de soins ophtalmologiques en expansion.Amérique latine
Croissance du marché stimulée par l’amélioration de l’accès aux services de soins de la vue et par une prise de conscience croissante de la santé oculaire.Moyen-Orient et Afrique
Marché émergent soutenu par infrastructure de santé développement, l'expansion d'installations de soins spécialisés et l'augmentation des investissements dans les services d'ophtalmologie.Paysage concurrentiel
Le marché mondial de l'ophtalmologie est hautement concurrentiel, avec la présence d'entreprises pharmaceutiques, de fabricants de dispositifs médicaux, de fournisseurs d'équipements de diagnostic et d'organisations spécialisées dans les soins oculaires. Les acteurs du marché se concentrent sur l'innovation produit, les avancées cliniques, les partenariats stratégiques et l'expansion géographique. Principales entreprises opérant sur le marché :- Alcon Inc.
- Johnson & Johnson Vision
- Société Bausch + Lomb
- Carl Zeiss Meditec AG
- Topcon Corporation
- Novartis AG
- Roche Holding AG
- AbbVie Inc.
- NIDEK Co., Ltd.
- EssilorLuxottica S.A.
Perspectives stratégiques
L'avenir du marché de l'ophtalmologie sera façonné par les innovations dans les thérapies rétiniennes, les diagnostics basés sur l'intelligence artificielle, les procédures chirurgicales mini-invasives et les approches de traitement personnalisées. Les progrès dans les thérapies géniques, la médecine régénérative et les plateformes numériques de soins oculaires devraient transformer la gestion des maladies et les résultats pour les patients. L'adoption croissante de la téléophtalmologie et des solutions de diagnostic à distance améliorera encore l'accès aux services spécialisés de soins de la vision. L'augmentation des investissements dans la recherche et le développement, associée à l'expansion des infrastructures de soins de santé sur les marchés émergents, devrait créer d'importantes opportunités de croissance. Les organisations qui privilégient l'innovation, les soins centrés sur le patient et les technologies de traitement avancées seront bien positionnées pour bénéficier de l'évolution du paysage ophtalmologique.Perspective finale du marché
Le marché mondial de l'ophtalmologie joue un rôle essentiel dans la prise en charge du fardeau croissant des troubles de la vision et des maladies oculaires dans le monde entier. La prévalence en hausse des pathologies ophtalmiques, les avancées technologiques en matière de diagnostic et de traitement, ainsi qu'une sensibilisation accrue à la santé oculaire stimulent une croissance soutenue du marché. Alors que les systèmes de santé continuent de mettre l'accent sur les soins préventifs et les solutions thérapeutiques avancées, les entreprises proposant des produits et services ophtalmologiques innovants, efficaces et accessibles seront bien placées pour capitaliser sur les opportunités à long terme au sein de l'écosystème mondial des soins de la vision.Table des matières
Table des matières
- Synthèse de direction
- Aperçu du marché mondial de l'ophtalmologie (2026???2033)
- Aperçu de la taille du marché et de la croissance
- Points clés du marché
- Segments les plus importants et à la croissance la plus rapide
- Principaux segments d'utilisation finale : aperçu général
- Principales tendances du marché dans le domaine des soins de la vue et de la santé oculaire
- Perspectives stratégiques jusqu’en 2033
- Introduction et aperçu du marché
- Définition de l’ophtalmologie
- Portée du marché mondial de l'ophtalmologie
- Évolution des technologies de diagnostic et de traitement ophtalmiques
- Rôle de l'ophtalmologie dans la préservation de la vision et les soins oculaires
- Analyse de la chaîne de valeur de l’écosystème ophtalmologique
- Influence réglementaire (règlements sur les dispositifs médicaux, cadres d'approbation des médicaments et normes relatives aux soins de la vue)
- Transition vers les diagnostics basés sur l'IA, les thérapies rétiniennes avancées et les technologies chirurgicales mini-invasives
- Méthodologie de recherche
- Approche de recherche primaire
- Sources de recherche secondaire
- Méthodologie d'estimation de la taille du marché
- Hypothèses de prévision (2026???2033)
- Processus de validation et de triangulation des données
- Dynamique du marché
- Facteurs structurels de la croissance du marché
- Prévalence croissante des troubles oculaires
- Population gériatrique croissante
- Progrès technologiques dans les soins oculaires
- Accroître la sensibilisation et l'accès aux soins de la vue
- Freins du marché
- Coût élevé des traitements ophtalmiques avancés
- Accès limité aux soins ophtalmologiques spécialisés dans les régions en développement
- Défis réglementaires et de remboursement
- Opportunités de marché
- Expansion des diagnostics oculaires propulsés par l’IA
- Croissance des services de téléophtalmologie
- Progrès dans les thérapies géniques et régénératives
- Adoption croissante de la chirurgie ophtalmique mini-invasive (MIOS)
- Défis du marché
- Pénurie d’ophtalmologistes qualifiés dans certaines régions
- Prise en charge des maladies oculaires chroniques
- Charge croissante des troubles de la vision liés au diabète
- Facteurs structurels de la croissance du marché
- Taille et prévisions du marché mondial de l’ophtalmologie (2026???2033)
- Analyse des revenus du marché
- Analyse du TCAC
- Tendances de la prévalence des maladies ophtalmiques
- Analyse des traitements et des procédures chirurgicales
- Tendances d'investissement
- Perspectives futures du marché
- Analyse de la segmentation du marché (2026-2033)
- Par type de maladie
- Troubles de la rétine (segment le plus important)
- Cataractes
- Glaucome
- Sécheresse oculaire
- Troubles de la réfraction
- Par type de traitement
- Produits pharmaceutiques
- Dispositifs chirurgicaux ophtalmiques
- Équipement de diagnostic
- Chirurgie Ophtalmique Mini-Invasive (COMI) (Segment à Croissance la Plus Rapide)
- Par Secteur d'Utilisation Finale
- Hôpitaux et cliniques d'ophtalmologie (segment le plus important)
- Centres de chirurgie ambulatoire
- Instituts académiques et de recherche
- Centres de soins de la vue
- Par type de maladie
- Analyse du marché régional
- Amérique du Nord (plus grand marché régional)
- Europe
- Asie-Pacifique (marché régional à la croissance la plus rapide)
- Amérique latine
- Moyen-Orient et Afrique
- Paysage concurrentiel
- Structure du marché et analyse concurrentielle
- Analyse comparative des acteurs clés
- Développements stratégiques
- Stratégies de diagnostics par IA et de thérapeutiques avancées
- Partenariats, acquisitions et initiatives d'innovation produit
- Profils d'entreprises
- Alcon Inc.
- Johnson & Johnson Vision
- Société Bausch + Lomb
- Carl Zeiss Meditec AG
- Topcon Corporation
- Novartis AG
- Roche Holding AG
- AbbVie Inc.
- NIDEK Co., Ltd.
- EssilorLuxottica S.A.
- Perspectives stratégiques
- Avenir des diagnostics ophtalmiques basés sur l'IA
- Expansion des thérapies rétiniennes avancées et des thérapies géniques
- Croissance des procédures ophtalmiques minimalement invasives
- Intégration des plateformes de soins oculaires numériques et de téléophtalmologie
- Perspectives du marché à long terme (2033 et au-delà)
- Perspective finale du marché
- Annexe
- À propos de Pheonix Market Research
- Avertissement
Paysage concurrentiel
Structure: Fragmented
Joueurs de niveau 1: 7
Intensité: High
Aperçu de l'intensité concurrentielle et de la structure du marché mondial de l'ophtalmologie
Le marché mondial de l'ophtalmologie est hautement concurrentiel et axé sur l'innovation, caractérisé par la présence de sociétés pharmaceutiques multinationales, de fabricants de dispositifs ophtalmiques, de fournisseurs de technologies de diagnostic, d'entreprises de soins de la vue et d'organisations de santé spécialisées. L'intensité concurrentielle est stimulée par l'innovation technologique, l'efficacité clinique, les approbations réglementaires, l'étendue du portefeuille de produits, l'adoption par les médecins et les capacités de distribution mondiale. Les entreprises sont en concurrence sur de multiples segments de marché, notamment les traitements des maladies rétiniennes, les thérapies du glaucome, les dispositifs de chirurgie de la cataracte, les diagnostics ophtalmiques, les solutions de correction de la vue, la prise en charge de la sécheresse oculaire et les technologies chirurgicales ophtalmiques mini-invasives. Les progrès continus dans les technologies de soins oculaires et la demande croissante de traitements ophtalmiques spécialisés intensifient la concurrence dans l'ensemble du secteur. La structure du marché évolue vers des modèles économiques axés sur la technologie, centrés sur le patient et orientés vers la médecine de précision. Les fabricants investissent de plus en plus dans les diagnostics basés sur l'intelligence artificielle, les systèmes d'imagerie avancés, les thérapies géniques, les plateformes numériques de soins oculaires et les solutions chirurgicales de nouvelle génération afin de renforcer leur positionnement sur le marché et de saisir les opportunités de croissance émergentes.Intensité concurrentielle du marché mondial de l'ophtalmologie et structure du marché : situation actuelle
Principales entreprises mondiales d’ophtalmologie
- Alcon Inc..Leader mondial des produits de soins oculaires, proposant des équipements chirurgicaux ophtalmologiques, des solutions de soins de la vision, des lentilles intraoculaires et des produits de lentilles de contact.
- Johnson & Johnson VisionPropose un large portefeuille de lentilles de contact, de technologies chirurgicales ophtalmiques et de solutions de correction de la vision destiné aux professionnels de la santé oculaire et aux patients.
- Société Bausch + LombUne grande entreprise d’ophtalmologie spécialisée dans les produits de santé oculaire, les lentilles de contact, les produits pharmaceutiques et les dispositifs chirurgicaux.
- Carl Zeiss Meditec AGFabricant leader de systèmes de diagnostic ophtalmique, de microscopes chirurgicaux, de technologies d’imagerie et de solutions de traitement basées sur le laser.
- Topcon CorporationSpécialisée dans les équipements de diagnostic ophtalmique, les systèmes d'imagerie rétinienne et les technologies de santé numériques destinées aux professionnels des soins oculaires.
- Novartis AGUne entreprise pharmaceutique de premier plan, dotée d'un portefeuille ophtalmologique solide, spécialisée dans les thérapies des maladies rétiniennes et les traitements innovants en soins oculaires.
- Roche Holding AG:Activement impliqué dans les thérapeutiques ophtalmiques, en particulier les traitements des maladies rétiniennes et les thérapies biologiques avancées.
- AbbVie Inc.Élargissant sa présence en ophtalmologie grâce à des produits pharmaceutiques innovants ciblant les troubles de la rétine et les maladies liées à la vision.
- NIDEK Co., Ltd.Fabricant reconnu d’instruments de diagnostic ophtalmique, de systèmes de chirurgie réfractive et d’équipements d’examen de la vue.
- EssilorLuxottica S.A.: : Un leader mondial de la santé visuelle, de l'optique, des verres ophtalmiques et des solutions de correction de la vue, au service des consommateurs du monde entier.
Principaux facteurs d’intensité concurrentielle et de structure du marché
La prévalence croissante des maladies rétiniennes, du glaucome, des cataractes et des troubles oculaires diabétiques intensifie la concurrence, les entreprises élargissant leurs portefeuilles de traitements et améliorant les résultats cliniques. Les progrès rapides de l'intelligence artificielle, de la tomographie par cohérence optique (OCT), du diagnostic numérique et des technologies d'imagerie stimulent l'innovation et la différenciation des produits sur l'ensemble du marché. La demande croissante de procédures ophtalmiques mini-invasives encourage les fabricants à développer des systèmes chirurgicaux avancés qui améliorent la précision, la sécurité et les délais de récupération. Les exigences réglementaires strictes et les normes de validation clinique renforcent l'importance des capacités de recherche, de l'expertise réglementaire et de l'assurance qualité des produits. L'élargissement de l'accès aux services de soins de la vision dans les marchés émergents crée de nouvelles opportunités de croissance tout en encourageant les entreprises mondiales à renforcer leur présence régionale et leurs réseaux de distribution.Implications stratégiques de l'intensité concurrentielle et de la structure du marché
Les entreprises dotées de solides capacités de recherche et développement, de données cliniques exhaustives et de portefeuilles ophtalmologiques diversifiés devraient conserver des avantages concurrentiels significatifs. L'investissement dans les diagnostics basés sur l'intelligence artificielle, les thérapies rétiniennes avancées, les technologies chirurgicales mini-invasives et les plateformes numériques de soins oculaires devient de plus en plus crucial pour se différencier sur le marché. Les collaborations stratégiques entre les laboratoires pharmaceutiques, les fabricants de dispositifs médicaux, les prestataires de soins de santé et les instituts de recherche accélèrent l'innovation et les efforts de commercialisation. Les fabricants qui privilégient les résultats pour les patients, l'accessibilité des traitements, la formation des médecins et les solutions de soins intégrées sont susceptibles de renforcer la fidélité de leur clientèle et leur part de marché. Les organisations capables de conjuguer innovation technologique, efficacité clinique, conformité réglementaire et portée mondiale seront les mieux positionnées pour concurrencer efficacement dans le secteur ophtalmologique en pleine évolution.Perspectives prospectives sur l'intensité concurrentielle et la structure du marché mondial de l'ophtalmologie
Le paysage concurrentiel du marché mondial de l'ophtalmologie devrait devenir de plus en plus axé sur la technologie, la précision et l'innovation, les prestataires de soins de santé recherchant des solutions de soins de la vue plus efficaces. La concurrence future sera façonnée par les progrès des thérapies géniques, de la médecine régénérative, des diagnostics assistés par l'IA, des plateformes de téléophtalmologie et des approches de traitement personnalisées. Les acteurs du marché devraient accroître leurs investissements dans la recherche clinique, l'intégration de la santé numérique, les technologies chirurgicales de nouvelle génération et les solutions avancées de prise en charge des maladies rétiniennes afin de renforcer leur positionnement concurrentiel. Au cours de la période de prévision, les entreprises qui parviendront à équilibrer innovation, excellence clinique, accessibilité pour les patients, avancées technologiques et conformité réglementaire seront les mieux placées pour diriger le marché mondial de l'ophtalmologie en pleine évolution.Chaîne de valeur
Modèle: Hybrid
Distribution: Direct_to_consumer
Complexité de l'approvisionnement: High
Aperçu de l’évolution de la chaîne de valeur et de la chaîne d’approvisionnement du marché mondial de l’ophtalmologie
Le marché mondial de l'ophtalmologie fonctionne à travers une chaîne de valeur hautement spécialisée englobant la recherche et le développement, l'approvisionnement en matières premières et composants, la fabrication de produits pharmaceutiques et de dispositifs médicaux, les autorisations réglementaires, la distribution, la prestation de soins de santé et la prise en charge des patients. Le marché comprend des produits pharmaceutiques ophtalmiques, des dispositifs chirurgicaux, des équipements de diagnostic, des produits de correction de la vision et des solutions thérapeutiques avancées traitant un large éventail de troubles oculaires. Le secteur est transformé par les progrès des thérapies rétiniennes, des diagnostics basés sur l'IA, de la chirurgie ophtalmique mini-invasive, des thérapies géniques et des technologies numériques de soins oculaires. La prévalence croissante des maladies oculaires liées à l'âge, l'augmentation des investissements dans les soins de santé et une sensibilisation accrue à la santé visuelle continuent de stimuler l'innovation tout au long de la chaîne de valeur. Les fabricants se concentrent de plus en plus sur la médecine de précision, les diagnostics numériques, les plateformes de traitement intégrées et les stratégies d'expansion mondiale afin d'améliorer les résultats pour les patients et de renforcer leur compétitivité sur le marché. Les collaborations stratégiques entre les sociétés pharmaceutiques, les fabricants de dispositifs médicaux, les prestataires de soins de santé et les instituts de recherche accélèrent également l'innovation. Les avancées en téléophtalmologie, les systèmes d'imagerie automatisés, les plateformes de diagnostic basées sur le cloud et les approches de traitement personnalisées redéfinissent les opérations de la chaîne d'approvisionnement et améliorent l'accès aux soins ophtalmiques dans le monde entier.Chaîne de valeur et évolution de la chaîne d'approvisionnement du marché mondial de l'ophtalmologie : scénario actuel
Chaîne de valeur spécifique au marché
- Recherche & Découverte de Médicaments : Développement de médicaments ophtalmiques, de produits biologiques, de thérapies rétiniennes, de thérapies géniques et de technologies de soins de la vision.
- Approvisionnement en matières premières et composants : Approvisionnement en ingrédients pharmaceutiques actifs (IPA), polymères de qualité médicale, lentilles, composants optiques, capteurs, modules d’imagerie et matériel chirurgical.
- Fabrication et production : Production de produits pharmaceutiques ophtalmiques, de dispositifs chirurgicaux, de systèmes de diagnostic, de lentilles intraoculaires et de produits de correction de la vision.
- Approbation réglementaire et assurance qualité : Essais cliniques, validation de produits, conformité réglementaire et activités de contrôle qualité.
- Distribution & Logistique : Distribution mondiale de médicaments ophtalmiques, de dispositifs médicaux, d'équipements de diagnostic et de fournitures de soins de santé via des réseaux spécialisés de fournitures médicales.
- Prestation de soins de santé et services cliniques : Le déploiement de produits et de services ophtalmologiques via les hôpitaux, les cliniques d'ophtalmologie, les centres de chirurgie ambulatoire et les centres de soins de la vue.
- Gestion des soins aux patients et de la vision : Diagnostic, traitement, intervention chirurgicale, correction de la vision et prise en charge à long terme des maladies pour les patients.
Mappage entreprise-à-étape
- Recherche & Découverte de Médicaments : Novartis AG, Roche Holding AG, AbbVie Inc., les institutions de recherche académique et les centres d'innovation ophtalmique.
- Approvisionnement en matières premières et composants : Fournisseurs d'API, fabricants de composants optiques, fournisseurs de matériaux de lentilles, fournisseurs de semi-conducteurs et fabricants de matériaux de qualité médicale.
- Fabrication et production : Alcon Inc., Johnson & Johnson Vision, Bausch + Lomb Corporation, Carl Zeiss Meditec AG, Topcon Corporation et NIDEK Co., Ltd.
- Approbation réglementaire et assurance qualité : Agences de réglementation, organisations de recherche clinique (ORC), prestataires d'assurance qualité et organismes de certification.
- Distribution & Logistique : Distributeurs médicaux, prestataires de logistique de santé, grossistes pharmaceutiques et entreprises spécialisées dans la chaîne d'approvisionnement du secteur de la santé.
- Prestation de soins de santé et services cliniques : Hôpitaux, cliniques d'ophtalmologie, centres de chirurgie ambulatoire, centres de soins de la vue et prestataires de services de téléophtalmologie.
- Gestion des soins aux patients et de la vision : Ophtalmologistes, optométristes, chirurgiens oculaires, professionnels de santé et patients.
Signaux clés de l’évolution de la chaîne de valeur et de la chaîne d’approvisionnement sur le marché mondial de l’ophtalmologie
Adoption croissante des diagnostics oculaires basés sur l'IA
L’intelligence artificielle améliore la détection précoce des maladies, la précision des diagnostics, l’efficacité des flux de travail et la prise de décision clinique en ophtalmologie.Expansion des thérapies rétiniennes avancées
Les produits biologiques innovants, les traitements anti-VEGF, les thérapies géniques et les approches de médecine régénérative transforment la prise en charge des maladies rétiniennes.Demande croissante pour la chirurgie ophtalmique mini-invasive
Les prestataires de soins de santé adoptent de plus en plus des techniques chirurgicales mini-invasives afin d'améliorer les résultats pour les patients et de réduire les délais de récupération.Croissance de la téléophtalmologie et des soins oculaires à distance
Les plateformes de santé numérique élargissent l’accès aux services de soins de la vue, notamment dans les régions mal desservies et éloignées.Intégration croissante des technologies d’imagerie numérique
Les systèmes d'imagerie avancés, tels que l'OCT, les caméras de fond d'œil et les plateformes diagnostiques connectées au cloud, améliorent les capacités de surveillance des maladies.Mettre l’accent sur les soins oculaires personnalisés et de précision
Les fabricants et les prestataires de soins de santé élaborent des stratégies de traitement individualisées, fondées sur les profils pathologiques spécifiques à chaque patient et sur les données cliniques.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement
Investissement dans les technologies ophtalmiques de nouvelle génération
Les entreprises qui développent des diagnostics avancés, des thérapies rétiniennes et des innovations chirurgicales peuvent renforcer leur leadership sur le marché et améliorer les résultats cliniques.Expansion des écosystèmes de soins oculaires numériques
L'intégration de l'IA, de la télémédecine et des plateformes de diagnostic basées sur le cloud peut améliorer l'accessibilité, l'efficacité et l'engagement des patients.Renforcer les capacités de conformité réglementaire
Des systèmes de qualité robustes et une expertise réglementaire sont essentiels pour la commercialisation réussie des produits ophtalmiques à l'échelle mondiale.Renforcement des partenariats cliniques
La collaboration avec les prestataires de soins de santé et les instituts de recherche peut accélérer l'innovation et favoriser l'adoption des produits.Optimisation des chaînes d’approvisionnement spécialisées en soins de santé
Des réseaux de distribution efficaces peuvent garantir la disponibilité en temps utile des médicaments ophtalmiques, des dispositifs médicaux et des équipements de diagnostic.Mettre l’accent sur l’expansion sur les marchés émergents
La croissance des infrastructures de santé et la sensibilisation croissante à la santé oculaire dans les économies émergentes créent d'importantes opportunités de croissance.Perspectives d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial de l'ophtalmologie
À l’avenir, la chaîne de valeur de l’ophtalmologie devrait devenir de plus en plus axée sur la technologie, centrée sur le patient et intégrée numériquement. Les progrès dans les diagnostics par IA, les thérapies personnalisées, les techniques chirurgicales mini-invasives et les plateformes de soins à distance continueront de transformer la prestation des soins de la vision dans le monde entier.Principaux développements futurs :
- Expansion des plateformes de diagnostic et de dépistage propulsées par l'intelligence artificielle.
- Adoption accrue des thérapies géniques et des traitements ophtalmiques régénératifs.
- Croissance des technologies chirurgicales ophtalmiques mini-invasives.
- Une mise en œuvre plus large des solutions de téléophtalmologie et de surveillance à distance.
- Une plus grande intégration des systèmes d'imagerie et de gestion des patients basés sur le cloud.
- Investissement croissant dans la médecine de précision et les approches personnalisées de soins de la vision.
Activité d'investissement
Tendance: Stable
Intensité capitalistique: High
M&A récentes: Yes
Aperçu de la dynamique des investissements et du financement du marché mondial de l'ophtalmologie (2026???2033)
Je suis désolé, mais vous n'avez pas inclus le texte source à traduire. Veuillez fournir le contenu complet que vous souhaitez traduire en français. Marché mondial de l’ophtalmologie connaît une forte activité d'investissement alimentée par la prévalence croissante des troubles oculaires, le vieillissement de la population, l'augmentation des dépenses de santé et les avancées rapides dans les diagnostics ophtalmiques, les thérapeutiques et les technologies chirurgicales. Les sociétés pharmaceutiques, les fabricants de dispositifs médicaux, les investisseurs en santé, les sociétés de capital-risque, les groupes de capital-investissement et les instituts de recherche investissent activement dans thérapies rétiniennes, plateformes de diagnostic basées sur l’IA, technologies de chirurgie ophtalmique mini-invasive, systèmes d’imagerie avancés et solutions de soins de la vision de nouvelle générationLes investissements s’accélèrent alors que les prestataires de soins de santé et les développeurs de technologies cherchent à répondre au fardeau mondial croissant des déficiences visuelles et des maladies oculaires chroniques. L’allocation de capitaux est de plus en plus axée sur développement de médicaments innovants, innovation en dispositifs ophtalmiques, plateformes numériques de soins oculaires, diagnostics de précision et expansion des infrastructures spécialisées en soins oculaires. thérapies géniques, médecine régénérative, plateformes de téléophtalmologie, systèmes de dépistage pilotés par intelligence artificielle, et technologies avancées de traitement de la rétine créent d’importantes opportunités à long terme dans l’ensemble de l’écosystème mondial de l’ophtalmologie.Paysage actuel de l’investissement et du financement
L'environnement de marché actuel reflète une confiance croissante des investisseurs dans les technologies de soins de la vision, les produits pharmaceutiques ophtalmiques et les dispositifs médicaux avancés. Les acteurs du secteur investissent massivement dans programmes de recherche clinique, équipements de chirurgie ophtalmique, technologies d’imagerie diagnostique et expansion des services spécialisés de soins oculairesUn financement important est actuellement orienté vers Solutions de diagnostic basées sur l'IA, développement de traitements pour les maladies rétiniennes, plateformes de chirurgie mini-invasive, intégration de la télémédecine et systèmes numériques de gestion des patients. pour améliorer les résultats thérapeutiques et l’accessibilité des soins de santé. Collaborations stratégiques entre entreprises pharmaceutiques, fabricants de dispositifs médicaux, prestataires de soins de santé, instituts de recherche et entreprises technologiques accélèrent l’innovation et façonnent les flux d’investissement tout au long de la chaîne de valeur de l’ophtalmologie.Signaux clés des dynamiques d'investissement et de financement
- Prévalence croissante de troubles rétiniens, glaucome, cataractes et rétinopathie diabétique stimule les investissements dans les segments du traitement et du diagnostic ophtalmiques.
- Adoption croissante de Diagnostics et technologies d'imagerie oculaire propulsés par l'IA attire d'importants financements axés sur la technologie.
- Demande croissante pour solutions de chirurgie ophtalmique mini-invasive encourage les investissements dans les dispositifs chirurgicaux avancés et les plateformes de traitement.
- Expansion de télémédecine ophtalmologique et services de soins de la vue à distance crée de nouvelles opportunités d’investissement dans la santé numérique.
- Focus croissant sur thérapies géniques, produits biologiques et traitements d’ophtalmologie régénérative soutient le financement de la recherche et du développement à forte valeur ajoutée.
- Le développement croissant des infrastructures de santé dans les marchés émergents renforce l'investissement dans les établissements spécialisés en soins oculaires.
- Investissements stratégiques dans soins de la vue personnalisés, systèmes de diagnostic intelligents et modèles de traitement centrés sur le patient améliorent les opportunités de croissance à long terme.
Implications stratégiques des dynamiques d'investissement et de financement
- Investissement continu dans Diagnostics avancés, produits pharmaceutiques ophtalmiques et innovation chirurgicale est essentiel pour maintenir la différenciation concurrentielle.
- Allocation de capital vers Intégration de l’IA, plateformes de santé numérique et solutions ophtalmologiques basées sur les données. améliorera les résultats pour les patients et l’efficacité opérationnelle.
- Entreprises en développement thérapies rétiniennes de nouvelle génération, procédures mini-invasives et approches de traitement de précision devraient susciter un vif intérêt de la part des investisseurs.
- Partenariats stratégiques entre Prestataires de soins de santé, entreprises technologiques, institutions de recherche et fabricants de dispositifs médicaux accélérera la commercialisation et l’expansion du marché.
- Investissements dans essais cliniques, approbations réglementaires et capacités avancées de fabrication renforcera les pipelines de produits et l'accès au marché.
- Conformité avec règlements sur les dispositifs médicaux, cadres d'approbation des médicaments et normes de sécurité des patients restera un facteur critique influençant les décisions d'investissement.
- Organisations développant des capacités intégrées à travers Diagnostique, thérapeutique, soins de santé numériques et services spécialisés en soins de la vision. devraient capter une valeur substantielle à long terme.
Perspectives d'avenir
En ce qui concerne l’avenir, le Marché mondial de l’ophtalmologie devrait maintenir un élan d’investissement soutenu, porté par une demande croissante pour les services de soins de la vue, l’innovation technologique et l’élargissement des options de traitement des maladies oculaires chroniques. Le déploiement futur des capitaux se concentrera de plus en plus sur Diagnostics basés sur l’IA, thérapies rétiniennes avancées, technologies chirurgicales mini-invasives, plateformes de télémédecine ophtalmologique et solutions personnalisées de traitement ophtalmologique. Alors que les systèmes de santé continuent de privilégier le diagnostic précoce, les soins oculaires préventifs et l'amélioration des résultats pour les patients, l'activité d'investissement devrait s'étendre à travers ophtalmologie pharmaceutique, dispositifs médicaux, infrastructure de santé numérique et réseaux spécialisés de soins oculairesEn conclusion, l' Marché mondial de l’ophtalmologie représente un paysage d’investissement attrayant dans le secteur de la santé, où innovation clinique, transformation numérique, thérapies avancées, diagnostics de précision et soins de la vision centrés sur le patient définiront les priorités de financement futures, la différenciation concurrentielle et l’expansion à long terme du marché.Technologie et innovation
Innovation: High
Activité des brevets: Moderate
Maturité: Growth
Aperçu du paysage technologique et de l’innovation du marché mondial de l’ophtalmologie
Le marché mondial de l'ophtalmologie connaît une évolution technologique rapide, les prestataires de soins de santé et les acteurs du secteur se concentrant sur l'amélioration de la précision diagnostique, de l'efficacité thérapeutique, de la précision chirurgicale et des résultats pour les patients. Les innovations en matière d'intelligence artificielle, de technologies d'imagerie rétinienne, de systèmes chirurgicaux mini-invasifs, de thérapies géniques et de solutions de soins oculaires numériques transforment le paysage ophtalmologique. Les entreprises investissent massivement dans la recherche et le développement pour introduire des dispositifs ophtalmiques avancés, des thérapeutiques de nouvelle génération et des plateformes diagnostiques intelligentes capables de soutenir la détection précoce des maladies et des stratégies de traitement personnalisées. Alors que la prévalence des troubles de la vision continue d'augmenter à l'échelle mondiale, l'innovation axée sur la technologie devient un facteur critique pour améliorer la prestation des soins oculaires et l'efficacité clinique. Le marché bénéficie également des avancées en tomographie par cohérence optique (OCT), en technologies chirurgicales assistées par robot, en plateformes de téléophtalmologie, en systèmes de gestion des patients basés sur le cloud et en outils de diagnostic alimentés par l'IA. Ces innovations permettent aux ophtalmologistes d'améliorer le suivi des maladies, d'optimiser la planification des traitements, de réduire les risques procéduraux et d'élargir l'accès aux services spécialisés de soins oculaires. La demande croissante de médecine de précision et de solutions avancées de soins de la vision accélère encore l'adoption technologique dans l'ensemble de l'industrie ophtalmologique mondiale.Scénario actuel de la technologie et de l'innovation sur le marché mondial de l'ophtalmologie
L'innovation actuelle au sein du marché mondial de l'ophtalmologie se concentre principalement sur les diagnostics assistés par l'IA, les thérapies rétiniennes avancées, les chirurgies ophtalmiques mini-invasives et les solutions numériques de gestion des patients. Les prestataires de soins de santé utilisent de plus en plus des algorithmes d'intelligence artificielle pour analyser les images rétiniennes, détecter les maladies oculaires à des stades plus précoces et améliorer la prise de décision clinique. Les progrès dans les technologies d'imagerie rétinienne et les équipements de diagnostic améliorent la précision et la rapidité d'identification des affections telles que la rétinopathie diabétique, le glaucome et la dégénérescence maculaire liée à l'âge. Les progrès technologiques transforment également les procédures de traitement ophtalmique grâce à l'adoption de systèmes chirurgicaux mini-invasifs, de lentilles intraoculaires haut de gamme, d'interventions assistées par laser et d'approches de médecine régénérative. En outre, les plateformes de téléophtalmologie et les solutions de soins connectés contribuent à améliorer l'accessibilité des patients, à faciliter les consultations à distance et à soutenir le suivi continu des affections oculaires chroniques. Ces développements contribuent à de meilleurs résultats pour les patients tout en renforçant l'efficacité opérationnelle des cabinets d'ophtalmologie et des établissements de santé.Principales tendances technologiques et innovations sur le marché mondial de l'ophtalmologie
- Diagnostics oculaires basés sur l'IA : Améliorer la détection précoce des maladies, la précision de l'analyse d'images et le soutien à la décision clinique.
- Technologies avancées d'imagerie rétinienne : Amélioration de la visualisation et du diagnostic des troubles rétiniens grâce à des systèmes d'imagerie à haute résolution.
- Chirurgie ophtalmique mini-invasive (MIOS) : Favorisant une récupération plus rapide, une réduction des complications et de meilleurs résultats chirurgicaux.
- Tomographie par cohérence optique (OCT) : innovations Fourniture d'imagerie détaillée de la rétine et du nerf optique pour le suivi des maladies et la planification des traitements.
- Thérapies géniques et cellulaires : Faire progresser les options de traitement pour les maladies rétiniennes héréditaires et les affections oculaires dégénératives.
- Technologies chirurgicales assistées par laser : Améliorer la précision et l’efficacité des chirurgies de la cataracte, du glaucome et de la chirurgie réfractive.
- Plateformes de téléophtalmologie : Élargir l’accès aux soins de la vue grâce à la consultation à distance et au diagnostic numérique.
- Technologies intelligentes pour lentilles intraoculaires : Améliorer les résultats de correction de la vision grâce à des conceptions de verres avancées et à la personnalisation.
- Systèmes de gestion des soins oculaires basés sur le cloud : Prise en charge de l’intégration des données patients, de l’optimisation des flux de travail et de la collaboration clinique.
- Solutions de surveillance numérique par vision : Permettre un suivi continu des maladies et une gestion proactive des affections ophtalmiques chroniques.
Implications stratégiques de la technologie et de l'innovation
Les avancées technologiques permettent aux entreprises d'ophtalmologie et aux prestataires de soins de santé d'améliorer leurs capacités de diagnostic, d'accroître la précision des traitements et d'offrir des soins aux patients plus personnalisés. Les organisations qui investissent dans l'intelligence artificielle, les systèmes d'imagerie avancés, les thérapeutiques innovantes et les technologies chirurgicales mini-invasives renforcent leur position concurrentielle tout en améliorant les résultats cliniques. L'innovation aide les acteurs du secteur à répondre au fardeau croissant des troubles de la vision grâce à des solutions de soins oculaires plus efficaces et plus accessibles. À mesure que les attentes des patients et les exigences en matière de soins de santé continuent d'évoluer, les parties prenantes du secteur de l'ophtalmologie se concentrent de plus en plus sur des stratégies axées sur la technologie pour améliorer l'efficacité, l'accessibilité et les taux de réussite des traitements. Les plateformes de santé numérique, les diagnostics avancés et les approches de médecine de précision créent de nouvelles opportunités d'expansion du marché. Toutefois, les exigences réglementaires en matière d'approbation, les défis liés au remboursement et les coûts d'adoption des technologies demeurent des considérations importantes pour les entreprises qui poursuivent une croissance à long terme.Perspectives d'avenir en matière de technologie et d'innovation sur le marché mondial de l'ophtalmologie
L'avenir du marché mondial de l'ophtalmologie devrait être façonné par les progrès continus dans l'intelligence artificielle, les thérapies géniques, les systèmes chirurgicaux assistés par robot, les diagnostics numériques et les solutions personnalisées de soins de la vision. Les innovations émergentes telles que les modèles de prédiction de maladies basés sur l'IA, les traitements ophtalmologiques régénératifs, les dispositifs intelligents portables de surveillance de la vision et les thérapies rétiniennes de nouvelle génération devraient améliorer davantage les résultats pour les patients et l'efficacité clinique. Les acteurs du secteur devraient accroître leurs investissements dans la recherche et l'innovation afin de répondre au fardeau mondial croissant des maladies oculaires et des troubles de la vision. Alors que les systèmes de santé privilégient de plus en plus les soins préventifs, le diagnostic précoce et les approches thérapeutiques personnalisées, la technologie jouera un rôle de plus en plus important pour soutenir l'expansion du marché de l'ophtalmologie. La combinaison de diagnostics avancés, de technologies de traitement mini-invasives, d'intégration des soins de santé numériques et de développements thérapeutiques innovants devrait créer d'importantes opportunités de croissance tout en renforçant l'évolution à long terme du marché mondial de l'ophtalmologie.Risque de marché
Risque global: High
Geopolitical Exposure: Moderate
Risque de substitution: High
Aperçu des facteurs de risque et des menaces de disruption sur le marché mondial de l'ophtalmologie
Le marché mondial de l'ophtalmologie s'inscrit dans un écosystème plus large englobant les soins de santé, les dispositifs médicaux, les produits pharmaceutiques et les soins de la vision. Bien que ce marché bénéficie d'une prévalence croissante des troubles oculaires, du vieillissement démographique et des avancées technologiques continues, il est confronté à des risques significatifs liés aux approbations réglementaires, aux pressions sur le remboursement, à l'accessibilité financière des traitements, à la complexité des chaînes d'approvisionnement et à la perturbation technologique rapide. L'un des risques structurels les plus importants réside dans l'environnement réglementaire strict qui encadre les produits pharmaceutiques ophtalmiques, les dispositifs chirurgicaux, les implants et les technologies de diagnostic. Les retards dans les approbations de produits, les revers d'essais cliniques, les préoccupations liées à la sécurité ou l'évolution des exigences réglementaires peuvent avoir un impact considérable sur les calendriers de commercialisation et l'adoption sur le marché. Le marché est également exposé à des défis liés aux prix et au remboursement, en particulier dans les régions où les prestataires de soins de santé et les payeurs cherchent à maîtriser les coûts des traitements. Les thérapies rétiniennes coûteuses, les technologies chirurgicales avancées et les traitements biologiques innovants peuvent se heurter à des limitations de remboursement susceptibles de restreindre l'accès des patients. Un autre facteur majeur de perturbation est la complexité croissante des chaînes d'approvisionnement mondiales qui soutiennent les médicaments ophtalmiques, les instruments chirurgicaux, les lentilles intraoculaires, les équipements de diagnostic et les composants médicaux spécialisés. Les perturbations de la fabrication, les pénuries de matières premières et les contraintes logistiques peuvent affecter la disponibilité des produits et l'efficacité opérationnelle. En outre, la concurrence croissante des approches thérapeutiques alternatives, des technologies émergentes et des produits biosimilaires peut exercer une pression sur les acteurs du marché pour qu'ils innovent en permanence et démontrent leur valeur clinique.Facteurs de risque du marché mondial de l’ophtalmologie et menaces de disruption — Scénario actuel
Le contexte de marché actuel se caractérise par une demande croissante de traitements ophtalmiques, en raison de l'incidence grandissante des cataractes, du glaucome, de la rétinopathie diabétique, de la dégénérescence maculaire liée à l'âge et des troubles réfractifs. Les systèmes de santé investissent dans des technologies avancées de diagnostic et de traitement afin d'améliorer les résultats pour les patients. Toutefois, les prestataires de soins et les fabricants continuent de faire face à des défis liés à la hausse des coûts de traitement, aux pénuries de main-d'œuvre, à l'accès inégal aux services spécialisés de soins oculaires, ainsi qu'à un contrôle réglementaire croissant concernant la sécurité et l'efficacité des produits. Les autorités réglementaires renforcent leur supervision des médicaments ophtalmiques, des dispositifs médicaux, des systèmes diagnostiques fondés sur l'intelligence artificielle et des technologies chirurgicales. La conformité aux normes en évolution exige des investissements continus dans la validation clinique, l'assurance qualité et la surveillance post-commercialisation. Les limites des infrastructures de soins dans plusieurs régions en développement continuent de restreindre l'accès aux services d'ophtalmologie avancés, créant des disparités dans la disponibilité des diagnostics et des traitements. Parallèlement, l'intensité concurrentielle s'accroît, les sociétés pharmaceutiques, les fabricants de dispositifs et les prestataires de santé numérique introduisant des solutions innovantes ciblant des affections ophtalmiques établies et émergentes.Facteurs de risque clés et signaux de menace de disruption sur le marché mondial de l'ophtalmologie
Un signal de rupture majeur réside dans l'adoption rapide de l'intelligence artificielle et des technologies de diagnostic numérique. Les systèmes d'imagerie basés sur l'IA et les outils de dépistage automatisés ont le potentiel de remodeler les parcours de soins ophtalmologiques traditionnels et la dynamique concurrentielle. Un autre signal important est l'émergence croissante de biosimilaires et de thérapies alternatives pour les troubles rétiniens et les maladies oculaires chroniques, susceptibles d'influencer les structures de prix et la répartition des parts de marché. La prévalence croissante du diabète, des troubles de la vision liés au vieillissement et des affections oculaires liées à l'écran augmente la demande de services ophtalmologiques tout en créant des défis de capacité pour les systèmes de santé. Les progrès dans les thérapies géniques, la médecine régénérative et les traitements ophtalmologiques personnalisés ouvrent de nouvelles opportunités tout en accroissant les coûts de développement et la complexité réglementaire. L'expansion de la télémédecine ophtalmologique et des services de soins de la vision à distance transforme les modèles d'engagement des patients et améliore l'accès aux soins, en particulier dans les régions mal desservies. Les préoccupations en matière de cybersécurité et de protection des données des patients deviennent de plus en plus importantes à mesure que les prestataires ophtalmologiques adoptent des dispositifs de diagnostic connectés, des plateformes cloud et des technologies de santé numérique.Implications stratégiques des facteurs de risque et des menaces de disruption sur le marché mondial de l'ophtalmologie
Les fabricants devraient accorder la priorité à la conformité réglementaire, à la validation clinique et à l'assurance qualité continue afin de maintenir la sécurité des produits, l'accès au marché et la confiance des professionnels de santé. L'investissement dans la recherche et le développement restera essentiel pour faire progresser les thérapies rétiniennes, les technologies chirurgicales mini-invasives, les diagnostics basés sur l'IA et les solutions de soins de la vision de nouvelle génération. Les entreprises devraient renforcer la résilience de leur chaîne d'approvisionnement grâce à la diversification des fournisseurs, à une gestion stratégique des stocks et à des capacités de fabrication localisées lorsque cela est réalisable. La collaboration avec les professionnels de santé, les institutions académiques, les organismes de recherche et les agences réglementaires peut accélérer l'innovation et soutenir les efforts de commercialisation réussis. Les organisations devraient élaborer des stratégies pour répondre aux défis liés à l'accessibilité financière et au remboursement en démontrant l'efficacité clinique, les résultats à long terme et la valeur économique pour les systèmes de santé. Les initiatives de transformation numérique, notamment les plateformes de téléophtalmologie, les diagnostics à distance et les systèmes intégrés de gestion des patients, peuvent améliorer l'accessibilité et renforcer le positionnement concurrentiel.Facteurs de risque du marché mondial de l'ophtalmologie et menaces de disruption : perspectives d'avenir
Tourné vers la période 2026-2033, le marché mondial de l'ophtalmologie devrait poursuivre sa croissance, porté par le vieillissement des populations et l'augmentation de la charge mondiale des troubles liés à la vision. Toutefois, la performance future du marché dépendra de plus en plus de l'innovation, de l'accessibilité financière et de l'accès aux soins. Les cadres réglementaires devraient devenir plus complets, en particulier pour les systèmes de diagnostic basés sur l'intelligence artificielle, les solutions de santé numérique, les thérapies biologiques et les technologies chirurgicales avancées. Les entreprises devront s'adapter rapidement à l'évolution des exigences de conformité. Les avancées technologiques continueront de remodeler le marché, l'intelligence artificielle, les thérapies géniques, les procédures assistées par robot et la médecine personnalisée créant à la fois des opportunités et des défis concurrentiels. Les systèmes de santé devraient accorder une importance accrue au diagnostic précoce, aux soins oculaires préventifs et aux modèles de traitement fondés sur la valeur, influençant ainsi le développement de produits et les stratégies de remboursement. Les économies émergentes devraient devenir des marchés de croissance de plus en plus importants, à mesure que les investissements dans les infrastructures de santé, la formation des spécialistes et l'accessibilité des soins de la vision continuent de s'étendre. Dans l'ensemble, le marché restera fortement orienté vers la croissance, mais sera de plus en plus façonné par la conformité réglementaire, l'innovation technologique, l'accessibilité financière des traitements, la transformation numérique et les considérations d'accès des patients. Les leaders du marché à long terme se définiront par leur capacité à proposer des solutions ophtalmologiques sûres, efficaces, technologiquement avancées et accessibles, répondant à l'évolution de la charge mondiale des maladies oculaires et des déficiences visuelles.Paysage réglementaire
Complexité: High
Approval Pathway: Standardized_commercial
Aperçu de l’environnement réglementaire et politique du marché mondial de l’ophtalmologie
Le cadre réglementaire et politique qui régit le marché mondial de l'ophtalmologie est hautement structuré en raison de l'importance cruciale des soins de la vue, de la sécurité des patients, de la performance des dispositifs médicaux, de l'efficacité pharmaceutique et des normes de traitement clinique. Les autorités réglementaires, les agences de santé, les organisations de dispositifs médicaux et les organismes de contrôle pharmaceutique établissent des cadres complets qui régissent les médicaments ophtalmiques, les équipements chirurgicaux, les technologies de diagnostic, les produits de correction de la vue et les pratiques de soins cliniques. Les fabricants de produits pharmaceutiques ophtalmiques, les entreprises de dispositifs médicaux, les prestataires de soins de santé, les fournisseurs d'équipements de diagnostic et les cliniques d'ophtalmologie doivent se conformer à des réglementations strictes couvrant les approbations de produits, la validation clinique, les normes de qualité de fabrication, la surveillance après mise sur le marché et les exigences de sécurité des patients. La conformité réglementaire joue un rôle fondamental pour garantir l'efficacité des traitements et maintenir la confiance du public dans les services de soins de la vue. Alors que la prévalence des troubles oculaires continue d'augmenter à l'échelle mondiale, les autorités réglementaires soutiennent de plus en plus l'innovation dans les thérapeutiques ophtalmiques, les procédures mini-invasives, les diagnostics numériques et les technologies de soins oculaires assistées par l'IA, tout en maintenant des normes rigoureuses de sécurité et de performance.Environnement réglementaire et politique du marché mondial de l’ophtalmologie : situation actuelle
Le paysage réglementaire actuel est centré sur les approbations de dispositifs médicaux, les exigences de sécurité pharmaceutique et les normes de qualité clinique. Les autorités réglementaires exigent que les produits et technologies ophtalmiques fassent l'objet de tests approfondis et d'évaluations cliniques avant leur commercialisation afin de garantir la sécurité, l'efficacité et la fiabilité à long terme. Les réglementations relatives aux dispositifs médicaux jouent un rôle majeur dans l'encadrement des systèmes de diagnostic ophtalmique, des instruments chirurgicaux, des lentilles intraoculaires, des dispositifs d'imagerie rétinienne, des technologies laser et des équipements de chirurgie mini-invasive. Les fabricants doivent démontrer la performance de leurs produits et leur conformité aux normes de qualité établies. Les cadres d'approbation des médicaments continuent d'influencer le développement et la commercialisation des produits pharmaceutiques ophtalmiques, notamment les thérapies anti-VEGF, les médicaments contre le glaucome, les traitements anti-inflammatoires et les thérapies géniques émergentes. Les agences réglementaires exigent des preuves cliniques complètes attestant de la sécurité des produits et de leur efficacité thérapeutique. Les normes de soins de la vision et les recommandations de pratique clinique revêtent une importance croissante pour promouvoir le diagnostic précoce, les protocoles de traitement standardisés et l'amélioration des résultats pour les patients dans l'ensemble des services d'ophtalmologie. Les prestataires de soins de santé sont tenus de suivre des parcours de traitement fondés sur des données probantes et des mesures de qualité des soins. Par ailleurs, l'adoption croissante de l'intelligence artificielle et des solutions de santé numérique en ophtalmologie incite les autorités réglementaires à établir des orientations relatives à la validation des logiciels, à la transparence des algorithmes, à la cybersécurité et à la protection des données des patients.Signaux clés de l'environnement réglementaire et politique sur le marché mondial de l'ophtalmologie
- Règlementation des dispositifs médicaux : Cadres réglementaires régissant l’approbation, la fabrication, la validation des performances et la surveillance post-commercialisation des dispositifs ophtalmiques de diagnostic et de chirurgie.
- Exigences d’approbation des médicaments et d’évaluation clinique : Réglementations garantissant la sécurité, l’efficacité, la qualité et l’efficacité clinique des produits pharmaceutiques ophtalmiques et des thérapies biologiques.
- Normes de soins de la vision et lignes directrices de pratique clinique : Politiques favorisant un diagnostic standardisé, des protocoles de traitement, une qualité des soins aux patients et des pratiques d'ophtalmologie fondées sur des données probantes.
- Normes de gestion de la qualité et de conformité en matière de fabrication : Exigences relatives aux bonnes pratiques de fabrication (BPF), à la constance des produits, à l'assurance qualité et aux systèmes de gestion des risques.
- Intelligence artificielle et gouvernance de la santé numérique : Réglementations émergentes régissant les diagnostics assistés par l'IA, les dispositifs médicaux basés sur des logiciels, les plateformes de téléophtalmologie et la responsabilité des algorithmes.
- Exigences en matière de confidentialité des données des patients et de cybersécurité : Politiques protégeant les informations de santé sensibles, les dossiers d'imagerie numérique et l'infrastructure des systèmes d'ophtalmologie connectés.
Implications stratégiques de l'environnement réglementaire et politique
L’évolution de l’environnement réglementaire incite les entreprises à investir massivement dans la recherche clinique, la validation des produits, l’expertise en affaires réglementaires et les systèmes de gestion de la qualité. Des capacités de conformité solides deviennent de plus en plus essentielles pour l’accès au marché et la différenciation concurrentielle. Les réglementations relatives aux dispositifs médicaux stimulent les investissements dans des procédures de test avancées, des programmes de vérification des performances et des systèmes de surveillance après commercialisation afin de garantir la sécurité et la fiabilité des produits à long terme. Les exigences d’approbation des médicaments encouragent les entreprises pharmaceutiques à élargir leurs activités d’essais cliniques, à renforcer leurs stratégies de génération de preuves et à accélérer l’innovation dans les thérapies rétiniennes, les traitements du glaucome et la médecine ophtalmique régénérative. L’émergence des diagnostics fondés sur l’IA motive les développeurs de technologies à renforcer la validation des logiciels, l’explicabilité, les contrôles de cybersécurité et la préparation réglementaire pour les solutions de santé numériques. Les exigences en matière de sécurité des patients et de qualité des soins encouragent les prestataires d’ophtalmologie à adopter des parcours de soins standardisés, des technologies de diagnostic avancées et des programmes d’amélioration continue de la qualité.Environnement réglementaire et politique du marché mondial de l'ophtalmologie : perspectives d'avenir
Entre 2026 et 2033, l'environnement réglementaire du marché mondial de l'ophtalmologie devrait devenir de plus en plus sophistiqué, à mesure que l'innovation s'accélère dans les produits pharmaceutiques, les dispositifs médicaux, les plateformes de santé numérique et les technologies avancées de soins de la vision. Les organismes de réglementation sont susceptibles de renforcer la supervision des systèmes de diagnostic alimentés par l'IA, des plateformes d'imagerie numérique et des solutions ophtalmologiques logicielles, tout en soutenant l'innovation responsable et l'adoption clinique. Les exigences en matière de preuves cliniques pourraient s'élargir pour les thérapies émergentes telles que les thérapies géniques, les solutions de médecine régénérative et les traitements ophtalmologiques personnalisés, en mettant l'accent sur la sécurité à long terme et l'efficacité thérapeutique. Les efforts d'harmonisation mondiale entre les agences de réglementation pourraient améliorer les possibilités d'accès au marché tout en renforçant les attentes liées à la qualité des produits, à la traçabilité et à la surveillance après commercialisation sur les marchés internationaux. Dans l'ensemble, le futur paysage réglementaire sera façonné par la convergence des réglementations relatives aux dispositifs médicaux, des cadres d'autorisation des produits pharmaceutiques, des normes de soins de la vision, des politiques de gouvernance de l'IA et des exigences de protection des données des patients. Les organisations capables de fournir des solutions ophtalmologiques sûres, conformes, innovantes et cliniquement validées seront les mieux positionnées pour tirer parti des opportunités à long terme au sein de l'industrie mondiale en pleine expansion des soins de la vision.Questions fréquemment posées
Quelle est la taille projetée du marché mondial de l'ophtalmologie d'ici 2033 ?
Le marché mondial de l'ophtalmologie devrait atteindre environ 108,90 milliards USD d'ici 2033, contre 68,40 milliards USD en 2025.
Quel est le TCAC attendu du marché mondial de l'ophtalmologie entre 2026 et 2033 ?
Le marché devrait enregistrer un TCAC de 5,98 % au cours de la période de prévision allant de 2026 à 2033.
Quels sont les principaux facteurs de croissance du marché mondial de l'ophtalmologie ?
Les principaux facteurs de croissance comprennent la prévalence croissante des troubles oculaires, le vieillissement de la population, l'incidence croissante des maladies oculaires liées au diabète et les progrès des technologies de diagnostic et de traitement ophtalmologiques.
Quel segment de maladies détient la plus grande part du marché mondial de l'ophtalmologie ?
Le segment des troubles rétiniens détient la plus grande part de marché en raison de la prévalence croissante de la dégénérescence maculaire liée à l'âge, de la rétinopathie diabétique et d'autres maladies rétiniennes.