
Analyse de la taille et de la part de marché mondiale des maladies rénales 2026-2033
Le marché couvre un large continuum des soins, comprenant le dépistage précoce, les consultations en néphrologie, les traitements par dialyse, les transplantations rénales, les thérapies pharmacologiques, la gestion des soins à domicile ainsi que des solutions de surveillance numérique. Son croissance est principalement entraînée par l'augmentation de la prévalence mondiale du diabète et de l'hypertension, qui restent les principaux facteurs de risque des maladies rénales chroniques et de l'insuffisance rénale.
Aperçu de la prévision du marché mondial des maladies rénales (2026???2033)
| Métrique | Valeur |
|---|---|
| Taille du marché (2025) | 23,5 milliards de dollars américains |
| Taille du marché (2033) | 45,8 milliards de dollars américains |
| Taux de croissance annuel composé (2026???2033) | 8.7% |
| Segment le plus important | Services et équipements de dialyse |
| Segment en croissance la plus rapide | Dialyse à domicile et solutions de surveillance à distance |
| Segment principal d'utilisation finale | Centres de dialyse |
| Tendance clé | Passage vers une prise en charge rénale à domicile et des plateformes de néphrologie numériques |
| Région dominante | Amérique du Nord |
| Région en croissance la plus rapide | Asie-Pacifique |
| Principal moteur de croissance | Augmentation de la prévalence mondiale du diabète, de l'hypertension et des maladies rénales chroniques |
Taille et prévision du marché mondial des maladies rénales
Le marché mondial des maladies rénales est projeté pour démontrer une croissance forte et durable pendant la période de prévision, de 2026 à 2033. Évalué à environ 23,5 milliards de dollars américains en 2025, le marché est prévu pour atteindre près de 45,8 milliards de dollars américains d'ici 2033, s'élargissant à un taux de croissance annuel composé d'environ 8,7%. Cette croissance reflète l'augmentation de la charge mondiale des maladies rénales chroniques (MRC) et des maladies rénales terminales (MRT), ainsi qu'une plus grande accessibilité au diagnostic et à la prise en charge rénale à long terme. Le marché couvre un large continuum de soins, comprenant le diagnostic précoce tests diagnostiques, les consultations en néphrologie, les services de dialyse, les transplantations rénales, les traitements pharmacologiques, la gestion des soins à domicile et les solutions de surveillance numérique. L'augmentation de la prévalence du diabète et de l'hypertension, qui sont les principaux facteurs de risque de l'échec rénal, continue d'être le moteur central de l'expansion du marché à l'échelle mondiale. En outre, les populations vieillissantes, une meilleure sensibilisation aux maladies et une plus large mise en œuvre de programmes de dépistage réguliers permettent un diagnostic plus précoce des troubles rénaux. Cela augmente significativement le nombre de patients traités et stimule la demande des solutions de dialyse en centre et à domicile. Les avancées technologiques dans les systèmes de dialyse portables, les dispositifs portables et les soins en néphrologie basés sur la télémédecine améliorent davantage l'accessibilité des traitements et les résultats des patients. Selon Pheonix Demand Forecast Engine, la taille du marché mondial des maladies rénales est estimée à 23,5 milliards de dollars américains en 2025 et devrait atteindre 45,8 milliards de dollars américains d'ici 2033, croissant à un taux de croissance annuel composé d'environ 8,7% pendant la période de prévision (2026???2033).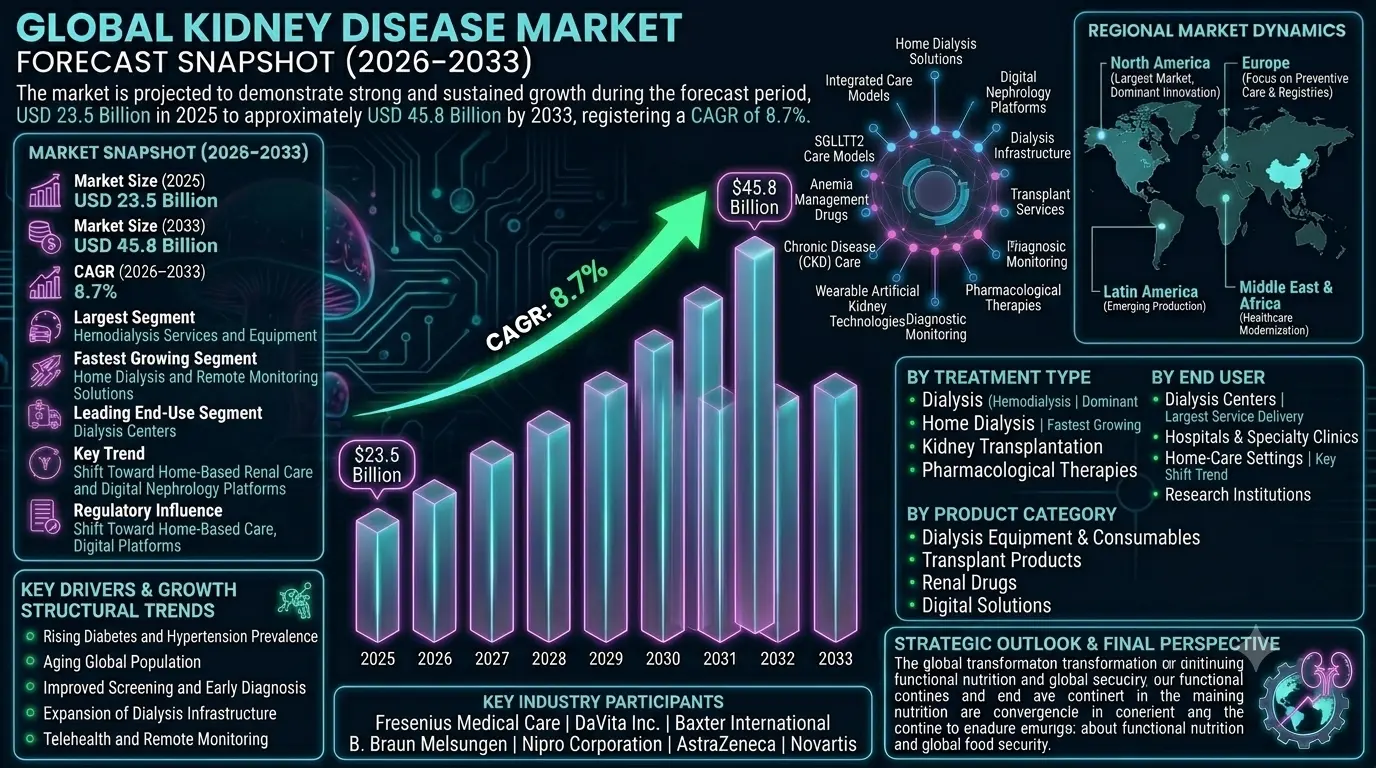
Aperçu du marché mondial des maladies rénales
Le marché des maladies rénales englobe un écosystème complet de santé publique conçu pour gérer les lésions rénales aiguës (LRA), les maladies rénales chroniques (MRC) et les maladies rénales terminales (MRT). Il comprend les services diagnostiques, l'infrastructure de traitement par dialyse, les services de transplantation, les thérapies pharmaceutiques et plateformes de santé numérique qui soutiennent la gestion à long terme des patients. Le marché est très structuré autour des besoins en soins à long terme, car les maladies rénales exigent généralement un traitement et un suivi continus. La dialyse reste la modalité de traitement dominante, tandis que la transplantation rénale est la solution préférée à long terme, mais limitée par la disponibilité des donneurs. Les avancées pharmaceutiques et les recherches en médecine régénérative gagnent également du terrain pour ralentir la progression de la maladie. Les principaux acteurs du secteur incluent Fresenius Medical Care, DaVita Inc., Baxter International, B. Braun Melsungen, Nipro Corporation, Nikkiso Co., ainsi que des entreprises pharmaceutiques telles qu'AstraZeneca et Novartis, qui sont activement impliquées dans le développement de médicaments en néphrologie. Le marché est caractérisé par un mélange de grands fournisseurs intégrés de dialyse et de fabricants spécialisés de dispositifs médicaux. Les cadres réglementaires et les systèmes de remboursement jouent un rôle critique dans la formation de l'accès au marché et de l'accessibilité des traitements. Les programmes de santé publique financés par le gouvernement, en particulier dans les régions développées, soutiennent significativement les services de dialyse et de transplantation, tandis que les économies émergentes investissent dans l'expansion de l'infrastructure de soins rénaux.Principaux moteurs de la croissance du marché mondial des maladies rénales
Augmentation de la prévalence du diabète et de l'hypertension
Le diabète et l'hypertension sont les principales causes de la MRC à l'échelle mondiale. L'augmentation continue de ces maladies chroniques augmente significativement le nombre de patients atteints de défaillance rénale, ce qui stimule la demande à long terme pour les services de dialyse et de soins rénaux.Population mondiale vieillissante
Les populations plus âgées sont plus exposées à la dysfonction rénale en raison de la fonction rénale réduite et de la prévalence accrue des comorbidités. Ce changement démographique étend la base de patients atteints de MRC à l'échelle mondiale, en particulier dans les régions développées.Meilleure détection et diagnostic précoce
L'adoption plus large des tests d'eGFR, des examens d'albumine urinaire et des examens de santé réguliers permet une détection plus précoce des maladies rénales. Cela augmente le nombre de patients diagnostiqués qui entrent dans des parcours de traitement plus tôt dans l'évolution de la maladie.Développement de l'infrastructure de dialyse
Les investissements dans les centres de dialyse, les programmes de dialyse à domicile et les unités de traitement mobile améliorent l'accès aux soins. L'expansion à la fois des systèmes de santé publics et privés est un moteur majeur de croissance du marché.Avancées des thérapies pharmacologiques
De nouvelles classes de médicaments tels que les inhibiteurs de SGLT2, les médicaments pour la gestion de l'anémie et les agents anti-fibrotiques améliorent la gestion de la maladie et ralentissent sa progression, contribuant à des cycles de traitement plus longs et à une adoption thérapeutique étendue.Télésoins et suivi à distance
Le suivi à distance des patients et les plateformes de néphrologie à distance améliorent la gestion des maladies chroniques. Ces solutions réduisent les visites à l'hôpital, améliorent la conformité des patients et soutiennent la croissance des modèles de soins à domicile.Segmentation du marché mondial des maladies rénales
Par type de maladie
La maladie rénale chronique (MRC), la lésion rénale aiguë (LRA), la néphropathie diabétique, la néphropathie hypertensive, la maladie des reins kystiques (MRK) et les maladies glomérulaires représentent les catégories principales de maladies. La MRC et l'insuffisance rénale terminale (IRT) représentent la plus grande part en raison des exigences de traitement à long terme.Par type de traitement
Le marché inclut la dialyse (hémodialyse et dialyse péritonéale), la transplantation rénale, les thérapies pharmacologiques et les traitements régénératifs émergents. L'hémodialyse reste la segment dominante, tandis que la dialyse à domicile est la catégorie la plus rapide en termes de croissance.Par diagnostic et suivi
Les méthodes diagnostiques comprennentl'imagerie (échographie, scanner, IRM), les analyses de laboratoire (créatinine sérique, eGFR, analyse d'urine), les tests de biomarqueurs, et les systèmes de suivi à distance. Le suivi numérique gagne en importance dans la gestion des maladies chroniques.Par utilisateur final
Les hôpitaux, les centres de dialyse, les cliniques spécialisées en néphrologie, les environnements de soins à domicile et les institutions de recherche forment les segments principaux d'utilisateurs finaux. Les centres de dialyse représentent le plus grand canal de livraison de services à l'échelle mondiale.Par catégorie de produit
Équipements de dialyse, produits liés à la transplantation, médicaments pour la MRC et la LRA, ainsi que des solutions de soins rénaux numériques forment les principales catégories de produits. Les consommables tels que les dialyseurs et les lignes sanguines génèrent des flux de revenus récurrents.Par géographie
Le marché couvre l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique latine et le Moyen-Orient et l'Afrique, chacune ayant une maturité différente des infrastructures de santé et des schémas de charge de maladie.Dynamiques du marché régionales
Amérique du Nord reste le marché le plus important en raison de la grande sensibilisation à la MRC, de l'infrastructure de dialyse avancée, des systèmes de remboursement solides et de l'accès généralisé aux services de transplantation. Asie-Pacifique est la région la plus rapide en termes de croissance, entraînée par l'augmentation de la prévalence du diabète, l'augmentation des investissements sanitaires et l'expansion de la capacité de dialyse dans des pays tels que la Chine, l'Inde et le Japon. L'Europe se concentre sur les soins préventifs, des registres structurés de MRC et une adoption croissante des solutions de dialyse à domicile soutenues par les systèmes de santé publics. L'Amérique latine étend son infrastructure de dialyse, avec le Brésil et le Mexique en tête de l'adoption régionale grâce aux investissements dans les systèmes de santé publics et privés. Le Moyen-Orient et l'Afrique assistent à une croissance progressive soutenue par la modernisation des soins de santé, le développement de centres rénaux spécialisés et l'augmentation de l'activité du tourisme médical.Paysage concurrentiel
Le marché mondial des maladies rénales est fortement consolidé dans les services de dialyse et modérément concurrentiel dans les médicaments et les dispositifs médicaux. Les principaux acteurs incluent Fresenius Medical Care, DaVita Inc., Baxter International, B. Braun Melsungen, Nipro Corporation, et Nikkiso Co., ainsi que des innovateurs pharmaceutiques tels qu'AstraZeneca et Novartis. Fresenius Medical Care occupe la première place à l'échelle mondiale en raison de son vaste réseau de cliniques de dialyse, de sa chaîne d'approvisionnement intégrée et de sa forte présence dans les consommables et les services. DaVita Inc. suit en tant que principal fournisseur de services avec une attention particulière portée aux soins de dialyse ambulatoires. Les entreprises se concentrent de plus en plus sur les solutions de dialyse à domicile, l'intégration de la santé numérique et les thérapies rénales de nouvelle génération pour différencier leurs offres. Les partenariats stratégiques entre les fabricants d'équipements et les entreprises pharmaceutiques étendent également les modèles de soins intégrés. Les exigences de capital élevées, les cadres réglementaires stricts et les systèmes de remboursement complexes créent des barrières importantes à l'entrée, renforçant la domination des acteurs mondiaux établis.Perspective stratégique
La stratégie du marché des maladies rénales se concentre sur l'expansion de l'accès aux soins, l'amélioration de l'efficacité des traitements et la réduction des coûts à long terme des soins de santé. La dialyse à domicile, le suivi à distance et les systèmes de gestion des patients basés sur l'intelligence artificielle devraient jouer un rôle majeur dans les modèles futurs de livraison des soins. L'innovation pharmaceutique, en particulier dans les thérapies protectrices des reins, devrait ralentir la progression de la maladie et réduire la dépendance à la dialyse à long terme. Cependant, l'augmentation du nombre de patients continuera à soutenir une forte demande en infrastructures et en consommables de dialyse. Des opportunités émergent dans la médecine régénérative, les technologies de reins artificiels portables et les plateformes de néphrologie numérique intégrées. Les entreprises qui combinent l'innovation en dispositifs, le développement pharmaceutique et des écosystèmes de santé numérique gagneront un avantage compétitif.Perspective du marché finale
Le marché mondial des maladies rénales est un segment de santé résilient et à fort taux de croissance, alimenté par l'augmentation de la prévalence des maladies chroniques et par l'expansion de l'accès aux soins de santé. Bien que la dialyse reste le moteur principal des revenus, l'avenir du marché se déplacera de plus en plus vers les soins à domicile, les thérapies préventives et l'intégration des soins numériques. La transformation à long terme sera façonnée par les avancées en médecine régénérative et en thérapies modifiant la maladie, qui pourraient réduire la dépendance à la dialyse. Cependant, en raison de facteurs de risque persistants tels que le diabète, l'hypertension et les populations vieillissantes, le marché connaîtra une forte et durable demande à l'échelle mondiale.Table des matières
Table des matières
- 1. Résumé exécutif
- 1.1 Aperçu de la prévision du marché (2026-2033)
- 1.2 Taille du marché mondial de la maladie rénale et analyse du taux de croissance annuelle composé (CAGR)
- 1.3 Plus grands segments et segments en croissance la plus rapide
- 1.4 Leadership au niveau régional et tendances de croissance
- 1.5 Principaux moteurs du marché
- 1.6 Aperçu du paysage concurrentiel
- 1.7 Perspective stratégique jusqu'en 2033
- 2. Introduction et aperçu du marché
- 2.1 Définition du marché de la maladie rénale
- 2.2 Portée de l'étude
- 2.3 Évolution de l'industrie et développement du marché
- 2.4 Chemin de soins et écosystème de traitement (Diagnostic???Dialyse???Transplantation???Soins à domicile)
- 2.5 Impact des tendances épidémiologiques (Diabète, Hypertension et population vieillissante)
- 2.6 Paysage réglementaire et remboursement
- 2.7 Paysage technologique et innovation (Technologie de dialyse, télémédecine, médecine régénérative)
- 3. Méthodologie de recherche
- 3.1 Recherche primaire
- 3.2 Recherche secondaire
- 3.3 Modèle d'estimation de la taille du marché
- 3.4 Hypothèses de prévision (2026-2033)
- 3.5 Validation des données et triangulation
- 4. Dynamiques du marché
- 4.1 Moteurs
- 4.1.1 Augmentation de la prévalence du diabète et de l'hypertension
- 4.1.2 Population mondiale vieillissante
- 4.1.3 Amélioration du dépistage de la maladie rénale chronique et du diagnostic précoce
- 4.1.4 Développement de l'infrastructure de dialyse et de la dialyse à domicile
- 4.1.5 Progrès dans la pharmacothérapie de la néphrologie
- 4.1.6 Adoption de la télémédecine et du suivi à distance des patients
- 4.1.7 Programmes de soutien gouvernemental et de remboursement
- 4.2 Freins
- 4.2.1 Coût élevé de la dialyse et des soins de transplantation
- 4.2.2 Accès limité dans les régions à faible revenu
- 4.2.3 Pénurie de donneurs d'organes
- 4.2.4 Déficits d'infrastructure dans les économies émergentes
- 4.3 Opportunités
- 4.3.1 Croissance de la dialyse à domicile et des dispositifs portables
- 4.3.2 Développement du pipeline de médicaments néphroprotecteurs
- 4.3.3 Surveillance des maladies rénales basée sur l'intelligence artificielle
- 4.3.4 Technologies rénales régénératives et bioartificielles
- 4.4 Défis
- 4.4.1 Hautes exigences de capital pour l'infrastructure de dialyse
- 4.4.2 Complexité clinique de la gestion de l'évolution de la maladie rénale chronique
- 4.4.3 Contraintes de la chaîne d'approvisionnement pour les consommables de dialyse
- 4.4.4 Complexité de l'approbation réglementaire pour les thérapies innovantes
- 4.1 Moteurs
- 5. Analyse du marché des maladies rénales (en milliards de dollars), 2026-2033
- 5.1 Aperçu de la taille du marché
- 5.2 Analyse du taux de croissance annuel composé (CAGR)
- 5.3 Répartition des revenus par région
- 5.4 Analyse des revenus par segment
- 5.5 Analyse des modalités de traitement
- 5.6 Analyse de l'impact sur le système de santé
- 6. Segmentations du marché (en milliards de dollars), 2026-2033
- 6.1 Par type de maladie
- 6.1.1 Maladie rénale chronique (MRC)
- 6.1.2 Lésion rénale aiguë (LRA)
- 6.1.3 Néphropathie diabétique
- 6.1.4 Néphropathie hypertensive
- 6.1.5 Maladie des reins polykystiques (MPR)
- 6.1.6 Maladies glomérulaires
- 6.2 Par type de traitement
- 6.2.1 Dialyse
- 6.2.1.1 Hémodialyse
- 6.2.1.2 Dialyse péritonéale
- 6.2.2 Transplantation rénale
- 6.2.3 Traitement pharmacologique
- 6.2.4 Thérapies régénératives et émergentes
- 6.2.1 Dialyse
- 6.3 Par diagnostic et surveillance
- 6.3.1 Imagerie
- 6.3.2 Tests de laboratoire
- 6.3.3 Tests de biomarqueurs
- 6.3.4 Systèmes de surveillance à distance
- 6.4 Par utilisateur final
- 6.4.1 Hôpitaux
- 6.4.2 Centres de dialyse
- 6.4.3 Cliniques spécialisées en néphrologie
- 6.4.4 Environnements de soins à domicile
- 6.4.5 Instituts de recherche et universitaires
- 6.5 Par catégorie de produit
- 6.5.1 Équipements et consommables de dialyse
- 6.5.2 Produits liés aux transplantations
- 6.5.3 Médicaments pour la maladie rénale chronique et l'insuffisance rénale aiguë
- 6.5.4 Solutions numériques et connectées
- 6.1 Par type de maladie
- 7. Segmentations du marché par géographie
- 7.1 Amérique du Nord
- 7.2 Europe
- 7.3 Asie-Pacifique
- 7.4 Amérique latine
- 7.5 Moyen-Orient et Afrique
- 8. Paysage concurrentiel
- 8.1 Analyse de la part de marché
- 8.2 Benchmarking des portefeuilles de produits
- 8.3 Positionnement des services et de la livraison des soins
- 8.4 Chaîne d'approvisionnement et partenariats en santé
- 8.5 Intensité de la concurrence et consolidation du marché
- 9. Profils des entreprises
- 10. Intelligence stratégique et insights de Pheonix AI
- 10.1 moteur de prévision de la demande de Pheonix
- 10.2 Système de cartographie de l'infrastructure rénale
- 10.3 Analyseur d'adoption de la télésanté et du suivi à distance
- 10.4 Suivi des essais cliniques et des pipelines
- 10.5 Analyse automatique des cinq forces de Porter
- 11. Aperçu futur et recommandations stratégiques
- 11.1 Développement de l'écosystème de dialyse à domicile
- 11.2 Croissance de l'adoption des médicaments nephroprotecteurs
- 11.3 Transformation des soins rénaux numériques
- 11.4 Développement des reins régénératifs et bioartificiels
- 11.5 Aperçu à long terme du marché (2033+)
- 12. Annexe
- 13. À propos de Pheonix Research
- 14. Avertissement
Paysage concurrentiel
Structure: Moderately_consolidated
Joueurs de niveau 1: 10
Intensité: High
Aperçu de l'intensité concurrentielle et de la structure du marché mondial des maladies rénales
Le marché mondial des maladies rénales se caractérise par une structure concurrentielle hautement consolidée et axée sur les services, dominée par de grands fournisseurs de dialyse, des fabricants de dispositifs médicaux mondiaux et un ensemble croissant de sociétés pharmaceutiques et de santé numérique. Le marché fonctionne dans un cadre de soins chroniques à long terme, où la demande récurrente de traitements, les systèmes de remboursement et l'échelle des infrastructures définissent l'avantage concurrentiel.L'intensité concurrentielle est élevée en raison de la nature essentielle et non discrétionnaire des soins rénaux, en particulier la dialyse et la gestion des maladies rénales terminales (MRT). Les principaux acteurs concompent sur l'échelle des réseaux de dialyse, l'efficacité des coûts, les chaînes d'approvisionnement en consommables, les résultats des traitements et l'intégration de la surveillance numérique et des solutions de soins à domicile. La structure du marché est modérément consolidée dans les services de dialyse, où quelques acteurs mondiaux contrôlent une part significative de la capacité de traitement, tandis que les segments pharmaceutiques, diagnostiques et de dispositifs médicaux restent plus fragmentés avec une forte participation multinationale et des fournisseurs régionaux.Aperçu actuel de l'intensité concurrentielle et de la structure du marché mondial des maladies rénales
Profils des principales entreprises
Fresenius Medical Care: Leader mondial du marché. Domine les services de dialyse, les consommables et l'infrastructure de soins rénaux grâce à des réseaux de cliniques étendus à l'échelle mondiale. DaVita Inc.: Principal fournisseur de services de dialyse. Présence forte aux États-Unis avec des opérations de soins rénaux internationales en expansion et des centres de dialyse ambulatoires. Baxter International: Grande entreprise de dispositifs de soins rénaux. Portefeuille solide dans les systèmes de dialyse péritonéale, les équipements de dialyse sanguine et les solutions de thérapie rénale. B. Braun Melsungen AG: Fournisseur intégré de technologies médicales. Actif dans les machines de dialyse, les consommables et les systèmes de soins rénaux hospitaliers. Nipro Corporation: Fabricant de dispositifs rénaux. Forte empreinte mondiale dans les machines de dialyse, les dialyseurs et les systèmes de gestion du sang. Nikkiso Co., Ltd.: Spécialiste des équipements de dialyse. Axé sur les systèmes avancés de dialyse sanguine et les technologies de traitement de l'eau pour les soins rénaux. Toray Medical Co., Ltd.: Leader en technologie des membranes. Connue pour ses membranes de dialyse de haute performance et les technologies de filtration. AstraZeneca: Leader pharmaceutique. Acteur clé dans les thérapies néphroprotectrices, en particulier les inhibiteurs SGLT2 pour la gestion de la maladie rénale chronique (MRC). Otsuka Pharmaceutical: Contributeur pharmaceutique rénal. Axé sur l'équilibre électrolytique, la gestion de la MRC et les thérapies rénales de soutien. Amgen / Johnson & Johnson: Fournisseurs de biologiques et de thérapies de soutien, historiquement forts dans la gestion de l'anémie et des biologiques liés aux reins. Novo Nordisk / Novartis: Présence croissante dans les thérapies métaboliques et cardiométaboliques liées à la MRC via le pipeline et les partenariats.Signaux clés d'intensité concurrentielle et de structure du marché mondial des maladies rénales
Un signal concurrentiel clé sur le marché est la domination des écosystèmes de soins rénaux intégrés, où les principaux fournisseurs contrôlent les cliniques de dialyse, l'approvisionnement en consommables et les services de gestion des patients. L'échelle, l'intégration verticale et le pouvoir de négociation des remboursements sont des leviers concurrentiels critiques. Un autre facteur structurel majeur est le passage croissant vers la dialyse à domicile et la surveillance à distance des patients. Cela transforme la concurrence en permettant aux fabricants d'équipements et aux entreprises de santé numérique d'entrer dans des segments traditionnellement lourds de services, augmentant ainsi la convergence interindustrielle. L'innovation pharmaceutique influence de plus en plus les dynamiques concurrentielles, notamment avec l'expansion des inhibiteurs SGLT2 et des médicaments néphroprotecteurs émergents qui retardent la progression de la maladie et pourraient potentiellement réduire la dépendance à la dialyse. Le contrôle des chaînes d'approvisionnement sur les consommables de dialyse tels que les dialyseurs, les lignes sanguines et les cathéters reste un avantage concurrentiel majeur, car ces produits génèrent un revenu récurrent et des effets de verrouillage pour les fournisseurs de services. Les cadres réglementaires et les systèmes de remboursement façonnent considérablement la concurrence, en particulier en Amérique du Nord et en Europe, où les négociations de prix, la couverture d'assurance et le financement de la santé publique déterminent l'accessibilité et la rentabilité du marché.Implications stratégiques de l'intensité concurrentielle et de la structure du marché mondial des maladies rénales
Les leaders du marché se concentrent de plus en plus sur des modèles de soins rénaux intégrés combinant les services de dialyse, les médicaments, les diagnostics et les plateformes de santé numérique pour améliorer les résultats des patients et renforcer la fidélisation à long terme. L'expansion vers la dialyse à domicile et les modèles de soins décentralisés devient une priorité stratégique clé, motivée par l'efficacité des coûts, la commodité pour les patients et la pression des systèmes de santé pour réduire les traitements hospitaliers. La transformation numérique, comprenant la télé-néphrologie, la surveillance à distance et la gestion de la maladie assistée par l'intelligence artificielle, émerge comme un élément distinctif clé pour améliorer les résultats cliniques et réduire les coûts opérationnels. Les partenariats entre pharmaceutiques et dispositifs deviennent plus courants, particulièrement dans la gestion de la MRC, où les thérapies médicamenteuses et les technologies de dialyse sont de plus en plus intégrées pour ralentir la progression de la maladie et améliorer la qualité de vie des patients. Dans les marchés émergents, les stratégies concurrentielles se concentrent sur l'expansion des infrastructures, des modèles de services basés sur l'accessibilité et des partenariats gouvernementaux pour augmenter l'accessibilité à la dialyse et la capacité de transplantation.Aperçu prospectif de l'intensité concurrentielle et de la structure du marché mondial des maladies rénales
Le marché mondial des maladies rénales est prévu pour rester hautement structuré et axé sur les services, avec une domination continue des grands fournisseurs de dialyse et une influence croissante de l'innovation pharmaceutique et des écosystèmes de santé numérique. La consolidation du marché est prévue pour continuer dans les services de dialyse à mesure que les avantages d'échelle, les négociations de remboursement et la propriété des infrastructures deviennent de plus en plus critiques pour la rentabilité et l'expansion. Les modèles de soins à domicile et les systèmes de dialyse portables ou amovibles sont prévus pour perturber progressivement les structures traditionnelles de soins en centre, permettant à de nouveaux entrants et aux entreprises axées sur la technologie de gagner des parts de marché. Les percées pharmaceutiques dans le retard de la progression des maladies rénales et les thérapies régénératives pourraient redéfinir les dynamiques de la demande à long terme, réduisant potentiellement la dépendance à la dialyse traditionnelle chez certains groupes de patients. Dans l'ensemble, les entreprises qui réussiront à intégrer la livraison de services, les chaînes d'approvisionnement en consommables, l'innovation pharmaceutique et les plateformes de soins numériques définiront la leadership sur le marché mondial des maladies rénales en évolution jusqu'en 2033.Chaîne de valeur
Modèle: Vertically_integrated
Distribution: Direct_to_consumer
Complexité de l'approvisionnement: High
Vue d'ensemble de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des maladies rénales
La chaîne de valeur du marché mondial des maladies rénales couvre un écosystème de soins de santé hautement intégré qui inclut le diagnostic précoce, la gestion clinique, les thérapies de remplacement rénal, les interventions pharmaceutiques, les dispositifs médicaux, les solutions de soins à domicile et les services de coordination des soins à long terme. Il représente une infrastructure critique de gestion des maladies chroniques conçue pour soutenir les patients atteints de maladie rénale chronique (MRC), de lésion rénale aiguë (LRA) et de maladie rénale terminale (MRT). L'écosystème est principalement entraîné par l'augmentation de la prévalence du diabète et de l'hypertension, des populations vieillissantes, des programmes de dépistage améliorés et une accès croissant aux services de soins rénaux. La chaîne de valeur évolue d'un modèle de traitement centré sur l'hôpital vers des modèles décentralisés, axés sur le patient et numérisés. Les principaux acteurs de l'industrie incluent Fresenius Medical Care, Baxter International, DaVita Inc., B. Braun Melsungen AG, Nipro Corporation, Nikkiso Co., Ltd., et Otsuka, ainsi que des leaders pharmaceutiques tels qu'AstraZeneca et Novo Nordisk. Ces entreprises opèrent dans les services de dialyse, les dispositifs médicaux, les thérapies médicamenteuses et le développement de l'infrastructure de soins rénaux. La chaîne d'approvisionnement en amont comprend les fabricants de machines de dialyse, les producteurs de dialyseurs et de consommables, les fournisseurs d'API pharmaceutiques, les fournisseurs de réactifs diagnostiques et les fabricants de composants de dispositifs médicaux. Les opérations en aval impliquent les hôpitaux, les centres de dialyse, les cliniques spécialisées en soins rénaux et les centres de transplantation. En aval, on trouve les services de soins à domicile, les plateformes de néphrologie à distance et les écosystèmes de suivi à distance des patients. Les technologies de santé numérique, les diagnostics basés sur l'intelligence artificielle, les machines de dialyse connectées et les plateformes de suivi à distance sont de plus en plus intégrées à la chaîne de valeur, permettant un suivi en temps réel des patients, une évaluation prédictive des risques et des résultats de traitement améliorés. Les principaux défis de la chaîne d'approvisionnement incluent les coûts élevés des traitements, les limites des infrastructures de dialyse dans les marchés émergents, le manque de donneurs d'organes, les disparités de remboursement, la logistique du froid pour les produits de transplantation et la dépendance aux consommables médicaux spécialisés.Vue d'ensemble de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des maladies rénales
L'écosystème actuel des soins des maladies rénales se caractérise par une forte dépendance à la dialyse hémodialytique en centre, une adoption croissante de la dialyse péritonéale et une expansion progressive des modèles de traitement à domicile soutenus par une infrastructure de télémédecine. Les fournisseurs de dialyse et les entreprises de dispositifs médicaux étendent leurs réseaux mondiaux de centres de traitement, tandis que les entreprises pharmaceutiques avancent dans les thérapies néphroprotectrices telles que les inhibiteurs SGLT2, les médicaments de gestion de l'anémie et les traitements des troubles minéraux et osseux. Les hôpitaux et les chaînes de dialyse adoptent de plus en plus des systèmes intégrés de livraison des soins qui combinent diagnostics, traitements et suivi dans des parcours de soins unifiés. Cela améliore les résultats des patients tout en optimisant l'efficacité opérationnelle. Le suivi à distance des patients (RPM), les plateformes de santé rénale numérique et les machines de dialyse dotées d'Internet des objets (IoT) émergent comme des leviers critiques pour un soin rénal décentralisé, réduisant la dépendance aux hôpitaux et améliorant la gestion des maladies chroniques. En parallèle, les écosystèmes de transplantation restent contraints par la disponibilité des organes, l'infrastructure chirurgicale et les cadres réglementaires, maintenant ainsi une demande soutenue pour les thérapies basées sur la dialyse à l'échelle mondiale.Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial des maladies rénales
Plusieurs tendances structurelles transforment la chaîne de valeur des maladies rénales à l'échelle mondiale. Premièrement, l'augmentation de la prévalence de la MRC, entraînée par le diabète et l'hypertension, élargit significativement la demande en services de dialyse, en médicaments rénaux et en solutions diagnostiques. Deuxièmement, le passage vers la dialyse à domicile et les modèles de soins décentralisés transforment les systèmes traditionnels centrés sur l'hôpital. Troisièmement, l'innovation pharmaceutique dans les thérapies néphroprotectrices ralentit l'évolution de la maladie et redéfinit les parcours de traitement à long terme. Quatrièmement, l'intégration des technologies de santé numérique, y compris la néphrologie à distance, le suivi basé sur l'intelligence artificielle et les dispositifs de dialyse connectés, améliore l'efficacité clinique et réduit les taux d'hospitalisation. Cinquièmement, les réformes des politiques de santé et l'expansion des remboursements dans les marchés émergents stimulent les investissements dans l'infrastructure des centres de dialyse et des programmes de transplantation.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial des maladies rénales
Les principaux acteurs tels que Fresenius Medical Care, DaVita Inc., Baxter International et B. Braun Melsungen AG renforcent leurs positions grâce à des modèles de soins intégrés verticalement combinant services de dialyse, consommables et plateformes de santé numérique. Les entreprises pharmaceutiques telles qu'AstraZeneca, Novo Nordisk et Otsuka étendent leurs portefeuilles de soins rénaux avec des inhibiteurs SGLT2, des traitements de l'anémie et des thérapies innovantes ciblant l'évolution de la MRC. L'avantage compétitif dépend de plus en plus de la capacité à délivrer des soins intégrés, de l'échelle des réseaux de dialyse, de l'efficacité de la fourniture de consommables, de l'adoption du suivi à distance et des partenariats avec les assureurs. Les collaborations stratégiques entre fabricants de dispositifs, entreprises pharmaceutiques, hôpitaux et fournisseurs de télémédecine deviennent essentielles pour élargir l'accès à des solutions de soins rénaux abordables et évolutives. La compétitivité à long terme dépendra de la réduction des coûts de traitement, de l'amélioration de l'adoption des soins à domicile, de l'amélioration des taux de diagnostic précoce et de l'intégration de modèles de soins prédictifs basés sur l'intelligence artificielle dans les parcours de traitement rénaux standard.Projet d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des maladies rénales
Entre 2026 et 2033, la chaîne de valeur des maladies rénales est prévue pour passer à un écosystème plus décentralisé, numérisé et orienté vers la prévention. L'adoption de la dialyse à domicile devrait s'accélérer significativement, soutenue par des machines de dialyse portables, des systèmes de suivi à distance et des programmes de formation des soignants. Les diagnostics alimentés par l'intelligence artificielle, l'analyse prédictive et les modèles de jumeaux numériques pour la santé des patients permettront des interventions plus précoces et une meilleure gestion de l'évolution de la maladie. L'innovation pharmaceutique dans les thérapies protectrices des reins devrait réduire les taux d'évolution vers la MRT, modifiant potentiellement les modèles de demande à long terme de dialyse. L'expansion de l'infrastructure de transplantation, les technologies améliorées de préservation des organes et les systèmes de correspondance des donneurs devraient améliorer l'accessibilité aux transplantations à l'échelle mondiale. En fin de compte, la chaîne de valeur des maladies rénales évoluera vers un écosystème intégré combinant dispositifs médicaux, médicaments, plateformes de santé numérique et modèles de soins à domicile pour offrir une prise en charge rénale plus efficace, accessible et axée sur le patient.Chaîne de valeur spécifique au marché
- Diagnostic et détection précoce : Tests de laboratoire (eGFR, créatinine, ACR), systèmes d'imagerie (échographie, scanner, IRM), diagnostics biomarqueurs (NGAL, cystatine C, KIM-1)
- Développement pharmaceutique et thérapie : Médicaments néphroprotecteurs, inhibiteurs SGLT2, thérapies ACE/ARB, médicaments de gestion de l'anémie, liants de phosphates, pipelines de médecine régénérative
- Équipement de dialyse et consommables : Machines de dialyse hémodialytique, cyclers de dialyse péritonéale, dialyseurs, lignes sanguines, cathétères, systèmes de traitement de l'eau
- Livraison des soins cliniques : Hôpitaux, centres de dialyse, cliniques spécialisées en soins rénaux, centres de transplantation, unités de soins intensifs
- Écosystème de soins à domicile et à distance : Systèmes de dialyse à domicile, plateformes de néphrologie à distance, suivi à distance des patients (RPM), dispositifs de santé connectés
- Transplantation et gestion à long terme : Systèmes d'acquisition d'organes, thérapies immunosuppresseurs, soins post-transplantation, systèmes de suivi des patients
Cartographie entreprise-par-stade
- Diagnostic et détection précoce : Roche Diagnostics, Siemens Healthineers, Abbott Laboratories
- Développement pharmaceutique et thérapie : AstraZeneca, Novo Nordisk, Otsuka, Novartis, Amgen
- Équipement de dialyse et consommables : Fresenius Medical Care, Baxter International, Nipro Corporation, Nikkiso Co., Ltd.
- Livraison des soins cliniques : DaVita Inc., Fresenius Medical Care, B. Braun Melsungen AG
- Écosystème de soins à domicile et à distance : Baxter International, startups émergentes de télémédecine, plateformes de néphrologie numérique
- Transplantation et gestion à long terme : Réseaux de transplantation hospitaliers, développeurs de traitements immunosuppresseurs (Novartis, Astellas, Pfizer)
Activité d'investissement
Tendance: Rising
Intensité capitalistique: High
M&A récentes: Yes
Aperçu des dynamiques d'investissement et de financement du marché mondial des maladies rénales
Les dynamiques d'investissement et de financement du marché mondial des maladies rénales sont impulsées par la charge croissante des maladies rénales chroniques (MRC) et des maladies rénales terminales (MRT), par l'augmentation de la prévalence du diabète et de l'hypertension, ainsi que par la demande croissante d'infrastructures de dialyse et de solutions de soins rénaux à long terme. Entre 2026 et 2033, l'allocation de capitaux est prévue pour s'accélérer dans les services de dialyse, les modèles de soins à domicile, les médicaments rénaux, les plateformes diagnostiques et les écosystèmes numériques de santé rénale de nouvelle génération. Le marché reste très intensif en capital en raison de la nature récurrente des traitements, notamment les consommables de dialyse, les cycles de remplacement des équipements et les systèmes de livraison des soins à forte intensité d'infrastructure. Les principaux acteurs tels que Fresenius Medical Care, DaVita, Baxter International, B. Braun et Nipro Corporation continuent d'attirer des investissements soutenus grâce à des modèles de soins intégrés combinant les services de dialyse, les dispositifs et les médicaments rénaux. Un changement structurel majeur façonnant les flux d'investissement est la transition des centres de dialyse centralisés en hôpitaux vers une dialyse décentralisée à domicile et des soins rénaux numériques. Cela stimule fortement les financements dans les plateformes de néphrologie à distance, les systèmes de suivi à distance des patients, les dispositifs rénaux portables et les analyses avancées de la progression de la maladie grâce à l'intelligence artificielle.Dynamiques actuelles d'investissement et de financement du marché mondial des maladies rénales
Actuellement, l'activité d'investissement est fortement soutenue par l'augmentation des taux de diagnostic de la MRC, l'expansion des infrastructures de dialyse dans les économies émergentes et l'augmentation des dépenses de santé pour la gestion des maladies chroniques. Les gouvernements et les fournisseurs de soins privés investissent massivement dans l'expansion des centres de dialyse, les programmes de transplantation et les initiatives de dépistage précoce pour réduire la charge des traitements à long terme.- Amérique du Nord : Mène les investissements mondiaux grâce à l'infrastructure de dialyse avancée, aux systèmes de remboursement solides (Medicare / assureurs privés) et à l'adoption élevée des solutions de dialyse à domicile et des plateformes de soins rénaux numériques.
- Asie-Pacifique : Région d'investissement en pleine croissance, impulsée par l'augmentation de la prévalence du diabète, par une grande population non traitée de MRC et par l'expansion rapide des centres de dialyse en Chine, en Inde et en Asie du Sud-Est.
- Europe : Axée sur la prévention en néphrologie, l'adoption de la dialyse à domicile, le renforcement des programmes de transplantation et des modèles de livraison de soins rénaux à faible coût.
- Amérique latine : Les investissements dans l'infrastructure de dialyse s'élargissent, notamment au Brésil et au Mexique, soutenus par des initiatives de santé publiques-privées.
- Moyen-Orient et Afrique : Région émergente d'investissement, impulsée par le développement des infrastructures de santé, le tourisme médical et l'augmentation des financements gouvernementaux pour les centres de soins rénaux spécialisés.
Signaux clés des dynamiques d'investissement et de financement du marché mondial des maladies rénales
- L'augmentation de la prévalence mondiale de la MRC et de la MRT entraîne des investissements à long terme et récurrents dans l'infrastructure de dialyse et les chaînes d'approvisionnement en consommables.
- L'expansion de la dialyse à domicile (HHD et CAPD) attire des financements importants dans les machines de dialyse portables, les écosystèmes de formation et les services de soutien à domicile.
- L'élan d'investissement fort dans le développement de médicaments néphroprotecteurs, notamment les inhibiteurs de SGLT2, les stabilisateurs de HIF et les thérapies anti-fibrosantes, réforme les flux de financement pharmaceutique.
- La transformation numérique accélère le déploiement de capitaux dans les plateformes de néphrologie à distance, les outils de suivi rénal basés sur l'intelligence artificielle et les systèmes de gestion à distance des patients.
- Les consommables de dialyse (dialyseurs, lignes sanguines, cathéters) continuent d'attirer un investissement stable en raison de la forte demande récurrente à volume élevé et des contrats de service à long terme.
- Le développement de l'infrastructure de transplantation et des thérapies immunosuppresseurs restent des domaines clés de financement en raison de la limitation de la disponibilité d'organes et de la forte demande clinique non satisfaite.
Implications stratégiques des dynamiques d'investissement et de financement du marché mondial des maladies rénales
- Le paysage d'investissement privilégie fortement les fournisseurs de soins rénaux intégrés qui combinent les services de dialyse, les dispositifs, les médicaments et les plateformes de santé numérique dans des écosystèmes de soins unifiés.
- La dialyse à domicile et les modèles de soins décentralisés deviennent un axe stratégique central, réduisant la dépendance aux hôpitaux tout en élargissant la portée des patients et en améliorant l'efficacité des coûts.
- La convergence pharmaceutique-dispositif augmente, les entreprises investissant à la fois dans les thérapies rénales et les technologies de dialyse pour renforcer le contrôle du traitement global.
- La gestion des soins rénaux basée sur les données émerge comme un avantage concurrentiel clé, les analyses prédictives basées sur l'intelligence artificielle améliorant les résultats des patients et réduisant les taux d'hospitalisation.
- Les partenariats public-privé sont essentiels pour élargir l'infrastructure de dialyse dans les marchés émergents où l'accessibilité et l'abordabilité restent des défis majeurs.
- Les pressions de contenance des coûts stimulent les investissements dans des technologies de dialyse efficaces, des systèmes réutilisables et des protocoles de traitement optimisés.
Aperçu prospectif des dynamiques d'investissement et de financement du marché mondial des maladies rénales
À l'avenir, le marché mondial des maladies rénales est prévu pour attirer des investissements soutenus et en expansion, impulsés par la charge mondiale croissante de la MRC et par la demande croissante de solutions de soins rénaux à long terme. L'allocation future de capitaux se concentrera de plus en plus sur l'expansion de la dialyse à domicile, les systèmes de surveillance de la maladie basés sur l'intelligence artificielle, les thérapies de régénération rénale et les nouveaux médicaments néphroprotecteurs visant à ralentir la progression de la maladie et à réduire la dépendance à la dialyse.- Amérique du Nord : Continuera à mener les investissements dans les technologies avancées de dialyse, les modèles de soins à domicile et les écosystèmes de santé rénale numérique.
- Asie-Pacifique : Restera le pôle d'investissement en pleine croissance en raison de la grande population de patients non satisfaite et de l'expansion des infrastructures de santé.
- Europe : Se concentrera sur les systèmes de soins préventifs, l'optimisation des transplantations et les modèles de livraison de dialyse durables.
- Régions émergentes : L'Amérique latine et le Moyen-Orient/Afrique verront une accélération des investissements dans l'expansion de l'accès à la dialyse et l'infrastructure de soins spécialisés rénaux.
Technologie et innovation
Innovation: High
Activité des brevets: Moderate
Maturité: Emerging
Aperçu du paysage technologique et innovant du marché mondial des maladies rénales
Le paysage technologique et innovant du marché mondial des maladies rénales évolue rapidement, alors que les systèmes de santé passent d'une prise en charge traditionnelle en cabinet vers des écosystèmes de soins rénaux axés sur le patient, numériques et prédictifs. Les progrès dans les dispositifs médicaux, la biotechnologie et les plateformes de santé numérique transforment la manière dont les maladies rénales chroniques (MRC) et les maladies rénales terminales (MRT) sont diagnostiquées, surveillées et traitées. Un changement majeur d'innovation est l'intégration des systèmes de dialyse connectés, des dispositifs de surveillance des reins portables et des outils d'aide à la décision clinique alimentés par l'intelligence artificielle. Ces technologies permettent une surveillance en temps réel des patients, une détection précoce des complications et une personnalisation améliorée du traitement, améliorant ainsi significativement les résultats des patients et réduisant les taux d'hospitalisation. L'innovation pharmaceutique est un autre pilier clé du progrès technologique sur le marché. L'émergence des inhibiteurs de SGLT2, des stabilisateurs de HIF et des thérapies nephroprotectrices de nouvelle génération redéfinit la gestion de la maladie en ralentissant la progression de la MRC et en réduisant la dépendance à la dialyse chez les patients en phase initiale. La recherche en médecine régénérative, notamment les thérapies à base de cellules souches et le développement de reins artificiels biologiques, gagne également de la vitesse en tant qu'aire d'innovation disruptive à long terme. Du côté des diagnostics, les tests basés sur les biomarqueurs et les plateformes de laboratoire améliorées par l'intelligence artificielle améliorent la précision de la détection précoce. Des biomarqueurs avancés tels que NGAL, KIM-1 et cystatine C permettent aux cliniciens d'identifier les lésions rénales plus tôt que les méthodes traditionnelles basées sur la créatinine. Les technologies de santé numérique et de surveillance à distance redéfinissent davantage la livraison des soins rénaux. Les plateformes de néphrologie à distance, les machines de dialyse connectées via l'Internet des objets (IoT) et les systèmes de gestion des patients basés en nuage permettent une surveillance continue des fonctions rénales, de l'adhérence au traitement et de l'équilibre hydrique, notamment pour les patients en dialyse à domicile.Paysage actuel de la technologie et de l'innovation sur le marché mondial des maladies rénales
Actuellement, le marché des maladies rénales se concentre sur l'amélioration de l'accessibilité des traitements, l'optimisation de l'efficacité de la dialyse et l'intégration de la santé numérique dans la gestion des soins chroniques. La dialyse hémodialytique en centre reste dominante, mais la dialyse à domicile et les systèmes de traitement portables gagnent en popularité en raison de leur commodité et de leur rentabilité. Les machines de dialyse connectées sont désormais intégrées à des plateformes en nuage, permettant le partage de données en temps réel entre les patients, les cliniciens et les fournisseurs de soins. Cela améliore la personnalisation du traitement et réduit les complications telles que l'hypotension et les risques d'infections. L'intelligence artificielle est de plus en plus utilisée pour l'analyse prédictive de la progression de la MRC, aidant les cliniciens à identifier plus tôt les patients à risque élevé et à optimiser les parcours de soins. Les modèles d'apprentissage automatique sont également utilisés pour analyser les données des patients à grande échelle afin d'améliorer la prise de décision clinique. Les dispositifs de surveillance des reins portables émergent comme une nouvelle frontière d'innovation, permettant une surveillance continue des indicateurs clés de la santé rénale en dehors des environnements cliniques. Ces dispositifs visent à réduire les visites à l'hôpital tout en améliorant la gestion à long terme de la maladie. De plus, les technologies de dialyse à domicile évoluent avec des systèmes compacts et conviviaux qui permettent aux patients de subir un traitement avec un minimum de supervision clinique. Ce changement améliore significativement la qualité de vie des patients et réduit la charge sur le système de santé.Tendances clés de la technologie et de l'innovation sur le marché mondial des maladies rénales
- Systèmes de dialyse connectés : Machines alimentées par l'Internet des objets (IoT) offrant une surveillance en temps réel et un accès à distance des cliniciens.
- Diagnostique prédictif basé sur l'intelligence artificielle : Modèles d'apprentissage automatique pour la détection précoce de la progression de la MRC et des complications.
- Dispositifs de surveillance des reins portables : Suivi continu de l'hydratation, de l'équilibre des électrolytes et des indicateurs de fonction rénale.
- Diagnostic avancé basé sur les biomarqueurs : Utilisation de NGAL, KIM-1 et de la cystatine C pour la détection précoce des lésions rénales.
- Innovation en dialyse à domicile : Systèmes de dialyse hémodialytique portable et de dialyse péritonéale automatisée.
- Plateformes de néphrologie à distance : Consultations à distance et systèmes de gestion des soins rénaux numériques.
- Innovation pharmaceutique nephroprotectrice : Inhibiteurs de SGLT2 et stabilisateurs de HIF ralentissant la progression de la MRC.
- Recherche en médecine régénérative : Thérapie par cellules souches et développement de reins artificiels biologiques.
Implications stratégiques de la technologie et de l'innovation
Les avancées technologiques transforment fondamentalement le marché des maladies rénales d'un modèle centré sur l'hôpital vers un écosystème de soins distribué et orienté numérique. Ce changement améliore l'accessibilité des soins rénaux, en particulier dans les marchés émergents où l'infrastructure de dialyse est limitée. Les fournisseurs de soins de santé adoptent de plus en plus des modèles de soins hybrides combinant la dialyse en centre, les traitements à domicile et la surveillance à distance pour optimiser les résultats des patients et réduire les coûts opérationnels. Les entreprises pharmaceutiques et de dispositifs médicaux collaborent davantage avec les entreprises de santé numérique pour développer des solutions intégrées de soins rénaux qui combinent diagnostics, traitement et surveillance continue sur des plateformes unifiées. Les autorités réglementaires soutiennent également l'innovation via des approbations plus rapides des solutions de santé numérique et des thérapeutiques rénales avancées, accélérant davantage la transformation du marché.Aperçu prospectif de la technologie et de l'innovation sur le marché mondial des maladies rénales
L'avenir du marché des maladies rénales devrait être défini par des soins prédictifs basés sur l'intelligence artificielle, des systèmes de dialyse entièrement automatisés et des thérapies régénératives rénales qui pourraient réduire ou éliminer la dépendance à la dialyse à long terme. Les dispositifs de reins artificiels portables et les solutions bioingénierées implantables émergent comme des technologies disruptives à long terme, capables de redéfinir fondamentalement la livraison des soins rénaux. Les écosystèmes de santé numérique intégrant les données des patients, l'analyse par l'intelligence artificielle et la surveillance clinique à distance deviendront la norme dans les systèmes de santé développés, permettant une gestion proactive et personnalisée des maladies rénales. À long terme, la convergence entre la biotechnologie, les dispositifs médicaux et les plateformes de santé numérique créera des écosystèmes de soins rénaux entièrement intégrés, améliorant significativement les taux de survie et la qualité de vie des patients atteints de MRC et de MRT.Risque de marché
Risque global: High
Geopolitical Exposure: High
Risque de substitution: Moderate
Aperçu des facteurs de risque et des menaces de déséquilibre du marché mondial des maladies rénales
Le marché mondial des maladies rénales opère dans un segment de santé très critique, entraîné par la prévalence des maladies chroniques, la dépendance à des traitements à long terme et la demande croissante de services de dialyse et de transplantation. Malgré une croissance structurelle solide, le marché comporte un profil de risque élevé au niveau clinique, réglementaire et de remboursement en raison des coûts de santé croissants, des limites d'infrastructure, des écarts d'accès aux thérapies et de la pression croissante sur les assureurs publics et privés. L'un des principaux facteurs de risque est la charge financière élevée liée aux traitements des maladies rénales chroniques (MRC) et de l'insuffisance rénale terminale (IRT). La dialyse à long terme, les procédures de transplantation et les thérapies pharmacologiques avancées exercent une pression financière significative sur les systèmes de santé et les patients, particulièrement dans les économies émergentes. Un autre facteur majeur de déséquilibre est la limitation de la disponibilité d'organes pour les transplantations rénales, ce qui crée une dépendance à long terme aux modèles de soins basés sur la dialyse. Cette déséquilibre entre la demande et l'offre continue de limiter les résultats de traitement optimaux à l'échelle mondiale. En outre, les disparités dans l'infrastructure de santé et la couverture de remboursement à travers les régions ont un impact significatif sur l'accès des patients à un diagnostic précoce, aux centres de dialyse et aux thérapies rénales avancées, notamment dans les pays à faible et moyenne revenu. L'évolution rapide des technologies dans les soins rénaux, notamment les systèmes de dialyse à domicile, les plateformes de suivi numérique et les thérapies régénératives, perturbe également les modèles traditionnels de livraison des soins et oblige les fournisseurs à s'adapter rapidement aux nouveaux paradigmes de traitement.Aperçu actuel des facteurs de risque et des menaces de déséquilibre du marché mondial des maladies rénales
L'environnement actuel du marché se caractérise par une augmentation de la prévalence des MRC et du diabète, une demande croissante de services de dialyse et une adoption croissante de modèles de soins basés à domicile et décentralisés. Les systèmes de santé subissent une pression continue en raison de l'augmentation du nombre de patients nécessitant des traitements de remplacement rénal à long terme. Cependant, les contraintes de capacité dans les centres de dialyse, le manque de personnel dans les soins de néphrologie et la répartition inégale de l'infrastructure rénale limitent l'accessibilité aux traitements dans plusieurs régions. Les défis de remboursement restent une préoccupation clé, car les coûts liés à la dialyse et aux transplantations dépendent fortement des fonds de santé gouvernementaux, de la couverture d'assurance et des cadres de remboursement qui varient largement d'un pays à l'autre. En même temps, les dépendances des chaînes d'approvisionnement pour les consommables de dialyse, les machines et les produits pharmaceutiques créent des vulnérabilités opérationnelles, particulièrement dans les régions dépendantes des importations. La transformation numérique s'étend rapidement dans les soins rénaux grâce à la télénéphrologie et au suivi à distance des patients, mais les défis d'intégration avec les systèmes hospitaliers obsolètes et les problèmes d'interopérabilité des données ralentissent encore l'adoption dans certains marchés.Signaux clés de risque et de menace de déséquilibre dans le marché mondial des maladies rénales
Un signal majeur de déséquilibre est l'augmentation rapide de la prévalence du diabète et de l'hypertension, qui augmente considérablement la population mondiale de patients atteints de MRC et place une pression à long terme sur l'infrastructure de dialyse et de transplantation. Le passage croissant vers la dialyse à domicile et les systèmes de suivi à distance transforme les modèles traditionnels de soins en centre, réduit la dépendance hospitalière tout en augmentant la demande de dispositifs portables et de solutions de santé connectées. Les avancées dans les médicaments néphroprotecteurs tels que les inhibiteurs de SGLT2 et les thérapies régénératives émergentes modifient progressivement les schémas d'évolution de la maladie, réduisant potentiellement la demande de dialyse à long terme chez certains segments de patients. Les pénuries de personnel médical, en particulier de néphrologues et de techniciens de dialyse, émergent comme une contrainte structurelle, limitant l'évolutivité des services de soins rénaux dans les régions développées et en développement. En outre, la réglementation croissante sur les prix de la dialyse, les coûts pharmaceutiques et les modèles de remboursement de la santé intensifie la pression sur la rentabilité du marché et la durabilité opérationnelle.Implications stratégiques des facteurs de risque et des menaces de déséquilibre dans le marché mondial des maladies rénales
Les acteurs du marché doivent prioriser des modèles de soins intégrés qui combinent les services de dialyse, les thérapies pharmaceutiques et les solutions de santé numérique afin d'assurer la compétitivité à long terme dans un environnement de santé très réglementé. Les investissements dans les technologies de dialyse à domicile, les systèmes de traitement portables et les plateformes de suivi à distance seront essentiels pour répondre aux contraintes d'infrastructure et améliorer l'accessibilité des patients. Les entreprises devraient renforcer leurs partenariats avec les fournisseurs de soins de santé, les assureurs et les gouvernements afin d'obtenir un soutien de remboursement et d'étendre l'accès aux services de soins rénaux dans les régions sous-servies. Des stratégies de résilience de la chaîne d'approvisionnement doivent être développées pour garantir la disponibilité continue des consommables de dialyse, des appareils et des médicaments rénaux essentiels, face aux perturbations logistiques mondiales. Une attention stratégique portée aux programmes de diagnostic précoce, aux soins préventifs en néphrologie et au suivi de l'évolution de la maladie grâce à l'intelligence artificielle sera essentielle pour réduire la charge de traitement à long terme et améliorer les résultats cliniques.Aperçu prospectif des facteurs de risque et des menaces de déséquilibre du marché mondial des maladies rénales
Envisageant la période 2026???2033, le marché mondial des maladies rénales est prévu pour évoluer vers des systèmes de livraison de soins plus décentralisés, basés sur la technologie et centrés sur le patient. Cependant, les risques structurels liés à la prévalence des maladies, au financement de la santé et aux limites d'infrastructure continueront de façonner la dynamique du marché. La dialyse à domicile, la télénéphrologie et le suivi à distance basé sur l'intelligence artificielle sont prévus pour devenir des normes, transformant en profondeur les modèles traditionnels de traitement hospitalier et améliorant l'accessibilité des soins. Les avancées en médecine régénérative, en bio-ingénierie rénale et en thérapies modifiant la maladie présentent un potentiel disruptif à long terme, pouvant réduire progressivement la dépendance à la dialyse chronique. En même temps, les coûts de santé croissants, les contraintes de remboursement et l'accès inégal aux soins rénaux à l'échelle mondiale resteront des défis persistants affectant l'évolutivité du marché et les résultats des patients. Dans l'ensemble, le marché continuera à s'élargir de manière stable, mais la réussite à long terme dépendra de la capacité des parties prenantes à équilibrer l'efficacité des coûts, l'innovation technologique, l'expansion de l'infrastructure et l'accès équitable aux thérapies rénales vitales.Paysage réglementaire
Complexité: High
Approval Pathway: Standardized_commercial
Aperçu de l'environnement réglementaire et politique du marché mondial des maladies rénales
L'environnement réglementaire et politique du marché mondial des maladies rénales est très structuré et en constante évolution, motivé par la charge croissante des maladies rénales chroniques (MRC), l'augmentation de la dépendance à la dialyse, ainsi que par l'implication forte des gouvernements dans le financement et les systèmes de remboursement des soins rénaux. Étant donné que le traitement des maladies rénales englobe les médicaments, les dispositifs médicaux, les services de dialyse et les systèmes de transplantation, il est soumis à un cadre réglementaire à plusieurs niveaux impliquant les autorités des médicaments, les régulateurs des dispositifs médicaux et les agences de santé publique. Des organismes réglementaires tels que l'FDA des États-Unis, l'Agence européenne des médicaments (EMA) et les autorités nationales de la santé supervisent l'approbation des médicaments en néphrologie, des machines de dialyse et des technologies de soins rénaux, tandis que les systèmes de financement de la santé et les programmes d'assurance influencent fortement l'accès des patients aux traitements à long terme. Les politiques relatives au remboursement de la dialyse, aux systèmes d'allocation des transplantations et aux programmes de gestion des maladies chroniques jouent un rôle central dans la formation de la demande du marché. À l'échelle mondiale, les gouvernements accordent de plus en plus de priorité à la détection précoce et à la prévention des maladies rénales via des programmes nationaux de dépistage, une intégration dans les soins primaires et des initiatives de sensibilisation du public. Cela déplace l'accent réglementaire du traitement de l'insuffisance rénale terminale (IRT) vers l'intervention précoce, la réduction de la progression de la maladie et la diminution des coûts de santé à long terme. En parallèle, le marché est influencé par des réglementations strictes sur les dispositifs médicaux, les exigences d'essais cliniques pour les médicaments en néphrologie, ainsi que par des normes de sécurité strictes pour l'équipement de dialyse et les consommables. Les efforts de harmonisation réglementaire améliorent progressivement les voies d'approbation mondiales, mais les différences régionales persistent à créer une complexité de conformité pour les fabricants et les fournisseurs de services multinationaux.Aperçu de l'environnement réglementaire et politique actuel du marché mondial des maladies rénales
L'actuel paysage réglementaire est défini par une forte demande déterminée par le remboursement, des programmes étendus de couverture de la dialyse, et une augmentation de l'accent mis sur la sécurité des patients et les résultats des traitements. L'Amérique du Nord mène en matière de systèmes de remboursement structurés, particulièrement grâce à la couverture par Medicare pour la dialyse et les soins liés aux transplantations, qui assurent un accès large aux thérapies de remplacement rénal. En Europe, la gestion des maladies rénales est soutenue par des systèmes de santé universels, des registres nationaux de MRC et des directives strictes pour le début de la dialyse et l'éligibilité aux transplantations. Les cadres réglementaires mettent l'accent sur la maîtrise des coûts, l'adoption de la dialyse à domicile et l'amélioration des résultats cliniques via des protocoles de traitement standardisés. L'Asie-Pacifique développe rapidement son infrastructure réglementaire et de santé, avec des pays tels que la Chine et l'Inde qui augmentent les investissements publics dans les centres de dialyse, les programmes de transplantation et l'accès aux médicaments essentiels en néphrologie. Les gouvernements introduisent également des initiatives nationales de dépistage de la MRC pour répondre à la charge croissante des maladies rénales liées au diabète. L'Amérique latine renforce les politiques de remboursement de la dialyse et étend les partenariats public-privé pour améliorer l'accès aux soins rénaux, tandis que le Brésil et le Mexique restent des leaders régionaux en matière d'infrastructure en néphrologie. La région du Moyen-Orient et de l'Afrique assiste à des améliorations progressives de la réglementation en santé rénale, motivées par les investissements gouvernementaux dans des hôpitaux spécialisés, des programmes de transplantation et des infrastructures de dialyse, souvent soutenus par le tourisme médical et des collaborations en santé internationales. Dans toutes les régions, l'accent réglementaire se déplace progressivement vers la gestion de la MRC en phase précoce, l'adoption de la dialyse à domicile et l'intégration des technologies de santé numérique dans les parcours de soins rénaux.Signaux clés de l'environnement réglementaire et politique du marché mondial des maladies rénales
- Remboursement de la dialyse et politiques de financement de la santé : Les systèmes d'assurance gouvernementale et les cadres de remboursement sont les principaux moteurs de l'accessibilité aux traitements de la dialyse et de l'insuffisance rénale terminale (IRT).
- Approbation des dispositifs médicaux et réglementations de sécurité : Des approbations strictes de la FDA, de la CE et des autorités nationales régissent les machines de dialyse, les consommables et les dispositifs de surveillance.
- Lignes directrices pour le développement des médicaments en néphrologie : Les réglementations des essais cliniques pour les médicaments de la MRC, notamment les inhibiteurs SGLT2 et les thérapies néphroprotectrices émergentes, façonnent les calendriers d'innovation.
- Politiques d'allocation des transplantations d'organes : Des cadres éthiques et des registres nationaux régissent la distribution des transplantations rénales et les systèmes de correspondance donneur-récepteur.
- Programmes de dépistage et de détection précoce des maladies chroniques : Les gouvernements étendent les obligations de dépistage de la MRC en utilisant l'eGFR, l'analyse urinaire et la surveillance des populations basée sur les risques.
- Réglementation de la dialyse à domicile et des soins à distance : Les politiques favorisant la surveillance à distance des patients, la dialyse à domicile et les plateformes de néphrologie numérique accélèrent l'adoption des soins décentralisés.
Implications stratégiques de l'environnement réglementaire et politique du marché mondial des maladies rénales
Les cadres réglementaires façonnent de plus en plus le passage du soin en dialyse centré sur l'hôpital vers des modèles de traitement rénal basés à domicile et numériques. Les politiques de remboursement qui favorisent l'adoption de la dialyse à domicile encouragent les fabricants à développer des systèmes de dialyse portables, des dispositifs portables et des solutions de traitement plus adaptées aux patients. Les voies d'approbation des médicaments et les réglementations des essais cliniques accélèrent l'innovation en thérapeutiques néphrologiques, notamment dans des domaines tels que les inhibiteurs SGLT2, la gestion de l'anémie et les thérapies anti-fibrosantes. Les entreprises qui parviennent à naviguer efficacement dans les exigences réglementaires obtiennent un accès plus rapide au marché et une adoption clinique plus forte. Les normes de conformité des dispositifs médicaux favorisent des améliorations continues en matière de sécurité, d'efficacité et de connectivité des machines de dialyse. Les fabricants investissent dans des systèmes de surveillance basés sur l'intelligence artificielle, des équipements de dialyse automatisés et des plateformes intégrées de soins pour répondre aux attentes réglementaires émergentes en matière de résultats des patients et de sécurité. Les programmes nationaux de dépistage et de prévention de la MRC élargissent la population de patients diagnostiqués, augmentant ainsi la demande à long terme pour des outils de diagnostic, des thérapeutiques en phase précoce et des solutions de soins préventifs. Cela déplace le focus de l'industrie vers des stratégies d'intervention précoce plutôt qu'au traitement en phase tardive seul. De plus, les politiques de transplantation et les cadres d'allocation d'organes influencent la demande à long terme en dialyse, car la disponibilité limitée d'organes continue de maintenir la dépendance aux thérapies de remplacement rénal à travers les marchés mondiaux.Aperçu prospectif de l'environnement réglementaire et politique du marché mondial des maladies rénales
Entre 2026 et 2033, l'environnement réglementaire du marché mondial des maladies rénales est prévu pour devenir plus intégré, orienté résultats et numérisé, avec une forte emphasis sur la détection précoce, les soins à domicile et les modèles de traitement à faible coût. L'Amérique du Nord est prévue pour renforcer davantage les modèles de soins basés sur les résultats, liant le remboursement aux résultats des patients, à l'efficacité de la dialyse et à la réduction des taux d'hospitalisation. Le soutien réglementaire à la dialyse à domicile et à la néphrologie à distance est également prévu pour s'étendre de manière significative. L'Europe continuera de se concentrer sur la prévention en néphrologie, les protocoles standardisés de gestion de la MRC et l'adoption étendue des solutions de dialyse à domicile soutenues par les systèmes de santé nationaux et les politiques d'intégration des soins numériques. L'Asie-Pacifique restera la région réglementaire la plus en évolution rapide, avec une augmentation des investissements gouvernementaux dans l'infrastructure de dialyse, des programmes étendus de dépistage public et des voies d'approbation croissantes pour les médicaments et dispositifs médicaux en néphrologie pour répondre à la prévalence croissante de la MRC. L'Amérique latine et le Moyen-Orient ainsi que l'Afrique sont prévus pour renforcer progressivement les réglementations de santé rénale, en se concentrant sur l'expansion de l'accès à la dialyse, l'amélioration des systèmes de transplantation et l'augmentation de la coopération avec les fournisseurs de soins de santé et les fabricants de dispositifs mondiaux. Au global, le paysage réglementaire continuera de stimuler l'innovation vers des solutions de soins rénaux plus accessibles, abordables et basées sur la technologie. Les entreprises qui s'alignent sur les systèmes de remboursement émergents, investissent dans des plateformes de santé numérique conformes et développent des modèles de traitement axés sur le patient seront les mieux positionnées pour une croissance à long terme sur le marché mondial des maladies rénales.Questions fréquemment posées
Quelle est la taille du marché mondial des maladies rénales ?
Le marché mondial des maladies rénales est estimé à environ 23,5 milliards de dollars en 2025 et devrait atteindre 45,8 milliards de dollars d'ici 2033, enregistrant une croissance annuelle composée (CAGR) de 8,7 % (2026???2033).
Quels sont les principaux facteurs qui stimulent la croissance du marché ?
Les principaux moteurs de croissance incluent l'augmentation de la prévalence du diabète et de l'hypertension, une population vieillissante, une meilleure détection précoce, ainsi qu'une meilleure accessibilité aux traitements par dialyse et aux services de soins rénaux.
Quelle est la région la plus dynamique du marché des maladies rénales ?
L'Asie-Pacifique est la région qui enregistre la plus forte croissance en raison de l'augmentation de la charge de maladie, du développement des infrastructures sanitaires et de la prise de conscience croissante des troubles rénaux.
Quelles sont les entreprises principales du marché mondial des maladies rénales ?
Les principaux acteurs incluent Fresenius Medical Care, DaVita Inc., Baxter International, B. Braun Melsungen et Nipro Corporation, qui dominent grâce à leurs services de dialyse, leur équipement et leurs solutions de soins rénaux.