
Analyse de la taille et de la part de marché du marché du Service Réseau Mondial 2026-2033
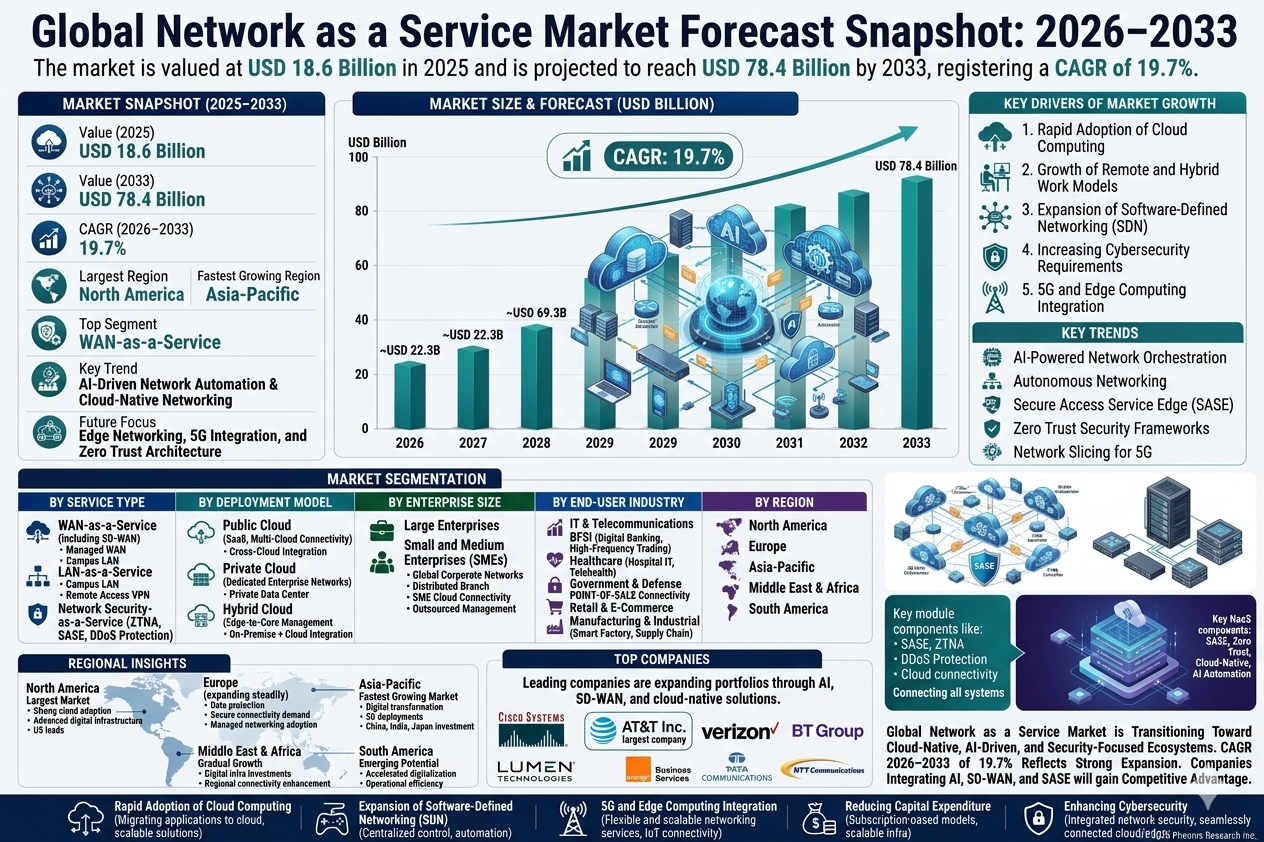
Aperçu de la prévision du marché Global Network as a Service : 2026???2033
| Métrique | Valeur |
| Taille du marché en 2025 | 18,6 milliards de dollars US |
| Taille du marché en 2033 | 78,4 milliards de dollars US |
| Taux de croissance annuel composé (2026???2033) | 19.7% |
| Plus grande région | Amérique du Nord |
| Région à la croissance la plus rapide | Asie-Pacifique |
| Segment principal | WAN-as-a-Service |
| Tendance clé | Automatisation des réseaux basée sur l'intelligence artificielle et réseaux natifs cloud |
| Focus futur | Réseaux de périphérie, intégration 5G et architecture sans confiance (Zero Trust) |
Aperçu du marché Global Network as a Service
Le marché Global Network as a Service est la nouvelle manière dont les entreprises gèrent les réseaux, en passant à des réseaux basés sur le cloud pour plus de flexibilité, d'évolutivité et d'économies. Vous externalisez la gestion du réseau et vous payez comme une facture d'utilité ??? uniquement pour ce que vous utilisez, ce qui le rend flexible, économique et sans tracas, en laissant les experts gérer les réseaux tout en vous concentrant sur votre entreprise.Selon Pheonix Research, le marché Global Network as a Service est estimé à 18,6 milliards de dollars US en 2025 et devrait atteindre 78,4 milliards de dollars US d'ici 2033, enregistrant un TAC de 19,7 % pendant la période 2026???2033. La croissance est alimentée par l'adoption croissante des entreprises du calcul en nuage, l'expansion de la main-d'oeuvre à distance et la demande de solutions de réseau agiles.
L'Amérique du Nord domine actuellement le marché en raison de l'infrastructure numérique avancée, de l'adoption forte du cloud et de la présence de grands fournisseurs de technologies. En parallèle, l'Asie-Pacifique émerge comme la région à la croissance la plus rapide, soutenue par la transformation numérique, le déploiement 5G et l'expansion rapide de l'infrastructure informatique d'entreprise. L'avenir après 2025 met en évidence une adoption croissante de l'orchestration des réseaux alimentée par l'intelligence artificielle, des réseaux définis par logiciel (SDN), des solutions de connectivité de périphérie et des cadres de sécurité à zéro confiance, positionnant le NaaS comme un moteur clé de la connectivité d'entreprise de nouvelle génération.Principaux moteurs de la croissance du marché Global Network as a Service
1. Adoption rapide du calcul en nuage
Les entreprises migrent des applications et des charges de travail vers des environnements en nuage, augmentant la demande de solutions de réseau évolutives et intégrées au cloud.
2. Développement des modèles de travail à distance et hybrides
Les organisations ont besoin de solutions de connectivité sécurisées et flexibles pour soutenir les forces de travail réparties et les opérations à distance.
3. Expansion des réseaux définis par logiciel (SDN)
Les technologies SDN permettent un contrôle centralisé du réseau et une automatisation, améliorant l'efficacité et réduisant la complexité opérationnelle.
4. Augmentation des exigences en cybersécurité
Les architectures de réseau à zéro confiance et les services d'accès sécurisés deviennent essentiels à mesure que les menaces cybernétiques continuent d'augmenter.
5. Intégration 5G et calcul en périphérie
La croissance des réseaux 5G et de l'infrastructure de calcul en périphérie accélère la demande de services de réseau flexibles et évolutifs.
Segmentation du marché mondial des services de réseau
?? 1.Par type de service
1.1 Réseau étendu (WAN) en tant que service
1.1.1 Services WAN gérés
1.1.1.1 Connectivité WAN d'entreprise
1.1.1.2 Réseau à plusieurs succursales
1.1.2 Réseau défini par logiciel (SD-WAN)
1.1.2.1 Plateformes SD-WAN basées sur le cloud
1.1.2.2 Infrastructure WAN hybride
1.2 Réseau local (LAN) en tant que service
1.2.1 Solutions LAN gérées
1.2.1.1 Gestion du réseau de campus
1.2.1.2 Solutions de connectivité pour les bureaux
1.2.2 Services LAN sans fil
1.2.2.1 Gestion du Wi-Fi d'entreprise
1.2.2.2 Connectivité des bâtiments intelligents
1.3 Réseau privé virtuel (VPN) en tant que service
1.3.1 Solutions d'accès distant sécurisé
1.3.1.1 Main-d'œuvre à distance d'entreprise
1.3.1.2 Accès mobile sécurisé
1.3.2 Services de transmission de données chiffrés
1.3.2.1 Sécurité des données d'entreprise
1.3.2.2 Connectivité transfrontalière des données
1.4 Sécurité du réseau en tant que service
1.4.1 Pare-feu en tant que service
1.4.2 Accès réseau à zéro confiance (ZTNA)
1.4.3 Edge des services d'accès sécurisé (SASE)
1.4.4 Protection contre les attaques de type déni de service distribué (DDoS)
?? ??2.Par modèle de déploiement
2.1 Cloud public
2.1.1 Plateformes réseau basées sur le cloud
2.1.1.1 Infrastructure réseau du cloud public
2.1.1.1.1 Connectivité cloud d'entreprise
2.1.1.1.2 Réseaux d'applications SaaS
2.1.2 Solutions de connectivité multi-cloud
2.1.2.1 Intégration réseau multi-cloud
2.1.2.1.1 Déploiements d'entreprise multi-cloud
2.1.2.1.2 Plateformes d'optimisation du trafic cloud
2.2 Cloud privé
2.2.1 Services de Réseau Privé d'Entreprise
2.2.1.1 Réseaux Corporatifs Dédiés
2.2.1.1.1 Réseaux des Institutions Financières
2.2.1.1.2 Réseaux Sécurisés de Données Gouvernementaux
2.2.2 Infrastructure de Réseau Dédiée
2.2.2.1 Réseaux de Centre de Données Privé
2.2.2.1.1 Connectivité des Centres de Données d'Entreprise
2.2.2.1.2 Infrastructure IT Essentielle
2.3 Cloud Hybride
2.3.1 Réseaux Cloud Intégrés
2.3.1.1 Plateformes de Connectivité Cloud Hybride
2.3.1.1.1 Intégration sur Site + Cloud
2.3.1.1.2 Infrastructure IT Hybride d'Entreprise
2.3.2 Gestion du Réseau du Bord au Coeur
2.3.2.1 Réseaux de Bord Répartis
2.3.2.1.1 Réseaux de Données de Calcul en Bord
2.3.2.1.2 Connectivité en Bord pour l'IoT Industriel
?? 3.Par la Taille de l'Entreprise
3.1 Grandes Entreprises
3.1.1 Réseaux Corporatifs Mondiaux
3.1.1.1 Connectivité des Entreprises Multinationales
3.1.1.1.1 Réseaux de Données Transrégionaux
3.1.1.1.2 Infrastructure Cloud Mondiale
3.1.2 Infrastructure des Entreprises à Plusieurs Succursales
3.1.2.1 Réseaux de Succursales Répartis
3.1.2.1.1 Connectivité des Succursales de Commerce
3.1.2.1.2 Infrastructure des Succursales Bancaires
3.2 Petites et Moyennes Entreprises (PME)
3.2.1 Solutions de Réseau Basées sur le Cloud
3.2.1.1 Plateformes de Réseau Basées sur SaaS
3.2.1.1.1 Infrastructure IT des Start-ups
3.2.1.1.2 Connectivité Cloud des PME
3.2.2 Services de Connectivité Gérés
3.2.2.1 Gestion de Réseau Externalisée
3.2.2.1.1 Services de Sécurité Gérés
3.2.2.1.2 Plateformes SD-WAN Gérées
?? ??4.Par l'Industrie des Utilisateurs Finaux
4.1 Informatique et Télécommunications
4.1.1 Fournisseurs de Services Cloud
4.1.1.1 Infrastructure Cloud à Grande Échelle
4.1.1.1.1 Connectivité des centres de données IA
4.1.1.1.2 Réseaux de cloud périphérique
4.1.2 Opérateurs de télécommunications
4.1.2.1 Infrastructure du réseau 5G
4.1.2.1.1 Connectivité du cœur du réseau mobile
4.1.2.1.2 Plateformes de réseaux périphériques des télécommunications
4.2 BFSI
4.2.1 Infrastructure bancaire numérique
4.2.1.1 Réseaux financiers sécurisés
4.2.1.1.1 Plateformes de banque en ligne
4.2.1.1.2 Réseaux de traitement des paiements
4.2.2 Infrastructure de trading financier
4.2.2.1 Réseaux de données à haut débit
4.2.2.1.1 Plateformes de trading à haute fréquence
4.2.2.1.2 Échange mondial de données financières
4.3 Santé
4.3.1 Infrastructure informatique hospitalière
4.3.1.1 Réseaux de dossiers médicaux électroniques
4.3.1.1.1 Connectivité des données hospitalières
4.3.1.1.2 Réseaux de radiologie médicale
4.3.2 Plateformes de soins à distance
4.3.2.1 Connectivité des soins à distance
4.3.2.1.1 Services de télémédecine
4.3.2.1.2 Réseaux de suivi à distance des patients
4.4 Gouvernement et Défense
4.4.1 Infrastructure numérique gouvernementale
4.4.1.1 Réseaux de données du secteur public
4.4.1.1.1 Plateformes de gouvernement intelligent
4.4.1.1.2 Services numériques pour les citoyens
4.4.2 Systèmes de communication de défense
4.4.2.1 Réseaux militaires sécurisés
4.4.2.1.1 Systèmes de communication tactiques
4.4.2.1.2 Réseaux de données de défense
4.5 Commerce de détail et e-commerce
4.5.1 Réseaux des magasins de détail
4.5.1.1 Connectivité des terminaux de vente
4.5.1.1.1 Systèmes de commerce omnicanal
4.5.1.1.2 Infrastructure des magasins intelligents
4.5.2 Plateformes de commerce électronique
4.5.2.1 Infrastructure de marchés en ligne
4.5.2.1.1 Connectivité de paiement numérique
4.5.2.1.2 Réseaux de données logistiques
4.6 Fabrication et industrie
4.6.1 Réseaux d'usine intelligente
4.6.1.1 Connectivité IoT industrielle
4.6.1.1.1 Systèmes de production automatisés
4.6.1.1.2 Réseaux de communication robotique
4.6.2 Connectivité de la chaîne d'approvisionnement
4.6.2.1 Réseaux de données logistiques
4.6.2.1.1 Systèmes d'automatisation des entrepôts
4.6.2.1.2 Connectivité de l'edge industriel
?? ?? ??5.Par région
5.1 Amérique du Nord
5.2 Europe
5.3 Asie-Pacifique
5.4 Moyen-Orient et Afrique
5.5 Amérique du Sud
Analyse régionale du marché mondial du réseau en tant que service
Amérique du Nord ??? Plus grand marché
??L'Amérique du Nord détient la plus grande part du marché mondial du réseau en tant que service, soutenue par une forte adoption du cloud, une infrastructure numérique avancée et la présence de grands fournisseurs de technologies et de services télécom. Les États-Unis dirigent la région grâce à une adoption généralisée des solutions SD-WAN, du réseau en nuage et des plateformes de gestion réseau basées sur l'intelligence artificielle.
Asie-Pacifique ??? Marché en pleine croissance
L'Asie-Pacifique émerge comme la région en pleine croissance grâce à la transformation numérique rapide, à l'expansion des écosystèmes informatiques d'entreprise et à la mise en œuvre à grande échelle de la 5G. Des pays tels que la Chine, l'Inde, le Japon et la Corée du Sud investissent massivement dans l'infrastructure cloud et les technologies de réseau de nouvelle génération.
Europe
Le marché européen s'élargit de manière stable, soutenu par des cadres réglementaires solides pour la protection des données, une demande croissante de connectivité sécurisée pour les entreprises et une adoption croissante de services de réseau gérés à travers les industries.
Moyen-Orient et Afrique
La croissance du Moyen-Orient et de l'Afrique est soutenue par des initiatives de villes intelligentes, des investissements dans l'infrastructure numérique et l'expansion des réseaux télécom visant à améliorer la connectivité régionale.
Amérique du Sud
L'Amérique du Sud assiste à une croissance progressive du marché alors que les entreprises accélèrent leurs efforts de numérisation et adoptent des solutions de réseau basées sur le cloud pour améliorer l'efficacité opérationnelle et la connectivité.
Les principales entreprises du marché mondial du réseau en tant que service
-
Verizon Communications
-
BT Group
-
Lumen Technologies
-
Orange Business Services
-
Tata Communications
-
NTT Communications
Les principales entreprises étendent leurs portefeuilles de services via des plateformes de gestion réseau basées sur l'intelligence artificielle, l'intégration SD-WAN et des solutions de réseau natif cloud. AT&T Inc. (États-Unis) est la plus grande entreprise du marché mondial du réseau en tant que service.
Intelligence stratégique et insights soutenus par l'IA
L'engine de prévision de la demande de Pheonix identifie l'adoption du cloud, l'expansion du calcul à la périphérie et le déploiement SD-WAN comme moteurs principaux de croissance à long terme.
L'Infrastructure Investment Analyzer met en évidence l'augmentation des investissements des entreprises dans des solutions de réseau évolutives et basées sur l'abonnement.
L'Innovation Tracker souligne l'orchestration des réseaux pilotée par l'intelligence artificielle, les réseaux autonomes et les plateformes de service d'accès sécurisé (SASE) comme des différenciateurs concurrentiels clés.
L'analyse de Porter's Five Forces indique une forte concurrence parmi les fournisseurs de télécommunications mondiaux, des barrières d'entrée modérées et une augmentation de la différenciation par l'innovation et l'intégration des services.
Pourquoi le marché mondial du réseau en tant que service est crucial
-
Permet une infrastructure de réseau d'entreprise évolutive et flexible.
-
Réduit les dépenses de capital grâce à des modèles basés sur l'abonnement.
-
Soutient le travail à distance et les opérations d'entreprise distribuées.
-
Améliore la cybersécurité grâce à des solutions de sécurité réseau intégrées.
-
Permet une connectivité fluide entre les environnements cloud, edge et entreprise.
Conclusion finale sur le marché mondial du réseau en tant que service
Le marché mondial du réseau en tant que service basculer rapidement vers des écosystèmes de réseau natifs cloud, pilotés par l'intelligence artificielle et axés sur la sécurité. Le taux de croissance annuel composé (CAGR) du marché du réseau en tant que service pour la période 2026-2033 de 19,7 % reflète une expansion forte soutenue par la transformation numérique, l'adoption du cloud et les exigences évolutives de connectivité des entreprises. Les entreprises qui intègrent efficacement l'automatisation du réseau alimentée par l'intelligence artificielle, les technologies SD-WAN, les cadres de sécurité à zéro confiance et les capacités de réseau edge seront bien positionnées pour un avantage concurrentiel à long terme. Chez Pheonix Research, nos cadres de prévision avancés offrent une analyse approfondie des prévisions de revenus du réseau en tant que service, un benchmarking concurrentiel et des informations stratégiques, permettant aux parties prenantes de capitaliser sur le paysage des réseaux post-2025 avec confiance.???? Mentions sociales & canaux de publication
??Découvrez des informations plus approfondies et suivez nos mises à jour multiplateformes sur LinkedIn et X??pour une intelligence continue et une couverture du marché.
LinkedIn : https://www.linkedin.com/feed/update/urn:li:activity:7436640393368252416
X : https://x.com/Pheonix_Insight/status/2030877002346136037?s=20
Paysage concurrentiel
Global Network as a Service Marché de l'intensité concurrentielle et aperçu de la structure du marché
Le marché mondial du Network as a Service (NaaS) se caractérise par un écosystème d'infrastructure numérique hautement concurrentiel et en constante évolution, alimenté par l'adoption du cloud, la transformation numérique des entreprises et le besoin croissant de solutions de réseau évolutives et définies par le logiciel. Le marché se déplace des modèles traditionnels axés sur le matériel vers des services de connectivité flexibles, basés sur l'abonnement et natifs du cloud. L'intensité concurrentielle est élevée en raison de la convergence des opérateurs de télécommunications, des fournisseurs de services cloud, des entreprises de cybersécurité et des entreprises de réseaux d'entreprises. Les fournisseurs concourent sur l'évolutivité du réseau, la capacité d'automatisation, l'intégration de la sécurité, la fiabilité des services et l'interopérabilité multi-cloud. La structure du marché est modérément consolidée, avec de grands fournisseurs mondiaux de télécommunications et de réseaux qui dominent les déploiements d'entreprise grâce à leur propriété extensive d'infrastructure et à leurs portefeuilles de services intégrés. Cependant, les fournisseurs de réseaux natifs du cloud émergents et les entreprises de services gérés gagnent progressivement du terrain sur le marché grâce à l'orchestration basée sur l'intelligence artificielle, à l'innovation en matière de SD-WAN et à des modèles de déploiement agiles.Global Network as a Service Marché de l'intensité concurrentielle et aperçu de la structure du marché Scénario actuel
Profil des entreprises leaders
Cisco Systems: Leader mondial en technologies de réseau. Présence forte en SD-WAN, en réseaux cloud, en automatisation de réseau basée sur l'intelligence artificielle et en plateformes de connectivité d'entreprise. AT&T Inc.: Plus grand acteur du marchéhttps://www.att.com/. Développement de solutions NaaS gérées via l'infrastructure télécom intégrée, le réseau privé et les services d'entreprise à 5G. Verizon Communications: Fournisseur d'infrastructures de télécommunications. Axé sur la connectivité sécurisée d'entreprise, le réseau d'edge et les solutions SD-WAN gérées. BT Group: Fournisseur mondial de connectivité. Fort en services de réseau intégrés au cloud, en connectivité d'entreprises multinationales et en plateformes NaaS renforcées par la cybersécurité. Lumen Technologies: Spécialiste du réseau cloud et edge. Développement du calcul edge, du réseau basé sur l'intelligence artificielle et des solutions de connectivité d'entreprise à faible latence. Orange Business Services: Fournisseur d'infrastructures numériques d'entreprise. Axé sur le réseau cloud hybride, la connectivité sécurisée et les services de réseau gérés internationaux. Tata Communications: Fournisseur de connectivité d'entreprise mondiale. Réputé pour son infrastructure réseau à grande échelle et ses solutions de réseau d'entreprise basées sur le cloud. NTT Communications: Leader des services de réseau gérés. Développement de réseaux basés sur l'intelligence artificielle, d'interconnexions de centres de données et de capacités de réseau cloud d'entreprise.Signaux clés d'intensité concurrentielle et de structure du marché dans le marché mondial du Network as a Service
Un signal structurel majeur sur le marché est la transition rapide vers des architectures de réseau natif du cloud et définies par le logiciel. Les entreprises remplacent de plus en plus les systèmes de réseau basés sur le matériel traditionnel par des plateformes NaaS évolutives et basées sur l'abonnement. L'adoption croissante des environnements de travail hybrides et des opérations d'entreprises réparties intensifie la concurrence entre les fournisseurs pour offrir des solutions de connectivité sécurisées, flexibles et à échelle mondiale. Un autre signal concurrentiel majeur est l'intégration croissante des plateformes d'automatisation et d'orchestration basées sur l'intelligence artificielle. Les fournisseurs capables de fournir une analyse prédictive, une gestion du trafic automatisée et des réseaux auto-optimisés gagnent un avantage concurrentiel. L'intégration de la cybersécurité est devenue un différentiateur critique. L'accès au réseau basé sur le principe de zéro confiance (ZTNA), le Service Edge de sécurité accessible (SASE) et les services de sécurité natifs du cloud sont de plus en plus intégrés aux offres NaaS pour répondre aux préoccupations croissantes de sécurité des entreprises. Le déploiement rapide des infrastructures 5G et de calcul edge modifie également les dynamiques du marché. Les entreprises ont besoin de services de réseau à faible latence, capables de supporter les écosystèmes IoT, l'automatisation industrielle et les applications d'analyse en temps réel. Malgré l'innovation croissante, les grands fournisseurs de télécommunications et de réseaux continuent de dominer en raison de leur empreinte d'infrastructure mondiale, de leur fiabilité de grade transporteur et de leurs relations clients d'entreprise.Implications stratégiques de l'intensité concurrentielle et de la structure du marché dans le marché mondial du Network as a Service
L'environnement concurrentiel pousse les fournisseurs vers des écosystèmes de réseaux numériques intégrés plutôt que vers des services de connectivité indépendants. Les fournisseurs combinent de plus en plus les réseaux, la cybersécurité, l'intégration cloud et la gestion basée sur l'intelligence artificielle en plateformes NaaS unifiées. Le coût total d'exploitation (CTE) devient un facteur d'achat critique pour les entreprises. Les modèles NaaS basés sur l'abonnement réduisent les dépenses de capital tout en améliorant l'évolutivité, l'agilité opérationnelle et l'efficacité de la gestion du réseau. L'expansion de la 5G et l'adoption du calcul edge modifient les priorités d'investissement en infrastructure. Les fournisseurs accélèrent les investissements dans les nœuds de réseau edge, les architectures à faible latence et les plateformes de connectivité cloud distribué. Les alliances stratégiques entre les opérateurs de télécommunications, les fournisseurs de cloud hyperscale et les entreprises de cybersécurité deviennent de plus en plus importantes. Les écosystèmes collaboratifs permettent un déploiement plus rapide de solutions de réseau d'entreprise intégrées et renforcent les revenus de service à long terme. En outre, les capacités de réseau autonome basées sur l'intelligence artificielle émergent comme une frontière concurrentielle majeure, permettant une maintenance prédictive, une optimisation du trafic et une gestion en temps réel des performances du réseau.Aperçu futur de l'intensité concurrentielle et de la structure du marché mondial du Network as a Service
Le marché mondial du Network as a Service est susceptible de rester hautement concurrentiel et innovant alors que les entreprises accélèrent leur transformation numérique, leur migration vers le cloud et l'adoption de réseaux distribués. La consolidation du marché est susceptible d'augmenter alors que les opérateurs de télécommunications et les entreprises de technologies de réseau étendent leurs capacités via des acquisitions, des partenariats cloud et des investissements en réseaux basés sur l'intelligence artificielle. L'automatisation du réseau basée sur l'intelligence artificielle, l'intégration SD-WAN, le réseau edge et les cadres de sécurité à zéro confiance deviendront les principaux moteurs de différenciation concurrentielle future. Les réseaux 5G privés, la connectivité edge intelligente et les écosystèmes de réseaux natifs du cloud sont susceptibles de créer des opportunités de croissance à long terme significatives dans les environnements d'entreprise, industriels et publics. À long terme, le marché sera défini par trois piliers compétitifs principaux : les réseaux natifs du cloud, l'automatisation basée sur l'intelligence artificielle et l'architecture de cybersécurité intégrée. Les entreprises qui réussiront à combiner une infrastructure mondiale évolutive avec des capacités de réseau définies par le logiciel intelligent mèneront le marché mondial du Network as a Service jusqu'en 2033.Chaîne de valeur
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché Global Network as a Service
La chaîne de valeur du marché mondial des services réseau (NaaS) évolue des modèles traditionnels axés sur le matériel vers des écosystèmes de connectivité natifs cloud, définis par le logiciel, pilotés par l'intelligence artificielle et basés sur des abonnements. Cette transformation est principalement motivée par la transformation numérique des entreprises, la migration vers le cloud, l'expansion du personnel travaillant à distance, le déploiement de la 5G et la demande croissante d'infrastructures réseau évolutives, flexibles et sécurisées. Les solutions NaaS permettent aux entreprises de consommer l'infrastructure réseau, la connectivité et les capacités de sécurité via des modèles de livraison basés sur des abonnements, plutôt que d'investir dans un matériel réseau en site propre à grande échelle. Les plateformes NaaS intègrent de plus en plus des solutions SD-WAN, de la connectivité cloud, de la sécurité réseau, de la connectivité de périphérie, une orchestration pilotée par l'intelligence artificielle et des cadres de confiance zéro dans des architectures de service unifiées. La chaîne de valeur s'étend au-delà de l'infrastructure télécom conventionnelle vers des écosystèmes de calcul en cloud, des centres de données hyperscale, une gestion réseau basée sur l'intelligence artificielle, une intégration de la cybersécurité, une infrastructure de calcul de périphérie et des plateformes de réseau défini par logiciel. Des entreprises leaders telles que Cisco Systems, AT&T Inc., Verizon Communications, BT Group, Lumen Technologies, Orange Business Services, Tata Communications et NTT Communications étendent des écosystèmes de réseau intégrés via des partenariats stratégiques en cloud et en télécom. Les activités de la chaîne d'approvisionnement en amont dépendent de plus en plus des fournisseurs d'infrastructures cloud, des fabricants d'équipements télécom, des fournisseurs de réseaux en fibre optique, des développeurs d'infrastructures de périphérie, des fournisseurs de logiciels d'orchestration basés sur l'intelligence artificielle et des fournisseurs de technologies de cybersécurité. La modernisation et l'automatisation de l'infrastructure réseau deviennent critiques pour soutenir les exigences dynamiques en matière de connectivité des entreprises. La livraison des services se concentre de plus en plus sur des plateformes natives cloud, l'orchestration SD-WAN, l'intégration multi-cloud, la gestion de la connectivité de la périphérie au cœur et les technologies d'optimisation réseau automatisées. Les entreprises accordent de plus en plus de priorité à des architectures réseau flexibles qui soutiennent les environnements de travail hybrides, les opérations d'entreprises réparties et les applications numériques en temps réel. Les principaux défis de la chaîne d'approvisionnement comprennent les risques de cybersécurité, la complexité d'intégration dans les environnements multi-cloud, l'optimisation de la latence réseau, la gestion de l'interopérabilité, les coûts de modernisation de l'infrastructure télécom et la conformité réglementaire à l'échelle mondiale.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial du Network as a Service (NaaS)
L'écosystème actuel du NaaS est façonné par une adoption rapide du cloud, une numérisation croissante des entreprises, une augmentation des préoccupations en matière de cybersécurité, et une déploiement accéléré des technologies de réseaux définis par logiciel. Les fournisseurs d'infrastructure en amont investissent de plus en plus dans les réseaux en fibre optique, l'infrastructure d'interconnexion cloud, les plateformes de calcul en périphérie, et les systèmes d'orchestration de réseaux alimentés par l'intelligence artificielle afin de soutenir des services de réseau évolutifs et à faible latence. Les fournisseurs de services renforcent l'intégration entre le SD-WAN, le SASE, les cadres de sécurité à zéro confiance, les plateformes de réseaux cloud, et les technologies d'automatisation de réseaux dirigées par l'intelligence artificielle afin d'améliorer l'agilité des services et l'efficacité opérationnelle. La demande des entreprises augmente dans les secteurs de la banque, de l'assurance et des services financiers, de la santé, du commerce de détail, de l'industrie, des télécommunications et des gouvernements en raison du besoin de solutions de connectivité sécurisées, évolutives et flexibles qui prennent en charge les environnements cloud hybrides et les forces de travail distantes. Les opérateurs de télécommunications et les fournisseurs de services gérés passent de plus en plus de modèles de déploiement matériels vers des services de réseau gérés par le cloud basés sur l'abonnement, qui réduisent les dépenses de capital des entreprises et améliorent l'évolutivité. L'optimisation du trafic dirigée par l'intelligence artificielle, l'entretien prédictif des réseaux et la surveillance de la sécurité intelligente émergent comme des différenciateurs compétitifs clés sur les plateformes de NaaS de nouvelle génération.Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial du Network as a Service (NaaS)
Plusieurs tendances transformantes sont en train de remodeler l'écosystème du NaaS à l'échelle mondiale. Premièrement, les architectures de réseau nativement cloud remplacent les modèles traditionnels de réseaux d'entreprise axés sur le matériel. Deuxièmement, l'automatisation des réseaux et les technologies d'orchestration autonome dirigées par l'intelligence artificielle optimisent de plus en plus les performances du réseau, l'évolutivité et l'efficacité opérationnelle. Troisièmement, l'adoption du SD-WAN et du SASE s'accélère en raison de la demande croissante des entreprises pour une connectivité distribuée sécurisée et flexible. Quatrièmement, le déploiement du 5G et l'expansion du calcul en périphérie stimulent la demande de infrastructures de réseau à faible latence, intelligentes et évolutives. Cinquièmement, les cadres de cybersécurité à zéro confiance deviennent des composants centraux des stratégies de réseaux d'entreprise, alors que les menaces cybernétiques continuent d'augmenter à l'échelle mondiale.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial du Network as a Service (NaaS)
Des leaders de l'industrie tels que Cisco Systems, AT&T Inc., Verizon Communications, BT Group, Lumen Technologies, Orange Business Services, Tata Communications et NTT Communications renforcent leur position compétitive grâce à des plateformes de réseau dirigées par l'intelligence artificielle, l'intégration du SD-WAN, des architectures de services nativement cloud et des capacités avancées en matière de cybersécurité. L'avantage compétitif dépend de plus en plus d'infrastructures cloud évolutives, de la puissance de la backbone télécom, des capacités d'automatisation alimentées par l'intelligence artificielle, de l'interopérabilité multi-cloud et des cadres de sécurité intégrés. Les entreprises capables de délivrer des services de réseau unifiés, de sécurité, de connectivité en périphérie et d'intégration cloud via des modèles basés sur l'abonnement sont les mieux placées pour capturer la demande à long terme des entreprises. Les partenariats stratégiques entre les opérateurs télécom, les fournisseurs de cloud hyperscale, les fournisseurs de cybersécurité et les développeurs d'infrastructures de périphérie deviennent de plus en plus importants pour l'expansion de l'écosystème et la différenciation des services. Le succès à long terme dépendra de plus en plus de l'équilibre entre l'évolutivité du réseau, la résilience en cybersécurité, l'efficacité opérationnelle, l'optimisation de la latence et la livraison de services rentables dans divers environnements d'entreprises.Aperçu prospectif de la chaîne de valeur et de l'évolution de la chaîne d'approvisionnement du marché mondial du Network as a Service (NaaS)
Entre 2026 et 2033, la chaîne de valeur du NaaS deviendra de plus en plus axée sur le cloud, orchestrée par l'intelligence artificielle, activée par le périphérique et intégrée à la sécurité. Les fournisseurs de services prioriseront de plus en plus la gestion autonome du réseau, l'analyse prédictive de l'intelligence artificielle, le routage intelligent du trafic, l'intégration de la sécurité native au cloud et l'optimisation du calcul en périphérie afin d'améliorer les performances des services et l'évolutivité des entreprises. Le réseau d'entreprise alimenté par le 5G, les réseaux cellulaires privés, les plateformes de connectivité IoT et les architectures de périphérie distribuées étendront davantage les opportunités de déploiement du NaaS dans les secteurs industriels, commerciaux et des infrastructures publiques. L'analyse des réseaux dirigée par l'intelligence artificielle et les architectures de réseaux auto-réparatrices amélioreront de plus en plus la fiabilité opérationnelle, la résilience en cybersécurité et l'optimisation de la bande passante. Les modèles de réseau basés sur l'abonnement continueront d'acquérir l'adoption des entreprises en raison des exigences de dépenses de capital plus faibles, de la flexibilité de déploiement plus rapide et de la gestion simplifiée des infrastructures. En fin de compte, la chaîne de valeur du NaaS du futur évoluera des services de connectivité externalisés vers des écosystèmes de réseaux numériques intelligents, autonomes et entièrement intégrés.Chaîne de valeur spécifique au marché
- Infrastructure et fourniture matérielle : Infrastructure en fibre optique, équipements télécom, routeurs, commutateurs, infrastructure de calcul en périphérie, matériel de centres de données
- Développement de plateformes et de logiciels cloud : Plateformes SD-WAN, logiciels de réseaux nativement cloud, systèmes d'orchestration alimentés par l'intelligence artificielle, plateformes SASE, cadres de sécurité à zéro confiance
- Intégration du réseau et déploiement des services : Intégration multi-cloud, déploiement de la connectivité en périphérie, orchestration du réseau d'entreprise, services de réseau gérés, réseaux cloud hybrides
- Services de connectivité pour les entreprises : WAN-as-a-Service, LAN-as-a-Service, VPN-as-a-Service, accès sécurisé à distance, réseaux 5G privés
- Sécurité et optimisation du réseau : Gestion du trafic alimentée par l'intelligence artificielle, surveillance de la cybersécurité, maintenance prédictive, analyse de performance, optimisation du routage intelligent
- Gestion du cycle de vie et services de soutien : Services gérés, mises à jour logicielles, support technique, surveillance du réseau, optimisation de l'évolutivité, gestion de la conformité
Cartographie entreprise-étape
- Infrastructure et fourniture matérielle : Cisco Systems, Ericsson, Verizon Communications, AT&T Inc.
- Développement de plateformes et de logiciels cloud : Cisco Systems, Lumen Technologies, NTT Communications, BT Group
- Intégration du réseau et déploiement des services : Orange Business Services, Tata Communications, Verizon Communications, AT&T Inc.
- Services de connectivité pour les entreprises : AT&T Inc., Verizon Communications, BT Group, Orange Business Services
- Sécurité et optimisation du réseau : Cisco Systems, Lumen Technologies, NTT Communications, Tata Communications
- Gestion du cycle de vie et services de soutien : BT Group, Orange Business Services, Verizon Communications, partenaires de l'écosystème de réseaux gérés
Activité d'investissement
Global Network as a Service Marché de l'Investissement et des Dynamiques de Financement
L'activité d'investissement et de financement sur le marché mondial des services réseau augmente rapidement à mesure que les entreprises transforment leur infrastructure réseau vers une approche native cloud, une automatisation réseau basée sur l'intelligence artificielle et des modèles de connectivité basés sur l'abonnement évolutif. Entre 2026 et 2033, les investissements en capital devraient connaître une augmentation significative dans l'infrastructure SD-WAN, les plateformes de réseau de périphérie, les écosystèmes de service de bordure sécurisée (SASE) et les architectures de réseaux à confiance nulle. Le marché évolue vers un segment d'infrastructure numérique stratégique soutenu par une migration croissante des entreprises vers le cloud, une expansion des travailleurs à distance, un déploiement 5G et une demande croissante d'environnements réseau agiles. Des entreprises leaders telles que Cisco Systems, AT&T Inc., Verizon Communications, BT Group, Lumen Technologies, Orange Business Services, Tata Communications et NTT Communications investissent massivement dans l'orchestration réseau alimentée par l'intelligence artificielle, les plateformes de connectivité natives cloud et les services de réseau intégrant une sécurité intelligente. Un changement structurel majeur influençant l'activité d'investissement est l'adoption croissante des réseaux définis par logiciel (SDN) et des architectures de calcul de périphérie. Cette transformation dirige les financements vers les plateformes de gestion réseau automatisée, les systèmes de connectivité multi-cloud, l'infrastructure de périphérie à faible latence et les solutions de réseau axées sur la cybersécurité capables de soutenir des environnements d'entreprise hautement distribués.Global Network as a Service Marché de l'Investissement et des Dynamiques de Financement Scénario Actuel
L'élan actuel des investissements est stimulé par la transformation numérique des entreprises, la demande croissante d'infrastructures réseau flexibles et le déploiement rapide de plateformes de connectivité intégrées au cloud dans tous les secteurs.- Amérique du Nord : Mène l'activité d'investissement grâce à une forte adoption du cloud, une infrastructure télécom mûre et une augmentation du déploiement d'entreprises en SD-WAN, SASE et systèmes de gestion réseau alimentés par l'intelligence artificielle.
- Asie-Pacifique : Témoigne de la croissance d'investissement la plus rapide, soutenue par une numérisation rapide, un déploiement à grande échelle de 5G et une expansion des écosystèmes informatiques des entreprises en Chine, en Inde, au Japon et en Corée du Sud.
- Europe : L'activité d'investissement forte est stimulée par la demande croissante de connectivité sécurisée pour les entreprises, une attention réglementaire sur la cybersécurité et une modernisation croissante des infrastructures cloud.
- Moyen-Orient et Afrique : Des opportunités d'investissement émergent, soutenues par des initiatives de villes intelligentes, une modernisation de l'infrastructure télécom et une adoption croissante de la connectivité cloud.
Signaux clés des dynamiques d'investissement et de financement sur le marché mondial des services réseau
- La migration rapide des entreprises vers le cloud accélère l'investissement dans l'infrastructure réseau native cloud évolutif et les plateformes de connectivité multi-cloud.
- L'expansion des environnements de travail à distance et hybrides stimule le financement vers les solutions d'accès à distance sécurisées et les architectures de réseaux à confiance nulle.
- Les opérateurs télécom et les entreprises augmentent leurs dépenses de capital sur le déploiement SD-WAN et les technologies d'orchestration réseau alimentées par l'intelligence artificielle.
- L'adoption croissante du calcul de périphérie crée des opportunités d'investissement dans la connectivité de périphérie à faible latence et les systèmes de gestion d'infrastructures distribuées.
- L'intégration des cadres de cybersécurité tels que SASE et ZTNA devient une priorité de financement majeure dans les écosystèmes de réseau d'entreprise.
- L'expansion de l'infrastructure 5G soutient les investissements à long terme dans l'automatisation intelligente des réseaux et les solutions de connectivité d'entreprise de nouvelle génération.
Implications stratégiques des dynamiques d'investissement et de financement sur le marché mondial des services réseau
- Le paysage des investissements favorise de plus en plus les entreprises possédant des capacités fortes en automatisation réseau alimentée par l'intelligence artificielle et en plateformes d'infrastructure cloud-native.
- Le développement d'écosystèmes intégrés SD-WAN et SASE devient un différentiateur compétitif majeur parmi les fournisseurs de réseau mondiaux.
- Les partenariats stratégiques entre opérateurs télécom, fournisseurs de cloud hyperscale et fournisseurs de cybersécurité augmentent à l'échelle mondiale.
- La diversification de l'infrastructure régionale devient critique à mesure que les entreprises recherchent des écosystèmes de réseau résilients et distribués.
- L'investissement dans le calcul de périphérie et l'infrastructure de connectivité à faible latence devient essentiel pour soutenir l'industrie 4.0, l'IoT et les applications numériques en temps réel.
- Les entreprises se concentrant sur le réseau autonome, l'analyse prédictive et l'optimisation du trafic alimentée par l'intelligence artificielle devraient renforcer leur position sur le marché à long terme.
Global Network as a Service Marché de l'Investissement et des Dynamiques de Financement Perspective à Long Terme
À l'avenir, le marché mondial des services réseau est susceptible d'attirer des investissements durables à mesure que le calcul en nuage, la connectivité de périphérie, l'automatisation basée sur l'intelligence artificielle et les cadres de sécurité à confiance nulle continuent de transformer l'infrastructure réseau des entreprises. L'activité de financement future se concentrera de plus en plus sur les plateformes de réseau autonome, l'analyse réseau alimentée par l'intelligence artificielle, les systèmes de connectivité de bord sécurisés, la connectivité d'entreprise intégrée à 5G et les technologies d'orchestration multi-cloud intelligentes.- Amérique du Nord : Continuera de mener l'activité d'investissement soutenue par des écosystèmes cloud avancés, des innovations en réseau alimentées par l'intelligence artificielle et des dépenses importantes en infrastructure numérique d'entreprise.
- Asie-Pacifique : Restera la région de croissance d'investissement la plus rapide, stimulée par des initiatives de transformation numérique à grande échelle, une expansion rapide des télécoms et un déploiement accéléré de 5G.
- Europe : Renforcera l'investissement dans la connectivité réseau d'entreprise sécurisée, l'infrastructure cloud conforme aux réglementations et les plateformes de connectivité intégrées à la cybersécurité de nouvelle génération.
Technologie et innovation
Aperçu du paysage technologique et de l'innovation du marché mondial des services réseau
Le paysage technologique et l'innovation au sein du marché mondial des services réseau (NaaS) évoluent rapidement à mesure que les entreprises passent des modèles traditionnels axés sur le matériel vers des écosystèmes de connectivité natifs cloud, définis par le logiciel et basés sur l'abonnement. Les solutions de services réseau permettent aux organisations de déployer une infrastructure réseau évolutive, flexible et sécurisée tout en réduisant la complexité opérationnelle et les dépenses de capital. L'intensité de l'innovation à l'intérieur de l'écosystème NaaS s'accélère en raison de l'adoption croissante du cloud, de l'expansion des travailleurs hybrides, de la croissance du calcul en périphérie et de la demande croissante pour une connectivité agile des entreprises. Les principales entreprises telles que Cisco Systems, AT&T, Verizon Communications, BT Group, Tata Communications et NTT Communications investissent massivement dans l'orchestration des réseaux pilotée par l'intelligence artificielle, le réseau défini par le logiciel (SDN), le service d'accès sécurisé en périphérie (SASE) et les plateformes de réseau intégré au cloud. Une transformation technologique majeure est la convergence de l'automatisation alimentée par l'intelligence artificielle, du réseau natif cloud, de l'intégration 5G et des cadres de sécurité à zéro confiance. Cette évolution permet aux plateformes NaaS de dépasser les services de connectivité conventionnels vers des écosystèmes de réseau intelligents, auto-optimisés et dirigés par des politiques capables de soutenir les charges de travail dynamiques des entreprises et les opérations numériques distribuées. En parallèle, les progrès dans le réseau en périphérie, la virtualisation du réseau, la gestion de l'infrastructure basée sur des API et l'analyse en temps réel améliorent l'évolutivité, la visibilité des performances et l'agilité des services dans les environnements réseau des entreprises.Aperçu actuel du paysage technologique et de l'innovation du marché mondial des services réseau
Actuellement, l'industrie des services réseau se concentre sur l'amélioration de la flexibilité du réseau, de l'automatisation opérationnelle, de la résilience en matière de cybersécurité et de la connectivité multi-cloud. Les fournisseurs privilégient les technologies qui renforcent l'agilité des entreprises tout en simplifiant le déploiement et la gestion du réseau. L'automatisation du réseau pilotée par l'intelligence artificielle est l'une des zones d'innovation les plus importantes. Des algorithmes avancés d'apprentissage automatique et des plateformes d'analyse prédictive permettent la gestion autonome du trafic, la détection d'anomalies, des capacités d'autoréparation et une optimisation intelligente de la bande passante à travers les réseaux d'entreprise. Les technologies de réseau étendu défini par le logiciel (SD-WAN) gagnent de la vitesse en permettant un contrôle centralisé, une connectivité optimisée pour le cloud et une routage du trafic conscient des applications. Ces innovations aident les entreprises à améliorer les performances tout en réduisant la dépendance à l'infrastructure MPLS héritée. Les architectures de réseau natif cloud transforment la connectivité des entreprises grâce à des fonctions de réseau virtualisées, une intégration cloud évolutive et des plateformes d'orchestration basées sur des API. Les organisations adoptent de plus en plus des solutions de réseau hybrides et multi-cloud pour soutenir les opérations numériques distribuées et les environnements de travail à distance. Les plateformes d'accès réseau à zéro confiance (ZTNA) et de service d'accès sécurisé en périphérie (SASE) émergent comme des piliers majeurs de l'innovation. Ces modèles de réseau axés sur la sécurité combinent une connectivité sécurisée, une vérification d'identité et un contrôle d'accès basé sur des politiques pour répondre aux menaces de cybersécurité émergentes. L'intégration du réseau en périphérie et de la 5G redéfinissent également le marché en permettant une connectivité à ultra-basse latence, un traitement distribué des données et une communication en temps réel pour les dispositifs IoT, les systèmes d'automatisation industrielle et les applications d'infrastructures intelligentes. L'analyse du réseau en temps réel, les interfaces de réseau programmables et les technologies de réseau basées sur l'intention améliorent la visibilité, l'automatisation et la personnalisation des services dans les environnements d'entreprises et de télécommunications.Principales tendances technologiques et d'innovation dans le marché mondial des services réseau
- Automatisation du réseau pilotée par l'intelligence artificielle : Optimisation autonome du trafic, maintenance prédictive et orchestration intelligente du réseau.
- Réseau étendu défini par le logiciel (SD-WAN) : Connectivité optimisée pour le cloud et plateformes de gestion centralisée du réseau.
- Réseau natif cloud : Infrastructure réseau virtualisée soutenant les environnements hybrides et multi-cloud.
- Architecture de sécurité à zéro confiance : Cadres d'accès sécurisés basés sur l'identité et systèmes d'authentification continue.
- Service d'accès sécurisé en périphérie (SASE) : Intégration de réseaux et de cybersécurité délivrée via des plateformes natives cloud.
- Intégration 5G et réseau en périphérie : Connectivité à faible latence soutenant les dispositifs IoT, le calcul en périphérie et l'automatisation industrielle.
- Virtualisation du réseau et NFV : Déploiement flexible des fonctions réseau virtuelles réduisant la dépendance matérielle.
- Analyse du réseau en temps réel : Surveillance des performances, visibilité du trafic et intelligence opérationnelle alimentée par l'intelligence artificielle.
Implications stratégiques des technologies et de l'innovation
L'évolution technologique du service réseau redéfinit le réseau d'entreprise de l'environnement d'infrastructure statique vers des écosystèmes de connectivité intelligents et orientés service capables de soutenir la transformation numérique et les opérations d'entreprise distribuée. Pour les entreprises, les plateformes NaaS avancées offrent des solutions évolutives pour les forces de travail hybrides, la migration vers le cloud, les opérations multi-sites et la connectivité à distance sécurisée. Les fournisseurs de télécommunications et les fournisseurs de technologies qui offrent une automatisation pilotée par l'intelligence artificielle, une sécurité intégrée et une évolutivité native cloud renforceront probablement leur position compétitive à long terme. Alors que le réseau d'entreprise devient de plus en plus défini par le logiciel et axé sur la sécurité, les barrières concurrentielles augmentent en raison de la complexité de l'infrastructure, des exigences en matière de cybersécurité, des défis d'interopérabilité et des exigences d'innovation continue. Les gouvernements et les entreprises considèrent de plus en plus l'infrastructure de réseau de nouvelle génération comme une infrastructure numérique stratégique essentielle pour le calcul en cloud, les villes intelligentes, l'Internet des objets industriel et les initiatives de transformation numérique nationale. La résilience en matière de cybersécurité, la conformité réglementaire et la fiabilité opérationnelle deviennent des priorités stratégiques à mesure que les organisations dépendent de plus en plus des environnements de réseau basés sur le cloud et distribués.Aperçu futur du marché mondial des services réseau en termes de technologie et d'innovation
À l'avenir, le marché mondial des services réseau est censé évoluer vers des écosystèmes de réseau entièrement autonomes, pilotés par l'intelligence artificielle et axés sur la sécurité. Les plateformes NaaS futures fonctionneront de plus en plus comme des couches de connectivité numérique intelligentes soutenant les entreprises natives cloud, l'infrastructure en périphérie, l'Internet des objets industriel et les environnements d'entreprise hyperconnectés. L'orchestration alimentée par l'intelligence artificielle, l'intégration du calcul en périphérie et les capacités avancées de réseau 5G devraient probablement propulser la prochaine phase d'innovation, permettant une allocation dynamique de la bande passante, une optimisation en temps réel des services et une communication d'entreprise à ultra-basse latence. L'évolutivité de l'adoption à grande échelle dépendra lourdement de l'interopérabilité multi-cloud sans faille, de l'intégration de la cybersécurité, de la fiabilité des services et de modèles de déploiement basés sur l'abonnement simplifiés. Le réseau d'entreprise hybride, la connectivité en périphérie industrielle et l'infrastructure de travail à distance sécurisée sont attendus pour devenir des domaines de croissance majeurs, tandis que les réseaux autonomes et les plateformes de gestion basées sur l'intention pourraient émerger comme des technologies transformantes à travers le marché. En conclusion, le marché mondial des services réseau est en transition depuis l'infrastructure de réseau traditionnelle vers un écosystème de connectivité évolutif et intelligent. Les entreprises qui mènent l'automatisation alimentée par l'intelligence artificielle, le réseau natif cloud, la sécurité à zéro confiance et les solutions de connectivité intégrées au périphérie devraient façonner l'avenir du réseau d'entreprise jusqu'en 2033.Paysage réglementaire
Global Network as a Service Marché de l'Investissement et des Dynamiques de Financement
L'activité d'investissement et de financement sur le marché mondial des services réseau augmente rapidement à mesure que les entreprises transforment leur infrastructure réseau vers une approche native cloud, une automatisation réseau basée sur l'intelligence artificielle et des modèles de connectivité basés sur l'abonnement évolutif. Entre 2026 et 2033, les investissements en capital devraient connaître une augmentation significative dans l'infrastructure SD-WAN, les plateformes de réseau de périphérie, les écosystèmes de service de bordure sécurisée (SASE) et les architectures de réseaux à confiance nulle. Le marché évolue vers un segment d'infrastructure numérique stratégique soutenu par une migration croissante des entreprises vers le cloud, une expansion des travailleurs à distance, un déploiement 5G et une demande croissante d'environnements réseau agiles. Des entreprises leaders telles que Cisco Systems, AT&T Inc., Verizon Communications, BT Group, Lumen Technologies, Orange Business Services, Tata Communications et NTT Communications investissent massivement dans l'orchestration réseau alimentée par l'intelligence artificielle, les plateformes de connectivité natives cloud et les services de réseau intégrant une sécurité intelligente. Un changement structurel majeur influençant l'activité d'investissement est l'adoption croissante des réseaux définis par logiciel (SDN) et des architectures de calcul de périphérie. Cette transformation dirige les financements vers les plateformes de gestion réseau automatisée, les systèmes de connectivité multi-cloud, l'infrastructure de périphérie à faible latence et les solutions de réseau axées sur la cybersécurité capables de soutenir des environnements d'entreprise hautement distribués.Global Network as a Service Marché de l'Investissement et des Dynamiques de Financement Scénario Actuel
L'élan actuel des investissements est stimulé par la transformation numérique des entreprises, la demande croissante d'infrastructures réseau flexibles et le déploiement rapide de plateformes de connectivité intégrées au cloud dans tous les secteurs.- Amérique du Nord : Mène l'activité d'investissement grâce à une forte adoption du cloud, une infrastructure télécom mûre et une augmentation du déploiement d'entreprises en SD-WAN, SASE et systèmes de gestion réseau alimentés par l'intelligence artificielle.
- Asie-Pacifique : Témoigne de la croissance d'investissement la plus rapide, soutenue par une numérisation rapide, un déploiement à grande échelle de 5G et une expansion des écosystèmes informatiques des entreprises en Chine, en Inde, au Japon et en Corée du Sud.
- Europe : L'activité d'investissement forte est stimulée par la demande croissante de connectivité sécurisée pour les entreprises, une attention réglementaire sur la cybersécurité et une modernisation croissante des infrastructures cloud.
- Moyen-Orient et Afrique : Des opportunités d'investissement émergent, soutenues par des initiatives de villes intelligentes, une modernisation de l'infrastructure télécom et une adoption croissante de la connectivité cloud.
Signaux clés des dynamiques d'investissement et de financement sur le marché mondial des services réseau
- La migration rapide des entreprises vers le cloud accélère l'investissement dans l'infrastructure réseau native cloud évolutif et les plateformes de connectivité multi-cloud.
- L'expansion des environnements de travail à distance et hybrides stimule le financement vers les solutions d'accès à distance sécurisées et les architectures de réseaux à confiance nulle.
- Les opérateurs télécom et les entreprises augmentent leurs dépenses de capital sur le déploiement SD-WAN et les technologies d'orchestration réseau alimentées par l'intelligence artificielle.
- L'adoption croissante du calcul de périphérie crée des opportunités d'investissement dans la connectivité de périphérie à faible latence et les systèmes de gestion d'infrastructures distribuées.
- L'intégration des cadres de cybersécurité tels que SASE et ZTNA devient une priorité de financement majeure dans les écosystèmes de réseau d'entreprise.
- L'expansion de l'infrastructure 5G soutient les investissements à long terme dans l'automatisation intelligente des réseaux et les solutions de connectivité d'entreprise de nouvelle génération.
Implications stratégiques des dynamiques d'investissement et de financement sur le marché mondial des services réseau
- Le paysage des investissements favorise de plus en plus les entreprises possédant des capacités fortes en automatisation réseau alimentée par l'intelligence artificielle et en plateformes d'infrastructure cloud-native.
- Le développement d'écosystèmes intégrés SD-WAN et SASE devient un différentiateur compétitif majeur parmi les fournisseurs de réseau mondiaux.
- Les partenariats stratégiques entre opérateurs télécom, fournisseurs de cloud hyperscale et fournisseurs de cybersécurité augmentent à l'échelle mondiale.
- La diversification de l'infrastructure régionale devient critique à mesure que les entreprises recherchent des écosystèmes de réseau résilients et distribués.
- L'investissement dans le calcul de périphérie et l'infrastructure de connectivité à faible latence devient essentiel pour soutenir l'industrie 4.0, l'IoT et les applications numériques en temps réel.
- Les entreprises se concentrant sur le réseau autonome, l'analyse prédictive et l'optimisation du trafic alimentée par l'intelligence artificielle devraient renforcer leur position sur le marché à long terme.
Global Network as a Service Marché de l'Investissement et des Dynamiques de Financement Perspective à Long Terme
À l'avenir, le marché mondial des services réseau est susceptible d'attirer des investissements durables à mesure que le calcul en nuage, la connectivité de périphérie, l'automatisation basée sur l'intelligence artificielle et les cadres de sécurité à confiance nulle continuent de transformer l'infrastructure réseau des entreprises. L'activité de financement future se concentrera de plus en plus sur les plateformes de réseau autonome, l'analyse réseau alimentée par l'intelligence artificielle, les systèmes de connectivité de bord sécurisés, la connectivité d'entreprise intégrée à 5G et les technologies d'orchestration multi-cloud intelligentes.- Amérique du Nord : Continuera de mener l'activité d'investissement soutenue par des écosystèmes cloud avancés, des innovations en réseau alimentées par l'intelligence artificielle et des dépenses importantes en infrastructure numérique d'entreprise.
- Asie-Pacifique : Restera la région de croissance d'investissement la plus rapide, stimulée par des initiatives de transformation numérique à grande échelle, une expansion rapide des télécoms et un déploiement accéléré de 5G.
- Europe : Renforcera l'investissement dans la connectivité réseau d'entreprise sécurisée, l'infrastructure cloud conforme aux réglementations et les plateformes de connectivité intégrées à la cybersécurité de nouvelle génération.