
Rapport mondial sur le marché des distributeurs de pilules intelligents, taille et prévisions 2026-2033
Le marché devrait passer d'environ 1,85 milliard USD en 2025 à près de 4,92 milliards USD d'ici 2033, enregistrant un TCAC d'environ 12,98 %.
Le marché mondial des distributeurs intelligents de médicaments évolue rapidement avec la convergence de l'automatisation des soins de santé, de la télémédecine et des écosystèmes de santé connectés. Les systèmes intelligents de distribution de médicaments sont de plus en plus intégrés à des plateformes de surveillance basées sur le cloud, des applications mobiles et des systèmes d'alerte pour les soignants afin d'améliorer l'observance thérapeutique.
Des entreprises clés, notamment Philips, MedMinder, Hero Health et Omnicell, se concentrent sur les systèmes d'adhésion médicamenteuse basés sur l'IA et les solutions de santé connectées.
Le marché se caractérise par des investissements croissants dans la thérapeutique numérique, la surveillance à distance des patients et les technologies de soins de santé à domicile. La préférence croissante pour les modèles de soins de santé vieillissants sur place accélère considérablement l'adoption de produits à l'échelle mondiale.
Rapport mondial sur le marché des distributeurs de pilules intelligents : taille et prévisions 2026???2033
Aperçu des prévisions de marché (2025???2033)
| Mesures | Valeur |
|---|---|
| Taille du marché (2025) | 1,85 milliard USD |
| Taille du marché (2033) | 4,92 milliards USD |
| TCAC (2026–2033) | ~12.98% |
| Plus grande région | Amérique du Nord |
| Région à la croissance la plus rapide | Asie-Pacifique |
| Segment leader | Soins à domicile et gestion des médicaments à distance |
| Tendance clé | Intégration de l’observance thérapeutique assistée par l’IA et de la télésanté |
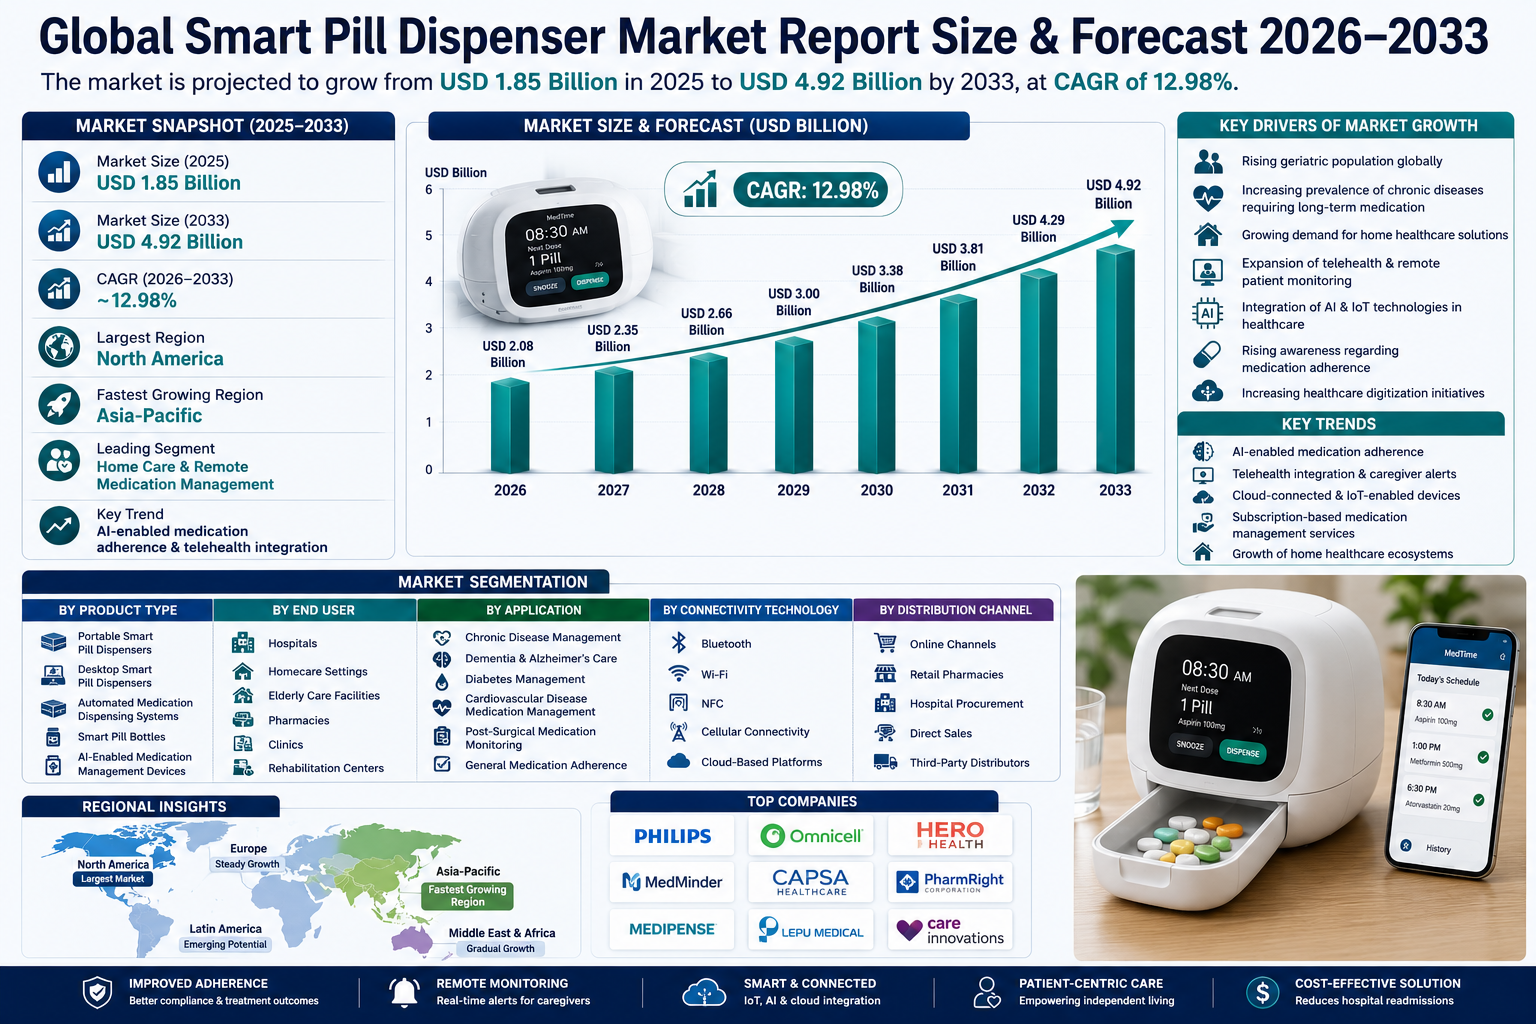
Taille du marché et prévisions
Le marché mondial des distributeurs de piluliers intelligents devrait connaître une croissance robuste au cours de la période de prévision allant de 2026 à 2033, sous l'impulsion de l'adoption croissante des technologies de santé numériques et de la demande grandissante pour les solutions de surveillance à distance des patients. Le marché devrait passer d'environ 1,85 milliard USD en 2025 à près de 4,92 milliards USD d'ici 2033, enregistrant un TCAC d'environ 12,98 %. Le vieillissement croissant de la population, la prévalence accrue des maladies chroniques et l'expansion des services de soins à domicile sont les principaux facteurs contribuant à la croissance du marché.Aperçu du marché
Le marché mondial des distributeurs de pilules intelligents évolue rapidement avec la convergence de l'automatisation des soins de santé, de la télémédecine et des écosystèmes de santé connectés. Les systèmes intelligents de distribution de médicaments sont de plus en plus intégrés aux plateformes de surveillance basées sur le cloud, aux applications mobiles et aux systèmes d'alerte pour les aidants afin d'améliorer l'observance thérapeutique. Les principales entreprises, dont Philips, MedMinder, Hero Health et Omnicell, se concentrent sur les systèmes d'adhésion médicamenteuse pilotés par l'IA et les solutions de santé connectées. Le marché se caractérise par des investissements croissants dans la thérapeutique numérique, la surveillance à distance des patients et les technologies de soins à domicile. La préférence grandissante pour les modèles de soins de vieillissement à domicile accélère considérablement l'adoption des produits à l'échelle mondiale.Principaux moteurs de la croissance du marché
- Population mondiale vieillissante en hausse
- Prévalence croissante des maladies chroniques nécessitant une médication à long terme
- Demande croissante de solutions de soins de santé à domicile
- Expansion de la télésanté et de la surveillance à distance des patients
- Intégration de IA et les technologies IoT dans le secteur de la santé
- Sensibilisation croissante concernant l'observance thérapeutique
- Accélération des initiatives de numérisation des soins de santé
Freins du marché
- Coût initial élevé des systèmes de distribution intelligents
- Notoriété limitée dans les régions en développement
- Préoccupations relatives à la confidentialité des données et à la cybersécurité
- Résistance à l'adoption de la technologie chez les utilisateurs âgés
Facteurs structurels de la croissance du marché
1. Accélération de l’innovation et de la commercialisation
Les avancées rapides dans l’IoT, l’IA, la connectivité cloud et les applications de santé mobiles accélèrent la commercialisation des systèmes intelligents de distribution de pilules. Les entreprises développent de plus en plus des plateformes connectées d’observance médicamenteuse, intégrant des alertes automatisées et une mise en réseau avec les aidants.2. Conformité et réévaluation des risques
Les prestataires de soins de santé accordent une importance croissante à la sécurité des médicaments et au suivi de l'observance thérapeutique afin de réduire les réadmissions à l'hôpital et les erreurs de traitement. L'accent réglementaire mis sur la sécurité des patients et la conformité des soins de santé numériques stimule l'adoption de ces pratiques.3. Reconfiguration de la concurrence et de la chaîne de valeur
Les partenariats stratégiques entre les entreprises de technologies de la santé, les pharmacies et les prestataires de télésanté redessinent la concurrence sur le marché. Les entreprises repositionnent leurs portefeuilles vers des écosystèmes de soins connectés et des services de surveillance par abonnement.4. Mise à l'échelle du capital et des capacités
Les investissements croissants dans les infrastructures de santé numérique et les services de soins à domicile permettent une mise à l’échelle plus rapide des technologies de gestion des médicaments. Le financement par capital-risque et les investissements dans les technologies de la santé continuent d’accélérer l’expansion du marché.Segmentation du marché
Par Type de Produit
- Distributeurs de pilules intelligents portables
- Distributeurs de pilules intelligents pour ordinateur de bureau
- Systèmes automatisés de distribution des médicaments
- Flacons de pilules intelligents
- Dispositifs de gestion des médicaments activés par l'IA
Par Utilisateur Final
- Hôpitaux
- Contextes de soins à domicile
- Établissements de soins pour personnes âgées
- Pharmacies
- Cliniques
- Centres de réadaptation
Par application
- Gestion des maladies chroniques
- Soins liés à la démence et à la maladie d’Alzheimer
- Gestion du diabète
- Gestion des médicaments pour les maladies cardiovasculaires
- Surveillance des médicaments post-chirurgicaux
- Adhésion générale aux médicaments
Par technologie de connectivité
- Bluetooth
- Wi-Fi
- NFC
- Connectivité cellulaire
- Plateformes basées sur le cloud
Par Canal de Distribution
- Canaux en ligne
- Pharmacies de détail
- Approvisionnement hospitalier
- Vente directe
- Distributeurs tiers
Insights régionaux
Amérique du Nord
L’Amérique du Nord domine le marché grâce à une infrastructure de soins de santé avancée, à une forte adoption de la télésanté et à des politiques de remboursement favorables. Les États-Unis mènent la demande régionale avec une adoption élevée des technologies de soins de santé à domicile.2. Europe
L’Europe connaît une croissance régulière grâce au vieillissement de la population, aux initiatives de suivi de l’observance thérapeutique et aux programmes solides de numérisation des soins de santé.3. Asie-Pacifique
Asie-Pacifique devrait connaître la croissance la plus rapide en raison de l'expansion des infrastructures de santé, de l'augmentation de la charge des maladies chroniques et du vieillissement de la population en Chine, au Japon et en Inde.Amérique latine
La région adopte progressivement les technologies de gestion des médicaments, grâce à l'amélioration de l'accès aux soins de santé et aux initiatives en matière de santé numérique.5. Moyen-Orient et Afrique
Les initiatives de modernisation des soins de santé et la prévalence croissante des maladies chroniques créent des opportunités émergentes dans toute la région.Paysage concurrentiel
Principales entreprises opérant sur le marché :- Philips
- Omnicell
- Santé Hero
- MedMinder
- Capsa Healthcare
- PharmRight Corporation
- Le Medipense
- Lepu Medical
Perspectives stratégiques et tendances
- Intégration croissante avec les plateformes de télésanté
- Suivi de l’observance médicamenteuse piloté par l’IA
- Croissance des écosystèmes de soins de santé à domicile
- Développement du cloud connecté dispositifs de santé
- Services de gestion de médicaments par abonnement
- Utilisation croissante dans les soins aux personnes âgées et aux patients atteints de démence
Foire aux questions (FAQ)
Qu'est-ce qui stimule la croissance du marché mondial des distributeurs de pilules intelligents ?
Le marché est stimulé par la prévalence croissante des maladies chroniques, le vieillissement de la population, la demande accrue de soins de santé à domicile, et l'adoption grandissante de la télésanté et des technologies de santé connectées.2. Quelle région domine le marché mondial des distributeurs intelligents de pilules ?
L’Amérique du Nord domine actuellement le marché en raison d’une infrastructure de santé avancée, d’une forte adoption des soins de santé numériques et d’un soutien favorable au remboursement.3. Quelles sont les principales applications des distributeurs de pilules intelligents ?
Les principales applications comprennent la gestion des maladies chroniques, les soins liés à la démence, la gestion du diabète, l'observance des médicaments cardiovasculaires et la surveillance à distance des patients.4. Qui sont les principaux acteurs du marché mondial des distributeurs de pilules intelligents ?
Les principaux acteurs incluent Philips, Omnicell, Hero Health, MedMinder et Capsa Healthcare.Perspective finale du marché
Le marché mondial des distributeurs de pilules intelligents est bien positionné pour une croissance soutenue à long terme, alors que les systèmes de santé évoluent de plus en plus vers les soins connectés, la gestion de l'observance médicamenteuse et la prestation de soins à domicile. Les avancées technologiques en matière d'IA, d'IdO et de plateformes cloud de santé transforment les systèmes de gestion des médicaments en solutions intelligentes de surveillance de la santé. Les entreprises qui investissent dans l'interopérabilité, la conception centrée sur le patient et l'intégration des soins à distance seront les mieux placées pour tirer parti des opportunités futures du marché.Table des matières
Synthèse de direction
1.1 Aperçu des prévisions de marché (2026–2033) 1.2 Analyse de la taille du marché mondial et du TCAC 1.3 Segments les plus importants et à la croissance la plus rapide 1.4 Leadership au niveau régional et tendances de croissance 1.5 Principaux moteurs du marché 1.6 Aperçu du paysage concurrentiel 1.7 Perspectives stratégiques jusqu'en 2033Introduction et aperçu du marché
1.1 Définition du marché mondial des distributeurs intelligents de pilules 1.2 Portée de l’étude 1.3 Évolution du secteur et développement du marché 1.4 Chaîne d’approvisionnement et infrastructure de distribution 1.5 Impact des tendances de consommation 1.6 Durabilité et cadre réglementaire 1.7 Paysage technologique et d’innovationMéthodologie de recherche
1.1 Recherche primaire 1.2 Recherche secondaire 1.3 Modèle d'estimation de la taille du marché 1.4 Hypothèses de prévision (2026???2033) 1.5 Validation et triangulation des donnéesDynamique du marché
1.1 Facteurs moteurs 1.1.1 Vieillissement croissant de la population mondiale 1.1.2 Prévalence croissante des maladies chroniques nécessitant un traitement médicamenteux à long terme 1.1.3 Demande croissante de solutions de soins de santé à domicile 1.1.4 Expansion de la télésanté et de la surveillance à distance des patients 1.1.5 Intégration des technologies d'IA et d'IdO dans le secteur de la santé 1.1.6 Sensibilisation croissante à l'observance thérapeutique 1.1.7 Initiatives croissantes de numérisation des soins de santé 1.2 Contraintes 1.2.1 Coût initial élevé des systèmes de distribution intelligents 1.2.2 Sensibilisation limitée dans les régions en développement 1.2.3 Préoccupations relatives à la confidentialité des données et à la cybersécurité 1.2.4 Résistance à l'adoption de la technologie chez les utilisateurs âgés 1.3 Opportunités 1.3.1 Expansion des écosystèmes de soins de santé connectés 1.3.2 Innovation en matière de surveillance médicamenteuse pilotée par l'IA 1.3.3 Croissance des services de santé par abonnement 1.3.4 Opportunités de pénétration des marchés émergents 1.4 Défis 1.4.1 Interopérabilité entre les plateformes de soins de santé 1.4.2 Exigences réglementaires et de sécurité des données 1.4.3 Défis liés à l'adoption et à la facilité d'utilisation 1.4.4 Pression concurrentielle et dynamique des prixAnalyse du marché mondial des distributeurs de pilules intelligents (en milliards USD), 2026-2033
1.1 Aperçu de la taille du marché 1.2 Analyse du TCAC 1.3 Répartition des revenus par région 1.4 Analyse des revenus par segment 1.5 Analyse des canaux de distribution 1.6 Analyse de l'impact des utilisateurs finauxSegmentation du marché (en milliards USD), 2026-2033
1.1 Par type de produit 1.1.1 Distributeurs intelligents de médicaments portables 1.1.1.1 Systèmes compacts de rappel de prise de médicaments 1.1.1.1.1 Dispositifs intelligents de gestion des médicaments adaptés aux voyageurs 1.1.1.1.1.1 Systèmes mobiles de suivi de l'observance thérapeutique 1.1.2 Distributeurs intelligents de médicaments de bureau 1.1.2.1 Systèmes de distribution de médicaments à domicile 1.1.2.1.1 Plateformes de gestion des doses programmées 1.1.2.1.1.1 Systèmes automatisés d'alerte de prise de médicaments 1.1.3 Systèmes automatisés de distribution de médicaments 1.1.3.1 Plateformes centralisées d'automatisation de la distribution 1.1.3.1.1 Systèmes intelligents de distribution des doses 1.1.3.1.1.1 Systèmes d'administration de médicaments basés sur l'IA 1.1.4 Piluliers intelligents 1.1.4.1 Contenants de médicaments connectés 1.1.4.1.1 Piluliers de suivi de l'observance à base de capteurs 1.1.4.1.1.1 Solutions de suivi des médicaments en temps réel 1.1.5 Dispositifs de gestion des médicaments activés par l'IA 1.1.5.1 Plateformes prédictives de suivi de l'observance 1.1.5.1.1 Systèmes d'intégration des aidants assistés par l'IA 1.1.5.1.1.1 Solutions intelligentes de gestion à distance des médicaments 1.2 Par utilisateur final 1.2.1 Hôpitaux 1.2.1.1 Systèmes de gestion des médicaments pour patients hospitalisés 1.2.1.1.1 Plateformes automatisées de distribution hospitalière 1.2.1.1.1.1 Systèmes cliniques d'observance thérapeutique 1.2.2 Cadres de soins à domicile 1.2.2.1 Soutien médicamenteux à distance pour les patients 1.2.2.1.1 Plateformes de médication à domicile connectées 1.2.2.1.1.1 Systèmes d'observance à domicile basés sur l'IA 1.2.3 Établissements de soins pour personnes âgées 1.2.3.1 Systèmes de médication pour résidences avec assistance 1.2.3.1.1 Plateformes de suivi de l'observance pour les soins aux seniors 1.2.3.1.1.1 Solutions de gestion des médicaments pour la démence 1.2.4 Pharmacies 1.2.4.1 Systèmes automatisés de délivrance en pharmacie 1.2.4.1.1 Solutions d'observance thérapeutique au détail 1.2.4.1.1.1 Plateformes intelligentes de distribution intégrées en pharmacie 1.2.5 Cliniques 1.2.5.1 Systèmes de suivi des médicaments en ambulatoire 1.2.5.1.1 Plateformes cliniques intelligentes de gestion des ordonnances 1.2.5.1.1.1 Systèmes de médication ambulatoire connectés 1.2.6 Centres de réadaptation 1.2.6.1 Systèmes de soutien médicamenteux à la convalescence 1.2.6.1.1 Plateformes d'observance pour la réadaptation à long terme 1.2.6.1.1.1 Solutions de gestion des médicaments post-traitement 1.3 Par application 1.3.1 Gestion des maladies chroniques 1.3.1.1 Systèmes d'observance thérapeutique à long terme 1.3.1.1.1 Plateformes de suivi des soins chroniques 1.3.1.1.1.1 Gestion thérapeutique chronique basée sur l'IA 1.3.2 Soins de la démence et de la maladie d'Alzheimer 1.3.2.1 Systèmes de médication de soutien cognitif 1.3.2.1.1 Plateformes d'alerte et de rappel pour les aidants 1.3.2.1.1.1 Dispositifs de médication d'assistance à la mémoire 1.3.3 Gestion du diabète 1.3.3.1 Systèmes de suivi des médicaments contre le diabète 1.3.3.1.1 Plateformes de suivi de l'observance de l'insuline 1.3.3.1.1.1 Solutions de médication connectées pour le diabète 1.3.4 Gestion des médicaments pour les maladies cardiovasculaires 1.3.4.1 Systèmes de suivi de l'observance pour les maladies cardiaques 1.3.4.1.1 Plateformes de gestion des ordonnances cardiovasculaires 1.3.4.1.1.1 Solutions de suivi cardiaque à distance des médicaments 1.3.5 Suivi médicamenteux post-chirurgical 1.3.5.1 Systèmes de suivi des médicaments de convalescence 1.3.5.1.1 Plateformes d'observance pour la récupération chirurgicale 1.3.5.1.1.1 Solutions de médication post-opératoire connectées 1.3.6 Observance thérapeutique générale 1.3.6.1 Systèmes quotidiens de rappel de prise de médicaments 1.3.6.1.1 Plateformes d'observance multi-médicaments 1.3.6.1.1.1 Solutions intelligentes de conformité médicamenteuse 1.4 Par technologie de connectivité 1.4.1 Bluetooth 1.4.1.1 Dispositifs de médication connectés à courte portée 1.4.1.1.1 Distributeurs synchronisés avec applications mobiles 1.4.2 Wi-Fi 1.4.2.1 Plateformes de médication connectées au cloud 1.4.2.1.1 Systèmes de surveillance à distance en temps réel 1.4.3 NFC 1.4.3.1 Systèmes de données de médication sans contact 1.4.3.1.1 Plateformes de médication à authentification sécurisée 1.4.4 Connectivité cellulaire 1.4.4.1 Dispositifs de médication intelligents avec SIM 1.4.4.1.1 Systèmes de communication de soins de santé à distance 1.4.5 Plateformes cloud 1.4.5.1 Plateformes centralisées de données de médication 1.4.5.1.1 Systèmes de santé cloud pilotés par l'IA 1.5 Par canal de distribution 1.5.1 Canaux en ligne 1.5.1.1 Plateformes de commerce électronique de santé 1.5.1.1.1 Dispositifs intelligents de médication en vente directe au consommateur 1.5.2 Pharmacies de détail 1.5.2.1 Solutions de santé intelligentes en pharmacie 1.5.2.1.1 Systèmes d'observance thérapeutique grand public 1.5.3 Approvisionnement hospitalier 1.5.3.1 Contrats institutionnels d'automatisation de la distribution 1.5.3.1.1 Systèmes d'approvisionnement clinique intelligent 1.5.4 Vente directe 1.5.4.1 Ventes du fabricant aux prestataires de soins 1.5.4.1.1 Solutions d'entreprise de médication intelligente 1.5.5 Distributeurs tiers 1.5.5.1 Réseaux de distribution de dispositifs médicaux 1.5.5.1.1 Systèmes régionaux d'approvisionnement en santé connectésSegmentation du marché par zone géographique
1.1 Amérique du Nord 1.2 Europe 1.3 Asie-Pacifique 1.4 Amérique latine 1.5 Moyen-Orient et AfriquePaysage concurrentiel
1.1 Analyse des parts de marché 1.2 Évaluation comparative des portefeuilles de produits 1.3 Cartographie du positionnement des produits 1.4 Distribution et partenariats dans le secteur de la santé 1.5 Intensité concurrentielle et différenciationProfils d'entreprises
1.1 Philips 1.2 Omnicell 1.3 Hero Health 1.4 MedMinder 1.5 Capsa Healthcare 1.6 PharmRight Corporation 1.7 Medipense 1.8 Lepu MedicalIntelligence stratégique & Perspectives Pheonix AI
1.1 Moteur de prévision de la demande Pheonix 1.2 Analyseur d'infrastructure de santé connectée 1.3 Suivi des innovations en IA et IoT 1.4 Perspectives sur le développement de produits 1.5 Analyse automatisée des cinq forces de PorterPerspectives d'avenir et recommandations stratégiques
1.1 Expansion de l'intégration de la télésanté 1.2 Plateformes d'observance médicamenteuse pilotées par l'IA 1.3 Développement de l'écosystème des soins de santé à domicile 1.4 Expansion de la surveillance des patients basée sur le cloud 1.5 Perspectives du marché à long terme (2033 et au-delà)Annexe
À propos de Pheonix Research
Avertissement
Paysage concurrentiel
Structure: Fragmented
Joueurs de niveau 1: 6
Intensité: High
Aperçu de l’intensité concurrentielle et de la structure du marché mondial des distributeurs intelligents de pilules
Le marché mondial des distributeurs intelligents de pilules se caractérise par une structure modérément fragmentée avec une forte intensité concurrentielle, alimenté par la convergence des technologies de santé, de la télémédecine, de l'IA et des systèmes de gestion des médicaments compatibles IoT. Le marché comprend un mélange d'entreprises technologiques de santé établies, de startups de santé numérique et de fournisseurs spécialisés de solutions d'observance thérapeutique qui rivalisent au sein d'écosystèmes de soins connectés. Des entreprises de premier plan telles que Philips, Omnicell, Hero Health et MedMinder façonnent la dynamique du marché grâce à des systèmes d'observance thérapeutique basés sur l'IA, des plateformes de surveillance cloud et des capacités d'intégration à la télémédecine. Les entreprises se concentrent de plus en plus sur des écosystèmes de soins connectés qui combinent la distribution de médicaments, les alertes aux aidants, les applications mobiles et la surveillance à distance des patients. L'intensité concurrentielle est principalement motivée par innovation technologique, intégration de l’IA, interopérabilité avec les plateformes de télésanté, services de santé par abonnement et améliorations de conception centrées sur le patientLa transition rapide vers les modèles de soins de santé à domicile et de maintien à domicile des personnes âgées intensifie davantage la concurrence sur le marché.Intensité concurrentielle et structure du marché mondial des distributeurs de pilules intelligents : situation actuelle
Profils des entreprises leaders
- Philips : leader mondial des technologies de la santé, spécialisé dans les soins de santé connectés et les systèmes de surveillance à distance des patients.
- Omnicell : Principal fournisseur de technologies automatisées de gestion des médicaments et d'observance thérapeutique.
- Hero Health : plateforme d’observance thérapeutique activée par l’IA, spécialisée dans les écosystèmes de soins de santé à domicile.
- MedMinder : fournisseur spécialisé de solutions connectées de distribution intelligente de médicaments et d'alertes pour les aidants.
- Capsa Healthcare : Fournisseur de systèmes de gestion des médicaments et d’automatisation des soins de santé.
- PharmRight Corporation : spécialisée dans les technologies de distribution automatisée de médicaments.
- Medipense : développeur de systèmes intelligents d'observance médicamenteuse destinés aux patients âgés et aux patients atteints de maladies chroniques.
- Lepu Medical : Expansion de sa présence dans les technologies de santé connectée et de surveillance à distance des patients.
Signaux clés de l'intensité concurrentielle et de la structure du marché dans le marché mondial des distributeurs de pilules intelligents
Plusieurs signaux définissent la dynamique concurrentielle du marché :- La présence à la fois d'entreprises établies de technologies de la santé et de jeunes pousses émergentes de santé numérique indique une structure de marché modérément fragmentée et axée sur l’innovation.
- Les avancées rapides dans le domaine de IA, IoT, connectivité cloud et intégration de la télésanté créent une pression constante en matière d’innovation parmi les concurrents.
- Demande croissante pour Solutions de soins de santé à domicile et de maintien à domicile des personnes âgées élargit les opportunités concurrentielles au-delà des hôpitaux et des cliniques.
- Services de surveillance par abonnement et modèles de logiciels récurrents créent une Écosystème concurrentiel hybride combinant matériel et SaaS.
- Les capacités d'intégration avec les plateformes de télémédecine, les réseaux de soignants et les dossiers de santé électroniques (DSE) deviennent essentielles. facteurs de différenciation concurrentielle.
- Les exigences en matière de conformité réglementaire, de cybersécurité et de protection des données des patients créent barrières à l’entrée opérationnelles et technologiques.
Implications stratégiques de l'intensité concurrentielle et de la structure du marché dans le marché mondial des distributeurs de pilules intelligents
La structure concurrentielle entraîne plusieurs implications stratégiques :- L'innovation technologique continue est essentielle, notamment dans le suivi de l’observance thérapeutique piloté par l’IA et l’analyse prédictive des données de santé.
- L'interopérabilité et l'intégration de l'écosystème constituent des avantages concurrentiels essentiels., permettant une prise en charge fluide des patients à distance.
- Les modèles de revenus basés sur l'abonnement deviennent de plus en plus importants, améliorant la stabilité des revenus récurrents et la fidélisation de la clientèle.
- La conception de produits centrée sur le patient est nécessaire, particulièrement pour les utilisateurs âgés et ceux présentant des troubles cognitifs.
- Les capacités en cybersécurité et en conformité dans le secteur de la santé sont essentielles., influençant la confiance et l'adoption chez les prestataires de soins de santé.
- Les partenariats stratégiques avec les prestataires de télémédecine, les pharmacies et les systèmes de santé constituent des moteurs de croissance clés., élargissant la portée du marché et l'intégration des services.
Analyse prospective de l'intensité concurrentielle et de la structure du marché mondial des distributeurs intelligents de pilules
En regardant vers l’avenir, le marché mondial des distributeurs intelligents de pilules devrait maintenir sa structure modérément fragmentée avec une intensité concurrentielle élevée et soutenue, soutenu par la transformation numérique continue dans le secteur de la santé.- Les solutions d'observance thérapeutique alimentées par l'IA et la surveillance prédictive des patients deviendront centrales. facteurs de différenciation concurrentielle.
- L'expansion des écosystèmes de télésanté accélérera la demande pour plateformes connectées de gestion des médicaments.
- La croissance des populations âgées et la prévalence des maladies chroniques favoriseront l'adoption à long terme de technologies d'observance médicamenteuse à distance.
- Les entreprises se concentreront de plus en plus sur écosystèmes de santé connectés au cloud et interopérabilité avec les plateformes de santé numériques.
- Les partenariats stratégiques, les acquisitions et la consolidation de l’écosystème de la santé pourraient se multiplier à mesure que les entreprises cherchent à renforcer leurs capacités technologiques et leur présence à l’échelle mondiale.
Chaîne de valeur
Modèle: Hybrid
Distribution: Hybrid
Complexité de l'approvisionnement: Moderate
Aperçu de l’évolution de la chaîne de valeur et de la chaîne d’approvisionnement du marché mondial des distributeurs intelligents de pilules
Le marché mondial des distributeurs intelligents de médicaments connaît une transformation rapide, portée par la numérisation des soins de santé, la surveillance à distance des patients et l'expansion des écosystèmes de soins connectés. La chaîne de valeur de ce marché se caractérise par un modèle opérationnel hybride, soutenu par une structure de distribution mixte combinant l'approvisionnement direct auprès des établissements de santé, les canaux de pharmacie de détail, les distributeurs tiers et les plateformes de vente numériques. Ce cadre multicanal joue un rôle essentiel dans la définition de l'accessibilité du marché, des modèles de revenus récurrents et du positionnement concurrentiel des fournisseurs de technologies. Une caractéristique déterminante de cette chaîne de valeur réside dans l'intégration du matériel, des logiciels et des services de santé au sein d'un écosystème connecté de gestion des médicaments. Les distributeurs intelligents de médicaments ne sont plus des dispositifs autonomes ; ils sont de plus en plus reliés à des analyses basées sur l'IA, des applications mobiles, des plateformes de télésanté et des systèmes cloud de surveillance pour les aidants. Cette transition oriente le marché vers des modèles de prestation de soins par abonnement et axés sur les services. La complexité de la chaîne d'approvisionnement est modérée, mais elle est à forte intensité technologique et régie par la conformité. Elle implique une coordination entre les fabricants de composants électroniques, les développeurs de logiciels, les prestataires de soins, les partenaires de connectivité télécom et les réseaux de distribution. La conformité réglementaire, les exigences en matière de cybersécurité et les normes d'interopérabilité deviennent de plus en plus importantes en raison de la sensibilité des données des patients et de l'infrastructure de soins connectés. Les fabricants réagissent en investissant dans des systèmes d'observance thérapeutique dotés d'IA, l'intégration de l'IdO (IoT) et des plateformes de surveillance cloud afin d'améliorer les résultats pour les patients et de réduire les erreurs de médication. La chaîne de valeur évolue vers un écosystème numériquement intégré, centré sur le patient et piloté par les données, axé sur l'efficacité, la sécurité et l'engagement à long terme envers les soins de santé.Chaîne de valeur du marché mondial des distributeurs intelligents de pilules et évolution de la chaîne d'approvisionnement : scénario actuel
Chaîne de valeur spécifique au marché
- Approvisionnement en composants et matériel : Capteurs, modules de connectivité, mécanismes de distribution, batteries et composants électroniques
- Fabrication et assemblage : Production des dispositifs, intégration de la distribution automatisée, assurance qualité et tests de conformité
- Intégration des logiciels et de la connectivité : Algorithmes d’IA, plateformes de surveillance basées sur le cloud, intégration d’applications mobiles et connectivité en télésanté.
- Distribution : Approvisionnement hospitalier, pharmacies de détail, plateformes en ligne, vente directe et distributeurs tiers
- Service et suivi : Services d’adhésion aux médicaments par abonnement, alertes pour les aidants, surveillance à distance des patients et assistance technique
- Utilisation par l'utilisateur final : Patients, aidants, hôpitaux, centres de soins pour personnes âgées et prestataires de soins de santé à domicile
Mappage entreprise-à-étape
- Approvisionnement en composants et matériel : Fournisseurs de composants électroniques, fabricants de matériel IoT, fournisseurs de solutions de connectivité
- Fabrication et assemblage : Philips, Omnicell, Capsa Healthcare
- Intégration des logiciels et de la connectivité : Santé Hero, MedMinder
- Distribution : Systèmes d'approvisionnement hospitaliers, pharmacies, places de marché numériques de santé, distributeurs tiers
- Service et suivi : Prestataires de télésanté, plateformes de surveillance médicale à distance, services de santé par abonnement
- Utilisation par l'utilisateur final : Patients âgés, patients atteints de maladies chroniques, aidants, prestataires de soins à domicile
Signaux clés de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement sur le marché mondial des distributeurs de pilules intelligents
- Intégration de l'IA et de l'IdO dans la gestion des médicaments Le suivi de l'observance thérapeutique piloté par l'IA et la connectivité activée par l'IdO transforment les distributeurs de pilules en systèmes de santé intelligents.
- Croissance des écosystèmes de soins de santé à domicile L'adoption croissante des modèles de soins de santé favorisant le vieillissement à domicile élargit la demande de solutions de gestion des médicaments à distance.
- Expansion de la télésanté et de la connectivité cloud L'intégration avec les plateformes de télémédecine et de surveillance basées sur le cloud améliore l'engagement des patients et la supervision en temps réel.
- Transition vers des modèles de services par abonnement Les entreprises génèrent de plus en plus des revenus récurrents grâce à des services de surveillance à distance et de gestion de l’observance thérapeutique.
- Accent croissant sur la cybersécurité et la conformité des données La protection des données des patients et les normes de conformité en matière de soins de santé deviennent des exigences opérationnelles critiques.
- Partenariats stratégiques à travers les écosystèmes de santé Les collaborations entre les prestataires de soins de santé, les pharmacies et les entreprises de santé numérique renforcent l'expansion du marché.
Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement
- Investissement dans les plateformes de santé connectée Les entreprises doivent intégrer leurs dispositifs aux écosystèmes cloud et aux plateformes de télésanté pour rester compétitives.
- Renforcement de la distribution à travers les canaux de soins à domicile Élargir l’accessibilité via les pharmacies, les canaux en ligne et les réseaux de soins à domicile est essentiel pour la croissance.
- Amélioration des capacités d’IA et de surveillance prédictive L'analyse avancée améliore l'observance thérapeutique, réduit les réadmissions hospitalières et renforce les propositions de valeur.
- Orientation Cybersécurité et Conformité Réglementaire Le respect des réglementations relatives aux données de santé est essentiel pour la confiance, l’évolutivité et l’accès au marché.
- Développement des modèles de revenus par abonnement et basés sur les services Les services récurrents de surveillance et d'assistance deviennent des moteurs clés de la rentabilité et de la fidélisation de la clientèle.
- Localisation et évolutivité des solutions de santé L’adaptation régionale des technologies de santé améliore l’adoption et l’efficacité opérationnelle sur l’ensemble des marchés.
Chaîne de valeur et évolution de la chaîne d'approvisionnement du marché mondial des distributeurs de pilules intelligents : perspectives prospectives
À l'avenir, la chaîne de valeur devrait évoluer vers un écosystème de soins de santé hautement connecté, piloté par l'IA et centré sur le patient.Les principales évolutions à venir comprennent :
- Expansion des systèmes de santé prédictifs et d'observance thérapeutique propulsés par l'IA
- Une plus grande intégration avec les plateformes de télémédecine et de dossiers de santé électroniques (DSE)
- Adoption accrue des services de surveillance à distance des patients basés sur le cloud.
- Développement de cadres avancés en cybersécurité et en conformité des soins de santé
- Croissance des écosystèmes de santé numériques par abonnement
Activité d'investissement
Tendance: Rising
Intensité capitalistique: Medium
M&A récentes: Yes
Aperçu de la dynamique des investissements et du financement sur le marché mondial des distributeurs intelligents de pilules
Le paysage des investissements et du financement au sein du marché mondial des distributeurs intelligents de pilules se caractérise par une activité d’investissement en forte croissance et une intensité capitalistique modérée à élevée, portée par la convergence grandissante de la santé numérique, de la surveillance à distance des patients et des écosystèmes de soins connectés. Des moteurs structurels tels que la prévalence croissante des maladies chroniques, le vieillissement de la population et l’expansion des services de soins à domicile attirent des flux de capitaux considérables sur ce marché. Ces investissements sont principalement orientés vers les systèmes d’observance médicamenteuse pilotés par l’IA, les dispositifs de santé compatibles IoT et les plateformes cloud de gestion des patients. Un facteur clé qui façonne la dynamique d’investissement dans ce secteur est l’avancée rapide des technologies de santé connectée. Les distributeurs intelligents de pilules évoluent de simples systèmes de rappel de prise de médicaments vers des plateformes de santé intelligentes intégrées aux services de télémédecine, aux alertes pour les aidants, aux applications mobiles et à l’analyse prédictive basée sur l’IA. Cette évolution nécessite une allocation substantielle de capitaux vers le développement logiciel, l’infrastructure cloud, les systèmes de cybersécurité et les capacités d’interopérabilité. Par conséquent, les entreprises investissent de plus en plus dans la surveillance de l’observance activée par l’IA, l’analyse prédictive en santé et les technologies d’engagement à distance des patients. Par ailleurs, l’allocation des capitaux est influencée par la nécessité de remédier aux inefficacités du système de santé, telles que la non-observance médicamenteuse, les réadmissions hospitalières et la hausse des coûts des soins de longue durée. Les entreprises investissent dans des modèles de soins évolutifs et fondés sur l’abonnement afin d’améliorer les résultats pour les patients tout en réduisant les dépenses de santé.Dynamique actuelle des investissements et du financement sur le marché mondial des distributeurs de pilules intelligents
Dans le contexte actuel, le marché mondial des distributeurs intelligents de médicaments connaît une dynamique d'investissement soutenue, portée par la numérisation rapide des soins de santé et l'adoption croissante des technologies de soins à domicile. L'intensité capitalistique modérée à élevée de ce marché reflète les investissements requis pour l'innovation des dispositifs, l'infrastructure de connectivité cloud, l'intégration de l'IA et la commercialisation à grande échelle. L'activité d'investissement se concentre particulièrement sur des domaines tels que la surveillance de l'observance médicamenteuse pilotée par l'IA, l'intégration de la télésanté et les écosystèmes de soins de santé connectés au cloud. Les entreprises allouent des capitaux au développement de plateformes intelligentes de gestion des médicaments capables d'assurer un suivi en temps réel, une distribution automatisée et une communication avec les aidants. Le marché connaît également une activité soutenue de fusions et acquisitions (M&A), les entreprises de technologies de la santé cherchant à renforcer leurs capacités en santé numérique et à élargir leurs portefeuilles de soins connectés. Les partenariats stratégiques entre les prestataires de soins, les pharmacies et les entreprises de télésanté accélèrent davantage l'expansion du marché et l'intégration des écosystèmes. Par ailleurs, le paysage du financement est fortement soutenu par le capital-risque et les investissements en santé numérique, notamment dans les startups développant des solutions de surveillance à distance des patients et des plateformes de santé par abonnement. Les entreprises privilégient l'évolutivité, l'interopérabilité et l'innovation centrée sur le patient afin de gagner des parts de marché dans un environnement de soins de santé en évolution rapide.Signaux clés des dynamiques d’investissement et de financement sur le marché mondial des distributeurs intelligents de pilules
Les dynamiques d'investissement et de financement sur le marché mondial des distributeurs intelligents de médicaments sont façonnées par plusieurs signaux clés reflétant l'évolution des priorités en matière de soins de santé. L'un des principaux signaux est la demande croissante de solutions d'observance thérapeutique, en particulier auprès des populations vieillissantes et des patients atteints de maladies chroniques. Cette tendance stimule des investissements continus dans des systèmes automatisés et dotés d'intelligence artificielle pour la gestion des médicaments. Un autre signal critique est l'expansion rapide de la télésanté et des services de surveillance à distance des patients. Les prestataires de soins de santé investissent de plus en plus dans des écosystèmes de santé connectés qui intègrent les distributeurs intelligents de médicaments à des plateformes de suivi numérique et à des systèmes de communication destinés aux aidants. L'adoption croissante des technologies d'IA et d'IdO dans le secteur de la santé influence également les schémas d'investissement. Les entreprises allouent des ressources substantielles à l'analyse prédictive, au suivi de l'observance en temps réel et aux solutions personnalisées de gestion des médicaments. L'accent réglementaire mis sur la sécurité des patients et la numérisation des soins de santé constitue un autre signal d'investissement important. Les gouvernements et les organismes de santé encouragent l'adoption de technologies de santé connectées afin d'améliorer l'observance des traitements et de réduire les réhospitalisations. Par ailleurs, l'émergence de modèles de services de santé par abonnement stimule les investissements dans des infrastructures cloud évolutives et des modèles économiques fondés sur les revenus récurrents.Implications stratégiques de la dynamique des investissements et du financement sur le marché mondial des distributeurs intelligents de pilules
Les dynamiques d'investissement actuelles ont des implications stratégiques majeures pour les entreprises opérant sur le marché mondial des distributeurs de pilules intelligents. L'une des implications principales est la nécessité d'une innovation continue pour rester compétitif dans un paysage de santé numérique en évolution rapide. Les entreprises doivent investir massivement dans l'IA, l'intégration de l'IoT et la connectivité cloud afin de proposer des solutions différenciées et conviviales. L'intensité capitalistique modérée à élevée exige également une allocation stratégique du capital et une planification des investissements à long terme. Les entreprises doivent trouver un équilibre entre les investissements dans le développement technologique, la conformité réglementaire et la cybersécurité, d'une part, et la nécessité d'atteindre une évolutivité commerciale et une accessibilité financière, d'autre part. Le rôle croissant des activités de fusions-acquisitions souligne l'importance de la consolidation stratégique et de l'expansion de l'écosystème. Les entreprises exploitent les acquisitions et les partenariats pour accéder aux technologies avancées de santé numérique, renforcer leurs capacités d'engagement des patients et consolider leur présence sur le marché. Par ailleurs, l'évolution vers les soins connectés et les modèles de soins à domicile redéfinit les stratégies d'entreprise. Les entreprises se concentrent de plus en plus sur les plateformes de santé interopérables et les modèles récurrents axés sur les services, qui créent des relations clients durables et des flux de revenus récurrents.Dynamique des investissements et du financement sur le marché mondial des distributeurs de pilules intelligents : perspectives prospectives
À l'avenir, la dynamique d'investissement et de financement sur le marché mondial des distributeurs de pilules intelligents devrait rester extrêmement robuste, portée par la poursuite de la numérisation des soins de santé, l'augmentation de la charge des maladies chroniques et l'expansion des modèles de soins de santé vieillissant sur place. L'intégration continue de l'IA, de l'IdO et des technologies de télésanté agira comme un catalyseur majeur de l'activité d'investissement soutenue. L'innovation technologique restera un axe central, avec des investissements croissants dans l'analyse prédictive des soins de santé, les systèmes d'observance alimentés par l'IA et les plateformes avancées connectées au cloud. Ces avancées devraient améliorer l'observance thérapeutique des patients, réduire les erreurs de médication et améliorer les résultats globaux en matière de santé. La cybersécurité et la confidentialité des données deviendront également des priorités d'investissement de plus en plus importantes à mesure que les écosystèmes de soins connectés s'étendent à l'échelle mondiale. Les entreprises sont susceptibles d'intensifier leurs investissements dans l'infrastructure cloud sécurisée, les systèmes de conformité et les plateformes de soins de santé interopérables. Par ailleurs, l'expansion des modèles de soins de santé par abonnement et des services de surveillance à distance des patients stimulera davantage les investissements dans l'infrastructure de santé numérique évolutive et les écosystèmes de soins intégrés. En résumé, le marché mondial des distributeurs de pilules intelligents est positionné pour une croissance soutenue et accélérée des investissements, appuyée par de solides tendances de numérisation des soins de santé et une demande croissante de solutions de soins connectés. Les entreprises qui investissent stratégiquement dans les capacités d'IA, l'interopérabilité, la conception centrée sur le patient et l'intégration des écosystèmes de soins de santé seront les mieux placées pour saisir les opportunités de marché à long terme.Technologie et innovation
Innovation: High
Activité des brevets: High
Maturité: Growth
Aperçu du paysage technologique et de l'innovation du marché mondial des distributeurs intelligents de pilules
Le marché mondial des distributeurs de pilules intelligents connaît une transformation technologique rapide, portée par la convergence de l'intelligence artificielle (IA), de l'Internet des objets (IdO), du cloud computing et de l'intégration de la télésanté. Ce paysage se caractérise par une maturité technologique au stade de la croissance et un intensité d'innovation élevée, reflétant l’accélération des investissements dans les technologies de santé connectée et d’observance thérapeutique. Au cœur de cette transformation se trouvent Systèmes d'observance médicamenteuse basés sur l'IA, qui utilisent la programmation automatisée, le suivi des dosages et l'analyse prédictive pour améliorer l'observance thérapeutique et réduire les erreurs médicamenteuses. Ces systèmes aident les patients, les soignants et les professionnels de santé à suivre l'observance en temps réel, notamment dans la gestion des maladies chroniques et des soins aux personnes âgées. Un autre domaine d'innovation clé est l'intégration de Connectivité activée par l’IoT et plateformes de surveillance basées sur le cloudDistributeurs de pilules intelligents sont de plus en plus connectés à des applications mobiles, des tableaux de bord pour aidants et des systèmes de gestion de soins de santé, permettant une supervision à distance des médicaments et des alertes en temps réel en cas de doses manquées ou de comportements médicamenteux irréguliers. De plus, l'essor de écosystèmes de télésanté et de surveillance à distance des patients redessine le marché. Les distributeurs intelligents s’intègrent progressivement dans des infrastructures de santé numérique élargies, soutenant les modèles de soins favorisant le vieillissement à domicile et permettant un engagement continu des patients en dehors des cadres de soins traditionnels.Paysage technologique et d'innovation du marché mondial des distributeurs de pilules intelligents : situation actuelle
Actuellement, le marché mondial des distributeurs intelligents de pilules démontre une niveau élevé d'activité en matière de brevets, porté par une forte concurrence dans l’automatisation des soins de santé pilotée par l’IA et les solutions connectées de gestion des médicaments.- Systèmes de suivi de l'observance médicamenteuse basés sur l'IA Adoption croissante des algorithmes d’IA pour les rappels de dosage, les analyses d’observance thérapeutique et la gestion prédictive des médicaments.
- Intégration Cloud & Mobile Intégration généralisée avec les plateformes cloud et les applications mobiles pour la surveillance à distance et les notifications aux soignants.
- Connectivité intelligente activée par l’IoT Les technologies de connectivité avancées telles que le Wi-Fi, le Bluetooth, la NFC et l'intégration cellulaire permettent une communication en temps réel dans le domaine de la santé.
- Intégration de l’écosystème de télésanté Les distributeurs de pilules intelligents sont de plus en plus intégrés aux plateformes de télémédecine et de gestion à distance des patients.
- Conception centrée sur le patient et adaptée aux personnes âgées Les entreprises mettent l'accent sur les interfaces intuitives, les guides vocaux et les fonctions d'accessibilité afin d'améliorer l'adoption auprès des utilisateurs âgés.
Signaux clés du paysage technologique et de l’innovation sur le marché mondial des distributeurs de pilules intelligents
Le marché évolue à travers plusieurs signaux d'innovation importants :- Transition vers des écosystèmes de santé connectés Les distributeurs intelligents de pilules fonctionnent de plus en plus comme des dispositifs intégrés de surveillance des soins de santé.
- Adoption rapide de l'IA dans la gestion des médicaments Utilisation croissante de l’IA pour le suivi personnalisé de l’observance thérapeutique et l’intervention automatisée.
- Expansion des solutions de télésurveillance des patients Intégration croissante avec les systèmes de télésanté et de soins de santé à domicile.
- Plateformes de soins de santé natives du cloud Recours croissant à l’infrastructure cloud pour la surveillance centralisée des médicaments et l’analyse des données associées.
- Modèles de soins de santé numériques par abonnement Émergence d'écosystèmes de surveillance de santé basés sur des services, liés à des dispositifs de distribution intelligents.
Implications stratégiques du paysage technologique et d'innovation sur le marché mondial des distributeurs de pilules intelligents
Le paysage technologique déplace la concurrence vers intégration des soins de santé numériques, analyses pilotées par l’IA et capacités d’engagement des patientsLes entreprises doivent investir dans l'interopérabilité, la cybersécurité et une conception conviviale pour rester compétitives dans un environnement de soins de santé connectés en évolution rapide. L'expansion des soins de santé à domicile et le vieillissement de la population créent des opportunités significatives pour les systèmes intelligents de gestion des médicaments. De plus, les partenariats avec les fournisseurs de télésanté, les pharmacies et les établissements de santé deviennent essentiels pour l'expansion de l'écosystème et l'évolutivité à long terme. Les fabricants qui combinent avec succès Suivi de l’observance propulsé par l’IA, connectivité fluide et conception centrée sur le patient gagnera un avantage concurrentiel solide. La confidentialité des données et la conformité réglementaire resteront également des priorités stratégiques critiques.Paysage technologique et d'innovation du marché mondial des distributeurs de pilules intelligents : perspectives d'avenir
À l’horizon 2026-2033, le paysage technologique et de l’innovation devrait évoluer vers écosystèmes de gestion médicamenteuse entièrement connectés, pilotés par l’IA et prédictifs. Analyse prédictive des soins de santé basée sur l’IA, une intégration plus poussée avec dossiers de santé électroniques (DSE), ainsi que l'expansion de systèmes de gestion de médicaments assistée par la voix et autonomes. Les distributeurs intelligents soutiendront de plus en plus les interventions de santé proactives en identifiant les risques d’observance avant que des complications ne surviennent. L’adoption de Connectivité santé activée par la 5G, des cadres de cybersécurité renforcés et une interopérabilité élargie entre les plateformes de santé stimuleront davantage la croissance du marché. De plus, l'intégration des dispositifs portables et les thérapeutiques numériques personnalisées pourraient devenir des facteurs de différenciation clés. Dans l'ensemble, les entreprises qui investissent dans IA, plateformes cloud de santé, intégration de la télémédecine et innovation centrée sur l'utilisateur. sera la mieux positionnée pour mener la prochaine phase de croissance du marché mondial des distributeurs intelligents de pilulesRisque de marché
Risque global: Moderate
Geopolitical Exposure: Moderate
Risque de substitution: Moderate
Aperçu des facteurs de risque et des menaces de disruption du marché mondial des distributeurs de pilules intelligents
Le marché mondial des distributeurs intelligents de pilules est façonné par une combinaison de risques technologiques, réglementaires, opérationnels et d'adoption dans le secteur de la santé, qui influencent l'évolutivité du marché et sa stabilité à long terme. Alors que le marché intègre de plus en plus l'IA, l'IdO, la surveillance basée sur le cloud et les écosystèmes de télésanté, il devient davantage exposé aux défis liés à la cybersécurité, à l'interopérabilité et aux infrastructures numériques. Le niveau de risque global du marché est modéré à élevé, principalement en raison de l’évolution technologique rapide, des préoccupations liées à la confidentialité des données et de la dépendance à une infrastructure de santé connectée. Alors que la demande de solutions d’observance thérapeutique continue de croître, notamment parmi les populations vieillissantes et les patients atteints de maladies chroniques, les obstacles à l’adoption liés à l’abordabilité, à la littératie numérique et à l’intégration dans les systèmes de santé restent importants. L’exposition géopolitique sur le marché est modéré, car les distributeurs intelligents de médicaments reposent sur des chaînes d'approvisionnement électroniques interconnectées à l'échelle mondiale, la disponibilité des semi-conducteurs, l'infrastructure cloud et les réseaux internationaux de fabrication de technologies de santé. Les changements réglementaires, les restrictions commerciales ou les perturbations de la chaîne d'approvisionnement peuvent affecter les délais de production et la disponibilité des appareils. Le risque de substitution est modéré, parce que les méthodes alternatives d'observance thérapeutique???, y compris la supervision par un aidant, les piluliers traditionnels, les plaquettes thermoformées en pharmacie et les applications de rappel mobile???, restent largement utilisées. Cependant, ces alternatives manquent généralement d'automatisation, de surveillance à distance et de capacités de suivi de la conformité basées sur l'IA offertes par les distributeurs intelligents de pilules.Facteurs de risque du marché mondial des distributeurs de pilules intelligents et menaces de perturbation — Scénario actuel
Actuellement, le marché connaît une croissance rapide, accompagnée de défis opérationnels et de cybersécurité croissants. L'un des principaux risques est le coût initial élevé des systèmes intelligents de distribution de médicaments, ce qui peut limiter leur adoption parmi les consommateurs à faibles revenus et les prestataires de soins de santé fonctionnant sous contraintes budgétaires. Une autre préoccupation majeure est Confidentialité des données et vulnérabilité en matière de cybersécuritéÉtant donné que les distributeurs de pilules intelligents reposent de plus en plus sur la connectivité cloud, les applications mobiles et les systèmes de surveillance à distance, ils deviennent des cibles potentielles pour les cyberattaques, les accès non autorisés et les violations de données de santé. Le marché est également confronté à des défis liés à adoption de la technologie parmi les populations âgéesDe nombreux utilisateurs âgés — la principale cible démographique — peuvent éprouver des difficultés à utiliser les dispositifs de santé connectés, ce qui réduit l’adhésion aux écosystèmes de santé intelligents malgré les bénéfices cliniques. Sur le plan opérationnel, le marché est exposé à pénuries de composants et perturbations de l’approvisionnement en semi-conducteurs, ce qui peut retarder la fabrication et augmenter les coûts matériels. De plus, les limitations d'interopérabilité entre les plateformes de soins de santé, les systèmes de télésanté et les dossiers de santé électroniques (DSE) continuent de créer des obstacles à l'intégration.Signaux relatifs aux principaux facteurs de risque et menaces de disruption sur le marché mondial des distributeurs de pilules intelligents
Plusieurs signaux de marché mettent en évidence l’évolution du paysage des risques :- Risques liés à la cybersécurité et à la protection des données ??? L'intégration croissante avec les systèmes de santé basés sur le cloud suscite des préoccupations concernant la protection des données des patients et la conformité réglementaire.
- Résistance à l’adoption des technologies Les patients âgés et les utilisateurs de soins de santé non numériques peuvent résister à la transition des méthodes traditionnelles de gestion des médicaments.
- Dépendance de la chaîne d'approvisionnement La dépendance aux semi-conducteurs, aux capteurs et à l’électronique connectée expose le marché à des pénuries de matériel et à une inflation des coûts.
- Complexité de la conformité réglementaire L'expansion des réglementations en matière de santé numérique et des exigences de conformité des dispositifs médicaux accroît la complexité opérationnelle.
- Contraintes d’abordabilité Les coûts initiaux élevés des appareils et les modèles de surveillance par abonnement peuvent limiter l’accessibilité sur les marchés sensibles aux prix.
- Défis d'intégration des plateformes L'interopérabilité limitée entre les prestataires de soins de santé, les pharmacies et les écosystèmes de télémédecine peut réduire l'efficacité de la mise en œuvre.
Implications stratégiques des facteurs de risque et des menaces de disruption
Ces facteurs de risque ont des implications significatives pour les fournisseurs de technologies, les systèmes de santé et les investisseurs. Les entreprises doivent accorder la priorité à investissement en cybersécurité et conformité réglementaire afin de maintenir la confiance et d'assurer une évolutivité à long terme. Les fabricants et les développeurs de logiciels sont de plus en plus tenus de construire interfaces conviviales et simplifiées les aspects qui améliorent l’utilisabilité pour les patients âgés et souffrant de troubles cognitifs. La facilité d’utilisation restera un différenciateur concurrentiel majeur. D’un point de vue opérationnel, la diversification des sources d’approvisionnement en semi-conducteurs et le renforcement de la résilience de la chaîne d’approvisionnement deviendront essentiels pour atténuer les perturbations de la fabrication. En outre, les prestataires de soins de santé et les entreprises technologiques doivent se concentrer sur interopérabilité de l’écosystème, garantissant une intégration fluide avec les plateformes de télésanté, les pharmacies, les aidants et les dossiers de santé électroniques. Le marché présente également des opportunités stratégiques pour services de santé par abonnement, l’analyse de médicaments propulsée par l’IA et les écosystèmes de surveillance à distance des patients qui améliorent les modèles de revenus récurrents.Facteurs de risque et menaces de perturbation du marché mondial des distributeurs intelligents de pilules — Perspectives prospectives
À l’horizon 2026-2033, le marché devrait rester axé sur l’innovation, mais devenir de plus en plus réglementé et interconnecté sur le plan numérique. La demande de solutions intelligentes d’observance thérapeutique continuera de croître en raison du vieillissement de la population, de la progression des maladies chroniques et de l’expansion des écosystèmes de soins à domicile. Les risques de perturbation futurs devraient inclure :- Les menaces de cybersécurité en escalation ciblant les dispositifs de santé connectés
- Une surveillance réglementaire croissante concernant la conformité des soins de santé numériques et la protection des données des patients.
- Volatilité de la chaîne d'approvisionnement pour les composants électroniques et les systèmes à semi-conducteurs
- Pression concurrentielle exercée par les alternatives numériques d’observance thérapeutique à faible coût.
- L'obsolescence technologique rapide, alimentée par l'innovation en matière d'IA et de cloud dans le secteur de la santé.
Paysage réglementaire
Complexité: High
Approval Pathway: Multi_jurisdictional
Aperçu de l’environnement réglementaire et politique du marché mondial des distributeurs intelligents de pilules
Le cadre réglementaire et politique joue un rôle crucial dans la structuration du marché mondial des distributeurs intelligents de médicaments, ces dispositifs combinant une fonctionnalité médicale avec des technologies de santé numériques, une connectivité cloud et des systèmes de surveillance des patients. Les cadres réglementaires établissent des normes relatives à la sécurité des dispositifs, à la fiabilité des logiciels, à la cybersécurité et à l'interopérabilité des soins de santé, influençant directement le développement des produits, les parcours d'approbation et l'accès au marché. Des autorités réglementaires telles que la Food and Drug Administration américaine et la Commission européenne supervisent les distributeurs intelligents de médicaments dans le cadre des réglementations relatives aux dispositifs médicaux et à la santé numérique. Les fabricants doivent démontrer leur conformité non seulement en ce qui concerne la sécurité du matériel et la précision de la distribution des médicaments, mais aussi la validation des logiciels, la protection des données et la fiabilité de la connectivité. À mesure que les distributeurs intelligents de médicaments intègrent de plus en plus l'IA, l'IdO et les capacités de télésanté, les autorités réglementaires étendent leur surveillance pour inclure la cybersécurité, les normes de surveillance à distance et le soutien à la prise de décision en santé activé par l'IA. Cet environnement réglementaire en évolution crée un paysage de conformité plus complexe tout en accélérant l'adoption des technologies de santé connectées.Environnement réglementaire et politique du marché mondial des distributeurs de pilules intelligents : situation actuelle
Actuellement, le marché mondial des distributeurs intelligents de pilules évolue dans un environnement de conformité hautement réglementé et axé sur la technologie.- Approbation et certification des dispositifs médicaux Les distributeurs intelligents de pilules sont réglementés en tant que dispositifs médicaux dans de nombreuses régions, ce qui nécessite une approbation du produit, une documentation technique et une validation clinique avant leur commercialisation.
- Conformité des logiciels et des technologies de santé numériques Les systèmes connectés de gestion des médicaments doivent se conformer aux normes de validation des logiciels, aux exigences d'interopérabilité et aux réglementations en matière d'informatique de santé.
- Règlementations sur la confidentialité des données et la cybersécurité Alors que ces dispositifs collectent et transmettent des données relatives aux patients, la conformité aux cadres de confidentialité, tels que les lois sur la protection des données de santé et les normes de cybersécurité, devient de plus en plus cruciale.
- Supervision de l’IA et du suivi à distance Les systèmes d’observance thérapeutique basés sur l’IA font l’objet d’un contrôle croissant concernant la transparence des algorithmes, la fiabilité des décisions et la sécurité des patients.
- Politiques de remboursement et de télésanté Les programmes de santé gouvernementaux et les assureurs élargissent progressivement leur soutien au remboursement des technologies de surveillance à distance des patients et d'observance thérapeutique.
Signaux clés de l'environnement réglementaire et politique sur le marché mondial des distributeurs de pilules intelligents
Plusieurs signaux réglementaires en évolution façonnent l'avenir du marché :- Extension des réglementations en matière de santé numérique Les gouvernements renforcent la supervision des dispositifs de santé connectés et des plateformes de surveillance des patients basées sur le cloud.
- Accent accru mis sur la sécurité des médicaments Les autorités sanitaires mettent l'accent sur le suivi de l'observance thérapeutique et la réduction des erreurs de médication, ce qui stimule la demande de systèmes de distribution intelligents certifiés.
- Renforcement des exigences de conformité en matière de cybersécurité Les régulateurs introduisent des normes de cybersécurité plus strictes afin de protéger les données des patients et les écosystèmes de santé connectés.
- Gouvernance de l’IA dans les dispositifs de santé L’intégration croissante de l’IA dans la gestion des médicaments encourage le développement de réglementations dédiées à l’IA dans le secteur de la santé et de cadres de conformité.
- Politiques favorables à la télésanté et aux soins à domicile Les systèmes de santé encouragent de plus en plus les initiatives de soins à distance et de maintien à domicile des personnes âgées, créant ainsi des conditions politiques favorables aux dispositifs intelligents de gestion des médicaments.
Implications stratégiques de l'environnement réglementaire et politique sur le marché mondial des distributeurs intelligents de pilules
L'environnement réglementaire a des implications stratégiques majeures pour les fabricants et les fournisseurs de technologies de santé. Les entreprises doivent investir considérablement dans la conformité, l'infrastructure de cybersécurité, la validation des logiciels et les essais cliniques afin de satisfaire aux exigences réglementaires. Si ces réglementations augmentent les coûts de développement et les délais d'approbation, elles créent également de fortes barrières à l'entrée qui favorisent les entreprises établies disposant de solides capacités de conformité. Les firmes qui s'alignent de manière proactive sur les réglementations relatives à la santé numérique et à l'IA peuvent accélérer leur accès au marché et renforcer la confiance des prestataires de soins et des patients. Par ailleurs, l'interopérabilité et la conformité en matière de remboursement deviennent des priorités stratégiques critiques, en particulier à mesure que les systèmes de santé intègrent les distributeurs intelligents de piluliers dans des écosystèmes plus larges de surveillance à distance des patients.Environnement réglementaire et politique du marché mondial des distributeurs de pilules intelligents : perspectives d'avenir
À l'horizon 2026-2033, l'environnement réglementaire devrait devenir plus strict, interconnecté et axé sur la technologie. Les futures réglementations mettront probablement l'accent sur la transparence de l'IA, la résilience en cybersécurité, les normes d'interopérabilité et la conformité en matière de surveillance des patients en temps réel. L'expansion des thérapeutiques numériques et des écosystèmes de soins de santé connectés accroîtra davantage la supervision réglementaire des plateformes cloud de gestion des médicaments. Les gouvernements devraient également introduire des cadres plus solides soutenant la prestation de soins à distance et les technologies destinées aux personnes âgées. Dans l'ensemble, les fabricants qui privilégient la préparation réglementaire, la cybersécurité, l'interopérabilité et l'innovation centrée sur le patient seront les mieux positionnés pour capitaliser sur les opportunités de croissance à long terme sur le marché mondial des distributeurs de pilules intelligents.Questions fréquemment posées
Quelle est la taille projetée du marché mondial des distributeurs de pilules intelligents d'ici 2033 ?
Le marché devrait passer de 2,68 milliards USD en 2025 à environ 4,8 milliards USD d'ici 2033, reflétant un TCAC d'environ 7,5 % (2025-2033).
Quels facteurs stimulent la croissance du marché des distributeurs de pilules intelligents ?
Les principaux facteurs de croissance comprennent la prévalence croissante des maladies chroniques, le vieillissement de la population, l'expansion des services de soins de santé à domicile, l'adoption croissante de la télésanté et les avancées dans les systèmes de gestion des médicaments activés par l'IA et l'IdO.
Quelle région domine le marché mondial des distributeurs de pilules intelligents ?
L'Amérique du Nord domine le marché en raison d'une infrastructure de santé avancée, d'une forte adoption de la santé numérique et de l'utilisation croissante des technologies de surveillance à distance des patients.
Qui sont les principales entreprises opérant sur le marché mondial des distributeurs de pilules intelligents ?
Les principaux acteurs du marché comprennent Philips, Omnicell, Hero Health, MedMinder et Capsa Healthcare.