
Rapport sur le marché mondial des produits pharmaceutiques radiologiques, taille et prévision 2026-2033
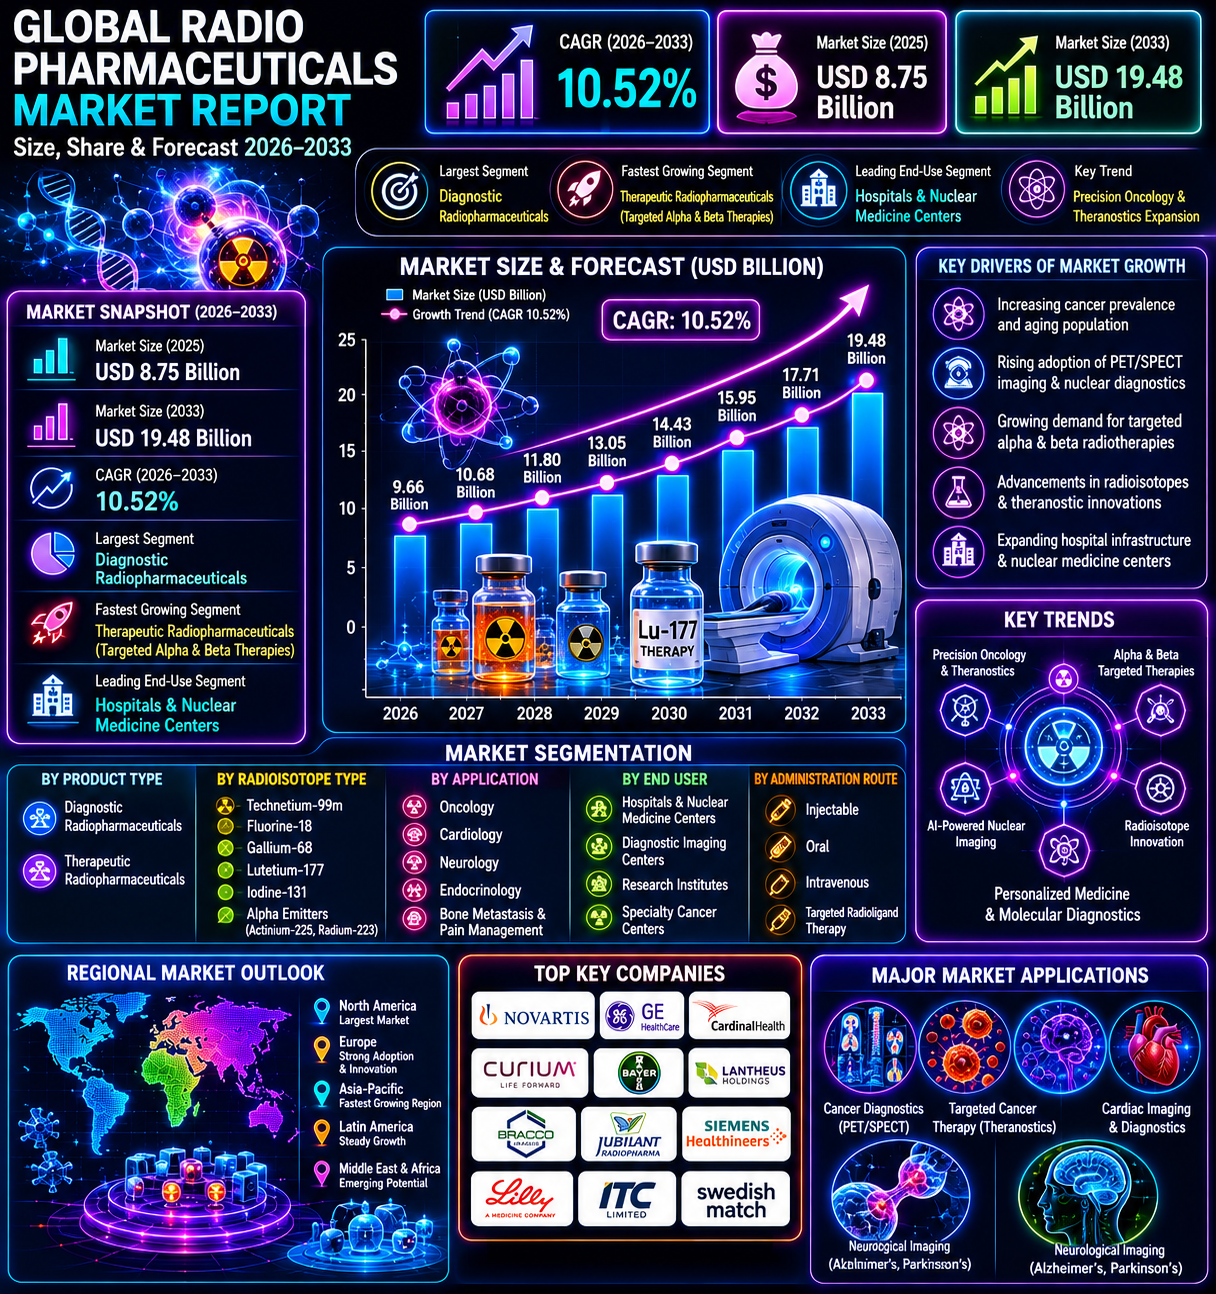
Le marché mondial des radiopharmaceutiques est prévu pour connaître une croissance forte pendant la période de prévision, allant de 2026 à 2033. Le marché était estimé à 8,75 milliards de dollars en 2025 et devrait atteindre environ 19,48 milliards de dollars d'ici 2033, enregistrant un taux de croissance annuel composé (CAGR) de 10,52 %.
Les radiopharmaceutiques sont des composés radioactifs utilisés en médecine nucléaire pour le diagnostic des maladies, l'imagerie et des applications thérapeutiques ciblées.
Le marché inclut les radiopharmaceutiques diagnostiques, les radiopharmaceutiques thérapeutiques, les traceurs PET, les traceurs SPECT, les émetteurs alpha, les émetteurs bêta et les agents theranostiques.
Rapport sur le marché mondial des radiopharmaceutiques, taille, part et prévision 2026???2033
Aperçu de la prévision du marché (2025???2033)
| Métrique | Valeur |
|---|---|
| Taille du marché (2025) | 8,75 milliards de dollars américains |
| Taille du marché (2033) | 19,48 milliards de dollars américains |
| Taux de croissance annuel composé (2026???2033) | 10.52% |
| Plus grand segment | Radiopharmaceutiques diagnostiques |
| Segment en croissance la plus rapide | Radiopharmaceutiques thérapeutiques (thérapies ciblées alpha et bêta) |
| Segment d'utilisation principal | Hôpitaux et centres de médecine nucléaire |
| Tendance clé | Développement de l'oncologie précise et de la theranostique |
| Influence réglementaire | Normes de sécurité des radioisotopes, réglementations en médecine nucléaire et conformité aux essais cliniques |
| Perspective future | Croissance impulsionnée par les diagnostics du cancer, les thérapies ciblées et l'innovation en isotope |
Taille du marché et prévision
Le marché mondial des radiopharmaceutiques devrait connaître une croissance forte pendant la période de prévision, de 2026 à 2033. Le marché était estimé à 8,75 milliards de dollars en 2025 et devrait atteindre environ 19,48 milliards de dollars d'ici 2033, enregistrant un taux de croissance annuel composé de 10,52 %. La croissance du marché est principalement motivée par l'augmentation de la prévalence du cancer, l'augmentation des troubles cardiovasculaires et neurologiques , la croissance de la médecine personnalisée, l'adoption croissante de l'imagerie PET/SPECT et l'utilisation croissante des thérapies ciblées radioligands. Les radiopharmaceutiques deviennent de plus en plus critiques dans l'imagerie moléculaire, les diagnostics en oncologie, cardiologie , la détection des maladies neurologiques, le traitement du cancer de la prostate et la médecine theranostique. L'adoption croissante des radioisotopes, des thérapies alpha ciblées, des agents émetteurs de bêta et de la planification des traitements personnalisés accélère l'expansion du marché. En outre, l'augmentation de l'investissement en santé , l'innovation dans la production d'isotopes et la demande en diagnostics ciblés non invasifs soutiennent la croissance à long terme de l'industrie.Aperçu du marché mondial des radiopharmaceutiques
Les radiopharmaceutiques sont des composés radioactifs utilisés en médecine nucléaire pour le diagnostic de maladies diagnostic, l'imagerie et les applications thérapeutiques ciblées. Le marché inclut les radiopharmaceutiques diagnostiques, les radiopharmaceutiques thérapeutiques, les traceurs PET, les traceurs SPECT, les émetteurs alpha, les émetteurs bêta et les agents theranostiques. Ces produits sont largement utilisés dans l'oncologie, la cardiologie, la neurologie, l'endocrinologie, le traitement des métastases osseuses et les thérapeutiques ciblées du cancer. Le marché se déplace des agents d'imagerie conventionnels vers les thérapies ciblées radioligands, la theranostique, diagnostic nucléaire intégré à l'intelligence artificielle, et la médecine moléculaire précise.Facteurs structurels de la croissance du marché
1. Accélération de l'innovation et de la commercialisation
L'innovation rapide dans les thérapies ciblées radioligands, les traceurs PET, l'ingénierie des isotopes, la theranostique et l'imagerie moléculaire assistée par l'intelligence artificielle accélère la commercialisation. La production d'isotopes avancée et les traceurs oncologiques de nouvelle génération améliorent la précision diagnostique et les résultats thérapeutiques.Implications du Marché
Les fabricants investissant dans les composés theranostiques, les isotopes ciblés et les thérapies nucléaires à haute précision sont attendus pour renforcer leur compétitivité sur le marché.2. Conformité et Réévaluation des Risques
Les normes de sécurité radiologique, les réglementations en médecine nucléaire, les règles de transport d'isotopes, les bonnes pratiques de fabrication (GMP) et les exigences de validation clinique façonnent fortement le marché. Les systèmes de soins de santé mettent de plus en plus l'accent sur le contrôle des manipulations, la surveillance de la sécurité et l'utilisation thérapeutique régulée.Implications du Marché
Les entreprises proposant des solutions de radiopharmaceutiques conformes, sûres, validées cliniquement et évolutives sont susceptibles d'obtenir une adoption plus forte sur le marché.3. Réorganisation de la Compétition et de la Chaîne de Valeur
Les entreprises pharmaceutiques, les producteurs d'isotopes, les fournisseurs de médecine nucléaire, les opérateurs de cyclotrons et les développeurs de theranostiques étendent leurs portefeuilles de produits. La pénurie d'isotopes, la logistique la complexité et la spécialisation des thérapies ciblées sont en train de réconfigurer les dynamiques de la chaîne de valeur.Implications du Marché
Les entreprises se concentrant sur la stabilité de l'approvisionnement en isotopes, l'intégration verticale et les ligands thérapeutiques avancés pourraient obtenir des marges plus solides.4. Échelle du Capital et de la Capacité
L'investissement croissant dans les installations de production d'isotopes, les centres de médecine nucléaire, les infrastructures de cyclotrons et les programmes de radiothérapie en oncologie soutiennent l'expansion du marché. Les gouvernements et les acteurs privés renforcent les capacités de fabrication de radiopharmaceutiques à l'échelle mondiale.Implications du Marché
Les fabricants qui échelonnent la production d'isotopes, le développement des thérapies ciblées et l'infrastructure en oncologie précise sont attendus pour saisir les opportunités futures.Analyse de la Segmentation du Marché
Par Type de Produit
1. Radiopharmaceutiques Diagnostiques
C'est encore le segment le plus important en raison de la forte demande en imagerie PET et SPECT.2. Radiopharmaceutiques Thérapeutiques
Segment en croissance la plus rapide en raison de l'expansion des traitements ciblés du cancer .Par Type de Radioisotope
1. Technétium-99m
Segment d'isotope le plus important en raison de l'utilisation diagnostique étendue.2. Fluor-18
Croissance forte dans les applications en imagerie PET.3. Gallium-68
Croissance rapide en imagerie de la prostate et des tumeurs neuroendocrines.4. Lutétium-177
Essentiel dans la thérapie par ligands radioactifs ciblés.5. Iode-131
Utilisé largement dans le traitement des maladies de la thyroïde.6. Émetteurs alpha (Actinium-225, Radium-223)
Segment en forte croissance en oncologie précise.Par Application
1. Oncologie
Segment d'application le plus important en raison du diagnostic du cancer et du traitement ciblé.2. Cardiologie
Utilisé en perfusion myocardique et en imagerie cardiaque.3. Neurologie
Utilisé dans l'Alzheimer, la Parkinson et l'imagerie cérébrale.4. Endocrinologie
Utilisation forte dans le diagnostic et le traitement de la thyroïde.5. Métastases osseuses et gestion de la douleur
Utilisation thérapeutique croissante.Par utilisateur final
1. Hôpitaux et centres de médecine nucléaire
Plus grand segment en raison de l'infrastructure d'imagerie et de traitement avancée.2. Centres d'imagerie diagnostique
Croissance en raison de la demande en TEP/TDM.3. Instituts de recherche
Important pour le développement d'isotopes et les essais cliniques.4. Centres spécialisés en cancérologie
Croissance rapide dans le traitement de l'oncologie de précision.Dynamiques du marché régional
Amérique du Nord
L'Amérique du Nord domine le marché mondial des radiopharmaceutiques en raison de l'infrastructure de médecine nucléaire avancée, de l'adoption en oncologie et de la forte recherche et développement d'isotopes.Europe
L'Europe reste un marché majeur soutenu par la croissance des theranostiques, l'innovation dans le traitement du cancer et une réglementation forte de la santé.Asie-Pacifique
L'Asie-Pacifique est la région qui connaît la croissance la plus rapide en raison de la charge croissante en cancer, de la modernisation de la santé et de l'expansion des infrastructures de médecine nucléaire.Amérique latine
L'Amérique latine s'élargit progressivement en raison de la croissance de l'infrastructure d'imagerie et des investissements en oncologie.Moyen-Orient et Afrique
La région connaît une croissance émergente en raison de l'expansion des hôpitaux et radiologie adoption des services.Paysage concurrentiel
Le marché mondial des radiopharmaceutiques est modérément consolidé, avec des fabricants pharmaceutiques, des producteurs d'isotopes et des entreprises de médecine nucléaire qui concourent à l'échelle mondiale. Les entreprises clés opérant sur le marché incluent :- Novartis AG
- GE HealthCare
- Cardinal Health
- Curium Pharma
- Bayer AG
- Lantheus Holdings
- Bracco Imaging
- Jubilant Radiopharma
- Siemens Healthineers
- Eli Lilly (Point Biopharma)
Perspective stratégique
L'avenir du marché des radiopharmaceutiques sera façonné par les theranostiques, les thérapies à base d'émetteurs alpha, l'oncologie ciblée, l'imagerie nucléaire basée sur l'intelligence artificielle et l'innovation dans la production d'isotopes. La demande croissante pour une oncologie personnalisée, une imagerie moléculaire non invasive et des thérapies ciblées avec précision devrait soutenir une expansion à long terme. Les thérapies à base de ligands radioactifs avancés, l'ingénierie des isotopes et les diagnostics axés sur l'oncologie devraient créer des opportunités de croissance majeures.Perspective du marché finale
Le marché mondial des radiopharmaceutiques reste l'un des segments les plus dynamiques au sein de la médecine nucléaire, des thérapeutiques en oncologie et des diagnostics précis. La demande croissante pour l'imagerie ciblée, la thérapie du cancer et la médecine personnalisée continue de stimuler la croissance du marché à long terme. Les entreprises capables de fournir des solutions theranostiques conformes, de haute précision, échelle et avancées seront les mieux positionnées pour saisir les opportunités futures. La convergence de l'innovation en isotopes, des diagnostics moléculaires et de la radiothérapie ciblée est attendue pour redéfinir l'avenir de l'industrie mondiale des radiopharmaceutiques.Table des matières
Table des matières
1. Résumé exécutif 1.1 Aperçu du marché 1.2 Points clés de croissance 1.3 Analyse du segment le plus important 1.4 Analyse du segment qui croît le plus rapidement 1.5 Aperçu régional 1.6 Aperçu du paysage concurrentiel 1.7 Aperçu de l'avenir du marché 2. Introduction du marché mondial des radiopharmaceutiques 2.1 Définition du marché 2.2 Portée de l'étude 2.3 Hypothèses de recherche 2.4 Méthodologie de recherche 2.5 Paramètres de prévision 3. Aperçu du marché mondial des radiopharmaceutiques 3.1 Évolution du marché 3.2 Analyse de l'écosystème de l'industrie 3.3 Analyse de la chaîne de valeur 3.4 Analyse de la structure tarifaire et des revenus 3.5 Aperçu de la chaîne d'approvisionnement en isotopes et de l'infrastructure en médecine nucléaire 3.6 Paysage des produits et des thérapies 3.6.1 Radiopharmaceutiques diagnostiques 3.6.1.1 Agents d'imagerie PET 3.6.1.1.1 Agents d'imagerie SPECT 3.6.1.1.1.1 Développement de l'imagerie moléculaire 3.6.1.1.1.2 Innovation diagnostique précise 3.6.2 Radiopharmaceutiques thérapeutiques 3.6.2.1 Thérapies ciblées alpha 3.6.2.1.1 Thérapies ciblées bêta 3.6.2.1.1.1 Croissance des traitements radioligands en oncologie 3.6.2.1.1.2 Précision avancée des thérapies 3.6.3 Agents theranostiques 3.6.3.1 Solutions intégrées diagnostiques-thérapeutiques 3.6.3.1.1 Gestion personnalisée du cancer 3.6.3.1.1.1 Applications oncologiques multi-ciblées 3.6.3.1.1.2 Tendances des soins médicaux personnalisés à l'avenir 3.6.4 Imagerie nucléaire intégrée à l'intelligence artificielle 3.6.4.1 Flux de travail diagnostique intelligent 3.6.4.1.1 Imagerie oncologique prédictive 3.6.4.1.1.1 Croissance de l'automatisation de l'imagerie 3.6.4.1.1.2 Amélioration de l'efficacité clinique 3.7 Paysage réglementaire 3.7.1 Normes de sécurité des isotopes radioactifs 3.7.1.1 Réglementations en médecine nucléaire 3.7.1.1.1 Conformité aux essais cliniques 3.7.1.1.1.1 Normes GMP et de fabrication des radiopharmaceutiques 3.7.1.1.1.2 Conformité au transport et à la manipulation des isotopes 3.8 Tendances du marché et perspectives d'innovation 3.8.1 Développement de l'oncologie précise 3.8.1.1 Innovation des radioligands ciblés 3.8.1.1.1 Développement des isotopes alpha et bêta 3.8.1.1.1.1 Imagerie moléculaire basée sur l'intelligence artificielle 3.8.1.1.1.2 Croissance des theranostiques personnalisés4. Dynamiques du marché mondial des radiopharmaceutiques
4.1 Facteurs moteurs du marché 4.1.1 Augmentation de la prévalence du cancer 4.1.1.1 Demande en diagnostics oncologiques 4.1.1.1.1 Développement des traitements ciblés 4.1.1.1.1.1 Croissance de la médecine personnalisée 4.1.2 Croissance de l'adoption de l'imagerie PET/SPECT 4.1.2.1 Développement de l'infrastructure d'imagerie 4.1.2.1.1 Amélioration de l'efficacité diagnostique 4.1.2.1.1.1 Demande en imagerie clinique 4.1.3 Utilisation croissante des thérapies radioligands 4.1.3.1 Traitement oncologique ciblé 4.1.3.1.1 Amélioration de la précision thérapeutique 4.1.3.1.1.1 Développement des thérapies personnalisées 4.1.4 Innovation de la production d'isotopes 4.1.4.1 Développement des cyclotrons et réacteurs 4.1.4.1.1 Renforcement de l'approvisionnement stable 4.1.4.1.1.1 Croissance de l'échelle de production 4.1.5 Demande en diagnostics non invasifs 4.1.5.1 Solutions d'imagerie moléculaire 4.1.5.1.1 Précision de détection des maladies 4.1.5.1.1.1 Intégration à long terme dans la santé 4.2 Freins du marché 4.2.1 Coûts élevés de production et d'infrastructure 4.2.2 Défis liés à la demi-vie courte des isotopes 4.2.3 Complexité réglementaire 4.2.4 Contraintes logistiques dans la chaîne d'approvisionnement des isotopes 4.3 Opportunités du marché 4.3.1 Développement des theranostiques 4.3.2 Innovation des thérapies émetteurs alpha 4.3.3 Applications oncologiques émergentes 4.3.4 Diagnostics nucléaires basés sur l'intelligence artificielle 4.4 Défis du marché 4.4.1 Pénurie d'isotopes 4.4.2 Complexité de la distribution spécialisée 4.4.3 Exigences de validation clinique 4.4.4 Fardeau de conformité en matière de sécurité nucléaire 5. Analyse de la taille du marché mondial des radiopharmaceutiques (en milliards de dollars), 2026???2033 5.1 Analyse de la prévision des revenus 5.2 Analyse du taux de croissance annuel composé (CAGR) 5.3 Analyse de l'offre et de la demande 5.4 Analyse de la contribution des segments 5.5 Analyse des tendances tarifaires6. Analyse de la segmentation du marché mondial des radiopharmaceutiques
6.1 Par type de produit 6.1.1 Radiopharmaceutiques diagnostiques 6.1.2 Radiopharmaceutiques thérapeutiques 6.2 Par type d'isotope radioactif 6.2.1 Technétium-99m 6.2.2 Fluor-18 6.2.3 Gallium-68 6.2.4 Lutétium-177 6.2.5 Iode-131 6.2.6 Émetteurs alpha (Actinium-225, Radium-223) 6.3 Par application 6.3.1 Oncologie 6.3.2 Cardiologie 6.3.3 Neurologie 6.3.4 Endocrinologie 6.3.5 Métastases osseuses et gestion de la douleur 6.4 Par utilisateur final 6.4.1 Hôpitaux et centres de médecine nucléaire 6.4.2 Centres d'imagerie diagnostique 6.4.3 Instituts de recherche 6.4.4 Centres spécialisés en cancérologie 7. Analyse du marché régional 7.1 Amérique du Nord 7.1.1 États-Unis 7.1.2 Canada 7.1.3 Mexique 7.2 Europe 7.2.1 Allemagne 7.2.2 Royaume-Uni 7.2.3 France 7.2.4 Italie 7.2.5 Espagne 7.2.6 Reste de l'Europe 7.3 Asie-Pacifique 7.3.1 Chine 7.3.2 Japon 7.3.3 Inde 7.3.4 Corée du Sud 7.3.5 Australie 7.3.6 Reste de l'Asie-Pacifique 7.4 Amérique latine 7.4.1 Brésil 7.4.2 Argentine 7.4.3 Reste d'Amérique latine 7.5 Moyen-Orient et Afrique 7.5.1 Pays du Golfe coopératif (GCC) 7.5.2 Afrique du Sud 7.5.3 Reste du Moyen-Orient et de l'Afrique 8. Paysage concurrentiel 8.1 Analyse de la part de marché 8.2 Aperçu de l'intensité concurrentielle 8.3 Développements stratégiques 8.4 Innovation de produit et expansion des isotopes 8.5 Partenariats, fusions et acquisitions 8.6 Analyse de la position en médecine nucléaire 9. Profils des entreprises 9.1 Novartis AG 9.2 GE HealthCare 9.3 Cardinal Health 9.4 Curium Pharma 9.5 Bayer AG 9.6 Lantheus Holdings 9.7 Bracco Imaging 9.8 Jubilant Radiopharma 9.9 Siemens Healthineers 9.10 Eli Lilly (Point Biopharma) 10. Intelligence stratégique et insights de Pheonix AI 10.1 Moteur de prévision de croissance de Pheonix du marché 10.2 Analyse des tendances d'innovation en radiopharmaceutique 10.3 Suivi des risques d'approvisionnement en isotopes 10.4 Cartographie des opportunités en oncologie précise 10.5 Analyse automatique des cinq forces de Porter 11. Perspectives d'avenir et recommandations stratégiques 11.1 Stratégies d'expansion en theranostique 11.2 Optimisation de l'approvisionnement en isotopes 11.3 Croissance de l'innovation en thérapie ciblée 11.4 Opportunités d'expansion en oncologie précise 11.5 Perspective de marché à long terme (2033+) 12. Annexe 12.1 Abréviations 12.2 Références de recherche 12.3 Sources de données13. À propos de Pheonix
14. Recherche de marché15. Avertissement
Paysage concurrentiel
Structure: Moderately_consolidated
Joueurs de niveau 1: 7
Intensité: High
Aperçu de l'intensité concurrentielle et de la structure du marché mondial des radiopharmaceutiques
Le marché mondial des radiopharmaceutiques se caractérise par un structure concurrentielle modérément consolidée et technologiquement intensive, où des entreprises pharmaceutiques spécialisées, des producteurs d'isotopes, des fournisseurs de médecine nucléaire et des innovateurs en theranostics compétitionnent via l'accès aux isotopes, l'expertise réglementaire, l'efficacité clinique et les capacités en oncologie précise. La concurrence est principalement déterminée par la capacité de production d'isotopes radioactifs, l'innovation en theranostics, la validation clinique, l'infrastructure en médecine nucléaire, l'efficacité logistique, la spécialisation en oncologie et la différenciation des thérapies ciblées. Le marché est dirigé par des acteurs clés tels que Novartis AG, GE HealthCare, Cardinal Health, Curium Pharma, Bayer AG, Lantheus Holdings, Bracco Imaging, Jubilant Radiopharma, Siemens Healthineers, et Eli Lilly (Point Biopharma), qui compétitionnent via des portefeuilles de thérapies radioligand, des traceurs diagnostiques, la production d'isotopes, la force des écosystèmes PET/SPECT et l'innovation axée sur l'oncologie. La demande croissante dans le domaine de l'oncologie, la cardiologie, la neurologie, l'endocrinologie, la gestion des métastases osseuses, l'imagerie moléculaire, les thérapies alpha ciblées et les theranostics intensifie la concurrence. Les entreprises investissent de plus en plus dans le lutétium-177, le gallium-68, l'actinium-225, les traceurs PET, l'imagerie nucléaire basée sur l'intelligence artificielle, l'infrastructure de cyclotron, l'ingénierie des isotopes et les plateformes de radiothérapie précise.Paysage concurrentiel du marché mondial des radiopharmaceutiques
Profils des entreprises leaders
- Novartis AG ??? Leader mondial majeur en thérapie radioligand, en theranostics oncologiques et en innovation en médecine nucléaire ciblée.
- GE HealthCare ??? Acteur puissant dans les agents d'imagerie diagnostique, les écosystèmes PET/SPECT et les solutions en médecine nucléaire.
- Cardinal Health ??? Fournisseur clé dans la distribution de radiopharmaceutiques, les réseaux de pharmacies nucléaires et la logistique des isotopes.
- Curium Pharma ??? Leader spécialisé en médecine nucléaire, en traceurs diagnostiques et en radiopharmaceutiques thérapeutiques.
- Bayer AG ??? Présence forte en thérapeutiques oncologiques et en développement de radiopharmaceutiques ciblés.
- Lantheus Holdings ??? Acteur majeur dans les radiopharmaceutiques diagnostiques et l'innovation axée sur l'imagerie.
- Bracco Imaging ??? Grande entreprise d'imagerie diagnostique avec expertise en médecine nucléaire et en agents de contraste.
- Jubilant Radiopharma ??? Fournisseur important de fabrication de radiopharmaceutiques et de services de fourniture d'isotopes.
- Siemens Healthineers ??? Acteur puissant dans l'écosystème de l'imagerie moléculaire, les plateformes PET/SPECT et les diagnostics précis.
- Eli Lilly (Point Biopharma) ??? Développement en thérapies radioligand en oncologie précise et en isotopes ciblés avancés.
Signaux clés d'intensité concurrentielle
- La concurrence dans les radiopharmaceutiques thérapeutiques et les thérapies oncologiques radioligand s'intensifie rapidement.
- La sécurité de l'approvisionnement en isotopes (lutétium-177, gallium-68, actinium-225) reste un obstacle majeur à la concurrence.
- La complexité réglementaire et la conformité à la sécurité nucléaire créent des barrières d'entrée élevées.
- L'intégration des theranostics et de l'oncologie précise devient un différenciateur technologique central.
- L'intégration verticale entre la production d'isotopes, les pharmacies nucléaires et le développement des thérapies renforce les marges.
- L'expansion des imageries PET/SPECT renforce la demande récurrente diagnostique.
- Les partenariats stratégiques avec des hôpitaux et des centres d'oncologie améliorent l'adoption à long terme des prescriptions et des traitements.
Implications stratégiques
- Les entreprises possédant une infrastructure forte en production d'isotopes et en logistique peuvent maintenir un avantage en stabilité de la chaîne d'approvisionnement.
- Les théranostiques et les thérapies ciblées alpha/bêta pourraient rester les différenciateurs de croissance les plus forts à long terme.
- La force de validation réglementaire et clinique peut considérablement améliorer la réussite de la commercialisation.
- Les plateformes de radiothérapie précises centrées sur l'oncologie peuvent créer des opportunités de marge premium.
- Les partenariats avec des hôpitaux, des centres de cancérologie et des installations de médecine nucléaire peuvent renforcer la pénétration du marché à long terme.
Perspective à moyen terme
Le marché mondial des radiopharmaceutiques devrait rester modérément consolidé avec une intensité concurrentielle très élevée, soutenu par la croissance de l'oncologie précise, l'innovation en isotopes et l'expansion des theranostiques. La future concurrence se concentrera de plus en plus sur :- Les radiopharmaceutiques thérapeutiques et les thérapies radioligands
- L'innovation en émetteurs alpha et bêta
- La production d'isotopes et la sécurité de la chaîne d'approvisionnement
- L'expansion des traceurs diagnostiques PET/SPECT
- L'imagerie moléculaire et les diagnostics précis basés sur l'intelligence artificielle
- L'intégration des theranostiques
- Les thérapies nucléaires ciblées centrées sur l'oncologie
Chaîne de valeur
Modèle: Vertically_integrated
Distribution: Distributor_led
Complexité de l'approvisionnement: Low
Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial des radiopharmaceutiques
Le marché mondial des radiopharmaceutiques fonctionne à travers un écosystème hautement spécialisé en médecine nucléaire et thérapies précises, soutenu par la production d'isotopes, la synthèse radiochimique, la fabrication pharmaceutique stérile, le transport réglementé, la distribution clinique et le déploiement thérapeutique en milieu hospitalier. Le marché est de plus en plus façonné par les theranostiques, les thérapies ciblées par ligands radioactifs, la croissance de l'imagerie PET/SPECT et l'innovation en matière d'isotopes. La chaîne de valeur dépend fortement de la provenance des radioisotopes, des infrastructures de cyclotrons/usines, de la production stérile selon les bonnes pratiques de fabrication (GMP), des logistiques sensibles au temps, des systèmes de sécurité radiologique et des réseaux de traitement de l'oncologie précise. La complexité de la chaîne d'approvisionnement est très élevée en raison des demi-vies courtes des isotopes, de la conformité à la sécurité radiologique, du transport à température contrôlée, des infrastructures nucléaires spécialisées, du manutention stérile, de la validation clinique et de la coordination de la livraison liée aux hôpitaux.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial des radiopharmaceutiques - Scénario actuel
Chaine de valeur spécifique au marché
1. Approvisionnement en entrées nucléaires et isotopes
Isotopes produits par cyclotron, isotopes basés sur réacteur, matériaux cibles enrichis, radionucléides, matériaux de blindage, APIs stériles et réactifs spécialisés.2. Synthèse radiochimique et développement de produits
Traceurs PET, traceurs SPECT, émetteurs alpha, émetteurs bêta, composés theranostiques, ligands radioactifs et ingénierie d'isotopes ciblés.3. Fabrication et emballage stériles
Formulation stérile selon les bonnes pratiques de fabrication (GMP), remplissage en ampoules, étiquetage radioactif, emballage basé sur le blindage, contrôle de la contamination et fabrication de grade pharmaceutique.4. Validation réglementaire et conformité nucléaire
Normes de sécurité radiologique, conformité en médecine nucléaire, approbations de transport, validation de dosimétrie, pharmacovigilance et contrôles des essais cliniques.5. Réseaux de distribution et approvisionnement clinique
Distributeurs spécialisés en radiopharmaceutiques, systèmes d'approvisionnement hospitalier, logistique de transport nucléaire, achat par les centres d'imagerie, livraison aux centres de cancérologie et distribution thérapeutique à temps critique.6. Écosystème clinique et diagnostique en fin d'utilisation
Hôpitaux, centres de médecine nucléaire, centres de cancérologie, laboratoires d'imagerie, centres diagnostiques et instituts de recherche.Signaux clés d'évolution de la chaîne de valeur
1. Développement des theranostiques
Les ligands radioactifs intégrant diagnostic et thérapie se développent rapidement.2. Pénurie d'isotopes et stabilité de l'approvisionnement
Une production fiable d'isotopes représente un avantage stratégique majeur.3. Logistique des demi-vies courtes
La livraison à temps critique façonne fortement les chaînes d'approvisionnement.4. Développement de l'oncologie précise
Les thérapies radiothérapeutiques axées sur le cancer augmentent la demande.5. Investissement dans l'infrastructure nucléaire
Les cyclotrons et usines d'isotopes s'étendent à l'échelle mondiale.6. Imagerie intégrant l'intelligence artificielle
Les diagnostics nucléaires numériques améliorent la précision du traitement.Implications stratégiques
1. Contrôle des isotopes
Un accès stable aux isotopes en amont améliore la résilience.2. Intégration verticale nucléaire
L'intégration de la production et de la distribution améliore les marges.3. Logistique à temps critique
Une livraison rapide liée aux hôpitaux est cruciale.4. Leadership en conformité clinique
Les workflows validés en matière de sécurité radiologique améliorent l'adoption.5. Partenariats dans l'écosystème en oncologie
Les hôpitaux et centres anticancéreux renforcent la pénétration de la demande.Perspective d'avenir
Le marché est attendu pour évoluer vers un écosystème davantage orienté vers une oncologie de précision et des theranostiques grâce à :- Élargissement des thérapies à base d'émetteurs alpha
- Innovations en imagerie PET/SPECT
- Croissance de la capacité des cyclotrons
- Thérapies à ligands radio-marqués ciblés
- Diagnostiques nucléaires basés sur l'intelligence artificielle
- Livraison d'isotopes liés aux hôpitaux
- Composés theranostiques avancés
Activité d'investissement
Tendance: Rising
Intensité capitalistique: High
M&A récentes: Yes
Aperçu des dynamiques d'investissement et de financement du marché mondial des radiopharmaceutiques
Le marché mondial des radiopharmaceutiques connaît un fort momentum d'investissement, soutenu par l'expansion de l'oncologie précise, l'adoption des theranostiques, l'innovation en matière d'isotopes et la demande croissante pour des diagnostics moléculaires ciblés et des thérapies par ligands radioactifs. Les entreprises pharmaceutiques, les producteurs d'isotopes, les fournisseurs de médecine nucléaire, les entreprises de recherche en oncologie et les développeurs de radiothérapie investissent activement dans les installations de production d'isotopes, l'infrastructure de cyclotrons, les thérapies alpha et bêta ciblées, les traceurs PET/SPECT et les plateformes theranostiques avancées. L'activité d'investissement s'accélère en raison de la prévalence croissante du cancer, de l'expansion des applications en médecine nucléaire, de la demande en oncologie personnalisée et de l'adoption des thérapies radiopharmaceutiques ciblées. Le passage croissant vers l'imagerie moléculaire précise, les diagnostics nucléaires assistés par l'intelligence artificielle, le développement des traitements par ligands radioactifs et l'ingénierie des isotopes de nouvelle génération influence significativement l'allocation des capitaux à travers le marché. En outre, les investissements croissants dans la fabrication de radiopharmaceutiques, les essais cliniques axés sur l'oncologie, les centres de médecine nucléaire et la modernisation de la chaîne d'approvisionnement en isotopes renforcent les opportunités de croissance à long terme à l'échelle mondiale.Dynamiques actuelles d'investissement et de financement du marché mondial des radiopharmaceutiques
Actuellement, le marché mondial des radiopharmaceutiques montre une activité d'investissement croissante, avec une intensité de capital élevée en raison de la complexité de la production d'isotopes, des infrastructures de cyclotrons, de la fabrication en toute sécurité radiologique, des logistiques spécialisées et des infrastructures cliniques conformes aux réglementations. Les principaux acteurs investissent massivement dans les thérapies par ligands radioactifs ciblés, les traceurs PET, les composés émetteurs d'alpha, les agents theranostiques et les systèmes de traitement de l'oncologie précise. Le marché attire un financement fort en ingénierie d'isotopes, en thérapeutiques ciblées contre le cancer, en plateformes d'imagerie moléculaire, en diagnostics nucléaires pilotés par l'intelligence artificielle et en applications spécialisées en oncologie. Les investissements croissants dans la santé et les programmes de médecine nucléaire axés sur le cancer soutiennent davantage le flux d'investissement. L'industrie connaît une activité active de fusions, de partenariats et d'acquisitions, car les entreprises pharmaceutiques, les fournisseurs d'isotopes, les développeurs de theranostiques et les fournisseurs de médecine nucléaire poursuivent l'intégration verticale, l'expansion de leur pipeline et la croissance de l'écosystème en oncologie précise.Signaux clés des dynamiques d'investissement et de financement du marché mondial des radiopharmaceutiques
- La demande croissante pour l'oncologie précise, l'imagerie PET/SPECT et les thérapies par ligands radioactifs ciblés accélère les investissements à long terme.
- L'expansion de l'infrastructure de cyclotrons, des installations de production d'isotopes et des centres de médecine nucléaire augmente le déploiement de capitaux.
- L'accent croissant sur les theranostiques, les thérapies alpha/bêta et les diagnostics personnalisés du cancer renforce le financement guidé par l'innovation.
- Les investissements stratégiques dans l'imagerie intégrée à l'intelligence artificielle, l'ingénierie des isotopes et les thérapies par ligands radioactifs avancés redéfinissent les priorités de traitement.
- Les partenariats entre les entreprises pharmaceutiques, les producteurs d'isotopes, les hôpitaux et les centres d'oncologie améliorent la stabilité de la chaîne d'approvisionnement et de l'écosystème thérapeutique.
- L'accent croissant sur la sécurité des radioisotopes, la conformité aux bonnes pratiques de fabrication, la manipulation de la médecine nucléaire et la validation clinique soutient la confiance des investisseurs.
- La demande croissante pour des solutions radiopharmaceutiques à grande échelle, de haute précision et validées cliniquement accélère les dépenses de recherche et développement ainsi que l'investissement en infrastructures.
Implications stratégiques des dynamiques d'investissement et de financement du marché mondial des radiopharmaceutiques
- L'investissement continu dans les theranostiques, les isotopes ciblés et les plateformes d'oncologie précise est essentiel pour la compétitivité à long terme.
- Une intensité de capital élevée exige une forte allocation vers la production d'isotopes, l'infrastructure de sécurité nucléaire, les logistiques et le développement clinique.
- Les entreprises capables de fournir des solutions radiopharmaceutiques sûres, évolutives et avancées renforceront significativement leur position sur le marché.
- Les fusions stratégiques, les partenariats et l'intégration verticale accélèrent la sécurité en isotope, l'expansion du portefeuille de produits et la spécialisation thérapeutique.
- Les investissements dans les thérapies émetteurs d'alpha, l'imagerie moléculaire et l'innovation en radiothérapie oncologique resteront des priorités majeures.
- La conformité aux normes de sécurité radiologique, aux essais cliniques, au transport et aux bonnes pratiques de fabrication est critique pour l'adoption à long terme.
- Les entreprises investissant dans la résilience de la chaîne d'approvisionnement en isotope, les diagnostics assistés par l'intelligence artificielle et l'innovation en radiothérapie ciblée sont censées saisir des opportunités futures substantielles.
Aperçu prospectif des dynamiques d'investissement et de financement du marché mondial des radiopharmaceutiques
À l'avenir, le marché mondial des radiopharmaceutiques devrait maintenir une croissance forte en investissement, soutenue par l'expansion des theranostiques, l'oncologie ciblée, l'innovation en isotopes et la médecine moléculaire personnalisée. Le déploiement futur des capitaux se concentrera de plus en plus sur les thérapies émetteurs d'alpha, le développement de ligands radioactifs, les traceurs PET avancés, les diagnostics nucléaires pilotés par l'intelligence artificielle, l'ingénierie d'isotopes et l'infrastructure précise du cancer. Les écosystèmes intégrés en oncologie-radiopharmaceutique et les chaînes d'approvisionnement en isotopes évolutives sont attendus pour devenir des priorités majeures d'innovation à long terme. En conclusion, le marché mondial des radiopharmaceutiques représente un paysage d'investissement à fort potentiel de croissance et intensif en recherche, où les theranostiques, l'innovation en isotope, la précision en oncologie et l'évolutivité de la médecine nucléaire définiront les stratégies de capital futures.Technologie et innovation
Innovation: High
Activité des brevets: High
Maturité: Growth
Aperçu du paysage technologique et de l'innovation du marché mondial des radiopharmaceutiques
Le marché mondial des radiopharmaceutiques connaît une transformation technologique rapide, soutenue par des avancées dans le domaine du théragnostique, des thérapies ciblées par ligands radioactifs, de l'ingénierie des isotopes, de l'imagerie moléculaire assistée par l'intelligence artificielle, des plateformes d'oncologie de précision, de l'innovation des cyclotrons et des systèmes nucléaires de nouvelle génération. Le marché démontre un niveau d'intensité d'innovation élevé, soutenu par l'augmentation de la prévalence du cancer, l'adoption croissante de la médecine personnalisée, la demande croissante en imagerie PET/SPECT et la croissance des applications thérapeutiques ciblées. Au centre de cette transformation se trouve le passage des agents d'imagerie diagnostique conventionnels vers des écosystèmes de radiopharmaceutiques ciblés avec précision, où les composés radioactifs sont de plus en plus utilisés à la fois pour le diagnostic et la thérapie (théragnostique). Les entreprises investissent massivement dans des biomarqueurs étiquetés au radio-isotope, des thérapies alpha ciblées, des composés émetteurs de bêta et des ligands radioactifs spécifiques aux récepteurs afin d'améliorer la précision des traitements et les résultats pour les patients. Un domaine majeur d'innovation est le développement des thérapies théragnostiques et des ligands radioactifs, où des agents combinés diagnostique-thérapeutiques tels que les composés à base de lutétium et à base de gallium améliorent la planification du traitement en oncologie personnalisée et le suivi de la maladie. Le marché connaît également des avancées importantes dans le domaine de l'ingénierie des isotopes et des technologies de production, notamment la génération d'isotopes basée sur des cyclotrons, l'optimisation des radioisotopes basée sur des réacteurs, la manipulation des isotopes à demi-vie courte et le traitement des radionucléides à haute pureté. L'intégration de l'intelligence artificielle reste cruciale, avec une adoption croissante de l'analyse d'imagerie PET/SPECT alimentée par l'intelligence artificielle, la détection automatique des lésions, l'optimisation des traceurs radiologiques et des plateformes d'imagerie en oncologie prédictive, aidant à améliorer la vitesse et la précision diagnostique. Les fabricants innovent de plus en plus dans le domaine de la technologie de micro-dose, des radiopharmaceutiques conjugués à des médicaments ciblés, des systèmes de dosimétrie de précision et des logiciels de planification de traitement dotés d'une intelligence artificielle, améliorant ainsi la précision thérapeutique et la conformité réglementaire. En outre, les progrès dans le domaine de les thérapies à émetteurs alpha, les composés à émetteurs bêta, les plateformes de radiothérapie personnalisée et l'optimisation de la logistique isotopique redéfinissent la compétitivité du marché. La convergence de la médecine nucléaire, l'imagerie moléculaire, la science des isotopes, les diagnostics par intelligence artificielle, l'oncologie de précision et la radiothérapie ciblée redéfinit le paysage technologique futur du marché mondial des radiopharmaceutiques.Aperçu du paysage technologique et de l'innovation du marché mondial des radiopharmaceutiques
Actuellement, le marché mondial des radiopharmaceutiques démontre une forte activité de brevet et une forte commercialisation dans le domaine des théragnostiques, de la production d'isotopes, des thérapies par ligands radioactifs et des systèmes d'imagerie assistés par l'intelligence artificielle.1. Innovation en radiopharmaceutiques théragnostiques
Les isotopes combinés diagnostiques et thérapeutiques transforment l'oncologie de précision.2. Thérapies par ligands radioactifs ciblés
Les thérapies radioactives spécifiques aux récepteurs améliorent la sélectivité et l'efficacité des traitements.3. Systèmes avancés de production d'isotopes
L'ingénierie des isotopes basée sur des cyclotrons et des réacteurs améliore la fiabilité de l'approvisionnement.4. Imagerie moléculaire alimentée par l'intelligence artificielle
L'analyse PET/SPECT basée sur l'intelligence artificielle améliore la précision et la rapidité du diagnostic.5. Technologies des émetteurs alpha et bêta
Les isotopes thérapeutiques ciblés deviennent des moteurs majeurs d'innovation.6. Dosimétrie de précision et planification du traitement
Des logiciels avancés améliorent la ciblage des radiations et l'optimisation de la sécurité.Signaux clés du paysage technologique et de l'innovation dans le marché mondial des radiopharmaceutiques
Plusieurs signaux d'innovation façonnent le marché :1. Augmentation de la demande en oncologie personnalisée
Les radiopharmaceutiques deviennent centraux dans la prise en charge personnalisée du cancer.2. Développement des theranostiques
Les systèmes intégrés diagnostic-thérapeutiques accélèrent l'adoption clinique.3. Augmentation du développement des thérapies alpha ciblées (TAT)
Les thérapies à isotopes de haute précision renforcent les pipelines en oncologie.4. Croissance de l'imagerie nucléaire basée sur l'intelligence artificielle
Les outils d'intelligence artificielle améliorent l'interprétation en radiologie et l'efficacité des workflows.5. Innovation dans la chaîne d'approvisionnement en isotopes
L'échelle de production et l'optimisation du transport deviennent critiques.6. Planification de la radiothérapie personnalisée
Les systèmes de dosage spécifiques aux patients améliorent les résultats thérapeutiques.7. Recherche sur les isotopes rares et les radionuclides de haute pureté
Des isotopes nouveaux élargissent les capacités des traitements futurs.Implications stratégiques du paysage technologique et innovant du marché mondial des radiopharmaceutiques
L'évolution du paysage innovant transforme significativement la concurrence sur le marché. Les entreprises sont de plus en plus en concurrence sur la précision des isotopes, la spécificité des ligands radioactifs, l'intelligence d'imagerie, la précision de la dosimétrie, la stabilité de la chaîne d'approvisionnement, la conformité réglementaire et la spécialisation en oncologie. Les fabricants qui investissent dans les theranostiques, les thérapies alpha ciblées, l'infrastructure cyclotron, l'imagerie pilotée par l'intelligence artificielle, les isotopes de haute pureté et les plateformes de radiothérapie personnalisée devraient renforcer leur position sur le marché à long terme. Les collaborations stratégiques entre les entreprises pharmaceutiques, les producteurs d'isotopes, les hôpitaux, les centres de médecine nucléaire, les entreprises d'imagerie en intelligence artificielle, les développeurs d'oncologie et les instituts de recherche accélèrent la commercialisation et transforment les écosystèmes de soins personnalisés contre le cancer à l'échelle mondiale. La convergence croissante de la médecine nucléaire, l'ingénierie des isotopes, les diagnostics en intelligence artificielle, les theranostiques, la dosimétrie précise et la radiothérapie ciblée crée des opportunités de différenciation à long terme fortes. De plus, l'accent mis par la réglementation sur la sécurité de la manipulation des radioisotopes, la conformité au transport nucléaire, la production en conformité avec les bonnes pratiques de fabrication (GMP), la validation clinique et le contrôle des doses de radiation encourage une innovation plus forte et une adoption plus fiable de la santé.Paysage technologique et innovant du marché mondial des radiopharmaceutiques - Perspectives à moyen terme
Envisageant l'avenir jusqu'en 2026???2033, le marché mondial des radiopharmaceutiques est susceptible d'évoluer vers des écosystèmes thérapeutiques nucléaires hautement ciblés, intégrés à l'intelligence artificielle et axés sur la précision. Les développements technologiques futurs incluront probablement :1. Plateformes theranostiques avancées
Les isotopes intégrés diagnostic-thérapeutiques amélioreront les soins en oncologie personnalisée.2. Thérapies à émetteurs alpha de nouvelle génération
Les isotopes ciblés à haute puissance pourraient considérablement améliorer la précision du traitement du cancer.3. Imagerie moléculaire pilotée par l'intelligence artificielle
L'imagerie prédictive et la détection automatisée des lésions amélioreront les diagnostics.4. Production d'isotopes à haute efficacité
Les systèmes de production cyclotron et décentralisés pourraient améliorer l'accès mondial.5. Systèmes de dosimétrie personnalisée
La planification de la radiation spécifique aux patients améliorera la sécurité thérapeutique.6. Conjugats de médicaments et de ligands radioactifs ciblés
Les composés de livraison précise pourraient renforcer l'efficacité du traitement.7. Infrastructure nucléaire médicale évolutif
Les écosystèmes hospitaliers et oncologiques élargis de radiopharmaceutiques amélioreront l'adoption. En conclusion, les entreprises capables de combiner la théranostique, l'innovation en isotopes, les ligands radio-marqués ciblés, l'imagerie basée sur l'intelligence artificielle, la dosimétrie précise, la production d'isotopes à grande échelle et des plateformes de médecine nucléaire avancées seront les mieux placées pour mener l'évolution future du marché mondial des radiopharmaceutiques.Risque de marché
Risque global: High
Geopolitical Exposure: High
Risque de substitution: Moderate
Analyse des risques et des perturbations du marché mondial des radiopharmaceutiques
Le marché mondial des radiopharmaceutiques fonctionne dans un environnement de perturbation à haute réglementation, haute complexité et intensif en innovation, alimenté par les contraintes d'approvisionnement en isotopes, la surveillance de la sécurité nucléaire, la demande en oncologie précise, la dépendance aux logistiques spécialisées, la pression d'validation clinique et l'innovation rapide en théranostique. Bien que le marché démontre une croissance forte à long terme en raison de l'augmentation de la charge en cancer, de l'expansion de l'imagerie PET/SPECT, des thérapies radioligands ciblées et de l'adoption de la médecine personnifiée, il reste exposé à la fragilité des chaînes d'approvisionnement, à l'intensité réglementaire, à la dépendance aux infrastructures et à la pression de substitution des thérapies. Une caractéristique structurelle définissante du marché est sa dépendance à des écosystèmes de santé basés sur des isotopes à délai strict, où la viabilité du produit, la livraison clinique et la rentabilité sont étroitement liées aux contraintes de demi-vie des isotopes, au transport spécialisé, à l'infrastructure de manipulation nucléaire et à la production en conformité GMP. Les radiopharmaceutiques diagnostiques restent le segment le plus important en volume et en utilisation, tandis que la croissance en valeur s'accroît progressivement vers les radiopharmaceutiques thérapeutiques, les thérapies émetteurs alpha et les plateformes théranostiques. Le marché évolue également du nucléaire conventionnel vers des théranostiques précis, des diagnostics moléculaires intégrés à l'intelligence artificielle, des thérapies radioligands ciblées et des workflows d'oncologie personnalisée, augmentant ainsi la perturbation technologique et l'intensité du capital.Environnement actuel des risques du marché mondial des radiopharmaceutiques
Actuellement, le marché fonctionne sous une forte demande clinique, une dépendance opérationnelle spécialisée et une surveillance médicale nucléaire stricte. L'un des facteurs de perturbation les plus importants est la fragilité de la chaîne d'approvisionnement en radioisotopes. La production dépend des réacteurs nucléaires, des cyclotrons, de la disponibilité des précurseurs enrichis et des installations de production très spécialisées. Les demi-vies courtes des isotopes (p. ex., Tc-99m, F-18) créent une sensibilité critique au temps et un risque de livraison. Un autre domaine de risque majeur est la complexité réglementaire et de sécurité nucléaire. Les radiopharmaceutiques exigent une conformité stricte en matière de sécurité radiologique, des approbations de transport nucléaire, une production en conformité GMP stérile, des protocoles de manipulation clinique et une surveillance environnementale. Le marché fait également face à la pression de substitution et de concurrence des traitements. Dans le diagnostic, l'IRM, la tomodensitométrie et les diagnostics moléculaires peuvent réduire la demande dans certaines applications. Dans le thérapeutique, l'immunothérapie, les biologiques, les médicaments d'oncologie précise et les thérapies basées sur les cellules peuvent concurrencer les traitements basés sur les radioligands. En outre, la dépendance élevée au capital et aux infrastructures restent des risques structurels majeurs. Les cyclotrons, les réacteurs d'isotopes, les centres de médecine nucléaire, les cellules chaudes et les logistiques blindées aux radiations créent des barrières élevées. En parallèle, la dépendance géopolitique aux pays producteurs d'isotopes et les règles de transport transfrontalier des substances radioactives peuvent affecter la continuité de l'approvisionnement.Signaux clés de risque et de perturbation dans le marché mondial des radiopharmaceutiques
1. Chaîne d'approvisionnement en isotope et sensibilité à la demi-vie
Les isotopes à courte durée de vie et la production spécialisée créent une fragilité opérationnelle élevée.2. Sécurité nucléaire et surveillance réglementaire
Le traitement des radiations, la production en conformité GMP, le transport et la sécurité environnementale entraînent une charge de conformité élevée.3. Infrastructure et intensité du capital
Les cyclotrons, les réacteurs et les centres de médecine nucléaire nécessitent un investissement important.4. Substitution par des diagnostics et thérapies alternatifs
L'IRM, la tomodensitométrie, les biologiques, l'immunothérapie et les thérapies basées sur les cellules peuvent affecter la demande sélective.5. Exposition géopolitique aux approvisionnements
La dépendance aux centres mondiaux de production d'isotopes augmente la vulnérabilité stratégique.6. Pression des essais cliniques et validation
Les théranostiques et les radioligands ciblés nécessitent des preuves fortes d'efficacité et de sécurité.7. Logistique spécialisée et complexité temporelle similaire à la chaîne du froid
Les fenêtres de transport sont étroitement liées à la viabilité des isotopes.8. Dépendance à la main-d'œuvre qualifiée et aux compétences nucléaires
La croissance dépend des chimistes radiologues formés, des médecins en médecine nucléaire et des opérateurs spécialisés.Implications stratégiques des risques et perturbations du marché mondial des radiopharmaceutiques
L'environnement de perturbation évolutive crée des opportunités fortes en médecine personnifiée tout en augmentant les risques d'infrastructure et de conformité. L'une des implications stratégiques les plus importantes est l'augmentation du besoin de écosystèmes intégrés verticalement en isotope et en théranostique. Les entreprises doivent de plus en plus combiner la production d'isotopes, la radiochimie, la précision logistique, la validation clinique et la spécialisation en oncologie. Les fabricants doivent investir dans l'expansion des cyclotrons, la diversification des isotopes, l'innovation en émetteurs alpha, l'interprétation d'imagerie guidée par l'intelligence artificielle, le développement de radioligands ciblés et l'échelle de production en conformité nucléaire GMP pour rester compétitif. L'intégration verticale à travers la production d'isotopes, la synthèse de radiopharmaceutiques, les partenariats avec les hôpitaux, les plateformes d'oncologie et les logistiques spécialisées devient de plus en plus précieuse. La convergence de l'oncologie de précision, de la médecine nucléaire, des diagnostics par IA et de la médecine theranostique transforme également les chaînes de valeur. Les entreprises possédant un meilleur accès aux isotopes, une infrastructure nucléaire et des réseaux d'oncologie spécialisée pourraient gagner un avantage stratégique à long terme. De plus, les populations vieillissantes, la prévalence du cancer et l'expansion de l'oncologie personnalisée pourraient créer une demande durable. Les entreprises axées sur les theranostiques, la résilience des isotopes, l'innovation thérapeutique alpha/bêta, la fabrication nucléaire réglementée et les écosystèmes de radiopharmaceutiques axés sur l'oncologie sont prévus pour renforcer leur leadership du marché à long terme.Marché mondial des radiopharmaceutiques : Risques et Disruptions - Perspectives à court terme
En regardant vers l'avenir, jusqu'en 2026???2033, le Marché mondial des radiopharmaceutiques est prévu pour devenir de plus en plus spécialisé, intégré verticalement et axé sur l'oncologie.1. Expansion des radiopharmaceutiques thérapeutiques
Les thérapies ciblées alpha et bêta captureront une valeur croissante.2. Intégration accrue des theranostiques
Les modèles de traitement liés au diagnostic-thérapie s'étendront.3. Investissements accrus dans la production d'isotopes
Les cyclotrons et les alternatives aux réacteurs pourraient réduire la fragilité de l'offre.4. Surveillances renforcées de la sécurité nucléaire et de la conformité
La sécurité radiologique et les exigences GMP resteront strictes.5. Croissance de l'oncologie de précision et des traitements personnalisés
Les thérapies à radioligands gagneront une importance clinique stratégique.6. Élargissement des diagnostics d'imagerie et moléculaires pilotés par l'IA
L'automatisation pourrait améliorer l'efficacité des diagnostics nucléaires.7. Consolidation concurrentielle dans le radiopharmaceutique spécialisé
Les fusions-acquisitions et les partenariats stratégiques en oncologie pourraient s'intensifier.8. Régionalisation des chaînes d'approvisionnement en isotopes
Les centres de production d'isotopes locaux pourraient améliorer la résilience. En conclusion, le Marché mondial des radiopharmaceutiques représente un écosystème de soins de santé à haute valeur, cliniquement critique et hautement spécialisé, où la résilience des isotopes, la conformité nucléaire, la précision clinique, l'innovation theranostique et la force des infrastructures définiront le succès compétitif à long terme.Paysage réglementaire
Complexité: High
Approval Pathway: Multi_jurisdictional
Aperçu de l'environnement réglementaire et politique du marché mondial des radiopharmaceutiques
L'environnement réglementaire et politique joue un rôle hautement critique dans la formation du marché mondial des radiopharmaceutiques en raison de la surveillance stricte liée à la sécurité nucléaire, à la manipulation des matériaux radioactifs, à la validation clinique, à la fabrication pharmaceutique et à la conformité aux usages thérapeutiques. Les cadres réglementaires régissant la production d'isotopes radioactifs, l'exposition aux rayonnements, les contrôles de transport, la fabrication selon les bonnes pratiques de fabrication (BPF), la licence en médecine nucléaire et les approbations thérapeutiques influencent considérablement la commercialisation, l'adoption clinique et l'expansion du marché à long terme. Les radiopharmaceutiques sont largement utilisés dans l'oncologie, la cardiologie, la neurologie, l'endocrinologie, l'imagerie moléculaire et la thérapie ciblée par ligands radioactifs. En raison de la nature de ces produits, qui impliquent des isotopes radioactifs et une exposition thérapeutique directe aux patients, la surveillance réglementaire est particulièrement élevée dans la production, la logistique et l'utilisation clinique. Le marché est également influencé par l'évolution des normes de protection contre les rayonnements, de la traçabilité des isotopes, des réglementations sur le transport nucléaire, des exigences pour les essais cliniques, des contrôles de gestion des déchets et des cadres de validation theranostique. Les gouvernements et les régulateurs de la santé renforcent progressivement l'équilibre entre l'innovation en médecine de précision, la sécurité radiologique, la protection de la santé publique et la sécurité des chaînes d'approvisionnement. En outre, la modernisation des soins oncologiques, l'expansion de la médecine nucléaire et les investissements en oncologie de précision renforcent la mise en œuvre réglementaire structurée à l'échelle mondiale.Aperçu de l'environnement réglementaire et politique actuel du marché mondial des radiopharmaceutiques
Actuellement, le marché mondial des radiopharmaceutiques fonctionne sous un cadre réglementaire hautement contrôlé, axé sur la sécurité et à plusieurs niveaux, incluant la licence en médecine nucléaire, les lois sur la sécurité radiologique, les réglementations sur le transport des isotopes, les approbations pharmaceutiques, la conformité aux BPF et le suivi de l'utilisation clinique. L'une des tendances réglementaires les plus importantes concerne la sécurité radioactive et la surveillance en médecine nucléaire. Les fabricants et les centres de traitement doivent maintenir une conformité stricte en matière de manipulation, de stockage, de protection contre les rayonnements et de contrôle des expositions. Un autre facteur réglementaire majeur concerne la validation clinique et l'approbation thérapeutique. Les radiopharmaceutiques nécessitent des données sur l'efficacité, une validation de la sécurité des doses, un suivi des événements indésirables et une approbation thérapeutique réglementée. Le transport transfrontalier d'isotopes et la logistique nucléaire restent également très importants, en particulier en raison des demi-vies courtes, des contrôles sur les matériaux dangereux et des lois spécifiques aux juridictions sur le transport des substances radioactives. La conformité sectorielle est particulièrement forte dans les hôpitaux, les centres de médecine nucléaire, les installations de traitement en oncologie, les opérations de cyclotrons et les centres spécialisés en cancérologie. En outre, la gestion des déchets radioactifs, la traçabilité des isotopes et la sécurité des chaînes d'approvisionnement créent un contrôle plus strict à travers l'écosystème.Signaux clés de l'environnement réglementaire et politique du marché mondial des radiopharmaceutiques
1. Augmentation des normes de sécurité nucléaire et de contrôle des rayonnements
La manipulation, le stockage et le suivi des expositions des isotopes restent cruciaux.2. Élargissement de la validation clinique et de la supervision des approbations thérapeutiques
La sécurité, la précision des doses et la validation de l'efficacité deviennent de plus en plus importantes.3. Augmentation de la complexité du transport transfrontalier d'isotopes radioactifs
Le transport dangereux et la conformité nucléaire spécifique aux juridictions exigent une gouvernance stricte.4. Licence en médecine nucléaire et supervision des installations
Les hôpitaux et les centres de traitement ont besoin d'une conformité aux infrastructures réglementées.5. Exigences de gestion des déchets et de traçabilité des isotopes
Le système de gestion sécurisée des déchets et des isotopes radioactifs s'intensifie.Implications stratégiques de l'environnement réglementaire et politique du marché mondial des radiopharmaceutiques
L'environnement réglementaire en évolution crée des implications stratégiques majeures pour les fabricants pharmaceutiques, les producteurs d'isotopes, les centres de médecine nucléaire, les fournisseurs d'oncologie et les partenaires logistiques. Une implication majeure est l'augmentation du besoin d'écosystèmes de radiopharmaceutiques hautement contrôlés, traçables et validés cliniquement. Les entreprises doivent investir dans les systèmes de sécurité radiologique, la logistique des isotopes, la fabrication selon les BPF, la licence nucléaire, la validation thérapeutique et des cadres de transport sécurisés pour rester compétitives à l'échelle mondiale. L'augmentation de la convergence entre theranostique, oncologie ciblée, innovation en isotopes et médecine de précision pousse également les entreprises vers l'innovation dirigée par la conformité. Les organisations capables de concilier l'échelle des isotopes, la précision clinique, la préparation à la sécurité et l'accessibilité réglementée renforceront probablement leur position sur le marché à long terme. En outre, les entreprises possédant une intégration forte des cyclotrons, une stabilité des approvisionnements nucléaires et des capacités de conformité centrées sur l'oncologie gagneront un avantage concurrentiel plus fort.Aperçu futur de l'environnement réglementaire et politique du marché mondial des radiopharmaceutiques
En perspective, d'ici 2026 à 2033, l'environnement réglementaire des radiopharmaceutiques est prévu pour devenir de plus en plus axé sur la sécurité, gouverné par la thérapie et intensif en conformité nucléaire, à mesure que l'oncologie de précision et les theranostiques continuent d'expander. Les réglementations futures mettront probablement plus l'accent sur la traçabilité des isotopes, la minimisation des rayonnements, la validation des thérapies ciblées, la sécurité du transport nucléaire, la gestion des déchets radioactifs et la gouvernance des diagnostics nucléaires assistés par l'intelligence artificielle. Les gouvernements peuvent continuer à renforcer les lois en médecine nucléaire, les approbations d'utilisation thérapeutique, les exigences BPF, les mandats de sécurité clinique et la surveillance des logistiques radioactives. L'expansion des thérapies à base d'émetteurs alpha, des theranostiques, de l'oncologie personnalisée et de l'ingénierie des isotopes de nouvelle génération pourrait encore augmenter la complexité réglementaire. Dans l'ensemble, l'environnement réglementaire et politique restera un facteur majeur influençant la confiance, la commercialisation, l'échelle clinique, la validation de la sécurité et la position concurrentielle dans le marché mondial des radiopharmaceutiques.Questions fréquemment posées
Quelle est la taille prévue du marché mondial des radiopharmaceutiques d'ici 2033 ?
Le marché devrait atteindre environ 19,48 milliards de dollars américains d'ici 2033.
Quels sont les facteurs qui stimulent la croissance du marché mondial des radiopharmaceutiques ?
Les principaux moteurs de croissance incluent la prévalence du cancer, l'imagerie PET/SPECT, les thérapies radioligands ciblées, l'oncologie de précision et l'innovation en matière d'isotopes.
Quelle région domine le marché mondial des radiopharmaceutiques ?
L'Amérique du Nord domine actuellement le marché en raison de l'infrastructure de médecine nucléaire avancée et de l'adoption forte en oncologie.
Quel segment croît le plus rapidement sur le marché des radiopharmaceutiques ?
Les radiopharmaceutiques thérapeutiques (thérapies alpha et bêta ciblées) constituent le segment qui croît le plus rapidement en raison de l'expansion des traitements ciblés du cancer.