
Analyse de la taille et de la part de marché mondiale des communications critiques 2026-2033
Le marché mondial des communications critiques devrait connaître une croissance significative pendant la période de prévision allant de 2026 à 2033. Évalué à environ 24,6 milliards de dollars américains en 2025, le marché devrait atteindre près de 46,8 milliards de dollars américains d'ici 2033, enregistrant un taux de croissance annuelle composé (CAGR) d'environ 8,4 %. Cette croissance est entraînée par l'augmentation des exigences en matière de sécurité publique, l'augmentation des investissements dans l'infrastructure de réponse aux urgences et de gestion des catastrophes, le déploiement croissant des systèmes de communication critiques, ainsi que l'adoption croissante des technologies de communication à large bande dans les secteurs de la défense, des transports, des services publics et de l'industrie.
Taille et prévision du marché mondial des communications critiques
Le marché mondial des communications critiques devrait connaître une croissance considérable pendant la période de prévision, de 2026 à 2033. Le marché était estimé à environ 24,6 milliards de dollars en 2025 et devrait atteindre près de 46,8 milliards de dollars d'ici 2033, avec un taux de croissance annuelle composé (CAGR) d'environ 8,4 %. La croissance du marché est entraînée par l'augmentation des préoccupations en matière de sécurité publique, l'augmentation des investissements dans l'infrastructure de réponse aux urgences, le déploiement croissant de réseaux de communication critiques pour les missions, ainsi que l'adoption rapide des technologies de communication basées sur le large bande dans les secteurs de la défense, des transports, des services publics et de l'industrie. Les systèmes de communication critiques sont des solutions de communication spécialisées conçues pour fournir une connectivité sécurisée, fiable, en temps réel et ininterrompue lors des situations d'urgence, des opérations de réponse aux catastrophes, des missions militaires, des accidents industriels et des incidents de sécurité publique. Le marché connaît une transformation significative grâce à l'intégration de les technologies LTE et 5G, des systèmes de dispatch alimentés par l'intelligence artificielle, des plateformes de réponse aux urgences connectées à l'Internet des objets (IoT), des systèmes de communication par satellite et des infrastructures de commandement et contrôle basées sur le cloud. En outre, l'augmentation des catastrophes naturelles, des menaces en cybersécurité, de l'urbanisation et de la modernisation des systèmes de communication de sécurité publique accélèrent la demande mondiale pour des solutions avancées de communication critiques.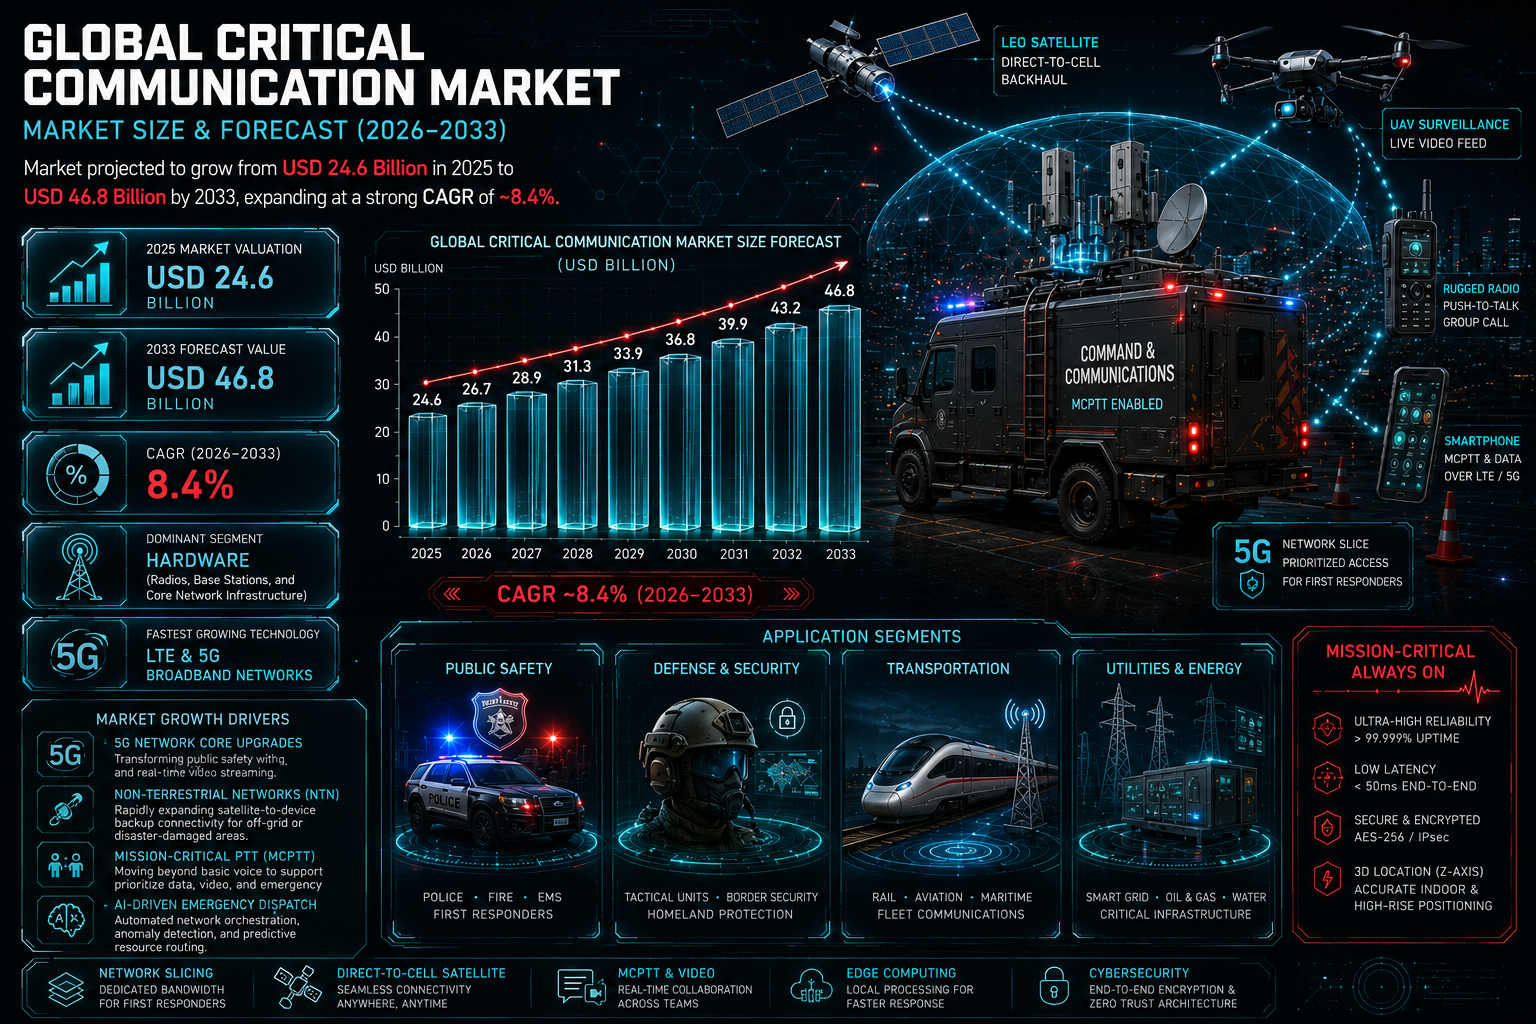
Aperçu du marché mondial des communications critiques
Le marché des communications critiques constitue une segment essentiel des industries mondiales des télécommunications, de la sécurité publique et des technologies de défense. Ces systèmes de communication sont essentiels pour les forces de police, les services de pompiers, les services médicaux d'urgence, les opérations militaires, les autorités des transports, les services publics d'énergie, les entreprises minières et les installations industrielles. Le marché inclut les systèmes de radio mobile terrestre (LMR), les solutions de communication push-to-talk critiques pour les missions (MCPTT), les systèmes de dispatch d'urgence, les systèmes de communication par satellite, les réseaux de sécurité publique à large bande et les plateformes de commandement et contrôle intégrées. Les solutions modernes de communication critiques mettent l'accent sur la résilience du réseau, la latence ultra-basse, le chiffrement sécurisé, l'interopérabilité et les capacités d'analyse de situation en temps réel. Les avancées technologiques telles que l'analyse basée sur l'intelligence artificielle, le calcul en périphérie, la radio définie par logiciel et la communication vidéo intégrée transforment les capacités de l'industrie. Les principaux acteurs du marché incluent Motorola Solutions Inc., Airbus SE, Nokia Corporation, Ericsson AB, Hytera Communications Corporation, Leonardo S.p.A., L3Harris Technologies, Huawei Technologies Co., Ltd., JVCKENWOOD Corporation et AT&T Inc.Principaux moteurs de la croissance du marché mondial des communications critiques
Augmentation des exigences en matière de sécurité publique et de réponse aux urgences
Les gouvernements et les agences d'urgence investissent massivement dans des systèmes de communication avancés afin d'améliorer la réponse aux catastrophes, la coordination des forces de l'ordre et les capacités de gestion des urgences. L'infrastructure de communication fiable est cruciale pour assurer l'efficacité opérationnelle lors des crises et des urgences à grande échelle.Déploiement des réseaux critiques basés sur LTE et 5G
Le déploiement des réseaux à large bande LTE et 5G améliore significativement les capacités de communication critiques. La transmission de données à haute vitesse, le streaming vidéo et la prise de conscience de la situation en temps réel améliorent les opérations sur le terrain et la prise de décision.Croissance de la demande des secteurs de la défense et de la sécurité nationale
Les forces armées et les agences de sécurité nationale ont de plus en plus besoin de systèmes de communication sécurisés, chiffrés et interopérables pour les opérations critiques. Les solutions de communication tactiques avancées deviennent centrales dans les stratégies de défense modernes.Croissance des besoins en sécurité industrielle et en surveillance opérationnelle
Les industries telles que l'industrie pétrolière et gazière, le secteur minier, les transports, les services publics et l'industrie manufacturière adoptent des systèmes de communication critiques pour améliorer la sécurité des travailleurs et la coordination opérationnelle. La numérisation industrielle augmente la demande de plateformes de communication et de surveillance intégrées.Croissance des catastrophes naturelles et des urgences liées au climat
La fréquence croissante des inondations, des incendies de forêt, des séismes et des événements météorologiques extrêmes entraîne des investissements dans des infrastructures de communication d'urgence résilientes. Les gouvernements du monde entier prioritisent la préparation aux catastrophes et les capacités de réponse rapide.Segmentation du marché mondial des communications critiques
Par composant
Le marché est segmenté en matériels, logiciels et services. Les composants matériels tels que les radios, les stations de base et l'infrastructure réseau représentent une part majeure du marché.Par technologie
Le marché inclut la radio mobile terrestre (LMR), LTE, 5G, la communication par satellite et les systèmes de communication hybrides. Les systèmes de communication critiques basés sur LTE et 5G connaissent la plus forte croissance en raison de l'adoption croissante du large bande.Par application
Les applications incluent la sécurité publique, les transports, la défense, les services publics, le secteur minier, l'industrie pétrolière et gazière, l'industrie manufacturière et les services d'urgence en santé. La sécurité publique et la défense restent les segments d'applications dominants à l'échelle mondiale.Par utilisateur final
Les utilisateurs finaux incluent les organismes gouvernementaux, les organisations militaires, les intervenants d'urgence, les entreprises industrielles, les autorités des transports et les fournisseurs de services publics. Les organismes gouvernementaux et de sécurité publique représentent la plus grande demande du marché.Dynamiques du marché régional
Amérique du Nord
L'Amérique du Nord détient la plus grande part du marché des communications critiques en raison de l'infrastructure de réponse aux urgences avancée, des investissements élevés en matière de sécurité publique et du déploiement généralisé des systèmes de communication à large bande. Les États-Unis mènent la croissance régionale, soutenus par le déploiement de FirstNet et les programmes de modernisation de la défense.Europe
L'Europe représente un marché significatif, tiré par les réglementations strictes en matière de sécurité publique, la modernisation de l'infrastructure des transports et les initiatives de communication d'urgence transfrontalière. Les pays tels que l'Allemagne, le Royaume-Uni, la France et l'Italie sont des contributeurs majeurs de cette région.Asie-Pacifique
L'Asie-Pacifique est la région la plus rapide à croître en raison de l'urbanisation rapide, des initiatives de villes intelligentes en expansion et des investissements croissants dans l'infrastructure de sécurité publique. La Chine, l'Inde, le Japon, la Corée du Sud et l'Australie sont des marchés clés de cette région.Moyen-Orient et Afrique
La région du Moyen-Orient et de l'Afrique connaît une croissance forte en raison des investissements croissants en matière de sécurité nationale, des exigences du secteur pétrolier et gazière et du développement d'infrastructures intelligentes. Les pays du Golfe coopératif (GCC) sont de grands adopteurs des systèmes de communication critiques avancés.Amérique latine
L'Amérique latine connaît progressivement une expansion en raison des initiatives croissantes de modernisation de la sécurité publique et des investissements dans l'infrastructure de communication d'urgence. Le Brésil et le Mexique représentent les marchés régionaux les plus avancés.Landscape concurrentiel
Le marché mondial des communications critiques est très concurrentiel et orienté technologie, avec des acteurs majeurs qui se concentrent sur les systèmes de communication sécurisés, l'intégration à large bande et les solutions de commandement alimentées par l'intelligence artificielle. Les principales entreprises incluent Motorola Solutions Inc., Airbus SE, Nokia Corporation, Ericsson AB, Hytera Communications Corporation, Leonardo S.p.A., L3Harris Technologies, Huawei Technologies Co., Ltd., JVCKENWOOD Corporation et AT&T Inc. Les entreprises investissent de plus en plus dans les réseaux LTE critiques, les réseaux privés 5G, l'analyse alimentée par l'intelligence artificielle, les plateformes de dispatch basées sur le cloud et les écosystèmes de communication intégrés. Les collaborations stratégiques avec les gouvernements, les agences de défense, les opérateurs de télécommunications et les entreprises industrielles façonnent le paysage concurrentiel.Perspective Stratégique
La perspective stratégique du marché mondial des communications critiques reste très positive en raison de la demande croissante d'infrastructures de communication sécurisées, résilientes et en temps réel. Les opportunités de croissance futures incluent les systèmes de réponse aux urgences basés sur l'intelligence artificielle, les réseaux de communication autonomes, les plateformes de sécurité publique intégrant les satellites, ainsi que les services critiques de 5G de nouvelle génération. L'intégration de capteurs IoT, de drones, de calcul en périphérie et de cadres de cybersécurité avancés transformera davantage le paysage du marché. Les organisations qui investissent dans des écosystèmes de communication interopérables, des infrastructures à faible latence et des plateformes de services critiques natives cloud renforceront leur position concurrentielle.Perspective Marché Finale
Le marché mondial des communications critiques devient de plus en plus essentiel pour assurer la sécurité publique, la préparation militaire, la sécurité industrielle et l'efficacité des réponses aux catastrophes à l'échelle mondiale. Les investissements croissants dans les infrastructures de communication d'urgence, les villes intelligentes et les technologies de bande passante critiques continueront de stimuler l'expansion du marché pendant toute la période de prévision. Les entreprises qui réussiront à combiner efficacement les technologies de communication avancées, les capacités réseau sécurisées et les solutions d'intelligence opérationnelle intégrée resteront fortement positionnées sur le marché mondial des communications critiques en évolution.Table des matières
Table des matières
1. Résumé exécutif
- 1.1 Aperçu du marché mondial des communications critiques (2026???2033)
- 1.2 Analyse de la taille du marché et du taux de croissance annuel composé (CAGR)
- 1.3 Principaux moteurs du marché et opportunités
- 1.4 Plus grands segments et segments en plus forte croissance
- 1.5 Leadership régional et tendances de croissance
- 1.6 Aperçu du paysage concurrentiel
- 1.7 Perspective stratégique jusqu'en 2033
2. Introduction et aperçu du marché
- 2.1 Définition des systèmes de communication critiques
- 2.2 Portée du marché mondial des communications critiques
- 2.3 Taille du marché et prévisions (2026???2033)
- 2.4 Évolution des technologies de communication mission-critique
- 2.5 Rôle des communications critiques dans la sécurité publique et la défense
- 2.6 Paysage réglementaire et gestion des fréquences
- 2.7 Tendances technologiques et innovations dans les communications critiques
3. Méthodologie de recherche
- 3.1 Recherche primaire
- 3.2 Recherche secondaire
- 3.3 Cadre de collecte et de validation des données
- 3.4 Méthodologie d'estimation du marché
- 3.5 Hypothèses de prévision (2026???2033)
- 3.6 Triangulation des données et modélisation analytique
4. Dynamiques du marché
4.1 Moteurs du marché- 4.1.1 Augmentation des exigences en matière de sécurité publique et de réponse aux urgences
- 4.1.2 Développement des réseaux mission-critique basés sur LTE et 5G
- 4.1.3 Demande croissante du secteur de la défense et de la sécurité nationale
- 4.1.4 Augmentation des besoins en sécurité industrielle et en surveillance opérationnelle
- 4.1.5 Augmentation des catastrophes naturelles et des urgences liées au climat
- 4.2.1 Coûts élevés de déploiement des infrastructures
- 4.2.2 Défis d'interopérabilité entre les systèmes hérités
- 4.2.3 Risques de cybersécurité dans les réseaux mission-critique
- 4.2.4 Contraintes réglementaires et d'allocation des fréquences
- 4.3.1 Plateformes de réponse aux urgences pilotées par l'intelligence artificielle
- 4.3.2 Croissance des réseaux LTE et 5G privés
- 4.3.3 Systèmes de communication de sécurité publique intégrés par satellite
- 4.3.4 Développement de l'infrastructure de communication des villes intelligentes
- 4.4.1 Gestion de la fiabilité du réseau en cas de catastrophe
- 4.4.2 Complexité de l'intégration entre les plateformes de communication
- 4.4.3 Demande croissante d'une connectivité à ultra-basse latence
- 4.4.4 Confidentialité des données et exigences de chiffrement sécurisé
5. Analyse du marché de la communication critique mondiale (en milliards de dollars), 2026???2033
- 5.1 Analyse des revenus du marché
- 5.2 Analyse du taux de croissance annuel composé (CAGR)
- 5.3 Répartition des revenus par région
- 5.4 Analyse de l'adoption des technologies
- 5.5 Tendances des investissements dans l'infrastructure de sécurité publique
- 5.6 Analyse de la modernisation des réseaux de communication
6. Analyse de la segmentation du marché (en milliards de dollars), 2026???2033
6.1 Par composant- 6.1.1 Matériel
- 6.1.2 Logiciel
- 6.1.3 Services
- 6.2.1 Radio mobile terrestre (LMR)
- 6.2.2 LTE
- 6.2.3 5G
- 6.2.4 Communication par satellite
- 6.2.5 Systèmes de communication hybrides
- 6.3.1 Sécurité publique
- 6.3.2 Transports
- 6.3.3 Défense
- 6.3.4 Services publics
- 6.3.5 Mines
- 6.3.6 Pétrole et gaz
- 6.3.7 Industrie manufacturière
- 6.3.8 Services d'urgence en santé
- 6.4.1 Organismes gouvernementaux
- 6.4.2 Organisations militaires
- 6.4.3 Intervenants en cas d'urgence
- 6.4.4 Entreprises industrielles
- 6.4.5 Autorités des transports
- 6.4.6 Fournisseurs de services publics
7. Segmentations de marché par région
- 7.1 Amérique du Nord
- 7.2 Europe
- 7.3 Asie-Pacifique
- 7.4 Moyen-Orient et Afrique
- 7.5 Amérique latine
8. Analyse du marché régional
- 8.1 Analyse du marché de l'Amérique du Nord
- 8.2 Analyse du marché européen
- 8.3 Analyse du marché Asie-Pacifique
- 8.4 Analyse du marché du Moyen-Orient et de l'Afrique
- 8.5 Analyse du marché de l'Amérique latine
9. Paysage concurrentiel
- 9.1 Analyse de la part de marché
- 9.2 Benchmarking du portefeuille de produits
- 9.3 Analyse de la stratégie critique LTE & 5G
- 9.4 Tendances d'intégration de la communication basée sur l'IA et le cloud
- 9.5 Partenariats stratégiques et contrats gouvernementaux
- 9.6 Analyse de la position concurrentielle
10. Profils des entreprises
- 10.1 Motorola Solutions Inc.
- 10.2 Airbus SE
- 10.3 Nokia Corporation
- 10.4 Ericsson AB
- 10.5 Hytera Communications Corporation
- 10.6 Leonardo S.p.A.
- 10.7 L3Harris Technologies
- 10.8 Huawei Technologies Co., Ltd.
- 10.9 JVCKENWOOD Corporation
- 10.10 AT&T Inc.
11. Intelligence stratégique et insights en IA
- 11.1 Systèmes de dispatch d'urgence alimentés par l'IA
- 11.2 Tendances d'intégration de l'IoT et du calcul en périphérie
- 11.3 Perspective de l'infrastructure de communication des villes intelligentes
- 11.4 Analyse de la cybersécurité et des communications chiffrées
- 11.5 Analyse des cinq forces de Porter
12. Perspective d'avenir et recommandations stratégiques
- 12.1 Avenir des réseaux LTE & 5G critiques
- 12.2 Croissance des plateformes de sécurité publiques alimentées par l'IA
- 12.3 Expansion des écosystèmes de communication natifs cloud
- 12.4 Stratégies intégrées de réponse aux catastrophes
- 12.5 Perspective à long terme du marché (2033+)
13. Annexe
14. À propos de Pheonix Research
15. Avertissement
Paysage concurrentiel
Structure: Moderately_consolidated
Joueurs de niveau 1: 10
Intensité: High
Aperçu de l'intensité de la concurrence et de la structure du marché mondial des communications critiques
Le marché mondial des communications critiques est très concurrentiel, technologique et modérément consolidé, avec une forte participation des entreprises de télécommunications, des entreprises de défense, des fournisseurs de communications de sécurité publique et des fournisseurs d'infrastructures réseau. La concurrence est principalement centrée sur la fiabilité du réseau, les capacités de communication sécurisées, l'interopérabilité, les performances à faible latence, l'intégration large bande et la résilience opérationnelle critique. La structure du marché est caractérisée par des contrats à long terme avec les gouvernements, des exigences élevées en conformité réglementaire et une forte dépendance à l'infrastructure de communication avancée. Les grandes entreprises multinationales dominent les grands projets de sécurité publique et de défense, tandis que les fournisseurs spécialisés de technologies contribuent aux plateformes logicielles, aux technologies de chiffrement et aux solutions de communication intégrées. L'augmentation de la convergence entre les télécommunications, l'infrastructure de sécurité publique, la modernisation de la défense et la numérisation industrielle intensifie la concurrence sur les réseaux LTE, 5G, les communications par satellite et les écosystèmes de réseaux critiques hybrides.Aperçu actuel de l'intensité de la concurrence et de la structure du marché mondial des communications critiques
Entreprises majeures des technologies de communication critique et de sécurité publique
Motorola Solutions Inc.: L'un des leaders mondiaux des systèmes de communication critiques, des réseaux de sécurité publique, des plateformes de dispatch d'urgence et des technologies de commandement et contrôle intégrées. Airbus SE: Fournisseur majeur de solutions de communication sécurisées, de systèmes de radio de sécurité publique et d'infrastructures de réseaux critiques pour les applications gouvernementales et de défense. Nokia Corporation: Participant important aux réseaux LTE privés, aux réseaux critiques à large bande, aux réseaux de communication industrielle et à l'infrastructure 5G de nouvelle génération. Ericsson AB: entreprise de télécommunications majeure qui s'engage activement à étendre les capacités de communication LTE et 5G critiques pour les secteurs de la réponse d'urgence et de l'industrie. Hytera Communications Corporation: Fournisseur clé de radio mobile professionnelle (PMR), de radio mobile terrestre (LMR) et de systèmes de communication critiques intégrés. Leonardo S.p.A.: entreprise importante du domaine de la défense et de l'aéronautique qui propose des systèmes de communication tactiques sécurisés et des technologies de sécurité publique intégrées. L3Harris Technologies: Fournisseur majeur de communication de défense spécialisé dans les radios tactiques, les systèmes de communication chiffrés et les solutions de réseaux militaires. Huawei Technologies Co., Ltd.: Participant actif à l'infrastructure de communication critique à large bande et aux plateformes de communication des villes intelligentes. JVCKENWOOD Corporation: Fournisseur établi de systèmes de communication radio professionnels et d'équipements de communication de sécurité publique. AT&T Inc.: Opérateur de télécommunications important impliqué dans les services de large bande critiques et le déploiement des réseaux de communication de sécurité publique.Principaux moteurs de l'intensité de la concurrence et de la structure du marché
La transition rapide des systèmes de radio mobile terrestre traditionnels vers les plateformes de communication critique basées sur LTE et 5G intensifie considérablement la concurrence technologique sur le marché. Les programmes de modernisation croissants de la sécurité publique et les investissements gouvernementaux dans l'infrastructure de communication d'urgence restent des moteurs majeurs de la concurrence à l'échelle mondiale. Le chiffrement sécurisé, l'interopérabilité entre les agences et les capacités de communication à ultra-basse latence deviennent des différenciateurs critiques pour les fournisseurs de solutions. La numérisation industrielle dans les secteurs de l'hydrocarbure, de la minéralisation, des services publics, des transports et de la fabrication augmente la demande d'écosystèmes de communication critique intégrés. L'intelligence artificielle, l'intégration IoT, les plateformes de communication natives cloud et l'analyse en temps réel des situations émergent comme des domaines majeurs de concentration de la concurrence pour les fournisseurs de technologies.Implications stratégiques de l'intensité de la concurrence et de la structure du marché
Les entreprises investissent de plus en plus dans les réseaux 5G privés, les plateformes de communication push-to-talk critiques (MCPTT) et les systèmes de dispatch basés sur le cloud pour renforcer leur position sur le marché à long terme. Les partenariats stratégiques entre les opérateurs de télécommunications, les entreprises de défense, les agences de sécurité publique et les entreprises industrielles deviennent de plus en plus importants pour le développement d'écosystèmes de communication intégrés. L'interopérabilité entre les plateformes de communication et les capacités de coordination entre plusieurs agences deviennent essentielles pour sécuriser les grands contrats gouvernementaux et les projets de réponse aux urgences. Les investissements dans la sécurité informatique et l'architecture réseau sécurisée augmentent rapidement en raison des préoccupations croissantes concernant les cyberattaques, la protection des infrastructures critiques et les risques pour la sécurité nationale. Les entreprises se concentrent également sur les systèmes de communication intégrés par satellite et les technologies de calcul en périphérie pour améliorer la résilience du réseau lors des catastrophes et des opérations dans les zones éloignées.Aperçu prospectif de l'intensité de la concurrence et de la structure du marché mondial des communications critiques
Le marché mondial des communications critiques est censé rester fortement orienté vers l'innovation, car les gouvernements, les agences de défense et les secteurs industriels accordent de plus en plus d'importance à une infrastructure de communication résiliente et en temps réel. La concurrence future est susceptible d'intensifier autour des systèmes de réponse d'urgence alimentés par l'intelligence artificielle, des réseaux de communication autonomes, des plateformes de communication intégrées par drones et des applications 5G critiques avancées. Le déploiement des villes intelligentes, des systèmes de transport connectés et de l'infrastructure IoT industrielle est censé créer des opportunités importantes pour les fournisseurs de solutions de communication avancées. L'Amérique du Nord et l'Europe devraient maintenir une forte leadership technologique, tandis que l'Asie-Pacifique continue d'assister à une expansion rapide des infrastructures et des investissements dans la modernisation de la sécurité publique. Dans l'ensemble, les organisations qui réussiront à combiner les technologies de communication sécurisées, l'interopérabilité large bande, l'analyse alimentée par l'intelligence artificielle et l'infrastructure critique évolutible resteront fortement positionnées sur le marché mondial des communications critiques en évolution.Chaîne de valeur
Modèle: Hybrid
Distribution: Direct_to_consumer
Complexité de l'approvisionnement: High
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des communications critiques
La chaîne de valeur du marché mondial des communications critiques évolue vers un écosystème hautement résilient, défini par le logiciel et axé sur l'interopérabilité, alimenté par les exigences croissantes en matière de sécurité publique, les programmes de modernisation de la défense, la numérisation industrielle et le déploiement rapide des réseaux à large bande critiques. L'industrie passe des systèmes traditionnels de communication par radio bande étroite vers des infrastructures de communication intégrées basées sur le LTE, le 5G, les satellites et le logiciel alimenté par l'intelligence artificielle. La chaîne de valeur commence par la fourniture de composants en amont et la fabrication des infrastructures réseau, incluant les semi-conducteurs, les antennes, les modules de fréquence radio, les systèmes en fibre optique, les serveurs, le matériel de cybersécurité, les routeurs, les capteurs et les puces de communication. Les fournisseurs de composants électroniques critiques et d'équipements de télécommunications jouent un rôle essentiel pour garantir la fiabilité du système, la faible latence et la connectivité sécurisée. L'étape de développement des équipements de communication et des plateformes forme le cœur technologique du marché. Les entreprises développent des systèmes de radio mobile terrestre (LMR), des plateformes de communication push-to-talk critiques (MCPTT), des modules de communication LTE et 5G, des systèmes de dispatch d'urgence, des logiciels de communication chiffrés et des technologies de communication par satellite. L'intégration avancée du logiciel, l'architecture native en cloud et l'analyse alimentée par l'intelligence artificielle transforment significativement les capacités des solutions. Le niveau d'intégration et de déploiement des systèmes inclut les opérateurs de télécommunications, les contractants de défense, les intégrateurs de réseaux, les fournisseurs de communication de sécurité publique et les entreprises d'automatisation industrielle responsables de la mise en œuvre d'écosystèmes de communication critiques dans les secteurs du transport, des services publics, de la défense, de l'exploitation minière, de la santé et de la réponse d'urgence. Les opérations post-déploiement comprennent la surveillance du réseau, la gestion de la cybersécurité, les mises à jour logicielles, l'entretien prédictif, l'hébergement en cloud et les services de soutien opérationnel. Les services de communication gérés et les plateformes d'analyse en temps réel deviennent de plus en plus importants pour maintenir une performance réseau continue et une préparation aux urgences. Le niveau de distribution et de commercialisation est largement déterminé par les agences de commande publique, les partenariats télécoms, les projets d'infrastructure industrielle et les collaborations public-privé. Les programmes de modernisation à grande échelle et les initiatives de villes intelligentes influencent fortement le développement de la chaîne d'approvisionnement mondiale. La cybersécurité, l'interopérabilité et la résilience du réseau deviennent des piliers fondamentaux de la chaîne de valeur. Les organisations investissent de plus en plus dans les systèmes de communication chiffrés, les architectures de réseaux redondantes et les solutions de détection des menaces alimentées par l'intelligence artificielle pour garantir une connectivité continue critique.Chaîne de valeur et évolution de la chaîne d'approvisionnement du marché mondial des communications critiques
La chaîne d'approvisionnement actuelle des communications critiques se caractérise par une convergence croissante entre l'infrastructure des télécommunications, le calcul en nuage, les systèmes de sécurité publique et les technologies de communication de défense. L'industrie reste fortement intensive en technologies, avec une forte implication des fournisseurs de télécommunications, des entreprises de défense, des fournisseurs de logiciels et des intégrateurs d'infrastructures. L'Amérique du Nord domine le marché en raison de l'infrastructure de sécurité publique avancée, de la mise en œuvre généralisée des systèmes de communication d'urgence en bande large et des investissements importants dans la modernisation de la défense. Les États-Unis mènent le marché grâce à des initiatives telles que FirstNet et le déploiement avancé de réseaux LTE critiques. L'Europe maintient une forte position de marché grâce aux programmes de modernisation des transports, aux systèmes de communication d'urgence transfrontaliers et aux initiatives d'interopérabilité de la sécurité publique soutenues par l'OTAN et les agences gouvernementales régionales. L'Asie-Pacifique émerge comme la région à la croissance la plus rapide en raison de l'urbanisation rapide, des investissements croissants dans les villes intelligentes, des exigences croissantes en matière de sécurité industrielle et d'une mise en œuvre à grande échelle des infrastructures de communication de la sécurité publique. La Chine, l'Inde, le Japon, la Corée du Sud et l'Australie investissent massivement dans les technologies de communication critiques de nouvelle génération. Le marché se déplace rapidement vers des écosystèmes de communication basés sur la bande large intégrant le LTE, le 5G, les communications par satellite, les capteurs IoT, les drones et les plateformes de commandement et de contrôle natives du cloud. Cette transition permet une plus grande capacité de transfert de données, des communications vidéo en temps réel et des capacités d'analyse de situation avancées. Cependant, l'industrie continue de faire face à des défis liés aux limites d'interopérabilité, aux menaces en cybersécurité, à la complexité d'allocation de spectre, aux coûts de modernisation des infrastructures et aux vulnérabilités de la chaîne d'approvisionnement associées aux équipements de télécommunications et aux dépendances en semi-conducteurs.Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial des communications critiques
L'un des signaux de transformation les plus importants est la migration rapide des systèmes radio à bande étroite traditionnels vers des réseaux de communication critiques en bande large LTE et 5G capables de supporter des données en temps réel, le streaming vidéo et l'analyse opérationnelle basée sur l'intelligence artificielle. Un autre signal majeur est l'intégration croissante de l'intelligence artificielle, du calcul en périphérie et des technologies natives du cloud dans les plateformes de réponse aux urgences et de commandement, améliorant la prise de décision prédictive et la coordination opérationnelle. Le déploiement croissant des réseaux 5G privés dans les installations industrielles, les systèmes de transport, les services publics et les environnements de défense est en train de transformer les stratégies d'infrastructure de communication d'entreprise. L'intégration des communications par satellite devient de plus en plus importante pour les opérations à distance, la réponse aux catastrophes, les communications militaires et la connectivité résiliente dans les régions géographiquement difficiles. La cybersécurité émerge comme une priorité stratégique à travers la chaîne de valeur alors que les réseaux critiques deviennent plus interconnectés et vulnérables aux menaces cybernétiques. Les organisations investissent massivement dans des systèmes de communication chiffrés, des architectures sans confiance et des solutions de défense cyber basées sur l'intelligence artificielle. En outre, l'intégration des appareils IoT, des drones, des équipements de communication portables et des capteurs intelligents étend les capacités d'analyse de situation en temps réel dans les applications de réponse aux urgences et de sécurité industrielle.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial des communications critiques
L'évolution de la chaîne de valeur présente des implications stratégiques importantes pour les fournisseurs de télécommunications, les entreprises de défense, les fournisseurs de services en nuage, les agences gouvernementales et les fournisseurs de solutions de communication industrielle. Les entreprises capables de fournir des écosystèmes de communication interopérables, sécurisés et évolutifs gagnent un avantage concurrentiel fort. L'intégration verticale à travers l'infrastructure réseau, les plateformes logicielles, les solutions de cybersécurité et les services de communication gérés devient de plus en plus importante pour garantir la continuité opérationnelle et la fiabilité du système. L'investissement dans l'infrastructure LTE critique et les réseaux 5G privés émerge comme une stratégie de croissance clé pour les opérateurs de télécommunications et les fournisseurs de technologies recherchant des contrats à long terme de sécurité publique et industrielle. Les partenariats public-privé et les collaborations stratégiques entre les gouvernements, les opérateurs de télécommunications et les organisations de défense deviennent centraux dans les initiatives de modernisation des infrastructures de communication à l'échelle mondiale. L'investissement technologique dans les systèmes de dispatch basés sur l'intelligence artificielle, le calcul en périphérie, l'analyse prédictive et les centres de commandement basés sur le cloud améliore l'efficacité de la réponse aux urgences et les capacités d'intelligence opérationnelle. La compétitivité à long terme sur le marché des communications critiques dépendra de l'équilibre entre la résilience du réseau, l'interopérabilité, la cybersécurité, l'évolutivité et les stratégies de déploiement d'infrastructures à faible coût.Aperçu prospectif de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des communications critiques
Entre 2026 et 2033, la chaîne de valeur des communications critiques est prévue pour devenir de plus en plus définie par le logiciel, dotée d'intelligence artificielle et intégrée au cloud. Les systèmes de communication critiques évolueront vers des écosystèmes opérationnels entièrement connectés et orientés données, soutenant la prise de décision autonome et la collaboration en temps réel. Les réseaux 5G standalone, l'intégration de la bande large par satellite, le traitement d'intelligence artificielle en périphérie et les systèmes de communication à ultra-basse latence amélioreront considérablement la coordination des interventions d'urgence, les opérations de sécurité industrielle et les capacités de communication militaire. Les systèmes de réponse aux urgences basés sur l'intelligence artificielle, l'analyse prédictive des incidents et les plateformes de gestion des communications autonomes sont prévus pour améliorer la préparation aux catastrophes et l'efficacité opérationnelle dans les organisations de sécurité publique. L'intégration des drones, des systèmes robotiques, des équipements de communication portables et des capteurs connectés à l'Internet des Objets étendra davantage la conscience de situation et les capacités opérationnelles à distance. Les cadres de cybersécurité deviendront de plus en plus avancés avec la mise en œuvre du chiffrement résistant aux ordinateurs quantiques, de l'intelligence de menace basée sur l'intelligence artificielle et d'architectures de communication sans confiance à travers les réseaux critiques. En fin de compte, la chaîne de valeur des communications critiques du futur évoluera vers un écosystème de communication hautement sécurisé, interopérable et intelligent, où la résilience, l'analyse en temps réel, l'autonomie du réseau et l'infrastructure numérique intégrée définiront la compétitivité du marché à long terme.Chaîne de valeur spécifique au marché
- Achat de composants et d'infrastructure réseau : Fabricants de semi-conducteurs, fournisseurs d'antennes, fournisseurs de modules RF, entreprises d'infrastructure en fibre optique, fabricants d'équipements de télécommunications
- Développement des systèmes de communication : Développeurs de systèmes LMR, fournisseurs de plateformes LTE et 5G, entreprises de logiciels de dispatch d'urgence, fournisseurs de solutions de cybersécurité, développeurs de communications par satellite
- Intégration et déploiement du système : Opérateurs de télécommunications, entreprises de défense, intégrateurs de communication de sécurité publique, entreprises de déploiement des réseaux industriels
- Services gérés et soutien opérationnel : Fournisseurs de services en nuage, entreprises d'analyse basées sur l'intelligence artificielle, entreprises de surveillance de la cybersécurité, fournisseurs de services de maintenance prédictive
- Distribution et achat gouvernemental : Agences de sécurité publique, organisations d'achat militaire, autorités des transports, entreprises d'énergie, entreprises industrielles
- Applications d'utilisation finale : Sécurité publique, communication de défense, réponse aux urgences, systèmes de transport, services publics, opérations pétrolières et gazières, mines, fabrication industrielle, services d'urgence en santé
Activité d'investissement
Tendance: Rising
Intensité capitalistique: High
M&A récentes: Yes
Aperçu des dynamiques d'investissement et de financement du marché mondial des communications critiques
L'activité d'investissement et de financement dans le marché mondial des communications critiques s'accélère rapidement en raison des programmes de modernisation de la sécurité publique croissants, des menaces géopolitiques et de cybersécurité croissantes, du déploiement croissant d'infrastructures de bande large essentielles, et de l'adoption croissante de systèmes de communication d'urgence basés sur le LTE et le 5G. Entre 2026 et 2033, les investissements viseront de plus en plus des réseaux de communication résilients, des plateformes de réponse aux urgences alimentées par l'intelligence artificielle, des systèmes de communication intégrant les satellites, l'infrastructure privée 5G et les technologies de commandement et contrôle natives du cloud. L'industrie des communications critiques évolue vers un segment stratégiquement essentiel de l'écosystème des télécommunications, de la défense et de la sécurité publique mondiaux. Les gouvernements, les opérateurs de télécommunications, les entreprises de défense et les entreprises industrielles augmentent significativement leurs investissements dans des solutions de communication sécurisées, à faible latence et interopérables capables de soutenir les opérations de réponse aux urgences, la gestion des catastrophes, la sécurité industrielle et la coordination militaire. Une transformation structurelle influençant l'activité d'investissement est la transition des systèmes radio mobiles terrestres (LMR) hérités vers des plateformes de communication critiques basées sur la bande large. Les agences de sécurité publique et les organisations industrielles investissent de plus en plus dans des systèmes de communication de nouvelle génération qui supportent la transmission vidéo en temps réel, l'analyse assistée par l'intelligence artificielle, le suivi géolocalisé et des capacités de conscience située intégrée. Le marché bénéficie également de l'augmentation des investissements dans l'infrastructure des villes intelligentes, la numérisation industrielle, les systèmes de réponse aux urgences autonomes, le suivi opérationnel basé sur l'IoT et des cadres de cybersécurité avancés. L'expansion des écosystèmes de sécurité publique connectés et des initiatives d'interopérabilité inter-agences crée des opportunités de financement à long terme considérables à l'échelle mondiale.Dynamiques actuelles d'investissement et de financement du marché mondial des communications critiques
L'activité d'investissement actuelle dans le marché des communications critiques est fortement soutenue par l'augmentation des dépenses publiques sur l'infrastructure de communication d'urgence, le déploiement rapide des réseaux privés LTE et 5G, et la demande croissante de systèmes de communication résilients dans les secteurs de la défense, des transports, des services publics, de l'exploitation minière et de l'industrie. Les entreprises investissent activement dans des systèmes de dispatch alimentés par l'intelligence artificielle, des capacités de calcul en périphérie, des protocoles de communication sécurisés et des plateformes d'intelligence opérationnelle basées sur le cloud pour améliorer l'efficacité de la réponse et la fiabilité du réseau.- Amérique du Nord : Domine l'activité d'investissement mondiale en raison des programmes de modernisation de la sécurité publique étendus, des dépenses de défense importantes, de l'expansion du réseau FirstNet et de l'infrastructure de communication à large bande avancée aux États-Unis et au Canada.
- Europe : Témoigne d'une croissance d'investissement forte soutenue par des initiatives de communication d'urgence transfrontalière, des programmes de modernisation des transports, et une adoption croissante de plateformes de communication numériques sécurisées.
- Asie-Pacifique : Émerge comme la région d'investissement en croissance la plus rapide en raison de l'urbanisation rapide, du développement des villes intelligentes, de l'augmentation des initiatives de gestion des catastrophes et des investissements croissants dans l'infrastructure de sécurité publique en Chine, en Inde, au Japon, en Corée du Sud et en Australie.
- Moyen-Orient et Afrique : Attractif pour des investissements croissants impulsés par la modernisation de la sécurité nationale, les exigences de communication dans le secteur pétrolier et gazier, la protection des infrastructures critiques et les initiatives de gouvernance intelligente.
Signaux clés des dynamiques d'investissement et de financement du marché mondial des communications critiques
- L'expansion des réseaux de communication critiques basés sur le LTE et le 5G est un moteur d'investissements dans l'infrastructure de communication à large bande et les systèmes opérationnels à ultra-basse latence.
- Les programmes de modernisation croissants de la sécurité publique augmentent le financement des plateformes de dispatch d'urgence alimentées par l'intelligence artificielle, des centres de commandement intégrés et des technologies de conscience située avancées.
- Les menaces de cybersécurité croissantes encouragent les investissements dans des systèmes de communication chiffrés, des architectures de réseau sécurisées et des plateformes de communication critiques résilientes aux cybermenaces.
- L'augmentation des catastrophes naturelles et des urgences liées au climat soutient les investissements dans les systèmes de communication de récupération après catastrophe et l'infrastructure de réponse d'urgence résiliente.
- La numérisation industrielle dans les secteurs de l'énergie, de l'exploitation minière, du pétrole et du gaz et des transports crée une forte demande d'investissement pour des écosystèmes de communication opérationnels intégrés.
- L'intégration des communications par satellite et les architectures de communication hybrides émergent comme des domaines d'innovation importants attirant les investissements des technologies de télécommunications et de la défense.
- Le déploiement de capteurs connectés à l'IoT, de drones et de systèmes d'urgence autonomes accélère les investissements dans la transmission de données en temps réel et l'analyse opérationnelle basée sur le périphérique.
Implications stratégiques des dynamiques d'investissement et de financement du marché mondial des communications critiques
- Le paysage d'investissement préfère de plus en plus les entreprises capables de combiner des infrastructures de communication sécurisées, des expertises en bande large et des plateformes d'intelligence opérationnelle alimentées par l'intelligence artificielle.
- L'innovation technologique devient un principal différentiateur concurrentiel, particulièrement dans la communication à faible latence, l'interopérabilité, l'analyse prédictive et les services critiques natifs du cloud.
- Les collaborations stratégiques entre opérateurs de télécommunications, entreprises de défense, agences de sécurité publique et fournisseurs de technologies cloud deviennent de plus en plus importantes pour le déploiement à grande échelle des écosystèmes de communication.
- Les stratégies de diversification régionale restent critiques, avec l'Amérique du Nord en tête de l'innovation en matière de sécurité publique à large bande, l'Europe mettant l'accent sur l'interopérabilité transfrontalière et l'Asie-Pacifique propulsant l'expansion rapide des villes intelligentes et de l'infrastructure d'urgence.
- Les entreprises investissant dans des architectures de communication hybrides intégrant le LTE, le 5G, les satellites et les systèmes radio hérités sont censées atteindre une position concurrentielle plus forte à long terme.
- La gestion d'incident assistée par l'intelligence artificielle, l'analyse prédictive des urgences et l'intelligence opérationnelle en temps réel émergent comme des priorités d'investissement majeures dans les secteurs de la sécurité publique et industrielle.
- Les organisations dotées de capacités de cybersécurité solides, d'infrastructures réseau évolutives et d'écosystèmes de communication intégrés sont censées maintenir une leadership de marché plus forte à l'échelle mondiale.
Aperçu prospectif des dynamiques d'investissement et de financement du marché mondial des communications critiques
À l'avenir, le marché mondial des communications critiques est censé attirer un fort investissement à long terme soutenu par la demande croissante d'infrastructures de communication résilientes, l'expansion des systèmes de sécurité publique intelligents et l'adoption croissante des technologies de bande large essentielles. L'allocation de capital future priorisera les réseaux 5G privés, les plateformes de réponse aux urgences alimentées par l'intelligence artificielle, les écosystèmes de communication natifs du cloud, les systèmes de coordination opérationnelle autonome, les technologies de communication intégrant les satellites et les infrastructures critiques de mission alimentées par la cybersécurité avancée.- Amérique du Nord : Restera la région d'investissement leader en raison du déploiement continu de la bande large pour la sécurité publique, de la modernisation des communications de défense avancée et d'écosystèmes d'innovation technologique solides.
- Asie-Pacifique : Continuera à renforcer sa position sur le marché grâce à l'expansion rapide des villes intelligentes, à la modernisation de la réponse aux urgences et à l'augmentation des investissements gouvernementaux dans l'infrastructure de communication sécurisée.
- Europe : Se concentrera de plus en plus sur les systèmes de communication d'urgence interopérables, l'infrastructure numérique sécurisée et les réseaux de communication des transports intégrés.
Technologie et innovation
Innovation: High
Activité des brevets: High
Maturité: Emerging
Aperçu du paysage technologique et de l'innovation du marché mondial des communications critiques
Le marché mondial des communications critiques connaît une transformation technologique rapide, motivée par le besoin croissant de systèmes de communication sécurisés, résilients, à faible latence et en temps réel dans les secteurs de la sécurité publique, de la défense, des transports, des services publics et de l'industrie. L'innovation technologique se concentre autour des réseaux de communication critiques à large bande, des plateformes de conscience située alimentées par l'intelligence artificielle, des infrastructures de communication natives cloud et des solutions d'interopérabilité de nouvelle génération. Les systèmes de communication critiques évoluent au-delà des réseaux traditionnels de radio mobile terrestre (LMR) vers des écosystèmes intégrés LTE, 5G privée, satellite et hybrides capables de supporter la voix, la vidéo, les données et les opérations de réponse aux urgences dotées d'objets connectés (IoT). L'intégration des technologies numériques avancées améliore significativement la coordination opérationnelle, l'efficacité de la réponse aux catastrophes et la collecte d'intelligence au niveau du terrain. Le marché connaît également une adoption croissante du calcul en périphérie, des systèmes de dispatch assistés par l'intelligence artificielle, des services de géolocalisation en temps réel, des radios définies par logiciel (SDR) et des cadres de communication sécurisés et chiffrés pour renforcer les opérations critiques dans des environnements dynamiques.Paysage actuel de la technologie et de l'innovation du marché mondial des communications critiques
Actuellement, l'industrie des communications critiques est en transition des infrastructures radio à bande étroite vers des systèmes de communication critiques à large bande capables de supporter la transmission multimédia à haute vitesse et l'intelligence opérationnelle intégrée. Les réseaux LTE critiques (MC-LTE) et les réseaux 5G privés deviennent de plus en plus importants pour les services de secours, les agences de défense, les opérateurs de transport et les entreprises industrielles. Ces technologies permettent une communication à très faible latence, une diffusion de vidéo à haut débit et une interopérabilité fluide entre plusieurs unités opérationnelles. L'intelligence artificielle et les analyses avancées sont de plus en plus intégrées aux plateformes de commandement et de contrôle pour améliorer la prise de décision en cas d'urgence, la prédiction des incidents, la détection des menaces et l'allocation des ressources opérationnelles. Les technologies de communication par satellite gagnent également du terrain, particulièrement dans les zones reculées, les opérations de récupération après catastrophe, les déploiements militaires, les applications maritimes et les zones avec une infrastructure réseau terrestre limitée. L'innovation en cybersécurité est devenue un domaine clé d'attention, car les réseaux de communication font face à des menaces cybernétiques croissantes et à des défis de sécurité des données. Les entreprises investissent massivement dans des protocoles de communication chiffrés, des architectures à zéro confiance, des systèmes de gestion des identités sécurisés et des technologies de détection des menaces alimentées par l'intelligence artificielle.Tendances clés de la technologie et de l'innovation dans le marché mondial des communications critiques
- LTE critique et 5G : Déploiement de réseaux de communication à large bande soutenant une latence extrêmement basse, une vidéo en temps réel et des opérations d'urgence à fort volume de données.
- Systèmes de dispatch alimentés par l'intelligence artificielle : Intégration de l'intelligence artificielle pour optimiser la réponse aux urgences, l'analyse prédictive et la gestion automatisée des incidents.
- Réseaux 5G privés : Infrastructure de communication dédiée et sécurisée pour les forces de défense, les installations industrielles, les services publics et les systèmes de transport.
- Radio définie par logiciel (SDR) : Plateformes de communication flexibles permettant l'interopérabilité multi-bande, multi-réseau et des capacités de communication évolutives.
- Intégration du calcul en périphérie : Traitement des données en temps réel au bord du réseau améliorant la vitesse de réponse et l'intelligence opérationnelle.
- Systèmes de communication par satellite : Communication avancée basée sur satellite permettant la connectivité dans les zones reculées, les zones touchées par des catastrophes, les environnements opérationnels militaires et les zones avec une infrastructure réseau terrestre limitée.
- Réponse aux urgences dotée d'objets connectés : Intégration de capteurs, de drones, d'appareils connectés et de systèmes de surveillance intelligente dans les plateformes de communication critiques.
- Technologies de chiffrement avancées : Cadres de communication sécurisés protégeant les données opérationnelles sensibles contre les menaces cybernétiques et l'accès non autorisé.
- Communication vidéo intégrée : Diffusion en temps réel des caméras corporelles, des flux de surveillance par drones et l'analyse vidéo améliorant la conscience située.
- Plateformes de commandement basées sur le cloud : Infrastructure de communication native cloud permettant une coordination d'urgence échelonnée et une gestion opérationnelle centralisée.
Implications stratégiques de la technologie et de l'innovation
L'innovation technologique transforme fondamentalement le marché des communications critiques des systèmes traditionnels basés sur la radio vers des écosystèmes de communication hautement connectés, intelligents et basés sur les données. Les organisations adoptant une infrastructure de communication à large bande et des plateformes opérationnelles alimentées par l'intelligence artificielle gagnent un avantage significatif en termes d'efficacité de la réponse aux urgences, de coordination opérationnelle et de conscience située. Le passage vers les systèmes de communication LTE et 5G privés améliore l'interopérabilité entre les services d'urgence, les unités militaires, les réseaux de transport et les opérations industrielles. Cette convergence permet une intégration fluide de la voix, de la vidéo et des données dans les environnements critiques. La cybersécurité devient un différentiateur stratégique sur le marché, car les systèmes de communication gèrent de plus en plus de données opérationnelles et de sécurité nationale sensibles. Les fournisseurs investissant dans des technologies de chiffrement avancées et des cadres de communication sécurisés renforcent leur position concurrentielle. En même temps, l'intégration des dispositifs IoT, des drones, de l'analyse en périphérie et des plateformes basées sur le cloud étend l'étendue des capacités de communication critiques au-delà des communications vocales traditionnelles vers des écosystèmes d'intelligence opérationnelle intégrée. Cependant, les défis liés aux coûts d'infrastructure, aux normes d'interopérabilité, à la complexité de la cybersécurité et à la disponibilité des fréquences continuent d'influencer les stratégies de déploiement du marché à l'échelle mondiale.Aperçu prospectif de la technologie et de l'innovation du marché mondial des communications critiques
À l'avenir, le marché mondial des communications critiques est censé évoluer vers des écosystèmes de communication hautement autonomes, alimentés par l'intelligence artificielle et entièrement interconnectés capables de soutenir la prise de décision en temps réel dans des environnements opérationnels complexes. L'innovation future se concentrera sur la coordination des réponses aux urgences autonomes, la gestion prédictive des incidents basée sur l'intelligence artificielle, les systèmes de communication intégrés par drones et les réseaux hybrides satellite-terrestre avancés. Les technologies 5G privées et futures 6G sont censées améliorer significativement les performances des communications critiques grâce à une connectivité à très faible latence, une découpe de réseau et des capacités d'intelligence en périphérie avancées. L'intégration croissante des jumeaux numériques, des infrastructures de villes intelligentes, des systèmes d'identification biométrique et des analyses opérationnelles avancées renforceront davantage la conscience située et l'efficacité de la réponse aux urgences. Les plateformes de communication critiques natives cloud et les cadres d'interopérabilité inter-agences continueront d'améliorer l'échelle, la résilience et la flexibilité opérationnelle des communications dans les secteurs de la sécurité publique et industrielle. Dans l'ensemble, le paysage technologique et d'innovation du marché mondial des communications critiques évolue vers des écosystèmes de communication intelligents, sécurisés, à large bande et hautement résilients qui joueront un rôle de plus en plus vital dans la sécurité publique, les opérations de défense, la sécurité industrielle et la réponse aux catastrophes à l'échelle mondiale.Risque de marché
Risque global: High
Geopolitical Exposure: High
Risque de substitution: High
Aperçu des facteurs de risque et des menaces de disruption du marché mondial des communications critiques
Le marché mondial des communications critiques connaît une transformation rapide, entraînée par l'augmentation des exigences en matière de sécurité publique, l'adoption croissante de réseaux critiques basés sur LTE et 5G, ainsi que les investissements croissants dans l'infrastructure de réponse aux urgences. Malgré un potentiel de croissance à long terme solide, le marché fait face à plusieurs risques importants, notamment les menaces en matière de cybersécurité, les vulnérabilités des infrastructures réseau, la complexité réglementaire, les défis d'interopérabilité, les coûts élevés de déploiement et les disruptions technologiques en évolution constante. L'une des menaces de disruption les plus critiques affectant le marché est l'augmentation de la fréquence et de la sophistication des cyberattaques ciblant l'infrastructure de communication. Les systèmes de communication critiques sont largement utilisés dans les domaines de la défense, de la réponse aux urgences, des services publics, des transports et des opérations de sécurité publique, ce qui les rend des cibles très sensibles pour l'espionnage informatique, les attaques par rançonnage, l'interception des signaux et les tentatives de perturbation du réseau. Le marché fait également face à des risques considérables liés à la fiabilité du réseau et à la résilience de l'infrastructure. Les systèmes de communication critiques nécessitent une connectivité ininterrompue pendant les catastrophes, les urgences et les incidents à grande échelle. Les pannes de courant, les défaillances d'infrastructure, les catastrophes naturelles, les perturbations de satellites et la congestion des réseaux télécom peuvent compromettre l'efficacité opérationnelle et la coordination de la réponse aux urgences. L'évolution rapide des technologies représente également un défi majeur pour les acteurs du secteur. Le passage des systèmes de radio mobile terrestre (LMR) hérités vers les plateformes de communication basées sur LTE et 5G nécessite d'importants améliorations d'infrastructure, une gestion de l'interopérabilité et une planification d'investissement à long terme. Les organisations incapables de moderniser rapidement peuvent faire face à des limites opérationnelles et à une réduction de leur compétitivité. Les défis d'interopérabilité entre les plateformes de communication, les agences et les juridictions restent également une préoccupation majeure. Les organisations de sécurité publique, les agences militaires, les opérateurs industriels et les intervenants en cas d'urgence utilisent souvent des normes et des technologies de communication différentes, créant des difficultés d'intégration lors des opérations coordonnées. La conformité réglementaire et la complexité de l'allocation des fréquences augmentent davantage l'incertitude du marché. Les gouvernements réglementent strictement les fréquences de communication critiques, les normes de chiffrement et les opérations des réseaux de sécurité publique. Les retards dans l'allocation des fréquences, les changements des réglementations télécom et les exigences de conformité internationale peuvent avoir un impact sur les délais de déploiement et l'évolutivité opérationnelle. En outre, les coûts élevés d'implémentation et de maintenance peuvent limiter l'adoption chez les municipalités plus petites, les économies émergentes et les organisations contraintes par le budget. Les systèmes avancés de communication critiques nécessitent des investissements importants en infrastructure, en cybersécurité, en maintenance, en formation et en mises à jour logicielles continues.Facteurs de risque et menaces de disruption du marché mondial des communications critiques - Scénario actuel
L'environnement actuel du marché des communications critiques reflète une demande croissante à l'échelle mondiale de systèmes de communication résilients, sécurisés et à large bande, dans les secteurs de la sécurité publique, de la défense, des transports, de l'industrie et des réponses d'urgence. Les gouvernements à travers le monde accélèrent la modernisation de l'infrastructure de communication d'urgence grâce à la mise en œuvre de réseaux LTE privés, de plateformes de communication push-to-talk de mission critique (MCPTT), de centres de commandement alimentés par l'intelligence artificielle et d'écosystèmes de sécurité publique intégrés. Le déploiement rapide des technologies 5G crée de nouvelles opportunités pour des communications à ultra-basse latence, des flux vidéo en temps réel, une coordination de drones et des systèmes de réponse d'urgence alimentés par l'Internet des objets. Cependant, cette transition augmente également la complexité technologique et l'exposition à la cybersécurité. Les tensions géopolitiques croissantes, les catastrophes naturelles, les défis de sécurité urbaine et les préoccupations liées à la sécurité industrielle augmentent considérablement la demande de systèmes de communication interopérables et hautement résilients. En même temps, les fournisseurs de communication font face à une pression croissante pour garantir la transmission sécurisée des données, la continuité opérationnelle et la conformité aux réglementations de cybersécurité en évolution. Le marché assiste également à une convergence croissante entre les opérateurs de télécommunications, les fournisseurs de services cloud, les entreprises de communication par satellite et les agences de sécurité publique, réformant le paysage concurrentiel et accélérant l'intégration de l'écosystème.Facteurs de risque clés et signaux de menaces de disruption du marché mondial des communications critiques
- Menaces liées à la cybersécurité : Augmentation des risques de cyberattaques, de rançonnements, d'interception de signaux et de violations de réseaux ciblant l'infrastructure critique.
- Risques liés à la fiabilité du réseau : Possibilité de perturbation des services causée par des pannes d'électricité, des pannes de télécommunications, des catastrophes naturelles et des dommages à l'infrastructure.
- Défis liés à la transition technologique : Migration des systèmes LMR hérités vers les plateformes LTE et 5G nécessitant des mises à niveau complexes de l'infrastructure.
- Problèmes d'interopérabilité : Difficultés à intégrer les systèmes de communication entre les agences, les régions et les normes technologiques.
- Contraintes réglementaires et allocation de spectre : Réglementations gouvernementales et complexités liées à la licence de spectre impactant les délais de déploiement.
- Forts coûts de capital et d'entretien : Investissements importants nécessaires pour la modernisation de l'infrastructure et les mises à niveau en cybersécurité.
- Interruptions de la chaîne d'approvisionnement : Dépendance aux semi-conducteurs, aux équipements télécom, au matériel réseau et aux composants de communication par satellite.
- Risques géopolitiques et de sécurité nationale : Restrictions commerciales, sanctions et tensions politiques affectant les chaînes d'approvisionnement en technologies de communication.
- Pression liée à la confidentialité des données et conformité : Exigences croissantes liées à la communication sécurisée, au chiffrement et à la gestion des données sensibles.
- Obsolescence rapide des technologies : Avancées continues en intelligence artificielle, en calcul en périphérie, en communication cloud et en réseaux 5G raccourcissant les cycles de vie des technologies.
Implications stratégiques des facteurs de risque
Les fournisseurs de communication critique doivent prioriser des cadres de cybersécurité avancés, des protocoles de communication chiffrés, la détection des menaces alimentée par l'intelligence artificielle et des architectures de réseau résilientes afin de réduire les risques opérationnels et de sécurité nationale. Les organisations devraient accélérer les investissements dans des écosystèmes de communication LTE et 5G interopérables capables d'intégrer les agences de sécurité publique, les opérations industrielles, les systèmes de satellites et l'infrastructure de réponse d'urgence alimentée par l'Internet des objets. Les partenariats stratégiques entre les opérateurs de télécommunications, les gouvernements, les organisations de défense et les fournisseurs de services cloud deviendront de plus en plus importants pour soutenir des réseaux de communication de mission critique à grande échelle et résilients. Les entreprises sont également attendues pour diversifier leurs stratégies d'approvisionnement en composants et renforcer la résilience de leur chaîne d'approvisionnement en semi-conducteurs afin de réduire l'exposition aux perturbations géopolitiques et logistiques. Les investissements continus dans les systèmes de dispatch alimentés par l'intelligence artificielle, le calcul en périphérie, l'analyse en temps réel et les technologies de communication autonomes resteront essentiels pour maintenir une position compétitive dans le paysage de marché en rapide évolution.Aperçu des risques futurs du marché mondial des communications critiques
En regardant vers 2026???2033, le marché des communications critiques est prévu pour rester fortement orienté vers l'innovation, à mesure que les gouvernements et les entreprises accordent de plus en plus d'importance à l'infrastructure de communication résiliente, à la préparation aux catastrophes et à la coordination opérationnelle sécurisée. Les dynamiques du marché futures seront façonnées par des systèmes de réponse aux urgences intégrant l'intelligence artificielle, une gestion autonome des réseaux, des plateformes de sécurité publique alimentées par satellite, des réseaux de communication assistés par drones et des écosystèmes de mission critique privés 5G. Cependant, les menaces en cybersécurité, les vulnérabilités d'infrastructure, les défis de gestion du spectre et la disruption technologique rapide sont prévus pour rester des préoccupations opérationnelles et stratégiques majeures pour les participants du marché. L'intégration croissante des plateformes de communication natives cloud, des capteurs IoT, du calcul en périphérie et des technologies de conscience situationnelle en temps réel augmentera davantage la complexité tout en créant de nouvelles opportunités de croissance. Dans l'ensemble, bien que le marché mondial des communications critiques offre un fort potentiel de croissance à long terme, en raison de la modernisation de la sécurité publique et de la numérisation industrielle, la compétitivité à long terme dépendra de la résilience en cybersécurité, des capacités d'interopérabilité, de la fiabilité de l'infrastructure et de l'innovation technologique continue.Paysage réglementaire
Complexité: High
Approval Pathway: Standardized_commercial
Aperçu de l'environnement réglementaire et politique du marché mondial des communications critiques
L'environnement réglementaire et politique qui régit le marché mondial des communications critiques est fortement influencé par les exigences de sécurité publique, les besoins en sécurité nationale, les réglementations des télécommunications, les cadres de cybersécurité et les initiatives de modernisation des réponses aux urgences. Les systèmes de communication critiques sont considérés comme une infrastructure essentielle dans de nombreux pays en raison de leur rôle dans le soutien des services d'urgence, des opérations militaires, des réponses aux catastrophes, de la sécurité des transports et de la sécurité industrielle. Les gouvernements et les autorités réglementaires du monde entier accordent de plus en plus de priorité aux réseaux de communication résilients, interopérables et sécurisés capables de fonctionner en cas de crise, de catastrophes naturelles, d'attaques cybernétiques et d'urgences à grande échelle. Les cadres réglementaires évoluent pour soutenir les technologies de large bande de nouvelle génération, notamment le LTE, le 5G privé, les communications par satellite et les systèmes de communication push-to-talk critiques (MCPTT). Le marché est également façonné par une croissance de l'accent mis sur la résilience en cybersécurité, l'efficacité de l'allocation des fréquences, l'interopérabilité inter-agences et la modernisation des infrastructures de radio mobile terrestre (LMR) héritées. Parallèlement, les programmes de développement des villes intelligentes et les politiques de protection des infrastructures critiques accélèrent les investissements dans des écosystèmes de communication avancés.Aperçu de l'environnement réglementaire et politique actuel du marché mondial des communications critiques
L'environnement réglementaire actuel pour les systèmes de communication critiques se caractérise par une combinaison de réglementations télécom, de mandats de réponse aux urgences, de normes de communication de défense et de politiques nationales de cybersécurité. Les gouvernements du monde entier mettent en œuvre des exigences plus strictes en matière de fiabilité des communications, de redondance du réseau et de transmission sécurisée des données pour les opérations critiques. Aux États-Unis, l'infrastructure de communication critique est régulée par des organismes tels que la Federal Communications Commission (FCC), le Department of Homeland Security (DHS) et le National Institute of Standards and Technology (NIST). Des programmes tels que FirstNet favorisent le déploiement à l'échelle nationale de réseaux de communication de sécurité publique à large bande avec une interopérabilité améliorée et des capacités de réponse aux urgences. En Europe, les cadres réglementaires sont guidés par le Code européen des communications électroniques (EECC), les directives en matière de cybersécurité et les programmes de modernisation des communications de sécurité publique. Les gouvernements européens soutiennent de plus en plus les systèmes de large bande critiques et l'interopérabilité des communications d'urgence transfrontalière entre les États membres de l'UE. Les pays d'Asie-Pacifique renforcent rapidement le soutien réglementaire à l'infrastructure de communication critique en raison de l'urbanisation croissante, des initiatives de préparation aux catastrophes et de l'expansion des villes intelligentes. La Chine, le Japon, la Corée du Sud, l'Inde et l'Australie investissent lourdement dans des systèmes de communication d'urgence de nouvelle génération, des réseaux LTE privés et l'allocation de spectre pour la sécurité publique. Les pays du Moyen-Orient se concentrent sur la modernisation de la sécurité nationale, la protection des infrastructures critiques et les systèmes de communication sécurisés pour les secteurs de la défense et de l'énergie. L'Amérique latine et l'Afrique étendent progressivement leurs cadres réglementaires pour améliorer la coordination de la réponse aux urgences, la modernisation de la sécurité publique et les réseaux de communication de gestion des catastrophes.Signaux clés de l'environnement réglementaire et politique du marché mondial des communications critiques
- Règlements de communication de sécurité publique : Les gouvernements imposent des systèmes de communication fiables pour les forces de police, les services de pompiers, la santé et les agences de réponse aux catastrophes.
- Politiques d'allocation des fréquences : Les autorités réglementaires allouent des bandes de fréquence dédiées pour les communications LTE critiques, le 5G et les services de communication d'urgence.
- Normes de cybersécurité et de protection des données : Les systèmes de communication critiques sont de plus en plus soumis à des exigences strictes en matière de conformité en cybersécurité, de chiffrement et de normes d'architecture réseau sécurisée.
- Exigences d'interopérabilité : Les gouvernements encouragent l'interopérabilité entre les systèmes de communication afin d'améliorer la coordination entre les agences de réponse aux urgences et les organisations de défense.
- Politiques de protection des infrastructures critiques : Les secteurs de l'énergie, des transports, des services publics et de l'industrie doivent mettre en œuvre des systèmes de communication résilients pour soutenir la continuité opérationnelle et la sécurité.
- Programmes de préparation aux catastrophes et de résilience : Les politiques nationales de gestion des catastrophes accélèrent les investissements dans des infrastructures de communication redondantes et hautement disponibles.
- Initiatives de modernisation du 5G et de la large bande : Les gouvernements soutiennent la migration des systèmes radio hérités vers des plateformes de communication critiques basées sur la large bande.
Implications stratégiques de l'environnement réglementaire et politique
L'environnement réglementaire en évolution influence significativement les priorités d'investissement et l'adoption des technologies dans le marché des communications critiques. Les organisations investissent de plus en plus dans des systèmes de communication sécurisés, conformes aux normes et interopérables afin de s'aligner sur les directives gouvernementales et les exigences de sécurité publique. Le passage vers des communications critiques à large bande encourage les opérateurs de télécommunications, les contractants de défense et les fournisseurs de technologies à accélérer le déploiement de réseaux LTE et 5G privés optimisés pour les applications de réponse aux urgences et de sécurité industrielle. Les réglementations en cybersécurité encouragent également des investissements importants dans des systèmes de communication chiffrés, une surveillance des menaces basée sur l'intelligence artificielle et des architectures de réseau résilientes capables de fonctionner en cas d'attaque cybernétique ou de défaillance d'infrastructure. Le soutien réglementaire aux villes intelligentes, à la modernisation des transports et à la numérisation industrielle crée une demande supplémentaire pour des écosystèmes de communication intégrés capables de soutenir une intelligence opérationnelle en temps réel et une coordination des urgences. Les programmes de modernisation de la défense et les initiatives de coopération de sécurité transfrontalière renforcent davantage les opportunités à long terme pour les technologies avancées de communication critique.Aperçu prospectif de l'environnement réglementaire et politique du marché mondial des communications critiques
Entre 2026 et 2033, l'environnement réglementaire du marché mondial des communications critiques devrait devenir de plus en plus axé sur la connectivité à large bande, la résilience en cybersécurité, les systèmes de réponse aux urgences basés sur l'intelligence artificielle et les infrastructures de communication de sécurité publique intégrées. Les gouvernements devraient étendre les politiques d'allocation du spectre dédié à la sécurité publique et accélérer le déploiement à l'échelle nationale des réseaux 5G critiques pour soutenir la communication vidéo en temps réel, les opérations de drones, l'intégration IoT et les capacités de conscience situationnelle avancée. Les réglementations sur la cybersécurité et la souveraineté des données devraient devenir plus strictes, en particulier pour les systèmes de communication de défense, de sécurité publique et d'infrastructures critiques. Cela augmentera la demande pour des plateformes de communication natives cloud sécurisées et des architectures de réseaux à confiance zéro. La coopération internationale sur la réponse aux catastrophes, la sécurité des frontières et l'interopérabilité des communications d'urgence devrait renforcer l'harmonisation des normes techniques et des cadres opérationnels à l'échelle régionale. L'adoption croissante de l'intelligence artificielle, du calcul en périphérie, des communications par satellite et des technologies de réponse aux urgences autonomes redessinera davantage les cadres réglementaires qui régissent les systèmes de communication critiques. En général, l'environnement réglementaire et politique restera un moteur majeur d'innovation et d'investissement en infrastructures dans le marché des communications critiques, avec les organisations qui privilégient des écosystèmes de communication sécurisés, interopérables et conformes qui devraient maintenir une position compétitive forte à long terme.Questions fréquemment posées
Quelle est la taille actuelle du marché mondial des communications critiques ?
Le marché mondial des communications critiques était estimé à environ 24,6 milliards de dollars en 2025.
Quelle est la taille estimée du marché des communications critiques d'ici 2033 ?
Le marché devrait atteindre près de 46,8 milliards de dollars d'ici 2033.
Quel est le taux de croissance annuelle composé (CAGR) attendu pour le marché mondial des communications critiques ?
Le marché mondial des communications critiques est projeté pour s'étendre à un taux de croissance annuelle composé (CAGR) d'environ 8,4 % entre 2026 et 2033.
Quelle région domine le marché mondial des communications critiques ?
L'Amérique du Nord domine le marché mondial des communications critiques en raison de l'infrastructure de réponse aux urgences avancée, des investissements solides en matière de sécurité publique et du déploiement à grande échelle des réseaux de communication à large bande tels que FirstNet aux États-Unis.