
Global Autonomous & Future Mobility Tyres Market size,share & forecast 2026-2033
Aperçu de la prévision du marché (2026???2033)
| Métrique | Valeur |
|---|---|
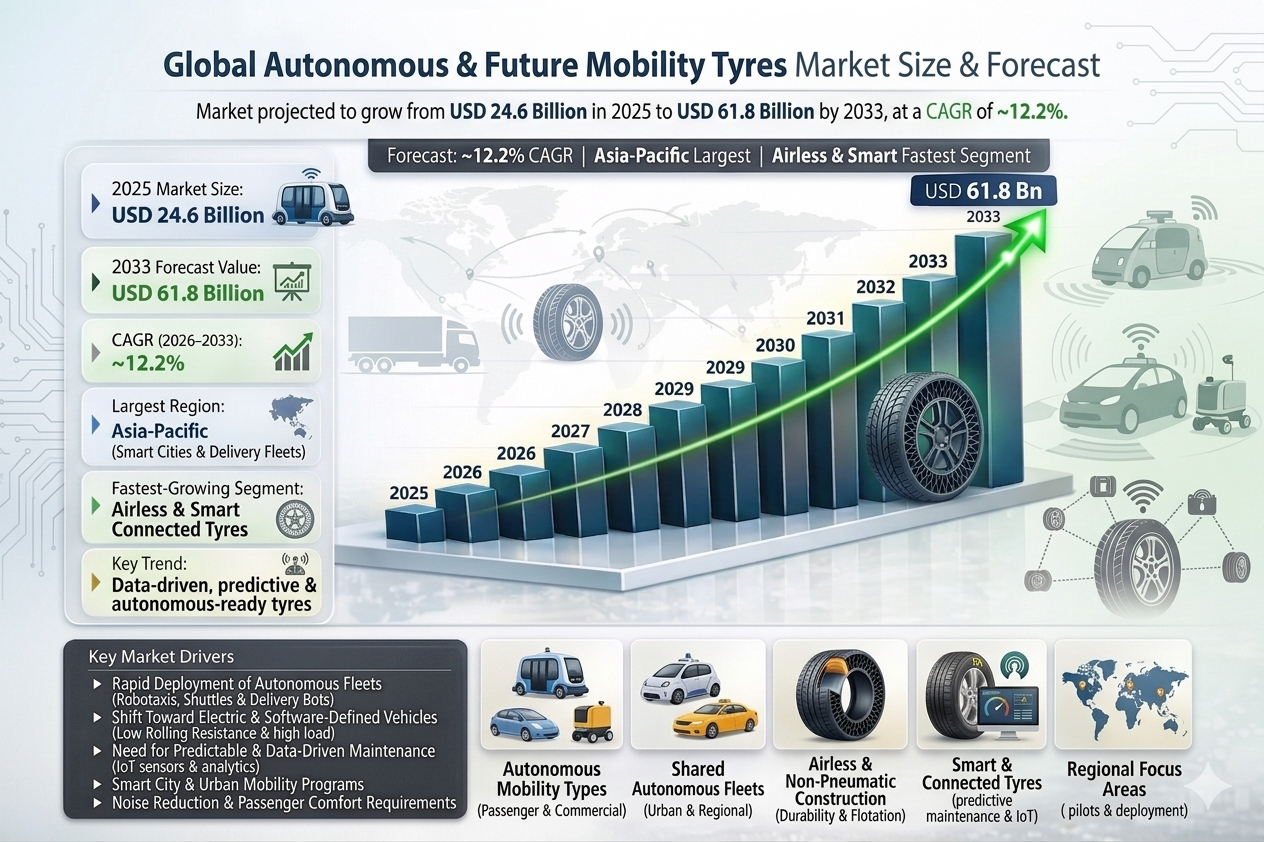
| Taille du marché en 2025 | 24,6 milliards de dollars |
| Taille du marché en 2033 | 61,8 milliards de dollars |
| Taux de croissance annuel composé (2026???2033) | ~12.2% |
| Plus grande région | Asie-Pacifique |
| Segment en croissance la plus rapide | Pneus sans air et connectés intelligemment |
| Tendance clé | Pneus basés sur les données, prédictifs et prêts à l'autonomie |
Aperçu du marché mondial des pneus autonomes et de mobilité future
Le marché mondial des pneus autonomes et de mobilité future porte sur des pneus conçus pour voitures autonomes, robotaxis, navettes autonomes, robots de livraison et véhicules électriques de nouvelle génération . Ces pneus dépassent l'adhérence et la robustesse???ils sont conçus pour une utilisation continue, un bruit extrêmement faible et aident même les capteurs à fonctionner mieux. De plus, ils sont conçus pour un entretien prédictif et une connectivité numérique, afin qu'ils puissent ???parler??? au véhicule et alerter sur l'usure ou les problèmes. Avec la croissance de la mobilité autonome, ces pneus intelligents deviennent une partie clé du système global.
Les pneus ne sont plus simplement du caoutchouc???ils deviennent des composants intelligents, générant des données, du cerveau du véhicule. Alors que les voitures passent des conducteurs humains au contrôle par logiciel, les pneus doivent s'adapter à des heures d'utilisation prolongées et à des systèmes de capteurs ultra-précis. Ils doivent fournir une performance constante, un usure prévisible et des mises à jour en temps réel de l'état de santé pour maintenir tout fonctionnant correctement. C'est comme si le pneu avait une voix maintenant, informant la voiture quand il est fatigué ou a besoin d'attention.
Le marché mondial des pneus autonomes et de mobilité future inclut les pneus fournis aux fabricants de véhicules autonomes, aux fabricants de robotaxis, aux plateformes de mobilité des villes intelligentes et aux opérateurs de flottes, ainsi que les pneus de remplacement pour les flottes autonomes à haute utilisation. Avec la mobilité autonome de plus en plus liée aux trains de puissance électriques, ces pneus sont également optimisés pour un poids de véhicule plus élevé, une résistance au roulement plus faible et une sortie acoustique ultra-basse.
Selon le Pheonix Demand Forecast Engine, le marché mondial des pneus autonomes et de mobilité future est estimé à 24,6 milliards de dollars en 2025 et devrait atteindre 61,8 milliards de dollars d'ici 2033, enregistrant une Taux de croissance annuel composé d'environ 12,2% pendant la période de prévision (2026???2033).
Amérique du Nord mène l'adoption précoce en raison des tests de robotaxis et des essais de transport autonome, tandis que Asie-Pacifique représente la plus grande opportunité de croissance à long terme, portée par les villes intelligentes, les flottes de livraison autonomes et l'innovation mobilité soutenue par le gouvernement.
Principaux moteurs de la croissance du marché mondial des pneus pour véhicules autonomes et mobilité future
Déploiement rapide des flottes autonomes
Les robotaxis, les navettes et les robots de livraison fonctionnent 24/7, donc leurs pneus s'usent extrêmement vite. Ce fonctionnement incessant stimule une forte demande de remplacement, ce qui entraîne une croissance du marché stable.
Transition vers les véhicules électriques et définis par logiciel
Les plateformes autonomes sont principalement électriques, nécessitant des pneus avec une faible résistance au roulement, une grande capacité de charge et une réduction des vibrations.
Besoin de maintenance prévisible et basée sur les données
Les opérateurs de flottes souhaitent des pneus qui prédisent l'usure, afin qu'ils puissent résoudre les problèmes avant les pannes. Cela réduit les temps d'arrêt, améliore la disponibilité et maintient les flottes en mouvement. C'est une décision intelligente qui stimule la croissance du marché.
Programmes de mobilité urbaine et villes intelligentes
Les investissements gouvernementaux dans le transport public autonome, la mobilité sur campus et la livraison en dernière mile accélèrent la demande en pneus.
Exigences en matière de réduction du bruit et de confort des passagers
Sans le bruit du moteur, le bruit des pneus devient dominant, ce qui stimule l'adoption de technologies de pneus acoustiques et d'atténuation des vibrations.
Segmentation du marché mondial des pneus pour véhicules autonomes et mobilité future??
1. Par type de mobilité
1.1 Véhicules passagers autonomes??
1.1.1 Robotaxis
1.1.1.1 Flottes de robotaxis urbains
1.1.1.2 Services de taxi inter-cités autonomes
1.1.2 Véhicules autonomes privés
1.1.2.1 Voitures autonomes passagers de luxe
1.1.2.2 Véhicules autonomes du marché de masse
1.2 Véhicules commerciaux autonomes
1.2.1 Vans de livraison autonomes
1.2.1.1 Vans de livraison en dernière mile
1.2.1.2 Vans de logistique en milieu intermédiaire
1.2.2 Camions autonomes
1.2.2.1 Camions autonomes pour transport régional
1.2.2.2 Camions autonomes pour transport longue distance
1.3 Mobilité partagée et à la demande autonome
1.3.1 Flottes autonomes de covoiturage
1.3.1.1 Voitures autonomes partagées basées sur une application
1.3.1.2 Mobilité autonome basée sur abonnement
1.3.2 Navettes et pods autonomes
1.3.2.1 Navettes de transport en commun urbain
1.3.2.2 Pods de campus et parcs industriels
2. Par construction et conception de pneus
2.1 Pneus radials??2.1.1 Pneus radials à bande de roulement en acier
2.1.1.1 Pneumatiques radiaux à bande de câble d'acier simple
2.1.1.2?? Pneumatiques radiaux à bande de câble d'acier multi-couches
2.1.2 Pneumatiques radiaux à bande de tissu
2.1.2.1 Pneumatiques radiaux en tissu en polyester
2.1.2.2 Pneumatiques radiaux en tissu en nylon
2.2 Pneumatiques sans air et non pneumatiques (segment en croissance la plus rapide)
2.2.1 Pneumatiques en réseau polymère
2.2.1.1 Pneumatiques en réseau thermoplastique
2.2.1.2 Pneumatiques en réseau à base d'élastomère
2.2.2 Pneumatiques sans air en composite
2.2.2.1 Pneumatiques en composite renforcé de fibres
2.2.2.2 Pneumatiques en composite hybride polymère
2.3 Pneumatiques solides
2.3.1 Pneumatiques solides industriels
2.3.1.1 Robots autonomes de magasin
2.3.1.2 Véhicules autonomes de magasin (AGVs)
2.3.2 Pneumatiques pour plateformes autonomes à faible vitesse
2.3.2.1 Robots de livraison pour trottoirs
2.3.2.2 Plateformes de mobilité intérieure
3. Par niveau d'autonomie
3.1 Niveau 2???3 (véhicules dotés de systèmes ADAS)
3.1.1 Véhicules passagers
3.1.1.1 Berlines équipées de systèmes ADAS
3.1.1.2 SUV équipés de systèmes ADAS
3.1.2 Véhicules commerciaux
3.1.2.1 Véhicules de livraison semi-autonomes
3.2 Véhicules autonomes de niveau 4??
3.2.1 Plateformes de passagers autonomes
3.2.1.1 Robotaxis
3.2.1.2 Navettes partagées autonomes
3.2.2 Plateformes commerciales autonomes
3.2.2.1 Véhicules de livraison sans conducteur
3.2.2.2 Véhicules logistiques autonomes
3.3 Véhicules autonomes de niveau 5 pleinement autonomes
3.3.1 Plateformes autonomes universelles
3.3.1.1 Véhicules passagers sans conducteur
3.3.1.2 Plateformes de transport de marchandises pleinement autonomes
4. Par technologie de pneumatique
4.1 Pneumatiques à faible résistance au roulement
4.1.1 Pneumatiques en composé optimisés pour les véhicules électriques
4.1.1.1 Composés de bande de roulement économes en énergie
4.1.1.2 Conceptions structurelles légères
4.2 Pneus intelligents et connectés (Segment principal)
4.2.1 Pneus intégrant des capteurs
4.2.1.1 Capteurs de surveillance de la pression
4.2.1.2 Capteurs de température et de charge
4.2.2 Systèmes de pneus connectés
4.2.2.1 Communication pneu-véhicule (V2T)
4.2.2.2 Plateformes d'analyse de pneus basées sur le cloud
4.3 Pneus à suppression des bruits et vibrations
4.3.1 Pneus de confort acoustique
4.3.1.1 Pneus avec revêtement en mousse acoustique
4.3.1.2 Conceptions de pneus annulant les résonances
4.3.2 Pneus optimisés pour le confort de conduite
4.3.2.1 Motifs de bande de roulement à faible vibration
4.3.2.2 Pneus de confort à composé souple
4.4 Pneus auto-réparateurs et sans entretien
4.4.1 Pneus auto-sealants
4.4.1.1 Protection contre les crevaison à base de colmatant
4.4.1.2 Technologies de bande de roulement à gel
4.4.2 Pneus résistants aux crevaison
4.4.2.1 Pneus à jantes renforcées
4.4.2.2 Pneus à carcasse protectrice à plusieurs couches
5. Par canal de vente
5.1 OEM (Fabricant d'équipement original)
5.1.1 Fabricants de véhicules passagers autonomes
5.1.1.1 Fabricants de robotaxis
5.1.1.2 Fabricants de véhicules autonomes
5.1.2 Fabricants de véhicules commerciaux autonomes
5.1.2.1 Fabricants de camions autonomes
5.1.2.2 Fabricants de véhicules de livraison autonomes
Opérateurs de flotte et de mobilité (Segment le plus important)
5.2.1 Opérateurs de flotte de mobilité autonome
5.2.1.1 Fournisseurs de services de robotaxis
5.2.1.2 Opérateurs de navettes autonomes partagées
5.2.2 Modèles de location de pneus (TaaS)
5.2.2.1 Fourniture de pneus basée sur l'abonnement
5.2.2.2 Contrats de remplacement de pneus basés sur l'utilisation
5.3 Marché secondaire / Remplacement
5.3.1 Revendeurs de pneus autonomes autorisés
5.3.1.1 Distributeurs de pneus certifiés OEM
5.3.2 Canaux de remplacement indépendants
5.3.2.1 Revendeurs de pneus multi-marques
5.3.2.2 Centres de services spécialisés pour véhicules autonomes
6. Par géographie
6.1 Amérique du Nord
6.1.1 États-Unis
6.1.2 Canada
6.2 Asie-Pacifique (plus grand potentiel de croissance)
6.2.1 Chine
6.2.2 Japon
6.2.3 Corée du Sud
6.3 Europe
6.3.1 Allemagne
6.3.2 France
6.3.3 Royaume-Uni
Analyse régionale du marché mondial des pneus pour véhicules autonomes et mobilité future
Amérique du Nord
Leader dans la commercialisation précoce, propulsé par les essais de robotaxis, les corridors de transport routier autonome et l'adoption d'analyses de flotte avancées.
Asie-Pacifique
Le plus grand marché à long terme, soutenu par les déploiements de villes intelligentes, les robots de livraison autonomes et le soutien gouvernemental fort en Chine, au Japon et en Corée du Sud.
Europe
Croissance impulsée par les réglementations de sécurité, les directives de durabilité et l'intégration des navettes autonomes dans les systèmes de transport en commun.
Principales entreprises du marché mondial des pneus pour véhicules autonomes et mobilité future
-
Goodyear Tire & Rubber Company
-
Continental AG
-
Pirelli & C. S.p.A.
-
Hankook Tire
-
Yokohama Rubber Company
-
Toyo Tires
-
Sumitomo Rubber Industries
-
Startups spécialisées dans les pneus autonomes
Michelin est la plus grande entreprise sur le marché mondial des pneus pour véhicules autonomes et mobilité future
Pourquoi le marché des pneus pour véhicules autonomes et mobilité future est crucial
-
Les pneus deviennent des interfaces de données, pas seulement des consommables
-
Impact direct sur la sécurité autonome et la précision des capteurs
-
Permet une disponibilité continue des flottes 24/7 et une maintenance prévisible
-
Essentiel pour les robotaxis, les villes intelligentes et les logistiques autonomes
Intelligence Stratégique & Perspectives Basées sur l'IA de Pheonix
Pheonix Demand Forecast Engine
Modélise la croissance du parc de véhicules autonomes, les taux d'utilisation des flottes et le déploiement de la mobilité dans les villes intelligentes.
Modèle d'Intelligence des Pneus Autonomes
Analyse l'intégration des capteurs, l'adoption de la maintenance prédictive et la pénétration des services de pneus en tant que service.
Modèle de Sensibilité aux Matériaux Premiers et aux Technologies
Suivi de l'impact des polymères avancés, des composites et de l'intégration numérique sur les structures de coûts des pneus.
Porter???s Five Forces Automatisé (Synthèse)
-
Pouvoir des Acheteurs : Élevé ??? les opérateurs de flottes négocient des contrats à long terme
-
Pouvoir des Fournisseurs : Modéré ??? matériaux avancés et capteurs
-
Menace des Nouveaux Acteurs : Faible ??? barrières élevées en matière de R&D et de certification OEM
-
Menace des Substituts : Faible ??? les pneus restent essentiels
-
Concurrence Entre Entreprises : Élevée ??? concurrence basée sur l'innovation
Conclusion sur le Marché Mondial des Pneus pour Véhicules Autonomes et Mobilité Future
Le marché mondial des pneus autonomes et de mobilité future représente un changement structurel dans l'industrie des pneus ??? du modèle de vente basé sur le remplacement vers des solutions de mobilité intégrées aux flottes, basées sur la technologie. Alors que les véhicules autonomes s'étendent à l'échelle mondiale, les pneus évolueront vers des plateformes intelligentes qui assurent durabilité, efficacité, confort et données en temps réel.
Les fabricants qui investissent dans des pneus intelligents, des conceptions sans air, l'analyse prédictive et des modèles de services de flotte définiront la leadership sur ce marché de mobilité de nouvelle génération jusqu'en 2033 et au-delà.
Paysage concurrentiel
Marché mondial des pneus autonomes et de la mobilité future Analyse de l'intensité concurrentielle et de la structure du marché
Le marché mondial des pneus autonomes et de la mobilité future se distingue par un écosystème concurrentiel hautement intensif technologiquement et en rapide évolution, alimenté par l'essor des véhicules autonomes, des robotaxis et des plateformes de mobilité définies par logiciel. Le marché évolue d'un modèle traditionnel d'approvisionnement en pneus vers des écosystèmes de mobilité et des pneus basés sur les données. L'intensité concurrentielle est élevée en raison de la convergence des constructeurs automobiles, des plateformes de mobilité basées sur l'intelligence artificielle et des fabricants de pneus. Contrairement aux marchés traditionnels des pneus, la concurrence ici est définie par la capacité d'intégration de capteurs, l'intelligence de maintenance prédictive, l'innovation en matière de pneus sans air et la compatibilité avec les systèmes de conduite autonome. Le marché présente une structure modérément consolidée en tête, où les fabricants mondiaux de premier plan dominent les contrats avec les constructeurs automobiles pour les véhicules passagers autonomes et les flottes commerciales. Cependant, l'écosystème s'élargit rapidement avec l'entrée des entreprises de technologie de mobilité et des startups spécialisées dans les technologies de pneus intelligents et sans air.Marché mondial des pneus autonomes et de la mobilité future ? Scénario actuel de l'intensité concurrentielle et de la structure du marché
Profil des entreprises leaders
Michelin: Fabricant mondial de pneus. Leader des pneus prêts pour l'autonomie, des solutions de mobilité sans air et des systèmes d'intelligence des pneus prédictive. Bridgestone Corporation: Fabricant mondial de pneus. Forte concentration sur l'intégration d'automatisation des flottes, les pneus intelligents et les solutions de mobilité en service. Goodyear Tire & Rubber Company: Fabricant de pneus. Leader en écosystèmes de pneus connectés et en intégration des données des flottes autonomes. Continental AG: Fabricant de pneus orienté technologie. Forte en pneus dotés de capteurs, en communication V2T et en systèmes de sécurité autonomes. Pirelli & C. S.p.A.: Fabricant de pneus de luxe. Axé sur les plateformes de mobilité passagère de haute performance et les systèmes de mobilité de luxe. Hankook Tire: Acteur mondial en rapide croissance. Développement vers le segment de crossover EV-autonome et les solutions de pneus intelligents. Yokohama Rubber Company: Fabricant de pneus. Réputé pour des technologies de pneus durables et connectés pour les systèmes de mobilité des flottes. Toyo Tires: Fabricant orienté innovation. Présence croissante dans les plateformes de mobilité autonomes et de performance. Sumitomo Rubber Industries: Acteur majeur en Asie-Pacifique. Axé sur les pneus intégrés à des capteurs et les pneus de mobilité à longue durée de vie. Startups spécialisées en pneus autonomes: Innovateurs émergents. Axés sur les pneus sans air, les systèmes de détection intelligente et les plateformes de pneus définis par logiciel.Signaux clés de l'intensité concurrentielle et de la structure du marché des pneus autonomes
Un changement structurel clé dans le marché est la transition de la concurrence basée sur les produits vers la concurrence basée sur les écosystèmes. Les pneus sont de plus en plus intégrés dans les systèmes logiciels des véhicules autonomes, rendant la compatibilité des données et l'intégration des capteurs une exigence centrale. Les opérateurs de flottes, en particulier les fournisseurs de robotaxis et de logistique autonome, deviennent les acheteurs les plus puissants. Leur demande d'optimisation de la disponibilité, de maintenance prédictive et de modèles de pneus en service est en train de redéfinir les stratégies d'approvisionnement. Un autre signal majeur est l'émergence rapide des technologies de pneus sans air et non pneumatiques. Ces systèmes gagnent en popularité dans les flottes autonomes en raison de leur durabilité, de la réduction des besoins en maintenance et de leur adéquation aux opérations 24/7 continues. L'intelligence des pneus basée sur les données devient un élément différenciateur clé. Les fabricants qui offrent un suivi en temps réel de la santé des pneus, une prédiction de l'usure basée sur l'intelligence artificielle et une analyse en nuage des flottes gagnent un avantage stratégique dans les partenariats avec les constructeurs automobiles. Malgré l'innovation rapide, les fabricants traditionnels de pneus dominent toujours en raison de leurs relations avec les constructeurs automobiles, de leur échelle de production mondiale et des capacités de certification requises pour le déploiement des véhicules autonomes.Implications stratégiques de l'intensité concurrentielle et de la structure du marché des pneus autonomes
Le paysage concurrentiel pousse les fabricants vers une intégration profonde avec les écosystèmes logiciels des véhicules autonomes. Les pneus ne sont plus des composants indépendants, mais des nœuds de données critiques dans les réseaux de mobilité. Le coût total d'utilisation (TCO) est réévalué à travers l'optimisation de la disponibilité. Les flottes autonomes privilégient les opérations ininterrompues, rendant la maintenance prédictive et la prévention des pannes plus précieuses que le coût initial des pneus. L'électrification et l'autonomie ensemble redéfinissent les priorités de conception des produits. Les pneus doivent supporter des véhicules plus lourds, des cycles d'opération continue et des retours de capteurs extrêmement précis pour la navigation en toute sécurité. De plus, l'émergence des modèles de service de pneus (TaaS) transforme les structures de revenus. Les fabricants passent d'une vente unique à des contrats de mobilité basés sur l'abonnement liés à l'utilisation, aux performances et aux services de données. Les systèmes de pneus sans air et les plateformes connectées intelligentes émergent comme des forces disruptives à long terme, obligeant les fabricants traditionnels à accélérer l'innovation ou à risquer d'être déplacés dans les segments à haute valeur des véhicules autonomes.Aperçu prospectif de l'intensité concurrentielle et de la structure du marché des pneus autonomes et de la mobilité future
Le marché des pneus autonomes est prévu pour rester hautement concurrentiel et guidé par l'innovation, avec une convergence croissante entre les constructeurs automobiles, les entreprises de mobilité basées sur l'intelligence artificielle et les fabricants de pneus. Une consolidation du marché est probable, les principales entreprises de pneus acquérant des startups spécialisées dans les capteurs intelligents, les conceptions sans air et les plateformes d'analyse de mobilité afin de renforcer leur autonomie. Les cadres réglementaires autour de la sécurité autonome, de la transparence des données et de la fiabilité de la mobilité influenceront significativement le développement des produits et les exigences de certification. À long terme, le marché sera défini par trois piliers principaux : l'intégration des systèmes autonomes, l'architecture de pneus sans air et sans maintenance, et l'intelligence de mobilité en temps réel. Les entreprises qui réussiront à combiner l'ingénierie physique des pneus avec les écosystèmes numériques de mobilité mèneront le marché des pneus autonomes et de la mobilité future jusqu'en 2033 et au-delà.Chaîne de valeur
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des pneus de mobilité autonome et future
La structure de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des pneus pour les mobilités autonomes et du futur évolue rapidement d'un modèle traditionnel basé sur la fabrication vers un cadre hautement digital, intégré à la logiciel et orienté vers l'écosystème de mobilité. Contrairement aux marchés des pneus conventionnels, ce segment est profondément lié aux constructeurs automobiles autonomes, aux plateformes de robotique, à l'infrastructure des villes intelligentes et aux opérateurs de flottes en service. La chaîne d'approvisionnement fonctionne à travers un écosystème à plusieurs niveaux avancé, incluant les fournisseurs de matières premières, les fournisseurs de polymères avancés et de technologies de capteurs, les fabricants de pneus, les constructeurs automobiles autonomes, les opérateurs de flottes de mobilité et les plateformes d'analyse basées sur le cloud. Cette intégration assure que les pneus ne sont pas seulement des composants physiques, mais aussi des actifs de mobilité générant des données. Les entrées en amont comprennent des polymères avancés, des composés de silice, du caoutchouc synthétique, du noir de carbone, des matériaux de renforcement en acier, et de plus en plus des composants électroniques intégrés tels que des capteurs de pression, des capteurs de température et des modules RFID/IoT. Les fournisseurs élargissent leurs partenariats avec les fabricants de pneus pour soutenir les architectures de pneus intelligents et le développement des pneus sans air. La fabrication dans ce marché est très intensive en innovation, se concentrant sur les systèmes de pneus sans air, les conceptions radiales intégrées à des capteurs, les composés à faible résistance au roulement et les technologies de réduction du bruit. Les processus de production sont de plus en plus alignés sur les plateformes de véhicules électriques et autonomes, où la cohérence, la prévisibilité et l'intégration des données sont plus critiques que les seuls indicateurs de performance traditionnels. La distribution est fortement concentrée dans les accords avec les constructeurs et les partenariats de mobilité de flottes. Les opérateurs de mobilité autonome tels que les fournisseurs de robotaxi, les entreprises d'automatisation logistique et les flottes des villes intelligentes achètent directement des pneus sous des contrats de service à long terme. Le segment du marché après-vente commence à émerger, mais reste secondaire, étant principalement alimenté par les remplacements de flottes autonomes en phase initiale et les déploiements pilotes. Les principaux défis de la chaîne d'approvisionnement comprennent les coûts élevés de recherche et développement, la complexité d'intégration avec les systèmes logiciels des véhicules, la dépendance aux chaînes d'approvisionnement en semi-conducteurs et capteurs, ainsi que les cadres réglementaires mondiaux en évolution concernant les normes de sécurité pour la mobilité autonome.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial des pneus autonomes et de mobilité future
Le marché mondial des pneus autonomes et de mobilité future se trouve actuellement en phase de transition, passant des déploiements expérimentaux vers la commercialisation précoce des écosystèmes de mobilité autonome. Ce changement est en train de transformer les structures de la chaîne d'approvisionnement à travers les étapes de fabrication, de distribution et de services. À l'étape amont, les fournisseurs de matériaux collaborent de plus en plus avec les fabricants de pneus pour développer des composites avancés, des composés auto-réparateurs et des structures légères adaptés aux plateformes autonomes. L'intégration de capteurs et les composants de connectivité deviennent des exigences standard plutôt que des améliorations optionnelles. Des fabricants tels que Michelin, Bridgestone, Continental et Goodyear investissent massivement dans des écosystèmes de pneus intelligents qui combinent la durabilité matérielle avec l'intelligence des données en temps réel. Des prototypes de pneus sans air et des pneus dotés d'une maintenance prédictive sont testés dans des environnements contrôlés de flottes autonomes. L'intégration par les constructeurs d'origine est un pilier critique, avec les développeurs de véhicules autonomes et les plateformes de mobilité électrique co-conçant les pneus avec les architectures de véhicules. Les pneus sont désormais conçus comme un élément du système de capteurs et de navigation du véhicule, assurant la compatibilité avec les systèmes de conduite guidés par l'IA. Les opérateurs de flottes, en particulier les entreprises de robotaxi et de logistique autonome, émergent comme des centres d'achat directs, contournant les modèles traditionnels de concessionnaires. Ce changement permet des modèles de type service de pneus (TaaS), où les tarifs basés sur l'utilisation et les contrats de maintenance prédictive gagnent en popularité. La numérisation transforme les opérations de la chaîne d'approvisionnement grâce à la surveillance des pneus basée sur l'IA, aux plateformes d'analyse en nuage et aux systèmes de communication véhicule-pneu (V2T), permettant le suivi en temps réel des performances et la prévention des défaillances.Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des pneus autonomes et de mobilité future
Plusieurs signaux structurels transforment l'évolution de cette chaîne de valeur. Premièrement, l'essor des pneus sans air et des pneus non pneumatiques change fondamentalement les architectures de fabrication en éliminant les systèmes basés sur la pression et en introduisant de nouvelles approches d'ingénierie des matériaux. Deuxièmement, la connectivité intelligente transforme les pneus en nœuds actifs de données au sein des écosystèmes de véhicules autonomes, permettant la maintenance prédictive, l'optimisation des flottes et l'assurance de la sécurité. Troisièmement, les modèles de commande basés sur les flottes remplacent la demande en magasin, avec les opérateurs de mobilité exigeant des contrats de service à long terme et des accords de fourniture de pneus liés aux performances. Quatrièmement, l'intégration avec les systèmes de conduite autonome guidés par l'IA augmente l'importance de la cohérence, de la fiabilité et de la réponse en temps réel des performances des pneus. Enfin, la durabilité et l'optimisation du cycle de vie deviennent des thèmes centraux, avec les fabricants se concentrant sur des matériaux recyclables, une production énergétiquement efficace et des solutions prolongeant la durée de vie des pneus pour les flottes autonomes à fort usage.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des pneus autonomes et de mobilité future
Des entreprises leaders telles que Michelin, Bridgestone, Continental et Goodyear sont bien positionnées pour bénéficier des investissements précoces dans les technologies de pneus intelligents, des partenariats avec les constructeurs d'origine et des collaborations en mobilité autonome. Leur capacité mondiale de recherche et développement ainsi que leurs stratégies d'intégration numérique offrent des avantages concurrentiels solides. L'augmentation de la complexité des systèmes de mobilité autonome crée des barrières d'entrée importantes, en particulier en raison du besoin d'expertise interdisciplinaire en science des matériaux, en intégration logicielle et en ingénierie des systèmes de véhicules. Les opérateurs de flottes passent vers des modèles d'utilisation des pneus basés sur l'abonnement, créant des flux de revenus prévisibles pour les fabricants tout en améliorant l'efficacité de la gestion du cycle de vie des flottes autonomes. Les structures de coûts sont de plus en plus influencées par la technologie des capteurs, les matériaux avancés et l'intégration logicielle, exigeant aux fabricants de trouver un équilibre entre les investissements en innovation et les modèles de production à grande échelle. La transition vers la mobilité autonome crée entièrement de nouvelles catégories de produits, notamment des pneus sans air, des pneus intelligents et des systèmes de pneus dotés d'une maintenance prédictive, transformant fondamentalement les frontières du marché traditionnel.Projet d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des pneus autonomes et de mobilité future
Entre 2026 et 2033, la chaîne de valeur est prévue pour devenir entièrement intégrée, connectée numériquement et dirigée par un écosystème, avec des pneus fonctionnant comme des composants intelligents de mobilité plutôt que comme des produits isolés. Les fabricants accorderont de plus en plus de priorité à la commercialisation des pneus sans air, aux écosystèmes de capteurs intégrés et aux plateformes de maintenance prédictive basées sur l'IA afin de s'aligner sur les exigences des véhicules autonomes. Le segment des flottes et des opérateurs de mobilité dominera la demande, avec une adoption généralisée des modèles de type service de pneus et des plateformes de maintenance intégrée de mobilité. Les écosystèmes numériques joueront un rôle central, permettant le suivi en temps réel des performances des pneus, l'optimisation des flottes autonomes et l'analyse de mobilité basée sur le cloud. Dans l'ensemble, la chaîne de valeur du futur sera définie par l'intelligence, la connectivité et l'automatisation, où les entreprises qui réussiront à intégrer l'ingénierie des pneus avec les systèmes de mobilité numérique prendront la tête de la transformation du marché d'ici 2033.Chaîne de valeur spécifique au marché
- Achat de matières premières : polymères avancés, caoutchouc synthétique, noir de carbone, renforcement en acier, composants de capteurs et modules IoT
- Recherche et développement : conception de pneus sans air, intégration de capteurs intelligents, prédiction de l'usure basée sur l'IA et ingénierie de composés à faible bruit
- Fabrication : production de pneus radiaux, sans air et intelligents dotés de systèmes électroniques intégrés et de structures composites avancées
- Intégration par les constructeurs d'origine : fourniture aux fabricants de véhicules autonomes, plateformes de robotaxi et flottes commerciales autonomes à énergie électrique
- Distribution des flottes et mobilité : contrats directs avec les opérateurs de robotaxi, les entreprises d'automatisation logistique et les réseaux de mobilité des villes intelligentes
- Après-vente et services : maintenance prédictive, modèles de service de pneus, plateformes de surveillance intelligente et services d'optimisation du cycle de vie
Cartographie entreprise-étape
- Achat de matières premières : Michelin, Bridgestone Corporation, Continental AG, Goodyear Tire & Rubber Company
- Recherche et développement : Michelin, Continental AG, Pirelli & C. S.p.A., Hankook Tire, startups émergentes en mobilité autonome
- Fabrication : Bridgestone Corporation, Goodyear Tire & Rubber Company, Yokohama Rubber Company, Sumitomo Rubber Industries
- Intégration par les constructeurs d'origine : Michelin, Bridgestone Corporation, Continental AG, Pirelli & C. S.p.A.
- Distribution des flottes et mobilité : Goodyear, Continental AG, Michelin, fournisseurs spécialisés de services de flottes autonomes
- Après-vente et services : Michelin, Bridgestone Corporation, Continental AG, Goodyear Tire & Rubber Company
Activité d'investissement
Aperçu des dynamiques d'investissement et de financement du marché mondial des pneus pour les mobilités autonomes et futures
Les dynamiques d'investissement et de financement du marché mondial des pneus pour les mobilités autonomes et futures sont façonnées par le développement rapide des technologies de conduite autonome, l'expansion des réseaux de robotaxis et l'émergence d'écosystèmes de mobilité intelligente en ville. Entre 2026 et 2033, le déploiement de capitaux devrait se concentrer sur des pneus intelligents connectés, des systèmes de pneus sans air et non pneumatiques, des plateformes de maintenance prédictive et des solutions avancées d'intégration de capteurs pour la mobilité. Le marché est fortement orienté technologie et intensif en recherche et développement, nécessitant des investissements continus dans des matériaux avancés, des structures de réseau polymères, des systèmes sans air en composites, des électroniques intégrées et des technologies de communication véhicule-pneu. Les principaux acteurs tels que Michelin, Bridgestone, Continental, Goodyear et Pirelli investissent activement dans des plateformes de pneus pour la mobilité autonome et forment des partenariats stratégiques avec les constructeurs automobiles et les fournisseurs de services de mobilité. Un changement structurel clé influençant les flux d'investissement est la transition des véhicules individuellement possédés vers des flottes de mobilité autonome partagée. Cela accélère les financements vers des modèles de location de pneus (TaaS), où les pneus sont gérés comme partie des contrats de mobilité axés sur la disponibilité plutôt que comme produits de remplacement traditionnels.Dynamiques d'investissement et de financement actuelles du marché mondial des pneus pour les mobilités autonomes et futures
Actuellement, l'activité d'investissement est fortement soutenue par les déploiements pilotes de robotaxis, des flottes de livraison autonomes et des programmes de mobilité urbaine intelligente. Ces applications nécessitent des pneus de haute performance capables de fonctionner de manière continue, d'avoir un comportement d'usure prévisible et de permettre une surveillance en temps réel de leur état. L'Amérique du Nord mène l'investissement en phase précoce en raison des pilotes actifs de robotaxis, des corridors de fret autonomes et de la participation forte des fonds de capital-risque dans les startups de mobilité. L'Asie-Pacifique représente l'opportunité d'investissement à long terme la plus importante, alimentée par des initiatives massives de villes intelligentes, des écosystèmes de livraison autonomes et des programmes nationaux d'innovation de mobilité en Chine, au Japon et en Corée du Sud. L'Europe connait une accélération des flux d'investissement soutenus par des exigences de durabilité, une transformation de la mobilité urbaine et une intégration des systèmes de transport public autonomes.Signaux clés des dynamiques d'investissement et de financement dans le marché mondial des pneus pour les mobilités autonomes et futures
Un signal d'investissement clé est la commercialisation rapide des véhicules autonomes de niveau 4, qui stimule la demande de pneus hautement durables, équipés de capteurs et optimisés en termes d'entretien. L'émergence des technologies de pneus sans air et non pneumatiques attire un financement important en raison de leur potentiel à éliminer les crevages, réduire les temps d'arrêt d'entretien et soutenir les opérations continues des flottes. L'adoption croissante de pneus intelligents intégrant des capteurs accélère les investissements dans les systèmes de communication véhicule-pneu, les plateformes d'analyse en temps réel et les écosystèmes de maintenance prédictive. L'expansion des services de mobilité autonome partagée crée des opportunités d'investissement à long terme dans les systèmes de gestion des pneus basés sur des flottes et des modèles de location de pneus. L'accent croissant sur le confort de conduite et la réduction du bruit dans les véhicules autonomes pousse les financements vers l'ingénierie acoustique, les technologies d'atténuation des vibrations et les innovations en matière de conception de bande de roulement avancée.Implications stratégiques des dynamiques d'investissement et de financement dans le marché mondial des pneus pour les mobilités autonomes et futures
Le paysage d'investissement privilégie fortement les fabricants de pneus établis dotés de capacités de recherche et développement avancées et d'une intégration profonde avec les constructeurs automobiles et les développeurs de technologies autonomes. Les partenariats stratégiques entre les entreprises de pneus, les constructeurs de véhicules autonomes et les fournisseurs de services de mobilité deviennent essentiels pour sécuriser des contrats à long terme et l'intégration dans l'écosystème. La différenciation technologique est un facteur concurrentiel critique, en particulier dans les systèmes de pneus intelligents, les structures sans air et les capacités de maintenance prédictive. La diversification géographique est essentielle, avec l'Amérique du Nord en tête de l'adoption précoce, l'Asie-Pacifique propulsant le déploiement à grande échelle et l'Europe axée sur l'adoption réglementaire et les systèmes de mobilité durables. La dépendance élevée envers des matériaux avancés, des capteurs et des infrastructures numériques introduit une volatilité des coûts, nécessitant un investissement stratégique dans la résilience de la chaîne d'approvisionnement et l'intégration verticale.Aperçu prospectif des dynamiques d'investissement et de financement du marché mondial des pneus pour les mobilités autonomes et futures
À l'avenir, le marché mondial des pneus pour les mobilités autonomes et futures est prévu pour attirer des investissements forts et durables alors que la mobilité autonome passe des programmes pilotes au déploiement commercial à grande échelle. L'allocation future des capitaux priorisera les systèmes de pneus sans air, les plateformes de maintenance prédictive basées sur l'intelligence artificielle, les technologies de pneus ultra-bas bruit et des écosystèmes de pneus intelligents pleinement connectés conçus pour les opérations 24/7 des flottes. L'Asie-Pacifique émergera comme le centre d'investissement à long terme dominant, tandis que l'Amérique du Nord continuera de mener l'innovation et la commercialisation précoce. L'Europe jouera un rôle clé dans l'adoption réglementaire et l'intégration des systèmes de mobilité durables. La transformation numérique transformera fondamentalement les schémas d'investissement, avec une attention croissante portée sur les plateformes d'intelligence des pneus, l'optimisation des flottes basée sur les données et les écosystèmes intégrés de services de mobilité. Dans l'ensemble, le marché évoluera d'une industrie de pneus axée sur les produits vers une couche d'infrastructure de mobilité orientée services et données. Les entreprises qui réussiront à combiner l'innovation en matériaux, la technologie des capteurs et les modèles de services de flotte mèneront le marché jusqu'en 2033 et au-delà.Technologie et innovation
Aperçu du paysage technologique et de l'innovation du marché mondial des pneus pour mobilité autonome et future
Le paysage technologique et l'innovation du marché mondial des pneus pour mobilité autonome et future sont en train d'être transformés par l'émergence des véhicules autonomes, des robotaxis, des systèmes de livraison autonomes et des plateformes de mobilité définies par logiciel. Ces pneus ne sont plus limités à fournit de la traction et de la durabilité ; ils évoluent vers des composants intelligents et connectés qui soutiennent une opération continue, un échange de données en temps réel et une maintenance prédictive. L'intensité de l'innovation dans ce marché est extrêmement élevée par rapport aux segments de pneus conventionnels. Des avancées continues sont en cours dans les architectures de pneus sans air, l'intégration de capteurs intelligents, les systèmes de suppression du bruit et des vibrations, ainsi que des composés ultra-durables conçus pour une utilisation 24/7 des flottes. Les principaux fabricants tels que Michelin, Bridgestone Corporation, Goodyear Tire & Rubber Company, Continental AG et Pirelli & C. S.p.A. développent activement des plateformes de pneus de mobilité de nouvelle génération adaptées aux écosystèmes autonomes. Une transformation technologique majeure est le passage vers des pneus basés sur les données qui peuvent communiquer directement avec les systèmes du véhicule. Ces pneus sont conçus pour surveiller l'usure, la température, la pression et les conditions de charge en temps réel, permettant ainsi une maintenance prédictive et réduisant les temps d'arrêt opérationnels. En même temps, les systèmes de pneus sans air et non pneumatiques émergent comme une innovation disruptive, particulièrement adaptés aux robots de livraison autonomes, aux navettes à faible vitesse et aux flottes urbaines à haute utilisation.Paysage actuel de la technologie et de l'innovation du marché mondial des pneus pour mobilité autonome et future
Actuellement, le paysage technologique des pneus autonomes se concentre sur la fiabilité, la cohérence et l'intégration numérique. Avec des véhicules autonomes opérant pendant de longues périodes sans intervention humaine, les pneus doivent offrir une performance prévisible et un risque minimal de défaillance dans toutes les conditions d'exploitation. Les systèmes de pneus intelligents et connectés deviennent une zone d'innovation centrale. Les capteurs intégrés suivent la pression, la température, la charge et l'usure de la bande de roulement, transmettant des données en temps réel aux plateformes de gestion de flotte. Cela permet des modèles de maintenance prédictive qui réduisent les pannes et optimisent le temps d'activité des flottes dans les opérations autonomes. La technologie de pneus sans air gagne un momentum fort, particulièrement pour les plateformes de mobilité à faible vitesse autonomes telles que les robots de livraison, les AGV industriels et les véhicules de mobilité campus. Ces pneus éliminent les risques de crevaison et réduisent considérablement les besoins de maintenance, les rendant idéaux pour les applications d'utilisation continue. Le contrôle du bruit et des vibrations est une autre zone de développement critique. Puisque les véhicules autonomes et électriques opèrent avec un bruit moteur minimal, le bruit des pneus devient plus perceptible. Des inserts en mousse acoustique, une séquence optimisée des blocs de bande de roulement et des conceptions annulantes de résonance sont largement intégrés pour améliorer le confort des passagers. Les conceptions de pneus à haute durabilité et résistantes aux crevasses sont essentielles pour les flottes autonomes opérant dans des environnements urbains avec des conditions de route imprévisibles. Les parois renforcées, les structures de carcasse à plusieurs couches et les composés auto-réparateurs sont de plus en plus adoptés pour garantir une opération ininterrompue. L'innovation de fabrication accélère également, avec des systèmes d'inspection alimentés par l'intelligence artificielle, des lignes de production automatisées et une ingénierie avancée des matériaux améliorant la cohérence et réduisant les défauts. Des matériaux durables tels que le caoutchouc à base biologique et les composés recyclés sont également intégrés pour s'aligner sur les objectifs mondiaux de décarbonisation.Signaux clés du paysage technologique et de l'innovation du marché mondial des pneus pour mobilité autonome et future
- Pneus intelligents et connectés : Capteurs connectés à l'Internet des objets pour le suivi en temps réel et l'analyse prédictive.
- Pneus sans air et non pneumatiques : Conception sans crevaison pour les robots autonomes et les flottes à faible vitesse.
- Technologie à faible résistance au roulement : Améliore l'efficacité énergétique des véhicules autonomes électriques.
- Systèmes de suppression du bruit et des vibrations : Inserts en mousse acoustique et conceptions optimisées de bande de roulement pour des cabines silencieuses.
- Pneus auto-réparateurs et résistants aux crevasses : Matériaux avancés pour des opérations de flotte ininterrompues.
- Structures à haute capacité de charge : Conceptions renforcées pour les plateformes de véhicules électriques autonomes lourds.
- Communication entre le véhicule et le pneu (V2T) : Permet un échange direct de données entre les pneus et les systèmes autonomes.
Implications stratégiques du paysage technologique et de l'innovation du marché mondial des pneus pour mobilité autonome et future
L'évolution des technologies de pneus autonomes crée des changements stratégiques majeurs à travers l'écosystème de mobilité. Les fabricants de pneus ne sont plus seulement des fournisseurs de composants, ils deviennent des partenaires technologiques dans les écosystèmes de véhicules autonomes. Un investissement continu en recherche et développement est essentiel pour répondre aux exigences de sécurité, de durabilité et d'intégration de données en temps réel. La collaboration avec les constructeurs d'origine devient de plus en plus critique, car les véhicules autonomes nécessitent des solutions de pneus hautement personnalisées optimisées pour les performances des capteurs, la répartition des charges et l'opération continue. Cela entraîne une intégration plus approfondie entre les fabricants de pneus, les développeurs de véhicules autonomes et les plateformes logicielles. Les systèmes de pneus intelligents permettent un passage vers des modèles d'entreprise axés sur les services tels que le service de pneus (TaaS), où les flottes s'abonnent à des solutions de surveillance, de remplacement et de maintenance des pneus basées sur l'utilisation. Cela transforme les ventes traditionnelles de pneus en modèles de revenus récurrents. La durabilité devient également un pilier stratégique clé, avec une attention croissante sur les matériaux recyclables, les processus de production à faible teneur en carbone et la gestion du cycle de vie circulaire. La pression réglementaire et les engagements ESG accélèrent l'adoption des technologies de pneus écologiques. Pour les opérateurs de flottes autonomes, les pneus sont des composants critiques pour la mission qui impactent directement la sécurité, le temps d'activité et l'efficacité opérationnelle. L'intelligence prédictive des pneus réduit considérablement les temps d'arrêt et assure une performance cohérente des flottes dans des environnements à forte utilisation tels que les réseaux de robotaxis et les systèmes logistiques autonomes.Aperçu futur du paysage technologique et de l'innovation du marché mondial des pneus pour mobilité autonome et future
À l'avenir, le marché des pneus autonomes est censé se tourner vers des systèmes pleinement intelligents, auto-surveillants et optimisés pour la maintenance. L'adoption des pneus sans air s'étendra considérablement aux robots de mobilité urbaine, aux navettes autonomes et aux plateformes industrielles. Les technologies de pneus intelligents deviendront standards sur les véhicules autonomes de niveau 4 et 5, permettant un flux de données continu vers les plateformes de mobilité alimentées par l'intelligence artificielle. Cela renforcera l'exactitude de la maintenance prédictive, les performances de sécurité et les capacités d'optimisation des flottes. L'innovation des matériaux se concentrera sur des composites extrêmement durables, des structures légères et des élastomères avancés conçus pour des durées d'utilisation opérationnelles longues et un impact environnemental réduit. Ces développements soutiendront à la fois les objectifs de performance et de durabilité. Les processus de fabrication continueront à évoluer à travers l'automatisation, les jumeaux numériques et les systèmes de contrôle de qualité basés sur l'intelligence artificielle, améliorant l'efficacité de production et accélérant les cycles d'innovation à travers les réseaux mondiaux de fabrication de pneus. En conclusion, le marché mondial des pneus pour mobilité autonome et future est en train de subir une transformation structurelle depuis les consommables traditionnels vers des composants d'infrastructure de mobilité intelligente. Les entreprises qui mènent les innovations en systèmes de pneus intelligents, en technologies sans air, en analyse prédictive et en matériaux durables définiront le paysage concurrentiel jusqu'en 2033 et au-delà.Risque de marché
Aperçu des facteurs de risque et des menaces de disruption du marché mondial des pneus pour les mobilités autonomes et futures
Le marché mondial des pneus pour les mobilités autonomes et futures fonctionne dans un écosystème de mobilité fortement dépendant de la technologie et en constante évolution, animé par les véhicules autonomes, les robotaxis, la logistique intelligente et les plateformes de mobilité partagée. Bien que le marché soit soutenu par un fort potentiel de croissance à long terme, il comporte un profil de risque et de disruption élevé du fait de l'incertitude technologique, de l'évolution réglementaire et des modèles de propriété de mobilité en mutation. Un risque structurel majeur est l'incertitude technologique concernant les délais de déploiement de la mobilité autonome. Puisque l'adoption à grande échelle des niveaux 4 et 5 reste en cours d'évolution, la prévision de la demande en pneus demeure complexe, avec des retards dans l'expansion des flottes qui affectent directement les cycles d'approvisionnement des constructeurs et des flottes. Un autre facteur de disruption clé est l'augmentation du passage vers des modèles de mobilité centrés sur les flottes. Lorsque la propriété passe des individus aux grands opérateurs de mobilité, l'approvisionnement en pneus devient centralisé, augmentant la puissance d'achat et exerçant une pression importante sur les prix pour les fabricants opérant sous des contrats à long terme. L'intégration technologique rapide est également un moteur de risque critique. Les pneus intelligents, les systèmes dotés de capteurs et les plateformes de mobilité connectées nécessitent des investissements continus en recherche et développement, raccourcissant les cycles de vie des produits et augmentant le risque d'obsolescence technologique des conceptions de pneus conventionnels. L'émergence des pneus sans air et non pneumatiques perturbe davantage la structure du marché. Ces technologies deviennent de plus en plus pertinentes dans les navettes autonomes, les robots de livraison et les plateformes de mobilité à faible vitesse, où l'opération sans entretien et la durabilité sont prioritaires par rapport aux performances pneumatiques traditionnelles.Aperçu des facteurs de risque et des menaces de disruption du marché mondial des pneus pour les mobilités autonomes et futures - Situation actuelle
La situation actuelle du marché reflète une commercialisation en phase initiale de la mobilité autonome, soutenue par des programmes pilotes dans les robotaxis, le transport routier autonome et les systèmes de mobilité des villes intelligentes. Toutefois, l'adoption reste inégale selon les régions et les cas d'utilisation. Les constructeurs et les opérateurs de flottes privilégient les pneus à faible résistance au roulement, à grande durabilité et intégrant des capteurs. Toutefois, la sensibilité aux coûts reste élevée en raison des taux d'utilisation incertains des flottes et des modèles d'affaires autonomes en évolution. Le segment du marché après-vente est encore en développement, car la plupart des flottes autonomes fonctionnent sous garantie ou des accords de service. Cela accélère le passage vers le modèle de location de pneus (Tyre-as-a-Service) et des solutions de gestion de flotte plutôt que vers des cycles de remplacement traditionnels. La complexité de la chaîne d'approvisionnement augmente en raison des matériaux avancés, des électro-équipements intégrés et des structures en composites nécessaires aux systèmes de pneus intelligents et sans air. Cela crée une dépendance vis-à-vis des fournisseurs spécialisés et augmente les risques de production. En même temps, la convergence de la mobilité électrique et autonome est en train de transformer les schémas de demande, exigeant des pneus qui équilibrent la capacité de charge, l'efficacité énergétique et les performances à ultra-basse émission sonore.Signaux des facteurs de risque et des menaces de disruption du marché mondial des pneus pour les mobilités autonomes et futures
Un signal clé de risque est l'expansion rapide des flottes de robotaxis et de livraison autonome. Bien que cela augmente la demande basée sur l'utilisation, cela crée également des schémas d'usure imprévisibles en raison des cycles d'exploitation 24/7 continus. La concentration des flottes est un autre signal majeur. Les grands opérateurs de mobilité et les plateformes technologiques centralisent les décisions d'approvisionnement, augmentant ainsi leur pouvoir de négociation et déplaçant le marché vers des modèles de tarification contractuelle à long terme. L'accélération de l'adoption des pneus sans air est un signal disruptif, en particulier dans les applications autonomes à faible vitesse telles que les robots de livraison et les systèmes de navettes urbaines, où le fonctionnement sans entretien est essentiel. Les systèmes de gestion de flotte pilotés par l'intelligence artificielle transforment également le marché, exigeant que les pneus s'intègrent à des plateformes d'analyse prédictive pour le suivi en temps réel des performances et la prédiction des entretiens. De plus, l'incertitude réglementaire concernant les normes de sécurité des véhicules autonomes et les délais de déploiement reste un facteur clé influençant les décisions d'investissement dans les technologies de pneus avancées.Implications stratégiques du marché mondial des pneus pour les mobilités autonomes et futures
Les fabricants doivent passer des offres basées sur les produits à des écosystèmes orientés services, avec des modèles de Tyre-as-a-Service (TaaS) alignés sur l'utilisation des flottes et les contrats de performance. L'investissement dans les technologies de pneus intelligents est essentiel, comprenant des capteurs intégrés, des systèmes de connectivité et des capacités d'analyse prédictive adaptées aux flottes autonomes. Le développement de pneus sans air, résistants aux crevés et nécessitant aucun entretien devient de plus en plus important pour les plateformes de mobilité autonomes à faible vitesse et les systèmes de mobilité à forte utilisation. Les partenariats solides avec les constructeurs, les opérateurs de robotaxis et les plateformes de mobilité sont cruciaux, car les décisions d'approvisionnement deviennent centralisées et guidées par la technologie. La résilience de la chaîne d'approvisionnement et des stratégies d'innovation en matière de matériaux avancés sont nécessaires pour gérer la complexité liée à l'intégration électronique et aux processus de fabrication en composites.Aperçu prospectif du marché mondial des pneus pour les mobilités autonomes et futures
En perspective pour la période 2026-2033, le marché évoluera vers un écosystème hautement intégré, piloté par les flottes, soutenu par l'expansion de la mobilité autonome et le développement des villes intelligentes. Les pneus sans air devraient gagner en popularité dans des environnements contrôlés tels que la livraison urbaine, les campus et les zones industrielles, transformant les structures de demande traditionnelles. Les pneus intelligents deviendront la norme dans les flottes autonomes, permettant un entretien prédictif, des diagnostics en temps réel et une intégration avec les plateformes de mobilité à intelligence artificielle. Les modèles de Tyre-as-a-Service s'étendront, déplaçant les revenus des ventes à un seul moment vers des contrats basés sur les performances liés à la disponibilité et à l'efficacité des flottes. Globalement, le marché restera fortement disruptif mais structuralement transformateur, avec une leadership dépendant de l'intégration numérique, des matériaux avancés et des modèles d'affaires basés sur les services.Paysage réglementaire
Aperçu de l'environnement réglementaire et politique du marché mondial des pneus pour mobilité autonome et mobilité future
L'environnement réglementaire et politique qui régit le marché mondial des pneus pour mobilité autonome et mobilité future évolue rapidement en parallèle des avancées en matière de conduite autonome, de mobilité intelligente et d'écosystèmes de véhicules connectés. Puisque ces pneus influencent directement la sécurité, la précision des capteurs, la disponibilité du véhicule et la fiabilité opérationnelle, les régulateurs intègrent de plus en plus les normes de performance des pneus dans les cadres plus larges de gouvernance des véhicules autonomes (VA). Les normes mondiales existantes, telles que le Règlement européen sur l'étiquetage des pneus (UE 2020/740) et les réglementations de sécurité des pneus de l'UN/ECE, continuent de servir de références fondamentales pour la résistance au roulement, l'adhérence sur route mouillée et le bruit externe. Cependant, la mobilité autonome introduit de nouvelles dimensions de conformité, notamment la durabilité en continu, la capacité à effectuer un entretien prédictif et la compatibilité avec les architectures de véhicules intégrant des capteurs. De plus, les réglementations sur les véhicules autonomes dans les marchés clés s'étendent pour inclure des exigences relatives à la redondance des systèmes, au suivi en temps réel et aux protocoles de garantie de la sécurité. Ces cadres influencent indirectement l'innovation des pneus, poussant les fabricants à se tourner vers des technologies de pneus intelligents, basées sur les données et auto-surveillantes, qui soutiennent les opérations de niveau 4 et 5 d'autonomie. Les réglementations sur la durabilité deviennent également de plus en plus influentes, particulièrement dans les régions qui privilégient la neutralité carbone et la décarbonisation urbaine. Les politiques encourageant la mobilité autonome partagée, les robotaxis électriques et les logistiques à faible émission stimulent la demande de solutions de pneus à faible résistance au roulement, à longue durée de vie et recyclables, conçues pour des flottes à fort taux d'utilisation.Environnement réglementaire et politique actuel du marché mondial des pneus pour mobilité autonome et mobilité future
L'environnement réglementaire actuel est façonné par le déploiement en phase initiale de la mobilité autonome, des programmes pilotes et des cadres de sécurité en évolution. L'Amérique du Nord mène en matière d'expérimentation réglementaire, avec des corridors de test pour les véhicules autonomes, l'approbation des robotaxis et des pilotes d'automatisation du transport de marchandises nécessitant une validation stricte de la sécurité et des systèmes de suivi opérationnel. En Europe, l'accent mis sur la garantie de la sécurité, la conformité à la durabilité et l'intégration de la mobilité urbaine est fort. Les initiatives de ville intelligente et les programmes d'automatisation des transports publics encouragent l'adoption de pneus à faible bruit et à haute efficacité adaptés aux navettes autonomes et aux systèmes de mobilité partagée opérant dans des environnements urbains densément peuplés. L'Asie-Pacifique progresse rapidement grâce à des initiatives de ville intelligente soutenues par le gouvernement, des programmes d'expéditions autonomes et au développement des infrastructures numériques. La Chine, le Japon et la Corée du Sud soutiennent activement les logistiques et les plateformes de mobilité autonomes, accélérant indirectement la demande de technologies de pneus compatibles avec les véhicules électriques et prêtes à être intégrées avec des capteurs. En même temps, les autorités réglementaires se concentrent de plus en plus sur le suivi continu et les systèmes de sécurité prédictive. Ce changement encourage l'intégration de capteurs intégrés, de systèmes de communication véhicule-pneu (V2T) et de plateformes d'analyse basées sur le cloud dans les pneus autonomes de nouvelle génération.Signaux clés de l'environnement réglementaire et politique dans le marché mondial des pneus pour mobilité autonome et mobilité future
- Cadres de sécurité des véhicules autonomes : Exigent un suivi continu, une redondance et une fiabilité des systèmes, influençant l'intégration des pneus intelligents.
- Normes de sécurité des pneus de l'UN/ECE : Fournissent des références de base de sécurité et de durabilité de plus en plus adaptées aux flottes autonomes à forte utilisation.
- Règlement européen sur l'étiquetage des pneus (UE 2020/740) : Soutient l'efficacité, la réduction du bruit et la conformité à la durabilité dans les systèmes de mobilité autonome.
- Politiques de mobilité des villes intelligentes : Encouragent le déploiement de navettes autonomes, de robotaxis et de robots de livraison utilisant des technologies avancées de pneus.
- Engagements zéro émission et réglementations sur l'électrification : Accélèrent la demande de pneus autonomes à faible résistance au roulement et optimisés pour les véhicules électriques.
- Règlements sur la confidentialité des données et les véhicules connectés : Influencent la conception des capteurs des pneus et des systèmes d'analyse basés sur le cloud utilisés dans le suivi des flottes.