
Analyse de la taille et de la part du marché mondial de la viande végétale 2026-2033
Aperçu des prévisions du marché mondial de la viande d'origine végétale : 2026–2033
| Mesures | Valeur |
| Taille du marché 2025 | 8,7 milliards USD |
| Taille du marché 2033 | 15,4 milliards USD |
| TCAC (2026–2033) | ~8.0% |
| Plus grande région | Amérique du Nord |
| Région à la croissance la plus rapide | Asie-Pacifique |
| Principaux segments | Alternatives à la viande à base de plantes — Galettes de hamburger |
| Tendance clé | Innovation en protéines clean-label, riches en protéines et durables |
| Perspectives d'avenir | Innovation produit, montée en puissance de la chaîne d'approvisionnement et diversification à base de plantes |
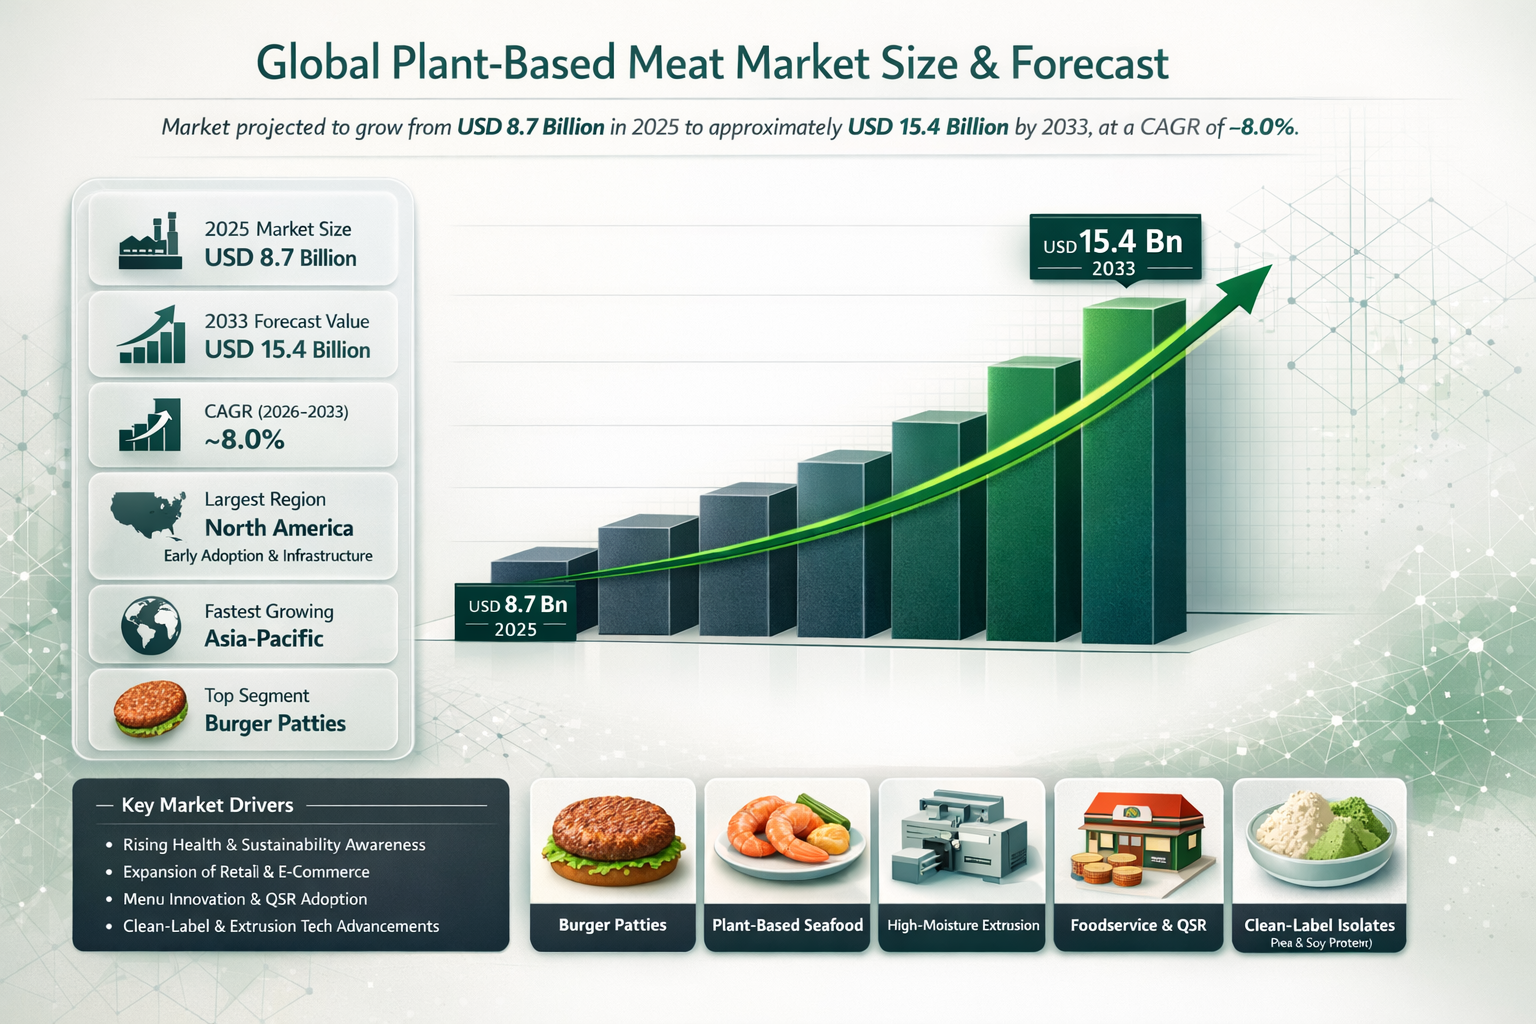
Aperçu du marché mondial de la viande d’origine végétale
Le marché mondial de la viande à base de plantes est en plein essor ! Les viandes végétales prennent le dessus, portées par des consommateurs soucieux de leur santé, des préoccupations écologiques et le besoin de protéines durables. Des burgers aux nuggets, en passant par les saucisses et bien plus encore, les viandes à base de plantes apparaissent dans les menus et les rayons partout, grâce à de meilleurs choix alimentaires, un impact environnemental réduit et des innovations plus savoureuses.
Selon Pheonix Research, le marché mondial de la viande à base de plantes est évalué à 8,7 milliards USD en 2025 et devrait atteindre 15,4 milliards USD d’ici 2033, enregistrant une TCAC d’environ 8,0 % durant la période 2026-2033. Cette croissance est alimentée par l’évolution des préférences des consommateurs, l’innovation rapide des produits et l’expansion des circuits modernes de distribution et de restauration hors domicile.
L’Amérique du Nord domine actuellement le marché, grâce à une forte sensibilisation des consommateurs, une infrastructure de vente au détail avancée et une adoption précoce des alternatives à base de plantes. Parallèlement, l’Asie-Pacifique est la région à la croissance la plus rapide, portée par l’urbanisation, la hausse des revenus disponibles et une prise de conscience accrue des options de protéines durables. Perspectives post-2025 : Le marché devrait connaître une intégration plus poussée des ingrédients fonctionnels, une personnalisation des produits pilotée par l’IA, des stratégies d’approvisionnement durable et une adoption élargie dans le secteur de la restauration, positionnant la viande à base de plantes comme une catégorie de croissance stratégiquement importante plutôt qu’une tendance de niche.Principaux facteurs de croissance du marché mondial de la viande à base de plantes
Sensibilisation croissante à la santé et au développement durable
La préoccupation croissante des consommateurs concernant les impacts sanitaires et environnementaux de la viande conventionnelle favorise une adoption accrue des alternatives à base de plantes.
Expansion des canaux de vente au détail et de commerce électronique
Les supermarchés, les hypermarchés et les plateformes d'épicerie en ligne renforcent l'accessibilité, améliorent la distribution et élargissent la portée commerciale des produits de viande d'origine végétale.
Menu Innovation & Adoption dans la Restauration
Les restaurants à service rapide, les établissements de restauration à service complet et les hôtels intègrent de plus en plus des options de viande d'origine végétale, telles que des burgers, des nuggets, des lanières et des plats ethniques, pour répondre aux besoins des consommateurs flexitariens et soucieux de leur santé.
Avancées technologiques et développement de produits
Les innovations dans les isolats de protéines, l'extrusion à haute teneur en humidité et les formulations à étiquette propre améliorent le goût, la texture et les profils nutritionnels, rendant la viande d'origine végétale plus attrayante et plus réaliste.
Soutien réglementaire et approbations de marché
Des réglementations favorables en matière de sécurité alimentaire, des normes d'étiquetage et des autorisations de mise sur le marché en Amérique du Nord, en Europe et en Asie permettent une production commerciale à grande échelle et facilitent la croissance rapide du marché.
Segmentation du marché mondial de la viande d'origine végétale
1. Par type de produit
1.1 Alternatives à base de plantes pour la viande
1.1.1 Galettes de hamburger
1.1.1.1 Galettes à base de soja
1.1.1.2 Galettes de protéines de pois
1.1.1.3 Galettes de protéine de blé (seitan)
1.1.1.4 Mélanges de protéines mixtes
1.1.1.5 Galettes gastronomiques premium
1.1.2 Saucisses et hot-dogs
1.1.2.1 Saucisses pour petit-déjeuner
1.1.2.2 Saucisses fumées
1.1.2.3 Hot-dogs
1.1.2.4 Variantes épicées et régionales
1.1.3 Pépites et Bâtonnets
1.1.3.1 Nuggets panés
1.1.3.2 Lanières grillées
1.1.3.3 Formats surgelés prêts à cuisiner
1.1.3.4 Bouchées protéinées riches en protéines
1.1.4 Alternatives à la viande hachée et moulue
1.1.4.1 Bœuf haché à base de plantes
1.1.4.2 Poulet haché à base de plantes
1.1.4.3 Émiettés de viande à base de plantes
1.1.4.4 Formats d'intégration des plats préparés
1.2 Alternatives aux fruits de mer à base de plantes
1.2.1 Filets et steaks
1.2.1.1 Filets de poisson
1.2.1.2 Alternatives aux crevettes
1.2.1.3 Alternatives au crabe et au homard
1.2.2 Nuggets et galettes
1.2.2.1 Bâtonnets et nuggets de poisson
1.2.2.2 Galettes et pains de crabe
1.3 Produits de charcuterie végétale et plats prêts à cuisiner
1.3.1 Tranches et charcuterie
1.3.1.1 Jambon végétalien
1.3.1.2 Tranches de dinde végétaliennes
1.3.1.3 Bacon à base de plantes
1.3.2 Plats marinés et précuits
1.3.2.1 Brochettes prêtes à griller
1.3.2.2 Repas surgelés à base de plantes
2. Par canal de distribution
2.1 Commerce de détail
2.1.1 Supermarchés et hypermarchés
2.1.1.1 Chaînes nationales
2.1.1.2 Produits de marque de distributeur
2.1.1.3 Rayons réfrigérés
2.1.2 Magasins de produits naturels et biologiques
2.1.2.1 Détaillants spécialisés
2.1.2.2 Magasins spécialisés végétaliens
2.2 En ligne
2.2.1 Plateformes de commerce électronique
2.2.1.1 Plateformes de marché
2.2.1.2 Applications de livraison de courses
2.2.2 Sites Web appartenant aux marques
2.2.2.1 Direct-to-Consumer (DTC)
2.2.2.2 Programmes d'abonnement
2.3 Service de restauration
2.3.1 Restaurants à service rapide (QSR)
2.3.1.1 Chaînes de restauration rapide burger
2.3.1.2 Menu Nuggets & Strips
2.3.2 Restaurants à service complet
2.3.2.1 Restauration décontractée
2.3.2.2 Restauration haut de gamme
2.3.3 Restauration collective
2.3.3.1 Écoles et universités
2.3.3.2 Hôpitaux et campus d'entreprise
3. Par Utilisateur Final
3.1 Consommateurs individuels
3.1.1 Végétaliens
3.1.1.1 Végétaliens éthiques
3.1.1.2 Végétaliens pour raisons environnementales
3.1.2 Flexitariens
3.1.2.1 Consommateurs occasionnels de produits à base de plantes
3.1.2.2 Flexitariens motivés par la santé
3.1.3 Les consommateurs soucieux de leur santé
3.1.3.1 Axé sur le fitness
3.1.3.2 Gestion du poids
3.2 Fabricants de produits alimentaires
3.2.1 Producteurs de viande transformée
3.2.1.1 Fabricants de snacks carnés végétaliens
3.2.1.2 Fabricants de plats préparés
3.3 Opérateurs de la restauration hors domicile
3.3.1 Chaînes de restauration rapide
3.3.1.1 Chaînes internationales
3.3.1.2 Chaînes régionales
3.3.2 Hôtels et cafés
3.3.2.1 Hôtels haut de gamme
3.3.2.2 Chaînes de cafés
4. Par région
4.1 Amérique du Nord 4.2 Europe 4.3 Asie-Pacifique 4.4 Moyen-Orient et Afrique 4.5 Amérique du SudAperçus régionaux du marché mondial de la viande à base de plantes
Amérique du Nord ??? Plus grand marché
Les États-Unis dominent la région, soutenus par une adoption précoce des viandes à base de plantes, des revenus disponibles élevés, une forte sensibilisation des consommateurs, ainsi que des réseaux avancés de vente au détail et de distribution.
Asie-Pacifique ??? Marché à la croissance la plus rapide
L'expansion rapide du marché est alimentée par l'urbanisation, la croissance des populations de classe moyenne, une sensibilisation accrue aux alternatives à la viande, et la pénétration croissante des circuits de distribution modernes en Chine, en Inde, au Japon et en Asie du Sud-Est.
Europe
La croissance est soutenue par des politiques de durabilité strictes, une population vegane et flexitarienne en hausse, ainsi que des cadres réglementaires favorisant la commercialisation à grande échelle des produits de viande à base de plantes.
Moyen-Orient et Afrique
Le développement du marché est soutenu par une conscience sanitaire croissante, l'expansion des formats de vente au détail haut de gamme et l'augmentation des importations de marques internationales de viande à base de plantes.
Amérique du Sud
L'adoption est stimulée par une sensibilisation croissante à la santé, une base de consommateurs de classe moyenne en expansion, et intégration accrue de la viande d’origine végétale dans les circuits de restauration hors domicile et de restauration rapide.
Entreprises leaders
-
Nestlé S.A. (Division des produits à base de plantes)
-
Tyson Foods (Division des protéines alternatives)
-
Maple Leaf Foods (Greenleaf Foods)
-
Danone S.A. (division des produits d'origine végétale)
-
Eat Just, Inc.
-
Le Groupe Hain Celestial
-
Groupe Oatly AB
-
Unilever PLC (Portefeuille à base de plantes)
Beyond Meat, Inc.?? est la plus grande entreprise du marché de la viande à base de plantes. Ces entreprises stimulent l'innovation grâce à la diversification des produits, aux offres à étiquette propre et aux technologies de production avancées. Le leadership sur le marché est de plus en plus déterminé par l'évolutivité, les initiatives de durabilité et l'acceptation des consommateurs dans les principales régions du monde.
Intelligence stratégique et perspectives pilotées par l’IA
Moteur de prévision de la demande Pheonix : projette une croissance soutenue à deux chiffres dans les segments clés, notamment les galettes de hamburger, les nuggets et les snacks protéinés à base de plantes.
Analyseur de comportement des consommateurs: Identifie les flexitariens et les consommateurs soucieux de leur santé comme les principaux adopteurs, mettant en évidence une évolution plus large vers des alternatives protéiques durables et fonctionnelles.
Suivi de l'innovation : suit les avancées dans les protéines issues de la fermentation, les formulations hybrides, les produits à étiquetage propre et l'optimisation de la chaîne d'approvisionnement basée sur l'IA, favorisant l'évolutivité et l'efficacité.
Analyse des cinq forces de Porter : révèle un pouvoir de négociation modéré des fournisseurs, une rivalité concurrentielle intense et des opportunités de croissance significatives pour les marques qui se différencient par une qualité premium, la durabilité et l'intégration technologique.
Pourquoi le marché mondial de la viande à base de plantes est essentiel
-
Demande croissante d’alternatives durables et riches en protéines à la viande conventionnelle.
-
Une intégration croissante dans les menus des restaurants rapides, la distribution au détail et les produits prêts à consommer.
-
L'innovation dans le développement de produits, les profils de saveurs et le réalisme des textures stimule l'adoption.
-
Les approbations réglementaires, les mandats en matière de durabilité et l'urbanisation stimulent la croissance du marché.
Conclusion finale du marché mondial de la viande à base de plantes
Le marché mondial de la viande à base de plantes passe d'un segment de niche à un pilier protéique majeur au sein de l'écosystème alimentaire durable. Avec un TCAC projeté d'environ 8,0 % (2026-2033), la croissance est portée par une prise de conscience croissante des consommateurs en matière de santé, les préoccupations liées à la durabilité environnementale, le soutien réglementaire, l'innovation technologique, ainsi que par une pénétration élargie dans la distribution de détail et la restauration.
Les entreprises qui misent sur l'innovation produit, les protéines issues de la fermentation, les formulations hybrides, l'automatisation et l'évolutivité de la chaîne d'approvisionnement sont bien positionnées pour capter de la valeur à long terme. Les partenariats stratégiques, l'investissement en R&D et l'alignement sur les objectifs de durabilité environnementale demeureront des facteurs clés de différenciation concurrentielle dans le paysage post-2025.
Chez Pheonix Research, nos modèles de prévision avancés fournissent une analyse approfondie des revenus du marché, un benchmarking concurrentiel et une intelligence stratégique, permettant aux parties prenantes de tirer parti des opportunités émergentes avec une confiance fondée sur les données et des stratégies de croissance durable.???? Mentions sociales et canaux de publication
Explorez des analyses plus approfondies et suivez nos mises à jour multiplateformes surLinkedIn??et??Je suis désolé, mais je n'ai pas reçu le contenu source à traduire. Veuillez fournir le texte à traduire en français.pour une veille continue et une couverture complète du marché.
LinkedIn : https://www.linkedin.com/feed/update/urn:li:activity:7433034201727393793
Je suis désolé, mais je n'ai pas reçu le contenu source à traduire. Veuillez fournir le texte à traduire en français. : https://x.com/Pheonix_Insight/status/2027271963111235595?s=20
Table des matières
1. Résumé exécutif
1.1 Aperçu des prévisions du marché (2026–2033)
1.1.1 Taille du marché 2025 – 8,7 milliards USD
1.1.2 Taille du marché 2033 – 15,4 milliards USD
1.1.3 TCAC (2026–2033) – ~8,0 %
1.2 Points clés
1.2.1 Plus grande région – Amérique du Nord
1.2.2 Région à croissance la plus rapide – Asie-Pacifique
1.2.3 Segment dominant – Galettes de burger à base de plantes
1.2.4 Tendance clé – Innovation en protéines clean-label, riches en protéines et durables
1.2.5 Orientation future – Innovation produit, mise à l’échelle de la chaîne d’approvisionnement et diversification à base de plantes
1.3 Perspectives stratégiques
1.3.1 Changement structurel vers une alimentation à prédominance végétale
1.3.2 Paysage concurrentiel axé sur l’innovation
1.3.3 Expansion de la vente au détail et de la restauration
1.3.4 Attractivité de l’investissement à long terme
2. Aperçu du marché mondial de la viande végétale
2.1 Définition et portée du marché
2.2 Évolution de l’industrie de la viande végétale
2.3 Tendances d’adoption par les consommateurs : régimes flexitariens et soucieux de la santé
2.4 Progrès technologiques : fermentation, extrusion et formulations hybrides
2.5 Paysage réglementaire et d’étiquetage
2.6 Perspectives du marché après 2025
3. Principaux moteurs de la croissance du marché
3.1 Sensibilisation croissante à la santé et au développement durable
3.2 Expansion des canaux de vente au détail et de commerce électronique
3.3 Innovation des menus et adoption par la restauration
3.4 Progrès technologiques et développement de produits
3.5 Soutien réglementaire et autorisations de mise sur le marché
3.6 Initiatives ESG et développement durable
4. Segmentation du marché par type de produit
4.1 Alternatives végétales à la viande
4.1.1 Galettes de burger
4.1.1.1 Galettes à base de soja
4.1.1.2 Galettes à base de protéines de pois
4.1.1.3 Galettes à base de protéines de blé (seitan)
4.1.1.4 Mélanges de protéines
4.1.1.5 Galettes gastronomiques premium
4.1.2 Saucisses et hot-dogs
4.1.2.1 Saucisses pour petit-déjeuner
4.1.2.2 Saucisses fumées
4.1.2.3 Hot-dogs
4.1.2.4 Variantes épicées et régionales
4.1.3 Nuggets et lanières
4.1.3.1 Nuggets panés
4.1.3.2 Lanières grillées
4.1.3.3 Formats surgelés prêts à cuire
4.1.3.4 Bouchées riches en protéines
4.1.4 Alternatives à la viande hachée
4.1.4.1 Bœuf haché végétal
4.1.4.2 Poulet haché végétal
4.1.4.3 Émiettés de viande végétale
4.1.4.4 Formats d'intégration aux plats préparés
4.2 Alternatives végétales aux fruits de mer
4.2.1 Filets et pavés<br data-start="2594Alternatives au homard
4.2.2 Nuggets et galettes
4.2.2.1 Bâtonnets et nuggets de poisson
4.2.2.2 Crab cakes et galettes
4.3 Charcuterie végétale et produits prêts à cuisiner
4.3.1 Tranches et charcuterie froide
4.3.1.1 Jambon végétalien
4.3.1.2 Tranches de dinde végétaliennes
4.3.1.3 Bacon végétal
4.3.2 Plats marinés et précuits
4.3.2.1 Brochettes prêtes à griller
4.3.2.2 Plats végétaux surgelés
5. Segmentation du marché par canal de distribution
5.1 Vente au détail
5.1.1 Supermarchés et hypermarchés
5.1.1.1 Chaînes nationales
5.1.1.2 Produits de marque de distributeur
5.1.1.3 Rayons réfrigérés
5.1.2 Magasins de produits naturels et bio
5.1.2.1 Magasins spécialisés en produits de santé
5.1.2.2 Boutiques spécialisées vegan
5.2 En ligne
5.2.1 Plateformes de commerce électronique
5.2.1.1 Plateformes de marketplace (Amazon, Alibaba, etc.)
5.2.1.2 Applications de livraison de courses
5.2.2 Sites web de marque
5.2.2.1 Vente directe au consommateur (DTC)
5.2.2.2 Programmes d'abonnement
5.3 Restauration
5.3.1 Restaurants à service rapide (QSR)
5.3.1.1 Chaînes de burgers
5.3.1.2 Menu nuggets et strips
5.3.2 Restaurants à service complet
5.3.2.1 Restauration décontractée
5.3.2.2 Restauration haut de gamme
5.3.3 Restauration collective
5.3.3.1 Écoles et universités
5.3.3.2 Hôpitaux et campus d'entreprises
6. Segmentation du marché par utilisateur final
6.1 Consommateurs individuels
6.1.1 Végans
6.1.1.1 Végans éthiques
6.1.1.2 Végans pour l’environnement
6.1.2 Flexitariens
6.1.2.1 Consommateurs occasionnels de produits végétaux
6.1.2.2 Flexitariens motivés par la santé
6.1.3 Consommateurs soucieux de leur santé
6.1.3.1 Axés sur le fitness
6.1.3.2 Gestion du poids
6.2 Fabricants de produits alimentaires
6.2.1 Producteurs de viande transformée
6.2.1.1 Fabricants de snacks de viande végétale
6.2.1.2 Fabricants de plats préparés
6.3 Opérateurs de restauration hors domicile
6.3.1 Chaînes de restauration rapide
6.3.1.1 Chaînes internationales
6.3.1.2 Chaînes régionales
6.3.2 Hôtels et cafés
6.3.2.1 Hôtels haut de gamme
6.3.2.2 Chaînes de cafés
7. Segmentation du marché par région
7.1 Amérique du Nord — le plus grand marché<br data-start="4601" data
10. Principales entreprises
10.1 Beyond Meat, Inc.
10.2 Impossible Foods Inc.
10.3 Nestlé S.A. (Division végétale)
10.4 Tyson Foods (Division des protéines alternatives)
10.5 Maple Leaf Foods (Greenleaf Foods)
10.6 Danone S.A. (Division végétale)
10.7 Eat Just, Inc.
10.8 The Hain Celestial Group
10.9 Oatly Group AB
10.10 Unilever PLC (Portefeuille de produits végétaux)
11. Intelligence stratégique et perspectives pilotées par l’IA
11.1 Moteur de prévision de la demande Pheonix
11.2 Analyseur de comportement des consommateurs
11.3 Suivi de l’innovation : fermentation, protéines hybrides, chaîne d’approvisionnement par IA
11.4 Analyse des cinq forces de Porter
12. Durabilité et paysage réglementaire
12.1 Réduction des émissions de carbone et alignement ESG
12.2 Approvisionnement durable et transparence de la chaîne d’approvisionnement
12.3 Cadre réglementaire et normes d’étiquetage
12.4 Pratiques de production responsables
13. Importance du marché
13.1 Contribution à l'écosystème des protéines durables
13.2 Impact sur la santé publique et la nutrition
13.3 Transformation du commerce de détail et de la restauration
13.4 Impact sur l'investissement et l'économie
13.5 Rôle dans la sécurité alimentaire et la diversification de l'approvisionnement
14. Conclusion
14.1 Perspectives de croissance du marché (2026???2033)
14.2 Thèse de croissance structurelle
14.3 Feuille de route de la stratégie premium et fonctionnelle
14.4 Stratégie d'expansion dans le commerce de détail, la restauration rapide (QSR) et la restauration hors domicile
14.5 Recommandations stratégiques
15. Annexe
16. À propos de nous
17. Avertissement
Paysage concurrentiel
Paysage concurrentiel du marché mondial de la viande à base de plantes
Cadrage exécutif
Le marché mondial de la viande d'origine végétale est modérément consolidé, dominé par des acteurs de premier plan tels que Beyond Meat, Impossible Foods, Nestlé, Tyson Foods et Unilever. Ces entreprises sont en concurrence avec des startups émergentes et des innovateurs régionaux, créant ainsi un environnement concurrentiel hautement dynamique et axé sur l'innovation.Réalité actuelle du marché
Le marché se caractérise par une innovation produit rapide, un élargissement des partenariats en restauration hors domicile et une pénétration croissante dans le commerce de détail. Les steaks hachés dominent le segment, tandis que les nuggets, les saucisses et les produits prêts à cuire gagnent du terrain. Les grandes multinationales exploitent leur taille, leurs capacités de R&D et leur distribution mondiale, tandis que les startups se concentrent sur l'innovation de niche et la différenciation par des labels propres. La concurrence s'intensifie à la fois dans les segments B2C (commerce de détail et restauration) et B2B (approvisionnement en ingrédients et co-fabrication), les entreprises investissant massivement dans l'amélioration du goût, de la texture et de la valeur nutritionnelle.Signaux clés et éléments de preuve
- Expansion marquée de l’offre à base de plantes dans les chaînes de restauration rapide et les menus de la restauration hors domicile à l’échelle mondiale.
- Innovation continue dans l’extrusion à haute teneur en humidité, les protéines issues de la fermentation et les formulations à étiquette propre.
- Investissements croissants dans la montée en échelle de la production et l'optimisation de la chaîne d'approvisionnement.
- La concurrence croissante des marques de distributeurs et des marques régionales.
- Accent accru mis sur la durabilité, la réduction de l'empreinte carbone et l'approvisionnement éthique.
Implications stratégiques
- Innovation produit : Améliorez le goût, la texture et les profils nutritionnels grâce aux technologies alimentaires avancées.
- Expansion de la restauration hors domicile : Renforcez les partenariats avec les QSR, les restaurants et les chaînes internationales.
- Mise à l’échelle et optimisation des coûts : Investissez dans la production à grande échelle et dans des chaînes d'approvisionnement efficaces.
- Différenciation de la marque : Mettre l’accent sur un positionnement clean-label, riche en protéines et fonctionnel.
- Leadership en matière de développement durable : Mettez en avant les bénéfices environnementaux et les pratiques d’approvisionnement durable.
Perspectives d'avenir
Le marché mondial de la viande végétale devrait passer de 8,7 milliards USD en 2025 à 15,4 milliards USD d'ici 2033, avec un TCAC d'environ 8,0 %. L'Amérique du Nord continuera de dominer le marché, tandis que la région Asie-Pacifique s'imposera comme la zone à la croissance la plus rapide, portée par l'urbanisation et la demande croissante d'alternatives protéinées durables. La concurrence future sera façonnée par l'innovation technologique, la compétitivité des coûts, la diversification des produits et les stratégies d'expansion mondiale, les entreprises se concentrant sur l'augmentation de la production et l'amélioration de l'acceptation par les consommateurs pour stimuler la croissance à long terme.Chaîne de valeur
Marché mondial de la viande à base de plantes : chaîne de valeur et dynamique du marché
Cadrage exécutif
Le marché mondial de la viande d'origine végétale opère dans un Chaîne de valeur axée sur la durabilité, portée par l'innovation et centrée sur le consommateur., alimenté par une demande croissante de sources de protéines alternatives. Le marché passe d'une offre végétalienne de niche à solutions protéiques grand public, soutenu par la sensibilisation à la santé, les préoccupations environnementales et l'évolution des préférences alimentaires. Un modèle opérationnel hybride permet aux grands acteurs de passer à l’échelle de la production tandis que les startups en conduisent la dynamique Innovation, développement clean-label et engagement direct auprès des consommateurs.Réalité actuelle du marché
Le marché présente grande complexité de la chaîne d'approvisionnement, pilotés par le traitement multi-étapes, l'approvisionnement en ingrédients et les réseaux de distribution mondiaux. Les entreprises exploitent Technologies avancées des protéines, logistique de la chaîne du froid et stratégies de vente au détail omnicanal pour garantir la qualité et l’accessibilité des produits. La distribution couvre commerce de détail, restauration et plateformes de commerce électronique, soutenant à la fois la pénétration du marché de masse et le positionnement des produits haut de gamme.Signaux clés et éléments de preuve
- Croissance du marché depuis 8,7 milliards USD (2025) à 15,4 milliards USD (2033) avec un TCAC d’environ 8,0 %.
- Adoption croissante de régimes fléxitariens et à base de plantes.
- Expansion de Menus à base de plantes dans le secteur de la restauration rapide (QSR) et de la restauration collective.
- Innovation dans Ingrédients clean-label, riches en protéines et fermentés.
- Croissance en canaux de commerce électronique et de vente directe aux consommateurs.
Implications stratégiques
Les leaders du marché se concentrent sur Innovation produit, mise à l'échelle de la chaîne d'approvisionnement et expansion mondialeInvestissements en Recherche et développement, technologie de fermentation et optimisation de la texture. améliorent le réalisme des produits et l’acceptation par les consommateurs. Les marques émergentes se différencient grâce à positionnement premium, allégations de durabilité et stratégies axées sur le numérique, ciblant des segments de consommateurs de niche et renforçant la fidélité à la marque.Perspectives d'avenir
Le marché devrait évoluer vers un pilier central de l’écosystème mondial des protéines, sous l’impulsion des mandats de durabilité et des avancées technologiques.- Expansion de produits carnés d’origine végétale fonctionnels et enrichis
- Croissance en Applications de restauration hors domicile et de plats prêts à consommer
- Adoption de Optimisation de la chaîne d'approvisionnement et de la production pilotée par l'IA
- Accent accru mis sur approvisionnement durable et innovation clean-label
Activité d'investissement
Dynamiques d’investissement et de financement — Marché mondial de la viande à base de plantes
Cadrage exécutif
Réalité actuelle du marché
Évalué à 8,7 milliards USD en 2025 et projeté pour atteindre 15,4 milliards USD d'ici 2033 (TCAC d'environ 8,0 %), le marché est dominé par l'Amérique du Nord, tandis que la région Asie-Pacifique s'impose comme la zone de croissance la plus rapide. Les principaux acteurs tels que Beyond Meat, Impossible Foods, Nestlé et Tyson Foods investissent massivement dans des formulations clean-label, des innovations à haute teneur en protéines et des capacités de production à grande échelle pour répondre à la demande mondiale croissante.Signaux clés et éléments de preuve
- Innovation produit et investissement en R&D : Développement de viandes végétales de nouvelle génération offrant un goût, une texture et des profils nutritionnels améliorés.
- Fabrication et expansion des capacités : Investissements dans des installations de production à grande échelle et optimisation de la chaîne d'approvisionnement.
- Ingrédients clean-label et fonctionnels : Mettre l’accent sur des formulations naturelles, riches en protéines et minimalement transformées.
- Partenariats en restauration et en restauration rapide (QSR) : Collaborations stratégiques avec les restaurants, les chaînes de restauration rapide et les secteurs de l'hôtellerie.
- Commerce de détail et expansion du commerce électronique : Pénétration accrue dans les supermarchés, les plateformes en ligne et les canaux de vente directe aux consommateurs.
- Fusions-acquisitions et investissements stratégiques : Acquisitions en cours, partenariats et financements de capital-risque dans les startups de protéines alternatives.
- Intégration technologique : Adoption de la technologie d’extrusion, de la fermentation et de l’optimisation de la chaîne d’approvisionnement pilotée par l’IA.
Implications stratégiques
Les entreprises axées sur une production évolutive, l'innovation clean-label et des réseaux de distribution solides sont les mieux placées pour saisir une croissance à long terme. Les investisseurs privilégient les sociétés dotées de capacités avancées en R&D, de stratégies d'expansion mondiale et d'un alignement sur les tendances de consommation axées sur la durabilité et la santé.Perspectives d'avenir
Entre 2026 et 2033, l'activité d'investissement devrait rester soutenue, avec un accent mis sur les technologies de protéines de nouvelle génération, la diversification des produits et l'évolutivité de la chaîne d'approvisionnement. La croissance sera portée par la demande mondiale croissante, l'intégration dans le secteur de la restauration et l'innovation continue dans les formulations à base de plantes.Technologie et innovation
Marché mondial de la viande à base de plantes : technologies et innovations
Cadrage exécutif
Le marché mondial de la viande à base de plantes est en pleine évolution, porté par la convergence des technologies alimentaires, des objectifs de durabilité et de l'évolution des préférences alimentaires des consommateurs. L'innovation se concentre sur l'amélioration du goût, de la texture et de la valeur nutritionnelle grâce à des procédés avancés de transformation des protéines, des formulations à étiquette propre et des sources alternatives de protéines. Alors que la demande d'aliments durables et riches en protéines augmente, la viande à base de plantes s'impose comme une solution protéique mondiale de premier plan.Réalité actuelle du marché
Le marché était valorisé à 8,7 milliards USD en 2025 et devrait atteindre 15,4 milliards USD d'ici 2033, avec un TCAC d'environ 8,0 %. L'Amérique du Nord est en tête grâce à une forte sensibilisation des consommateurs et à une infrastructure de vente au détail bien établie, tandis que la région Asie-Pacifique est la zone à la croissance la plus rapide, portée par l'urbanisation et l'augmentation des revenus disponibles. Le marché connaît une forte dynamique dans les galettes de burger, les nuggets et les formats prêts à cuire, soutenue par l'expansion des canaux de distribution au détail et de restauration.Signaux clés et éléments de preuve
- Technologies de traitement avancées : l’extrusion à haute humidité et les techniques de structuration des protéines améliorent la texture proche de la viande et l’expérience sensorielle.
- Innovation propre et fonctionnelle : utilisation d’ingrédients naturels, de formulations riches en protéines et de nutriments enrichis pour répondre à la demande des consommateurs soucieux de leur santé.
- Fermentation et protéines innovantes : développement de la mycoprotéine, de la fermentation de précision et de systèmes protéiques hybrides pour une nutrition améliorée et une capacité de production à grande échelle.
- Expansion de la restauration et des QSR : l’adoption croissante dans les restaurants à service rapide et les chaînes alimentaires mondiales accélère la pénétration du marché.
- Chaînes d’approvisionnement durables : Accent mis sur la réduction de l’empreinte carbone, de la consommation d’eau et de l’intensité des ressources par rapport à la production de viande traditionnelle.
Implications stratégiques
Les entreprises qui investissent dans la R&D, les technologies de production évolutives et l'innovation en matière d'étiquetage propre gagneront un avantage concurrentiel. Les partenariats stratégiques avec les chaînes de restauration et les détaillants renforcent la portée sur le marché, tandis que l'optimisation de la chaîne d'approvisionnement améliore l'efficacité des coûts. Les marques qui parviennent à équilibrer goût, nutrition, accessibilité et durabilité capteront une plus grande part de la base croissante de consommateurs flexitariens et soucieux de leur santé.Perspectives d'avenir
Le marché devrait connaître une innovation continue jusqu’en 2033, avec un accent mis sur les protéines végétales de nouvelle génération, les solutions basées sur la fermentation et le développement de produits piloté par l’IA. L’expansion vers les marchés émergents, une intégration accrue dans la restauration hors domicile et les progrès en matière de réalisme de texture et de saveur accéléreront encore l’adoption. La viande végétale est appelée à devenir un pilier central de l’écosystème mondial des protéines durables.Risque de marché
Facteurs de risque et menaces de perturbation sur le marché mondial de la viande à base de plantes
Cadrage exécutif
Le marché mondial de la viande végétale devrait passer de 8,7 milliards USD en 2025 à 15,4 milliards USD d'ici 2033, avec un TCAC d'environ 8,0 %. Cette croissance est stimulée par une prise de conscience accrue des enjeux de santé, des préoccupations liées à la durabilité et une demande croissante pour des sources de protéines alternatives. Le marché passe d'une adoption de niche à une consommation grand public, soutenu par une innovation produit continue, une amélioration du goût et de la texture, ainsi qu'une expansion des réseaux de distribution mondiaux.Réalité actuelle du marché
L’Amérique du Nord domine le marché grâce à une adoption précoce, une forte présence de marques et une infrastructure avancée dans les secteurs de la vente au détail et de la restauration. L’Asie-Pacifique est la région qui connaît la croissance la plus rapide, portée par l’urbanisation, la hausse des revenus disponibles et une sensibilisation croissante aux régimes à base de plantes. Les galettes de burger dominent le segment des produits, tandis que les nuggets, les saucisses et les formats prêts à cuire gagnent du terrain dans les circuits de distribution au détail et de restauration rapide.Signaux clés et éléments de preuve
Les signaux clés incluent une augmentation des investissements dans l'innovation à base de plantes, l'expansion de formulations clean-label et riches en protéines, ainsi qu'un nombre croissant de partenariats avec les chaînes de restauration. Les avancées technologiques telles que l'extrusion à haute humidité, les protéines issues de la fermentation et les formulations hybrides améliorent la qualité des produits. Les tendances de consommation révèlent une évolution vers les régimes flexitariens, des achats motivés par le développement durable et une demande croissante pour des repas à base de plantes pratiques et prêts à consommer.Implications stratégiques
Les entreprises devraient se concentrer sur la différenciation des produits par le goût, la texture et la valeur nutritionnelle, tout en maintenant un positionnement clean-label. Les investissements dans l'évolutivité de la chaîne d'approvisionnement, l'optimisation des coûts et l'approvisionnement durable sont essentiels pour la compétitivité à long terme. L'expansion dans les marchés émergents, le renforcement des partenariats avec le secteur de la restauration hors domicile et l'exploitation des canaux de vente au détail numériques seront indispensables pour répondre à la demande croissante des consommateurs.Perspectives d'avenir
Le marché mondial de la viande à base de plantes devrait poursuivre une croissance soutenue, alors que les préférences des consommateurs évoluent vers des alternatives protéiques durables et fonctionnelles. L'expansion future sera portée par l'innovation dans les protéines de nouvelle génération, une adoption accrue sur les marchés émergents et une intégration renforcée dans les régimes alimentaires courants. Les entreprises qui s'alignent sur les objectifs de durabilité, investissent dans la R&D et optimisent l'efficacité de leur production à grande échelle s'assureront un leadership durable sur le marché.Paysage réglementaire
Paysage réglementaire et politique : marché mondial de la viande d'origine végétale
Cadrage exécutif
Le marché mondial de la viande d'origine végétale évolue dans un cadre réglementaire structuré et en constante évolution, régi par des autorités de sécurité sanitaire des aliments telles que la Food and Drug Administration (FDA) des États-Unis, l'Autorité européenne de sécurité des aliments (EFSA), la Food Safety and Standards Authority of India (FSSAI) et d'autres organismes de réglementation régionaux. Les produits de viande d'origine végétale — notamment les galettes de hamburger, les saucisses, les nuggets et les alternatives aux fruits de mer — doivent se conformer aux réglementations relatives à la sécurité sanitaire des aliments, à l'approbation des ingrédients, à l'étiquetage et à l'emballage. Les innovations émergentes en matière de produits, telles que les formulations riches en protéines, les produits à étiquetage propre, les protéines issues de la fermentation et les viandes hybrides d'origine végétale, font l'objet d'un contrôle réglementaire de plus en plus rigoureux. Les allégations telles que « végane », « d'origine végétale », « sans OGM », « riche en protéines » et « durable » exigent une vérification et une certification afin de garantir la conformité et d'éviter d'induire les consommateurs en erreur.Réalité actuelle du marché
L'environnement réglementaire pour la viande d'origine végétale est modérément complexe, avec une normalisation croissante sur les marchés développés tels que l'Amérique du Nord et l'Europe. Ces régions imposent des normes strictes en matière d'étiquetage, de déclaration des allergènes et de sécurité sanitaire des aliments, en particulier concernant les sources de protéines comme le soja, le pois et le blé. L'Asie-Pacifique représente un paysage réglementaire diversifié, où des pays comme la Chine, l'Inde et le Japon font activement évoluer leurs politiques relatives à la classification des aliments d'origine végétale, aux réglementations d'importation et aux exigences d'étiquetage. En outre, l'utilisation de termes tels que « viande », « burger » ou « saucisse » pour les produits d'origine végétale reste un sujet de débat réglementaire dans plusieurs régions, ce qui ajoute de la complexité pour les marques mondiales.Signaux clés et éléments de preuve
- Conformité obligatoire en matière de sécurité sanitaire et d'hygiène alimentaire pour tous les produits de viande à base de plantes.
- Exigences strictes en matière d’étiquetage, notamment la divulgation des ingrédients et les avertissements relatifs aux allergènes (soja, gluten, etc.).
- Réglementation régissant l’utilisation de la terminologie liée à la viande pour les alternatives à base de plantes.
- Exigences de certification pour les allégations véganes, sans OGM, biologiques et à étiquette propre.
- Attention accrue portée sur la teneur en protéines, les allégations nutritionnelles et les ingrédients fonctionnels.
- Politiques émergentes en faveur d'un approvisionnement durable et d'emballages respectueux de l'environnement.