
Analyse de la taille et de la part de marché mondiale des produits sans gluten 2026-2033
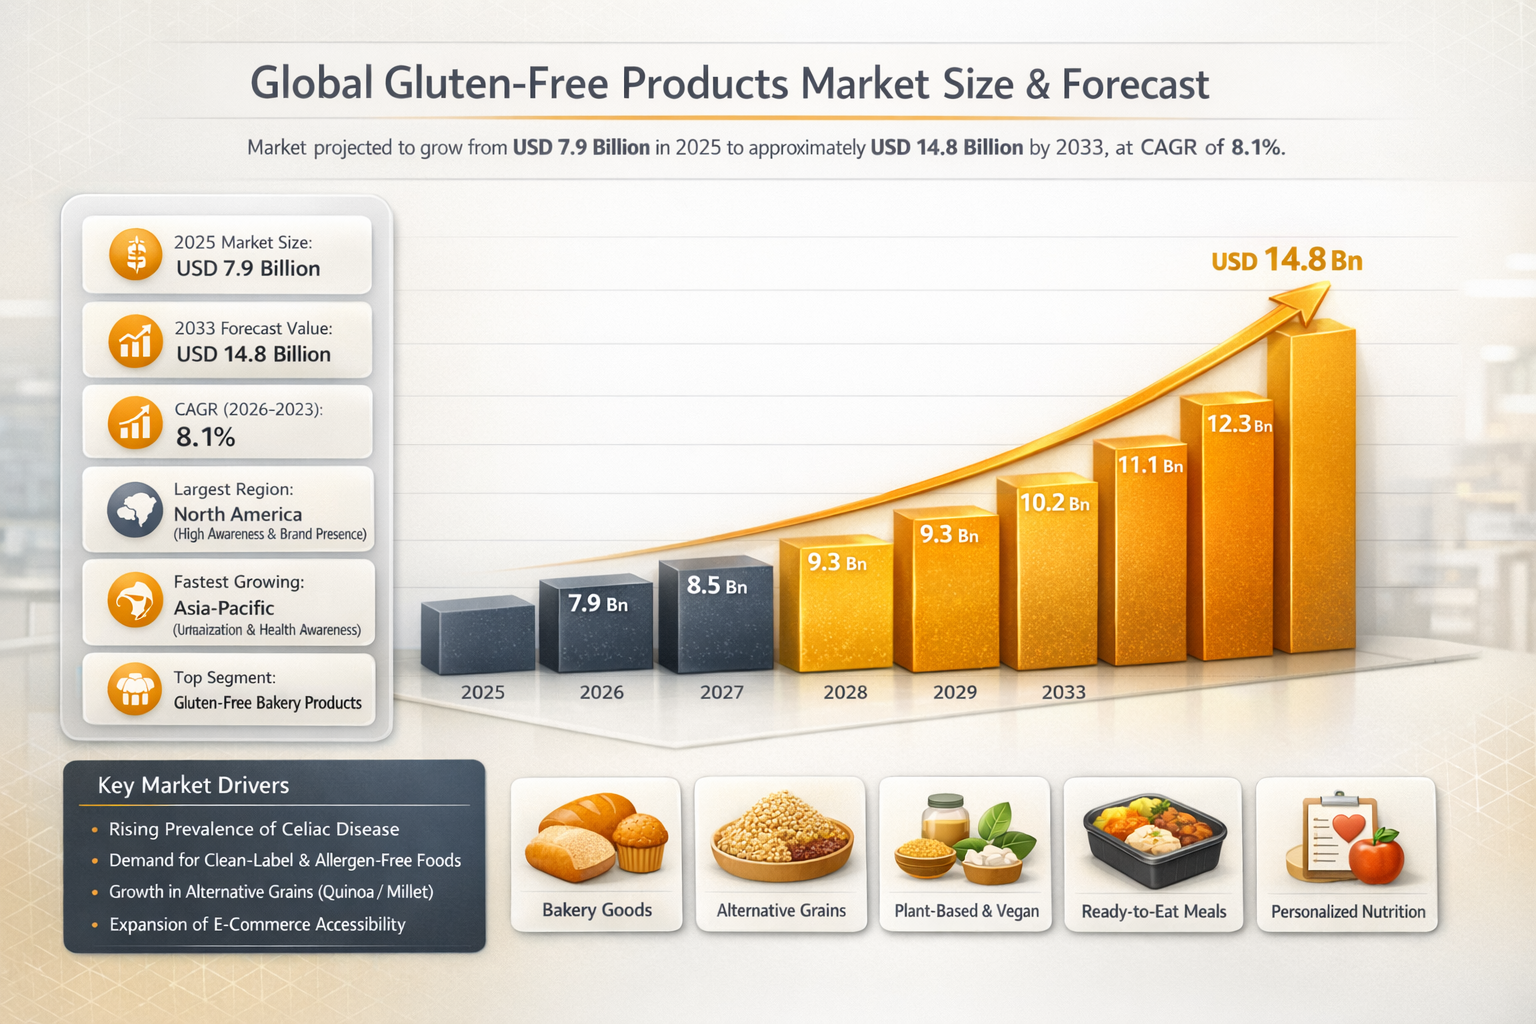
Table des matières
1. Aperçu de la prévision du marché (2026???2033)
1.1 Taille du marché en 2025 ??? 7,9 milliards de dollars américains1.2 Taille du marché en 2033 ??? 14,8 milliards de dollars américains
1.3 Taux de croissance annuel composé (2026???2033) ??? 8,1%
1.4 Plus grande région ??? Amérique du Nord
1.5 Région à croissance la plus rapide ??? Asie-Pacifique
1.6 Segment principal ??? Produits de boulangerie sans gluten
1.7 Tendance clé ??? Innovation alimentaire sans étiquette claire, végétale et sans allergènes
1.8 Axes de développement futurs ??? Aliments sans gluten fonctionnels, produits à base de céréales alternatives et nutrition personnalisée
2. Aperçu du marché mondial des produits sans gluten
2.1 Définition du marché et périmètre
2.2 Évolution de l'industrie alimentaire sans gluten
2.3 Adoption croissante des régimes spécialisés et sans allergènes
2.4 Développement des produits alimentaires fonctionnels et sans étiquette claire
2.5 Développement des produits alimentaires à base de céréales alternatives
2.6 Perspectives du marché après 2025
3. Principaux moteurs de la croissance du marché mondial des produits sans gluten
3.1 Augmentation de la prévalence de la maladie cœliaque et de l'intolérance au gluten
3.2 Conscience croissante de la santé et du bien-être
3.3 Développement des aliments sans étiquette claire et sans allergènes
3.4 Augmentation de la disponibilité en commerce de détail et sur les plateformes en ligne
3.5 Innovation dans les ingrédients à base de céréales alternatives
4. Segmentations du marché par type de produit
4.1 Produits de boulangerie sans gluten
4.1.1 Pain sans gluten
4.1.1.1 Pain sans gluten blanc
4.1.1.2 Pain sans gluten aux céréales complètes
4.1.2 Gâteaux et pâtisseries sans gluten
4.1.2.1 Muffins sans gluten
4.1.2.2 Cupcakes sans gluten
4.1.3 Biscuits et gâteaux sans gluten
4.1.3.1 Biscuits au chocolat
4.1.3.2 Biscuits à base d'avoine
4.2 En-cas sans gluten
4.2.1 En-cas salés
4.2.1.1 Chips sans gluten
4.2.1.2 Croustilles sans gluten
4.2.2 En-cas sucrés
4.2.2.1 En-cas à base de fruits
4.2.2.2 En-cas au chocolat
4.3 Pâtes et nouilles sans gluten
4.3.1 Pâtes à base de riz
4.3.1.1 Pâtes à base de riz brun
4.3.1.2 Pâtes à base de riz blanc
4.3.2 Pâtes à base de maïs
4.3.2.1 Spaghetti au maïs
4.3.2.2 Penne au maïs
4.4 Aliments prêts à consommer sans gluten
4.4.1 Repas sans gluten surgelés
4.4.1.1 Pizzas surgelées
4.4.1.2 En-cas surgelés
4.4.2 Repas conditionnés prêts à consommer
4.4.2.1 Repas sans gluten instantanés
4.4.2.2 Repas micro-ondables
5. Segmentations du marché par type d'ingrédient
5.1 Ingrédients à base de riz
5.1.1 Farine de riz
5.1.1.1 Farine de riz blanc
5.1.1.2 Farine de riz brun
5.1.2 Amidon de riz
5.1.2.1 Applications de pâtisserie
5.1.2.2 Applications dans les aliments transformés
5.2 Ingrédients à base de maïs
5.2.1 Farine de maïs
5.2.1.1 Applications dans les en-cas
5.2.1.2 Applications dans la pâtisserie
5.2.2 Amidon de maïs
5.2.2.1 Agents gélifiants
5.2.2.2 Ingrédients pour aliments transformés
5.3 Ingrédients à base de céréales alternatives
5.3.1 Produits à base de quinoa
5.3.1.1 Farine de quinoa
5.3.1.2 En-cas au quinoa
5.3.2 Produits à base de mil
5.3.2.1 Farine de mil
5.3.2.2 En-cas au mil
5.4 Ingrédients à base de protéines végétales
5.4.1 Protéine de soja
5.4.1.1 Aliments fonctionnels
5.4.1.2 Compléments nutritionnels
5.4.2 Protéine de pois
5.4.2.1 En-cas enrichis en protéines
5.4.2.2 Produits alimentaires à base de plantes
6. Segmentations du marché par canal de distribution
6.1 Supermarchés et hypermarchés
6.1.1 Sections d'aliments sains
6.1.2 Produits emballés sans gluten
6.2 Commerce électronique et vente en ligne
6.2.1 Plateformes de vente en ligne de produits alimentaires
6.2.2 Marques de produits sans gluten vendus directement aux consommateurs
6.3 Magasins spécialisés en santé
6.3.1 Magasins d'aliments biologiques
6.3.2 Détaillants d'aliments pour le bien-être
6.4 Magasins de détail traditionnels
6.4.1 Épiceries locales
6.4.2 Détaillants indépendants d'aliments
7. Segmentations du marché par groupe de consommateurs
7.1 Consommateurs de nutrition médicale
7.1.1 Patients atteints de la maladie cœliaque
7.1.2 Consommateurs intolérants au gluten
7.2 Consommateurs soucieux de leur santé
7.2.1 Suivants de régimes alimentaires de style de vie
7.2.2 Consommateurs de produits alimentaires avec étiquette propre
7.3 Consommateurs de nutrition pour le fitness et le sport
7.3.1 Enthousiastes de la salle de sport
7.3.2 Athlètes professionnels
7.4 Consommateurs en gestion du poids
7.4.1 Suivants de régimes à faible teneur en calories
7.4.2 Consommateurs de régimes riches en fibres
8. Segmentations du marché par région
8.1 Amérique du Nord
8.2 Europe
8.3 Asie-Pacifique
8.4 Moyen-Orient et Afrique
8.5 Amérique du Sud
9. Analyse régionale
9.1 Amérique du Nord ??? Marché le plus important
9.2 Asie-Pacifique ??? Marché en pleine croissance
9.3 Europe ??? Forte demande pour les aliments sans allergènes
9.4 Moyen-Orient et Afrique ??? Marché émergent des régimes spécialisés
9.5 Amérique du Sud ??? Demande croissante d'alternatives saines pour collations
10. Paysage concurrentiel
10.1 Analyse des parts de marché
10.2 Matrice de positionnement concurrentiel
10.3 Innovation de produits et stratégies de céréales alternatives
10.4 Développement de produits sans additifs et à base de plantes
10.5 Stratégies d'expansion de la distribution et du commerce de détail
11. Entreprises leaders
11.1 General Mills
11.2 Kellogg Company
11.3 Nestl?? S.A.
11.4 The Hain Celestial Group
11.5 Dr. Sch??r AG
11.6 Bob???s Red Mill Natural Foods
11.7 Enjoy Life Foods
11.8 Amy???s Kitchen
12. Intelligence stratégique et insights soutenus par l'intelligence artificielle
12.1 Pheonix Demand Forecast Engine
12.2 Analyse du comportement des consommateurs et des tendances de santé
12.3 Suivi de l'innovation ??? Céréales alternatives et aliments fonctionnels
12.4 Analyse des cinq forces de Porter
13. Durabilité et paysage réglementaire
13.1 Règlements sur la sécurité alimentaire et l'étiquetage sans gluten
13.2 Approvisionnement en ingrédients durables
13.3 Normes d'étiquetage propre et de certification biologique
13.4 Innovations dans l'emballage écologique
14. Importance du marché
14.1 Soutien aux personnes atteintes de la maladie cœliaque et de l'intolérance au gluten
14.2 Moteur d'innovation dans les aliments sans allergènes et diets spécialisés
14.3 Opportunités croissantes pour l'agriculture des céréales alternatives
14.4 Renforcement de l'industrie alimentaire mondiale de santé et de bien-être
14.5 Encourager le développement d'aliments propres et fonctionnels
15. Conclusion finale
15.1 Prévision de croissance du marché (2026???2033)
15.2 Expansion des aliments sans additifs et sans allergènes
15.3 Innovation dans les ingrédients de céréales alternatives
15.4 Croissance des produits alimentaires sans gluten fonctionnels
15.5 Recommandations stratégiques pour les parties prenantes de l'industrie
16. Annexe
17. À propos de nous
18. Avertissement
Paysage concurrentiel
Environnement Concurrentiel du Marché Mondial des Produits Sans Gluten
Cadre Stratégique
Le marché mondial des produits sans gluten est modérément fragmenté, avec une intensité concurrentielle élevée, alimentée par la présence de grandes entreprises alimentaires multinationales, de marques spécialisées sans gluten et de startups émergentes axées sur les étiquettes propres. Des acteurs clés tels que Nestlé S.A., General Mills, Kellogg Company, The Hain Celestial Group, Dr. Schär AG, Bob's Red Mill Natural Foods, Enjoy Life Foods et Amy's Kitchen dominent le paysage concurrentiel grâce à des portefeuilles de marques solides, des réseaux de distribution étendus et une innovation continue dans les catégories de nourriture sans allergènes.Réalité Actuelle du Marché
Le marché évolue rapidement alors que les consommateurs accordent de plus en plus d'importance à la santé digestive, aux régimes sans allergènes et à la nutrition à étiquette propre. Les produits de boulangerie sans gluten restent le segment dominant, tandis que les collations sans gluten, les repas prêts à consommer et les aliments fonctionnels connaissent une croissance forte. L'Amérique du Nord mène le marché grâce à une forte sensibilisation à la maladie cœliaque et à une grande disponibilité des produits, tandis que l'Asie-Pacifique émerge comme une région à fort potentiel de croissance, portée par une sensibilisation croissante à la santé, l'urbanisation et l'expansion des populations de classe moyenne. Les fabricants exploitent des céréales alternatives telles que la quinoa, le mil, le sorgho, le riz et le maïs pour développer des produits sans gluten innovants et nutritionnellement améliorés.Signaux Clés et Preuves
- Augmentation de la prévalence de la maladie cœliaque et de l'intolérance au gluten à l'échelle mondiale.
- Demande croissante de produits alimentaires à étiquette propre, sans allergènes et végétaux.
- Innovation forte dans les formulations sans gluten basées sur des céréales alternatives.
- Élargissement de la disponibilité des produits sans gluten dans les supermarchés et les plateformes de commerce électronique.
- Adoption croissante des régimes sans gluten parmi les consommateurs soucieux de leur santé et orientés mode de vie.
Implications Stratégiques
- Innovation Produit : Élargir les portefeuilles de produits sans gluten en utilisant des céréales alternatives et des ingrédients fonctionnels.
- Positionnement à Étiquette Propre : Mettre l'accent sur la transparence, les ingrédients naturels et les certifications sans allergènes.
- Élargissement de la Distribution : Renforcer la présence omnicanal sur les réseaux de vente au détail, les magasins spécialisés et les plateformes en ligne.
- Segments de Consommateurs Ciblés : S'adresser à la fois aux consommateurs en nutrition médicale et aux acheteurs soucieux de leur santé motivés par le mode de vie.
- Expansion Mondiale : Exploiter les opportunités de croissance sur les marchés émergents tels que l'Asie-Pacifique.
Perspective d'Avant-Vue
D'ici 2033, le marché mondial des produits sans gluten est projeté à atteindre environ 14,8 milliards de dollars, enregistrant un taux de croissance annuel composé (CAGR) d'environ 8,1 %. L'Amérique du Nord continuera de dominer en raison d'une forte sensibilisation des consommateurs et d'une pénétration des produits, tandis que l'Asie-Pacifique est prévu pour devenir un moteur clé de croissance, porté par une sensibilisation croissante à la santé et des changements alimentaires. L'environnement concurrentiel se concentrera de plus en plus sur les aliments fonctionnels sans gluten, les formulations végétales et les solutions de nutrition personnalisée. Les entreprises qui réussiront à combiner l'innovation à étiquette propre, l'utilisation de céréales alternatives et des stratégies de distribution mondiales gagneront un avantage concurrentiel fort dans l'écosystème sans gluten en évolution.Chaîne de valeur
Marché mondial des produits sans gluten : chaîne de valeur et dynamiques du marché
Cadre stratégique
Le marché mondial des produits sans gluten évolue vers un écosystème alimentaire axé sur la santé, sans allergènes et fonctionnel, alimenté par une demande croissante pour la santé digestive, les ingrédients à étiquette claire et les solutions alimentaires spécialisées. Les produits sans gluten sont de plus en plus positionnés comme des composants alimentaires essentiels pour les consommateurs médicaux et de mode de vie. Le marché fonctionne via un modèle opérationnel hybride, où les grandes entreprises alimentaires multinationales utilisent la production à grande échelle, l'approvisionnement mondial et les réseaux de distribution au détail, tandis que les marques de niche se concentrent sur des formulations de luxe, des céréales alternatives et des innovations à étiquette claire.Réalité du marché actuel
La chaîne d'approvisionnement reflète un niveau de complexité modérée, alimenté par l'approvisionnement spécialisé en ingrédients (riz, maïs, quinoa, millet), les exigences strictes de certification sans gluten et les contrôles anti-contamination croisée. Les processus de fabrication nécessitent des installations dédiées sans gluten et des protocoles d'assurance qualité. La distribution est très multicanaux, incluant les supermarchés, les hypermarchés, les magasins spécialisés en santé, les plateformes en ligne et les canaux de vente directe aux consommateurs, assurant une accessibilité large sur les marchés mondiaux.Signaux clés et preuves
- Croissance du marché depuis 7,9 milliards de dollars (2025) jusqu'à 14,8 milliards de dollars (2033) avec un taux de croissance annuel composé (CAGR) de 8,1 %.
- Prévalence croissante de la maladie cœliaque et de l'intolérance au gluten.
- Demande croissante pour des aliments à étiquette claire, sans allergènes et végétariens.
- Développement des produits sans gluten fonctionnels et enrichis.
- Innovation croissante dans les formulations basées sur des céréales alternatives.
Implications stratégiques
Les entreprises se concentrent sur innovation en matière d'ingrédients, conformité aux certifications et confiance de la marque pour renforcer leur position concurrentielle. Les grands acteurs mettent l'accent sur l'échelle, la diversification des produits et la distribution mondiale, tandis que les marques émergentes concurrencent grâce à des offres bio, non OGM et premium sans gluten. La transformation numérique, notamment la croissance du commerce électronique, les plateformes de nutrition personnalisée et les stratégies de vente directe aux consommateurs, devient essentielle pour l'engagement des consommateurs et l'expansion du marché. La durabilité et la transparence prennent de l'importance, avec une attention accrue portée à l'approvisionnement éthique, l'emballage écologique et le développement de produits avec une étiquette claire.Perspective d'avenir
Le marché mondial des produits sans gluten est prévu pour évoluer vers un segment à fort croissance au sein de l'industrie alimentaire mondiale de la santé et du bien-être, alimenté par une sensibilisation croissante des consommateurs et une innovation continue des produits.- Développement des produits sans gluten aliments sans gluten fonctionnels et produits nutritionnels enrichis
- Croissance de formulations à base de céréales alternatives et végétales
- Demande croissante pour solutions nutritionnelles personnalisées et basées sur le mode de vie
- Renforcement des réseaux de distribution et de vente omnicanal à l'échelle mondiale
Activité d'investissement
Dynamiques d'Investissement et de Financement ??? Marché Mondial des Produits Sans Gluten
Cadre Stratégique
Réalité Actuelle du Marché
Évalué à 7,9 milliards de dollars en 2025 et prévu pour atteindre environ 14,8 milliards de dollars d'ici 2033 (Taux de croissance annuel composé ~8,1 %), le marché montre un potentiel d'investissement fort et durable. L'Amérique du Nord reste le principal centre d'investissement en raison de la forte sensibilisation à l'intolérance au gluten et de la présence forte de marques établies, tandis que l'Asie-Pacifique est la région qui connait la croissance la plus rapide, soutenue par une conscience sanitaire croissante et une infrastructure de vente au détail en expansion. Les principaux acteurs tels que Nestlé S.A., General Mills et Kellogg Company investissent dans les produits à base de céréales alternatives, l'innovation en étiquette claire et des stratégies de diversification des produits.Signaux Clés et Preuves
- Innovation en Céréales Alternatives : Augmentation des investissements dans le développement de produits à base de quinoa, de mil, de sorgho et de riz.
- Aliments Sans Additifs et Sans Allergènes : Allouement fort de capitaux vers des formulations naturelles, sans conservateurs et sans gluten.
- Produits Fonctionnels Sans Gluten : Demande croissante pour des aliments sans gluten enrichis, riches en fibres et en protéines.
- Élargissement de la Segment de Boulangerie Sans Gluten : Financement important orienté vers l'innovation en pain, biscuits et snacks.
- E-commerce et Croissance D2C : Expansion rapide des marques en ligne sans gluten et des plateformes de spécialités alimentaires.
- Intégration Végétarienne : Croissance des investissements dans la combinaison de solutions nutritionnelles sans gluten et végétariennes.
- Développement des Points de Vente : Augmentation de l'espace de rayon et des sections dédiées aux produits sans gluten dans les supermarchés à travers le monde.
Implications Stratégiques
Les entreprises qui se concentrent sur la provenance des céréales alternatives, l'innovation de produits et une forte notoriété gagneront un avantage concurrentiel. Les investisseurs privilégient les marques alimentaires évolutives avec des portefeuilles sans gluten diversifiés dans les segments de boulangerie, de snacks et de repas prêts à consommer. Les collaborations stratégiques avec les chaînes de distribution, les plateformes de produits de santé et les écosystèmes de commerce numérique seront cruciales pour étendre la portée du marché et l'engagement des consommateurs.Perspective d'Avant-Propos
De 2026 à 2033, l'investissement sur le marché mondial des produits sans gluten est prévu pour s'accélérer, notamment dans les aliments fonctionnels, les produits sans gluten végétariens et les solutions de nutrition personnalisée. Le financement se concentrera de plus en plus sur la source d'ingrédients durables, l'innovation en étiquette claire et le développement de produits de luxe. L'activité de rachat est prévue pour augmenter alors que les grandes entreprises alimentaires acquièrent des marques spécialisées sans gluten pour renforcer leurs portefeuilles axés sur la santé.Technologie et innovation
Marché mondial des produits sans gluten : Technologie et innovation
Cadre exécutif
La technologie et l'innovation sur le marché mondial des produits sans gluten se concentrent sur l'amélioration de la qualité des produits, l'augmentation de leur valeur nutritionnelle et la production à grande échelle d'aliments sans allergènes. Alors que la demande augmente parmi les consommateurs médicaux et ceux qui adoptent un mode de vie, les entreprises exploitent la science alimentaire, l'innovation des ingrédients et les technologies numériques pour développer des produits sans gluten qui correspondent ou dépassent le goût, la texture et la fonctionnalité des aliments traditionnels à base de blé.Réalité actuelle du marché
Évalué à 7,9 milliards de dollars en 2025 et projeté pour atteindre 14,8 milliards de dollars d'ici 2033 à un taux de croissance annuelle composé (CAGR) de 8,1 %, le marché connaît une transformation rapide impulsionnée par les avancées dans les céréales alternatives, les formulations sans étiquette propre et les technologies de traitement. L'Amérique du Nord mène en matière d'innovation et de commercialisation de produits, tandis que l'Asie-Pacifique émerge comme une région à fort potentiel de croissance soutenue par l'adoption croissante des régimes spécialisés et l'expansion des infrastructures de traitement alimentaire modernes.Signaux clés et preuves
- Innovation en matière de céréales alternatives : Utilisation accrue de la quinoa, du mil, du sorgho, du riz et du maïs pour améliorer les profils nutritionnels et diversifier les produits.
- Technologies d'amélioration du goût et de la texture : Développement de colloïdes hydrophiles, de systèmes enzymatiques et d'agents de liaison innovants pour reproduire la fonctionnalité du gluten dans les produits de boulangerie.
- Formulations sans étiquette propre et sans allergènes : Accroissement de l'attention portée aux ingrédients naturels, à un traitement minimal et à l'élimination des additifs artificiels pour répondre aux attentes des consommateurs.
- Aliments sans gluten fonctionnels : Intégration de probiotiques, de fibres, de protéines et de micronutriments pour offrir des bénéfices de santé supplémentaires au-delà de la nutrition de base.
- Techniques avancées de traitement alimentaire : Adoption de la technologie d'extrusion, de la pâtisserie précise et des processus de fermentation pour améliorer la cohérence et l'échelle de production.
- Emballage intelligent et traçabilité : Utilisation de codes QR, de traçabilité blockchain et d'emballage durable pour garantir l'authenticité des produits et renforcer la confiance des consommateurs.
Implications stratégiques
Les entreprises investissant dans l'innovation des ingrédients, les technologies de traitement alimentaire avancées et le développement de produits fonctionnels gagneront un avantage concurrentiel sur le marché des produits sans gluten. L'expansion vers les segments de haut de gamme sans étiquette propre, les aliments sans gluten enrichis et les solutions alimentaires personnalisées permettra d'obtenir des marges plus élevées et une différenciation de marque. En outre, le renforcement des chaînes d'approvisionnement pour les céréales alternatives et l'amélioration de la transparence seront cruciaux pour une croissance à long terme.Perspective d'avenir
Le marché est susceptible d'évoluer vers des produits sans gluten hautement fonctionnels, riches en nutriments et optimisés en termes de sensations. L'innovation future se concentrera sur l'amélioration de l'accessibilité des produits, l'expansion de l'utilisation des céréales alternatives et l'intégration des informations sur la nutrition personnalisée. Les aliments sans gluten joueront de plus en plus un rôle central dans le changement global vers des solutions alimentaires sans allergènes, axées sur la santé et inclusives à l'échelle mondiale.Risque de marché
Facteurs de risque et menaces de disruption sur le marché mondial des produits sans gluten
Cadre stratégique exécutif
Le marché mondial des produits sans gluten connaît une forte expansion en tant que segment clé de l'industrie alimentaire de la santé et du bien-être. Évalué à 7,9 milliards de dollars en 2025 et prévu pour atteindre 14,8 milliards de dollars d'ici 2033 avec un taux de croissance annuelle composé (CAGR) de 8,1 %, le marché est porté par l'augmentation de la prévalence de l'intolérance au gluten, une sensibilisation croissante à la santé et une demande croissante de produits alimentaires sans étiquette claire et sans allergènes.Réalité actuelle du marché
L'Amérique du Nord domine le marché en raison d'une forte sensibilisation des consommateurs, de la présence importante de marques sans gluten et de l'adoption généralisée de régimes spécialisés. L'Asie-Pacifique est la région la plus rapide à croître, soutenue par une conscience croissante de la santé, une population de classe moyenne en expansion et une disponibilité croissante de produits sans gluten dans les canaux de vente au détail modernes. Les produits de boulangerie sans gluten restent le segment le plus important en raison de la forte demande des consommateurs et de la variété des produits.Signaux clés et preuves
- Augmentation du diagnostic de la maladie cœliaque et de l'intolérance au gluten à l'échelle mondiale.
- Préférence croissante des consommateurs pour des produits alimentaires avec étiquette claire, sans allergènes et naturels.
- Élargissement de la disponibilité des produits sans gluten dans les supermarchés et les plateformes de commerce électronique.
- Utilisation croissante de céréales alternatives telles que la quinoa, le millet, le sorgho et le riz.
- Innovation dans les produits alimentaires fonctionnels et enrichis sans gluten.
Implications stratégiques
- Investir dans la fourniture de céréales alternatives et l'innovation de produits.
- Étendre les portefeuilles de produits sans gluten dans les segments de la boulangerie, des collations et des repas prêts à consommer.
- Renforcer la distribution via le commerce électronique et les magasins spécialisés en santé.
- Se concentrer sur les formulations à base de produits naturels, végétaux et d'ingrédients fonctionnels.
- Exploiter la marque et l'éducation des consommateurs pour construire la confiance et la sensibilisation aux produits.
Perspective future
Le marché est prévu pour évoluer vers un écosystème hautement diversifié, porté par la santé, soutenu par l'innovation continue en matière d'ingrédients alternatifs et de nourriture fonctionnelle. La croissance sera stimulée par une sensibilisation croissante à la santé alimentaire à l'échelle mondiale, l'expansion des canaux de vente au détail et la demande croissante de nutrition personnalisée. Les entreprises se concentrant sur la différenciation des produits, l'accessibilité et l'optimisation de la chaîne d'approvisionnement sécuriseront un avantage concurrentiel à long terme.Paysage réglementaire
Environnement réglementaire et politique : Marché mondial des produits sans gluten
Cadre stratégique exécutif
Le marché mondial des produits sans gluten fonctionne dans un cadre réglementaire très strict relatif à la sécurité alimentaire et à l'étiquetage, géré par des autorités telles que l'FDA des États-Unis, l'EFSA (Europe), le Codex Alimentarius, ainsi que par des organismes nationaux tels que l'FSSAI (Inde). Ces organismes définissent des normes strictes concernant l'étiquetage sans gluten, la sécurité des ingrédients et les déclarations de santé permises. Les produits sans gluten doivent respecter des seuils de gluten définis (généralement moins de 20 ppm) et nécessitent des tests rigoureux, une certification et un étiquetage pour garantir la sécurité des consommateurs souffrant de la maladie cœliaque ou de l'intolérance au gluten.Réalité actuelle du marché
Le marché est caractérisé par une surveillance réglementaire stricte, en particulier dans les régions développées telles que l'Amérique du Nord et l'Europe, où le respect des normes d'étiquetage sans gluten est obligatoire. Les marchés émergents renforcent également leurs réglementations pour s'aligner sur les normes mondiales. Les principaux défis réglementaires incluent les risques de contamination croisée lors de la fabrication, l'étiquetage précis, la vérification des déclarations sans gluten, et la cohérence dans l'approvisionnement en céréales alternatives. La demande croissante des consommateurs en matière de transparence a accru l'attention portée aux déclarations de labels propres et aux mentions d'allergènes.Signaux clés et preuves
- Conformité obligatoire aux normes d'étiquetage sans gluten (contenu en gluten inférieur à 20 ppm).
- Règlements stricts de sécurité alimentaire et exigences de contrôle qualité durant la production.
- Étiquetage des allergènes et protocoles de prévention de la contamination croisée.
- Exigences de certification pour les produits sans gluten, biologiques et non OGM.
- Validation réglementaire des déclarations de santé liées à la santé digestive et au bien-être.
- Surveillance accrue des plateformes e-commerce et des produits sans gluten importés.