
Rapport sur le marché mondial de l'automatisation industrielle, prévision de la taille 2026 - 2033
Aperçu des prévisions du marché mondial de l'automatisation industrielle : 2026–2033
| Indicateur | Valeur |
|---|---|
| Taille du marché en 2025 | 238,60 milliards de dollars US |
| Taille du marché en 2033 | ~412,80 milliards de dollars US |
| Taux de croissance annuel composé (2026–2033) | ~7.10% |
| Région la plus importante | Asie-Pacifique |
| Région en plus rapide croissance | Asie-Pacifique |
| Segment principal | Robots industriels et systèmes d'automatisation |
| Tendance clé | Fabrication intelligente pilotée par l'IA et automatisation des usines numériques |
| Axes de développement futur | Industrie 4.0, IA industrielle, jumeaux numériques, robots collaboratifs (cobots) et automatisation en périphérie |
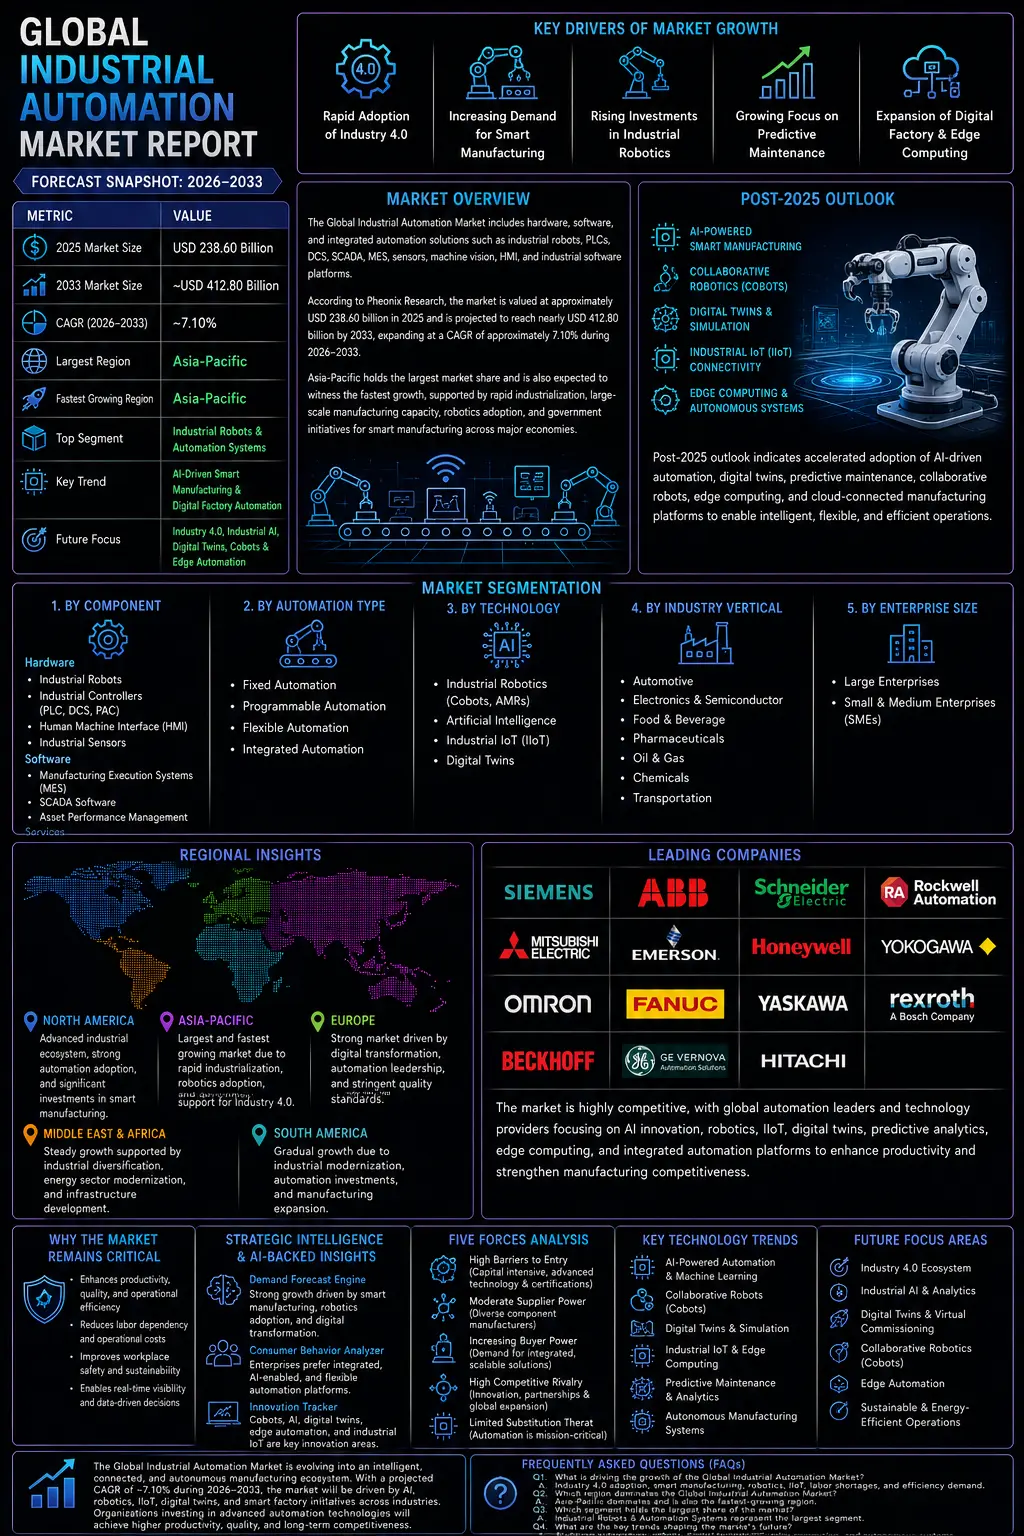
Aperçu du marché mondial de l'automatisation industrielle
Le marché mondial de l'automatisation industrielle comprend des matériels, des logiciels et des solutions d'automatisation intégrées conçus pour optimiser les opérations de fabrication, la production industrielle, la logistique, les industries de processus et les infrastructures critiques. Le marché inclut les robots industriels, les contrôleurs logiques programmables (PLC), les systèmes de contrôle distribués (DCS), le contrôle supervisé et la collecte de données (SCADA), les systèmes d'exécution de fabrication (MES), les capteurs industriels, la vision machine, les systèmes de contrôle du mouvement, les interfaces homme-machine (HMI) et les plateformes de logiciels industriels. L'automatisation industrielle est devenue la base de la fabrication moderne, alors que les industries adoptent de plus en plus des usines intelligentes, des systèmes de production connectés, l'intelligence artificielle, l'Internet des objets industriel (IIoT) et des robots avancés pour améliorer l'efficacité opérationnelle, la qualité du produit, la sécurité du lieu de travail et la flexibilité de la production. Les technologies d'automatisation permettent aux fabricants de réduire la dépendance au travail manuel, de minimiser les temps d'arrêt, d'optimiser la consommation d'énergie et d'obtenir une visibilité en temps réel sur les opérations industrielles. Selon Pheonix Research, le marché mondial de l'automatisation industrielle est estimé à environ 238,60 milliards de dollars US en 2025 et devrait atteindre presque 412,80 milliards de dollars US d'ici 2033, enregistrant un taux de croissance annuel composé d'environ 7.10%pendant la période 2026–2033. L'Asie-Pacifique représente la plus grande part de marché en raison de l'industrialisation rapide, de la capacité de production manufacturière étendue, de l'adoption à grande échelle des robots et des initiatives gouvernementales soutenant la fabrication intelligente en Chine, au Japon, en Corée du Sud et en Inde. La région devrait également connaître la plus forte croissance, entraînée par l'expansion de la production électronique, de la fabrication automobile, des investissements en semi-conducteurs et du déploiement croissant des technologies Industry 4.0. L'analyse post-2025 indique une adoption accélérée de l'automatisation industrielle alimentée par l'IA, des robots collaboratifs, des jumeaux numériques, de l'entretien prédictif, du calcul en périphérie industriel, des systèmes de fabrication autonomes, des environnements de production connectés à la cloud et des plateformes de gestion d'usines intelligentes.Marché mondial de l'automatisation industrielle
Principaux moteurs de la croissance du marché mondial de l'automatisation industrielle
1. Adoption rapide de l'Industry 4.0
Les fabricants du monde entier adoptent de plus en plus les technologies de l'Industry 4.0, notamment l'Internet des objets industriel (IIoT), l'intelligence artificielle, les jumeaux numériques, le cloud computing et les systèmes de production connectés pour améliorer la productivité, améliorer la visibilité opérationnelle et permettre une fabrication intelligente.2. Augmentation de la demande en fabrication intelligente
La pression croissante pour améliorer l'efficacité de la fabrication, la qualité du produit, la flexibilité opérationnelle et l'optimisation des coûts encourage les industries à déployer des solutions avancées d'automatisation industrielle sur les sites de production.3. Augmentation des investissements en robotique industrielle
L'industrie automobile, l'électronique, les pharmaceutiques, les aliments et boissons, la logistique, et les industries semi-conductrices continuent d'augmenter leurs investissements en robots industriels et des robots collaboratifs pour automatiser les tâches répétitives, améliorer la vitesse de production et répondre aux pénuries de main-d'œuvre qualifiée.4. Accent croissant sur la maintenance prédictive
Les fabricants utilisent de plus en plus la maintenance prédictive basée sur l'intelligence artificielle, l'analyse industrielle, l'apprentissage automatique et la surveillance en temps réel des équipements pour minimiser les arrêts inattendus, améliorer l'utilisation des équipements et prolonger la durée de vie des actifs.5. Développement de l'usine numérique et du calcul en périphérie
L'intégration du calcul industriel en périphérie, des plateformes de fabrication basées sur le cloud, des systèmes de production autonomes et de l'intelligence opérationnelle en temps réel transforme l'automatisation des usines et permet une prise de décision décentralisée dans les opérations de fabrication.Segmentation du marché mondial de l'automatisation industrielle
1. Par composant
1.1 Matériel 1.1.1 Robots industriels 1.1.1.1 Robots articulés 1.1.1.2 Robots SCARA 1.1.1.3 Robots cartésiens 1.1.1.4 Robots Delta 1.1.2 Contrôleurs industriels 1.1.2.1 Contrôleurs logiques programmables (PLC) 1.1.2.2 Systèmes de contrôle distribués (DCS) 1.1.2.3 Contrôleurs d'automatisation programmables (PAC) 1.1.3 Interface homme-machine (HMI) 1.1.3.1 HMI tactile 1.1.3.2 Tableaux d'opérateur 1.1.3.3 Écrans industriels 1.1.4 Capteurs industriels 1.1.4.1 Capteurs de proximité 1.1.4.2 Capteurs de pression 1.1.4.3 Capteurs de température 1.1.4.4 Capteurs visuels1.2 Logiciel
1.2.1 Systèmes d'exécution de fabrication (MES) 1.2.1.1 Surveillance de la production 1.2.1.2 Planification de la production 1.2.2 Logiciels SCADA 1.2.2.1 Surveillance du processus 1.2.2.2 Contrôle à distance 1.2.3 Gestion de la performance des actifs 1.2.3.1 Analyse prédictive 1.2.3.2 Surveillance des conditions 1.3 Services 1.3.1 Services professionnels 1.3.1.1 Conseil 1.3.1.2 Intégration des systèmes 1.3.1.3 Installation 1.3.2 Services gérés 1.3.2.1 Maintenance 1.3.2.2 Surveillance à distance2. Par type d'automatisation
2.1 Automatisation fixe 2.1.1 Lignes d'assemblage 2.1.1.1 Fabrication en grande quantité 2.1.1.2 Production continue 2.2 Automatisation programmable 2.2.1 Fabrication par lots 2.2.1.1 Production flexible 2.2.1.2 Fabrication de processus 2.3 Automatisation flexible 2.3.1 Fabrication intelligente 2.3.1.1 Production basée sur l'intelligence artificielle 2.3.1.2 Fabrication adaptative 2.4 Automatisation intégrée 2.4.1 Automatisation complète de l'usine 2.4.1.1 Intégration d'entreprise 2.4.1.2 Opérations d'usine numérique3. Par technologie
3.1 Robotique industrielle 3.1.1 Robots collaboratifs (Cobots) 3.1.1.1 Assemblage 3.1.1.2 Emballage 3.1.1.3 Manipulation de matériaux 3.1.2 Robots mobiles autonomes (AMRs) 3.1.2.1 Automatisation des entrepôts 3.1.2.2 Logistique de l'usine 3.2 Intelligence artificielle 3.2.1 Apprentissage automatique 3.2.1.1 Maintenance prédictive 3.2.1.2 Optimisation des processus 3.2.2 Vision par ordinateur 3.2.2.1 Inspection de qualité 3.2.2.2 Détection de défauts 3.3 Internet des objets industriels (IIoT) 3.3.1 Dispositifs connectés 3.3.1.1 Capteurs intelligents 3.3.1.2 Passages en périphérie 3.4 Jumeaux numériques 3.4.1 Jumeaux numériques d'équipements 3.4.1.1 Simulation de machines 3.4.1.2 Commissioning virtuel4. Par secteur vertical
4.1 Automobile 4.1.1 Fabrication de véhicules 4.1.1.1 Véhicules passagers 4.1.1.2 Véhicules commerciaux 4.2 Électronique et semi-conducteurs 4.2.1 Fabrication de semi-conducteurs 4.2.1.1 Fabrication de plaques 4.2.1.2 Emballage de puces 4.3 Alimentation et boissons 4.3.1 Transformation alimentaire 4.3.1.1 Emballage 4.3.1.2 Inspection de qualité 4.4 Pharmaceutique 4.4.1 Fabrication de médicaments 4.4.1.1 Emballage 4.4.1.2 Automatisation de laboratoires 4.5 Pétrole et gaz 4.5.1 Raffinerie 4.5.1.1 Surveillance des pipelines 4.5.1.2 Automatisation des processus 4.6 Chimie 4.6.1 Chimie spécialisée 4.6.1.1 Traitement continu 4.6.1.2 Traitement par lots5. Par taille de l'entreprise
5.1 Grandes entreprises 5.1.1 Entreprises manufacturières mondiales 5.1.1.1 Opérations à plusieurs usines 5.1.1.2 Réseaux d'usines intelligentes 5.2 Petites et moyennes entreprises (PME) 5.2.1 PME industrielles 5.2.1.1 Fabricants de composants 5.2.1.2 Fabricants contractuelsAnalyse régionale du marché mondial de l'automatisation industrielle
Amérique du Nord
L'Amérique du Nord représente l'un des marchés les plus avancés technologiquement en matière d'automatisation industrielle, soutenu par une adoption généralisée de l'Industrie 4.0, de la fabrication intelligente, de l'intelligence artificielle, de l'Internet des objets industriels (IIoT) et des initiatives d'usines numériques. Les États-Unis conduisent la croissance régionale grâce à des investissements importants dans la fabrication automobile, l'aéronautique, les pharmaceutiques, l'automatisation logistique, la production de semi-conducteurs et les robots d'entrepôts. L'augmentation des pénuries de main-d'œuvre et le besoin de chaînes d'approvisionnement résilientes continuent d'accélérer l'adoption de l'automatisation dans les industries.Asie-Pacifique – Marché le plus grand et le plus rapide à croître
L'Asie-Pacifique domine le marché mondial de l'automatisation industrielle et est projeté pour rester la région la plus rapide à croître pendant toute la période de prévision. La Chine, le Japon, la Corée du Sud, l'Inde, Taïwan et les pays d'Asie du Sud-Est continuent d'étendre leur capacité de production grâce à des investissements à grande échelle dans les robots industriels, la fabrication de semi-conducteurs, la production électronique, la fabrication de véhicules électriques et les usines intelligentes. Des initiatives gouvernementales telles que « Made in China 2025 », les programmes de modernisation de l'industrie en Inde, la stratégie Society 5.0 du Japon et le plan d'usine intelligente de la Corée du Sud accélèrent considérablement le déploiement de l'automatisation industrielle dans la région.Europe
L'Europe maintient une position de marché forte, soutenue par des capacités de fabrication avancées, une numérisation industrielle, des initiatives de durabilité et des normes strictes en matière de qualité de production. L'Allemagne reste le leader régional en raison de ses industries automobiles et de machinerie hautement automatisées, tandis que la France, l'Italie, le Royaume-Uni et les pays nordiques continuent d'élargir leurs investissements dans les robots, les logiciels industriels, les systèmes de fabrication économes en énergie et les technologies de production numériques.Moyen-Orient et Afrique
Le marché du Moyen-Orient et de l'Afrique connaît une croissance stable soutenue par des initiatives de diversification industrielle, des investissements dans la fabrication intelligente, une modernisation du secteur énergétique et le développement des infrastructures. Les pays tels que les Émirats arabes unis, l'Arabie saoudite, le Qatar et l'Afrique du Sud déployent de plus en plus des technologies d'automatisation industrielle pour améliorer l'efficacité opérationnelle dans les secteurs de la fabrication, des produits pétrochimiques, des services publics, de la minéralogie et de la logistique.Amérique du Sud
L'Amérique du Sud continue d'assister à une adoption progressive de l'automatisation, soutenue par la modernisation des installations de fabrication, des industries de transformation alimentaire, des opérations minières, de la production pétrolière et gazière, et des usines de traitement agricole. Le Brésil, l'Argentine, le Chili et la Colombie restent des contributeurs clés alors que les entreprises industrielles investissent de plus en plus dans des solutions d'automatisation pour améliorer la productivité, réduire les coûts opérationnels et renforcer la compétitivité.Les principales entreprises du marché mondial de l'automatisation industrielle
- Siemens AG
- ABB Ltd.
- Schneider Electric SE
- Rockwell Automation, Inc.
- Mitsubishi Electric Corporation
- Emerson Electric Co.
- Honeywell International Inc.
- Yokogawa Electric Corporation
- Omron Corporation
- FANUC Corporation
- Yaskawa Electric Corporation
- Bosch Rexroth AG
- Beckhoff Automation GmbH & Co. KG
- General Electric (GE Vernova Automation Solutions)
- Hitachi, Ltd.
Pourquoi le marché mondial de l'automatisation industrielle reste crucial
- Les initiatives de fabrication intelligente continuent de transformer les systèmes de production mondiaux grâce à l'automatisation intelligente et aux opérations connectées.
- L'augmentation des pénuries de main-d'œuvre et des coûts de production incitent les fabricants à déployer des robots et des technologies de production automatisées.
- L'intelligence artificielle, l'Internet des objets industriels (IIoT), les jumeaux numériques et l'entretien prédictif améliorent l'efficacité opérationnelle tout en minimisant les temps d'arrêt.
- L'automatisation améliore la sécurité au travail, la qualité du produit, la flexibilité de la production et la compétitivité globale de la fabrication.
- L'automatisation industrielle soutient la fabrication durable grâce à une consommation d'énergie optimisée, à une réduction de la production de déchets et à une meilleure utilisation des ressources.
Intelligence stratégique et insights basés sur l'intelligence artificielle – marché mondial de l'automatisation industrielle
Pheonix Demand Forecast Engine identifie une expansion du marché soutenue par une augmentation des investissements dans les usines intelligentes, un déploiement rapide des robots industriels, une croissance des initiatives de transformation numérique, une expansion de la fabrication de semi-conducteurs et une adoption généralisée de l'industrie 4.0 à travers les industries de fabrication mondiales. L'Analyseur du comportement des consommateurs met en évidence une préférence croissante des entreprises pour des écosystèmes d'automatisation intégrés qui combinent robots, analyses basées sur l'intelligence artificielle, Internet des objets industriels (IIoT), systèmes d'exécution de fabrication (MES), entretien prédictif, connectivité cloud et intelligence opérationnelle en temps réel pour améliorer l'efficacité de la production et la rentabilité. Le Suivi de l'innovation met l'accent sur les robots collaboratifs (cobots), les robots mobiles autonomes (AMRs), l'intelligence artificielle, la vision des machines, le calcul en périphérie, les jumeaux numériques, les plateformes Internet des objets industriels (IIoT), la fabrication autonome, les applications du métavers industriel et les logiciels d'automatisation industrielle à faible code comme les technologies susceptibles de façonner la prochaine génération de fabrication intelligente. Analyse des cinq forces indique des barrières d'entrée élevées en raison des exigences de capital importantes, des compétences d'ingénierie avancées, des certifications industrielles et d'une expertise approfondie en intégration de systèmes. Le pouvoir des fournisseurs reste modéré en raison des fabricants de composants diversifiés, tandis que le pouvoir des acheteurs augmente à mesure que les clients industriels recherchent des plateformes d'automatisation interopérables, évolutives et prêtes pour l'avenir. La concurrence reste intense car les principaux fournisseurs rivalisent par l'innovation en intelligence artificielle, les portefeuilles de robots, l'intégration logicielle, les acquisitions stratégiques et des écosystèmes de fabrication numériques complets.Conclusion sur le marché mondial de l'automatisation industrielle
Le marché mondial de l'automatisation industrielle évolue rapidement vers un écosystème de fabrication hautement intelligent, interconnecté et autonome. Le taux de croissance annuel composé (CAGR) estimé de 7.10% pendant la période 2026–2033 reflète les investissements continus dans la fabrication intelligente, les robots industriels, l'intelligence artificielle, l'Internet des objets industriels (IIoT) et la transformation numérique à travers presque tous les secteurs industriels majeurs. La croissance du marché futur sera impulsée par des systèmes de production autonomes basés sur l'intelligence artificielle, des robots collaboratifs, des jumeaux numériques, le calcul en périphérie, des plateformes de fabrication connectées au cloud, l'entretien prédictif, l'analyse industrielle et l'optimisation des processus intelligente. À mesure que les fabricants accordent de plus en plus d'importance à la résilience opérationnelle, à la flexibilité de la chaîne d'approvisionnement, à la durabilité et à la productivité de la main-d'œuvre, l'automatisation industrielle deviendra un pilier essentiel des stratégies de fabrication de la prochaine génération. Les organisations qui réussiront à intégrer efficacement les robots, les décisions basées sur l'intelligence artificielle, l'Internet des objets industriels (IIoT), la vision des machines, la cybersécurité et les technologies des usines numériques seront bien positionnées pour obtenir des avantages concurrentiels à long terme grâce à une productivité accrue, une meilleure qualité des produits, des coûts opérationnels optimisés et une plus grande agilité de fabrication. Chez Pheonix Research, nos modèles de prévision avancés fournissent des prévisions de revenus du marché mondial de l'automatisation industrielle, une analyse de benchmarking concurrentiel, une analyse des opportunités régionales et une intelligence stratégique – permettant aux fournisseurs d'automatisation, aux fabricants, aux entreprises industrielles, aux investisseurs et aux fournisseurs de technologies de capitaliser sur la perspective post-2025 avec confiance et une prise de décision basée sur les données.Table des matières
1. Résumé exécutif
1.1 Aperçu du marché 1.2 Points clés du marché 1.3 Taille du marché et prévisions (2026–2033) 1.4 Analyse du plus grand marché régional 1.5 Analyse du marché régional en croissance la plus rapide 1.6 Analyse du segment le plus important 1.7 Aperçu du paysage concurrentiel 1.8 Perspective du marché futur2. Introduction du marché mondial de l'automatisation industrielle
2.1 Définition du marché 2.2 Portée de l'étude 2.3 Hypothèses de recherche 2.4 Méthodologie de recherche 2.5 Paramètres de prévision3. Aperçu du marché mondial de l'automatisation industrielle
3.1 Évolution du marché 3.2 Analyse de l'écosystème de l'industrie 3.3 Analyse de la chaîne de valeur 3.4 Architecture d'automatisation et analyse du flux de production 3.5 Aperçu de l'infrastructure de l'usine intelligente 3.6 Paysage technologique de l'automatisation industrielle 3.6.1 Matériel 3.6.1.1 Robots industriels 3.6.1.1.1 Contrôleurs industriels 3.6.1.1.1.1 Interfaces homme-machine (HMI) 3.6.1.1.1.2 Capteurs industriels 3.6.2 Logiciel 3.6.2.1 Systèmes d'exécution de fabrication (MES) 3.6.2.1.1 Logiciels SCADA 3.6.2.1.1.1 Gestion des performances des actifs 3.6.2.1.1.2 Plateformes d'analyse industrielle 3.6.3 Services 3.6.3.1 Services professionnels 3.6.3.1.1 Services gérés 3.6.3.1.1.1 Intégration de systèmes 3.6.3.1.1.2 Surveillance et maintenance à distance4. Paysage réglementaire
4.1 Normes de sécurité et d'automatisation industrielles 4.2 Règlements de sécurité des machines 4.3 Normes de communication et d'interopérabilité industrielles 4.4 Règlements environnementaux et d'efficacité énergétique 4.5 Normes de cybersécurité industrielle et de gouvernance des données5. Tendances du marché et perspectives d'innovation
5.1 Fabrication intelligente basée sur l'intelligence artificielle 5.2 Adoption de l'industrie 4.0 5.3 Jumeaux numériques et commissionnement virtuel 5.4 Robots collaboratifs (Cobots) 5.5 Internet des objets industriel (IIoT) 5.6 Calcul en périphérie et automatisation en périphérie 5.7 Robots mobiles autonomes (AMRs) 5.8 Plateformes de fabrication basées sur le cloud6. Dynamiques du marché mondial de l'automatisation industrielle
6.1 Facteurs moteurs du marché
6.1.1 Adoption rapide de l'industrie 4.0 6.1.2 Demande croissante de fabrication intelligente 6.1.3 Augmentation des investissements dans les robots industriels 6.1.4 Accent mis sur l'entretien prédictif 6.1.5 Expansion des usines numériques et du calcul en périphérie6.2 Freins du marché
6.2.1 Investissement initial élevé 6.2.2 Intégration complexe avec les systèmes hérités 6.2.3 Pénurie de professionnels de l'automatisation qualifiés 6.2.4 Coûts élevés d'entretien et de mise à niveau6.3 Opportunités du marché
6.3.1 Automatisation de la fabrication alimentée par l'intelligence artificielle 6.3.2 Robots collaboratifs (Cobots) 6.3.3 Fabrication intelligente dans les économies émergentes 6.3.4 Expansion de l'Internet des objets industriels 6.3.5 Plateformes d'automatisation industrielles basées sur le cloud6.4 Défis du marché
6.4.1 Risques de cybersécurité industrielle 6.4.2 Interopérabilité entre les plateformes d'automatisation 6.4.3 Perturbations des chaînes d'approvisionnement pour les composants d'automatisation 6.4.4 Formation du personnel et gestion des changements7. Analyse de la taille du marché mondial de l'automatisation industrielle (en milliards de dollars), 2026–2033
7.1 Analyse de la prévision des revenus 7.2 Analyse du taux de croissance annuel composé (CAGR) 7.3 Analyse des tendances d'investissement 7.4 Analyse de l'adoption de l'automatisation 7.5 Évaluation de l'efficacité de production et du retour sur investissement (ROI)8. Analyse de la segmentation du marché mondial de l'automatisation industrielle
8.1 Par composant
8.1.1 Matériel 8.1.2 Logiciel 8.1.3 Services8.2 Par type d'automatisation
8.2.1 Automatisation fixe 8.2.2 Automatisation programmable 8.2.3 Automatisation flexible 8.2.4 Automatisation intégrée8.3 Par technologie
8.3.1 Robots industriels 8.3.2 Intelligence artificielle 8.3.3 Internet des objets industriels (IIoT) 8.3.4 Jumeaux numériques8.4 Par secteur d'activité
8.4.1 Automobile 8.4.2 Électronique et semi-conducteurs 8.4.3 Alimentation et boissons 8.4.4 Pharmaceutique 8.4.5 Pétrole et gaz 8.4.6 Chimie8.5 Par taille d'entreprise
8.5.1 Grandes entreprises 8.5.2 Petites et moyennes entreprises (PME)9. Analyse du marché régional
9.1 Asie-Pacifique
9.1.1 Chine 9.1.2 Japon 9.1.3 Corée du Sud 9.1.4 Inde 9.1.5 Taïwan 9.1.6 Reste d'Asie-Pacifique9.2 Amérique du Nord
9.2.1 États-Unis 9.2.2 Canada 9.2.3 Mexique9.3 Europe
9.3.1 Allemagne 9.3.2 Royaume-Uni 9.3.3 France 9.3.4 Italie 9.3.5 Pays nordiques 9.3.6 Reste de l'Europe9.4 Moyen-Orient et Afrique
9.4.1 Pays du Golfe coopératif (GCC) 9.4.2 Afrique du Sud 9.4.3 Reste du Moyen-Orient et de l'Afrique9.5 Amérique du Sud
9.5.1 Brésil 9.5.2 Argentine 9.5.3 Reste de l'Amérique du Sud10. Paysage concurrentiel
10.1 Analyse de la part de marché 10.2 Aperçu de l'intensité concurrentielle 10.3 Développements stratégiques 10.4 Innovation produit et plateformes d'usine numérique 10.5 Partenariats, acquisitions et collaborations 10.6 Analyse de la position des fournisseurs11. Profils des entreprises
11.1 Siemens AG 11.2 ABB Ltd. 11.3 Schneider Electric SE 11.4 Rockwell Automation, Inc. 11.5 Mitsubishi Electric Corporation 11.6 Emerson Electric Co. 11.7 Honeywell International Inc. 11.8 Yokogawa Electric Corporation 11.9 Omron Corporation 11.10 FANUC Corporation 11.11 Yaskawa Electric Corporation 11.12 Bosch Rexroth AG 11.13 Beckhoff Automation GmbH & Co. KG 11.14 GE Vernova Automation Solutions 11.15 Hitachi, Ltd.12. Intelligence stratégique et insights AI de Pheonix
12.1 moteur de prévision de la demande de Pheonix 12.2 Analyseur du comportement des consommateurs 12.3 Suivi de l'innovation 12.4 Tableau de bord des opportunités d'usine intelligente 12.5 Analyse automatisée des cinq forces de Porter13. Perspective future et recommandations stratégiques
13.1 Carte d'implémentation de l'Industrie 4.0 13.2 Stratégie de fabrication pilotée par l'intelligence artificielle 13.3 Cadre de transformation des usines numériques 13.4 Stratégie de déploiement de l'edge industriel et de l'IIoT 13.5 Perspective à long terme du marché (2033+)14. À propos de Pheonix Market Research
15. Avertissement
Paysage concurrentiel
Aperçu de l'intensité de la concurrence et de la structure du marché mondial de l'automatisation industrielle
Le marché mondial de l'automatisation industrielle est très concurrentiel et se caractérise par la présence de fournisseurs d'automatisation industrielle, de fabricants de robots, de développeurs de logiciels industriels, de fournisseurs de systèmes de contrôle, de fabricants de capteurs, de sociétés de technologies de communication industrielle et de fournisseurs de solutions de transformation numérique. L'intensité de la concurrence est stimulée par l'adoption rapide de l'Industrie 4.0, de l'Internet des Objets Industriel (IIoT), de l'intelligence artificielle (IA), de l'apprentissage automatique, des jumeaux numériques, de la fabrication en nuage, du calcul en périphérie et des robots avancés dans les industries manufacturières. Les entreprises concourent dans plusieurs segments d'automatisation, notamment les systèmes de contrôle industriels (ICS), les contrôleurs logiques programmables (PLC), les systèmes de contrôle distribués (DCS), le contrôle supervisé et l'acquisition de données (SCADA), les systèmes d'exécution de fabrication (MES), la robotique industrielle, les robots collaboratifs (cobots), les plateformes d'IA industrielle, les systèmes de vision industrielle, la cybersécurité industrielle et les solutions de maintenance prédictive. La demande croissante pour des usines intelligentes, une fabrication autonome, une efficacité opérationnelle, une optimisation des effectifs et des opérations industrielles durables intensifie la concurrence tout en accélérant l'innovation technologique à travers l'écosystème d'automatisation. La structure du marché évolue vers des écosystèmes d'automatisation intégrés combinant du matériel industriel, des logiciels intelligents, des analyses alimentées par l'IA, une connectivité en nuage, un calcul industriel en périphérie, des jumeaux numériques et une cybersécurité intégrée dans des plateformes de fabrication unifiées. Les participants du marché investissent massivement dans l'automatisation alimentée par l'IA, l'infrastructure Internet des Objets Industriels (IIoT), les logiciels de robotique, les plateformes de nuage industriel, les technologies de détection avancées et des partenariats stratégiques pour renforcer leur position sur le marché tout en permettant aux fabricants d'atteindre une productivité, une flexibilité et une résilience accrues.Aperçu de l'intensité de la concurrence et de la structure du marché mondial de l'automatisation industrielle
Principales entreprises mondiales de l'automatisation industrielle
Siemens AG : Un leader mondial en technologies industrielles, fournissant des systèmes d'automatisation industrielle, des solutions de fabrication numérique, des PLC, des SCADA, des plateformes de jumeaux numériques, des logiciels industriels, une fabrication alimentée par l'IA et des technologies d'infrastructure intelligente. ABB Ltd. : Un fournisseur majeur de robotique industrielle, d'électrification, de contrôle du mouvement, de systèmes de contrôle distribués, de plateformes d'automatisation alimentées par l'IA, de robots collaboratifs et de solutions de fabrication intelligentes. Schneider Electric SE : Une entreprise mondiale d'automatisation et de gestion de l'énergie offrant des systèmes de contrôle industriels, des plateformes numériques EcoStruxure, des logiciels industriels, des technologies de fabrication intelligente et des solutions Internet des Objets Industriels (IIoT). Rockwell Automation, Inc. : Un spécialiste de l'automatisation industrielle qui fournit des PLC, des systèmes de contrôle industriels, des systèmes d'exécution de fabrication, de l'IA industrielle, des solutions de transformation numérique et des plateformes d'automatisation d'usine. Mitsubishi Electric Corporation : Une entreprise mondiale d'automatisation qui fournit de l'équipement d'automatisation d'usine, des PLC, des systèmes de contrôle du mouvement, de la robotique, des logiciels industriels et des technologies de fabrication intelligentes. Emerson Electric Co. : Un fournisseur majeur d'automatisation qui propose des systèmes d'automatisation de processus, des systèmes de contrôle distribués, des logiciels industriels, une maintenance prédictive, des technologies de mesure et des solutions de transformation numérique. Honeywell International Inc. : Une entreprise technologique qui fournit de l'automatisation industrielle, des systèmes de contrôle de processus, de la cybersécurité industrielle, du logiciel de fabrication intelligente et des opérations industrielles connectées. FANUC Corporation : Un fabricant mondial de robots industriels spécialisés dans les robots industriels, les systèmes CNC, l'automatisation d'usine, les solutions robotiques alimentées par l'IA et les technologies de fabrication précises. Yaskawa Electric Corporation : Un fournisseur majeur de robots industriels, de systèmes de servomoteurs, de technologies de contrôle du mouvement, de plateformes d'automatisation intelligentes et de solutions de fabrication avancées. Omron Corporation : Une entreprise d'automatisation industrielle qui fournit des capteurs, des systèmes de vision industrielle, des PLC, des systèmes de sécurité industrielle, des robots mobiles autonomes et des technologies d'automatisation d'usine intelligente.Principaux moteurs de l'intensité de la concurrence et de la structure du marché
L'adoption croissante de l'Industrie 4.0, d'usines intelligentes et d'initiatives de fabrication numérique intensifie la concurrence parmi les fournisseurs d'automatisation industrielle dans les industries manufacturières mondiales. Le déploiement croissant de l'IA industrielle, de l'Internet des Objets Industriels (IIoT), de la vision industrielle, des robots collaboratifs, des jumeaux numériques et des solutions de maintenance prédictive crée une différenciation technologique significative parmi les participants du marché. La demande croissante pour l'efficacité de la fabrication, l'optimisation du personnel, l'amélioration de la qualité, le suivi en temps réel de la production et les opérations d'usine autonomes renforce l'intensité de la concurrence tout en accélérant l'innovation dans les plateformes d'automatisation. Les collaborations stratégiques entre les entreprises d'automatisation, les fabricants de robots, les fournisseurs de services en nuage, les entreprises de semi-conducteurs, les développeurs de logiciels IA, les entreprises de cybersécurité industrielle et les entreprises de fabrication accélèrent l'innovation des produits, étendent les capacités numériques et améliorent les performances opérationnelles. Les investissements continus dans l'IA industrielle, les plateformes de fabrication en nuage, le calcul industriel en périphérie, la robotique, la cybersécurité industrielle, la vision industrielle et les écosystèmes d'automatisation intégrés permettent aux entreprises d'améliorer l'efficacité opérationnelle, la valeur client et la compétitivité à long terme.Implications stratégiques de l'intensité de la concurrence et de la structure du marché
Les entreprises proposant des plateformes d'automatisation industrielles intégrées, des écosystèmes matériels-logiciels et des technologies de fabrication alimentées par l'IA sont censées maintenir des avantages concurrentiels significatifs. Les investissements dans l'IA industrielle, l'analyse prédictive, les jumeaux numériques, la connectivité Internet des Objets Industriels (IIoT), les robots collaboratifs et la cybersécurité industrielle deviennent de plus en plus importants pour maintenir une leadership sur le marché à long terme. Les organisations axées sur l'expansion des capacités d'automatisation intelligente, l'amélioration de l'interopérabilité logicielle, le renforcement des solutions de fabrication basées sur le cloud et l'amélioration de la flexibilité de production sont susceptibles d'augmenter leur croissance des revenus et leur part de marché. Les partenariats stratégiques avec des entreprises de fabrication, des fournisseurs de technologies cloud, des fabricants de semi-conducteurs, des intégrateurs de systèmes, des développeurs de logiciels industriels et des institutions de recherche soutiennent l'innovation, l'expansion mondiale et le développement de l'automatisation de nouvelle génération. Les entreprises capables de combiner l'innovation technologique, l'expertise en génie industriel, l'intelligence logicielle, l'évolutivité opérationnelle, la cybersécurité et des écosystèmes d'automatisation intégrés seront les mieux positionnées pour concurrencer efficacement sur le marché mondial d'automatisation industrielle en évolution.Aperçu futur de l'intensité de la concurrence et de la structure du marché mondial de l'automatisation industrielle
Le paysage concurrentiel du marché mondial de l'automatisation industrielle est censé devenir de plus en plus alimenté par l'IA, défini par le logiciel et orienté vers l'Industrie 4.0 à mesure que les fabricants accélèrent leurs investissements dans des systèmes de production intelligents et la transformation numérique. La concurrence future sera façonnée par l'intelligence artificielle industrielle, les robots collaboratifs (cobots), la fabrication autonome, l'Internet des Objets Industriels (IIoT), les jumeaux numériques, la fabrication en nuage, le calcul en périphérie, la vision industrielle, la cybersécurité industrielle et les technologies de maintenance prédictive. Les participants du marché sont censés augmenter leurs investissements dans le logiciel d'automatisation intelligente, les plateformes de robotique, l'optimisation de production alimentée par l'IA, l'infrastructure industrielle en nuage, les technologies de détection avancées et les écosystèmes de fabrication connectés pour renforcer leur position concurrentielle. Pendant la période de prévision, les entreprises qui réussiront à combiner l'intelligence artificielle, l'expertise en automatisation industrielle, l'ingénierie robotique, l'innovation logicielle, les plateformes de fabrication numérique et des solutions d'automatisation à l'échelle end-to-end seront les mieux positionnées pour diriger le marché mondial d'automatisation industrielle en évolution.Chaîne de valeur
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial de l'automatisation industrielle
Le marché mondial de l'automatisation industrielle fonctionne à travers une chaîne de valeur industrielle hautement intégrée comprenant la fabrication de composants, la production d'équipements d'automatisation, le développement de logiciels industriels, l'intégration de systèmes, l'assurance qualité, la distribution, l'installation et la mise en service, les opérations industrielles, l'entretien prédictif et le support sur le cycle de vie. L'écosystème inclut les fabricants d'équipements d'automatisation, les entreprises de robotique, les développeurs de logiciels industriels, les fournisseurs de semi-conducteurs, les fabricants de capteurs, les intégrateurs de systèmes, les fournisseurs de services cloud, les fabricants originaux (OEM), les entreprises industrielles, les distributeurs et les fournisseurs de services d'entretien qui collaborent pour permettre des environnements de fabrication intelligents, connectés et autonomes. Le marché est tiré par l'adoption rapide de l'Industrie 4.0, le déploiement croissant d'Internet des Objets Industriels (IIoT), de l'intelligence artificielle, de la robotique, des jumeaux numériques, de la fabrication en cloud et des solutions d'entretien prédictif. Les organisations investissent massivement dans des usines intelligentes, des plateformes industrielles alimentées par l'intelligence artificielle, la cybersécurité industrielle, le calcul en périphérie et des systèmes de production autonomes afin d'améliorer la productivité, l'efficacité opérationnelle, la flexibilité et la durabilité. L'intégration de l'intelligence artificielle, de la robotique industrielle, de la vision machine, du calcul en cloud, des jumeaux numériques, des capteurs avancés, des réseaux de communication industriels, du calcul en périphérie et de l'analyse prédictive a considérablement renforcé la chaîne de valeur de l'automatisation industrielle. Les entreprises étendent leurs collaborations stratégiques entre les fournisseurs d'automatisation, les fournisseurs de logiciels, les fabricants de semi-conducteurs, les intégrateurs de systèmes, les entreprises industrielles et les entreprises de technologies cloud afin d'accélérer la transformation numérique dans les industries de fabrication. Les progrès dans les robots collaboratifs, les plateformes d'automatisation alimentées par l'intelligence artificielle, l'intelligence industrielle en périphérie, les écosystèmes de fabrication numérique, les systèmes de production autonomes, la cybersécurité industrielle et les technologies d'usines intelligentes transforment la chaîne d'approvisionnement tout en améliorant l'efficacité de production, la fiabilité opérationnelle, l'évolutivité de fabrication et la compétitivité industrielle globale au sein de l'écosystème mondial de l'automatisation.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial de l'automatisation industrielle - Scénario actuel
Chaine de valeur spécifique au marché
Développement des composants et des technologies : Électronique industrielle, semi-conducteurs, capteurs, composants PLC, dispositifs de communication industrielle, technologies de contrôle du mouvement, ingénierie robotique, algorithmes d'intelligence artificielle, technologies de vision industrielle, systèmes embarqués et développement de logiciels industriels. Fabrication d'équipements d'automatisation : Robots industriels, PLC, DCS, systèmes SCADA, panneaux HMI, capteurs industriels, moteurs à servomoteur, variateurs, systèmes de vision industrielle, systèmes de sécurité, contrôleurs industriels et fabrication d'équipements d'automatisation. Développement logiciel et intégration de systèmes : Systèmes d'exécution de fabrication (MES), plateformes d'intelligence artificielle industrielles, logiciels de maintenance prédictive, analyse industrielle, jumeaux numériques, plateformes de fabrication en nuage, logiciels de cybersécurité, systèmes de planification de production et intégration d'entreprises. Assurance qualité et conformité réglementaire : Validation de la sécurité industrielle, tests de sécurité fonctionnelle, certification en cybersécurité, assurance qualité des produits, conformité ISO, validation de l'efficacité énergétique, tests d'acceptation en usine et certification réglementaire. Chaîne d'approvisionnement, distribution et déploiement : Approvisionnement mondial de composants, gestion des entrepôts, distribution d'équipements industriels, fourniture OEM, réseaux de partenaires canaux, coordination logistique, gestion des stocks et livraison de projets. Installation, mise en service et opérations industrielles : Installation de systèmes, déploiement de l'automatisation en usine, mise en service des équipements, réseau industriel, optimisation de la production, formation des opérateurs, conseil technique et soutien opérationnel. Services de cycle de vie et maintenance prédictive : Surveillance à distance, maintenance préventive, analyse prédictive, mise à niveau des équipements, gestion des pièces de rechange, services de cybersécurité industrielle, support technique et optimisation du cycle de vie des actifs. Applications des utilisateurs finaux : Déploiement dans la fabrication automobile, l'électronique et les semi-conducteurs, la pharmacie, l'alimentation et les boissons, les produits chimiques, le pétrole et le gaz, la minéralogie, les services publics, le transport et le stockage, l'aéronautique, l'énergie renouvelable et la production de biens de consommation.Cartographie entreprise-étape
Développement des composants et des technologies : Siemens AG, ABB Ltd., Schneider Electric SE, Mitsubishi Electric Corporation, Omron Corporation, Keyence Corporation, Beckhoff Automation GmbH & Co. KG, fournisseurs de semi-conducteurs, fabricants d'électronique industrielle et développeurs de logiciels d'intelligence artificielle. Fabrication d'équipements d'automatisation : ABB Ltd., FANUC Corporation, Yaskawa Electric Corporation, KUKA AG, Rockwell Automation, Siemens AG, Bosch Rexroth AG, Emerson Electric Co., Honeywell International Inc., Delta Electronics et Yokogawa Electric Corporation. Développement logiciel et intégration de systèmes : Siemens AG, Schneider Electric SE, Rockwell Automation, Emerson Electric Co., Honeywell International Inc., Advantech Co., Ltd., fournisseurs de logiciels industriels, fournisseurs de services en nuage et intégrateurs de systèmes industriels. Chaîne d'approvisionnement, distribution et déploiement : Distributeurs d'équipements industriels, partenaires OEM, fournisseurs de solutions d'automatisation, entreprises de logistique, opérateurs d'entrepôts, partenaires de distribution régionaux et réseaux de canaux industriels. Installation, mise en service et opérations industrielles : Intégrateurs de systèmes, entreprises d'ingénierie d'automatisation, contractants industriels, fournisseurs de services OEM, consultants en fabrication, organisations de service technique et entreprises industrielles. Services de cycle de vie et maintenance prédictive : Siemens AG, ABB Ltd., Schneider Electric SE, Rockwell Automation, Emerson Electric Co., Honeywell International Inc., fournisseurs de maintenance industrielle, entreprises de surveillance à distance et fournisseurs de solutions d'analyse prédictive. Assurance qualité et conformité réglementaire : Agences de certification industrielle, organisations de sécurité fonctionnelle, organismes de certification ISO, entreprises de cybersécurité industrielle, laboratoires d'assurance qualité et organisations de conformité réglementaire. Applications des utilisateurs finaux : Fabricants automobiles, entreprises électroniques, fabricants pharmaceutiques, transformateurs d'aliments et boissons, entreprises chimiques, opérateurs pétroliers et gaziers, entreprises minières, services publics, fournisseurs logistiques, fabricants aéronautiques et producteurs de biens de consommation.Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial de l'automatisation industrielle
Extension de l'Industrie 4.0 et adoption des usines intelligentes
Les fabricants intègrent de plus en plus l'intelligence artificielle, l'IIoT, la robotique, la fabrication en nuage et les jumeaux numériques pour permettre des systèmes de production intelligents et autonomes.Déploiement croissant de l'intelligence artificielle industrielle
L'intelligence artificielle améliore la maintenance prédictive, la planification de la production, l'inspection de la qualité, la détection d'anomalies et l'optimisation autonome des processus dans les installations industrielles.Adoption croissante des robots collaboratifs
Les robots collaboratifs (cobots) permettent une automatisation flexible, sûre et économique, en particulier chez les fabricants de petite et moyenne taille.Avancement des technologies des jumeaux numériques et du calcul en périphérie
Les jumeaux numériques et le calcul en périphérie industrielle améliorent la surveillance en temps réel de la production, la simulation, l'analyse prédictive et l'efficacité opérationnelle.Renforcement de la cybersécurité industrielle
Les organisations investissent dans la sécurité des réseaux industriels, la protection des terminaux, la gestion des identités et les protocoles de communication sécurisés pour protéger les systèmes de fabrication connectés.Extension des écosystèmes d'automatisation intégrés
Les fournisseurs d'automatisation développent des plateformes unifiées qui combinent matériel, logiciel, IA, services en nuage et réseaux industriels en solutions de fabrication intelligentes complètes.Implications Stratégiques de l'Évolution de la Chaîne de Valeur et de la Chaîne d'Approvisionnement
Investissement dans les Technologies d'Automatisation Intelligente
Les robots avancés, l'intelligence artificielle industrielle, les jumeaux numériques, les plateformes IIoT et le calcul en périphérie renforcent la flexibilité, la productivité et l'excellence opérationnelle de la fabrication.Élargissement de l'Infrastructure de Fabrication Intelligente
Les usines modernes équipées de systèmes de production connectés, de contrôleurs intelligents, de plateformes cloud et d'analyses numériques améliorent l'évolutivité et l'efficacité de production.Renforcement de la Résilience de la Chaîne d'Approvisionnement
La gestion de la chaîne d'approvisionnement numérique, l'optimisation des stocks, la connectivité industrielle et la visibilité en temps réel des actifs améliorent la continuité opérationnelle et la résilience de la fabrication.Optimisation des Performances Industrielles
L'entretien prédictif, le contrôle qualité alimenté par l'intelligence artificielle, la planification intelligente et les systèmes de production autonomes réduisent les temps d'arrêt tout en maximisant l'utilisation des équipements.Amélioration de la Conformité Réglementaire et de la Sécurité
Les normes de sécurité industrielle, la conformité en cybersécurité, la validation de la sécurité fonctionnelle et les programmes d'efficacité énergétique renforcent la fiabilité de la fabrication et la préparation réglementaire.Exploitation de l'Innovation de Fabrication Pilotée par l'IA
L'intelligence artificielle, l'apprentissage automatique, les analyses industrielles et le soutien aux décisions prédictives accélèrent l'innovation tout en améliorant la qualité de production et la compétitivité à long terme.Aperçu prospectif de l'Évolution de la Chaîne de Valeur et de la Chaîne d'Approvisionnement du Marché Mondial de l'Automatisation Industrielle
À l'avenir, la chaîne de valeur de l'automatisation industrielle est prévue pour devenir de plus en plus intelligente, autonome, définie par le logiciel et connectée numériquement. Les progrès continus en intelligence artificielle industrielle, en robots collaboratifs, en IIoT, en jumeaux numériques, en fabrication cloud, en calcul en périphérie industrielle et en analyse prédictive amélioreront davantage la productivité de la fabrication, l'efficacité opérationnelle, la flexibilité, la durabilité et la résilience industrielle.Les Développements Clés à Venir Comprendront :
- L'expansion des usines intelligentes et des plateformes de fabrication autonome alimentées par l'IA.
- Une intégration accrue de l'Internet des Objets Industriels, des jumeaux numériques, du calcul en périphérie et des écosystèmes de fabrication cloud.
- Une adoption croissante de robots collaboratifs, de robots mobiles autonomes (AMR) et de systèmes de vision machine intelligents.
- Un déploiement plus large de l'entretien prédictif, des analyses industrielles et des plateformes d'intelligence opérationnelle en temps réel.
- Un investissement croissant dans la cybersécurité industrielle, les technologies de fabrication durables et les systèmes d'automatisation économes en énergie.
- Un renforcement des collaborations entre les fournisseurs d'automatisation, les fabricants de robots, les fournisseurs de logiciels industriels, les entreprises de semi-conducteurs, les entreprises de technologie cloud, les fabricants originaux (OEM) et les entreprises de fabrication.
Activité d'investissement
Activité d'investissement sur le marché mondial de l'automatisation industrielle
L'activité d'investissement sur le marché mondial de l'automatisation industrielle s'accélère, alors que les fabricants, les fournisseurs de technologies industrielles, les fournisseurs d'automatisation, les entreprises de robotique, les fabricants de semi-conducteurs et les gouvernements augmentent le déploiement de capitaux vers les usines intelligentes, les initiatives Industry 4.0, l'intelligence artificielle industrielle (IA), l'Internet des objets industriel (IIoT) et les systèmes de production autonomes. La pression croissante pour améliorer la productivité, répondre aux pénuries de main-d'œuvre, renforcer l'efficacité opérationnelle et renforcer la résilience des chaînes d'approvisionnement stimule des investissements importants à travers l'écosystème de l'automatisation industrielle.
Les principales entreprises d'automatisation investissent massivement dans des plateformes de production alimentées par l'intelligence artificielle, des robots collaboratifs (cobots), des technologies de jumeaux numériques, un calcul en périphérie industriel, des systèmes d'exécution de la production basés en cloud (MES) et des solutions de vision de machine afin de permettre des environnements de production intelligents et basés sur les données. Ces investissements améliorent la flexibilité de production, les capacités de maintenance prédictive, le contrôle de qualité et la prise de décision opérationnelle en temps réel.
Les fabricants industriels allouent également un capital important à la modernisation des usines, aux systèmes automatisés de gestion des matériaux, aux technologies de contrôle du mouvement avancées, aux contrôleurs logiques programmables (PLC), aux systèmes de contrôle distribué (DCS), aux plateformes de supervision, de contrôle et d'acquisition de données (SCADA) et aux solutions de cybersécurité industrielle intégrées. Le déploiement croissant des réseaux industriels à 5G et de l'infrastructure de production connectée accélère davantage les investissements dans les capacités de fabrication numérique.
Les partenariats stratégiques, les fusions et les acquisitions entre les fournisseurs d'automatisation, les fabricants de robotique, les fournisseurs de services cloud, les entreprises de semi-conducteurs, les développeurs de logiciels d'intelligence artificielle et les intégrateurs de systèmes industriels renforcent les portefeuilles technologiques et étendent les solutions d'automatisation de bout en bout. L'investissement augmente également dans les plateformes logicielles industrielles qui intègrent l'analyse d'IA, la maintenance prédictive, les jumeaux numériques, la planification de production et la gestion du cycle de vie des actifs dans des écosystèmes de fabrication unifiés.
Les gouvernements du monde entier continuent de soutenir l'automatisation industrielle grâce aux initiatives de fabrication intelligente, aux programmes d'investissement en semi-conducteurs, aux politiques de transformation numérique et aux incitations à la fabrication avancée. Ces investissements du secteur public encouragent les entreprises à adopter les technologies d'automatisation de nouvelle génération tout en améliorant la compétitivité et la durabilité de la fabrication mondiale.
Tendances clés d'investissement
- Augmentation des investissements dans l'infrastructure Industry 4.0, l'automatisation alimentée par l'IA et la transformation en usine intelligente.
- Augmentation des financements pour la robotique industrielle, les robots collaboratifs (cobots), les robots mobiles autonomes (AMRs) et les systèmes de vision de machine.
- Élargissement des investissements dans l'Internet des objets industriel (IIoT), le calcul en périphérie industriel, la fabrication en cloud et les plateformes de jumeaux numériques.
- Croissance de l'allocation de capital vers la maintenance prédictive, le logiciel d'IA industrielle, les systèmes d'exécution de la production (MES) et les analyses avancées.
- Augmentation des investissements dans la cybersécurité industrielle, les réseaux industriels sécurisés et les solutions de convergence OT/IT.
- Croissance des collaborations stratégiques entre les fournisseurs d'automatisation, les fabricants de semi-conducteurs, les entreprises d'IA, les fournisseurs cloud et les intégrateurs de systèmes industriels.
- Investissement continu dans les technologies de fabrication économes en énergie, les systèmes d'automatisation durables et les plateformes d'optimisation intelligente des ressources.
Perspective d'investissement stratégique
L'activité d'investissement est prévue pour rester solide tout au long de la période de prévision, alors que les fabricants continuent d'accélérer leur transformation numérique et leurs initiatives d'automatisation intelligente. Le déploiement de capitaux futur se concentrera davantage sur l'optimisation de la production alimentée par l'IA, la fabrication autonome, l'IA en périphérie industrielle, les jumeaux numériques, la cybersécurité industrielle, les robots collaboratifs et des écosystèmes d'usines intelligentes entièrement connectés.
Les entreprises investissant dans des plateformes d'automatisation intégrées, des logiciels industriels évolutifs, des robots intelligents, l'infrastructure IIoT et des technologies de fabrication durables sont prévues pour renforcer leur position compétitive et profiter des opportunités de croissance à long terme émergentes sur le marché mondial de l'automatisation industrielle.
Technologie et innovation
Aperçu du paysage technologique et de l'innovation du marché mondial de l'automatisation industrielle
Le marché mondial de l'automatisation industrielle connaît une évolution technologique rapide, entraînée par la convergence de l'intelligence artificielle (IA), de l'Internet des objets industriel (IIoT), des jumeaux numériques, des robots industriels, du calcul en périphérie, de la fabrication en nuage et des analyses avancées. Les fabricants transforment de plus en plus les usines de production conventionnelles en usines intelligentes, connectées et autonomes capables de prise de décision en temps réel, de maintenance prédictive et d'opérations auto-optimisées. Ces innovations améliorent la productivité, la flexibilité opérationnelle, la qualité des produits et l'efficacité des ressources dans plusieurs secteurs. L'innovation technologique transforme chaque étape de la chaîne de valeur de la fabrication, allant de la planification de la production à l'automatisation des processus, en passant par l'inspection de la qualité, la gestion des actifs et l'intégration des chaînes d'approvisionnement. Les robots alimentés par l'IA, la vision machine, les robots collaboratifs (cobots), les robots mobiles autonomes (AMR), les plateformes de cybersécurité industrielle et les systèmes d'exécution de la fabrication natifs en nuage (MES) permettent aux fabricants de réduire les temps d'arrêt, d'améliorer la sécurité du personnel et d'accélérer la transformation numérique. L'adoption croissante des initiatives Industry 4.0, de la fabrication définie par le logiciel, des analyses prédictives et des écosystèmes industriels connectés continue de stimuler l'innovation sur les marchés mondiaux de l'automatisation industrielle.Paysage actuel du marché mondial de l'automatisation industrielle : technologie et innovation
Le paysage actuel de l'automatisation industrielle se caractérise par un déploiement généralisé de systèmes de production dotés d'intelligence artificielle, d'équipements connectés à l'IIoT, du calcul en périphérie industriel, de plateformes d'automatisation basées en nuage et de technologies de jumeaux numériques. Les fabricants intègrent de plus en plus la technologie opérationnelle (OT) avec l'informatique (IT) pour permettre une surveillance en temps réel, un contrôle de processus autonome, une maintenance prédictive et une optimisation de la production à l'échelle de l'entreprise. Des plateformes d'IA industrielles sont déployées pour la maintenance prédictive, la détection d'anomalies, la planification de la production, l'inspection de qualité intelligente et l'optimisation des processus. Les robots collaboratifs et les robots mobiles autonomes élargissent l'automatisation au-delà de la fabrication à grande échelle traditionnelle, en permettant une collaboration flexible entre l'homme et la machine dans l'assemblage, la logistique, l'emballage et les opérations des entrepôts. Les systèmes de vision machine, les capteurs industriels avancés, la connectivité 5G industrielle, les solutions de cybersécurité et les plateformes de fabrication basées en nuage améliorent davantage la visibilité de la production, la résilience opérationnelle et la prise de décision intelligente tout en soutenant le déploiement d'usines intelligentes à grande échelle.Tendances clés du paysage technologique et de l'innovation sur le marché mondial de l'automatisation industrielle
- Les plateformes de fabrication alimentées par l'IA permettent une maintenance prédictive, une optimisation autonome de la production, un calendrier intelligent et un contrôle de qualité en temps réel.
- Les écosystèmes Internet des objets industriels (IIoT) permettent une surveillance continue des machines, des actifs de production et des processus de fabrication via des capteurs connectés et des passerelles industrielles.
- La technologie des jumeaux numériques permet aux fabricants de simuler les systèmes de production, d'optimiser les performances des usines et d'améliorer la gestion du cycle de vie des actifs avant la mise en œuvre physique.
- Les robots collaboratifs (cobots), les robots mobiles autonomes (AMR) et les véhicules guidés automatiques (AGV) améliorent la flexibilité de production, la sécurité sur le lieu de travail et l'efficacité du transport des matériaux.
- Les systèmes de vision machine alimentés par l'IA améliorent l'inspection automatisée, la détection des défauts, la guidance des robots et la fabrication de précision.
- Le calcul en périphérie permet des analyses industrielles à faible latence, un traitement local de l'IA et des décisions opérationnelles en temps réel sans dépendre d'une infrastructure en nuage centralisée.
- Les plateformes de fabrication basées en nuage et les systèmes d'exécution de la fabrication (MES) améliorent la planification de la production, l'intégration d'entreprise et la gestion à distance des usines.
- Les technologies de cybersécurité industrielle, y compris les architectures à confiance zéro, la protection des extrémités et les systèmes de détection des menaces, renforcent la protection des environnements de fabrication connectés.
- Les analyses avancées et les logiciels de maintenance prédictive réduisent les pannes d'équipement, minimisent les arrêts imprévus et améliorent l'efficacité globale des équipements (OEE).
- Les technologies d'automatisation durables axées sur l'optimisation de l'énergie, la réduction du carbone, la gestion intelligente des ressources et la fabrication circulaire deviennent des priorités d'innovation stratégiques.