
Rapport sur le marché mondial du gaz naturel compressé (GNC), taille et prévision 2026-2033
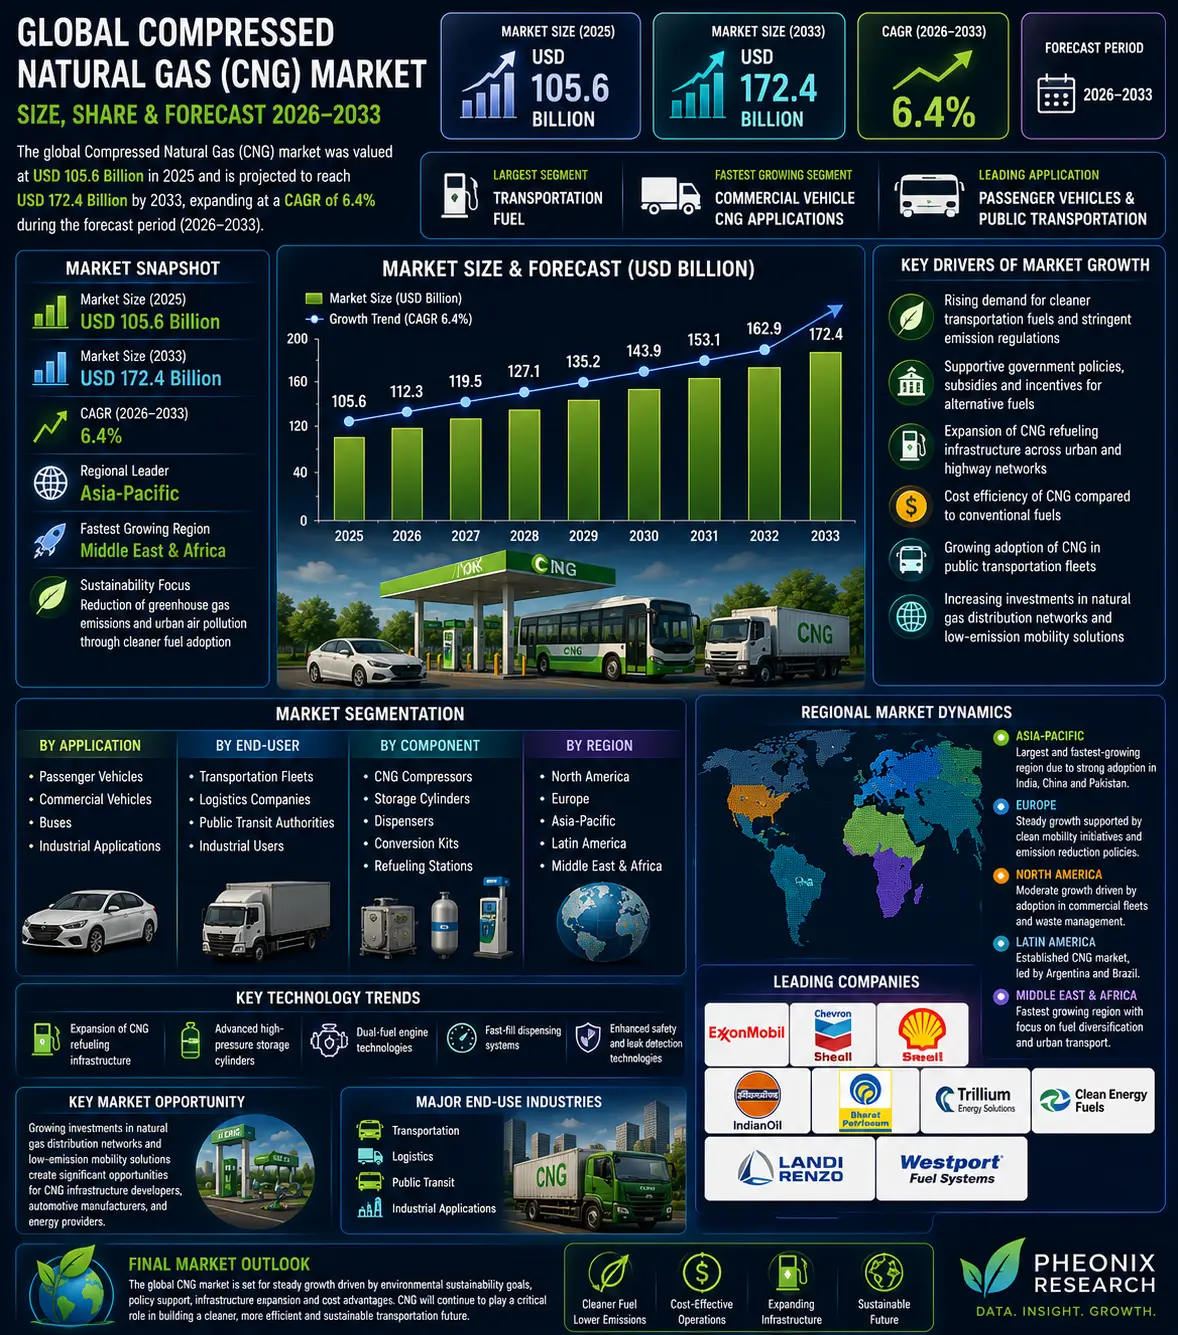
Le marché mondial du gaz naturel compressé (GNC) devrait connaître une croissance continue et durable pendant la période de prévision, allant de 2026 à 2033. Évalué à environ 105,6 milliards de dollars américains en 2025, le marché devrait atteindre près de 172,4 milliards de dollars américains d'ici 2033, enregistrant un taux de croissance annuelle composé (CAGR) d'environ 6,4 %. Cette croissance est soutenue par une demande croissante de carburants de transport plus propres, une montée en puissance des préoccupations concernant les émissions de gaz à effet de serre, des initiatives gouvernementales favorables à l'adoption des carburants alternatifs, ainsi que l'expansion continue des infrastructures de distribution du gaz naturel à la fois dans les économies émergentes et développées. De plus, les investissements croissants dans les stations de ravitaillement au GNC et l'adoption croissante de flottes commerciales et de transport public alimentées au gaz naturel soutiennent davantage l'expansion du marché.
Aperçu de la prévision du marché mondial du gaz naturel comprimé (GNC) (2026???2033)
| Indicateur | Valeur |
|---|---|
| Taille du marché (2025) | 105,6 milliards de dollars américains |
| Taille du marché (2033) | 172,4 milliards de dollars américains |
| Taux de croissance annuel composé (2026???2033) | 6.4% |
| Plus grand segment | Carburant de transport |
| Segment en croissance la plus rapide | Applications du GNC pour les véhicules commerciaux |
| Application dominante | Véhicules passagers et transport public |
| Moteur principal de la croissance | Demande croissante de carburants de transport plus propres et politiques gouvernementales favorables |
| Tendances technologiques clés | Développement de l'infrastructure de ravitaillement au GNC, cylindres de stockage à haute pression avancés, technologies de moteurs à carburant double |
| Industries principales d'utilisation finale | Transport, logistique, transport en commun, applications industrielles |
| Opportunité clé du marché | Investissements croissants dans les réseaux de distribution du gaz naturel et les solutions de mobilité à faible émission |
| Leader régional | Asie-Pacifique |
| Région en croissance la plus rapide | Moyen-Orient et Afrique |
| Focus sur la durabilité | Réduction des émissions de gaz à effet de serre et de la pollution atmosphérique urbaine grâce à l'adoption de carburants plus propres |
Taille et prévision du marché mondial du gaz naturel comprimé (GNC)
Le marché mondial du gaz naturel comprimé (GNC) devrait connaître une croissance régulière et durable pendant la période de prévision, de 2026 à 2033. Le marché était estimé à environ 105,6 milliards de dollars américains en 2025 et devrait atteindre près de 172,4 milliards de dollars américains d'ici 2033, avec un taux de croissance annuel composé (TCA) d'environ 6,4 %. La croissance du marché est motivée par la demande croissante de carburants de transport plus propres, par les préoccupations croissantes concernant les émissions de gaz à effet de serre, par les politiques gouvernementales favorables aux carburants alternatifs, et par l'expansion de l'infrastructure de distribution du gaz naturel dans les économies émergentes et développées. Le gaz naturel comprimé (GNC) est un carburant alternatif plus propre, principalement dérivé du carburants, stocké à haute pression pour être utilisé dans les véhicules et les applications industrielles. Il est largement utilisé dans les véhicules passagers, les flottes commerciales, les bus, les trois-roues et les systèmes de transport léger comme une alternative économique et écologique à l'essence et au diesel. Le marché subit une transformation progressive grâce à l'expansion de l'infrastructure de ravitaillement au GNC, aux avancées dans les cylindres de stockage à haute pression, et à l'intégration des technologies de moteurs à carburant double qui améliorent l'efficacité du carburant et la flexibilité opérationnelle. En outre, les préoccupations croissantes concernant la pollution atmosphérique urbaine et les objectifs mondiaux de décarbonisation accélèrent l'adoption des véhicules au GNC et des investissements dans l'infrastructure à travers le monde. méthaneAperçu du marché mondial du gaz naturel comprimé (GNC)
Le marché du GNC constitue un segment clé de l'écosystème des carburants alternatifs et de la mobilité propre à l'échelle mondiale. Il joue un rôle important dans la réduction des émissions de carbone, l'amélioration de la qualité de l'air et la diversification des sources d'énergie dans le secteur des transports. Le marché inclut les véhicules passagers au GNC, les flottes commerciales, les systèmes de transport lourds, les stations de ravitaillement au GNC, les cylindres de stockage, les compresseurs et l'infrastructure de distribution. Fabricants automobiles et fournisseurs d'énergie collaborent de plus en plus pour élargir les écosystèmes CNG et améliorer l'accessibilité du carburant dans les zones urbaines et semi-urbaines. Avancées technologiques dans les réservoirs de stockage à grande capacité, les systèmes de distribution à remplissage rapide et les technologies de détection de fuites améliorent la sécurité et l'efficacité opérationnelle. Les principaux acteurs du marché incluent ExxonMobil Corporation, Chevron Corporation, Royal Dutch Shell plc, Gazprom, Indian Oil Corporation, Bharat Petroleum Corporation Limited (BPCL), Trillium Energy Solutions, Clean Energy Fuels Corp., Landi Renzo S.p.A., et Westport Fuel Systems Inc.Principaux moteurs de la croissance du marché mondial du CNG
Croissance de la demande pour des carburants de transport plus propres
Les préoccupations environnementales croissantes et les réglementations strictes sur les émissions poussent le passage vers des carburants à faibles émissions tels que le CNG. Le CNG produit des niveaux significativement plus bas de dioxyde de carbone, d'oxydes d'azote et de matière particulaire par rapport aux carburants conventionnels.Politiques gouvernementales et incitations
Beaucoup de gouvernements encouragent l'adoption du CNG par des subventions, des avantages fiscaux et des investissements dans l'infrastructure de carburants. Le soutien réglementaire accélère considérablement la pénétration du marché dans les économies en développement.Extension de l'infrastructure de ravitaillement au CNG
L'extension rapide des stations de ravitaillement au CNG à travers les réseaux urbains et autoroutiers améliore l'accessibilité et soutient l'adoption des véhicules. Le développement de l'infrastructure est un facteur clé de la croissance à long terme du marché.Efficacité des coûts par rapport aux carburants conventionnels
Le CNG offre des coûts de carburant plus bas par rapport à l'essence et au diesel, ce qui le rend attrayant pour les flottes commerciales et les systèmes de transport public . Cet avantage de coût favorise une adoption généralisée sur les marchés sensibles aux prix.Adoption croissante dans les flottes de transport public
Les bus, les taxis et les trois-roues au CNG sont de plus en plus déployés pour réduire la pollution urbaine et les coûts d'exploitation. Les stratégies d'électrification des transports publics dans de nombreux pays incluent le CNG comme carburant de transition.Segmentation du marché mondial du CNG
Par application
Le marché est segmenté en véhicules passagers, véhicules commerciaux, bus et applications industrielles. Les véhicules commerciaux et les bus de transport public représentent une part significative en raison des modèles de consommation de carburant élevés.Par utilisateur final
Les utilisateurs finaux comprennent les flottes de transport, les entreprises de logistique, les autorités de transport public et les utilisateurs industriels. Les opérateurs de flottes représentent le segment d'utilisateur final le plus important à l'échelle mondiale.Par composant
Le marché comprend les compresseurs de CNG, les cylindres de stockage, les distributeurs, les kits de conversion et les stations de ravitaillement. L'infrastructure de ravitaillement au CNG détient une part majeure en raison des programmes d'expansion en cours.Par région
Le marché est segmenté en Amérique du Nord, en Europe, en Asie-Pacifique, en Amérique latine et au Moyen-Orient et en Afrique. L'Asie-Pacifique domine le marché mondial du CNG en raison de l'adoption forte en Inde, en Chine et au Pakistan.Dynamiques du marché régionales
Asie-Pacifique
L'Asie-Pacifique est la plus grande et la plus rapide à croître dans le marché du CNG en raison du soutien gouvernemental fort, de l'urbanisation rapide et de la forte demande en carburants dans les secteurs des transports. L'Inde et la Chine mènent l'adoption mondiale du CNG grâce à des programmes d'expansion d'infrastructure étendus.Europe
L'Europe maintient une croissance stable soutenue par des initiatives de mobilité propre et des politiques de réduction des émissions. Des pays tels que l'Italie, l'Allemagne et l'Espagne ont mis en place des écosystèmes de véhicules au CNG.Amérique du Nord
L'Amérique du Nord montre une croissance modérée, entraînée par l'adoption dans les flottes commerciales et les véhicules de gestion des déchets. Les États-Unis restent le principal contributeur régional.Amérique latine
L'Amérique latine est un marché établi de GNL, particulièrement en Argentine et au Brésil, soutenu par un développement précoce des infrastructures. La croissance se poursuit grâce à l'expansion des flottes et aux avantages des coûts du carburant.Moyen-Orient et Afrique
La région assiste à une adoption progressive en raison d'une attention croissante à la diversification des carburants et à la modernisation des transports urbains. Les pays riches en gaz naturel promeuvent l'utilisation nationale du GNL.Paysage concurrentiel
Le marché mondial du GNL est modérément consolidé, avec la participation de sociétés d'énergie, de constructeurs automobiles et de fournisseurs d'infrastructures. Les principaux acteurs incluent ExxonMobil Corporation, Chevron Corporation, Shell plc, Gazprom, Indian Oil Corporation, Bharat Petroleum Corporation Limited (BPCL), Clean Energy Fuels Corp., Trillium Energy Solutions, Landi Renzo S.p.A. et Westport Fuel Systems Inc. Les entreprises investissent dans l'expansion des stations de GNL, des systèmes de stockage avancés du carburant et des technologies de moteurs à double alimentation pour améliorer l'efficacité et la sécurité. Les partenariats stratégiques entre les entreprises pétrolières et gazières, les gouvernements et les opérateurs de flottes accélèrent le développement des infrastructures.Perspective stratégique
La perspective stratégique du marché mondial du GNL reste positive, soutenue par la transition en cours vers des carburants plus propres et des solutions de mobilité hybrides. Les opportunités futures incluent le mélange de biométhane, les systèmes de distribution intelligents de GNL, l'optimisation des flottes basée sur l'intelligence artificielle et l'intégration avec des infrastructures prêtes à l'hydrogène. Malgré les tendances croissantes vers l'électrification, le GNL est censé rester un carburant de transition clé dans les segments de transport lourds et à faible sensibilité aux coûts. Les entreprises investissant dans l'expansion des infrastructures, les technologies d'efficacité du carburant et les solutions énergétiques intégrées sont censées renforcer leur position concurrentielle.Perspective finale du marché
Le marché mondial du GNL continue de jouer un rôle crucial dans la transition vers des systèmes de transport plus propres et durables à l'échelle mondiale. Les préoccupations environnementales croissantes, les politiques favorables et les avantages en termes de coûts continueront à stimuler une croissance stable du marché tout au long de la période de prévision. Les organisations qui réussiront à combiner l'échelle des infrastructures, l'innovation en matière de carburant et les partenariats stratégiques resteront fortement positionnées sur le marché mondial du GNL en évolution.Table des matières
Table des matières
- 1. Résumé exécutif
- 1.1 Aperçu du marché mondial du gaz naturel compressé (CNG) (2026???2033)
- 1.2 Analyse de la taille du marché et du taux de croissance annuelle composée (CAGR)
- 1.3 Segments les plus importants et les plus rapides à croître
- 1.4 Principales perspectives régionales
- 1.5 Principaux moteurs de croissance du marché
- 1.6 Aperçu du paysage concurrentiel
- 1.7 Perspective stratégique jusqu'en 2033
- 2. Introduction et aperçu du marché
- 2.1 Définition du gaz naturel compressé (CNG)
- 2.2 Portée de l'étude
- 2.3 Évolution des technologies de carburants alternatifs
- 2.4 Analyse de la chaîne de valeur et de l'écosystème du CNG
- 2.5 Paysage des normes réglementaires et de conformité environnementale
- 2.6 Tendances de transition vers une mobilité propre
- 2.7 Paysage de l'innovation technologique
- 3. Méthodologie de recherche
- 3.1 Recherche primaire
- 3.2 Recherche secondaire
- 3.3 Modèle d'estimation de la taille du marché
- 3.4 Hypothèses de prévision (2026???2033)
- 3.5 Validation des données et triangulation du marché
- 4. Dynamiques du marché
- 4.1 Moteurs
- 4.1.1 Demande croissante de carburants de transport plus propres
- 4.1.2 Politiques et incitations gouvernementales
- 4.1.3 Expansion de l'infrastructure de ravitaillement en CNG
- 4.1.4 Efficacité de coût par rapport aux carburants conventionnels
- 4.1.5 Adoption croissante dans les flottes de transport en commun
- 4.2 Freins
- 4.2.1 Investissement initial élevé dans l'infrastructure
- 4.2.2 Accès limité au ravitaillement dans les zones rurales
- 4.2.3 Coûts de conversion des véhicules
- 4.2.4 Concurrence avec la mobilité électrique
- 4.3 Opportunités
- 4.3.1 Intégration de la mélange de biométhane
- 4.3.2 Systèmes de distribution intelligents de CNG
- 4.3.3 Infrastructures de CNG prêtes à l'hydrogène
- 4.3.4 Optimisation des flottes via des plateformes numériques
- 4.4 Défis
- 4.4.1 Retards dans le déploiement de l'infrastructure
- 4.4.2 Défis de sécurité et de stockage
- 4.4.3 Variabilité réglementaire selon les régions
- 4.4.4 Incertitude sur la transition énergétique à long terme
- 4.1 Moteurs
- 5. Analyse du marché du gaz naturel compressé (CNG) mondial (en milliards de dollars), 2026???2033
- 5.1 Aperçu de la taille du marché
- 5.2 Analyse du taux de croissance annuel composé (CAGR)
- 5.3 Répartition des revenus par région
- 5.4 Analyse de l'adoption des véhicules
- 5.5 Tendances du déploiement de l'infrastructure
- 5.6 Projections de croissance future
- 6. Segmentation du marché (en milliards de dollars), 2026???2033
- 6.1 Par application
- 6.1.1 Véhicules passagers
- 6.1.2 Véhicules commerciaux
- 6.1.3 Autobus
- 6.1.4 Applications industrielles
- 6.2 Par utilisateur final
- 6.2.1 Flottes de transport
- 6.2.2 Entreprises de logistique
- 6.2.3 Autorités de transport en commun
- 6.2.4 Utilisateurs industriels
- 6.3 Par composant
- 6.3.1 Compresseurs de CNG
- 6.3.2 Cylindres de stockage
- 6.3.3 Distributeurs
- 6.3.4 Kits de conversion
- 6.3.5 Stations de ravitaillement
- 6.4 Par modèle de distribution
- 6.4.1 Infrastructure de ravitaillement publique
- 6.4.2 Stations de ravitaillement pour flottes privées
- 6.4.3 Systèmes de ravitaillement mobiles
- 6.1 Par application
- 7. Segmentation du marché par géographie
- 7.1 Asie-Pacifique
- 7.2 Europe
- 7.3 Amérique du Nord
- 7.4 Amérique latine
- 7.5 Moyen-Orient et Afrique
- 8. Paysage concurrentiel
- 8.1 Analyse des parts de marché
- 8.2 Benchmarking de l'infrastructure
- 8.3 Analyse du portefeuille technologique
- 8.4 Partenariats et collaborations stratégiques
- 8.5 Stratégies d'innovation en carburants
- 9. Profils des entreprises
- 9.1 ExxonMobil Corporation
- 9.2 Chevron Corporation
- 9.3 Shell plc
- 9.4 Gazprom
- 9.5 Indian Oil Corporation
- 9.6 Bharat Petroleum Corporation Limited (BPCL)
- 9.7 Clean Energy Fuels Corp.
- 9.8 Trillium Energy Solutions
- 9.9 Landi Renzo S.p.A.
- 9.10 Westport Fuel Systems Inc.
- 10. Intelligence stratégique et insights de Pheonix AI
- 10.1 moteur de prévision de la mobilité propre
- 10.2 Tableau de bord d'analyse des infrastructures de carburants
- 10.3 Suivi de l'intelligence de transition des flottes
- 10.4 Analyseur d'adoption des carburants alternatifs
- 10.5 Analyse automatique des cinq forces de Porter
- 11. Perspectives d'avenir et recommandations stratégiques
- 11.1 Étendue de l'infrastructure de ravitaillement urbain
- 11.2 Investissement dans les technologies de stockage avancées
- 11.3 Intégration avec les systèmes de gaz naturel renouvelable
- 11.4 Renforcement des programmes de conversion des flottes
- 11.5 Perspective du marché à long terme (2033+)
- 12. Annexe
- 13. À propos de Pheonix Research
- 14. Avertissement
Paysage concurrentiel
Structure: Fragmented
Joueurs de niveau 1: 7
Intensité: High
Global Compressed Natural Gas (CNG) Marché de la concurrence et structure du marché
Le marché mondial du gaz naturel compressé (CNG) est modérément consolidé et intensif en termes d'infrastructure, caractérisé par une forte concurrence entre les entreprises intégrées de l'énergie, les entreprises de distribution du gaz, les fournisseurs de technologies d'alternative énergétique, les fabricants de systèmes de carburant automobile et les développeurs d'infrastructures de ravitaillement. L'intensité de la concurrence est déterminée par l'échelle des infrastructures, la portée du réseau de distribution, la compétitivité des prix du carburant, l'innovation technologique de stockage et les partenariats stratégiques à travers les écosystèmes de transport. La structure du marché comprend des entreprises pétrolières et gazières multinationales, des distributeurs régionaux de gaz naturel, des exploitants de stations de ravitaillement au CNG, des fournisseurs de technologies de conversion de véhicules et des partenaires OEM automobiles. La concurrence est façonnée par l'accès au gaz naturel, les capacités de déploiement de stations, les systèmes de stockage avancés, l'intégration des technologies de carburant dual et l'alignement réglementaire régional. La demande croissante pour des carburants de transport plus propres, les programmes d'infrastructure soutenus par le gouvernement et l'adoption croissante de solutions de mobilité à faible émission intensifient la concurrence sur le marché mondial du CNG.Global Compressed Natural Gas (CNG) Marché de la concurrence et structure du marché Scénario actuel
Principales entreprises mondiales du CNG
ExxonMobil Corporation: Grande entreprise énergétique mondiale avec des capacités de production de gaz naturel étendues et des initiatives croissantes en matière de carburants propres. Chevron Corporation: Fournisseur intégré de l'énergie de premier plan axé sur les investissements dans les carburants alternatifs et le développement des infrastructures du gaz naturel. Shell plc: Leader mondial de l'énergie avec des investissements solides dans les réseaux de ravitaillement au CNG et des solutions de mobilité à faible teneur en carbone. Gazprom: Principal fournisseur de gaz naturel avec des capacités de distribution au CNG étendues et des investissements significatifs dans l'infrastructure de carburant de transport. Indian Oil Corporation: Grande entreprise énergétique du sud de l'Asie qui étend activement son infrastructure de stations de ravitaillement au CNG et ses réseaux de carburants de mobilité urbaine. Bharat Petroleum Corporation Limited (BPCL): Développeur important d'infrastructures de CNG axé sur l'expansion des stations de ravitaillement urbaines et interurbaines. Clean Energy Fuels Corp.: Entreprise spécialisée dans les carburants de transport propres avec des opérations étendues de ravitaillement au CNG et au gaz naturel renouvelable. Trillium Energy Solutions: Fournisseur clé d'infrastructures de carburants alternatifs servant les flottes de transport commerciales. Landi Renzo S.p.A.: Fabricant de systèmes de conversion au CNG et de technologies de gestion du carburant de premier plan. Westport Fuel Systems Inc.: Principal fournisseur de technologies avancées de moteurs à carburants alternatifs et de solutions d'intégration des systèmes de carburant au CNG.Principaux moteurs de la concurrence et de la structure du marché
L'accent croissant mis à l'échelle mondiale sur la réduction des émissions liées au transport intensifie considérablement la concurrence entre les fournisseurs d'infrastructures et de solutions de carburant au CNG. Les subventions gouvernementales, les incitations réglementaires et les directives sur la mobilité propre accélèrent le déploiement des infrastructures et l'expansion du marché. L'urbanisation rapide et la demande croissante en transport commercial renforcent le besoin d'écosystèmes de ravitaillement au CNG à grande échelle et efficaces. Les avancées technologiques dans les cylindres de stockage à haute pression, les systèmes de détection de fuites et les infrastructures de distribution rapide offrent des opportunités de différenciation des produits importantes. Le rôle croissant des transports en commun et des programmes de conversion de flottes augmente la demande de solutions CNG fiables et économiques.Implications stratégiques de l'intensité de la concurrence et de la structure du marché
Les entreprises investissent de plus en plus dans l'expansion à grande échelle des stations de ravitaillement pour renforcer l'accès au marché régional et leur position de concurrence. Les partenariats stratégiques entre fournisseurs de gaz, constructeurs automobiles et exploitants de flottes deviennent essentiels pour le développement de l'écosystème. Les technologies de stockage avancées et l'innovation dans les systèmes de carburant dual émergent comme des différenciateurs clés pour l'amélioration des performances et de la sécurité des véhicules. L'intégration du biométhane et le mélange de gaz naturel renouvelable créent de nouvelles opportunités de concurrence dans les marchés de transport axés sur la décarbonisation. La gestion de flotte numérique, l'optimisation du carburant basée sur l'intelligence artificielle et les systèmes de distribution intelligente améliorent l'efficacité opérationnelle et la fidélisation des clients.Global Compressed Natural Gas (CNG) Marché de la concurrence et structure du marché Perspective future
Le marché mondial du CNG est prévu pour rester hautement concurrentiel alors que les gouvernements et les exploitants de flottes continuent de se tourner vers des alternatives de carburants plus propres. La concurrence future se concentrera de plus en plus sur l'intégration du gaz naturel renouvelable, l'infrastructure de ravitaillement intelligente, la compatibilité des systèmes de carburant hybrides et la connectivité des écosystèmes de mobilité numérique. L'Asie-Pacifique est prévu pour rester la région la plus dominante en termes de concurrence en raison de l'expansion agressive des infrastructures et du fort soutien politique. Les avancées dans les systèmes de stockage légers, les infrastructures de ravitaillement compatibles avec l'hydrogène et les plateformes de gestion énergétique intelligente sont prévues pour redéfinir la dynamique du marché. Dans l'ensemble, les entreprises qui réussiront à combiner l'échelle des infrastructures, l'innovation technologique, la fiabilité de l'approvisionnement en carburant et les partenariats stratégiques dans l'écosystème resteront fortement positionnées sur le marché mondial du gaz naturel compressé (CNG) en évolution.Chaîne de valeur
Modèle: Hybrid
Distribution: Direct_to_consumer
Complexité de l'approvisionnement: High
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial du gaz naturel compressé (CNG)
La chaîne de valeur mondiale du gaz naturel compressé (GNC) connaît une transformation significative, à mesure que les initiatives de mobilité propre, l'expansion des infrastructures de gaz naturel, l'adoption des carburants alternatifs et les stratégies de décarbonisation du transport transforment l'écosystème énergétique mondial dans son ensemble. Le GNC s'est imposé comme un carburant de transition essentiel, qui soutient les transports à émissions réduites tout en offrant des solutions énergétiques économiques pour les véhicules passagers, les flottes commerciales, les systèmes de transport public et les applications de mobilité industrielle. La chaîne de valeur du marché du GNC couvre l'extraction du gaz naturel, le traitement et la purification, le développement des infrastructures de compression, la fabrication des systèmes de stockage à haute pression, le déploiement des stations de ravitaillement, les technologies de conversion de véhicules, l'intégration du réseau de distribution, le déploiement des flottes et les services d'optimisation énergétique à long terme. Cet écosystème interconnecté inclut les producteurs de gaz en amont, les opérateurs de transmission en milieu, les fabricants d'équipements de compression, les développeurs de cylindres de stockage, les fournisseurs d'infrastructures de ravitaillement, les constructeurs automobiles, les opérateurs de flottes, les autorités de transport public et les fournisseurs de services en aval. Des entreprises majeures telles qu'ExxonMobil Corporation, Chevron Corporation, Shell plc, Gazprom, Indian Oil Corporation, Bharat Petroleum Corporation Limited (BPCL), Trillium Energy Solutions, Clean Energy Fuels Corp., Landi Renzo S.p.A. et Westport Fuel Systems Inc. investissent activement dans l'expansion des infrastructures de ravitaillement, les systèmes de stockage avancés, l'innovation des moteurs bi-carburant, l'optimisation numérique des flottes et des plateformes de distribution intégrées de carburants propres, afin de renforcer leur leadership sur le marché. Les activités de la chaîne d'approvisionnement en amont dépendent de l'extraction du gaz naturel, de la purification, des pipelines de transmission, des systèmes de traitement du gaz et des infrastructures de distribution des matières premières régionales. Les opérations en milieu se concentrent sur la compression du gaz, la fabrication des cylindres, la construction des stations de ravitaillement, l'assemblage des équipements, les systèmes de régulation de pression, les tests de sécurité et l'intégration du réseau. Les activités en aval comprennent le débit du carburant, la conversion et le déploiement des véhicules, la gestion des opérations des flottes, l'entretien des stations, le suivi numérique et l'optimisation de l'efficacité énergétique à long terme. Les priorités opérationnelles à travers la chaîne de valeur du GNC mettent de plus en plus l'accent sur l'accessibilité du carburant, la sécurité des systèmes de pression, l'efficacité de stockage, la fiabilité de la distribution, l'extensibilité du réseau de stations, la prévention des fuites, le suivi numérique et l'efficacité opérationnelle au cours du cycle de vie. Toutefois, le marché continue de faire face à des défis liés aux exigences de financement des infrastructures, aux limites d'accessibilité des stations, à la volatilité des prix du gaz naturel, à la complexité réglementaire et à la concurrence à long terme avec les technologies d'électrification.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial du gaz naturel compressé (GNC) - Scénario actuel
Le marché actuel du GNC est façonné par une augmentation des préoccupations liées à la qualité de l'air urbain, des politiques gouvernementales favorables aux carburants propres, une adoption croissante des flottes commerciales, et une infrastructure de distribution du gaz naturel en expansion. Les opérateurs de transport adoptent de plus en plus le GNC comme alternative économique à faible émission de carbone au lieu de l'essence et du diesel. L'Asie-Pacifique domine actuellement le marché mondial du GNC en raison du soutien politique fort, du développement des infrastructures de ravitaillement, de la forte demande de transport et de l'adoption significative dans les systèmes de mobilité publique. L'Inde, la Chine et le Pakistan restent les marchés régionaux les plus avancés. L'Europe maintient une position de marché forte soutenue par les objectifs de réduction des émissions, des systèmes de distribution de gaz naturel matures et des écosystèmes de véhicules à GNC établis. L'Amérique du Nord continue de s'élargir grâce à l'adoption des flottes commerciales et des véhicules de gestion des déchets. Les véhicules commerciaux et les bus de transport en commun restent les segments d'application dominants en raison de l'intensité de consommation de carburant élevée et des avantages économiques importants. Les opérateurs de flottes intègrent de plus en plus des systèmes de gestion numérique du carburant et des plateformes de maintenance prédictive pour optimiser les performances opérationnelles dans les réseaux de transport à GNC.Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial du gaz naturel compressé (GNC)
L'un des signaux de transformation les plus importants est l'expansion rapide de l'infrastructure de ravitaillement en GNC. Les gouvernements et les opérateurs énergétiques privés investissent de plus en plus dans des réseaux de stations à remplissage rapide et à grande capacité pour améliorer l'accessibilité. Les technologies avancées de cylindres à haute pression améliorent significativement l'efficacité de stockage, réduisent le poids des véhicules et renforcent la sécurité opérationnelle. Les technologies de moteurs à double carburant et bi-carburant deviennent de plus en plus importantes, permettant une flexibilité opérationnelle et une intégration plus fluide dans les écosystèmes de transport à carburants mixtes. La surveillance numérique des stations et les systèmes de distribution intelligente émergent comme des innovations critiques pour améliorer l'efficacité opérationnelle, la gestion de la sécurité et les capacités de maintenance prédictive. L'intégration du biométhane devient un signal majeur d'évolution stratégique, permettant des voies de carburants à faible teneur en carbone et une meilleure alignement avec les objectifs de décarbonisation à long terme. Le développement d'infrastructures de gaz compatibles à l'hydrogène émerge comme une tendance importante d'investissement à long terme dans les réseaux avancés de distribution de GNC.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial du gaz naturel compressé (GNC)
Les principaux acteurs du marché du GNC accordent de plus en plus de priorité à l'échelle des infrastructures, à la gestion numérique du carburant, à l'innovation avancée de stockage et à des partenariats intégrés de mobilité pour maintenir un avantage concurrentiel. La différenciation concurrentielle dépend de plus en plus de l'accessibilité au carburant, de la fiabilité du réseau, de l'efficacité opérationnelle et de l'intégration des services sur le cycle de vie. Les entreprises capables de délivrer des écosystèmes GNC intégrés combinant la production de carburant, le déploiement de stations, les technologies de conversion de véhicules et l'optimisation numérique des flottes sont censées saisir les opportunités de marché premium. Les collaborations stratégiques entre les producteurs de gaz, les développeurs d'infrastructures, les fabricants de véhicules, les autorités de transport municipal et les opérateurs de flottes commerciales deviennent essentielles pour accélérer la pénétration du marché. Les modèles de service de flotte et les accords de fourniture de carburant émergent comme des structures de revenus récurrents importantes qui améliorent la rétention à long terme des clients. Les capacités d'analyse numérique du carburant et de maintenance prédictive deviennent de plus en plus importantes en tant que différenciateurs stratégiques alors que les opérateurs de flotte recherchent des informations opérationnelles et une optimisation de l'efficacité. Les fabricants et fournisseurs de carburant localisent de plus en plus les infrastructures de ravitaillement près des principales artères de transport et des centres logistiques pour améliorer la densité de service et renforcer la compétitivité du marché régional.Projections à l'avenir de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial du gaz naturel compressé (GNC)
Entre 2026 et 2033, la chaîne de valeur du GNC est prévue pour devenir plus intégrée numériquement, orientée durabilité et de plus en plus connectée aux écosystèmes de carburants propres plus larges. Le GNC continuera d'évoluer comme une plateforme énergétique de transition critique soutenant la décarbonisation du transport. Les technologies avancées de compression et de distribution continueront d'améliorer l'efficacité des stations, de réduire les coûts opérationnels et d'accélérer la vitesse de ravitaillement. Le mélange de biométhane et l'intégration du gaz naturel renouvelable deviendront de plus en plus centraux dans le développement futur de l'infrastructure de GNC. Les systèmes d'optimisation de flotte alimentés par l'intelligence artificielle permettront la surveillance en temps réel de la consommation de carburant, l'optimisation des itinéraires et la maintenance prédictive sur les flottes de véhicules à GNC. Les chemins d'infrastructure compatibles avec l'hydrogène créeront des opportunités d'interopérabilité futures entre le GNC et les écosystèmes de mobilité à hydrogène émergents. Les plateformes d'intelligence des stations de ravitaillement distribuées permettront une surveillance centralisée, une planification automatisée de la maintenance et une optimisation opérationnelle à l'échelle du réseau. En fin de compte, la chaîne de valeur du GNC à l'avenir évoluera vers un écosystème de mobilité de transition fortement connecté, optimisé numériquement et à faible teneur en carbone, capable de soutenir une infrastructure de transport plus propre à la fois dans les marchés développés et émergents mondiaux.Chaîne de valeur spécifique au marché
- Extraction et traitement du gaz naturel : Production de gaz, purification, traitement, transmission et préparation du matériau brut pour la compression et la distribution.
- Infrastructure de compression et fabrication d'équipements : Systèmes de compresseurs, technologies de régulation de pression, fabrication de cylindres de stockage, équipements de distribution et ingénierie des stations de ravitaillement.
- Déploiement des stations et intégration du réseau : Construction des stations de ravitaillement, connectivité aux pipelines, intégration de la surveillance numérique, déploiement des systèmes de sécurité et expansion du réseau régional.
- Conversion des véhicules et déploiement des flottes : Fabrication des véhicules à GNC, intégration des systèmes à double carburant, installation des kits de conversion, intégration des flottes et déploiement opérationnel.
- Distribution du carburant et optimisation opérationnelle : Distribution du carburant, gestion des stations, analyse numérique, maintenance prédictive et surveillance des performances des flottes.
- Intégration à long terme de la mobilité propre : Mélange du gaz renouvelable, intelligence de flotte alimentée par l'IA, adaptation des infrastructures compatibles avec l'hydrogène et optimisation du transport à faible teneur en carbone.
Cartographie entreprise-par-étape
- Extraction et traitement du gaz naturel : ExxonMobil Corporation, Chevron Corporation, Shell plc, Gazprom.
- Infrastructure de compression et fabrication d'équipements : Landi Renzo S.p.A., Westport Fuel Systems Inc., fournisseurs d'équipements d'ingénierie du GNC.
- Déploiement des stations et intégration du réseau : Indian Oil Corporation, Bharat Petroleum Corporation Limited (BPCL), Trillium Energy Solutions.
- Conversion des véhicules et déploiement des flottes : Partenaires constructeurs automobiles, fournisseurs de technologies de conversion de flotte.
- Distribution du carburant et optimisation opérationnelle : Clean Energy Fuels Corp., opérateurs de réseaux de ravitaillement commerciaux.
- Intégration à long terme de la mobilité propre : Développeurs de plateformes de gaz naturel renouvelable, innovateurs d'infrastructures de mobilité intelligente, fournisseurs d'écosystèmes de carburants alternatifs intégrés.
Activité d'investissement
Tendance: Rising
Intensité capitalistique: High
M&A récentes: Yes
Global Compressed Natural Gas (CNG) Market Investment & Funding Dynamics Overview
Le marché mondial du gaz naturel compressé (CNG) connaît une croissance continue des investissements, soutenue par la demande croissante de carburants de transport plus propres, l'expansion des infrastructures de distribution du gaz naturel, les cadres réglementaires favorables et l'accent croissant mis sur des solutions de mobilité à faible émission. Entre 2026 et 2033, l'allocation de capitaux devrait s'accélérer dans les réseaux de ravitaillement en CNG, les systèmes de stockage avancés, les technologies de compression et les infrastructures de conversion de véhicules multifuels. Le marché du CNG représente un segment stratégiquement important au sein de l'écosystème plus large de la mobilité propre, des carburants alternatifs et de la transition énergétique. Les entreprises énergétiques, les investisseurs d'infrastructures, les fonds institutionnels, les sociétés de capital-investissement axées sur le transport et les agences de développement du secteur public augmentent activement leurs investissements pour renforcer les capacités de distribution du CNG et soutenir l'adoption au niveau des flottes. Une tendance majeure d'investissement structurel est l'expansion des écosystèmes de mobilité intégrés au CNG combinant des stations de ravitaillement, la connectivité par pipeline, des services de conversion de flottes et des systèmes intelligents de gestion du carburant. Cette transition conduit à un déploiement de capitaux vers des infrastructures de ravitaillement à grande échelle et des technologies avancées de compression de gaz. La convergence croissante entre les infrastructures de CNG, les systèmes de mobilité intelligente, l'intégration du biométhane et les solutions de transport hybrides crée des opportunités d'investissement transversales plus larges.Current Investment & Funding Landscape
- Asia-Pacific: Mène l'activité d'investissement mondiale grâce à l'expansion à grande échelle des infrastructures de CNG et aux programmes forts de conversion des transports en commun.
- North America: Focus fort sur les infrastructures de ravitaillement pour les flottes commerciales et les applications de transport lourd.
- Europe: Attractivité des investissements grâce aux politiques de mobilité propre et au déploiement des infrastructures de carburants alternatifs.
- Latin America: Croissance continue des investissements soutenue par des écosystèmes matures de conversion de véhicules.
- Middle East & Africa: Investissements émergents axés sur l'utilisation du gaz national et la modernisation du transport.
Key Investment Drivers
- Focus croissant mondial sur les carburants de transport à faible émission.
- Augmentation des incitations gouvernementales et des subventions d'infrastructure.
- Expansion des programmes de modernisation des transports en commun urbains.
- Avantages de coûts par rapport à l'essence et au diesel pour les opérateurs de flottes.
- Croissance des investissements dans les réseaux de distribution du gaz naturel.
- Croissance des initiatives de conversion des flottes commerciales.
- Intégration du biométhane et des solutions de gaz renouvelable.
- Pression croissante pour réduire la pollution atmosphérique urbaine.
Strategic Investment Areas
- CNG Refueling Infrastructure: Expansion des réseaux de stations de ravitaillement urbains et routiers.
- Compression Technologies: Compresseurs à haute efficacité et systèmes de distribution à remplissage rapide.
- Storage Solutions: Cylindres de stockage en composite à haute pression et légers.
- Vehicle Conversion Technologies: Systèmes avancés de conversion multifuels et dédiés au CNG.
- Fleet Management Platforms: Systèmes de surveillance numérique et d'optimisation du carburant.
- Renewable CNG Integration: Mélange de biométhane et infrastructures de gaz renouvelable.
Strategic Investment Implications
- L'échelle des infrastructures reste un déterminant majeur de la confiance des investisseurs.
- Les régions bénéficiant d'incitations réglementaires fortes attirent des flux de capitaux à long terme plus élevés.
- Les partenariats de conversion de flottes améliorent significativement la viabilité commerciale.
- Les avancées technologiques en matière de stockage et de distribution améliorent le potentiel de rendement des investissements.
- La compatibilité avec le gaz renouvelable devient un facteur important d'évaluation.
- Les partenariats public-privé accélèrent les délais de déploiement des infrastructures.
Aperçu des investissements à long terme
Le marché mondial du GNL devrait rester un segment d'investissement stable pendant toute la période de prévision, alors que les gouvernements et les opérateurs privés continuent d'élargir les écosystèmes de carburants alternatifs. Les activités de financement futures devraient prioriser les réseaux de ravitaillement intelligents, l'intégration du GNL renouvelable, les systèmes d'optimisation du carburant basés sur l'intelligence artificielle, ainsi que les programmes de transition des flottes commerciales à grande échelle.- Asia-Pacific: Continuera à dominer l'afflux de capitaux grâce à l'expansion à grande échelle des infrastructures.
- North America: Se concentrera sur le transport commercial et la modernisation des flottes lourdes.
- Europe: Maintiendra les investissements grâce à des initiatives de mobilité à faible teneur en carbone.
- Marchés émergents : Attraire des investissements stratégiques grâce aux programmes de valorisation du gaz naturel.
Technologie et innovation
Innovation: High
Activité des brevets: Moderate
Maturité: Growth
Aperçu du paysage technologique et de l'innovation du marché mondial du gaz naturel comprimé (GNC)
Le marché mondial du gaz naturel comprimé (GNC) connaît une transformation technologique significative, soutenue par les avancées dans les systèmes de stockage à haute pression, les infrastructures de ravitaillement intelligentes, les technologies d'intégration des systèmes de carburant et les solutions de surveillance numérique. L'innovation se concentre de plus en plus sur l'amélioration de l'efficacité du stockage de carburant, l'amélioration des performances des véhicules, le renforcement de la sécurité opérationnelle et la mise en place de réseaux de distribution de gaz naturel plus intelligents. Les technologies modernes de GNC évoluent vers des écosystèmes de carburant propres, hautement efficaces et connectés numériquement, capables de soutenir les exigences avancées du transport, la surveillance en temps réel des infrastructures et la gestion optimisée du carburant des flottes. Ces innovations améliorent l'accessibilité du carburant, réduisent les coûts opérationnels et accélèrent l'adoption dans les systèmes de transport commercial et de transport en commun. L'intégration des stations de ravitaillement connectées à l'Internet des objets (IoT), des cylindres de stockage en composites avancés, de l'optimisation des flottes basée sur l'intelligence artificielle et des systèmes de détection de fuites redéfinit le marché du GNC en améliorant la fiabilité opérationnelle, la sécurité et l'évolutivité des réseaux mondiaux de mobilité propre.Paysage actuel de la technologie et de l'innovation du marché mondial du gaz naturel comprimé (GNC)
Actuellement, le marché du GNC assiste à une forte innovation grâce au développement de cylindres de stockage en composites légers à haute pression qui améliorent la portée des véhicules, les performances de sécurité et l'efficacité du carburant tout en réduisant le poids global du système. Les technologies de ravitaillement rapide et de distribution intelligente sont de plus en plus déployées aux stations de ravitaillement en GNC afin de réduire les temps de ravitaillement et d'améliorer la capacité de traitement des stations pour les opérateurs de flottes commerciales. Les systèmes moteurs à double carburant gagnent en popularité car ils offrent une flexibilité opérationnelle en permettant un passage sans heurt entre le GNC et les carburants conventionnels selon les besoins de performance et la disponibilité du carburant. L'infrastructure de ravitaillement connectée à l'Internet des objets améliore la visibilité opérationnelle grâce à la surveillance en temps réel des performances des distributeurs, de la pression du carburant, des diagnostics du système et de la planification prédictive des interventions. Les technologies avancées de détection de fuites et de surveillance de pression sont intégrées aux systèmes de stockage et de distribution pour renforcer les normes de sécurité et améliorer la fiabilité des infrastructures. De plus, les plateformes de gestion de flotte numérique sont de plus en plus adoptées pour optimiser les schémas de consommation de carburant, l'efficacité des itinéraires et les performances globales des véhicules au GNC.Tendances clés de la technologie et de l'innovation sur le marché mondial du gaz naturel comprimé (GNC)
- Cylindres de stockage en composites légers : Matériaux avancés améliorant l'efficacité du stockage du carburant et la portée des véhicules.
- Systèmes de ravitaillement à haute vitesse : Technologies de distribution à grande vitesse réduisant le temps d'arrêt des véhicules.
- Intégration des moteurs à double carburant : Systèmes de carburant flexibles permettant un passage sans heurt entre les sources de carburant.
- Infrastructure de ravitaillement connectée à l'Internet des objets : Surveillance en temps réel des stations et analyse opérationnelle.
- Systèmes de détection de fuites intelligents : Surveillance avancée de l'intégrité du stockage du carburant.
- Optimisation des flottes basée sur l'intelligence artificielle : Solutions intelligentes de gestion de la consommation de carburant et des itinéraires.
- Analyse prédictive de maintenance : Diagnostique basé sur les données améliorant la disponibilité des stations et des véhicules.
- Plateformes de paiement et gestion du carburant numériques : Systèmes de suivi des transactions et de la consommation connectés.
- Technologies de mélange de biométhane : Intégration du gaz naturel renouvelable soutenant les objectifs de décarbonisation.
- Développement d'infrastructures prêtes pour l'hydrogène : Systèmes de ravitaillement à preuve de l'avenir soutenant les stratégies de transition multi-carburant.
Implications stratégiques de la technologie et de l'innovation
L'innovation technologique transforme considérablement les dynamiques de concurrence sur le marché du GNC en déplaçant la concurrence vers l'intelligence des infrastructures, l'efficacité des systèmes de carburant, la sécurité opérationnelle et des solutions intégrées de mobilité propre. Les entreprises investissant dans les systèmes de ravitaillement intelligents, les technologies de stockage avancées et les plateformes d'optimisation des flottes numériques obtiennent une différenciation plus forte grâce à une meilleure accessibilité du carburant, une réduction des coûts opérationnels et une fiabilité accrue des clients. L'intégration de la surveillance numérique et de l'analyse prédictive permet aux opérateurs d'optimiser l'utilisation des infrastructures, de réduire les interruptions de maintenance et d'améliorer l'efficacité de la distribution du carburant. La compatibilité avec le biométhane et les infrastructures prêtes pour l'hydrogène créent des opportunités stratégiques pour la position à long terme de transition énergétique. Cependant, les défis tels que les coûts élevés de déploiement des infrastructures, la complexité des systèmes de stockage, les exigences de conformité réglementaire et la concurrence avec la mobilité électrique à batterie restent des barrières importantes à l'expansion du marché.Aperçu prospectif de la technologie et de l'innovation du marché mondial du gaz naturel comprimé (GNC)
À l'avenir, le marché du GNC est attendu pour évoluer vers des écosystèmes énergétiques propres, hautement intelligents, numériquement intégrés et prêts pour plusieurs carburants, capables de soutenir les stratégies de décarbonisation avancées du transport. L'innovation future se concentrera probablement sur les réservoirs en composites ultra-légers de nouvelle génération, l'optimisation des réseaux de ravitaillement basée sur l'intelligence artificielle et les systèmes de gestion des stations de ravitaillement autonomes. L'intégration du biométhane renouvelable et du gaz naturel synthétique est attendue pour renforcer le rôle du GNC dans les systèmes de transport à faible teneur en carbone. Les technologies avancées de jumeaux numériques pourraient permettre un modélisation virtuelle des infrastructures pour une planification opérationnelle prédictive et une optimisation des performances du système. Les systèmes de ravitaillement hybrides hydrogène-GNC sont également attendus pour émerger comme une innovation de transition importante soutenant la convergence future de la mobilité propre. En général, le marché mondial du gaz naturel comprimé (GNC) entre dans une nouvelle ère d'innovation en carburant propre caractérisée par l'infrastructure intelligente, l'efficacité améliorée du stockage, l'intelligence opérationnelle numérique et l'intégration du gaz renouvelable, positionnant le marché pour un progrès technologique durable et une pertinence stratégique à long terme.Risque de marché
Risque global: Moderate
Geopolitical Exposure: High
Risque de substitution: High
Aperçu des facteurs de risque et des menaces de disruption du marché mondial du gaz naturel compressé (GNC)
Le marché mondial du gaz naturel compressé (GNC) connait une croissance stable, motivée par la demande croissante de carburants de transport plus propres, des cadres réglementaires favorables, une infrastructure de ravitaillement en expansion, ainsi qu'une adoption croissante dans les flottes de transport commercial et public. Malgré les fondamentaux favorables à long terme du marché, l'industrie fait face à plusieurs risques et menaces de disruption liés aux limites de l'infrastructure, à la volatilité des prix du gaz naturel, aux changements de politiques, à la concurrence des technologies à faible émission, aux préoccupations de sécurité et aux dépendances des chaînes d'approvisionnement. L'un des risques les plus importants affectant le marché du GNC est la nature coûteuse du développement de l'infrastructure de ravitaillement. La mise en place d'un réseau de distribution de GNC étendu nécessite un investissement important dans les systèmes de compression, les installations de stockage, la connectivité aux pipelines et les stations de distribution, ce qui peut retarder l'adoption dans les régions sous-développées. La volatilité des prix du gaz naturel représente un autre défi majeur. Les fluctuations de l'offre mondiale de gaz naturel, l'instabilité géopolitique et les déséquilibres des marchés énergétiques régionaux peuvent affecter la compétitivité des prix du carburant par rapport à l'essence, au diesel et aux solutions de mobilité électrique émergentes. L'incertitude liée aux politiques et réglementations pose également des risques significatifs. Bien que de nombreux gouvernements soutiennent actuellement l'adoption du GNC par des incitations et des programmes d'infrastructure, les priorités de décarbonisation changeant en faveur de l'électrification totale pourraient réduire le soutien politique à long terme. La concurrence des véhicules électriques à batterie (VEB), des technologies à piles à hydrogène et des biocarburants renouvelables s'intensifie dans les segments du transport passager et commercial. Les préoccupations liées à la sécurité des systèmes de stockage à haute pression, aux risques de fuites et à la fiabilité de l'infrastructure de ravitaillement restent des considérations opérationnelles critiques. En outre, les perturbations de la chaîne d'approvisionnement affectant les compresseurs, les cylindres, les robinets, les kits de conversion et les composants de stockage à haute pression pourraient limiter l'expansion de l'infrastructure.Aperçu de la situation actuelle des facteurs de risque et des menaces de disruption du marché mondial du gaz naturel compressé (GNC)
Le marché actuel du GNC bénéficie d'une forte déploiement dans les économies émergentes, où les alternatives de carburant à faible coût sont essentielles pour réduire les coûts de transport et les émissions urbaines. Cependant, le rythme de développement de l'infrastructure reste inégal entre les régions, limitant l'adoption dans les zones à accès insuffisant aux stations de ravitaillement. La volatilité du marché du gaz naturel, entraînée par des événements géopolitiques et des contraintes d'approvisionnement énergétique, a créé une incertitude sur les prix pour les opérateurs et les propriétaires de flottes. Les constructeurs automobiles (OEM) sont de plus en plus en train d'équilibrer leurs investissements entre les technologies de GNC et les stratégies d'électrification, créant un potentiel d'incertitude à long terme pour le développement de produits. Les programmes de mobilité propre urbaine continuent de soutenir les bus et les flottes publiques à GNC, bien que les obligations d'électrification puissent progressivement intensifier la pression concurrentielle. Les améliorations technologiques dans la sécurité des cylindres, les systèmes de remplissage rapide et les solutions de surveillance intelligente aident à atténuer les risques opérationnels.Facteurs de risque clés et signaux de menaces de disruption du marché mondial du gaz naturel compressé (GNC)
- Retards dans le développement de l'infrastructure : Développement lent des stations de ravitaillement limitant l'adoption des véhicules.
- Volatilité des prix du gaz naturel : Fluctuations de l'offre et de la demande affectant la compétitivité des coûts des carburants.
- Changements des politiques réglementaires : Transition vers des stratégies de mobilité propre axées sur les véhicules électriques, réduisant le soutien au GNC.
- Concurrence des véhicules électriques : Accélération de l'électrification impactant la demande à long terme de GNC.
- Sécurité et risques de fuites : Préoccupations opérationnelles liées aux systèmes de stockage à haute pression.
- Contraintes de la chaîne d'approvisionnement : Retards dans l'approvisionnement en cylindres, compresseurs et composants de distribution.
- Risque d'obsolescence technologique : Évolution rapide des technologies de carburants alternatifs.
- Défis d'adoption par les consommateurs : Faible sensibilisation et préoccupations liées à la portée dans certains marchés.
- Risques liés à la dépendance aux pipelines : Vulnérabilité de la distribution liée à l'infrastructure de transmission du gaz.
- Perturbations énergétiques géopolitiques : Instabilité régionale affectant la disponibilité du gaz naturel.
Implications stratégiques des facteurs de risque
Les participants du marché du GNC doivent prioriser un déploiement accéléré de l'infrastructure par le biais de partenariats public-privé et du développement d'un écosystème de carburants intégré. L'investissement dans la détection des fuites avancées, les améliorations de la sécurité de stockage et les systèmes de surveillance numérique des stations de ravitaillement sera essentiel pour améliorer la fiabilité et la confiance des consommateurs. La diversification des approvisionnements par l'intégration du biométhane et les stratégies de sourcing du gaz régional permettra de réduire la volatilité des prix du carburant. Les fabricants et fournisseurs de carburants devraient positionner le GNC comme une solution à faible émission de transition, particulièrement pour le transport lourd et les applications de flottes commerciales où l'électrification reste économiquement difficile. L'alignement stratégique avec les autorités de transport municipal, les opérateurs logistiques et les gestionnaires de flottes industrielles renforcera la résilience du marché.Aperçu prospectif des risques du marché mondial du gaz naturel compressé (GNC)
Envisageant l'horizon 2026???2033, le marché du GNC continuera à jouer un rôle important de transition dans les écosystèmes de mobilité propre, particulièrement dans les marchés sensibles au coût et contraints en termes d'infrastructure. Les perturbations futures sont probablement liées à l'expansion rapide de l'infrastructure des véhicules électriques, à la commercialisation de la mobilité à l'hydrogène, à l'intégration du gaz renouvelable et aux systèmes de carburants intelligents numérisés. Les entreprises incapables d'adapter leurs priorités politiques changeantes et les technologies de transport à faible carbone émergentes pourraient faire face à une baisse de compétitivité. Les meilleures opportunités émergeront pour les organisations développant des solutions intégrées GNC-biométhane, des infrastructures de ravitaillement intelligentes et des technologies d'optimisation des flottes. En général, la leadership à long terme du marché dépendra de l'échelle de l'infrastructure, de la diversification des carburants, de la sécurité opérationnelle et de l'adaptabilité stratégique au sein des cadres de décarbonisation des transports mondiaux en évolution.Aperçu des facteurs de risque et des menaces de disruption du marché mondial du gaz naturel compressé (GNC)
Le marché mondial du gaz naturel compressé (GNC) connait une croissance stable, motivée par la demande croissante de carburants de transport plus propres, des cadres réglementaires favorables, une infrastructure de ravitaillement en expansion, ainsi qu'une adoption croissante dans les flottes de transport commercial et public. Malgré les fondamentaux favorables à long terme du marché, l'industrie fait face à plusieurs risques et menaces de disruption liés aux limites de l'infrastructure, à la volatilité des prix du gaz naturel, aux changements de politiques, à la concurrence des technologies à faible émission, aux préoccupations de sécurité et aux dépendances des chaînes d'approvisionnement. L'un des risques les plus importants affectant le marché du GNC est la nature coûteuse du développement de l'infrastructure de ravitaillement. La mise en place d'un réseau de distribution de GNC étendu nécessite un investissement important dans les systèmes de compression, les installations de stockage, la connectivité aux pipelines et les stations de distribution, ce qui peut retarder l'adoption dans les régions sous-développées. La volatilité des prix du gaz naturel représente un autre défi majeur. Les fluctuations de l'offre mondiale de gaz naturel, l'instabilité géopolitique et les déséquilibres des marchés énergétiques régionaux peuvent affecter la compétitivité des prix du carburant par rapport à l'essence, au diesel et aux solutions de mobilité électrique émergentes. L'incertitude liée aux politiques et réglementations pose également des risques significatifs. Bien que de nombreux gouvernements soutiennent actuellement l'adoption du GNC par des incitations et des programmes d'infrastructure, les priorités de décarbonisation changeant en faveur de l'électrification totale pourraient réduire le soutien politique à long terme. La concurrence des véhicules électriques à batterie (VEB), des technologies à piles à hydrogène et des biocarburants renouvelables s'intensifie dans les segments du transport passager et commercial. Les préoccupations liées à la sécurité des systèmes de stockage à haute pression, aux risques de fuites et à la fiabilité de l'infrastructure de ravitaillement restent des considérations opérationnelles critiques. En outre, les perturbations de la chaîne d'approvisionnement affectant les compresseurs, les cylindres, les robinets, les kits de conversion et les composants de stockage à haute pression pourraient limiter l'expansion de l'infrastructure.Aperçu de la situation actuelle des facteurs de risque et des menaces de disruption du marché mondial du gaz naturel compressé (GNC)
Le marché actuel du GNC bénéficie d'une forte déploiement dans les économies émergentes, où les alternatives de carburant à faible coût sont essentielles pour réduire les coûts de transport et les émissions urbaines. Cependant, le rythme de développement de l'infrastructure reste inégal entre les régions, limitant l'adoption dans les zones à accès insuffisant aux stations de ravitaillement. La volatilité du marché du gaz naturel, entraînée par des événements géopolitiques et des contraintes d'approvisionnement énergétique, a créé une incertitude sur les prix pour les opérateurs et les propriétaires de flottes. Les constructeurs automobiles (OEM) sont de plus en plus en train d'équilibrer leurs investissements entre les technologies de GNC et les stratégies d'électrification, créant un potentiel d'incertitude à long terme pour le développement de produits. Les programmes de mobilité propre urbaine continuent de soutenir les bus et les flottes publiques à GNC, bien que les obligations d'électrification puissent progressivement intensifier la pression concurrentielle. Les améliorations technologiques dans la sécurité des cylindres, les systèmes de remplissage rapide et les solutions de surveillance intelligente aident à atténuer les risques opérationnels.Facteurs de risque clés et signaux de menaces de disruption du marché mondial du gaz naturel compressé (GNC)
- Retards dans le développement de l'infrastructure : Développement lent des stations de ravitaillement limitant l'adoption des véhicules.
- Volatilité des prix du gaz naturel : Fluctuations de l'offre et de la demande affectant la compétitivité des coûts des carburants.
- Changements des politiques réglementaires : Transition vers des stratégies de mobilité propre axées sur les véhicules électriques, réduisant le soutien au GNC.
- Concurrence des véhicules électriques : Accélération de l'électrification impactant la demande à long terme de GNC.
- Sécurité et risques de fuites : Préoccupations opérationnelles liées aux systèmes de stockage à haute pression.
- Contraintes de la chaîne d'approvisionnement : Retards dans l'approvisionnement en cylindres, compresseurs et composants de distribution.
- Risque d'obsolescence technologique : Évolution rapide des technologies de carburants alternatifs.
- Défis d'adoption par les consommateurs : Faible sensibilisation et préoccupations liées à la portée dans certains marchés.
- Risques liés à la dépendance aux pipelines : Vulnérabilité de la distribution liée à l'infrastructure de transmission du gaz.
- Perturbations énergétiques géopolitiques : Instabilité régionale affectant la disponibilité du gaz naturel.
Implications stratégiques des facteurs de risque
Les participants du marché du GNC doivent prioriser un déploiement accéléré de l'infrastructure par le biais de partenariats public-privé et du développement d'un écosystème de carburants intégré. L'investissement dans la détection des fuites avancées, les améliorations de la sécurité de stockage et les systèmes de surveillance numérique des stations de ravitaillement sera essentiel pour améliorer la fiabilité et la confiance des consommateurs. La diversification des approvisionnements par l'intégration du biométhane et les stratégies de sourcing du gaz régional permettra de réduire la volatilité des prix du carburant. Les fabricants et fournisseurs de carburants devraient positionner le GNC comme une solution à faible émission de transition, particulièrement pour le transport lourd et les applications de flottes commerciales où l'électrification reste économiquement difficile. L'alignement stratégique avec les autorités de transport municipal, les opérateurs logistiques et les gestionnaires de flottes industrielles renforcera la résilience du marché.Aperçu prospectif des risques du marché mondial du gaz naturel compressé (GNC)
Envisageant l'horizon 2026???2033, le marché du GNC continuera à jouer un rôle important de transition dans les écosystèmes de mobilité propre, particulièrement dans les marchés sensibles au coût et contraints en termes d'infrastructure. Les perturbations futures sont probablement liées à l'expansion rapide de l'infrastructure des véhicules électriques, à la commercialisation de la mobilité à l'hydrogène, à l'intégration du gaz renouvelable et aux systèmes de carburants intelligents numérisés. Les entreprises incapables d'adapter leurs priorités politiques changeantes et les technologies de transport à faible carbone émergentes pourraient faire face à une baisse de compétitivité. Les meilleures opportunités émergeront pour les organisations développant des solutions intégrées GNC-biométhane, des infrastructures de ravitaillement intelligentes et des technologies d'optimisation des flottes. En général, la leadership à long terme du marché dépendra de l'échelle de l'infrastructure, de la diversification des carburants, de la sécurité opérationnelle et de l'adaptabilité stratégique au sein des cadres de décarbonisation des transports mondiaux en évolution.Paysage réglementaire
Complexité: High
Approval Pathway: Standardized_commercial
Global Compressed Natural Gas (CNG) Market Regulatory & Policy Environment Overview
L'environnement réglementaire et politique qui régit le marché mondial du gaz naturel compressé (CNG) est façonné par les normes relatives aux carburants propres, les objectifs de réduction des émissions dans le transport, les réglementations sur l'infrastructure du gaz naturel, les cadres de conformité à la sécurité des véhicules et les politiques de transition énergétique. Alors que les gouvernements du monde entier accélèrent leurs efforts pour décarboner les systèmes de transport, le CNG est de plus en plus considéré comme un carburant de transition important dans les stratégies plus larges de mobilité à faibles émissions. La surveillance réglementaire du CNG couvre les normes de conversion des véhicules, la licence des stations de ravitaillement, les certificats de sécurité des cylindres de stockage, les autorisations de distribution du gaz naturel et les exigences de conformité environnementale. Les autorités réglementaires établissent des spécifications techniques pour garantir un stockage, un transport, un débit et une utilisation sûrs du gaz naturel compressé dans les applications automobiles et industrielles. Le développement des politiques est également influencé par les préoccupations croissantes concernant la qualité de l'air urbain, les engagements de réduction du carbone, les priorités de sécurité énergétique et l'intégration croissante du gaz naturel renouvelable et du biométhane dans les cadres nationaux d'énergie propre.Global Compressed Natural Gas (CNG) Market Regulatory & Policy Environment Current Scenario
L'actuel paysage réglementaire du marché du CNG se caractérise par un fort soutien gouvernemental dans plusieurs économies à fort potentiel de croissance, combiné à des normes croissantes de conformité technique et environnementale. En Asie-Pacifique, des pays tels que l'Inde, la Chine et le Pakistan ont mis en œuvre un soutien politique étendu, notamment des subventions pour la conversion des véhicules au CNG, des programmes d'expansion des infrastructures et des avantages fiscaux préférentiels pour les carburants gazeux plus propres. En Europe, la réglementation du CNG est alignée sur les directives plus larges de mobilité propre et de réduction des émissions. Les politiques se concentrent sur le déploiement des infrastructures de carburants alternatifs, des normes strictes pour les émissions des véhicules et l'intégration du gaz renouvelable dans les systèmes de transport. L'Amérique du Nord maintient un cadre réglementaire structuré mais modéré, avec le déploiement du CNG principalement soutenu par des incitations pour les flottes commerciales, des politiques de mobilité propre au niveau des États et des initiatives de développement des infrastructures du gaz naturel. L'Amérique latine et le Moyen-Orient renforcent leurs cadres politiques pour encourager l'adoption du CNG par des stratégies de diversification des carburants, tandis que plusieurs économies productrices de gaz naturel promeuvent l'utilisation nationale du CNG comme partie des efforts plus larges d'optimisation de l'énergie.Key Regulatory & Policy Framework Areas in Global CNG Market
- Règlements sur les émissions des véhicules : Des normes strictes en matière d'émissions des transports encouragent le passage vers des carburants à faibles émissions tels que le CNG.
- Normes de conversion des véhicules au CNG : Les autorités réglementaires définissent les exigences techniques de sécurité pour les systèmes de conversion des véhicules au CNG, qu'ils soient conçus par les constructeurs ou en amont du marché.
- Licences d'infrastructure de ravitaillement : Les gouvernements réglementent la construction des stations, les systèmes de ravitaillement, les normes des compresseurs et les protocoles de sécurité opérationnelle.
- Conformité à la sécurité des cylindres de stockage : Les systèmes de stockage à haute pression sont soumis à des exigences strictes de tests, d'inspections et de certification.
- Politiques d'incitation aux carburants alternatifs : Des avantages fiscaux, des subventions et des subventions encouragent l'adoption des véhicules au CNG et l'expansion des infrastructures.
- Politiques d'intégration du gaz renouvelable : Les réglementations émergentes soutiennent le mélange du biométhane et du gaz naturel renouvelable dans les réseaux existants de distribution du CNG.
Global CNG Market Regulatory Developments & Regional Policy Trends
En Inde, des initiatives gouvernementales agressives, notamment l'expansion de la distribution du gaz en ville et les mandats de conversion des transports publics, renforcent considérablement la base réglementaire pour l'adoption du CNG. En Chine, les initiatives nationales en matière d'air propre et les politiques de modernisation du transport urbain continuent de soutenir le développement des infrastructures du CNG, particulièrement dans les segments des transports publics et des flottes commerciales. En Europe, l'application de la réglementation sur l'infrastructure des carburants alternatifs (AFIR) encourage le déploiement plus large des réseaux de ravitaillement au CNG tout en intégrant des solutions de mobilité à base de gaz renouvelable. En Amérique du Nord, les programmes au niveau des États dans des régions telles que la Californie et le Texas encouragent l'adoption du CNG par les flottes grâce à des incitations pour la réduction des émissions et des stratégies de carburant à faible teneur en carbone. Les économies émergentes adoptent de plus en plus des normes internationales de sécurité et techniques pour garantir un déploiement sûr et à grande échelle des infrastructures du CNG.Strategic Implications of Regulatory Environment
L'évolution du paysage réglementaire encourage les fournisseurs d'énergie et les constructeurs automobiles à investir dans des systèmes de stockage certifiés, des infrastructures de ravitaillement conformes et des technologies avancées de conversion des véhicules. La conformité aux normes de sécurité et d'exploitation devient une exigence critique de compétitivité, en particulier pour les opérateurs d'infrastructures et les fabricants de composants qui servent les marchés des transports réglementés. Les programmes d'incitation gouvernementale accélèrent la pénétration du marché, mais la compétitivité à long terme dépend de plus en plus de l'alignement sur les stratégies d'intégration des gaz renouvelables et des cadres plus larges de décarbonisation. Le soutien réglementaire au CNG en tant que carburant propre de transition renforce les opportunités pour les opérateurs de flottes, les systèmes de transport public et les entreprises de logistique cherchant des solutions économiques de réduction des émissions.Global Compressed Natural Gas (CNG) Market Regulatory Outlook
Entre 2026 et 2033, l'environnement réglementaire du marché mondial du CNG est susceptible de devenir de plus en plus intégré aux feuilles de route nationales de mobilité propre et aux politiques de transport à faible teneur en carbone. Les gouvernements introduiront probablement des normes techniques plus strictes pour le stockage, le débit et la sécurité des véhicules, tout en développant davantage de programmes de soutien aux investissements dans les infrastructures. Les cadres politiques relatifs au gaz naturel renouvelable et au biométhane devraient jouer un rôle de plus en plus important dans la définition de l'avenir de la réglementation du CNG, renforçant les qualités de durabilité des carburants gazeux pour le transport. Alors que l'électrification continuera d'influencer les politiques de transport à long terme, le CNG devrait maintenir une forte pertinence réglementaire en tant que carburant de transition pour les applications de transport lourds, commerciales et à faible coût. Dans l'ensemble, les développements réglementaires et politiques resteront au centre de l'expansion du marché, avec les entreprises alignées sur l'innovation de conformité, la préparation des infrastructures et l'intégration des carburants renouvelables susceptibles d'atteindre un avantage concurrentiel durable.Questions fréquemment posées
Quelle est la taille actuelle du marché mondial du gaz naturel compressé (GNC) ?
Le marché mondial du gaz naturel compressé (GNC) était estimé à environ 105,6 milliards de dollars en 2025.
Quelle est la taille estimée du marché mondial du GNC d'ici 2033 ?
Le marché devrait atteindre près de 172,4 milliards de dollars d'ici 2033.
Quel est le taux de croissance annuelle composé (CAGR) prévu pour le marché mondial du GNC ?
Le marché devrait s'élargir à un taux de croissance annuelle composé (CAGR) d'environ 6,4 % pendant la période 2026???2033.
Quelle région domine le marché mondial du GNC ?
L'Asie-Pacifique domine le marché mondial du GNC en raison d'une forte adoption en Inde, en Chine et au Pakistan, soutenue par un développement rapide des infrastructures et des initiatives gouvernementales en faveur des carburants propres.