
Rapport sur le marché mondial des technologies de télédétection pour l'agriculture, taille et prévision 2026 – 2033
Le marché mondial des technologies de télédétection pour l'agriculture devrait connaître une croissance forte et durable pendant la période de prévision, allant de 2026 à 2033. Évalué à environ 2,85 milliards de dollars en 2025, le marché devrait atteindre près de 7,95 milliards de dollars d'ici 2033, enregistrant un taux de croissance annuelle composé (CAGR) d'environ 13,70%. Cette croissance est soutenue par l'adoption croissante des pratiques d'agriculture de précision, la demande croissante pour le suivi en temps réel de la santé des cultures, l'utilisation étendue des images satellitaires, des drones et des capteurs multispectraux, ainsi qu'une attention croissante à l'amélioration de la productivité agricole et de l'efficacité des ressources. De plus, les avancées en intelligence artificielle, en analyse géospatiale, en plateformes agricoles connectées à l'Internet des objets (IoT) et en systèmes de gestion des exploitations agricoles basés en cloud améliorent la prise de décisions basée sur les données. L'augmentation du soutien gouvernemental aux initiatives d'agriculture intelligente, à l'agriculture résiliente au climat et à la gestion durable des terres accélère davantage l'expansion du marché à l'échelle mondiale.
| Métrique | Valeur |
|---|---|
| Taille du marché (2025) | 2,85 milliard de dollars US |
| Taille du marché (2033) | 7,95 milliard de dollars US |
| Taux de croissance annuel composé (2026-2033) | 13.70% |
| Plus grand segment | Agriculture de précision |
| Segment en croissance la plus rapide | Surveillance de la santé des cultures |
| Segment d'utilisation principal | Fermes commerciales |
| Tendance clé | Analyse des cultures basée sur l'intelligence artificielle, imagerie satellite, télédétection par drones et gestion de l'agriculture de précision |
| Influence réglementaire | Programmes de numérisation agricole, politiques sur les données satellites, normes de surveillance environnementale et initiatives d'agriculture de précision |
| Perspective future | Croissance alimentée par Agriculture intelligente, Agriculture résiliente au climat, intégration de l'intelligence artificielle et expansion des technologies d'agriculture de précision |
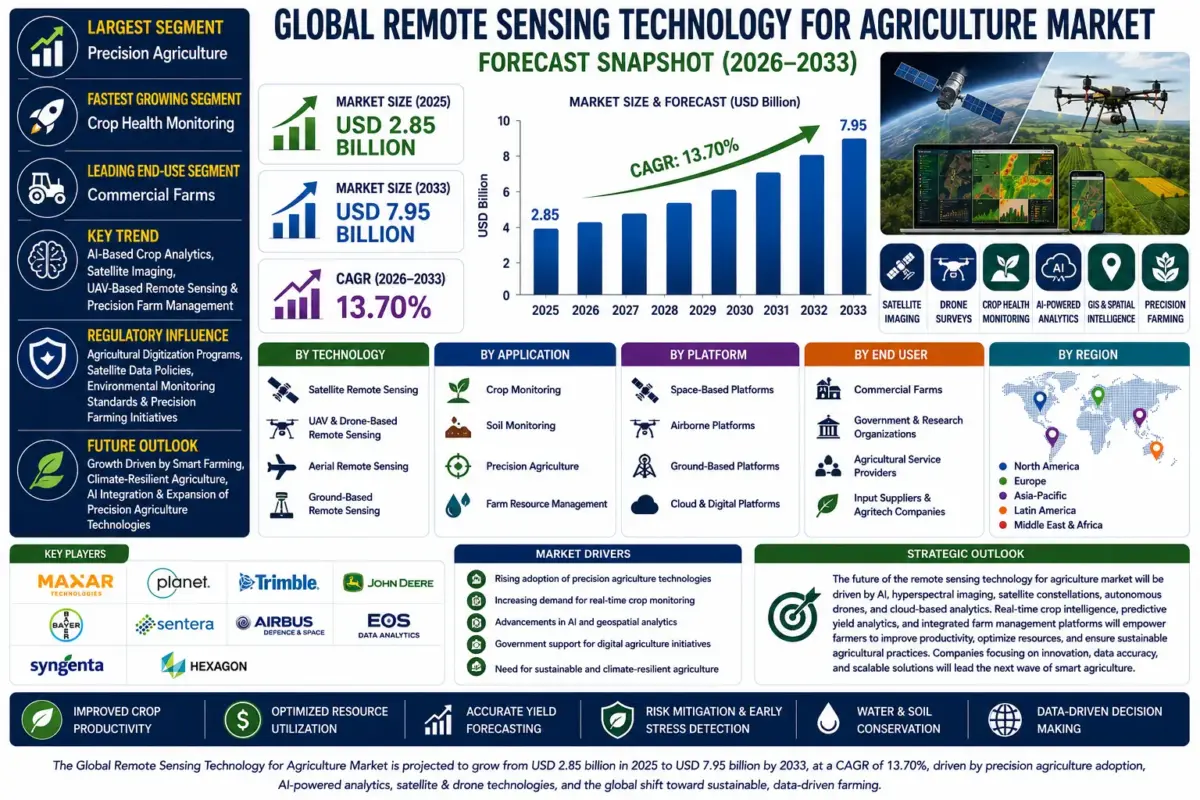
Taille et prévisions du marché mondial des technologies de télédétection pour l'agriculture
Le marché mondial des technologies de télédétection pour l'agriculture devrait connaître une croissance forte pendant la période de prévision, de 2026 à 2033. Le marché était estimé à 2,85 milliard de dollars US en 2025 et devrait atteindre environ 7,95 milliard de dollars US d'ici 2033, enregistrant un taux de croissance annuel composé (CAGR) de 13,70 %. La croissance du marché est principalement entraînée par une adoption croissante de l'agriculture de précision, une demande croissante pour la surveillance en temps réel des cultures, une utilisation croissante des technologies d'imagerie par satellite et par drones, ainsi qu'une augmentation des investissements dans l'agriculture numérique. Le besoin d'améliorer la productivité agricole tout en optimisant l'utilisation des ressources accélère davantage l'expansion du marché.Aperçu du marché mondial des technologies de télédétection pour l'agriculture
La télédétection pour l'agriculture utilise des satellites, des véhicules aériens non pilotés (VAN), des avions, des capteurs et des analyses géospatiales pour surveiller la santé des cultures, les conditions du sol, la végétation, l'irrigation et les changements environnementaux. Ces technologies fournissent des images à haute résolution et des informations exploitables qui permettent aux agriculteurs, aux entreprises agricoles, aux institutions de recherche et aux agences gouvernementales d'améliorer la productivité des exploitations agricoles, de réduire les coûts opérationnels et de soutenir des pratiques agricoles durables. L'intégration de l'intelligence artificielle, du calcul en nuage, du SIG et de l'apprentissage automatique transforme la télédétection en un composant central de l'agriculture de précision moderne.Moteurs structurels de la croissance du marché
1. Adoption croissante de l'agriculture de précision
Les agriculteurs utilisent de plus en plus des technologies d'agriculture de précision pour optimiser l'irrigation, l'application d'engrais, la surveillance des cultures et la gestion des ressources. Implications du marché : La demande en plateformes de télédétection qui soutiennent l'agriculture de précision continue d'augmenter à l'échelle mondiale.2. Demande croissante pour la surveillance de la santé des cultures
L'imagerie satellite, les drones et les capteurs multispectraux permettent la détection précoce du stress des cultures, des maladies, des carences en nutriments et des infestations d'insectes. Implications du marché : Les technologies avancées de surveillance des cultures améliorent la productivité agricole et réduisent les pertes de cultures.3. Développement de l'intelligence artificielle et des analyses géospatiales
L'intelligence artificielle, les plateformes GIS et les analyses prédictives améliorent l'interprétation des images, la prévision des récoltes et la prise de décisions agricoles. Implications du marché : Les solutions de télédétection basées sur l'intelligence artificielle renforcent les capacités d'agriculture de précision.4. Soutien gouvernemental à l'agriculture numérique
Les gouvernements du monde entier promeuvent des initiatives agricoles numériques, l'accès aux données satellites et des pratiques agricoles durables. Implications du marché : Les investissements publics accélèrent l'adoption des technologies de télédétection à travers le secteur agricole.Segmentation du marché mondial des technologies de télédétection pour l'agriculture
1. Par technologie
1.1 Télédétection par satellite
1.1.1 Imagerie satellite optique 1.1.1.1 Imagerie multispectrale 1.1.1.1.1 Santé des cultures Surveillance 1.1.1.1.2 Analyse des indices de végétation 1.1.1.1.3 Évaluation de l'humidité du sol 1.1.1.1.4 Estimation des rendements des cultures 1.1.2 Imagerie hyperspectrale par satellite 1.1.3 Radar à synthèse d'ouverture (SAR) 1.1.4 Imagerie thermique par satellite1.2 Télédétection basée sur les drones et les UAV
1.2.1 Drones à multirotores 1.2.2 Drones à aile fixe 1.2.3 Systèmes UAV hybrides 1.2.4 Plateformes de drones autonomes1.3 Télédétection aérienne
1.3.1 Imagerie basée sur les avions 1.3.2 Enquêtes basées sur les hélicoptères 1.3.3 Cartographie LiDAR 1.3.4 Imagerie aérienne thermique1.4 Télédétection au sol
1.4.1 Capteurs de champ 1.4.2 Systèmes de surveillance basés sur l'Internet des objets 1.4.3 Plateformes mobiles de télédétection 1.4.4 Stations météorologiques intelligentes2. Par application
2.1 Surveillance des cultures
2.1.1 Évaluation de la santé des cultures 2.1.1.1 Surveillance de la végétation 2.1.1.1.1 Analyse NDVI 2.1.1.1.2 Détection des maladies 2.1.1.1.3 Analyse des carences en nutriments 2.1.1.1.4 Surveillance des étapes de croissance 2.1.2 Détection du stress des cultures 2.1.3 Prévision des récoltes 2.1.4 Planification de la récolte2.2 Surveillance des sols
2.2.1 Surveillance de l'humidité du sol 2.2.2 Cartographie de la fertilité des sols 2.2.3 Évaluation de la salinité des sols 2.2.4 Surveillance de l'érosion des sols2.3 Agriculture de précision
2.3.1 Application à taux variable 2.3.2 Gestion de l'irrigation 2.3.3 Optimisation des engrais 2.3.4 Arrosage précis2.4 Gestion des ressources agricoles
2.4.1 Cartographie de l'utilisation des terres 2.4.2 Gestion des ressources en eau 2.4.3 Cartographie des limites des champs 2.4.4 Surveillance du bétail3. Par plateforme
3.1 Plateformes basées en espace
3.1.1 Satellites commerciaux 3.1.1.1 Satellites d'observation de la Terre 3.1.1.1.1 Satellites à haute résolution 3.1.1.1.2 Satellites à résolution moyenne 3.1.1.1.3 Satellites météorologiques 3.1.1.1.4 CubeSats 3.1.2 Programmes de satellites gouvernementaux 3.1.3 Constellations de satellites privés 3.1.4 Satellites en orbite basse (LEO)3.2 Plateformes aériennes
3.2.1 Drones 3.2.2 Avions 3.2.3 Hélicoptères 3.2.4 Plateformes à haute altitude3.3 Plateformes au sol
3.3.1 Stations de surveillance fixes 3.3.2 Systèmes de capteurs mobiles 3.3.3 Capteurs montés sur des tracteurs 3.3.4 Robots agricoles autonomes3.4 Cloud et plateformes numériques
3.4.1 Plateformes GIS 3.4.2 Plateformes d'analyse en nuage 3.4.3 Systèmes d'aide à la décision basés sur l'intelligence artificielle 3.4.4 Intégration du logiciel de gestion agricole4. Par utilisateur final
4.1 Ferme commerciale
4.1.1 Grandes exploitations agricoles 4.1.1.1 Opérations d'agriculture de précision 4.1.1.1.1 Exploitations agricoles en rangées 4.1.1.1.2 Exploitations de plantations 4.1.1.1.3 Exploitations de horticulture 4.1.1.1.4 Opérations de serres 4.1.2 Entreprises d'agroalimentaire 4.1.3 Coopératives agricoles 4.1.4 Organisations de culture contractuelle4.2 Organisations gouvernementales et de recherche
4.2.1 Instituts de recherche agricole 4.2.2 Départements agricoles du gouvernement 4.2.3 Agences environnementales 4.2.4 Organisations météorologiques4.3 Fournisseurs de services agricoles
4.3.1 Fournisseurs de services d'agriculture de précision 4.3.2 Entreprises de services drones 4.3.3 Fournisseurs de géomatique et de cartographie 4.3.4 Conseillers en agronomie4.4 Fournisseurs d'inputs et entreprises d'agritech
4.4.1 Entreprises de semences 4.4.2 Fabricants d'engrais 4.4.3 Entreprises de protection des cultures 4.4.4 Fournisseurs de solutions d'agriculture numérique5. Par région
5.1 Amérique du Nord 5.2 Europe 5.3 Asie-Pacifique 5.4 Amérique latine 5.5 Moyen-Orient et AfriqueDynamiques du marché régional
Amérique du Nord
Région dominante soutenue par une adoption généralisée de l'agriculture de précision, une infrastructure satellite avancée, des investissements solides dans les technologies agricoles et une utilisation élevée des solutions de gestion des fermes alimentées par l'intelligence artificielle.Europe
Mouvementé par les initiatives d'agriculture durable, les politiques d'agriculture numérique, les programmes de surveillance de l'environnement et l'adoption croissante des technologies géospatiales.Asie-Pacifique
Région en plus rapide croissance soutenue par une modernisation agricole en expansion, des initiatives d'agriculture intelligente soutenues par le gouvernement, une adoption croissante des drones et une demande croissante de sécurité alimentaire.Amérique latine
Marché en croissance alimenté par l'agriculture commerciale à grande échelle, une adoption croissante de l'agriculture de précision et un investissement croissant dans les technologies de surveillance des cultures.Moyen-Orient et Afrique
Marché émergent soutenu par des initiatives de conservation de l'eau, des programmes d'agriculture adaptée au climat et des investissements croissants dans la numérisation agricole.Landscape concurrentiel
Le marché mondial des technologies de télédétection pour l'agriculture est très concurrentiel, avec des entreprises de photographie par satellite, des fournisseurs de technologies agricoles, des fabricants de drones, des entreprises d'analyse géospatiale et des fournisseurs de solutions d'agriculture de précision qui se concentrent sur l'analyse alimentée par l'intelligence artificielle, la surveillance à distance et des plateformes d'agriculture numérique intégrées.Les principales entreprises opérant sur le marché comprennent :
- Maxar Technologies Inc.
- Planet Labs PBC
- Trimble Inc.
- John Deere
- Bayer AG (Climate FieldView)
- Sentera Inc.
- Airbus Defence and Space
- EOS Data Analytics
- Syngenta Group
- Hexagon AB
Perspective stratégique
L'avenir du marché des technologies de télédétection pour l'agriculture sera déterminé par l'intelligence artificielle, l'imagerie hyperspectrale, les constellations de satellites, les drones autonomes, l'analyse basée sur le cloud et les plateformes de gestion des fermes de précision. Les organisations investissent de plus en plus dans l'intelligence des cultures en temps réel, l'analyse prédictive des rendements, la surveillance automatisée des champs et des solutions de conseil numérique pour améliorer la productivité et la durabilité des fermes. L'intégration avec les appareils IoT, les systèmes de prévision météorologique et les logiciels de gestion des fermes renforcera davantage la prise de décisions agricoles basées sur les données. L'accent croissant sur une agriculture résiliente au climat, la conservation des ressources, l'agriculture au carbone et la production alimentaire durable continuera de créer des opportunités de marché importantes. Les entreprises se concentrant sur l'analyse géospatiale alimentée par l'intelligence artificielle, les technologies avancées de télédétection et des solutions d'agriculture de précision intégrées renforceront leur position concurrentielle sur le marché mondial des technologies agricoles.Perspective finale du marché
Le marché mondial des technologies de télédétection pour l'agriculture devient un composant essentiel de l'agriculture intelligente et de l'agriculture de précision moderne. La demande croissante d'une agriculture basée sur les données, l'adoption croissante des technologies de satellites et de drones, les initiatives d'agriculture numérique en expansion et les progrès continus en intelligence artificielle et en analyse géospatiale devraient soutenir la croissance du marché pendant toute la période de prévision. Les organisations offrant des solutions de télédétection intelligentes, évolutives et de haute précision seront bien positionnées pour capitaliser sur les opportunités à long terme à travers l'écosystème mondial des technologies agricoles.Table des matières
1. Résumé exécutif
1.1 Aperçu du marché (2026-2033) 1.2 Points clés de croissance 1.3 Aperçu de la demande et de l'offre 1.4 Principaux enseignements stratégiques 1.5 Point de vue de l'analyste2. Aperçu du marché
2.1 Introduction au marché mondial des technologies de télédétection pour l'agriculture 2.2 Analyse de la chaîne de valeur de l'industrie 2.3 Évolution du marché et tendances historiques 2.4 Analyse de l'impact macro-économique 2.5 Transformation de l'agriculture numérique et de la culture de précision 2.6 Analyse des cultures basée sur l'IA, imagerie satellite, télédétection par UAV et gestion de la culture de précision3. Aperçu de la prévision du marché mondial des technologies de télédétection pour l'agriculture (en milliards de dollars), 2026-2033
3.1 Taille du marché en 2025 3.2 Taille du marché en 2033 3.3 Taux de croissance annuel composé (2026-2033) 3.4 Plus grande région 3.5 Région en pleine croissance 3.6 Plus grand segment 3.7 Tendance clé 3.8 Perspective future4. Principaux moteurs de croissance du marché
4.1 Augmentation de l'adoption de l'agriculture de précision 4.2 Demande croissante de surveillance de la santé des cultures 4.3 Développement de l'analyse géospatiale basée sur l'IA 4.4 Soutien gouvernemental à l'agriculture numérique 4.5 Intégration d'imagerie satellite, UAV et plateformes d'intelligence agricole basées sur le cloud5. Défis du marché
5.1 Coûts élevés de déploiement et d'intégration technologique 5.2 Connectivité limitée et infrastructure numérique dans les zones rurales 5.3 Confidentialité des données, accessibilité des données satellite et conformité réglementaire 5.4 Gaps de compétences techniques et barrières à l'adoption parmi les agriculteurs6. Segmentation du marché par technologie (en milliards de dollars), 2026-2033
6.1 Télédétection par satellite 6.1.1 Imagerie satellite optique 6.1.1.1 Imagerie multispectrale 6.1.1.1.1 Surveillance de la santé des cultures 6.1.1.1.2 Analyse des indices de végétation 6.1.1.1.3 Évaluation de l'humidité du sol 6.1.1.1.4 Estimation des récoltes 6.1.2 Imagerie hyperspectrale par satellite 6.1.3 Radar à synthèse d'ouverture (SAR) 6.1.4 Imagerie thermique par satellite 6.2 Télédétection basée sur UAV et drones 6.2.1 Drones à multirotores 6.2.2 Drones à aile fixe 6.2.3 Systèmes UAV hybrides 6.2.4 Plateformes de drones autonomes 6.3 Télédétection aérienne 6.3.1 Imagerie basée sur les avions 6.3.2 Enquêtes basées sur les hélicoptères 6.3.3 Cartographie LiDAR 6.3.4 Imagerie aérienne thermique 6.4 Télédétection au sol 6.4.1 Capteurs de champ 6.4.2 Systèmes de surveillance connectés (IoT) 6.4.3 Plateformes de télédétection mobiles 6.4.4 Stations météorologiques intelligentes7. Segmentation du marché par application (en milliards de dollars), 2026-2033
7.1 Surveillance des cultures 7.1.1 Évaluation de la santé des cultures 7.1.1.1 Surveillance de la végétation 7.1.1.1.1 Analyse NDVI 7.1.1.1.2 Détection des maladies 7.1.1.1.3 Analyse des carences en nutriments 7.1.1.1.4 Surveillance des étapes de croissance 7.1.2 Détection du stress des cultures 7.1.3 Prévision des récoltes 7.1.4 Planification de la récolte 7.2 Surveillance des sols 7.2.1 Surveillance de l'humidité du sol 7.2.2 Cartographie de la fertilité des sols 7.2.3 Évaluation de la salinité des sols 7.2.4 Surveillance de l'érosion des sols 7.3 Agriculture de précision 7.3.1 Application à taux variable 7.3.2 Gestion de l'irrigation 7.3.3 Optimisation des engrais 7.3.4 Pulvérisation précise 7.4 Gestion des ressources agricoles 7.4.1 Cartographie de l'utilisation des terres 7.4.2 Gestion des ressources en eau 7.4.3 Cartographie des limites des champs 7.4.4 Surveillance du bétail8. Segmentation du marché par plateforme (en milliards de dollars), 2026-2033
8.1 Plateformes basées en espace 8.1.1 Satellites commerciaux 8.1.1.1 Satellites d'observation de la Terre 8.1.1.1.1 Satellites à haute résolution 8.1.1.1.2 Satellites à résolution moyenne 8.1.1.1.3 Satellites météorologiques 8.1.1.1.4 CubeSats 8.1.2 Programmes de satellites gouvernementaux 8.1.3 Constellations de satellites privés 8.1.4 Satellites en orbite basse (LEO) 8.2 Plateformes aériennes 8.2.1 Drones 8.2.2 Avions 8.2.3 Hélicoptères 8.2.4 Plateformes à haute altitude 8.3 Plateformes au sol 8.3.1 Stations de surveillance fixes 8.3.2 Systèmes de capteurs mobiles 8.3.3 Capteurs montés sur des tracteurs 8.3.4 Robots agricoles autonomes 8.4 Plateformes cloud et numériques 8.4.1 Plateformes GIS 8.4.2 Plateformes d'analyse cloud 8.4.3 Systèmes d'aide à la décision basés sur l'IA 8.4.4 Intégration des logiciels de gestion des fermes9. Segmentation du marché par utilisateur final (en milliards de dollars), 2026-2033
9.1 Ferme commerciale 9.1.1 Grandes fermes 9.1.1.1 Opérations d'agriculture de précision 9.1.1.1.1 Ferme de cultures en rangées 9.1.1.1.2 Ferme de plantations 9.1.1.1.3 Ferme d'horticulture 9.1.1.1.4 Opérations de serre 9.1.2 Entreprises agroalimentaires 9.1.3 Coopératives agricoles 9.1.4 Organisations de culture contractuelle 9.2 Organisations gouvernementales et de recherche 9.2.1 Instituts de recherche agricole 9.2.2 Départements agricoles du gouvernement 9.2.3 Agences environnementales 9.2.4 Organisations météorologiques 9.3 Fournisseurs de services agricoles 9.3.1 Fournisseurs de services d'agriculture de précision 9.3.2 Entreprises de services de drones 9.3.3 Fournisseurs de services de cartographie et de GIS 9.3.4 Consultants en agronomie 9.4 Fournisseurs d'input et entreprises d'agritech 9.4.1 Entreprises de semences 9.4.2 Fabricants d'engrais 9.4.3 Entreprises de protection des cultures 9.4.4 Fournisseurs de solutions d'agriculture numérique10. Segmentation du marché par région (en milliards de dollars), 2026-2033
10.1 Amérique du Nord 10.2 Europe 10.3 Asie-Pacifique 10.4 Amérique latine 10.5 Moyen-Orient et Afrique11. Analyse du marché régional
11.1 Amérique du Nord - Leader du marché 11.2 Asie-Pacifique - Région en pleine croissance 11.3 Europe - Marché de l'agriculture durable et de la culture de précision 11.4 Amérique latine - Expansion de l'agriculture commerciale et des technologies de surveillance des cultures 11.5 Moyen-Orient et Afrique - Marché émergent de l'agriculture climatique12. Paysage concurrentiel
12.1 Analyse de la part de marché 12.2 Matrice de positionnement concurrentiel 12.3 Développements stratégiques (fusions-acquisitions, lancements de produits, partenariats) 12.4 Benchmarking de l'innovation 12.5 Évaluation des technologies d'IA, d'imagerie satellite et d'agriculture de précision13. Profils des entreprises
13.1 Maxar Technologies Inc. 13.2 Planet Labs PBC 13.3 Trimble Inc. 13.4 John Deere 13.5 Bayer AG (Climate FieldView) 13.6 Sentera Inc. 13.7 Airbus Defence and Space 13.8 EOS Data Analytics 13.9 Syngenta Group 13.10 Hexagon AB14. Intelligence stratégique et insights tirés de l'IA
14.1 Moteur de prévision de la demande de Pheonix 14.2 Tableau de bord d'analyse de la télédétection agricole 14.3 Intelligence de culture et prévision des récoltes alimentées par l'IA 14.4 Moteur d'optimisation de l'agriculture de précision 14.5 Plateforme d'intelligence agricole et géospatiale intelligente15. Opportunités d'investissement et de croissance
15.1 Technologies d'agriculture de précision 15.2 Analyse des cultures basée sur l'IA et agriculture prédictive 15.3 Solutions de télédétection par satellite et par UAV 15.4 Plateformes d'intelligence agricole basées sur le cloud 15.5 Agriculture résiliente au climat et infrastructure d'agriculture numérique16. Pourquoi le marché mondial des technologies de télédétection pour l'agriculture reste critique
16.1 Augmentation de l'adoption de l'agriculture de précision 16.2 Demande croissante de surveillance des cultures en temps réel 16.3 Intelligence agricole et gestion de la culture de précision basées sur l'IA 16.4 Croissance de l'accent mis sur l'agriculture durable et résiliente au climat 16.5 Croissance à long terme sur les marchés de l'agriculture intelligente et de l'agriculture numérique17. Annexe
18. À propos de Pheonix Research
19. Avertissement
Paysage concurrentiel
Structure: Moderately_consolidated
Joueurs de niveau 1: 10
Intensité: High
Technologie de télédétection globale pour le marché agricole : intensité concurrentielle et aperçu de la structure du marché
Le marché mondial de la technologie de télédétection pour l'agriculture est très concurrentiel et se caractérise par la présence de sociétés de télédétection par satellite, de fournisseurs de technologies agricoles, de fabricants de drones, de sociétés d'analyse géospatiale, de fournisseurs de solutions d'agriculture de précision et de développeurs de plateformes d'agriculture numérique. L'intensité de la concurrence est déterminée par les analyses alimentées par l'intelligence artificielle, les capacités de télédétection par satellite, les technologies UAV, l'intelligence géospatiale, les plateformes d'analyse basées sur le cloud, l'expertise en agriculture de précision, et l'intégration avec des écosystèmes de gestion des fermes numériques. Les entreprises concurrencent sur plusieurs segments de télédétection, notamment la télédétection par satellite, la surveillance basée sur les UAV et les drones, l'imagerie aérienne, la détection au sol, le suivi de la santé des cultures, l'analyse du sol, l'agriculture de précision, la prévision des récoltes et la gestion des ressources agricoles. L'adoption croissante de l'agriculture intelligente, la demande croissante d'intelligence agricole en temps réel, les défis climatiques croissants et les investissements croissants dans l'agriculture numérique intensifient la concurrence tout en encourageant une innovation continue dans les technologies de télédétection. La structure du marché évolue vers l'analyse des cultures alimentée par l'intelligence artificielle, l'imagerie hyperspectrale, les plateformes de drones autonomes, l'intelligence géospatiale basée sur le cloud, l'analyse agricole prédictive, la surveillance des champs connectés à l'Internet des objets, et les plateformes d'agriculture de précision intégrées. Les participants du marché investissent massivement dans des technologies d'imagerie avancées, des algorithmes d'apprentissage automatique, des plateformes d'agriculture numérique et des partenariats stratégiques pour renforcer leur position sur le marché et améliorer la productivité agricole.Intensité et structure du marché de la technologie de télédétection pour l'agriculture : situation actuelle
Principales entreprises mondiales de la technologie de télédétection pour l'agriculture
- Maxar Technologies Inc.: Une entreprise de télédétection et d'intelligence géospatiale de premier plan, fournissant des données d'observation de la Terre à haute résolution, des solutions de suivi agricole et des analyses géospatiales avancées.
- Planet Labs PBC: Une entreprise d'observation de la Terre mondiale, délivrant des images satellites à haute fréquence, des services de suivi des cultures, une intelligence environnementale et des analyses agricoles de précision.
- Trimble Inc.: Un principal fournisseur de technologies d'agriculture de précision, offrant des solutions GNSS, des technologies de télédétection, des logiciels de gestion des fermes et des plateformes d'analyse géospatiale.
- John Deere: Un fabricant mondial d'équipements agricoles intégrant des technologies d'agriculture de précision, une surveillance des cultures alimentée par l'intelligence artificielle, des capacités de télédétection et des solutions de gestion des fermes numériques.
- Bayer AG (Climate FieldView): Un fournisseur de plateformes d'agriculture numérique, offrant des images satellites, une analyse des champs, un suivi de la performance des cultures, des perspectives prédictives et un soutien à la prise de décision en agriculture de précision.
- Sentera Inc.: Une entreprise d'agriculture de précision spécialisée dans la télédétection basée sur les drones, l'imagerie multispectrale, l'analyse de la santé des cultures et les solutions d'intelligence des champs.
- Airbus Defence and Space: Un fournisseur de télédétection par satellite et de solutions géospatiales, délivrant des services d'observation de la Terre, un suivi agricole, une intelligence environnementale et un soutien à l'agriculture de précision.
- EOS Data Analytics: Une entreprise d'analyse géospatiale, fournissant un suivi des cultures basé sur les satellites, une analyse de la végétation, une prévision des récoltes et des plateformes d'intelligence agricole numérique.
- Syngenta Group: Une entreprise mondiale de technologies agricoles intégrant des plateformes de ferme numérique, des technologies de télédétection, des analyses agronomiques et des solutions de gestion des cultures.
- Hexagon AB: Une entreprise technologique offrant une intelligence géospatiale, des solutions de télédétection, des technologies d'agriculture de précision, des systèmes de positionnement et des analyses des données agricoles.
Principaux moteurs de l'intensité concurrentielle et de la structure du marché
L'adoption croissante de l'agriculture de précision, la demande croissante de suivi de la santé des cultures et les investissements croissants dans les technologies d'agriculture intelligente intensifient la concurrence parmi les fournisseurs mondiaux de technologies de télédétection. Les avancées en intelligence artificielle, en apprentissage automatique, en imagerie hyperspectrale, en constellations de satellites, en technologies UAV et en analyse géospatiale basée sur le cloud deviennent des différenciateurs concurrentiels majeurs sur le marché. La demande croissante pour la gestion des cultures de précision, la prévision des récoltes, le suivi des sols, l'optimisation de l'irrigation et l'agriculture résiliente au climat renforcent la compétitivité du marché tout en améliorant la productivité agricole. Les collaborations stratégiques entre les entreprises de satellites, les fournisseurs d'agrotechnologies, les fabricants de drones, les institutions de recherche, les agences gouvernementales et les fournisseurs de plateformes d'agriculture numérique accélèrent l'innovation, étendent les capacités des solutions et améliorent la prise de décision sur les fermes. Les investissements continus dans les analyses alimentées par l'intelligence artificielle, les systèmes de drones autonomes, les plateformes d'intelligence agricole basées sur le cloud, la surveillance connectée à l'Internet des objets, les technologies d'agriculture de précision et les écosystèmes d'agriculture numérique intégrés permettent aux entreprises d'améliorer leur efficacité opérationnelle et leur compétitivité à long terme.Implications stratégiques de l'intensité concurrentielle et de la structure du marché
Les entreprises dotées de plateformes de télédétection complètes, de capacités d'analyse géospatiale avancées et d'écosystèmes d'agriculture numérique intégrés sont censées maintenir des avantages concurrentiels significatifs. Les investissements dans l'intelligence artificielle, l'imagerie satellite, les technologies de drones, les analyses prédictives, la surveillance connectée à l'Internet des objets et les plateformes d'intelligence agricole basées sur le cloud deviennent de plus en plus importants pour la direction à long terme du marché. Les organisations axées sur l'expansion des capacités d'agriculture de précision, l'amélioration de l'intelligence des cultures, le renforcement des analyses prédictives et l'amélioration de l'expérience d'agriculture numérique sont susceptibles d'augmenter leur croissance des revenus et leur part de marché. Les partenariats stratégiques avec des entreprises d'agrotechnologie, des opérateurs de satellites, des fabricants de drones, des agences gouvernementales, des coopératives agricoles et des institutions de recherche soutiennent l'innovation, l'efficacité opérationnelle et l'expansion du marché international. Les entreprises capables de combiner l'innovation technologique, l'intelligence géospatiale, l'expertise agricole, l'évolutivité opérationnelle et des solutions d'agriculture de précision intégrées seront les mieux positionnées pour concurrencer efficacement sur le marché mondial en évolution de la technologie de télédétection pour l'agriculture.Aperçu prospectif de l'intensité concurrentielle et de la structure du marché de la technologie de télédétection pour l'agriculture mondiale
Le paysage concurrentiel du marché mondial de la technologie de télédétection pour l'agriculture est censé devenir de plus en plus alimenté par l'intelligence artificielle, connecté numériquement et axé sur l'agriculture de précision, à mesure que la demande de solutions d'agriculture intelligente continue d'augmenter à l'échelle mondiale. La concurrence future sera façonnée par l'analyse des cultures basée sur l'intelligence artificielle, l'imagerie hyperspectrale, des flottes de drones autonomes, des constellations de satellites de nouvelle génération, des plateformes géospatiales natives du cloud et des technologies d'intelligence agricole prédictive. Les participants du marché sont censés augmenter leurs investissements dans l'infrastructure agricole numérique, les plateformes de suivi des cultures en temps réel, les technologies avancées de télédétection, l'intelligence des champs automatisée et des écosystèmes d'agriculture de précision intégrés pour renforcer leur position concurrentielle. Pendant la période de prévision, les entreprises qui réussiront à combiner l'innovation technologique, l'expertise agricole, l'intelligence géospatiale, l'évolutivité opérationnelle et des solutions de télédétection complètes seront les mieux positionnées pour mener le marché mondial en évolution de la technologie de télédétection pour l'agriculture.Chaîne de valeur
Modèle: Vertically_integrated
Distribution: Direct_to_consumer
Complexité de l'approvisionnement: Low
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des technologies de télédétection pour l'agriculture
Le marché mondial des technologies de télédétection pour l'agriculture fonctionne à travers une chaîne de valeur intégrée des technologies agricoles comprenant l'acquisition de données satellites, la fabrication d'UAV et de capteurs, l'imagerie géospatiale, l'analyse alimentée par l'intelligence artificielle, l'intégration de plateformes cloud, le développement de logiciels d'agriculture de précision, les services conseils pour les exploitations agricoles, le déploiement des systèmes, la gestion numérique des exploitations agricoles et le support client. L'écosystème inclut les opérateurs de satellites, les fabricants de drones, les développeurs de capteurs, les fournisseurs d'analyse géospatiale, les vendeurs de plateformes cloud, les entreprises d'agritech, les fournisseurs de solutions d'agriculture de précision, les coopératives agricoles, les institutions de recherche, les agences gouvernementales et les exploitations agricoles commerciales collaborant pour fournir des solutions intelligentes de télédétection à travers l'agriculture moderne. L'industrie est portée par une adoption croissante de l'agriculture de précision, une demande croissante de surveillance des cultures en temps réel, une utilisation croissante de l'imagerie basée sur les satellites et les drones, des investissements croissants dans l'agriculture numérique et une plus grande attention portée aux pratiques agricoles durables. Les parties prenantes agricoles investissent de plus en plus dans l'analyse des cultures alimentée par l'intelligence artificielle, l'imagerie multispectrale, les plateformes GIS, les systèmes de gestion des exploitations agricoles basés sur le cloud et l'intelligence agricole prédictive afin d'améliorer la productivité, d'optimiser l'utilisation des ressources et d'assurer une agriculture résiliente au climat. L'intégration de l'intelligence artificielle, de l'apprentissage automatique, des systèmes d'information géospatiale (SIG), de capteurs de champ connectés à l'Internet des objets (IoT), du calcul en cloud, des constellations de satellites, des technologies UAV, de l'imagerie hyperspectrale, de l'analyse prédictive et des plateformes de gestion numérique des exploitations agricoles a considérablement optimisé la chaîne de valeur de la télédétection agricole. Les organisations renforcent la collaboration entre les fournisseurs de données satellites, les entreprises d'agritech, les fournisseurs de services drones, les conseillers agricoles et les entreprises d'exploitation agricole commerciale tout en développant des écosystèmes d'agriculture de précision intelligente. Les progrès dans l'analyse des cultures basée sur l'IA, l'imagerie hyperspectrale, les plateformes UAV autonomes, l'analyse géospatiale native cloud, les technologies d'irrigation de précision, les systèmes de soutien à la décision numérique et la surveillance environnementale en temps réel transforment les opérations des chaînes d'approvisionnement tout en améliorant la productivité des exploitations agricoles, l'évaluation de la santé des cultures, l'efficacité des ressources, la durabilité et la prise de décision agricole à travers l'écosystème mondial des technologies de télédétection.Chaine de valeur et évolution de la chaîne d'approvisionnement de la technologie de télédétection globale pour le marché agricole
Chaine de valeur spécifique au marché
- Développement de satellites, capteurs et matériels : Développement et fabrication de satellites d'observation de la Terre, drones, capteurs multispectraux et hyperspectraux, systèmes LiDAR, dispositifs de thermographie, capteurs de champ IoT, stations météorologiques, modules GPS et équipements de surveillance agricole.
- Acquisition de données, intégration des plateformes et analyse : Imagerie satellitale, relevés par drones, cartographie aérienne, intégration de la géomatique, calcul en cloud, traitement d'images par IA, analyse prédictive, intégration de logiciels de gestion des exploitations agricoles et visualisation des données géospatiales.
- Agriculture de précision et intelligence agricole : Surveillance de la santé des cultures, analyse de la végétation, évaluation des sols, gestion de l'irrigation, prévision des récoltes, détection des ravageurs, optimisation des engrais, cartographie des champs et gestion agricole de précision.
- Assurance qualité et conformité réglementaire : Validation des données satellitaires, calibration des capteurs, vérification de la précision des images, surveillance de l'environnement, gouvernance des données agricoles, certification des systèmes et conformité aux programmes de numérisation agricole, politiques de données satellitaires, normes de surveillance de l'environnement et initiatives d'agriculture de précision.
- Déploiement, intégration et services professionnels : Conseil en agriculture de précision, déploiement de drones, mise en œuvre de la géomatique, déploiement de plateformes en cloud, conseil en agronomie, intégration technique, formation des opérateurs et services de mise en œuvre de l'agriculture numérique.
- Opérations, maintenance et support client : Gestion des plateformes en cloud, optimisation des modèles d'IA, mises à jour logicielles, support technique, surveillance à distance, maintenance prédictive, services conseil en agronomie et gestion du cycle de vie des plateformes.
- Applications pour les utilisateurs finaux : Déploiement des technologies de télédétection sur les fermes commerciales, les entreprises d'agribusiness, les coopératives agricoles, les départements agricoles gouvernementaux, les institutions de recherche, les agences environnementales, les fournisseurs de services d'agronomie et les fournisseurs de solutions d'agriculture numérique.
Cartographie entreprise-étape
- Développement de satellites, capteurs et matériels : Fabricants de satellites, fabricants de drones, développeurs de capteurs multispectraux, fabricants d'appareils IoT, entreprises de technologie d'imagerie, fournisseurs de solutions GPS et fabricants d'équipements agricoles.
- Acquisition de données, intégration des plateformes et analyse : Maxar Technologies Inc., Planet Labs PBC, Trimble Inc., Airbus Defence and Space, EOS Data Analytics, Hexagon AB, Bayer AG (Climate FieldView), John Deere, Sentera Inc., et Syngenta Group.
- Agriculture de précision et intelligence agricole : Fournisseurs d'analyse par IA, fournisseurs de solutions de géomatique, entreprises de logiciels d'agriculture de précision, entreprises d'agrotechnologie, fournisseurs de plateformes de gestion des exploitations agricoles, entreprises d'analyse des données agricoles et fournisseurs de technologies de télédétection.
- Déploiement, intégration et services professionnels : Conseillers en agriculture de précision, fournisseurs de services de drones, partenaires d'implémentation de la géomatique, conseillers en agronomie, entreprises d'intégration en cloud, fournisseurs de services technologiques agricoles et conseillers en agriculture numérique.
- Opérations, maintenance et support client : Maxar Technologies Inc., Planet Labs PBC, Trimble Inc., John Deere, Bayer AG (Climate FieldView), EOS Data Analytics, fournisseurs de services en cloud et organisations de soutien technologique agricole.
- Assurance qualité et conformité réglementaire : Autorités réglementaires agricoles, agences de données satellitaires, organisations de surveillance de l'environnement, organismes de certification, instituts de recherche agricoles, autorités de gouvernance des données et organisations d'assurance qualité.
- Applications pour les utilisateurs finaux : Fermes commerciales, coopératives agricoles, entreprises d'agribusiness, départements agricoles gouvernementaux, institutions de recherche, agences environnementales, fournisseurs de services d'agriculture de précision et fournisseurs de solutions d'agrotechnologie.
Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché de la technologie de télédétection globale pour l'agriculture
Développement de l'agriculture de précision basée sur l'IA
Les organisations agricoles déployent de plus en plus l'intelligence artificielle pour l'analyse de la santé des cultures, la prévision des récoltes, l'optimisation de l'irrigation, la détection des maladies et la gestion des exploitations agricoles de précision afin d'améliorer la productivité agricole et l'efficacité opérationnelle.Adoption croissante de la surveillance basée sur les satellites et les drones
Les satellites commerciaux, les plateformes de drones, l'imagerie multispectrale, la télémétrie hyperspectrale et les technologies de thermographie permettent une surveillance continue des exploitations agricoles, la détection précoce du stress des cultures et une intelligence agricole à haute résolution.Intégration rapide des plateformes géospatiales basées sur le cloud
Les plateformes de géomatique nativement basées sur le cloud, les moteurs d'analyse alimentés par l'IA, les logiciels de gestion des fermes numériques et les tableaux de bord de télédétection permettent une gestion centralisée des données agricoles et un soutien à la prise de décision en temps réel.Investissement croissant dans l'infrastructure de l'agriculture intelligente
Les capteurs de champ connectés via l'Internet des objets, les systèmes de surveillance météorologique, les technologies d'irrigation de précision, les drones autonomes et l'équipement agricole connecté améliorent l'automatisation des exploitations agricoles et l'optimisation des ressources.Renforcement de l'analyse agricole prédictive
L'apprentissage automatique, l'analyse géospatiale, les jumeaux numériques et l'intelligence prédictive des cultures permettent une planification proactive des exploitations agricoles, une prévision des récoltes, une surveillance de l'environnement et une gestion agricole durable.Développement des solutions d'agriculture adaptée au climat
Les gouvernements et les organisations d'agribusiness investissent dans les technologies agricoles résilientes face au changement climatique, les initiatives de culture carbone, les programmes d'économie d'eau et les plateformes d'agriculture de précision durables pour renforcer la sécurité alimentaire à long terme.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement
Investissement dans les technologies agricoles intelligentes
L'intelligence artificielle, l'imagerie satellitale, les technologies de drones, l'analyse prédictive et l'intelligence géospatiale améliorent la productivité agricole, le suivi des cultures, l'efficacité des ressources et la prise de décision opérationnelle.Expansion des écosystèmes agricoles basés sur le cloud
Les plateformes d'analyse natives cloud, l'intégration du SIG, les systèmes de gestion des fermes numériques et les services conseillers alimentés par l'IA renforcent la visibilité agricole tout en soutenant des opérations de culture de précision à grande échelle.Renforcement des capacités de l'agriculture de précision
Les technologies de détection avancées, les drones autonomes, l'irrigation précise, les systèmes d'application à taux variable et l'intelligence des cultures numériques améliorent l'efficacité agricole tout en réduisant la consommation des ressources.Optimisation de l'intelligence des données agricoles
Le suivi satellite en temps réel, l'intégration des capteurs, l'analyse prédictive, les plateformes de données environnementales et les insights alimentés par l'IA améliorent la planification agricole et la productivité des fermes.Renforcement de la conformité réglementaire et environnementale
Les systèmes de surveillance numériques, l'évaluation environnementale basée sur le satellite, les technologies d'agriculture de précision et les plateformes de données agricoles normalisées améliorent la conformité aux initiatives de durabilité et aux programmes de numérisation agricole.Mise en œuvre de stratégies d'agriculture intelligente durable
L'agriculture résiliente au climat, la conservation de l'eau, la gestion précise des ressources, les initiatives d'agriculture carbone et les écosystèmes agricoles numériques intégrés permettent une agriculture durable tout en renforçant la compétitivité agricole à long terme.Chaine de valeur et évolution de la chaîne d'approvisionnement de la technologie de télédétection agricole mondiale à l'avenir
À l'avenir, la chaîne de valeur de la technologie de télédétection agricole devrait devenir de plus en plus intelligente, alimentée par l'IA et connectée numériquement. Les progrès continus dans les constellations de satellites, les drones autonomes, l'imagerie hyperspectrale, les analyses natives cloud, l'intelligence géospatiale et les plateformes de gestion des fermes de précision amélioreront davantage la productivité agricole, la durabilité, l'efficacité opérationnelle et la résilience climatique.Les développements clés à venir comprennent :
- L'expansion des plateformes de surveillance des cultures alimentées par l'IA et des plateformes d'analyse agricoles prédictives.
- L'adoption croissante de l'imagerie hyperspectrale, des constellations de satellites et des technologies UAV autonomes.
- Une intégration accrue des capteurs de terrain connectés à l'Internet des objets, des plateformes SIG, des analyses cloud et des systèmes de gestion des fermes numériques.
- Un déploiement plus large de l'irrigation précise, de l'intelligence des cultures automatisée et des technologies agricoles adaptées au climat.
- Un investissement croissant dans l'infrastructure agricole durable, les initiatives d'agriculture carbone et les solutions d'optimisation des ressources.
- Un renforcement des collaborations entre les opérateurs de satellites, les entreprises d'agritech, les fabricants de drones, les agences gouvernementales, les organisations de recherche agricole et les entreprises agricoles commerciales.
Activité d'investissement
Tendance: Rising
Intensité capitalistique: High
M&A récentes: Yes
Aperçu des dynamiques d'investissement et de financement du marché mondial des technologies de télédétection pour l'agriculture (2026-2033)
Le marché mondial des technologies de télédétection pour l'agriculture connait une forte dynamique d'investissement, alimentée par l'adoption croissante de l'agriculture de précision, la demande croissante d'une surveillance des cultures en temps réel, l'expansion des initiatives agricoles numériques et l'intégration rapide de l'intelligence artificielle avec les technologies géospatiales. Les entreprises de télédétection par satellite, les entreprises d'agritech, les fabricants de drones, les fournisseurs d'analyse géospatiale, les investisseurs de capital-investissement, les sociétés de capital-investissement, les agences gouvernementales et les entreprises de technologies agricoles investissent activement dans l'analyse des cultures alimentée par l'intelligence artificielle, les plateformes de télédétection par satellite, les solutions de télédétection basées sur les UAV, les technologies d'imagerie hyperspectrale, l'analyse géospatiale basée sur le cloud et les systèmes de gestion des exploitations agricoles de précision. L'activité d'investissement s'accélère alors que les acteurs agricoles se concentrent sur l'amélioration de la productivité des exploitations agricoles, l'optimisation de l'utilisation des ressources, l'amélioration de la surveillance de la santé des cultures et le renforcement des pratiques agricoles résilientes au climat. L'allocation de capitaux est de plus en plus orientée vers des constellations de satellites à haute résolution, des drones agricoles autonomes, des capteurs de champ connectés à l'Internet des objets, des plateformes de systèmes d'information géographique, des analyses prédictives des cultures, des plateformes d'intelligence agricole basées sur le cloud et des technologies intégrées d'agriculture de précision. En outre, les investissements croissants dans les écosystèmes d'agriculture numérique, les systèmes d'appui à la décision alimentés par l'intelligence artificielle, les technologies d'irrigation intelligente, les solutions d'agriculture carbone, les plateformes de surveillance environnementale et l'infrastructure d'agriculture de précision durable créent des opportunités considérables à long terme à travers l'écosystème mondial des technologies de télédétection pour l'agriculture.Paysage actuel d'investissement et de financement
Le paysage actuel d'investissement reflète une participation active des opérateurs de satellites, des entreprises de technologies agricoles, des fabricants de UAV, des fournisseurs de logiciels géospatiaux, des institutions de recherche, des agences gouvernementales, des investisseurs institutionnels et des sociétés de capital-investissement axées sur la technologie. Les participants du secteur investissent massivement dans les plateformes de télédétection par satellite, la surveillance des cultures alimentée par l'intelligence artificielle, l'imagerie agricole basée sur les drones, l'analyse en cloud, la gestion numérique des exploitations agricoles et les solutions d'agriculture de précision. Des financements importants sont orientés vers les technologies d'imagerie hyperspectrale, les satellites d'observation de la Terre, l'automatisation des UAV, l'analyse géospatiale alimentée par l'intelligence artificielle, les systèmes de surveillance agricole connectés à l'Internet des objets et les plateformes d'intelligence prédictive des cultures afin d'améliorer la productivité agricole et de renforcer la position compétitive à long terme. Les collaborations stratégiques entre les entreprises de télédétection par satellite, les fournisseurs d'agritech, les fabricants de drones, les vendeurs de plateformes cloud, les organisations de recherche agricole, les agences gouvernementales et les développeurs de logiciels de gestion d'exploitation agricole accélèrent l'innovation, améliorent l'interopérabilité des données et étendent les capacités de l'agriculture de précision intelligente à l'échelle mondiale.Signaux clés des dynamiques d'investissement et de financement
- L'augmentation des investissements dans les plateformes d'analyse des cultures alimentées par l'intelligence artificielle et les technologies d'agriculture de précision améliore la productivité des exploitations agricoles et l'optimisation des ressources.
- L'expansion de l'infrastructure d'imagerie par satellite, des capteurs hyperspectraux et des plateformes d'analyse géospatiale basées sur le cloud attire de considérables financements à travers les marchés des technologies agricoles.
- L'augmentation de l'allocation de capitaux vers la télédétection basée sur les UAV, les drones agricoles autonomes, la surveillance des champs connectée à l'Internet des objets et les systèmes d'imagerie multispectrale renforce les capacités d'intelligence des cultures en temps réel.
- L'augmentation des investissements dans la prévision des récoltes, les plateformes GIS, les systèmes de gestion numérique des exploitations agricoles et les technologies d'appui à la décision alimentées par l'intelligence artificielle améliore la planification agricole et l'efficacité opérationnelle.
- Le financement stratégique pour les solutions d'agriculture résiliente au climat, les technologies d'irrigation intelligentes, les plateformes d'agriculture carbone et les systèmes de surveillance environnementale soutient la durabilité agricole à long terme.
- L'augmentation de la collaboration entre les opérateurs de satellites, les entreprises d'agritech, les fabricants de drones, les fournisseurs de technologies cloud, les institutions de recherche et les agences gouvernementales accélère l'innovation technologique et l'expansion du marché.
- L'expansion de l'infrastructure d'agriculture de précision sur les exploitations agricoles commerciales, les coopératives agricoles, les organisations de recherche et les fournisseurs de services d'agriculture numérique crée des opportunités d'investissement à long terme attractives à l'échelle mondiale.
Implications stratégiques des dynamiques d'investissement et de financement
- Investissement continu dans les technologies de télédétection guidées par l'intelligence artificielle, l'analyse satellite et les plateformes d'agriculture de précision sera essentiel pour maintenir un avantage concurrentiel à long terme.
- L'allocation de capitaux vers les drones autonomes, l'analyse géospatiale, l'infrastructure cloud et la surveillance agricole en temps réel renforcera la productivité des fermes et l'efficacité opérationnelle.
- Les entreprises développant des écosystèmes agricoles numériques intégrés, des plateformes d'intelligence des cultures avancées et des solutions d'agriculture de précision évolutives sont prévues pour sécuriser des positions concurrentielles plus fortes.
- Les partenariats stratégiques entre les fournisseurs de satellites, les entreprises d'agritech, les fabricants de UAV, les vendeurs de plateformes cloud, les entreprises agricoles et les intégrateurs de technologies accéléreront l'innovation et la transformation de l'agriculture numérique.
- Les investissements dans l'intelligence artificielle, le SIG, l'IoT, l'apprentissage automatique, les technologies de télédétection et l'analyse agricole prédictive amélioreront la prise de décision, la durabilité et la gestion des ressources.
- Le respect des programmes de numérisation agricole, des politiques sur les données satellites, des normes de surveillance environnementale et des initiatives d'agriculture de précision continuera à influencer les décisions d'investissement.
- Les organisations développant des capacités intégrées à travers l'imagerie satellite, les technologies de drones, l'analyse géospatiale, le calcul cloud, l'intelligence des fermes alimentée par l'IA et les plateformes d'agriculture de précision sont prévues pour capter une valeur significative à long terme.
Perspective à moyen terme
À l'avenir, la marché mondial des technologies de télédétection pour l'agriculture devrait maintenir un fort momentum d'investissement, alimenté par l'expansion de l'agriculture de précision, l'adoption croissante des technologies satellite et drones, l'intégration accélérée de l'intelligence artificielle et la demande croissante de solutions agricoles résilientes au climat. Le déploiement futur des capitaux se concentrera de plus en plus sur l'analyse des cultures alimentée par l'IA, l'imagerie hyperspectrale, les plateformes de drones autonomes, l'intelligence agricole basée sur le cloud, l'analyse prédictive des récoltes et les systèmes de gestion des fermes de précision intégrés. Alors que les gouvernements, les entreprises agricoles et les fermes commerciales continuent d'investir dans la numérisation agricole et l'infrastructure d'agriculture intelligente, l'activité d'investissement est prévue pour s'étendre à travers les constellations de satellites, les plateformes de télédétection, les technologies UAV, les systèmes de surveillance connectés à l'IoT, les écosystèmes d'agriculture numérique et les plateformes d'analyse géospatiale. En conclusion, la marché mondial des technologies de télédétection pour l'agriculture représente un paysage d'investissement extrêmement attractif où l'intelligence des cultures alimentée par l'IA, l'imagerie satellite, la télédétection basée sur les UAV, l'analyse géospatiale cloud et les technologies d'agriculture de précision définiront les priorités de financement futures, la différenciation concurrentielle et la croissance du marché à long terme.Technologie et innovation
Innovation: Low
Activité des brevets: Low
Maturité: Emerging
Vue d'ensemble du paysage technologique et de l'innovation dans le marché mondial des technologies de télédétection pour l'agriculture
Le marché mondial des technologies de télédétection pour l'agriculture connaît une avancée technologique rapide, alors que l'intelligence artificielle (IA), l'imagerie satellitale, les véhicules aériens non pilotes (VAN), l'analyse géospatiale, le calcul en nuage et les technologies Internet des objets (IoT) transforment les pratiques agricoles modernes. Les entreprises de technologies agricoles, les fournisseurs de services satellitaires, les fabricants de drones, les institutions de recherche et les organisations agroalimentaires investissent dans des solutions avancées de télédétection pour améliorer la surveillance des cultures, optimiser l'utilisation des ressources, améliorer la prévision des récoltes et soutenir l'agriculture durable. Ces innovations permettent aux agriculteurs de prendre des décisions basées sur les données tout en améliorant la productivité, l'efficacité opérationnelle et la gestion environnementale. Le marché bénéficie également des progrès dans l'imagerie hyperspectrale, le radar à synthèse d'ouverture (RSO), les systèmes d'information géographique (SIG), les algorithmes d'apprentissage automatique, les plateformes d'analyse basées en nuage et les technologies d'agriculture de précision. Ces innovations améliorent la précision des images, accélèrent l'analyse des données agricoles, renforcent la surveillance au niveau des champs et soutiennent la gestion intelligente des fermes. À mesure que la demande pour une agriculture résiliente au climat et une agriculture de précision continue de croître, la technologie devient un moteur critique de l'innovation agricole et de l'expansion du marché à long terme.Scénario actuel de la technologie et de l'innovation dans le marché mondial des technologies de télédétection pour l'agriculture
L'innovation actuelle dans le marché des technologies de télédétection pour l'agriculture est principalement axée sur l'analyse des cultures basée sur l'intelligence artificielle, l'imagerie satellitale, la télédétection basée sur les drones, la gestion des fermes de précision et l'intelligence géospatiale. Les organisations utilisent de plus en plus l'imagerie multispectrale et hyperspectrale, les satellites d'observation de la Terre, les drones autonomes et des outils d'analyse alimentés par l'intelligence artificielle pour surveiller la santé des cultures, évaluer les conditions du sol, détecter les maladies, prévoir les récoltes et optimiser les opérations agricoles. L'intelligence artificielle joue un rôle croissant dans le traitement des données de télédétection, l'identification du stress des cultures et le soutien à la gestion agricole prédictive. Les plateformes SIG basées en nuage, les capteurs de champ connectés aux objets intelligents, les systèmes de drones autonomes et les plateformes avancées de soutien à la décision améliorent la productivité agricole grâce à la surveillance en temps réel et à l'analyse des données à grande échelle. En outre, les avancées dans les constellations de satellites, les plateformes de gestion numérique des fermes, la cartographie LiDAR et l'analyse prédictive améliorent l'efficacité opérationnelle et permettent une agriculture de précision sur les fermes commerciales et les entreprises agroalimentaires. Ces innovations renforcent la capacité de l'industrie à délivrer des solutions agricoles intelligentes et basées sur les données.Tendances clés de la technologie et de l'innovation dans le marché mondial des technologies de télédétection pour l'agriculture
- Analyse des cultures basée sur l'intelligence artificielle : Utilisation de l'intelligence artificielle pour analyser les conditions des cultures, détecter le stress des plantes et améliorer la prise de décision agricole.
- Technologies d'imagerie satellitale : Permettant une surveillance continue de la santé des cultures, de la végétation, des conditions du sol et des changements environnementaux grâce à des images d'observation de la Terre à haute résolution.
- Télédétection basée sur les drones : Déploiement de drones équipés de capteurs multispectraux, hyperspectraux, thermiques et RGB pour la surveillance agricole au niveau des champs.
- Gestion des fermes de précision : Soutien à l'irrigation optimisée, à l'apport d'engrais, à l'application de pesticides et à l'utilisation des ressources grâce aux technologies d'agriculture de précision.
- Analyse géospatiale et plateformes SIG : Amélioration de la cartographie agricole, de l'analyse spatiale, de la gestion des terres et de la planification des champs grâce à une intelligence géospatiale avancée.
- Imagerie hyperspectrale et multispectrale : Amélioration de l'évaluation de la santé des cultures, de la détection des maladies, de l'analyse des nutriments et de la surveillance de la végétation grâce à des technologies d'imagerie avancées.
- Surveillance des champs connectés aux objets intelligents : Intégration de capteurs connectés, de stations météorologiques intelligentes et de systèmes de surveillance environnementale pour une intelligence agricole en temps réel.
- Analyse agricole basée en nuage : Fourniture d'analyses évolutives, d'accès distant et de gestion centralisée des données agricoles grâce à des plateformes en nuage.
- Prévision des récoltes : Application de l'apprentissage automatique et des modèles prédictifs pour prévoir les rendements des cultures, optimiser la planification des récoltes et améliorer la productivité des fermes.
- Systèmes de soutien à la décision pour les fermes numériques : Fourniture de recommandations en temps réel pour la gestion des cultures, la planification de l'irrigation et l'optimisation des ressources en utilisant des plateformes intégrées d'intelligence agricole.
Implications stratégiques de la technologie et de l'innovation
Les avancées technologiques permettent aux fournisseurs de solutions de télédétection d'améliorer l'intelligence agricole, d'optimiser les opérations agricoles et de renforcer leur position concurrentielle. Les organisations qui investissent dans l'intelligence artificielle, les technologies satellitaires, les plateformes de drones, l'analyse en nuage et l'intelligence géospatiale améliorent la productivité des cultures, réduisent la consommation des ressources et améliorent l'efficacité de la gestion agricole. L'innovation permet aux entreprises de se différencier grâce à des informations agricoles en temps réel, des capacités prédictives avancées et des solutions d'agriculture de précision. Alors que l'agriculture numérique continue de s'étendre à l'échelle mondiale, les organisations se concentrent de plus en plus sur des écosystèmes d'agriculture de précision intégrés, des plateformes d'analyse activées par le cloud et des systèmes de soutien à la décision agricole alimentés par l'intelligence artificielle. Les entreprises qui réussiront à intégrer efficacement les technologies de télédétection, la connectivité IoT, l'analyse avancée et le logiciel de gestion des fermes sont attendues pour gagner un avantage concurrentiel significatif. Toutefois, les programmes de numérisation agricole, les politiques sur les données satellitaires, les normes de surveillance environnementale et les initiatives d'agriculture de précision restent des facteurs critiques influençant l'adoption et le déploiement des technologies.Aperçu futur de la technologie et de l'innovation dans le marché mondial des technologies de télédétection pour l'agriculture
L'avenir du marché mondial des technologies de télédétection pour l'agriculture est attendu pour être façonné par des progrès continus dans l'intelligence artificielle, l'imagerie hyperspectrale, les constellations de satellites, les drones autonomes, l'analyse en nuage, l'agriculture de précision et les technologies de gestion des fermes numériques. Des innovations émergentes telles que l'intelligence des cultures alimentée par l'intelligence artificielle, la surveillance des champs autonome, l'analyse géospatiale avancée, les jumeaux numériques pour l'agriculture et les systèmes d'observation de la Terre de nouvelle génération sont attendues pour redéfinir l'agriculture de précision. Les organisations sont susceptibles d'augmenter leurs investissements dans des plateformes agricoles intelligentes qui améliorent l'évolutivité, la durabilité et la productivité des fermes. À mesure que la demande pour l'agriculture intelligente, l'agriculture résiliente au climat, la production alimentaire durable et la gestion des cultures basée sur les données continue de croître, la technologie jouera un rôle de plus en plus important dans le développement du marché. La combinaison de l'intelligence artificielle, de l'imagerie satellitale, de la télédétection basée sur les drones, de la connectivité IoT, de l'analyse en nuage et des technologies d'agriculture de précision est attendue pour créer des opportunités de croissance substantielles tout en renforçant l'évolution à long terme du marché mondial des technologies de télédétection pour l'agriculture.Risque de marché
Risque global: High
Geopolitical Exposure: Moderate
Risque de substitution: Moderate
Aperçu des facteurs de risque et des menaces de disruption du marché mondial des technologies de télédétection pour l'agriculture
Le marché mondial des technologies de télédétection pour l'agriculture se développe rapidement à mesure que l'agriculture de précision, l'analyse des cultures alimentée par l'intelligence artificielle, l'imagerie satellite et le suivi basé sur les drones deviennent de plus en plus essentiels pour améliorer la productivité et la durabilité agricoles. Malgré une croissance du marché forte, les fournisseurs de technologies, les entreprises agricoles et les organisations agricoles font face à une gamme de risques technologiques, réglementaires, opérationnels et environnementaux qui pourraient influencer l'efficacité de déploiement et l'adoption à long terme du marché. Une dépendance croissante à l'infrastructure satellite, des politiques évolutives de gouvernance des données agricoles, des préoccupations en matière de cybersécurité, la variabilité climatique et la complexité d'intégration à travers les plateformes agricoles numériques continuent de redéfinir le paysage concurrentiel. Les entreprises investissent dans l'analyse alimentée par l'intelligence artificielle, des plateformes géospatiales basées sur le cloud, des technologies de capteurs avancés, des drones autonomes et des écosystèmes de données agricoles sécurisés afin de renforcer la résilience opérationnelle et de soutenir une croissance du marché durable.Aperçu des facteurs de risque et des menaces de disruption du marché mondial des technologies de télédétection pour l'agriculture
L'environnement actuel du marché se caractérise par une adoption croissante de la télédétection par satellite, du suivi des cultures basé sur les drones, de l'analyse géospatiale et des technologies d'agriculture de précision à travers les fermes commerciales, les entreprises agricoles, les institutions de recherche et les agences gouvernementales. Toutefois, les organisations continuent de faire face à des défis liés aux coûts d'implémentation élevés, à l'infrastructure numérique limitée dans les zones rurales, aux limitations d'imagerie liées aux conditions météorologiques, aux ensembles de données agricoles fragmentés et aux difficultés d'intégration avec les systèmes de gestion des fermes. Le respect des politiques émergentes sur les données satellites, des normes de surveillance environnementale, des programmes de numérisation agricole et des réglementations sur la protection des données devient de plus en plus important, nécessitant un investissement continu dans des solutions de télédétection sécurisées, évolutives et interchangeables.Principaux facteurs de risque et signaux de disruption dans le marché mondial des technologies de télédétection pour l'agriculture
Les principaux facteurs de risque comprennent les perturbations de l'infrastructure de communication satellite, les menaces de cybersécurité ciblant les plateformes agricoles basées sur le cloud, les restrictions opérationnelles des drones et la collecte de données inexacte causée par des conditions météorologiques défavorables, pouvant affecter la prise de décision et la productivité des fermes. Les défis d'intégration entre les images satellites, les plateformes UAV, les capteurs IoT, les logiciels GIS et les systèmes de gestion des fermes peuvent réduire la précision analytique et l'efficacité opérationnelle. Les changements réglementaires concernant les opérations de drones, l'accessibilité des données satellites, les exigences de surveillance environnementale et l'utilisation des données géospatiales transfrontalières peuvent augmenter la complexité de conformité et les coûts de déploiement. En outre, les progrès rapides en intelligence artificielle, en imagerie hyperspectrale, en drones autonomes, en analyse prédictive et l'augmentation de la concurrence des fournisseurs de solutions agricoles intégrées représentent des signaux de disruption importants capables de redéfinir les dynamiques du marché.Implications stratégiques des facteurs de risque et des menaces de disruption dans le marché mondial des technologies de télédétection pour l'agriculture
Les fournisseurs de technologies de télédétection renforcent leur résilience commerciale en investissant dans l'analyse d'images alimentée par l'intelligence artificielle, des plateformes géospatiales nées dans le cloud, des cadres avancés de cybersécurité et des technologies de satellites et de drones à haute résolution afin d'améliorer la précision des données et la fiabilité opérationnelle. Les organisations étendent leurs capacités d'intégration avec des capteurs de champ connectés à l'Internet des objets, des systèmes de prévision météorologique, des plateformes GIS, des logiciels d'agriculture de précision et des solutions de gestion des fermes pour améliorer l'intelligence agricole d'extrémité à extrémité. Les investissements stratégiques dans l'analyse prédictive des cultures, le suivi automatique des champs, les systèmes d'aide à la décision numérique, l'évaluation des risques climatiques et la gestion des fermes de précision permettent aux parties prenantes agricoles d'améliorer la productivité, d'optimiser l'utilisation des ressources et de renforcer la résilience climatique. Les partenariats avec les opérateurs satellites, les fabricants de drones, les entreprises de technologies agricoles, les institutions de recherche et les agences gouvernementales soutiennent davantage l'évolutivité des plateformes et la transformation de l'agriculture numérique.Aperçu prospectif des facteurs de risque et des menaces de disruption du marché mondial des technologies de télédétection pour l'agriculture
À l'avenir, le marché mondial des technologies de télédétection pour l'agriculture devrait maintenir une croissance forte malgré les défis émergents technologiques, réglementaires, en matière de cybersécurité et environnementaux. L'innovation continue en intelligence artificielle, en imagerie hyperspectrale, en constellations satellites, en drones autonomes, en informatique en nuage et en analyse géospatiale créera des opportunités significatives pour l'agriculture de précision et l'agriculture durable. Cependant, les participants du marché doivent continuellement surveiller les exigences réglementaires changeantes, les risques liés au climat, les menaces de cybersécurité, les normes de gouvernance des données agricoles et les nouvelles technologies de l'agriculture numérique afin de minimiser les risques opérationnels. Les organisations qui priorisent l'infrastructure numérique sécurisée, l'analyse avancée, l'intégration fluide des plateformes, la conformité réglementaire et les stratégies d'agriculture de précision basées sur les données seront bien positionnées pour naviguer dans les futures perturbations et capitaliser sur les opportunités à long terme à travers l'écosystème technologique agricole mondial.Paysage réglementaire
Complexité: Low
Approval Pathway: Standardized_commercial
Aperçu du paysage réglementaire du marché mondial des technologies de télédétection pour l'agriculture
Le marché mondial des technologies de télédétection pour l'agriculture fonctionne dans un cadre réglementaire en rapide évolution façonné par des programmes de numérisation agricole, des politiques sur les données satellites, des normes de surveillance environnementale et des initiatives d'agriculture de précision. Alors que les technologies de télédétection deviennent de plus en plus intégrées dans l'agriculture moderne via les satellites, les drones, l'analyse géospatiale, l'intelligence artificielle et les plateformes de gestion des fermes basées sur le cloud, la conformité réglementaire devient essentielle pour garantir une utilisation responsable des données, des pratiques agricoles durables et une gestion efficace des ressources agricoles. Les gouvernements et les autorités réglementaires du monde entier mettent en œuvre des politiques qui favorisent l'agriculture numérique, l'accessibilité des données satellites, les opérations de drones, la durabilité environnementale, l'agriculture résiliente face au climat et l'adoption de l'agriculture de précision. Ces cadres réglementaires encouragent le déploiement des technologies avancées de télédétection tout en soutenant la sécurité alimentaire, l'optimisation des ressources, la conservation de l'environnement et le développement agricole durable.Domaines réglementaires clés influençant le marché
- Programmes de numérisation agricole : Initiatives gouvernementales favorisant les technologies de ferme numérique, les plateformes d'agriculture intelligente, l'agriculture de précision et la prise de décision agricole basée sur les données.
- Règlements sur les données satellites : Règlements régissant l'acquisition, la distribution, l'accessibilité et l'utilisation commerciale des images satellites et des données géospatiales pour les applications agricoles.
- Normes de surveillance environnementale : Cadres réglementaires soutenant la conservation de l'environnement, la surveillance des terres, la gestion des sols, la protection des ressources en eau et la durabilité des écosystèmes.
- Initiatives d'agriculture de précision : Programmes nationaux et régionaux encourageant l'adoption des technologies d'agriculture de précision pour améliorer la productivité, optimiser l'utilisation des ressources et réduire l'impact environnemental.
- Règlements opérationnels des drones et UAV : Règlements aériens régissant le déploiement sûr des drones pour l'audit agricole, la surveillance des cultures, l'imagerie aérienne et le pulvérisation de précision.
- Normes de gouvernance des données et de cybersécurité : Exigences assurant la collecte sécurisée, le stockage, le partage et la protection des données agricoles, géospatiales et de gestion des fermes.
- Politiques d'agriculture adaptée au climat : Initiatives réglementaires soutenant l'adaptation au climat, les pratiques agricoles durables, la gestion du carbone et les systèmes de production agricole résilients.
Paysage réglementaire régional
Amérique du Nord maintient des cadres réglementaires complets soutenant l'agriculture de précision, les applications satellites commerciales, les opérations de drones, la surveillance environnementale et la gestion sécurisée des données agricoles. Europe met l'accent sur l'agriculture durable, la protection de l'environnement, les initiatives d'agriculture numérique, l'accessibilité des données satellites et les politiques agricoles axées sur le climat qui encouragent l'adoption des technologies de télédétection avancées. Asie-Pacifique renforce la modernisation agricole grâce à des programmes gouvernementaux d'agriculture intelligente, des initiatives d'agriculture numérique, au développement de l'infrastructure satellite et à l'élargissement des réglementations sur les drones. Amérique latine continue de promouvoir l'agriculture de précision via des politiques de modernisation agricole, des initiatives de ferme commerciale, des programmes de surveillance environnementale et une augmentation des investissements dans les technologies agricoles numériques. Moyen-Orient et Afrique avance dans le soutien réglementaire grâce à des stratégies d'agriculture adaptée au climat, des initiatives de conservation de l'eau, des programmes de sécurité alimentaire et des investissements dans la transformation numérique de l'agriculture.Impact réglementaire sur la croissance du marché
- Les programmes de numérisation agricole accélèrent l'adoption des technologies de télédétection pour l'agriculture de précision et la gestion des fermes.
- Les politiques sur les données satellites améliorent l'accès aux informations géospatiales, permettant un déploiement plus large des solutions de surveillance agricole.
- Les normes de surveillance environnementale augmentent la demande de technologies de télédétection soutenant la gestion durable des terres et des ressources en eau.
- Les initiatives d'agriculture de précision encouragent les investissements dans des plateformes d'analyse des cultures alimentées par l'intelligence artificielle, d'analyse des sols et d'optimisation des ressources.
- Les réglementations sur les opérations de drones soutiennent l'expansion sécurisée des applications agricoles de survol et d'intelligence des cultures basées sur les UAV.
- Les exigences en matière de gouvernance des données entraînent la mise en œuvre d'analyses agricoles sécurisées basées sur le cloud et de plateformes de gestion numérique des exploitations agricoles.
- Les politiques agricoles adaptées au climat encouragent des investissements à long terme dans des technologies avancées de télédétection qui améliorent la résilience et la durabilité agricoles.
Aperçu réglementaire futur
L'environnement réglementaire de la marché mondial des technologies de télédétection pour l'agriculture devrait de plus en plus se concentrer sur la gouvernance de l'agriculture numérique, les outils d'aide à la décision basés sur l'intelligence artificielle, l'accessibilité des données satellitaires, la sécurité opérationnelle des drones, la durabilité environnementale et l'agriculture résiliente face au climat. Les gouvernements continueront d'approfondir les politiques qui encouragent l'adoption des technologies agricoles intelligentes tout en assurant une gestion responsable des données agricoles et géospatiales. Les développements réglementaires futurs devraient élargir le soutien à l'agriculture de précision, l'analyse des cultures pilotée par l'intelligence artificielle, l'intelligence agricole activée par satellite, la gestion durable des ressources, les initiatives d'adaptation climatique et les écosystèmes d'agriculture numérique intégrés. Les entreprises fournissant des solutions de télédétection conformes, sécurisées et innovantes seront bien placées pour soutenir les exigences réglementaires en évolution et la transformation continue de l'agriculture mondiale.Questions fréquemment posées
Quelle est la taille estimée du marché mondial des technologies de télédétection pour l'agriculture d'ici 2033 ?
Le marché mondial des technologies de télédétection pour l'agriculture est estimé atteindre 7,95 milliards de dollars américains d'ici 2033, en passant de 2,85 milliards de dollars américains en 2025.
Quel est le taux de croissance annuel composé (CAGR) prévu pour le marché mondial des technologies de télédétection pour l'agriculture pendant la période 2026-2033 ?
Le marché devrait croître au taux de croissance annuel composé (CAGR) de 13,70 % pendant la période de prévision, de 2026 à 2033.
Quels sont les principaux facteurs qui stimulent la croissance du marché mondial des technologies de télédétection pour l'agriculture ?
Les principaux moteurs de croissance incluent l'adoption croissante de l'agriculture de précision, la demande croissante d'une surveillance en temps réel des cultures, l'utilisation croissante des technologies d'imagerie basées sur les satellites et les drones, les investissements croissants dans l'agriculture numérique, ainsi que l'utilisation croissante de l'intelligence artificielle et de l'analyse géospatiale pour l'agriculture basée sur les données.
Quelles sont les principales entreprises opérant sur le marché mondial des technologies de télédétection pour l'agriculture ?
Les principales entreprises opérant sur le marché mondial des technologies de télédétection pour l'agriculture incluent Maxar Technologies Inc., Planet Labs PBC, Trimble Inc., John Deere, Bayer AG (Climate FieldView), Sentera Inc., Airbus Defence and Space, EOS Data Analytics, Syngenta Group et Hexagon AB.