
Rapport sur le marché mondial des systèmes embarqués automobiles, prévisions de taille 2026 - 2033
Le marché mondial des systèmes embarqués automobiles comprend des solutions logicielles et matérielles intégrées dans les véhicules afin de gérer, surveiller et optimiser les fonctions du véhicule. Ces systèmes incluent les unités de contrôle électronique (ECUs), les microcontrôleurs, les capteurs, les actionneurs, les processeurs d'infotainment, les modules de télémétique, les systèmes avancés d'assistance au conducteur (ADAS), les contrôleurs de train moteur, les systèmes de gestion des batteries (BMS), l'électronique du corps du véhicule et les réseaux de communication du véhicule. Les systèmes embarqués constituent l'intelligence numérique des automobiles modernes en permettant un contrôle en temps réel, la sécurité, la connectivité, le diagnostic, la gestion de l'énergie et les capacités de conduite autonome.
Les progrès rapides dans l'électrification des véhicules, la mobilité connectée, les technologies de conduite autonome, les véhicules définis par le logiciel (SDVs) et l'intelligence artificielle transforment l'industrie automobile en un écosystème axé sur le logiciel. Les véhicules passagers et commerciaux modernes intègrent désormais des centaines de processeurs embarqués et des millions de lignes de code logiciel pour soutenir le transport intelligent, l'entretien prédictif, la sécurité renforcée, l'infotainment et les mises à jour logicielles par le biais de l'air (OTA).
Selon Pheonix Research, le marché mondial des systèmes embarqués automobiles est estimé à environ 46,80 milliards de dollars en 2025 et devrait atteindre près de 89,50 milliards de dollars d'ici 2033, avec une croissance annuelle moyenne (CAGR) d'environ 8,45 % entre 2026 et 2033.
Aperçu de la prévision du marché mondial des systèmes embarqués automobiles : 2026–2033
| Métrique | Valeur |
|---|---|
| Taille du marché en 2025 | 46,80 milliards de dollars américains |
| Taille du marché en 2033 | ~89,50 milliards de dollars américains |
| Taux de croissance annuel composé (2026–2033) | ~8.45% |
| Plus grande région | Asie-Pacifique |
| Région en plus rapide croissance | Asie-Pacifique |
| Segment principal | Systèmes embarqués des systèmes d'assistance à la conduite avancée (ADAS) |
| Tendance clé | Véhicules définis par logiciel alimentés par l'intelligence artificielle et électronique embarquée intelligente |
| Principaux axes d'attention à l'avenir | Conduite autonome, électrification des véhicules, intelligence artificielle en périphérie, cybersécurité automobile et calcul centralisé des véhicules |
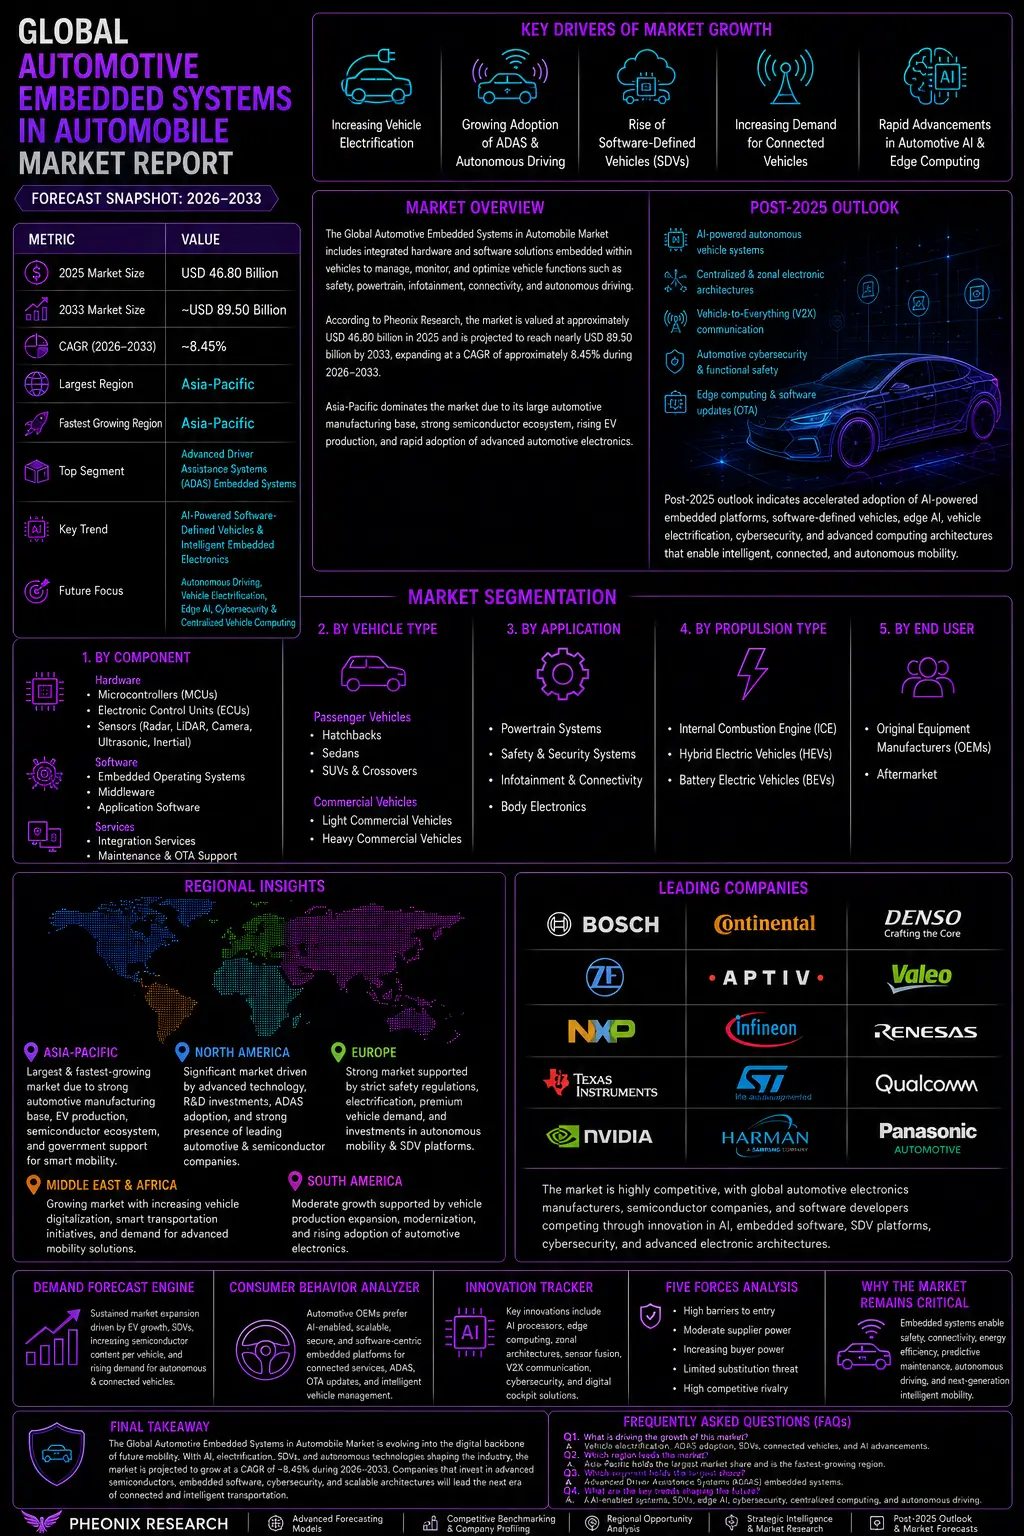
Aperçu du marché mondial des systèmes embarqués automobiles
Le marché mondial des systèmes embarqués automobiles comprend des solutions matérielles et logicielles intégrées incorporées dans les véhicules pour gérer, surveiller et optimiser les fonctions des véhicules. Ces systèmes comprennent les unités de contrôle électronique (ECUs), les microcontrôleurs, les capteurs, les actionneurs, les processeurs d'infotainment, les modules de télémétrie, les systèmes d'assistance à la conduite avancée (ADAS), les contrôleurs de train moteur, les systèmes de gestion de batterie (BMS), l'électronique du corps du véhicule et les réseaux de communication du véhicule. Les systèmes embarqués servent d' intelligence numérique derrière les automobiles modernes en permettant un contrôle en temps réel, la sécurité, la connectivité, le diagnostic, la gestion de l'énergie et les capacités de conduite autonome. Les progrès rapides dans l'électrification des véhicules, la mobilité connectée, les technologies de conduite autonome, les véhicules définis par logiciel (SDVs) et l'intelligence artificielle transforment l'industrie automobile en un écosystème centré sur le logiciel. Les véhicules passagers et commerciaux modernes intègrent maintenant des centaines de processeurs embarqués et des millions de lignes de code logiciel pour soutenir le transport intelligent, l'entretien prédictif, la sécurité renforcée, l'infotainment et les mises à jour logicielles hors ligne (OTA). Selon Pheonix Research, le marché mondial des systèmes embarqués automobiles est estimé à environ 46,80 milliards de dollars américains en 2025 et devrait atteindre près de 89,50 milliards de dollars américains d'ici 2033, enregistrant un taux de croissance annuel composé (CAGR) d'environ 8.45% pendant la période 2026–2033. L'Asie-Pacifique domine le marché en raison de sa base de fabrication automobile importante, de la production croissante de véhicules électriques, de l'écosystème des semi-conducteurs en expansion et de l'adoption rapide des électroniques automobiles avancées en Chine, au Japon, en Corée du Sud et en Inde. La région devrait également rester le marché en plus rapide croissance en raison du soutien gouvernemental à la mobilité électrique, à l'infrastructure de transport intelligente et aux technologies de véhicules connectés. L'aperçu post-2025 indique une adoption accélérée des plateformes embarquées alimentées par l'intelligence artificielle , des architectures de calcul centralisé des véhicules, des véhicules définis par logiciel, des architectures électroniques zonales, du calcul en périphérie, de la communication véhicule-à-tout (V2X), de la cybersécurité automobile et des technologies de conduite autonome.Marché mondial des systèmes embarqués automobiles
Principaux moteurs de croissance du marché mondial des systèmes embarqués automobiles
1. Augmentation de l'électrification des véhicules
L'adoption rapide des véhicules électriques (VE), des véhicules hybrides (HEVs) et des véhicules hybrides rechargeables (PHEVs) augmente considérablement la demande en contrôleurs embarqués, systèmes de gestion de batterie, unités de contrôle moteur et électronique de puissance intelligente.2. Adoption croissante des ADAS et de la conduite autonome
Les constructeurs automobiles continuent d'intégrer des systèmes d'assistance à la conduite avancée tels que le régulateur de vitesse adaptatif, l'assistance au maintien de voie, le freinage d'urgence automatique, l'assistance au stationnement et les technologies de conduite autonome, créant une forte demande en plateformes de calcul embarqué à haute performance.3. L'essor des véhicules définis par le logiciel (SDVs)
L'industrie automobile est en transition des véhicules axés sur le matériel vers des architectures définies par le logiciel, où des plateformes de calcul embarquées centralisées gèrent plusieurs fonctions du véhicule via des mises à jour logicielles intelligentes et la connectivité cloud.4. La demande croissante pour les véhicules connectés
Les télématiques embarquées, la connectivité du véhicule, la communication V2X, les systèmes d'infotainment, l'intégration cloud, ainsi que les mises à jour logicielles à distance deviennent des fonctionnalités standard dans les véhicules modernes, stimulant continuellement l'innovation dans les électroniques embarquées.5. Progrès rapides en intelligence artificielle et calcul en périphérie dans l'automobile
L'intelligence artificielle, le machine learning, les processeurs de périphérie, les technologies de semi-conducteurs automobiles de pointe, et la fusion intelligente des capteurs permettent une prise de décision en temps réel, des diagnostics prédictifs, une sécurité renforcée des véhicules et des capacités de conduite autonome.Segmentation du marché mondial des systèmes embarqués automobiles
1. Par composant
1.1 Matériel 1.1.1 Microcontrôleurs (MCUs) 1.1.1.1 Microcontrôleurs à 8 bits 1.1.1.2 Microcontrôleurs à 16 bits 1.1.1.3 Microcontrôleurs à 32 bits 1.1.2 Unités de contrôle électroniques (ECUs) 1.1.2.1 ECU de transmission 1.1.2.2 Module de contrôle de la carrosserie 1.1.2.3 ECU de châssis 1.1.2.4 ECU ADAS 1.1.3 Capteurs 1.1.3.1 Capteurs radar 1.1.3.2 Capteurs LiDAR 1.1.3.3 Caméra Capteurs 1.1.3.4 Capteurs ultrasoniques 1.1.3.5 Capteurs inertiels 1.2 Logiciel 1.2.1 Systèmes d'exploitation embarqués 1.2.1.1 AUTOSAR 1.2.1.2 Plateformes automobiles basées sur Linux 1.2.2 Middleware 1.2.2.1 Middleware de communication 1.2.2.2 Logiciel de diagnostic 1.2.3 Logiciel d'application 1.2.3.1 Logiciel ADAS 1.2.3.2 Logiciel d'infotainment 1.2.3.3 Logiciel de contrôle du véhicule 1.3 Services 1.3.1 Services d'intégration 1.3.1.1 Intégration ECU 1.3.1.2 Validation logicielle 1.3.2 Maintenance et support OTA 1.3.2.1 Mises à jour logicielles 1.3.2.2 Diagnostics à distance2. Par type de véhicule
2.1 Véhicules passagers 2.1.1 Hatchbacks 2.1.1.1 Voitures compactes 2.1.1.2 Hatchbacks de luxe 2.1.2 Berlines 2.1.2.1 Berlines de taille moyenne 2.1.2.2 Berlines de luxe 2.1.3 SUV et crossovers 2.1.3.1 SUV compacts 2.1.3.2 SUV de grande taille 2.2 Véhicules commerciaux 2.2.1 Véhicules commerciaux légers 2.2.1.1 Vans de livraison 2.2.1.2 Pick-up trucks 2.2.2 Véhicules commerciaux lourds 2.2.2.1 Camions lourds 2.2.2.2 Bus et autocars3. Par application
3.1 Systèmes de transmission 3.1.1 Contrôle du moteur 3.1.1.1 Injection de carburant 3.1.1.2 Contrôle de la transmission 3.1.2 Systèmes de gestion de batterie 3.1.2.1 Surveillance des cellules3.1.2.2 Gestion thermique
3.2 Systèmes de sécurité et de sécurité 3.2.1 ADAS 3.2.1.1 Avertissement de déviation de voie 3.2.1.2 Contrôle de croisière adaptatif 3.2.1.3 Freinage d'urgence automatique 3.2.2 Contrôle des airbags 3.2.2.1 Protection des occupants 3.2.2.2 Détection de collision 3.3 Infotainment et connectivité 3.3.1 Systèmes de navigation 3.3.1.1 Navigation GPS 3.3.1.2 Navigation cloud 3.3.2 Systèmes de véhicules connectés 3.3.2.1 Télématiques 3.3.2.2 Véhicule à tout (V2X) 3.4 Électronique de carrosserie 3.4.1 Contrôle climatique 3.4.1.1 Contrôleurs HVAC 3.4.1.2 Systèmes de cabine intelligents 3.4.2 Systèmes d'éclairage 3.4.2.1 Éclairage adaptatif 3.4.2.2 Systèmes LED intelligents4. Par type de propulsion
4.1 Moteur à combustion interne (ICE) 4.1.1 Véhicules à essence 4.1.1.1 Véhicules passagers 4.1.1.2 Véhicules commerciaux 4.1.2 Véhicules diesel 4.1.2.1 Véhicules commerciaux lourds 4.1.2.2 Véhicules hors route 4.2 Véhicules hybrides électriques (HEVs) 4.2.1 Hybride léger 4.2.1.1 Véhicules passagers 4.2.1.2 Véhicules commerciaux 4.2.2 Hybride complet 4.2.2.1 Systèmes hybrides avancés 4.2.2.2 Gestion intelligente de l'énergie 4.3 Véhicules électriques à batterie (BEVs) 4.3.1 Véhicules électriques passagers 4.3.1.1 Mobilité urbaine 4.3.1.2 Véhicules électriques de luxe 4.3.2 Véhicules électriques commerciaux 4.3.2.1 Bus électriques 4.3.2.2 Camions électriques5. Par utilisateur final
5.1 Fabricants d'équipements d'origine (OEM) 5.1.1 Fabricants de véhicules passagers 5.1.1.1 Fabricants automobiles mondiaux 5.1.1.2 Fabricants régionaux 5.1.2 Fabricants de véhicules commerciaux 5.1.2.1 Fabricants de camions 5.1.2.2 Fabricants de bus 5.2 Marché après-vente 5.2.1 Mises à niveau d'infotainment 5.2.1.1 Systèmes de navigation 5.2.1.2 Systèmes multimédias 5.2.2 Télématiques et diagnostics 5.2.2.1 Gestion de flotte 5.2.2.2 Surveillance du véhiculeAnalyse régionale du marché mondial des systèmes embarqués automobiles
Asie-Pacifique – Marché le plus important et le plus rapide à croître
L'Asie-Pacifique domine le marché mondial des systèmes embarqués automobiles grâce à son écosystème de fabrication automobile étendu, sa chaîne d'approvisionnement en semi-conducteurs solide, la production rapide de véhicules électriques, et l'adoption croissante des technologies de véhicules connectés. La Chine, le Japon, la Corée du Sud et l'Inde continuent d'investir lourdement dans les véhicules définis par le logiciel (SDVs), les technologies de conduite autonome, les systèmes de transport intelligents et les électroniques automobiles avancées. Les initiatives gouvernementales soutenant la mobilité électrique, la fabrication de semi-conducteurs et la mobilité intelligente renforcent davantage la leadership régionale.Amérique du Nord
L'Amérique du Nord représente l'un des marchés les plus avancés technologiquement, porté par le déploiement croissant des technologies de conduite autonome, des véhicules connectés, des véhicules électriques et des systèmes avancés d'assistance à la conduite (ADAS). Les États-Unis restent le leader régional en raison des investissements importants en recherche et développement (R&D) par les constructeurs automobiles mondiaux, les fabricants de semi-conducteurs et les entreprises de technologie développant des plateformes embarquées automobiles alimentées par l'intelligence artificielle, des solutions de cybersécurité automobile et des architectures de calcul centralisées des véhicules.Europe
L'Europe continue de détenu une part de marché importante en raison des réglementations strictes sur la sécurité des véhicules, de l'adoption généralisée de véhicules de luxe, de l'électrification rapide et des solides capacités d'ingénierie automobile. L'Allemagne, la France, le Royaume-Uni, l'Italie et la Suède sont des contributeurs majeurs grâce aux investissements continus en mobilité intelligente, en conduite autonome, en développement de logiciels embarqués et en architectures électroniques de véhicules de nouvelle génération.Moyen-Orient et Afrique
Le marché du Moyen-Orient et de l'Afrique s'élargit progressivement en raison de la numérisation croissante des véhicules, de l'adoption de solutions de mobilité connectée, des investissements dans l'infrastructure de transport intelligent et de la demande croissante pour des systèmes de sécurité passager avancés. Des pays tels que les Émirats arabes unis, l'Arabie saoudite et l'Afrique du Sud intègrent progressivement des technologies automobiles intelligentes dans leurs écosystèmes de transport.Amérique du Sud
L'Amérique du Sud assiste à une croissance progressive du marché soutenue par une production croissante de véhicules, une adoption croissante des électroniques automobiles, une demande croissante pour des véhicules connectés et une modernisation des installations de fabrication automobile. Le Brésil et l'Argentine continuent de stimuler la demande régionale grâce à des investissements croissants dans les systèmes de sécurité des véhicules et les technologies électroniques embarquées.Principales entreprises du marché mondial des systèmes embarqués automobiles
- Robert Bosch GmbH
- Continental AG
- Denso Corporation
- ZF Friedrichshafen AG
- Aptiv PLC
- Valeo SA
- NXP Semiconductors N.V.
- Infineon Technologies AG
- Renesas Electronics Corporation
- Texas Instruments Incorporated
- STMicroelectronics N.V.
- Qualcomm Technologies, Inc.
- NVIDIA Corporation
- Harman International Industries
- Panasonic Automotive Systems
Pourquoi le marché mondial des systèmes embarqués automobiles reste critique
- L'électrification des véhicules continue d'augmenter le nombre et la complexité des systèmes électroniques embarqués dans les véhicules passagers et commerciaux.
- Les systèmes avancés d'assistance à la conduite (ADAS) et les technologies de conduite autonome dépendent fortement des plateformes de calcul embarquées de haute performance.
- Les véhicules connectés nécessitent des systèmes embarqués intelligents pour soutenir la télémécanique, la connectivité cloud, les mises à jour logicielles par le cloud (OTA) et la communication véhicule-à-tout (V2X).
- Les architectures de véhicules définis par logiciel (SDVs) transforment les automobiles en plateformes de mobilité intelligentes continuellement améliorables.
- Les systèmes embarqués alimentés par l'intelligence artificielle améliorent la sécurité des véhicules, l'efficacité énergétique, l'entretien prédictif, la cybersécurité et l'expérience globale de conduite.
Intelligence stratégique et perspectives basées sur l'IA – Marché mondial des systèmes embarqués automobiles
Pheonix Demand Forecast Engine identifie une expansion du marché soutenue par une production croissante de véhicules électriques, un déploiement rapide d'architectures de véhicules définis par logiciel, une augmentation du contenu de semi-conducteurs par véhicule, une expansion des capacités de conduite autonome et des investissements croissants dans les technologies de transport intelligent. L'Analyseur du comportement des consommateurs met en évidence une préférence croissante des constructeurs automobiles pour des plateformes de calcul centralisées des véhicules capables de supporter l'assistance au conducteur guidée par l'intelligence artificielle, les services connectés, le diagnostic prédictif, l'intégration de l'infotainment, l'optimisation de la batterie et la gestion sécurisée des mises à jour logicielles par le cloud tout au long du cycle de vie du véhicule. Le Suivi de l'innovation met l'accent sur les véhicules définis par logiciel (SDVs), les architectures électroniques zonales, l'intelligence artificielle, le calcul en périphérie, les plateformes de semi-conducteurs avancéesl'intégration de la cybersécurité automobile, des solutions de cockpit numérique, des processeurs de conduite autonome, de la fusion de capteurs et de la communication véhicule-à-tout (V2X) comme les principales technologies façonnant le paysage des systèmes embarqués automobiles du futur. Analyse des Cinq Forces indique des barrières élevées à l'entrée en raison des exigences strictes en matière de sécurité fonctionnelle automobile, de l'expertise extensive en semi-conducteurs, des normes de certification logicielle et des investissements importants en recherche et développement. Le pouvoir des fournisseurs reste modéré en raison de la concentration des fabricants de semi-conducteurs automobiles, tandis que le pouvoir des acheteurs augmente à mesure que les constructeurs automobiles mondiaux recherchent des plateformes embarquées évolutives, sécurisées et orientées logiciel. La concurrence reste intense, car les principales entreprises de technologies automobiles s'affrontent à travers l'innovation en semi-conducteurs, les capacités en intelligence artificielle, le développement de logiciels embarqués et des partenariats stratégiques avec des fabricants mondiaux de véhicules.Conclusion finale sur le marché mondial des systèmes embarqués automobiles
Le marché mondial des systèmes embarqués automobiles évolue vers le pilier technologique de la mobilité intelligente du prochain génération. Le taux de croissance annuel composé (CAGR) estimé à environ 8.45% pendant la période 2026–2033 reflète l'augmentation de la demande mondiale pour des véhicules connectés, définis par logiciel, électriques et autonomes, soutenus par des électroniques embarquées avancées et des architectures de calcul intelligentes. La croissance du marché futur sera entraînée par des processeurs embarqués dotés d'intelligence artificielle le calcul centralisé du véhicule, les plateformes de véhicules définis par logiciel, la cybersécurité automobile, les technologies de conduite autonome, l'intelligence artificielle en périphérie, la fusion intelligente de capteurs, les cockpits numériques et la gestion logicielle par le air. À mesure que les véhicules deviennent de plus en plus orientés logiciel, les systèmes embarqués joueront un rôle clé dans la livraison d'une sécurité améliorée, d'une efficacité énergétique, d'une connectivité, d'une personnalisation et d'une fonctionnalité autonome accrue. Les entreprises qui parviendront à intégrer efficacement l'intelligence artificielle, les semi-conducteurs automobiles, les plateformes logicielles embarquées, la cybersécurité, le calcul à haute performance et des architectures électroniques évolutives seront bien positionnées pour mener la prochaine génération de mobilité connectée et de transport intelligent. Chez Pheonix Research, nos modèles de prévision avancés livrent des prévisions de revenus du marché mondial des systèmes embarqués automobiles, une analyse de benchmarking concurrentiel, une analyse des opportunités régionales et une intelligence stratégique — permettant aux constructeurs automobiles, fournisseurs de premier niveau, fabricants de semi-conducteurs, développeurs de logiciels, investisseurs et fournisseurs de technologies de mobilité de capitaliser sur la perspective post-2025 avec confiance et une prise de décision basée sur les données.Table des matières
1. Résumé exécutif
1.1 Aperçu du marché 1.2 Points clés du marché 1.3 Taille du marché et prévisions (2026–2033) 1.4 Analyse du plus grand marché régional 1.5 Analyse du marché régional en croissance la plus rapide 1.6 Analyse du segment le plus important 1.7 Aperçu du paysage concurrentiel 1.8 Perspective du marché futur2. Introduction du marché mondial des systèmes embarqués automobiles
2.1 Définition du marché 2.2 Portée de l'étude 2.3 Hypothèses de recherche 2.4 Méthodologie de recherche 2.5 Paramètres de prévision3. Aperçu du marché mondial des systèmes embarqués automobiles
3.1 Évolution du marché 3.2 Analyse de l'écosystème de l'industrie 3.3 Analyse de la chaîne de valeur 3.4 Architecture électronique embarquée des véhicules 3.5 Écosystème des semi-conducteurs et logiciels automobiles 3.6 Paysage technologique 3.6.1 Unités de contrôle électronique (ECUs) 3.6.1.1 Microcontrôleurs et systèmes sur puce automobiles (SoCs) 3.6.1.1.1 Systèmes d'exploitation embarqués 3.6.1.1.1.1 Plateformes AUTOSAR 3.6.1.1.1.2 Plateformes automobiles basées sur Linux 3.6.2 Systèmes d'assistance à la conduite avancés (ADAS) 3.6.2.1 Systèmes de fusion des capteurs 3.6.2.1.1 Vision par ordinateur et traitement IA 3.6.2.1.1.1 Systèmes radar et LiDAR 3.6.2.1.1.2 Caméras et capteurs ultrasoniques 3.6.3 Systèmes de véhicules connectés 3.6.3.1 Unités de contrôle de la télémétrie (TCUs) 3.6.3.1.1 Plateformes de divertissement et d'information 3.6.3.1.1.1 Communication véhicule-à-tout (V2X) 3.6.3.1.1.2 Mises à jour logicielles par le réseau (OTA) 3.6.4 Systèmes embarqués des véhicules électriques 3.6.4.1 Systèmes de gestion de batterie (BMS) 3.6.4.1.1 Contrôleurs de train motrice 3.6.4.1.1.1 Unités de contrôle du moteur 3.6.4.1.1.2 Systèmes de gestion de l'énergie4. Paysage réglementaire
4.1 Normes de sécurité fonctionnelle automobile (ISO 26262) 4.2 Règlements de cybersécurité automobile (ISO/SAE 21434) 4.3 Règlements UNECE sur le logiciel et la cybersécurité des véhicules (R155 et R156) 4.4 Cadres réglementaires pour la conduite autonome et les systèmes ADAS 4.5 Normes de confidentialité des données, de véhicules connectés et de V2X5. Tendances du marché et perspectives d'innovation
5.1 Véhicules définis par logiciel alimentés par l'IA (SDVs) 5.2 Architectures de calcul centralisées des véhicules 5.3 IA en périphérie pour les applications automobiles 5.4 Technologies intelligentes de fusion des capteurs 5.5 Plateformes de cybersécurité automobile 5.6 Cockpits numériques et solutions de mobilité connectée 5.7 Architectures électroniques zonales 5.8 Calcul automobile à haute performance (HPC)6. Dynamiques du marché mondial des systèmes embarqués automobiles
6.1 Moteurs du marché
6.1.1 Augmentation de l'électrification des véhicules 6.1.2 Adoption croissante des systèmes ADAS et de la conduite autonome 6.1.3 Croissance des véhicules définis par logiciel (SDVs) 6.1.4 Demande croissante de véhicules connectés 6.1.5 Progrès rapides en IA automobile et en calcul en périphérie6.2 Freins du marché
6.2.1 Augmentation des contraintes d'approvisionnement en semi-conducteurs 6.2.2 Coûts élevés de développement et de validation 6.2.3 Complexité croissante des logiciels embarqués 6.2.4 Défis de conformité à la sécurité fonctionnelle6.3 Opportunités du marché
6.3.1 Plateformes de calcul centralisées des véhicules 6.3.2 Écosystèmes de véhicules définis par logiciel 6.3.3 Plateformes intelligentes de véhicules électriques 6.3.4 IA automobile et calcul en périphérie 6.3.5 Solutions de mobilité autonome6.4 Défis du marché
6.4.1 Menaces de cybersécurité automobile 6.4.2 Fiabilité et validation des mises à jour logicielles OTA 6.4.3 Intégration dans les architectures de véhicules multidomaines 6.4.4 Conformité aux normes automobiles mondiales7. Analyse de la taille du marché mondial des systèmes embarqués automobiles (en milliards de dollars), 2026–2033
7.1 Analyse de la prévision des revenus 7.2 Analyse du taux de croissance annuel composé (CAGR) 7.3 Analyse de la pénétration des électroniques automobiles 7.4 Tendances d'adoption technologique 7.5 Évaluation des investissements et de l'innovation8. Analyse de la segmentation du marché mondial des systèmes embarqués automobiles
8.1 Par composant
8.1.1 Matériel 8.1.2 Logiciel 8.1.3 Services8.2 Par type de véhicule
8.2.1 Véhicules passagers 8.2.2 Véhicules commerciaux8.3 Par application
8.3.1 Systèmes de train motrice 8.3.2 Systèmes de sécurité et de sécurité 8.3.3 Divertissement et connectivité 8.3.4 Électronique du corps du véhicule8.4 Par type de propulsion
8.4.1 Véhicules à moteur à combustion interne (ICE) 8.4.2 Véhicules hybrides (HEVs) 8.4.3 Véhicules à batterie (BEVs)8.5 Par utilisateur final
8.5.1 Fabricants d'équipements originaux (OEM) 8.5.2 Marché après-vente9. Analyse du marché régional
9.1 Asie-Pacifique
9.1.1 Chine 9.1.2 Japon 9.1.3 Corée du Sud 9.1.4 Inde 9.1.5 Taïwan 9.1.6 Rester de l'Asie-Pacifique9.2 Amérique du Nord
9.2.1 États-Unis 9.2.2 Canada 9.2.3 Mexique9.3 Europe
9.3.1 Allemagne 9.3.2 France 9.3.3 Royaume-Uni 9.3.4 Italie 9.3.5 Suède 9.3.6 Rester de l'Europe9.4 Moyen-Orient et Afrique
9.4.1 Pays du Golfe coopératif (GCC) 9.4.2 Afrique du Sud 9.4.3 Reste du Moyen-Orient et de l'Afrique9.5 Amérique du Sud
9.5.1 Brésil 9.5.2 Argentine 9.5.3 Reste de l'Amérique du Sud10. Paysage concurrentiel
10.1 Analyse de la part de marché 10.2 Benchmarking concurrentiel 10.3 Développements stratégiques 10.4 Innovation produit et technologie 10.5 Partenariats, fusions et acquisitions 10.6 Matrice de positionnement concurrentiel11. Profils d'entreprises
11.1 Robert Bosch GmbH 11.2 Continental AG 11.3 Denso Corporation 11.4 ZF Friedrichshafen AG 11.5 Aptiv PLC 11.6 Valeo SA 11.7 NXP Semiconductors N.V. 11.8 Infineon Technologies AG 11.9 Renesas Electronics Corporation 11.10 Texas Instruments Incorporated 11.11 STMicroelectronics N.V. 11.12 Qualcomm Technologies, Inc. 11.13 NVIDIA Corporation 11.14 Harman International Industries 11.15 Panasonic Automotive Systems12. Intelligence stratégique et insights Pheonix AI
12.1 Moteur de prévision de la demande Pheonix 12.2 Analyseur du comportement des consommateurs 12.3 Suivi de l'innovation 12.4 Tableau de bord des opportunités de mobilité intelligente 12.5 Analyse de la chaîne de valeur intégrée automobile 12.6 Analyse des cinq forces de Porter13. Perspectives d'avenir et recommandations stratégiques
13.1 Feuille de route pour l'adoption des véhicules définis par logiciel (SDV) 13.2 Stratégie de calcul automobile basée sur l'intelligence artificielle 13.3 Meilleures pratiques en cybersécurité automobile 13.4 Perspectives sur la conduite autonome et la mobilité connectée 13.5 Perspective du marché à long terme (2033+)14. À propos de Pheonix Market Research
15. Avertissement
Paysage concurrentiel
Structure: Fragmented
Joueurs de niveau 1: 15
Intensité: High
Global Automotive Embedded Systems in Automobile Market Competitive Intensity & Market Structure Overview
Le marché mondial des systèmes embarqués automobiles est très concurrentiel et se caractérise par la présence de fabricants d'électronique automobile, de fournisseurs automobiles de premier niveau, de sociétés de semi-conducteurs, de développeurs de logiciels embarqués, de fournisseurs de calculs d'intelligence artificielle, de sociétés de cybersécurité automobile, de fabricants de capteurs et de sociétés de technologies de mobilité intelligente. L'intensité de la concurrence est déterminée par l'évolution rapide des véhicules définis par le logiciel (SDVs), de l'électrification des véhicules, de l'intelligence artificielle (IA), des systèmes avancés d'assistance à la conduite (ADAS), du calcul centralisé des véhicules, de l'IA en périphérie et des technologies de mobilité connectée. Les entreprises concourent sur plusieurs segments de systèmes embarqués, notamment les unités de contrôle électronique (ECUs), les microcontrôleurs automobiles (MCUs), les systèmes de gestion de batterie (BMS), les processeurs automobiles, les plateformes ADAS, les systèmes de divertissement, les modules de télémétrie, les cockpits numériques, les systèmes d'exploitation embarqués, les réseaux de communication des véhicules, la cybersécurité automobile et les plateformes de calcul haute performance. La demande croissante pour la conduite autonome, les véhicules électriques, les véhicules connectés, les diagnostics prédictifs, les systèmes de sécurité intelligents et les mises à jour de logiciels par le biais de l'air (OTA) intensifie la concurrence tout en accélérant l'innovation à travers l'écosystème des systèmes embarqués automobiles. La structure du marché évolue vers des architectures de calcul centralisé des véhicules intégrant des processeurs alimentés par l'intelligence artificielle, des semi-conducteurs automobiles, des logiciels embarqués, la connectivité cloud, le calcul en périphérie, la fusion intelligente des capteurs, la cybersécurité et des architectures électroniques zonales dans des plateformes de véhicules définis par le logiciel unifiées. Les participants du marché investissent massivement dans l'intelligence artificielle automobile, l'innovation en semi-conducteurs, les plateformes de logiciels embarqués, les technologies de conduite autonome, les solutions de cockpit numérique et des partenariats stratégiques afin de renforcer leur position sur le marché tout en permettant des véhicules plus sûrs, plus intelligents et plus connectés.Global Automotive Embedded Systems in Automobile Market Competitive Intensity & Market Structure Current Scenario
Leading Global Automotive Embedded Systems Companies
Robert Bosch GmbH: Un leader mondial en technologies automobiles, fournissant des unités de contrôle électronique (ECUs), des plateformes ADAS, des logiciels embarqués, des systèmes de contrôle de véhicules, de l'intelligence artificielle automobile et des technologies de mobilité connectée. Continental AG: Un principal fournisseur automobile offrant des électroniques intelligentes pour les véhicules, des systèmes ADAS, des logiciels embarqués, des réseaux de véhicules, des solutions de cockpit numérique et des technologies de cybersécurité automobile. Denso Corporation: Une entreprise mondiale spécialisée en électronique automobile, offrant des systèmes de contrôle embarqués, des électroniques de transmission, des plateformes ADAS, de la gestion thermique et des technologies de véhicules connectés. ZF Friedrichshafen AG: Un principal fournisseur de technologies de mobilité délivrant des systèmes de contrôle intelligent des véhicules, des plateformes de conduite autonome, des logiciels embarqués et des électroniques avancées de châssis. Aptiv PLC: Une entreprise mondiale en technologies automobiles développant des architectures de véhicules définis par le logiciel, un calcul centralisé des véhicules, des capteurs intelligents, des plateformes de véhicules connectés et des technologies de conduite autonome. Valeo SA: Un principal fournisseur automobile offrant des technologies ADAS, des électroniques embarquées, des systèmes d'éclairage intelligents, des électroniques de puissance et des solutions de mobilité intelligente. NXP Semiconductors N.V.: Une entreprise leader en semi-conducteurs automobiles fournissant des processeurs automobiles, des microcontrôleurs sécurisés, des chipsets radar, des solutions de réseau de véhicules et des plateformes embarquées dotées d'intelligence artificielle. Infineon Technologies AG: Un fabricant mondial de semi-conducteurs fournissant des microcontrôleurs automobiles, des semi-conducteurs de puissance, des circuits intégrés de gestion de batterie, des puces de cybersécurité et des électroniques intelligentes pour les véhicules. Renesas Electronics Corporation: Un principal fournisseur de microcontrôleurs automobiles, de processeurs embarqués, de contrôleurs dotés d'intelligence artificielle, de systèmes sur puce (SoCs) et de plateformes de calcul automobile intelligentes. Texas Instruments Incorporated: Une entreprise de semi-conducteurs offrant des composants analogiques automobiles, des processeurs embarqués, des technologies de gestion de l'énergie, des interfaces de capteurs et des solutions de communication automobile. STMicroelectronics N.V.: Un fournisseur mondial de semi-conducteurs délivrant des microcontrôleurs automobiles, des capteurs MEMS, des processeurs d'imagerie, des technologies d'intelligence artificielle et des électroniques automobiles avancées. Qualcomm Technologies, Inc.: Un leader technologique développant des plateformes Snapdragon Digital Chassis, des processeurs d'intelligence artificielle automobiles, des technologies de véhicules connectés, des systèmes de cockpit numérique et des plateformes de conduite autonome. NVIDIA Corporation: Une entreprise mondiale en calcul d'intelligence artificielle fournissant des plateformes DRIVE, un calcul centralisé des véhicules, des processeurs de conduite autonome, une accélération d'intelligence artificielle et des technologies de calcul en périphérie. Harman International Industries: Une entreprise leader en technologies automobiles offrant des systèmes de divertissement, des plateformes de mobilité connectée, des télémétries, des solutions de cockpit numérique et des logiciels embarqués automobiles. Panasonic Automotive Systems: Une entreprise mondiale en électronique automobile délivrant des plateformes de divertissement, des solutions de véhicules connectés, des électroniques embarquées, des technologies de batterie et des systèmes de mobilité intelligente.Key Competitive Intensity & Market Structure Drivers
L'adoption croissante des véhicules définis par le logiciel (SDVs), de la mobilité connectée, des véhicules électriques et des technologies de conduite autonome intensifie la concurrence parmi les fournisseurs de systèmes embarqués automobiles à l'échelle mondiale. Le déploiement croissant de l'intelligence artificielle automobile, du calcul en périphérie, des semi-conducteurs avancés, des plateformes ADAS, du calcul centralisé des véhicules, de la fusion intelligente des capteurs et de la cybersécurité automobile crée une différenciation technologique significative parmi les acteurs du marché. La demande croissante pour la sécurité des véhicules, la mobilité intelligente, les services connectés, les diagnostics prédictifs, les mises à jour de logiciels par le biais de l'air (OTA) et les architectures de véhicules économes en énergie renforce l'intensité de la concurrence tout en accélérant l'innovation des systèmes embarqués. Les collaborations stratégiques entre les constructeurs automobiles, les fournisseurs de premier niveau, les fabricants de semi-conducteurs, les entreprises de technologie cloud, les développeurs d'intelligence artificielle, les entreprises de cybersécurité et les fournisseurs de technologies de mobilité accélèrent l'innovation des produits, étendent les capacités logicielles et améliorent les performances des véhicules intelligents. Les investissements continus dans les processeurs dotés d'intelligence artificielle, les semi-conducteurs automobiles, les plateformes de véhicules définis par le logiciel, les logiciels embarqués, la connectivité sécurisée, les technologies de cockpit numérique et les architectures de calcul centralisé permettent aux entreprises d'améliorer l'efficacité opérationnelle, la valeur pour le client et la compétitivité à long terme.Strategic Implications of Competitive Intensity & Market Structure
Les entreprises proposant des plateformes matériels-logiciels embarqués complets, des capacités d'intelligence artificielle automobile et des écosystèmes de véhicules intelligents intégrés sont susceptibles de maintenir des avantages concurrentiels significatifs. L'investissement dans l'intelligence artificielle automobile, les plateformes de véhicules définis par le logiciel, les architectures de calcul centralisé, les technologies de semi-conducteurs avancés, la cybersécurité, l'IA en périphérie et les solutions de mobilité connectée devient de plus en plus important pour maintenir une leadership sur le marché à long terme. Les organisations se concentrant sur l'expansion du calcul des véhicules intelligents, l'amélioration de l'interopérabilité logicielle, le renforcement de la gestion des mises à jour logicielles OTA et l'amélioration des capacités de conduite autonome sont susceptibles d'augmenter leur croissance des revenus et leur part de marché. Les partenariats stratégiques avec les constructeurs automobiles, les fabricants de semi-conducteurs, les développeurs de logiciels embarqués, les fournisseurs de technologies cloud, les institutions de recherche et les entreprises de technologies de mobilité soutiennent l'innovation, l'expansion mondiale et le développement des plateformes de véhicules de nouvelle génération. Les entreprises capables de combiner l'innovation en semi-conducteurs, l'expertise en logiciels embarqués, l'intelligence artificielle, la cybersécurité, l'ingénierie automobile et des architectures de véhicules définis par le logiciel évolutives seront les mieux positionnées pour concurrencer efficacement sur le marché mondial des systèmes embarqués automobiles en évolution.Global Automotive Embedded Systems in Automobile Market Competitive Intensity & Market Structure Forward Outlook
Le paysage concurrentiel du marché mondial des systèmes embarqués automobiles est prévu pour devenir de plus en plus piloté par l'intelligence artificielle, défini par le logiciel et axé sur les semi-conducteurs, à mesure que les constructeurs automobiles accélèrent leurs investissements dans la mobilité intelligente et les véhicules connectés de nouvelle génération. La concurrence future sera façonnée par les véhicules définis par le logiciel (SDVs), le calcul centralisé du véhicule, les processeurs embarqués alimentés par l'intelligence artificielle, les plateformes de conduite autonome, l'intelligence artificielle en périphérie, les technologies de cockpit numérique, la cybersécurité automobile, la fusion intelligente des capteurs, la communication véhicule-à-tout (V2X) et les architectures électroniques zonales. Les acteurs du marché sont prévus pour augmenter leurs investissements dans les plateformes d'intelligence artificielle automobiles, les écosystèmes de logiciels embarqués, l'innovation en semi-conducteurs, le calcul à haute performance, la connectivité sécurisée, les services de véhicules activés par le cloud et les technologies de mobilité intelligente afin de renforcer leur position concurrentielle. Pendant la période de prévision, les entreprises qui réussiront à combiner l'intelligence artificielle, l'expertise en semi-conducteurs automobiles, l'innovation en logiciels embarqués, la cybersécurité, le calcul automobile intelligent et des plateformes de véhicules définis par le logiciel évolutibles seront les mieux positionnées pour mener le marché mondial des systèmes embarqués automobiles en évolution.Chaîne de valeur
Modèle: Vertically_integrated
Distribution: Hybrid
Complexité de l'approvisionnement: High
Analyse de la chaîne de valeur du marché des systèmes embarqués automobiles
1. Développement des semi-conducteurs, des IP et des technologies de noyau
La chaîne de valeur commence avec les fabricants de semi-conducteurs, les développeurs de logiciels embarqués, les fournisseurs de technologies d'intelligence artificielle et les fournisseurs d'IP qui développent des microcontrôleurs (MCUs) automobiles, des systèmes sur puce (SoCs), des processeurs embarqués, des dispositifs de mémoire, des technologies de capteurs, des accélérateurs d'intelligence artificielle, des chipsets de communication, des solutions de cybersécurité et des systèmes d'exploitation temps réel (RTOS). Les investissements continus dans la sécurité fonctionnelle (ISO 26262), le calcul d'intelligence artificielle, le traitement en périphérie et la cybersécurité automobile stimulent l'innovation à cette étape.2. Fabrication des composants électroniques et des modules embarqués
Des fournisseurs spécialisés fabriquent des composants électroniques critiques pour les véhicules automobiles, notamment les unités de contrôle électronique (ECUs), les systèmes de gestion de batterie (BMS), les modules radar, les capteurs LiDAR, les caméras, les capteurs ultrasoniques, les unités de contrôle télématiciens (TCUs), les processeurs de divertissement à bord, les modules de communication du véhicule, les actionneurs, les faisceaux de câbles, les cartes imprimées (PCBs) et l'électronique de puissance. Les normes de qualité automobiles strictes et les tests de fiabilité assurent des performances à long terme dans des conditions d'exploitation exigeantes des véhicules.3. Intégration des systèmes embarqués et développement logiciel
Les fournisseurs de premier niveau de l'industrie automobile et les entreprises technologiques intègrent le matériel avec des systèmes d'exploitation embarqués, des plateformes AUTOSAR, des middleware, des algorithmes d'intelligence artificielle, des logiciels de cybersécurité, des outils de diagnostic, des plateformes de cockpit numérique, des logiciels de conduite assistée (ADAS), des capacités de mise à jour par le air (OTA) et des technologies de communication Vehicle-to-Everything (V2X). Avant le déploiement, des validations logicielles étendues, des tests de type hardware-in-the-loop (HIL), des vérifications de cybersécurité et des certifications de sécurité fonctionnelle sont effectuées.4. Fabrication OEM, intégration du véhicule et validation
Les constructeurs automobiles (OEM) intègrent les systèmes embarqués dans les véhicules passagers, les véhicules commerciaux, les véhicules électriques (VE) et les véhicules hybrides pendant la fabrication. Cette étape inclut l'intégration des électroniques du véhicule, le réglage, les tests en fin de ligne, l'homologation, la conformité réglementaire, la validation de la conduite autonome et les tests d'interopérabilité des systèmes pour assurer des performances fluides à travers plusieurs fonctions du véhicule.5. Distribution, déploiement et support après-vente
Les véhicules terminés équipés de systèmes embarqués sont distribués via les réseaux de concessionnaires OEM et les canaux de vente en lots. Après le déploiement, les fabricants fournissent des mises à jour logicielles par le air (OTA), des diagnostics prédictifs, un suivi à distance du véhicule, des correctifs de cybersécurité, un support d'entretien, des modules électroniques de remplacement, des mises à niveau logicielles et des services de gestion du cycle de vie pour assurer les performances, la sécurité et la connectivité du véhicule à long terme.Acteurs clés de la chaîne de valeur
- Fabricants de semi-conducteurs et fournisseurs d'IP
- Fabricants d'électroniques automobiles et de composants embarqués
- Fournisseurs de premier niveau et développeurs de logiciels embarqués
- Constructeurs automobiles (OEM) et fabricants de véhicules
- Réseaux de concessionnaires de véhicules, opérateurs de flottes et fournisseurs de services de mobilité
- Fournisseurs de cybersécurité automobile, de mises à jour OTA et de plateformes cloud
- Fournisseurs de services après-vente et organisations de support du cycle de vie
Opportunités d'optimisation de la chaîne de valeur
- Calcul embarqué alimenté par l'intelligence artificielle et architectures de véhicules centralisées
- Plateformes de véhicules définis par le logiciel (SDV) avec mises à jour OTA continues
- Localisation des semi-conducteurs automobiles et résilience de la chaîne d'approvisionnement
- Technologies avancées de conduite assistée (ADAS), de conduite autonome et de fusion de capteurs
- Intégration de l'intelligence artificielle en périphérie pour l'intelligence en temps réel du véhicule et les diagnostics prédictifs
- Conception sécurisée et communication Vehicle-to-Everything (V2X) sécurisée
- Fabrication d'électroniques durables, plateformes matérielles modulaires et gestion prédictive du cycle de vie
Activité d'investissement
Tendance: Rising
Intensité capitalistique: High
M&A récentes: Yes
Activité d'investissement dans les systèmes embarqués automobiles du marché automobile mondial
Activité d'investissement dans le marché mondial des systèmes embarqués automobiles qui s'accélère, alors que les constructeurs automobiles (OEM), les fournisseurs de premier niveau, les fabricants de semi-conducteurs, les développeurs de logiciels embarqués et les entreprises de technologie augmentent le déploiement de capitaux vers les véhicules définis par le logiciel (SDVs), les systèmes avancés d'assistance au conducteur (ADAS), l'électrification des véhicules, les technologies de conduite autonome et les plateformes de calcul automobile alimentées par l'intelligence artificielle. La demande croissante pour la mobilité connectée, la sécurité renforcée des véhicules et les architectures électroniques intelligentes entraîne des investissements durables à travers l'écosystème des systèmes embarqués automobiles. Les principaux fournisseurs de technologies automobiles investissent massivement dans les semi-conducteurs automobiles de haute performance, les plateformes de calcul centralisées des véhicules, les processeurs d'IA en périphérie, les systèmes de gestion des batteries (BMS), les technologies de fusion des capteurs et les solutions de mise à jour logicielle par le biais du réseau (OTA). Ces investissements améliorent l'intelligence des véhicules, la prise de décision en temps réel, la cybersécurité, l'efficacité énergétique et les capacités de conduite autonome tout en permettant des architectures de véhicules axées sur le logiciel évoluables. Les fabricants automobiles allouent également un capital important aux architectures électroniques zonales, aux systèmes d'exploitation embarqués, à la cybersécurité automobile, aux communications véhicule-à-tout (V2X), aux plateformes de cockpit numérique et aux systèmes d'infotainment de nouvelle génération. La production croissante de véhicules électriques et l'augmentation du contenu en semi-conducteurs par véhicule continuent d'accélérer les investissements dans les électroniques embarquées avancées et les systèmes de contrôle automobile intelligents. Les partenariats stratégiques, les fusions, les acquisitions et les collaborations entre les constructeurs automobiles, les entreprises de semi-conducteurs, les développeurs d'intelligence artificielle, les fournisseurs de services cloud et les entreprises de technologies de mobilité étendent les capacités d'innovation et renforcent les écosystèmes logiciels automobiles de bout en bout. Les investissements se concentrent de plus en plus sur l'assistance au conducteur alimentée par l'intelligence artificielle, les diagnostics prédictifs, la connectivité intelligente et les plateformes logicielles intégrées des véhicules qui permettent des mises à niveau continues des fonctionnalités au cours du cycle de vie du véhicule. Les gouvernements du monde entier continuent de soutenir la numérisation automobile via des initiatives de mobilité électrique, des incitations à la fabrication de semi-conducteurs, des programmes de véhicules connectés et des investissements dans l'infrastructure de transport intelligent. Ces initiatives du secteur public encouragent une adoption plus rapide des systèmes embarqués avancés tout en renforçant la compétitivité de la fabrication automobile régionale et l'innovation technologique.Tendances d'investissement clés
- Augmentation des investissements dans les véhicules définis par logiciel (SDVs), les plateformes embarquées alimentées par l'intelligence artificielle et les architectures de calcul centralisées des véhicules.
- Augmentation des financements pour les systèmes d'assistance à la conduite avancés (ADAS), les technologies de conduite autonome et la fusion intelligente des capteurs.
- Élargissement des investissements dans les semi-conducteurs automobiles, les processeurs d'IA en périphérie, les systèmes de gestion de batterie (BMS) et les technologies d'électrification des véhicules.
- Allouement croissant de capital vers la communication véhicule-à-tout (V2X), les plateformes de véhicules connectés, les cockpits numériques et la gestion logicielle par le cloud (OTA).
- Plus d'investissements dans la cybersécurité automobile, la sécurité fonctionnelle, les logiciels embarqués sécurisés et les plateformes de mobilité connectées au cloud.
- Collaborations stratégiques croissantes entre les constructeurs automobiles, les fournisseurs de premier niveau, les fabricants de semi-conducteurs, les entreprises d'intelligence artificielle et les fournisseurs de technologies de mobilité.
- Continuation des investissements dans les architectures électroniques de nouvelle génération, les diagnostics prédictifs, les systèmes de contrôle intelligent des véhicules et les écosystèmes de mobilité intelligente.
Perspective d'investissement stratégique
L'activité d'investissement est prévue pour rester solide tout au long de la période de prévision, alors que les constructeurs continuent d'accélérer la transition vers des véhicules définis par logiciel, électriques, connectés et autonomes. Le déploiement futur des capitaux se concentrera davantage sur le calcul automobile piloté par l'intelligence artificielle, les architectures électroniques centralisées, la cybersécurité automobile, l'IA en périphérie, la connectivité intelligente, les technologies de cockpit numérique et les plateformes logicielles embarquées évolutives. Les entreprises investissant dans des semi-conducteurs automobiles de haute performance, des systèmes embarqués dotés d'intelligence artificielle, des architectures logicielles sécurisées, des technologies de véhicules connectés et des solutions de mobilité intelligentes sont censées renforcer leur position concurrentielle et profiter aux opportunités de croissance à long terme émergentes sur le marché mondial des systèmes embarqués automobiles.Technologie et innovation
Innovation: High
Activité des brevets: High
Maturité: Growth
Aperçu du paysage technologique et de l'innovation des systèmes embarqués automobiles du marché automobile mondial
Le marché mondial des systèmes embarqués automobiles est en train de subir une transformation technologique rapide, impulsée par les véhicules définis par le logiciel (SDVs), l'intelligence artificielle (IA), le calcul en périphérie, les plateformes avancées de semi-conducteurs, les architectures électroniques zonales et les écosystèmes de mobilité connectée. Alors que les automobiles évoluent vers des plateformes intelligentes centrées sur le logiciel, les systèmes embarqués deviennent la technologie centrale permettant le contrôle en temps réel des véhicules, la conduite autonome, l'électrification, la diagnostic prédictif, la cybersécurité et des expériences numériques fluides. L'innovation à travers l'industrie automobile passe des unités de contrôle électronique distribuées vers des architectures de calcul centralisées à haute performance capables de gérer plusieurs fonctions du véhicule grâce à des logiciels intelligents. Des technologies telles que l'assistance au conducteur alimentée par l'IA, les mises à jour de logiciel par le biais de l'air (OTA), les cockpits numériques, la fusion des capteurs, la communication véhicule-à-tout (V2X) et la cybersécurité adaptée à l'automobile améliorent significativement l'intelligence des véhicules, la sécurité opérationnelle et l'expérience utilisateur. Les investissements croissants dans les technologies de conduite autonome, l'électronique des véhicules électriques, les processeurs IA en périphérie, le calcul centralisé du véhicule et les plateformes de mobilité intelligente accélèrent l'innovation à travers les constructeurs automobiles, les fournisseurs de premier rang, les fabricants de semi-conducteurs et les développeurs de logiciels embarqués.Paysage technologique et de l'innovation actuel du marché mondial des systèmes embarqués automobiles
Le marché actuel se caractérise par une large déployement des processeurs embarqués dotés d'IA, des contrôleurs de systèmes d'assistance au conducteur avancés (ADAS), des systèmes de gestion de batterie (BMS), des plateformes système sur puce (SoC) adaptées à l'automobile, des réseaux de véhicules à haute vitesse et des solutions de télémétrie connectées à Internet. Les constructeurs automobiles remplacement de plus en plus de nombreuses unités de contrôle électronique autonomes par des contrôleurs de domaine centralisés et des architectures de calcul zonales pour améliorer l'évolutivité du logiciel, réduire la complexité matérielle et permettre des mises à jour logicielles continues. Les progrès rapides dans les systèmes d'exploitation automobiles, les algorithmes de perception alimentés par l'IA, l'analyse en périphérie en temps réel, l'intégration des cockpits numériques, le maintenance prédictive et les cadres de cybersécurité permettent de rendre les véhicules plus sûrs, plus intelligents et plus connectés. L'adoption croissante de la connectivité 5G, de la communication V2X, des jumeaux numériques et des plateformes de gestion du cycle de vie du logiciel accélère davantage la transformation numérique à travers l'écosystème des systèmes embarqués automobiles.Tendances clés du paysage technologique et de l'innovation dans le marché mondial des systèmes embarqués automobiles
- Les architectures de véhicules définis par le logiciel (SDV) transforment les véhicules en plateformes continuellement améliorable grâce à une gestion centralisée du logiciel et aux mises à jour par le biais de l'air (OTA).
- Le calcul embarqué alimenté par l'intelligence artificielle permet la conduite autonome, l'assistance au conducteur adaptative, le maintenance prédictive et la prise de décision intelligente du véhicule.
- Le calcul centralisé du véhicule et les architectures électroniques zonales remplacent les conceptions traditionnelles des unités de contrôle électronique distribuées pour améliorer l'efficacité de traitement et l'intégration logicielle.
- Les processeurs IA en périphérie adaptés à l'automobile permettent la fusion des capteurs en temps réel, la reconnaissance des objets, la navigation autonome et la prise de décision à faible latence.
- Les technologies avancées de fusion des capteurs intégrant des caméras, des radars, des LiDAR, des capteurs ultrasoniques, des GPS et des unités de mesure inertielle (IMU) améliorent la perception et la sécurité des véhicules.
- La communication véhicule-à-tout (V2X) et la connectivité 5G améliorent la conduite coopérative, la gestion du trafic, les diagnostics à distance et les services de mobilité connectée.
- Les solutions de cybersécurité automobiles intégrant des modules de sécurité matérielle (HSM), le démarrage sécurisé, les systèmes de détection d'intrusion et la communication chiffrée renforcent la résilience des véhicules contre les menaces cybernétiques.
- Les technologies de cockpit numérique intégrant des assistants vocaux alimentés par l'IA, des afficheurs de réalité augmentée (AR-HUD), des systèmes d'infotainment à haute résolution et des interfaces utilisateur personnalisées améliorent les expériences en véhicule.
- Les systèmes de gestion de batterie (BMS) utilisant des algorithmes d'IA et des électroniques de puissance avancées optimisent les performances de batterie, la gestion thermique, l'efficacité de la charge et la portée des véhicules électriques.
- Les plateformes de jumeaux numériques, l'analyse prédictive et la gestion du cycle de vie des véhicules basée sur le cloud améliorent le développement de produits, la validation du logiciel, le suivi des flottes et le maintenance prédictive.
Implications stratégiques de la technologie et de l'innovation dans le marché mondial des systèmes embarqués automobiles
Les investissements continus dans l'IA, les architectures définies par le logiciel, le calcul en périphérie, les semi-conducteurs automobiles, la cybersécurité et les technologies de mobilité connectée sont devenus essentiels pour les constructeurs automobiles souhaitant offrir des véhicules intelligents, sûrs et prêts pour l'avenir. La convergence du calcul centralisé, de la connectivité cloud, de l'analyse prédictive et de la gestion du cycle de vie du logiciel permet aux fabricants d'accélérer l'innovation, de réduire la complexité du développement, d'améliorer les performances des véhicules et de soutenir des améliorations continues des fonctionnalités tout au long du cycle de vie du véhicule. Les entreprises automobiles investissant dans des plateformes de calcul à haute performance, des systèmes d'assistance au conducteur alimentés par l'IA, des systèmes d'exploitation automobiles, des logiciels embarqués sécurisés, la communication V2X et des architectures de semi-conducteurs évolutibles renforceront leur position concurrentielle dans le paysage émergent de la mobilité intelligente. La collaboration stratégique entre les constructeurs automobiles, les fabricants de semi-conducteurs, les développeurs de logiciels embarqués, les fournisseurs de services cloud, les entreprises de télécommunications et les entreprises de technologies d'IA accélère l'innovation tout en soutenant le développement des véhicules connectés et autonomes de nouvelle génération. Les investissements croissants dans les plateformes de conduite autonome, les technologies de mobilité électrique, les écosystèmes de cockpit numérique, les cadres de cybersécurité et les infrastructures de transport intelligent sont attendus pour générer des opportunités de croissance à long terme significatives dans l'industrie des systèmes embarqués automobiles.Aperçu futur du paysage technologique et de l'innovation du marché mondial des systèmes embarqués automobiles
L'innovation future du marché mondial des systèmes embarqués automobiles se concentrera de plus en plus sur les systèmes d'exploitation automobiles natifs IA, les superordinateurs centraux des véhicules, les technologies de conduite autonome de niveau 4 et 5, les plateformes de mobilité définies par le logiciel, les communications automobiles sécurisées quantiques, les chipset automobiles de nouvelle génération et les écosystèmes de transport intelligent pleinement connectés. L'IA en périphérie avancée, les jumeaux numériques, le développement du logiciel de véhicule assisté par l'IA générative et les plateformes automobiles natives cloud sont attendus pour redéfinir les architectures futures des véhicules. Les technologies émergentes telles que les processeurs IA neuromorphiques, les électroniques de puissance en carbure de silicium (SiC) et en nitride de gallium (GaN), la communication V2X activée par le 6G, l'orchestration de la mobilité autonome, l'ingénierie numérique prédictive et les systèmes de cybersécurité auto-réparateurs accéléreront davantage l'innovation. Alors que les véhicules deviennent de plus en plus centrés sur le logiciel et autonomes, les systèmes embarqués impulsés par la technologie resteront la base des écosystèmes de mobilité intelligente et de transport connecté du futur.Risque de marché
Risque global: High
Geopolitical Exposure: High
Risque de substitution: High
Analyse des risques et des disruptions du marché mondial des systèmes embarqués automobiles
Le marché mondial des systèmes embarqués automobiles est en train de subir une transformation rapide, alors que les véhicules définis par le logiciel (SDVs), l'intelligence artificielle, la conduite autonome, l'électrification et la mobilité connectée redéfinissent l'architecture des véhicules. Bien que l'intégration croissante des semi-conducteurs et l'électronique intelligente continuent d'accélérer l'expansion du marché, les fabricants font face à des risques croissants liés aux contraintes de l'offre de semi-conducteurs, aux menaces de cybersécurité, à la complexité du logiciel, à la conformité réglementaire et aux technologies automobiles en constante évolution. Les constructeurs automobiles et les fournisseurs de premier niveau investissent de plus en plus dans le calcul embarqué basé sur l'intelligence artificielle, les architectures électroniques centralisées, la cybersécurité automobile, les processeurs à haute performance, l'intelligence artificielle en périphérie et les plateformes de logiciels à distance (OTA) pour répondre à la complexité croissante des véhicules modernes. En même temps, les normes de sécurité automobile plus strictes, les réglementations de cybersécurité et les exigences d'approbation du logiciel redéfinissent les stratégies de développement et de déploiement des produits.Environnement actuel des risques du marché mondial des systèmes embarqués automobiles
L'industrie des systèmes embarqués automobiles fonctionne dans un environnement technologique de plus en plus dynamique, alimenté par l'électrification des véhicules, la mobilité autonome et la transformation numérique. L'augmentation du contenu logiciel par véhicule et la dépendance croissante aux technologies de semi-conducteurs créent de nouveaux risques opérationnels et technologiques à travers la chaîne de valeur automobile. Les perturbations de la chaîne d'approvisionnement affectant les semi-conducteurs automobiles, les microcontrôleurs, les puces de mémoire et les composants électroniques continuent de défier les calendriers de production et la disponibilité des véhicules. La cybersécurité est devenue l'une des préoccupations les plus importantes de l'industrie, car les véhicules connectés dépendent de plus en plus de la connectivité cloud, des mises à jour logicielles à distance (OTA), de la communication véhicule-à-tout (V2X) et de la prise de décision basée sur l'intelligence artificielle. Protéger les systèmes embarqués contre les cyberattaques, l'accès non autorisé et les vulnérabilités logicielles est devenue une priorité cruciale pour l'industrie. En outre, la complexité croissante du logiciel et la transition vers des architectures de calcul centralisé dans les véhicules augmentent les exigences en matière de validation, d'approbation et de gestion du cycle de vie du logiciel.Signaux clés de risques et de disruptions du marché
1. Volatilité de la chaîne d'approvisionnement en semi-conducteurs
Les pénuries mondiales de semi-conducteurs automobiles, de microcontrôleurs, de capteurs et de composants électroniques avancés continuent d'impacter la production de véhicules et la disponibilité des systèmes embarqués.2. Augmentation des risques de cybersécurité automobile
Les véhicules connectés, les mises à jour logicielles à distance (OTA), la connectivité cloud et les communications V2X augmentent l'exposition aux cyberattaques, aux fuites logicielles et à l'accès non autorisé aux véhicules.3. Transition rapide vers les véhicules définis par le logiciel (SDVs)
Le passage des unités de contrôle électronique distribuées vers des architectures de calcul centralisé accélère la disruption technologique et exige un développement logiciel important.4. Augmentation des exigences de sécurité fonctionnelle et de conformité réglementaire
La conformité avec les normes de sécurité fonctionnelle automobile, de cybersécurité, de qualité logicielle et de sécurité des véhicules devient de plus en plus complexe pour les développeurs de systèmes embarqués.5. Innovation accélérée en intelligence artificielle et en conduite autonome
Les progrès continus dans les processeurs d'intelligence artificielle, la fusion des capteurs, l'apprentissage automatique et les algorithmes de conduite autonome raccourcissent les cycles d'innovation des produits.6. Complexité croissante de l'électrification des véhicules
L'adoption croissante des véhicules électriques augmente considérablement la demande pour des systèmes de gestion intelligente des batteries, des électroniques de puissance, des contrôleurs moteur et des plateformes de gestion de l'énergie embarquées.7. Défis de validation logicielle et de mises à jour OTA
La gestion des millions de lignes de code logiciel, des mises à jour OTA continues, de l'interopérabilité logicielle et de la maintenance du cycle de vie présente une complexité opérationnelle croissante.8. Concurrence accrue dans l'électronique automobile
Les entreprises de semi-conducteurs automobiles, les développeurs logiciels, les fournisseurs de cloud, les entreprises d'intelligence artificielle et les fournisseurs traditionnels de premier niveau rivalisent agressivement grâce à l'innovation technologique et aux partenariats stratégiques.Implications stratégiques des risques et des disruptions du marché
1. Investissement dans le calcul centralisé des véhicules
Les fabricants automobiles remplacent de plus en plus plusieurs unités de contrôle électronique distribuées par des plateformes de calcul centralisé à haute performance afin de simplifier l'architecture du véhicule et d'améliorer la scalabilité.2. Développement des capacités de cybersécurité automobile
Les entreprises renforcent les systèmes de démarrage sécurisés, les communications chiffrées, la détection d'intrusion, la sécurité OTA et la surveillance de la cybersécurité pour protéger les véhicules connectés.3. Diversification des chaînes d'approvisionnement en semi-conducteurs
Les constructeurs et fournisseurs étendent leurs stratégies d'approvisionnement, la fabrication de semi-conducteurs régionale et les partenariats à long terme avec les fournisseurs afin d'améliorer la résilience de l'approvisionnement.4. Développement et validation logicielle basés sur l'intelligence artificielle
Les fabricants exploitent des tests logiciels assistés par l'intelligence artificielle, des diagnostics prédictifs, des jumeaux numériques et des outils de validation automatisée pour améliorer la qualité logicielle et réduire le temps de développement.Aperçu prospectif des risques et des disruptions du marché mondial des systèmes embarqués automobiles
1. Les véhicules définis par le logiciel deviendront la norme de l'industrie
Les plateformes de calcul centralisé et les architectures de véhicules axées sur le logiciel remplaceront progressivement les systèmes électroniques distribués traditionnels.2. L'intelligence artificielle stimulera le calcul intelligent des véhicules
L'intelligence artificielle renforcera l'assistance à la conduite (ADAS), la conduite autonome, la maintenance prédictive, l'optimisation de l'énergie et la prise de décision en temps réel dans les véhicules.3. La cybersécurité automobile deviendra un critère de compétitivité central
Les systèmes embarqués du futur intégreront des cadres de cybersécurité avancés, des plateformes OTA sécurisées, des modules de sécurité matérielle et une surveillance continue des menaces.4. L'intelligence artificielle en périphérie s'étendra à travers les plateformes de véhicules
Le traitement en temps réel de l'intelligence artificielle à bord améliorera les performances de la conduite autonome, la fusion des capteurs, la surveillance du conducteur et le contrôle intelligent du véhicule.5. La localisation des semi-conducteurs augmentera
Les gouvernements et les fabricants sont attendus pour renforcer la production nationale de semi-conducteurs et les chaînes d'approvisionnement régionales afin de réduire la dépendance envers les fournisseurs mondiaux.6. Les écosystèmes logiciels OTA continueront d'expandir
Les mises à jour logicielles continues, les fonctionnalités à la demande, les diagnostics à distance et la gestion du véhicule via le cloud deviendront la norme dans les véhicules modernes.7. Les normes de sécurité fonctionnelle continueront d'évoluer
L'automatisation croissante et la complexité logicielle entraîneront une conformité plus stricte aux normes de sécurité fonctionnelle automobile, à la fiabilité logicielle et aux réglementations en matière de cybersécurité.8. La collaboration à travers l'écosystème technologique automobile s'accélérera
Les constructeurs, les fabricants de semi-conducteurs, les développeurs d'intelligence artificielle, les fournisseurs de cloud et les entreprises de logiciels embarqués continueront d'étendre leurs partenariats stratégiques pour soutenir la mobilité intelligente de nouvelle génération.Paysage réglementaire
Complexité: High
Approval Pathway: Standardized_commercial
Global Automotive Embedded Systems in Automobile Market Regulatory & Policy Environment Overview
L'environnement réglementaire et politique joue un rôle critique dans la formation du marché mondial des systèmes embarqués automobiles en réglementant la conception, le développement, la validation, la cybersécurité, la sécurité fonctionnelle, la gestion du cycle de vie du logiciel et le déploiement des systèmes électroniques embarqués utilisés dans les véhicules modernes. Les gouvernements, les régulateurs automobiles et les organisations internationales des normes établissent des cadres complets pour garantir la sécurité des véhicules, la fiabilité du logiciel, la sécurité des données, la conformité aux émissions et l'interopérabilité dans les véhicules de plus en plus connectés et définis par des logiciels. Le marché est principalement influencé par ISO 26262 Sécurité fonctionnelle, ISO/SAE 21434 Sécurité informatique pour véhicules routiers, Règlementation UNECE WP.29 sur la cybersécurité (UN R155), Règlementation UNECE sur les mises à jour logicielles (UN R156), Normes AUTOSAR, ASPICE (Automotive SPICE), IEC 61508, Règlementation générale sur la sécurité (GSR), les cadres d'homologation des véhicules, ainsi que les réglementations nationales sur la cybersécurité et la protection des données automobiles. Ces cadres réglementaires soutiennent le développement de logiciels sécurisés, les mises à jour logicielles par le biais de l'air (OTA), la validation de la sécurité fonctionnelle et le déploiement fiable des électroniques automobiles intelligentes.Global Automotive Embedded Systems in Automobile Market Regulatory & Policy Environment Current Scenario
L'actuel paysage réglementaire met l'accent sur la sécurité fonctionnelle des véhicules, la gouvernance des véhicules définis par logiciel (SDV), la résilience à la cybersécurité, la gestion des mises à jour logicielles OTA, et la validation des systèmes d'assistance à la conduite avancée (ADAS). Les organismes réglementaires renforcent les exigences de conformité pour les véhicules connectés, les systèmes embarqués alimentés par l'intelligence artificielle, les technologies de conduite autonome et la cybersécurité automobile afin de répondre à la complexité croissante des logiciels et des risques cybernétiques. Les fabricants automobiles sont de plus en plus contraints d'implémenter des systèmes de gestion de la cybersécurité, des systèmes de gestion des mises à jour logicielles, des architectures de contrôleur électronique sécurisées, de l'ingénierie de sécurité fonctionnelle, et une surveillance continue du cycle de vie du logiciel. L'attention réglementaire s'étend également vers les fonctions automobiles alimentées par l'intelligence artificielle, la protection de la vie privée, la sécurité des communications V2X, et les plateformes de calcul centralisées des véhicules.Key Regulatory & Policy Environment Signals in the Global Automotive Embedded Systems in Automobile Market
1. Sécurité fonctionnelle et certification des véhicules
Les régulateurs automobiles continuent de renforcer les exigences de sécurité fonctionnelle via l'ISO 26262, assurant que les systèmes matériels et logiciels embarqués fonctionnent en toute sécurité dans les conditions normales ainsi que en cas de défaillance, tout en soutenant l'homologation des véhicules.2. Sécurité informatique automobile et conformité logicielle
L'adoption mondiale des réglementations UNECE WP.29 (UN R155 et UN R156) et de l'ISO/SAE 21434 conduit à une gestion renforcée de la cybersécurité, au développement sécurisé de logiciels, à la gouvernance des mises à jour logicielles, et à la protection contre les menaces cybernétiques tout au long du cycle de vie du véhicule.3. Véhicule défini par logiciel (SDV) et gouvernance des mises à jour OTA
Les gouvernements et les autorités automobiles introduisent des politiques soutenant les mises à jour logicielles OTA sécurisées, le calcul centralisé des véhicules, le contrôle des versions logicielles, et la gestion du cycle de vie du logiciel pour les véhicules de plus en plus orientés logiciel.4. Réglementation de l'intelligence artificielle, de la conduite autonome et des systèmes ADAS
Les régulateurs étendent leur surveillance des systèmes embarqués alimentés par l'intelligence artificielle, des technologies de conduite autonome, des plateformes de fusion de capteurs et de validation des systèmes ADAS pour garantir la sécurité opérationnelle, la transparence et la surveillance humaine là où cela est nécessaire.5. Exigences liées aux véhicules connectés et à la protection des données
Le déploiement croissant des véhicules connectés et des communications V2X renforce les réglementations couvrant la confidentialité des données des véhicules, les communications sécurisées, la connectivité cloud, la sécurité des télématiques, et la gouvernance des données automobiles transfrontalières.Strategic Implications of Regulatory & Policy Environment
L'évolution du paysage réglementaire encourage les constructeurs automobiles, les fabricants de semi-conducteurs et les fournisseurs de logiciels embarqués à développer des systèmes embarqués fonctionnellement sûrs, sécurisés en cybersécurité, définis par logiciel et conformes aux normes, capables de soutenir les véhicules connectés, électriques et autonomes. Les entreprises augmentent leurs investissements dans les semi-conducteurs automobiles, les processeurs alimentés par l'intelligence artificielle, les plateformes logicielles sécurisées, l'infrastructure OTA, l'ingénierie de la cybersécurité, et la certification de la sécurité fonctionnelle afin de se conformer aux réglementations mondiales en évolution. Les fabricants capables de fournir des plateformes embarquées certifiées, sécurisées, interopérables et orientées logiciel renforceront leur position concurrentielle à mesure que la mobilité intelligente, l'électrification et le déploiement des véhicules autonomes continueront d'accélérer.Global Automotive Embedded Systems in Automobile Market Regulatory & Policy Environment Forward Outlook
Entre 2026 et 2033, les cadres réglementaires devraient porter davantage d'attention à la gouvernance des véhicules définis par logiciel, à l'assurance de la sécurité de l'intelligence artificielle, à la résilience de la cybersécurité automobile, au calcul centralisé des véhicules, à la gestion sécurisée des mises à jour logicielles OTA, à la validation de la conduite autonome, et à l'interopérabilité des véhicules connectés. Les gouvernements renforceront probablement les exigences d'homologation pour les systèmes automobiles alimentés par l'intelligence artificielle tout en élargissant les réglementations couvrant le logiciel des véhicules, la cybersécurité et l'infrastructure de mobilité numérique. Les développements futurs des politiques devraient également promouvoir une harmonisation internationale accrue des normes de sécurité fonctionnelle, des exigences de cybersécurité, des réglementations sur les véhicules autonomes et des cadres de certification logicielle, soutenant ainsi l'évolution continue des écosystèmes de mobilité intelligente, connectée et définie par logiciel.Questions fréquemment posées
Quels sont les moteurs de croissance du marché mondial des systèmes embarqués automobiles ?
Le marché est principalement tiré par l'électrification croissante des véhicules, l'adoption rapide des systèmes avancés d'assistance au conducteur (ADAS), les architectures de véhicules définis par le logiciel (SDV), les technologies de véhicules connectés, le développement de la conduite autonome et l'intégration croissante de l'intelligence artificielle dans les électroniques automobiles.
Quelle région domine le marché mondial des systèmes embarqués automobiles ?
L'Asie-Pacifique détient la plus grande part du marché mondial des systèmes embarqués automobiles et est prévu de rester la région la plus dynamique en raison de sa base industrielle automobile solide, de la production croissante de véhicules électriques, de l'écosystème des semi-conducteurs et de l'adoption croissante des technologies de mobilité intelligente.
Quel segment représente la plus grande part du marché mondial des systèmes embarqués automobiles ?
Les systèmes embarqués des systèmes avancés d'assistance au conducteur (ADAS) représentent le segment de marché le plus important en raison des exigences réglementaires croissantes en matière de sécurité des véhicules, de la demande croissante des consommateurs pour une assistance intelligente à la conduite et des progrès continus vers des capacités de conduite autonome.
Quelles sont les tendances clés façonnant l'avenir du marché mondial des systèmes embarqués automobiles ?
Les tendances majeures incluent les véhicules définis par le logiciel (SDVs), le calcul centralisé du véhicule, les architectures électroniques par zones, les systèmes embarqués alimentés par l'intelligence artificielle, les technologies de conduite autonome, la cybersécurité automobile, l'intelligence artificielle en périphérie, la communication véhicule-à-tout (V2X), les plateformes de cockpit numérique et les mises à jour logicielles par le biais de l'air (OTA).