
Taille du marché mondial des pneus pour véhicules électriques (VE), part de marché & prévision 2026-2033
Aperçu de la prévision du marché (2026???2033)
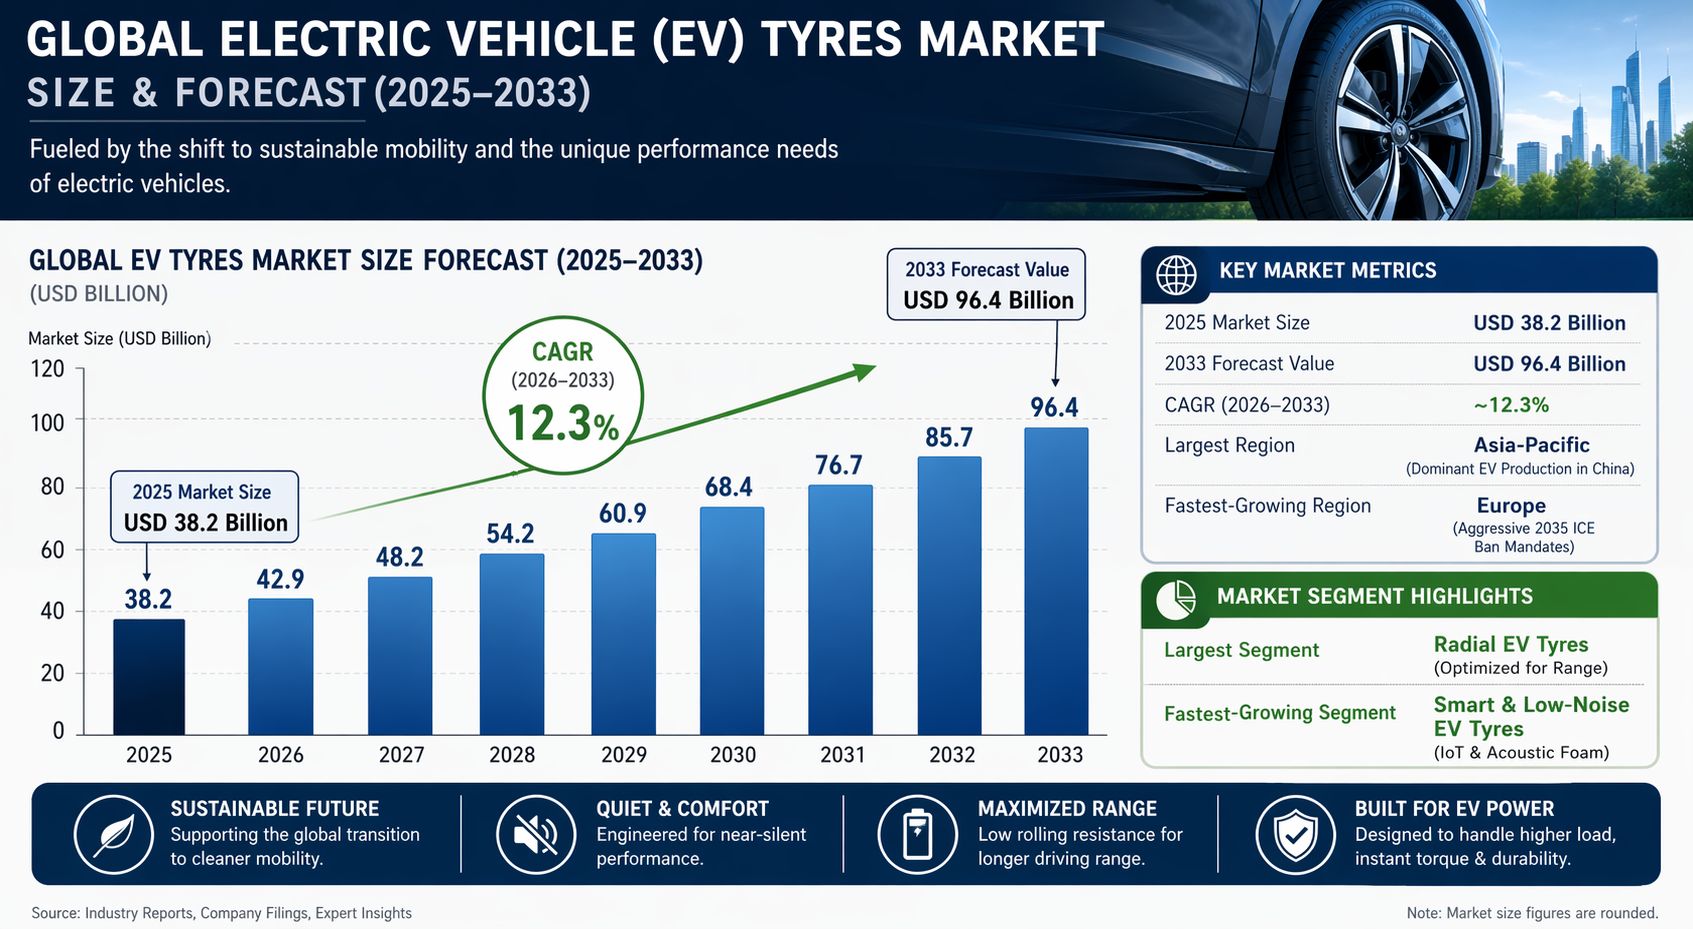
| Métrique | Valeur |
|---|---|
| Taille du marché en 2025 | 38,2 milliards de dollars américains |
| Taille du marché en 2033 | 96,4 milliards de dollars américains |
| Taux de croissance annuel composé (2026???2033) | ~12.3% |
| Plus grande région | Asie-Pacifique |
| Région en pleine croissance | Europe |
| Plus grand segment | Pneus EV radiaux |
| Segment en pleine croissance | Pneus EV intelligents et à faible bruit |
| Tendance clé | Pneus optimisés pour la portée, silencieux et durables |
 Marché mondial des pneus pour véhicules électriques (VE)
Aperçu du marché mondial des pneus pour véhicules électriques (VE)
Le marché mondial des pneus pour véhicules électriques (VE) porte sur des pneus spécifiquement conçus pour les voitures électriques, les SUV, les camionnettes et les véhicules commerciaux électriques. En raison du poids accru des véhicules électriques dus aux grandes batteries, ces pneus doivent être plus résistants et capables de gérer un couple instantané sans s'user rapidement. Ils se concentrent également sur une faible résistance au roulement afin d'étendre la portée de conduite et de maintenir un niveau de bruit de route faible pour une conduite plus douce. Vous trouverez ces pneus sur de nouveaux VE en tant qu'équipement d'origine ainsi qu'en tant que pièces de remplacement sur le marché après-vente.
Le marché mondial des pneus pour véhicules électriques (VE) est en pleine explosion avec l'arrivée de plus de voitures électriques, SUV, et camionnettes sur les routes. Les gouvernements qui poussent l'énergie propre et des règles plus strictes sur les émissions alimentent cette croissance, ainsi que des technologies de pneus innovantes. Avec l'augmentation du nombre de VE à travers le monde, de nombreux modèles anciens ont besoin de remplacer leurs pneus, stimulant également la demande du marché après-vente. Ainsi, les fabricants de pneus se pressent pour suivre cette croissance rapide du marché.
Selon le Pheonix Demand Forecast Engine, le marché mondial des pneus pour véhicules électriques (VE) est estimé à 38,2 milliards de dollars américains en 2025 et devrait atteindre 96,4 milliards de dollars américains d'ici 2033, enregistrant une Taux de croissance annuel composé de ~12,3% pendant la période de prévision (2026???2033).
Asie-Pacifique est le plus grand marché de pneus pour véhicules électriques en raison de la production massive de VE en Chine et de l'électrification rapide en Inde et en Asie du Sud-Est, tandis que Europe est la région qui connaît la plus forte croissance, soutenue par des directives strictes sur les véhicules électriques (VE), une forte pénétration des VE de luxe et des réglementations en matière de durabilité.
Principaux moteurs de la croissance du marché mondial des pneus pour véhicules électriques (VE)
Croissance rapide de l'adoption des véhicules électriques
Les incitations gouvernementales, la baisse des coûts des batteries et l'expansion de l'infrastructure de recharge accélèrent les ventes de véhicules électriques à l'échelle mondiale.
Exigences de performance spécifiques aux véhicules électriques
Un couple plus élevé, des packs de batterie plus lourds et une sensibilité à l'autonomie stimulent la demande de pneus optimisés pour les véhicules électriques.
Étendue des cycles de remplacement des véhicules électriques
Avec la croissance du parc de véhicules électriques, la demande en pneus de remplacement devient un moteur de croissance à long terme.
Réduction du bruit et besoins en confort de conduite
Les cabines plus silencieuses des véhicules électriques amplifient le bruit des pneus, augmentant ainsi la demande de pneus à faible bruit et à revêtement en mousse.
Poussée réglementaire en faveur de l'efficacité énergétique
Les pneus à faible résistance au roulement aident les constructeurs automobiles à atteindre les objectifs d'efficacité énergétique et de réduction des émissions équivalentes.
Avancées technologiques
Les pneus intelligents, les matériaux durables, les composés en silice et l'intégration de capteurs renforcent la valeur des pneus pour véhicules électriques.
Segmentation du marché mondial des pneus pour véhicules électriques (VE)
1. Par construction des pneus
1.1 Pneus radiaux??
1.1.1 Pneus radiaux à bande de roulement en acier
1.1.1.1 Une seule bande en acier
1.1.1.2 Deux bandes en acier
1.1.1.3 Plusieurs couches de bande en acier
1.1.2 Pneus radiaux à bande de roulement en tissu
1.1.2.1 Radial en polyester
1.1.2.2 Radial en nylon
1.2 Pneus diagonaux (à couches croisées)
1.2.1 Pneus diagonaux en nylon
1.2.2 Pneus diagonaux en polyester
2. Par catégorie de véhicule
2.1 Voitures électriques??
2.1.1 Hatchbacks
2.1.1.1 Hatchbacks électriques d'entrée de gamme
2.1.1.2 Compactes de luxe électriques
2.1.2 Berlines
2.1.2.1 Berlines électriques de taille moyenne
2.1.2.2 Berlines électriques de luxe
2.2 SUVs et crossovers électriques (la catégorie la plus rapide en croissance)
2.2.1 SUVs électriques compacts
2.2.2 SUVs électriques de taille moyenne
2.2.3 SUVs électriques de grande taille
2.3 Véhicules électriques légers et véhicules utilitaires électriques
2.3.1 Véhicules de livraison
2.3.2 Véhicules utilitaires électriques en flotte
3.1 Pneus d'été pour véhicules électriques
3.1.1 Pneus d'été pour véhicules électriques axés sur les performances
3.1.1.1 Composés en silice à forte adhérence
3.1.1.2 Rigidité optimisée de la bande de roulement pour le couple instantané des véhicules électriques
3.1.2 Pneus de tourisme pour véhicules électriques
3.1.2.1 Conceptions de bande de roulement orientées confort
3.1.2 2 Réduction du bruit routier pour des cabines de véhicules électriques silencieuses
3.2 Pneus hiver pour véhicules électriques
3.2.1 Pneus hiver à crampons pour véhicules électriques
3.2.1 1 Adhérence spécifique sur la glace
3.2.1.2 Blocs de bande de roulement renforcés pour les charges lourdes des véhicules électriques
3.2.2 Pneus hiver sans crampons pour véhicules électriques
3.2.2.1 Composés en caoutchouc avancés pour la flexibilité en conditions froides
3.2.2.2 Performance hiver à faible niveau de bruit
3.3 Pneus tout-terrain pour véhicules électriques (plus grand segment)
3.3.1 Pneus tout-terrain standard pour véhicules électriques
3.3.1.1 Performance équilibrée sur surfaces humides, sèches et en hiver modéré
3.3.1.2 Solution économique pour l'ensemble de l'année
3.3.2 Pneus tout-terrain de performance pour véhicules électriques
3.3.2.1 Adhérence améliorée sur une gamme de températures
3.3.2.2 Motifs de bande de roulement optimisés pour le couple
4. Par canal de vente
4.1 OEM (Fabricant d'équipement original)
4.1.1 Montage OEM pour véhicules électriques passagers
4.1.1.1 Breaks
4.1.1.2 Voitures électriques berlines
4.1.2 Montage OEM pour SUV électriques
4.1.2.1 SUV électriques compacts
4.1.2.2 SUV électriques de grande taille
4.1.3 Montage OEM pour véhicules utilitaires électriques
4.1.3.1 Véhicules électriques de livraison urbaine
4.1.3.2 Véhicules utilitaires électriques en flotte
4.2 Marché après-vente / Remplacement (segment en plus rapide croissance)
4.2.1 Revendeurs de pneus pour véhicules électriques agréés
4.2.1.1 Remplacements approuvés par l'OEM
4.2.2 Revendeurs indépendants de pneus
4.2.2.1 Offres de pneus pour véhicules électriques de multiples marques
4.2.3 Centres de service pour véhicules électriques
4.2.3.1 Services intégrés de pneus et de batteries
4.2.4 Plateformes en ligne et de commerce électronique
4.2.4.1 Ventes directes aux consommateurs
5. Par la taille des jantes
5.1 En dessous de 16 pouces
5.1.1 Véhicules électriques d'entrée de gamme
5.1.1.1 Hatchbacks électriques compacts
5.2 16???18 pouces (segment le plus important)
5.2.1 Sedans électriques
5.2.1.1 Sedans électriques de taille moyenne
5.2.1.2 Sedans électriques de luxe
5.2.2 SUV électriques compacts
5.2.2.1 Utilisation urbaine et suburbaine
5.3 Au-delà de 18 pouces (croissance la plus rapide)
5.3.1 Véhicules électriques de luxe
5.3.1.1 Sedans électriques de luxe
5.3.2 SUV électriques de haute performance
5.3.2.1 SUV électriques de performance et de luxe
6. Par la technologie des pneus
6.1 Pneus électriques conventionnels à air
6.2 Pneus à faible résistance au roulement
6.2.1 Pneus en composé énergétiquement efficace
6.2.2 Pneus pour une portée étendue des véhicules électriques
6.3 Pneus à réduction du bruit
6.3.1 Pneus avec revêtement en mousse acoustique
6.3.2 Conception de bande de roulement optimisée en termes de vibrations
6.4 Pneus à capacité de charge élevée
6.4.1 Pneus à jantes renforcées
6.4.2 Pneus optimisés pour le poids des batteries
6.5 Pneus intelligents et connectés (émergent)
6.5.1 Capteurs intégrés de pression et de température
6.5.2 Surveillance en temps réel de l'état des pneus
7. Par la catégorie de performance
7.1 Pneus pour véhicules électriques économiques
7.1.1 Focus sur la durée de vie de la bande de roulement
7.2 Pneus pour véhicules électriques de luxe
7.2.1 Focus sur le confort et la réduction du bruit
7.3 Pneus pour véhicules électriques de haute performance
7.3.1 Gestion de la forte torsion
7.3.2 Véhicules électriques sportifs
8. Par type de propulsion
8.1 Véhicules électriques à batterie (BEVs) (Segment le plus important)
8.2 Véhicules électriques hybrides rechargeables (PHEVs)
8.3 Véhicules électriques à pile à combustible (FCEVs) (Marché niche)
9. Par géographie
9.1 Asie-Pacifique (Région la plus importante)
Chine
Inde
Japon
Corée du Sud
Asie du Sud-Est
9.2 Europe (Région en pleine croissance)
Allemagne
France
R.-U.
Norvège
Pays-Bas
9.3 Amérique du Nord
États-Unis
Canada
9.4 Amérique latine
Brésil
Mexique
9.5 Moyen-Orient et Afrique
Analyse régionale du marché mondial des pneus pour véhicules électriques (VE)
Asie-Pacifique ??? Plus grand marché
La Chine domine la production des VE et la demande en pneus OEM, soutenue par des incitations gouvernementales fortes et une production locale de pneus.
Europe ??? Région en pleine croissance
La pénétration des VE de luxe, les réglementations sur la durabilité et les exigences en pneus d'hiver stimulent la demande en pneus avancés pour VE.
Amérique du Nord
Croissance forte des SUV électriques, des VE de luxe et de la demande en remplacement sur le marché après-vente.
Amérique latine et Moyen-Orient et Afrique
Adoption progressive des VE avec un développement initial du marché des pneus.
Entreprises leaders sur le marché mondial des pneus pour véhicules électriques (VE)
Michelin
Bridgestone Corporation
Goodyear Tire & Rubber Company
Continental AG
Pirelli & C. S.p.A.
Hankook Tire
Yokohama Rubber Company
Sumitomo Rubber Industries
Toyo Tires
Apollo Tyres
Michelin est la plus grande entreprise sur le marché mondial des pneus pour véhicules électriques (VE)
Intelligence stratégique & analyses basées sur l'IA de Pheonix
Pheonix Demand Forecast Engine
Modélise la croissance du parc de véhicules électriques, la production OEM et les cycles de remplacement.
Analyseur des besoins en pneus pour véhicules électriques
Évalue la demande en pneus silencieux, à haute charge et économes en énergie.
Modèle d'impact de la durabilité
Suivi des matériaux recyclés, de l'adoption du caoutchouc biologique et de la réduction de l'empreinte carbone.
Porter???s Five Forces Automatisé (Version concise)
Pouvoir des acheteurs : Modéré ??? concentration OEM mais croissance du marché après-vente
Pouvoir des fournisseurs : Modéré ??? dépendance au caoutchouc et aux matériaux avancés
Menace des entrants nouveaux : Faible ??? barrières élevées en R&D et en qualification OEM
Menace des substituts : Faible ??? les pneus sont des consommables essentiels
Concurrence entre entreprises : Élevée ??? concurrence intense guidée par l'innovation
Pourquoi le marché des pneus pour véhicules électriques est critique
??? Affecte directement l'autonomie et l'efficacité des véhicules électriques
??? Essentiel pour gérer le couple instantané et les batteries lourdes
??? Demande de remplacement forte à long terme à mesure que le parc de véhicules électriques s'élargit
??? Élément clé pour offrir une expérience de conduite silencieuse et premium dans les véhicules électriques
Conclusion finale sur le marché mondial des pneus pour véhicules électriques (VE)
Le Marché mondial des pneus pour véhicules électriques (VE) est un marché à forte croissance, guidé par l'innovation façonné par l'électrification, la durabilité et l'optimisation des performances. Les pneus spécifiques aux véhicules électriques passent des produits de niche aux essentiels de l'automobile de masse. Les fabricants qui investissent dans les technologies à faible résistance au roulement, les solutions de réduction du bruit, la connectivité intelligente et les matériaux durables, tout en développant des partenariats solides avec les OEM et le marché après-vente, dominent le paysage des pneus pour véhicules électriques grâce à 2033.
Paysage concurrentiel
Marché mondial des pneus pour véhicules électriques (VE) : Intensité concurrentielle et aperçu de la structure du marché
Le marché mondial des pneus pour véhicules électriques (VE) est caractérisé par un écosystème fortement orienté innovation mais extrêmement concurrentiel, façonné par l'adoption rapide des VE et les exigences strictes en matière de performance des constructeurs et des opérateurs de flottes. Le marché fonctionne selon une structure à deux niveaux où les contrats de fourniture auprès des constructeurs assurent une stabilité de base, tandis que le marché de l'après-vente s'élargit rapidement à mesure que les premières flottes de VE entrent en cycle de remplacement. L'intensité concurrentielle est élevée en raison de la complexité technique du design des pneus pour VE. Les fabricants doivent équilibrer la résistance au roulement faible, la capacité de charge élevée, la réduction du bruit et la durabilité dans des conditions de couple instantané. Cela oblige les entreprises à concurrencer davantage sur la capacité de recherche et développement et l'innovation matérielle que sur le prix seul. Le marché est modérément consolidé en tête, avec des acteurs mondiaux de premier plan dominants dans l'adaptation des VE auprès des constructeurs pour les véhicules passagers, les SUV et les véhicules commerciaux électriques. Cependant, le marché de l'après-vente reste fragmenté, avec des marques régionales et de deuxième niveau qui concurrencent agressivement sur le prix, la disponibilité et les réseaux de service localisés pour les VE.Marché mondial des pneus pour véhicules électriques (VE) : Intensité concurrentielle et structure du marché - État actuel
Profils des principales entreprises
Michelin: Fabricant de pneus mondial. Leader dans les pneus à faible résistance au roulement optimisés pour les VE, la technologie de maximisation de l'autonomie et l'innovation durable des pneus. Bridgestone Corporation: Fabricant de pneus mondial. Forts partenariats avec les constructeurs et solutions avancées pour les pneus de flottes de VE, axées sur la durabilité et l'efficacité. Goodyear Tire & Rubber Company: Fabricant de pneus. Axé sur les pneus intelligents, les solutions de mobilité connectée et l'optimisation des performances des VE. Continental AG: Fabricant de pneus orienté technologie. Fort dans les pneus basés sur les capteurs, les solutions de confort acoustique et les systèmes de sécurité pour les VE. Pirelli & C. S.p.A.: Fabricant de pneus de luxe. Forte présence dans les segments de haut performance pour les VE et les véhicules électriques de luxe. Hankook Tire: Acteur mondial en rapide croissance. Expansion des contrats avec les constructeurs de VE, en mettant l'accent sur les pneus de SUV et de véhicules passagers à haute valeur. Yokohama Rubber Company: Fabricant de pneus. Réputé pour des technologies de pneus compatibles avec les VE, économes en énergie et durables. Sumitomo Rubber Industries: Fabricant de pneus. Forte présence sur les marchés des VE des constructeurs et de l'après-vente en Asie-Pacifique. Toyo Tires: Acteur émergent axé sur les VE. Développement du portefeuille dans les catégories de pneus pour véhicules électriques de performance et SUV. Apollo Tyres: Acteur mondial compétitif en termes de coût. Développement d'un portefeuille de pneus prêts pour les VE pour les marchés émergents.Signaux clés d'intensité concurrentielle et de structure du marché dans les pneus pour VE
Un signal structurel clé du marché des pneus pour VE est l'influence forte des spécifications des constructeurs. Les fabricants automobiles définissent des benchmarks stricts en matière de performances relatives à l'autonomie, au bruit et à la capacité de charge, rendant la capacité de conformité un obstacle critique à l'entrée pour les fournisseurs. La croissance rapide des flottes de VE crée une opportunité de cycle de remplacement à l'avenir. À mesure que les premières générations de VE s'usent, la demande sur le marché de l'après-vente est prévue pour augmenter significativement, déplaçant la concurrence vers des pneus à longue durée de vie et à capacité de performance accrue. Un autre facteur déterminant est le passage vers l'approvisionnement orienté durabilité. Les constructeurs et les opérateurs de flottes demandent de plus en plus des pneus fabriqués avec des matériaux recyclés, du caoutchouc biologique et des processus de production à faible teneur en carbone. La réduction du bruit et l'optimisation de l'autonomie sont devenus des différenciateurs clés. Les VE amplifient le bruit de la route et des pneus en raison de l'absence de bruit moteur, poussant les fabricants à innover dans les pneus à mousse acoustique et les conceptions de bande de roulement avancées. Malgré la consolidation mondiale, les acteurs régionaux jouent encore un rôle dans les segments de VE sensibles au coût, particulièrement dans les marchés émergents où l'accessibilité l'emporte sur les fonctionnalités de performance premium.Implications stratégiques de l'intensité concurrentielle et de la structure du marché dans les pneus pour VE
Le paysage concurrentiel oblige les fabricants de pneus à évoluer vers des fournisseurs de technologies plutôt que vers des fournisseurs purs de produits. Les entreprises intégrant la conception des pneus aux systèmes d'efficacité des véhicules, à la télémétrie et à la surveillance intelligente gagnent un avantage fort dans les partenariats avec les constructeurs. Le coût total d'utilisation (TCO) devient une métrique dominante d'achat. Les fabricants de pneus pour VE qui offrent une autonomie étendue, une durée de vie du profil de roulement plus longue et une consommation d'énergie plus faible sont positionnés pour capturer des contrats premium auprès des constructeurs. L'électrification accélère également la différenciation des produits. Le couple élevé, le poids des véhicules plus important et les systèmes de freinage régénératifs transforment les priorités d'ingénierie des pneus, augmentant la demande de pneus renforcés et à haute charge pour les VE. De plus, des écosystèmes de pneus intelligents émergent comme une nouvelle frontière concurrentielle. Les pneus dotés d'Internet des objets (IoT), avec des fonctionnalités de surveillance en temps réel et de maintenance prédictive deviennent de plus en plus standards sur les plateformes de VE de luxe.Aperçu prospectif de l'intensité concurrentielle et de la structure du marché des pneus pour VE
Le marché des pneus pour véhicules électriques (VE) est prévu pour rester hautement concurrentiel et orienté innovation, avec une augmentation de la domination des grands fabricants mondiaux sur les canaux des constructeurs. Cependant, le segment de l'après-vente s'étendra rapidement à mesure que l'adoption des VE mûrit à l'échelle mondiale. La consolidation est prévue pour s'accélérer à mesure que les principaux acteurs investissent dans l'acquisition, l'innovation en science des matériaux et l'expansion de la recherche et du développement axée sur les VE. Les partenariats avec les fabricants de VE, les plateformes de mobilité et les constructeurs de batteries deviendront stratégiquement importants. Les cadres réglementaires favorisant la neutralité carbone, le recyclage et l'efficacité énergétique continueront à remodeler les priorités de développement des produits, renforçant davantage la position des fabricants technologiquement avancés. À long terme, le marché sera défini par trois piliers concurrentiels principaux : l'efficacité d'optimisation de l'autonomie, l'innovation en matière de confort acoustique et les écosystèmes de pneus durables. Les entreprises qui réussiront à s'aligner sur les exigences architecturales des VE tout en développant des solutions intelligentes et écologiques à grande échelle mèneront le marché des pneus pour véhicules électriques jusqu'en 2033.Chaîne de valeur
Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial des pneus pour véhicules électriques (VE)
La structure de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des pneus pour véhicules électriques (VE) évolue rapidement en parallèle avec le passage mondial vers l'électrification. L'écosystème est étroitement intégré aux constructeurs automobiles (OEM) de VE, aux plateformes de véhicules à batterie, aux fournisseurs de mobilité intelligente et aux fournisseurs de matériaux avancés, ce qui en fait l'un des segments les plus sensibles à l'innovation dans l'industrie des pneus. Le marché fonctionne via une structure à plusieurs niveaux impliquant des fournisseurs de matières premières, des développeurs de composés avancés, des fabricants de pneus, des partenariats avec les constructeurs automobiles (OEM), des distributeurs du marché après-vente et des plateformes de mobilité numérique. La demande s'effectue via deux canaux principaux : l'adaptation OEM pour les nouveaux véhicules électriques et la demande de remplacement alimentée par l'expansion du parc de véhicules électriques à l'échelle mondiale. Comparé aux pneus conventionnels, les pneus pour véhicules électriques nécessitent des matériaux d'entrée spécialisés tels que des composés à haute teneur en silice, des rubans en acier renforcés, des mousses amortissantes et des polymères à faible résistance au roulement. Ces matériaux sont essentiels pour améliorer l'autonomie de conduite, la capacité de charge et le confort de cabine des véhicules électriques. La fabrication est très intensive en recherche et développement, se concentrant sur des conceptions de bande de roulement résistantes au couple, une construction optimisée en termes de poids, une ingénierie acoustique et une amélioration de la durabilité. La production de pneus pour véhicules électriques intègre également de plus en plus des systèmes de surveillance basés sur des capteurs et des matériaux durables pour s'aligner sur les objectifs de décarbonisation de l'industrie automobile. La distribution est fortement orientée vers les constructeurs automobiles (OEM) à l'étape initiale d'adoption, tandis que le marché après-vente s'élargit rapidement à mesure que les premiers adopteurs de véhicules électriques commencent à remplacer leurs pneus. Les centres de service pour véhicules électriques, les réseaux de vente de pneus de marque et les plateformes en ligne D2C deviennent de plus en plus importants dans l'écosystème de distribution. Les principaux défis de la chaîne d'approvisionnement incluent une dépendance élevée aux matières premières avancées, une volatilité des entrées en caoutchouc et en pétrochimie, des coûts élevés de recherche et développement et le besoin d'innovation continue pour correspondre aux exigences évoluantes des plateformes de véhicules électriques. En outre, les fabricants font face à la pression de réduire leur empreinte carbone et d'adopter des pratiques économiques circulaires.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial des pneus pour véhicules électriques (VE) - Scénario actuel
Le marché mondial des pneus pour véhicules électriques (VE) se trouve actuellement en phase de transition, passant d'une spécialisation à l'étape initiale à une adoption à grande échelle à mesure que la pénétration des véhicules électriques s'accélère à l'échelle mondiale. Au niveau amont, les fabricants font face à une augmentation des coûts des matières premières avancées telles que la silice, le caoutchouc synthétique et les composés de mousse acoustique. Pour gérer la volatilité, les entreprises diversifient leurs stratégies d'approvisionnement et investissent dans des partenariats à long terme avec les fournisseurs et des programmes d'innovation des matériaux. Dans la fabrication, des entreprises telles que Michelin, Bridgestone, Continental, Goodyear et Pirelli mènent le développement de pneus pour véhicules électriques grâce à des innovations en technologie à faible résistance au roulement, à la renforcement structurel à haute charge et à l'ingénierie de réduction du bruit. Une standardisation émerge sur les plateformes de véhicules électriques, permettant des économies d'échelle. L'intégration avec les constructeurs automobiles (OEM) est très stratégique, avec les fabricants de pneus travaillant directement avec les constructeurs de véhicules électriques pour optimiser l'efficacité de la portée, la sécurité et les performances. Les spécifications des pneus pour véhicules électriques sont de plus en plus intégrées dans les étapes de conception des véhicules plutôt que traitées comme des composants du marché après-vente. Le segment du marché après-vente s'élargit rapidement à mesure que les premières générations de véhicules électriques entrent en cycle de remplacement. La demande est particulièrement forte pour des pneus de remplacement de haute performance, à faible bruit et à faible consommation d'énergie sur les véhicules passagers et les SUV électriques. La numérisation transforme l'écosystème, avec des pneus intelligents, des systèmes de surveillance connectés via l'Internet des objets (IoT) et des plateformes de maintenance prédictive basées sur l'intelligence artificielle, améliorant le suivi des performances et l'optimisation du cycle de vie des flottes de véhicules électriques.Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial des pneus pour véhicules électriques (VE)
Plusieurs signaux structurels définissent l'évolution de la chaîne de valeur des pneus pour véhicules électriques (VE). Premièrement, l'adoption rapide des véhicules électriques stimule la demande de pneus spécialisés conçus pour un couple plus élevé, un poids de véhicule plus important et des exigences d'autonomie de conduite prolongée. Deuxièmement, la réduction du bruit et le confort de conduite sont devenus des facteurs de performance critiques en raison de la nature presque silencieuse des systèmes de transmission des véhicules électriques, augmentant l'adoption des pneus à mousse et acoustiques. Troisièmement, les pressions liées à la durabilité accélèrent l'utilisation de matériaux à base biologique, de caoutchouc recyclé et de processus de fabrication à faible émission à travers la chaîne d'approvisionnement. Quatrièmement, les collaborations avec les constructeurs automobiles (OEM) s'intensifient, avec le développement de pneus devenant de plus en plus intégré à l'ingénierie des plateformes de véhicules électriques pour optimiser l'efficacité et les performances dès la phase de conception. Enfin, les technologies de pneus intelligents émergent comme un élément clé de différenciation, permettant un suivi en temps réel de la pression, de la température, de l'usure et de l'efficacité énergétique dans les écosystèmes de mobilité connectés des véhicules électriques.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial des pneus pour véhicules électriques (VE)
Les principaux fabricants tels que Michelin, Bridgestone, Goodyear, Continental et Pirelli renforcent leur position concurrentielle grâce à des investissements importants en recherche et développement spécifiques aux véhicules électriques, en partenariats avec les constructeurs automobiles (OEM) et en solutions de mobilité intelligente. Le marché présente des barrières d'entrée élevées en raison des exigences techniques complexes, des certifications strictes des constructeurs automobiles (OEM) et des exigences d'innovation continue, entraînant une domination forte par les acteurs mondiaux établis. Les relations avec les constructeurs automobiles (OEM) deviennent plus intégrées et à long terme, les fournisseurs de pneus jouant un rôle critique dans l'optimisation de la portée des véhicules électriques et dans l'ingénierie des performances des véhicules. L'optimisation des coûts reste un défi clé, car les fabricants doivent équilibrer les dépenses élevées de recherche et développement avec l'expansion de la production de lignes de pneus spécifiques aux véhicules électriques tout en gérant la volatilité des prix des matières premières. La transition vers la mobilité électrique crée à la fois des perturbations et des opportunités, exigeant des innovations en efficacité énergétique, en performance acoustique et en renforcement structurel tout en ouvrant des segments de pneus de haute valeur premium.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial des pneus pour véhicules électriques (VE) - Perspective à long terme
Entre 2026 et 2033, la chaîne de valeur des pneus pour véhicules électriques (VE) est prévue pour devenir de plus en plus orientée technologie, axée sur la durabilité et profondément intégrée aux écosystèmes de mobilité numérique. Les fabricants prioriseront les pneus à extrêmement faible résistance au roulement, les systèmes avancés de suppression du bruit et les pneus intelligents de nouvelle génération dotés de capteurs intégrés pour l'analyse prédictive et l'optimisation des flottes. Le segment du marché après-vente s'étendra considérablement à mesure que les flottes de véhicules électriques mondiales mûriront, créant une forte demande de remplacement à long terme sur les véhicules passagers, les SUV et les véhicules légers électriques. L'intégration numérique deviendra standard, avec des systèmes de surveillance des pneus alimentés par l'intelligence artificielle, des plateformes de véhicules connectés et un suivi en temps réel des performances devenant des composants essentiels des écosystèmes de mobilité des véhicules électriques. Dans l'ensemble, la chaîne de valeur du futur sera définie par l'électrification, l'intelligence, la durabilité et l'efficacité des performances, avec les entreprises qui alignent l'innovation sur les exigences des plateformes de véhicules électriques positionnées pour un leadership à long terme.Chaine de valeur spécifique au marché
- Achat de matières premières : composés à haute teneur en silice, caoutchouc synthétique, noir de carbone, rubans en acier, matériaux en mousse acoustique
- Recherche et développement : conception à faible résistance au roulement, ingénierie de réduction du bruit, optimisation de la charge pour les véhicules électriques, technologies de pneus intelligents
- Fabrication : production de pneus radiaux à haute précision, ingénierie de renforcement, et tests de performance spécifiques aux véhicules électriques
- Intégration avec les constructeurs automobiles (OEM) : fourniture de pneus pour les véhicules électriques passagers, SUV, utilitaires et plateformes de véhicules électriques commerciaux
- Distribution et fourniture pour les flottes : contrats avec les constructeurs automobiles (OEM) pour les véhicules électriques, réseaux de vente de marque, centres de service pour véhicules électriques et plateformes en ligne de pneus
- Services après-vente : pneus de remplacement, services de surveillance intelligente, maintenance prédictive et solutions d'optimisation du cycle de vie
Cartographie entreprise-par-étape
- Achat de matières premières : Michelin, Bridgestone Corporation, Continental AG, Goodyear Tire & Rubber Company
- Recherche et développement : Michelin, Continental AG, Pirelli & C. S.p.A., Hankook Tire
- Fabrication : Bridgestone Corporation, Goodyear Tire & Rubber Company, Yokohama Rubber Company, Sumitomo Rubber Industries
- Intégration avec les constructeurs automobiles (OEM) : Michelin, Bridgestone Corporation, Continental AG, Pirelli & C. S.p.A.
- Distribution et fourniture pour les flottes : Apollo Tyres, Hankook Tire, Yokohama Rubber Company, Toyo Tires
- Services après-vente : Michelin, Bridgestone Corporation, Continental AG, Goodyear Tire & Rubber Company
Activité d'investissement
Aperçu des dynamiques d'investissement et de financement du marché mondial des pneus pour véhicules électriques (VE)
Les dynamiques d'investissement et de financement sur le marché mondial des pneus pour véhicules électriques (VE) sont impulsées par l'électrification rapide à l'échelle mondiale, des réglementations strictes sur les émissions et une demande croissante de solutions de mobilité énergétiquement efficaces. Entre 2026 et 2033, l'allocation de capital devrait se concentrer fortement sur les technologies à faible résistance au roulement, les systèmes de pneus réduisant les bruits, les pneus intelligents connectés et l'innovation matérielle durable adaptée spécifiquement aux véhicules électriques. Le marché est fortement axé sur la recherche et le développement (R&D), nécessitant un investissement continu dans des composés avancés de caoutchouc, des structures renforcées, des formulations de bande de roulement à base de silice et des solutions d'ingénierie acoustique. Les principaux fabricants tels que Michelin, Bridgestone, Continental, Goodyear et Pirelli augmentent significativement leurs dépenses en R&D et étendent leurs lignes de production dédiées aux VE pour soutenir la demande croissante des constructeurs automobiles (OEM) et du marché de l'après-vente. Un changement structurel clé façonnant les flux d'investissement est l'expansion croissante du parc de véhicules électriques sur les véhicules légers, les SUV et les véhicules commerciaux légers. Cela accélère les financements vers des plateformes de pneus spécifiques aux VE conçues pour gérer un couple plus élevé, un poids de véhicule plus important et des exigences de portée de conduite prolongée.Dynamiques actuelles d'investissement et de financement sur le marché mondial des pneus pour véhicules électriques (VE)
Actuellement, l'activité d'investissement est fortement soutenue par l'augmentation des volumes de production de VE, des incitations gouvernementales pour la mobilité propre et des normes strictes sur les émissions mondiales. Les partenariats entre constructeurs automobiles et fabricants de pneus restent un domaine prioritaire pour sécuriser des accords de fourniture à long terme. L'Asie-Pacifique mène l'activité d'investissement mondiale en raison de l'écosystème dominant de production de VE en Chine et des capacités locales fortes de fabrication de pneus qui soutiennent la demande à grande échelle des constructeurs automobiles. L'Europe est la région la plus rapidement croissante en termes d'investissement, impulsée par des objectifs ambitieux d'adoption des VE, une pénétration des véhicules électriques de luxe et des réglementations axées sur la durabilité qui favorisent des solutions de mobilité à faibles émissions. L'Amérique du Nord continue d'attirer de solides investissements dans les segments de VE de luxe, en particulier les SUV électriques et les véhicules de performance, ainsi qu'une demande croissante du marché de l'après-vente. L'Amérique latine et le Moyen-Orient et l'Afrique sont des régions émergentes d'investissement, soutenues par une adoption progressive des VE, le développement des infrastructures et une prise de conscience croissante des solutions de transport durable.Signaux clés des dynamiques d'investissement et de financement sur le marché mondial des pneus pour véhicules électriques (VE)
Un signal majeur d'investissement est l'expansion rapide des ventes mondiales de VE, qui augmente directement la demande pour des pneus spécialisés optimisés pour l'efficacité de la portée, la gestion du couple et la réduction des bruits. L'accent croissant mis sur la technologie à faible résistance au roulement entraîne un flux important de capitaux vers des composés avancés à base de silice, des méthodes de construction légères et des conceptions de bande de roulement énergétiquement efficaces. La demande croissante pour des expériences de cabine silencieuses dans les VE pousse les investissements vers la technologie des mousses acoustiques et les structures de pneus amortissantes des vibrations. L'expansion des cycles de remplacement d'après-vente des VE crée des opportunités de revenus récurrents à long terme, encourageant un investissement soutenu dans les réseaux de distribution et l'infrastructure de service. L'adoption croissante de pneus intelligents dotés de capteurs intégrés pour un suivi en temps réel ouvre de nouvelles opportunités d'investissement dans les écosystèmes de mobilité connectée et les plateformes de maintenance prédictive.Implications stratégiques des dynamiques d'investissement et de financement sur le marché mondial des pneus pour véhicules électriques (VE)
Le paysage des investissements favorise fortement les fabricants de pneus établis possédant des relations profondes avec les constructeurs automobiles (OEM) et des capacités avancées de R&D spécifiques aux VE, créant ainsi des barrières d'entrée élevées pour les nouveaux entrants. Les collaborations entre OEM et fabricants de pneus mondiaux sont essentielles pour sécuriser des contrats à long terme et garantir une intégration précoce des produits dans les plateformes de véhicules de nouvelle génération. L'innovation technologique devient un différenciateur clé de la concurrence, particulièrement dans des domaines tels que l'optimisation de la portée, la réduction du bruit et le renforcement structurel à haute charge. La diversification régionale reste essentielle, avec l'Asie-Pacifique menant la production en volume, l'Europe impulsant l'innovation guidée par la durabilité et l'Amérique du Nord se concentrant sur les segments de performance des VE de luxe. La volatilité des coûts des matières premières, en particulier du caoutchouc synthétique, des composés à base de silice et des intrants pétroliers, continue d'impacter la rentabilité, nécessitant une approvisionnement stratégique et des investissements en innovation matérielle.Aperçu prospectif des dynamiques d'investissement et de financement sur le marché mondial des pneus pour véhicules électriques (VE)
À l'avenir, le marché mondial des pneus pour véhicules électriques (VE) est censé attirer un investissement robuste et soutenu, impulsé par l'adoption accélérée des VE à l'échelle mondiale et par des réglementations environnementales plus strictes. L'allocation de capital future priorisera les pneus à ultra-faible résistance au roulement, les systèmes de réduction du bruit de nouvelle génération et les pneus de haute durabilité capables de supporter des véhicules électriques plus lourds et plus rapides. L'Asie-Pacifique restera le centre d'investissement dominant, tandis que l'Europe mènera l'innovation dans les technologies de pneus de VE durables et de luxe. L'Amérique du Nord continuera d'impulser la demande pour des SUV électriques de haute performance et des segments de luxe des VE. La transformation numérique transformera davantage les schémas d'investissement, avec une attention accrue portée aux pneus intelligents, aux systèmes de suivi en temps réel et aux solutions de maintenance prédictive basées sur l'intelligence artificielle pour les flottes de VE. Au global, le marché poursuivra sa trajectoire de croissance forte, soutenu par son rôle critique dans l'amélioration de l'efficacité des VE, de leur portée, de leur sécurité et de leur confort de conduite. Les entreprises qui alignent l'innovation sur la durabilité, les performances et la connectivité seront les mieux placées pour mener la course jusqu'en 2033.Technologie et innovation
Aperçu du paysage technologique et de l'innovation du marché mondial des pneus pour véhicules électriques (VE)
Le paysage technologique et l'innovation dans le marché mondial des pneus pour véhicules électriques (VE) sont impulsés par l'électrification, la durabilité, l'efficacité des performances et les exigences de réduction du bruit. Les véhicules électriques introduisent des défis uniques tels que le poids accru des batteries, le couple instantané et la sensibilité de l'autonomie, ce qui exige une ingénierie de pneus hautement spécialisée. L'intensité de l'innovation dans ce marché est très élevée par rapport aux segments de pneus conventionnels, avec des progrès continus dans les composés à faible résistance au roulement, les architectures de réduction du bruit, les conceptions renforcées des jantes latérales et l'intégration de capteurs intelligents. Les principaux fabricants tels que Michelin, Bridgestone Corporation, Goodyear Tire & Rubber Company, Continental AG et Pirelli & C. S.p.A. investissent massivement dans des plateformes de pneus spécifiques aux VE conçues pour maximiser l'autonomie, la durabilité et le confort. Un changement technologique majeur est le développement de pneus optimisés pour les VE, conçus pour gérer les charges de couple plus élevées et le poids des véhicules tout en améliorant l'efficacité énergétique. Ces pneus intègrent également des solutions d'ingénierie acoustique telles que des inserts en mousse et une séquence de bande de roulement optimisée pour réduire le bruit intérieur, qui est plus perceptible dans les environnements silencieux des VE. En outre, les technologies de pneus intelligents émergent comme une frontière clé de l'innovation, permettant un suivi en temps réel de l'état des pneus, de la pression, de la température et de l'usure pour améliorer la sécurité et les capacités de maintenance prédictive.Paysage technologique et d'innovation actuel du marché mondial des pneus pour véhicules électriques (VE)
Actuellement, le paysage technologique des pneus pour véhicules électriques se concentre sur l'amélioration de l'autonomie de conduite, de la durabilité et du confort. Les pneus à faible résistance au roulement dominent l'accent mis sur l'innovation, car ils contribuent directement à l'extension de l'autonomie des batteries des VE en minimisant la perte d'énergie pendant la conduite. Les composés enrichis en silice et les matériaux légers sont largement utilisés pour réduire la résistance au roulement sans compromettre l'adhérence ou les performances de freinage. En parallèle, des structures renforcées du carter sont développées pour soutenir les charges des batteries des VE et améliorer la stabilité lors de l'accélération à haut couple. La réduction du bruit est une autre zone clé d'innovation. La technologie de mousse acoustique, les conceptions de bande de roulement à pas variable et les motifs optimisés pour la vibration sont intégrés aux pneus pour véhicules électriques pour améliorer le confort intérieur et répondre aux attentes des véhicules de luxe. Les pneus à haute capacité de charge gagnent en importance, particulièrement dans les SUV électriques et les VE commerciaux, où le poids des batteries augmente significativement la pression sur les pneus. Ces pneus utilisent des jantes renforcées et des structures internes plus robustes pour maintenir la durabilité et la sécurité. Les technologies de pneus intelligents et connectés entrent progressivement dans l'écosystème des VE. Les capteurs intégrés permettent un suivi continu de la pression, de la température et de l'usure des pneus, facilitant la maintenance prédictive et améliorant l'efficacité des flottes dans les services de mobilité électrique. L'innovation dans la fabrication évolue également, avec une utilisation accrue de l'automatisation, du contrôle qualité basé sur l'intelligence artificielle et de matériaux durables tels que le caoutchouc à base biologique et les composés recyclés. Ces avancées s'alignent sur les objectifs mondiaux de réduction des émissions de carbone et sur les exigences de durabilité de l'écosystème des VE.Signaux clés du paysage technologique et de l'innovation du marché mondial des pneus pour véhicules électriques (VE)
- Technologie à faible résistance au roulement : Améliore l'autonomie de conduite des VE et l'efficacité énergétique.
- Ingénierie de réduction du bruit : Mousse acoustique et motifs de bande de roulement optimisés pour des cabines plus silencieuses.
- Structures à haute capacité de charge : Jantes renforcées pour les packs de batteries des VE.
- Matériaux spécifiques aux VE : Mélange de caoutchouc léger et riche en silice pour l'efficacité et l'adhérence.
- Pneus intelligents et connectés : Capteurs connectés à l'Internet des objets pour un suivi en temps réel et une maintenance prédictive.
- Conception résistante au couple élevé : Motifs de bande de roulement optimisés pour l'accélération instantanée des VE.
- Adoption de matériaux durables : Utilisation de caoutchouc biologique et de composés recyclés pour réduire l'empreinte carbone.
Implications stratégiques du paysage technologique et de l'innovation du marché mondial des pneus pour véhicules électriques (VE)
L'évolution du paysage technologique des pneus pour véhicules électriques a des implications stratégiques majeures pour les fabricants de pneus, les constructeurs automobiles et les fournisseurs de mobilité. Un investissement continu en recherche et développement est essentiel pour répondre aux exigences émergentes des performances des VE, telles que l'autonomie étendue, la durabilité sous haut couple et la réduction du bruit. L'adoption rapide des véhicules électriques modifie les priorités du développement de produits. Les fabricants de pneus doivent collaborer étroitement avec les constructeurs de VE pour concevoir des solutions de pneus spécifiques aux véhicules optimisées pour la répartition du poids, la charge des batteries et l'efficacité aérodynamique. Les technologies de pneus intelligents permettent un passage vers des écosystèmes de mobilité basés sur les données. Les capacités de maintenance prédictive, d'analyse en temps réel et de surveillance des flottes créent de nouveaux modèles de revenus basés sur des services au-delà des ventes traditionnelles de pneus. La durabilité est un pilier stratégique clé, avec une adoption croissante de matériaux écologiques, de pratiques économiques circulaires et de processus de fabrication à faible teneur en carbone. La pression réglementaire et les attentes des consommateurs accélèrent cette transition. Pour les constructeurs de VE et les opérateurs de flottes, les pneus jouent un rôle critique dans l'efficacité globale du véhicule. Les pneus optimisés influencent directement l'autonomie, la consommation d'énergie, la sécurité et le confort des passagers, les rendant un composant central de l'ingénierie des performances des VE.Aperçu prospectif du paysage technologique et de l'innovation du marché mondial des pneus pour véhicules électriques (VE)
À l'avenir, le marché des pneus pour véhicules électriques est attendu pour évoluer rapidement vers des solutions de pneus intelligents, ultra-efficaces et hautement durables. L'électrification restera le moteur dominant, poussant la demande de pneus spécialisés qui maximisent l'autonomie et minimisent la perte d'énergie. Les systèmes de pneus intelligents sont attendus pour devenir standards sur les plateformes de VE, permettant des diagnostics en temps réel, une optimisation des performances basée sur l'intelligence artificielle et une intégration de la maintenance prédictive avec les systèmes du véhicule. L'innovation matérielle continuera à progresser, en se concentrant sur des composés ultra-légers, des formulations à haute durabilité et des matières premières durables qui réduisent l'impact environnemental tout en améliorant les performances. Les processus de fabrication deviendront de plus en plus automatisés et optimisés numériquement, avec des systèmes d'inspection basés sur l'intelligence artificielle améliorant la cohérence de la qualité et accélérant les cycles d'innovation. En conclusion, le marché mondial des pneus pour véhicules électriques (VE) connaît une transformation technologique rapide où l'efficacité, la connectivité et la durabilité sont les piliers centraux de l'innovation. Les entreprises qui réussiront à développer des technologies à faible résistance au roulement, des systèmes avancés de réduction du bruit, des solutions de pneus intelligents et des matériaux durables mèneront l'écosystème des pneus pour véhicules électriques jusqu'en 2033.Risque de marché
Aperçu des facteurs de risque et des menaces de disruption du marché mondial des pneus pour véhicules électriques (VE)
Le marché mondial des pneus pour véhicules électriques (VE) opère dans un environnement à forte croissance et à forte innovation, alimenté par l'adoption rapide des VE, des réglementations plus strictes sur les émissions et des préférences des consommateurs en évolution vers une mobilité durable. Bien que le marché bénéficie d'une forte intégration avec les constructeurs automobiles (OEM) et d'une demande croissante de remplacement, il comporte un profil de risque élevé du fait de l'évolution rapide des technologies, des pressions de coûts et des exigences de performance intensives. Un risque structurel majeur est la volatilité des matières premières, notamment le caoutchouc naturel, le caoutchouc synthétique, les composés de silice, l'acier et les polymères spécialisés. Les pneus pour VE nécessitent des mélanges avancés de matériaux pour une faible résistance au roulement et une durabilité, ce qui signifie que les fluctuations de coûts impactent directement la rentabilité et la stabilité des prix des contrats avec les OEM. Un autre facteur de disruption clé est la rapidité des cycles de conception des plateformes de VE. Les constructeurs automobiles mettent fréquemment à jour les architectures des VE, les tailles de batteries et les structures de poids des véhicules, obligeant les fabricants de pneus à redéfinir continuellement leurs produits et à réduire les cycles de développement, augmentant ainsi les coûts de recherche et développement et les risques d'exécution. Le poids accru et le couple instantané des VE créent également un usure accéléré des pneus. Cela conduit à des cycles de remplacement plus courts, mais augmente la pression technique sur les fabricants pour améliorer la durabilité, l'adhérence et la capacité de charge sans compromettre l'efficacité énergétique. De plus, la concurrence intense des grands fabricants de pneus mondiaux et des joueurs régionaux spécialisés dans les VE augmente la pression tarifaire et la vitesse d'innovation, rendant la différenciation de plus en plus dépendante de la leadership technologique plutôt que du coût seul.Aperçu des facteurs de risque et des menaces de disruption du marché mondial des pneus pour véhicules électriques (VE) - Scénario actuel
Le scénario actuel du marché reflète une forte expansion soutenue par une pénétration croissante des VE, des incitations gouvernementales et des objectifs d'électrification des OEM. Cependant, cette croissance s'accompagne d'une augmentation des coûts des matières premières, de la complexité technologique et des dépendances des chaînes d'approvisionnement. L'inflation des matières premières et la dépendance aux composés avancés restent un défi majeur, en particulier pour les pneus à faible résistance au roulement et à faible bruit, qui nécessitent des entrées spécialisées et des processus de fabrication précis. Le segment OEM domine la demande en pneus pour VE, mais les constructeurs automobiles exercent une forte pression tarifaire via des accords de fourniture groupés, limitant ainsi l'expansion des marges pour les fabricants de pneus malgré le volume croissant. La demande en après-vente augmente rapidement à mesure que les premières flottes de VE s'usent, mais elle est fragmentée et fortement concurrentielle, avec une présence croissante de plateformes en ligne de pneus et de canaux de vente multi-marques qui intensifient la transparence des prix. En même temps, les perturbations de la chaîne d'approvisionnement dans les produits chimiques spécialisés, la silice et les composants capteurs continuent d'impacter la stabilité de la production, notamment pour les pneus intelligents et connectés des VE.Signaux clés des facteurs de risque et des menaces de disruption dans le marché mondial des pneus pour véhicules électriques (VE)
Un signal clé de risque est l'accélération rapide de l'adoption des VE à travers plusieurs catégories de véhicules, notamment les SUV, les camions commerciaux et les véhicules électriques de performance. Cela augmente la variabilité de la demande et oblige à des cycles d'adaptation des produits plus rapides. Un autre signal majeur est l'importance croissante des écosystèmes de mobilité intelligente. L'intégration des pneus connectés, des télématiques du véhicule et des systèmes de maintenance prédictive déplace la concurrence vers des solutions de performance des pneus basées sur les données. L'augmentation de la domination des SUV électriques et des véhicules électriques de haute performance est également en train de modifier la demande vers des tailles de jantes plus grandes, des jantes renforcées et des architectures de pneus à charge élevée. Les réglementations de durabilité et les politiques d'approvisionnement basées sur l'ESG deviennent des signaux de plus en plus importants, poussant les fabricants vers des matériaux à base biologique, des composés recyclables et des processus de production à faible teneur en carbone. De plus, l'expansion des écosystèmes d'après-vente spécialisés dans les VE augmente la concurrence des détaillants de pneus numériques, des services de location de pneus et des plateformes de maintenance flotte.Implications stratégiques des facteurs de risque et des menaces de disruption dans le marché mondial des pneus pour véhicules électriques (VE)
Les fabricants doivent prioriser la faible résistance au roulement, la forte résistance à la charge et la réduction du bruit comme exigences techniques fondamentales pour rester compétitifs dans l'écosystème des VE. Une forte collaboration avec les OEM est essentielle, car les plateformes de VE sont étroitement intégrées aux spécifications des pneus, rendant les partenariats de conception en amont critiques pour les contrats à long terme. L'investissement dans les technologies de pneus intelligents, y compris les capteurs intégrés et les systèmes de surveillance en temps réel, devient un différentiateur clé dans les segments de VE de luxe. La résilience de la chaîne d'approvisionnement et les stratégies d'innovation des matériaux sont nécessaires pour gérer la dépendance aux composés spécialisés tout en garantissant des normes de performance cohérentes à travers les marchés mondiaux. La transformation numérique, incluant l'analyse des pneus basée sur les données et les plateformes de maintenance prédictive, émerge comme un levier stratégique pour les services à valeur ajoutée et la génération de revenus récurrents.Aperçu des facteurs de risque et des menaces de disruption du marché mondial des pneus pour véhicules électriques (VE) - Projections à venir
En perspective pour 2026-2033, le marché mondial des pneus pour véhicules électriques (VE) continuera d'expérimenter une croissance rapide, alimentée par les obligations d'électrification, la croissance de l'adoption des VE et l'innovation technologique. Cependant, le paysage des risques deviendra de plus en plus intensif technologiquement et compétitif. La diversification des plateformes de VE restera une force disruptive majeure, exigeant une innovation continue dans les VE de passager, les SUV et les flottes commerciales électriques avec des exigences de charge et de performance variables. L'intégration de la mobilité intelligente s'accélérera, avec des pneus connectés devenant une fonction standard dans les segments de VE de luxe et de flotte, déplaçant la concurrence industrielle vers des écosystèmes basés sur les données. Les pressions de durabilité redéfiniront davantage l'innovation des matériaux, augmentant l'adoption des composés écologiques, des matériaux recyclables et des pratiques de production à faible teneur en carbone. Dans l'ensemble, le marché restera à forte croissance mais intensif en termes d'innovation, avec le succès dépendant de la capacité des fabricants à équilibrer performance, efficacité, durabilité et durabilité tout en s'alignant étroitement sur les plateformes de VE en constante évolution.Paysage réglementaire
Aperçu de l'environnement réglementaire et politique du marché mondial des pneus pour véhicules électriques (VE)
L'environnement réglementaire et politique qui régit le marché mondial des pneus pour véhicules électriques (VE) devient de plus en plus important à mesure que les gouvernements accélèrent la transition vers la mobilité électrique. Les pneus pour véhicules électriques influencent directement la portée du véhicule, l'efficacité énergétique, la sécurité et les niveaux de bruit, ce qui en fait un domaine clé au sein des cadres plus larges de décarbonisation du transport et des réglementations de conformité automobile. Des cadres réglementaires mondiaux clés, tels que la réglementation européenne sur l'étiquetage des pneus (UE) 2020/740 et les normes de performance des pneus de l'UN/ECE, définissent des seuils obligatoires pour la résistance au roulement, l'adhérence sur route mouillée et le bruit externe. Dans le segment des véhicules électriques, ces paramètres prennent une importance supplémentaire, car même de faibles gains d'efficacité peuvent considérablement allonger la portée de conduite et réduire la consommation de batterie. En outre, les politiques nationales et régionales d'adoption des véhicules électriques, telles que les obligations de véhicules à zéro émission (ZEV), les réglementations sur l'efficacité énergétique et les feuilles de route vers la neutralité carbone, influencent indirectement l'innovation des pneus. Ces cadres poussent les fabricants à développer des pneus à faible résistance au roulement, à grande capacité de charge et optimisés en termes de bruit, spécifiquement conçus pour les voitures électriques, les SUV, les camionnettes et les flottes de véhicules électriques commerciaux. Les réglementations environnementales axées sur la durabilité influencent également l'innovation des matériaux dans les pneus pour véhicules électriques. Les exigences liées à la réduction de l'empreinte carbone, à l'utilisation de contenus recyclés et à l'approvisionnement en matières premières durables encouragent l'adoption de composés de caoutchouc à base biologique, de formulations enrichies en silice et de conceptions de pneus guidées par l'économie circulaire.Aperçu de l'environnement réglementaire et politique actuel du marché mondial des pneus pour véhicules électriques (VE)
L'actuel paysage réglementaire est fortement façonné par les objectifs accélérés d'adoption des véhicules électriques et par les normes d'émissions de plus en plus strictes dans les marchés automobiles majeurs. L'Europe mène en matière de maturité réglementaire, où les objectifs stricts de réduction des émissions de CO et les incitations aux véhicules électriques accélèrent directement la demande de technologies de pneus optimisées pour les véhicules électriques sur les canaux OEM et de remplacement. En Europe, les réglementations sur le bruit dans les zones de mobilité urbaine ont un impact particulièrement important, favorisant l'adoption de pneus à revêtement en mousse acoustique et de conceptions de bande de roulement avancées qui réduisent le bruit à l'intérieur des véhicules électriques. Les opérateurs de flottes et les constructeurs automobiles sont de plus en plus contraints de respecter des critères stricts d'efficacité et de durabilité lors du choix des pneus pour les plateformes de véhicules électriques. En Asie-Pacifique, des centres de production de véhicules électriques à grande échelle tels que la Chine appliquent des politiques strictes sur les véhicules à énergie nouvelle (NEV) qui influencent indirectement les normes de performance des pneus. Les subventions gouvernementales, les mandats de production locale de véhicules électriques et les programmes d'électrification des flottes stimulent une adoption rapide par les constructeurs automobiles de pneus optimisés pour les véhicules électriques, conçus pour des couples élevés et des charges de batterie lourdes. L'Amérique du Nord continue d'évoluer grâce aux incitations fédérales et locales aux véhicules électriques, associées à des normes sur l'efficacité énergétique et la sécurité qui encouragent l'adoption de pneus à faible résistance au roulement. La croissance de la pénétration des SUV et camionnettes électriques influence davantage la demande de solutions de pneus à charge élevée pour les véhicules électriques. En même temps, les autorités de sécurité mondiales accordent une importance croissante à la durabilité des pneus et à leur stabilité thermique en raison des caractéristiques de poids et de couple plus élevés des véhicules électriques, ce qui entraîne des exigences mises à jour pour les tests et les certifications dans plusieurs régions.Signaux clés de l'environnement réglementaire et politique dans le marché mondial des pneus pour véhicules électriques (VE)
- Réglementation européenne sur l'étiquetage des pneus (UE 2020/740) : Favorise la transparence des performances en matière de résistance au roulement, d'adhérence sur route mouillée et de niveaux de bruit pour l'optimisation de l'efficacité des véhicules électriques.
- Normes de sécurité des pneus de l'UN/ECE : Établissent des seuils mondiaux de sécurité et de durabilité, de plus en plus pertinents pour les applications à haut couple des véhicules électriques.
- Obligations de véhicules à zéro émission (ZEV) : Accélèrent l'adoption des véhicules électriques, stimulant indirectement la demande de technologies de pneus optimisées pour les véhicules électriques.
- Règlements sur l'efficacité énergétique et la réduction des émissions de CO : Encouragent l'adoption de pneus à faible résistance au roulement pour améliorer l'efficacité énergétique et la portée des véhicules.
- Réglementations sur la pollution sonore urbaine : Stimulent la demande de solutions de pneus acoustiques et à faible niveau sonore dans les environnements urbains denses.
- Politiques de durabilité et d'économie circulaire : Promeuvent l'utilisation de matériaux recyclés, de caoutchoucs à base biologique et de procédés de fabrication de pneus écologiques.