
Taille du marché mondial des pneus connectés et intelligents, part de marché & prévision 2026-2033
Aperçu de la prévision du marché (2026???2033)
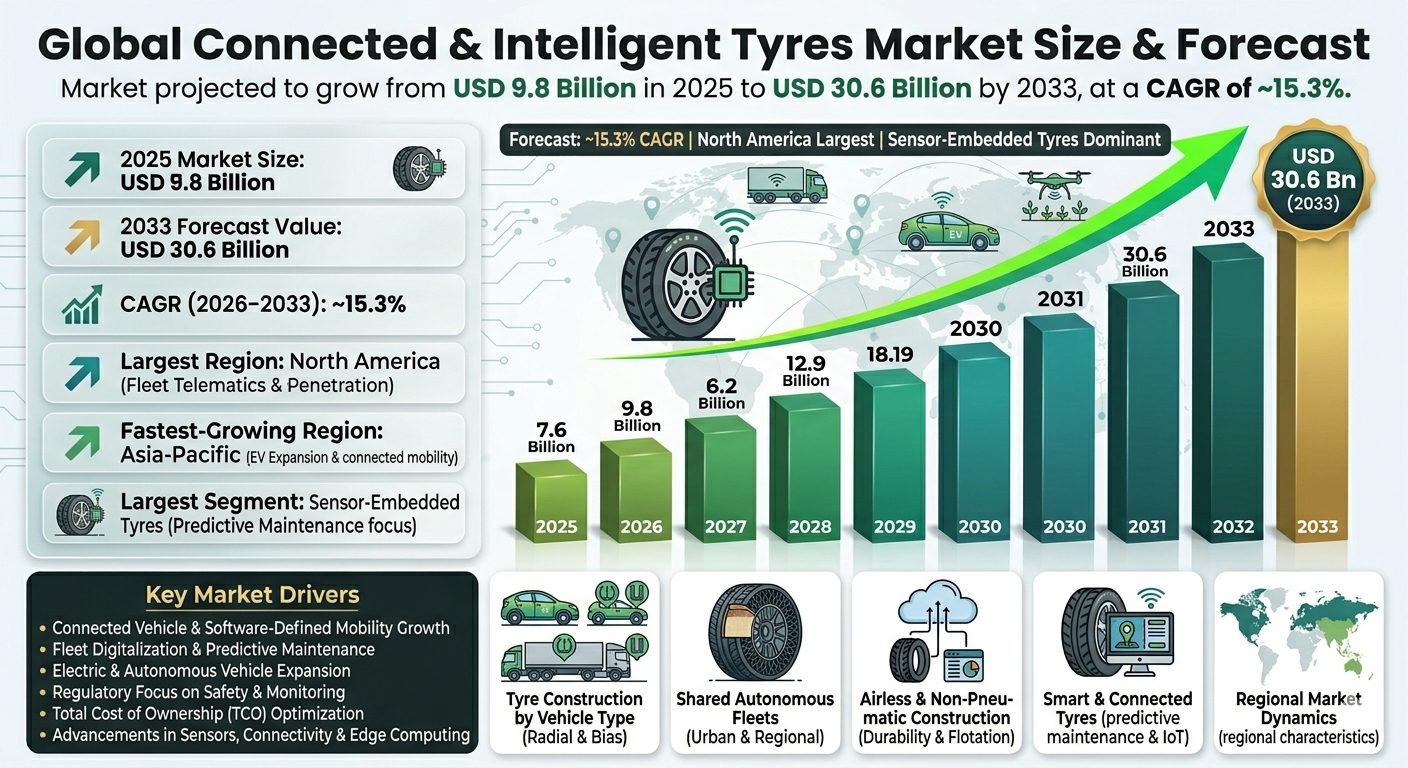
| Indicateur | Valeur |
|---|---|
| Taille du marché en 2025 | 9,8 milliards de dollars américains |
| Taille du marché en 2033 | 30,6 milliards de dollars américains |
| Taux de croissance annuel composé (2026???2033) | ~15.3% |
| Région la plus importante | Amérique du Nord |
| Région en pleine croissance | Asie-Pacifique |
| Segment le plus important | Pneus intégrant des capteurs |
| Segment en pleine croissance | Pneus pour véhicules électriques et autonomes |
| Tendance clé | Les pneus évoluent vers des plateformes de données connectées |
Aperçu du marché mondial des pneus connectés et intelligents
Le marché mondial des pneus connectés et intelligents donne aux pneus un cerveau et une voix. Ils surveillent constamment la pression, la température, l'usure de la bande de roulement, le poids, l'adhérence au sol et le mouvement du véhicule. Toutes ces données sont envoyées en temps réel au véhicule ou au conducteur, rendant les trajets plus sûrs et plus fluides. C???est une mise à niveau intelligente pour la conduite quotidienne.
Les pneus connectés sont comme des assistants intelligents pour les voitures, les camions, les véhicules électriques, les véhicules autonomes, et même les machines lourdes hors route . Ils aident à maintenir la sécurité, à détecter les problèmes avant qu???ils ne surviennent, économiser de l???énergie et rendre les flottes plus fluides. En se connectant au système informatique du véhicule, aux systèmes de télématique et aux systèmes en nuage, ils transforment les pneus en acteurs clés de la mobilité moderne, pilotée par le logiciel. En bref, les pneus ne sont plus seulement du caoutchouc ???ils font partie du cerveau du véhicule.
Les constructeurs automobiles (OEM) déployent de plus en plus de pneus connectés en tant que partie de systèmes ADAS, TPMS, de gestion de flotte et de piles de conduite autonome, tandis que l???adoption en dehors de l???OEM accélère dans le transport routier, l???extraction minière, le transport en commun et les flottes de mobilité partagée.
Selon le Pheonix Demand Forecast Engine, la taille du marché mondial des pneus connectés et intelligents est évalué à 9,8 milliards de dollars américains en 2025 et devrait atteindre 30,6 milliards de dollars américains d'ici 2033, enregistrant une croissance annuelle composée (CAGR) de ~15,3 % pendant la période 2026???2033 North America is the largest market.
North America is the largest market, driven by fleet telematics and connected vehicle penetration, while Asia-Pacific is the fastest-growing region, supported by EV expansion, smart manufacturing, and connected mobility investments.
Principaux moteurs de la croissance du marché mondial des pneus connectés et intelligents
Croissance des véhicules connectés et de la mobilité définie par logiciel
Les véhicules dépendent de plus en plus des données en temps réel, rendant les pneus une source active de données plutôt qu'un composant passif.
Numérisation des flottes et maintenance prédictive
Les gestionnaires de flottes utilisent l'intelligence des pneus pour réduire les temps d'arrêt, la consommation de carburant et les accidents, stimulant la croissance du marché?? et améliorant l'efficacité.
Développement des véhicules électriques et autonomes
Les véhicules électriques (VE) et autonomes (VA) nécessitent des données continues sur les pneus pour la gestion du couple, la détection de la charge, le contrôle de la traction et la validation de la sécurité.
Focus réglementaire sur la sécurité et le suivi
Les systèmes de pression des pneus obligatoires (TPMS), les normes de sécurité des véhicules et les réglementations sur les émissions accélèrent l'adoption.
Optimisation du coût total d'utilisation (TCO)
Les pneus connectés prolongent la durée de vie et améliorent l'efficacité du carburant, stimulant la croissance du marché?? et réduisant les coûts opérationnels.
Avancées en matière de capteurs, de connectivité et de calcul en périphérie
Des capteurs à faible consommation, le 5G et l'analyse en périphérie permettent un déploiement à grande échelle.
Segmentation du marché mondial des pneus connectés et intelligents
1. Par type d'intelligence et de connectivité
1.1 Pneus dotés de capteurs??
1.1.1 Capteurs de pression
1.1.1.1 Capteurs de TPMS direct
1.1.1.2 Modules de pression intégrés aux pneus
1.1.2 Capteurs de température
1.1.2.1 Surveillance de l'accumulation de chaleur
1.1.2.2 Applications à forte charge
1.1.3 Capteurs d'usure et de déformation de la bande de roulement
1.1.3.1 Indicateurs d'usure intégrés
1.1.3.2 Alertes de remplacement prédictives
1.2 Pneus pleinement connectés??
1.2.1 Communication pneu-véhicule (V2T)
1.2.2 Connectivité pneu-cloud (T2C)
1.2.3 Intégration pneu-infrastructure (T2I)
2. Par catégorie de véhicule
2.1 Véhicules passagers
2.1.1 Hatchbacks et voitures compacts
2.1.2 Sedans
2.1.2.1 Sedans de taille moyenne
2.1.2.2 Sedans de luxe
2.1.3 SUV et crossovers
2.1.3.1 SUV compacts
2.1.3.2 SUV de taille moyenne
2.1.3.3 SUV de luxe
2.2 Véhicules commerciaux
2.2.1 Véhicules commerciaux légers (VCL)
2.2.1.1 Vans de livraison urbaine
2.2.1.2 Flottes de commerce électronique
2.2.2 Véhicules commerciaux moyens et lourds
2.2.2.1 Camions de longue distance
2.2.2.2 Bus
2.2.2.3 Flottes logistiques
2.3 Véhicules électriques (segment de croissance la plus rapide)
2.3.1 Véhicules électriques à batterie (VEB)
2.3.2 Véhicules hybrides rechargeables (VHR)
2.4 Véhicules hors route (VHR)
2.4.1 Équipements de construction
2.4.2 Véhicules de mine
2.4.3 Machinerie agricole
3. Par technologie de connectivité
3.1 Bluetooth et connectivité à courte portée
3.1.1 Intégration de l'ECU du véhicule
3.2 Pneus dotés de RFID
3.2.1 Pneus RFID passifs
3.2.2 Pneus RFID actifs
3.3 Pneus connectés par réseau cellulaire (segment de croissance le plus rapide)
3.3.1 Pneus dotés de LTE
3.3.2 Pneus dotés de 5G
3.4 Pneus intégrés à la périphérie et au cloud
3.4.1 Pneus de traitement en périphérie
3.4.2 Analytique de flotte basée sur le cloud
4. Par canal de vente
4.1 Fournisseur d'équipement original (FEO) (segment le plus important)
4.1.1 Montage sur véhicules passagers par le FEO
4.1.2 Montage sur véhicules électriques par le FEO
4.1.3 Flotte commerciale - Pièces OEM adaptées
4.2 Solutions de marché secondaire et de rétrofit
4.2.1 Systèmes de rétrofit pour flotte
4.2.2 Détailleurs de pneus autorisés
4.2.3 Fournisseurs de services de télématique et de mobilité
5. Par application
5.1 Sécurité et conformité
5.1.1 Systèmes de pression des pneus (TPMS) et conformité réglementaire
5.2 Maintenance prédictive (application la plus importante)
5.2.1 Prédiction de la défaillance des pneus
5.2.2 Optimisation de l'usure et de la charge
5.3 Efficacité énergétique et optimisation de l'énergie
5.3.1 Gestion de la résistance au roulement
5.4 Enablement autonome et ADAS (la plus rapide en croissance)
5.4.1 Détection des conditions de la route
5.4.2 Feedback sur l'adhérence et la stabilité
6. Par géographie
6.1 Amérique du Nord (marché le plus important)
-
États-Unis
-
Canada
6.2 Asie-Pacifique (région la plus rapide en croissance)
-
Chine
-
Japon
-
Corée du Sud
-
Inde
6.3 Europe
-
Allemagne
-
France
-
Royaume-Uni
6.4 Amérique latine
-
Brésil
-
Mexique
6.5 Moyen-Orient et Afrique
Analyse régionale du marché mondial des pneus connectés et intelligents
Amérique du Nord ??? Marché le plus important
Adoption avancée des télématiques de flotte, pénétration des véhicules connectés et intégration forte des OEM.
Asie-Pacifique ??? Plus rapide en croissance
Accélération des véhicules électriques, fabrication intelligente et investissements dans la mobilité connectée stimulent une croissance rapide.
Europe
Focus réglementaire fort sur la sécurité, les émissions et les normes des véhicules connectés.
Amérique latine
Adoption progressive menée par les flottes de logistique et de transport public.
Moyen-Orient et Afrique
L'exploitation minière, la construction et les applications dans des conditions extrêmes dominent la demande.
Entreprises majeures du marché mondial des pneus connectés et intelligents
-
Goodyear Tire & Rubber Company
-
Continental AG
-
Pirelli & C. S.p.A.
-
Hankook Tire
-
Yokohama Rubber Company
-
Sumitomo Rubber Industries
-
Nokian Tyres
-
Sensata Technologies (partenaire de l'écosystème des capteurs)
Michelin et Bridgestone sont les plus grandes entreprises sur le marché mondial des pneus connectés et intelligents
Intelligence stratégique et informations basées sur l'IA de Pheonix
Pheonix Demand Forecast Engine
Suivi de la croissance des véhicules connectés, de la pénétration des véhicules électriques et de la numérisation des flottes.
Modèle d'adoption des pneus intelligents
Cartographie la pénétration des capteurs par type de véhicule et par région.
Moteur d'optimisation du coût total d'exploitation des flottes
Quantifie les économies de carburant, l'amélioration de la disponibilité et la réduction des entretiens.
Analyse Porter???s Five Forces Automatisée (Version concise)
-
Pouvoir des acheteurs : Modéré ??? la consolidation des flottes augmente la levier
-
Pouvoir des fournisseurs : Modéré ??? dépendances aux capteurs et aux semi-conducteurs
-
Menace des nouveaux entrants : Faible ??? barrières élevées de R&D et d'intégration OEM
-
Menace des substituts : Faible ??? le logiciel nécessite des entrées physiques de données
-
Concurrence : Élevée ??? les grands acteurs mondiaux des pneus concurrencent sur l'intelligence
Pourquoi le marché des pneus connectés et intelligents est critique
-
Transforme les pneus en générateurs de données en temps réel
-
Permet l'entretien prédictif et les flottes sans interruption
-
Essentiel pour l'efficacité des véhicules électriques et la prise de décision autonome
-
Améliore la sécurité du véhicule, la conformité et la durabilité
-
Positionne les pneus comme des composants essentiels de la mobilité définie par le logiciel
Conclusion finale
Le marché mondial des pneus connectés et intelligents redéfinit le rôle des pneus dans la chaîne de valeur de la mobilité. À mesure que les véhicules deviennent de plus en plus connectés, électriques et autonomes, les pneus intelligents deviendront indispensables pour la sécurité, l'efficacité et l'intelligence opérationnelle. Les leaders du marché qui intègrent la détection, la connectivité, l'analyse et les partenariats avec les constructeurs captureront une valeur disproportionnée d'ici 2033.
Paysage concurrentiel
Global Connected & Intelligent Tyres Competitive Intensity & Market Structure Overview
Le marché mondial des pneus connectés et intelligents est caractérisé par un paysage concurrentiel fortement orienté vers l'innovation et la technologie, dans lequel les fabricants traditionnels de pneus compètent de plus en plus avec des entreprises de technologie des capteurs, des fournisseurs de télématique et des partenaires des écosystèmes logiciels. Contrairement aux marchés traditionnels des pneus, la concurrence n'est plus définie uniquement par la durabilité, le prix ou les cycles de remplacement – elle est de plus en plus façonnée par la génération de données, l'analyse prédictive, l'infrastructure de connectivité et l'intégration avec des plateformes de mobilité définies par le logiciel. La structure du marché est fortement influencée par le déploiement mené par les constructeurs, en particulier dans les véhicules passagers connectés, les véhicules électriques, les flottes commerciales et les systèmes de mobilité autonome. L'intégration par les constructeurs reste le chemin dominant pour atteindre l'échelle en raison de la compatibilité avec l'architecture du véhicule, de l'intégration avec l'ADAS et de l'alignement avec l'écosystème de télématique. Cependant, le marché de l'après-vente émerge rapidement grâce aux systèmes de capteurs amovibles, aux partenariats de télématique pour les flottes et aux solutions de maintenance prédictive. La concentration du marché est modérément élevée, les grands fabricants de pneus mondiaux utilisant leur échelle de production, leurs relations avec les constructeurs et leurs partenariats en matière de capteurs pour maintenir leur leadership. En parallèle, le marché s'ouvre progressivement à des fournisseurs spécialisés en technologie qui apportent des capteurs intégrés, une analyse en cloud, des RFID et des plateformes d'intelligence des pneus.Global Connected & Intelligent Tyres Competitive Intensity & Market Structure Current Scenario
Leading Company Profiles
Michelin: Leader mondial en mobilité intelligente. Forte concentration sur les écosystèmes de pneus connectés, les solutions prédictives pour les flottes et l'innovation en matière de pneus intelligents durables. Bridgestone Corporation: Acteur majeur de la mobilité connectée des flottes, combinant l'intelligence des pneus avec la télématique et les plateformes d'optimisation numérique des flottes. Goodyear Tire & Rubber Company: Innovateur axé sur la technologie, mettant l'accent sur l'analyse prédictive, la gestion des flottes et les systèmes de pneus prêts pour l'autonomie. Continental AG: Leader de la mobilité numérique avancée, doté de capteurs intégrés aux pneus, de systèmes TPMS et de compétences en électronique de véhicule. Pirelli & C. S.p.A.: Spécialiste des pneus intelligents de luxe, avec une forte emphasis sur les applications de véhicules connectés de haute performance. Hankook Tire: Expansion agressive dans les catégories des véhicules électriques et des pneus intelligents grâce à l'innovation de produits dotés de capteurs. Yokohama Rubber Company: Acteur orienté performance intégrant des technologies de pneus connectés pour les segments commerciaux et de luxe. Sensata Technologies: Partenaire clé de l'écosystème des capteurs, soutenant l'expansion de l'architecture matérielle et des données en intelligence des pneus.Key Competitive Intensity & Market Structure Signals in Global Connected & Intelligent Tyres Market
Un signal structurel déterminant est la transition des pneus de produits consommables vers des plateformes de données en temps réel. Cela déplace fondamentalement la concurrence d'une orientation centrée sur la fabrication vers une orientation centrée sur l'intelligence, où la capacité de détection, l'intégration d'analyse et l'interopérabilité logicielle deviennent des différenciateurs concurrentiels essentiels. Un autre signal majeur est le rôle accéléré de la numérisation des flottes. Les opérateurs de logistique commerciale, de mines et de mobilité privilégient de plus en plus la maintenance prédictive, l'optimisation du temps de fonctionnement et l'économie de carburant, augmentant ainsi la demande de systèmes de pneus connectés qui réduisent directement les coûts opérationnels. L'expansion des véhicules électriques et autonomes est également en train de transformer la concurrence. Les VE et VA nécessitent des données en continu sur les pneus pour optimiser l'énergie, gérer l'adhérence et valider la sécurité autonome, rendant les pneus connectés une couche d'infrastructure stratégique plutôt qu'une amélioration optionnelle. Les partenariats technologiques deviennent de plus en plus importants, les entreprises de pneus collaborant avec les fournisseurs de semi-conducteurs, les plateformes cloud, les entreprises de télématique et les écosystèmes des villes intelligentes pour renforcer leur position sur le marché.Strategic Implications of Competitive Intensity & Market Structure in Global Connected & Intelligent Tyres Market
Les fabricants doivent de plus en plus prioriser l'intégration d'écosystèmes par rapport à la vente de produits isolés. L'avantage stratégique dépendra de la combinaison de la fabrication de pneus avec des capteurs, des analyses en cloud, des logiciels prédictifs et de la compatibilité avec les plateformes OEM. Les partenariats OEM restent cruciaux, en particulier dans les segments des véhicules électriques et autonomes où l'intelligence des pneus est profondément intégrée à la sécurité du véhicule et à l'architecture logicielle. Les modèles d'entreprise axés sur les flottes, tels que les abonnements de maintenance prédictive, les pneus en tant que service et l'optimisation numérique des flottes, deviennent des priorités stratégiques majeures en raison de leur potentiel de revenus récurrent et de leur forte rétention client. Les investissements en recherche et développement dans les capteurs à faible consommation, le calcul à la périphérie, l'analyse en IA et la cybersécurité sont essentiels, car l'avantage concurrentiel dépend de plus en plus des performances à la fois matérielles et logicielles.Global Connected & Intelligent Tyres Competitive Intensity & Market Structure Forward Outlook
Le marché mondial des pneus connectés et intelligents devrait connaître une accélération compétitive soutenue à mesure que les véhicules connectés, les véhicules électriques et la mobilité autonome s'étendent à l'échelle mondiale. La rivalité compétitive s'intensifiera à mesure que les principaux fabricants de pneus se transforment en fournisseurs d'intelligence de mobilité. La concentration du marché augmentera probablement, les joueurs de premier plan renforçant leurs positions par des acquisitions, des partenariats en matière de technologie des capteurs, des alliances en télématique et une expansion de l'écosystème logiciel. L'après-vente évoluera des canaux de remplacement traditionnels vers des écosystèmes de services pour flottes numériques, créant de nouvelles opportunités pour la maintenance prédictive, l'analyse en cloud et les solutions de rénovation. À long terme, le marché sera défini par trois piliers compétitifs principaux : la propriété des données, l'intégration dans l'écosystème OEM et l'intelligence de mobilité prédictive. Les entreprises qui réussiront à aligner correctement l'hardware des pneus avec les logiciels, l'analyse des flottes et les systèmes de mobilité autonome mèneront le marché mondial des pneus connectés et intelligents jusqu'en 2033.Chaîne de valeur
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des pneus connectés et intelligents
La chaîne de valeur du marché mondial des pneus connectés et intelligents évolue rapidement d'un écosystème traditionnel de fabrication de pneus vers un réseau hautement intégré d'intelligence mobilité qui combine une ingénierie avancée des pneus, des électroniques intégrées, des analyses logicielles, des communications sans fil et des écosystèmes de véhicules connectés à la cloud. Les pneus connectés et intelligents ne sont plus des composants passifs de mobilité ; ils fonctionnent comme des plateformes de détection en temps réel qui génèrent des informations exploitables sur les véhicules, les routes et les performances. Ces pneus surveillent en continu la pression, la température, l'usure de la bande de roulement, la déformation, la charge, l'adhérence, l'adhérence de la route et les conditions de conduite, transmettant les données aux unités électroniques des véhicules (ECUs), aux systèmes de télémétrie des flottes, aux plateformes d'analyse en cloud et aux systèmes de conduite autonome. Cette évolution étend la chaîne de valeur au-delà de la fabrication de pneus vers les semi-conducteurs, les écosystèmes de capteurs, les fournisseurs de connectivité, l'analyse par l'intelligence artificielle, la télémétrie et le logiciel de mobilité. La chaîne d'approvisionnement en amont inclut le caoutchouc naturel, le caoutchouc synthétique, le noir de carbone, le silice, les renforts en acier, les capteurs MEMS, les puces RFID, les modules Bluetooth, les systèmes de communication cellulaires, les processeurs intégrés, les batteries et le matériel de calcul en périphérie. Les principaux fabricants tels que Michelin, Bridgestone, Continental et Goodyear collaborent de plus en plus avec des spécialistes des capteurs, des fournisseurs de semi-conducteurs, des plateformes de télémétrie et des entreprises d'infrastructure cloud pour garantir l'évolutivité de l'écosystème. La fabrication exige une intégration hautement spécialisée des systèmes de capteurs, de l'architecture de connectivité, de l'ingénierie de durabilité et de la compatibilité logicielle sans compromettre la sécurité des pneus, la résistance au roulement ou les performances structurelles. Cela ajoute de la complexité dans l'encapsulation des capteurs, l'efficacité des batteries, le calibrage sans fil, la précision des données et la durabilité sur le cycle de vie. Les canaux OEM dominent le marché, avec des pneus connectés intégrés de plus en plus dans les systèmes ADAS, les systèmes TPMS, les plateformes de performance des véhicules électriques, les systèmes de véhicules autonomes et les architectures de véhicules définis par logiciel. En même temps, les réparations en après-vente s'étendent à travers le transport, le transport public, la mine, l'agriculture et les opérations des flottes industrielles. Les principaux défis de la chaîne d'approvisionnement comprennent les dépendances en semi-conducteurs, la standardisation de la connectivité, l'interopérabilité logicielle, les risques de cybersécurité, la durabilité des batteries et les pressions liées à l'électronique de rebut et à la conception de matériaux circulaires.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial des pneus connectés et intelligents
L'environnement actuel de la chaîne d'approvisionnement est défini par une numérisation rapide, une mobilité définie par le logiciel, l'expansion des véhicules électriques et la préparation aux véhicules autonomes. En amont, les fabricants diversifient leurs stratégies d'approvisionnement en capteurs, puces et modules de communication afin de réduire les risques liés aux pénuries de semi-conducteurs et aux perturbations de la chaîne d'approvisionnement. Les priorités de fabrication se déplacent vers une intégration avancée de plusieurs capteurs, des systèmes de communication prêts pour le 5G, une évolutivité des RFID, des technologies de détection sans batterie, une analyse en périphérie et des systèmes de maintenance prédictive alimentés par l'intelligence artificielle. L'intégration par les constructeurs d'origine s'accélère, notamment dans les véhicules de passagers de luxe, les véhicules électriques, les flottes de logistique et les plateformes de pilotage autonome, où les pneus connectés deviennent des actifs d'intelligence opérationnelle standard. Les exploitants de flottes déployent de plus en plus des systèmes de pneus connectés dans les applications post-vente pour améliorer la disponibilité, optimiser le coût total d'exploitation et renforcer les résultats de la maintenance prédictive. Des modèles d'entreprise numériques émergent alors que les entreprises de pneus évoluent vers des fournisseurs de services de mobilité connectée grâce à l'analyse par abonnement, des tableaux de bord d'intelligence de flotte et à la monétisation logicielle.Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement sur le marché mondial des pneus connectés et intelligents
Plusieurs tendances critiques transforment l'écosystème des pneus connectés. Premièrement, les pneus évoluent vers des points de terminaison intelligents IoT qui contribuent activement aux écosystèmes de véhicules définis par le logiciel. Deuxièmement, les plateformes de véhicules électriques et autonomes augmentent significativement la demande d'intelligence en temps réel des pneus, notamment pour le couple, l'efficacité de la batterie, l'adhérence et les retours de la route. Troisièmement, la maintenance prédictive des flottes crée une forte demande commerciale pour des plateformes de pneus basées sur les données. Quatrièmement, la connectivité cellulaire, le 5G et le calcul en périphérie améliorent l'évolutivité et permettent un déploiement plus rapide sur les secteurs de la mobilité. Cinquièmement, les flux de revenus récurrents logiciels et d'analyse deviennent de plus en plus importants alors que les fabricants de pneus s'étendent au-delà des ventes de produits vers des écosystèmes de données.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement sur le marché mondial des pneus connectés et intelligents
Les entreprises leaders telles que Michelin, Bridgestone, Continental et Goodyear bénéficient de partenariats profonds avec les constructeurs d'origine, d'écosystèmes avancés de capteurs, de plateformes logicielles et d'une échelle de production mondiale. Des barrières à l'entrée élevées sont créées par la complexité de l'intégration des capteurs, la compatibilité avec le cloud, les normes de cybersécurité, les exigences de développement logiciel et les cycles de validation par les constructeurs d'origine. Les alliances stratégiques entre les fabricants de pneus, les entreprises de semi-conducteurs, les fournisseurs de télémécanique, les plateformes cloud et les entreprises de logiciels de mobilité deviennent essentielles pour la direction stratégique compétitive. Les opportunités de revenus récurrents à long terme s'étendent via les abonnements logiciels de flotte, l'analyse prédictive, les services connectés et la monétisation des données de mobilité. L'optimisation des coûts reste cruciale, car les pneus intelligents nécessitent un équilibre entre les coûts matériels, l'évolutivité logicielle, la durabilité et les pressions des prix premium.Aperçu prospectif de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des pneus connectés et intelligents
Entre 2026 et 2033, la chaîne de valeur des pneus connectés et intelligents est prévue pour devenir de plus en plus prête pour l'autonomie, intégrée au cloud et centrée sur le logiciel. Les fabricants se concentreront sur des pneus pleinement intégrés dotés d'une fusion avancée de capteurs, d'un calcul en périphérie, d'analyses d'intelligence artificielle, de communications 5G et d'écosystèmes de pneus dotés de fonctionnalités V2X. Les partenariats avec les constructeurs d'origine s'intensifieront davantage à mesure que les véhicules définis par le logiciel, les véhicules électriques et les systèmes autonomes dépendront de plus en plus de l'intelligence des pneus connectés. La croissance du marché post-vente s'accélérera via des écosystèmes de rétrofit, l'intégration de la télémécanique et des plateformes d'intelligence de flotte évolutibles. L'innovation en matière de durabilité s'étendra via des électro-équipements recyclables, une détection sans batterie, des systèmes de connectivité à faible consommation d'énergie et des stratégies de fabrication circulaire. En fin de compte, les pneus connectés et intelligents évolueront des fonctionnalités de sécurité premium vers des composants fondamentaux de l'infrastructure de mobilité définie par le logiciel à l'échelle mondiale.Chaine de valeur spécifique au marché
- Achat de matières premières et d'électroniques : Caoutchouc, silice, noir de carbone, renforts en acier, capteurs MEMS, puces RFID, processeurs, batteries, modules Bluetooth/LTE/5G
- Recherche et développement : Fusion de capteurs, systèmes embarqués, analyse prédictive, intelligence artificielle, intégration cloud, optimisation des véhicules électriques, préparation des plateformes autonomes
- Fabrication : Production de pneus intelligents, intégration de capteurs, calibrage sans fil, intégration logicielle, validation de la durabilité structurelle
- Intégration par les constructeurs d'origine : Véhicules de passagers, flottes commerciales, véhicules électriques, véhicules autonomes, plateformes de mobilité industrielle
- Distribution et écosystème de connectivité : Canaux des constructeurs d'origine, fournisseurs de télémécanique, plateformes de flotte, fournisseurs de services cloud, détaillants autorisés
- Marché post-vente et services d'intelligence de mobilité : Solutions de rétrofit, maintenance prédictive, tableaux de bord de flotte, abonnements logiciels, monétisation des données
Cartographie entreprise-par-étape
- Achat de matières premières et d'électroniques : Michelin, Bridgestone Corporation, Continental AG, Sensata Technologies
- Recherche et développement : Michelin, Goodyear Tire & Rubber Company, Continental AG, Pirelli & C. S.p.A.
- Fabrication : Bridgestone Corporation, Goodyear Tire & Rubber Company, Yokohama Rubber Company, Sumitomo Rubber Industries
- Intégration par les constructeurs d'origine : Michelin, Bridgestone Corporation, Continental AG, Hankook Tire
- Distribution et écosystème de connectivité : Goodyear Tire & Rubber Company, Nokian Tyres, Apollo Tyres, fournisseurs de plateformes de télémécanique
- Marché post-vente et services d'intelligence de mobilité : Michelin, Continental AG, Bridgestone Corporation, Sensata Technologies
Activité d'investissement
Aperçu des dynamiques d'investissement et de financement du marché mondial des pneus connectés et intelligents
Les dynamiques d'investissement et de financement du marché mondial des pneus connectés et intelligents sont accélérées par la convergence de la mobilité connectée, de la numérisation des flottes, des écosystèmes de véhicules autonomes et de l'expansion des véhicules électriques. Entre 2026 et 2033, l'allocation de capital devrait de plus en plus se concentrer sur les technologies de capteurs intégrés, les écosystèmes de pneus connectés au cloud, les plateformes d'analyse prédictive, l'intelligence des flottes alimentée par l'IA et les systèmes de communication véhicule-pneu de nouvelle génération. Le marché est très intensif en technologie, nécessitant un investissement soutenu dans les capteurs MEMS, les systèmes RFID, les modules de calcul en périphérie, l'intégration télématicienne, l'architecture de mobilité définie par le logiciel et les plateformes d'analyse de données avancées. Les grands fabricants mondiaux de pneus, tels que Michelin, Bridgestone, Goodyear, Continental et Pirelli, étendent significativement leurs investissements en recherche et développement, leurs partenariats stratégiques et leurs portefeuilles de mobilité numérique afin de renforcer les écosystèmes de pneus connectés. Une transformation structurelle majeure façonnant les schémas d'investissement est le passage des pneus de produits mécaniques passifs vers des plateformes actives générant des données. Cette transition dirige les financements vers des systèmes de pneus intelligents capables de soutenir l'entretien prédictif, l'intégration ADAS, la navigation autonome, l'optimisation des flottes et l'intelligence en temps réel des conditions routières.Dynamiques actuelles d'investissement et de financement du marché mondial des pneus connectés et intelligents
Actuellement, l'activité d'investissement est fortement soutenue par l'adoption croissante des véhicules connectés, des systèmes de transport définis par le logiciel, des réglementations de sécurité obligatoires et la demande croissante des flottes pour l'optimisation de la disponibilité. Les alliances des constructeurs d'origine (OEM) avec les fournisseurs de mobilité connectée, les plateformes cloud et les entreprises de télémécanique restent au centre de l'intégration technologique à long terme.- Amérique du Nord : Mène l'activité d'investissement mondiale grâce à l'infrastructure de télémécanique des flottes avancée, à la pénétration des véhicules commerciaux connectés et au développement fort de la mobilité autonome.
- Asie-Pacifique : Région de croissance la plus rapide, alimentée par la croissance des véhicules électriques, des écosystèmes d'industrie intelligente, de l'infrastructure connectée élargie et de la production automobile à grande échelle.
- Europe : Mouvement fort d'investissement alimenté par les mandats réglementaires, les cadres de sécurité avancés et l'innovation des véhicules connectés de luxe.
- Amérique latine et Moyen-Orient et Afrique : Marchés émergents attirant progressivement des investissements grâce à la modernisation du transport, à la numérisation des flottes minières et à l'adoption des transports intelligents.
Signaux clés des dynamiques d'investissement et de financement du marché mondial des pneus connectés et intelligents
- La croissance rapide des véhicules connectés et définis par le logiciel augmente les financements vers les plateformes d'intelligence des pneus fournissant des données opérationnelles en temps réel.
- L'expansion de la numérisation des flottes entraîne l'entrée de capitaux dans les technologies d'entretien prédictif, réduisant les temps d'arrêt et optimisant le coût total des flottes.
- La croissance des véhicules électriques et des véhicules autonomes accélère les investissements dans les systèmes de capteurs avancés pour les pneus, permettant la détection de couple, le contrôle de traction et la cartographie environnementale.
- La demande croissante pour des écosystèmes de mobilité basés sur le cloud encourage les investissements dans les cadres de communication pneu-cloud et véhicule-pneu.
- La miniaturisation des capteurs, l'intégration 5G et l'analyse alimentée par l'IA créent des opportunités de financement à fort potentiel de croissance dans les plateformes de pneus intelligents de nouvelle génération.
Implications stratégiques des dynamiques d'investissement et de financement du marché mondial des pneus connectés et intelligents
- Le paysage des investissements préfère fortement les leaders mondiaux des pneus possédant des capacités numériques avancées, des expertises en intégration logicielle et des relations profondes avec les OEM.
- Les partenariats avec les fournisseurs de télémécanique, les entreprises de semi-conducteurs, les acteurs de l'infrastructure cloud et les entreprises de mobilité autonome deviennent essentiels pour la compétitivité stratégique.
- La différenciation technologique se concentre de plus en plus sur l'intelligence prédictive, la connectivité cloud, l'analyse en temps réel et la préparation aux véhicules autonomes.
- La diversification des investissements régionaux est cruciale, avec l'Amérique du Nord menant le déploiement des télémécaniques, l'Asie-Pacifique propulsant l'échelle de production et l'Europe avançant l'innovation guidée par la sécurité.
- La cybersécurité, la dépendance aux semi-conducteurs et les coûts élevés d'intégration système restent des défis stratégiques nécessitant une allocation de capital soutenue.
Aperçu prospectif des dynamiques d'investissement et de financement du marché mondial des pneus connectés et intelligents
À l'avenir, le marché mondial des pneus connectés et intelligents est susceptible d'attirer des investissements importants et durables, car les pneus deviennent des composants centraux des écosystèmes de mobilité connectée, autonome et définie par le logiciel. L'allocation de capital future se concentrera de plus en plus sur les systèmes de pneus pleinement connectés, les plateformes d'entretien prédictif alimentées par l'IA, les outils d'optimisation des flottes intelligentes, la compatibilité avec les véhicules autonomes et l'intelligence des données en périphérie-cloud.- Amérique du Nord : Restera un centre dominant d'investissement pour la télémécanique des flottes, les systèmes autonomes et l'innovation des pneus guidée par le logiciel.
- Asie-Pacifique : Verra la plus forte accélération d'investissement en raison de la fabrication des véhicules électriques connectés, de l'échelle de l'infrastructure et de l'adoption de la mobilité intelligente.
- Europe : Continuera à impulser l'innovation premium dans les écosystèmes de pneus intelligents conformes aux normes de sécurité.
Technologie et innovation
Aperçu du paysage technologique et de l'innovation sur le marché mondial des pneus connectés et intelligents
Le paysage technologique et l'innovation sur le marché mondial des pneus connectés et intelligents sont façonnés par la mobilité définie par le logiciel, l'intelligence du véhicule en temps réel, l'entretien prédictif et l'évolution des transports autonomes. Les pneus connectés se transforment des consommables traditionnels en infrastructures de mobilité intelligentes capables de détecter, d'analyser et de communiquer continuellement des données critiques de performance telles que la pression, la température, l'usure de la bande de roulement, la charge, l'adhérence, et les conditions de la route. L'intensité de l'innovation dans ce marché est exceptionnellement élevée, car les fabricants de pneus, les entreprises de semi-conducteurs, les fournisseurs de télémécanique et les constructeurs automobiles (OEM) collaborent de plus en plus pour intégrer les pneus dans des écosystèmes de véhicules connectés. Les principaux acteurs tels que Michelin, Bridgestone Corporation, Goodyear Tire & Rubber Company, Continental AG, Pirelli & C. S.p.A. et des partenaires avancés des écosystèmes de capteurs investissent massivement dans des plateformes d'intelligence des pneus qui prennent en charge l'ADAS, l'optimisation des flottes, les systèmes EV et la conduite autonome. Un changement technologique majeur est la transition des solutions TPMS autonomes vers des systèmes de pneus à capteurs multiples entièrement connectés intégrés aux cadres de communication véhicule-pneu (V2T), pneu-cloud (T2C) et pneu-infrastructure (T2I). Ces innovations redéfinissent les pneus comme des nœuds numériques actifs au sein des réseaux de mobilité plus larges, permettant des systèmes de transport plus sûrs, plus efficaces et de plus en plus autonomes.Aperçu du paysage technologique et de l'innovation sur le marché mondial des pneus connectés et intelligents
Actuellement, l'écosystème d'innovation des pneus connectés est centré sur l'intégration des capteurs, la communication sans fil et l'analyse prédictive. Les pneus intégrés à des capteurs dominent le déploiement actuel, particulièrement via les applications de TPMS, de surveillance de la température et d'analyse de l'usure. Les technologies à faible consommation de puissance, les capacités de calcul en périphérie et la miniaturisation des semi-conducteurs sont des moteurs clés d'innovation. Ces technologies permettent aux pneus de collecter et de traiter continuellement des données tout en minimisant la consommation d'énergie et en maximisant la durabilité dans des conditions d'exploitation extrêmes. L'innovation en matière de connectivité évolue rapidement au-delà du Bluetooth et du RFID vers le LTE, le 5G et les plateformes de pneus intégrées au cloud. Ce changement permet un déploiement à grande échelle sur les flottes commerciales, les véhicules passagers et les systèmes autonomes. L'entretien prédictif reste l'une des zones d'innovation commercialement les plus significatives. Les gestionnaires de flottes exploitent de plus en plus des plateformes d'analyse des pneus pour prédire les pannes, optimiser les calendriers de remplacement, réduire les temps d'arrêt et diminuer les coûts d'exploitation globaux. La croissance des véhicules électriques et des véhicules autonomes accélère l'innovation dans la détection de la charge, l'optimisation du couple, l'intelligence d'adhérence et le retour d'information sur les conditions de la route, rendant les pneus connectés stratégiquement importants pour les performances des systèmes de véhicules avancés. L'innovation en fabrication inclut le calibrage des capteurs piloté par l'intelligence artificielle, l'intégration avancée des matériaux-électroniques et des modèles de simulation de jumeaux numériques qui accélèrent le développement de produits tout en assurant la fiabilité des performances.Signaux clés du paysage technologique et de l'innovation sur le marché mondial des pneus connectés et intelligents
- Architectures intégrées à plusieurs capteurs : Intelligence sur la pression, la température, l'usure de la bande de roulement, l'adhérence et la déformation.
- Communication véhicule-pneu (V2T) : Intégration directe avec les systèmes de véhicule et les logiciels de contrôle.
- Plateformes pneu-cloud (T2C) : Gestion en temps réel des flottes et écosystèmes d'analyse prédictive.
- Connectivité 5G et cellulaire : Communication à haute vitesse et à grande échelle de l'intelligence des pneus.
- Intégration de calcul en périphérie : Traitement en temps réel directement au niveau du pneu ou du véhicule.
- Activation des véhicules autonomes : Pneus qui soutiennent la détection des conditions de la route, l'intelligence de l'adhérence et les systèmes de sécurité logicielle.
- Technologies d'optimisation des véhicules électriques : Équilibrage de la charge, réponse au couple et intelligence de la résistance au roulement.
Implications stratégiques du paysage technologique et de l'innovation sur le marché mondial des pneus connectés et intelligents
Le paysage des pneus connectés et intelligents crée des changements stratégiques majeurs à travers la fabrication de pneus, les constructeurs automobiles (OEM), les écosystèmes de télémécanique et les opérations de flotte. Les pneus deviennent de plus en plus des actifs dotés de logiciels qui créent des opportunités de revenus récurrents en données et en services. L'intégration par les OEM est stratégiquement essentielle, car les pneus connectés deviennent intégrés dans les systèmes ADAS, les systèmes de gestion des véhicules électriques et les plateformes logicielles autonomes. Les fabricants qui sécurisent des partenariats OEM dès le début bénéficieront d'une emprise à long terme sur les plateformes. Les gestionnaires de flottes accélèrent la commercialisation rapide grâce à la demande en maintenance prédictive, à l'optimisation du temps d'activité et aux améliorations des coûts par kilomètre, accélérant la transition des ventes de pneus vers des services de mobilité basés sur les données. Les priorités de la chaîne d'approvisionnement se déplacent vers les technologies de capteurs, les semi-conducteurs, les modules de connectivité et l'interopérabilité logicielle, élargissant la concurrence au-delà de l'ingénierie traditionnelle des pneus. La cybersécurité et la gouvernance des données deviennent de plus en plus importantes en termes stratégiques à mesure que les pneus deviennent des points terminaux connectés au sein de réseaux de mobilité plus larges. Les implications en matière de durabilité augmentent également, car les pneus intelligents améliorent l'efficacité énergétique, réduisent les émissions, minimisent les déchets grâce à des cycles de remplacement optimisés et soutiennent les objectifs globaux de décarbonisation.Projet d'avenir du paysage technologique et de l'innovation sur le marché mondial des pneus connectés et intelligents
À l'avenir, le marché des pneus connectés et intelligents est censé évoluer vers des écosystèmes de pneus entièrement prêts à l'autonomie, dotés d'intelligence artificielle et continuellement connectés. Les pneus fonctionneront de plus en plus comme des interfaces numériques de mobilité qui soutiennent l'infrastructure de transport définie par le logiciel. L'innovation future se concentrera sur l'analyse avancée des surfaces de route, les systèmes de pneus auto-apprenants, les boucles de sécurité autonomes et une intégration étendue des véhicules avec l'infrastructure. Le 5G, l'intelligence artificielle et les plateformes de mobilité nées dans le cloud sont censés étendre considérablement les capacités des pneus connectés, permettant des diagnostics plus rapides, une intelligence opérationnelle plus approfondie et une réactivité accrue à l'autonomie. L'innovation en science des matériaux se concentrera de plus en plus sur l'intégration de composants électroniques durables dans des structures de pneus légères sans compromettre la performance, la sécurité ou la recyclabilité. L'ingénierie pilotée par l'intelligence artificielle, la validation des jumeaux numériques et les capacités de mise à jour logicielles à distance sont censées accélérer les cycles d'innovation et l'adaptabilité des produits. En conclusion, le marché mondial des pneus connectés et intelligents transforme les pneus en plateformes de mobilité intégrées au logiciel, centrées sur les données, qui façonnent directement la sécurité, l'efficacité, l'autonomie et la durabilité. Les entreprises qui réussiront à combiner les technologies de détection, les écosystèmes de connectivité, l'analyse prédictive et des partenariats OEM à grande échelle définiront la leadership compétitive jusqu'en 2033.Risque de marché
Aperçu des facteurs de risque et des menaces de disruption du marché mondial des pneus connectés et intelligents
Le marché mondial des pneus connectés et intelligents opère à l'intersection de la fabrication de pneus, de la technologie des capteurs, de la mobilité définie par logiciel et des écosystèmes de véhicules connectés. Bien que ce marché bénéficie d'une croissance structurale forte entraînée par les véhicules électriques, la numérisation des flottes et la mobilité autonome, il comporte un profil de risque élevé en raison de la complexité technologique, de la dépendance aux semi-conducteurs, des préoccupations en matière de cybersécurité et des cycles d'innovation rapides. Un risque structurel majeur est la complexité d'intégration des technologies. Les pneus connectés nécessitent des capteurs intégrés, des modules de transmission de données, une connectivité cloud et la compatibilité avec les systèmes du véhicule, ce qui augmente considérablement la complexité de la conception, de la fabrication et de la gestion du cycle de vie par rapport aux pneus conventionnels. Un autre risque majeur de disruption est la dépendance à la chaîne d'approvisionnement des semi-conducteurs et des composants électroniques. Les puces de capteurs, les modules sans fil et les systèmes de connectivité exposent les fabricants à des pénuries de composants, des perturbations géopolitiques dans la chaîne d'approvisionnement et à une hausse des coûts des composants électroniques. Les risques liés à la cybersécurité et à la protection des données sont également critiques. Alors que les pneus évoluent vers des dispositifs de mobilité connectés, les vulnérabilités des systèmes pneu-vehicle ou pneu-cloud peuvent créer des défis en matière de sécurité, d'opérations ou de réglementation. L'obsolescence technologique rapide constitue un autre défi. Les progrès continus en intelligence artificielle, en calcul en périphérie, en télémétrie et en mobilité autonome peuvent raccourcir les cycles de vie des produits et augmenter la charge de recherche et développement pour les fabricants.Aperçu des facteurs de risque et des menaces de disruption du marché mondial des pneus connectés et intelligents - Situation actuelle
La situation actuelle du marché reflète une expansion rapide, soutenue par la croissance de la télémétrie des flottes, l'adoption des véhicules électriques et l'intégration croissante par les constructeurs d'origine (OEM) de systèmes de pneus intelligents. Cependant, cette croissance s'accompagne d'une complexité croissante dans la gestion des composants matériels, logiciels et des écosystèmes de données. L'adoption par les OEM domine actuellement, particulièrement dans les véhicules de luxe, les véhicules électriques et les flottes commerciales, où l'entretien prédictif et le suivi en temps réel créent une valeur mesurable. Les exploitants de flottes adoptent de plus en plus des systèmes de pneus intelligents rétro-activés pour optimiser le temps d'arrêt, la consommation de carburant et la planification de l'entretien, accélérant ainsi les opportunités du marché après-vente. En même temps, la volatilité de l'approvisionnement en semi-conducteurs et l'augmentation des coûts électroniques restent des défis persistants, affectant l'évolutivité et les structures de marge. Les développements réglementaires concernant la sécurité des véhicules, les obligations relatives aux systèmes de pression des pneus (TPMS) et les normes de mobilité connectée soutiennent l'adoption tout en augmentant simultanément les exigences de conformité.Signaux clés des facteurs de risque et des menaces de disruption dans le marché mondial des pneus connectés et intelligents
Un signal majeur de disruption est l'accélération des véhicules définis par logiciel, où les pneus deviennent intégrés dans des plateformes plus larges d'intelligence de mobilité plutôt que des composants autonomes. La croissance de la mobilité autonome et du déploiement des systèmes ADAS est un autre signal clé, augmentant considérablement la demande de données en temps réel sur le pneu et la route ainsi que d'une connectivité avancée. Les réglementations sur la cybersécurité et les cadres de conformité des véhicules connectés émergent comme des considérations stratégiques majeures, particulièrement en Amérique du Nord et en Europe. Les tendances de numérisation des flottes transforment le comportement d'achat, avec des acheteurs qui privilégient de plus en plus l'intelligence globale de mobilité plutôt que les seuls indicateurs de performance traditionnels des pneus. Les avancées en calcul en périphérie, en analyse par IA et en infrastructures 5G accélèrent également la pression concurrentielle, favorisant les entreprises capables de combiner le leadership matériel et logiciel.Implications stratégiques des facteurs de risque et des menaces de disruption dans le marché mondial des pneus connectés et intelligents
Les fabricants doivent évoluer des stratégies axées sur les produits vers des modèles intégrés d'intelligence de mobilité qui combinent la performance des pneus, les capteurs, le logiciel et l'analyse. Les investissements dans des partenariats en semi-conducteurs, des écosystèmes de capteurs et des infrastructures de cybersécurité sont essentiels pour garantir la compétitivité à long terme. Les relations avec les OEM resteront stratégiquement essentielles, particulièrement pour l'intégration des plateformes électriques et autonomes, où l'intelligence des pneus devient fondamentale. Les solutions de rétro-activation pour le marché après-vente et les flottes représentent une opportunité de croissance majeure, notamment pour les secteurs de la logistique, de l'exploitation minière et des transports publics recherchant des capacités d'entretien prédictif. La monétisation des données, les plateformes d'analyse et les modèles de service pneu peuvent devenir des différenciateurs compétitifs critiques au-delà des ventes de pneus physiques.Aperçu des facteurs de risque et des menaces de disruption du marché mondial des pneus connectés et intelligents - Perspective à long terme
En regardant vers 2026-2033, le marché mondial des pneus connectés et intelligents devrait rester l'un des segments de pneus les plus rapides à croître, mais il fonctionnera de plus en plus comme une partie d'un écosystème plus large de mobilité connectée plutôt que comme une catégorie traditionnelle de pneus. La croissance des véhicules électriques, le déploiement de la mobilité autonome et l'infrastructure des flottes intelligentes resteront les plus grands accélérateurs du marché tout en intensifiant la complexité des produits et du logiciel. La cybersécurité, la gouvernance des données et les normes d'interopérabilité deviendront de plus en plus importantes alors que les pneus deviendront des nœuds actifs dans les réseaux de mobilité. La concurrence devrait probablement s'étendre au-delà des fabricants traditionnels de pneus pour inclure les entreprises de télémétrie, les fournisseurs de logiciels et les entreprises de technologie des capteurs. Dans l'ensemble, la réussite à long terme dépendra de la capacité des fabricants à équilibrer la durabilité, l'intelligence de capteur, l'intégration logicielle, la cybersécurité et les partenariats d'écosystèmes évolutifs, positionnant les pneus connectés comme des plateformes de données stratégiques au sein de la mobilité future.Paysage réglementaire
Aperçu de l'environnement réglementaire et politique du marché mondial des pneus connectés et intelligents
L'environnement réglementaire et politique du marché mondial des pneus connectés et intelligents devient une force fondamentale accélérant la transformation des pneus de produits mécaniques passifs en plateformes d'intelligence mobile intégrées numériquement. Les gouvernements, les autorités de transport, les régulateurs automobiles et les agences d'infrastructures connectées accordent de plus en plus de priorité aux systèmes de sécurité avancés, aux diagnostics prédictifs des véhicules, à l'optimisation des émissions et à la mobilité définie par logiciel, créant un écosystème politique solide pour l'adoption des pneus connectés et intelligents. Des directives réglementaires mondiales telles que les exigences du système de surveillance de la pression des pneus (TPMS) en Amérique du Nord, la réglementation européenne sur l'étiquetage des pneus (UE 2020/740), les cadres de sécurité des véhicules UNECE, les mandats sur les véhicules connectés et les réglementations sur la mobilité autonome étendent considérablement le rôle des pneus en tant qu'actifs générant des données en temps réel. Ces politiques poussent de plus en plus les constructeurs et les opérateurs de flottes vers des pneus capables de surveiller continuellement la pression, la température, l'usure, l'adhérence et la charge. Les pneus connectés et intelligents correspondent étroitement aux priorités réglementaires modernes en améliorant la sécurité routière, en réduisant les risques de crevaison, en améliorant l'efficacité énergétique, en réduisant la résistance au roulement et en permettant la conformité aux systèmes de transport connectés. Leur intégration dans les systèmes ADAS, les télématiques de flotte, les systèmes électriques et les piles de conduite autonome les positionne comme une infrastructure stratégique dans les cadres politiques de mobilité de nouvelle génération. Les marchés émergents tels que la Chine, l'Inde, le Brésil, le Sud-Est asiatique et le Moyen-Orient modernisent également les réglementations du transport via des programmes de mobilité intelligente, une surveillance numérique des flottes et des réformes de la sécurité routière. Ces développements accélèrent le soutien politique aux écosystèmes de pneus connectés dans les secteurs des transports en commun, du transport de marchandises, de l'industrie minière et des transports publics.Aperçu de l'environnement réglementaire et politique du marché mondial des pneus connectés et intelligents
L'environnement réglementaire actuel est façonné par la convergence des politiques de mobilité connectée, de la numérisation de la sécurité des véhicules, de l'expansion des télématiques et de l'électrification. L'Amérique du Nord représente actuellement l'un des écosystèmes réglementaires les plus solides en raison des exigences TPMS, des normes de sécurité de la NHTSA, de la maturité des télématiques de flotte et de l'essor des politiques de véhicules autonomes. Aux États-Unis et au Canada, les programmes de véhicules connectés et les réglementations de gestion de flotte s'étendent de plus en plus au-delà des exigences de base TPMS vers la maintenance prédictive, les diagnostics d'état du véhicule et l'optimisation des flottes axée sur les données, créant des conditions favorables à l'implémentation des pneus intelligents. L'Europe reste un moteur réglementaire majeur en raison des systèmes d'étiquetage des pneus stricts, des mandats de durabilité, des cadres de réduction des émissions et des normes avancées de mobilité connectée. La politique européenne soutient de plus en plus les solutions de pneus intelligents capables de fournir non seulement la conformité, mais aussi une transparence renforcée sur les performances tout au long du cycle de vie des pneus, l'impact des émissions et l'efficacité du véhicule. L'Asie-Pacifique émerge rapidement comme un moteur de croissance réglementaire, propulsé par l'expansion des politiques liées aux véhicules électriques, à la numérisation industrielle, au développement des villes intelligentes et aux cadres de transport intelligents. Les politiques de véhicules connectés de la Chine, les initiatives de sécurité routière de l'Inde et les normes technologiques de mobilité du Japon accélèrent la transition vers des écosystèmes de pneus connectés. L'essor des réglementations sur la mobilité autonome à l'échelle mondiale augmente également l'importance de l'intelligence des pneus, car les pneus connectés deviennent essentiels pour la communication véhicule-routière, l'analyse de la surface routière, la détection de l'adhérence et la validation de la sécurité autonome.Signaux clés de l'environnement réglementaire et politique dans le marché mondial des pneus connectés et intelligents
- Règlements obligatoires TPMS : Les États-Unis, l'UE, la Chine et d'autres marchés majeurs établissent une infrastructure de pneus intelligents fondamentale.
- Réglementation européenne sur l'étiquetage des pneus (UE 2020/740) : Renforce la pression pour la transparence des pneus, l'efficacité et la surveillance avancée.
- Normes de sécurité UNECE : Soutiennent la durabilité des pneus, les diagnostics numériques et l'intégration intelligente.
- Politiques de véhicules connectés : Promouvent les écosystèmes véhicule-cloud, pneu-cloud et télématiques de flotte.
- Règlements sur les véhicules électriques : Priorisent la résistance au roulement, l'efficacité et la gestion de la charge, favorisant les pneus connectés.
- Cadres de mobilité autonome : Exigent une intelligence en temps réel entre pneus et route pour la sécurité avancée des véhicules.
- Normes de conformité numérique des flottes : Encouragent la maintenance prédictive et les technologies de sécurité opérationnelle.
- Programmes de villes intelligentes et d'infrastructures : Étendent les opportunités d'intégration véhicule-infrastructure pour les pneus intelligents.