
Taille du marché mondial des pneus à faible résistance au roulement, part de marché & prévision 2026-2033
Aperçu de la prévision du marché (2026???2033)
| Indicateur | Valeur |
|---|---|
| Taille du marché en 2025 | 98,4 milliards de dollars US |
| Taille du marché en 2033 | 189,7 milliards de dollars US |
| Taux de croissance annuel composé (2026???2033) | ~8.5% |
| Plus grande région | Asie-Pacifique |
| Région en plus forte croissance | Europe |
| Plus grand segment | Pneus LRR pour véhicules passagers |
| Segment en plus forte croissance | Pneus LRR optimisés pour véhicules électriques |
| Tendance clé | Efficacité du carburant & optimisation de l'autonomie des véhicules électriques |
Aperçu du marché mondial des pneus à faible résistance au roulement
Le marché mondial des pneus à faible résistance au roulement (LRR) est tout à propos d'améliorer l'efficacité du carburant, de réduire les émissions et d'aider les véhicules électriques à parcourir plus de distance sur une seule charge. Ces pneus utilisent des motifs de bande de roulement sophistiqués, des composés de silice, des constructions légères et une géométrie intelligente pour réduire le gaspillage d'énergie lors du roulement. En bref, ils rendent votre conduite plus douce et plus verte sans sacrifier les performances.
Les pneus à faible résistance au roulement apparaissent partout???voitures, véhicules électriques, camions, motos, même certains véhicules hors-piste . Vous les trouverez comme équipement d'origine ou en tant que pièces de rechange sur le marché après-vente. Ils deviennent rapidement le choix privilégié pour les nouveaux véhicules, surtout avec les gouvernements, les fabricants et les flottes qui poussent vers des coûts plus bas et des règles plus strictes sur les émissions. En bref, ils aident à économiser du carburant, à réduire la pollution et à garder votre conduite fluide.
Le marché mondial des pneus à faible résistance au roulement (LRR) est en transition du marché de niche vers le marché de masse, rendant les économies de carburant et les émissions plus basses accessibles à plus de conducteurs. C'est une étape solide vers des trajets plus verts et moins chers pour tout le monde.
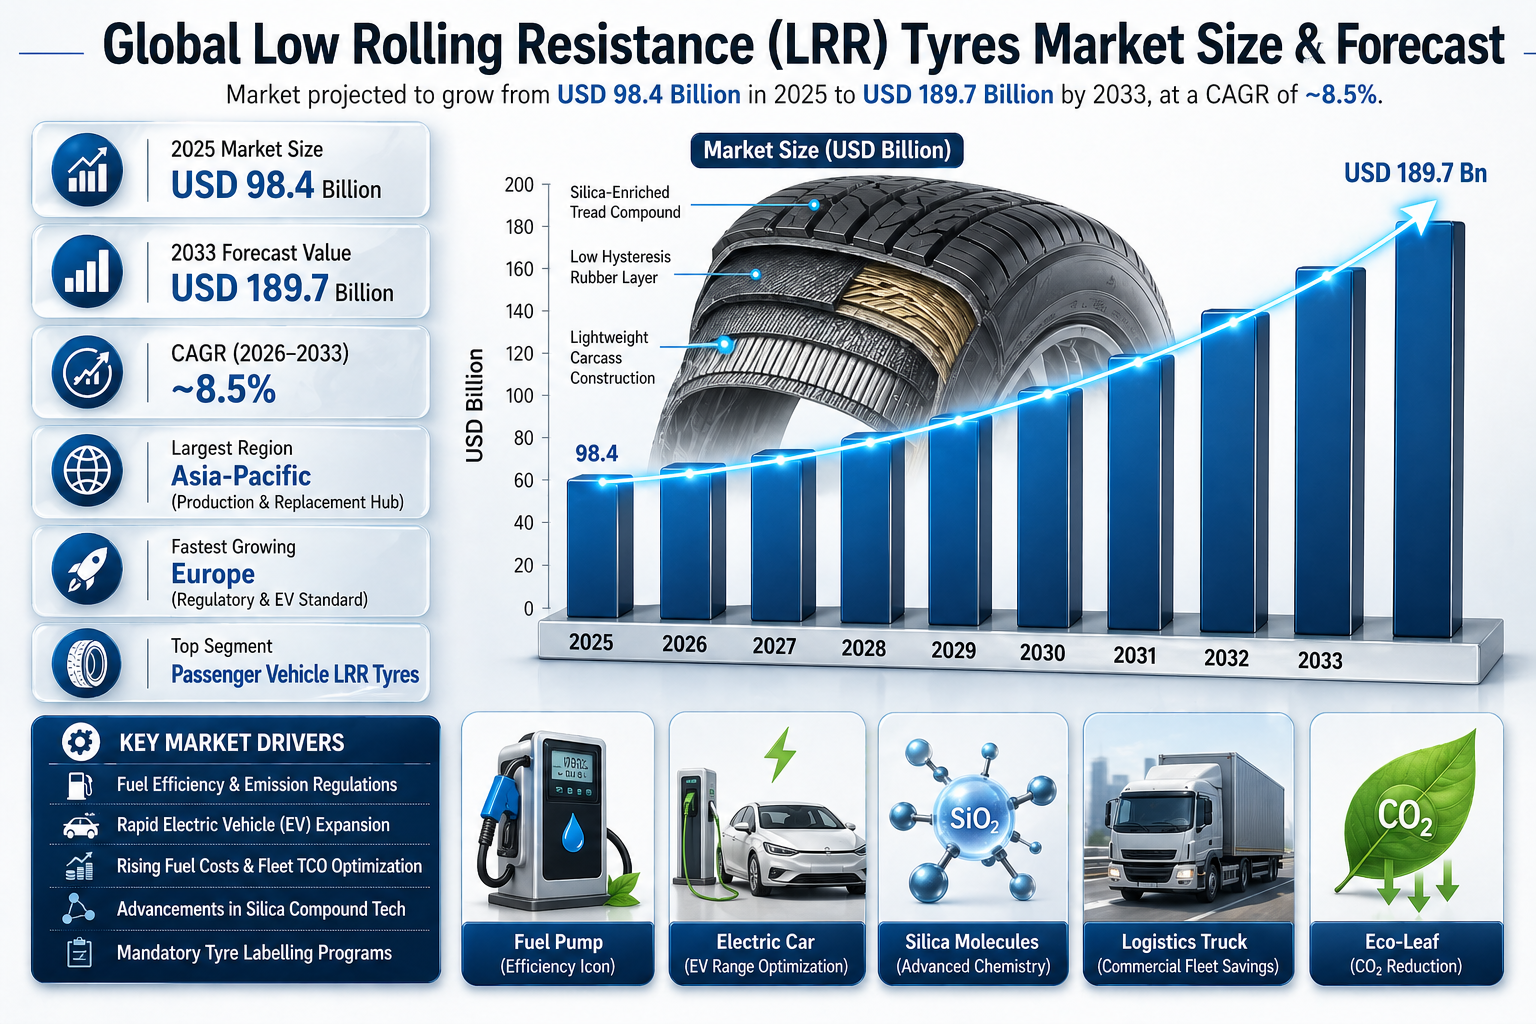
Selon le Pheonix Demand Forecast Engine, le marché mondial des pneus à faible résistance au roulement est estimé à 98,4 milliards de dollars US en 2025 et devrait atteindre 189,7 milliards de dollars US d'ici 2033, croissant à un Taux de croissance annuel composé d'environ 8,5 % pendant la période de prévision (2026???2033).
Asie-Pacifique représente le plus grand marché en raison des volumes élevés de production et de remplacement de véhicules, tandis que Europe est la région qui connait la plus forte croissance, entraînée par des réglementations strictes sur l'efficacité du carburant, les normes d'étiquetage des pneus et l'adoption des véhicules électriques.
Principaux moteurs de la croissance du marché mondial des pneus à faible résistance au roulement
Efficacité énergétique & Réglementations de réduction des émissions
Les gouvernements du monde entier appliquent des normes d'efficacité du carburant et des cibles de réduction des émissions de CO??? qui stimulent la croissance du marché?? et rendent les pneus à faible résistance au roulement une nécessité réglementaire plutôt qu'une amélioration optionnelle.
Développement des véhicules électriques
Les véhicules électriques nécessitent des pneus qui réduisent les pertes d'énergie, prolongent l'autonomie et minimisent le bruit??? ce qui accélère directement l'adoption des pneus à faible résistance au roulement.
Augmentation des coûts du carburant & Optimisation du coût total des flottes
Les opérateurs de flottes adoptent de plus en plus les pneus à faible résistance au roulement pour réduire la consommation de carburant, stimuler la croissance du marché?? et réduire les coûts d'exploitation sur des cycles de longue distance.
Avancées en matière de technologie des composés de pneus
Les composés de silice, les charges à base biologique et les motifs de bande de roulement optimisés permettent une performance équivalente à celle des pneus conventionnels.
Intégration par les constructeurs et programmes d'étiquetage des pneus
L'étiquetage obligatoire des pneus concernant la résistance au roulement, l'adhérence sur l'humide et le bruit pousse les constructeurs à adopter des pneus à faible résistance au roulement.
Segmentation du marché mondial des pneus à faible résistance au roulement
1. Par type de pneu
1.1 Pneus à efficacité énergétique
1.1.1 Pneus à base de silice
1.1.1.1 Pneus à silice à dispersion élevée
1.1.1.2 Composés de bande de roulement à faible perte d'énergie
1.1.2 Pneus à construction légère
1.1.2.1 Pneus à structure de carcasse réduite
1.1.2.2 Structures de flanc optimisées
1.2 Pneus à faible résistance au roulement optimisés pour véhicules électriques (segment le plus rapide en croissance)
1.2.1 Pneus à faible bruit pour véhicules électriques
1.2.1.1 Pneus intégrant un mousse acoustique
1.2.1.2 Conceptions de bande de roulement atténuant le bruit
1.2.2 Pneus à haute charge pour véhicules électriques
1.2.2.1 Pneus renforcés spécifiques aux véhicules électriques
1.2.2.2 Pneus résistants au couple élevé
1.3 Pneus à longue durée de vie et à haute efficacité énergétique
1.3.1 Pneus à longue durée de vie de bande de roulement
1.3.1.1 Pneus à faible résistance au roulement optimisés pour l'usure
1.3.2 Pneus à faible émission tout au long de leur cycle de vie
1.3.2.1 Pneus à empreinte de CO??? réduite
2. Par catégorie de véhicule
2.1 Véhicules passagers??
2.1.1 Hachbacks
2.1.1.1 Voitures de ville compactes
2.1.2 Sedans
2.1.2.1 Sedans de taille moyenne
2.1.2.2 Berlines de luxe
2.1.3 SUV et crossovers
2.1.3.1 SUV compacts
2.1.3.4 SUV de taille moyenne et grand format
2.2 Véhicules électriques (segment en pleine croissance)
2.2.1 Véhicules à batterie électrique (VEB)
2.2.1.1 Véhicules passagers électriques
2.2.1.2 SUV électriques
2.2.2 Véhicules hybrides rechargeables (PHEV)
2.2.2.1 Véhicules hybrides rechargeables passagers
2.2.2.2 Véhicules hybrides rechargeables flotte
2.3 Véhicules commerciaux
2.3.1 Véhicules commerciaux légers (VCL)
2.3.1.1 Flottes de livraison urbaine
2.3.2 Véhicules commerciaux de taille moyenne et lourds
2.3.2.1 Camions de transport régional
2.3.2.2 Camions de longue distance
2.4 Deux-roues et trois-roues
2.4.1 Motocyclettes
2.4.1.1 Pneus pour motocyclettes à faible consommation
2.4.2 Scooters
2.4.2.1 Scooters électriques
2.4.2.2 Scooters de mobilité urbaine
3. Par canal de vente
3.1 OEM (Fabricant d'équipement original)
3.1.1 Montage OEM pour véhicules passagers
3.1.1.1 OEM pour véhicules à moteur à combustion (ICE)
3.1.1.2 OEM pour véhicules électriques
3.1.2 Contrats OEM pour véhicules commerciaux et flottes
3.1.2.1 Programmes de flottes à faible consommation
3.2 Marché après-vente / remplacement (segment le plus important)
3.2.1 Réseaux de concessionnaires autorisés
3.2.1.1 Points de vente certifiés par le fabricant
3.2.2 Revendeurs indépendants de pneus
3.2.2.1 Magasins de service multi-marques
3.2.3 Fournisseurs de services pour flottes
3.2.3.1 Contrats de pneus basés sur le kilométrage
3.2.4 Plateformes en ligne et commerce électronique
3.2.4.1 Ventes directes aux consommateurs
4. Par technologie de pneu
4.1 Pneus LRR conventionnels
4.1.1 Géométrie de la bande de roulement optimisée
4.2 Pneus LRR intelligents
4.2.1 Capteurs de pression intégrés
4.2.2 Surveillance de la charge et de la température
4.3 Pneus LRR durables
4.3.1 Composés de silice à base biologique
4.3.2 Intégration de matériaux recyclés
5. Par géographie
5.1 Asie-Pacifique (plus grande région)
Chine
Inde
Japon
Corée du Sud
Asie du Sud-Est
5.2 Europe (région en plus rapide croissance)
Allemagne
France
R.-U.
Italie
5.3 Amérique du Nord
États-Unis
Canada
5.4 Amérique latine
Brésil
Mexique
5.5 Moyen-Orient et Afrique
Analyse régionale du marché mondial des pneus à faible résistance au roulement
Asie-Pacifique ??? Plus grand marché
Une production automobile élevée, une forte demande de remplacement et une adoption de l'efficacité énergétique basée sur les coûts soutiennent la leadership du marché.
Europe ??? Plus rapide croissance
Des cibles strictes en matière de CO??? , des réglementations sur l'étiquetage des pneus et une forte pénétration des véhicules électriques font des pneus LRR le standard de l'industrie.
Amérique du Nord
Les réglementations sur l'efficacité énergétique, les grandes opérations de flotte et la croissance des ventes de véhicules électriques stimulent une croissance stable.
Amérique latine
Les prix du carburant en hausse et l'expansion de la propriété de véhicules encouragent une adoption progressive des pneus LRR.
Moyen-Orient et Afrique
Une adoption en phase initiale entraînée par des initiatives d'efficacité des flottes et une croissance des véhicules de luxe.
Les principales entreprises du marché mondial des pneus à faible résistance au roulement
Michelin
Bridgestone Corporation
Goodyear Tire & Rubber Company
Continental AG
Pirelli & C. S.p.A.
Sumitomo Rubber Industries
Hankook Tire
Yokohama Rubber Company
Nokian Tyres
Apollo Tyres
Michelin est la plus grande entreprise sur le marché mondial des pneus à faible résistance au roulement
Intelligence stratégique & Insights basés sur l'IA de Pheonix
Pheonix Demand Forecast Engine
Modèles simulant les prix du carburant, la pénétration des véhicules électriques et l'impact réglementaire.
Analyseur d'efficacité des pneus pour véhicules électriques
Évalue les bénéfices d'extension de l'autonomie liés à l'adoption des pneus à faible résistance au roulement.
Modèle d'optimisation des coûts des flottes
Suivi des économies de coût au kilomètre pour les flottes commerciales.
Porter???s Five Forces Automatisé (Version condensée)
-
Pouvoir des acheteurs : Modéré
-
Pouvoir des fournisseurs : Modéré
-
Menace des nouveaux entrants : Faible
-
Menace des substituts : Faible
-
Concurrence : Élevée
Pourquoi le marché des pneus à faible résistance au roulement est crucial
-
Impact direct sur l'économie de carburant et la portée de conduite des véhicules électriques
-
Moyen clé de la décarbonisation de l'automobile
-
Fort potentiel de remplacement en après-vente
-
Essentiel pour la réduction du coût total des flottes
Conclusion finale sur le marché mondial des pneus à faible résistance au roulement
Le marché mondial des pneus à faible résistance au roulement se déplace de l'amélioration de l'efficacité vers une nécessité stratégique. Avec l'augmentation des coûts du carburant, les normes d'émission plus strictes et la croissance explosive des véhicules électriques, les pneus à faible résistance au roulement deviennent une exigence standard à travers toutes les catégories de véhicules. Les fabricants qui mènent en innovation des composés, conception axée sur les véhicules électriques et production à grande échelle captureront les meilleures opportunités de croissance jusqu'en 2033.
Paysage concurrentiel
Global Low Rolling Resistance Tyres Competitive Intensity & Market Structure Overview
Le marché mondial des pneus à faible résistance au roulement (LRR) est caractérisé par un paysage concurrentiel axé sur l'efficacité et les réglementations strictes, où les fabricants de pneus se disputent sur les performances d'économie de carburant, l'amélioration de l'autonomie des véhicules électriques, l'innovation de composés avancés et l'intégration aux plateformes OEM. À mesure que les normes d'efficacité énergétique se resserrent et que l'adoption des véhicules électriques s'accélère, les pneus LRR passent progressivement des produits de luxe à des exigences automobiles de base. La structure du marché est façonnée par la convergence de la conformité réglementaire, de l'électrification des véhicules et de l'optimisation du coût total d'utilisation (TCO). Les canaux OEM jouent un rôle stratégique majeur en raison des exigences de rendement énergétique des véhicules et des normes d'étiquetage des pneus, tandis que le marché après-vente demeure le principal contributeur au chiffre d'affaires grâce aux cycles de remplacement dans les segments des véhicules passagers, électriques et de flottes. L'intensité concurrentielle est forte, particulièrement parmi les fabricants de pneus de premier niveau qui possèdent des capacités de recherche et développement avancées en matière de composés siliceux, de conception légère, de géométrie de bande de roulement aérodynamique et de matériaux durables. La concurrence sur le marché s'étend de plus en plus au-delà de la durabilité et du prix, en se concentrant sur des gains d'énergie mesurables, la réduction des émissions de carbone et l'efficacité du cycle de vie.Global Low Rolling Resistance Tyres Competitive Intensity & Market Structure Current Scenario
Leading Company Profiles
Michelin: Leader mondial du marché avec des technologies LRR avancées, des partenariats OEM solides et des innovations étendues en matière de pneus optimisés pour les véhicules électriques. Bridgestone Corporation: Acteur majeur en ingénierie des pneus à faible consommation d'énergie avec des portefeuilles étendus de pneus LRR pour le commerce et les passagers. Goodyear Tire & Rubber Company: Fabricant axé sur l'innovation, mettant l'accent sur les composés à base de silice, les technologies d'efficacité intelligente et la compatibilité avec les véhicules électriques. Continental AG: Fabricant aligné sur les réglementations, doté de conceptions à faible résistance avancées et de leadership européen en matière d'efficacité. Pirelli & C. S.p.A.: Concurrent du segment premium axé sur l'équilibre entre performance, résistance au roulement et applications de véhicules électriques de luxe. Sumitomo Rubber Industries: Étend son portefeuille LRR grâce à l'innovation en matière de composés à faible consommation d'énergie et à des stratégies de croissance régionales. Hankook Tire: Fournisseur en rapide croissance dans les catégories de pneus compatibles avec les véhicules électriques et à haute efficacité. Yokohama Rubber Company: Actif dans des solutions de pneus commerciaux durables et à faible résistance au roulement. Nokian Tyres: Spécialiste axé sur l'efficacité, aligné sur la durabilité et doté d'une expertise réglementaire régionale.Key Competitive Intensity & Market Structure Signals in Global Low Rolling Resistance Tyres Market
Un signal structurel majeur est l'influence croissante des réglementations mondiales sur l'économie de carburant et les émissions. Les fabricants de pneus doivent continuellement améliorer les performances de la résistance au roulement pour répondre aux exigences d'efficacité des OEM et des réglementations. L'électrification est une autre force majeure façonnant le marché. La croissance des véhicules électriques accélère la concurrence autour de l'optimisation de l'autonomie, de la capacité de charge et du confort acoustique, rendant les pneus LRR spécifiques aux véhicules électriques l'un des plus rapides terrains de bataille stratégiques. La différenciation technologique dépend de plus en plus de la science des composés, notamment des silices à haute dispersion, des charges à base biologique et des systèmes de construction légers qui maintiennent la sécurité et l'adhérence sur sol humide tout en réduisant les pertes d'énergie. L'asymétrie réglementaire régionale façonne fortement la position concurrentielle, avec l'Europe en tête en raison des exigences d'étiquetage des pneus et des cibles de réduction des émissions de carbone, tandis que l'Asie-Pacifique domine grâce à l'échelle de production et à l'adoption croissante de l'efficacité énergétique.Strategic Implications of Competitive Intensity & Market Structure in Global Low Rolling Resistance Tyres Market
Les fabricants doivent prioriser les investissements en recherche et développement pour réduire la résistance au roulement tout en maintenant l'équilibre des performances en matière d'adhérence sur sol humide, de durabilité et de sécurité. Les gains d'efficacité sans compromis sur les performances sont cruciaux pour le leadership à long terme sur le marché. Les partenariats OEM sont stratégiquement essentiels, particulièrement alors que les constructeurs automobiles recherchent des pneus LRR pour soutenir les cibles d'émissions moyennes des flottes et les benchmarks d'autonomie des véhicules électriques. Les flottes commerciales représentent une opportunité majeure, car les gestionnaires de flottes privilégient de plus en plus l'optimisation du coût au kilomètre, les économies de carburant et la réduction des émissions de carbone. L'intégration de la durabilité devient de plus en plus importante, avec les matériaux à base biologique et les composés recyclés créant des avantages concurrentiels à mesure que l'examen environnemental s'intensifie.Global Low Rolling Resistance Tyres Competitive Intensity & Market Structure Forward Outlook
Le marché mondial des pneus à faible résistance au roulement est susceptible de connaître une intensité concurrentielle soutenue, à mesure que l'économie de carburant, l'électrification et la durabilité convergent vers une priorité stratégique unifiée. La technologie LRR deviendra progressivement une attente de base plutôt qu'un différentiateur de luxe. Les fabricants de premier niveau renforceront probablement leur domination grâce à l'innovation en matière de composés avancés, à l'intégration aux plateformes OEM et à des écosystèmes de produits spécifiques aux véhicules électriques, tandis que les acteurs plus petits pourraient concurrencer principalement grâce à des avantages de coûts régionaux ou une spécialisation niche. La concurrence future sera de plus en plus façonnée par trois piliers stratégiques : le leadership en matière d'économie de carburant, l'optimisation de l'autonomie des véhicules électriques et l'intégration de matériaux durables. Les fabricants qui réussiront à combiner la conformité réglementaire, l'innovation en matière d'économie d'énergie et la production à grande échelle définiront le leadership à long terme sur le marché mondial des pneus à faible résistance au roulement d'ici 2033.Chaîne de valeur
Vue d'ensemble de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des pneus à faible résistance au roulement
La chaîne de valeur du marché mondial des pneus à faible résistance au roulement (LRR) évolue progressivement vers des écosystèmes de production plus efficaces, optimisés en termes de performance et de plus en plus alignés sur la durabilité. Cette transformation est principalement alimentée par les exigences croissantes en matière d'efficacité énergétique, l'adoption des véhicules électriques, les réglementations plus strictes en matière d'émissions, ainsi que la demande des constructeurs automobiles (OEM) en pneus qui réduisent les pertes d'énergie de roulement tout en maintenant la sécurité, la durabilité et les performances de conduite. Les pneus à faible résistance au roulement sont de plus en plus positionnés comme des produits stratégiques pour la décarbonation automobile, l'optimisation des coûts des flottes et l'amélioration de l'autonomie des véhicules électriques. Les pneus à faible résistance au roulement sont conçus à l'aide de composés en silice avancés, de structures de carapace légères, de géométries de bande de roulement optimisées, de formulations en caoutchouc à faible hystérésis, ainsi que de plus en plus de remplisseurs biosourcés ou durables. Leur chaîne de valeur s'étend au-delà de la production traditionnelle de pneus vers l'innovation en science des matériaux, l'ingénierie de l'efficacité énergétique, l'optimisation du design intelligent, les partenariats en efficacité OEM et la validation des performances numériques. La chaîne d'approvisionnement en amont dépend de plus en plus de matières premières avancées, notamment de silice à haute dispersion, de polymères synthétiques et biosourcés, de remplisseurs durables, de matériaux légers renforcés et de composés d'ingénierie précise. Les principaux fabricants tels que Michelin, Bridgestone, Continental, Goodyear et Pirelli renforcent les écosystèmes fournisseurs axés sur l'innovation matérielle, la réduction de la résistance au roulement et la production à haut rendement énergétique à grande échelle. L'industrie de la fabrication se concentre sur le mélange précis, l'ingénierie légère, le design de bande de roulement avancé et les technologies de production à faible perte d'énergie. Les usines intègrent de plus en plus l'automatisation, la chimie durable et des méthodes de production à faible consommation d'énergie pour améliorer les performances des pneus tout en s'alignant sur les attentes réglementaires et en matière de responsabilité environnementale, sociale et de gouvernance (ESG). La distribution inclut à la fois les canaux OEM et les canaux de marché après-vente, avec une adoption accélérée des canaux OEM en raison des normes d'efficacité obligatoires et de l'intégration des véhicules électriques, tandis que le marché après-vente reste dominant en raison des cycles mondiaux de remplacement des pneus et de la sensibilité des consommateurs aux coûts liés à la consommation de carburant. Les principaux défis de la chaîne d'approvisionnement incluent le maintien d'un équilibre entre la résistance au roulement et l'adhérence sur sol mou ainsi que la durabilité, la gestion des coûts des matériaux avancés, l'échelle de la production spécifique aux pneus pour véhicules électriques et le respect des réglementations dans plusieurs régions.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial des pneus à faible résistance au roulement
L'écosystème actuel des pneus à faible résistance au roulement (LRR) est façonné par les réglementations sur l'efficacité énergétique, les normes d'étiquetage des pneus, la croissance des véhicules électriques (VE), les priorités des coûts totaux des flottes (TCO), et l'augmentation des coûts mondiaux du carburant. Les fournisseurs en amont se concentrent de plus en plus sur la chimie avancée du silice, les systèmes de renforcement légers, les charges à base biologique et les composés durables pour améliorer l'efficacité sans compromettre les performances. Les stratégies de fabrication privilégient de plus en plus les composés à faible hystérésis, l'architecture optimisée de la bande de roulement, les outils de simulation numérique et la production à grande échelle de pneus pour véhicules électriques. L'intégration par les constructeurs d'origine (OEM) s'accélère rapidement, car les constructeurs automobiles standardisent de plus en plus les pneus LRR sur les plateformes à moteur à combustion interne (ICE), hybrides et électriques pour répondre aux exigences en matière d'efficacité énergétique et d'émissions. Le marché après-vente reste le canal commercial le plus important, alimenté par la demande de remplacement des consommateurs et des flottes recherchant des économies de carburant, une durée de vie plus longue de la bande de roulement et des coûts d'exploitation plus bas. L'étiquetage numérique des pneus, la transparence sur le cycle de vie et les technologies de pneus intelligents émergent comme des différenciateurs stratégiques dans les segments premium OEM et de remplacement.Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement sur le marché mondial des pneus à faible résistance au roulement
Plusieurs tendances transformantes redéfinissent l'écosystème des pneus LRR. Premièrement, les réglementations sur l'efficacité énergétique et les émissions transforment les pneus LRR des améliorations premium en exigences automobiles de base. Deuxièmement, l'expansion des véhicules électriques accélère la demande de pneus optimisés pour l'extension de l'autonomie, la gestion du couple et le confort acoustique. Troisièmement, l'innovation des composés avancés améliore les performances de résistance au roulement tout en préservant l'adhérence sur l'humide, la sécurité et la durabilité. Quatrièmement, les réglementations sur l'étiquetage des pneus augmentent la transparence et poussent les OEM et les consommateurs vers des produits vérifiés en termes de performance. Cinquièmement, l'intégration des pneus intelligents et les technologies LRR renforçant la durabilité deviennent de plus en plus déterminantes pour les stratégies de produits des segments premium OEM et de remplacement.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement sur le marché mondial des pneus à faible résistance au roulement
Des leaders de l'industrie tels que Michelin, Bridgestone, Continental, Goodyear et Pirelli renforcent leur position concurrentielle grâce à l'innovation des composés, à l'ingénierie léger, aux partenariats avec les véhicules électriques et à la R&D axée sur l'efficacité. L'avantage concurrentiel dépend de plus en plus de l'accès aux composés avancés, à la production précise à grande échelle, à la conformité réglementaire et aux partenariats OEM. Les fabricants ayant des capacités supérieures en chimie du silice, en optimisation de la bande de roulement et en conception LRR spécifique aux véhicules électriques sont les mieux placés pour capturer une part de marché premium. Le succès à long terme dépendra de plus en plus du maintien d'un équilibre entre les économies de carburant, la réduction des émissions, la durabilité, l'accessibilité et les exigences émergentes des véhicules électriques. L'équilibre entre coût et performance reste critique, particulièrement dans les marchés émergents où les économies de carburant comptent, mais la sensibilité au prix reste élevée.Perspective future de la chaîne de valeur et de la chaîne d'approvisionnement sur le marché mondial des pneus à faible résistance au roulement
Entre 2026 et 2033, la chaîne de valeur des pneus LRR est prévue pour devenir de plus en plus axée sur l'efficacité, optimisée pour les véhicules électriques, validée numériquement et renforcée en termes de durabilité. Les fabricants privilégieront de plus en plus des composés à ultra-basse résistance au roulement, des architectures spécifiques aux véhicules électriques, des matériaux durables, des technologies de pneus intelligents et des systèmes de production automatisés. Les partenariats OEM se renforceront à mesure que les constructeurs automobiles recherchent des pneus qui contribuent directement à la conformité aux émissions, à la maximisation de l'autonomie des véhicules électriques et aux performances de mobilité définies par logiciel. Le marché après-vente restera un moteur de croissance majeur en raison de l'augmentation des coûts du carburant, des pressions opérationnelles des flottes et de la sensibilisation des consommateurs aux gains d'efficacité. La surveillance numérique des pneus, les capteurs intelligents et les innovations LRR durables influenceront de plus en plus la différenciation concurrentielle. En fin de compte, la chaîne de valeur des pneus LRR du futur évoluera d'une fabrication de produits économisant le carburant vers des écosystèmes intégrés de mobilité efficace.Chaîne de valeur spécifique au marché
- Achat de matières premières avancées : Silice à dispersion élevée, polymères légers, composés à faible hystérésis, charges durables, matériaux renforcés
- Recherche et développement : Optimisation de la bande de roulement, conception LRR spécifique aux véhicules électriques, ingénierie d'efficacité énergétique, intégration de pneus intelligents, technologies à faible bruit
- Fabrication : Composition précise, production de pneus légers, validation numérique automatisée, usines à faible consommation d'énergie, production à grande échelle de pneus pour véhicules électriques
- Intégration OEM : Véhicules à moteur à combustion interne (ICE), hybrides, véhicules électriques (VE), programmes d'efficacité des flottes, plateformes de véhicules conformes aux réglementations
- Distribution et commerce de détail : Canaux OEM, marchés de remplacement, réseaux de concessionnaires, commerce électronique, fournisseurs de services pour flottes
- Services sur le cycle de vie des performances : Validation d'efficacité énergétique, surveillance des pneus, maintenance prédictive, intégration de recyclage, optimisation du cycle de vie
Cartographie entreprise-étape
- Achat de matières premières avancées : Michelin, Bridgestone Corporation, Continental AG, Goodyear Tire & Rubber Company
- Recherche et développement : Michelin, Continental AG, Pirelli & C. S.p.A., Nokian Tyres
- Fabrication : Bridgestone Corporation, Goodyear Tire & Rubber Company, Hankook Tire, Yokohama Rubber Company
- Intégration OEM : Michelin, Bridgestone Corporation, Continental AG, Pirelli & C. S.p.A.
- Distribution et commerce de détail : Apollo Tyres, Goodyear Tire & Rubber Company, Yokohama Rubber Company, Nokian Tyres
- Services sur le cycle de vie des performances : Michelin, Bridgestone Corporation, Continental AG, partenaires de l'écosystème des flottes
Activité d'investissement
Global Low Rolling Resistance (LRR) Tyres Market Investment & Funding Dynamics Overview
Les dynamiques d'investissement et de financement sur le marché mondial des pneus à faible résistance au roulement (LRR) sont motivées par des normes d'efficacité énergétique accélérées, une électrification mondiale des véhicules, des réglementations plus strictes sur les émissions de carbone, ainsi qu'une demande croissante pour un coût total de possession plus faible dans les mobilités passager et commerciale. Entre 2026 et 2033, l'allocation de capitaux est attendue pour privilégier davantage les composés en silice avancés, la construction de pneus légers, les plateformes LRR optimisées pour les véhicules électriques, l'ingénierie des motifs de bande de roulement intelligente, et des systèmes de production de pneus à faible consommation énergétique évolutifs. Le marché est fortement orienté technologie et performance, nécessitant un investissement soutenu en chimie des composés, optimisation des motifs de bande de roulement, matériaux légers pour le carcas, géométrie aérodynamique des pneus, et analyse de la résistance au roulement. Les principaux fabricants tels que Michelin, Bridgestone, Goodyear, Continental, Pirelli et Sumitomo étendent significativement leurs investissements de recherche et développement axés sur les technologies d'économie de carburant, l'optimisation de l'autonomie des véhicules électriques et les systèmes de pneus à faible énergie de nouvelle génération. Une transformation structurelle façonnant les modèles d'investissement est le passage des pneus LRR d'améliorations d'efficacité énergétique vers des essentiels stratégiques de mobilité pour les véhicules à combustion, hybrides et électriques. Cette évolution oriente les financements vers des pneus optimisant la consommation d'énergie tout en maintenant les normes de sécurité, de durabilité et de performance à travers les catégories de véhicules.Global Low Rolling Resistance (LRR) Tyres Market Investment & Funding Dynamics Current Scenario
Actuellement, l'activité d'investissement est fortement soutenue par des réglementations mondiales plus strictes sur l'efficacité énergétique, des systèmes d'étiquetage obligatoires des pneus, des stratégies de durabilité des constructeurs d'origine (OEM), et une adoption croissante des véhicules électriques. Les collaborations stratégiques entre les fabricants de pneus, les OEM de véhicules électriques, les entreprises de science des matériaux et les opérateurs de flottes sont au cœur du déploiement actuel des capitaux.- Asia-Pacific: Mène l'activité d'investissement mondiale en raison de l'échelle de production automobile élevée, de la demande croissante de remplacement, et d'une forte adoption d'efficacité énergétique guidée par le coût dans les marchés automobiles majeurs.
- Europe: Région de croissance d'investissement la plus rapide, soutenue par des mandats stricts de réduction des émissions de CO, des réglementations sur l'étiquetage des pneus, une croissance des véhicules électriques de luxe, et une innovation automobile guidée par la durabilité.
- North America: Un fort momentum d'investissement soutenu par des initiatives d'efficacité énergétique des flottes, une pénétration croissante des véhicules électriques, et des engagements des OEM en faveur de l'optimisation énergétique.
- Latin America & Middle East & Africa: Des marchés émergents connaissent une croissance progressive des investissements grâce à une sensibilité croissante aux coûts du carburant, une modernisation des flottes commerciales, et l'évolution réglementaire.
Key Investment & Funding Dynamics Signals in Global Low Rolling Resistance (LRR) Tyres Market
- La hausse des prix du carburant et l'optimisation du coût total de possession des flottes accélèrent les flux de capitaux vers les technologies avancées de pneus à faible résistance au roulement.
- L'adoption rapide des véhicules électriques augmente les investissements dans des pneus LRR optimisés pour l'efficacité de la batterie, la réduction du bruit, et une autonomie prolongée.
- Les avancées technologiques dans les composés riches en silice, les charges à base biologique, et la construction légère attirent des financements importants de recherche et développement.
- L'expansion de l'adaptation des pneus par les constructeurs d'origine crée des opportunités de revenus à long terme, encourageant ainsi l'expansion des lignes de production pour des pneus à faible consommation énergétique.
- Les réglementations gouvernementales sur l'efficacité énergétique, les émissions, et l'étiquetage des pneus renforcent la confiance des investisseurs envers l'adoption à long terme des pneus LRR.
Strategic Implications of Investment & Funding Dynamics in Global Low Rolling Resistance (LRR) Tyres Market
- Le paysage d'investissement privilégie fortement les fabricants mondiaux de pneus dotés de capacités avancées en science des matériaux, d'intégration OEM, et d'infrastructure de production évolutives.
- Les partenariats stratégiques avec les fabricants de véhicules électriques, les flottes commerciales, et les écosystèmes de durabilité deviennent des avantages concurrentiels essentiels.
- La différenciation technologique se concentre de plus en plus sur l'équilibre entre une résistance extrêmement faible au roulement et une adhérence sur route mouillée, la sécurité, la durabilité et les performances acoustiques.
- La diversification régionale reste cruciale, avec l'Asie-Pacifique en tête en termes d'échelle, l'Europe en tant que moteur de l'innovation réglementaire, et l'Amérique du Nord axée sur l'économie des flottes et des véhicules électriques.
- La volatilité des coûts des matières premières, la certification des performances et l'équilibre entre efficacité et sécurité restent des priorités stratégiques majeures d'investissement.
Global Low Rolling Resistance (LRR) Tyres Market Investment & Funding Dynamics Forward Outlook
À l'avenir, le marché mondial des pneus à faible résistance au roulement (LRR) est attendu pour attirer un investissement robuste et durable, car l'efficacité énergétique devient une exigence fondamentale dans les écosystèmes de mobilité mondiaux. L'allocation de capitaux future privilégiera davantage l'innovation des pneus LRR spécifiques aux véhicules électriques, l'analyse intelligente de la résistance au roulement, les composés LRR durables, les conceptions légères avancées, et les systèmes d'optimisation énergétique de nouvelle génération.- Asia-Pacific: Restera le centre d'investissement dominant en raison de l'échelle de production, de la production automobile étendue, et de la demande croissante en efficacité énergétique.
- Europe: Continuera à mener l'innovation de luxe dans les technologies LRR conformes aux réglementations, axées sur les véhicules électriques, et améliorant la durabilité.
- North America: Étendra les investissements dans l'optimisation des flottes commerciales, l'amélioration de l'autonomie des véhicules électriques, et des solutions de pneus d'économie de carburant de luxe.
Technologie et innovation
Aperçu du paysage technologique et des innovations du marché mondial des pneus à faible résistance au roulement (LRR)
Le paysage technologique et des innovations du marché mondial des pneus à faible résistance au roulement (LRR) est motivé par la croissance de la demande en efficacité énergétique, en optimisation de l'autonomie des véhicules électriques (VE), en réduction des émissions et en amélioration du coût total de possession. Alors que les gouvernements renforcent les réglementations sur l'efficacité énergétique et que les constructeurs automobiles accélèrent l'électrification, les pneus LRR deviennent un pilier d'innovation critique pour les véhicules passagers, les VE, les flottes commerciales et les plateformes de mobilité durable. L'intensité de l'innovation sur le marché est élevée et en évolution rapide, soutenue par les avancées dans les composés riches en silice, l'ingénierie structurale légère, l'optimisation de la géométrie de la bande de roulement et la science des matériaux durables. Contrairement aux pneus traditionnels qui privilégiaient uniquement l'adhérence et la durabilité, l'innovation des pneus LRR se concentre de plus en plus sur l'équilibre entre efficacité de roulement, adhérence sur route mouillée, sécurité de freinage, réduction du bruit et durée de vie de la bande de roulement. Les principaux fabricants tels que Michelin, Bridgestone Corporation, Goodyear Tire & Rubber Company, Continental AG et Pirelli & C. S.p.A. investissent activement dans les technologies de composés de nouvelle génération, les plateformes de pneus spécifiques aux VE et les systèmes de pneus optimisés en énergie intelligents. Un changement technologique majeur est l'émergence des pneus LRR optimisés pour les VE, spécifiquement conçus pour supporter les charges de batterie plus lourdes, la livraison de couple instantanée et la réduction des pertes d'énergie. Ces pneus intègrent de plus en plus des jantes renforcées, des technologies d'isolant acoustique et des composés silice avancés pour améliorer l'autonomie de la batterie tout en maintenant la sécurité. En outre, l'intégration des pneus intelligents s'étend, avec des capteurs intégrés et des systèmes de pression connectés qui améliorent l'efficacité en temps réel et maximisent les performances de roulement.Paysage actuel du marché mondial des pneus à faible résistance au roulement (LRR) en matière de technologie et d'innovation
Actuellement, le paysage technologique du marché mondial des pneus LRR se concentre sur la maximisation de l'efficacité énergétique sans compromettre la sécurité, la durabilité ou l'expérience de conduite des consommateurs. Les fabricants affinent leurs capacités en science des matériaux et en ingénierie numérique pour produire des pneus qui réduisent considérablement la résistance au roulement tout en préservant les performances de freinage, d'adhérence sur route mouillée et de durée de vie. L'ingénierie des composés à base de silice est l'un des moteurs d'innovation les plus importants. Des silices à haute dispersion, des agents de couplage avancés et des polymères fonctionnalisés remplacent les formulations traditionnelles riches en noir de carbone pour réduire l'hystérésis tout en maintenant l'adhérence sur la route. Ces composés améliorent directement les économies de carburant dans les véhicules à moteur à combustion (ICE) et l'efficacité de la batterie dans les VE. L'architecture des pneus légers est un autre domaine d'attention majeur. Des jantes optimisées, des carcasses à masse réduite, des bandes renforcées et des simulations structurelles assistées par l'intelligence artificielle aident à réduire le poids des pneus et l'inertie rotationnelle. Cette innovation améliore l'efficacité énergétique et prolonge l'autonomie des VE tout en préservant la maniabilité et la durabilité. Les pneus LRR spécifiques aux VE deviennent une priorité majeure pour le développement des produits. Ces pneus sont conçus pour gérer les charges de batterie plus lourdes des VE, les exigences accrues en couple et les attentes réduites en bruit intérieur. Les couches d'isolant acoustique, les structures portantes renforcées et les motifs de bande de roulement à faible bruit deviennent de plus en plus courantes dans les portefeuilles de pneus premium pour VE. Les technologies de pneus intelligents et connectés entrent progressivement dans le segment LRR. Les capteurs intégrés qui surveillent la pression, la température et l'usure des pneus permettent d'optimiser l'efficacité de gonflage et la résistance au roulement en temps réel. Cela est particulièrement précieux pour les flottes où les gains d'efficacité minimes se traduisent par des économies de coûts importantes. L'innovation en matière de durabilité transforme également le marché. Les fabricants intègrent de plus en plus des silices biologiques, des composés à base d'huile de soja, des charges recyclées et des élastomères renouvelables pour aligner les performances LRR sur les objectifs de durabilité environnementale.Signaux clés du paysage technologique et des innovations dans le marché mondial des pneus à faible résistance au roulement (LRR)
- Innovation des composés riches en silice : Des composés silice avancés et des polymères fonctionnels réduisent les pertes d'énergie tout en préservant les performances de sécurité.
- Pneus LRR optimisés pour les VE : La demande croissante pour des pneus renforcés, à faible bruit et à haute efficacité spécifiquement conçus pour les véhicules électriques.
- Ingénierie structurale légère : Des carcasses à masse réduite et des jantes optimisées améliorent l'efficacité rotationnelle et l'autonomie.
- Conception de bande de roulement pilotée par l'intelligence artificielle : La simulation de jumeau numérique et le modélisation prédictive accélèrent l'optimisation des performances.
- Surveillance de l'efficacité intelligente : Les pneus intégrés à des capteurs améliorent la résistance au roulement grâce à l'optimisation en temps réel de la pression et de l'usure.
- Intégration de matériaux durables : La silice à base biologique, les huiles végétales et les composés recyclés alignent l'efficacité sur les objectifs ESG.
- Technologies de réduction du bruit : Les couches d'isolant acoustique et la séquence optimisée de la bande de roulement améliorent le confort des véhicules électriques et premium.
Implications stratégiques du paysage technologique et des innovations dans le marché mondial des pneus à faible résistance au roulement (LRR)
L'évolution du paysage technologique a des implications stratégiques majeures pour les fabricants de pneus, les constructeurs automobiles (OEM), les opérateurs de flottes et les participants à l'écosystème des VE. Un investissement continu en recherche et développement est essentiel pour équilibrer l'efficacité, la sécurité, la durabilité et la durabilité, à mesure que les pneus LRR deviennent standards dans toutes les catégories de véhicules. La transition vers la mobilité électrique transforme les priorités d'innovation des pneus. Les fabricants qui réussissent à concevoir des pneus LRR compatibles avec les VE, dotés d'une optimisation de l'autonomie, d'un faible bruit et d'une tolérance aux charges élevées bénéficieront d'avantages majeurs en termes d'intégration par les OEM. Les technologies de pneus intelligents transforment progressivement les pneus LRR de simples produits d'économie de carburant passifs en outils actifs de gestion de l'énergie. La surveillance de l'efficacité connectée peut créer des modèles d'entreprise basés sur le service, des opportunités d'analyse des flottes et une optimisation prédictive de l'efficacité. La durabilité devient un différentiateur stratégique. Les entreprises qui investissent dans des matériaux renouvelables, des composés à faible teneur en carbone et des systèmes de production circulaire renforceront leur conformité réglementaire et leur compétitivité ESG. Pour les flottes, les technologies avancées des pneus LRR offrent des économies de carburant mesurables, des coûts d'exploitation plus faibles et une économie de cycle de vie améliorée. Le rendement au kilomètre devient de plus en plus un indicateur clé de compétitivité.Aperçu prospectif du paysage technologique et des innovations du marché mondial des pneus à faible résistance au roulement (LRR)
À l'avenir, le marché mondial des pneus LRR est censé évoluer vers des écosystèmes de pneus de plus en plus intelligents, prêts à l'électrification et orientés durabilité. L'adoption des VE restera le catalyseur d'innovation le plus fort, accélérant la demande pour des pneus de nouvelle génération qui combinent une faible résistance au roulement, une grande durabilité et une surveillance des performances intelligentes. L'ingénierie des pneus pilotée par l'intelligence artificielle, l'analyse prédictive et les plateformes d'ingénierie numérique sont attendues pour raccourcir les cycles d'innovation et améliorer la personnalisation pour des plateformes de véhicules spécifiques. Les pneus connectés pourraient de plus en plus s'intégrer aux écosystèmes logiciels plus larges des véhicules. L'innovation en matière de matériaux continuera d'avancer grâce aux élastomères biologiques, aux charges recyclées, aux systèmes de silice avancés et aux processus de fabrication durables. Cela alignera davantage les pneus LRR avec les objectifs de décarbonisation et d'économie circulaire. La production deviendra plus automatisée et optimisée numériquement, avec des usines intelligentes permettant une cuisson précise, des améliorations de cohérence et une mise à l'échelle plus rapide des composés innovants. En conclusion, le marché mondial des pneus à faible résistance au roulement (LRR) passe de l'innovation en matière d'efficacité énergétique à une plateforme technologique stratégique de mobilité. Les entreprises qui réussiront à combiner efficacité, préparation aux VE, fonctionnalités intelligentes et durabilité seront les mieux positionnées pour mener le marché jusqu'en 2033.Risque de marché
Aperçu des facteurs de risque et des menaces de disruption du marché mondial des pneus à faible résistance au roulement
Le marché mondial des pneus à faible résistance au roulement (LRR) fonctionne dans un écosystème automobile de plus en plus réglementé et axé sur l'efficacité, où les exigences en matière d'économie de carburant, d'optimisation de l'autonomie des véhicules électriques (VE) et de réduction des coûts sur le cycle de vie réorientent les priorités technologiques des pneus. Bien que le marché bénéficie d'une forte demande structurelle liée à la décarbonation, à la hausse des prix du carburant et à l'adoption des VE, il comporte un profil de risque stratégique modéré en raison de la volatilité des matières premières, des perceptions de compromis en matière de performance, des normes réglementaires en évolution et de la sensibilité aux prix premium. Un risque structurel majeur est la dépendance aux matériaux avancés. Les pneus LRR dépendent fortement de composés riches en silice, de renforts légers, de caoutchoucs à faible hystérésis et d'une ingénierie de bande de roulement précise, tous vulnérables aux fluctuations des prix des matières premières, aux perturbations des chaînes d'approvisionnement et aux pénuries de matériaux spécialisés. Un autre facteur critique de disruption est la complexité du compromis en matière de performance. Bien que les pneus LRR soient optimisés pour l'efficacité énergétique et une résistance au roulement plus faible, les fabricants doivent simultanément maintenir une adhérence sur l'humide, une performance de freinage, une durabilité de la bande de roulement et une capacité à supporter des charges élevées. Toute perception de compromis en matière de sécurité ou de durée de vie peut ralentir l'adoption par les consommateurs et les flottes. L'accélération réglementaire intensifie également la pression sur le marché. Les normes d'efficacité énergétique, les systèmes d'étiquetage des pneus, les normes d'émissions et les attentes en matière de durabilité augmentent les coûts de conformité tout en raccourcissant les cycles de redéveloppement des produits. L'expansion rapide des VE ajoute encore plus de complexité, car les pneus LRR spécifiques aux VE doivent équilibrer l'extension de l'autonomie, la réduction du bruit, la capacité de charge des batteries et la durabilité de la transmission, ce qui augmente les coûts de recherche et développement ainsi que les exigences d'innovation.Facteurs de risque et menaces de disruption du marché mondial des pneus à faible résistance au roulement - Scénario actuel
L'environnement actuel du marché reflète un fort potentiel de croissance à long terme soutenu par l'élan réglementaire, la standardisation par les constructeurs, et l'optimisation du coût total de possession des flottes. Cependant, ces moteurs de croissance sont contrebalancés par l'instabilité des chaînes d'approvisionnement, la pression des prix concurrentielle et les attentes des consommateurs en évolution. L'approvisionnement en matières premières reste une préoccupation opérationnelle majeure, particulièrement pour les silices avancées, les élastomères synthétiques et les charges durables, où les fluctuations de prix peuvent avoir un impact matériel sur la rentabilité. Les constructeurs exigeent de plus en plus des normes d'efficacité plus élevées tout en exerçant une pression sur les fournisseurs en matière de prix, créant ainsi des risques de compression des marges pour les fabricants de pneus. L'adoption par les consommateurs continue d'augmenter, mais les acheteurs sensibles aux prix dans les marchés émergents peuvent résister aux pneus LRR à prix premium, malgré les avantages à long terme en termes d'économie de carburant. En même temps, la concurrence sur le marché après-vente provenant d'alternatives à bas prix et de pneus « économes en carburant » contrefaits peut créer des défis en matière de confiance dans la catégorie.Signaux clés des facteurs de risque et des menaces de disruption dans le marché mondial des pneus à faible résistance au roulement
Un signal majeur de disruption est le resserrement des réglementations sur l'efficacité énergétique et l'étiquetage des pneus à l'échelle mondiale, particulièrement en Europe, où la complexité de la conformité continue d'augmenter. Les avancées technologiques dans l'ingénierie des pneus pour véhicules électriques, les pneus intelligents et les composés durables redéfinissent les dynamiques de concurrence, pouvant créer un écart d'innovation entre les leaders mondiaux et les fabricants plus petits. L'électrification des flottes reste un signal majeur de croissance, car les opérateurs de logistique et de mobilité priorisent de plus en plus les pneus LRR pour leur efficacité énergétique et leurs économies de coûts. L'inflation des matières premières et les pénuries de composés spécialisés restent des signaux d'alerte persistants du côté de l'offre qui peuvent affecter l'échelle. En outre, l'intégration de la durabilité, y compris les charges à base biologique et le contenu recyclé, pourrait devenir un différenciateur de marché plus fort, créant une disruption pour les fabricants lents à s'adapter.Implications stratégiques des facteurs de risque et des menaces de disruption dans le marché mondial des pneus à faible résistance au roulement
Les fabricants doivent prioriser l'innovation des composés qui équilibrent l'efficacité énergétique avec la sécurité, la durabilité et la compatibilité avec les véhicules électriques, afin de maintenir leur leadership sur le marché. Une approvisionnement diversifié en matières premières et une résilience des chaînes d'approvisionnement seront essentielles pour réduire l'exposition à la volatilité des matériaux spécialisés. La mise à l'échelle des portefeuilles de pneus LRR abordables pour les marchés émergents sera cruciale pour une pénétration mondiale plus large au-delà des segments premium. Les partenariats avec les constructeurs d'origine (OEM) deviendront de plus en plus stratégiques, particulièrement alors que les constructeurs automobiles intègrent davantage les pneus LRR dans la conception des plateformes de carburant économique et de véhicules électriques. Les entreprises qui intègrent la durabilité, les fonctionnalités des pneus intelligents et la préparation réglementaire dans le développement de produits seront les mieux placées pour défendre leur compétitivité à long terme.Aperçu prospectif des facteurs de risque et des menaces de disruption du marché mondial des pneus à faible résistance au roulement
Envisageant la période 2026-2033, le marché mondial des pneus à faible résistance au roulement est susceptible d'évoluer d'une catégorie de produits axée sur l'efficacité vers un pilier fondamental de l'infrastructure de mobilité durable. Cependant, la leadership à long terme du marché dépendra de la capacité des fabricants à gérer la sophistication technologique, l'évolution de la conformité et l'accessibilité. Les pneus LRR passeront probablement d'améliorations d'efficacité optionnelles à des normes par défaut des OEM et des flottes à travers les principales catégories de véhicules. Les pneus LRR spécifiques aux VE deviendront l'un des segments de croissance les plus valorisés, particulièrement en Europe et en Asie-Pacifique. Les innovations LRR liées à la durabilité, y compris les composés recyclés et les matériaux à base biologique, pourraient de plus en plus définir l'avantage concurrentiel. Au global, le marché restera très attractif, mais opérationnellement exigeant, avec les gagnants futurs déterminés par la science des matériaux avancés, l'ingénierie équilibrée des performances, les écosystèmes de fourniture résilients et la conformité réglementaire à grande échelle.Paysage réglementaire
Aperçu de l'environnement réglementaire et politique du marché mondial des pneus à faible résistance au roulement
L'environnement réglementaire et politique du marché mondial des pneus à faible résistance au roulement (LRR) est une force structurelle majeure accélérant la transition mondiale vers une mobilité plus économe en carburant, à faible émission et optimisée en énergie. Les gouvernements, les régulateurs automobiles, les agences environnementales et les cadres politiques de transport à l'échelle mondiale accordent de plus en plus de priorité à l'économie de carburant, à la réduction des émissions de carbone, à la conformité aux normes d'émissions et à l'efficacité des véhicules électriques, positionnant les pneus à faible résistance au roulement comme une technologie stratégique orientée conformité plutôt qu'une amélioration de performance optionnelle. Des cadres politiques mondiaux tels que la réglementation européenne sur l'étiquetage des pneus (UE 2020/740), les normes UNECE pour les pneus, les normes de consommation moyenne de carburant (CAFE), les réglementations de l'EPA sur l'efficacité énergétique, les cadres d'optimisation de l'autonomie des véhicules électriques et les mandats mondiaux de réduction du CO2 transforment en profondeur les priorités de l'industrie des pneus. Ces réglementations favorisent de plus en plus les technologies de pneus qui minimisent les pertes d'énergie, améliorent l'économie de carburant, réduisent les émissions et augmentent l'efficacité globale des véhicules. Les pneus à faible résistance au roulement s'alignent naturellement sur ces objectifs politiques en réduisant l'énergie nécessaire au mouvement du véhicule, en améliorant l'efficacité du moteur à combustion, en prolongeant la portée des batteries des véhicules électriques, en réduisant les émissions de CO2 et en soutenant les objectifs de durabilité. Grâce à des composés de silice avancés, une géométrie de bande optimisée, une construction légère et un design intelligent des pneus, les pneus LRR deviennent de plus en plus essentiels pour la conformité réglementaire sur les marchés automobiles mondiaux. Les économies émergentes telles que la Chine, l'Inde, le Brésil, le sud-est asiatique et l'Amérique latine renforcent également les normes d'efficacité énergétique, les cadres de qualité des pneus et les normes d'émissions. Ces développements réglementaires élargissent l'adoption des pneus LRR sur les véhicules passagers, les véhicules électriques, les flottes commerciales et les deux-roues.Aperçu de l'environnement réglementaire et politique du marché mondial des pneus à faible résistance au roulement
L'actuel paysage réglementaire est défini par la convergence des normes d'efficacité énergétique, des objectifs de réduction des émissions de carbone, de l'électrification des véhicules et des initiatives de transparence des consommateurs. L'Europe reste le leader mondial en matière de réglementation, grâce à des règles strictes sur l'étiquetage des pneus, des politiques agressives de réduction du CO2 et une forte pénétration des véhicules électriques. En Europe, les systèmes d'étiquetage des pneus influencent fortement l'adaptation d'usine et l'achat sur le marché de l'après-vente en mettant l'accent sur la résistance au roulement, l'adhérence sur route mouillée et les performances acoustiques. Les cadres réglementaires rendent de plus en plus les pneus à faible résistance au roulement une exigence de base pour la conformité à l'efficacité des véhicules. L'Asie-Pacifique représente actuellement la plus grande région de production et de demande, avec des gouvernements qui renforcent de plus en plus les politiques d'efficacité énergétique et les cadres de soutien aux véhicules électriques. Les politiques chinoises sur les véhicules à énergie nouvelle, les normes d'efficacité énergétique indiennes et les réglementations avancées japonaises accélèrent significativement l'adoption des pneus LRR. L'Amérique du Nord maintient un environnement politique solide grâce aux normes CAFE, aux réglementations de l'EPA et à l'adoption croissante des véhicules électriques. Les grands opérateurs de flottes sont également de plus en plus influencés par les réglementations sur l'efficacité énergétique et les stratégies d'optimisation des coûts opérationnels. L'expansion mondiale des véhicules électriques renforce considérablement la pertinence des politiques des pneus LRR, car les régulateurs et les constructeurs automobiles priorisent les pneus capables de maximiser l'autonomie, de réduire les pertes d'énergie des batteries et de minimiser l'impact acoustique.Signaux clés de l'environnement réglementaire et politique du marché mondial des pneus à faible résistance au roulement
- Réglementation européenne sur l'étiquetage des pneus (UE 2020/740) : Promeut la transparence de la résistance au roulement et priorise l'efficacité énergétique.
- Normes UNECE pour les pneus : Renforcent les benchmarks d'efficacité, de sécurité et de performance.
- Normes de consommation moyenne de carburant (CAFE) : Poussent les constructeurs à adopter des technologies de pneus économisant le carburant.
- Réglementations de l'EPA et mondiales sur les émissions : Soutiennent les technologies à faible résistance au roulement pour réduire la consommation de carburant.
- Réglementations d'efficacité des véhicules électriques : Priorisent l'optimisation de l'autonomie et les systèmes de pneus à faible perte d'énergie.
- Programmes de conformité à l'efficacité énergétique des flottes : Encouragent l'adoption des pneus LRR dans le transport logistique et commercial.
- Programmes de transparence des consommateurs et d'étiquetage des pneus : Augmentent la sensibilisation et la préférence d'achat pour les pneus à faible consommation d'énergie.