
Taille du marché mondial de remplacement de pneus, part de marché & prévision 2026-2033
Aperçu de la prévision du marché (2026???2033)
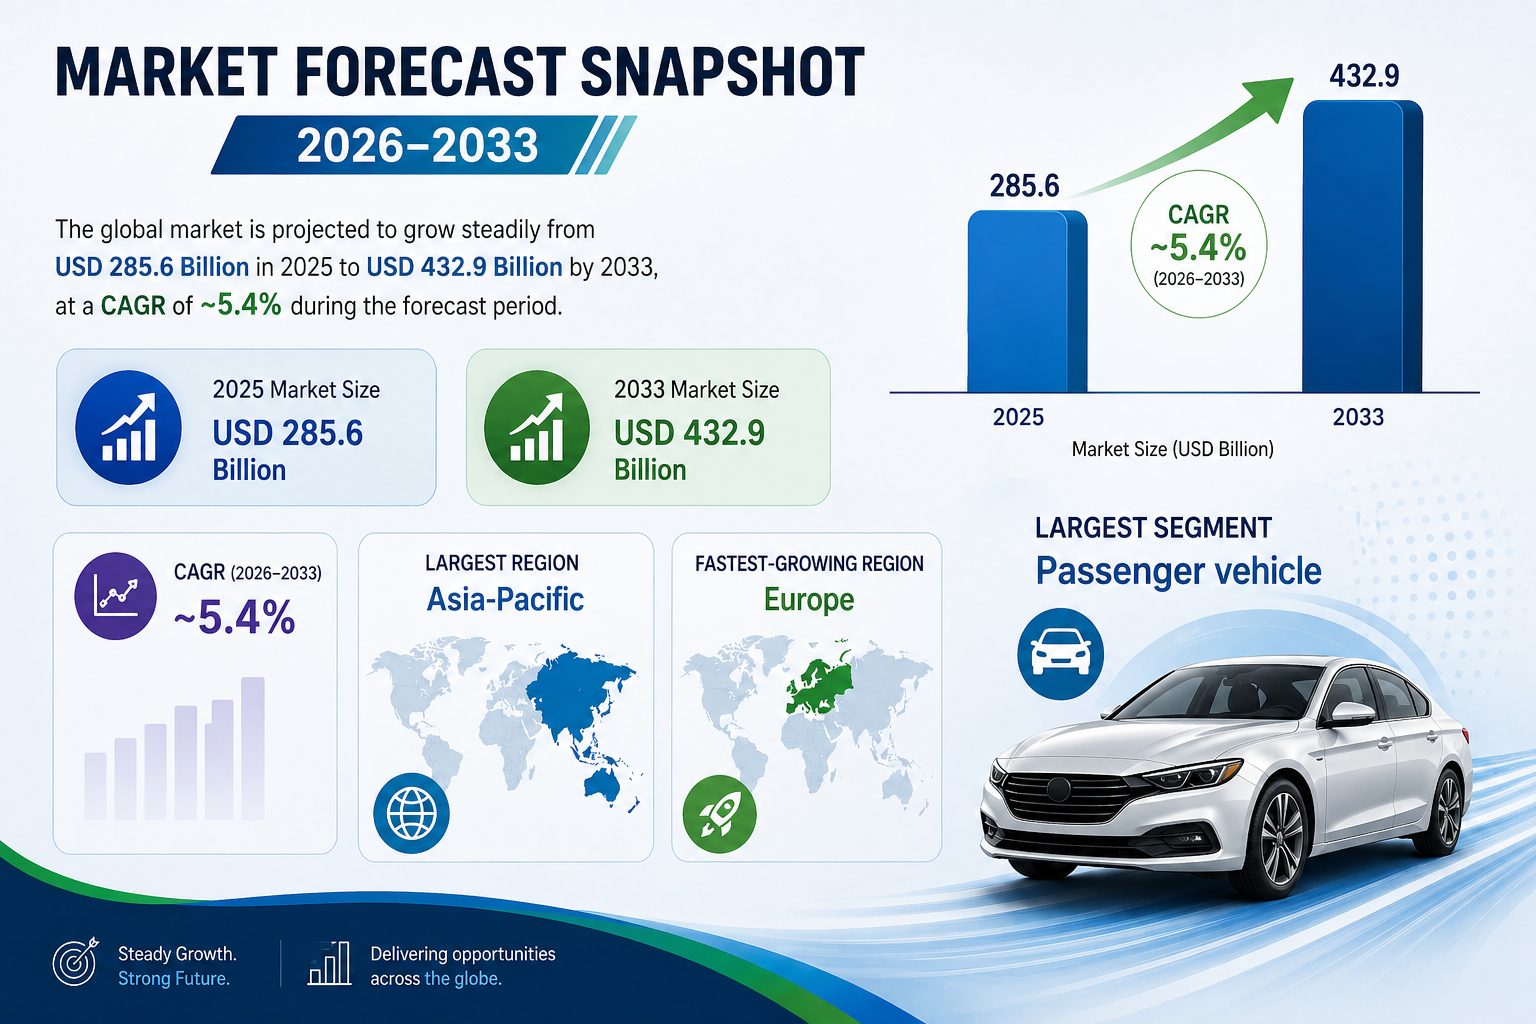
| Indicateur | Valeur |
|---|---|
| Taille du marché en 2025 | 285,6 milliards de dollars US |
| Taille du marché en 2033 | 432,9 milliards de dollars US |
| Taux de croissance annuel composé (2026???2033) | ~5.4% |
| Plus grande région | Asie-Pacifique |
| Région en plus forte croissance | Europe |
| Plus grand segment | Pneus de remplacement pour véhicules passagers |
| Segment en plus forte croissance | Pneus de remplacement pour véhicules électriques |
| Tendance clé | Premiumisation et remplacement axé sur les véhicules électriques |
Aperçu du marché mondial des pneus de remplacement
Le marché mondial des pneus de remplacement est essentiellement le plus grand générateur de revenus dans le monde des pneus. Il englobe tous les pneus que les gens achètent lorsque les anciens sont usés, endommagés ou simplement trop vieux ???pensez aux voitures, camions, motos, équipements hors route, même aux véhicules électriques. Contrairement aux ventes en usine (OEM), qui fluctuent en fonction de la production de nouveaux véhicules, la demande de remplacement reste stable, déterminée par le nombre de véhicules en circulation, la distance parcourue, les conditions routières et les règles de sécurité. Ainsi, il s'agit d'un marché solide et continu qui ne s'arrête pas, quel que soit l'environnement.
Les pneus s'usent de façon régulière, donc leur remplacement est un achat indispensable, pas une option. Avec plus de voitures sur les routes et les gens qui conservent leurs véhicules plus longtemps, le marché des remplacements domine les ventes de pneus à l'échelle mondiale. Il s'agit d'une demande régulière et récurrente qui maintient l'industrie en marche.
Le marché mondial des pneus de remplacement c'est là que la premiumisation, les améliorations technologiques et les marges plus élevées brillent . Au lieu de simplement remplacer un pneu par un autre de même type, les gens optent maintenant pour des pneus de meilleure performance, dotés de meilleure durabilité, efficacité au combustible, réduction du bruit, sécurité et compatibilité avec les véhicules électriques. C'est un point stratégique pour l'innovation et les profits, rendant les remplacements bien plus qu'une simple réparation de routine.
Selon le Pheonix Demand Forecast Engine, le marché mondial des pneus de remplacement taille est évaluée à 285,6 milliards de dollars américains en 2025 et devrait atteindre 432,9 milliards de dollars américains d'ici 2033, en s'élargissant à un Taux de croissance annuel composé (~5,4 %) pendant la période de prévision (2026???2033).
Asie-Pacifique est le plus grand marché en raison de son parc de véhicules massif et de la domination des deux-roues, tandis que Europe est la région à la croissance la plus rapide, entraînée par le remplacement des pneus de luxe, la pénétration des véhicules électriques et les réglementations strictes en matière de sécurité.
Principaux moteurs de la croissance du marché mondial de remplacement des pneus
Croissance du parc de véhicules mondiaux
L'augmentation de la possession de véhicules dans les marchés émergents et développés alimente la croissance du marché, augmentant la base de véhicules nécessitant un remplacement régulier de pneus.
Cycles récurrents d'usure et de détérioration
Les pneus ont une durée de vie limitée de la bande de roulement, rendant leur remplacement inévitable indépendamment des cycles économiques.
Durée de vie prolongée des véhicules
L'amélioration de la durabilité des véhicules permet aux voitures, camions et deux-roues de fonctionner pendant des périodes plus longues, augmentant ainsi la fréquence de remplacement au cours de leur durée de vie.
Déplacement vers des pneus de luxe et à valeur ajoutée
Les consommateurs remplacement de plus en plus leurs pneus par des alternatives à haute performance, économes en carburant et dotées de technologies.
Adoption des véhicules électriques
Les véhicules électriques accélèrent l'usure des pneus en raison du couple plus élevé et du poids plus important, augmentant ainsi la fréquence de remplacement et la demande de pneus spécifiques aux véhicules électriques.
Sécurité routière & application des réglementations
Les normes obligatoires en matière de profondeur des pneus, d'inspection des pneus et de vérifications de sécurité stimulent la croissance du marché, soutenant directement la demande de remplacement.
Segmentation du marché mondial de remplacement des pneus
1. Par catégorie de véhicule
1.1 Véhicules passagers (segment le plus important)
1.1.1 Voitures de passage
1.1.1.1 Hatchbacks
1.1.1.2 Sedans
1.1.2 SUVs & Crossovers
1.1.2.1 SUVs compacts
1.1.2.2 SUVs de taille moyenne et complète
1.1.3 MPVs & Vans passagers
1.2 Véhicules à deux roues
1.2.1 Motocycles
1.2.1.1 Motocycles pour le transport quotidien
1.2.1.2 Motocycles de luxe
1.2.2 Scooters
1.2.2.1 Scooters à moteur à combustion interne
1.2.2.2 Scooters électriques
1.3 Véhicules commerciaux
1.3.1 Véhicules commerciaux légers (VCL)
1.3.1.1 Vans de livraison
1.3.1.2 Pick-up
1.3.2 Véhicules commerciaux moyens et lourds
1.3.2.1 Camions longue distance
1.3.2.2 Bus
1.4 Véhicules hors route (VHR)
1.4.1 Équipements de construction
1.4.1.1 Chargeurs
1.4.1.2 Pelleteuses
1.4.2 Machinerie agricole
1.4.2.1 Tracteurs
1.4.2.2 Moissonneuses
2. Selon la construction des pneus
2.1 Pneus radiaux (Plus grand et plus rapide en croissance)
2.1.1 Pneus radiaux à bande de roulement en acier
2.1.1.1 Pneus radiaux pour véhicules passagers
2.1.1.2 Pneus radiaux pour véhicules commerciaux
2.1.2 Pneus radiaux à bande de roulement en tissu
2.1.2.1 Pneus radiaux en polyester
2.1.2.2 Pneus radiaux en nylon
2.2 Pneus diagonaux (à couche croisée)
2.2.1 Pneus diagonaux en nylon
2.2.1.1 Pneus diagonaux de haute résistance
2.2.2 Pneus diagonaux en polyester
2.2.2.2 Pneus diagonaux axés sur le coût
3. Selon le canal de vente
3.1 Réseaux de détaillants autorisés (plus grand segment)
3.1.1 Magasins de marque du fabricant
3.1.1.1 Points de vente autorisés par l'OEM
3.1.2 Réseaux de détaillants en franchise
3.2 Détaillants indépendants de pneus
3.2.1 Magasins de pneus multi-marques
3.2.1.1 Détaillants locaux
3.2.2 Centres de service et de montage
3.3 Fournisseurs de services pour flottes
3.3.1 Remplacement de flotte contractuel
3.3.1.1 Contrats de pneus basés sur le kilométrage
3.3.2 Pneus en service (TaaS)
3.4 Plateformes en ligne & commerce électronique (plus rapide en croissance)
3.4.1 Ventes directes aux consommateurs
3.4.1.1 Marchés en ligne de pneus
3.4.2 Réservation et installation par application
4. Par technologie de pneus
4.1 Pneus de remplacement conventionnels
4.2 Pneus à faible résistance au roulement
4.2.1 Pneus de remplacement économiques en carburant
4.3 Pneus de remplacement optimisés pour les véhicules électriques
4.3.1 Pneus à faible bruit et à haute charge
4.4 Pneus à rouler sans crevaison et auto-étanchés
4.4.1 Pneus résistants aux crevasses
4.5 Pneus intelligents et connectés
4.5.1 Pneus de remplacement dotés de capteurs
5. Par géographie
5.1 Asie-Pacifique (plus grande région)
Chine
Inde
Japon
Asie du Sud-Est
5.2 Europe (région la plus rapide en croissance)
Allemagne
France
Royaume-Uni
Italie
5.3 Amérique du Nord
États-Unis
Canada
5.4 Amérique latine
Brésil
Mexique
5.5 Moyen-Orient et Afrique
Analyse régionale du marché mondial des pneus de remplacement
Asie-Pacifique ??? Plus grand marché
Un parc de véhicules massif, une forte pénétration des deux-roues, des conditions de route variées et des cycles de remplacement sensibles au prix stimulent la demande dominante.
Europe ??? Plus rapide en croissance
Le remplacement des pneus de luxe, les pneus spécifiques aux véhicules électriques, les réglementations sur les pneus d'hiver et les normes strictes de sécurité soutiennent une croissance accélérée.
Amérique du Nord
Un parc important de SUV et de camions, une conduite sur de longues distances et une infrastructure solide du marché après-vente maintiennent une demande stable.
Amérique latine
La croissance de la propriété de véhicules et les flottes vieillissantes augmentent la fréquence de remplacement.
Moyen-Orient & Afrique
Les conditions routières et climatiques difficiles accélèrent l'usure des pneus, stimulant la demande de remplacement.
Entreprises leaders du marché mondial de remplacement des pneus
Michelin
Bridgestone Corporation
Goodyear Tire & Rubber Company
Continental AG
Pirelli & C. S.p.A.
Sumitomo Rubber Industries
Hankook Tire
Yokohama Rubber Company
Apollo Tyres
MRF
Michelin est la plus grande entreprise du marché mondial de remplacement des pneus
Intelligence stratégique & analyses basées sur l'IA de Pheonix
Pheonix Demand Forecast Engine
Modélise la croissance du parc automobile, l'accumulation des kilomètres et les cycles de remplacement.
Modèle d'optimisation des cycles de remplacement
Suivi des taux d'usure des pneus par type de véhicule et par région.
Analyseur d'usure des pneus pour véhicules électriques
Évalue la demande accélérée de remplacement due au couple et au poids des véhicules électriques.
Porter???s Five Forces Automatisé (Version concise)
-
Pouvoir des acheteurs : Modéré
-
Pouvoir des fournisseurs : Modéré
-
Menace des nouveaux entrants : Faible
-
Menace des substituts : Faible
-
Concurrence : Élevée
Pourquoi le marché de remplacement des pneus est crucial
-
Contributeur de revenus le plus important de l'industrie mondiale des pneus
-
Demande non discrétionnaire et récurrente
-
Puissance de prix forte grâce aux améliorations premium
-
Lien direct avec la sécurité routière et l'efficacité des véhicules
Conclusion finale sur le marché mondial de remplacement des pneus
Le marché mondial des pneus de remplacement est le pilier de l'industrie mondiale des pneus, offrant des volumes stables, des revenus récurrents et des marges fortes. Alors que les véhicules restent plus longtemps en circulation et que les véhicules électriques transforment les dynamiques d'usure des pneus, la demande de remplacement continuera à s'élargir. Les fabricants qui se concentrent sur des produits de remplacement premium, des portefeuilles prêts pour les véhicules électriques, des canaux de vente en ligne numériques et des solutions axées sur les flottes domineront le marché jusqu'en 2033.
Paysage concurrentiel
Vue d'ensemble de l'intensité de la concurrence et de la structure du marché du remplacement des pneus mondiaux
Le marché mondial du remplacement des pneus est caractérisé par un paysage concurrentiel très mûr, axé sur le volume, dominé par les marques, où les grands fabricants de pneus mondiaux concourent avec des acteurs régionaux puissants et un écosystème de distribution en aval étendu. Contrairement aux segments orientés vers les fabricants d'origine (OEM), ce marché est principalement tiré par la demande, déterminée par la taille du parc automobile, l'accumulation de kilométrage et les cycles de remplacement plutôt que par la production de nouveaux véhicules. La structure du marché est fortement orientée vers la demande de remplacement via des réseaux de concessionnaires autorisés, des détaillants indépendants, des fournisseurs de services flotte et des canaux en ligne en rapide croissance. L'intensité de la concurrence est élevée, car les acteurs concourent sur le prix, les performances du produit, la durabilité, l'efficacité énergétique, et de plus en plus, la compatibilité avec les véhicules électriques et la premiumisation. La concentration du marché reste forte au sommet, avec les fabricants mondiaux de premier rang détenant une part importante, mais une fragmentation existe au niveau régional et local de la distribution. Les contrats flotte et les canaux de vente organisés deviennent de plus en plus importants pour déterminer la position concurrentielle et la fidélisation des clients à long terme.Situation actuelle de l'intensité de la concurrence et de la structure du marché du remplacement des pneus mondiaux
Profils des principales entreprises
Michelin: Leader mondial avec un portefeuille de remplacement premium solide, des pneus efficaces en termes de consommation de carburant, et une pénétration étendue dans les réseaux de vente au détail et les flottes. Bridgestone Corporation: Acteur dominant à l'échelle mondiale avec une gamme de produits large, une force de distribution solide et une leadership dans les segments de remplacement commercial et de passagers. Goodyear Tire & Rubber Company: Présence forte en Amérique du Nord et en Europe avec une concentration sur les pneus de remplacement de haute performance et prêts pour les véhicules électriques. Continental AG: Fabricant axé sur la technologie avec une position forte dans les pneus de remplacement premium, axés sur la sécurité et les pneus à faible résistance au roulement. Pirelli & C. S.p.A.: Spécialiste du segment premium axé sur les pneus de remplacement pour véhicules de luxe et de performance avec une influence forte de l'héritage OEM. Sumitomo Rubber Industries: Acteur orienté vers l'Asie avec une empreinte mondiale croissante dans les segments de remplacement de pneus pour passagers et commerciaux. Hankook Tire: Défi global en rapide croissance avec une expansion agressive dans les catégories de remplacement premium et de pneus pour véhicules électriques. Yokohama Rubber Company: Connue pour des solutions de remplacement de pneus axées sur les performances et la durabilité dans les segments de passagers et de SUV. MRF: Puissance régionale majeure en Asie, particulièrement forte dans les segments de remplacement de pneus compétitifs en termes de prix. Apollo Tyres: Acteur émergent à l'échelle mondiale avec une forte présence dans les marchés de remplacement de pneus commerciaux et de passagers.Signaux clés d'intensité de la concurrence et de la structure du marché du remplacement des pneus mondiaux
Un signal structurel clé sur le marché est la domination de la demande de remplacement par rapport aux ventes OEM, rendant les réseaux de distribution et la pénétration au détail des avantages concurrentiels critiques. Les entreprises possédant des écosystèmes de concessionnaires solides et des contrats flotte tendent à sécuriser des revenus à long terme plus stables. Un autre signal majeur est l'augmentation de la tendance à la premiumisation, où les consommateurs montent progressivement vers des pneus de plus haute performance lors des cycles de remplacement. Cela stimule la demande de pneus à faible résistance au roulement, à faible consommation de carburant, compatibles avec les véhicules électriques et réduisant le bruit. L'essor des véhicules électriques modifie les dynamiques de remplacement, car les véhicules électriques accélèrent l'usure des pneus en raison du couple plus élevé et du poids du véhicule, augmentant ainsi la fréquence de remplacement et stimulant la demande de solutions spécifiques aux pneus pour véhicules électriques. La transformation numérique modifie également la concurrence, avec une croissance des ventes de pneus en ligne, des réservations via des applications et des modèles de service de location de pneus (TaaS), particulièrement dans les marchés urbains et les opérations flotte.Implications stratégiques de l'intensité de la concurrence et de la structure du marché du remplacement des pneus mondiaux
Les fabricants doivent prioriser le renforcement des réseaux de distribution en aval, car la demande de remplacement est principalement contrôlée via les canaux de vente au détail et les flottes plutôt que par l'intégration OEM. Le contrôle de la disponibilité en dernière mile impacte directement le part de marché. La différenciation des produits via la premiumisation devient essentielle, avec une demande croissante de pneus optimisés pour les véhicules électriques, à faible consommation de carburant et durables. Les entreprises qui ne parviennent pas à mettre à niveau leurs portefeuilles de produits risquent de subir une compression des marges dans les segments commoditaires. Les stratégies axées sur les flottes prennent de l'importance, car les grands opérateurs commerciaux adoptent de plus en plus des modèles de gestion des pneus basés sur des contrats, offrant des opportunités de revenus récurrents à long terme aux fournisseurs. Les canaux de vente en ligne et les plateformes de vente directe aux consommateurs émergent comme un changement structurel, exigeant aux fabricants d'intégrer des stratégies de vente en ligne avec les réseaux de concessionnaires traditionnels pour maintenir leur compétitivité.Aperçu prospectif de l'intensité de la concurrence et de la structure du marché du remplacement des pneus mondiaux
Le marché mondial du remplacement des pneus est prévu pour rester le segment le plus important et le plus stable en termes de génération de revenus dans l'industrie des pneus, soutenu par l'expansion continue du parc automobile et les cycles de remplacement récurrents. L'intensité de la concurrence restera élevée, mais la différenciation se déplacera progressivement de la concurrence basée sur le prix vers la technologie, la durabilité et les capacités de performance spécifiques aux véhicules électriques. La consolidation du marché parmi les fabricants mondiaux de premier rang est prévue pour s'intensifier, tandis que les acteurs régionaux continueront à concurrencer agressivement dans les segments sensibles aux coûts, particulièrement dans les marchés émergents. À long terme, le marché sera façonné par trois piliers principaux : la premiumisation des pneus de remplacement, l'accélération de l'usure causée par les véhicules électriques, et la transformation numérique des écosystèmes de vente de pneus et de gestion des flottes. Les fabricants alignés sur ces tendances sécuriseront une croissance durable jusqu'en 2033.Chaîne de valeur
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial de remplacement de pneus
La chaîne de valeur du marché mondial de remplacement de pneus évolue d'un écosystème traditionnel axé sur le volume vers un réseau de mobilité premium, technologiquement avancé et intégré numériquement. Contrairement aux ventes de pneus OEM qui dépendent fortement des cycles de production automobile, le marché de remplacement repose sur une demande récurrente générée par l'usure des pneus, la conformité à la sécurité routière, la longévité des véhicules et l'expansion croissante du parc automobile mondial. Cela fait des pneus de remplacement le flux de revenus le plus résilient et commercialement critique de l'industrie mondiale des pneus. La chaîne de valeur des pneus de remplacement couvre l'approvisionnement en matières premières, la conception et la fabrication des pneus, la distribution en gros, les réseaux de concessionnaires, les centres de montage en détail, les plateformes de commerce électronique, les contrats de flottes et les écosystèmes de recyclage à la fin de vie. De plus en plus, le marché se déplace vers une premiumisation, où les consommateurs et les flottes privilégient la durabilité, l'efficacité énergétique, la compatibilité avec les véhicules électriques, le monitoring intelligent et l'optimisation du coût total d'exploitation. Les dynamiques de la chaîne d'approvisionnement en amont restent dépendantes du caoutchouc naturel, du caoutchouc synthétique, du noir de carbone, de la silice, des cordages en acier, des renforcements textiles et des composés spécialisés. Toutefois, les fabricants intègrent de plus en plus de matériaux durables, de composés recyclés et d'ingénierie spécifique aux véhicules électriques pour répondre à la demande du marché de remplacement en matière de performance et d'alignement réglementaire. Les stratégies de fabrication se concentrent de plus en plus sur la production de portefeuilles de remplacement différenciés, comprenant des pneus passagers premium, des pneus de remplacement pour véhicules électriques, des pneus run-flat, des pneus intelligents, des pneus à faible résistance au roulement et des solutions de durabilité spécifiques à la région. La flexibilité de production devient cruciale alors que les fabricants équilibrent l'accessibilité du marché de masse avec les segments de croissance axés sur le premium et les véhicules électriques. La distribution reste le champ de bataille compétitif déterminant, avec les réseaux de concessionnaires autorisés, les détaillants indépendants, les grossistes, les plateformes de commerce électronique et les fournisseurs de services pour flottes qui jouent tous des rôles stratégiques. Les marchés de pneus numériques, les réservations en ligne hors ligne et les modèles de service pneumatique sont rapidement transformant la manière dont les consommateurs et les flottes achètent des pneus de remplacement. Les défis de la chaîne d'approvisionnement comprennent les fluctuations des coûts des matières premières, les risques liés aux pneus contrefaits, la complexité logistique, l'optimisation des stocks, la conformité réglementaire régionale et l'équilibre entre l'innovation des produits premium et l'accessibilité sur les marchés sensibles aux prix.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial de remplacement des pneus
Le marché actuel est façonné par l'expansion croissante du parc automobile mondial, des cycles de propriété prolongés, l'adoption des véhicules électriques, les tendances de premiumisation, et l'application des réglementations de sécurité. En amont, les fabricants renforcent la résilience de leur approvisionnement en caoutchouc naturel, en silice, en acier et en composants durables, tout en adaptant progressivement leurs portefeuilles aux modèles d'usure des véhicules électriques et aux exigences de performance premium. Les stratégies de fabrication prioritisent les produits de remplacement à forte marge bénéficiaire, les technologies de bande de roulement spécifiques à la région, les pneus d'hiver, les conceptions économisant le carburant, et les systèmes de surveillance de la qualité numérique. Les réseaux de distribution deviennent de plus en plus omnicanal, combinant les concessions autorisées, les détaillants indépendants, les plateformes de vente en ligne, l'installation mobile et les programmes de remplacement basés sur l'abonnement. Le remplacement de flotte et les contrats commerciaux deviennent de plus en plus importants en raison de l'expansion logistique, de la croissance des livraisons urbaines et des exigences d'optimisation du coût au kilomètre. La gestion du cycle de vie, les systèmes de recyclage, les programmes de rechapage et l'élimination durable gagnent en importance stratégique, car les priorités ESG influencent le comportement d'achat du marché après-vente.Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement sur le marché mondial de remplacement des pneus
Plusieurs changements structurels majeurs transforment l'écosystème de remplacement des pneus. Premièrement, la premiumisation augmente les prix de vente moyens, car les consommateurs choisissent de plus en plus des pneus de remplacement économisant le carburant, durables et améliorés technologiquement. Deuxièmement, les pneus de remplacement pour véhicules électriques émergent comme une catégorie de croissance majeure en raison des taux d'usure plus élevés, des charges de couple et de la demande de solutions à faible bruit et à haute charge. Troisièmement, les canaux de vente en ligne transforment les parcours d'achat grâce aux marchés en ligne, à l'installation par application mobile et aux modèles de vente directe aux consommateurs. Quatrièmement, les services de cycle de vie axés sur les flottes s'étendent grâce à l'entretien prédictif, au remplacement contractuel et aux offres de services de pneus en abonnement. Cinquièmement, l'intégration de la durabilité et de l'économie circulaire devient de plus en plus importante grâce au rechapage, au recyclage et aux systèmes de récupération des matières.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement sur le marché mondial de remplacement des pneus
Les principaux acteurs tels que Michelin, Bridgestone, Goodyear, Continental et Pirelli renforcent leurs positions grâce à des portefeuilles de remplacement premium, à l'expansion de l'écosystème des concessionnaires, aux produits spécifiques aux véhicules électriques et aux stratégies de commerce numérique. La résilience de la chaîne d'approvisionnement dépend de plus en plus de l'agilité des stocks, de la pénétration régionale des concessionnaires, de l'optimisation logistique et de la prévention des contrefaçons. Les entreprises possédant une forte notoriété sur le marché après-vente, la confiance des consommateurs, des réseaux d'ajustement avancés et des innovations premium sont mieux positionnées pour capturer une part du marché de remplacement. La transformation numérique devient un différentiateur critique, en particulier grâce à la remplacement prédictive des pneus, aux services de pneus connectés et à l'intégration du commerce électronique. La compétitivité à long terme dépendra de plus en plus de la capacité à équilibrer les marges des produits premium avec une accessibilité à l'échelle mondiale dans des marchés diversifiés.Perspective future de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial de remplacement des pneus
Entre 2026 et 2033, la chaîne de valeur de remplacement des pneus est prévue pour devenir plus premiumisée, axée sur les véhicules électriques, connectée numériquement et intégrée à la durabilité. Les fabricants accorderont de plus en plus de priorité aux pneus de remplacement pour véhicules électriques, aux écosystèmes de remplacement connectés, à l'analyse prédictive de l'usure et aux pneus spécialisés à forte marge bénéficiaire. Les écosystèmes de concessionnaires continueront d'évoluer vers une engagement omnicanal, intégrant le commerce physique, la réservation en ligne, l'installation mobile et des services de remplacement basés sur l'abonnement. Les programmes de remplacement de flotte et commerciaux s'étendront considérablement, car les secteurs de la logistique, des livraisons et de la mobilité partagée priorisent la disponibilité et l'efficacité des coûts. Le rechapage, le recyclage et les services après-vente circulaires gagneront en importance stratégique, surtout dans les marchés commerciaux et axés sur la durabilité. En fin de compte, la chaîne de valeur de remplacement des pneus évoluera d'entraînements de remplacement axés sur les produits vers des écosystèmes de mobilité gérés en cycle de vie, basés sur les données et axés sur la fidélisation des clients.Chaîne de valeur spécifique au marché
- Achat des matières premières : Caoutchouc naturel, caoutchouc synthétique, noir de carbone, silice, rubans en acier, renforcement textile, composants durables
- Recherche et développement : Pneus de remplacement premium, pneus de remplacement pour véhicules électriques, faible résistance au roulement, ingénierie de durabilité, technologie de pneus intelligents
- Fabrication : Pneus de marché de masse, pneus premium, pneus pour véhicules électriques, solutions de rechapage, personnalisation régionale des produits
- Distribution et vente au détail : Vendeurs au détail mondiaux, distributeurs régionaux, fournisseurs logistiques, systèmes de gestion des stocks
- Vente au détail et ajustement : Concessionnaires autorisés, détaillants indépendants, plateformes en ligne, fournisseurs de services de flotte, installation mobile
- Services d'après-vente et économie circulaire : Rechapage, recyclage, caoutchouc récupéré, systèmes d'élimination, programmes de durabilité
Cartographie entreprise-par-étape
- Achat des matières premières : Michelin, Bridgestone Corporation, Goodyear Tire & Rubber Company, Continental AG
- Recherche et développement : Michelin, Pirelli & C. S.p.A., Continental AG, Hankook Tire
- Fabrication : Bridgestone Corporation, Goodyear Tire & Rubber Company, Sumitomo Rubber Industries, Yokohama Rubber Company
- Distribution et vente au détail : Apollo Tyres, MRF, Goodyear Tire & Rubber Company, Yokohama Rubber Company
- Vente au détail et ajustement : Réseaux de concessionnaires Michelin, systèmes de vente au détail Bridgestone, détaillants indépendants de pneus, marchés de pneus numériques
- Services d'après-vente et économie circulaire : Michelin, Bridgestone Corporation, Continental AG, partenaires de l'écosystème de rechapage et de recyclage
Activité d'investissement
Aperçu des dynamiques d'investissement et de financement du marché mondial de remplacement des pneus
Les dynamiques d'investissement et de financement du marché mondial de remplacement des pneus sont motivées par le changement structurel vers un parc automobile mondial plus important, une durée d'ownership des véhicules plus longue, une pénétration croissante des véhicules électriques (VE), ainsi qu'une demande croissante de pneus de remplacement de haut de gamme et orientés performance. Entre 2026 et 2033, l'allocation de capital devrait de plus en plus se concentrer sur l'expansion du réseau de vente au détail, des portefeuilles de pneus de remplacement spécifiques aux véhicules électriques, des canaux de distribution numériques, des écosystèmes de services pour les flottes, ainsi que des solutions avancées de gestion du cycle de vie des pneus. Le marché est très stable en termes de flux de trésorerie et orienté volume, ce qui en fait l'un des segments les plus attractifs pour les investissements à long terme dans l'industrie des pneus. Les principaux fabricants tels que Michelin, Bridgestone, Goodyear, Continental, Pirelli et Hankook investissent massivement dans des stratégies de domination du marché de l'après-vente, des plateformes de vente directe aux consommateurs, ainsi que des écosystèmes de services intelligents des pneus afin de capturer la demande récurrente de remplacement. Une transformation structurelle clé façonnant les flux d'investissement est la premiumisation de la demande de remplacement, où les consommateurs passent progressivement des remplacements basiques vers des pneus de haute performance, compatibles avec les véhicules électriques, économiques en carburant, à faible bruit et connectés intelligemment. Cela oriente les financements vers des produits de remplacement innovants et des écosystèmes de services à valeur ajoutée.Dynamiques actuelles d'investissement et de financement du marché mondial de remplacement des pneus
Actuellement, l'activité d'investissement est fortement soutenue par l'expansion de la propriété mondiale des véhicules, les flottes de véhicules vieillissantes, l'application renforcée des normes de sécurité et l'adoption croissante des véhicules électriques. Les écosystèmes d'après-vente solides et l'expansion des réseaux de vente multi-marques restent au cœur des stratégies de financement actuelles.- Asie-Pacifique : Mène l'activité d'investissement mondiale en raison de la taille massive du parc automobile, de la forte pénétration des deux-roues et de la demande de remplacement sensible aux prix.
- Europe : Région d'investissement en croissance la plus rapide, entraînée par la demande de pneus de luxe, l'adoption des véhicules électriques, les réglementations sur les pneus d'hiver et les cadres stricts de conformité à la sécurité.
- Amérique du Nord : Un fort momentum d'investissement soutenu par un parc automobile important de SUV et de camions, un usage élevé des kilomètres et une infrastructure d'après-vente établie.
- Amérique latine et Moyen-Orient et Afrique : Des marchés émergents qui enregistrent une croissance progressive des investissements, motivée par des flottes vieillissantes, des conditions d'exploitation difficiles et une augmentation de la propriété des véhicules.
Signaux clés des dynamiques d'investissement et de financement dans le marché mondial de remplacement des pneus
- La croissance du parc automobile mondial génère un investissement à long terme soutenu dans les réseaux de distribution de remplacement et l'infrastructure de services.
- La tendance de premiumisation oriente les flux de capitaux vers des portefeuilles de pneus de remplacement de haute performance, compatibles avec les véhicules électriques et économiques en carburant.
- L'adoption des véhicules électriques augmente les investissements dans des pneus de remplacement spécialisés conçus pour des couples de torsion plus élevés, des charges de poids importantes et des cycles d'usure accélérés.
- La transformation du commerce électronique accélère les financements vers les plateformes de commerce électronique, les systèmes de réservation de pneus basés sur des applications et les canaux de vente directe aux consommateurs.
- La modernisation des flottes et les modèles de services de pneus à la demande (TaaS) déverrouillent des opportunités d'investissement récurrent dans les services de gestion du cycle de vie des pneus.
Implications stratégiques des dynamiques d'investissement et de financement dans le marché mondial de remplacement des pneus
- Le paysage des investissements favorise fortement les fabricants possédant un contrôle fort du marché de l'après-vente, des réseaux de distribution et de la fidélisation de la marque lors des cycles de remplacement.
- L'expansion stratégique vers les plateformes numériques et le commerce omnicanal devient essentielle pour capturer la demande de remplacement fragmentée.
- La différenciation technologique se déplace vers les pneus compatibles avec les véhicules électriques, les pneus intelligents, les systèmes de roue à plat et les composés de performance à longue durée.
- La diversification régionale reste cruciale, avec l'Asie-Pacifique en tête en volume, l'Europe entraînant la premiumisation, et l'Amérique du Nord maintenant la demande orientée flotte.
- L'efficacité des chaînes d'approvisionnement, l'optimisation des prix et le contrôle du réseau de concessionnaires restent des priorités clés d'investissement pour maintenir la rentabilité.
Aperçu prospectif des dynamiques d'investissement et de financement du marché mondial de remplacement des pneus
À l'avenir, le marché mondial de remplacement des pneus est prévu pour attirer un investissement stable et résilient, car la demande de remplacement continue de constituer le pilier de l'industrie mondiale des pneus. L'allocation future de capital priorisera de plus en plus les pneus de remplacement spécifiques aux véhicules électriques, les écosystèmes de pneus intelligents, l'expansion du commerce électronique, l'analyse prédictive de l'usure des pneus et les plateformes de services pour flottes intégrées.- Asie-Pacifique : Restera le centre d'investissement dominant en raison de la population de véhicules massive, des cycles de remplacement solides et de la demande orientée coût.
- Europe : Continuera à mener l'innovation des remplacements de luxe et la transformation de l'après-vente axée sur les véhicules électriques.
- Amérique du Nord : Étendra les investissements dans les services de remplacement de flotte, la demande de pneus de SUV/camions et les plateformes d'après-vente numériques.
Technologie et innovation
Aperçu du paysage technologique et innovant du marché mondial de remplacement des pneus
Le paysage technologique et innovant du marché mondial de remplacement des pneus évolue rapidement, alors que les pneus de remplacement passent des produits simples à remplacer vers des solutions de mobilité à haute valeur ajoutée et performantes. Contrairement aux pneus d'origine (OEM), les pneus de remplacement deviennent de plus en plus une opportunité d'amélioration, où les consommateurs, les flottes et les opérateurs commerciaux privilégient la durabilité, l'efficacité énergétique, la sécurité, la réduction du bruit et la compatibilité avec les véhicules électriques (VE). L'innovation se concentre donc non seulement sur la nécessité de remplacement, mais aussi sur la différenciation des produits, la premiumisation et l'optimisation de la valeur au cours du cycle de vie. L'intensité de l'innovation dans le marché des pneus de remplacement est élevée, portée par les avancées en matière de composés à faible résistance au roulement, d'architectures de bande de roulement spécifiques aux véhicules électriques, d'intégration de pneus intelligents, de systèmes sans crevaison, de technologies résistantes aux perforations et d'écosystèmes de vente en ligne numériques. Les principaux fabricants tels que Michelin, Bridgestone Corporation, Goodyear Tire & Rubber Company, Continental AG et Pirelli & C. S.p.A. investissent activement dans des stratégies d'innovation axées sur le remplacement afin de saisir la demande du marché après-vente à plus forte marge. Une transformation technologique majeure est l'émergence de pneus de remplacement optimisés pour les véhicules électriques, qui nécessitent des structures de charge renforcées, une résistance au couple élevée, une faible résistance au roulement et une atténuation du bruit pour répondre aux exigences des véhicules électriques. En parallèle, les technologies de pneus connectés, le suivi prédictif de l'usure et les modèles de location de pneus (TaaS) transforment les cycles de remplacement des pneus des achats réactifs en écosystèmes de maintenance axés sur les données.Paysage technologique et innovant du marché mondial de remplacement des pneus - Situation actuelle
Actuellement, le paysage technologique du marché mondial de remplacement des pneus se concentre sur l'amélioration de la durabilité, la différenciation des produits de haute qualité, l'optimisation de l'économie de carburant et la commodité d'achat en ligne. Les fabricants conçoivent de plus en plus des pneus de remplacement qui surpassent les produits de base des pneus d'origine, encourageant ainsi les consommateurs à passer à des alternatives de plus haute valeur. La technologie à faible résistance au roulement est l'une des zones d'innovation les plus marquantes, car les acheteurs de pneus de remplacement privilégient de plus en plus les économies de carburant et l'extension de l'autonomie des véhicules électriques. Les composés à base de silice avancés, la géométrie optimisée de la bande de roulement, la conception légère et l'ingénierie des jantes améliorée sont largement adoptés pour réduire les pertes d'énergie tout en maintenant les performances de freinage et d'adhérence sur route mouillée. Les pneus de remplacement spécifiques aux véhicules électriques deviennent une catégorie d'innovation critique en raison de la rapide expansion des véhicules électriques à l'échelle mondiale. Ces pneus sont conçus pour tolérer un couple plus élevé, supporter des charges plus lourdes provenant des systèmes de batterie, réduire le bruit intérieur et améliorer l'efficacité, les rendant ainsi une segment de croissance premium au sein du marché des pneus de remplacement. Les technologies sans crevaison, auto-scellantes et résistantes aux perforations gagnent également en popularité, notamment dans les véhicules de luxe et les SUV. Ces innovations améliorent la sécurité, réduisent les temps d'arrêt sur la route et créent des opportunités de remplacement à valeur ajoutée. Les pneus de remplacement intelligents et connectés entrent progressivement dans l'adoption de masse, particulièrement dans les flottes commerciales et les catégories de consommateurs premium. Les capteurs intégrés pour surveiller la pression, la température, l'usure de la bande de roulement et la charge permettent une maintenance prédictive, optimisent le moment de remplacement et améliorent le coût total de possession. L'innovation numérique transforme également le marché. Les plateformes de vente en ligne de pneus, les outils d'adaptation assistés par l'intelligence artificielle, la planification d'installation via des applications et les modèles de vente omnicanal modernisent la façon dont les pneus de remplacement sont vendus, sélectionnés et entretenus. L'innovation en matière de durabilité s'élargit également, avec une intégration croissante de composés à base biologique, de matériaux recyclés, d'améliorations de rechapage et d'initiatives d'économie circulaire dans les portefeuilles de pneus de remplacement.Signaux clés du paysage technologique et innovant du marché mondial de remplacement des pneus
- Pneus de remplacement optimisés pour les véhicules électriques : Zone d'innovation la plus rapide à croître, axée sur la résistance au couple, le faible bruit et l'efficacité énergétique.
- Étendue de la technologie à faible résistance au roulement : Demande croissante de technologies de pneus permettant d'économiser du carburant et d'étendre l'autonomie.
- Systèmes sans crevaison et auto-scellants : Technologies de sécurité premium améliorant la commodité et le temps d'arrêt.
- Pneus de remplacement intelligents et connectés : L'intégration de capteurs permet de soutenir la maintenance prédictive et les cycles de remplacement axés sur les données.
- Innovation en commerce électronique : Les marchés en ligne, les outils d'adaptation assistés par l'intelligence artificielle et l'installation via des applications transforment la vente de pneus de remplacement.
- Programmes de rechapage et d'économie circulaire : Accroissement de la concentration sur la durabilité et l'extension du cycle de vie.
- Premiumisation par les améliorations de performance : Les pneus de remplacement sont de plus en plus positionnés comme des améliorations technologiques plutôt que comme des remplacements de commodités.
Implications stratégiques du paysage technologique et innovant du marché mondial de remplacement des pneus
L'évolution du paysage technologique a des implications stratégiques majeures pour les fabricants de pneus, les distributeurs, les détaillants et les opérateurs de flottes. Les marchés de remplacement offrent des marges plus élevées que la fourniture OEM, ce qui rend la premiumisation guidée par l'innovation un levier clé de rentabilité. Les fabricants qui positionnent efficacement les pneus de remplacement comme des améliorations de performance par l'efficacité énergétique, la durabilité, la compatibilité avec les véhicules électriques et les technologies de sécurité peuvent demander des prix de vente au détail (ASP) plus élevés et renforcer la fidélité à la marque. Cela déplace la concurrence des stratégies basées uniquement sur le prix vers la différenciation technologique. L'expansion rapide des véhicules électriques est en train de transformer les roadmaps des produits de remplacement, exigeant des fabricants de prioriser des portefeuilles de remplacement spécifiques aux véhicules électriques pour saisir les cycles d'usure accélérés des véhicules électriques plus lourds et plus exigeants en couple. La transformation du commerce électronique redéfinit la distribution du marché après-vente. Les entreprises investissant dans des ventes omnicanal, des outils d'aide à la sélection assistés par l'intelligence artificielle et des plateformes directes vers le consommateur peuvent sécuriser une engagement client plus fort et une propriété des données. Les technologies de pneus intelligents et les solutions de maintenance prédictive permettent progressivement d'activer des écosystèmes de remplacement basés sur l'abonnement et les services, particulièrement pour les flottes. Cela crée des opportunités de revenus récurrents au-delà des ventes d'un seul produit. La durabilité devient également stratégiquement essentielle, car les matériaux recyclés, la production à faible émission et les stratégies de remplacement circulaire s'alignent progressivement sur les préférences des consommateurs, les objectifs ESG des flottes et les cadres réglementaires.Aperçu prospectif du paysage technologique et innovant du marché mondial de remplacement des pneus
À l'avenir, le marché mondial de remplacement des pneus est prévu pour devenir de plus en plus intensif technologiquement, numériquement habilité et axé sur les véhicules électriques. Les pneus de remplacement évolueront des consommables standards vers des produits avancés de mobilité qui améliorent l'efficacité, la sécurité et les fonctionnalités des véhicules connectés. Les pneus de remplacement pour véhicules électriques sont prévus pour rester la catégorie d'innovation la plus rapide à croître, soutenue par l'expansion croissante du parc de véhicules électriques, les cycles d'usure plus rapides et la demande des consommateurs pour l'optimisation de l'autonomie. L'intégration de pneus intelligents s'étendra considérablement, particulièrement via des produits de remplacement dotés de capteurs capables de diagnostics en temps réel, de planification prédictive de remplacement et d'intégration dans la gestion des flottes. La transformation numérique continuera d'accélérer, avec le commerce électronique, l'adaptation assistée par l'intelligence artificielle, les consultations virtuelles et les écosystèmes d'installation mobile devenant centraux pour la compétitivité des canaux de remplacement. L'innovation en science des matériaux permettra d'approfondir la durabilité par les composés à base biologique, le contenu recyclé, les composés de bande de roulement à longue durée de vie et les modèles de production circulaire, soutenant à la fois les objectifs environnementaux et l'optimisation des coûts. En conclusion, le marché mondial de remplacement des pneus entre dans une nouvelle ère où la demande de remplacement est de plus en plus définie par la premiumisation, l'adaptation aux véhicules électriques, la numérisation et la gestion intelligente du cycle de vie. Les entreprises qui intègrent des technologies de produits avancées, des écosystèmes numériques et des innovations durables dans leurs stratégies de remplacement seront les mieux positionnées pour mener le marché jusqu'en 2033.Risque de marché
Aperçu des facteurs de risque et des menaces de déséquilibre du marché mondial de remplacement des pneus
Le marché mondial de remplacement des pneus fonctionne comme le moteur de revenus le plus important et le plus stable au sein de l'industrie des pneus plus large, soutenu par des cycles d'usure récurrents, une flotte de véhicules mondiale en expansion et une demande de remplacement imposée par des considérations de sécurité. Malgré sa résilience structurelle, le marché comporte un profil de risque stratégique modéré en raison de la volatilité des matières premières, de la pression tarifaire, de la pénétration des produits contrefaits, de la disruption du commerce électronique et des changements technologiques accélérés liés aux véhicules électriques. Un risque structurel majeur est l'instabilité des coûts des matières premières. Le caoutchouc naturel, le caoutchouc synthétique, le noir de carbone, l'acier, le silice et les intrants énergétiques restent très sensibles aux perturbations géopolitiques, aux cycles des matières premières et à la fragmentation des chaînes d'approvisionnement, ce qui peut avoir un impact significatif sur les marges de fabrication et les stratégies de tarification du marché après-vente. Un autre facteur majeur de déséquilibre est l'accélération rapide de la premiumisation et de la transformation liée aux véhicules électriques de la demande de remplacement. Les véhicules électriques créent des cycles d'usure plus rapides en raison du couple plus élevé et du poids du véhicule, mais ils nécessitent également des pneus de remplacement spécialisés à faible résistance au roulement, réduction du bruit et durabilité renforcée. Les fabricants incapables d'aligner rapidement leurs portefeuilles de produits sur la demande spécifique de remplacement liée aux véhicules électriques risquent une érosion compétitive. Les marchés de pneus contrefaits et non réglementés à faible coût restent un défi majeur, particulièrement dans les économies émergentes, où les consommateurs sensibles aux prix peuvent privilégier l'accessibilité à la sécurité et à la confiance de marque. Cela crée une pression sur les marges des fabricants de haut de gamme tout en augmentant les risques de sécurité et de conformité. La disruption du commerce électronique transforme également la distribution traditionnelle. Les plateformes de vente de pneus en ligne, les écosystèmes de montage basés sur les applications et les canaux de vente directe aux consommateurs réduisent la dépendance aux réseaux de concessionnaires traditionnels, obligeant les acteurs historiques à redéfinir leurs stratégies de commercialisation.Facteurs de risque et menaces de déséquilibre du marché mondial de remplacement des pneus - Situation actuelle
L'environnement du marché actuel reflète une forte demande de remplacement récurrent soutenue par des flottes de véhicules vieillissantes, une augmentation de la possession de véhicules et une intensification des mesures de sécurité routière. Cependant, le marché subit simultanément une disruption structurelle liée à la premiumisation, à la croissance des véhicules électriques et à la transformation des canaux. Les cycles de remplacement restent stables à l'échelle mondiale, mais les pressions inflationnistes et la sensibilité des consommateurs aux coûts intensifient la concurrence entre les marques de pneus de haut de gamme, intermédiaires et de bas de gamme. Les écosystèmes de marché après-vente alignés sur les constructeurs d'origine s'étendent, particulièrement pour les segments de haut de gamme et de véhicules électriques, renforçant la fidélité à la marque mais augmentant la complexité des canaux pour les détaillants indépendants. Les modèles de vente de pneus en ligne et omnicanal s'accélèrent, créant à la fois des opportunités de croissance et des pressions sur la transparence des prix. En parallèle, les réglementations sur la durabilité et les préférences des consommateurs en faveur des pneus économiques, à faible résistance au roulement et en matériaux recyclés transforment progressivement le comportement d'achat de remplacement.Signaux clés des facteurs de risque et des menaces de déséquilibre dans le marché mondial de remplacement des pneus
Un signal majeur de déséquilibre est l'accélération du remplacement liée aux véhicules électriques, car les taux d'usure des pneus pour véhicules électriques dépassent souvent les cycles d'usure des véhicules à combustion interne traditionnels, transformant l'économie du remplacement et les priorités de conception des produits. Les plateformes de marché après-vente numériques sont un autre signal critique, car les marchés en ligne et les solutions de montage mobile remettent progressivement en question les structures traditionnelles des concessionnaires de pneus. Le renforcement des réglementations autour de l'étiquetage des pneus, de la sécurité de la bande de roulement, des obligations de pneus d'hiver et des normes de durabilité crée une complexité supplémentaire tout en stimulant la croissance du segment de haut de gamme. Les initiatives de lutte contre les pneus contrefaits s'intensifient dans plusieurs marchés, bénéficiant potentiellement aux fabricants mondiaux de haut de gamme tout en perturbant les canaux de marché gris à faible coût. Les solutions axées sur les flottes, comme le service pneus à la demande (TaaS), l'entretien prédictif et les écosystèmes de pneus connectés, deviennent également des forces transformantes dans les marchés de remplacement commerciaux.Implications stratégiques des facteurs de risque et des menaces de déséquilibre dans le marché mondial de remplacement des pneus
Les fabricants doivent agressivement étendre leurs portefeuilles de remplacement de haut de gamme, spécifiques aux véhicules électriques et économiques pour protéger leur pouvoir de fixation des prix à long terme. Le renforcement de la distribution omnicanal, incluant l'intégration des concessionnaires, les capacités de commerce électronique et de vente directe aux consommateurs, sera essentiel pour rester pertinent sur le marché. Les technologies anti-contrefaçon, les systèmes de certification et les investissements en confiance de marque resteront critiques pour défendre à la fois la crédibilité de la sécurité et l'intégrité des marges. Les partenariats axés sur les flottes et les services de mobilité deviendront de plus en plus stratégiques, particulièrement à mesure que les solutions de remplacement prédictif et les écosystèmes de pneus connectés s'étendent. La diversification des chaînes d'approvisionnement et l'optimisation des coûts des matières premières s'avéreront nécessaires pour préserver la rentabilité malgré la volatilité récurrente des matières premières.Aperçu prospectif des facteurs de risque et des menaces de déséquilibre du marché mondial de remplacement des pneus
Envisageant l'avenir de 2026 à 2033, le marché mondial de remplacement des pneus est susceptible de rester la principale source de profit de l'industrie des pneus, mais l'avantage concurrentiel dépendra de plus en plus de l'adaptation technologique, de la modernisation des canaux et de la préparation aux véhicules électriques. Les pneus de remplacement pour véhicules électriques deviendront probablement l'un des segments les plus rapides à croître et à plus forte marge, particulièrement en Europe, en Amérique du Nord et dans certaines parties de l'Asie-Pacifique. Le commerce électronique et les écosystèmes de montage intégrés continueront à transformer les parcours d'achat, obligeant à la fois les fabricants et les distributeurs à évoluer rapidement. La durabilité, la conformité à l'économie circulaire et les normes d'efficacité énergétique influenceront de plus en plus les modèles de demande de remplacement. Dans l'ensemble, le marché restera très résilient mais fortement concurrentiel, avec des gagnants à long terme définis par l'innovation de haut de gamme, l'agilité de distribution, la spécialisation en véhicules électriques et le contrôle fort des écosystèmes du marché après-vente.Paysage réglementaire
Aperçu de l'environnement réglementaire et politique du marché mondial de remplacement des pneus
L'environnement réglementaire et politique du marché mondial de remplacement des pneus joue un rôle crucial pour garantir la sécurité routière, la conformité environnementale et les normes de performance sur des millions de véhicules en service. Puisque le segment de remplacement a un impact direct sur le parc automobile mondial existant, les gouvernements et les organismes réglementaires appliquent continuellement des normes de sécurité des pneus plus strictes, des exigences de profondeur de sculpture et des règles d'inspections périodiques afin de réduire les accidents routiers et d'améliorer les résultats de la sécurité de la mobilité. À l'échelle mondiale, des cadres réglementaires tels que les réglementations sur les pneus de l'UN/ECE, les règles d'étiquetage des pneus de l'Union européenne et les normes de sécurité de l'Administration des transports des États-Unis (DOT) établissent des seuils obligatoires pour la durabilité des pneus, la prise de contact sur route mouillée, la résistance au roulement et les niveaux de bruit. Ces réglementations influencent considérablement le comportement d'achat de remplacement, poussant les consommateurs et les gestionnaires de flottes vers des pneus de plus haute qualité, conformes et orientés performance plutôt que des alternatives à bas prix. En Europe, des régimes d'inspection stricts des véhicules (tels que les inspections techniques périodiques) imposent une profondeur minimale de sculpture et une conformité à la sécurité, ce qui stimule directement la demande de remplacement récurrent. De même, les directives de l'NHTSA et les normes du DOT en Amérique du Nord assurent une application cohérente des normes de sécurité des pneus, particulièrement pour les véhicules passagers, les SUV et les flottes commerciales opérant sous des conditions de kilométrage élevé. Les économies émergentes telles que l'Inde, la Chine, le Brésil et les pays d'Asie du Sud-Est renforcent les lois de sécurité routière, les systèmes de certification de qualité des pneus et les cadres d'inspection des véhicules. Ces changements de politique élargissent les marchés de remplacement organisés tout en réduisant la domination des segments de pneus non réglementés ou de faible qualité.Aperçu actuel de l'environnement réglementaire et politique du marché mondial de remplacement des pneus
L'actuel paysage réglementaire est façonné par une accentuation croissante sur l'application de la sécurité routière, la durabilité environnementale et l'optimisation de l'efficacité énergétique. Les gouvernements intègrent de plus en plus des indicateurs de performance des pneus dans les systèmes d'inspection des véhicules, rendant les pneus de remplacement un achat principalement déterminé par la conformité plutôt qu'une mise à niveau discrétionnaire. En Europe, les réglementations sur l'étiquetage des pneus, qui exigent la divulgation de la résistance au roulement, de la prise de contact sur route mouillée et du niveau de bruit extérieur, influencent fortement la demande de remplacement. Les consommateurs se tournent de plus en plus vers des pneus de luxe qui correspondent aux benchmarks d'efficacité et de durabilité, particulièrement dans les segments des véhicules passagers et des véhicules électriques. L'Asie-Pacifique reste un environnement réglementaire très dynamique, où l'accélération de la motorisation et l'augmentation des taux d'accident incitent les gouvernements à renforcer les normes de sécurité. Des pays tels que l'Inde mettent en œuvre des normes de qualité des pneus plus strictes et promeuvent la sensibilisation à la sécurité de la sculpture, augmentant considérablement la pénétration des remplacements organisés. L'Amérique du Nord continue de maintenir des cadres de conformité solides grâce aux inspections du DOT et aux mécanismes de rappel de sécurité. La forte distance parcourue par les véhicules, la dominance des SUV et l'activité de fret commercial dans la région renforcent davantage la demande de remplacement régulière sous des conditions de sécurité réglementées. L'essor des véhicules électriques modifie également la concentration réglementaire, avec une attention accrue sur la durabilité des pneus, la capacité de charge et les exigences de faible résistance au roulement. Ces facteurs accélèrent les cycles de remplacement et déplacent la demande vers des solutions optimisées pour les véhicules électriques.Signaux clés de l'environnement réglementaire et politique dans le marché mondial de remplacement des pneus
- Règlements de sécurité des pneus de l'UN/ECE : Établissent des normes mondiales pour la durabilité, l'intégrité structurelle et la conformité à la sécurité routière.
- Règlement sur l'étiquetage des pneus de l'Union européenne : Impose la divulgation de l'efficacité énergétique, de la prise de contact sur route mouillée et du niveau de bruit, influençant les choix de remplacement de luxe.
- Normes du DOT et de l'NHTSA (États-Unis) : Appliquent la sécurité des pneus, la qualité de fabrication et la conformité pour les pneus de remplacement à travers les catégories de véhicules.
- Lois obligatoires d'inspection des véhicules : Imposent une profondeur minimale de sculpture et une conformité à la sécurité, stimulant directement la fréquence de remplacement.
- Normes d'efficacité énergétique et d'émissions : Encouragent l'adoption de pneus de remplacement à faible résistance au roulement pour les véhicules à combustion interne et les véhicules électriques.
- Lignes directrices sur les performances spécifiques aux véhicules électriques : Promeuvent les pneus conçus pour des exigences de charge, de couple et d'efficacité énergétique plus élevées.