
Analyse de la taille et de la part du marché mondial du sucre industriel 2026-2033
Le marché mondial du sucre industriel devrait connaître une croissance régulière au cours de la période 2026???2033, stimulée par la demande croissante des industries alimentaire, des boissons, pharmaceutique et chimique.
Le sucre industriel joue un rôle fondamental dans la transformation des aliments et la production de boissons, où il est largement utilisé comme édulcorant, conservateur et agent de fermentation.
La demande croissante d'aliments transformés, de boissons emballées, de produits de confiserie et de produits de boulangerie contribue de manière significative à l'expansion du marché du sucre industriel.
Selon les dernières perspectives de Pheonix Research, le marché mondial du sucre industriel devrait passer de 50,1 milliards USD en 2019 à 68,6 milliards USD d'ici 2033, enregistrant un TCAC de 3,9 % au cours de la période 2026???2033.
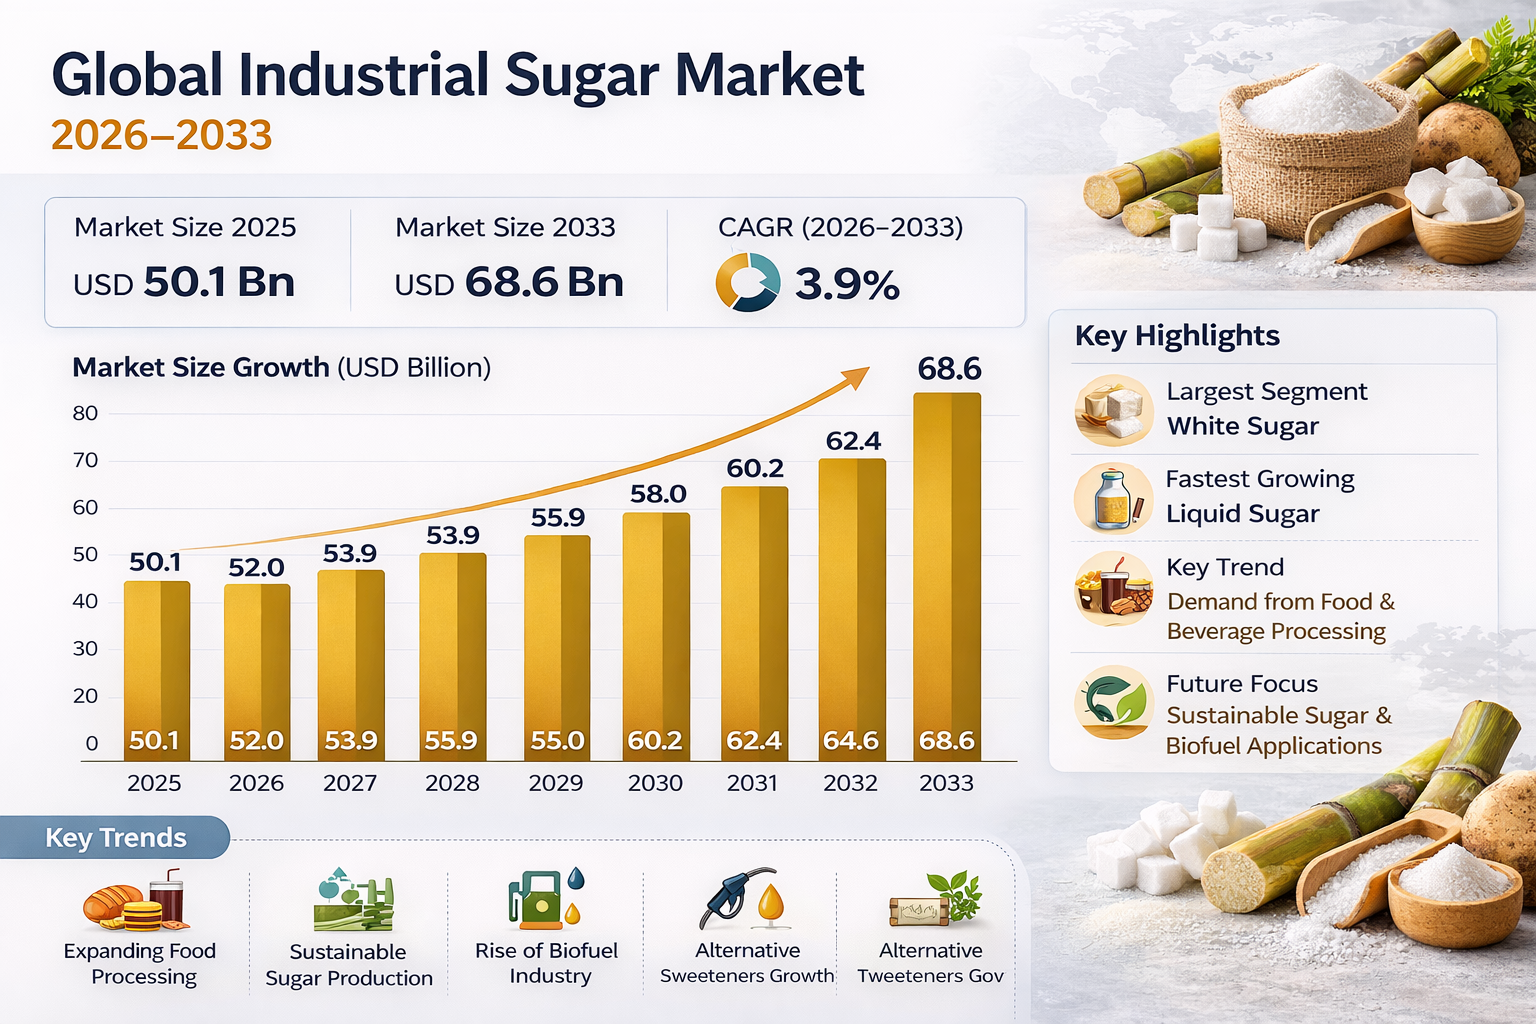
Table des matières
Table des matières
1. Résumé analytique
1.1 Aperçu des prévisions du marché (2026–2033) Le marché mondial du sucre industriel devrait connaître une croissance régulière au cours de la période de prévision 2026–2033, soutenue par la demande croissante des secteurs de la transformation alimentaire, de la fabrication de boissons, de la production pharmaceutique et des applications de fermentation industrielle. 1.2 Taille du marché mondial et analyse du TCAC Le marché reflète une expansion stable, portée par la consommation croissante d'aliments transformés, de produits de confiserie, de boissons et de sirops pharmaceutiques. Le sucre industriel continue de jouer un rôle essentiel dans la fabrication alimentaire et les processus de production d'éthanol. 1.3 Segments les plus importants et à la croissance la plus rapide Segment le plus important : Sucre blanc Segment à la croissance la plus rapide : Sucre liquide 1.4 Leadership régional et tendances de croissance La région Asie-Pacifique mène actuellement le marché grâce à la production de canne à sucre à grande échelle et à l'expansion des industries de transformation alimentaire, tandis que l'Amérique latine devrait connaître une forte croissance, portée par la production d'éthanol et les exportations de sucre. 1.5 Principaux moteurs du marché Augmentation de la production mondiale de canne à sucre Demande croissante des industries de transformation alimentaire et de boissons Expansion des applications pharmaceutiques et de fermentation Hausse de la production d'éthanol et de biocarburants Croissance des industries mondiales de l'alimentation emballée 1.6 Aperçu du paysage concurrentiel Marché très fragmenté, avec plusieurs producteurs régionaux de sucre et entreprises multinationales axés sur l'expansion des capacités, l'optimisation de la chaîne d'approvisionnement et les avancées technologiques dans le raffinage du sucre. 1.7 Perspectives stratégiques jusqu'en 2033 Accent sur la production durable de sucre, l'amélioration des technologies de raffinage, la diversification vers la production d'éthanol et de biocarburants, et l'expansion des industries mondiales de transformation alimentaire.2. Introduction et aperçu du marché2.1 Définition du marché mondial du sucre industriel Le sucre industriel désigne les produits de sucre raffiné issus principalement de la canne à sucre et de la betterave sucrière, utilisés dans la transformation alimentaire, la fabrication de boissons, les formulations pharmaceutiques et les applications de fermentation industrielle. 2.2 Portée de l'étude Analyse complète couvrant les tendances du marché, la segmentation des produits, les secteurs d'application, les tendances de la demande régionale et les prévisions du marché mondial de 2026 à 2033. 2.3 Évolution de la consommation traditionnelle de sucre vers les applications industrielles L'industrie est passée d'une consommation domestique à une utilisation industrielle à grande échelle dans la fabrication alimentaire, les produits pharmaceutiques, la production d'éthanol et le traitement chimique. 2.4 Rôle de la production agricole et de l'infrastructure de la chaîne d'approvisionnement La production de sucre dépend fortement des chaînes d'approvisionnement agricoles, de la culture de la canne à sucre à grande échelle et des technologies avancées de raffinage du sucre. 2.5 Impact des tendances mondiales de la transformation alimentaire La croissance des aliments transformés, des produits de confiserie et des boissons emballées stimule considérablement la demande mondiale de sucre industriel. 2.6 Intégration de pratiques durables de production de sucre Les fabricants se concentrent de plus en plus sur des pratiques agricoles durables, des technologies de raffinage efficaces et des systèmes de gestion environnementale. 2.7 Avancées technologiques dans le raffinage du sucre et la production de biocarburants Les technologies avancées de traitement et la production d'éthanol par fermentation créent de nouvelles applications industrielles pour le sucre.
3. Méthodologie de recherche
3.13.3 Modèle d'estimation de la taille du marché Combinaison d'une analyse de production ascendante et d'une modélisation de la consommation descendante dans les principales industries. 3.4 Hypothèses de prévision (2026???20334.4.4 Incidence du changement climatique sur la culture de la canne à sucre5. Analyse du marché mondial du sucre industriel (milliards USD), 2026???2033
5.1 Aperçu de la taille du marché 5.2 Analyse du TCAC 5.3 Répartition des revenus par région 5.4 Répartition des revenus par type de produit 5.5 Tendances des secteurs d’application 5.6 Analyse de l’impact sur la chaîne d’approvisionnement6. Segmentation du marché par type de produit (milliards USD), 2026???2033
6.1 Sucre blanc 6.1.1 Sucre blanc raffiné 6.1.1.1 Fabrication de confiseries 6.1.1.1.1 Applications en boulangerie 6.2 Sucre roux 6.2.1 Sucre roux naturel 6.2.1.1 Produits de boulangerie 6.2.1.1.1 Applications gastronomiques 6.3 Sucre liquide 6.3.1 Édulcorants liquides industriels 6.3.1.1 Production de boissons 6.3.1.1.1 Fabrication de boissons gazeuses7. Segmentation du marché par type de forme (milliards USD), 2026???2033
7.1 Sucre en poudre 7.1.1 Applications en transformation alimentaire 7.1.1.1 Production de confiseries 7.1.1.1.1 Produits de boulangerie 7.2 Sucre glace 7.2.1 Applications pour desserts et confiseries 7.2.1.1 Produits de sucre glace fin 7.2.1.1.1 Ingrédients alimentaires de spécialité 7.3 Sucre en sirop 7.3.1 Applications en fabrication de boissons 7.3.1.1 Solutions d’édulcorants liquides 7.3.1.1.1 Transformation agroalimentaire industrielle8. Segmentation du marché par source (milliards USD), 2026???2033</10.4 Partenariats de chaîne d’approvisionnement et de distribution
10.5 Intensité concurrentielle et stratégies de différenciation
11. Profils d’entreprises
11.1 Nordzucker Group AG
11.2 I.D. Parry Limited
11.3 Tereos S.A
11.4 Archer Daniels Midland Company
11.5 Suedzucker AG
11.6 Illovo Sugar (Pty) Ltd
11.7 Mitr Phol Sugar Corp.
11.8 Cosan S.A
11.9 Wilmar International Ltd
12. Intelligence stratégique et analyses de Pheonix basées sur l’IA
12.1 Moteur de prévision de la demande Pheonix
12.2 Analyseur d’infrastructure de chaîne d’approvisionnement
12.3 Suivi de l’innovation dans la production de sucre industriel
12.4 Analyses de l’industrie des biocarburants et de la fermentation
12.5 Analyse automatisée des cinq forces de Porter
13. Perspectives d’avenir et recommandations stratégiques
13.1 Initiatives de production sucrière durable
13.2 Avancées technologiques dans le raffinage du sucre
13.3 Expansion de la production d’éthanol et de biocarburants
13.4 Croissance des industries mondiales de transformation alimentaire
13.5 Perspectives du marché à long terme (2033+)
14. Annexe
15. À propos de Pheonix Research
16. Avis de non-responsabilité
Paysage concurrentiel
Structure: Moderately_consolidated
Joueurs de niveau 1: 6
Intensité: High
Paysage concurrentiel du marché mondial du sucre industriel
Cadrage exécutif
Le marché mondial du sucre industriel se caractérise par une structure modérément consolidée, dominée par de grandes entreprises agroalimentaires et des producteurs de sucre régionaux disposant d'une forte intégration de la chaîne d'approvisionnement. Les principaux acteurs tels que S??dzucker AG, Tereos S.A., Wilmar International, ADM, Mitr Phol et Nordzucker contrôlent des capacités de production significatives et des réseaux de distribution mondiaux. La concurrence est largement déterminée par l'efficacité de la production, les stratégies de prix, la disponibilité des matières premières et les accords d'approvisionnement à long terme conclus avec les fabricants de produits alimentaires et de boissons.Réalité actuelle du marché
Le marché est fortement tiré par les volumes, la demande provenant principalement des secteurs de la transformation alimentaire, de la fabrication de boissons et de la fermentation industrielle. Si les applications traditionnelles restent dominantes, les cas d'usage émergents tels que la production de biocarburants et les formulations pharmaceutiques gagnent en importance. L'Asie-Pacifique et l'Amérique latine constituent des pôles de production clés grâce à la culture abondante de la canne à sucre, tandis que l'Europe est en tête dans le traitement de la betterave sucrière. Toutefois, les préoccupations croissantes en matière de santé liées à la consommation de sucre et les pressions réglementaires redessinent progressivement la dynamique de la demande.Signaux clés et éléments de preuve
- Une demande forte et constante émanant des industries mondiales de transformation des aliments et des boissons.
- Expansion de la production d'éthanol et de biocarburants à partir de matières premières à base de sucre.
- Investissements croissants dans les installations de raffinage et de transformation du sucre à grande échelle.
- Intensification du contrôle réglementaire sur la consommation de sucre dans les marchés développés.
- Adoption croissante des solutions de sucre liquide et d'édulcorants industriels dans les boissons.
Implications stratégiques
- Stratégie de domination par les coûts : Concentrez-vous sur l’efficacité de la production à grande échelle et sur des chaînes d’approvisionnement optimisées afin de maintenir des prix compétitifs.
- Diversification dans les biocarburants : Élargir les capacités de production d'éthanol afin de réduire la dépendance à la demande du secteur agroalimentaire.
- Innovation produit : Croissance des solutions de sucre liquide et d'édulcorants industriels personnalisés pour les fabricants de boissons.
- Initiatives en matière de durabilité : Adoption de pratiques agricoles durables et de méthodes de production de sucre à faible émission de carbone.
- Expansion géographique : Renforcer la présence sur les marchés émergents dotés d'industries de transformation alimentaire en croissance.
Perspectives d'avenir
D'ici 2033, le marché mondial du sucre industriel devrait rester un pilier essentiel de l'écosystème mondial de l'alimentation et de la fabrication industrielle, avec une croissance stable mais modérée. Si la demande traditionnelle issue des secteurs de l'alimentation et des boissons continuera de dominer, la diversification vers la production d'éthanol et les applications industrielles gagnera en importance. L'Asie-Pacifique et l'Amérique latine continueront de mener la production, tandis que la croissance de la demande sera portée par l'expansion des industries agroalimentaires dans les économies émergentes. Les entreprises qui investissent dans une production durable, des produits sucrés à valeur ajoutée et des applications industrielles diversifiées sécuriseront des avantages concurrentiels à long terme dans un environnement de marché mondial en évolution, marqué par des réglementations de plus en plus strictes et une conscience accrue des enjeux de santé.Chaîne de valeur
Modèle: Vertically_integrated
Distribution: Direct_to_consumer
Complexité de l'approvisionnement: High
Marché mondial du sucre industriel : chaîne de valeur et dynamique du marché
Cadrage exécutif
Le marché mondial du sucre industriel opère dans un écosystème de transformation des denrées alimentaires et des matières premières à grand volume, porté par une forte demande de industries agroalimentaires, des boissons, pharmaceutiques et des biocarburants. Sucre sert de ingrédient industriel de base utilisé dans les processus d'édulcoration, de conservation et de fermentation dans de multiples secteurs. Le marché suit une modèle opérationnel intégré, englobant culture de la canne à sucre et de la betterave sucrière, raffinage, transformation et distribution industrielle à grande échelle, garantissant un approvisionnement constant pour les industries manufacturières mondiales.Réalité actuelle du marché
L'industrie se caractérise par une Complexité modérée à élevée de la chaîne d'approvisionnement, influencé par dépendance agricole, cycles de production saisonniers et dynamiques du commerce mondial. La volatilité des prix et les politiques réglementaires impactent davantage la stabilité du marché. La distribution est principalement En vrac, avec l’offre orientée vers transformateurs alimentaires, fabricants de boissons, entreprises pharmaceutiques et utilisateurs industriels par le biais de contrats à long terme et de canaux de gros.Signaux clés et éléments de preuve
- Croissance du marché depuis 50,1 milliards USD (2025) à 68,6 milliards USD (2033) à un TCAC de 3,9 %.
- Forte demande de industries de transformation des aliments et de fabrication de boissons.
- L'utilisation croissante de sucre industriel dans la production d'éthanol et de biocarburants.
- Expansion de Applications pharmaceutiques et de fermentation.
- Accent croissant mis sur Technologies de production et de raffinage du sucre durables.
Implications stratégiques
Les acteurs du marché se concentrent sur expansion des capacités, optimisation de la chaîne d’approvisionnement et production rentable Pour maintenir leur compétitivité. Les grandes entreprises exploitent économies d'échelle et réseaux commerciaux mondiaux, tandis que les acteurs régionaux se concentrent sur approvisionnement localisé et efficacité agricoleInitiatives en matière de développement durable, y compris agriculture économe en eau, utilisation d'énergies renouvelables et réduction de l'empreinte carbone, deviennent essentiels pour un positionnement à long terme sur le marché.Perspectives d'avenir
Le marché mondial du sucre industriel devrait demeurer un composante stable et essentielle des chaînes d’approvisionnement industrielles mondiales, tout en s'adaptant à l'évolution des modes de consommation et aux pressions réglementaires.- Croissance en applications de production de biocarburants et d'éthanol
- Adoption croissante de production durable et écologique de sucre
- Progrès technologiques en matière de raffinage et transformation du sucre
- Passage progressif vers édulcorants de substitution aux côtés du sucre traditionnel
Activité d'investissement
Tendance: Stable
Intensité capitalistique: High
M&A récentes: Yes
Dynamique des investissements et du financement — Marché mondial du sucre industriel
Cadrage exécutif
Le paysage d'investissement dans le marché mondial du sucre industriel est stable et axé sur les volumes, soutenu par une demande constante provenant de la transformation alimentaire, de la fabrication de boissons, des applications pharmaceutiques et de la production de biocarburants. Les investisseurs se concentrent sur la production de sucre à grande échelle, les infrastructures de raffinage et l'optimisation de la chaîne d'approvisionnement. La convergence de la croissance démographique mondiale, de l'expansion de la consommation d'aliments transformés et des applications industrielles façonne l'allocation de capital à long terme dans l'industrie sucrière.
Réalité actuelle du marché
Évalué à 50,1 milliards USD en 2025 et projeté pour atteindre 68,6 milliards USD d'ici 2033 (TCAC de 3,9 %), le marché reflète une croissance des investissements régulière mais modérée. L'Asie-Pacifique et l'Amérique latine demeurent des pôles d'investissement clés en raison de la production à grande échelle de canne à sucre et de la fabrication d'éthanol, tandis que l'Europe conserve de solides capacités de transformation de betteraves sucrières. Les principaux acteurs, tels que Archer Daniels Midland Company, Tereos S.A. et Wilmar International Ltd, investissent dans l'expansion de leurs capacités de production, les technologies de raffinage et les réseaux de distribution mondiaux.Signaux clés et éléments de preuve
- Industrie agroalimentaire : demande Investissements continus alimentés par une consommation à grande échelle d'aliments transformés et de boissons.
- Expansion de la culture de la canne à sucre : Accroissement de l'allocation de capitaux vers la productivité agricole et la stabilité de l'approvisionnement en matières premières.
- Production de biocarburants et d’éthanol : Investissements croissants dans la production d’éthanol à base de sucre pour les applications énergétiques et industrielles.
- Infrastructure de traitement industriel : Croissance des capacités de raffinage du sucre, de stockage et de logistique.
- Applications pharmaceutiques : Demande constante de sucre dans les sirops médicinaux et les processus de fermentation.
- Optimisation mondiale de la chaîne d’approvisionnement : Investissements dans les réseaux de distribution et les capacités d'exportation.
- Transition vers une production durable : Attention croissante portée aux technologies de production de sucre écologique et de réduction des déchets.
Implications stratégiques
Les entreprises qui misent sur l'efficacité des coûts, la production à grande échelle et l'intégration verticale dans les secteurs de l'agriculture, du raffinage et de la distribution capteront une valeur à long terme. Les investisseurs privilégient les entreprises disposant d'un contrôle solide de leur chaîne d'approvisionnement et d'applications industrielles diversifiées, notamment dans l'éthanol et les produits pharmaceutiques. Les collaborations stratégiques avec les fabricants de produits alimentaires et de boissons renforceront davantage leur positionnement sur le marché et la stabilité de la demande.Perspectives d'avenir
De 2026 à 2033, les investissements sur le marché mondial du sucre industriel devraient rester stables, avec un accent croissant mis sur la production durable de sucre, les applications dans les biocarburants et les technologies d'optimisation des procédés. Bien que la demande issue des applications industrielles demeure soutenue, l'évolution des préférences des consommateurs vers des régimes pauvres en sucre pourrait influencer les stratégies d'investissement à long terme. L'activité de fusions-acquisitions devrait rester modérée, portée par la consolidation des capacités de production et de distribution.Technologie et innovation
Innovation: Moderate
Activité des brevets: Moderate
Maturité: Emerging
Marché mondial du sucre industriel : technologies et innovations
Cadrage exécutif
Les technologies et l'innovation sur le marché mondial du sucre industriel se concentrent sur l'amélioration de l'efficacité de production, le renforcement de la durabilité et l'élargissement des applications industrielles au-delà des usages traditionnels dans l'alimentation et les boissons. Alors que la demande des secteurs de la transformation alimentaire, de la pharmacie et des biocarburants ne cesse de croître, les fabricants adoptent des technologies de raffinage avancées, des systèmes d'automatisation et des procédés de transformation d'origine biologique afin d'optimiser la qualité des produits et de réduire l'impact environnemental.Réalité actuelle du marché
Évalué à 50,1 milliards USD en 2025 et projeté pour atteindre 68,6 milliards USD d'ici 2033 à un TCAC de 3,9 %, le marché reflète une croissance régulière mais modérée. Le sucre blanc demeure le segment dominant, tandis que le sucre liquide émerge comme la catégorie à la croissance la plus rapide en raison de sa facilité d'utilisation dans les applications de transformation des boissons et des aliments. La région Asie-Pacifique mène en matière de production et de consommation, soutenue par une culture de la canne à sucre à grande échelle et une demande industrielle en expansion.Signaux clés et éléments de preuve
- Technologies avancées de raffinage du sucre : Adoption de procédés de raffinage économes en énergie et de systèmes de filtration membranaire pour améliorer la pureté du sucre et l’efficacité de la production.
- Automatisation et fabrication intelligente : Intégration de l’IoT, de l’IA et de la robotique dans les sucreries pour améliorer le contrôle des processus, réduire les déchets et optimiser les performances opérationnelles.
- Innovation en matière de biocarburants et d'éthanol : L’utilisation croissante du sucre industriel dans la production d’éthanol, soutenue par les progrès des technologies de fermentation et les initiatives en matière d’énergies renouvelables.
- Production durable de sucre : Mise en œuvre de stratégies d'irrigation économes en eau, de recyclage des déchets et de réduction des émissions de carbone dans la culture de la canne à sucre et de la betterave.
- Croissance de la transformation du sucre liquide : Demande croissante pour les solutions de sucre liquide dans la fabrication de boissons et la transformation industrielle des aliments.
- Utilisation des sous-produits : Innovation dans l'utilisation de la mélasse et de la bagasse pour la bioénergie, l'alimentation animale et la production biochimique.
Implications stratégiques
Les entreprises qui investissent dans des technologies de production durable, l'automatisation et des applications industrielles diversifiées telles que les biocarburants et les produits biochimiques gagneront un avantage concurrentiel. L'expansion vers le sucre liquide et les sous-produits à valeur ajoutée peut améliorer les sources de revenus et l'efficacité opérationnelle. Par ailleurs, l'alignement de la production sur les réglementations environnementales et les objectifs de réduction des émissions de carbone sera essentiel pour un positionnement à long terme sur le marché.Perspectives d'avenir
Le marché devrait évoluer vers un écosystème industriel plus durable et diversifié, où le sucre constitue un intrant clé pour les secteurs alimentaire, énergétique et biochimique. Les innovations futures se concentreront sur la production de sucre à faible émission de carbone, les technologies avancées de fermentation et l'intégration aux modèles d'économie circulaire. Le sucre industriel continuera de jouer un rôle essentiel dans la fabrication mondiale, tout en s'adaptant aux évolutions des paysages sanitaires et réglementaires.Risque de marché
Risque global: Moderate
Geopolitical Exposure: High
Risque de substitution: High
Facteurs de risque et menaces de perturbation sur le marché mondial du sucre industriel
Cadrage exécutif
Le marché mondial du sucre industriel évolue en tant que composante fondamentale de l’écosystème mondial de l’alimentation, des boissons et de l’industrie, porté par une demande constante dans de multiples secteurs d’utilisation finale. Évalué à 50,1 milliards USD en 2025 et projeté à 68,6 milliards USD d’ici 2033, avec un TCAC de 3,9 %, le marché reflète une croissance stable soutenue par l’expansion des activités de transformation alimentaire, la consommation de boissons et les applications industrielles telles que les produits pharmaceutiques et les biocarburants.Réalité actuelle du marché
L’Asie-Pacifique domine le marché mondial du sucre industriel en raison de la production de canne à sucre à grande échelle, de la croissance démographique et de l’expansion des industries de transformation alimentaire. L’Amérique latine joue également un rôle important, notamment dans la production d’éthanol et la fabrication de sucre orientée vers l’exportation. Le sucre blanc reste le segment leader grâce à son utilisation répandue dans les applications alimentaires et de boissons, tandis que le sucre liquide émerge comme le segment à la croissance la plus rapide en raison de son efficacité dans la production de boissons à grande échelle et la transformation industrielle.Signaux clés et éléments de preuve
- Demande forte et constante de la part des industries de transformation agroalimentaire dans le monde entier.
- L’expansion de la culture de la canne à sucre soutient une capacité de production à grande échelle.
- Utilisation croissante du sucre industriel dans les processus pharmaceutiques et de fermentation.
- Rôle croissant du sucre dans la production de biocarburants et d'éthanol dans les principales régions.
- Pression croissante des tendances de santé encourageant une réduction de la consommation de sucre et la reformulation des produits.
Implications stratégiques
- Investissez dans la production de sucre durable et dans des technologies de raffinage efficaces.
- Développez-vous dans la production de biocarburants et d'éthanol afin de diversifier vos sources de revenus.
- Optimisez les chaînes d'approvisionnement pour gérer la volatilité agricole et des prix.
- Développez des mélanges d'édulcorants hypocaloriques et alternatifs pour répondre aux préoccupations de santé.
- Renforcer les partenariats avec les industries de transformation alimentaire et de fabrication de boissons.
Perspectives d'avenir
Le marché du sucre industriel devrait maintenir une croissance stable et résiliente, évoluant vers un écosystème plus diversifié et axé sur la durabilité. Alors que la demande traditionnelle des secteurs de l’alimentation et des boissons restera forte, la croissance future dépendra de plus en plus des applications de biocarburants, des avancées technologiques dans le traitement du sucre et de l’adaptation aux préférences changeantes des consommateurs. Les entreprises qui misent sur la durabilité, l’efficacité et la diversification des produits seront mieux positionnées pour naviguer dans une dynamique de marché en évolution et sécuriser un avantage concurrentiel à long terme.Paysage réglementaire
Complexité: High
Approval Pathway: Standardized_commercial
Paysage réglementaire et politique : marché mondial du sucre industriel
Cadrage exécutif
Le marché mondial du sucre industriel évolue dans un cadre hautement réglementé, influencé par les politiques agricoles, les normes de sécurité alimentaire, les réglementations commerciales et les exigences en matière de durabilité environnementale. Les principaux organismes de réglementation tels que la FDA américaine, la Commission européenne, le Codex Alimentarius et les autorités agricoles nationales encadrent la production, la transformation et la distribution du sucre. Le sucre industriel est réglementé dans de multiples secteurs, notamment l'alimentation et les boissons, les produits pharmaceutiques et les biocarburants, ce qui exige le respect de diverses normes réglementaires relatives à la qualité, à la pureté, à l'étiquetage et à l'utilisation industrielle.Réalité actuelle du marché
Le marché est fortement influencé par l'intervention gouvernementale, notamment les subventions, les contrôles des prix et les droits de douane à l'import-export, en particulier dans les grands pays producteurs de sucre. Ces politiques influencent considérablement la dynamique mondiale des prix et la stabilité de l'approvisionnement. Parallèlement, les préoccupations croissantes en matière de santé liées à une consommation excessive de sucre incitent à une réglementation plus stricte sur l'utilisation du sucre, l'étiquetage et le marketing, surtout dans les aliments transformés et les boissons. Les taxes sur le sucre et les obligations de reformulation deviennent de plus en plus courantes dans les économies développées.Signaux clés et éléments de preuve
- Mécanismes de subventions gouvernementales et de contrôle des prix dans les principaux pays producteurs de sucre.
- Mise en œuvre de taxes sur le sucre dans les boissons et les aliments transformés dans plusieurs régions.
- Des normes strictes de qualité et de pureté pour le sucre de qualité industrielle et alimentaire.
- Réglementations commerciales affectant les exportations et importations mondiales de sucre.
- Pression réglementaire croissante visant à réduire la teneur en sucre dans les aliments et les boissons.
- Des réglementations de plus en plus strictes en matière de durabilité concernant l'utilisation de l'eau, les émissions et les pratiques agricoles.
Implications stratégiques
Les entreprises doivent s'aligner sur les cadres réglementaires en constante évolution en optimisant leur efficacité de production, en garantissant la conformité aux normes de sécurité alimentaire et en s'adaptant aux politiques de réduction du sucre. La diversification vers des édulcorants alternatifs et des formulations à faible teneur en sucre devient une nécessité stratégique. Les investissements dans une production sucrière durable, notamment l'agriculture économe en eau, l'utilisation d'énergies renouvelables et la gestion des déchets, seront essentiels pour la conformité réglementaire à long terme et le positionnement de la marque.Perspectives d'avenir
Les pressions réglementaires sur la consommation de sucre devraient s'intensifier, avec un nombre croissant de pays mettant en œuvre des taxes sur le sucre et des exigences d'étiquetage plus strictes. Les politiques promouvant une alimentation plus saine et une réduction de l'apport en sucre redessineront les schémas de demande dans l'ensemble du secteur de l'alimentation et des boissons. En outre, les réglementations en matière de durabilité et les politiques liées au climat stimuleront l'innovation dans la production de sucre respectueuse de l'environnement et les applications de biocarburants. Les avancées technologiques dans les procédés de raffinage et le développement d'édulcorants alternatifs influenceront également le paysage réglementaire.Questions fréquemment posées
Quelle est l'utilisation principale du sucre industriel ?
Le sucre industriel est principalement utilisé dans la transformation des aliments, la production de boissons, les formulations pharmaceutiques et la fabrication d'éthanol. Il joue un rôle essentiel dans les produits de boulangerie, la confiserie, les boissons gazeuses et les sirops médicinaux.
Quels facteurs stimulent la croissance du marché mondial du sucre industriel ?
La croissance du marché est tirée par la demande croissante des industries agroalimentaires, l'expansion des applications pharmaceutiques, l'augmentation de la production d'éthanol et la croissance des industries mondiales de transformation des aliments.
Quelle région domine le marché mondial du sucre industriel ?
L'Asie-Pacifique domine actuellement le marché grâce à la production de canne à sucre à grande échelle, à une infrastructure agricole solide et à la croissance des industries de fabrication de produits alimentaires.
À quels défis le marché du sucre industriel est-il confronté ?
Les principaux défis comprennent la préférence croissante des consommateurs pour les édulcorants de substitution, les préoccupations sanitaires croissantes liées à la consommation de sucre et la concurrence accrue des substituts naturels du sucre tels que la stévia et le miel.