
Rapport sur le marché mondial de l'orchestration, de l'automatisation et de la réponse à la sécurité (SOAR), taille et prévision 2026-2033
Le marché mondial de la sécurité orchestrée, automatisée et de réponse (SOAR) devrait connaître une croissance solide pendant la période de prévision allant de 2026 à 2033, soutenue par l'augmentation de la sophistication des menaces cybernétiques, la demande croissante pour des opérations de sécurité automatisées et l'adoption croissante de solutions de cybersécurité basées sur le cloud. Évalué à 2,35 milliard de dollars en 2025, le marché devrait atteindre environ 7,95 milliard de dollars d'ici 2033, enregistrant un taux de croissance annuel composé (CAGR) de 16,45 % pendant la période de prévision.
Les organisations investissent de plus en plus dans les plateformes SOAR pour rationaliser la réponse aux incidents, améliorer l'intégration des informations sur les menaces, réduire les délais de réponse et améliorer l'efficacité des centres d'opérations de sécurité (SOC). De plus, l'intégration de l'intelligence artificielle, de l'apprentissage automatique et d'analyses avancées dans les workflows de cybersécurité, ainsi que l'augmentation des exigences de conformité réglementaire et des initiatives de transformation numérique des entreprises, devrait créer des opportunités de croissance significatives pour le marché tout au long de la période de prévision.
Prévision du marché de la sécurité orchestration, automatisation et réponse (SOAR) (2026–2033)
| Métrique | Valeur |
|---|---|
| Taille du marché (2025) | 2,35 milliard de dollars |
| Taille du marché (2033) | 7,95 milliard de dollars |
| Taux de croissance annuel composé (2026–2033) | 16.45% |
| Plus grand segment | Solutions SOAR basées sur le cloud |
| Segment en plus forte croissance | Plateformes d'automatisation de la sécurité alimentées par l'intelligence artificielle |
| Segment d'utilisation principal | Grands entreprises |
| Tendance clé | Détection des menaces par l'intelligence artificielle, automatisation de la sécurité, intégration de l'Extended Detection and Response (XDR) et sécurité Zero Trust |
| Influence réglementaire | Règlements de cybersécurité, lois sur la protection des données, normes de sécurité des infrastructures critiques et cadres de gestion de la conformité |
| Perspective future | Croissance entraînée par l'augmentation des menaces cybernétiques, l'automatisation des centres de cybersécurité (SOC), l'adoption de la sécurité cloud et la réponse aux incidents grâce à l'intelligence artificielle |
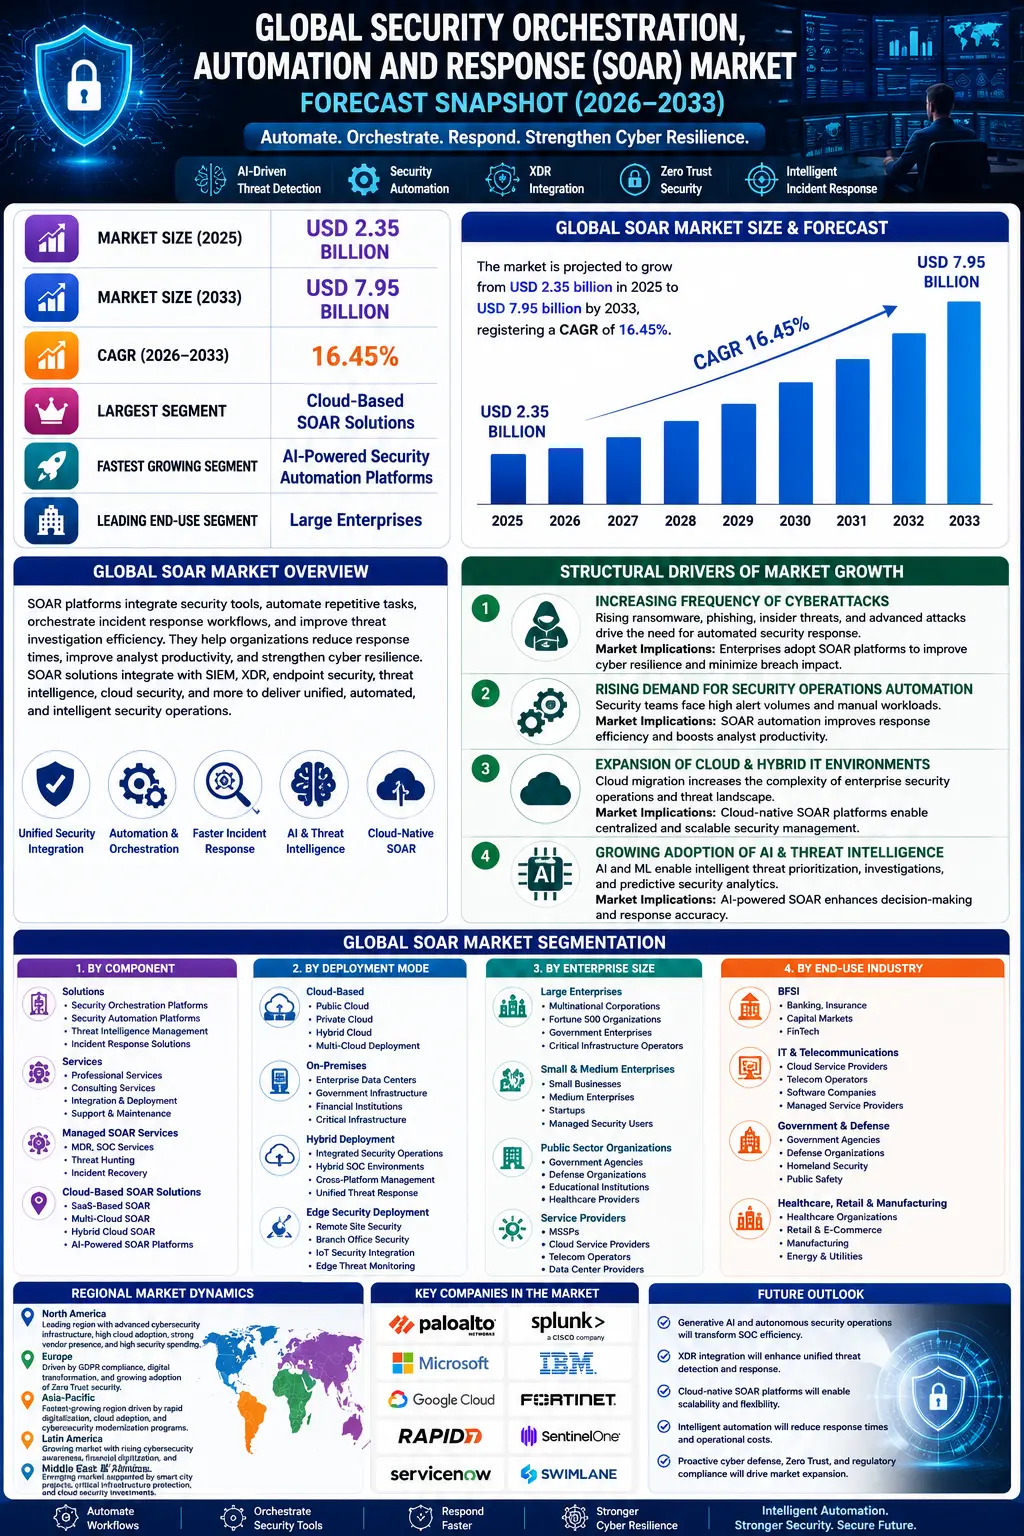
Taille et prévision du marché mondial de la sécurité orchestration, automatisation et réponse (SOAR)
Le marché mondial de la sécurité orchestration, automatisation et réponse (SOAR) devrait connaître une croissance robuste pendant la période de prévision, de 2026 à 2033. Le marché était estimé à 2,35 milliard de dollars en 2025 et devrait atteindre environ 7,95 milliard de dollars d'ici 2033, enregistrant un taux de croissance annuel composé (CAGR) de 16,45 %. La croissance du marché est principalement entraînée par l'augmentation de la fréquence et de la sophistication des cyberattaques, l'adoption croissante des centres de cybersécurité (SOC), le manque croissant de professionnels de la cybersécurité, l'expansion des infrastructures cloud et la demande croissante de capacités d'automatisation de la détection, de l'enquête et de la réponse aux incidents.Aperçu du marché mondial de la sécurité orchestration, automatisation et réponse (SOAR)
Les plateformes de sécurité orchestration, automatisation et réponse (SOAR) intègrent des outils de sécurité, automatisent les tâches répétitives de cybersécurité, orchestrent les workflows de réponse aux incidents et améliorent l'efficacité de l'enquête sur les menaces. Les solutions SOAR permettent aux organisations de consolider leurs opérations de sécurité, de réduire les temps de réponse, d'améliorer la productivité des analystes et de renforcer globalement la résilience cybernétique. Le marché sert les entreprises du secteur bancaire, services financiers, santé, gouvernement, industrie manufacturière, commerce de détail, télécommunications, énergie et infrastructures critiques. L'intégration avec le SIEM, l'XDR, la sécurité des terminaux, l'intelligence sur les menaces, la sécurité cloud et l'intelligence artificielle continue d'entraîner l'innovation du marché.Facteurs structurels de la croissance du marché
1. Augmentation de la fréquence des cyberattaques
Les organisations sont confrontées à des volumes croissants de rançonnage, de phishing, de menaces internes et d'attaques persistantes avancées. Implications du marché : Les entreprises adoptent des plateformes de réponse automatisée à la sécurité pour améliorer leur résilience cybernétique.2. Demande croissante d'automatisation des opérations de sécurité
Les équipes de sécurité ont besoin d'automatisation pour gérer les volumes croissants d'alertes tout en réduisant les charges de travail manuelles. Implications du marché : Les plateformes SOAR améliorent significativement l'efficacité de la réponse aux incidents et la productivité des analystes.3. Expansion des environnements cloud et hybrides IT
L'émigration vers le cloud et les infrastructures hybrides augmentent la complexité des opérations de cybersécurité des entreprises. Implications du marché : Les plateformes SOAR natives au cloud deviennent essentielles pour une gestion centralisée de la sécurité.4. Adoption croissante de l'intelligence artificielle et de l'intelligence menaces
Intelligence artificielle et l'apprentissage automatique permettent une priorisation intelligente des menaces, des enquêtes automatisées et une analyse prédictive de la cybersécurité. Implications du marché : Les plateformes SOAR alimentées par l'intelligence artificielle améliorent la prise de décision en matière de sécurité et la précision des réponses.Segmentation du marché mondial des solutions de mise en œuvre, d'automatisation et de réponse à la sécurité (SOAR)
1. Par composant
1.1 Solutions
1.1.1 Plateformes de mise en œuvre de la sécurité 1.1.1.1 Solutions d'automatisation des workflows 1.1.1.1.1 Automatisation de la réponse aux incidents 1.1.1.1.2 Intégration de l'intelligence menaces 1.1.1.1.3 Automatisation des playbooks de sécurité 1.1.1.1.4 Solutions de gestion des cas 1.1.2 Gestion de l'intelligence menaces 1.1.3 Plateformes d'automatisation de la sécurité 1.1.4 Solutions de gestion de la réponse aux incidents1.2 Services
1.2.1 Services professionnels 1.2.2 Services de conseil 1.2.3 Services d'intégration et de déploiement 1.2.4 Services de support et d'entretien1.3 Services SOAR gérés
1.3.1 Détection et réponse gérées (MDR) 1.3.2 Services du centre de sécurité opérationnelle (SOC) 1.3.3 Services de chasse aux menaces 1.3.4 Services de récupération d'incident1.4 Solutions SOAR basées sur le cloud
1.4.1 SOAR basé sur SaaS 1.4.2 SOAR multi-cloud 1.4.3 SOAR hybride cloud 1.4.4 Plateformes SOAR alimentées par l'intelligence artificielle2. Par mode de déploiement
2.1 Basé sur le cloud
2.1.1 Cloud public 2.1.1.1 Plateformes de sécurité natives au cloud 2.1.1.1.1 Architecture multi-locataire 2.1.1.1.2 Détection automatisée des menaces 2.1.1.1.3 Analyse de la sécurité du cloud 2.1.1.1.4 Opérations de sécurité alimentées par l'intelligence artificielle 2.1.2 Cloud privé 2.1.3 Cloud hybride 2.1.4 Déploiement multi-cloud2.2 En local
2.2.1 centres de données d'entreprise 2.2.2 infrastructure gouvernementale 2.2.3 déploiement dans les institutions financières 2.2.4 sécurité des infrastructures critiques2.3 Déploiement hybride
2.3.1 Opérations de sécurité intégrées 2.3.2 Environnements SOC hybrides 2.3.3 Gestion de la sécurité sur plusieurs plateformes 2.3.4 Réponse unifiée aux menaces2.4 Déploiement de sécurité en périphérie
2.4.1 Sécurité des sites distants 2.4.2 Sécurité des bureaux décentralisés 2.4.3 Intégration de la sécurité IoT 2.4.4 Surveillance des menaces en périphérie3. Par taille d'entreprise
3.1 Grandes entreprises
3.1.1 Multinationales 3.1.1.1 Opérations de sécurité d'entreprise 3.1.1.1.1 Gestion globale du SOC 3.1.1.1.2 Réponse automatisée aux incidents 3.1.1.1.3 Partage de l'intelligence menaces 3.1.1.1.4 Gestion de la conformité 3.1.2 Organisations du classement Fortune 500 3.1.3 Entreprises gouvernementales 3.1.4 Opérateurs d'infrastructures critiques3.2 Petites et moyennes entreprises (PME)
3.2.1 Petites entreprises 3.2.2 Entreprises de taille moyenne 3.2.3 Start-ups 3.2.4 Utilisateurs de sécurité gérée3.3 Organisations du secteur public
3.3.1 Agences gouvernementales 3.3.2 Organisations de défense 3.3.3 Institutions éducatives 3.3.4 Fournisseurs de soins de santé3.4 Fournisseurs de services
3.4.1 Fournisseurs de services de sécurité gérée 3.4.2 Fournisseurs de services cloud 3.4.3 Opérateurs de télécommunications 3.4.4 Fournisseurs de centres de données4. Par industrie d'utilisation finale
4.1 BFSI
4.1.1 Banque 4.1.1.1 Cybersécurité financière 4.1.1.1.1 Détection de fraude 4.1.1.1.2 Sécurité des paiements 4.1.1.1.3 Identité et gestion d'accès 4.1.1.1.4 Conformité réglementaire 4.1.2 Assurance 4.1.3 Marchés de capitaux 4.1.4 FinTech4.2 IT et télécommunications
4.2.1 Fournisseurs de services cloud 4.2.2 Opérateurs de télécommunications 4.2.3 Entreprises de logiciels 4.2.4 Fournisseurs de services gérés4.3 Gouvernement et Défense
4.3.1 Agences gouvernementales 4.3.2 Organisations de défense 4.3.3 Sécurité nationale 4.3.4 Sécurité publique4.4 Santé, commerce de détail et fabrication
4.4.1 Organisations de santé 4.4.2 Commerce de détail et e-commerce 4.4.3 Fabrication 4.4.4 Énergie et services publicsDynamiques du marché régional
Amérique du Nord
Région dominante soutenue par une infrastructure de cybersécurité avancée, une forte adoption du cloud, une augmentation des dépenses en cybersécurité au sein des entreprises et la présence importante des fournisseurs mondiaux de cybersécurité.Europe
Mouvement entraîné par la conformité au RGPD, l'expansion des initiatives de transformation numérique, les investissements croissants dans la résilience cybernétique et l'adoption croissante des architectures Zero Trust.Asie-Pacifique
Région en croissance la plus rapide soutenue par une numérisation rapide des entreprises, une adoption croissante du cloud, une augmentation des menaces cybernétiques et des programmes de modernisation de la cybersécurité gouvernementaux.Amérique latine
Marché en croissance alimenté par une sensibilisation croissante à la cybersécurité, une numérisation du secteur financier et une augmentation des investissements dans les services de sécurité gérés.Moyen-Orient et Afrique
Marché émergent soutenu par des projets de villes intelligentes, des initiatives de gouvernement numérique, la protection des infrastructures critiques et des investissements en sécurité cloud.Paysage concurrentiel
Le marché mondial de l'orchestration, de l'automatisation et de la réponse à la sécurité (SOAR) est très concurrentiel, avec des fournisseurs de logiciels de cybersécurité, des fournisseurs de sécurité cloud, des entreprises d'analyse de la sécurité et des fournisseurs de services de sécurité gérés qui se concentrent sur l'automatisation pilotée par l'intelligence artificielle, l'intelligence des menaces et des plateformes intégrées d'opérations de sécurité. Les principales entreprises opérant sur le marché comprennent :- Palo Alto Networks, Inc.
- Splunk Inc. (Cisco)
- Microsoft Corporation
- IBM Corporation
- Google LLC (Google Cloud Security)
- Fortinet, Inc.
- Rapid7, Inc.
- SentinelOne, Inc.
- ServiceNow, Inc.
- Swimlane Inc.
Perspective stratégique
L'avenir du marché SOAR sera façonné par l'intelligence artificielle générative, les opérations de sécurité autonomes, la détection étendue et la réponse (XDR), les plateformes de sécurité natives du cloud, l'automatisation de l'intelligence des menaces et les technologies de défense cybernétique prédictive. Les organisations investissent de plus en plus dans des centres d'opérations de sécurité alimentés par l'intelligence artificielle, des plateformes d'orchestration intelligente, une gestion automatisée de la conformité et des écosystèmes de cybersécurité unifiés pour renforcer la résilience face aux menaces cybernétiques émergentes. L'intégration de SOAR avec le SIEM, l'EDR, le CNAPP et les cadres Zero Trust continuera à stimuler l'adoption au sein des entreprises. L'accent croissant sur la cybersécurité proactive, la réponse automatisée aux incidents, la sécurité cloud, la résilience numérique et la conformité réglementaire continuera à créer des opportunités de marché significatives. Les entreprises se concentrant sur l'innovation en IA, la détection intelligente des menaces, la sécurité cloud échelleable et les plateformes de cybersécurité intégrées renforceront leur position compétitive dans l'industrie mondiale des logiciels de cybersécurité.Perspective finale du marché
Le marché mondial de l'orchestration, de l'automatisation et de la réponse à la sécurité (SOAR) devient une technologie fondamentale pour les opérations de cybersécurité modernes. L'augmentation des menaces cybernétiques, l'augmentation du volume des alertes de sécurité, l'adoption continue du cloud et la demande croissante d'automatisation intelligente devraient soutenir une croissance durable du marché pendant la période de prévision. Les organisations offrant des plateformes SOAR avancées, alimentées par l'intelligence artificielle et hautement intégrées, seront bien positionnées pour capitaliser sur les opportunités à long terme à l'échelle du marché mondial de la cybersécurité.Table des matières
1. Résumé exécutif
1.1 Aperçu du marché (2026–2033) 1.2 Points clés de croissance 1.3 Aperçu de la demande et de l'offre 1.4 Principaux enseignements stratégiques 1.5 Point de vue des analystes2. Aperçu du marché
2.1 Introduction au marché mondial de la sécurité d'orchestration, d'automatisation et de réponse (SOAR) 2.2 Analyse de la chaîne de valeur de l'industrie 2.3 Évolution du marché et tendances historiques 2.4 Analyse de l'impact macro-économique 2.5 Écosystème des opérations de cybersécurité et infrastructure de sécurité 2.6 Détection des menaces guidée par l'IA, automatisation de la sécurité, intégration XDR et tendances de sécurité zero trust3. Aperçu de la prévision du marché mondial de la sécurité d'orchestration, d'automatisation et de réponse (SOAR) (en milliards de dollars), 2026–2033
3.1 Taille du marché en 2025 3.2 Taille du marché en 2033 3.3 Taux de croissance annuel composé (2026–2033) 3.4 Région la plus importante 3.5 Région à la croissance la plus rapide 3.6 Segment le plus important 3.7 Tendance clé 3.8 Aperçu de l'avenir4. Principaux moteurs de croissance du marché
4.1 Augmentation de la fréquence des cyberattaques 4.2 Demande croissante d'automatisation des opérations de sécurité 4.3 Expansion des environnements cloud et hybrides 4.4 Adoption croissante de l'IA et de l'intelligence menaces 4.5 Augmentation des exigences de conformité réglementaire5. Défis du marché
5.1 Complexité de l'intégration de la sécurité multi-vendeurs 5.2 Pénurie de professionnels de la cybersécurité qualifiés 5.3 Coûts d'implémentation et d'exploitation élevés 5.4 Défis de la confidentialité des données et de la conformité6. Segmentations du marché selon le mode de déploiement (en milliards de dollars), 2026–2033
6.1 Solutions SOAR basées sur le cloud 6.1.1 SOAR sur le cloud public 6.1.1.1 Plateformes de sécurité du cloud multi-locataires 6.1.1.1.1 SOAR basé sur SaaS 6.1.1.1.2 Opérations de sécurité du cloud 6.1.1.1.3 Détection des menaces natives du cloud 6.1.1.1.4 SOAR géré sur le cloud 6.1.2 SOAR sur le cloud privé 6.1.3 Plateformes SOAR hébergées 6.1.4 Automatisation de la sécurité du cloud 6.2 Solutions SOAR déployées en interne 6.2.1 Infrastructure de sécurité d'entreprise 6.2.2 Automatisation de la sécurité des centres de données 6.2.3 SOAR des réseaux privés 6.2.4 Déploiements axés sur la conformité 6.3 Plateformes SOAR hybrides 6.3.1 Opérations de sécurité hybrides 6.3.2 Intégration de la sécurité multi-cloud 6.3.3 Gestion unifiée des menaces 6.3.4 Automatisation de la sécurité interplateforme 6.4 Services SOAR gérés 6.4.1 Détection et réponse gérées (MDR) 6.4.2 Externalisation des opérations de sécurité 6.4.3 SOC en tant que service 6.4.4 Intelligence menaces gérée7. Segmentations du marché selon la solution (en milliards de dollars), 2026–2033
7.1 Plateformes d'orchestration de la sécurité 7.1.1 Automatisation des workflows 7.1.1.1 Workflows de sécurité intégrés 7.1.1.1.1 Intégration SIEM 7.1.1.1.2 Intégration de la sécurité des points de terminaison 7.1.1.1.3 Intégration des pare-feux 7.1.1.1.4 Intégration de l'intelligence menaces 7.1.2 Gestion des playbooks 7.1.3 Gestion des dossiers 7.1.4 Orchestration des workflows 7.2 Plateformes d'automatisation de la sécurité guidées par l'IA 7.2.1 Réponse aux incidents basée sur l'IA 7.2.2 Détection des menaces par apprentissage automatique 7.2.3 Analyse prédictive de la sécurité 7.2.4 Opérations de sécurité autonomes 7.3 Gestion de l'intelligence menaces 7.3.1 Flux d'intelligence menaces 7.3.2 Corrélation des menaces 7.3.3 Enrichissement des menaces 7.3.4 Priorisation des risques 7.4 Automatisation de la réponse aux incidents 7.4.1 Investigation automatisée 7.4.2 Réparation automatisée 7.4.3 Gestion des dossiers de sécurité 7.4.4 Rapports de conformité8. Segmentations du marché selon la taille de l'entreprise (en milliards de dollars), 2026–2033
8.1 Grandes entreprises 8.1.1 Grandes entreprises 8.1.1.1 Centres d'opérations de sécurité d'entreprise 8.1.1.1.1 Gestion de la sécurité multi-site 8.1.1.1.2 Opérations d'intelligence menaces 8.1.1.1.3 Plateformes d'automatisation de la sécurité 8.1.1.1.4 Surveillance de la conformité 8.1.2 Entreprises du Fortune 500 8.1.3 Multinationales 8.1.4 Organisations gouvernementales 8.2 Petites et moyennes entreprises (PME) 8.2.1 Petites entreprises 8.2.2 Moyennes entreprises 8.2.3 Utilisateurs de sécurité basés sur le cloud 8.2.4 Clients de sécurité gérée 8.3 Organisations du secteur public 8.3.1 Agences gouvernementales 8.3.2 Organisations de défense 8.3.3 Institutions éducatives 8.3.4 Services publics 8.4 Opérateurs d'infrastructures critiques 8.4.1 Énergie et services publics 8.4.2 Transport 8.4.3 Infrastructure de santé 8.4.4 Infrastructure des villes intelligentes9. Segmentations du marché selon l'utilisation finale (en milliards de dollars), 2026–2033
9.1 BFSI 9.1.1 Banque 9.1.1.1 Détection de fraude et opérations de sécurité 9.1.1.1.1 SOC bancaire 9.1.1.1.2 Sécurité des paiements 9.1.1.1.3 Intelligence menaces financières 9.1.1.1.4 Conformité réglementaire 9.1.2 Assurance 9.1.3 Marchés de capitaux 9.1.4 FinTech 9.2 Gouvernement et défense 9.2.1 Agences gouvernementales 9.2.2 Organisations de défense 9.2.3 Sécurité publique 9.2.4 Protection des infrastructures critiques 9.3 Santé 9.3.1 Hôpitaux 9.3.2 Réseaux de santé 9.3.3 Centres de recherche médicaux 9.3.4 Organisations de santé numérique 9.4 IT, télécommunications, fabrication, commerce de détail, énergie et autres 9.4.1 IT et télécommunications 9.4.2 Fabrication 9.4.3 Commerce de détail et e-commerce 9.4.4 Énergie et services publics10. Segmentations du marché selon la région (en milliards de dollars), 2026–2033
10.1 Amérique du Nord 10.2 Europe 10.3 Asie-Pacifique 10.4 Amérique latine 10.5 Moyen-Orient et Afrique11. Analyse du marché régional
11.1 Amérique du Nord – leader du marché mondial de la cybersécurité 11.2 Asie-Pacifique – région à la croissance la plus rapide 11.3 Europe – marché d'automatisation de la sécurité guidé par la conformité 11.4 Amérique latine – adoption émergente de la cybersécurité par les entreprises 11.5 Moyen-Orient et Afrique – infrastructure de sécurité numérique en expansion12. Paysage concurrentiel
12.1 Analyse des parts de marché 12.2 Matrice de positionnement concurrentiel 12.3 Développements stratégiques (fusions-acquisitions, lancements de produits, partenariats) 12.4 Benchmarking de l'innovation 12.5 Évaluation des opérations de sécurité et de l'intelligence menaces guidées par l'IA13. Profils des entreprises
13.1 Palo Alto Networks, Inc. 13.2 Splunk Inc. (Cisco) 13.3 Microsoft Corporation 13.4 IBM Corporation 13.5 Google LLC (Google Cloud Security) 13.6 Fortinet, Inc. 13.7 Rapid7, Inc. 13.8 SentinelOne, Inc. 13.9 ServiceNow, Inc. 13.10 Swimlane Inc.14. Intelligence stratégique et insights guidés par l'IA
14.1 moteur de prévision de la demande de Pheonix 14.2 Tableau de bord d'orchestration de la sécurité 14.3 Analyse de détection des menaces et de réponse aux incidents guidés par l'IA 14.4 moteur d'intelligence de cybersécurité et d'automatisation de la sécurité 14.5 Intelligence des opérations de sécurité d'entreprise et de conformité15. Investissements et opportunités de croissance
15.1 Plateformes d'automatisation de la sécurité guidées par l'IA 15.2 Solutions SOAR basées sur le cloud 15.3 Intégration XDR et SIEM 15.4 Services de sécurité gérés 15.5 Plateformes de sécurité zero trust et d'intelligence menaces16. Pourquoi le marché mondial de la sécurité d'orchestration, d'automatisation et de réponse (SOAR) reste critique
16.1 Augmentation des menaces de cybersécurité 16.2 Automatisation croissante des opérations de sécurité des entreprises 16.3 Expansion de la sécurité cloud et des environnements hybrides 16.4 Détection des menaces et réponse aux incidents guidés par l'IA 16.5 Croissance à long terme dans la cybersécurité des entreprises et l'infrastructure numérique17. Annexe
18. À propos de Pheonix Research
19. Avertissement
Paysage concurrentiel
Structure: Moderately_consolidated
Joueurs de niveau 1: 7
Intensité: High
Global Security Orchestration, Automation and Response (SOAR) Market Competitive Intensity & Market Structure Overview
Le marché mondial de la sécurité orchestrée, automatisée et de réponse (SOAR) est très concurrentiel et se caractérise par la présence de fournisseurs de logiciels de cybersécurité, de fournisseurs de sécurité cloud, de sociétés d'analyse de la sécurité, de fournisseurs de services de sécurité gérés (MSSPs), de fournisseurs de plateformes de sécurité d'entreprise, et de sociétés de technologies de cybersécurité basées sur l'intelligence artificielle. L'intensité de la concurrence est déterminée par l'automatisation de la sécurité alimentée par l'intelligence artificielle, l'intégration des informations sur les menaces, la modernisation des centres d'opérations de sécurité (SOC), la sécurité native cloud, la détection et la réponse étendues (XDR), ainsi que l'innovation continue dans les plateformes de réponse automatisée aux incidents. Les entreprises concourent sur plusieurs segments SOAR, notamment les solutions SOAR basées sur le cloud, les solutions SOAR en local, les plateformes SOAR hybrides, les plateformes d'orchestration de la sécurité, les plateformes d'automatisation de la sécurité alimentées par l'intelligence artificielle, la gestion des informations sur les menaces, et l'automatisation de la réponse aux incidents. La demande croissante des entreprises pour des opérations de cybersécurité automatisées, l'augmentation des menaces cybernétiques, l'adoption croissante du cloud, ainsi que les exigences de conformité réglementaire intensifient la concurrence tout en accélérant l'innovation dans les technologies d'orchestration et de réponse à la sécurité. La structure du marché évolue vers la détection des menaces pilotée par l'intelligence artificielle, les opérations de sécurité autonomes, les architectures de sécurité Zero Trust, les plateformes SOAR natives cloud, l'intelligence prédictive sur les menaces, la gestion automatisée de la conformité, et des écosystèmes de cybersécurité unifiés. Les participants du marché investissent lourdement dans l'intelligence artificielle, l'apprentissage automatique, l'intégration de la sécurité cloud, l'analyse avancée et des partenariats stratégiques pour renforcer leur position sur le marché et améliorer leur résilience cybernétique.Global Security Orchestration, Automation and Response (SOAR) Market Competitive Intensity & Market Structure Current Scenario
Principales entreprises du marché mondial SOAR
- Palo Alto Networks, Inc.: Une entreprise majeure de cybersécurité offrant des capacités avancées SOAR intégrées à la détection des menaces alimentée par l'intelligence artificielle, à la sécurité cloud et aux plateformes de gestion des opérations de sécurité complètes.
- Splunk Inc. (Cisco): Une entreprise de l'analyse de la sécurité leader, fournissant des solutions SOAR, la gestion de l'information et des événements de sécurité (SIEM), l'intelligence sur les menaces et les technologies de réponse automatisée aux incidents.
- Microsoft Corporation: Un principal fournisseur de cybersécurité délivrant des capacités SOAR natives cloud intégrées à Microsoft Defender, aux services de sécurité Azure et aux opérations de sécurité alimentées par l'intelligence artificielle.
- IBM Corporation: Une entreprise technologique d'entreprise mondiale offrant des plateformes SOAR alimentées par l'intelligence artificielle, l'automatisation de la sécurité, l'intelligence sur les menaces et des solutions de résilience cybernétique d'entreprise.
- Google LLC (Google Cloud Security): Un principal fournisseur de sécurité cloud délivrant des opérations de sécurité intelligentes, la détection des menaces, des capacités SOAR natives cloud et des solutions de cybersécurité alimentées par l'intelligence artificielle.
- Fortinet, Inc.: Une entreprise de cybersécurité spécialisée dans les opérations de sécurité intégrées, la réponse automatisée aux menaces, la sécurité réseau et les plateformes d'orchestration de la sécurité.
- Rapid7, Inc.: Un fournisseur de logiciels de cybersécurité offrant SOAR, la gestion des vulnérabilités, l'analyse de la sécurité et des solutions de réponse automatisée aux incidents.
- SentinelOne, Inc.: Une entreprise de cybersécurité leader alimentée par l'intelligence artificielle, fournissant une protection d'extrémité autonome, la détection des menaces, la détection et la réponse étendues (XDR) et des capacités d'automatisation de la sécurité.
- ServiceNow, Inc.: Une entreprise d'automatisation des workflows d'entreprise délivrant l'automatisation des opérations de sécurité, l'orchestration de la réponse aux incidents et des workflows de sécurité d'entreprise intégrés.
- Swimlane Inc.: Un fournisseur de plateformes SOAR spécialisées axé sur l'automatisation de la sécurité à faible code, l'orchestration de l'intelligence sur les menaces et la gestion de la réponse aux incidents d'entreprise.
Key Competitive Intensity & Market Structure Drivers
L'augmentation de la fréquence et de la sophistication des cyberattaques, la demande croissante des entreprises pour des opérations de sécurité automatisées, ainsi que l'adoption croissante des solutions de sécurité cloud intensifient la concurrence sur le marché SOAR. Les avancées dans la détection des menaces alimentées par l'intelligence artificielle, l'automatisation de la sécurité, la détection et la réponse étendues (XDR), l'intégration de l'intelligence sur les menaces, l'architecture de sécurité Zero Trust et l'analyse prédictive de la cybersécurité deviennent des différenciateurs majeurs sur le marché. La demande croissante pour l'automatisation des centres d'opérations de sécurité (SOC), la réponse intelligente aux incidents, la cybersécurité native cloud, la résilience numérique et la conformité réglementaire renforcent la compétitivité du marché tout en accélérant l'innovation sur les plateformes d'opérations de sécurité. Les collaborations stratégiques entre les fournisseurs de logiciels de cybersécurité, les fournisseurs de services cloud, les fournisseurs de services de sécurité gérés, les entreprises technologiques, les entreprises et les organisations gouvernementales accélèrent l'innovation des produits, étendent les capacités de cybersécurité et améliorent la résilience opérationnelle. Les investissements continus dans l'intelligence artificielle, l'enquête automatisée des menaces, les plateformes de sécurité natives cloud, les technologies d'orchestration intelligente, l'automatisation de la conformité et les écosystèmes de cybersécurité intégrés permettent aux entreprises d'améliorer leur efficacité opérationnelle et leur compétitivité à long terme.Strategic Implications of Competitive Intensity & Market Structure
Les entreprises possédant des portefeuilles de cybersécurité complets, une automatisation de la sécurité alimentée par l'intelligence artificielle, des capacités avancées d'intelligence sur les menaces et des plateformes de sécurité cloud intégrées sont susceptibles de maintenir des avantages concurrentiels significatifs. L'investissement dans les opérations de sécurité autonomes, la détection des menaces alimentée par l'intelligence artificielle, les plateformes SOAR natives cloud, les architectures Zero Trust, la gestion automatisée de la conformité et la réponse intelligente aux incidents devient de plus en plus important pour la direction du marché à long terme. Les organisations axées sur l'expansion des capacités d'automatisation de la sécurité, le renforcement de l'intégration de la sécurité cloud, l'amélioration de la résilience cybernétique et l'amélioration de la réponse intelligente aux menaces sont susceptibles d'augmenter leur croissance des revenus et leur part de marché. Les partenariats stratégiques avec les fournisseurs de cloud, les fournisseurs de cybersécurité, les fournisseurs de services de sécurité gérés, les entreprises, les agences gouvernementales et les partenaires technologiques soutiennent l'innovation, l'efficacité opérationnelle et l'expansion du marché mondial. Les entreprises capables de combiner l'intelligence artificielle, l'automatisation de la sécurité, les technologies natives cloud, la conformité réglementaire, l'évolutivité opérationnelle et des plateformes de cybersécurité complètes seront les mieux positionnées pour concurrencer efficacement sur le marché mondial SOAR en évolution.Global Security Orchestration, Automation and Response (SOAR) Market Competitive Intensity & Market Structure Forward Outlook
Le paysage concurrentiel du marché mondial SOAR est susceptible de devenir de plus en plus piloté par l'intelligence artificielle, natif cloud et axé sur l'automatisation à mesure que les entreprises continuent de renforcer leur résilience cybernétique face aux menaces numériques émergentes. La concurrence future sera façonnée par l'intelligence artificielle générative, les opérations de sécurité autonomes, la détection et la réponse étendues (XDR), la sécurité Zero Trust, l'intelligence prédictive sur les menaces, les plateformes de sécurité natives cloud et l'automatisation intelligente de la conformité. Les participants du marché sont attendus pour augmenter les investissements dans les opérations de sécurité alimentées par l'intelligence artificielle, les plateformes d'orchestration intelligente, la réponse automatisée aux incidents, les technologies de sécurité cloud, l'intégration des informations sur les menaces et l'expansion des plateformes de cybersécurité mondiales afin de renforcer leur position concurrentielle. Pendant la période de prévision, les entreprises qui réussiront à combiner l'intelligence artificielle, l'automatisation intelligente, l'expertise en sécurité cloud, l'évolutivité opérationnelle, la conformité réglementaire et des capacités de cybersécurité complètes seront les mieux positionnées pour mener le marché mondial en évolution de l'orchestration, de l'automatisation et de la réponse à la sécurité (SOAR).Chaîne de valeur
Modèle: Hybrid
Distribution: Direct_to_consumer
Complexité de l'approvisionnement: High
Vue d'ensemble de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché de la sécurité orchestration, automatisation et réponse (SOAR)
Le marché mondial de la sécurité orchestration, automatisation et réponse (SOAR) fonctionne à travers une chaîne de valeur de cybersécurité fortement intégrée comprenant la recherche en cybersécurité, la génération d'intelligence sur les menaces, le développement logiciel, le déploiement d'infrastructures cloud, l'intégration des plateformes de sécurité, le développement de modèles d'intelligence artificielle, les services de sécurité gérés, l'implémentation en entreprise et les opérations de sécurité continues. L'écosystème inclut les fournisseurs de logiciels de cybersécurité, les fournisseurs de services cloud, les entreprises de technologies d'intelligence artificielle, les entreprises d'analyse de la sécurité, les fournisseurs de services de sécurité gérés (MSSPs), les intégrateurs de systèmes, les organisations conseil, les équipes informatiques des entreprises, les autorités réglementaires et les organisations utilisatrices qui collaborent pour offrir des opérations de cybersécurité intelligentes, automatisées et évolutives au sein des entreprises mondiales. Le marché est porté par l'augmentation de la fréquence et de la sophistication des attaques cybernétiques, l'adoption croissante des centres d'opérations de sécurité (SOC), le manque croissant de professionnels de la cybersécurité, l'expansion des infrastructures cloud et la demande croissante de capacités d'analyse, d'enquête et de réponse automatisées aux incidents. Les organisations investissent de plus en plus dans la détection de menaces pilotée par l'intelligence artificielle, l'automatisation de la sécurité, les plateformes SOAR natives cloud, les architectures Zero Trust, l'intégration XDR, les plateformes d'intelligence sur les menaces et l'analyse prédictive de la sécurité afin d'améliorer la résilience cybernétique, de réduire les temps de réponse et de renforcer les opérations de sécurité des entreprises. L'intégration de l'intelligence artificielle, de l'apprentissage automatique, du calcul en cloud, de la gestion de l'information et des événements de sécurité (SIEM), de la détection et de la réponse étendues (XDR), de la détection et de la réponse des extrémités (EDR), des plateformes d'intelligence sur les menaces, de la sécurité Zero Trust, des technologies d'automatisation et des services de sécurité natifs cloud a considérablement renforcé la chaîne de valeur SOAR. Les organisations renforcent la collaboration entre les fournisseurs de logiciels de cybersécurité, les fournisseurs de services cloud, les fournisseurs de services de sécurité gérés, les centres d'opérations de sécurité, les équipes informatiques des entreprises et les organisations de conformité tout en améliorant la visibilité des menaces, l'efficacité de la réponse aux incidents et la résilience opérationnelle. Les avancées dans la détection de menaces alimentées par l'intelligence artificielle, les opérations de sécurité autonomes, l'orchestration intelligente, les plateformes de cybersécurité natives cloud, la gestion de la conformité automatisée, l'analyse prédictive et les écosystèmes de sécurité intégrés transforment la chaîne d'approvisionnement SOAR tout en améliorant les capacités de défense cybernétique, l'évolutivité opérationnelle, la conformité réglementaire et la posture de sécurité des entreprises au sein de l'infrastructure numérique mondiale.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché de la sécurité orchestrée, automatisée et de réponse (SOAR) - Scénario actuel
Chaine de valeur spécifique au marché
- Recherche en cybersécurité et intelligence des menaces : Recherche sur les menaces, analyse des logiciels malveillants, collecte d'intelligence sur les menaces cybernétiques, recherche sur les vulnérabilités, simulation d'attaques, chasse aux menaces, analyse de la sécurité, intelligence des risques, et développement d'une base de données d'intelligence cybernétique.
- Développement de plateformes et ingénierie logicielle de sécurité : Développement de plateformes SOAR, développement d'algorithmes d'intelligence artificielle, modèles d'apprentissage automatique, automatisation des workflows, développement de playbooks, intégration d'API, intégration de SIEM, intégration de XDR, connectivité EDR, développement d'applications cloud-native, et ingénierie de plateformes d'analyse de la sécurité.
- Infrastructure cloud et intégration de la sécurité : Déploiement de plateformes cloud, intégration de la sécurité dans les clouds hybrides, gestion de l'identité et des accès (IAM), mise en œuvre de Zero Trust, intégration de la sécurité des terminaux, gestion de la sécurité réseau, sécurité des applications, protection des charges de travail cloud, et orchestration de l'infrastructure.
- Assurance qualité et conformité réglementaire : Validation logicielle, tests de cybersécurité, tests de pénétration, vérification de la conformité, évaluation des vulnérabilités, certification de la sécurité, conformité à la protection des données, audit réglementaire, gestion des risques, et surveillance continue de la sécurité.
- Déploiement et mise en œuvre en entreprise : Onboarding des entreprises, mise en œuvre du centre d'opérations de sécurité (SOC), déploiement cloud, intégration de la sécurité gérée, personnalisation des workflows, conseil en cybersécurité, mise en œuvre technique, formation des utilisateurs, et services de transformation numérique.
- Opérations de sécurité gérées et gestion du cycle de vie : Surveillance des incidents, détection des menaces, exécution de réponses automatisées, optimisation de la plateforme, mise à jour des modèles d'intelligence artificielle, maintenance logicielle, surveillance de la sécurité, détection et réponse gérée (MDR), support client, et amélioration continue de la plateforme.
- Applications pour les utilisateurs finaux : Déploiement dans les institutions de banque, finance et assurance (BFSI), les organismes gouvernementaux et de défense, les hôpitaux, les entreprises d'informatique et de télécommunications, les fabricants, les détaillants, les entreprises de l'énergie et des services publics, et les organisations de l'infrastructure critique.
Cartographie entreprise-par-étape
- Recherche en cybersécurité et intelligence des menaces : Organisations de recherche en cybersécurité, fournisseurs d'intelligence des menaces, entreprises de recherche sur les vulnérabilités, laboratoires d'analyse des logiciels malveillants, organisations de défense cybernétique, et entreprises d'analyse de la sécurité.
- Développement de plateformes et ingénierie logicielle de sécurité : Palo Alto Networks, Inc., Splunk Inc. (Cisco), Microsoft Corporation, IBM Corporation, Google LLC (Google Cloud Security), Fortinet, Inc., Rapid7, Inc., SentinelOne, Inc., ServiceNow, Inc., et Swimlane Inc.
- Infrastructure cloud et intégration de la sécurité : Fournisseurs de services cloud, fournisseurs de gestion des identités, fournisseurs de sécurité des terminaux, fournisseurs de SIEM, fournisseurs de plateformes XDR, entreprises de sécurité cloud, et partenaires d'intégration de la cybersécurité d'entreprise.
- Déploiement et mise en œuvre en entreprise : Fournisseurs de services de sécurité gérés (MSSPs), cabinets de conseil en cybersécurité, intégrateurs de systèmes, partenaires technologiques d'entreprise, fournisseurs de migration cloud, et spécialistes de la mise en œuvre en cybersécurité.
- Opérations de sécurité gérées et gestion du cycle de vie : Centres d'opérations de sécurité (SOC), fournisseurs de détection et de réponse gérés, fournisseurs de services de sécurité gérés, entreprises de surveillance de la cybersécurité, équipes d'opérations cloud, et organisations de sécurité informatique d'entreprise.
- Assurance qualité et conformité réglementaire : Autorités de réglementation en cybersécurité, organisations de gestion de la conformité, organismes de certification en sécurité, cabinets d'audit, organisations de normes, et laboratoires de tests en cybersécurité.
- Applications pour les utilisateurs finaux : Institutions de banque, finance et assurance (BFSI), agences gouvernementales, organisations de défense, hôpitaux, entreprises d'informatique et de télécommunications, fabricants, détaillants, entreprises de l'énergie, services publics, et opérateurs d'infrastructure critique.
Signaux clés de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché de la sécurité orchestrée, automatisée et de réponse (SOAR) mondiale
Expansion des opérations de sécurité pilotées par l'intelligence artificielle
Les organisations adoptent de plus en plus des technologies d'intelligence artificielle et d'apprentissage automatique pour automatiser la détection des menaces, l'enquête sur les incidents, l'orchestration de la sécurité et les workflows de réponse, tout en améliorant la productivité des analystes.Intégration croissante des plateformes XDR et SIEM
Les plateformes SOAR s'intègrent de plus en plus avec les systèmes de gestion de l'information et des événements de sécurité (SIEM), les plateformes d'extension de la détection et de la réponse (XDR), les systèmes de détection et de réponse des terminaux (EDR) et les plateformes d'intelligence des menaces pour offrir des opérations de sécurité unifiées.Adoption croissante de solutions SOAR cloud-native
Les entreprises déployent des plateformes SOAR basées sur le cloud pour améliorer la scalabilité, la gestion centralisée de la sécurité, la flexibilité opérationnelle et la visibilité en matière de sécurité des clouds hybrides.Expansion des architectures de sécurité Zero Trust
Les organisations renforcent les cadres Zero Trust, la sécurité basée sur l'identité, l'authentification continue et les contrôles d'accès à privilège minimal pour améliorer la résilience cybernétique des entreprises.Croissance de la gestion automatisée de la conformité
Les organisations utilisent les plateformes SOAR pour automatiser la rédaction des rapports de conformité, l'application des politiques, la préparation aux audits, la surveillance réglementaire et les processus de gouvernance dans les opérations de sécurité d'entreprise.Augmentation des investissements dans les opérations de sécurité autonomes
Les équipes de sécurité déployent une orchestration intelligente, une analyse prédictive, des playbooks automatisés et des moteurs de décision alimentés par l'intelligence artificielle pour réduire les temps de réponse et améliorer l'efficacité de la cybersécurité.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement
Investissement dans les plateformes de cybersécurité alimentées par l'intelligence artificielle
L'intelligence artificielle, l'apprentissage automatique, l'intelligence prédictive sur les menaces et la réponse automatisée aux incidents renforcent les opérations de cybersécurité tout en améliorant l'efficacité opérationnelle et la résilience des entreprises.Élargissement des écosystèmes de sécurité intégrés
L'intégration entre SOAR, SIEM, XDR, EDR, les plateformes de sécurité cloud et les solutions d'intelligence des menaces renforce la visibilité centrale en matière de sécurité et la réponse coordonnée aux incidents.Renforcement de l'infrastructure de sécurité cloud
Les déploiements natifs cloud, la protection du cloud hybride, la sécurité Zero Trust, la gestion des identités et la sécurité automatisée de l'infrastructure améliorent l'évolutivité d'entreprise et la résilience cybernétique.Optimisation des centres de sécurité opérationnelle (SOC)
L'automatisation de la sécurité, l'orchestration intelligente, l'optimisation des workflows, l'analyse prédictive et les enquêtes assistées par l'intelligence artificielle améliorent l'efficacité du SOC tout en réduisant la charge de travail des analystes.Amélioration de la conformité réglementaire et de la gouvernance
Les réglementations de cybersécurité, les lois sur la protection des données, les cadres de gestion de la conformité, l'automatisation des audits et le suivi continu améliorent la conformité réglementaire et la gestion des risques d'entreprise.Exploitation de la détection intelligente des menaces
L'intelligence des menaces, l'analyse comportementale, les moteurs de détection pilotés par l'intelligence artificielle, la défense cybernétique prédictive et les capacités de réponse autonome permettent aux organisations d'identifier et de réduire activement les menaces cybernétiques.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial de l'orchestration, de l'automatisation et de la réponse à la sécurité (SOAR)
À l'avenir, la chaîne de valeur SOAR est prévue pour devenir de plus en plus pilotée par l'intelligence artificielle, autonome, native cloud et guidée par l'intelligence. Les progrès continus en intelligence artificielle générative, en opérations de sécurité autonomes, en détection étendue et réponse (XDR), en intelligence des menaces prédictive, en plateformes de cybersécurité natives cloud, en sécurité Zero Trust et en automatisation intelligente amélioreront davantage la résilience cybernétique, la réponse aux incidents, la conformité réglementaire et les performances de la sécurité d'entreprise.Les développements clés à venir comprennent :
- L'élargissement de la détection des menaces pilotée par l'intelligence artificielle, de l'intelligence artificielle générative et des plateformes d'opérations de sécurité autonomes.
- L'adoption croissante de XDR, SIEM, EDR, des plateformes d'intelligence des menaces et d'écosystèmes de cybersécurité unifiés.
- Une intégration plus étendue des plateformes SOAR natives cloud, de la sécurité Zero Trust, de la gestion des identités et de la protection du cloud hybride.
- Un déploiement plus large de l'analyse prédictive, de la gestion de la conformité automatisée, de playbooks intelligents et d'automatisation des workflows de sécurité.
- Un investissement croissant dans les services de sécurité gérés, la sécurité cloud, la réponse aux incidents assistée par l'intelligence artificielle et les stratégies de résilience numérique.
- Un renforcement de la collaboration entre les fournisseurs de logiciels de cybersécurité, les fournisseurs de cloud, les fournisseurs de services de sécurité gérés, les organisations informatiques d'entreprise et les autorités réglementaires.
Activité d'investissement
Tendance: Stable
Intensité capitalistique: High
M&A récentes: Yes
Global Security Orchestration, Automation and Response (SOAR) Market Investment & Funding Dynamics Overview (2026–2033)
The Global Security Orchestration, Automation and Response (SOAR) Market is witnessing robust investment momentum driven by the increasing frequency and sophistication of cyberattacks, rising adoption of Security Operations Centers (SOCs), growing shortage of cybersecurity professionals, expanding cloud infrastructure, and increasing demand for automated incident detection, investigation, and response capabilities. Cybersecurity software vendors, cloud security providers, institutional investors, venture capital firms, technology companies, managed security service providers, and enterprise software developers are actively investing in AI-powered security automation platforms, cloud-native SOAR solutions, threat intelligence platforms, incident response automation, Security Operations Center (SOC) modernization, and integrated cybersecurity ecosystems. Investment activity is accelerating as organizations focus on strengthening cyber resilience, improving threat detection accuracy, reducing response times, enhancing analyst productivity, and automating security operations. Capital allocation is increasingly directed toward AI-driven threat detection, Security Orchestration, Automation and Response (SOAR) platforms, Extended Detection and Response (XDR) integration, Zero Trust security, cloud security platforms, predictive cyber defense technologies, and automated compliance management. Additionally, growing investments in generative AI, intelligent orchestration platforms, threat intelligence automation, SIEM integration, endpoint security, cloud-native security architectures, and digital resilience technologies are creating substantial long-term opportunities across the global SOAR market.Current Investment & Funding Landscape
The current investment landscape reflects active participation from cybersecurity software vendors, cloud security providers, managed security service providers, enterprise technology companies, institutional investors, venture capital firms, government cybersecurity programs, and digital infrastructure providers. Industry participants are investing heavily in AI-powered security operations, cloud-native SOAR platforms, intelligent threat detection, Security Operations Center (SOC) automation, incident response orchestration, threat intelligence platforms, and cybersecurity analytics. Significant funding is being directed toward generative AI security solutions, Extended Detection and Response (XDR), SIEM integration, endpoint detection and response (EDR), cloud security platforms, predictive cyber defense, and automated compliance management to improve operational efficiency, strengthen cyber resilience, and support long-term market growth. Strategic collaborations among cybersecurity software vendors, cloud service providers, managed security service providers, enterprise technology companies, government agencies, system integrators, and threat intelligence providers are accelerating innovation, improving cybersecurity capabilities, and expanding enterprise adoption of SOAR platforms.Key Investment & Funding Dynamics Signals
- Growing investment in AI-powered security automation platforms, cloud-based SOAR solutions, and Security Operations Center (SOC) modernization is strengthening enterprise cybersecurity capabilities.
- Expansion of Extended Detection and Response (XDR), threat intelligence automation, intelligent orchestration platforms, and predictive cyber defense technologies is attracting substantial funding to improve cyber resilience.
- Increasing capital allocation toward cloud-native security platforms, incident response automation, SIEM integration, endpoint security, and Zero Trust security architectures is enhancing operational efficiency and threat response.
- Rising investment in generative AI, artificial intelligence, machine learning, automated compliance management, and cybersecurity analytics is supporting intelligent decision-making and automated security operations.
- Strategic funding for digital resilience, cloud security adoption, hybrid IT security, critical infrastructure protection, and enterprise cybersecurity transformation is accelerating innovation across cybersecurity ecosystems.
- Growing collaboration between cybersecurity software vendors, cloud security providers, managed security service providers, government organizations, enterprises, and technology partners is strengthening integrated security operations and market expansion.
- Expansion of cybersecurity infrastructure, AI-enabled security platforms, cloud security investments, and enterprise automation capabilities is creating attractive long-term investment opportunities across the global SOAR market.
Strategic Implications of Investment & Funding Dynamics
- Investissement continu dans la détection des menaces pilotée par l'intelligence artificielle, l'orchestration, l'automatisation et la réponse en matière de sécurité (SOAR), les plateformes de sécurité cloud et l'automatisation de l'intelligence des menaces sera essentiel pour maintenir un avantage concurrentiel à long terme.
- L'allocation de capital vers la Détection Étendue et la Réponse (XDR), la sécurité Zero Trust, l'automatisation du centre de sécurité (SOC), l'intégration du SIEM et la défense cyber prédictive renforcera la résilience opérationnelle et la sécurité de l'entreprise.
- Les entreprises développant des plateformes de sécurité alimentées par l'intelligence artificielle, des technologies d'automatisation intelligente, des solutions de cybersécurité cloud-native et des capacités de gestion intégrée des menaces sont prévues pour sécuriser des positions concurrentielles plus fortes.
- Des partenariats stratégiques entre les fournisseurs de cybersécurité, les fournisseurs de services cloud, les agences gouvernementales, les fournisseurs de services de sécurité gérés, les entreprises technologiques et les organisations entreprises accéléreront l'innovation et l'expansion du marché mondial.
- Les investissements dans l'intelligence artificielle générative, la sécurité cloud-native, la protection des terminaux, la réponse automatisée aux incidents, la gestion de la conformité et la résilience numérique amélioreront les performances en cybersécurité, l'efficacité opérationnelle et la croissance commerciale.
- La conformité avec les réglementations en matière de cybersécurité, les lois sur la protection des données, les normes de sécurité des infrastructures critiques et les cadres de gestion de la conformité continueront à influencer les décisions d'investissement.
- Les organisations qui construisent des capacités intégrées dans la cybersécurité alimentée par l'intelligence artificielle, la sécurité cloud, l'automatisation du centre de sécurité (SOC), la conformité réglementaire, la résilience numérique et la détection intelligente des menaces sont prévues pour capturer une valeur significative à long terme.
Aperçu prospectif
En perspective, le Global Security Orchestration, Automation and Response (SOAR) Market devrait maintenir un momentum d'investissement solide, alimenté par l'augmentation des menaces cybernétiques, l'expansion de l'automatisation du centre de sécurité (SOC), l'adoption croissante de la sécurité cloud et les progrès continus en intelligence artificielle et en orchestration de la sécurité intelligente. La future allocation de capital se concentrera de plus en plus sur les plateformes d'automatisation de la sécurité alimentées par l'intelligence artificielle, les solutions cloud-native SOAR, la Détection Étendue et la Réponse (XDR), la sécurité Zero Trust, l'automatisation de l'intelligence des menaces, la défense cyber prédictive et la gestion de la conformité automatisée. Alors que les organisations continuent d'investir dans l'infrastructure de cybersécurité avancée et l'automatisation intelligente, l'activité d'investissement est prévue pour s'étendre sur les plateformes de sécurité basées sur l'intelligence artificielle générative, l'intégration du SIEM, la sécurité des terminaux, les écosystèmes de cybersécurité cloud-native, les technologies de résilience numérique et les plateformes de gestion unifiée de la sécurité. En conclusion, le Global Security Orchestration, Automation and Response (SOAR) Market représente un paysage d'investissement très attractif où la détection des menaces pilotée par l'intelligence artificielle, l'automatisation de la sécurité, la Détection Étendue et la Réponse (XDR), la sécurité Zero Trust, la cybersécurité cloud-native et la réponse intelligente aux incidents définiront les priorités de financement futures, la différenciation concurrentielle et la croissance du marché à long terme.Technologie et innovation
Innovation: High
Activité des brevets: Moderate
Maturité: Growth
Global Security Orchestration, Automation and Response (SOAR) Market Technology & Innovation Landscape Overview
Le marché mondial de la sécurité orchestrée, automatisée et de réponse (SOAR) connait un développement technologique rapide, car les innovations dans l'intelligence artificielle, l'apprentissage automatique, l'orchestration de la sécurité, la cybersécurité native cloud, l'intelligence des menaces, la détection étendue et la réponse (XDR), ainsi que les architectures de sécurité Zero Trust transforment les opérations de sécurité des entreprises. Les fournisseurs de logiciels de cybersécurité, les fournisseurs de sécurité cloud, les fournisseurs de services de sécurité gérés et les entreprises d'analyse de la sécurité investissent massivement dans des plateformes d'automatisation intelligente pour améliorer la détection des menaces, accélérer la réponse aux incidents, réduire la charge de travail des analystes et renforcer la résilience cybernétique. Ces innovations permettent des workflows de sécurité automatisés, une corrélation intelligente des menaces, une réponse en temps réel aux incidents et une gestion centralisée de la sécurité dans des environnements d'entreprise complexes. Le marché bénéficie également des avancées en intelligence artificielle générative, en analyse prédictive des menaces, en plateformes de sécurité native cloud, en intégration de la gestion de l'information et des événements de sécurité (SIEM), en détection et réponse aux points de terminaison (EDR), en plateformes de protection des applications natives cloud (CNAPP) et en gestion automatisée de la conformité. Ces technologies améliorent la priorisation des menaces, l'efficacité des centres de sécurité opérationnelle (SOC), l'enquête sur les incidents, la conformité réglementaire et la défense cybernétique à l'échelle de l'entreprise dans les secteurs de la banque, de la santé, du gouvernement, de l'industrie, du commerce de détail, des télécommunications, de l'énergie et des infrastructures critiques. Alors que les organisations continuent d'améliorer leurs stratégies de cybersécurité et leur résilience numérique, la technologie devient un moteur critique de l'expansion du marché et de la différenciation concurrentielle.Global Security Orchestration, Automation and Response (SOAR) Market Technology & Innovation Current Scenario
L'innovation actuelle sur le marché SOAR se concentre principalement sur la détection des menaces pilotée par l'intelligence artificielle, l'automatisation intelligente de la sécurité, la détection étendue et la réponse (XDR), les plateformes SOAR natives cloud et la réponse automatisée aux incidents. Les organisations intègrent de plus en plus l'intelligence artificielle, l'apprentissage automatique, les plateformes d'intelligence des menaces et les technologies d'orchestration de la sécurité pour automatiser les tâches de sécurité répétitives, améliorer l'enquête sur les menaces, réduire les temps de réponse et renforcer les performances des centres de sécurité opérationnelle (SOC). Les analyses pilotées par l'intelligence artificielle permettent une priorisation intelligente des alertes, des playbooks automatisés, une identification prédictive des menaces et une surveillance continue de la sécurité. Les plateformes SOAR basées sur le cloud, les cadres de sécurité Zero Trust, l'intégration SIEM, les plateformes EDR, les solutions CNAPP, la gestion automatisée de la conformité et les écosystèmes de cybersécurité unifiés améliorent les capacités de sécurité des entreprises tout en soutenant la transformation numérique sécurisée. En outre, les avancées dans la défense cybernétique prédictive, les opérations de sécurité autonomes, la surveillance de la sécurité cloud et l'orchestration des workflows intelligents accélèrent l'adoption de plateformes de cybersécurité hautement évolutives et intégrées dans les entreprises mondiales.Key Technology & Innovation Trends in Global Security Orchestration, Automation and Response (SOAR) Market
- Détection des menaces pilotée par l'intelligence artificielle : Utiliser l'intelligence artificielle et l'apprentissage automatique pour identifier, prioriser et répondre aux menaces cybernétiques avec une vitesse et une précision accrues.
- Automatisation de la sécurité : Automatiser les tâches répétitives de cybersécurité, les workflows d'enquête, les réponses aux incidents et les processus de correction pour améliorer l'efficacité du SOC.
- Intégration de la détection étendue et de la réponse (XDR) : Intégrer les données de sécurité des points de terminaison, du réseau, du cloud et de l'identité pour offrir une visibilité unifiée des menaces et une réponse coordonnée.
- Plateformes SOAR natives cloud : Fournir des capacités d'orchestration de la sécurité évolutives, centralisées et basées sur le cloud pour les environnements hybrides et multi-cloud.
- Intelligence artificielle générative pour les opérations de sécurité : Améliorer l'enquête automatisée des menaces, la synthèse des incidents, la création de playbooks de sécurité et le soutien décisionnel des analystes.
- Automatisation de l'intelligence des menaces : Permettre l'enrichissement automatisé des menaces, l'analyse contextuelle, la corrélation des menaces et la défense proactive contre les cybermenaces.
- Intégration des architectures Zero Trust : Soutenir la vérification continue de l'identité, l'accès au minimum nécessaire et des politiques de sécurité adaptatives dans les environnements d'entreprise.
- Intégration de SIEM, EDR et CNAPP : Créer des écosystèmes de cybersécurité unifiés grâce à une intégration fluide de l'analyse de la sécurité, de la protection des points de terminaison et des plateformes de sécurité natives cloud.
- Analyse prédictive de la sécurité : Utiliser l'analyse comportementale et l'apprentissage automatique pour anticiper les modèles d'attaque, prioriser les risques et améliorer la préparation à la réponse aux incidents.
- Gestion automatisée de la conformité : Simplifier le reporting réglementaire, l'application des politiques, la préparation aux audits et la gouvernance de la cybersécurité grâce à l'automatisation intelligente.
Strategic Implications of Technology & Innovation
Les avancées technologiques permettent aux organisations d'améliorer leur résilience cybernétique, d'accélérer la réponse aux menaces et d'optimiser les opérations de sécurité grâce à l'automatisation intelligente et aux plateformes de cybersécurité intégrées. Les entreprises investissant dans l'intelligence artificielle, la sécurité native cloud, l'intelligence des menaces, l'analyse prédictive, les architectures Zero Trust et les technologies d'orchestration de la sécurité renforcent l'efficacité opérationnelle tout en réduisant les temps de réponse et en améliorant globalement leur posture de sécurité. L'innovation aide les organisations à améliorer la productivité des analystes, à améliorer la conformité réglementaire et à gérer de plus en plus de menaces cybernétiques complexes. Alors que les entreprises continuent d'accélérer l'adoption du cloud et la transformation numérique, les organisations accordent de plus en plus de priorité aux investissements dans des plateformes SOAR évolutives, des opérations de sécurité dotées d'intelligence artificielle et des écosystèmes de cybersécurité unifiés. Les entreprises réussissant à intégrer l'intelligence artificielle générative, le XDR, le SIEM, le EDR, le CNAPP et les technologies d'automatisation intelligente sont attendues pour gagner un avantage concurrentiel significatif. Cependant, les réglementations de cybersécurité, les lois sur la protection des données, les normes de sécurité des infrastructures critiques et les cadres de gestion de la conformité restent des facteurs critiques influençant le déploiement technologique et l'adoption par les entreprises.Global Security Orchestration, Automation and Response (SOAR) Market Technology & Innovation Forward Outlook
L'avenir du marché mondial de la sécurité orchestrée, automatisée et de réponse (SOAR) est susceptible d'être façonné par des avancées continues en intelligence artificielle générative, en opérations de sécurité autonomes, en défense cybernétique prédictive, en plateformes de sécurité natives cloud, en intelligence des menaces intelligente, en architectures Zero Trust et en automatisation de la conformité pilotée par l'intelligence artificielle. Les innovations émergentes telles que les centres de sécurité autonomes, l'orchestration adaptative de la sécurité, les assistants de sécurité intelligents, l'analyse en temps réel des risques cybernétiques, la simulation automatisée d'attaques et les infrastructures de sécurité auto-réparatrices sont attendues pour redéfinir les opérations de cybersécurité des entreprises. Les fournisseurs de technologies sont susceptibles d'augmenter leurs investissements dans des plateformes de sécurité pilotées par l'intelligence artificielle évolutives qui renforcent la résilience cybernétique, l'efficacité opérationnelle, la conformité réglementaire et la protection des menaces à l'échelle de l'entreprise. Alors que la demande en cybersécurité proactive, en sécurité cloud, en automatisation intelligente, en résilience numérique et en connectivité sécurisée des entreprises continue de croître, la technologie jouera un rôle de plus en plus important dans le développement du marché. La combinaison de l'intelligence artificielle, de l'automatisation de la sécurité, de l'intelligence des menaces, des plateformes natives cloud, de l'analyse prédictive, de l'intégration XDR et de la sécurité Zero Trust est attendue pour créer des opportunités de croissance substantielles tout en renforçant l'évolution à long terme du marché mondial de la sécurité orchestrée, automatisée et de réponse (SOAR).Risque de marché
Risque global: High
Geopolitical Exposure: Moderate
Risque de substitution: High
Facteurs de Risque Marché et Menaces de Dérangement - Aperçu
Le marché mondial de l'orchestration, de l'automatisation et de la réponse à la sécurité (SOAR) opère dans un environnement de cybersécurité en constante évolution, où l'innovation technologique continue, les menaces cyber de plus en plus sophistiquées et les exigences réglementaires changeantes influencent significativement les dynamiques du marché. Bien que le marché soit soutenu par une demande croissante pour les opérations de sécurité automatisées, la détection de menaces basée sur l'intelligence artificielle, l'adoption de la sécurité cloud et la modernisation des centres de sécurité opérationnelle (SOC), les fournisseurs doivent relever plusieurs risques opérationnels, technologiques et concurrentiels pour maintenir une croissance à long terme.Facteurs de Risque Marché Principaux
- Paysage des Menaces Cyber en Constante Évolution : Les cybercriminels développent continuellement des rançonnages avancés, des campagnes de phishing, des menaces internes et des techniques d'attaque sophistiquées qui exigent des mises à jour constantes des plateformes SOAR, des playbooks d'automatisation et des capacités d'intelligence sur les menaces.
- Complexité de l'Intégration dans les Écosystèmes de Sécurité : Les organisations opèrent de plus en plus dans des environnements de cybersécurité diversifiés comprenant des solutions SIEM, XDR, de sécurité des terminaux, de sécurité cloud, de gestion des identités et des plateformes d'intelligence sur les menaces. Les défis d'intégration peuvent retarder le déploiement et réduire l'efficacité de l'automatisation.
- Pénurie de Compétences en Cybersécurité : Bien que le SOAR réduise les tâches manuelles, la mise en œuvre et l'optimisation réussie nécessitent toujours des professionnels expérimentés en cybersécurité capables de gérer les workflows d'orchestration, les politiques d'automatisation et les stratégies de réponse aux incidents.
- Exigences Réglementaires et de Conformité : Les réglementations en cybersécurité émergentes, les lois sur la protection des données, les normes de sécurité des infrastructures critiques et les cadres de gestion de la conformité exigent des améliorations continues des plateformes pour maintenir l'alignement réglementaire dans plusieurs juridictions.
- Coûts Élevés d'Implémentation et d'Opération : Le déploiement à l'échelle de l'entreprise, l'intégration avec l'infrastructure de sécurité existante, la personnalisation des workflows automatisés et la gestion continue de la plateforme peuvent augmenter le coût total de possession, en particulier pour les organisations avec des environnements informatiques complexes.
- Dépendance aux Infrastructures Cloud et Hybrides : Avec l'expansion des environnements informatiques cloud et hybrides, maintenir une visibilité de sécurité cohérente, l'application des politiques et les réponses automatisées dans les infrastructures réparties devient de plus en plus complexe.
Menaces de Dérangement Majeures
- Attaques Cyber Alimentées par l'IA : L'utilisation croissante de l'intelligence artificielle par les acteurs des menaces peut générer des attaques plus sophistiquées capables de contourner les mécanismes de détection et de réponse conventionnels, nécessitant un progrès continu des capacités SOAR alimentées par l'IA.
- Évolution Rapide des Technologies de Sécurité : L'innovation continue dans la détection étendue et la réponse (XDR), la sécurité native cloud, les architectures Zero Trust, la protection des terminaux et les opérations de sécurité autonomes peut rapidement réformer les priorités d'investissement en sécurité des entreprises.
- Mauvaise Configuration de la Sécurité Cloud : L'adoption croissante du cloud expose les organisations à des erreurs de configuration, des problèmes de gestion des identités et des vulnérabilités de contrôle d'accès qui peuvent remettre en question l'efficacité de la réponse automatisée aux incidents.
- Risques de Sécurité liés aux Tiers et à la Chaîne d'Approvisionnement : La dépendance croissante aux fournisseurs de sécurité interconnectés, aux fournisseurs de services de sécurité gérés et aux plateformes cloud augmente l'exposition aux vulnérabilités des tiers et aux attaques de la chaîne d'approvisionnement logicielle.
- Faux Positifs et Erreurs d'Automatisation : Une priorisation inexacte des menaces, des playbooks incomplets ou des workflows d'automatisation mal configurés peuvent générer des alertes fausses ou des actions de réponse non intentionnelles qui affectent la continuité des activités commerciales.
- Pression Concurrentielle Intense : L'innovation continue des fournisseurs de logiciels de cybersécurité, des fournisseurs de sécurité cloud, des entreprises d'analyse de la sécurité et des fournisseurs de services de sécurité gérés augmente la pression tarifaire tout en accélérant la différenciation des fonctionnalités sur les plateformes d'automatisation et d'intelligence sur les menaces alimentées par l'IA.
Perspective de Réduction des Risques
Les participants du marché renforcent leur résilience grâce à la détection de menaces alimentée par l'intelligence artificielle, à la réponse automatisée aux incidents, aux plateformes de sécurité cloud-native, à l'intégration de l'intelligence sur les menaces, aux cadres de sécurité Zero Trust, aux capacités de gestion de la conformité et à l'innovation continue à travers les écosystèmes de cybersécurité d'entreprise. Les investissements stratégiques dans l'orchestration intelligente, la sécurité cloud évolutif, la défense préditive en cybersécurité et les opérations de sécurité intégrées resteront essentiels pour atténuer les risques émergents tout en soutenant une croissance à long terme durable sur le marché mondial de l'orchestration, de l'automatisation et de la réponse à la sécurité (SOAR).Paysage réglementaire
Complexité: High
Approval Pathway: Standardized_commercial
Global Security Orchestration, Automation and Response (SOAR) Market Regulatory Landscape Overview
The Global Security Orchestration, Automation and Response (SOAR) Market operates within a comprehensive regulatory framework shaped by Cybersecurity Regulations, Data Privacy Laws, Critical Infrastructure Security Standards, and Compliance Management Frameworks. As SOAR platforms continue to evolve through AI-Driven Threat Detection, Security Automation, Extended Detection and Response (XDR) Integration, and Zero Trust Security, regulatory compliance is becoming increasingly important for ensuring cyber resilience, secure data management, operational continuity, and enterprise security governance. Governments and regulatory authorities worldwide are implementing policies that promote cybersecurity resilience, secure digital infrastructure, data protection, critical infrastructure security, cloud security, and responsible adoption of advanced cybersecurity technologies. These regulatory frameworks encourage innovation while supporting standardized security operations, automated compliance, risk management, incident response readiness, and sustainable growth across the global cybersecurity industry.Key Regulatory Areas Influencing the Market
- Cybersecurity Regulations: Regulatory requirements governing cybersecurity risk management, incident response, threat detection, security controls, and organizational cyber resilience.
- Data Privacy Laws: Regulations supporting the secure collection, storage, processing, sharing, and protection of sensitive enterprise and customer data across security operations.
- Critical Infrastructure Security Standards: Standards requiring robust cybersecurity measures for protecting critical infrastructure, industrial systems, public services, and essential digital assets.
- Compliance Management Frameworks: Requirements supporting automated compliance monitoring, audit readiness, governance, risk management, and regulatory reporting across enterprise environments.
- Cloud Security & Zero Trust Requirements: Policies encouraging secure cloud adoption, Zero Trust Security architectures, identity management, access control, and secure hybrid IT environments.
- Incident Reporting & Threat Intelligence Standards: Guidelines supporting timely cybersecurity incident reporting, threat intelligence sharing, security event monitoring, and coordinated cyber defense.
- Artificial Intelligence & Security Automation Governance: Regulatory frameworks promoting responsible deployment of AI-driven security automation, transparent decision-making, and secure orchestration technologies.
Regional Regulatory Landscape
North America maintains comprehensive regulatory frameworks supporting cybersecurity resilience, cloud security, critical infrastructure protection, data privacy, and advanced security operations. Europe emphasizes stringent data privacy laws, cybersecurity regulations, compliance management, Zero Trust security adoption, and secure digital transformation initiatives. Asia-Pacific is strengthening regulatory oversight through national cybersecurity strategies, cloud security initiatives, critical infrastructure protection programs, and expanding digital economy regulations. Latin America continues improving regulatory support through modernization of cybersecurity policies, increasing enterprise security awareness, and stronger data protection regulations. Middle East & Africa is advancing regulatory development through smart city initiatives, digital government programs, critical infrastructure security investments, cybersecurity modernization, and cloud security governance.Regulatory Impact on Market Growth
- Cybersecurity regulations are strengthening enterprise cyber resilience while accelerating adoption of advanced SOAR platforms.
- Data privacy laws are encouraging secure data management, automated compliance, and responsible security operations across organizations.
- Critical infrastructure security standards are driving investments in automated threat detection, incident response, and cyber defense technologies.
- Compliance management frameworks are enabling continuous regulatory compliance, governance automation, and efficient security audits.
- Cloud security and Zero Trust requirements are accelerating adoption of cloud-native SOAR platforms and secure enterprise connectivity.
- Les normes de signalement des incidents et d'intelligence sur les menaces améliorent la défense cyber coordonnée, le suivi en temps réel et la réponse proactive aux menaces.
- La gouvernance de l'IA pour l'automatisation de la sécurité soutient le déploiement responsable de l'orchestration intelligente, de la détection prédictive des menaces et des capacités de réponse aux incidents automatisées.
Aperçu réglementaire futur
L'environnement réglementaire pour la Global Security Orchestration, Automation and Response (SOAR) Market devrait de plus en plus se concentrer sur la détection des menaces pilotée par l'IA, l'automatisation de la sécurité, l'intégration de la détection étendue et de la réponse (XDR), la sécurité Zero Trust, la sécurité cloud et la gestion automatisée de la conformité. Les autorités réglementaires continueront à renforcer les politiques qui encouragent l'innovation en cybersécurité tout en assurant des opérations numériques sécurisées, la résilience des entreprises et la conformité réglementaire. Les développements réglementaires futurs sont attendus pour étendre le soutien à la détection des menaces pilotée par l'IA, l'automatisation de la sécurité, l'intégration de la détection étendue et de la réponse (XDR), la sécurité Zero Trust, l'intelligence sur les menaces intelligente, les plateformes de sécurité cloud-native et la réponse aux incidents automatisée. Les entreprises fournissant des solutions SOAR conformes, sécurisées, évolutives et alimentées par l'IA seront bien positionnées pour répondre aux exigences réglementaires en évolution et soutenir la transformation continue de l'écosystème mondial de la cybersécurité.Questions fréquemment posées
Quelle est la croissance prévue du marché mondial de l'orchestration, de l'automatisation et de la réponse à la sécurité (SOAR) ?
Le marché mondial de l'orchestration, de l'automatisation et de la réponse à la sécurité (SOAR) était estimé à 2,35 milliard de dollars en 2025 et devrait atteindre 7,95 milliard de dollars d'ici 2033, enregistrant un taux de croissance annuel composé (CAGR) de 16,45 % pendant la période de prévision.
Quels sont les facteurs qui entraînent la croissance du marché mondial de l'orchestration, de l'automatisation et de la réponse à la sécurité (SOAR) ?
Le marché est tiré par l'augmentation de la fréquence et de la sophistication des cyberattaques, l'adoption croissante des centres d'opérations de sécurité (SOC), la pénurie croissante de professionnels de la cybersécurité, l'expansion de l'infrastructure cloud, la demande croissante d'automatisation de la détection et de la réponse aux incidents, ainsi que l'automatisation de la sécurité alimentée par l'intelligence artificielle.
Quel segment détient la plus grande part du marché mondial de l'orchestration, de l'automatisation et de la réponse à la sécurité (SOAR) ?
Les solutions SOAR basées sur le cloud détiennent la plus grande part de marché en raison de leur échelle, de leur déploiement rapide, de leur gestion centralisée et de leur soutien aux opérations de cybersécurité natives au cloud.
Quel segment SOAR est prévu pour croître le plus rapidement ?
Les plateformes d'automatisation de la sécurité alimentées par l'intelligence artificielle devraient connaître la plus forte croissance, tirées par l'intelligence artificielle, l'apprentissage automatique, l'analyse prédictive et les capacités de réponse automatisée aux incidents.