
Analyse de la taille et de la part de marché des produits chimiques d'adsorption du sulfure d'hydrogène (Hâ''S) 2026-2033
Le marché mondial des agents déshydratants de sulfure d'hydrogène (H???S) est susceptible de connaître une croissance stable pendant la période de prévision allant de 2026 à 2033. Évalué à environ 3,2 milliard de dollars en 2025, le marché devrait atteindre près de 5,1 milliard de dollars d'ici 2033, enregistrant un taux de croissance annuelle composé (CAGR) d'environ 6,0 %. Cette croissance est soutenue par l'augmentation des activités de production pétrolière et gazière, la demande croissante pour le traitement du gaz acide et les cadres réglementaires plus stricts encadrant les émissions de gaz toxiques et la sécurité sur le lieu de travail.
Aperçu de la prévision du marché (2026???2033)
| Indicateur | Valeur |
|---|---|
| Taille du marché (2025) | 3,2 milliards de dollars US |
| Taille du marché (2033) | 5,1 milliards de dollars US |
| Taux de croissance annuel composé (2026???2033) | 6.0% |
| Plus grand segment | Scavengers à base de triazine |
| Segment en croissance la plus rapide | Formulations de scavengers non à base de triazine écologiques |
| Segment d'utilisation principal | Production pétrolière et gazière en amont |
| Tendance clé | Déplacement vers des formulations chimiques durables et une optimisation de la dose numérique |
| Région dominante | Amérique du Nord |
| Région en croissance la plus rapide | Asie-Pacifique |
| Principale motivation de croissance | Étendue du traitement du gaz acide et réglementations strictes sur la sécurité liée au H???S |
Taille et prévision du marché mondial des scavengers d'hydrogène sulfuré (H???S)
Le marché mondial des scavengers d'hydrogène sulfuré (H???S) devrait connaître une croissance stable pendant la période de prévision allant de 2026 à 2033. Le marché était estimé à environ 3,2 milliards de dollars US en 2025 et devrait atteindre près de 5,1 milliards de dollars US d'ici 2033, avec un taux de croissance annuel composé (CAGR) d'environ 6,0%. La croissance est principalement motivée par l'augmentation des activités de production pétrolière et gazière, l'augmentation des besoins en traitement du gaz acide, ainsi que les réglementations strictes concernant les émissions de gaz toxiques. Les scavengers d'hydrogène sulfuré sont des agents chimiques essentiels utilisés pour éliminer ou neutraliser le gaz H???S lors des opérations de forage, de production, de raffinage et de traitement du gaz. Ces produits chimiques jouent un rôle critique dans la garantie de la sécurité opérationnelle, la protection des infrastructures contre la corrosion et la conformité aux normes environnementales dans les opérations énergétiques en amont et en aval. Le marché est également soutenu par la demande mondiale croissante en énergie, l'expansion de l'exploration du gaz de schiste et l'augmentation des activités de forage en profondeur et offshore. Lorsque les réserves de hydrocarbures acides deviennent plus largement développées, la nécessité de solutions efficaces et économiques pour l'élimination du H???S continue d'augmenter à travers la chaîne de valeur énergétique. En outre, les avancées technologiques dans les scavengers à base de triazine, les formulations à base de métaux et les systèmes de scavenging solides améliorent l'efficacité, réduisent les coûts opérationnels et améliorent les performances environnementales. Le passage vers des formulations de scavengers à faible toxicité et écologiques façonne également l'innovation de produits dans l'industrie.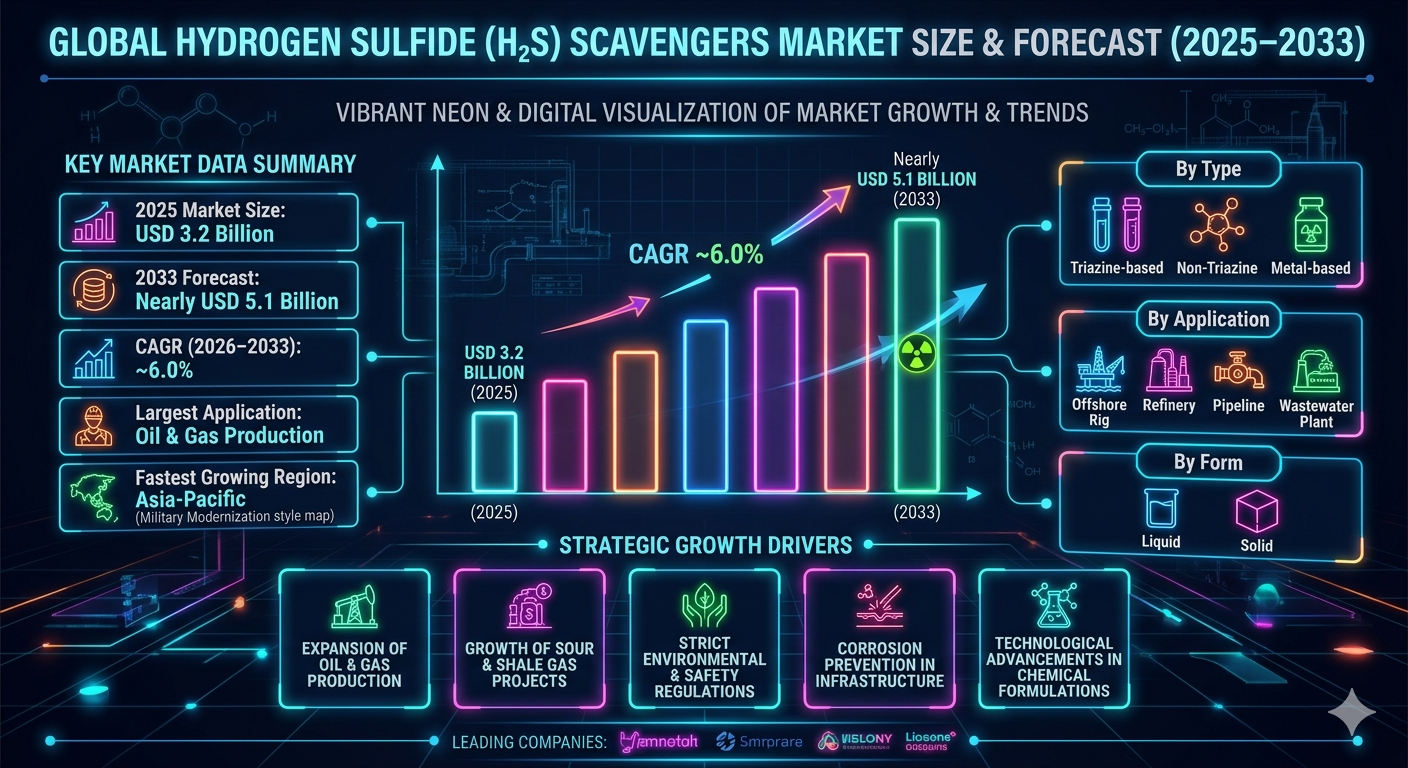
Aperçu du marché mondial des scavengers d'hydrogène sulfuré (H???S)
Le marché des scavengers d'hydrogène sulfuré opère comme un segment spécialisé dans l'industrie des produits chimiques pétroliers et du traitement du gaz. Il sert des applications critiques dans l'exploration en amont, le traitement du gaz en milieu et les opérations de raffinage en aval où l'élimination du H???S est nécessaire pour garantir la sécurité et la qualité du produit. Les principaux acteurs du marché incluent Baker Hughes, Halliburton, Schlumberger (SLB), BASF SE, Kemira, Ecolab et des entreprises spécialisées dans les produits chimiques pétroliers. Ces joueurs concurrencent à travers des formulations chimiques avancées, des services intégrés dans le pétrole et le gaz, et des solutions de traitement personnalisées pour différentes conditions de réservoir. Le marché est caractérisé par une forte intégration avec les cycles de production pétrolière et gazière, ce qui rend la demande fortement dépendante des activités de forage, des niveaux de production de brut et des exigences de traitement du gaz naturel. Les champs de gaz acide, qui contiennent de fortes concentrations d'hydrogène sulfuré, constituent une zone d'application majeure entraînant une demande constante pour les produits chimiques d'élimination. La conformité réglementaire est un facteur clé influençant la dynamique du marché. Les cadres réglementaires encadrant les émissions de gaz toxiques et la sécurité au travail imposent des limites strictes à l'exposition au H???S. Cela pousse les opérateurs à adopter des systèmes d'élimination avancés pour se conformer aux normes environnementales et éviter les risques opérationnels.Principaux moteurs de la croissance du marché mondial des scavengers d'hydrogène sulfuré (H???S)
Étendue de la production pétrolière et gazière
La demande mondiale croissante en énergie entraîne une exploration et une production accrues du pétrole brut et du gaz naturel. À mesure que plus de réservoirs acides sont développés, la nécessité de produits chimiques d'élimination du H???S augmente considérablement dans les opérations en amont et en milieu.Croissance des projets de gaz acide et de gaz de schiste
L'expansion de la production de gaz de schiste et des champs de gaz acide, particulièrement en Amérique du Nord, au Moyen-Orient et en Asie-Pacifique, est un moteur majeur de croissance. Ces ressources contiennent généralement des concentrations plus élevées de H???S, nécessitant un traitement chimique continu.Règlements stricts environnementaux et de sécurité
Les cadres réglementaires encadrant les émissions de gaz toxiques et la sécurité au travail imposent des limites strictes à l'exposition au H???S. Cela oblige les opérateurs à adopter des systèmes d'élimination efficaces pour se conformer aux normes environnementales et éviter les risques opérationnels.Prévention de la corrosion dans les infrastructures
L'hydrogène sulfuré est hautement corrosif et peut endommager les pipelines, les citernes de stockage et l'équipement de traitement. Les produits chimiques d'élimination aident à prolonger la durée de vie des actifs, à réduire les coûts de maintenance et à améliorer la fiabilité opérationnelle des infrastructures pétrolières.Avancées technologiques dans les formulations chimiques
Les innovations dans les systèmes de suppression basés sur la triazine, les aldéhydes et les systèmes solides améliorent l'efficacité des réactions et réduisent les impacts environnementaux secondaires. Le développement de formulations à faible toxicité et à haute performance élargit le champ d'application.Segmentation du marché mondial des agents de suppression du sulfure d'hydrogène (H???S)
Par type
Le marché est segmenté en agents de suppression basés sur la triazine, en agents de suppression non basés sur la triazine, en agents de suppression à base de fer et en agents de suppression solides. Les formulations basées sur la triazine dominent en raison de leur efficacité élevée, de leur rentabilité et de leur large application dans les opérations en amont.Par application
Les applications incluent la production pétrolière et gazière, la raffinerie, le traitement du gaz naturel, le traitement du biogaz, le traitement des eaux usées et les opérations pétrochimiques. La production pétrolière et gazière reste le segment d'application le plus important en raison de la gestion extensive des bruts acides.Par utilisateur final
Les utilisateurs finaux incluent les opérateurs pétroliers et gazières en amont, les opérateurs de pipelines en aval, les raffineries en aval, les traiteurs de gaz industriels et les fournisseurs de services environnementaux. Les opérateurs de sites pétroliers représentent la plus grande part de la demande.Par forme
Le marché est divisé en agents de suppression liquides et agents de suppression solides. Les formulations liquides dominent en raison de l'aisance d'injection et de leur compatibilité avec les systèmes de production existants, tandis que les agents de suppression solides gagnent en popularité dans les applications spécialisées.Par géographie
Le marché s'étend sur l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique latine et le Moyen-Orient et l'Afrique, avec une demande étroitement liée aux activités de production pétrolière et gazière régionales et aux cadres réglementaires.Dynamiques du marché régionales
Amérique du Nord occupe une part significative en raison de la production à grande échelle de gaz de schiste aux États-Unis et au Canada. Une activité de forage élevée et les besoins en traitement du gaz acide continuent d'entraîner une forte demande en agents de suppression du sulfure d'hydrogène. Moyen-Orient et Afrique représente un marché majeur en raison des réserves de brut acide abondantes et de la production pétrolière à grande échelle dans des pays tels que l'Arabie saoudite, les Émirats arabes unis et l'Irak. Les exigences de sécurité strictes soutiennent davantage l'utilisation chimique. Asie-Pacifique est une région en rapide croissance, soutenue par l'augmentation de la consommation d'énergie, l'expansion de la capacité des raffineries et l'augmentation des activités d'exploration dans des pays tels que la Chine, l'Inde et l'Asie du Sud-Est. Europe affiche une demande stable soutenue par le traitement du gaz naturel et les opérations de raffinerie, ainsi que par les normes strictes de conformité environnementale. Amérique latine s'élargit progressivement grâce aux projets de développement pétrolier offshore au Brésil et à l'investissement croissant dans les activités d'exploration en amont.Landscape concurrentiel
Le marché des agents de suppression du sulfure d'hydrogène est modérément consolidé, avec une forte présence des entreprises de services pétroliers mondiales et des fabricants de produits chimiques spécialisés. Les principaux acteurs incluent Baker Hughes, Halliburton, SLB (Schlumberger), BASF SE, Kemira, Ecolab et Dorf Ketal. Baker Hughes et Halliburton mènent grâce à des services chimiques intégrés des sites pétroliers combinés à un soutien opérationnel en amont. BASF se concentre sur des formulations chimiques avancées avec des profils environnementaux améliorés, tandis que Kemira et Ecolab mettent l'accent sur des solutions durables pour le traitement de l'eau et des industries. La concurrence est déterminée par l'efficacité du produit, l'optimisation des coûts, la conformité environnementale et des solutions personnalisées pour des conditions de réservoir spécifiques. Les partenariats stratégiques avec les opérateurs pétroliers et les distributeurs régionaux sont essentiels pour la pénétration du marché. Les barrières à l'entrée restent modérées à élevées en raison des exigences techniques, des normes de conformité réglementaire et du besoin d'une intégration forte de la chaîne d'approvisionnement avec les opérations pétrolières.Perspective stratégique
La perspective stratégique du marché des agents de suppression du sulfure d'hydrogène est façonnée par la croissance continue de la production d'hydrocarbures acides et par l'augmentation des réglementations environnementales. La demande devrait rester stable en raison du rôle essentiel de l'élimination du H???S pour garantir des opérations énergétiques sûres et efficaces. La croissance future sera soutenue par le développement de des chimies d'agents de suppression écologiques, d'améliorations des systèmes d'injection et de technologies de surveillance en temps réel pour l'efficacité du traitement du gaz. Les entreprises se concentrent de plus en plus sur des formulations durables pour réduire leur empreinte environnementale. L'intégration des technologies numériques des sites pétroliers avec les systèmes de dosage chimique devrait améliorer l'efficacité et réduire la consommation chimique, créant de nouvelles opportunités de valeur sur le marché.Perspective du marché finale
Le marché mondial des agents de suppression du sulfure d'hydrogène (H???S) est un segment essentiel du secteur pétrolier et gazier, déterminé par les exigences de sécurité, de conformité environnementale et d'efficacité opérationnelle. Bien qu'étroitement lié aux cycles de production d'énergie, le marché reste résilient en raison de la nécessité persistante de traitement du gaz acide. La croissance à long terme sera soutenue par la demande croissante d'énergie, le développement accru de réservoirs acides et l'innovation continue dans les formulations chimiques. Les entreprises qui se concentrent sur la durabilité, l'efficacité des coûts et l'intégration avec les systèmes numériques des sites pétroliers devraient maintenir un avantage concurrentiel fort sur le marché en évolution.Table des matières
Table des matières
- 1. Résumé exécutif
- 1.1 Aperçu de la prévision du marché (2026???2033)
- 1.2 Taille du marché mondial des agents déshydratants de sulfure d'hydrogène (H???S) et analyse du taux de croissance composé (CAGR)
- 1.3 Plus grands segments et segments en croissance la plus rapide
- 1.4 Leadership et tendances de croissance au niveau régional
- 1.5 Principaux moteurs du marché
- 1.6 Aperçu du paysage concurrentiel
- 1.7 Perspective stratégique jusqu'en 2033
- 2. Introduction et aperçu du marché
- 2.1 Définition du marché des agents déshydratants de sulfure d'hydrogène (H???S)
- 2.2 Portée de l'étude
- 2.3 Évolution de l'industrie et développement du marché
- 2.4 Chaîne d'approvisionnement et infrastructure de distribution
- 2.5 Impact des tendances de l'industrie pétrolière et gazière
- 2.6 Environnement écologique et réglementaire
- 2.7 Paysage technologique et innovation (chimies des agents déshydratants et intégration avec les systèmes pétroliers numériques)
- 3. Méthodologie de recherche
- 3.1 Recherche primaire
- 3.2 Recherche secondaire
- 3.3 Modèle d'estimation de la taille du marché
- 3.4 Hypothèses de prévision (2026???2033)
- 3.5 Validation des données et triangulation
- 4. Dynamiques du marché
- 4.1 Moteurs
- 4.1.1 Expansion des activités de production pétrolière et gazière
- 4.1.2 Croissance des projets de gaz acide et de gaz de schiste
- 4.1.3 Réglementations strictes sur l'environnement et la sécurité
- 4.1.4 Prévention de la corrosion dans l'infrastructure pétrolière
- 4.1.5 Avancées technologiques dans les formulations chimiques
- 4.2 Freins
- 4.2.1 Volatilité des cycles d'exploration pétrolière et gazière
- 4.2.2 Préoccupations environnementales liées à l'utilisation des produits chimiques
- 4.2.3 Complexité de l'approbation réglementaire
- 4.2.4 Sensibilité aux prix dans les champs pétrolifères matures
- 4.3 Opportunités
- 4.3.1 Développement de chimies d'agents déshydratants écologiques
- 4.3.2 Expansion des projets de gaz de schiste et offshore
- 4.3.3 Intégration avec les systèmes pétroliers numériques
- 4.3.4 Croissance des applications de traitement des gaz biogaz et industriels
- 4.4 Défis
- 4.4.1 Complexité opérationnelle dans des conditions de réservoir difficiles
- 4.4.2 Contraintes de la chaîne d'approvisionnement pour les produits chimiques spécialisés
- 4.4.3 Intensité concurrentielle élevée parmi les fournisseurs de produits chimiques pétroliers
- 4.4.4 Besoin continu d'innovation produit
- 4.1 Moteurs
- 5. Marché des agents déshydratants d'hydrogène sulfuré (H???S) (en milliards de dollars), 2026???2033
- 5.1 Aperçu de la taille du marché
- 5.2 Analyse du taux de croissance annuel composé (CAGR)
- 5.3 Répartition des revenus par région
- 5.4 Analyse des revenus par segment
- 5.5 Analyse de la demande par application
- 5.6 Analyse de l'impact des utilisateurs finaux
- 6. Analyse de la segmentation du marché (en milliards de dollars), 2026???2033
- 6.1 Par type
- 6.1.1 Agents déshydratants à base de triazine
- 6.1.2 Agents déshydratants non à base de triazine
- 6.1.3 Agents déshydratants à base de fer
- 6.1.4 Agents déshydratants solides
- 6.2 Par application
- 6.2.1 Production pétrolière et gazière
- 6.2.2 Opérations de raffinage
- 6.2.3 Traitement du gaz naturel
- 6.2.4 Traitement du biogaz
- 6.2.5 Traitement des eaux usées
- 6.2.6 Opérations pétrochimiques
- 6.3 Par utilisateur final
- 6.3.1 Opérateurs pétroliers et gazières en amont
- 6.3.2 Opérateurs de pipelines en milieu
- 6.3.3 Raffineries en aval
- 6.3.4 Procédureurs de gaz industriels
- 6.3.5 Fournisseurs de services environnementaux
- 6.4 Par forme
- 6.4.1 Agents déshydratants liquides
- 6.4.2 Agents déshydratants solides
- 6.5 Par géographie
- 6.5.1 Amérique du Nord
- 6.5.2 Europe
- 6.5.3 Asie-Pacifique
- 6.5.4 Amérique latine
- 6.5.5 Moyen-Orient et Afrique
- 6.1 Par type
- 7. Segmentations de marché par géographie
- 7.1 Amérique du Nord
- 7.2 Europe
- 7.3 Asie-Pacifique
- 7.4 Amérique latine
- 7.5 Moyen-Orient et Afrique
- 8. Paysage concurrentiel
- 8.1 Analyse de la part de marché
- 8.2 Benchmarking du portefeuille de produits
- 8.3 Cartographie de la positionnement des produits
- 8.4 Partenariats stratégiques et intégration pétrolière
- 8.5 Intensité concurrentielle et fragmentation du marché
- 9. Profils des entreprises
- 10. Intelligence stratégique et insights de Pheonix AI
- 10.1 moteur de prévision de la demande de Pheonix
- 10.2 Analyseur de chaîne d'approvisionnement et d'infrastructures
- 10.3 Suivi des technologies et innovations
- 10.4 Insights sur le développement de produits
- 10.5 Analyse automatique des cinq forces de Porter
- 11. Aperçu futur et recommandations stratégiques
- 11.1 Développement de ramasseurs écologiques
- 11.2 Développement dans les projets de gaz acide et offshore
- 11.3 Opportunités d'intégration des champs pétrolifères numériques
- 11.4 Innovation chimique tirée de la durabilité
- 11.5 Aperçu du marché à long terme (2033+)
- 12. Annexe
- 13. À propos de Pheonix Research
- 14. Avertissement
Paysage concurrentiel
Structure: Moderately_consolidated
Joueurs de niveau 1: 10
Intensité: High
Marché mondial des agents désoxydants d'hydrogène sulfuré (H???S) : Intensité concurrentielle et aperçu de la structure du marché
Le marché mondial des agents désoxydants d'hydrogène sulfuré (H???S) est un segment chimique hautement technique et lié aux services, au sein de l'industrie des produits chimiques pétroliers, caractérisé par une forte intégration avec les opérations pétrolières et gazières en amont, en aval et en milieu. Le marché est fondamentalement tiré par les exigences de sécurité opérationnelle, les besoins de traitement du gaz acide et les normes strictes de conformité environnementale. L'intensité concurrentielle est modérée à forte, principalement en raison de la présence de grandes entreprises de services pétroliers et de fabricants spécialisés de produits chimiques qui concourent sur l'efficacité des formulations, la performance coûteuse, la capacité de contrôle de la corrosion et la personnalisation au niveau du terrain. Les contrats à long terme avec les opérateurs pétroliers et gazières ainsi qu'une intégration profonde dans les flux de production créent des coûts de basculement élevés, renforçant ainsi les positions des acteurs établis. La structure du marché est modérément consolidée en tête, avec quelques géants des services pétroliers mondiaux contrôlant une part importante, tandis qu'une couche secondaire de fournisseurs de produits chimiques spécialisés et de fournisseurs régionaux concourent dans des applications niche et des segments sensibles aux prix. La demande est étroitement liée à l'activité de forage et aux cycles de production des hydrocarbures acides, rendant les dynamiques du marché cycliques mais structurellement stables.Marché mondial des agents désoxydants d'hydrogène sulfuré (H???S) : Intensité concurrentielle et aperçu de la structure du marché actuel
Profil des principales entreprises
Baker Hughes: Leader mondial des produits chimiques pétroliers. Portefeuille intégré fort combinant des agents désoxydants d'hydrogène sulfuré avec des services d'optimisation de la production en amont et des solutions chimiques avancées. Halliburton: Principal fournisseur de services pétroliers. Propose des programmes personnalisés d'agents désoxydants d'hydrogène sulfuré intégrés aux opérations de forage et de production à travers les champs pétroliers mondiaux. SLB (Schlumberger): Leader des services énergétiques axés sur la technologie. Axé sur l'intégration du pétrole numérique, les systèmes avancés de traitement chimique et les solutions d'agents désoxydants spécifiques aux réservoirs. BASF SE: Fabricant chimique mondial. Spécialisé dans des formulations avancées de triazine et non-triazine avec une emphasis sur l'efficacité de performance et la conformité environnementale. Kemira: Spécialiste des produits chimiques industriels. Forte concentration sur les solutions durables d'eau et de traitement industriel, y compris les applications de suppression d'hydrogène sulfuré. Ecolab: Leader du traitement de l'eau et des processus. Fournit des programmes de traitement chimique intégrés pour le traitement pétrolier et gazier ainsi que la purification du gaz industriel. Dorf Ketal: Compagnie chimique pétrolière spécialisée. Axée sur des solutions personnalisées d'agents désoxydants et des technologies d'inhibition de la corrosion pour les opérations en amont. Clariant Oil Services: Fournisseur de solutions chimiques avancées. Propose des agents désoxydants de haute performance adaptés aux conditions de réservoir complexes et aux environnements raffinerie. ChampionX: Acteur des produits chimiques pétroliers et de l'optimisation de la production. Forte présence dans les produits chimiques de production y compris le contrôle de l'hydrogène sulfuré et les systèmes de gestion de la corrosion. Solvay: Compagnie chimique spécialisée. Engagée dans le développement de formulations avancées pour le traitement des gaz industriels et les solutions de conformité environnementale.Signaux clés d'intensité concurrentielle et de structure du marché dans le marché mondial des agents désoxydants d'hydrogène sulfuré (H???S)
Un signal concurrentiel clé sur le marché est le passage croissant vers des modèles de services chimiques pétroliers intégrés, où les agents désoxydants d'hydrogène sulfuré sont regroupés avec des inhibiteurs de corrosion, des inhibiteurs de dépôts et des solutions d'optimisation de production. Cette intégration renforce le verrouillage des fournisseurs et augmente la valeur des contrats à long terme. Un autre trend structurel majeur est la croissante demande pour des formulations d'agents désoxydants à haute efficacité et à faible toxicité. Les pressions de conformité environnementale poussent les entreprises à développer des systèmes chimiques plus sûrs avec des émissions secondaires réduites et une biodégradabilité améliorée. Le marché connaît également une adoption croissante des technologies pétrolières numériques, où les systèmes d'injection chimique sont surveillés et optimisés en temps réel. Cela améliore l'efficacité de la dose, réduit le gaspillage chimique et améliore les performances opérationnelles à travers les installations pétrolières et gazières. Les dynamiques de production régionales influencent fortement la concurrence, avec l'Amérique du Nord animée par l'activité de gaz de schiste, le Moyen-Orient dominé par le traitement du brut acide et l'Asie-Pacifique émergent en tant que centre de consommation à forte croissance. Les entreprises possédant des réseaux de services régionaux solides maintiennent un avantage concurrentiel. Les barrières à l'entrée restent relativement élevées en raison de l'expertise en formulation technique, des exigences de validation sur le terrain, de la conformité réglementaire et de la nécessité d'une intégration profonde avec les opérateurs pétroliers et les systèmes de production.Implications stratégiques de l'intensité concurrentielle et de la structure du marché dans le marché mondial des agents désoxydants d'hydrogène sulfuré (H???S)
Les leaders du marché se concentrent de plus en plus sur des solutions chimiques basées sur la performance, où l'efficacité des agents désoxydants, la réduction de la corrosion et le coût par baril traité deviennent des métriques concurrentielles clés plutôt que le simple prix du produit. L'innovation se concentre sur les alternatives de triazine de nouvelle génération, les technologies d'agents désoxydants solides et les systèmes chimiques hybrides conçus pour améliorer l'efficacité de réaction tout en minimisant l'impact environnemental et la complexité opérationnelle. Les partenariats stratégiques avec les opérateurs pétroliers et gazières deviennent essentiels, car les fournisseurs chimiques s'intègrent de plus en plus dans les flux de production en amont, offrant un suivi en temps réel, une optimisation de la dose et des services techniques de soutien sur le terrain. L'intégration numérique émerge comme un différenciateur clé, avec des systèmes d'optimisation chimique basés sur l'intelligence artificielle et des unités de dosage connectées à l'Internet des objets, améliorant la précision et réduisant l'utilisation excessive de produits chimiques sur les sites de production. La durabilité devient un pilier stratégique clé, avec les entreprises qui investissent dans des formulations à faible toxicité et des systèmes d'agents désoxydants conformes à l'environnement pour s'aligner sur les réglementations environnementales mondiales plus strictes.Aperçu prospectif de l'intensité concurrentielle et de la structure du marché mondial des agents désoxydants d'hydrogène sulfuré (H???S)
Le marché mondial des agents désoxydants d'hydrogène sulfuré (H???S) est prévu pour rester structuralement stable tout en évoluant technologiquement, avec une dépendance continue à la production pétrolière et gazière assurant une demande de base stable à travers toutes les principales régions. La consolidation du marché est susceptible de continuer, en particulier parmi les entreprises de services pétroliers qui étendent leurs portefeuilles chimiques par l'acquisition et les offres de services intégrés pour renforcer leur domination en amont. La croissance des gaz acides et du développement des ressources non conventionnelles continuera à soutenir la demande, notamment en Amérique du Nord, au Moyen-Orient et dans les marchés émergents d'énergie de l'Asie-Pacifique. La concurrence future se concentrera de plus en plus sur la durabilité, les systèmes de gestion chimique numériques et les technologies d'agents désoxydants à haute efficacité capables de réduire la consommation totale de produits chimiques tout en améliorant la sécurité opérationnelle. Au global, les entreprises qui réussiront à combiner une ingénierie chimique avancée, des capacités d'intégration sur le terrain et des outils d'optimisation du pétrole numérique maintiendront un avantage concurrentiel fort sur le marché mondial en évolution des agents désoxydants d'hydrogène sulfuré (H???S) jusqu'en 2033.Chaîne de valeur
Modèle: Vertically_integrated
Distribution: Direct_to_consumer
Complexité de l'approvisionnement: High
Vue d'ensemble de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des agents déshydratants du sulfure d'hydrogène (H???S)
La chaîne de valeur du marché mondial des agents d'adsorption du sulfure d'hydrogène (H???S) évolue en tant qu'élément clé au sein de l'écosystème des produits chimiques pétroliers et du traitement du gaz, en soutenant directement une production de hydrocarbures plus sûre, plus propre et plus efficace. Ce marché est profondément ancré dans les opérations pétrolières et gazières en amont, en aval et en milieu, où l'élimination du sulfure d'hydrogène est essentielle à la sécurité opérationnelle, à la protection des infrastructures et à la conformité réglementaire. Les agents d'adsorption du sulfure d'hydrogène sont des formulations chimiques spécialisées conçues pour neutraliser ou éliminer le gaz sulfure d'hydrogène lors des opérations de forage, de production, de traitement du gaz et de raffinage. Ces produits chimiques sont largement utilisés pour prévenir la corrosion des pipelines et de l'équipement, réduire les émissions toxiques et garantir la conformité aux normes strictes en matière d'environnement et de sécurité du lieu de travail. La chaîne de valeur commence avec les fournisseurs de matières premières qui fournissent des matières premières chimiques clés telles que les amines, les aldéhydes, les triazines et les composés à base de fer. Ces intrants sont transformés par les fabricants de produits chimiques spécialisés et les entreprises de services pétroliers en formulations d'agents d'adsorption sur mesure adaptées aux conditions spécifiques des réservoirs et aux environnements opérationnels. Les principaux acteurs de l'industrie tels que Baker Hughes, Halliburton, Schlumberger (SLB), BASF SE, Kemira, Ecolab et Dorf Ketal jouent un rôle central dans l'intégration de l'innovation chimique avec la livraison des services pétroliers. Ces entreprises combinent l'expertise chimique avec les capacités d'ingénierie de chantier pour offrir des solutions de traitement du sulfure d'hydrogène optimisées en termes de performance. Le segment en aval comprend les opérateurs pétroliers et gazières, les entreprises de raffinerie, les traiteurs de gaz et les installations industrielles qui déployent des systèmes d'agents d'adsorption par injection continue, traitement par lots ou technologies d'absorption en phase solide. L'intégration des systèmes de dosage chimique avec les plateformes numériques du pétrole est de plus en plus améliorant l'efficacité opérationnelle et les capacités de surveillance en temps réel. La chaîne d'approvisionnement dépend fortement des cycles de production pétrolière et gazière, des niveaux d'activité de forage et du développement du gaz acide régional. Elle est également influencée par les cadres réglementaires qui régissent les limites d'exposition au sulfure d'hydrogène, le contrôle des émissions et la conformité à la sécurité industrielle dans différentes régions géographiques. Les principaux défis de la chaîne d'approvisionnement comprennent la volatilité des prix des matières premières, les exigences de sécurité pour le transport et le stockage, la stabilité des formulations dans des conditions extrêmes des réservoirs, ainsi que le besoin de solutions chimiques sur mesure adaptées à des environnements géologiques divers.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial des agents déshydratants d'hydrogène sulfuré (H???S)
La structure actuelle du marché est façonnée par la demande croissante en énergie mondiale, la production croissante de gaz acide, ainsi que l'expansion des activités de forage en shale et en mer. Ces facteurs entraînent une demande constante d'agents déshydratants de haute performance pour les opérations upstream et midstream. Les fournisseurs de chimie pétrolière se concentrent de plus en plus sur des formulations avancées à base de triazine, des systèmes à base de fer et des alternatives à faible toxicité afin d'améliorer l'efficacité des réactions et de réduire l'impact environnemental. Les agents déshydratants liquides restent dominants en raison de leur facilité d'injection et de leur compatibilité avec l'infrastructure de production existante. L'intégration entre les fournisseurs de services pétroliers et les fabricants chimiques s'accentue, avec des entreprises proposant des solutions combinées qui intègrent les services de forage, l'optimisation de la production et les systèmes de traitement chimique. Les technologies pétrolières numériques jouent un rôle croissant dans l'optimisation de l'utilisation chimique. La surveillance en temps réel, les systèmes d'ajustage automatique et l'analyse prédictive améliorent l'efficacité des agents déshydratants tout en réduisant les coûts opérationnels et les déchets chimiques. En même temps, la pression réglementaire exercée par des organismes tels que l'OSHA et l'EPA entraîne une application plus stricte des limites d'exposition à l'hydrogène sulfuré, renforçant ainsi la nécessité de solutions fiables et continues de traitement des gaz dans les installations pétrolières et gazières.Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des agents déshydratants d'hydrogène sulfuré (H???S)
Plusieurs tendances structurelles transforment l'écosystème des agents déshydratants d'hydrogène sulfuré à l'échelle mondiale. Premièrement, l'expansion de la production de gaz acide et de gaz de shale augmente la demande de systèmes de suppression continue et à haute efficacité d'hydrogène sulfuré dans les opérations upstream. Deuxièmement, les réglementations environnementales et de sécurité professionnelle plus strictes obligent les opérateurs à adopter des formulations avancées d'agents déshydratants avec des profils de toxicité améliorés et une efficacité plus élevée. Troisièmement, les innovations technologiques dans la chimie des triazines, les agents déshydratants solides et les systèmes chimiques hybrides améliorent les performances tout en réduisant les coûts opérationnels et les risques environnementaux. Quatrièmement, l'intégration des technologies pétrolières numériques permet une surveillance en temps réel des niveaux d'hydrogène sulfuré et optimise les taux d'injection chimique via des systèmes de contrôle automatisés. Cinquièmement, l'accent croissant mis sur l'intégrité des infrastructures stimule la demande de solutions de prévention de la corrosion qui prolongent la durée de vie des pipelines, des installations de stockage et du matériel de traitement.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des agents déshydratants d'hydrogène sulfuré (H???S)
Des entreprises comme Baker Hughes, Halliburton, SLB (Schlumberger), BASF SE, Kemira et Ecolab renforcent leurs positions grâce à des modèles de services chimiques pétroliers intégrés, des capacités de formulation avancées et des contrats à long terme avec les opérateurs upstream. L'avantage concurrentiel sur ce marché dépend de plus en plus de l'efficacité chimique, de la capacité de personnalisation, des performances de conformité environnementale et de l'intégration avec les systèmes numériques pétroliers. Les fabricants capables de fournir des agents déshydratants à faible toxicité, à haute réactivité et à performance stable dans des conditions de réservoir extrêmes sont censés remporter des contrats de plus haute valeur des grands opérateurs pétroliers et gazières. Les partenariats stratégiques entre les entreprises chimiques, les fournisseurs de services pétroliers et les opérateurs énergétiques deviennent essentiels pour offrir des solutions de gestion de l'hydrogène sulfuré de bout en bout dans des environnements de production complexes. La compétitivité à long terme dépendra de la capacité à équilibrer l'efficacité des coûts, les performances de sécurité, la conformité réglementaire et la durabilité environnementale tout en s'adaptant aux changements dans les schémas de production énergétique.Perspective future de la chaîne de valeur et de l'évolution de la chaîne d'approvisionnement du marché mondial des agents déshydratants d'hydrogène sulfuré (H???S)
Entre 2026 et 2033, la chaîne de valeur des agents déshydratants d'hydrogène sulfuré devrait devenir plus technologique, plus axée sur la durabilité et plus intégrée aux opérations pétrolières grâce à l'intégration numérique. Le développement futur mettra l'accent sur des chimies d'agents déshydratants écologiques, des systèmes à phase solide améliorés et des formulations hybrides conçues pour réduire l'impact environnemental tout en maintenant une efficacité de suppression élevée. L'intégration des technologies pétrolières numériques continuera à s'étendre, avec des systèmes d'ajustage chimique pilotés par l'intelligence artificielle, une gestion prédictive de la corrosion et une surveillance en temps réel des niveaux d'hydrogène sulfuré devenant standards dans les grandes installations de production. L'automatisation de l'injection chimique et des systèmes de surveillance à distance améliorera la sécurité opérationnelle tout en réduisant la consommation chimique et les coûts globaux du cycle de vie. Avec l'expansion mondiale du développement des réservoirs acides, la demande pour des systèmes avancés de suppression restera structurellement forte, en particulier dans des régions telles que l'Amérique du Nord, le Moyen-Orient et l'Asie-Pacifique. En fin de compte, le marché passera du traitement chimique traditionnel vers des écosystèmes intelligents de gestion des gaz basés sur des données, intégrés dans l'infrastructure énergétique numérique plus large.Chaîne de valeur spécifique au marché
- Matériaux bruts et matières premières chimiques : Triazines, amines, aldéhydes, composés à base de fer, solvants spécialisés, inhibiteurs de corrosion, intermédiaires chimiques industriels
- Formulation et fabrication chimique : Synthèse des agents déshydratants d'hydrogène sulfuré, systèmes de formulation liquide et solide, optimisation de la stabilité, tests de performance, validation de la conformité à la sécurité
- Intégration des services chimiques pétroliers : Programmes d'injection personnalisés, sélection de chimie spécifique au réservoir, support d'ingénierie de terrain, intégration des forages et de la production
- Déploiement upstream, midstream et downstream : Traitement en tête de puits, installations de traitement du gaz, intégration dans les raffineries, systèmes de protection des pipelines, applications de sécurité de stockage
- Surveillance et optimisation numérique : Surveillance en temps réel des niveaux d'hydrogène sulfuré, systèmes d'ajustage automatisé, optimisation chimique basée sur l'intelligence artificielle, analyse prédictive de la corrosion
- Gestion du cycle de vie et environnementale : Réduction des déchets, optimisation de la récupération chimique, conformité aux émissions, protection de l'infrastructure, reporting de durabilité
Cartographie entreprise-par-étape
- Matériaux bruts et matières premières chimiques : BASF SE, fournisseurs d'intermédiaires chimiques, producteurs de solvants spécialisés
- Formulation et fabrication chimique : BASF SE, Kemira, Ecolab, Dorf Ketal
- Intégration des services chimiques pétroliers : Baker Hughes, Halliburton, SLB (Schlumberger)
- Déploiement upstream, midstream et downstream : Réseaux de services de Saudi Aramco, opérations d'ExxonMobil, Chevron, Shell, opérateurs pétroliers et gazières régionaux
- Surveillance et optimisation numérique : Baker Hughes, SLB, Halliburton, fournisseurs de solutions numériques industrielles et pétrolières
- Gestion du cycle de vie et environnementale : Ecolab, BASF SE, fournisseurs de services pétroliers intégrés, partenaires de conformité environnementale
Activité d'investissement
Tendance: Rising
Intensité capitalistique: High
M&A récentes: Yes
Global Hydrogène sulfuré (H???S) Marché des agents déshydratants - Dynamique d'investissement et de financement
Les dynamiques d'investissement et de financement sur le marché mondial des agents déshydratants pour le hydrogène sulfuré (H???S) sont principalement motivées par l'augmentation des activités de production pétrolière et gazière, le développement croissant des réserves de hydrocarbures acides, ainsi que les réglementations environnementales et de sécurité professionnelle de plus en plus strictes concernant les émissions de gaz toxiques. Entre 2026 et 2033, le déploiement de capitaux devrait se concentrer sur les formulations chimiques avancées, les services chimiques pétroliers en amont, ainsi que sur des solutions intégrées de traitement du gaz, couvrant les opérations d'exploration, de production et de raffinage. Le marché est étroitement lié à l'écosystème des produits chimiques pétroliers et des services énergétiques, où des acteurs majeurs tels que Baker Hughes, Halliburton, Schlumberger (SLB), BASF SE, Kemira et Ecolab investissent continuellement dans la recherche et le développement, les solutions chimiques personnalisées et l'intégration des services sur le terrain. Ces entreprises renforcent leurs portefeuilles grâce à des chimies d'agents déshydratants à haute performance conçues pour les environnements de gaz acide et les applications de forage en profondeur. Un changement structurel clé influençant les modèles d'investissement est l'accent croissant mis sur les formulations d'agents déshydratants conformes à l'environnement et à faible toxicité. Cela pousse l'allocation de capitaux vers l'innovation en chimie verte, les systèmes de dosage chimique numérique et les technologies d'atténuation du H???S optimisées qui réduisent les risques opérationnels et l'impact environnemental.Dynamique actuelle d'investissement et de financement sur le marché mondial des agents déshydratants pour le hydrogène sulfuré (H???S)
Actuellement, l'activité d'investissement est fortement soutenue par l'expansion de l'exploration pétrolière et gazière en amont, le développement du gaz de schiste et l'augmentation des projets de forage offshore et en profondeur. L'augmentation de la prévalence des gisements de gaz acide entraîne directement une demande croissante pour des systèmes efficaces d'élimination du H???S, ce qui stimule une consommation régulière de produits chimiques dans les opérations énergétiques mondiales.- Amérique du Nord : Mène l'activité d'investissement en raison de la production de gaz de schiste élevée aux États-Unis et au Canada, ainsi que d'une forte adoption des technologies chimiques avancées des champs pétroliers et des modèles de livraison basés sur les services.
- Moyen-Orient et Afrique : Centre majeur d'investissement soutenu par de vastes réserves de brut acide, de grands projets de production pétrolière et des normes de sécurité strictes dans des pays tels que l'Arabie Saoudite, les Émirats arabes unis et l'Irak.
- Asie-Pacifique : Région d'investissement en pleine croissance, propulsée par la demande croissante en énergie, l'expansion des raffineries et l'augmentation des activités d'exploration en Chine, en Inde et en Asie du Sud-Est.
- Europe : Environnement d'investissement stable axé sur la modernisation des raffineries, l'efficacité du traitement du gaz et les exigences strictes de conformité environnementale.
- Amérique latine : Région d'investissement émergente soutenue par l'exploration pétrolière offshore au Brésil et par le développement en amont croissant.
Signaux clés de la dynamique d'investissement et de financement sur le marché mondial des agents déshydratants pour le hydrogène sulfuré (H???S)
- L'augmentation du développement des gisements de gaz acide et de gaz de schiste entraîne un investissement soutenu dans les produits chimiques et les systèmes de traitement à haute efficacité pour l'élimination du H???S.
- La pression réglementaire forte exercée par les agences de sécurité environnementale et professionnelle accélère les financements vers des formulations d'agents déshydratants à faible toxicité et conformes.
- La demande croissante pour la prévention de la corrosion dans les pipelines et les infrastructures de raffinerie soutient les investissements à long terme dans les solutions de traitement chimique.
- Les avancées technologiques dans les systèmes d'agents déshydratants basés sur la triazine, les systèmes à base de fer et les systèmes solides attirent des financements de recherche et développement pour améliorer l'efficacité de la réaction et réduire l'impact environnemental.
- L'intégration des technologies numériques des champs pétroliers avec les systèmes d'injection chimique crée de nouvelles opportunités d'investissement dans les solutions de dosage automatique et de surveillance en temps réel.
- Les partenariats stratégiques entre les opérateurs des champs pétroliers et les fabricants chimiques renforcent les canaux de financement pour des solutions d'agents déshydratants personnalisés et adaptés au terrain.
Implications stratégiques de la dynamique d'investissement et de financement sur le marché mondial des agents déshydratants pour le hydrogène sulfuré (H???S)
- Le paysage d'investissement favorise fortement les entreprises de services pétroliers établies possédant des capacités intégrées en chimie, ingénierie et soutien opérationnel.
- L'innovation de produits axée sur les formulations d'agents déshydratants à faible toxicité, à haute efficacité et durables environnementalement devient un différenciateur clé de compétitivité.
- La personnalisation des solutions chimiques en fonction du type de réservoir, de la concentration de gaz acide et des conditions opérationnelles stimule les modèles de services à valeur ajoutée.
- La numérisation des systèmes d'injection chimique et de surveillance améliore l'efficacité opérationnelle, réduit les déchets chimiques et optimise les structures de coûts.
- Les investissements motivés par la conformité réglementaire et la sécurité deviennent obligatoires, influençant les stratégies de répartition de capital à long terme dans les opérations pétrolières.
- Les contrats à long terme avec les opérateurs en amont et les entreprises de pipelines en milieu intermédiaire renforcent la stabilité des revenus et encouragent un investissement durable en recherche et développement.
Aperçu prospectif de la dynamique d'investissement et de financement sur le marché mondial des agents déshydratants pour le hydrogène sulfuré (H???S)
À l'avenir, le marché mondial des agents déshydratants pour le hydrogène sulfuré (H???S) devrait maintenir un momentum d'investissement stable, soutenu par le développement continu des gisements de gaz acide, l'expansion de l'exploration offshore et des réglementations environnementales plus strictes à l'échelle mondiale. L'allocation de capitaux future se concentrera de plus en plus sur des chimies d'agents déshydratants avancés, des systèmes de dosage chimique automatisés et des solutions d'intégration des champs pétroliers numériques qui améliorent l'efficacité opérationnelle et réduisent l'empreinte environnementale.- Amérique du Nord : Continuera à mener les investissements dans les produits chimiques de soutien à la production de gaz de schiste et l'intégration avancée des services pétroliers.
- Moyen-Orient et Afrique : Restera un centre d'investissement dominant en raison de la production à grande échelle de brut acide et des exigences strictes de conformité à la sécurité.
- Asie-Pacifique : Verra la plus rapide croissance de la demande chimique, entraînée par l'expansion de l'énergie et le développement industriel.
- Europe : Se concentrera sur l'innovation chimique durable et les solutions d'optimisation de l'efficacité des raffineries.
Technologie et innovation
Innovation: High
Activité des brevets: Moderate
Maturité: Emerging
Aperçu du paysage technologique et de l'innovation du marché mondial des agents déshydratants du sulfure d'hydrogène (H???S)
Le paysage technologique et l'innovation du marché mondial des agents déshydratants du sulfure d'hydrogène (H???S) évoluent à mesure que les opérateurs pétroliers et gazières se tournent vers des systèmes de traitement du gaz plus efficaces, conformes à l'environnement et intégrés numériquement. Les agents déshydratants du sulfure d'hydrogène ne sont plus limités à une neutralisation chimique basique ; ils sont de plus en plus conçus comme des formulations de haute performance, spécifiques à l'application, visant à optimiser l'efficacité de la réaction, à réduire les coûts opérationnels et à minimiser l'impact environnemental. Un changement technologique clé est le développement de formulations chimiques de nouvelle génération, notamment des systèmes améliorés à base de triazine, des dérivés aldéhydes à faible toxicité et des agents déshydratants à base métallique hybrides. Ces innovations améliorent l'efficacité de l'élimination du H???S tout en réduisant les sous-produits secondaires et les risques de corrosion dans les opérations upstream, midstream et downstream. Un autre trend majeur d'innovation est le développement de systèmes d'agents déshydratants solides et encapsulés, qui offrent des mécanismes de libération contrôlée pour une performance améliorée dans des conditions de réservoir difficiles. Ces systèmes gagnent en popularité dans le forage offshore, les champs de gaz acides à haute pression et les sites de production isolés où la manipulation des produits chimiques liquides est limitée. L'intégration des plateformes numériques dans les champs pétroliers est également en train de transformer le marché, avec un suivi en temps réel de l'injection chimique, des systèmes de dosage automatisés et des analyses de production connectées à l'Internet des objets (IoT), améliorant l'efficacité d'utilisation des agents déshydratants. Ces technologies permettent aux opérateurs d'optimiser la consommation chimique, de réduire les déchets et de maintenir un contrôle constant du H???S dans des conditions de production fluctuantes. L'environnementalisme est un moteur important des efforts de recherche et développement vers des agents déshydratants basés sur la chimie verte. Les fabricants se concentrent sur des formulations biodégradables et à faible toxicité qui respectent les réglementations environnementales de plus en plus strictes tout en maintenant une réactivité élevée avec le gaz sulfure d'hydrogène.Aperçu actuel du paysage technologique et de l'innovation du marché mondial des agents déshydratants du sulfure d'hydrogène (H???S)
Actuellement, le marché est dominé par les agents déshydratants liquides à base de triazine en raison de leur efficacité élevée, de leur coût abordable et de leur facilité de déploiement dans l'infrastructure pétrolière existante. Cependant, l'industrie évolue progressivement vers des systèmes hybrides plus avancés qui combinent des technologies de déshydratation en phase liquide et solide pour une flexibilité de performance améliorée. Les fournisseurs de chimie pétrolière intègrent de plus en plus les systèmes d'agents déshydratants avec des technologies d'injection intelligente qui ajustent automatiquement la dose en fonction des niveaux de concentration en H???S en temps réel. Cela réduit l'utilisation excessive de produits chimiques et améliore la sécurité opérationnelle dans les environnements à gaz acide à haut risque. Les recherches basées sur la nanotechnologie s'avèrent être une zone d'innovation prometteuse, en se concentrant sur l'amélioration de la surface de réaction et de l'efficacité d'adsorption du H???S à des concentrations plus basses. Bien que ces technologies soient encore à un stade précoce, elles sont attendues pour influencer l'évolution à long terme du marché. Un autre développement clé est l'utilisation d'analyses prédictives dans la planification des traitements chimiques. Des modèles alimentés par l'intelligence artificielle sont déployés pour prévoir les niveaux de H???S dans les flux de production, permettant des stratégies de dosage chimique proactives qui améliorent l'efficacité et réduisent les temps d'arrêt. Des technologies d'additifs résistants à la corrosion sont également intégrées dans les formulations d'agents déshydratants pour protéger les pipelines, les systèmes de stockage et l'équipement de traitement, prolongeant la durée de vie des actifs et réduisant les coûts de maintenance.Principaux trends technologiques et d'innovation dans le marché mondial des agents déshydratants du sulfure d'hydrogène (H???S)
- Formulations avancées à base de triazine : Agents déshydratants à haute efficacité avec une stabilité de réaction améliorée et une formation réduite de sous-produits.
- Agents déshydratants solides et encapsulés : Systèmes à libération contrôlée pour les applications offshore et à haute pression.
- Solutions basées sur la chimie verte : Formulations d'agents déshydratants à faible toxicité et biodégradables pour la conformité environnementale.
- Systèmes d'injection chimique intelligente : Dosage automatisé basé sur le suivi en temps réel du H???S et les conditions de production.
- Intégration de l'intelligence artificielle et des analyses prédictives : Prévision des niveaux de H???S pour une utilisation optimale des produits chimiques et une efficacité opérationnelle.
- Applications de la nanotechnologie : Amélioration de l'efficacité de réaction grâce à des matériaux de déshydratation à grande surface.
- Additifs inhibiteurs de corrosion : Chimiques à double fonction pour l'élimination du H???S et la protection des infrastructures.
- Intégration du champ pétrolier numérique : Systèmes de surveillance connectés à l'Internet des objets pour une optimisation continue des performances.
Implications stratégiques des avancées technologiques et de l'innovation
Les avancées technologiques transforment les agents déshydratants du H???S des produits chimiques conventionnels en systèmes de traitement intelligents et optimisés pour les performances, intégrés aux opérations du champ pétrolier numérique. Ce changement permet aux opérateurs pétroliers et gazières d'améliorer la sécurité, de réduire l'impact environnemental et d'optimiser l'efficacité opérationnelle simultanément. Les fabricants chimiques se concentrent de plus en plus sur des formulations personnalisées adaptées à des conditions de réservoir spécifiques, à la composition du gaz et aux environnements opérationnels. Cette approche spécifique à l'application devient un point de différenciation clé dans un marché très concurrentiel. L'intégration des systèmes de surveillance numérique avec les processus de traitement chimique réduit l'incertitude opérationnelle et permet des stratégies de maintenance prédictive dans les installations de traitement du gaz. Cela améliore la fiabilité des actifs et réduit les arrêts imprévus causés par la corrosion ou les risques liés au H???S. Les réglementations environnementales influencent également les stratégies d'innovation, avec des investissements importants des entreprises dans des chimies d'agents déshydratants écologiques qui s'alignent sur les objectifs mondiaux de décarbonisation et de conformité environnementale.Aperçu futur du paysage technologique et de l'innovation du marché mondial des agents déshydratants du sulfure d'hydrogène (H???S)
L'avenir du marché des agents déshydratants du H???S sera façonné par des systèmes chimiques intelligents, une optimisation guidée par l'intelligence artificielle et des technologies de formulation durables. L'industrie est prévue pour se diriger vers des systèmes de gestion chimique entièrement automatisés intégrés aux plateformes numériques des champs pétroliers. Les agents déshydratants de nouvelle génération combineront probablement plusieurs fonctions, notamment l'élimination du H???S, l'inhibition de la corrosion et l'amélioration de la garantie de flux, dans une seule formulation, améliorant ainsi l'efficacité opérationnelle et réduisant la complexité chimique. À mesure que l'exploration offshore, le forage en eaux profondes et le développement de gaz acides continuent d'expander, la demande pour des technologies d'adsorption de haute performance et adaptatives augmentera considérablement. Les systèmes de dosage intelligents et le suivi en temps réel deviendront standards dans les principales installations de production. À long terme, la convergence des technologies du champ pétrolier numérique, de l'ingénierie chimique avancée et des innovations guidées par la durabilité redéfinira la manière dont le sulfure d'hydrogène est géré dans la chaîne de valeur énergétique mondiale, créant un cadre opérationnel plus efficace, sûr et respectueux de l'environnement.Risque de marché
Risque global: High
Geopolitical Exposure: Moderate
Risque de substitution: Moderate
Marché mondial des agents déshydratants du sulfure d'hydrogène (H???S) : Facteurs de risque et menaces de disruption
Le marché mondial des agents déshydratants du sulfure d'hydrogène (H???S) est un segment essentiel des produits chimiques pétroliers qui dépend directement des activités pétrolières et gazières en amont et en aval, de l'intensité du traitement du gaz acide et des exigences de conformité en matière de sécurité industrielle. Bien que la demande reste structuralement stable, le marché comporte un profil de risque opérationnel et lié à la demande modéré à élevé en raison de la volatilité des cycles de production d'énergie, de la réglementation plus stricte, de la dépendance aux matières premières et des pressions croissantes de décarbonisation à travers l'industrie pétrolière et gazière. L'un des principaux facteurs de risque est la dépendance directe aux forages et à la production pétrolière et gazière. Toute ralentissement des investissements en amont, une baisse des prix du brut ou des réductions des budgets d'exploration réduisent immédiatement la demande des produits chimiques déshydratants du sulfure d'hydrogène dans les opérations de puits, les raffineries et les installations de traitement du gaz. Un autre facteur de disruption majeur est l'augmentation des réglementations environnementales ciblant la toxicité chimique, les limites de rejet et les émissions opérationnelles. Les autorités réglementaires renforcent progressivement les restrictions sur les formulations traditionnelles d'agents déshydratants, en particulier les formulations basées sur les amines et les triazines, obligeant à la reformulation et à la redéfinition des produits en fonction des exigences de conformité. En outre, la volatilité des prix des matières premières et la dépendance aux matières premières pétrochimiques créent une instabilité des coûts pour les fabricants. Les fluctuations des dérivés d'amine, des ingrédients basés sur le formaldéhyde et des intermédiaires chimiques spécialisés ont un impact direct sur l'économie de production et la compétitivité des prix. Les risques de substitution technologique émergent également à mesure que des technologies alternatives de « dégazage » du gaz, notamment les systèmes de séparation par membrane, les unités de traitement avancées à base d'amine et les systèmes de surveillance numérique du gaz, réduisent progressivement la dépendance aux agents déshydratants chimiques dans certaines applications.Marché mondial des agents déshydratants du sulfure d'hydrogène (H???S) : Facteurs de risque et menaces de disruption - Scénario actuel
Le scénario actuel du marché reflète une demande stable soutenue par la production active de gaz de schiste, les projets de forage offshore et les opérations de traitement du brut acide dans les principales régions productrices de pétrole. Cependant, la demande reste cyclique et étroitement alignée sur les fluctuations des prix mondiaux de l'énergie et les tendances des dépenses de capital dans le secteur pétrolier et gazière. Les opérateurs accordent de plus en plus de priorité à l'optimisation des coûts, ce qui entraîne une surveillance accrue de l'efficacité de la consommation chimique et une évaluation des performances des solutions de déshydratation du sulfure d'hydrogène. Cela exerce une pression sur les fournisseurs chimiques pour offrir une efficacité plus élevée à des taux de dosage plus faibles. L'application stricte des réglementations environnementales s'intensifie dans l'Amérique du Nord, l'Europe et certaines parties du Moyen-Orient, exigeant des protocoles plus stricts pour le manutention, le stockage et l'élimination des agents déshydratants, ce qui augmente la complexité opérationnelle et les coûts de conformité. En parallèle, l'intégration des technologies numériques des champs pétroliers transforme les systèmes d'injection chimique grâce à la surveillance en temps réel et à l'ajustage automatique des doses, réduisant ainsi l'utilisation excessive, mais aussi limitant globalement la demande en volume chimique dans les champs matures. Les perturbations des chaînes d'approvisionnement dans la fabrication de produits chimiques spécialisés, les contraintes logistiques et les tensions géopolitiques ajoutent davantage d'incertitude aux réseaux de distribution mondiaux des produits chimiques pétroliers.Signaux clés des facteurs de risque et menaces de disruption sur le marché mondial des agents déshydratants du sulfure d'hydrogène (H???S)
Un signal majeur de disruption est le passage progressif vers des technologies alternatives de dégazage et de désulfuration, notamment les systèmes de séparation par membrane, les unités de traitement à base d'amine avancées et les processus hybrides combinant chimique et mécanique qui réduisent la dépendance aux agents déshydratants traditionnels. L'augmentation de la pression réglementaire sur les formulations chimiques toxiques entraîne une transition vers des agents déshydratants à faible toxicité, biodégradables et plus sûrs pour l'environnement, obligeant les fabricants à investir massivement dans la recherche et le développement ainsi que dans la reformulation des produits. La volatilité des prix mondiaux du pétrole brut continue d'agir comme un signal clé de la demande, avec des environnements de prix bas entraînant une réduction de l'activité de forage et, par conséquent, une diminution de la consommation d'agents déshydratants du sulfure d'hydrogène dans les opérations en amont. La numérisation des opérations pétrolières, notamment la maintenance prédictive pilotée par l'intelligence artificielle et les systèmes d'ajustage chimique intelligent, réduit le gaspillage chimique et optimise l'utilisation, atténuant ainsi le potentiel de croissance à long terme en volume. En outre, l'adoption croissante des technologies d'optimisation du traitement du gaz acide en phase de production réduit progressivement la dépendance en aval aux agents déshydratants chimiques dans certains champs à haute efficacité.Implications stratégiques des facteurs de risque et menaces de disruption sur le marché mondial des agents déshydratants du sulfure d'hydrogène (H???S)
Les acteurs du marché doivent prioriser l'innovation dans les formulations d'agents déshydratants à faible toxicité et à haute efficacité afin de s'aligner sur les réglementations environnementales plus strictes et de maintenir leur compétitivité sur les marchés réglementés. L'investissement dans les systèmes d'injection chimique numériques et les technologies de surveillance en temps réel deviendra essentiel pour améliorer l'efficacité des produits, réduire les taux de consommation et soutenir l'intégration avec les plateformes d'automatisation modernes des champs pétroliers. Les entreprises devraient diversifier leurs portefeuilles de produits vers des solutions hybrides de traitement du gaz qui combinent des approches chimiques, mécaniques et numériques afin de rester pertinentes face aux technologies de substitution émergentes. Le renforcement de la résilience des chaînes d'approvisionnement et des stratégies d'approvisionnement en matières premières sera crucial pour atténuer la volatilité des coûts et assurer une production stable face aux marchés fluctuants des matières premières pétrochimiques. Les partenariats stratégiques avec les opérateurs pétroliers et gazières, les entreprises de conception et de construction (EPC) et les fournisseurs de services pétroliers joueront un rôle clé dans la sécurisation de contrats à long terme et la maintenance de la stabilité du marché dans un environnement de demande cyclique.Marché mondial des agents déshydratants du sulfure d'hydrogène (H???S) : Facteurs de risque et menaces de disruption - Projections à venir
Envisageant l'avenir jusqu'en 2026???2033, le marché des agents déshydratants du sulfure d'hydrogène (H???S) devrait maintenir une croissance stable mais cyclique, étroitement liée aux tendances de production d'énergie mondiales et aux activités de développement du gaz acide. Cependant, la structure du marché se déplacera progressivement vers des solutions chimiques conformes à l'environnement et optimisées numériquement. La demande pour les agents déshydratants traditionnels restera forte dans les opérations en amont et offshore, mais les améliorations d'efficacité et les technologies alternatives de traitement du gaz pourraient limiter l'expansion du volume à long terme dans les champs pétroliers matures. La prochaine phase d'évolution du marché sera définie par l'innovation en chimie verte, l'automatisation de la dosage en temps réel et l'intégration avec des écosystèmes intelligents des champs pétroliers qui optimisent l'utilisation chimique et réduisent l'impact environnemental. En parallèle, le renforcement réglementaire et les politiques de décarbonisation continueront à redéfinir les stratégies de développement des produits, poussant les fabricants vers des formulations plus sûres, à faible émission et biodégradables. Au global, bien que le marché reste fondamentalement essentiel pour la sécurité pétrolière et gazière et la protection des infrastructures, la croissance à long terme dépendra de l'équilibre entre l'efficacité opérationnelle, la conformité environnementale et l'adaptation technologique dans un paysage énergétique de plus en plus numérique et réglementé.Paysage réglementaire
Complexité: High
Approval Pathway: Standardized_commercial
Global Hydrogène sulfuré (H???S) Marché des agents d'adsorption Environnement réglementaire et politique
L'environnement réglementaire et politique du marché mondial des agents d'adsorption du hydrogène sulfuré (H???S) est fortement influencé par les lois de sécurité industrielle, les normes de protection de l'environnement et les cadres de conformité opérationnelle du pétrole et du gaz. En raison du fait que le hydrogène sulfuré est un gaz hautement toxique et corrosif, son traitement, ses émissions et sa neutralisation sont strictement réglementés par les agences de sécurité professionnelle et de protection de l'environnement dans les principales régions productrices. Des autorités réglementaires telles que l'Agence américaine de protection de l'environnement (EPA), l'Administration de la santé et de la sécurité professionnelle (OSHA), l'Agence européenne des produits chimiques (ECHA) et les régulateurs nationaux du pétrole imposent des limites strictes d'exposition au H???S dans les environnements de travail. Ces réglementations exigent un suivi continu, des systèmes de traitement des gaz et l'utilisation de produits chimiques d'adsorption approuvés lors des opérations de forage, de production et de traitement du gaz. Les cadres de conformité environnementale deviennent également de plus en plus stricts, en mettant l'accent sur la réduction des émissions toxiques, la prévention des fuites de gaz et la minimisation de l'impact environnemental de l'utilisation des produits chimiques pétroliers. Des réglementations telles que REACH en Europe et les normes des polluants atmosphériques dangereux (HAP) en Amérique du Nord influencent directement les exigences de formulation chimique des agents d'adsorption du H???S. En outre, l'industrie pétrolière et gazière est soumise à des normes strictes de sécurité opérationnelle concernant le traitement du gaz acide, l'intégrité des pipelines et le contrôle des émissions des raffineries. Ces cadres assurent que le hydrogène sulfuré est efficacement neutralisé lors des processus d'extraction, de transport et de raffinage pour éviter la corrosion des équipements, les risques opérationnels et la contamination de l'environnement.Global Hydrogène sulfuré (H???S) Marché des agents d'adsorption Environnement réglementaire et politique - Scénario actuel
L'actuel paysage réglementaire est défini par une augmentation de l'application des normes de sécurité industrielle, des exigences de conformité environnementale plus strictes et une montée en puissance de l'accent mis sur l'utilisation durable des produits chimiques dans les opérations pétrolières et gazières. L'Amérique du Nord maintient certaines des limites d'exposition au H???S les plus strictes, avec l'OSHA qui impose des limites permises d'exposition (PEL) strictes et des protocoles de sécurité obligatoires pour les travailleurs du secteur pétrolier. En Europe, les réglementations REACH et les directives environnementales exigent une inscription détaillée des produits chimiques, des évaluations de toxicité et une utilisation contrôlée des formulations d'agents d'adsorption. Cela a encouragé les fabricants à développer des solutions à base de triazine et non-triazine à faible toxicité et conformes à l'environnement. La région du Moyen-Orient et l'Afrique, étant un centre majeur de production de brut acide, maintient des normes de sécurité opérationnelle strictes grâce aux entreprises pétrolières nationales et aux régulateurs du pétrole. Des pays tels que l'Arabie saoudite, les Émirats arabes unis et le Qatar imposent des protocoles stricts de gestion du H???S dans les opérations en amont et en aval pour garantir la sécurité des travailleurs et la protection des infrastructures. L'Asie-Pacifique assiste à des cadres réglementaires en évolution, motivés par la croissance de la consommation de pétrole et de gaz et l'expansion de la capacité de raffinage. Des pays tels que la Chine et l'Inde renforcent les lois environnementales, les contrôles des émissions industrielles et les normes de sécurité au travail liées à la gestion des gaz toxiques dans les opérations énergétiques. L'Amérique latine est progressivement plus exigeante en matière de conformité environnementale, particulièrement dans les zones de forage en mer telles que le Brésil, où l'accent est mis sur le contrôle des émissions de gaz et la sécurité d'utilisation des produits chimiques dans les opérations pétrolières. Dans toutes les régions, la pression réglementaire pousse les opérateurs à adopter des formulations d'agents d'adsorption du H???S plus efficaces, à faible toxicité et responsables environnementalement tout en garantissant la conformité aux normes de sécurité professionnelle et de protection de l'environnement.Signaux clés de l'environnement réglementaire et politique dans le marché mondial des agents d'adsorption du hydrogène sulfuré (H???S)
- Règlements sur l'exposition professionnelle et la sécurité au travail : Les limites strictes d'exposition au H???S imposées par l'OSHA et les agences de sécurité mondiales exigent un suivi continu et des systèmes de traitement chimique.
- Normes de contrôle des émissions environnementales : Les réglementations visant à réduire les émissions de gaz toxiques stimulent l'adoption de formulations d'agents d'adsorption efficaces et à faible résidu.
- Inscription chimique et conformité à la toxicité (REACH/EPA) : Les agents d'adsorption chimiques doivent répondre à des évaluations strictes de sécurité, de toxicité et d'impact environnemental avant leur commercialisation.
- Règles de gestion du gaz acide et de sécurité des pipelines : Les cadres de sécurité pétrolière exigent une neutralisation efficace du H???S pour prévenir la corrosion et les risques opérationnels.
- Politiques de gestion des déchets industriels et des effluents : Les réglementations régissant les eaux usées et les émissions des raffineries influencent l'utilisation et l'élimination des produits chimiques.
- Initiatives de produits chimiques pétroliers durables : La poussée réglementaire en faveur de la chimie verte encourage le développement de formulations d'agents d'adsorption écologiques.
Implications stratégiques de l'environnement réglementaire et politique dans le marché mondial des agents d'adsorption du hydrogène sulfuré (H???S)
Les exigences réglementaires stimulent l'innovation continue en chimie d'adsorption, avec les fabricants qui se concentrent sur des formulations à faible toxicité et à haute efficacité conformes aux normes de sécurité professionnelle et environnementale. Cela accélère le passage des produits chimiques traditionnels à haute réactivité vers des systèmes d'adsorption plus durables et à libération contrôlée. Les réglementations strictes de sécurité au travail augmentent la demande de systèmes de suivi en temps réel et de systèmes d'injection chimique intégrés dans les opérations pétrolières. Cela encourage l'adoption de technologies de dosage automatisé et d'intégration numérique des pétrolières pour assurer un contrôle précis du H???S et la conformité réglementaire. Les coûts de conformité environnementale influencent les stratégies d'approvisionnement des opérateurs pétroliers et gaziers, entraînant une demande accrue pour des solutions d'adsorption à faible coût qui équilibrent performance et conformité réglementaire. Les entreprises se concentrent de plus en plus sur l'optimisation du cycle de vie et la réduction de la consommation chimique. La fragmentation réglementaire régionale influence également les stratégies du marché, exigeant aux fabricants chimiques mondiaux de personnaliser les formulations et la documentation de conformité en fonction des normes environnementales et de sécurité spécifiques à la juridiction. En outre, les réglementations dirigées vers la durabilité encouragent des partenariats entre les opérateurs pétroliers et les fabricants chimiques pour développer des alternatives plus vertes et réduire l'empreinte environnementale des opérations de traitement du gaz acide.Global Hydrogène sulfuré (H???S) Marché des agents d'adsorption Environnement réglementaire et politique - Perspective future
Entre 2026 et 2033, l'environnement réglementaire du marché mondial des agents d'adsorption du hydrogène sulfuré (H???S) est prévu pour devenir de plus en plus strict, avec un accent accru sur la durabilité environnementale, la sécurité chimique et la réduction des émissions dans les opérations pétrolières et gazières. L'Amérique du Nord est prévue pour renforcer davantage les limites d'exposition professionnelle et élargir les exigences de conformité environnementale, stimulant ainsi une plus grande adoption des systèmes de surveillance avancés et des technologies d'agents d'adsorption à faible toxicité. L'Europe continuera à mener en matière de réglementation de la sécurité chimique grâce aux améliorations de REACH et aux directives environnementales plus strictes, poussant les fabricants vers la chimie verte et des solutions chimiques pétrolières durables. La région du Moyen-Orient et l'Afrique devrait maintenir une forte demande pour les agents d'adsorption du H???S en raison de la production étendue de gaz acide, tout en adoptant progressivement des normes de sécurité et environnementales plus avancées alignées sur les meilleures pratiques mondiales. L'Asie-Pacifique verra une maturité réglementaire croissante, avec une application plus stricte des normes de sécurité industrielle et des lois de protection de l'environnement soutenant l'adoption des technologies modernes d'adsorption dans l'infrastructure pétrolière et gazière en expansion. Au global, le paysage réglementaire continuera à stimuler l'innovation vers des solutions de gestion du hydrogène sulfuré plus sûres, plus propres et plus efficaces. Les entreprises qui s'alignent sur les réglementations environnementales en évolution, investissent dans le développement chimique durable et intègrent des systèmes de surveillance numériques seront les mieux positionnées pour réussir sur le marché mondial.Questions fréquemment posées
Quelle est la taille prévue du marché mondial des agents déshydratants de sulfure d'hydrogène d'ici 2033 ?
Le marché mondial des agents déshydratants de sulfure d'hydrogène est estimé à environ 3,2 milliards de dollars en 2025 et devrait atteindre 5,1 milliards de dollars d'ici 2033, avec une croissance au taux composite annuel (CAGR) de 6,0 % (2026???2033).
Quels sont les moteurs de croissance de ce marché ?
La croissance est entraînée par l'augmentation de la production pétrolière et gazière, l'expansion des projets de gaz soufré et de gaz de schiste, ainsi que par les réglementations strictes sur les émissions de gaz toxiques.
Quel segment d'application domine le marché ?
La production pétrolière et gazière est le segment d'application dominant en raison de l'utilisation extensive des agents déshydratants dans les opérations de forage en amont et le traitement du brut soufré.
Quelle région détient la plus grande part de marché ?
La région du Moyen-Orient et l'Afrique détient une part majeure, soutenue par de grandes réserves de pétrole soufré et des niveaux élevés de production dans des pays tels que l'Arabie saoudite, les Émirats arabes unis et l'Irak.