
Analyse de la taille et de la part de marché mondiale du refroidissement liquide des centres de données 2026 -2033
Aperçu de la prévision du marché mondial du refroidissement liquide des centres de données : 2026???2033
| Métrique | Valeur |
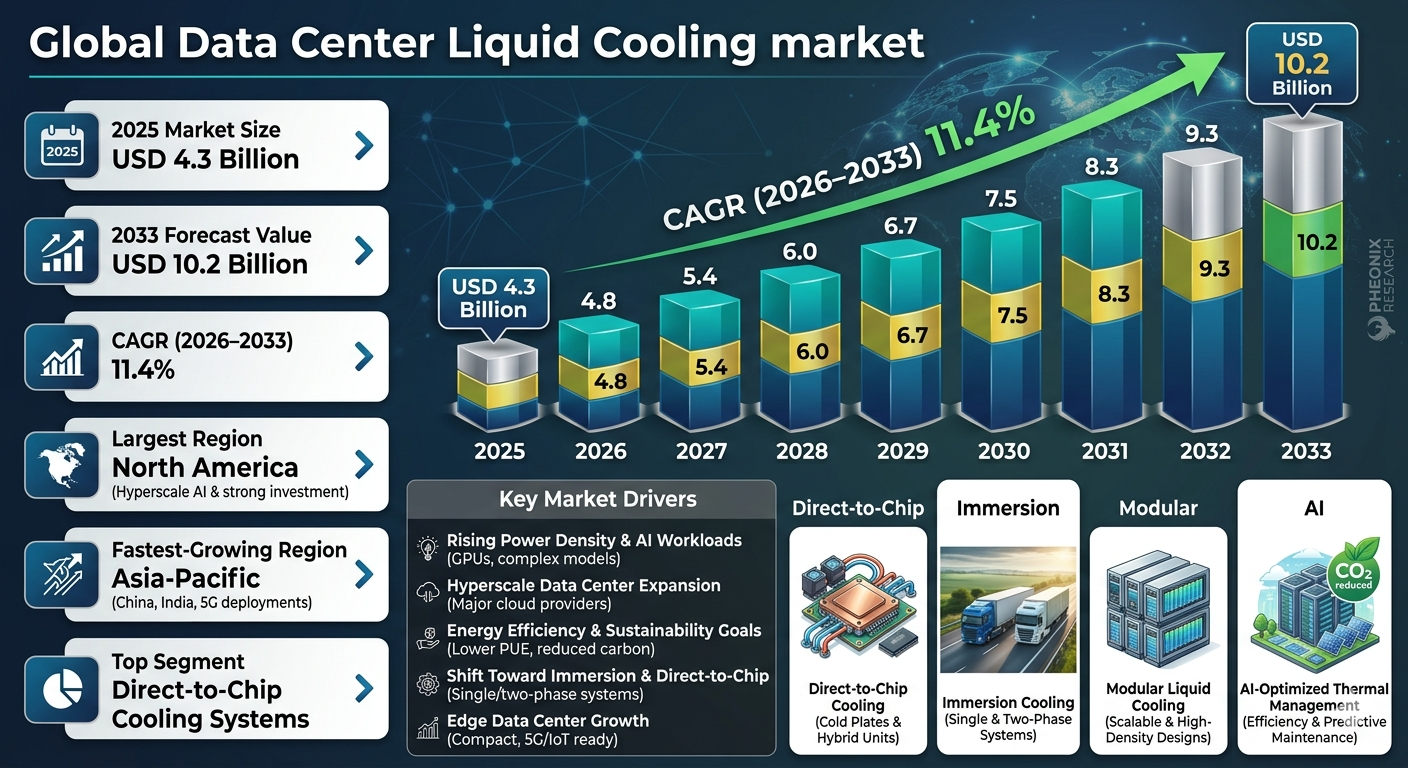
| Taille du marché en 2025 | 4,3 milliards de dollars |
| Taille du marché en 2033 | 10,2 milliards de dollars |
| Taux de croissance annuel composé (2026???2033) | 11.4% |
| Région la plus grande | Amérique du Nord |
| Région en plus forte croissance | Asie-Pacifique |
| Segment principal | Systèmes de refroidissement direct sur puce |
| Tendance clé | Refroidissement par immersion et gestion thermique optimisée par l'intelligence artificielle |
| Axes d'attention futurs | Refroidissement liquide modulaire, refroidissement des centres de données d'edge, solutions de refroidissement durables |
Aperçu du marché mondial du refroidissement liquide des centres de données
Le marché mondial du refroidissement liquide des centres de données connait une croissance accélérée en raison de l'augmentation des charges de travail d'intelligence artificielle, de l'augmentation de la densité des serveurs et de l'expansion des centres de données hyperscale. Le refroidissement traditionnel à base d'air atteint ses limites pour les racks à haute puissance, ce qui stimule la demande de solutions de refroidissement liquide efficaces.
Selon Pheonix Research, le marché mondial du refroidissement liquide des centres de données est estimé à 4,3 milliards de dollars en 2025 et devrait atteindre 10,2 milliards de dollars d'ici 2033, enregistrant un Taux de croissance annuel composé de 11,4 % pendant la période 2026???2033. La croissance est alimentée par les demandes croissantes en calcul, les réglementations sur l'efficacité énergétique et le passage vers des solutions de refroidissement durables et à haute densité.
L'Amérique du Nord domine en raison de l'adoption précoce par les fournisseurs de cloud hyperscale et des investissements solides dans l'infrastructure d'intelligence artificielle. L'Asie-Pacifique est la région en plus forte croissance, entraînée par les nouvelles déploiements de centres de données en Inde, en Chine, en Singapour et en Asie du Sud-Est.
Après 2025, le marché se tourne vers les technologies de refroidissement direct sur puce et par immersion, les conceptions de refroidissement liquide modulaire et l'optimisation thermique alimentée par l'intelligence artificielle, améliorant considérablement l'efficacité et réduisant le coût total de possession.
Principaux moteurs de la croissance du marché mondial du refroidissement liquide des centres de données
-
Augmentation de la densité de puissance et des charges de travail d'intelligence artificielle
Les GPU et les serveurs d'intelligence artificielle génèrent des charges thermiques intenses, nécessitant un refroidissement direct par liquide pour maintenir la fiabilité opérationnelle. -
Hyperscale Centre de données Expansion
Les grands fournisseurs de cloud adoptent de plus en plus le refroidissement liquide pour permettre le calcul à haut rendement à grande échelle. -
Efficacité énergétique et objectifs de durabilité
Le refroidissement liquide offre un PUE (Power Usage Effectiveness) plus faible, une réduction des émissions de carbone et des options améliorées de réutilisation de l'énergie. -
Transition vers les solutions d'immersion et de refroidissement direct au niveau des puces
Le refroidissement traditionnel par air est insuffisant pour les charges de travail d'IA densifiées, ce qui conduit à l'adoption de systèmes d'immersion à phase unique et à phase double. -
Croissance des centres de données en périphérie
Des systèmes compacts à refroidissement liquide supportent l'infrastructure 5G, le déploiement IoT et les installations de calcul en périphérie à petite échelle.
Segmentation du marché mondial du refroidissement liquide pour centres de données
?? ?? 1. Par type de refroidissement
1.1 Systèmes de refroidissement direct au niveau des puces
1.1.1 Systèmes de plaque froide
1.1.1.1 Serveurs GPU
1.1.1.2 Clusters d'IA et de calcul à haute performance (HPC)
1.1.2 Refroidissement direct hybride
1.1.2.1 Intégration au niveau des racks
1.1.2.2 Unités de refroidissement modulaires
1.2 Systèmes de refroidissement par immersion
1.2.1 Immersion à phase unique
1.2.1.1 Centres de données en périphérie
1.2.1.2 Installations de minage de cryptomonnaies
1.2.2 Immersion à phase double
1.2.2.1 Charges de travail d'IA hyperscale
1.2.2.2 Déploiements avancés de calcul à haute performance (HPC)
1.3 Échangeurs de chaleur à porte arrière
1.3.1 Refroidissement assisté par liquide
1.3.1.1 Centres de données en colocation
1.3.1.2 Installations informatiques d'entreprise
?? ?? 2. Par composant
2.1 Équipements de refroidissement
2.1.1 Plaques froides
2.1.1.1 Applications GPU et CPU
2.1.1.2 Intégration de racks à haute densité
2.1.2 Échangeurs de chaleur
2.1.2.1 Échangeurs de chaleur à plaques
2.1.2.2 Échangeurs de chaleur à coquille et tube
2.1.3 Pompes et systèmes de canalisations
2.1.3.1 Circulation au niveau des racks
2.1.3.2 Intégration au niveau de l'installation
2.2 Systèmes de contrôle et de surveillance
2.2.1 Gestion thermique logicielle
2.2.1.1 Optimisation basée sur l'intelligence artificielle
2.2.1.2 Maintenance prédictive
2.2.2 Capteurs et surveillance IoT
2.2.2.1 Capteurs de température et de débit
2.2.2.2 Détection de fuites & Systèmes de sécurité
3. Par type de centre de données
3.1 Centres de données hyperscale
3.1.1 Fournisseurs de services cloud
3.1.1.1 IA & Infrastructure d'apprentissage automatique
3.1.1.2 Grappes GPU et HPC
3.2 Centres de données de colocation
3.2.1 Installations multi-locataires
3.2.1.1 Systèmes de refroidissement liquide modulaires
3.2.1.2 Conceptions économes en énergie
3.3 Centres de données d'entreprise
3.3.1 Banque et services financiers
3.3.1.1 Systèmes de refroidissement à haute sécurité
3.3.1.2 Sites de récupération après sinistre
3.4 Centres de données en périphérie
3.4.1 Installations de périphérie des télécommunications
3.4.1.1 Unités de refroidissement liquide compactes
3.4.1.2 Déploiements 5G et IoT
Principales entreprises du marché mondial du refroidissement liquide des centres de données
-
Submer Technologies
-
Asetek
-
Green Revolution Cooling (GRC)
-
CoolIT Systems
-
Rittal GmbH & Co. KG
-
STULZ GmbH
Ces entreprises renforcent leur position sur le marché grâce à l'innovation continue dans le refroidissement par immersion, les technologies de refroidissement direct vers les puces et les architectures de refroidissement liquide modulaires. Les partenariats stratégiques avec les fournisseurs de cloud hyperscale et les développeurs d'infrastructures d'intelligence artificielle accélèrent davantage la commercialisation et le déploiement à grande échelle des solutions de refroidissement liquide avancées.
Analyse régionale du marché mondial du refroidissement liquide des centres de données
Amérique du Nord ??? Plus grand marché
L'Amérique du Nord mène le marché grâce à l'adoption précoce des technologies de refroidissement liquide, à l'expansion forte des centres de données hyperscale et aux investissements importants dans l'infrastructure d'intelligence artificielle. Les États-Unis dominent avec des clusters GPU à grande échelle, des déploiements HPC et des initiatives de modernisation du refroidissement motivées par la durabilité.
Asie-Pacifique ??? Marché en plus forte croissance
La numérisation rapide, le déploiement 5G et la construction accélérée des centres de données hyperscale et de colocation en Chine, en Inde, au Japon et en Asie du Sud-Est stimulent une forte demande pour des solutions de refroidissement liquide avancées. L'augmentation de la densité de puissance des racks et les politiques gouvernementales en faveur de la localisation des données soutiennent davantage la croissance du marché.
Europe
L'expansion du marché européen est motivée par des réglementations strictes sur l'efficacité énergétique, des engagements de neutralité carbone et une adoption généralisée de technologies de refroidissement durables et à haute efficacité. Des pays tels que l'Allemagne, le Royaume-Uni et les pays nordiques déployent activement des systèmes de refroidissement par immersion et direct sur la puce pour réduire le PUE et l'impact environnemental.
Moyen-Orient et Afrique
Les investissements croissants dans les villes intelligentes, l'infrastructure cloud et les centres de données régionaux au Maroc et en Arabie saoudite alimentent l'adoption de systèmes de refroidissement liquide modulaires et de haute performance, particulièrement dans les climats à température élevée.
Amérique du Sud
Les développements hyperscale émergents, l'expansion des services cloud et les initiatives croissantes de transformation numérique des entreprises soutiennent une adoption régulière des solutions de refroidissement liquide au Brésil et d'autres marchés en développement.
Intelligence Stratégique & Insights basés sur l'IA
L'Engine de Prévision des Demandes de Pheonix identifie les déploiements hyperscale d'IA, les serveurs à haute densité de puissance et l'adoption du refroidissement par immersion comme principaux moteurs de croissance à long terme.
Analyseur d'Investissements en Infrastructures met en évidence l'augmentation des dépenses de capital sur les systèmes de refroidissement liquide modulaires et durables à l'échelle mondiale.
Suivi de l'Innovation met l'accent sur le refroidissement par immersion monophasé et biphasé, les solutions directes sur la puce, l'optimisation thermique pilotée par l'IA et la réutilisation de l'énergie comme différenciateurs clés de compétitivité.
L'analyse des Cinq Forces de Porter révèle un pouvoir modéré des fournisseurs, des barrières élevées liées à l'intensité du capital, une forte rivalité technologique et une différenciation croissante basée sur l'innovation et l'efficacité énergétique.
Pourquoi le marché mondial du refroidissement liquide des centres de données est crucial
-
Permet l'infrastructure à haute densité d'IA, de GPU et de HPC capable de gérer des charges thermiques extrêmes.
-
Améliore l'efficacité énergétique et réduit considérablement l'efficacité d'utilisation de l'énergie (PUE).
-
Soutient les objectifs de durabilité et les initiatives de neutralité carbone grâce à une consommation d'énergie réduite.
-
Réduit les coûts opérationnels en minimisant les besoins énergétiques de refroidissement.
-
Allonge la durée de vie du matériel et améliore la fiabilité globale du système.
-
Permet une densité de puissance plus élevée par rack et une utilisation optimisée de l'espace des centres de données.
-
Minimise les temps d'arrêt et les risques thermiques dans les environnements critiques.
Conclusion sur le marché mondial du refroidissement liquide des centres de données
Le marché mondial du refroidissement liquide des centres de données se transforme rapidement en un écosystème de gestion thermique à haute efficacité, optimisé par l'IA et axé sur la durabilité. Le taux de croissance annuel composé (CAGR) du marché du refroidissement liquide des centres de données de 2026 à 2033, estimé à 11,4 %, reflète une expansion accélérée soutenue par la croissance des infrastructures hyperscale, l'augmentation des charges de travail IA et l'augmentation du déploiement de serveurs à haute densité.
Les entreprises qui intègrent efficacement les technologies de refroidissement par immersion, élargissent les déploiements directs sur la puce, améliorent l'optimisation thermique pilotée par l'IA et développent des architectures de refroidissement liquide modulaires seront bien positionnées pour la création de valeur à long terme et la direction des infrastructures.
Chez Pheonix Research, nos cadres de prévision avancés offrent une analyse approfondie des prévisions de revenus du refroidissement liquide des centres de données, un benchmarking concurrentiel et une intelligence stratégique – permettant aux parties prenantes de capitaliser sur la perspective post-2025 du refroidissement liquide des centres de données avec une confiance basée sur les données et des stratégies de croissance durables.
???? Mentions Sociales & Canaux de Publication
??Explorez des insights plus approfondis et suivez nos mises à jour transplateformes sur??LinkedIn??et??X??pour une intelligence continue et une couverture du marché.
LinkedIn : https://www.linkedin.com/feed/update/urn:li:activity:7433804725210447872
X : https://x.com/Pheonix_Insight/status/2028041849890648433?s=20
Paysage concurrentiel
Global Data Center Liquid Cooling Market Competitive Intensity & Market Structure Overview
Le marché mondial du refroidissement liquide pour les centres de données est caractérisé par un paysage concurrentiel à forte croissance et intensif en innovation, alimenté par l'évolution rapide des charges de travail d'intelligence artificielle, du calcul à haute densité et des exigences de durabilité. La structure du marché est en transition d'une adoption niche vers une déploiement généralisé, avec à la fois des fournisseurs d'infrastructures établis et des innovateurs spécialisés dans le refroidissement qui concourent pour la leadership technologique. L'intensité concurrentielle est particulièrement forte en raison de la nature disruptive des technologies de refroidissement liquide, qui redéfinissent les modèles traditionnels de gestion thermique. Les fournisseurs concompent sur l'efficacité des performances, l'évolutivité, les capacités d'intégration et le coût total de possession (TCO), plutôt que sur la différenciation matérielle conventionnelle seule. Le marché reste modérément fragmenté, avec des acteurs émergents qui gagnent en notoriété grâce à des solutions spécialisées telles que le refroidissement par immersion et les architectures direct-to-chip, tandis que les entreprises de premier plan exploitent leur présence mondiale, leurs offres intégrées et leurs partenariats à long terme avec les hyperéchelles pour maintenir leur domination.Global Data Center Liquid Cooling Market Competitive Intensity & Market Structure Current Scenario
Profil des principales entreprises
Submer Technologies: Spécialiste du refroidissement par immersion. Leader en solutions de refroidissement par immersion durables et à haute efficacité pour les centres de données hyperscale et de périphérie. Asetek: Innovateur en refroidissement direct-to-chip. Présence forte dans le refroidissement liquide pour les environnements d'IA, de HPC et de calcul basé sur GPU. Green Revolution Cooling (GRC): Pionnier du refroidissement par immersion. Axé sur les systèmes d'immersion monophasique pour les déploiements d'entreprise et hyperscale. Schneider Electric: Leader mondial en infrastructure. S'inscrit dans le refroidissement liquide avec des solutions intégrées pour les centres de données et des plateformes de gestion énergétique basées sur l'IA. Vertiv: Fournisseur d'infrastructures numériques critiques. Propose des systèmes avancés de refroidissement liquide ainsi que des infrastructures modulaires et évolutives pour les centres de données. CoolIT Systems: Fournisseur de technologies de refroidissement liquide. Spécialiste des solutions de refroidissement direct liquide pour les applications de calcul à haute performance. Rittal GmbH & Co. KG: Fournisseur d'infrastructures industrielles. Développe des systèmes modulaires de refroidissement liquide pour les déploiements d'entreprise et de périphérie. STULZ GmbH: Spécialiste du refroidissement précis. Étend ses capacités vers des solutions hybrides et basées sur le refroidissement liquide pour les environnements à haute densité.Key Competitive Intensity & Market Structure Signals in Global Data Center Liquid Cooling Market
Un signal concurrentiel principal est le passage rapide du refroidissement basé sur l'air vers les solutions de refroidissement liquide dans les centres de données hyperscale et orientés IA. Cette transition intensifie la concurrence parmi les fournisseurs pour délivrer des systèmes à haute performance, évolutifs et énergétiquement efficaces capables de supporter des densités de chaleur extrêmes. Le refroidissement direct-to-chip émerge comme le segment dominant, grâce à sa capacité à refroidir efficacement les GPU et les processeurs à haute performance. En parallèle, le refroidissement par immersion gagne en momentum comme alternative disruptive pour les charges de travail à ultra-haute densité, créant des pistes concurrentielles parallèles sur le marché. Les partenariats stratégiques avec les fournisseurs de cloud hyperscale, les entreprises de semi-conducteurs et les développeurs d'infrastructures d'IA deviennent cruciaux pour la positionnement sur le marché. Ces collaborations permettent des déploiements à grande échelle et accélèrent la standardisation technologique. La durabilité et l'efficacité énergétique sont des facteurs concurrentiels centraux, avec les fournisseurs axés sur la réduction du PUE, l'utilisation de la chaleur et l'alignement sur les objectifs mondiaux de neutralité carbone.Strategic Implications of Competitive Intensity & Market Structure in Global Data Center Liquid Cooling Market
Les entreprises se tournent de plus en plus vers des modèles de solutions intégrées, combinant le matériel de refroidissement, le logiciel, les systèmes de surveillance et l'optimisation basée sur l'IA en plateformes unifiées. Cette approche améliore l'efficacité opérationnelle et renforce les relations à long terme avec les clients. La leadership en innovation est un différenciateur clé, en particulier dans les fluides de refroidissement par immersion, la conception de systèmes modulaires et la gestion thermique basée sur l'IA. Un investissement continu en R&D est essentiel pour maintenir un avantage concurrentiel sur ce marché en rapide évolution. Les dynamiques de coût évoluent vers la valeur de cycle de vie, où les économies d'énergie, l'efficacité opérationnelle et l'évolutivité des systèmes surpassent le coût d'investissement initial. Les fournisseurs proposant des solutions optimisées en TCO gagnent en traction parmi les clients hyperscale et d'entreprise. De plus, l'essor des centres de données de périphérie crée de nouvelles opportunités pour des systèmes de refroidissement liquide compacts et modulaires, permettant à de plus petits acteurs spécialisés d'entrer sur le marché et d'intensifier la concurrence.Global Data Center Liquid Cooling Market Competitive Intensity & Market Structure Forward Outlook
Le marché est susceptible de connaître une consolidation croissante alors que les grands fournisseurs d'infrastructures acquièrent ou s'associent avec des innovateurs spécialisés en refroidissement liquide pour élargir leurs portefeuilles technologiques et accélérer la commercialisation. Les technologies de refroidissement liquide, en particulier les systèmes direct-to-chip et d'immersion, sont anticipées pour devenir standard dans les environnements d'IA, de HPC et d'hyperéchelle, transformant considérablement les dynamiques concurrentielles. L'optimisation thermique basée sur l'IA, l'entretien prédictif et les simulations de refroidissement basées sur les jumeaux numériques deviendront des composants intégrés des offres concurrentielles, améliorant les performances des systèmes et la fiabilité opérationnelle. À long terme, le marché sera défini par trois piliers compétitifs principaux : l'efficacité du refroidissement avancée, l'évolutivité modulaire et la gestion thermique intelligente. Les entreprises qui s'alignent sur ces piliers tout en développant des partenariats solides au sein de l'écosystème mèneront le marché mondial du refroidissement liquide pour les centres de données jusqu'en 2033.Chaîne de valeur
Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial de la refroidissement liquide des centres de données
La chaîne de valeur du marché mondial de la refroidissement liquide des centres de données évolue rapidement, passant d'une solution de calcul à haute performance niche à un pilier principal de gestion thermique pour l'infrastructure numérique à haute densité entraînée par l'intelligence artificielle. Alors que les approches traditionnelles de refroidissement par air atteignent leurs limites physiques et en termes d'efficacité, les technologies de refroidissement liquide émergent comme des leviers essentiels pour la performance, la durabilité et l'évolutivité des centres de données de nouvelle génération. La chaîne de valeur englobe la fabrication de composants avancés, la conception des systèmes de refroidissement liquide, l'ingénierie thermique, le logiciel de contrôle basé sur l'intelligence artificielle, l'intégration des systèmes, le déploiement et la gestion du cycle de vie. De plus en plus, l'écosystème se déplace vers des architectures de refroidissement direct sur puce et de refroidissement immergé, soutenues par des plateformes de surveillance intelligente et d'optimisation énergétique. Les dynamiques de la chaîne d'approvisionnement en amont sont déterminées par les fabricants de plaques froides, de réservoirs d'immersion, de fluides diélectriques, de pompes, de systèmes de canalisations, d'échangeurs de chaleur et de capteurs avancés. L'essor du refroidissement immergé a introduit des fournisseurs spécialisés axés sur les fluides ingénierisés, les systèmes de conteneur et les matériaux d'interface thermique. Les opérations en aval se concentrent sur la conception des systèmes, l'intégration et l'habilitation logicielle, y compris l'architecture de refroidissement au niveau des racks, les unités de refroidissement liquide modulaires et les systèmes de gestion thermique basés sur l'intelligence artificielle. L'intégration des capteurs IoT, de l'analyse prédictive et des modèles jumeaux numériques améliore l'optimisation des performances en temps réel et l'efficacité opérationnelle. En aval, on trouve les fournisseurs de centres de données hyperscalés, les opérateurs de colocation, les entreprises et les déploiements de centres de données en périphérie. Les fournisseurs de services soutiennent l'installation, la modernisation des installations refroidies par air existantes, l'entretien et l'optimisation des performances. Les principaux défis de la chaîne d'approvisionnement incluent l'investissement initial élevé, la complexité d'intégration avec les systèmes hérités, les risques de gestion des fluides, les lacunes de standardisation et le besoin d'expertise en infrastructure qualifiée.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial de la refroidissement liquide des centres de données - Scénario actuel
Le marché actuel est façonné par une croissance rapide des charges de travail d'intelligence artificielle, du calcul basé sur GPU et de la densité de puissance des racks dépassant les seuils de refroidissement traditionnels. En amont, les fournisseurs innovent dans les plaques froides à haute efficacité, les fluides d'immersion avancés et les composants de systèmes étanches pour soutenir le déploiement à grande échelle. Les acteurs en aval se concentrent sur des systèmes de refroidissement liquide modulaires et des architectures hybrides qui combinent le refroidissement par air et par liquide pour les déploiements transitionnels. La demande en aval est dominée par les centres de données hyperscalés et les projets d'infrastructure d'intelligence artificielle, tandis que les centres de données en périphérie émergent comme un segment clé de croissance nécessitant des solutions de refroidissement liquide compactes. Les écosystèmes de services s'élargissent pour inclure l'entretien prédictif, le diagnostic à distance et l'optimisation du cycle de vie, assurant ainsi la fiabilité à long terme et l'efficacité.Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial de la refroidissement liquide des centres de données
Plusieurs changements structurels transforment l'écosystème de refroidissement liquide à l'échelle mondiale. Premièrement, les systèmes de refroidissement direct sur puce deviennent l'architecture dominante pour les environnements d'intelligence artificielle et de calcul à haute performance. Deuxièmement, l'adoption du refroidissement immergé s'accélère en raison de l'efficacité thermique supérieure et de la réduction de la consommation d'énergie. Troisièmement, les solutions de refroidissement liquide modulaires permettent un déploiement plus rapide et une évolutivité accrue dans les environnements hyperscalés et en périphérie. Quatrièmement, la gestion thermique basée sur l'intelligence artificielle optimise les performances de refroidissement grâce à l'analyse prédictive et aux ajustements en temps réel. Cinquièmement, les initiatives de durabilité stimulent l'adoption des systèmes de refroidissement à faible consommation d'énergie et des technologies de réutilisation de la chaleur. Sixièmement, la modernisation des centres de données refroidis par air existants avec des systèmes hybrides de refroidissement liquide émerge comme une opportunité majeure.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial de la refroidissement liquide des centres de données
Des entreprises telles que Submer, Asetek, Vertiv, Schneider Electric et CoolIT Systems renforcent leurs positions grâce à l'innovation dans le refroidissement immergé, les technologies de refroidissement direct sur puce et la conception de systèmes modulaires. L'avantage concurrentiel dépend de plus en plus de l'efficacité thermique, de l'évolutivité, des capacités d'intégration et de la capacité à soutenir les charges de travail d'intelligence artificielle et à haute densité. Les entreprises investissant dans des fluides de refroidissement propriétaires, une intégration de systèmes avancée et des plateformes de contrôle basées sur l'intelligence artificielle sont mieux positionnées pour une différenciation à long terme. Les collaborations stratégiques avec les fournisseurs de cloud hyperscalés et les fabricants de puces deviennent critiques pour accélérer l'adoption et la standardisation. Les services de cycle de vie, y compris la modernisation, l'entretien et l'optimisation des performances, émergent comme des sources de revenus clés.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial de la refroidissement liquide des centres de données - Projections à venir
Entre 2026 et 2033, la chaîne de valeur deviendra de plus en plus intelligente, modulaire et orientée durabilité, alignée sur les exigences des infrastructures d'intelligence artificielle de nouvelle génération. Les technologies de refroidissement direct sur puce et d'immersion deviendront standard pour les centres de données à haute densité et les charges de travail d'intelligence artificielle. Les plateformes d'optimisation thermique basées sur l'intelligence artificielle joueront un rôle central dans la réduction des coûts opérationnels et l'amélioration de l'efficacité énergétique. L'expansion des centres de données en périphérie stimulera la demande de systèmes de refroidissement liquide compacts et prêts à l'emploi. La durabilité restera un axe central, avec une attention accrue à la réutilisation de l'énergie, à la réduction de la consommation d'eau et aux fluides de refroidissement écologiques. Dans l'ensemble, la chaîne de valeur évoluera vers un écosystème thermique entièrement intégré et défini par le logiciel, soutenant la croissance de l'infrastructure numérique mondiale.Chaine de valeur spécifique au marché
- Matériaux bruts et fabrication de composants : Plaques froides, réservoirs d'immersion, fluides diélectriques, pompes, systèmes de canalisations, capteurs
- Développement des technologies de refroidissement : Systèmes direct sur puce, refroidissement immergé, systèmes hybrides liquide-air
- Intégration des systèmes et logiciels : Gestion thermique basée sur l'intelligence artificielle, surveillance IoT, plateformes jumeaux numériques
- Déploiement de l'infrastructure : Installations de centres de données hyperscalés, de colocation, d'entreprises et en périphérie
- Distribution et applications à fin d'usage : Fournisseurs de cloud, opérateurs de télécommunications, entreprises, installations HPC
- Services et gestion du cycle de vie : Entretien, modernisation, surveillance, optimisation, solutions de durabilité
Cartographie entreprise-par-étape
- Matériaux bruts et fabrication de composants : Asetek, CoolIT Systems, fournisseurs de composants
- Développement des technologies de refroidissement : Submer Technologies, Green Revolution Cooling (GRC), Rittal
- Intégration des systèmes et logiciels : Schneider Electric, Vertiv, STULZ
- Déploiement de l'infrastructure : Vertiv, Schneider Electric, partenaires d'infrastructure hyperscalée
- Distribution et applications à fin d'usage : AWS, Microsoft Azure, Google Cloud, fournisseurs de colocation
- Services et gestion du cycle de vie : Vertiv Services, Schneider Electric Services, fournisseurs spécialisés de refroidissement
Activité d'investissement
Aperçu des dynamiques d'investissement et de financement du marché mondial de la refroidissement liquide des centres de données
Les dynamiques d'investissement et de financement du marché mondial de la refroidissement liquide des centres de données s'accélèrent rapidement, impulsées par la croissance exponentielle des charges de travail d'IA, l'augmentation des densités de puissance des racks et les limites des systèmes de refroidissement traditionnels basés sur l'air. Entre 2026 et 2033, l'allocation de capital est prévue pour se concentrer fortement sur le refroidissement direct des puces, les technologies de refroidissement par immersion, l'infrastructure modulaire de refroidissement liquide et les plateformes de gestion thermique pilotées par l'IA. Le marché évolue vers un segment à fort investissement, guidé par l'innovation, au sein de l'infrastructure des centres de données, attirant des capitaux provenant des fournisseurs de cloud hyperscale, des sociétés de capital-investissement et des investisseurs en infrastructures. Les principales entreprises telles que Schneider Electric, Vertiv, Asetek, Submer, CoolIT Systems et Green Revolution Cooling investissent activement dans des solutions de refroidissement liquide évolutives pour soutenir les environnements d'IA et de calcul à haute performance de nouvelle génération. Un changement structurel clé façonnant les flux d'investissement est la transition vers des environnements de calcul à haute densité, où le refroidissement liquide n'est plus une option mais une nécessité. Cela oriente les financements vers des architectures de refroidissement avancées qui améliorent l'efficacité énergétique, réduisent les coûts opérationnels et soutiennent les opérations des centres de données durables.Dynamiques actuelles d'investissement et de financement du marché mondial de la refroidissement liquide des centres de données
Actuellement, l'activité d'investissement est impulsée par l'expansion des centres de données hyperscale, le déploiement rapide des infrastructures d'IA et l'augmentation de la réglementation axée sur l'efficacité énergétique. Le refroidissement liquide émerge comme une priorité stratégique d'investissement à la fois dans les nouveaux et les centres de données existants.- Amérique du Nord : Domine l'activité d'investissement en raison de l'expansion forte des hyperscale, des investissements dans les infrastructures d'IA et de l'adoption précoce des technologies de refroidissement liquide.
- Asie-Pacifique : Région de croissance la plus rapide, soutenue par la construction à grande échelle des centres de données, la numérisation et les initiatives de localisation des données soutenues par le gouvernement.
- Europe : Mouvement fort d'investissement impulsé par les obligations de durabilité, les objectifs de neutralité carbone et l'adoption des technologies de refroidissement énergétiquement efficaces.
- Moyen-Orient et Afrique : Paysage d'investissement émergent alimenté par les projets de villes intelligentes, le développement de l'infrastructure cloud et les exigences climatiques à haute température.
Signaux clés des dynamiques d'investissement et de financement du marché mondial de la refroidissement liquide des centres de données
- Les charges de travail intensifs en IA et en GPU augmentent significativement l'investissement dans les systèmes de refroidissement direct des puces et par immersion.
- L'expansion des centres de données hyperscale entraîne un financement à grande échelle dans l'infrastructure de refroidissement liquide modulaire et évolutive.
- Les réglementations sur l'efficacité énergétique et la durabilité accélèrent l'allocation de capital vers des solutions de refroidissement à faible PUE.
- La croissance du calcul en périphérie crée de nouvelles opportunités d'investissement dans des systèmes de refroidissement liquide compacts et décentralisés.
- La transformation numérique stimule le financement des optimisations thermiques pilotées par l'IA, du suivi en temps réel et des technologies de maintenance prédictive.
Implications stratégiques des dynamiques d'investissement et de financement du marché mondial de la refroidissement liquide des centres de données
- Le paysage d'investissement favorise les entreprises possédant une solide expertise dans les technologies de refroidissement par immersion et de refroidissement direct des puces.
- L'intégration du logiciel piloté par l'IA avec l'équipement de refroidissement liquide devient un différentiateur critique.
- Les partenariats stratégiques entre fournisseurs de refroidissement, entreprises de semi-conducteurs et opérateurs de cloud augmentent.
- La diversification régionale est essentielle, avec l'Amérique du Nord en tête des investissements actuels et l'Asie-Pacifique propulsant la croissance future.
- Les innovations axées sur la durabilité, notamment la réutilisation de la chaleur et le refroidissement énergétiquement efficace, deviennent des priorités d'investissement centrales.
Aperçu prospectif des dynamiques d'investissement et de financement du marché mondial de la refroidissement liquide des centres de données
À l'avenir, le marché mondial de la refroidissement liquide des centres de données est prévu pour attirer un investissement fort et durable, alors que le calcul piloté par l'IA, l'expansion hyperscale et les exigences de durabilité continuent de transformer l'infrastructure des centres de données. Les investissements futurs se concentreront de plus en plus sur les systèmes de refroidissement par immersion, les architectures de refroidissement direct des puces, les unités modulaires de refroidissement liquide, les solutions de refroidissement des centres de données en périphérie et les plateformes d'optimisation thermique basées sur l'IA.- Amérique du Nord : Continuera à mener les investissements dans les déploiements de refroidissement liquide pilotés par l'IA et hyperscale.
- Asie-Pacifique : Dominera la croissance future impulsée par l'expansion rapide des centres de données et le développement de l'économie numérique.
- Europe : Restera axé sur les innovations de refroidissement durables, conformes aux réglementations et énergétiquement efficaces.
Technologie et innovation
Aperçu du paysage technologique et de l'innovation sur le marché mondial du refroidissement liquide des centres de données
Le paysage technologique et l'innovation sur le marché mondial du refroidissement liquide des centres de données évoluent rapidement vers des écosystèmes de gestion thermique à haute efficacité, intelligents et axés sur la durabilité. Alors que les centres de données deviennent de plus en plus denses avec des charges de travail d'intelligence artificielle, des clusters GPU et des systèmes de calcul à haute performance (HPC), les technologies de refroidissement liquide passent des solutions spécialisées à des composants essentiels de l'infrastructure. L'intensité de l'innovation sur ce marché s'accélère en raison des limites du refroidissement par air traditionnel pour gérer les charges thermiques extrêmes. Des entreprises de premier plan telles que Submer Technologies, Asetek, Vertiv, Schneider Electric, CoolIT Systems et Green Revolution Cooling (GRC) investissent dans des architectures de refroidissement de nouvelle génération qui combinent un refroidissement direct par liquide, des systèmes d'immersion et des plateformes d'optimisation pilotées par l'intelligence artificielle. Un changement technologique majeur consiste à passer aux solutions de refroidissement direct au niveau du processeur et d'immersion, permettant une dissipation thermique efficace à la source. Ces systèmes réduisent considérablement la résistance thermique, améliorent l'efficacité énergétique et supportent les densités de rack élevées nécessaires aux environnements d'intelligence artificielle et de calcul en nuage. En parallèle, l'intégration de l'intelligence artificielle, de capteurs IoT et de systèmes de surveillance en temps réel transforme le refroidissement liquide en un écosystème intelligent et auto-optimisant capable de maintenance prédictive, d'ajustements dynamiques du refroidissement basés sur les charges de travail et d'optimisation de l'efficacité énergétique.Aperçu de la situation actuelle du paysage technologique et de l'innovation sur le marché mondial du refroidissement liquide des centres de données
Actuellement, le marché se concentre sur l'échelle des déploiements de refroidissement liquide dans les centres de données hyperscale, de co-location et d'edge tout en améliorant l'efficacité du système, la modularité et l'efficacité économique. Les fournisseurs privilégient les technologies qui améliorent les performances de refroidissement tout en réduisant la complexité opérationnelle. Les systèmes de refroidissement direct au niveau du processeur connaissent une adoption rapide, particulièrement dans les environnements d'intelligence artificielle et de HPC. La technologie des plaques froides permet un refroidissement ciblé des processeurs et des GPU, améliorant l'efficacité thermique tout en réduisant la consommation d'énergie globale. Le refroidissement par immersion émerge comme une innovation disruptive, avec des systèmes à phase unique et à phase double permettant une immersion totale des serveurs dans des fluides conducteurs de chaleur. Ces systèmes offrent une meilleure transfert de chaleur, une réduction de la consommation d'énergie et une plus grande durée de vie des équipements. Les plateformes de gestion thermique alimentées par l'intelligence artificielle sont de plus en plus déployées pour optimiser les performances de refroidissement. Ces systèmes utilisent l'analyse de données en temps réel pour ajuster dynamiquement les paramètres de refroidissement, réduisant ainsi la consommation d'énergie et améliorant le PUE (Power Usage Effectiveness). Les systèmes de refroidissement liquide modulaires connaissent également une montée en puissance, permettant un déploiement échelonné dans les centres de données de tailles variables. Ces solutions soutiennent une installation rapide, une flexibilité et une compatibilité avec l'infrastructure de calcul en périphérie. En outre, les avancées dans les systèmes de détection de fuites, les technologies de gestion des fluides et les protocoles de sécurité répondent aux risques opérationnels et améliorent la fiabilité, accélérant l'adoption par les entreprises.Tendances clés du paysage technologique et de l'innovation sur le marché mondial du refroidissement liquide des centres de données
- Refroidissement direct au niveau du processeur : Refroidissement ciblé des processeurs et des GPU à l'aide de systèmes de plaques froides pour le calcul à haute densité.
- Systèmes de refroidissement par immersion : Technologies d'immersion à phase unique et à phase double permettant une dissipation thermique supérieure.
- Optimisation thermique pilotée par l'intelligence artificielle : Systèmes de refroidissement intelligents utilisant l'analyse pour une efficacité énergétique dynamique.
- Architectures de refroidissement modulaires : Systèmes échelonnables et flexibles pour les centres de données hyperscale et d'edge.
- Enablement des racks à haute densité : Soutien des charges de puissance extrêmes dans les environnements d'intelligence artificielle et de HPC.
- IoT et surveillance en temps réel : Suivi basé sur les capteurs pour la température, le débit et les performances du système.
- Réutilisation de l'énergie et durabilité : Systèmes de récupération de chaleur et initiatives pour réduire l'empreinte carbone.
- Ingénierie avancée des fluides : Développement de fluides diélectriques avec des propriétés thermiques améliorées et une meilleure sécurité.
Implications stratégiques des technologies et de l'innovation
Le passage au refroidissement liquide redéfinit la conception et les stratégies opérationnelles des centres de données. Les organisations investissant dans les technologies de refroidissement avancées obtiennent une performance de calcul plus élevée, une consommation d'énergie plus faible et une échelle d'infrastructure améliorée. Pour les fournisseurs de nuage hyperscale et les développeurs d'infrastructure d'intelligence artificielle, le refroidissement liquide permet le déploiement de charges de travail à haute densité qui seraient impossibles à réaliser avec les systèmes de refroidissement par air traditionnels. Cela crée un avantage concurrentiel significatif dans les environnements de calcul intensifs. Les entreprises adoptant le refroidissement liquide bénéficient d'une réduction des coûts d'exploitation, d'une durée de vie améliorée des équipements et d'une fiabilité accrue, particulièrement dans les applications critiques. Cependant, les investissements initiaux élevés, la complexité d'intégration et le besoin d'expertise spécialisée constituent des barrières à l'entrée, augmentant l'importance des partenariats stratégiques et des écosystèmes de fournisseurs. La durabilité devient une priorité stratégique centrale, avec un rôle critique du refroidissement liquide dans la réduction de la consommation d'énergie, l'atteinte des objectifs de neutralité carbone et l'activation de systèmes énergétiques circulaires via la réutilisation de la chaleur perdue.Aperçu futur du paysage technologique et de l'innovation sur le marché mondial du refroidissement liquide des centres de données
À l'avenir, le marché est prévu pour évoluer vers des écosystèmes de refroidissement entièrement autonomes, optimisés par l'intelligence artificielle et axés sur la durabilité. Le refroidissement liquide deviendra une exigence standard pour les centres de données de nouvelle génération qui soutiennent les charges de travail d'intelligence artificielle, de machine learning et d'analyse avancée. Les technologies de refroidissement direct au niveau du processeur et d'immersion continueront d'avancer, avec une efficacité améliorée, des coûts réduits et une compatibilité plus large avec l'infrastructure IT. Les solutions modulaires et plug-and-play accéléreront l'adoption dans les environnements d'entreprise et d'edge. La gestion thermique pilotée par l'intelligence artificielle jouera un rôle central dans l'innovation future, permettant des systèmes de refroidissement prédictifs, adaptatifs et auto-réparateurs qui optimisent les performances en temps réel. Les innovations en matière de durabilité, notamment les systèmes de refroidissement en boucle fermée et l'intégration de la récupération de chaleur perdue, renforceront davantage le rôle du refroidissement liquide dans les initiatives de centres de données durables. En conclusion, le marché mondial du refroidissement liquide des centres de données est en transition vers un acteur clé de l'infrastructure numérique à haute performance et à faible consommation d'énergie. Les entreprises qui mènent en avant dans le refroidissement par immersion, l'optimisation pilotée par l'intelligence artificielle, la conception de systèmes modulaires et les technologies thermiques durables définiront l'avenir du refroidissement des centres de données jusqu'en 2033.Risque de marché
Aperçu des facteurs de risque et menaces de déséquilibre du marché mondial du refroidissement liquide des centres de données
Le marché mondial du refroidissement liquide des centres de données connait une expansion rapide, alors que les déploiements de centres de données hyperscale, les charges de travail en intelligence artificielle (IA), le calcul à haut rendement (HPC), le cloud computing et l'infrastructure d'edge continuent d'augmenter à l'échelle mondiale. Les organisations adoptent rapidement des systèmes de refroidissement directement intégrés aux puces, des technologies de refroidissement par immersion et des solutions de gestion thermique optimisées pour l'IA afin de soutenir une densité de rack plus élevée tout en améliorant l'efficacité énergétique et la durabilité. Malgré les perspectives de croissance à long terme solides, les fournisseurs de technologies de refroidissement, les opérateurs de centres de données, les fournisseurs de services cloud et les fournisseurs d'infrastructures font face à de nombreux risques technologiques, opérationnels, réglementaires, financiers, environnementaux et liés à la chaîne d'approvisionnement, qui pourraient influencer l'expansion du marché. Les exigences croissantes d'investissements en infrastructures, l'évolution des technologies de refroidissement, les réglementations sur l'efficacité énergétique, la disponibilité des composants et les préoccupations liées à la cybersécurité des systèmes de gestion thermique intelligente continuent de transformer le paysage concurrentiel. Les entreprises investissent dans des architectures de refroidissement liquide modulaires, une optimisation thermique alimentée par l'IA, une maintenance prédictive, des technologies de refroidissement durables, des systèmes de surveillance avancés et des partenariats stratégiques afin d'améliorer l'efficacité opérationnelle, de réduire la consommation d'énergie et de renforcer leur compétitivité sur le marché à long terme.Facteurs de risque et menaces de déséquilibre du marché mondial du refroidissement liquide des centres de données - Situation actuelle
L'environnement du marché actuel se caractérise par une adoption accélérée des systèmes de refroidissement directement intégrés aux puces, des solutions de refroidissement par immersion, des échangeurs thermiques arrière et des plateformes de gestion thermique assistées par l'IA dans les fournisseurs de cloud hyperscale, les centres de données d'entreprise, les centres de co-localisation et les environnements de calcul d'edge. L'augmentation des déploiements de GPU, des infrastructures de machine learning et des serveurs IA de nouvelle génération augmente considérablement la densité de puissance des racks, créant une forte demande pour des technologies de refroidissement liquide avancées. Cependant, les organisations continuent de faire face à des défis liés aux coûts élevés de déploiement, à la modernisation des infrastructures existantes, à la complexité d'intégration, aux exigences d'infrastructure spécialisée, à la gestion des fluides de refroidissement, aux pénuries de personnel qualifié et aux contraintes de chaîne d'approvisionnement affectant l'équipement de refroidissement critique. Le respect des normes d'efficacité énergétique, des réglementations environnementales, des initiatives de durabilité et des exigences opérationnelles des centres de données continue de nécessiter un investissement capital important et une modernisation continue des infrastructures.Principaux facteurs de risque et signaux de menaces de déséquilibre dans le marché mondial du refroidissement liquide des centres de données
Les principaux facteurs de risque comprennent l'augmentation des exigences d'investissement de capital pour déployer l'infrastructure de refroidissement liquide, le risque de retards dans les investissements des centres de données hyperscale, les perturbations de la chaîne d'approvisionnement affectant les pompes, les échangeurs thermiques, les plaques froides, les unités de distribution de liquide, les capteurs et les fluides de refroidissement avancés, ainsi que les défis techniques liés à la modernisation des infrastructures existantes refroidies par air. Les risques opérationnels liés aux fuites de fluide de refroidissement, à la complexité de maintenance, à la fiabilité des équipements et aux temps d'arrêt du système peuvent influencer les décisions d'adoption par les entreprises. Les développements réglementaires liés aux normes d'efficacité énergétique, aux exigences de durabilité environnementale, aux réglementations sur les frigorigénés et aux politiques d'utilisation de l'eau peuvent accroître davantage les coûts de conformité. En outre, les avancées rapides dans les matériels d'IA, les processeurs de nouvelle génération, les technologies de refroidissement alternatives, l'infrastructure de calcul d'edge, les plateformes de jumeaux numériques et les systèmes d'optimisation thermique intelligente représentent des signaux de déséquilibre significatifs capables de transformer les dynamiques du marché et d'accélérer l'innovation concurrentielle.Implications stratégiques des facteurs de risque et menaces de déséquilibre dans le marché mondial du refroidissement liquide des centres de données
Les participants de l'industrie renforcent leur résilience opérationnelle grâce aux investissements dans des systèmes de refroidissement liquide modulaires, des logiciels de gestion thermique alimentés par l'IA, des plateformes de maintenance prédictive, des technologies de surveillance intelligente, des systèmes avancés de détection de fuites et des architectures de refroidissement durables. Les organisations étendent leur coopération avec les fabricants de semi-conducteurs, les fournisseurs de cloud hyperscale, les fabricants de serveurs et les entreprises d'infrastructures de centres de données afin d'améliorer l'intégration technologique et l'efficacité de déploiement. Les investissements stratégiques dans le refroidissement par immersion, les solutions directement intégrées aux puces, l'optimisation alimentée par l'IA, les technologies d'échange thermique énergétiquement efficaces et les fluides de refroidissement écologiques aident à réduire les coûts d'exploitation tout en améliorant les performances de refroidissement. Les entreprises diversifient également leurs chaînes d'approvisionnement, renforcent la cybersécurité des plateformes de surveillance connectées, développent des capacités de fabrication mondiales et créent des solutions de refroidissement liquide normalisées afin d'améliorer l'évolutivité, la conformité réglementaire et la continuité des activités à long terme.Aperçu prospectif des facteurs de risque et menaces de déséquilibre du marché mondial du refroidissement liquide des centres de données
À l'avenir, le marché mondial du refroidissement liquide des centres de données devrait maintenir une croissance forte à long terme, alors que l'infrastructure d'IA, le cloud computing hyperscale, le calcul à haut rendement et les déploiements de centres de données d'edge continuent d'augmenter à l'échelle mondiale. L'innovation continue dans le refroidissement directement intégré aux puces, les technologies de refroidissement par immersion, les systèmes de refroidissement modulaires, l'optimisation thermique assistée par l'IA et l'infrastructure durable créera des opportunités significatives à travers les écosystèmes de centres de données mondiaux. Cependant, les participants du marché doivent continuellement surveiller l'évolution des technologies de refroidissement, les tendances d'investissement en infrastructures, les réglementations environnementales, les risques de cybersécurité, les exigences d'efficacité énergétique et la résilience de la chaîne d'approvisionnement afin de minimiser les perturbations opérationnelles. Les organisations qui privilégient des architectures de refroidissement liquide évolutives, une gestion thermique intelligente, la durabilité, la modernisation de l'infrastructure et l'innovation technologique continue seront bien positionnées pour naviguer dans les déséquilibres futurs du marché et capitaliser sur les opportunités de croissance à long terme à l'échelle mondiale du marché du refroidissement liquide des centres de données.Paysage réglementaire
Aperçu de l'environnement réglementaire et politique du marché mondial des systèmes de refroidissement liquide pour centres de données
L'environnement réglementaire et politique du marché mondial des systèmes de refroidissement liquide pour centres de données devient de plus en plus influent, car les gouvernements et les organismes sectoriels priorisent l'efficacité énergétique, la réduction des émissions de carbone et l'infrastructure numérique durable. Les technologies de refroidissement liquide reçoivent un soutien réglementaire croissant, car elles offrent une efficacité thermique supérieure, une consommation d'énergie réduite et une performance améliorée dans les environnements de calcul à haute densité par rapport aux systèmes traditionnels basés sur l'air. Les cadres politiques mondiaux axés sur la lutte contre le changement climatique, les initiatives de centres de données durables et l'optimisation de l'énergie accélèrent l'adoption des solutions de refroidissement liquide. Les réglementations visant l'efficacité d'utilisation de l'énergie (PUE), la réduction des émissions et l'intégration des énergies renouvelables positionnent le refroidissement liquide comme un levier clé pour les opérations de centres de données de nouvelle génération, durables. En outre, l'attention réglementaire s'étend à l'utilisation de l'eau, à la gestion des frigorigénés et à la réduction des déchets électroniques, influençant davantage la conception et le déploiement des systèmes de refroidissement liquide. Les systèmes de refroidissement liquide en boucle fermée et les technologies d'immersion sont de plus en plus alignés sur ces exigences de durabilité et de conformité. Avec l'expansion mondiale des centres de données hyperscale et à base d'IA, les décideurs politiques encouragent activement l'adoption des technologies de refroidissement à haute efficacité, rendant l'alignement réglementaire un facteur clé dans les décisions d'investissement en infrastructure.Environnement réglementaire et politique actuel du marché mondial des systèmes de refroidissement liquide pour centres de données
L'environnement réglementaire actuel reflète une forte dynamique en faveur d'infrastructures de refroidissement énergétiquement efficaces et écologiquement durables. L'Europe mène en matière d'application des règlements, avec des objectifs ambitieux de neutralité carbone, des exigences de conception écologique et des normes de reporting de durabilité qui favorisent largement l'adoption des technologies de refroidissement liquide. L'Amérique du Nord se caractérise par un mélange de mandats réglementaires et d'initiatives de durabilité volontaires menées par les fournisseurs de cloud hyperscale. Les incitations gouvernementales, les programmes d'efficacité énergétique et les engagements ESG accélèrent le déploiement des systèmes de refroidissement direct sur puce et d'immersion. L'Asie-Pacifique est la région la plus dynamique, avec des cadres réglementaires en pleine évolution. Des pays tels que Singapour et le Japon ont introduit des directives strictes sur l'efficacité des centres de données, tandis que l'Inde et le sud-est asiatique renforcent leurs politiques pour équilibrer l'expansion numérique et la durabilité environnementale. Dans le Golfe Persique, l'adoption du refroidissement liquide est soutenue par le besoin d'une gestion thermique efficace dans les climats chauds, avec une attention réglementaire portée à l'optimisation de l'énergie et à l'infrastructure durable. L'Amérique latine s'aligne progressivement sur les normes mondiales d'efficacité énergétique, soutenant une adoption stable. Dans toutes les régions, les opérateurs hyperscale dépassent de plus en plus les exigences réglementaires en mettant en œuvre des objectifs internes de réduction des émissions de carbone et d'efficacité énergétique, accélérant l'innovation et le déploiement des solutions avancées de refroidissement liquide.Signaux clés de l'environnement réglementaire et politique du marché mondial des systèmes de refroidissement liquide pour centres de données
- Règlements sur l'efficacité énergétique et le PUE : Les gouvernements appliquent des benchmarks d'efficacité plus stricts, encourageant l'adoption du refroidissement liquide pour réduire la consommation d'énergie.
- Objectifs de neutralité carbone et de zéro émission nette : Les politiques climatiques mondiales poussent les centres de données vers une infrastructure à faible teneur en carbone, favorisant les technologies de refroidissement à haute efficacité.
- Règlements sur l'utilisation de l'eau et l'efficacité des ressources : Les réglementations sur la consommation d'eau promeuvent les systèmes de refroidissement en boucle fermée et d'immersion.
- Certifications de centres de données durables : Les cadres tels que LEED, BREEAM et similaires incitent à l'adoption des systèmes de refroidissement durables.
- Politiques de localisation des données et d'infrastructure numérique : L'augmentation du développement des centres de données régionaux stimule la demande pour des technologies de refroidissement conformes et efficaces.
- Normes de conformité sur les frigorigénés et l'environnement : Les réglementations sur les fluides de refroidissement et l'impact environnemental façonnent l'innovation dans les systèmes de refroidissement liquide.