
Taille du marché des pneus sans jante mondial, part de marché & prévision 2026-2033
Aperçu de la prévision du marché (2026???2033)
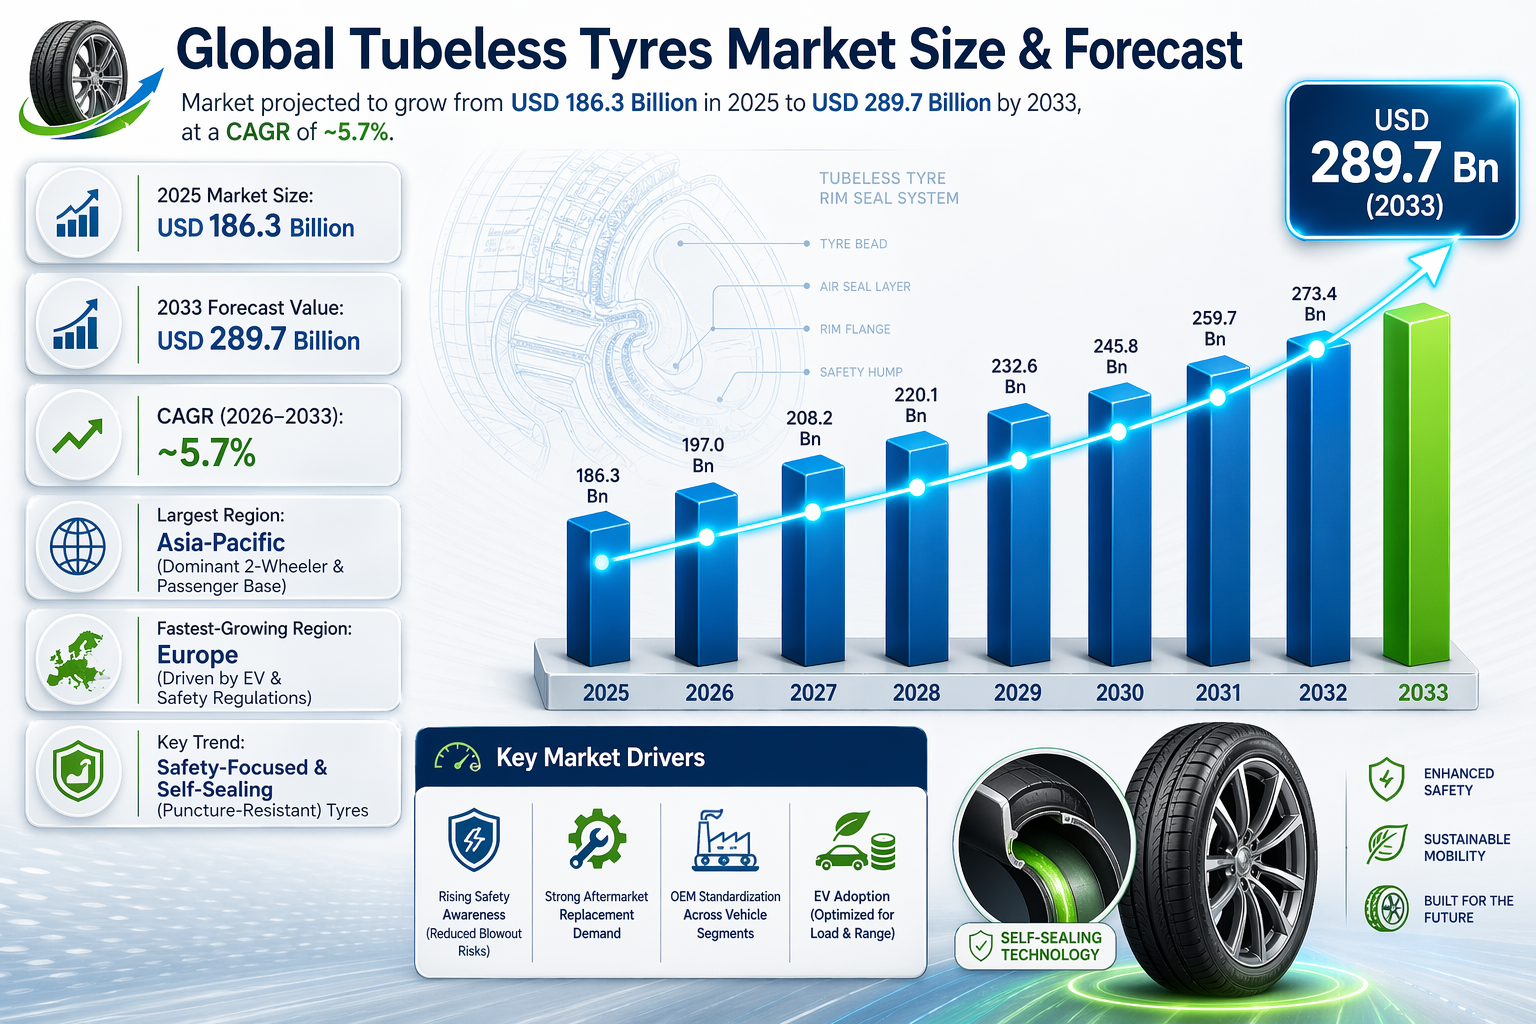
| Indicateur | Valeur |
|---|---|
| Taille du marché en 2025 | 186,3 milliards de dollars US |
| Taille du marché en 2033 | 289,7 milliards de dollars US |
| Taux de croissance annuel composé (2026???2033) | ~5.7% |
| Plus grande région | Asie-Pacifique |
| Région en plus forte croissance | Europe |
| Plus grand segment | Pneus sans chambre à air pour véhicules passagers |
| Segment en plus forte croissance | Pneus sans chambre à air pour véhicules électriques et deux-roues |
| Tendance clé | Pneus axés sur la sécurité et auto-sécurisants |
Aperçu du marché mondial des pneus sans chambre à air
Le marché mondial des pneus sans chambre à air porte sur des pneus qui n'ont pas besoin d'une chambre à air ??? ils scellent hermétiquement le jante. On les trouve sur les voitures, les SUV, les vélos, les camions, les machines hors route, et même les véhicules électriques. Ils sont plus sûrs, plus économiques en carburant, nécessitent moins d'entretien, et offrent une conduite plus douce que les anciens pneus avec chambre à air.
Les pneus sans chambre à air sont un changement de jeu ??? ils réduisent le risque de perte soudaine d'air, gèrent mieux la chaleur, et même permettent de continuer à rouler un peu après un crevaison. C'est pourquoi ils deviennent le choix principal pour les nouveaux véhicules et les remplacements. En plus, grâce à des caoutchoucs plus performants, des conceptions de jantes et des technologies de scellage des crevasons, ils deviennent encore plus résistants et fiables. Il n'est donc pas surprenant qu'ils prennent la place des anciens pneus avec chambre à air dans tous les types de véhicules.
Le Le marché mondial des pneus sans chambre à air s'élargit de manière stable, soutenu par l'augmentation de la production de véhicules, la croissance de la conscience des consommateurs des avantages en matière de sécurité, et l'augmentation de la pénétration dans les marchés émergents. La demande de remplacement reste le principal contributeur au revenu en raison de l'usure habituelle des pneus, tandis que l'adoption par les constructeurs originaux continue d'augmenter à mesure que les pneus sans chambre à air deviennent la norme de l'industrie.
Selon le Pheonix Demand Forecast Engine, le marché mondial des pneus sans chambre à air??est estimé à 186,3 milliards de dollars US en 2025 et devrait atteindre 289,7 milliards de dollars US d'ici 2033, enregistrant une Taux de croissance annuel composé (~5,7%) pendant la période de prévision (2026???2033).
Asie-Pacifique représente le plus grand marché en raison des volumes automobiles élevés et de la dominance des deux-roues, tandis que Europe est la région qui connaît la plus forte croissance, tirée par les réglementations de sécurité, la pénétration des véhicules électriques et la demande en véhicules de luxe.
Principaux moteurs de la croissance du marché mondial des pneus à valve
Croissance de la sensibilisation à la sécurité
Les pneus à valve réduisent le risque de crevaison et permettent une perte d'air progressive, améliorant ainsi la sécurité et le contrôle du véhicule.
Demande forte de remplacement
??Les gens ont toujours besoin de nouveaux pneus, donc les magasins restent occupés. Cette demande stable maintient le marché en croissance solide.
Standardisation par les constructeurs en usine des pneus à valve
La plupart des véhicules passagers modernes et des deux-roues sont désormais équipés en usine de pneus à valve.
Efficacité au carburant et coût total plus bas
Une résistance au roulement réduite signifie une meilleure consommation et des coûts plus bas à long terme. Vous parcourrez plus de distance par plein, économisant de l'argent au fil du temps. Cette amélioration d'efficacité stimule la croissance du marché.
Adoption des véhicules électriques
Les véhicules électriques nécessitent des pneus à valve optimisés pour la charge, la réduction du bruit et l'efficacité énergétique.
Croissance des deux-roues et de la mobilité urbaine
Une forte pénétration dans les motos et les scooters accélère l'expansion du marché dans les économies émergentes.
Segmentation du marché mondial des pneus à valve??
1. Par catégorie de véhicule
1.1 Véhicules passagers
1.1.1 Hatchbacks
1.1.1.1 Hatchbacks compacts d'entrée de gamme
1.1.1.2 Hatchbacks de luxe
1.1.2 Sedans
1.1.2.1 Sedans de taille moyenne
1.1.2.2 Sedans de grande taille
1.1.2.3 Sedans de luxe
1.1.3 SUVs et crossovers
1.1.3.1 SUVs compacts
1.1.3.2 SUVs de taille moyenne
1.1.3.3 SUVs de grande taille
1.2 Deux-roues??
1.2.1 Motocyclettes
1.2.1.1 Motocyclettes de ville
1.2.1.2 Motocyclettes sportives et de performance
1.2.1.3 Motocyclettes d'aventure et de tourisme
1.2.2 Scooters
1.2.2.1 Scooters d'entrée de gamme
1.2.2.2 Scooters de luxe
1.2.2.3 Scooters électriques
1.3 Véhicules commerciaux
1.3.1 Véhicules commerciaux légers (VCL)
1.3.1.1 Pick-up
1.3.1.2 Vans de transport
1.3.1.3 Véhicules de livraison de dernière mile
1.3.2 Véhicules commerciaux moyens et lourds (VCM&L)
1.3.2.1 Camions légers
1.3.2.2 Camions lourds
1.3.2.3 Autobus interurbains et de tourisme
1.4 Véhicules hors route (VHR)
1.4.1 Équipements de construction
1.4.1.1 Chargeurs
1.4.1.2 Pelleteuses
1.4.1.3 Camions à benne
1.4.2 Machinerie agricole
1.4.2.1 Tracteurs
1.4.2.2 Moissonneuses
1.4.2.3 Véhicules utilitaires agricoles
2. Par la construction des pneus
2.1 Pneus radials sans chambre à air
2.1.1 Pneus radials sans chambre à air à bande de jante en acier
2.1.1.1 Une bande en acier
2.1.1.2 Deux bandes en acier
2.1.1.3 Plusieurs couches de bande en acier
2.1.2 Pneus radials sans chambre à air à bande de jante en tissu
2.1.2.1 Pneus radials sans chambre à air en polyester
2.1.2.2 Pneus radials sans chambre à air en nylon
2.2 Pneus sans chambre à air à bande diagonale
2.2.1 Pneus sans chambre à air à bande diagonale en nylon
2.2.1.1 Deux couches en nylon
2.2.1.2 Plusieurs couches en nylon
2.2.2 Pneus sans chambre à air à bande diagonale en polyester
2.2.2.1 Pneus à bande diagonale légers
2.2.2.2 Pneus à bande diagonale lourds
3. Par la saisonnalité
3.1 Pneus sans chambre à air d'été
3.1.1 Pneus d'été de performance
3.1.1.1 Pneus à haute stabilité à haute vitesse
3.1.1.2 Applications sportives et UHP
3.1.2 Pneus d'été pour voyages
3.1.2 1 Pneus axés sur le confort
3.1.2.2 Pneus à longue durée de vie
3.2 Pneus hiver sans chambre à air
3.2.1 Pneus hiver à crampons
3.2.1.1 Applications extrêmes en neige et glace
3.2.2 Pneus hiver sans crampons
3.2.2.1 Pneus à composé antidérapant sur glace
3.2.2.2 Pneus à motif optimisé pour la neige
3.3 Pneus tout-terrain sans chambre à air??
3.3.1 Pneus tout-terrain standards
3.3.1.1 Véhicules de type utilitaire
3.3.2 Pneus tout-terrain performants
3.3.2.1 Sedans et SUV de performance
4. Par canal de vente
4.1 OEM (Fabricant d'équipement original)
4.1.1 Montage OEM pour véhicules passagers
4.1.1.1 Hatchbacks et sedans OEM
4.1.1.2 SUV et crossover OEM
4.1.2 Montage OEM pour deux-roues
4.1.2.1 Moto OEM
4.1.2.2 Scooters OEM
4.1.3 Montage OEM pour véhicules commerciaux
4.1.3.1 Fabricants de véhicules légers
4.1.3.2 Camions et bus OEM
4.2 Après-vente / Remplacement
4.2.1 Réseaux de détaillants autorisés
4.2.1.1 Détaillants propriétaires de la marque
4.2.2 Détailleurs indépendants de pneus
4.2.2.1 Magasins de pneus régionaux et locaux
4.2.3 Centres de service multi-marques
4.2.3.1 Chaînes de services automobiles
4.2.4 Plateformes en ligne et commerce électronique
4.2.4.1 Magasins en ligne soutenus par OEM
4.2.4.2 Marchés tiers
5. Par taille de jante
5.1 En dessous de 14 pouces
5.1.1 Deux-roues
5.1.1.1 Scooters
5.1.1.2 Motocyclettes d'entrée de gamme
5.1.2 Voitures compactes d'entrée de gamme
5,2 14???16 Pouces
5,2,1 Véhicules passagers grand public
5,2,1,1 Hatchbacks
5,2,1,2 Compact sedans
5,3 16???18 Pouces (Segment le plus important)
5,3,1 Sedans
5,3,2 SUVs compacts et de taille moyenne
5,4 Plus de 18 pouces (Segment en croissance la plus rapide)
5,4,1 SUVs de luxe
5,4,2 Véhicules de performance et de luxe
6. Par technologie de pneus
6,1 Pneus tubeless conventionnels
6,2 Pneus tubeless auto-étanche
6,2,1 Pneus résistants aux crevages basés sur un scellant
6,2,1,1 Véhicules passagers
6,2,1,2 Deux-roues
6,3 Pneus à faible résistance au roulement
6,3,1 Pneus à composé économe en carburant
6.3.2 Pneus tubeless optimisés pour les véhicules électriques
6.4 Pneus tubeless à rouler sans crevaison
6,4,1 Pneus à rouler sans crevaison auto-soutenus
6,4,2 Pneus à jantes renforcées
Pneus tubeless intelligents et connectés
6.5.1 Capteurs intégrés de pression et de température
6.5.2 Systèmes de surveillance des pneus connectés à l'Internet des objets
7. Par type de propulsion
7,1 Véhicules à moteur à combustion interne (ICE)
7,1,1 Véhicules à essence
7,1,2 Véhicules diesel
7,2 Véhicules électriques??
7,2,1 Véhicules électriques à batterie (BEVs)
7,2,1,1 Véhicules électriques passagers
7,2,2,2 Deux-roues électriques
7,2,2 Véhicules hybrides rechargeables (PHEVs)
8. Par géographie
8,1 Asie-Pacifique
8,1,1 Chine
8,1,2 Inde
8,1,3 Japon
8,1,4 Asie du Sud-Est
8.2 Europe
8.2.1 Allemagne
8.2.2 France
8.2.3 Royaume-Uni
8.2.4 Italie
8.3 Amérique du Nord
8.3.1 États-Unis
8.3.2 Canada
8.4 Amérique latine
8.4.1 Brésil
8.4.2 Mexique
8.5 Moyen-Orient et Afrique
Analyse régionale du marché mondial des pneus sans chambre à air
Asie-Pacifique ??? Plus grand marché
Les volumes élevés de deux-roues, l'expansion du parc de véhicules passagers et la forte demande de remplacement stimulent la leadership du marché.
Europe ??? Plus rapide croissance
Les normes de sécurité strictes, la pénétration des véhicules de luxe et l'adoption des véhicules électriques accélèrent la demande de pneus sans chambre à air.
Amérique du Nord
La domination des SUV, la conduite sur longue distance et la maturité du marché après-vente soutiennent une croissance stable.
Amérique latine
L'augmentation de la possession de véhicules et l'amélioration de l'infrastructure routière stimulent l'adoption des pneus sans chambre à air.
Moyen-Orient et Afrique
La demande est motivée par les exigences de performance extrêmes et l'expansion des flottes de véhicules.
Principales entreprises du marché mondial des pneus sans chambre à air
-
Goodyear Tire & Rubber Company
-
Continental AG
-
Pirelli & C. S.p.A.
-
Sumitomo Rubber Industries
-
Hankook Tire
-
Yokohama Rubber Company
-
Apollo Tyres
-
CEAT Limited
Michelin et Bridgestone sont les entreprises les plus importantes du marché mondial des pneus sans chambre à air
Intelligence stratégique et insights basés sur l'IA de Pheonix
Pheonix Demand Forecast Engine
Analyse la croissance du parc de véhicules, les cycles de remplacement et les tendances de pénétration des pneus sans chambre à air.
Analyseur des besoins des pneus pour véhicules électriques
Évalue la demande de pneus sans chambre à air à faible bruit, à haute charge et à faible consommation d'énergie.
Modèle de sensibilité aux matières premières
Suivi de la volatilité des prix du caoutchouc, de la silice et de l'huile impactant les marges.
Porter???s Five Forces (Version concise) automatisée
-
Pouvoir des acheteurs : Modéré ??? marché après-vente fragmenté, OEMs puissants
-
Pouvoir des fournisseurs : Modéré ??? entrées en caoutchouc et chimiques
-
Menace des nouveaux entrants : Faible ??? barrières liées au capital et à la technologie
-
Menace des substituts : Faible ??? pneus à valve devenant la norme
-
Concurrence entre entreprises : Élevée ??? grands acteurs mondiaux vs marques régionales
Pourquoi le marché mondial des pneus à valve reste critique
-
Améliore la sécurité routière et la résistance aux crevages
-
Réduit les coûts d'entretien et le coût de cycle de vie
-
Améliore l'efficacité énergétique et la portée des véhicules électriques
-
Demande récurrente de remplacement forte
-
Technologie de base pour les plateformes de véhicules modernes
Intelligence stratégique et insights basés sur l'IA de Pheonix
Pheonix Demand Forecast Engine
Analyse la croissance du parc de véhicules, les cycles de remplacement et les tendances de pénétration des pneus sans chambre à air.
Analyseur des besoins des pneus pour véhicules électriques
Évalue la demande de pneus sans chambre à air à faible bruit, à haute charge et à faible consommation d'énergie.
Modèle de sensibilité aux matières premières
Suivi de la volatilité des prix du caoutchouc, de la silice et de l'huile impactant les marges.
Porter???s Five Forces (Version concise) automatisée
-
Pouvoir des acheteurs : Modéré ??? marché après-vente fragmenté, OEMs puissants
-
Pouvoir des fournisseurs : Modéré ??? entrées en caoutchouc et chimiques
-
Menace des nouveaux entrants : Faible ??? barrières liées au capital et à la technologie
-
Menace des substituts : Faible ??? pneus à valve devenant la norme
-
Concurrence entre entreprises : Élevée ??? grands acteurs mondiaux vs marques régionales
Conclusion finale sur le marché mondial des pneus à valve
Le marché mondial des pneus sans chambre à air est en transition d'une fonction premium vers une norme industrielle à travers les catégories de véhicules. Animé par les avantages en matière de sécurité, les bénéfices en termes d'efficacité énergétique et la compatibilité avec les véhicules électriques, les pneus à valve remplacent rapidement les alternatives à valve dans le monde entier. Les fabricants qui investissent dans des technologies de scellement avancées, des conceptions optimisées pour les véhicules électriques et des réseaux après-vente solides seront les mieux positionnés pour mener le marché jusqu'en 2033.
Paysage concurrentiel
Vue d'ensemble de l'intensité de la concurrence et de la structure du marché des pneus tubeless mondiaux
Le marché mondial des pneus tubeless est caractérisé par un écosystème hautement concurrentiel et en constante évolution, alimenté par la transition rapide des pneus à tube vers la technologie tubeless sur les véhicules passagers, les deux-roues et les flottes commerciales. Le marché est dominé par des fabricants mondiaux de pneus qui exploitent des partenariats solides avec les constructeurs automobiles tout en concourant agressivement sur le segment de remplacement à fort volume. Le marché fonctionne selon un modèle à double structure où le montage d'origine (OEM) garantit une demande constante et une position de marque, tandis que le marché de l'après-vente stimule la croissance du volume en raison des cycles fréquents de remplacement. L'intensité de la concurrence reste élevée, car les fabricants s'affrontent sur les caractéristiques de sécurité, la durabilité, l'efficacité énergétique et le coût total d'utilisation (TCO). Bien que les acteurs de premier plan maintiennent un contrôle fort sur les chaînes d'approvisionnement OEM, le marché de l'après-vente reste fragmenté, avec des fabricants régionaux et de deuxième niveau qui concourent sur le prix, l'accessibilité et les réseaux de distribution locaux, notamment dans les marchés émergents.Vue d'ensemble de l'intensité de la concurrence et de la structure du marché des pneus tubeless mondiaux
Profils des principales entreprises
Michelin: Leader mondial des pneus. Forte expertise en pneus tubeless de luxe, compatibles avec les véhicules électriques et à auto-étanchéisation. Bridgestone Corporation: Fabricant mondial de pneus. Partenariats OEM étendus et solutions tubeless axées sur la sécurité avancée. Goodyear Tire & Rubber Company: Acteur innovant. Concentré sur les pneus intelligents, à rouler sans crevaison et à faible consommation de carburant. Continental AG: Fabricant axé sur la technologie. Leader des systèmes de pneus tubeless connectés et équipés de capteurs. Pirelli & C. S.p.A.: Spécialiste du segment de luxe. Concentré sur les pneus tubeless pour véhicules de performance et de luxe. Sumitomo Rubber Industries: Présence forte en Asie-Pacifique avec un portefeuille équilibré entre les marchés OEM et l'après-vente. Hankook Tire: Acteur en croissance rapide à l'échelle mondiale avec des offres étendues de pneus tubeless pour véhicules électriques et de luxe. Yokohama Rubber Company: Réputé pour ses pneus tubeless durables, à faible consommation de carburant et orientés performance. Apollo Tyres: Acteur compétitif sur les pneus tubeless à faible coût dans les marchés émergents. CEAT Limited: Présence forte sur les segments de pneus tubeless pour deux-roues et véhicules passagers dans les régions en développement.Signaux clés de l'intensité de la concurrence et de la structure du marché des pneus tubeless mondiaux
Un signal structurel majeur est la standardisation rapide des pneus tubeless sur les plateformes OEM, réduisant considérablement la pertinence des pneus à tube. Cette transition intensifie la concurrence entre les fabricants pour sécuriser les contrats OEM et maintenir des accords de fourniture à long terme. L'après-vente reste le segment le plus important et le plus concurrentiel, alimenté par la fréquence élevée de remplacement. Les consommateurs et les opérateurs de flottes privilégient la sécurité, la durabilité et l'efficacité énergétique, poussant les fabricants à se différencier grâce à des technologies d'auto-étanchéisation, de roulement sans crevaison et de faible résistance au roulement. Un autre signal clé est l'influence croissante des véhicules électriques et des deux-roues, qui exigent des pneus tubeless optimisés pour la capacité de charge, la réduction du bruit et l'efficacité énergétique. Cela accélère l'innovation et la concurrence dans les segments de pneus compatibles avec les véhicules électriques. Les dynamiques régionales jouent également un rôle critique, avec l'Asie-Pacifique qui connaît une concurrence intense basée sur les prix en raison des volumes élevés et des consommateurs sensibles aux coûts, tandis que l'Europe se concentre sur des solutions de pneus de luxe, axées sur la sécurité et conformes aux réglementations.Implications stratégiques de l'intensité de la concurrence et de la structure du marché des pneus tubeless mondiaux
Les fabricants passent des stratégies axées sur le produit vers des offres technologiques et axées sur la sécurité. Les entreprises investissant dans les technologies d'auto-étanchéisation, de roulement sans crevaison et de pneus intelligents gagnent un avantage concurrentiel sur les segments OEM et de l'après-vente. Le coût total d'utilisation (TCO) devient un facteur de décision clé, avec les clients qui valorisent une durée de vie prolongée des pneus, une maintenance réduite et une meilleure efficacité énergétique par rapport au prix initial. Cette tendance favorise les pneus tubeless de luxe et technologiquement avancés. L'électrification transforme les stratégies concurrentielles, car les pneus tubeless compatibles avec les véhicules électriques deviennent un segment de croissance critique. Les fabricants qui ne s'innovent pas dans les conceptions à faible bruit, à forte capacité de charge et à faible consommation d'énergie risquent de perdre leur pertinence sur les marchés de mobilité futurs. En outre, l'intégration numérique via les systèmes de surveillance des pneus intelligents et les solutions connectées par l'Internet des objets (IoT) émerge comme une nouvelle frontière de concurrence, notamment dans les segments de flottes et de véhicules de haute valeur.Projections futures de l'intensité de la concurrence et de la structure du marché des pneus tubeless mondiaux
Le marché mondial des pneus tubeless est prévu pour rester hautement concurrentiel avec une augmentation de la concentration parmi les principaux acteurs et une fragmentation continue dans les canaux d'après-vente régionaux. La standardisation des pneus tubeless par les constructeurs automobiles renforcera davantage la position des fabricants de premier plan, tandis que les acteurs régionaux continueront de concourir sur les marchés sensibles aux prix et à fort volume. Les avancées technologiques en matière de sécurité, de résistance aux crevasses et de connectivité intelligente définiront la prochaine phase de concurrence. Les entreprises investissant dans les technologies de pneus compatibles avec les véhicules électriques et à auto-étanchéisation captureront une part importante du marché. À long terme, le marché sera façonné par trois piliers compétitifs principaux : l'innovation en matière de sécurité, l'efficacité des coûts sur le cycle de vie et la compatibilité avec les véhicules électriques. Les fabricants s'alignant sur ces tendances tout en maintenant des réseaux de distribution solides et des partenariats OEM gagneront le marché mondial des pneus tubeless d'ici 2033.Chaîne de valeur
Vue d'ensemble de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des pneus tubeless
La chaîne de valeur et la chaîne d'approvisionnement du marché mondial des pneus tubeless sont fortement intégrées, couvrant la recherche de matières premières, la fabrication avancée, les partenariats OEM, les réseaux de distribution et les écosystèmes de services post-vente. Ce marché fonctionne via une structure à double demande : l'adaptation OEM pour les nouveaux véhicules et un cycle de remplacement dominant entraîné par l'usure continue des pneus sur les véhicules passagers, les deux-roues et les flottes commerciales. Les pneus tubeless exigent une ingénierie plus précise par rapport aux pneus à tube, en particulier en matière de scellage étanche, de conception de la jante et de composés en caoutchouc avancés. Cela augmente la dépendance aux matières premières de qualité, à la cohérence de la fabrication et à une forte alignement avec les OEM, rendant la chaîne de valeur plus orientée technologie et qualité. L'approvisionnement en amont repose sur le caoutchouc naturel, le caoutchouc synthétique, le noir de carbone, le silice, les cordages en acier et les composés spéciaux de scellant utilisés dans les pneus auto-réparateurs. Des acteurs majeurs tels que Michelin, Bridgestone, Goodyear et Continental maintiennent des réseaux d'approvisionnement mondiaux et des contrats à long terme avec leurs fournisseurs pour gérer la volatilité des coûts des matières premières et garantir la qualité constante des matières. La fabrication se concentre sur la construction étanche, le montage précis des jantes, la résistance à la chaleur et l'optimisation de la durabilité. De plus en plus, les entreprises intègrent des couches auto-réparatrices, des technologies de roulement sans pression et des composés compatibles avec les véhicules électriques pour améliorer la sécurité et les performances. L'automatisation et les systèmes de contrôle qualité sont essentiels pour maintenir une production exempte de défauts à grande échelle. La distribution est un mélange d'accords de fourniture OEM et de réseaux de marché post-vente étendus, comprenant des détaillants autorisés, des détaillants indépendants, des centres de service et des plateformes numériques. Le marché post-vente domine le chiffre d'affaires en raison des cycles de remplacement prévisibles, en particulier dans les segments à forte utilisation tels que les deux-roues et les véhicules commerciaux. Les défis de la chaîne d'approvisionnement incluent les fluctuations des prix des matières premières, les inefficacités logistiques et les pressions réglementaires croissantes liées à la durabilité et aux émissions. En outre, les fabricants font face à des attentes croissantes pour développer des pneus compatibles avec les véhicules électriques, des conceptions à faible résistance au roulement et des matériaux durables.Vue d'ensemble de la situation actuelle de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des pneus tubeless
Le paysage actuel de la chaîne d'approvisionnement du marché mondial des pneus tubeless est stable mais subit une transformation continue, motivée par la normalisation de la sécurité, l'électrification et la croissance de la demande en technologies de pneus avancées. Au niveau en amont, la volatilité des matières premières en caoutchouc et en pétrochimie continue d'avoir un impact sur les coûts de production. Les fabricants répondent à cela par des stratégies d'approvisionnement diversifiées, des contrats d'approvisionnement à long terme et des innovations en matière de matières premières pour réduire la dépendance aux entrées traditionnelles. La fabrication se concentre de plus en plus sur les conceptions de pneus tubeless à haute performance, notamment les pneus auto-réparateurs, les systèmes de roulement sans pression et les pneus optimisés pour les véhicules électriques avec une faible résistance au roulement et des capacités de réduction du bruit. Les entreprises investissent également dans l'automatisation et le contrôle qualité numérique pour améliorer l'efficacité et la cohérence de la production. L'intégration OEM s'accentue à mesure que les pneus tubeless deviennent la norme dans les véhicules passagers et les deux-roues. Les constructeurs automobiles collaborent étroitement avec les fabricants de pneus pour garantir la compatibilité avec les réglementations de sécurité, les objectifs d'efficacité énergétique et les exigences de performance des véhicules électriques. Le marché post-vente reste le contributeur principal au chiffre d'affaires, soutenu par une forte demande de remplacement dans toutes les catégories de véhicules. Les consommateurs et les opérateurs de flottes privilégient de plus en plus la sécurité, la durabilité et l'efficacité économique à long terme, ce qui stimule la demande de pneus tubeless de luxe. La transformation numérique influence progressivement les canaux de distribution, avec des plateformes de vente de pneus en ligne, des systèmes d'inventaire numérique et des outils de planification de services améliorant l'accessibilité et l'expérience client.Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des pneus tubeless
Plusieurs tendances structurelles façonnent l'évolution de la chaîne de valeur des pneus tubeless. Premièrement, la standardisation OEM des pneus tubeless s'accélère à l'échelle mondiale, les rendant le choix par défaut pour la plupart des catégories de véhicules et réduisant ainsi la pertinence des alternatives à tube. Deuxièmement, l'innovation axée sur la sécurité pousse l'adoption des technologies de scellage auto-réparateur et de roulement sans pression, améliorant ainsi la valeur du produit et sa différenciation. Troisièmement, l'essor des véhicules électriques stimule la demande de pneus tubeless spécialisés dotés d'une faible résistance au roulement, d'une capacité de charge élevée et de fonctionnalités de réduction du bruit. Quatrièmement, la domination du segment post-vente persiste en raison des cycles d'usure prévisibles, renforçant l'importance des réseaux de distribution et de l'infrastructure de service. Enfin, la numérisation améliore l'efficacité de la chaîne d'approvisionnement grâce à des plateformes de vente en ligne, à l'optimisation des stocks et à la prévision de la demande basée sur les données.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des pneus tubeless
Des entreprises telles que Michelin, Bridgestone, Goodyear et Continental exploitent des relations OEM solides, une empreinte de fabrication mondiale et des capacités de recherche et développement avancées pour maintenir leur avantage concurrentiel. L'augmentation de la complexité technologique des pneus tubeless, en particulier avec les caractéristiques de scellage auto-réparateur, de roulement sans pression et de compatibilité avec les véhicules électriques, augmente les barrières à l'entrée, favorisant ainsi les acteurs mondiaux établis. La domination du segment post-vente crée des opportunités de revenus récurrents via les cycles de remplacement, tout en soulignant l'importance de la fidélité à la marque et de la portée de distribution. La gestion des coûts reste cruciale, car les fabricants équilibrent la volatilité des prix des matières premières avec des investissements en technologies avancées et en initiatives de durabilité. La transition vers la mobilité électrique présente à la fois un défi et une opportunité, exigeant une innovation continue dans la conception des pneus tout en déverrouillant des segments de haute croissance de luxe.Vue d'ensemble de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des pneus tubeless à l'horizon 2033
Entre 2026 et 2033, la chaîne de valeur des pneus tubeless deviendra plus orientée technologie, plus efficace et plus axée sur la durabilité. Les fabricants investiront de plus en plus dans des pneus optimisés pour les véhicules électriques, des technologies de scellage auto-réparateur et des matériaux durables tels que le caoutchouc à base biologique et les composants recyclés. Les pratiques économiques circulaires, notamment le recyclage et le rechapage (lorsqu'appliqué), prendront de l'importance. Le segment post-vente dominera continuer, soutenu par la croissance du parc automobile mondial et par la demande continue de remplacement dans les deux-roues, les véhicules passagers et les flottes commerciales. Les canaux de distribution numériques se développeront davantage, avec des plateformes de commerce électronique, des modèles de vente directe aux consommateurs et des solutions de services intégrées devenant plus prédominantes. Dans l'ensemble, la chaîne de valeur du futur sera définie par l'innovation en matière de sécurité, la compatibilité avec les véhicules électriques et l'optimisation du cycle de vie, avec les entreprises qui alignent les performances des produits sur l'efficacité économique et la durabilité gagnant un avantage concurrentiel à long terme.Chaîne de valeur spécifique au marché
- Achat des matières premières : approvisionnement en caoutchouc naturel, caoutchouc synthétique, noir de carbone, silice, cordages en acier, composés de scellant
- Recherche et développement : pneus auto-réparateurs, technologies de roulement sans pression, conceptions compatibles avec les véhicules électriques, ingénierie à faible résistance au roulement
- Fabrication : production de pneus étanches, conception de jantes, vulcanisation et tests de qualité à haute précision
- Intégration OEM : fourniture de pneus tubeless pour les véhicules passagers, les deux-roues, les véhicules commerciaux et les plateformes de véhicules électriques
- Distribution et vente au détail : détaillants autorisés, détaillants indépendants, centres de service et plateformes en ligne
- Services post-vente : pneus de remplacement, réparation de crevaison, services de maintenance et solutions de surveillance numérique des pneus
Cartographie entreprise-étape
- Achat des matières premières : Michelin, Bridgestone Corporation, Continental AG, Goodyear Tire & Rubber Company
- Recherche et développement : Michelin, Continental AG, Pirelli & C. S.p.A., Hankook Tire
- Fabrication : Bridgestone Corporation, Goodyear Tire & Rubber Company, Yokohama Rubber Company, Sumitomo Rubber Industries
- Intégration OEM : Michelin, Bridgestone Corporation, Continental AG, Apollo Tyres
- Distribution et vente au détail : Goodyear Tire & Rubber Company, Apollo Tyres, CEAT Limited, Yokohama Rubber Company
- Services post-vente : Michelin, Bridgestone Corporation, Continental AG, Goodyear Tire & Rubber Company
Activité d'investissement
Aperçu des dynamiques d'investissement et de financement du marché mondial des pneus tubeless
Les dynamiques d'investissement et de financement du marché mondial des pneus tubeless sont impulsées par la transition rapide des pneus à tube vers les technologies de pneus tubeless, soutenue par une prise de conscience croissante en matière de sécurité, une production automobile en hausse et une adoption croissante de la mobilité électrique. Entre 2026 et 2033, l'allocation de capital devrait se concentrer sur les technologies de scellement avancées, les composés à faible résistance au roulement et les conceptions de pneus tubeless optimisées pour les véhicules électriques. Le marché présente une intensité modérée à élevée en termes de capital, nécessitant des investissements dans la fabrication précise, la conception de jantes étanches, les composés en caoutchouc avancés et l'intégration de pneus intelligents. Les principaux acteurs tels que Michelin, Bridgestone, Goodyear et Continental investissent massivement dans la recherche et le développement et étendent leurs capacités de production mondiales pour répondre à la demande croissante sur les véhicules passagers, les deux-roues et les flottes commerciales. Un changement structurel majeur influençant les investissements est la demande croissante de pneus renforcés en termes de sécurité, notamment les technologies de scellement auto et les pneus à rouler après crevaison. Ces innovations attirent des financements visant à améliorer la résistance aux crevasses, la durabilité et la fiabilité globale de la conduite.Dynamiques actuelles d'investissement et de financement du marché mondial des pneus tubeless
Actuellement, l'activité d'investissement est fortement alignée sur la standardisation par les constructeurs d'origine (OEM) des pneus tubeless dans la plupart des catégories de véhicules. Les constructeurs automobiles intègrent de plus en plus les pneus tubeless comme équipement standard, ce qui entraîne une demande cohérente pour des solutions de pneus avancées. L'Asie-Pacifique domine comme le plus grand centre d'investissement, soutenu par des volumes élevés de production automobile, une forte demande en deux-roues et des marchés de remplacement en expansion dans des pays tels que la Chine et l'Inde. L'Europe est la région la plus rapide en termes de croissance d'investissement, tirée par des réglementations strictes en matière de sécurité, une adoption croissante des véhicules électriques et une forte demande en pneus tubeless de luxe et de haute performance. L'Amérique du Nord reste un marché mûr et stable, avec des investissements axés sur les segments des SUV et des camions légers, ainsi que sur des technologies avancées de pneus telles que les pneus à rouler après crevaison et les pneus intelligents. L'Amérique latine et le Moyen-Orient et l'Afrique connaissent une croissance progressive des investissements, soutenue par une augmentation de la possession de véhicules et une amélioration des infrastructures routières.Signaux clés des dynamiques d'investissement et de financement du marché mondial des pneus tubeless
Un signal clé d'investissement est le passage mondial vers les pneus tubeless en tant que norme industrielle, remplaçant les pneus à tube traditionnels dans les segments des véhicules passagers et des deux-roues. La prise de conscience croissante en matière de sécurité chez les consommateurs stimule la demande de pneus auto-scellants et résistants aux crevasses, encourageant les investissements dans des technologies avancées des matériaux. La forte demande de remplacement assure des flux de revenus stables et récurrents, soutenant les investissements à long terme à travers les canaux de marché après-vente. La croissance rapide des véhicules électriques accélère les investissements dans des pneus tubeless spécifiques aux véhicules électriques conçus pour des charges plus élevées, une réduction du bruit et une efficacité énergétique améliorée. Les avancées technologiques, notamment les pneus intelligents et équipés de capteurs, émergent comme de nouvelles zones d'investissement alignées sur les tendances de mobilité connectée.Implications stratégiques des dynamiques d'investissement et de financement du marché mondial des pneus tubeless
Le paysage des investissements favorise les entreprises dotées de fortes capacités d'innovation en matière de technologies de scellement, de développement de composés et de compatibilité avec les véhicules électriques. Les partenariats avec les constructeurs d'origine (OEM) sont cruciaux pour sécuriser la demande à long terme, car les pneus tubeless sont de plus en plus intégrés comme équipement standard sur les plateformes de véhicules. Le passage vers des pneus de luxe et à forte technologie augmente la différenciation du marché, rendant l'investissement en recherche et développement un facteur compétitif clé. La diversification régionale est essentielle, avec l'Asie-Pacifique qui entraîne la croissance en volume, l'Europe qui mène les innovations guidées par les réglementations et l'Amérique du Nord qui se concentre sur les applications de haute performance. La volatilité des prix des matières premières, en particulier du caoutchouc et des dérivés pétrochimiques, continue d'impacter les marges et d'influencer les stratégies d'investissement.Aperçu prospectif des dynamiques d'investissement et de financement du marché mondial des pneus tubeless
À l'avenir, le marché mondial des pneus tubeless est susceptible d'attirer un investissement soutenu, tiré par l'augmentation du parc automobile, l'amélioration des normes de sécurité et la poursuite de l'électrification de la mobilité. L'allocation de capital future privilégiera les technologies auto-scellantes, les innovations en pneus à rouler après crevaison, les conceptions de pneus optimisées pour les véhicules électriques et l'intégration de pneus intelligents. L'Asie-Pacifique restera la plus grande destination d'investissement en raison de son ampleur et de son potentiel de croissance, tandis que l'Europe mènera les innovations guidées par la sécurité et la durabilité. L'Amérique du Nord verra continuer les investissements importants dans les pneus tubeless de luxe et orientés performance, en particulier pour les SUV et les véhicules électriques. Au global, le marché poursuivra sa transition vers des solutions de pneus avancées, axées sur la sécurité et la connectivité, avec l'innovation et l'efficacité façonnant les stratégies d'investissement jusqu'en 2033.Technologie et innovation
Aperçu du paysage technologique et innovant du marché mondial des pneus tubeless
Le paysage technologique et innovant du marché mondial des pneus tubeless est impulsé par la sécurité, l'efficacité, la durabilité et les exigences évolutives des véhicules, que ce soit pour les véhicules passagers, les deux-roues, les flottes commerciales ou la mobilité électrique. La technologie des pneus tubeless élimine le besoin d'un tube intérieur en créant un joint étanche entre le pneu et le jante, améliorant ainsi significativement la fiabilité et réduisant le risque de perte soudaine d'air. L'intensité de l'innovation dans ce marché augmente de manière constante, les fabricants se concentrant sur l'amélioration de la résistance aux crevages, de l'efficacité au combustible, du confort de conduite et des performances sur le cycle de vie. Des acteurs majeurs tels que Michelin, Bridgestone Corporation, Goodyear Tire & Rubber Company, Continental AG et Pirelli & C. S.p.A. investissent dans des technologies de scellement avancées, des matériaux légers et des conceptions compatibles avec les véhicules électriques afin de renforcer leur position sur le marché. Un changement technologique majeur est l'intégration des capacités de scellement auto et de conduite sans pression dans les pneus tubeless. Ces innovations permettent aux véhicules de continuer à fonctionner même après des crevages mineurs, améliorant ainsi significativement la sécurité et réduisant les temps d'arrêt. En outre, les avancées en chimie des composants et en conception structurelle permettent aux pneus tubeless de délivrer des performances supérieures dans un large éventail de conditions d'utilisation.Paysage technologique et innovant du marché mondial des pneus tubeless - Scénario actuel
Actuellement, le marché est dominé par les pneus tubeless radiaux, qui offrent une meilleure efficacité au combustible, une dissipation de chaleur améliorée et une durée de vie de la bande de roulement plus longue par rapport aux alternatives traditionnelles. Les constructions radiales à bande de roulement en acier sont largement adoptées dans les véhicules passagers et les flottes commerciales en raison de leurs caractéristiques de performance supérieures. La technologie de scellement auto gagne une forte adhésion, particulièrement dans les véhicules passagers et les deux-roues. Ces pneus intègrent des couches de scellant qui ferment automatiquement les crevages, réduisant ainsi le risque de fuite d'air et améliorant la sécurité du conducteur. Les pneus tubeless à fonctionnalité de conduite sans pression constituent également une zone clé d'innovation, permettant aux véhicules de voyager sur une distance limitée même après une perte totale d'air. Les parois renforcées et les conceptions structurelles avancées permettent une mobilité continue, ce qui est particulièrement précieux dans les segments de véhicules premium et axés sur la sécurité. Les technologies à faible résistance au roulement sont largement mises en œuvre pour améliorer l'efficacité au combustible et étendre la portée des véhicules électriques. Les composants riches en silice et les motifs de bande de roulement optimisés réduisent la perte d'énergie tout en maintenant l'adhérence et les performances de freinage. Les technologies de pneus intelligents et connectés émergent, avec des capteurs intégrés fournissant des données en temps réel sur la pression, la température et l'usure. Ces fonctionnalités soutiennent l'entretien prédictif et améliorent la sécurité et l'efficacité globale du véhicule. L'innovation dans la fabrication avance également, avec l'automatisation, les systèmes d'inspection basés sur l'intelligence artificielle et l'intégration de matériaux durables améliorant la cohérence du produit et réduisant l'impact environnemental.Signaux clés du paysage technologique et innovant du marché mondial des pneus tubeless
- Technologie de scellement auto : Scellement automatique des crevages pour une sécurité améliorée et un temps d'arrêt réduit.
- Capacités de conduite sans pression : Mobilité continue après la perte d'air grâce à des conceptions de parois renforcées.
- Composants à faible résistance au roulement : Amélioration de l'efficacité au combustible et extension de la portée des véhicules électriques.
- Dominance des pneus tubeless radiaux : Durabilité supérieure, confort et gestion de la chaleur.
- Pneus intelligents et connectés : Surveillance en temps réel de l'état et des performances des pneus.
- Conceptions optimisées pour les véhicules électriques : Capacité de charge élevée et réduction du bruit pour les véhicules électriques.
- Adoption de matériaux durables : Utilisation accrue de composants écologiques et recyclés.
Implications stratégiques du paysage technologique et innovant du marché mondial des pneus tubeless
L'importance croissante de la sécurité et de l'efficacité est un moteur d'investissements continus dans les technologies avancées des pneus tubeless. Les fabricants doivent prioriser l'innovation dans les solutions de scellement auto, de conduite sans pression et à faible résistance au roulement pour répondre aux attentes évolutives des consommateurs et des réglementations. L'expansion des véhicules électriques est en train de redéfinir les stratégies de développement de produits. Les fabricants de pneus doivent développer des pneus tubeless spécifiques aux véhicules électriques capables de gérer des charges plus élevées, de réduire le bruit et d'améliorer l'efficacité énergétique. La forte demande de remplacement crée des opportunités de croissance sur le marché de l'après-vente, encourageant les entreprises à élargir leurs réseaux de distribution et leurs capacités de service. La différenciation par la technologie et les performances devient cruciale sur un marché hautement concurrentiel. Les technologies de pneus intelligents permettent un passage vers des écosystèmes de mobilité basés sur les données. L'entretien prédictif et la surveillance en temps réel ouvrent de nouvelles sources de revenus basées sur les services au-delà des ventes traditionnelles de pneus. La durabilité devient un axe stratégique central, avec une adoption croissante de matériaux recyclables, de processus de fabrication à faible consommation d'énergie et de pratiques économiques circulaires.Paysage technologique et innovant du marché mondial des pneus tubeless - Perspectives à l'avenir
À l'avenir, le marché des pneus tubeless devrait connaître une innovation continue axée sur la sécurité, l'efficacité et la connectivité. Les technologies de scellement auto et de conduite sans pression deviendront probablement des fonctionnalités standard sur une plus large gamme de catégories de véhicules. La croissance des véhicules électriques accélérera davantage la demande de pneus tubeless spécialisés optimisés pour la portée, la capacité de charge et la réduction du bruit. Les matériaux avancés et les conceptions légères joueront un rôle clé dans l'amélioration des performances et de la durabilité. Les systèmes de pneus intelligents sont attendus pour connaître une adoption généralisée, permettant des diagnostics en temps réel, un entretien prédictif et une intégration avec des plateformes de véhicules connectés. Les processus de fabrication continueront à évoluer avec une automatisation accrue, une numérisation et des pratiques durables, améliorant l'efficacité de production et réduisant l'impact environnemental. En conclusion, le marché mondial des pneus tubeless est en transition vers un écosystème technologique et axé sur la sécurité. Les entreprises qui investissent dans les technologies de scellement avancées, les conceptions compatibles avec les véhicules électriques, la connectivité intelligente et les matériaux durables seront les mieux positionnées pour mener le marché jusqu'en 2033.ARisque de marché
Aperçu des facteurs de risque et menaces de disruption du marché mondial des pneus tubeless
Le marché mondial des pneus tubeless opère dans un écosystème automobile hautement concurrentiel et orienté volume, soutenu par une production automobile croissante, une forte demande de remplacement et une prise de conscience accrue de la sécurité. Bien que le marché bénéficie de sa transition vers une technologie de pneu standard, il comporte un profil de risque modéré en raison de la dépendance aux matières premières, des pressions tarifaires et des technologies automobiles en évolution. Un risque structurel clé est la volatilité des prix des matières premières, notamment le caoutchouc naturel, le caoutchouc synthétique, la silice et les dérivés pétrochimiques. Ces entrées influencent fortement les coûts de production, et les fluctuations peuvent directement affecter les marges des fabricants sur un marché sensible aux prix et concurrentiel. Un autre facteur de risque majeur est la concurrence intense sur les prix entre les acteurs mondiaux et régionaux. Le marché de l'après-vente est très fragmenté, et le comportement d'achat orienté prix peut limiter la rentabilité, surtout dans les marchés émergents où la sensibilité aux coûts est élevée. Les attentes en matière de performance du produit posent également des risques opérationnels. Les pneus tubeless doivent assurer une étanchéité parfaite, une résistance aux perforations, une durabilité et une compatibilité avec les différentes conditions de route. Les échecs de performance peuvent affecter la réputation de la marque et augmenter les coûts de garantie. En outre, le passage rapide vers les véhicules électriques (VE) introduit une disruption, exigeant que les pneus tubeless supportent des charges plus élevées, une résistance au roulement plus faible et un niveau sonore réduit, ce qui augmente la complexité et les coûts de recherche et développement.Aperçu des facteurs de risque et menaces de disruption du marché mondial des pneus tubeless - Situation actuelle
La situation actuelle du marché reflète une croissance stable alimentée par une flotte de véhicules croissante, une adoption croissante par les constructeurs, et des cycles de remplacement solides. Cependant, l'industrie fait face à des défis persistants liés aux coûts des matières premières fluctuants, aux pressions tarifaires concurrentielles et aux exigences de performance en évolution. L'inflation des coûts des matières premières continue d'impacter l'économie de fabrication, obligeant les entreprises à optimiser leurs stratégies de tarification tout en maintenant la qualité du produit et la compétitivité. Le marché de l'après-vente domine la génération de revenus, soutenu par des cycles d'usure prévisibles. Cependant, l'augmentation de la pénétration des chaînes de vente organisée, des plateformes en ligne et des réseaux de services multi-marques est en train de transformer les dynamiques de distribution. La demande des constructeurs est en hausse, les pneus tubeless devenant standards sur les véhicules passagers et les deux-roues. En même temps, l'adoption des véhicules électriques crée de nouveaux benchmarks de performance, poussant les fabricants à innover continuellement. Les perturbations des chaînes d'approvisionnement, en particulier dans le caoutchouc et les matières chimiques, peuvent affecter les délais de production et la gestion des stocks, surtout pendant les périodes d'incertitude économique mondiale.Signaux clés de facteurs de risque et menaces de disruption dans le marché mondial des pneus tubeless
Un signal majeur de disruption est la croissance rapide de la mobilité électrique. Les exigences spécifiques aux véhicules électriques, telles qu'une résistance au roulement faible, une réduction du bruit et une capacité de charge élevée, transforment les priorités de conception des pneus. L'adoption croissante des technologies de scellage auto et de pneus à rouler sans pression est un autre signal clé, indiquant un déplacement vers des innovations de produits axées sur la sécurité et la commodité. La numérisation et l'intégration des pneus intelligents sont des tendances émergentes, avec des capteurs et des systèmes connectés via l'Internet des objets permettant une surveillance en temps réel et des capacités de maintenance prédictive. Une prise de conscience croissante des consommateurs concernant la sécurité et l'efficacité énergétique influence les décisions d'achat, accélérant le passage des pneus à tube vers des solutions avancées de pneus tubeless. Les pressions liées à la durabilité gagnent également en importance, stimulant la demande de matériaux écologiques, de composants recyclables et de processus de fabrication à faible émission.Implications stratégiques des facteurs de risque et menaces de disruption dans le marché mondial des pneus tubeless
Les fabricants doivent se concentrer sur l'innovation continue pour améliorer la sécurité, la durabilité et les performances, particulièrement dans des domaines tels que les technologies de scellage auto et les conceptions compatibles avec les véhicules électriques. Le renforcement des réseaux de distribution de l'après-vente et des canaux de vente en ligne est essentiel pour capter la demande de remplacement et améliorer la portée client. Les partenariats stratégiques avec les constructeurs sont essentiels, car les opportunités d'équipement en usine continuent de s'étendre avec l'augmentation de la production de véhicules et la standardisation des pneus tubeless. L'optimisation des coûts et la diversification de la provenance des matières premières sont nécessaires pour gérer les pressions sur les marges et assurer la stabilité de la chaîne d'approvisionnement. L'investissement dans les technologies de pneus intelligents et les solutions connectées peut conférer un avantage concurrentiel en permettant des services à valeur ajoutée tels que la maintenance prédictive et la surveillance en temps réel.Aperçu des facteurs de risque et menaces de disruption du marché mondial des pneus tubeless - Perspective future
Envisageant la période 2026-2033, le marché mondial des pneus tubeless devrait maintenir une croissance stable, soutenue par une augmentation de la possession de véhicules, une prise de conscience accrue de la sécurité et une adoption des véhicules électriques. Cependant, le paysage des risques deviendra plus orienté technologie et plus intensif en innovation. La mobilité électrique restera un facteur de disruption clé, exigeant des avancées continues dans la conception des pneus pour répondre aux normes de performance et d'efficacité en évolution. L'intégration des technologies intelligentes et des systèmes de surveillance connectés via l'Internet des objets redéfinira les dynamiques de concurrence, déplaçant le focus vers des solutions de pneus intelligentes et connectées. La durabilité jouera un rôle plus important, les fabricants investissant dans des matériaux recyclables, des conceptions à faible résistance au roulement et des processus de production écologiques. Au global, le marché continuera de se déplacer vers des solutions avancées, axées sur la sécurité et les performances, avec le succès à long terme dépendant de l'innovation, de l'efficacité des coûts et d'une position solide auprès des constructeurs et du marché de l'après-vente.Paysage réglementaire
Aperçu de l'environnement réglementaire et politique du marché mondial des pneus sans jante
L'environnement réglementaire et politique qui régit le marché mondial des pneus sans jante joue un rôle crucial dans l'accélération de la transition des pneus à jante vers les technologies sans jante. Alors que les gouvernements et les régulateurs automobiles priorisent la sécurité routière, l'efficacité énergétique et la durabilité environnementale, les pneus sans jante deviennent de plus en plus le standard préféré pour les véhicules passagers, les deux-roues et les flottes commerciales. Des cadres réglementaires clés tels que le Règlement européen sur l'étiquetage des pneus (UE) 2020/740 et les normes de sécurité des pneus de l'UN/ECE établissent des seuils obligatoires pour la résistance au roulement, l'adhérence sur une surface humide et le bruit externe. Les pneus sans jante correspondent naturellement à ces exigences en raison de leur faible résistance au roulement, de leur meilleure dissipation thermique et de leur performance de sécurité améliorée, ce qui les rend très conformes aux attentes réglementaires mondiales. En outre, les réglementations sur la sécurité des véhicules dans les marchés automobiles majeurs mettent de plus en plus l'accent sur la résistance aux crevaisons, la stabilité et la réduction du risque de défaillance soudaine des pneus. Les pneus sans jante, grâce à leur capacité à maintenir la pression d'air même après de petites crevasses, sont fortement favorisés dans ce cadre, soutenant leur adoption généralisée. Les économies émergentes telles que l'Inde, la Chine, le Brésil et les pays d'Asie du Sud-Est renforcent les normes de qualité des pneus, les exigences d'homologation et les systèmes d'inspection des véhicules. Ces initiatives accélèrent la pénétration des pneus sans jante, en particulier dans les deux-roues et les véhicules passagers d'entrée de gamme.Aperçu de l'environnement réglementaire et politique actuel du marché mondial des pneus sans jante
L'actuel paysage réglementaire est marqué par une croissance de l'accent mis sur la sécurité, l'efficacité et l'électrification. L'Europe mène la voie en tant que région réglementaire la plus avancée, où l'étiquetage des pneus et la conformité à la sécurité influencent fortement les décisions d'équipement d'origine et les achats du marché après-vente. En Europe, des réglementations strictes sur la sécurité et l'environnement entraînent une adoption quasi totale des pneus sans jante dans les véhicules passagers et une pénétration croissante dans les deux-roues. Les normes de réduction du bruit et les exigences de performance liées aux véhicules électriques soutiennent davantage la demande de technologies avancées de pneus sans jante. En Asie-Pacifique, la motorisation rapide, les volumes élevés de deux-roues et les initiatives de sécurité menées par le gouvernement accélèrent le passage vers les pneus sans jante. Des pays tels que l'Inde connaissent une croissance croissante de l'accent mis sur les normes de sécurité des véhicules, ce qui stimule l'adoption à la fois dans les marchés d'origine et de remplacement. L'Amérique du Nord maintient un contrôle réglementaire strict grâce aux cadres DOT et NHTSA, favorisant des solutions de pneus performantes et conformes à la sécurité. Les pneus sans jante dominent la région en raison de leur fiabilité, de leur durabilité et de leur compatibilité avec les conditions de conduite à longue distance. La croissance rapide des véhicules électriques à l'échelle mondiale influence également les tendances réglementaires, car les exigences spécifiques aux véhicules électriques telles qu'une faible résistance au roulement, une capacité de charge élevée et une réduction du bruit renforcent davantage l'adoption des technologies de pneus sans jante.Signaux clés de l'environnement réglementaire et politique du marché mondial des pneus sans jante
- Règlement européen sur l'étiquetage des pneus (UE 2020/740): Promeut l'efficacité énergétique, l'adhérence sur une surface humide et la transparence du bruit, favorisant l'adoption des pneus sans jante.
- Normes de sécurité des pneus de l'UN/ECE: Définissent les seuils mondiaux pour la durabilité, les performances et l'intégrité structurelle.
- Règlements de sécurité des véhicules: Encouragent les technologies de pneus résistants aux crevaisons et sécurisés contre les défaillances soudaines, soutenant les pneus sans jante.
- Normes d'efficacité énergétique et d'émissions: Encouragent l'adoption des pneus à faible résistance au roulement, renforçant la pénétration des pneus sans jante.
- Politiques liées aux véhicules électriques: Promeuvent des pneus sans jante compatibles avec les véhicules électriques, dotés d'une efficacité améliorée et d'une optimisation du bruit.
- Programmes d'homologation des marchés émergents: Améliorent les normes de qualité des pneus et accélèrent la transition des pneus à jante vers les systèmes sans jante.