
Taille du marché mondial des pneus en matériaux biosourcés et recyclés, part de marché et prévision 2026-2033
Aperçu de la prévision du marché (2026???2033)
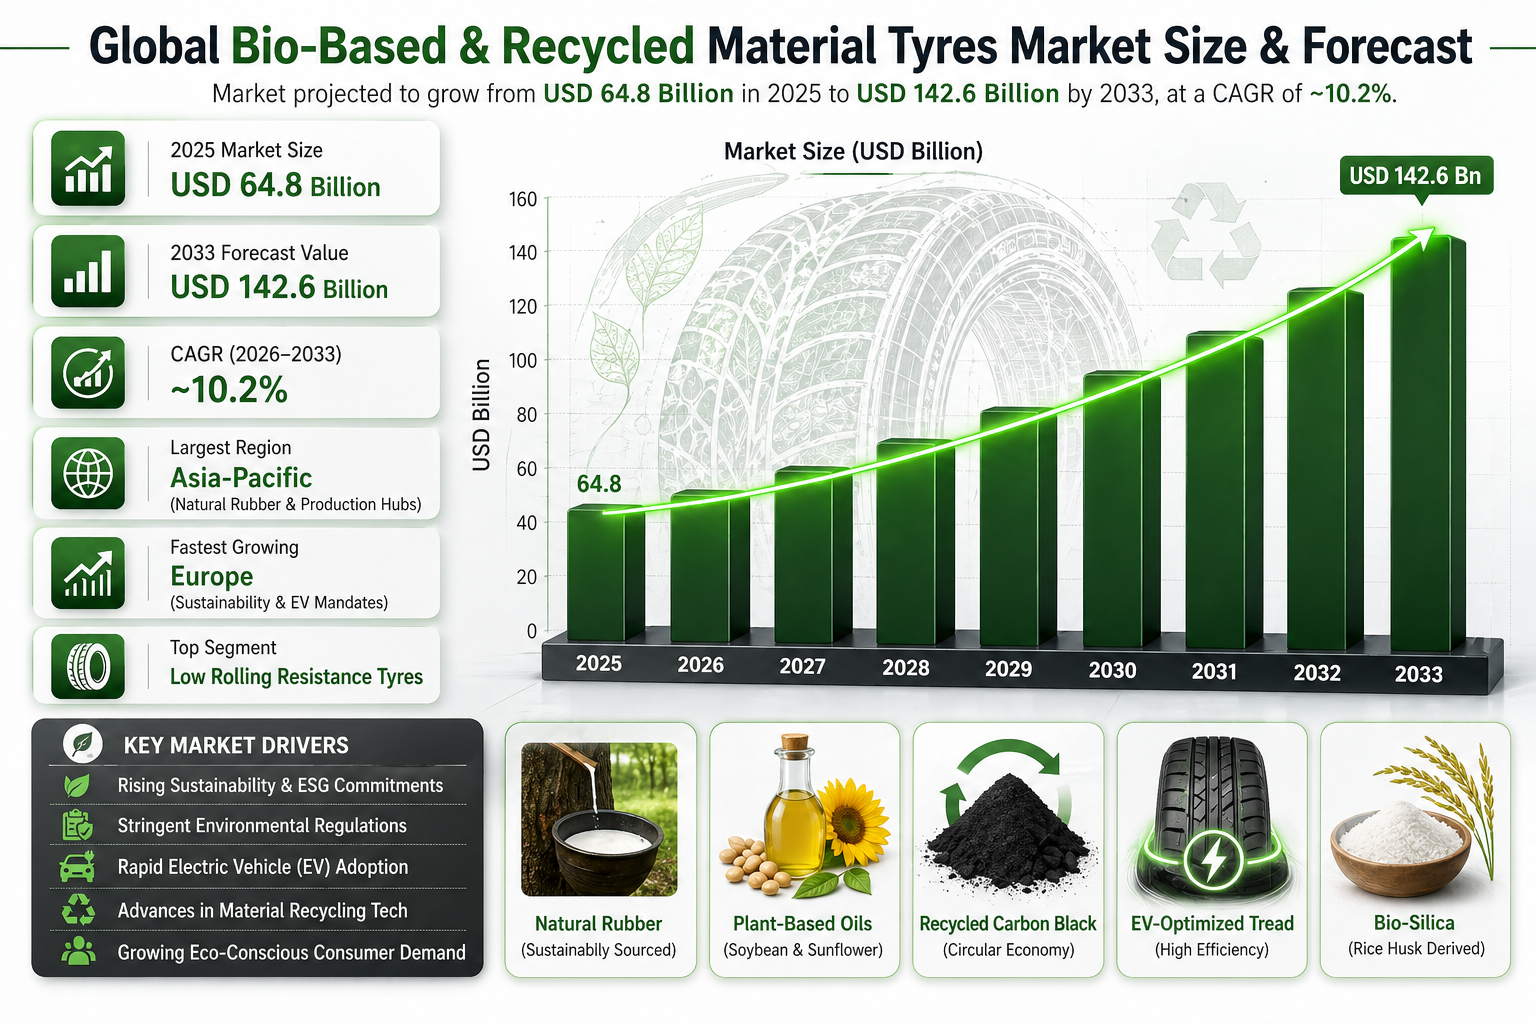
| Indicateur | Valeur |
|---|---|
| Taille du marché en 2025 | 64,8 milliards de dollars américains |
| Taille du marché en 2033 | 142,6 milliards de dollars américains |
| Taux de croissance annuel composé (2026???2033) | ~10.2% |
| Région la plus importante | Asie-Pacifique |
| Région à la croissance la plus rapide | Europe |
| Segment le plus important | Pneus à faible résistance au roulement |
| Segment à la croissance la plus rapide | Pneus en matériaux recyclés |
| Tendance clé | Économie circulaire et composés à base biologique |
Aperçu du marché mondial des pneus en matériaux à base biologique et recyclés
Le marché mondial des pneus en matériaux à base biologique et recyclés est tout sur la fabrication de pneus à partir de matières renouvelables et recyclées comme le caoutchouc naturel, les huiles végétales et le noir de carbone récupéré . Ils se comportent exactement comme les pneus normaux mais avec bien moins de dommages environnementaux. C???est un grand pas vers une économie circulaire plus verte dans le monde des pneus, aidant à réduire les déchets et les empreintes carbone. En outre, cela stimule l???innovation en matière de matériaux et de fabrication, rendant la durabilité la nouvelle norme pour les pneus.
Les pneus à base biologique et recyclés apparaissent sur tout ???voitures, SUV, camions, véhicules électriques, motos, même du matériel lourd hors route. On les trouve comme des équipements d???origine ou comme des remplacements sur le marché après-vente. Ils sont conçus pour durer, réduire la résistance au roulement, améliorer l???efficacité énergétique, réduire les bruits et offrir une longue durée de vie de la bande de roulement. Tout en respectant les exigences strictes en matière d???environnement et de réglementation. En bref, des pneus verts qui ne compromettent pas les performances.
Le marché mondial des pneus en matériaux à base biologique et recyclés est en transition des offres de niche premium vers l???adoption de masse, entraînée par les engagements de durabilité des fabricants, les réglementations gouvernementales, la croissance des véhicules électriques et la prise de conscience croissante des consommateurs sur les solutions de mobilité écologiques.
Selon le Pheonix Demand Forecast Engine, le marché mondial des pneus en matériaux à base biologique et recyclés taille est estimée à 64,8 milliards de dollars américains en 2025 et devrait atteindre 142,6 milliards de dollars américains d'ici 2033, en expansion à un Taux de croissance annuelle composé (~10,2 %) pendant la période de prévision (2026???2033).
Asie-Pacifique est le marché le plus important en raison des volumes massifs de production de pneus, de la disponibilité du caoutchouc naturel et de la demande croissante de remplacement, tandis que Europe est la région qui connaît la plus forte croissance, soutenue par des réglementations strictes en matière de durabilité, l'adoption des véhicules électriques et les directives sur l'économie circulaire.
Principaux moteurs de la croissance du marché mondial des pneus en matériaux bio-sourcés et recyclés
Croissance de la durabilité et des engagements ESG
Les fabricants d'OEM et de pneus poursuivent la neutralité carbone, poussant le contenu recyclé, stimulant la croissance du marché?? et atteignant plus rapidement les objectifs ESG.
Règlements environnementaux stricts
Les réglementations sur les émissions de carbone, les huiles PAH, le contenu recyclé et l'approvisionnement durable accélèrent l'adoption, notamment en Europe.
Adoption des véhicules électriques
Les véhicules électriques nécessitent des pneus à faible résistance au roulement, faible bruit et haute efficacité???stimulant la demande de composés durables avancés.
Avancées en matière de technologies de recyclage
Des innovations telles que le recyclage basé sur la pyrolyse et le noir de carbone récupéré améliorent les performances et l'échelle des matériaux.
Croissance de la sensibilisation des consommateurs
Les consommateurs souhaitent des pneus écologiques, stimulant la croissance du marché , sans sacrifier la sécurité ou les performances.
Segmentation du marché mondial des pneus en matériaux bio-sourcés et recyclés
1. Par type de pneu
1.1 Pneus à faible résistance au roulement
1.1.1 Pneus à composé économe en carburant
1.1.1.1 Composés durables à base de silice
1.1.12 Pneus à faible perte d'énergie
1.1.2 Pneus à faible énergie optimisés pour les véhicules électriques
1.1.2.1 Pneus verts à réduction du bruit
1.1.2.2 Pneus durables à haute charge
1.2 Pneus en matériaux bio-sourcés
1.2.1 Pneus à base de caoutchouc naturel
1.2.1.1 Caoutchouc durablement récolté
1.2.1.2 Composés de caoutchouc certifiés FSC
1.2.2 Pneus en caoutchouc bio-synthétique
1.2.2.1 Elastomères renforcés par des biopolymères
1.2.2.2 Mélange de caoutchouc à base de fossiles réduits
1.2.3 Pneus à base d'huile végétale
1.2.3.1 Composés à base d'huile de soja
1.2.3.2 Mélange d'huile de colza et d'huile de tournesol
1.3 Pneus en matériaux recyclés (segment en pleine croissance)
1.3.1 Pneus à base de noir de carbone recyclé
1.3.1.1 Noir de carbone dérivé de pyrolyse
1.3.2.2 Composés de renforcement circulaire
1.3.2 Pneus à base de caoutchouc recyclé
1.3.1.1 Gomme de pneus post-consommation
1.3.2.2 Récupération de gomme industrielle
1.4 Pneus à Énergie Économique & à Longue Durée
1.4.1 Pneus à Longue Durée de Roulement
1.4.1.1 Pneus verts optimisés en termes d'usure
1.4.2 Pneus à Cycle de Vie à Faibles Émissions
1.4.2.1 Pneus à empreinte de CO??? réduite
2. Par Catégorie de Véhicule
2.1 Véhicules Passagers??
2.1.1 Hachbacks
2.1.1.1 Voitures compacts d'entrée de gamme
2.1.2 Berlines
2.1.2.1 Berlines de taille moyenne
2.1.2.2 Berlines de luxe
2.1.3 SUV et Crossovers
2.1.3.1 SUV compacts
2.1.3.2 SUV de taille moyenne et complète
2.2 Véhicules Electriques??
2.2.1 Véhicules à Batterie (BEVs)
2.2.1.1 Voitures passagers électriques
2.2.2.2 SUV électriques
2.2.2 Véhicules Hybrides Rechargeables (PHEVs)
2.2.2.1 Véhicules PHEVs passagers
2.2.2.2 Véhicules PHEVs flotte
2.3 Véhicules de Transport
2.3.1 Véhicules de Transport Légers (LCVs)
2.3.1.1 Flottes de livraison urbaine
2.3.2 Camions de Taille Moyenne et Lourds
2.3.2.1 Transport régional
2.3.2.2 Transport longue distance
2.4 Deux-Roues et Trois-Roues
2.4.1 Motocyclettes
2.4.1.1 Motocyclettes à moteur à combustion interne
2.4.2 Scooters
2.4.2.1 Scooters électriques
2.4.2.2 Scooters de mobilité urbaine
2.5 Véhicules hors route (OTR)
2.5.1 Machinerie agricole
2.5.1.1 Tracteurs
2.5.1.2 Récolteurs
2.5.2 Équipements de construction
2.5.2.1 Chargeurs
2.5.2.2 Excavatrices
3. Par canal de vente
3.1 OEM (Fabricant d'équipement original)
3.1.1 Pièces OEM pour véhicules passagers
3.1.1.1 OEM à moteur à combustion interne
3.1.1.2 OEM pour véhicules électriques
3.1.2 Contrats OEM pour le commerce et les flottes
3.1.2.1 Programmes de flottes durables
3.2 Marché après-vente / Remplacement (plus grand segment)
3.2.1 Réseaux de concessionnaires autorisés
3.2.1.1 Points de vente marqués par le fabricant
3.2.2 Revendeurs indépendants de pneus
3.2.2.1 Magasins de services multi-marques
3.2.3 Fournisseurs de services pour flottes
3.2.3.1 Gestion du cycle de vie des pneus
3.2.4 Plateformes en ligne et de commerce électronique
3.2.4.1 Ventes directes aux consommateurs
4. Par type de matériau
4.1 Caoutchouc naturel et à base biologique
4.1.1 Caoutchouc naturel provenant de sources durables
4.1.2 Alliages de caoutchouc biosynthétique
4.2 Compléments et renforcements durables
4.2.1 Composés à base de silice
4.2.2 Silice biologique provenant de la cendre de coquille de riz
4.3 Matériaux recyclés
4.3.1 Charbon noir recyclé
4.3.2 Contenu de caoutchouc récupéré
4.4 Chimiques et huiles à faible impact
4.4.1 Huiles à base végétale
4.4.2 Huiles de procédé à faible teneur en aromatiques
5. Par géographie
5.1 Asie-Pacifique (plus grande région)
Chine
Inde
Japon
Corée du Sud
Asie du Sud-Est
5.2 Europe (région en plus forte croissance)
Allemagne
France
R.-U.
Italie
5.3 Amérique du Nord
États-Unis
Canada
5.4 Amérique latine
Brésil
Mexique
5.5 Moyen-Orient et Afrique
Analyse régionale du marché mondial des pneus en matériaux biosourcés et recyclés
Asie-Pacifique ??? Plus grand marché
Les volumes élevés de production de pneus, la disponibilité du caoutchouc naturel, l'adoption croissante des véhicules électriques et la forte demande de remplacement stimulent la leadership du marché.
Europe ??? Plus rapide croissance
Les réglementations environnementales strictes, les directives sur l'économie circulaire et la demande croissante de pneus pour véhicules électriques de luxe accélèrent la croissance.
Amérique du Nord
Les stratégies de durabilité des fabricants originaux, la croissance des véhicules électriques et les technologies avancées de recyclage soutiennent l'adoption.
Amérique latine
Un passage progressif vers des pneus durables soutenu par l'augmentation de la possession de véhicules.
Moyen-Orient et Afrique
L'adoption à un stade précoce est soutenue par l'alignement réglementaire et la croissance des véhicules de luxe.
Principales entreprises du marché mondial des pneus en matériaux biosourcés et recyclés
Michelin
Bridgestone Corporation
Continental AG
Goodyear Tire & Rubber Company
Pirelli & C. S.p.A.
Yokohama Rubber Company
Sumitomo Rubber Industries
Hankook Tire
Nokian Tyres
Michelin est l'entreprise la plus importante sur le marché mondial des pneus en matériaux biosourcés et recyclés.
Intelligence stratégique et insights basés sur l'IA de Pheonix
Pheonix Demand Forecast Engine
Suivi des mandats de durabilité, de la croissance des véhicules électriques et de la pénétration des contenus recyclés.
Modèle de pneu de l'économie circulaire
Analyse l'intégration des matériaux recyclés et les émissions sur le cycle de vie.
Suivi de la durabilité des matières premières
Surveille l'approvisionnement en caoutchouc naturel, l'approvisionnement en noir de carbone recyclé et les coûts des matériaux biosourcés.
Analyse Porter???s Five Forces Automatisée (Brève)
-
Pouvoir des acheteurs : Modéré
-
Pouvoir des fournisseurs : Modéré
-
Menace des entrants nouveaux : Faible
-
Menace des substituts : Faible
-
Concurrence : Élevée
Pourquoi le marché des pneus en matériaux biosourcés et recyclés reste critique
-
Contributeur direct à la décarbonisation automobile
-
Essentiel pour la conformité ESG des constructeurs
-
Fort alignement avec les besoins d'efficacité des véhicules électriques
-
Optimisation des coûts à long terme grâce à une approvisionnement circulaire
Conclusion finale sur le marché mondial des pneus en matériaux biosourcés et recyclés
Le marché mondial des pneus en matériaux à base biologique et recyclés est en transition de l'innovation guidée par la durabilité vers l'adoption à l'échelle de l'industrie. Avec la croissance des véhicules électriques, les réglementations plus strictes et la demande croissante des consommateurs pour une mobilité écologique, les pneus durables deviennent une nécessité stratégique plutôt qu'une option premium. Les fabricants qui mènent dans la science des matériaux, l'intégration du recyclage et la production verte à grande échelle domineront la prochaine phase de croissance de l'industrie des pneus jusqu'en 2033.
Paysage concurrentiel
Global Bio-Based & Recycled Material Tyres Competitive Intensity & Market Structure Overview
Le marché mondial des pneus à base biologique et à matériau recyclé se caractérise par un environnement concurrentiel tiré par la durabilité et l'innovation, où les fabricants traditionnels de pneus compètent de plus en plus sur la science des matériaux, les capacités économiques circulaires et l'alignement ESG, plutôt que uniquement sur la durabilité ou le prix. Alors que les réglementations environnementales se resserrent et que les exigences de durabilité des constructeurs automobiles s'élargissent, les pneus à base biologique et à matériau recyclé passent d'une différenciation de luxe à une nécessité stratégique sur le marché. La structure du marché évolue à travers une double transformation : d'abord, par l'intégration de matières premières renouvelables et recyclées dans la production de pneus grand public, et ensuite, par l'expansion des écosystèmes de production circulaire comprenant le recyclage, le noir de carbone récupéré, les polymères biologiques et l'approvisionnement durable. Les canaux OEM deviennent de plus en plus influents en raison des objectifs de décarbonisation de l'automobile, tandis que le marché de l'après-vente reste le plus grand contributeur au chiffre d'affaires grâce à la demande de remplacement. L'intensité concurrentielle est élevée, en particulier parmi les fabricants de pneus de premier plan qui disposent des ressources de recherche et développement, des partenariats en matière de matières premières et de l'échelle de production nécessaires pour commercialiser des technologies de pneus durables en volume. En même temps, des recycleurs spécialisés, des innovateurs en matière de matériaux et des acteurs régionaux axés sur la durabilité émergent comme des participants stratégiques de l'écosystème.Global Bio-Based & Recycled Material Tyres Competitive Intensity & Market Structure Current Scenario
Leading Company Profiles
Michelin: Leader mondial en matière de durabilité avec des investissements agressifs dans les composés à base biologique, les matériaux recyclés et les écosystèmes de production de pneus circulaires. Bridgestone Corporation ??: Majeur innovateur en matière de matières premières renouvelables, d'approvisionnement durable et de technologies de pneus écologiques compatibles avec les véhicules électriques. Continental AG: Forte concentration sur le PET recyclé, le silice durable et les systèmes de production circulaire alignés sur les directives européennes de durabilité. Goodyear Tire & Rubber Company: Acteur majeur en science des matériaux avancés axé sur l'huile de soja, les charges durables et les conceptions de pneus à faible émission. Pirelli & C. S.p.A.: Fabricant de haut de gamme axé sur la durabilité avec une intégration croissante du caoutchouc naturel certifié FSC et des composés renouvelables. Yokohama Rubber Company: Actif dans l'innovation matérielle durable avec un accent sur les pneus commerciaux à faible consommation de carburant et à base biologique. Sumitomo Rubber Industries: Élargit son portefeuille de pneus durables grâce à une faible résistance au roulement et à l'intégration de matériaux renouvelables. Hankook Tire: Renforce rapidement ses capacités de pneus écologiques avec un accent sur les véhicules électriques et le déploiement de matériaux circulaires.Key Competitive Intensity & Market Structure Signals in Global Bio-Based & Recycled Material Tyres Market
Un signal structurel majeur est l'importance croissante stratégique de l'innovation matérielle. La leadership concurrentielle dépend de plus en plus de l'accès aux matières premières durables, aux systèmes de recyclage avancés et aux technologies de composés biologiques à grande échelle. Un autre signal critique est l'intégration croissante de l'économie circulaire. Les fabricants ne compètent plus uniquement sur les performances des pneus finis - ils compètent sur la durabilité du cycle de vie, y compris l'approvisionnement, les émissions de production, la recyclabilité et la récupération des matières à la fin de vie. Les engagements de durabilité des OEM transforment significativement les dynamiques du marché, car les constructeurs automobiles exigent de plus en plus que les fournisseurs de pneus s'alignent sur les objectifs de réduction des émissions, les cibles de contenu recyclé et la transparence des chaînes d'approvisionnement durables. L'asymétrie réglementaire régionale façonne également la concurrence. L'Europe mène en raison des exigences strictes de conformité environnementale et des directives circulaires, tandis que l'Asie-Pacifique bénéficie de l'échelle de production, de l'accès aux matières premières et de la fabrication à coût réduit.Strategic Implications of Competitive Intensity & Market Structure in Global Bio-Based & Recycled Material Tyres Market
Les fabricants doivent prioriser les partenariats en matière de matières premières durables et les investissements dans les écosystèmes circulaires comme des stratégies concurrentielles centrales. Le contrôle des entrées renouvelables et des matières premières recyclées déterminera de plus en plus la résilience des marges et la scalabilité. L'investissement en recherche et développement dans l'équivalence des performances est essentiel, car les pneus durables doivent correspondre ou dépasser les normes de sécurité, de durabilité et d'efficacité des pneus conventionnels pour atteindre une pénétration grand public. L'électrification crée un vecteur de croissance stratégique majeur, avec des pneus durables spécifiques aux véhicules électriques représentant une catégorie de luxe où la faible résistance au roulement, la capacité de charge élevée et les performances à faible bruit sont cruciales. La crédibilité de la marque et la positionnement ESG deviennent de plus en plus importantes, particulièrement sur les marchés développés où les consommateurs, les régulateurs et les OEM évaluent soigneusement les affirmations de durabilité.Global Bio-Based & Recycled Material Tyres Competitive Intensity & Market Structure Forward Outlook
Le marché mondial des pneus à base biologique et à matériau recyclé est susceptible de connaître une concurrence accrue à mesure que la durabilité passe d'une différenciation basée sur l'innovation à un point de base de l'industrie. Les acteurs de premier plan sont probablement destinés à étendre leur domination par l'intégration verticale des matériaux durables, le recyclage avancé et les partenariats OEM. Une consolidation du marché est probable, car les acteurs plus petits manquant de l'échelle d'approvisionnement durable ou des capacités avancées en matière de matériaux pourraient avoir du mal à concurrencer en matière de conformité réglementaire et d'efficacité des coûts. L'avancement technologique en matière de polymères biologiques, de noir de carbone recyclé, d'huiles renouvelables et de fabrication à faible teneur en carbone restera le champ de bataille concurrentiel déterminant. À long terme, le marché sera façonné par trois piliers centraux : la leadership en matière de matériau durable, l'exécution de l'économie circulaire et l'innovation de performance alignée sur l'électrification. Les fabricants qui réussiront à intégrer ces piliers définiront la leadership concurrentielle sur le marché mondial des pneus à base biologique et à matériau recyclé jusqu'en 2033.Chaîne de valeur
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des pneus en matériaux biosourcés et recyclés
La chaîne de valeur du marché mondial des pneus en matériaux biosourcés et recyclés évolue rapidement, passant d'une production traditionnelle intensive en combustibles fossiles vers des écosystèmes renouvelables, circulaires et axés sur la récupération des matériaux. Cette transformation repose sur l'intégration de composés biosourcés, de matériaux récupérés, de l'agriculture durable, de systèmes de recyclage avancés et de pratiques de fabrication guidées par les principes ESG. Les pneus biosourcés et recyclés sont de plus en plus perçus non seulement comme des produits de mobilité, mais aussi comme des leviers clés pour la réduction des émissions de carbone, l'optimisation des ressources et la croissance industrielle circulaire. Ces pneus sont fabriqués à partir d'entrées renouvelables et recyclées telles que le caoutchouc naturel provenant de sources durables, des élastomères biosynthétiques, de l'huile de soja, du silice provenant des coquilles de riz, du noir de carbone recyclé, du caoutchouc récupéré et des huiles de procédé à faible impact. Leur chaîne de valeur s'étend au-delà de la production de pneus vers l'agriculture durable, la récupération des matériaux, la conversion des déchets en ressources, les écosystèmes de pyrolyse et les systèmes de mobilité axés sur le cycle de vie. La chaîne d'approvisionnement en amont dépend de la source certifiée de caoutchouc naturel, de matières premières renouvelables, de polymères biosourcés, de matériaux de renforcement recyclés et de technologies de recyclage à grande échelle. Les principaux fabricants, notamment Michelin, Bridgestone, Continental, Goodyear et Pirelli, étendent leurs écosystèmes de fournisseurs stratégiques axés sur le caoutchouc certifié FSC, les partenariats en pyrolyse, le noir de carbone récupéré et la sécurité des matières premières circulaires. La fabrication met l'accent sur l'équilibre entre durabilité et résultats de haute performance grâce à une résistance au roulement faible, une durée de vie longue des tapis, une réduction des émissions, un niveau sonore réduit et une intégration avancée de contenus recyclés. L'innovation en production inclut de plus en plus des usines alimentées par des énergies renouvelables, des systèmes de fabrication circulaires, une chimie de mélange durable et des technologies de traçabilité des matériaux. La distribution couvre à la fois les écosystèmes OEM et aftermarket, avec la demande de remplacement aftermarket restant dominante en raison des volumes mondiaux de remplacement de pneus, tandis que l'intégration OEM s'accélère à mesure que les constructeurs automobiles s'alignent sur les objectifs de zéro émission nette, l'optimisation de la portée des véhicules électriques et les exigences de sourcing durable. Les défis de la chaîne d'approvisionnement incluent la limitation de l'échelle de production des matériaux recyclés, les primes de coûts pour les composants durables avancés, la traçabilité des matières premières, la complexité de la conformité réglementaire et l'assurance que les pneus contenant des matériaux recyclés répondent aux normes de sécurité, de durabilité et de performance premium.Chaîne de valeur et évolution de la chaîne d'approvisionnement du marché mondial des pneus en matériaux biosourcés et recyclés
Le marché actuel est façonné par l'adoption croissante des mandats économie circulaire, des engagements ESG plus forts, l'adoption des véhicules électriques et des réglementations environnementales plus strictes axées sur les émissions du cycle de vie et l'approvisionnement durable. En amont, les fabricants de pneus investissent de plus en plus dans la science des matériaux biosourcés, les systèmes de recyclage par pyrolyse, la récupération du caoutchouc recyclé et des partenariats de plantations durables afin de réduire la dépendance aux matériaux pétrochimiques vierges. Les stratégies de fabrication se déplacent vers l'échelle du recyclage, l'utilisation d'énergies renouvelables, la réduction de l'empreinte carbone et l'ingénierie avancée de composés qui soutiennent l'efficacité au combustible et les exigences spécifiques aux véhicules électriques. Les partenariats avec les constructeurs automobiles deviennent de plus en plus stratégiques, car les constructeurs automobiles recherchent des pneus qui correspondent aux objectifs de neutralité carbone, aux divulgations d'approvisionnement durable et à l'optimisation des performances des véhicules électriques. Le marché de l'après-vente reste la segment commercial dominant, soutenu par la demande croissante des consommateurs et des flottes pour des pneus de remplacement durables qui réduisent les coûts opérationnels tout en répondant aux objectifs environnementaux. La traçabilité numérique, les certifications de durabilité et la transparence du cycle de vie deviennent des différenciateurs compétitifs critiques, avec la vérification d'approvisionnement basée sur la blockchain et les divulgations ESG qui influencent de plus en plus les stratégies d'approvisionnement.Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial des pneus en matériaux biosourcés et recyclés
Plusieurs tendances transformantes définissent l'évolution de la chaîne d'approvisionnement de ce marché. Premièrement, les matières premières biosourcées remplacent de plus en plus les composés dérivés du pétrole, créant une importance stratégique pour l'agriculture renouvelable et les écosystèmes de polymères durables. Deuxièmement, les systèmes d'économie circulaire s'accélèrent grâce au noir de carbone recyclé, au caoutchouc récupéré, à la pyrolyse des pneus et à la récupération des matériaux de fin de vie des pneus. Troisièmement, la croissance des véhicules électriques augmente considérablement la demande de pneus durables à faible résistance au roulement, à faible bruit et à conceptions économes en énergie. Quatrièmement, les réglementations ESG et les cadres de comptabilité carbone transforment la fabrication de pneus durables d'un avantage de marque en une nécessité opérationnelle. Cinquièmement, la transparence des matériaux du cycle de vie et la traçabilité du contenu recyclé deviennent de plus en plus importantes pour l'approbation des constructeurs automobiles, la confiance des investisseurs et la confiance des consommateurs.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial des pneus en matériaux biosourcés et recyclés
Les entreprises de premier plan telles que Michelin, Bridgestone, Continental, Goodyear et Pirelli renforcent leur leadership du marché grâce à une approvisionnement renouvelable, des écosystèmes de matériaux circulaires et des innovations de produits durables. La résilience de la chaîne d'approvisionnement dépend de plus en plus de l'accès aux matières premières renouvelables, aux réseaux agricoles durables, à l'échelle des matériaux recyclés et aux capacités avancées de récupération des déchets. Les fabricants dotés d'une forte R&D dans les composés recyclés, les matériaux biosynthétiques, l'ingénierie de faible résistance au roulement et l'optimisation du carbone du cycle de vie sont mieux positionnés pour des opportunités de croissance premium. La compétitivité à long terme dépendra de plus en plus de la conformité réglementaire, de la traçabilité des matériaux, de l'échelle du contenu recyclé et de modèles de production circulaires économiques. L'accessibilité reste un défi stratégique, car la pénétration du marché grand public dépend de l'équilibre entre l'innovation durable, les prix compétitifs et la validation des performances élevées.Perspective à long terme de la chaîne de valeur et de l'évolution de la chaîne d'approvisionnement du marché mondial des pneus en matériaux biosourcés et recyclés
Entre 2026 et 2033, la chaîne de valeur des pneus biosourcés et recyclés est prévue pour devenir de plus en plus circulaire, renouvelable et intégrée industriellement. Les fabricants prioriseront les pneus à haut contenu recyclé, les polymères biosynthétiques, les remblais renouvelables, les systèmes avancés de pyrolyse et les processus de production neutres en carbone. Les partenariats avec les constructeurs automobiles se renforceront à mesure que les constructeurs automobiles mondiaux demanderont davantage d'intégration de pneus durables alignés sur l'efficacité des véhicules électriques, les divulgations ESG et les stratégies de mobilité à zéro émission nette. L'après-vente continuera d'expander grâce à une sensibilisation croissante des consommateurs, des incitations réglementaires et de la demande des flottes pour des remplacements durables à faible coût. L'infrastructure de recyclage, la traçabilité numérique des matériaux et les écosystèmes de production circulaire deviendront des piliers critiques de différenciation compétitive. En fin de compte, la chaîne de valeur future du marché évoluera de la production traditionnelle de pneus vers des écosystèmes de mobilité intégrés, optimisés en ressources et gérés en cycle de vie, centrés sur la durabilité et la circularité.Chaîne de valeur spécifique au marché
- Achat de matières premières durables : Caoutchouc naturel certifié FSC, élastomères biosynthétiques, huile de soja, silice de coquilles de riz, noir de carbone recyclé, caoutchouc récupéré, remblais renouvelables
- Recherche et développement : Composés biosourcés, intégration de contenu recyclé, ingénierie de faible résistance au roulement, pneus durables spécifiques aux véhicules électriques, innovation de matériaux circulaires
- Fabrication : Production de pneus alimentée par des énergies renouvelables, intégration de composés recyclés, installations à faible émission, compounding avancé, chimie durable
- Intégration avec les constructeurs automobiles : Véhicules passagers, véhicules électriques, hybrides, véhicules commerciaux, plateformes automobiles axées sur la durabilité
- Distribution et commerce de détail : Canaux des constructeurs automobiles, marchés de remplacement, fournisseurs de services de flottes, détaillants autorisés, plateformes de commerce numérique
- Services de fin de vie et d'économie circulaire : Recyclage des pneus, systèmes de pyrolyse, traitement du caoutchouc récupéré, récupération du noir de carbone recyclé, recyclage des matériaux
Cartographie entreprise-étape
- Achat de matières premières durables : Michelin, Bridgestone Corporation, Continental AG, Goodyear Tire & Rubber Company
- Recherche et développement : Michelin, Continental AG, Pirelli & C. S.p.A., Hankook Tire
- Fabrication : Bridgestone Corporation, Goodyear Tire & Rubber Company, Yokohama Rubber Company, Sumitomo Rubber Industries
- Intégration avec les constructeurs automobiles : Michelin, Bridgestone Corporation, Continental AG, Pirelli & C. S.p.A.
- Distribution et commerce de détail : Apollo Tyres, Nokian Tyres, Goodyear Tire & Rubber Company, Yokohama Rubber Company
- Services de fin de vie et d'économie circulaire : Michelin, Bridgestone Corporation, Continental AG, partenaires de l'écosystème de recyclage
Activité d'investissement
Aperçu des dynamiques d'investissement et de financement du marché mondial des pneus à base de matériaux biosourcés et recyclés
Les dynamiques d'investissement et de financement du marché mondial des pneus à base de matériaux biosourcés et recyclés sont façonnées par des priorités accélérées en faveur de l'économie circulaire, des mandats mondiaux de décarbonation, l'expansion des véhicules électriques et la pression croissante sur les fabricants de pneus pour réduire leur dépendance aux matériaux issus des combustibles fossiles. Entre 2026 et 2033, l'allocation de capitaux est prévue pour privilégier de plus en plus les matières premières renouvelables, les systèmes de noir de carbone recyclé, les technologies de caoutchouc récupéré, les composés biosynthétiques et des écosystèmes de production circulaire à grande échelle. Le marché est fortement orienté vers l'innovation et la science des matériaux, nécessitant un investissement continu dans des alternatives au caoutchouc durable, des huiles végétales, des technologies avancées en silice, des infrastructures de recyclage par pyrolyse, le traitement des matériaux récupérés et des systèmes de fabrication à faible teneur en carbone. Les principaux fabricants de pneus, notamment Michelin, Bridgestone, Continental, Goodyear, Pirelli et Yokohama, augmentent significativement les fonds alloués à la recherche et au développement sur les matériaux durables, aux modèles de production en boucle fermée et aux partenariats de sourcing circulaire. Un changement structurel majeur influençant les modèles d'investissement est la transition du processus de fabrication linéaire des pneus vers des écosystèmes de matériaux régénératifs et circulaires. Cette transformation dirige les fonds vers la sécurité des matières premières renouvelables, l'échelle des matières premières recyclées, la réduction des émissions sur le cycle de vie et la résilience des chaînes d'approvisionnement durables.Dynamiques actuelles d'investissement et de financement du marché mondial des pneus à base de matériaux biosourcés et recyclés
Actuellement, l'activité d'investissement est fortement soutenue par des réglementations de durabilité plus strictes, des exigences croissantes en matière de conformité ESG, des objectifs de neutralité carbone des OEM et une demande croissante en pneus à faible émission et faible résistance au roulement. Les collaborations stratégiques entre fabricants de pneus, innovateurs en recyclage, fournisseurs agricoles et entreprises de science des matériaux sont au cœur des stratégies actuelles de financement.- Asie-Pacifique : Mène l'activité d'investissement mondiale grâce à une capacité de production de pneus à grande échelle, des avantages dans l'approvisionnement en caoutchouc naturel, des écosystèmes de véhicules électriques croissants et une forte demande du marché de remplacement.
- Europe : La région à la croissance la plus rapide, entraînée par des mandats stricts en faveur de l'économie circulaire, des politiques de réduction des émissions de carbone, des initiatives avancées de recyclage et une demande accrue de mobilité durable de luxe.
- Amérique du Nord : Un fort momentum d'investissement soutenu par l'adoption des véhicules électriques, l'innovation technologique avancée en recyclage et la transformation de durabilité des OEM.
- Amérique latine, Moyen-Orient et Afrique : Des marchés émergents enregistrent une croissance progressive des investissements grâce à la disponibilité des ressources, aux réglementations environnementales émergentes et à la sensibilisation croissante à la mobilité durable.
Signaux clés des dynamiques d'investissement et de financement du marché mondial des pneus à base de matériaux biosourcés et recyclés
- Les engagements croissants en matière d'ESG des OEM et des flottes accélèrent les investissements dans les composés biosourcés et les plateformes de pneus contenant des matériaux recyclés.
- Le développement rapide des technologies de pyrolyse et de noir de carbone récupéré pousse les flux de capitaux vers les infrastructures de recyclage de pneus à grande échelle.
- La pénétration croissante des véhicules électriques augmente l'investissement dans des pneus durables qui combinent une faible résistance au roulement, une réduction du bruit et une minimisation de l'empreinte carbone.
- La demande des consommateurs pour des solutions de mobilité écologiques crée des incitations financières plus fortes pour des portefeuilles de pneus de marché secondaire durables.
- L'innovation matérielle en huiles végétales, caoutchouc naturel certifié FSC, silice de coquilles de riz et caoutchouc récupéré ouvre de nouvelles opportunités d'investissement à travers la chaîne de valeur des pneus.
Implications stratégiques des dynamiques d'investissement et de financement du marché mondial des pneus à base de matériaux biosourcés et recyclés
- Le paysage d'investissement préfère fortement les fabricants établis possédant des feuilles de route intégrées de durabilité, des réseaux d'approvisionnement mondiaux et des capacités avancées en science des matériaux.
- Les partenariats stratégiques avec des entreprises de recyclage, des fournisseurs de matières premières agricoles et des fournisseurs de chimie durable deviennent des avantages concurrentiels essentiels.
- La différenciation technologique se concentre de plus en plus sur l'équilibre entre durabilité, durabilité, sécurité, résistance au roulement et compétitivité en termes de coûts.
- La diversification régionale reste critique, avec l'Asie-Pacifique en tête en termes de volume, l'Europe en train de diriger l'innovation impulsée par la réglementation et l'Amérique du Nord se concentrant sur les systèmes de recyclage à base de technologie.
- La volatilité des chaînes d'approvisionnement en caoutchouc naturel, en matières premières recyclées et en normes de certification continue d'influencer les stratégies de déploiement des capitaux.
Aperçu prospectif des dynamiques d'investissement et de financement du marché mondial des pneus à base de matériaux biosourcés et recyclés
À l'avenir, le marché mondial des pneus à base de matériaux biosourcés et recyclés est prévu pour attirer un investissement à long terme fort, à mesure que les matériaux de pneus durables passent du statut de différenciation de luxe à une nécessité de production de base. L'allocation de capitaux future privilégiera de plus en plus les composés recyclés de nouvelle génération, les élastomères biosynthétiques, la production de pneus à empreinte carbone neutre, les écosystèmes de matières premières circulaires et l'optimisation de la durabilité grâce à l'intelligence artificielle sur le cycle de vie des pneus.- Asie-Pacifique : Restera le centre d'investissement dominant grâce aux avantages des matières premières, à l'échelle de production et à la demande croissante en véhicules durables.
- Europe : Continuera à mener en matière d'innovation des pneus circulaires, de transformation durable impulsée par la réglementation et de commercialisation des pneus verts de luxe.
- Amérique du Nord : Strengrera les investissements dans les technologies de recyclage avancées, les pneus de luxe durables et les écosystèmes de mobilité axés sur l'ESG.
Technologie et innovation
Aperçu du paysage technologique et de l'innovation du marché mondial des pneus à base de matériaux biosourcés et recyclés
Le paysage technologique et l'innovation dans le marché mondial des pneus à base de matériaux biosourcés et recyclés sont en train de se transformer sous l'effet des impératifs de durabilité, de l'ingénierie avancée des matériaux, des systèmes de fabrication circulaire et des priorités de mobilité à faible teneur en carbone. Contrairement à l'innovation traditionnelle des pneus, qui se concentrait principalement sur l'adhérence, la durabilité et l'efficacité économique, ce marché se concentre sur la réduction de la dépendance aux combustibles fossiles, la minimisation des émissions sur le cycle de vie et l'intégration de matériaux renouvelables ou récupérés sans compromettre la sécurité ou les performances. L'intensité de l'innovation s'accélère rapidement alors que les fabricants de pneus mondiaux répondent à des réglementations environnementales plus strictes, à l'expansion des véhicules électriques, aux engagements des constructeurs automobiles (OEM) de neutralité carbone et à la demande croissante des consommateurs pour des produits durables. Des entreprises de premier plan telles que Michelin, Bridgestone Corporation, Continental AG, Goodyear Tire & Rubber Company et Pirelli & C. S.p.A. investissent massivement dans les polymères biosourcés, le caoutchouc naturel durable, le noir de carbone recyclé, les technologies de pyrolyse et des écosystèmes de matériaux circulaires. Un changement technologique majeur est en cours, passant des composants de pneus dérivés du pétrole vers des alternatives renouvelables et recyclées, notamment le caoutchouc naturel certifié FSC, l'huile de soja, l'huile de colza, le silice de paille de riz, les élastomères biosynthétiques, le caoutchouc récupéré et le noir de carbone récupéré. Ces innovations transforment la composition des pneus tout en maintenant les exigences fondamentales telles que l'adhérence, la durabilité, la résistance au roulement et la stabilité thermique. En même temps, la circularité émerge comme une frontière d'innovation déterminante. Les fabricants de pneus intègrent de plus en plus des technologies de recyclage avancées telles que le recyclage chimique, la dévulcanisation, la pyrolyse et des systèmes de récupération de matériaux qui transforment les pneus en fin de vie en entrées industrielles réutilisables. Cette évolution positionne les pneus comme des acteurs actifs des systèmes économiques circulaires plutôt que comme des consommables automobiles jetables.Paysage technologique et d'innovation du marché mondial des pneus à base de matériaux biosourcés et recyclés - Scénario actuel
Actuellement, l'innovation dans ce marché se concentre sur l'équilibre entre la durabilité environnementale et la performance commerciale à grande échelle. Les technologies à faible résistance au roulement restent la priorité d'innovation la plus importante, car elles réduisent directement la consommation de carburant, diminuent les émissions de CO et améliorent l'autonomie des véhicules électriques. Les composés biosourcés s'étendent rapidement aux catégories de pneus de passager, de véhicules électriques et commerciaux. Le caoutchouc naturel durable, les huiles dérivées des plantes, les remplisseurs en silice biosourcée et les huiles de traitement à faible teneur en PAH remplacent de plus en plus les ingrédients dérivés des combustibles fossiles tout en préservant la durabilité des pavés et l'adhérence sur les surfaces humides. L'innovation en matière de matériaux recyclés est l'un des segments les plus en croissance, notamment grâce à l'intégration du noir de carbone recyclé et du caoutchouc récupéré. Le noir de carbone dérivé de la pyrolyse gagne en popularité alors que les fabricants recherchent des solutions de renforcement à grande échelle avec un impact environnemental plus faible. Les pneus durables spécifiques aux véhicules électriques sont également un moteur d'innovation, combinant une faible résistance au roulement, un soutien de charge élevé, une optimisation acoustique et des composés renouvelables pour répondre aux exigences de performance de la mobilité électrique. Les systèmes de fabrication deviennent de plus en plus numériques et durables. Des systèmes de contrôle de qualité alimentés par l'intelligence artificielle, une optimisation des matériaux intelligente, des usines à empreinte carbone neutre, une intégration de l'énergie renouvelable et des systèmes de minimisation des déchets sont déployés pour réduire les empreintes de production tout en améliorant la cohérence des produits. L'innovation sur la durée de vie prolongée des pavés est un autre domaine important, car les pneus plus durables réduisent la fréquence de remplacement, la consommation de ressources et la charge environnementale sur le cycle de vie.Signaux clés du paysage technologique et de l'innovation dans le marché mondial des pneus à base de matériaux biosourcés et recyclés
- Ingénierie des composés biosourcés : Huiles végétales, polymères biosourcés et caoutchouc naturel durable réduisant la dépendance aux combustibles fossiles.
- Intégration du noir de carbone recyclé : Systèmes de renforcement circulaire et de pyrolyse améliorant la durabilité et l'échelle.
- Innovation en matière de faible résistance au roulement : Composés économiseurs d'énergie améliorant l'économie de carburant et l'autonomie des véhicules électriques.
- Remplisseurs en silice biosourcée et déchets agricoles : Poussière de paille de riz et silice renouvelable réduisant l'intensité carbone.
- Technologies de recyclage des pneus circulaires : Dévulcanisation, recyclage chimique et écosystèmes de caoutchouc récupéré.
- Pneus durables compatibles avec les véhicules électriques : Pneus verts à faible bruit, à fort support de charge et à haute efficacité énergétique pour les plateformes électriques.
- Fabrication verte pilotée par l'intelligence artificielle : Systèmes de production intelligents optimisant les déchets, les émissions et l'efficacité des matériaux.
Implications stratégiques du paysage technologique et de l'innovation dans le marché mondial des pneus à base de matériaux biosourcés et recyclés
L'évolution du paysage technologique a des implications stratégiques importantes pour les fabricants de pneus, les constructeurs automobiles (OEM), les fournisseurs de matières premières et les régulateurs. La leadership en science des matériaux devient un différentiateur compétitif critique, car les entreprises capables de mettre à l'échelle des composés durables peuvent sécuriser à la fois la conformité réglementaire et une part de marché à long terme. Les relations avec les OEM se concentrent de plus en plus sur les performances de durabilité. Les constructeurs automobiles poursuivant des objectifs de neutralité carbone priorisent les fournisseurs de pneus capables de fournir des solutions de matériaux certifiés à faible teneur en carbone, renouvelables et circulaires alignées sur les mandats ESG. Le contrôle de l'approvisionnement en matières premières durables devient également stratégiquement important. Un accès sécurisé aux intrants biosourcés, au caoutchouc naturel durable et aux chaînes d'approvisionnement en noir de carbone recyclé influencera de plus en plus la résilience de la production et la rentabilité. Les capacités de production circulaire pourraient devenir un avantage structurel à long terme. Les fabricants qui développent des écosystèmes de recyclage à grande échelle et des systèmes de récupération de matériaux en boucle fermée pourront réduire la volatilité des matières premières tout en renforçant leurs certificats de durabilité. Pour les flottes et les consommateurs, les pneus durables offrent de plus en plus de valeur environnementale et économique grâce à des coûts d'exploitation plus faibles, des économies de carburant et une réduction des émissions sur le cycle de vie, élargissant ainsi l'adoption mainstream.Paysage technologique et d'innovation du marché mondial des pneus à base de matériaux biosourcés et recyclés - Perspective à l'avenir
À l'avenir, le marché mondial des pneus à base de matériaux biosourcés et recyclés est censé évoluer vers des écosystèmes de pneus circulaires, renouvelables et optimisés en termes de performance. Les composés biosourcés deviendront probablement de plus en plus mainstream, réduisant la dépendance aux intrants dérivés des combustibles fossiles dans l'ensemble de l'industrie de fabrication des pneus. L'intégration des matériaux recyclés s'étendra considérablement, avec le noir de carbone dérivé de la pyrolyse, le caoutchouc récupéré et les technologies de recyclage chimique avancées prévues pour devenir des entrées industrielles standard. La croissance des véhicules électriques accélérera davantage la demande pour des pneus durables qui combinent la responsabilité environnementale et l'ingénierie à haute performance, particulièrement dans la faible résistance au roulement, la durabilité à l'usure et l'optimisation acoustique. L'intelligence artificielle, les jumeaux numériques et les analyses avancées du cycle de vie optimiseront de plus en plus la formulation des pneus, les indicateurs de durabilité et les performances en carbone, raccourcissant les cycles d'innovation tout en améliorant les résultats environnementaux. En conclusion, le marché mondial des pneus à base de matériaux biosourcés et recyclés est en train de subir une transformation technologique majeure où les matériaux renouvelables, le contenu recyclé, la fabrication circulaire et l'efficacité énergétique redéfinissent le leadership compétitif. Les entreprises qui réussiront à mettre à l'échelle l'innovation en composés biosourcés, les écosystèmes de matériaux recyclés et la production de pneus à faible teneur en carbone mèneront le paysage de mobilité durable jusqu'en 2033.Risque de marché
Global Bio-Based & Recycled Material Tyres Market Risk Factors & Disruption Threats Overview
The Global Bio-Based & Recycled Material Tyres Market operates within a rapidly evolving sustainability-led industrial framework, where environmental compliance, material innovation, and circular economy integration are reshaping traditional tyre manufacturing. While the market benefits from strong ESG momentum, EV expansion, and regulatory tailwinds, it carries a moderate to high strategic risk profile due to sustainable raw material volatility, recycling scalability constraints, and performance validation pressures. A major structural risk is sustainable feedstock dependency. Bio-based rubber, plant-derived oils, FSC-certified natural rubber, recycled carbon black, and reclaimed elastomers face inconsistent global supply chains, certification challenges, and pricing fluctuations that can materially affect manufacturing economics. Another key disruption factor is the technological complexity of balancing sustainability with performance. Bio-based and recycled tyres must maintain durability, rolling resistance, wet grip, heat tolerance, and lifecycle reliability comparable to conventional tyres. Any gap in safety or efficiency can significantly slow mass-market adoption. Regulatory acceleration is also intensifying disruption risk. Carbon emissions standards, recycled content mandates, sustainable sourcing requirements, and chemical composition restrictions are increasing compliance costs while pressuring manufacturers to rapidly redesign product portfolios. The shift toward EVs further compounds complexity, as EV-compatible sustainable tyres must simultaneously optimize energy efficiency, low noise, battery load-bearing, and eco-material integration, increasing R&D requirements and shortening product innovation cycles.Global Bio-Based & Recycled Material Tyres Market Risk Factors & Disruption Threats Current Scenario
The current market environment reflects strong structural growth supported by OEM sustainability goals, circular economy initiatives, and rising consumer awareness. However, this momentum is balanced by operational and strategic challenges tied to sustainable material sourcing and technological scalability. Raw material sourcing remains a primary concern, particularly for recycled carbon black, sustainable silica, and bio-synthetic compounds where regional supply inconsistencies can impact production stability. OEM procurement strategies are increasingly favoring tyre manufacturers with verifiable sustainability credentials, lifecycle carbon reduction, and scalable circular manufacturing systems. Recycling infrastructure remains uneven globally, limiting the speed at which circular tyre production models can scale effectively across all markets. At the same time, consumer adoption is rising, but purchasing behavior remains sensitive to pricing premiums, durability concerns, and real-world performance perceptions.Key Risk Factors & Disruption Threats Signals in Global Bio-Based & Recycled Material Tyres Market
A major disruption signal is the rapid acceleration of circular economy legislation, particularly in Europe, where recycled material quotas and end-of-life tyre accountability are becoming stronger market drivers. Technological advances in pyrolysis, recovered carbon black, and bio-polymer engineering are also reshaping competitive dynamics by improving scalability and reducing performance trade-offs. EV adoption remains a critical growth signal, as EV tyre requirements increasingly overlap with sustainable tyre innovation priorities. OEM net-zero targets are intensifying supplier qualification standards, creating strategic advantages for manufacturers with vertically integrated sustainable sourcing capabilities. Additionally, carbon footprint transparency and sustainability certification are emerging as powerful differentiators in both OEM and aftermarket channels.Strategic Implications of Risk Factors & Disruption Threats in Global Bio-Based & Recycled Material Tyres Market
Manufacturers must aggressively invest in material science innovation to ensure sustainable tyres achieve parity or superiority in safety, efficiency, and tread life versus conventional alternatives. Securing diversified and traceable sustainable material supply chains will be essential for long-term cost stability and regulatory compliance. Developing scalable circular manufacturing ecosystems'including recycling, reclaimed rubber integration, and end-of-life recovery'will become a major competitive differentiator. EV-focused product development should remain central, as electrification increasingly amplifies demand for sustainable, energy-efficient tyre systems. Strategic collaboration with OEMs, recyclers, and bio-material suppliers will be necessary to accelerate commercialization and defend market share.Global Bio-Based & Recycled Material Tyres Market Risk Factors & Disruption Threats Forward Outlook
Looking ahead to 2026-2033, the Global Bio-Based & Recycled Material Tyres Market is expected to transition from sustainability-led niche growth to mainstream industrial transformation. However, market leadership will increasingly depend on manufacturers' ability to balance material innovation, compliance sophistication, and economic scalability. Recycled and bio-based materials are likely to evolve from optional differentiation to regulatory and OEM expectations across major automotive markets. Circular economy frameworks'including tyre recycling, carbon recovery, and sustainable sourcing transparency'will increasingly shape procurement and product development strategies. EV-compatible sustainable tyres will emerge as one of the highest-value segments, particularly in Europe and Asia-Pacific. Overall, the market will remain highly attractive but structurally demanding, with long-term winners defined by sustainable innovation leadership, resilient supply chains, and scalable circular production ecosystems.Paysage réglementaire
Aperçu de l'environnement réglementaire et politique du marché mondial des pneus à base de matériaux biologiques et recyclés
L'environnement réglementaire et politique du marché mondial des pneus à base de matériaux biologiques et recyclés émerge comme une force déterminante accélérant la transition de l'industrie des pneus d'une production dépendante des combustibles fossiles vers des écosystèmes de matériaux renouvelables, circulaires et à faible teneur en carbone. Les gouvernements, les agences environnementales, les régulateurs automobiles et les cadres de durabilité à l'échelle mondiale accordent de plus en plus de priorité à la réduction de l'empreinte carbone, à l'approvisionnement durable, à l'intégration des matériaux recyclés et à la responsabilité des émissions sur le cycle de vie, positionnant ainsi les pneus à base de matériaux biologiques et recyclés comme un pilier stratégique de la mobilité future et de la durabilité industrielle. Des cadres politiques mondiaux tels que le Pacte Vert de l'Union européenne, la réglementation européenne sur l'étiquetage des pneus (UE 2020/740), les obligations de responsabilité élargie des producteurs (REP), les normes UNECE sur les pneus, les politiques sur le contenu recyclé et les cadres de divulgation ESG transforment les priorités de fabrication des pneus. Ces réglementations encouragent de plus en plus ou exigent une résistance au roulement réduite, des émissions plus basses, des matières premières durables, une réduction des déchets et des systèmes de production circulaires. Les pneus à base de matériaux biologiques et recyclés s'alignent naturellement sur ces priorités politiques en évolutives en incorporant des matières premières renouvelables telles que le caoutchouc naturel récolté de manière durable, les huiles à base de plantes, le silice biologique et les polymères biologiques tout en intégrant du noir de carbone recyclé, du caoutchouc récupéré et des systèmes de renforcement circulaires. Ces pneus soutiennent les objectifs de décarbonisation tout en réduisant la dépendance aux décharges et la volatilité des matières premières. Les économies émergentes telles que la Chine, l'Inde, le Brésil, le Sud-Est asiatique et l'Amérique latine renforcent également les réglementations environnementales de fabrication, les exigences d'approvisionnement durable et l'infrastructure de recyclage des pneus. Ces développements réglementaires élargissent l'adoption chez les véhicules passagers, les véhicules électriques, les flottes commerciales et les secteurs hors route tout en soutenant l'expansion à long terme de l'économie circulaire.Aperçu de l'environnement réglementaire et politique du marché mondial des pneus à base de matériaux biologiques et recyclés
L'environnement réglementaire actuel est défini par la convergence des mandats de durabilité, des cadres d'économie circulaire, des réglementations sur l'efficacité au combustible et des initiatives d'approvisionnement responsable. L'Europe reste la région réglementaire la plus avancée, entraînée par des objectifs ambitieux de neutralité carbone, des politiques de fabrication durable, des obligations sur le contenu recyclé et des exigences de transparence sur les émissions sur le cycle de vie. En Europe, la réglementation sur la durabilité des pneus s'étend de plus en plus au-delà de la résistance au roulement et de l'efficacité au combustible vers la traçabilité des matières, les attentes en matière de contenu recyclé, l'approvisionnement durable en caoutchouc naturel et la responsabilité des pneus en fin de vie. Ces cadres accélèrent à la fois la demande des constructeurs et du marché après-vente pour des systèmes de pneus à base de matériaux biologiques et recyclés. L'Asie-Pacifique domine actuellement l'échelle de production et l'accès aux matières premières, mais renforce rapidement les cadres réglementaires autour de la durabilité industrielle, de la gestion des déchets et de la transition vers les véhicules électriques. Les objectifs de neutralité carbone de la Chine, les initiatives de recyclage des déchets en Inde et les normes avancées de durabilité du Japon façonnent de plus en plus la dynamique politique régionale. L'Amérique du Nord élargit également la pertinence réglementaire grâce aux engagements des entreprises en matière de ESG, à la croissance des véhicules électriques, aux incitations à la fabrication durable et aux investissements en technologies de recyclage. L'accent mis sur la réglementation reste relativement décentralisé, mais s'aligne de plus en plus sur la modernisation industrielle axée sur la durabilité. L'essor mondial des véhicules électriques renforce davantage le soutien politique, car les régulateurs accordent de plus en plus de priorité aux pneus qui combinent une faible résistance au roulement, des matériaux durables, un cycle de vie étendu et un faible impact environnemental.Signaux clés de l'environnement réglementaire et politique dans le marché mondial des pneus à base de matériaux biologiques et recyclés
- Pacte Vert de l'Union européenne et Plan d'action pour l'économie circulaire : Accélérer la fabrication durable, le contenu recyclé et les écosystèmes de pneus circulaires.
- Réglementation européenne sur l'étiquetage des pneus (UE 2020/740) : Soutenir l'efficacité, la réduction des émissions et la transparence sur les performances des produits durables.
- Cadres de responsabilité élargie des producteurs (REP) : Renforcer le recyclage des pneus et la responsabilité en fin de vie.
- Normes UNECE sur les pneus : Renforcer la conformité mondiale aux performances et à la durabilité.
- Réglementations sur la réduction du carbone et les ESG : Encourager l'adoption de matériaux renouvelables et recyclés.
- Initiatives sur le caoutchouc naturel durable : Promouvoir l'approvisionnement éthique, la prévention de la déforestation et la traçabilité de la chaîne d'approvisionnement.
- Politiques incitatives sur les matériaux recyclés : Élargir l'utilisation du caoutchouc récupéré et du noir de carbone recyclé.
- Réglementations sur l'efficacité des véhicules électriques : Favoriser des composés durables optimisés pour l'autonomie et un impact environnemental réduit.