
Taille du marché mondial des pneus durables et écologiques, part de marché & prévision 2026-2033
Aperçu de la prévision du marché (2026???2033)
| Indicateur | Valeur |
|---|---|
| Taille du marché en 2025 | 118,9 milliards de dollars US |
| Taille du marché en 2033 | 178,6 milliards de dollars US |
| Taux de croissance annuel composé (2026???2033) | ~5.3% |
| Plus grande région | Asie-Pacifique |
| Région en plus forte croissance | Europe |
| Plus grand segment | Pneus à faible résistance au roulement |
| Segment en plus forte croissance | Pneus écologiques spécifiques aux véhicules électriques |
| Tendance clé | Matériaux à base biologique et pneus circulaires |
Aperçu du marché mondial des pneus durables et écologiques
Le marché mondial des pneus durables et écologiques a tout à voir avec la fabrication de pneus écologiques, de la conception à la fin de vie. Ils utilisent des matériaux plus durables, des usines à faible émission de carbone, et conçoivent des pneus qui économisent de l'énergie lors de la conduite. Même à la fin de leur vie, ces pneus sont plus faciles à recycler ou à éliminer de manière sûre. Cela représente une grande avancée vers la réduction de la pollution et des déchets dans le secteur des pneus.
Ces pneus incorporent généralement des matériaux à base biologique et renouvelables, tels que le caoutchouc naturel, le silice biologique, l'huile de soja, le noir de carbone recyclé et des agents de remplissage durables. En outre, les pneus écologiques sont conçus avec des composants à faible résistance au roulement qui améliorent l'efficacité du carburant des véhicules à moteur à combustion (MCA) et prolongent l'autonomie des véhicules électriques (VE). La réduction du bruit, une durée de vie plus longue de la bande de roulement et la recyclabilité sont également des objectifs de conception centraux.
Le marché mondial des pneus durables et écologiques couvre tout, des voitures, camions, motos, VE, aux équipements lourds hors route, à la fois pour les nouveaux véhicules et les remplacements. Avec les gouvernements, les fabricants, les flottes et les conducteurs qui poussent tous vers des options plus durables, ces pneus écologiques passent du statut de luxe niche à celui de norme quotidienne. C'est comme si l'ensemble du monde des pneus devenait vert, un trajet à la fois.
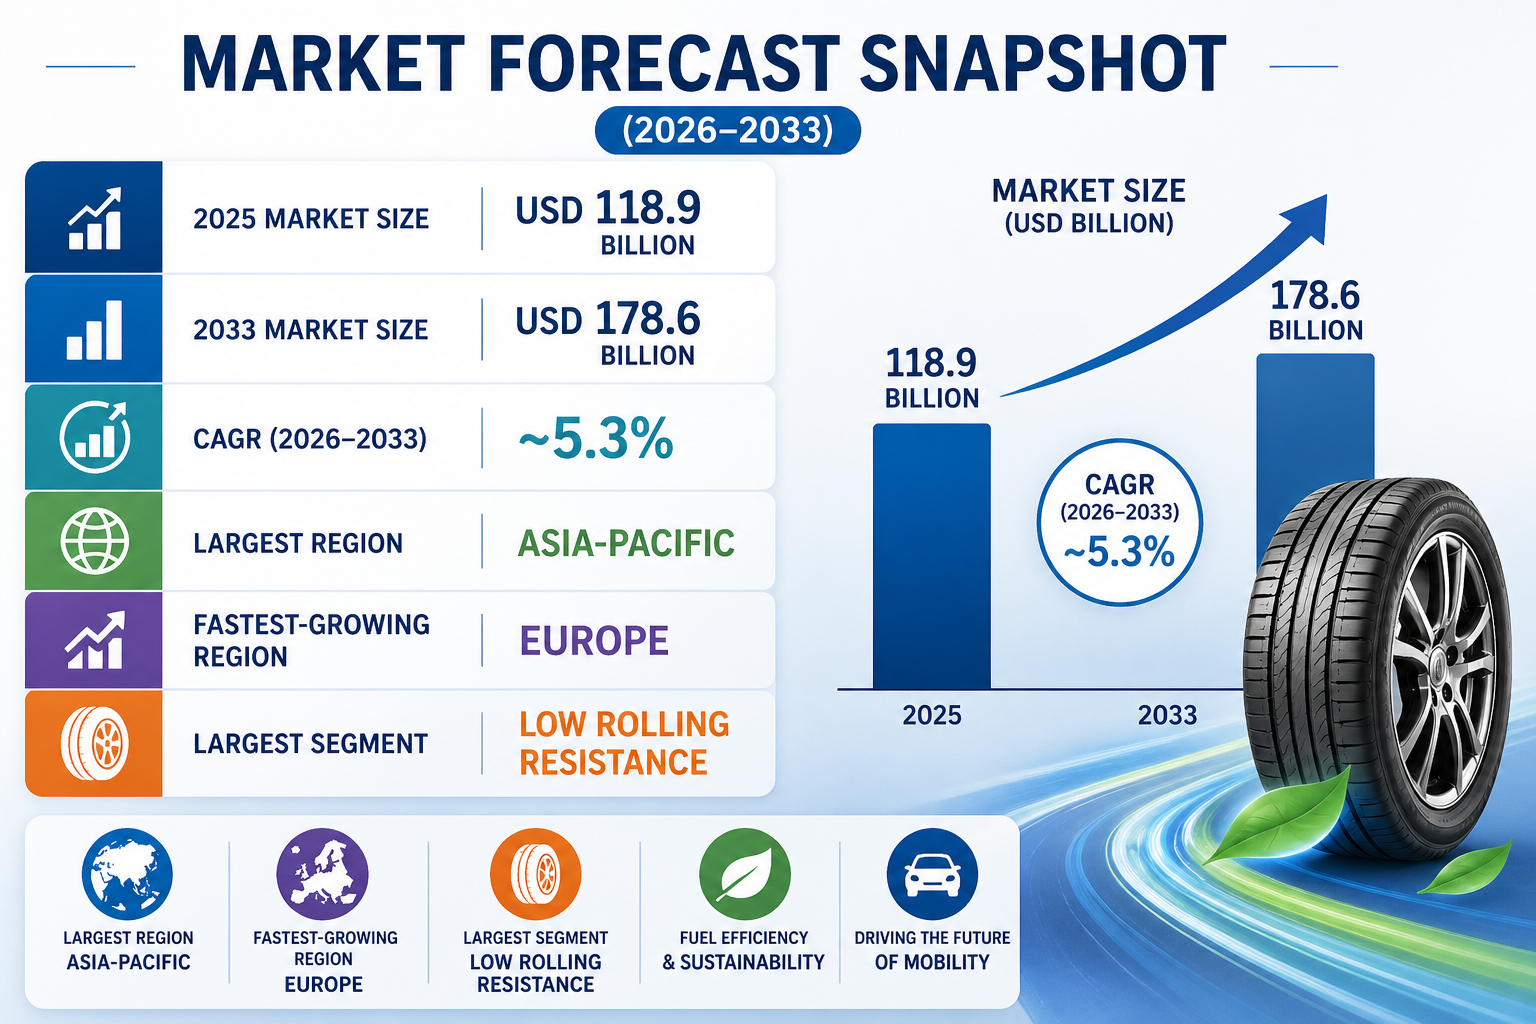
Selon le Pheonix Demand Forecast Engine, le marché mondial des pneus durables et écologiques taille est estimée à 118,9 milliards de dollars US en 2025 et devrait atteindre 178,6 milliards de dollars US d'ici 2033, s'expandant à un Taux de croissance annuel composé (~5,3 %) pendant 2026???2033.
L'Asie-Pacifique est le plus grand marché, alimenté par une production automobile massive et la demande de remplacement, tandis que l'Europe est la région qui connaît la plus forte croissance, soutenue par des réglementations environnementales strictes, la pénétration des véhicules électriques et les directives de durabilité.
Principaux moteurs de la croissance du marché mondial des pneus durables et verts
Règlements environnementaux et sur les émissions stricts
Les gouvernements du monde entier appliquent des règles sur l'efficacité du carburant et les émissions de CO??? , poussant les pneus à faible résistance au roulement, stimulant ainsi la croissance du marché et rendant les trajets écologiques de la norme.
Adoption croissante des véhicules électriques
Les véhicules électriques bénéficient considérablement des pneus verts grâce à une résistance au roulement réduite, un niveau de bruit plus bas et une autonomie améliorée, ce qui rend les pneus durables un choix préféré des constructeurs.
Engagements de durabilité des constructeurs automobiles
Les constructeurs automobiles (OEM) s'engagent à atteindre des objectifs de zéro émission nette, poussant ainsi les fournisseurs de pneus à fournir des solutions de pneus à faible teneur en carbone, recyclables et à base biologique.
Efficacité en carburant et avantages du coût total d'exploitation (TCO)
Les pneus écologiques améliorent la distance parcourue, réduisent la consommation de carburant et durent plus longtemps, offrant ainsi des économies à long terme aux consommateurs et aux flottes.
Conscience croissante des consommateurs
Les acheteurs conscients de l'environnement choisissent maintenant des pneus certifiés et recyclables, stimulant ainsi la croissance du marché et des trajets plus verts.
Avancées en science des matériaux
Les innovations dans les polymères biosourcés, les matériaux de remplissage durables et les matériaux recyclés permettent de créer des pneus écologiques performants sans compromis sur la sécurité ou la durabilité.
Segmentation du marché mondial des pneus durables et verts
1. Par type de pneu
1.1 Pneus à faible résistance au roulement??
Conçus pour minimiser la perte d'énergie, améliorer l'efficacité du carburant et prolonger l'autonomie des véhicules électriques.
1.1.1 Pneus à composé économique en carburant
1.1.1.1 Composés de bande de roulement riches en silice
1.1.1.2 Géométrie optimisée des blocs de bande de roulement
1.1.1.3 Formulations de caoutchouc à faible hystérésis
1.1.2 Pneus à faible énergie optimisés pour les véhicules électriques
1.1.2.1 Pneus à haute capacité de charge pour véhicules électriques
1.1.2.2 Conception de bande de roulement axée sur la réduction du bruit
1.1.2.3 Pneus verts optimisés pour l'autonomie
1.2 Pneus à base biologique et matériaux renouvelables
Axés sur la réduction de la dépendance aux matériaux dérivés du pétrole.
1.2.1 Pneus à base de caoutchouc naturel
1.2.1.1 Caoutchouc naturel récolté de manière durable
1.2.1.2 Caoutchouc provenant de plantations certifiées
1.2.2 Pneus à base d'huile biologique et de composants végétaux
1.2.2.1 Composants à base d'huile de soja
1.2.2.2 Plastifiants issus de sources végétales
1.2.2.3 Contenu réduit en huile pétrolière
1.3 Pneus recyclés et économie circulaire
Alignés sur l'économie circulaire et les stratégies de recyclage en fin de vie.
1.3.1 Pneus à base de noir de carbone recyclé
1.3.1.1 Noir de carbone obtenu par pyrolyse
1.3.1.2 Renforcement à empreinte carbone réduite
1.3.2 Pneus utilisant du caoutchouc récupéré
1.3.2.1 Composés de caoutchouc récupéré
1.3.2.2 Pneus verts à contenu partiellement recyclé
1.4 Pneus économes en énergie et à longue durée de vie
Conçus pour maximiser l'efficacité du cycle de vie.
1.4.1 Pneus à longue durée de roulement
1.4.1.1 Composés de bande de roulement résistants à l'usure
1.4.1.2 Pneus commerciaux à longue distance
1.4.2 Pneus verts optimisés en termes d'usure
1.4.2.1 Technologie d'usure uniforme
1.4.2.2 Fréquence réduite de remplacement
2. Par catégorie de véhicule
2.1 Véhicules passagers (segment le plus important)
2.1.1 Hachbacks
2.1.1.1 Véhicules compacts d'entrée de gamme
2.1.1.2 Pneus verts axés sur la mobilité urbaine
2.1.2 Berlines
2.1.2.1 Berlines de taille moyenne
2.1.2.2 Berlines de luxe et de haut standing
2.1.3 SUV et crossovers
2.1.3.1 SUV compacts
2.1.3.2 SUV de taille moyenne
2.1.3.3 SUV de grande taille
2.2 Véhicules commerciaux
2.2.1 Véhicules commerciaux légers (VCL)
2.2.1.1 Vans de livraison
2.2.1.2 Véhicules de logistique urbaine
2.2.2 Camions de moyenne capacité
2.2.2.1 Véhicules de fret régionaux
2.2.2.2 Camions de distribution
2.2.3 Camions lourds et autobus
2.2.3.1 Camions longue distance
2.2.3.2 Autobus interurbains et urbains
2.3 Véhicules électriques (segment en croissance la plus rapide)
2.3.1 Véhicules électriques à batterie (VEB)
2.3.1.1 Voitures passager électriques
2.3.1.2 SUV électriques
2.3.2 Véhicules hybrides rechargeables (VHR)
2.3.2.1 VHR pour passagers
2.3.2.2 VHR pour flottes
2.4 Deux-roues et trois-roues
2.4.1 Motocycles
2.4.1.1 Motocycles pour trajets urbains
2.4.2.2 Motocycles de luxe
2.4.2 Scooters
2.4.2.1 Scooters à moteur à combustion interne
2.4.2.2 Scooters électriques
2.4.3 Deux-roues électriques
2.4.3.1 Pneus pour mobilité urbaine électrique
2.4.3.2 Pneus pour deux-roues optimisés en autonomie
2.5 Véhicules hors route (OTR)
2.5.1 Machinerie agricole
2.5.1.1 Tracteurs
2.5.1.2 Récolteurs
2.5.2 Équipements de construction
2.5.2.1 Chargeurs
2.5.2.2 Excavatrices
3. Par canal de vente
3.1 Fabricant d'équipement original (OEM)
3.1.1 Adaptation OEM pour véhicules passagers
3.1.1.1 OEM pour véhicules à moteur à combustion interne
3.1.1.2 OEM pour véhicules hybrides
3.1.2 Adaptation OEM pour véhicules électriques
3.1.2.1 OEM pour véhicules passagers électriques
3.1.2.2 OEM pour véhicules commerciaux électriques
3.1.3 Contrats OEM pour flottes commerciales
3.1.3.1 Accords OEM pour camions
3.1.3.2 Contrats d'approvisionnement OEM pour autobus
3.2 Après-vente / Remplacement (Plus grand segment)
3.2.1 Réseaux de détaillants de pneus agréés
3.2.1.1 Chaînes de concessionnaires de marque
3.2.1.2 Points de vente autorisés par le fabricant
3.2.2 Revendeurs indépendants
3.2.2.1 Magasins de pneus multi-marques
3.2.2.2 Distributeurs locaux de pneus
3.2.3 Fournisseurs de services pour flottes
3.2.3.1 Contrats de maintenance de flottes
3.2.3.2 Services de gestion des pneus
3.2.4 Plateformes en ligne & commerce électronique
3.2.4.1 Vente directe de pneus aux consommateurs
3.2.4.2 Marchés numériques de pneus
4. Par type de matériau
4.1 Caoutchouc naturel et à base biologique
4.1.1 Caoutchouc naturel durablement provenant
4.1.1.1 Caoutchouc certifié FSC
4.1.1.2 Caoutchouc de plantations responsables
4.1.2 Alliages de caoutchouc biosynthétique
4.1.2.1 Caoutchouc renforcé par des biopolymères
4.1.2.2 Elastomères à base de fossiles réduits
4.2 Compléments et renforcements durables
4.2.1 Composants à base de silice
4.2.1.1 Silice optimisée pour adhérence sur route mouillée
4.2.1.2 Silice à faible résistance au roulement4.2.2 Silice biologique provenant de la cendre de coque de riz
4.2.2.1 Silice dérivée des déchets agricoles
4.2.2.2 Compléments de renforcement à faible teneur en carbone
4.3 Matériaux recyclés
4.3.1 Charbon noir recyclé
4.3.1.1 Charbon noir basé sur la pyrolyse
4.3.1.2 Systèmes de récupération de matériaux circulaires
4.3.2 Contenu de caoutchouc recyclé
4.3.2.1 Réutilisation du caoutchouc des pneus en fin de vie
4.3.2.2 Pneus à composants partiellement recyclés
4.4 Chimiques et huiles à faible impact
4.4.1 Huiles à base de soja et végétales
4.4.1.1 Plastifiants renouvelables
4.4.1.2 Huiles à faible teneur en PAH
4.4.2 Huiles de procédé à faible teneur en aromatiques
4.4.2.1 Émissions toxiques réduites
4.4.2.2 Conformité aux réglementations mondiales
5. Par géographie
5.1 Asie-Pacifique (la plus grande région)
-
Chine
-
Inde
-
Japon
-
Asie du Sud-Est
5.2 Europe (la région en plus rapide croissance)
-
Allemagne
-
France
-
Royaume-Uni
-
Italie
5.3 Amérique du Nord
-
États-Unis
-
Canada
5.4 Amérique latine
-
Brésil
-
Mexique
5.5 Moyen-Orient et Afrique
Analyse régionale du marché mondial des pneus durables et écologiques
Asie-Pacifique ??? Plus grand marché
Les volumes élevés de production de véhicules, la forte demande de remplacement et l'adoption croissante de pneus à faible consommation de carburant en Chine et en Inde soutiennent la domination du marché.
Europe ??? La région en plus rapide croissance
Les réglementations strictes sur les émissions de CO??? , les règles d'étiquetage des pneus de l'UE, l'adoption des véhicules électriques et les consommateurs axés sur la durabilité stimulent la croissance rapide des pneus écologiques.
Amérique du Nord
La croissance des ventes de véhicules électriques, les objectifs de durabilité des flottes et les initiatives de durabilité des constructeurs automobiles soutiennent une expansion continue du marché.
Amérique latine
L'adoption progressive est motivée par la sensibilité aux coûts du carburant et l'amélioration des cadres réglementaires.
Moyen-Orient et Afrique
L'adoption des pneus écologiques reste naissante, mais augmente dans les véhicules de luxe et les flottes commerciales.
Entreprises leaders du marché mondial des pneus durables et écologiques
-
Goodyear Tire & Rubber Company
-
Pirelli & C. S.p.A.
-
Hankook Tire
-
Yokohama Rubber Company
-
Sumitomo Rubber Industries
-
Apollo Tyres
-
Nokian Tyres
Michelin est la plus grande entreprise du marché mondial des pneus durables et écologiques
Pourquoi le marché des pneus durables et écologiques est crucial
-
Impact direct sur l'efficacité du carburant et l'autonomie des véhicules électriques
-
Contributeur majeur à la réduction des émissions de carbone dans l'industrie automobile
-
Permet l'économie circulaire et les initiatives de recyclage
-
Aligne les fabricants de pneus avec les objectifs ESG des constructeurs automobiles
-
Équilibre les performances, les économies de coûts et la responsabilité environnementale
Intelligence stratégique & Insights basés sur l'IA de Pheonix
Pheonix Demand Forecast Engine
Analyse la croissance du parc de véhicules, la pénétration des véhicules électriques et les réglementations sur l'efficacité énergétique.
Modèle de pénétration de la durabilité
Suivi de l'adoption des pneus écologiques par région et par catégorie de véhicules.
Indice de durabilité des matières premières
Surveillance de la disponibilité, du coût et de l'empreinte carbone des matières premières biologiques et recyclées.
Porter???s Five Forces Automatisé (Concise)
-
Pouvoir des acheteurs : Modéré ??? les constructeurs et les flottes influencent le prix
-
Pouvoir des fournisseurs : Modéré ??? contraintes liées à l'approvisionnement en matières premières durables
-
Menace des nouveaux entrants : Faible ??? barrières liées à la R&D et aux certifications
-
Menace des substituts : Faible ??? les performances doivent respecter les normes de sécurité
-
Concurrence entre les entreprises : Élevée ??? les grands acteurs mondiaux rivalisent sur les certificats de durabilité
Aperçu de la prévision du marché (2025???2033)
| Indicateur | Valeur |
|---|---|
| Taille du marché en 2025 | 118,9 milliards de dollars US |
| Taille du marché en 2033 | 178,6 milliards de dollars US |
| Taux de croissance annuel composé (2026???2033) | ~5.3% |
| Plus grande région | Asie-Pacifique |
| Région en plus forte croissance | Europe |
| Plus grand segment | Pneus à faible résistance au roulement |
| Segment en plus forte croissance | Pneus écologiques spécifiques aux véhicules électriques |
| Tendance clé | Matériaux à base biologique et pneus circulaires |
Conclusion finale
Le marché mondial des pneus durables et écologiques est en transition d'une alternative écologique vers un pilier central de l'industrie mondiale des pneus. Alors que les réglementations se resserrent et que l'adoption des véhicules électriques s'accélère, les pneus durables deviendront le choix par défaut plutôt qu'une option de luxe. Les fabricants qui investissent dans les matières premières à base biologique, les modèles de production circulaire et les conceptions de pneus à faible consommation d'énergie seront les mieux positionnés pour mener le marché jusqu'en 2033.
Paysage concurrentiel
Vue d'ensemble de l'intensité de la concurrence et de la structure du marché des pneus durables et écologiques mondiaux
Le marché mondial des pneus durables et écologiques se distingue par un paysage concurrentiel axé sur la durabilité et l'innovation, où les fabricants de pneus concurrencent non seulement sur la durabilité, la sécurité et le coût, mais de plus en plus sur les performances environnementales, la réduction de l'empreinte carbone, la circularité et l'innovation des matériaux. La différenciation concurrentielle se déplace rapidement vers les technologies à faible résistance au roulement, les matières premières à base biologique, les intrants recyclés et la durabilité tout au long du cycle de vie. La structure du marché évolue d'une fabrication traditionnelle de pneus vers des solutions de mobilité intégrant les principes d'entreprise responsable (ESG), avec les constructeurs automobiles, les organismes réglementaires, les opérateurs de flottes et les consommateurs soucieux de l'environnement qui influencent tous le développement des produits. La compatibilité avec les constructeurs automobiles reste une entrée critique pour la concurrence, en raison des objectifs de durabilité des constructeurs automobiles et des exigences en termes d'efficacité énergétique, tandis que le marché de l'après-vente représente une opportunité majeure en volume, car les pneus écologiques passent progressivement des alternatives de luxe aux remplacements de base. La concentration du marché reste relativement élevée, avec les principaux fabricants mondiaux de pneus qui exploitent leurs capacités de recherche et développement, leurs réseaux d'approvisionnement durables et leur échelle de production pour dominer. Cependant, la concurrence s'intensifie à mesure que les fabricants régionaux, les innovateurs en matière de matériaux et les spécialistes de l'économie circulaire entrent progressivement dans la chaîne de valeur par le biais de matériaux biologiques, de composés recyclés et de technologies de production écologique.Situation actuelle de l'intensité de la concurrence et de la structure du marché des pneus durables et écologiques mondiaux
Profils des entreprises leaders
Michelin: Leader mondial de la durabilité avec une forte orientation vers les matériaux à base biologique, le développement de pneus circulaires et l'innovation en matière de faible résistance au roulement. Bridgestone Corporation: Acteur majeur de la mobilité verte axé sur les matériaux durables, la réduction des émissions de carbone et des solutions de pneus premium compatibles avec les véhicules électriques. Goodyear Tire & Rubber Company: Fabricant orienté innovation qui investit dans les composés à base d'huile de soja, les matières premières durables et les plateformes de pneus à faible consommation de carburant. Continental AG: Entreprise avancée axée sur la durabilité, intégrant des matériaux recyclables, une production à faibles émissions et des technologies de pneus écologiques de haut de gamme. Pirelli & C. S.p.A.: Acteur de haut de gamme axé sur le caoutchouc naturel certifié FSC, les pneus écologiques orientés véhicules électriques et la marque de durabilité. Hankook Tire: Concurrent mondial en croissance avec un investissement croissant dans les matériaux écologiques et les solutions de durabilité pour les véhicules électriques. Yokohama Rubber Company: Axé sur le développement de pneus écologiques avec une efficacité énergétique et une intégration de matériaux durables. Nokian Tyres: Acteur orienté durabilité reconnu pour sa faible résistance au roulement et son innovation de pneus optimisés pour l'environnement.Signaux clés de l'intensité de la concurrence et de la structure du marché des pneus durables et écologiques mondiaux
Un signal structurel majeur est l'importance croissante de la conformité à la durabilité en tant que variable compétitive centrale. Les réglementations environnementales, les systèmes d'étiquetage des pneus et les obligations de réduction des émissions rendent la performance écologique une nécessité stratégique plutôt qu'un branding optionnel. Un autre signal critique est le déplacement croissant vers des écosystèmes de matières premières à base biologique et circulaires. La concurrence s'étend de plus en plus en amont vers l'approvisionnement durable en caoutchouc, le noir de carbone recyclé, les huiles végétales et les systèmes de production circulaires, créant ainsi de nouvelles avantages en chaîne d'approvisionnement pour les entreprises ayant un accès précoce à des intrants durables à grande échelle. L'adoption des véhicules électriques accélère également l'intensité de la concurrence, car les véhicules électriques exigent des pneus qui combinent durabilité, faible résistance au roulement, durabilité élevée et réduction du bruit. Cela crée une convergence entre l'innovation en pneus écologiques et le développement de produits spécifiques aux véhicules électriques. La position de marque devient de plus en plus importante, avec les certifications de durabilité, les initiatives de neutralité carbone et la transparence sur le cycle de vie influençant à la fois l'approvisionnement des constructeurs automobiles et le comportement d'achat des consommateurs.Implications stratégiques de l'intensité de la concurrence et de la structure du marché des pneus durables et écologiques mondiaux
Les fabricants doivent de plus en plus intégrer la durabilité à chaque étape de la chaîne de valeur, de l'approvisionnement en matières premières et de la production à la conception du produit et à la récupération à la fin de vie. L'avantage concurrentiel dépendra de la capacité à équilibrer la responsabilité environnementale, la compétitivité en termes de coût et les performances. Les partenariats avec les constructeurs automobiles restent stratégiquement cruciaux, en particulier alors que les constructeurs automobiles poursuivent leurs objectifs de zéro émission nette et exigent que les fournisseurs de pneus s'alignent sur des objectifs plus larges en matière d'ESG et d'émissions. L'investissement dans les sciences des matériaux avancées est essentiel, particulièrement dans les polymères biodégradables, les remblais durables, les composés recyclés et le traitement chimique à faible impact, car ces technologies deviennent des moteurs centraux de différenciation des produits. Les modèles économiques circulaires tels que le recyclage des pneus, le rechapage, l'intégration du caoutchouc récupéré et la récupération du carbone sont attendus pour devenir des piliers stratégiques à long terme, particulièrement dans les régions avec des réglementations environnementales strictes.Projet d'avenir de l'intensité de la concurrence et de la structure du marché des pneus durables et écologiques mondiaux
Le marché mondial des pneus durables et écologiques devrait connaître une accélération durable de la concurrence, car la durabilité devient centrale à la fois dans la stratégie de mobilité et de fabrication industrielle. L'intensité de la concurrence restera élevée alors que les leaders mondiaux des pneus se disputent la leadership environnementale tout en maintenant la conformité réglementaire et la rentabilité. La concentration du marché devrait s'intensifier parmi les fabricants de premier plan, en particulier par le biais de partenariats en matière de matières premières durables, de l'expansion des écosystèmes de recyclage et d'investissements en innovation axés sur l'ESG. L'après-vente deviendra progressivement un écosystème de remplacement écologique à grande échelle, soutenu par la sensibilisation des consommateurs, les avantages en termes de coût total des flottes et l'économie de l'efficacité énergétique. À long terme, le marché sera défini par trois piliers compétitifs majeurs : la leadership en matière de matières premières durables, l'intégration de l'économie circulaire et les performances écologiques compatibles avec les véhicules électriques. Les fabricants qui réussiront à aligner l'innovation environnementale avec la production à grande échelle et les exigences de durabilité des constructeurs automobiles mèneront le marché mondial des pneus durables et écologiques jusqu'en 2033.Chaîne de valeur
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des pneus durables et écologiques
La chaîne de valeur du marché mondial des pneus durables et écologiques se transforme rapidement, passant d'une production traditionnelle dépendante des combustibles fossiles à un écosystème axé sur la durabilité, circulaire et intégré aux principes ESG. Cette évolution est entraînée par une adoption croissante de matériaux à base biologique, de matières premières renouvelables, de matières brutes recyclées, de technologies de fabrication à faibles émissions et de systèmes de circularité à l'issue de la vie du produit. Les pneus durables et écologiques ne sont plus perçus uniquement comme des alternatives écologiques : ils deviennent de plus en plus des actifs stratégiques pour l'efficacité énergétique, l'optimisation des véhicules électriques, la conformité réglementaire et la réduction à long terme des émissions de carbone. Les pneus écologiques utilisent de plus en plus des entrées renouvelables et optimisées pour l'environnement, tels que le caoutchouc naturel certifié FSC, l'huile de soja, la bio-silice dérivée de la cendre de paille de riz, le noir de carbone recyclé, le caoutchouc récupéré et des huiles de traitement à faible impact. En conséquence, la chaîne de valeur s'étend désormais au-delà de la fabrication conventionnelle de pneus pour inclure l'agriculture durable, la science des matériaux avancée, les écosystèmes de recyclage, la transparence sur le carbone et la gestion des émissions sur le cycle de vie. La chaîne d'approvisionnement en amont dépend de la mise en œuvre de sources de matières premières durables, d'innovations chimiques renouvelables, de traitements des matières premières recyclables et de traçabilité des fournisseurs. Les grands fabricants de pneus tels que Michelin, Bridgestone, Continental, Goodyear et Pirelli renforcent leurs réseaux d'approvisionnement autour du caoutchouc naturel certifié, de l'acquisition de matériaux circulaires, de partenariats en chimie renouvelable et de stratégies d'approvisionnement conformes aux principes ESG. La fabrication évolue vers une production à faible consommation d'énergie, des installations alimentées par des énergies renouvelables, des émissions réduites, des technologies de formulation avancées et des conceptions de produits optimisant la résistance au roulement, la durée de vie de la bande de roulement, les performances acoustiques et la recyclabilité. Les usines de pneus durables intègrent de plus en plus d'énergies renouvelables, des systèmes de minimisation des déchets et des boucles de matériaux circulaires pour s'aligner sur les objectifs de neutralité carbone. La distribution couvre les canaux OEM et du marché après-vente, avec le marché après-vente restant dominant en raison des cycles de remplacement mondiaux, tandis que la demande OEM s'accélère à mesure que les constructeurs automobiles intègrent de plus en plus de pneus durables dans les plateformes à combustion interne, hybrides et électriques pour soutenir des engagements plus larges de décarbonisation. Les principaux défis de la chaîne d'approvisionnement incluent les primes de coûts des matériaux durables, la limitation de l'échelle des matières premières renouvelables, les lacunes dans les infrastructures de recyclage, la complexité de la traçabilité des fournisseurs et l'équilibre entre l'innovation en matière de durabilité et la compétitivité en termes de coûts, de sécurité et de durabilité.Chaîne de valeur et évolution de la chaîne d'approvisionnement du marché mondial des pneus durables et écologiques - Scénario actuel
L'écosystème actuel des pneus durables est façonné par les réglementations environnementales, l'adoption des véhicules électriques, les engagements ESG des constructeurs, les exigences en matière d'efficacité énergétique, ainsi que la préférence croissante des consommateurs pour des produits de mobilité durable. Les fournisseurs en amont se concentrent de plus en plus sur des matières premières renouvelables, une culture du caoutchouc durable, un noir de carbone recyclé basé sur la pyrolyse, ainsi que des composés biosynthétiques afin de réduire la dépendance aux combustibles fossiles et l'intensité carbone. Les stratégies de fabrication évoluent vers des installations à faible teneur en carbone, une intégration d'énergies renouvelables, une chimie durable, une optimisation avancée de la résistance au roulement et des modèles de production circulaires. L'intégration par les constructeurs d'origine s'accélère alors que les fabricants de véhicules prioritisent les montes de pneus durables qui améliorent l'économie de carburant, allongent la portée des véhicules électriques et s'alignent sur les objectifs de carbone au cours de leur cycle de vie. Le marché de l'après-vente reste le canal le plus important en termes de revenus, soutenu par la demande de remplacement de pneus à longue durée de vie, à faible résistance au roulement et économiseurs de carburant parmi les consommateurs et les flottes commerciales. La traçabilité du cycle de vie, les certifications ESG et les déclarations de durabilité numériques deviennent de plus en plus importantes à mesure que les normes d'approvisionnement évoluent à travers les canaux des constructeurs et des consommateurs.Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement sur le marché mondial des pneus durables et écologiques
Plusieurs forces transformantes redéfinissent la chaîne de valeur des pneus durables. Premièrement, les matériaux à base biologique et les composés renouvelables remplacent de plus en plus la chimie des pneus dérivée du pétrole, étendant ainsi l'importance stratégique des écosystèmes d'approvisionnement durable. Deuxièmement, l'intégration de l'économie circulaire s'accélère grâce au recyclage des pneus, au caoutchouc récupéré, au noir de carbone recyclé et aux systèmes de recyclage des matières. Troisièmement, la croissance des véhicules électriques intensifie la demande de pneus qui combinent durabilité, faible résistance au roulement, réduction du bruit et optimisation de la portée. Quatrièmement, les réglementations ESG et les normes carbone transforment la durabilité d'une différenciation optionnelle en une nécessité opérationnelle stratégique. Cinquièmement, la transparence sur le carbone au cours du cycle de vie et l'approvisionnement traçable deviennent de plus en plus influents dans les partenariats avec les constructeurs d'origine, la confiance des investisseurs et la compétitivité des marques.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement sur le marché mondial des pneus durables et écologiques
Les leaders du secteur, notamment Michelin, Bridgestone, Continental, Goodyear et Pirelli, se distinguent de plus en plus par leur approvisionnement durable, leurs avancées en matière de science des matériaux biologiques et leurs capacités de fabrication circulaire. La résilience concurrentielle dépend de plus en plus de l'accès aux matières renouvelables, aux écosystèmes de recyclage, à la transparence des fournisseurs et aux cadres d'approvisionnement certifiés ESG. Les fabricants dotés de capacités de recherche et développement avancées en matière de composés durables, d'ingénierie à faible résistance au roulement et de conception circulaire sont mieux positionnés pour capturer les contrats OEM de haut de gamme et la croissance liée à la réglementation. Le succès à long terme dépendra de plus en plus des indicateurs de durabilité du cycle de vie, de la réduction des émissions, de la circularité des matériaux et des systèmes de traçabilité numérique. L'accessibilité reste un défi stratégique crucial, exigeant aux entreprises de développer l'innovation verte tout en maintenant une accessibilité au prix de marché.Aperçu prospectif de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement sur le marché mondial des pneus durables et écologiques
Entre 2026 et 2033, la chaîne de valeur des pneus durables devrait devenir de plus en plus renouvelable, circulaire, à faible teneur en carbone et traçable numériquement. Les fabricants de pneus se concentreront davantage sur des structures de pneus entièrement recyclables, des matières premières renouvelables, des polymères biosynthétiques avancés, des usines à faible teneur en carbone et une gestion du cycle de vie circulaire. Les partenariats avec les constructeurs d'origine s'intensifieront alors que les automobilistes intègrent les pneus durables dans leurs stratégies de mobilité électrique, hybride et à carbone neutre. Le marché de l'après-vente restera un moteur de croissance majeur, soutenu par la demande des consommateurs en faveur d'économies d'énergie, de coûts d'exploitation réduits et de produits responsables environnementalement. Les infrastructures de recyclage, les écosystèmes de matériaux récupérés, la traçabilité basée sur la blockchain et les technologies d'approvisionnement durable deviendront des différenciateurs concurrentiels centraux. En fin de compte, la chaîne de valeur du marché évoluera d'une fabrication de pneus axée sur le produit vers des écosystèmes de mobilité dirigés par la durabilité et gérés au cours du cycle de vie.Chaîne de valeur spécifique au marché
- Approvisionnement en matières premières durables : Caoutchouc naturel certifié FSC, silice biologique, huile de soja, noir de carbone recyclé, caoutchouc récupéré, remplisseurs renouvelables, huiles durables
- Recherche et développement : Technologies à faible résistance au roulement, pneus écologiques spécifiques aux véhicules électriques, composés à base biologique, chimie durable, conception de pneus circulaire
- Fabrication : Usines à faible émission, intégration d'énergies renouvelables, composition durable, production à faible consommation d'énergie, systèmes de minimisation des déchets
- Intégration par les constructeurs d'origine : Véhicules à combustion interne, véhicules électriques, véhicules hybrides, flottes commerciales, partenariats de durabilité des constructeurs d'origine
- Distribution et commerce de détail : Canaux des constructeurs d'origine, remplacement en après-vente, détaillants autorisés, commerce électronique, fournisseurs de services pour flottes
- Services d'après-vie et d'économie circulaire : Recyclage des pneus, systèmes de pyrolyse, récupération du caoutchouc, réintégration des matériaux circulaires, élimination durable
Cartographie entreprise-étape
- Approvisionnement en matières premières durables : Michelin, Bridgestone Corporation, Continental AG, Goodyear Tire & Rubber Company
- Recherche et développement : Michelin, Continental AG, Pirelli & C. S.p.A., Hankook Tire
- Fabrication : Bridgestone Corporation, Goodyear Tire & Rubber Company, Yokohama Rubber Company, Sumitomo Rubber Industries
- Intégration par les constructeurs d'origine : Michelin, Bridgestone Corporation, Continental AG, Pirelli & C. S.p.A.
- Distribution et commerce de détail : Apollo Tyres, Nokian Tyres, Goodyear Tire & Rubber Company, Yokohama Rubber Company
- Services d'après-vie et d'économie circulaire : Michelin, Bridgestone Corporation, Continental AG, partenaires de l'écosystème de recyclage
Activité d'investissement
Aperçu des dynamiques d'investissement et de financement du marché mondial des pneus durables et écologiques
Les dynamiques d'investissement et de financement dans le marché mondial des pneus durables et écologiques sont impulsées par des impératifs de durabilité accélérés, des réglementations sur l'efficacité énergétique plus strictes, une adoption croissante des véhicules électriques (VE), ainsi qu'une pression croissante sur les chaînes d'approvisionnement automobiles pour réduire l'intensité carbone. Entre 2026 et 2033, l'allocation de capitaux devrait de plus en plus privilégier les matériaux à base biologique, les technologies à faible résistance au roulement, les systèmes de production circulaire de pneus, les écosystèmes de matières premières recyclées, et l'innovation spécifique aux pneus écologiques pour les véhicules électriques. Le marché est très intensif en science des matériaux et en durabilité, nécessitant un investissement continu dans les sources de caoutchouc renouvelables, les composés de silice biologique, le noir de carbone recyclé, les formulations d'huile de soja, l'optimisation des tapisseries avancées, et les systèmes de production à faible émission. Les principaux fabricants de pneus tels que Michelin, Bridgestone, Goodyear, Continental, Pirelli et Hankook étendent significativement leurs budgets de recherche et développement axés sur la durabilité tout en développant leur capacité de production verte et leurs initiatives économie circulaire. Une transformation structurelle influençant les flux d'investissement est le passage du fabrication traditionnelle des pneus à base pétrolière vers des écosystèmes de pneus à faible teneur en carbone, recyclables et à faible consommation de ressources. Cette transition oriente les financements vers la source durable des matériaux, la réduction de l'empreinte carbone, l'optimisation du cycle de vie et l'infrastructure de recyclage en boucle fermée.Dynamiques actuelles d'investissement et de financement du marché mondial des pneus durables et écologiques
Actuellement, l'activité d'investissement est fortement soutenue par des réglementations environnementales plus strictes, des stratégies de décarbonation des constructeurs automobiles (OEM), des réglementations sur l'efficacité énergétique, et une production mondiale croissante de véhicules électriques. Les partenariats entre fabricants de pneus, innovateurs en science des matériaux, fournisseurs de technologies de recyclage et constructeurs automobiles (OEM) deviennent centraux pour la positionnement à long terme en matière de durabilité.- Asie-Pacifique : Mène l'activité d'investissement mondiale en raison de la production à grande échelle de véhicules, de l'infrastructure de fabrication de pneus étendue, et de la demande croissante pour des pneus économiques en termes de consommation de carburant.
- Europe : Région de croissance d'investissement la plus rapide, entraînée par des politiques de réduction des émissions de CO agressives, des réglementations de durabilité de l'Union européenne, une adoption de véhicules électriques de luxe, et une leadership en économie circulaire.
- Amérique du Nord : Un momentum d'investissement solide soutenu par l'expansion des véhicules électriques, les objectifs d'efficacité énergétique des flottes, et l'augmentation des engagements ESG à travers les écosystèmes des constructeurs automobiles.
- Amérique latine et Moyen-Orient et Afrique : Marchés émergents d'investissement soutenus par la sensibilité aux coûts du carburant, une modernisation progressive des réglementations, et une prise de conscience croissante de la mobilité durable.
Signaux clés des dynamiques d'investissement et de financement dans le marché mondial des pneus durables et écologiques
- La demande croissante pour des pneus à faible résistance au roulement accroît les flux de capitaux vers le développement de composés énergétiques efficaces et l'ingénierie avancée des tapisseries.
- La production croissante de véhicules électriques accélère les financements vers des pneus écologiques optimisés pour l'extension de l'autonomie, les charges de batteries plus lourdes et un niveau sonore de cabine plus bas.
- L'innovation en matière de matériaux à base biologique attire des investissements stratégiques dans des matières premières renouvelables telles que le caoutchouc naturel, les huiles végétales, la silice provenant des écorces de riz, et des charges durables.
- L'expansion de l'économie circulaire entraîne des investissements dans les technologies de recyclage des pneus, les systèmes de caoutchouc récupéré, les infrastructures de pyrolyse, et les plateformes de noir de carbone recyclé.
- Les engagements des constructeurs automobiles (OEM) en matière de neutralité carbone transforment les priorités d'investissement des fournisseurs vers la production à faible teneur en carbone, la durabilité du cycle de vie et l'innovation alignée sur les ESG.
Implications stratégiques des dynamiques d'investissement et de financement dans le marché mondial des pneus durables et écologiques
- Le paysage d'investissement favorise fortement les fabricants de pneus établis dotés de roadmaps de durabilité robustes, de compétences avancées en science des matériaux, et de chaînes d'approvisionnement mondiales échelonnables.
- Les partenariats stratégiques avec les fournisseurs de matériaux renouvelables, les entreprises de recyclage, les écosystèmes de matières premières agricoles, et les constructeurs automobiles électriques (OEM) deviennent des différenciateurs compétitifs critiques.
- La leadership en innovation se concentre de plus en plus sur l'équilibre entre durabilité et performance, assurant que les pneus écologiques apportent des économies de carburant, une durabilité et une sécurité sans compromis.
- La diversification régionale reste essentielle, avec l'Asie-Pacifique en tête de l'échelle de production, l'Europe en tête de l'innovation en durabilité, et l'Amérique du Nord mettant l'accent sur la demande premium guidée par les ESG.
- La volatilité des matières premières, la disponibilité des matières premières durables, et la conformité aux certifications restent des priorités stratégiques en matière de financement.
Aperçu prospectif des dynamiques d'investissement et de financement du marché mondial des pneus durables et écologiques
À l'avenir, le marché mondial des pneus durables et écologiques est censé attirer un investissement fort et durable, alors que les pneus écologiques évoluent des produits conformes aux réglementations vers des normes automobiles de base. L'allocation de capitaux future privilégiera davantage les composés biologiques de nouvelle génération, la production de pneus à zéro émission de carbone, les pneus durables spécifiques aux véhicules électriques, les systèmes de recyclage en boucle fermée, et l'optimisation de la durabilité du cycle de vie soutenue par l'intelligence artificielle.- Asie-Pacifique : Restera le centre d'investissement dominant grâce à la production à grande échelle, la compétitivité des coûts et la demande croissante de mobilité verte.
- Europe : Continuera à mener l'innovation dans les technologies de pneus durables de luxe, la production circulaire et la transformation des matériaux guidée par les réglementations.
- Amérique du Nord : Étendra les investissements dans les pneus durables de luxe, l'efficacité des flottes et les solutions de mobilité verte compatibles avec les véhicules électriques.
Technologie et innovation
Aperçu du paysage technologique et de l'innovation du marché mondial des pneus durables et écologiques
Le paysage technologique et l'innovation dans le marché mondial des pneus durables et écologiques sont fondamentalement transformés par la durabilité environnementale, les avancées en science des matériaux, l'intégration de l'économie circulaire et l'optimisation de l'efficacité énergétique. Contrairement à l'innovation traditionnelle des pneus, qui se concentrait principalement sur la durabilité, l'adhérence et les performances, le développement de pneus durables met l'accent sur la réduction de l'empreinte carbone tout au long du cycle de vie du pneu, depuis l'approvisionnement des matières premières et la fabrication jusqu'à l'efficacité opérationnelle et la recyclabilité à la fin de vie. L'intensité de l'innovation dans ce marché s'accélère rapidement alors que les fabricants de pneus répondent à des réglementations plus strictes sur les émissions, à l'adoption croissante des véhicules électriques, aux engagements ESG des constructeurs automobiles et à la demande des consommateurs en faveur de solutions de mobilité écologique. Les principaux acteurs tels que Michelin, Bridgestone Corporation, Goodyear Tire & Rubber Company, Continental AG et Pirelli & C. S.p.A. investissent massivement dans les composés à base biologique, les matières premières renouvelables, l'intégration des matériaux recyclés, l'ingénierie de faible résistance au roulement et des écosystèmes de fabrication en boucle fermée. Un changement technologique majeur est en cours, passant des constructions de pneus à base de pétrole vers des matériaux durables tels que le caoutchouc naturel provenant de plantations certifiées, l'huile de soja, le silice provenant des écorces de riz, des élastomères biosynthétiques, du noir de carbone recyclé et du caoutchouc récupéré. En même temps, les pneus écologiques sont de plus en plus conçus pour une faible résistance au roulement, une longue durée de vie de la bande de roulement et une meilleure efficacité des véhicules électriques, permettant ainsi à la fois aux véhicules à combustion et aux véhicules électriques de réduire leur consommation d'énergie tout en améliorant l'économie du cycle de vie. L'innovation circulaire émerge comme une frontière majeure, avec les entreprises de pneus qui investissent dans la pyrolyse, la récupération des matériaux, les technologies de rechapage et les systèmes de recyclage avancés qui transforment les pneus à la fin de leur vie en entrées de production réutilisables. Cela positionne les pneus durables non seulement comme des produits économiseurs de carburant, mais aussi comme des actifs stratégiques dans la décarbonisation de la mobilité mondiale.Paysage technologique et de l'innovation du marché mondial des pneus durables et écologiques - Scénario actuel
Actuellement, l'innovation en matière de pneus durables se concentre sur l'équilibre entre la responsabilité environnementale et les performances commerciales. Les technologies de faible résistance au roulement dominent le marché, car elles améliorent directement l'économie de carburant, réduisent les émissions de CO et prolongent la portée des batteries des véhicules électriques. Les composés de bande de roulement riches en silice, la chimie des polymères avancés, l'ingénierie des carcasses légères et la géométrie optimisée de la bande de roulement sont largement déployés pour minimiser la perte d'énergie tout en préservant l'adhérence sur les surfaces humides, la sécurité de freinage et la durabilité. L'adoption des matériaux à base biologique s'étend de manière significative. L'huile de soja, les plastifiants à base de plantes, le caoutchouc naturel certifié FSC et le silice biosynthétique provenant des déchets agricoles remplacent progressivement les entrées traditionnelles à base de fossiles, permettant de réduire l'impact environnemental sans compromettre la qualité des pneus. L'intégration des matériaux recyclés et circulaires gagne également de l'élan. Les fabricants augmentent l'utilisation du noir de carbone recyclé, des composés de caoutchouc récupéré et des matériaux issus de la pyrolyse afin de réduire la dépendance aux matières premières brutes et de soutenir les modèles de production circulaire. L'innovation spécifique aux pneus écologiques pour les véhicules électriques s'accélère rapidement. Ces pneus combinent une faible résistance au roulement, un amortissement acoustique, une tolérance aux charges élevées et des composés résistants à l'usure pour répondre aux besoins spécifiques des véhicules électriques tout en s'alignant sur les objectifs de durabilité. L'innovation en matière de fabrication est également cruciale, avec l'optimisation des processus alimentée par l'intelligence artificielle, les usines de production alimentées par des énergies renouvelables, les systèmes de conservation de l'eau et les initiatives d'usines à empreinte carbone neutre devenant de plus en plus courantes chez les principaux fabricants de pneus.Signaux clés du paysage technologique et de l'innovation dans le marché mondial des pneus durables et écologiques
- Ingénierie à faible résistance au roulement : Technologie centrale pour l'efficacité énergétique, les émissions réduites et l'extension de la portée des véhicules électriques.
- Intégration de matériaux à base biologique : L'huile de soja, le silice biosynthétique, le caoutchouc certifié FSC et les polymères à base de plantes remplacent les entrées à base de fossiles.
- Noir de carbone recyclé et caoutchouc récupéré : Technologies de l'économie circulaire réduisant la dépendance aux matières premières brutes.
- Pneus écologiques spécifiques aux véhicules électriques : Conception de pneus à charge élevée, à faible bruit et à faible consommation d'énergie adaptée à la mobilité électrique.
- Pyrolyse et fabrication circulaire : Technologies de recyclage des pneus à la fin de leur vie créant des matières premières réutilisables.
- Fabrication durable alimentée par l'intelligence artificielle : Systèmes de production intelligents réduisant les déchets, les émissions et l'intensité énergétique.
- Innovation sur la durée de vie prolongée de la bande de roulement : Pneus à cycle de vie plus long réduisant la fréquence de remplacement et la charge environnementale.
Implications stratégiques du paysage technologique et de l'innovation dans le marché mondial des pneus durables et écologiques
Le paysage d'innovation des pneus durables porte des implications stratégiques majeures pour les fabricants de pneus, les constructeurs automobiles, les régulateurs et les opérateurs de flottes. L'investissement continu en science des matériaux durables devient essentiel non seulement pour la conformité réglementaire, mais aussi pour la position compétitive à long terme. Les partenariats avec les constructeurs automobiles deviennent de plus en plus stratégiques, car les constructeurs recherchent des fournisseurs de pneus qui s'alignent sur les stratégies de décarbonisation des véhicules, les objectifs de performance des véhicules électriques et les directives ESG. Les pneus durables deviennent un élément clé de l'architecture globale de durabilité des véhicules. Les capacités de fabrication circulaire pourraient devenir une source majeure d'avantage compétitif. Les entreprises qui construisent des écosystèmes de recyclage, de rechapage et de récupération des matériaux à grande échelle peuvent améliorer la résilience des coûts, réduire la volatilité de la chaîne d'approvisionnement et renforcer leurs crédits de durabilité. L'innovation en matière de matériaux a également un impact direct sur la rentabilité. L'accès aux matériaux biosourcés et recyclés à grande échelle influencera les structures de coûts, la sécurité d'approvisionnement et la conformité avec les réglementations environnementales futures. Pour les opérateurs de flottes et les consommateurs, les pneus écologiques offrent de plus en plus une proposition de valeur double : une réduction des coûts d'exploitation grâce à l'économie de carburant et à l'impact environnemental réduit, rendant la durabilité économiquement convaincante plutôt qu'uniquement éthique.Aperçu prospectif du paysage technologique et de l'innovation du marché mondial des pneus durables et écologiques
À l'avenir, le marché mondial des pneus durables et écologiques est susceptible d'évoluer vers des écosystèmes de pneus ultra-durables, circulaires et optimisés numériquement. Les matériaux biosourcés passeront probablement de l'adoption partielle aux normes de production de masse, réduisant considérablement la dépendance au pétrole. Les systèmes de pneus circulaires s'étendront au-delà du recyclage vers des écosystèmes de cycle de vie complet qui incluent le rechapage, les matières premières réutilisables et les chaînes d'approvisionnement en boucle fermée, transformant l'économie de la fabrication de pneus. L'adoption des véhicules électriques accélérera davantage l'innovation des pneus durables, notamment dans les composés à faible énergie, l'optimisation de l'usure, l'ingénierie acoustique et la production à empreinte carbone neutre. L'intelligence artificielle, l'analyse avancée et les jumeaux numériques optimiseront de plus en plus la conception des pneus, les performances tout au long du cycle de vie et l'efficacité de la fabrication durable, réduisant les cycles d'innovation tout en réduisant l'impact environnemental. En conclusion, le marché mondial des pneus durables et écologiques subit une transformation technologique structurelle où la durabilité, l'innovation des matériaux, la circularité et l'efficacité énergétique définissent la leadership compétitive. Les entreprises qui réussiront à intégrer les matériaux biosourcés, les systèmes de recyclage avancés, l'ingénierie écologique optimisée pour les véhicules électriques et la fabrication à faible empreinte carbone mèneront l'écosystème des pneus durables jusqu'en 2033.Risque de marché
Aperçu des facteurs de risque et des menaces de dés扰乱 du marché mondial des pneus durables et écologiques
Le marché mondial des pneus durables et écologiques opère à l'intersection de l'innovation environnementale, de la transformation réglementaire et de l'évolution des performances automobiles. Bien que le marché bénéficie de la croissance mondiale de la demande en solutions de mobilité économes en carburant, à faible émission et circulaires, il comporte un profil de risque stratégique modéré à élevé en raison des coûts d'innovation des matériaux, des pressions de conformité à la durabilité et de la restructuration des chaînes d'approvisionnement. Un risque structurel majeur est la complexité et la volatilité des coûts liées à l'approvisionnement en matières premières durables. Le caoutchouc à base biologique, le noir de carbone recyclé, le silice biologique, l'huile de soja et les charges renouvelables font souvent face à des limitations d'approvisionnement, des défis de certification et des primes de prix par rapport aux matériaux dérivés du pétrole conventionnels. Un autre facteur de dés扰乱 majeur est l'accélération réglementaire. Les mandats environnementaux mondiaux, les taxes carbone et les cadres de divulgation ESG obligent les fabricants de pneus à redéfinir rapidement leurs produits et leurs processus de production. Les entreprises incapables de répondre aux attentes de fabrication à faible teneur en carbone et de circularité risquent de perdre des contrats avec les constructeurs automobiles et leur pertinence sur le marché. L'équilibre des performances reste un défi persistant. Les pneus durables doivent équilibrer la résistance au roulement, la durabilité, l'adhérence sur les surfaces mouillées et l'économie de cycle de vie sans sacrifier la sécurité. Toute perception d'une performance inférieure par rapport aux pneus conventionnels peut ralentir l'adoption, particulièrement dans les segments flotte et commercial. La rapide montée en puissance des véhicules électriques transforme davantage l'environnement concurrentiel. Les pneus verts spécifiques aux véhicules électriques doivent simultanément offrir une faible résistance au roulement, une capacité de charge élevée, un fonctionnement silencieux et des matériaux durables, augmentant ainsi l'intensité des recherches et développement et raccourcissant les cycles d'innovation.Facteurs de risque et menaces de dés扰乱 du marché mondial des pneus durables et écologiques - Scénario actuel
L'environnement actuel du marché reflète un fort momentum, alimenté par la croissance des véhicules électriques, les réglementations sur l'efficacité énergétique, la sensibilisation des consommateurs à la durabilité et les objectifs de décarbonisation des constructeurs automobiles. Cependant, cette expansion est accompagnée d'une complexité opérationnelle croissante et de besoins d'investissements technologiques. La diversification des matières premières est un problème stratégique central. Les fabricants dépendent de plus en plus d'alternatives telles que le caoutchouc certifié FSC, le silice provenant des écorces de riz et des composés recyclés, mais la scalabilité reste inégale selon les régions. L'approvisionnement durable des constructeurs automobiles s'intensifie, avec une priorisation croissante des fournisseurs de pneus capables d'aligner leurs offres avec les objectifs de zéro émission et d'économie circulaire. Les pressions sur la chaîne d'approvisionnement, en particulier autour des entrées durables et des infrastructures de recyclage, créent des risques liés à la continuité de production et à la stabilité des marges. En parallèle, la demande des consommateurs pour des pneus écologiques augmente, mais les décisions d'achat restent sensibles aux prix, aux performances et à l'économie de remplacement, particulièrement dans les marchés émergents à faible sensibilité au prix.Signaux majeurs de facteurs de risque et de menaces de dés扰乱 dans le marché mondial des pneus durables et écologiques
Un signal majeur de dés扰乱 est l'accélération du passage vers des écosystèmes de pneus circulaires, comprenant des matériaux recyclés, l'innovation de recouvrement et les systèmes de réutilisation des pneus en fin de vie. Cela pourrait considérablement modifier les modèles de production et de remplacement traditionnels. L'expansion rapide des véhicules électriques est un autre signal majeur, augmentant la demande de pneus qui combinent durabilité, optimisation énergétique, suppression du bruit et compatibilité avec le poids des batteries. Le durcissement réglementaire en Europe et dans certaines parties de l'Asie crée une pression pour des divulgations environnementales normalisées, une transparence sur les émissions de cycle de vie et une traçabilité des matériaux durables. Les mandats de durabilité menés par les constructeurs automobiles augmentent la complexité de qualification des fournisseurs, favorisant les fabricants possédant des capacités verticalement intégrées en matières premières vertes. De plus, les avancées en science des matériaux, tels que les polymères biologiques, les élastomères recyclés et les charges à faible teneur en carbone, redéfinissent rapidement la différenciation compétitive.Implications stratégiques des facteurs de risque et des menaces de dés扰乱 dans le marché mondial des pneus durables et écologiques
Les fabricants doivent prioriser l'innovation en matière de matériaux durables tout en maintenant les normes de sécurité, de durée de vie de la bande de roulement et d'efficacité énergétique pour garantir l'acceptation du marché grand public. La construction de chaînes d'approvisionnement durables restera cruciale, en particulier par le biais de partenariats dans les matières premières renouvelables, les écosystèmes de recyclage et les réseaux d'approvisionnement certifiés. Le développement de pneus écologiques axés sur les véhicules électriques doit rester une priorité stratégique, car l'électrification définira de plus en plus la demande future des pneus. L'investissement dans des systèmes de production circulaires, notamment l'intégration de matériaux recyclés et les conceptions réutilisables, peut créer des avantages compétitifs à long terme tout en s'alignant sur les mandats ESG. La crédibilité de la marque et la transparence sur la durabilité deviendront de plus en plus importantes, car à la fois les constructeurs automobiles et les consommateurs exigent des performances environnementales vérifiables.Facteurs de risque et menaces de dés扰乱 du marché mondial des pneus durables et écologiques - Perspective à long terme
Envisageant la période 2026-2033, le marché mondial des pneus durables et écologiques devrait maintenir une expansion structurelle stable, soutenue par la décarbonisation, la pénétration des véhicules électriques et l'adoption de l'économie circulaire. Cependant, le profil de dés扰乱 du marché se concentrera de plus en plus sur l'accès aux matériaux, l'innovation technologique et la sophistication de la conformité. Les matériaux à base biologique et recyclés passeront probablement du statut de différenciation à celui d'attente industrielle, transformant les stratégies d'approvisionnement tout le long de la chaîne de valeur des pneus. Les pneus durables spécifiques aux véhicules électriques deviendront l'un des segments de croissance les plus stratégiques, particulièrement en Europe et en Asie-Pacifique. Les cadres de l'économie circulaire, y compris le recyclage des pneus, le recouvrement et la production à faible teneur en carbone, deviendront de plus en plus centraux pour la position compétitive. Dans l'ensemble, le marché restera très attractif mais stratégiquement exigeant, avec la réussite à long terme dépendant de la capacité des fabricants à intégrer la durabilité, les performances et la compétitivité en termes de coût dans des plateformes de pneus mondiales échelonnables.Paysage réglementaire
Aperçu de l'environnement réglementaire et politique du marché mondial des pneus durables et écologiques
L'environnement réglementaire et politique du marché mondial des pneus durables et écologiques est un catalyseur structurel puissant qui accélère la transition depuis la fabrication traditionnelle de pneus vers des écosystèmes de pneus responsables environnementalement, à faible émission et circulaires. Les gouvernements, les agences environnementales, les régulateurs automobiles et les cadres de durabilité à l'échelle mondiale mettent de plus en plus l'accent sur l'efficacité énergétique, la réduction des émissions de carbone, la provenance des matériaux durables, le recyclage et la responsabilité des émissions sur le cycle de vie, positionnant ainsi les pneus écologiques comme un élément clé des politiques de mobilité future. Des cadres réglementaires mondiaux tels que le Règlement européen sur l'étiquetage des pneus (UE 2020/740), les normes de performance des pneus de l'UN/ECE, les obligations de réduction des émissions de carbone, les cadres de responsabilité élargie des producteurs (REP), et les réglementations sur l'efficacité des véhicules électriques sont en train de modifier significativement les priorités de fabrication des pneus. Ces réglementations encouragent de plus en plus ou exigent une faible résistance au roulement, un faible bruit externe, des matériaux durables et une meilleure recyclabilité, piliers centraux du développement des pneus durables et écologiques. Les pneus écologiques s'alignent naturellement sur ces priorités réglementaires car ils améliorent l'efficacité énergétique, réduisent les émissions de CO, soutiennent l'optimisation de l'autonomie des véhicules électriques et intègrent de plus en plus des intrants renouvelables ou recyclés tels que le caoutchouc naturel, le silice biologique, l'huile de soja, le noir de carbone recyclé et le caoutchouc récupéré. En conséquence, les pneus durables évoluent d'produits écologiques optionnels vers des nécessités stratégiques déterminées par la conformité. Les marchés émergents tels que la Chine, l'Inde, le Brésil et l'Asie du Sud-Est renforcent également les réglementations sur l'efficacité énergétique, les systèmes d'étiquetage des pneus, les politiques de durabilité et les cadres de gestion des déchets. Ces développements encouragent une adoption plus large des technologies de pneus durables sur les véhicules passagers, les flottes commerciales, les deux-roues et les véhicules électriques.État actuel de l'environnement réglementaire et politique du marché mondial des pneus durables et écologiques
L'environnement réglementaire actuel est caractérisé par la convergence des exigences de durabilité environnementale, des normes d'efficacité énergétique, des réglementations sur les émissions et des initiatives d'économie circulaire. L'Europe reste le leader mondial en termes de maturité réglementaire en raison des objectifs stricts en matière de CO, des systèmes d'étiquetage des pneus avancés, des cadres ESG et des politiques agressives de transition vers les véhicules électriques. En Europe, les réglementations régissant la résistance au roulement, l'adhérence sur route mouillée, le bruit externe et la transparence de la fabrication durable influencent fortement à la fois la compatibilité des pneus d'origine et le comportement d'achat sur le marché après-vente. Les réglementations de durabilité s'étendent également de plus en plus aux évaluations du cycle de vie des pneus et aux attentes en matière de contenu recyclé. L'Asie-Pacifique est actuellement le leader mondial en volume de production, mais évolue rapidement d'un marché orienté fabrication vers un moteur de croissance de durabilité déterminé par la réglementation. Les objectifs doubles en carbone de la Chine, les réglementations sur l'efficacité énergétique en Inde et les normes avancées de durabilité automobile au Japon renforcent le soutien politique à l'adoption des pneus écologiques. L'Amérique du Nord maintient un environnement politique solide centré sur les normes d'efficacité énergétique, les exigences d'émissions de l'EPA, l'expansion des politiques liées aux véhicules électriques et les engagements de durabilité des constructeurs. Bien que la réglementation soit moins centralisée qu'en Europe, les initiatives ESG des entreprises et l'adoption des véhicules électriques soutiennent significativement la pénétration des pneus écologiques. L'essor de la mobilité électrique à l'échelle mondiale accélère davantage la pertinence des politiques liées aux pneus durables, car les réglementations spécifiques aux véhicules électriques privilégient de plus en plus une faible résistance au roulement, la durabilité, les matériaux durables et les performances acoustiques.Signaux clés de l'environnement réglementaire et politique dans le marché mondial des pneus durables et écologiques
- Règlement européen sur l'étiquetage des pneus (UE 2020/740): Promeut la transparence sur la résistance au roulement, l'adhérence sur route mouillée et le bruit, favorisant ainsi les technologies de pneus écologiques.
- Normes des pneus de l'UN/ECE: Renforcent la conformité en matière de performance, d'efficacité et de durabilité.
- Réglementations sur l'efficacité énergétique et les émissions de CO: Poussent la demande de pneus à faible résistance au roulement et à haute efficacité énergétique.
- Expansion des politiques liées aux véhicules électriques: Soutiennent l'optimisation de l'autonomie, les pneus à faible bruit et l'intégration de matériaux durables.
- Politiques liées à l'économie circulaire et à la REP: Encouragent le recyclage des pneus, l'utilisation de matériaux recyclés et la gestion des pneus à la fin de leur vie.
- Normes de certification des matériaux durables: Promeuvent la provenance responsable du caoutchouc naturel et des matériaux biodégradables.
- Réglementations sur la réduction des déchets: Augmentent la demande de systèmes de pneus recyclables, réutilisables et à faible impact.