
Taille du marché mondial de la rechapage de pneus, part de marché & prévision 2026-2033
Aperçu de la prévision du marché (2026???2033)
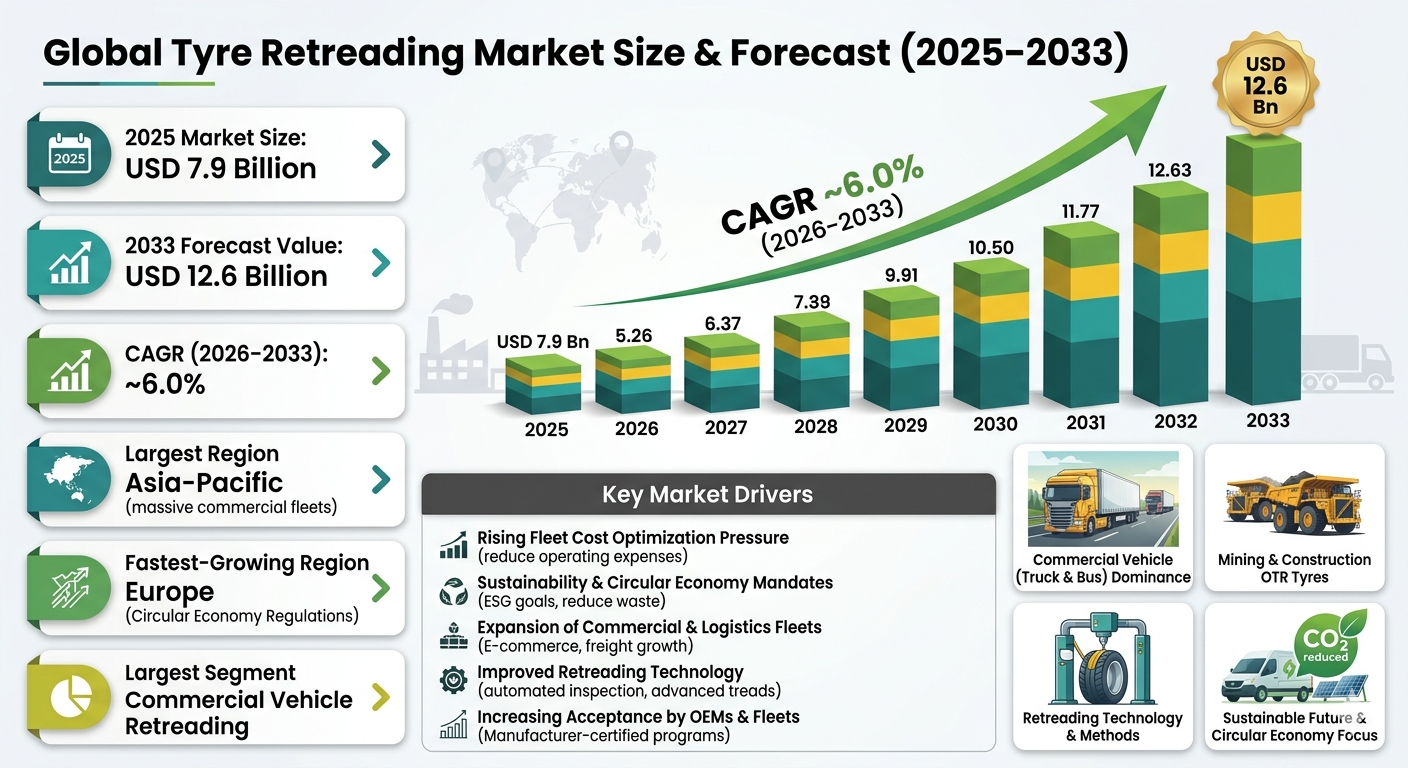
| Indicateur | Valeur |
|---|---|
| Taille du marché en 2025 | 7,9 milliards de dollars US |
| Taille du marché en 2033 | 12,6 milliards de dollars US |
| Taux de croissance annuel composé (2026???2033) | ~6.0% |
| Plus grande région | Asie-Pacifique |
| Région en pleine croissance | Europe |
| Plus grand segment | Retreadage de véhicules commerciaux |
| Segment en pleine croissance | Retreadage multi-vie et certifié par l'OEM |
| Tendance clé | Économie circulaire et optimisation du coût total |
Aperçu du marché mondial du retreadage de pneus
Le marché mondial du retreadage de pneus consiste à donner une deuxième vie aux pneus usagés en remplaçant la bande de roulement tout en conservant la carcasse originale???super économique.?? Il???s important dans les véhicules commerciaux, l'aviation, l'équipement hors route, les bus et les flottes où les pneus peuvent représenter un coût important. Au lieu d'acheter de nouveaux chaque fois, le retreadage économise de l'argent et réduit les déchets.
Le retreadage économise 30???50% par rapport aux pneus neufs, utilise bien moins de matières premières et réduit les émissions de carbone???donc c???est à la fois économique et écologique. Les opérateurs de flottes l'apprécient car il réduit le coût total d'exploitation et aide à atteindre les objectifs de durabilité. C???est en fait un gagnant-gagnant : moins cher pour les entreprises, meilleur pour la planète.
Le marché mondial du retreadage de pneus est dominé par le retreadage de pneus de véhicules commerciaux et OTR, où les carcasses durables et les motifs d'usure prévisibles rendent l'utilisation multi-vie possible. Le retreadage des pneus de véhicules passagers reste limité en raison de la perception de sécurité et des contraintes réglementaires dans certaines régions, tandis que les pneus de camions, de bus, d'aviation et de mines subissent souvent plusieurs cycles de retreadage.
Selon le Pheonix Demand Forecast Engine, le marché mondial du retreadage de pneus est estimé à 7,9 milliards de dollars US en 2025 et devrait atteindre 12,6 milliards de dollars US d'ici 2033, en expansion à un Taux de croissance annuel composé (~6,0%) pendant la période de prévision (2026???2033).
Asie-Pacifique représente le plus grand marché de rechapage en raison de la sensibilité aux coûts et des flottes commerciales massives, tandis que Europe est la région qui connaît la plus forte croissance, soutenue par les réglementations sur la durabilité et les politiques économie circulaire.
Principaux moteurs de la croissance du marché mondial du rechapage de pneus
Croissance Optimisation des coûts des flottes Pression
Le carburant, les pneus et l'entretien sont des centres de coûts majeurs pour les flottes, ce qui fait du rechapage une solution préférée pour réduire les coûts d'exploitation.
Durabilité & Obligations de l'économie circulaire
Le rechapage réduit les déchets, l'utilisation de matières premières brutes et les émissions de CO??? , ce qui s'aligne sur les objectifs ESG et les réglementations.
Expansion des flottes commerciales et logistiques
La croissance du transport routier de marchandises, du commerce électronique et des transports en commun augmente la demande de gestion du cycle de vie des pneus à faible coût.
Amélioration des technologies de rechapage
Composés de gomme améliorés, buffing automatisé et technologies d'inspection ont amélioré les performances et la sécurité du rechapage.
Acceptation croissante par les constructeurs et les flottes
Les programmes de rechapage approuvés par les constructeurs et les garanties des flottes stimulent la croissance du marché , en améliorant la confiance et l'adoption chez les opérateurs.
Segmentation du marché mondial du rechapage de pneus
1. Par catégorie de véhicule
1.1 Véhicules commerciaux??
1.1.1 Camions
1.1.1.1 Camions longue distance1.1.1.2 Camions régionaux et de distribution
1.1.2 Autobus
1.1.2.1 Autobus urbains
1.1.2.2 Autobus interurbains et cars
1.2 Véhicules hors route (OTR)
1.2.1 Équipements de construction
1.2.1.1 Camions dépose-maison1.2.1.2 Chargeurs
1.2.2 Équipements de mine
1.2.2.1 Camions de transport
1.2.2.2 Véhicules de mine souterraine
1.3 Aviation??
1.3.1 Avions commerciaux
1.3.1.1 Avions à fuselage étroit 1.3.1.2 Avions à fuselage large1.3.2 Avions militaires et de transport
1.4 Véhicules de passagers
1.4.1 Taxis & Véhicules de flotte
??1.4.1.1 Véhicules de flotte corporatifs
??1.4.1.2 Adoption limitée par rapport aux véhicules commerciaux
2. Selon la méthode de rechapage
2.1 Rechapage pré-cuivré??
2.1.1 Rechapage à froid
??2.1.1.1 Bandes de chape de moulage
??2.1.1.2 Collage au caoutchouc mousse
2.1.2 Chapes pré-cuivrées en motifs
??2.1.2.1 Motifs de chape pour routes principales
??2.1.2.2 Motifs de chape régionaux
2.2 Rechapage en moule
2.2.1 Rechapage à chaud
2.2.1.1 Conception de chape personnalisée
??2.2.2 Rechapage en moule complet
2.2.2.1 Réplication de chape de style OEM
3. Selon le type de pneu
3.1 Pneus radiaux (segment dominant)
3.1.1 Pneus radiaux à bande de câble en acier
3.1.1.1 Pneus radiaux pour camions et autobus
3.1.2 Pneus radiaux à bande de tissu
3.2 Pneus diagonaux (à couche croisée)
3.2.1 Pneus diagonaux lourds
3.2.1.1 Pneus OTR et de mines
4. Selon le nombre de cycles de rechapage
4.1 Rechapage à vie unique
4.1.1 Rechapages de flotte d'entrée de gamme
4.2 Rechapage à plusieurs vies (segment en croissance la plus rapide)
4.2.1 Pneus rechapés à deux vies
4.2.1.1 Flottes de transport régional
4.2.2 Pneus rechapés à trois vies
4.2.2.1 Opérations de transport longue distance et de mines
5. Selon le modèle de vente et de service
5.1 Installations de rechapage indépendantes
5.1.1 Rechappeurs locaux
5.1.1.1 Opérateurs de petite et moyenne échelle
5.2 Rechapage OEM et de marque (segment en croissance la plus rapide)
5.2.1 Programmes de rechapage certifiés par le fabricant
5.2.1.1 Michelin Remix
5.2.1.2 Bridgestone Bandag
5.3 Installations de rechapage propriétaires du parc
5.3.1 Rechapage in-house du parc
5.3.1.1 Grands acteurs de l'industrie minière et logistique
6. Par géographie
6.1 Asie-Pacifique (la plus grande région)
Chine
Inde
Japon
Asie du Sud-Est
6.2 Europe (la région en plus rapide croissance)
Allemagne
France
Royaume-Uni
Italie
6.3 Amérique du Nord
États-Unis
Canada
6.4 Amérique latine
Brésil
Mexique
6.5 Moyen-Orient et Afrique
Analyse régionale du marché mondial de rechapage de pneus
Asie-Pacifique ??? Plus grand marché
Une forte sensibilité aux coûts, des flottes de logistique en expansion et une large acceptation des pneus de camions rechapés stimulent une forte demande.
Europe ??? Plus rapide croissance
Les réglementations sur l'économie circulaire, les restrictions sur les décharges et les programmes de rechapage certifiés par les constructeurs originaux soutiennent une croissance rapide.
Amérique du Nord
Une forte industrie du transport routier, un transport longue distance et des réseaux de rechapage soutenus par des marques dominent la demande.
Amérique latine
Des pressions économiques et une activité de transport routier en expansion soutiennent l'adoption du rechapage.
Moyen-Orient et Afrique
L'industrie minière, la construction et les conditions d'exploitation extrêmes rendent le rechapage économiquement attractif.
Les entreprises leaders du marché mondial de rechapage de pneus
Bridgestone Corporation (Bandag)
Michelin (Michelin Remix)
Goodyear Tire & Rubber Company
Continental AG
Marangoni
Treadsetters
Kal Tire
Vipal Rubber
Marathon Tyres
Bridgestone Corporation (Bandag) est la plus grande entreprise sur le marché mondial du rechapage de pneus
Pourquoi le marché du rechapage de pneus est crucial
-
Permet des économies de coûts significatives pour les flottes
-
Réduit les déchets de pneus et l'utilisation des matières premières
-
Soutient les objectifs d'ESG, de durabilité et d'économie circulaire
-
Étend la durée de vie du carcas de pneu et améliore l'utilisation des actifs
Intelligence stratégique et analyses basées sur l'IA de Pheonix
Pheonix Demand Forecast Engine
Suivi de la croissance des flottes, de l'accumulation des kilomètres et de la pénétration du rechapage.
Modèle d'évaluation de la durée de vie du carcas
Évalue la durabilité du carcas et le potentiel de rechapage multi-vies.
Moteur d'optimisation du coût total de possession (TCO) de la flotte
Quantifie les avantages en termes de coût au kilomètre du rechapage.
Porter???s Five Forces Automatisé (Synthèse)
-
Pouvoir des acheteurs : Modéré
-
Pouvoir des fournisseurs : Faible???Modéré
-
Menace des nouveaux entrants : Modérée
-
Menace des substituts : Faible
-
Concurrence : Modérée
Conclusion finale sur le marché mondial du rechapage de pneus
Le marché mondial du retreadage de pneus se déplace d'une pratique purement orientée coût vers une solution stratégique et orientée durabilité pour les flottes. Avec l'augmentation de l'activité logistique, des marges plus serrées et une pression réglementaire pour réduire l'impact environnemental, le rechapage restera un levier essentiel de croissance jusqu'en 2033. Les fabricants et fournisseurs de services qui investissent dans des programmes certifiés par le fabricant original (OEM), des technologies d'inspection avancées et des modèles de service intégrés à la flotte captureront la plus grande valeur à long terme.
Paysage concurrentiel
Vue d'ensemble de l'intensité de la concurrence et de la structure du marché mondial de la rechapage de pneus
Le marché mondial de la rechapage de pneus se caractérise par un paysage concurrentiel axé sur l'efficacité des coûts, la durabilité et les flottes, dans lequel l'économie commerciale, la qualité des jantes et l'optimisation du cycle de vie définissent le succès du marché. Contrairement aux marchés des pneus neufs qui reposent fortement sur la production des usines constructeurs et les mises à niveau des consommateurs, le marché de la rechapage est structuralement centré sur la maximisation de l'utilisation des actifs pneumatiques sur les véhicules commerciaux, l'aviation, l'exploitation minière et les flottes lourdes. Le marché fonctionne via une structure hybride comprenant des rechappeurs indépendants, des réseaux de rechapage certifiés par les usines constructeurs et des installations de rechapage en interne détenues par les flottes. L'intensité de la concurrence est modérée à élevée, façonnée par la qualité de la technologie, la durabilité des jantes, la conformité réglementaire et la confiance dans les performances des pneus rechapés. Bien que les opérateurs indépendants maintiennent une forte pertinence régionale, les programmes soutenus par les usines constructeurs renforcent progressivement leur part de marché grâce à la garantie de qualité et à la confiance des flottes. La concentration du marché est modérée, avec les principaux fabricants mondiaux de pneus exploitant des écosystèmes de rechapage soutenus par leur marque tels que Bandag et Michelin Remix, tandis que les rechappeurs locaux et régionaux continuent de concurrencer agressivement sur les marchés sensibles aux coûts. La fondation stratégique du marché est de plus en plus liée aux politiques économie circulaire, à l'optimisation du coût total d'exploitation (TCO) et à la gestion durable des flottes.Vue d'ensemble de l'intensité de la concurrence et de la structure du marché mondial de la rechapage de pneus
Profils des principales entreprises
Bridgestone Corporation (Bandag): Leader mondial du marché avec l'un des écosystèmes de rechapage les plus établis, des partenariats forts avec les flottes et des programmes de rechapage commerciaux avancés. Michelin (Michelin Remix): Innovateur de rechapage de luxe axé sur des programmes de jantes multi-vies certifiés par les usines constructeurs et une optimisation des flottes guidée par la durabilité. Goodyear Tire & Rubber Company: Présence forte dans le rechapage des flottes commerciales avec des réseaux de services intégrés et des solutions axées sur les performances. Continental AG: Acteur technologique axé sur la qualité des jantes, l'inspection numérique et les solutions de cycle de vie des flottes. Marangoni: Fournisseur spécialiste de technologies de rechapage avec une forte empreinte internationale dans les matériaux de bande de roulement et les systèmes. Vipal Rubber: Principal fournisseur indépendant de matériaux de rechapage avec une présence mondiale étendue sur les marchés des bandes de roulement pré-cuites. Kal Tire: Spécialiste du rechapage OTR et minier avec une force opérationnelle dans les secteurs à forte exigence. Treadsetters: Acteur régional du rechapage commercial axé sur l'économie des flottes et du transport. Marathon Tyres: Participant orienté valeur servant les segments de flottes et de transport régionaux sensibles aux coûts.Signaux clés d'intensité de la concurrence et de la structure du marché mondial de la rechapage de pneus
Un signal structurel majeur est la domination des flottes de véhicules commerciaux, où les coûts d'exploitation des pneus ont un impact significatif sur la rentabilité. Cela fait du rechapage un outil stratégique de gestion des flottes plutôt qu'un achat optionnel. Un autre signal critique est le déplacement croissant vers les programmes de rechapage certifiés par les usines constructeurs, qui améliorent la confiance, la protection des garanties et les performances standardisées. Cette tendance accroît la consolidation autour des écosystèmes majeurs soutenus par les marques. La durabilité des jantes est devenue un différentiateur stratégique, car les pneus d'origine de meilleure qualité supportent plusieurs cycles de rechapage et une économie de vie plus forte. Cela intensifie l'attention portée aux technologies de gestion des jantes et aux systèmes d'inspection. Les exigences de durabilité et d'économie circulaire transforment les dynamiques du marché, particulièrement en Europe, où les politiques de réduction des déchets et d'efficacité des ressources accélèrent l'adoption des pneus rechapés.Implications stratégiques de l'intensité de la concurrence et de la structure du marché mondial de la rechapage de pneus
Les fabricants et fournisseurs de rechapage doivent prioriser la gestion du cycle de vie des jantes, car une architecture de pneu durable et adaptée au rechapage influence directement la rentabilité et l'avantage concurrentiel. Le rechapage certifié par les usines constructeurs devient un pilier stratégique de croissance, offrant une confiance de marque plus forte, une meilleure rétention des flottes et des opportunités de tarification premium par rapport aux opérateurs indépendants purs. Les investissements technologiques dans l'inspection automatisée, la précision du buffage, la qualité de la bande de roulement et le suivi numérique des flottes deviennent de plus en plus nécessaires pour améliorer la perception de la sécurité et la cohérence opérationnelle. Les stratégies d'intégration des flottes sont cruciales, en particulier pour les opérateurs de logistique, d'exploitation minière et de bus recherchant une optimisation prévisible du coût au kilomètre. Les fournisseurs qui combinent le rechapage avec des services plus larges de gestion des pneus des flottes sécuriseront des contrats plus solides à long terme.Projet d'avenir de l'intensité de la concurrence et de la structure du marché mondial de la rechapage de pneus
Le marché mondial de la rechapage de pneus devrait connaître une expansion soutenue à mesure que les pressions de coûts, les exigences de durabilité et les priorités d'optimisation des flottes s'intensifient à l'échelle mondiale. L'intensité de la concurrence se déplacera progressivement vers la garantie de qualité, la certification par les usines constructeurs et les capacités de gestion du cycle de vie numérique plutôt que vers une concurrence basée uniquement sur les prix. La consolidation du marché est susceptible de s'accroître autour des principales marques mondiales de pneus et des écosystèmes organisés de rechapage, tandis que les opérateurs indépendants plus petits pourraient rester compétitifs sur les niches régionales sensibles aux prix. À long terme, le marché sera façonné par trois piliers stratégiques : le rechapage certifié par les usines constructeurs, l'optimisation des jantes multi-vies et l'intégration de l'économie circulaire. Les entreprises qui s'alignent sur ces tendances mèneront le marché mondial de la rechapage de pneus jusqu'en 2033.Chaîne de valeur
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial de la rechapage de pneus
La chaîne de valeur du marché mondial de la rechapage des pneus évolue d'une pratique traditionnelle de réduction des coûts dans le secteur après-vente vers un écosystème circulaire stratégique centré sur l'allongement du cycle de vie, l'efficacité des flottes et l'optimisation de la durabilité. Le rechapage transforme les pneus usés en actifs réutilisables en préservant la carcasse et en remplaçant la bande de roulement, réduisant ainsi significativement la consommation de matières premières, diminuant les émissions de carbone et améliorant le coût total d'exploitation (TCO) des flottes. Cela positionne le rechapage comme un élément clé de l'économie de la mobilité commerciale et des systèmes de transport alignés sur les critères ESG. La chaîne de valeur du rechapage s'étend à l'acquisition des carcasses, à l'inspection et aux tests, au développement des composés de bande de roulement, aux technologies des processus de rechapage, aux programmes de rechapage certifiés par les constructeurs, à la gestion du cycle de vie des flottes et à la récupération des carcasses en fin de vie. Contrairement à la fabrication de nouveaux pneus, le rechapage accorde une importance exceptionnelle à la qualité des carcasses, aux analyses de durabilité et à l'utilisation des actifs à plusieurs vies. Les opérations des chaînes d'approvisionnement en amont dépendent fortement des carcasses de pneus d'occasion de haute qualité, des composés en caoutchouc, des matériaux de bande de roulement, des agents de collage, des systèmes d'inspection et des équipements de rechapage. Les principaux acteurs tels que Bridgestone (Bandag), Michelin Remix, Goodyear et Marangoni construisent de plus en plus des écosystèmes intégrés de rechapage combinant la gestion des carcasses, la certification par les constructeurs et les partenariats de services pour les flottes. L'industrie se concentre sur l'inspection des carcasses, le ponçage, l'application de la bande de roulement, la cuisson et la garantie de qualité. Le rechapage avancé utilise de plus en plus des technologies d'inspection automatisées, la shearography, le suivi par RFID, l'analyse numérique des carcasses et l'ingénierie de bande de roulement de niveau constructeur pour améliorer la sécurité, les performances et la reproductibilité. La distribution est principalement orientée flotte, incluant les opérateurs logistiques, les flottes de camions, les flottes de bus, les entreprises minières, les opérateurs aériens et les utilisateurs OTR. Les réseaux de rechapage certifiés par les constructeurs s'expandent rapidement à mesure que la confiance, la couverture des garanties et l'économie du cycle de vie deviennent de plus en plus importantes. Les défis de la chaîne d'approvisionnement incluent la disponibilité des carcasses, la cohérence de la qualité, la perception de la sécurité, le respect des réglementations, les barrières à l'acceptation du rechapage dans les segments de passagers et l'équilibre entre l'accessibilité du rechapage et les attentes en matière de performance premium.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial de la rechapage des pneus
Le marché actuel est façonné par l'augmentation des pressions liées aux coûts des flottes, les exigences de durabilité, l'expansion des logistiques et les priorités économie circulaire. En amont, la préservation des carcasses de haute qualité devient de plus en plus stratégique, avec les opérateurs de flottes et les programmes OEM qui se concentrent sur la maximisation de la durabilité des carcasses dès la sélection des pneus neufs. Les technologies de rechapage évoluent vers l'automatisation, l'inspection précise, la traçabilité numérique et des systèmes de qualité certifiés par les OEM qui renforcent la confiance et les performances. Les flottes de véhicules commerciaux restent le marché dominant, en particulier dans le transport routier, les autobus, l'aviation, l'exploitation minière et les applications OTR, où l'usure prévisible des pneus et l'économie de réutilisation des carcasses sont les plus fortes. Les programmes de rechapage OEM et de marque remplacent de plus en plus les rechappeurs locaux fragmentés dans les segments de luxe en raison d'une assurance qualité plus forte, d'un soutien de garantie et d'une gestion du cycle de vie. Les rapports de durabilité et la conformité ESG renforcent de plus en plus le rôle stratégique du rechapage alors que les flottes recherchent une réduction mesurable des émissions de carbone et des déchets.Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement sur le marché mondial du rechapage des pneus
Plusieurs tendances structurelles majeures transforment l'écosystème du rechapage des pneus. Premièrement, l'intégration de l'économie circulaire élève le rechapage du simple optimisation des coûts vers une infrastructure de durabilité. Deuxièmement, les programmes de rechapage certifiés par les OEM s'expandent rapidement, améliorant la confiance, la standardisation et l'adoption du luxe. Troisièmement, l'analyse numérique des carcasses et la gestion prédictive du cycle de vie améliorent l'éligibilité au rechapage et maximisent l'utilisation des carcasses. Quatrièmement, les contrats de service intégrés aux flottes stimulent l'adoption du rechapage grâce à l'optimisation du coût au kilomètre. Cinquièmement, les réglementations de durabilité et les politiques de réduction des décharges augmentent la demande stratégique pour les pneus rechapés.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement sur le marché mondial du rechapage des pneus
Des entreprises de premier plan telles que Bridgestone Bandag, Michelin Remix, Goodyear, Continental et Marangoni renforcent leur leadership sur le marché grâce à des écosystèmes de carcasses intégrés, des réseaux de rechapage certifiés et des partenariats avec les flottes. La résilience de la chaîne d'approvisionnement dépend de plus en plus de la disponibilité des carcasses, de la précision des inspections et de la qualité constante des bandes de roulement. Les entreprises bénéficiant d'une confiance forte des OEM, de capacités d'inspection numérique et d'une intégration des services de flotte sont mieux positionnées pour capturer les opportunités de rechapage de luxe. La capacité à effectuer plusieurs rechapages devient un différenciateur compétitif majeur, en particulier dans les secteurs des transports longue distance, de l'aviation et de l'exploitation minière. La compétitivité à long terme dépendra de plus en plus de la combinaison d'accessibilité, de sécurité, de durabilité et de transparence des données sur le cycle de vie.Perspective future de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement sur le marché mondial du rechapage des pneus
Entre 2026 et 2033, la chaîne de valeur du rechapage des pneus est prévue pour devenir plus numérique, intégrée aux OEM et orientée durabilité. Les fabricants accorderont de plus en plus d'importance au rechapage multi-vies, à l'intelligence prédictive des carcasses, à l'automatisation avancée et à des écosystèmes de services de flottes circulaires. Les partenariats avec les flottes s'intensifieront à mesure que les secteurs des transports, du fret et de l'aviation se concentrent de plus en plus sur l'optimisation des coûts et les résultats ESG. Les programmes de rechapage certifiés par les OEM s'étendront globalement, en particulier dans les catégories de transport routier de luxe, de l'exploitation minière et des véhicules commerciaux. La traçabilité numérique, le suivi du cycle de vie à l'aide de RFID et l'analyse des carcasses alimentée par l'intelligence artificielle deviendront de plus en plus importantes pour maximiser la valeur du rechapage. En fin de compte, la chaîne de valeur du rechapage du futur évoluera d'une simple remplacement de bande de roulement vers des écosystèmes d'optimisation des actifs de pneus gérés sur leur cycle de vie.Chaîne de valeur spécifique au marché
- Achat et récupération de carcasses : Collecte de pneus usagés, inspection des carcasses, gestion des carcasses des flottes, sélection des carcasses OEM
- Recherche et développement : Composés de rechapage, conception de bandes de roulement, analyse de durabilité des carcasses, technologies d'inspection, optimisation multi-vies
- Fabrication de rechapage : Buffing, application de bande de roulement, cuisson, inspection automatisée, production de rechapage certifiée par les OEM
- Intégration avec les flottes et les OEM : Flottes commerciales, transport routier, aviation, exploitation minière, programmes de certification de rechapage OEM
- Distribution et service : Rechappeurs indépendants, réseaux de rechapage OEM, contrats de flotte, fournisseurs de services de cycle de vie
- Services de fin de vie et économie circulaire : Recyclage final, élimination des carcasses, récupération de caoutchouc recyclé, rapports de durabilité
Cartographie entreprise-par-étape
- Achat et récupération de carcasses : Bridgestone Bandag, Michelin Remix, Goodyear Tire & Rubber Company, Kal Tire
- Recherche et développement : Michelin, Bridgestone Corporation, Continental AG, Marangoni
- Fabrication de rechapage : Bridgestone Bandag, Michelin Remix, Vipal Rubber, Marathon Tyres
- Intégration avec les flottes et les OEM : Bridgestone Corporation, Michelin, Goodyear Tire & Rubber Company, Kal Tire
- Distribution et service : Treadsetters, Vipal Rubber, installations de rechapage indépendantes, réseaux de rechapage certifiés par les OEM
- Services de fin de vie et économie circulaire : Michelin, Bridgestone Corporation, partenaires de l'écosystème de recyclage, usines de traitement du caoutchouc recyclé
Activité d'investissement
Aperçu des dynamiques d'investissement et de financement du marché mondial de la rechapage des pneumatiques
Les dynamiques d'investissement et de financement du marché mondial de la rechapage des pneumatiques sont façonnées par l'augmentation des pressions des coûts des flottes, les obligations du modèle économique circulaire, les priorités ESG, et la demande croissante d'optimisation du coût total d'exploitation (CTE) à travers les écosystèmes de transport commercial. Entre 2026 et 2033, l'allocation de capitaux est attendue pour privilégier de plus en plus les plateformes de rechapage certifiées par le fabricant d'origine (OEM), les technologies avancées d'inspection des carcasses, les programmes de pneumatiques multi-vies, les systèmes automatisés de rechapage, et l'infrastructure de gestion du cycle de vie des flottes durables. Le marché est fortement orienté vers l'efficacité des coûts et les performances opérationnelles, nécessitant un investissement continu dans l'analyse de la durabilité des carcasses, les systèmes automatisés de débordage, l'ingénierie de la bande de roulement, les outils d'inspection numériques, et les réseaux de services de rechapage échelonnables. Les principaux acteurs tels que Bridgestone (Bandag), Michelin (Remix), Goodyear, Continental et Marangoni étendent significativement leurs investissements dans des écosystèmes certifiés de rechapage, des contrats de rechapage intégrés aux flottes, et des solutions de cycle de vie circulaire des pneumatiques. Une transformation structurelle majeure influençant les modèles d'investissement est le passage du rechapage en alternative de marché après-vente à faible coût vers une solution stratégique de durabilité et d'optimisation des actifs. Cette évolution oriente les financements vers la qualité premium du rechapage, l'allongement du cycle de vie et des écosystèmes de services de pneumatiques intégrés qui maximisent l'utilisation des carcasses et les économies opérationnelles.Dynamiques actuelles d'investissement et de financement du marché mondial de la rechapage des pneumatiques
Actuellement, l'activité d'investissement est fortement soutenue par l'expansion des flottes logistiques, la croissance du transport e-commerce, l'augmentation des coûts des matières premières, et les réglementations mondiales de durabilité. Les opérateurs de flottes et les fournisseurs de rechapage soutenus par les fabricants d'origine (OEM) privilégient de plus en plus les contrats de cycle de vie à long terme par rapport aux achats uniques de pneumatiques.- Asie-Pacifique : Mène l'activité d'investissement mondiale en raison des flottes commerciales sensibles aux coûts, de la demande croissante en fret et de l'adoption large du rechapage dans les secteurs du transport logistique et des transports en commun.
- Europe : Région en plus rapide croissance d'investissement, soutenue par les obligations du modèle économique circulaire, les restrictions de déchetterie, les cadres de durabilité et les programmes certifiés de rechapage par les fabricants d'origine (OEM) de qualité premium.
- Amérique du Nord : Un fort momentum d'investissement soutenu par de grands réseaux de camions, l'économie des flottes longue distance et des écosystèmes de rechapage certifiés par les marques.
- Amérique latine, Moyen-Orient et Afrique : Marchés émergents en croissance alimentés par l'expansion du fret, les opérations minières et la pression économique pour optimiser les coûts du cycle de vie des pneumatiques.
Signaux clés des dynamiques d'investissement et de financement dans le marché mondial de la rechapage des pneumatiques
- La pression croissante d'optimisation du coût total d'exploitation (CTE) des flottes augmente les flux de capitaux vers l'infrastructure de rechapage, les systèmes d'allongement de la durée de vie des carcasses et les solutions de gestion du cycle de vie.
- Les obligations croissantes de durabilité accélèrent les investissements dans des systèmes circulaires de pneumatiques qui réduisent les déchets, la consommation des matières premières et les émissions de carbone.
- L'expansion des programmes de rechapage certifiés par les fabricants d'origine (OEM) conduit à l'allocation de financement vers la garantie de la qualité premium du rechapage, les systèmes de garantie et l'intégration des réseaux de concessionnaires.
- Les avancées en inspection automatisée des carcasses, en conception numérique de bande de roulement et en maintenance prédictive créent des opportunités d'investissement guidées par la technologie.
- L'adoption croissante des stratégies de rechapage multi-vies renforce la confiance des investisseurs dans les modèles de revenus récurrents à long terme.
Implications stratégiques des dynamiques d'investissement et de financement dans le marché mondial de la rechapage des pneumatiques
- Le paysage d'investissement favorise fortement les acteurs dotés de technologies de carcasses durables, de systèmes certifiés de qualité de rechapage et de capacités d'intégration des contrats de flotte.
- Les partenariats stratégiques avec les opérateurs logistiques, les flottes minières, les systèmes de transport public et les marques de pneumatiques OEM deviennent des moteurs de croissance critiques.
- La différenciation technologique se concentre de plus en plus sur l'analyse des carcasses, la validation de la sécurité du rechapage et l'optimisation des performances multi-vies.
- La diversification régionale reste essentielle, avec l'Asie-Pacifique mène l'adoption guidée par les coûts, l'Europe mène l'innovation en durabilité et l'Amérique du Nord met l'accent sur l'échelle et l'efficacité opérationnelle.
- Les barrières de perception, la conformité réglementaire et la cohérence de la qualité des carcasses restent des priorités stratégiques pour un déploiement continu des capitaux.
Aperçu futur des dynamiques d'investissement et de financement du marché mondial de la rechapage des pneumatiques
À l'avenir, le marché mondial de la rechapage des pneumatiques est attendu pour attirer un investissement stable et stratégique alors que le rechapage devient un pilier critique de la durabilité, de la circularité et de l'efficacité opérationnelle des flottes commerciales. L'allocation de capitaux future privilégiera de plus en plus les diagnostics des carcasses basés sur l'intelligence artificielle, les systèmes de rechapage multi-vies, les écosystèmes de rechapage premium soutenus par les OEM, les modèles de flotte en tant que service et les programmes de cycle de vie des pneumatiques axés sur la réduction des émissions de carbone.- Asie-Pacifique : Restera le centre d'investissement dominant en raison des volumes de flottes commerciales importants, des pressions de coûts et de la demande croissante en logistique.
- Europe : Continuera à mener l'innovation dans les systèmes de rechapage guidés par la durabilité, les cadres économiques circulaires et les solutions de rechapage certifiés de qualité premium.
- Amérique du Nord : Étendra les investissements dans le rechapage des flottes longue distance, les applications minières et l'intégration des réseaux de services avancés.
Technologie et innovation
Aperçu du paysage technologique et innovant du marché mondial de la rechapage des pneus
Le paysage technologique et innovant du marché mondial de la rechapage des pneus se concentre de plus en plus sur l'allongement de la durée de vie des pneus, l'optimisation des carcasses, la durabilité et l'amélioration du coût total d'exploitation (TCO) des flottes. Contrairement à la fabrication de nouveaux pneus, l'innovation dans le rechapage se concentre sur la maximisation de la valeur économique et structurelle des carcasses existantes tout en améliorant la sécurité, la cohérence des performances et l'efficacité environnementale. Alors que les flottes privilégient la réduction des coûts et l'alignement avec les critères ESG, le rechapage évolue d'une alternative à faible coût vers une solution stratégique d'économie circulaire. L'intensité de l'innovation sur le marché du rechapage des pneus est modérée à élevée, impulsée par les avancées dans les systèmes d'inspection des carcasses, le buffing automatisé, l'application précise de la bande de roulement, les processus de cuisson avancés et les programmes de rechapage certifiés par les constructeurs. Des acteurs majeurs tels que Bridgestone Corporation (Bandag), Michelin (Michelin Remix), Goodyear Tire & Rubber Company, Continental AG et Marangoni investissent dans la standardisation de la qualité des rechapages et des programmes de pneus à vie multiple pour améliorer la parité des performances avec les nouveaux pneus. Un changement technologique majeur est l'émergence de la gestion intelligente des carcasses et des écosystèmes de rechapage à vie multiple, où les diagnostics avancés, le suivi numérique de l'historique des pneus et l'analyse prédictive des carcasses permettent des cycles de rechapage répétés plus sûrs et plus efficaces. En parallèle, les composés de bande de roulement durables, les systèmes de fabrication automatisés et les normes de certification des rechapages renforcent la confiance des flottes, des opérateurs logistiques et des utilisateurs industriels.Paysage technologique et innovant du marché mondial de la rechapage des pneus - Situation actuelle
Actuellement, le paysage technologique du marché mondial de la rechapage des pneus se concentre sur l'amélioration de la fiabilité des rechapages, l'allongement de la durée de vie des carcasses et l'amélioration des performances en fonction du kilomètre parcouru. Les fabricants et les fournisseurs de services de rechapage privilégient les technologies qui assurent que les pneus rechapés offrent une sécurité, une durabilité et une cohérence opérationnelle comparables aux pneus neufs de haute qualité. Les technologies d'inspection des carcasses avancées constituent un pilier majeur de l'innovation. La shearographie, le balayage aux rayons X, les diagnostics ultrasoniques et l'analyse des carcasses assistée par l'intelligence artificielle sont de plus en plus utilisées pour détecter les faiblesses structurelles avant le rechapage, améliorant significativement les normes de sécurité et réduisant les taux de défaillance. Les systèmes de buffing automatisé et d'application précise de la bande de roulement transforment la cohérence de la production. Les machines de buffing contrôlées par CNC, les constructeurs de bande de roulement robotisés et les systèmes d'assemblage avancés réduisent les erreurs humaines et améliorent l'uniformité de la bande de roulement, en particulier dans le rechapage des pneus commerciaux à grande échelle. L'innovation dans le rechapage à vie multiple accélère grâce à des matériaux de carcasse plus robustes et à une meilleure analyse du cycle de vie des carcasses. Les pneus de camions, de bus, de mines et d'avions sont de plus en plus conçus pour plusieurs cycles de rechapage, réduisant significativement le coût du cycle de vie et la demande en matières premières. Les programmes de rechapage certifiés par les constructeurs sont en train de redéfinir la perception du marché en offrant des performances standardisées, des solutions garanties et une assurance qualité. Des programmes tels que Michelin Remix et Bridgestone Bandag élargissent l'adoption du rechapage au-delà des marchés sensibles au prix. L'innovation en matière de matériaux durables s'étend également, avec des composés de bande de roulement améliorés, une intégration de caoutchouc recyclé, des systèmes de cuisson à faible émission et des modèles de fabrication circulaire soutenant les objectifs ESG plus larges. L'intégration numérique des flottes émerge comme une zone croissante d'innovation, où des logiciels de suivi des pneus, des balises RFID et des plateformes de maintenance prédictive aident les flottes à optimiser le moment du rechapage et l'utilisation des carcasses.Signaux clés du paysage technologique et innovant du marché mondial de la rechapage des pneus
- Systèmes d'inspection des carcasses avancés : L'intelligence artificielle, la shearographie et les technologies aux rayons X améliorent la sécurité et l'évaluation de l'éligibilité au rechapage.
- Programmes de rechapage certifiés par les constructeurs : Les écosystèmes de rechapage appuyés par les marques renforcent la confiance et l'adoption premium.
- Plateformes de pneus à vie multiple : Un accent accru sur les pneus conçus pour plusieurs cycles de rechapage.
- Installations de rechapage automatisées : La robotique et la fabrication précise améliorent la cohérence et le débit.
- Suivi du cycle de vie numérique des pneus : Les balises RFID et les plateformes de données soutiennent l'historique des carcasses et la planification prédictive des rechapages.
- Innovation en matière de composés durables : Les matériaux à faible émission et l'intégration du caoutchouc recyclé renforcent l'alignement ESG.
- Optimisation du coût total d'exploitation des flottes : Le rechapage est de plus en plus positionné comme un modèle opérationnel stratégique plutôt qu'une simple stratégie de remplacement.
Implications stratégiques du paysage technologique et innovant du marché mondial de la rechapage des pneus
L'évolution du paysage technologique a des implications stratégiques majeures pour les rechappeurs, les fabricants de pneus, les flottes commerciales et les opérateurs industriels. Le rechapage piloté par la technologie se transforme d'un marché secondaire en une stratégie centrale de gestion du cycle de vie des flottes. Les fabricants investissant dans des conceptions de carcasse plus robustes, la compatibilité avec le rechapage et des réseaux de services certifiés par les constructeurs peuvent capturer plus de valeur à travers plusieurs cycles de vie des pneus plutôt que de dépendre exclusivement des ventes de pneus neufs. Cela crée des opportunités de revenus récurrents et une intégration plus approfondie des flottes. Pour les flottes, les technologies de rechapage avancées améliorent significativement le TCO en réduisant les coûts d'acquisition des pneus, en prolongeant la durée de vie des actifs et en réduisant les temps d'arrêt. Les entreprises qui intègrent la gestion prédictive des carcasses et le suivi numérique des pneus peuvent optimiser l'efficacité opérationnelle à grande échelle. L'automatisation et l'assurance qualité augmentent les barrières concurrentielles, favorisant les grands fournisseurs de rechapage dotés de installations avancées, de systèmes de certification et de partenariats technologiques. La durabilité devient un moteur stratégique central, avec le rechapage de plus en plus aligné sur les directives d'économie circulaire, les objectifs de réduction des émissions de carbone et les initiatives de conservation des ressources. Cela renforce la valeur stratégique du rechapage pour les flottes recherchant la conformité ESG. Le rechapage appuyé par les constructeurs modifie également la perception des clients, positionnant les pneus rechapés comme des solutions premium de gestion du cycle de vie plutôt que comme des compromis budgétaires.Aperçu prospectif du paysage technologique et innovant du marché mondial de la rechapage des pneus
À l'avenir, le marché mondial de la rechapage des pneus est susceptible de devenir plus technologique, plus intégré numériquement et plus axé sur la durabilité. Le rechapage fonctionnera de plus en plus comme un système intelligent de gestion du cycle de vie plutôt qu'un simple processus d'économie. Les diagnostics des carcasses basés sur l'intelligence artificielle, l'analyse prédictive de l'usure et la gestion du cycle de vie basée sur le RFID sont susceptibles de devenir standards, permettant des écosystèmes de pneus à vie multiple plus sûrs et plus rentables. Les programmes de rechapage certifiés par les constructeurs devraient connaître une expansion significative, en particulier dans les véhicules commerciaux, l'aviation et les segments industriels où la garantie de qualité et l'économie du cycle de vie sont critiques. L'automatisation dans les usines de rechapage continuera d'améliorer le débit, la précision et l'échelle, renforçant la compétitivité du rechapage face aux économies des pneus neufs. L'innovation en matière de matériaux améliorera davantage les performances des rechapages grâce à des composés plus robustes, des technologies de bande de roulement avancées et des processus de fabrication à faible teneur en carbone. En conclusion, le marché mondial de la rechapage des pneus passe d'une rénovation traditionnellement orientée coût à une solution de mobilité circulaire technologiquement avancée. Les entreprises qui mènent en matière d'intelligence des carcasses, d'automatisation, de certification par les constructeurs et d'intégration de la durabilité seront les mieux positionnées pour dominer la prochaine phase de croissance du marché du rechapage jusqu'en 2033.Risque de marché
Aperçu des facteurs de risque et des menaces de disruption sur le marché mondial du rechapage de pneus
Le marché mondial du rechapage de pneus opère à l'intersection de l'optimisation des coûts des flottes, de l'économie de l'économie circulaire et de la durabilité industrielle, ce qui en fait un segment stratégiquement important au sein de la chaîne de valeur des pneus. Bien que le rechapage bénéficie d'une forte demande des flottes commerciales, d'une dynamique ESG et d'un coût total d'exploitation (TCO) réduit, le marché comporte un profil de risque stratégique modéré en raison de la dépendance à la qualité des carcasses, des défis liés à la perception de la sécurité, de l'incohérence réglementaire et de la disruption technologique apportée par les pneus longue durée de haute gamme. Un risque structurel majeur est la disponibilité et la durabilité des carcasses. La viabilité du rechapage dépend entièrement de la qualité et de la récupérabilité des carcasses de pneus usagés, particulièrement dans les flottes commerciales. Les mauvaises conditions routières, les véhicules surchargés, l'entretien irrégulier et les pneus d'origine de faible qualité peuvent considérablement réduire l'offre de carcasses rechapables. La perception de la sécurité reste un autre facteur critique de disruption. Bien que les rechapages certifiés par les constructeurs et technologiquement avancés offrent des performances fiables, l'adoption du marché dans certaines régions continue de faire face à un scepticisme concernant la durabilité, le risque de défaillance et la cohérence des performances, en particulier en dehors des applications commerciales. La fragmentation réglementaire crée également une complexité stratégique. Les différents pays maintiennent des politiques variables concernant les normes de rechapage, l'acceptation des flottes, la légalité des véhicules passagers et la certification aéronautique, créant ainsi une scalabilité du marché inégale. En outre, les fabricants de pneus d'origine de haut standing conçoivent de plus en plus des produits à durée de vie prolongée, économie de carburant et compatibles avec le rechapage, ce qui peut à la fois soutenir et perturber l'économie du rechapage indépendant selon le contrôle de l'écosystème.Aperçu des facteurs de risque et des menaces de disruption sur le marché mondial du rechapage de pneus - Scénario actuel
L'environnement de marché actuel reflète une croissance stable soutenue par l'expansion logistique, la mobilité des marchandises, les opérations minières et les pressions croissantes sur les coûts d'exploitation des flottes. Cependant, le marché reste très sensible à la qualité opérationnelle et à la confiance des flottes. Le rechapage des camions et bus commerciaux reste le centre principal de la demande à l'échelle mondiale, particulièrement dans les marchés sensibles au coût et intensifs en flottes. Les programmes de rechapage certifiés par les constructeurs originaux gagnent en momentum, augmentant la confiance, la standardisation et l'optimisation du cycle de vie tout en exerçant une pression sur les rechappeurs indépendants plus petits. Des pénuries de carcasses apparaissent dans certaines régions en raison de l'utilisation accrue de pneus importés à faible coût ayant un potentiel de rechapage faible. En même temps, les réglementations sur l'environnement et les mandats de l'économie circulaire renforcent la pertinence stratégique du rechapage, particulièrement en Europe et en Amérique du Nord.Signaux clés des facteurs de risque et des menaces de disruption sur le marché mondial du rechapage de pneus
Un signal majeur de disruption est l'accélération des écosystèmes de rechapage contrôlés par les constructeurs, où les grands fabricants de pneus intègrent de plus en plus la conception des carcasses, la certification du rechapage et la gestion du cycle de vie des flottes. Les technologies d'inspection avancées, notamment les diagnostics des carcasses basés sur l'intelligence artificielle, l'historique numérique des carcasses et les systèmes d'usinage automatisé, transforment l'efficacité opérationnelle et la validation de la sécurité. La numérisation des flottes et les modèles de service pneu (TaaS) créent également de nouveaux cadres concurrentiels en intégrant le rechapage dans des stratégies plus larges d'optimisation des actifs. Le durcissement des politiques environnementales concernant l'interdiction des décharges, l'élimination des pneus usagés et les objectifs de réduction des émissions de carbone renforcent davantage la demande structurelle pour les solutions de rechapage. En revanche, la pénétration croissante des pneus ultra-durables de haute gamme et des conceptions de pneus novateurs axés sur la durabilité peuvent modifier l'économie du rechapage de remplacement dans certaines applications.Implications stratégiques des facteurs de risque et des menaces de disruption sur le marché mondial du rechapage de pneus
Les fournisseurs de rechapage doivent prioriser la garantie de la qualité des carcasses, les systèmes d'inspection numériques et la cohérence des performances pour défendre leur crédibilité et étendre leur pénétration dans les flottes. Les partenariats avec les constructeurs originaux et les programmes de certification deviendront de plus en plus essentiels pour élargir la confiance, le soutien des garanties et la participation sur le marché premium. Les rechappeurs indépendants pourraient avoir besoin de se regrouper, de se spécialiser ou d'améliorer technologiquement leur offre pour rester compétitifs face aux écosystèmes de rechapage détenus par les marques. Les investissements dans la positionnement sur l'économie circulaire, la conformité ESG et les résultats mesurables de réduction des émissions de carbone deviendront des différenciateurs majeurs dans l'acquisition des flottes. L'expansion géographique devrait prioriser les marchés à forte densité de fret, intensifs en mines et favorables aux réglementations, où l'économie du rechapage reste la plus forte.Aperçu des facteurs de risque et des menaces de disruption sur le marché mondial du rechapage de pneus - Perspective à long terme
En regardant vers 2026-2033, le marché mondial du rechapage de pneus est susceptible d'évoluer d'un service d'après-vente axé sur l'économie vers une solution intégrée stratégiquement au cycle de vie des flottes. La croissance dépendra de plus en plus de la sophistication technologique, de la participation aux écosystèmes des constructeurs et de l'alignement sur la durabilité. Le rechapage des véhicules commerciaux et à plusieurs vies resteront probablement les segments les plus valorisés, particulièrement dans les domaines de la logistique, de l'exploitation minière, de l'aviation et des transports publics. Le cadre réglementaire européen et la sensibilité au coût de l'Asie-Pacifique continueront à façonner l'expansion du marché différemment mais de manière puissante. L'intelligence des carcasses numériques, l'entretien prédictif et l'optimisation du rechapage intégré aux flottes sont attendus pour redéfinir l'avantage concurrentiel. Dans l'ensemble, le marché restera hautement pertinent mais opérationnellement exigeant, avec des gagnants à long terme définis par le contrôle des carcasses, la précision technologique, la confiance des constructeurs et l'exécution échelonnée de l'économie circulaire.Paysage réglementaire
Aperçu de l'environnement réglementaire et politique du marché mondial de la rechapage des pneus
L'environnement réglementaire et politique du marché mondial de la rechapage des pneus est de plus en plus déterminant dans la transformation de la rechapage d'un simple moyen d'économie de coûts en un pilier stratégique de l'économie circulaire et de la mobilité durable. Les gouvernements, les autorités de transport et les agences environnementales du monde entier renforcent les réglementations relatives à la réduction des déchets, à l'efficacité des matières premières et aux émissions sur le cycle de vie, créant un soutien structurel solide à l'adoption de la rechapage, en particulier dans les flottes commerciales, les opérateurs logistiques, l'aviation et les secteurs hors route. Les cadres réglementaires mondiaux, notamment les normes de sécurité des pneus de l'UN-ECE, les certifications nationales de sécurité des transports et les directives sur l'économie circulaire, reconnaissent de plus en plus la rechapage comme une solution viable de durabilité, à condition que l'intégrité du carcasse, les performances de la bande de roulement et la conformité à la sécurité soient maintenues. Les pneus rechapés certifiés sont positionnés comme des alternatives à faible empreinte carbone par rapport aux pneus neufs, particulièrement dans les applications lourdes où la durabilité du carcasse permet plusieurs cycles de rechapage. Les réglementations environnementales axées sur la réduction des décharges et la gestion des déchets de pneus à la fin de leur vie accélèrent également la rechapage. Les régions telles que l'Europe promeuvent activement la réutilisation et la rechapage des pneus grâce aux mandats de durabilité, tandis que les objectifs de durabilité des flottes et les cadres de conformité ESG encouragent une adoption plus large à l'échelle mondiale. Les marchés émergents tels que l'Inde, la Chine, l'Asie du Sud-Est et l'Amérique latine renforcent les réglementations sur la qualité des pneus et les systèmes de conformité des transports routiers. Ces normes évoluant progressivement formalisent l'écosystème de la rechapage, améliorent la perception de la sécurité et déplacent la demande des opérateurs informels vers des programmes de rechapage certifiés.Environnement réglementaire et politique actuel du marché mondial de la rechapage des pneus
L'actuel paysage réglementaire est défini par un équilibre entre la surveillance de la sécurité et les incitations liées à la durabilité. L'Europe reste la région la plus avancée en matière de politiques, où les réglementations sur l'économie circulaire, les restrictions de décharges et les initiatives de décarbonisation des flottes soutiennent fortement les programmes de rechapage certifiés par les constructeurs. En Europe, les pneus rechapés, notamment pour les camions et les autobus, bénéficient d'un soutien politique lié à l'efficacité des ressources et à la réduction des émissions de carbone. Les contrôles de qualité stricts sous les réglementations UNECE assurent que les pneus rechapés répondent aux normes de sécurité et de performance, renforçant ainsi la confiance du marché. L'Asie-Pacifique reste le plus grand marché, mais la maturité réglementaire varie considérablement. Les avantages économiques continuent de stimuler l'adoption, tandis que l'amélioration des normes de sécurité des flottes dans des pays tels que l'Inde et la Chine encouragent un mouvement progressif vers des pratiques de rechapage standardisées et certifiées. L'Amérique du Nord maintient une forte demande grâce à la surveillance du DOT, aux normes de transport routier commercial et aux réseaux de rechapage soutenus par des marques établies tels que Bandag et Michelin Remix. La conformité à la sécurité et l'efficacité opérationnelle sont les principaux moteurs réglementaires de ce marché. Les secteurs de l'aviation et de l'exploitation minière sont soumis à des protocoles d'inspection et de certification particulièrement stricts, où la rechapage est acceptée uniquement sous des normes rigoureuses de performance et d'intégrité structurelle.Signaux clés de l'environnement réglementaire et politique du marché mondial de la rechapage des pneus
- Normes de rechapage des pneus de l'UN-ECE : Établir des benchmarks internationaux de sécurité et de performance pour les pneus de véhicules commerciaux rechapés.
- Politiques d'économie circulaire et de réduction des déchets : Encourager la réutilisation des pneus, la déviation des déchets vers les décharges et l'optimisation du cycle de vie.
- Mandats ESG et durabilité des flottes : Pousser les opérateurs vers des solutions de cycle de vie des pneus à émissions réduites.
- Normes du DOT et de la sécurité des transports nationales : Réguler la sécurité des rechapages, en particulier pour les camions, les autobus et les applications aériennes.
- Programmes de certification des constructeurs : Renforcer la garantie de qualité et améliorer la confiance du marché grâce aux rechapages soutenus par les constructeurs.
- Initiatives de standardisation des marchés émergents : Améliorer la surveillance de la qualité et réduire les pratiques de rechapage informelles ou non sûres.