
Taille du marché mondial de la recyclage des pneus et de l'économie circulaire, part de marché & prévision 2026-2033
Aperçu de la prévision du marché (2026???2033)
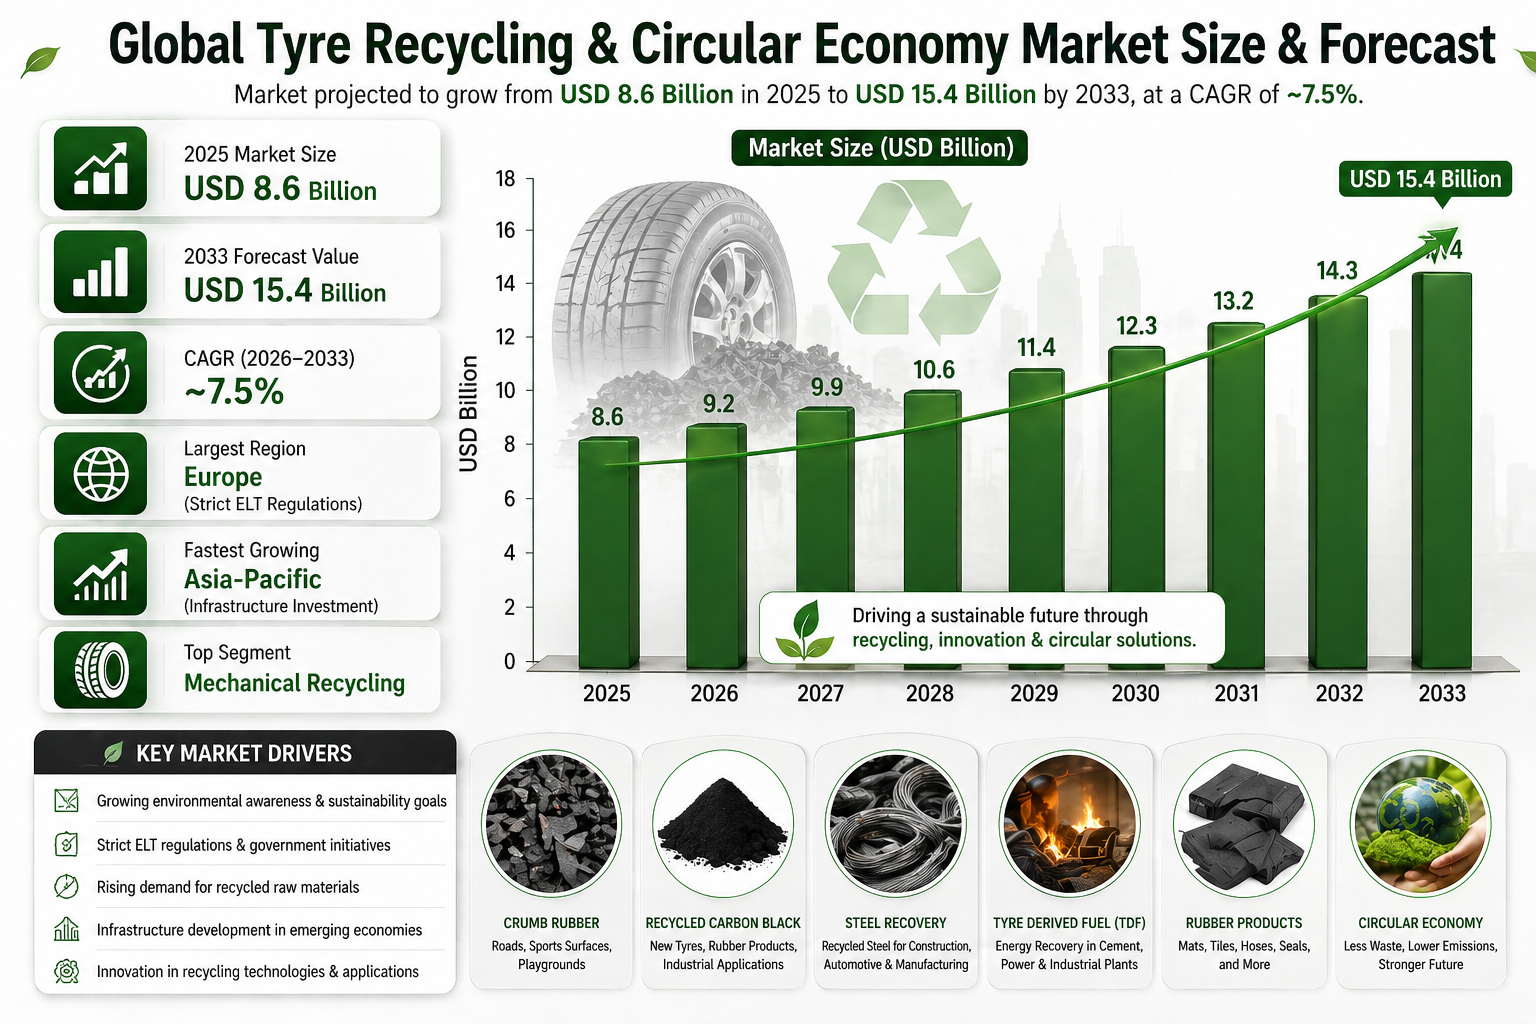
| Métrique | Valeur |
|---|---|
| Taille du marché en 2025 | 8,6 milliards de dollars |
| Taille du marché en 2033 | 15,4 milliards de dollars |
| Taux de croissance annuel composé (CAGR) | ~7.5% |
| Plus grande région | Europe |
| Région en plus forte croissance | Asie-Pacifique |
| Plus grand segment | Recyclage mécanique |
| Segment en plus forte croissance | Pyrolyse et recyclage en boucle fermée |
| Tendance clé | Circularité des pneus |
Aperçu du marché mondial du recyclage des pneus et de l'économie circulaire
Le marché mondial du recyclage des pneus et de l'économie circulaire est tout à propos de transformer des pneus usagés en quelque chose d'utile à nouveau???penser au recyclage, à la récupération de matériau et à la réutilisation . Avec environ 1,8???2 milliard de pneus atteignant la fin de leur vie chaque année, la gestion de ce déchet représente un défi environnemental et réglementaire majeur. Au lieu de simplement les jeter, les entreprises trouvent des moyens d'en tirer de la valeur, comme produire des granulés de caoutchouc, du carburant, ou même de nouveaux produits. C'est une industrie écologique en pleine croissance qui devient extrêmement importante à l'échelle mondiale.
L'abandon traditionnel des pneus, comme le stockage en décharge ou le stockage aléatoire, est pratiquement mort dans les pays développés???trop risqué en raison des incendies, de la pollution et des problèmes d'espace . Aujourd'hui, les gouvernements et les fabricants de pneus traitent les pneus comme des ressources précieuses, et non comme des déchets, en promouvant les idées d'économie circulaire. Ils??? recyclent et réutilisent les pneus pour en faire de nouveaux produits, du carburant ou des matériaux. C'est une manière plus intelligente et plus verte de gérer les déchets de pneus et de garder la planète plus propre.
Le Global Tyre Recycling & Circular Economy Market transforme les anciens pneus en trésors???granulés de caoutchouc, noir de carbone recyclé, acier, fibres, huiles et gaz???utilisés dans la construction, les automobiles, l'infrastructure, l'énergie et la fabrication . Des technologies cool comme la pyrolyse et la dévulcanisation améliorent les déchets en matériaux de haute valeur. Au lieu de déchets, les pneus deviennent des matières premières pour de nouveaux produits.
Selon le Pheonix Demand Forecast Engine, the Global Tyre Recycling & Circular Economy Market size is valued at USD 8,6 billion en 2025 and is projected to reach USD 15,4 billion d'ici 2033, expanding at a CAGR de ~7,5 % pendant 2026???2033.
Europe currently leads the market due to strict ELT regulations and high recycling penetration, while Asie-Pacifique is the fastest-growing region, driven by rising tyre consumption, regulatory tightening, and investment in recycling infrastructure.
Key Drivers of Global Tyre Recycling & Circular Economy Market Growth
Rising End-of-Life Tyre Generation
Global vehicle parc expansion and shorter tyre replacement cycles are driving market growth , increasing ELT volumes year-on-year.
Stringent Environmental Regulations
Landfill bans, extended producer responsibility (EPR) laws, and waste management directives are accelerating recycling adoption.
Shift Toward Circular Economy Models
OEMs and governments are prioritizing closed-loop systems that reintegrate recycled tyre materials into new tyres and products.
Advancements in Recycling Technologies
Innovations in pyrolysis, devulcanization, and rCB production are improving economic viability and material quality.
Growing Demand for Sustainable Raw Materials
Recycled rubber and rCB are driving market growth , helping manufacturers reduce carbon footprint and dependence on virgin materials.
Global Tyre Recycling & Circular Economy Market Segmentation
1. By Recycling Process
1.1 Mechanical Recycling??
1.1.1 Ambient Grinding
?? ?? ??1.1.1.1 Rubber crumb production
?? ?? ??1.1.1.2 Steel separation
1.1.2 Cryogenic Grinding
?? ?? ??1.1.2.1 Fine rubber powder
?? ?? ??1.1.2.2 High-purity granulates
1.2 Pyrolysis
1.2.1 Thermal Pyrolysis
?? ?? ?? 1.2.1.1 Pyrolysis oil recovery
?? ?? ?? 1.2.1.2 Syngas generation
1.2.2 Advanced / Continuous Pyrolysis
?? ?? ??1.2.2.1 Recovered carbon black (rCB)
?? ?? ??1.2.2.2 High-efficiency reactors
1.3 Désulphurisation
1.3.1 Désulphurisation mécanique
?? ?? ?? 1.3.1.1 Composés de caoutchouc régénéré
1.3.2 Désulphurisation chimique et micro-ondes
?? ?? ?? 1.3.2.1 Récupération de caoutchouc de haute qualité
1.4 Récupération d'énergie
1.4.1 Carburant dérivé des pneus (TDF)
?? ?? ??1.4.1.1 Four à chaux
?? ?? ??1.4.1.2 Chaudières industrielles
2. Selon le type de matériau récupéré
2.1 Caoutchouc recyclé??
2.1.1 Morceaux et granulés de caoutchouc
?? ?? ?? 2.1.1.1 Surfaces de jouissance
?? ?? ?? 2.1.1.2 Revêtements sportifs
2.1.2 Poudre de caoutchouc
?? ?? ?? 2.1.2.1 Modification de l'asphalte
?? ?? ?? 2.1.2.2 Produits en caoutchouc moulés
2.2 Noir de carbone récupéré??
2.2.1 Noir de carbone semi-réinforcé (rCB)
?? ?? ?? 2.2.1.1 Pneus et produits en caoutchouc
2.2.2 Noir de carbone de grade spécial (rCB)
?? ?? ?? 2.2.2.1 Plastiques et revêtements
2.3 Acier récupéré
2.3.1 Acier à haute teneur en carbone
?? ?? ?? 2.3.1.1 Construction et recyclage métallique
2.4 Huiles et gaz récupérés
2.4.1 Huile de pyrolyse
?? ?? ?? 2.4.1.1 Carburant industriel
?? ?? ?? 2.4.1.2 Matière première chimique
3. Selon l'application
3.1 Construction et infrastructure
3.1.1 Asphalte et construction routière
?? ?? ?? 3.1.1.1 Asphalte modifié au caoutchouc
3.1.2 Génie civil
?? ?? ?? 3.1.2.1 Couches d'absorption des chocs
3.2 Automobile et fabrication de pneus
3.2.1 Composés de pneus
?? ?? ?? 3.2.1.1 Remplacement partiel du matériau vierge
3.2.2 Composants automobiles
?? ?? ?? 3.2.2.1 Tapis, joints et joints d'étanchéité
3.3 Sports & Leisure Surfaces
3.3.1 Playgrounds
?? ?? ?? 3.3.3.1 Revêtements de sécurité
3.3.2 Athletic Tracks
?? ?? ?? 3.3.2.2 Engrais synthétiques pour gazon artificiel
3.4 Industrial & Energy Use
3.4.1 Cement Manufacturing
?? ?? ?? 3.4.1.1 Carburants alternatifs
4. By Tyre Source
4.1 Passenger Vehicle Tyres??
4.1.1 Passenger Cars
?? ?? ??4.1.1.1 Flux de recyclage urbain
4.2 Commercial Vehicle Tyres
4.2.1 Truck & Bus Tyres
?? ?? ?? 4.2.1.1 Haute valeur de récupération des matériaux
4.3 Off-the-Road (OTR) Tyres
4.3.1 Mining & Construction Tyres
?? ?? ?? 4.3.1.1 Recyclage à grande échelle
5. By Circular Economy Model
5.1 Open-Loop Recycling??
5.1.1 Downcycled Applications
?? ?? ?? 5.1.1.1 Revêtements, tapis, carburant
5.2 Closed-Loop Recycling??
5.2.1 Tyre-to-Tyre Recycling
?? ?? ?? ??5.2.1.1 Réintégration des rCB
?? ?? ?? ??5.2.1.2 Composés de caoutchouc recyclés
5.3 Extended Producer Responsibility (EPR) Systems
5.3.1 OEM-Led Collection Programs
?? ?? ?? 5.3.1.1 Recyclage financé par le fabricant
6. By Geography
6.1 Europe (Largest Region)
Germany
France
U.K.
Italy
6.2 Asia-Pacific (Fastest-Growing Region)
China
India
Japan
Southeast Asia
6.3 Amérique du Nord
États-Unis
Canada
6.4 Amérique latine
Brésil
Mexique
6.5 Moyen-Orient et Afrique
Analyse régionale
Europe
Des réglementations strictes sur l'ELT, des interdictions de décharges et des systèmes EPR matures font de l'Europe le leader mondial en matière d'efficacité de recyclage des pneus.
Asie-Pacifique
La croissance rapide du parc automobile, les volumes croissants d'ELT et les investissements accrus dans l'infrastructure de pyrolyse et de recyclage entraînent la plus forte croissance.
Amérique du Nord
Réseaux de recyclage bien établis et adoption croissante du rCB dans la fabrication de pneus.
Amérique latine et Moyen-Orient/Afrique
Cadres réglementaires émergents et prise de conscience croissante soutiennent le potentiel de croissance à long terme.
Entreprises majeures du marché mondial de recyclage des pneus et économie circulaire
Liberty Tire Recycling
Genan Holding
Pyrum Innovations
Scandinavian Enviro Systems
GreenMantra Technologies
Ecolomondo
Bolder Industries
Recovered Carbon Black International
Liberty Tire Recycling est la plus grande entreprise du marché mondial du recyclage des pneus et de l'économie circulaire
Intelligence stratégique et insights Pheonix AI
-
Modèle de prévision des volumes d'ELT ??? suit la génération des pneus en fin de vie par région
-
Moteur de rendement de récupération des matières ??? évalue l'économie de récupération du rCB et du caoutchouc
-
Classement de l'indice de circularité ??? mesure la pénétration du recyclage des pneus en pneus
Analyse des cinq forces de Porter (brève)
-
Pouvoir des acheteurs : Modéré
-
Pouvoir des fournisseurs : Faible
-
Menace des nouveaux entrants : Modérée
-
Menace des substituts : Faible
-
Concurrence : Modérée???Élevée
Pourquoi le marché du recyclage des pneus et de l'économie circulaire est crucial
Le Marché du recyclage des pneus et de l'économie circulaire est crucial en raison du volume croissant rapide des pneus en fin de vie et de la nécessité urgente de gestion durable des déchets. Avec des milliards de pneus rejetés chaque année, le recyclage empêche l'accumulation dans les décharges, la pollution de l'environnement et les risques d'incendie.
Ce marché permet une transition vers une économie circulaire en récupérant des matériaux précieux tels que le caoutchouc, l'acier, le noir de carbone et les huiles, réduisant ainsi la dépendance aux matières premières vierges et en réduisant les coûts de production. Il soutient également les objectifs de réduction des émissions de carbone, car les matériaux issus du recyclage des pneus génèrent des émissions significativement plus faibles que la production de matériaux neufs.
Conclusion finale
Le marché mondial du recyclage des pneus et de l'économie circulaire passe du gestionnaire de déchets à une industrie de récupération de matières premières stratégique. Alors que les réglementations se resserrent et que les constructeurs originaux (OEM) s'engagent à atteindre des objectifs de durabilité, les technologies de recyclage avancées telles que la pyrolyse et la dévulcanisation redéfiniront la création de valeur. Les acteurs qui permettent la récupération de matières de haute qualité, l'intégration des OEM et le recyclage en boucle fermée mèneront la prochaine phase de croissance du marché jusqu'en 2033.
Paysage concurrentiel
Recyclage des pneus et économie circulaire : Aperçu de l'intensité concurrentielle et de la structure du marché
Le marché mondial du recyclage des pneus et de l'économie circulaire se caractérise par un paysage concurrentiel régulé, axé sur la durabilité et en constante évolution technologique, où la conformité environnementale, l'efficacité de la récupération des matières et la création de valeur circulaire définissent la leadership à long terme. Contrairement aux marchés traditionnels de fabrication ou de remplacement de pneus, ce secteur est structuré autour de la collecte, du traitement et de la transformation des pneus en fin de vie (PFV) en matières premières réutilisables, en produits énergétiques ou en entrées de fabrication en boucle fermée. Le marché fonctionne à travers un écosystème à plusieurs niveaux comprenant des systèmes de collecte de PFV, des recycleurs mécaniques, des opérateurs de pyrolyse, des spécialistes de la dévulcanisation et des fournisseurs de matières récupérées. L'intensité concurrentielle est modérée à élevée, avec une différenciation croissante basée sur la technologie de traitement, la qualité du rendement de récupération, l'alignement réglementaire et la capacité à soutenir la circularité pneu-pneu. La concentration du marché est modérée, avec des leaders régionaux dominants dans la collecte de PFV et le recyclage mécanique, tandis que les segments avancés de pyrolyse et de noir de carbone récupéré (rCB) restent plus fragmentés mais en rapide évolution. L'Europe mène actuellement en termes de maturité structurelle en raison de la sophistication réglementaire, tandis que l'Asie-Pacifique émerge comme le prochain moteur de croissance majeur en raison des volumes croissants de PFV et de l'expansion des infrastructures.Recyclage des pneus et économie circulaire : Intensité concurrentielle et structure du marché - Scénario actuel
Profil des entreprises leaders
Liberty Tire Recycling: Leader mondial du marché avec une infrastructure de collecte de PFV solide, une capacité de recyclage à grande échelle et des applications en aval diversifiées. Genan Holding: Grand recycler international connu pour son recyclage mécanique avancé et ses systèmes de récupération de matières à grande échelle. Pyrum Innovations: Leader axé sur la technologie dans le domaine de la pyrolyse avancée et de l'innovation en matière de noir de carbone récupéré, avec des partenariats OEM en croissance. Scandinavian Enviro Systems: Spécialiste de l'économie circulaire axé sur le recyclage pneu-pneu et des solutions de noir de carbone récupéré de haute qualité. GreenMantra Technologies: Innovateur en matériaux avancés qui utilise des polymères recyclés et des matières premières dérivées des pneus pour des applications spécialisées. Ecolomondo: Acteur de la pyrolyse axé sur la récupération de ressources à grande échelle et des matières premières industrielles durables. Bolder Industries: Producteur de rCB en forte croissance axé sur la récupération de matières de haute qualité et des chaînes d'approvisionnement durables. Recovered Carbon Black International: Acteur spécialisé qui soutient l'intégration du noir de carbone circulaire dans divers secteurs de fabrication.Signaux clés d'intensité concurrentielle et de structure du marché dans le recyclage des pneus et l'économie circulaire mondiale
Un signal structurel clé est le passage croissant des recyclages en boucle ouverte vers des systèmes en boucle fermée pneu-pneu, où le noir de carbone récupéré, le caoutchouc récupéré et les matières premières durables sont réintroduits dans la fabrication des pneus. Un autre signal majeur est l'importance croissante des technologies de pyrolyse et de dévulcanisation, qui transforment rapidement la différenciation concurrentielle en permettant une récupération de matières de plus grande valeur par rapport aux voies traditionnelles de caoutchouc en granulats. Les cadres réglementaires tels que les interdictions de décharges, les obligations de gestion des PFV et les systèmes de responsabilité élargie des producteurs (REP) restent des forces structurelles critiques, particulièrement en Europe, où les normes de conformité influencent significativement la participation au marché. Les engagements de durabilité des constructeurs automobiles intensifient également la concurrence, car les fabricants de pneus cherchent de plus en plus des flux de matières recyclées fiables qui s'alignent sur les objectifs ESG et les cibles de réduction des émissions de carbone.Implications stratégiques de l'intensité concurrentielle et de la structure du marché dans le recyclage des pneus et l'économie circulaire mondiale
Les entreprises de recyclage doivent prioriser les investissements technologiques, car des sorties à plus haute valeur tels que le rCB, le caoutchouc récupéré et les matières premières chimiques offrent une rentabilité plus forte que les applications à faible marge de recyclage descendante. Les partenariats avec les constructeurs automobiles et les fabricants de pneus deviennent de plus en plus stratégiques, car les systèmes de recyclage en boucle fermée offrent une sécurité de la demande à long terme et une position de prestige. L'échelle et l'infrastructure de collecte de PFV restent critiques, car l'accès régulier aux matières premières influence directement les taux d'utilisation, l'économie et la compétitivité sur le marché. L'alignement avec les politiques régionales est essentiel, particulièrement dans les marchés adoptant des réglementations plus strictes sur les déchets et les obligations d'économie circulaire. Les entreprises positionnées tôt dans les marchés à forte conformité gagnent un avantage structurel.Recyclage des pneus et économie circulaire : Intensité concurrentielle et structure du marché - Perspective d'avenir
Le marché mondial du recyclage des pneus et de l'économie circulaire est prévu pour évoluer d'une industrie axée sur la gestion des déchets vers un écosystème stratégique de récupération des matières premières et de durabilité. L'intensité concurrentielle se concentrera de plus en plus sur les technologies de traitement avancées, les capacités d'intégration circulaire et la qualité des matières récupérées plutôt que sur l'échelle purement de collecte ou d'élimination. Une concentration du marché est probable dans les segments de recyclage matures, tandis que la pyrolyse avancée, la dévulcanisation et le recyclage pneu-pneu resteront des zones de lutte pour l'innovation avec un fort potentiel de croissance. À long terme, le marché sera façonné par trois piliers stratégiques : la circularité des pneus en boucle fermée, la technologie de récupération des matériaux avancée et l'intégration de durabilité alignée sur les constructeurs automobiles. Les entreprises qui s'alignent avec ces tendances mèneront le marché mondial du recyclage des pneus et de l'économie circulaire jusqu'en 2033.Chaîne de valeur
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial de la recyclerie des pneus et de l'économie circulaire
La chaîne de valeur du marché mondial de la recyclation des pneus et de l'économie circulaire évolue d'un simple système de gestion des déchets vers un écosystème structuré et piloté par la technologie, axé sur la récupération des ressources. Au lieu de considérer les pneus en fin de vie comme un déchet environnemental, l'industrie les perçoit désormais comme des matières premières secondaires précieuses pouvant être réintroduites dans la fabrication, l'infrastructure, l'énergie et des applications industrielles. Ce changement est motivé par les politiques en faveur de l'économie circulaire, des réglementations environnementales plus strictes et une demande croissante de matériaux durables. La chaîne de valeur commence par la collecte des pneus, qui inclut les systèmes de gestion des déchets municipaux, les détaillants de pneus, les ateliers automobiles, les opérateurs de flottes et des agences spécialisées dans la collecte. Ces pneus sont ensuite transportés vers des centres de tri et de prétraitement, où ils sont inspectés, classés et catégorisés en fonction de leur taille, de leur état matériel et des routes potentielles de récupération. Les systèmes de collecte et de logistique efficaces sont essentiels, car ils influencent directement l'économie de recyclage et l'efficacité de récupération des matières. Le cœur de la chaîne de valeur réside dans les technologies de recyclage et de traitement, notamment le recyclage mécanique, la pyrolyse, la dévulcanisation et les systèmes de récupération d'énergie. Le recyclage mécanique transforme les pneus en copeaux, granulés et poudre de caoutchouc, tandis que la pyrolyse décompose les pneus en huile, gaz, acier et noir de carbone récupéré (rCB). Les processus de dévulcanisation permettent une restauration partielle des propriétés du caoutchouc, permettant ainsi leur réutilisation dans de nouveaux produits en caoutchouc. La récupération d'énergie, quant à elle, convertit les pneus en alternatives de carburant industriel, comme le fuel dérivé des pneus (TDF). Une fois traités, les matériaux récupérés entrent sur les marchés industriels en aval, où ils sont utilisés dans les matériaux de construction, la modification de l'asphalte, les composants automobiles, les surfaces sportives, les biens industriels et les matières premières chimiques. L'acier récupéré est réintroduit dans les industries métallurgiques, tandis que le noir de carbone récupéré est de plus en plus utilisé comme alternative durable au noir de carbone vierge dans la fabrication de pneus et des plastiques. La chaîne d'approvisionnement est de plus en plus influencée par les systèmes d'Responsabilité Étendue du Producteur (REP), qui exigent des fabricants et importateurs de pneus de financer ou de gérer la collecte et le recyclage des pneus en fin de vie. Cette poussée réglementaire renforce les réseaux de recyclage formels tout en réduisant le déversement illégal et les pratiques de mise au rebut informelles.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial de la recyclation des pneus et de l'économie circulaire
Le marché actuel se caractérise par une expansion rapide de l'infrastructure de recyclage, une adoption croissante des technologies avancées de pyrolyse et une intégration croissante des matériaux recyclés dans les applications industrielles principales. L'Europe mène en matière de systèmes de recyclage structurés en raison des interdictions strictes des décharges et des cadres EPR mûrs, tandis que l'Asie-Pacifique s'étend rapidement en raison de la consommation croissante de pneus et de la mise en œuvre croissante des réglementations. Le recyclage mécanique reste le processus le plus utilisé à l'échelle mondiale en raison de son efficacité coût et de sa scalabilité, notamment pour produire des copeaux de caoutchouc utilisés dans les applications de construction et d'infrastructures. Cependant, la pyrolyse et les technologies de recyclage en boucle fermée gagnent en momentum en raison de leur capacité à produire des outputs de plus haute valeur tels que le rCB et l'huile de pyrolyse. L'intégration de la chaîne d'approvisionnement s'améliore à mesure que les entreprises de recyclage collaborent plus étroitement avec les fabricants de pneus, les entreprises de construction et les utilisateurs industriels. Cela permet une traçabilité accrue des matériaux, des normes de qualité améliorées et une acceptation accrue des matériaux recyclés dans les applications à haute performance. En même temps, des défis persistent sous forme de systèmes de collecte fragmentés, d'une qualité de matière première inconstante, de coûts de capital élevés pour les technologies de recyclage avancées et d'une faible sensibilisation sur les marchés émergents. Malgré ces défis, la demande pour des matières premières durables augmente de manière constante, soutenue par les engagements ESG, les objectifs de réduction des émissions de carbone et les avantages de coût par rapport aux matières premières vierges.Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial de la recyclation des pneus et de l'économie circulaire
- Passage vers le recyclage en boucle fermée : Réintégration croissante des matériaux recyclés dans la production de nouveaux pneus.
- Croissance de la technologie de pyrolyse : Développement de la production de rCB et d'huile de pyrolyse pour des applications industrielles.
- Systèmes de collecte pilotés par l'EPR : Cadres réglementaires imposant la responsabilité des producteurs pour les pneus en fin de vie.
- Demande industrielle croissante pour les matériaux recyclés : Secteurs de la construction, de l'automobile et de l'industrie adoptant des matières premières recyclées.
- Intégration des modèles d'économie circulaire : Transition du rejet linéaire vers des systèmes de récupération de matériaux multi-cycles.
- Standardisation de la qualité des matériaux : Technologies de traitement améliorées assurant une qualité constante des outputs recyclés.
- Développement de l'infrastructure de recyclage : Augmentation des investissements dans des usines de recyclage régionales et des installations de traitement.
Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial de la recyclation des pneus et de l'économie circulaire
L'évolution de la chaîne de valeur redéfinit les dynamiques concurrentielles en déplaçant le focus des services de gestion des déchets vers la récupération de matériaux de haute valeur et l'intégration des chaînes d'approvisionnement industrielles. Des entreprises telles que Liberty Tire Recycling, Genan Holding et Pyrum Innovations renforcent leur position en investissant dans des technologies de recyclage avancées et en développant la capacité de traitement régionale. Les fabricants de pneus participent de plus en plus à des systèmes en boucle fermée, utilisant le noir de carbone récupéré et le caoutchouc recyclé dans la production de nouveaux pneus pour atteindre les objectifs de durabilité et réduire la dépendance aux matières premières vierges. Les industries de construction et d'infrastructures deviennent des centres de demande majeurs pour les produits en caoutchouc recyclé, notamment dans la modification de l'asphalte, les systèmes d'absorption des chocs et les applications en génie civil. Les industries à forte intensité énergétique, telles que la production de ciment, adoptent le carburant dérivé des pneus comme alternative économique et à faible teneur en carbone par rapport aux combustibles fossiles traditionnels. Au global, les entreprises capables d'intégrer efficacement les systèmes de collecte, les technologies de recyclage avancées et les applications à haute valeur des utilisateurs finaux gagneront un avantage concurrentiel fort sur le paysage évolutif de l'économie circulaire.Aperçu prospectif de la chaîne de valeur et de l'évolution de la chaîne d'approvisionnement du marché mondial de la recyclation des pneus et de l'économie circulaire
Entre 2026 et 2033, la chaîne de valeur est prévue pour devenir plus technologiquement avancée, réglementée et pleinement circulaire, avec une plus grande attention portée aux systèmes de recyclage pneu-pneu et à la récupération de matériaux à haute performance. La pyrolyse et les technologies de recyclage avancées sont prévues pour devenir des normes, soutenues par des améliorations en matière d'efficacité, de scalabilité et de qualité des outputs, en particulier pour le noir de carbone récupéré et les carburants synthétiques. Les systèmes en boucle fermée s'étendront considérablement, permettant une réintégration accrue des matériaux recyclés dans la production de pneus et réduisant la dépendance aux matières premières vierges. Les cadres EPR et les réglementations mondiales de durabilité continueront de renforcer l'efficacité de collecte et de formaliser les chaînes d'approvisionnement de recyclage, en particulier sur les marchés émergents. Finalement, le marché passera d'opérations fragmentées de gestion des déchets à une industrie mondiale intégrée d'économie circulaire, où les pneus en fin de vie deviendront une entrée critique pour des systèmes de production industrielle durables.Chaîne de valeur spécifique au marché
- Collecte de pneus : Collecte des pneus en fin de vie par les détaillants, les flottes, les systèmes municipaux et les agrégateurs de déchets
- Logistique et tri : Transport, classification et évaluation basés sur l'état des pneus et la route de recyclage
- Prétraitement : Découpage, élimination de l'acier, réduction des dimensions et séparation des matériaux
- Recyclage et traitement : Recyclage mécanique, pyrolyse, dévulcanisation, récupération d'énergie
- Récupération des matériaux : Production de copeaux de caoutchouc, de rCB, d'acier, d'huiles, de gaz et de poudre de caoutchouc
- Applications industrielles : Utilisation dans les secteurs de la construction, de l'automobile, de l'énergie, des infrastructures et de l'industrie
- Réintégration circulaire : Utilisation en boucle fermée dans la production de nouveaux pneus et dans des matériaux avancés
Cartographie entreprise-étape :
- Collecte et logistique : Liberty Tire Recycling, entreprises régionales de gestion des déchets
- Recyclage et traitement : Genan Holding, Pyrum Innovations, Scandinavian Enviro Systems
- Innovation Matériel : GreenMantra Technologies, Bolder Industries, Ecolomondo
- Carbone Noir Récupéré : Recovered Carbon Black International, producteurs spécialisés de rCB
- Utilisateurs d'Applications Industrielles : Entreprises de construction, fabricants de pneus, producteurs de ciment
- Intégration en Boucle Fermée : Michelin, Bridgestone, programmes de durabilité de Continental AG
Activité d'investissement
Global Tyre Recycling & Circular Economy Market Investment & Funding Dynamics Overview
Les dynamiques d'investissement et de financement sur le marché mondial du recyclage des pneus et de l'économie circulaire sont alimentées par l'augmentation des volumes de pneus en fin de vie (ELT), des réglementations environnementales strictes, des engagements de durabilité des constructeurs (OEM), ainsi qu'une demande croissante à l'échelle mondiale de matières premières recyclées. Entre 2026 et 2033, l'allocation de capital est attendue pour privilégier davantage les systèmes de pyrolyse avancés, les technologies de dévulcanisation, la production de noir de carbone récupéré (rCB), les plateformes de circularité pneu-pneu, et l'infrastructure de collecte d'ELT à grande échelle. Le marché est très intensif en infrastructures et en technologies, nécessitant un investissement soutenu dans les systèmes de récupération des matériaux, les réseaux de tri automatisés, les technologies de recyclage chimique, les plateformes de conversion thermique, et les écosystèmes de chaîne d'approvisionnement circulaire. Les principaux acteurs tels que Liberty Tire Recycling, Genan, Pyrum Innovations, Scandinavian Enviro Systems et Bolder Industries sont en train d'étendre significativement leurs investissements dans la capacité de recyclage de nouvelle génération, les partenariats avec les OEM, et la commercialisation des matériaux récupérés. Une transformation structurale majeure façonnant les flux d'investissement est l'évolution du recyclage des pneus du simple déchet vers une récupération stratégique de matières premières. Ce changement dirige les financements vers des systèmes en boucle fermée qui transforment les ELT en caoutchouc réutilisable, en acier, en huiles et en noir de carbone capables de réintégrer les écosystèmes de fabrication automobile et industrielle.Global Tyre Recycling & Circular Economy Market Investment & Funding Dynamics Current Scenario
Actuellement, l'activité d'investissement est fortement soutenue par la restriction des décharges, les obligations de responsabilité environnementale (EPR), les cadres de réduction des émissions de carbone, et la demande croissante de matières premières durables. Les gouvernements, les constructeurs de pneus (OEM) et les innovateurs en recyclage collaborent de plus en plus pour établir des systèmes intégrés d'économie circulaire.- Europe : Mène l'activité d'investissement mondiale en raison des réglementations matures sur les ELT, des systèmes EPR avancés, des restrictions de décharge, et des initiatives fortes de circularité pneu-pneu.
- Asie-Pacifique : Région de croissance d'investissement la plus rapide, soutenue par l'augmentation de la consommation de pneus, l'augmentation des volumes d'ELT, le durcissement des réglementations, et l'expansion à grande échelle des infrastructures de recyclage.
- Amérique du Nord : Un fort momentum d'investissement soutenu par des réseaux de recyclage établis, une croissance croissante du noir de carbone récupéré (rCB), et des engagements de durabilité en expansion.
- Amérique latine et Moyen-Orient et Afrique : Marchés émergents enregistrant une croissance progressive des investissements grâce à la modernisation des réglementations, la demande industrielle, et l'amélioration des cadres de gestion des déchets.
Key Investment & Funding Dynamics Signals in Global Tyre Recycling & Circular Economy Market
- L'augmentation de la production d'ELT est un moteur des flux de capitaux à long terme vers des infrastructures de collecte, de tri et de traitement à grande échelle.
- La demande croissante de noir de carbone recyclé et de caoutchouc récupéré accélère les investissements dans les technologies de pyrolyse et de dévulcanisation avancées.
- Les objectifs de durabilité des OEM augmentent les financements vers les systèmes de circularité pneu-pneu qui réintègrent les matériaux recyclés dans la production de nouveaux pneus.
- Les réglementations gouvernementales interdisant le déversement dans les décharges renforcent la confiance des investisseurs dans l'économie du recyclage et l'expansion des infrastructures circulaires.
- L'innovation en science des matériaux ouvre des applications de haut de gamme pour les matériaux issus des pneus récupérés dans les secteurs automobile, de la construction, industriel et de l'énergie.
Strategic Implications of Investment & Funding Dynamics in Global Tyre Recycling & Circular Economy Market
- Le paysage d'investissement favorise fortement les entreprises possédant des technologies de récupération à grande échelle, des capacités de pureté des matériaux, et une intégration des matières premières recyclées à la qualité OEM.
- Les partenariats stratégiques avec les fabricants de pneus, les systèmes municipaux, les fournisseurs de logistique et les acheteurs industriels deviennent des différenciateurs compétitifs cruciaux.
- Le leadership technologique se concentre de plus en plus sur la maximisation du rendement de récupération, l'amélioration de la qualité du rCB, et la mise en œuvre de véritables systèmes de production en boucle fermée de pneus.
- La diversification régionale reste essentielle, avec l'Europe en tête de l'innovation pilotée par la réglementation, l'Asie-Pacifique qui drive la mise à l'échelle, et l'Amérique du Nord qui se concentre sur la commercialisation et l'économie des matériaux.
- La cohérence des matières premières, la complexité réglementaire et l'échelle technologique restent des risques d'investissement clés influençant le déploiement des financements.
Global Tyre Recycling & Circular Economy Market Investment & Funding Dynamics Forward Outlook
À l'avenir, le marché mondial du recyclage des pneus et de l'économie circulaire est attendu pour attirer des investissements forts et durables, alors que les matériaux recyclés des pneus deviennent des entrées stratégiques pour la fabrication durable et la réduction des émissions de carbone. L'allocation de capital future privilégiera de plus en plus la production de pneus en boucle fermée, l'optimisation de la récupération des matériaux par l'intelligence artificielle, la commercialisation du rCB de haute qualité, le recyclage chimique avancé, et la modernisation de l'infrastructure mondiale des ELT.- Europe : Restera le centre d'investissement dominant en raison de sa leadership réglementaire, de la maturité de l'économie circulaire, et des écosystèmes avancés de recyclage pneu-pneu.
- Asie-Pacifique : Verra la plus forte accélération d'investissement grâce à l'expansion des infrastructures, à la croissance des volumes d'ELT et à l'adoption du recyclage industriel.
- Amérique du Nord : Expandira les investissements dans les technologies de récupération de matériaux de haute qualité, le développement du marché du rCB, et les applications industrielles axées sur la durabilité.
Technologie et innovation
Vue d'ensemble du paysage technologique et de l'innovation sur le marché mondial du recyclage des pneus et de l'économie circulaire
Le paysage technologique et de l'innovation sur le marché mondial du recyclage des pneus et de l'économie circulaire est façonné par le besoin urgent de transformer les pneus en fin de vie (PFV) en matériaux bruts secondaires précieux plutôt que en déchets environnementaux. Avec des milliards de pneus qui atteignent la phase d'élimination à l'échelle mondiale, l'innovation est fortement axée sur la récupération avancée des matériaux, la réintégration circulaire, la réduction des émissions de carbone et l'économie de recyclage à grande échelle plutôt que sur l'élimination traditionnelle des déchets. L'intensité de l'innovation sur ce marché est élevée et en accélération, soutenue par des percées dans la pyrolyse, la dévulcanisation, le noir de carbone récupéré (rCB) et les systèmes de recyclage en boucle fermée des pneus. Bien que le recyclage mécanique demeure la base installée dominante, les technologies de recyclage avancées transforment le marché en permettant des sorties à plus grande valeur, telles que le noir de carbone de qualité spéciale, le caoutchouc récupéré, l'huile de pyrolyse et des matières premières durables pour la fabrication de pneus. Les principaux acteurs, notamment Liberty Tire Recycling, Genan Holding, Pyrum Innovations, Scandinavian Enviro Systems, GreenMantra Technologies et Bolder Industries, investissent massivement dans des technologies circulaires à grande échelle. Un changement technologique majeur est la transition du recyclage en boucle ouverte (caoutchouc en granulés, carburant, tapis) vers des systèmes de recyclage en boucle fermée où les matériaux récupérés sont réintroduits dans la production de nouveaux pneus. Ce changement est soutenu par les engagements de durabilité des fabricants d'origine, les réglementations environnementales plus strictes et le besoin de réduire la dépendance au noir de carbone vierge, au caoutchouc synthétique et aux entrées basées sur les combustibles fossiles. Le tri assisté par l'intelligence artificielle, l'automatisation et la récupération chimique avancée améliorent davantage les taux de récupération et l'économie opérationnelle.Paysage technologique et d'innovation actuel du marché mondial du recyclage des pneus et de l'économie circulaire
Actuellement, le paysage technologique du marché mondial du recyclage des pneus et de l'économie circulaire est centré sur la maximisation de l'efficacité de la récupération des matériaux, l'amélioration de la qualité des matériaux récupérés et l'expansion des modèles d'entreprise circulaires. Le recyclage mécanique continue de dominer en raison de l'infrastructure établie et d'une intensité de capital plus faible, particulièrement pour le caoutchouc en granulés, les granulés et les applications en génie civil. La pyrolyse émerge comme la segment d'innovation qui croît le plus rapidement, offrant la possibilité de récupérer de l'huile, du gaz de synthèse, de l'acier et du noir de carbone récupéré à partir des PFV. Les systèmes de pyrolyse continue améliorent l'échelle, l'efficacité énergétique et la cohérence des produits, les rendant de plus en plus attractifs pour l'adoption industrielle. Les technologies de dévulcanisation avancent rapidement, permettant au caoutchouc d'être chimiquement ou mécaniquement retraité pour être réutilisé dans des applications à plus grande valeur. Cela est particulièrement important pour la circularité pneu-pneu, où le caoutchouc récupéré peut partiellement remplacer les élastomères vierges. L'innovation sur le noir de carbone récupéré (rCB) est un domaine stratégique central, car les fabricants de pneus recherchent des alternatives durables au noir de carbone vierge. Les améliorations en purification, en cohérence des particules et en qualité de renforcement augmentent la pertinence du rCB pour les applications de pneus de qualité supérieure et industrielles. L'automatisation et l'intelligence artificielle améliorent le tri, le broyage et le contrôle de la contamination à travers les installations de recyclage. Le suivi intelligent des processus améliore l'efficacité opérationnelle tout en réduisant la consommation d'énergie et les déchets. L'intégration de la fabrication dirigée par la durabilité croît également, avec une augmentation des collaborations entre les fabricants de pneus et les entreprises de recyclage pour sécuriser les flux de matières premières circulaires et atteindre les objectifs ESG.Signaux clés du paysage technologique et de l'innovation sur le marché mondial du recyclage des pneus et de l'économie circulaire
- Systèmes de pyrolyse avancés : Croissance rapide des technologies de pyrolyse continue et à haute efficacité pour la récupération de rCB, d'huile et de gaz de synthèse.
- Recyclage en boucle fermée pneu-pneu : Augmentation des investissements dans les systèmes qui réintègrent le caoutchouc recyclé et le rCB dans la fabrication de nouveaux pneus.
- Innovation sur le noir de carbone récupéré (rCB) : Accroissement de l'attention portée au rCB de qualité premium pour les applications de renforcement des pneus et industrielles.
- Avancées en dévulcanisation : Amélioration des méthodes chimiques et mécaniques permettant un caoutchouc récupéré de meilleure qualité.
- Intégration de l'intelligence artificielle et de l'automatisation : Tri intelligent, détection de la contamination et optimisation du processus améliorent l'efficacité de la récupération des matériaux.
- Substitution des matières premières durables : Utilisation croissante des matériaux recyclés pour réduire la dépendance aux matières premières vierges.
- Collaborations entre EPR et fabricants circulaires : Collaboration renforcée entre les fabricants de pneus et les recycleurs pour répondre aux exigences de durabilité.
Implications stratégiques du paysage technologique et de l'innovation sur le marché mondial du recyclage des pneus et de l'économie circulaire
L'évolution du paysage technologique a des implications stratégiques majeures pour les recycleurs, les fabricants de pneus, les fournisseurs de matériaux et les régulateurs. Les entreprises qui investissent dans des systèmes de recyclage à haute récupération et des matériaux récupérés de qualité premium gagneront un avantage concurrentiel à mesure que l'industrie passe de l'élimination à la récupération des ressources. Le passage vers la circularité pneu-pneu redéfinit l'économie du marché en positionnant les PFV comme des actifs de matière première stratégique plutôt que des flux de déchets. Cela crée des opportunités à long terme pour les partenariats OEM, les chaînes d'approvisionnement circulaires et la direction ESG. Les technologies de pyrolyse et de dévulcanisation deviennent des différenciateurs critiques, permettant des marges plus élevées grâce à des sorties de qualité supérieure plutôt qu'au recyclage de matières premières de faible valeur. Les entreprises capables de mettre à l'échelle des systèmes avancés tout en maintenant la cohérence des matériaux mèneront la croissance du marché de la prochaine génération. L'intelligence artificielle et l'automatisation transforment également la compétitivité en réduisant les coûts opérationnels, en améliorant le débit et en augmentant la pureté des matériaux. Les usines de recyclage intelligentes sont attendues pour surpasser les systèmes traditionnels à la fois en termes économiques et de durabilité. Pour les fabricants de pneus, l'accès à des flux fiables de matériaux recyclés deviendra stratégiquement important pour la conformité réglementaire, la réduction de l'empreinte carbone et la diversification des coûts des matières premières.Paysage technologique et d'innovation sur le marché mondial du recyclage des pneus et de l'économie circulaire - Perspective d'avenir
À l'avenir, le marché mondial du recyclage des pneus et de l'économie circulaire est censé évoluer vers des systèmes plus technologiquement avancés, circulaires et intégrés aux OEM. Le recyclage en boucle fermée deviendra probablement un objectif stratégique central à mesure que les fabricants de pneus augmentent l'intégration des matériaux recyclés. La pyrolyse est prévue pour connaître une croissance commerciale majeure, particulièrement sur les marchés du noir de carbone récupéré et des matières premières chimiques. Les avancées dans la conception des réacteurs, la purification et le contrôle des émissions amélioreront l'échelle et la rentabilité. La dévulcanisation est attendue pour gagner une pertinence industrielle plus forte à mesure que la science des matériaux améliore les performances du caoutchouc récupéré pour les applications de qualité supérieure. Cela pourrait considérablement élargir la circularité pneu-pneu au-delà des seuils actuels. Les usines de recyclage intelligentes assistées par l'intelligence artificielle deviendront de plus en plus courantes, utilisant l'analyse prédictive, les robots et les jumeaux numériques pour optimiser le traitement des PFV et la production de matériaux. Les cadres politiques tels que les réglementations EPR, les interdictions de décharges et les réglementations sur les contenus recyclés continueront d'accélérer l'innovation et les investissements en infrastructure à l'échelle mondiale. En conclusion, le marché mondial du recyclage des pneus et de l'économie circulaire est en transition du gestion des déchets traditionnelle vers un écosystème de récupération stratégique des matériaux et de durabilité. Les entreprises qui mènent en matière de technologies de recyclage avancées, de récupération de matériaux de qualité supérieure et d'intégration en boucle fermée à grande échelle seront les mieux positionnées pour dominer le marché jusqu'en 2033.Risque de marché
Global Tyre Recycling & Circular Economy Market Risk Factors & Disruption Threats Overview
Le marché mondial du recyclage des pneus et de l'économie circulaire fonctionne dans un écosystème de durabilité de plus en plus réglementé, où la gestion des pneus en fin de vie (ELT) passe de l'élimination des déchets à la récupération stratégique des matières. Bien que le marché bénéficie d'une interdiction croissante des décharges, de directives sur l'économie circulaire et d'une demande croissante de matières premières recyclées, il comporte un profil de risque stratégique modéré à élevé en raison des défis de mise à l'échelle des technologies de recyclage, des fluctuations des valeurs des matières premières, de la fragmentation réglementaire et des contraintes de cohérence de la qualité de la production. Un risque structurel majeur est la dépendance économique à la valeur des matières récupérées. Les marchés du caoutchouc recyclé, du noir de carbone récupéré (rCB), de l'huile de pyrolyse et de l'acier récupéré sont très sensibles aux prix des matières premières vierges, aux prix du pétrole et aux cycles de la demande industrielle. Si les alternatives vierges deviennent moins chères, la compétitivité des produits recyclés peut se dégrader de manière significative. Un autre facteur majeur de déséquilibre est la mise à l'échelle technologique. Les pyrolyses avancées, la dévulcanisation et les systèmes de recyclage en boucle fermée pneu-pneu nécessitent des investissements importants, une efficacité des processus et une cohérence de la qualité de la production. De nombreuses technologies de recyclage restent prometteuses sur le plan commercial mais inégales sur le plan opérationnel à l'échelle. L'incohérence réglementaire crée également une complexité de déséquilibre. Bien que l'Europe mène avec des systèmes matures de pneus en fin de vie et de responsabilité élargie du producteur (REP), l'application des réglementations varie considérablement en Asie-Pacifique, en Amérique latine et dans les économies émergentes, limitant l'adoption uniforme mondiale. En outre, l'examen environnemental de certains méthodes de recyclage, en particulier la pyrolyse intensivement émettrice de CO2 ou la récupération d'énergie mal réglementée, peut créer des risques de conformité et de réputation si les affirmations de durabilité ne sont pas validées.Global Tyre Recycling & Circular Economy Market Risk Factors & Disruption Threats Current Scenario
L'environnement actuel du marché reflète un fort momentum structurel alimenté par l'augmentation des volumes de pneus en fin de vie, la réglementation gouvernementale et les engagements de durabilité des fabricants d'origine (OEM). Cependant, les résultats de commercialisation restent inégaux selon les technologies et les régions. Le recyclage mécanique reste la segment dominant en raison de l'infrastructure établie, d'une intensité de capital plus faible et d'applications en aval larges. La pyrolyse et le noir de carbone récupéré gagnent rapidement l'attention des investisseurs, mais leur viabilité économique dépend toujours de l'efficacité de l'échelle, de l'économie énergétique et de la cohérence de la qualité de la production à la norme OEM. Les OEMs privilégient de plus en plus le recyclage en boucle fermée pneu-pneu, exigeant des recyclers de fournir une qualité de matériau adaptée à la réintégration dans la fabrication de pneus de luxe. En parallèle, les lacunes d'infrastructure dans la collecte, le tri et la logistique des pneus en fin de vie continuent de limiter la croissance des régions en développement.Key Risk Factors & Disruption Threats Signals in Global Tyre Recycling & Circular Economy Market
Un signal majeur de déséquilibre est l'accélération du recyclage en boucle fermée pneu-pneu, où le recyclage en boucle fermée est de plus en plus priorisé par rapport au recyclage en aval ou à la récupération d'énergie. La commercialisation du noir de carbone récupéré (rCB) est un autre signal critique, car les améliorations en science des matériaux pourraient modifier significativement les chaînes d'approvisionnement de la fabrication de pneus. Les réglementations sur la responsabilité élargie du producteur (REP) s'intensifient à l'échelle mondiale, créant un soutien structurel plus fort mais augmentant également la complexité de la conformité. Les cadres de comptabilité du carbone et de la divulgation ESG deviennent de plus en plus influents, exigeant des réductions mesurables des émissions du cycle de vie des opérateurs de recyclage. En même temps, les percées technologiques dans la dévulcanisation et le recyclage chimique pourraient perturber matériellement les modèles d'entreprise dominants basés sur le caoutchouc en morceaux et le TDF.Strategic Implications of Risk Factors & Disruption Threats in Global Tyre Recycling & Circular Economy Market
Les opérateurs de recyclage doivent prioriser la mise à l'échelle technologique, l'amélioration de la qualité de la production et la compétitivité des coûts pour garantir leur pertinence à long terme. L'alignement stratégique avec les OEM et les fabricants de pneus deviendra de plus en plus important à mesure que les systèmes en boucle fermée gagnent en traction. L'investissement dans les logistiques de collecte de pneus en fin de vie, les écosystèmes de traitement régionaux et les systèmes de certification sera essentiel pour une croissance à grande échelle. L'intelligence réglementaire et la sophistication de la conformité environnementale resteront critiques, en particulier à mesure que l'examen de la durabilité s'intensifie. Les entreprises axées sur le rCB de luxe, le caoutchouc dévulcanisé et les applications en boucle fermée pneu-pneu sont susceptibles de capturer une valeur stratégique disproportionnée par rapport aux modèles à faible marge de recyclage en aval.Global Tyre Recycling & Circular Economy Market Risk Factors & Disruption Threats Forward Outlook
En regardant à l'avenir, vers 2026-2033, le marché mondial du recyclage des pneus et de l'économie circulaire est susceptible d'évoluer d'une infrastructure de gestion des déchets fragmentée vers un écosystème stratégique de récupération des matières premières industrielles. Cependant, la leadership du marché dépendra de plus en plus de la maturité technologique, de l'intégration circulaire et de la sophistication réglementaire. La pyrolyse, la dévulcanisation et les matières récupérées de haute qualité sont susceptibles de devenir les zones de croissance les plus valorisées, en particulier là où les engagements des OEM en matière de sourcing circulaire s'intensifient. L'Europe restera probablement le marché de référence pour la circularité guidée par la réglementation, tandis que l'Asie-Pacifique pourrait émerger comme le moteur de croissance le plus important grâce à l'expansion de l'infrastructure. Le recyclage pneu-pneu définira de plus en plus la position de marché premium et l'avantage concurrentiel à long terme. Dans l'ensemble, le marché restera très attractif mais exigeant en termes d'exécution, avec les gagnants à long terme définis par la technologie à grande échelle, la conformité réglementaire, l'intégration OEM et la leadership dans la récupération de matières de haute valeur.Paysage réglementaire
Global Tyre Recycling & Circular Economy Market Regulatory & Policy Environment Overview
L'environnement réglementaire et politique du marché mondial du recyclage des pneus et de l'économie circulaire constitue une force structurelle majeure transformant les pneus en fin de vie (PFV) d'un fardeau environnemental en flux de ressources stratégiques. Les gouvernements, les agences environnementales et les organismes réglementaires internationaux intensifient la pression sur les pratiques de mise au rebut des pneus grâce à des interdictions de décharges, des directives de gestion des déchets, des systèmes d'obligation de responsabilité élargie des producteurs (ORP), ainsi que des mandats en faveur de l'économie circulaire, accélérant ainsi considérablement l'adoption du recyclage des pneus à l'échelle mondiale. Historiquement, la mise au rebut en décharge et le stockage non contrôlé des PFV ont créé des risques environnementaux et de sécurité publique majeurs, notamment des risques d'incendie, des émissions toxiques et la dégradation des sols. En conséquence, les systèmes réglementaires des économies développées interdisent de plus en plus la mise au rebut en décharge des PFV et privilégient plutôt des systèmes structurés de collecte, de recyclage, de récupération des matières et de réutilisation durable. L'Europe représente actuellement la référence mondiale en matière de réglementation du recyclage des pneus, avec des directives robustes sur les PFV, des systèmes obligatoires d'obligation de responsabilité des producteurs et des objectifs ambitieux en faveur de l'économie circulaire. Ces cadres réglementaires favorisent une forte pénétration du recyclage et encouragent l'innovation dans les matières premières issues des pneus, telles que le caoutchouc recyclé, le noir de carbone récupéré (rCB), l'huile de pyrolyse et l'acier récupéré. Les économies émergentes, notamment la Chine, l'Inde, l'Asie du Sud-Est et l'Amérique latine, renforcent progressivement leurs politiques de gestion des déchets de pneus, introduisent des réglementations formelles sur le recyclage et investissent dans des écosystèmes locaux de recyclage. Cette évolution politique accélère rapidement l'infrastructure mondiale de recyclage des pneus tout en réduisant la dépendance aux méthodes de mise au rebut informelles ou nuisibles pour l'environnement.Global Tyre Recycling & Circular Economy Market Regulatory & Policy Environment Current Scenario
L'environnement réglementaire actuel est façonné par trois priorités convergentes : la protection de l'environnement, la circularité des ressources et la décarbonisation industrielle. L'Europe reste le marché réglementaire le plus mature, où les interdictions de décharges, les directives de collecte des PFV et les systèmes d'ORP ont créé l'un des écosystèmes de recyclage des pneus les plus avancés au monde. En Europe, les politiques de l'économie circulaire favorisent de plus en plus les systèmes de recyclage en boucle fermée, y compris la réintégration des matières issues des pneus, encourageant ainsi des technologies avancées telles que la pyrolyse, la dévulcanisation et la production de rCB. L'accent réglementaire se déplace progressivement des simples pratiques de gestion des déchets vers une récupération de ressources de plus grande valeur. L'Asie-Pacifique connaît une accélération rapide des réglementations en raison de la croissance du parc automobile, des volumes croissants de PFV et des préoccupations environnementales croissantes. Les gouvernements de la Chine et de l'Inde renforcent les réglementations relatives au traitement des déchets et promeuvent des secteurs de recyclage formels, positionnant ainsi la région comme le marché en croissance le plus rapide. L'Amérique du Nord maintient des réseaux de recyclage relativement matures, soutenus par des réglementations à niveau d'État, des initiatives de durabilité et des engagements croissants en matière d'ESG (environnement, social et gouvernance). L'adoption des matériaux issus du recyclage des pneus dans les secteurs industriel, automobile et des infrastructures est de plus en plus soutenue par des cadres politiques environnementaux. Les objectifs mondiaux de réduction des émissions de carbone influencent davantage les priorités politiques, et le recyclage des pneus est désormais reconnu comme un contributeur stratégique à la réduction des émissions sur le cycle de vie, à la réduction de la dépendance aux matières premières vierges et aux objectifs plus larges d'industrie circulaire.Key Regulatory & Policy Environment Signals in Global Tyre Recycling & Circular Economy Market
- Laws of Extended Producer Responsibility (EPR): Require manufacturers and importers to support collection, recycling, and proper ELT management.
- Landfill Bans & ELT Disposal Restrictions: Prevent environmentally harmful tyre dumping and accelerate formal recycling ecosystems.
- EU Circular Economy Action Plan: Promotes resource recovery, material circularity, and closed-loop tyre recycling innovation.
- Carbon Reduction & Sustainability Mandates: Encourage recycled raw material integration and lower-emission manufacturing pathways.
- Industrial Waste Processing Regulations: Strengthen compliance requirements for pyrolysis, devulcanization, and waste-to-resource operations.
- Green Public Infrastructure Policies: Support recycled rubber use in roads, construction, and public surfaces.