
Analyse des prévisions de la taille et de la part de marché mondiale des distributeurs automatiques 2026-2033
Le marché mondial des distributeurs automatiques devrait connaître une croissance forte et durable pendant la période de prévision allant de 2026 à 2033. Évalué à environ 24,8 milliards de dollars en 2025, le marché devrait atteindre près de 41,6 milliards de dollars d'ici 2033, enregistrant un taux de croissance annuel composé (CAGR) d'environ 6,7 %. La croissance du marché est entraînée par la demande croissante pour le commerce automatique et les solutions de self-service, l'adoption croissante des systèmes de paiement numériques et sans espèces, l'urbanisation rapide, ainsi que la préférence croissante des consommateurs pour des expériences d'achat pratiques, rapides et sans contact dans divers lieux publics et commerciaux.
Aperçu de la prévision du marché mondial des distributeurs automatiques (2026???2033)
| Indicateur | Valeur |
|---|---|
| Taille du marché (2025) | 24,8 milliards de dollars américains |
| Taille du marché (2033) | 41,6 milliards de dollars américains |
| Taux de croissance annuel composé (2026???2033) | 6.7% |
| Segment le plus important | Distributeurs automatiques de boissons |
| Segment en plus forte croissance | Distributeurs automatiques intelligents et sans espèces |
| Offre de produit la plus dominante | Aliments et boissons |
| Offre de produit en plus forte croissance | Snacks sains et produits de nourriture fraîche |
| Mode de paiement dominant | Distributeurs automatiques basés sur l'espèce |
| Mode de paiement en plus forte croissance | Distributeurs automatiques sans espèces |
| Région dominante | Amérique du Nord |
| Région en plus forte croissance | Asie-Pacifique |
| Moteur principal de croissance | Croissance de l'adoption des solutions de commerce automatique et des technologies de paiement sans espèces |
Marché mondial des distributeurs automatiques et prévision
Le marché mondial des distributeurs automatiques est projeté connaître une croissance significative pendant la période de prévision, de 2026 à 2033. Le marché était estimé à environ 24,8 milliards de dollars en 2025 et devrait atteindre près de 41,6 milliards de dollars d'ici 2033, en s'élargissant à un taux de croissance annuel composé d'environ 6,7 %. La croissance du marché est entraînée par la demande croissante de solutions de commerce automatique, l'adoption croissante des technologies de paiement sans espèces, l'urbanisation croissante et l'expansion des préférences des consommateurs pour des expériences d'achat en self-service pratiques. Les distributeurs automatiques sont des systèmes de commerce automatisés qui distribuent des produits tels que des collations, des boissons, des aliments emballés, des articles de soins personnels, des électroménagers, des médicaments et d'autres biens de consommation sans nécessiter une assistance humaine directe. Ces machines sont de plus en plus déployées dans les hubs de transport, les bureaux, les institutions éducatives, les établissements de santé, les centres commerciaux, les hôtels et les espaces publics. Le marché connaît une transformation rapide grâce à l'intégration de technologies intelligentes telles que les paiements sans contact, la gestion des stocks guidée par l'intelligence artificielle, les systèmes de surveillance connectés à l'Internet des objets et des écrans numériques interactifs. L'essor du commerce sans contact et des modèles de commerce automatisé accélère davantage l'adoption mondiale des distributeurs automatiques. De plus, les changements des modes de vie des consommateurs, la demande croissante de consommation d'aliments et de boissons à la volée, ainsi que les progrès dans la personnalisation des machines, créent de nouvelles opportunités pour les opérateurs et les fabricants de distributeurs automatiques à travers le monde.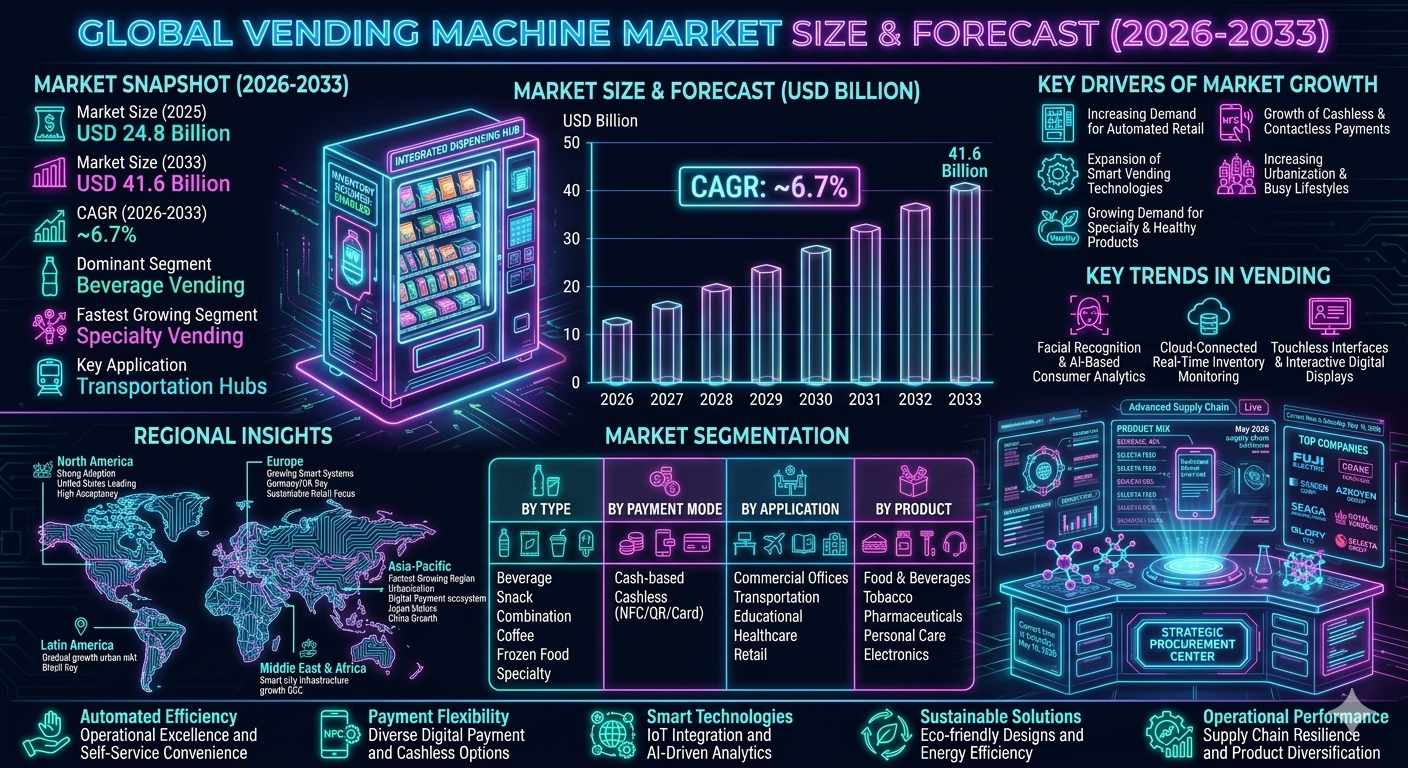
Aperçu du marché mondial des distributeurs automatiques
Le marché des distributeurs automatiques forme un segment important de l'industrie mondiale du commerce automatisé et des technologies de self-service. Les distributeurs automatiques offrent des expériences de commerce rapides, pratiques et accessibles tout en réduisant les coûts opérationnels associés aux environnements de commerce traditionnels avec personnel. Le marché comprend les distributeurs automatiques de boissons, les distributeurs automatiques de collations, les distributeurs automatiques combinés, les distributeurs automatiques de café, les systèmes de distribution de nourriture congelée, les distributeurs automatiques de médicaments et les solutions de distribution de produits spécialisés. L'innovation technologique transforme significativement l'industrie grâce à l'adoption d'analyses des consommateurs basées sur l'intelligence artificielle, de systèmes de surveillance connectés à Internet, de technologies de reconnaissance faciale et d'interfaces publicitaires personnalisées. Les distributeurs automatiques intelligents équipés de diagnostics à distance, de suivi des stocks en temps réel et de systèmes de maintenance prédictive améliorent l'efficacité opérationnelle et améliorent l'expérience client. Les principaux acteurs du secteur incluent Fuji Electric Co., Ltd., Crane Holdings, Sanden Corporation, Azkoyen Group, Seaga Manufacturing, Royal Vendors, Selecta Group, Westomatic Vending Services et Glory Ltd.Principaux moteurs de la croissance du marché mondial des distributeurs automatiques
Croissance de la demande de solutions de commerce automatisé
Les consommateurs préfèrent de plus en plus des expériences d'achat en self-service rapides et pratiques, particulièrement dans les environnements urbains et les lieux publics à fort trafic. Les entreprises adoptent des distributeurs automatiques pour améliorer l'efficacité opérationnelle, réduire la dépendance au personnel et offrir une accessibilité 24/7 aux produits.Croissance des paiements sans espèces et sans contact
L'adoption rapide des portefeuilles numériques, des paiements par code QR, des technologies NFC et des systèmes de paiement sans contact améliore significativement l'utilité et l'efficacité des transactions des distributeurs automatiques. L'intégration des paiements sans espèces permet aux opérateurs d'augmenter leurs ventes tout en améliorant la commodité pour les clients et en réduisant la complexité liée à la gestion de l'espèce.Élargissement des technologies de vente automatique intelligente
Les distributeurs connectés à l'Internet des objets (IoT), les systèmes de gestion des stocks basés sur l'intelligence artificielle et l'analyse en cloud permettent aux opérateurs d'optimiser les performances des machines et l'engagement des consommateurs. Les systèmes de vente avancés peuvent désormais offrir des recommandations personnalisées, de la publicité numérique et des capacités de réapprovisionnement automatique.Urbanisation croissante et modes de vie occupés
L'urbanisation rapide et les changements dans les modes de vie des consommateurs augmentent la demande de produits alimentaires, de boissons et de commodités accessibles rapidement. Les distributeurs deviennent des solutions de vente essentielles dans les aéroports, les gares ferroviaires, les bureaux, les campus éducatifs, les hôpitaux et les complexes commerciaux.Demande croissante pour des produits spécialisés et sains
Les consommateurs recherchent de plus en plus des collations saines, des aliments frais, des boissons biologiques et des produits spécialisés via les canaux de vente automatique. Les opérateurs diversifient leurs portefeuilles de produits pour inclure du café de qualité, des salades, des collations riches en protéines, des médicaments et des électroménagers.Segmentation du marché mondial des distributeurs
Par type de machine
Le marché est segmenté en distributeurs de boissons, distributeurs de collations, distributeurs combinés, distributeurs de café, distributeurs de nourriture congelée et systèmes de vente spécialisés. Les distributeurs de boissons et de collations représentent une part majeure du marché en raison de leur déploiement généralisé dans les espaces commerciaux et publics.Par mode de paiement
Le marché inclut les distributeurs basés sur l'argent liquide et les distributeurs sans argent liquide. Les systèmes de vente sans argent liquide connaissent une croissance rapide en raison de l'adoption croissante des technologies de paiement numérique et des applications de portefeuille mobile.Par application
Les applications incluent les bureaux commerciaux, les hubs de transport, les institutions éducatives, les établissements de santé, les centres commerciaux, les hôtels, les installations industrielles et les emplacements d'infrastructure publique. Les environnements de transport et de bureau représentent des segments majeurs de déploiement en raison du trafic élevé et de la demande de services de vente au détail pratiques.Par offre de produits
Le marché inclut les aliments et boissons, les produits du tabac, les médicaments, les produits de soins personnels, les électroménagers et les produits spécialisés. Les produits alimentaires et boissons dominent le marché en raison des achats fréquents des consommateurs et de la forte demande pour des collations et des boissons pratiques.Dynamiques du marché régional
Amérique du Nord
L'Amérique du Nord représente un marché majeur pour les distributeurs en raison de l'adoption forte des technologies de vente automatique, de l'acceptation élevée des systèmes de service clientèle par les consommateurs et du déploiement généralisé dans les lieux commerciaux. Les États-Unis restent un contributeur majeur soutenu par l'innovation technologique, l'adoption des paiements sans argent liquide et l'infrastructure de vente à grande échelle.Europe
L'Europe détient une part importante du marché, alimentée par la demande croissante de systèmes de vente intelligents, de solutions de vente durables et d'options de vente de nourriture saine. Les pays tels que l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne sont des marchés régionaux clés. Les opérateurs européens se concentrent de plus en plus sur les technologies de vente écologiques et les conceptions de machines à faible consommation d'énergie.Asie-Pacifique
L'Asie-Pacifique est la région la plus rapide en termes de croissance dans le marché des distributeurs en raison de l'urbanisation rapide, de l'expansion des populations de classe moyenne et de l'adoption croissante des technologies de vente intelligente. Le Japon reste l'un des marchés les plus matures des distributeurs à l'échelle mondiale, tandis que la Chine, la Corée du Sud et l'Inde connaissent une croissance forte dans le déploiement de la vente automatisée. La région bénéficie également d'écosystèmes de paiement numérique avancés et d'une forte engagement des consommateurs avec des expériences de vente guidées par la technologie.Amérique latine
L'Amérique latine connaît une croissance progressive soutenue par l'expansion de l'infrastructure urbaine, l'augmentation de l'automatisation de la vente au détail et la demande croissante de formats de vente au détail pratiques. Le Brésil et le Mexique représentent des marchés émergents clés dans la région.Moyen-Orient et Afrique
La région du Moyen-Orient et de l'Afrique connaît une expansion progressive en raison des investissements croissants dans les infrastructures des villes intelligentes, du développement du tourisme et des technologies modernes de vente au détail. Les pays du Conseil de coopération du Golfe (CCG) adoptent de plus en plus des systèmes de vente avancés dans les aéroports, les centres commerciaux et les environnements d'hébergement.Paysage concurrentiel
Le marché mondial des distributeurs est très concurrentiel et technologique, avec la participation d'entreprises fabricantes de distributeurs établies, de sociétés d'automatisation de la vente au détail et de fournisseurs de technologies intelligentes. Les principaux acteurs incluent Fuji Electric Co., Ltd., Crane Holdings, Sanden Corporation, Azkoyen Group, Seaga Manufacturing, Royal Vendors, Glory Ltd. et Selecta Group. Les entreprises investissent de plus en plus dans des systèmes de vente alimentés par l'intelligence artificielle, des interfaces sans contact, des technologies de réfrigération intelligentes et des plateformes de gestion des stocks connectées à Internet. Les collaborations stratégiques entre les opérateurs de distributeurs, les entreprises de technologies de paiement et les marques de boissons et alimentation sont de plus en plus courantes. La concurrence est déterminée par la fiabilité des machines, la flexibilité des modes de paiement, l'efficacité énergétique, les capacités numériques, la variété des produits et la qualité de l'expérience client.Perspective stratégique
La perspective stratégique du marché mondial des distributeurs reste très positive en raison des tendances croissantes d'automatisation et de la demande croissante des consommateurs pour des expériences de vente au détail à service clientèle pratique. Les opportunités de croissance futures incluent les systèmes de vente robotisés, l'analyse des consommateurs alimentée par l'intelligence artificielle, la publicité numérique personnalisée, les micro-boutiques autonomes et les technologies de vente durables. Les solutions de vente saines, les systèmes de distribution de nourriture fraîche et les écosystèmes de vente intelligents connectés sont attendus pour devenir des domaines d'intérêt majeurs pour les participants du secteur. Les fabricants et les opérateurs qui investissent dans la transformation numérique, les systèmes à faible consommation d'énergie et l'intégration de la vente omnicanal renforceront probablement leur position concurrentielle.Perspective finale du marché
Le marché mondial des distributeurs évolue rapidement alors que l'automatisation, les paiements numériques et les technologies de vente intelligente redéfinissent le comportement d'achat des consommateurs et les opérations de vente au détail à l'échelle mondiale. L'urbanisation croissante, les changements de mode de vie et la préférence croissante pour des expériences d'achat rapides et pratiques continueront d'entraîner la demande pour des solutions de vente avancées dans les environnements commerciaux et publics. À mesure que les systèmes de vente intelligente deviennent plus connectés, personnalisés et axés sur les données, les entreprises qui réussiront à combiner l'innovation technologique, l'efficacité opérationnelle et des expériences de vente centrées sur le client resteront fortement positionnées sur le marché mondial des distributeurs en évolution.Table des matières
Table des matières
- 1. Résumé exécutif
- 1.1 Aperçu du marché mondial des distributeurs automatiques (2026-2033)
- 1.2 Analyse de la taille du marché et du taux de croissance annuel composé (CAGR)
- 1.3 Plus grands segments et segments en croissance la plus rapide
- 1.4 Principales perspectives régionales
- 1.5 Principaux moteurs de croissance du marché
- 1.6 Aperçu du paysage concurrentiel
- 1.7 Perspective stratégique jusqu'en 2033
- 2. Introduction et aperçu du marché
- 2.1 Définition des distributeurs automatiques
- 2.2 Portée de l'étude
- 2.3 Évolution des systèmes de vente automatisée
- 2.4 Analyse de la chaîne de valeur des distributeurs automatiques
- 2.5 Catégories de produits et paysage de déploiement
- 2.6 Cadre réglementaire et infrastructure de paiement
- 2.7 Innovations technologiques dans les distributeurs intelligents
- 3. Méthodologie de recherche
- 3.1 Recherche primaire
- 3.2 Recherche secondaire
- 3.3 Modèle d'estimation de la taille du marché
- 3.4 Hypothèses de prévision (2026-2033)
- 3.5 Validation des données et triangulation du marché
- 4. Dynamiques du marché
- 4.1 Moteurs
- 4.1.1 Augmentation de la demande pour des solutions de vente automatisée
- 4.1.2 Croissance des paiements sans espèces et sans contact
- 4.1.3 Développement des technologies de distributeurs intelligents
- 4.1.4 Augmentation de l'urbanisation et des modes de vie occupés
- 4.1.5 Demande croissante de produits spécialisés et sains
- 4.2 Freins
- 4.2.1 Coûts d'installation initiaux élevés
- 4.2.2 Défis de maintenance et d'exploitation
- 4.2.3 Risques de sécurité et de vandalisme
- 4.2.4 Conformité réglementaire pour la sécurité des aliments et boissons
- 4.3 Opportunités
- 4.3.1 Développement des distributeurs intelligents alimentés par l'intelligence artificielle
- 4.3.2 Croissance de la vente de produits sains et de produits frais
- 4.3.3 Intégration avec l'infrastructure des villes intelligentes
- 4.3.4 Engagement personnalisé des consommateurs et publicité numérique
- 4.4 Défis
- 4.4.1 Complexité de la chaîne d'approvisionnement et de la gestion des stocks
- 4.4.2 Concurrence intense sur le marché
- 4.4.3 Intégration technologique et préoccupations en matière de cybersécurité
- 4.4.4 Variabilité des préférences des consommateurs selon les régions
- 4.1 Moteurs
- 5. Analyse du marché mondial des distributeurs automatiques (en milliards de dollars), 2026-2033
- 5.1 Aperçu de la taille du marché
- 5.2 Analyse du taux de croissance annuel composé (CAGR)
- 5.3 Répartition des revenus par région
- 5.4 Analyse des revenus par segment
- 5.5 Analyse de l'adoption des technologies intelligentes
- 5.6 Analyse des tendances de la demande et de l'utilisation des consommateurs
- 6. Analyse de la segmentation du marché (en milliards de dollars), 2026-2033
- 6.1 Par type de machine
- 6.1.1 Machines à boissons
- 6.1.1.1 Machines à boissons froides
- 6.1.1.1.1 Distribution de boissons gazeuses
- 6.1.1.1.1.1 Applications commerciales à fort trafic
- 6.1.1.1.1 Distribution de boissons gazeuses
- 6.1.1.1 Machines à boissons froides
- 6.1.2 Machines à snacks
- 6.1.2.1 Distribution de denrées alimentaires emballées
- 6.1.2.1.1 Solutions de snacks sains
- 6.1.2.1.1.1 Demande des consommateurs orientée bien-être
- 6.1.2.1.1 Solutions de snacks sains
- 6.1.2.1 Distribution de denrées alimentaires emballées
- 6.1.3 Machines à distribution combinée
- 6.1.3.1 Distribution de plusieurs produits
- 6.1.3.1.1 Intégration intelligente des stocks
- 6.1.3.1.1.1 Automatisation du commerce basée sur l'intelligence artificielle
- 6.1.3.1.1 Intégration intelligente des stocks
- 6.1.3.1 Distribution de plusieurs produits
- 6.1.4 Machines à café
- 6.1.4.1 Solutions de boissons de luxe
- 6.1.4.2 Applications dans les bureaux et les établissements d'hôtellerie
- 6.1.5 Machines à distribution de nourriture surgelée
- 6.1.6 Machines à distribution spécialisées
- 6.1.1 Machines à boissons
- 6.2 Par mode de paiement
- 6.2.1 Machines à distribution basées sur l'argent
- 6.2.2 Machines à distribution sans argent
- 6.3 Par application
- 6.3.1 Bureaux commerciaux
- 6.3.2 Hubs de transport
- 6.3.3 Institutions éducatives
- 6.3.4 Établissements de santé
- 6.3.5 Centres commerciaux
- 6.3.6 Hôtels & Hôtellerie
- 6.3.7 Installations industrielles
- 6.3.8 Lieux d'infrastructure publique
- 6.4 Par offre de produit
- 6.4.1 Aliments & boissons
- 6.4.2 Produits du tabac
- 6.4.3 Produits pharmaceutiques
- 6.4.4 Produits de soins personnels
- 6.4.5 Électroniques
- 6.4.6 Marchandises spécialisées
- 6.5 Par technologie
- 6.5.1 Distributeur d'automates connectés à l'Internet des objets
- 6.5.2 Systèmes intelligents de distributeurs alimentés par l'IA
- 6.5.3 Machines à écran tactile interactif
- 6.5.4 Systèmes de surveillance connectés à la cloud
- 6.1 Par type de machine
- 7. Segmentations de marché par géographie
- 7.1 Amérique du Nord
- 7.2 Europe
- 7.3 Asie-Pacifique
- 7.4 Amérique latine
- 7.5 Moyen-Orient & Afrique
- 8. Paysage concurrentiel
- 8.1 Analyse de la part de marché
- 8.2 Benchmarking technologique et innovation
- 8.3 Analyse des paiements intelligents et de la connectivité
- 8.4 Partenariats stratégiques et collaborations commerciales
- 8.5 Stratégies de durabilité et d'efficacité énergétique
- 9. Profils d'entreprises
- 9.1 Fuji Electric Co., Ltd.
- 9.2 Crane Holdings
- 9.3 Sanden Corporation
- 9.4 Azkoyen Group
- 9.5 Seaga Manufacturing
- 9.6 Royal Vendors
- 9.7 Selecta Group
- 9.8 Westomatic Vending Services
- 9.9 Glory Ltd.
- 9.10 Bianchi Industry
- 10. Intelligence stratégique & insights de l'IA de Pheonix
- 10.1 Pheonix Automated Retail Forecast Engine
- 10.2 Tableau de bord d'analyse des ventes intelligentes
- 10.3 Système de suivi du comportement des consommateurs
- 10.4 Tableau de bord de suivi de l'intégration des technologies de paiement
- 10.5 Analyse automatisée des cinq forces de Porter
- 11. Perspectives d'avenir et recommandations stratégiques
- 11.1 Développement des écosystèmes de vente intelligente et connectée
- 11.2 Investissement dans les technologies de vente au détail intelligentes et personnalisées
- 11.3 Développement de machines durables et économes en énergie
- 11.4 Développement de la vente de produits sains et frais
- 11.5 Perspective à long terme du marché (2033+)
- 12. Annexe
- 13. À propos de Pheonix Research
- 14. Avertissement
Paysage concurrentiel
Structure: Moderately_consolidated
Joueurs de niveau 1: 10
Intensité: High
Vue d'ensemble de l'intensité concurrentielle et de la structure du marché mondial des distributeurs automatiques
Le marché mondial des distributeurs automatiques devient de plus en plus concurrentiel et axé sur la technologie, à mesure que les solutions de vente automatisée gagnent en adoption généralisée dans les environnements commerciaux, de transport, de santé, éducatifs et d'infrastructure publique. Ce marché comprend des fabricants de distributeurs automatiques, des opérateurs de vente automatisée, des fournisseurs de technologies de paiement, des développeurs de logiciels et des entreprises de solutions de vente intelligente qui rivalisent pour offrir des expériences de service client avancées. La concurrence sur le marché est principalement déterminée par la fiabilité des machines, l'intégration des paiements numériques, les capacités technologiques intelligentes, l'efficacité énergétique, la personnalisation des produits et l'évolutivité opérationnelle. Alors que la demande des consommateurs pour des expériences d'achat pratiques et sans contact continue d'augmenter, les entreprises investissent massivement dans les technologies de vente intelligentes et les écosystèmes de commerce connectés. La structure du marché inclut une combinaison de grands fabricants de distributeurs automatiques multinationaux, d'opérateurs de distributeurs régionaux, de fournisseurs spécialisés en vente automatisée et de startups de vente intelligente émergentes. Bien que la vente de snacks et de boissons traditionnelle reste dominante, les segments spécialisés de la vente, tels que la vente de produits frais, de médicaments, d'électronique et de produits de soins personnels, se développent rapidement. L'innovation technologique transforme considérablement les dynamiques de concurrence, alors que les opérateurs adoptent de plus en plus des systèmes de surveillance basés sur l'Internet des objets (IoT), une gestion des stocks alimentée par l'intelligence artificielle (IA), des analyses basées sur le cloud et des technologies de paiement sans contact pour améliorer l'efficacité et l'engagement client.Vue d'ensemble de l'intensité concurrentielle et de la structure du marché mondial des distributeurs automatiques
Principaux fabricants de distributeurs automatiques et entreprises de vente automatisée
Fuji Electric Co., Ltd.: Principal fabricant mondial de distributeurs automatiques connu pour ses systèmes de vente de boissons avancés, ses technologies énergétiquement efficientes et sa forte présence sur le marché en Asie-Pacifique. Crane Holdings: Entreprise de technologie de distributeurs majeure spécialisée dans les systèmes de paiement, les plateformes de vente automatisée et l'infrastructure de distributeurs connectés. Sanden Corporation: Fournisseur mondial de technologies de distributeurs et de réfrigération se concentrant sur les systèmes de vente de boissons et les technologies de refroidissement énergétiquement efficientes. Azkoyen Group: Entreprise européenne de technologie de distributeurs proposant une intégration de paiement intelligente, des systèmes de vente de café et des solutions de commerce connecté. Seaga Manufacturing: Fabricant clé d'équipements de distributeurs spécialisé dans les solutions de distributeurs de snacks, de boissons et de produits spécialisés dans les environnements commerciaux. Royal Vendors: Fournisseur reconnu de systèmes de vente de boissons, connu pour son infrastructure de distributeurs durable et ses technologies de distribution personnalisées. Selecta Group: Opérateur majeur de vente automatisée en Europe se concentrant sur les solutions de vente en entreprise, les systèmes de café intelligents et l'automatisation des services alimentaires. Glory Ltd.: Fournisseur axé sur la technologie, spécialisé dans les systèmes de gestion de trésorerie, les technologies de paiement et l'infrastructure de vente intelligente. Westomatic Vending Services: Entreprise spécialisée en technologies de distributeurs se concentrant sur les systèmes de distributeurs connectés et les innovations de commerce à libre-service. Startups de vente intelligente régionales: Entreprises émergentes en Asie-Pacifique, en Amérique du Nord et en Europe développant des systèmes de distributeurs alimentés par l'intelligence artificielle, des solutions de micro-commerce autonomes et des expériences de vente personnalisées.Signaux clés d'intensité concurrentielle et de structure du marché mondial des distributeurs automatiques
Un signal concurrentiel majeur sur le marché est la transition rapide vers des systèmes de vente sans espèces et sans contact. Les opérateurs intègrent de plus en plus les portefeuilles mobiles, les paiements via codes QR, les technologies NFC et les applications de paiement numérique pour améliorer la commodité et l'efficacité des transactions. Un autre trend important est l'adoption croissante des technologies de vente intelligente. Les systèmes dotés d'Internet des objets avec un suivi à distance, une maintenance prédictive, un suivi des stocks alimenté par l'intelligence artificielle et des analyses en nuage deviennent des différenciateurs clés pour les opérateurs et les fabricants de distributeurs. La demande des consommateurs pour des options alimentaires et boissons plus saines réoriente les stratégies de produits de vente. Les opérateurs proposent de plus en plus des repas frais, des boissons bio, des collations protéinées, des salades et des produits axés sur la santé pour s'aligner sur les préférences des consommateurs en évolution. La publicité numérique et l'engagement personnalisé des consommateurs deviennent de plus en plus importants comme facteurs concurrentiels. Les distributeurs avancés équipés d'écrans interactifs, de capacités de reconnaissance faciale et de moteurs de recommandation basés sur l'intelligence artificielle améliorent l'interaction client et les taux de conversion des ventes. La durabilité et l'efficacité énergétique deviennent également des moteurs de marché critiques. Les entreprises investissent de plus en plus dans des systèmes de réfrigération écologiques, des matériaux de machines recyclables, des technologies d'économie d'énergie et des infrastructures de vente à faible consommation d'énergie pour répondre aux normes environnementales et aux objectifs d'efficacité opérationnelle. L'expansion des écosystèmes de commerce autonomes intensifie la concurrence, car les distributeurs évoluent au-delà des distributeurs traditionnels de snacks pour devenir des plateformes de micro-commerce intelligentes capables d'offrir une large gamme de produits et des expériences de shopping sans friction.Implications stratégiques de l'intensité concurrentielle et de la structure du marché mondial des distributeurs automatiques
Les entreprises adoptent de plus en plus des stratégies de transformation numérique axées sur l'analyse alimentée par l'intelligence artificielle, les opérations connectées au cloud et les systèmes de gestion des machines en temps réel pour améliorer les performances opérationnelles et réduire les temps d'arrêt. Les partenariats stratégiques entre les opérateurs de distributeurs, les entreprises de boissons et de nourriture, les fournisseurs de technologies de paiement et les développeurs de logiciels de commerce sont de plus en plus courants, car les entreprises cherchent à renforcer l'intégration de l'écosystème et à améliorer l'expérience client. Les fabricants investissent massivement dans des architectures de distributeurs modulaires, des configurations de machines personnalisables et des plateformes logicielles évolutives qui permettent un déploiement rapide dans divers environnements de commerce. L'optimisation des emplacements et les stratégies de placement basées sur les données deviennent des avantages concurrentiels critiques, car les opérateurs utilisent des analyses des comportements des consommateurs et des tendances des flux de trafic pour maximiser la rentabilité des machines et les ventes de produits. L'émergence des villes intelligentes et des projets d'infrastructure connectée crée de nouvelles opportunités de déploiement pour les systèmes de vente intelligente dans les aéroports, les gares de métro, les hôpitaux, les campus universitaires et les complexes d'offices commerciaux. Les opérateurs régionaux se concentrent de plus en plus sur des segments spécialisés de la vente tels que la dispensation de médicaments, la vente d'électronique, les produits de beauté et les systèmes de café de luxe pour se différencier dans les marchés de détail urbains très concurrentiels.Projections de l'intensité concurrentielle et de la structure du marché mondial des distributeurs automatiques
Le marché mondial des distributeurs automatiques est prévu pour devenir de plus en plus intelligent, connecté et axé sur l'automatisation au cours de la période de prévision. Les systèmes de vente intelligente intégrés à l'intelligence artificielle, à l'apprentissage automatique et aux analyses prédictives devraient dominer le développement futur du marché. Les concepts de micro-commerce autonomes et les écosystèmes de vente sans caissier devraient considérablement transformer l'infrastructure de commerce urbain, permettant des expériences d'achat à libre-service plus rapides et plus personnalisées. Les analyses des consommateurs alimentées par l'intelligence artificielle et les systèmes de publicité personnalisée devraient devenir des outils clés pour optimiser les revenus, permettant aux opérateurs de personnaliser les recommandations de produits et les campagnes promotionnelles en fonction des comportements des consommateurs. La durabilité restera une priorité stratégique centrale, car les opérateurs adopteront des technologies de vente à faible consommation d'énergie, des systèmes de réfrigération écologiques et des solutions d'emballage recyclable pour s'aligner sur les réglementations environnementales mondiales et les attentes des consommateurs. La vente de produits frais, les systèmes de réfrigération intelligente et les technologies de distribution robotisées devraient connaître une croissance substantielle, alors que les consommateurs demandent de plus en plus des solutions de vente alimentaire de haute qualité, pratiques et hygiéniques. Dans l'ensemble, le marché des distributeurs automatiques restera hautement concurrentiel et intensif en termes d'innovation, soutenu par les tendances croissantes d'automatisation, l'urbanisation croissante et l'augmentation de la préférence des consommateurs pour des expériences d'achat rapides et sans contact. Les entreprises qui réussiront à combiner efficacement les technologies de commerce intelligent, l'efficacité opérationnelle, l'intégration des paiements numériques et l'innovation axée sur le client resteront fortement positionnées sur le marché mondial des distributeurs automatiques jusqu'en 2033.Chaîne de valeur
Modèle: Hybrid
Distribution: Direct_to_consumer
Complexité de l'approvisionnement: High
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des machines à vendre
La chaîne de valeur du marché mondial des distributeurs automatiques évolue rapidement, passant des distributeurs traditionnels à péage en monnaie vers des écosystèmes intelligents, hautement connectés, basés sur l'IA, sans espèces et axés sur les données. Cette transformation industrielle est alimentée par une demande croissante d'infrastructures de vente automatique, une adoption croissante des technologies de paiement numérique, l'expansion des projets de villes intelligentes, des préférences croissantes des consommateurs urbains pour le confort, ainsi que des progrès dans l'intelligence des machines connectées à l'Internet des Objets (IoT). Les écosystèmes modernes de distributeurs automatiques vont bien au-delà des simples fonctions de distribution de produits. L'industrie intègre de plus en plus des systèmes de surveillance connectés à Internet, des analyses d'inventaire alimentées par l'IA, des logiciels de maintenance prédictive, des infrastructures de paiement sans contact, des écrans numériques interactifs publicitaires, des analyses du comportement des consommateurs, ainsi que des plateformes d'optimisation des chaînes d'approvisionnement automatisées. Les opérateurs de distributeurs deviennent des fournisseurs de services de vente au détail intelligents, capables de délivrer des expériences d'achat personnalisées et fluides dans des environnements commerciaux et publics à fort trafic. La chaîne de valeur du marché inclut les fournisseurs de matières premières, les fabricants de systèmes de réfrigération, les fournisseurs de technologies d'affichage, les fournisseurs de solutions de paiement, les développeurs de logiciels embarqués, les fournisseurs de connectivité IoT, les assemblers de machines, les opérateurs logistiques, les fournisseurs de produits, les opérateurs de distributeurs et les prestataires de services de maintenance après-vente. Les grands participants à l'écosystème des distributeurs, tels que Fuji Electric Co., Ltd., Crane Holdings, Sanden Corporation, Azkoyen Group, Glory Ltd. et Selecta Group, continuent d'étendre leurs capacités numériques et leurs investissements dans les infrastructures de vente au détail intelligentes. La chaîne d'approvisionnement en amont dépend fortement de la fabrication d'acier, de la production de composants électroniques, des technologies de réfrigération, des systèmes à semi-conducteurs, des interfaces à écran tactile, des modules de communication sans fil, des capteurs, des moteurs, des compresseurs, de l'infrastructure logicielle cloud et des fournisseurs de matériels de paiement numérique. L'intégration croissante des semi-conducteurs et les exigences en connectivité intelligente rendent la chaîne d'approvisionnement plus technologiquement sophistiquée et globalement interconnectée. Les opérations en aval se concentrent de plus en plus sur l'assemblage des distributeurs automatiques, l'intégration logicielle, l'activation des paiements, l'optimisation du stockage des produits, le déploiement des machines, la surveillance à distance et les systèmes de gestion des itinéraires. Les opérateurs utilisent des analyses pilotées par l'IA et des plateformes connectées à Internet pour améliorer le temps d'activité des machines, réduire les coûts opérationnels, optimiser l'assortiment de produits et renforcer l'engagement des clients. Les activités en aval comprennent des partenariats de mise en place des machines, la mise en rayon des produits, le traitement des transactions des consommateurs, la réapprovisionnement d'inventaire en temps réel, la monétisation de la publicité numérique, la gestion de l'expérience client et le service prédictif. Les fournisseurs d'automatisation au détail collaborent de plus en plus avec des marques alimentaires, des entreprises de technologies de paiement, des opérateurs de télécommunications, des autorités de transport et des développeurs de bâtiments intelligents pour renforcer l'intégration de l'écosystème. L'évolution de la chaîne d'approvisionnement est également influencée par une demande croissante de systèmes de distributeurs durables, d'unités de réfrigération économes en énergie, de matériaux écologiques, d'écrans numériques à faible consommation, d'intégration de packaging recyclable et de réduction des déchets opérationnels. La durabilité environnementale devient un différenciateur concurrentiel important dans les stratégies de déploiement des infrastructures de distributeurs avancées. Cependant, l'industrie fait face à plusieurs défis liés à la chaîne d'approvisionnement et aux opérations, notamment aux pénuries de semi-conducteurs, à la volatilité des coûts des composants électroniques, aux préoccupations en matière de cybersécurité, aux risques de vandalisme des machines, aux perturbations de la chaîne d'approvisionnement, aux fluctuations des prix des matières premières, aux complexités de maintenance de la réfrigération, ainsi qu'aux exigences croissantes de conformité en matière de sécurité des paiements numériques et des normes de sécurité alimentaire.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial des distributeurs automatiques - Scénario actuel
L'écosystème actuel des distributeurs automatiques est façonné par une transformation numérique rapide, une augmentation du comportement des consommateurs sans espèces, une adoption croissante de l'automatisation, ainsi qu'une demande croissante de solutions de commerce non surveillé dans les environnements urbains. Les technologies de distributeurs intelligents remplacent de plus en plus les systèmes mécaniques traditionnels, alors que les opérateurs cherchent à améliorer leur rentabilité, leur efficacité opérationnelle et l'engagement des consommateurs. Les fabricants investissent activement dans des technologies de distributeurs intelligents qui combinent la surveillance basée sur l'Internet des objets (IoT), la prévision de la demande basée sur l'intelligence artificielle (IA), des interfaces utilisateur sans contact et des plateformes opérationnelles connectées à Internet. Ces systèmes permettent aux opérateurs de gérer à distance, en temps réel, les niveaux de stock, les diagnostics des machines, la consommation d'énergie et les comportements d'achat des clients. L'intégration des paiements sans espèces est devenue un élément central de la chaîne de valeur moderne des distributeurs. Les portefeuilles numériques, les paiements par code QR, les systèmes NFC, l'authentification biométrique et les applications de paiement mobile améliorent significativement la vitesse des transactions, la commodité et l'accessibilité, tout en réduisant la dépendance à l'infrastructure monétaire physique. Les opérateurs de distributeurs déployent de plus en plus de machines dans des hubs de transport, des aéroports, des gares ferroviaires, des campus d'entreprises, des universités, des hôpitaux, des centres commerciaux, des hôtels, des installations industrielles et des projets de villes intelligentes, où la demande en services de commerce automatisé 24/7 continue d'augmenter. Le marché connaît également une expansion vers des catégories non traditionnelles telles que la vente de produits électroniques, la dispensation de médicaments, la vente de nourriture saine, la vente de produits de beauté et les systèmes d'automatisation des repas frais. Les plateformes d'analyse basées sur l'intelligence artificielle deviennent de plus en plus importantes dans les opérations de distributeurs. Les systèmes d'apprentissage automatique aident les opérateurs à optimiser l'allocation des stocks, à personnaliser les promotions, à prévoir les fluctuations de la demande, à réduire le gaspillage de produits et à améliorer l'efficacité de la planification des itinéraires des équipes de ravitaillement. Les systèmes de gestion d'infrastructure basés sur le cloud permettent un contrôle opérationnel centralisé sur de grands réseaux de distributeurs. Ces plateformes prennent en charge l'entretien prédictif, le suivi des stocks numériques, la planification automatique des services, le dépannage à distance et l'analyse en temps réel des performances des machines. En outre, les initiatives de durabilité influencent de plus en plus les stratégies d'achat et la conception des machines. Les fabricants se concentrent sur des systèmes de réfrigération à faible consommation d'énergie, des technologies de refroidissement écologiques, des matériaux recyclables et des systèmes de gestion intelligente de l'énergie, afin de se conformer aux réglementations environnementales en évolution et aux objectifs de durabilité des entreprises.Chaîne de valeur et évolutions de la chaîne d'approvisionnement dans le marché mondial des distributeurs automatiques
Plusieurs tendances transformantes sont en train de révolutionner la chaîne de valeur et l'écosystème opérationnel du marché mondial des distributeurs automatiques. Premièrement, l'adoption rapide des systèmes de paiement sans espèces et sans contact est fondamentalement en train de changer l'infrastructure des transactions dans les opérations de distribution. Les consommateurs attendent de plus en plus des expériences d'achat sans friction, soutenues par les portefeuilles mobiles, les systèmes de paiement par toucher et l'intégration des paiements via des applications. Deuxièmement, les technologies intelligentes des distributeurs automatiques connectés à l'Internet des objets (IoT) améliorent l'intelligence opérationnelle et permettent une visibilité en temps réel sur les performances des machines, les conditions de stock, les besoins en maintenance et l'analyse du comportement des consommateurs. Troisièmement, les systèmes de prévision de la demande et d'optimisation des stocks alimentés par l'intelligence artificielle permettent aux opérateurs d'améliorer la disponibilité des produits, de réduire le gaspillage, de minimiser les ruptures de stock et d'augmenter la rentabilité opérationnelle dans de grands réseaux de distribution. Quatrièmement, les préférences des consommateurs se tournent vers des collations plus saines, des boissons de luxe, des produits alimentaires frais et des expériences de vente au détail personnalisées. Cette tendance encourage les opérateurs à diversifier leurs offres de produits et à déployer une infrastructure de distribution plus sophistiquée capable de gérer des catégories de marchandises sensibles à la température et de luxe. Cinquièmement, l'intégration entre les opérateurs de distributeurs, les entreprises de technologies de paiement, les fournisseurs de boissons et aliments, les fournisseurs logistiques et les entreprises de logiciels cloud crée des écosystèmes de vente automatique de plus en plus interconnectés, axés sur l'évolutivité opérationnelle et la commodité des consommateurs. Sixièmement, les initiatives de durabilité et d'efficacité énergétique stimulent la demande de systèmes de distribution optimisés pour l'environnement, équipés de compresseurs à faible consommation d'énergie, de systèmes de contrôle lumineux intelligents, de réfrigérants écologiques et d'intégration de matériaux recyclables. Septièmement, les avancées en matière de publicité numérique et de technologies d'affichage interactif transforment les distributeurs automatiques en plateformes de mise en relation commerciale dotées de médias, capables de délivrer des promotions ciblées et d'analyser le comportement des consommateurs.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial des distributeurs automatiques
Un champ nommé html_text_7 : Les principaux fabricants et opérateurs de distributeurs automatiques accordent de plus en plus d'importance à la transformation numérique, à l'automatisation des opérations et à l'intelligence de détail basée sur l'intelligence artificielle, afin de renforcer leur position concurrentielle à long terme dans l'industrie mondiale du commerce automatique. L'avantage concurrentiel ne repose plus uniquement sur l'échelle de déploiement des machines. Le succès dépend de plus en plus de l'intégration de logiciels intelligents, des capacités de gestion de flotte basées en nuage, de la flexibilité des paiements, de l'optimisation du temps de fonctionnement des machines, des fonctionnalités de personnalisation des consommateurs, des performances en matière d'efficacité énergétique et des analyses avancées des stocks. Les entreprises capables de combiner du matériel de distributeurs intelligents avec des écosystèmes logiciels alimentés par l'intelligence artificielle et une infrastructure de paiement numérique fluide sont censées saisir des opportunités de croissance plus importantes dans les domaines du transport, de l'hôtellerie, de la santé, de l'éducation et des environnements de bureaux d'entreprises. Les partenariats stratégiques entre opérateurs de distributeurs, fournisseurs de fintech, entreprises de télécommunications, entreprises de logistique, fabricants alimentaires et développeurs de logiciels cloud deviennent de plus en plus importants pour permettre des écosystèmes de commerce automatique à grande échelle et améliorer l'engagement client. Les opérateurs investissent également de plus en plus dans des systèmes de maintenance prédictive et des technologies de diagnostic à distance afin de réduire le temps d'arrêt des machines, d'améliorer l'efficacité des services et de réduire les coûts de maintenance opérationnelle dans les réseaux de distributeurs géographiquement étendus. L'accent croissant mis sur l'analyse des données des consommateurs encourage les entreprises à déployer des plateformes de surveillance avancées capables de suivre le comportement d'achat, les tendances de la demande de produits, les modèles d'engagement démographique et les indicateurs de performance des publicités numériques. En outre, l'expansion vers des catégories spécialisées de distributeurs, telles que la dispensation pharmaceutique, l'automatisation du commerce électronique, la vente de nourriture fraîche et les écosystèmes de micro-marchés intelligents, crée des opportunités de différenciation des produits et de services d'automatisation de commerce à marge plus élevée. Le succès stratégique à long terme dépendra de plus en plus de la capacité à équilibrer l'efficacité opérationnelle, la fiabilité des machines, la protection contre la cybercriminalité, la conformité à la durabilité, les capacités d'intégration numérique et les stratégies d'engagement personnalisé des consommateurs dans des environnements de commerce automatique très concurrentiels.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial des distributeurs automatiques
Entre 2026 et 2033, la chaîne de valeur du marché des distributeurs automatiques est prévue pour devenir de plus en plus pilotée par l'intelligence artificielle, connectée à Internet des objets, autonome et personnalisée numériquement à mesure que les écosystèmes de commerce automatisé continuent d'évoluer à l'échelle mondiale. Les systèmes de distributeurs futurs intégreront de plus en plus des technologies avancées telles que la vision par ordinateur, la reconnaissance faciale, des moteurs de recommandation alimentés par l'intelligence artificielle, des systèmes de distribution robotisés, l'authentification biométrique et des capacités de renouvellement d'inventaire autonome. L'infrastructure de distributeurs connectée à Internet permettra une synchronisation en temps réel entre les opérateurs, les fournisseurs, les prestataires de logistique, les systèmes de paiement et les plateformes d'engagement des consommateurs. Cet écosystème interconnecté améliorera significativement la visibilité opérationnelle et la réactivité commerciale. L'analyse des consommateurs alimentée par l'intelligence artificielle permettra de plus en plus de mettre en œuvre des tarifs dynamiques, des promotions personnalisées, une disposition prédictive des produits et des expériences d'achat hautement personnalisées, basées sur les préférences des consommateurs, les modèles de demande selon l'heure de la journée et les comportements d'achat spécifiques à la localisation. L'expansion du commerce autonome devrait s'accélérer grâce à l'intégration des technologies de distributeurs avec les magasins intelligents, les environnements de commerce sans caissier, les kiosques numériques et les concepts de micro-commerces robotisés. Les distributeurs automatiques fonctionneront de plus en plus comme des nœuds de livraison décentralisés au sein d'écosystèmes plus larges de commerce omnicanal. Les initiatives de durabilité continueront de transformer la conception des équipements et les stratégies de chaîne d'approvisionnement. Les fabricants devraient privilégier des systèmes à faible consommation d'énergie, des composants de machines recyclables, des opérations logistiques à faible empreinte carbone, des technologies de réfrigération durables et des processus de fabrication optimisés pour l'environnement. Les solutions de distribution saines, les systèmes de dispensation pharmaceutique, la distribution de repas frais et l'automatisation du commerce spécialisé sont prévues pour devenir des catégories de croissance majeures à mesure que les attentes des consommateurs évoluent vers la commodité, la personnalisation et des expériences de service client de luxe. Les systèmes de cybersécurité avancés et la sécurité des transactions via la blockchain pourraient également devenir de plus en plus importants à mesure que l'infrastructure des distributeurs devient plus connectée numériquement et plus exigeante en termes de données. Finalement, la chaîne de valeur des distributeurs automatiques du futur évoluera des distributeurs automatisés autonomes vers des écosystèmes de commerce intelligents, numériquement intégrés et alimentés par l'intelligence artificielle, capables de délivrer des expériences commerciales personnalisées, évolutives et fluides pour les consommateurs dans les environnements urbains mondiaux.Chaîne de valeur spécifique au marché
- Fourniture de matières premières et de composants : Fabrication d'acier, systèmes de réfrigération, semi-conducteurs, écrans tactile, matériel de paiement, moteurs, capteurs, systèmes d'éclairage, modules de communication, compresseurs et fournisseurs de composants électroniques soutenant la fabrication de distributeurs automatiques.
- Fabrication de machines et intégration de systèmes : Assemblage des distributeurs automatiques, intégration du logiciel embarqué, installation de la connectivité IoT, intégration des analyses basées sur l'intelligence artificielle, systèmes d'activation des paiements, ingénierie de réfrigération et développement d'interfaces intelligentes.
- Logiciels, connectivité et infrastructure numérique : Plateformes de surveillance en nuage, gestion d'inventaire alimentée par l'intelligence artificielle, logiciels de diagnostic à distance, systèmes de cybersécurité, passerelles de paiement numérique, plateformes d'analyse des consommateurs et systèmes de maintenance prédictive.
- Distribution, déploiement et logistique : Transport de l'équipement, installation des machines, planification des itinéraires, gestion des entrepôts, partenariats pour le positionnement des machines, opérations de stockage des produits et gestion logistique des réapprovisionnements.
- Opérations de commerce de détail et engagement des consommateurs : Marchandisation des produits, publicité numérique, traitement des transactions sans espèces, systèmes d'interaction avec les clients, promotions personnalisées, optimisation automatique de l'inventaire et opérations du réseau de distributeurs.
- Services après-vente et gestion du cycle de vie : Entretien des machines, maintenance prédictive, mises à jour logicielles, remplacement des composants, support technique, analyses opérationnelles, optimisation de l'énergie et services de rénovation.
Cartographie entreprise-étape
- Fourniture de matières premières et de composants : Fournisseurs de semi-conducteurs, fabricants de composants de réfrigération, fournisseurs de matériel électronique, entreprises de technologies d'affichage et fabricants de matériel de paiement.
- Fabrication de machines et intégration de systèmes : Fuji Electric Co., Ltd., Sanden Corporation, Azkoyen Group, Crane Holdings, Seaga Manufacturing, Glory Ltd.
- Logiciels, connectivité et infrastructure numérique : Fournisseurs de plateformes IoT, entreprises d'analyse basées sur l'intelligence artificielle, entreprises de logiciels en nuage, fournisseurs de technologies de paiement numérique et développeurs de solutions de surveillance à distance.
- Distribution, déploiement et logistique : Opérateurs de distributeurs automatiques, entreprises de logistique, fournisseurs de services de déploiement de commerce de détail, opérateurs d'entrepôts et distributeurs régionaux de machines.
- Opérations de commerce de détail et engagement des consommateurs : Selecta Group, opérateurs de services de distributeurs, partenaires de nourriture et de boissons, entreprises de solutions de paiement et fournisseurs de plateformes de publicité numérique.
- Services après-vente et gestion du cycle de vie : Contractants de maintenance, fournisseurs de services de maintenance prédictive, entreprises de support technique, fournisseurs de mises à jour logicielles et spécialistes de la rénovation d'équipements.
Activité d'investissement
Tendance: Rising
Intensité capitalistique: High
M&A récentes: Yes
Aperçu des dynamiques d'investissement et de financement du marché mondial des distributeurs automatiques
Les dynamiques d'investissement et de financement sur le marché mondial des distributeurs automatiques sont de plus en plus déterminées par l'expansion rapide des écosystèmes de vente automatique, la demande croissante des consommateurs pour des expériences d'achat sans contact, et l'intégration croissante de technologies de vente intelligente. Entre 2026 et 2033, les investissements capitaux se concentreront fortement sur l'infrastructure de distribution alimentée par l'intelligence artificielle, les systèmes de gestion des machines connectés à l'Internet des objets, l'intégration des paiements numériques, et des plateformes de vente en autonomie intelligente conçues pour améliorer l'efficacité opérationnelle et l'engagement client. L'industrie des distributeurs automatiques évolue des systèmes traditionnels de distribution de produits vers des environnements de vente connectés et basés sur les données, capables de soutenir des expériences de shopping personnalisées, une gestion prédictive des stocks et une analyse en temps réel. Les principales entreprises telles que Fuji Electric Co., Ltd., Crane Holdings, Sanden Corporation, Azkoyen Group, Royal Vendors, Seaga Manufacturing, Glory Ltd., et Selecta Group augmentent significativement leurs investissements dans la modernisation des machines, les technologies de surveillance basées sur le cloud, les interfaces sans contact, et des écosystèmes de distribution intelligente. Une transformation structurelle majeure façonnant l'activité d'investissement est l'adoption croissante des transactions sans espèces, des analyses des consommateurs alimentées par l'intelligence artificielle, des diagnostics à distance et des technologies de réapprovisionnement automatique des stocks. Ces avancées encouragent les financements vers des systèmes de distribution de nouvelle génération capables de délivrer une fiabilité opérationnelle plus élevée, des coûts de maintenance réduits, et une performance commerciale améliorée dans les environnements commerciaux à forte densité de trafic. Le marché bénéficiera également d'investissements croissants dans la modernisation de l'infrastructure urbaine, les réseaux de transport intelligents, l'automatisation des biens immobiliers commerciaux, et les environnements de vente connectés numériquement. L'expansion des aéroports, des gares ferroviaires, des institutions éducatives, des établissements de santé, des bureaux et des développements de villes intelligentes créera des opportunités importantes de déploiement des solutions avancées de distribution à l'échelle mondiale.Aperçu de la situation actuelle des dynamiques d'investissement et de financement du marché mondial des distributeurs automatiques
L'activité actuelle d'investissement sur le marché des distributeurs automatiques est fortement soutenue par la demande croissante de solutions de vente automatique, l'adoption rapide des technologies de paiement numérique, et la préférence croissante des consommateurs pour des expériences d'achat en self-service rapides et pratiques. Les entreprises investissent activement dans des systèmes de distribution intelligente, des technologies de réfrigération intelligente, des machines à énergie efficace, et des plateformes d'engagement des consommateurs alimentées par l'intelligence artificielle pour améliorer la compétitivité et l'évolutivité opérationnelle.- Asie-Pacifique : Dominé les activités d'investissement dans les distributeurs automatiques mondiaux en raison de l'adoption avancée des solutions de vente automatique, d'écosystèmes de paiement numérique solides, d'une densité urbaine élevée, et d'une innovation technologique significative au Japon, en Chine, en Corée du Sud et en Asie du Sud-Est.
- Amérique du Nord : Continue d'attirer de grands investissements, motivés par l'expansion rapide de l'infrastructure de vente sans espèces, le déploiement croissant de systèmes de distribution intelligente, et une forte demande pour des solutions de commerce non surveillé dans les États-Unis et le Canada.
- Europe : Témoigne d'une croissance d'investissement soutenue, soutenue par une attention croissante aux technologies de distribution à faible consommation d'énergie, aux systèmes de distribution de produits sains, et à l'infrastructure de vente automatique durable en Allemagne, en France, en Italie, en Espagne et au Royaume-Uni.
- Moyen-Orient et Amérique latine : Émergent comme des régions en développement soutenues par des projets de villes intelligentes, l'expansion de l'infrastructure touristique, des initiatives d'automatisation du commerce, et une adoption croissante des technologies de commerce en self-service.
Signaux clés des dynamiques d'investissement et de financement du marché mondial des distributeurs automatiques
- La croissance rapide des paiements sans espèces et sans contact est un moteur d'investissement dans les systèmes à fonctionnalité NFC, les transactions par codes QR, les technologies d'authentification biométrique et l'intégration des portefeuilles mobiles.
- Les technologies de distribution alimentées par l'intelligence artificielle attirent des financements significatifs en raison de leur capacité à offrir des recommandations personnalisées, des capacités de tarification dynamique et des analyses avancées des consommateurs.
- L'expansion de l'infrastructure de distribution connectée à l'Internet des objets soutient les investissements dans la surveillance des machines basée sur le cloud, les systèmes de maintenance prédictive, le réapprovisionnement automatique des stocks et la gestion opérationnelle à distance.
- La demande croissante pour des collations plus saines, des aliments frais, des boissons biologiques et des produits spécialisés encourage les investissements dans les systèmes de distribution réfrigérés et les technologies de distribution de produits de qualité supérieure.
- L'augmentation des coûts de main-d'œuvre et des pénuries de personnel dans les environnements de commerce accélère les investissements dans des solutions de commerce non surveillé et des écosystèmes de distribution autonomes.
- Les initiatives de développement des villes intelligentes et l'expansion de l'infrastructure de transport augmentent les opportunités de déploiement des systèmes de distribution dans les aéroports, les stations de métro, les réseaux de transport en commun et les complexes commerciaux.
- Les initiatives de durabilité encouragent les financements dans des systèmes de distribution à faible consommation d'énergie, des technologies de réfrigération écologiques, des composants de machine recyclables et des systèmes d'exploitation économes en énergie.
Implications stratégiques des dynamiques d'investissement et de financement du marché mondial des distributeurs automatiques
- Le paysage d'investissement privilégie de plus en plus les entreprises capables d'intégrer l'intelligence artificielle, la connectivité cloud, des systèmes de paiement avancés et des analyses en temps réel dans des écosystèmes de distributeurs automatiques évolutifs.
- L'innovation technologique devient un principal différentiateur concurrentiel, particulièrement dans les systèmes d'interaction sans contact, la gestion intelligente des stocks, les capacités de reconnaissance faciale et les technologies de personnalisation des consommateurs.
- Les partenariats stratégiques entre les fabricants de distributeurs automatiques, les fournisseurs de paiements numériques, les entreprises d'automatisation du commerce et les marques de boissons et aliments sont de plus en plus importants pour l'expansion du marché et la diversification des services.
- Les stratégies de diversification régionale restent critiques, avec l'Asie-Pacifique en tête de croissance de déploiement, l'Amérique du Nord en moteur de l'innovation du commerce numérique, et l'Europe axée sur les technologies de distribution durables.
- Les opérateurs investissant dans l'analyse alimentée par l'intelligence artificielle et les écosystèmes de distribution connectés devraient atteindre une optimisation des revenus plus forte, une efficacité opérationnelle et une fidélisation des clients.
- Les solutions de distribution saines et les produits spécialisés de qualité supérieure émergent comme des domaines clés d'investissement alors que les préférences d'achat des consommateurs se déplacent de plus en plus vers des expériences commerciales axées sur la santé et la commodité.
- Les entreprises dotées de capacités d'intégration omnicanal solides et d'une infrastructure de commerce numérique devraient maintenir une position concurrentielle plus forte sur le marché de la vente automatique en évolution.
Aperçu prospectif des dynamiques d'investissement et de financement du marché mondial des distributeurs automatiques
À l'avenir, le marché mondial des distributeurs automatiques devrait attirer des investissements à long terme solides, soutenus par les tendances d'automatisation croissantes, l'adoption croissante des technologies de vente intelligente et la demande croissante des consommateurs pour des expériences d'achat rapides, pratiques et personnalisées. L'allocation future des capitaux priorisera les systèmes de distribution alimentés par l'intelligence artificielle, les technologies de commerce robotique, les environnements de micro-magasin connectés, les plateformes avancées de publicité numérique, les systèmes de réfrigération à faible consommation d'énergie et l'infrastructure de gestion des distributeurs basée sur le cloud.- Asie-Pacifique : Restera la région d'investissement leader en raison de l'acceptation forte des technologies de vente automatique par les consommateurs, de l'expansion de l'infrastructure des villes intelligentes et de l'urbanisation rapide.
- Amérique du Nord : Continuera à renforcer sa position grâce aux investissements dans les systèmes de commerce non surveillé intelligents, les analyses de commerce alimentées par l'intelligence artificielle et l'intégration avancée des paiements numériques.
- Europe : Se concentrera de plus en plus sur l'infrastructure de distribution écologique, les systèmes de distribution de produits sains et les technologies d'automatisation commerciale durable.
Technologie et innovation
Innovation: High
Activité des brevets: Moderate
Maturité: Mature
Aperçu du paysage technologique et de l'innovation du marché mondial des distributeurs automatiques
Le paysage technologique et innovant du marché mondial des distributeurs automatiques évolue rapidement à mesure que les fabricants, les fournisseurs d'automatisation de détail et les opérateurs de distributeurs intègrent de plus en plus des technologies intelligentes afin d'améliorer l'efficacité opérationnelle, l'engagement des clients, la flexibilité des paiements et l'optimisation des stocks. L'innovation sur le marché se concentre autour des systèmes de distribution alimentés par l'intelligence artificielle, des plateformes de surveillance connectées à l'Internet des objets, des technologies de paiement sans contact, de la gestion des stocks connectés à Internet, des écrans numériques interactifs ainsi que des écosystèmes de commerce automatique conçus pour améliorer les expériences d'achat en autonomie à l'échelle mondiale. La transformation numérique croissante de l'infrastructure de détail modifie significativement l'industrie des distributeurs automatiques. Les opérateurs utilisent de plus en plus des systèmes de gestion des distributeurs basés sur le cloud, des plateformes de suivi des stocks en temps réel, des technologies de maintenance prédictive et des diagnostics à distance pour améliorer la disponibilité des machines et les performances opérationnelles. Ces technologies numériques aident à réduire les coûts de maintenance, à optimiser la disponibilité des produits et à améliorer globalement la satisfaction client sur les réseaux de distributeurs. L'intelligence artificielle et l'apprentissage automatique deviennent également des domaines clés d'innovation dans le marché des distributeurs automatiques. Les systèmes alimentés par l'intelligence artificielle sont déployés pour analyser le comportement d'achat des consommateurs, optimiser la gamme de produits, prévoir les tendances de la demande et proposer des recommandations personnalisées via des interfaces de distribution interactives. Ces technologies permettent aux opérateurs d'améliorer les performances commerciales tout en créant des expériences de commerce plus intelligentes et personnalisées. En outre, les progrès dans l'infrastructure de paiement sans espèces, les systèmes d'authentification biométrique, les technologies de réfrigération intelligentes et les mécanismes de distribution automatisés améliorent significativement la fonctionnalité et la fiabilité des distributeurs automatiques. Les principaux fabricants de distributeurs automatiques investissent de plus en plus dans du matériel économe en énergie, des interfaces à écran tactile haute résolution et des plateformes de commerce connecté afin d'augmenter leur compétitivité au sein de l'écosystème de commerce automatisé. Le paysage de l'innovation s'étend également vers des solutions de distribution plus saines et spécialisées. Les systèmes de distribution intelligents sont de plus en plus conçus pour permettre la distribution d'aliments frais, la gestion des stocks à température contrôlée, le suivi des produits nutritionnels et des recommandations personnalisées de bien-être. Ces technologies permettent aux opérateurs de diversifier leurs offres de produits et de répondre aux préférences des consommateurs en évolution pour des produits de commodité plus sains et de qualité supérieure.Paysage technologique et d'innovation du marché mondial des distributeurs automatiques - Scénario actuel
Actuellement, le marché mondial des distributeurs automatiques connaît une modernisation accélérée, alors que les entreprises adoptent de plus en plus des solutions de commerce automatisé et des technologies d'engagement des consommateurs sans contact. Les marchés majeurs tels que le Japon, les États-Unis, la Chine, la Corée du Sud et l'Europe investissent massivement dans l'infrastructure de distribution intelligente, l'analyse de commerce alimentée par l'intelligence artificielle et les écosystèmes de paiement numérique, afin d'améliorer le confort des clients et l'évolutivité opérationnelle. Les technologies de paiement sans contact et sans contact ont devenu l'une des innovations les plus largement adoptées dans le marché des distributeurs automatiques. Les systèmes de distribution intègrent de plus en plus les portefeuilles mobiles, les paiements par code QR, la communication à proximité (NFC), les applications bancaires numériques et les transactions de cartes de crédit sans contact, améliorant considérablement la vitesse des transactions et l'accessibilité des clients. Les distributeurs automatiques dotés d'Internet des objets (IoT) sont de plus en plus déployés pour soutenir la surveillance en temps réel des stocks, les alertes d'approvisionnement automatisées, les diagnostics à distance des machines et les systèmes de maintenance prédictive. Ces technologies aident les opérateurs à réduire les temps d'arrêt opérationnels tout en améliorant l'efficacité de la chaîne d'approvisionnement et la précision des stocks. L'intelligence artificielle est de plus en plus intégrée aux plateformes d'analyse des distributeurs automatiques afin d'optimiser le placement des produits, les prix dynamiques, la ciblage des consommateurs et les recommandations d'achat. Les systèmes soutenus par l'IA peuvent analyser les historiques de transactions, les schémas de circulation et les préférences des consommateurs pour améliorer la rentabilité des machines et l'engagement des clients. Les systèmes de réfrigération intelligents et les technologies de distribution économes en énergie deviennent également des priorités majeures d'innovation dans le marché. Les machines de distribution avancées équipées de systèmes de refroidissement intelligents, de compresseurs à faible consommation d'énergie et de technologies de surveillance environnementale aident les opérateurs à réduire la consommation d'électricité et à soutenir les initiatives de durabilité. L'intégration de la publicité numérique s'étend rapidement aux systèmes de distribution premium. Les écrans tactiles interactifs, le contenu promotionnel personnalisé et les plateformes publicitaires dotées de l'intelligence artificielle permettent aux distributeurs automatiques de fonctionner comme des canaux d'engagement de commerce intelligent dans des environnements à forte fréquentation tels que les aéroports, les centres commerciaux, les hôtels et les hubs de transport.Principales technologies et tendances innovantes du marché mondial des distributeurs automatiques
- Analyse des consommateurs alimentée par l'intelligence artificielle : Plateformes de distributeurs intelligents analysant le comportement des clients, les schémas d'achat et les recommandations de produits personnalisées.
- Systèmes de surveillance connectés : Technologies de distributeurs connectés permettant le suivi en temps réel des stocks, le diagnostic à distance et l'entretien prédictif.
- Paiements sans espèces et sans contact : Intégration des paiements numériques via les portefeuilles mobiles, les systèmes NFC, les paiements par code QR et les technologies de banque sans contact.
- Gestion des distributeurs basée sur le cloud : Plateformes numériques centralisées améliorant l'optimisation des stocks, l'analyse des ventes et la gestion des performances des machines.
- Écrans numériques interactifs : Interfaces à écran tactile intelligent permettant la publicité, la personnalisation des produits et une interaction renforcée avec les clients.
- Technologies de réfrigération intelligente : Systèmes de refroidissement économes en énergie améliorant la conservation des produits tout en réduisant la consommation d'énergie opérationnelle.
- Systèmes d'entretien prédictif : Technologies de diagnostic alimentées par l'intelligence artificielle identifiant les problèmes d'entretien avant qu'une panne opérationnelle ne survienne.
- Systèmes d'authentification biométrique : Technologies de reconnaissance faciale et de paiement biométrique renforçant les expériences de distribution sécurisées et personnalisées.
- Solutions de distribution de nourriture saine et fraîche : Systèmes avancés de distribution supportant des repas fraîs, des collations bio et des produits axés sur la santé.
- Écosystèmes de micro-commerce autonomes : Environnements commerciaux intelligents intégrés combinant l'automatisation des distributeurs, l'analyse par IA et les technologies de vente en autonomie.
Implications stratégiques des technologies et de l'innovation
L'innovation technologique transforme fondamentalement le marché des distributeurs automatiques en améliorant l'automatisation du commerce, l'efficacité opérationnelle, l'engagement des consommateurs et la flexibilité des paiements dans les écosystèmes de commerce en autonomie. La transformation numérique permet aux opérateurs de distributeurs de créer des expériences client fluides et basées sur les données, intégrant la gestion intelligente des stocks, les transactions sans espèces, le marketing personnalisé et le suivi opérationnel en temps réel dans des plateformes de commerce automatisé unifiées. Pour les fabricants et opérateurs de distributeurs automatiques, les investissements dans l'analyse alimentée par l'intelligence artificielle, l'infrastructure connectée à l'Internet des objets, les systèmes de paiement intelligents et les plateformes de distributeurs connectées au cloud sont devenus un différentiateur stratégique majeur. Les entreprises qui exploitent des écosystèmes de distributeurs intelligents améliorent l'évolutivité opérationnelle, réduisent les coûts d'entretien et renforcent leur position concurrentielle dans l'industrie du commerce automatisé en constante évolution. L'adoption croissante des technologies d'analyse de données et de suivi du comportement des consommateurs aide également les opérateurs à optimiser la sélection des produits, améliorer la prévision des ventes et renforcer les stratégies de fidélisation des clients. Ce passage vers les opérations de distribution intelligentes renforce la rentabilité tout en permettant des expériences commerciales plus personnalisées et plus réactives. En parallèle, l'innovation dans les technologies de distribution durables aide les opérateurs à réduire leur impact environnemental et à améliorer l'efficacité énergétique. Les systèmes de réfrigération intelligents, les composants de machines écologiques et les technologies de gestion de l'énergie deviennent de plus en plus importants alors que les entreprises privilégient la durabilité et la conformité aux réglementations environnementales. Cependant, les risques liés à la cybersécurité, les coûts élevés d'intégration technologique, les préoccupations liées à la protection des données, les défis liés à l'entretien de l'infrastructure et les attentes changeantes des consommateurs restent des obstacles majeurs affectant l'adoption des technologies dans le marché des distributeurs automatiques. Les opérateurs doivent continuer à investir dans l'infrastructure numérique sécurisée, les systèmes de sécurité des paiements et les mises à jour logicielles pour maintenir la fiabilité opérationnelle et la confiance des consommateurs.Aperçu prospectif des technologies et de l'innovation du marché mondial des distributeurs automatiques
En perspective, le marché mondial des distributeurs automatiques est censé évoluer vers des écosystèmes de commerce automatique hautement intelligents, entièrement connectés et dotés d'intelligence artificielle, alimentés par le calcul en nuage, l'analyse prédictive, les robots avancés et les technologies de paiement intelligentes. Les opérateurs de distributeurs utiliseront de plus en plus des plateformes de commerce autonomes capables de délivrer des expériences d'achat personnalisées, une réapprovisionnement d'inventaire automatisé et une engagement des consommateurs en temps réel dans divers environnements commerciaux. L'intelligence artificielle devrait jouer un rôle beaucoup plus important dans l'analyse prédictive des ventes, la personnalisation client, la prévision des stocks et l'optimisation du commerce automatique. Les systèmes de distributeurs alimentés par l'IA soutiendront de plus en plus des modèles de tarification dynamique, de la publicité numérique ciblée et des recommandations adaptatives de produits basées sur les comportements des consommateurs. La convergence des technologies IoT, des systèmes d'authentification biométrique, des portefeuilles numériques et des plateformes de gestion du commerce basées sur le cloud améliorera considérablement l'efficacité opérationnelle et la commodité des clients dans l'industrie des distributeurs automatiques. Les écosystèmes de distributeurs connectés soutiendront de plus en plus la synchronisation des stocks en temps réel, la coordination automatisée de la chaîne d'approvisionnement et la planification de l'entretien intelligente. Les systèmes de distributeurs robotisés et les environnements de commerce de détail autonomes devraient également émerger comme des domaines majeurs d'innovation sur le marché. Les plateformes avancées de distributeurs équipées de technologies de distribution robotisées, de systèmes d'interaction client soutenus par l'IA et de capacités de commerce sans caissier sont susceptibles de transformer les expériences futures de commerce de proximité. La durabilité et l'efficacité énergétique resteront des priorités centrales dans les technologies de distributeurs de nouvelle génération. Les fabricants sont censés développer de plus en plus des systèmes de distributeurs à faible consommation d'énergie, des matériaux de machines recyclables et des technologies de réfrigération respectueuses de l'environnement afin de s'aligner sur les initiatives mondiales de durabilité et les réglementations énergétiques. En conclusion, le marché mondial des distributeurs automatiques subit une transformation technologique majeure, entraînée par l'automatisation du commerce, l'intégration de l'intelligence artificielle, la connectivité IoT et les innovations en matière de paiement intelligent. Les entreprises capables de combiner avec succès les technologies de distributeurs intelligents, l'efficacité opérationnelle, l'engagement personnalisé des clients et l'infrastructure de commerce durable mèneront l'évolution future de l'industrie mondiale des distributeurs automatiques.Risque de marché
Risque global: High
Geopolitical Exposure: Moderate
Risque de substitution: Moderate
Aperçu des facteurs de risque et des menaces de désorganisation du marché mondial des distributeurs automatiques
Le marché mondial des distributeurs automatiques connaît une croissance forte, entraînée par l'adoption croissante de solutions de commerce automatique, la demande croissante d'expériences d'achat sans contact, l'urbanisation croissante et les avancées en matière de technologies de distribution intelligente. Malgré les perspectives de croissance à long terme positives, le marché reste exposé à plusieurs risques opérationnels, technologiques, réglementaires et économiques qui pourraient affecter la rentabilité, l'expansion des déploiements et la durabilité à long terme. Alors que les distributeurs automatiques intègrent de plus en plus l'intelligence artificielle, l'internet des objets, les systèmes de paiement sans espèces et les plateformes de surveillance basées sur le cloud, l'industrie devient de plus en plus dépendante technologiquement et opérationnellement complexe. L'un des principaux facteurs de risque affectant le marché des distributeurs automatiques est le coût élevé des investissements initiaux et des coûts de maintenance associés aux systèmes de distribution intelligents avancés. Les distributeurs modernes équipés de paiements sans contact, de systèmes de réfrigération, d'écrans numériques, de capteurs d'inventaire et d'analyses basées sur l'intelligence artificielle exigent un investissement de capital significatif. Les opérateurs plus petits peuvent rencontrer des limites financières dans la mise à niveau de leur infrastructure ou le déploiement de réseaux de distribution technologiquement avancés. Les vulnérabilités en matière de cybersécurité et de paiements numériques deviennent également de plus en plus importantes dans l'industrie. Les distributeurs intelligents connectés à des réseaux cloud et à des écosystèmes de paiement numérique sont exposés à des risques tels que la fraude sur les paiements, le piratage, les fuites de données, les attaques par logiciels malveillants et l'accès non autorisé aux systèmes. Toute interruption des systèmes de traitement des paiements ou tout compromis des données des transactions clients peut avoir un impact négatif sur la confiance des consommateurs et la continuité opérationnelle. Les perturbations des chaînes d'approvisionnement représentent un autre défi majeur pour les fabricants et les opérateurs de distributeurs automatiques. Les pénuries de semi-conducteurs, de composants électroniques, d'équipements de réfrigération et d'équipements de traitement des paiements peuvent retarder la production et les délais de déploiement des machines. Les perturbations logistiques mondiales, les restrictions commerciales et les coûts de transport en augmentation peuvent avoir un impact supplémentaire sur la disponibilité des machines et les coûts d'exploitation. Les changements des préférences des consommateurs et le comportement d'achat en évolution créent également une incertitude pour les opérateurs de distributeurs automatiques. Les consommateurs demandent de plus en plus des options alimentaires plus saines, des produits frais, des emballages durables et des expériences de commerce personnalisées. Les opérateurs qui ne parviennent pas à adapter leurs offres de produits et les capacités des machines aux attentes changeantes des consommateurs peuvent connaître une baisse des performances des ventes et des taux d'utilisation des machines.Marché mondial des distributeurs automatiques Facteurs de risque et menaces de disruption Scénario actuel
L'environnement actuel du marché des distributeurs automatiques reflète une forte dynamique dans l'adoption de l'automatisation et des services de vente au détail en self-service, tout en faisant face à des défis opérationnels et technologiques croissants. L'augmentation des pénuries de main-d'œuvre et des pressions salariales encouragent les entreprises à adopter des solutions de distribution automatisées afin de réduire leur dépendance au personnel et d'améliorer l'accessibilité du commerce de détail. En parallèle, les pressions inflationnistes, l'augmentation des prix de l'énergie et les coûts croissants des matières premières affectent significativement la fabrication et la rentabilité opérationnelle des distributeurs automatiques. Les systèmes de distribution réfrigérés en particulier font face à des coûts d'acheminement de l'électricité plus élevés, ce qui crée une pression sur les opérateurs pour adopter des technologies économes en énergie. L'expansion rapide des écosystèmes de paiement sans espèces et sans contact transforme les interactions des consommateurs avec les distributeurs automatiques. Cependant, les opérateurs deviennent de plus en plus dépendants des fournisseurs de paiement tiers, de la connectivité réseau et de la fiabilité de l'infrastructure numérique. Toute panne de système ou échec de traitement des paiements peut perturber les transactions et affecter négativement la satisfaction client. Les technologies de distribution intelligentes telles que la reconnaissance faciale, les systèmes de recommandation basés sur l'intelligence artificielle et le suivi en temps réel des stocks améliorent l'efficacité opérationnelle et l'engagement client. Cependant, ces technologies soulèvent également des préoccupations liées à la réglementation de la protection des données, à la conformité aux normes de surveillance et à l'utilisation éthique des informations des consommateurs sur différents marchés mondiaux. En outre, la concurrence des plateformes de commerce rapide, des supermarchés de commodités, des micro-marchés automatisés et des services de livraison de nourriture s'intensifie dans les environnements urbains. Les opérateurs de distributeurs automatiques doivent continuer à innover pour maintenir leur compétitivité et leur pertinence auprès des consommateurs au sein des écosystèmes de commerce de détail de plus en plus numérisés.Marché mondial des distributeurs automatiques Facteurs de risque clés et signaux de menaces de disruption
L'un des signaux de disruption les plus importants sur le marché des distributeurs automatiques est l'accélération du passage vers des systèmes de commerce automatique alimentés par l'intelligence artificielle et des concepts de micro-boutiques sans caissier. Ces technologies de commerce de nouvelle génération pourraient réduire la dépendance aux modèles traditionnels de distributeurs automatiques tout en réformant les attentes des consommateurs concernant les expériences de shopping automatisées. Un autre trend majeur de disruption implique l'augmentation des réglementations de durabilité et des préoccupations environnementales liées à la consommation d'énergie des distributeurs automatiques, aux déchets de packaging en plastique et aux émissions de réfrigération. Les gouvernements et les clients corporatifs demandent de plus en plus des systèmes de distribution écologiques avec une opération à faible consommation d'énergie, une intégration de packaging recyclable et une approvisionnement durable des produits. La disruption technologique par l'intégration de l'Internet des objets (IoT) et l'analyse prédictive transforme rapidement les capacités de gestion des machines. Les opérateurs adoptant des écosystèmes de distribution connectés bénéficient d'avantages en optimisation des stocks, en maintenance prédictive et en analyse du comportement des consommateurs. Les entreprises ne modernisant pas leurs flottes de machines pourraient avoir du mal à rivaliser avec les opérateurs numériquement avancés. Les menaces en cybersécurité continuent d'augmenter alors que les systèmes de distribution deviennent de plus en plus connectés à l'infrastructure basée sur le cloud et aux réseaux de paiement numériques. Le vol de données, les attaques par rançonnage, les fraudes de paiement et l'accès non autorisé à distance peuvent créer des perturbations opérationnelles et des responsabilités financières pour les opérateurs et les fabricants. L'incertitude économique et les fluctuations des comportements d'achat des consommateurs peuvent également affecter le volume des transactions des distributeurs automatiques, particulièrement dans les catégories de produits de luxe tels que les collations, les boissons et les produits de consommation spécialisés. Les ralentissements économiques peuvent réduire la fréquentation des centres de transport, des bureaux et des lieux commerciaux où les distributeurs automatiques sont couramment déployés.Marché mondial des distributeurs automatiques Implications stratégiques des facteurs de risque
Les opérateurs et fabricants de distributeurs automatiques doivent prioriser les investissements en sécurité numérique, la protection des systèmes de paiement et l'infrastructure de cybersécurité afin de réduire l'exposition aux fraudes, aux piratages et aux perturbations opérationnelles. Les systèmes d'authentification à plusieurs niveaux, les plateformes de paiement chiffrées et la surveillance continue du réseau deviendront de plus en plus essentiels. Les entreprises devraient également investir dans des conceptions de machines économes en énergie, des technologies de réfrigération durables et des solutions de packaging de produits responsables environnementalement pour s'aligner sur les normes réglementaires émergentes et les attentes des consommateurs en matière de durabilité. Les stratégies de diversification des chaînes d'approvisionnement resteront critiques pour réduire la dépendance aux fournisseurs de composants uniques et minimiser les risques de perturbation liés aux pénuries de composants électroniques ou à l'instabilité logistique. Les capacités de fabrication régionales et les partenariats stratégiques avec les fournisseurs pourraient améliorer la résilience opérationnelle. Les opérateurs doivent continuer à améliorer l'engagement client grâce à la personnalisation alimentée par l'intelligence artificielle, à l'intégration de la publicité numérique, à la connectivité via des applications mobiles et à des options de paiement flexibles. La commodité pour les consommateurs et l'expérience utilisateur resteront des différenciateurs compétitifs majeurs dans le paysage de commerce automatisé en évolution. L'expansion stratégique vers les distributeurs de produits sains, la distribution de nourriture fraîche, la distribution pharmaceutique et les solutions de micro-commerce intelligent pourraient aider les opérateurs à diversifier leurs sources de revenus et à renforcer leur position sur le marché à long terme.Marché mondial des distributeurs automatiques Aperçu des risques futurs
En regardant vers 2026???2033, le marché mondial des distributeurs automatiques est prévu pour maintenir une croissance stable, portée par l'expansion de l'automatisation du commerce de détail, l'adoption croissante des technologies sans contact et la demande croissante de commodités de vente au détail en self-service. Cependant, les participants du marché continueront de faire face à des défis liés à la cybersécurité, à la conformité environnementale, aux coûts opérationnels croissants et à la concurrence accrue dans le commerce de détail. Les dynamiques du marché futures seront de plus en plus influencées par l'automatisation alimentée par l'intelligence artificielle, les écosystèmes de commerce automatique, les technologies d'engagement des consommateurs personnalisées et l'intégration d'analyses avancées dans les opérations de distribution. Les entreprises qui modernisent efficacement leur infrastructure de machines et optimisent leurs capacités numériques renforceront probablement leur avantage concurrentiel. La durabilité environnementale et l'efficacité énergétique deviendront de plus en plus importantes comme priorités d'investissement, à mesure que les gouvernements introduiront des normes d'émissions plus strictes et que les clients corporatifs privilégieront les solutions d'infrastructure de commerce vert. Dans l'ensemble, bien que le marché mondial des distributeurs automatiques présente des opportunités de croissance à long terme substantielles, la réussite durable dépendra de l'équilibre entre l'innovation technologique, l'efficacité opérationnelle, la protection en cybersécurité, la commodité pour les consommateurs et la responsabilité environnementale au sein des écosystèmes de commerce automatisé en rapide évolution.Paysage réglementaire
Complexité: High
Approval Pathway: Standardized_commercial
Aperçu de l'environnement réglementaire et politique du marché mondial des distributeurs automatiques
L'environnement réglementaire et politique qui régit le marché mondial des distributeurs automatiques évolue en réponse à l'augmentation de l'automatisation dans le commerce, à l'adoption croissante des paiements numériques, aux préoccupations liées à la sécurité alimentaire et à l'expansion des systèmes commerciaux non surveillés dans les espaces publics et semi-publics. Les distributeurs automatiques, qui distribuent des aliments, des boissons, des médicaments et des marchandises de consommation sans surveillance humaine directe, sont soumis à une combinaison de réglementations commerciales, de lois sur la sécurité alimentaire, de normes de conformité aux paiements électroniques et de politiques de santé publique dans différentes juridictions. Les cadres réglementaires varient considérablement selon les régions, mais se concentrent généralement sur la garantie de la sécurité des consommateurs, de la qualité des produits, des normes d'hygiène, de la transparence des transactions et de la responsabilité opérationnelle. Alors que les distributeurs automatiques deviennent plus avancés technologiquement et plus largement déployés, les gouvernements renforcent la surveillance liée à la traçabilité des produits, à la sécurité des paiements sans espèces et à la gouvernance du commerce automatisé. En outre, l'augmentation du déploiement de distributeurs intelligents équipés d'Internet des objets (IoT), d'intelligence artificielle (IA) et de systèmes de surveillance basés en nuage introduit de nouvelles considérations réglementaires concernant la protection des données, la cybersécurité et la conformité aux transactions numériques. Ces exigences en évolution redéfinissent la manière dont les opérateurs conçoivent, déployent et gèrent l'infrastructure des distributeurs à l'échelle mondiale.État actuel de l'environnement réglementaire et politique du marché mondial des distributeurs automatiques
L'environnement réglementaire actuel du marché des distributeurs automatiques est caractérisé par un mélange de règles de conformité à la sécurité alimentaire, de exigences de licence commerciale, de normes de sécurité électrique et de réglementations sur les paiements numériques. Les autorités des principales économies se concentrent de plus en plus sur l'assurance que les distributeurs automatiques respectent les normes d'hygiène, d'étiquetage et de qualité des produits, en particulier pour les systèmes de distribution d'aliments et de boissons. En Amérique du Nord, les opérations de distributeurs automatiques sont régies par les réglementations sur la sécurité alimentaire appliquées par des organismes tels que la FDA et les départements locaux de la santé, ainsi que par les certifications de sécurité électrique et les exigences d'accessibilité. Les systèmes de distribution sans espèces doivent également se conformer aux normes de sécurité des transactions financières et aux protocoles de l'industrie des cartes de paiement (PCI DSS). En Europe, les distributeurs automatiques sont réglementés par les directives européennes sur la sécurité alimentaire, les normes de sécurité des machines et les lois strictes de protection des consommateurs. Les opérateurs doivent s'assurer de la conformité aux normes d'hygiène, aux exigences d'étiquetage des allergènes et aux réglementations d'écodésignation visant à réduire la consommation d'énergie et l'impact environnemental. Les marchés de l'Asie-Pacifique, tels que le Japon, la Chine, la Corée du Sud et l'Inde, assistent à une modernisation rapide des réglementations pour soutenir l'expansion du commerce automatisé. Le Japon maintient des réglementations très structurées sur les distributeurs, axées sur la sécurité des produits et les normes de déploiement urbain, tandis que la Chine et l'Inde renforcent l'application des normes de sécurité alimentaire, la gouvernance des paiements numériques et les cadres de licence commerciale. Les pays du Moyen-Orient réglementent de plus en plus le déploiement des distributeurs automatiques dans des espaces publics tels que les aéroports, les centres commerciaux et les hubs de transport, en mettant l'accent sur la conformité à l'hygiène, les systèmes d'approbation des produits et le suivi des transactions numériques. L'Afrique adopte progressivement des politiques structurées d'automatisation du commerce alignées sur le développement urbain et la croissance du tourisme.Signaux clés de l'environnement réglementaire et politique du marché mondial des distributeurs automatiques
- Conformité à la sécurité alimentaire et à l'hygiène : Les distributeurs automatiques qui distribuent des aliments et des boissons doivent respecter des règles strictes en matière d'hygiène, de contrôle des températures et de sécurité des produits afin d'éviter la contamination et de garantir la protection des consommateurs.
- Normes de sécurité électrique et mécanique : Les machines doivent respecter les certifications de sécurité liées aux systèmes électriques, aux opérations mécaniques, à la sécurité incendie et aux normes d'installation dans les environnements publics.
- Conformité aux paiements numériques et financières : Les systèmes de distribution sans espèces doivent se conformer aux normes de sécurité des paiements telles que le PCI DSS, aux réglementations anti-fraude et aux protocoles d'authentification des transactions numériques.
- Réglementations de protection des consommateurs et d'étiquetage : Les gouvernements exigent un étiquetage transparent des produits, une exactitude des prix, des mécanismes de remboursement et une divulgation des allergènes pour les produits distribués par les distributeurs automatiques.
- Réglementations de protection des données et de cybersécurité : Les distributeurs intelligents utilisant des systèmes IoT et IA doivent se conformer aux lois de protection des données régissant la collecte, le stockage et l'utilisation des données des consommateurs.
- Règlements environnementaux et politiques d'efficacité énergétique : Les réglementations encouragent de plus en plus l'adoption de distributeurs automatiques à faible consommation d'énergie, de contrôles de réfrigérants et de exigences d'emballage durable.
Implications stratégiques de l'environnement réglementaire et politique
L'évolution du paysage réglementaire influence significativement la conception des distributeurs automatiques, les stratégies de déploiement et les modèles opérationnels. Les fabricants intègrent de plus en plus des technologies prêtes à la conformité, telles que les systèmes de surveillance intelligente, les contrôles d'hygiène automatisés et les plateformes de paiement numériques sécurisées, afin de répondre aux attentes réglementaires. Les opérateurs s'adaptent également aux exigences plus strictes en matière de sécurité alimentaire et d'étiquetage en améliorant la traçabilité des chaînes d'approvisionnement, le suivi en temps réel des stocks et les systèmes de distribution contrôlés en température. Cela est particulièrement important pour les applications de distribution d'aliments frais, de lait et de médicaments. L'essor des transactions sans espèces a rendu la conformité aux paiements et la cybersécurité un domaine d'importance critique. Les entreprises investissent dans des systèmes de paiement chiffrés, des mécanismes de détection de fraude et des plateformes de distribution basées en nuage sécurisées pour garantir la conformité réglementaire et la confiance des consommateurs. Les réglementations environnementales encouragent l'adoption de distributeurs automatiques à faible consommation d'énergie, de systèmes d'éclairage à LED, de réfrigérants écologiques et de matériaux d'emballage recyclables. La conformité à la durabilité devient un facteur différenciateur clé dans les marchés de distribution concurrentiels. En parallèle, les politiques de gouvernance urbaine influencent le positionnement des distributeurs automatiques, notamment dans les hubs de transport, les institutions éducatives et les espaces publics où des autorisations de licence, des approbations de zonage et des normes d'accessibilité doivent être respectées.Aperçu prospectif de l'environnement réglementaire et politique du marché mondial des distributeurs automatiques
Entre 2026 et 2033, l'environnement réglementaire du marché mondial des distributeurs automatiques est prévu pour devenir plus digitalisé, plus axé sur la durabilité et plus orienté vers la sécurité. Les gouvernements introduiront probablement des cadres plus stricts pour les systèmes de commerce automatisé, notamment en matière de surveillance de la sécurité alimentaire, de sécurité des paiements numériques et de protection des données des consommateurs. L'expansion des technologies de distributeurs intelligents entraînera le développement de nouvelles réglementations gouvernant l'analyse du commerce basée sur l'intelligence artificielle, les systèmes de paiement par reconnaissance faciale et les réseaux de machines connectés à l'Internet des objets (IoT). Les agences réglementaires se concentrent sur l'assurance de la transparence, de l'utilisation éthique des données et de la résilience en matière de cybersécurité. Les réglementations environnementales continueront de se resserrer, encourageant les systèmes de distribution à faible consommation d'énergie, les technologies de réfrigération à faible teneur en carbone et la réduction de l'utilisation des emballages en plastique. La conformité à la durabilité deviendra de plus en plus importante pour les grands opérateurs de distribution et les chaînes de commerce. Une harmonisation mondiale des normes d'automatisation du commerce pourrait émerger progressivement à mesure que le commerce international et les opérateurs de distributeurs multinationaux s'expandent. Des cadres normalisés pour la sécurité des machines, l'intégration des paiements et la conformité à l'hygiène alimentaire sont attendus pour améliorer l'efficacité du déploiement transfrontalier. En général, l'environnement réglementaire et politique jouera un rôle critique dans la définition de l'avenir du marché des distributeurs automatiques. Les entreprises qui intègrent activement la conformité, la cybersécurité, la durabilité et la gouvernance du commerce intelligent dans leurs opérations seront mieux positionnées pour réussir dans le paysage du commerce automatisé en évolution à l'échelle mondiale.Questions fréquemment posées
Quelle est la taille actuelle du marché mondial des distributeurs automatiques ?
Le marché mondial des distributeurs automatiques était estimé à environ 24,8 milliards de dollars en 2025, soutenu par l'adoption croissante de solutions de commerce automatique et par la préférence croissante des consommateurs pour des expériences d'achat en self-service.
Quelle est la taille prévue du marché des distributeurs automatiques d'ici 2033 ?
Le marché est prévu pour atteindre près de 41,6 milliards de dollars d'ici 2033, enregistrant une croissance annuelle composée (CAGR) d'environ 6,7 % pendant la période de prévision allant de 2026 à 2033.
Quels sont les principaux facteurs qui stimulent la croissance du marché des distributeurs automatiques ?
Les principaux moteurs de croissance incluent la demande croissante de solutions de commerce automatique, l'adoption croissante des technologies de paiement sans espèces et sans contact, l'urbanisation rapide, les modes de vie occupés des consommateurs, ainsi que les avancées dans les technologies de distributeurs intelligents telles que les systèmes dotés d'intelligence artificielle et d'Internet des objets (IoT).
Quelles régions mènent le marché mondial des distributeurs automatiques ?
L'Amérique du Nord détient actuellement une part de marché importante en raison de l'adoption forte des technologies de commerce automatique, tandis que l'Asie-Pacifique est la région la plus dynamique, tirée par l'urbanisation rapide, les écosystèmes de paiement numérique en expansion et le déploiement croissant de distributeurs intelligents.