
Rapport sur le marché mondial de l'huile de pyrolyse, taille et prévision 2026-2033
Le marché mondial de l'huile de pyrolyse devrait connaître une croissance forte pendant la période de prévision, allant de 2026 à 2033. Le marché était estimé à environ 4,12 milliards de dollars en 2025 et devrait atteindre près de 9,87 milliards de dollars d'ici 2033, enregistrant un taux de croissance annuelle composé (CAGR) d'environ 11,5 %. La croissance du marché est entraînée par la demande croissante de carburants durables, une plus grande attention portée à la gestion des plastiques recyclables, une adoption croissante des pratiques économie circulaire, ainsi qu'une augmentation des investissements dans le recyclage chimique et les technologies de conversion thermique avancées à l'échelle mondiale.
Aperçu de la prévision du marché mondial du pyrolysat (2026???2033)
| Métrique | Valeur |
|---|---|
| Taille du marché (2025) | 4,12 milliard de dollars américains |
| Taille du marché (2033) | 9,87 milliard de dollars américains |
| Taux de croissance annuel composé (2026???2033) | 11.5% |
| Segment le plus important | Pyrolysat dérivé des déchets en plastique |
| Segment en croissance la plus rapide | Applications en tant que matière première pour le recyclage chimique |
| Application dominante | Production d'essence et de matières premières pétrochimiques |
| Moteur principal de croissance | Demande croissante d'essences durables et accent accru sur la gestion des déchets en plastique |
| Tendances technologiques clés | Pyrolyse catalytique, technologies de recyclage chimique, systèmes de réacteurs modulaires, techniques avancées d'amélioration du pyrolysat |
| Industries principales d'utilisation finale | Pétrochimie, Raffinerie, Production d'électricité, Chauffage industriel, Gestion des déchets |
| Opportunité clé du marché | Développement des initiatives économiques circulaires et de l'infrastructure de recyclage avancée |
| Leader régional | Europe |
| Région en croissance la plus rapide | Asie-Pacifique |
| Focus sur la durabilité | Conversion des plastiques, biomasses et caoutchoucs en carburants et matières premières de valeur, soutenant la réduction des déchets et la récupération des ressources |
Taille et prévision du marché mondial du pyrolysat
Le marché mondial du pyrolysat est prévu pour connaître une croissance forte pendant la période de prévision, de 2026 à 2033. Le marché était estimé à environ 4,12 milliard de dollars américains en 2025 et devrait atteindre près de 9,87 milliard de dollars américains d'ici 2033, enregistrant une croissance annuelle composée d'environ 11,5 %. La croissance du marché est motivée par une demande croissante d'essences durables, une attention accrue portée à la gestion des déchets en plastique, une adoption croissante des pratiques économiques circulaires, ainsi que des investissements en expansion dans le recyclage et les technologies de conversion thermique avancées dans le monde entier. Le pyrolysat, également appelé bio-oil ou huile dérivée du plastique selon la matière première, est produit par la décomposition thermique de des matériaux organiques tels que les déchets en plastique, la biomasse et le caoutchouc, en l'absence d'oxygène. Il sert de carburant et de matière première pour la raffinerie, la production pétrochimique, la production d'énergie électrique, et les applications de chauffage industriel. Le marché connait une transformation rapide en raison des avancées technologiques dans le recyclage chimique, les procédés de pyrolyse catalytique, les systèmes de réacteurs modulaires et des améliorations des techniques d'amélioration du pétrole qui renforcent la qualité du carburant et la viabilité commerciale. En outre, une pression réglementaire croissante sur la réduction des déchets plastiques et une volatilité croissante des prix du pétrole brut accélèrent l'adoption des solutions de carburants circulaires basées sur la pyrolyse à l'échelle mondiale.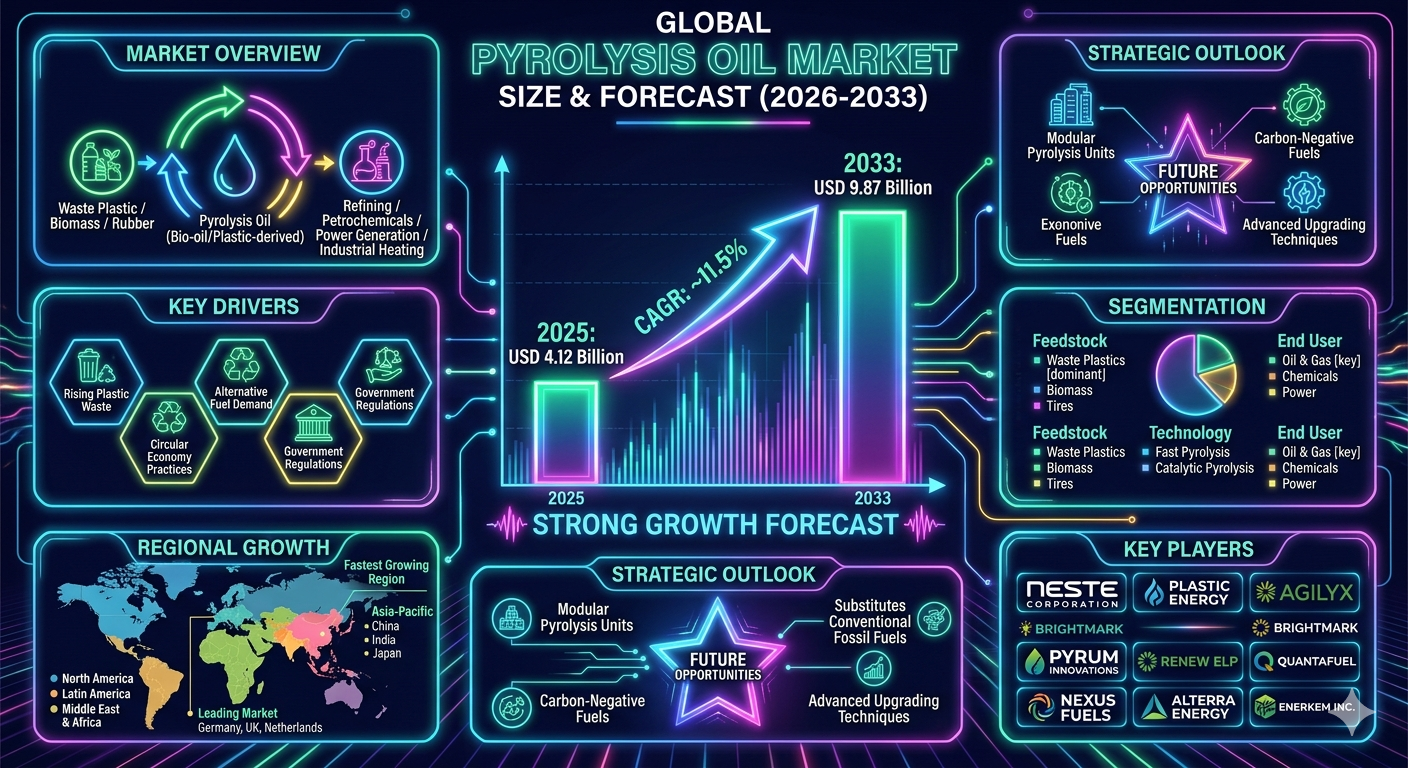
Aperçu du marché mondial du pétrole de pyrolyse
Le marché du pétrole de pyrolyse représente un segment en pleine émergence au sein de l'industrie mondiale de la conversion des déchets en énergie, de l'économie circulaire et des carburants alternatifs. Il joue un rôle critique dans la conversion des plastiques en fin de vie et des déchets de biomasse en hydrocarbures liquides précieux pouvant être réutilisés dans les secteurs industriels et énergétiques. Le marché comprend l'huile de pyrolyse des plastiques, l'huile de pyrolyse de la biomasse, l'huile dérivée des pneus et des substituts de pétrole brut synthétique compatibles avec les raffineries améliorés. L'huile de pyrolyse est de plus en plus utilisée dans les raffineries, les usines pétrochimiques, l'industrie du ciment, les chaudières industrielles et les installations de production d'énergie comme une alternative à faible teneur en carbone aux carburants fossiles conventionnels. Les avancées technologiques dans la conception des réacteurs, l'amélioration catalytique, les processus de distillation et les systèmes de contrôle des émissions améliorent significativement la qualité du produit et l'échelle de production. Les principaux acteurs du marché incluent Neste Corporation, Plastic Energy, Agilyx, Brightmark, Pyrum Innovations, ReNew ELP, Quantafuel, Nexus Fuels, Alterra Energy et Enerkem Inc.Principaux moteurs de la croissance du marché mondial du pétrole de pyrolyse
Croissance des déchets plastiques et préoccupations environnementales
L'accumulation croissante de déchets plastiques à l'échelle mondiale est en train de stimuler la demande en technologies de recyclage avancé et de conversion des déchets en carburants. La pyrolyse fournit une solution efficace pour réduire la dépendance aux décharges et la pollution environnementale.Développement des initiatives d'économie circulaire
Les gouvernements et les industries promeuvent de plus en plus des modèles d'économie circulaire qui privilégient la réutilisation des matériaux et l'efficacité des ressources. L'huile de pyrolyse joue un rôle clé dans la fermeture de la boucle pour les flux de déchets plastiques et d'hydrocarbures.Croissance de la demande en carburants alternatifs
La demande croissante en énergie et la volatilité des prix du pétrole brut encouragent l'adoption de sources de carburants alternatifs telles que l'huile de pyrolyse. Les industries recherchent des substituts de carburants à moindre coût et à faible teneur en carbone.Avancées technologiques dans le recyclage chimique
Les innovations dans la pyrolyse catalytique, l'hydrotraitement et l'amélioration du pétrole améliorent la qualité du rendement et réduisent les impuretés. Cela renforce l'échelle commerciale et la compatibilité avec les raffineries.Réglementations gouvernementales favorables
Les politiques visant à réduire les déchets plastiques, la responsabilité élargie des producteurs (REP) et la réduction des émissions de carbone soutiennent la croissance du marché. Les cadres réglementaires encouragent les investissements dans l'infrastructure de pyrolyse.Segmentation du marché mondial du pétrole de pyrolyse
Par matière première
Le marché est segmenté en plastiques recyclables, biomasse, pneus et flux de déchets mixtes. Les plastiques recyclables représentent le segment de matière première dominant en raison de leur disponibilité élevée et de l'urgence du recyclage.Par technologie
Le marché inclut la pyrolyse lente, la pyrolyse rapide et la pyrolyse catalytique. Les technologies de pyrolyse rapide et catalytique gagnent en popularité en raison de leur efficacité plus élevée et de la meilleure qualité d'huile.Par application
Les applications comprennent le carburant pour le chauffage industriel, la production d'électricité, le brut de raffinerie, le carburant maritime et la production pétrochimique. Les applications de raffinerie et pétrochimique émergent comme des segments à haute valeur.Par utilisateur final
Les utilisateurs finaux comprennent les entreprises pétrolières et gazières, les fabricants chimiques, les centrales électriques, l'industrie du ciment et les entreprises de gestion des déchets. Les entreprises pétrolières et gazières représentent un segment clé de la demande en raison de leur intégration aux systèmes de raffinerie.Dynamiques du marché régional
Europe
L'Europe mène le marché mondial du pétrole de pyrolyse en raison des réglementations environnementales strictes, de l'infrastructure de recyclage avancée et des politiques d'économie circulaire agressives. Les pays tels que l'Allemagne, les Pays-Bas, la Finlande et le Royaume-Uni sont des contributeurs clés.Amérique du Nord
L'Amérique du Nord connait une croissance forte soutenue par une augmentation des investissements dans le recyclage chimique et les technologies de conversion des déchets en énergie. Les États-Unis sont le principal marché avec un déploiement croissant d'usines commerciales.Asie-Pacifique
L'Asie-Pacifique est la région la plus rapide à croître en raison de la production élevée de déchets plastiques, de la base industrielle en expansion et de la demande énergétique croissante. La Chine, l'Inde, le Japon et la Corée du Sud sont des marchés clés de croissance.Amérique latine
L'Amérique latine émerge progressivement avec un intérêt croissant pour les solutions de gestion des déchets et les carburants alternatifs. Le Brésil et le Mexique sont les contributeurs régionaux clés.Moyen-Orient et Afrique
La région connait une croissance modérée motivée par la diversification des sources d'énergie et les investissements dans les projets d'économie circulaire. Les pays du Golfe commencent à explorer de plus en plus les technologies de conversion des déchets en carburants.Paysage concurrentiel
Le marché mondial du pétrole de pyrolyse est hautement innovant et orienté technologie, avec des entreprises qui concourent via l'efficacité des processus, la flexibilité des matières premières, la qualité de l'huile et l'échelle. Les principaux acteurs incluent Neste Corporation, Plastic Energy, Agilyx, Brightmark, Pyrum Innovations, ReNew ELP, Quantafuel, Nexus Fuels, Alterra Energy et Enerkem Inc. Les entreprises investissent de plus en plus dans des systèmes catalytiques avancés, des usines de pyrolyse modulaires, des partenariats avec des raffineries et des technologies d'amélioration pour améliorer la qualité du produit et l'adoption commerciale. Les collaborations stratégiques avec des entreprises pétrochimiques, des entreprises de gestion des déchets et des organismes gouvernementaux renforcent la position sur le marché.Perspective stratégique
La perspective stratégique du marché mondial de l'huile de pyrolyse reste hautement positive en raison de la demande croissante pour les carburants durables et de l'intégration dans l'économie circulaire. Les opportunités futures incluent l'intégration de la recyclage chimique avancé, des matières premières circulaires de qualité raffinerie, des unités modulaires décentralisées de pyrolyse, et des systèmes de production de carburants à bilan carbone négatif. L'amélioration de l'efficacité de production, la mise à niveau des normes de qualité de l'huile, et le renforcement de l'intégration des chaînes d'approvisionnement seront critiques pour la croissance à long terme. Les entreprises investissant dans l'innovation technologique, la diversification des matières premières, et l'intégration en aval sont censées gagner un avantage concurrentiel.Perspective du marché final
Le marché mondial de l'huile de pyrolyse émerge comme un levier clé de la transformation de l'économie circulaire et du développement des carburants durables à l'échelle mondiale.technology L'augmentation des préoccupations environnementales, le soutien réglementaire, et les avancées technologiques continueront à stimuler une forte expansion du marché pendant toute la période de prévision. Les organisations qui réussiront à combiner l'innovation, l'échelle, et l'intégration avec les systèmes énergétiques existants resteront fortement positionnées sur le marché mondial de la pyrolyse en évolution du marché de l'huile.Table des matières
Table des matières
- 1. Résumé exécutif
- 1.1 Aperçu du marché mondial de l'huile de pyrolyse (2026???2033)
- 1.2 Analyse de la taille du marché et du taux de croissance annuelle composée (CAGR)
- 1.3 Plus grands segments et segments en plus forte croissance
- 1.4 Principales perspectives régionales
- 1.5 Principaux moteurs de croissance du marché
- 1.6 Aperçu du paysage concurrentiel
- 1.7 Perspective stratégique jusqu'en 2033
- 2. Introduction et aperçu du marché
- 2.1 Définition de l'huile de pyrolyse
- 2.2 Portée de l'étude
- 2.3 Évolution des technologies de conversion des déchets en carburant
- 2.4 Analyse de l'écosystème de l'économie circulaire
- 2.5 Cadre réglementaire et durabilité
- 2.6 Tendances de l'industrie de la recyclage chimique
- 2.7 Paysage des innovations technologiques
- 3. Méthodologie de recherche
- 3.1 Recherche primaire
- 3.2 Recherche secondaire
- 3.3 Modèle d'estimation de la taille du marché
- 3.4 Hypothèses de prévision (2026???2033)
- 3.5 Validation des données et triangulation du marché
- 4. Dynamiques du marché
- 4.1 Moteurs
- 4.1.1 Augmentation de la production des déchets plastiques
- 4.1.2 Expansion des initiatives de l'économie circulaire
- 4.1.3 Demande croissante de carburants alternatifs
- 4.1.4 Progrès dans les technologies de recyclage chimique
- 4.1.5 Réglementations gouvernementales favorables
- 4.2 Freins
- 4.2.1 Investissement initial élevé
- 4.2.2 Complexité de la chaîne d'approvisionnement en matières premières
- 4.2.3 Problèmes de standardisation de la qualité du produit
- 4.2.4 Infrastructure limitée à l'échelle commerciale
- 4.3 Opportunités
- 4.3.1 Intégration en raffinerie pour les matières premières de l'économie circulaire
- 4.3.2 Usines de pyrolyse modulaires décentralisées
- 4.3.3 Systèmes de production de carburants à bilan carbone négatif
- 4.3.4 Expansion vers les économies émergentes
- 4.4 Défis
- 4.4.1 Mise à l'échelle de la production commerciale
- 4.4.2 Complexité de la conformité réglementaire
- 4.4.3 Exigences de contrôle des émissions
- 4.4.4 Défis d'optimisation technologique
- 4.1 Moteurs
- 5. Analyse du marché mondial du pyrolysat (en milliards de dollars), 2026???2033
- 5.1 Aperçu de la taille du marché
- 5.2 Analyse du taux de croissance annuel composé (CAGR)
- 5.3 Répartition des revenus par région
- 5.4 Tendances d'adoption des technologies
- 5.5 Analyse de l'utilisation des matières premières
- 5.6 Projections de croissance future
- 6. Segmentation du marché (en milliards de dollars), 2026???2033
- 6.1 Par matière première
- 6.1.1 Déchets plastiques
- 6.1.2 Biomasse
- 6.1.3 Pneus
- 6.1.4 Flux de déchets mixtes
- 6.2 Par technologie
- 6.2.1 Pyrolyse lente
- 6.2.2 Pyrolyse rapide
- 6.2.3 Pyrolyse catalytique
- 6.3 Par application
- 6.3.1 Carburant pour le chauffage industriel
- 6.3.2 Production d'électricité
- 6.3.3 Matière première pour raffinerie
- 6.3.4 Carburant maritime
- 6.3.5 Production pétrochimique
- 6.4 Par utilisateur final
- 6.4.1 Entreprises pétrolières et gazières
- 6.4.2 Fabricants chimiques
- 6.4.3 Centrales électriques
- 6.4.4 Industries cimentières
- 6.4.5 Entreprises de gestion des déchets
- 6.1 Par matière première
- 7. Segmentation du marché par géographie
- 7.1 Amérique du Nord
- 7.2 Europe
- 7.3 Asie-Pacifique
- 7.4 Amérique latine
- 7.5 Moyen-Orient et Afrique
- 8. Paysage concurrentiel
- 8.1 Analyse de la part de marché
- 8.2 Benchmarking technologique
- 8.3 Partenariats et collaborations stratégiques
- 8.4 Analyse de l'expansion des capacités
- 8.5 Stratégies d'innovation et de commercialisation
- 9. Profils des entreprises
- 9.1 Neste Corporation
- 9.2 Plastic Energy
- 9.3 Agilyx
- 9.4 Brightmark
- 9.5 Pyrum Innovations
- 9.6 ReNew ELP
- 9.7 Quantafuel
- 9.8 Nexus Fuels
- 9.9 Alterra Energy
- 9.10 Enerkem Inc.
- 10. Intelligence stratégique et insights de l'IA Pheonix
- 10.1 moteur de prévision des opportunités de carburants circulaires
- 10.2 tableau de bord de l'intelligence sur l'approvisionnement en matières premières
- 10.3 suivi de l'analyse des intégrations en raffinerie
- 10.4 analyseur des opportunités d'efficacité technologique
- 10.5 analyse automatique des cinq forces de Porter
- 11. Aperçu prospectif et recommandations stratégiques
- 11.1 Investissement dans les technologies catalytiques avancées
- 11.2 Expansion de l'infrastructure pyrolyse modulaire
- 11.3 Renforcement des partenariats en raffinerie
- 11.4 Renforcement des stratégies de diversification des matières premières
- 11.5 Aperçu du marché à long terme (2033+)
- 12. Annexe
- 13. À propos de Pheonix Research
- 14. Avertissement
Paysage concurrentiel
Structure: Fragmented
Joueurs de niveau 1: 7
Intensité: High
Aperçu de l'intensité de la concurrence et de la structure du marché des paris sportifs mondiaux
Le marché mondial des paris sportifs est très concurrentiel et modérément consolidé, caractérisé par une forte concurrence entre opérateurs de paris multinationaux, plateformes de jeux numériques, groupes de casinos et de divertissement, ainsi que fournisseurs de paris sportifs régionaux. L'intensité de la concurrence est déterminée par l'innovation des plateformes, la conformité réglementaire, l'optimisation de l'expérience de pari, les stratégies d'acquisition de clients et la différenciation technologique. La structure du marché comprend de grands opérateurs de paris sportifs internationaux, des plateformes de paris en ligne réglementées, des groupes intégrés de casinos et de divertissement, des entreprises de sports virtuels et des fournisseurs émergents de technologies de paris natifs numériques. La concurrence est façonnée par les capacités de licence, l'infrastructure numérique, l'intégration de l'écosystème de paiement, les partenariats avec les médias sportifs et les cadres de jeu responsable. L'augmentation de la légalisation, la transformation numérique accélérée, l'adoption croissante des paris mobiles-first et la participation croissante des consommateurs aux paris en direct renforcent la concurrence à travers le marché mondial des paris sportifs.Aperçu actuel de l'intensité de la concurrence et de la structure du marché des paris sportifs mondiaux
Principales entreprises mondiales de paris sportifs
Flutter Entertainment: Leader mondial du marché, avec un portefeuille étendu de paris sportifs comprenant FanDuel, Paddy Power et Betfair, soutenu par des écosystèmes avancés de paris numériques. Bet365 Group Ltd.: Opérateur majeur de paris en ligne reconnu pour ses capacités de paris en direct solides, sa portée mondiale étendue et son innovation avancée des plateformes. Entain plc: Opérateur majeur de paris avec des marques de paris sportifs diversifiées et une présence internationale forte sur les marchés réglementés. DraftKings Inc.: Plateforme majeure de paris sportifs numériques avec une pénétration forte sur le marché nord-américain et une infrastructure de paris mobile-first avancée. Caesars Entertainment: Compagnie intégrée de jeux et de paris sportifs qui exploite les actifs de casino et des stratégies d'engagement client omnicanal. Kindred Group: Fournisseur établi de jeux en ligne et de paris sportifs axé sur l'expansion des marchés réglementés et les technologies de jeu responsable. MGM Resorts International: Opérateur majeur de divertissement et de paris qui renforce les paris sportifs numériques grâce à des partenariats technologiques stratégiques. Betsson AB: Opérateur de paris numériques solide en Europe avec des initiatives croissantes d'expansion internationale. 888 Holdings plc: Fournisseur majeur de plateformes de paris en ligne avec des capacités diversifiées de jeux numériques et de paris sportifs. PointsBet Holdings Ltd.: Opérateur innovant de paris sportifs axé sur des expériences de paris différenciées et des solutions de paris en cours d'action avancées.Principaux moteurs de l'intensité de la concurrence et de la structure du marché
La légalisation progressive et la réglementation des paris sportifs dans plusieurs juridictions intensifient significativement la concurrence entre les opérateurs et l'expansion géographique. Le passage rapide vers les applications de paris mobiles et les plateformes de paris numériques augmente la pression concurrentielle autour de l'expérience utilisateur et des fonctionnalités de la plateforme. Les avancées technologiques dans la génération d'odds alimentées par l'intelligence artificielle, l'analyse prédictive et les capacités de paris en cours d'action renforcent fortement la différenciation des produits. Les accords de parrainage stratégiques avec les ligues sportives, les équipes, les diffuseurs et les plateformes de médias numériques deviennent des outils critiques pour la positionnement concurrentiel. L'accent croissant sur les systèmes de paiement sécurisés, l'analyse en temps réel et les cadres de jeu responsable façonnent la compétitivité à long terme du marché.Implications stratégiques de l'intensité de la concurrence et de la structure du marché
Les opérateurs investissent de plus en plus dans des moteurs d'adaptation personnalisés alimentés par l'intelligence artificielle et des plateformes d'analyse avancées pour améliorer la fidélisation des clients et l'engagement des paris. Les acquisitions stratégiques et les accords de licence transfrontaliers deviennent essentiels pour l'expansion géographique et l'accès aux marchés réglementés. Les partenariats avec les entreprises de médias sportifs et les plateformes de streaming renforcent l'intégration des paris en temps réel et les capacités d'acquisition de clients. Les outils de jeu responsable, les technologies de vérification d'identité et les systèmes de conformité réglementaire émergent comme des différenciateurs concurrentiels majeurs. Les investissements dans les systèmes de paiement basés sur la blockchain, l'infrastructure de cybersécurité et les écosystèmes de paris omnicanal redéfinissent la position stratégique sur le marché.Aperçu futur de l'intensité de la concurrence et de la structure du marché des paris sportifs mondiaux
Le marché mondial des paris sportifs est prévu pour rester fortement concurrentiel à mesure que la légalisation s'étend et que les écosystèmes de paris numériques-first continuent d'évoluer à l'échelle mondiale. La concurrence future se concentrera de plus en plus sur les expériences de paris personnalisées par l'intelligence artificielle, l'innovation dans les paris de jeux électroniques, les paris immersifs en direct et les écosystèmes de paris intégrés à la blockchain. L'Amérique du Nord et l'Asie-Pacifique sont prévus pour émerger comme des régions de croissance concurrentielle majeure en raison de la libéralisation réglementaire, de l'engagement croissant aux sports et de l'adoption des paiements mobiles. Les avancées dans l'analyse en temps réel, la vérification d'identité numérique et les technologies de paris prédictifs sont prévues pour transformer significativement la dynamique du marché. Au total, les entreprises qui réussiront à combiner l'innovation technologique, l'excellence réglementaire, la sécurité de la plateforme et l'engagement personnalisé des utilisateurs resteront fortement positionnées sur le marché mondial des paris sportifs en évolution.Chaîne de valeur
Modèle: Hybrid
Distribution: Direct_to_consumer
Complexité de l'approvisionnement: High
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial de l'huile de pyrolyse
La chaîne de valeur mondiale du pyrolyse huile évolue rapidement à mesure que les modèles d'économie circulaire, les technologies de recyclage chimique et les systèmes de conversion des déchets en carburant gagnent une adoption à l'échelle industrielle. L'écosystème relie les réseaux de collecte de déchets, les installations de prétraitement, les fournisseurs de technologies de pyrolyse, les unités de mise à niveau et raffinage, ainsi que les industries de fin d'utilisation telles que les produits pétrochimiques, la production d'électricité, les carburants maritimes et le chauffage industriel. La chaîne de valeur est de plus en plus structurée autour des systèmes intégrés de gestion des déchets, des technologies avancées de conversion thermique, des processus de mise à niveau catalytique et de l'intégration en aval des raffineries. Les parties prenantes comprennent les autorités municipales de gestion des déchets, les regroupements de plastiques, les licenciés de technologies, les opérateurs de sites, les entreprises pétrolières et gazières, les fabricants chimiques et les consommateurs d'énergie industrielle. Des entreprises clés telles que Neste Corporation, Plastic Energy, Agilyx, Brightmark, Quantafuel, ReNew ELP, Pyrum Innovations, Nexus Fuels, Alterra Energy et Enerkem Inc. développent activement des plateformes de pyrolyse à grande échelle, des systèmes de réacteurs modulaires et des technologies de mise à niveau de l'huile compatibles avec les raffineries afin de renforcer la viabilité commerciale et d'améliorer la qualité des produits. Les activités en amont comprennent la collecte de déchets, le tri, le broyage, l'élimination des contaminants et la standardisation du matériau brut, qui sont essentiels pour assurer une qualité constante de l'huile issue de la pyrolyse. Les opérations en aval impliquent les processus de décomposition thermique, les réactions de pyrolyse catalytique, les systèmes de condensation des vapeurs et l'extraction de l'huile de pyrolyse brute. Les opérations en aval se concentrent sur la mise à niveau, la distillation, le traitement hydrogénant, le mélange et l'intégration dans les systèmes de raffinerie ou de carburant industriel. La chaîne d'approvisionnement est de plus en plus influencée par des cadres réglementaires tels que la responsabilité élargie du producteur (REP), les réglementations sur les déchets plastiques, les politiques de réduction des émissions de carbone et les normes de carburants renouvelables. Ces politiques accélèrent les investissements dans des usines de pyrolyse décentralisées et des infrastructures locales de conversion des déchets en carburant. Cependant, le marché fait encore face à des défis opérationnels tels que la variabilité du matériau brut, les exigences élevées en investissement initial, la limitation de la standardisation commerciale à grande échelle, l'incohérence de la qualité de l'huile et la complexité logistique de l'agrégation et du traitement des déchets.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial du pyrolysat
La situation actuelle du marché est caractérisée par une commercialisation rapide des technologies de recyclage chimique, une augmentation des transitions des essais pilotes vers l'échelle industrielle, et une forte demande motivée par des politiques en faveur des solutions de carburant circulaire. L'Europe mène la déployment mondial en raison des réglementations strictes sur les déchets plastiques et des écosystèmes de recyclage matures, tandis que l'Amérique du Nord s'élargit grâce aux investissements du secteur privé et aux partenariats stratégiques entre les fournisseurs de technologies et les entreprises pétrochimiques. L'Asie-Pacifique émerge comme une région à fort potentiel de croissance en raison de la croissance des déchets plastiques, de l'industrialisation croissante et de l'accent accru du gouvernement sur le développement des infrastructures de conversion des déchets en énergie. Les technologies de pyrolyse rapide et catalytique gagnent en momentum car elles offrent une efficacité supérieure, une meilleure qualité d'huile et une meilleure compatibilité avec les systèmes raffinés par rapport aux méthodes traditionnelles de pyrolyse lente. L'intégration dans les raffineries devient un chemin clé de commercialisation, où l'huile de pyrolyse est de plus en plus traitée comme un co-coproduit dans les opérations pétrochimiques et de raffinage existantes.Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial du pyrolysat
L'un des signaux de transformation les plus importants est le passage vers des matières premières circulaires compatibles avec les raffineries, où le pyrolysat n'est plus considéré comme un carburant autonome, mais comme une entrée pétrochimique intégrée. Un autre développement clé est l'essor des unités de pyrolyse modulaires et décentralisées, permettant un traitement localisé des déchets et réduisant les coûts de transport liés à la logistique des matières premières. Les avancées technologiques dans l'amélioration catalytique et l'hydrotraitement améliorent significativement la stabilité de l'huile, réduisent les impuretés et augmentent la compatibilité avec l'infrastructure de raffinage existante. La numérisation des systèmes de suivi des déchets et des technologies de tri des matières premières pilotées par l'intelligence artificielle améliorent l'efficacité de la chaîne d'approvisionnement et la cohérence de la qualité des matières premières. L'évolution à long terme de la chaîne d'approvisionnement est également façonnée par l'augmentation des engagements en matière de durabilité des entreprises, des objectifs de neutralité plastique et des obligations de réduction des émissions de carbone dans des secteurs tels que les produits de consommation de masse, l'emballage et les pétrochimiques.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial du pyrolysat
Les entreprises qui s'intègrent verticalement du sourcing des déchets, au développement technologique, aux partenariats avec les raffineries gagnent un avantage concurrentiel fort dans l'écosystème émergent du pyrolysat. Le contrôle stratégique de l'approvisionnement en matières premières et l'intégration en aval deviennent cruciaux pour la rentabilité et l'échelle. Les partenariats entre les entreprises de gestion des déchets et les géants pétrochimiques accélèrent la commercialisation en assurant un approvisionnement stable en matières premières et des accords de revente garantis pour les produits pyrolysat améliorés. L'investissement dans des systèmes catalytiques avancés, des technologies de contrôle des émissions et des conceptions de réacteurs à haute efficacité est essentiel pour améliorer l'économie des rendements et respecter les normes de conformité réglementaire. L'alignement des politiques avec les mandats de l'économie circulaire et les cadres de responsabilité étendue des producteurs influence de plus en plus les stratégies d'entrée sur le marché et les décisions d'investissement.Perspective à long terme de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial du pyrolysat
Entre 2026 et 2033, la chaîne de valeur du pyrolysat est prévue pour passer des opérations fragmentées à l'échelle pilote vers des écosystèmes industriels intégrés directement liés aux chaînes d'approvisionnement pétrochimiques mondiales. Des centres avancés de recyclage chimique émergeront, combinant plusieurs flux de déchets dans des installations de traitement centralisées optimisées pour l'efficacité et l'échelle. L'intelligence artificielle et l'automatisation joueront un rôle plus important dans la classification des matières premières, l'optimisation des processus et la maintenance prédictive des systèmes de pyrolyse. L'intégration dans les raffineries s'approfondira significativement, avec le pyrolysat devenant de plus en plus un coproduit circulaire principal au sein des chaînes d'approvisionnement en hydrocarbures mondiales. En fin de compte, le marché évoluera vers une économie circulaire d'hydrocarbures pleinement intégrée, où les plastiques et la biomasse en déchets sont continuellement convertis en carburants et chimiques de haute valeur par des systèmes thermiques et catalytiques avancés.Chaîne de valeur spécifique au marché
- Sourcing des matières premières et agrégation des déchets : Systèmes de déchets municipaux, collecte industrielle des plastiques, sourcing de biomasse, centres de tri et hubs de prétraitement.
- Prétraitement et préparation des matériaux : Écrantage, séchage, suppression des contaminations et systèmes de standardisation des matières premières.
- Systèmes de conversion par pyrolyse : Unités de décomposition thermique, réacteurs catalytiques, systèmes de condensation des vapeurs et technologies d'extraction d'huile.
- Amélioration de l'huile et intégration dans le raffinage : Hydrotraitement, distillation, élimination des impuretés et opérations de mélange dans les raffineries.
- Distribution et application industrielle : Fourniture de carburant aux usines pétrochimiques, chaudières industrielles, systèmes de carburant maritime et installations de production d'électricité.
- Réintégration dans l'économie circulaire : Systèmes de fermeture des boucles de déchets, intégration des crédits carbone, rapports de durabilité et suivi de la conformité réglementaire.
Cartographie entreprise-étape
- Sourcing des matières premières et agrégation des déchets : Opérateurs de déchets municipaux, entreprises de gestion des déchets, recycleurs régionaux.
- Prétraitement et préparation des matériaux : Fournisseurs de technologies de tri des déchets et fabricants d'équipements de prétraitement.
- Systèmes de conversion par pyrolyse : Agilyx, Brightmark, Alterra Energy, Nexus Fuels, Pyrum Innovations.
- Amélioration de l'huile et intégration dans le raffinage : Neste Corporation, Quantafuel, ReNew ELP, partenaires des raffineries pétrochimiques.
- Distribution et application industrielle : Entreprises du secteur pétrolier et gazier, industries du ciment, consommateurs de carburant industriel.
- Réintégration dans l'économie circulaire : Plateformes de durabilité, entreprises de rapports ESG, organismes réglementaires, systèmes de crédits carbone.
Activité d'investissement
Tendance: Stable
Intensité capitalistique: High
M&A récentes: Yes
Aperçu des dynamiques d'investissement et de financement du marché mondial des huiles de pyrolyse
Le marché mondial des huiles de pyrolyse connaît une activité d'investissement accélérée, motivée par la croissance de la demande en solutions économiques circulaires, la pression croissante pour gérer les déchets plastiques, ainsi que la forte croissance des technologies de recyclage chimique et des carburants alternatifs. Entre 2026 et 2033, le déploiement de capitaux devrait s'intensifier dans les usines de pyrolyse avancées, les technologies d'amélioration catalytique, les systèmes modulaires de transformation des déchets en carburant et les infrastructures d'intégration raffinerie. Le marché des huiles de pyrolyse représente un segment stratégiquement important au sein de l'écosystème plus large de la transformation des déchets en énergie, de l'économie circulaire et des carburants alternatifs. Les fonds de capital-investissement, les investisseurs en technologies propres, les fonds de transition énergétique, les entreprises pétrochimiques et les investisseurs institutionnels en infrastructures allouent de plus en plus de capitaux vers des technologies de recyclage chimique à grande échelle et de transformation des déchets en hydrocarbures. Un changement structurel majeur façonnant les dynamiques d'investissement est la transition des systèmes de pyrolyse à petite échelle vers des installations industrielles, intégrées aux raffineries et en fonctionnement continu. Cette évolution est en train de générer des flux de capitaux importants vers l'optimisation des processus, les systèmes de prétraitement des matières premières et les technologies d'amélioration des huiles qui améliorent la viabilité commerciale. La croissante convergence entre le recyclage chimique, la demande en matières premières pétrochimiques, les mandats d'investissement guidés par l'ESG et les politiques réglementaires de réduction des déchets plastiques crée un fort momentum d'investissement transsectoriel.Paysage actuel d'investissement et de financement
- Europe : Mène l'activité d'investissement mondiale grâce à des réglementations fortes en faveur de l'économie circulaire, des politiques de réduction des émissions de carbone et d'infrastructures de recyclage avancées.
- Amérique du Nord : Témoigne d'une augmentation des investissements de capital-investissement et des investissements corporatifs dans les projets de recyclage chimique et de transformation des déchets en carburant.
- Asie-Pacifique : Émerge comme une région d'investissement à fort potentiel de croissance, propulsée par la production élevée de déchets plastiques et la demande croissante en carburant industriel.
- Amérique latine : Les investissements en phase initiale augmentent dans les initiatives de gestion des déchets et des carburants alternatifs.
- Moyen-Orient et Afrique : Les investissements stratégiques se concentrent sur la diversification énergétique et le développement de l'économie circulaire.
Moteurs clés d'investissement
- Croissance mondiale de la production de déchets plastiques et pression environnementale.
- Développement des cadres d'économie circulaire et de responsabilité étendue des producteurs (EPR).
- Croissance de la demande en carburants alternatifs et à faible teneur en carbone.
- Volatilité des prix du pétrole brut soutenant l'adoption de matières premières alternatives.
- Avancées technologiques dans la pyrolyse catalytique et les systèmes d'amélioration.
- Soutien politique fort au recyclage chimique et à la réduction des déchets.
- Croissance de la demande du secteur pétrochimique en matières premières recyclées.
- Augmentation de l'allocation de capitaux guidée par l'ESG en faveur des technologies propres.
Domaines clés d'investissement stratégique
- Usines de pyrolyse avancées : Installations à grande échelle de production continue de pétrole à partir de déchets.
- Technologies d'amélioration catalytique : Processus améliorant la qualité du carburant et la compatibilité avec les raffineries.
- Systèmes de recyclage modulaires : Unités décentralisées de pyrolyse pour le traitement distribué des déchets.
- Prétraitement des matières premières : Tri, nettoyage et optimisation des entrées en plastique recyclable.
- Intégration raffinerie : Systèmes de mélange et de co-traitement pour les applications pétrochimiques.
- Systèmes de contrôle des émissions : Technologies améliorant la conformité environnementale et l'efficacité.
Implications stratégiques d'investissement
- La mise à l'échelle des projets de la phase pilote à l'industrielle est un facteur clé de succès des investissements.
- La qualité de l'huile et la compatibilité avec les raffineries influencent fortement la valorisation des projets.
- Les accords à long terme de vente aux entreprises pétrochimiques renforcent l'attractivité des financements.
- La stabilité des politiques et le soutien réglementaire sont essentiels à la confiance des investisseurs.
- La fiabilité de la chaîne d'approvisionnement en matières premières a un impact fort sur la capacité du projet à attirer des investissements.
- La différenciation technologique en termes d'efficacité de rendement et de processus d'amélioration confère un avantage compétitif.
Aperçu des investissements à long terme
Le marché mondial de l'huile de pyrolyse devrait rester l'un des segments les plus dynamiques du paysage des investissements dans l'économie circulaire, soutenu par une pression réglementaire croissante sur les déchets plastiques et une demande croissante d'alternatives aux sources d'hydrocarbures. Les activités de financement futures devraient se concentrer sur les systèmes de recyclage chimique de grade raffinerie, les technologies de contrôle de processus optimisées par l'intelligence artificielle, les plateformes intégrées de transformation des déchets en carburant et le déploiement à grande échelle industriel des usines de pyrolyse continues.- Europe : Continuera de mener les investissements grâce à une application réglementaire forte et une leadership dans l'économie circulaire.
- Amérique du Nord : Accroîtra les investissements dans l'infrastructure de recyclage chimique à échelle commerciale.
- Asie-Pacifique : Expérimentera une croissance rapide, mue par l'expansion industrielle et la demande en gestion des déchets.
- Marchés émergents : Attractira des investissements en phase initiale dans des systèmes décentralisés de transformation des déchets en carburant.
Technologie et innovation
Innovation: High
Activité des brevets: Moderate
Maturité: Growth
Aperçu du paysage technologique et de l'innovation du marché mondial du pyrolyse huile
Le marché mondial de l'huile de pyrolyse subit une transformation technologique significative impulsée par les avancées en systèmes de recyclage chimique, technologies de craquage catalytique, ingénierie de réacteurs modulaires, optimisation des processus grâce à l'intelligence artificielle et solutions d'amélioration de l'huile avancées. L'évolution des technologies de pyrolyse se concentre de plus en plus sur l'amélioration de l'efficacité de conversion des matières premières, l'amélioration de la qualité de l'huile, la réduction des émissions et la production à grande échelle d'essence circulaire dans les applications industrielles. Les systèmes de pyrolyse modernes intègrent des conceptions de réacteurs continus, des systèmes de contrôle automatique de la température, des catalyseurs avancés et des plateformes de surveillance numérique pour optimiser les processus de décomposition thermique et améliorer la viabilité commerciale. Ces innovations améliorent significativement l'efficacité du processus, augmentent la cohérence des produits et réduisent les coûts d'exploitation. Le marché assiste également à une adoption croissante de l'analyse des processus alimentée par l'intelligence artificielle, l'intégration de la capture du carbone, des unités de pyrolyse modulaires décentralisées et des technologies d'amélioration à la qualité raffinerie qui redéfinissent l'infrastructure de conversion des déchets en carburant à l'échelle mondiale.Aperçu actuel du paysage technologique et de l'innovation du marché mondial du pyrolyse huile
Actuellement, l'innovation sur le marché de l'huile de pyrolyse se concentre sur l'optimisation de l'efficacité des réacteurs et les technologies avancées de purification de l'huile. Les systèmes de pyrolyse à alimentation continue remplacent de plus en plus les opérations basées sur des lots traditionnels en raison d'un débit plus élevé, d'une meilleure stabilité opérationnelle et d'exigences de maintenance plus faibles. Les technologies de pyrolyse catalytique gagnent en popularité car elles améliorent la sélectivité des hydrocarbures, réduisent les sous-produits indésirables et améliorent la qualité du carburant pour les applications en aval. L'intelligence artificielle et l'apprentissage automatique sont intégrés aux systèmes de pyrolyse pour permettre l'entretien prédictif, l'optimisation des processus et le contrôle thermique en temps réel afin de maximiser l'efficacité de production. Les techniques avancées d'amélioration de l'huile, notamment le traitement hydrogénation, la distillation raffinée et les systèmes de désulfuration, améliorent la compatibilité de l'huile de pyrolyse avec les applications pétrochimiques et raffinerie. Les systèmes de contrôle des émissions et les technologies intégrées de récupération des gaz deviennent également des zones clés d'innovation pour améliorer la conformité environnementale et la durabilité opérationnelle. Les usines de pyrolyse modulaires et décentralisées se développent rapidement, permettant la conversion locale des déchets et réduisant les coûts de transport des matières premières dans les écosystèmes industriels répartis.Principales tendances technologiques et d'innovation sur le marché mondial de l'huile de pyrolyse
- Systèmes de pyrolyse catalytique : Améliorer l'efficacité de conversion et la qualité de l'huile grâce à l'intégration de catalyseurs avancés.
- Technologies de réacteurs continus : Permettent un débit plus élevé et une cohérence opérationnelle.
- Optimisation du processus alimentée par l'intelligence artificielle : Analyse en temps réel pour l'efficacité thermique et la maximisation des rendements.
- Systèmes avancés d'amélioration de l'huile : Améliorer la compatibilité des produits de qualité raffinerie.
- Unités de pyrolyse modulaires : Conversion décentralisée des déchets en carburant pour un déploiement localisé.
- Intégration de la capture du carbone : Réduction des émissions du cycle de vie des opérations de pyrolyse.
- Plateformes de surveillance numérique : Diagnostique intelligent des systèmes et capacités d'entretien prédictif.
- Innovations dans le prétraitement des matières premières : Améliorer la cohérence de conversion et réduire la contamination.
- Technologies de contrôle des émissions : Soutenir la conformité réglementaire et le traitement plus propre.
- Systèmes hybrides de conversion des déchets : Combinez la pyrolyse avec des solutions de recyclage chimique et de gazéification.
Implications stratégiques de la technologie et de l'innovation
Les avancées technologiques transforment en profondeur les dynamiques concurrentielles du marché de l'huile de pyrolyse en déplaçant la concurrence des conversions thermiques de base vers des écosystèmes circulaires de carburants à haute efficacité, à grande échelle et intégrés aux raffineries. Les entreprises investissant dans des systèmes catalytiques avancés, une automatisation pilotée par l'intelligence artificielle et des technologies de mise à niveau de haute qualité atteignent une différenciation concurrentielle plus forte grâce à une performance du carburant supérieure et une économie de processus améliorée. L'intégration des technologies numériques permet aux producteurs d'améliorer la fiabilité du processus, d'optimiser la flexibilité des matières premières et d'augmenter l'évolutivité opérationnelle. L'automatisation avancée et la surveillance intelligente aident les opérateurs à réduire les temps d'arrêt, à améliorer la cohérence de la production et à réduire les coûts de maintenance. Cependant, les exigences élevées en investissement initial, la variabilité de la contamination des matières premières, les défis de standardisation technologique et la complexité de l'approbation réglementaire restent des obstacles majeurs à une adoption généralisée.Aperçu prospectif de la technologie et de l'innovation du marché mondial de l'huile de pyrolyse
L'avenir de la technologie de l'huile de pyrolyse devrait se tourner vers des systèmes de production circulaires entièrement automatisés, optimisés par l'intelligence artificielle et à faible émission capables de soutenir la production à grande échelle de hydrocarbures durables. Les innovations émergentes incluent des systèmes de réacteurs auto-optimisants, des catalyseurs nano-génération de nouvelle génération, des simulations de processus jumeaux numériques et une intégration de tri des déchets autonomes. Les technologies de mise à niveau assistées par l'hydrogène avancées pourraient permettre la production de carburants synthétiques à très faible teneur en soufre adaptés à l'intégration directe dans les raffineries. Les réseaux intelligents décentralisés de pyrolyse soutenus par des systèmes de contrôle connectés à l'Internet des objets sont attendus pour renforcer l'implémentation locale de l'économie circulaire. Les plateformes d'analyse industrielle fédérées pourraient améliorer davantage l'efficacité opérationnelle en permettant l'apprentissage des processus inter-sites tout en maintenant la sécurité des données. Dans l'ensemble, le marché mondial de l'huile de pyrolyse évolue vers un écosystème technologique hautement intelligent, évolutif et durable combinant la conversion thermique avancée, l'automatisation numérique, l'innovation catalytique et l'intégration des carburants circulaires pour redéfinir la valorisation des déchets et la production d'énergie alternative à l'échelle mondiale.Risque de marché
Risque global: High
Geopolitical Exposure: Moderate
Risque de substitution: High
Aperçu des facteurs de risque et des menaces de disruption du marché mondial du pyrolysat
Le marché mondial du pyrolysat connaît une croissance rapide à mesure que les initiatives économie circulaire, les technologies de recyclage chimique et les solutions de conversion des déchets en carburant atteignent une échelle industrielle. Cependant, malgré un fort momentum de croissance, le marché fait face à un ensemble complexe de risques liés aux performances technologiques, à la variabilité des matières premières, à l'incertitude réglementaire, à la viabilité économique et aux défis d'adoption en aval. Un risque structurel majeur réside dans la maturité technologique des systèmes de pyrolyse. Bien que les progrès dans la pyrolyse catalytique et la conception de réacteurs modulaires améliorent l'efficacité, de nombreux projets commerciaux rencontrent encore des difficultés pour atteindre une qualité de rendement cohérente, une efficacité énergétique et des opérations à grande échelle sur divers flux de déchets. La variabilité des matières premières est un autre contrainte majeure. La composition des plastiques recyclables varie considérablement selon les régions et les systèmes de collecte, entraînant une qualité de production incohérente et des exigences accrues de prétraitement. Cela affecte directement la stabilité opérationnelle et la rentabilité. La compétitivité économique reste une préoccupation critique. Le pyrolysat doit concurrencer les carburants fossiles conventionnels et de plus en plus d'autres alternatives renouvelables. Périodes de faibles prix du brut peuvent affaiblir la viabilité commerciale, réduisant ainsi l'élan d'investissement. L'incertitude réglementaire joue également un rôle significatif dans la formation des risques du marché. Les politiques régissant la classification du recyclage chimique, les méthodologies de comptabilité carbone et les normes de mélange des carburants varient largement selon les régions, créant une complexité de conformité pour les opérateurs mondiaux. Les défis d'adoption en aval persistent, en particulier dans l'intégration aux raffineries. Le pyrolysat nécessite souvent un amélioration supplémentaire ou un raffinage avant de pouvoir répondre aux spécifications des matières premières pétrochimiques, augmentant ainsi les coûts et la complexité opérationnelle pour les utilisateurs finaux. La conformité environnementale et la gestion des émissions présentent également des risques, car les processus de pyrolyse doivent continuellement répondre aux normes de qualité de l'air et aux standards d'émissions de carbone de plus en plus stricts, particulièrement dans les marchés développés.Aperçu actuel des facteurs de risque et des menaces de disruption du marché mondial du pyrolysat
L'environnement actuel du marché est caractérisé par une accélération des investissements dans les installations de recyclage chimique, des partenariats stratégiques avec les entreprises pétrolières et gazières, et un soutien croissant des politiques en faveur de la réduction des déchets plastiques. Des usines de pyrolyse en phase pilote et à échelle commerciale s'étendent à travers l'Europe, l'Amérique du Nord et certaines parties de l'Asie-Pacifique. En même temps, plusieurs projets en phase initiale connaissent des retards dus à des difficultés de permis, des contraintes de financement et des écarts de performance technique lors de l'échelle de la phase pilote vers les opérations industrielles. La volatilité des prix du pétrole continue d'influencer fortement le sentiment des investisseurs, les économies des projets devenant plus favorables pendant les cycles à prix élevés du brut et plus contraintes pendant les baissées. La concurrence s'intensifie à mesure que d'autres technologies de gestion des déchets, telles que le recyclage mécanique, la gazéification et le dépolymerisation avancé, concurrents pour les mêmes matières premières et incitations politiques. Malgré ces défis, les collaborations stratégiques entre les entreprises de pyrolyse et les raffineries pétrochimiques améliorent la crédibilité du marché et soutiennent les voies de commercialisation à long terme.Facteurs de risque clés et signaux de menaces de disruption du marché mondial du pyrolysat
- Risque d'échelle technologique : Difficulté à maintenir une performance cohérente de la phase pilote aux opérations à grande échelle.
- Incohérence des matières premières : Variabilité de la composition des déchets plastiques affectant la qualité et l'efficacité de la production.
- Sensibilité aux prix du pétrole : Rentabilité fortement dépendante des fluctuations des prix du brut mondiaux.
- Fragmentation réglementaire : Définitions et normes différentes pour le recyclage chimique selon les régions.
- Intensité de capital élevée : Investissement important nécessaire pour la construction et la mise en service des usines.
- Barrières à l'intégration des raffineries : Besoin d'amélioration supplémentaire pour atteindre les spécifications des matières premières pétrochimiques.
- Pression de conformité environnementale : Exigences strictes en matière d'émissions et de comptabilité carbone au cours du cycle de vie.
- Concurrence avec d'autres méthodes de recyclage : Technologies de recyclage mécanique et enzymatique gagnant la préférence politique dans certaines régions.
- Risque de temps d'arrêt opérationnel : Exigences complexes de traitement des matières premières et d'entretien des réacteurs.
- Incertitude de l'acheminement : Dépendance aux accords de vente à long terme avec les raffineries et les entreprises chimiques.
Implications stratégiques des facteurs de risque
Pour atténuer les risques technologiques et d'échelle, les entreprises se concentrent de plus en plus sur les conceptions modulaires des usines, les systèmes de réacteurs standardisés et les stratégies d'expansion progressive de la capacité. Améliorer le prétraitement des matières premières et développer des infrastructures de tri avancées seront essentiels pour stabiliser la qualité d'entrée et améliorer la cohérence de la production. Les accords de vente à long terme avec les entreprises pétrochimiques et les raffineries deviennent essentiels pour garantir la stabilité des revenus et la confiance des investisseurs. L'alignement sur les politiques et une participation active avec les régulateurs seront nécessaires pour standardiser les définitions du recyclage chimique et améliorer la prévisibilité du marché. Les investissements dans les technologies d'amélioration telles que le traitement hydrogène et l'intégration du raffinage renforceront la proposition de valeur du pyrolysat comme matière première prête à l'emploi.Aperçu prospectif des risques du marché mondial du pyrolysat
Entre 2026 et 2033, le marché du pyrolysat est attendu pour passer de la commercialisation précoce à une échelle industrielle plus large, poussé par la réglementation des déchets plastiques plus stricte et une demande croissante pour des alternatives de carburant à faible teneur en carbone. Cependant, le rythme de croissance dépendra fortement de la résolution des défis d'échelle technologique, de l'amélioration de la compétitivité économique par rapport aux carburants fossiles et de l'obtention d'un soutien réglementaire cohérent dans les régions clés. Les participants les plus réussis du marché seront ceux qui s'intègrent verticalement avec les systèmes de gestion des déchets, les raffineries pétrochimiques et les écosystèmes de recyclage avancé. À long terme, le pyrolysat est attendu pour devenir une solution de transition clé au sein de l'économie circulaire plus large, en particulier pour les flux de déchets plastiques difficiles à recycler.Paysage réglementaire
Complexité: High
Approval Pathway: Standardized_commercial
Aperçu de l'environnement réglementaire et politique du marché mondial de l'huile de pyrolyse
L'environnement réglementaire et politique qui gouverne le marché mondial de l'huile de pyrolyse est façonné par les réglementations de gestion des déchets, les directives sur l'économie circulaire, les politiques de réduction des émissions de carbone, les normes de qualité des carburants et les cadres de gouvernance de la recyclage chimique. À mesure que l'huile de pyrolyse devient un produit clé des systèmes de recyclage avancé et de conversion des déchets en énergie, la surveillance réglementaire se concentre de plus en plus sur la conformité environnementale, le contrôle des émissions, la classification des produits et les normes de sécurité pour l'utilisation finale. L'huile de pyrolyse obtenue à partir de plastiques, de biomasse et de pneus se situe à l'intersection du traitement des déchets et de la production de carburant, ce qui crée des défis complexes en matière de classification réglementaire. Selon la juridiction, elle peut être réglementée comme un carburant alternatif, une matière première recyclée ou un produit dérivé des déchets, chacun comportant des obligations de conformité distinctes. L'expansion des technologies de recyclage chimique, couplée à la pression croissante pour réduire la pollution plastique, pousse les gouvernements à développer des cadres réglementaires plus structurés qui définissent les matières premières acceptables, les normes de traitement et les benchmarks de qualité des carburants issus de la pyrolyse.Aperçu de l'environnement réglementaire et politique actuel du marché mondial de l'huile de pyrolyse
L'actuel paysage réglementaire de l'huile de pyrolyse est fragmenté mais évolue rapidement, avec un fort momentum politique dans les régions qui priorisent la transformation vers l'économie circulaire et la réduction des déchets plastiques. En Europe, l'huile de pyrolyse est de plus en plus soutenue dans les cadres de l'économie circulaire et du recyclage chimique, avec les autorités réglementaires qui travaillent à une classification plus claire des produits de pyrolyse comme matériau recyclé pour les plastiques et les applications de carburant. Les directives européennes sur les déchets et les réglementations sur les émissions influencent fortement la conception des usines, la provenance des matières premières et les exigences de validation des produits. En Amérique du Nord, la classification réglementaire varie selon les états et les cadres fédéraux, avec une acceptation croissante du recyclage chimique dans le cadre des définitions de recyclage avancé. Les agences environnementales se concentrent sur la conformité aux émissions, l'autorisation des installations et la sécurité de l'utilisation finale, en particulier pour l'intégration dans les raffineries. En Asie-Pacifique, des pays tels que la Chine, le Japon et l'Inde renforcent progressivement leurs politiques de conversion des déchets en énergie et de recyclage des plastiques, mais la cohérence réglementaire reste inégale à travers les régions, créant des voies d'approbation variées pour les opérations commerciales de pyrolyse. L'Amérique latine, le Moyen-Orient et l'Afrique sont en phase plus précoce de développement réglementaire, avec un intérêt croissant pour les technologies de conversion des déchets mais des normes formelles limitées pour la production et la commercialisation de l'huile de pyrolyse.Signaux clés de l'environnement réglementaire et politique du marché mondial de l'huile de pyrolyse
- Règlements de classification des déchets: La détermination de savoir si les matières premières et les produits sont classés comme des déchets, des matériaux recyclés ou des carburants a un impact sur les autorisations et les voies de commercialisation.
- Politiques d'économie circulaire: Les directives gouvernementales favorisant la réduction des déchets plastiques et la récupération des matériaux soutiennent l'adoption de la pyrolyse.
- Conformité aux émissions et à l'environnement: Des contrôles stricts en matière de qualité de l'air, d'émissions de carbone et de pollution industrielle régissent les opérations des usines de pyrolyse.
- Normes de qualité des carburants et des raffineries: Les spécifications réglementaires déterminent la pertinence de l'huile de pyrolyse pour le raffinage, le mélange ou l'utilisation industrielle directe.
- Responsabilité élargie du producteur (REP): Les politiques exigeant aux fabricants de gérer les déchets plastiques stimulent les investissements dans l'infrastructure de recyclage chimique.
- Autorisation des installations industrielles: Les exigences de licence pour les usines de recyclage chimique et de traitement thermique influencent fortement la faisabilité et les délais des projets.
Développements réglementaires et tendances politiques régionales du marché mondial de l'huile de pyrolyse
En Europe, le momentum réglementaire est le plus fort, avec une convergence croissante entre les politiques de recyclage chimique et les objectifs de durabilité visant à atteindre la neutralité plastique et des systèmes de récupération de matériels circulaires. Aux États-Unis, les cadres réglementaires évoluent vers une reconnaissance plus claire des technologies de recyclage avancé, avec un soutien croissant au niveau des États pour les projets de pyrolyse et les partenariats d'intégration avec les raffineries. En Asie-Pacifique, les gouvernements priorisent les stratégies de gestion des déchets plastiques, avec une augmentation des projets pilotes et des expérimentations politiques soutenant les solutions de conversion des déchets en carburant basées sur la pyrolyse. Les économies émergentes adoptent progressivement des cadres de conformité environnementale internationale, en particulier ceux alignés sur les objectifs de réduction des déchets et de développement industriel durable.Implications stratégiques de l'environnement réglementaire et politique
L'évolution du paysage réglementaire encourage les producteurs d'huile de pyrolyse à investir dans des technologies de contrôle des émissions, des systèmes de traçabilité des matières premières et des processus d'amélioration de la qualité des produits afin de répondre aux normes environnementales et de carburant de plus en plus strictes. L'incertitude réglementaire concernant la classification et l'autorisation continue d'avoir un impact sur le financement des projets, la confiance des investisseurs et les délais de déploiement des installations de pyrolyse à grande échelle. Les entreprises capables d'aligner leurs activités sur les politiques d'économie circulaire et de sécuriser une reconnaissance réglementaire des produits issus du recyclage chimique gagnent une position compétitive plus forte sur les marchés mondiaux. L'intégration avec les systèmes de raffinage devient une exigence stratégique clé, car l'acceptation réglementaire de l'huile de pyrolyse dépend de plus en plus de la compatibilité en aval et des normes de cohérence des produits.Aperçu prospectif de l'environnement réglementaire et politique du marché mondial de l'huile de pyrolyse
Entre 2026 et 2033, l'environnement réglementaire du marché mondial de l'huile de pyrolyse est prévu pour devenir plus structuré, standardisé et environnementalement exigeant. Les gouvernements introduiront probablement des définitions plus claires des produits issus du recyclage chimique, une comptabilité des émissions de cycle de vie améliorée et des normes de vérification plus strictes pour le contenu carboné recyclé. Les cadres de responsabilité élargie du producteur devraient s'étendre globalement, augmentant fortement la demande d'infrastructures de traitement des déchets basées sur la pyrolyse. Cependant, la divergence réglementaire entre les régions persistera à court terme, en particulier concernant la classification de l'huile de pyrolyse comme carburant ou matière première chimique recyclée. Dans l'ensemble, les développements réglementaires et politiques resteront un moteur clé de croissance, avec les entreprises investissant dans des technologies prêtes à la conformité, des systèmes d'émissions efficaces et des modèles de production intégrés aux raffineries prévus pour atteindre un avantage de marché à long terme.Questions fréquemment posées
Quelle est la taille actuelle du marché mondial du pyrolyse huile ?
Le marché mondial du pyrolyse huile était estimé à environ 4,12 milliards de dollars en 2025.
Quelle est la taille du marché du pyrolyse huile prévue d'ici 2033 ?
Le marché est prévu pour atteindre près de 9,87 milliards de dollars d'ici 2033.
Quel est le taux de croissance annuelle composé (CAGR) prévu pour le marché mondial du pyrolyse huile ?
Le marché est projeté de croître à un taux de croissance annuelle composé (CAGR) d'environ 11,5 % pendant la période 2026???2033.
Quelles entreprises sont des acteurs clés du marché mondial du pyrolyse huile ?
Les principaux acteurs incluent Neste Corporation, Plastic Energy, Agilyx, Brightmark, Pyrum Innovations, ReNew ELP, Quantafuel, Nexus Fuels, Alterra Energy, et Enerkem Inc.