
Rapport sur le marché mondial de la transformation digitale, taille et prévision 2026-2033
Le marché mondial de la transformation numérique est anticipé pour connaître une croissance exceptionnelle et soutenue pendant la période de prévision allant de 2026 à 2033. Évalué à environ 1,18 trillion de dollars en 2025, le marché est projeté pour atteindre près de 3,42 trillion de dollars d'ici 2033, avec un taux de croissance annuel composé (CAGR) d'environ 14,2 %.
Cette croissance robuste est alimentée par l'accélération des initiatives de numérisation des entreprises, l'adoption croissante de solutions de calcul en nuage, les investissements croissants dans les technologies d'intelligence artificielle et d'automatisation, la demande croissante d'intelligence d'entreprise basée sur les données, ainsi que le besoin croissant de modèles opérationnels agiles, évolutifs et résilients à travers les industries mondiales. En outre, l'intégration rapide des technologies numériques avancées pour améliorer l'expérience client, l'efficacité opérationnelle et l'avantage concurrentiel est prévue pour stimuler davantage l'expansion du marché tout au long de la période de prévision.
Aperçu de la prévision du marché (2026???2033)
| Métrique | Valeur |
|---|---|
| Taille du marché (2025) | 1,18 trillion de dollars américains |
| Taille du marché (2033) | 3,42 trillion de dollars américains |
| Taux de croissance annuel composé (2026???2033) | 14.2% |
| Plus grand segment | Calcul en nuage et solutions logicielles d'entreprise |
| Segment en croissance la plus rapide | Solutions d'intelligence artificielle et d'automatisation intelligente |
| Segment d'utilisation principal | BFSI & Santé |
| Région dominante | Amérique du Nord |
| Région en croissance la plus rapide | Asie-Pacifique |
| Tendance clé du marché | Intégration de l'intelligence artificielle générative, transformation native du cloud et hyperautomatisation |
| Principale motivation de croissance | Numérisation rapide des entreprises et augmentation des investissements en cloud et en intelligence artificielle |
Taille et prévision du marché mondial de la transformation numérique
Le marché mondial de la transformation numérique est prévu pour connaître une croissance exceptionnelle pendant la période de prévision, de 2026 à 2033. Le marché était estimé à environ 1,18 trillion de dollars américains en 2025 et devrait atteindre près de 3,42 trillion de dollars américains d'ici 2033, enregistrant un taux de croissance annuel composé (CAGR) d'environ 14,2 %. La croissance du marché est motivée par la numérisation rapide des entreprises, l'adoption croissante du cloud, l'augmentation des investissements dans l'intelligence artificielle et les technologies d'automatisation, la demande croissante de prises de décisions basées sur les données, et le besoin croissant de modèles d'entreprise agiles dans tous les secteurs mondiaux. La transformation numérique désigne l'intégration stratégique de technologies numériques dans les processus d'entreprise, les opérations, les expériences client et les modèles organisationnels afin d'améliorer l'efficacité, l'innovation, l'évolutivité et l'avantage concurrentiel. Elle englobe le calcul en nuage, l'intelligence artificielle, l'apprentissage automatique, l'analyse des données massives, Internet des objets (IoT), la blockchain, la cybersécurité, l'automatisation des processus robotiques, et les plateformes d'engagement client numériques. Le marché connaît une évolution rapide grâce à l'intégration de l'automatisation intelligente, des technologies d'hyper-personnalisation, des analyses avancées et des architectures natives du cloud qui permettent aux organisations de moderniser les systèmes hérités et d'accélérer les cycles d'innovation. En outre, la demande croissante pour les opérations à distance, l'engagement client axé sur le numérique et la résilience opérationnelle accélère considérablement les initiatives de transformation numérique à l'échelle mondiale.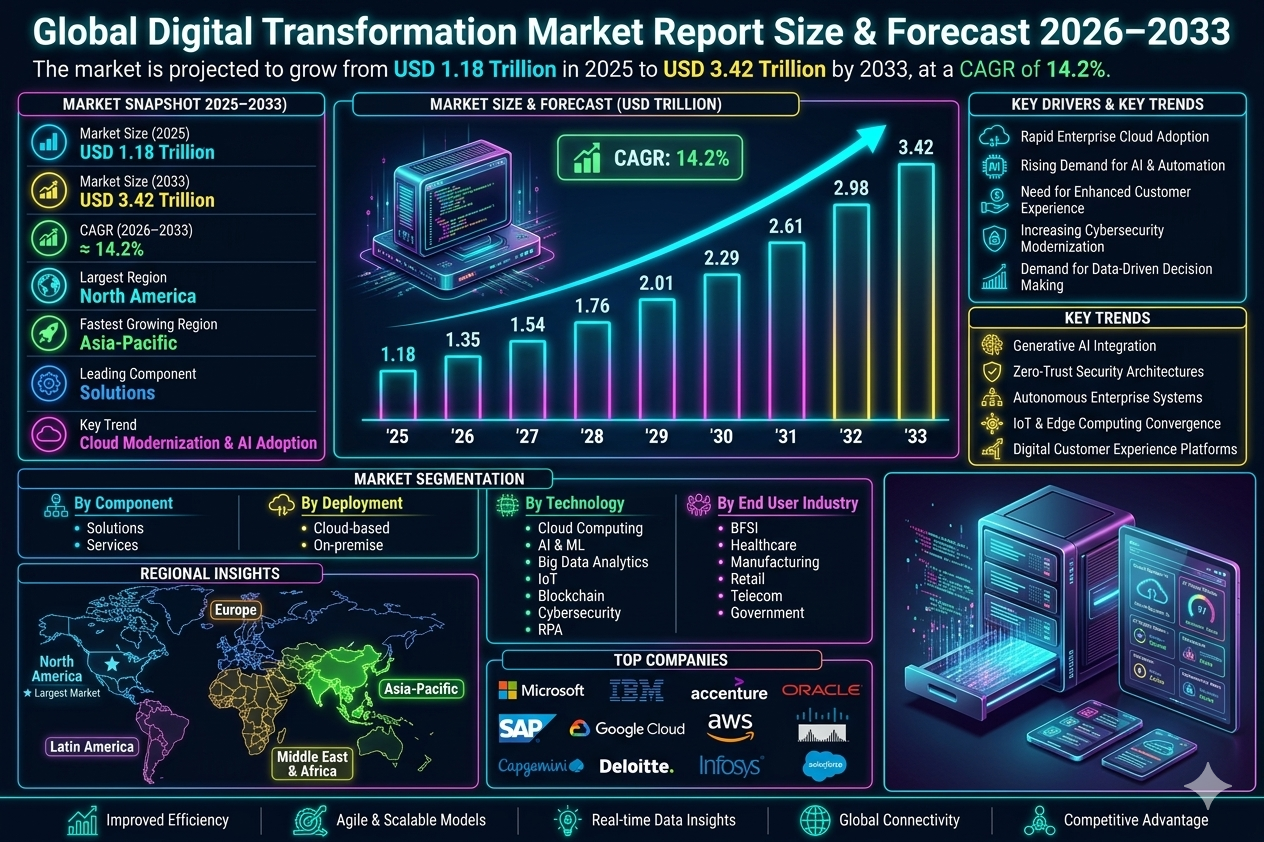
Aperçu du marché mondial de la transformation numérique
Le marché de la transformation numérique représente l'un des segments les plus rapides de l'écosystème technologique d'entreprise mondial. Les organisations de tous les secteurs adoptent de plus en plus des stratégies numériques pour améliorer l'agilité opérationnelle, optimiser les coûts, améliorer l'expérience client et construire des infrastructures d'entreprise prêtes pour l'avenir. Le marché inclut la transformation du cloud, l'automatisation des processus d'entreprise, les solutions de workplace numérique, la modernisation de la cybersécurité, la mobilité d'entreprise, les analyses avancées, les applications alimentées par l'intelligence artificielle et les plateformes d'expérience client numérique. Les initiatives de transformation numérique deviennent de plus en plus centrales pour la compétitivité des entreprises, permettant aux organisations de répondre efficacement aux dynamiques de marché évolutives et aux disruptions technologiques. Les avancées technologiques dans l'intelligence artificielle générative, le calcul en périphérie, la connectivité 5G, les architectures prêtes pour la physique quantique, les plateformes à code minimal et l'automatisation intelligente transforment considérablement le paysage du marché. Les principaux acteurs du marché comprennent Microsoft Corporation, IBM Corporation, Accenture plc, Oracle Corporation, SAP SE, Google Cloud, Amazon Web Services (AWS), Cisco Systems, Capgemini, Deloitte et Infosys Limited.Principaux moteurs de la croissance du marché mondial de la transformation numérique
Adoption rapide du cloud d'entreprise
Les organisations migrent de plus en plus leurs charges de travail vers des environnements basés sur le cloud afin d'améliorer leur échelle, leur flexibilité et leur efficacité opérationnelle. La modernisation du cloud est un moteur central des investissements dans la transformation numérique.Demande croissante d'intelligence artificielle et d'automatisation
Les entreprises adoptent l'intelligence artificielle, l'apprentissage automatique et l'automatisation des processus robotiques afin d'améliorer la productivité et la prise de décision. L'automatisation améliore considérablement l'efficacité opérationnelle dans tous les secteurs.Besoins croissants d'amélioration de l'expérience client
Les plateformes de gestion numérique des clients permettent aux organisations de fournir des expériences utilisateur personnalisées et fluides. Cela favorise une transformation numérique généralisée dans les secteurs orientés consommateur.Modernisation croissante de la cybersécurité
Avec l'expansion des opérations numériques, les organisations investissent massivement dans des cadres de cybersécurité et des architectures à confiance zéro. La résilience numérique est devenue essentielle pour la réussite de la transformation numérique.Demande de prise de décision basée sur les données
Les outils d'analyse avancée et d'intelligence d'entreprise permettent aux entreprises d'utiliser des informations en temps réel pour la planification stratégique. La monétisation des données devient un différentiateur compétitif critique.Segmentation du marché mondial de la transformation numérique
Par composant
Le marché est segmenté en solutions et services. Les solutions dominent le marché en raison de l'adoption généralisée des logiciels d'entreprise.Par mode de déploiement
Le marché inclut les modèles de déploiement basés sur le cloud et en local. Le déploiement basé sur le cloud est le segment qui connaît la croissance la plus rapide en raison de sa capacité d'échelle et de son efficacité économique.Par technologie
Le marché inclut le calcul en nuage, l'intelligence artificielle, l'analyse des données massives, l'Internet des objets, la blockchain, la cybersécurité et l'automatisation des processus robotiques. Le calcul en nuage et l'intelligence artificielle représentent la plus grande part de marché.Par industrie utilisateur finale
Les industries utilisatrices incluent les services financiers, la santé, l'industrie manufacturière, le commerce de détail, les télécommunications, le gouvernement, l'éducation et le transport. Les services financiers et la santé représentent les secteurs majeurs d'adoption à l'échelle mondiale.Dynamiques du marché régional
Amérique du Nord
L'Amérique du Nord domine le marché mondial de la transformation numérique en raison de l'infrastructure technologique avancée, des dépenses élevées en informatique d'entreprise et des écosystèmes d'innovation solides. Les États-Unis restent le marché régional principal.Europe
L'Europe maintient une part de marché importante grâce aux initiatives de modernisation numérique, à l'adoption d'usines intelligentes et à la migration vers le cloud d'entreprise. L'Allemagne, le Royaume-Uni et la France sont les principaux contributeurs.Asie-Pacifique
L'Asie-Pacifique est la région qui connaît la croissance la plus rapide en raison de la numérisation rapide, des initiatives gouvernementales en matière d'infrastructure intelligente et de l'augmentation des investissements en technologies d'entreprise. La Chine, l'Inde, le Japon, la Corée du Sud et l'Asie du Sud-Est sont des marchés clés de croissance.Amérique latine
L'Amérique latine connaît une croissance stable, entraînée par la banque numérique, l'expansion du commerce électronique et l'adoption du cloud. Le Brésil et le Mexique sont les principaux contributeurs régionaux.Moyen-Orient et Afrique
La région connaît une augmentation des investissements dans la transformation numérique grâce aux initiatives de villes intelligentes et aux programmes de modernisation du secteur public. Les Émirats arabes unis et l'Arabie saoudite sont des marchés émergents majeurs.Paysage concurrentiel
Le marché mondial de la transformation numérique est hautement concurrentiel et axé sur l'innovation, avec des géants technologiques, des cabinets de conseil et des fournisseurs de services cloud qui concourent grâce à des solutions intégrées et des partenariats stratégiques. Les principaux acteurs comprennent Microsoft Corporation, IBM Corporation, Accenture plc, Oracle Corporation, SAP SE, Google Cloud, Amazon Web Services, Cisco Systems, Capgemini, Deloitte et Infosys Limited. Les entreprises investissent massivement dans l'innovation en IA, les plateformes natives cloud, les capacités de conseil numérique et les solutions de cybersécurité. Les acquisitions stratégiques, les collaborations d'écosystèmes et le développement de solutions spécifiques aux industries renforcent la position sur le marché.Perspective stratégique
La perspective stratégique du marché mondial de la transformation numérique reste particulièrement forte en raison de la modernisation continue des entreprises et de la convergence technologique. Les opportunités futures incluent l'intégration de l'intelligence artificielle générative, les systèmes d'entreprise autonomes, les jumeaux numériques, les expériences client immersives et l'infrastructure cloud décentralisée. Les organisations qui priorisent les cadres de transformation agile, la résilience en cybersécurité et l'intelligence des données resteront compétitives. Les fournisseurs de technologie investissant dans des plateformes numériques spécifiques aux industries et des services de transformation alimentés par l'intelligence artificielle sont attendus pour mener la croissance future.Perspective finale du marché
Le marché mondial de la transformation numérique continue de redéfinir la manière dont les organisations opèrent, innove et compètent à l'échelle mondiale. L'adoption accélérée du cloud, l'intégration de l'intelligence artificielle et les modèles d'entreprise axés sur le numérique continueront de stimuler une forte expansion du marché pendant toute la période de prévision. Les entreprises qui réussiront à combiner l'innovation technologique, l'agilité stratégique et la transformation orientée client resteront fortement positionnées sur le marché mondial de la transformation numérique en évolution.Table des matières
Table des matières
- 1. Résumé exécutif
- 1.1 Aperçu du marché de la transformation numérique mondiale (2026???2033)
- 1.2 Analyse de la taille du marché et du taux de croissance composé (CAGR)
- 1.3 Plus grands et plus rapides segments de croissance
- 1.4 Principaux enseignements régionaux
- 1.5 Principaux moteurs de croissance du marché
- 1.6 Aperçu du paysage concurrentiel
- 1.7 Perspective stratégique jusqu'en 2033
- 2. Introduction et aperçu du marché
- 2.1 Définition de la transformation numérique
- 2.2 Portée de l'étude
- 2.3 Évolution de la numérisation des entreprises
- 2.4 Analyse de l'écosystème numérique
- 2.5 Cadre réglementaire et de gouvernance
- 2.6 Tendances d'adoption des technologies d'entreprise
- 2.7 Paysage de l'innovation
- 3. Méthodologie de recherche
- 3.1 Recherche primaire
- 3.2 Recherche secondaire
- 3.3 Modèle d'estimation de la taille du marché
- 3.4 Hypothèses de prévision (2026???2033)
- 3.5 Validation des données et triangulation du marché
- 4. Dynamiques du marché
- 4.1 Moteurs
- 4.1.1 Adoption rapide du cloud par les entreprises
- 4.1.2 Demande croissante d'intelligence artificielle et d'automatisation
- 4.1.3 Besoin croissant d'amélioration de l'expérience client
- 4.1.4 Modernisation croissante de la cybersécurité
- 4.1.5 Demande de prise de décision basée sur les données
- 4.2 Freins
- 4.2.1 Coûts élevés d'implémentation
- 4.2.2 Complexité des infrastructures héritées
- 4.2.3 Pénurie de compétences numériques
- 4.2.4 Défis liés à la confidentialité des données et à la conformité
- 4.3 Opportunités
- 4.3.1 Intégration de l'intelligence artificielle générative
- 4.3.2 Adoption des jumeaux numériques
- 4.3.3 Plateformes de transformation spécifiques à l'industrie
- 4.3.4 Expansion dans les marchés émergents
- 4.4 Défis
- 4.4.1 Complexité de la gestion des changements
- 4.4.2 Risques de cybersécurité
- 4.4.3 Intégration à travers les systèmes hérités
- 4.4.4 Difficultés de mesure du ROI
- 4.1 Moteurs
- 5. Analyse du marché de la transformation numérique mondiale (en trillion de dollars), 2026???2033
- 5.1 Aperçu de la taille du marché
- 5.2 Analyse du taux de croissance annuel composé (CAGR)
- 5.3 Répartition des revenus par région
- 5.4 Tendances d'adoption des technologies
- 5.5 Analyse des investissements d'entreprise
- 5.6 Projections de croissance future
- 6. Segmentations du marché (en trillion de dollars), 2026???2033
- 6.1 Par composant
- 6.1.1 Solutions
- 6.1.2 Services
- 6.2 Par mode de déploiement
- 6.2.1 Basé en cloud
- 6.2.2 Sur site
- 6.3 Par technologie
- 6.3.1 Calcul en nuage
- 6.3.2 Intelligence artificielle
- 6.3.3 Analyse des grandes données
- 6.3.4 Internet des objets (IoT)
- 6.3.5 Blockchain
- 6.3.6 Cybersécurité
- 6.3.7 Automatisation des processus robotiques
- 6.4 Par industrie utilisateur finale
- 6.4.1 Banques, finance et assurances (BFSI)
- 6.4.2 Santé
- 6.4.3 Fabrication
- 6.4.4 Commerce de détail
- 6.4.5 Télécommunications
- 6.4.6 Gouvernement
- 6.4.7 Éducation
- 6.4.8 Transport
- 6.1 Par composant
- 7. Segmentations du marché par géographie
- 7.1 Amérique du Nord
- 7.2 Europe
- 7.3 Asie-Pacifique
- 7.4 Amérique latine
- 7.5 Moyen-Orient & Afrique
- 8. Paysage concurrentiel
- 8.1 Analyse de la part de marché
- 8.2 Benchmarking technologique
- 8.3 Partenariats et collaborations stratégiques
- 8.4 Analyse de l'innovation produit
- 8.5 Stratégies de positionnement des plateformes numériques
- 9. Profils des entreprises
- 9.1 Microsoft Corporation
- 9.2 IBM Corporation
- 9.3 Accenture plc
- 9.4 Oracle Corporation
- 9.5 SAP SE
- 9.6 Google Cloud
- 9.7 Amazon Web Services (AWS)
- 9.8 Cisco Systems
- 9.9 Capgemini
- 9.10 Infosys Limited
- 10. Intelligence stratégique & Insights AI Pheonix
- 10.1 moteur de prévision de l'innovation numérique
- 10.2 Tableau de bord d'analyse de la transformation des entreprises
- 10.3 Suivi de l'intelligence sur l'adoption technologique
- 10.4 Analyseur d'opportunités piloté par l'IA
- 10.5 Analyse automatique des cinq forces de Porter
- 11. Perspectives d'avenir & recommandations stratégiques
- 11.1 Investissement dans la transformation alimentée par l'IA
- 11.2 Renforcement de la résilience en cybersécurité
- 11.3 Accélération de la modernisation native en cloud
- 11.4 Développement de solutions spécifiques aux secteurs
- 11.5 Perspectives à long terme du marché (2033+)
- 12. Annexe
- 13. À propos de Pheonix Research
- 14. Avertissement
Paysage concurrentiel
Structure: Fragmented
Joueurs de niveau 1: 10
Intensité: High
Aperçu de l'intensité concurrentielle et de la structure du marché mondial de la transformation numérique
Le marché mondial de la transformation numérique est très concurrentiel et modérément consolidé, caractérisé par une forte concurrence entre les grands fournisseurs de cloud, les fournisseurs de logiciels d'entreprise, les entreprises de conseil en informatique, les entreprises de cybersécurité et les intégrateurs de services de transformation numérique. L'intensité concurrentielle est déterminée par les capacités d'infrastructure en cloud, l'intégration de l'intelligence artificielle, l'évolutivité des plateformes, les solutions numériques spécifiques aux secteurs, les partenariats dans les écosystèmes et la vitesse d'innovation. La structure du marché comprend des fournisseurs de technologies multinationaux dominants offrant des écosystèmes intégrés de transformation numérique, ainsi que des entreprises de conseil spécialisées et des fournisseurs de technologies de niche axés sur des solutions de modernisation sectorielles. La concurrence est de plus en plus façonnée par les architectures natives du cloud, le déploiement de l'intelligence artificielle générative, les capacités d'automatisation et les cadres avancés de cybersécurité. La numérisation rapide des entreprises, la demande croissante d'agilité opérationnelle et l'adoption accélérée de l'automatisation intelligente intensifient considérablement la concurrence sur le marché mondial de la transformation numérique.Aperçu actuel de l'intensité concurrentielle et de la structure du marché mondial de la transformation numérique
Principales entreprises mondiales de la transformation numérique
Microsoft Corporation: Leader du marché avec des solutions complètes en matière de cloud, d'intelligence artificielle, de productivité d'entreprise et de transformation de l'infrastructure numérique. Amazon Web Services (AWS): Principal fournisseur d'infrastructure en cloud soutenant des initiatives de modernisation numérique à grande échelle pour les entreprises. IBM Corporation: Partenaire majeur de transformation axé sur le cloud hybride, l'intégration de l'intelligence artificielle et les solutions de conseil en entreprise. Accenture plc: Principal fournisseur de services de conseil et de transformation numérique, possédant une expertise forte en modernisation d'entreprises. Oracle Corporation: Leader des logiciels d'entreprise offrant des plateformes de transformation natives en cloud et des applications métier intégrées. SAP SE: Principal fournisseur de solutions de transformation des ressources d'entreprise numériques et d'automatisation des processus métier intelligents. Google Cloud: Fournisseur de plateformes de transformation en cloud et en intelligence artificielle en pleine croissance. Cisco Systems: Principal fournisseur de transformation de l'infrastructure numérique et des réseaux sécurisés d'entreprise. Capgemini: Société de conseil numérique mondiale spécialisée dans la transformation d'entreprises intelligentes. Infosys Limited: Acteur important du marché offrant des services de modernisation numérique basés sur l'intelligence artificielle.Principaux moteurs de l'intensité concurrentielle et de la structure du marché
L'accélération de la migration des entreprises vers le cloud intensifie la concurrence entre les fournisseurs de plateformes. L'adoption croissante des technologies d'intelligence artificielle et d'automatisation crée des opportunités de différenciation des produits fortes. La demande croissante de modernisation de la cybersécurité renforce la concurrence autour des capacités de transformation numérique sécurisée. Les exigences spécifiques aux secteurs en matière de transformation numérique stimulent l'innovation des plateformes spécialisées. Le besoin de systèmes d'analyse de données évolutifs et de systèmes de prise de décision intelligents transforme la compétitivité des fournisseurs.Implications stratégiques de l'intensité concurrentielle et de la structure du marché
Les fournisseurs de technologies investissent de plus en plus dans les capacités d'intelligence artificielle générative et les plateformes d'automatisation intelligente. Les acquisitions stratégiques et les partenariats dans les écosystèmes en cloud deviennent essentiels pour l'expansion du marché. Les cadres de transformation axés sur les secteurs émergent comme des différenciateurs concurrentiels clés. L'intégration de la cybersécurité et le déploiement d'architectures à zéro confiance deviennent des exigences essentielles du marché. Les plateformes à faible code et les offres de services axées sur l'automatisation redéfinissent les stratégies d'adoption des entreprises.Aperçu prospectif de l'intensité concurrentielle et de la structure du marché mondial de la transformation numérique
Le marché de la transformation numérique est attendu pour rester très concurrentiel alors que les organisations accélèrent leurs initiatives de modernisation des entreprises. La concurrence future se concentrera de plus en plus sur les systèmes d'entreprise autonomes, les jumeaux numériques, l'hyperautomatisation et les plateformes d'entreprise natives en IA. L'Amérique du Nord restera la région dominante en termes de concurrence, tandis que l'Asie-Pacifique devrait connaître la plus rapide expansion concurrentielle. Les avancées en intelligence artificielle générative, en calcul en périphérie, en architecture de cloud décentralisée et en orchestration d'entreprises intelligentes transformeront considérablement la dynamique du marché. Dans l'ensemble, les entreprises qui réussiront à combiner l'innovation en IA, des écosystèmes en cloud évolutifs, une résilience en cybersécurité et une expertise en transformation sectorielle resteront fortement positionnées sur le marché mondial de la transformation numérique en évolution.Chaîne de valeur
Modèle: Vertically_integrated
Distribution: Hybrid
Complexité de l'approvisionnement: High
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché de la transformation numérique mondiale
La chaîne de valeur du marché mondial de la transformation numérique connaît une évolution accélérée, alors que les entreprises modernisent de plus en plus leurs systèmes hérités, adoptent des infrastructures natives du cloud, intègrent l'intelligence artificielle et déployent des cadres opérationnels orientés données afin d'améliorer leur compétitivité, leur agilité et leur résilience. La transformation numérique a évolué d'une initiative d'amélioration technologique vers un cadre stratégique de restructuration d'entreprise à l'échelle globale qui affecte chaque couche opérationnelle à travers tous les secteurs. La chaîne de valeur de la transformation numérique englobe la conseil en stratégie numérique, le déploiement d'infrastructures cloud, le développement de plateformes logicielles, la modernisation de l'architecture des données, l'intégration de la cybersécurité, la mise en œuvre de l'automatisation des processus, l'habilitation de l'interopérabilité des systèmes, la livraison de services gérés et l'optimisation de l'innovation continue. Cet écosystème interconnecté inclut les fournisseurs de cloud hyperscale, les vendeurs de logiciels d'entreprise, les développeurs de plateformes d'IA, les entreprises de cybersécurité, les intégrateurs de systèmes, les organisations conseil, les fournisseurs de services gérés et les utilisateurs finaux d'entreprise. Les principales entreprises telles que Microsoft Corporation, IBM Corporation, Accenture plc, Oracle Corporation, SAP SE, Google Cloud, Amazon Web Services (AWS), Cisco Systems, Capgemini, Deloitte et Infosys Limited investissent activement dans l'automatisation intelligente, les plateformes d'entreprise natives du cloud, l'intégration d'IA générative, les cadres de résilience en cybersécurité et des solutions de transformation numérique spécifiques à un secteur pour renforcer leur leadership sur le marché mondial. Les activités en amont comprennent la conception d'architectures d'infrastructure, l'ingénierie des plateformes cloud, le développement de modèles d'IA, l'innovation de cadres logiciels, la création de cadres de gouvernance des données et le développement des protocoles de cybersécurité. Les opérations en aval se concentrent sur l'intégration des systèmes d'entreprise, le déploiement de l'automatisation des processus, la modernisation des applications, l'orchestration des workflows, les services de gestion du changement et l'implémentation de l'interopérabilité. Les activités en aval comprennent l'optimisation de l'entreprise, l'analyse opérationnelle, l'engagement client numérique, le soutien à la prise de décision autonome, les services gérés continus et la gestion du cycle de vie de l'innovation à long terme. Les priorités opérationnelles à travers la chaîne de valeur de la transformation numérique mettent de plus en plus l'accent sur l'agilité, l'évolutivité, l'interopérabilité, la sécurité, la conception centrée utilisateur, la résilience opérationnelle, la conformité réglementaire et la génération d'une valeur d'entreprise mesurable. Cependant, le marché continue de faire face à des défis liés à la complexité des infrastructures héritées, aux coûts d'intégration, à la résistance organisationnelle au changement, aux risques de cybersécurité, aux pénuries de compétences numériques et aux écosystèmes technologiques fragmentés.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial de la transformation numérique
Le marché actuel de la transformation numérique est façonné par une migration rapide vers le cloud, l'adoption d'intelligences artificielles d'entreprise, une augmentation du déploiement d'automatisation, une mise en œuvre d'une main-d'œuvre hybride, et une demande croissante pour des modèles opérationnels numériques résilients. L'Amérique du Nord domine actuellement le marché mondial de la transformation numérique en raison de l'adoption mûre des technologies d'entreprise, d'écosystèmes d'innovation solides, d'une intensité d'investissement numérique élevée, et de stratégies d'entreprise axées sur le cloud à grande échelle. Les États-Unis restent le marché régional principal. L'Europe maintient une position de marché forte soutenue par des programmes de modernisation numérique, un déploiement de l'industrie 4.0, et des investissements numériques axés sur la durabilité des entreprises. L'Asie-Pacifique émerge comme la région la plus rapide en croissance en raison de la numérisation rapide des entreprises, d'initiatives d'infrastructure intelligente menées par le gouvernement, et d'une adoption croissante du cloud dans les économies en développement. Les solutions de transformation basées sur le cloud restent le modèle de déploiement dominant en raison de la flexibilité opérationnelle, de l'optimisation des coûts, et de la scalabilité rapide. Les secteurs banque, finance et assurance (BFSI), la santé, la fabrication et le commerce de détail continuent de représenter les plus grandes adoptions de transformation numérique au sein des entreprises à l'échelle mondiale.Signaux clés de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement sur le marché mondial de la transformation numérique
L'un des signaux de transformation les plus significatifs est l'émergence rapide de flux de travail d'entreprise alimentés par l'intelligence artificielle générative. Les organisations intègrent de plus en plus l'IA dans la prise de décision, l'engagement client et les systèmes d'automatisation opérationnelle. L'adoption d'architectures natives cloud devient centrale aux stratégies de transformation numérique alors que les entreprises modernisent leur infrastructure héritée pour une plus grande scalabilité et flexibilité. Les plateformes de développement à code et sans code accélèrent considérablement le déploiement des applications d'entreprise et réduisent les barrières de développement numérique. Les cadres de cybersécurité à zéro confiance deviennent critiques à mesure que les opérations numériques s'étendent dans des environnements d'entreprise distribués. Les architectures de tissu de données et d'analytique unifiée permettent une génération de connaissance d'entreprise en temps réel de plus en plus fluide à travers les silos opérationnels. Les plateformes numériques spécifiques aux secteurs deviennent plus importantes à mesure que les organisations cherchent des cadres de transformation personnalisés alignés sur les exigences opérationnelles spécifiques aux secteurs.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement sur le marché mondial de la transformation numérique
Les entreprises de transformation numérique en tête accordent de plus en plus de priorité à l'intégration de plateformes, à l'automatisation alimentée par l'IA, à l'expansion de l'écosystème cloud et à la résilience en cybersécurité pour maintenir un avantage concurrentiel. La différenciation compétitive dépend de plus en plus de la largeur de l'écosystème, de l'expertise d'implémentation, de la vitesse d'innovation et de la livraison de résultats d'affaires mesurables. Les entreprises capables de livrer des écosystèmes de transformation end-to-end intégrés combinant la conseil, la modernisation cloud, l'intelligence IA, l'automatisation et les services gérés sont censées capturer des opportunités de marché premium. Les collaborations stratégiques entre fournisseurs de cloud, cabinets de conseil, développeurs de technologies IA, fournisseurs de cybersécurité et fournisseurs de logiciels spécifiques aux secteurs deviennent essentielles pour accélérer la livraison de la transformation entreprise. Les modèles de services de transformation axés sur les résultats émergent comme des structures commerciales importantes qui améliorent la fidélisation à long terme des clients et les flux de revenus récurrents. Le développement des talents et la mise en œuvre d'une main-d'œuvre numérique deviennent de plus en plus importants comme différenciateurs stratégiques à mesure que la demande entreprise pour l'expertise de transformation s'accélère. La localisation des cadres de transformation numérique pour répondre aux exigences de conformité, réglementaires et opérationnelles régionales renforce les stratégies d'expansion du marché mondial.Aperçu prospectif de la chaîne de valeur et de l'évolution de la chaîne d'approvisionnement du marché mondial de la transformation numérique
Entre 2026 et 2033, la chaîne de valeur de la transformation numérique est prévue pour devenir considérablement plus autonome, intelligente, adaptative et spécialisée par secteur. La transformation numérique d'entreprise évoluera de plus en plus vers des écosystèmes opérationnels auto-optimisés. L'intelligence artificielle générative et les systèmes de décision autonomes continueront d'améliorer l'automatisation des flux de travail d'entreprise, l'analyse prédictive et l'intelligence opérationnelle stratégique. Les architectures d'entreprise alimentées par des jumeaux numériques soutiendront de plus en plus l'optimisation opérationnelle basée sur la simulation et la planification de scénarios en temps réel. L'infrastructure cloud décentralisée et les systèmes d'intelligence en périphérie permettront des opérations numériques locales plus rapides et une latence réduite. Les expériences d'entreprise immersives utilisant la réalité étendue et les environnements de collaboration avancés transformeront significativement les modèles de productivité de la main-d'œuvre. Les écosystèmes de données hyperconnectés élargiront l'interopérabilité à l'échelle de l'entreprise, permettant une orchestration fluide entre clients, fournisseurs, partenaires et systèmes internes. En fin de compte, la chaîne de valeur de la transformation numérique du futur évoluera vers un écosystème d'entreprise hautement intelligent, autonome, sécurisé et continuellement adaptable, capable d'activer la réinvention des affaires de nouvelle génération.Chaîne de valeur spécifique au marché
- Stratégie numérique et planification de l'architecture : Conseil de transformation, évaluation de la maturité numérique, création d'un plan d'orientation, conception de stratégie cloud, et planification de modernisation du modèle d'entreprise.
- Développement de plateformes technologiques et modernisation de l'infrastructure : Migration vers le cloud, déploiement de logiciels d'entreprise, intégration de cadres IA, mise en œuvre de la cybersécurité, et optimisation de l'infrastructure.
- Intégration des systèmes et transformation des processus : Automatisation des flux de travail, interopérabilité des applications, intégration des données d'entreprise, numérisation opérationnelle, et restructuration des processus d'affaires.
- Déploiement d'entreprise et gestion du changement : Services d'implémentation, formation organisationnelle, mise en œuvre de la main-d'œuvre, gestion de l'adoption, et gouvernance de la transformation.
- Analyse continue et optimisation opérationnelle : Analyse en temps réel, intelligence prédictive, affinement de l'automatisation, surveillance des performances, et renforcement de la résilience opérationnelle.
- Élargissement de l'écosystème d'entreprise autonome : Optimisation alimentée par l'IA, orchestration des jumeaux numériques, intelligence d'entreprise adaptative, et évolution du cycle de vie d'innovation à long terme.
Cartographie entreprise-par-étape
- Stratégie numérique et planification de l'architecture : Accenture plc, Deloitte, Capgemini, Infosys Limited.
- Développement de plateformes technologiques et modernisation de l'infrastructure : Microsoft Corporation, Amazon Web Services, Google Cloud, Oracle Corporation.
- Intégration des systèmes et transformation des processus : IBM Corporation, SAP SE, Cisco Systems.
- Déploiement d'entreprise et gestion du changement : Intégrateurs de systèmes mondiaux et fournisseurs de services de transformation entreprise.
- Analyse continue et optimisation opérationnelle : Fournisseurs de plateformes d'analyse IA, fournisseurs de solutions d'automatisation d'entreprise.
- Élargissement de l'écosystème d'entreprise autonome : Innovateurs d'infrastructure IA de nouvelle génération, développeurs de plateformes de jumeaux numériques, fournisseurs de technologies d'orchestration d'entreprise intelligente.
Activité d'investissement
Tendance: Rising
Intensité capitalistique: High
M&A récentes: Yes
Aperçu des dynamiques d'investissement et de financement du marché de la transformation numérique mondiale
Le marché mondial de la transformation numérique connaît un momentum d'investissement sans précédent, alimenté par la modernisation rapide des entreprises, la migration accélérée vers le cloud, l'adoption croissante de l'intelligence artificielle, ainsi que la demande croissante de modèles d'entreprise agiles et basés sur les données. Entre 2026 et 2033, l'activité de financement devrait s'intensifier dans les plateformes d'intelligence artificielle, les architectures natives du cloud, les solutions d'automatisation intelligente, les écosystèmes d'analyse avancée et les initiatives de modernisation de la cybersécurité. Le marché de la transformation numérique représente l'un des segments les plus stratégiquement significatifs au sein de l'écosystème technologique mondial des entreprises. Les sociétés de capital-investissement, les investisseurs institutionnels en technologie, les fonds de capital-investissement, les fournisseurs de cloud hyperscale et les entreprises technologiques stratégiques déploient activement des capitaux vers l'infrastructure numérique de nouvelle génération et les plateformes de transformation des affaires intelligentes. Une transformation structurelle façonnant les dynamiques d'investissement est le passage des initiatives numériques isolées vers des écosystèmes de transformation intelligente à l'échelle de l'entreprise. Cette évolution est en train de générer un déploiement significatif de capitaux dans l'infrastructure cloud intégrée, les cadres d'automatisation, les plateformes à faible code, les systèmes d'intelligence des données et les technologies d'optimisation des processus métier alimentées par l'intelligence artificielle. La convergence croissante entre l'intelligence artificielle, le calcul en cloud, l'infrastructure d'edge, la cybersécurité, l'Internet des objets, les jumeaux numériques et l'analyse d'entreprise crée des opportunités d'investissement transsectorielles importantes à travers les industries mondiales.Paysage actuel d'investissement et de financement
- Amérique du Nord : Mène l'activité d'investissement mondiale grâce à l'adoption avancée des technologies d'entreprise, à des écosystèmes de capital-investissement solides et à l'innovation des hyperscaleurs.
- Europe : Attracte des investissements importants grâce à la numérisation industrielle, à la fabrication intelligente et aux programmes de modernisation du cloud.
- Asie-Pacifique : Émerge comme la destination d'investissement qui croît le plus rapidement, motivée par la numérisation rapide des entreprises et par des initiatives d'infrastructure intelligente soutenues par le gouvernement.
- Amérique latine : Témoigne d'une activité croissante d'investissement dans la migration vers le cloud, la banque numérique et l'automatisation des entreprises.
- Moyen-Orient et Afrique : Les investissements stratégiques s'accélèrent grâce aux initiatives de villes intelligentes et aux programmes de transformation numérique du secteur public.
Moteurs principaux d'investissement
- Stratégies de migration vers le cloud des entreprises accélérées.
- Augmentation des investissements dans l'intelligence artificielle et l'automatisation intelligente.
- Demande croissante de prises de décision opérationnelles basées sur les données.
- Besoins croissants de modernisation de la cybersécurité et d'architectures à zéro confiance.
- Étendue des environnements de travail à distance et hybrides.
- Adoption croissante des plateformes de transformation de l'expérience client.
- Pression croissante de concurrence pour l'agilité des affaires et la résilience opérationnelle.
- Émergence rapide de l'intelligence artificielle générative et de systèmes d'entreprise autonomes.
Domaines d'investissement stratégiques
- Infrastructure en cloud : Solutions de transformation d'entreprise basées sur le multi-cloud, le hybrid cloud et l'infrastructure native du cloud.
- Plateformes d'intelligence artificielle : Systèmes d'intelligence artificielle générative, de machine learning et d'analyse prédictive.
- Automatisation intelligente : Plateformes d'automatisation des processus robotique et d'orchestration des workflows.
- Modernisation de la cybersécurité : Cadres à zéro confiance et architectures avancées de sécurité numérique.
- Écosystèmes d'analyse des données : Intelligence d'entreprise en temps réel et plateformes de données d'entreprise.
- Plateformes de l'expérience client numérique : Technologies de personnalisation et d'engagement omnicanal.
Perspective d'investissement à l'avenir
Le marché mondial de la transformation numérique est prévu pour rester l'un des secteurs technologiques les plus attractifs pour les investissements pendant toute la période de prévision, en raison de la modernisation continue des entreprises et de la convergence rapide des technologies. L'activité de financement future devrait prioriser l'intégration de l'intelligence artificielle générative, les systèmes d'affaires autonomes, la convergence edge-cloud, l'infrastructure de jumeaux numériques, l'orchestration des workflows intelligents et les plateformes de calcul décentralisé d'entreprise.- Amérique du Nord : Continuera à dominer les flux de capitaux grâce à la leadership en innovation en IA et en cloud.
- Europe : Maintiendra une activité d'investissement solide axée sur la numérisation industrielle et la modernisation des entreprises.
- Asie-Pacifique : Verra une croissance accélérée des investissements motivée par le déploiement à grande échelle d'infrastructures numériques.
- Marchés émergents : Attractera des investissements stratégiques à mesure que la maturité numérique des entreprises augmente.
Technologie et innovation
Innovation: High
Activité des brevets: Moderate
Maturité: Emerging
Aperçu du paysage technologique et de l'innovation du marché mondial de la transformation numérique
Le marché mondial de la transformation numérique connaît une évolution technologique rapide, impulsée par les avancées en intelligence artificielle, calcul natif en cloud, intelligence en périphérie, cadres d'automatisation, analyse avancée, modernisation de la cybersécurité et technologies de connectivité de nouvelle génération. L'évolution des technologies de transformation numérique se concentre de plus en plus sur la mise en œuvre de l'automatisation d'entreprise intelligente, de la prise de décision en temps réel, de l'engagement client hyper-personnalisé et d'écosystèmes d'entreprise hautement adaptatifs à travers les industries mondiales. Les plateformes de transformation numérique modernes intègrent des moteurs d'automatisation alimentés par l'intelligence artificielle, des architectures multi-cloud, des environnements de développement à faible code, des jumeaux numériques et des systèmes d'intégration d'entreprise basés sur des API pour rationaliser les opérations et accélérer les cycles d'innovation. Ces innovations améliorent considérablement l'agilité des entreprises, la résilience opérationnelle, l'évolutivité et l'efficacité à l'échelle de l'entreprise. Le marché assiste également à une forte adoption de l'intelligence artificielle générative, des workflows autonomes, des infrastructures de calcul en périphérie, de l'orchestration des processus intelligents et d'écosystèmes numériques décentralisés qui redéfinissent l'infrastructure technologique des entreprises à l'échelle mondiale.Aperçu actuel du paysage technologique et de l'innovation du marché mondial de la transformation numérique
Actuellement, l'innovation sur le marché de la transformation numérique se concentre sur la modernisation axée sur le cloud et le déploiement de l'automatisation intelligente. Les entreprises remplacent rapidement les infrastructures héritées traditionnelles par des systèmes natifs en cloud pour améliorer l'évolutivité, la flexibilité et la réactivité opérationnelle. L'intelligence artificielle et l'apprentissage automatique sont intégrés de manière large aux cadres de transformation numérique pour automatiser les processus de prise de décision, améliorer les capacités prédictives et optimiser les opérations d'entreprise. Les technologies d'intelligence artificielle générative sont en train de devenir un domaine majeur d'innovation, permettant la création intelligente de contenu, l'automatisation du codage, l'automatisation du service client et l'amélioration des workflows commerciaux. Les plateformes de développement à faible code et à aucun code accélèrent la modernisation des applications d'entreprise en permettant le déploiement plus rapide de solutions numériques avec une complexité de développement réduite. Le calcul en périphérie et les systèmes d'analyse en temps réel sont de plus en plus déployés pour soutenir la prise de décision à faible latence dans les environnements d'entreprise distribués. Les architectures de cybersécurité à zéro confiance et les systèmes de détection intelligente des menaces deviennent des technologies fondamentales pour sécuriser les entreprises transformées numériquement.Principales tendances technologiques et d'innovation du marché mondial de la transformation numérique
- Intégration de l'intelligence artificielle générative : Automatiser la création de contenu d'entreprise, l'intelligence des workflows et l'amélioration des affaires.
- Plateformes d'entreprise natives en cloud : Fournir une modernisation de l'infrastructure numérique évolutible et flexible.
- Plateformes à faible code et à aucun code : Accélérer le déploiement d'applications numériques et l'innovation des processus.
- Automatisation des processus intelligente : Rationaliser les workflows répétitifs grâce à l'automatisation alimentée par l'intelligence artificielle.
- Solutions de calcul en périphérie : Permettre le traitement en temps réel et l'intelligence numérique décentralisée.
- Technologies de jumeaux numériques : Soutenir la simulation virtuelle et l'optimisation opérationnelle.
- Cadres d'hyperautomatisation : Combiner l'intelligence artificielle, le RPA et l'analyse pour l'automatisation à l'échelle de l'entreprise.
- Architectures de cybersécurité à zéro confiance : Renforcer la résilience numérique et la sécurité de l'entreprise.
- Plateformes d'intégration basées sur des API : Permettre une interopérabilité fluide à travers les écosystèmes d'entreprise.
- Moteurs d'analyse prédictive : Améliorer la prise de décision stratégique grâce à l'intelligence des données.
Implications stratégiques de la technologie et de l'innovation
Les avancées technologiques transforment en profondeur les dynamiques de concurrence sur le marché de la transformation numérique en déplaçant la concurrence des digitalisations de base vers des écosystèmes d'entreprises intelligents, autonomes et adaptatifs. Les organisations qui investissent dans l'automatisation pilotée par l'intelligence artificielle, les infrastructures natives cloud et les plateformes avancées d'intelligence des données atteignent une différenciation concurrentielle plus forte grâce à une productivité améliorée, des cycles d'innovation plus rapides et des expériences client renforcées. La convergence croissante des technologies numériques permet aux entreprises d'améliorer leur agilité opérationnelle, de renforcer leur continuité commerciale et d'ouvrir de nouveaux modèles de revenus. L'automatisation avancée et l'orchestration intelligente aident les organisations à réduire la complexité opérationnelle tout en améliorant la précision et la réactivité des processus. Cependant, la complexité d'intégration avec les systèmes hérités, les vulnérabilités en matière de cybersécurité, les lacunes de compétences du personnel et les coûts élevés d'implémentation restent des défis majeurs pour l'adoption à grande échelle de la transformation numérique.Projections futures de la technologie et de l'innovation du marché mondial de la transformation numérique
L'avenir de la technologie de la transformation numérique est censé évoluer vers des écosystèmes d'entreprises pleinement autonomes, orchestrés par l'intelligence artificielle et auto-optimisés capables de permettre des opérations commerciales prédictives et une innovation adaptative continue. Les innovations émergentes comprennent des plateformes d'entreprise autonomes, des systèmes d'automatisation auto-apprenants, des cadres de calcul prêts pour la physique quantique, des environnements de collaboration numériques immersifs et des assistants numériques intelligents. Les écosystèmes de jumeaux numériques devraient devenir plus avancés, permettant des simulations à l'échelle de l'entreprise pour la planification stratégique et l'optimisation opérationnelle. Les architectures cloud décentralisées et les cadres d'intelligence distribuée renforceront la résilience des entreprises et l'évolutivité opérationnelle. Les modèles d'intelligence artificielle fédérés pourraient améliorer davantage le partage sécurisé d'intelligence trans-entreprises tout en préservant la confidentialité des données organisationnelles. Dans l'ensemble, le marché mondial de la transformation numérique évolue vers un écosystème technologique hautement intelligent combinant l'analyse prédictive, l'automatisation autonome, l'infrastructure cloud-native sécurisée et l'intelligence numérique connectée pour redéfinir l'innovation d'entreprise, l'engagement client et l'excellence opérationnelle à l'échelle mondiale.Risque de marché
Risque global: High
Geopolitical Exposure: Moderate
Risque de substitution: High
Aperçu des facteurs de risque et des menaces de disruption du marché mondial de la transformation numérique
Le marché mondial de la transformation numérique connaît une croissance exceptionnelle, car les entreprises de tous les secteurs accélèrent leur migration vers le cloud, l'adoption de l'intelligence artificielle, l'automatisation des processus et la modernisation de leurs activités centrées sur le numérique. Malgré sa trajectoire d'expansion robuste, le marché fait face à des risques et des menaces de disruption significatifs liés aux vulnérabilités en matière de cybersécurité, à la complexité de la mise en œuvre, aux contraintes des systèmes hérités, à la pénurie de compétences, à l'incertitude réglementaire et aux paysages technologiques en constante évolution. L'un des risques les plus critiques affectant le marché de la transformation numérique est l'exposition à la cybersécurité. Alors que les organisations numérisent leurs opérations et augmentent la connectivité au sein des écosystèmes d'entreprises, la surface d'attaque pour les menaces cyber augmente considérablement. Les attaques par rançonnage, les fuites de données, les cyberattaques sur les chaînes d'approvisionnement et les menaces basées sur l'identité peuvent gravement perturber les initiatives de transformation. La modernisation des infrastructures héritées reste un défi majeur. Beaucoup d'entreprises continuent d'opérer sur des systèmes obsolètes qui sont coûteux et complexes à intégrer avec des plateformes cloud modernes, ce qui retarde souvent les résultats de la transformation. Les coûts élevés de mise en œuvre et l'incertitude sur le retour sur investissement créent des risques financiers, particulièrement pour les entreprises de taille moyenne ayant des budgets limités pour la transformation. La pénurie croissante de talents numériques qualifiés, notamment les architectes cloud, les ingénieurs en IA, les spécialistes de la cybersécurité et les experts en automatisation, continue de limiter la capacité d'exécution à travers les marchés. La complexité réglementaire est un autre facteur important de disruption. Les lois sur la protection des données, les restrictions sur le transfert transfrontalier de données, les cadres de conformité sectoriels et les réglementations sur la gouvernance de l'IA créent une incertitude opérationnelle pour les projets de transformation numérique multinationaux. De plus, l'innovation technologique rapide augmente le risque d'obsolescence des plateformes, rendant de plus en plus complexes les décisions d'investissement technologique à long terme.Facteurs de risque et menaces de disruption du marché mondial de la transformation numérique - Scénario actuel
L'environnement actuel du marché est caractérisé par une adoption agressive du cloud par les entreprises, une augmentation des expérimentations en IA générative et une augmentation des investissements en automatisation intelligente à travers les secteurs. En même temps, les incidents de cybersécurité affectant les entreprises connectées numériquement augmentent à l'échelle mondiale, ce qui conduit à une attention renforcée aux architectures de sécurité à zéro confiance. Beaucoup d'organisations continuent de rencontrer des difficultés pour échelonner les initiatives pilotes de transformation numérique en déploiements opérationnels à l'échelle de l'entreprise. Le rythme croissant d'innovation en IA crée de l'incertitude concernant le choix des plateformes, les cadres de gouvernance et l'alignement stratégique à long terme. La surveillance budgétaire s'intensifie alors que les organisations cherchent des résultats mesurables issus des investissements de transformation à grande échelle. La concurrence s'accélère rapidement, car les fournisseurs mondiaux de technologies, les hyperéchelles cloud, les cabinets de conseil et les fournisseurs spécialisés de transformation étendent leurs portefeuilles de services.Facteurs de risque clés et signaux de menaces de disruption du marché mondial de la transformation numérique
- Vulnérabilités en matière de cybersécurité : Exposition croissante aux rançonnages, aux fuites de données et aux attaques sur l'infrastructure numérique.
- Contraintes des systèmes hérités : Défis d'intégration avec l'infrastructure technologique d'entreprise obsolète.
- Coûts élevés de transformation : Exigences importantes en matière d'investissement de capital et d'exploitation.
- Pénurie de compétences numériques : Disponibilité limitée de spécialistes qualifiés en transformation et en IA.
- Incertitude réglementaire : Évolution des exigences en matière de protection des données, de gouvernance de l'IA et de conformité transfrontalière.
- Obsolescence technologique : Cycles d'innovation rapides réduisant la viabilité des plateformes à long terme.
- Résistance à la gestion du changement : Résistance interne de l'organisation ralentissant l'adoption de la transformation.
- Risques de verrouillage des fournisseurs : Dépendance aux écosystèmes cloud et logiciels propriétaires.
- Mesure incertaine du retour sur investissement : Difficulté à quantifier les résultats de la transformation et la valeur d'entreprise.
- Interruption opérationnelle pendant la migration : Risque d'arrêt de service et d'interruption des flux de travail pendant la mise en œuvre.
Implications stratégiques des facteurs de risque
Les organisations doivent prioriser des stratégies de cybersécurité intégrée, en intégrant des cadres à zéro confiance et une surveillance continue des risques numériques dans leurs initiatives de transformation. Les cartes de modernisation devraient privilégier des approches de migration par étapes pour réduire les perturbations opérationnelles et améliorer la réussite de l'intégration avec les environnements hérités. Investir dans la formation du personnel, l'embauche de talents numériques et la gouvernance de la transformation transversale sera essentiel pour la réussite de l'exécution. La diversification des fournisseurs et les stratégies d'architecture ouverte peuvent réduire les risques de verrouillage et améliorer la flexibilité technologique à long terme. Des cadres de gouvernance de transformation robustes axés sur des résultats d'entreprise mesurables deviendront de plus en plus critiques pour maintenir la confiance des dirigeants et des investisseurs.Aperçu des risques futurs du marché mondial de la transformation numérique
Entre 2026 et 2033, la transformation numérique continuera de redéfinir les opérations des entreprises mondiales, mais la complexité des risques augmentera à mesure que les organisations intègreront l'IA générative, les systèmes autonomes, l'intelligence au bord et l'infrastructure numérique décentralisée. La disruption future est probablement liée à une réglementation accélérée de l'IA, aux menaces de cybersécurité de l'ère quantique, à la consolidation des plateformes et aux normes technologiques d'entreprise en évolution. Les organisations incapables de construire des stratégies de transformation agiles, sécurisées et adaptatives pourraient faire face à une réduction de leur compétitivité et à une stagnation de l'innovation. Les meilleures opportunités émergeront pour les entreprises et les fournisseurs de technologies qui offriront des écosystèmes de transformation sécurisés, interoperables, basés sur l'IA et orientés résultats. La leadership du marché à long terme dépendra de l'équilibre entre l'innovation technologique, la résilience opérationnelle, l'excellence en cybersécurité, la préparation réglementaire et l'agilité organisationnelle.Paysage réglementaire
Complexité: Low
Approval Pathway: Standardized_commercial
Aperçu de l'environnement réglementaire et politique du marché de la transformation numérique mondiale
L'environnement réglementaire et politique qui gouverne le marché de la transformation numérique mondiale est façonné par les lois sur la protection des données, les réglementations en matière de cybersécurité, les cadres de gouvernance du cloud, les politiques de surveillance de l'intelligence artificielle, la modernisation de l'infrastructure numérique les programmes et les réglementations sur le transfert transfrontalier des données. Alors que la transformation numérique devient centrale à la compétitivité des entreprises et à la modernisation du secteur public, la surveillance réglementaire s'étend pour garantir des écosystèmes numériques sécurisés, éthiques, résilients et conformes. Les initiatives de transformation numérique impliquant le cloud computing, l'intelligence artificielle, l'Internet des objets, l'analyse avancée, l'automatisation et les plateformes numériques sont de plus en plus soumises à des exigences réglementaires liées à la confidentialité, à la sécurité opérationnelle, à la responsabilité algorithmique et à la gouvernance technologique. Le déploiement accéléré des systèmes alimentés par l'intelligence artificielle, des architectures de cloud distribuées et des infrastructures numériques connectées pousse les décideurs politiques à établir des cadres de conformité plus clairs qui abordent la confiance numérique, la résilience opérationnelle, l'innovation responsable et la souveraineté des données.Aperçu de l'environnement réglementaire et politique actuel du marché de la transformation numérique mondiale
L'environnement réglementaire actuel de la transformation numérique se caractérise par une activité croissante des politiques mondiales visant à équilibrer l'innovation avec la sécurité, la confidentialité et le déploiement éthique des technologies. En Amérique du Nord, la réglementation de la transformation numérique est influencée par les normes de cybersécurité, les exigences de confidentialité sectorielles, les mandats de conformité en matière de cloud et les cadres émergents de gouvernance de l'intelligence artificielle. Les États-Unis continuent d'approfondir les politiques de résilience numérique dans les secteurs des entreprises et des infrastructures publiques. En Europe, les initiatives de transformation numérique sont soumises à des cadres robustes comprenant le RGPD, la loi sur la résilience opérationnelle numérique (DORA), les réglementations sur l'intelligence artificielle, les directives en matière de cybersécurité et les exigences de conformité en matière de cloud qui influencent fortement les stratégies de modernisation des entreprises. Les pays de l'Asie-Pacifique, notamment la Chine, l'Inde, le Japon, la Corée du Sud et Singapour, accélèrent le développement de la gouvernance numérique à travers des programmes nationaux d'infrastructure numérique, des lois sur la cybersécurité, des exigences de localisation du cloud et des cadres réglementaires sur l'intelligence artificielle. Les économies émergentes de l'Amérique latine, du Moyen-Orient et d'Afrique mettent en œuvre des politiques de modernisation numérique et des réformes réglementaires pour soutenir l'adoption du cloud, le déploiement d'infrastructures intelligentes et l'expansion de l'économie numérique.Signaux clés de l'environnement réglementaire et politique du marché de la transformation numérique mondiale
- Règlements sur la confidentialité et la protection des données : Les lois sur la confidentialité s'étendent et façonnent l'architecture numérique des entreprises, le traitement des données des clients et les stratégies de conformité.
- Normes de conformité en matière de cybersécurité : Les organisations doivent se conformer à des exigences de sécurité et de résilience opérationnelle de plus en plus strictes.
- Cadres de gouvernance de l'intelligence artificielle : Les réglementations émergentes abordent la transparence, la responsabilité, l'équité et la gestion des risques dans le déploiement de l'intelligence artificielle.
- Gouvernance du cloud et souveraineté des données : Les politiques nationales influencent les modèles de déploiement du cloud, les exigences de localisation et les stratégies d'infrastructure.
- Contrôles sur le transfert transfrontalier des données : Les restrictions réglementaires ont un impact sur les initiatives de transformation numérique multinationales et les opérations mondiales des données.
- Politiques de modernisation de l'infrastructure numérique : Les programmes de transformation numérique menés par le gouvernement accélèrent l'adoption des technologies d'entreprise à travers les secteurs.
Implications stratégiques de l'environnement réglementaire et politique
L'environnement réglementaire en évolution encourage les organisations à prioriser les stratégies de conception conforme lors de la mise en œuvre des plateformes de cloud, d'intelligence artificielle, d'automatisation et d'analyse. La pression réglementaire accélère les investissements dans des architectures de cybersécurité à zéro confiance, des outils d'automatisation de la conformité, des cadres de gouvernance et une modernisation sécurisée des infrastructures numériques. Les exigences de surveillance de l'intelligence artificielle stimulent la demande de systèmes d'intelligence artificielle explicables, de gouvernance algorithmique transparente et de cadres d'innovation responsable. Les exigences de conformité en matière de cloud et de localisation des données influencent les décisions de déploiement des infrastructures, encourageant les stratégies de cloud hybride et l'expansion des centres de données régionaux. La divergence réglementaire internationale augmente la complexité pour les entreprises mondiales, rendant la gestion de la conformité numérique une capacité stratégique critique.Aperçu prospectif de l'environnement réglementaire et politique du marché de la transformation numérique mondiale
Entre 2026 et 2033, l'environnement réglementaire du marché de la transformation numérique mondiale est prévu pour devenir beaucoup plus structuré, spécifique aux technologies et influent à l'échelle mondiale. Les gouvernements introduiront probablement des réglementations plus strictes sur l'éthique de l'intelligence artificielle, la responsabilité des systèmes autonomes, la résilience opérationnelle numérique et la transparence algorithmique. Les exigences en matière de cybersécurité et de protection des infrastructures critiques devraient s'intensifier à mesure que la transformation numérique s'étend à des industries extrêmement sensibles. Les cadres de gouvernance numérique transfrontalière pourraient évoluer davantage, bien que les différences régionales en matière de souveraineté des données et de politiques en matière de cloud continuent de façonner les stratégies de déploiement mondiales. Dans l'ensemble, les développements réglementaires et politiques resteront une influence majeure sur le marché, avec les organisations investissant dans des architectures numériques conformes, des cadres de transformation sécurisés et des innovations guidées par la gouvernance, prévues pour maintenir un avantage concurrentiel à long terme.Questions fréquemment posées
Quelle est la taille actuelle du marché mondial de la transformation numérique ?
Le marché mondial de la transformation numérique était estimé à environ 1,18 trillion de dollars US en 2025.
Quelle est la taille du marché mondial de la transformation numérique prévue d'ici 2033 ?
Le marché devrait atteindre presque 3,42 trillion de dollars US d'ici 2033.
Quel est le taux de croissance annuel composé (CAGR) prévu pour le marché mondial de la transformation numérique ?
Le marché est prévu pour s'élargir à un taux de croissance annuel composé (CAGR) d'environ 14,2 % pendant la période 2026???2033.
Quelles sont les entreprises leaders du marché mondial de la transformation numérique ?
Les principaux acteurs incluent Microsoft Corporation, IBM Corporation, Accenture plc, Oracle Corporation, SAP SE, Google Cloud, Amazon Web Services (AWS), Cisco Systems, Capgemini, Deloitte et Infosys Limited.