
Rapport sur le marché mondial de l'hydraulique, taille et prévision 2026-2033
Le marché mondial des systèmes hydrauliques devrait connaître une croissance significative et durable pendant la période de prévision allant de 2026 à 2033. Évalué à environ 42,8 milliards de dollars en 2025, le marché devrait atteindre près de 67,9 milliards de dollars d'ici 2033, enregistrant un taux de croissance annuelle composé (CAGR) d'environ 5,9 %. Cette croissance est soutenue par une augmentation de l'automatisation industrielle, une demande croissante pour l'équipement de construction lourde et de terrassement, une expansion des activités manufacturières, ainsi qu'une augmentation des investissements dans des systèmes avancés de puissance hydraulique, tant dans les applications industrielles que mobiles. En outre, les avancées technologiques dans les systèmes hydrauliques à faible consommation d'énergie et les solutions hydrauliques intelligentes contribuent davantage à l'expansion du marché.
Aperçu de la prévision du marché mondial de l'hydraulique (2026???2033)
| Indicateur | Valeur |
|---|---|
| Taille du marché (2025) | 42,8 milliards de dollars US |
| Taille du marché (2033) | 67,9 milliards de dollars US |
| Taux de croissance annuel composé (2026???2033) | 5.9% |
| Segment le plus important | Équipements et composants hydrauliques |
| Segment en croissance la plus rapide | Systèmes électro-hydrauliques |
| Application dominante | Construction et équipements lourds |
| Moteur principal de croissance | Croissance de l'automatisation industrielle et augmentation de la demande en équipements de construction lourde |
| Tendances technologiques clés | Technologies électro-hydrauliques, surveillance d'état basée sur l'Internet des objets, systèmes hydrauliques économes en énergie, solutions de puissance fluide intelligentes |
| Industries principales d'utilisation finale | Construction, Agriculture, Fabrication, Aéronautique, Extraction minière, Maritime, Automobile, Énergie |
| Opportunité clé du marché | Développement de l'automatisation industrielle et des projets de développement des infrastructures |
| Leader régional | Asie-Pacifique |
| Région en croissance la plus rapide | Moyen-Orient et Afrique |
| Focus sur la durabilité et l'innovation | Développement de systèmes hydrauliques économes en énergie, technologies de maintenance prédictive et solutions de contrôle du mouvement intelligentes |
Taille et prévision du marché mondial de l'hydraulique
Le marché mondial de l'hydraulique est prévu pour connaître une croissance significative pendant la période de prévision, de 2026 à 2033. Le marché était estimé à environ 42,8 milliards de dollars US en 2025 et devrait atteindre près de 67,9 milliards de dollars US d'ici 2033, en s'expandant à un taux de croissance annuel composé d'environ 5,9 %.
La croissance du marché est entraînée par l'augmentation de lautomatisation industrielle, l'augmentation de la demande en équipements de construction lourde de construction, l'expansion des activités de fabrication et les investissements croissants dans les systèmes de puissance fluide avancés dans les applications industrielles et mobiles. Les systèmes hydrauliques utilisent un fluide sous pression pour générer, contrôler et transmettre de la puissance aux machines et équipements. Ces systèmes sont largement utilisés dans les industries de la construction, de l'agriculture, de l'aéronautique, de l'exploitation minière, maritime, automobile, de la fabrication et de l'énergie en raison de leur densité de puissance élevée, de leur précision opérationnelle et de leur fiabilité. Le marché connaît une transformation significative grâce à l'intégration des technologies électro-hydrauliques, de la surveillance d'état basée sur l'Internet des objets, des systèmes hydrauliques économes en énergie et des solutions avancées de puissance fluide intelligente. En outre, l'augmentation du développement des infrastructures, de la modernisation industrielle et du besoin croissant de systèmes de contrôle du mouvement efficaces accélèrent l'expansion du marché à l'échelle mondiale.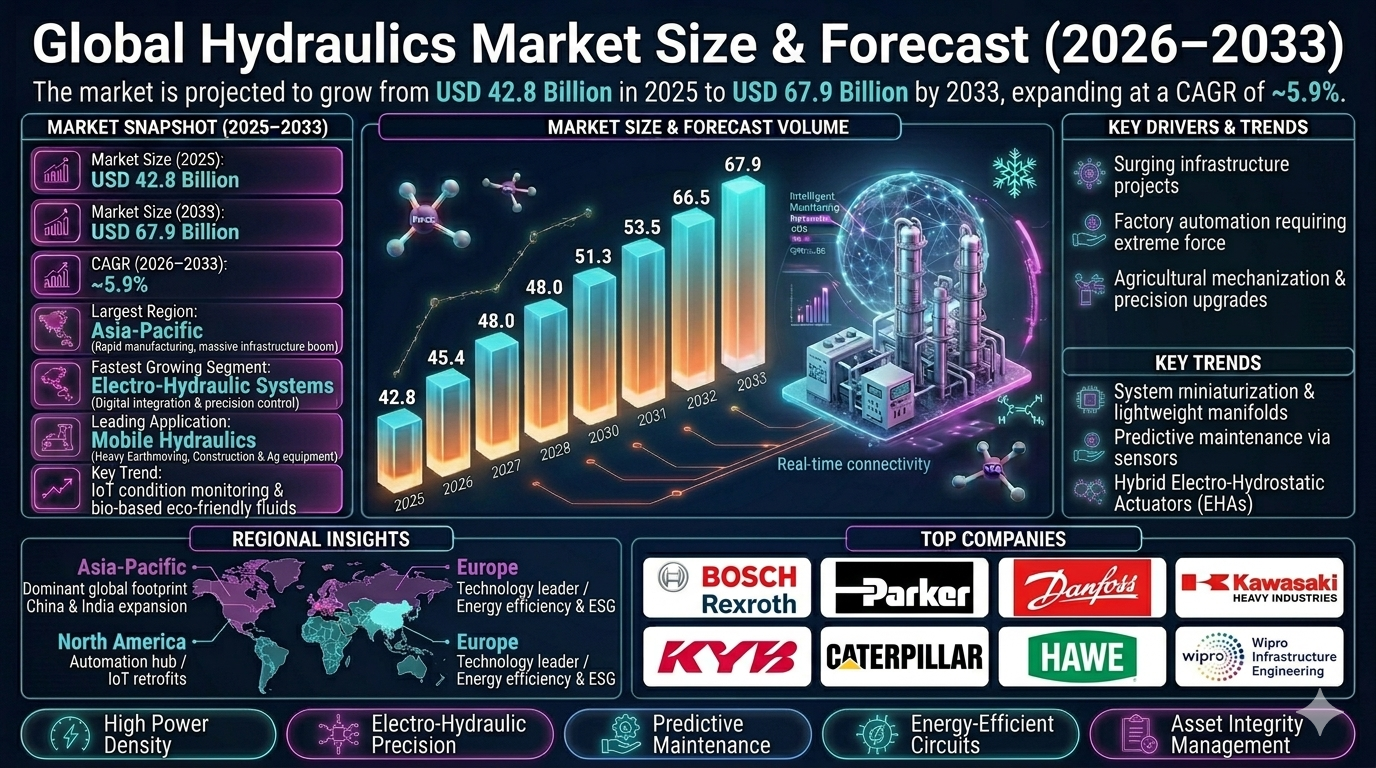
Aperçu du marché mondial de l'hydraulique
Le marché de l'hydraulique constitue un segment critique de l'industrie mondiale de la puissance fluide et de la machinerie industrielle. Les systèmes hydrauliques sont essentiels pour les applications de contrôle du mouvement à grande échelle nécessitant une amplification de force, un contrôle précis et une efficacité opérationnelle élevée. Le marché inclut les pompes hydrauliques, les moteurs, les vérins, les distributeurs, les accumulateurs, les réservoirs, les systèmes de filtration et les systèmes de contrôle électro-hydraulique. Les fabricants se concentrent de plus en plus sur la miniaturisation des systèmes, l'intégration du contrôle numérique, les capacités de maintenance prédictive et l'architecture hydraulique économe en énergie. L'innovation technologique dans les distributeurs à commande proportionnelle, les pompes à débit variable, les actionneurs intelligents et les systèmes hydrauliques numériques est en train de transformer le paysage industriel. Les principaux acteurs du marché incluent Bosch Rexroth AG, Parker Hannifin Corporation, Eaton Corporation, Danfoss Power Solutions, Kawasaki Heavy Industries, KYB Corporation, Caterpillar Inc., HAWE Hydraulik, Wipro Infrastructure Engineering et HYDAC International.Principaux moteurs de croissance du marché mondial de l'hydraulique
Croissance de la construction et du développement des infrastructures
L'urbanisation rapide et les grands projets d'infrastructure stimulent une forte demande d'équipements de construction à propulsion hydraulique tels que les excavatrices, les chargeuses, les grues et les systèmes de levage. Cela stimule considérablement la croissance du marché à l'échelle mondiale.Croissance de l'automatisation industrielle
Les industries déployent de plus en plus des systèmes hydrauliques pour des processus de fabrication automatisés, le manutention des matériaux et les applications en machines industrielles. Les systèmes hydrauliques offrent un contrôle de force et une précision supérieurs pour des tâches d'automatisation complexes.Demande croissante dans l'équipement agricole
Moderne machines agricoles dépendent fortement des systèmes hydrauliques pour le braquage, le levage, la récolte et les opérations de culture de précision. La mécanisation de l'agriculture stimule l'expansion du marché.Avancées technologiques dans les systèmes electro-hydrauliques
L'intégration d'électronique, de capteurs et de contrôles numériques améliore les performances, le suivi et l'efficacité énergétique. Les hydrauliques intelligentes améliorent la maintenance prédictive et la fiabilité opérationnelle.Élargissement des applications en énergie renouvelable
Les technologies hydrauliques sont de plus en plus utilisées dans les éoliennes, les systèmes hydroélectriques et les applications de gestion industrielle de l'énergie. Cela crée de nouvelles opportunités de croissance pour le marché.Segmentation du marché des hydrauliques mondiaux
Par composant
Le marché est segmenté en pompes, moteurs, vérins, vannes, accumulateurs, filtres, réservoirs et accessoires. Les pompes hydrauliques représentent une part de marché importante en raison de leur rôle critique dans les performances du système.Par type
Le marché inclut les hydrauliques à circuit ouvert, les hydrauliques à circuit fermé et les systèmes electro-hydrauliques. Les systèmes electro-hydrauliques connaissent une croissance rapide en raison des avantages de l'intégration numérique.Par application
Les applications incluent les hydrauliques mobiles, les hydrauliques industrielles, les hydrauliques aéronautiques, les hydrauliques maritimes et les systèmes hydrauliques spécialisés. Les hydrauliques mobiles dominent le marché en raison de leur utilisation étendue dans l'équipement de construction et agricole.Par utilisateur final
Les utilisateurs finaux incluent la construction, l'agriculture, la fabrication, la minéralisation, l'aéronautique, le maritime, l'automobile et les secteurs de l'énergie. La construction reste le segment d'utilisateur final dominant à l'échelle mondiale.Dynamiques du marché régional
Asie-Pacifique
L'Asie-Pacifique domine le marché mondial des hydrauliques en raison de l'industrialisation rapide, de l'expansion des infrastructures et de l'industrie manufacturière croissante . La Chine, l'Inde, le Japon et la Corée du Sud sont des contributeurs régionaux majeurs. La Chine reste le plus grand marché en raison de ses secteurs de construction et d'équipement industriel étendus.Amérique du Nord
L'Amérique du Nord détient une part de marché importante grâce à l'infrastructure de fabrication avancée, à l'adoption de l'automatisation et à l'activité de construction forte. Les États-Unis mènent la croissance du marché régional.Europe
L'Europe reste un marché clé, propulsé par l'automatisation industrielle, la fabrication avancée de machines et l'innovation hydraulique axée sur la durabilité. L'Allemagne, la France et l'Italie sont des contributeurs majeurs.Moyen-Orient et Afrique
Le Moyen-Orient connait une croissance grâce aux projets d'infrastructure, à l'activité minière et aux investissements dans le secteur de l'énergie. L'Arabie saoudite et les Émirats arabes unis sont les marchés régionaux leaders.Amérique latine
L'Amérique latine s'élargit progressivement en raison de l'expansion minière, de la mécanisation agricole et de la modernisation industrielle. Le Brésil et le Mexique sont des contributeurs clés de la région.Paysage concurrentiel
Le marché mondial de l'hydraulique est très concurrentiel, avec des acteurs majeurs qui concourent à travers l'innovation produit, l'efficacité des systèmes, l'intégration numérique et les capacités de services après-vente. Les entreprises clés incluent Bosch Rexroth AG, Parker Hannifin Corporation, Eaton Corporation, Danfoss Power Solutions, Kawasaki Heavy Industries, KYB Corporation, Caterpillar Inc., HAWE Hydraulik, Wipro Infrastructure Engineering et HYDAC International. Les entreprises investissent de plus en plus dans des technologies hydrauliques intelligentes, des conceptions de systèmes légères, des composants économes en énergie et des plateformes de diagnostic connectées. Les partenariats stratégiques avec les fabricants d'origine et les fournisseurs d'automatisation industrielle renforcent la position sur le marché.Perspective stratégique
La perspective stratégique du marché mondial de l'hydraulique reste très positive en raison de l'augmentation de l'automatisation industrielle et des investissements dans l'infrastructure. Les opportunités de croissance futures incluent les systèmes hydrauliques intelligents, la gestion numérique de la puissance hydraulique, l'analyse de maintenance prédictive et les solutions hydrauliques électrifiées. L'accent croissant mis sur l'efficacité énergétique, la fiabilité des systèmes et l'intelligence opérationnelle influenceront significativement l'évolution future du marché. Les fabricants investissant dans l'intégration électro-hydraulique, les diagnostics numériques et l'ingénierie des matériaux avancés sont attendus pour renforcer leur avantage concurrentiel.Perspective finale du marché
Le marché mondial de l'hydraulique reste essentiel à la productivité industrielle, aux performances des machines lourdes et aux applications de contrôle du mouvement avancées à l'échelle mondiale. L'augmentation de l'activité de construction, de l'automatisation industrielle, de la mécanisation agricole et des avancées technologiques continueront à stimuler la croissance du marché tout au long de la période de prévision. Les organisations qui réussiront à combiner l'innovation technique, l'intégration numérique et l'efficacité opérationnelle resteront fortement positionnées sur le marché mondial de l'hydraulique en évolution.Table des matières
Sommaire
- 1. Résumé exécutif
- 1.1 Aperçu du marché mondial des systèmes hydrauliques (2026???2033)
- 1.2 Analyse de la taille du marché et du taux de croissance annuelle composé (CAGR)
- 1.3 Plus grands segments et segments en plus rapide croissance
- 1.4 Principaux enseignements régionaux
- 1.5 Principaux moteurs de croissance du marché
- 1.6 Aperçu du paysage concurrentiel
- 1.7 Perspective stratégique jusqu'en 2033
- 2. Introduction et aperçu du marché
- 2.1 Définition des systèmes hydrauliques
- 2.2 Portée de l'étude
- 2.3 Évolution des technologies de puissance fluide
- 2.4 Chaîne de valeur et écosystème hydrauliques
- 2.5 Matériaux bruts et paysage de l'approvisionnement en composants
- 2.6 Normes réglementaires et efficacité énergétique
- 2.7 Tendances d'innovation technologique
- 3. Méthodologie de recherche
- 3.1 Recherche primaire
- 3.2 Recherche secondaire
- 3.3 Modèle d'estimation de la taille du marché
- 3.4 Hypothèses de prévision (2026???2033)
- 3.5 Validation des données et triangulation du marché
- 4. Dynamiques du marché
- 4.1 Moteurs
- 4.1.1 Croissance des constructions et développement des infrastructures
- 4.1.2 Augmentation de l'automatisation industrielle
- 4.1.3 Demande croissante dans l'équipement agricole
- 4.1.4 Progrès technologiques dans les systèmes hydrauliques électriques
- 4.1.5 Expansion des applications énergétiques renouvelables
- 4.2 Freins
- 4.2.1 Coûts élevés de maintenance et d'exploitation
- 4.2.2 Fuites d'huile et préoccupations environnementales
- 4.2.3 Volatilité des prix des matières premières
- 4.2.4 Complexité de l'intégration des systèmes
- 4.3 Opportunités
- 4.3.1 Systèmes de surveillance hydraulique intelligents
- 4.3.2 Solutions hydrauliques électrifiées
- 4.3.3 Plateformes de maintenance prédictive numérique
- 4.3.4 Composants hydrauliques légers et à faible consommation énergétique
- 4.4 Défis
- 4.4.1 Pertes d'énergie dans les systèmes conventionnels
- 4.4.2 Pénurie de personnel qualifié
- 4.4.3 Transition vers des technologies fluides durables
- 4.4.4 Concurrence des systèmes d'actionnement électrique
- 4.1 Moteurs
- 5. Analyse du marché des systèmes hydrauliques mondiaux (en milliards de dollars), 2026???2033
- 5.1 Aperçu de la taille du marché
- 5.2 Analyse du taux de croissance annuel composé (CAGR)
- 5.3 Répartition des revenus par région
- 5.4 Analyse de la production et de la consommation
- 5.5 Tendances d'adoption des technologies
- 5.6 Projections de croissance future
- 6. Analyse de la segmentation du marché (en milliards de dollars), 2026???2033
- 6.1 Par composant
- 6.1.1 Pompes hydrauliques
- 6.1.2 Moteurs hydrauliques
- 6.1.3 Cylindres hydrauliques
- 6.1.4 Vannes hydrauliques
- 6.1.5 Accumulateurs
- 6.1.6 Filtres
- 6.1.7 Réservoirs
- 6.1.8 Accessoires
- 6.2 Par type
- 6.2.1 Hydraulique en boucle ouverte
- 6.2.2 Hydraulique en boucle fermée
- 6.2.3 Systèmes électro-hydrauliques
- 6.3 Par application
- 6.3.1 Hydraulique mobile
- 6.3.2 Hydraulique industrielle
- 6.3.3 Hydraulique aérospatiale
- 6.3.4 Hydraulique maritime
- 6.3.5 Systèmes hydrauliques spécialisés
- 6.4 Par utilisateur final
- 6.4.1 Construction
- 6.4.2 Agricole
- 6.4.3 Fabrication
- 6.4.4 Extraction minière
- 6.4.5 Aérospatial
- 6.4.6 Maritime
- 6.4.7 Automobile
- 6.4.8 Énergie
- 6.1 Par composant
- 7. Segmentations de marché par géographie
- 7.1 Asie-Pacifique
- 7.2 Amérique du Nord
- 7.3 Europe
- 7.4 Moyen-Orient et Afrique
- 7.5 Amérique latine
- 8. Paysage concurrentiel
- 8.1 Analyse de la part de marché
- 8.2 Benchmarking des portefeuilles de produits
- 8.3 Analyse de l'innovation technologique
- 8.4 Partenariats stratégiques et acquisitions
- 8.5 Transformation numérique et stratégies de durabilité
- 9. Profils des entreprises
- 9.1 Bosch Rexroth AG
- 9.2 Parker Hannifin Corporation
- 9.3 Eaton Corporation
- 9.4 Danfoss Power Solutions
- 9.5 Kawasaki Heavy Industries
- 9.6 KYB Corporation
- 9.7 Caterpillar Inc.
- 9.8 HAWE Hydraulik
- 9.9 Wipro Infrastructure Engineering
- 9.10 HYDAC International
- 10. Intelligence stratégique et insights AI de Pheonix
- 10.1 moteur de prévision de la demande hydraulique
- 10.2 analyseur d'utilisation des équipements industriels
- 10.3 suivi de surveillance intelligente des systèmes de puissance fluide
- 10.4 tableau de bord d'optimisation de l'efficacité énergétique
- 10.5 analyse automatique des cinq forces de Porter
- 11. Perspective d'avenir et recommandations stratégiques
- 11.1 Développement des solutions électro-hydrauliques
- 11.2 Investissement dans les plateformes de maintenance prédictive
- 11.3 Développement des fluides hydrauliques durables
- 11.4 Intégration des diagnostics numériques et des systèmes IoT
- 11.5 Perspective à long terme du marché (2033+)
- 12. Annexe
- 13. À propos de Pheonix Research
- 14. Avertissement
Paysage concurrentiel
Structure: Moderately_consolidated
Joueurs de niveau 1: 8
Intensité: High
Global Hydraulics Market Competitive Intensity & Market Structure Overview
Le marché mondial de l'hydraulique est très concurrentiel et modérément consolidé, caractérisé par la présence de fabricants établis de systèmes de puissance fluide, d'entreprises d'automatisation industrielle et de fournisseurs spécialisés de systèmes hydrauliques qui concourent sur l'innovation en ingénierie, l'efficacité des produits, l'intégration numérique, la fiabilité et les capacités de service après-vente. La structure du marché comprend des fabricants multinationaux de composants hydrauliques, des fournisseurs intégrés d'équipements industriels, des fournisseurs de solutions axés sur les OEM et des spécialistes de la technologie hydraulique régionale. La position concurrentielle est façonnée par les performances des produits, les avancées technologiques, les capacités de personnalisation, la portée du réseau de services et les partenariats stratégiques avec les fabricants d'équipements industriels. L'automatisation industrielle croissante, le développement accru des infrastructures, la demande croissante d'équipements mobiles et l'adoption croissante de systèmes électro-hydrauliques intelligents intensifient la concurrence sur le marché mondial de l'hydraulique.Global Hydraulics Market Competitive Intensity & Market Structure Current Scenario
Leading Global Hydraulics Companies
Bosch Rexroth AG: Leader mondial en technologies de transmission et de contrôle hydraulique, avec une solide expertise en automatisation industrielle et en systèmes de puissance fluide numérique. Parker Hannifin Corporation: Fournisseur majeur de solutions hydrauliques offrant un large portefeuille de technologies de mouvement et de contrôle dans les applications industrielles et mobiles. Eaton Corporation: Acteur majeur connu pour ses composants hydrauliques avancés, ses systèmes énergétiquement efficaces et ses solutions intégrées de puissance fluide. Danfoss Power Solutions: Fournisseur leader de systèmes hydrauliques mobiles et industriels axés sur la numérisation et les technologies de puissance fluide électrifiées. Kawasaki Heavy Industries: Fabricant important reconnu pour ses pompes, moteurs hydrauliques de haute performance et systèmes de contrôle du mouvement industriel. KYB Corporation: Participant majeur à l'échelle mondiale spécialisé dans l'équipement hydraulique pour les applications automobiles, de construction et industrielles. Caterpillar Inc.: Fabricant majeur d'équipements intégrés doté de solides capacités en systèmes hydrauliques pour le fonctionnement des équipements lourds. HAWE Hydraulik: Entreprise spécialisée en technologies hydrauliques connue pour ses solutions hydrauliques compacts et précisément conçues. Wipro Infrastructure Engineering: Fournisseur important de systèmes hydrauliques régionaux avec une présence de fabrication mondiale croissante. HYDAC International: Entreprise établie en ingénierie hydraulique axée sur le filtrage, la gestion des fluides et les systèmes de surveillance hydraulique intelligente.Key Competitive Intensity & Market Structure Drivers
L'adoption croissante d'automatisation industrielle et de systèmes de fabrication intelligente augmente la demande de technologies hydrauliques intégrées numériquement. Le développement rapide des infrastructures et la demande croissante d'équipements de construction intensifient la concurrence dans l'innovation des systèmes hydrauliques mobiles. Les avancées technologiques dans les commandes électro-hydrauliques, les systèmes à débit variable et les capacités de maintenance prédictive créent des opportunités de différenciation des produits fortes. Les réglementations sur l'efficacité énergétique et les initiatives de durabilité stimulent les investissements dans des architectures hydrauliques à faible consommation d'énergie et des systèmes de gestion des fluides intelligents. La croissante nécessité de solutions hydrauliques personnalisées dans les industries agricoles, minières, aéronautiques et maritimes encourage la spécialisation des produits.Strategic Implications of Competitive Intensity & Market Structure
Les fabricants investissent de plus en plus dans l'intégration électro-hydraulique et les systèmes de contrôle numériques intelligents pour améliorer la précision du système et l'efficacité opérationnelle. Les partenariats stratégiques avec les OEM, les fournisseurs de plateformes d'automatisation et les fabricants d'équipements lourds deviennent critiques pour l'expansion du marché. Les capacités de service après-vente, les diagnostics prédictifs et les plateformes de surveillance des conditions émergent comme des différenciateurs concurrentiels majeurs. L'investissement dans des matériaux légers, une conception de système compacte et une ingénierie avancée des fluides aide les fabricants à améliorer les performances et l'efficacité des systèmes. La transformation numérique via la surveillance basée sur l'Internet des objets, le diagnostic à distance et l'analyse de maintenance basée sur l'intelligence artificielle redéfinit les stratégies concurrentielles à long terme.Global Hydraulics Market Competitive Intensity & Market Structure Forward Outlook
Le marché mondial de l'hydraulique est censé rester très concurrentiel alors que les industries donnent de plus en plus la priorité à l'automatisation, à l'efficacité énergétique et aux systèmes de contrôle du mouvement intelligents. La concurrence future se concentrera sur l'innovation électro-hydraulique, la gestion numérique de la puissance fluide, l'intégration des machines autonomes et l'optimisation prédictive des systèmes. L'Asie-Pacifique devrait rester la région dominante en termes de croissance concurrentielle en raison de l'industrialisation rapide et de l'expansion des infrastructures, tandis que l'Amérique du Nord et l'Europe mèneront l'innovation technologique avancée en hydraulique. Les tendances d'électrification, les systèmes de surveillance alimentés par l'intelligence artificielle et les technologies de puissance fluide durables sont censées transformer significativement la dynamique du marché. Dans l'ensemble, les entreprises qui réussiront à combiner l'excellence en ingénierie, l'innovation numérique, la fiabilité opérationnelle et des écosystèmes de services avancés resteront fortement positionnées sur le marché mondial de l'hydraulique en évolution.Chaîne de valeur
Modèle: Hybrid
Distribution: Direct_to_consumer
Complexité de l'approvisionnement: High
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial de l'hydraulique
La chaîne de valeur du marché mondial des systèmes hydrauliques évolue rapidement, à mesure que l'automatisation industrielle, la modernisation des infrastructures, la fabrication de machines avancées et l'innovation en matière de puissance fluide numérique transforment l'écosystème plus large du contrôle du mouvement et de l'équipement industriel. Les systèmes hydrauliques restent fondamentaux pour la transmission de puissance lourde et les applications de contrôle du mouvement, permettant une génération d'effort efficace, une précision opérationnelle et des fonctionnalités de haute performance à travers les secteurs de la construction, de la fabrication, de l'agriculture, de la minéralogie, de l'aéronautique, de la marine et de l'énergie. La chaîne de valeur hydraulique s'étend de la fourniture de matières premières, à la fabrication de composants, à l'ingénierie précise, à l'assemblage de systèmes, à l'intégration numérique, à la mise en œuvre d'équipements OEM, au service après-vente et à l'optimisation de la performance tout au long du cycle de vie. Cet écosystème interconnecté inclut les fournisseurs de métaux et alliages, les fabricants de joints et de fluides, les développeurs d'électronique, les fabricants de composants hydrauliques, les OEM d'équipements industriels, les intégrateurs de systèmes, les prestataires de maintenance et les utilisateurs finaux industriels. Des entreprises majeures telles que Bosch Rexroth AG, Parker Hannifin Corporation, Eaton Corporation, Danfoss Power Solutions, Kawasaki Heavy Industries, KYB Corporation, Caterpillar Inc., HAWE Hydraulik, Wipro Infrastructure Engineering et HYDAC International investissent massivement dans l'intégration électro-hydraulique, les systèmes de contrôle intelligents, les diagnostics prédictifs, l'architecture de système léger et les technologies hydrauliques à faible consommation d'énergie afin de renforcer leur leadership sur le marché. Les opérations en amont de la chaîne d'approvisionnement dépendent de la production d'acier spécial, des matériaux de machinerie précise, des fluides hydrauliques, des joints en élastomères, des médias de filtration, des capteurs, des semi-conducteurs et des électroniques industrielles. Les activités en aval se concentrent sur la fabrication des pompes et vannes hydrauliques, la conception de systèmes, l'intégration logicielle, l'assemblage des actionneurs, les tests et la garantie de qualité. Les opérations en aval incluent l'intégration d'équipements, l'installation sur site, les services de maintenance, les mises à niveau de système et le suivi opérationnel. Les priorités opérationnelles à travers la chaîne de valeur hydraulique mettent de plus en plus l'accent sur l'efficacité énergétique, le contrôle précis, la fiabilité du système, les diagnostics numériques, la scalabilité modulaire et l'intégration de maintenance prédictive. Cependant, le marché continue de faire face à des défis liés aux fluctuations des coûts des matières premières, à la complexité des systèmes, aux préoccupations liées à la durabilité des fluides hydrauliques, à l'intégration avec les systèmes électrifiés et à la pression croissante en faveur de solutions industrielles à faibles émissions.Chaîne de valeur et évolution de la chaîne d'approvisionnement du marché mondial de l'hydraulique - Scénario actuel
Le marché actuel de l'hydraulique est façonné par le développement d'infrastructures en expansion, l'accélération de l'automatisation industrielle, l'augmentation de la mécanisation agricole, ainsi que la demande croissante pour des systèmes de machines lourdes intégrés numériquement. Les industries améliorent de plus en plus les architectures hydrauliques conventionnelles en les remplaçant par des contrôles électro-hydrauliques et des systèmes de surveillance intelligente afin d'améliorer l'efficacité et de réduire les temps d'arrêt opérationnels. L'Asie-Pacifique domine actuellement le marché mondial de l'hydraulique en raison de l'industrialisation rapide, de l'activité de construction à grande échelle, de la production manufacturière croissante et des capacités de production de machines solides. La Chine reste le plus grand marché régional, soutenue par la forte demande en équipements de construction et par des initiatives de modernisation industrielle. L'Amérique du Nord maintient une position de marché forte en raison de l'infrastructure manufacturière avancée, du déploiement important d'automatisation et des investissements soutenus dans la modernisation des équipements de construction et agricoles. L'Europe continue d'insister sur l'innovation hydraulique énergétiquement efficace, l'ingénierie de machines précises et les systèmes d'automatisation industrielle durables. Les fabricants intègrent de plus en plus des capteurs IoT, des systèmes de surveillance numérique de la pression, des technologies de déplacement variable et des plateformes de diagnostic connectées à Internet dans les solutions hydrauliques afin d'améliorer l'intelligence opérationnelle et les performances tout au long du cycle de vie. Le marché connaît également une demande croissante pour des systèmes hydrauliques compacts et légers conçus pour des applications mobiles avancées, l'intégration robotique et des plateformes de machines industrielles hybrides.Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement sur le marché mondial de l'hydraulique
L'un des signaux de transformation les plus importants est le passage rapide vers les systèmes électro-hydrauliques. L'intégration des électroniques et de la puissance hydraulique permet d'améliorer la précision du contrôle, l'optimisation de l'énergie et la réactivité opérationnelle accrue dans les applications industrielles et mobiles. Un autre signal majeur est le déploiement croissant de solutions de surveillance des conditions connectées à l'Internet des objets. Les systèmes hydrauliques connectés équipés de capteurs intelligents permettent une maintenance prédictive, un diagnostic en temps réel et une surveillance des performances à distance. L'efficacité énergétique est devenue une tendance de marché déterminante. Les fabricants développent de plus en plus des systèmes de variateurs de vitesse, des systèmes de détection de charge et des architectures de contrôle fluide optimisées pour réduire la consommation d'énergie et améliorer la durabilité opérationnelle. L'ingénierie avancée des matériaux transforme également la chaîne de valeur. Les alliages légers, les matériaux de scellement avancés et les technologies de filtration améliorées renforcent la durabilité des systèmes tout en réduisant le poids des équipements et la fréquence des entretiens. La convergence de l'hydraulique avec l'automatisation et la robotique crée de nouvelles opportunités de marché, notamment dans les environnements de fabrication avancés nécessitant un contrôle précis de la force et une opération numérique intégrée. Les pressions liées à la durabilité stimulent un intérêt croissant pour les fluides hydrauliques biodégradables, les conceptions à faible fuite et les systèmes de puissance fluide optimisés pour l'environnement.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement sur le marché mondial de l'hydraulique
Les principaux fabricants de systèmes hydrauliques accordent de plus en plus de priorité à l'intégration numérique, à l'architecture de système énergétiquement efficace et aux capacités de diagnostic intelligent afin de maintenir un avantage concurrentiel. La différenciation concurrentielle dépend de plus en plus des performances du système, de la fiabilité, de l'intelligence opérationnelle et de l'efficacité des coûts sur le cycle de vie. Les entreprises capables de fournir des solutions électro-hydrauliques intégrées dotées de capacités de maintenance prédictive sont censées capturer des opportunités de croissance premium à mesure que les industries privilégient le temps d'utilisation opérationnel et l'automatisation intelligente. Les partenariats stratégiques entre les fabricants de composants hydrauliques, les fournisseurs d'automatisation industrielle, les constructeurs d'équipements d'origine et les développeurs de plateformes logicielles deviennent de plus en plus importants pour améliorer l'interopérabilité et accélérer le déploiement de l'innovation. Les capacités de service après-vente émergent comme un différentiateur stratégique crucial. Les entreprises offrant des diagnostics à distance, des services prédictifs, des abonnements de surveillance numérique et un soutien à l'optimisation du cycle de vie renforcent les relations à long terme avec les clients. L'innovation de produits axée sur la durabilité devient de plus en plus importante à mesure que les opérateurs industriels recherchent des équipements à faible émission, une meilleure efficacité fluide et des systèmes hydrauliques responsables environnementalement. Les stratégies de localisation de la production régionale gagnent également en momentum à mesure que les entreprises cherchent à améliorer la résilience de la chaîne d'approvisionnement, à réduire les délais de livraison et à renforcer la réactivité aux demandes industrielles locales.Aperçu prospectif de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial de l'hydraulique
Entre 2026 et 2033, la chaîne de valeur de l'hydraulique est prévue pour devenir considérablement plus intelligente, connectée numériquement et énergétiquement efficace. Les architectures électro-hydrauliques continueront de remplacer les systèmes conventionnels sur les plateformes d'équipements industriels et mobiles. Les systèmes de diagnostic numérique avancés et les systèmes de maintenance prédictive alimentés par l'intelligence artificielle sont prévus pour devenir standards dans les systèmes hydrauliques de prochaine génération, permettant l'optimisation autonome des performances et la prévention des pannes. Les plateformes de gestion de la puissance fluide intégrant l'analyse en nuage, le calcul en périphérie et l'optimisation en temps réel du système renforceront de plus en plus l'efficacité opérationnelle et réduiront les coûts sur le cycle de vie. L'innovation des matériaux continuera d'améliorer les performances des composants hydrauliques grâce à des alliages plus légers, des revêtements avancés et des technologies de scellement à haute durabilité qui renforcent la fiabilité dans des conditions de fonctionnement extrêmes. Les tendances d'électrification sur les équipements industriels et mobiles accéléreront le développement des systèmes hydrauliques hybrides, permettant une intégration plus forte entre les systèmes de propulsion électrique et les architectures de puissance fluide. Les technologies hydrauliques durables, y compris les fluides biodégradables, les conceptions de circuits à faible perte et les systèmes de récupération d'énergie, gagneront en importance croissante à mesure que les normes environnementales continuent d'évoluer. En fin de compte, la chaîne de valeur hydraulique du futur évoluera vers un écosystème de contrôle du mouvement intelligemment numérique, hautement efficace et optimisé environnementalement, capable de soutenir l'automatisation industrielle avancée, le développement des infrastructures et les applications de machines précises à l'échelle mondiale.Chaîne de valeur spécifique au marché
- Entrées en matières premières et composants : Aciers spéciaux, alliages précis, fluides hydrauliques, joints, matériaux de filtration, capteurs, semi-conducteurs et électroniques industriels.
- Fabrication des composants hydrauliques : Pompes, moteurs, vérins, vannes, accumulateurs, systèmes de filtration, réservoirs et dispositifs de contrôle précis des fluides.
- Ingénierie système et intégration numérique : Contrôles électro-hydrauliques, intégration logicielle, électronique embarquée, systèmes de capteurs intelligents et architecture de diagnostic prédictif.
- Intégration des équipements d'origine (OEM) : Machines de construction, équipements agricoles, systèmes d'automatisation industrielle, systèmes aéronautiques, applications maritimes et intégration des équipements de minage.
- Déploiement, surveillance et services après-vente : Installation, calibration sur site, maintenance prédictive, surveillance numérique, diagnostics à distance et gestion du cycle de vie des services.
- Optimisation avancée des performances : Optimisation du système basée sur l'intelligence artificielle, systèmes de récupération d'énergie, technologies de fluides axées sur la durabilité et gestion intelligente de la puissance fluide.
Cartographie entreprise-par-étape
- Entrées en matières premières et composants : Fournisseurs d'aciers spéciaux, fabricants de fluides hydrauliques, producteurs d'électroniques industrielles, développeurs de technologies de joints.
- Fabrication des composants hydrauliques : Bosch Rexroth AG, Parker Hannifin Corporation, Eaton Corporation, Danfoss Power Solutions, HYDAC International.
- Ingénierie système et intégration numérique : HAWE Hydraulik, Kawasaki Heavy Industries, développeurs de systèmes de contrôle intelligents, entreprises de logiciels d'automatisation industrielle.
- Intégration des équipements d'origine (OEM) : Caterpillar Inc., constructeurs d'équipements agricoles, fabricants aéronautiques, constructeurs d'équipements industriels.
- Déploiement, surveillance et services après-vente : Wipro Infrastructure Engineering, intégrateurs de services, fournisseurs de plateformes de maintenance prédictive.
- Optimisation avancée des performances : Fournisseurs d'analyse en IA, innovateurs en technologies électro-hydrauliques, entreprises d'ingénierie fluide durable.
Activité d'investissement
Tendance: Stable
Intensité capitalistique: High
M&A récentes: Yes
Aperçu des investissements et des dynamiques de financement du marché mondial de l'hydraulique
L'activité d'investissement sur le marché mondial de l'hydraulique s'accélère de manière régulière en raison de l'automatisation industrielle croissante, du développement d'infrastructures étendu, de la demande croissante pour des systèmes avancés de machinerie lourde et de l'adoption croissante des technologies électro-hydrauliques. Entre 2026 et 2033, l'allocation de capital est prévue pour viser de plus en plus les systèmes hydrauliques intelligents, les technologies de puissance fluide numérique, les plateformes de maintenance prédictive, les composants hydrauliques énergétiquement efficaces et l'infrastructure de contrôle du mouvement avancée. Le marché de l'hydraulique représente un segment stratégiquement vital de l'écosystème mondial de la machinerie industrielle et de la puissance fluide. Les fabricants d'équipements industriels, les fournisseurs de technologies d'automatisation, les investisseurs en infrastructures, les sociétés de capital-investissement et les fournisseurs de solutions d'ingénierie augmentent leurs investissements afin d'améliorer l'efficacité opérationnelle, d'améliorer l'intelligence des systèmes et de renforcer les capacités de performance des équipements. Une transformation structurelle façonnant les dynamiques d'investissement est la transition des systèmes hydrauliques mécaniques conventionnels vers des architectures électro-hydrauliques intégrées numériquement. Ce changement entraîne un financement important des systèmes de contrôle dotés de capteurs, des diagnostics pilotés par l'intelligence artificielle, des plateformes hydrauliques connectées et des technologies d'optimisation énergétique intelligente. Le marché bénéficie également d'une augmentation des investissements dans la modernisation de l'automatisation industrielle, l'ingénierie de composants hydrauliques légers, les systèmes d'actionneurs intelligents et les technologies de puissance fluide durables. L'accent croissant sur la précision opérationnelle, la réduction de la consommation d'énergie et la gestion prédictive des actifs façonne les stratégies à long terme d'allocation de capital.Paysage actuel des investissements et des financements
L'activité de financement actuelle sur le marché de l'hydraulique est fortement soutenue par les programmes de modernisation des équipements lourds, les investissements en automatisation de fabrication, le développement d'équipements de construction intelligents et les initiatives de numérisation industrielle. Les entreprises investissent activement dans l'intégration électro-hydraulique, les systèmes de surveillance numériques, les technologies avancées de contrôle fluide et l'infrastructure hydraulique énergétiquement efficace.- Asie-Pacifique : Domine l'activité d'investissement mondiale en raison de l'industrialisation rapide, de la production d'équipements de construction en expansion et de grands projets de développement d'infrastructures.
- Amérique du Nord : Témoigne d'une forte allocation de capital entraînée par les mises à niveau d'automatisation industrielle, les systèmes de fabrication avancés et la modernisation des équipements de construction.
- Europe : Attracte des financements importants axés sur l'innovation hydraulique énergétiquement efficace, les systèmes de puissance fluide numérique et les avancées en ingénierie de précision.
- Moyen-Orient et Amérique latine : Émergent comme des régions de plus en plus investies, soutenues par l'activité minière, des projets d'infrastructures et l'expansion des équipements industriels.
Moteurs clés des investissements et des financements
- La croissance de la construction et du développement d'infrastructures augmente les investissements dans des systèmes hydrauliques mobiles avancés.
- Les tendances d'automatisation industrielle entraînent des financements pour des solutions de contrôle du mouvement hydraulique intelligent.
- L'augmentation de la mécanisation agricole soutient les investissements dans la modernisation des équipements hydrauliques.
- L'adoption des systèmes électro-hydrauliques accélère l'allocation de capital axée sur l'intégration numérique.
- La demande en capacités de maintenance prédictive augmente les investissements dans des plateformes de diagnostic connecté.
- Les initiatives d'efficacité énergétique entraînent des financements pour des architectures hydrauliques à faible consommation.
- Les applications en équipements d'énergie renouvelable créent de nouvelles opportunités d'investissement en technologies hydrauliques.
Implications stratégiques des investissements
- Le paysage des investissements privilégie de plus en plus les entreprises capables de combiner l'excellence en ingénierie hydraulique avec l'intelligence des contrôles numériques.
- La leadership technologique en intégration électro-hydraulique devient un différentiateur compétitif critique.
- Les partenariats OEM et les collaborations en automatisation industrielle renforcent l'attractivité des investissements.
- Les entreprises investissant dans des systèmes hydrauliques légers et énergétiquement efficaces devraient atteindre une position de marché plus forte.
- Les capacités de services numériques et les écosystèmes de maintenance prédictive deviennent centraux pour la confiance à long terme des investisseurs.
- Les stratégies de diversification régionale restent essentielles pour équilibrer l'exposition à la demande industrielle et les opportunités de croissance des infrastructures.
- Les organisations intégrant l'hydraulique dans des écosystèmes de machinerie intelligente plus larges sont susceptibles de capturer une plus grande valeur à long terme.
Aperçu des investissements futurs
Le marché mondial de l'hydraulique est prévu pour maintenir un momentum fort en matière d'investissement à long terme en raison de l'augmentation de la modernisation industrielle, de l'extension du déploiement de l'automatisation et de la demande croissante pour des systèmes de contrôle du mouvement intelligents. Les activités de financement futures devraient prioriser les plateformes de contrôle hydraulique numérique, les diagnostics prédictifs alimentés par l'intelligence artificielle, les systèmes d'actionneurs électro-hydrauliques, les technologies de gestion fluide intelligente et les solutions d'optimisation de l'énergie hydraulique durable.- Asie-Pacifique : Restera le centre d'investissement principal en raison de la continuation de l'expansion industrielle et de la croissance économique intensive en infrastructures.
- Amérique du Nord : Renforcera sa position grâce à l'intégration avancée d'automatisation et à l'innovation en équipements lourds intelligents.
- Europe : Continuera à accorder une importance particulière à l'innovation hydraulique orientée durabilité et à la leadership en ingénierie de précision.
Technologie et innovation
Innovation: High
Activité des brevets: Moderate
Maturité: Growth
Aperçu du paysage technologique et des innovations du marché mondial de l'hydraulique
Le marché mondial de l'hydraulique connaît une transformation technologique rapide, impulsée par les avancées dans les systèmes électro-hydrauliques, les technologies de contrôle numérique, les capteurs intelligents et les solutions de puissance fluide énergétiquement efficaces. L'industrie intègre de plus en plus des systèmes de surveillance intelligents, des capacités d'automatisation et des architectures hydrauliques connectées afin d'améliorer l'efficacité opérationnelle, la précision du système, la fiabilité et les capacités de maintenance prédictive dans les applications industrielles et mobiles. L'innovation dans les systèmes hydrauliques se concentre sur l'amélioration de l'efficacité énergétique, la réduction de la complexité des systèmes, l'amélioration de la précision du contrôle du mouvement et l'activation de diagnostics de performance en temps réel. Les fabricants investissent de plus en plus dans des technologies de puissance fluide intelligentes pour répondre aux exigences croissantes d'automatisation industrielle et aux objectifs de durabilité. L'adoption croissante de l'Industrie 4.0, de l'Internet des objets industriel, de logiciels de contrôle avancés et de systèmes de maintenance basés sur les données est en train de transformer la conception et les performances opérationnelles des systèmes hydrauliques dans les secteurs de la construction, de la fabrication, de l'agriculture, de l'aéronautique, de l'exploitation minière et de l'énergie.Paysage actuel de la technologie et des innovations du marché mondial de l'hydraulique
Actuellement, le marché de l'hydraulique assiste à des innovations significatives grâce à l'intégration de systèmes électro-hydrauliques qui combinent la puissance hydraulique traditionnelle avec des contrôles électroniques avancés pour une réactivité, une précision et une efficacité opérationnelle accrues. Les systèmes de surveillance hydraulique dotés d'Internet des objets sont de plus en plus déployés pour permettre des diagnostics en temps réel, une surveillance de la pression, une analyse de la température et une planification de la maintenance prédictive. Ces systèmes connectés aident à réduire les temps d'arrêt et à améliorer les performances du cycle de vie des équipements. Les pompes à débit variable et les robinets de contrôle proportionnels gagnent en popularité en raison de leur capacité à optimiser le débit du fluide et à réduire la consommation d'énergie dans des conditions opérationnelles dynamiques. Les systèmes de contrôle hydraulique numériques améliorent l'intelligence des machines en permettant un contrôle précis du mouvement, des ajustements automatisés et une optimisation au niveau du système dans les machines industrielles et l'équipement mobile. Les technologies de filtration hydraulique avancées et les systèmes de surveillance de la contamination sont également de plus en plus adoptés pour améliorer la propreté du fluide, prolonger la durée de vie des composants et renforcer la fiabilité globale du système. En outre, les matériaux hydrauliques légers, les conceptions d'actionneurs compacts et les composants hydrauliques à faible bruit gagnent en importance alors que les fabricants se concentrent sur la miniaturisation des systèmes et sur l'amélioration des performances des équipements.Principales tendances technologiques et d'innovation du marché mondial de l'hydraulique
- Intégration électro-hydraulique : Combinaison de la puissance hydraulique avec des électroniques numériques pour une meilleure précision de contrôle et réactivité.
- Surveillance de l'état grâce à l'Internet des objets : Diagnostique en temps réel pour la maintenance prédictive et l'optimisation opérationnelle.
- Technologie des pompes à débit variable : Systèmes de pompe énergétiquement efficaces ajustant le débit selon les besoins opérationnels.
- Systèmes de contrôle hydraulique numériques : Contrôle logiciel intelligent pour une automatisation et une précision accrues.
- Capteurs hydrauliques intelligents : Capteurs de pression, de température et de débit permettant une analyse de performance en temps réel.
- Innovations sur les robinets proportionnels et servo : Technologies de robinets avancées délivrant un contrôle précis du mouvement et de la force.
- Analyse de maintenance prédictive : Systèmes de maintenance alimentés par l'intelligence artificielle réduisant les pannes d'équipement imprévues.
- Architecture hydraulique énergétiquement efficace : Conceptions à faible perte réduisant la consommation d'énergie et améliorant la durabilité.
- Composants hydrauliques légers : Ingénierie avancée des matériaux réduisant le poids du système sans compromettre les performances.
- Simulation hydraulique jumeau numérique : Modélisation virtuelle des systèmes pour l'optimisation du design et la prévision opérationnelle.
Implications stratégiques de la technologie et des innovations
L'innovation technologique est fondamentalement en train de transformer les dynamiques de concurrence du marché de l'hydraulique en déplaçant l'accent de l'industrie vers des systèmes de puissance fluide intelligents, connectés et énergétiquement efficaces. Les fabricants investissant dans l'intégration électro-hydraulique, les diagnostics intelligents et les technologies de contrôle numérique réalisent une différenciation du marché plus forte grâce à une performance opérationnelle améliorée, des coûts de maintenance réduits et une fiabilité du système accrue. L'intégration d'analyses prédictives et de surveillance de l'état en temps réel permet aux utilisateurs finaux d'optimiser les plannings de maintenance, de réduire les temps d'arrêt des équipements et d'améliorer l'utilisation des actifs dans les opérations industrielles. Les solutions hydrauliques énergétiquement efficaces deviennent également stratégiquement importantes alors que les industries accordent de plus en plus d'importance à la durabilité, à la réduction des émissions et à la réduction de la consommation énergétique opérationnelle. Cependant, des défis tels que les coûts d'implémentation élevés, la complexité de l'intégration des systèmes, les préoccupations liées à la cybersécurité et la compatibilité avec les infrastructures hydrauliques héritées restent des obstacles majeurs à l'adoption à grande échelle des technologies.Aperçu prospectif de la technologie et des innovations du marché mondial de l'hydraulique
À l'avenir, le marché de l'hydraulique est susceptible d'évoluer vers des écosystèmes de puissance fluide hautement intelligents, entièrement connectés et optimisés numériquement, capables d'ajustements autonomes et de contrôle opérationnel prédictif. Les innovations futures se concentreront de plus en plus sur l'optimisation hydraulique alimentée par l'intelligence artificielle, les systèmes auto-diagnostiqués, la gestion autonome du fluide et des architectures électro-hydrauliques adaptatives capables d'ajustements en temps réel de l'efficacité. L'intégration du jumeau numérique est susceptible de jouer un rôle croissant dans la conception des systèmes hydrauliques, la simulation, la planification de la maintenance prédictive et l'optimisation opérationnelle. Les matériaux avancés et les technologies d'impression 3D sont susceptibles de soutenir le développement de composants hydrauliques plus légers, plus durables et hautement efficaces. Les systèmes hydrauliques électrifiés et les technologies hybrides de puissance fluide sont également susceptibles de gagner en momentum alors que les industries transforment leur transition vers des machines à émissions réduites et des opérations industrielles durables. En général, le marché mondial de l'hydraulique entre dans une nouvelle ère d'innovation hydraulique intelligente caractérisée par l'intelligence numérique, les diagnostics prédictifs, l'optimisation énergétique et une automatisation renforcée du système, positionnant l'hydraulique comme un moteur clé des performances industrielles de nouvelle génération.Risque de marché
Risque global: High
Geopolitical Exposure: Moderate
Risque de substitution: Moderate
Aperçu des facteurs de risque et des menaces de disruption du marché mondial de l'hydraulique
Le marché mondial de l'hydraulique continue d'expandre en raison de l'augmentation de l'automatisation industrielle, du développement croissant des infrastructures, de l'activité de construction en hausse, ainsi que d'une forte demande pour des systèmes avancés de contrôle du mouvement dans plusieurs industries. Malgré des perspectives de croissance à long terme favorables, le marché fait face à plusieurs risques structurels et menaces de disruption liés aux changements technologiques, à la volatilité des matières premières, aux tendances d'électrification, aux réglementations environnementales et à la complexité opérationnelle. L'un des risques les plus importants affectant le marché de l'hydraulique est l'augmentation du passage vers des systèmes d'actionnement électromécaniques et entièrement électriques. Dans les applications où l'efficacité énergétique, la précision et la réduction des entretiens sont prioritaires, les alternatives électriques remplacent de plus en plus les systèmes hydrauliques conventionnels, notamment dans l'automatisation et les machines industrielles compactes. La volatilité des coûts des matières premières représente un autre défi majeur. Les composants hydrauliques dépendent fortement de l'acier, de l'aluminium, d'alliages spéciaux, de joints et de matières fluides, tous exposés à des prix fluctuants des matières premières mondiales et à l'instabilité des chaînes d'approvisionnement. Les réglementations environnementales liées aux fuites de fluide hydraulique, à la réduction des émissions et à l'efficacité énergétique deviennent également de plus en plus strictes. Les fabricants doivent investir dans des fluides hydrauliques écologiques, des conceptions de systèmes étanches et des architectures plus efficaces en termes d'énergie pour maintenir la conformité. La complexité de l'entretien et les risques de contamination du fluide restent des préoccupations opérationnelles persistantes. Les systèmes hydrauliques nécessitent un entretien régulier, la prévention des fuites, la gestion de la propreté du fluide et un service spécialisé, ce qui peut augmenter les coûts de cycle de vie pour les utilisateurs finaux. La transformation numérique présente à la fois des opportunités et des risques de disruption. Alors que les diagnostics intelligents, le suivi de l'état via l'Internet des objets (IoT) et les systèmes de maintenance prédictive deviennent des normes, les fabricants qui ne parviennent pas à intégrer ces capacités numériques pourraient perdre leur pertinence concurrentielle. De plus, les cycles économiques mondiaux et les fluctuations des dépenses de capital dans la construction, la mine, l'agriculture et la fabrication industrielle peuvent avoir un impact significatif sur la demande d'équipements hydrauliques.Aperçu de la situation actuelle des facteurs de risque et des menaces de disruption du marché mondial de l'hydraulique
Le marché de l'hydraulique actuel connaît une forte demande provenant des projets d'infrastructures, des mises à niveau d'automatisation industrielle et des initiatives de mécanisation agricole dans les principales économies. Les systèmes électro-hydrauliques gagnent en popularité alors que les fabricants cherchent à combiner la densité de puissance hydraulique avec la précision numérique et l'optimisation énergétique. Cependant, l'augmentation de la concurrence des technologies d'actionnement électrique influence les décisions de conception dans plusieurs applications industrielles, en particulier dans les secteurs axés sur la durabilité et l'automatisation compacte. Les défis de la chaîne d'approvisionnement affectant les semi-conducteurs, les métaux industriels, les joints et les composants de contrôle électronique créent des retards de production et une pression sur les prix pour les fabricants de systèmes hydrauliques. L'augmentation des réglementations sur l'efficacité énergétique encourage l'innovation dans les systèmes de variateurs de vitesse, les pompes intelligentes et les architectures hydrauliques à faible fuite. Le marché voit également une augmentation des investissements dans les plateformes de suivi de l'état et l'analyse de la maintenance prédictive, modifiant les attentes des utilisateurs industriels.Principaux facteurs de risque et signaux de menaces de disruption du marché mondial de l'hydraulique
- Remplacement électromécanique : Adoption croissante des systèmes d'actionnement électrique remplaçant les solutions hydrauliques.
- Volatilité des coûts des matières premières : Prix fluctuants des métaux, des joints et des matériaux spéciaux.
- Pression des réglementations environnementales : Règlements plus stricts sur les fuites de fluide et l'efficacité énergétique.
- Complexité de l'entretien : Exigences élevées d'entretien augmentant les coûts opérationnels sur le cycle de vie.
- Risques de contamination du fluide : Détérioration des performances causée par la contamination et les fuites du système.
- Interruptions de la chaîne d'approvisionnement : Retards dans les composants industriels et les systèmes de contrôle électroniques.
- Gaps d'intégration numérique : Adoption lente des systèmes de suivi IoT réduisant la compétitivité.
- Cyclicité des dépenses de capital : Ralentissements économiques affectant l'acquisition d'équipements lourds.
- Pénurie de main-d'oeuvre qualifiée : Expertise technique limitée pour le service des systèmes hydrauliques avancés.
- Pression de la concurrence tarifaire : Concurrence croissante parmi les fabricants mondiaux de puissance fluide.
Implications stratégiques des facteurs de risque
Les fabricants de systèmes hydrauliques doivent prioriser la conception de systèmes économes en énergie et l'intégration électro-hydraulique pour répondre à la croissante concurrence des technologies d'actionnement électrique. L'investissement dans les capacités de maintenance prédictive, le suivi via l'Internet des objets (IoT) et les diagnostics intelligents deviendra essentiel pour améliorer la valeur client et la fiabilité opérationnelle. Les fabricants devraient renforcer la résilience de leur chaîne d'approvisionnement grâce à des stratégies de sourcing diversifiées et des capacités de production localisées pour atténuer les perturbations des matières premières et des composants. Le développement de fluides hydrauliques écologiques, de conceptions étanches et de systèmes à faible consommation d'énergie soutiendra la conformité réglementaire et la position de durabilité. Les collaborations stratégiques avec les constructeurs originaux (OEM), les fournisseurs de solutions d'automatisation et les partenaires de numérisation industrielle deviendront de plus en plus importantes pour maintenir le leadership technologique.Projet de risque futur du marché mondial de l'hydraulique
Envisageant la période 2026???2033, le marché de l'hydraulique restera essentiel dans les applications industrielles lourdes et mobiles, mais évoluera progressivement vers des solutions connectées numériquement et optimisées en termes d'énergie. Les systèmes électro-hydrauliques, les architectures de puissance fluide intelligente et le suivi de l'état alimenté par l'intelligence artificielle sont attendus pour devenir des différenciateurs majeurs sur le marché. Les fabricants qui ne s'adapteront pas aux tendances d'électrification, aux exigences de durabilité et aux attentes de services numériques pourraient faire face à une compétitivité déclinante. Les régions bénéficiant d'un développement des infrastructures robuste, de modernisation de la production et d'investissements en automatisation industrielle sont attendues pour offrir les meilleures opportunités de croissance à long terme. En général, le leadership du marché durable dépendra de l'innovation en ingénierie, de la transformation numérique, de l'efficacité opérationnelle et de l'adaptabilité aux exigences émergentes de contrôle du mouvement industriel.Paysage réglementaire
Complexité: High
Approval Pathway: Standardized_commercial
Aperçu de l'environnement réglementaire et politique du marché mondial de l'hydraulique
L'environnement réglementaire et politique qui régit le marché mondial de l'hydraulique est façonné par les réglementations de sécurité des machines industrielles, les normes de conformité environnementale, les exigences en matière d'efficacité énergétique, les cadres de sécurité du lieu de travail et les exigences de certification des performances des équipements. Les systèmes hydrauliques sont des composants critiques dans les applications industrielles, de construction, agricoles, aéronautiques, maritimes et de fabrication, ce qui rend la surveillance réglementaire essentielle pour la fiabilité opérationnelle, la sécurité des travailleurs et la protection de l'environnement. Les gouvernements et les organismes de réglementation industrielle du monde entier appliquent des normes strictes en matière de conception d'équipements hydrauliques, de contenance des fluides, d'intégrité des systèmes à pression, de réduction des émissions et de sécurité opérationnelle. Ces politiques influencent directement la fabrication des composants hydrauliques, les pratiques de déploiement, les normes d'entretien et la gestion du cycle de vie des performances. L'accent croissant mis à l'échelle mondiale sur la durabilité, l'efficacité industrielle et la numérisation des équipements accélère l'attention réglementaire portée aux systèmes hydrauliques à faible consommation d'énergie, aux huiles hydrauliques sûres pour l'environnement, aux technologies de prévention des fuites et à l'intégration de la surveillance des conditions intelligentes.Aperçu de l'environnement réglementaire et politique actuel du marché mondial de l'hydraulique
Le cadre réglementaire actuel du marché de l'hydraulique combine les normes de sécurité des machines industrielles avec des réglementations environnementales en évolution axées sur la consommation d'énergie, la prévention des fuites de fluide et les opérations industrielles durables. En Amérique du Nord, les réglementations des systèmes hydrauliques sont gérées par des organisations telles que l'Occupational Safety and Health Administration (OSHA), l'Environmental Protection Agency (EPA) et l'American Society of Mechanical Engineers (ASME). Les exigences de conformité couvrent les normes des récipients à pression, la sécurité des fluides, la fiabilité des équipements et la sécurité opérationnelle industrielle. L'Europe maintient l'un des cadres réglementaires les plus stricts grâce à la Directive sur les machines, la Directive sur les équipements sous pression (PED), la Restriction des substances dangereuses (RoHS) et les réglementations de conformité environnementale REACH. Ces normes favorisent l'adoption de technologies hydrauliques plus sûres, plus efficaces et plus durables pour l'environnement. Les pays de l'Asie-Pacifique, notamment la Chine, le Japon, la Corée du Sud et l'Inde, renforcent les normes de certification des machines industrielles et les exigences de conformité environnementale pour soutenir la modernisation de la production et le développement des infrastructures. Les marchés émergents en Amérique latine, au Moyen-Orient et en Afrique adoptent de plus en plus les normes internationales de sécurité des machines industrielles et des systèmes hydrauliques pour améliorer la fiabilité des infrastructures et attirer les investissements industriels.Signaux clés de l'environnement réglementaire et politique du marché mondial de l'hydraulique
- Normes de sécurité des machines industrielles : La conformité obligatoire en matière de contrôle de la pression des systèmes hydrauliques, d'intégrité mécanique et de protection des travailleurs continue d'encourager l'innovation des produits.
- Réglementations sur les fluides environnementaux : Les restrictions sur les fluides hydrauliques dangereux augmentent la demande d'huiles hydrauliques biodégradables et plus sûres pour l'environnement.
- Exigences en matière d'efficacité énergétique : L'accent mis par la réglementation sur la réduction de la consommation d'énergie industrielle encourage l'adoption de systèmes hydrauliques à haute efficacité.
- Normes de prévention des fuites et de contenance : Les exigences plus strictes en matière de prévention des fuites accélèrent la demande de solutions avancées de scellage et de surveillance.
- Politiques de surveillance des équipements numériques : Les réglementations de surveillance industrielle intelligente encouragent l'intégration de l'entretien prédictif et des diagnostics basés sur l'Internet des objets (IoT).
- Exigences de certification des équipements : Les normes de certification internationales deviennent de plus en plus obligatoires pour l'accès au marché mondial.
Implications stratégiques de l'environnement réglementaire et politique
Les développements réglementaires encouragent les fabricants de systèmes hydrauliques à privilégier l'innovation de produit, l'efficacité opérationnelle et la conception d'ingénierie guidée par la conformité. Les entreprises investissent de plus en plus dans des pompes à faible consommation d'énergie, des systèmes de contrôle intelligents et des technologies de fluides hydrauliques plus respectueux de l'environnement. Les normes strictes en matière d'environnement et de prévention des fuites accélèrent l'adoption de systèmes de scellage avancés, de capteurs d'entretien prédictif et de plateformes de surveillance en temps réel. Ces technologies améliorent la fiabilité opérationnelle tout en garantissant la conformité réglementaire. Les exigences réglementaires axées sur la sécurité augmentent également la demande de systèmes de contrôle de pression conçus avec précision et de mécanismes d'arrêt automatique, particulièrement dans les environnements industriels et de construction à risque élevé. La transition mondiale vers la numérisation industrielle crée des opportunités pour des systèmes électro-hydrauliques intelligents équipés de diagnostics, d'analytiques et de capacités de surveillance à distance alignées sur les cadres de conformité numériques.Aperçu prospectif de l'environnement réglementaire et politique du marché mondial de l'hydraulique
Entre 2026 et 2033, l'environnement réglementaire du marché mondial de l'hydraulique est prévu pour devenir de plus en plus axé sur l'optimisation de l'énergie, la durabilité environnementale, l'intégration de la surveillance numérique et la modernisation de la sécurité opérationnelle. Les gouvernements introduiront probablement des réglementations plus strictes sur l'élimination des fluides, des normes de performance des équipements plus exigeantes et des exigences renforcées de sécurité des machines industrielles. Ces changements accéléreront la demande d'huiles hydrauliques écologiques et d'architectures hydrauliques à faible consommation d'énergie. Les cadres de conformité numériques encourageront davantage l'adoption de l'entretien prédictif basé sur l'Internet des objets, de diagnostics à distance et de surveillance automatisée des infrastructures hydrauliques. Les initiatives de décarbonisation industrielle et les politiques de durabilité soutiendront davantage la transition vers des solutions électro-hydrauliques, des systèmes de puissance fluide à faible consommation d'énergie et des composants hydrauliques légers à haute performance. Dans l'ensemble, les développements réglementaires et politiques resteront un catalyseur majeur de croissance pour le marché de l'hydraulique, avec les entreprises investissant dans la conception de systèmes intelligents, les technologies de fluides durables et des solutions hydrauliques prêtes à la conformité, prévues pour maintenir un avantage concurrentiel à long terme.Questions fréquemment posées
Quelle est la taille actuelle du marché mondial de l'hydraulique ?
Le marché mondial de l'hydraulique était estimé à environ 42,8 milliards de dollars en 2025.
Quelle est la taille prévue du marché mondial de l'hydraulique d'ici 2033 ?
Le marché devrait atteindre près de 67,9 milliards de dollars d'ici 2033.
Quel est le taux de croissance annuel composé (CAGR) prévu pour le marché mondial de l'hydraulique ?
Le marché devrait s'étendre à un taux de croissance annuel composé (CAGR) d'environ 5,9 % entre 2026 et 2033.
Quels sont les principaux facteurs qui alimentent la croissance du marché de l'hydraulique ?
Les principaux moteurs de croissance incluent l'augmentation de l'automatisation industrielle, la demande croissante d'équipements de construction lourde, l'expansion des activités de fabrication, la mécanisation agricole et les avancées dans les systèmes électro-hydrauliques.