
Rapport sur le marché mondial des systèmes de gestion thermique des véhicules électriques, taille et prévision 2026 - 2033
The EV Thermal Management Systems Market covers thermal cooling and heating solutions for batteries, power electronics, electric drive units, and cabin HVAC across BEVs, hybrids, and fuel-cell vehicles. The market is estimated at USD 4.20 billion in 2025 and is projected to reach USD 12.48 billion by 2033, reflecting a 14.58% CAGR. Growth is expected to peak at 16.41% in 2029, supported by rising EV adoption, technology investment, and regulatory support, before moderating toward 2033.
Prévision du marché mondial des systèmes de gestion thermique des véhicules électriques jusqu'en 2033
Marché des systèmes de gestion thermique des véhicules électriques – Principaux indicateurs
| Indicateur | Valeur |
|---|---|
| Année de base | 2025 |
| Taille du marché de base | 4,20 milliard de dollars |
| Période de prévision | 2026–2033 |
| Taux de croissance annuel moyen (CAGR) de base | 14.58% |
| Taux de croissance annuel moyen (CAGR) optimiste | 17.08% |
| Taux de croissance annuel moyen (CAGR) conservateur | 12.08% |
| Taille du marché de base en 2033 | 12,48 milliard de dollars |
| Région la plus importante (part de marché des véhicules électriques) | Chine (~55 % des ventes mondiales de véhicules électriques, indicatif de la demande thermique) |
| Région en plus forte croissance (croissance des ventes de véhicules électriques en 2025) | Asie du Sud-Est (+100 %), Amérique latine (+75 %) |
| Segment principal (par criticité du système) | Gestion thermique des batteries |
| Tendances clés | Modules thermiques intégrés (Hanon HICE, compresseur d'air de Bosch), adoption de frigorigénats naturels, optimisation des plaques de refroidissement |
| Principaux moteurs | Croissance des ventes mondiales de véhicules électriques, réglementations imposées (Réglementation sur les batteries de l'UE, UN ECE R100.04) |
| Principaux freins | Coûts de conformité, contraintes de l'offre (phase-out des frigorigénats, risque d'incendie des batteries) |
| Axes futurs | Amélioration de l'autonomie en conditions froides, intégration des pompes à chaleur, efficacité au niveau du système |
Aperçu du marché
Le marché des systèmes de gestion thermique des véhicules électriques englobe les composants de refroidissement et de chauffage des packs de batteries, des électroniques de puissance, des unités de propulsion électrique et du chauffage, de la ventilation et du climatisation (HVAC) des cabines dans les véhicules électriques à batterie, hybrides et à pile à combustible. Ce marché inclut les fluides de refroidissement, les frigorigénats, les matériaux d'interface thermique, les pompes, les robinets, les échangeurs de chaleur, les capteurs de température, les unités de contrôle ainsi que les services d'intégration de systèmes. Ce marché exclut les services de maintenance après-vente, les systèmes de gestion de batterie (sauf le suivi thermique), la gestion thermique des stocks stationnaires ainsi que les applications non automobiles des véhicules électriques. La prévision couvre les revenus mondiaux pour l'année de base 2025 et la période de prévision 2026-2033. La taille du marché de base de 4,20 milliard de dollars en 2025 (estimation unique du web) fixe l'ancre d'une trajectoire de croissance robuste. Avec un CAGR de base de 14,58 %, le marché est projeté pour atteindre 12,48 milliard de dollars d'ici 2033. La croissance est frontale, atteignant un pic de 16,41 % en 2029 avant de décélérer à 12,01 % en 2033 lorsque les dépenses initiales de capital et le déploiement technologique atteignent leur maturité. La situation optimiste (CAGR de 17,08 %) dépend d'une investissement soutenu, de réglementations favorables et d'une adoption continue des véhicules électriques, tandis que la situation conservatrice (CAGR de 12,08 %) reflète une adoption plus lente et des contraintes côté offre. Les ventes mondiales de véhicules électriques (BEV + PHEV) ont dépassé 20 millions en 2025, augmentant de 20 % par rapport à l'année précédente, avec des marchés émergents enregistrant une croissance à deux chiffres. Les forces réglementaires – en particulier les cibles de recyclage de la Réglementation sur les batteries de l'UE (2023/1542) et les exigences de tests thermiques de l'UN ECE R100.04 – créent à la fois des coûts de conformité et des mises à niveau obligatoires des systèmes, façonnant les points de bascule de la prévision.Points clés
- Le marché passera de 4,20 milliard de dollars en 2025 à 12,48 milliard de dollars en 2033 avec un CAGR de base de 14,58 %, soutenu par la croissance des ventes de véhicules électriques et les réglementations imposées.
- La croissance est frontale, atteignant un pic de 16,41 % (scénario de base) en 2029 avant de décélérer à 12,01 % en 2033 lorsque les dépenses initiales de capital et le déploiement technologique atteignent leur maturité.
- Les cibles réglementaires, notamment les quotas de recyclage de la Réglementation sur les batteries de l'UE et les exigences de tests thermiques de l'UN ECE R100.04, créent à la fois des coûts de conformité et des mises à niveau obligatoires des systèmes, ajoutant de la volatilité entre 2027 et 2031.
- Les ventes mondiales de véhicules électriques ont dépassé 20 millions d'unités en 2025 (croissance annuelle de 20 %), tandis que des marchés émergents tels que l'Asie du Sud-Est et l'Amérique latine ont enregistré une croissance à deux chiffres, élargissant significativement le marché accessible pour les systèmes de gestion thermique.
- Le scénario optimiste (CAGR de 17,08 %) dépend d'une investissement continu dans les technologies thermiques et d'une réglementation favorable, tandis que le scénario conservateur (CAGR de 12,08 %) reflète une adoption plus lente des véhicules électriques et des contraintes côté offre.
Prévision du marché : analyse des scénarios et trajectoire de croissance
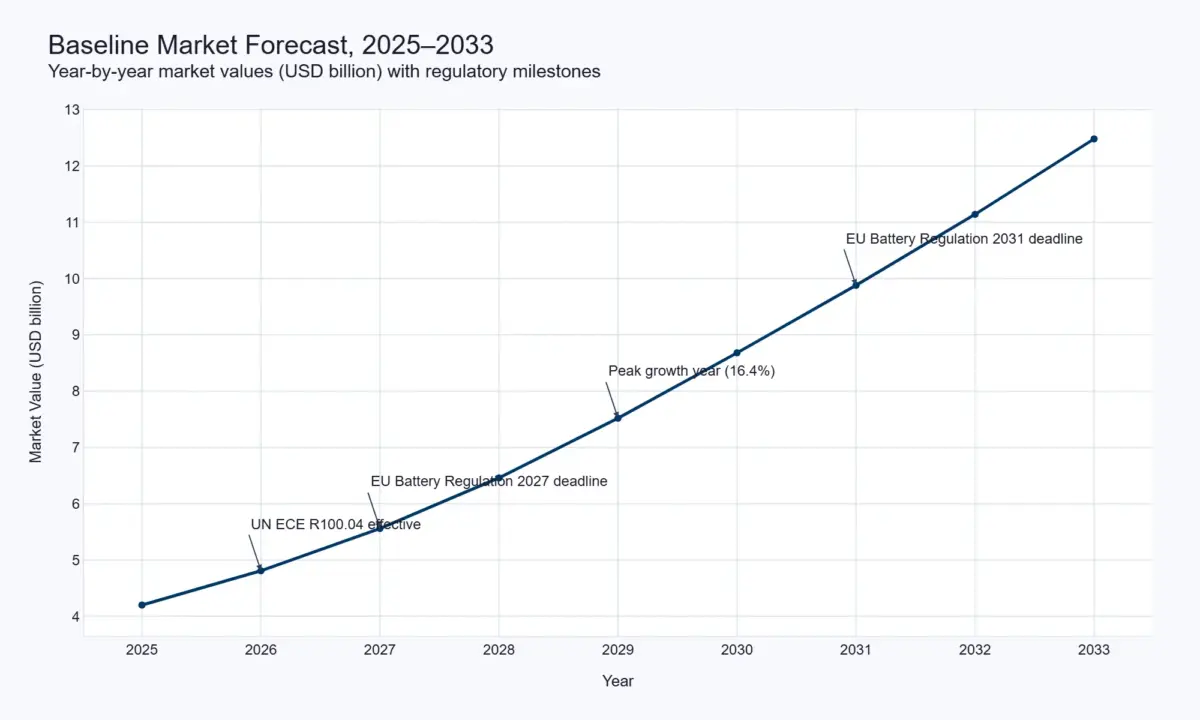
Valeurs du marché et taux de croissance annuelle (scénario de base)
| Année | Valeur du marché (en milliards de dollars) | Taux de croissance annuel (%) |
|---|---|---|
| 2025 | 4.20 | Année de base |
| 2026 | 4.81 | 14.58 |
| 2027 | 5.56 | 15.59 |
| 2028 | 6.46 | 16.07 |
| 2029 | 7.52 | 16.41 |
| 2030 | 8.68 | 15.43 |
| 2031 | 9.88 | 13.93 |
| 2032 | 11.14 | 12.70 |
| 2033 | 12.48 | 12.01 |
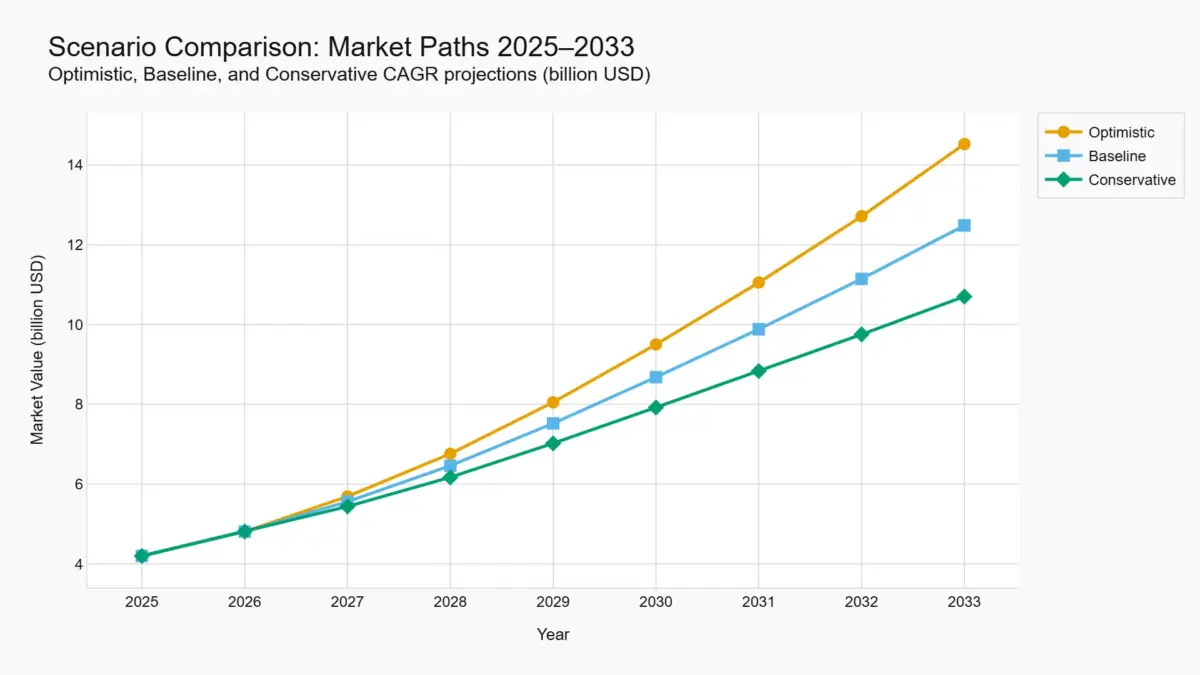
- Scénario Optimiste (17,08 % CAGR) : Cela est dû à un investissement technologique soutenu, à l'adoption continue des véhicules électriques (VE) et à des développements réglementaires favorables, produisant la trajectoire de croissance la plus forte.
- Scénario de Base (14,58 % CAGR) : Prévoit une valeur de marché de 12,48 milliards de dollars américains d'ici 2033, en supposant une adoption continue des véhicules électriques et des coûts de conformité modérés.
- Scénario Conservateur (12,08 % CAGR) : Réfléchit à une adoption plus lente des véhicules électriques, à des défis côté offre et à une pression accrue sur les coûts, entraînant une croissance de marché plus faible.
Taux de croissance annuelle par scénario (2027–2033)
| Année | Optimiste (%) | Scénario de base (%) | Scénario conservateur (%) |
|---|---|---|---|
| 2027 | 18.26 | 15.59 | 13.06 |
| 2028 | 18.74 | 16.07 | 13.45 |
| 2029 | 19.07 | 16.41 | 13.71 |
| 2030 | 17.98 | 15.43 | 12.82 |
| 2031 | 16.35 | 13.93 | 11.47 |
| 2032 | 15.01 | 12.70 | 10.37 |
| 2033 | 14.26 | 12.01 | 9.75 |
Recommandations de visualisation
- Afficher les valeurs du marché de base année par année (en milliards de dollars américains) de 2025 à 2033, annotées avec des jalons réglementaires clés tels que les délais de la réglementation européenne sur les batteries (2027 et 2031) et la mise en œuvre de l'UN ECE R100.04. Cette visualisation devrait mettre en évidence l'année de base, les valeurs du marché annuelles, le pic de croissance en 2029 et l'influence des développements réglementaires majeurs.
- Comparer les trajectoires de marché optimiste, de base et conservatrice à l'aide de trois graphiques en ligne sur un même calendrier. La visualisation devrait clairement illustrer la divergence des scénarios, la variation des points de terminaison et la sensibilité aux changements des moteurs du marché et des hypothèses réglementaires.
Moteurs, freins, opportunités et menaces
Moteurs clés
1. Croissance des ventes mondiales de véhicules électriques
Les ventes mondiales de véhicules électriques (BEV + PHEV) ont augmenté de 20 % en 2025 pour dépasser 20 millions d'unités, ce qui signifie que l'un sur quatre véhicules neufs vendus à l'échelle mondiale était électrique (IEA Global EV Outlook 2026). Cette croissance soutenue augmente directement la demande en systèmes de refroidissement de batterie, en systèmes de refroidissement des électroniques de puissance et en systèmes de chauffage, de ventilation et de climatisation (HVAC). La Chine représentait près de 55 % des ventes mondiales de véhicules électriques, l'Europe a enregistré une croissance de 30 %, et les marchés émergents tels que le sud-est asiatique (+100 %) et l'Amérique latine (+75 %) ont connu une expansion exceptionnelle. À mesure que la flotte de véhicules électriques s'élargit, la demande en systèmes de gestion thermique augmente proportionnellement, tant pour les applications des constructeurs automobiles que pour les applications du marché après-vente.2. Obligations réglementaires de sécurité et de recyclage
La réglementation européenne sur les batteries (2023/1542) établit des objectifs progressifs de recyclage et de contenus recyclés, tandis que l'UN ECE R100.04 introduit des exigences de surveillance continue de la température pendant les tests des batteries. Ces réglementations exigent une surveillance thermique améliorée, une conception de systèmes de refroidissement plus performante, une traçabilité des matériaux, et une conception adaptée au démontage, augmentant ainsi la valeur et la complexité des systèmes de gestion thermique, malgré l'augmentation des coûts de conformité.3. Innovations technologiques dans le refroidissement et les frigorigénés
Les récents progrès dans les plaques de refroidissement liquides, les frigorigénés naturels et l'optimisation thermique améliorent les performances thermiques des véhicules électriques. Les conceptions optimisées des plaques froides réduisent les températures des batteries et les pertes de pression, tandis que le passage vers des frigorigénés à faible GWP tels que le R290 et le R744 créent une demande pour des compresseurs avancés, des échangeurs de chaleur et des modules thermiques intégrés. Ces innovations augmentent la valeur moyenne des systèmes et soutiennent une croissance de marché plus élevée.Freins
1. Coûts de conformité et charge réglementaire
Pour répondre aux objectifs de recyclage de la réglementation européenne sur les batteries et aux exigences de test de l'UN ECE R100.04, il faut investir de manière significative en ingénierie, en validation des produits et en récupération des matériaux. Les fournisseurs plus petits peuvent faire face à des coûts de développement plus élevés et à des délais plus longs pour la qualification des produits, ce qui exerce une pression sur la rentabilité.2. Contraintes d'approvisionnement et volatilité des matières premières
La réglementation européenne sur les F-gaz accélère la réduction progressive des frigorigénés conventionnels, nécessitant une révision des systèmes thermiques autour d'alternatifs frigorigénés. En parallèle, les rappels de sécurité des batteries et les prix fluctuants de l'aluminium et du cuivre continuent d'augmenter les coûts de fabrication des plaques de refroidissement, des échangeurs de chaleur et des composants thermiques.Opportunités
1. Expansion des marchés émergents
L'adoption rapide des véhicules électriques dans le sud-est asiatique et l'Amérique latine offre des opportunités importantes pour les fournisseurs capables de localiser la production et de délivrer des solutions de gestion thermique économiques adaptées aux exigences régionales.2. Amélioration de l'autonomie en conditions froides grâce aux pompes à chaleur
Les systèmes avancés de pompe à chaleur intégrée capables de gérer simultanément les températures de batterie, de cabine et de transmission peuvent considérablement améliorer l'autonomie de conduite en conditions froides, créant des opportunités pour les fournisseurs de systèmes thermiques de nouvelle génération.Menaces
1. Volatilité réglementaire
Les restrictions futures sur les PFAS aux États-Unis et les réglementations continues sur les frigorigénés en Europe peuvent nécessiter des redéveloppements répétés des systèmes et augmenter les coûts de développement des produits si les frigorigénés de remplacement ne remplissent pas les attentes en matière de performance.2. Qualité des cellules et risque d'incendie
Les défauts des cellules de batterie et les incidents de dérèglement thermique peuvent réduire la confiance des consommateurs envers les véhicules électriques, ralentir leur adoption, augmenter les coûts de garantie et créer une surveillance réglementaire supplémentaire. En conséquence, les fabricants doivent continuer à investir dans des technologies avancées de surveillance thermique et de refroidissement.Segmentation du marché mondial des systèmes de gestion thermique des véhicules électriques
1. Par type de système
1.1 Système de gestion thermique des batteries (BTMS) 1.1.1 Systèmes de refroidissement à air 1.1.1.1 Refroidissement passif à l'air 1.1.1.1.1 Refroidissement par convection naturelle 1.1.1.1.2 Refroidissement à l'air forcé 1.1.1.1.3 Refroidissement intégré avec l'air de la cabine 1.1.1.1.4 Systèmes de refroidissement hybrides à l'air 1.1.2 Systèmes de refroidissement liquide 1.1.3 Systèmes de refroidissement direct au fluide frigorigène 1.1.4 Systèmes de refroidissement à matériaux à changement de phase (PCM) 1.2 Système de gestion thermique de la cabine 1.2.1 Systèmes de chauffage et de climatisation (HVAC) 1.2.2 Systèmes de pompe à chaleur 1.2.3 Systèmes de chauffage et de refroidissement des sièges 1.2.4 Systèmes de contrôle climatique intelligent 1.3 Système de gestion thermique des composants électroniques 1.3.1 Refroidissement des onduleurs 1.3.2 Refroidissement des convertisseurs 1.3.3 Refroidissement des chargeurs embarqués 1.3.4 Refroidissement des convertisseurs DC-DC 1.4 Système de gestion thermique du train électrique 1.4.1 Refroidissement du moteur électrique 1.4.2 Refroidissement de la transmission 1.4.3 Refroidissement de la boîte de vitesses 1.4.4 Systèmes thermiques intégrés du train électrique2. Par technologie
2.1 Gestion thermique basée sur l'air 2.1.1 Refroidissement passif à l'air 2.1.1.1 Circulation naturelle de l'air 2.1.1.1.1 Ventilation du pack de batterie 2.1.1.1.2 Circulation de l'air de la cabine 2.1.1.1.3 Refroidissement ambiant 2.1.1.1.4 Ventilation forcée 2.1.2 Refroidissement à l'air forcé 2.1.3 Intégration du système de climatisation 2.1.4 Contrôle intelligent du débit d'air 2.2 Gestion thermique basée sur le liquide 2.2.1 Refroidissement à l'eau-glycérine 2.2.2 Refroidissement à fluide diélectrique 2.2.3 Refroidissement par plaque de refroidissement 2.2.4 Refroidissement par immersion 2.3 Gestion thermique basée sur le fluide frigorigène 2.3.1 Refroidissement direct au fluide frigorigène 2.3.2 Refroidissement des batteries au fluide frigorigène 2.3.3 Systèmes de pompe à chaleur intégrés 2.3.4 Systèmes de compression de vapeur 2.4 Technologies thermiques avancées 2.4.1 Matériaux à changement de phase (PCM) 2.4.2 Refroidissement thermoelectrique 2.4.3 Canalisations de transfert de chaleur 2.4.4 Optimisation thermique basée sur l'intelligence artificielle3. Par type de véhicule
3.1 Véhicules électriques pour passagers 3.1.1 Véhicules électriques à batterie (BEVs) 3.1.1.1 Voitures de passagers 3.1.1.1.1 Hatchbacks 3.1.1.1.2 Berlines 3.1.1.1.3 SUV 3.1.1.1.4 Véhicules électriques de luxe 3.1.2 Véhicules électriques hybrides rechargeables (PHEVs) 3.1.3 Véhicules électriques à autonomie étendue (EREVs) 3.1.4 Véhicules électriques à pile à combustible (FCEVs) 3.2 Véhicules électriques commerciaux 3.2.1 Véhicules légers électriques commerciaux 3.2.2 Véhicules électriques moyens et lourds 3.2.3 Véhicules de livraison électriques 3.2.4 Pick-up électriques 3.3 Bus électriques 3.3.1 Bus urbains 3.3.2 Bus interurbains 3.3.3 Bus scolaires 3.3.4 Bus de navette 3.4 Véhicules électriques hors route 3.4.1 Équipements de construction 3.4.2 Équipements agricoles 3.4.3 Véhicules de mines 3.4.4 Véhicules utilitaires industriels4. Par composant
4.1 Compresseurs 4.1.1 Compresseurs électriques 4.1.1.1 Compresseurs à haute tension 4.1.1.1.1 Compresseurs à spirale 4.1.1.1.2 Compresseurs rotatifs 4.1.1.1.3 Compresseurs à vitesse variable 4.1.1.1.4 Unités de compresseurs intégrées 4.1.2 Compresseurs frigorigènes 4.1.3 Compresseurs à haute efficacité 4.1.4 Compresseurs intelligents 4.2 Échangeurs de chaleur 4.2.1 Radiateurs 4.2.2 Condenseurs 4.2.3 Évaporateurs 4.2.4 Refroidisseurs 4.3 Pompes et vannes 4.3.1 Pompes de liquide de refroidissement 4.3.2 Pompes à eau électroniques 4.3.3 Vannes de surpression 4.3.4 Vannes électro-magnétiques 4.4 Capteurs et unités de contrôle 4.4.1 Capteurs de température 4.4.2 Capteurs de pression 4.4.3 Contrôleurs thermiques 4.4.4 Intégration du système de gestion des batteries (BMS)5. Par canal de vente
5.1 Fabricant d'équipement original (OEM) 5.1.1 OEM de véhicules passagers 5.1.1.1 Fabricants automobiles mondiaux 5.1.1.1.1 Marques premium de véhicules électriques 5.1.1.1.2 Marques de véhicules électriques de masse 5.1.1.1.3 OEM de véhicules commerciaux 5.1.1.1.4 Fabricants de bus 5.1.2 OEM de véhicules commerciaux 5.1.3 Fabricants de plateformes de véhicules électriques 5.1.4 Intégrateurs de packs de batteries 5.2 Marché de l'après-vente 5.2.1 Pièces de remplacement 5.2.2 Mises à niveau des systèmes thermiques 5.2.3 Pièces de réparation et d'entretien 5.2.4 Solutions de mise en œuvre de performances6. Par région
6.1 Amérique du Nord 6.1.1 États-Unis 6.1.2 Canada 6.1.3 Mexique 6.1.4 Reste de l'Amérique du Nord 6.2 Europe 6.2.1 Allemagne 6.2.2 Royaume-Uni 6.2.3 France 6.2.4 Reste de l'Europe 6.3 Asie-Pacifique 6.3.1 Chine 6.3.2 Japon 6.3.3 Corée du Sud 6.3.4 Inde 6.4 Reste du monde 6.4.1 Amérique latine 6.4.2 Moyen-Orient 6.4.3 Afrique 6.4.4 OcéanieAnalyse par région
Bien que les données de revenus spécifiques aux systèmes de gestion thermique des véhicules électriques par région ne soient pas disponibles, le IEA Global EV Outlook 2026 fournit une indication fiable des tendances d'adoption des véhicules électriques par région, qui influencent directement la demande des systèmes de gestion thermique.1. Chine
La Chine représentait près de 55 % des ventes mondiales de véhicules électriques en 2025. Sa domination dans la fabrication de cellules de batterie, la production de véhicules électriques et les chaînes d'approvisionnement intégrées en fait le plus grand marché mondial de systèmes de gestion thermique pour véhicules électriques, bien que les parts exactes de revenus ne soient pas disponibles.2. Europe
L'Europe a enregistré environ 30 % de croissance des ventes de véhicules électriques, avec les véhicules électriques représentant 28 % des immatriculations de nouveaux véhicules. Les normes strictes sur les émissions de CO₂, la réglementation européenne sur les batteries et les réglementations sur les réfrigérants F-gaz accélèrent la demande pour des systèmes de refroidissement de batterie avancés, des pompes à chaleur et des technologies de gestion thermique de nouvelle génération.3. États-Unis
Les États-Unis représentaient environ 10 % des ventes mondiales de véhicules électriques. Bien que le marché continue de s'élargir, l'incertitude entourant les programmes d'incitations pour les véhicules électriques crée certaine volatilité. Les restrictions anticipées sur les PFAS d'ici 2029 devraient accélérer la transition vers des réfrigérants alternatifs et des technologies thermiques avancées.4. Asie du Sud-Est et Amérique latine
L'Asie du Sud-Est et l'Amérique latine ont enregistré une croissance exceptionnelle des ventes de véhicules électriques dépassant 75–100%, portée par le Vietnam, l'Indonésie, la Thaïlande, le Brésil et le Mexique. Bien que ces marchés représentent actuellement une base installée relativement petite, ils offrent les meilleures opportunités de croissance à long terme pour les fournisseurs de gestion thermique grâce à l'électrification croissante des véhicules et à l'expansion de la fabrication locale. Le paysage réglementaire varie considérablement d'une région à l'autre. L'Europe continue de mener en matière de durabilité du cycle de vie et de réglementations sur les réfrigérants, tandis que la Chine se concentre sur l'échelle de production, la localisation et l'efficacité de production. Par conséquent, les fournisseurs de gestion thermique doivent développer des plateformes de produits flexibles capables de répondre à plusieurs cadres réglementaires régionaux.Entreprises majeures du marché
Le paysage concurrentiel inclut plusieurs fabricants et fournisseurs de technologies impliqués dans les solutions de gestion thermique pour véhicules électriques.1. Kobe Steel (Japon)
Fournit des tôles en alliage d'aluminium revêtues utilisées dans les systèmes de refroidissement de batterie et les échangeurs de chaleur, avec des expertises en matériaux minces et en technologies résistantes à la corrosion.2. Sanhua Intelligent Controls (Chine)
Un principal fournisseur de vannes de contrôle thermique, y compris des vannes électroaimantées et des vannes de dilatation, servant aux principaux fabricants originaux (OEM) tels que Tesla et BYD tout en détenant une part estimée de 50 % du marché mondial des vannes à réversibilité quadruple.3. Hanon Systems (Corée du Sud/États-Unis)
A développé le module thermique intégré HICE, combinant des compresseurs électriques, des vannes, des échangeurs de chaleur et des capteurs en un système léger de 16 kg déployé pour la première fois dans le BMW iX3.4. Bosch (Allemagne)
Fournit des compresseurs électriques intégrés allant de 20 kW à 30 kW pour les véhicules électriques à pile à combustible via sa collaboration avec Cellcentric, la société conjointe Daimler Truck et Volvo Group.5. Modine (États-Unis)
Elargit sa capacité de production de gestion thermique pour véhicules électriques commerciaux au Wisconsin tout en renforçant sa position sur le marché grâce à la fusion avec le business Performance Technologies de Gentherm.6. Valeo (France)
A annoncé une expansion de production de 26 millions de dollars aux États-Unis, axée sur la fabrication de rubans de refroidissement serpentins avancés pour véhicules électriques.7. Kaori Heat Treatment (Taïwan)
Investit 3,25 milliards de NT$ dans des capacités de production de gestion thermique de nouvelle génération pour soutenir la demande future des véhicules électriques.8. Gentherm (États-Unis)
Elargit son portefeuille thermique pour véhicules électriques grâce à l'intégration avec le business Performance Technologies de Modine, combinant l'expertise en gestion thermique avec des technologies de débit de précision avancées.9. Autres participants du secteur
D'autres grandes entreprises, notamment Denso, Mahle, et Danfoss, restent des participants actifs sur le marché de la gestion thermique pour véhicules électriques, bien que des informations détaillées n'aient pas été incluses dans les preuves fournies.Pourquoi le marché croît à un taux de 14,58 % CAGR
Le marché des systèmes de gestion thermique pour véhicules électriques est prévu pour tripler presque en valeur entre 2025 et 2033 en raison de l'impact combiné de la production de véhicules électriques en pleine expansion et des exigences réglementaires de plus en plus strictes. Les ventes mondiales de véhicules électriques ont dépassé 20 millions d'unités en 2025, augmentant considérablement la demande de refroidissement des batteries, du refroidissement des électro-équipements, de la gestion thermique des moteurs électriques et des systèmes de chauffage, ventilation et climatisation des habitacles. Des initiatives réglementaires telles que le Règlement sur les batteries de l'UE et l'UN ECE R100.04 augmentent simultanément les exigences en matière de gestion thermique en imposant une sécurité accrue des batteries, une surveillance thermique améliorée et une recyclabilité plus grande. En même temps, les innovations technologiques, notamment les conceptions avancées de plaques de refroidissement, les modules thermiques intégrés, les frigorigénés naturels et les technologies de pompe à chaleur, augmentent la complexité des systèmes et le revenu moyen par véhicule. La prévision présente un profil de croissance front-loaded, car les fabricants investissent massivement dans la capacité de production et le développement technologique pendant les premières années de la période de prévision. La croissance s'atténue progressivement après 2029 à mesure que le marché mûrit, que les coûts de conformité réglementaire augmentent et que les cycles d'investissement se stabilisent. En conséquence, les systèmes de gestion thermique deviennent une exigence de conformité essentielle plutôt qu'une simple amélioration des performances des véhicules, assurant ainsi une croissance du marché à long terme soutenue.Intelligence stratégique et méthodologie de recherche
La prévision du marché des systèmes de gestion thermique pour véhicules électriques a été développée par Pheonix Research en utilisant une méthodologie de prévision déterministe qui combine l'estimation de base du marché en 2025 de 4,20 milliard de dollars avec un modélisation CAGR basée sur des scénarios et des ajustements annuels de croissance. Le taux de croissance de base (CAGR) de 14.58% a été dérivé d'une analyse pondérée à partir de plusieurs indicateurs du marché, notamment la demande, la réglementation, l'investissement, l'innovation technologique, les développements de la chaîne de valeur, les risques du marché et les dynamiques de concurrence. Chaque indicateur a été évalué à l'aide d'informations publiquement disponibles et intégré dans le modèle de prévision. Le profil de croissance annuel a été intentionnellement conçu pour être front-loaded, reflétant des investissements importants en phase initiale dans la capacité de production, le développement de produits et la conformité réglementaire. Les ajustements de croissance annuelle ont été générés à l'aide de modèles de décélération de base combinés à des facteurs d'ajustement basés sur des événements liés aux délais d'implémentation des réglementations et aux annonces majeures d'investissements. La réglementation, l'activité d'investissement et l'expansion de la chaîne de valeur ont contribué le plus significativement à l'accélération du marché observée en 2029. Le modélisation des scénarios applique des facteurs de pondération normalisés de 0.4612 (optimiste), 0.3712 (base), et 0.2812 (prudent) pour générer trois trajectoires de marché alternatives. Le scénario optimiste suppose un investissement soutenu et des conditions réglementaires favorables, tandis que le scénario prudent reflète une adoption plus lente des véhicules électriques et des défis persistants de la chaîne d'approvisionnement. La prévision intègre des éléments d'informations provenant de plusieurs sources autorisées, notamment IEA Global EV Outlook 2026, EUR-Lex pour le Règlement sur les batteries de l'UE (2023/1542), UN ECE R100.04, MDPI Energies, Nature Scientific Reports, SAE, et des annonces corporatives publiquement disponibles. Des informations supplémentaires ont été dérivées d'évaluations de la demande du marché, des investissements, des développements technologiques, de l'évolution réglementaire, de l'activité concurrentielle et des dynamiques de la chaîne d'approvisionnement.Hypothèses et limites
- La taille de base du marché en 2025 est basée sur une seule estimation disponible au public et n'a pas été validée indépendamment.
- La prévision est principalement soutenue par trois moteurs majeurs du marché : la croissance des ventes de véhicules électriques, la réglementation européenne sur les batteries et l'UN ECE R100.04. Les taux d'adoption technologique plus larges, les tendances des prix, les dynamiques concurrentielles et les parts de marché régionales détaillées ne sont pas pleinement soutenus par les preuves disponibles.
- La prévision suppose qu'il n'y ait pas de percée disruptive dans la chimie des batteries ou la gestion thermique qui modifierait significativement le contenu des systèmes thermiques par véhicule.
- Les données historiques du marché n'ont pas été utilisées pour valider la courbe de croissance annuelle, et les ajustements annuels sont dérivés du modèle, pouvant surestimer ou sous-estimer l'influence des signaux individuels du marché.
- Les décompositions de revenus par région pour les systèmes de gestion thermique n'étaient pas disponibles ; par conséquent, la prévision représente un agrégat mondial plutôt que des projections pondérées géographiquement.
Implications pertinentes pour la prise de décision
Malgré ces limites, les preuves disponibles soutiennent une perspective à long terme positive, alimentée par l'adoption croissante des véhicules électriques et des réglementations mondiales de plus en plus strictes. Les investisseurs et les participants de l'industrie devraient prioriser les opportunités pendant la 2027–2031 période, où l'application des réglementations et les investissements technologiques sont attendus pour générer la plus grande expansion du marché. Un investissement précoce dans la capacité de production, les technologies intégrées de gestion thermique et les capacités de conformité réglementaire devrait probablement délivrer l'avantage concurrentiel le plus fort, tandis que le succès à long terme après 2029 dépendra de plus en plus de l'optimisation des coûts, de la différenciation des produits et de l'innovation technologique continue.Table des matières
1. Résumé exécutif
1.1 Aperçu du marché mondial des systèmes de gestion thermique des véhicules électriques (2025–2033) 1.2 Analyse de la taille du marché et du taux de croissance annuel composé (CAGR) 1.3 Plus grande région et région en plus rapide croissance 1.4 Segment de système principal et tendances technologiques clés 1.5 Informations clés régionales 1.6 Principaux moteurs de croissance du marché 1.7 Aperçu du paysage concurrentiel 1.8 Perspective stratégique jusqu'en 20332. Introduction et aperçu du marché
2.1 Définition des systèmes de gestion thermique des véhicules électriques 2.2 Portée de l'étude 2.3 Évolution des technologies de gestion thermique des véhicules électriques 2.4 Analyse de la chaîne de valeur de la gestion thermique des véhicules électriques 2.5 Écosystème mondial de la gestion thermique des véhicules électriques et paysage de la chaîne d'approvisionnement 2.6 Cadre réglementaire pour les systèmes de gestion thermique des véhicules électriques 2.7 Innovations technologiques dans les systèmes de gestion thermique3. Méthodologie de recherche
3.1 Recherche primaire 3.2 Recherche secondaire 3.3 Modèle d'estimation de la taille du marché 3.4 Hypothèses de prévision (2025–2033) 3.5 Validation des données et triangulation du marché4. Dynamiques du marché
4.1 Moteurs 4.1.1 Croissance des ventes mondiales de véhicules électriques 4.1.2 Obligations réglementaires sur la sécurité des batteries et le recyclage 4.1.3 Innovation technologique dans les systèmes de refroidissement et les frigorigénés 4.1.4 Adoption croissante des systèmes de pompe à chaleur 4.1.5 Intégration thermique croissante au niveau du système 4.2 Freins 4.2.1 Coûts de conformité et fardeau réglementaire 4.2.2 Contraintes d'approvisionnement et volatilité des prix des matières premières 4.2.3 Défis liés à la transition des frigorigénés 4.2.4 Coûts élevés de développement et de validation 4.3 Opportunités 4.3.1 Expansion dans les marchés émergents de véhicules électriques 4.3.2 Amélioration de la portée en conditions de froid grâce aux pompes à chaleur 4.3.3 Adoption des frigorigénés naturels et des modules thermiques intégrés 4.3.4 Optimisation thermique guidée par l'intelligence artificielle et gestion intelligente de l'énergie 4.4 Défis 4.4.1 Volatilité réglementaire sur les marchés mondiaux 4.4.2 Qualité des cellules de batterie et risques de dégradation thermique 4.4.3 Exigences complexes d'intégration des systèmes 4.4.4 Optimisation des coûts tout en respectant les normes de sécurité5. Analyse du marché mondial des systèmes de gestion thermique des véhicules électriques (en milliards de dollars), 2025–2033
5.1 Aperçu de la taille du marché 5.2 Analyse du CAGR 5.3 Répartition des revenus régionaux 5.4 Analyse du revenu par segment 5.5 Analyse de l'adoption technologique 5.6 Tendances réglementaires et d'investissement 5.7 Scénario de prévision du marché de base (2025–2033) 5.8 Analyse des scénarios de prévision optimiste versus conservateur6. Segmentations du marché (en milliards de dollars), 2025–2033
6.1 Par type de système 6.1.1 Système de gestion thermique de la batterie (BTMS) 6.1.1.1 Systèmes de refroidissement par air 6.1.1.1.1 Refroidissement passif par air 6.1.1.1.1.1 Convection naturelle, refroidissement forcé par air et refroidissement hybride par air 6.1.1.2 Systèmes de refroidissement par liquide 6.1.1.3 Systèmes de refroidissement direct par frigorigénés 6.1.1.4 Systèmes de refroidissement à base de matériaux à changement de phase (PCM) 6.1.2 Système de gestion thermique de la cabine 6.1.3 Système de gestion thermique des composants électroniques 6.1.4 Système de gestion thermique du train électrique 6.2 Par technologie 6.2.1 Gestion thermique basée sur l'air 6.2.2 Gestion thermique basée sur le liquide 6.2.3 Gestion thermique basée sur les frigorigénés 6.2.4 Technologies thermiques avancées 6.3 Par type de véhicule 6.3.1 Véhicules électriques passagers 6.3.2 Véhicules électriques commerciaux 6.3.3 Bus électriques 6.3.4 Véhicules électriques hors route 6.4 Par composant 6.4.1 Compresseurs 6.4.2 Échangeurs de chaleur 6.4.3 Pompes et vannes 6.4.4 Capteurs et unités de contrôle 6.5 Par canal de vente 6.5.1 Fabricant d'équipement original (OEM) 6.5.2 Marché de l'après-vente7. Segmentations par géographie
7.1 Amérique du Nord 7.2 Europe 7.3 Asie-Pacifique 7.4 Amérique latine 7.5 Moyen-Orient et Afrique8. Paysage concurrentiel
8.1 Analyse des parts de marché 8.2 Benchmarking technologique 8.3 Analyse du portefeuille de produits 8.4 Partenariats stratégiques, investissements et acquisitions 8.5 Stratégies de durabilité et d'innovation9. Profils des entreprises
9.1 Kobe Steel Ltd. 9.2 Sanhua Intelligent Controls Co., Ltd. 9.3 Hanon Systems 9.4 Robert Bosch GmbH 9.5 Modine Manufacturing Company 9.6 Valeo SA 9.7 Kaori Heat Treatment Co., Ltd. 9.8 Gentherm Incorporated 9.9 Denso Corporation 9.10 MAHLE GmbH 9.11 Danfoss A/S 9.12 BorgWarner Inc. 9.13 Vitesco Technologies Group AG 9.14 Valeo Thermal Systems 9.15 Modine EV Thermal Solutions10. Intelligence stratégique et insights de Pheonix AI
10.1 Moteur de prévision de la demande thermique des véhicules électriques de Pheonix 10.2 Suivi de l'innovation technologique thermique 10.3 Tableau de bord d'intelligence sur la conformité réglementaire 10.4 Moniteur des opportunités du marché thermique des véhicules électriques 10.5 Analyse automatique des cinq forces de Porter11. Perspective future et recommandations stratégiques
11.1 Perspective d'adoption des modules thermiques intégrés 11.2 Stratégie d'adoption des pompes à chaleur et des frigorigénés naturels 11.3 Stratégie de localisation de la production et de la chaîne d'approvisionnement 11.4 Carte routière de la sécurité des batteries et de l'efficacité thermique 11.5 Perspective à long terme du marché (2033+)12. Annexe
13. À propos de Pheonix Research
14. Avertissement
Paysage concurrentiel
Structure: Moderately_consolidated
Joueurs de niveau 1: 8
Intensité: Moderate
Global EV Thermal Management Systems Competitive Landscape
The EV thermal management systems competition landscape chapter maps the supplier, OEM, and integrator interactions that define how thermal components are designed, sourced, and integrated into battery electric and fuel-cell vehicles. The 2025 market is estimated at USD 4.20 billion (single web estimate), covering battery pack cooling, fuel-cell thermal management, and power electronics cooling. Core participants include thermal system integrators, automotive OEMs, battery pack producers, Tier 1 manufacturers, metal and fluid suppliers, and aftermarket distributors. The supplied evidence supports a single, well-defined partnership that shapes the fuel-cell thermal management segment; no further competitor rankings, regional splits, or market share data are available in this packet.Key Takeaways
- A single dominant partnership—Bosch supplying integrated electric air compressors to Cellcentric—shapes the fuel-cell thermal management segment through a long-term agreement and vertical integration.
- The integrated compressors combine air management and power electronics in two power classes (20 kW and 30 kW) covering voltage ranges up to 850 V, indicating a trend toward system-level components.
- Cellcentric, a 50:50 joint venture of Daimler Truck and Volvo Group, gives the partnership direct access to heavy-truck and stationary fuel-cell applications, affecting downstream OEMs and pack assemblers.
- Large-scale production starting around the middle of the decade provides a near-term competitive timeline for suppliers aiming to replicate or compete with this integrated solution.
- The 2025 market size of USD 4.20 billion (single web estimate) sets a scale context, but competitive intensity data beyond this partnership is not available in the supplied packet.
Chapter Scope and Market Boundary
This chapter covers the competition landscape for EV thermal management systems, including battery pack cooling, fuel-cell thermal management, and power electronics cooling. The analysis focuses on supplier–OEM partnerships, product integration strategies, and participant segmentation as of 2025. The market boundary follows the market taxonomy supplied in the packet: products such as thermal runaway containment systems and oil cooling for e-axles; technologies such as computational fluid dynamics simulation; applications including EV battery pack and powertrain assembly; end users such as electric vehicle OEMs, commercial EV manufacturers, and battery pack producers; and services such as aftermarket EV service and supply chain logistics. Core participants are grouped into:- Thermal system integrators – companies that design and assemble complete thermal loops.
- Automotive OEMs – vehicle manufacturers that define thermal architecture requirements.
- Battery pack producers – the primary integrators of battery-cooling systems.
- Tier 1 component manufacturers – suppliers of pumps, compressors, valves, and heat exchangers.
- Metal and fluid suppliers – providers of aluminum extrusions, copper tubing, coolants, and refrigerants.
- Aftermarket parts distributors – channels for replacement and service components.
Strategic Partnership in Fuel-Cell Thermal Management
Bosch and Cellcentric have entered a long-term supply agreement for electric air compressors with integrated power electronics, a component that governs the oxygen supply in fuel-cell systems. The agreement positions Bosch as a Tier 1 manufacturer delivering a system-level part rather than a discrete air-handling component. Cellcentric, formed as a 50:50 joint venture between Daimler Truck AG and Volvo Group AB, is responsible for the entire fuel-cell value chain and aims to become a leading global manufacturer of fuel-cell systems. Bosch offers the compressor in two power classes, detailed in the table below. The 30 kW variant is rated for 450–850 V, while the 20 kW variant is available in two voltage ranges (250–450 V or 450–850 V). Both variants feature a compressor wheel that reaches speeds above 100,000 rpm. The integration of power electronics directly into the compressor housing reduces wiring, simplifies assembly, and improves thermal management of the electronics themselves—a step toward vertical integration that changes how fuel-cell systems are designed.Comparison of Bosch Integrated Electric Air Compressor Power Classes for Fuel-Cell Systems
| Parameter | 20 kW Class | 30 kW Class |
|---|---|---|
| Power rating | 20 kW | 30 kW |
| Voltage range option 1 | 250–450 V | — |
| Voltage range option 2 | 450–850 V | 450–850 V |
| Integrated power electronics | Yes | Yes |
| Compressor wheel speed | >100,000 rpm | >100,000 rpm |
| Intended application (from agreement) | Heavy trucks & stationary fuel-cell systems | Heavy trucks & stationary fuel-cell systems |
Implications for Competitive Dynamics and Participant Segmentation
La collaboration entre Bosch et Cellcentric illustre un mécanisme concurrentiel plus large : l'intégration verticale d'un composant essentiel de gestion thermique. En combinant la pompe à air avec ses électroniques de puissance, Bosch propose un sous-système qui réduit le nombre d'interfaces que l'intégrateur de systèmes à piles à combustible (Cellcentric) doit gérer. Ce modèle d'intégration (intégration verticale, comme indiqué dans les données de soutien) peut réduire le coût du système et la complexité de l'assemblage, tout en élevant potentiellement les barrières pour les fournisseurs modulaires qui proposent uniquement des compresseurs discrets ou des étages de puissance séparés. Cette collaboration affecte directement plusieurs segments de participants en aval. Les systèmes à piles à combustible de Cellcentric sont destinés aux camions lourds et aux applications stationnaires. En conséquence, les fabricants de véhicules électriques commerciaux (par exemple, Daimler Truck et Volvo Group via leur joint venture) ainsi que les fabricants de packs de batteries impliqués dans des architectures hybrides à piles à combustible seront des premiers adopteurs du compresseur intégré. Les marchés d'assemblage des trains de puissance électriques et des packs de batteries en ressentent également l'effet, car la stratégie de gestion thermique des systèmes à piles à combustible s'inscrit dans la conception des boucles de refroidissement, des échangeurs de chaleur et des systèmes de contrôle. Pour d'autres fournisseurs de premier niveau (par exemple, ceux qui produisent des compresseurs électriques conventionnels sans électroniques de puissance intégrées), l'horizon de production au milieu de la décennie crée une fenêtre pour développer des solutions intégrées concurrentes. La dimension compétitive en termes de coût et d'échelle, comme indiqué par les preuves fournies, suggère que la collaboration vise à atteindre des économies d'échelle pour ancrer une position dominante sur le marché. Les fournisseurs qui ne peuvent pas atteindre le niveau d'intégration ou la capacité de tension (jusqu'à 850 V) pourraient être relégués à des applications à faible puissance ou à des plateformes anciennes. Recommandation d'illustration : Illustrer la manière dont le compresseur électrique intégré fournit de l'oxygène au tas de piles à combustible, en montrant la combinaison de la roue du compresseur et des électroniques de puissance comme une seule unité et sa connexion au circuit de gestion thermique de la pile à combustible. Preuves de soutien : Détails de la collaboration Bosch–Cellcentric tirés du registre des revendications (fonction du compresseur à air, classes de puissance, plages de tension, électroniques de puissance intégrées). Focus de la visualisation :- Mettre en évidence le rôle d'approvisionnement en oxygène comme composant central.
- Montrer l'intégration des électroniques de puissance dans le compresseur.
- Indiquer les connexions en aval vers les applications à piles à combustible pour camions lourds et stationnaires.
Hypothèses et limites de portée
- La taille du marché de USD 4.20 billion provient d'une seule estimation web et peut ne pas être pleinement validée.
- Les données fournies contiennent un seul enregistrement ; par conséquent, l'analyse du paysage concurrentiel est fortement basée sur la collaboration Bosch–Cellcentric et ne peut pas être généralisée à d'autres participants ou régions.
- Le matériel source inclut une date future (2050), qui est probablement un espace réservé ou une erreur. L'analyse traite donc l'horizon de production comme étant au milieu de la décennie, en se basant sur le contexte entourant.
- Aucune donnée sur les parts de marché, les prix, les dépenses de R&D ou l'intensité concurrentielle parmi d'autres fournisseurs de premier niveau (par exemple, Denso, Valeo, MAHLE) n'est fournie, limitant ainsi l'étendue de l'analyse de la concurrence.
- Aucune donnée n'est fournie sur d'autres importantes collaborations, la concurrence en marché de l'après-vente ou le paysage plus large des fournisseurs de services.
Chaîne de valeur
Modèle: Vertically_integrated
Distribution: Hybrid
Complexité de l'approvisionnement: High
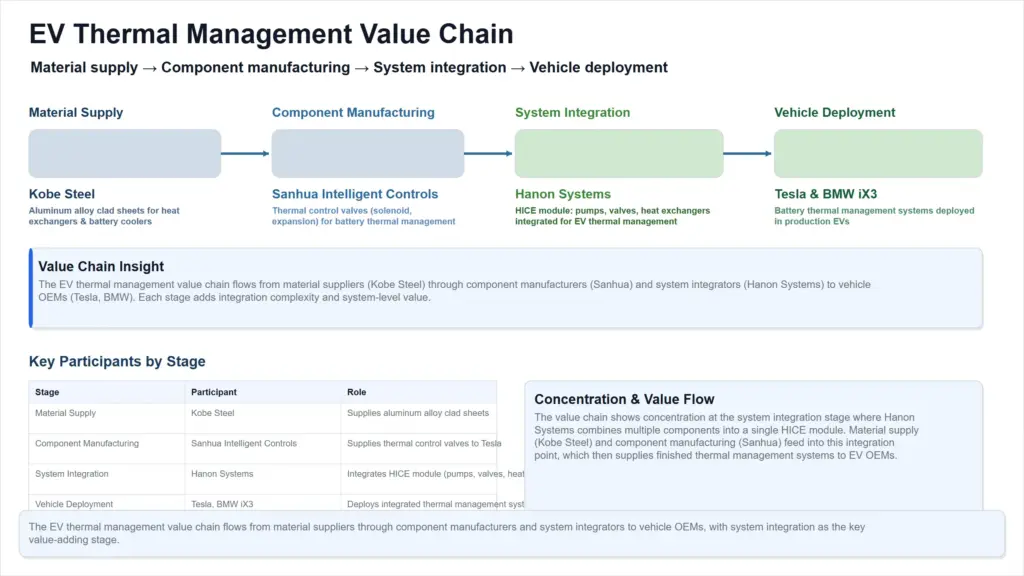
EV Thermal Management Systems Value Chain Overview
The value chain for EV thermal management systems begins with raw metal processing, moves through component fabrication and system integration, and ends with vehicle assembly and in-use thermal cycling. This chapter traces the flow from upstream materials through component and system integration based on three sources. The market is estimated at USD 4.20 billion in 2025, although this figure is derived from a single web source and has not been independently verified.Key Takeaways
- Kobe Steel supplies specialized aluminum alloy clad sheets that meet thin-gauge, high-strength, and corrosion-resistant requirements for automotive heat exchangers and battery coolers.
- Hanon Systems' Highly Integrated Cooling Entity (HICE) module combines multiple thermal management components into a single 16 kg unit, reducing system complexity and packaging space. The module was first deployed in the BMW iX3.
- Sanhua Intelligent Controls has successfully transitioned from HVAC valves to EV thermal management valves, securing Tesla as a major customer while leveraging its approximately 50% global market share in four-way reversing valves.
- The value chain is evolving into two distinct segments: component specialists such as Sanhua and system integrators such as Hanon Systems, each competing to capture greater value as EV thermal architectures become increasingly integrated.
Material Supply for Thermal Management
Kobe Steel supplies aluminum alloy clad sheets used in automotive heat exchangers and battery cooling systems. These clad sheets consist of multiple aluminum alloy layers engineered to deliver high thermal conductivity, excellent formability, reliable brazeability, mechanical strength, and corrosion resistance. Kobe Steel's product portfolio includes brazing alloys (4045MOD, 4047, 4045, 4343), core alloys (3003MOD, 3N33, 3003), and sacrificial or interlayer alloys (3003MOD Al-Si-Mn-Zn, 1100, 7072MOD Al-Si-Zn, and 7072). These materials are used for battery cooler plates, fin stock, plate stock, and tube stock that serve as the foundation for battery thermal management systems and passenger cabin HVAC heat exchangers. The company also focuses on developing low-carbon recycled aluminum sheets to support carbon neutrality objectives, although no production timeline or manufacturing volume has been disclosed.Component Manufacturing and System Integration
Sanhua Intelligent Controls, headquartered in Zhejiang, China, supplies thermal control valves for Tesla's battery thermal management systems. Founded in 1979 as a farm machinery repair business, the company transitioned into refrigeration components and introduced solenoid valves in 1987, challenging established Japanese manufacturers. By 2006, Sanhua had achieved approximately 50% global market share in four-way reversing valves, a key HVAC component, further strengthened through the acquisition of US-based Ranco in 2007. The company entered the automotive sector in 2006 and subsequently secured Tesla as a customer, successfully transferring its HVAC valve expertise into EV thermal management applications. Sanhua also supplies thermal management components to BYD, although additional customer information is not available. Hanon Systems, a South Korean automotive thermal management supplier and subsidiary of Hankook & Company Group, provides its Highly Integrated Cooling Entity (HICE) module to electric vehicle manufacturers. The HICE module integrates an eCompressor, electronic expansion valve block, water-cooled condenser, internal heat exchanger, chiller, refrigerant lines, and pressure and temperature sensors into a single 16 kg assembly. The integrated design reduces system complexity, improves thermal efficiency, enhances energy utilization, and contributes to extended vehicle driving range. The HICE module was first introduced in BMW's fully electric iX3 SUV and demonstrates the industry's movement toward highly integrated thermal management architectures that simplify vehicle assembly while reducing packaging requirements.Selected Participants in the EV Thermal Management Value Chain
| Stage | Participant | Activity | Geography | Status |
|---|---|---|---|---|
| Material Supply | Kobe Steel | Supplies aluminum alloy clad sheets for heat exchangers and battery coolers | Japan | Active Supplier |
| Component Manufacturing | Sanhua Intelligent Controls | Supplies thermal control valves (solenoid and expansion valves) for Tesla | China | Active Supplier |
| System Integration | Hanon Systems | Integrates HICE module combining eCompressor, valves, heat exchangers, and sensors | South Korea / United States | Active Supplier; First deployed in BMW iX3 |
Coverage Limitations
- This chapter is based on only four reported data points, and several major industry participants—including Valeo, Mahle, Denso, and Gentherm—are not covered.
- No information is available regarding pricing, manufacturing costs, or profit margins across the value chain.
- Emerging technologies such as heat pumps, immersion cooling, advanced coolant chemistries, and refrigerant innovations are outside the scope of the available evidence.
- La taille estimée du marché en 2025 de 4,20 milliard de dollars américains est tirée d'une seule source web et n'a pas été vérifiée indépendamment.
- Les activités de recyclage en fin de vie et les initiatives économie circulaire ne sont pas incluses dans cette analyse.
Recommandation de visualisation : Illustrer le flux de valeur depuis l'approvisionnement en matériau, en passant par la fabrication des composants et l'intégration des systèmes, jusqu'à la mise en œuvre finale dans les véhicules. L'infographie devrait représenter la production de feuilles revêtu d'aluminium (Kobe Steel), la fabrication des vannes thermiques (Sanhua Intelligent Controls), l'intégration des modules HICE (Hanon Systems), ainsi que leur déploiement dans des véhicules de production tels que Tesla et le BMW iX3, tout en mettant en évidence les rôles des participants, les étapes de la chaîne de valeur, la concentration du marché et les relations de flux de valeur.
Activité d'investissement
Tendance: Rising
Intensité capitalistique: High
M&A récentes: Yes
Investissement dans les systèmes de gestion thermique des véhicules électriques
Ce chapitre couvre les investissements capitaux annoncés, les sociétés en participation et les fusions et acquisitions sur le marché des systèmes de gestion thermique des véhicules électriques, en mettant l'accent sur les composants de refroidissement de la batterie et du train de puissance pour les véhicules électriques et hybrides. Les investissements dans les systèmes de chauffage, ventilation et climatisation (CVC) pour le confort des passagers ne sont inclus que s'ils sont explicitement liés à la gestion thermique des véhicules électriques. Les investissements en amont et en service sont exclus en raison du manque de données.Points clés
- Cinq actions d'investissement importantes ont été annoncées entre 2025 et 2027, pour un montant total de plus de 100 millions de dollars américains d'investissement direct en capital dans trois extensions de sites neufs (Modine 1,6 million de dollars américains, Valeo 26 millions de dollars américains, et Kaori 3,25 milliards de dollars taiwaniens), ainsi qu'une 210 millions de dollars américains injection de liquidités résultant de la transaction Gentherm–Modine.
- Les investissements couvrent l'Amérique du Nord (Wisconsin et Nevada) et l'Asie-Pacifique (Inde et Taïwan), démontrant une expansion mondiale de la production motivée par les politiques d'adoption des véhicules électriques et les stratégies de localisation des constructeurs.
- La restructuration d'entreprise par le biais d'une société en participation (Tata AutoComp–Jahwa) et d'une fusion (Gentherm–Modine) s'avère aussi stratégiquement importante que l'investissement en capital dans de nouveaux sites, réconfigurant le paysage concurrentiel et élargissant l'accès aux technologies.
- Les véhicules électriques commerciaux et spécialisés, notamment les camions de pompiers, les camions de livraison, les bus et l'équipement de construction, représentent un segment distinct de croissance pour Modine, soulignant les exigences de gestion thermique différentes par rapport aux véhicules électriques de passagers.
- L'investissement de Kaori vise à la fois la gestion thermique automobile et et les infrastructures d'intelligence artificielle et les applications de transition énergétique, indiquant une demande croissante inter-industrielle qui pourrait influencer l'offre et les prix des composants à l'avenir.
Extensions de capacité en sites neufs et nouvelles lignes de production
Trois investissements en sites neufs annoncés démontrent l'échelle et le raisonnement stratégique derrière l'expansion de la capacité de production pour les composants de gestion thermique des véhicules électriques. Chaque projet vise un marché géographique différent et un segment d'application différent.Modine : Systèmes de gestion thermique pour véhicules électriques commerciaux au Wisconsin
En janvier 2025, Modine a annoncé des plans pour louer un bâtiment de 153 000 pieds carrés à Franklin, dans le Wisconsin, pour produire des systèmes de gestion thermique pour les véhicules électriques commerciaux et spécialisés, notamment les camions de pompiers, les véhicules de livraison de dernière mile, les bus municipaux et l'équipement de construction. La ville de Franklin a approuvé 1,6 million de dollars américains un financement par increment fiscal (TIF) pour soutenir le projet. Modine prévoit de commencer à occuper le site pendant l'année 2025 et prévoit de créer 200 emplois à temps plein d'ici 2029. L'investissement reflète la demande croissante pour des solutions de gestion thermique dédiées spécifiquement conçues pour les applications des véhicules électriques commerciaux.Valeo : Ligne de production de rubans de refroidissement en Nevada
En juin 2026, Valeo North America a annoncé un 26 millions de dollars américains investissement visant à étendre son usine de fabrication située dans le comté de Storey, au Nevada, avec une nouvelle ligne de production de rubans de refroidissement en serpentin, un composant essentiel utilisé dans les systèmes de refroidissement des batteries des véhicules électriques. Le projet a reçu l'approbation des abattements fiscaux de l'État par le Bureau du développement économique du gouverneur du Nevada et créera 173 nouveaux emplois, augmentant ainsi le personnel régional de Valeo de 290 à 463 employés. Au cours des dix prochaines années, l'expansion est prévue pour générer plus de 11,3 millions de dollars américains de recettes fiscales supplémentaires, 177 millions de dollars américains de salaires régionaux, et un montant estimé de 1 milliard de dollars américains d'impact économique total. Cet investissement met en évidence l'importance croissante des technologies avancées de gestion thermique des batteries pour améliorer la sécurité et les performances des véhicules électriques.Kaori : Centre de fabrication emblématique en Taïwan
Kaori Heat Treatment Co., Ltd. a lancé la construction d'un 3,25 milliards de dollars taiwaniens site de fabrication à Qiaotou Science Park à Kaohsiung, Taïwan. Le projet couvre environ 4,69 hectares et sera réalisé en plusieurs phases, avec la phase 1 occupant environ la moitié du site total. L'usine produira des produits de gestion thermique de nouvelle génération et des technologies liées à l'énergie destinés à la fois à l'industrie des véhicules électriques et aux marchés de l'infrastructure informatique. La production commerciale est prévue pour commencer en 2027. En tant que plus gros investissement dans l'histoire de l'entreprise, la capacité de fabrication de l'usine est prévue pour dépasser la capacité combinée de tous les sites de production existants de Kaori. Recommandation de visualisation Afficher les engagements d'investissement divulgués, les développements des infrastructures, les sources de financement et les extensions de capacité. La visualisation devrait comparer les investissements, le statut du projet, l'emplacement géographique, les partenaires stratégiques et la capacité de production prévue à travers tous les projets annoncés.Comparaison de l'expansion de capacité de projet de type Greenfield
| Projet / Entreprise | Investisseur ou Partenaire | Géographie | Montant / Capacité | Timing | Statut |
|---|---|---|---|---|---|
| Usine commerciale de gestion thermique de Modine pour véhicules électriques | Modine (Financement autonome avec soutien TIF) | Franklin, Wisconsin, États-Unis | 1,6 million de dollars américains TIF ; 153 000 pieds carrés ; 200 emplois d'ici 2029 | Annoncé en janvier 2025 ; occupation pendant 2025 ; emploi complet d'ici 2029 | Planifié / En cours de construction |
| Ligne de refroidissement en serpentin de Valeo | Valeo North America (Abattements fiscaux de l'État) | Comté de Storey, Nevada, États-Unis | Investissement de 26 millions de dollars US ; 173 nouveaux emplois ; impact de 177 millions de dollars US sur le salaire | Annoncé en juin 2026 | Planifié |
| Centre d'usinage Kaori Qiaotou | Chauffage à résistance électrique de Kaori (financement interne) | Kaohsiung, Taïwan | 3,25 milliards de NT $ ; 4,69 hectares ; capacité supérieure à toutes les installations existantes | Ponction des fondations en 2027 ; objectif de production 2027–2028 | En cours de construction (phase I) |
Alliances stratégiques et restructuration corporative
Au-delà des investissements en usines neuves, deux importantes transactions corporatives transforment la concurrence sur le marché des systèmes de gestion thermique des véhicules électriques.Société à responsabilité limitée conjointe Tata AutoComp–Jahwa Electronics
En 28 mai 2026, Tata AutoComp Systems Ltd. a conclu une société à responsabilité limitée conjointe avec Jahwa Electronics du Sud-Coréen pour fabriquer des chauffages PTC basse tension et haute tension pour véhicules électriques et hybrides en Inde. Cette collaboration associe la technologie thermique de Jahwa à l'échelle de production et à la présence sur le marché du groupe Tata. L'entreprise vise à positionner l'Inde comme un centre de production stratégique fournissant à la fois les constructeurs automobiles nationaux et internationaux, tout en renforçant la présence des entreprises sur le marché des véhicules électriques en pleine expansion.Fusion entre Gentherm et Modine Performance Technologies
En 29 janvier 2026, Gentherm Incorporated a annoncé un accord définitif pour combiner ses activités avec le secteur Performance Technologies de Modine par le biais d'une transaction en trust de Morris inversé . Selon l'accord, Modine séparera son division Performance Technologies en une entité autonome, qui fusionnera ensuite avec une filiale de Gentherm. Modine recevra 210 millions de dollars US en espèces, tandis que ses actionnaires posséderont environ 40% du nouveau business combiné de Gentherm après la réalisation de la transaction. La fusion est conçue pour renforcer les portefeuilles de produits dans la gestion thermique et la gestion précise du débit, tout en créant des capacités d'intégration de composants à systèmes plus importantes, illustrant l'importance croissante de l'échelle et de la diversification des portefeuilles sur le marché de la gestion thermique des véhicules électriques.Hypothèses et lacunes de couverture
- La taille du marché signalée 4,2 milliards de dollars US est basée sur une seule estimation publiée et n'a pas été validée indépendamment à l'aide de plusieurs sources.
- L'information disponible inclut uniquement cinq événements d'investissement dévoilés, et ne représente donc pas pleinement l'activité d'investissement globale de l'industrie.
- Des fournisseurs majeurs tels que Bosch, Denso et Hanon Systems ne sont pas représentés dans les données disponibles, ce qui peut affecter la complétude du paysage d'investissement.
- Les valeurs d'investissement sont présentées dans leurs devises originales. Aucune conversion officielle n'a été fournie pour l'investissement de Kaori de 3,25 milliards de NT $ .
- Les chiffres d'emploi représentent des projections de l'entreprise et peuvent changer lors de la mise en œuvre du projet. De même, la projection de Valeo 1 milliard de dollars américains l'impact économique inclut des effets multiplicateurs et devrait être interprété en conséquence.
- Aucune information publique disponible n'est fournie concernant les investissements en recherche et développement, le développement de la propriété intellectuelle, les subventions gouvernementales au-delà du TIF divulgué et des exemptions fiscales, les investissements effectués par les principaux fournisseurs asiatiques ou chinois de gestion thermique, les décomptes d'investissement spécifiques aux composants, les activités de fabrication sous contrat, ou les investissements des fabricants de batteries dans les technologies de gestion thermique.
Technologie et innovation
Innovation: High
Activité des brevets: High
Maturité: Growth
Paysage technologique des systèmes de gestion thermique des véhicules électriques
Introduction
Les progrès récents en optimisation des plaques de refroidissement à liquide et en adoption de frigorigènes naturels redéfinissent le paysage des performances et des réglementations des systèmes de gestion thermique des véhicules électriques (VE). Les fournisseurs de composants et les constructeurs automobiles (OEM) investissent de plus en plus dans des outils de conception à objectifs multiples et l'intégration de frigorigènes alternatifs à mesure que l'industrie se tourne vers des architectures thermiques plus sûres, plus efficaces et conformes à l'environnement. Le marché mondial des systèmes de gestion thermique des véhicules électriques est estimé à 4,20 milliards de dollars américains en 2025, mettant en évidence l'importance économique de ces développements technologiques.Points clés
- Un cadre d'optimisation CFD-GPR-NSGA-II pour les plaques de refroidissement à liquide de petit canal permet une réduction simultanée de 0,569 K dans la température maximale, 0,557 K dans la différence de température, et 43.25% dans la chute de pression sous les conditions de décharge 4C.
- Les plaques de refroidissement à serpentin réduisent la température de pointe de la batterie de 2.7% et améliorent l'uniformité de la température de 20% par rapport aux conceptions classiques à flux parallèle, tout en limitant les pertes de pompage à seulement 4.2% de l'énergie thermique extraite.
- L'interdiction anticipée des PFAS aux États-Unis d'ici 2029 accélère l'évaluation de le propane (R290) et le dioxyde de carbone (R744) en tant qu'alternatives à R1234yf. Le projet QUIET de la Commission européenne a démontré une augmentation de 25 % de l'autonomie en conditions de froid en utilisant une pompe à chaleur à base de propane.
- Les innovations en matière de plaques de refroidissement à liquide et des technologies de frigorigènes naturels ont atteint un stade où l'intégration au niveau du système et l'optimisation à objectifs multiples deviennent essentielles pour répondre aux exigences de performance et réglementaires futures.
- L'estimation de 4,20 milliards de dollars américains de taille de marché en 2025 met en évidence l'importance croissante commerciale des composants de gestion thermique affectés par ces avancées technologiques.
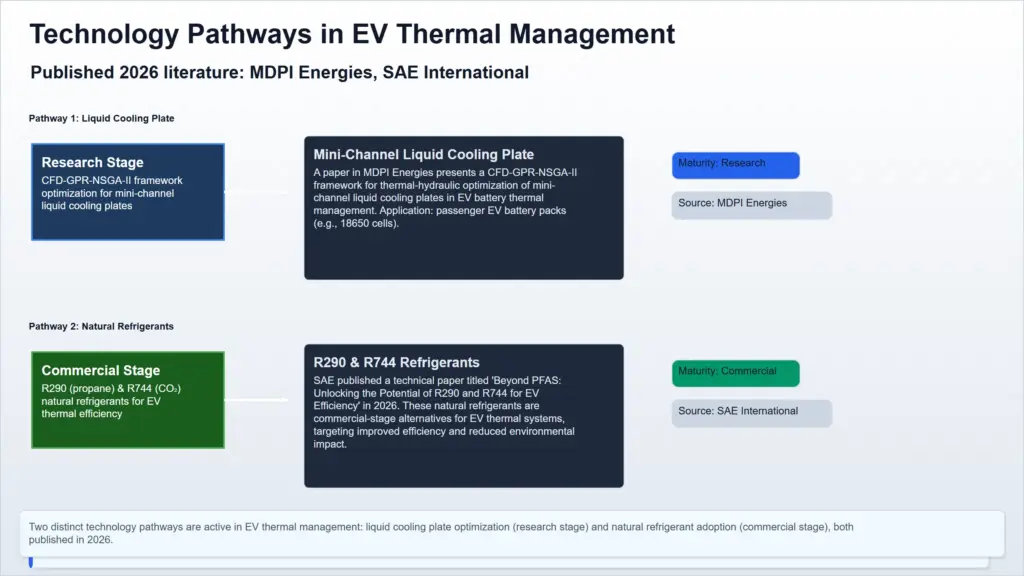
Recommandation de visualisation
Illustrer les principales familles de technologies de gestion thermique des véhicules électriques, leurs étapes actuelles de maturité, leur niveau de préparation de fabrication, leurs systèmes de matériaux et leurs applications principales. Les preuves à l'appui proviennent de la littérature publiée en 2026, notamment MDPI Energies, Nature Scientific Reports, SAE, et Springer. La visualisation devrait comparer :- Les technologies de refroidissement à liquide.
- Les technologies de frigorigènes naturels.
- La maturité technologique.
- Préparation à la fabrication.
- Domaines d'application principaux.
Optimisation du design des plaques de refroidissement liquide
Les systèmes de gestion thermique des batteries doivent équilibrer l'élimination efficace de la chaleur avec une résistance hydraulique faible afin de maximiser la sécurité, la durabilité des batteries et l'efficacité globale du véhicule. Deux études récentes publiées en 2026 démontrent des améliorations mesurables dans les performances des plaques de refroidissement liquide. Une étude publiée dans MDPI Energies a développé un cadre d'optimisation multi-objectif combinant :- Dynamique des fluides computationnelle (CFD)
- Régression par processus gaussien (GPR)
- Algorithme génétique de tri non dominé II (NSGA-II)
- Épaisseur du canal
- Épaisseur du mur
- Vitesse d'entrée du fluide de refroidissement
- Réduction maximale de la température de 0,569 K.
- Réduction de la différence de température de 0,557 K.
- Réduction de la chute de pression de 43.25%.
- En outre 10.06% amélioration de l'uniformité de la température par rapport au design initial.
- Charge thermique totale de 2880 W.
- Débit du fluide de refroidissement de 9,84 L/min.
- Températures des cellules entre 298 K et 308 K.
- Température maximale de 315,3 K.
- Non-uniformité de la température dans les ±4°C.
- Chute de pression de 15 kPa.
- Pertes de pompage égales à seulement 4.2% de l'énergie thermique extraite.
- Réduction de la température maximale de 2.7% par rapport à une plaque de refroidissement à flux parallèle.
- Amélioration de l'uniformité de la température de 20%.
Comparaison des résultats d'optimisation de la conception des plaques de refroidissement (études 2026)
| Chemin technologique | Indicateur | Résultat | Contexte de l'étude |
|---|---|---|---|
| Plaque de refroidissement mini-canal optimisée par CFD-GPR-NSGA-II | Réduction de la température maximale | 0,569 K | Module cylindrique 18650 sous décharge 4C |
| Réduction de la différence de température | 0,557 K (amélioration supplémentaire de 10,06 %) | ||
| Réduction de la perte de pression | 43.25% | ||
| Plaque de refroidissement liquide en serpentin | Réduction de la température de pointe | 2.7% | pile de batteries prismatique de 288 cellules |
| Amélioration de l'uniformité de température | 20% | ||
| Perte de pression | 15 kPa | ||
| Pertes de pompage | 4,2 % de l'énergie thermique retirée |
Alternatives de frigorigénants pour les systèmes thermiques des véhicules électriques
Les restrictions réglementaires croissantes sur les substances per- et polyfluoralkylées (PFAS) transforment le choix des frigorigénants pour les systèmes de gestion thermique des véhicules électriques. Un article technique SAE de 2026, "Au-delà des PFAS : déverrouiller le potentiel de R290 et R744 pour l'efficacité des véhicules électriques," évalue trois frigorigénants :- R1234yf (baseline actuel)
- Propane (R290)
- Dioxyde de carbone (R744)
Propane (R290)
R290 offre un potentiel de réchauffement global (GWP) nettement plus faible que R1234yf mais est classé comme inflammable. AVL a développé plusieurs mesures d'atténuation, notamment :- Détection rapide des fuites de frigorigénant.
- Stratégies améliorées de contenant.
- Conceptions optimisées des circuits de frigorigénant.
- Pompe à chaleur basée sur le propane.
- Stockage de l'énergie thermique.
- Chauffage de cabine en infrarouge.
- Composants légers de véhicules.
Dioxyde de carbone (R744)
Le R744 est :- Non inflammable.
- Caractérisé par un GWP de 1.
Comparaison des alternatives de frigorigènes pour les systèmes thermiques des véhicules électriques
| Frigorigène | Potentiel de réchauffement global | Inflammabilité | Performance | Perspective réglementaire |
|---|---|---|---|---|
| R1234yf | 4 | Légèrement inflammable (A2L) | Baseline | Restrictions potentielles des PFAS d'ici 2029 |
| R290 (Propane) | 3 | Inflammable (A3) | Amélioration de 25 % de la plage de température en conditions froides démontrée dans le projet QUIET | Sans PFAS ; nécessite une mitigation de la sécurité |
| R744 (CO₂) | 1 | Non inflammable (A1) | Fort potentiel pour les systèmes de pompe à chaleur | Sans PFAS ; nécessite une conception de système à haute pression |
Trajectoire du marché et convergence technologique
L'estimation de 4,20 milliards de dollars américains Le marché des systèmes de gestion thermique des véhicules électriques en 2025 fournit le cadre commercial pour les technologies de plaque de refroidissement et de frigorigène décrites ci-dessus. La convergence technologique se produit dans deux domaines principaux. Premièrement, l'optimisation des plaques de refroidissement et l'innovation des frigorigènes visent à améliorer l'efficacité énergétique globale du véhicule. Des exemples incluent :- Des plaques de refroidissement en serpentine réduisant les pertes de pompage.
- Des frigorigènes naturels améliorant l'efficacité des pompes à chaleur.
- Les taux d'adoption des plaques de refroidissement en serpentine par rapport aux plaques parallèles ne sont pas signalés.
- Les implications de coût liées à la transition du R1234yf vers le R290 ou le R744 restent indisponibles.
- La complexité d'intégration du système et les coûts de certification de sécurité ne sont pas quantifiés.
- La plupart des résultats de performance reposent sur des études académiques et un nombre limité de projets de démonstration, le projet QUIET fournissant la principale validation en monde réel.
Risque de marché
Risque global: Moderate
Geopolitical Exposure: Low
Risque de substitution: Low
Marché des systèmes de gestion thermique des véhicules électriques - Analyse des risques et des perturbations
Portée du marché et profil des risques
Le marché des systèmes de gestion thermique des véhicules électriques englobe les solutions de refroidissement et de chauffage pour les packs de batteries, les équipements électroniques de puissance, les unités de propulsion électrique et le chauffage, la ventilation et la climatisation (HVAC) du compartiment passager dans les véhicules électriques à batterie (VEB), les véhicules hybrides (VHE) et les véhicules électriques à pile à combustible (VEPC). Le marché inclut des composants tels que les fluides de refroidissement, les frigorigénés, les matériaux d'interface thermique, les pompes, les vannes, les échangeurs de chaleur et les services d'intégration de systèmes. Les acteurs principaux comprennent les intégrateurs de systèmes de gestion thermique, les constructeurs automobiles (OEM), les fabricants de packs de batteries, les fournisseurs de composants de premier rang (Tier 1) et les fournisseurs de métaux et de fluides.Points clés
- Le rappel d'une Nissan Leaf concernant 573 véhicules avec un taux de défaut cellulaire suspecté à 100 % démontre que le risque d'incendie de batterie lié aux court-circuits internes reste un risque opérationnel important, nécessitant une traçabilité améliorée des cellules et une atténuation du débordement thermique.
- La réglementation européenne (UE) 2024/573 impose une diminution progressive des frigorigénés HFC, se traduisant par une diminution de 37 % en tonnes métriques et de 47 % en équivalent CO₂, ce qui contraint directement la chaîne d'approvisionnement en frigorigénés pour les systèmes de gestion thermique des véhicules électriques.
- Les deux risques affectent différents sous-systèmes de gestion thermique. Le risque d'incendie de batterie augmente la demande de refroidissement renforcé des packs de batterie et de surveillance, tandis que la réglementation sur les frigorigénés pousse à la substitution vers des alternatives à faible GWP telles que le CO₂ et les HFO pour les systèmes HVAC et de refroidissement des batteries.
- Les deux risques augmentent les coûts de conformité et de redéveloppement à travers la chaîne de valeur. Le rappel de véhicule crée des coûts immédiats de traçabilité et de réparation, tandis que la réglementation sur les frigorigénés étend la responsabilité du producteur à la gestion des gaz fluorés (F-gaz) à l'abandon, créant des obligations financières à long terme pour les fournisseurs de fluides et les intégrateurs de systèmes.
Risque d'incendie de batterie : responsabilité opérationnelle et pression de conception du système
Un exemple important du risque d'incendie de batterie s'est produit au début de 2026 lorsque Nissan a rappelé certains véhicules de l'année modèle 2026 Leaf en raison d'un court-circuit interne possible causé par un matériau cathodique suspect dans les cellules de batterie. Selon le Rapport de rappel de sécurité de la NHTSA Partie 573, un événement thermique confirmé s'est produit à Osaka, au Japon, le 19 février 2026, où un véhicule stationné et non en charge s'est surchauffé et s'est mis en feu. Le rappel concerne 573 véhicules, et Nissan estime que chaque véhicule rappelé contient au moins une cellule de batterie suspecte. Les batteries affectées maintiennent une traçabilité un à un entre les numéros d'identification des batteries et les numéros d'identification des véhicules (VIN), appuyée par les registres d'inspection des vérifications de charge-décharge des fournisseurs. Cela confirme que le défaut a eu lieu pendant la fabrication de la cellule et peut être traçable précisément tout au long de la chaîne d'approvisionnement. Le mécanisme de défaillance immédiat implique un court-circuit interne qui provoque une surchauffe de la batterie et peut s'aggraver en débordement thermique, augmentant ainsi le risque d'incendie, de blessures personnelles et de dommages matériels. Pour le marché des systèmes de gestion thermique des véhicules électriques, cet incident augmente significativement les exigences d'ingénierie. Les intégrateurs de systèmes et les constructeurs automobiles (OEM) sont sous une pression accrue pour renforcer la capacité de refroidissement des packs de batterie, mettre en œuvre une surveillance avancée des cellules et développer des solutions de prévention et de contenance du débordement thermique plus robustes. Bien que aucun autre modèle Nissan ou Infiniti n'ait été affecté, l'incident met en évidence des vulnérabilités plus larges liées à la qualité des cellules de batterie et aux chaînes d'approvisionnement. L'impact probable sur le marché est une augmentation de la complexité du système et des coûts de validation plus élevés pour les constructeurs automobiles et les fabricants de packs de batterie utilisant des technologies de batterie comparables.Risque réglementaire : réduction des frigorigénés et perturbation de la chaîne d'approvisionnement
En plus des risques opérationnels, l'environnement réglementaire présente un défi séparé mais tout aussi important. La réglementation de l'Union européenne (UE) 2024/573 sur les gaz à effet de serre fluorés affecte directement la chaîne d'approvisionnement en frigorigénés soutenant les systèmes HVAC et de refroidissement des batteries. La réglementation documente une réduction de 37 % de la consommation de hydrofluorocarbones (HFC) mesurée en tonnes métriques et une réduction de 47 % mesurée en équivalent CO₂, démontrant un approvisionnement en frigorigénés déjà serré. Au-delà de la limitation de la disponibilité des HFC, la réglementation étend la responsabilité du producteur à inclure la collecte, le traitement, la récupération et l'élimination écologique des gaz à effet de serre fluorés provenant des équipements électriques et électroniques à l'abandon. Ces exigences s'alignent sur le principe du pollueur-paye et la Directive 2012/19/UE, créant des obligations financières et opérationnelles supplémentaires à long terme pour les fabricants. Pour les intégrateurs de systèmes de gestion thermique et les fournisseurs de frigorigénés, la réglementation exige une transition éloignée des frigorigénés HFC à haut GWP vers des alternatives à faible GWP telles que le CO₂ et les hydrofluorooléfines (HFO). Cette transition nécessite un redéveloppement important des condenseurs, des évaporateurs, des compresseurs et des composants associés de gestion thermique afin d'accueillir des caractéristiques thermodynamiques différentes et des pressions d'exploitation. La réglementation exige également que les États membres développent des forces de travail qualifiées capables de manipuler des frigorigénés qui peuvent être toxiques, inflammables ou fonctionner sous des pressions plus élevées, augmentant ainsi les coûts de formation et de certification du personnel. Les constructeurs automobiles développant des véhicules pour le marché européen subissent la perturbation la plus importante à court terme, car la conformité doit être intégrée dans les plateformes de véhicules futures tout au long de la période de réduction progressive.Évaluation comparative des risques : incendie de batterie vs. réglementation des frigorigénés
Le tableau suivant compare les deux événements de risque soutenus sur les dimensions clés, mettant en évidence leurs mécanismes différents, les participants exposés, le timing et les implications du marché.Recommandation de visualisation
- Illustrer les deux principaux vecteurs de risque, leur origine, les participants affectés et l'impact global sur le marché.
- Utiliser le Rapport de rappel de sécurité de la NHTSA Partie 573 (26V188) et la Réglementation (UE) 2024/573 sur les gaz à effet de serre fluorés comme preuves à soutenir.
- Comparer le risque opérationnel aigu associé aux incidents d'incendie de batterie avec le risque réglementaire à long terme créé par la réduction progressive des frigorigénés, mettant en évidence la pression combinée d'ingénierie et de conformité sur les intégrateurs de systèmes et les constructeurs automobiles (OEM).
Évaluation comparative des risques : incendie de batterie vs. réglementation des frigorigénés
| Événement de risque | Type de risque | Trigérateur / Mécanisme | Participants exposés | Timing | Preuves soutenues de l'ampleur | Implication principale du marché |
|---|---|---|---|---|---|---|
| Risque d'incendie de batterie (rappel de Nissan Leaf) | Opérationnel / Sécurité / Responsabilité | Court-circuit interne causé par un matériau cathodique suspect dans les cellules de batterie | Nissan (OEM), fournisseur de cellules de batterie, intégrateurs de systèmes de gestion thermique | Aigu (Incident : février 2026 ; Rappel : 2026) | 573 véhicules affectés ; un événement thermique confirmé ; taux de cellules suspectées à 100 % ; traçabilité un à un entre batterie et VIN | Exigences d'ingénierie accrues pour la prévention du débordement thermique, la surveillance avancée des batteries et le refroidissement renforcé des packs de batterie |
| Risque réglementaire (Réglementation sur les gaz fluorés de l'UE 2024/573) | Réglementaire / Chaîne d'approvisionnement | Réduction des quotas des HFC et responsabilité élargie du producteur pour les gaz fluorés à l'abandon | Fournisseurs de frigorigénés, intégrateurs de systèmes de gestion thermique, OEMs servant le marché européen | Structural / Phasé (En vigueur à partir de 2024 ; réduction progressive en cours) | Réduction de 37 % de la consommation d'HFC (tonnes métriques) ; réduction de 47 % (équivalent CO₂) ; responsabilité élargie du producteur | Transition obligatoire vers des frigorigénés à faible GWP (CO₂ et HFO), nécessitant un redéveloppement des systèmes HVAC et de refroidissement des batteries |
Prémisses et limites de couverture
- Cette analyse s'appuie exclusivement sur les deux vecteurs de risque pris en charge contenus dans le matériel source : le rappel du Nissan Leaf (couvrant les États-Unis et le Japon) et le Règlement européen sur les gaz fluorés (F-gaz).
- La taille estimée du marché de 4,2 milliards de dollars US (2025) provient d'une seule estimation web et n'a pas été vérifiée indépendamment.
- D'autres risques liés au marché—comme la volatilité des prix des matières premières pour l'aluminium et le cuivre, l'obsolescence technologique associée aux chimies de batterie en évolution ou aux batteries à état solide, ainsi que les dynamiques de concurrence entre les fournisseurs de systèmes de gestion thermique—se trouvent hors de portée de cette analyse en raison de l'absence de preuves à cet égard.
- L'étendue géographique est limitée aux États-Unis, au Japon et à l'Union européenne, reflétant les juridictions couvertes par les preuves disponibles.
Paysage réglementaire
Complexité: High
Approval Pathway: Standardized_commercial
Introduction
Les progrès récents dans l'optimisation des plaques de refroidissement à liquide et l'adoption de frigorigènes naturels redéfinissent le paysage des performances et des réglementations des systèmes de gestion thermique des véhicules électriques (VE). Les fournisseurs de composants et les constructeurs automobiles (OEM) investissent de plus en plus dans des outils de conception à objectifs multiples et l'intégration de frigorigènes alternatifs alors que l'industrie se tourne vers des architectures thermiques plus sûres, plus efficaces et conformes à l'environnement. Le marché mondial des systèmes de gestion thermique des véhicules électriques est estimé à 4,20 milliards de dollars en 2025, mettant en évidence l'échelle commerciale importante à laquelle ces innovations technologiques se produisent.Points clés
- Un cadre d'optimisation CFD-GPR-NSGA-II pour les plaques de refroidissement à mini-canal réduit simultanément 0,569 K dans la température maximale, 0,557 K dans la variation de température et 43.25% la perte de pression sous les conditions de décharge de la batterie à 4C.
- Les conceptions de plaques de refroidissement en serpentin réduisent la température maximale de la batterie de 2.7% et améliorent l'uniformité de la température de 20% par rapport aux conceptions classiques à flux parallèle tout en limitant les pertes de pompage à seulement 4.2% de l'énergie thermique retirée.
- L'interdiction anticipée des PFAS aux États-Unis d'ici 2029 accélère l'évaluation des R290 (propane) et des R744 (dioxyde de carbone) en tant qu'alternatives au R1234yf. Le projet QUIET de la Commission européenne a démontré une amélioration de 25 % de la portée en conduite en conditions froides en utilisant une pompe à chaleur à base de propane.
- Les architectures avancées de plaques de refroidissement et les technologies de frigorigènes naturels ont atteint un stade où l'intégration au niveau du système et l'optimisation à objectifs multiples deviennent essentielles pour atteindre les objectifs de performance, d'efficacité et de conformité réglementaire.
- L'estimation de 4,20 milliards de dollars de valeur du marché en 2025 démontre l'importance croissante des technologies de gestion thermique à l'échelle mondiale de l'industrie des véhicules électriques.
Familles de technologies, étapes de maturité et applications
Les parcours technologiques suivants sont soutenus par la littérature publiée en 2026 couvrant l'optimisation des plaques de refroidissement à liquide et l'adoption de frigorigènes naturels.| Technologie | Matériau / Chimie | Étape de maturité | Statut de fabrication | Application principale |
|---|---|---|---|---|
| Plaque de refroidissement à mini-canal optimisée par CFD-GPR-NSGA-II | Plaque de mini-canal en aluminium refroidie à l'eau | Recherche avancée / optimisation des prototypes | Optimisation de l'ingénierie | Gestion thermique des batteries |
| Plaque de refroidissement en serpentin à fluide | Plaque de refroidissement en serpentin en aluminium | Conception proche du marché | Évaluation orientée production | Grands pack de batteries |
| R1234yf | Frigo HFO | Ligne de base commerciale | Production en masse | Systèmes de chauffage, ventilation et pompes à chaleur (HVAC) des véhicules électriques |
| R290 (Propane) | Frigo hydrocarboné | Démonstration / adoption pré-commercial | Déploiement pilote | Pompes à chaleur et HVAC |
| R744 (CO₂) | Frigo naturel | Développement avancé | Adoption commerciale précoce | Pompes à chaleur et HVAC |
Optimisation du design de la plaque de refroidissement à l'eau
Les systèmes de gestion thermique des batteries doivent équilibrer l'évacuation efficace de la chaleur avec des performances hydrauliques acceptables afin de maximiser la sécurité, la durée de vie de la batterie et l'efficacité du véhicule. Deux études majeures de 2026 démontrent des avancées significatives dans l'optimisation des plaques de refroidissement.Optimisation multi-objectif CFD-GPR-NSGA-II
Une étude publiée dans MDPI Energies a développé un cadre d'optimisation multi-objectif combinant :- Dynamique des fluides computationnelle (CFD).
- Régression de processus gaussien (GPR).
- Algorithme génétique de tri non dominé II (NSGA-II).
- Épaisseur du canal.
- Épaisseur du mur.
- Vitesse d'entrée du fluide de refroidissement.
- 0,569 K réduction de la température maximale.
- 0,557 K réduction de la différence de température.
- 43.25% réduction de la perte de charge.
- 10.06% amélioration supplémentaire de l'uniformité de la température par rapport à la configuration originale.
Plaque de refroidissement liquide en serpentin
Une deuxième étude publiée dans Nature Scientific Reports a évalué une plaque de refroidissement liquide en aluminium en serpentin intégrée à un pack de batterie prismatique de 288 cellules. Sous une charge thermique de 2880 W et un débit de fluide de refroidissement de 9,84 L/min, le pack de batterie a maintenu :- des températures de cellule entre 298 K et 308 K.
- une température maximale de 315,3 K.
- une variation de température de ±4°C.
- 2.7% réduction de la température de pointe.
- 20% amélioration de l'uniformité de la température.
- perte de charge de 15 kPa.
- pertes de pompage égales à seulement 4.2% de l'énergie thermique retirée.
Comparaison des résultats d'optimisation de la plaque de refroidissement (2026 études)
| Technologie | Indicateur | Résultat | Contexte de l'étude |
|---|---|---|---|
| Plaque de refroidissement à minichanels CFD-GPR-NSGA-II | Réduction de la température maximale | 0,569 K | module de batterie cylindrique 18650, décharge à 4C |
| Réduction de la différence de température | 0,557 K (10,06 % d'amélioration supplémentaire) | ||
| Réduction de la perte de charge | 43.25% | ||
| Plaque de refroidissement en serpentin | Réduction de la température de pointe | 2.7% | pack de batterie prismatique de 288 cellules |
| Amélioration de l'uniformité de la température | 20% | ||
| Perte de pression | 15 kPa | ||
| Pertes de pompage | 4,2 % de l'énergie thermique extraite |
Alternatives de frigorigénants pour les systèmes thermiques des véhicules électriques
Pression réglementaire croissante pour éliminer substances per- et polyfluoralkyl (PFAS) favorise la transition vers des frigorigénants naturels. Un article SAE de 2026 intitulé "Au-delà des PFAS : Déverrouiller le potentiel de R290 et R744 pour l'efficacité des véhicules électriques" évalue trois voies de frigorigénants :- R1234yf (base actuelle de l'industrie).
- R290 (propane).
- R744 (dioxyde de carbone).
R290 (Propane)
Le propane offre un potentiel de réchauffement global (GWP) significativement plus faible que le R1234yf, mais introduit des préoccupations liées à l'inflammabilité. AVL a développé plusieurs stratégies de mitigation :- Détection rapide des fuites.
- Amélioration de la contenance du frigorigénant.
- Conception optimisée des circuits de frigorigénant.
- Pompe à chaleur au propane.
- Stockage thermique.
- Chauffage de cabine en infrarouge.
- Matières légères.
- Amélioration de 25 % de l'autonomie en conditions de froid.
- Préservation du confort des passagers.
- Amélioration de l'efficacité grâce au contrôle thermique basé sur l'intelligence artificielle.
R744 (Dioxyde de carbone)
Le R744 offre :- Potentiel de réchauffement global (GWP) de 1.
- Fonctionnement non inflammable.
- Adaptation forte à l'intégration de pompes à chaleur.
Comparaison des alternatives de frigorigénants (2026)
| Frigorigénant | Potentiel de réchauffement global | Inflammabilité | Efficacité | Aperçu réglementaire |
|---|---|---|---|---|
| R1234yf | 4 | Légèrement inflammable (A2L) | Niveau de base de l'industrie | Potentiellement affecté par les restrictions américaines sur les PFAS après 2029 |
| R290 (Propane) | 3 | Inflammable (A3) | Amélioration de 25 % de la plage de conduite en conditions froides démontrée dans le projet QUIET | Non affecté par les restrictions sur les PFAS ; mesures de sécurité requises |
| R744 (CO₂) | 1 | Non inflammable (A1) | Performance élevée de la pompe à chaleur | Non affecté par les restrictions sur les PFAS ; nécessite des composants à haute pression |
Trajectoire du marché et convergence technologique
L'estimation de Marché des systèmes de gestion thermique des véhicules électriques estimé à 4,2 milliards de dollars en 2025 fournit la base commerciale pour l'innovation continue dans la conception des plaques de refroidissement et des technologies de fluides frigorigènes. La convergence technologique se produit dans deux domaines complémentaires :- À la fois l'optimisation des plaques de refroidissement et les fluides frigorigènes naturels améliorent l'efficacité globale des systèmes thermiques.
- À la fois les technologies dépendent de plus en plus de la modélisation au niveau du système et de l'optimisation multi-objectifs pendant le développement du produit.
- Les taux d'adoption commerciale des plaques de refroidissement en serpentine par rapport aux plaques parallèles n'ont pas encore été quantifiés.
- Les implications en termes de coût du passage du R1234yf au R290 ou au R744 restent incertaines.
- Les coûts supplémentaires liés aux certifications de sécurité et à l'intégration du système n'ont pas encore été pleinement évalués.
- La plupart des preuves de performance proviennent d'études académiques individuelles et du projet de démonstration QUIET de la Commission européenne, avec une validation limitée à l'échelle des flottes.
Questions fréquemment posées
What is the global EV thermal management systems market size?
The global EV thermal management systems market was valued at approximately USD 4.20 billion in 2025 and is projected to reach USD 12.48 billion by 2033, registering a baseline CAGR of 14.58% during 2026–2033.
Which region dominates the EV thermal management systems market?
China is expected to represent the largest regional market, supported by its approximately 55% share of global EV sales in 2025, extensive EV production, and integrated battery and automotive supply chains.
What are the major factors driving the EV thermal management systems market?
Key growth drivers include rising global EV sales, increasingly stringent battery safety and recycling regulations, and technological advances in liquid cooling, heat pumps, natural refrigerants, and integrated thermal management modules.
What are the key technologies shaping the EV thermal management market?
Major technologies include air-based, liquid-based, and refrigerant-based thermal management, along with advanced technologies such as integrated thermal modules, optimized cooling plates, natural refrigerants, and heat-pump systems.