Rapport sur le marché mondial de l'exploitation du manganèse, taille et prévision 2026-2033
Taille du marché (année de base)
USD 20.51 Billion
Valeur prévisionnelle
USD 71.38 Billion
TCAC16.87%
Période de prévision
2026 - 2033
Couverture
Global - Asia Pacific, Europe, Middle East & Africa, North America, South America
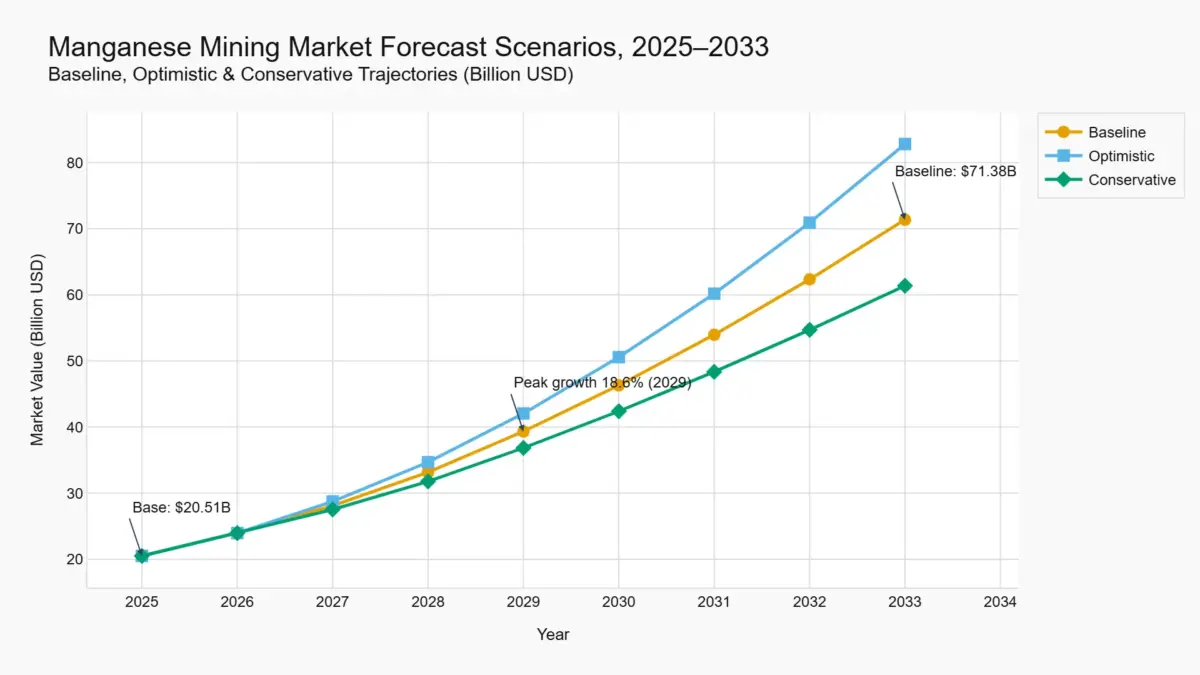
Le marché mondial de l'exploitation du manganèse était estimé à 20,51 milliards de dollars en 2025 et devrait atteindre environ 71,38 milliards de dollars d'ici 2033, enregistrant un taux de croissance annuel composé (CAGR) de 16,87 % pendant la période de prévision allant de 2026 à 2033.
La croissance du marché est prévue pour s'accélérer pendant les années centrales de la période de prévision, soutenue par une production d'acier croissante, une demande croissante de manganèse dans la fabrication de batteries pour véhicules électriques, ainsi que des investissements continus dans la capacité d'exploitation minière et les chaînes d'approvisionnement en minéraux critiques. La croissance est anticipée à se modérer progressivement vers la fin de la période de prévision, à mesure que le marché approchera une phase plus mûre d'expansion.
Aperçu de la prévision du marché mondial de l'exploitation minière de manganèse 2026–2033
Indicateur
Valeur
Année de base
2025
Taille du marché de base
20,51 milliards de dollars US
Période de prévision
2026–2033
Tendance du marché
Fortement positive
Taux de croissance annuel moyen (CAGR) de base
16.87%
Taux de croissance annuel moyen (CAGR) optimiste
19.37%
Taux de croissance annuel moyen (CAGR) conservateur
14.37%
Point final de base en 2033
71,38 milliards de dollars US
Régions principales productrices
Afrique du Sud, Gabon, Australie
Région en plus rapide croissance (indicative)
Inde (production record de MOIL, adjudications de minéraux pilotées par la politique)
Segment principal en volume
Ore de grade métallurgique (production d'acier)
Segment en plus rapide croissance
Manganèse de grade batterie (diversification de la chaîne d'approvisionnement pour véhicules électriques)
Tendances clés
Tension de l'offre due aux difficultés logistiques en Afrique du Sud et aux perturbations météorologiques en Australie ; capacité nouvelle pilotée par la politique en Inde, Oman et États-Unis ; examen environnemental des chaînes d'approvisionnement liées aux véhicules électriques
Axes d'attention futurs
Croissance du segment de prime de grade batterie ; investissements en infrastructures (terminal de Ngqura) ; obligations de traitement intérieur en Gabon
Aperçu du marché mondial de l'exploitation minière de manganèse
Le marché mondial du manganèse couvre l'extraction et l'enrichissement du minerai de manganèse jusqu'à sa première vente commerciale. Il inclut à la fois le minerai de grade métallurgique utilisé pour la production d'alliages ferreux dans l'industrie de l'acier et le minerai de grade batterie transformé en composés de manganèse de haute pureté pour les cathodes des batteries lithium-ion. Le marché ne comprend pas la fusion des alliages ferreux en aval, la fabrication chimique, le recyclage ou d'autres métaux de batterie tels que le cobalt et le nickel.
Le marché était estimé à 20,51 milliards de dollars US en 2025. Il est prévu qu'il croisse à un taux de croissance annuel moyen (CAGR) de 16,87 % entre 2026 et 2033, atteignant environ 71,38 milliards de dollars US d'ici 2033. La croissance devrait être la plus forte pendant les années centrales de la période de prévision, soutenue par l'augmentation de la production d'acier et la demande croissante pour les batteries de véhicules électriques, avant de se modérer progressivement vers la fin de la période de prévision.
Points clés
Contraintes d'approvisionnement causées par des problèmes logistiques en Afrique du Sud et des perturbations météorologiques en Australie, sont en train de réduire l'offre de minerai de manganèse à court terme. Ces défis soutiennent la croissance de la valeur du marché malgré une contraction globale de 5,4 % de la production minière sud-africaine en mai 2026 et une diminution de plus de 6 % prévue par South32 pour la production de manganèse en Australie.
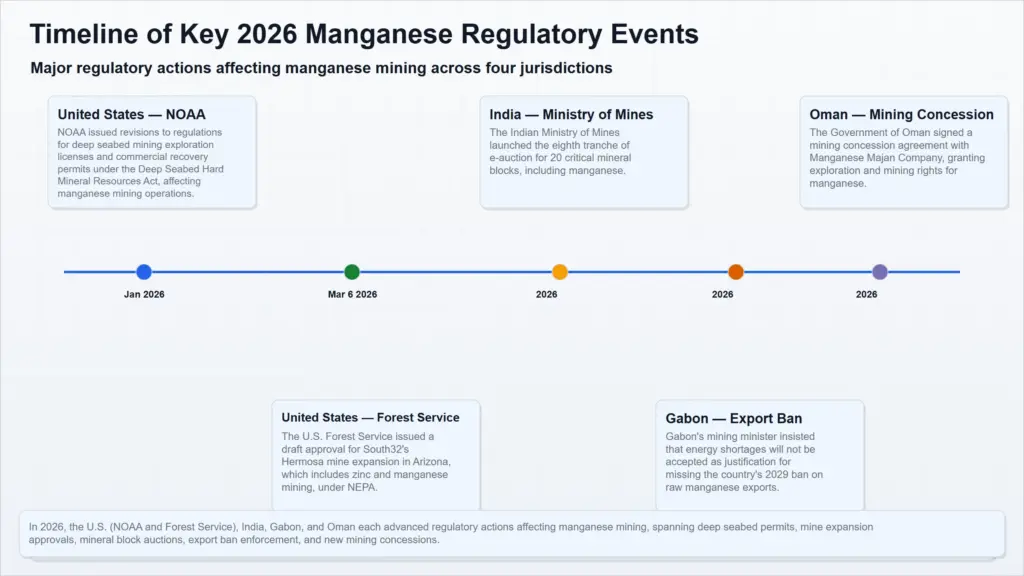
Expansion de l'offre pilotée par la politique devrait renforcer la croissance du marché à long terme. La huitième tranche des adjudications des minéraux critiques en Inde, couvrant 20 blocs minéraux dont le manganèse, une nouvelle concession minière en Oman avec la compagnie Manganese Majan et une simplification des autorisations de forage en profondeur aux États-Unis, devraient ajouter de nouvelles capacités de production après 2028, soutenant le scénario optimiste d'un CAGR de 19,37 %.
Croissance de la demande de manganèse de grade batterie crée un segment de marché de prime. Cependant, les allégations environnementales à une mine au Ghana liée à Tesla présentent des risques réputationnels et opérationnels pour les chaînes d'approvisionnement liées aux véhicules électriques. Selon les informations disponibles, plus de 150 membres de la communauté interrogés ont déclaré souffrir de problèmes de santé chroniques et d'exposition à des métaux toxiques.
Le CAGR de base de 16,87 % suppose que les contraintes logistiques se résolvent progressivement et que la production se rétablisse de manière stable. Le scénario CAGR conservateur de 14,37 % reflète la possibilité de perturbations persistantes de l'offre, de défis liés aux conditions météorologiques et d'incertitudes réglementaires affectant la croissance du marché.
Valeurs du marché et taux de croissance année par année
Valeurs du marché de l'exploitation du manganèse et taux de croissance annuelle, 2025–2033
Année
Valeur du marché (milliards de dollars US)
Taux de croissance annuelle (%)
2025
20.51
—
2026
23.97
16.87
2027
28.11
17.29
2028
33.17
18.02
2029
39.34
18.60
2030
46.31
17.70
2031
53.97
16.55
2032
62.34
15.51
2033
71.38
14.50
Forme de croissance et analyse des scénarios du marché mondial de l'exploitation du manganèse
Le chemin de croissance de base est orienté vers l'avant, avec des taux de croissance annuelle accélérant de 16,87 % en 2026 jusqu'à un pic de 18,60 % en 2029, puis décélérant à 14,50 % d'ici 2033. Cette forme est déterminée par les dépenses en capital et l'accélération technologique dans la première moitié de la période de prévision, car les investissements dans de nouvelles capacités d'exploitation minière et des technologies d'enrichissement donnent les plus hauts rendements marginaux avant que les effets de base et la maturité côté offre n'atténuent la croissance dans les années ultérieures. Le scénario optimiste (Taux de croissance annuelle composé de 19,37 %) suppose que les dépenses en capital et le déploiement technologique se déroulent sans retards majeurs, que les catalyseurs réglementaires aux États-Unis, en Inde et en Oman apportent de nouvelles capacités d'approvisionnement comme prévu, et que les contraintes logistiques en Afrique du Sud sont résolues grâce à des investissements dans l'infrastructure tels que le terminal d'exportation de minerai de manganèse proposé de Ngqura. Le scénario conservateur (Taux de croissance annuelle composé de 14,37 %) prend en compte les perturbations persistantes de l'offre causées par les événements météorologiques, le recul réglementaire environnemental, et la résolution plus lente que prévu des goulots d'étranglement logistiques dans les régions productrices clés.
Comparaison des scénarios : valeurs du taux de croissance annuelle composé, 2025–2033
Scénario
Taux de croissance annuelle composé (%)
Optimiste
19.37
De base
16.87
Conservateur
14.37
Scénarios de prévision du marché mondial de l'exploitation du manganèse 2025-2033
Facteurs moteurs, freins, opportunités et menaces du marché mondial de l'exploitation du manganèse
Facteurs moteurs
Tension de l'offre causée par les perturbations de production et les goulots d'étranglement logistiques
L'offre de minerai de manganèse à court terme est sous pression en raison de plusieurs facteurs convergents. En Afrique du Sud, la production minière globale a chuté de 5,4 % par rapport à l'année précédente en mai 2026, avec une production de minerai de manganèse en baisse de 5,8 % durant la période de trois mois terminée en mai 2026, contribuant à -0,5 point de pourcentage à la contraction trimestrielle. En Australie, South32 a réduit ses prévisions de production de manganèse pour l'ensemble de l'année fiscale 2026 de plus de 6 %, à 3 millions de tonnes métriques humides, après que l'ouragan tropical Narelle ait forcé à une suspension temporaire de l'exploitation du gisement Gemco dans le Northern Territory. Le trimestre de mars a produit 589 000 tonnes métriques humides, contre zéro pour la période correspondante de l'année précédente. Ces contraintes côté offre soutiennent la croissance de la valeur du marché en réduisant l'offre de minerai et en soutenant les prix, même si les vents contraires économiques affectent la demande.
Diversification de l'offre orientée par la politique
Des initiatives gouvernementales dans plusieurs juridictions étendent l'empreinte géographique de l'offre de manganèse. Le ministère des Mines de l'Inde a lancé la huitième tranche d'enchères en ligne pour 20 blocs de minéraux critiques dans neuf états en juillet 2026, portant le total offert à 88, dont 56 ont été adjudiqués avec succès. Le manganèse fait partie des minéraux ciblés pour les applications en énergie propre et en mobilité électrique. En Oman, le gouvernement d'Oman a signé un accord de concession minière avec Manganese Majan Company pour une zone de 747 km² dans le nord d'Al Sharqiyah, accordant des droits d'exploration et d'exploitation du manganèse, sur une période de 25 ans couvrant l'exploration, l'exploitation et le développement de l'usine de traitement. Aux États-Unis, NOAA a émis des règles finales en vigueur le 21 janvier 2026, simplifiant le processus de licence d'exploration de l'exploitation minière en profondeur et de permis de récupération commerciale sous la Loi sur les ressources minérales dures du fond marin profond – la première mise à jour majeure de ces réglementations depuis les années 1980. Ces catalyseurs politiques apportent un nouveau potentiel d'offre après 2028, soutenant le scénario optimiste.
Croissance de la demande de manganèse de qualité batterie
L'émergence du manganèse de haute pureté comme ingrédient clé pour les cathodes de batteries lithium-ion – particulièrement les chimies lithium-manganèse-oxide et lithium-manganèse-fer-phosphate – crée une prime de demande pour le minerai de qualité batterie. La première usine commerciale de cristallisation de sulfate monohydraté de manganèse de haute pureté (HPMSM) en Afrique a atteint le commissioning à la chaleur en 2026, marquant un jalon dans la diversification de la chaîne d'approvisionnement en matériaux pour batteries électriques éloignée de la Chine. Bien que les prévisions quantitatives de la demande en manganèse de qualité batterie ne soient pas disponibles dans les données fournies, les signaux réglementaires et d'investissement à travers la chaîne de valeur de l'automobile électrique indiquent une croissance soutenue dans ce segment tout au long de la période de prévision.
Freins
Perturbations liées aux opérations et aux conditions météorologiques
En plus de l'effet de tension de l'offre, les perturbations de production introduisent de l'incertitude qui peut dissuader les investissements et augmenter les primes de risque. L'expérience de South32 avec l'ouragan tropical Narelle en Australie démontre la vulnérabilité de l'offre de manganèse de haute qualité aux événements météorologiques extrêmes, qui sont prévus pour augmenter en fréquence et en intensité. Au Ghana, les allégations environnementales de Global Witness, basées sur des entretiens avec plus de 150 membres de la communauté et des prélèvements d'eau qui ont révélé des métaux toxiques tels que l'arsenic, pourraient déclencher une inspection réglementaire ou une vérification des chaînes d'approvisionnement par les fabricants de véhicules électriques, créant un risque réputationnel et opérationnel pour les chaînes d'approvisionnement en manganèse de qualité batterie.
Coûts énergétiques et rationalisation de la capacité des aciéries
Les coûts d'électricité croissants en Afrique du Sud ont structuralement affaibli la viabilité du traitement du manganèse domestique. Transalloys, l'aciérie de manganèse dernière du pays, a cessé la production d'alliages ferreux à sa usine de Mpumalanga en juillet 2026 et a averti d'une fermeture permanente à moins qu'une solution durable pour les tarifs d'électricité soit convenue d'ici le 31 juillet. La fermeture met environ 600 emplois directs et un estimé de 7 000 emplois en aval en danger. Si cette fermeture est définitive, elle élimine la capacité de production de ferromanganèse domestique et déplace l'ajout de valeur vers l'étranger, laissant l'Afrique du Sud uniquement en tant que pays exportateur de minerai et réduisant la demande en aval pour le minerai miné localement.
Contraintes de l'infrastructure logistique
L'infrastructure logistique d'exportation en Afrique du Sud reste un goulot d'étranglement critique. Un consortium de mineurs sud-africains, la Manganese Producers Consortium (MPC), a annoncé en mars 2026 des plans pour soumissionner le design, la construction et l'exploitation d'un terminal dédié de l'exportation du minerai de manganèse de Ngqura, qui ajouterait 16 millions de tonnes métriques de capacité d'exportation annuelle. Transnet est censé inviter des offres formelles autour d'avril 2026, mais le processus reste à l'étape de soumission sans calendrier confirmé pour la fin. En attendant, les contraintes logistiques – y compris la capacité ferroviaire et la congestion portuaire – continuent de limiter les volumes d'exportation du plus grand producteur mondial de manganèse.
Opportunités
Prime de la chaîne d'approvisionnement de manganèse de qualité batterie
La croissante divergence entre les chaînes d'approvisionnement de manganèse de qualité métallurgique et de qualité batterie crée des opportunités pour les producteurs capables de fournir des produits de haute pureté. L'entreprise Manganese Metal Company en Afrique du Sud opère la plus grande usine d'électrolyse de métal de manganèse sans sélénium au monde, produisant du EMM de 99,9 % de pureté, plus de 90 % étant exporté vers plus de 20 pays. Le commissioning à la chaleur de la première usine commerciale d'HPMSM en Afrique renforce davantage la chaîne d'approvisionnement non chinoise de manganèse de qualité batterie. Les producteurs capables de certifier une source responsable et une haute pureté sont bien positionnés pour capturer la prime liée aux véhicules électriques.
Développement de nouvelles sources d'approvisionnement dans des juridictions diversifiées
Le programme d'enchères en Inde, la concession en Oman et la simplification réglementaire de NOAA ouvrent collectivement de nouvelles avenues pour le développement de l'approvisionnement au-delà des régions productrices traditionnelles de l'Afrique du Sud, du Gabon et de l'Australie. Les 56 blocs adjudiqués avec succès sur 88 offerts en Inde reflètent une croissante confiance de l'industrie. La concession de 25 ans en Oman fournit une sécurité de tenure à long terme. Le cadre de la pêche en profondeur des États-Unis, bien qu'en phase initiale, offre un potentiel chemin pour un approvisionnement entièrement nouveau à partir de nodules polymétalliques. Ces développements réduisent le risque de concentration géographique et créent des opportunités pour les investisseurs pionniers.
Investissement dans l'infrastructure logistique en tant que différentiateur concurrentiel
L'investissement dans l'infrastructure logistique offre un chemin vers l'amélioration des marges. L'acquisition de R10,6 milliards de ressources de manganèse par Exxaro Resources auprès de Ntsimbintle et d'OMH, achevée en février 2026, inclut des plans pour transférer plus de 1,5 million de tonnes de fret du transport routier au transport ferroviaire. Les coûts de transport routier sont environ 37 % plus élevés que ceux du transport ferroviaire, et les logistiques représentent 43 % des coûts d'exportation FOB à Tshipi Borwa. Le terminal proposé de Ngqura, s'il est réalisé, réduirait significativement les coûts d'exportation pour l'industrie du manganèse sud-africaine dans son ensemble.
Menaces
Perturbations extrêmes météorologiques dans les géographies de production concentrées
La production de manganèse en Australie est concentrée dans des régions de la Territoire du Nord propices aux cyclones. L'expérience de South32 démontre que seul un événement climatique peut réduire les prévisions annuelles de plus de 6 %. Avec des modèles climatiques prévoyant des cyclones tropicaux plus intenses, ce risque devrait persister et potentiellement s'aggraver, ajoutant de la volatilité à l'approvisionnement en minerai de haute qualité essentiel à la fois pour la sidérurgie et les applications en batteries.
Risque de conformité environnementale et sociale
L'enquête de Global Witness sur une mine de manganèse au Ghana liée à Tesla met en évidence les risques de réputation et opérationnels qui affectent les chaînes d'approvisionnement en manganèse de grade batterie. Les allégations de déchets toxiques, notamment la contamination par l'arsenic de l'eau de fond de mine s'écoulant dans les eaux de surface et souterraines, pourraient entraîner des actions réglementaires, l'opposition des communautés ou des audits de la chaîne d'approvisionnement par les fabricants de véhicules électriques. Aucune donnée sur les réponses réglementaires n'est disponible, laissant l'issue incertaine, mais le risque est réel.
Écart des données de demande et de production chinoises
La Chine représente environ 60 % de la demande mondiale de manganèse et est elle-même un grand producteur, mais aucune donnée sur la production, la consommation ou les flux commerciaux chinois n'est disponible dans le paquet fourni. Ce manque de données signifie que la prévision pourrait ne pas refléter pleinement les changements dans la production sidérurgique chinoise, qui affecte directement la demande en minerai de grade métallurgique, ou les changements dans la stratégie chinoise en matière de manganèse de grade batterie. Toute demande importante ou rationalisation des approvisionnements en Chine modifierait significativement la trajectoire des prévisions.
Segmentation du marché minier mondial de manganèse
Le marché minier de manganèse est structuralement divisé en deux segments principaux selon le grade du minerai : le minerai de grade métallurgique, qui domine en volume et sert l'industrie sidérurgique via la production d'alliages ferreux, et le minerai de grade batterie, qui est un segment plus petit mais plus en croissance rapide, servant la chaîne d'approvisionnement en matériaux pour batteries lithium-ion. La taxonomie fournie identifie la sidérurgie, la fabrication de batteries et la production chimique comme les trois applications finales. La sidérurgie reste le segment d'application le plus important, consommant principalement du manganèse via la production de ferromanganèse et de silicomanganèse. Le segment de fabrication de batteries est le plus en croissance rapide, poussé par l'adoption des véhicules électriques et le soutien politique à la diversification de la chaîne d'approvisionnement. La production chimique représente un segment stable de grade intermédiaire fournissant des engrais, des aliments pour animaux et des inputs de traitement de l'eau. Aucunes valeurs de marché ou taux de croissance par segment ne sont disponibles ; la segmentation est qualitative et basée sur la taxonomie du système de marché fournie.
Insights régionaux
L'approvisionnement mondial en manganèse est concentré dans quelques juridictions clés, chacune présentant des dynamiques distinctes. L'Afrique du Sud reste le plus grand producteur mais fait face à des obstacles structurels : la production minière globale a diminué de 5,4 % par rapport à l'année précédente en mai 2026, avec une production de minerai de manganèse en baisse de 5,8 % pour la période de trois mois terminée en mai 2026. Les problèmes logistiques du pays, les coûts énergétiques croissants et la possible fermeture permanente de l'aciérie de Transalloys déplacent la chaîne de valeur vers l'exportation de minerai brut. Le Gabon, via sa filiale Comilog d'Eramet, présente un tableau contrasté : bien que la production minière ait baissé de 11 % par rapport à l'année précédente au premier trimestre 2026, les volumes de minerai transportés ont augmenté de 16 % à 1,6 million de tonnes grâce aux améliorations des rails, et les ventes externes ont augmenté de 10 % à 1,4 million de tonnes. L'interdiction de l'exportation de manganèse brut en 2029 au Gabon crée un catalyseur à court terme pour l'investissement dans le traitement local.
L'Australie, berceau des opérations de haut grade de South32, est exposée aux risques cycloniques ; la guidance fiscale 2026 de l'entreprise a été réduite de plus de 6 % à 3 millions de tonnes métriques humides après le cyclone tropical Narelle. L'Inde émerge comme une région de croissance : MOIL Limited a enregistré une production record au premier trimestre de 5,08 lakh tonnes en fiscal 2026-27, et le programme d'enchères de minéraux critiques du gouvernement (88 blocs offerts, 56 enchères réalisées à ce jour) signale un fort soutien politique au développement local de l'approvisionnement. Les États-Unis avancent les cadres réglementaires à la fois pour l'exploitation minière en profondeur (règles simplifiées de NOAA en vigueur en janvier 2026) et les projets terrestres (projet Hermosa de South32, projet de décision finale en mars 2026), bien que ni l'un ni l'autre n'ait atteint la production.
Entreprises majeures du marché
Le paysage concurrentiel est dominé par un petit nombre de producteurs diversifiés et spécialisés. Eramet, basée en France, exploite la mine de Moanda au Gabon et a transporté 1,6 million de tonnes de minerai au premier trimestre 2026 (+16 % par rapport à l'année précédente), avec une cible annuelle de transport de 6,4 à 6,8 millions de tonnes. South32, un producteur diversifié basé en Australie, a produit 1,09 million de tonnes métriques humides combinées dans ses opérations australiennes et sud-africaines au trimestre mars 2026, bien que la guidance australienne ait été réduite en raison des perturbations causées par les cyclones. MOIL Limited, le plus grand fournisseur national de minerai de manganèse en Inde, a atteint une production record de 5,08 lakh tonnes au premier trimestre de l'exercice 2026-27. Compagnie de métal de manganèse en Afrique du Sud opère la plus grande usine d'électrolyse de manganèse sans sélénium au monde, produisant du EMM à 99,9 % de pureté. Exxaro Resources a achevé en février 2026 l'acquisition de 10,6 milliards de rands d'actifs de manganèse, devenant ainsi le quatrième plus grand producteur de manganèse en Afrique du Sud. Vale, le producteur diversifié brésilien, a signalé la production et les ventes de manganèse au premier trimestre 2026, mais aucune donnée numérique n'est disponible dans le paquet fourni.
Pourquoi le marché monte en flèche
Le marché minier de manganèse est sur une trajectoire ascendante forte, entraînée par la convergence des contraintes côté offre et des catalyseurs côté demande. La tension à court terme sur l'offre issue des problèmes logistiques sud-africains, des perturbations cycloniques en Australie et de la baisse des grades des mines établies crée un environnement de prix favorable qui élève les valeurs du marché, même si la croissance des volumes est limitée au niveau des mines. En même temps, les initiatives politiques en Inde, Oman, les États-Unis et le Gabon étendent la base d'approvisionnement et réduisent le risque de concentration géographique, soutenant l'investissement dans de nouvelles capacités qui entreront en service dans la seconde moitié de la période de prévision. L'émergence du manganèse de grade batterie comme un ingrédient critique pour les cathodes des véhicules électriques ajoute une prime de demande économiquement distincte de la demande traditionnelle pour la sidérurgie. Cependant, ces fondamentaux positifs sont atténués par des risques opérationnels - météo, coûts énergétiques, conformité environnementale - qui forment la base de la situation conservatrice. La direction ascendante du marché est donc une fonction de la croissance structurelle de la demande et des effets de valeur du marché liés à la discipline de l'offre, avec l'équilibre entre ces forces déterminant quel scénario de taux de croissance annuel moyen (CAGR) se concrétise.
Table des matières
1. Résumé exécutif
1.1 Aperçu du marché (2026–2033)
1.2 Points clés du marché
1.3 Cadre des scénarios de prévision
1.4 Aperçu de l'offre et de la demande
1.5 Perspective de l'analyste
2. Aperçu du marché
2.1 Introduction au marché mondial de l'exploitation du manganèse
2.2 Définition du marché et périmètre
2.3 Analyse de la chaîne de valeur de l'industrie
2.4 Évolution du marché et tendances historiques
2.5 Aperçu de la chaîne d'approvisionnement mondiale
2.6 Demande de l'industrie sidérurgique vs. demande de manganèse de qualité batterie
3. Aperçu de la prévision du marché mondial du manganèse (en milliards de dollars), 2026–2033
3.1 Taille du marché de base (2025)
3.2 Prévision du marché de base (2033)
3.3 Analyse du taux de croissance annuel composé (2026–2033)
3.4 Régions productrices les plus importantes
3.5 Région en croissance la plus rapide
3.6 Segment de marché le plus important
3.7 Tendances clés du marché
3.8 Perspective du marché à venir
4. Analyse des scénarios de prévision du marché
4.1 Scénario de prévision de base
4.2 Scénario de prévision optimiste
4.3 Scénario de prévision conservateur
4.4 Prévision du marché année par année (2025–2033)
4.5 Analyse de l'inflexion de la croissance (2027–2029)
5. Principaux moteurs de croissance du marché
5.1 Tension de l'offre due aux goulets d'étranglement logistiques
5.2 Diversification de l'offre pilotée par les politiques
5.3 Demande croissante de manganèse de qualité batterie
5.4 Expansion de l'industrie sidérurgique
5.5 Investissements dans les infrastructures soutenant les exportations
6. Défis du marché
6.1 Perturbations opérationnelles et liées aux conditions météorologiques
6.2 Coûts énergétiques et rationalisation des fours à fusion
6.3 Contraintes logistiques d'exportation
6.4 Risques environnementaux et réglementaires
7. Segmentation du marché par grade d'ore (en milliards de dollars), 2026–2033
7.1 Manganèse métallurgique
7.1.1 Ore de haute qualité
7.1.2 Ore de moyenne qualité
7.1.3 Ore de basse qualité
7.1.4 Matériau pour alliages ferreux
7.2 Manganèse de qualité batterie
7.2.1 Sulfate de manganèse de haute pureté (HPMSM)
7.2.2 Manganèse métallique électrolytique (EMM)
7.2.3 Oxyde de manganèse de haute pureté
7.2.4 Matériau pour batterie EV
8. Segmentation du marché par application (en milliards de dollars), 2026–2033
8.1 Fabrication d'acier
8.2 Fabrication de batterie
8.3 Production chimique
9. Segmentation du marché par méthode d'exploitation (en milliards de dollars), 2026–2033
9.1 Exploitation en open-pit
9.2 Exploitation souterraine
9.3 Opérations de concentration
9.4 Installations de traitement des minerais
10. Segmentation du marché par utilisateur final (en milliards de dollars), 2026–2033
10.1 Fabricants d'acier
10.2 Producteurs de matériaux de batterie
10.3 Fabricants chimiques
10.4 Producteurs d'alliages ferreux
11. Analyse approfondie de la segmentation du marché
11.1 Hierarchy du produit : minerai métallurgique vs. minerai de qualité batterie
11.2 Chaîne de valeur de qualité batterie et traitement de haute pureté
11.3 Chaîne de valeur de l'industrie sidérurgique
11.4 Structure de la demande finale
11.5 Écosystème de la chaîne d'approvisionnement
12. Analyse du marché régional (en milliards de dollars), 2026–2033
12.1 Afrique du Sud
12.2 Gabon
12.3 Australie
12.4 Inde
12.5 États-Unis
12.6 Oman
12.7 Amérique latine
12.8 Moyen-Orient et Afrique
13. Analyse de la chaîne d'approvisionnement et des infrastructures régionales
13.1 Réseau logistique d'Afrique du Sud
13.2 Risques de production en Australie
13.3 Expansion des minéraux critiques en Inde
13.4 Stratégie de traitement intérieur au Gabon
13.5 Cadre d'exploitation des fonds marins profonds aux États-Unis
13.6 Réseau de transport transfrontalier des minerais
14. Expansion de la capacité et analyse de la chaîne d'approvisionnement
14.1 Expansion de la capacité d'exploitation minière mondiale
14.2 Programmes d'enchères de minéraux critiques
14.3 Nouveaux concessions minières
14.4 Capacité de traitement du manganèse de qualité batterie
14.5 Projets d'infrastructures d'exportation
14.6 Risques et dépendances de la chaîne d'approvisionnement
15. Paysage concurrentiel
15.1 Analyse de la part de marché
15.2 Matrice de positionnement concurrentiel
15.3 Développements stratégiques
15.4 Projets d'expansion minière
15.5 Benchmarking de la production et du traitement
16. Profils des entreprises
16.1 South32
16.2 Eramet (Comilog)
16.3 MOIL Limited
16.4 Manganese Metal Company
16.5 Exxaro Resources
16.6 Vale S.A.
16.7 Manganese Majan Company
16.8 Transalloys
17. Intelligence stratégique et insights basés sur l'IA
17.1 Pheonix Forecast Engine
17.2 Tableau de bord mondial de l'exploitation du manganèse
17.3 Intelligence de la chaîne d'approvisionnement
17.4 Intelligence des matériaux de batterie
17.5 Intelligence des risques miniers
18. Opportunités d'investissement et de croissance
18.1 Traitement du manganèse de qualité batterie
18.2 Nouveaux projets miniers
18.3 Investissements dans les infrastructures d'exportation
18.4 Opportunités de traitement intérieur
18.5 Développement des minéraux critiques
19. Pourquoi le marché mondial de l'exploitation du manganèse reste critique
19.1 Demande de l'industrie sidérurgique
19.2 Croissance de la chaîne d'approvisionnement des batteries EV
19.3 Sécurité des minéraux critiques
19.4 Diversification mondiale de l'offre
19.5 Perspective de croissance à long terme
20. Annexe
21. À propos de Pheonix Research
22. Avertissement
Paysage concurrentiel
Structure: Moderately_consolidated
Joueurs de niveau 1: 4
Intensité: High
Paysage concurrentiel : marché mondial de l'exploitation du manganèse
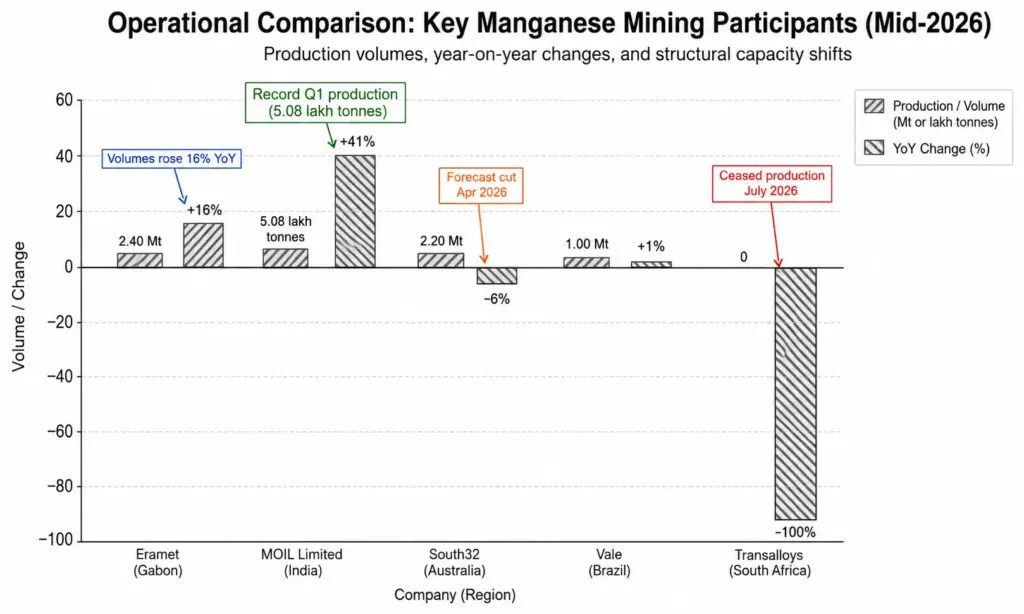
Le paysage concurrentiel du manganèse à mi-2026 est marqué par une divergence structurelle. Les producteurs intégrés de minerai en Gambie et en Inde augmentent leur production pour capturer une part du marché, tandis que les capacités de traitement à haut coût en Afrique du Sud sont éliminées. Les perturbations liées aux conditions climatiques en Australie ajoutent une couche de complexité supplémentaire, profitant aux opérateurs possédant des géographies diversifiées et peu coûteuses, tout en pénalisant ceux qui dépendent d'actifs exposés.
Portée de l'analyse
Ce chapitre couvre la concurrence dans l'exploitation du minerai de manganèse et la fusion primaire parmi les principaux producteurs dont les données sont publiques — Eramet, MOIL Limited, South32 et Vale — ainsi que l'impact des perturbations opérationnelles causées par le climat et les coûts d'énergie à mi-2026. Il exclut le recyclage, la fabrication chimique du manganèse, la production de cathodes pour batteries et les petites entreprises minières en raison d'un manque de données granulaires dans les preuves fournies.
Points clés
Les opérations d'Eramet en Gambie ont connu une augmentation de 16 % du transport de minerai au premier trimestre 2026, soit 1,6 Mt, mais les vents contraires liés aux devises et les coûts d'approvisionnement en hausse ont limité la croissance des revenus à 2 %.
MOIL a enregistré une production record au premier trimestre de 5,08 lakh tonnes, signalant une forte croissance de la plus grande fournisseuse nationale de minerai de manganèse en Inde.
La fermeture de Transalloys de la dernière usine de fusion de manganèse en Afrique du Sud en juillet 2026 élimine la capacité de traitement nationale, mettant en péril 600 emplois directs et 7 000 emplois en aval, menaçant 6 milliards de rands d'investissements, et déplaçant la chaîne de valeur vers l'exportation de minerai brut.
South32 a réduit son estimation annuelle de production de manganèse en Australie de 6 % à 3 Mt après les perturbations causées par un cyclone, tandis que la production en Afrique du Sud a connu une croissance modeste.
Les coûts croissants d'énergie en Afrique du Sud créent un désavantage structurel pour la fusion, pouvant concentrer le traitement en aval dans des régions à moindre coût.
Croissance de la production et divergence régionale
Les opérations d'Eramet en Gambie représentent un vecteur clair de croissance. Au premier trimestre 2026, l'entreprise a transporté 1,6 million de tonnes de minerai de manganèse, soit une augmentation de 16 % par rapport au premier trimestre 2025, grâce à la réussite de la débottlenecking ferroviaire. Les ventes externes de minerai ont augmenté de 10 % à 1,4 Mt, et le turnover du minerai a augmenté de 8 % à 271 millions d'euros, démontrant une demande saine basée sur le volume. Cependant, la croissance globale masque la compression des marges causée par les coûts de change et de fret, qui seront examinés dans la section suivante.
En parallèle, MOIL Limited, la plus grande fournisseuse nationale de minerai de manganèse en Inde, a enregistré une performance opérationnelle record. Pour le premier trimestre de l'exercice financier 2026-27 (avril-juin 2026), MOIL a atteint une production de 5,08 lakh tonnes, un important jalonnement opérationnel. L'entreprise a augmenté progressivement sa production mois après mois, passant de 3,56 lakh tonnes à 3,68 lakh tonnes au cours du trimestre, reflétant une augmentation continue de sa capacité sur ses propriétés minières souterraines et à ciel ouvert.
En revanche, les opérations de South32 présentent un tableau mixte. Son unité de manganèse en Australie a connu des perturbations climatiques importantes causées par le cyclone tropical Narelle, produisant 589 000 tonnes métriques de minerai au troisième trimestre 2026. Cela a conduit à une révision à la baisse de l'estimation annuelle de l'exercice 2026 de plus de 6 % à 3 millions de tonnes métriques de minerai. Les opérations de South32 en Afrique du Sud ont en revanche connu une amélioration, produisant 500 000 tonnes métriques de minerai, contre 476 000 tonnes métriques l'année précédente, ce qui a donné un total de 1,09 million de tonnes métriques de minerai pour le trimestre.
Comparaison opérationnelle : principaux acteurs de l'exploitation du manganèse (mi-2026)
Participant
Relation
Dimension concurrentielle
Produit / Segment
Géographie
Volume
Base de mesure
Eramet
Concurrent
Échelle et croissance
Minerai transporté
Gabon
1,6 Mt
T1 2026, +16 % par rapport à l'année précédente
MOIL Limited
Concurrent
Échelle et croissance
Production de minerai
Inde
5,08 lakh tonnes
T1 2026-27, record
South32
Concurrent
Perturbation de l'approvisionnement
Production de minerai
Australie
589 000 tonnes métriques
T3 2026, impact cyclonique
South32
Concurrent
Croissance modeste
Production de minerai
Afrique du Sud
500 000 tonnes métriques
T3 2026, +5 % en variation annuelle
Transalloys
Réduction de capacité
Coûts et fermetures
Fusion
Afrique du Sud
Production arrêtée
Juillet 2026
Comparaison des opérations d'exploitation de manganèse (2026)
Pressions de coûts et fermetures de capacité réorganisent l'offre
Les tendances de volume de production seules ne définissent pas le paysage concurrentiel ; les structures de coûts et les chocs externes redessinent activement le terrain de jeu et déterminent lesquels des participants peuvent concurrencer efficacement.
Malgré une forte croissance du volume, les marges d'Eramet sont sous pression. Son coût en cash FOB au Gabon est monté à 2,5 $ par dmtu, contre 2,4 $ au premier trimestre 2025. Plus significativement, un effet monétaire défavorable lié au dollar américain a créé un vent de recul de 11 % sur les revenus, et l'augmentation des coûts de fret maritime a ajouté un frein de 8 % sur le prix de vente moyen. Bien que le chiffre d'affaires total du manganèse ait maintenu un niveau stable à 464 millions d'euros, soit une augmentation de 2 %, le segment alliages a chuté de 7 %, pénalisé par les effets de mélange et de change. Cela indique que les avantages liés à l'échelle opérationnelle sont partiellement érodés par l'inflation des intrants macroéconomiques.
Le choc concurrentiel le plus sévère provient du Sud-Afrique, où l'augmentation des coûts d'électricité a structuralement sapé la viabilité du traitement local. Transalloys, l'unique usine de manganèse du pays, a cessé sa production en juillet 2026. L'entreprise a indiqué qu'elle n'avait pas d'autre choix après des années de pertes financières croissantes, frustrée par le rythme lent de la réduction des tarifs d'électricité par Eskom par rapport à ses pairs en ferrochrome. Cette suspension met environ 600 emplois directs et 7 000 postes en aval en péril et menace 6 milliards de rands d'investissement. À moins qu'une solution permanente ne soit trouvée d'ici juillet 2026, Transalloys fait face à une fermeture permanente. Cet événement modifie fondamentalement la chaîne de valeur sud-africaine, passant du traitement local à l'exportation de minerais bruts, éliminant ainsi un client clé pour les mineurs locaux et concentrant la capacité de traitement dans des régions à moindre coût.
Les opérations sud-australiennes de South32 ajoutent une dimension de risque du côté de l'offre. L'impact de l'ouragan tropical Narelle illustre la vulnérabilité de la production concentrée dans des régions exposées aux cyclones. Bien que les opérations sud-africaines de l'entreprise aient montré une croissance modeste, l'ensemble de la perspective du groupe est limité par cette exposition climatique.
Ces dynamiques créent des avantages concurrentiels distincts. Les producteurs ayant accès à des minerais à faible coût, à une énergie captive ou à des régimes monétaires favorables sont mieux positionnés pour capturer une part de marché, tandis que ceux dépendant d'une énergie électrique coûteuse ou exposés à des conditions climatiques sévères font face à des handicaps structurels.
Chaîne de valeur
Modèle: Vertically_integrated
Distribution: Direct_to_consumer
Complexité de l'approvisionnement: High
Chaîne de valeur : Marché mondial de l'exploitation minière de manganèse
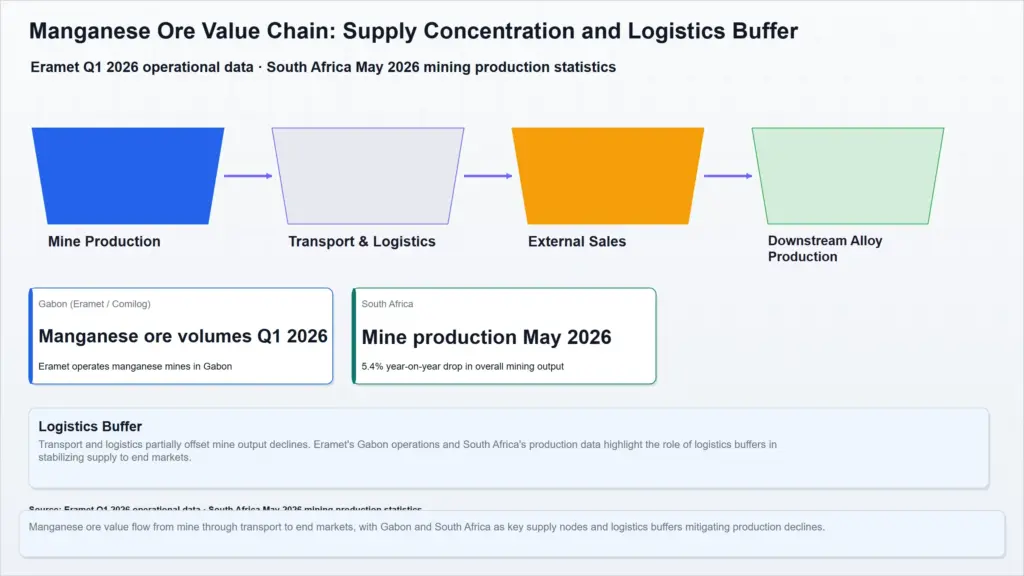
La chaîne de valeur de l'exploitation du manganèse se concentre sur l'extraction, l'élaboration et le transport du minerai de manganèse des mines vers les consommateurs en aval — principalement les aciéries d'alliages ferreux et, finalement, les aciéries et les producteurs de matériaux pour batteries. Les dynamiques à court terme de la chaîne sont façonnées par la concentration des approvisionnements au Gabon et en Afrique du Sud, où les pressions opérationnelles et logistiques affectent la disponibilité du minerai, tandis que la croissance de la demande se déplace vers les producteurs d'alliages en Inde et d'autres marchés hors Chine.
Points clés
La production de minerai au Gabon a diminué de 11 % par rapport à l'année précédente au premier trimestre 2026, mais les volumes transportés ont augmenté de 16 % grâce à des améliorations logistiques, maintenant ainsi un approvisionnement livré relativement stable.
La production de minerai de manganèse en Afrique du Sud a diminué de 5,8 % pendant la période de trois mois se terminant en mai 2026, contribuant à -0,5 point de pourcentage à la baisse plus large de l'industrie minière.
L'objectif annuel de transport de Eramet pour 2026 (6,4 à 6,8 Mt) implique une augmentation modeste annuelle ; la livraison dépend de la récupération de la mine de Moanda et de la performance continue des transports.
La croissance de la demande en minerai de manganèse en 2026 est attendue des producteurs d'alliages en Inde et d'autres marchés hors Chine, compensant partiellement la faiblesse ailleurs.
La divergence entre la production minière et les volumes livrés au Gabon souligne l'importance des logistiques et de la gestion des stocks dans la sécurité de l'approvisionnement en minerai.
Concentration des approvisionnements et tendances régionales de production
L'approvisionnement mondial en minerai de manganèse est fortement concentré dans quelques juridictions. Les deux plus grandes régions productrices — le Gabon (via la filiale Comilog d'Eramet) et l'Afrique du Sud — montrent des trajectoires de production distinctes dans les données de début 2026, révélant des pressions différentes sur chacune.
Gabon : baisse de la production minière, compensée par les logistiques
Au premier trimestre 2026, la mine de Moanda d'Eramet au Gabon a produit 1,59 million de tonnes de minerai de manganèse, soit une baisse de 11 % par rapport à la même période en 2025. Malgré cette baisse, les volumes de minerai transportés ont atteint 1,61 million de tonnes, soit une hausse de 16 % par rapport à l'année précédente, grâce à des améliorations des transports ferroviaires et des progrès dans la rénovation des rails. Les ventes externes de minerai ont augmenté de 10 % à 1,36 million de tonnes, ce qui indique que les livraisons sur le marché ont resté résistantes malgré la baisse de la production minière.
Eramet a confirmé son objectif de transport annuel 2026 de 6,4 à 6,8 millions de tonnes, avec un coût de FOB de 2,4 à 2,6 dollars par tonne métrique sèche. La capacité de l'entreprise à transporter plus de minerai qu'elle n'a produit au premier trimestre suggère que la diminution des stocks et l'efficacité logistique atténuent l'offre à court terme pour les clients.
Afrique du Sud : la baisse de la production persiste
Les statistiques de l'Afrique du Sud ont indiqué que la production minière totale du pays a chuté de 5,4 % par rapport à l'année précédente en mai 2026. Pour la période de trois mois se terminant en mai 2026, la production ajustée saisonnièrement de minerai de manganèse a diminué de 5,8 %, contribuant à -0,5 point de pourcentage à la baisse trimestrielle de la production minière. Cela fait du minerai de manganèse l'un des principaux freins à la production minière en Afrique du Sud, à côté d'autres minéraux métalliques et du charbon.
Les données de mai 2026 montrent une tendance à la baisse continue ; sur une base mensuelle, la production minière globale a chuté de 5,2 % en mai par rapport à avril, après une hausse de 3,1 % en avril. La baisse trimestrielle du minerai de manganèse souligne le risque d'approvisionnement d'un producteur qui, avec le Gabon, représente une part importante des exportations maritimes mondiales de minerai.
Comparaison des indicateurs d'approvisionnement en minerai de manganèse du Gabon et de l'Afrique du Sud
Étapes
Participant
Activité
Géographie
Statut (dernière période)
Production minière
Eramet / Comilog
Production de la mine de Moanda
Gabon
1,59 Mt au premier trimestre 2026, -11 % par rapport à l'année précédente
Production minière
Afrique du Sud (agrégée)
Production de minerai de manganèse
Afrique du Sud
-5,8 % trimestriel (3 mois jusqu'en mai 2026)
Transport / logistique
Eramet / Comilog
Volumes de minerai transportés
Gabon
1,61 Mt au premier trimestre 2026, +16 % par rapport à l'année précédente
Ventes externes
Eramet / Comilog
Minerai vendu à des tiers
Gabon
1,36 Mt au premier trimestre 2026, +10 % par rapport à l'année précédente
Chaîne de valeur du marché mondial du minerai de manganèse
Logistique, demande en aval et implications du marché
Les données côté offre du Gabon et de l'Afrique du Sud se connectent à la demande en aval et aux dynamiques de prix/coûts grâce au rôle de la logistique et au déplacement de la consommation de minerai vers les marchés hors Chine.
Le transport comme tampon
En République du Gabon, la divergence entre la production minière (−11 %) et les volumes transportés (+16 %) indique que des améliorations logistiques et une gestion des stocks peuvent temporairement protéger les clients des baisses de production. Le programme de rénovation ferroviaire d'Eramet et son exécution opérationnelle ont permis à l'entreprise de livrer plus de minerai qu'elle n'en a extrait au premier trimestre 2026, maintenant ainsi la croissance des ventes externes à 10 %. Cependant, la durabilité de ce tampon dépend de la performance logistique continue et de la reprise éventuelle de la production minière de Moanda afin de répondre à l'objectif annuel de transport de 6,4 à 6,8 Mt.
Perspective de la demande : marchés de l'Inde et hors Chine
L'évaluation d'Eramet pour 2026 prévoit une légère augmentation de la demande en minerai de manganèse, tirée par une production d'alliages plus élevée en Inde et d'autres marchés hors Chine. L'exposition de l'entreprise à cette demande en aval est intégrée verticalement : elle opère six sites de production d'alliages de manganèse en Norvège, aux États-Unis, en France et au Gabon, lui donnant un lien direct à la consommation d'alliages ferreux hors Chine. La croissance de la demande déclarée par les producteurs d'alliages indiens et d'autres marchés hors Chine compense partiellement toute faiblesse dans la production sidérurgique chinoise, bien que les données disponibles ne fournissent aucune prévision quantitative pour ces segments d'utilisation finale.
Plancher des coûts et résilience de la chaîne d'approvisionnement
La guidance des coûts cash FOB d'Eramet de 2,4 à 2,6 $ par dmtu pour le minerai du Gabon établit un plafond de coûts de production pour cette juridiction. En Afrique du Sud, la baisse trimestrielle du minerai de manganèse de −5,8 % et sa contribution de −0,5 p.p. à la contraction du secteur minier mettent en évidence l'importance du minerai comme frein à la base productive de l'Afrique du Sud.
La combinaison d'une production minière plus faible au Gabon (partiellement compensée par les logistiques) et d'une baisse persistante en Afrique du Sud suggère que l'offre mondiale de minerai en début d'année 2026 est sous pression des deux plus grandes sources maritimes. La sécurité à court terme dépend de la capacité du tampon logistique du Gabon à tenir et d'une stabilisation de la production sud-africaine, tandis que la croissance de la demande en provenance de l'Inde et d'autres marchés hors Chine pourrait resserrer le marché si la production ne parvient pas à rattraper.
Activité d'investissement
Tendance: Rising
Intensité capitalistique: High
M&A récentes: Yes
Points clés
Les projets de manganèse destinés aux batteries font face à une augmentation significative des coûts de capital (88 % au K.Hill) et à des délais prolongés, mais offrent tout de même des rendements internes brut (IRR) après impôts proches de 20 %.
L'acquisition de R10,6 milliards d'Exxaro consolide les actifs de manganèse en Afrique du Sud et vise à réduire les coûts logistiques de 37 % par tonne en passant du transport routier au transport ferroviaire.
Les mineurs sud-africains regroupent leurs ressources pour soumissionner à un nouveau terminal d'exportation de 16 millions de tonnes à Ngqura, visant à atténuer les goulots d'étranglement qui représentent 43 % des coûts FOB.
Le soutien des politiques gouvernementales via les enchères de minéraux (Inde) et l'augmentation des dépenses d'exploration (Australie, +6,3 % trimestriel) indiquent une confiance croissante dans la demande future de manganèse, bien que la nouvelle offre ne se matérialise qu'après plusieurs années.
Les jalons du développement du projet K.Hill (construction en 2027, production en 2029) correspondent à la croissance anticipée de la demande en batteries pour véhicules électriques, mais dépendent du financement complet des 535 millions de dollars de capital initial.
Financement des projets de manganèse destinés aux batteries
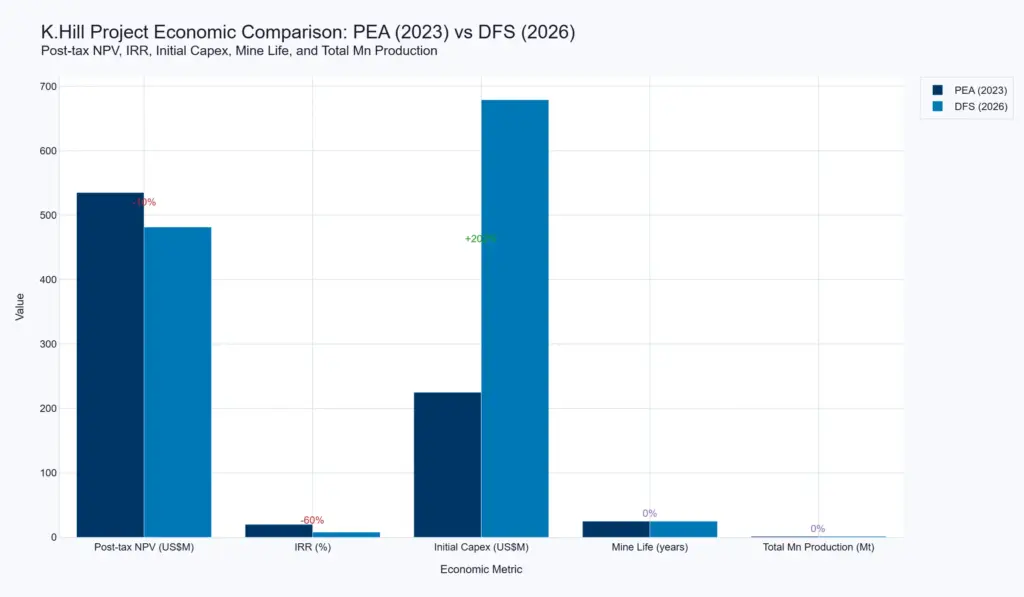
L'étude de faisabilité définitive (DFS) du projet de manganèse de grade batterie K.Hill de Giyani Metals au Botswana, annoncée en mai 2026 et déposée comme rapport technique NI 43-101 le 10 juillet 2026, fournit le cas d'investissement le plus détaillé publiquement pour une opération de manganèse de grade batterie en projet neuf. Le DFS, établi en dollars des États-Unis constants de janvier 2026 et actualisé à 8 % jusqu'à la date prévue de démarrage du projet, le 1 avril 2027, signale une valeur nette actuelle après impôt de 481,5 millions de dollars (482 millions de dollars selon le rapport technique) et un taux interne de rendement après impôt de 20,3 %. Le flux de trésorerie libre net sur la durée de vie de 25 ans du projet est estimé à 1,6 milliard de dollars, avec un margin opérationnel de 46 % et un taux de récupération du manganèse de 87 %.
L'économie a changé de manière significative par rapport à l'évaluation économique préliminaire (PEA) de 2023. L'investissement initial a augmenté de 88 % à 535 millions de dollars, le taux interne de rendement a diminué de 9 points de pourcentage pour atteindre 20,3 %, la production totale de manganèse a diminué de 57 % à 1,5 million de tonnes, et la durée de vie de la mine a été réduite de plus de la moitié à 25 ans. L'augmentation des exigences de capital—ainsi que l'augmentation correspondante du risque de développement—se reflète dans la structure de financement en cours d'assemblage.
Économie du projet K.Hill : résultats du DFS de 2026 et changements par rapport au PEA de 2023
Indicateur
Valeur du DFS 2026
Changement par rapport au PEA 2023
Valeur nette actuelle après impôt (actualisation à 8 %)
481,5 millions de dollars
Non calculé dans le PEA 2023
Taux interne de rendement après impôt
20.3%
Diminution de 9 points de pourcentage (de ~29 %)
Investissement initial
535 millions de dollars
+88%
Durée de vie de la mine
25 ans
Réduite de plus de la moitié
Production totale de manganèse
1,5 million de tonnes
‑57%
Sources de financement et écart restant
Giyani a sécurisé ou avancé plusieurs instruments de financement. La Société de Développement Industriel (IDC) de l'Afrique du Sud a fourni 16 millions de dollars de financement de dette. African Rainbow Minerals, via son ARCH Emerging Markets Partners, a acquis une participation de 19,99 % et un accord de redevance. Une lettre d'intention pour un financement potentiel de 225 millions de dollars a été émise par la Banque d'Exportation-Import des États-Unis. Le montant initial de 535 millions de dollars donc nécessite encore un financement supplémentaire ; l'entreprise cherche des partenaires stratégiques mondiaux et n'a pas divulgué le montant ou la date des engagements de capital restants. Le financement de la dette IDC, l'investissement en actions plus redevance de ARM et la lettre d'intention de la Banque d'Exportation-Import représentent un mélange de dette concessionnelle, d'équité d'entreprise et de soutien des agences de crédit d'exportation.
Calendrier de développement
Le DFS décrit un chemin en étapes : la construction pourrait commencer en 2027, la mise en service en fin 2028, et la montée en puissance de l'usine de traitement en 2029. Le rapport technique (NI 43-101) a été déposé le 10 juillet 2026, confirmant les résultats du DFS. Aucun contrat de conception et de conception (FEED) ou de financement de construction n'a été annoncé. Le projet est positionné pour fournir du manganèse sulfate monohydraté de haute pureté et du manganèse oxyde de haute pureté sur le marché mondial des matériaux de batteries, mais l'augmentation de 88 % des coûts de capital et le délai prolongé augmentent le seuil de décision finale d'investissement.
Comparaison économique du marché minier mondial de manganèse
Consolidation d'entreprises et infrastructure logistique
Le paysage du manganèse en Afrique du Sud a été transformé par l'acquisition d'actifs de manganèse sélectionnés par Exxaro Resources auprès de Ntsimbintle Holdings et OMH, conclue le 27 février 2026 pour 10,6 milliards de rands en espèces provenant des réserves disponibles. Par le biais de filiales détenues à 100 %, Exxaro détient maintenant 100 % de Ntsimbintle Mining (qui détient 50,1 % de la mine Tshipi Borwa, le reste étant détenu par Jupiter), 19,99 % de Jupiter, 100 % de Ntsimbintle Marketing et 9 % de Hotazel Manganese Mines. Cette transaction fait d'Exxaro le quatrième plus grand producteur de manganèse en Afrique du Sud et lui donne le contrôle d'une base de ressources de classe mondiale de 163 millions de tonnes à Tshipi Borwa.
Réduction des coûts logistiques
L'intégration de ces actifs est explicitement liée à l'optimisation logistique. Lors de la journée de marchés de capitaux d'Exxaro le 22 juin 2026, la direction a annoncé des plans pour déplacer plus de 1,5 million de tonnes de fret de manganèse du transport routier vers le transport ferroviaire. Actuellement, 46 % des volumes annuels de Tshipi Borwa (3,5 millions de tonnes) sont transportés par route via les ports de Gqeberha et Saldanha. Les coûts de transport routier sont environ 37 % plus élevés que les coûts ferroviaires, et les logistiques représentent 43 % des coûts d'exportation à bord libre (FOB). Exxaro s'engage avec Transnet Freight Rail pour une capacité supplémentaire ; une conversion totale vers le rail améliorerait significativement les marges FOB, bien qu'aucun chiffre de dépense de capital pour le changement de mode de transport n'ait été divulgué.
Soumission pour un nouveau terminal d'exportation
En mars 2026, la Consortium des producteurs de manganèse (MPC)—dont les membres comprennent African Rainbow Minerals et Assmang—a annoncé qu'elle soumissionnerait pour la conception, la construction, la mise en œuvre et la gestion du terminal d'exportation de minerai de manganèse de Ngqura. Transnet est prévu pour émettre une demande de devis autour d'avril 2026 pour le terminal, qui ajouterait 16 millions de tonnes de capacité d'exportation de manganèse. Le MPC souhaite s'associer à Transnet en tant que partenaire de joint-venture. La soumission reflète un effort coordonné de l'industrie pour atténuer les goulots d'étranglement portuaire et ferroviaire qui limitent actuellement la compétitivité des exportations de manganèse sud-africain. Aucune valeur de soumission ou calendrier de mise en service du terminal n'a été divulgué.
Exploration et expansion de capacité dirigés par la politique
Les enchères de minéraux soutenues par le gouvernement et l'augmentation des dépenses d'exploration signalent une confiance croissante de l'industrie dans la demande future de manganèse, bien que la réponse de l'offre soit progressive.
Enchères de minéraux critiques en Inde
En juillet 2026, le ministère des Mines indien a lancé la huitième tranche d'enchères en ligne pour des blocs de minéraux critiques et stratégiques. Vingt blocs répartis sur neuf États ont été proposés—13 nouveaux et 7 soumis à nouveau. Cela porte le nombre total de blocs de minéraux critiques proposés depuis le début du programme à 88, dont 56 ont été adjudiqués avec succès. L'énoncé ne précise pas combien des 20 blocs sont du manganèse, mais le manganèse figure parmi les minéraux ciblés pour les technologies d'énergie propre, la mobilité électrique et l'industrie avancée. Les enchères font partie de la stratégie indienne pour sécuriser l'approvisionnement national en matières premières pour les chaînes de valeur des batteries et de l'acier.
Dépenses d'exploration en Australie
Les dépenses de prospection minérale en Australie ont augmenté de 6,3 % sur une base corrigée des saisons au cours du trimestre de mars 2026, atteignant ainsi 1 093,7 millions de dollars australiens, soit une hausse de 16,1 % par rapport à la même période de l'année précédente. L'estimation de la tendance (qui atténue la volatilité) a augmenté de 3,8 % trimestre sur trimestre, atteignant 1 079,3 millions de dollars australiens. Cependant, les données de l'Office australien des statistiques sont agrégées et ne fournissent pas de décomposition spécifique au manganèse. Les plus importantes fluctuations concernaient l'or (−5,8 %) et le minerai de fer (+5,0 %). L'augmentation globale des dépenses de prospection suggère un environnement favorable aux découvertes de manganèse futures, mais le lien direct avec les investissements dans le manganèse ne peut être isolé des chiffres agrégés.
Ensemble, les enchères indiennes et les données de prospection australiennes indiquent un soutien politique et de marché pour de nouvelles sources, mais les deux sont à un stade précoce : les blocs enchéris nécessitent plusieurs années de permis et de développement, et les dépenses de prospection constituent un indicateur avanceur plutôt qu'un engagement envers la construction d'une mine.
Technologie et innovation
Innovation: High
Activité des brevets: Moderate
Maturité: Emerging
Technologie et innovation : Marché mondial de l'exploitation minière du manganèse
Les développements technologiques dans l'exploitation du manganèse avancent sur deux voies parallèles : la recherche académique ciblant les minerais de faible teneur et l'adoption de nouvelles voies de traitement, ainsi que les améliorations opérationnelles par les grands producteurs afin de maintenir la stabilité de l'offre. Ce chapitre couvre le pipeline technologique allant de la concentration à la raffinerie de haute pureté, s'appuyant sur des études de 2026 et sur les pratiques commerciales actuelles.
Technologies émergentes pour le traitement du manganèse de faible teneur et durable
La baisse des teneurs des minerais dans les régions minérales établies stimule la recherche sur les méthodes de concentration et d'extraction capables d'améliorer économiquement les ressources de moindre qualité et de réduire l'empreinte environnementale.
Concentration physique des minerais siliceux
Des chercheurs de l'Université de Peshawar, au Pakistan, ont publié en 2026 une étude combinant pétrographie, géochimie et diffraction des rayons X pour concevoir un schéma de concentration intégré pour les minerais de manganèse de faible teneur du district de Mohmand. Les minerais, contenant le braunit et le pyrolusite comme principaux minéraux de manganèse avec le quartz comme gangue dominante, ont été soumis à une séparation gravimétrique et magnétique. À des tailles de grains plus grossières, la teneur en manganèse a été portée de 24 % en poids à 43,6 % en poids, et le rapport Mn:Fe a considérablement amélioré. L'étude a conclu que de tels méthodes physiques sont efficaces pour améliorer les minerais siliceux.
Frittage à micro-ondes pour la séparation fer-manganèse
Un article distinct publié en Minerals Engineering (Qin et al.) a introduit une technologie de récupération synergique par frittage à micro-ondes et charbon pulvérisé pour les minerais fer-manganèse. La méthode utilise la théorie de la transformation des phases minérales pour séparer sélectivement les minéraux de fer et de manganèse. Bien que la source publiée ne révèle pas de pourcentages de récupération spécifiques, cette approche vise à améliorer l'efficacité de la séparation fer-manganèse par rapport aux méthodes de frittage conventionnelles.
Lixiviation hydrométallurgique à base de réducteur biologique
Ma et al. (2026) ont décrit un procédé hydrométallurgique qui utilise de la poudre de bambou comme réducteur biologique dans de l'acide sulfurique pour extraire le manganèse du pyrolusite. Sous des conditions optimisées — 90 °C, temps de lixiviation de 5 heures, 3,5 mol/L H₂SO₄, un rapport minerais-réducteur de 2:1 et un rapport liquide-solide de 5:1 — l'efficacité de réduction du manganèse a atteint 97,80 %. Les auteurs présentent cette méthode comme une solution d'économie circulaire pour l'extraction de manganèse à faible teneur en carbone.
Procédé de réduction hydrogène-aluminium (HAlMan)
Le consortium du projet HAlMan a publié un modèle interactif 3D de son procédé de réduction hydrogène-aluminothermique pour la production de manganèse. En remplaçant le carbone par l'hydrogène et en intégrant des sources secondaires d'aluminium, le procédé vise à réduire considérablement les émissions de CO₂ et la consommation d'énergie tout en soutenant l'utilisation circulaire des ressources. Le droit d'auteur du consortium couvre la période 2024-2026, indiquant que le procédé est en phase de démonstration tardive ou de conception précoce ; aucun données à l'échelle de la production n'ont été publiées.
Comparaison des technologies émergentes de concentration et d'extraction (études de 2026)
Technologie
Participants
Indicateur fourni
Période
Application
Implication fondée sur des preuves
Séparation gravimétrique + magnétique intégrée
Chercheurs de l'Université de Peshawar
Teneur en Mn de 24 % en poids à 43,6 % en poids
2026
Amélioration des minerais siliceux de faible teneur
La concentration physique peut considérablement améliorer les minerais, potentiellement prolongeant la durée de vie des mines.
Frittage à micro-ondes + séparation au charbon pulvérisé
Qin et al.
Aucune donnée de récupération dans la source fournie
2026
Séparation des minerais fer-manganèse
Nouvelle voie de frittage pourrait réduire la consommation d'énergie par rapport aux méthodes conventionnelles.
Lixiviation réductive à la poudre de bambou
Ma et al.
Efficacité de réduction du Mn de 97,80 %
2026
Traitement de la pyrolusite
L'élution à base de biomasse offre une alternative à faible teneur en carbone aux réducteurs traditionnels.
Réduction H₂-Al de HAlMan
Consortium HAlMan
Réduction significative de CO₂ (aucune donnée quantitative disponible)
2024-2026 (démonstration)
Production de métal de manganèse et d'alliages
Si mise à l'échelle, pourrait remplacer les procédés de fusion intensifs en carbone.
Adoption de la technologie dans les opérations actuelles de manganèse
Les principaux producteurs et fournisseurs d'équipement déployent des innovations incrémentales pour améliorer le débit, réduire les coûts et livrer des produits de plus haute pureté pour le secteur des batteries.
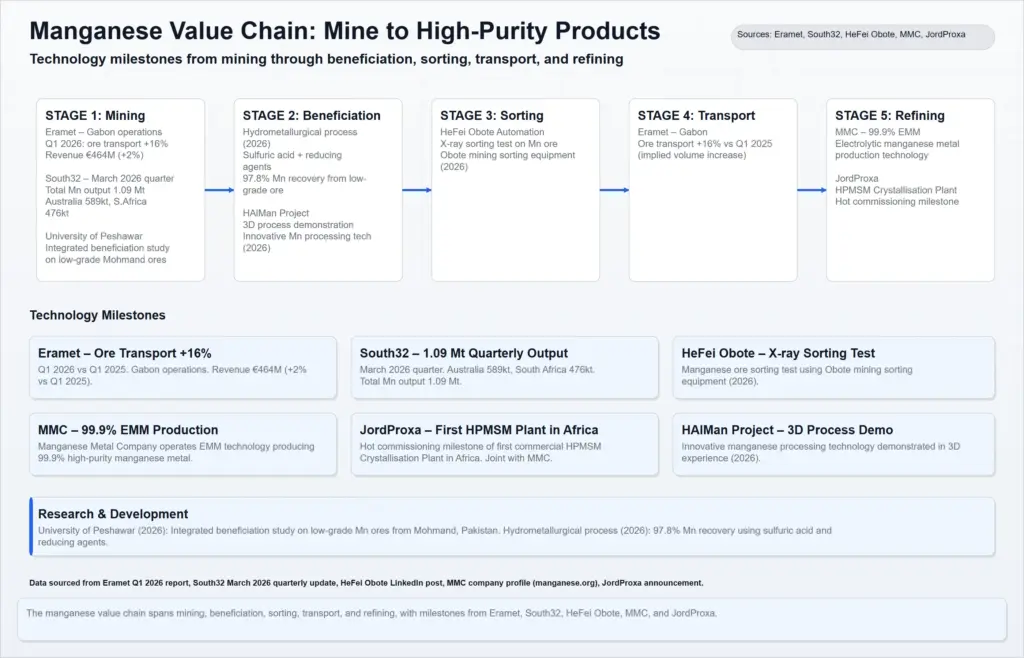
Améliorations du transport et du débit chez Eramet
Le rapport du premier trimestre 2026 d'Eramet a montré que le transport ferroviaire de l'oreille de manganèse en Gabon a augmenté de 16 % par rapport à l'année précédente, atteignant 1,6 Mt, grâce aux investissements continus pour éliminer les goulots d'étranglement de la capacité. Les ventes d'oreille externe ont augmenté de 10 % à 1,4 Mt, tandis que le coût de FOB (hors droits de sortie) s'est maintenu à 2,5 $dmtu, en hausse de 5 % par rapport au premier trimestre 2025. L'entreprise a confirmé sa prévision annuelle complète de 6,4 à 6,8 Mt d'oreille transportée.
Production de South32 et perturbations climatiques
Le trimestre de mars 2026 de South32 a produit 589 000 tonnes métriques humides (tmt) en Australie (contre zéro durant la période précédente lorsque le concentrateur était arrêté) et a combiné les opérations sud-africaines pour un total de 1,09 Mt tmt. Toutefois, les précipitations de la saison des pluies et l'ouragan tropical Narelle ont provoqué un arrêt temporaire et une évacuation, entraînant une réduction de 6 % des prévisions annuelles d'Australie à 3 Mt tmt.
Tri de l'oreille par rayons X pour la pré-concentration
HeFei Obote Automation Equipment Co. a achevé une série d'essais de tri de l'oreille de manganèse à l'aide de sa technologie de tri à rayons X brevetée. L'équipement est conçu pour rejeter en amont les roches de rejet dans la première étape de traitement, réduisant ainsi la charge sur les étapes de traitement ultérieures et améliorant la teneur en minéral. Bien que les améliorations spécifiques de teneur n'aient pas été dévoilées, les tests démontrent un chemin vers une réduction des coûts de traitement.
Production d'EMM à haute pureté et de HPMSM
La Manganese Metal Company (MMC) en Afrique du Sud opère la plus grande usine d'électrolyse de métal de manganèse sans sélénium au monde, produisant un EMM à 99,9 % de pureté. Plus de 90 % de la production est exportée vers plus de 20 pays, avec une augmentation de la fourniture au secteur des batteries lithium-ion. Dans une étape majeure pour les chaînes d'approvisionnement non chinoises, JordProxa et MMC ont réalisé la mise en service en température élevée de la première usine commerciale de cristallisation de sulfate de manganèse monohydraté à haute pureté (HPMSM) en Afrique. Cette usine répond aux exigences strictes de pureté pour le sulfate de manganèse de grade batterie, marquant une étape significative dans la diversification de la chaîne d'approvisionnement en matériaux de batterie pour les véhicules électriques.
Adoption de la technologie opérationnelle par les principaux producteurs et processeurs
Participant
Type de technologie
Indicateur fourni
Période
Application
Implication fondée sur des preuves
Eramet (Gabon)
Optimisation du transport ferroviaire, traitement des minerais
1,6 Mt transportées (+16 % par rapport à l'année précédente) ; coût de FOB 2,5 $dmtu
Trimestre 1 2026
Fourniture de minerai de manganèse en vrac
Les investissements en infrastructures soutiennent la croissance du volume et la maîtrise des coûts.
South32 (Australie et Afrique du Sud)
Opérations de concentration, planification minière
Production combinée 1,09 Mt tmt ; réduction de 6 % des prévisions à 3 Mt tmt
Trimestre de mars 2026
Production de minerai de manganèse
Les perturbations climatiques restent un risque majeur pour la fiabilité de la production.
HeFei Obote
Tri du minerai par rayons X
Essais terminés ; aucune donnée sur la teneur n'a été divulguée
2026
Pré-concentration du minerai en l'état
Potentiel de réduction des coûts de traitement en aval en rejetant les roches de rejet tôt.
Manganese Metal Company (MMC)
Production d'EMM par hydrométallurgie en circuit fermé
Pureté de 99,9 % ; >90 % exporté
Commercial en cours
Fourniture de batterie Li‑ion et alliage spécial
Un des deux seuls producteurs non chinois d'EMM ; fournisseur clé de Mn de haute pureté.
JordProxa / MMC
Crystallisation HPMSM
Première mise en service en Afrique réussie
2026
Production de sulfate de manganèse de grade batterie
Diversifie l'approvisionnement en HPMSM en dehors de la Chine ; répond aux exigences de pureté.
flux de la chaîne de valeur du manganèse
Risque de marché
Risque global: High
Geopolitical Exposure: Moderate
Risque de substitution: High
Risques : Marché mondial de l'exploitation minière de manganèse
Ce chapitre traite des événements de risque affectant l'industrie de l'exploitation du manganèse en 2026, en se concentrant sur les contraintes logistiques (Afrique du Sud), les interruptions de production (Australie, raffinerie d'Afrique du Sud) et les allégations environnementales (Ghana). Il exclut l'analyse de la taille du marché, des prix et de l'équilibre offre/demande. Ce chapitre ne couvre pas le manganèse d'autres régions (par exemple, la Chine, le Gabon, le Brésil) au-delà de ce qui est directement mentionné.
Les exportations sud-africaines sont un goulot d'étranglement critique ; les exploitants miniers recherchent un terminal dédié à Ngqura pour ajouter 16 millions de tonnes métriques de capacité, mais la date d'achèvement reste incertaine.
La réduction de production de South32 en Australie (plus de 6 %) met en lumière la vulnérabilité de l'approvisionnement en manganèse de haute qualité aux conditions météorologiques tropicales, rendant plus serrée la disponibilité à court terme.
Les allégations environnementales dans une mine du Ghana pourraient déclencher une vérification réglementaire ou une audit de la chaîne d'approvisionnement par les fabricants de véhicules électriques, posant un risque de réputation pour les producteurs liés aux batteries.
La fermeture définitive de la raffinerie Transalloys éliminerait la capacité nationale sud-africaine de ferromanganèse, transférant l'ajout de valeur et les emplois à l'étranger.
Malgré une augmentation de 8,7 % de la production de minerai de manganèse en Afrique du Sud en mai 2026, la contraction globale du secteur minier (-5,4 % au total) signale des contraintes systémiques qui pourraient compromettre la cohérence de la production future.
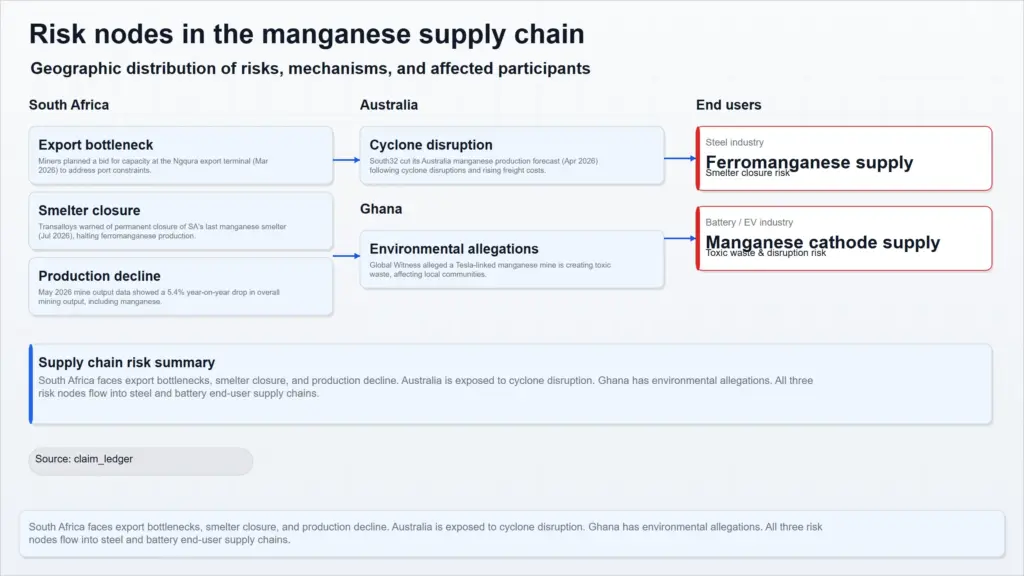
Carte des nœuds de risque de la chaîne d'approvisionnement en manganèse : Afrique du Sud (goulot d'étranglement d'exportation, fermeture de raffinerie), Australie (interruption par cyclone), Ghana (allégations environnementales), avec des flèches indiquant le flux vers les utilisateurs finaux en acier et en batterie. Données fournies sur l'offre du terminal de Ngqura, l'impact du cyclone sur South32, la fermeture de Transalloys, les allégations de déchets toxiques au Ghana, et les données de production en Afrique du Sud. Répartition géographique des risques, mécanismes et participants concernés
nœuds de risque de la chaîne d'approvisionnement en manganèse
Risque d'infrastructure et de logistique d'exportation
La capacité d'exportation de minerai de manganèse par l'Afrique du Sud est structuralement limitée par la capacité du terminal d'exportation de Ngqura dans l'Eastern Cape. En mars 2026, une consortium d'exploitateurs miniers sud-africains — le Manganese Producers Consortium (MPC), qui inclut Assmang, une filiale d'African Rainbow Minerals (ARM) — a annoncé son intention de soumissionner pour la conception, la construction, la construction et l'exploitation d'un terminal dédié de Ngqura pour l'exportation du minerai de manganèse. L'opérateur logistique étatique Transnet est censé inviter des offres formelles autour d'avril 2026, dans le cadre de réformes plus larges visant à ouvrir les infrastructures ferroviaires et portuaires à des investissements privés.
Selon ARM, le terminal prévu ajouterait environ 16 millions de tonnes métriques de capacité annuelle d'exportation de manganèse, répondant directement aux contraintes de transport qui ont ralenti les expéditions minérales. L'offre représente une joint-venture entre le MPC et Transnet. Le moment d'ajout de capacité reste incertain, car le processus se trouve à l'étape des offres, mais la proposition signale la reconnaissance par l'industrie minière d'un goulot d'étranglement qui menace la position de l'Afrique du Sud en tant que premier producteur mondial de manganèse. Tout retard dans la construction ou l'exploitation du terminal continuerait à limiter les volumes d'exportation et pourrait affecter les engagements de fourniture aux utilisateurs finaux en acier et en batterie.
Risques opérationnels et de production
Plusieurs perturbations au niveau des nœuds de production clés ont réduit la fiabilité de l'approvisionnement mondial en manganèse en 2026. En Australie, les activités de production de manganèse de South32 ont connu une réduction, suite à la révision par le groupe minier diversifié de ses prévisions pour l'unité australienne de manganèse à 3 millions de tonnes métriques humides (tmt) en avril 2026, soit une baisse de plus de 6 % par rapport aux prévisions précédemment annoncées. Cette réduction a suivi les perturbations causées par les cyclones et les précipitations de la saison des pluies, ainsi que par le cyclone tropical Narelle, qui ont entraîné une suspension temporaire des opérations à la mine Gemco dans le Northern Territory et l'évacuation du personnel non essentiel. Pour le trimestre mars, l'Australie Manganese a produit 589 000 tmt, contre aucune production durant la même période de l'année précédente, lorsque le concentrateur principal avait été mis en pause. La perturbation causée par le cyclone a directement affecté l'approvisionnement en minerai de manganèse de haute qualité, réduisant ainsi la disponibilité à court terme pour les marchés de l'acier et des batteries.
En Afrique du Sud, le risque de perte permanente de capacité nationale de production de ferromanganèse s'est matérialisé en juillet 2026, lorsque Transalloys, le dernier raffinerie de manganèse du pays, a complètement arrêté la production d'alliages ferrométalliques à sa usine de Mpumalanga. L'entreprise a averti que, sauf accord sur une solution durable concernant les tarifs d'électricité avec Eskom, le régulateur national de l'énergie de l'Afrique du Sud, et le ministère de l'électricité et de l'énergie d'ici le 31 juillet, la raffinerie fermera définitivement. Les consultations en vertu de l'article 189 et un accord collectif de licenciement ont déjà été conclus. L'arrêt mettrait environ 600 emplois permanents ainsi qu'environ 7 000 moyens d'existence en aval en danger. Si la fermeture est définitive, cela déplacerait l'ajout de valeur et l'emploi hors du pays, laissant l'Afrique du Sud uniquement en tant qu'exportateur de minerai.
En contraste avec ces signaux négatifs, les données officielles de production minière de l'Afrique du Sud pour mai 2026 ont montré une augmentation de 8,7 % de la production de minerai de manganèse par rapport à la même période de l'année précédente, alors que la production minière globale a chuté de 5,4 %. La baisse de la production globale, la plus forte depuis février 2025, a été entraînée par le minerai de fer (-12,7 %), le charbon (-6,1 %), les métaux du groupe du platine (-4,4 %) et d'autres matières premières. Sur une base mensuelle corrigée saisonnièrement, la production minière a chuté de 5,2 % en mai. La divergence entre l'augmentation de la production de minerai de manganèse et la contraction générale du secteur suggère que le stress opérationnel du manganèse est concentré dans la métallurgie en aval et dans les juridictions exposées aux intempéries, alors que certaines productions à niveau de mine en Afrique du Sud restent résilientes. Cependant, des contraintes systémiques telles que les embouteillages logistiques et les coûts énergétiques pourraient nuire à la cohérence future.
Métriques clés de production et changements
Entité ou commodité
Indicateur
Valeur
South32 Australia Manganese
Guidance de production pour l'exercice 2026 (révisée)
3 millions de tonnes métriques humides (baisse de plus de 6 % par rapport à la précédente guidance)
Afrique du Sud – Minerai de manganèse
Changement de production annuel au 1er mai 2026
+8.7%
Afrique du Sud – Toute l'industrie minière
Changement de production annuel au 1er mai 2026
-5.4%
Afrique du Sud – Minerai de fer
Changement de production annuel au 1er mai 2026
-12.7%
Afrique du Sud – Charbon
Changement de production annuel au 1er mai 2026
-6.1%
Afrique du Sud – PGMs
Changement de production annuel au 1er mai 2026
-4.4%
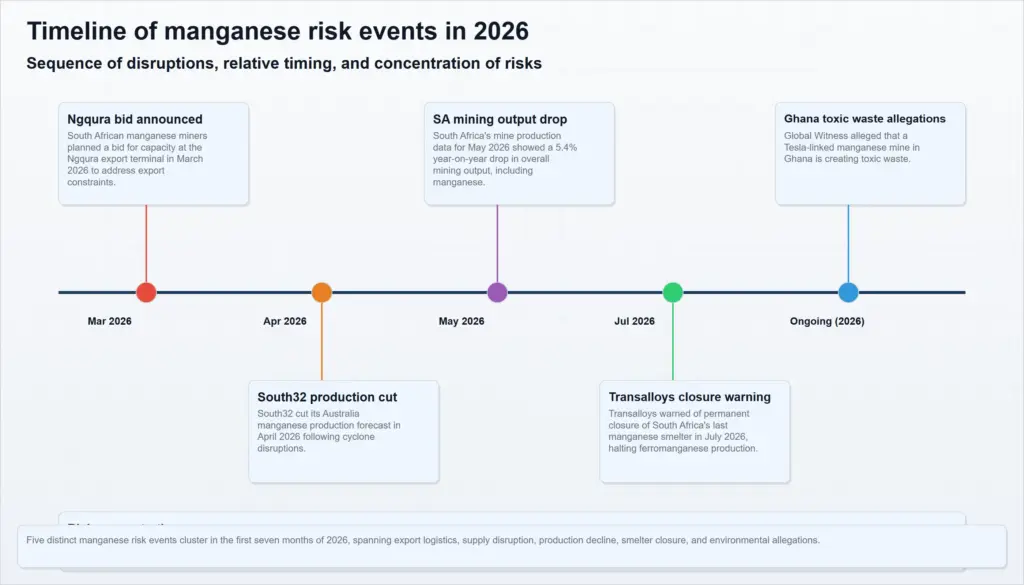
Chronologie des événements de risque du marché du manganèse, 2026
Risque environnemental et réputationnel
Une enquête menée par Global Witness affirme qu'une mine de manganèse au Ghana, fournissant un matériau crucial pour la technologie des batteries des véhicules électriques, crée des déchets toxiques qui menacent les communautés locales. L'enquête a inclus des entretiens avec plus de 150 personnes vivant près de la mine, qui ont signalé des problèmes de santé chroniques et des approvisionnements en eau contaminés. Une étude menée par le Dr Emmanuel Daanoba Sunkari, citée dans l'enquête, a révélé que l'eau du fond de la mine était fortement concentrée en métaux toxiques tels que l'arsenic, qui s'infiltrent dans l'eau de surface et l'eau souterraine. L'ingestion de l'eau usée du manganèse pourrait provoquer des cancers, des avortements spontanés et des altérations de l'ADN chez les enfants non nés. En novembre 2025, des dizaines de membres de la communauté interrogés ont témoigné de problèmes cutanés, oculaires et respiratoires.
La mine est affirmée être liée à Tesla en tant que fournisseur de matériau pour les batteries des véhicules électriques. Si ces allégations sont confirmées, la mine pourrait faire face à des actions réglementaires, à l'opposition de la communauté ou à des audits des chaînes d'approvisionnement par les fabricants de véhicules électriques. Ce risque ajoute une exposition réputationnelle pour les chaînes d'approvisionnement en manganèse de qualité batterie, particulièrement celles qui sont marketingisées comme responsables ou durables. L'issue d'une quelconque revue réglementaire ou processus d'audit corporatif reste incertaine, mais les allégations elles-mêmes créent une source de risque réputationnel et opérationnel qui pourrait affecter les accords de vente et la confiance des investisseurs.
Tableau de comparaison des risques
Risque
Mécanisme
Participant ou géographie exposé
Timing
Conséquence soutenue
Réduction de la production australienne
Ouragan a entraîné une suspension temporaire de la mine; impact de la saison des pluies
South32 (producteur); fourniture de manganèse de haute qualité aux marchés de l'acier et des batteries
Réduction de la guidance en avril 2026; perturbation au premier trimestre 2026
Réduction de la guidance de plus de 6 % à 3 millions de tonnes métriques humides pour l'exercice 2026
Fermeture de l'usine de fusion de Transalloys
Tarifs d'électricité non durables entraînent la fermeture de la dernière usine de fusion de ferromanganèse en Afrique du Sud
Transalloys, ses 600 employés directs et 7 000 travailleurs en aval; approvisionnement en ferromanganèse sud-africain
Production arrêtée le 1er juillet 2026; risque de fermeture définitive si aucune solution tarifaire n'est trouvée d'ici le 31 juillet
Perte de capacité nationale en ferromanganèse; licenciements; délocalisation de l'ajout de valeur
Environnement réglementaire : Marché mondial de l'exploitation minière de manganèse
Ce chapitre examine les développements réglementaires clés affectant l'exploitation du manganèse aux États-Unis, en Inde, au Gabon et en Oman pendant la période 2025-2026. Il couvre les changements liés aux permis miniers, aux licences, aux adjudications de minéraux et aux restrictions sur les exportations. Ce chapitre se concentre spécifiquement sur l'environnement réglementaire et ne traite pas des développements opérationnels ou technologiques, de la demande du marché ou des conséquences environnementales de ces réglementations.
Points clés
Les réglementations simplifiées de l'exploitation minière en profondeur de la NOAA, entrant en vigueur le 21 janvier 2026, réduisent le processus de demande en deux étapes pour les entités américaines, ce qui pourrait accélérer les projets de manganèse en profondeur.
L'approbation préliminaire de la Forêt des États-Unis pour le projet Hermosa de South32 (mars 2026) ouvre la voie au seul projet de manganèse avancé aux États-Unis, soutenant l'autosuffisance critique en minéraux.
La huitième tranche d'adjudication de 20 blocs de minéraux critiques en Inde, incluant le manganèse, porte le total offert à 88, dont 56 déjà adjudiqués, reflétant une croissante confiance de l'industrie dans les réformes minières de l'Inde.
La ferme insistance du Gabon sur l'interdiction d'exportation du manganèse brut en 2029, malgré les préoccupations énergétiques, oblige les opérateurs à investir dans le raffinage national ou à risquer de perdre accès au flux d'exportation de 9,4 millions de tonnes du pays.
Simplification des autorisations et accélération des projets aux États-Unis
Les États-Unis réduisent activement les barrières réglementaires à la fois pour les projets d'exploitation en profondeur et domestiques de manganèse en 2026, améliorant ainsi l'attractivité des investissements dans la production domestique.
Mise à jour des réglementations de l'exploitation minière en profondeur de la NOAA
Selon la loi sur les ressources minérales dures en profondeur (DSHMRA), la NOAA a introduit une règle finale entrant en vigueur le 21 janvier 2026, mettant à jour les réglementations concernant les licences d'exploration et les permis de récupération commerciale (91 FR 13). La règle remplace le processus antérieur en deux étapes séquentielles par un seul chemin d'application et met à jour les réglementations qui n'avaient pas été significativement révisées depuis les années 1980. Les changements s'appliquent aux citoyens américains souhaitant explorer ou récupérer commercialement des minéraux durs, notamment le manganèse, en profondeur dans des zones hors de la juridiction nationale. Le processus simplifié devrait réduire le délai administratif pour les projets d'exploitation du manganèse en profondeur, bien qu'aucune nouvelle licence ou permis n'ait été annoncé sous le nouveau cadre.
Approbation préliminaire de l'expansion du projet Hermosa de South32
Le 6 mars 2026, le Service des forêts des États-Unis a publié un projet de décision et un état d'impact environnemental final concernant l'expansion du projet Hermosa de South32 en Arizona. L'approbation préliminaire permettrait au projet d'étendre ses activités de la terre privée vers la terre fédérale au sein de la forêt nationale de Coronado, y compris des infrastructures telles qu'une route d'accès principale et une installation de rejet en tas sec. Hermosa est le seul projet de développement minier avancé aux États-Unis capable de produire du manganèse et du zinc, les deux étant désignés comme des minéraux critiques fédéraux. Le projet fait partie du programme fédéral FAST-41, qui vise à accélérer les revues environnementales.
Aucune décision finale sur l'expansion d'Hermosa n'a encore été rendue, mais l'approbation préliminaire indique une forte dynamique réglementaire en faveur du développement de la production nationale de manganèse aux États-Unis. Ensemble, la modification de la réglementation de la NOAA et le processus d'autorisation d'Hermosa indiquent un effort plus large pour simplifier ou accélérer les voies de projets impliquant des minéraux stratégiques tels que le manganèse.
Marché mondial du manganèse : chronologie des événements clés réglementaires, 2026
Diversification de l'approvisionnement international : système d'adjudication en Inde et concession en Oman
Le mécanisme d'adjudication compétitif de l'Inde et la concession bilatérale d'Oman élargissent la portée géographique de l'exploration et de la production de manganèse, avec des implications différentes pour l'accès des investisseurs et les délais de projet.
Huitième tranche d'adjudication des minéraux critiques en Inde
Le ministère des Mines de l'Inde a lancé la huitième tranche d'adjudication électronique pour 20 blocs de minéraux critiques et stratégiques à travers neuf États le 15 juillet 2026. Parmi ceux-ci, 13 sont nouveaux et 7 sont offerts à nouveau. Les blocs incluent le manganèse ainsi que le molybdène, le graphite, le vanadium, les terres rares, le lithium et d'autres. L'adjudication porte le nombre total de blocs de minéraux critiques offerts à 88, dont 56 ont déjà été adjudiqués avec succès, reflétant une croissante confiance de l'industrie dans les réformes minières de l'Inde. Les minéraux ciblent les technologies d'énergie propre, la mobilité électrique, la production avancée, la défense et l'aéronautique. Les adjudicataires réussis obtiennent des droits d'exploration et d'exploitation, bien que les tailles spécifiques des blocs de manganèse et les estimations des ressources n'aient pas été divulguées.
Concession minière d'Oman avec Manganese Majan
Le 25 avril 2026, le gouvernement d'Oman a signé un accord de concession minière avec la société Manganese Majan Company pour le secteur de concession 25B dans le gouvernorat du Nord de Sharqiyah. La concession couvre environ 747 kilomètres carrés et a une durée de 25 ans. Manganese Majan est une joint-venture entre Al Ferdous Mining Company (oumanaise) et Farco Iranian Company, toutes deux spécialisées dans l'exploration, l'exploitation et le traitement du manganèse. Les droits comprennent l'exploration, l'exploitation et la construction d'installations de traitement ainsi que du matériel de valorisation des minéraux. Le site a été attribué via un appel d'offres compétitif via la plateforme Taqa du ministère. La concession fait partie de l'objectif de la Vision 2040 d'Oman pour diversifier les activités du secteur minier.
Comparaison des modèles d'accès à l'approvisionnement
Le système d'adjudication de l'Inde offre un accès transparent et compétitif avec un historique prouvé (56 blocs adjudiqués), mais les investisseurs font face à des délais d'exploitation qui peuvent s'étendre sur plusieurs années. La concession bilatérale d'Oman offre une certitude à long terme (25 ans) et inclut des exigences explicites concernant l'infrastructure de traitement, mais est limitée à un seul bloc et à une structure de joint-venture. Les deux modèles imposent des obligations de contenu local ou de traitement - l'Inde par des exigences de fin d'utilisation stratégique des minéraux et Oman par le développement obligatoire d'installations de traitement.
Instrumentation réglementaire affectant l'accès au marché de l'exploitation du manganèse (2025-2026)
Juridiction
Instrument
Exigence
Date d'effet
Participants concernés
États-Unis (fédéral)
Règle finale de la NOAA sous DSHMRA
Processus consolidé de demande de licence d'exploration et de permis de récupération commerciale pour l'exploitation minière en profondeur
21 janvier 2026
Entités américaines recherchant les droits d'exploitation du manganèse ou d'autres minéraux durs en profondeur
États-Unis (Arizona)
Projet de décision de la Forêt des États-Unis pour le projet Hermosa de South32
Approbation préliminaire pour l'expansion de la mine sur le territoire fédéral ; infrastructure pour la production de manganèse et de zinc
6 mars 2026 (projet) ; décision finale en attente
South32 et ses sous-traitants ; utilisateurs de la forêt nationale de Coronado
Inde
Huitième tranche de mise en concurrence en ligne de blocs de minéraux critiques
20 blocs proposés (y compris le manganèse) pour l'exploration et l'exploitation; 13 nouveaux, 7 relancés
15 juillet 2026 (lancement)
Sociétés minières indiennes et étrangères; Ministère des Mines
Oman
Accord de concession minière pour l'aire 25B
Droits d'exploration et d'exploitation; terme de 25 ans; développement d'une usine de traitement obligatoire
25 avril 2026 (signé)
Société Manganese Majan (Al Ferdous Mining / Farco iranienne)
Gabon
Interdiction d'exportation de minerai de manganèse brut
Interdiction d'exportation de minerai brut à partir de 2029; raffinerie nationale obligatoire;
2029 (annoncé; calendrier d'implémentation requis de tous les exploitants)
Tous les opérateurs de manganèse au Gabon, y compris Eramet
Obligations de traitement en aval et pression de conformité : L'interdiction d'exportation du Gabon
Le Gabon se rapproche de sa restriction en 2029 sur les exportations de minerai de manganèse brut, ce qui exerce une pression accrue sur les entreprises minières pour développer une capacité de traitement nationale. Le gouvernement a fait savoir qu'il ne accepterait pas les contraintes énergétiques comme raison de retarder l'échéance, augmentant ainsi la pression sur les opérateurs pour démontrer des progrès vers le raffinage local.
Calendrier et portée de l'interdiction
Le ministre gabonais des Mines a déclaré le 11 février 2026 que les pénuries d'énergie ne seraient pas acceptées comme raison de manquer l'échéance de 2029. La restriction s'applique aux exportations de minerai de manganèse brut, et les entreprises minières doivent soumettre des calendriers détaillés d'implémentation montrant un progrès mesurable vers le traitement local. Le Gabon a exporté 9,4 millions de tonnes métriques de manganèse en 2024, soit une baisse de 5,3 % par rapport à l'année précédente, avec la majorité expédiée en forme brute. Si la politique est mise en œuvre comme annoncé, cela pourrait considérablement modifier les flux d'approvisionnement futurs en déplaçant une plus grande part du manganèse vers le traitement local.
Réponse du gouvernement aux préoccupations de l'industrie
Les opérateurs, dont la française Eramet, ont indiqué leur volonté de coopérer tout en soulignant les limites d'énergie comme contrainte à l'expansion de la capacité de raffinage. Le ministre des Mines a rejeté l'approvisionnement énergétique comme raison suffisante pour retarder la politique, affirmant que « l'énergie est un faux débat » et soulignant les processus existants qui peuvent réduire l'utilisation d'énergie de 40 à 60 % dans le traitement du manganèse. Les entreprises sont censées soumettre des calendriers d'implémentation et démontrer un progrès mesurable. La position du gouvernement crée ainsi une forte pression sur les opérateurs pour investir dans la capacité de raffinage nationale à mesure que l'échéance de 2029 approche.
Conséquences pour les grands opérateurs
Eramet, l'opérateur dominant au Gabon, fait face à une pression de conformité significative en raison de sa position dans l'industrie du manganèse du pays. La base d'exportation de 9,4 millions de tonnes métriques indique que des investissements importants pourraient être nécessaires si une grande part de la production doit être traitée localement. Le potentiel de réduction d'énergie de 40 à 60 % mentionné par le ministre suggère que des options de traitement à faible consommation d'énergie pourraient être disponibles, bien que leur déploiement à l'échelle commerciale dans l'environnement à contraintes énergétiques du Gabon reste incertain. L'échéance de 2029 fournit un délai clair aux opérateurs pour augmenter le traitement local, en cohérence avec l'objectif plus large du gouvernement de capturer davantage de valeur à partir des ressources minérales du Gabon.
Questions fréquemment posées
Quelle est la taille prévue du marché mondial de l'exploitation du manganèse d'ici 2033 ?
Le marché mondial de l'exploitation du manganèse devrait passer de 20,51 milliards de dollars en 2025 à 71,38 milliards de dollars d'ici 2033, enregistrant un taux de croissance annuel composé (CAGR) de 16,87 % pendant la période de prévision.
Quels sont les principaux facteurs qui stimulent la croissance du marché de l'exploitation du manganèse ?
La croissance du marché est favorisée par l'augmentation de la production d'acier, la demande croissante de manganèse de qualité batterie pour les batteries des véhicules électriques, les investissements miniers stimulés par les politiques en Inde, au Oman et aux États-Unis, ainsi que l'expansion continue de la capacité minérale mondiale.
Quel segment croît le plus rapidement sur le marché de l'exploitation du manganèse ?
Le manganèse de qualité batterie est le segment qui croît le plus rapidement, soutenu par la demande croissante de manganèse de haute pureté utilisé dans la production de batteries lithium-ion et la diversification de la chaîne d'approvisionnement des véhicules électriques.
Quelles sont les entreprises leaders opérant sur le marché mondial de l'exploitation du manganèse ?
Les principales entreprises incluent Eramet, South32, MOIL Limited, Manganese Metal Company, Exxaro Resources et Vale.